Récord staking Ethereum: 39,1 millones de ETH apostados y precio consolidado en 2.000$

El staking de Ethereum ha alcanzado un nuevo máximo histórico. Los validadores de la red tienen ahora 39,1 millones de ETH depositados en la Beacon Chain, la cifra más alta desde que se activó el mecanismo de participación en diciembre de 2020. El precio del ether, por su parte, se mantiene estable en torno a los 2.000 dólares.

Esta combinación de récord en staking y precio consolidado envía una señal de confianza a largo plazo. Los inversores no están vendiendo; prefieren bloquear sus ethers para asegurar la red y obtener una rentabilidad adicional, incluso en un momento en que el mercado de criptomonedas muestra movimientos laterales.

Qué significa este nuevo récord de staking

Los 39,1 millones de ETH bloqueados representan aproximadamente el 32% de toda la emisión circulante de ether. Es un porcentaje muy relevante: uno de cada tres ethers está ahora mismo trabajando para validar transacciones y generar recompensas. La Beacon Chain, la cadena que coordina el consenso de prueba de participación, se ha convertido en el corazón de la seguridad de Ethereum.

Un mayor staking implica una red más resistente a ataques. Para comprometer la integridad de la cadena, un atacante necesitaría controlar una cantidad ingente de ether, algo cada vez más difícil a medida que crece el staking. Además, el ether bloqueado reduce la oferta disponible en los exchanges, lo que, en igualdad de condiciones, puede ejercer presión alcista sobre el precio si la demanda se mantiene o aumenta.

El crecimiento ha sido constante. En los últimos meses, la cola de validadores —ese mecanismo que regula la entrada de nuevos participantes— ha vuelto a alargarse, lo que indica que muchos inversores quieren sumarse al staking. La mayoría opta por hacerlo a través de plataformas de staking líquido como Lido o mediante productos de los grandes exchanges, lo que les permite mantener la liquidez mientras generan rendimiento.

Por qué los inversores apuestan por Ethereum a largo plazo

Con el precio del ether estable en los 2.000 dólares, el rendimiento del staking ronda el 3-4% anual. En un contexto de tipos de interés moderados, ese retorno resulta atractivo para muchos tenedores. Pero no es solo por la rentabilidad. El staking refleja una convicción en el futuro del protocolo.

Ethereum sigue siendo la columna vertebral de las finanzas descentralizadas, de los tokens no fungibles y ahora también de la tokenización de activos tradicionales que grandes instituciones financieras están explorando. Los poseedores de ether apuestan por que la red mantendrá su relevancia y que el precio acabará reflejando esa utilidad. Mientras tanto, ponen su capital a trabajar.

Hay que tener en cuenta que la activación del staking en los fondos cotizados (ETF) de ether, aprobados en Estados Unidos en 2024, ha abierto una puerta al inversor institucional que busca exposición a ether con rendimiento. Aunque el flujo hacia estos productos no es explosivo, la mera existencia añade una capa de demanda estructural que antes no existía.

El staking récord muestra que los titulares de ether prefieren ganar rendimiento y reforzar la red antes que vender en un entorno de precios planos.

Lectura: confianza firme, pero con riesgos a vigilar

El dato de staking récord es indudablemente positivo para la descentralización económica de Ethereum. Pero conviene hacer una lectura matizada. Cerca del 32% del suministro está ahora fuera de circulación inmediata, lo que, en un escenario de pánico, podría provocar problemas de liquidez si muchos validadores quisieran salir al mismo tiempo. La cola de salida de validadores está diseñada para ser lenta y ordenada, pero una avalancha de retiradas pondría a prueba el sistema.

Otro punto de atención es la concentración. Lido, el mayor proveedor de staking líquido, gestiona una porción significativa del total de ether en staking. Aunque el protocolo está descentralizado en su operativa, cualquier fallo en su contrato inteligente tendría repercusiones sistémicas. Es una dependencia que el ecosistema conoce y debate.

Se espera que la próxima gran actualización, Pectra, llegue a finales de 2026 con mejoras que podrían hacer el staking aún más eficiente, como el aumento del límite de stake por validador. Si la hoja de ruta se cumple, el atractivo del staking no hará sino crecer.

Con todo, el hito de los 39,1 millones de ETH en staking es una foto que habla de madurez. Los inversores que apuestan por la red a largo plazo están dispuestos a renunciar a la liquidez inmediata a cambio de participar en su seguridad y en su gobernanza económica. Es una señal de que, pese a la calma en el precio, la base de Ethereum sigue ensanchándose.

La guerra de Irán golpea a la cesta de la compra por el encarecimiento de los fertilizantes

El conflicto en Irán no solo ha impulsado al alza los precios del petróleo y del gas, sino que también ha provocado un fuerte encarecimiento de los fertilizantes, con efectos en cadena sobre la producción agrícola y los precios de los alimentos a nivel global.

Irán ha alterado toda la cadena de la producción agrícola

Según sostiene el último informe de J. Safra Sarasin Sustainable AM, firmado por Mali Chivakul, el aumento de los costes energéticos por la guerra de Irán se ha trasladado a los fertilizantes (muchos de los cuales dependen del gas natural) y estos, a su vez, elevan los costes de producción agrícola. A ello se suman los mayores gastos de transporte y logística, también vinculados a la energía.

En este sentido, el informe recuerda que, históricamente, los precios del petróleo y de los alimentos han mostrado una alta correlación. En episodios recientes, como 2021 y 2022, se estima que un aumento del 1% en el precio del petróleo se tradujo en una subida aproximada del 0,4% en el índice mundial de alimentos.

El choque actual se ve amplificado por tensiones en el suministro de fertilizantes. Más allá del impacto al suministro de materias primas para combustibles, el cierre del estrecho de Ormuz y los daños en infraestructuras energéticas han interrumpido exportaciones desde países del Golfo, una región que representa alrededor del 25% de las exportaciones mundiales de fertilizantes nitrogenados, según datos de la FAO. Además, las restricciones en el suministro de gas natural licuado (GNL) están afectando a productores de otros países dependientes de estas importaciones.

Más allá del petróleo: La crisis de Irán pone en jaque a toda la cadena de suministro industrial
Bandera de Irán con petróleo. Fuente: Merca2

El impacto ya se refleja en los precios, de hecho el informe señala que la urea en Oriente Medio ha registrado incrementos de hasta el 80% interanual, mientras que en Estados Unidos el aumento alcanza el 70%. Los futuros se sitúan entre un 34% y un 60% por encima de los niveles previos al conflicto. Este encarecimiento coincide con el inicio de la temporada de siembra en el hemisferio norte, lo que añade presión adicional al sector agrícola.

En los mercados emergentes, la exposición es especialmente elevada. Países como Brasil dependen en gran medida de las importaciones de fertilizantes, lo que reduce los márgenes de los productores agrícolas en un contexto de costes crecientes. Aunque existen sustitutos parciales, como el sulfato de amonio, su disponibilidad también se ha visto limitada por la menor oferta global.

China, por su parte, habría restringido parte de sus exportaciones de fertilizantes, priorizando el abastecimiento interno en un contexto de seguridad alimentaria.

Técnicas Reunidas: el conflicto de Irán pasa de ser un castigo a una oportunidad a largo plazo

El efecto final se traslada al consumo, de hecho en economías donde el gasto en alimentación tiene un peso elevado dentro de la cesta de consumo, el aumento de precios erosiona directamente la renta disponible de los hogares. El informe destaca que los países con mayor peso del sector agrícola y mayor proporción de gasto alimentario son los más vulnerables a este shock.

Entre ellos, India aparece como uno de los más expuestos, con un sector agrícola que representa aproximadamente el 42% del empleo y el 18% del PIB. El aumento de costes complica, además, su proceso de consolidación fiscal y se suma a las tensiones derivadas de la escasez energética.

Filipinas y Tailandia también figuran entre las economías más afectadas, al combinar alta dependencia de importaciones energéticas y de fertilizantes con un peso relevante del empleo agrícola. En el caso de Tailandia, el encarecimiento de la energía y la ralentización del turismo podrían neutralizar el superávit por cuenta corriente previsto para 2026. El informe advierte además de un posible impacto retardado en los precios de los alimentos, que suele materializarse con un desfase de varios meses tras la subida de los fertilizantes, lo que añadiría presión a la deuda de los hogares y a las cuentas públicas.

Fertilizantes y abonos con cáscara de huevo
Fertilizantes y abonos. Fuente: Agencias.

En este contexto, las divisas de estos países (como la rupia india, el peso filipino y el baht tailandés) se encuentran entre las de peor comportamiento entre los mercados emergentes desde el inicio del conflicto, una tendencia que, según el informe, podría mantenerse si persisten las tensiones geopolíticas y energéticas.

En definitiva, la crisis de Irán ha afectado a la cesta de la compra ya que no solo afecta a lo que puede llegar a costar repostar un vehículo, sino al precio de la cesta de la compra debido a su impacto directo en el precio de los fertilizantes.

Strategy suspende la compra de Bitcoin tras el comentario de Saylor sobre ‘BitVac’

Strategy, la mayor ballena corporativa de bitcoin, ha puesto el freno a sus compras. El comentario de Michael Saylor sobre unas ‘vacaciones de bitcoin’, bautizadas por él mismo como ‘BitVac’, ha desatado todo tipo de interpretaciones. La noticia, recogida por Bitcoin News, mantiene en vilo a un mercado que llevaba meses viendo cómo la antigua MicroStrategy engordaba su tesorería sin descanso.

El ‘BitVac’ de Saylor: una pausa que llegó por sorpresa

Michael Saylor, presidente ejecutivo de Strategy, ha recurrido al humor para anunciar el alto temporal. En una intervención reciente, se refirió a la pausa como ‘BitVac’, un juego de palabras entre ‘Bitcoin’ y ‘vacaciones’. La ocurrencia no tardó en viralizarse, pero detrás del chascarrillo hay una decisión con peso: la empresa que más bitcoins acumula del mundo deja de comprar, al menos por ahora.

La reacción no se ha hecho esperar. Inversores y analistas se preguntan si es un simple descanso después de meses de adquisiciones récord o si Strategy está mandando una señal más profunda. De momento, ni Saylor ni la compañía han detallado el motivo exacto ni cuánto durará la BitVac.

Strategy: más de 500.000 bitcoins en cartera y meses de compras sin pausa

Conviene poner la noticia en contexto. Strategy, conocida hasta hace poco como MicroStrategy, es el mayor tenedor corporativo de bitcoin del planeta. Su tesoro supera los 500.000 bitcoins, adquiridos a un precio medio que ronda los 45.000 dólares por unidad, según los datos que la empresa ha ido reportando a la SEC.

La compañía ha comprado en enero febrero, marzo y abril de forma consecutiva, con volúmenes que en algunos meses rozaron los 10.000 bitcoins. Solo en el último trimestre, añadió más de 25.000 bitcoins, una cifra que casi duplica lo adquirido en el mismo período del año anterior. El ritmo era tan intenso que la pausa actual resulta llamativa.

La ‘BitVac’ puede interpretarse como una broma, pero quien acumula medio millón de bitcoins no da un paso sin calcularlo.

En la entrada de Wikipedia sobre MicroStrategy se recuerda que la estrategia de tesorería con bitcoin comenzó en agosto de 2020 y convirtió a la firma en un referente casi legendario dentro del ecosistema cripto. Desde entonces, cada movimiento de su cartera es seguido con lupa.

¿Qué implica este alto en el camino para el mercado?

La pausa llega en un momento delicado. Bitcoin cotiza por encima de los 120.000 dólares, pero el mercado está atento a señales de agotamiento tras meses de fuerte revalorización. Que el mayor comprador corporativo se eche a un lado puede influir en la percepción de los inversores, especialmente en un entorno donde los flujos institucionales marcan la pauta.

Dicho de otro modo: la ausencia de Strategy en la demanda diaria resta presión compradora. No obstante, también hay quien lee la BitVac como un gesto de prudencia estratégica. Después de una racha de compras al alza, frenar puede ser la manera de evitar sobrecalentar el precio y de paso recoger beneficios contables. La propia empresa no da señales de querer vender.

En esta redacción creemos que el movimiento es más táctico que ideológico. Strategy lleva años predicando la tesis del bitcoin como reserva de valor, y nada indica que vaya a abandonarla. La pausa, probablemente, se deba a una combinación de precio elevado y necesidad de consolidar antes de la próxima oleada. Eso sí, el comentario de Saylor ha servido para recordarnos que hasta los maximalistas se toman un respiro de vez en cuando.

Puedes consultar los comunicados oficiales en la sala de prensa de Strategy. De momento, solo queda esperar a que la BitVac termine y ver si vuelven con más fuerza.

Ercros: la potencial OPA de exclusión de Bondalti sostiene la acción

Ercros sigue atrapada en un ciclo operativo muy débil, sin señales de recuperación a corto plazo, y su cotización se sostiene más por la expectativa de una posible OPA de exclusión que por la mejora del negocio.

Para Pablo Victoria Rivera, analista en Lighthouse, los puntos clave que sostienen esta tesis son la fuerte caída de ingresos por menor demanda y presión en precios, un EBITDA todavía negativo pese al alivio de costes energéticos, un aumento de deuda y mala generación de caja, la baja visibilidad sobre una recuperación antes de 2027 y una valoración bursátil apoyada principalmente en la expectativa de una segunda OPA por parte de Bondalti.

Para Victoria, Ercros continúa mostrando un deterioro operativo consistente con el débil momentum del sector químico europeo. Los ingresos cayeron hasta los 154,8 millones (-16,1% frente al primer trimestre de 2025), afectados por una caída simultánea de volúmenes (-5,6%) y precios (-11,7%), reflejando una demanda final todavía muy débil (especialmente construcción y auto) y un contexto de elevada competencia global. Por divisiones: derivados del cloro (60%/Ventas; cae un -17,1%), química intermedia (30%; -13,9%) y farmacia (10%; -21,8%).

Ercros: con la aprobación de la CNMC la OPA de Bondalti da un paso decisivo

La caída de ingresos fue parcialmente compensada por un menor coste variable (principalmente electricidad y gas), permitiendo mantener prácticamente estable el “margen de contribución” y limitar el deterioro del EBITDA hasta los -1,0 millones (frente a 0 millones del primer trimestre de 2025). El primer trimestre de 2026 refleja un bajo nivel de actividad y baja visibilidad sobre la recuperación de volúmenes.

Por otro lado, la generación de caja en el primer trimestre de 2026 se situó en -33 millones de euros debido a la continuidad de las inversiones (11,3 millones) y circulante (18,4 millones) provocando un aumento de la deuda financiera neta (sin IFRS 16) hasta los 149,1 millones (+32% frente a los 112,9 en 2025).

La generación de caja en el primer trimestre de 2026 se situó en -33 millones de euros. Imagen: Sede de Ercros en Aranjuez. EP

Ercros 2026: continuidad del ciclo bajo

En Lighthouse esperan un ejercicio todavía débil, con mejora limitada del EBITDA apoyada principalmente en menores costes variables y medidas de eficiencia, pero sin recuperación clara de ingresos (volúmenes y precios todavía presionados). La visibilidad sobre el punto de inflexión sigue siendo reducida, retrasando la normalización del negocio hasta, al menos, 2027e.

Además, Rivera cree que el precio de Ercros se mantiene próximo al nivel de la primera OPA (3,505 euros por acción), que actúa como referencia dominante en un contexto de baja visibilidad sobre la mejora del ciclo (EV/EBITDA 2026e de 28,0 veces, por encima de comparables).

La decisión expresa y declarada de Bondalti, el deterioro del sector y los compromisos asumidos frente a la CNMC reducen/eliminan, a día de hoy, la posibilidad de que Bondalti ofrezca un precio superior al de la primera OPA. El escenario central es una OPA de exclusión en los próximos 3-6 meses.

La CNMC iniciará una segunda fase de análisis sobre la OPA de la italiana Esseco sobre Ercros

Recordemos que Ercros es un grupo industrial de fabricación de productos químicos que opera a través de 3 divisiones: (i) química básica, (ii) química intermedia y (iii) farmacia. Con un negocio que gira en torno a la producción de clorososa, siendo el principal productor en España (60% de la capacidad total instalada) y dentro del Top10 en Europa. 

La estructura accionarial en estos momentos de Ercros está compuesta por Bondalti en un 77,2%, Joan Casas Galofré y Familia con un 10,8% y por un Free Float del 12,0%.

La acción de Ercros cotiza en torno a los 3,41 euros, lo que supone un retroceso de apenas medio punto porcentual en este año. Por lo tanto, su capitalización de mercado es de unos 312 millones de euros.

Pollock Christie’s: 181,2 millones por ‘Number 7A, 1948’ revalorizan el arte de posguerra

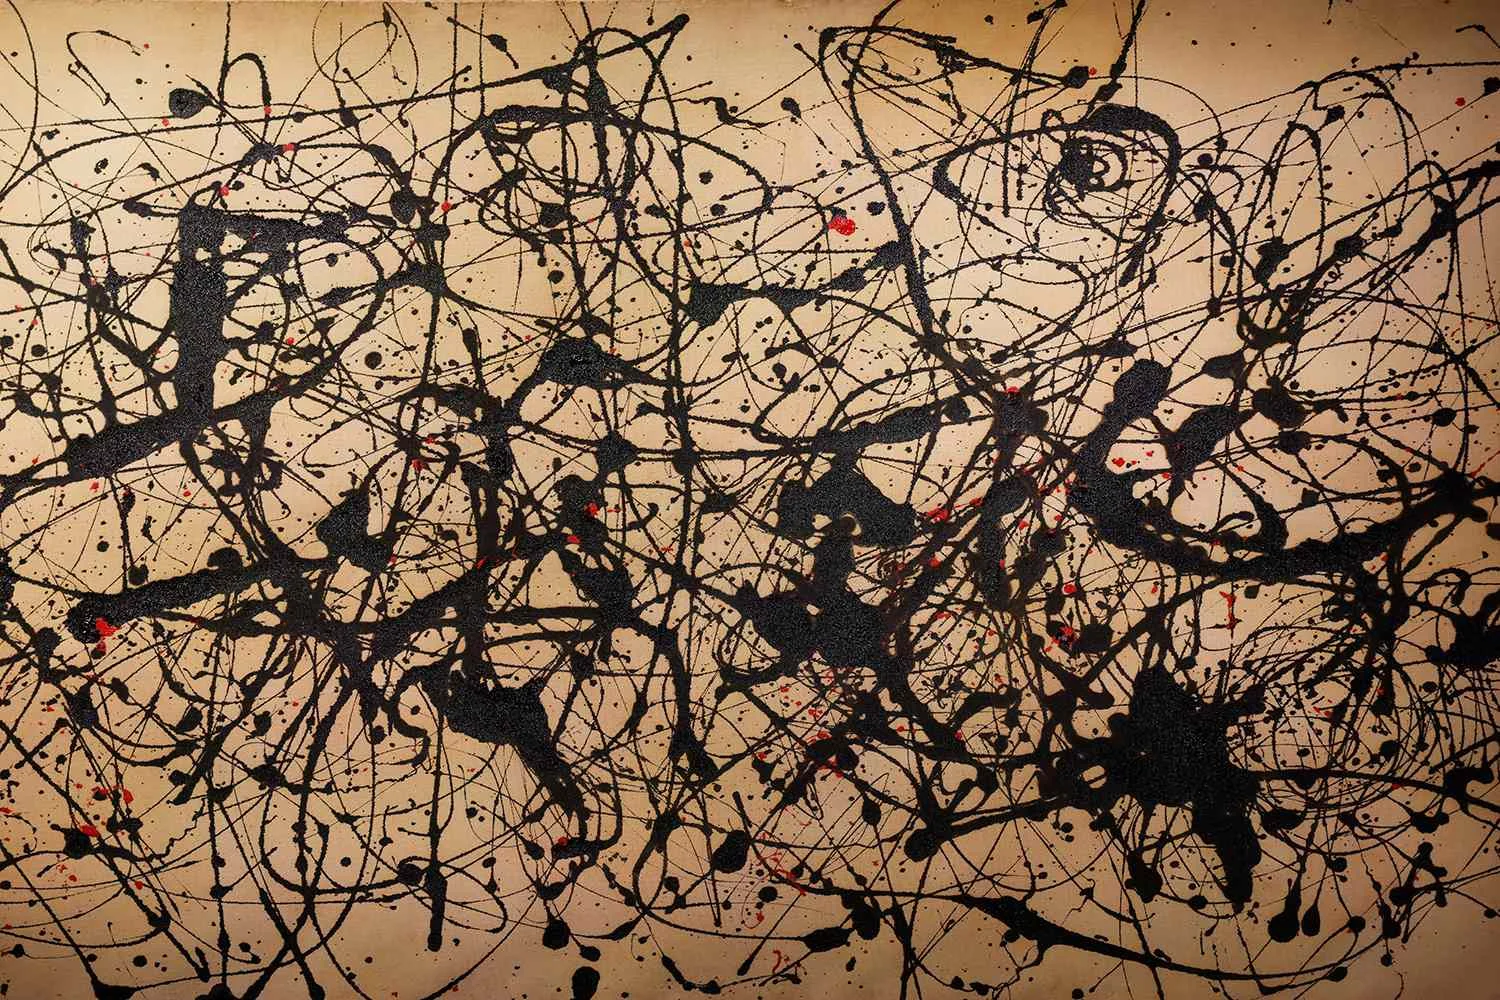
He pasado los últimos días revisando los resultados de la temporada de primavera en Christie’s y hay una cifra que no deja indiferente a ningún gestor de patrimonio: 181,2 millones de dólares. Es el precio de martillo que alcanzó el drip painting ‘Number 7A, 1948’ de Jackson Pollock en la sesión de arte de posguerra celebrada este mes de mayo de 2026. La obra, un monumental lienzo de casi dos metros y medio de ancho ejecutado en el apogeo creativo del artista, no solo establece un nuevo récord para Pollock sino que se convierte en uno de los precios más altos jamás pagados por una obra de la segunda mitad del siglo XX.

La adjudicación pulveriza el techo anterior del pintor, situado en torno a los 140 millones de dólares en transacciones privadas de los últimos años, y traslada al arte de posguerra estadounidense a una categoría de activo que hasta ahora ocupaban exclusivamente los grandes maestros modernos. La sala de Christie’s en Nueva York vivió una puja de nueve minutos con siete postores, de los cuales cuatro competían por teléfono, un indicador del interés institucional que despiertan las piezas trophy del expresionismo abstracto.

La venta que redefine el mercado del expresionismo abstracto

El lienzo ‘Number 7A, 1948’ pertenece a la serie de pinturas por goteo que Pollock produjo entre 1947 y 1950, considerada por la historiografía del arte como el núcleo fundacional del Abstract Expressionism y la primera contribución genuinamente estadounidense al canon moderno. La obra se había mantenido en una colección privada europea durante más de treinta años, y su aparición en el mercado fue calificada por los especialistas de Christie’s como «una oportunidad generacional para el segmento del arte de posguerra».

La cifra de martillo —181,2 millones de dólares, comisiones incluidas— sitúa a Pollock en el selecto grupo de artistas cuyo trabajo ha superado la barrera de los 150 millones en subasta pública, un club que hasta ahora integraban exclusivamente Leonardo da Vinci, Pablo Picasso, Andy Warhol y Jean-Michel Basquiat. Lo relevante desde la óptica de la asignación de patrimonio es que el récord no es un hecho aislado: llega trece meses después de que una obra de Willem de Kooning de la misma época alcanzara los 128 millones, confirmando una tendencia de revalorización sostenida del expresionismo abstracto como subcategoría de inversión.

El mercado del arte de posguerra ha dejado de ser un satélite del arte moderno para convertirse en un activo con revalorización propia, impulsado por la escasez de obras maestras disponibles.

Implicaciones para el inversor en arte de posguerra

Para el inversor particular o institucional que ya tiene exposición al arte contemporáneo, esta adjudicación obliga a revisar dos convicciones. La primera es que el segmento blue chip del expresionismo abstracto ha funcionado como refugio anticíclico en los últimos dos años, precisamente cuando el mercado de ultracontemporáneo corregía precios tras la burbuja especulativa de la pandemia. La segunda es que los family offices europeos y asiáticos están incrementando su asignación a obras de posguerra como diversificador de cartera frente a la volatilidad de la renta variable tecnológica.

Según los datos que hemos manejado, las obras de los grandes nombres del expresionismo abstracto —Pollock, de Kooning, Rothko, Newman— han ofrecido una TIR anualizada cercana al 11% en la última década, con una correlación inferior a 0,3 respecto al S&P 500. Eso sí, la liquidez sigue siendo el talón de Aquiles del activo: una obra de este calibre puede tardar entre seis y doce meses en cerrar una transacción en el mercado secundario si no sale a subasta, y las salidas apresuradas suelen conllevar un descuento del 18-22% sobre la estimación de mercado.

El comprador de ‘Number 7A, 1948’ no ha pagado solo por un Pollock: ha adquirido un activo de preservación de capital que, en un horizonte de diez años, difícilmente encontrará sustituto en el mercado de tangibles.

Arte contemporáneo como clase de activo: entre la revalorización y la liquidez

He seguido de cerca los ciclos del mercado del arte de posguerra durante más de una década y pocas veces he visto una divergencia tan clara entre la demanda por obras maestras y la corrección general del segmento contemporáneo. Mientras que los índices de arte joven —artistas nacidos después de 1975— han caído un 28% desde el pico de 2023, las piezas trophy del expresionismo abstracto han seguido escalando, impulsadas por coleccionistas que buscan preservar capital en activos con una oferta absolutamente inelástica.

No obstante, conviene introducir una dosis de prudencia. La adjudicación de 181 millones por el Pollock se produce en un entorno de tipos de interés elevados que está castigando a los activos de riesgo, lo que explica en parte la migración de capital hacia el arte de primerísima fila. Si la Reserva Federal inicia un ciclo de bajadas a finales de 2026, parte de ese flujo podría regresar a la renta variable, moderando la presión compradora sobre este segmento. Para el inversor que esté considerando una entrada, el momento óptimo no es el del récord, sino el de la estabilización de precios tras un ajuste.

Cabe recordar que el propio Pollock experimentó una brusca corrección en 2009, cuando su mercado perdió un 35% de valor en dieciocho meses. Quien compró en aquella ventana de oportunidad y mantuvo hasta hoy ha multiplicado por 2,3 su inversión. La lección es clara: el arte de posguerra no es un activo para operar a corto plazo, sino una herramienta de preservación de patrimonio generacional que exige un horizonte mínimo de inversión de siete a diez años.

El siguiente hito que vigilaré de cerca será la subasta de arte de posguerra de Sotheby’s programada para noviembre de 2026, donde se espera la salida de otro Pollock de la misma serie. Ese evento confirmará si el récord de Christie’s ha sido un pico aislado o el inicio de una recalificación al alza de todo el expresionismo abstracto.

💎 Veredicto Wealth

Las obras maestras del expresionismo abstracto, como ‘Number 7A, 1948’, se consolidan como activo de preservación de capital para family offices con un horizonte temporal superior a siete años. El riesgo principal a vigilar es la iliquidez en ciclos correctivos, por lo que la entrada debe planificarse con asesoría especializada y aprovechando ventanas de precio más favorables que la de un récord en subasta.

Despidos en Atlassian IA: Un ingeniero publica los secretos internos en YouTube y suma 1 millón de visitas

La contradicción entre buenos resultados financieros y recortes masivos de plantilla alcanza de lleno a Atlassian: la empresa detrás de Jira y Trello redujo un 10% su fuerza laboral en pleno récord de ingresos de 1.586 millones de dólares. La respuesta de uno de los ingenieros afectados, publicando un vídeo de 38 minutos con los secretos internos de sus sistemas, se ha convertido en un fenómeno que ya roza el millón de visitas y que redibuja las reglas del mercado laboral tecnológico.

Claves de la operación

  • El vídeo de Vasilios Syrakis detalla la arquitectura interna de los sistemas de Atlassian. Durante 38 minutos, el exingeniero explica cómo funcionan Open Service Broker, el proxy Sovereign o la autenticación unificada, sin revelar datos confidenciales.
  • La compañía invoca la IA como motor del ajuste de plantilla pese a crecer en ingresos un 23%. El discurso de “combinación de habilidades” encubre un recorte de 1.600 puestos, en un sector que acumula más de 90.000 despidos en los dos últimos años.
  • El vídeo, con casi un millón de reproducciones, se convierte en un potente currículum público. Consultoras de TI y grandes clientes ya siguen al ingeniero, que ha monetizado la transparencia como carta de presentación.

El manual de la ‘fontanería’ que mueve a millones de usuarios

Syrakis dedicó ocho años a construir la infraestructura invisible que conecta a más de 250.000 clientes con Jira y Confluence. El vídeo no es una queja. Es una clase magistral técnica que detalla cómo él y su equipo desarrollaron el Open Service Broker, la plataforma interna que permitía a otros equipos de Atlassian publicar servicios en la nube con un solo clic; el sistema Sovereign, que actúa como cerebro de más de mil proxies, y la reconstrucción completa de la seguridad heredada para que cada servicio interno compartiera la misma capa de autenticación frente a ataques.

Desde esta redacción observamos que el desglose es tan minucioso que, aun sin incluir código fuente ni secretos comerciales, ofrece a cualquier competidor un mapa detallado de las tripas tecnológicas de Atlassian. La mayoría de los proxies que gestionan las peticiones tiene una capa de seguridad común, y el vídeo explica cómo se integra, lo que podría acortar ciclos de desarrollo en otras plataformas de gestión de proyectos.

La paradoja del despido en plena bonanza financiera

Atlassian cerró su año fiscal con un crecimiento del 23% en ingresos totales y un 26% en su negocio de la nube. Los números suelen ser la mejor defensa contra los recortes, pero la compañía argumentó que la IA está modificando la combinación de habilidades necesarias. El CEO Mike Cannon-Brookes dijo que “no se trata de que la IA reemplace a las personas”, pero el despido de 1.600 ingenieros en un contexto de beneficios récord envía una señal inequívoca al mercado.

El caso de Atlassian no es aislado. Durante 2025 y 2026, las grandes tecnológicas han prescindido de más de 90.000 empleados mientras disparaban sus inversiones en inteligencia artificial. La excusa de la IA se ha convertido en una coartada recurrente para reestructuraciones que, en muchos casos, buscan mejorar márgenes a corto plazo, tal y como denunció el propio Sam Altman en varias intervenciones.

El despido de 1.600 profesionales con ingresos disparados no es solo una decisión de negocio: es una señal de que la IA está redefiniendo el valor del talento.

El exingeniero, sin embargo, convierte la crisis en oportunidad. Al subir el vídeo a YouTube, Syrakis no solo comparte conocimiento; está diciendo al mercado “esto es lo que sé hacer” con un detalle que ningún currículum tradicional puede igualar. Las consultoras de TI han empezado a seguir su canal, y los reclutadores interpretan el gesto como una demostración de habilidades de comunicación y arquitectura imposible de falsear.

Riesgo reputacional y el nuevo empleo 2.0

El movimiento de Syrakis tiene doble filo. Atlassian guarda silencio, pero su departamento legal ya habrá analizado si la exposición de sistemas internos vulnera algún acuerdo de confidencialidad. Hasta ahora, la prudencia del ingeniero al omitir datos críticos parece protegerlo, pero el vídeo establece un precedente incómodo para cualquier empresa que despida talento senior en plena bonanza.

En España la cultura de la transparencia post-despido aún es incipiente. Figuras como antiguos directivos de Telefónica han publicado reflexiones en LinkedIn, pero pocos han llegado al nivel de detalle de un vídeo de 38 minutos sobre arquitectura de sistemas. Este gesto resuena en el ecosistema español de startups, donde la escasez de talento senior hace que el currículum público pese más que un contrato firmado. La trayectoria de Atlassian, aunque lejana, sirve de espejo para las empresas españolas que lidian con la IA como argumento de reestructuración.

La lección, de fondo, es que el conocimiento se ha democratizado hasta el punto de que un despido puede transformarse en un máster abierto. Syrakis ya supera el millón de visitas. Atlassian, mientras, tendrá que decidir si mide el coste en reputación o en ingenieros que se van por la puerta y hablan.

ingeniero YouTube Atlassian

EE.UU. e Irán alcanzan un principio de acuerdo para reabrir el estrecho de Ormuz

El precio del petróleo se ha convertido esta mañana en el termómetro más fiable del principio de acuerdo entre Washington y Teherán. Las cotizaciones del crudo Brent reaccionaban con caídas de más del 6% a primera hora, anticipando lo que los mercados llevaban semanas descontando con escepticismo: que el golpe de mano negociador de la Administración Trump para reabrir el estrecho de Ormuz podía cuajar.

La filtración del New York Times, confirmada en las últimas horas por un alto funcionario estadounidense, habla de un texto preliminar que establece la hoja de ruta para levantar el bloqueo iraní sobre este paso marítimo, clave para el tránsito del 20% del suministro mundial de petróleo. El borrador, sin embargo, está sostenido con alfileres. Falta la firma definitiva de Donald Trump y del líder supremo iraní, el ayatolá Alí Jamenei. Y en un conflicto donde la narrativa vale tanto como los buques de guerra, la cautela es la moneda de cambio más cara ahora mismo.

Qué contiene (y qué omite) el principio de acuerdo

De acuerdo a los puntos centrales revelados de forma anónima y recogidos por el medio estadounidense, el pacto preliminar se asienta sobre tres patas: la reapertura del estrecho por parte de Irán, el compromiso de Teherán de deshacerse de sus reservas de uranio altamente enriquecido y el fin del bloqueo naval que Washington mantenía sobre los puertos iraníes como medida de presión. Nada de esto es un cheque en blanco. El mecanismo concreto para la eliminación del uranio sigue en el aire, con Trump exigiendo que sea Estados Unidos quien incaute directamente ese material, según trasladó el alto cargo estadounidense.

El texto deja fuera dos asuntos espinosos: el suministro de misiles por parte de Irán y cualquier moratoria sobre el enriquecimiento de uranio. Tres funcionarios iraníes citados de forma anónima concretaron que esas cuestiones quedarán relegadas a un calendario de negociación de entre 30 y 60 días tras la firma, buscando un compromiso nuclear de al menos 20 años. Dicho de otro modo, esto es un punto de partida, no un tratado definitivo. La Casa Blanca ya ha transmitido, según el medio Axios, que la firma podría demorarse varios días.

Las prisas nunca fueron buenas consejeras en las negociaciones entre Washington y Teherán, y esta vez parece que la estrategia pasa por ir paso a paso.

Los ‘halcones’ republicanos se sublevan contra el borrador

La filtración ha provocado un incendio político inmediato en Washington. El ala más dura del Partido Republicano, los conocidos como ‘halcones’ frente a Irán, ve en este principio de acuerdo una rendición que dinamita los objetivos bélicos fijados por la propia Administración Trump. El senador Roger Wicker, presidente del Comité de Servicios Armados del Senado, ha sido el más rotundo en sus críticas. Utilizando su cuenta oficial en redes sociales, tachó sin matices la propuesta de «desastre» y cuestionó de forma abierta que el régimen iraní vaya a sentarse a negociar «alguna vez de buena fe».

La realidad es que el acuerdo se produce bajo el paraguas del alto el fuego acordado a principios de abril entre Estados Unidos, Israel e Irán. Aquel cese de hostilidades frenó temporalmente un conflicto que se inició a finales de febrero tras los ataques conjuntos de Estados Unidos e Israel contra territorio iraní, dejando miles de muertos y un clamor creciente entre la opinión pública estadounidense en contra de la escalada.

El escenario es tenso. El propio Trump publicó este mismo domingo un mensaje en sus redes sociales asegurando que ha ordenado a sus negociadores «no apresurarse a llegar a un acuerdo», matizando así sus declaraciones del día anterior, cuando afirmó que el pacto preliminar estaba «negociado en en su mayor parte». La ambigüedad táctica es máxima. Las refinerías y los operadores logísticos de media Europa y Asia, mientras tanto, miran al estrecho como quien mira una pantalla de radar.

Los mercados han dado más credibilidad al pacto que los propios líderes políticos; el crudo, con su volatilidad, está haciendo de notario de un acuerdo aún por firmar.

Ormuz, la llave energética que marca los precios de la cesta de la compra

Conviene no perder la perspectiva. Por el estrecho de Ormuz transitan a diario una media de 21 millones de barriles de petróleo, cerca de un tercio del comercio mundial de crudo por vía marítima. La sola amenaza de bloqueo —confirmada desde hace semanas— ha actuado como un impuesto silencioso que ha ido inflando los precios energéticos en toda la cadena de suministro, desde la factura eléctrica hasta el precio final de los combustibles en las gasolineras españolas. Repsol, Cepsa y BP no operan en vacío: sus márgenes de refino se estrechan cuando el Brent se dispara sin que la demanda final acompañe.

La reapertura del estrecho, si se confirma, aliviaría la presión sobre los costes energéticos en un momento en el que la inflación subyacente sigue dando quebraderos de cabeza al Banco Central Europeo. Pero el ‘si’ sigue siendo la palabra más larga de esta historia. Porque el principio de acuerdo es eso: un principio. Ni la letra pequeña está cerrada ni las armas están en silencio. El desarme nuclear iraní, los misiles, y las inspecciones internacionales quedan para la carpeta de ‘pendientes’ de los próximos dos meses. Un calendario ajustado cuando hablamos de un régimen que, como recordó Wicker, lleva décadas jugando al escondite con los inspectores de la AIEA.

Desde una perspectiva estrictamente empresarial, la noticia introduce un factor de volatilidad a la baja que los gestores de riesgos de las grandes petroleras llevaban sin ver desde antes de la invasión de Ucrania. Pero también introduce un factor de riesgo político considerable: si los ‘halcones’ republicanos logran tumbar el acuerdo en el Congreso, o si el líder supremo iraní decide que la oferta no cubre sus expectativas, el rebote del crudo podría ser tan violento como su descenso de esta mañana. La prima de riesgo geopolítico no se extingue; simplemente se toma un café.

Santander OPV SpaceX: así se prepara el banco para las salidas a bolsa de Musk y Altman

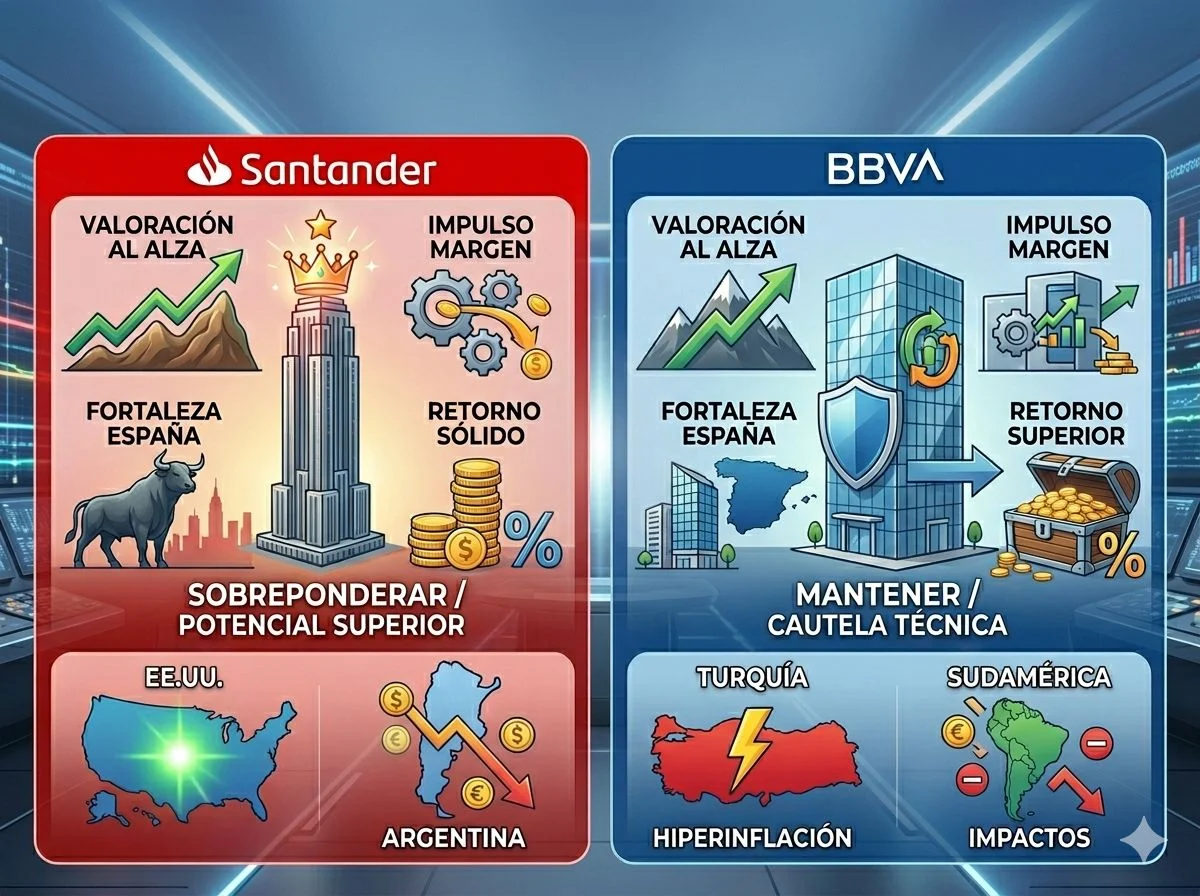
Santander estaría reforzando su división de banca de inversión en Estados Unidos con el objetivo de captar los mandatos de salida a bolsa de SpaceX, OpenAI y Anthropic, tres de las compañías tecnológicas más valiosas del mundo no cotizadas. La operación, adelantada por Cinco Días, colocaría al banco español en el centro de la próxima gran oleada de debuts bursátiles tecnológicos.

Segun fuentes cercanas a la entidad, Santander está ampliando su equipo en Nueva York con fichajes de alto perfil en banca de inversión tecnológica. El movimiento es parte de una estrategia más amplia que arrancó hace meses y que ha intensificado los contactos con los fundadores de las tres compañías. Tim Wennes, presidente de Santander US, habría mantenido reuniones exploratorias con Elon Musk y Sam Altman, según las mismas fuentes.

Refuerzo en Nueva York y apuesta por el advisory tecnológico

La división de Corporate & Investment Banking de Santander ha ido ganando peso en los últimos ejercicios, pero su presencia en Wall Street sigue lejos de la élite. Para cerrar esa brecha, el banco estaría incorporando banqueros con experiencia en sectores de tecnología, medios y telecomunicaciones (TMT), un segmento donde las comisiones por asesoramiento en OPV pueden alcanzar cientos de millones de dólares.

Esta apuesta no es casual. Las salidas a bolsa de empresas como SpaceX, OpenAI o Anthropic serían algunos de los mayores eventos bursátiles de la década. SpaceX se valora extraoficialmente por encima de los 200.000 millones de dólares, mientras que OpenAI ronda los 100.000 millones y Anthropic se sitúa en el entorno de los 60.000 millones. El mandato de coordinador global de cualquiera de estas operaciones garantizaría un flujo de ingresos extraordinario y, sobre todo, un prestigio que abre puertas.

Las comisiones totales por asesorar una OPV de esta envergadura pueden superar los 100 millones de dólares, según estimaciones de analistas. Si Santander consigue un papel como co-coordinador, podría llevarse una parte significativa.

El negocio de asesorar una OPV de 50.000 millones no es solo un cheque de honorarios: es una puerta de entrada a la élite financiera global.

SpaceX, OpenAI y Anthropic: las ‘joyas’ que esperan su turno en bolsa

Las tres firmas representan lo más granado del ecosistema tecnológico que aún no cotiza. SpaceX, con su dominio en el lanzamiento de satélites y su ambicioso proyecto Starlink, es la joya de la corona del imperio de Elon Musk. OpenAI ha revolucionado la inteligencia artificial generativa y Anthropic, fundada por exinvestigadores de OpenAI, compite de tú a tú con una filosofía centrada en la seguridad. Sus respectivas rondas privadas ya atraen a los mayores fondos del planeta, y la expectación por su eventual salto al parqué es máxima.

Para una entidad como Santander, participar en estos procesos supone un salto de imagen y una oportunidad de diversificar su negocio más allá de sus mercados tradicionales. Yo creo que la jugada tiene sentido si el banco es capaz de aportar valor diferencial: una red global de clientes minoristas que pueda absorber parte de las colocaciones, algo que los grandes de Wall Street no siempre valoran.

La entidad ya ha dado pasos en esta dirección. En los últimos años ha estructurado productos de renta variable y renta fija ligados a compañías tecnológicas para su base de clientes europea, y mantiene acuerdos con plataformas como eToro para operativa en acciones fraccionadas. Sin embargo, colocar a Elon Musk o a Sam Altman como clientes estrella requerirá algo más que buenas intenciones.

El reto de Santander: competir con los grandes de Wall Street

Goldman Sachs, Morgan Stanley, JPMorgan y Bank of America han sido los coordinadores de las mayores OPV tecnológicas de la historia. Santander asoma como un aspirante con ambición pero con menor trayectoria en el segmento. Aun así, la fragmentación del mercado de asesoramiento y el interés de las empresas por buscar socios que les abran las puertas al inversor europeo pueden jugar a su favor.

La estrategia recuerda en parte al intento de BBVA de construir una banca de inversión global en los años 90, aunque con un enfoque mucho más quirúrgico. Entonces, la falta de escala y los vaivenes regulatorios acabaron con aquel proyecto. Hoy, el contexto es distinto: Santander ya tiene presencia en Estados Unidos con su filial, y la regulación europea facilita que los grandes bancos operen en todos los segmentos.

De momento, los movimientos del equipo de Ana Botín son exploratorios. No hay mandatos firmados ni cartas de exclusividad. Pero la mera intencion ya envía un mensaje al mercado: Santander quiere sentarse en la mesa de los grandes y está dispuesto a invertir para conseguirlo.

La pregunta no es si lo logrará, sino cuánto tendrá que gastar en el camino.

No te dejes los pulmones este verano: Lidl rebaja a 13,99 € su bomba recargable 3 en 1 Crivit para inflar colchonetas

La preparación de las vacaciones estivales en España ha dado un vuelco inesperado durante este mes de mayo gracias a la última propuesta comercial de Lidl. La cadena de supermercados alemana ha decidido reventar el mercado de la campaña veraniega de 2026 introduciendo un descuento sumamente agresivo en uno de sus dispositivos más demandados para las jornadas de playa, camping y piscina.

Esta agresiva estrategia comercial de Lidl busca fidelizar a los consumidores madrileños y del resto de las comunidades autónomas antes de la gran operación salida de cara a los meses más cálidos del año. Los clientes habituales del establecimiento conocen bien la alta fiabilidad de la marca propia Crivit, la cual suele agotar existencias en cuestión de horas cada vez que lanza soluciones prácticas para las actividades al aire libre.

El hito comercial de Lidl que transforma la experiencia en las playas españolas

El hito comercial de Lidl que transforma la experiencia en las playas españolas
La rebaja directa aplicada por la multinacional sitúa el precio final del dispositivo en unos competitivos 13,99 euros, dejando atrás sus anteriores 16,99 euros de tarifa oficial.

El verdadero núcleo del éxito de esta campaña reside en la drástica reducción de precio que sitúa este codiciado dispositivo a un coste casi irrisorio para cualquier economía doméstica. Traer al mercado una solución tecnológica tan esperada permite mitigar el tradicional esfuerzo físico que miles de veraneantes sufren anualmente bajo el sol abrasador al intentar acondicionar sus colchonetas y accesorios de descanso en la costa.

La firma de supermercados ha entendido a la perfección las necesidades de un consumidor actual que prima la comodidad, la inmediatez y el ahorro por encima de todo. Al democratizar el acceso a herramientas que antes se consideraban exclusivas del sector profesional o del camping de lujo, Lidl lidera el comercio minorista de distribución con propuestas que transforman por completo las dinámicas del ocio estival en toda la península.

El impacto económico de una rebaja que anticipa el verano de 2026

La rebaja directa aplicada por la multinacional sitúa el precio final del dispositivo en unos competitivos 13,99 euros, dejando atrás sus anteriores 16,99 euros de tarifa oficial. Este movimiento comercial representa un ahorro neto muy significativo para las familias españolas que buscan optimizar al máximo su presupuesto destinado al equipamiento vacacional sin tener que renunciar a la calidad constructiva de los componentes.

  • * El canal de venta electrónica de la compañía registra un incremento masivo en las búsquedas semanales.
  • * Los usuarios de las grandes superficies comerciales demandan la reposición inmediata de este accesorio Crivit.
  • * La optimización de los tiempos de preparación en la playa resulta fundamental para los viajeros.
  • * El sector de la gran distribución tradicional observa con máxima preocupación la estrategia de la cadena.
  • * La versatilidad de los nuevos dispositivos inalámbricos transforma radicalmente los hábitos del campista español.

La respuesta de la competencia ante el dominio del bazar de Lidl

La agresividad de esta promoción en territorio nacional ha obligado a otros grandes competidores del sector de la gran distribución y el deporte a replantear sus folletos comerciales actuales. En este sentido, la propuesta de Lidl se desmarca de las alternativas tradicionales gracias a una excelente relación entre calidad y precio que resulta francamente difícil de replicar por operadores logísticos o cadenas especializadas competidoras.

El fenómeno no es nuevo para la compañía alemana, que ha convertido su sección de bazar en un auténtico motor de atracción de clientes hacia sus establecimientos físicos en Madrid. Al posicionar un producto Crivit tan específico a un precio tan sumamente bajo, el supermercado consigue canibalizar las ventas de accesorios de playa de marcas mucho más asentadas en los centros comerciales del país.

El éxito de la distribución moderna radica en anticiparse a las necesidades estacionales con precios que dejen sin margen de respuesta a los competidores.

Previsiones de disponibilidad y el auge del comercio estacional inteligente

Previsiones de disponibilidad y el auge del comercio estacional inteligente
La agresividad de esta promoción en territorio nacional ha obligado a otros grandes competidores del sector de la gran distribución y el deporte a replantear sus folletos comerciales actuales.

Las previsiones de los analistas del sector apuntan a que el stock disponible en las tiendas físicas de la Comunidad de Madrid y las plataformas digitales podría agotarse mucho antes de lo previsto. Aquellos consumidores que decidan posponer la adquisición de esta bomba inalámbrica para el mes de julio podrían encontrarse con carteles de mercancía completamente agotada en la inmensa mayoría de los lineales de la cadena.

La compra inteligente de equipamiento vacacional se ha consolidado en España como una tendencia estructural donde los compradores más previsores obtienen los mayores beneficios económicos antes de la temporada alta. Por su parte, la cadena Lidl planea reforzar sus canales logísticos para dar respuesta a este pico de demanda tan acusado que ha generado su última gran rebaja tecnológica.

El rincón sin cobertura que los madrileños eligen para desaparecer y desconectar del estrés

La velocidad a la que se mueve la capital de España está provocando un éxodo silencioso durante los fines de semana de esta primavera de 2026. Miles de ciudadanos buscan desesperadamente una válvula de escape para aliviar el estrés acumulado durante la semana laboral en la oficina. En este escenario, la geografía madrileña esconde un auténtico santuario donde la tecnología deja de dictar las normas del día a día.

Puebla de la Sierra se ha posicionado de forma orgánica como el destino definitivo para quienes necesitan resetear la mente por completo. Pertenece a la prestigiosa Sierra del Rincón y su principal atractivo es la desconexión digital forzosa que ofrece a sus visitantes. Aquí, la falta de cobertura móvil no es un problema de infraestructuras, sino el mayor reclamo turístico para la salud.

La Sierra del Rincón como medicina natural contra el estrés diario

Youtube video

La orografía de este valle profundo actúa como un escudo natural contra las ondas de telefonía y las prisas de la urbe. Los madrileños que llegan a este punto experimentan una desconexión inmediata al comprobar que sus teléfonos móviles se convierten en objetos inútiles. Este aislamiento geográfico permite reconectar con la naturaleza de una manera que resulta casi imposible en cualquier otro punto de la región.

El perfil del visitante ha cambiado drásticamente en los últimos meses debido a las nuevas exigencias del entorno laboral. Ya no se busca el turismo rural convencional basado únicamente en la gastronomía, sino espacios que garanticen un descanso mental absoluto. La clave reside en la necesidad imperiosa de alejarse del bombardeo constante de notificaciones, correos electrónicos y llamadas de trabajo.

Las consecuencias directas de vivir bajo una presión constante

El ritmo de vida actual obliga a buscar alternativas urgentes para frenar los cuadros severos de estrés que saturan la atención primaria madrileña.

  • El turismo de aislamiento crece notablemente como alternativa de salud mental este año.
  • La ausencia de cobertura telefónica favorece el descanso real de los turistas.
  • Los senderos de la Sierra del Rincón registran una afluencia de público histórica.
  • Los madrileños penalizan los destinos masificados buscando la paz de los pequeños pueblos.
  • La desconexión tecnológica reduce la ansiedad provocada por el teletrabajo y la disponibilidad.

Cómo gestiona Puebla de la Sierra el auge del turismo enfocado a mitigar el estrés

Youtube video

El ayuntamiento y los comerciantes locales han sabido adaptar su oferta a esta nueva demanda de bienestar y salud integral. Lejos de reclamar repetidores de telefonía, el municipio promociona su silencio como un valor diferencial frente a otros destinos turísticos de la comunidad autónoma. En este sentido, la conservación del paisaje tradicional de la Sierra del Rincón se ha convertido en la máxima prioridad.

La normativa urbanística y medioambiental de la zona protege de forma estricta este entorno catalogado como Reserva de la Biosfera. Los negocios hosteleros potencian las actividades al aire libre y la desconexión activa para combatir el estrés de los viajeros urbanitas. Esta estrategia no solo protege la identidad del pueblo, sino que dinamiza la economía local de una forma sostenible.

La salud mental en las grandes ciudades exige espacios de silencio absoluto donde el ciudadano pueda recuperar el control de su tiempo y sus pensamientos.

El futuro de los santuarios analógicos en la Comunidad de Madrid

De cara a los próximos meses de verano, se espera que la demanda de estos espacios analógicos siga aumentando exponencialmente. Las autoridades turísticas regionales ya estudian cómo potenciar de forma regulada estos destinos libres de la saturación de las redes sociales. Por su parte, los municipios vecinos intentan replicar este modelo de negocio basado en la tranquilidad y el aire puro.

La clave del éxito futuro reside en mantener el equilibrio entre el flujo de visitantes y la preservación del entorno. Los vecinos de Puebla de la Sierra defienden un modelo turístico que no altere la paz que caracteriza a sus calles empedradas. El verdadero valor del municipio seguirá siendo su capacidad para aislar a las personas del ruido del mundo moderno.

5 kilómetros en bici con una Big Mac: Los viajes de los repartidores de Uber Eats y Glovo tras la «ley rider» de Yolanda Díaz

Para los repartidores de Glovo y Uber Eats, asignar pedidos es cada día más complicado. Lo que cuando eran autónomos era algo normal se ha vuelto un riesgo bajo el nuevo modelo de contratación impuesto a las empresas por la «ley rider» de Yolanda Díaz, pues cada día son más las flotas que sancionan a los riders que se niegan a realizar algunos recorridos, por la preocupación ante el efecto que estas largas distancias puedan tener en sus motos o bicicletas. Además, el tiempo de cada recorrido ya no los premia como en el pasado, tras la reducción de los bonos de facturación de su etapa como autónomos.

Ruta 20K de una de las flotas que colabora con Glovo y Uber Eats. Merca2

Así lo señalan los propios repartidores, que muestran cómo, incluso en bicicleta tradicional, las aplicaciones cada día aumentan la cantidad de pedidos que superan los cinco kilómetros y los 30 minutos de viaje, tanto para llegar al local de restauración como para ir adonde está el cliente; a esto se suma el tiempo que puede tomar esperar en el portal, subir en el ascensor o incluso por las temidas escaleras. Incluso hay casos peores, con viajes de diez o quince kilómetros en algunas circunstancias, en particular para aquellos repartidores con nuevos contratos.

CASTIGADOS POR REASIGNAR PEDIDOS

Hasta hace poco tenían la opción de reasignar estos pedidos tan largos —una de las ventajas de ser autónomos, incluso «falsos autónomos»—, pero la han perdido con el nuevo modelo. Actualmente, una reasignación puede conllevar una amonestación escrita; en algunos casos, procede directamente de Uber Eats o Glovo, pero usualmente llega desde las flotas que sirven de intermediarias en algunas localidades. Además, estas amonestaciones se pueden transformar en sanciones económicas o en el despido, algo que ya han denunciado sindicatos como CCOO.

Rider de Uber Eats. Agencias

Sin embargo, esto sigue ocurriendo y la situación puede empeorar. Incluso tras una negociación entre el sindicato y Glovo, que consiguió reducir el ERE anunciado por la empresa de más de 750 repartidores a unos 436, la compañía sigue asumiendo que hay zonas donde no es viable tener contratos directos con los trabajadores, algo que admitió en el mensaje dirigido a ellos antes del inicio del proceso. Además, los trabajadores han asegurado que sigue habiendo despidos por las sanciones, los cuales, según defienden algunos, están diseñados con el objetivo de reducir la plantilla del sector.

EL PROBLEMA DE LOS VIAJES LARGOS Y EL CONSUMO DE COMBUSTIBLE

Hay tres problemas clave para los riders de Glovo y Uber Eats cuando se ven obligados a asumir un viaje de más de 30 minutos. El primero es el tiempo dentro de su horario de trabajo que se alarga, porque deben volver a los puntos iniciales antes de recibir otro pedido y anotar las horas efectivas de trabajo; los otros dos tienen que ver con sus vehículos y con el desgaste que generan estos viajes.

La mayoría de los contratos de las plataformas de delivery, ya sea directamente con las empresas involucradas o con flotas intermediarias, exigen a los repartidores usar sus propios vehículos. Si bien la tercera empresa dedicada al delivery en el país, Just Eat, tiene una amplia flota de vehículos para sus riders —o al menos para una parte de ellos—, las otras dos compañías siguen pidiendo su propio vehículo a los trabajadores, o al menos a la mayoría de ellos, lo que también deja en sus manos el mantenimiento de estos.

Un repartidor de Glovo en bicicleta por una calle de Madrid, 29 de agosto de 2025, en Madrid. Fuente: Agencias

Finalmente, se suma el coste del combustible para quienes usan motocicleta o coche. Este último gasto se ha multiplicado en las últimas semanas, empujado por la crisis del combustible que ha marcado al mundo desde el principio de la guerra en Irán. Es un problema fuera del control de las tres empresas dedicadas al delivery y de los propios riders. A esto se suma que ha sido un sector ignorado a la hora de calcular las ayudas que ha ofrecido el Estado para permitir a las empresas y trabajadores superar la crisis actual.

GLOVO Y UBER EATS SIGUEN ADAPTANDO SU MODELO

En cualquier caso, Uber Eats y Glovo siguen recibiendo críticas por parte de los riders. Los procesos de contratación han sido mucho más complicados de lo esperado y no solo han empeorado la relación de estas empresas con sus trabajadores, sino que también han empeorado los servicios de cara a los usuarios, pues ahora coinciden las negativas a realizar viajes muy largos con el fin de algunas actuaciones que antes eran comunes, como subir las escaleras de un edificio para dejar la comida en la puerta.

Por otro lado, los sindicatos han señalado que es necesario crear un convenio colectivo para todos los riders que genere condiciones de trabajo mínimas para evitar los problemas de los últimos meses. Es una petición en la que ha insistido Just Eat, que no solo fue la primera de las plataformas en dar el paso de contratar a sus repartidores, sino que además ha asegurado que es necesario igualar las reglas de juego en la competencia.

La eólica marina importa: la soberanía energética corona a Orsted e Iberdrola saca partido

La eólica marina ser ha convertido en todo un activo clave para la infraestructura energética europea, en un contexto donde ahora más que nunca el mercado busca independencia energética para no exponerse a crisis como Irán. Además de que supone una fuente de energía clave para dar respuesta a las nuevas necesidades de una economía más electrificada con la entrada de centros de datos, y del coche eléctrico en suelo europeo.

Una situación donde empresas como Orsted se posicionan con una clara ventaja debido a que es una de sus principales líneas de negocio, sumado a que también beneficiaría indirectamente a españolas como Iberdrola gracias a filiales como ScottishPower en Reino Unido con activos de eólica offshore como es el caso de la reciente East Anglia.

La eólica marina recupera el valor perdido

Según datos de Morgan Stanley, se espera que Europa añada para el periodo de 2026 y 2030 añada alrededor de alrededor de 318 GW de nueva capacidad eléctrica, de los cales hasta 309 GW corresponderían a tecnologías limpias. Dentro de estas previsiones de crecimiento, la tecnología con más impacto es la eólica offshore en el norte de Europa, concretamente en Reino Unido y Alemania.

Eólica marina: cuando la ambición y la capacidad real no coinciden

Desde Morgan Stanley apuntan a que con este crecimiento la eólica marina adquiría relevancia dentro del sector, ya que el mercado ha castigado mucho a esta fuente de energía durante estos últimos años debido a que es una tecnología cara de instalar, con unos costes que se vieron perjudicados por la inflación, subidas de tipos y problemas en la cadena de suministro.

Blackrock se asocia con la eólica marina de Orsted
Turbinas de Orsted. Fuente: Orsted.

No obstante, el panorama energético apunta a la dirección contraria fortaleciendo a empresas como Orsted e Iberdrola. En el caso de la energética danesa, el banco americano eleva su recomendación a Sobre ponderar, con un precio objetivo de 225 coronas danesas. En este sentido, Morgan Stanley mejora su recomendación sobre la compañía danesa y eleva su precio objetivo, defendiendo que los riesgos asociados a Estados Unidos se están reduciendo y que la empresa vuelve a estar bien posicionada para beneficiarse del nuevo ciclo inversor europeo.

No por nada, según sostienen los analistas del banco americano, el balance de Orsted y su sólido flujo de caja a partir de 2028 la sitúan en una posición idónea para reactivar su trayectoria de crecimiento con nuevas inversiones de capital destinadas al crecimiento de cara a la década de 2030. Es decir, la eólica danesa se corona como una es una de las próximas apuestas clave para el re apalancamiento en el sector energético, ya que dispondrá de un amplio margen de maniobra en su balance a finales de la década para acelerar inversiones de capital.

¿Por qué Iberdrola se beneficiaría indirectamente?

Mirando a España, Iberdrola aparece como uno de los posibles beneficiarios indirectos de esta transformación energética europea. Aunque, si bien, el informe de Morgan Stanley no la sitúa como un líder offshore puro al nivel de Orsted, su exposición internacional a Reino Unido y su presencia en eólica offshore permiten vincularla a la expansión de la electrificación y las renovables en Europa.

La clave está especialmente en Reino Unido, uno de los mercados que Morgan Stanley considera centrales dentro de la reconstrucción energética europea. Iberdrola opera allí a través de ScottishPower, una filial que se ha convertido en uno de los principales actores renovables británicos y que cuenta con una fuerte exposición tanto a redes como a eólica marina. De hecho, Reino Unido aparece en el informe como uno de los países donde el despliegue offshore será más agresivo debido a la necesidad de sustituir generación fósil y reforzar la independencia energética.

Parque eolico marino Vineyard Wind. Fuente: Iberdrola
Parque eolicomarino Vineyard Wind. Fuente: Iberdrola

Además, Iberdrola lleva años posicionándose en offshore con proyectos estratégicos en el Mar del Norte y Estados Unidos. Entre ellos destacan parques como East Anglia en Reino Unido, uno de los mayores desarrollos eólicos marinos impulsados por la compañía española, que encaja directamente con la tesis de Morgan Stanley sobre la necesidad europea de aumentar drásticamente la generación eléctrica renovable a gran escala.

En este contexto, Iberdrola también se beneficiaría indirectamente del otro gran eje del informe: el superciclo europeo de inversión en redes eléctricas. Morgan Stanley estima que el CAPEX anual europeo en redes podría pasar de unos 45.000-50.000 millones en 2024 hasta cerca de 90.000-100.000 millones de euros hacia 2030.

La razón es que el gran problema europeo ya no es únicamente instalar renovables, sino conectar toda esa nueva generación offshore al sistema eléctrico continental. No por nada, el informe advierte de crecientes problemas de congestión , especialmente en mercados con fuerte desarrollo de eólica offshore, donde parte de la electricidad producida no puede evacuarse eficientemente por falta de redes suficientes.

Por lo que, en definitiva, estamos ante una nueva etapa para la energía eólica offshore. Un nuevo periodo donde sus altos costes dejan de importar porque la necesidad de una Europa renovable e independiente tiene más peso. Y durante este proceso, múltiples empresas como Orsted e Iberdrola podrían verse beneficiadas en sus actividades.

Mercadona, Carrefour y Dia afrontan otro golpe de costes que agita el miedo al desabastecimiento

El sector minorista de alimentación, donde destacan Mercadona, Carrefour, Dia y Alcampo, entre otros supermercados, opera con niveles de costes estructuralmente más elevados que en el pasado, pero manteniendo una alta intensidad de capital. Los gastos de venta, generales y administrativos (SG&A) siguen siendo altos, pero han comenzado a estabilizarse, mientras que los márgenes de beneficios antes de intereses e impuestos (EBIT) continúan bajo presión.

En este sentido, pese al conflicto de Oriente Medio, es probable que los supermercados como Mercadona, Carrefour y Dia, entre otros, continúen fortaleciendo sus marcas propias, buscando selectivamente oportunidades de crecimiento más allá de su actividad principal, aumentando su escala y mejorando la implementación de la inteligencia artificial.

Tal y como señalan desde McKinsey, «a pesar de la continua presión sobre los márgenes y el crecimiento, en 2026 está surgiendo un nuevo impulso en el sector de la alimentación europea, con las marcas blancas, los sectores afines, las fusiones y adquisiciones y la inteligencia artificial abriendo nuevos nichos de oportunidad».

El conflicto de Irán reabre el miedo al desabastecimiento en supermercados europeos como Alcampo, Carrefour y Aldi, entre otros
El conflicto de Irán reabre el miedo al desabastecimiento en supermercados europeos

Fuente: MERCA2

MERCADONA, CARREFOUR, DIA Y ALCAMPO ANTE EL NUEVO RETO DE COMBATIR LOS COSTES ESTRUCTURALES PERSISTENTES

El sector minorista de alimentación, Mercadona, Carrefour, Dia y Alcampo, entre otras cadenas, opera con niveles de costes estructuralmente más elevados que en el pasado y mantiene una alta intensidad de capital. Si bien los gastos de venta, generales y administrativos siguen siendo altos, han comenzado a estabilizarse, mientras que los márgenes de beneficios antes de intereses e impuestos continúan bajo presión.

Los gastos de venta, generales y administrativos (SG&A) alcanzaron sus niveles máximos en 2024 y se mantuvieron elevados en 2025. Tras un descenso al 19,0% de los ingresos en 2022 (el promedio de nueve grandes minoristas europeos), los SG&A llegaron al 19,7% en 2025, según el análisis de los expertos de McKinsey.

UN AUMENTO GENERALIZADO DE LOS GASTOS INDICA UNA INFLACIÓN ESTRUCTURAL DE LOS COSTES EN MERCADONA, CARREFOUR Y DIA, EN LUGAR DE INEFICIENCIAS AISLADAS

Asimismo, la presión sobre los costes en el sector de la alimentación en Europa se mantiene estructuralmente elevada, con márgenes EBIT estables en el 2,8% en 2024 y 2025. Siguiendo esta línea, los márgenes de los minoristas de alimentación se mantuvieron estables con respecto al año anterior.

Esta estabilización representa una pausa más que una recuperación, dado que los márgenes han disminuido continuamente en años anteriores, los costes se han mantenido altos y el volumen de ventas se ha mantenido estancado. No obstante, la presión sobre los costes y los márgenes en cadenas de distribución como Carrefour sigue siendo la principal preocupación de los CEO por quinto año consecutivo.

Dia apunta a la compra de Carrefour Express en Argentina
Fuente: MERCA2

Por otro lado, el coste operativo se mantiene en un nivel alto; eso lleva a que el gasto de capital aumente. Además de las inversiones tradicionales en expansión y remodelación de establecimientos, el aumento de las inversiones en tecnología y la automatización, son herramientas que incrementan los requisitos de capex para los supermercados, donde destacamos a Mercadona, Carrefour y Alcampo.

EL PAPEL DE LAS PROMOCIONES Y LAS OFERTAS

En este contexto, la presión sobre los precios y las promociones está disminuyendo gradualmente desde 2023, marcando así el tercer año consecutivo de una leve mejoría. Concretamente, el porcentaje de compradores que buscan activamente formas de ahorrar dinero se redujo del 55% en 2023 al 46% en 2026, y la búsqueda de promociones del 44% al 37%.

No obstante, dichos cambios no son una regla en todos los grupos de clientes por ingresos. Es decir, los consumidores de ingresos medios y altos se han centrado cada vez menos en los precios y las promociones durante los últimos cuatro años. Entre los consumidores de bajos ingresos, la intención de ahorrar se mantuvo estable de 2025 a 2026, mientras que la intención de buscar promociones aumentó.

Dia productos promociones

Fuente: Dia

La inteligencia artificial con agentes puede optimizar continuamente precios, promociones, surtidos y reabastecimiento. Para maximizar su valor, los minoristas podrían rediseñar los flujos de trabajo, integrar agentes en los sistemas centrales e implementar una medición rigurosa del retorno de la inversión (ROI) para que la IA incremente el margen y la productividad.

Concretamente, si Mercadona, Carrefour y Dia van aplicando la inteligencia artificial, tendrán más opciones de captar clientes. Externamente, el comercio a través de agentes influirá cada vez más en las decisiones de búsqueda, comparación y compra. Los minoristas necesitan datos de producto estructurados, información en tiempo real sobre precios y disponibilidad, y una lógica de sustitución sólida para seguir siendo competitivos cuando agentes externos comparan ofertas.

Merlin, Repsol y Grifols, las Ibex 35 que más mejoraron su BPA en el último año

Merlin Properties, Repsol y Grifols son las tres empresas del Ibex 35 que más mejoraron en BPA diluido los últimos doce meses. Esto es, las firmas en las que más ha aumentado el beneficio por acción diluido en los últimos 12 meses respecto a los 12 meses anteriores.

¿Por qué es importante esta métrica y qué implica para los inversores? El crecimiento del beneficio por acción diluido porcentual se utiliza para medir cómo ha crecido la ganancia por acción de una empresa respecto al año anterior.

El BPA ayuda a los inversores a evaluar el crecimiento real del negocio, la eficiencia, la rentabilidad para los accionistas o la calidad de empresas de crecimiento. Así, el BPA indica que la empresa está aumentando beneficios rápidamente.

Sin embargo, el BPA (EPS en inglés) puede subir por beneficios reales o por recompras de acciones, por lo que conviene mirar también otras métricas tales como el crecimiento de los ingresos, el flujo de caja (FCF), los márgenes o la deuda.

Del mismo modo, una caída porcentual en el BPA diluido indica que la empresa gana menos por acción por distintos motivos, tales como una caída de las ventas, márgenes menores, más costes, una dilución accionarial o, simplemente, problemas del negocio.

Repsol e Iberdrola fueron las empresas españolas que más facturaron en 2025.

Un repaso al cálculo de BPA/EPS diluido

El beneficio por acción o EPS (Earnings Per Share) indica cuánto beneficio genera la empresa por cada acción en circulación. En su versión diluida, el BPA incluye posibles acciones adicionales futuras, como las stock options, los bonos convertibles o los bonus en acciones para empleados, entre otras.

En su forma simplificada, el BPA procede de dividir el beneficio neto entre el número total de acciones diluidas y, en la fuente utilizada en este artículo, se ha utilizado el TTM (Trailing Twelve Months) que supone los 12 meses más recientes disponibles y los compara contra el BPAdiluido de los 12 meses anteriores.

El crecimiento del beneficio por acción diluido porcentual se utiliza para medir cómo ha crecido la ganancia por acción de una empresa respecto al año anterior Imagen: Tradingview
El crecimiento del bpa diluido se utiliza para medir cómo ha crecido la ganancia por acción respecto al año anterior Imagen: Tradingview

Merlin Properties, Repsol y Grifols

De esta manera, la empresa del Ibex 35 donde más ha crecido el BPA diluido en los últimos doce meses es la Socimi Merlin Properties. En concreto, la inmobiliaria ha visto crecer esta magnitud en un 153%, que supone un BPA en el periodo de 1,40 euros.

La segunda del listado es la petrolera Repsol, que se va y hasta un 124% de crecimiento que se traduce en un BPA diluido de 2,22 euros. En tanto que la tercera es la empresa de hemoderivados Grifols, con un crecimiento porcentual de 112 puntos para un BPA diluido de 0,61 euros. 

Los dos puestos siguientes los ocupan Acciona y su empresa filial Acciona Energías Renovables, con un 90% y un 83%, respectivamente. Traducido en BPA diluido, la matriz alcanzó los 14,74 euros y la filial, los 2,02 euros.

Naturgy y Endesa son las empresas más eficientes de España en tiempos de IA

Tras ellas, la empresa de servicios Indra Sistemas ofrece un crecimiento del BPA porcentual del 95%, que se traduce en 2,58 euros, mientras que la firma de energías renovables Solaria se va hasta el 57%, que son 1,11 euros en BPA diluido.

Cierran la lista de las diez primeras del selectivo Ibex 35 la empresa gestora del mercado eléctrico español, Redeia, la entidad financiera que preside Ana Botín, Banco Santander, y la empresa de infraestructuras ACS, que preside Florentino Pérez.

El crecimiento del BPA diluido en este periodo de Redeia es del 37%, lo que supone 0,94 euros, mientras que el BPA de Banco Santander creció un 33%, hasta los 1,08 euros, y el de ACS se fue hasta el 23%, que supone 3,69 euros.   

Los retos de Mediaset España tras las sentencias ligadas con El Rosco de Pasapalabra

Mediaset España ganó una batalla y perdió otra casi al mismo tiempo. En apenas unas horas se supo que el grupo recuperará El Rosco de Pasapalabra, pero también que deberá afrontar una multa de 73 millones de euros relacionada precisamente con los derechos del formato. Estas dos decisiones judiciales resumen a la perfección el momento delicado que atraviesa la compañía: la necesidad urgente de encontrar un éxito estable mientras afronta una etapa marcada por recortes, caída de inversión publicitaria y una crisis de identidad televisiva que dura ya varios años.

La situación tiene algo de paradoja. El Rosco vuelve a Mediaset como un activo estratégico de enorme valor televisivo, pero al mismo tiempo llega acompañado de un inesperado peaje económico y empresarial. El grupo, que ha pedido la anulación de la sentencia, recurrirá al Tribunal Supremo para intentar anular la sanción.

En ese escenario, recuperar el Rosco no es solo una cuestión simbólica. Para Mediaset supone intentar reconstruir una franja diaria asociada al éxito de Atresmedia y, especialmente, de Antena 3. Durante años, Pasapalabra es una de las piezas clave del dominio de Antena 3 en las tardes televisivas y una máquina de fidelización de audiencia muy difícil de combatir.

Ahora el desafío será doble. Por un lado, rentabilizar una operación que no habrá sido precisamente barata. Y por otro, evitar que el Rosco se convierta en un éxito insuficiente para cambiar la tendencia general de la cadena.

Porque incluso un gran rendimiento del concurso no garantiza automáticamente la recuperación de Telecinco, que lleva tiempo atravesando una profunda crisis de audiencia e imagen y tendrá que seguir viéndoselas con Pasapalabra, que estrenará prueba final en Antena 3.

El deterioro de Telecinco se ha acelerado especialmente durante los últimos tres años y medio bajo la dirección de Alessandro Salem. La cadena ha acumulado decisiones estratégicas fallidas y volantazos editoriales que han terminado desdibujando su identidad tradicional. Uno de los errores más evidentes fue la apuesta por Ana Rosa Quintana en las tardes.

El movimiento pretendía revolucionar la franja y competir directamente con Antena 3, pero los resultados nunca acompañaron. Tampoco terminó de funcionar el llamado ‘giro blanco’ impulsado en el prime time, una estrategia con la que Mediaset intentó suavizar la imagen más agresiva y polémica históricamente asociada a Telecinco.

Durante un tiempo, la compañía también intentó distanciarse del llamado ‘salseo’ televisivo y del universo heredado de Sálvame. Apostó por reforzar sus informativos, modificar el tono de entretenimiento y levantar vetos a determinadas productoras y perfiles televisivos. Pero buena parte de esos movimientos no lograron consolidarse en audiencia.

La consecuencia ha sido un regreso parcial a las fórmulas clásicas que históricamente sí funcionaban en Telecinco: realities, corazón y televisión emocional. Formatos como La isla de las tentaciones o Supervivientes han vuelto a convertirse en pilares fundamentales de la programación. Y próximamente regresará también la crónica social diaria a las tardes con un formato ligado al equipo de ¡De Viernes!.

El problema para Mediaset es que esa rectificación llega en mitad de un ajuste económico generalizado. La caída de la publicidad obliga a controlar costes y maximizar el rendimiento de cada formato. Por eso la recuperación del Rosco adquiere tanta importancia interna: el grupo necesita convertirlo rápidamente en un motor de audiencia y facturación.

Además, existe otro objetivo estratégico detrás de la operación: ayudar a impulsar el conjunto de la parrilla y especialmente a los informativos de Telecinco, presentados por Carlos Franganillo. La llegada del periodista desde RTVE fue interpretada como uno de los grandes fichajes informativos de los últimos años, pero el impacto esperado todavía no se ha traducido plenamente en audiencias.

El Rosco podría no ser suficiente para Mediaset

Un concurso fuerte puede servir para mejorar el final de la tarde, reforzar los informativos posteriores y estabilizar el consumo de la cadena durante varias horas. Eso explica por qué Mediaset considera tan estratégica la recuperación de El Rosco, que tendrá que lograr datos extraordinarios para sacar a Telecinco de la tercera plaza de audiencias.

El Rosco
El Rosco podría no ser suficiente para revertir la tendencia negativa de Mediaset.

Todo este terremoto audiovisual ligado a El Rosco llega además en un momento especialmente competitivo para el sector. La 1 aspira a aprovechar la situación gracias al impulso de grandes eventos deportivos y una programación más sólida que en años anteriores.

Su hermana radiofónica, RNE, también podría intentar agudizar su mirada progresista para levantar su audiencia ante el previsible giro ideológico que se barrunta en las mañanas de la Cadena SER y Onda Cero, tras el portazo de Ángels Barceló a Prisa por las injerencias del director de Contenidos Fran Llorente, alentadas por el presidente del grupo Joseph Oughourlian, que está repitiendo las pérdidas y el giro a la derecha de su antaño enemigo Juan Luis Cebrián; y el voluntario adiós de Carlos Alsina al tramo informativo de la mañana de la emisora de Atresmedia Radio, que apuesta por Rafa Latorre tras sus exitosos números de audiencia en ‘La Brújula’.

Interviú, 50 años después: sexo y política en la España de la Transición

Hubo un tiempo en que una portada de Interviuú podía cambiar la conversación de un país entero. Una foto semidesnuda, una exclusiva política o un crimen contado sin filtros bastaban para disparar las ventas y colocar a millones de españoles frente al kiosco.

Hace ahora 50 años nacía una revista que mezcló destape, investigación y denuncia social hasta convertirse en uno de los fenómenos periodísticos más influyentes —y polémicos— de la Transición y de las décadas posteriores.

El periodista Luis Miguel Montero, que trabajó durante 26 años en la publicación y acaba de publicar el libro De Lola Flores a los papeles de ETA: los secretos mejor guardados de la revista Interviú, resume así el espíritu de aquella fórmula según el editor Antonio Asensio: «España necesitaba sexo y política. Vamos a darle sexo y política y a ver qué pasa». Y pasó. El primer número agotó una tirada de 400.000 ejemplares.

Poco después, algunas portadas superarían el medio millón. Aunque la leyenda ha colocado durante décadas a Antonio Asensio como el gran cerebro de la revista, Montero matiza el mito. «En realidad, el proyecto no nace solo de Antonio Asensio. Había otros dos socios y venían de intentar hacer revistas antes».

El germen de Interviú fue casi artesanal: una imprenta heredada, breve experiencia editorial y varios intentos previos chocando contra la censura de los últimos años del franquismo. La familia Asensio procedía de Zaragoza, aunque desarrolló el negocio en Barcelona. La imprenta familiar trabajaba incluso para cabeceras como La Vanguardia y el joven Antonio repartía pruebas en moto antes de convertirse en empresario editorial. «

Los primeros números de Interviú ni siquiera tenían director», recuerda Montero. Después llegaría el fichaje del periodista Antonio Álvarez Solís y una identidad editorial mucho más definida.

El origen de la revista también tiene algo de improvisación. Uno de los nombres que los socios guardaban para futuros proyectos era ‘Interview’. Acabó derivando en Interviú. Para la primera portada consiguieron a una modelo sueca que era amiga de la mujer de un socio de Asensio, José Hilario. «Dentro ni siquiera había fotos», explica Montero. «Fue un poco una prueba». Y la prueba funcionó.

La revista construyó rápidamente una fórmula reconocible basada en «cuatro patas»: mujeres desnudas o semidesnudas, escándalos políticos, sucesos y denuncia social. En las mismas páginas convivían asesinatos, huelgas obreras, corrupción, terrorismo y estrellas del espectáculo. «Era un cóctel de contenidos», resume Montero.

Aquella mezcla conectó de lleno con una España que salía del franquismo y consumía libertad con ansiedad. La gran explosión llegaría en 1977 con la portada de Marisol. Las fotografías tomadas por César Lucas ni siquiera habían sido pensadas inicialmente para la revista: estaban destinadas al mercado estadounidense. Pero acabaron convirtiéndose en uno de los grandes símbolos del destape. «Marisol agotó medio millón de ejemplares», recuerda Montero. «Era una mujer con la que había soñado toda España».

EM CUB INTERVIU 2 1 Merca2

Con el tiempo, Interviú se transformó en una maquinaria gigantesca. Por la revista pasaron firmas como Francisco Umbral, Camilo José Cela, Manuel Vázquez Montalbán o Joaquín Sabina. «En la misma revista podían convivir Umbral y Emilio Romero, o la Pasionaria y Fuerza Nueva», recuerda Montero. «Y funcionaba perfectamente».

La publicación fue acusada muchas veces de amarillismo. Montero lo discute. «Nunca se publicó nada que no estuviera probado», sostiene. Y reivindica la capacidad de la revista para darle «la vuelta» a la actualidad mezclando investigación y espectáculo. En sus páginas aparecieron desde los ‘papeles de ETA, Sokoa, hasta escándalos políticos, pasando por los llamados «falsos robados», exclusivas sobre corrupción o desnudos históricos como el de Marta Sánchez, considerado uno de los números más vendidos de toda su historia.

La Interviú de los 2000: llega Gran Hermano

Interviú también entendió antes que nadie el cambio hacia la televisión-espectáculo. La irrupción de Gran Hermano alteró el ecosistema mediático y la revista se adaptó rápidamente a los nuevos famosos televisivos y a «la cara B» de los personajes. Pero el tiempo acabó pasando factura. La crisis económica de 2008, el desplome publicitario y la llegada de internet golpearon un modelo basado en el impacto visual y la exclusiva semanal. «Interviú no se adaptó al periodismo online», admite Montero. «Antes una portada desnuda paralizaba el país; ahora circulalaría por redes sociales en segundos».

La revista cerró en 2018 tras varios años en crisis. Montero cree que Antonio Asensio padre probablemente habría intentado transformarla antes de bajarle la persiana definitivamente. «Quizá mensual, quizá digital. Pero el hijo tenía otros intereses más audiovisuales».

Cinco décadas después del primer número, el eco de Interviú sigue vivo porque fue mucho más que una revista de destape. Fue el espejo exagerado, incómodo y contradictorio de una España que aprendía a convivir con la libertad y el escándalo casi al mismo tiempo.

Mario Alonso Puig (71), cirujano y escritor: “La mala alimentación es una causa directa de problemas de ansiedad y de depresión”

Mario Alonso Puig, médico cirujano español, reconvertido en uno de los conferenciantes más convocados del mundo hispano, aseguró que los grandes males de salud mental de hoy tienen raíces en decisiones cotidianas que la sociedad normaliza con demasiada facilidad. La alimentación, el sedentarismo, el insomnio y la pérdida de vínculos reales son, según él, el caldo de cultivo de una pandemia silenciosa.

Alonso Puig lleva más de dos décadas traduciendo neurociencia y humanismo en palabras que la gente común puede usar. Lo hizo 26 años desde los quirófanos, y lleva aún más desde los escenarios. Cuando habla de sufrimiento, lo hace con la autoridad de quien lo ha visto de cerca.

Una medicina que mira al ser humano completo

Youtube video

Para Alonso Puig, el problema parte de un concepto demasiado estrecho de lo que es curar. «La medicina no puede ver solo enfermedades, tiene que ver seres humanos sufriendo, su cuerpo, mente y espíritu», afirma. Esa convicción, que fue madurando durante sus años como cirujano especializado en aparato digestivo, lo llevó a abandonar los hospitales para dedicarse a divulgar lo que los padres de la medicina occidental ya sabían: que el cuerpo no enferma en el vacío.

En ese marco, la alimentación ocupa un lugar central que, dice, la psiquiatría y la psicología convencional han tardado en reconocer. Algunos profesionales de la salud mental empiezan a proponer cambios nutricionales antes que medicación, y los resultados, según él, son notables. La razón es fisiológica: una alimentación descuidada no solo daña las células, sino que produce inflamación cerebral, y esa inflamación está documentalmente asociada a la ansiedad y la depresión. El consumo masivo de azúcar, presente en gran parte de lo que se ingiere a diario, aparece como uno de los factores más directos.

Pero la alimentación no actúa sola. El sedentarismo, el insomnio y el aislamiento emocional completan un cuadro que Alonso Puig describe como sistémico. Una sociedad que presume de hiperconectividad produce, paradójicamente, personas que no tienen con quién realmente conectar. Japón, dice, ya creó un ministerio de la soledad. Esa imagen resume lo que él ve en sus giras por el mundo.

Ruido mental, generaciones y el peso de la alimentación

Ruido mental, generaciones y el peso de la alimentación
Fuente: Agencias

Uno de los errores más extendidos, insiste Alonso Puig, es intentar controlar el pensamiento compulsivo por la fuerza. «Querer controlar el ruido mental es favorecer que se intensifique», sostiene. La clave no es el control sino el entrenamiento de la atención, algo que la meditación permite desarrollar y que él mismo aplicó en diagnósticos clínicos de alta complejidad.

En el plano cultural, señala una narrativa que considera tan peligrosa como la mala alimentación: la que le dice a los jóvenes que el esfuerzo está pasado de moda. «Les dicen que el esfuerzo es de tontos y que los listos se hacen ricos de repente», resume con una crudeza que no disimula. Cuando desaparecen del horizonte valores como la voluntad, la pasión o la generosidad, lo que queda es un vacío que alimenta la ansiedad y erosiona la autoestima.

Frente a esa narrativa, rechaza con energía la etiqueta de «generación de cristal» que suele aplicarse a los jóvenes de hoy. «Es una mentira que sean la generación de cristal; son una generación de acero», afirma. Ha visto demasiada resiliencia en personas jóvenes para aceptar ese diagnóstico fácil.

La inteligencia emocional, concepto que popularizó Daniel Goleman a partir de las investigaciones de Peter Salovey y Howard Gardner, aparece en su relato como la pieza que la educación sigue ignorando. El éxito en la vida, recuerda, no depende solo del coeficiente intelectual. «El éxito global en la vida tiene tanto que ver con la emoción como con la cognición», dice, y en esa frase cabe casi toda la crítica a un sistema que sigue midiendo el talento con una sola vara.

Borja Bandera (33), médico: “La sociedad no solo no detecta la depresión masculina, sino que a veces premia sus conductas”

La depresión de los varones ha dejado de ser un tabú para convertirse en una preocupación social inaplazable. Sin embargo, persisten profundos errores de diagnóstico debido a que los manuales clínicos tradicionales y las expectativas sociales suelen pasar por alto las manifestaciones propias del género. El médico y divulgador Borja Bandera advierte que, a diferencia de los cuadros clínicos convencionales asociados al llanto o la apatía, “en el hombre la depresión puede parecer cualquier cosa menos depresión”.

Esta falta de visibilidad perpetúa un sufrimiento subterráneo que se enmascara detrás de la productividad, la competitividad o el aislamiento. Al no manifestarse a través de la clásica tristeza profunda, el entorno tiende a normalizar e incluso aplaudir comportamientos que, en realidad, constituyen mecanismos de defensa frente a un severo colapso emocional.

La depresión que no siempre parece tristeza

La depresión que no siempre parece tristeza
Fuente: IA.

Durante décadas, la depresión se describió a partir de síntomas internos y fácilmente reconocibles: apatía, desesperanza, pérdida de interés o aislamiento evidente. Sin embargo, Bandera explica que muchos hombres expresan el sufrimiento de otra manera. En lugar de detenerse, aceleran. Trabajan más horas, entrenan hasta el agotamiento, consumen alcohol con frecuencia o se refugian en conductas impulsivas.

“Los hombres no nos deprimimos menos, nos deprimimos diferente”, resume el médico. Esa diferencia tiene consecuencias directas sobre el diagnóstico y la búsqueda de ayuda. Muchos pacientes no llegan a una consulta diciendo que están deprimidos. Llegan agotados, irritables o emocionalmente desconectados.

La explicación, según distintos especialistas en salud mental, combina factores culturales y sociales. Desde pequeños, muchos hombres aprenden que deben sostener, resolver y resistir. Mostrar vulnerabilidad suele interpretarse como debilidad. El resultado es una dificultad creciente para identificar emociones y pedir ayuda antes de que el problema avance.

Bandera retoma además el concepto de “depresión oculta”, un término no estrictamente clínico pero útil para describir estos cuadros donde la funcionalidad aparente esconde un deterioro emocional profundo. De hecho, algunos hombres atraviesan episodios severos de depresión mientras mantienen éxito laboral, rendimiento deportivo o una vida social activa.

Ahí aparece una de las paradojas más complejas. “Tenemos a una persona que, incluso aunque está peor que nunca, le puede ir mejor que nunca”, señala el médico. El trabajo excesivo, la hiperproductividad o la obsesión por el control pueden convertirse en mecanismos para evitar el contacto con el propio malestar.

La situación se vuelve todavía más difícil porque ciertos comportamientos reciben validación externa. La competitividad extrema, el exceso de trabajo o la hipersexualidad suelen interpretarse como signos de éxito masculino y no como posibles manifestaciones de depresión. Esa normalización retrasa la detección y profundiza el aislamiento.

El aislamiento, las adicciones y el costo del silencio

Youtube video

Uno de los rasgos que más preocupa a los especialistas es el progresivo distanciamiento emocional. El hombre que antes participaba de reuniones familiares o mantenía vínculos cercanos empieza a encerrarse en sí mismo. A veces no desaparece físicamente, pero sí emocionalmente.

“El aislamiento es gasolina para el problema, la conexión todo lo contrario”, advierte Bandera. La frase resume un fenómeno frecuente en la depresión masculina: la pérdida gradual de redes de apoyo reales. Muchos hombres conservan amistades superficiales o funcionales, aunque carecen de espacios donde expresar angustia, miedo o agotamiento.

Esa desconexión también favorece la aparición de conductas adictivas. El consumo de alcohol, las apuestas online, la pornografía compulsiva o la dependencia de redes sociales pueden comenzar como pequeñas válvulas de escape y terminar transformándose en problemas graves. La depresión y las adicciones, explican numerosos estudios, suelen retroalimentarse.

Otro aspecto relevante es que no todos los hombres deprimidos encajan en historias marcadas por grandes traumas o infancias difíciles. Hay casos atravesados por abuso o violencia, pero también personas con vidas aparentemente estables que desarrollan cuadros de depresión sin señales externas evidentes.

En ese contexto, la terapia aparece como una herramienta central. El propio Bandera relató que durante años creyó no necesitar asistencia psicológica porque su vida funcionaba con normalidad. Sin embargo, detrás de esa estabilidad había un malestar persistente que terminaba enterrando bajo el trabajo y la productividad.

El médico sostiene que muchas veces el primer paso terapéutico no consiste en grandes transformaciones, sino en aprender a poner en palabras lo que ocurre internamente. Reconocer emociones, construir vínculos sólidos y abandonar la idea de autosuficiencia absoluta forman parte del proceso de recuperación.

William Mougayar defiende a la Ethereum Foundation: ‘está haciendo su trabajo, no inflando precios’

El investigador y analista del ecosistema Ethereum, William Mougayar, ha salido en defensa de la Ethereum Foundation (EF) en un momento en el que las críticas sobre su gestión arrecian. En un reciente pronunciamiento, Mougayar afirmó que quienes atacan a la fundación lo hacen porque la están midiendo con la vara equivocada. “La EF no está diseñada para inflar el precio de ETH ni para cortejar a las instituciones”, sostuvo. “Está haciendo exactamente su trabajo”.

Las palabras del investigador, conocido por su libro The Business Blockchain y por su participación temprana en la gobernanza de Ethereum, llegan en un contexto en el que una parte de la comunidad exige a la fundación un papel más activo en la promoción del ether y en la captación de inversores institucionales. Tras la llegada de los ETFs spot de ETH y la entrada de grandes gestoras como BlackRock, algunos esperaban que la EF actuara casi como un departamento de marketing para el activo. Pero Mougayar lo niega con claridad.

Las críticas a la Ethereum Foundation vienen de lejos

No es la primera vez que la Ethereum Foundation recibe ataques. Desde hace años, voces dentro del ecosistema le reprochan opacidad en el gasto, lentitud en las decisiones y una supuesta falta de conexión con los usuarios y los inversores. En los últimos meses, con el precio de ETH estancado en comparación con bitcoin y con la competencia de nuevas blockchains de capa 1, estas quejas se han intensificado. Algunos inversores minoristas lamentan que la fundación no haga más por sostener la cotización de ether, mientras que ciertos analistas piden una estrategia de relaciones institucionales más agresiva.

La realidad es que la Ethereum Foundation fue concebida como una organización sin ánimo de lucro dedicada a financiar la investigación, el desarrollo del software base y la coordinación de la comunidad. No tiene accionistas, no reparte dividendos y su mandato original es mantener la red descentralizada, segura y abierta. Su presupuesto se destina a becas para desarrolladores, eventos como Devcon, auditorías de seguridad y el mantenimiento de clientes críticos.

La defensa de Mougayar: medir con la vara correcta

Mougayar señala que los críticos utilizan parámetros empresariales —capitalización bursátil, número de patrocinios o campañas publicitarias— para juzgar a una entidad que responde a métricas completamente distintas. “La EF debe medirse por la diversidad de clientes, la resiliencia de la red y la salud del ecosistema de desarrolladores”, argumentó, en declaraciones recogidas por la prensa especializada. De hecho, bajo el paraguas de la fundación, Ethereum ha financiado múltiples clientes como Geth, Nethermind, Erigon y Besu, y ha apoyado investigaciones que han dado lugar a mejoras como la Prueba de Participación, la fragmentación de datos (blobs) o las pruebas de conocimiento cero.

Mougayar recordó además que la fundación nunca prometió ganancias a corto plazo ni se comprometió a ser un agente de relaciones públicas. “Su trabajo es garantizar que Ethereum siga funcionando como un bien público digital”, subrayó. Y puso un ejemplo: si la EF hubiera priorizado el precio de ETH, quizá no habría destinado fondos a investigar rollups o a retirar poder a los mineros durante The Merge, decisiones que en su momento fueron impopulares pero que fortalecieron la arquitectura de la red.

La Ethereum Foundation no está diseñada para inflar el precio de ether, sino para asegurar que la red siga siendo descentralizada, resiliente y abierta.

En su opinión, el debate actual refleja una tensión entre quienes ven Ethereum como un activo financiero y quienes lo entienden como una infraestructura tecnológica. La EF, por su naturaleza, debe inclinarse hacia el segundo grupo. No obstante, Mougayar admite que la comunicación podría mejorar, algo en lo que coinciden incluso algunos miembros de la propia fundación. Pero separa claramente la transparencia comunicativa de la misión última de la entidad.

Análisis: por qué la EF no puede ser lo que algunos le piden

El pulso entre las expectativas del mercado y el diseño institucional de la Ethereum Foundation ilustra una paradoja que recorre todo el ecosistema cripto. A medida que ether se ha convertido en un producto con envoltorio regulado (ETFs, derivados, fondos cotizados) crece la presión para que sus promotores originales actúen como lo haría un emisor corporativo. Pero si la EF diera ese paso, pondría en riesgo su propia supervivencia legal y el equilibrio de gobernanza que sostiene la red. Por un lado, una fundación que persigue el precio podría perder su estatus de entidad sin ánimo de lucro en muchas jurisdicciones; por otro, actuar como agente de marketing de un activo volátil podría atraer la atención de reguladores como la SEC, que ya ha mostrado interés por clasificar el staking como valor financiero.

Mantener una estricta neutralidad es, por tanto, una estrategia defensiva tanto como un principio fundacional. Además, el camino hasta ahora ha dado frutos: Ethereum es la plataforma con más desarrolladores del mundo cripto, el mayor ecosistema de aplicaciones descentralizadas y la que más valor bloquea en contratos inteligentes. Esos datos no provienen de una campaña de relaciones públicas sino de años de inversión en I+D y de una red de contribuyentes independientes, muchos financiados por la EF.

Sin embargo, el resquemor que expresan algunos inversores minoristas no es infundado. La EF ha sido opaca en la publicación de sus cuentas y no siempre ha comunicado con claridad el destino de los fondos. En la última conferencia Devcon, por ejemplo, se pidieron informes financieros más detallados. La mejora de la transparencia es una asignatura pendiente que, de resolverse, podría acallar muchas críticas sin necesidad de alterar la hoja de ruta técnica. O, en otras palabras, la EF podría abrir más sus ventanas sin por ello dejar de ser un laboratorio.

Lo que está en juego es si Ethereum logra mantener su singularidad frente a blockchains más centralizadas pero también más ágiles en el corto plazo. La defensa de Mougayar apunta a que la fundación debe seguir jugando el partido largo, aquel en el que la descentralización y la seguridad son los activos más valiosos. El tiempo dirá si esa apuesta convence también a los mercados.

Mythos, la nueva IA de Anthropic que sacude Wall Street y pone en alerta a los inversores

La competencia en inteligencia artificial acaba de subir de temperatura. Anthropic, la startup californiana respaldada por Google y Amazon, ha presentado Mythos, un modelo de IA generativa que, según los primeros analistas, podría alterar profundamente el equilibrio de fuerzas en Wall Street. El anuncio, filtrado a última hora del jueves, ha provocado movimientos en las acciones de las grandes tecnológicas y ha encendido las alarmas entre los inversores que apuestan por el dominio de OpenAI.

Claves de la operación

  • Mythos aterriza con la promesa de superar a GPT-5 en tareas de razonamiento. Anthropic asegura que su nuevo modelo ofrece un rendimiento un 30% superior en pruebas estandarizadas, con un coste de inferencia más bajo. A falta de benchmarks independientes, la industria toma nota.
  • La valoración de Anthropic se dispara en el mercado secundario. Tras el anuncio, las participaciones de la empresa en plataformas privadas han escalado hasta los 45.000 millones de dólares, según fuentes cercanas a los fondos. Una futura ronda de financiación podría batir todos los récords.
  • Wall Street teme una corrección en los valores estrella de la IA. Nvidia, Microsoft y la propia Alphabet registraron caídas intradía del 2% al cierre del viernes. La llegada de un competidor creíble cuestiona las valoraciones actuales del sector.

Mythos, la apuesta de Anthropic por desbancar a OpenAI

Desde su fundación en 2021 por antiguos empleados de OpenAI, Anthropic se ha posicionado como la alternativa ética y segura en la carrera de la IA. Su familia Claude le ha permitido captar más de 7.000 millones de dólares en financiación y ganarse la confianza de Google (que posee alrededor del 10% del capital) y Amazon, cuyo servicio AWS integra los modelos de Anthropic de forma nativa. Ahora, con Mythos la compañía da un salto cualitativo: de los asistentes conversacionales a una inteligencia con capacidad de razonamiento avanzado y planificación.

El movimiento no es casual. Anthropic necesita demostrar que puede competir de tú a tú con OpenAI, que controla más del 60% del mercado corporativo de IA generativa. La presión de los inversores para acelerar la monetización es enorme, y un modelo con capacidades de agente autónomo abre la puerta a contratos empresariales de alto valor. Pero también dispara el riesgo regulatorio y el escrutinio de Bruselas.

La gran pregunta que flota en el ambiente es si Mythos está listo para producción o se trata de un anuncio estratégico para captar la atención de los mercados en un momento en que OpenAI prepara su próxima ronda de financiación. De momento, los datos técnicos son limitados, y los analistas recomiendan cautela.

Mientras tanto, los inversores institucionales han empezado a recalcular sus posiciones. Los fondos que concentran sus apuestas en Nvidia, Microsoft y Palantir han iniciado coberturas bajistas, anticipando que el hype de la IA podría estar llegando a un pico. La volatilidad implícita en las opciones sobre el NASDAQ 100 se ha incrementado un 14% en las últimas 48 horas.

Nadie quiere quedarse fuera de la próxima ola, pero todos recuerdan lo rápido que se desinflan las burbujas cuando aparece un competidor inesperado.

Wall Street reacciona con cautela ante la nueva amenaza competitiva

Los índices tecnológicos cerraron el viernes con pérdidas moderadas. Nvidia, el gran beneficiado de la ola de la IA, perdió un 2,3% en la sesión, mientras que Microsoft y Alphabet restaron cerca del 1,5% cada una. La reacción no es un pánico, pero sí refleja el temor a una redistribución de la tarta publicitaria y de infraestructura cloud.

Los analistas de Wall Street se dividen. Algunos ven a Mythos como el catalizador de una competencia que reducirá los márgenes de todos los actores, mientras que otros creen que la diversificación de proveedores de IA es saludable y beneficia a los clientes empresariales. La clave, según un informe de Morgan Stanley, estará en la velocidad de adopción del modelo en las grandes corporaciones y en su integración con las plataformas existentes.

El ecosistema de la IA, a las puertas de una nueva sacudida

El lanzamiento de Mythos llega en un momento de ebullición regulatoria y de concentración de capital en el sector. La Comisión Europea ultima la aplicación de la Ley de IA, que exigirá a los modelos de propósito general auditorías de seguridad y transparencia. Un movimiento de Anthropic que promete razonamiento avanzado podría acelerar esas exigencias y poner en dificultades a las startups que no cuenten con los recursos para cumplir.

En España, el impacto es indirecto pero significativo. Fondos de inversión como Bestinver o Santander Asset Management, con posiciones relevantes en valores tecnológicos estadounidenses, revisan sus carteras. Las gestoras de venture capital que apuestan por startups españolas de IA, como Clarity AI o Sherpa, observan la jugada: una consolidación del poder de Anthropic podría cerrar las puertas a nuevos entrantes que intenten competir en mercados nicho.

El mensaje para el inversor particular es claro: la era de la IA monopolística ha terminado. Quien invierta en tecnología debe considerar ahora un abanico más amplio de ganadores y perdedores. La diversificación en el sector ya no es una opción, sino una necesidad.

Deuda récord de las big tech para IA: Wall Street se forra con derivados

Wall Street ha encontrado un nuevo filón en la fiebre inversora de la inteligencia artificial. Mientras gigantes como Meta, Microsoft o Alphabet emiten cientos de miles de millones en deuda para financiar centros de datos, los grandes bancos de inversión disparan su negocio con derivados de crédito. La paradoja es evidente: el apetito por la IA nutre una máquina financiera que pocos inversores minoristas alcanzan a ver.

Claves de la operación

  • Las big tech baten récords de emisión de bonos. Solo en el último año, la deuda corporativa del sector tecnológico ha superado los 400.000 millones de dólares, según estimaciones de mercado recogidas por Bloomberg.
  • Los bancos se refugian en los derivados crediticios. La avalancha de papel obliga a las mesas de Wall Street a colocar coberturas con CDS y otros instrumentos, engordando comisiones y primas de riesgo.
  • El fenómeno traslada el riesgo desde las empresas a la banca en la sombra. Al concentrarse la deuda en fondos de crédito y aseguradoras, la exposición se diluye, pero la interconexión crece.

La marea de deuda que desborda los mercados

Las grandes tecnológicas llevan dos años acelerando su inversión en infraestructura de inteligencia artificial. Meta ha prometido gastar más de 60.000 millones de dólares este año, y la cifra se multiplica si sumamos a Alphabet, Amazon o Microsoft. Para evitar descapitalizarse, recurren al mercado de bonos: emisiones a tipos que, aunque bajos, empiezan a reflejar cierta prima de riesgo.

Esa riada de papel ha cogido por sorpresa a muchos departamentos de tesorería bancaria. Los volúmenes de deuda corporativa tecnológica han crecido un 35% en dos ejercicios y, sin embargo, la demanda sigue firme. Fondos de pensiones, aseguradoras y vehículos de crédito privado absorben la oferta con la vista puesta en rendimientos estables.

Los derivados son el lubricante que engrasa la maquinaria de deuda, y ahora mismo esa maquinaria gira más rápido que nunca.

No obstante, el verdadero negocio no está en la emisión, sino en el maremoto de derivados que la acompaña. Los bancos estructuran swaps de incumplimiento crediticio (CDS) sobre esos bonos, paquetes sintéticos y opciones que amplifican los márgenes. Para las entidades, cada gran emisión tecnológica se convierte en una oportunidad de negocio en las mesas de renta fija.

Derivados de crédito: el negocio silencioso de los bancos

Cuando un coloso como Meta pide 10.000 millones de dólares al mercado, los bancos colocadores no se limitan a encontrar compradores. En paralelo, estructuran productos que permiten a los inversores cubrirse o especular con la calidad crediticia del emisor. Así, un mismo bono puede generar hasta cinco contratos derivados.

Esta actividad ha devuelto a los grandes bancos estadounidenses un protagonismo que parecía perdido tras la crisis financiera. Las mesas de credit trading de JPMorgan, Goldman Sachs o Morgan Stanley facturan ahora más con instrumentos sintéticos sobre deuda tecnológica que con la negociación directa de bonos. La prima por riesgo de crédito de las big tech se ha convertido en la materia prima de Wall Street, y los volúmenes diarios alcanzan cifras que no se veían desde la burbuja de las puntocom.

Pero el apetito no es gratis. Al multiplicar las posiciones sintéticas, la exposición nocional de los bancos crece sin que los balances reflejen todo el riesgo. Los supervisores, tanto la Reserva Federal como el BCE, observan con cautela este despegue de los derivados sobre deuda tecnológica, aunque por ahora no han impuesto límites adicionales.

Desde esta redacción entendemos que estamos ante una repetición, con matices, del ciclo de deuda corporativa que acompañó a la expansión de las telecomunicaciones a finales de los noventa. Entonces, el exceso de inversión acabó en impagos; ahora, la diferencia es que las tecnológicas tienen balance suficiente para aguantar. Pero la interconexión financiera es mucho mayor.

El riesgo sistémico que nadie quiere mirar

En España, el fenómeno tiene una lectura ambivalente. Los grandes bancos del IBEX 35, como Santander y BBVA, participan activamente en los mercados de derivados crediticios globales, pero su exposición directa a la deuda de los hiperscalers es limitada. De hecho, su negocio en renta fija se nutre más de la reestructuración de carteras de renta variable y de las comisiones por colocación que del trading puro.

El verdadero punto débil se sitúa en los fondos de crédito privado, muchos de ellos domiciliados en jurisdicciones con menor supervisión. Estos vehículos concentran la mayor parte de la deuda de las tecnológicas y la reempaquetan en productos estructurados que acaban en manos de aseguradoras y fondos de pensiones. Si la apuesta por la IA no generase los retornos esperados, el reprecio de esos instrumentos podría ser súbito y contagioso.

El antecedente de 2008, con las hipotecas subprime, muestra lo rápido que un mercado de derivados opaco puede tornarse sistémico. Ahora no son hipotecas, sino deuda corporativa de alta calidad, pero el volumen es similar. Y la principal enseñanza de aquella crisis es que el riesgo no desaparece, solo se traslada a donde los reguladores tardan más en mirar.

Por el momento, los mercados mantienen la calma. Las primas de los CDS tecnológicos se sitúan en niveles razonables, y la fiebre por la IA sigue atrayendo capital fresco. Pero si en algún momento el retorno sobre los billones invertidos en modelos de lenguaje y centros de datos decepciona, la correción no se limitará a las acciones. Afectará de lleno a un ecosistema de derivados que hoy, enmascarado por la euforia, pocos analistas se atreven a cuantificar.

Noruega dispara su producción de petróleo y gas mientras Europa busca alternativas

Noruega dispara su producción de petróleo y gas para cubrir el vacío que ha dejado el cierre del estrecho de Ormuz, una de las rutas marítimas más cruciales para el transporte de crudo y GNL. El Brent ha rondado los 95 dólares por barril esta semana y el TTF, el índice de referencia del gas europeo, coquetea con los 45 euros por megavatio-hora. El país nórdico, que ya era el mayor productor de hidrocarburos de Europa occidental, ha intensificado las extracciones en sus yacimientos del Mar del Norte y del Mar de Barents para aliviar la presión sobre los precios y garantizar el suministro a sus vecinos comunitarios.

Equinor, la petrolera estatal noruega, ha confirmado que los volúmenes de exportación de gas a la UE han crecido entre un 10% y un 12% en el último trimestre, según datos preliminares de la compañía. La cifra no es casual: el bloqueo del estrecho de Ormuz, por donde transita cerca del 20% del comercio mundial de petróleo y una cuarta parte del gas natural licuado, ha obligado a Europa a buscar alternativas urgentes. Este enclave, situado entre Irán y Omán, se ha convertido en un polvorín geopolítico tras el recrudecimiento de los ataques a petroleros y la decisión de Teherán de minar buena parte de la zona.

La respuesta de Oslo ha sido inmediata. El gobierno noruego, que ya había incrementado su papel de suministrador tras la guerra de Ucrania y el corte del gas ruso, ha autorizado la aceleración de proyectos en Johan Sverdrup, el mayor campo petrolífero del país, y en el yacimiento de Snøhvit, clave para el gas natural. La producción diaria de crudo ha superado los 2,2 millones de barriles equivalentes, un nivel no visto desde 2020. Las exportaciones de gas por gasoducto hacia Alemania, Países Bajos y Bélgica han batido récords mensuales.

Para los mercados, el mensaje caló rápido. Los futuros del TTF, que en mayo habían escalado un 15% por el temor a una crisis de suministro, moderaron su escalada tras conocerse el refuerzo noruego. Operadores consultados por esta redacción señalan que la prima de riesgo geopolítico se ha reducido de forma significativa, aunque la situación sigue siendo frágil. ‘El gas noruego es hoy el dique de contención que evita que los precios se disparen hacia los 70 euros por MWh’, resume un gestor de una utility ibérica.

Noruega ha asumido, de facto, el rol de ‘salvador’ energético que muchos en Bruselas ya le atribuían. El país escandinavo cubre ahora más del 35% del gas que consume la Unión Europea y supera el 40% en el suministro de crudo. Esta dependencia creciente, sin embargo, tiene un reverso incómodo: la aceleración de su producción fósil choca con sus propios compromisos climáticos y con la narrativa de transición verde que la UE pretende liderar.

Sin el giro noruego, Europa habría entrado en una emergencia energética en pleno verano.

El alivio en los precios y el impacto en España

En la península ibérica, el efecto ha sido tangible. España, que recibe la mayor parte del gas natural a través de sus seis plantas de regasificación, ha visto cómo los buques metaneros procedentes de Norway LNG y de la terminal de Hammerfest han reforzado unas reservas que ya rozaban el 85% de su capacidad. Según datos de Enagás, las importaciones de gas noruego crecieron un 18% en el último mes, desplazando en parte a los cargamentos que antes llegaban desde el Golfo Pérsico.

El mercado mayorista de la electricidad, muy sensible al precio del gas porque las centrales de ciclo combinado fijan el marginal en muchas horas del día, ha respirado. El precio medio diario en el mercado ibérico (MIBGAS) ha descendido hasta los 110 euros por megavatio-hora, lejos de los 170 que se alcanzaron en picos de abril. Para un hogar medio con tarifa regulada, esto se traduce en un ahorro de entre ocho y diez euros mensuales respecto a las previsiones más pesimistas.

Con todo, los analistas advierten de que el alivio puede ser coyuntural. Un nuevo repunte de la tensión en Oriente Medio o una ola de calor que dispare el consumo de electricidad para aire acondicionado podrían devolver la volatilidad al gas. Y en ese tablero, Noruega es la única válvula de escape inmediata, pero no puede bombear indefinidamente sin tensar sus propias infraestructuras.

Noruega es hoy la única válvula de escape inmediata, pero no puede bombear indefinidamente sin tensar sus propias infraestructuras.

suministro gas España

La tensión entre suministro y transición ecológica

Este nuevo impulso a los combustibles fósiles ha desatado las críticas de los grupos ecologistas, que ven en la decisión noruega un paso atrás en la lucha climática. Organizaciones como Greenpeace y Nature and Youth han recordado que el país escandinavo se comprometió a reducir un 55% sus emisiones para 2030 y a ser climáticamente neutro en 2050. Ampliar la producción de petróleo y gas, argumentan, contradice esos objetivos y envía una señal peligrosa al resto del mundo.

El gobierno de Oslo, de coalición entre laboristas y el Partido de Centro, se defiende alegando que la seguridad de suministro europea es prioritaria y que las inversiones en renovables se mantienen. Cabe recordar que Noruega ya genera más del 90% de su electricidad con energía hidroeléctrica y es uno de los líderes en electrificación del transporte: ocho de cada diez coches nuevos son eléctricos. Pero esa dualidad –exportador de fósiles mientras presume de transición interna– resulta cada vez más difícil de sostener.

Yo creo que el dilema noruego refleja una tensión global que va a definir esta década. La urgencia de la seguridad energética, exacerbada por crisis geopolíticas, está posponiendo los calendarios de descarbonización en casi todos los grandes productores. Europa predica la transición, pero cuando el suministro flaquea, bendice el gas noruego sin demasiados remilgos. La hipocresía es mutua y es humana.

De hecho, el Parlamento noruego ha aplazado sine die la votación de nuevas licencias de exploración en el Ártico mientras dure la crisis. La decisión, aplaudida por los ecologistas, podría ser solo una pausa táctica. Si el estrecho de Ormuz sigue bloqueado meses, la presión para extraer más recursos será imparable. Y con ella, la oportunidad de que el hidrógeno verde o la eólica marina escalen al ritmo necesario se difumina.

La pregunta, como casi siempre en energía, es hasta dónde aguanta el equilibrio. Noruega ha ganado tiempo. Pero el reloj de la transición energética no se detiene y cada barril extra que se quema hoy es un argumento menos para la cumbre climática del año que viene. El verano se presenta caliente, en más de un sentido.

Complemento de brecha de género para hombres: atrasos de 1.600 millones que ya paga la Seguridad Social

La Seguridad Social ya ha desembolsado 1.600 millones de euros en atrasos del complemento de brecha de género a hombres que lo reclamaron. Varias sentencias del Tribunal Supremo han reconocido el derecho de los padres a percibir este complemento, que hasta ahora estaba reservado principalmente a las madres. Te contamos quién puede pedirlo, cómo se solicita y el error que más reclamaciones frena.

El complemento de brecha de género: de solo para madres a también para padres

El complemento nació en 2016 como complemento de maternidad. Su objetivo era compensar la menor cotización de las mujeres que habían interrumpido su carrera laboral para tener hijos. Se concedía automáticamente a las madres con dos o más hijos al jubilarse. Pero el Tribunal de Justicia de la Unión Europea dictó en 2019 que excluir a los hombres era discriminatorio, y el Tribunal Supremo español lo confirmó después en cascada de fallos. La Seguridad Social ha tenido que revisar miles de expedientes y abonar diferencias desde la fecha de jubilación de cada solicitante.

El complemento se reformó en 2021 con el nombre actual de complemento de brecha de género. Ya no mira solo el número de hijos, sino la diferencia de cotizaciones entre hombres y mujeres. Un hombre puede pedirlo si acredita que su carrera de cotización se vio perjudicada por el nacimiento o adopción de sus hijos. Por ejemplo, si disfrutó de una excedencia para cuidarlos o si dejó de cotizar durante unos meses. El complemento se suma a la pensión contributiva y puede suponer hasta 120 euros al mes por hijo, con un límite de cuatro hijos.

1.600 millones de euros en atrasos que la Seguridad Social ya ha puesto en manos de los hombres que esperaban justicia.

Quiénes pueden reclamar y cómo hacerlo

No todos los hombres con hijos tienen derecho automático. Hay que demostrar que las cotizaciones fueron inferiores a las de una mujer en situación comparable. La Seguridad Social cruza datos y a veces deniega la solicitud inicial. Los requisitos básicos según la normativa actual son haber tenido uno o más hijos, una pensión contributiva de jubilación, incapacidad permanente o viudedad, y que las bases de cotización del año posterior al nacimiento o a la excedencia sean inferiores a la media femenina de su sector. Si la deniegan, el siguiente paso es aportar documentación extra: vida laboral, reducción de jornada, excedencia por cuidado de hijo.

La solicitud se presenta en la sede electrónica de la Seguridad Social con certificado digital, Cl@ve o sms. También se puede pedir cita en cualquier oficina del INSS. El plazo no prescribe: los atrasos se pagan desde el día de la jubilación si la solicitud se presenta dentro de los tres meses siguientes, o desde la fecha de solicitud si se hace después. Muchos hombres han recibido pagos acumulados de más de 15.000 euros por los años en que no cobraron el complemento.

El error más común que frena el cobro es no actualizar la vida laboral antes de pedir el complemento. Si la Seguridad Social no ve los periodos de baja por paternidad o las reducciones de jornada, deniega la solicitud. Conviene pedir primero un informe de vida laboral actualizado y revisarlo antes de iniciar el trámite. Otro fallo habitual es pedir el complemento sin tener claro cuántos hijos constan registrados: si falta uno en la base de datos, hay que subsanarlo con el libro de familia.

Un pago histórico que corrige una desigualdad

1.600 millones de euros es una cifra enorme. Equivale a lo que la Seguridad Social recauda en dos meses por todas las cotizaciones de autónomos. El desembolso ha sido progresivo desde 2020 y se ha acelerado tras las últimas sentencias del Supremo que unificaron doctrina. España ha tardado más que otros países europeos en equiparar el complemento, pero la solución final es sólida: el complemento de brecha de género actual ya no distingue por sexo, solo por el impacto real que la crianza tuvo en las cotizaciones.

El caso recuerda a la corrección del complemento de maternidad que también forzó el TJUE. Aquella vez la Seguridad Social pagó 1.000 millones a hombres. La administración ha aprendido a revisar de oficio muchos expedientes, pero aún quedan miles de pensionistas que no lo han reclamado. Cualquier varón con dos o más hijos que se jubiló antes de 2021 debería comprobar si le corresponde el complemento, incluso si ya cobró alguna cantidad. La Seguridad Social no avisa proactivamente en todos los casos.

Con todo, la brecha de género en pensiones sigue siendo uno de los principales problemas del sistema. Las mujeres cobran de media 450 euros menos al mes que los hombres porque sus carreras laborales fueron más cortas e interrumpidas. El complemento actual ayuda, pero no borra la desigualdad de raíz, solo la compensa en parte. La próxima reforma de pensiones deberá abordar medidas más amplias, según coinciden los expertos. Mientras tanto, cada hombre que recibe estos atrasos está ejerciendo un derecho que antes se le negaba.

Guía rápida del trámite

  • 📅 Plazos: No hay límite para solicitar. Los atrasos se cobran desde la jubilación si se pide en los tres primeros meses, o desde la fecha de solicitud en caso contrario.
  • ✅ Requisitos clave: Pensión contributiva de jubilación, incapacidad o viudedad; tener hijos; y acreditar una reducción de cotizaciones tras el nacimiento o adopción inferior a la media femenina del sector.
  • 🌐 Dónde solicitarlo: Sede electrónica de la Seguridad Social (sede.seg-social.gob.es) con certificado digital o Cl@ve. También en la oficina del INSS con cita previa.
  • 💰 Importe o coste: Hasta 120 euros al mes por hijo, con un máximo de cuatro hijos. Los atrasos acumulados pueden superar los 15.000 euros.
  • ⚠️ Error a evitar: No revisar la vida laboral antes de la solicitud: si faltan periodos de baja o reducción de jornada, la Seguridad Social deniega el complemento.

Centros de datos de IA provocan referéndums en EE.UU.

Acabo de ver el último vídeo de The Economist y la pregunta que plantea me parece cada vez más urgente: ¿por qué los centros de datos de inteligencia artificial están provocando un rechazo tan rotundo? Lo que parecía una discusión técnica sobre servidores se ha convertido en un fenómeno político que ya llega a las urnas.

El análisis del canal británico no se anda con rodeos. Menciona casos concretos que ilustran la dimensión del problema. En Maine, el legislativo ha votado directamente prohibir nuevos centros de datos a hiperescala. En Utah, los vecinos han forzado un referéndum sobre un megaproyecto. En Memphis, el centro Colossus de XAI ha encendido la polémica por el uso masivo de turbinas de gas. Y en Irlanda, un dato que hiela la sangre: los centros de datos ya suponen el 30% de todo el consumo eléctrico del país, frente al 5% de 2015.

Proyectos faraónicos que devoran electricidad

El vídeo de The Economist dedica un buen tramo a describir la escala de estos complejos. Pone el foco en un proyecto de Utah que, según sus cálculos, ocuparía tres parcelas con una superficie conjunta equivalente a Andorra —unos 157 kilómetros cuadrados— o el doble de Manhattan. No es un único edificio, aclaran, sino tres zonas que albergarían todo lo necesario para el entrenamiento de IA a hiperescala.

La cifra que realmente asusta es la demanda eléctrica prevista: 9 gigavatios, más de lo que consume todo el estado de Utah en la actualidad. The Economist sostiene que este salto cuantitativo explica por qué los centros de datos han pasado de ser una simple historia local a un debate regional o incluso nacional.

De historia local a conflicto nacional

El canal argumenta que, mientras estas instalaciones fueron pequeñas y se ubicaban en polígonos industriales alejados de las viviendas, la convivencia era tolerable. Pero el crecimiento desbocado las está empujando hacia terrenos agrícolas, zonas verdes o cada vez más cerca de núcleos residenciales. El ruido de los sistemas de refrigeración, que funcionan 24 horas al día, los siete días de la semana, ha dejado de ser una molestia anecdótica para convertirse en una queja vecinal recurrente.

Además, The Economist subraya que el apetito energético de estas infraestructuras ya afecta a la conversación nacional sobre el suministro eléctrico y las emisiones. No es un uso marginal: es demanda nueva que no existiría sin la inteligencia artificial.

‘Son esa clase de infraestructura que la mayoría acepta que debe ir a algún sitio, pero nadie quiere tener al lado’

— The Economist

Los argumentos de los defensores: impuestos, empleo… y la guerra contra China

Los impulsores de estos proyectos no se quedan cortos de razones. El vídeo recoge que, en el ámbito local, se habla mucho de los ingresos por impuestos a la propiedad y de la creación de empleo. Son edificios que, según los promotores, ‘escupe dinero’ para las escuelas de la zona. A nivel macro, se apela a la competencia con China y al crecimiento económico general.

The Economist también señala que muchos políticos intentan vincular los centros de datos con los beneficios tangibles de la IA: herramientas que millones de personas usan a diario y que, pese al odio que suscitan en ciertos sectores, tienen tasas de adopción asombrosas. Pero, admite el canal, ese argumento aún no ha calado lo suficiente como para aplacar el malestar.

La oposición demócrata: laboral, climática y las ‘vibraciones’

El análisis de The Economist identifica tres grandes ejes de oposición, especialmente en el ala izquierda estadounidense. El primero es el impacto laboral. Sam Altman lleva años hablando de una renta básica universal porque, en su visión, la IA puede acabar con multitud de empleos. Aunque los economistas sostienen que el crecimiento acaba generando nuevas ocupaciones, las declaraciones de los gurús tecnológicos siembran desconfianza.

El segundo frente es climático. El consumo eléctrico adicional de estos centros no sustituye al de combustibles fósiles en el mismo sentido que un coche eléctrico desplaza a la gasolina: es una demanda completamente nueva. The Economist recuerda que cualquier intento de justificarlo alegando que un ilustrador ya no enciende su ordenador durante seis horas tropieza con la misma crítica laboral y, encima, resulta una defensa muy endeble.

El tercer bloque, según el vídeo, es lo que llaman ‘las vibraciones’, un término casi intraducible que alude al clima cultural. En Estados Unidos, la IA se ha asociado con una élite tecnológica de derechas que orbita alrededor de Donald Trump. Alexandra Ocasio-Cortez citó a Sam Altman, Elon Musk y Peter Thiel como ejemplos de este alineamiento. Y aunque Altman ha sido históricamente cercano al centroizquierda, The Economist observa que también ha coqueteado con el presidente Trump. Así, oponerse a los centros de datos se ha vuelto una postura casi automática para la izquierda estadounidense.

Lo que está en juego más allá del ruido

El vídeo de The Economist refleja un fenómeno que va mucho más allá de las batallas municipales. Detrás de cada referéndum y de cada veto legislativo late la misma tensión: ¿estamos dispuestos a pagar el precio territorial, ambiental y social de la infraestructura que exige la inteligencia artificial? La respuesta, de momento, parece ser un no rotundo en cada vez más rincones del mapa.

Como suele ocurrir, la tecnología corre más deprisa que la regulación y el debate público. Lo que hoy se discute en Maine o Utah podría ser mañana la papeleta que encontremos en nuestro propio municipio.

Ethereum Clear Signing se activa: transparencia total en firmas de contratos inteligentes

Los usuarios de Ethereum llevan años firmando transacciones sin saber exactamente qué autorizan. Una cadena de números y letras en hexadecimal, a menudo indescifrable, ha sido la puerta de entrada para estafas y errores millonarios. Ahora, esa opacidad empieza a desaparecer. La red ha activado Clear Signing, un estándar que traduce cada firma a lenguaje humano, según informa Bitget.

Qué es Clear Signing y por qué cambia la experiencia de usuario

Cuando interactúas con un contrato inteligente —por ejemplo, al depositar fondos en un protocolo DeFi o al comprar un NFT— tu cartera te muestra una firma críptica. Clear Signing descifra esa llamada y la presenta como un resumen claro: ‘Esta transacción enviará 0,1 ETH a la dirección 0x… y recibirás 100 tokens XYZ’. Es como leer el recibo antes de pagar.

La propuesta, impulsada por la Ethereum Foundation y adoptada por grandes wallets como MetaMask o Rabby, se ha convertido en un estándar de facto. Bitget ha confirmado que la funcionalidad ya está operativa en la capa base, lo que supone un paso adelante para la seguridad de los usuarios.

Cómo protege al inversor medio frente al phishing y los errores

Los ataques de phishing en Ethereum no suelen robar claves privadas, sino engañar al usuario para que apruebe transacciones maliciosas. Con Clear Signing, la ventana de firma muestra en texto plano a quién se envía el dinero y qué permisos se conceden. Eso dificulta que un atacante cuelgue una aprobación de tokens en medio de una interfaz falsa.

Para el pequeño inversor, que tal vez no entiende de funciones de contrato, es una capa de seguridad comparable a la verificación en dos pasos. Eso sí, la efectividad real depende de que todos los monederos lo implementen correctamente; si la traducción falla, el engaño sigue siendo posible.

Firmar a ciegas ya no será la norma: Clear Signing convierte lo opaco en legible para cualquiera.

El largo camino hacia la transparencia en las firmas

Desde los tiempos del hackeo de The DAO en 2016, el ecosistema de Ethereum ha sufrido pérdidas millonarias por culpa de transacciones malinterpretadas o engaños con firmas. Ya en 2017, carteras como MyEtherWallet intentaron decodificar funciones básicas, pero sin un estándar común. Con la llegada de The Merge en 2022 y el auge de las capas 2, la seguridad en las interacciones con contratos se ha convertido en prioridad.

Clear Signing marca un antes y un después, pero no es una solución mágica. Su eficacia depende de que los desarrolladores de cada dApp documenten correctamente sus funciones. Si un nuevo protocolo no registra las descripciones, la wallet seguirá mostrando código hexadecimal. Además, el usuario sigue siendo el último responsable de verificar la dirección de destino y el importe.

La dirección es clara: llevar la experiencia de Ethereum al nivel de las aplicaciones financieras tradicionales, donde cada movimiento se explica antes de confirmarse. Si este estándar se asienta, el salto cualitativo para la adopción masiva será comparable al que supuso la llegada de los monederos con frases de recuperación sencillas. A largo plazo, esta mejora podría reducir drásticamente las estafas dirigidas a usuarios menos técnicos, uno de los principales frenos para que Ethereum alcance los mil millones de usuarios. Falta por ver si los reguladores europeos, en el marco de MiCA, lo exigen como requisito para las plataformas que manejan criptoactivos.

La implementación de Clear Signing es solo una pieza más del rompecabezas de la seguridad en Ethereum. Junto con las cuentas inteligentes (account abstraction) y los monederos que eliminan las frases semilla, el ecosistema está dando pasos firmes para que interactuar con contratos inteligentes deje de ser una experiencia reservada a expertos y se convierta en algo tan sencillo como usar una app bancaria.

Por el momento, Bitget y otras plataformas ya han empezado a integrar Clear Signing en sus interfaces. Se espera que en los próximos meses todos los grandes monederos lo incorporen de serie, lo que facilitará la vida a millones de usuarios.

Publicidad