España avanza hacia los objetivos del PNIEC 2030, pero lo hace bastante más lento de lo previsto. El consumo de productos petrolíferos creció un 16% entre 2021 y 2025, justo cuando el plan exige reducirlo un 37% hasta el final de la década. Las dos cifras van en direcciones opuestas.
El diagnóstico no procede de una organización ecologista ni de un think tank crítico con el Ejecutivo. Lo firma EY en el informe ‘Análisis del grado de avance y perspectivas de cumplimiento del PNIEC 2023-2030’, presentado por la Fundación Naturgy. La consultora concluye que la hoja de ruta avanza, sí, pero a un ritmo que obliga a revisar el calendario: los hitos deben acompasarse a la madurez real de cada tecnología para preservar la credibilidad del conjunto.
Eficiencia energética: un 16% más de consumo petrolífero frente al 37% de recorte del PNIEC
La eficiencia energética es el frente más comprometido del PNIEC 2030 España. El plan exige recortar el consumo de derivados del petróleo un 37% en la década; la contabilidad real registra un aumento del 16% en cuatro años. No es un desvío coyuntural, sino la prueba de que la demanda no se está descarbonizando al ritmo que el documento asume.
Las renovables tampoco llegan. El informe sitúa su peso seis puntos por debajo del hito fijado para 2025. Para alcanzar el 48% del consumo final de energía en 2030, el ritmo de crecimiento anual debería multiplicarse por más de dos. Con el marco actual, ese salto no se produce.
Ahí aparece la paradoja del mix eléctrico. España instala la potencia prevista —subastas y proyectos se han ejecutado en gran medida según el calendario—, pero cada gigavatio renovable genera un 20% menos de lo que esperaba el PNIEC. La diferencia entre capacidad instalada y producción efectiva es la que rompe las cuentas.
La brecha no está en la potencia instalada, sino en la energía que esa potencia produce y en quién la consume.
Los gases renovables ofrecen el contraste. El biometano podría cubrir tres cuartas partes de su objetivo si se materializa la cartera de proyectos anunciada. El hidrógeno, en cambio, va muy por detrás: menos del 2% de los 12 GW previstos está en operación o en construcción.
España ha instalado los gigavatios; lo que no ha movido en una década es su dependencia exterior, anclada en el 68%.
El resultado agregado se mide con un solo indicador. La dependencia energética apenas se ha movido en una década: en 2025 se situó en el 68%, frente al 50% que el plan contempla para 2030. El PNIEC se diseñó, entre otras cosas, para reducir esa exposición. Los datos indican que no lo está consiguiendo.
El informe no cuestiona la dirección del plan, sino su secuencia. El PNIEC fija objetivos sobre el consumo final de energía, no solo sobre la generación, y esa es la parte que se está quedando atrás. La electrificación de la industria, la climatización y el transporte avanza a un ritmo inferior al contemplado, y sin esa demanda la potencia renovable adicional compite por una tarta que crece menos de lo necesario.
Redes, demanda y capacidad: los cuellos de botella que señala el informe de EY
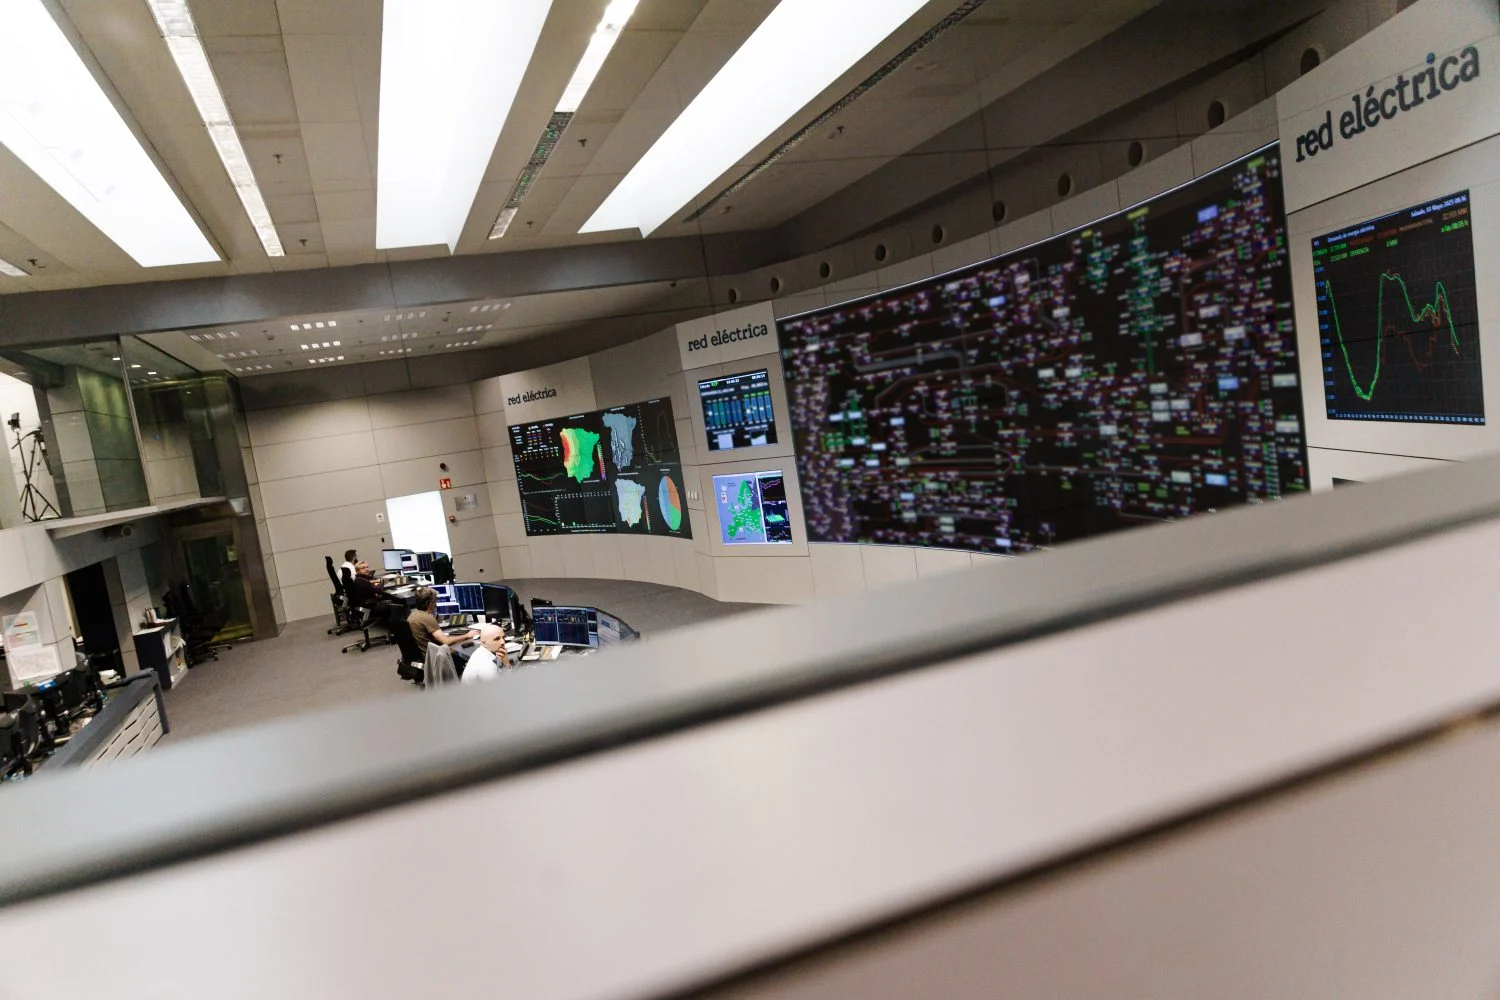
Durante la presentación del documento, la socia responsable del sector energético de EY, Marta Sánchez, repasó los frentes que España tiene abiertos para descarbonizar el consumo final y reducir su dependencia exterior. El primero es activar la demanda de energía descarbonizada: ni la electrificación ni los gases renovables avanzan al ritmo previsto.
El segundo es la red. El informe identifica las infraestructuras eléctricas como el cuello de botella del sistema: sin capacidad de evacuación y conexión, la potencia que se instala no llega a operar en condiciones. El tercero es el mecanismo de capacidad, ya aprobado y tecnológicamente neutro, que sigue pendiente de ser plenamente operativo.
Ese mecanismo es la pieza diseñada para dar señales de inversión a las tecnologías firmes —ciclos combinados, almacenamiento, bombeo— que sostienen el sistema cuando no hay sol ni viento. Su funcionamiento condiciona el calendario de cierre de la generación de respaldo, atado a su vez al despliegue del almacenamiento. Es el tipo de encadenamiento que el informe pide revisar con datos en la mano.
La lista se completa con la descarbonización del transporte pesado, aéreo y marítimo, el impulso a la generación renovable eléctrica y el escalado de los gases renovables. El conjunto de estos frentes avanza a velocidades distintas, pero la mayoría de ellos arrastra el mismo problema de fondo: falta de demanda.
Ninguno se resuelve solo.
De ahí que el análisis reclame concentrar en esta segunda mitad de la década —la que el propio documento califica de decisiva— la materialización de inversiones, la activación de la demanda y el cierre de las brechas sectoriales.
El PNIEC necesita credibilidad, no objetivos más altos
El plan se redactó sobre una hipótesis que el informe de EY pone en cuestión: que instalar potencia renovable arrastraría de forma casi automática la demanda hacia la electricidad. Los últimos años muestran lo contrario. España tiene una de las generaciones renovables más baratas de Europa y, al mismo tiempo, una dependencia energética del 68%, prácticamente la misma que hace una década. La paradoja no es un detalle contable. Es el núcleo del problema.
Ante este cuadro, la tentación política es bajar los objetivos. El documento propone algo más matizado: acompasar cada tecnología a su madurez real. La diferencia importa. Revisar el calendario del hidrógeno, que apenas tiene el 2% de sus 12 GW en marcha, es prudente. Rebajar la meta de eficiencia energética o de reducción del consumo petrolífero sería otra cosa: aceptar que la demanda seguirá anclada en los combustibles fósiles mientras el sistema eléctrico espera clientes que no llegan.
Hay un tercer riesgo, menos visible. Si los objetivos se ajustan sin explicar por qué, el PNIEC pierde la función que le da sentido: servir de referencia para planificar redes, subastas, ayudas industriales y decisiones de inversión a diez años. Un plan que se incumple en silencio deja de orientar a nadie, y el marco regulatorio se llena de señales contradictorias que encarecen la financiación de los proyectos.
La brecha es de demanda.
El debate sobre la extensión de la vida útil de las nucleares o sobre el papel del almacenamiento y del bombeo encaja en esa misma lógica: son piezas que se discuten cuando los supuestos del plan no cierran a tiempo. La pregunta abierta ya no es si España puede instalar más gigavatios, sino si será capaz de consumir la energía que produce. El cierre estadístico de 2026 dará la primera lectura completa de ese pulso.