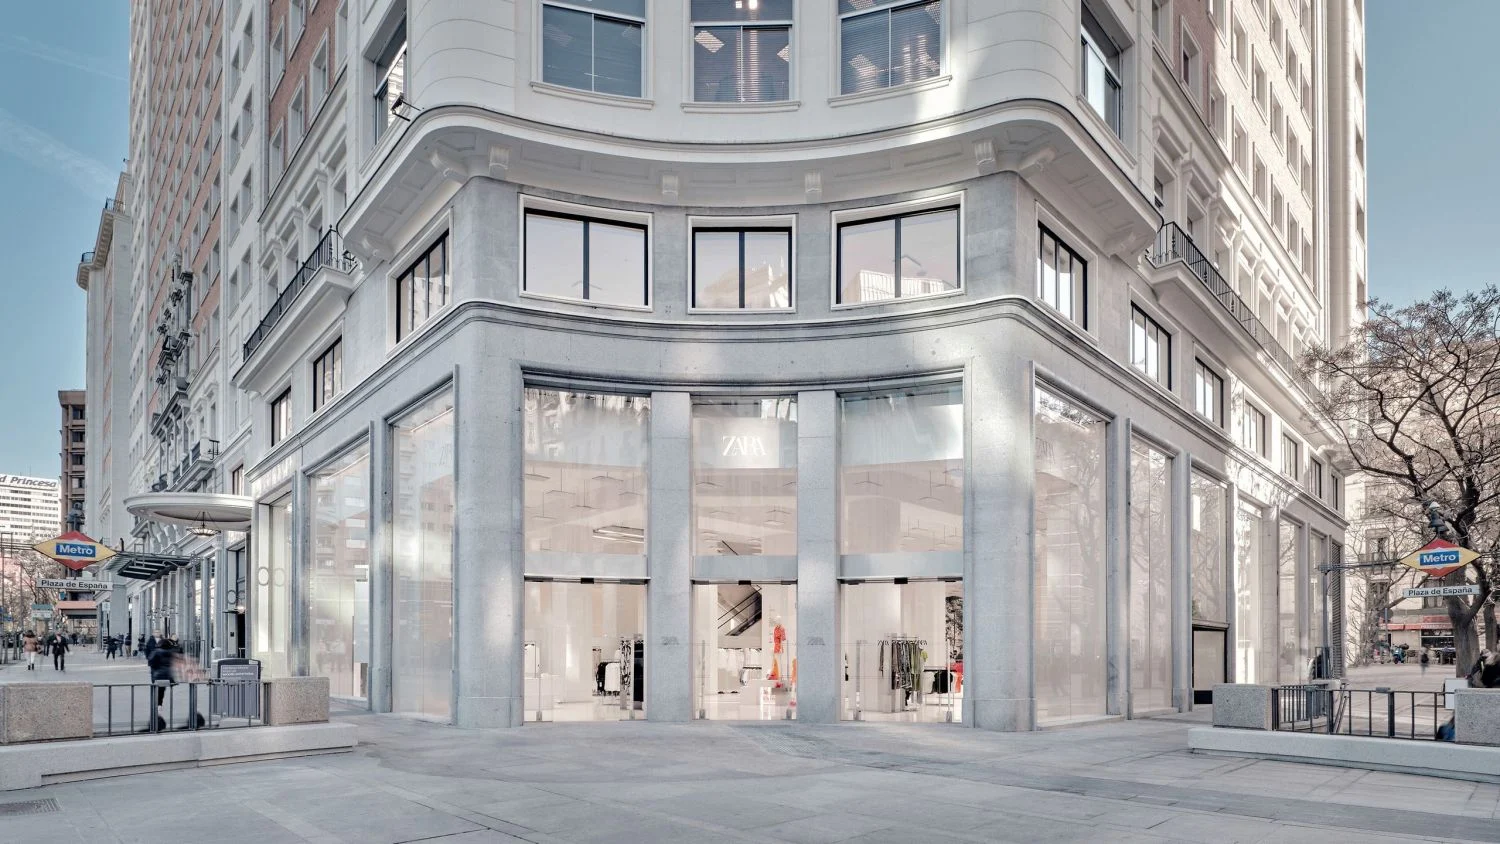
El vestido de plumas de Zara por 19,98 €: la prenda que salva las bodas de verano sin arruinarte

Zara vuelve a demostrar por qué es la referencia del fast fashion español con una rebaja que roza lo insultante: un vestido con acabado en plumas, pensado para eventos formales, que ha pasado de 49,95 € a 19,98 €. Es un 60% menos por una prenda que, según quienes ya lo han probado, «parece de firma de lujo» a pesar de su precio de saldo.

La cuenta atrás ya ha empezado. La rebaja solo estará vigente hasta el jueves, o hasta que se agoten existencias en tienda física, lo que ocurra antes. Con tallas disponibles desde la S hasta la XL, el margen de maniobra para hacerse con él se estrecha cada día que pasa.

El vestido de Zara que arrasa antes de las bodas de verano

Youtube video

Julio y agosto son los meses en los que España concentra la mayoría de sus enlaces, y encontrar un vestido de invitada que no cueste una fortuna sigue siendo la gran obsesión de cada temporada. Zara lo sabe, y por eso ha colocado esta pieza de acabado etéreo justo en el momento en que más se necesita.

El diseño combina un tejido satinado con un aplique de plumas que aporta ese punto de sofisticación sin caer en lo estridente. No es un vestido pensado para pasar desapercibido, pero tampoco exige gastar los 200 € que suelen costar los vestidos de fiesta en otras firmas. Ese equilibrio es, precisamente, lo que ha disparado su demanda en las últimas semanas.

Por qué esta rebaja de Zara importa más de lo que parece

La estrategia detrás de este tipo de descuentos no es casual. Zara suele activar sus rebajas escalonadas en fechas muy concretas del calendario comercial, y cada bajada de precio adicional se traduce en una fuga acelerada de tallas, sobre todo en las intermedias. Cuando una prenda pensada para ocasiones como las bodas entra en su tercera rebaja, suele ser señal de que el final del ciclo está cerca.

Para quienes tienen un enlace en el calendario este verano, el cálculo es sencillo: comprar ahora a 19,98 € o arriesgarse a pagar el precio completo en otra marca cuando llegue la fecha. La española media que gestiona su presupuesto de invitada sabe que este tipo de oportunidades no se repiten cada semana.

Cómo sacarle partido al vestido de plumas de Zara

Youtube video

El corte del vestido está pensado para favorecer distintas siluetas sin necesidad de complementos complicados. Basta con unas sandalias de tacón fino en tonos neutros y un bolso de mano pequeño para que el look quede listo en cuestión de minutos, algo que agradece cualquiera que haya pasado horas planificando un outfit de boda.

Lo interesante es que esta prenda funciona tanto para una boda civil por la mañana como para una celebración nocturna, gracias a su acabado satinado que cambia de aspecto según la luz. Es la clase de versatilidad que convierte una compra puntual en una inversión que se repite temporada tras temporada.

Qué revisar antes de comprarlo esta semana

Antes de lanzarse a la web o a la tienda física, conviene tener claros varios detalles que pueden marcar la diferencia entre conseguirlo o quedarse con las ganas. La demanda de este tipo de prendas se dispara en los últimos días de cada rebaja, así que la paciencia no juega a favor del comprador esta vez.

Los puntos clave a tener en cuenta son estos:

  • Tallas disponibles: de la S a la XL, aunque las intermedias son las primeras en agotarse.
  • Plazo: la oferta expira el jueves o antes si se acaba el stock en tiendas físicas.
  • Precio: 19,98 € frente a los 49,95 € de precio original, un 60% de descuento.
  • Canal: disponible tanto en la web oficial como en tienda física, con reposición limitada.

El futuro de las rebajas de moda nupcial low cost

La tendencia de vestidos de invitada asequibles no es un capricho pasajero, sino una respuesta directa a un cambio real en los hábitos de consumo. Cada vez más españolas prefieren invertir en varios looks distintos para distintas bodas antes que gastar una cifra elevada en una única prenda que solo se usará una vez.

Zara ha entendido este movimiento y lo está capitalizando con colecciones que rotan rápido y priorizan el acabado visual sobre el coste de producción. Si esta fórmula sigue funcionando, es previsible que veamos más piezas de este tipo en próximas rebajas, así que la recomendación de cualquier compradora experimentada es sencilla: cuando encuentres la talla y el precio, no esperes a mañana.

Las máximas de 42 °C no cesan hasta el jueves en el sur: los horarios para abrir ventanas y ahorrar en la factura de luz

El recibo de la luz no entiende de termómetros, pero el termómetro sí que decide cuánto pagas. La segunda ola de calor del verano de 2026 ha dejado máximas de hasta 44 °C en algunas zonas de España, con avisos rojos que se han mantenido activos varios días seguidos. Y aunque el episodio más intenso ya ha empezado a remitir, el patrón que ha dejado —noches tropicales, aire acondicionado a máxima potencia y facturas que se disparan— sigue siendo el mismo con el que convivimos cada verano.

La buena noticia es que la física juega a tu favor si sabes usarla. No se trata de aguantar el calor con resignación ni de encender el aire a las nueve de la mañana y no apagarlo hasta la noche. Se trata de abrir y cerrar en el momento justo, y de entender por qué el precio de la luz varía tanto de una hora a otra.

Por qué ventilar mal empeora el calor en casa

Youtube video

Ventilar no es simplemente abrir una ventana y confiar en que entre aire fresco. El calor se mueve siempre del punto más caliente al más frío, así que si a media tarde tienes 26 °C dentro y 38 °C fuera, abrir la ventana no refresca nada: introduce calor por convección y empeora la situación, aunque haga algo de viento. Es el error más común y el que más factura genera, porque obliga después al aire acondicionado a trabajar el doble para compensar.

La clave está en aprovechar el momento en que la diferencia de temperatura juega a tu favor. Eso ocurre en dos franjas muy concretas: primera hora de la mañana, entre las 6:00 y las 8:00, y última hora de la noche, entre las 22:00 y las 0:00. En esos tramos el aire exterior ya se ha enfriado lo suficiente como para que ventilar sí sirva para bajar la temperatura interior de verdad, en lugar de solo cambiar un aire caliente por otro.

Bajar persianas: el gesto que más grados ahorra

El luz que pagamos en verano depende en buena parte de cuánto trabaja el aire acondicionado, y el aire acondicionado depende en buena parte de cuánto calor entra por las ventanas. Ahí es donde entra el llamado efecto cueva: mantener las persianas completamente bajadas durante las horas en que el sol incide de forma directa sobre la fachada, especialmente si la orientación es sur o poniente. Los expertos en climatización calculan que esta simple rutina puede reducir la temperatura interior hasta 6-8 grados respecto a una vivienda con las persianas subidas.

La lógica es la misma que explica por qué en los pueblos del sur las calles se llenan de persianas bajadas al mediodía en pleno verano. Más de la mitad del calentamiento de una vivienda con mucha exposición solar llega por radiación a través del cristal, no por el aire. Bloquear esa radiación antes de que entre es mucho más eficaz que intentar sacarla después con el aire acondicionado a tope, y es gratis: no consume ni un solo vatio. El PVPC —la tarifa regulada de la luz que varía cada hora— hace que este ahorro pasivo tenga aún más sentido, porque cada kWh que no consumes con el aire encendido es un kWh que no pagas, y en pleno pico de calor esas horas suelen coincidir con las más caras del día.

El precio de la luz también tiene su propio termómetro

Youtube video

Durante esta ola de calor, el precio mayorista de la electricidad llegó a dispararse casi un 60% de un día para otro: el 6 de julio pasó de 63,81 a 100,55 €/MWh, según datos del Operador del Mercado Ibérico de Energía. No es una subida arbitraria ni una decisión política: en el sistema marginalista español, el precio de cada hora lo fija la última central que hace falta encender para cubrir la demanda, y en las tardes de más calor esa central suele ser un ciclo combinado de gas, más caro que la energía renovable.

Esto significa que el mismo kWh puede costarte tres o cuatro veces más según la hora en la que lo consumas. En la ola de calor reciente, la franja más cara del día llegó a superar los 159 €/MWh entre las nueve y las diez de la noche, mientras que a mediodía —con la solar en pleno rendimiento— el precio bajaba hasta los 17 €/MWh. Saber esto cambia por completo la estrategia de cuándo poner la lavadora, el lavavajillas o incluso cuándo forzar el aire acondicionado.

Cómo organizar el día para pagar menos por la luz

Combinar la ventilación estratégica con el conocimiento del precio horario es lo que realmente marca la diferencia en la factura de final de mes. No hace falta ninguna reforma ni gastar en aparatos nuevos: basta con reorganizar rutinas que ya haces cada día. La receta funciona igual en un piso de 60 metros que en un chalet, aunque el resultado varíe según el aislamiento y la orientación de cada vivienda.

Estos son los cuatro gestos que más impacto tienen en la factura durante los días de más calor:

  • Ventila solo entre las 6:00-8:00 y las 22:00-0:00, cuando el aire exterior ya está más fresco que el interior.
  • Baja las persianas por completo en las horas centrales, sobre todo en ventanas orientadas al sur o al oeste.
  • Programa lavadora, lavavajillas y termo eléctrico entre las 12:00 y las 17:00, cuando la energía solar abarata el precio del pool.
  • Evita encender el aire acondicionado a máxima potencia entre las 20:00 y las 22:00, la franja históricamente más cara del día.

Lo que viene: un verano de facturas más impredecibles

Los meteorólogos coinciden en que este tipo de episodios —olas de calor intensas, cortas pero repetidas, con avisos rojos puntuales— van a ser cada vez más habituales en los próximos veranos. La Aemet ya ha bautizado estas rachas sucesivas como «trenes de olas de calor», un patrón que exige adaptar hábitos de forma permanente y no solo cuando salta la alerta.

La parte optimista es que la tecnología para adaptarse ya existe y cada vez es más accesible: contadores inteligentes, tarifas con discriminación horaria y aplicaciones que avisan del precio del día siguiente antes de las nueve de la noche. Quien aprenda a leer ese calendario horario —y a combinarlo con algo tan sencillo como bajar una persiana a tiempo— tiene mucho ganado de cara a los veranos que están por llegar.

Rebajas de Zara: consejos para comprar ropa de invierno con ahorros de hasta el 50%

Comprar un abrigo en pleno julio puede sonar contradictorio, pero las rebajas de verano de Zara están aplicando descuentos de hasta el 60% en varias prendas de entretiempo e invierno. La ventaja para el consumidor es clara: incorporar piezas de mayor calidad a un precio que difícilmente se repetirá en otoño. La estrategia de la cadena de Inditex, liberar inventario antes del cambio de temporada, abre una ventana de ahorro que merece la pena analizar.

El dato de partida es contundente. Solo en las cinco prendas que detallamos a continuación, el ahorro conjunto supera los 230 euros sobre el precio original. Pero antes de lanzarse a comprar, conviene entender qué se esconde detrás de estas rebajas y si realmente merecen la pena.

Las cinco prendas con el mayor descuento y su precio real

La selección de Zara en estas rebajas incluye piezas que difícilmente bajarán más en la temporada otoño-invierno. Todas comparten una característica: son básicos atemporales, pensados para durar más de una temporada.

El Trench Capa Water Repellent de la colección ZW Limited Edition pasa de 89,95 euros a 35,98 euros, un descuento exacto del 60%. No es una gabardina al uso: su silueta tipo capa y el tejido repelente al agua la convierten en una prenda funcional y con diseño. El Trench corto fluido ZW Collection, más ligero, baja de 59,95 euros a 23,98 euros. Las gabardinas cortas llevan ya varias temporadas asentadas y encajan prácticamente con cualquier fondo de armario.

Las Botas de serraje con pespunte son otra de las compras más rentables: de 89,95 euros a 35,98 euros. El serraje —piel de calidad intermedia— aporta durabilidad y un toque western medido, con tacón cómodo y un color topo muy versátil. El Trench oversize de cuadros se une al mismo tramo de precio: cae de 89,95 euros a 35,98 euros, con patrón amplio y estética minimalista que sortea las modas efímeras. Por último, el Pantalón barrel de pana reduce su precio de 39,95 euros a 15,98 euros, un tejido que volverá con fuerza en otoño y que, por el coste de una camiseta básica, ofrece una prenda de temporada con presencia.

Cómo leer la letra pequeña de una rebaja del 60%

El cartel de descuento no lo es todo. Para que un 60% menos se convierta en ahorro real hay que mirar más allá: la calidad del tejido, el acabado y el uso previsto son los que de verdad determinan si la oferta compensa.

En el caso del trench impermeable, el plus está en la tecnología repelente al agua, que alarga su vida útil. Las botas de serraje, si se cuidan con productos específicos, pueden aguantar varios inviernos sin perder forma. El pantalón de pana, además, resiste el uso diario mejor que otros tejidos planos. El coste por uso —dividir el precio rebajado entre las veces que se llevará la prenda en los próximos meses— es el termómetro más fiable para decidir si merece la pena.

comprar ropa invierno rebajas

📊 La comparativa de un vistazo

PrendaPrecio originalPrecio rebajadoAhorro (%)
Trench Capa Water Repellent89,95 euros35,98 euros60%
Trench corto fluido59,95 euros23,98 euros60%
Botas de serraje89,95 euros35,98 euros60%
Trench oversize de cuadros89,95 euros35,98 euros60%
Pantalón barrel de pana39,95 euros15,98 euros60%

Con datos en la mano, el ahorro conjunto respecto al precio original supera los 230 euros. Pero la clave no está solo en la cifra, sino en que se trata de prendas que se usarán durante meses, no de caprichos de un día.

La rebaja real de un producto no la marca el cartel de ‘60% dto.’, sino el coste por uso que tendrá esa prenda en los próximos meses.

La estrategia de Zara detrás de estos descuentos agresivos

Las rebajas de verano en Inditex no son una improvisación. Forman parte de un engranaje logístico que permite a la compañía rotar inventario a toda velocidad y dejar espacio a la nueva colección de otoño. Este modelo de fast fashion genera precios muy bajos en liquidación, pero también obliga al consumidor a leer entre líneas: no todo lo que se rebaja un 60% es una ganga automática.

El precedente de otras campañas similares muestra que los descuentos más profundos suelen concentrarse en tallas pequeñas o grandes, y que las prendas verdaderamente atemporales —gabardinas, botas de piel, pantalones de pana— aguantan mejor el paso del tiempo que las tendencias pasajeras. La estrategia de compra inteligente, por tanto, es aprovechar el momento, pero con criterio.

Para el comprador medio, la ventana de oportunidad es real: adquirir en julio una gabardina de 35,98 euros que en septiembre volverá a rondar los 90 euros supone un ahorro tangible. Eso sí, el ahorro solo se materializa si la prenda se usa. De lo contrario, el dinero invertido en rebajas se convierte en fondo de armario olvidado.

Los datos de consumo indican que el gasto medio por español en ropa supera los 1.200 euros anuales, y que entre un 15% y un 20% de las prendas apenas se utilizan. Comprar en rebajas con la cabeza puesta en la próxima temporada es una forma de reducir ese porcentaje y estirar el presupuesto.

🛒 El Veredicto de Compra

  • Compara precio y calidad: No todo descuento del 60% es un ahorro real si la prenda no resiste al uso diario. Prioriza los tejidos resistentes como el serraje o las gabardinas técnicas con acabado impermeable.
  • Aplica el coste por uso: Si una gabardina de 35,98 euros la llevas 30 veces en otoño, el coste por uso es de apenas 1,20 euros. Frente a una prenda de temporada que apenas usarás, la inversión es clara.
  • No te dejes llevar por el precio: Que una prenda esté muy rebajada no significa que debas comprarla. Asegúrate de que encaja en tu estilo y cubre una necesidad real para la próxima temporada. Así evitas acumular fondo de armario sin uso.

Esta información es de análisis de consumo y no constituye asesoramiento financiero ni recomendación de compra personalizada.

La exposición a la luz matutina: cómo regula tu metabolismo y energía, según el Dr. Vass

Tomar el sol nada más amanecer no es solo un gesto de bienestar: es una señal metabólica que afina tu reloj interno. La ciencia de la cronobiología respalda que esos primeros rayos regulan la sensibilidad a la insulina, la quema de grasa y los niveles de energía para todo el día.

Por qué la luz matutina es ‘oro metabólico’

El Dr. Vassily Eliopoulos, experto en longevidad formado en Cornell y conocido como Dr. Vass, ha insistido en que la luz no es solo un estímulo visual. Según sus divulgaciones, el cuerpo utiliza la luz como señal temporal para regular procesos clave: desde cuándo quemar grasa hasta cuándo activarse o recuperarse. La exposición temprana a la luz natural funciona como un sincronizador maestro del ritmo circadiano, ese reloj interno que orquesta la energía, el apetito y el metabolismo.

Cuando los ojos captan luz intensa por la mañana, el cerebro pone en marcha una cascada beneficiosa. Se eleva el cortisol de forma adecuada —no confundir con el estrés crónico—, lo que promueve la vigilia y el estado de alerta. Además, mejora la sensibilidad a la insulina, facilitando que las células utilicen la glucosa como combustible en lugar de almacenarla. Este proceso, sumado a la regulación de las señales de hambre y saciedad, hace que la luz matutina sea lo que el Dr. Vass denomina «oro metabólico».

La trampa de la luz azul nocturna: así boicotea tu energía

Si la luz del amanecer pone en marcha la maquinaria metabólica, la luz artificial a deshora la descarrila. La exposición a pantallas, focos o ambientes muy iluminados durante la noche envía al cerebro la señal de que aún es de día. Esto inhibe la producción de melatonina, la hormona que facilita el descanso, y puede reducir la tolerancia a la glucosa hasta en un 50 %, según las referencias que maneja el Dr. Vass. En otras palabras, el cuerpo se vuelve menos eficiente a la hora de manejar los nutrientes justo cuando debería estar preparándose para dormir.

Esa confusión circadiana no termina ahí. Aumentan los antojos nocturnos, se ralentiza el metabolismo y las hormonas del hambre se descontrolan. El resultado es un círculo vicioso: menos descanso, más picoteo y un entorno hormonal que favorece la acumulación de grasa. Los trabajadores por turnos, que están forzados a vivir bajo luz artificial en horarios antinaturales, experimentan de forma especialmente aguda ese desajuste entre su reloj interno y el entorno lumínico.

Tu reloj interno no distingue entre el sol y una pantalla: la luz equivocada a la hora equivocada desajusta la quema de grasa y el descanso.

La pauta en cifras para resetear tu ciclo de luz

📊 La pauta en cifras

  • Dosis de luz matutina: De 5 a 10 minutos de luz solar directa dentro de los 60 minutos siguientes a despertar.
  • Horario de atenuación: Atenuar pantallas y luces intensas entre 1 y 2 horas antes de acostarte.
  • Calidad de la luz nocturna: Optar por luz cálida de temperatura inferior a 2700 K en las horas previas al sueño.
  • Herramientas complementarias: Bloqueadores de luz azul tras la puesta de sol y dormir en una habitación completamente oscura (con cortinas opacas o antifaz).

Estas recomendaciones, recogidas del protocolo que sugiere el Dr. Vass, tienen un denominador común: alinear la señal lumínica que reciben tus ojos con la fase del día que espera tu biología. No se trata de un gesto esotérico, sino de aprovechar un mecanismo evolutivo que lleva millones de años afinándose.

luz matutina

Análisis E-E-A-T: lo que dice la ciencia de los ritmos circadianos sobre el rendimiento

La cronobiología —la disciplina que estudia los ritmos biológicos— acumula décadas de evidencia sobre el impacto de la luz en el metabolismo humano. El núcleo supraquiasmático, un pequeño grupo de neuronas en el hipotálamo, actúa como director de orquesta: recibe la información lumínica a través de la retina y la traduce en órdenes hormonales que afectan al sueño, la temperatura corporal y la liberación de insulina. Numerosos estudios han demostrado que una exposición regular a luz intensa por la mañana mejora el estado de ánimo, los niveles de energía e incluso el rendimiento físico durante el día.

Dicho esto, conviene ser honestos con los límites de la evidencia actual. La mayoría de los trabajos se ha realizado en condiciones controladas o con poblaciones concretas, y la respuesta individual varía según el cronotipo —es decir, si eres más alondra o más búho—. A pesar de ello, el principio fundamental es sólido: la luz es la principal señal ambiental que sincroniza nuestro reloj interno. Aplicar una pauta de gestión de la luz, aunque sea con pequeños ajustes, suele traducirse en un descanso más reparador y en una mayor estabilidad energética a lo largo de la jornada.

Para quienes trabajan en turnos nocturnos, la adaptación es más compleja, pero no imposible. Estrategias como el uso de lámparas de luz brillante durante las primeras horas del turno y un control estricto de la oscuridad al volver a casa pueden mitigar el desajuste. Como siempre, recuerda que esta información es divulgativa y no constituye un consejo médico; consulta con un profesional si tienes alguna circunstancia personal que lo requiera.

⚡ Rutina de Optimización Diaria

  • Toma el sol al despertar: Dedica entre 5 y 10 minutos a exponer tu cara y tus ojos a la luz natural (sin gafas de sol y a través de una ventana abierta) dentro de la primera hora tras levantarte.
  • Crea un santuario oscuro: Una o dos horas antes de dormir, baja la intensidad de las luces, activa el modo nocturno en tus dispositivos y utiliza cortinas opacas o antifaz para bloquear cualquier fuente de luz residual.
  • Refuerza con luz cálida: Sustituye las bombillas frías de tu dormitorio por otras de tonalidad ámbar (por debajo de 2700 K) y, si pasas mucho tiempo frente a pantallas después del atardecer, prueba con gafas bloqueadoras de luz azul.

La política ‘cero gilipollas’ que revaloriza los clubs privados exclusivos para UHNWI

He seguido de cerca el fenómeno de los clubes privados para ultra-ricos (UHNWI) durante la última década, y pocas veces un cambio en las normas de convivencia ha tenido un impacto tan medible en el valor de sus membresías. El resort suizo Bürgenstock —donde una noche en verano arranca en 1.500 francos suizos (unos 1.650 euros)— ha expulsado en los últimos diez años a varios huéspedes de alto poder adquisitivo por comportamientos abusivos con el personal. Su director, Christopher Franzen, escoltó personalmente a un capitán de aerolínea que insultó a un camarero y prohibió la entrada de un gran gastador que creía que su dinero lo blindaba contra la mala educación. «Algunas conductas hacia otros seres humanos nunca deberían dictarse por la riqueza de alguien, ni tolerarse por ella», explicó Franzen.

Ese cambio de paradigma —que en el club Southworth, presente en Bahamas y Colorado, llaman internamente «the no-asshole rules»— está recalibrando el mercado del lujo de acceso. La membresía ya no se compra solo con dinero: se adquiere con un comportamiento que preserve la cultura del club. Y eso, para el inversor en activos alternativos, se traduce en una revalorización silenciosa de los pases de entrada.

El fin del «cliente siempre tiene la razón» en el club privado

La pandemia aceleró el fenómeno. Southworth duplicó su base de socios mientras la hostelería perdía empleados a un ritmo alarmante. Tommy Southworth, presidente del grupo, revisó los manuales de conducta de una decena de clubes competidores y encontró que solo uno mencionaba el decoro. «Decidimos que la forma de tratar a las personas es no siendo un idiota», comentó sin rodeos. Desde entonces, la cadena ha expulsado a miembros y rechazado a compradores de viviendas de varios millones de dólares dentro del complejo porque no encajaban con esa filosofía.

La exigencia se extiende. Casa Cipriani, en el bajo Manhattan, llevó a cabo una «purga» de socios en 2023 para remodelar su clientela tras la filtración de fotos de celebridades. 5 Hertford Street en Londres dedica una web entera al código de vestimenta, pero no publica reglas de trato al personal. Sin embargo, las normas no escritas son claras: si un número suficiente de miembros decide que estropeas la experiencia, la puerta se abre hacia fuera.

Cómo la selección de miembros revaloriza el acceso exclusivo

La ecuación es sencilla. Un club donde la convivencia es impecable se convierte en un activo de prestigio, con listas de espera que se alargan y cuotas de entrada que se disparan. En Xala, un desarrollo sostenible de lujo en la costa mexicana del Pacífico donde las viviendas empiezan en 6,5 millones de euros, el socio fundador Ricardo Santa Cruz invita a todo comprador potencial a pasar 24 horas en su casa antes de aceptarlo. El cierre de operaciones roza el 90 % y una cuarta parte de los lotes vendidos han ido a parar a millonarios con cartera.

«Quiero asegurarme de que son las personas cuyas casas quieres que visiten tus hijos», confiesa Santa Cruz. No se trata de excluir por capital, sino de garantizar que el ambiente preserve un valor intangible: la calidad de la red de contactos. Los compradores de Xala, explica, no son los que presumen de su último Patek Philippe o de su jet privado. Son ricos, sí, pero discretos y comprometidos con la comunidad local.

Esta deriva hacia la cortesía como filtro de acceso tiene precedentes en el mundo de los clubes de golf más elitistas. Augusta National siempre ha primado la discreción y el respeto a las normas internas, y su membresía —no transferible y opaca— ha multiplicado su valor aspiracional durante décadas. Lo nuevo es que el fenómeno se extiende ahora a clubes urbanos, resorts y comunidades residenciales, creando una clase de activo híbrido: una combinación de inmobiliario, red social y capital reputacional.

En el club correcto, la buena educación no es un adorno: es la prima de riesgo que protege el valor de tu membresía.

Lecciones para el inversor en membresías de lujo

He visto ciclos similares en otros activos tangibles: cuando la demanda supera la oferta, la selección se vuelve más rigurosa y la revalorización se acelera. Los clubes que adoptan políticas de tolerancia cero están reduciendo artificialmente la oferta de plazas vendibles —porque no todas las fortunas son aceptadas— mientras que la demanda global de UHNWI no deja de crecer. Según el último Wealth Report de Knight Frank, el número de individuos con patrimonios superiores a 30 millones de euros aumentará un 28% en los próximos cinco años. Con más ultra-ricos persiguiendo menos asientos en los círculos adecuados, el precio de la exclusividad tiene un único recorrido posible.

El riesgo, sin embargo, reside en la liquidez. Muchas de estas membresías no cotizan en un mercado secundario organizado; transmitirlas requiere la aprobación de un comité de admisión que valora más la reputación que el dinero. Para el inversor que busca una salida rápida, una membresía en un club privado es un activo ilíquido por diseño. Pero para quien planifica a diez años y valora el acceso a una red de contactos cuidadosamente cribada, el sobreprecio que pagan hoy las cuotas de entrada puede ser una ganga dentro de una década.

💎 Veredicto Wealth

La membresía en clubes que aplican políticas «cero gilipollas» se está convirtiendo en un activo de preservación de capital a largo plazo, impulsado por una oferta restringida cualitativamente. El principal riesgo a vigilar es la iliquidez: salir de estas plazas exige la benevolencia de un comité de admisión, no solo un comprador dispuesto a pagar.

Madrid, Barcelona y otras cuatro provincias concentran más de la mitad del déficit de vivienda en España

El acceso a la vivienda continúa siendo uno de los principales retos del mercado inmobiliario español. Aunque la demanda sigue creciendo impulsada por el aumento de la población, la creación de nuevos hogares y unas condiciones hipotecarias más favorables, la oferta de viviendas continúa siendo insuficiente para responder a esa necesidad. El resultado es un déficit acumulado de alrededor de 750.000 viviendas en todo el país, según el Banco de España.

Sin embargo, este problema no se reparte de forma homogénea. Un análisis de la distribución territorial del déficit revela que más de la mitad de las viviendas que faltan se concentran en solo seis provincias: Madrid, Barcelona, Alicante, Valencia, Murcia y Málaga. Estas zonas son las que soportan una mayor presión demográfica, económica y laboral, lo que ha convertido el acceso a la vivienda en uno de sus principales desafíos.

Madrid lidera la falta de vivienda

Entre todas las provincias españolas, Madrid encabeza el déficit residencial. El Banco de España estima que la región necesita alrededor de 120.000 viviendas adicionales para equilibrar la oferta y la demanda.

La elevada creación de empleo, el crecimiento de la población y la llegada constante de nuevos residentes han incrementado la necesidad de vivienda a un ritmo muy superior al de la construcción. Como consecuencia, tanto los precios de compra como los alquileres continúan sometidos a una fuerte presión.

Barcelona ocupa la segunda posición con 112.000 casas, seguida de Alicante, Valencia, Murcia y Málaga (con una horquilla que va desde las 60.000 hasta las 40.000 casas), provincias donde la demanda residencial también supera ampliamente a la oferta disponible.

La otra cara del mercado inmobiliario

Mientras las grandes áreas metropolitanas necesitan miles de viviendas nuevas, otras zonas del país presentan una realidad completamente distinta. El estudio muestra que provincias del interior, como Soria, cuentan con un excedente de viviendas debido al descenso de población y a la escasa demanda residencial.

Vivienda
Viviendas de Barcelona. Foto: EP.

Esta diferencia evidencia que el problema de la vivienda en España no depende únicamente del número total de inmuebles existentes, sino también de su distribución territorial. En muchos municipios del interior hay viviendas vacías, mientras que en las grandes ciudades la demanda supera ampliamente la oferta disponible.

Un desequilibrio que afecta a toda la economía

Los expertos advierten de que la escasez de vivienda tiene consecuencias que van más allá del propio mercado inmobiliario. La dificultad para encontrar vivienda asequible complica la movilidad laboral, dificulta la llegada de trabajadores a las grandes ciudades y limita el crecimiento económico. Además, el incremento continuado de los precios obliga a muchas familias a destinar una parte cada vez mayor de sus ingresos al pago de la vivienda.

El Banco de España considera que este desequilibrio también tiene efectos sobre la emancipación de los jóvenes, la natalidad y la capacidad de las empresas para atraer talento a las zonas con mayor actividad económica.

La construcción no logra cubrir la demanda

Uno de los principales motivos del déficit es que el ritmo de construcción continúa siendo insuficiente.

Durante los últimos años se han creado más hogares de los que se construyen viviendas, lo que ha ido ampliando progresivamente la diferencia entre oferta y demanda. A ello se suman otros factores como la escasez de suelo urbanizable en determinadas ciudades, el incremento de los costes de construcción y la duración de los trámites administrativos para desarrollar nuevas promociones.

Según los especialistas en el sector inmobiliario, aunque la actividad promotora ha mejorado respecto a ejercicios anteriores, todavía está lejos de cubrir las necesidades reales del mercado.

El reto para los próximos años

El análisis del Banco de España pone de manifiesto que aumentar la oferta de vivienda será uno de los grandes retos del sector inmobiliario durante los próximos años. Los expertos coinciden en que será necesario impulsar la construcción de nuevas promociones allí donde existe una mayor demanda, agilizar los procesos urbanísticos y favorecer la creación de vivienda asequible para evitar que el déficit continúe creciendo.

Vivienda
Viviendas en construcción. Foto: Europa Press.

Mientras tanto, la presión sobre el mercado seguirá concentrándose principalmente en las grandes áreas urbanas, donde cada nueva vivienda que sale al mercado encuentra una elevada demanda.

Con un déficit nacional cercano a las 750.000 viviendas y más de la mitad concentrado en solo seis provincias, el acceso a la vivienda continúa siendo uno de los principales desafíos económicos y sociales de España. La evolución de la construcción durante los próximos años será determinante para reducir un desequilibrio que afecta tanto a compradores como a inquilinos y que sigue marcando la actualidad del sector inmobiliario.

Acerinox mejorará un 24% su EBITDA en el segundo trimestre gracias al impulso del CBAM

César Sánchez-Grande – Head of Institutional Research en Renta 4 espera una mejora significativa del EBITDA en Acerinox apoyado en el descenso de las importaciones y la recuperación de volúmenes y precios por la entrada en vigor en Europa del CBAM (mecanismo de ajuste en frontera por carbono).

De este modo, estima un EBITDA para el segundo trimestre del año de 147,6 millones (24% frente al EBITDA ajustado del primer trimestre y del 32% frente al segundo de 2025), en línea con el guidance dado por Acerinox de mejora frente al primer trimestre de 2026. Esta cifra está impulsada principalmente por la división de Inoxidable, cuyo EBITDA alcanzaría los 128,6 millones de euros (64,8% frente al segundo trimestre de 2025), logrando compensar la debilidad en Aleaciones de Alto Rendimiento. 

Acerinox publicará los resultados correspondientes al segundo trimestre de 2026 el próximo 24 de julio antes de apertura de mercado

El consenso, según apunta Renta 4, espera para Acerinox unos ingresos totales de 1.620 millones (7,5%) con un Ebitda de 151 millones (34,8%) y un beneficio neto de 60 millones.

Acerinox: Renta 4 anticipa una mejora progresiva de los márgenes y eleva recomendación y precio objetivo

Imagen: Acerinox. NAS

Previsiones de Acerinox por Renta 4

De los resultados esperamos:

  • Mejora significativa en Europa: mejora de los volúmenes de venta y los precios provocado por el descenso de las importaciones tras la entrada en vigor, el 1 de enero, del CBAM. La demanda continúa débil por la acumulación de inventarios del segundo semestre de 2025. 
  • NAS sigue mostrando un comportamiento sólido a pesar de que la demanda permanece débil. Por su parte, Columbus se verá impactado negativamente por el aumento de las importaciones asiáticas y la creciente dificultad para exportar su producto a Estados Unidos y Europa.
  • Debilidad en Aleaciones de Alto Rendimiento: estimamos que la división continuará afectada por la debilidad de la demanda (margen EBITDA del 5,0%, -2,9 puntos porcentuales frente al segundo trimestre de 2025). Esto afecta, principalmente, a VDM por la incertidumbre en el sector petroquímico, mientras que Haynes presenta una evolución más positiva apoyada en el sector aeroespacial.
  • Deuda neta: estimamos un ligero descenso hasta 1.255,0 millones de euros frente a los 1.295 millones del primer trimestre por mejora del circulante y ausencia de dividendo en el trimestre. 

Citigroup apuesta por ArcelorMittal, Thyssenkrupp, SSAB y Acerinox en Europa

Debemos estar atentos a:

  1. Nuevas medidas de salvaguarda: recordar que el 1 de julio entraron en vigor las nuevas medidas de protección en Europa. Comentarios de Acerinox de impactos en volúmenes y precios. 
  2. Normalización de inventarios en Europa: tras la fuerte acumulación vista en el segundo semestre de 2025, lo cual debe permitir que sigan mejorando los volúmenes de venta y precios.
  3. Nivel de “break-even” en Europa: esperamos que Acerinox Europa haya alcanzado en junio estanco niveles de “break-even” en EBITDA.
  4. Guidance para el tercer trimestre: esperamos un EBITDA del tercer trimestre, ligeramente superior al del segundo, a pesar de la normal estacionalidad de los meses de verano.  

Como conclusión, Renta 4 considera que los resultados de Acerinox confirmarán el impacto positivo del nuevo marco regulatorio en Europa, contrarrestando la debilidad de la demanda.

Reiteramos nuestra recomendación de Sobreponderar con un precio objetivo de 20,0 euros por acción, acaba Sánchez-Grande.

Más sobre el CBAM

El CBAM (Carbon Border Adjustment Mechanism o Mecanismo de Ajuste en Frontera por Carbono) es una herramienta de la Unión Europea diseñada para evitar la llamada «fuga de carbono», es decir, que las empresas trasladen su producción a países con normas medioambientales menos exigentes para reducir costes.

En la práctica funciona como un gravamen sobre las emisiones de carbono incorporadas en determinados productos importados. Si un fabricante de fuera de la UE produce acero, aluminio o cemento con una elevada huella de carbono y quiere venderlo en Europa, deberá pagar un coste equivalente al que afrontan los productores europeos bajo el sistema de comercio de emisiones (ETS).

¿Redes diseñadas como drogas? El duro cara a cara de Meta contra Europa por el diseño adictivo de sus plataformas

Los problemas de Meta, la empresa de Mark Zuckerberg que gestiona Facebook, Instagram o WhatsApp, se siguen acumulando y no hay grandes señales de que vaya a cambiar su estrategia. La empresa de tecnología es una de las más grandes del mundo, pero tiene años bajo el microscopio de los reguladores, tanto por permitir la presencia de fake news en sus plataformas sin intentos reales de filtrarlas como por lo adictivos que pueden ser los diseños de sus redes.

Este último punto es el que ha puesto a la empresa en la mira de la Unión Europea. Como ha publicado el portal norteamericano Wired, la Comisión Europea determinó de manera preliminar que Meta incumple la Ley de Servicios Digitales (DSA, por sus siglas en inglés) debido al supuesto «diseño adictivo» de Instagram y Facebook. La medida obligaría a Meta a eliminar algunos de los atributos activos de sus plataformas por defecto, como la reproducción automática de video o la imposición de un límite al desplazamiento infinito de las publicaciones o stories.

La Comisión Europea presiona a los de Zuckerberg

Según se lee en el comunicado de la Comisión, «Meta no evaluó adecuadamente los riesgos de su diseño adictivo para el bienestar físico y mental de los usuarios, incluidos los menores y los adultos vulnerables». El documento insiste en que la empresa digital «no consideró ciertas características de diseño de Instagram y Facebook, como recomendaciones altamente personalizadas, reproducción automática y desplazamiento infinito, que constantemente muestran a los usuarios contenido nuevo. Estas características alimentan la necesidad del usuario de seguir desplazándose y cambiar el cerebro al «modo piloto automático», lo que contribuye a hábitos poco saludables y al uso compulsivo».

Meta zanja el escandalo de Cambridge Analytica con un costoso acuerdo extrajudicial y evita que Zuckerberg tenga que declarar 9 Merca2
Mark Zuckerberg de Meta. Fuente: Agencia

Es un golpe que puede ser difícil de encajar para la empresa, al menos si quiere seguir operando en Europa. Si no realiza los cambios que se recomiendan desde Bruselas, la sanción puede ser del 6 % de sus ingresos anuales, o directamente una prohibición de seguir operando en el Viejo Continente.

«. Estamos totalmente comprometidos a hacer cumplir nuestra legislación en Europa», ha escrito Henna Virkkunen, vicepresidenta ejecutiva para la Soberanía Tecnológica, la Seguridad y la Democracia.

Meta defiende el funcionamiento actual de su servicio

Por su lado, Meta ya ha hecho saber que no se comparte la posición de la Comisión Europea. Un portavoz de la compañía, citado por CNBC, aseguró que las resoluciones «no tienen en cuenta con precisión las importantes medidas que hemos tomado para proteger a los adolescentes».

En la misma declaración, el representante de la empresa recordó que en los últimos años se han creado espacios en sus redes sociales para prevenir adicciones, sobre todo en los más jóvenes. En particular, destacó las cuentas para adolescentes, que permiten limitar tanto los tipos de contenido que pueden ver los menores como el tiempo de pantalla de cada uno de ellos.

«Compartimos el compromiso de la Comisión Europea de ofrecer a los adolescentes experiencias en línea seguras y positivas, y continuaremos colaborando de manera constructiva con ella», concluyó el representante. De momento, por tanto, todo indica que la empresa buscará defenderse, mientras la Comisión recuerda en su comunicado que Meta podrá examinar los documentos de los expedientes de investigación de la institución y responder por escrito a las conclusiones preliminares del organismo. Paralelamente, se consultará al Comité Europeo de Servicios Digitales.

Europa mantiene la presión sobre las digitales

En los últimos años, la presión de la Unión Europea sobre las plataformas digitales se ha hecho una de sus grandes diferencias con Estados Unidos. Aunque la Administración de Trump se ha sentido cómoda negociando con figuras como el propio Zuckerberg y, sobre todo, Elon Musk, dueño de X —la plataforma antes conocida como Twitter—, la UE y sus diferentes instituciones han señalado los problemas reales que las redes sociales han generado en las instituciones .democráticas de los países miembros.

De hecho, esta no es la primera advertencia de la Comisión Europea a Meta. En abril pasado, el Ejecutivo comunitario publicó otra evaluación preliminar en la que concluyó que la empresa incumplía la normativa al no impedir de manera efectiva el acceso a sus plataformas de usuarios menores de 13 años; además, a pesar de la buena relación con el Gobierno estadounidense, hay varios casos abiertos en Estados Unidos contra la empresa.

Como señala Wired, en marzo, un jurado civil de Nuevo México condenó a Meta a pagar una multa de 375 millones de dólares tras concluir que la empresa engañó a los usuarios sobre la seguridad de sus servicios y facilitó la explotación sexual de menores. Ese mismo mes, la Corte Superior de California, en el condado de Los Ángeles, falló en contra de Meta y de Alphabet, empresa matriz de Google, en un proceso derivado de una demanda presentada por 16 000 personas en Estados Unidos. Los demandantes sostuvieron que ambas compañías desarrollaron productos con características adictivas que habrían contribuido a la depresión, las autolesiones y otros problemas de salud mental entre menores de edad.

Openchip y ACS: lecciones sobre inversión corporativa para founders de startups

Conseguir que un gigante industrial apueste por tu startup es el mejor escaparate de credibilidad, pero el riesgo de perder el control asoma en cada cláusula del acuerdo. ACS negocia una participación mayoritaria en Openchip, la compañía española de semiconductores, y el caso es una clase magistral sobre inversión corporativa para founders de deep tech.

La negociación ACS-Openchip: cautelas y cifras

ACS, el grupo constructor presidido por Florentino Pérez, mantiene conversaciones para entrar en el accionariado de Openchip, según fuentes del mercado. La operación, adelantada por El Confidencial, apunta a una participación mayoritaria en la startup de diseño de chips, aunque ninguna de las partes la da por cerrada. “Openchip mantiene conversaciones con diversos socios y potenciales inversores como parte de su estrategia de crecimiento”, señaló la empresa en un comunicado, evitando confirmar un acuerdo inminente.

De concretarse, la entrada de ACS se sumaría a un ecosistema de apoyo público ya consolidado. El pasado 29 de junio, el Consejo de Ministros autorizó a la Sociedad Española para la Transformación Tecnológica (SETT) una inversión de casi 116 millones de euros en Openchip, coordinada con la participación autonómica del Govern de la Generalitat. La startup fundada en 2021 por el grupo de ingeniería GTD y el Barcelona Supercomputing Center emplea a 300 personas.

El encaje estratégico: por qué una constructora invierte en chips

El interés de ACS no es casual. La compañía forma parte del consorcio público-privado que impulsa la primera gigafactoría avanzada de IA en España, un proyecto con una inversión prevista de 5.000 millones de euros. En ese esquema —donde también están Telefónica, Santander y Multiverse Computing—, ACS posee un 15,67 % del accionariado empresarial y necesita garantizarse el acceso a chips de alto rendimiento. Openchip diseña procesadores de código abierto con una eficiencia energética que reduce el consumo de los centros de datos. Es, por tanto, un socio tecnológico natural para quien aspira a liderar infraestructuras de IA.

La maniobra encaja en un patrón que se repite en el deep tech: ante la escasez de semiconductores y la demanda disparada por la inteligencia artificial, los grandes grupos industriales buscan controlar la innovación desde la raíz. Para una startup, este tipo de inversión corporativa puede ser una bendición o una trampa, dependiendo de la estructura de la operación.

Openchip

La inversión corporativa no es un cheque en blanco: es un matrimonio estratégico que puede diluir el control o acelerar el crecimiento, según cómo se pacten los derechos de gobernanza.

📦 Caso de estudio: Openchip y el capital híbrido

  • El reto: Una startup de semiconductores con 300 empleados necesita escalar su tecnología y captar a los grandes clientes industriales sin diluirse en exceso en cada ronda.
  • La jugada: Combinar inversión pública (SETT, Generalitat) con un socio corporativo estratégico (ACS) que además de capital aporta demanda real de producto.
  • El resultado: Una estructura de capital híbrida que blinda parte del control fundacional y abre la puerta a contratos con el consorcio de la gigafactoría de IA.
  • La lección: Negociar con un industrial exige definir desde el primer minuto qué tipo de control quiere ejercer el inversor y qué papel jugará en las decisiones técnicas.

Lo que el caso enseña sobre inversión corporativa

La historia de Openchip y ACS ilustra tres dinámicas que cualquier founder debe conocer antes de sentarse con una multinacional.

1. El alineamiento de intereses va por delante del importe. ACS no es un fondo de venture capital: su rentabilidad no depende de la valoración a futuro, sino de la utilidad de los chips en su negocio de infraestructuras. Eso cambia la conversación: el product-market fit se mide en contratos reales, no en métricas de tracción. La startup debe evaluar si el socio industrial aporta demanda o solo diluye el capital.

2. La gobernanza se negocia antes que el precio. Una participación mayoritaria otorga el control del consejo. Si el comprador es una constructora, el riesgo de que el proyecto deep tech acabe supeditado a los plazos y la cultura de un grupo de otro sector es real. La clave está en blindar la autonomía técnica mediante acuerdos de accionistas que reserven a los fundadores las decisiones sobre producto y contratación, como se ha visto en otras operaciones del ecosistema (la entrada de Siemens en startups de IoT es un precedente comparable).

3. La diversificación de las fuentes de capital fortalece la posición negociadora. Openchip ya contaba con 116 millones públicos de la SETT y el respaldo de la Generalitat antes de negociar con ACS. Eso reduce la dependencia de un único actor y permite al founder plantear condiciones. Como norma, cuantos más inversores alineados en la mesa, menos presión para ceder el control a uno solo.

Un founder que llega a la mesa con varias term sheets tiene el poder; el que solo tiene una conversación abierta, negocia con la soga al cuello.

Además, el contexto del Perte de chips y la apuesta europea por la soberanía tecnológica convierten a Openchip en un activo estratégico. La operación con ACS, de cerrarse, no se leería solo como una compra: sería un paso hacia la consolidación de un ecosistema español de semiconductores anclado en el sector público y empresarial.

Para cualquier founder de deep tech, la lección es doble: buscar el socio industrial adecuado acorta el camino al mercado, pero exige una arquitectura de la inversión que preserve la independencia técnica. La historia de Openchip, aunque aún en fase de negociación, es un modelo de cómo jugar esa partida con cartas públicas y visión de largo plazo.

🚀 Hoja de Ruta para Emprender

  • Mira más allá del cheque: Antes de aceptar inversión corporativa, pregúntate si el socio aporta contratos, canales de distribución o talento. Una participada con cliente corporativo vale el doble.
  • Asegura la independencia técnica: Incluye cláusulas en el pacto de socios que protejan la toma de decisiones sobre producto y contratación, incluso si el inversor es mayoritario.
  • Diversifica el capital: Busca financiación pública, business angels especializados y venture capital antes de abrir la puerta a un industrial. Cuantas más fuentes tengas, mejor defenderás tu valoración.
  • Estudia los precedentes: Consulta la ficha de Openchip en Crunchbase para entender su evolución de capital y cómo se ha posicionado ante cada ronda.

«No estamos tan preocupados por la inflación y los tipos como el mercado», señalan en Payden & Rygel

«No estamos tan preocupados por la inflación y los tipos como el mercado», señaló Antonella Manganelli, consejera delegada para Europa de Payden & Rygel, ayer en una reunión con periodistas. «El crecimiento no es fuerte, pero todavía es positivo», aclaró, para añadir que «la inflación es pegajosa, pero se va moderando».

Para la gestora, «la Fed no subirá los tipos tan pronto como el mercado espera». Y su previsión es que no haya subidas este año frente a la subida o dos subidas que espera el mercado.

Payden & Rygel considera que la existencia de fuerzas de inicio (super ciclo de capex en IA, automatización e infraestructura…), medio (crecimiento positivo pero en moderación…) y final de ciclo (mercado laboral, elevadas valoraciones política monetaria menso acomodaticia…) explican por qué el crecimiento es resiliente, los riesgos van al alza y la dispersión crece entre todas las clases de activos simultáneamente.

  • Payden & Rygel mantiene una visión más optimista que el mercado sobre la economía y los tipos de interés.
  • La gestora ve oportunidades en la renta fija, pero con una estrategia muy selectiva.
  • Prefiere determinados segmentos del crédito frente a una exposición amplia al mercado.

Por su parte, Eric Souders, gestor de estrategia de Retorno Absoluto de Payden & Rygel, recordó que «la renta fija es muy atractiva, aunque hay que ser muy selectivos», «Estamos en un buen momento para ofrecer retornos buenos y estables».

Antonella Manganelli, consejera delegada para Europa de Payden & Rygel

Payden Absolute Return Bond Fund

Souders presentó los tres grandes pilares de su fondo de retorno absoluto «ultra conservador». Serían, por un lado, que la preferencia por el riesgo crediticio ha sido la estrategia más consistente durante 2026.

En segundo lugar, la duración: «un crecimiento resiliente en EE. UU, el conflicto en Oriente Medio y correlaciones positivas entre los tipos y los activos de riesgo redujeron el beneficio de la duración en la diversificación y provocaron una visión más cauta».

Y en tercer y último lugar, el dólar: La estrategia entró en el año corta de dólares estadounidenses frente a las divisas, tanto de los mercados emergentes, como de los desarrollados. Un crecimiento resiliente en Estados Unidos, tipos reales más altos y un reajuste de las previsiones sobre la política monetria provocaron un posicionamiento más corto sobre el dólar.

A grandes rasgos, el fondo pretende lograr un retorno de 300 puntos básicos sobre las tasas de depósito de la moneda local al tiempo que preservar el capital en un horizonte a medio plazo (12-24 meses) con un nivel de efectivo del 2-3%. El fondo invierte en un amplio abanico de emisiones de deuda, tanto en grado de inversión como por debajo, gobiernos y corporativos, así como en otros activos e instrumentos negociables.

En estos momentos, el rating medio de la cartera del fondo es de BBB con una rentabilidad a madurez del 4,32% y cubierto en euros.

Una crisis económica, ¿es ese el catalizador que Europa necesita?

Con respecto a sus posiciones en mercados emergentes, Souders recuerda que llevan positivos con ellos dos años, por lo que «la oportunidad Emergentes ha funcionado». «Si bien los fundamentales siguen siendo favorables, unas valoraciones más ajustadas nos han provcado cambiar de una beta amplia a un posicionamiento más selectivo», añade.

«Redujimos exposición a la beta más elevada BBB/BB, particularmente en crédito Latam, mientras mantenemos exposición a crédito donde las valoraciones siguen justificando el riesgo. Y redujimos exposición local a Mercados Emergentes cuando la incertidumbre política y unos diferenciales de tipos oscurecieron las previsiones. También cambiarmos duración en dólares a euros mientras bajamos exposición local a nivel global».

Una idea interesante de Payne & Rygel es que afirma que «el riesgo europeo ha sido una forma atractiva de añadir carry a las carteras». A ese respecto, Souders favorece los CLO europeos sobre los estadounidenses por su menro concentración en software, mayor protección estructural y ventajas en el carry.

Las tiendas, restaurantes y aparcamientos ya explican dos tercios del valor de Aena, según Bank of America

También le gusta el crédito inmobiliario comercial estadounidense en zonas como Nueva York o San Francisco, los de centros de datos o los de apartamentos multifamiliares. En general, explica Souders, les gusta el crédito sobre vivienda porque está muy relacionado con el empleo.

Laurent Sengenes: «Dacia propone una movilidad accesible e inteligente para consolidar su liderazgo en España»

Dacia quiere seguir creciendo en España apoyándose en una fórmula que ya le ha permitido alcanzar cifras históricas. La compañía cerró el año pasado como la segunda marca de automóviles entre particulares, con más de 50.000 vehículos vendidos, mientras que el modelo de coche, Sandero, encadenó su decimotercer año consecutivo como el coche más vendido del mercado español. Actualmente, con toda su gama renovada, el fabricante busca consolidar esa posición apostando por la eficiencia, la electrificación y una política comercial basada en la transparencia.

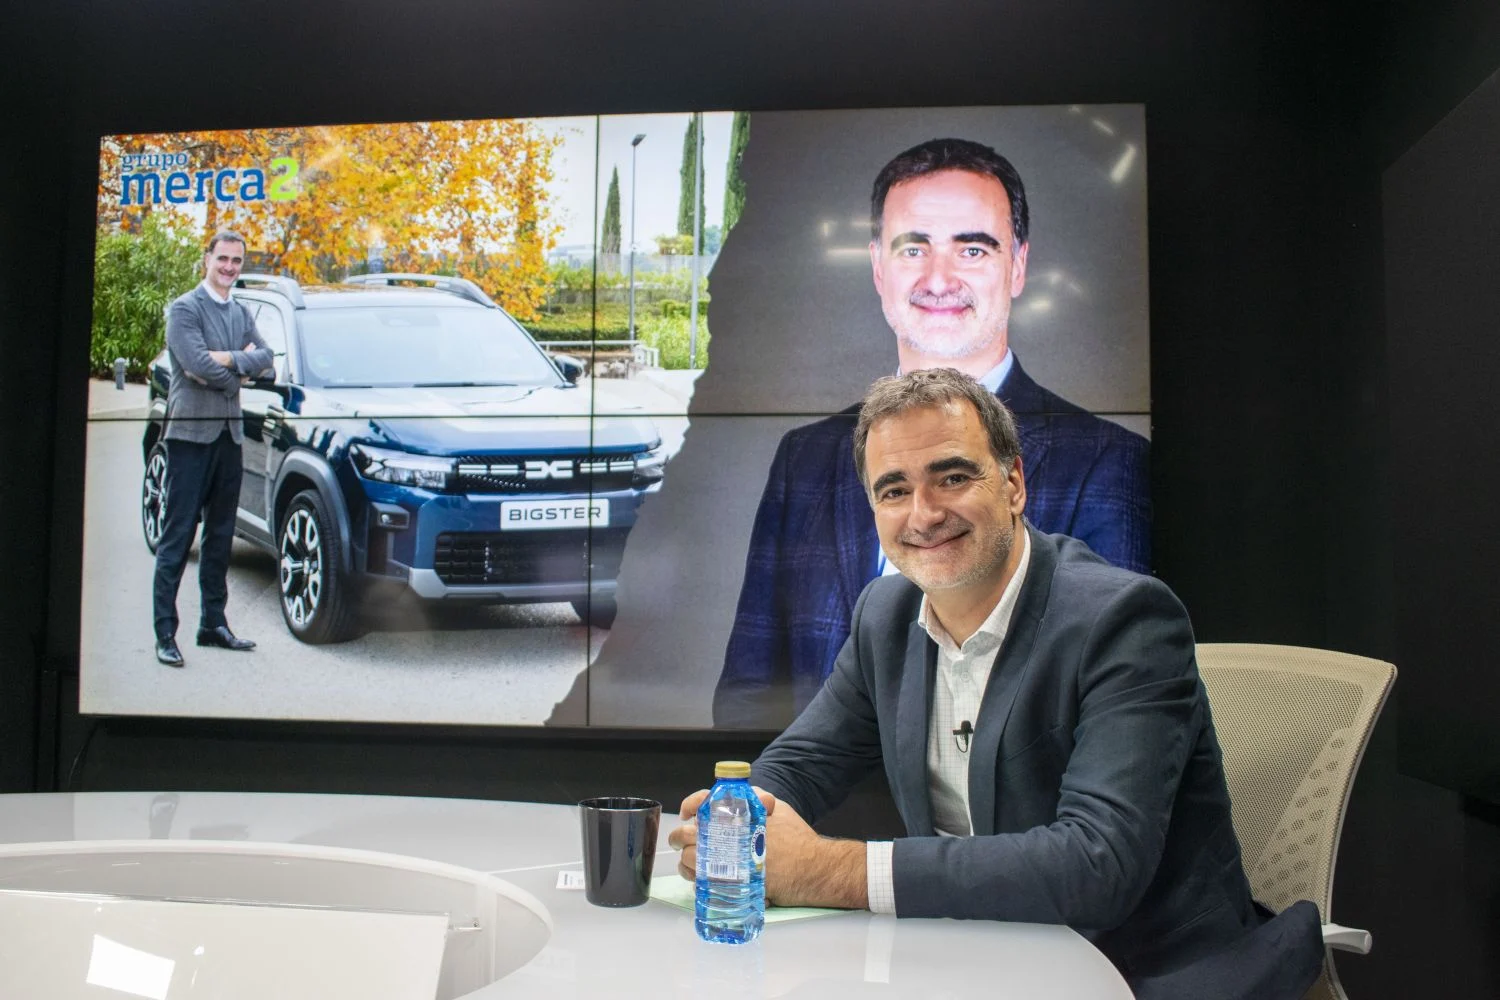
En este sentido, MERCA2 ha entrevistado al director general de Dacia España, Laurent Sengenes, quien ha explicado que la marca automovilística renueva toda su gama con nuevas motorizaciones híbridas, reivindicando el desarrollo tecnológico realizado en España y reforzando así su apuesta por una movilidad asequible sin renunciar a la innovación.

«Dacia es una marca que tuvo el año pasado resultados históricos. Realmente, lo esencial es lo que el cliente está dispuesto a pagar, nada menos, pero sobre todo nada más«, expresa el director general de Dacia España, Laurent Sengenes, que en la entrevista con MERCA2 ha resumido muy bien la filosofía de la compañía.

Youtube video

Las grandes apuestas de Dacia

En este contexto, la renovación de la gama incorpora una estrategia multienergía que ofrece versiones eléctricas, híbridas, de gasolina y GLP. El objetivo, según explica el directivo de Dacia, es adaptarse a las diferentes necesidades de movilidad sin obligar al cliente a pagar por equipamientos o tecnologías que no utilizará. Sengenes subraya que la evolución de los motores no solo aumenta las prestaciones, sino también la eficiencia.

Si bien, entre las principales novedades destaca la mejora de la autonomía de las versiones GLP, que ya alcanzan hasta 1.500 kilómetros, así como la incorporación del nuevo motor híbrido de 155 caballos, con consumos inferiores a cinco litros por cada cien kilómetros. Uno de los pilares de esta nueva ofensiva comercial pasa por la tecnología híbrida desarrollada en España.

«Seguimos proponiendo la mejor relación valor-precio del mercado»

Laurent Sengenes

Sengenes destaca que el sistema autorrecargable ya representa entre el 30% y el 50% de las ventas de modelos como Duster, Jogger o Bigster, en un mercado donde los híbridos continúan ganando peso. «La mitad del mercado hoy en España es el híbrido y está creciendo aproximadamente cinco o seis puntos por año«, explica el director general de Dacia en España a MERCA2.

Asimismo, el responsable de Dacia pone especialmente en valor el origen nacional de esta tecnología que usa la compañía. «Tenemos más de 1.050 ingenieros que trabajan en España para esta tecnología que también se exporta a otros países», señala. A ello se suma una fabricación con fuerte presencia nacional, ya que la caja de cambios se produce en Sevilla y el motor en Valladolid.

D CNEO M07 16x9 HD FR Merca2
Fuente: Dacia

La innovación también llega con una solución inédita que combina tecnología híbrida, GLP y tracción total 4×4. El sistema incorpora un motor eléctrico en el eje trasero que elimina la necesidad de una transmisión mecánica convencional, reduciendo peso y costes. «Es una innovación mundial, no existe en el mercado, nadie lo hace y Dacia lo propone de manera accesible«, asegura el directivo, quien destaca que esta configuración permite alcanzar hasta 1.600 kilómetros de autonomía.

Transparencia, garantía y compromiso social como señas de identidad

Más allá de la tecnología, Dacia quiere diferenciarse por una política comercial sencilla y transparente. Sengenes insiste en que la marca mantiene los mismos precios tanto en internet como en los concesionarios. «Los precios de internet son los precios que hay en concesión. No hay mentiras sobre los precios; es una marca de verdad y de transparencia total«, afirma el directivo.

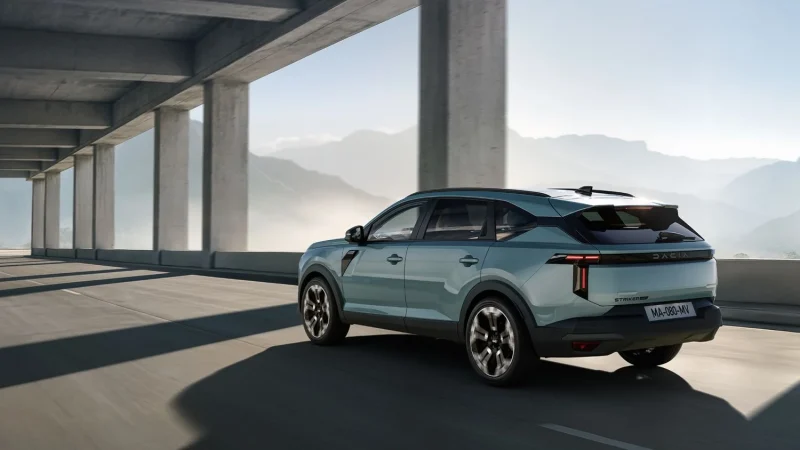
Siguiendo esta línea, la estrategia también pasa por reducir el coste de uso del vehículo. Para ello, la compañía ofrece distintas tecnologías en función del presupuesto de cada conductor. «Hoy conducir con GLP cuesta la mitad respecto a la gasolina y, en eléctrico, si cargas en casa, puede ser seis o siete veces más barato«, explica. Con el lanzamiento de Striker, Dacia amplía además su presencia en el segmento C, el más competitivo del mercado. Según Sengenes, este modelo permite que la marca cubra ya cerca del 90% del mercado español.

Dacia Striker
Dacia Striker

Fuente: Dacia

Otro de los pilares de la estrategia es la red comercial. Dacia cuenta con cerca de 500 puntos de venta y servicio en España, lo que permite que más del 90% de la población tenga un concesionario a menos de veinte minutos de su domicilio. «Somos una red de familias«, destaca el director general, quien explica que muchos concesionarios llevan varias generaciones vinculados a la marca. «Eso demuestra la confianza y el trabajo que hacemos junto con nuestra red».

La fidelización también se apoya en el programa Dacia Zen, que amplía la garantía hasta diez años o 200.000 kilómetros siempre que el mantenimiento se realice en la red oficial. «La garantía Dacia Zen es una prueba de la fiabilidad, la confianza y la robustez que tenemos en nuestra marca«, asegura. Pero el compromiso de Dacia también trasciende el ámbito comercial.

Sin ir más lejos, la compañía impulsa en España el programa ‘CareMakers‘, una iniciativa destinada a facilitar el acceso al empleo de personas en riesgo de exclusión social mediante el acceso a un vehículo sin entrada inicial. «Si la movilidad es un problema para aceptar una oferta de trabajo, no es aceptable«, afirma Sengenes. Por ello, el programa ofrece un Dacia Sandero con una cuota mensual que incluye mantenimiento, seguro y garantía para que los beneficiarios puedan incorporarse al mercado laboral.

Recorte empleos en Volkswagen: confirma 100.000 despidos y cierre de cuatro fábricas

Volkswagen ha encendido todas las alarmas. El gigante alemán ha comunicado este fin de semana a sus empleados un plan de ajuste que contempla hasta 100.000 despidos y el cierre de cuatro plantas en suelo germano. La cifra, que triplica las peores previsiones de los analistas, supone el mayor hachazo laboral en la historia de la automoción europea desde la Segunda Guerra Mundial.

La dirección de la empresa ha trasladado a los sindicatos que la caída de las ventas en China —su principal mercado exterior— y la aceleración forzosa hacia el coche eléctrico están obligando a una reconversión sin precedentes. Según fuentes internas, la empresa considera que la única salida pasa por un adelgazamiento drástico de la estructura para garantizar la supervivencia del grupo.

Un tajo histórico que redefine el mapa industrial alemán

Los 100.000 empleos en la picota equivalen a casi el 15% de la plantilla global de Volkswagen, que se acerca a los 675.000 trabajadores. De materializarse el recorte en su totalidad, Alemania perdería uno de cada cuatro puestos fabriles del sector en menos de una década. Es un hachazo que va mucho más allá de una reestructuración. Rompe el tabú de la cogestión que caracterizó al Rin desde la posguerra.

Hasta ahora, los consejos de trabajadores alemanes siempre habían logrado amortiguar los ajustes con prejubilaciones pactadas o recolocaciones internas. Esta vez, el portazo es directo: cuatro plantas, cierre total. Aunque la empresa no ha publicado una lista, los rumores apuntan a centros con alta dependencia de la combustión, que en un mercado eléctrico ya no tienen hueco.

Esto no es una reconversión al uso. Es el derrumbe en directo del modelo industrial que ha sostenido el estado del bienestar alemán durante setenta años.

China y el coche eléctrico, los dos aceleradores de la decisión

La tormenta perfecta viene de Oriente. Las ventas del Grupo Volkswagen en China se han desplomado un 28 % en el primer semestre de 2026, según los datos internos a los que ha tenido acceso la prensa germana. A la vez, la guerra de precios declarada por marcas como BYD y Nio ha reducido los márgenes a niveles insostenibles para un fabricante con costes laborales tan altos como los alemanes.

Por si fuera poco, la transición al vehículo eléctrico, que se aceleró con las normativas europeas de emisiones de 2025, ha cogido a Volkswagen con el paso cambiado. Aunque el grupo ha invertido más de 50.000 millones de euros en electrificación en los últimos cinco años, sus modelos eléctricos no alcanzan aún las cuotas de mercado que tenían los Golf y Passat en los años dorados. El volumen no compensa el músculo, y los márgenes se diluyen.

cierre fábricas Volkswagen

Análisis: lo que esto significa para el contrato social alemán

No es solo una cuestión económica. Es una brecha en la confianza que une a los sindicatos con el patronato. El sistema alemán descansa sobre la cogestión: los trabajadores eligen a la mitad del consejo de vigilancia y todo recorte debe negociarse hasta la extenuación. Este órdago directo, sin margen para el pacto, evidencia que Volkswagen prefiere arriesgarse a una huelga salvaje antes que sacrificar rentabilidad para el accionista.

Sin embargo el daño reputacional puede ser largo. Alemania asiste a la erosión de su orgullo industrial. El ‘made in Germany’ ya no es sinónimo de blindaje laboral. Las encuestas de opinión, reflejadas en el semanario Der Spiegel, muestran que un 62% de los alemanes teme ahora por su puesto de trabajo. Y en un año preelectoral, eso es dinamita para el gobierno de coalición.

Hay una lectura de fondo que me parece importante subrayar. La automoción alemana llega tarde al coche autónomo y a la digitalización del habitáculo. Mientras China avanza con BYD y Xiaomi, y Tesla sigue recortando costes de producción, las marcas germanas siguen atrapadas en una guerra de precios que no pueden ganar. Recortar plantilla es una huida hacia delante, pero no resuelve el problema estructural: hace falta un plan industrial a diez años vista que pivote sobre la inteligencia artificial y el software, no solo sobre la menor nómina.
¿Veremos a Volkswagen liderar esa revolución o se resignará a ser un mero ensamblador de baterías chinas? Esa es la pregunta que hoy, 13 de julio de 2026, queda flotando sobre Wolfsburg.

El Supremo aclara el impuesto de sucesiones del dinero donado para comprar vivienda

El Tribunal Supremo ha dictado una sentencia que clarifica el tratamiento fiscal y sucesorio del dinero que los padres entregan a un hijo para adquirir una vivienda. La resolución, núm. 831/2026 de 2 de junio, distingue entre la donación del capital y la del inmueble, y establece que lo que debe colacionarse en la herencia es el importe actualizado, no el valor del piso.

El caso enfrentó a ocho hermanos por las ayudas que sus progenitores dieron en vida para la compra de dos viviendas y dos garajes en Burjassot (Valencia). Aunque las escrituras figuraban a nombre de dos hijos, el resto alegaba que la operación fue financiada íntegramente por los padres y que, por tanto, debía incluirse en el reparto hereditario.

El verdadero objeto de la donación: dinero, no ladrillo

La sala de lo Civil del alto tribunal ha sido taxativa: para que exista una donación de inmuebles, el bien debe haber pertenecido al patrimonio del donante. Los padres nunca fueron titulares registrales de las viviendas, sino que se limitaron a aportar el capital necesario. Apoyándose en su propia jurisprudencia (sentencia 355/2011), el Supremo recuerda que “no se puede transmitir algo que no se posee”. Calificar la operación como donación de inmuebles sería, a su juicio, un “contrasentido”.

La consecuencia práctica es inmediata: lo que se incorporó al patrimonio de los hijos fue el dinero, no los pisos. Y esa distinción resulta determinante a la hora de aplicar la colación hereditaria.

La colación se limita al capital actualizado, no a la plusvalía inmobiliaria

La colación de bienes es un mecanismo previsto en el artículo 1035 del Código Civil para evitar que un heredero resulte favorecido frente al resto por haber recibido donaciones en vida del causante. Consiste en reconstruir el patrimonio hereditario sumando esas liberalidades, salvo que el donante hubiera dispensado expresamente la colación (sin perjudicar las legítimas).

En el caso analizado, el Supremo concluye que la colación debe recaer sobre el importe del dinero entregado, actualizado al momento en que se practique la partición adicional, generalmente mediante el IPC acumulado desde la donación. La revalorización experimentada por las viviendas con el paso de los años no se computa, ya que los inmuebles pertenecen al patrimonio de los hijos desde el día de la compra.

Lo que se donó fue el capital para comprar, no el piso. Y eso cambia todo el cálculo de la herencia.

Esta doctrina protege al hijo-donatario, que no se ve penalizado por la plusvalía del ladrillo, y a la vez salvaguarda los derechos de los demás herederos, que ven reconocido su derecho a una parte proporcional del dinero regalado, debidamente actualizado. El reparto resulta más equitativo y previsible para todas las partes.

La Ficha del Inversor: cómo planificar la ayuda familiar para la compra de vivienda

Más allá del litigio concreto, la sentencia 831/2026 ofrece un marco de seguridad jurídica para miles de familias que recurren a la llamada “ayuda entre generaciones”. La métrica clave que fija el Supremo es el valor del dinero donado, actualizado con un índice objetivo hasta la fecha del fallecimiento o de la partición. Nada de traer a la herencia el valor de mercado del piso.

Ese criterio simplifica la planificación patrimonial y reduce los conflictos. Los padres pueden ayudar a un hijo a comprar una vivienda sin temor a que, décadas después, el resto de los hermanos reclame una porción del inmueble multiplicada por la inflación inmobiliaria. La tendencia apunta a un uso más frecuente de donaciones dinerarias formalizadas, con escritura pública y especificando que el destino es la adquisición de una vivienda determinada, para blindar la operación ante posibles disputas sucesorias.

¿Quiénes son los principales beneficiados? Los núcleos familiares con varios hijos en los que los progenitores desean equilibrar las oportunidades de acceso a la vivienda sin desheredar a nadie. También los herederos que no recibieron ayudas directas, porque verán protegida su legítima con la devolución actualizada del dinero, no con una parte de un piso cuyo precio se ha disparado.

Conviene recordar, no obstante, que la colación opera dentro de la esfera civil; la tributación de la donación y del posterior impuesto de sucesiones sigue sus propias reglas. El Supremo no entra en ese terreno. Las familias deben asesorarse para que la ayuda no genere un coste fiscal indeseado, especialmente cuando las cantidades superan los umbrales de las bonificaciones autonómicas del impuesto de donaciones.

La doctrina recién fijada reduce la incertidumbre y permite estructurar las transmisiones inter vivos con mayor claridad. A partir de ahora, cuando unos padres digan “te ayudo a comprar la casa”, sabrán exactamente qué se juegan en la futura herencia: solo el dinero puesto, actualizado, y nunca el valor del inmueble que el hijo hizo crecer por su cuenta.

Sateliot, más allá de los satélites y la ingeniería fiscal

«Un ejemplo de soberanía digital española y europea». Así describió recientemente el ministro para la Transformación Digital y de la Función Pública, Óscar López, a Sateliot, una startup fundada en 2018 con la ambiciosa promesa de desplegar una constelación de satélites de órbita baja capaz de ofrecer conectividad 5G para el Internet de las Cosas (IoT). Sin embargo, durante buena parte de su trayectoria, la compañía ha destacado más por el desarrollo de una sofisticada estructura de financiación apoyada en incentivos fiscales que por la explotación comercial de su tecnología.

Las últimas cuentas depositadas por Sateliot en el Registro Mercantil reflejan con claridad esta realidad. La compañía ha operado durante años bajo un modelo financiero muy dependiente de los incentivos fiscales, mientras que su actividad operativa continúa siendo limitada. De hecho, el informe financiero correspondiente a 2024 muestra una cifra poco habitual en cualquier empresa: unos ingresos negativos de 4,23 millones de euros. Al mismo tiempo, las pérdidas se dispararon hasta rozar los nueve millones de euros, evidenciando el deterioro de sus cuentas.

Sateliot creó una red fiscal eficiente… hasta que saltó por los aires

La clave de la ingeniería financiera desarrollada por Sateliot residía en un esquema conocido como Tax Lease. A través de este modelo, la compañía articuló una estructura junto a la Agrupación de Interés Económico (AIE) Lantana Development, canalizando inversión privada para financiar sus lanzamientos espaciales a cambio de transferir las deducciones fiscales generadas por sus actividades de I+D.

Este mecanismo aportó durante años unos ingresos financieros fundamentales para sostener la cuenta de resultados. Solo en 2022 y 2023, el esquema generó cerca de dos millones de euros anuales, proporcionando el oxígeno financiero necesario para mantener el proyecto mientras avanzaba el desarrollo tecnológico.

Sin embargo, ese castillo de naipes tributario sufrió un duro revés a finales de 2024. Una resolución del Tribunal Económico-Administrativo Central (TEAC) endureció los criterios para considerar determinados gastos como actividades de I+D, obligando a Sateliot a revisar su estrategia.

Como consecuencia, la empresa tuvo que emitir facturas rectificativas por valor de 7,04 millones de euros a favor de su socio Lantana, al reconocer que parte de los costes incluidos no cumplían estrictamente los requisitos exigidos para acogerse a esos incentivos fiscales. La desaparición de ese colchón financiero provocó que las pérdidas netas de Sateliot se multiplicaran por ocho durante 2024.

El impacto fue tan significativo que tanto la empresa como su auditor, BDO, tuvieron que publicar una corrección de errores tras detectar que habían clasificado incorrectamente parte de su deuda. Inicialmente figuraban 1,94 millones de euros de deuda a corto plazo, cuando la cifra real ascendía a 10,46 millones, un desajuste superior a ocho millones de euros.

La necesidad de liquidez de Sateliot

El principal problema para Sateliot ya no es únicamente el deterioro de sus cuentas, sino la creciente necesidad de liquidez para continuar desarrollando su negocio. Actualmente, la compañía apenas dispone de cuatro satélites en órbita, una infraestructura todavía insuficiente para ofrecer una cobertura global competitiva. Esta limitación obliga a la empresa a seguir consumiendo recursos financieros mientras desarrolla y fabrica su nueva generación de satélites, conocida como Tritó.

El desarrollo de una constelación propia exige, además, una elevada inversión tanto en infraestructura como en talento especializado. Ambos factores alimentan una estructura de costes muy exigente. Solo en gastos de personal, Sateliot pasó de destinar 1,17 millones de euros en 2022 a 3,68 millones en 2024. Este incremento responde a la rápida expansión de la plantilla, que pasó de una media de 11 empleados en 2021 a 56 trabajadores entre fijos y temporales en 2024.

Los inversores de Sateliot salen al rescate

La creciente necesidad de financiación obligó a los accionistas de Sateliot a reforzar su apoyo durante 2024. En otoño, la compañía cerró una ampliación de capital que elevó su prima de emisión desde 11,29 millones de euros hasta 26,82 millones.

No obstante, el verdadero balón de oxígeno llegó ya en 2025. Según consta en los hechos posteriores incluidos en la memoria anual, Sateliot formalizó dos nuevas ampliaciones de capital: una en enero por 7,29 millones de euros y otra en marzo por 17,68 millones, lo que supuso una inyección cercana a 25 millones de euros.

Además, este respaldo financiero no procede únicamente del capital privado. El Estado español se ha convertido en el principal accionista de Sateliot, al controlar el 18,7 % del capital a través de Sepides y la Sociedad Española para la Transformación Tecnológica (SETT). A ello se suma la participación de Indra, que posee un 4,81 % de la compañía y que también cuenta con presencia estatal en su accionariado.

El futuro de Sateliot

En la actualidad, Sateliot afronta uno de los momentos más decisivos de su historia. La compañía trabaja para cerrar una ronda Serie C de 100 millones de euros, al tiempo que continúa anunciando alianzas estratégicas, como el acuerdo alcanzado recientemente con Telefónica.

Sin embargo, el desafío sigue siendo enorme. La empresa continúa consumiendo millones de euros en una carrera contrarreloj para desplegar su constelación antes de que competidores internacionales como SpaceX o Skylo consoliden definitivamente sus posiciones en el mercado de las comunicaciones satelitales para IoT.

En definitiva, Sateliot representa uno de los ejemplos más ilustrativos de la transformación que está viviendo el sector aeroespacial europeo. El creciente interés estratégico por las telecomunicaciones espaciales ha llevado al Estado español a participar directamente en empresas consideradas clave para la soberanía tecnológica. Sin embargo, el caso de Sateliot también pone de manifiesto la enorme exigencia financiera que supone competir en esta industria. La gran incógnita será si la compañía consigue convertir el respaldo institucional y financiero en un negocio sostenible y rentable a largo plazo.

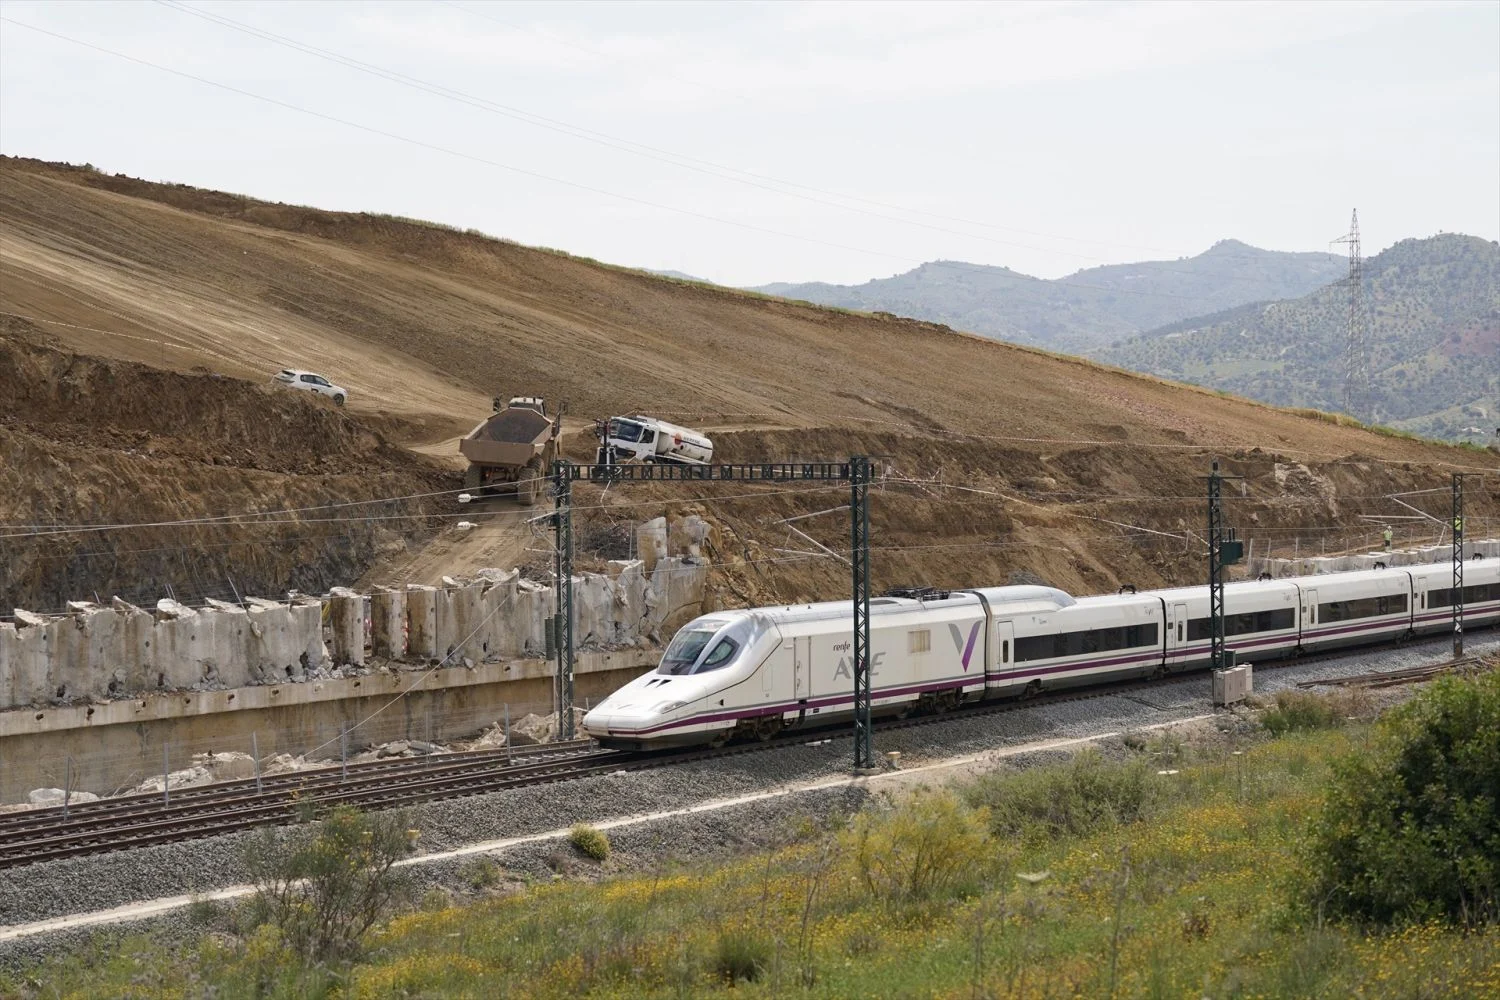
Casi un 10% de trenes serían gratis en junio: los datos que explican por qué Renfe esquiva la exigencia del Senado

Renfe y el Ministerio de Transportes y Movilidad Sostenible siguen dando largas a la petición del Senado de volver a su antigua normativa de puntualidad. Y sus propios informes dejan los motivos claros. Y es que el informe de puntualidad que la empresa publica todos los meses muestra una situación especialmente delicada, pues el porcentaje de sus trenes que no cumplen con el estándar antiguo de puntualidad sigue siendo una cifra que, si se ven obligados a pagar las indemnizaciones que pide el PP en el Senado, puede ser dolorosa.

Según el informe del mes de junio, el retraso medio de los trenes de Renfe es de unos 16 minutos, lo que quiere decir que, con esa media de demoras, la operadora pública tendría que indemnizar con el 50% del precio del billete a los pasajeros. El mismo informe muestra, además, que el 9,3% de los trenes de alta velocidad de la operadora sufre un retraso de más de 30 minutos para llegar a su destino. Si se cumpliera la vieja política de puntualidad, que se incluye en la Ley de Movilidad Sostenible aprobada por el Congreso, significa que tendrían que devolver el importe completo de casi una décima parte de los asientos operados en el mes de junio.

Óscar Puente considera la medida un «suicidio económico».

Es un problema evidente para una empresa que quiere volver a consolidarse en números verdes. No es un detalle secundario, y de momento tanto la empresa pública como el Ministerio de Transportes, que dirige Óscar Puente, se han apoyado en que la Abogacía del Estado está analizando si se cumple o no la normativa comunitaria al respecto, que impide que se discrimine a una compañía en un sector liberalizado, como el de la alta velocidad. El argumento de ambos ha sido precisamente que la llegada de los operadores privados al sistema de alta velocidad hace inviable cumplir con su vieja política de indemnizaciones, pues hay más factores externos que pueden afectar a su capacidad de respetar sus compromisos temporales.

Oscar Puente en el evento Parar a la Extrema Derecha. Fuente: Agencias

El propio Puente ha asegurado que volver a esta vieja política de puntualidad sería un «suicidio económico». Es cierto que la empresa sigue teniendo una política de indemnizaciones que cumple con los estándares europeos, ya que ofrece compensaciones para aquellos trayectos que lleguen a su destino 60 minutos después de lo previsto (algo menos del 2% de los viajes en el mes de junio), pero para algunos de sus usuarios históricos no es suficiente, y el cambio es una simple respuesta a la incapacidad de la empresa pública de cumplir con los tiempos prometidos.

Una mejora tras el accidente, pero lejos de la normalidad

Es cierto que, a pesar de la negativa de Renfe a cumplir con la medida propuesta desde el legislativo, su situación se ha normalizado. La empresa pública inició el año cancelando por completo su política de indemnizaciones, alegando que era inviable asumir el pago de todos los retrasos generados por el accidente de Adamuz y las medidas posteriores de revisión en las vías por parte de Adif. De hecho, en los dos primeros meses del año, el retraso medio de la pública rondaba los 26 minutos, por lo que los 16 del último mes son una mejora importante.

El problema es que el dato del retraso de junio se publica justo al principio de la temporada alta de Renfe y el resto de las operadoras de alta velocidad, y justo antes de un nuevo día de huelga en la operadora pública. El verano es su fecha clave, tanto por el auge del turismo en la época estival como por las promociones no solo de la empresa pública, sino también de sus competidores como Ouigo e Iryo.

No es un detalle menor, y puede marcar la opinión de los usuarios alrededor del sistema de alta velocidad justo cuando desde Europa se está haciendo lo posible por atraer a los usuarios del avión o el vehículo particular al tren, al considerarse un medio de transporte más limpio.

Renfe y el reto reputacional

Lo cierto es que la negativa de Renfe y del ministro a cumplir con su vieja política de puntualidad, incluso si hay una explicación, marca la reputación de la empresa de cara a los usuarios. Es una situación que es incluso más compleja si se toma en cuenta el funcionamiento de servicios como los de Cercanías y Rodalies, sistemas mucho más usados por viajeros que lo necesitan en su día a día, y que sufren de problemas similares, con un retraso medio de algo más de 11 minutos en el mes de junio.

Trenes de Renfe cancelados por la huelga. Fuente: Agencias

Esto ocurre aunque la empresa señala que la mayoría de sus retrasos se deben a causas externas. Según el informe mensual de mayo, el último en actualizar este dato, el 78% de los «minutos de retraso» de la alta velocidad de la empresa pública se debe a causas externas, que abarcan desde daños en las vías, sabotajes (como los recientes robos de cable) hasta retrasos de los trenes de la competencia que generan embotellamientos en las vías.

Es una realidad delicada. Para la empresa es importante que los usuarios cuenten con la puntualidad de sus servicios si quieren mantener los resultados positivos de 2025, pero es cierto que asumir una indemnización del 100% del coste de los billetes en casi el 10% de los viajes en un mes de alta ocupación, como junio, puede ser especialmente doloroso para la empresa pública.

Revolut desafía a Banco Sabadell, Abanca y Unicaja con la cuenta remunerada que más paga en julio

Revolut, Abanca, Unicaja y Banco Sabadell son las entidades financieras elegidas para aquellos clientes más ahorradores durante el mes de julio de 2026. Las cuentas remuneradas que siguen pagando intereses, cada vez ganan mayor importancia en la actualidad porque permiten hacer crecer los ahorros sin ningún tipo de esfuerzo y sin riesgo alguno, protegiendo siempre tu capital.

En este sentido, las cuentas remuneradas que siguen pagando más intereses y que más destacan en julio de 2026 ofrecen rentabilidades de hasta 3,51% TAE (Tasa Anual Equivalente; es el porcentaje que indica el coste o la rentabilidad real de un producto financiero en un año). No obstante, las opciones que actualmente lideran el mercado bancario se dividen en cuentas sin nómina y aquellas que le exigen al cliente una vinculación.

«Se remunerará el 2% TAE hasta 100.000€ de saldo medio conjunto de la Cuenta Online Sabadell y de las Cuentas Ahorro Sabadell de los titulares vinculados a la misma con finalidad particular. Ejemplo representativo de remuneración en un año y en el supuesto de contratación el día 31/01/2026, calculado para un saldo medio mensual conjunto de 100.000€: 2,0001% TIN anual, 2,0185% TAE, 2.000,08€ de intereses liquidados durante el año. Liquidación mensual y abono en la Cuenta Online Sabadell el día 15 del mes siguiente (o primer día hábil anterior)«, explican en la cuenta remunerada de Banco Sabadell.

Banco Sabadell
Fuente: Agencias

Revolut y Banco Sabadell: mejores cuentas remuneradas sin vinculación

En este contexto, para poder decantarse por la mejor cuenta remunerada durante este mes de julio, hay que entender que, si el cliente busca una entidad bancaria con flexibilidad total, deberá centrarse en aquellos bancos que no tienen ataduras, es decir, sin vinculación total. No obstante, los clientes que sí quieran domiciliar su cuenta a cambio de beneficios adicionales deberán optar por otras entidades bancarias, como Abanca y Unicaja.

Sin ir más lejos, centrándonos en las entidades financieras sin vinculación total, en primer lugar nos encontramos con Revolut. Asimismo, Revolut se presenta como la cuenta remunerada ideal para los clientes que buscan la máxima rentabilidad sin compromisos. Su cuenta remunerada no requiere domiciliar la nómina ni cumplir condiciones de gasto, lo que te permite acceder a una rentabilidad alta, de hasta el 3,51% TAE en periodos promocionales de forma inmediata.

«Es hora de poner en marcha el crecimiento de tu dinero. Abre una cuenta remunerada entre el 16 de junio de 2026 y el 16 de agosto de 2026 para beneficiarte de una tasa mejorada del 3,51 % TAE»

Revolut

Tal y como explican en la oferta de Revolut, «La tasa mejorada del 3,51 % TAE es una oferta por tiempo limitado para nuevos clientes de Revolut. La promoción estará vigente desde el 16 de junio de 2026 hasta el 16 de agosto de 2026. Los clientes que cumplan los requisitos y abran una cuenta remunerada personal durante este periodo se beneficiarán de la tasa mejorada hasta el 16 de octubre de 2026. Esta tasa se aplicará hasta un saldo de 25 000 €. Para cualquier cantidad superior, se aplicará una tasa combinada entre la tasa mejorada y la tasa correspondiente a tu plan».

Revolut
Fuente: Revolut

En cuanto a Banco Sabadell, la entidad ofrece una cuenta remunerada con equilibrio para aquellos clientes que realmente quieren la seguridad de un banco tradicional, pero con todas las ventajas de contar con una operativa digital. Banco Sabadell ofrece un 2% TAE sobre un saldo de hasta 100.000 euros, además de no tener ningún tipo de condiciones, como una vinculación obligatoria a la entidad.

La promoción de Banco Sabadell de cuenta con remuneración sin condiciones es válida para cuentas online de la entidad abiertas entre el 09/07/2026 y el 05/08/2026. Por ejemplo, si el cliente deposita 50.000€, el banco te liquidará mensualmente los intereses correspondientes al 2% TAE directamente en tu cuenta, permitiéndote disponer de ese beneficio de forma líquida cada mes.

Las condiciones de la cuenta remunerada en Abanca y Unicaja

Adentrándonos en las cuentas remuneradas, pero con condiciones como llevar la nómina a esa entidad bancaria, destacamos a Abanca y Unicaja. En primer lugar, Abanca enfoca su oferta de la cuenta remunerada a aquellos clientes que realmente quieran y estén dispuestos a domiciliar su nómina o pensión, generalmente superior a 1.200 euros; eso sí, a cambio de una rentabilidad del 2% TAE durante el primer año.

Pese a contar con vinculación, la cuenta remunerada de Abanca también tiene ventajas, ya que su gran valor reside en los incentivos adicionales, como descuentos en gasolineras, tarjetas de crédito sin coste inicial o programas de ‘Plan Amigo’, donde ganas dinero extra por traer a otros potenciales clientes. Un ejemplo sería: domicilias tu nómina de 1.200€, no solo recibirás el 2% de intereses sobre tus ahorros, sino que también podrías ahorrar en tus repostajes de combustible en gasolineras Galp al pagar con tu tarjeta.

Abanca
Fuente: Abanca

Por último, en cuanto a Unicaja, ofrece la «Requetecuenta Digital», un producto que busca atraer nuevos clientes mediante una combinación de rentabilidad y bonificaciones directas. Aunque su rentabilidad base es competitiva, su mayor atractivo es la posibilidad de combinarla con bonos por nómina y devolución de recibos (luz, gas, telecomunicaciones). Al igual que Abanca, los beneficios suelen estar limitados al primer año. Además, la gestión de transferencias fuera de la banca digital puede conllevar comisiones.

«La adhesión a esta promoción exige la firma de un compromiso de permanencia de veinticuatro meses y el cumplimiento de las condiciones en un plazo máximo de tres meses. Los importes percibidos tendrán la consideración de rendimientos del capital mobiliario y estarán sujetos a tributación», expresan en la propia página web de Unicaja, en ‘letra pequeña’.

Amadeus modera su crecimiento por el conflicto en Oriente Medio, aunque mantiene el impulso de Air IT

El segundo trimestre de Amadeus estará condicionado por el conflicto en Oriente Medio, con una desaceleración del crecimiento, pero Amadeus mantiene resiliencia gracias a su capacidad para subir precios y al buen comportamiento de Air IT.

La nota previa de Renta 4 es más cauta y ve probable una revisión a la baja de la guía anual, mientras que CIMD Intermoney mantiene una visión más optimista sobre las perspectivas de la compañía.

Estos son los principales puntos de consenso entre Renta 4 e Intermoney:

  • Impacto negativo del conflicto en Oriente Medio.
  • Desaceleración del crecimiento: ingresos y Ebitda.
  • Debilidad en Distribución Aérea: caída de reservas compensada por mayor yield (Intermoney) o subida de precios (Renta 4).
  • Fortaleza de Air IT.
  • Hospitality continúa creciendo.
  • Capacidad de fijación de precios.
  • Efecto negativo de los tipos de cambio por la depreciación del dólar.

Amadeus anunciará sus resultados a junio de 2026 el próximo viernes 31 de julio antes de la apertura del mercado, celebrando una conferencia telefónica a las 13.00 horas

Previa de resultados de Amadeus por CIMD Intermoney

En CIMD Intermoney esperan incrementos de ingresos y EBITDA del 2% y 3% respectivamente, menores de los que vimos en el primer trimestre, debido principalmente al conflicto en Oriente Medio. El dólar se ha depreciado durante el semestre un 7% respecto al euro, algo que habría restado unos 3 puntos al crecimiento.

J.P. Morgan mantiene su apuesta por Amadeus pese al deterioro del tráfico aéreo y recorta el precio objetivo a 61 euros

Por negocios, en Air Distribution esperan un descenso en las reservas del -3%, especialmente acusado en Oriente Medio, aunque el yield piensan que ha debido de seguir creciendo un 2%, hasta los 6,61euros, probando la fuerza de fijación de precios de Amadeus, implicando una práctica estabilidad en ingresos, o un 3% ex FX;

Mejores noticias en Air IT, donde el modesto crecimiento de los PB (1%) se ha visto complementado con el despliegue progresivo de la plataforma Nevio, permitiendo un incremento en los yields del 4% (7% ex FX), o un 5% en ingresos, que rozaron los 1.200 millones;

En Hospitality, especialmente afectada por el tipo de cambio, creen que incrementó sus ingresos un 4% (9% ex FX).

Avión despegando. Imagen: Amadeus

De cara a este año, se sitúan en ingresos (5% o 8% ex FX) bastante en línea con la guía dada antes del estallido del conflicto de Oriente Medio, y que no fue variada en mayo. Para el conjunto del periodo esperan crecimientos de EBITDA del 7%, especialmente notable en Hospitality (9%), una vez se regularice el tipo de cambio, y en Air IT (7%), con el despliegue de Nevio. Esperan crecimientos modestos en las reservas (2%), menos de la mitad del crecimiento aéreo por el crecimiento de nuevos canales de distribución. En los PB esperan una cifra más cercana a esta magnitud (4%).

No comparten el pesimismo del mercado respecto al efecto que puede tener la IA en Amadeus, o en las empresas de software en general. Creen que Amadeus se beneficiaría de ello, como ha hecho con el desarrollo de Nevio. Por otro lado, esta plataforma permitiría a Amadeus retener la distribución de las aerolíneas Tier 1, a la vez de mantener el poder de fijar precios por reserva.

La recomendación es Comprar con un precio objetivo de 70 euros,

Intermoney

Previa de resultados de Amadeus por Renta 4

Iván San Félix Carbajo- Equity Research Analyst en Renta 4 tiene sobre Amadeus una recomendación de Sobreponderar en base a un precio objetivo de 67,20 euros.

  • Para el analista, los resultados deberían mostrar el impacto del inicio de la guerra en Irán durante todo el trimestre tras un mes de marzo muy negativo. “Esperamos que se confirme una caída de la demanda para volar: -3,4% en abril, -2,2% en mayo y esperamos que moderadamente negativa en junio frente a los mismos meses 2025”.

Amadeus presentará un EBITDA estable, pero con estimaciones a la baja

Calcula que los Ingresos moderen su crecimiento hasta el 1%, con impacto modesto de la depreciación del dólar (-2,5% frente al euro), con Distribución -3%, Tecnología aérea 4% y Hoteles 6% frente al segundo trimestre de 2025. EBITDA 648 millones, en línea con el mismo periodo de 2025, margen EBITDA 39,4% (-0,4 pp frente a 2025) y beneficio neto 353 millones (-5% frente a 2025), con resultado financiero -17 millones (-4 millones en el segundo trimestre de 2025) y tasa fiscal 22,5% (21,5% en el segundo trimestre de 2025).

Imagen: Amadeus. MSC Cruceros.

En Distribución esperan que las Reservas aéreas caigan (-6%) y que los precios unitarios repunten moderadamente (3%, hasta 6,8 euros) a pesar de la depreciación del dólar (-2,5%). En Tecnología Aérea esperamos una caída moderada de los pasajeros embarcados (PEs) moderado, -0,5% frente a 2025, contenida por la migración de la parte doméstica de All Nippon Airways, y precios unitarios 5% hasta 1,07 euros. En Hospitality (hoteles), con mucha presencia en EEUU, el crecimiento de ingresos (+6% vs 2T 25) debería moderar afectado en parte por la evolución en Oriente Medio.

“Con una evolución del mercado aéreo que se ha visto muy afectada por la guerra de Irán, creemos que Amadeus podría tener que revisar a la baja alguno de los parámetros de la guía 2026. El crecimiento de ingresos (excluyendo divisa) es el que creemos que cuenta con mayor riesgo: objetivo crecimiento un dígito alto (8% en el primer trimestre frente al primero de 2025), teniendo en cuenta que nuestra previsión en el segundo es un crecimiento de un dígito bajo”, explica Sánchez-Grande.

“La clave será el grado de recuperación de las reservas y pasajeros de cara al verano, la temporada más importante del año, una vez la resolución de la guerra “parece estar encauzada”. Este será el principal asunto en la conferencia (viernes 31 de julio, 13:00h). Además, estaremos pendientes de los comentarios sobre el impacto de la IA en el sector de viajes, que está provocando un fuerte impacto en el sector de software”, concluye el analista.

José Pablo López le entrega a Pedro J. Ramírez un encargo sobre Lorca para enfado de sectores de RTVE

RTVE ha vuelto a confiar en Pedro J. Ramírez para uno de sus proyectos audiovisuales de la próxima temporada. La Corporación pública ha iniciado la grabación de ‘Lorca, las horas perdidas’, un documental producido en colaboración con El Rugido Producciones, la compañía audiovisual ligada al diario conservador El Español, que aborda uno de los episodios más controvertidos de la historia reciente de España: el asesinato de Federico García Lorca.

El encargo ha generado malestar en algunos sectores de RTVE, según fuentes conocedoras de la situación, que cuestionan que el presidente de la Corporación, José Pablo López, que goza de que El Español sea el único medio antigubernamental que no tenga a la pública entre sus objetivos, adjudique una producción de estas características al grupo empresarial de un periodista que fue crítico con la decisión de la Corporación pública de dejar Eurovisión por la participación de Israel pese al genocidio perpetrado en Gaza, y que ahora necesita ingresos tras el desplome del tráfico del periódico y ha despedido a numerosos periodistas en los últimos meses.

La llegada de El Rugido Producciones a RTVE supone un nuevo paso en la estrategia audiovisual de El Español. La compañía fue creada en noviembre de 2023 y está dirigida por Miguel Toral, antiguo responsable del área audiovisual de ‘El Mundo’ durante la etapa de Pedro J. Ramírez al frente del diario.

No es el primer proyecto del grupo en televisión. Antes de ‘Lorca, las horas perdidas’, El Rugido Producciones ya ha trabajado en ‘La Vuelta al Mundo en 80 Likes’, emitido en La 2, un formato de viajes presentado por Eva Rojas y Carlo Cuñado que recorrió distintos destinos internacionales.

El programa, producido en colaboración con RTVE, contó con un presupuesto cercano a los 600.000 euros y supuso el desembarco de la productora en el prime time de la televisión pública. Sin embargo, su estreno registró cifras discretas de audiencia, con una cuota de pantalla del 2%.

RTVE

La compañía también ha desarrollado otros proyectos audiovisuales, entre ellos el recién estrenado ‘Sabores de memoria’ de Telemadrid y el documental ‘Imparables’, realizado junto a la Organización de Estados Iberoamericanos, y diferentes formatos distribuidos en plataformas digitales como Prime Video.

El proyecto, que combina investigación histórica, recreaciones y material de archivo, pretende reconstruir las circunstancias que rodearon la detención y ejecución del poeta granadino hace 90 años. RTVE presenta el formato como una aproximación en clave de ‘true crime’ histórico, un género que en los últimos años ha ganado presencia en televisión y plataformas digitales.

El actor Ángel Ruiz será el encargado de interpretar a Federico García Lorca en las recreaciones del documental, un papel que ya ha asumido anteriormente en producciones de RTVE como ‘El Ministerio del Tiempo’ y ‘Ena’. La producción contará también con testimonios de historiadores e investigadores para abordar las distintas hipótesis que todavía rodean la muerte del escritor.

La apuesta audiovisual de Pedro J. Ramírez

El movimiento de RTVE se enmarca en una etapa de expansión audiovisual de Pedro J. Ramírez, que en los últimos años ha diversificado la actividad de El Español más allá de la información digital.

El periodista riojano, uno de los nombres más influyentes y controvertidos de la prensa española durante las últimas décadas, ha mantenido una relación cambiante con el sector audiovisual. A lo largo de su trayectoria ha protagonizado enfrentamientos con algunos grupos de comunicación, pero también ha colaborado con diferentes cadenas y productoras.

Su relación con Atresmedia y Mediaset ha combinado etapas de distancia y acercamiento. En los últimos años ha participado como entrevistado o analista en distintos programas de televisión, mientras su grupo empresarial ha impulsado proyectos propios en el ámbito audiovisual.

OnTurtle expansión Europa: supera las 2.300 estaciones tras integrar E.Leclerc

OnTurtle ha alcanzado un nuevo hito en su estrategia de crecimiento europeo: superar las 2.300 estaciones de servicio en todo el continente tras integrar la red de gasolineras de E.Leclerc en Francia. La compañía española, especializada en servicios de movilidad para el transporte profesional, consolida así su posición como uno de los proveedores de referencia para los conductores que operan por carretera.

Con este movimiento, OnTurtle no solo suma puntos de repostaje, sino que refuerza su presencia en un mercado clave como el francés, por donde transitan diariamente miles de vehículos pesados con origen o destino en España. La incorporación de las estaciones de servicio de la cadena de distribución gala supone un paso más en la construcción de una red paneuropea que ya cubre más de 20 países.

Red ampliada en Europa

Hasta ahora, la capilaridad de OnTurtle se apoyaba en acuerdos con distintos operadores locales y en sus propias bases de servicio. Superar la barrera de los 2.300 puntos —una cifra que la compañía llevaba meses rozando— se ha materializado precisamente gracias al acuerdo con E.Leclerc, cuyo parque de gasolineras añade cientos de ubicaciones distribuidas por todo el hexágono.

La expansión no es un hecho aislado. En los últimos dos ejercicios, OnTurtle ha intensificado su actividad en mercados como Alemania, Italia, Polonia y los Países Bajos, pero Francia representa un nodo estratégico por su papel de tránsito en las rutas que conectan la Península Ibérica con el centro y el norte de Europa.

La alianza con E.Leclerc

La integración de E.Leclerc permite a los transportistas españoles repostar en en los más de 500 puntos que la cadena de supermercados tiene repartidos por el país vecino. No es una alianza menor: E.Leclerc gestiona una de las mayores redes de gasolineras de baja coste en Francia, con precios muy competitivos que se trasladan directamente a la cuenta de resultados de las flotas.

OnTurtle no solo suma estaciones: está tejiendo una red de conveniencia que reduce los tiempos de espera y el coste operativo de las flotas.

Qué gana el transportista español

Más allá del titular, el verdadero impacto de esta ampliación está en la operativa diaria del transporte por carretera. Cada nueva estación incorporada a la red OnTurtle significa un punto adicional donde los camioneros pueden repostar con las mismas tarifas negociadas, acceder a servicios de restauración o aparcamiento seguro y, sobre todo, evitar desvíos que penalizan el consumo y los tiempos de conducción.

En un contexto de márgenes estrechos para las empresas de logística, contar con una cobertura densa y fiable marca la diferencia. La integración con E.Leclerc añade además un componente de predictibilidad de precios en uno de los corredores más transitados de la Unión Europea: el arco que va de Barcelona y Madrid hacia Lyon, París y Bruselas.

Sin embargo, el crecimiento de la red también plantea retos. La gestión homogénea de cientos de estaciones de terceros exige sistemas tecnológicos robustos y una atención al cliente impecable. OnTurtle ha invertido de manera significativa en su plataforma digital, pero la calidad del servicio final dependerá de cómo se integren esos puntos en el día a día del conductor.

Romanos coleccionistas de monstruos marinos: el hallazgo que reescribe la historia de la zoología antigua

Los romanos coleccionaban arte, joyas y estatuas, pero también reunían algo mucho más extraño: monstruos marinos de verdad. Un equipo de arqueólogos ha revelado el caso más antiguo documentado de un ser humano atesorando restos fósiles: un hueso de ictiosaurio, un reptil oceánico del Mesozoico, hallado en una fosa doméstica del siglo II en la antigua Colchester, la Camulodunum romana.

El hallazgo, publicado en la revista Britannia, ha sido liderado por Patrick Spencer, del Colchester Archaeological Trust. En el interior de una cavidad artificial excavada en el yacimiento de la actual ciudad inglesa, los arqueólogos desenterraron un repertorio de cucharas para el aseo y vasijas de cerámica, y junto a ellos, un fragmento óseo fosilizado que no encajaba con el menaje cotidiano.

Lo que escondía la fosa de Colchester

El ictiosaurio —un depredador marino que alcanzaba los 4 metros de largo y los 90 kilos en sus formas comunes— se extinguió hace 90 millones de años, pero su aspecto imponente y sus dientes afilados debieron provocar asombro en quien lo encontró. El espécimen desenterrado, una vértebra bien conservada, apareció depositado en una especie de nicho tallado, rodeado de objetos cotidianos que hablan de un gesto deliberado.

Los investigadores creen que el coleccionista pudo ser un operario de la cantera cercana de piedra arenisca verde que localizó el fósil durante su jornada laboral. «Es posible que esto refleje el impulso humano común de recoger objetos extraños y atractivos», explicó Spencer en el comunicado. No hay indicios de que el ciudadano pretendiera venderlo: lo guardó en un rincón protegido de su hogar, entre sus enseres más personales.

Aún se desconoce el significado exacto que le atribuyó aquel romano. Pudo ser un amuleto, una curiosidad decorativa o un objeto de prestigio. Lo cierto es que el gesto de ocultar un resto de una fiera extinta entre cucharas y jarras revela una conexión íntima con el pasado natural que hoy resulta fascinante.

La misma criatura que en su día dominó los océanos acabó convertida en el tesoro privado de un romano anónimo, custodiado entre espátulas y jarras de cocina.

El plesiosaurio que refuerza la hipótesis

El hallazgo de Colchester no es un caso aislado. Hace tres años, otro equipo de arqueólogos localizó en una fosa romana un fragmento de la columna vertebral de un plesiosaurio, otro reptil marino extinto. Aquel yacimiento, también en Britania, abarcaba desde mediados del siglo II hasta finales del siglo IV y mostraba un estado de conservación excepcionalmente óptimo.

Andrew Greef, investigador implicado en el descubrimiento previo, reconocía entonces la ambigüedad del hallazgo: «Hay pruebas que demuestran que los romanos encontraron estas cosas, pero solo puedes imaginar lo que podrían haber pensado que tenían». La coincidencia geográfica y cronológica de ambos yacimientos apoya la idea de una práctica cultural más extendida de lo que se suponía.

Patrick Spencer subraya que la excelente preservación de los fósiles en contextos domésticos revela que los antiguos britorromanos otorgaban un valor estético o simbólico muy especial a estas piezas. No eran desechos accidentales, sino objetos seleccionados y custodiados con esmero durante décadas.

Mito y ciencia en la mente romana

La fascinación por los grandes huesos fosilizados hunde sus raíces en la antigüedad clásica. Los griegos ya interpretaban cráneos de mamuts y fémures de dinosaurios como restos de gigantes y cíclopes. Es probable que los romanos de Britania, al toparse con vértebras de ictiosaurio o plesiosaurio, las relacionaran con bestias mitológicas o leyendas locales de serpientes marinas.

No estamos ante paleontólogos en el sentido moderno: no hay rastro de estudios comparados ni afán sistemático. Pero estos hallazgos demuestran que la curiosidad por lo extinto es mucho más antigua de lo que databan los manuales de historia de la ciencia. Antes de que Aristóteles redactara sus tratados sobre animales y más de 1.500 años antes de la paleontología, un cantero romano ya guardaba en su casa un trozo de reptil oceánico como quien hoy guarda un meteorito.

La psique humana, atraída por lo imponente y lo desconocido, no ha cambiado tanto. La pregunta que dejan estos fósiles sigue abierta: ¿qué sentían al tener entre las manos aquello que, en su universo simbólico, bien podría haber engullido una embarcación? Quizá, sencillamente, la misma mezcla de pavor y admiración que sentimos hoy al ver una ballena varada.

criaturas marinas antigua Roma

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El caso más antiguo documentado de coleccionismo humano de fósiles: un hueso de ictiosaurio guardado deliberadamente en una vivienda romana del siglo II.
  • Dónde: Colchester, la antigua Camulodunum, en la provincia romana de Britania (actual Inglaterra).
  • Institución responsable: Colchester Archaeological Trust; estudio publicado en la revista Britannia.
  • Cuándo: El fósil data del Mesozoico (hace unos 90 millones de años) y fue recolectado hacia el siglo II d.C.
  • Impacto a futuro: Amplía en más de un milenio la historia conocida del coleccionismo de fósiles y abre una ventana a la mentalidad romana frente a los monstruos marinos prehistóricos.

Oposiciones en la Universidad de Almería: 21 plazas de funcionario y 31 consolidados

La Universidad de Almería lanza 21 plazas de auxiliar administrativo funcionario, con contrato fijo y el único requisito de tener la ESO: la inscripción ya está abierta.

Un refuerzo administrativo en plena expansión

La UAL acaba de incorporar a 31 nuevos funcionarios de carrera, tras la resolución de procesos selectivos previos. De ellos, 17 son de la escala administrativa y 14 de la escala técnica. Ahora, la universidad almeriense refuerza su plantilla con una nueva convocatoria: 21 plazas de auxiliar administrativo (subgrupo C2) mediante concurso-oposición libre.

Las plazas corresponden a las ofertas de empleo público de los ejercicios 2024, 2025 y 2026, por lo que responden al compromiso de estabilización y reposición de efectivos. La publicación en el BOJA tuvo lugar el pasado 10 de julio de 2026.

La convocatoria anterior, que permitió nombrar a los 31 funcionarios, dejó dos plazas desiertas por falta de candidatos con la preparación suficiente. Un dato que, leído en clave estratégica, invita a prepararse con antelación y aprovechar la oportunidad.

Con solo la ESO y 35 euros de tasa, acceder a una plaza fija en la universidad es una oportunidad al alcance de muchos.

Requisitos: solo la ESO y la nacionalidad

  • Titulación exigida: Graduado en Educación Secundaria Obligatoria (ESO) o equivalente.
  • Nacionalidad: Española o de un Estado miembro de la Unión Europea.
  • Edad: Sin límite máximo de edad.
  • Capacidad funcional: Poseer las condiciones para el desempeño de las funciones del puesto.
  • Reserva de discapacidad: Una plaza reservada para personas con un grado de discapacidad igual o superior al 33%.

No se exige experiencia previa. La tasa de examen es de 35 euros.

El examen: concurso-oposición libre con plazos ajustados

El proceso selectivo se desarrolla mediante concurso-oposición libre. La fase de oposición incluirá un primer ejercicio que no se celebrará antes del 1 de septiembre de 2026.

El temario concreto aún no se ha detallado, aunque previsiblemente seguirá el programa oficial del grupo C2 de la Administración General del Estado. La fase de concurso valorará los méritos de los aspirantes: experiencia profesional, formación complementaria y otros.

La brevedad del plazo de inscripción —20 días naturales desde la publicación en el BOJA— añade presión: hay apenas dos semanas desde hoy para presentar la solicitud. Y luego, un margen de mes y medio para preparar el examen si se convoca en septiembre.

21 plazas funcionario

El análisis de Merca2: estabilidad con barrera baja

Las oposiciones a auxiliar administrativo de universidad son una de las vías más accesibles para ingresar en el empleo público. Al no exigir más que la ESO, el universo de aspirantes es amplio, pero eso no resta atractivo al destino: un puesto fijo, con las condiciones laborales de la función pública.

En materia salarial, un auxiliar administrativo en una universidad andaluza suele percibir alrededor de 1.400 euros brutos al mes, a lo que se suman complementos de destino específicos, antigüedad y otras retribuciones. Una cifra que, sin ser elevada, garantiza estabilidad y progresión profesional dentro de la institución.

La convocatoria actual tiene un punto a favor: en la resolución de las anteriores plazas de la UAL, dos quedaron sin cubrir por falta de candidatos aptos. Eso evidencia menor competencia de la esperada y, para quien se prepare con rigor, una probabilidad más alta de éxito.

Sin embargo el plazo de solo 20 días naturales obliga a moverse con rapidez. Recomendamos consultar la sede electrónica de la UAL al detalle, tener preparada la documentación y, una vez inscrito, centrar la preparación en el temario de auxiliar administrativo, que es asequible si se dedica tiempo diario.

📨 Cómo presentar la solicitud

La tramitación se realiza exclusivamente por vía electrónica. Sigue estos pasos:

  1. Paso 1: Accede a la sede electrónica de la Universidad de Almería.
  2. Paso 2: Identifícate con certificado digital, Cl@ve o mediante el sistema de identificación que prefieras.
  3. Paso 3: Localiza la convocatoria de auxiliar administrativo (subgrupo C2) y selecciona la provincia y la forma de presentación.
  4. Paso 4: Abona la tasa de examen de 35 euros y adjunta la documentación requerida (título académico, DNI, etc.).
  5. Paso 5: Presenta la solicitud y guarda el justificante de registro. El plazo finaliza el 30 de julio de 2026.

📋 Ficha de la Convocatoria

  • Organismo / País: Universidad de Almería.
  • Número de plazas: 21.
  • Sueldo estimado: Alrededor de 1.400 euros brutos mensuales (C2) más complementos.
  • Fecha límite de inscripción: 30 de julio de 2026 (20 días naturales desde la publicación).
  • Dónde inscribirse: Sede electrónica de la Universidad de Almería.

Plan de pensiones para autónomos: cómo aprovechar la deducción de hasta 5.750 euros antes de fin de año

Si eres autónomo y todavía no has mirado tu plan de pensiones, este año puedes deducir hasta 5.750 euros en el IRPF. La clave está en los planes de pensiones de empleo simplificados (PPES), una herramienta fiscal que puede ahorrarte entre 1.800 y 2.600 euros en la declaración de la renta.

El plan de pensiones para autónomos: qué es y cuánto puedes ahorrar

Los planes de pensiones de empleo simplificados para autónomos (PPES) nacieron con la Ley 12/2022 para equiparar a los trabajadores por cuenta propia con los asalariados. Mientras que el plan individual clásico solo permite deducir 1.500 euros al año, con un PPES puedes aportar hasta 5.750 euros anuales con derecho a reducción en la base imponible del IRPF. Eso sí, la cantidad aportada debe ir a un plan promovido por tu colegio profesional, mutualidad o asociación sectorial (no vale cualquier plan de pensiones).

Para un autónomo con rendimientos netos medios o altos, el ahorro oscila entre 1.800 y 2.600 euros, dependiendo del tramo marginal (que puede ir del 30% al 47%). Si tu facturación te sitúa en un tipo del 37%, una aportación de 5.750 euros reduce directamente tu base imponible, rebajando la cuota del IRPF en más de 2.100 euros. La cifra exacta varía con los ingresos, pero la regla es simple: cuanto más pagas de IRPF, más rentable es desgravar por esta vía.

Cómo planificar la deducción antes de fin de año y qué error dispara la factura

El principal atractivo fiscal se activa si la aportación se realiza antes del 31 de diciembre. Cada euro que ingreses en un PPES antes de esa fecha reducirá tu base imponible del IRPF del ejercicio 2026. No es un crédito fiscal, sino una rebaja en la base, lo que significa que el beneficio es mayor cuanto más elevado sea tu tipo marginal.

El error más común entre los autónomos es olvidar la tributación del rescate. Aunque ahora ahorres, cuando retires el dinero en la jubilación o en los supuestos excepcionales de liquidez, tributarás como rendimiento del trabajo. Una mala planificación del rescate puede disparar el tipo marginal y anular parte del ahorro conseguido. Por eso conviene calcular cuándo y cómo rescatar, y si es viable complementarlo con otros vehículos de ahorro.

Otro despiste: confundir el límite del plan individual con el del PPES. No puedes sumar 1.500 euros de un plan privado y 4.250 de un PPES para llegar a 5.750 salvo que estén bien diseñados. La regla es que el máximo conjunto deducible es la suma, siempre que el plan individual no supere los 1.500 euros y el PPES el resto. La mayoría de los años te interesará concentrar todo en el PPES para aprovechar los 5.750 euros completos.

El verdadero ahorro fiscal no está solo en la deducción de este año, sino en elegir un plan que multiplique el capital a largo plazo.

De la desconfianza a la estrategia: por qué el plan de pensiones vuelve a ser un aliado

La mala fama de los planes de pensiones está justificada por décadas de rentabilidades mediocres en muchos productos tradicionales. En España, la rentabilidad media anualizada de los planes a 20 años apenas ronda el 3%, justo lo suficiente para que la inflación devore el esfuerzo. Pero esa realidad está cambiando gracias a gestores que invierten en renta variable con horizontes superiores a diez años.

Sin embargo, la llegada de gestores independientes con rentabilidades consistentes durante más de una década puede resultar sorprendente. Una única aportación de 5.750 euros, capitalizada al 10% anual durante 20 años, se transforma en 38.683 euros, frente a los 10.385 euros que obtendrías con un 3% anual. La diferencia de casi 30.000 euros, con una sola aportación, demuestra que el plan de pensiones bien gestionado es mucho más que un simple descuento fiscal.

Además, la imposibilidad de rescatar el dinero antes de la jubilación (salvo excepciones tasadas) funciona como un ancla conductual: impide que el inversor venda en pánico durante las caídas, lo que a largo plazo dispara la rentabilidad en acciones. La clave para el autónomo es entender que el PPES no es solo un vehículo para pagar menos IRPF, sino una herramienta para construir un patrimonio complementario a la pensión pública, cuya tasa de reemplazo en España previsiblemente bajará en las próximas décadas.

Guía rápida del trámite

  • 📅 Plazos: La aportación debe realizarse antes del 31 de diciembre de 2026 para que compute en la declaración de la renta del año próximo.
  • Requisitos: Ser trabajador autónomo dado de alta en el RETA y adherirse a un plan de empleo simplificado promovido por un colegio profesional, mutualidad o asociación sectorial.
  • 🌐 Dónde solicitarlo: A través de tu asesoría fiscal o contactando con el colegio profesional que ofrezca el PPES. No se tramita directamente en la AEAT; el plan lo gestiona la entidad promotora.
  • 💰 Importe o coste: Límite máximo deducible de 5.750 euros anuales. El ahorro fiscal oscila entre 1.800 y 2.600 euros según el tramo marginal del IRPF. La aportación no tiene coste de contratación, aunque el plan sí aplicará comisiones de gestión.
  • ⚠️ Error a evitar: Olvidar que el rescate futuro tributa como rendimiento del trabajo. Planifica con tu asesor cuándo y cómo retirar el dinero para no perder parte de la ventaja fiscal conseguida.

Juan Ramón Rallo: cinco barreras clave que frenan la paz en el estrecho de Ormuz

La frágil tregua entre Estados Unidos e Irán se ha quebrado con estruendo. Los bombardeos estadounidenses sobre más de 300 objetivos iraníes y el cierre fulminante del estrecho de Ormuz por parte de la Guardia Revolucionaria han devuelto a la región al escenario de guerra abierta que parecía superado. En su último análisis, Juan Ramón Rallo desmenuza los cinco obstáculos que, según sostiene, impiden un acuerdo de paz sostenible.

El detonante inmediato fue la decisión de Donald Trump de dar por finalizada la tregua. La respuesta iraní no se hizo esperar: no solo se cerró el paso de una quinta parte del petróleo mundial, sino que Teherán bombardeó un portacontenedores e instalaciones en cinco países vecinos. Con el crudo disparándose, la pregunta es inevitable: ¿por qué resulta tan difícil consolidar la paz en el estrecho?

La soberanía del corredor marítimo: quien manda mientras se negocia

El primer escollo es tan elemental como explosivo. El memorándum del 17 de junio, diseñado para sentar las bases del acuerdo definitivo, dejó en el aire la cuestión de quién controla el tránsito durante la prórroga. Rallo advierte que esta ambigüedad fue el precio que ambas partes pagaron para vender a sus públicos internos una victoria provisional, y ahora es la mecha que reaviva el conflicto.

Irán interpreta que los barcos deben navegar pegados a su costa, bajo la supervisión directa de la Guardia Revolucionaria y con la posibilidad de cobrar tarifas en el futuro. Se trata, según el economista, de una ruta que consagra la soberanía de facto de Teherán sobre el estrecho. Estados Unidos, por el contrario, ha promovido un corredor alternativo junto a Omán, protegido por cobertura aérea y sin peajes.

Juan Ramón Rallo lo resume con contundencia: la ruta iraní es la única palanca negociadora que le queda al régimen tras haber perdido defensas antiaéreas, buena parte del programa nuclear, la flota convencional e incluso a su líder supremo. La ruta omaní, simplemente, la aniquila. De ahí los repetidos ataques a buques que transitaban por aguas omaníes: no buscaban romper el pacto, sino forzar su interpretación.

‘La ruta iraní conserva la única palanca negociadora que le queda a Teherán; la ruta omaní la destruye.’

Juan Ramón Rallo

El orden de las concesiones: economía contra geopolitica

El segundo obstáculo es la secuencia de los intercambios. Washington exige la apertura plena del estrecho de inmediato y pospone las contrapartidas económicas; Irán reclama justo lo contrario: un alivio sancionador sustancial antes de renunciar a su control. El memorándum intentó salvar la brecha con una cesión parcial —tránsito sin peajes a cambio de levantar el bloqueo naval y permitir la venta de petróleo iraní en dólares—, pero esta semana el Tesoro estadounidense revocó esa exención en represalia por los ataques.

Rallo subraya que la situación se ha envenenado con una exigencia adicional: altos funcionarios de Trump esperan que Irán anuncie públicamente que dejará de disparar contra los barcos. No basta con cesar los ataques; hay que proclamarlo ante el mundo sin haber recibido casi nada a cambio. El círculo vicioso es evidente: se confisca el premio y, a la vez, se pide una humillación televisada.

Desminado y verificación: una tarea imposible

El tercer gran escollo es técnico y diplomático a la vez. El acuerdo obligaba a Irán a desminar el estrecho en 30 días, pero medios consultados por el analista sugieren que el régimen ha perdido el rastro de gran parte de las minas sembradas durante la guerra. Aunque existiera voluntad, completar la limpieza sería casi imposible.

El verdadero problema, explica Rallo, es la verificación. Cuando destructores estadounidenses entraron en el estrecho para colaborar en el desminado, Teherán lo denunció como una violación del alto el fuego y amenazó con atacarlos. Irán no puede o no quiere desminar del todo, pero tampoco permite que lo haga Estados Unidos, ya que considera esa presencia naval la antesala de una ocupación permanente. El desbloqueo se convierte así en un callejón sin salida.

El alcance del acuerdo final: un abismo de expectativas

El cuarto obstáculo reside en la propia naturaleza del pacto definitivo. Según Juan Ramón Rallo, Estados Unidos aspira a un acuerdo casi quirúrgico: libertad de navegación garantizada y desmantelamiento o limitación verificable del programa nuclear iraní. Todo lo demás es accesorio. Irán, en cambio, busca un tratado omnicomprensivo que desmonte toda la arquitectura sancionadora e incluya garantías de seguridad y el reconocimiento como potencia regional.

La disparidad de perímetros envenena la mesa: cada parte acusa a la otra de colar asuntos que no tocan. Además, la cuestión de quién queda vinculado por el pacto resulta explosiva. Tres días después de la firma del memorándum, Israel atacó posiciones de Hezbolá en el sur de Líbano e Irán cerró el estrecho alegando que ese acto violaba el acuerdo, pese a que Israel nunca lo suscribió. Como concluye el economista, mientras actores externos puedan hacer descarrilar el proceso con un bombardeo ajeno a la negociación, la paz será siempre frágil.

Las presiones políticas internas: el talón de Aquiles de la paz

La quinta barrera es el motor que impide resolver las otras cuatro. Ninguno de los dos gobiernos puede permitirse las concesiones necesarias ante sus respectivas audiencias. Trump afronta las elecciones de medio término con una crisis energética a cuestas y los halcones republicanos le acusan de apaciguamiento si tolera un solo ataque iraní. El resultado, apunta Rallo, es un desdoblamiento casi esquizofrénico: el presidente proclamó el viernes que el alto el fuego está muerto y, en la misma comparecencia, aceptó que las conversaciones continúan.

Enfrente, un régimen iraní decapitado tras el asesinato de Jamenei atraviesa una transición interna donde ningún dirigente puede firmar la entrega del estrecho sin quedar retratado como traidor. La exigencia estadounidense de una declaración pública renunciando a los ataques se convierte así en una humillación televisada que pone en riesgo la supervivencia del propio régimen. Para Irán, entregar el control del estrecho no es solo perder una baza negociadora: es admitir la derrota ante su población.

Rallo cierra su análisis con una reflexión sobre el nudo gordiano que enreda todos estos problemas. La desconfianza sobre la secuencia endurece la pelea por las rutas; los ataques activan las presiones internas, y estas dinamitan las contrapartidas que podrían desbloquear la verificación. Así se alimenta un ciclo en el que declaraciones de paz y rupturas se suceden sin que ninguna de las partes quiera un conflicto permanente, pero sin que ninguna logre construir una paz duradera.

Para conocer todos los detalles, no te pierdas el vídeo completo:

El 96,1% de los españoles se preocupa por la protección de su hogar

La seguridad ocupa un lugar cada vez más relevante en las decisiones de hogares y negocios en España. Así, el 94% de los encuestados considera importante o muy importante sentirse seguro, según la nueva edición del Observatorio de la Seguridad de Hogares y Negocios de Verisure. El informe, que analiza la evolución de la percepción de la seguridad en España, refleja cómo las medidas de protección se están ampliando en línea con las nuevas preocupaciones de los ciudadanos en la sociedad actual.

En concreto, el 74,5% de los encuestados considera que España es un país seguro. Esta percepción positiva convive, no obstante, con una ciudadanía más atenta a la prevención: el 60,4% considera que el país es hoy menos seguro que hace dos años, una sensibilidad que se refleja tanto en las preocupaciones declaradas como en la adopción creciente de medidas de seguridad en hogares y negocios.

Los datos muestran que la seguridad se está incorporando de forma cada vez más natural a las decisiones de hogares y negocios. España sigue siendo percibida como un país seguro, pero las personas buscan soluciones que les permitan anticiparse, estar conectadas y recibir apoyo cuando ocurre una incidencia. Ese cambio explica el avance de medidas como las alarmas conectadas a una Central Receptora de Alarmas, que aportan verificación y capacidad de respuesta cuando es necesario”, explica Laura Gonzalvo, directora de Comunicación y ESG de Verisure para Iberia, Italia y Latam.

El Observatorio de la Seguridad de Hogares y Negocios de Verisure Merca2
*El Observatorio de la Seguridad de Hogares y Negocios de Verisure analiza la evolución de la percepción de la seguridad en España a partir de una encuesta realizada por IO Investigación a 2.001 personas y del análisis de más de 26 millones de señales gestionadas por la Central Receptora de Alarmas de Verisure durante 2025.

Las preocupaciones de seguridad se amplían

Según el Observatorio, el 96,1% declara tener alguna inquietud vinculada a la protección de su hogar o negocio. Los robos continúan ocupando el primer lugar entre las preocupaciones de los españoles, señalados por el 71,9% de los encuestados, al tiempo que la ocupación se mantiene como la segunda gran preocupación, con un 57,4%. Y es que, el 60,8% de los encuestados reconoce haber sufrido un robo en primera persona o su entorno cercano.

Junto a estos riesgos, otros factores tradicionalmente menos asociados a la seguridad doméstica ganan relevancia. Entre ellos destacan las emergencias sanitarias, los incendios y, especialmente, los delitos online, que ya preocupan al 31,7%. Esta combinación de preocupaciones tradicionales y nuevos riesgos ayuda a explicar la creciente adopción de medidas de seguridad en hogares y negocios.

Crece la adopción de medidas de prevención y ganan peso las soluciones conectadas

Actualmente, el 86,7% de los participantes en el estudio afirma contar con una o más medidas de seguridad instaladas en sus hogares o negocios y el porcentaje de quienes no disponen de ninguna medida mantiene una tendencia a la baja, situándose en el 13,3%.

Las puertas de seguridad o blindadas siguen siendo la medida más extendida. Sin embargo, el Observatorio muestra un avance claro de las soluciones tecnológicas y conectadas, entre las que destacan las alarmas conectadas a una Central Receptora de Alarmas, que incrementan en 3 puntos porcentuales su presencia como medida de protección los hogares y negocios respecto al mismo informe del año pasado. Ganan peso también otras herramientas como las cámaras de vigilancia, las cerraduras inteligentes, las mirillas electrónicas o la simulación de presencia mediante encendido domótico de luces.

Este cambio refleja una evolución en la forma de entender la seguridad. Los ciudadanos ya no buscan únicamente elementos físicos de protección, sino sistemas capaces de detectar, verificar y facilitar una respuesta ante posibles incidencias.

*El Observatorio de la Seguridad de Hogares y Negocios de Verisure analiza la evolución de la percepción de la seguridad en España a partir de una encuesta realizada por IO Investigación a 2.001 personas y del análisis de más de 26 millones de señales gestionadas por la Central Receptora de Alarmas de Verisure durante 2025.

La Casa Blanca crea un consejo científico de ovnis liderado por Avi Loeb

La Casa Blanca ha anunciado hoy la creación del UAP Science Advisory Council, un organismo de asesoramiento científico que estará presidido por el astrofísico de Harvard Avi Loeb. El consejo, respaldado por el Pentágono, la Oficina del Director de Inteligencia Nacional (ODNI), el FBI y la comunidad de inteligencia, nace con el mandato de «resolver la naturaleza de los UAP» (fenómenos anómalos no identificados).

El anuncio supone un paso más en la evolución de la política estadounidense hacia los fenómenos anómalos no identificados. En apenas cinco años, el gobierno ha pasado de desclasificar vídeos de la Armada a establecer oficinas permanentes como la AARO y, ahora, a dotarse de un consejo con aspiraciones científicas.

Sin embargo, colocar a Loeb al frente añade una capa de atención mediática considerable. El catedrático de la Universidad de Harvard, conocido por su hipótesis sobre el origen interestelar de Oumuamua, ha defendido durante años que la ciencia debe mirar al cielo sin prejuicios. Su Proyecto Galileo busca precisamente pruebas de tecnología extraterrestre. Para sus seguidores, es el indicado; para sus críticos, un perfil que resta ortodoxia al empeño.

Un equipo de expertos que rompe los moldes del Pentágono

La composición del UAP Science Advisory Council es deliberadamente heterogénea. Junto a físicos e ingenieros, el grupo incluye a un patólogo, un informático, un filósofo, un psicólogo y hasta el editor fundador de una publicación científica de renombre, según ha adelantado la Casa Blanca.

Esa variedad de perfiles no es casual: pretende superar el enfoque puramente militar y aportar herramientas de análisis que van desde la detección de patrones hasta la evaluación de sesgos cognitivos en los testimonios de pilotos. Nunca antes un organismo gubernamental encargado de fenómenos aéreos había reunido a un equipo tan transversal.

Por primera vez en décadas, el gobierno de Estados Unidos coloca la ciencia en el centro del debate sobre los ovnis, con un equipo que trasciende la mera inteligencia militar.

El consejo rendirá informes directamente a la UAP Governing Board, la junta interinstitucional que coordina a las agencias implicadas. De momento, no se han detallado plazos ni el presupuesto asignado, pero fuentes del Pentágono insisten en que la intención es despejar incógnitas con «el máximo rigor posible».

Entre la esperanza científica y el escepticismo justificado

Leer el comunicado de la Casa Blanca genera esa mezcla de expectación y cautela que cualquier divulgador reconoce. Que el gobierno, con el Pentágono y los servicios de inteligencia a bordo, cree un consejo presidido por un astrofísico de Harvard suena a película. Pero la realidad de los programas anteriores —AATIP, UAPTF o la propia AARO— ha oscilado entre la transparencia parcial y los informes que no cierran ninguna puerta.

El problema de fondo sigue siendo el mismo: disponemos de cientos de casos con datos de sensores, pero carecemos de un protocolo sistemático que discrimine lo trivial, lo oculto y lo genuinamente inexplicable. Aquí es donde el enfoque multidisciplinar puede marcar la diferencia, siempre que se le conceda acceso real a la información clasificada.

La presencia de un filósofo y un psicólogo apunta a un intento de desmontar los sesgos de observación, mientras que el patólogo podría analizar hipotéticos efectos biológicos. Son fichas nuevas en un tablero anclado durante años en el secretismo. Eso sí, queda por ver si el consejo dispondrá de independencia suficiente o si su papel se limitará a refrendar decisiones ya tomadas.

Loeb ha repetido en varias entrevistas que solo le interesan los datos. Si el UAP Science Advisory Council recibe datos de verdad y puede publicar conclusiones sin filtros políticos, el avance sería notable. Si solo ve lo que el Pentágono quiera mostrar, la ciencia volverá a quedarse en el vestíbulo.

🔬 Ficha del Descubrimiento

  • Qué se ha anunciado: La creación del UAP Science Advisory Council, presidido por Avi Loeb, para asesorar científicamente sobre la naturaleza de los UAP.
  • Dónde: Washington D.C., bajo supervisión de la Casa Blanca y con participación del Pentágono, la ODNI y el FBI.
  • Institución responsable: Casa Blanca, Pentágono, Oficina del Director de Inteligencia Nacional (ODNI) y el FBI.
  • Cuándo: 13 de julio de 2026 (fecha del anuncio oficial).
  • Impacto a futuro: Por primera vez un equipo científico multidisciplinar asesorará directamente a los organismos de defensa e inteligencia sobre los fenómenos aéreos anómalos, elevando el listón del rigor en un terreno históricamente especulativo.
Publicidad