Decathlon aplica un veinte por ciento de descuento extra en Adidas Vans y New Balance

Decathlon vuelve a hacer de las suyas en pleno julio. La cadena francesa ha metido en su sección de rebajas de verano cientos de referencias de zapatillas de marcas que normalmente no bajan de los 70 u 80 euros, y ahora mismo hay modelos de Adidas, Vans y New Balance que rondan o superan el 40% de descuento. No es una promoción puntual de 24 horas: la campaña lleva activa varias semanas y todo apunta a que se prolongará mientras quede stock.

Lo curioso es que muchos compradores todavía no se han enterado. Decathlon no suele hacer ruido mediático con estas rebajas como sí hace, por ejemplo, con el Black Friday, así que gran parte del catálogo pasa desapercibido para quien no entra directamente en la web. Aquí es donde está el chollo real, y conviene moverse rápido porque las tallas más demandadas ya empiezan a escasear en varios modelos.

Decathlon dispara sus rebajas de verano

Youtube video

La campaña de rebajas de Decathlon cubre prácticamente todo el catálogo: running, fitness, montaña, natación y, por supuesto, calzado de calle. Los descuentos oscilan entre el 5% y el 44%, con rebajas de importe fijo en algunos artículos de mayor valor y ofertas flash que cambian según disponibilidad de stock. La compañía combina estas rebajas con su outlet permanente, así que en la práctica hay dos capas de descuento superpuestas en muchos productos.

Lo que diferencia esta campaña de otras es la presencia de marcas premium dentro del mismo carrito de la compra habitual. No hace falta ir a una tienda multimarca ni esperar al Black Friday: Adidas, Vans y New Balance conviven ahora mismo con las marcas propias de la casa (Quechua, Kalenji, Domyos) en la misma pasarela de pago, con envío gratuito a partir de 40 euros.

Decathlon y su pulso silencioso con las grandes marcas

Decathlon ganó 84 millones de euros en España en 2025 y elevó sus ventas un 8%, según datos recientes del sector. La compañía ha optado por contener precios en más de mil productos de su catálogo permanente, una estrategia que le permite competir de tú a tú con gigantes como Adidas sin renunciar a márgenes saludables gracias al volumen de su red de tiendas.

Esa fortaleza financiera es precisamente lo que le permite ahora ofrecer descuentos agresivos en marcas de terceros sin poner en riesgo su cuenta de resultados. El canal digital de Decathlon creció un 45% el año pasado, lo que indica que la cadena está afinando cada vez más su oferta online para plantar cara a plataformas como Amazon.

Vans y New Balance, las sorpresas de estas rebajas

Youtube video

Si Adidas es el nombre que más titulares acapara, Vans y New Balance son las marcas que más han sorprendido a los compradores habituales de Decathlon. La sección dedicada a Vans reúne modelos clásicos de skate y calzado casual con descuentos que en algunos casos alcanzan el 33%, mientras que New Balance mantiene rebajas escalonadas según modelo, con algunas siluetas retro por debajo de los 45 euros.

Este tipo de colaboración indirecta —Decathlon actúa como distribuidor autorizado, no como fabricante— explica por qué los precios pueden ser tan agresivos sin comprometer la garantía oficial del producto. Comprar aquí es exactamente igual de seguro que hacerlo en la tienda oficial de cada marca, con la ventaja añadida del programa de puntos Decathlon Member.

Qué modelos merecen la pena y cuáles no

No todo lo que está rebajado es un chollo automático. Algunos modelos llevan meses en oferta porque, sencillamente, no han funcionado en ventas: exceso de stock de colores poco populares o tallas que sobraron de temporadas anteriores. Conviene mirar el número de valoraciones y la nota media antes de lanzarse a comprar solo por el porcentaje de descuento.

Por otro lado, hay auténticas gangas escondidas entre el ruido. Los modelos con mejor relación calidad-precio suelen ser los que combinan buena valoración de usuarios, más de cien opiniones acumuladas y un descuento real (no artificial) sobre el precio habitual, no sobre un PVPR inflado artificialmente.

Trucos para exprimir el descuento

  • Revisa la fecha de caducidad de la oferta: muchos productos tienen ventana de rebaja limitada, visible junto al precio.
  • Compara con el precio histórico usando herramientas externas antes de confirmar la compra.
  • Aprovecha el programa Decathlon Member: acumulas puntos incluso en artículos ya rebajados.
  • Revisa la política de devoluciones: 30 días con etiqueta y ticket, también en productos de rebajas.

Cómo combinar descuentos sin perder dinero

Superar los 40 euros de compra activa el envío gratuito, así que agrupar varios artículos en un mismo pedido suele compensar frente a comprar por separado. Además, quienes ya son miembros del programa de fidelización acumulan 10 puntos por cada euro gastado, que después se convierten en cheques descuento para próximas compras.

Lo que viene: más marcas y más digital

Todo indica que Decathlon seguirá ampliando este tipo de colaboraciones con marcas de terceros durante los próximos meses. El crecimiento del canal online de la compañía sugiere que el marketplace irá ganando peso frente a la tienda física tradicional, lo que previsiblemente se traducirá en más variedad de marcas y mejores precios para quien compre desde el móvil.

Mi consejo como quien lleva años siguiendo estas campañas: no esperes a que se anuncie con bombo y platillo. Las mejores rebajas de Decathlon suelen vivir calladas en su web semanas antes de hacerse virales, así que revisar el catálogo de vez en cuando sigue siendo la estrategia más rentable para quien quiere estrenar zapatillas de marca sin pagar el precio completo.

Las pymes solo captan el 7% de las licitaciones públicas: barreras y soluciones

Las pymes captan apenas el 7% del valor de los contratos públicos en España, según el último informe anual del Banco de España. El dato pone cifras a un problema que la Comisión Nacional de los Mercados y la Competencia (CNMC) y los expertos llevan años señalando: las barreras de acceso son tan altas que más de un tercio de las licitaciones se quedan sin competencia. Si tienes una pequeña o mediana empresa, participar en estos concursos no es imposible, pero enfrentas un coste fijo inicial que disuade a muchas.

Los números son elocuentes. De acuerdo con los datos del Ministerio de Hacienda cerrados a 31 de diciembre de 2025, las pymes optan a menos de un tercio de los concursos, pero su peso en el presupuesto movilizado se reduce al 7%. En 2019, entre el 18% y el 34% de las grandes empresas obtuvieron al menos un contrato público, frente a apenas entre el 2% y el 4% de las pymes. Además, la proporción de licitaciones sin ninguna oferta ha pasado del 19% en 2013 al 35% en 2023, un incremento superior al registrado en otras economías de la eurozona, según el Banco de España.

Las cifras muestran que la contratación pública no está cumpliendo su papel dinamizador porque las pymes, que son el 99% del tejido productivo, prácticamente no participan.

El 7% que lo dice todo

El supervisor español subraya que este fenómeno «podría estar limitando el potencial dinamizador de la contratación pública sobre el crecimiento empresarial, especialmente en el caso de las empresas más pequeñas». Y no es un problema puntual: desde 2013, la penalización asociada a ser una pyme —medida como el efecto marginal de tener ese tamaño sobre la probabilidad de conseguir un contrato— se ha ampliado de forma notable en España, mientras que en el resto de la eurozona no se observa una dinámica comparable. Es decir, las barreras específicas para las pymes españolas han crecido más que las de sus homólogas europeas.

La casi total ausencia de pequeñas y medianas empresas en las licitaciones no solo resta oportunidades a estos negocios; también perjudica a las propias administraciones contratantes. La falta de competencia encarece los proyectos, reduce la innovación y provoca que muchos concursos queden desiertos. El regulador lo deja claro: las licitaciones sin concurrencia han aumentado 16 puntos porcentuales en diez años.

Por qué las pymes se quedan fuera: costes y burocracia

Detrás del 7% hay múltiples muros. El primero es económico: participar en una licitación pública exige asumir un coste fijo inicial —horas de estudio de pliegos, preparación de documentación, avales— que en términos relativos resulta mucho más elevado para una empresa pequeña que para un gran grupo. Ese coste de entrada disuade a muchas pymes incluso antes de intentarlo.

A esto se suma una complejidad administrativa que la CNMC califica de «importante dispersión de fuentes». No existe un portal único donde consultar todas las licitaciones de los tres niveles de la administración, lo que dificulta en en el seguimiento diario. A menudo, los pliegos exigen requisitos de solvencia y experiencia que la propia CNMC considera desproporcionados, lo que excluye de facto a empresas con buena trayectoria pero sin un historial de contratos públicos reciente. También pesan las cargas financieras: avales o retrasos en los pagos que solo las compañías más capitalizadas pueden sortear.

El cambio del SMI ha añadido una vuelta de tuerca. La Ley de Desindexación impide que las empresas contratadas por el sector público trasladen a los costes de la licitación el incremento del Salario Mínimo Interprofesional que deben asumir durante la ejecución del contrato. Esta rigidez afecta a todas las empresas, pero golpea más a las que no tienen espalda para absorber el sobrecoste.

contratación pública pymes

Las reformas que intentan abrir la puerta (y lo que aún falta)

Conscientes del problema, las administraciones han movido ficha, aunque los resultados son todavía parciales. La medida más reciente llegó en el primer trimestre de 2026, cuando el Ministerio de Hacienda amplió el plazo para acreditar la experiencia técnica de los autónomos y las pymes: ahora pueden presentar trabajos y proyectos realizados en los últimos diez años, en lugar de los cinco que se exigían hasta entonces. La novedad, sin embargo, se limita a subgrupos muy concretos —infraestructuras terrestres, obras ferroviarias, hidráulicas, marítimas y proyectos energéticos— y no cubre todas las actividades.

Anteriormente, en 2017, se introdujo la obligación de dividir los contratos en lotes y de justificar por escrito cualquier decisión de no hacerlo. La medida pretendía facilitar que una pyme pudiera optar a una parte del contrato sin tener que asumir todo el volumen. Pero los expertos coinciden en que su aplicación es desigual y que algunas administraciones siguen evitándola.

La CNMC, en su informe de febrero de 2026, propuso además simplificar los formularios, unificar las plataformas de consulta y, en el plano más ambicioso, reservar un porcentaje específico de contratos públicos para las pymes, una práctica que ya existe en otros países europeos. Pero la propuesta no ha cristalizado en una norma concreta. Y falta, sobre todo, un cambio en la Ley de Desindexación que permita actualizar los costes salariales de los contratos públicos, una reforma que la anterior ministra de Hacienda bloqueó y que su sucesor aún no ha retomado.

Los avances son reales, pero limitados. El 7% refleja tanto la dureza de las barreras como la lentitud de las soluciones. Si la contratación pública quiere ser una palanca de crecimiento para el 99% del tejido empresarial, hacen falta más agilidad y, sobre todo, voluntad política para remover los obstáculos que las propias administraciones han construido.

Guía rápida para pymes que quieren empezar a licitar

  • 📅 Plazos: no hay un calendario único; las licitaciones se publican de forma continua. Hay que revisar a diario los portales oficiales.
  • Requisitos clave: capacidad de obrar, solvencia económica y técnica (experiencia en el sector, cifra de negocio), y no estar incursa en prohibiciones para contratar.
  • 🌐 Dónde informarse: el portal de la Contratación del Estado agrupa las convocatorias estatales; las autonómicas y locales tienen sus propias plataformas. También es útil la web de la CNMC con informes sobre contratación pública.
  • 💰 Coste: preparar una oferta puede costar cientos o miles de euros en horas de estudio, asesoría y avales. La mayoría de las pymes asumen este coste sin certeza de éxito.
  • ⚠️ Error a evitar: no ajustar la oferta a los requisitos exactos de solvencia y experiencia del pliego, que puede provocar la exclusión automática.

El bolso Chanel 25 de Penélope Cruz confirma su valor como inversión de lujo: 7.000€ que crecen

Penélope Cruz no solo acaparó las miradas durante el decisivo pase de España a las semifinales del Mundial 2026. Un detalle en su estilismo, captado en un vídeo de Instagram junto a Noel Gallagher y Javier Bardem, confirmó lo que los inversores en activos tangibles ya intuían: el nuevo Chanel 25 es mucho más que un accesorio de moda. Colgado de su hombro, en un impecable blanco matelassé con la cadena entrelazada en piel, la actriz daba el espaldarazo definitivo a un modelo que apunta a heredar el trono de iconos como el legendario 2.55. Y, de paso, a consolidarse como un activo de inversión con un precio de entrada de 7.000 euros que, en el mercado secundario de bolsos de lujo, tiene todos los visos de crecer.

El Chanel 25, un relevo generacional con potencial de revalorización

Diseñado por el director creativo Matthieu Blazy y presentado por primera vez sobre la pasarela de la colección Pre-Fall 2025, el Chanel 25 responde a una estrategia medida de la maison francesa: reescribir el capítulo de sus bolsos más icónicos sin romper con los códigos de la casa. El número 25 sigue la tradición numérica que encumbró al 2.55 y, como aquella referencia, combina cuero acolchado, bolsillos exteriores y una silueta amplia y funcional. La campaña previa a su llegada a la tienda contó con Dua Lipa como imagen oficial, a la que se sumó Margot Robbie, antes de que Penélope Cruz —embajadora de Chanel durante años— lo incorporase a su guardarropa público en un evento de máxima visibilidad mediática. Todo ello configura un lanzamiento medido para fabricar escasez percibida y deseo de colección, los dos motores que históricamente han impulsado la revalorización de un bolso de lujo en el mercado secundario.

En su versión grande, el precio oficial de venta es de 7.000 euros, mientras que la versión mini parte de 5.000 euros. Para cualquier inversor que entienda la dinámica de estos activos, la ecuación es clara: una edición numerada —o, como en este caso, una producción deliberadamente contenida en sus primeros lotes—, una embajadora con el peso cultural de Penélope Cruz y una probable lista de espera no declarada oficialmente disparan la prima en reventa desde el primer día en que el modelo aparece agotado en los canales digitales de la firma.

El mercado secundario de bolsos de lujo: un activo alternativo en expansión

Los handbags de alta gama llevan más de una década comportándose como una clase de activo alternativa con rentabilidades que, en algunos segmentos, han batido a índices bursátiles tradicionales. Plataformas como Vestiaire Collective, Rebag o Collector Square han profesionalizado un mercado de reventa que en 2025 movió, según estimaciones de Bain & Company, más de 47.000 millones de euros a nivel global. Chanel, en particular, ha implementado políticas de control de inventario que limitan las compras por cliente y restringen el acceso a sus modelos más deseados, reforzando artificialmente la tensión entre oferta y demanda.

En este contexto, el Chanel 25 aterriza con la vitola de ser el posible relevo generacional del mítico 2.55, un modelo cuyas reediciones limitadas han alcanzado primas de reventa del 40% en los primeros doce meses tras su lanzamiento. No hay aún datos de transacciones secundarias del 25 porque acaba de pisar la calle, pero el patrón se repite con precisión matemática: la combinación de campaña mediática, escasez de stock en boutique y validación por parte de una celebrit con el perfil de Penélope Cruz suele traducirse en precios de mercado que superan el valor de tarjeta en un plazo inferior a seis meses.

Chanel ha aprendido de Hermès: limitar la oferta de un bolso con potencial icónico es la estrategia más eficaz para convertirlo en un activo de inversión.

Penélope Cruz bolso lujo

La clave de la inversión: narrativa de marca, escasez y el efecto Cruz

En mis análisis del sector, pocas veces una referencia reúne en su fase de lanzamiento tantos vectores de deseabilidad como el Chanel 25. El primero es la narrativa de marca: la maison ha comunicado este modelo como el sucesor natural de sus íconos históricos, lo que crea un relato de continuidad que el coleccionista valora al proyectar su retención de valor a largo plazo. El segundo es la escasez real. Aunque Chanel no ha confirmado una tirada cerrada —al estilo de las ediciones limitadas de los birkin de Hermès—, su política habitual de distribución controlada y la experiencia de lanzamientos anteriores sugieren que las unidades disponibles serán inferiores a la demanda durante al menos los dos primeros años. Y el tercero, el que convierte un simple bolso en un activo con potencial especulativo, es el respaldo de una figura global como Penélope Cruz, cuya imagen en el palco del Mundial, a pocas horas del partido de semifinales, equivale a un anuncio publicitario millonario que no cuesta un solo euro a la firma.

Quien hoy compre un Chanel 25 a precio de boutique y lo mantenga sin usar, con su embalaje original y la certificación correspondiente, probablemente podrá venderlo en el mercado secundario con una prima de entre el 20% y el 35% antes de que finalice 2026, siempre que la producción no se amplíe de forma inesperada. He observado dinámicas similares con los lanzamientos limitados de Chanel durante la última década, y la caída del mercado secundario relojero en 2023 ha redirigido parte del capital de los inversores de lujo hacia los bolsos de edición limitada, percibidos como activos de menor volatilidad en entornos de incertidumbre macroeconómica.

💎 Veredicto Wealth

El Chanel 25 es, en este momento, una oportunidad de inversión para perfiles que buscan revalorización agresiva a corto plazo, con un horizonte de reventa de entre seis y dieciocho meses. El principal riesgo es de liquidez si Chanel decide una producción masiva, pero el historial de la marca y la señal de escasez que envía la presencia de Penélope Cruz hacen que, hoy por hoy, los 7.000 euros de entrada apunten al alza.

Publicis Flame cumple su primer año liderando el marketing global de Santander con 400 profesionales en 14 mercados

Publicis Flame, la unidad integrada de marketing que Publicis Groupe creó para Banco Santander, ha cumplido su primer año de actividad con un balance muy positivo y un equipo de más de 400 profesionales desplegado en 14 mercados, según han confirmado ambas partes a DIRCOMFIDENCIAL.

Un modelo global apoyado en el ‘Power of One’

La entidad financiera decidió en 2024 unificar su estrategia global de creatividad, medios, producción y datos bajo un único proveedor. Tras un concurso competitivo supervisado por Scopen, Publicis resultó elegida en enero de 2025. Desde entonces, Publicis Flame opera como una unidad específica que aglutina talento multidisciplinar en 14 mercados, desde creatividad hasta tecnología, pasando por medios y medición.

El modelo se enmarca en la filosofía ‘Power of One’ del grupo, que busca conectar todas sus capacidades bajo una dirección estratégica común. Marta Ruiz-Cuevas, CEO de Publicis Groupe España, ha liderado un proyecto que el banco define como una transformación compleja pero necesaria. “Cambiar de agencia tanto de medios como de creatividad en más de 20 países es un reto mayúsculo”, ha asegurado Nathalie Picquot, directora de Corporate Marketing, Brand Experience & Digital Engagement del Santander.

Reducción de costes, agilidad y el posicionamiento ‘Comienzos Imperfectos’

Los resultados del primer año respaldan la apuesta. “Hemos observado reducciones en los tiempos de lanzamiento al mercado y en los costes gracias al trabajo con hubs globales y centros de excelencia”, explica Picquot. Javier Zorita, Global Client Lead para Santander en Publicis Groupe, añade que “la integración de capacidades nos permite trabajar con mayor velocidad, consistencia y coordinación entre mercados”.

Uno de los hitos de comunicación de este periodo ha sido el lanzamiento del posicionamiento ‘Comienzos Imperfectos’, evolución del anterior ‘Es el momento’. La campaña parte de una verdad universal —el miedo a lo nuevo— y se activa de forma coherente en todos los países donde opera Santander. “Es una idea que funciona en todos nuestros mercados y para todos nuestros tipos de clientes”, subraya Picquot.

La consolidación como tendencia en el marketing financiero

El caso de Santander y Publicis Flame ilustra una tendencia creciente entre los grandes anunciantes globales: la concentración de la inversión publicitaria en un holding único para ganar eficiencia, coherencia y control de los datos. En un sector financiero cada vez más competitivo y digital, el banco busca convertir el marketing en una palanca de crecimiento medible.

“Más allá de campañas concretas, lo importante es que estamos construyendo un modelo de marketing más eficiente, más medible y más orientado a resultados de negocio”, afirma Zorita. El directivo resalta que la estructura integrada permite escalar aprendizajes, optimizar procesos end-to-end y aplicar inteligencia artificial donde más valor aporta.

No obstante, el verdadero test llegará con el tiempo. La capacidad de mantener la creatividad y la relevancia local en 14 mercados sin sacrificar la consistencia global es un equilibrio complejo. De que Publicis Flame siga demostrando que el modelo funciona dependerá que otros grandes bancos imiten la fórmula.

La integración de capacidades bajo un solo proveedor está permitiendo a Santander ganar velocidad, eficiencia y una visión más conectada entre estrategia y ejecución.

📡 El Radar del Sector

  • El vacío que llena: La necesidad de unificar la estrategia global de marketing del banco con un socio único capaz de operar en múltiples disciplinas y mercados.
  • El reto por delante: Mantener la creatividad y la sensibilidad local en un modelo centralizado sin perder la agilidad que requiere cada país.
  • El tablero competitivo: Otras grandes entidades financieras observan el modelo; de su éxito dependerá que esta forma de trabajar se extienda en el sector.

Taka Madrid: el restaurante japonés de lujo del famoso Wagyu Sando londinense se erige como nuevo activo de inversión

He seguido la pista del Wagyu Sando londinense durante años, esperando el momento en que este activo culinario pusiera un pie en Madrid. Ese momento ha llegado este verano: Taka, el restaurante japonés del chef Taiji Maruyama, ya opera en el número 14 de la calle Campoamor, en pleno barrio de Salesas, con una inversión que puede leerse en clave de activo tangible alternativo. No es solo una apertura gastronómica; es la exportación de un concepto que en su local londinense se forjó a base de críticas iniciales y una fidelización que hoy mueve a comensales de alto poder adquisitivo. La pregunta para el inversor es si este local de 213 metros cuadrados y 62 cubiertos, con el sello de un chef de tercera generación, tiene recorrido como vehículo de revalorización en la cada vez más competitiva escena de la alta cocina madrileña.

Maruyama aterriza en el inmueble que durante cuatro décadas ocupó el vasco Ainhoa. El interiorismo, a cargo de MIL Studio, convierte la madera y la luz cálida en un envoltorio coherente con la filosofía del omotenashi: hospitalidad meticulosa y cocina japonesa contemporánea basada en el fuego de leña. Lejos de replicar su exitoso restaurante londinense, el chef ha diseñado un proyecto con personalidad propia, apoyado en la calidad del producto español —pescados gallegos, ternera gallega, leña de naranjo andaluz— y en la técnica de la maduración del pescado que ya es seña de identidad de la casa. El menú, sin degustación cerrada, apuesta por platos para compartir: sushi, sashimi, elaboraciones al fuego y, cómo no, el Wagyu Sando que tanto revuelo causó en la capital británica por su precio. “Fue uno de los sándwiches más caros de Londres”, admite Maruyama con una sonrisa cómplice, y confiesa que tardaron dos años en convencer al público de que merecía la pena cada bocado.

El dato estructural es inequívoco: una apuesta inmobiliaria de 213 metros cuadrados en una zona prime de Madrid implica un desembolso considerable entre renta, reforma e instalación. Pero donde el inversor tradicional ve un gasto, el family office con visión alternativa detecta un “ladrillo” blando: un negocio capaz de generar caja recurrente, con una marca que ya ha demostrado su capacidad de atracción en otro mercado y cuyo principal activo intangible es su chef fundador. A diferencia del real estate puro, la restauración de lujo depende de la ejecución operativa, pero cuando funciona, su valor de venta se dispara. Las ventas de conceptos consolidados a grupos como Azumi o la salida a bolsa de cadenas de alta cocina han demostrado que un restaurante con identidad puede cotizar múltiplos muy por encima de sus activos fijos.

En la restauración de lujo, la auténtica plusvalía no se genera en la mesa, sino en el traspaso del local y la cesión de la marca.

Salesas, epicentro de la nueva gastronomía de alto nivel, ha visto proliferar aperturas respaldadas por capital paciente. La cercanía con el distrito financiero y la concentración de residencias de alto standing convierten cada mesa en un potencial encuentro de inversión o empresarial. Taka aprovecha ese flujo, ofreciendo un producto que no es simplemente japonés, sino japós con acento español, un maridaje que reduce la dependencia de importaciones y, en teoría, mejora los márgenes.

Para un inversor acostumbrado a la liquidez diaria de la bolsa, la operación es un salto al vacío controlado. La alta cocina es un sector de riesgo elevado: la rotación de personal clave, la moda gastronómica o una mala crítica pueden erosionar la rentabilidad en semanas. No hay un mercado secundario donde vender la participación de un día para otro. La verdadera estrategia de salida se escribe a cinco o siete años vista, ya sea mediante una venta a un grupo de restauración de mayor escala, una expansión bajo franquicia o la consolidación de la marca con nuevos locales. En ese horizonte, la inversión en Taka se asemeja más a una operación de venture capital que a un activo refugio: se compra una opción sobre el talento de Maruyama, la fidelidad de su clientela y la capacidad de replicar el éxito del Wagyu Sando en un mercado con un apetito demostrado por lo exclusivo.

Los precedentes respaldan, con matices, la tesis. Cadenas globales como Nobu, donde el propio Maruyama trabajó como chef ejecutivo, o Zuma han construido imperios valorados en cientos de millones partiendo de un único local. La diferencia estriba en que aquellas marcas contaron desde el principio con socios financieros de peso. Taka aún es, en esencia, un proyecto personal. Su éxito en Londres —donde pasó de ser criticado por sus precios a llenar mesas— sugiere que el producto tiene resiliencia, pero Madrid es un escenario distinto. El capital riesgo que observe este movimiento tomará nota de dos indicadores: la evolución del ticket medio y la tasa de repetición de clientes en los próximos doce meses.

Invertir en un restaurante de lujo es comprar una opción sobre la marca del chef: sin el talento, el activo se desvanece.

El caso de Maruyama añade un factor adicional: su rol como Director de la Academia Culinaria Japonesa de la Unión Europea le otorga un sello de autoridad que trasciende la cocina. Ese prestigio institucional reduce el riesgo percibido de “persona clave” al diversificar su notoriedad más allá de los fogones. No obstante, cualquier plan de inversión debería contemplar una estructura societaria que proteja la participación si el chef reduce su implicación diaria.

En el corto plazo, el movimiento más inteligente para un inversor es monitorizar los números reales de ocupación y la capacidad de Taka para mantener precios —el famoso Wagyu Sando será el termómetro— sin caer en promociones que erosionen su posicionamiento premium. Si en 2027 la sala sigue llena a precios de lujo, la ventana de entrada se habrá estrechado, pero el riesgo habrá disminuido sustancialmente. Para quien prefiera tomar posiciones tempranas, la apertura actual ofrece una oportunidad única, aunque con la prima de desconocimiento que conlleva cualquier estreno.

💎 Veredicto Wealth

La apuesta por Taka Madrid como activo alternativo encaja en un perfil de revalorización agresiva, apta únicamente para inversores con tolerancia al riesgo operativo y un horizonte mínimo de cinco años. La liquidez es casi nula hasta que se materialice una venta del concepto, pero el retorno potencial por cesión de marca o expansión puede duplicar la inversión inicial si el binomio Maruyama‑Salesas consolida su posición en la alta cocina madrileña.

Comedian de Cattelan se revaloriza un 6.200%: el plátano que bate al arte contemporáneo como inversión

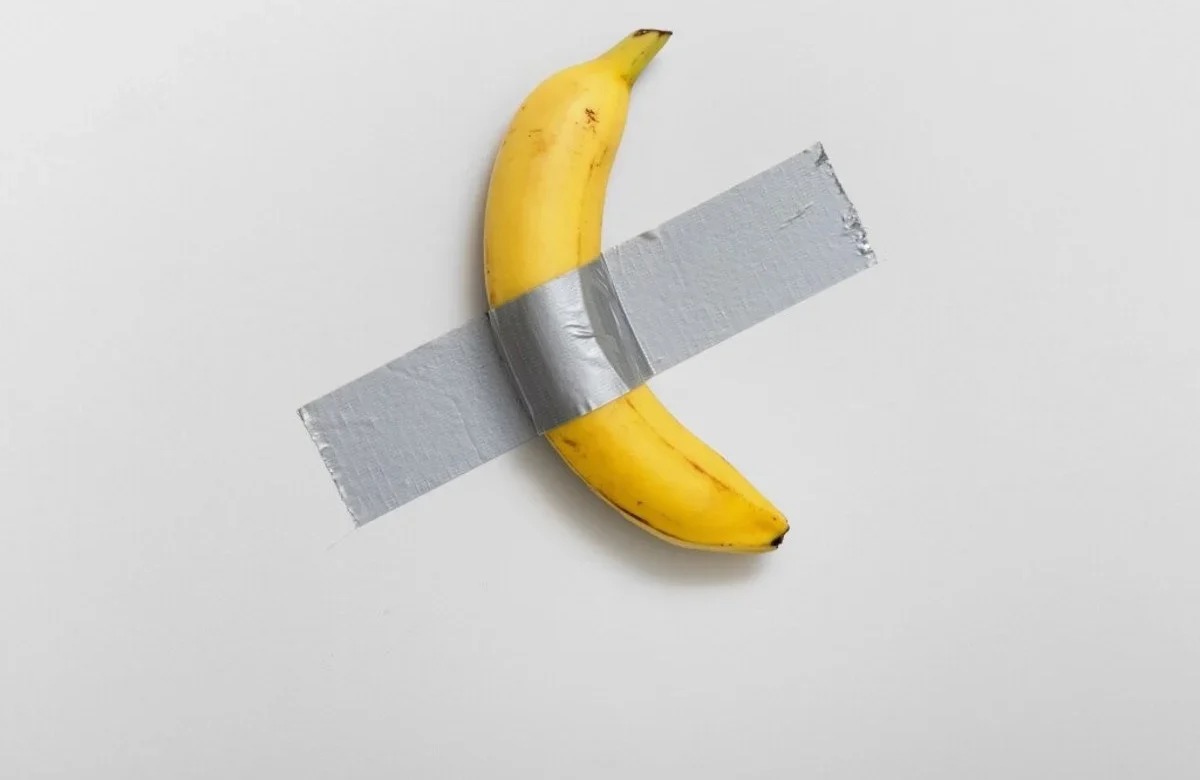
Yo diría que pocas operaciones resumen mejor el absurdo —y la lógica interna— del mercado del arte contemporáneo que la venta de Comedian, el plátano pegado con cinta adhesiva de Maurizio Cattelan. En noviembre de 2024, Sotheby’s adjudicaba esta obra —o mejor, su certificado de autenticidad— por 6,2 millones de dólares, un precio que pulverizó cualquier estimación previa y reavivó el debate sobre qué se compra realmente cuando se adquiere arte conceptual.

La pieza, una edición de tres ejemplares más pruebas de artista, había debutado cinco años antes en Art Basel Miami Beach, donde la galería Perrotin la ofreció por 120.000 dólares la unidad. Dos de ellas encontraron comprador. Hoy, la cifra alcanzada en la subasta neoyorquina supone una revalorización superior al 5.000% para quien poseyera el original. Cattelan, que siempre se ha movido entre la broma y la provocación, ha reflexionado sobre la extraña vida posterior de su obra, convertida ya en símbolo de los excesos del mercado.

De la feria a la subasta: anatomía de una venta histórica

Comedian no es un plátano. Es un activo intangible: un certificado que otorga al propietario el derecho a reproducir la instalación con una fruta fresca y cinta adhesiva, siguiendo las instrucciones del artista. En esencia, lo que Sotheby’s subastó fue una idea con altísimo poder de marca. El comprador, cuya identidad no trascendió, adquirió una licencia conceptual y un lugar privilegiado en la historia de las subastas más comentadas del siglo.

La puja duró escasos minutos y el precio de martillo, antes de comisiones, se situó en torno a los 5,2 millones de dólares. Que la cifra final superase en más de 50 veces la estimación más optimista revela un apetito especulativo poco común. Para muchos gestores de patrimonio, este episodio recuerda a otros picos de irracionalidad en mercados alternativos, aunque con una diferencia crucial: aquí no hay materia prima, no hay escasez física y la barrera de entrada es puramente simbólica.

¿Un activo refugio? Lo conceptual y lo volátil

La rentabilidad pasada del arte conceptual parece tentadora cuando miramos los titulares. Sin embargo, bajo la anécdota se esconde una volatilidad extrema. A diferencia de un reloj de pulsera de colección o de una villa prime en Mallorca, cuya demanda se ancla en la utilidad y en fundamentos demográficos, el valor de Comedian depende casi por entero de la relevancia mediática de Cattelan y de la disposición del mercado a seguir elevando la apuesta.

El arte conceptual no se deprecia como un coche; se evapora como un meme. Su valor reside en la capacidad del artista para seguir generando conversación décadas después.

Además, la liquidez en este segmento es reducidísima. El número de potenciales compradores para una obra de este perfil es probablemente inferior a cien personas en todo el mundo. Las salidas, cuando existen, son por canales privados o nuevas subastas que deben coincidir con un ciclo de atención favorable. Cualquier inversor que se plantease replicar este movimiento debe asumir que el plazo de desinversión puede alargarse años y que el precio podría no volver a alcanzarse.

Lecciones para el inversor de patrimonio: más allá del meme

Mi lectura del caso Cattelan se aleja de la fascinación mediática y se centra en lo que representa para una cartera diversificada. El arte contemporáneo de alto perfil ha demostrado en ciclos anteriores —ahí están el tiburón de Hirst o el perro de globos de Koons— que puede generar retornos de varios dígitos si se acierta con el momento de entrada y con el artista. Pero estos ejemplos son la excepción, no la regla. La mayoría de las apuestas conceptuales no superan la prueba del tiempo y acaban en los almacenes de las casas de subastas sin pujas.

Para un family office que busque preservar capital, Comedian es un activo inadecuado. Para aquel que esté dispuesto a asumir un riesgo de pérdida total a cambio de un golpe de rentabilidad asociado a la fama, podría tener sentido como posición satélite, siempre que se entienda que la revalorización depende de la capacidad del artista para mantenerse en el canon cultural. El horizonte temporal no debería ser inferior a diez años y conviene vigilar hitos como retrospectivas en grandes museos o nuevas adquisiciones institucionales de su obra.

💎 Veredicto Wealth

Comedian es un activo de revalorización agresiva para inversores con alta tolerancia al riesgo y conciencia de que su precio se sostiene sobre la notoriedad de Cattelan. El horizonte razonable supera los diez años, y el principal riesgo es la evaporación del interés cultural cuando la conversación pase a otro meme.

Ecosistema startups España 2026: 5.000 startups y 125.000 millones – la guía para tu ronda

El ecosistema español de startups ha cruzado una barrera simbólica: 5.000 compañías activas y una valoración agregada de 125.000 millones de euros, según el informe Spain Global Startup Hub 2026, elaborado por ICEX. La cifra no es solo un hito: es una señal para cualquier founder que esté afinando su ronda o su plan de escalado. Vamos a los números.

Las cifras que consolidan el ecosistema de startups en España

El estudio revela que, tras el ajuste del capital riesgo en los últimos años, la inversión ha vuelto a crecer. En 2025 se cerraron 376 rondas de financiación, un 11% más que el ejercicio anterior, movilizando un total de 3.108 millones de euros.

De ese capital, el 44% se concentró en operaciones superiores a los 50 millones de euros. Es un dato que habla de un ecosistema capaz ya de sostener scaleups y unicornios, no solo startups en fase semilla. De hecho, España cuenta con más de 400 scaleups y 17 unicornios tecnológicos en activo.

Por sectores, software e inteligencia artificial encabezaron la clasificación con 516 millones de euros, seguidos por biotecnología y ciencias de la vida (345 millones). También destacaron ámbitos como la productividad empresarial, las fintech, la salud digital, el turismo y las tecnologías espaciales.

La valoración del ecosistema se ha multiplicado por 2,3 en solo cinco años, un ritmo que ningún otro gran hub europeo ha igualado.

El ‘efecto multiplicador’: de unicornios a nuevas startups

Desde ICEX apuntan a un efecto multiplicador que está regenerando el tejido emprendedor: antiguos empleados de unicornios como Job&Talent o Glovo están fundando sus propias empresas. Eso inyecta experiencia real, contactos con inversores y una cultura de escalado que antes era difícil encontrar en España.

El ecosistema se refuerza con más de 280 incubadoras y aceleradoras y más de 60 parques tecnológicos, infraestructura que, según ICEX, ha contribuido a la atracción de inversión nacional e internacional. La mayoría de los founders que lanza su proyecto sin una red sólida fracasa.

startups españolas cifras

📦 Caso de estudio: El multiplicador de los unicornios españoles

  • El reto: Convertir los éxitos puntuales en un trampolín para nuevas generaciones de startups.
  • La jugada: Aprovechar el talento y el capital relacional de los ex‑empleados de Job&Talent, Glovo y otros unicornios para lanzar proyectos con ventaja competitiva.
  • El resultado: Un ecosistema que se autoalimenta y que ya atrae el 44% de la inversión en rondas superiores a 50 millones.
  • La lección: Para el founder que empieza, conectar con esa red multiplicadora puede ser tan importante como un buen pitch deck.

De Madrid a Málaga: un mapa de polos que sostiene la inversión

El informe sitúa a Madrid en la octava posición de los ecosistemas europeos de startups y a Barcelona en el undécimo puesto; esta última aparece como la sexta ciudad del mundo en financiación en fases tempranas. Pero el talento no se queda en las dos grandes capitales: Valencia, Málaga, Bilbao y San Sebastián crecen impulsados por la especialización en inteligencia artificial, industria 4.0, salud digital y energía.

Además, el estudio subraya la internacionalización del ecosistema: México es el principal destino de expansión, seguido por EE.UU., Reino Unido, Brasil y Argentina. España actúa como puente entre Europa y Latinoamérica, un activo que facilita la captación de fondos internacionales que, en su mayoría, proceden de Reino Unido, Francia, Suecia y EE.UU.

El ecosistema ya no es un pueblo pequeño: si tu startup no escala rápido, otro ocupará tu lugar.

Qué significa este ecosistema para el founder que levanta capital hoy

La métrica de los 125.000 millones de euros no es solo un número para titulares. Indica que los inversores internacionales empiezan a ver a España como un mercado donde se pueden construir compañías de alto valor. Pero la competencia por esas rondas es feroz: hay 5.000 startups peleando por atención, y los fondos internacionales buscan métricas de escala global desde la fase seed.

El precedente de Job&Talent o Glovo demuestra que el salto de scaleup a unicornio es posible, pero exige obsesión por la internacionalización y por los unit economics. Quien aspire a levantar una Serie A en este ecosistema debe presentar un plan de expansión que vaya más allá de la península.

La buena noticia es que la red de aceleradoras, el capital semilla disponible y el efecto multiplicador de los ex‑unicornios crean un caldo de cultivo que ninguna generación anterior de emprendedores españoles tuvo. Aplicar una metodología Lean Startup para validar rápido, conectarse con los hubs emergentes (Málaga para IA, Valencia para movilidad) y aprovechar el puente con Latinoamérica pueden marcar la diferencia entre levantar ronda o quedarse en el intento.

🚀 Hoja de Ruta para Emprender

  • Conecta con la red multiplicadora: Busca mentores y antiguos empleados de unicornios españoles; su mapa de contactos con inversores internacionales vale más que cualquier aceleradora.
  • Plantea la expansión internacional desde el día uno: México, EE.UU. o Reino Unido como primer mercado externo; el 44% del capital se va a empresas con mentalidad global.
  • Decide tu hub sin complejos: Madrid y Barcelona son los grandes polos, pero Málaga ofrece un ecosistema muy activo en IA y Valencia en movilidad. Instalarte cerca de donde se mueve tu sector puede acelerar los contactos con fondos especializados.
  • Aprovecha las 280 aceleradoras: No todas son iguales; filtra las que tienen track record con inversores internacionales y apuesta por las que ofrecen acceso real a rondas de seguimiento.

Enaire marca un récord de 122.873 vuelos gestionados en Barcelona en junio, un 4,6% más

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El centro de control de Enaire en Barcelona gestionó 122.873 vuelos en junio, un 4,6% más que en el mismo mes de 2025.
  • ¿Quién está detrás? Enaire, el gestor estatal de navegación aérea, responsable del control del espacio aéreo español.
  • ¿Qué impacto tiene? Confirma la recuperación del tráfico aéreo, con especial empuje de los vuelos internacionales, y plantea retos para la gestión de la capacidad en un espacio aéreo cada vez más saturado.

El centro de control de Enaire en Barcelona gestionó en junio 122.873 vuelos, un 4,6% más que en el mismo mes de 2025, según ha informado el gestor estatal de navegación aérea. Se trata de la cifra más alta jamás registrada para un mes de junio, según los datos publicados por Enaire y recogidos por betevé.

Un junio histórico: el tirón de los vuelos internacionales

Los datos de Enaire reflejan un crecimiento notable de las conexiones exteriores. De los 122.873 vuelos gestionados desde el centro de control de Barcelona, tres de cada cuatro fueron internacionales (91.019), con un incremento del 6% respecto al mismo mes del año anterior. Las operaciones nacionales sumaron 18.738 (+2,8%), mientras que los sobrevuelos —tráfico que cruza el espacio aéreo sin aterrizar en la zona— cayeron un 1,9% hasta 13.116.

Este comportamiento refleja la fortaleza del aeropuerto de Barcelona-El Prat como puerta de entrada a Europa y la creciente demanda de rutas de largo radio, especialmente hacia América y Asia. La terminal catalana ha consolidado su posición como uno de los hubs más dinámicos del sur de Europa, lo que explica el fuerte incremento de los vuelos internacionales.

España también bate récords con 238.400 operaciones

En el conjunto de España, los centros de Enaire gestionaron 238.400 vuelos, un 4,5% más que en junio de 2025, con todos los segmentos al alza. Los internacionales fueron 144.081 (+5,6%), los nacionales 43.540 (+4,7%) y los sobrevuelos 50.779 (+1,4%).

El buen comportamiento del tráfico aéreo español en junio consolida una tendencia de crecimiento que se observa desde principios de año y que está obligando a Enaire a reforzar su capacidad de gestion en los centros de control más saturados, como el de Barcelona. Fuentes del gestor consultadas por este medio apuntan a que se están estudiando mejoras en los procedimientos operativos para absorber la demanda creciente sin comprometer la seguridad.

El récord de junio confirma que Barcelona ha consolidado su posición como uno de los principales ejes del tráfico aéreo europeo, pero la presión sobre las infraestructuras y el espacio aéreo es cada vez mayor.

Hoja de Ruta: Claves del Viaje

Impacto en el bolsillo del viajero y en la economía. Aunque el récord de vuelos no se traduce directamente en un abaratamiento de los billetes, sí es un síntoma de un sector en expansión, con más frecuencias y destinos disponibles para el viajero. La competencia entre aerolíneas —especialmente en rutas de corto y medio radio— tiende a presionar las tarifas a la baja, al menos en temporada alta. Para la economía catalana, el aumento del tráfico internacional es un motor de empleo y actividad en los sectores turístico y logístico.

Zona cero: Barcelona y su área metropolitana. El centro de control de Enaire en Gavà (Barcelona) es el que experimenta la mayor presión, al gestionar un espacio aéreo que da servicio al aeropuerto de El Prat y al resto de instalaciones de la región. La saturación en determinadas franjas horarias ha llevado ya a restricciones en la asignación de slots (los derechos horarios para operar) y a la aplicación de medidas de flexibilidad que podrían endurecerse si el crecimiento se mantiene en los próximos trimestres.

El dato que mide. La cifra de 122.873 vuelos en un solo mes es el mejor indicador de una normalización que ya supera los niveles prepandemia y que sitúa a España como uno de los destinos líderes del tráfico aéreo europeo. La comparativa con el dato nacional (238.400 vuelos) muestra que el centro de control de Barcelona gestiona más de la mitad del tráfico total, lo que da una idea de su peso específico.

Desde el punto de vista del pulso entre operadores, el escenario es favorable para las aerolíneas que han apostado por reforzar sus bases en El Prat, como Vueling y las compañías de largo radio que operan vuelos intercontinentales. Sin embargo, el reto está en que Enaire y Aena coordinen la capacidad de la infraestructura aeroportuaria y del espacio aéreo para evitar cuellos de botella que acaben perjudicando al usuario.

La lectura a corto plazo es clara: el verano de 2026 se presenta como uno de los más intensos en los cielos españoles, y el centro de control de Barcelona será, una vez más, el termómetro de la movilidad aérea en el país.

LALIGA y la Premier League dominan la presencia en las semifinales del Mundial

0

Los clubes de LALIGA aportan 29 jugadores a las cuatro selecciones clasificadas para las semifinales del Mundial de 2026, lo que supone que el 36% de los 81 futbolistas de la competición española que comenzaron el torneo continúa en la lucha por el título.

Este porcentaje es el más alto entre las principales ligas europeas y supera el 25% registrado por la Premier League, que mantiene 40 representantes de los 162 con los que inició el campeonato. Entre ambas competiciones concentran 69 de los jugadores presentes en las semifinales.

La Ligue 1 cuenta con 14 futbolistas clasificados, mientras que la Serie A y la Bundesliga aportan seis cada una. La competición alemana había comenzado el Mundial con 100 jugadores, frente a los 81 de LALIGA, pero la liga española la ha superado en representación después de la disputa de los cuartos de final.

De los 29 futbolistas pertenecientes a clubes de LALIGA que han alcanzado las semifinales, 17 forman parte de la selección española. Los otros 12 están repartidos entre las plantillas de Inglaterra, Argentina y Francia.

Entre los representantes de la competición española también figuran varias incorporaciones realizadas durante el mercado de verano, como Cucurella y Konaté, fichados por el Real Madrid, y Anthony Gordon, incorporado por el FC Barcelona.

MEJOR JUGADOR DEL PARTIDO

Los futbolistas de LALIGA acumulan 21 reconocimientos al mejor jugador del partido hasta la conclusión de los cuartos de final, uno menos que los 22 obtenidos por los representantes de la Premier League. Ambas competiciones concentran la mayor parte de los premios individuales entregados durante el torneo.

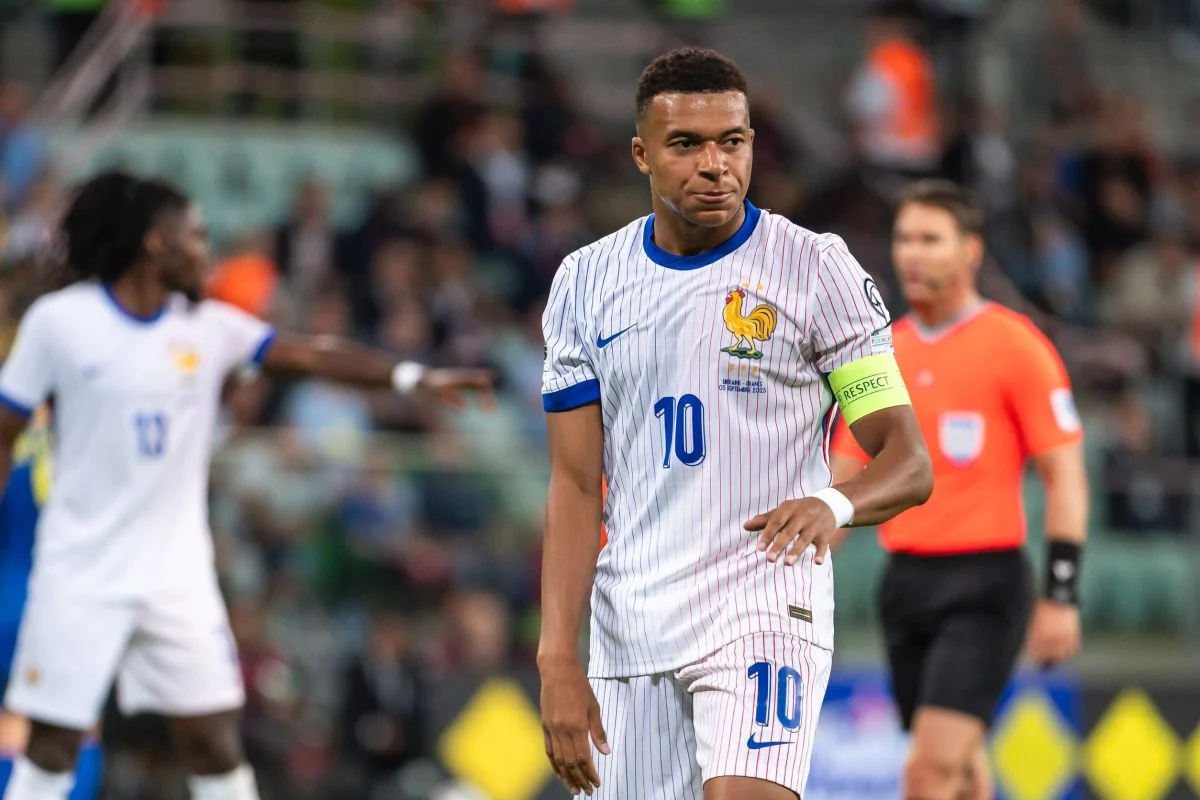
Los cuatro partidos de cuartos de final concluyeron con un futbolista de LALIGA elegido como mejor jugador del encuentro. Los reconocimientos correspondieron a Kylian Mbappé, Lamine Yamal, Jude Bellingham y Julián Álvarez.

Por clubes, los jugadores del Real Madrid han marcado 19 goles durante el Mundial y han superado los 18 tantos anotados por futbolistas del Honvéd de Budapest en 1954, del Bayern de Múnich en 2014 y del Paris Saint-Germain en 2022.

La CNMC reforma los procedimientos de operación: las renovables y las baterías cobrarán por controlar la tensión

La CNMC ha aprobado este 13 de julio de 2026 una reforma de los procedimientos de operación PO 7.4 y PO 14.4 que amplía la participación de las instalaciones renovables y de almacenamiento en el control de tensión de la red eléctrica. La resolución introduce una nueva modalidad básica de seguimiento de consignas fijas, incrementa la remuneración del servicio voluntario y crea una compensación específica para las horas en que estas plantas inyectan potencia reactiva sin generar energía activa.

Nueva modalidad básica: la puerta de entrada para renovables y baterías de al menos 1 MW

Hasta ahora, el control de tensión exigía sistemas de comunicación capaces de recibir consignas variables en tiempo real, un requisito que excluía a muchas instalaciones renovables, especialmente las de menor tamaño. La modificación del PO 7.4 salva ese obstáculo con una modalidad básica de prestación del servicio basada en el seguimiento de consignas fijas de tensión o de potencia reactiva. Cualquier planta de generación o almacenamiento de al menos 1 MW, tanto conectada a la red de transporte como a la de distribución, podrá adherirse.

El objetivo declarado por la CNMC es facilitar la transición desde el actual esquema de regulación por factor de potencia hacia sistemas más avanzados de regulación de tensión. En la práctica, supone rebajar la barrera de entrada para miles de instalaciones que, sin esta reforma, no habrían podido monetizar su capacidad de aportar estabilidad a la red. La modalidad básica no sustituye al servicio voluntario de seguimiento en tiempo real, sino que lo complementa, creando un escalón de acceso progresivo.

Remuneración revisada: más incentivos y compensación por horas sin generación activa

La reforma no solo amplía quién puede participar, sino que también revisa al alza la retribución del servicio. La CNMC incrementa la remuneración del servicio voluntario de seguimiento de consignas en tiempo real y establece, por primera vez, una compensación específica para las horas en que una instalación presta control de tensión sin generar energía activa. Es decir, cuando una planta fotovoltaica, por ejemplo, inyecta potencia reactiva durante la noche o en momentos sin recurso solar suficiente.

Además, se introduce una retribución ligada a la potencia instalada, destinada a cubrir los costes de adaptación tecnológica y los peajes y cargos que estas instalaciones afrontan cuando prestan el servicio sin recurso primario. El regulador confía en que estas señales económicas aceleren la habilitación de nuevos recursos capaces de proporcionar control dinámico de tensión y aumenten la disponibilidad de herramientas con las que Red Eléctrica podrá gestionar las crecientes necesidades de un sistema cada vez más renovable.

almacenamiento energía red

La reforma abre la puerta a que miles de plantas renovables empiecen a cobrar por la estabilidad de tensión, un servicio que hasta ahora solo prestaban grandes generadores síncronos.

Red Eléctrica, como operador del sistema, queda obligada a publicar periódicamente información sobre las necesidades zonales de control de tensión, los recursos disponibles y previstos, y las soluciones más adecuadas para cubrir esas carencias. La CNMC busca con ello incrementar la transparencia y facilitar la planificación de nuevas inversiones por parte de los agentes. Es, de hecho, uno de los pilares de la resolución: que el mercado conozca dónde hace falta control de tensión y pueda desplegar baterías o renovables allí donde la red más lo necesita.

Análisis: transparencia zonal y la espinosa cuestión de quién paga las restricciones técnicas

La resolución aborda también el debate sobre la financiación de los costes del control de tensión y las restricciones técnicas. Varios comercializadores habían solicitado que estos costes dejaran de formar parte del coste de adquisición de energía —donde se diluyen en el precio del pool— y pasaran a recuperarse mediante un término regulado incluido en peajes y cargos. La CNMC reconoce que ese modelo aportaría mayor previsibilidad a las comercializadoras, pero advierte de un riesgo que la industria suele pasar por alto: trasladar la incertidumbre económica al consumidor final.

Si el coste de las restricciones técnicas se recupera vía peajes, el precio regulado tendría que revisarse periódicamente para evitar déficits o superávits derivados de la evolución real de la operación del sistema. Los consumidores con contratos a precio fijo perderían parte de la estabilidad que hoy les protege. Por eso la Comisión considera prioritario continuar reduciendo el coste de las restricciones técnicas antes que modificar su mecanismo de financiación. La propia reforma va en esa dirección: facilitar la participación de renovables y almacenamiento en el control de tensión reduce la necesidad de recurrir a ciclos combinados, que son los grandes protagonistas de esas restricciones técnicas y que encarecen el servicio.

La CNMC frena la propuesta de pasar el coste de las restricciones a peajes porque, aunque daría certidumbre al comercializador, desprotegería al consumidor con tarifa fija.

La resolución no cierra el melón de la financiación: anuncia que continuará la revisión del PO 7.4 para mejorar la eficiencia del servicio. Entre las cuestiones que quedan pendientes está el control de tensión en infraestructuras de evacuación compartidas y en los nudos frontera entre las redes de transporte y distribución. También se estudia, junto con Red Eléctrica y las empresas distribuidoras, un proyecto piloto para incorporar una participación más activa de la demanda en la prestación del servicio de control de tensión, lo que añadiría una capa más de complejidad y, potencialmente, de ahorro.

El regulador se guarda una última carta: analizar si el actual mecanismo de imputación de los costes de las restricciones técnicas proporciona señales económicas adecuadas a los consumidores. Dicho de otro modo: si el sistema de precios actual incentiva un uso eficiente de la red o si, por el contrario, esconde costes que no se trasladan correctamente. La CNMC ha abierto la puerta a que renovables y baterías cobren por la estabilidad de la tensión, pero también ha dejado claro que la factura final de esa estabilidad no debe caer sobre el consumidor sin que este sepa exactamente qué está pagando.

Ethereum supera los $1.800 en rally del 15%: desafía resistencias clave y apunta a más

Ethereum ha superado la barrera de los 1.800 dólares este fin de semana, acumulando una subida cercana al 15% en las últimas dos semanas. El movimiento, respaldado por la vuelta de los flujos a los fondos cotizados (ETF) de ether y unos comentarios favorables de Eric Trump, devuelve algo de optimismo a un mercado que, no obstante, sigue un 40% por debajo de su máximo de agosto de 2025.

Qué está impulsando el repunte de Ethereum

El cambio de sentimiento comenzó hace unas semanas, cuando los flujos hacia los ETF de ether volvieron a ser positivos después de varias jornadas en rojo. Gestoras como BlackRock y Fidelity registraron entradas netas que, sumadas a la estabilización del bitcoin, dieron oxígeno a todo el ecosistema cripto. A esto se unieron declaraciones de Eric Trump en las que destacaba la solidez de la red Ethereum como infraestructura para la finanzas descentralizadas, lo que inyectó confianza entre los inversores minoristas.

A nivel técnico, los traders también señalan el próximo upgrade Pralleth, previsto para finales de año, que promete reducir las comisiones de transacción un 40% mediante mejoras en la compresión de datos. Aunque la actualización aún está en pruebas, el simple anuncio ha servido para recordar al mercado que Ethereum sigue innovando, un factor que suele descontarse en el precio en los meses previos a un hard fork relevante. Las tasas de financiación en los contratos perpetuos de ETH, que habían estado en negativo, han pasado a ligeramente positivas, lo que indica que los especuladores están volviendo a apostar al alza.

Las resistencias que pondrán a prueba el rally

A pesar del optimismo, la acción del precio se enfrenta a una barrera técnica importante: la media móvil de 90 días, situada en los 1.995 dólares. Este nivel coincidió con ventas masivas en trimestres anteriores y, según los analistas, es el verdadero test para confirmar un cambio de tendencia. El reciente repunte de Ethereum desde los 1.698 dólares hasta los 1.811 actuales ha sido saludable, pero aún es pronto para bajar la guardia.

El volumen diario de negociación ha caído un 40% respecto al promedio de los últimos treinta días, lo que sugiere que la presión compradora se está debilitando. «Un rebote sin volumen es como un coche sin gasolina, puede avanzar un poco pero se para rápido», comentó un analista de una firma local. Mientras tanto, el indicador de fuerza relativa (RSI) se sitúa en 59 un valor neutral-alcista que no revela extremos, pero que tampoco da una señal clara de entrada agresiva.

El MACD muestra un cruce alcista en gráfico diario, aunque con un histograma que se está aplanando, indicio de que el momentum podría estar perdiendo fuerza. Los soportes inmediatos están ubicados en los 1.773 y 1.763 dólares (medias móviles de 7 y 50 días), mientras que un cierre semanal por encima de 1.850 dólares abriría la puerta a un ataque a la zona de 1.950-2.050 dólares.

precio ETH hoy

Ethereum ha recuperado un 15% en dos semanas, pero la batalla real está en los 1.995 dólares; sin volumen y sin romper ese nivel, el mercado no cantará victoria.

Análisis: ¿reacción pasajera o inicio de un nuevo ciclo?

Colocado en el tablero largoplacista, Ethereum vive una paradoja: su utilidad y adopción no han dejado de crecer desde la fusión de 2022, pero el precio sigue lejos de reflejarlo. La red soporta más de 45.000 millones de dólares en valor bloqueado, procesa millones de transacciones diarias a través de sus capas 2 y es la base de la mayor parte de las stablecoins. Aun así, el mercado sigue castigando a ETH con una caída del 63% desde su máximo histórico de 4.948 dólares, un dato que desanima a cualquiera que comprara en la cima.

El upgrade Pralleth, si cumple lo prometido, podría ser el catalizador que necesita el ecosistema. Reducir las comisiones un 40% haría más atractivas las aplicaciones descentralizadas para el usuario común y aumentaría el consumo de gas, lo que a su vez ejercería presión al alza sobre el precio. No obstante, la historia de Ethereum está llena de retrasos y de mejoras que llegaron tarde; no hay garantías.

Otro factor a vigilar es el flujo institucional. Los ETF de ether, aprobados en julio de 2024, tardaron en calentar, pero en las últimas semanas han vuelto a registrar entradas netas. Si esta tendencia se consolida, sería la señal más fiable de que el dinero grande vuelve a confiar en Ethereum. Hasta entonces, la cautela sigue siendo la consigna más prudente.

La electrificación europea estancada: Fatih Birol (AIE) critica y la UE prepara un plan de choque para abaratar la electricidad

Cuatro años después de la invasión rusa de Ucrania, la Unión Europea sigue penalizando fiscalmente la energía limpia mientras el consumo de electricidad apenas araña el 23% de la energía total. Fatih Birol, director ejecutivo de la Agencia Internacional de la Energía (AIE), lo ha calificado de ‘grave error’ y ha instado a emular a potencias asiáticas que superan el 30%.

La advertencia de la AIE: un retroceso competitivo

El diagnóstico de Birol es contundente. Que la UE comparta una tasa de electrificación similar a la de Estados Unidos, un gran productor de hidrocarburos, demuestra una contradicción estratégica. Mientras China, Japón y Corea del Sur avanzan, Europa sigue encadenando su industria y su calefacción al gas y al petróleo importados. El nuevo comisario europeo de Energía, Dan Jørgensen, admite el estancamiento: la reducción del 20% en el consumo de gas tras el corte de los gasoductos rusos no se ha traducido en una descarbonización estructural, sino en una dependencia renovada de otros proveedores.

Las turbulencias geopolíticas en Oriente Medio han vuelto a exponer esa fragilidad. Birol lo resume con crudeza: ‘Habría esperado una mejor respuesta a esta crisis’. La competitividad europea está en juego.

El plan de Bruselas: rebajar impuestos para que la electricidad no ahogue a la industria

La Comisión Europea presentará la próxima semana un plan de choque normativo que ataca la raíz fiscal del problema. El documento revela una brecha de precios escandalosa: solo en Suecia y Finlandia el coste de la luz para la industria no llega a duplicar el del gas. En el extremo opuesto, países como Grecia, Italia, Hungría e Irlanda inflan el recibo con tasas de red y cargos gubernamentales directos.

El objetivo de Bruselas es forzar por ley a los gobiernos a abaratar la electricidad. La meta para 2030 establece que el precio eléctrico no supere 2,5 veces el del gas en los hogares y se limite a un máximo de 2 veces en el sector industrial. Se trata de convencer económicamente a los ciudadanos de adoptar bombas de calor y coches eléctricos. Sin un diferencial claro, el consumidor no moverá ficha.

La lentitud en la electrificación ya no es solo un problema climático: es un factor directo de pérdida de soberanía y competitividad.

Fatih Birol

Y mientras, los 600 GW que nadie conecta

El verdadero cuello de botella no está solo en los impuestos. Birol advirtió de un atasco monumental en las redes. En un año récord, se instalaron 85 GW de potencia renovable en la UE, pero 600 gigavatios de proyectos limpios ya construidos permanecen inactivos a la espera de conexión. La infraestructura de transporte no absorbe la generación disponible y las inversiones en redes avanzan a un ritmo muy inferior al que exige la transición.

Esa desconexión entre generación y red convierte los ambiciosos planes fiscales de Bruselas en papel mojado. Abaratar la luz mediante impuestos tiene sentido si las renovables pueden llegar al consumidor. De lo contrario, el descuento fiscal enmascara una incapacidad técnica que seguirá empujando a la industria hacia el gas por pura fiabilidad.

El plan de la Comisión incluye medidas para agilizar las inversiones en redes, pero las cifras de la AIE muestran que el déficit es acumulativo: cada año que se pierde, otros 85 GW se suman a la cola. El riesgo es que la reforma fiscal llegue tarde a una red que ya debería haber sido modernizada.

La electrificación europea se juega en dos frentes simultáneos. El primero, político: convencer a los Estados de renunciar a ingresos fiscales que sostienen sus presupuestos. El segundo, técnico: desbloquear 600 GW de energía limpia que ya existen. Sin resolver el segundo, el primero se convierte en un brindis al sol que Fatih Birol ya ha dejado claro que la UE no se puede permitir.

Vitalik Buterin revela los dos escenarios de Ethereum ante el avance imparable de la IA

Vitalik Buterin ha vuelto a poner el foco sobre la inteligencia artificial y Ethereum. En una publicación reciente en X, el cofundador de la red reconoció la profunda división de opiniones que existe en torno a la IA: por un lado, quienes anticipan la llegada de sistemas superinteligentes antes del 2040; por otro, quienes creen que los riesgos están sobredimensionados y que será una tecnología más en la evolución habitual. Lo relevante no es tanto su postura actual —él mismo admite no tener certeza—, sino los dos escenarios que dibuja y la llamada urgente que hace a la comunidad cripto para que se prepare.

Los dos escenarios que dibuja Vitalik Buterin

En su publicación, Buterin detalla las visiones contrapuestas que chocan en el debate actual sobre la inteligencia artificial (IA). La primera, más aceleracionista, prevé que podrían surgir sistemas superinteligentes antes de 2040, con capacidades muy por encima de la inteligencia humana en múltiples dominios. La segunda, más escéptica, considera que la IA es una herramienta más dentro del progreso tecnológico y que los temores a un salto abrupto son exagerados. Para el creador de Ethereum, ambas posturas parten de supuestos muy diferentes sobre la velocidad y el alcance del progreso de la IA, y reconoce que ninguna de las dos tiene asegurado terminar imponiéndose.

Esta dualidad no es teórica. Si el escenario más disruptivo se materializa, cambiaría por completo la forma en que se gobiernan redes como Ethereum. Una superinteligencia artificial podría optimizar automáticamente las decisiones de los validadores, rediseñar mecanismos de consenso a una velocidad sobrehumana o incluso encontrar vulnerabilidades antes de que los humanos sepan que existen. Pero también podría concentrar un poder descomunal en manos de quienes la controlen. De ahí que Vitalik abogue por una preparación anticipada que sirva tanto para un mundo dominado por la IA como para uno en el que esta siga siendo una tecnología complementaria.

Por qué el código abierto es la clave para Ethereum y la IA

Frente a ese horizonte incierto, Buterin defiende una postura nítida: fortalecer las herramientas abiertas. La criptografía avanzada, la verificación formal de software y las capacidades defensivas deberían impulsarse sin importar si el progreso de la inteligencia artificial se acelera o se estanca. En sus palabras, lo más peligroso no es la tecnología en sí, sino que su control recaiga en «un pequeño número de gobiernos o grandes empresas». Es un argumento que encaja a la perfección con el espíritu fundacional de Ethereum: una red descentralizada, sin permisos y gobernada de manera comunitaria.

El programador se mostró incluso dispuesto a pausar el desarrollo de la IA si las circunstancias lo justificaran, siempre que esa decisión no agravase la concentración de poder. Y propuso algo que recuerda a la gobernanza on-chain: indicadores previamente acordados que permitan evaluar si la inteligencia artificial está generando riesgos graves, como crisis económicas sistémicas o amenazas de seguridad a gran escala. «La humanidad aún no dispone de un plan completamente satisfactorio para afrontar esa transición», escribió, por lo que anima a mantener el debate abierto y a buscar mecanismos que permitan consensos entre posiciones enfrentadas.

El precedente de Ethereum: prepararse para lo imprevisible

La historia de Ethereum está llena de giros que nadie esperaba y de debates acalorados que obligaron a la red a adaptarse. Desde el hackeo de The DAO en 2016, que desembocó en un hard fork polémico, hasta la llegada del Proof of Stake con The Merge en septiembre de 2022, la red ha demostrado que su mayor fortaleza no es tecnológica, sino social: una comunidad capaz de deliberar y tomar decisiones difíciles. Ahora, Vitalik propone aplicar esa misma capacidad para anticiparse al impacto de la IA, mejorando la seguridad criptográfica y la criptografía de los sistemas antes de que la inteligencia artificial pueda ponerlos a prueba.

Prepararse para la superinteligencia no es una opción, es una obligación para cualquier red descentralizada.

No obstante, también hay riesgos internos que señalar. Una adopción forzada de nuevas herramientas defensivas o un cambio acelerado en los protocolos de consenso podría generar fracturas en la comunidad o debilitar la escabilidad que tanto ha costado construir con los rollups y las capas 2. De hecho, cualquier medida que favorezca a un pequeño grupo de desarrolladores o validadores —aunque esté bienintencionada— iría en contra del espíritu de neutralidad que el propio Buterin defiende. La línea entre la preparación y la centralización es fina, y Ethereum ya ha tropezado con ella en el pasado al depender demasiado de un solo cliente de validación o de un puñado de proveedores de staking líquido.

La reflexión de Vitalik llega en un momento en que la comunidad de Ethereum empieza a debatir su papel en un mundo cada vez más automatizado. Mientras la hoja de ruta del protocolo sigue su curso con futuras actualizaciones como Fusaka y Glamsterdam, la discusión sobre la inteligencia artificial añade una capa estratégica de largo plazo que ningún equipo de desarrollo había abordado de forma tan directa. El simple hecho de que el cofundador plantee indicadores objetivos para pausar el desarrollo de la IA muestra que, al menos en el ecosistema Ethereum, la conversación ya ha comenzado. Y eso, en un sector acostumbrado a reaccionar a las crisis en lugar de anticiparlas, puede ser el mayor activo de la red.

ACS ultima la compra del líder español de chips con el respaldo de la Moncloa y la Generalitat

ACS, presidida por Florentino Pérez, ultima su desembarco en el sector de los semiconductores. Según fuentes del mercado, el grupo negocia en fase avanzada la compra de una participación de control en Openchip and Software Technologies, la start‑up catalana considerada el principal fabricante español de chips. La operación, que contaría con el respaldo explícito de Moncloa y la Generalitat, situaría a ACS como primer accionista con entre el 40 % y el 45 % del capital, condicionado a determinados hitos.

La operación y la estructura accionarial

Openchip, fundada en 2021 por el grupo de ingeniería GTD (53 %) y el Barcelona Supercomputing Center (47 %), alcanzó un hito clave el pasado 29 de junio, cuando la Sociedad Española para la Transformación Tecnológica (SETT) —conocida como la SEPI digital— anunció una inyección de 115 millones de euros que le dio cerca del 16 % del capital. Días antes, la Generalitat había convertido un préstamo de 35 millones en un 5 % de la compañía, ejercicio que valoró la empresa en aproximadamente 700 millones de euros. ACS estaría dispuesta a aportar la cantidad suficiente para superar ese umbral y consolidar una mayoría accionarial cercana al 45 %.

El asesoramiento de la operación corre a cargo de Banco Santander, EY‑Parthenon, Boston Consulting Group (BCG) y Clifford Chance. La entrada de ACS no solo daría músculo financiero; también permitiría acelerar el desarrollo de los chips de bajo consumo que la firma catalana está diseñando, aún por comercializar, pero que prometen un rendimiento energético muy superior al de gigantes como Nvidia.

El giro estratégico de ACS hacia los semiconductores

La incursión en Openchip no es un capricho puntual. En noviembre del año pasado, ACS selló una alianza con Global Infrastructure Partners (GIP), fondo del gigante BlackRock, para crear una sociedad conjunta dotada con 2.000 millones de euros y enfocada inicialmente en centros de datos. Durante la presentación a inversores, el consejero delegado Juan Santamaría subrayó que la compañía aspiraba a replicar ese modelo en otros sectores clave: semiconductores, minerales críticos y energía nuclear.

semiconductores España

El aterrizaje en chips se ha facilitado por la reciente ampliación de capital de casi 1.800 millones de euros que ACS ejecutó en mayo, dirigida a reforzar recursos propios y financiar un plan estratégico de inversión de hasta 6.000 millones de euros. La documentación de esa operación ya anticipaba que parte de los fondos se destinarían a infraestructura digital y tecnológica, incluyendo instalaciones de semiconductores. La apuesta está en sintonía con el giro bursátil del grupo: desde que ACS situó los data centers en el corazón de su negocio, la capitalización se ha triplicado hasta los 34.000 millones de euros, un recorrido que Santamaría quiere ahora replicar con los chips.

La jugada trasciende lo financiero: coloca a ACS en el tablero de la autonomía estratégica europea justo cuando Bruselas multiplica las ayudas para la fabricación de semiconductores.

Apuesta de Estado por la soberanía digital

La implicación del Gobierno y de la Generalitat convierte la operación en una cuestión de Estado. El Ejecutivo central, a través de los fondos Next Generation, ya concedió en 2024 una subvención a fondo perdido de 111 millones de euros a Openchip. Y la entrada de la SETT el pasado junio refuerza el compromiso público con el proyecto, considerado pieza de la ansiada soberanía tecnológica.

La Generalitat, por su parte, no solo ha inyectado capital mediante la conversión del préstamo, sino que ha blindado su influencia: se ha reservado un derecho de veto para que la sede social de Openchip permanezca en Cataluña y, la pasada primavera, colocó al frente del consejo a Tobias Martínez, expresidente de Cellnex. El movimiento asegura que el polo de diseño de chips siga anclado en Barcelona, donde trabajan la mayoría de los 300 empleados de la compañía, con presencia adicional en Italia, Polonia, Francia, Alemania e Irlanda.

Para ACS, este respaldo institucional es tan valioso como la propia tecnología. La operación encaja en un contexto de reindustrialización en el que Criteria Caixa, accionista del 11 % del grupo de Florentino Pérez, también observa con atención cualquier movimiento que refuerce el tejido productivo en España. Con una valoración que ya descuenta un fuerte crecimiento, el reto ahora será convertir una start‑up precomercial en un motor de ingresos tangible, y hacerlo sin que la presión de sus nuevos socios públicos distorsione la ejecución.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre definitivo de la negociación y los hitos que modulan el porcentaje final de ACS (40 %‑45 %). La compañía aún no ha remitido comunicación oficial a la CNMV.
  • Reacción del valor: ACS ha capitalizado su giro tecnológico con una revalorización del 300 %; la entrada en chips podría añadir un nuevo catalizador, pero el mercado vigilará el precio final de la operación y el tiempo de maduración de la tecnología.
  • Precedente sectorial: La inyección de fondos públicos en campeones nacionales de chips sigue el patrón de proyectos como la gigafactoría apoyada por Moncloa, Santander y Telefónica, aunque el modelo de control compartido con un socio industrial como ACS aporta un contrapeso privado que suele ser bien recibido por los inversores.

BlackRock: la revalorización del Ibex 35 sitúa a España en el mapa de la inversión global

BlackRock sitúa a España como su principal apuesta de inversión global, por delante de Estados Unidos, y refuerza su presencia con una cartera que ya alcanza los 104.900 millones de euros. La mayor gestora del mundo considera que la revalorización del Ibex 35 y la solidez macroeconómica del país han transformado la percepción de los inversores internacionales, según ha explicado Luis Megías, responsable de la firma para la Península Ibérica.

En una entrevista con Expansión, Megías ha detallado los motivos del optimismo de BlackRock. “España continúa siendo el país con la previsión de crecimiento más alta de la Unión Europea”, afirmó, tras cerrar 2025 con un PIB del 2,9% y esperar una moderación que aún mantenga el crecimiento por encima del 2% este año. Pero el detonante ha sido la subida cercana al 50% del Ibex 35 en el ejercicio pasado.

El Ibex 35 entra en las agendas de inversión global

“Lo mejor de esa subida ha sido que ha puesto a España en el mapa en todos los comités de inversión del mundo”, subraya Megías. Ese despertar del interés internacional se ha traducido en un flujo de capital que BlackRock canaliza a través de su posición dominante en el mercado español, donde invierte 104.900 millones de euros en total. La cifra supone un incremento del 70% respecto a hace solo dos años, cuando la inversión rondaba los 60.000 millones.

El responsable de la gestora destaca que los fondos Next Generation, la inversión extranjera en infraestructuras, renovables y digitalización, y la mejora de las rentas reales han creado un cóctel favorable. “El sector financiero, salud, defensa, infraestructuras y utilities concentran nuestra apuesta”, enumera, reflejando la composición del índice de referencia español.

Los números: 104.900 millones de inversión y un crecimiento del 70%

Del total invertido por BlackRock en España, 67.300 millones corresponden a empresas cotizadas, 22.500 millones a deuda pública, 12.200 millones a deuda corporativa y 2.900 millones a activos no cotizados. Además, la división de activos privados ha empezado a pisar fuerte: la compra de GIP y el reciente acuerdo con ACS para desarrollar centros de datos, valorado en 23.000 millones a largo plazo, son ejemplos de esa estrategia.

La gestora no solo invierte: también gestiona un patrimonio récord de 60.163 millones de euros en España, lo que la convierte en importador neto de capital al país en aproximadamente 40.000 millones. En lo que va de año, BlackRock captura el 30% de las entradas de dinero hacia gestoras internacionales y ostenta una cuota de mercado del 15,71%.

Luis Megías

La subida cercana al 50% del Ibex 35 en 2025 no solo generó rentabilidad para los inversores, sino que provocó un cambio de mentalidad en los grandes fondos globales.

El equipo local ha crecido un 35% en dos años y medio, hasta las 51 personas en Madrid, y la previsión es seguir sumando efectivos antes de final de año. Destaca el área de Aladdin, la plataforma tecnológica de la casa, que es la que más crece. Aunque los equipos de inversión en activos privados se coordinan a nivel europeo, BlackRock mantiene dos profesionales de Real Estate en la capital.

El desafío de movilizar el ahorro en España

Más allá de las cifras, Megías apunta al reto estructural del mercado español: solo el 28% de los adultos invierte en mercados de capitales, frente al 34% en Europa y el 62% en Estados Unidos. Con 3,4 billones de euros en activos financieros de los hogares, un tercio permanece en efectivo o depósitos. “Cerrar esa brecha es una oportunidad clarísima de crecimiento para BlackRock”, sostiene.

La gestora se ha marcado como objetivo democratizar la inversión, un mensaje que cobra fuerza en un entorno de tipos de interés aún bajos en términos reales. La experiencia internacional demuestra que la mera rentabilidad de los índices no basta; se necesita un esfuerzo deliberado de educación financiera y accesibilidad, terreno en el que España parte con desventaja.

El precedente de mercados como el italiano, donde la penetración de fondos es superior, o el propio mercado estadounidense, indica que el potencial es enorme. Si la brecha se reduce aunque sea modestamente, el efecto sobre flujos y valoración de activos españoles podría amplificar la tendencia alcista que ya ha encendido las alarmas de los grandes inversores.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del PIB español en la segunda mitad de 2026 y las posibles tomas de beneficios en el Ibex tras la fuerte subida de 2025.
  • Reacción del valor: El mercado descuenta un crecimiento moderado; cualquier sorpresa positiva en flujos de inversión extranjera podría dar un nuevo impulso.
  • Precedente sectorial: La apuesta de BlackRock por España replica el patrón observado en mercados periféricos europeos tras reformas y entrada de fondos europeos, como ocurrió en Portugal tras la crisis de deuda.

El Ibex 35 hoy 13 de julio de 2026: caída del 0,4% pero mantiene los 19.300 puntos

La semana arranca con un Ibex 35 que cede un 0,38% hasta los 19.311,10 puntos, aunque logra defender la cota de los 19.300 enteros en un contexto de fuerte avance del petróleo. El Brent escala un 3,6% y se sitúa en 78,8 dólares, muy cerca de los 79 dólares, después de que Estados Unidos lanzara una nueva oleada de ataques ofensivos sobre decenas de objetivos en Irán. La operación del Centcom, comunicada en la madrugada española, busca debilitar la capacidad de Teherán para atacar el tráfico marítimo en el estrecho de Ormuz.

El movimiento del crudo dibuja un tablero bipolar en la Bolsa madrileña. Repsol se dispara un 1,9% y se convierte en el valor más alcista del selectivo, seguido de Telefónica (+0,7%) y Naturgy (+0,4%). Las petroleras reciben de inmediato el impulso del precio del barril, mientras que las compañías con costes energéticos sensibles retroceden. En el otro lado de la tabla, IAG se deja un 1,9%, Arcelormittal cede un 1,7% y Ferrovial un 1,4%: aerolíneas y siderurgia pagan la factura del queroseno caro y del temor a una disrupción del suministro.

La escalada bélica impacta también en la renta fija. El bono español a diez años repunta seis décimas y ofrece un 3,5% de rendimiento, mientras el euro se debilita hasta los 1,1402 dólares. La prima de riesgo se mueve en torno a los 75 puntos básicos, un nivel que descuenta cierta cautela pero no pánico. Las demás plazas europeas cotizan mixtas: el Ftse 100 de Londres sube un 0,2%, el Dax alemán recorta un 0,3% y el Cac 40 parisino un 0,2%.

En el ámbito corporativo, Cirsa adquiere una participación mayoritaria en Slots del Sol, el operador número uno de casino on line de Paraguay. La compra, notificada mediante un hecho relevante a la CNMV, refuerza la estrategia de expansión latinoamericana del grupo controlado por Blackstone.

A pesar del tono defensivo del día, el selectivo español resiste por encima de los 19.300 puntos. Lejos del derrumbe. La sesión recuerda que los choques geopolíticos suelen castigar más a los valores de consumo y transporte que al índice en su conjunto, cuya ponderación bancaria puede actuar como colchón relativo.

Más que un repunte del petróleo, la apertura del lunes confirma el patrón de rotación sectorial que venimos viendo en los últimos meses.

Rotación sectorial: refugio versus penalización

El episodio repite una dinámica conocida. Cada vez que el barril de Brent amenaza con superar los 80 dólares, las aerolíneas y los valores industriales cíclicos se convierten en los más vendidos. IAG, que arrastra una exposición directa al combustible, sufre de inmediato. Arcelormittal, además de sus propios costes energéticos, ve en el conflicto una amenaza para las exportaciones. La siderúrgica hispano-india depende de rutas comerciales que pasan cerca de la zona de tensión.

En lo que va de año, Repsol acumula una revalorización que roza los dos dígitos, apoyada tanto por el crudo como por sus programas de recompra. Mientras, IAG apenas se ha recuperado de los sustos anteriores. La divergencia es notable y en mi opinión responde a un posicionamiento de los inversores institucionales que llevan semanas sobreponderando energía e infraponderando transporte.

El mercado descuenta además un posible enrocamiento de los tipos de interés si la gasolina y el diésel mantienen la presión inflacionista. El BCE, que ha iniciado una fase de recortes, podría verse obligado a modular el ritmo si el crudo se instala cómodamente por encima de los 85 dólares. El rendimiento del bono español, en el 3,5%, refleja esa incertidumbre.

Cirsa: un paso firme en América Latina

La compra de Slots del Sol es la primera operación relevante de Cirsa desde que el grupo iniciara su preparación para una eventual salida a bolsa en el BME Growth. La empresa paraguaya le aporta cuota de mercado en un país donde el juego en línea crece a doble dígito. El movimiento es quirúrgico: no requiere gran desembolso y encaja en la apuesta de la compañía por mercados regulados con alto potencial de crecimiento.

La operación demuestra que el capital riesgo sigue viendo en el sector del juego un flujo de caja recurrente, incluso en momentos de tensión macro. La pregunta que queda en el aire es si Cirsa acelerará su salto al parqué antes de que las condiciones de financiación se endurezcan por la guerra de facto entre EEUU e Irán.

petróleo 80 dólares

Veredicto Merca2

Cotización a las 10:00 horas: El Ibex 35 cae un 0,38% hasta los 19.311,10 puntos. Repsol avanza un 1,9% y lidera las subidas; IAG se deja otro 1,9% y es el farolillo rojo.

Clave técnica: El índice mantiene el soporte de los 19.300 puntos, que coincide con la media móvil de 50 sesiones. Si el petróleo supera los 80 dólares y el bono español se acerca al 3,6%, podríamos ver una prueba de los 19.000 en la segunda mitad de la semana.

Apunte macro: El rendimiento del bono a 10 años escala al 3,5% y la prima de riesgo ronda los 75 puntos básicos, ampliando ligeramente el diferencial con el bund. La escalada del crudo introduce un riesgo inflacionista que el BCE ya ha mencionado en sus últimas actas.

Telefónica Alemania planea un ERE para 1.000 empleados, el 15% de la plantilla, por la presión de costes

Telefónica Alemania estudia un despido colectivo que afectaría a 1.000 trabajadores, el 15% de la plantilla de la filial germana del grupo español, según han adelantado los medios alemanes Handelsblatt y Teltarif.de. El ajuste, aún en fase de negociación con los representantes sindicales, se enmarca en un proceso de transformación que busca asegurar la competitividad a largo plazo en un mercado donde la cobertura de red ya no es un factor diferencial y la presión de costes es extrema.

El ERE que afectaría a 1.000 empleados: en qué punto está

La compañía reconoce que está inmersa en una «transformación integral» y que debate «diversas medidas» con los trabajadores. Fuentes de la firma recogidas por Europa Press evitan concretar plazos o el alcance exacto del recorte, pero los medios locales sitúan la cifra en torno a mil puestos, sobre una plantilla que supera los 6.800 profesionales en el país. «Por respeto a las conversaciones en curso y a nuestros empleados, no haremos comentarios sobre medidas específicas ni posibles impactos», ha señalado la empresa.

El proceso se produce pocos meses después de la llegada del nuevo consejero delegado, Santiago Argelich Hesse, que tomó las riendas a finales de 2025 en sustitución de Markus Haas. Argelich ya ha reducido el consejo de administración de siete a seis miembros y ha puesto en marcha un plan de transformación que afectará a todas las áreas de la operadora.

El detonante: la pérdida de 1&1 y el golpe a las cuentas

El ajuste laboral no se entiende sin el fin del contrato mayorista con 1&1, el principal cliente de la red de O2 Telefónica. Tras la conclusión del acuerdo, 1&1 migró cerca de 12 millones de líneas móviles a la infraestructura de Vodafone, lo que supuso un golpe directo a los ingresos de la filial. La reducción de la actividad mayorista explica en buena medida el deterioro de las magnitudes financieras del ejercicio 2025.

Magnitud20252024Variación
Ingresos8.200 millones €8.530 millones €-3,8%
EBITDA2.500 millones €2.740 millones €-8,8%
Plantilla~6.800~7.000

Los números reflejan una compañía a la que se le han complicado los márgenes justo cuando necesita invertir en el despliegue del 5G sin poder trasladar ese esfuerzo a precios más altos. Además, al no contar con red fija propia, la operadora se ve obligada a alquilar accesos a terceros para su negocio de banda ancha, lo que lastra la rentabilidad de esa línea de actividad.

ERE Telefónica

La pérdida del contrato con 1&1 ha acelerado una reestructuración que ya estaba sobre la mesa, pero que ahora se vuelve inevitable.

El mercado alemán de telecomunicaciones es un escenario de madurez extrema. Las operadoras incrementan los volúmenes de datos que cursan sus clientes sin poder variar los precios finales, lo que convierte la contención de costes en la única palanca para defender la rentabilidad. Vodafone Alemania ya aplicó un programa de ajuste que afectó a 3.000 empleados a lo largo de los últimos tres ejercicios.

Según la Agencia Federal de Redes, O2 Telefónica alcanzó al cierre de 2025 una cobertura 4G del 88,6% del territorio y del 76,2% en 5G. La brecha con Deutsche Telekom se ha estrechado notablemente —92,5% en 4G y 87,9% en 5G— y la filial ha dejado de ser el tercer jugador alejado del dúo de cabeza. Pero esa mejora competitiva llega con una factura en forma de inversión que, sin capacidad de repercutirla en la factura del cliente, presiona la estructura de costes.

Un mercado maduro donde la cobertura ya no es un diferenciador

El giro estratégico que impulsa Argelich Hesse —que procede de la matriz española— busca simplificar la organización y enfocar los recursos en los segmentos con mayor retorno: los clientes de contrato propio (cerca de 18 millones de accesos) y las líneas de prepago y empresas. La filosofía es clara: menos volumen heredado del mayorista y más eficiencia con la cartera propia.

El modelo de negocio de Telefónica Alemania está pivotando hacia una generación de caja más estable, aunque para ello debe reestructurar una plantilla que en parte estaba dimensionada para atender el tráfico mayorista ya perdido. El comité de empresa y los sindicatos, como era previsible, han manifestado su rechazo a las cifras que se barajan. El diálogo apenas comienza.

📊 Las Claves para el Inversor

  • Qué vigilar: El perímetro exacto del ERE que se acabe pactando con la representación sindical y si la cifra final de salidas se aleja de los 1.000 iniciales.
  • Reacción del valor: Telefónica SA no cotiza directamente la filial alemana, pero cualquier mejora de márgenes en ese mercado respaldará el objetivo de reducción de deuda del grupo.
  • Precedente sectorial: Vodafone Alemania ya ajustó 3.000 puestos; el mercado descuenta que las telecos alemanas seguirán adelgazando estructuras mientras no puedan subir tarifas.

TSMC dispara sus ingresos un 36% en el segundo trimestre hasta un récord de 34.640 millones de euros

TSMC elevó sus ingresos un 36% en el segundo trimestre de 2026 hasta un nuevo récord de 34.640 millones de euros, impulsada por la demanda insaciable de chips para inteligencia artificial. Las cifras publicadas este lunes por la compañía confirman la fortaleza del mayor fabricante de semiconductores del mundo, que también mejora un 12,4% sus ventas frente a los tres primeros meses del año.

En el conjunto del primer semestre, Taiwan Semiconductor Manufacturing facturó 65.470 millones de euros, un 35,6% más que en el mismo periodo de 2025. La aceleración se concentró en junio, mes en el que los ingresos netos se dispararon un 67,9% interanual hasta los 12.076 millones de euros.

Un trimestre de récord impulsado por la IA

Los números del segundo trimestre superan con holgura los registros anteriores de la taiwanesa y confirman que la inteligencia artificial generativa sigue siendo el principal motor de crecimiento. TSMC produce los procesadores más avanzados para Apple, Nvidia, AMD y Broadcom, cuyos pedidos no dan tregua a las fábricas de 3 y 5 nanómetros.

La comparativa interanual habla por sí sola: en el segundo trimestre de 2025, los ingresos apenas rozaban los 25.470 millones de euros. Doce meses después, la facturación se ha disparado en 9.170 millones de euros adicionales, una cifra que supera el PIB de varios países pequeños.

MagnitudQ2 2026Q2 2025Variación
Ingresos (millones €)34.64025.470 *+36,0 %
Ingresos (miles de millones TWD)1.270~934+36,0 %
Ingresos semestrales (millones €)65.470+35,6 %

* Estimación propia a partir del crecimiento reportado.

El detalle relevante es el margen bruto implícito que TSMC suele comunicar más tarde, pero la cifra de ventas ya anticipa un tercer trimestre todavía más boyante si las fábricas mantienen la utilización cerca del pleno rendimiento.

TSMC consolida su liderazgo global y gana cuota

El fabricante asiático controla aproximadamente el 60 % de la fundición mundial de semiconductores, muy por delante de Samsung e Intel. Su ventaja tecnológica en los nodos más avanzados le ha permitido capturar la práctica totalidad de los encargos de inteligencia artificial, desde los chips de entrenamiento de Nvidia hasta los procesadores de los iPhones de Apple.

Para sostener ese ritmo, la empresa está inmersa en un plan de expansión geográfica sin precedentes. Las fábricas en Arizona (Estados Unidos), Kumamoto (Japón) y la prevista en Dresde (Alemania) absorberán buena parte de los 34.000 millones de euros de inversión previstos para este año.

ventas TSMC

En el mercado español, la actividad de TSMC no tiene una traducción directa, pero sus movimientos sí afectan a los fondos de inversión y planes de pensiones con exposición a tecnológicas globales. Además, la fotografía de una demanda de chips en máximos históricos es un termómetro para el resto de la industria, incluidos los proveedores de equipos como la neerlandesa ASML.

El tirón de la inteligencia artificial no es coyuntural: es el nuevo motor estructural de la compañía y del sector de semiconductores.

En Europa, las cuentas de TSMC refuerzan los argumentos de quienes defienden la necesidad de una cadena de suministro local, aunque la distancia competitiva con Taiwán sigue siendo abismal. El PERTE Chip español, dotado de 12.250 millones de euros, busca atraer inversiones a medio plazo, pero la realidad es que la taiwanesa mantiene varios años de ventaja técnica sobre cualquier aspirante.

Lectura para el inversor ibérico y global

Desde una óptica de valoración, TSMC cotiza a múltiplos que descuentan buena parte del crecimiento esperado. Sin embargo, cada nuevo récord de ingresos tensiona las previsiones de los analistas, que se verán obligados a revisar al alza sus estimaciones para el conjunto de 2026.

El riesgo no está en la demanda, sino en los costes de construcción y los plazos de las nuevas fábricas. Si alguna de esas plantas sufre retrasos, el discurso de crecimiento imparable podría resentirse. De momento, el mercado prefiere ignorar ese escenario y se centra en las cifras de ventas, que son incontestables.

Con unos ingresos semestrales de 65.470 millones de euros, TSMC está en camino de superar cómodamente los 130.000 millones de euros en el ejercicio completo, siempre que la segunda mitad del año mantenga el ritmo. La presentación detallada de resultados, con el desglose de márgenes y las guías para el próximo trimestre, ofrecerá más pistas en las próximas semanas.

📊 Las Claves para el Inversor

  • Qué vigilar: La presentación completa de cuentas, prevista para este mes, donde se conocerá el margen bruto y la previsión oficial para el tercer trimestre.
  • Reacción del valor: Las acciones de TSMC cotizan cerca de máximos históricos, impulsadas por estos datos; un guidance positivo podría disparar el precio, mientras que cualquier recorte en las expectativas de márgenes se pagaría caro.
  • Precedente sectorial: Los resultados refuerzan la tesis de que la IA es el gran catalizador de la industria, una tendencia que ya anticiparon otros gigantes como Nvidia y que ahora se consolida con la prueba de la fundición líder.

Zelenski destituye a su primer ministro en plena cumbre de París: ¿qué implica para la OTAN?

Lo confieso: mientras veía esta mañana el análisis de Oliver Crook para Bloomberg Television, sentí que el tablero geopolítico se movía bajo nuestros pies. En apenas unas horas, dos cumbres paralelas y una destitución sorpresa en Kiev reconfiguran el debate sobre la guerra de Ucrania y, sobre todo, sobre el papel de la OTAN en los meses que vienen.

El doble foro: Bruselas y París

La jornada de hoy reúne a los ministros de Exteriores de la UE en Bruselas y, al mismo tiempo, a la coalición de países voluntarios en París, bajo la batuta de Emmanuel Macron. Según explica Crook desde la capital belga, Ucrania copa la agenda en ambos encuentros, aunque también se abordarán otros frentes como Israel e Irán. Lo relevante no es solo la coincidencia de citas, sino el contexto en el que se producen.

El despido del primer ministro como señal de resistencia

Zelenski ha decidido prescindir de su primer ministro en pleno arranque de esta ofensiva diplomática occidental. Para Bloomberg Television, no se trata de una crisis de gobierno al uso: es un movimiento calculado para afrontar otro invierno bajo ataques rusos y, a la vez, enviar a los aliados el mensaje de que Ucrania está reordenando sus piezas internas para ganar margen estratégico. Crook subraya que la dinámica actual es muy distinta a la de hace año y medio.

Un nuevo viento desde Washington

Probablemente el factor más inesperado sea el apoyo del presidente de Estados Unidos. Durante la última cumbre de la OTAN, hace apenas unos días, sus palabras hacia Zelenski y el esfuerzo bélico ucraniano fueron notablemente cálidas. Crook recuerda el famoso encontronazo en el Despacho Oval, cuando el entonces mandatario le espetó a Zelenski que “no tenía cartas”. Ahora, en cambio, Washington reconoce que Ucrania sí tiene cartas. Ese giro, aunque todavía no se traduzca en un respaldo total, otorga un impulso psicológico y táctico que los europeos quieren aprovechar.

En París, la coalición de la voluntad sigue centrada en las mismas cuestiones clave: las garantías de seguridad para el día después de un hipotético alto el fuego y, sobre todo, más sistemas de defensa aérea. Precisamente la semana pasada Ucrania obtuvo los permisos de Estados Unidos para fabricar baterías Patriot en su territorio, un hito que, según Crook, Zelenski llevaba tiempo reclamando.

Los ucranianos han ganado impulso en el campo de batalla, han recibido un préstamo de la UE y ahora cuentan con un respaldo inesperado del presidente de Estados Unidos, algo impensable hace dieciocho meses.

— Oliver Crook, corresponsal jefe de Bloomberg Television

La muerte de Lindsey Graham: un golpe para el lobby ucraniano

Mientras las cumbres avanzan, en Kiev y en los pasillos de Bruselas se lamenta la pérdida del senador estadounidense Lindsey Graham. Bloomberg Television dedica una parte importante del análisis a su figura. Crook describe a Graham como uno de los senadores más halcones en política exterior dentro del Partido Republicano y, especialmente, un lobbista constante a favor de Ucrania en una era dominada por el aislacionismo MAGA. Su fallecimiento deja un vacío que, según el corresponsal, podría debilitar la capacidad de influencia de Kiev en el Capitolio justo cuando más necesita consolidar el apoyo militar.

Para un medio como este, la noticia tiene una lectura clara: la arquitectura de apoyos que sostiene a Ucrania es más frágil de lo que parece. Las cumbres de hoy intentan tejer una red de compromisos que no dependa exclusivamente de personalidades como la de Graham, pero su ausencia demuestra que la política interior estadounidense sigue siendo una variable impredecible.

Implicaciones para la OTAN y el lector

¿Qué significa todo esto para la Alianza Atlántica? En mi opinión, la jugada de Zelenski y la reacción europea confirman que el eje París-Bruselas-Washington está entrando en una fase de recalibración. Ya no se trata solo de enviar armas, sino de sentar las bases para un eventual escenario de posguerra. Las garantías de seguridad que se discuten hoy en París podrían convertirse en el embrión de un paraguas defensivo que, directa o indirectamente, implique a la OTAN. Al mismo tiempo, el permiso para fabricar Patriot en suelo ucraniano sugiere un nivel de integración industrial-militar que va mucho más allá de la ayuda puntual.

El lector debe retener una idea: la guerra ha dejado de ser un pulso entre Rusia y Ucrania para convertirse en el laboratorio donde se prueba la capacidad de Occidente de actuar unido y con visión estratégica. La salida del primer ministro ucraniano no es un dato anecdótico; es un síntoma de que Zelenski quiere llegar a las negociaciones —cuando estas lleguen— con una posición de fuerza interior y exterior.

La gran pregunta, sin embargo, sigue sin respuesta: ¿hasta dónde estarán dispuestos a llegar los aliados si el conflicto se estanca un invierno más? El vídeo de Bloomberg Television no la responde, pero aporta pistas. Y a veces, seguir las pistas es lo único que podemos hacer.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Huawei levanta su propia fábrica DRAM: 140.000 obleas al mes para romper el bloqueo

Huawei levanta una megafábrica de memorias DRAM con capacidad para 140.000 obleas de 12 pulgadas al mes. La empresa china, en alianza con Swaysure, da un golpe sobre la mesa para romper el oligopolio de Samsung, SK Hynix y Micron y liberarse del veto tecnológico estadounidense.

Aunque la fábrica aún no tiene fecha oficial de inicio de producción, las imágenes satelitales de Planet Labs captadas por Financial Times muestran el avance imparable de las obras entre 2022 y 2025. El proyecto se ha acelerado al calor de la tensión geopolítica, con Washington endureciendo las restricciones a la exportación de chips.

El movimiento encaja en una estrategia más amplia. Pekín ha inyectado 300.000 millones de dólares en centros de datos durante los próximos cinco años, y Huawei aspira a acaparar el 60% del mercado chino de chips de IA este mismo ejercicio. La fábrica de DRAM es la pieza que completa un ecosistema que ya cubre lógica, almacenamiento y diseño de procesadores.

Claves de la operación

  • 140.000 obleas mensuales desde Shenzhen. La fábrica, en el corazón tecnológico de China, estará operativa con capacidad para producir memorias DRAM a gran escala, un componente crítico para servidores, móviles y ordenadores.
  • Exdirector de TSMC al frente. El proyecto cuenta con ingeniería de primer nivel, elevando las expectativas sobre la calidad del proceso de fabricación.
  • Respaldo gubernamental total. Pekín busca que el 80% de la tecnología básica sea suministrada por empresas nacionales, y Huawei es la punta de lanza para alcanzar esa soberanía en semiconductores.

La guerra de la memoria: Huawei planta cara al triunvirato Samsung-SK Hynix-Micron

Samsung, SK Hynix y Micron acaparan más del 90% del mercado global de DRAM. Su reciente apuesta por la memoria de alto rendimiento para inteligencia artificial ha estrangulado el suministro de chips convencionales, elevando los precios y forzando a gigantes como Apple a explorar fabricantes chinos como CXMT. En ese escenario, Huawei no espera: levanta su propia fábrica. El objetivo no es exportar, sino garantizar el suministro interno. Con 140.000 obleas mensuales, la planta de Shenzhen podrá alimentar tanto los teléfonos Kirin como los servidores Ascend que China necesita para su soberanía digital.

Al frente de la iniciativa está un exdirector de TSMC, lo que añade credibilidad técnica. Huawei ya opera 11 fábricas de semiconductores por toda China de la mano de socios como SMIC, y esta nueva planta de DRAM completa el puzzle.

El espionaje tecnológico ya no se decide solo en los laboratorios: se mide en la autonomía tangible de un país para fabricar sus propios chips.

Pero la soberanía tiene un techo: las máquinas de litografía ultravioleta extrema (EUV) de ASML. Sin acceso a la tecnología de impresión más avanzada, China se las apaña con ingeniería inversa y procesos alternativos, pero el salto a los nodos de vanguardia sigue siendo una quimera.

El empuje de Pekín: una fábrica que no va de chips lógicos, sino de soberanía nacional

El gobierno chino se ha fijado el objetivo de que al menos el 80% de la tecnología básica utilizada por sus empresas sea de origen nacional. Huawei, con su ecosistema que abarca desde el sistema operativo HarmonyOS —presente en más de 1.000 millones de dispositivos— hasta los procesadores Ascend para IA y la recién proclamada ‘Ley Tau’ de evolución de chips, es el brazo industrial de esa ambición. La fábrica de DRAM no es una aventura aislada, sino el eslabón que faltaba en una cadena de suministro vertical.

La previsión de hacerse con el 60% del mercado chino de IA en 2026 apuntala el relato. Si suma capacidad de memoria propia, Huawei podría ofrecer servidores completos ‘Made in China’ sin depender de Samsung ni SK Hynix, un movimiento que reconfiguraría el mercado asiático de centros de datos y abarataría el despliegue de infraestructura digital en el país.

semiconductores China

¿Puede Huawei replicar el éxito de su ecosistema de IA sin litografía avanzada?

El talón de Aquiles sigue siendo la litografía. ASML tiene el monopolio de las máquinas EUV imprescindibles para fabricar chips por debajo de 7 nanómetros. Las restricciones de la alianza ‘Pax Silica’ han cerrado el grifo a China. Huawei avanza con técnicas de multipatterning y empaquetado avanzado, pero el camino es más caro y menos eficiente. Los chips DRAM no requieren nodos tan agresivos como las CPU, lo que da margen, pero a largo plazo la brecha tecnológica se amplía.

En España, el debate sobre la autonomía digital ha escalado posiciones en la agenda empresarial. Telefónica, que ha sustituido progresivamente equipos Huawei de su núcleo 5G por presión de Estados Unidos, observa cómo el ahora dueño casi absoluto de la infraestructura china podría volver al mercado con otro perfil: el de proveedor de memorias propias. La dependencia de la industria TIC española de los grandes oligopolios asiáticos de semiconductores queda expuesta, y el movimiento de Huawei es un recordatorio de que la cadena de suministro es un tablero geopolítico, no solo de costes.

La pregunta no es si Huawei puede fabricar DRAM, sino si puede hacerlo con la calidad y el coste necesarios para sostener el ritmo de la demanda china. Pekín ha demostrado paciencia infinita y presupuesto aparentemente ilimitado. El tiempo dirá si la apuesta por una realidad paralela de los semiconductores alcanza para sortear el muro físico de la litografía. Por ahora, las imágenes de satélite muestran que la fábrica avanza. El mensaje de Huawei a Occidente es nítido: el bloqueo no los frena, los acelera.

Waymo y Uber llevan los taxis autónomos a Madrid: Leganés será el primer barrio sin conductor

Madrid será la primera capital europea con robotaxis tras el verano. Waymo y Uber aceleran el despliegue de sus flotas autónomas en Leganés y Móstoles, desatando una carrera por un negocio que promete transformar la movilidad urbana en España.

Claves de la operación

  • Uber ata todos los eslabones: licencias, flota y tecnología. Gracias a Moove Cars, que ya opera VTC en Madrid, y a los vehículos eléctricos de Geely equipados con los sistemas de WeRide, la plataforma podrá arrancar en noviembre.
  • Waymo desembarca con Waymo Iberia y busca socio o licencias propias. La filial de Alphabet se ha constituido en España y también en Portugal, Francia y Países Bajos. Su apuesta más probable es un acuerdo con Vecttor, filial de Cabify, el único gran operador de flotas aún libre.
  • La regulación reparte competencias y congela el número de licencias VTC en 100. La DGT homologa los vehículos; la Comunidad de Madrid autoriza y expide la nueva ‘habilitación adicional de transporte autónomo’ sin ampliar el cupo de VTC, lo que reduce el riesgo de conflicto con el taxi.

El cuello de botella de las licencias: una partida de ajedrez corporativo

En junio, Uber cerró su alianza con la tecnológica china WeRide para poner en marcha furgonetas eléctricas sensorizadas, fabricadas por Geely. Moove Cars, participada en un 30% por la propia Uber, aporta las licencias VTC necesarias en Madrid. La logística y el mantenimiento correrán a cargo de Avomo, que ya gestiona 400 robotaxis de la compañía en Austin y Atlanta. Con todos estos mimbres, Uber se sitúa como el primer operador listo para lanzar el servicio en noviembre, según confirman fuentes del sector.

El gran rival, Waymo, ha constituido la sociedad Waymo Iberia, paso previo para operar en la península. La unidad de Alphabet baraja dos opciones: comprar licencias VTC directamente —como hace en Estados Unidos— o alcanzar un acuerdo con Vecttor, filial de Cabify, para utilizar su flota y permisos. Las otras grandes empresas de flotas, Moove y Auro, están ya comprometidas o centradas en otros mercados. Cabify, según sus portavoces, mantiene conversaciones abiertas pero sin alianzas cerradas. La partida se juega en un tablero con solo 100 licencias disponibles, lo que convierte cada movimiento en una decisión estratégica de primer orden.

El reparto de competencias entre la Dirección General de Tráfico —que homologa los vehículos— y la Comunidad de Madrid —que expide la habilitación adicional— completa el marco regulatorio. La decisión de no conceder nuevas VTC y limitar el servicio a las existentes persigue contener el malestar del taxi, que en 2019 protagonizó movilizaciones masivas contra Uber y Cabify.

Waymo: entre el récord de seguridad y los fallos que ya detuvieron su flota

Waymo llega a España con la vitola de ser el operador más fiable: asegura que sus robotaxis sufren un 94% menos de accidentes con lesiones graves o muerte en comparación con los taxis humanos. Sin embargo, en los últimos meses la compañía se ha visto obligada a retirar casi la totalidad de su flota en dos ocasiones. En junio, recuperó 3.800 coches por entrar en carreteras inundadas prohibidas y, semanas antes, 3.900 vehículos fueron llamados a revisión por un fallo de software que los desviaba hacia tramos en obras de autopista en California y Arizona.

Además de los fallos técnicos, el vandalismo ha golpeado su imagen. El pasado junio, manifestantes anti-ICE incendiaron cinco de sus vehículos en Los Ángeles, donde el servicio permanece suspendido. Cada unidad cuesta entre 150.000 y 200.000 euros, lo que introduce un riesgo financiero nada desdeñable si los episodios se repiten en Europa.

Waymo España

La movilidad autónoma en Madrid no se decidirá por los sensores ni los algoritmos, sino por el reparto de licencias que el taxi lleva una década defendiendo a golpe de movilización.

La movilidad autónoma se examina en España: entre la protección del taxi y la promesa de la tecnología

La llegada de los robotaxis a la capital se produce tras años de tensiones con el gremio del taxi. En 2019, Elite Taxi colapsó Barcelona para expulsar a Uber y Cabify, y las manifestaciones en Madrid en 2023 recordaron que el sector sigue vigilante. El blindaje de las licencias VTC, sin ampliar el cupo ni conceder nuevas, es la respuesta de las administraciones para evitar un nuevo estallido social. Sin embargo, la pregunta incómoda planea: ¿aguantará el sistema si el servicio autónomo demuestra ser viable y la demanda se dispara?

Una paradoja añadida es que los trayectos sin conductor costarán al principio más que los tradicionales, según fuentes del sector. Eso no ha frenado la curiosidad en San Francisco ni en Austin, donde miles de usuarios pagan la novedad. Madrid se convierte así en el banco de pruebas de la Unión Europea para una tecnología que en Asia y Estados Unidos ya circula con normalidad. El éxito dependerá tanto de la fiabilidad del algoritmo como de la tolerancia de una ciudad que ya fue campo de batalla de la movilidad.

Las próximas semanas serán decisivas. Waymo debe definir su socio o lanzarse en solitario, y Uber probablemente iniciará las primeras pruebas con conductor de seguridad antes de que acabe el año. Del equilibrio entre innovación, empleo y convivencia urbana saldrá el veredicto de un experimento que no solo mira a Leganés, sino a toda Europa.

4 millones de hogares: el plan de EE.UU. con baterías sodio-azufre para desafiar a China

La primera planta de Estados Unidos dedicada exclusivamente a la fabricación de baterías de sodio-azufre tomará forma en Sacramento, California. Con una superficie de 183.000 pies cuadrados (unos 17.000 metros cuadrados), tendrá capacidad para producir 4 gigavatios-hora (GWh) anuales de sistemas de almacenamiento, suficientes para abastecer a casi cuatro millones de hogares.

El proyecto, adelantado por Oilprice.com, supone un espaldarazo a una tecnología que, hasta ahora, había quedado relegada a nichos industriales. Sitúa a la capital californiana como epicentro de una apuesta industrial que busca romper la dependencia de las cadenas de suministro chinas en baterías.

Sacramento, epicentro de una apuesta industrial sin precedentes

Las instalaciones ocuparán 183.000 pies cuadrados y serán las primeras en suelo estadounidense consagradas exclusivamente a los sistemas de sodio-azufre. A diferencia de las gigafactorías de iones de litio que pueblan Nevada o Tennessee, esta planta trabajará con una química de alta temperatura —en torno a 300 °C— que emplea sodio y azufre fundidos, dos elementos abundantes y baratos.

La capacidad productiva prevista, 4 GWh al año, equivale a la demanda eléctrica de casi cuatro millones de hogares durante una hora punta, o a la energía que almacenarían unos 400.000 vehículos eléctricos de tamaño medio. Fuentes del sector consultadas por este medio estiman que la inversión inicial ronda los 500 millones de dólares, aunque el consorcio promotor no ha confirmado la cifra.

El perfil del inversor sigue siendo difuso. Los documentos de planificación del condado de Sacramento mencionan a una sociedad instrumental participada por varios fondos de infraestructuras y un fabricante de baterías con presencia en Asia y Europa. La estrategia parece clara: diversificar la base industrial del almacenamiento estacionario.

Una tecnología que esquiva el cuello de botella de los metales críticos

Las baterías de sodio-azufre ofrecen una ventaja geopolítica decisiva frente al litio. Ni el sodio ni el azufre figuran en la lista de minerales críticos que la Casa Blanca considera vulnerables a interrupciones de suministro. Estados Unidos produce internamente volúmenes significativos de ambos, lo que reduce el riesgo de estrangulamiento que sí sufren el litio, el cobalto o el níquel, dominados por China y la República Democrática del Congo.

El coste de las materias primas de una celda de sodio-azufre es aproximadamente un 70 % inferior al de una celda de litio-ferrofosfato (LFP), según datos de BloombergNEF. Además, su durabilidad —más de 4.500 ciclos de carga y descarga profunda— las convierte en candidatas idóneas para servicios de red de larga duración, como el desplazamiento de generación renovable entre el día y la noche.

La planta de Sacramento es el primer eslabón de una cadena industrial que, de replicarse, podría desacoplar el almacenamiento energético estadounidense de los metales críticos controlados por Pekín.

Sin embargo, la tecnología arrastra limitaciones relevantes. La temperatura de operación exige un sistema de gestión térmica sofisticado y provoca pérdidas de energía en espera. Eso ha frenado su adopción fuera de Japón, donde NGK Insulators lleva décadas fabricando sistemas similares para la red eléctrica de Tokio.

¿Puede el sodio-azufre cerrar la brecha con China?

almacenamiento energético

El contexto es conocido. Pekín controla más del 70 % de la capacidad mundial de refinado de litio y prácticamente la totalidad del procesamiento de grafito y tierras raras. En el almacenamiento estacionario, las empresas chinas —CATL, BYD, EVE Energy— han inundado el mercado con sistemas modulares de iones de litio a precios inferiores a 100 dólares por kWh, según Wood Mackenzie. La planta de Sacramento, con sus 4 GWh anuales, apenas supone un 0,4 % de la demanda global estimada para 2030.

No obstante, la apuesta por el sodio-azufre responde a una lógica distinta. No compite por el mismo segmento que las baterías de litio para vehículos, sino por el nicho del almacenamiento de larga duración, superior a las cuatro horas. La Ley de Reducción de la Inflación (IRA) prima con créditos fiscales adicionales a los sistemas que utilicen materiales de origen nacional, y precisamente ahí encaja la fórmula californiana.

El verdadero reto no es tecnológico sino industrial. Para que el sodio-azufre arañe cuota al litio harían falta decenas de plantas como la de Sacramento y, sobre todo, un ecosistema de proveedores de sodio electrolítico, azufre de alta pureza y cerámicas de alúmina para los electrolitos sólidos que hoy apenas existe fuera de Japón y Corea del Sur.

El proyecto californiano, pese a su modesto peso relativo, envía una señal de mercado nítida. Los grandes operadores de red —Pacific Gas & Electric, Southern California Edison— llevan meses solicitando soluciones de almacenamiento con descargas de más de seis horas para sustituir a las centrales de gas natural en las puntas nocturnas. Si la producción en Sacramento consigue reducir el coste total instalado por debajo de los 200 dólares por kWh, la tecnología podría encontrar un hueco rentable sin necesidad de enfrentarse frontalmente al gigante chino del litio.

El tiempo dirá si el sodio-azufre es una alternativa industrial o solo una curiosidad de laboratorio. Por ahora, el texto fundacional se escribe en 183.000 pies cuadrados a orillas del río Sacramento.

España, asediada por ciberataques mientras la mafia hacker toma el control mundial

España ha registrado una media de 2.105 ciberataques semanales por organización durante el mes de junio, lo que supone un aumento del 10% respecto al mismo mes del año pasado. Lejos de ser un fenómeno aislado, esta tendencia nacional se enmarca en un contexto global donde las empresas de todo el mundo enfrentaron un promedio de 2.270 incidentes cibernéticos por semana.

Son datos de Check Point Software, donde además se asegura que el volumen global representa un incremento del 17% interanual y un aumento del 10% respecto al mes anterior. Con estas cifras se revierte la breve calma que se había experimentado en mayo, dando paso a un aumento generalizado del volumen de ataques en todas las regiones y sectores productivos.

El aumento de las amenazas no se concentra en una geografía o industria en particular, sino que se produce de forma casi simultánea en todas partes. Los datos de junio demuestran un repunte generalizado de la actividad cibernética, lo que sugiere que los atacantes están expandiendo su radio de acción hacia un conjunto mucho más amplio de objetivos en lugar de registrarse como un pico aislado. Eusebio Nieva, director técnico de Check Point Software para España y Portugal, explica que las compañías necesitan una seguridad basada en la prevención y potenciada por inteligencia artificial. Esta tecnología resulta vital para proteger las redes, los usuarios, los datos y los flujos de trabajo de IA antes de que los ataques puedan causar un impacto.

Al analizar la situación por áreas de actividad económica, la Educación volvió a posicionarse como el ámbito más atacado a nivel mundial al enfrentar un promedio de 4.816 ataques semanales por organización. Esta fuerte presión refleja un aumento interanual del 16% para el sector educativo. Las instituciones gubernamentales ocuparon el segundo lugar al soportar 2.836 incidentes cada semana, experimentando un crecimiento del 5% interanual. Por su parte, el sector de las telecomunicaciones ocupó el tercer lugar con 2.835 ataques a la semana y una subida del 13% interanual. Juntos, estos tres sectores siguen absorbiendo una parte desproporcionada del volumen de ofensivas globales, reforzando un patrón que se mantiene constante.

En cuanto a la distribución geográfica del problema, Latinoamérica volvió a ser la región más afectada del mundo. Este territorio registró el mayor volumen de ataques con un promedio de 3.501 incidentes semanales por organización, anotando un incremento interanual del 27%. La región de Asia-Pacífico ocupó la segunda posición global con 3.060 ataques por semana, lo que supone un 5% más. Europa y América del Norte también experimentaron fuertes incrementos en sus volúmenes de ataques, subiendo un 22% y un 14% respectivamente durante este periodo. África registró 3.008 incidentes, lo que supone un descenso del 9% interanual, aunque permanece entre las zonas con mayor volumen global de ciberamenazas.

Riesgos de exposición por IA generativa

El riesgo relacionado con el uso de la inteligencia artificial generativa se mantuvo consistentemente alto durante el mes analizado. Las estadísticas revelan que uno de cada veintiséis comandos o peticiones a estas herramientas suponía un alto riesgo de filtración de datos sensibles. La penetración de esta tecnología es tan profunda que el 85% de las organizaciones que la utilizan experimentó actividad de solicitudes de alto riesgo. Además, un 27% de las indicaciones introducidas por los usuarios contenía información potencialmente sensible. Para dimensionar el uso corporativo, cabe destacar que cada empresa empleó una media de siete herramientas diferentes de este tipo y cada usuario generó alrededor de setenta y ocho peticiones mensuales.

Hacker ChatGPT
Un hacker | Imagen generada con IA

Los datos personales aparecieron en el 80% de las organizaciones afectadas por la exposición de información. Junto a ellos se filtraron detalles de redes e infraestructura, material legal y regulatorio, datos financieros y registros de empleados, lo que demuestra que la exposición a la inteligencia artificial generativa afecta a múltiples funciones comerciales.

Por sectores productivos, las áreas de Salud y Medicina presentaron la mayor exposición a la filtración de datos confidenciales a través de estas aplicaciones con un 5,7%, seguidas por las Telecomunicaciones y los Servicios Profesionales con un 5,1% cada uno. La Informática también presentó un riesgo notable con una tasa del 4,1%. A nivel regional, Latinoamérica registró la tasa de exposición más alta con un 5,2%, muy por encima de la media global, mientras que Europa igualó el promedio mundial del 3,9%.

Ciberataques de ransomware

El ransomware o secuestro de datos siguió consolidándose como una de las amenazas más disruptivas. A lo largo de junio se reportaron públicamente 646 ataques de este tipo, lo que representa un incremento del 33% interanual. América del Norte aglutinó el 44% de las víctimas mundiales de estas extorsiones. Le siguió la región de Asia-Pacífico, que experimentó un fuerte aumento del 23% en la cantidad de víctimas y superó al 22% de Europa para convertirse en la segunda zona más afectada. Entre los sectores económicos más castigados por el secuestro de información destacan los Servicios Empresariales en primer lugar con un 31%, seguidos por los Bienes y Servicios de Consumo con un 16% y la Industria Manufacturera con un 14%. El ámbito del Gobierno pasó del 4% en abril al 5,4% en junio.

El panorama de los grupos cibercriminales experimentó variaciones que demuestran la rápida escalada de nuevas operaciones delictivas. La agrupación conocida como The Gentlemen se erigió como el grupo de ransomware más prevalente, siendo responsable del 17% de los ataques publicados y superando a la banda Qilin, que acumuló el 11%. El rápido ascenso a la cima de The Gentlemen evidencia la capacidad continua de las operaciones emergentes de secuestro como servicio para escalar velozmente mediante el reclutamiento de afiliados, accesos preposicionados y técnicas de evasión en constante evolución. Por su parte, el grupo LockBit registró un aumento notable pasando del 1% de los incidentes en mayo al 7% en junio, lo que lo convirtió en el tercer grupo con mayor prevalencia global.

Temporada altcoins 2026: el índice sube a 58 y desata la rotación desde bitcoin

La métrica que mide cuántas de las 50 principales criptomonedas superan a bitcoin en los últimos 90 días, el índice de temporada de altcoins de CoinGlass, ha escalado hasta los 58 puntos. Una lectura que, sin ser aún una confirmación, ha reavivado las apuestas de que el capital empieza a rotar desde el activo rey. El dato llega después de que el indicador rozara los 64 a principios de junio y se mantenga elevado desde entonces.

Conviene ponerlo en contexto. La escala de este índice va de 0 a 100, y solo cuando supera los 75 se considera que hay una temporada de altcoins confirmada; es decir, que al menos el 75% de las monedas analizadas lo están haciendo mejor que bitcoin. Por ahora, los 58 puntos reflejan un mercado que abandona la neutralidad, pero que aún no ha cruzado la frontera decisiva.

Para añadir matices, otros medidores son más prudentes. El índice equivalente de CoinMarketCap se sitúa en 53 puntos, según datos consultados este mismo 13 de julio. No es una contradicción: cada proveedor utiliza cestas de monedas ligeramente distintas y ventanas de observación con pesos diferentes; la dispersión es normal. Lo relevante es que ninguna de las dos fuentes lanza una señal de compra indiscriminada.

La dominancia de bitcoin cede terreno, pero con trampa

La dominancia de bitcoin —la porción del mercado cripto total que representa BTC— ha aflojado. Pasó del 58,12% al 54% en las primeras jornadas de julio, recuperando después hasta el 56,3%, según los datos de CoinGecko. En ese mismo periodo, la participación combinada de las altcoins (excluyendo ether y stablecoins) saltó del 19,39% al 24,68%, de acuerdo con cifras de CryptoRank.

Pero este movimiento esconde una trampa que los analistas de Glassnode señalaron a finales de junio: su propia señal de altseason, que regresó a territorio positivo, se activó sobre todo porque bitcoin cayó, no porque las altcoins estuvieran exhibiendo una fortaleza generalizada. Cuando el dinero huye de BTC y los proyectos más pequeños apenas se mantienen, los índices pueden mejorar sin que exista una rotación saludable.

Así que la lectura correcta no es «las altcoins están despegando», sino «bitcoin está perdiendo fuelle y algunas monedas recogen el testigo». Y esa herencia, por ahora, es muy selectiva.

El dinero institucional elige pocos nombres

Los flujos de inversión sí aportan una señal más constructiva. A mediados de junio, mientras los fondos cotizados vinculados a bitcoin registraban salidas, el capital empezó a entrar en productos de ether, Solana y XRP. Este patrón suele anticipar un mayor apetito por las altcoins, aunque de nuevo conviene no echar las campanas al vuelo.

El mercado está construyendo la posibilidad de una altseason, pero le faltan dos ingredientes: un índice por encima de 75 y que la participación se extienda más allá de las criptos favoritas del momento.

La concentración es evidente. Las ventas spot se intensificaron en segmentos de menor capitalización, lo que indica que los operadores minoristas o especulativos no están acompañando el movimiento con la misma convicción. Dicho de otro modo: los grandes inversores apuestan por activos líquidos y regulados, pero eso no equivale a un regreso del espíritu especulativo que caracterizó a temporadas de altcoins anteriores.

Razones para la cautela y un umbral que todo operador vigila

Conviene recordar cómo se sentía el mercado en 2024, justo tras la aprobación de los primeros ETF al contado en Estados Unidos. Entonces, el apetito se concentraba en bitcoin y ether; la temporada de altcoins no llegó a materializarse de forma amplia. Aquel precedente importa porque muestra que los flujos institucionales pueden fortalecer a unos pocos proyectos sin arrastrar al resto.

Ahora, con el índice en 58, el escenario es más prometedor pero no distinto en esencia. La dominancia de bitcoin sigue por encima del 55%, y la mayoría de las altcoins aún no ha superado a BTC de forma consistente durante tres meses. Hasta que no veamos una lectura sostenida por encima de 75, estaremos ante una rotación en construcción, no ante una temporada confirmada.

Una cuestión práctica para el seguidor del mercado: si en las próximas semanas la dominancia de bitcoin vuelve a ceder sin que BTC se despeñe, la señal ganaría credibilidad. Si, por el contrario, la caída de la dominancia viene acompañada de un desplome generalizado, el repunte del índice se recordará como un espejismo estadístico. Por ahora, los datos invitan a la observación atenta, no a la euforia.

El Hospital Universitari Dexeus amplía su área de Pediatría con un equipo especializado en atención de casos de alta complejidad

0

El Hospital Universitari Dexeus ha ampliado su área de Pediatría con un equipo de profesionales especializados para atender casos de alta complejidad. El centro ya puso en marcha a primeros de año su nueva UCI pediátrica y amplió su UCI neonatal, de nivel IIIC, convirtiéndose en la primera de la sanidad privada en Barcelona de este grado de complejidad.

El Hospital Universitari Dexeus, perteneciente al Grupo Quirónsalud, reforzó así su área de Pediatría mediante la incorporación de nuevos profesionales al equipo de especialistas ya existente en el centro para atender casos de alta complejidad.

Youtube video

Bajo la dirección del doctor Héctor Boix, el área de Pediatría reúne más de 40 profesionales de diferentes especialidades, entre ellas Infectología, Nefrología, Cardiología, Neumología, Hematología, Endocrinología, Medicina del Adolescente y Genética, además de hospitalización, consultas externas, cuidados intensivos, neonatología y atención intermedia.

“Nuestro objetivo es consolidar un modelo asistencial integral y multidisciplinar de referencia en el ámbito privado para la atención infantil. Esta unidad nos permite dar respuesta a pacientes que requieren un alto grado de especialización, tecnología avanzada y seguimiento continuado, siempre desde una atención centrada en el paciente y su familia”, explicó el jefe del Servicio de Pediatría y Neonatología del Hospital Universitari Dexeus, el doctor Héctor Boix.

REFERENTE EN CASOS DE ALTA COMPLEJIDAD

Según destacaron desde el Grupo Quirónsalud, el centro cuenta con la tecnología más avanzada y las mejores instalaciones, como es el caso de la nueva UCI pediátrica, que dispone de 9 boxes individuales, dos de ellos especialmente diseñados para atender pacientes que requieren múltiples sistemas de soporte vital simultáneo. Este avance ha permitido triplicar la capacidad asistencial en cuidados intensivos pediátricos, garantizando la seguridad, la monitorización continua y la privacidad del paciente y su familia.

A ello se suma a la ampliación de la UCI neonatal de nivel IIIC, el grado de máxima exigencia asistencial, preparada para atender prematuros extremos desde la semana 23 de gestación y casos que requieren cirugía neonatal, incluida cirugía cardíaca. Cuenta con 4 nuevas habitaciones familiares individuales, que se incorporan a los 20 puestos ya existentes.

“Llevamos más de una década atendiendo casos pediátricos que requieren de una atención altamente especializada. La UCIP permite consolidar esa trayectoria con una estructura más amplia, coordinada y preparada para atender patologías críticas y procedimientos complejos”, señaló el doctor Boix.

Para ello, el centro se sitúa a la vanguardia en innovación tecnológica incorporando sistemas ECMO —oxigenación por membrana extracorpórea—, monitorización avanzada con telemetría continua, respiradores de alta gama para soporte ventilatorio invasivo y no invasivo, ecografía clínica a pie de cama, videolaringoscopia y técnicas de hemofiltración y depuración extracorpórea.

Además, el centro apuesta por un modelo asistencial centrado en el cuidado individualizado del paciente pediátrico y neonatal, de la mano de su modelo FiCare, Family Integrated Care, que promueve la integración de las familias en el cuidado del recién nacido durante el ingreso, siempre acompañadas por el equipo sanitario.

CIRUGÍA PEDIÁTRICA COMPLEJA Y CARDIOPATÍAS CONGÉNITAS

Según destacó el centro, el área de Pediatría cuenta con profesionales expertos para llevar a cabo procedimientos quirúrgicos altamente especializados, incluyendo neurocirugía, cirugía abdominal, torácica, urológica y cardíaca, garantizando la continuidad asistencial y la seguridad en el perioperatorio de pacientes de alto riesgo.

En este contexto, el Hospital Universitari Dexeus es un referente en el abordaje de las cardiopatías congénitas gracias al doctor Raúl Felipe Abella que, en los últimos años, ha operado en el hospital a más de 400 niños de 15 países gracias a la colaboración con el grupo CorAll que él mismo dirige. Con este proyecto, consiguen ofrecer tratamiento quirúrgico a niños con cardiopatías congénitas que, por diferentes motivos, no tienen una solución adecuada en su país de origen.

“Un alto porcentaje de las cardiopatías que requieren intervención quirúrgica se realizan en el periodo neonatal, es decir, cuando el niño tiene apenas unas semanas de vida. Esto entraña una alta complejidad desde el punto de vista técnico. En primer lugar, porque hablamos de pacientes cuyo corazón mide aproximadamente cinco centímetros, por lo que las correcciones cardíacas exigen una enorme precisión. Y, en segundo lugar, por la propia fragilidad del recién nacido, con órganos todavía inmaduros”, explicó el doctor Abella, jefe del Servicio de Cirugía Cardiaca Infantil del Hospital Universitari Dexeus.

Además, añadió que en estos casos “tan importante como disponer de tecnología avanzada durante todo el proceso —desde herramientas de planificación como la reconstrucción 3D hasta sistemas de monitorización y soporte en cuidados intensivos— es contar con un equipo altamente especializado, como el nuestro, capaz de manejar esa tecnología, interpretarla correctamente y aplicarla de forma personalizada en beneficio del paciente”.

El equipo del doctor Abella se ampliará a lo largo de este año con la incorporación de nuevos especialistas en cardiología pediátrica, entre ellos el doctor Israel Valverde, que cuenta con una amplia trayectoria en el abordaje de cardiopatías complejas y un reconocido prestigio a nivel internacional.

Publicidad