
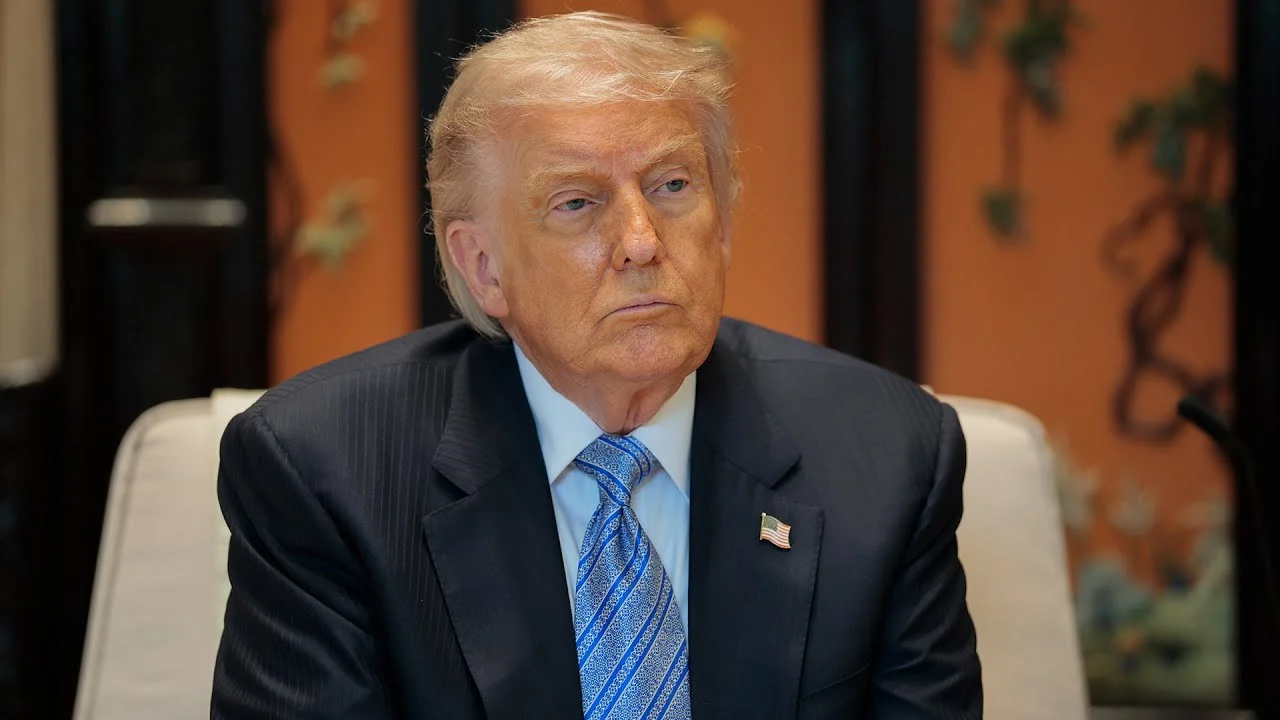

Trump y Xi se citan en la Casa Blanca con los chips, la IA y Taiwán como moneda de cambio. Es el segundo cara a cara del año entre ambos presidentes, después del encuentro del pasado 14 de mayo en Pekín, y llega con las dos mayores economías del planeta atadas por una interdependencia tecnológica que ninguna puede romper sin pagar un precio altísimo.
Claves de la operación
- El arancel ya no es la palanca principal. La escalada de 2025 llevó los tipos al 145% en EEUU y al 125% en China, y una repetición tendría efectos económicos devastadores para ambos.
- El control de los semiconductores mueve más dinero. Una relajación de las restricciones sobre GPU, aceleradores de IA, CPU y memorias HBM impactaría en bolsa más que cualquier rebaja de aranceles.
- Taiwán concentra tres conflictos en una isla. Soberanía, seguridad militar y tecnología se sientan en la misma mesa, con las ventas de armas estadounidenses de fondo.
La última vez que la rivalidad se descontroló fue el 2 de abril de 2025, cuando Washington anunció un arancel adicional del 34% sobre las importaciones chinas. La respuesta de Pekín y los sucesivos golpes elevaron la tarifa estadounidense hasta el 145% y la china hasta el 125%. Aquella espiral dejó a las dos potencias al borde de la desconexión comercial, y nadie en la Casa Blanca ni en Zhongnanhai quiere repetir la escena.
Washington lleva casi cuatro años apretando esa tuerca. Desde el 7 de octubre de 2022, el Gobierno de EEUU restringe el acceso de China a los semiconductores avanzados que fabrican TSMC, Samsung, Intel y otros productores de alineación occidental. No todos los chips entran en el mismo saco: el foco está en las GPU y los aceleradores para IA, las CPU y las memorias HBM (High Bandwidth Memory), los componentes que sostienen los grandes centros de datos de inteligencia artificial. El veto no va de tecnología, va de quién entrena los modelos.
Si esa presión se relaja, el efecto llega directo a los parqués. Nvidia, AMD, TSMC y ASML son las compañías que primero notarían cualquier acuerdo, y la industria china de fabricación de circuitos respiraría después de años de asfixia. Los informes previos al encuentro coinciden en un punto: el impacto de un pacto en esta materia sería mayor que el de cualquier reducción arancelaria. La cotización de los fabricantes de litografía depende de una firma en Washington.
En inteligencia artificial, las posiciones siguen muy lejos. EEUU quiere conservar su liderazgo en los modelos de frontera; China prioriza modelos más baratos, personalizables y masivos con el objetivo de debilitar económicamente a sus rivales. El grupo de asesores de ambas delegaciones, liderado por Sisson y Jiang, propone líneas rojas alrededor de sus sistemas nucleares y control humano sobre ciberataques, además de una línea de comunicación militar directa entre las dos potencias.
Quien controla el acelerador controla la mesa de negociación, y en 2026 el acelerador se llama Nvidia.
El pulso por los chips: qué cede cada bando y a cambio de qué
Taiwán entra en la conversación por tres vías a la vez. Es territorio disputado, escenario de ventas de armamento estadounidense y nodo central de la fabricación mundial de semiconductores. Según varios analistas, ambos presidentes abordarán el alcance de esas ventas de armas, un asunto que China considera línea roja. Taiwán es donde la geopolítica y el silicio se tocan.
La paradoja sostiene toda la negociación: ninguno de los dos puede desconectarse del otro sin asumir un coste enorme. EEUU depende de componentes ensamblados en Asia; China depende de herramientas y diseño occidentales para fabricar lo que necesita. La interdependencia sostiene la mesa aunque ninguno la reconozca. Nadie cede gratis. La tregua no es la paz, pero evita el escenario que ambos temen.
Nvidia, ASML y el negocio que espera en la puerta
El mercado ha leído el encuentro como una oportunidad de corto plazo. Una relajación de los controles sobre memorias y aceleradores desbloquearía pedidos que llevan meses congelados y devolvería a los fabricantes de equipos una parte del negocio perdido en China. En paralelo, la industria local china tiene margen para recuperar capacidad y reducir su dependencia del inventario acumulado. La bolsa premia la tregua antes de que exista sobre el papel.
También hay riesgo en la lectura optimista. Europa y Japón temen que un acuerdo bilateral entre Washington y Pekín reordene cuotas de mercado sin contar con sus fabricantes, y las empresas chinas de chips siguen años por detrás en los nodos más avanzados. Eso sí, su estrategia no pasa por alcanzar la frontera técnica, sino por inundar de silicio maduro los mercados donde el precio manda.
Lo que España mira desde la barrera: dependencia europea y el PERTE Chip
España no fabrica chips de vanguardia y no tiene silla en esa mesa, pero paga la factura de cada movimiento. El plan español de microelectrónica activado en 2022, el PERTE Chip, busca atraer inversión en diseño y encapsulado; el centro belga Imec desembarcó en Málaga y el Barcelona Supercomputing Center investiga arquitecturas abiertas para no depender de una sola licencia. La autonomía tecnológica europea sigue siendo un proyecto, no una realidad.
La referencia del IBEX 35 en este terreno es Indra, que lleva años intentando colocarse como proveedor de sistemas críticos en defensa y digitalización. Su problema es el de toda la industria española: diseñar y ensamblar se puede, pero el silicio avanzado para IA llega de fuera, en su mayoría de Taiwán y Corea del Sur. Un acuerdo entre Trump y Xi relajaría precios; una ruptura dispararía plazos y costes. En en el mejor de los casos, Europa gana tiempo; en el peor, descubre otra vez que su soberanía digital tiene fecha de entrega externa.
El próximo punto de control está fechado. Trump y Xi han acordado verse de nuevo el 18 de noviembre en Shenzhen, durante la cumbre de APEC, y hasta entonces la tregua se medirá en licencias aprobadas y pedidos que vuelven. Los resultados trimestrales de Nvidia darán la primera señal real de si el mercado ha descontado un acuerdo que todavía nadie ha firmado.








