Morgan Stanley sostiene que 2026 será un año récord con más de 375 nuevos modelos, pero también un punto de inflexión para muchos fabricantes tradicionales, según su última nota sobre el sector que firma Javier Martínez de Olcoz Cerdan.
La conclusión del informe puede resumirse en una frase “la próxima batalla del automóvil no se decidirá únicamente por quién vende más coches eléctricos, sino por quién sea capaz de lanzar antes, con menor coste y mayor contenido tecnológico una nueva generación de modelos”.
En ese terreno, explican los expertos de Morgan Stanley, China sigue siendo la referencia, mientras Europa, Estados Unidos y Japón intentan cerrar la brecha mediante una ofensiva de producto sin precedentes.
“La única forma de competir con China. Los esfuerzos de los fabricantes europeos en materia de cartera de productos vuelven a cobrar impulso este año, con una importante aportación de nuevos modelos por parte de Volkswagen y Mercedes. El reto para fabricantes como Renault y Stellantis, que también están presentando sólidas carteras de nuevos modelos, es que todos sus competidores están haciendo lo mismo, lo que crea un entorno de mercado masivo altamente competitivo”, explican Javier Martínez de Olcoz y Shaqeal Kirunda.
“A pesar de ello, los fabricantes no tienen más remedio que continuar con sus esfuerzos en materia de cartera de productos, ya sea centrándose en mejorar la funcionalidad de los sistemas ADAS o en la reducción de costes, a medida que se intensifica la competencia de los fabricantes chinos tanto a nivel local como global”, añaden.
2026 será el año con más lanzamientos de coches de la historia. Imagen: Ferrari F80
El año con más lanzamientos de coches de la historia
El informe Global Product Pipeline: Now or Never, desarrolla diez ideas que merece la pena desgranar individualmente.
2026 será el año con más lanzamientos de coches de la historia: Morgan Stanley prevé más de 375 nuevos modelos en todo el mundo, un récord absoluto. Nunca la industria había concentrado tantas novedades en un solo ejercicio.
China sigue marcando el ritmo mundial: Los fabricantes chinos serán responsables de más de la mitad de los nuevos lanzamientos globales. Su capacidad para desarrollar coches más rápido, con menores costes y mayor contenido tecnológico les mantiene por delante de los fabricantes tradicionales.
La velocidad de innovación es la nueva ventaja competitiva: Mientras los fabricantes chinos mantienen una edad media de sus modelos inferior a tres años, Europa, Estados Unidos y Japón se sitúan entre cuatro y cinco años. Renovar la gama con rapidez se convierte en un factor competitivo tan importante como el precio.
Para muchos fabricantes tradicionales es un «ahora o nunca»: la próxima generación de modelos puede determinar qué compañías recuperan competitividad y cuáles seguirán perdiendo cuota de mercado frente a China. Morgan Stanley llega a afirmar que, para algunos grupos, los nuevos lanzamientos pueden servir simplemente para garantizar su supervivencia.
Los nuevos modelos ya no garantizan el éxito: El banco advierte de que lanzar coches no basta. La industria afronta tres grandes obstáculos simultáneos:
una demanda todavía débil,
un exceso de nuevos modelos en el mercado,
y una competencia china cada vez más intensa y con precios agresivos.
El coche definido por software es la respuesta de Occidente: los grandes fabricantes europeos, estadounidenses y japoneses están acelerando el lanzamiento de vehículos definidos por software (Software Defined Vehicles), con nuevos sistemas operativos, inteligencia artificial y actualizaciones remotas para cerrar la brecha tecnológica con los grupos chinos.
Volkswagen y Mercedes-Benz serán los que obtengan una mayor proporción de ventas procedentes de modelos completamente nuevos durante 2026-28 Imagen: Volkswagen
Europa prepara una gran contraofensiva: Morgan Stanley destaca especialmente:
Volkswagen, por el volumen de nuevos lanzamientos.
Mercedes-Benz, por el mayor peso de modelos nuevos sobre sus ventas.
Renault, por su estrategia de eléctricos asequibles y reducción de costes.
BMW, con la plataforma Neue Klasse como gran apuesta tecnológica.
Entre los fabricantes europeos, el informe considera que Volkswagen y Mercedes-Benz serán los que obtengan una mayor proporción de ventas procedentes de modelos completamente nuevos durante 2026-2028.
2027 podría dar un pequeño respiro a los fabricantes tradicionales: el banco estadounidense espera que el ritmo de lanzamientos de los fabricantes chinos se modere ligeramente a partir de 2027, lo que abriría una ventana para que las marcas tradicionales recuperen parte del terreno perdido si ejecutan correctamente sus planes de producto.
El gran reto ya no es fabricar más coches, sino hacerlo mejor y más barato: el informe concluye que los fabricantes deberán combinar: reducción de costes, plataformas compartidas, colaboración entre empresas, desarrollo más rápido, innovación tecnológica, y disciplina financiera.
Según Morgan Stanley, mantener una amplia cartera de productos será imposible sin compartir inversiones en I+D y desarrollo, dado el deterioro de los márgenes de la industria.
A pesar de los intentos de Donald Trump, no termina de haber una resolución completa para la crisis en Irán, incluso si se ve luz al final del túnel. Pero incluso con el efecto que esta situación ha tenido en el precio del queroseno necesario para la producción del combustible de los aviones, IAG y sus aerolíneas, como Iberia o Vueling, mantienen buenos datos, y acaban de repartir dividendos y anunciar un proceso de recompra de acciones, lo que deja buen sabor de boca a los accionistas.
El pasado jueves, durante la junta general de accionistas, el presidente del grupo, Javier Ferrán, señaló que la prioridad de la empresa sería seguir expandiéndose y mantener su dividendo al menos en los niveles actuales. El problema, por supuesto, es que la situación internacional sigue siendo especialmente complicada para la aviación comercial; aunque las aerolíneas de IAG han mantenido sus vuelos y evitado trasladar los sobrecostes por la crisis en el Estrecho de Ormuz a sus pasajeros, incluso a los usuarios de las low cost como Vueling o Iberia Express.
Pero hay avisos de los analistas sobre el futuro inmediato de la empresa. Entre los más llamativos está la preocupación desde Citigroup por la dependencia de IAG de los vuelos de largo radio, en particular aquellos con destino a Norteamérica. Según deja claro la empresa de servicios financieros, la situación actual afectará primero a la programación y los precios de los viajes entre continentes, tanto a las Américas como a Asia, incluso si estos últimos deberían recuperar algunos de sus destinos más importantes en las próximas semanas.
Desde Alphavalue también han llamado la atención sobre cómo los sistemas informáticos vulnerables y obsoletos (tanto internos como del aeropuerto de Heathrow) provocan interrupciones frecuentes (generalmente se sacrifican los vuelos de corta distancia), lo que daña la reputación de la marca en los mercados locales.
Además, para cumplir con el requisito de propiedad accionaria de la UE, se estableció una compleja estructura corporativa que impone límites y restricciones a la propiedad y los derechos de voto de personas no pertenecientes a la UE; además, el Reino Unido exige un uso más estricto de los combustibles sostenibles de aviación (SAF) para 2030 en comparación con la UE.
IAG y la salud de la aviación comercial
La industria de la aviación comercial sigue caminando en la cuerda floja, incluso si, de momento, los datos de IAG y de otros competidores —como Ryanair o Air Europa— también han presumido de números positivos. De hecho, los analistas de Alphavalue han reducido sus previsiones sobre la matriz de Iberia tanto para este año como para el próximo.
La motivación, según la empresa, es sobre todo la incertidumbre del sector. Para ellos, los principales problemas que enfrentan las aerolíneas en el corto plazo no están bajo su control; poco pueden hacer IAG o sus competidores para acabar con las tensiones en Oriente Medio o recuperar la confianza de los usuarios en algunos destinos como Estados Unidos, marcados en los últimos años por sus políticas internas.
Es cierto que este año se da por hecho que aquellas que hayan evitado cancelar vuelos tendrán buenos datos. Además, el impulso que generan para el turismo eventos como el Mundial sirve para aumentar las ventas en algunas de las rutas más rentables de estas empresas, lo que de momento sirve para mantener las aguas calmadas de cara a los accionistas.
Los dos hubs de IAG son una de sus grandes fortalezas
En particular, la estrategia de hubs de IAG ha servido para mantener una buena salud en sus resultados. Desde Alphavalue se ha señalado el crecimiento significativo de la cuota de mercado impulsado por una estrategia de doble centro de operaciones centrada en Londres Heathrow (n.º 1) y Madrid (n.º 5), dos de los aeropuertos más grandes de Europa, respaldada por una sólida red de destinos y una cartera de marcas bien alineada, y una posición dominante en las rutas transatlánticas de alto volumen de ingresos.
También han señalado que el ser dueña de las consideradas aerolíneas tradicionales, como Iberia y British Airways, que ya cuentan con la confianza de los usuarios, sirve como escudo en una crisis como la actual. Para Alphavalue, esta es una de las grandes ventajas de IAG para atravesar el caos actual.
A pesar del continuo y sólido impulso de L’Oréal en la categoría de productos de belleza dermatológicos y profesionales, la persistente debilidad en el cuidado de la piel de lujo y el comercio minorista de viajes en Asia lastraron el desempeño de la compañía durante el ejercicio fiscal de 2025, y probablemente sigan siendo un obstáculo de cara a los próximos dos años, es decir, hasta 2028.
L’Oréal en Europa continúa superando al mercado, y se observa que el crecimiento del sector del cuidado de la piel está impulsado por Mixa, firma que le está ganando cuota de mercado a Nivea dentro de la categoría de cuidado de la piel de consumo masivo. En cuanto a la cosmética de color, la compañía ha estado superando el mercado en Europa en un contexto de baja actividad.
«Reducimos nuestro precio objetivo derivado del flujo de caja descontado (DCF) un 1%, hasta 323 euros, lo que implica un PER a doce meses de aproximadamente 22 veces, frente a las 26 veces actuales. Esto refleja unas estimaciones de beneficios más bajas para los ejercicios fiscales de 2026 a 2028«, apuntan los expertos de Jefferies ante el futuro de la compañía de belleza y cuidado personal.
Fuente: L’Oréal
Los cambios de perspectivas en L’Oréal, impulsados por mercados emergentes
En este contexto, L’Oréal continúa demostrando un fuerte poder de fijación de precios, disciplina de costos y una excepcional capacidad para proteger los márgenes de la propia compañía. No obstante, se espera que la desaceleración actual en la división de lujo en L’Oréal limite el apalancamiento operativo y dificulte un mayor avance de los márgenes en un entorno de costos más elevados.
Concretamente, los expertos de AlphaValue han incorporado los resultados del ejercicio fiscal de 2025, y con ello han revisado a la baja sus previsiones para los siguientes ejercicios fiscales de 2026 y 2027, tanto en ingresos como en rentabilidad. Si miramos lo conseguido en 2025, la compañía consiguió unas ventas de 44.100 millones de euros, es decir, un aumento del 4% en las ventas comparables frente a 2024.
«ESPERAMOS UNA RECUPERACIÓN MÁS VISIBLE EN BELLEZA DERMATOLÓGICA Y LUJO HACIA FINALES DEL EJERCICIO DE 2027»
AlphaValue
Siguiendo esta línea, los expertos señalan que unas menores previsiones de beneficios en L’Oréal para los ejercicios fiscales de 2026 y 2027 se traducen en una menor generación de flujo de caja a corto plazo. Este impacto se compensa con la previsión por parte de los analistas de AlphaValue de una estabilización gradual del crecimiento de los ingresos y la rentabilidad a partir del ejercicio fiscal 2028.
Los cambios, según los analistas, «reflejan la recuperación prevista dentro del sector del cuidado de la piel de lujo, una normalización del comercio minorista en el sector de viajes, concretamente en Asia, y la continua solidez de los negocios estructuralmente atractivos dentro de L’Oréal, pero en particular la cosmética dermatológica y los productos profesionales«.
Fuente: Agencias
Por su parte, Nicolas Hieronimus, director ejecutivo de L’Oréal, «a pesar de las incertidumbres geopolíticas y macroeconómicas actuales, somos optimistas sobre las perspectivas del mercado global de la belleza. Nuestro modelo multipolar, la determinación de nuestros equipos y nuestra capacidad de innovación me dan la confianza de que seguiremos superando las expectativas y logrando otro año de crecimiento en ventas y beneficio».
L’Oréal le roba cuota de mercado a Nivea
L’Oréal compite de tú a tú con Nivea, y esta última está perdiendo la batalla. La velocidad de Nivea para los minoristas podría verse obstaculizada por precios poco competitivos y un apoyo de marca/atracción del consumidor inadecuados. Asimismo, esto parece ser un problema recurrente para la popular marca dentro de Beiersdorf, desde el segundo trimestre de 2025.
El descenso de Nivea en Europa continuó en el primer trimestre de 2026. Esto se debió en parte a desacuerdos sobre precios entre minoristas en Europa occidental, mientras que Europa del Este sigue sin ser competitiva frente a las marcas de belleza coreanas ya establecidas», añaden desde Jefferies. Las ventas comparables de Nivea en China se mantienen negativas hasta el cuarto trimestre de 2026.
Beiersdorf busca salvar Nivea, pero el problema de precio frena su crecimiento
Fuente: Beiersdorf
La división de Consumo sigue enfrentándose a la presión de un entorno de consumo más débil, especialmente en el segmento de mercado masivo, junto con la continua inestabilidad del sector de viajes en Asia. La debilidad del mercado masivo no es temporal. La marca clave Nivea, con un 57% de las ventas dentro de Beiersdorf seguirá sufriendo la desaceleración del mercado de belleza de gama baja. Mientras tanto, Tesa continúa viéndose afectada por la persistente debilidad del sector automovilístico.
La inteligencia artificial generativa está matando a la gallina de los huevos de oro del sector editorial más rentable de las últimas dos décadas: la autoayuda. Tim Ferriss, autor de superventas como La semana laboral de 4 horas, ha confirmado con cifras de BookScan y Publishers Weekly lo que muchos editores temían en privado: desde la irrupción de ChatGPT, las ventas de libros de consejos prácticos se han desplomado. Sus propios títulos han pasado de vender millones de ejemplares a proyectar una caída del 80% en apenas cuatro años.
Claves de la operación
La facturación de la autoayuda se contrae un 26% en el primer trimestre de 2026. El segmento de no ficción para adultos cayó un 9% en el mismo período, según los datos recogidos por Ferriss, que apuntan a una crisis estructural en la categoría.
Ferriss calcula una pérdida del 80% en sus ventas para este año. Desde 2022, sus libros han encadenado caídas anuales: -5% en 2023, -13% en 2024 y un desplome del 46% en 2025 que los analistas del sector no esperaban.
La IA conversacional ofrece gratis lo que antes solo estaba en libros. Árboles de decisión, consejos personalizados y resúmenes instantáneos convierten a ChatGPT en el nuevo coach de productividad, sin necesidad de pasar por caja.
Las cifras son crudas. El negocio editorial construido alrededor del consejo empaquetado se resquebraja a toda velocidad. Obras como El cuerpo perfecto en 4 horas o Armas de titanes funcionaban como manuales de instrucciones condensados en papel. Ahora, un chatbot gratuito puede destilar todo ese conocimiento en 20 segundos y adaptarlo a las preguntas concretas del usuario. El valor añadido del formato libro se evapora cuando la máquina responde mejor y sin coste.
El fin de la era del libro como árbol de decisión
Ferriss ha desgranado la curva de deterioro con precisión quirúrgica. El despegue de ChatGPT a finales de 2022 solo arañó un 5% de sus ventas en 2023. En 2024, la erosión subió al 13%. El verdadero golpe llegó en 2025, con un -46% que dejó al descubierto la amenaza. La proyección para 2026, si se mantiene la tendencia, situará las ventas físicas un 80% por debajo de las de 2022, el año previo a la explosión de la IA generativa.
No es solo su caso. El informe de BookScan y Publishers Weekly para el primer trimestre de 2026 muestra un desplome del 26% en la categoría de autoayuda, el peor dato en décadas. Las franquicias literarias más potentes del mercado podrían estar contrayéndose entre un 40% y un 60% en lo que va de año, según el propio Ferriss. La gratuidad y la inmediatez de los chatbots han convertido el libro de consejos en un producto de segunda clase.
Observamos un patrón: los contenidos que funcionan como árboles de decisión —recetas, rutinas de entrenamiento, métodos de trabajo— son los más vulnerables. La IA no solo los replica, sino que los afina con datos personales que el libro nunca tendrá. El usuario ya no compra un manual; alquila, gratis, un asistente que le habla como si lo conociera.
El efecto dominó sobre el contenido digital
El terremoto no se queda en las librerías. Ferriss advierte de un colapso inminente en los videotutoriales de YouTube: la IA filtrará los 40 segundos útiles de un vídeo de 20 minutos y matará el modelo publicitario. Los podcasts basados en consejos prácticos, los cursos online, las newsletters y los blogs de productividad y autoayuda se enfrentan a la misma presión deflacionaria. Lo que valía dinero hace dos años ahora se regala en forma de conversación.
El segundo pilar que se tambalea es el periodismo tras muros de pago. Ferriss recupera una estadística de Pew Research: el 83% de los usuarios no pagaron por información el año pasado, y solo un 1% acaba pasando por caja al toparse con una barrera. La consecuencia inmediata es que los lectores esquivan los medios y le preguntan a la IA, que resume artículos protegidos sin citar fuentes. Se pierden matices, se gana inmediatez y gratuidad.
¿Quién paga por la información? La trampa de los muros y la IA
Para Ferriss, la salvación pasa por volver al origen: buscar mil auténticos fans que paguen por la voz y el tono personal de un autor, no por el contenido genérico. Es una tesis que recuerda al movimiento de los creadores independientes de Substack o Patreon, pero aplicada a los libros. En España, el mercado editorial de no ficción ya arrastraba debilidad: tras el repunte pandémico de 2020, las ventas de libros prácticos en nuestro país se estabilizaron por debajo de los niveles de 2019, según datos del gremio de editores. La llegada de la IA añade una capa de presión desconocida.
En esta redacción entendemos que el modelo basado en el consejo empaquetado ha llegado a un punto de no retorno. La pregunta no es si los libros de autoayuda sobrevivirán, sino cuánto tardarán los grandes grupos editoriales en pivotar hacia experiencias de autor más exclusivas y alejadas del formato commodity. La IA ha matado el producto, no la necesidad humana de orientación.
La gran paradoja es que, mientras la máquina democratiza el consejo, el valor de una firma reconocible se dispara. Quien quiera leer a Ferriss, pagará por él, no por el resumen que le sirva un chatbot. Eso sí, será una economía de nicho, no de superventas millonarios. El próximo gran pelotazo editorial en productividad, si llega, no saldrá de una mesa de novedades, sino de una comunidad de fans dispuesta a financiarlo directamente.
El propio Ferriss lo admite: el contenido original no va a desaparecer, pero sí el acceso masivo a él. La capa de intermediación que construyeron las editoriales, los medios y las plataformas se está desintegrando bajo el peso de una inteligencia que condensa, resume y entrega el conocimiento sin pedir nada a cambio.
La IA no solo compite con los libros: compite con la razón de ser de pagar por un consejo que ahora se obtiene gratis y en tiempo real.
Si miramos al mercado español, los datos sugieren que la tormenta llegará con algo de retraso pero con similar intensidad. Los editores que confían en la resistencia del papel harían bien en mirar la trayectoria de Ferriss: no es un problema de formato, es un problema de propuesta de valor. Y la IA la está ganando por goleada.
Las fortunas generadas por la inteligencia artificial están inflando una nueva burbuja inmobiliaria en Estados Unidos. Mientras la vivienda asequible apenas se mueve, las ventas de propiedades de lujo en San Francisco han saltado un 48% en el último año, según el último informe de Redfin.
Claves de la operación
La brecha del lujo se ensancha: un 48% más de ventas en San Francisco. El segmento premium crece acelerado por el dinero de la IA, mientras la vivienda para clases medias sube un tímido 1,4%.
El ‘dinero IA’ entra en el ladrillo: acciones y bonus millonarios. Los empleados y accionistas de tecnológicas canalizan sus ganancias en bienes raíces, inmunes a los tipos de interés altos.
La economía en K se materializa: ricos más ricos, compradores de primera vivienda fuera. El patrón se repite globalmente, con Madrid como uno de los destinos alternativos que más crece en Europa.
Redfin, la plataforma inmobiliaria estadounidense, define como vivienda de lujo al 5% superior del rango de precios de cada área metropolitana. Ese segmento está viviendo un auge inédito, especialmente en la bahía de San Francisco, donde la industria de la inteligencia artificial concentra talento y capital.
San Francisco, epicentro del boom inmobiliario de las fortunas de la IA
Según el informe de Redfin correspondiente al mes de abril las ventas pendientes de propiedades de lujo en la ciudad californiana se dispararon un 48% interanual, la mayor subida desde junio de 2021. El precio mediano de venta alcanzó los 6,7 millones de dólares, casi un 10% más que el año anterior.
Otras ciudades con fuerte presencia tecnológica también registran incrementos notables: Tampa (+36%), West Palm Beach (+16%) y Miami (+15%). La demanda de viviendas de lujo se concentra en los polos que acumulan el capital generado por la inteligencia artificial.
Daryl Fairweather, economista jefe de Redfin, subraya que estos compradores adinerados muestran una confianza en la economía que el resto de la población no tiene. La constructora de viviendas de alta gama Toll Brothers confirma que sus clientes son menos sensibles a la presión de los precios, ya que disponen de un sólido colchón financiero. La compra al contado sin hipoteca está alcanzando máximos históricos en Manhattan.
Sin embargo, algunos agentes inmobiliarios locales apuntan a que parte de este auge podría ser demanda reprimida tras años de ventas lentas, según recoge el San Francisco Standard. No todo el aumento se debería al dinero de la IA, pero la correlación es demasiado significativa como para ignorarla.
La ‘economía en K’ se globaliza: Madrid capta el capital que huye de los impuestos
El fenómeno no es exclusivo de Estados Unidos. El Knight Frank Wealth Report 2026 señala que Dubái cerró 2025 con 500 ventas por encima de los 10 millones de dólares, un 194% más en cinco años. Los precios prime subieron un 3,2% de media global.
La excepción es Londres, que subió impuestos a los grandes patrimonios y sus precios prime cayeron un 4,8% en 2025. Ese capital buscó destinos alternativos con dos claros ganadores: Madrid y Milán. La capital española registró el mayor crecimiento de Europa en precios prime, con un alza del 6,4% y un 55% de compradores internacionales.
En Milán, el régimen fiscal italiano de tarifa plana para nuevos residentes ha disparado el interés, con un incremento del 260% en compradores británicos entre 2023 y 2025.
La brecha inmobiliaria se está convirtiendo en el espejo más fiel de la desigualdad que la inteligencia artificial proyecta sobre la economía real.
Análisis: ¿burbuja IA o corrección tras años de sequía?
Desde esta redacción observamos paralelismos con la burbuja de las puntocom de finales de los años 90, cuando la riqueza tecnológica también infló el mercado inmobiliario de Silicon Valley. La pregunta ahora es si la demanda de lujo impulsada por la IA es estructural o un espejismo temporal. Los datos macroeconómicos dibujan un escenario de tipos de interés elevados, incertidumbre geopolítica y una inflación que no termina de ceder, lo que penaliza al comprador medio pero no al que puede pagar al contado.
En España, el sector inmobiliario cotizado, con nombres como Merlin Properties (MRL) o Colonial (COL), podría beneficiarse de este flujo de capital extranjero que busca refugio en activos de alta gama. El 55% de compradores internacionales en Madrid confirma que la Península es uno de los destinos elegidos por las grandes fortunas, lo que acentúa la dualidad del mercado y plantea desafíos para la vivienda accesible.
El riesgo reside en que esta burbuja de lujo se desacople definitivamente de la economía real. Si la IA sigue generando riqueza concentrada, el mercado inmobiliario de las grandes ciudades tecnológicas podría convertirse en un coto privado para los nuevos millonarios digitales, excluyendo a las clases medias y ampliando la fractura social. La próxima cita para medir la magnitud del fenómeno serán los resultados del tercer trimestre de Redfin, que permitirán ver si el boom se sostiene o fue solo un pico puntual.
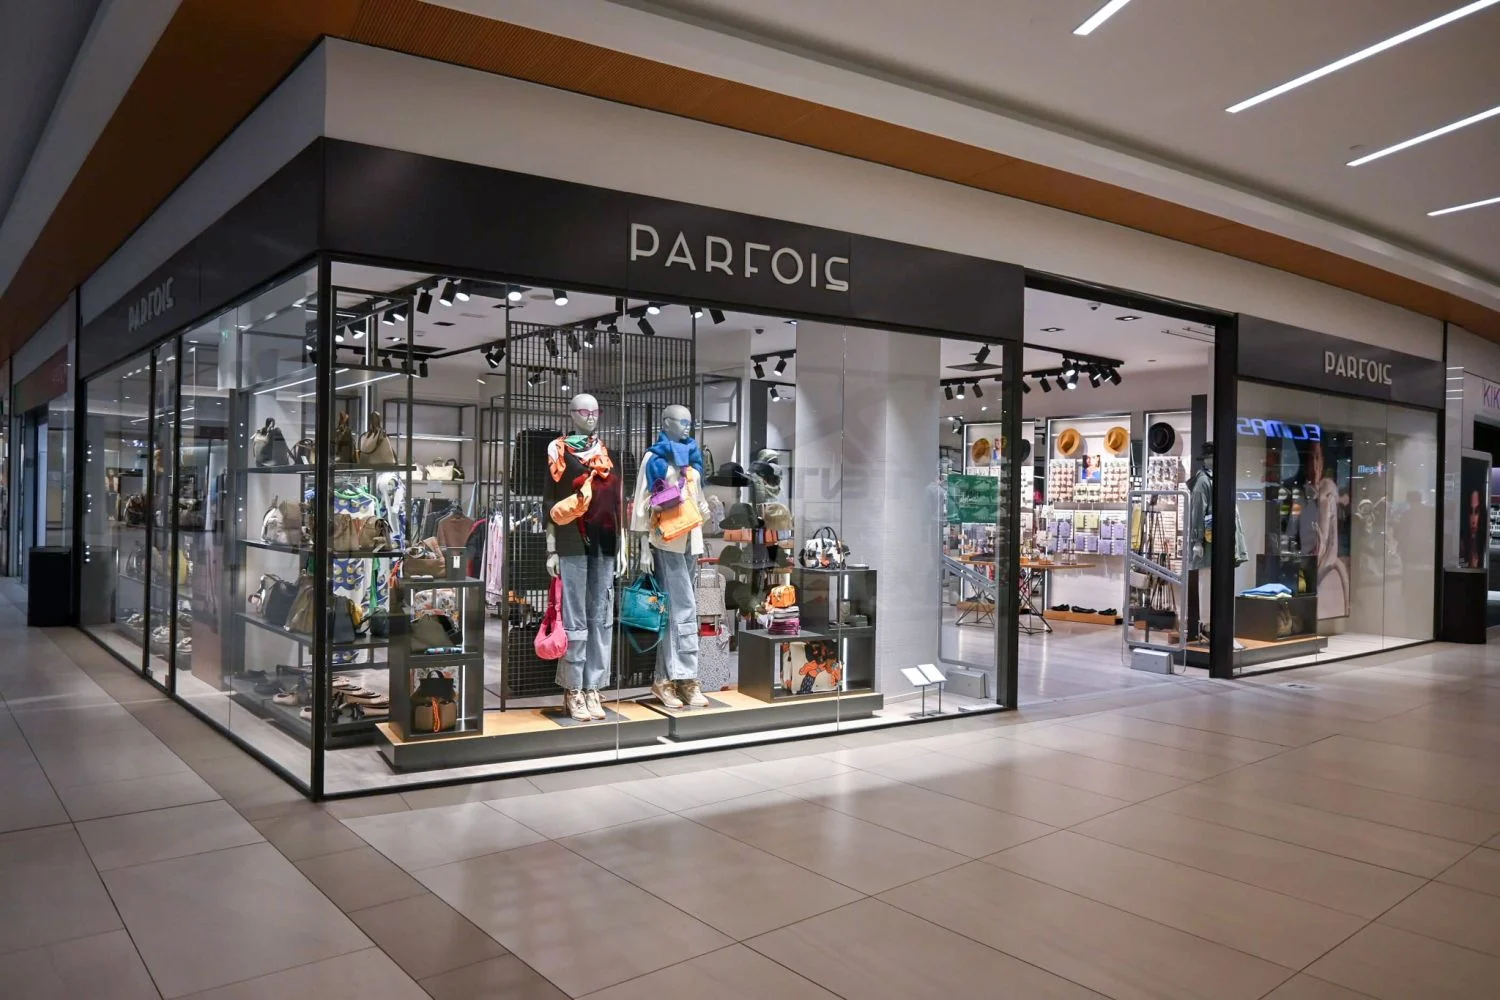
El verano de 2026 tiene un accesorio con nombre propio, y no es de ninguna firma de lujo. Parfois, la marca portuguesa que lleva décadas conquistando las calles de España con complementos a precio real, ha lanzado un bolso de rafia que está desapareciendo de las tiendas antes de que dé tiempo a pensárselo dos veces. La clave no está solo en el precio —que también— sino en que este complemento resuelve de golpe todos los looks del verano.
Los bolsos de rafia llevan temporadas prometiendo ser el accesorio del año, pero este de Parfois marca un antes y un después: no es el típico capazo que acumula polvo en el armario en septiembre. Su diseño compacto y versátil lo convierte en el complemento que las seguidoras de tendencias en Madrid llevan buscando desde hace meses, y que ahora mismo tiene más papeletas de convertirse en viral que cualquier pieza de temporada anterior.
Parfois y su nuevo bolso de rafia: lo que lo hace diferente
La propuesta de Parfois para este verano 2026 no se parece a los capazos de siempre. Mientras la mayoría de marcas apuestan por el modelo cesta redondo y voluminoso, la firma portuguesa ha optado por una silueta más contenida, con estructura suficiente para no perder la forma pero sin la rigidez de un bolso de temporada fría. El resultado es un complemento que cabe en el hueco del brazo igual que en la maleta de cabina.
El tejido de rafia natural aporta esa textura artesanal que ahora mismo triunfa en pasarelas y en feeds de Instagram por igual, pero a una fracción del precio que cobran firmas que presumen de materiales similares. Parfois ha sabido leer perfectamente el mercado: las consumidoras quieren autenticidad visual sin renunciar a su economía doméstica.
Parfois, rafia y la combinación ganadora del verano
La historia de Parfois con los accesorios de temporada tiene décadas de recorrido, y este bolso no es un accidente. La marca portuguesa lleva años demostrando que el precio bajo no está reñido con el diseño que se lleva puesto; y la rafia, esa fibra procedente de las palmeras tropicales del género Raphia, tiene propiedades que la hacen ideal para complementos de verano: resistente, ligera y con un envejecimiento natural que le da carácter.
Lo interesante es que la rafia de Parfois no requiere cuidados complicados: basta con un paño ligeramente húmedo y guardarlo relleno de papel de seda fuera de temporada. Nada de tintorerías ni tratamientos especiales. El complemento perfecto para quien quiere moda sin dramas.
Tendencias bolsos 2026: la rafia lidera la temporada
Los expertos en tendencias llevan meses señalando que los bolsos de materiales naturales dominarán el verano 2026, y la rafia encabeza esa lista por delante del crochet y del lino. No es una moda pasajera: responde a un cambio de valores en el consumidor que busca materiales con historia y con aspecto artesanal que los básicos de plástico o polipiel no pueden imitar.
Parfois ha llegado en el momento exacto con la pieza exacta. Cuando las grandes firmas cobran tres y cuatro dígitos por bolsos de rafia con logotipo impreso, la marca portuguesa ofrece la misma estética por lo que cuesta una cena para dos. Y eso, en un contexto de inflación sostenida, no es un dato menor para las compradoras españolas.
Cómo combinar el bolso de rafia de Parfois
El bolso de rafia de Parfois funciona en más contextos de los que parece a primera vista. Aquí van cuatro combinaciones que ya triunfan en las calles de Madrid este verano:
Playa: con bañador oscuro, pareo de lino y sandalias planas, el look playero más buscado de la temporada.
Terraza: sobre un vestido midi de algodón blanco y alpargatas de cuña, el complemento que eleva sin esfuerzo.
Ciudad: con vaqueros blancos, camiseta de rayas y bailarinas, el combo más copiado en Instagram.
Cena informal: acompañando un conjunto de lino en tono natural, para esas noches de verano en las que no quieres pensar demasiado.
El precio, el arma secreta de Parfois este verano
Si hay una razón por la que este bolso se agota antes de que el calor apriete de verdad, esa es el precio. Parfois se mueve por debajo de los 20 euros en su propuesta de rafia para este verano, lo que lo convierte en una compra impulsiva que la mayoría de usuarias no necesitan justificar. No hay deliberación de quince días. Se ve, gusta y se compra.
El perfil de compradoras que está arrasando con las existencias no es uno solo: desde las más jóvenes que descubren la rafia como material de temporada hasta quienes llevan años siguiendo a Parfois porque saben que la firma nunca falla en verano. El denominador común es que todas buscan lo mismo: un bolso que no las defraude, que aguante el ritmo de un agosto intenso y que, cuando llegue septiembre, haya merecido cada euro gastado.
Lo que viene: la rafia no se va a ningún sitio
La tendencia natural-craft que lidera la rafia no es una burbuja de temporada. Los analistas de moda apuntan a que los materiales de origen vegetal seguirán creciendo en los próximos años, tanto por su atractivo visual como por el mensaje de sostenibilidad implícito que transmiten a quienes los llevan. La palma de rafia, cultivada en África y América tropical, tiene siglos de tradición textil y eso se nota en el resultado final.
Para Parfois, este bolso es también una declaración de intenciones: la marca lusitana quiere estar en la conversación sobre tendencias reales, no solo en el segmento de los básicos. Y lo está consiguiendo. Si el bolso de rafia de este verano agota existencias tan rápido como apunta, el otoño llegará con muchas compradoras buscando la siguiente pieza que la firma tenga reservada.
Ya es una realidad, Ormuz está retomando paulatinamente su actividad comercial. Tras la firma del acuerdo entre Estados Unidos e Irán el 18 de junio, por el que ambas potencias se comprometían a cesar las hostilidades para dar paso a un periodo de 60 días de negociación, el tráfico comercial marítimo comenzó a reactivarse. Datos Windward indican que para el mismo día de la firma de este acuerdo, transitaron hasta un total de 26 buques, de los cuales 7 tenían cargamento de crudo. Toda una reactivación en las actividades comerciales, que ya empezó a trasladarse desde el anuncio de un posible acuerdo por parte del presidente de los Estados Unidos, Donald Trump el domingo 14 de junio.
El anuncio de un acuerdo es el principio del fin a las restricción comercial de Ormuz
Entre el 10 y el 14 de junio, Windward describía el tráfico visible a través del estrecho como «cercano a cero», con jornadas en las que apenas se registraron cinco tránsitos AIS visibles y otras en las que el movimiento comercial prácticamente desapareció de los sistemas convencionales de seguimiento. Un factor que empezó a revertirse en fechas próximas al domingo, cuando desde la Casa Blanca se emitió un comunicado de que se estaba estudiando un acuerdo.
A este factor se suma la reducción de la denominada actividad oscura, ya que durante los meses más duros de la crisis, Windward llegó a registrar más de 200 eventos diarios de embarcaciones cuyo seguimiento resultaba parcial o directamente imposible. Esto se debe a los apagados voluntarios por parte de los propios buques (por miedo a ataques o incautación iraní) y a las interferencias electrónicas producidas por el régimen de Irán de los sistemas AIS, una tecnología que utilizan los barcos para saber con precisión su ubicación y las de las demás embarcaciones de la zona para navegar con seguridad.
Entradas y salidas del estrecho de Ormuz. Fuente: Windward.
Es decir, durante los meses más crudos de la crisis, las embarcaciones no podían pasar por el estrecho ya que estaban ciegas, indicando algunos analistas que, para navegar por la zona abría que recurrir a métodos antiguos como las cartas de navegación o brújulas.
Por lo que, a medida que se acercaba la fecha del anuncio de Estados Unidos de un acuerdo el domingo del 14 de junio, la actividad marítima tanto de buques identificables como los que no la actividad marítima en torno al estrecho de Ormuz registraron un aumento progresivo, reflejando una mejora de la confianza pese a que las interferencias electrónicas y los riesgos para la navegación seguían presentes. Es decir, la recuperación de la actividad comercial comenzó antes de que desaparecieran por completo los factores de riesgo que habían condicionado el tráfico marítimo durante los meses anteriores.
Sin embargo, fue tras la firma del memorando entre Estados Unidos e Irán cuando los indicadores empezaron a mostrar una mejora más clara, ya que desde entonces, la actividad oscura registrada en la región se ha reducido de forma significativa, al tiempo que aumentaba el número de buques identificables y los tránsitos comerciales visibles. Un factor que responde a la firma de un memorando que temporalmente quita presión al estrecho, permitiendo al circulación de embarcaciones.
Estrecho de Ormuz. Fuente: Merca2.
No obstante, la recuperación aún dista mucho de haberse completado, ya que esta reapertura progresiva de Ormuz ha comenzado a desbloquear una enorme acumulación de carga retenida durante meses. En este sentido, se estima que aún hay cerca de 600 embarcaciones, que continúan afectadas por las disrupciones logísticas generadas durante la crisis.
Por el momento, la recuperación progresiva está teniendo un claro beneficiario, como es el caso de Asía, ya que aproximadamente una quinta parte del petróleo comercializado por vía marítima en el mundo atraviesa este paso estratégico y una gran parte de esos cargamentos tiene como destino refinerías asiáticas. En este sentido, China se consolida como el principal destino de estos buques liberados, debido a su alta dependencia de energías fósiles. Por lo que si el gigante asiático empieza a satisfacer su demanda de crudo, poco a poco dejará de tensar al mercado de petróleo, lo que se traduce en la reducción progresiva del precio del barril que estamos experimentando.
No obstante, pese a las señales positivas la coyuntura iraní aún está lejos de acabar, ya que si bien el memorando firmado por Estados Unidos e Irán, supone una mejora clara de las condiciones, aún queda para esperar si las partes enfrentadas resuelven sus principales diferencias como el programa nuclear iraní y las sanciones estadounidenses.
Polymarket, la plataforma de mercados de predicción que se ha convertido en un referente para apostar sobre elecciones, eventos deportivos o decisiones regulatorias, está en el centro de un escándalo que toca la fibra de la confianza en el ecosistema cripto. Un reportaje de The Wall Street Journal revela que la empresa pagó a creadores de contenido para difundir vídeos engañosos en los que se mostraban apuestas inexistentes, con ganancias ficticias y grabados en réplicas casi idénticas de su sitio web.
La investigación analizó 1.100 vídeos relacionados con Polymarket y encontró que muchos de ellos usaban “copias casi perfectas” de la interfaz real, diseñadas para que el espectador creyera estar viendo operaciones genuinas y rentables. El contenido, además, fue amplificado por un “ejército de redes sociales” gestionado por un contratista de marketing, lo que multiplicó el alcance de esta publicidad sin los correspondientes avisos de colaboración pagada.
El punto más delicado es que, según el WSJ, la empresa dio instrucciones a los creadores para que no revelaran que estaban siendo remunerados. Solo después de que los periodistas empezaran a preguntar, varios de ellos añadieron en sus biografías la etiqueta “@polymarket partner”. Para cualquier usuario, ver a un youtuber o un tiktoker contando sus supuestas ganancias en la plataforma sin saber que es publicidad pagada puede distorsionar la percepción del riesgo y animar a tomar decisiones financieras poco informadas.
Lo que revela la investigación del Wall Street Journal
El reportaje de The Wall Street Journal detalla que Polymarket entregó a los creadores material instructivo y que los vídeos no se limitaban a opiniones personales. Se trataba de contenido guionizado en el que se recreaban operaciones con beneficios muy atractivos, pero que no correspondían a transacciones reales realizadas en la plataforma. Esta práctica, de confirmarse, pondría en cuestión la frontera entre el marketing y la simulación fraudulenta.
Además, los vídeos se beneficiaron de una estrategia de distribución masiva: tras ser producidos, eran empujados por una red de cuentas afiliadas que los replicaban en redes sociales, generando una sensación de viralidad y autenticidad. La combinación de apuestas falsas con un ejército de difuminadores complica distinguir entre usuarios reales y contenido patrocinado, y es por eso que el caso ha levantado tantas ampollas en la comunidad cripto.
La investigación no especifica cuántos de esos 1.100 vídeos contenían representaciones falsas, pero el volumen revisado da idea de una operación promocional de gran escala, no de un puñado de publicaciones aisladas de algún influencer despistado.
La defensa del creador y la promesa de auditoría de Polymarket
Uno de los creadores citados, Razeen Khan, estudiante universitario que trabajó con Polymarket hasta marzo, comparó la estrategia con los anuncios de comida rápida: “Estamos representando lo que realmente ocurre”, dijo. En su opinión, los vídeos mostraban una dramatización de experiencias posibles, no necesariamente operaciones verificables. Sin embargo, en el sector financiero, la línea es mucho más fina. Un espectador que ve a alguien ganar 3.000 dólares en una apuesta política puede tomarlo como una prueba social de que la plataforma funciona, no como un montaje publicitario.
Frente a las acusaciones, Polymarket ha emitido un comunicado en el que asegura estar “comprometida con mantener mercados precisos, justos y transparentes” y anuncia que realizará una auditoría de su contenido promocional. Es un paso necesario, porque si la empresa no aclara cuántas piezas participaron en la campaña y cómo se autorizaron, la sombra de la opacidad se extenderá sobre otros aspectos de su operativa, incluidos los propios mercados de predicción.
Por qué la confianza en los mercados de predicción está en juego
Los mercados de predicción basan su utilidad en la idea de que los precios de los contratos reflejan probabilidades reales, agregadas por las apuestas de miles de usuarios anónimos. Si la promoción comercial se dedica a fabricar una realidad paralela de ganancias fáciles, el activo más valioso —la credibilidad de los datos que salen de esos mercados— queda en entredicho. Y en el mundillo cripto, donde el marketing agresivo ya ha provocado más de un descalabro, el público juvenil especialmente vulnerable a los mensajes de enriquecimiento rápido podría ser el primer perjudicado.
Este episodio no tiene, de momento, una intervención regulatoria concreta, pero la Comisión Federal de Comercio de EE.UU. (FTC) y otros organismos han mostrado cada vez menos tolerancia con la publicidad encubierta en redes sociales. El hecho de que muchos creadores no etiquetaran su contenido como pagado hasta que llegaron las preguntas de los periodistas es, precisamente, el tipo de omisión que los reguladores persiguen. Si Polymarket quiere seguir siendo el termómetro de las expectativas colectivas, tendrá que demostrar que su termómetro no está trucado por dentro.
Cuando el marketing convierte la ficción en experiencia, el mercado pierde su ancla más frágil: la credibilidad.
La historia de Polymarket sirve de aviso para todo el sector: crecer deprisa gracias a los vídeos virales puede traer notoriedad, pero si el precio es la confianza de los usuarios, la factura llega más temprano que tarde. La auditoría prometida será clave para saber hasta qué punto la plataforma estaba al tanto de estas prácticas y si está dispuesta a cortar por lo sano para preservar su reputación.
El dominio chino sobre los materiales estratégicos vuelve a dar un golpe a la industria tecnológica de Estados Unidos. Las restricciones a la exportación de fosfuro de indio, un compuesto esencial para los chips ópticos de los centros de datos, han disparado su precio un 250% y dejan a Nvidia y a sus proveedores sin margen de maniobra hasta al menos 2028.
Claves de la operación
China controla el 70% del indio mundial y aplica vetos desde 2025. La respuesta a las sanciones tecnológicas de Estados Unidos ha sido ralentizar las exportaciones de materiales críticos en lugar de bloquear productos terminados.
El precio del fosfuro de indio se ha encarecido un 250%. Empresas como Lumentum y Coherent, proveedoras clave de Nvidia, tienen toda su producción vendida para 2026, 2027 y 2028 a pesar de cuadruplicar la capacidad.
El cuello de botella estrangula la expansión de la inteligencia artificial. La conexión óptica entre chips es la única vía para escalar las prestaciones de los clústeres de IA, y el freno chino retrasa los planes de los hiperescaladores.
La escalada viene de lejos. En febrero de 2025, Pekín empezó a aplicar controles más estrictos a la cadena de suministro de metales y compuestos catalogados como estratégicos. El fosfuro de indio, que se obtiene a partir del indio metálico —China produce el 70% mundial—, es indispensable para fabricar los módulos fotónicos que interconectan los procesadores dentro de los centros de datos. Sin ellos, los clústeres de miles de GPU no pueden comunicarse a la velocidad que exige la inteligencia artificial.
La guerra de los chips se libra en la tabla periódica
Nvidia lo vio venir. A finales de 2025, la compañía invirtió 4.000 millones de dólares en dos de los principales productores de componentes ópticos: Lumentum y Coherent. El objetivo era asegurarse el suministro de una tecnología que permitiría saltar las limitaciones físicas del cobre. Sin embargo, la materia prima sigue saliendo de China y, con las licencias de exportación convertidas en un embudo, la inversión se topa con un muro.
La producción de de chips ópticos está totalmente comprometida para los próximos tres años. Según estimaciones del sector, tanto Lumentum como su rival Coherent han vendido por adelantado toda su capacidad hasta 2028, a pesar de haber multiplicado por cuatro las líneas de fabricación. La situación no afecta solo a Estados Unidos: las taiwanesas VPEC y LandMark Optoelectronics también sufren interrupciones en el suministro del material.
Nvidia, Coherent y Lumentum, en la diana del estrangulamiento chino
El movimiento de Pekín es quirúrgico. En lugar de prohibir directamente la venta de los productos terminados, las autoridades chinas ralentizan la concesión de licencias para exportar el fosfuro de indio. Así consiguen que el ecosistema de módulos ópticos no pueda escalar al ritmo que necesitan los hiperescaladores —Amazon, Microsoft, Google— para sus centros de datos de IA. La diferencia con un veto total es que la dependencia se cronifica y las empresas estadounidenses no encuentran alternativas a corto plazo.
La dependencia de un solo país para un material crítico convierte cada centro de datos en un castillo de naipes.
Mientras tanto, la industria china se frota las manos. Empresas como Yuanjie han visto dispararse su cotización precisamente porque están desarrollando componentes de fotónica para centros de datos propios. Pekín tiene un plan detallado para convertirse en la primera potencia tecnológica mundial en 2030, y controlar tanto el gallinero como los huevos que se incuban dentro forma parte de esa hoja de ruta.
Europa y España, espectadores con intereses en juego
La crisis del fosfuro de indio resuena en Bruselas. La Unión Europea aprobó en 2024 el Reglamento de Materias Primas Fundamentales, que aspira a romper la dependencia de proveedores únicos como China para 17 minerales y metales estratégicos. El despliegue de centros de datos en España —AWS invertirá 17.000 millones en Aragón, Google Cloud amplía en Madrid— hace que la factura de esta guerra comercial llegue también al mercado español. Si los módulos ópticos escasean, la expansión prevista en la península ibérica se ralentizará inevitablemente.
No hay una empresa del IBEX 35 directamente expuesta al fosfuro de indio, pero el ecosistema depende de que los hiperescaladores sigan construyendo infraestructura. El gran riesgo para España es que la inversión anunciada se dilate en el tiempo, perdiendo el efecto arrastre sobre la economía local y el empleo tecnológico. Los proyectos de Aragón y Madrid generan miles de puestos de trabajo y colocan al país en el mapa de la soberanía digital europea. Un atasco en los chips ópticos, aunque sea temporal, cambia las expectativas de retorno.
La otra batalla, menos visible, es la de la propiedad intelectual. Las patentes y los procesos de fabricación de óptica integrada están en manos de unas pocas empresas occidentales, pero China está acelerando su propia investigación para no necesitar licencias externas. Si lo consigue, el veto al fosfuro de indio será solo el primer capítulo de una ruptura que va mucho más allá del suministro de materiales.
En esta redacción mantenemos la cautela. La pelota está en el tejado de la diplomacia, y los precedentes recientes —las restricciones al germanio o al galio— no invitan al optimismo. Lo que empezó como un tira y afloja por los semiconductores ha derivado en una guerra de desgaste que se libra, literalmente, en la tabla periódica. Y, de momento, China tiene más cartas químicas que nadie.
Las cámaras de vigilancia que leen tu matrícula han dado un salto inquietante: ahora también rastrean los dispositivos electrónicos que llevas dentro del coche. SignalTrace, desarrollado por la empresa estadounidense Leonardo, cruza las señales inalámbricas de tus wearables, móviles y hasta del chip de tu mascota con la placa del vehículo, creando una huella digital única que te persigue más allá de la carretera.
Qué es SignalTrace y cómo te rastrea sin que lo sepas
El sistema se instala junto a las cámaras de lectura automática de matrículas (ALPR), pero también puede funcionar de forma independiente en estaciones, centros comerciales o paradas de autobús. Escanea pasivamente el espectro inalámbrico en busca de identificadores Bluetooth, Wi‑Fi y RFID que emiten tus gadgets.
Cada dispositivo emite un código similar a una dirección MAC, que combinado con otros forma un patrón unico. Ese patrón se asocia a la placa del coche que pasa en el mismo instante y queda almacenado. «Mientras que 70 de cada 100 coches pueden llevar un iPhone, solo uno llevará un iPhone 13rev2, una radio de Audi, unos auriculares Bose, un reloj Garmin, un localizador de llaves y la matrícula ABC‑1234», explica Leonardo. Esa combinación se convierte en tu firma electrónica y el sistema te seguirá aunque cambies la matrícula.
Basta un solo viaje con tu teléfono, tus auriculares y tu smartwatch para que SignalTrace asocie ese patrón único a tu coche; el sistema te recordará aunque retires la matrícula.
Legalidad en España: ¿se puede usar este sistema en Europa?
En Estados Unidos el Tribunal Supremo ha sentenciado que no hay expectativa de privacidad en la vía pública. Sin embargo, en la UE el Reglamento General de Protección de Datos (RGPD) considera los identificadores de dispositivos datos personales, y su captura masiva sin consentimiento explícito es ilegal salvo que exista una habilitación legal clara.
En España, la Agencia Española de Protección de Datos ya ha sancionado a varios municipios por excesos con las cámaras ALPR. Una tecnología que perfila a los individuos a través de sus wearables y gadgets «podría generar un conflicto aún mayor si se desplegara sin las garantías adecuadas», advierten desde la autoridad de control.
Lo que pueden rastrear
Móviles y tabletas con Bluetooth activado.
Auriculares inalámbricos y smartwatches.
Sensores TPMS de los neumáticos.
Tarjetas de acceso, chips RFID de mascotas y localizadores.
Cómo protegerte del rastreo de SignalTrace mientras conduces
Ante un sistema que no depende del consentimiento, la defensa más eficaz es reducir al mínimo las señales que emites:
Apaga el Bluetooth y el NFC del teléfono cuando no los uses, especialmente durante desplazamientos largos.
Desactiva la visibilidad o el «modo descubrimiento» de tus auriculares y smartwatch.
En el coche, comprueba si el sistema de monitorización de presión de neumáticos emite señales TPMS que puedan ser captadas.
No es un blindaje total, pero reduce la materia prima con la que se construye tu huella digital.
El debate sobre la privacidad en la carretera: análisis Merca2
La aparición de SignalTrace marca un antes y un después en la vigilancia pasiva. Hasta ahora, las cámaras de matrícula identificaban el vehículo, no a la persona. Con la nueva generación de sensores que husmean en el bolsillo del conductor, la línea entre control de tráfico y perfilado individual se difumina peligrosamente.
En la práctica, un conductor español que circule por autopistas de peaje o aparcamientos vigilados podría estar dejando, sin saberlo, un rastro electrónico que le acompañe durante meses. Y lo más preocupante: ese rastro no lo borra una multa ni un cambio de placa. El sistema puede seguir reconociéndote por el conjunto de dispositivos que llevas encima, aunque vendas el coche.
La cuestión de fondo es quién controla esa base de datos. Hoy la explota una empresa estadounidense bajo una legislación mucho más permisiva que la europea. Si mañana un fabricante de coches o una aseguradora accediera a esa información, el perfil de movilidad podría usarse para establecer primas o para investigar hábitos de conducción. La tecnología ya existe; la decisión sobre si la permitimos está aún sobre la mesa.
🚨 Ficha de la Normativa
Infracción / Novedad: Sistema SignalTrace, desarrollado por Leonardo, añade a las cámaras ALPR la capacidad de rastrear wearables y dispositivos Bluetooth para crear una huella digital del conductor.
Sanción económica: No aplica (no es una multa de tráfico, aunque su uso sin base legal podría acarrear sanciones de la AEPD).
Puntos del carnet: No aplica.
Entrada en vigor: Ya operativo en Estados Unidos; pendiente de autorización en la UE.
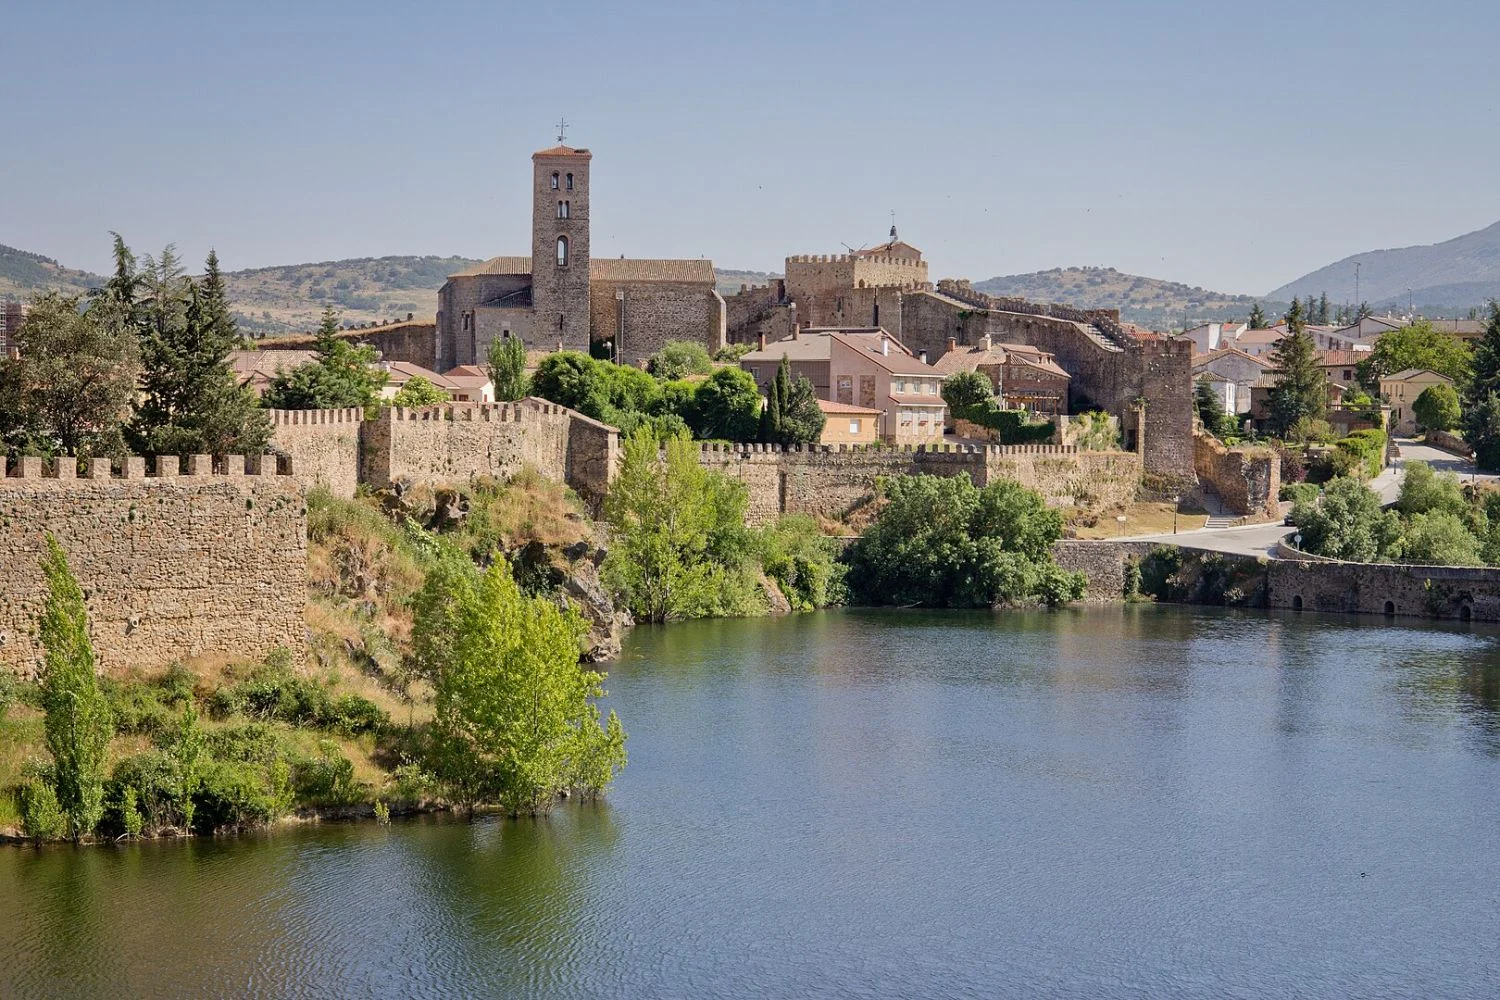
Hay un dato que muy poca gente sabe cuando sale de Madrid un sábado por la mañana: a menos de una hora por la A-1, existe la única villa de la Comunidad de Madrid que conserva su recinto amurallado completamente intacto, rodeada por un meandro del río Lozoya que hace las veces de foso natural. Buitrago del Lozoya no es un decorado reconstruido para turistas; es piedra auténtica del siglo XI con Monumento Nacional desde 1931. Si buscas una escapada que combine historia real, romanticismo y naturaleza serrana, has encontrado tu destino.
Lo que hace especial a este rincón es que no tienes que elegir entre cultura y paisaje: aquí los obtienes en el mismo paseo. Cruzar la Torre del Reloj de 16 metros, caminar por el adarve de las murallas con el río Lozoya abajo y llegar al castillo de los Mendoza es una experiencia que en Madrid capital no tiene equivalente. Todo eso, a 74 kilómetros del centro, en coche o en autobús interurbano desde Plaza de Castilla.
Las murallas de Madrid que nadie conoce fuera de la capital
El recinto amurallado de Buitrago mide unos 800 metros de perímetro y es, según los expertos en patrimonio de la Comunidad de Madrid, el conjunto fortificado medieval mejor conservado de toda la región. Sus orígenes son musulmanes, del siglo XI, y fueron ampliados y reformados durante el siglo XV por la poderosa familia Mendoza. Pasear por el adarve bajo es gratuito y sin horario: entras desde el Jardín Medieval o junto a la Plaza del Castillo, con el río Lozoya como telón de fondo.
La muralla alta, la que incluye la exposición de armas de asedio medievales y las mejores vistas panorámicas, se puede visitar por apenas 2 euros por persona. Es uno de los grandes chollos históricos de Madrid: un espacio que en cualquier otra comunidad autónoma costaría diez veces más y estaría diez veces más masificado. Los fines de semana, la Oficina de Turismo organiza visitas teatralizadas que convierten el recorrido en un viaje inmersivo al medievo.
El castillo que Madrid tiene pero no presume
Pocos madrileños saben que a escasos kilómetros de Madrid se alza un castillo gótico-mudéjar del siglo XV, el Castillo de los Mendoza, con siete torres de formas distintas —redondas, pentagonales, cuadradas— y un patio de armas que se puede visitar previa cita. El río Lozoya nace en Peñalara y serpentea 91 kilómetros hasta desembocar en el Jarama, dibujando el abrazo que envuelve Buitrago desde hace siglos. Ese meandro que rodea la villa es, literalmente, el foso natural que protegió la fortaleza durante la Edad Media.
La historia que guardan estas piedras va mucho más allá de la arquitectura: entre estos muros la familia Mendoza custodió a la princesa Juana la Beltraneja, hija de Enrique IV de Castilla, y aquí durmieron varios reyes castellanos. Buitrago es el pueblo más antiguo de la Comunidad de Madrid, y cada adoquín lo recuerda sin necesidad de carteles explicativos.
Un pueblo que parece diseñado para el amor en pareja
Buitrago del Lozoya tiene algo que las grandes ciudades han perdido: el silencio que permite escucharse. Las calles empedradas del casco histórico, prácticamente sin tráfico, invitan a caminar sin destino entre casas de piedra y pizarra. El Mirador del Castillo, al que se llega cruzando el Puente Viejo —una estructura medieval de origen románico— ofrece la estampa más romántica de la villa: la fortaleza reflejada en el embalse al atardecer, con la sierra al fondo.
Para una escapada de fin de semana, Buitrago ofrece alojamientos con mucho carácter. El hotel La Beltraneja, solo para adultos, tiene suites rústicas con vistas al castillo y zona de bienestar con sauna y jacuzzi privado. El conjunto de apartamentos rurales El Esquileo, muy cerca de las murallas, es otra de las opciones favoritas de las parejas que quieren desconectar de Madrid sin renunciar al confort.
Por qué el río Lozoya convierte esto en una escapada diferente
Buitrago no es solo casco histórico: el entorno natural del Lozoya añade una capa extra de experiencia. El río, considerado uno de los de mayor calidad de agua potable de España, permite paseos sencillos por sendas que bordean el embalse y ofrecen vistas imposibles de la villa desde la orilla opuesta. En otoño, los robledales y encinares de la Sierra Norte cambian de color y el escenario se convierte en algo difícil de fotografiar bien, porque ninguna foto le hace justicia.
Qué hacer además de ver el castillo
Gastronomía dentro de las murallas
Dentro del recinto amurallado, el Asador Las Murallas y el Restaurante El Espolón son las referencias locales para comer bien sin salir del ambiente medieval. El cocido madrileño, el lechazo y los platos de caza son los protagonistas de una carta que combina tradición serrana con materia prima de cercanía. En verano, varios locales sacan mesas a las plazas empedradas con la muralla como fondo; una imagen que en Madrid capital es directamente imposible.
Cuándo ir, cómo llegar y qué no puedes perderte en Madrid
La escapada perfecta a Buitrago del Lozoya puede hacerse durante todo el año, pero hay momentos especialmente mágicos:
Otoño (octubre-noviembre): los robledales se incendian de color y el ambiente es fresco y tranquilo, sin masificaciones.
Navidad: el Belén Viviente del casco antiguo está declarado Fiesta de Interés Turístico Regional.
Verano nocturno: conciertos en directo con la muralla iluminada como telón de fondo.
Semana Santa: las visitas teatralizadas y la menor afluencia que otros destinos la convierten en la opción anti-masas desde Madrid.
El turismo de proximidad que viene y Buitrago ya lidera
El turismo de kilómetro cero lleva dos años acelerando en toda la Comunidad de Madrid, y Buitrago del Lozoya encaja perfectamente en esa tendencia: destino accesible en coche pero también en transporte público, con un patrimonio que no necesita ser inventado y una oferta gastronómica y de alojamiento que ha madurado notablemente. La villa tiene capacidad para absorber más visitantes sin perder autenticidad, algo que no puede decir lo mismo de otros pueblos medievales más turísticamente saturados.
Si tienes pareja y vives en Madrid, la pregunta que deberías hacerte no es si ir a Buitrago del Lozoya, sino cuándo reservar el fin de semana. La muralla, el castillo, el río Lozoya y las calles empedradas estarán ahí esperando, exactamente como llevan siglos haciéndolo.
Nordex ha dejado de ser el «talón de Aquiles» de Acciona para convertirse en su principal fuente de creación de valor, hasta el punto de que el mercado empezará a cuestionar si al grupo le conviene seguir siendo su principal accionista o monetizar esa inversión. Esta es la principal tesis de Pierre-Alexandre Ramondenc, analista de AlphaValue.
Sin embargo, pese a esta mejora, la entidad francesa considera que Acciona ya cotiza cerca de su valor justo, lo que limita el potencial de revalorización de la acción.
Evolución de Acciona en Bolsa. Imagen: AlphaValue
Con un EBITDA consolidado que ahora se distribuye aproximadamente en un 35% para Acciona Energía, un 32% para Infraestructuras y Construcción, un 30% para Nordex (Reducir; Alemania) y un 3% para Bestinver AM y otras actividades, ACCIONA (Reducir; España) ofrece hoy en día un perfil de resultados mucho más diversificado que el que tenía en la década de los 2000.
El grupo presentaba un aspecto muy diferente cuando era conocido principalmente como líder español en infraestructuras y construcción, con raíces que abarcaban la ingeniería civil, las concesiones, la promoción inmobiliaria, los servicios de agua y otras actividades industriales.
En lugar de considerar las energías renovables como un negocio secundario, el consejero delegado José Manuel Entrecanales transformó progresivamente el negocio de las energías renovables, iniciado a mediados de los años 90, en un pilar fundamental del grupo a través de ACCIONA Energía, que cotiza en la Bolsa de Madrid desde 2001. La inversión sostenida en energía eólica, solar y otras tecnologías renovables fue reconvirtiendo gradualmente la firma de un conglomerado centrado en la construcción a una plataforma diversificada de infraestructuras y sostenibilidad.
En la actualidad, Nordex (consolidada íntegramente desde el primer semestre de 2023, tras el aumento de la participación hasta el 47,1%) se ha convertido en el principal motor del valor patrimonial del grupo desde principios de 2025. Esto contrasta claramente con ACCIONA Energía, que ha registrado un rendimiento notablemente inferior al del mercado en los últimos cinco años, a pesar de una recuperación sólida, aunque insuficiente, en 2025.
Lo irónico es que, hasta 2023, Nordex también fue una fuente de compromisos de capital recurrentes más que de creación de valor. Años de malos resultados operativos y de presión sobre el balance exigieron el apoyo reiterado de la matriz, lo que convirtió lo que podría considerarse una participación mayoritaria involuntaria en un desafío persistente para la asignación de capital. Sin embargo, una notable mejora en la rentabilidad, la generación de caja y la solidez del balance ha transformado el negocio en una importante fuente de flujo de caja libre (FCF).
Ahora que Nordex representa una parte cada vez mayor de la creación de valor del grupo (el 21% del GAV), es cada vez más probable que los inversores se pregunten si el mayor valor reside en mantener la participación o en materializarla. En nuestra opinión, el exitoso cambio de rumbo de Nordex ha desplazado el debate de la financiación del activo a la optimización de su propiedad estratégica, lo que plantea la cuestión de su lugar a largo plazo dentro de la cartera.
Jose Manuel Entrecanales. Imagen: Acciona
Nordex: Un comienzo difícil
Para respaldar su actividad como promotora y operadora eólica, iniciada en 1994, la matriz decidió en 2003 gestionar toda la cadena de valor de la energía eólica. En la práctica, eso supuso una integración vertical. La firma inauguró su primera planta de fabricación de aerogeneradores en Barásoain (Navarra) y comenzó la producción en serie de su propia plataforma de aerogeneradores AW1500 de 1,5 MW. El negocio de fabricación pasó a denominarse posteriormente ACCIONA Windpower (AWP).
En 2016, Windpower se fusionó con el fabricante alemán Nordex, con la española como accionista mayoritario. El pago incluyó 366,4 millones de euros en efectivo y 16 millones de nuevas acciones de Nordex, lo que situó a ACCIONA como accionista mayoritario con una participación del 29,9%.
En 2019, cuando Senvion, competidor alemán de Nordex, se declaró en quiebra (sus activos fueron adquiridos por Siemens Gamesa), la española decidió llevar a cabo una ampliación de capital en Nordex para reforzar su cuota de mercado y respaldar su trayectoria de crecimiento para 2020 y años posteriores. En consecuencia, la participación de ACCIONA aumentó hasta el 36,3 %.
En 2022, ACCIONA suscribió dos ampliaciones de capital de Nordex, que no había obtenido resultados positivos desde 2017. La participación de ACCIONA se incrementó posteriormente al 39,6 % y, a continuación, al 41 %. Finalmente, en 2023, ACCIONA y Nordex llevaron a cabo una conversión de deuda en capital, que transformó 347 millones de euros de deuda en nuevas acciones. La participación de ACCIONA aumentó así del 41 % al 47 %, lo que dio lugar a la consolidación integral de Nordex en el primer semestre de 2023.
Por lo tanto, entendemos que este aumento gradual de la participación Accionarial se asemejaba más a una operación de rescate que a un deseo genuino de asumir el control total de Nordex, y no estaba motivado por un objetivo de participación predefinido.
Nordex sigue siendo un sector estratégico clave para ACCIONA. Arantza Ezpeleta.
De talón de Aquiles a joya de la corona
Los resultados operativos de Nordex han mejorado considerablemente en los últimos dos años, respaldados por una sólida cartera de pedidos y unos márgenes en expansión, impulsados por la normalización de la inflación y la estabilización de los tipos de interés tras la crisis energética, lo que ha sustentado una recuperación de la actividad inversora en energía eólica terrestre. Esta mejora se refleja claramente en la fuerte aceleración del flujo de caja libre (FCF) de Nordex, que pasó de 20 millones de euros en 2023 a 271 millones en 2024 y a 872 millones en 2025, lo que se tradujo en que la capitalización bursátil de la empresa se triplicara durante el mismo periodo.
Así pues, la pregunta clave ahora es si ACCIONA optará finalmente por materializar sus plusvalías, o si prevalecerán en última instancia los vínculos operativos y estratégicos entre Nordex y su filial ACCIONA Energía.
¿Un área de negocio fundamental para ACCIONA Energía?
Oficialmente, Nordex sigue siendo un sector estratégico clave para ACCIONA. Más allá de ofrecer condiciones comerciales competitivas, tal y como ha confirmado ACCIONA, la principal ventaja para ACCIONA Energía es su estrecha y duradera relación con el equipo directivo de Nordex. Esta relación garantiza una sólida coordinación y facilita la rápida resolución de posibles problemas técnicos u operativos. En nuestra opinión, esto se traduce en una ejecución más fluida de los proyectos y en un nivel de capacidad de respuesta y acceso que sería difícil de replicar con un proveedor externo.
Aunque ACCIONA Energía no tiene ninguna obligación de adquirir aerogeneradores de Nordex, esta última ha sido, en la práctica, su proveedor casi exclusivo desde la fusión con ACCIONA Windpower en 2016.
Hemos reconstruido este conjunto de datos a partir de múltiples fuentes, ya que, a diferencia de empresas del mismo sector como Ørsted, Engie o RWE, ACCIONA Energía, lamentablemente, no publica un inventario exhaustivo de activos en el que se detallen los proyectos individuales, su ubicación, las fechas de puesta en servicio o los proveedores de equipos. En su lugar, la información facilitada se limita a datos agregados por tecnología y zona geográfica.
ACCIONA Energía afirma que sigue una estrategia de abastecimiento diversificado, en la que la selección de equipos se determina caso por caso. Sin embargo, en la práctica, Nordex parece haber sido el proveedor casi exclusivo de aerogeneradores del grupo durante los últimos nueve años. De los aproximadamente 2,8 GW de potencia eólica terrestre puesta en servicio (ya sea en explotación o cedida como parte de la estrategia de rotación de activos), prácticamente toda ha sido equipada con aerogeneradores de Nordex y de la antigua AWP. Esto contrasta con la potencia eólica terrestre total instalada del grupo, que ascendía a 9,9 GW (dentro de una cartera total de 14,6 GW) a finales de 2025. Cabe señalar que esta diferencia se debe en gran medida a la adquisición de una cartera de Endesa en 2009, cuando ACCIONA se desprendió de su participación en Endesa en una operación con Enel.
Dicho esto, ACCIONA ha recurrido ocasionalmente a proveedores alternativos en mercados donde Nordex tiene una presencia limitada, como en el caso del proyecto Kalayaan 2 en Filipinas, que utiliza aerogeneradores chinos suministrados por Goldwind.
Otra conclusión interesante es que, en última instancia, ACCIONA Energía es un cliente relativamente pequeño para Nordex. En 2025, Nordex instaló 7,7 GW a nivel mundial, mientras que ACCIONA Energía puso en servicio tan solo 210 MW de potencia eólica terrestre, todos ellos procedentes de Nordex. Esto implica que ACCIONA Energía representó únicamente alrededor del 2 % de las instalaciones anuales de Nordex.
Pipeline de Acciona. Imagen: AlphaValue
La conclusión es, por lo tanto, bastante clara. ACCIONA se beneficia claramente de la integración de Nordex en el grupo, aprovechando esta relación vertical para impulsar el desarrollo de su negocio de energías renovables, tal y como demuestran tanto su historial de puestas en servicio como su cartera de proyectos. Sin embargo, la dependencia parece ser en gran medida unilateral.
Mientras que ACCIONA Energía sigue beneficiándose de Nordex, esta última podría operar sin problemas sin contar con ACCIONA Energía como cliente. Esta dinámica podría acentuarse aún más con el tiempo, a medida que la cartera de proyectos de crecimiento de ACCIONA Energía se oriente cada vez más hacia la energía solar y los sistemas de almacenamiento de energía en baterías (BESS), lo que reducirá la importancia relativa de la energía eólica terrestre dentro de la cartera.
La familia Entrecanales, que controla alrededor del 55 % de ACCIONA, no parece tener una hoja de ruta predefinida ni un compromiso firme respecto al futuro de la participación de ACCIONA en Nordex. Su enfoque sigue siendo «oportunista y orientado al valor». Dicho esto, todas las opciones permanecen abiertas a largo plazo y la familia ha indicado sistemáticamente que no necesita mantener su participación actual de forma indefinida, manteniéndose enigmática sobre sus intenciones.
La valoración importa
Aunque mantenemos una visión positiva del negocio, respaldada por una importante cartera de proyectos de infraestructuras de alrededor de 30 000 millones de euros y por la mejora de las condiciones de mercado tanto para los promotores como para los fabricantes de turbinas como Nordex —a pesar de la intensificación de la competencia china fuera de Europa—, creemos que el potencial alcista de ACCIONA es actualmente limitado, sobre todo en comparación con sus competidores.
La diferencia entre nuestra valoración DCF y nuestro valor liquidativo (NAV), en el que tanto Nordex como ACCIONA Energía se valoran a precios de mercado, sugiere un mayor potencial alcista en estos dos activos. Pero el valor liquidativo es claro: ACCIONA cotiza actualmente cerca de su valor razonable.
Los esfuerzos de Uber, Cabify y Bolt para aumentar su presencia en más comunidades autónomas y ciudades de España han sido complicados. Las tres plataformas han hecho esfuerzos para estar presentes en zonas como Valencia, Galicia, Castilla-La Mancha o el País Vasco y, en el camino, han sufrido por la variedad de regulaciones de cada una de ellas o bien por la falta de una ley local que deje claras sus obligaciones, deberes y limitaciones para operar.
Es un problema que han señalado fuentes de las plataformas en el pasado: la falta de una regulación clara que se aplique en todo el país complica sus estrategias locales. El caso más evidente es el contraste entre las normativas de Madrid y Cataluña, con la primera orientada a liberalizar los servicios de transporte de particulares y apostar por la cohabitación de los taxistas y los conductores de las VTC, y la segunda debatiendo una ley que las expulsaría de una ciudad clave como Barcelona.
La realidad es que ha sido un reto permanente para las tres empresas y ha creado varios problemas evidentes. Las protestas recientes en tierras valencianas, los problemas claros de sanciones en Castilla-La Mancha, sobre todo en Toledo, y los retos para acoplarse a las dinámicas del País Vasco o Galicia han dibujado una crisis evidente. Todo esto ocurre sin señales de que el Gobierno nacional quiera dar un paso para crear una regulación en todo el territorio y sin grandes movimientos que dibujen un cambio real en la industria.
En cualquier caso, las plataformas deben buscar otras opciones, pues la nueva ley las expulsará de Cataluña y de Barcelona, una ciudad clave para sus aspiraciones económicas. Además, la nueva decisión del Tribunal Supremo dibuja una situación interesante dentro del sector, pues las comunidades ahora pueden sentirse cómodas justificando sus regulaciones con la idea de proteger al taxi.
La resaca del «Decreto Ábalos»
La realidad de las plataformas y los taxis es que siguen navegando las aguas de la tormenta que creó el ‘Decreto Ábalos’. La posibilidad marcada en ese texto de 2022 de que cada una de las comunidades autónomas tuviera su propia regulación alrededor de las plataformas de la llamada «nueva movilidad» ha generado un caos evidente entre las plataformas, que tienen que adaptarse a formas muy diferentes de trabajar en cada una de las zonas del país.
Desde el sector ya se ha señalado la posibilidad de que las próximas elecciones generales, que deberían realizarse en 2027, sirvan para que haya un cambio en la normativa nacional, que cree unas condiciones mínimas en todo el país. Mientras tanto, siguen evitando los obstáculos de cada una de las zonas donde operan, aunque en ocasiones sean exigencias contradictorias.
Uber, Cabify y Bolt buscan aumentar las licencias
De momento, el argumento de las tres grandes plataformas del sector de las VTC sigue siendo clave. La industria del transporte de particulares se ha vuelto clave, sobre todo en un país que económicamente depende tanto del turismo, y donde, en las grandes ciudades, los eventos también dependen cada vez más de la presencia de plataformas y de taxistas. Es una realidad evidente que poco a poco se ha hecho cada vez más importante, como lo han demostrado las visitas simultáneas del papa y Bad Bunny a Madrid.
Imagen promocional de Bolt en Murcia
Además, las licencias de las plataformas de Uber, Cabify y Bolt no han dejado de crecer mes a mes desde inicios del año. Según los informes del Ministerio de Transportes y Movilidad Sostenible, para el 1 de junio había 25.610 licencias de VTC operativas en España, mientras que para la misma fecha había 60.469 licencias aprobadas. El problema es que desde inicios de año el primer número ha crecido en 5.091 licencias, mientras que el segundo ha caído en 1.929 licencias.
Con las estrategias actuales de estas plataformas, es de esperar que el número de licencias de VTC siga subiendo. Estas compañías siguen insistiendo en que los datos muestran que hay menos opciones de transporte para particulares en España que en el resto de Europa, y que es importante que se permita que aumente el número de licencias en todo el territorio nacional.
Las protestas de los taxistas se multiplican
Mientras tanto, no solo se han multiplicado las sanciones y se ha pedido a las diferentes comunidades que tomen las regulaciones correspondientes, sino que los taxistas se han mostrado en pie de guerra. Cada vez hay más comunidades autónomas que ven protestas como las que se han visto en Barcelona ante la llegada de las plataformas, y cada vez es más clara la disposición de los taxistas de señalar a las administraciones por sus decisiones.
Marcha lenta del taxi en Barcelona en diciembre. Fuente: Agencias
Será interesante seguir de cerca esta dinámica y ver si las protestas se siguen repitiendo. No es un detalle menor; a pesar de su popularidad en cuanto a número de usuarios, Uber, Cabify y Bolt siempre han tenido algunos problemas reputacionales, y las protestas de los taxistas no hacen más que empeorarlos.
Banco Santander afronta 2026 como un año de transición estratégica, pero también de consolidación de su transformación operativa. Según un informe de Renta 4, la entidad mantiene una sólida evolución de su negocio, respaldada por la diversificación geográfica, la mejora de la rentabilidad y una gestión prudente del riesgo, factores que refuerzan su capacidad para cumplir los objetivos fijados para 2028.
En este sentido, ya en diciembre de 2025, en MERCA2 informamos que Banco Santander empezaba a recoger los frutos de su estrategia ‘One Transformation’. Hay que recordar que ‘One Transformation’ es la estrategia global de Banco Santander para operar como un grupo de negocios unificado en lugar de una red de filiales independientes por país. El objetivo es crear un mejor banco para los 171 millones de clientes de la entidad financiera.
Asimismo, hablando del próximo Plan Estratégico de Banco Santander, los analistas consideran que será continuista con la estrategia llevada a cabo en los últimos años, centrado en la implementación de ‘One Transformation‘ y el desarrollo de ‘Gravity’, lo que debería apoyar un buen comportamiento de los gastos de explotación para 2026 y 2027.
Ana Botín es la presidenta ejecutiva (Executive Chair) de Banco Santander, desde septiembre de 2014 Fuente: Agencias
El plan de Santander para crecer hasta 2028 gana fuerza
En este contexto, tras unos resultados del primer trimestre que muestran un crecimiento de ingresos superior al esperado y una mejora de la eficiencia, Renta 4 ha elevado su precio objetivo hasta los 13,22 euros por acción y mantiene su recomendación de sobreponderar, al considerar que el potencial de crecimiento y las perspectivas de generación de beneficios continúan sustentando una valoración atractiva.
Los resultados del primer trimestre de Banco Santander mostraron una evolución operativa positiva, con una mejora sustancial en rentabilidad, con un RoTE recurrente del 15,2% y un ratio de eficiencia del 40,5%. Siguiendo esta línea, los ingresos de la entidad financiera mostraron en el trimestre un crecimiento del 6% interanual, mientras que los gastos de explotación se redujeron en un 1%.
La historia de transformación del banco continúa materializándose en los resultados
Desde Renta 4 explican que «la buena marcha del negocio aporta visibilidad para alcanzar los objetivos a 2028, apoyados por una estrategia bien definida que busca centralizar capacidades y procesos para aprovechar la escala internacional de Banco Santander, la gestión del balance y el uso óptimo de capital. Si bien en un año de transición para Santander, hay un cambio de perímetro tras la venta del negocio en Polonia, la incorporación de TSB en el segundo trimestre de 2026 y Webster en Estados Unidos para el segundo semestre de 2026.
No obstante, la incorporación de TSB y de Webster a la entidad financiera son dos operaciones que supondrán un consumo de capital total de 2,1 puntos porcentuales, el cual se verá parcialmente compensado con la generación orgánica que la integración de ambos negocios aportará tanto en el segundo trimestre como en el segundo semestre de 2026. Asimismo, este hecho permite a Santander reafirmar el objetivo de CET1 entre el 12,8 y el 13% para cierre del ejercicio fiscal.
Fuente: TSB
Por otro lado, si miramos los catalizadores propuestos por Renta 4 que pueden mantener el crecimiento de Banco Santander, observamos que:
Una mayor demanda en mercados desarrollados y menor desaceleración en los mercados emergentes.
Recuperación de los ingresos en mercados emergentes.
Una mejor gestión del riesgo que lleve a contención del coste de riesgo de crédito entre 2026 y 2028.
Estados Unidos: la gran ventaja de Banco Santander
Renta 4 ha revisado al alza sus estimaciones frente a las que realizaron en marzo. Principalmente, los expertos han revisado las estimaciones gracias a una mejor perspectiva de Banco Santander en Estados Unidos con un 32% de la valoración, con un mayor crecimiento de comisiones netas y márgenes de intereses. Otro de los puntos son las menores provisiones a nivel de grupo financiero.
«Alcanzamos un margen bruto para el ejercicio fiscal de 2027 de 66.181 millones de euros, y un beneficio neto de 17.132 millones de euros, es decir, un 6% y un 10% más que las perspectivas de marzo, y un -2% y un -3% frente al consenso, respectivamente», certifican los expertos con una nueva revisión para Banco Santander.
Oficina Banco Santander. Fuente: Banco Santander
La diversificación geográfica y de negocio, y una gestión de riesgos prudente son las palancas clave de Banco Santander para alcanzar los objetivos a 2028, y un apoyo para la política de dividendos. La entidad financiera cotiza a unos múltiplos ajustados, con un PER a 2027 de 9,4 veces. No obstante, el potencial de crecimiento del negocio y las noticias positivas sobre mayores ahorros de coste justifican los múltiplos del banco.
Veintidós años de servicio ininterrumpido pesan, sobre todo cuando la atmósfera empieza a frenar tu sonda. El telescopio espacial Neil Gehrels Swift, un veterano cazador de explosiones gamma, está cayendo más rápido de lo previsto. Y la NASA acaba de poner en marcha un rescate cinematográfico: la misión Swift Boost despegará en cuestión de días para reencontrarse con él en órbita y elevarlo a una altitud segura.
Una órbita en caída libre: por qué Swift necesita un salvavidas ya
Swift orbita la Tierra desde 2004. Su altitud nominal ronda los 600 kilómetros, pero el Sol ha decidido acelerar el deterioro. Durante los últimos años, la actividad solar ha entrado en un pico que calienta y expande la tenue atmósfera superior. El resultado es un mayor arrastre atmosférico que frena la sonda, como un coche al que el viento le cierra el paso en una cuesta sin motor. La trayectoria se ha degradado más rápido de lo que los modelos pronosticaban. Si no se actúa, el telescopio podría ser engullido por la fricción en menos de una década, mucho antes de lo que su electrónica permitiría.
“Dada la rapidez con que se deteriora la órbita de Swift, estamos en una carrera contrarreloj”, explicó Shawn Domagal-Goldman, responsable del programa en la NASA, cuando se anunció la asociación con Katalyst Space. La urgencia ha empujado a la agencia a una solución poco convencional: enviar un robot de servicio en lugar de diseñar un sustituto multimillonario.
La coreografía del rescate: un avión, un cohete y un robot en 10 minutos
La misión Swift Boost descansa sobre tres actores: el avión nodriza Stargazer, un cohete Pegasus XL y la nave robótica LINK, construida por la empresa de Arizona Katalyst Space. Todo se ha preparado en las instalaciones de vuelo de Wallops, en Virginia. El 9 de junio los ingenieros instalaron LINK sobre el cohete; tres días más tarde lo acoplaron bajo el vientre del Stargazer. El avión partió el 18 de junio hacia el atolón de Kwajalein, en el Pacífico Sur, desde donde se ejecutará el lanzamiento.
El despegue, previsto para el 27 de junio, no será desde una rampa de Cabo Cañaveral, sino desde el aire. El Stargazer ascenderá hasta unos 12.000 metros de altitud y soltará el Pegasus XL. El cohete caerá libremente durante unos segundos antes de encender sus motores y depositar a LINK en el espacio en apenas diez minutos. Una danza cronometrada que la NASA y Northrop Grumman llevan perfeccionando desde los años noventa.
Una vez en órbita, LINK maniobrará de forma autónoma hasta acoplarse al Swift. El telescopio no fue diseñado para recibir visitas, por lo que el robot utilizará un sistema de agarre ideado ex profeso para fijarse a su estructura y, con un suave empuje de sus propulsores, elevarlo hasta una órbita más estable. La operación recuerda a las misiones de servicio del telescopio Hubble, pero esta vez sin astronautas.
Swift, el vigilante de los fuegos artificiales cósmicos
¿Por qué salvar un telescopio de 2004 en lugar de jubilarlo? Porque Swift sigue siendo único en su clase. Originalmente concebido para detectar estallidos de rayos gamma, hoy funciona como un observatorio multibanda y, sobre todo, como un “despertador” del cosmos. Cuando ocurre un fenómeno repentino —la colisión de dos estrellas de neutrones, una kilonova o un agujero negro que devora una estrella—, Swift gira en segundos, localiza la fuente y envía una alerta precisa a otros telescopios para que la observen de inmediato.
Swift no solo mira al universo: cuando algo explota, él da la voz de alarma para que los grandes espejos del mundo apunten en la dirección correcta.
El catálogo de hazañas es extenso. Hace poco, el telescopio detectó el débil resplandor de una fuente de rayos X que pasó desapercibida hasta que el James Webb la fotografió con detalle: resultó ser una supernova de 13.000 millones de años, una de las más antiguas jamás registradas. Sin la llamada de Swift, el Webb probablemente no habría invertido su precioso tiempo de observación en ese punto del cielo.
Reimpulsar el observatorio no es solo una cuestión de nostalgia científica. La misión Swift Boost aprovecha tecnologías comerciales en desarrollo y sienta un precedente para una economía espacial en la que reparar y mantener satélites sea tan rutinario como cambiar una rueda. El contrato con Katalyst Space se cerró en tiempo récord, precisamente porque la ventana de oportunidad se cierra deprisa: la actividad solar que ahora castiga al telescopio también dificultará futuras maniobras si esperamos demasiado.
Cabe preguntarse, sin embargo, si el reencuentro será sencillo. Nunca se ha acoplado un robot a un observatorio de esta edad, y cualquier imprevisto en el sistema de agarre podría dañar los paneles solares o la electrónica. Pero la alternativa —dejar que Swift se precipite sin hacer nada— es una condena segura. El riesgo calculado asoma como una jugada de ajedrez orbital: rápida, elegante y con la ciencia del siglo XXI mirando.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Misión Swift Boost para reimpulsar y prolongar la vida del telescopio Swift.
Dónde: Lanzamiento desde Kwajalein (Pacífico Sur); encuentro en órbita terrestre baja (~600 km).
Institución responsable: NASA y Katalyst Space.
Cuándo: Previsto para el 27 de junio de 2026 (sujeto a condiciones meteorológicas y técnicas).
Impacto a futuro: Extender la vida del observatorio Swift al menos cinco años más, consolidando un modelo de servicio robótico en órbita sin astronautas.
Iberdrola es una de las compañías con mejor posicionamiento para una nueva etapa dentro del escenario energético internacional. Esto se debe a que según los analistas hace falta empresas que desarrollen un nuevo ecosistema energético basado en la seguridad, el auge de la inteligencia artificial y las infraestructuras críticas de larga duración (o HALO en sus siglas en inglés). Un terreno donde, a ojos del Morgan Stanley, la energética no solo podría aportar mucho, sino beneficiarse de esta «nueva era de crecimiento» que acuñan los analistas, ya que tiene exposición en la generación de renovales y el desarrollo de redes.
¿Qué esta «nueva era de crecimiento»?
La «nueva era de crecimiento» descrita por los analistas de la firma financiera se basa en el principio de que la transición energética ya no se basa en solo en la descarbonización, sino en una transformación profunda del sistema económico que exige reforzar redes eléctricas, incrementar la capacidad de generación y modernizar infraestructuras esenciales. En este contexto, Morgan Stanley estima que sólo en Reino Unido serán necesarias inversiones de aproximadamente 260.000 millones de libras entre 2026 y 2030 en electricidad y agua, incluyendo más de 110.000 millones de libras destinados exclusivamente a redes de transporte y distribución eléctrica.
Planta eólica de Iberdrola en Australia. Fuente: Iberdrola
Esta etapa de crecimiento se está dando debido a que el crecimiento de los centros de datos asociados a la inteligencia artificial ha acelerado la demanda de energía, factor que si se suma con las necesidades de seguridad energética propiciadas por la incertidumbre geopolítica, convierte a las redes en el centro de todas las inversiones, debido a que la red actual no puede soportar tanto tráfico de energía. Es decir, los analistas apuntan a que las compañías con exposición a estas infraestructuras críticas adquieren un valor estratégico superior al que le ha otorgado tradicionalmente el mercado, dejando de ser activos con una remuneración baja y predecible, a ser el corazón de la transición energética.
Debido a esto, desde Morgan Stanley citan a Iberdrola como una compañía con potencial dentro de esta nueva oleada inversora, ya que combina tres características clave a ojos de los analistas: una amplia base de activos regulados en redes eléctricas, una posición sólida en la generación de renovables y una elevada exposición a mercados con tendencias de crecimiento tanto en la electrificación como en la demanda eléctrica; es decir: España, Reino Unido, Estados Unidos y Brasil.
Iberdrola combina todos los factores que la podrían poner en cabeza de la transición energética
En este contexto, Morgan Stanley considera que Iberdrola cuenta con una de las combinaciones de crecimiento y estabilidad más atractivas dentro del sector utility europeo. Los analistas de la firma americana prevén que el beneficio por acción de la compañía pase de 0,92 euros en 2025 a 1,13 euros en 2028, lo que supone un crecimiento anual compuesto cercano al 7% durante el periodo. Es decir, el posicionamiento de la energética vasca le daría un crecimiento que supera la media de muchas utilities integradas europeas, gracias a su cartera de redes reguladas y a su capacidad para seguir aumentando su base de activos en mercados estratégicos.
Este gran crecimiento que prevé Morgan Stanley se debe esencialmente al funcionamiento del negocio regulado, ya que a diferencia de otros segmentos energéticos más dependientes de los precios de mercado, las redes eléctricas generan ingresos regulados y relativamente predecibles. Por lo que, a medida que los reguladores autorizan nuevas inversiones para reforzar la infraestructura eléctrica, aumenta la denominada base de activos regulados y, con ella, la rentabilidad que pueden obtener compañías como Iberdrola. De esta forma, la energética puede transformar grandes inversiones como la que necesita el mercado británico en beneficios a través de su filial ScottishPower.
Iberdrola en redes. Fuente: Iberdrola
Además, los analistas destacan que la compañía está especialmente bien posicionada para aprovechar el incremento de la demanda eléctrica derivado de la inteligencia artificial y los centros de datos, ya que la compañía selló una alianza con Echelon Data Centres para desarrollar una cartera potencial de hasta 5.000 MW en España, con una inversión prevista superior a los 2.000 millones de euros y un primer proyecto en Madrid que contará con 144 MW de capacidad de procesamiento.
Más allá de la construcción de los propios centros, el papel de Iberdrola consiste en aportar conexiones a red, suministro renovable e infraestructura eléctrica, precisamente los activos que Morgan Stanley identifica como críticos dentro de la nueva etapa de crecimiento del sector.
Por lo que, a pesar de este buen posicionamiento, Morgan Stanley mantiene una recomendación de Neutral sobre la compañía y fija un precio objetivo de 20 euros por acción. Una valoración, que si bien parece más baja de la esperada, no implica que la compañía esté mal posicionada, sino que su potencial de crecimiento ya han sido reconocidos por el mercado. Sin embargo, las previsiones de crecimiento de beneficios que muestra la entidad, apunta a que sigue considerando a la compañía como uno de los principales exponentes de la nueva infraestructura energética global.
El próximo otoño podría arrancar en su versión digital y a finales de año en TDT el nuevo proyecto televisivo impulsado por el empresario Andrés Varela Entrecanales y dirigido por José Miguel Contreras: CNN Siete.
El nuevo canal afín al Gobierno irrumpe en un momento de máxima competencia por el espacio mediático progresista en España, especialmente en un año político marcado por la polarización y la creciente disputa por el relato entre medios de comunicación, con canales como Cuatro, Antena 3, Trece o Telemadrid afines a la derecha.
A diferencia de lo que podría parecer en un primer vistazo, CNN Siete no nace como un rival directo de RTVE. La corporación pública juega en una liga distinta, con la ventaja estructural de su financiación estatal y una posición dominante en la programación informativa progresista gracias a espacios como La Hora de La 1, Mañaneros o Malas Lenguas, que han consolidado su influencia en el ecosistema audiovisual.
La verdadera batalla se libra en otro terreno: el del progresismo mediático privado, donde La Sexta y el Grupo Prisa llevan años disputándose la hegemonía del relato político dirigido a la izquierda.
RTVE, un actor protegido por el Gobierno
RTVE atraviesa un momento de fortaleza en términos de audiencia y presencia informativa, reforzada por su papel institucional. Sin embargo, su proximidad al Gobierno alimenta el debate sobre su independencia real, algo que la oposición cuestiona con frecuencia y que el Ejecutivo rechaza de plano.
Por su parte, La Sexta continúa siendo una referencia clave para el electorado progresista, pero también sufre tensiones crecientes con parte de su audiencia histórica. Bajo la dirección informativa de Antonio García Ferreras, la cadena ha intensificado la cobertura de casos sensibles para el PSOE, incluidos los asuntos relacionados con el entorno de José Luis Rodríguez Zapatero y otras controversias que afectan al partido en el Gobierno.
Para algunos sectores progresistas, esta línea responde al ejercicio del periodismo crítico. Para otros, supone un alejamiento del papel que La Sexta desempeñó hace una década como altavoz del espacio político de la izquierda.
José Miguel Contreras dirigirá CNN Siete.
El caso del Grupo Prisa es más complejo. El conglomerado mediático intenta mantener su identidad histórica vinculada al centroizquierda, al mismo tiempo que gestiona la guerra abierta entre su presidente Joseph Oughourlian y el hombre al que le debe el cargo, Pedro Sánchez.
En los últimos meses han aumentado las interpretaciones sobre un posible reajuste editorial. La salida de Àngels Barceló de Hoy por hoy es leída por algunos sectores como un síntoma de cambio, aunque la compañía ha tratado de transmitir continuidad mediante el reparto de sus principales programas entre perfiles como Aimar Bretos o José Luis Sastre.
Sin embargo, la inquietud no desaparece. En parte de la audiencia progresista se percibe una creciente distancia entre Prisa y el electorado tradicional de izquierdas, especialmente en un contexto de polarización política.
La estrategia de Prisa contra Ayuso
Uno de los puntos más sensibles del debate se encuentra en el tratamiento informativo de las principales figuras políticas. En el caso de Isabel Díaz Ayuso, algunos análisis sostienen que su presencia constante en la agenda de Prisa —especialmente en lo relativo a las informaciones sobre su pareja Alberto González Amador y las controversias políticas en la Comunidad de Madrid— genera un efecto político indirecto: dejar ver que el multimedia no se aleja de la izquierda, tal y como intentó dejar ver ayer con unaa demoledora encuesta publicada por El País sobre el nulo tirón de Alberto Núñez Feijóo.
Al mismo tiempo, es evidente que determinadas informaciones en la SER y El País sobre figuras históricas del PSOE, como José Luis Rodríguez Zapatero, reciben un tratamiento más contenido.
Estas tensiones reflejan la dificultad de Prisa para equilibrar su papel como grupo mediático influyente con la necesidad de no perder su base de audiencia progresista.
CNN Siete contra Oughourlian
La presidencia de Joseph Oughourlian ha introducido un nuevo elemento en esta ecuación. El directivo ha impulsado una estrategia orientada a la estabilidad financiera del grupo, que arrastra una deuda cercana a los 800 millones de euros y depende en gran medida de la publicidad institucional y privada.
En este contexto, algunos observadores interpretan determinados editoriales de El País como un intento de situar al grupo en una posición de mayor centralidad institucional, incluso defendiendo en ocasiones fórmulas de entendimiento entre PSOE y PP para aislar a Vox de la ecuación de gobierno.
Estas posiciones recuerdan debates ya vividos en etapas anteriores del grupo, cuando se defendieron abstenciones o acuerdos que facilitaran la gobernabilidad en nombre de la estabilidad institucional a costa de dejar a España sin una izquierda que presente alternativa de Gobierno.
Es en este escenario donde aparece CNN Siete. El nuevo proyecto audiovisual busca competir en el universo del progresismo mediático privado. La iniciativa se presenta como una alternativa en un ecosistema donde La Sexta sufre el auge de La 1 y Cuatro, que le han llevado a marcar su peor mayo desde 2008, y Prisa atraviesa tensiones internas sobre su identidad editorial y su relación con el poder político.
José Miguel Contreras, enfrentado a Joseph Oughourlian y Antonio García Ferreras, cree que existe una parte del público progresista que ya no se siente plenamente representada por los medios tradicionales del sector. Y en otoño pretende demostrarlo.
Helius, la columna vertebral de infraestructura que da servicio a miles de proyectos en Solana, ha anunciado a través de su blog oficial la compra de Light Protocol, la startup que durante años hizo posibles las técnicas de privacidad en la red. El objetivo: construir la capa de privacidad canónica que permita a Solana manejar balances cifrados, pagos anónimos y mercados privados, sin renunciar a la auditabilidad que exigen los reguladores.
La noticia llega en un momento en que cada vez más instituciones financieras consideran a Solana como alternativa a las capas tradicionales, pero la falta de privacidad era una barrera. Hasta ahora, cualquier transacción era totalmente pública, lo que dejaba al descubierto estrategias comerciales, salarios o posiciones de tesorería. La privacidad, como dice Helius, no es negociable para competir con las finanzas tradicionales.
El camino hacia la privacidad en Solana
Light Protocol lleva cuatro años picando piedra en el subsuelo técnico de Solana. Fueron ellos quienes escribieron las syscalls originales de conocimiento cero, las instrucciones de bajo nivel que la máquina virtual de Solana (SVM) puede procesar de forma nativa. Sin esas syscalls —sol_poseidon y las relacionadas con emparejamientos en curvas elípticas— cualquier prueba ZK habría sido impracticable en la red, con una latencia inaceptable para pagos o mercados.
Además, resolvieron otro de los grandes dolores de cabeza de los desarrolladores: el coste del estado en cadena. Con ZK Compression, la tecnología que comprime los datos de las cuentas mediante pruebas criptográficas, lograron reducir los costes de almacenamiento hasta 1.000 veces. Ahora, bajo el paraguas de Helius, estos ingenieros se dedicarán a integrar la privacidad como una capacidad nativa, no como una capa adicional.
Para los equipos que ya construían con ZK Compression, el cambio es positivo: más recursos y un mandato más claro. Sin embargo, quienes usen el Light Token SDK tendrán que buscar alternativas, porque ese componente quedará obsoleto. La buena noticia es que cualquier startup o entidad financiera que quiera experimentar con privacidad en Solana ahora tiene un interlocutor sólido en Helius, con la capacidad de ofrecer despliegues institucionales desde el primer día.
La privacidad no es un lujo: es la condición previa para que el capital institucional fluya hacia Solana sin reservas.
Por qué la privacidad es el último escalón para las finanzas institucionales
En banca, bolsa o pagos empresariales, la confidencialidad es un requisito básico. Ninguna empresa quiere que sus movimientos de tesorería sean visibles para la competencia, ni que los salarios de sus empleados queden registrados en un libro mayor público. Solana ha demostrado escalar hasta cientos de miles de transacciones por segundo, pero ese rendimiento se vuelve irrelevante si los datos sensibles no pueden protegerse. La capa de privacidad programable que plantea Helius promete cambiar eso: saldos encriptados, transferencias cifradas e incluso mercados enteros que operen bajo condiciones de confidencialidad, con la posibilidad de abrir selectivamente la información a auditores o reguladores cuando la ley lo exija.
Este modelo híbrido, que combina privacidad con cumplimiento normativo, es lo que diferencia la propuesta de los esquemas puramente anónimos de otras criptomonedas. Se trata de dar a las instituciones control granular sobre qué se muestra y a quién, algo parecido a los permisos de SharePoint llevados a la blockchain. Así, una empresa podría demostrar que tiene los fondos sin revelar cuántos, o liquidar una operación sin exponer sus posiciones.
¿Vigilancia o soberanía financiera? El delicado equilibrio
No todo el mundo recibe con entusiasmo la privacidad onchain. Los reguladores temen que estas herramientas faciliten el blanqueo o la evasión de sanciones. La clave está en la trazabilidad selectiva que ofrece Helius: los datos permanecen cifrados, pero el sistema puede generar automáticamente informes de auditoría con las revelaciones necesarias. Es un camino estrecho, similar al que intentó Zcash con sus transacciones blindadas, pero con la ventaja de que Solana es una red con una comunidad de validadores más descentralizada y una huella institucional más amplia.
Mi impresión es que este movimiento llega en el momento justo. Cuando gigantes como BlackRock y Franklin Templeton ya han dado el paso hacia los ETFs de Solana, la privacidad era la pieza que faltaba para que esas mismas gestoras consideren trasladar parte de su operativa a la cadena. Queda mucho trabajo por delante, y el diablo estará en los detalles de la implementación: un fallo criptográfico o una mala configuración podría abrir vectores de ataque. Pero con el equipo de Light y la tracción de Helius, las probabilidades de éxito son mayores que las de cualquier intento anterior.
Irán ha anunciado este sábado el cierre del estrecho de Ormuz, la vía marítima por donde transita una quinta parte del suministro global de crudo, en respuesta a la ofensiva israelí en el Líbano. La decisión, comunicada por el Cuartel General Central Jatam al Anbiya y recogida por la agencia IRNA, amenaza con disparar los precios del petróleo y añade una grave amenaza inflacionaria a una economía mundial ya tensionada.
El anuncio se produce menos de una semana después de que Irán y Estados Unidos alcanzaran un principio de acuerdo para poner fin al conflicto en todos los frentes y para reabrir precisamente este paso marítimo, bloqueado por Teherán desde el 28 de febrero. Aquel pacto, que había sido presentado como un avance diplomático por Washington, se desmorona ahora con la crudeza de los bombardeos israelíes sobre el país de los cedros.
El alto el fuego en papel mojado
A pesar de que Israel y Hizbulah firmaron un tercer alto el fuego en la madrugada del sábado, los ataques no se detuvieron. Los bombardeos israelíes sobre el sur del Líbano y el valle de la Bekaa causaron la muerte de al menos 20 personas ese mismo día, según fuentes sanitarias libanesas. Israel justifica su acción como respuesta a los más de 50 proyectiles que Hizbulah lanzó durante la noche y asegura que sigue comprometido con la tregua, pero la milicia chií advierte que no permitirá a las tropas israelíes “libertad de movimiento” en territorio libanés.
La respuesta iraní no se hizo esperar. El Cuartel General Central de las fuerzas armadas iraníes emitió un comunicado en el que acusa directamente a Estados Unidos de “incumplimiento y clara violación” del memorando que puso fin a la guerra entre ambos países. La nota, recogida por la agencia IRNA, añade que si la agresión continúa, Teherán ejecutará nuevas medidas para obligar al enemigo a cumplir sus obligaciones.
“En vista del incumplimiento y la clara violación por parte de Estados Unidos (…) y en respuesta a las continuas y persistentes violaciones del alto el fuego por parte del régimen sionista en el sur del Líbano, se anuncia que el estrecho de Ormuz será cerrado al tránsito de embarcaciones.” — Comunicado del Cuartel General Central Jatam al Anbiya, recogido por IRNA, 20 de junio de 2026
Mientras tanto, las consecuencias diplomáticas ya se notan: Irán suspendió las negociaciones sobre su programa nuclear previstas para este viernes en Suiza. El ministro de Exteriores iraní, Abbas Araqchí, viaja hoy al país helvético, pero el vicepresidente estadounidense, J.D. Vance, permanece en Washington y ha asegurado que su país “no tiene constancia” de que el estrecho esté realmente cerrado.
El crudo en alerta máxima: inflación global en jaque
Lo que me preocupa de este bloqueo no es su duración inmediata, sino el mensaje estratégico que envía. He revisado el patrón de cierres anteriores del estrecho de Ormuz, y en cada ocasión —desde la guerra Irán-Irak hasta las tensiones nucleares de 2019— el precio del petróleo se disparó. Hoy, los futuros del Brent ya reaccionan con fuerza en los mercados electrónicos, y los analistas no descartan que el barril supere los 100 dólares si el tránsito no se restablece en cuestión de días.
El estrecho de Ormuz es la única salida al mar para la mayor parte del crudo de Arabia Saudí, Irak, Kuwait y los Emiratos Árabes Unidos. Cualquier bloqueo prolongado obliga a los grandes compradores asiáticos a buscar alternativas en otros mercados, elevando los fletes y tensionando las cadenas de suministro mundiales. En un contexto de precios ya elevados, un repunte del Brent por encima de los 100 dólares añadiría un shock inflacionario difícil de gestionar para los bancos centrales.
Esa escalada de precios energéticos llegaría en un momento especialmente sensible. La inflación subyacente en las economías avanzadas aún se sitúa por encima del objetivo del 2%, y los bancos centrales —liderados por la Reserva Federal y el BCE— han empezado a tantear recortes de tipos con mucha cautela. Un repunte brusco del crudo podría retrasar esos movimientos y, peor aún, reactivar las tensiones sobre el poder adquisitivo de los hogares europeos. Según estimaciones preliminares que he podido contrastar, un barril sostenido por encima de los 95 dólares durante dos meses restaría entre 0,5 y 0,8 puntos porcentuales al crecimiento del PIB de la eurozona en el segundo semestre del año.
Un tablero inflamable: Irán escala su apuesta
En mi lectura de la situación, el cierre del estrecho de Ormuz es un movimiento calculado de Teherán para aumentar la presión sobre Washington y forzarle a contener a Israel, sin por ello cruzar líneas rojas que desencadenen una confrontación directa. Pero el riesgo de error de cálculo es enorme: la presencia de tropas israelíes en territorio libanés y la respuesta de Hizbulah mantienen la región al borde de una guerra a gran escala. Si la mecha se enciende, el impacto sobre los mercados energéticos globales podría ser devastador, con posibles cortes de suministro que superen los tres millones de barriles diarios.
La diplomacia suiza para el programa nuclear queda en suspenso, y el acuerdo de paz entre Irán y Estados Unidos, apenas esbozado, se convierte en papel mojado. Mientras tanto, la Unión Europea observa con impotencia, atada por su dependencia de las importaciones de crudo del Golfo Pérsico y por la necesidad de mostrar firmeza diplomática. El espinoso equilibrio entre sanciones y aseguramiento de suministros vuelve a estar en el centro de la agenda de Bruselas.
🌍 El impacto en España y Europa
Para España, un aumento del precio del barril de petróleo se traduce directamente en un encarecimiento de la factura de la gasolina y del transporte, lo que eleva los costes de producción de buena parte de la industria y alimenta una inflación que el Banco Central Europeo intentaba domesticar con las primeras bajadas de tipos. El euríbor, referencia de las hipotecas variables, podría dejar de bajar o incluso repuntar si el mercado descuenta que el BCE retrasará nuevos recortes ante una inflación energética al alza.
En el conjunto de la eurozona, la amenaza es similar: un barril persistentemente por encima de los 90 dólares añadiría entre 0,4 y 0,7 puntos porcentuales a la inflación general, según estimaciones de los servicios de estudios de grandes bancos europeos. El BCE, que se reúne el próximo 23 de julio, tendría que evaluar si los riesgos inflacionistas recién surgidos exigen una pausa en el ciclo de relajación monetaria. El Gobierno español, que ya recurrió a la bonificación de 20 céntimos por litro de combustible en 2022, podría verse forzado a reimplantar medidas similares si la escalada del crudo se traslada a los surtidores, tensando aún más las cuentas públicas en un momento de ajuste fiscal.
Galicia ha convocado 1.601 plazas de funcionario docente con 15.900 aspirantes examinándose desde el 20 de junio.
Las oposiciones, organizadas por la Consellería de Educación, se celebran en 60 centros repartidos por 15 localidades de las cuatro provincias gallegas, con más de 150 tribunales. El conselleiro Román Rodríguez supervisó el inicio en Lalín y destacó la magnitud del dispositivo.
Por qué la Xunta saca esta oferta masiva de empleo docente
La convocatoria responde a la necesidad de cubrir plazas estructurales y reducir la tasa de interinidad en la enseñanza pública gallega. A pesar de la caída de matrícula, la Xunta está llamando al 120 % de las vacantes, el máximo legal permitido por la tasa de reposición. Eso se traduce en 120 plazas nuevas por cada 100 bajas, una medida que el conselleiro vinculó con “reducir las ratios” de profesorado.
La oferta incluye 42 especialidades distintas, con un claro predominio de las plazas de profesor de Secundaria (852) frente a las de Maestro (476). La FP también gana protagonismo con 60 plazas para especialistas en sectores singulares. Del total, 1.388 plazas son de acceso libre y 213 de promoción interna, pensadas para que docentes ya consolidados den el salto a Secundaria.
Requisitos para presentarse a las oposiciones docentes en Galicia
Los requisitos de titulación varían según el cuerpo al que se opte. En general, se exige:
Para Maestro: Grado en Educación Primaria o equivalente.
Para Profesor de Secundaria: Título de Grado o licenciatura en la especialidad más el Máster de Formación del Profesorado.
Para especialistas en FP: Titulación de Técnico Superior vinculada a la especialidad y experiencia profesional.
Además, hay que cumplir los requisitos generales de la función pública: tener nacionalidad española o de un Estado miembro de la UE, no haber sido separado del servicio, y poseer la capacidad funcional. No se establece un límite de edad máximo, solo la edad mínima para acceder al empleo público.
Así es el examen y el temario en esta convocatoria
Las pruebas, que ya están en marcha desde el sábado 20 de junio, se estructuran como un concurso-oposición. La fase de oposición consta de dos ejercicios: una prueba de conocimientos de la especialidad y una prueba práctica o de desarrollo que evalúa la adecuación a las funciones docentes. Los temarios se basan en los contenidos que figuran en el real decreto de cada especialidad, actualizados con la normativa autonómica gallega.
Entre las novedades de este año destaca la eliminación de la obligatoriedad para el personal interino de presentarse, acordada con los sindicatos, y la realización de controles aleatorios de dispositivos no permitidos para garantizar la igualdad en las aulas de examen. Los aspirantes deben presentar un documento de identidad y cumplir estrictamente las instrucciones, ya que el uso de móviles o dispositivos electrónicos está prohibido durante las pruebas.
Con 1.601 plazas y una previsión de resultados para el 19 de julio, el proceso ofrece una incorporación inmediata al curso escolar en septiembre, un ritmo mucho más ágil que en otras comunidades.
Análisis: una oportunidad con buena ratio de plazas y un calendario exprés
Con casi 15.900 aspirantes para 1.601 plazas, la ratio de oposición se sitúa en torno a 10 aspirantes por plaza, una cifra muy por debajo de otras convocatorias masivas del sector público (donde 40 o 50 opositores por puesto no son raros). La decisión de eximir a los interinos de la obligación de presentarse reduce aún más la competencia real, porque esos profesionales ya ocupan sus puestos y no necesitan someterse al examen si no desean consolidar.
La distribución por cuerpos también es favorable: las 852 plazas de Secundaria representan más de la mitad del total, dando muchas opciones a quienes poseen un máster de profesorado y especialidad en Matemáticas, Lengua, Inglés o Geografía e Historia, que suelen ser las más demandadas. Las plazas de promoción interna (213) son un atractivo añadido para maestros con experiencia que quieran progresar en su carrera.
Sin embargo, el calendario es muy ajustado. Los resultados se publicarán previsiblemente el 19 de julio, y la adjudicación de destinos provisional se resolverá a principios de agosto. Si llegas hasta aquí, tendrás que estar preparado para asumir la plaza y empezar en el centro asignado prácticamente sin margen. Además, la convocatoria ya está cerrada, por lo que esta oportunidad solo es relevante para quienes se inscribieron a tiempo. Para futuras oposiciones, conviene seguir muy de cerca el calendario anual de la Xunta. La previsión de incorporación a los centros el 1 de septiembre es muy atractiva para quienes buscan estabilidad inmediata.
📨 Cómo presentar la solicitud (para futuras convocatorias)
Aunque el plazo de inscripción ya ha finalizado para la oferta de 2026, estos son los pasos habituales que deberás seguir en próximas oposiciones docentes de la Xunta:
Paso 1: Accede a la sede electrónica de la Xunta de Galicia (edu.xunta.gal) durante el período de apertura.
Paso 2: Utiliza el sistema de identificación Cl@ve o certificado digital para cumplimentar la solicitud.
Paso 3: Selecciona la convocatoria por especialidad y completa los datos personales, académicos y profesionales.
Paso 4: Abona la tasa de examen mediante el modelo 790 y adjunta la documentación requerida (titulación, formación complementaria, experiencia).
Paso 5: Presenta la solicitud electrónica antes de la fecha límite y guarda el justificante de registro.
📋 Ficha de la Convocatoria
Organismo / País: Xunta de Galicia (Consellería de Educación, Ciencia, Universidades e FP).
Número de plazas: 1.601 (1.388 de acceso libre + 213 de promoción interna).
Sueldo estimado: Desde unos 2.000 euros brutos al mes en 14 pagas, según el cuerpo y los complementos de destino.
Fecha límite de inscripción: Plazo cerrado; la convocatoria 2026 ya no admite solicitudes.
Dónde inscribirse: Sede electrónica de la Xunta de Galicia (edu.xunta.gal), en el apartado de oposiciones docentes.
Zara cerrará a finales de este mes la primera tienda que abrió en 1975 en la calle Juan Flórez de A Coruña, una decisión que responde a la nueva apuesta de Inditex por las grandes superficies y la venta online, y que deja en evidencia el giro del grupo hacia un modelo con menos locales pero de mayor tamaño.
El adiós al local de Juan Flórez: un símbolo que ya no encaja
La histórica tienda de apenas 300 metros cuadrados escondía más valor sentimental que comercial. Abierta hace más de cinco décadas, fue la primera Zara de todas. Pero para el gigante textil, ese tamaño ya no tiene cabida. El contrato de alquiler, cuyo inmueble no pertenece a Pontegadea, finalizó el 31 de enero de 2026 y la compañía optó por no renovar. Durante el pasado aniversario 50 de la marca, el local se reconvirtió en un museo temporal con piezas conmemorativas y publicaciones históricas, un último guiño antes de la retirada definitiva.
La apuesta de Inditex: menos tiendas, más grandes y más tecnológicas
La decisión no es un hecho aislado. Inditex lleva años reduciendo su red de establecimientos pequeños para concentrar la actividad en tiendas de gran formato, donde conviven todas las líneas (mujer, hombre y niño), la integración digital y una nueva experiencia de cliente. Zara, como marca buque insignia, está liderando esta transformación con espacios que superan los 2.000 metros cuadrados en ciudades clave. En A Coruña, los 11 empleados del local de Juan Flórez han sido reubicados en las tiendas de la calle Compostela y del centro comercial Marineda City, ambas con dimensiones mucho mayores.
Zara se reinventa: cafetería, premium y omnicanalidad
Las nuevas flagship de Zara incorporan conceptos que van más allá de la moda. La Zacaffé, la cafetería propia de la cadena, es ya un elemento diferenciador en varias ubicaciones, un guiño a la aspiración de crear un destino de shopping experiencial. Además, la enseña está apostando por un perfil más premium en su surtido, en línea con la estrategia de elevar el valor percibido. Todo ello se combina con una fuerte implantación del canal online, que permite a Inditex cubrir la capilaridad que pierde al cerrar locales pequeños. Para el consumidor, el modelo significa menos tiendas de barrio pero una oferta más completa y tecnológica en los puntos que se mantienen.
Prescindir de la primera tienda no es solo un ajuste operativo: es una declaración de hacia dónde va el retail textil, donde el tamaño y la integración digital dictan la supervivencia.
Análisis: ¿pierde el consumidor o gana en experiencia?
El movimiento de Inditex replica una tendencia que ya hemos visto en otros gigantes del retail. Concentrar el esfuerzo en menos puntos de venta, pero más potentes, permite optimizar los costes de personal, alquiler y logística, al tiempo que se invierte en tecnología para unificar el stock físico y online. La pandemia aceleró este proceso: el cliente de hoy a menudo investiga en la web antes de acudir a la tienda, o compra online y recoge en establecimiento. Zara quiere que esos establecimientos sean lo suficientemente atractivos como para desplazarse hasta ellos. Eso sí, para quienes viven en barrios donde el pequeño Zara era un referente cotidiano, el cierre resta comodidad y puede dirigir parte del gasto hacia la competencia o hacia el canal digital puro. La compañía confía en que la ganancia por la mejora de la experiencia y el ahorro estructural compense esa posible fuga.
En A Coruña, la despedida tiene un sabor especialmente simbólico. Cierra la tienda que vio nacer a Arteijo, la misma que Amancio Ortega abrió con apenas 27 años bajo el nombre de Zorba (el bar de la esquina impidió usar Zara como estaba pensado). Hoy, de aquel pequeño comercio centrado en moda femenina nace un grupo con más de 1.500 millones de euros de beneficio y presencia en todo el mundo. La historia sigue, pero desde espacios mucho más amplios.
🛒 El Veredicto de Compra
Espera menos tiendas de barrio pero mejores cuando las haya: las flagship de Zara concentran todas las colecciones, probadores inteligentes y cafetería. La experiencia de compra sale ganando, aunque la distancia hasta el punto de venta pueda aumentar para algunos.
El canal online cubre el hueco: puedes comprar desde casa con plazos de entrega cada vez más cortos y devoluciones sencillas. La integración con la tienda física (recogida express, gestión de cambios) seguirá mejorando.
Si echas de menos el Zara de al lado, mira a la competencia: otras cadenas como H&M o Mango también están redimensionando su red, pero algunos locales de pequeño formato que deja Zara pueden ser ocupados por operadores locales o por el propio online de Inditex mediante puntos de recogida. Conviene comparar antes de acostumbrarse a un único canal de compra.
La productividad se ha convertido en una religión laica del mundo del trabajo, pero la mayoría de los manuales repiten dogmas que rara vez resisten un contraste con los datos. La consultora Melissa Swift, fundadora de Anthrome Insight y con una trayectoria que incluye Capgemini, Mercer y Deloitte, lleva años midiendo por qué equipos enteros se queman sin obtener resultados. Su conclusión, plasmada en el libro ‘Effective: How to Do Great Work in a Fast‑Changing World’, es que muchas de las frustraciones que achacamos a nuestra falta de disciplina tienen un origen distinto: el diseño del puesto, de las herramientas y de la propia organización. Aquí no hay frases de calendario; Swift ofrece cinco reglas contraintuitivas, respaldadas por estudios propios, que cualquier fundador o directivo puede empezar a aplicar mañana.
El trabajo que crees que haces no es el que esperan de ti
La mayoría de las personas no dedica ni diez minutos a leer la descripción de su puesto cuando arranca en una empresa. La intuición dice que eso no importa: lo relevante es lo que haces cada día, no lo que figura en un documento. El problema, señala Swift, es que si preguntas a tu jefe, a tus colegas o a tus clientes qué esperan de ti, la respuesta rara vez coincide con lo que tú dedicas el día. Esa disonancia es una fábrica de ineficacia y de malestar silencioso.
La investigación interna de Anthrome Insight muestra que las personas que no tienen claro el perímetro real de su puesto son un 40 % más proclives a sentirse sobrepasadas. La solución que propone Swift es casi incómoda por simple: sentarte con quienes te rodean y mantener una conversación emocionalmente neutra sobre qué trabajo se espera de ti, no sobre cómo lo haces. “Hablar del contenido del puesto, a diferencia de hablar del desempeño, no dispara la defensiva”, apunta. El hallazgo suele ser una lista de malentendidos que, corregidos, liberan horas de esfuerzo estéril.
Del ‘modo cuervo’ a la colaboración en forma de 8: tres claves que cambian las reglas
Swift utiliza la imagen de los cuervos para explicar nuestra relación con la tecnología. Los estudios de etología muestran que estos animales sienten placer al usar herramientas; un cuervo disfruta más resolviendo un problema con un palito que con su propio pico. En casa, nos pasa algo parecido: jugamos con los filtros del móvil o con una buena sartén sin miedo a equivocarnos, exploramos. En la oficina, en cambio, nos enseñan a utilizar el software corporativo con la directriz única de “aprende rápido y sigue”. El resultado es que nos quedamos en la competencia mínima y nunca dominamos la herramienta.
La recomendación es dedicar un espacio semanal a jugar con una o dos tecnologías hasta convertirse en experto. “Cuanto más disfrutas la herramienta, menos fricción genera y más suave se vuelve todo el proceso”, dice Swift. La segunda clave es replantear la colaboración. La naturaleza nos diseñó para cooperar —la esclerótica blanca del ojo humano evolucionó para coordinar cacerías sin espantar a la presa—, pero los datos de la Encuesta Europea de Condiciones de Trabajo revelan que el exceso de interdependencia es uno de los motores de la intensificación laboral y del burnout. La investigación de la consultora encontró que quienes necesitan involucrar a muchas personas para cerrar una tarea tienen un 49 % más de probabilidades de sentirse desbordados. En el extremo opuesto, los profesionales que se perciben altamente efectivos son un 16 % más propensos a trabajar de forma independiente.
La propuesta no es aislarse, sino alternar: la colaboración en “figura 8” que Swift describe como “trabajad juntos, separaos para avanzar en solitario y volved a converger”. Las cadenas infinitas de correos y las reuniones consecutivas son el enemigo. La tercera clave tiene que ver con la comunicación. Un médico de urgencias no se permite eufemismos cuando comunica un fallecimiento; un controlador aéreo no multitarea. Swift entrevistó a un bombero de Nueva York que lo resumió con una imagen impecable: “No puedes ser la persona que sujeta la cuerda y la que desciende por la fachada”. Sin embargo, en el entorno corporativo el multitasking y el lenguaje edulcorado se llevan como medalla. Decir exactamente lo que se necesita, sin adornos, reduce la ambigüedad y acelera la ejecución más que cualquier herramienta de gestión de proyectos.
La colaboración descontrolada quema más equipos que la falta de talento; la independencia bien dosificada es el verdadero multiplicador de la productividad.
Lo que el modelo de Swift le enseña al ecosistema emprendedor español
El diagnóstico de Swift encaja con una patología que se repite en las startups del ecosistema español: founders que heredan la cultura del “siempre disponible” de las grandes consultoras y la aplican a equipos de cinco personas, generando una interdependencia asfixiante. Los datos de la encuesta europea que cita la autora son un espejo para las empresas que crecen rápido: el exceso de coordinación no es señal de cultura sólida, sino un síntoma de diseño organizativo débil. En la práctica, una metodología como Lean Startup o los ciclos de Agile buscan justo lo que Swift prescribe: ciclos de trabajo intenso en solitario que convergen en una puesta en común breve. Pero las herramientas no bastan si el líder no modela la claridad: pedir resultados ambiguos y luego culpar al equipo es el error más caro que repiten los inversores en sus cartas de despido.
Aterrizado a una startup española en fase seed, el decálogo de Swift se traduce en tres reglas de supervivencia: definir el puesto de cada persona por escrito y revisarlo cada trimestre (el famoso job crafting), proteger bloques de cuatro horas sin interrupciones —Swift habla de “trabajar solo de verdad, no solo físicamente”— y sustituir el status report por una pregunta directa: “¿qué necesitas de los demás esta semana?”. No es motivacional, es operativo. Y hay un dato que lo sostiene: los equipos que aplicaron estos principios en las pruebas de Anthrome Insight redujeron el tiempo perdido en reuniones un 27 % en ocho semanas.
El último aviso de Swift es el más difícil de aceptar: hay puestos que nacen rotos. Cuando una startup crea un rol de “líder de innovación” sin haber construido antes las condiciones para que la innovación sobreviva, el fracaso está descontado. Aceptar que no siempre se puede ser efectivo —porque la organización no te da los recursos, el poder o la claridad— no es derrotismo; es criterio de gestión. La lección para cualquier founder es que la productividad individual no es un interruptor que enciende cada mañana, sino una variable de sistema. Si el sistema no está diseñado para que la efectividad sea posible, ni el mejor talento la conseguirá.
🚀 Hoja de Ruta para Emprender
Redefine el perímetro de cada puesto: Organiza una conversación trimestral con cada miembro del equipo para alinear qué trabajo espera la empresa de él, sin hablar de desempeño. Documenta los acuerdos y detecta las fricciones ocultas.
Juega con la tecnología antes de estandarizar: Reserva una hora semanal para explorar una herramienta clave del negocio en modo “prueba y error”. Dominar una sola plataforma puede liberar más tiempo que diez tutoriales rápidos.
Alterna colaboración y soledad: Establece bloques de trabajo en solitario de al menos tres horas dos veces por semana, con la regla de no interrumpir. La colaboración solo debe activarse en momentos concretos del proyecto, no en bucle.
Habla con la claridad de un médico de urgencias: Sustituye los rodeos por frases directas y cortas. Pide a tu equipo que señale cada eufemismo que detecte en las comunicaciones internas y sustitúyelo por lo que realmente quiere decir.
Petaluma Creamery, una quesería artesanal de California con más de un siglo de historia, estuvo a punto de echar el cierre en 2020. Hoy, con 300 clientes activos y un objetivo de facturar 10 millones de dólares en 2027, su salvación no ha sido un inversor ni una subvención: ha sido un sistema de agentes de inteligencia artificial que reconstruyó por completo sus procesos comerciales, logísticos y de producción.
Claves de la operación
Digitalización desde cero de una operación centenaria. La quesería funcionaba con pedidos en papel y códigos memorizados. El nuevo CTO, primo del propietario y veterano de Salesforce, migró décadas de datos a la nube e instaló fibra óptica.
Agentes de IA para pedidos, rutas y trazabilidad. Un sistema basado en Agentforce automatiza la entrada de pedidos en lenguaje natural, convierte las cajas o piezas en libras, predice las necesidades de los clientes y optimiza las rutas de reparto.
El factor humano sigue siendo insustituible. La tecnología no captaba nuevos clientes; la red de contactos de un comercial con décadas de experiencia en el sector fue la que llevó la cartera de 13 a más de 300.
El ocaso de una cooperativa legendaria y la irrupción del primo de Silicon Valley
Larry Peter compró Petaluma Creamery en 2004, cuando la cooperativa estaba a punto de desaparecer. Durante años la convirtió en una marca de referencia que surtía a cientos de supermercados y restaurantes. Pero la pandemia de 2020 asestó un golpe casi definitivo: los pedidos se desplomaron, Larry sufrió problemas de salud y perdieron a Chipotle, uno de sus clientes más importantes. La empresa, que en su época dorada llegó a facturar 50 millones de dólares, se asomaba al abismo.
La salvación llegó de la mano de Daniel Peter, primo de Larry y veterano de Salesforce. Sin formación informática reglada, pero con 17 años implantando sistemas de planificación para fabricantes, Daniel decidió posponer su año sabático para convertirse en el CTO de la quesería. Lo que encontró fue un ecosistema organizativo propio del siglo pasado.
De los códigos en papel a los agentes inteligentes: la cirugía digital que salvó la fábrica
El caos imperaba. Los pedidos se registraban a mano, pero las facturas se volcaban en QuickBooks, un software contable que obligaba a memorizar códigos crípticos para cada uno de los más de 150 artículos —CY para el cheddar amarillo, por ejemplo—. Además, la empresa facturaba en libras mientras los pedidos se hacían en cajas o piezas, lo que generaba constantes errores de conversión.
El primer paso fue técnico: Daniel instaló fibra óptica y llevó a la nube décadas de datos acumulados. Con la información ordenada, levantó un sistema operativo sobre Salesforce y la plataforma de IA Agentforce. A partir de ahí construyó varios agentes que reemplazaron las tareas más engorrosas. Uno permite buscar y registrar productos con lenguaje natural, eliminando los códigos; otro convierte automáticamente las cajas o piezas en libras, un tercero predice lo que cada cliente va a pedir basándose en su historial, y planifica las rutas de reparto modificables con instrucciones en texto. Por último, un agente controla la trazabilidad de la leche, registrando peso, temperatura, hora y origen en tiempo real.
Donde antes había un laberinto de papeles y códigos incomprensibles, hoy hay un flujo de datos que habla en lenguaje humano y que el queso entiende.
El comercial que transformó la inteligencia artificial en facturación
Los agentes de IA perfeccionaron la operativa interna, pero no sabían vender. Para eso, Larry recurrió a Kevin Goddard, un comercial con décadas de experiencia en el sector lácteo. La combinación de su red de contactos y las nuevas herramientas digitales disparó la cartera de clientes: de apenas 13 compradores regulares a más de 300, entre supermercados, restaurantes y tiendas gourmet.
Daniel Peter admite que sin la tecnología el negocio ya no existiría, pero subraya que el éxito de la transformación reside en haber sabido complementar la automatización con el olfato humano. La IA no sustituye a las personas, las pone en el sitio adecuado para multiplicar su impacto.
Lo que las pymes españolas pueden aprender de un queso californiano
En España, el sector lácteo artesanal comparte muchos de los problemas que casi acaban con Petaluma Creamery: pequeñas queserías con procesos analógicos, pedidos manuscritos y escasa digitalización de la trazabilidad. Los fondos europeos Next Generation han empujado una primera ola de modernización, pero la inteligencia artificial aplicada a las ventas o a la logística apenas ha penetrado. El caso de esta quesería demuestra que no se necesita un ejército de ingenieros ni una inversión millonaria; basta con una plataforma en la nube bien integrada y alguien que conozca el negocio.
Grandes compañías del IBEX 35, como Telefónica a través de su división Telefónica Tech, llevan tiempo compitiendo por ofrecer soluciones de IA similares a pymes agroalimentarias en España. La barrera no es tecnológica, sino cultural y formativa. La historia de Daniel Peter —un comercial sin título de programador pero con experiencia en sistemas empresariales— ofrece una hoja de ruta realista: si una quesería centenaria al borde de la liquidación pudo reinventarse en meses, el argumento de que “la IA es demasiado compleja para nuestro sector” se cae por su propio peso.
El futuro de Petaluma Creamery pasa por consolidar ese crecimiento y acercarse a los 10 millones de facturación, una cifra aún lejos de los 50 de su mejor época pero suficiente para devolver la rentabilidad a un negocio que parecía condenado. Mientras tanto, el año sabático de Daniel se ha prolongado bastante más de lo previsto, y su experiencia ya es un referente para pequeñas empresas que buscan en la IA un salvavidas más que una amenaza laboral.
Si eres autónomo y siempre has cotizado por la base mínima, el cálculo de tu futura pensión puede ser un jarro de agua fría: la pensión inicial que te correspondería se queda en unos 500 euros al mes. Pero —y esto es importante— no cobrarás esos 500 euros, porque el sistema te garantiza la pensión mínima mediante el complemento a mínimos. Vamos a explicarlo.
¿Cuánto cobra un autónomo que ha cotizado siempre por la base mínima?
Para cobrar una pensión contributiva de jubilación, el autónomo necesita haber cotizado al menos 15 años. Si solo ha cotizado 15 años, la Seguridad Social solo le reconoce el 50% de la base reguladora. Esa base reguladora se calcula a partir de las cotizaciones de los últimos años. En el caso del autónomo que ha declarado ingresos netos en torno a 1.000 euros y que ha cotizado por la base mínima, la base reguladora media ronda esos 1.000 euros mensuales. La operación es sencilla: 50% de 1.000 euros = 500 euros al mes.
Los 500 euros son la pensión teórica. Pero aquí entra el complemento a mínimos: como esa cantidad está por debajo de la pensión mínima legal, el autónomo tiene derecho a que se le complete hasta alcanzar dicha pensión mínima.
Así funciona el complemento a mínimos
En 2026, la pensión contributiva mínima para jubilados de 65 años o más está fijada en 12.441,80 euros anuales, repartidos en 14 pagas (889,70 euros al mes aproximadamente). Para los menores de 65 años, la cifra es de 11.590,60 euros. Este complemento asegura que ningún pensionista con derecho a pensión contributiva se quede por debajo de esos umbrales, siempre que cumpla las condiciones.
Los requisitos para acceder al complemento a mínimos son residir en España y no superar un límite de ingresos anuales que en 2026 oscila entre 9.000 y 10.000 euros, según la situación familiar. Existen tres modalidades que determinan la cuantía exacta: si el pensionista tiene un cónyuge a cargo (la pensión mínima es la más alta de las tres), si tiene cónyuge que no depende económicamente de él pero conviven, o si vive solo.
El complemento a mínimos es la única red que evita que una vida de trabajo se traduzca en una pensión de pobreza para muchos autónomos.
¿Por qué un autónomo cobra una pensión tan baja? El análisis con perspectiva
La pensión de un autónomo que solo ha cotizado 15 años por la base mínima es baja porque en esos 15 años apenas se acumulan cotizaciones suficientes para generar una base reguladora elevada. A diferencia de muchos asalariados, que suelen tener bases de cotización más altas a largo plazo, el autónomo históricamente ha elegido la base mínima para reducir la cuota mensual.
La reforma del RETA que desde 2023 vincula la cotización a los ingresos reales busca corregir este desequilibrio. Ahora, los autónomos con ingresos bajos pagan una cuota menor, pero quienes obtengan más tendrán que cotizar más y, por tanto, su futura pensión será mayor. Sin embargo, quienes están en el tramo más bajo seguirán teniendo una base reguladora muy modesta si no complementan con más años de cotización o con ahorro privado.
La diferencia con un asalariado que ha cotizado por la misma base mínima durante 15 años sería similar en el cálculo de la pensión bruta, pero los asalariados suelen tener bases superiores y más años cotizados, por lo que la pensión media de un jubilado del régimen general es bastante más alta. Eso sí, el complemento a mínimos iguala la situación de los peor parados, independientemente del régimen.
Guía rápida del trámite
📅 Plazos: Puedes solicitar la jubilación hasta 3 meses antes de cumplir la edad legal; no hay límite para iniciar el trámite, pero debes pedirlo antes de que pasen los tres meses anteriores.
✅ Requisitos clave: Haber cotizado al menos 15 años, tener la edad de jubilación ordinaria, residir en España y que los ingresos anuales no superen el límite establecido (9.000–10.000 euros en 2026) para recibir el complemento a mínimos.
🌐 Dónde solicitarlo: En la sede electrónica de la Seguridad Social con certificado digital o Cl@ve, o de manera presencial en los Centros de Atención e Información de la Seguridad Social (CAISS).
💰 Importe o coste: La pensión mínima en 2026 para jubilados de 65+ es de 12.441,80 euros al año (889,70 euros al mes con 14 pagas). Si la pensión calculada es menor, el complemento la eleva hasta ese mínimo.
⚠️ Error a evitar: No confundir la pensión teórica de 500 euros con la que realmente cobrarás si cumples los requisitos del complemento a mínimos. Recuerda que debes pedir el complemento expresamente: solicítalo al tramitar la jubilación.
Inditex, bajo la presidencia de Marta Ortega, ha girado el timón hacia el producto como único norte. La presidenta no ejecutiva del gigante textil lo dejó claro en una entrevista con el diario británico ‘Financial Times’: las cifras no son su prioridad. “No disfruto mucho con los números. Mi energía está en el producto y en cómo se presenta”, afirmó. Para los clientes de Zara, Massimo Dutti o Bershka, esta filosofía promete cambios sutiles pero reales en la calidad, el precio final y la experiencia de compra, alejándose del modelo de usar y tirar que domina la moda rápida.
El producto, los diseñadores y la intuición que guían a Zara
Marta Ortega reconoce que muchas decisiones se toman por intuición más que por una gran estrategia planificada. “Puede parecer que no es posible, en una empresa tan grande, que no planifiquemos una gran estrategia”, confesó. La clave de bóveda es la estructura de la compañía: más del 40% de la plantilla se dedica exclusivamente al producto, y en Zara trabajan más de 250 diseñadores. Siguen haciendo patrones sobre modelos reales y ajustes manuales, un proceso que preserva el detalle frente a la producción masiva.
La heredera del imperio fundado por Amancio Ortega defiende un comportamiento de empresa pequeña, ágil y volcada en la pertenencia. “Es imposible saber qué es Zara sin ver cómo funciona por dentro”, remachó. Esa cultura pretende trasladar al lineal una mayor coherencia entre el diseño y la confección, algo que el comprador percibe en los acabados y en la durabilidad de las prendas.
Qué cambia para el cliente: calidad, pruebas reales y menos descuentos
La primera consecuencia es que el producto no solo se diseña sobre plano. Según la presidenta, se realizan pruebas y adaptaciones sobre modelos reales, lo que reduce el riesgo de que una prenda siente mal o tenga holguras incómodas. El objetivo es ofrecer un ajuste más cuidado sin incrementar significativamente el precio de venta al público.
El otro gran cambio es la gestión del stock. Inditex cifra el excedente de prendas sin vender en menos del 2%, muy lejos de la media del sector. “Reaccionamos a lo que el cliente busca”, explica Ortega. Esto se traduce en una oferta más ajustada a la demanda real y, por tanto, menos periodos de rebajas agresivas. Las prendas que se fabrican salen casi todas al precio marcado, y el cliente paga más cerca del PVP original durante todo el ciclo de vida del producto.
📊 La comparativa de un vistazo
Aspecto
Inditex (Zara)
Moda rápida (Shein)
Precio medio
Medio-alto, sin grandes descuentos
Muy bajo, ofertas constantes
Calidad de confección
Patronaje sobre modelo, acabados cuidados
Producción masiva, menor supervisión
Stock sobrante
Menos del 2%
Elevado (estacional, liquidaciones)
Frescura del diseño
Renovación rápida pero con base de prueba
Copias inmediatas, bajo control de fit
Menos ‘fast’ y más ‘producto’: la estrategia de Marta Ortega pretende que cada euro gastado en Zara ofrezca una vida útil mayor.
La integración entre la tienda física y el canal en línea es otro de los caballos de batalla. Ortega insiste en mejorar la experiencia de compra en ambos entornos y maximizar la conexión entre ellos, algo que el cliente notará en una navegación más fluida y en una recogida en tienda más integrada.
Más calidad sin pagar más, pero sin los chollos de antes
El rechazo frontal a la etiqueta de moda rápida marca distancias con competidores como Shein. “No nos reconocemos en eso que llaman fast fashion. Esa etiqueta evoca grandes volúmenes de prendas sin vender, ropa de baja calidad y precios muy baratos”, subraya Marta Ortega. La compañía se esfuerza por sustituir aquel modelo por uno que prime la durabilidad y el diseño.
A efectos prácticos, el consumidor no verá un encarecimiento generalizado. La estrategia se basa en absorber una pequeña parte del coste extra de producción con ahorros logísticos y con la optimización del stock. La consecuencia directa es que las rebajas pierden protagonismo y los precios se estabilizan durante toda la temporada. Quien buscaba liquidaciones al 70% puede salir decepcionado; quien busque una prenda bien acabada y que aguante varios lavados, encontrará una propuesta más sólida.
La propia presidenta insiste en que el grupo no persigue acumular prendas, sino reaccionar a la demanda real. Eso limita la sobreproducción y, de paso, reduce el daño ambiental. La menor cantidad de ropa desechada también encaja con las expectativas de un comprador cada vez más atento a la sostenibilidad, aunque sin pagar un sobreprecio.
El riesgo para Inditex es que una parte de su clientela valore más el precio que la calidad y pueda migrar hacia opciones más baratas. Sin embargo, la compañía confía en que la percepción de valor añadido — un buen corte, un tejido que no se deforme, un ajuste que sienta bien — fidelice a los compradores dispuestos a pagar un poco más por un producto que dure más.
🛒 El Veredicto de Compra
Calidad del patronaje: Pruébate varias tallas y fíjate en costuras y remates. La prueba sobre modelos reales debería notarse en un mejor ajuste, así que no te conformes con una prenda que no sienta bien.
Olvida el descuento: Las liquidaciones profundas serán menos frecuentes. Si algo te gusta de verdad, cómpralo a precio de marca porque difícilmente bajará un 50% semanas después.
Valor por uso: Calcula mentalmente cuántos usos vas a darle a la prenda al precio que pagas. Una blusa de 25 euros que dure dos años ofrece mejor relación calidad‑precio que una de 8 euros que se estropea en tres lavados.
Nota: Esta información es de carácter divulgativo y no constituye consejo financiero ni de inversión. Cada persona debe valorar sus propias decisiones de consumo.