
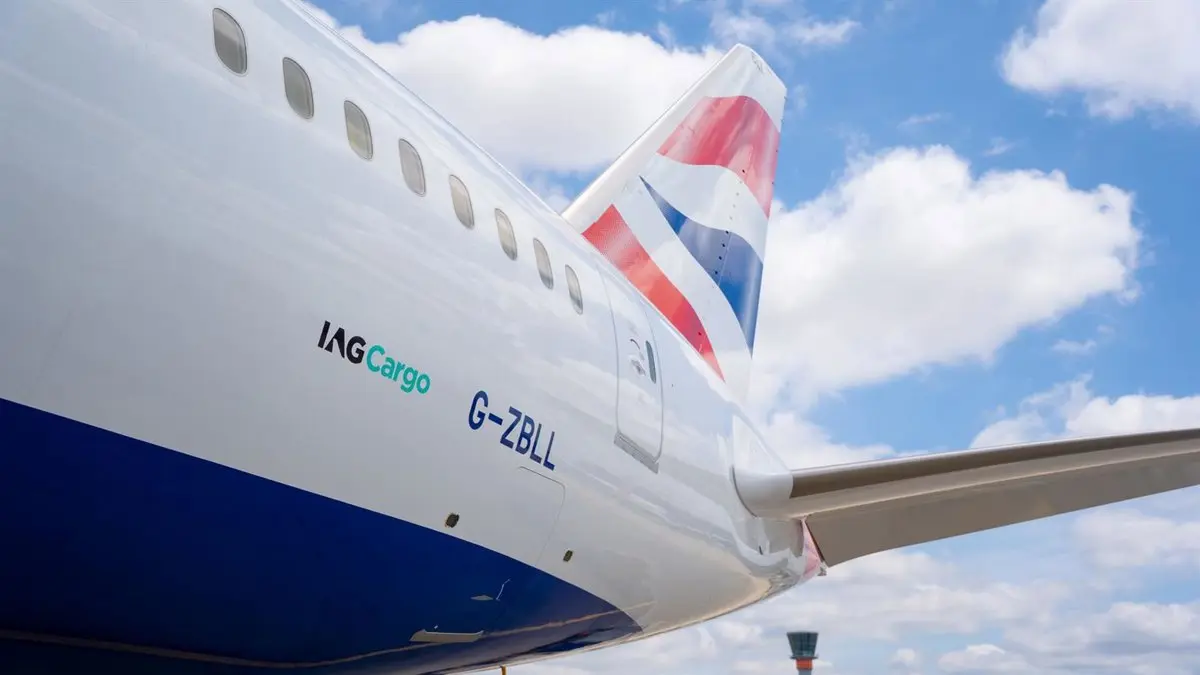
JPMorgan sitúa a IAG como la aerolínea europea mejor preparada para resistir la escalada del queroseno. El banco estadounidense reitera su recomendación de sobreponderar y mantiene su precio objetivo en 5,75 euros por acción, un recorrido del 17% desde los 4,90 euros con los que abrió la sesión de hoy.
La advertencia no es menor. El conflicto en Oriente Medio ha convertido a las aerolíneas en uno de los sectores más castigados del Viejo Continente, y el informe de hoy de la entidad neoyorquina pone cifras a un problema que el mercado lleva meses descontando sin demasiado rigor.
JPMorgan avisa de recortes de capacidad si el queroseno no cede
El documento remitido a clientes advierte de nuevos recortes de capacidad si los precios del combustible se mantienen elevados, con especial incidencia en el segmento de mercado medio-bajo para vuelos de corta distancia. La presión del queroseno, sostienen los analistas, pone en riesgo tanto las guías como los resultados de las aerolíneas para el cierre de este año y para el conjunto de 2027. Las estimaciones parten de los hechos relevantes y las cuentas que las compañías remiten a la CNMV.
La magnitud del ajuste se aprecia en la evolución bursátil. El índice sectorial europeo de aerolíneas acumula una caída media del 13% desde el inicio de 2026. Un desplome que contrasta con la resistencia de IAG, que presentaba al cierre de la jornada anterior un balance positivo del +4% en lo que va de año.
No es la primera vez que una escalada del crudo amenaza las cuentas del sector. En ciclos anteriores, como el de 2008, las aerolíneas europeas recortaron capacidad y sacrificaron rutas para proteger el margen, y las compañías con menos cobertura fueron las que peor lo pasaron. La diferencia de esta ocasión estriba en el grado de protección financiera acumulado por los grandes grupos.
IAG se desmarca de las caídas del sector aéreo europeo
JPMorgan atribuye la resistencia de IAG a dos palancas. La primera es la exposición a las rutas de larga distancia, las que ofrecen mayores márgenes y mejor capacidad de repercutir el coste del combustible al pasajero. La segunda es su condición de aerolínea de bandera: el holding que integra Iberia, British Airways, Vueling y Aer Lingus es menos sensible a las subidas del queroseno gracias a una mayor cobertura de precios (hedging) que le permite fijar de antemano el coste de buena parte de su consumo.
Un diferencial de 17 puntos entre la caída del sector aéreo europeo y la resistencia de IAG no es casualidad: es el precio de tener la mayor exposición a largo radio del continente.
A ese blindaje se suma una demanda sostenida de servicios premium, el tramo de cabina donde los ingresos por asiento crecen con más fuerza. Con ese cóctel, los analistas reiteran la sobreponderación sobre el valor del IBEX 35 y dejan intacto el precio objetivo en 5,75 euros, una valoración que representa un potencial alcista del 17% frente a los 4,90 euros de partida de la sesión. IAG publica el detalle de sus cuentas y su guidance en su portal para inversores.
Análisis: la cobertura de combustible como ventaja que el consenso aún no descuenta
Conviene no confundir resistencia con invulnerabilidad. IAG cae bastante menos que el conjunto del sector, pero su ventaja se apoya en una cobertura de combustible que, si el crudo se relaja en los próximos trimestres, puede volverse en contra: la compañía habría fijado precios de compra por encima del mercado al contado y perdería el diferencial que hoy la protege.
Hay una segunda lectura, más estructural. La brecha entre el -13% del índice europeo y el +4% de IAG no refleja solo el hedging. Refleja una cartera de rutas volcada en el largo radio y en los mercados premium que las aerolíneas de bajo coste, mucho más expuestas al corto radio, no pueden replicar. El propio informe avisa de que los recortes de capacidad golpearán con más fuerza precisamente ese segmento de mercado medio-bajo, lo que ensancha, si cabe, la ventaja relativa del grupo hispano-británico.
En mi lectura, la estacionalidad del negocio añade otro matiz. La temporada alta de verano concentra la mayor parte de la demanda de largo radio y de servicios premium, de modo que el cuarto trimestre suele ser menos lucrativo. Cualquier sorpresa negativa sobre el precio del combustible se notará más en un periodo de caja más ajustada, y el consenso no suele perdonar un recorte de guías a estas alturas del año.
El riesgo, eso sí, es que la tesis del banco se apoye en un escenario de precios del combustible que nadie sabe cuánto durará. Sobre todo el sector planea la sombra de una recesión en el consumo discrecional de viajes. Si el pasajero de negocios empieza a recortar, la cobertura no bastará para sostener los márgenes. La próxima presentación de resultados trimestrales de IAG será el primer examen serio de esta tesis: si la aerolínea confirma sus guías mientras sus rivales las recortan, el mercado tendrá que repreciar la prima de calidad que ya le concede.
Veredicto Merca2
Cotización al cierre o apertura: IAG arrancó la sesión en 4,90 euros, un 17% por debajo del precio objetivo de JPMorgan, y es uno de los pocos valores del sector aéreo europeo que cotiza en positivo en 2026, con un +4% anual.
Clave técnica: La divergencia con el índice sectorial europeo, que cede un 13% este año, es de 17 puntos porcentuales. El valor necesita consolidar por encima de los 5 euros para validar el desmarque y aproximarse al objetivo de 5,75 euros.
Apunte macro: El diferencial de 17 puntos entre el +4% de IAG y el -13% del índice de aerolíneas europeas refleja una prima de calidad sobre las rutas de largo radio. Si el queroseno se mantiene alto, esa brecha podría seguir ampliándose.








