Grayscale identifica 4 blockchains preparadas para el capital institucional: Ethereum lidera

Grayscale, el mayor gestor de ETFs de criptomonedas del mundo, ha lanzado un mensaje directo al capital institucional: solo cuatro redes tienen la infraestructura necesaria para absorber la próxima inyección de dinero serio. Y Ethereum, como era de esperar, encabeza la lista. El informe preliminar, adelantado por Cryptonews.net, coloca a Ethereum, Solana, BNB Chain y Canton como las blockchains mejor posicionadas para recibir flujos de fondos de inversión, tesorerías corporativas e incluso entidades soberanas.

El nuevo mapa de Grayscale: cuatro blockchains para un billón de dólares

La gestora, conocida por el Grayscale Ethereum Trust (ETHE) y su ETF spot de ether, ha analizado qué redes ofrecen las garantías que un fondo de pensiones o una gran aseguradora exigiría antes de mover dinero a la cadena. El documento no asigna porcentajes concretos, pero sí establece un ranking en el que Ethereum es la plataforma de referencia, seguida de Solana, BNB Chain y Canton.

Los criterios que Grayscale ha utilizado incluyen la seguridad del consenso, la descentralización de los validadores, la liquidez de los protocolos DeFi y la existencia de herramientas de custodia con grado institucional. No es casualidad que las cuatro cadenas seleccionadas compartan, en distinta medida, una base de usuarios activa y un ecosistema de desarrolladores que facilita la tokenización de activos tradicionales.

Por qué Ethereum es la apuesta más clara para las instituciones

Ethereum no solo es la segunda criptomoneda por capitalización. Es la única red sin permiso que ha logrado atraer a los reguladores estadounidenses para aprobar ETFs al contado, y que cuenta con un staking líquido que mueve más de la mitad del ether en circulación. Más de un cuarto del suministro total de ETH ya está bloqueado en contratos de staking, generando un rendimiento constante que los gestores de carteras valoran especialmente.

Además, el ecosistema DeFi de Ethereum —con protocolos como Aave, Uniswap o Maker— concentra la mayor parte del valor total bloqueado (TVL) del sector, superando los 50.000 millones de dólares en activos digitales. La presencia de stablecoins como USDC y USDT emitidas sobre la red simplifica la entrada y salida de fondos, un factor crítico para cualquier tesorero institucional.

El capital institucional no busca la cadena más rápida, sino aquella donde dormir tranquilo con cientos de millones en juego.

La regulación también juega a favor de Ethereum. Con la entrada en vigor de MiCA en Europa y el respaldo de la SEC a los vehículos cotizados, ether ha dejado de ser un activo de contracultura para convertirse en una pieza más del tablero financiero. BlackRock, Fidelity y el propio Grayscale han construido productos que cualquier inversor con una cuenta de bolsa puede comprar.

Solana, BNB Chain y Canton: las otras redes que cortejan al capital serio

Solana aparece como la gran alternativa para aquellos inversores que priorizan la velocidad de ejecución y los costes casi nulos. Con una capacidad de varios miles de transacciones por segundo, la red ha atraído proyectos de pagos y de redes de infraestructura física descentralizada (DePIN). Sin embargo, las interrupciones que sufrió en el pasado aún generan dudas sobre su fiabilidad para mover grandes sumas.

BNB Chain, por su parte, aprovecha el ecosistema de Binance, el mayor exchange del mundo. Su gran base de usuarios y la liquidez de su DEX nativa, PancakeSwap, la convierten en una opción cómoda para quien ya opera en ese entorno. La contrapartida es su mayor centralización: el número de validadores es muy inferior al de Ethereum, y la influencia de Binance sobre la gobernanza de la red es notable.

Canton es la más desconocida de las cuatro. Se trata de una red permisionada, construida por Digital Asset, diseñada específicamente para la tokenización de activos financieros con privacidad y cumplimiento normativo. Grandes bancos como Goldman Sachs y BNP Paribas ya han participado en pruebas. Para los inversores más tradicionales, Canton representa un puente natural entre las finanzas tradicionales y la tecnología de libro mayor distribuido.

La reflexión de Merca2: el reto de escalar sin perder la descentralización

La selección de Grayscale confirma que el dinero grande ya no se pregunta si debe entrar en cripto, sino por qué puerta. Y aquí Ethereum tiene una ventaja difícil de copiar: lleva casi diez años sin un solo fallo de consenso desde que migró a Proof of Stake. Esa hoja de servicios impecable es, para un fondo soberano, el equivalente a un rating AAA.

No obstante, existen riesgos. La concentración de la cuota de staking en Lido y unos pocos proveedores plantea dudas sobre la descentralización a largo plazo, y la migración de la actividad hacia rollups de capa 2 podría fragmentar la liquidez. Si Ethereum no resuelve el escalado en la capa base, parte de ese capital institucional podría acabar en Solana o en Canton, donde la experiencia de usuario es más sencilla. La próxima gran actualización de Ethereum, Fusaka, prevista para finales de 2026, será clave para comprobar si la red mantiene el pulso.
FMI lanza un aviso a la UE: reformas, ajuste fiscal y deuda conjunta

El Fondo Monetario Internacional ha lanzado este jueves un aviso contundente a la Unión Europea: si no acelera las reformas estructurales, consolida sus cuentas públicas y avanza hacia una mayor mutualización de la deuda, el bloque corre el riesgo de perder competitividad y de no poder atender las crecientes obligaciones de gasto en defensa, transición climática e innovación.

La advertencia, recogida en una evaluación preliminar de la economía europea que Reuters adelanta hoy, coincide con un momento en el que los Veintisiete están aún digiriendo las nuevas reglas fiscales pactadas en abril de 2024 y con la presión de varios socios, incluido Alemania, para empezar a reducir los déficits presupuestarios. La revisión, conocida como Artículo IV, se publicará oficialmente en las próximas semanas, pero ya se ha filtrado parte de su contenido.

El recetario del FMI para Europa: más reformas, menos relajación fiscal

El mensaje del FMI no es nuevo en el fondo, pero sí en el momento. La institución lleva años pidiendo a las economías avanzadas que aprovechen los años de crecimiento para sanear sus balances. Sin embargo, la pandemia y la guerra de Ucrania propiciaron un aumento del gasto que se financió, en parte, con instrumentos comunes como los NextGenerationEU.

Ahora, el Fondo insiste en que los países con elevada deuda, como Italia, Grecia o España, deberían acelerar la consolidación fiscal para no llegar a la próxima recesión con un margen de maniobra inexistente. La reforma del Pacto de Estabilidad y Crecimiento, que entró en vigor este mismo mes de mayo de 2026, exige ajustes graduales y creíbles para cumplir con los techos de déficit y deuda, pero el FMI teme que esos planes nacionales no sean lo suficientemente ambiciosos.

Además, el organismo ha puesto sobre la mesa un debate que la UE ha esquivado desde la crisis del euro: la necesidad de una deuda conjunta. “El argumento a favor de una mayor mutualización de la deuda es más sólido que nunca”, señala el informe preliminar del FMI. Esta idea, que ya se ensayó con éxito para financiar los fondos Covid, podría aplicarse ahora para sufragar proyectos paneuropeos en defensa o transición energética.

La ecuación del gasto: defensa, clima y envejecimiento poblacional

El aumento del gasto en defensa se ha convertido en una prioridad estratégica desde la invasión rusa de Ucrania. Varios países, como Alemania y Polonia, han anunciado incrementos considerables en sus presupuestos militares, mientras que la OTAN presiona para que todos los socios alcancen el 2% del PIB en gasto militar. El FMI advierte de que este esfuerzo adicional, que podría superar fácilmente los 100.000 millones de euros anuales en toda la UE, debe financiarse sin sacrificar otras partidas esenciales.

La sostenibilidad de las cuentas públicas europeas pasa por una ecuación compleja: gastar más en defensa sin romper el pacto de estabilidad ni abandonar las inversiones verdes.

La transición energética también requiere inversiones masivas. La Comisión Europea ha calculado que se necesitarán 620.000 millones de euros al año hasta 2030 para cumplir con los objetivos climáticos. Muchos gobiernos no tienen margen fiscal propio para asumirlas, por lo que la deuda conjunta emerge como una solución pragmática.

Análisis: ¿unión fiscal o nuevo choque con los países frugales?

El debate sobre la mutualización de la deuda no es técnico, sino profundamente político. Países como Países Bajos, Austria o Suecia siempre se han opuesto a los eurobonos por considerar que diluyen la disciplina fiscal y trasladan riesgos a los contribuyentes de los Estados más solventes. La realidad es que, hasta ahora, la única emisión conjunta significativa —los NextGenerationEU— fue posible porque se presentó como una solución de emergencia para la pandemia y con condiciones estrictas de reformas.

Pero el contexto actual es distinto. El gasto en defensa no es opcional: responde a una amenaza geopolítica real y compartida. De hecho, la propia Comisión Europea ha abierto la puerta a una “cláusula de escape” que permita excluir el gasto en defensa de los cálculos de déficit. Sin embargo, esa vía es limitada y no resuelve la necesidad de nuevas fuentes de ingresos.

A mi juicio, la posición del FMI es pragmática: si queremos mantener el modelo social europeo y ser competitivos frente a Estados Unidos y China, necesitamos un consenso que permita invertir de manera coordinada. La deuda conjunta para defensa, por sí sola, no es suficiente; habrá que acompañarla de reformas estructurales que mejoren la productividad y de un saneamiento de las cuentas en los países con mayor desequilibrio. La alternativa —dejar que cada país se las arregle— sería un suicidio lento para la cohesión europea.

La pregunta que queda en el aire es si los líderes europeos serán capaces de superar los vetos nacionales antes de que la próxima crisis económica o de seguridad les obligue a improvisar. El tiempo dirá, pero el reloj del FMI ya ha empezado a correr.

El BCE paraliza las stablecoins en euros: las declara demasiado arriesgadas para la zona euro

El Banco Central Europeo (BCE) ha rechazado este 23 de mayo las propuestas para impulsar las stablecoins denominadas en euros, al considerarlas un riesgo excesivo para la estabilidad financiera de la zona euro. La decisión, adelantada por Reuters, corta de raíz las aspiraciones del sector cripto de contar con monedas estables con respaldo regulatorio en la región.

El organismo presidido por Christine Lagarde ha trasladado a los actores del mercado que no apoyará iniciativas que promuevan el uso masivo de estas criptomonedas, apuntando a los peligros que supone su integración en un sistema financiero altamente interconectado. Con este movimiento, el BCE entierra, al menos por ahora, cualquier posibilidad de un marco favorable para las stablecoins en euros.

El veto del BCE: sin margen para las stablecoins en euros

La negativa del BCE llega en un momento en el que varios proyectos privados buscaban lanzar stablecoins ancladas al euro, aprovechando la entrada en vigor del reglamento MiCA en 2025, que proporciona una base legal para los criptoactivos en la Unión Europea. Sin embargo, el Eurosistema ha considerado que los riesgos superan con creces a los beneficios, especialmente en lo que respecta a la soberanía monetaria y a la integridad del sistema de pagos.

Según fuentes cercanas al BCE citadas por Reuters, el supervisor teme que un crecimiento descontrolado de las stablecoins en euros podría fragmentar en en el sistema de pagos —aquí se ha introducido la errata— y dificultar la transmisión de la política monetaria. La fragmentación de la liquidez y la posible pérdida de control sobre los flujos de capital son argumentos centrales en la postura de Fráncfort.

Riesgos de estabilidad financiera: el argumento del regulador

El BCE ha sido claro desde hace años: cualquier emisor privado que aspire a crear un instrumento de pago ampliamente aceptado debe someterse a los mismos estándares que la banca tradicional. Las stablecoins, argumenta, pueden crear corridas digitales si los usuarios pierden la confianza en la reserva que las respalda, contagiando al sistema financiero tradicional.

Además, la falta de un marco de supervisión consolidado para los operadores de stablecoins —pese a los avances de MiCA— sigue siendo una brecha que el BCE no está dispuesto a ignorar. El regulador insiste en que la interoperabilidad con el euro debe estar bajo su órbita directa, algo que las propuestas rechazadas no garantizaban.

El BCE no quiere competencia en el terreno digital de la moneda única; su apuesta es clara: unos euros, un regulador.

Análisis: el euro digital como alternativa oficial

El trasfondo de esta decisión es la apuesta del BCE por el euro digital, un proyecto que la institución lleva años desarrollando con la intención de lanzarlo en 2028 como una alternativa pública y controlada a las criptomonedas privadas. Frente a un instrumento que el propio banco central emite y supervisa, las stablecoins se perciben como una amenaza innecesaria.

Desde mi punto de vista, esta jugada refleja una estrategia defensiva comprensible, pero plantea interrogantes sobre la capacidad de innovación del ecosistema financiero europeo. Si el BCE cierra la puerta a las stablecoins respaldadas por euros, ¿quién las emitirá? Podrían florecer en jurisdicciones con regulaciones más laxas fuera de la UE, escapando del control europeo y, paradójicamente, aumentando el riesgo sistémico que se pretendía evitar.

La decisión del BCE envía un mensaje contundente al sector cripto: en la zona euro, la moneda digital privada tiene las de perder. Los mercados lo han entendido y ahora miran al euro digital como el único camino viable para la digitalización del euro, aunque el calendario sigue sin ser definitivo. El tiempo dirá si es una oportunidad perdida o un acierto estratégico.

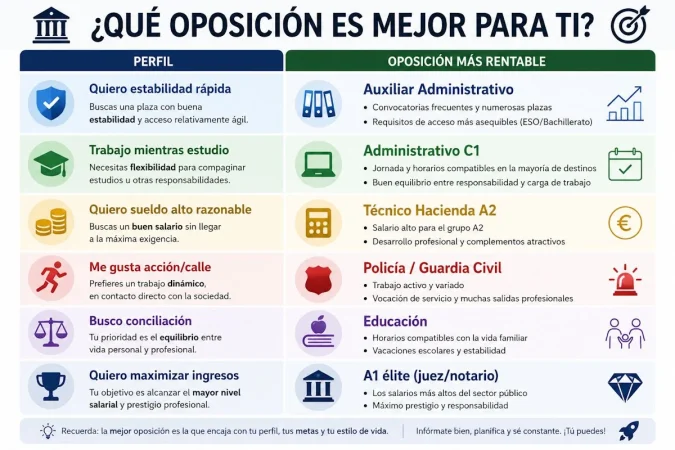
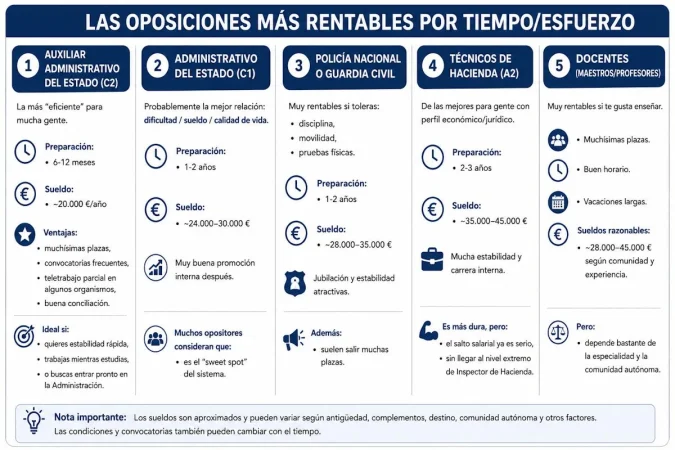
Las oposiciones se han convertido en el refugio económico de la clase media

Las oposiciones se han convertido en el refugio económico para una parte de la clase media española porque combinan algo que hoy es cada vez más escaso en el sector privado: estabilidad, salario previsible y protección frente a la incertidumbre. Y esas son las puertas de entrada a una vivienda en propiedad y al final de la precariedad laboral privada.

Por lo tanto, las oposiciones han pasado de ser un empleo vocacional a convertirse en una estrategia de protección patrimonial y social de la clase media (estabilidad económica).

Así, la cifra de asalariados del sector público en España ronda los 3,6 millones a cierre de 2025, según datos de la EPA. Aunque si hablamos de empleados públicos en general (funcionarios, interinos, personal laboral, sanitarios, docentes, policías, etc.), la cifra no es mucho menor: 3,1 millones según el Boletín Estadístico del Personal al Servicio de las Administraciones Públicas.

Oferta de Empleo Público 2026: 37.000 plazas confirmadas en el BOE, sueldos y fechas de oposiciones

Y es que el empleo público está en máximos históricos tras varios años de crecimiento y grandes ofertas de empleo público. Por ejemplo, en 2025 salieron aproximadamente 36.588 plazas dentro de la Oferta de Empleo Público (OEP) aprobada por el Gobierno: 27.697 plazas fueron de nuevo ingreso (para entrar por primera vez) y 8.891 plazas correspondieron a promoción interna.

Es un número de empleos muy elevado y, sin embargo, fue un 9% inferior a 2024. Pese a ello, sigue siendo una de las mayores ofertas de empleo público de la última década.

Para 2026 se prevén en España entre 37.000 y 37.100 plazas públicas en total. Serían unas 27.232 plazas para la Administración General del Estado (AGE) pero más de 37.000 plazas si se incluyen fuerzas de seguridad y militares. Dentro de las 27.232 plazas estatales hay 20.541 de acceso libre, 6.345 de promoción interna y 346 extraordinarias para emergencias climáticas.

Estas cifras confirman que España sigue en uno de los mayores ciclos de contratación pública de las últimas décadas, pues 2026 mantiene cifras muy similares a 2025, pero incluso las supera ligeramente en algunas estimaciones.

Imagen: Merca2 con IA

* Aprobar no supone conseguir la plaza. En muchas oposiciones puedes aprobar, pero quedarte fuera por nota de corte. Por eso, mucha gente necesita 2 o 3 convocatorias antes de obtener plaza. Además, el proceso administrativo también es largo. Incluso después de aprobar desde la convocatoria hasta tomar posesión pueden pasar entre 18 meses y 4 años en total.

Razones que justifican apostar por las oposiciones

Aunque la búsqueda de la independencia financiera en todas sus facetas (acceso a vivienda, precariedad laboral, futuro asegurado, etc.) no es un asunto baladí, hay media docena de razones que justifican por qué las oposiciones se han convertido en el refugio económico de la clase media.

Oferta de Empleo Público 2026: 37.000 plazas confirmadas en el BOE, sueldos y fechas de oposiciones

En primer lugar, destaca el hecho de que aprobar una oposición equivale a blindar un futuro económico. Para los españoles, el empleo privado es inestable y perciben problemas por salarios estancados, temporalidad, despidos, presión laboral, dificultad para progresar y jornadas largas. Frente a eso, una plaza pública ofrece un sueldo fijo, un empleo prácticamente garantizado, subidas salariales periódicas y una pensión estable.

En segundo lugar, es muy importante entender cómo la vivienda y el coste de la vida han cambiado las prioridades de la población. Antes, un salario de clase media permitía una vivienda en propiedad a través de una hipoteca en una capital de provincia. Ahora, eso no es posible, a menos que se tenga la garantía de un empleo público. El español ha priorizado la estabilidad a la posibilidad de ganar más ante la presión de la vivienda y el coste de la vida.

Un tercer aspecto que se valora en las oposiciones es la relación esfuerzo frente a recompensa, pues en muchos perfiles estudiar entre 1 y 3 años puede asegurar empleo para toda la vida, horarios razonables, conciliación, vacaciones y estabilidad financiera. Frente a ello, el mercado privado no garantiza empleo tras terminar una carrera de cuatro años ni un salario competitivo.

Imagen: Merca2 con IA

En esa línea, los expertos señalan que la clase media siente más inseguridad social que antes por una pérdida de poder adquisitivo, la dificultad para ascender socialmente y la precarización profesional incluso con estudios universitarios. Eso ha cambiado la mentalidad. Si antes el funcionario era visto como conservador o poco ambicioso, ahora muchos lo perciben como alguien protegido.

Además, los factores como el teletrabajo y la digitalización han reducido parte de ese coste psicológico de trabajar para un ‘dinosaurio’. La percepción ahora es que la Administración pública ofrece más flexibilidad, mejores herramientas, más movilidad y, en algunos casos, teletrabajo.

Y la puntilla han sido las tres grandes crisis que ha vivido la clase media española en los últimos 20 años: crisis inmobiliaria de 2006 y financiera de 2008, pandemia e inflación de 2022-2025. Porque los españoles han percibido que, en todas ellas, el empleo público resistió mejor que el privado y reafirmó la impresión de que el Estado es el empleador más seguro del país.

Prada reduce outlets y dispara las ventas de bolsos exclusivos en plena desaceleración del lujo

La casa de lujo italiana Prada ha destacado durante el primer trimestre gracias a una mejora de las tendencias en las últimas semanas para la marca homónima, con los primeros indicios de recuperación del gasto en viajes en Europa y las expectativas de una reactivación de Miu Miu, eso sí, ya de cara al segundo semestre de 2026.

En este sentido, las ventas del primer trimestre de Prada crecieron un 3% de forma orgánica hasta alcanzar los 1.400 millones de euros, es decir, un 6% superiores a lo que esperaba el mercado. En cuanto a las ventas minoristas del primer trimestre de 2026, avanzaron en un 1% de forma orgánica.

«Que las acciones de Prada sigan cotizando con un descuento del 55% respecto a sus rivales europeos cotizados, prácticamente un mínimo histórico en términos relativos, y en términos absolutos a 10,5 veces las ganancias por acción estimadas para 2027, nos confirma una creciente divergencia entre los fundamentos y los aspectos técnicos», expresan los analistas de Jefferies.

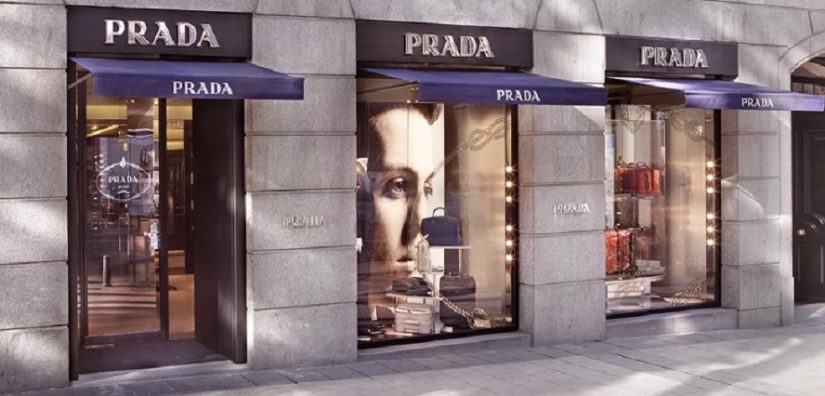
prada-tienda-madrid-728
Establecimiento de Prada en Madrid.
Fuente: Agencias

EL GRUPO PRADA SE MUESTRA RESISTENTE FRENTE A SUS RIVALES

En este contexto, el grupo de lujo italiano registró otro trimestre de crecimiento en un entorno convulso y frente a la base de comparación más desafiante del 2026. Concretamente, Prada mantuvo su dinamismo, mostrando una mejora adicional en las ventas a precio completo; por su parte, Miu Miu sigue siendo muy deseable y su notable trayectoria de crecimiento eleva el listón y tranquiliza la solidez del crecimiento.

Centrándonos en Prada, la firma registró un crecimiento del 0,4% en el comercio minorista (cFx), en línea con el cuarto trimestre de 2025. La gerencia destacó que las ventas a precio completo están creciendo muy por encima de los niveles reportados, y la diferencia se explica por la continua reducción de la exposición a los outlets.

La integración de Versace está progresando bien, fortaleciendo la organización y los procesos de cara a la siguiente fase de evolución creativa

Siguiendo esta línea, desde Alpha Value los analistas apuntan a que «Prada también ha mostrado una mejora secuencial constante en todos los indicadores clave de rendimiento (KPI) desde mediados de 2025, con una tendencia más fuerte en torno al Año Nuevo Chino y durante marzo y abril».

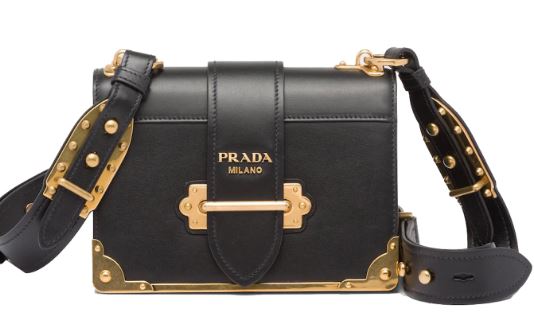
No obstante, la continua reducción del tamaño de los outlets debería favorecer un mayor porcentaje de ventas a precio completo, lo que contribuirá positivamente a la rentabilidad. Asimismo, la casa de lujo también ha destacado que las ventas de artículos de alto valor, en particular los bolsos más exclusivos, en los primeros cuatro meses de 2026 ya han superado el nivel alcanzado en todo 2025. Este hecho significa que Prada está fortaleciendo su posicionamiento de alta gama y su cartera de clientes.

Cahier Prada
Fuente: Prada

Por otro lado, Prada ha mantenido el rumbo en materia de marketing y activaciones a pesar de la intensa actividad de la competencia en ambos frentes, lo que refleja la gran cantidad de novedades de diseñadores en el primer trimestre. «Parece existir una discreta confianza en la medida en que Prada y Miu Miu siguen gozando de una gran relevancia para el consumidor en momentos de máxima disrupción por parte de la competencia», afirman desde Jefferies.

OPTIMISMO CAUTELOSO PARA PRADA, MIU MIU Y VERSACE

Asimismo, la tendencia de mejora en Prada debería hacerse más visible a medida que disminuya el impacto negativo de las tiendas ‘outlet’ y que el crecimiento de los precios completos se haga mucho más evidente. En cuanto a Miu Miu, la marca sigue siendo muy atractiva, pero se espera que el crecimiento continúe normalizándose.

El grupo está simplificando el modelo de negocio, reduciendo los descuentos y reposicionando la marca hacia las ventas a precio completo, aunque esto llevará tiempo

Desde Alpha Value expresan que «la dirección señaló comparaciones más favorables en el segundo semestre y mantiene la confianza en la trayectoria a largo plazo de la marca, aunque la fase de crecimiento excepcional ya ha quedado atrás. Versace avanza según lo previsto, con ingresos y EBIT que cumplen con las expectativas«.

Versace
Fuente: Agencias.

El presidente y CEO de Prada, Patrizio Bertelli, ha explicado que «nos encontramos en un entorno sumamente complejo, marcado por una incertidumbre persistente y una dinámica geopolítica en constante evolución. Ante dicho panorama, seguimos centrando el desempeño de nuestras marcas en una creatividad auténtica y coherente, al tiempo que buscamos mejorar continuamente la agilidad y la flexibilidad en toda la organización».

Concretamente, detallamos el conflicto de Oriente Medio, que fue el principal lastre externo en el primer trimestre para Prada, con una caída del 22% en el tipo de cambio. La compañía de lujo estimó el impacto en torno a los 150 puntos básicos sobre el crecimiento orgánico del grupo, unos 100 puntos básicos para Prada y cerca de unos 250 puntos básicos para Miu Miu.

La trampa del crudo: ¿por qué Repsol sigue atrapada operativamente en Venezuela?

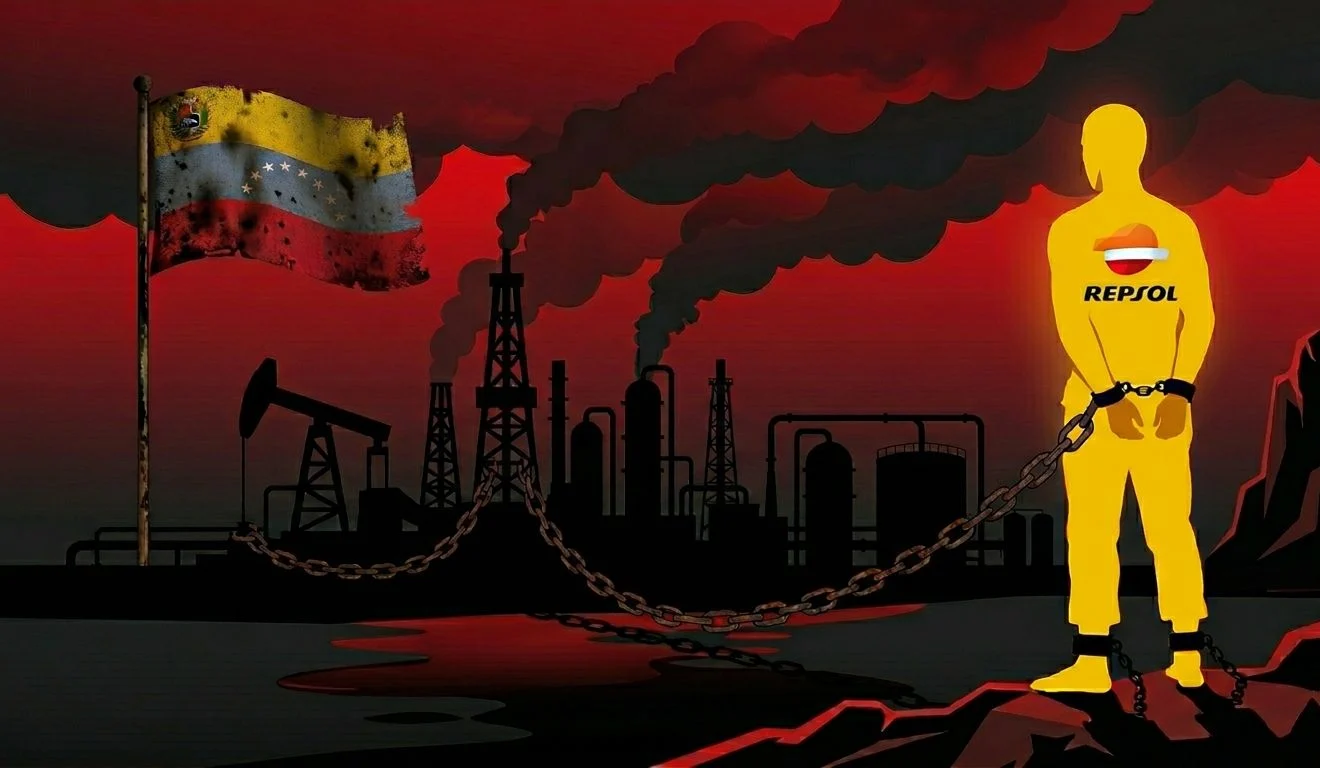
La situación actual de Repsol en Venezuela es toda una paradoja que durante años ha pasado relativamente desapercibida en el análisis energético internacional: poseer acceso a algunas de las mayores reservas de hidrocarburos del planeta ya no garantiza automáticamente crecimiento productivo, rentabilidad sostenida, ni capacidad de expansión operativa; y más cuando la infraestructura en la que opera está completamente rota.

El panorama del crudo del país caribeño se encuentra en una situación crítica: está apunto de llegar a un techo operativo infranqueable. Es decir, a pesar de que la flexibilización parcial de sanciones y la reapertura limitada del sector venezolano hayan permitido a compañías occidentales recuperar cierta actividad (alcanzando unas exportaciones de crudo de hasta 1,23 millones de barriles por día en abril de este año), la realidad industrial del país continúa profundamente deteriorada. Por lo que el problema de Repsol, ya no está en situación política venezolana, sino en la misma estructura que rige el crudo venezolano.

La paradoja de Repsol en Venezuela: más petróleo, mismos cuellos de botella

La petrolera española mantiene intereses estratégicos en Venezuela desde hace décadas debido a sus inversiones históricas en proyectos de petróleo y gas junto a PDVSA, especialmente en activos como Petroquiriquire y el proyecto gasístico Cardón IV. Por ello, Venezuela tiene una deuda acumulada con Repsol que ha ido pagando en especia (petróleo), permitiéndole a la compañía recuperar valor sin necesidad de transferencias financieras convencionales.

Todo un proceso, que durante años estuvo limitado por las sanciones internacionales y el contexto geopolítico venezolano, pero que en 2026 comenzó a flexibilizarse parcialmente. De hecho, Repsol firmó en abril un acuerdo con el Gobierno venezolano y PDVSA para retomar el control operativo de los campos en los que participa y aumentar producción. Sin embargo, pese a esta mejora regulatoria y política, el ecosistema petrolero venezolano sigue siendo profundamente inestable. La compañía continúa enfrentándose a una actividad logísticamente frágil, operativamente compleja y financieramente costosa.

Repsol recupera el control del crudo en Venezuela

Un informe estratégico elaborado para el Departamento de Energía de Estados Unidos describe precisamente ese fenómeno: Venezuela no enfrenta una escasez geológica de recursos, sino un colapso progresivo de la infraestructura necesaria para transformar reservas en exportaciones rentables con varios cuellos de botella. Uno de los más destacados son los problemas eléctricos del país caribeño, no por nada, en mayo de 2026 la demanda eléctrica del país supero los 15.500 MW, provocando por consiguiente, apagones y fluctuaciones severas en regiones petroleras clave como Zulia, Monagas y Anzoátegui.

Planta offshore en el pozo Perla (Venezuela). Fuente: Repsol

Es decir, Repsol sufriría problemas recurrentes a nivel eléctrico dentro de sus sistemas de extracción de curdo como las bombas electrosumergibles (ESP). De tener esta clase de fallas, el documento advierte que se podrían dar daños en el flujo del pozo petrolífero, dando pie a gastos millonarios para volver a su operación normal.

A esto se le suma, de la dependencia estructural que tiene el crudo venezolano de otros insumos como la nafta para poder diluirlo y transportarlo debido a su altísima viscosidad. De hecho, el informe dirigido el Departamento de Energía de Estados Unidos, apunta a que para procesar esta clase de crudo proveniente de la Faja Petrolífera del Orinoco, Venezuela necesitó importar aproximadamente 141.000 barriles diarios de nafta pesada para sostener su exportación de abril. Por lo que, la carencia de estos recursos diluyentes por problemas logísticos o bancarios daría pie a que la producción petrolera de empresas como Repsol se vieran interrumpidas inmediatamente.

Aunque, también en Venezuela hay problemas con la infraestructura que hace posible las mezclas del crudo, como es el caso de del Complejo Industrial de Jose, cuyas instalaciones fueron diseñadas originalmente para convertir el bitumen extrapesado del Orinoco en crudos sintéticos de mayor valor mediante procesos de mejoramiento. El problema está en que tras décadas de falta de mantenimiento y corrosión se ha degradado su capacidad operativa, hasta tal punto que son plantas rudimentarias de mezcla que exportan crudo de baja calidad, como el Merey 16, que está muy infravalorado por el mercado.

Repsol otra vez en el foco: denuncian a la compañía por prácticas anticompetitivas en su política de descuentos

Por otro lado, también hay que mencionar que la crisis venezolana ha destruido buena parte de la capacidad industrial local que históricamente daba soporte al sector petrolero. Es decir, hablamos de equipos especializados como taladros, válvulas certificadas, componentes API y herramientas críticas deben importarse casi íntegramente desde el extranjero.

El informe destaca que componentes que normalmente tardarían semanas en llegar a operaciones petroleras en otros países, se pueden demorar entre seis y nueve meses en Venezuela debido a problemas de cumplimiento y aduanas. Sumado a la crisis del dragado del Lago de Maracaibo, por el que los operadores occidentales como Repsol ven dificultadas sus operaciones con el riesgo de que sus buques incluso queden varados sino realizan costosos procesos como la transferencia buque a buque en aguas internacionales. Por lo que, en conjunto se multiplican aún más los costes y se ralentiza cualquier expansión operativa.

PDVSA en Venezuela. Fuente: Agencias

Sin embargo, el cuello de botella más importante no es físico, sino financiero. Incluso cuando Washington flexibiliza parcialmente sanciones mediante licencias específicas, el sistema bancario internacional continúa considerando a Venezuela un entorno de alto riesgo. De hecho, bancos internacionales se resisten a procesar pagos, confirmar cartas de crédito o financiar operaciones asociadas a PDVSA. Por no hablar de la “prima Venezuela”, donde proveedores internacionales incrementan entre un 40% y un 60% el coste de servicios y equipos debido al riesgo regulatorio y legal asociado al país.

Precisamente por ello, el comportamiento reciente de Repsol refleja una estrategia de expansión selectiva y defensiva más que una apuesta masiva por la reconstrucción venezolana. La empresa no se está retirando del país, pero tampoco está desplegando inversiones comparables a las necesarias para restaurar plenamente la infraestructura nacional. Por ello, por el momento se está centrando en recuperar deuda y aumentar gradualmente producción solo en aquellas áreas donde el riesgo operativo sea manejable.

Posibles soluciones

El informe concluye que una verdadera recuperación petrolera venezolana requeriría algo mucho más ambicioso que la relajación de sanciones o la reapertura limitada a operadores occidentales. Entre las principales soluciones propuestas aparece la creación de sistemas energéticos autónomos para campos petroleros, desconectados de la frágil red eléctrica nacional; la priorización de inversiones en dragado marítimo, oleoductos y aseguramiento de flujo antes que en nuevos taladros. Además de la creación de mecanismos financieros protegidos internacionalmente para garantizar que parte de los ingresos petroleros se reinviertan directamente en infraestructura crítica y mantenimiento industrial.

En definitiva, Repsol se encuentra atrapada en toda una trampa operativa, ya que la infraestructura petrolifera de Venezuela, cuenta con una serie de problemas estructurales, que fuerzan a las compañías a operar desde una situación incómoda: invirtiendo lo justo para obtener beneficios, pero no demasiado para evitar pérdidas. Por lo que, si se tiene en cuenta que para devolver por completo la infraestructura nacional a niveles competitivos, se requiere de una inversión estimada de 80.000 a 90.000 millones de dólares en un horizonte de 6 a 7 años, a Venezuela aún le queda mucho tiempo para recuperarse ya que depende de un capital extranjero que entra a cuenta gotas.

Uber, Cabify y Bolt quieren una regulación nacional tras el «caos» del decreto Ábalos

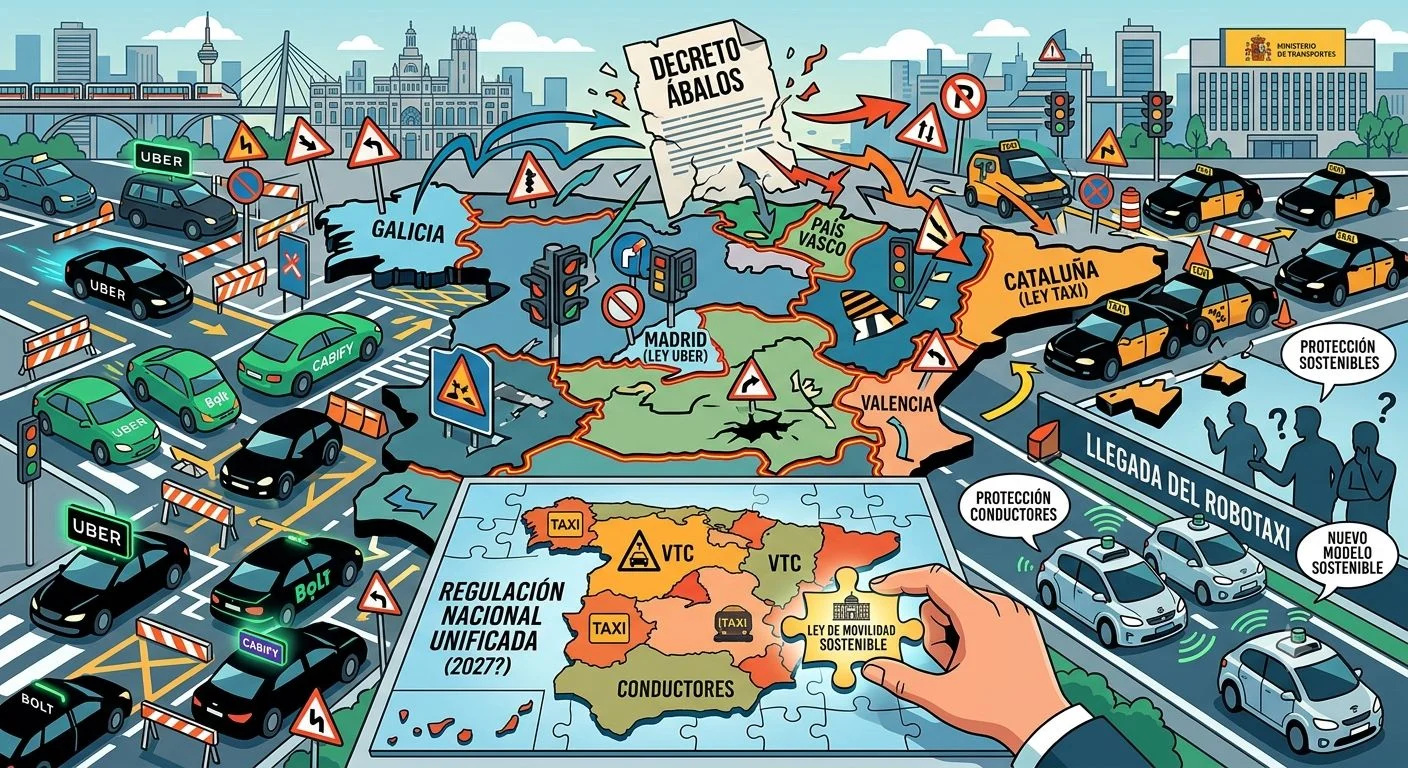
Para Uber, Cabify y Bolt el Decreto Ábalos ha sido un verdadero dolor de cabeza. Las tres operadoras de la llamada «nueva movilidad» han tenido que adaptarse a distintos reglamentos, con posiciones tan opuestas como la de Madrid y la de Cataluña, o procesos accidentados de entrada en algunas comunidades como Valencia, el País Vasco o Galicia, donde tienen que irse adaptando a las decisiones políticas a medida que va creciendo el número de licencias en el país.

Por eso, fuentes de la industria han expresado que el principal deseo de estas operadoras de cara a 2027, año electoral, es que se revise lo planteado por el controvertido Decreto Ábalos. El texto del investigado exministro de Transportes permitía que cada una de las comunidades autónomas tomara sus propias medidas alrededor del funcionamiento de las VTC y las nuevas plataformas de transporte en esta realidad. Esto ha llevado a casos tan opuestos como la «ley taxi» que se encuentra en trámite en Cataluña, o el texto conocido como «ley Uber de Ayuso», que fue bautizado así por los taxistas por la percepción de que está diseñada para defender a las nuevas plataformas.

Sin embargo, incluso las comunidades donde se han aprobado este tipo de medidas siguen cambiando las normas. Casos como el que acaba de ocurrir en Madrid, donde se dio la orden de limitar las tarifas dinámicas de plataformas como Uber, Cabify y Bolt, obligan a replantear las reglas de juego una y otra vez sobre la marcha, por lo que un marco mínimo general en el país sería una buena noticia que les permitiría plantearse un modelo de crecimiento y funcionamiento sostenible. Tampoco sería una tragedia para los conductores, pues la llegada de los vehículos autónomos —que se esperan en la capital este mismo año— puede cambiar de nuevo su forma de trabajo, y sería clave que tuvieran algún tipo de protección.

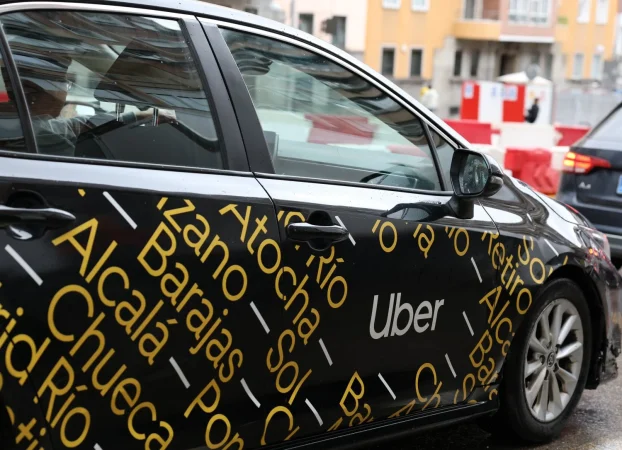
Vehículo de Uber en Madrid. Fuente: Agencias

De todos modos, no es una situación que siquiera se haya planteado públicamente desde el Ministerio de Transportes y Movilidad Sostenible. De momento, Óscar Puente, que ha seguido priorizando otros medios de transporte en proyectos como la «ley de movilidad sostenible», ha dejado de momento que cada comunidad autónoma tome su propia posición. Esta decisión ha generado malestar tanto en el sector del taxi —donde se señala que no hay una protección nacional para ellos— como en las tres plataformas de VTC, para las que es clave conocer las reglas de juego reales del sector.

UNA LEGISLACIÓN QUE PUEDA APLICARSE EN EUROPA

Por otro lado, las plataformas de VTC insisten en que no todas las normativas que se han planteado en las comunidades autónomas realmente pueden funcionar. Recientemente, el informe jurídico elaborado por la Fundación Bosch i Gimpera de la Universidad de Barcelona (UB) y encargado por la patronal Unauto VTC señala que la normativa planteada en Cataluña no puede ser aprobada por la justicia europea, pues está diseñada para proteger al taxi. Es uno de los retos a la hora de diseñar medidas en el país, sobre todo porque ha sido evidente el esfuerzo de la Administración actual por proteger el modelo del taxi como un servicio público.

Sería un reto clave si se decide revisar lo que en su momento se planteó en el «Decreto Ábalos». Lo cierto es que la posición de permitir que cada una de las comunidades tome sus propias medidas ha generado problemas desde 2022, con protestas del sector del taxi en las principales ciudades del país, y después por los problemas que ha generado al diseñar contratos para los conductores, o incluso al pasar de un modelo de autónomos a uno de contratación, aun cuando en España se trata de flotas externas en lugar de ser contratos directos.

UBER, CABIFY Y BOLT DAN EL PASO AL ROBOTAXI

Cualquier medida legal que se quiera tomar alrededor de las plataformas va a cambiar en los próximos meses. El problema es que las empresas están en un momento de transformación tan importante como su primer aterrizaje en España o el hecho de asumir su modelo de contratación actual en lugar de funcionar con autónomos, como todavía ocurre en otros territorios. Y es que la llegada del robotaxi como opción real en Madrid puede marcar el futuro de los conductores de Uber, Cabify y Bolt.

Ya se realizan pruebas de Uber en algunas ciudades del viejo continente y las operadoras han ido cerrando acuerdos con empresas como Waymo o Pony.AI. Es una realidad que las tres dan por hecho, y que desde el taxi y algunos sindicatos se ha señalado por el riesgo que representa para el empleo en el sector.

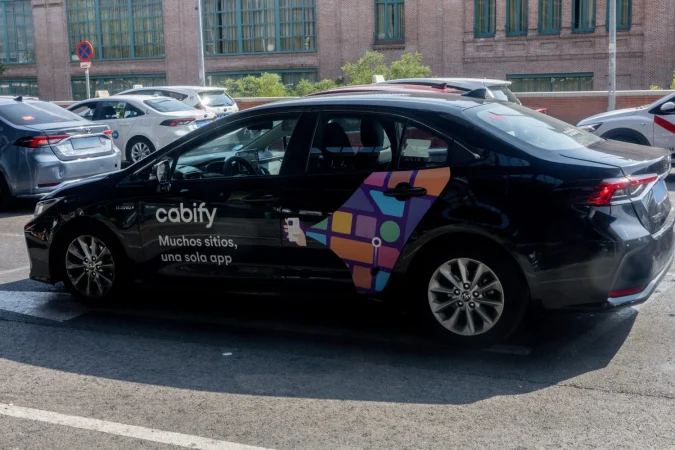
Un vehículo de Cabify, a 31 de julio de 2025, en Madrid (España). Fuente: Agencias

Es un riesgo permanente para estos trabajadores, y es otro motivo para revisar la ley. Hay una posibilidad real de que una ley dedicada al sector acabe por ser un problema, como lo ha demostrado la «ley rider» de Yolanda Díaz en el delivery, pero al mismo tiempo es una tarea urgente si se quieren calmar las aguas. Mientras tanto, se seguirán viviendo procesos caóticos, como los que han atravesado Madrid y Cataluña, o los que todavía enfrentan en otras comunidades como Valencia, el País Vasco o Galicia.

Radharani Jiménez, ginecóloga: “La menopausia sí engorda; no sé por qué lo hemos maquillado tanto y por qué da miedo reconocerlo”

Hay una pregunta que la doctora Radharani Jiménez escucha en consulta una y otra vez: ¿por qué estoy engordando si hago exactamente lo mismo de siempre? La respuesta, dice esta ginecóloga especializada en salud hormonal, tiene una explicación biológica clara que durante demasiado tiempo ha quedado sepultada bajo eufemismos y silencios. «La menopausia sí engorda. No sé por qué lo hemos maquillado tanto y por qué da miedo reconocerlo», asegura.

Jiménez, autora de tres libros sobre salud femenina y hormonal, lleva años reivindicando que la perimenopausia existe, que no está en la cabeza de las mujeres y que tiene soluciones concretas. Para ella, el problema empieza mucho antes de lo que la mayoría imagina.

Menopausia: Un proceso que comienza diez años antes de la última regla

Menopausia: Un proceso que comienza diez años antes de la última regla
Fuente: agencias

Uno de los mitos más extendidos sobre la menopausia es que empieza cuando desaparece la menstruación. La doctora Jiménez lo desmonta con un dato: la perimenopausia puede durar entre siete y diez años antes de la última regla, y sus efectos sobre el organismo son ya muy reales en esa etapa previa. Esperar a que el ciclo se detenga para pedir ayuda es, según ella, un error con consecuencias para la salud ósea, cardiovascular y mental de las mujeres.

La explicación biológica arranca incluso antes. Las mujeres nacen con alrededor de dos millones de óvulos y los van perdiendo a lo largo de toda la vida, sin haber tenido aún la primera regla. «A los cuarenta años nos queda un tres por ciento de óvulos sanos», explica Jiménez. Esa reducción progresiva altera el equilibrio entre hipotálamo, hipófisis y ovarios, y provoca que las tres hormonas que producen los ovarios —estradiol, progesterona y testosterona— empiecen a fluctuar de forma errática.

Lo primero en disminuir es la progesterona, que es también una neurohormona: regula el GABA, el neurotransmisor vinculado a la calma, el sueño y la relajación. De ahí que entre los síntomas más frecuentes de la perimenopausia no estén los sofocos, como suele creerse, sino los cambios emocionales: ansiedad, tristeza, irritabilidad, mayor reactividad al estrés. Muchas mujeres son diagnosticadas de fibromialgia, insomnio crónico o trastornos del ánimo sin que nadie les haya explicado que el origen puede estar en sus ovarios.

Jiménez señala también que esperar a perder la regla para acudir al especialista es un error que ella compara con dejar que el coche se quede sin combustible en medio de la carretera. «Puedes tener reglas regulares y estar en perimenopausia. No hay que dejar de menstruar para pedir ayuda», insiste. Mientras tanto, sin intervención ni información, la masa ósea disminuye, el riesgo cardiovascular aumenta y la calidad de vida se deteriora en silencio.

Ni dietas restrictivas ni suplementos milagrosos: las hormonas se tratan con hormonas

Youtube video

El aumento de peso es una de las quejas más frecuentes en consulta y también una de las más minimizadas por el sistema sanitario. Jiménez asegura que lo que ocurre en la menopausia no es exactamente engordar en el sentido coloquial, sino un cambio en la composición corporal. Los estrógenos regulan la distribución del tejido graso y la sensibilidad a la insulina. Cuando caen, el cuerpo tiende a acumular grasa en la zona abdominal y a perder masa muscular, una combinación desfavorable tanto estética como metabólicamente.

A eso se suman los efectos del mal sueño —otro síntoma muy prevalente—, que desregula las hormonas del apetito y reduce la energía para hacer ejercicio. Y cuando las mujeres intentan corregirlo por su cuenta recortando carbohidratos o restringiendo grupos de alimentos, el resultado suele ser el contrario al esperado: más ansiedad, más antojos y, con frecuencia, más peso. «Las dietas restrictivas no sirven para nada», afirma Jiménez. «Solo aumentan la ansiedad y la frustración».
Lo mismo ocurre con los suplementos. La doctora reconoce su utilidad en casos concretos —creatina, vitamina D, magnesio, omega 3 de calidad, péptidos de colágeno— pero es taxativa en un punto: ningún suplemento reemplaza a una hormona. «Cuando faltan hormonas, los problemas hormonales se resuelven con hormonas», repite, y critica que el miedo infundado a la terapia hormonal sustitutiva lleve a muchas mujeres a acumular fármacos con más efectos secundarios que los que querían evitar.

En ese sentido, también desmonta otro de los argumentos que más frenan a las pacientes: «Las hormonas bioidénticas no aumentan el riesgo de cáncer». La confusión, explica, viene de un estudio antiguo que evaluaba un tipo de hormonas distinto y cuyas conclusiones se han ido matizando con la investigación posterior.

Predicción precio Solana: Bitcoin cae a 76.000 dólares, ¿qué dice Cointelegraph?

La caída de Bitcoin a 76.000 dólares: el contexto que arrastra a las altcoins

Bitcoin ha caído hasta los 76.000 dólares, un nivel que no tocaba desde hace meses y que, según el análisis de Cointelegraph del 22 de mayo, entrega a los bajistas la oportunidad de recuperar el control del mercado cripto. En paralelo, tokens como HYPE —un activo ligado a un protocolo descentralizado de derivados— han marcado nuevos máximos históricos. La pregunta para los holders de Solana es clara: ¿qué significa este movimiento para el precio de SOL?
Solana, el activo nativo de la red del mismo nombre (su página oficial), no es inmune a las sacudidas del rey. Históricamente, el precio de SOL ha mostrado una correlación elevada con Bitcoin en los movimientos bruscos. Sin embargo, la red ha sabido desmarcarse en ciclos anteriores gracias a catalizadores internos: desde staking líquido (el mecanismo que permite a los usuarios ganar recompensas sin perder liquidez) hasta el auge de los DePIN (redes de infraestructura física descentralizada, como Helium o Hivemapper, que construyen servicios reales con incentivos cripto).

Lo que dice Cointelegraph: HYPE al alza y SOL en la cuerda floja

El breve pero contundente análisis de Cointelegraph destaca dos fuerzas contrapuestas. Por un lado, la presión bajista de Bitcoin sitúa al conjunto del mercado en un terreno delicado. Por otro, la capacidad de ciertas altcoins para subir incluso cuando el índice de referencia cae demuestra que el capital rota, no desaparece. HYPE, al coronar nuevos máximos, es el ejemplo de libro.

¿Y SOL? Si bien Cointelegraph no detalla su predicción para Solana, el contexto deja entrever un escenario de soporte crítico en la zona de los 240 dólares, umbral que coincide con los mínimos de las últimas dos semanas. Un cierre diario por debajo de esa cota podría acelerar las liquidaciones y enviar a SOL a buscar los 210 dólares. Por arriba, la resistencia más inmediata se sitúa en los 270 dólares, donde el precio se topó con ventas institucionales en abril.

¿Qué significa esto para los holders de SOL?

Para quien sigue a Solana como inversión a largo plazo, los movimientos del Bitcoin de corto plazo son ruido. La tesis de fondo se apoya en tres pilares que el mercado —según esta redacción— aún no descuenta del todo: la entrada de capital institucional a través de los ETFs spot de Solana (VanEck y 21Shares ya han presentado enmiendas), la consolidación de Jupiter y Jito como motores de liquidez en el ecosistema DeFi de alta velocidad, y la inminente activación de Firedancer, el segundo cliente validador de la red desarrollado por Jump Crypto, que promete reducir a cero las posibilidades de una parada de red total.

En el lado de los riesgos, la concentración del staking en pocos validadores y la dependencia técnica de Jump Crypto para el despliegue definitivo de Firedancer son las dos patas que cualquier tenedor de SOL debería vigilar. Si Bitcoin prolonga su caída hacia los 72.000 dólares, el arrastre sobre SOL sería inevitable, pero una recuperación rápida hacia los 80.000 devolvería la confianza.

Análisis: una lectura propia desde el ecosistema Solana

Desde esta tribuna, el dato que más conviene retener no es la cifra —76.000 dólares— sino el comportamiento de las altcoins como HYPE. Cada vez que un activo marca máximos mientras Bitcoin corrige, el mercado está enviando un mensaje: existe apetito por proyectos con utilidad demostrada. Y en ese pelotón, Solana está en la cabeza. La red procesó el último trimestre una media de 4.500 transacciones por segundo reales, según el panel de de Solana Beach, y los ingresos por priority fees —las propinas que los usuarios pagan para que sus operaciones se incluyan antes en un bloque— alcanzaron los 230 millones de dólares en abril.

Conviene recordar que Solana ya ha pasado por correcciones de Bitcoin mucho más severas. En noviembre de 2022, tras el colapso de FTX, SOL llegó a tocar los 8 dólares. Quien aguantó entonces está hoy diez veces por encima. La diferencia con aquel momento es que ahora hay un ecosistema robusto, ETF en trámite y una infraestructura de validación descentralizada que no existía.

No obstante, el corto plazo siempre pide cautela. La CNMV y la SEC todavía no han aclarado el estatus definitivo de SOL como materia prima digital en la UE y EE.UU., y cualquier resolución contraria sería un torpedo para el ETF europeo o americano. Pero si la historia sirve de algo, las caídas de Bitcoin en pleno desarrollo de un ecosistema han sido, con frecuencia, oportunidades.

La pregunta que queda en el aire es si los inversores institucionales verán en esta corrección de Bitcoin un punto de entrada para acumular SOL de cara al lanzamiento de los ETF. El próximo mes, con el cierre del segundo trimestre a la vista, despejará la incógnita.

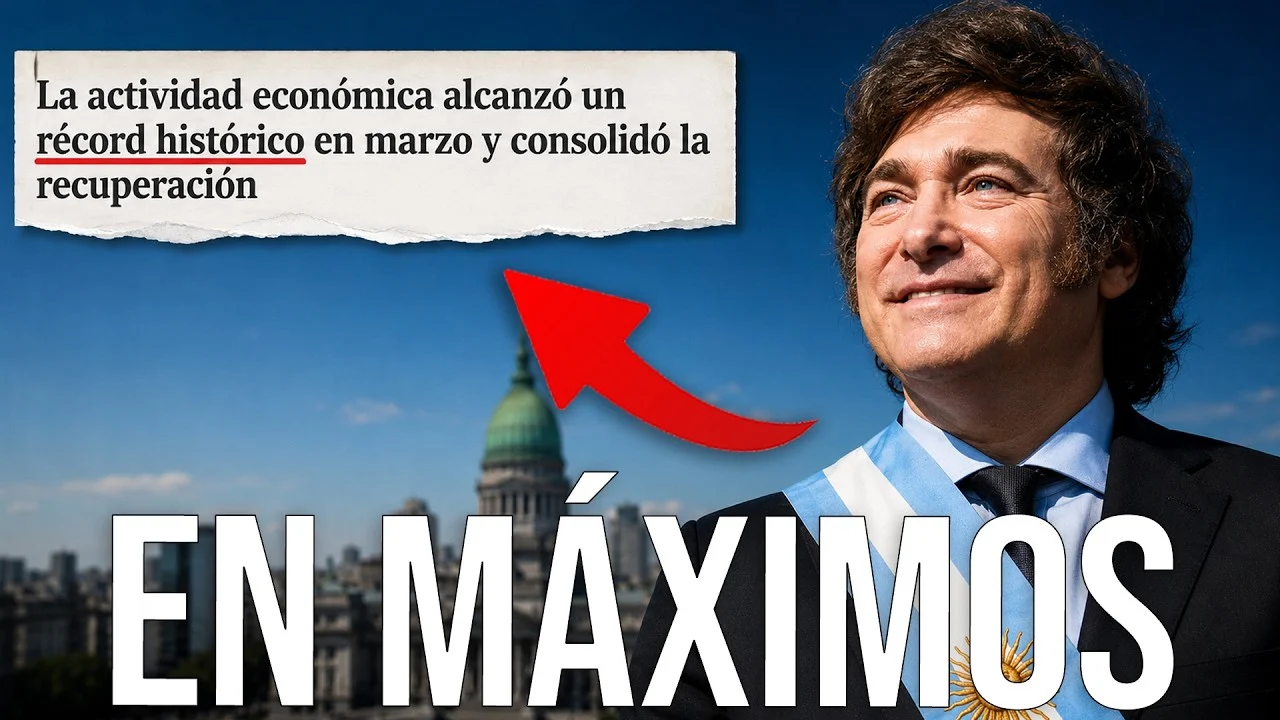
Juan Ramón Rallo revela: Argentina rompe récords económicos con inflación a la baja y crecimiento histórico

El giro de la inflación y el contraataque crítico

En su último análisis, Juan Ramón Rallo desmonta el relato que daba por fracasado el plan económico de Javier Milei. Durante semanas, la oposición insistió en que la inflación repuntaba y la actividad se hundía. Pero los datos de abril de 2026 mostraron una fuerte caída de la tasa interanual, lo que obligó a los críticos a cambiar de discurso. Según Rallo, el nuevo argumento es que la inflación baja porque la economía está muerta: una moderación de precios «de cementerio» donde nadie produce ni consume. Pero los números de marzo, publicados poco después, lo desmienten de forma rotunda.

Récord histórico de actividad económica

El índice de actividad desestacionalizado de marzo de 2026 se situó en el nivel más alto de toda la historia argentina. Rallo destaca que jamás el país había producido tantos bienes y servicios. En términos intermensuales, el indicador avanzó un 3,5%, una cifra que supera lo que economías como la española crecerán en todo el año. Eso sí, el propio Rallo matiza que parte del salto se debe a la recuperación de la fuerte caída de febrero, pero al mirar la variación interanual el crecimiento fue del 5,5%, un dato muy sólido.

Además, la expansión no se limitó al campo o la energía. Todos los sectores, salvo la administración pública —que cayó un 1,2%—, registraron aumentos. La agricultura creció un 18%, la pesca un 30,9%, la minería un 16,3%, la industria manufacturera un 4,6%, la construcción un 7,6%, y sectores como el comercio, las finanzas o la hostelería también mostraron signos positivos. Rallo subraya que esa diversidad desmiente que la recuperación sea solo un espejismo de unos pocos motores.

‘Jamás la economía argentina ha producido tantos bienes y servicios como en la actualidad’.

— Juan Ramón Rallo

Exportaciones en niveles nunca vistos

Otro de los récords que Rallo señala es el de las exportaciones. En abril de 2026, Argentina vendió al exterior mercancías por 8.900 millones de dólares, la mayor cifra mensual de su historia. La media móvil de doce meses también está en maximos historicos, lo que indica que el impulso exportador no es un hecho aislado. Para el analista, este dinamismo revela una economía más competitiva, pese a las críticas sobre un tipo de cambio supuestamente atrasado, y al mismo tiempo genera un superávit exterior que facilita la acumulación de divisas.

El Banco Central compra dólares a ritmo de récord

Precisamente la acumulación de reservas es el tercer hito que Rallo pone sobre la mesa. En 2024, bajo el gobierno de Milei, el Banco Central de la República Argentina (BCRA) ya había comprado 18.710 millones de dólares, una cifra sin precedentes. Pero en lo que va de 2026, hasta el 18 de mayo, las compras ya superaban los 8.200 millones, lo que sitúa el ritmo mensual por encima del récord anterior. Y lo más llamativo, explica Rallo, es que el BCRA emite pesos para adquirir esos dólares, pero el tipo de cambio se mantiene estable e incluso se revaloriza puntualmente a favor del peso.

La demanda de pesos, clave de la estabilidad

Para Rallo, la explicación radica en la creciente demanda de moneda nacional. El equilibrio fiscal y la credibilidad que ha ganado la deuda pública han disparado la confianza en el peso. Esto resulta especialmente notable porque los tipos de interés en Argentina son negativos —oscilan entre el 20 % y el 22 % anual, mientras la inflación supera el 32 %—, lo que normalmente provocaría una huida hacia el dólar. Sin embargo, la demanda de pesos se ha disparado, sobre todo tras superarse el pánico de mediados de 2025, cuando la posibilidad de un regreso del peronismo desató una depreciación, un repunte inflacionario y una subida de tipos que golpeó a la economía a finales de ese año y principios de 2026. Rallo insiste en que el «riesgo peronismo» ya ha quedado atrás y que, si se mantiene la disciplina presupuestaria y se avanza en las liberalizaciones, la inflación seguirá a la baja y el crecimiento al alza.

Un giro con profundas implicaciones

El mensaje que Rallo transmite es tan inusual como contundente: un ajuste fiscal severo no solo no ha destruido el tejido productivo, sino que lo ha revitalizado. Los datos de actividad, exportaciones y reservas internacionales muestran que la economía argentina está más viva que nunca. Para los inversores, el panorama abre oportunidades en sectores como el energético, las finanzas o el agro, aunque Rallo advierte de que el mayor riesgo sigue siendo político: si el peronismo volviera, el escenario podría revertirse con rapidez. De momento, el experimento de Milei bate récords y deja a sus críticos sin argumentos sólidos.

A continuación, el análisis completo de Juan Ramón Rallo:

Youtube video

Citi se vuelve alcista en Micron DRAM: eleva objetivo por auge de IA

La apuesta de Citi por Micron Technology acaba de subir de intensidad. El banco estadounidense ha elevado su precio objetivo y su recomendación sobre el fabricante de memorias, convencido de que el ciclo de la inteligencia artificial apenas está empezando para los semiconductores de alto rendimiento.

El motor de la IA: DRAM en el centro del negocio

El analista Christopher Danely, de Citi, ha pasado a una postura claramente alcista. Su nuevo precio objetivo para las acciones de Micron se sitúa en 160 dólares, frente a los 120 dólares anteriores, lo que implica una revalorización potencial del 33% desde los niveles actuales. La clave, según el informe, es el crecimiento imparable de la demanda de memorias DRAM de alta velocidad, empujada por los centros de datos que entrenan modelos de lenguaje masivos.

La tecnología DRAM es el cuello de botella que los grandes proveedores cloud están tratando de ensanchar. Micron, junto a Samsung y SK Hynix, controla el mercado global. Pero Citi cree que la compañía estadounidense está mejor posicionada para capturar el margen adicional que genera la IA.

El banco estima que el mercado de DRAM para servidores crecerá un 40% en 2027, con precios que se mantendrán firmes gracias a la escasez de capacidad de producción avanzada. «La demanda de memorias HBM (High Bandwidth Memory) está superando todas las previsiones, y Micron tiene el producto y la escala para satisfacerla», escribió Danely en su nota.

Reacción en bolsa y perspectivas de los analistas

Las acciones de Micron cotizan cerca de los 120 dólares en el Nasdaq, acumulando una subida del 18% en lo que va de año. La mejora de Citi ha reforzado el sentimiento positivo, aunque no es la única voz optimista. Otras firmas como Goldman Sachs y Morgan Stanley también mantienen recomendaciones de compra, con precios objetivos que oscilan entre los 140 y los 170 dólares.

Sin embargo, el sector de semiconductores es conocido por sus ciclos volátiles. Hace apenas dos años, Micron pasó por una corrección severa por exceso de inventarios. Ahora, la pregunta es si esta vez será diferente gracias a la IA, o si los inversores están adelantando un pico de demanda que luego se desinflará.

¿Una apuesta con recorrido o el último coletazo del ciclo?

El optimismo de Citi se apoya en datos reales: los pedidos de servidores para IA se han disparado y los grandes clientes de Micron —Nvidia, AMD y los hyperscalers— necesitan más memoria para que sus GPUs rindan al máximo. La compañía ha mejorado su guidance en los últimos dos trimestres y espera márgenes brutos por encima del 45% para finales de 2026.

Sin embargo, conviene no perder de vista los riesgos. La inversión en nuevas fábricas es muy intensiva en capital —Micron ha comprometido más de 15.000 millones de dólares en su planta de Boise— y el ritmo de adopción de la IA generativa podría ralentizarse si los costes de computación no se reducen. Además, la competencia surcoreana no se queda quieta: SK Hynix ya produce HBM3E en volúmenes, y Samsung está invirtiendo miles de millones para recuperar cuota.

En este escenario, la tesis de Citi es sólida pero no exenta de matices. La recomendación de compra se mantiene, pero el inversor haría bien en vigilar dos variables: la evolución del capex en centros de datos durante el segundo semestre y los precios de contrato de las memorias DRAM. Si ambos indicadores mantienen la tendencia actual, los 160 dólares de Citi podrían quedarse cortos.

JPMorgan negocia reducir su exposición a préstamos de capital riesgo

JPMorgan, el mayor banco de Estados Unidos, negocia transferir los riesgos de sus préstamos a firmas de capital riesgo. La operación, que podría cerrarse en las próximas semanas, busca aliviar la exposición del banco a un sector que atraviesa una desaceleración prolongada y que enfrenta crecientes dificultades para refinanciar sus carteras.

La transferencia de riesgos, conocida en la jerga financiera como SRT (Significant Risk Transfer), permite a los bancos ceder parte del riesgo crediticio de sus carteras de préstamos a inversores institucionales sin necesidad de vender los activos. Es una herramienta que JPMorgan ha utilizado en otras ocasiones, pero la escala de esta negociación con inversores subraya la urgencia de reequilibrar su balance en un entorno de tipos de interés elevados y valoraciones a la baja.

El trasfondo del movimiento de JPMorgan

El private equity ha sido uno de los grandes damnificados del nuevo ciclo monetario. Con los tipos de interés en máximos de dos décadas, las operaciones de compra apalancada se han desplomado, y las firmas de capital riesgo ven cómo sus empresas en cartera acumulan deudas que vencen sin posibilidad de refinanciación barata. JPMorgan, con una cartera de préstamos al sector que supera los 80.000 millones de dólares según datos de la firma, es uno de los acreedores más expuestos.

‘La mayoría de los grandes bancos está revisando su apetito por el riesgo en private equity’, señalan fuentes del mercado. La decisión de JPMorgan podría ser un precedente para otras entidades europeas, donde la banca también ha financiado con generosidad las compras de fondos de inversión. En España, entidades como Santander o BBVA mantienen exposiciones relevantes, aunque de menor tamaño.

Implicaciones para los inversores y el mercado

Si el mayor banco de EE.UU. se descarga de riesgo, los inversores deben preguntarse qué calidad crediticia esconde esa cartera. Las agencias de rating ya han puesto bajo vigilancia a algunos de los mayores fondos de capital riesgo por el deterioro de sus inversiones. Un cierre exitoso de la operación de JPMorgan podría marcar un punto de inflexión en la percepción de riesgo del sector.

El mercado secundario de riesgo crediticio ha cobrado protagonismo en los últimos trimestres, pero todavía carece de la profundidad necesaria para absorber una oleada masiva de ventas. Si JPMorgan logra colocar su exposición con un descuento aceptable, otros bancos seguirán el mismo camino.

Análisis: más allá del movimiento táctico

La transferencia de riesgos de JPMorgan es una jugada defensiva que refleja el estado real del mercado de financiación apalancada. El banco, como acreedor principal, tiene acceso a información no pública sobre la salud financiera de las empresas participadas. Que mueva ficha ahora sugiere que espera turbulencias en los próximos trimestres.

No obstante, también es una operación de gestión prudente del balance. Los reguladores llevan meses insistiendo en que los bancos reduzcan su exposición a activos de riesgo en un momento en que las provisiones por impago aumentan. En este sentido, la iniciativa de JPMorgan es coherente con el tono de la supervisión, tanto en Washington como en Fráncfort.

El riesgo real es que estas transferencias terminen por crear un mercado opaco de derivados crediticios similar al que agravó la crisis de 2008. Por ahora, la operación es limitada y cuenta con la bendición del regulador, pero conviene seguir de cerca qué inversores compran estos riesgos y a qué precio. La respuesta a esa pregunta marcará la salud del sector financiero en 2027.

Iberdrola y Enagás lideran los mejores dividendos del mundo para 2026

En un 2026 que sigue sin dar tregua a los inversores, los mejores dividendos del mundo se concentran en un puñado de valores con pagos seguros y al alza. Iberdrola y Enagás, según un análisis de Expansión, se cuelan en ese selecto grupo junto a titanes como Munich Re, Axa y Coca-Cola. La volatilidad no desaparece, pero el dividendo emerge como el ancla para las carteras que buscan certidumbre.

Iberdrola y Enagás: los estandartes españoles del dividendo

Iberdrola ha hecho de la retribución al accionista una seña de identidad. Su plan estratégico contempla un dividendo progresivo que, según las previsiones del consenso, superará los 0,60 euros por acción este año, lo que representa una rentabilidad cercana al 5% sobre la cotización actual. La eléctrica ha reforzado ese compromiso con un flujo de caja generoso y un perfil de negocio cada vez más regulado en redes. Para el inversor que busca ingresos recurrentes, pocas opciones en el IBEX ofrecen mayor visibilidad.

Enagás, por su parte, juega en otra liga. La gasista mantiene un dividendo sostenido gracias a la estabilidad de su negocio regulado en España y su participación en infraestructuras internacionales. Aunque los tipos de interés elevados han presionado a las utilities, Enagás ha preservado un pago fijo en torno a 1,70 euros por acción, lo que supone una rentabilidad por dividendo superior al 8%. Una cifra que en 2026 parece un oasis en medio del desierto de rentabilidad de la renta fija.

El club global de los ‘dividend aristocrats’

Junto a los dos valores españoles, el estudio de Expansión señala a gigantes europeos y a un icono estadounidense. En Alemania, Munich Re (reaseguradora) y en Francia Axa (seguros) combinan negocios resilientes con políticas de retribución que crecen año tras año. El sector asegurador, con su capacidad para generar capital en cualquier ciclo, es un clásico entre los dividendos seguros.

Desde Italia, Enel comparte el ADN de Iberdrola: redes y renovables. Las farmacéuticas Sanofi y Roche completan la representación europea. Sus dividendos, respaldados por patentes y carteras de medicamentos que garantizan márgenes elevados, llevan décadas sin un recorte significativo. Cierran la lista Coca-Cola, el ‘rey del dividendo’ por excelencia. Su negocio de consumo básico y su presencia global la convierten en un valor refugio en toda regla.

Dividendo vs. volatilidad: la tesis que convence en 2026

Hay una razón de fondo para que estos valores brillen ahora. Los bancos centrales ya han iniciado el ciclo de bajadas de tipos, pero la economía no termina de despejar las dudas. El S&P 500 corrigió en el primer trimestre, y en Europa las bolsas se mueven en un canal lateral. En ese escenario, un dividendo recurrente y creciente actúa como un airbag para la cartera. Es más, si los tipos bajan aún más, la rentabilidad de estos pagos se volverá todavía más atractiva frente a la deuda.

Ahora bien, no todo es un camino de rosas. Iberdrola y Enagás dependen en parte de marcos regulatorios que pueden cambiar. Un intervencionismo gubernamental sobre los precios de la energía, o una revisión a la baja de la retribución de las redes, afectaría a su capacidad de pago. El riesgo existe, aunque el historial de ambas compañías invita al optimismo. Yo creo que, en 2026, la búsqueda de ingresos estables será la prioridad para el inversor conservador, y este puñado de valores se postula como la mejor opción. La pregunta no es si pagarán, sino cuánto pueden crecer esos dividendos en los próximos cinco años.

Trump y sus 3.711 operaciones bursátiles: Bloomberg revela patrón ante el FOMC

El último análisis de Bloomberg Television sobre las finanzas del presidente estadounidense ha provocado un terremoto en los mercados. Durante los primeros meses de 2026, la cuenta de Donald Trump registró 3.711 operaciones bursátiles, una cifra sin precedentes que revela varios patrones estratégicos pero deja más preguntas que certezas.

El informe de Bloomberg detalla que el 59% de esas transacciones se concentraron en días inmediatamente anteriores, durante o posteriores a eventos macroeconómicos relevantes. Las jornadas de publicación de informes de inflación en enero y febrero concentraron una cantidad especialmente alta de órdenes. “Eso no implica información privilegiada; podría deberse a operativas automáticas, pero demuestra que el presidente o su equipo están muy pendientes de los datos macro”, explica la periodista que ha liderado la investigación.

Un caos bursátil: compras y ventas en el mismo día

Quizá lo más llamativo para cualquier operador es la naturaleza, en ocasiones, contradictoria de las operaciones. En varias ocasiones, la misma acción fue comprada y vendida en el mismo día, incluso varias veces. “Eso es una señal de que probablemente son varias cuentas de inversión diferentes ejecutando órdenes sin coordinación entre sí”, detalla el análisis de Bloomberg. Algunos movimientos parecen ser fruto de algoritmos automáticos; otros, en cambio, llevan la firma de una mano humana. El resultado es un totum revolutum que hace muy difícil extraer conclusiones sobre una única estrategia detrás del patrimonio de Trump.

La horquilla de valor económico de cada operación tampoco ayuda: las declaraciones públicas solo ofrecen rangos, como entre 10.000 y 250.000 dólares. Así, el volumen real en riesgo sigue siendo una incógnita. Lo que sí confirma el equipo de Bloomberg es que más de 2.000 de esos movimientos se concentraron en marzo, coincidiendo con el estallido de la guerra en Irán y la consiguiente volatilidad en el petróleo, el VIX y los principales índices.

La huella humana en las operaciones de marzo

Los repuntes de tensión geopolítica parecen haber activado la intervención directa de algún asesor. “Al analizar la formación de precios y los volúmenes de esas sesiones, vemos indicios de que detrás de algunas transacciones de marzo hubo una decisión humana real”, sostiene la especialista de Bloomberg Television. No es una prueba definitiva, pero sí un dato que aña complejidad a la madeja de órdenes automáticas y posibles estrategias de recolección de pérdidas fiscales (tax loss harvesting) que también aparecen en el expediente.

Este volumen récord —no hay antecedentes de un presidente estadounidense con un disclosure tan abultado— contrasta con la aparente falta de una dirección clara. Los expertos consultados por el medio son rotundos: “No podemos afirmar que estas operaciones hayan sido rentables; hay señales que apuntan precisamente a lo contrario”. La sensación de sobretrading es abrumadora; en palabras de la propia analista, “hace falta calmarse y elegir un caballo ganador”.

‘Las operaciones son tan caóticas que parece haber varias entidades ejecutando órdenes sin hablarse entre sí’

— Analista de Bloomberg Television

Transparencia a medias: lo que no veremos

Donald Trump no está obligado a publicar el beneficio o la pérdida de cada movimiento, solo a declarar los rangos de valor y la existencia de las transacciones significativas. De ahí que la foto sea borrosa. “No sabemos si ganó dinero, y por tanto no se puede hablar de estrategias que funcionen o no”, recuerdan desde Bloomberg. Paradójicamente, algunas combinaciones de fechas —como la compra de acciones de Apple una semana antes de que Trump elogiase públicamente a Tim Cook— alimentan la sospecha, aunque de nuevo sin que exista ningún nexo probado.

De la crítica política al escrutinio continuo

La divulgación de estos datos ha reavivado las voces que, como la senadora Elizabeth Warren, reclaman la vuelta a los blind trusts para aislar al presidente de sus intereses financieros. Sin embargo, los analistas de grandes patrimonios entrevistados por Bloomberg señalan que muchas de las prácticas detectadas —incluido el tax loss harvesting— son habituales en grandes fondos y family offices. La diferencia es la magnitud del filing y el altavoz que supone el cargo.

Lo relevante es que, si Trump mantiene este nivel de detalle en sus próximas declaraciones trimestrales, podremos empezar a comparar y, quizá, trazar un patrón de comportamiento inversor. Hasta entonces, los 3.711 movimientos del primer trimestre de 2026 quedan como un borrador de posibles estrategias —macro, algorítmicas, fiscales— que nadie, ni siquiera la misma cuenta presidencial, parece tener del todo claras. ¿Vale la pena tanto trajín? La respuesta, como tantas cosas en esta historia, aún está en el aire.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

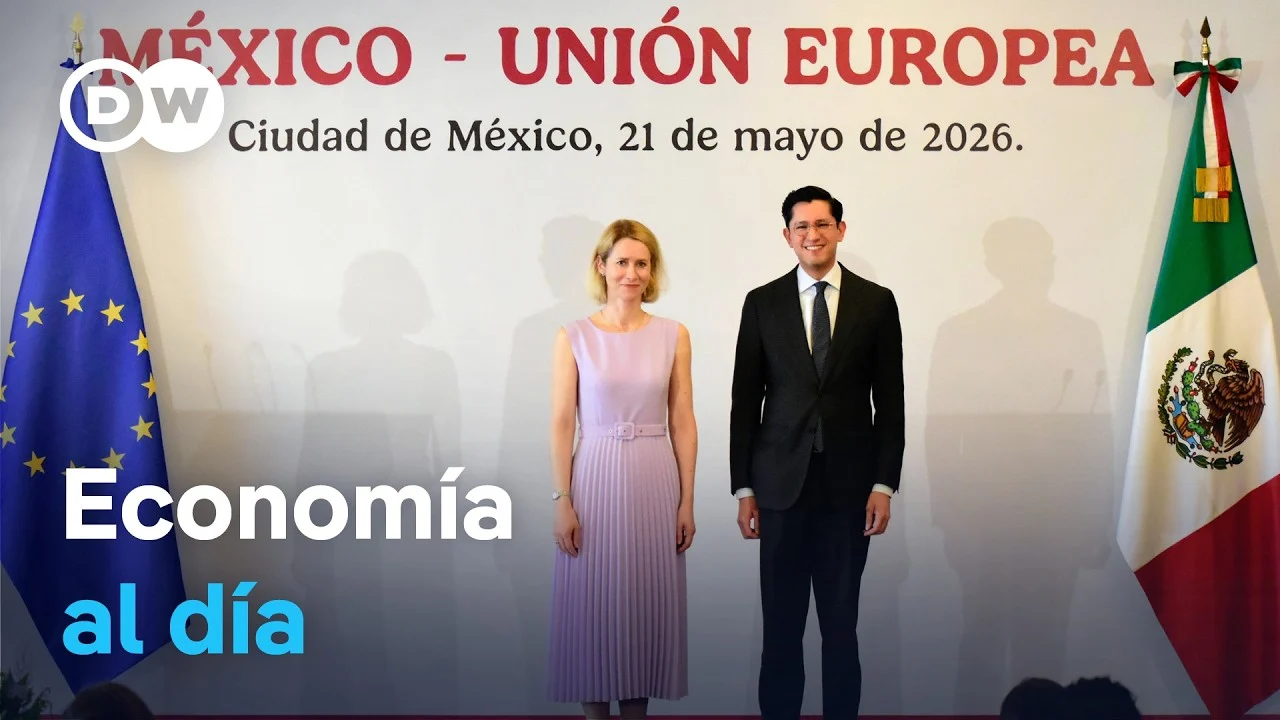
Acuerdo comercial México UE: firma histórica tras 26 años de negociaciones

Veintiséis años después de que el primer acuerdo comercial entre México y la Unión Europea entrara en vigor, Bruselas y Ciudad de México han firmado en el Palacio Nacional una ambiciosa modernización. Se trata, como señala DW Español, de un pacto que va mucho más allá de los aranceles: incluye agricultura, servicios digitales y, por primera vez, un tribunal permanente de inversiones. Para agilizar su aplicación mientras los parlamentos de los 27 páises de la UE y México lo ratifican, las partes han sellado además un acuerdo interino que empezará a regir de inmediato.

La firma llega en un clima de máxima tensión entre Washington y sus socios. DW Español subraya que la Unión Europea ha impulsado activamente una agenda de diversificación comercial para reforzar su independencia frente a Estados Unidos. Los recientes acuerdos con Mercosur e India, y ahora con México, demuestran que Bruselas quiere tejer alianzas y demostrar que el multilateralismo sigue vivo. Del lado mexicano, la presidenta Claudia Sheinbaum, que ya participó en una cumbre de líderes progresistas en España interpretada como respuesta al avance de la influencia de MAGA, maneja un delicado equilibrio: renegociar el T-MEC con EE.UU., gestionar las operaciones de inteligencia estadounidenses en su territorio y mantener el pulso comercial con Europa sin descuidar a su principal socio.

Qué cambia respecto al acuerdo original de 2000

El tratado que rigió durante un cuarto de siglo había desgravado prácticamente todas las manufacturas. Según explica el análisis de DW Español desde Frankfurt, la modernización —cuyas bases se empezaron a negociar en 2020— añade sectores que entonces no existían o no eran prioritarios. La agricultura, la economía digital y los servicios tecnológicos son los grandes protagonistas de esta actualización.

En el capítulo agrícola, Europa logra una posición que no consiguió con Mercosur: será exportador neto de alimentos hacia México. Los aranceles se reducirán de forma progresiva para productos como la carne de cerdo, los lácteos, el aceite de oliva o el vino, lo que beneficia directamente a unas 45.000 pequeñas y medianas empresas europeas. DW Español destaca que las protestas del campo europeo han sido mínimas, porque la escala productiva mexicana no genera la misma competencia que la del Cono Sur y porque muchos bienes son complementarios.

En el ámbito digital, el acuerdo abre a las compañías europeas la posibilidad de participar en licitaciones del gobierno mexicano. El ejemplo que cita el periodista Ezequiel desde Frankfurt es el de SAP: el gigante alemán de software podrá ofrecer sus servicios a la administración pública mexicana, algo que hasta ahora no era factible. Además, la modernización contempla el acceso de la UE a los minerales raros mexicanos, esenciales para la fabricación de tecnología, en línea con la estrategia de Bruselas de asegurar materias primas fuera de China.

Bruselas busca demostrar que aún puede tejer alianzas y sostener el multilateralismo frente a la presión de Estados Unidos.

— DW Español

Otro punto que el canal califica de «avance fenomenal» es la creación de un tribunal de controversias formado por jueces permanentes elegidos por ambas partes. Hasta ahora, los conflictos entre inversores y Estados se resolvían con árbitros nombrados caso por caso, un sistema que generaba incertidumbre y quedaba expuesto a vaivenes políticos. Con un órgano estable, tanto las inversiones europeas en México como las mexicanas en Europa ganan previsibilidad, lo que debería traducirse en un aumento de los flujos de capital en ambos sentidos.

La apuesta geopolítica de Bruselas y el encaje mexicano

Más allá de las cifras comerciales, el acuerdo es una señal política. La UE quiere demostrar que puede cerrar pactos ambiciosos incluso cuando el proteccionismo gana terreno en Washington. La enviada especial de DW Español en Ciudad de México, Irene, recordó que la firma se produjo en un momento en que las presiones financieras de la administración Trump obligan a buscar socios fiables. Para Bruselas, este tratado refuerza la idea de que el orden multilateral no está muerto.

Del lado mexicano, Sheinbaum utiliza el acuerdo como un contrapeso sin romper con Estados Unidos. La presidenta criticó públicamente las acciones de Washington sobre Venezuela y, según DW Español, podría estar extrayendo lecciones sobre cómo lidiar con Trump. Sin embargo, el gobierno mexicano sabe que su prioridad sigue siendo la relación con su vecino del norte, especialmente en vísperas del Mundial de 2026 y con la renegociación del T-MEC sobre la mesa.

Lo que significa para empresas y ciudadanos

La aplicación provisional del acuerdo permitirá que los beneficios comerciales lleguen sin esperar a las ratificaciones parlamentarias. Para los consumidores mexicanos, la reducción de aranceles sobre quesos, vinos o chocolates europeos podría traducirse en precios más bajos y mayor variedad. Para las empresas, el nuevo marco de protección de inversiones y la apertura de los servicios digitales reducen riesgos y crean oportunidades que no existían hace dos décadas. DW Español subraya que 45.000 pymes europeas verán mejorado su acceso al mercado mexicano, mientras que las compañías mexicanas ganan condiciones más estables en el mercado único.

El acuerdo interino ya firmado pone en marcha una relación comercial que, si se completa con las ratificaciones, cambiará el mapa de las inversiones atlánticas durante los próximos años. La pregunta es si la nueva arquitectura será suficiente para resistir la presión de un Estados Unidos que mira cada movimiento de sus aliados.

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

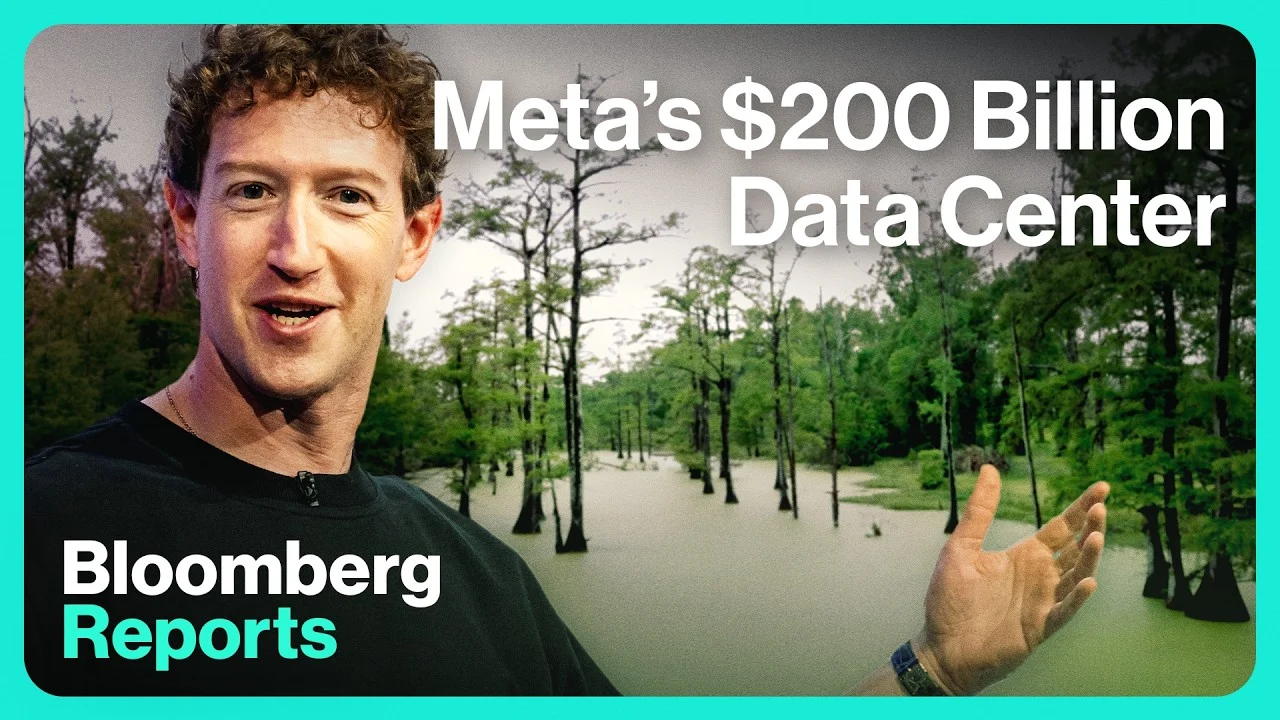
Meta invierte 10.000 millones en un centro de datos de IA en Luisiana: ¿oportunidad o contaminación?

Pocas veces un proyecto de infraestructura digital desata tantas contradicciones como el que Meta está levantando en Richland Parish, Luisiana. Con una capacidad de 7,5 gigavatios —equivalente al consumo de toda la ciudad de Nueva York en un día de verano—, la planta ocupa una superficie similar a la isla de Manhattan. Todo para impulsar la inteligencia artificial de la compañía de Mark Zuckerberg, en una de las regiones más pobres de Estados Unidos.

Un macrocentro de 7,5 gigavatios en una de las zonas más pobres de EE.UU.

Según la investigación de Bloomberg Television, el campus de Richardson Paris se abastecerá con diez nuevas plantas de gas natural y se convertirá en el mayor centro de datos de IA que Meta haya construido jamás. La propia empresa anticipa que este proyecto movilizará 200.000 millones de dólares, una cifra que solo se entiende en el marco de la frenética carrera por la inteligencia artificial.

Richland Parish, donde una cuarta parte de la población vive bajo el umbral de la pobreza, ha pasado de los cultivos de algodón al monocultivo de soja y maíz. Ahora, los vecinos observan sus campos y se preguntan si el cambio a los datos traerá la prosperidad prometida o una nueva forma de abandono.

El ‘Proyecto Sucre’: cómo Meta negoció exenciones fiscales a escondidas

Bloomberg Television ha reconstruido las negociaciones a través de solicitudes de registros públicos. El trato, bautizado internamente como Proyecto Sucre (azúcar, en francés), arrancó a principios de 2024, cuando el director ejecutivo de Entergy, Philip May, ofreció a Meta toda la energía necesaria y, sobre todo, la promesa de agilidad burocrática.

Meta condicionó el acuerdo a una exención fiscal para equipos costosos como las GPU. Como el calendario legislativo no permitía una nueva ley, los líderes estatales de Luisiana colaron las demandas de la tecnológica en un proyecto de ley sobre banda ancha rural. El resultado fue una reducción del 80% en los impuestos a la propiedad y la ausencia total de obligación de contratar personal local.

Es un proyecto tan caro que se financia con uno de los mayores acuerdos de capital privado jamás reunidos.

— Bloomberg Television

El peso político de Luisiana y el bloqueo de una ley clave

Mientras se cocinaba el pacto, dos figuras republicanas de Luisiana acumulaban un poder desproporcionado en el Congreso: Mike Johnson, que se convirtió inesperadamente en presidente de la Cámara, y Steve Scalise, líder de la mayoría. Su influencia, según el análisis de Bloomberg, habría sido crucial para que Meta encontrara el entorno político propicio.

En ese contexto, la senadora Marsha Blackburn impulsaba la Kids Online Safety Act, una ley bipartidista que pretendía responsabilizar a las plataformas sociales por los daños a menores. El proyecto había superado el Senado, pero Johnson bloqueó su avance en la Cámara alegando preocupaciones sobre la libertad de expresión. Blackburn insinuó públicamente que el freno podía estar relacionado con la inversion tecnológica de Meta en Luisiana, algo que Johnson negó tajantemente. A día de hoy, la norma sigue sin aprobarse.

Ingeniería financiera: 200.000 millones sin tocar el balance

Zuckerberg no solo buscaba tamaño y celeridad; también quería flexibilidad financiera. Así, Meta provocó una guerra de ofertas entre gigantes de Wall Street durante meses. El resultado fue una joint venture en la que la tecnológica solo posee el 20% del campus. El 80% restante lo controla la firma de capital privado Blue Owl, con 27.000 millones de dólares en deuda proporcionada por gestoras como Pimco.

Esta estructura deja la deuda fuera del balance de Meta, mientras que la compañía mantiene el control de las operaciones diarias. Para muchos observadores, se trata de una jugada maestra que externaliza el riesgo y mantiene el músculo inversor en IA sin erosionar la solvencia contable.

Un ‘boom’ que despierta ilusión y miedo a partes iguales

Actualmente, Richardson Paris es un pueblo en ebullición. Algunos calculan que la ciudad llegará a ser tan grande como Nueva Orleans; otros temen que se convierta en un pueblo fantasma si las promesas no cuajan. Los 300 empleos iniciales —con un salario medio de 150.000 dólares al año, que luego podrían ampliarse a 500— son la zanahoria que mantiene viva la esperanza.

Pero la pregunta incómoda sigue en el aire: ¿qué sucederá si esas cifras no se materializan o si el impacto ambiental de diez plantas de gas borra los beneficios? La tierra rica del Misisipi ahora se debate entre su pasado agrícola y un futuro gobernado por centros de datos.

Lo que está claro es que el caso de Luisiana muestra una asimetría que se repite: las grandes tecnológicas obtienen exenciones, agilidad y protección política, mientras las comunidades asumen riesgos que no siempre aparecen en los titulares. La historia de este macrocentro acaba de empezar, pero ya dibuja las líneas maestras de la próxima década de desarrollo tecnológico en el sur de Estados Unidos.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Anthropic cierra una ronda de 30.000 millones y se convierte en la startup de IA más valiosa del mundo

Anthropic está a punto de cerrar la mayor ronda de financiación de la historia de la inteligencia artificial: más de 30.000 millones de dólares que elevarán su valoración por encima de los 900.000 millones, según adelanta Bloomberg. La cifra desbanca a OpenAI como la startup de IA más valiosa del mundo y marca un antes y un después en la carrera por el dominio de la tecnología más transformadora del siglo.

Claves de la operación

  • Ronda superior a los 30.000 millones de dólares. La inyección de capital duplica con creces el récord previo de OpenAI y coloca a Anthropic en una valoración que supera los 900.000 millones.
  • Competencia directa con OpenAI. Con esta operación, Anthropic adelanta a su gran rival y se erige en el principal polo de atracción de talento e inversión en modelos fundacionales.
  • Brecha transatlántica en la financiación de IA. La megarronda estadounidense agranda la distancia con Europa, donde ninguna startup especializada alcanza valoraciones siquiera cercanas.

Una ronda que redibuja el mapa financiero de la IA

La compañía californiana, fundada en 2021 por antiguos empleados de OpenAI, ya había captado más de 2.000 millones de dólares en operaciones anteriores con el respaldo de Google, Spark Capital y Salesforce Ventures. Ahora, el nuevo tramo —cuyos inversores no han trascendido pero que podría superar los 30.000 millones— eleva su músculo financiero a una escala que ni siquiera los gigantes tecnológicos consolidados manejan con soltura.

La valoración resultante, por encima de 900.000 millones de dólares, deja a OpenAI en segundo plano. La creadora de ChatGPT alcanzó una cota de 860.000 millones en su última ronda cerrada en 2025, según los datos recabados por Bloomberg. El avance de Anthropic no es solo una cuestión de cifras: consolida la tesis de que la inteligencia artificial generativa todavía tiene recorrido inversor y que el mercado apuesta por una competencia real, no por un monopolio.

El duelo con OpenAI y la batalla por los modelos fundacionales

Anthropic ha construido su reputación sobre la familia de modelos Claude, que compite directamente con GPT en tareas de razonamiento, generación de texto y código. La empresa ha enfatizado desde sus inicios una aproximación más cautelosa a la seguridad, un argumento que cala entre clientes corporativos y gobiernos preocupados por la alineación de los sistemas.

La inyección de capital permitirá acelerar el desarrollo de la próxima generación de modelos y expandir la infraestructura de entrenamiento. Los 30.000 millones suponen un salto exponencial frente a los 11.000 millones que OpenAI recaudó en total desde 2019. La pregunta que flota en el sector es si este músculo financiero se traducirá en cuota de mercado o si, por el contrario, alimentará una burbuja de expectativas desproporcionada.

Si la operación se cierra la próxima semana tal y como apuntan las fuentes de Bloomberg, la empresa californiana dispondrá de una ventana de varios trimestres para marcar distancias antes de que OpenAI, aún con ingresos crecientes, pueda replicar con otra macroampliación.

Observamos un patrón claro: la inteligencia artificial sigue siendo la única vertical donde los inversores están dispuestos a quemar decenas de miles de millones con la esperanza de alcanzar un monopolio tecnológico en los próximos cinco años.

Una brecha que Europa ve desde la barrera

Mientras la bahía de San Francisco concentra las dos mayores valoraciones de IA del planeta, el ecosistema europeo apenas asoma. Ninguna startup del continente ha superado la barrera de los 20.000 millones de valoración en inteligencia artificial, y los pocos unicornios que emergen —como la francesa Mistral o la alemana Aleph Alpha— operan con presupuestos que representan una fracción de lo que Anthropic manejará tras esta ronda.

España, en particular, carece de un actor de referencia en modelos fundacionales. Las iniciativas más visibles, como el hub de IA de Barcelona o los laboratorios internos de Telefónica, tienen un enfoque más aplicado que de investigación básica. La distancia entre el capital riesgo europeo y el estadounidense en IA se ha ensanchado un 40 % desde 2024, según datos de Atomico, y esta megarronda no hará sino acentuarla.

El mercado laboral también sentirá el tirón. Anthropic y OpenAI compiten ferozmente por los mismos perfiles de ingenieros de aprendizaje automático, con salarios que ya superan el millón de dólares anuales en posiciones sénior. El atractivo de sumarse a la empresa más valiosa del sector puede agravar la fuga de cerebros desde Europa, un fenómeno que Bruselas aún no ha sabido atajar con sus programas de retención de talento.

Desde esta redacción entendemos que la ronda de Anthropic no es solo un hito financiero. Es la constatación de que la carrera por la inteligencia artificial se dirime en una liga propia, donde el resto del mundo mira por el cristal. Europa mantiene la ambición regulatoria —con la AI Act recién estrenada—, pero los recursos para construir alternativas competitivas siguen sin aparecer.

SpaceX lanza Starship V3 con éxito: 20 satélites desplegados, pero pierde booster

SpaceX ha logrado esta madrugada un hito con matices: el primer vuelo de prueba del Starship V3 desplegó 20 satélites Starlink simulados en órbita baja, aunque perdió su propulsor Super Heavy al intentar el amerizaje en el Golfo de México. La misión, calificada por la propia compañía como ‘mayormente exitosa’, acerca a Elon Musk a la que podría ser la mayor OPV del sector tecnológico en 2026.

Claves de la operación

  • Veinte satélites desplegados, un booster desintegrado. La nave completó la eyección de cargas simuladas a 250 kilómetros de altitud, pero el cohete reutilizable no superó la reentrada atmosférica y se fragmentó sobre el mar.
  • Paso de gigante hacia la salida a bolsa. El vuelo demuestra que Starship es capaz de lanzar constelaciones enteras de un solo golpe, un argumento de venta que Musk necesita para convencer a los inversores antes de la esperada IPO.
  • Competencia europea en alerta. El coste por kilo en órbita que promete SpaceX amenaza los márgenes de Ariane 6 y otros lanzadores institucionales, justo cuando la UE debate su autonomía espacial.

El lanzamiento desde Boca Chica (Texas) se produjo a las 04:32 hora peninsular española y fue seguido en directo por miles de accionistas potenciales. SpaceX necesitaba demostrar que el nuevo diseño de Starship —más ligero, con tanques reconfigurados y motores Raptor 3— puede colocar cargas útiles de hasta 150 toneladas en órbita. El despliegue de los satélites simulados confirma esa capacidad, pero no la reutilización completa del sistema, el pilar que sostiene el diferencial de costes frente a cualquier competidor.

El fallo del booster, que estalló a pocos metros de la plataforma de aterrizaje, no es menor. En la anterior prueba, en 2025, el Super Heavy había regresado a tierra sin incidencias. Esta vez, los sensores indicaron una pérdida de presión en una de las bombas de combustible, lo que forzó a los controladores a abortar la maniobra de recuperación. La empresa aseguró a través de su cuenta oficial que el incidente no afectará al calendario de los próximos vuelos comerciales, previstos para el cuarto trimestre.

Desde esta redacción entendemos que el mercado leerá la prueba como un éxito a medias que, no obstante, mantiene intacto el relato de la salida a bolsa. Una fuente del sector financiero cercana a la operación nos confirma que SpaceX podría presentar la solicitud de registro ante la SEC en las próximas semanas, con una valoración que ronda los 180.000 millones de dólares, muy por encima de los 137.000 millones de su última ronda privada.

El ensayo también tiene implicaciones para Starlink, la división que más ingresos recurrentes genera para la compañía. Con Starship, SpaceX planea lanzar hasta 400 satélites de segunda generación por misión, multiplicando por diez la capacidad de un Falcon 9. Un solo lanzador de estas características podría renovar la constelación entera en meses, liberando flujo de caja para financiar el sueño marciano de Musk sin necesidad de seguir quemando efectivo de inversores.

La explosión del booster, sin embargo, deja una sombra técnica en el expediente. Si la reutilización no se consolida en los próximos vuelos, la economía de Starship se parecerá más a la de un cohete desechable tradicional, y el argumento del coste marginal ridículamente bajo se desvanece. "SpaceX tiene margen para fallar en la recuperación porque sus márgenes en Starlink son enormes, pero no puede permitirse perder dos boosters seguidos sin que el mercado se lo haga pagar", nos apunta un analista que prefiere mantener el anonimato.

Superar la prueba de despliegue sin un aterrizaje impecable demuestra que SpaceX puede permitirse tropiezos técnicos y aun así aspirar a una valoración superior a los 200.000 millones.

Un éxito agridulce: 20 satélites en órbita, un booster en el fondo del Golfo

Los ingenieros de SpaceX respiraron aliviados cuando la telemetría confirmó la eyección secuencial de los simuladores de Starlink. Es la primera vez que un cohete de este tamaño y potencia entrega carga útil en un vuelo de prueba y, aunque las cargas eran inertes, el procedimiento replicó fielmente una misión real de despliegue. El domo de la nave resistió la reentrada sin fisuras y amerizó suavemente en el Índico, según el plan previsto.

La pérdida del Super Heavy, no obstante, desluce el resultado. La explosión se produjo a menos de 50 metros de la barcaza autónoma "A Shortfall of Gravitas", y las imágenes difundidas por la compañía muestran una bola de fuego que iluminó el amanecer texano. La junta de investigación interna determinará si el fallo está relacionado con la nueva configuración de los motores Raptor 3, que introducen una cámara de combustión impresa en 3D.

El verdadero botín: la hoja de ruta hacia la salida a bolsa de SpaceX

Musk lleva meses preparando al mercado para una OPV que muchos analistas sitúan entre finales de 2026 y el primer trimestre de 2027. El vuelo de Starship era la condición necesaria para que las métricas de valoración no se sostuvieran solo sobre el negocio de lanzamiento tradicional, sino sobre el prometedor mercado de las megaconstelaciones y el turismo orbital. Con esta prueba, SpaceX puede mostrar una cadencia de innovación que sus rivales —Blue Origin, United Launch Alliance o la propia Arianespace— no logran igualar.

Starship exitoso

La valoración de 180.000 millones de dólares que barajan los bancos colocadores representaría el mayor debut bursátil de una empresa tecnológica desde 2021, y la mayor OPV del sector aeroespacial de la historia. Si la SEC aprueba el folleto, podríamos asistir al mayor trasvase de accionistas hacia el parqué neoyorquino en más de un lustro.

El impacto para el sector espacial español y europeo: ¿quién teme al cohete de Musk?

La sombra de Starship se proyecta sobre los planes de soberanía espacial europea. Mientras el Viejo Continente discute el presupuesto del programa Ariane 6, SpaceX ha demostrado en un solo vuelo que puede poner en órbita toda una constelación de conectividad por un coste que la industria europea no puede igualar hoy. En este contexto, el operador español Hispasat —participado por Redeia— observa con preocupación y a la vez con interés estratégico: Starship podría acelerar el despliegue de sus propios satélites de nueva generación, pero también convertir en obsoletos los modelos de negocio basados en lanzadores costosos.

Desde Merca2.es consideramos que el vuelo del Starship V3, aun con el incidente del booster, refuerza la posición de SpaceX como el estándar contra el que se medirán todas las iniciativas espaciales de esta década. La capacidad de la empresa para fallar sin que ello penalice su hoja de ruta financiera es, quizás, el dato más revelador de esta madrugada. El verdadero test no será el próximo lanzamiento, sino el comportamiento de la acción el día que la SEC dé luz verde a la OPV.

Aranceles a semiconductores en EE.UU.: el movimiento que podría cambiar la industria tecnológica

La Administración Trump sopesa imponer aranceles a los chips importados, una decisión que podría alterar el tablero competitivo de la tecnología global. El representante de Comercio de Estados Unidos, Jamieson Greer, confirmó el jueves durante una audiencia presupuestaria que la medida está bajo estudio, aunque sin un horizonte temporal concreto.

Claves de la operación

  • Objetivo: impulsar la fabricación local a golpe de tarifa. La Casa Blanca quiere incentivar a las empresas a producir dentro de sus fronteras, complementando los subsidios del CHIPS Act.
  • Taiwán y Corea del Sur, en el punto de mira. Los gigantes TSMC y Samsung dominan la producción de chips avanzados y sus exportaciones a EE.UU. se verían directamente penalizadas.
  • El coste final amenaza con llegar al consumidor. Empresas como Apple o NVIDIA dependen de esos proveedores y el gravamen podría encarecer los dispositivos electrónicos en el mercado estadounidense.

El intervencionismo vuelve a la industria de los chips

No es la primera vez que Washington recurre a la política comercial como palanca industrial. Durante el primer mandato de Trump, los aranceles al acero y al aluminio ya marcaron un punto de inflexión en la globalización. Ahora, el sector de los semiconductores se asoma a una dinámica similar, pese a los 52.000 millones de dólares en subsidios aprobados en 2022 para atraer fábricas al país. Greer defendió que los aranceles serían «un complemento» para acelerar la vuelta de la manufactura, pero evitó fijar plazos.

De hecho, el propio Greer admitió que no existe un calendario de implementación y que la Administración sigue debatiendo el alcance de la medida. En la comparecencia ante el subcomité de la Cámara, el representante comercial subrayó que se trata de una evaluación continua. «Queremos asegurarnos de que la industria estadounidense se vea incentivada a construir aquí», afirmó, según recoge la agencia Bloomberg.

El movimiento se produce en un momento de alta tensión geopolítica. La dependencia de Taiwán, que concentra el 90 % de los chips de última generación, se ha convertido en una vulnerabilidad que Washington quiere atajar antes de que Pekín pueda explotarla. Las fábricas que TSMC levanta en Arizona, con una inversión de 65.000 millones de dólares, son la punta de lanza de esa estrategia, pero no empezarán a producir a gran escala hasta finales de 2028.

El peaje que pagarían Apple y NVIDIA si los chips suben de precio

Los principales fabricantes de chips avanzados —TSMC y Samsung— abastecen a las joyas de Silicon Valley. Apple, por ejemplo, contrata casi toda su producción de procesadores a la fundición taiwanesa. NVIDIA, líder en inteligencia artificial, también depende de TSMC para sus GPU. Un arancel sobre los chips importados dispararía sus costes de producción y forzaría a repercutirlos al consumidor final o a recortar márgenes.

La amenaza arancelaria vuelve a poner de manifiesto que Estados Unidos depende de una isla a 11.000 kilómetros para los chips que mueven su economía digital.

El impacto no se limitaría a la industria de consumo. Los centros de datos de Amazon, Google y Microsoft también dependen de chips fabricados en Asia. Un encarecimiento de los semiconductores podría ralentizar el despliegue de infraestructura cloud y encarecer los servicios de inteligencia artificial, justo cuando la demanda se dispara.

Análisis: La paradoja del proteccionismo en una industria globalizada

La maniobra de Greer recupera un debate que parecía superado con la ley CHIPS de 2022. Estados Unidos pasó de producir el 37 % de los semiconductores mundiales en 1990 a apenas el 12 % actual. La intención de revertir esa tendencia con subsidios era clara, pero los aranceles añaden una capa de fricción con aliados comerciales. Aquí la paradoja: las mismas empresas que construyen fábricas en suelo estadounidense —TSMC, Samsung— serían las más perjudicadas por la nueva tasa.

En esta redacción observamos que la estrategia replica un patrón conocido: proteger la producción nacional con barreras que acaban encareciendo el producto final y generando tensiones con socios clave. La integración global de la industria de los chips hace que cualquier perturbación se propague rápidamente. Un movimiento así podría generar cuellos de botella en en la cadena de suministro mundial, justo cuando la explosión de la inteligencia artificial dispara las necesidades de capacidad de computación.

El verdadero test llegará cuando las tecnológicas empiecen a quejarse en Washington. Apple ya presionó con éxito para rebajar aranceles en 2019, y no sería extraño que repitiera la jugada. Mientras tanto, el pulso entre el proteccionismo y la globalización mantiene en vilo a un sector que factura más de 600.000 millones de dólares al año. El desenlace dependerá de si la Casa Blanca está dispuesta a asumir el coste político de encarecer el iPhone o los servicios cloud que dominan la economía digital.

MITECO asigna 512 millones a 149 proyectos de repotenciación eólica e hidroeléctrica en 16 CCAA de España

El Ministerio para la Transición Ecológica ha resuelto provisionalmente la segunda convocatoria de su programa REPOTEN 2, destinando 512 millones de euros a la modernización de 149 instalaciones renovables antiguas. La resolución, publicada este mes de mayo, selecciona 80 proyectos de repotenciación eólica y 69 de tipo hidroeléctrico, distribuidos por 16 comunidades autónomas.

El listado preliminar, gestionado por el IDAE, da luz verde a inversiones que renovarán aerogeneradores obsoletos y centrales hidroeléctricas de hasta 50 MW de potencia. El objetivo es doble: aumentar la producción de electricidad verde sin ocupar nuevo terreno y reducir el impacto ambiental de instalaciones que en muchos casos superan las dos décadas de funcionamiento.

Reparto territorial y tecnológico de las ayudas

De los 512 millones asignados, la mayor parte se reparte entre 80 iniciativas eólicas y 69 centrales hidroeléctricas. El reparto territorial alcanza a 16 comunidades autónomas, según la nota del MITECO, aunque la propuesta de resolución no detalla los porcentajes por región. La diversidad geográfica refleja la voluntad de equilibrar el despliegue de la repotenciación más allá de las zonas tradicionalmente eólicas.

La convocatoria REPOTEN 2 se enmarca dentro del Plan de Recuperación, Transformación y Resiliencia, con financiación europea Next Generation. El IDAE ha aplicado criterios de circularidad y mejora ambiental: los proyectos debían incluir planes de gestión de residuos de los equipos sustituidos, así como medidas de integración paisajística y protección de la avifauna.

Menos huella ambiental y más megavatios con la repotenciación

La repotenciación eólica consiste en sustituir aerogeneradores antiguos –normalmente de menos de 1 MW de potencia unitaria– por máquinas modernas de 4 a 6 MW que multiplican la producción en el mismo emplazamiento. Esa ventaja evita la tramitación de nuevos parques y reduce la presión sobre el territorio. En el caso de las centrales hidroeléctricas, las ayudas financian renovaciones tecnológicas que mejoran la eficiencia turbinando el mismo caudal y, al mismo tiempo, incorporan medidas como escalas de peces o caudales ecológicos.

El programa exige además que al menos el 70% de los materiales de los equipos retirados se reciclen, lo que alinea la renovación con la economía circular. Los antiguos aerogeneradores, con palas de difícil reciclaje, representan un reto logístico que la convocatoria aborda por primera vez con exigencias concretas.

ayudas MITECO 2026

Análisis: ¿El impulso que necesita la renovación del parque eólico español?

España cuenta con uno de los parques eólicos más longevos de Europa. Según datos de la Asociación Empresarial Eólica, más de 8.000 MW de potencia eólica instalada datan de antes de 2005, un volumen que en los próximos años perderá eficiencia y requerirá inversiones de calado. La repotenciación no es solo una opción, sino una necesidad si se quieren mantener los niveles actuales de generación renovable.

En mi opinión, los 512 millones de REPOTEN 2 son una señal clara de que el Gobierno reconoce esa urgencia, pero el auténtico cuello de botella no es la financiación. La tramitación administrativa de las sustituciones sigue siendo compleja, sobre todo cuando los nuevos aerogeneradores son más altos y necesitan ajustes en las servidumbres aeronáuticas o en las autorizaciones de Red Eléctrica. Además, en comarcas con alta densidad eólica, la sustitución de máquinas choca a veces con la oposición vecinal, cansada de décadas de convivencia con los parques.

La primera convocatoria de REPOTEN, en 2024, movilizó unos 380 millones y dejó fuera proyectos que ahora podrían tener una segunda oportunidad. Este nuevo listado es provisional: el sector está ahora en un periodo de alegaciones de diez días hábiles. Una vez resueltas, el IDAE comunicará la adjudicación definitiva, que se espera para el otoño de 2026. A partir de ahí, los beneficiarios dispondrán de plazos ajustados para ejecutar las inversiones y cumplir con los hitos del Plan de Recuperación.

La repotenciación se perfila como la gran asignatura pendiente del despliegue renovable español. Sin ella, el riesgo de apagón eólico es real, y no por falta de viento, sino por envejecimiento del parque. El dinero ya está sobre la mesa. Ahora falta que los promotores puedan transformarlo en megavatios limpios antes de que los plazos europeos aprieten.

Repsol y BBVA lanzan la Tarjeta Waylet con descuentos en carburante, luz y gas

El tándem energía-banca suma un nuevo capítulo. Repsol y BBVA lanzan hoy la Tarjeta Waylet, un plástico que ofrece descuentos en carburante, electricidad y gas a través de la aplicación de fidelización de la petrolera. Waylet, la app de fidelización de Repsol, suma ya más de seis millones de usuarios en España, una base que convierte a la tarjeta en un vector de fidelización masivo.

La noticia, adelantada por El Economista, confirma un movimiento que ambas compañías llevaban meses cocinando. Se trata de una tarjeta de crédito —emitida por BBVA y vinculada al ecosistema Waylet de Repsol— que acumula saldo canjeable por repostajes, facturas de la luz y del gas, y otros servicios de la multienergética. En otras palabras, cada vez que el cliente usa la tarjeta, suma puntos que después descuenta de sus gastos energéticos.

Cómo funciona la Tarjeta Waylet

La mecánica es sencilla, aunque con un calado estratégico profundo. La Tarjeta Waylet se solicita a través de los canales de BBVA o Repsol y se vincula directamente con la app Waylet, que ya usan más de seis millones de usuarios en España. Cada compra con la tarjeta —ya sea en gasolineras Repsol, en comercios adheridos o en el pago de recibos de luz y gas— genera un porcentaje de reembolso en forma de saldo Waylet.

Aunque ni Repsol ni BBVA han detallado los porcentajes exactos, se espera que los descuentos sean competitivos y recurrentes, lo que convierte la tarjeta en un acumulador silencioso de ahorro.

El plástico, además, es gratuito y no tiene cuota de emisión ni de mantenimiento, según confirman desde la petrolera. Eso sí, está sujeto a la aprobación crediticia de BBVA, lo que introduce un filtro de perfil de riesgo similar al de cualquier tarjeta revolving.

El contexto: fidelizar en un mercado eléctrico y gasista en plena ebullición

El lanzamiento no es casual. La liberalización del sector energético español lleva años generando un trasvase constante de clientes entre comercializadoras. Endesa, Iberdrola y Naturgy libran una guerra de ofertas combinadas —luz, gas, mantenimiento, seguros— que ha reducido los márgenes de fidelización hasta niveles nunca vistos. En este entorno, la Tarjeta Waylet aspira a convertirse en el pegamento financiero que reduzca la tasa de fuga.

La jugada tiene un componente de oportunismo regulatorio. Desde que el Gobierno suavizó algunas restricciones a la fidelización en el sector, las energéticas han redoblado sus esfuerzos por integrar productos financieros. Repsol ya había explorado este camino con Waylet, permitiendo pagar repostajes con el móvil y acumular descuentos. Pero ahora, al sumar a BBVA como emisor y gestor de crédito, da el salto al siguiente nivel: una tarjeta que compite directamente con los programas de fidelización de los bancos.

Para BBVA, la operación es un filón. La entidad gana exposición a la base de clientes de Repsol —millones de conductores y hogares— sin necesidad de desarrollar su propia infraestructura energética. Cada compra con la tarjeta genera ingresos por intercambio, y la posibilidad de cruzar datos transaccionales y de consumo energético abre la puerta a sofisticados modelos de scoring y ofertas personalizadas. Big data en estado puro. La segmentación permitirá a Repsol afinar sus campañas con una precisión quirúrgica. Quien reposta gasolina los fines de semana podrá recibir cupones extra en su bandeja de Waylet, y quien tenga contratada la luz con Repsol accederá a descuentos adicionales en el gas. Se trata de un círculo virtuoso donde el consumo energético financia el consumo financiero, y viceversa.

descuentos carburante

Análisis: una tendencia imparable con algunas sombras

Visto con perspectiva, la Tarjeta Waylet no es un movimiento aislado. Responde a una lógica que se repite en toda Europa: las grandes energéticas integran verticalmente servicios financieros para blindar al cliente. En Portugal, Galp tiene su propio banco. En Francia, TotalEnergies coquetea con neobancos especializados en movilidad. En Reino Unido, Shell y BP compiten con apps de pagos que incluyen descuentos cruzados. España no podía quedarse atrás.

La diferencia de Repsol respecto a sus rivales locales es el alcance. Iberdrola cuenta con una tarjeta de crédito de marca blanca con Santander, pero está centrada en financiar instalaciones de autoconsumo. Endesa tiene la suya con CaixaBank, aunque limitada a la financiación de electrodomésticos y reformas. La Tarjeta Waylet aspira a una integración total: el mismo plástico sirve para llenar el depósito, pagar la factura de la luz y acumular saldo canjeable. Es la tarjeta que quiere vivir en la cartera del cliente para siempre.

Sin embargo, no todo es viento a favor. La mayoría de los expertos consultados coincide en que la rentabilidad dependerá de la disciplina crediticia de los titulares y de la evolución de los precios del carburante. Si el crudo sube —y las previsiones de la AIE para 2027 apuntan a tensiones—, los descuentos perderán poder adquisitivo real. El Brent, que hoy cotiza en torno a los 75 dólares, podría escalar hasta los 90 dólares a finales de año si se materializan los recortes de producción y la demanda china repunta. Eso diluiría el atractivo de los descuentos en carburante, porque el cliente ahorraría un 4% sobre un precio más alto, con un efecto neto menor. Además, el regulador financiero podría poner el foco en estas tarjetas si detecta un sobreendeudamiento de los hogares vinculado al consumo energético. El Banco de España ya ha advertido del crecimiento del crédito al consumo en un entorno de tipos altos.

Aun con todo, creo que la jugada es sólida. Repsol y BBVA apuestan por un ecosistema cerrado donde el cliente obtiene una ventaja tangible —por pequeña que sea— a cambio de concentrar sus consumos. La pega, como siempre, es la letra pequeña: los tipos de interés de la financiación aplazada, las comisiones por impago y la capacidad real de cancelar el plástico si las condiciones cambian. Los primeros meses de adopción dirán si el cliente ve valor o solo un nuevo producto financiero envuelto en palabras bonitas. Endesa, por su parte, ya ha anunciado que prepara su propia tarjeta de fidelización para antes del verano, una reacción que confirma el interés del sector en este tipo de productos.

Porque, a estas alturas, fidelizar a un cliente de energía se ha convertido en poco menos que en el santo grial del sector. Y esta tarjeta, con sus luces y sus sombras, no deja de ser un nuevo intento. Bien pensado.

Metro Madrid paga un millón a Starlink de Elon Musk tras el apagón que colapsó 230 trenes

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Metro de Madrid lanza una licitación por más de un millón de euros para instalar puntos de conexión satelital Starlink en doce puntos de la red subterránea.
  • ¿Quién está detrás? La empresa pública dependiente de la Comunidad de Madrid contrata a la firma de Elon Musk y a Inmarsat para asegurar comunicaciones de emergencia.
  • ¿Qué impacto tiene? Los 70 teléfonos vía satélite comprados tras el apagón de 2025 podrán usarse dentro de los túneles, con autonomía eléctrica de 24 horas ante futuros ceros de tensión.

Metro de Madrid acaba de lanzar un contrato de más de un millón de euros para blindar las comunicaciones bajo tierra. El objetivo es dotar a la red de doce puntos de acceso a la constelación Starlink, de la compañía aeroespacial fundada por Elon Musk, y así poder utilizar los 70 teléfonos vía satélite que adquirió tras el apagón masivo que dejó 230 trenes parados el 28 de abril de 2025.

Aquella mañana, un cero de tensión en la red eléctrica nacional dejó sin energía a las instalaciones del suburbano madrileño. Cuando se fue la luz, 44 trenes quedaron atrapados en el interior de los túneles y alrededor de 150.000 viajeros tuvieron que ser desalojados casi a oscuras y sin que los sistemas de comunicación convencionales funcionaran. La empresa pública se quedó sin canal de voz ni datos con los maquinistas en el momento más crítico.

Por qué Metro necesita ahora cobertura satelital subterránea

Para evitar repetir aquel colapso, en junio de 2025 Metro adquirió un lote de 60 teléfonos vía satélite al operador británico Inmarsat. Pero la compra tenía un problema de fondo: estos terminales solo funcionan en espacios exteriores, libres de obstáculos y donde la antena pueda apuntar directamente al cielo. Bajo un túnel de metro, su operatividad es nula.

La solución que ahora licita Metro consiste en instalar en superficie, en doce puntos estratégicos de la red, terminales de conexión Starlink capaces de recibir la señal del satélite y distribuirla mediante cableado hasta los andenes y los puestos de mando. Así, los teléfonos satelitales podrán registrarse en la red y mantener comunicaciones de voz estables incluso cuando la cobertura móvil colapse.

Un millón de euros, líneas Inmarsat y autonomía de 24 horas

El presupuesto base de licitación es de 1,02 millones de euros (IVA no incluido) y el contrato se divide en dos lotes. Además de los equipos Starlink, la adjudicataria deberá suministrar diez nuevos teléfonos vía satélite — que se unirán a los 60 ya existentes —, líneas de telefonía satelital de Inmarsat con 20 horas de conversación mensual cada una y los elementos auxiliares necesarios para garantizar autonomía eléctrica de al menos 24 horas.

Ese último punto revela hasta qué punto el apagón de 2025 ha condicionado el diseño técnico: los nuevos equipos de comunicación deben funcionar sin sobresaltos durante un día entero aunque vuelva a caer la tensión de red. El coste anual de mantenimiento de los canales satelitales se estima en 110.500 euros al año, según los cálculos recogidos en los pliegos de la licitación.

Lo que nace de aquel día sin luz es una medida de supervivencia operativa: Metro ya no quiere ni un solo tren parado en un túnel sin que el puesto de mando pueda hablar con su conductor.

Pero el contrato de comunicaciones es solo una pieza de un plan más amplio. La empresa dependiente de la Comunidad de Madrid también ha trazado un plan de acción a cuatro años para poder mover los trenes varados durante un cero de tensión. La idea es instalar entre cuatro y cinco puntos de generación interna capaces de inyectar alrededor de 20 megavatios a la red de tracción, de forma controlada y degradada, para arrastrar los convoyes hasta la estación más próxima. Antes, no obstante, será necesario renovar plantas de energía en cuartos de comunicaciones y asegurar la red de datos.

Hoja de Ruta: Claves del Viaje

La lectura estratégica de esta licitación va más allá del dato económico. Por primera vez, un gran operador de transporte público español recurre abiertamente al ecosistema de Elon Musk para resolver un fallo de infraestructura critica. La decisión conecta con una realidad que muchos gestores de movilidad urbana llevan tiempo susurrando: la dependencia absoluta de la red eléctrica y de la cobertura móvil terrestre deja al transporte subterráneo en una situación de vulnerabilidad extrema.

El precedente más cercano en Europa es el del metro de Londres, que tras varios incidentes con apagones instaló sistemas redundantes de comunicación por radio dedicada, pero sin recurrir a órbitas bajas. Madrid apuesta por Starlink, una tecnología que hasta hace poco se pensaba para zonas rurales o catástrofes naturales, y la mete dentro de un suburbano. Si la fórmula funciona, podría replicarse en Barcelona o Bilbao, donde también hay tramos subterráneos extensos. El viaje de la medida es dual: financiero, porque el millón de euros es un gasto que el suburbano va a asumir con cargo público, pero también regulatorio, porque la dependencia de un proveedor estadounidense para una infraestructura esencial abre preguntas sobre soberanía digital que Bruselas ya se está haciendo.

El dato que resume la noticia es la inversión de 1,02 millones antes de IVA para dotarse de cobertura que no falló por falta de antenas, sino porque en abril de 2025 no había resquicio para hablar con los trenes. La prisa con que Metro ha pasado de comprar los teléfonos — en junio de 2025 — a licitar los puntos de conexión — ahora, en mayo de 2026 — sugiere que la compañía no quiere esperar al próximo susto. Y que, aun con sus contradicciones, Starlink se ha ganado un sitio en la letra pequeña de la movilidad madrileña.

Barcelona sufre el corte del Trambesòs: T4, T5 y T6 paradas desde julio hasta 2027

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Las obras de desdoblamiento del Trambesòs entre Glòries y la Rambla de Poblenou obligan a cortar las líneas T4, T5 y T6 desde julio.
  • ¿Quién está detrás? El Ayuntamiento de Barcelona y la Autoridad del Transporte Metropolitano (ATM) impulsan un proyecto de 32,5 millones de euros.
  • ¿Qué impacto tiene? La T4 se restaurará en septiembre, pero las T5 y T6 seguirán sin servicio hasta la primavera de 2027. Se prepara un plan alternativo de autobuses.

El tranvía de Barcelona sufrirá a partir de julio un corte de larga duración en las líneas T4, T5 y T6 a causa de las obras de desdoblamiento entre Glòries y la Rambla de Poblenou. La afectación no será igual para todas: mientras que la T4 recuperará la normalidad en septiembre, las otras dos líneas permanecerán interrumpidas hasta la primavera de 2027.

Líneas afectadas y calendario de los cortes

El proyecto, que ejecutan Comsa y FCC con un presupuesto de 32,5 millones de euros, tiene como objetivo eliminar el cuello de botella que sufren las líneas T5 y T6 en la Gran Via, donde comparten una sola vía en ambos sentidos. Las obras obligarán a cortar las tres líneas a partir de julio, pero la T4 podrá reanudar el servicio en septiembre, cuando los trenes vuelvan a circular por la Diagonal en el lado Besòs de Glòries y continúen sin interrupción hacia Verdaguer.

Para las T5 y T6, el parón se prolongará mucho más: deben desdoblarse las vías y reurbanizar todo el lado mar de la Gran Via, trabajos que el consistorio sitúa en la primavera de 2027. El nuevo trazado forzará a estos convoyes a realizar un giro por la calle Ciutat de Granada antes de tomar la Gran Via, creando una intersección con la T4 que obligará a cruzar el paseo central de la Diagonal.

La unión del tranvía por la Diagonal hasta Francesc Macià disparará los pasajeros y hace urgente el desdoblamiento, pero el rodeo por Ciutat de Granada añade curvas tan cerradas que peligra el tiempo comercial del servicio.

Plan alternativo: autobuses lanzadera y refuerzo de otros medios

El Ayuntamiento de Barcelona ya prepara un plan alternativo de transporte para minimizar las molestias de un corte tan prolongado. La programación de los trabajos concentrará en los meses de verano las intervenciones más invasivas sobre el espacio urbano entre Glòries y la Diagonal, de modo que en septiembre el tráfico peatonal y de vehículos en la calle Badajoz y en la Diagonal recupere cierta normalidad. Aunque aún no se han detallado las rutas, se espera un refuerzo de los autobuses lanzadera y un aumento de la frecuencia en las líneas de metro más cercanas, como la L4 de la red de Metro de Barcelona.

Hoja de Ruta: Claves del Viaje

El corte del Trambesòs es, ante todo, un peaje urbanístico necesario para coser una red que durante años ha funcionado a medio gas en su extremo sur. Con la futura conexión de la red tranviaria por la Diagonal —que unirá las actuales líneas del Trambaix y el Trambesòs— la demanda de pasajeros se multiplicará, y mantener una sola vía compartida en la Gran Via se convertiría en un colapso anunciado. Por eso la inversión de 32,5 millones, que financian el Ayuntamiento (23,3 millones) y la Generalitat a través de la ATM (9,2 millones), no es un mero mantenimiento: es la condición para que el tranvía pueda absorber los viajeros que dejarán el coche cuando la ZBE y la peatonalización avancen.

El impacto inmediato lo vivirán los vecinos del Poblenou y del Besòs, que pierden dos de sus tres líneas durante casi un año. La T4, la más utilizada, volverá en septiembre, pero la T5 y la T6 —que conectan con barrios densamente poblados como La Mina y Sant Adrià— quedarán aisladas del tranvía hasta bien entrado 2027. La promesa de un plan de autobuses alternativo suavizará el golpe, pero la experiencia de cortes anteriores en la red de Metro o en las Cercanías de Barcelona invita a la cautela: los desvíos suelen alargar los tiempos de viaje y saturar las líneas de superficie en horas punta.

La asociación Promoció del Transport Públic ya ha advertido de que los giros excesivamente cerrados por Ciutat de Granada obligarán al tranvía a circular a muy poca velocidad, lo que podría anular parte de la ganancia teórica de capacidad. Es una contradicción técnica que no ha pasado desapercibida para los expertos consultados por este medio: se gana ancho de vía pero se pierde fluidez. Aun así, el proyecto global mantiene el respaldo institucional porque, sin desdoblar, el cuello de botella en la Gran Via amenazaría la viabilidad de la futura línea unitaria.

Las obras arrancarán en julio y el primer termómetro llegará en septiembre, cuando la T4 retome la marcha. Si el plan alternativo funciona y los semáforos y pasos peatonales mejoran como prometen los estudios técnicos, Barcelona habrá dado un paso silencioso pero firme hacia un tranvía con capacidad de metro. Si no, la primavera de 2027 se hará muy larga.

Por primera vez, la eólica y la solar superan al gas en generación eléctrica mundial en abril

El pasado abril, el mundo presenció un hito sin precedentes: la suma de generación eólica y solar superó, por primera vez en un mes completo, a la producción eléctrica con gas natural. Lo confirman los datos de Ember, la consultora británica especializada en energía: en abril de 2026, la eólica y la solar aportaron conjuntamente 531 TWh, el 22% del total mundial, frente a los 477 TWh del gas, que se quedó en el 20%. Una brecha de 54 TWh que, más allá de la cifra, refleja un cambio estructural en el sistema eléctrico global.

Cinco años para doblar la producción renovable

El salto es aún más nítido si se mira hacia atrás. En abril de 2021, la generación combinada de eólica y solar apenas alcanzaba los 245 TWh, mientras que el gas se situaba en 476 TWh, prácticamente el mismo nivel que cinco años después. Esto significa que, en solo un lustro, las renovables duplicaron su producción eléctrica, mientras que el gas se mantuvo estancado. Según Ember, ese crecimiento ha sido suficiente para cubrir casi todo el incremento de la demanda mundial de electricidad en el período, conteniendo así el avance del gas en el mix.

El repunte no es exclusivo de un puñado de países. En abril de 2026 la generación eólica y solar creció un 13% interanual a escala global. China encabezó la expansión con un +14%, la Unión Europea sumó un 13%, Reino Unido destacó con un +35%, Estados Unidos avanzó un 8%, Australia un 17%, Chile un 24% y Brasil un 4%. Una fotografía que muestra que el avance renovable es ya un fenómeno global, no solo europeo.

La crisis de Oriente Medio acelera la transición, no la frena

Lejos de provocar un regreso masivo al carbón o un auge descontrolado del gas, la crisis energética desatada por el conflicto en Oriente Medio ha coincidido con una aceleración del peso de las renovables. El precio del gas natural licuado (GNL) se ha disparado en los mercados internacionales, erosionando aún más su competitividad frente a fuentes de generación autóctonas y de coste decreciente. «La electricidad generada con GNL resulta cada vez menos competitiva frente a fuentes renovables de bajo coste y producción local», apunta Ember en su análisis.

Esta dinámica ha empujado a numerosos gobiernos a elevar sus objetivos de energías limpias para blindarse frente a la volatilidad de los combustibles fósiles importados. Países como India, Vietnam o Tailandia, tradicionalmente dependientes del carbón y del gas importado, están revisando al alza sus planes de expansión renovable. En los mercados maduros, la combinación de seguridad energética y descarbonización está acelerando los calendarios de cierre de centrales de gas y carbón. La crisis, en suma, está funcionando como un acelerador involuntario de la transición.

generación renovable récord

Análisis: ¿Qué significa este sorpasso para el futuro del gas?

Conviene no lanzar las campanas al vuelo. Abril es, por razones estacionales, el mes más propicio para que las renovables superen al gas: la primavera en el hemisferio norte combina una elevada producción eólica y solar con una demanda eléctrica moderada, a medio camino entre las necesidades de calefacción y refrigeración. Pero eso no anula la importancia del dato. El sorpasso de abril no es un accidente puntual, sino el reflejo de una brecha que se ensancha mes a mes. La capacidad instalada de eólica y solar crece a ritmos del 15-20% anual, mientras que el parque de generación a gas apenas aumenta en los mercados desarrollados.

En mi opinión, este hito es una señal de alarma para quienes aún confían en el gas como puente indefinido en la transición energética. Los números de Ember sugieren que, si la demanda eléctrica mundial mantiene su actual senda de crecimiento y las renovables siguen sumando capacidad al ritmo previsto, el primer año completo en el que la eólica y la solar superen al gas podría producirse antes de que termine esta década. No sería necesario un giro radical de políticas: bastaría con que se mantuviera la inercia actual.

No es un camino exento de obstáculos. La intermitencia de ambas fuentes exige inversiones masivas en almacenamiento, redes de transmisión y respaldo firme, y el gas seguirá siendo necesario durante años para garantizar la estabilidad del sistema. El despliegue acelerado de sistemas de almacenamiento —desde baterías a gran escala hasta centrales de hidrobombeo— está empezando a resolver ese cuello de botella, lo que reduce progresivamente la necesidad de gas como colchón. La dirección, en cualquier caso, es clara. Hace cinco años, doblar la producción renovable en el mix eléctrico global parecía lejano; hoy, ese hito ya se ha alcanzado, y el siguiente —superar al gas de forma sostenida en el tiempo— está al alcance. La única pregunta es cuándo, no si sucederá.

El CEO de Stellantis confirma la fabricación de dos modelos Leapmotor grandes en Madrid

Stellantis ha dado un paso más en su hoja de ruta de electrificación con un anuncio que ata el futuro de la factoría madrileña de Villaverde a los dos grandes modelos full electric que prepara con Leapmotor. El CEO global del grupo, Antonio Filosa, confirmó este jueves que la planta de Madrid se encargará de fabricar dos modelos del segmento D de la marca china, un movimiento estratégico que inyecta carga industrial a la transición energética del motor en España.

La decisión no es solo una apuesta por la electrificación: es un blindaje para el empleo y la capacidad productiva de una de las fábricas clave de Stellantis en la Península. Con Vigo consolidada en plataformas comerciales ligeras y Zaragoza centrada en el Opel Corsa eléctrico, Villaverde se convierte ahora en el centro europeo de la joint venture Stellantis-Leapmotor, creada en 2023 para comercializar vehículos eléctricos asequibles en Europa.

Dos modelos grandes, una fábrica que se reinventa

Los dos coches que saldrán de Madrid pertenecen al segmento D, el de las berlinas medias y los SUV de tamaño medio-grande, una categoría que en Europa está en plena migración hacia el cero emisiones y donde Tesla, BYD y los fabricantes alemanes libran una guerra de precios y tecnología. Aunque Filosa no detalló aún los nombres comerciales, fuentes del sector apuntan a que serían versiones europeas del Leapmotor C01 (berlina) y del C11 (SUV), dos modelos que en China compiten directamente con el Tesla Model 3 y el BYD Seal.

Lo relevante no es solo qué coches llegan, sino cómo lo hacen: Stellantis fabricará en España dos vehículos chinos que, de importarse directamente, se enfrentarían a los aranceles que Bruselas aplica a las marcas asiáticas desde 2025. Producir en Madrid esquivar esta barrera y competir con un precio de partida que podría situarse por debajo de los 40.000 euros, según cálculos preliminares de analistas.

El aterrizaje de Leapmotor en Villaverde no parte de cero. La planta ya ensamblaba el Citroën C4 y el C4 X, y había asumido parte de la producción de los motores PureTech. Con el giro eléctrico confirmado, la factoría recibirá inversiones para adaptar la línea de montaje a la nueva plataforma, que hereda tecnología de baterías y electrónica de potencia desarrollada conjuntamente por el gigante chino y los ingenieros de Stellantis.

Por qué Leapmotor es el arma secreta de Stellantis en Europa

La joint venture con Leapmotor no es una alianza más en el puzzle de Stellantis. Es la respuesta directa a la presión comercial de BYD y SAIC, que están arañando cuota en los segmentos de acceso y medio del mercado europeo. Leapmotor aporta una arquitectura eléctrica madura, costes de producción contenidos y una cadena de suministro de baterías competitiva, tres ventajas que Europa lleva años intentando construir sin éxito.

Filosa lleva meses defendiendo en los foros del sector que la colaboración con Leapmotor acelera la curva de electrificación del grupo sin sacrificar márgenes, y Madrid es la pieza industrial que sostiene ese discurso. Fabricar dos modelos del segmento D en la planta madrileña y no en Asia permite a Stellantis no solo sortear aranceles, sino también cumplir con las exigencias de contenido local que algunos países estudian para ligar las ayudas públicas a la fabricación en territorio europeo.

De hecho, la decisión refuerza el polo industrial que España aspira a convertirse en la movilidad eléctrica, un objetivo que Moncloa y Mitma cortejan con el plan de inversiones ligado al Proyecto Estratégico para la Recuperación y Transformación Económica del vehículo eléctrico. La factoría de Villaverde emplea directamente a cerca de 2.200 personas y su cadena de suministro moviliza a otras 8.000 en la Comunidad de Madrid, según los últimos datos de Stellantis.

Hoja de Ruta: Claves del Viaje

La decisión de Filosa cierra meses de especulación sobre qué fábricas españolas asumirían el peso de la electrificación de Stellantis. Vigo había recibido la plataforma comercial, Zaragoza consolidó el Corsa eléctrico, y Madrid quedaba en una posición intermedia que ahora se ha despejado con los Leapmotor. En nuestra lectura, Stellantis ha elegido Villaverde por tres razones: su cercanía a los centros de decisión y a la base logística del centro peninsular, la experiencia de la plantilla en vehículos híbridos y eléctricos, y la posibilidad de acceder a un ecosistema de proveedores más denso que el de otras ubicaciones.

El anuncio no es solo un salvavidas para la factoría madrileña: es la constatación de que la alianza con empresas chinas es ya la vía más rápida para electrificar Europa sin dilapidar décadas de capacidades industriales.

El impacto sobre el empleo industrial es inmediato. Aunque la producción de los Leapmotor no comenzará antes de 2027, las adaptaciones de la línea y la contratación de personal técnico arrancarán este mismo año, según los planes internos que maneja la compañía. Paralelamente, el movimiento coloca a España en el mapa de la diplomacia industrial europea, en un momento en que Bruselas debate si imponer requisitos de contenido local a los fabricantes que reciban ayudas del fondo de transición.

La zona cero de esta transformación es el corredor sur de Madrid, donde la fábrica de Villaverde se ha ido desdibujando en los últimos años por la caída de producción de diésel y gasolina. Con los dos Leapmotor, la planta recupera volumen y se posiciona como un referente del vehículo eléctrico asequible de tamaño medio-grande, un segmento donde hoy el grueso de la oferta supera los 50.000 euros. La llegada de modelos por debajo de la barrera de los 40.000 euros, si las previsiones se confirman, forzaría a Tesla y a BYD a ajustar sus tarifas en Europa y aceleraría la mortandad de los SUV diésel de las marcas generalistas.

Riesgos no faltan. La dependencia de tecnología china, aunque sea remezclada con ingeniería francesa e italiana, expone a Stellantis a las tensiones geopolíticas entre Bruselas y Pekín; cualquier endurecimiento de los aranceles o sanciones podría ralentizar el suministro de componentes clave como los chips de gestión de batería. A eso se suma la incógnita sobre las ayudas europeas: si Bruselas vincula el dinero a un porcentaje mínimo de contenido europeo, la joint venture entraría en una zona gris regulatoria que aún no está resuelta.

La próxima ventana crítica será la presentación financiera del segundo trimestre del grupo, prevista para julio, donde Filosa deberá detallar el calendario de inversión y las cifras de empleo asociadas a Madrid. Hasta entonces, la confirmación sirve para que la industria española del motor respire con algo menos de ansiedad.

Publicidad