La reforma del hotel de lujo de Barcelona con más exposición pública afronta su último tramo. Las 467 llaves del W Barcelona ya están renovadas. Falta la parte que el huésped no fotografía y el inversor sí mira: las zonas comunes.
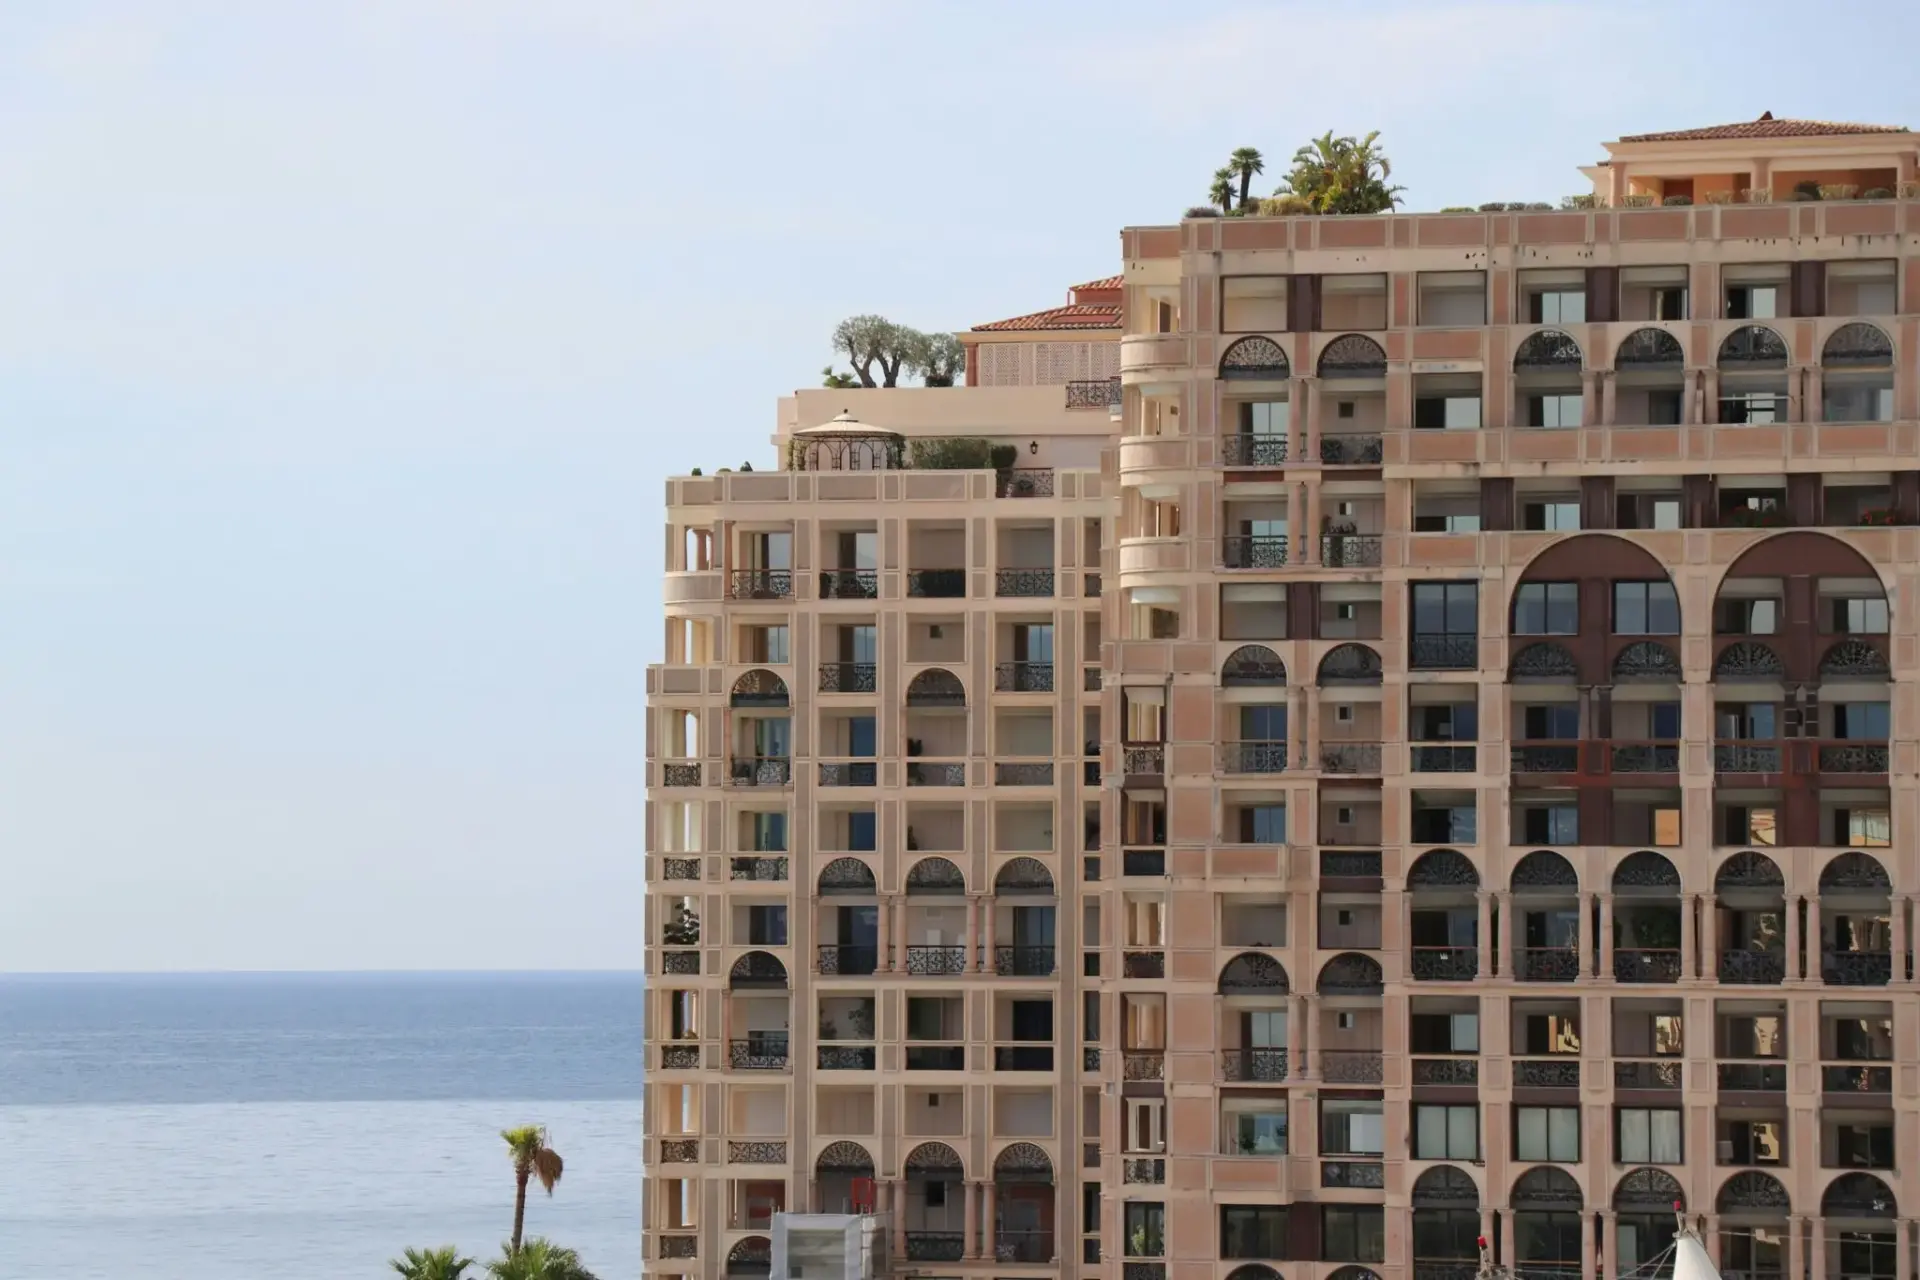
El rascacielos en forma de vela que Ricardo Bofill firmó en 2009 —99 metros de altura y los pies casi dentro del Mediterráneo, en la Barceloneta— cambia de interiorismo con el edificio en funcionamiento. La propiedad corresponde a Qatari Diar, el brazo inmobiliario del fondo soberano catarí, y la explotación recae en Marriott International bajo la marca W. Capital institucional paciente y operador global sobre un activo que no se puede replicar por localización. Ese es el punto de partida del análisis, no la paleta de colores.
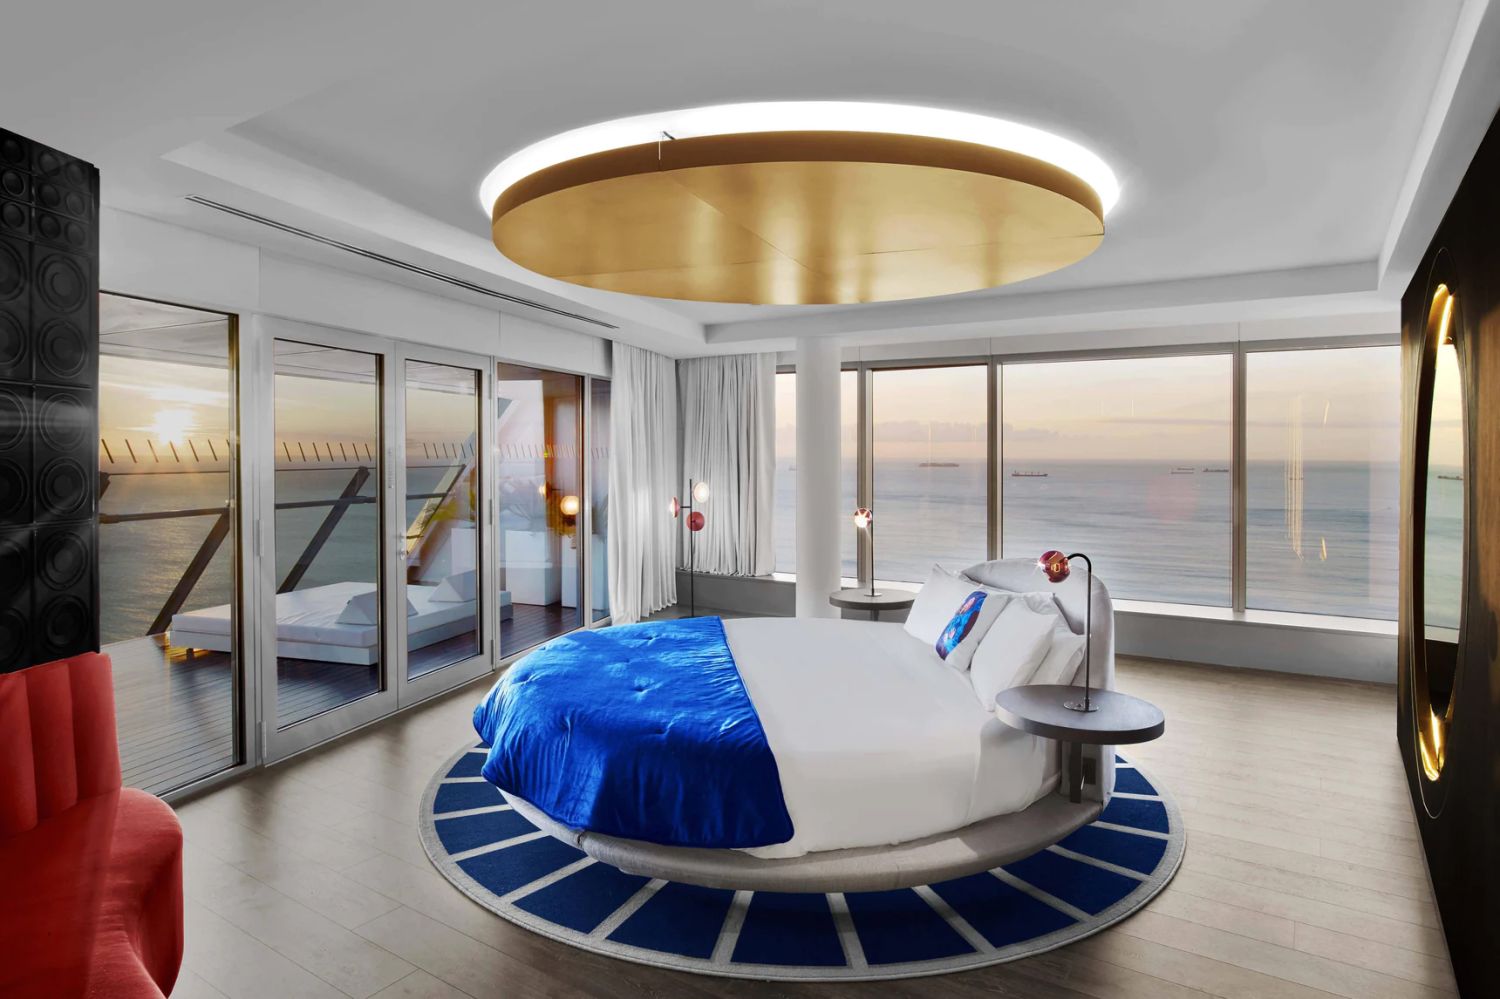
Las obras arrancaron hace dos años por la planta 26, el espacio panorámico que hoy combina barra, restaurante y club nocturno. Después llegaron las habitaciones: 400 estándar y 67 suites repartidas entre las plantas 7 y 25, con interiorismo de Rockwell Group. Los azules turquesa, rojos y metalizados de la primera época han dejado paso a blancos, arenas, ocres y melocotones, con piedra natural y madera clara. Traducido a cuenta de explotación: menor coste de mantenimiento, más vida útil del inventario y un producto alineado con la demanda actual del cinco estrellas urbano.
De 400 habitaciones a 467 llaves: qué se renueva y qué se monetiza
El calendario es el dato que importa. La renovación de zonas comunes empieza este otoño y debe concluir en primavera de 2027. El área de bienestar, con 700 metros cuadrados, forma parte de ese paquete pendiente. Hasta entonces el activo opera con habitaciones nuevas pero con instalaciones compartidas a medio camino.
La tarifa de entrada, 325 euros más IVA, sitúa al W en el tramo alto de la ciudad sin llegar al lujo extremo. Con 467 llaves, la capacidad teórica de ingreso por noche a tarifa mínima ronda los 151.700 euros. La cifra es aritmética pura, no una previsión, y explica por qué una reforma de esta escala solo tiene sentido con un propietario capaz de aguantar dos ejercicios de obra sin tensión de caja.
Presión de oferta: la reforma hotelera de lujo en Barcelona ya no es un caso aislado
El contexto competitivo justifica la inversión y, a la vez, la limita. En los últimos años han aterrizado en la ciudad Bless, METT, SLS y The Hoxton. Meliá ha abierto Torre Melina Gran Meliá y ME Meliá. El Hotel Sofía es hoy Grand Hyatt. El Arts se ha renovado en el Puerto Olímpico y el Majestic, en Passeig de Gràcia. Barcelona ha ampliado su surtido prime en los dos frentes simultáneamente: marca nueva y activo renovado.
Para el inversor institucional, esa coincidencia tiene lectura doble. Sube el listón del producto y, con él, el suelo de inversión necesario para competir. Y comprime el poder de fijación de precios fuera de temporada alta.
Una reforma de 467 llaves solo crea valor si el propietario puede sostener dos años de obra sin depender del flujo de caja del ejercicio.
Conviene añadir un matiz que el relato de marca tiende a difuminar: el activo no se reposiciona contra un mercado estático, sino contra un mercado que se reposiciona al mismo tiempo. La ventaja competitiva del W no será el diseño de Rockwell Group, replicable por precio, sino la ubicación sobre el agua y la densidad de llaves en un solar que no admite réplica.
Mi lectura: activo de preservación con opción de revalorización
El W Barcelona ha dejado de ser una historia de diferenciación para convertirse en una historia de paridad. Cuando el Arts, el Majestic, el Grand Hyatt y la nueva planta de Meliá han renovado su producto, el rascacielos de Bofill no compra ventaja: compra derecho a competir en el mismo escaparate. Eso cambia el perfil del activo. Ya no es un trofeo con prima de exclusividad, sino un inmueble core-plus con la mayor parte del capex de reposicionamiento ya ejecutada.
Quien compre este activo en 2027 no paga por la reforma: paga por no tener que financiarla.
Ahí está la tesis y también el riesgo. La ventana de monetización plena no se abre hasta la primavera de 2027, y el primer ejercicio completo con el producto terminado será el de 2028. En ese intervalo el propietario asume costes operativos sin la remuneración íntegra del nuevo posicionamiento. Para un fondo soberano es un desfase asumible; para un comprador apalancado con deuda a tipo variable, una carga incómoda. La naturaleza del dueño explica la paciencia del calendario.
El segundo factor es la liquidez. Un activo de 467 llaves en esta localización no rota con frecuencia anual en el mercado transaccional español: el universo comprador se reduce a fondos hoteleros especializados, family offices con mandato inmobiliario y vehículos institucionales. Quien necesite salir antes de cinco años pagará descuento. Quien pueda esperar cobra dos veces, por el flujo estabilizado y por la prima de irrepetibilidad del solar.
El hito a seguir está fechado: conclusión de zonas comunes en primavera de 2027 y primera temporada alta completa ese verano. Ahí se verá si el mercado absorbe el nuevo ADR o si la ciudad entra en una guerra de tarifas que ningún interiorismo resuelve.
💎 Veredicto Wealth
El W Barcelona es hoy un activo de preservación de capital con opción de revalorización a cinco o siete años. El riesgo a vigilar es la absorción de la nueva oferta de cinco estrellas si el ADR no sostiene el reposicionamiento.