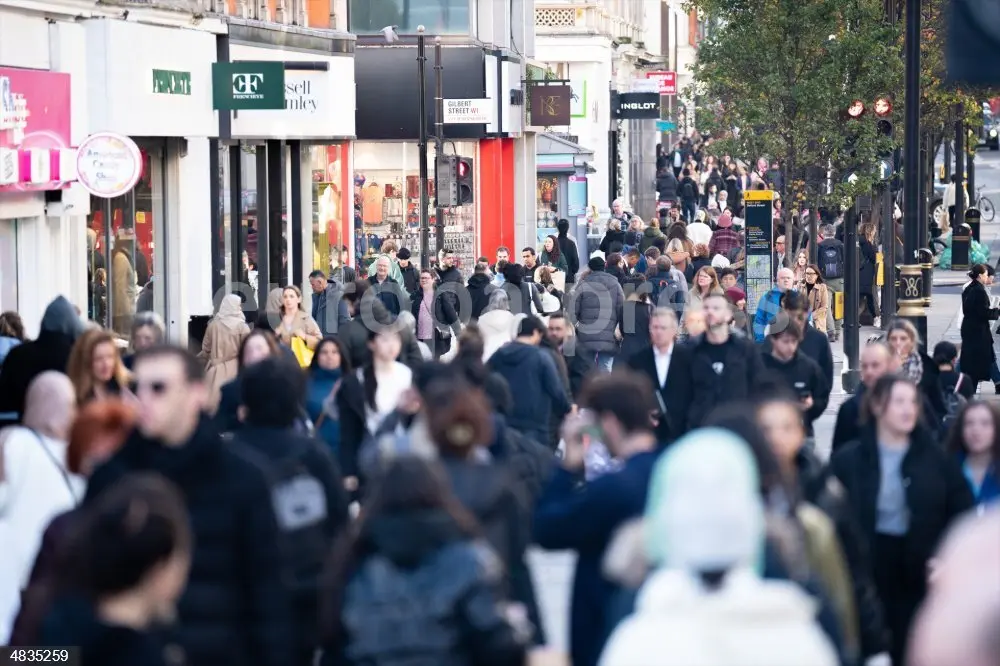
La peatonalización de Oxford Street arranca el lunes 26 de octubre con un tramo de un kilómetro. He seguido el expediente desde que se creó la corporación de desarrollo en enero, y el calendario no admite interpretación: es una prueba de rentabilidad sobre una de las calles comerciales más famosas del mundo, y el mercado inmobiliario mirará el resultado con la misma atención que una presentación de resultados.
El perímetro es exacto: de Orchard Street a Great Portland Street. Sin autobuses. Sin taxis. Sin bicicletas. La calle pierde su función de corredor de tránsito y conserva solo la de destino comercial. Esa distinción sostiene todo el caso de inversión.
Medio siglo de bloqueos y diez meses de ejecución
El proyecto se planteó por primera vez en los años sesenta. En distintas fases lo frenaron residentes, comerciantes y consistorios locales, cada uno con su propio cálculo. El desbloqueo llegó en enero, cuando el alcalde Sadiq Khan creó una corporación de desarrollo con competencias urbanísticas suficientes para imponer la medida. Diez meses después, la calle cambia.
La ejecución será escalonada. Durante la noche del domingo se retiran paradas de autobús y señales de tráfico redundantes. Los bancos, las plazas y la plantación llegarán en los próximos meses.
Nabeel Khan, consejero delegado de la nueva corporación, enmarca el arranque en un periodo de cambio, prueba y revisión. Su argumento es que la actuación económica de la calle y del West End es crítica, y que la evidencia disponible vincula la peatonalización con más tiempo de permanencia y, por extensión, con más gasto.
Del footfall al precio: las tres métricas del retail prime
Quien tenga exposición a high street retail en Londres conoce el trío. Tráfico peatonal, tiempo de permanencia y densidad de venta por metro cuadrado. Los tres se mueven antes que las rentas, y las rentas antes que las tasaciones. Ese desfase es la ventana en la que opera el capital institucional.
La lógica municipal es simple: menos ruido, más acera y más espacio para detenerse deberían elevar el número de visitantes que se paran frente a un escaparate. La ecuación, sin embargo, tiene un coste oculto. Los pasajeros de autobús que usaban la calle como trayecto y no como destino dejan de contarse. El comercio gana calidad de visita y puede perder volumen, y nadie ha cuantificado todavía cuál de los dos efectos pesa más.
La peatonalización no crea demanda: la redistribuye. Quien compra metros en Oxford Street apuesta a que el tiempo de permanencia sube más de lo que baja el tráfico.
Ahí está la línea que separa la narrativa municipal del análisis de inversión. El proyecto no añade metros cuadrados ni nuevos operadores. Cambia la probabilidad de que un comprador potencial cruce una puerta, y esa probabilidad es, en última instancia, la que paga la renta.
El precedente de los sesenta y la prima de seguridad
Reino Unido ya hizo este experimento a gran escala. En los años sesenta, numerosos centros urbanos peatonalizados perdieron afluencia y algunos derivaron en espacios ocupados por vagabundos y bolsas de delincuencia, sin el bullicio que aportaba el tráfico. No es una curiosidad histórica: es el escenario bajista del caso.
Oxford Street solo funcionará si se convierte en un espacio público apreciado y usado, si la seguridad es robusta y si no acaba siendo un refugio sin coches patrulla para carteristas y ladrones de móviles.
Mi lectura para un patrimonio elevado es esta. La exposición a retail prime londinense es hoy una apuesta de preservación de capital con opción de mejora, no una apuesta de revalorización agresiva. El suelo es escaso, la ubicación es irrepetible y el inquilino de lujo firma contratos largos: eso protege la renta.
Lo que no protege es la percepción. Si la calle se siente insegura o vacía durante la transición, las tasaciones corregirán antes de que lleguen los bancos nuevos. El horizonte razonable para juzgar el experimento es de tres a cinco años, no de un trimestre.
La seguridad no es un asunto de orden público: es una variable de valoración. Y el mercado la descuenta antes de que aparezca en la cuenta de resultados.
En paralelo, conviene recordar la restricción de liquidez del activo. Una unidad prime en el West End tarda meses en transaccionarse y su precio se negocia en privado, sin cotización pública que marque el pulso diario. Para un family office que necesite reembolsos predecibles, la puerta de entrada razonable es la deuda secured o los vehículos cotizados con cartera en la zona, no la compra directa del ladrillo.
El primer test real no será el lunes. Será la campaña de Navidad y los primeros balances de ventas de enero de 2027, cuando los operadores comparen sus cifras por metro con el mismo periodo del año anterior. A partir de ahí, la corporación abre un ciclo de revisión que decidirá si el kilómetro se consolida o se replantea.
💎 Veredicto Wealth
El kilómetro peatonal de Oxford Street es una posición de preservación de capital con horizonte de tres a cinco años, no una oportunidad de revalorización rápida. El riesgo a vigilar es la percepción de seguridad durante los meses de obra, que mueve tasaciones antes que rentas.