Absentismo laboral en España: el sector del metal limita el 100% del sueldo a 200 días de baja y ya cuesta 60.000 millones

El absentismo laboral cuesta ya cerca de 60.000 millones de euros al año a la economía española. El sector del metal ha decidido dónde colocar el primer dique: el complemento que completa el salario durante la baja médica quedará limitado a un máximo de 200 días.

El metal fija en 200 días el techo del complemento por baja médica

La mecánica del recorte se explica en dos líneas. Buena parte de los convenios del metal venían completando la prestación pública por incapacidad temporal hasta el 100% de la nómina. Con el nuevo texto, ese complemento se apaga cuando la baja alcanza los 200 días. A partir de ahí, el trabajador cobra lo que marque la Seguridad Social y nada más.

El cambio no llega solo ni por sorpresa. El metal negocia su marco laboral provincia a provincia —Madrid, Barcelona, Valencia, Vizcaya, Sevilla— y cada revisión se ha convertido en un pulso de meses entre patronal y sindicatos. La cláusula de los 200 días es la pieza que las empresas han puesto encima de la mesa para firmar.

El argumento empresarial tiene una cifra detrás: las bajas médicas del sector se comen alrededor de 3.000 millones de euros anuales, según los cálculos que manejan las patronales. Es una porción pequeña del total —apenas un 5% de esos 60.000 millones que el absentismo le cuesta a España—, pero se concentra en las plantas que sostienen la producción industrial y que compiten con factorías alemanas o italianas donde el coste de la baja no se reparte igual.

Quién paga la diferencia entre el 100% y la prestación pública

El marco general está en la Ley General de la Seguridad Social, que fija el suelo de la prestación: el 60% de la base reguladora entre el cuarto y el vigésimo día de baja, y el 75% a partir del día 21. Todo lo que se cobre por encima de ese suelo lo decide el convenio, no la ley. Y es ahí, en la negociación colectiva, donde el metal ha movido ficha.

Para el trabajador, la diferencia entre el 100% y la prestación pública no es un decimal. En una nómina de 2.400 euros, el salto ronda los 600 euros al mes cuando la baja se prolonga. Para la empresa, el complemento es una partida variable que no se presupuesta con precisión y que crece cuando envejece la plantilla.

Un convenio no cura a nadie: solo decide quién asume el coste de que alguien no pueda trabajar durante medio año.
complemento baja médica

La posición de las patronales del metal es conocida y no la esconden en las mesas: sostienen que el complemento sin fecha de caducidad dejó de ser una red de seguridad para convertirse en una factura abierta. El coste se mide en euros, y la salud también.

Del lado sindical, la objeción no discute el control del fraude, sino el reparto. Quien enferma durante meses suele ser un trabajador mayor, con oficios de carga física —soldadura, montaje, chapa— y con pocas opciones reales de recolocación interna. Recortarle el complemento a los 200 días es, en la práctica, empujarle a elegir entre el alta precipitada y la reducción de ingresos.

El convenio tapa el síntoma y deja intacta la causa

Mi lectura es que la cláusula de los 200 días resuelve un problema de contabilidad y deja abierto el problema de fondo. El absentismo laboral en España no se explica solo por bajas cortas: hay una parte estructural ligada al envejecimiento de la plantilla industrial, a las listas de espera que alargan la recuperación y a la dificultad de las mutuas para cerrar procesos en plazo razonable. Topar el complemento abarata la baja larga, pero no acorta ni una sola de esas bajas.

Hay dos riesgos evidentes. El primero es el presentismo: un operario que vuelve a la línea en el día 190 porque no puede permitirse perder el 25% de su sueldo genera más coste productivo —errores, accidentes, recaídas— del que ahorra la empresa. El segundo es la fragmentación: si Madrid topa en 200 días y Valencia mantiene el 100%, el mismo oficio tendrá derechos distintos según el código postal, y la patronal de la provincia generosa tendrá un argumento menos para competir por contratos.

Tampoco conviene dramatizar. El metal no inventa nada: otros sectores ya habían puesto techos temporales a sus complementos, y la negociación colectiva española lleva una década ensayando fórmulas mixtas. La novedad es que el metal es el termómetro industrial del país. Lo que firme el metal acaba apareciendo, con matices, en químicas, alimentación y transporte.

La prueba de verdad llegará con las próximas revisiones de los convenios provinciales, varias con horizonte en 2027. Si la cláusula de los 200 días se replica en Madrid, Barcelona y Valencia, el patrón quedará fijado para el resto de la industria. Si alguna provincia se descuelga y mantiene el complemento íntegro, el metal habrá demostrado que el problema no era el coste, sino quién estaba dispuesto a pagarlo.
Urolitina A: qué dosis tiene respaldo y cómo impulsa la función mitocondrial y tu energía

La urolitina A mejora la función mitocondrial y la respuesta de fuerza en adultos de mediana edad, y ahora un programa celular le suma un segundo mecanismo: la fabricación de proteínas nuevas.

Qué hace la urolitina A en tu mitocondria

Es un metabolito que aparece cuando la microbiota intestinal transforma los elagitaninos de la granada, las nueces y los frutos rojos. Ahí está el primer problema: no todos los microbiomas hacen esa conversión con la misma eficiencia y la capacidad de generarla tiende a caer con los años. Por eso la suplementación directa con urolitina A de alta pureza se plantea como una vía más fiable que confiar solo en la dieta.

La investigación se ha centrado en el control de calidad mitocondrial. El primer ensayo en humanos confirmó la seguridad y dejó una firma molecular de mejor función mitocondrial; después llegaron los ensayos aleatorizados con ganancias de fuerza y resistencia muscular en adultos de mediana edad y en mayores. La mitocondria no solo produce energía: también se repara. Ese reciclaje de lo dañado es la mitofagia, la vía que la literatura mide desde hace una década.

Vamos por partes, porque aquí se mezcla mucha mercadotecnia. Los efectos vistos en personas son medibles, pero moderados: no convierten a nadie en atleta. Y hay una segunda mitad del proceso que casi nadie contaba. Si la mitofagia es restar, la síntesis de proteínas nuevas es sumar; la mayoría de los estudios sobre longevidad celular apunta a que ambas cosas van de la mano.

El segundo mecanismo: cómo empuja la síntesis de proteínas

urolitina A dosis

Las proteínas hacen casi todo el trabajo celular y también se dañan. La célula necesita fabricar repuestos a tiempo, plegarlos bien y llevar cada uno a su sitio: ese equilibrio entre producción, mantenimiento y limpieza es la proteostasis. El ribosoma es la máquina que fabrica. No basta con tenerla: importa cómo se construye (biogénesis) y cómo trabaja después. Un trabajo publicado en Nature en 2022 mostró que el envejecimiento agrava las pausas del ribosoma y dispara la agregación de proteínas nacientes defectuosas.

La mitofagia limpia; el ribosoma construye. Una mitocondria que solo recicla, sin reponer proteínas, acaba rindiendo menos.

El detalle importa para quien entrena: en el músculo esquelético, la edad amortigua la respuesta de biogénesis ribosómica al ejercicio, y la traducción se ralentiza según el órgano. Ojo con el atajo mental: medir biogénesis o expresión génica no es medir la tasa real de síntesis de proteína. Es la segunda la que cuenta.

Con ese marco, Tech-Inno Health ha sometido su ingrediente de urolitina A a una batería de modelos celulares estresados y ha medido la cadena completa: precursores de ARN ribosómico, ensamblaje, polisomas y proteína naciente. Primero deprimieron el sistema con tres agresiones distintas: estrés oxidativo, parada del ciclo celular y glicación. Después comprobaron si el compuesto lo recuperaba.

Los resultados, en la lectura más directa (marcaje HPG de proteína nueva): la síntesis caía al 20-35% del control en células cardiacas, hepáticas y de músculo esquelético, y 5 µM de urolitina A la devolvían dos o tres veces, con significación estadística en todos los modelos y sin alterar la síntesis basal de las células no estresadas. Hay solicitudes de patente en marcha y el programa se extiende ya al ribosoma mitocondrial.

La dosis de urolitina A que tiene respaldo

La pregunta del millón no es la del bote de la marca: es la que figura en el protocolo del ensayo. El programa que amplía el mecanismo del ribosoma trabaja con concentraciones in vitro (5 µM), no con miligramos de cápsula. Las dosis con respaldo en personas son las que se administraron en los ensayos aleatorizados, y son las que un fabricante serio debe poder acreditar con ficha técnica y certificado de análisis.

📊 La pauta en cifras

  • Dosis con respaldo: la de los ensayos aleatorizados en humanos; exige el dato en miligramos por cápsula, no un rango difuso.
  • Lo que no es dosis: los 5 µM del estudio celular describen un experimento in vitro, no una pauta de suplementación.
  • Calidad a buscar: pureza declarada del 99%, certificado de análisis por lote y, para formatos líquidos, grados hidrodispersables.
  • A tener en cuenta: el mecanismo del ribosoma procede de modelos celulares; la evidencia en personas se apoya en fuerza, resistencia y marcadores mitocondriales.

Aquí la letra pequeña de la etiqueta es más decisiva que en casi cualquier otro suplemento. Una mezcla propietaria con diez ingredientes que no declara miligramos de ninguno es humo con colorante. Si el bote no dice cuánta urolitina A lleva por cápsula, ni su pureza, ni el lote, no hay nada que evaluar. Menos marketing, más etiqueta. Este texto es divulgativo y no sustituye el criterio de un profesional.

Lo que de verdad mueve la aguja

La historia de la urolitina A no empieza hoy. Empezó en 2016, cuando un trabajo en Nature Medicine describió la inducción de mitofagia en modelos animales y una mejora de la función muscular en roedores. De ahí saltó a los ensayos en humanos, primero con una firma molecular de mejor función mitocondrial y después con fuerza y resistencia como variables. Ese recorrido, de la placa al ensayo controlado, es el orden correcto. El ribosoma llega ahora y llega antes: solo hay modelos celulares y solicitudes de patente. Un mecanismo nuevo en una placa de Petri no es un beneficio nuevo en tu cuerpo. La evidencia en personas es honesta, pero moderada: rinde cuando ya entrenas fuerza dos o tres veces por semana y cubres tu proteína diaria. Si esperas que una cápsula sustituya al entrenamiento, vas a pagar por nada.

⚡ Rutina de Optimización Diaria

  • Lee la cápsula, no el folleto: antes de comprar, localiza los miligramos de urolitina A por dosis, la pureza declarada y el certificado de análisis del lote.
  • Ancla el sustrato: mantén dos o tres sesiones de fuerza semanales y 25-30 gramos de proteína por comida; sin ese material, renovar mitocondrias no tiene de dónde tirar.
  • Mide a las ocho semanas: registra fuerza o resistencia en un ejercicio concreto antes y después; si no hay cambio, no renueves el bote.

Token $TRUMP se hunde un 97,8% desde su máximo histórico y cae a 1,63 dólares

El token $TRUMP cotiza en 1,63 dólares, un 97,80% por debajo de su máximo histórico de 74,47 dólares. El dato, publicado este 26 de octubre por DiarioBitcoin, confirma el tercer mes consecutivo de deterioro para el memecoin vinculado a Donald Trump.

Un memecoin es una criptomoneda que nace de un chiste, una figura pública o una comunidad de internet y que no respalda su precio con ingresos, clientes ni flujo de caja. Vale mientras alguien esté dispuesto a pagar por él, y eso explica tanto sus subidas verticales como sus desplomes sin red. La definición clásica de memecoin insiste en lo mismo: es un activo de atención, no de producción.

La magnitud del correctivo se ve mejor en perspectiva. En los últimos 30 días el token acumula una pérdida del 21,11%, su capitalización ronda los 462,12 millones de dólares y su volumen diario se ha quedado en 227,72 millones, un 22,65% por debajo del promedio de las últimas cuatro semanas. Menos dinero moviéndose, precios más bajos y ninguna noticia nueva que explique el último tramo de la caída.

De 74,47 dólares a 1,63: el desplome en cifras

El máximo histórico quedó registrado el 19 de enero de 2025, en el fin de semana previo a la toma de posesión presidencial. Desde entonces, el precio ha perforado todos los niveles intermedios: la media móvil de 5 sesiones (1,68), la de 7 (1,72), la de 15 (1,78), la de 30 (1,89), la de 90 (1,92) y la de 200 (1,99). Que el precio esté por debajo de todas ellas, de la más corta a la más larga, describe una tendencia bajista consolidada, no un bache puntual.

Las medias móviles son simplemente el precio medio de un activo en un periodo determinado; sirven para ver si la dirección dominante es de subida o de bajada. Cuando la cotización se sitúa por debajo de todas, los rebotes suelen quedarse cortos porque cada recuperación se topa con una referencia que actúa como techo. Eso es lo que está pasando aquí.

El volumen tampoco ayuda. Los 227,72 millones de dólares negociados hoy contrastan con los 294,40 millones de media mensual, y la rotación de volumen sobre capitalización cae al 49,28% frente al 63,71% habitual. Menos participación significa menos compradores dispuestos a sostener el precio en cada rebote.

Un token que ha perdido el 97,8% de su valor no está corrigiendo: está descontando la posibilidad de que nunca vuelva a haber un motivo serio para comprarlo.
En cuanto al suministro, los datos que maneja el sector proceden de plataformas distintas y no encajan del todo. DeFiLlama reporta 281,87 millones de tokens en circulación al 25 de octubre de 2026, mientras que la asignación total declarada asciende a 1.000 millones. Es decir, en torno al 72% del total pendría estar todavía sin liberar, una cifra que puede consultarse en el panel de datos on-chain de DeFiLlama y que conviene vigilar porque cada liberación añade monedas disponibles al mercado.

Qué dicen los indicadores y qué no puede saber nadie

El índice de fuerza relativa (RSI, una escala de 0 a 100 que mide la intensidad de las subidas y bajadas recientes) marca 34,7. Está débil, pero por encima del umbral de 30 que el sector usa para hablar de sobreventa. El estocástico, un indicador parecido que compara el precio con su rango de las últimas sesiones, se hunde hasta 6,7, una lectura muy deprimida que deja la puerta abierta a un respiro técnico de corto plazo.

memecoin Trump

El MACD, que mide la distancia entre dos medias móviles y sirve para detectar cambios de impulso, sigue en terreno negativo. El precio se sitúa además un 0,68% por debajo del VWAP intradía (1,65 dólares), referencia que resume el precio medio ponderado por volumen de la jornada. Y la volatilidad es alta: el ATR de 14 sesiones alcanza 0,103 dólares, un 6,3% del precio, lo que anticipa movimientos amplios en cualquier dirección.

Los niveles que el mercado está mirando son claros. El soporte inmediato está en 1,63 y el siguiente escalón en 1,61, el mínimo de la sesión anterior. Por arriba, la primera resistencia se concentra entre 1,65 y 1,68; después aparecen 1,72 (media de 7 sesiones) y 1,81 (retroceso de Fibonacci del 78,6% en 90 días), ya como zonas de prueba más exigentes. Recuperar 1,89 en la media de 30 sesiones mejoraría la lectura de medio plazo.

La recomendación técnica mayoritaria en estos momentos es aguantar: ni comprar con convicción ni vender tarde aprovechando un posible rebote de alivio. No es un consejo de inversión, es la descripción de un consenso que se apoya en tres señales de cautela y una sola de agotamiento vendedor. Ningún dato disponible identifica un catalizador nuevo que explique las últimas 72 horas, más allá de la caída del 6,87% registrada el 24 de octubre.

La resaca de las memecoins políticas: precedentes que conviene recordar

Este patrón ya lo hemos visto. El token salió al mercado en enero de 2025, coincidiendo con el regreso de Trump a la Casa Blanca, y alcanzó su pico en cuestión de horas: 74,47 dólares. Luego llegó el silencio informativo, después las liberaciones de tokens y, por último, la indiferencia. Tres años después, el precio es un 97,8% inferior y la comunidad que lo sostenía se ha reducido a los que esperan un milagro o a los que no han querido asumir la pérdida.

Las memecoins con respaldo de figuras públicas comparten un perfil de riesgo muy concreto: máximo de atención en el lanzamiento, liquidez que se marcha con la misma velocidad con la que llega y un calendario de desbloqueos que presiona el precio a la baja durante años. El caso del token argentino LIBRA, en febrero de 2025, dejó una lección parecida: cuando el precio depende del entusiasmo, el entusiasmo se agota antes que el suministro.

Hay además un riesgo estructural que no se mide en los gráficos. Que un activo financiero lleve el nombre de un cargo público abre la puerta a escrutinios regulatorios por conflicto de interés, publicidad engañosa o transparencia en la divulgación. No hay, con los datos disponibles, ninguna investigación abierta que explique el movimiento de hoy, pero esa incertidumbre debería incorporarse al precio como un descuento permanente, no como una anécdota.

La pregunta que queda en el aire es sencilla: qué tendría que pasar para que el token dejara de caer. La respuesta técnica es concreta, recuperar 1,68 con volumen creciente y un MACD que gire al alza. La respuesta de fondo es más incómoda, porque depende de algo que ninguna media móvil puede anticipar: que alguien vuelva a tener un motivo para comprar. Mientras eso no ocurra, el gráfico seguirá diciendo lo mismo cada mañana.

Omega-3: qué evidencia respalda una dosis eficaz de EPA y DHA (y cómo leer la etiqueta)

El omega-3 con una dosis eficaz de EPA y DHA apoya la recuperación y la claridad mental, pero la evidencia se mide en gramos de activo y no en el tamaño del envase.

Un equipo de investigadores de Keck Medicine (USC) se propuso comprobar si el aporte de omega-3 de las cápsulas de aceite de pescado igualaba al que se obtiene de una dieta con pescado azul. La pregunta no es menor. Hay quien lleva años tomando la perla de turno sin haber mirado nunca cuántos miligramos de EPA y DHA lleva dentro.

El trabajo reabre una pregunta que el sector daba por cerrada: si la cápsula aporta algo que el plato no cubra. La respuesta corta es que depende de dos cosas muy concretas, la dosis real de EPA y DHA y la calidad del producto. Y ahí el mercado suspende con frecuencia.

Qué cuestiona de verdad la revisión sobre el aceite de pescado

El foco del análisis es un hábito muy extendido: tomar aceite de pescado para el cerebro sin comprobar la concentración real del activo. La referencia que maneja la Autoridad Europea de Seguridad Alimentaria para la población adulta se sitúa en **250 miligramos diarios de EPA y DHA**. Muchas cápsulas anunciadas como 1.000 miligramos de aceite de pescado llevan bastante menos de la mitad de ese activo. La letra pequeña lo dice; el escaparate, no.

Segundo hallazgo, y este incomoda más al sector. Quien come pescado azul dos o tres veces por semana ya cubre esa horquilla con comida real. El suplemento tiene sentido cuando la dieta falla, cuando el entrenamiento exige más o cuando necesitas una dosis alta y controlada que el plato no te da en un solo gesto.

La etiqueta anuncia miligramos de aceite; lo que de verdad mueve la aguja son los gramos de EPA y DHA que hay dentro.

La dosis de EPA y DHA que sí tiene respaldo

Aquí está la clave. La literatura distingue tres escalones. El de mantenimiento, con esos **250 miligramos diarios** como suelo. El de rendimiento y recuperación, donde las revisiones en deportistas se mueven entre **1 y 3 gramos diarios de EPA y DHA juntos**, con proporciones variables de cada uno. Y el de las dosis altas, que exige seguimiento profesional y no se autogestiona.
Dosificar bien no es tomar más cápsulas: es saber cuántos gramos de activo entran en cada toma y en qué proporción.

Las proporciones pesan tanto como el total. Un producto con 600 miligramos de EPA y 200 de DHA no es intercambiable con otro de 200 y 600. Para recuperación muscular, las revisiones suelen trabajar con más peso de EPA; para foco y rendimiento cognitivo, el DHA tiene más protagonismo. Ojo con la dosis: aquí no hay fase de carga que valga, y el efecto se construye con semanas de constancia, no con una toma doble.

omega 3 dosis eficaz

Cuestión de forma. El **omega-3 en triglicérido reesterificado (rTG)** se absorbe mejor que el éster etílico (EE), la forma más barata de fabricar y la más habitual en el lineal. Si la etiqueta no lo especifica, asume EE.

📊 La pauta en cifras

  • Dosis de referencia: 250 miligramos diarios de EPA y DHA como base para adultos; entre 1 y 3 gramos diarios si el objetivo es recuperación y rendimiento.
  • Cuándo y cómo: junto a una comida con grasa para mejorar la absorción, repartido en una o dos tomas al día.
  • Calidad a buscar: desglose de EPA y DHA por cápsula, forma rTG, envase opaco y certificado de oxidación de terceros.
  • A tener en cuenta: el total en miligramos de aceite no informa de nada; sin desglose de activo no hay dosis que valga.

Cómo leer la etiqueta de un omega-3 en cuatro pasos

La letra pequeña del bote decide si pagas por activo o por relleno. Estos son los cuatro controles que aplicamos al comparar productos del lineal.

  • Miligramos de activo, no de aceite. Un bote que anuncia 1.000 miligramos de aceite de pescado puede llevar 300 de EPA y DHA. Busca el desglose por cápsula y por dosis diaria completa.
  • Forma del compuesto. El triglicérido reesterificado se absorbe mejor que el éster etílico. Si la etiqueta no lo aclara, asume la forma barata.
  • Relación EPA y DHA. El total sin desglose es una cortina de humo. Para recuperación física, mira el EPA; para foco, el DHA.
  • Señales de oxidación. Un índice de peróxidos alto significa producto rancio. Un fabricante serio publica peróxidos y un certificado externo; si no aparece, desconfía.

El cuarto punto se lleva mal con el marketing. El omega-3 es un aceite y se oxida: un envase opaco, **tocoferol** en la fórmula y una caducidad corta suelen indicar que alguien ha pensado en la estabilidad. El bote transparente con tres páginas de promesas suele indicar lo contrario.

El matiz que separa la evidencia del marketing

El debate sobre el aceite de pescado no es nuevo. Hace dos décadas que la mayoría de los trabajos apunta en la misma dirección, y más contexto sobre el compuesto está en su entrada de Wikipedia: la comida real gana en el conjunto de la dieta y el suplemento gana en precisión cuando hace falta una dosis concreta. Nada de esto invalida el activo. Invalida el envoltorio.

Con el omega-3 pasa lo mismo que con la creatina o el magnesio: el compuesto tiene respaldo y el mercado lo diluye en productos de dosis simbólica. Un bote con 180 miligramos de EPA y DHA por cápsula obliga a tomar cuatro o cinco perlas para llegar a un gramo. Ahí el problema ya no es la ciencia, es la aritmética de la etiqueta. Menos envase, más activo.

Aplicado a tu día a día: si entrenas fuerza tres o cuatro veces por semana, apunta a **1 o 2 gramos diarios de EPA y DHA** de un producto con desglose claro. Si solo buscas cubrir la base, dos raciones de pescado azul semanales hacen el trabajo y el suplemento pasa a ser un seguro, no un pilar. Encaja en quien no come pescado, en quien entrena con volumen alto y en quien necesita controlar la dosis al miligramo; no en quien espera magia.

La información es divulgativa y de optimización del estilo de vida; ante cualquier circunstancia personal, conviene consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Revisa el bote esta noche: divide los miligramos de EPA y DHA entre los de aceite. Si el activo no aparece desglosado, cambia de producto.
  • Ajusta la dosis a tu objetivo: 250 miligramos diarios para la base; entre 1 y 2 gramos si buscas recuperación tras el entrenamiento de fuerza.
  • Guarda el bote a oscuras: el omega-3 se oxida con luz y calor; consérvalo en un armario cerrado y revisa la caducidad cada mes.

10 ejercicios de peso corporal para ganar fuerza de por vida: la rutina de una mujer de 47 y su madre de 83

Diez ejercicios de peso corporal para ganar fuerza y movilidad sostienen la rutina de una mujer de 47 años y su madre de 83, sin más material que el suelo. La constancia semanal mueve la aguja.

Detrás está Kate Nolte, entrenadora personal que trabaja con mujeres de todas las edades. Su método se llama Quick Minutes: una serie de ejercicios de peso corporal, un minuto por movimiento, para trabajar el cuerpo completo. Su recurso para salir de la cabeza y volver al cuerpo. Cuando la agenda aprieta, no se recorta la sesión: se acorta.

Su madre, Suki, tiene 83 años, empezó con este formato y no ha parado. Dice que se siente más joven de lo que marca su edad y que quiere seguir haciendo lo que le gusta. Ahí está el dato: la fuerza no es un fin estético, es la moneda de la autonomía.

Por qué la fuerza es el entrenamiento con más retorno pasados los 40

A partir de la treintena, la masa muscular tiende a bajar si no hay un estímulo que la defienda. No es una sentencia: es una respuesta al uso. Por eso el entrenamiento de fuerza deja de ser una opción estética y pasa a ser mantenimiento básico.

La pauta de Nolte no necesita gimnasio ni equipamiento: tres sesiones semanales de 20 a 30 minutos, con los patrones básicos en bloques de un minuto. Sentadilla, bisagra de cadera, rotación, empuje y salto suave. Cinco familias que cubren casi todo lo que el cuerpo necesita para seguir siendo útil.

El segundo pilar es la progresión por rangos. Nadie empieza bajando hasta la paralela en una sentadilla plié: se baja hasta donde el control se mantiene y cada semana se gana un centímetro. Ese margen permite que una mujer de 83 y otra de 47 sigan la misma sesión con resultados distintos.

La fuerza no se pierde por cumplir años, se pierde por dejar de pedirle al músculo que trabaje.

Antes de los diez minutos van dos de calentamiento. Los saltos suaves y los giros de torso ya activan el rango que la sesión va a necesitar.

Los diez ejercicios de la rutina, uno a uno

Todos se ejecutan de pie, pies a la anchura de las caderas y rodillas ligeramente flexionadas. Un minuto por movimiento, con transiciones cortas. La sesión cabe en menos de quince minutos.

rutina fuerza en casa
  • Hop: salto suave y continuo, aterrizando en la punta de los pies.
  • Wave: bisagra de cadera y barrido de los dos brazos hacia el techo.
  • Arm swing: un brazo recto arriba y el otro abajo, alternando sin parar.
  • Trunk twist: codos a la altura de los hombros y rotación rápida del torso.
  • High twist: rotación amplia con pivote natural de pies y piernas.
  • Golf swing: brazos a un lado y swing cruzado que arrastra la cadera.
  • March: rodilla a la altura de la cadera y las manos al encuentro.
  • Plié: puntas hacia fuera, sentadilla con los brazos cruzándose al bajar.
  • Punch: extensión controlada de brazos a la altura de los hombros.
  • Hop rotate: salto ligero con cadera hacia un lado y torso al opuesto.

📊 La pauta en cifras

  • Volumen por movimiento: un minuto de trabajo por ejercicio, diez minutos de sesión efectiva.
  • Frecuencia: tres días por semana, con al menos un día de separación entre sesiones.
  • Criterio de calidad: rango que se controla, aterrizaje suave y core activo en cada giro.
  • Progresión: sumar rango o velocidad antes que tiempo; el minuto se mantiene.

La lista se puede leer como circuito cerrado o como menú: si el espacio es pequeño, el hop se cambia por march; si la cadera está rígida, los giros se reducen de amplitud y se ganan grados semana a semana.

La letra pequeña de entrenar sin material

Sin discos ni mancuernas, la carga la ponen el peso del cuerpo y el tempo. Ahí está la trampa: se puede hacer mucho sin construir nada. La diferencia entre una sesión que suma y una que entretiene está en tres detalles.

El primero es el rango de movimiento completo: bajar hasta donde el control aguanta, no hasta donde llega la prisa. El segundo es la velocidad de la bajada, porque la fase excéntrica es donde el músculo recibe más tensión y conviene frenarla en la sentadilla plié. El tercero es la unilateralidad: cuando diez minutos dejan de costar, se pasa a una pierna antes de añadir repeticiones.

Un aviso de consumo inteligente aplicado al entrenamiento: la ropa técnica y el gadget no mejoran el minuto; lo mejora la superficie. Entrenar descalzo o con suela fina sobre suelo firme informa mejor al pie que cualquier plantilla con marketing.

Ojo con la tentación de encadenar los diez minutos sin respirar. El objetivo es fuerza y movilidad sostenidas, no una prueba de aguante; si el pulso no baja entre bloques, se alarga la pausa.

La información de este artículo es divulgativa y de optimización del estilo de vida: no sustituye el criterio de un profesional que valore tu punto de partida.

Qué hay de sólido en el método y qué no esperar

El peso corporal tiene un precedente largo en la ciencia del ejercicio, y la mayoría de las revisiones sobre entrenamiento de fuerza apunta en la misma dirección: el estímulo regular es lo que sostiene la masa muscular y la movilidad con los años. Quick Minutes no aporta un movimiento nuevo, sino un formato que resuelve las dos barreras reales —tiempo y decisión— con una regla clara: un minuto por ejercicio, sin material.

Aquí hay un caso, el de la entrenadora y su madre, no un estudio controlado. La evidencia sólida está en el principio —fuerza progresiva—, no en la anécdota. Y el peso corporal tiene techo de carga: quien lleve años entrenando necesitará lastre o más volumen para seguir progresando. Para empezar, retomar o sostener, cumple de sobra.

Para quién encaja: quien tiene veinte minutos, una pared libre y poca tolerancia a los planes largos. Quien busque hipertrofia máxima a corto plazo sin lastre no lo encontrará aquí. El resto es constancia.

⚡ Rutina de Optimización Diaria

  • Bloquea diez minutos: elige tres ejercicios de la lista y encadena un minuto de cada uno antes de la ducha.
  • Fija la progresión: anota el rango al que bajas en la sentadilla plié y gana un centímetro por semana.
  • Repite tres días: martes, jueves y sábado, con la sesión completa cuando el calendario lo permita.

Los activos brasileños tras la victoria de Lula se desploman: Santander y BBVA, contra las cuerdas

Los activos brasileños abren la semana en rojo y el real cede posiciones en el mercado offshore. La victoria de Lula en la segunda vuelta, conocida en la noche del domingo, ha bastado para que los operadores rebajen riesgo antes de que el Ibovespa marque su primer precio. Los primeros en notarlo no serán los fondos locales. Serán Santander y BBVA, los dos bancos españoles con mayor exposición al país.

Futuros en rojo y un real que ya cotiza la prima de riesgo

La reacción no se está midiendo en ideología, sino en diferenciales. Según Bloomberg Línea, los inversores anticipan una jornada de pérdidas en la bolsa brasileña y presión sobre la divisa. El diagnóstico de Reuters apunta en la misma dirección: el mercado había cargado posiciones para otro escenario y ahora toca deshacerlas.

El movimiento tiene una lógica sencilla. Brasil sigue siendo una de las plazas más caras del mundo para financiarse, y la deuda pública, el coste de los intereses y la política comercial son los tres frentes que esperan al próximo Gobierno. Con ese cuadro, cualquier sorpresa en las urnas se traduce en venta de activos locales y en compra de coberturas.

Las cifras exactas se conocerán a lo largo de la sesión; la dirección, en cambio, ya está fijada. El real brasileño, que ha funcionado durante meses como moneda de referencia para las operaciones de carry trade en América Latina, pierde atractivo cuando el mercado exige más prima por el riesgo fiscal. Y el Ibovespa, con una composición muy financiera y muy ligada a las materias primas, amplifica ese movimiento en las dos direcciones.

No es la primera vez. En 2002, la primera victoria de Lula hundió los activos brasileños hasta niveles que hoy cuesta recordar. Meses después, cuando el PT firmó la Carta al Pueblo Brasileño y nombró un equipo económico ortodoxo, la bolsa firmó uno de los mejores tramos de su historia reciente.

El mercado no vota: cotiza lo que cree que el próximo Gobierno será capaz de sostener cuando la fiesta fiscal se acabe.

La pregunta que sobrevuela la sesión no es si habrá corrección, sino de qué tamaño. Un desplome ordenado se digiere en dos semanas. Una salida desordenada de posiciones obliga a los bancos a cubrirse y eso, en un mercado con poca profundidad en las horas previas a la apertura, multiplica el ruido.

Santander, BBVA y el beneficio que llega desde São Paulo

Brasil es, desde hace años, el primer mercado por beneficio del grupo Santander. No el más grande por volumen de negocio ni el más antiguo, pero sí el que más aporta a la cuenta consolidada. Santander Brasil cotiza en la B3 de São Paulo y en Nueva York, y su primera línea responde ante los accionistas de la filial tanto como ante los de la matriz. Cualquier revisión a la baja del crecimiento brasileño se cuela en las estimaciones de beneficio por acción del banco que preside Ana Botín en cuestión de horas.

En BBVA la jerarquía es otra. México es su primer mercado y lo seguirá siendo, pero Brasil —donde opera con una franquicia más pequeña y sesgada hacia empresas y banca de inversión— ofrece algo que escasea en Europa: crédito creciendo por encima del PIB nominal. Cuando ese diferencial se pone en duda, el múltiplo lo nota antes que el balance.

Ninguno de los dos va a salir a dar explicaciones por la sesión de hoy. Pero en las conferencias de resultados de los últimos trimestres, la evolución del crédito brasileño y la calidad de la cartera han sido dos de las preguntas más repetidas por los analistas. Brasil es, para ambos, el mercado donde el coste del riesgo se mueve con más amplitud.

Santander Brasil

El problema no es quién gobierna, sino el déficit que hereda

Conviene ser preciso, porque el relato fácil sobra. El experto en América Latina Rogelio Núñez lo resumía así en La Razón: ‘Gane Lula o Bolsonaro, Brasil tendrá que aplicar un ajuste fiscal muy duro’. La diferencia no está en la necesidad del ajuste, sino en la velocidad y el método con el que se ejecute.

La aritmética es tozuda. Con un gasto público rígido, un tipo de interés real alto, y una carga de intereses que no deja de crecer, el margen del Ejecutivo se reduce a elegir qué recorta y a quién le promete que no tocará. El mercado lo descuenta antes de que lleguen los anuncios. También por eso las primeras caídas suelen exagerar: quien necesita vender rápido acepta el peor precio del día.

Hay una contradicción que merece la pena tener presente. Brasil es hoy una economía con instituciones razonablemente sólidas, un banco central que ha demostrado ortodoxia y un sistema financiero bien capitalizado. Eso debería amortiguar el ruido electoral. Lo que realmente pesa es la trayectoria de la deuda, y esa no la arregla una elección: la alarga o la acorta.

Para Santander y BBVA, la traducción a euros es directa. Si el real se deprecia y el crecimiento se enfría, el beneficio de la filial brasileña vale menos al consolidarse. El impacto no llega de golpe a la cuenta de resultados, pero sí a la valoración, que es donde se cobra la prima de riesgo.

Los hitos a vigilar son concretos. La próxima reunión del Copom, prevista para diciembre, dirá hasta dónde está dispuesto a llegar el banco central con la Selic. Después, la composición del equipo económico del nuevo Gobierno, que toma posesión el 1 de enero de 2027. Y, por encima de todo, el nombre del ministro de Hacienda: en Brasil, ese apellido mueve más que cualquier discurso de investidura.

Santander sinergias: acelera la integración de Webster y TSB para adelantar 1.200 millones

0

Las sinergias de Santander ya tienen fecha nueva: 2028. El banco ha trasladado a los analistas su intención de capturar la mayor parte de los 1.200 millones de euros comprometidos en las compras de Webster y TSB antes de que cierre el plan estratégico, y no en 2029 como figuraba en el calendario original.

La cifra no es nueva. Lo nuevo es la prisa. Cuando se anunciaron ambas adquisiciones, el grupo fijó el cuarto trimestre de 2028 como el momento en que los ahorros se materializarían plenamente, con 2029 como primer ejercicio completo. Ahora la dirección quiere que el resultado de 2028 ya integre la práctica totalidad de las ganancias.

Barclays ha recogido ese mensaje en un informe elaborado tras reunirse con el director financiero de la entidad, José García Cantera. ‘El equipo gestor trabaja para que la mayoría, o potencialmente la totalidad, de las sinergias se capturen antes, en 2028’, señala el documento. La entidad considera además que los 1.200 millones son una base conservadora sobre la que existe margen de mejora.

Webster aporta el 59% del ahorro y marca el ritmo en Estados Unidos

El grueso del programa está en Estados Unidos. Webster aporta unas sinergias de costes de 800 millones de dólares, algo más de 712 millones de euros al cambio actual, el 59% del total.

El calendario oficial mantiene el cuarto trimestre de 2028 como referencia para la materialización plena y 2029 como primer ejercicio completo. Pero el banco ya detecta mejoras de beneficio en el país y una captura de ahorros más rápida de lo que se preveía inicialmente, con oportunidades adicionales derivadas de la integración de los negocios locales.

Los analistas del banco británico no ponen en duda el objetivo, aunque recogen una advertencia del propio equipo gestor: el calendario es agresivo y podría retrasarse algún trimestre. Ese reconocimiento, en mi lectura, es más un ejercicio de prudencia que un aviso real sobre el volumen de ahorro.

El ahorro ya está comprometido en las cuentas; lo que se dirime ahora es si el banco puede ejecutarlo antes de que el mercado deje de pagar la promesa.

TSB espera a 2027 por la vía legal: 400 millones de libras en juego

Reino Unido funciona con otra lógica. La integración de TSB exige cumplimentar un procedimiento legal por etapas y eso, según la entidad, impide dar ningún paso antes del primer trimestre de 2027. A partir de ahí arrancará el trabajo para aflorar los 400 millones de libras -unos 470 millones de euros- calculados en ahorro de costes.

Ahí está el otro margen. TSB representa solo el 20% del tamaño de Santander UK y el banco considera que su absorción puede hacerse con un crecimiento muy limitado de la base de costes. Los directivos, según Barclays, se sentirían ‘algo decepcionados’ si las sinergias se quedaran en esos 400 millones de libras.

Webster TSB

Ninguno de los dos planes de integración incorpora sinergias de ingresos. Solo de costes. Eso no significa que no existan, y aquí es donde el discurso empieza a separarse del papel: Webster debe abrir mandatos de banca de inversión entre sus clientes corporativos, un segmento al que el grupo solo atendía hasta ahora en el tramo de grandes compañías, y TSB permitirá colocar un catálogo más amplio de productos.

Ya hay resultados, además, por la vía financiera: la gestión conjunta de coberturas y la reinversión de vencimientos a rentabilidades más altas están aportando ingresos que no figuran en el plan de sinergias. Es un colchón que depende del ciclo de tipos, no de la integración, y conviene no confundir ambos efectos.

Análisis: el ahorro está comprometido, la ejecución no

Integrar es la parte fácil de anunciar y la difícil de ejecutar. El historial del grupo ofrece dos lecciones. La primera: los equipos han cumplido razonablemente los objetivos de costes en operaciones domésticas, como demostró la absorción de Banco Popular en 2017, resuelta en menos de dos años. La segunda: los calendarios casi nunca se cumplen en su versión más optimista, y el mercado aprendió a descontar el retraso antes que la sorpresa.

Con esa lente, los 800 millones de dólares de Webster parecen alcanzables. El negocio estadounidense opera ya con estructura propia y la integración añade escala sin duplicar capas de gestión. El problema es TSB. Comprar un banco británico obliga a atravesar un proceso legal por etapas que no responde al calendario del consejo, y ese es el punto donde el mensaje optimista choca con la realidad regulatoria. Nadie debería dar por hecho que la totalidad de los 400 millones de libras estará en las cuentas de 2028.

Hay una contradicción que conviene señalar. Santander no incluye sinergias de ingresos en sus planes, pero después sostiene que Webster abrirá mandatos de banca de inversión y que TSB permitirá vender más productos. Si esas oportunidades no están en el plan, no pueden presentarse como argumento de valor sin cuantificar. Barclays habla de ‘oportunidades adicionales’ y no les pone cifra, lo que invita a tratar ese capítulo como opción, no como certeza.

La pregunta relevante no es cuánto se ahorra, sino cuándo se ve. El primer examen real llegará en el primer trimestre de 2027, cuando TSB pueda dar el primer paso legal. Entre medias, las cuentas del ejercicio 2026, que se publicarán a comienzos del año próximo, y el detalle de la evolución en Estados Unidos dirán si el adelanto es una promesa sostenible o un buen titular para la presentación de resultados. La prima que el mercado pague por el valor dependerá de esa evidencia, no del anuncio.

Veredicto Merca2

Cotización al cierre o apertura: El banco no ha remitido Hecho Relevante a la CNMV sobre este asunto, por lo que la sesión no incorpora ninguna cifra nueva: el mercado sigue trabajando con los 1.200 millones ya comunicados en su día y con el mensaje trasladado a los analistas.

Clave técnica: Webster concentra 712 millones de euros de los 1.200 totales, un 59% del programa, y su calendario depende de la integración en Estados Unidos; TSB aporta 470 millones de euros que no podrán empezar a contabilizarse antes del primer trimestre de 2027 por el proceso legal británico.

Apunte macro: La traducción de los 800 millones de dólares y de los 400 millones de libras a euros introduce una variable de tipo de cambio que el grupo no controla, mientras la reinversión de vencimientos a tipos más altos sostiene parte del diferencial de ingresos en ambos mercados.

El quinto pleno de China allana el cuarto mandato de Xi Jinping y reordena la cúpula económica que negocia con Europa

He contado ocho escaños vacíos en el Comité Central antes de que Xi Jinping abriera esta mañana el quinto pleno en Pekín. No es un detalle menor: es el órgano que diseña la política económica del país y al que le faltan miembros por la propia purga que él mismo puso en marcha.

La cita es a puerta cerrada y con un despliegue de seguridad que no trasciende. Alrededor de 300 miembros del Comité Central asisten a una reunión que, según la agencia Xinhua, arrancó con la presentación de un borrador de decisión que fija «planes estratégicos para fortalecer la autogobernanza plena y rigurosa del Partido». Nada más se sabrá hasta el jueves, cuando está previsto que se publique el resumen de conclusiones.

El calendario es lo que de verdad importa. Este pleno es la antesala del congreso del Partido Comunista de China previsto para 2027, la cita en la que Xi, de 73 años, tiene prácticamente asegurado un cuarto mandato y la potestad de reorganizar la cúpula económica que después se sienta a negociar con Bruselas y con Washington.

La disciplina es el eje del cónclave. Xi acumula 14 años de campaña anticorrupción, con miles de cuadros depurados y decenas de miembros del propio Comité Central apartados. Aun así, sigue frustrado con una burocracia que considera lenta a la hora de ejecutar sus órdenes, y los medios estatales recuperaron antes del pleno un discurso suyo de enero contra los funcionarios de dos caras.

«Hay cuadros que parecen cumplir las directrices del centro pero por dentro resisten, persiguen el individualismo y actúan con oportunismo político.» — Xi Jinping, secretario general del PCCh, discurso de enero difundido por Xinhua antes del quinto pleno

Ocho vacantes, quince investigados y el Ejército diezmado

  • Ocho escaños vacíos en el Comité Central antes de que empezara la reunión.
  • Quince miembros bajo investigación y en riesgo de ser sustituidos.
  • La asistencia más baja desde la muerte de Mao Zedong en 1976.
  • En el plano militar, cinco de los siete miembros de la Comisión Militar Central han sido destituidos; de los 44 militares nombrados para el Comité Central en 2022, solo dos no han sido purgados o han desaparecido, según el Asia Society Policy Institute.

Lo que me interesa del dato castrense no es la cifra, sino la pregunta que abre: el pleno puede nombrar ahora a los nuevos miembros del órgano militar, puede esperar al congreso del año que viene o puede que Xi reestructure el control del Partido sobre el Ejército. Las tres opciones son una decisión sobre quién manda en la cadena de mando.

La cúpula económica que negocia con Europa

El pleno no es solo un asunto de disciplina interna. Se celebra con la segunda economía del mundo en una fase de debilidad que ya dura demasiado: el consumo doméstico sigue apagado y la crisis del ladrillo continúa sin solución. Sobre esa base, Pekín gestiona además una relación con Estados Unidos tan tensa en lo político como volátil en lo comercial.

De ahí que la recomposición de la cúpula económica tenga lectura exterior. Quien ocupe las carteras de comercio, finanzas e industria será quien negocie aranceles, minerales críticos y reglas de inversión con la Comisión Europea y con Washington. Cuando un pleno cambia nombres, cambia también el tono de esas mesas.

Xi Jinping cuarto mandato

Disciplina antes que programa: la lectura de fondo

Lo que veo en este pleno es un patrón clásico del ciclo congresual chino: consolidar la disciplina interna antes de repartir el poder. Los plenos anteriores han sido, coinciden los analistas, los momentos en que Xi ha cementado su autoridad. La diferencia de 2026 es el coste visible del método: un Comité Central incompleto, un Ejército con la cúpula descabezada y una asistencia que no se veía en medio siglo.

Hay una contradicción que los datos no resuelven. La purga produce lealtad, pero también vacíos de experiencia y cuadros que prefieren no firmar nada por miedo a la auditoría. Un aparato disciplinado puede ser un aparato inmóvil, y la economía china necesita justo lo contrario: funcionarios dispuestos a ejecutar estímulos con rapidez.

La fecha que hay que marcar es el jueves 29 de octubre, cuando se publique el comunicado final. De su redacción dependerá cuánto se sabe del nuevo reparto económico y si el Ejército recibe nombres nuevos antes del congreso de 2027. Después, las lecturas mensuales de actividad dirán si tanta disciplina se nota algo en la calle.

🌐 El efecto dominó en Occidente

El pleno se decide a puerta cerrada, pero el impacto aterriza en Europa por cuatro vías.

  • Bolsas: cualquier señal de estímulo o de línea dura en el comunicado del jueves moverá el Hang Seng y, por contagio, a los exportadores europeos con ventas en China.
  • Inflación: el efecto en el IPC español es limitado y llega por los precios de importación; una cúpula más orientada al gasto público elevaría la demanda de materias primas y el coste energético en la eurozona.
  • IBEX: Inditex y las compañías con fábricas o socios industriales en China afrontan riesgo de calendario, porque hasta el jueves no habrá nombres.
  • Euríbor: si Pekín estimula, la presión desinflacionista china sobre los bienes importados se moderaría; si no, ese freno de precios sigue ayudando al BCE a recortar.

Empleo en IA en España: Nvidia busca perfiles tecnológicos para banca, telecos y automoción

0

El empleo en IA en España gana peso con cada alianza que cierra Nvidia. La compañía ha sumado en las últimas semanas acuerdos con dos grandes de la banca española, BBVA y Banco Santander, y con socios industriales, de viajes y de telecomunicaciones como Siemens, Amadeus o Nokia.

Ninguno de esos pactos es una oferta de empleo. Tampoco un anuncio de contratación masiva. Pero cada uno describe un tipo de proyecto que, antes o después, necesita manos: ingenieros de datos, especialistas en seguridad de modelos, perfiles de MLOps, expertos en redes y en conducción autónoma.

El frente que antes puede mover plantilla en España es el de la banca. Nvidia ha presentado su proyecto OpenShell Reference Architecture, un marco destinado a crear, contener y observar agentes de IA seguros en sistemas críticos. BBVA y Santander se han sumado para explorar cómo usarlo y reforzar la gobernanza de sus propios agentes.

Por qué Nvidia cierra estas alianzas ahora

El fabricante de chips no vende solo tarjetas gráficas: vende ecosistema. Siemens y Nvidia han presentado desarrollos conjuntos de IA para el diseño de chips, la fabricación industrial y la construcción de centros de datos. Amadeus ha acordado colaborar para aplicar computación acelerada e inteligencia artificial específica al sector de los viajes, con búsquedas de vuelos más rápidas y escalables.

En telecomunicaciones, Telecom Italia amplía su infraestructura soberana de IA con Nvidia para dar capacidades a empresas, administraciones públicas, startups y centros de investigación italianos. Nokia lleva su colaboración al terreno comercial: integración de IA en el procesamiento de radio y agentes para operaciones multidominio.

La automoción avanza a otro ritmo. Bolt ha anunciado que Madrid será una de las ciudades clave de su programa europeo de transporte autónomo bajo demanda: a partir de 2027, la plataforma usará el software integral de conducción autónoma de Nvidia sobre la flota de Lucid. Volvo Cars amplía su alianza en seguridad y Wayve, Stellantis y el Gobierno francés aceleran el despliegue en Francia.

Nvidia pone la tecnología; las nóminas llegan por otro lado. El candidato debe mirar a BBVA, Santander, Siemens y Bolt, no al fabricante de chips.

Los perfiles tecnológicos que la IA demanda en España

Los proyectos no se reparten igual. Estos son los frentes donde la demanda se está concretando, con los socios que los empujan:

  • Seguridad y gobernanza de agentes de IA: arquitectura de seguridad, auditoría de modelos y cumplimiento normativo, el frente que abren BBVA, Santander y OpenShell.
  • Ingeniería de datos y MLOps: llevar modelos de prueba a producción en banca, viajes e industria.
  • Computación acelerada y diseño de chips: el eje Siemens-Nvidia y las búsquedas de Amadeus.
  • Redes nativas de IA: la vía de Nokia y Telecom Italia, con procesamiento de radio y operaciones multidominio.
  • Conducción autónoma y percepción: Bolt en Madrid desde 2027, Volvo Cars y Wayve.

Las condiciones dependen de quién contrate, no de Nvidia. No es lo mismo un puesto en el equipo tecnológico de un banco que en un integrador industrial, en una teleco o en la filial española de un fabricante. Tampoco el calendario: Bolt sitúa su despliegue madrileño en 2027, mientras la banca y las telecos ya están construyendo.

Y hay un dato que conviene subrayar: Nvidia no ha publicado cifra alguna de vacantes para España. La demanda llegará por la vía indirecta, a través de los proyectos de sus socios y de los proveedores que los implementan.

perfiles tecnológicos demanda

Dónde se contrata de verdad y qué mirar con lupa

Conviene leer los comunicados con precisión. Varios de los acuerdos son exploratorios: Amadeus colabora «para explorar» nuevas capacidades y BBVA y Santander se han unido al proyecto para estudiar cómo aplicar esa arquitectura. Explorar no es desplegar. La contratación que genera un piloto no se parece a la que genera una implantación en producción, y la diferencia se nota en el tipo de contrato y en la duración del proyecto.

El segundo matiz es geográfico. Nvidia concentra sus equipos europeos en unos pocos polos y buena parte de las vacantes técnicas de sus socios se cubren desde centros globales. El candidato español compite, de hecho, con profesionales de otros países por los mismos puestos, muchas veces en remoto.

Hay un tercer matiz: el calendario. Los proyectos de conducción autónoma tienen horizonte 2027; los de seguridad de agentes de IA y computación acelerada corren más. Quien busque empleo inmediato encontrará más puertas en banca, viajes y telecomunicaciones que en el coche autónomo.

La recomendación práctica es especializarse donde el proyecto ya está en marcha, no donde solo está anunciado. Hoy eso significa seguridad de agentes de IA, orquestación de datos y computación acelerada. El perfil que gana no es el que sabe de IA en abstracto, sino el que entiende el dominio: normativa financiera, procesamiento de radio o percepción para vehículos.

📝 Cómo enviar el currículum

Cada empresa gestiona su propio proceso. Nvidia publica sus vacantes y cada socio hace lo propio en su portal de empleo; no existe una convocatoria única para estos proyectos.

  1. Paso 1: Entra en la página de empleo de Nvidia, filtra por España y por área (inteligencia artificial, computación acelerada, automoción).
  2. Paso 2: Revisa en paralelo los portales de empleo de BBVA, Banco Santander, Siemens, Amadeus, Nokia y Bolt; cada uno publica sus ofertas con requisitos propios.
  3. Paso 3: Busca las referencias que aparecen en los comunicados: OpenShell, computación acelerada, redes nativas de IA o conducción autónoma.
  4. Paso 4: Adapta el CV al dominio del socio, no solo a la tecnología. Un banco valora gobernanza y normativa; una teleco, radio y latencia; un fabricante, percepción y seguridad.
  5. Paso 5: Adjunta el CV en español y en inglés, con el nivel de idioma explícito, y conserva el correo de confirmación de cada candidatura.

Plazo de inscripción: abierto de forma continua, con vacantes que se publican y se cierran según cada empresa; Bolt prevé incorporaciones de cara a su despliegue en Madrid en 2027. Requisito mínimo: formación técnica en informática, telecomunicaciones, matemáticas o similar, inglés fluido y experiencia demostrable en proyectos de datos o inteligencia artificial.

Trump anuncia una fábrica de Audi en EEUU: 4.000 millones y 4.500 empleos en Georgia

La futura fábrica de Audi en EEUU ya tiene suelo, cifra y padrino político. El anuncio lo hizo Donald Trump el sábado en un mitin republicano en Georgia y lo confirmó la propia marca alemana horas después, con un comunicado bastante más sobrio que el escenario.

La cifra: 4.000 millones de dólares, unos 3.570 millones de euros al cambio actual. Los empleos: 4.500 puestos directos. La capacidad: 200.000 vehículos al año. Y la ubicación: el Middle Georgia Mega Site, en el condado de Peach, cerca de Fort Valley.

Del mitin al comunicado: qué confirma Audi y qué deja en el aire

Sobre el papel, el proyecto está bien dibujado. Audi sitúa el inicio de las obras en 2027 y el arranque de la producción a principios de la década de 2030, con una planta diseñada desde cero para fabricar SUV premium adaptados al cliente norteamericano. La compañía justifica Georgia, según la nota difundida por Audi, por mano de obra cualificada, una red de proveedores consolidada, y una infraestructura logística sólida.

El presidente del consejo de supervisión, Manfred Döss, lo enmarcó en clave de supervivencia: ‘El futuro de Audi no estará garantizado solo con reducciones de costes, mayor eficiencia y una tecnología sobresaliente. El consejero delegado, Gernot Döllner, añadió que se trata de ‘construir un negocio más sólido para Audi en América, no solo de construir una fábrica’.

Lo que el comunicado no dice pesa tanto como lo que dice. Audi no detalla el paquete de incentivos que pueda haber comprometido Georgia ni concreta qué modelos saldrán de la línea. Tampoco desglosa cómo encaja ese desembolso en un grupo que negocia ajustes de costes en Europa, y no hay calendario de contratación: los 4.500 puestos llegarán por fases.

Un mitin no es un plan industrial: la planta de Georgia no ensamblará un coche antes de 2030 y para entonces los aranceles pueden ser otros.

Trump, en cambio, no tuvo dudas sobre la causa. Atribuyó la decisión a sus políticas arancelarias, las mismas que, según su propio relato, han golpeado con dureza las cuentas del Grupo Volkswagen en Norteamérica. La escenificación —el consejero delegado de Audi subido a un escenario de campaña junto al presidente— informa tanto del proyecto como del uso político que se le va a dar.

El arancel como excéntrica: quién paga la factura de producir en América

Observamos un patrón conocido en la industria alemana. Cuando el coste de exportar se acerca al coste de fabricar en destino, la planta local deja de ser una decisión estratégica y pasa a ser aritmética. Con 200.000 unidades anuales de capacidad, la factoría nace dimensionada para un mercado premium concreto, no para sustituir la producción europea.

La duda es el calendario. Entre la primera piedra de 2027 y los primeros coches de la década siguiente hay una ventana de tres a cinco años en la que la Casa Blanca puede cambiar de criterio, el Congreso puede legislar en contra y Bruselas puede responder. Una inversión de 3.570 millones de euros anunciada a ritmo de mitin exige algo más que un titular.

Para Volkswagen, el movimiento abre un tercer pilar productivo junto a Europa y China. Y ahí aparece la pregunta incómoda: el capital del grupo no es elástico. Cada euro comprometido en Georgia es un euro que compite con las plantas que sostienen el empleo industrial en Alemania y en España.

Hoja de Ruta: Claves del Viaje

El impacto para España se mide en el mapa de asignaciones del Grupo Volkswagen. Martorell y Pamplona no figuran en este anuncio, pero compiten por la misma caja: la de un consorcio que acaba de aceptar pagar por producir donde hasta ahora vendía. En esta redacción entendemos que la lectura no es que Audi abandone Europa —la cúpula insiste en que Alemania sigue siendo la columna vertebral industrial—, sino que la periferia productiva del grupo tendrá que defender cada plataforma con números y no con tradición.

La zona cero es la industria española del automóvil. El dato que resume la operación es la capacidad de 200.000 vehículos anuales, el equivalente a llenar una planta entera para un solo mercado. El precedente no es nuevo: BMW y Mercedes recorrieron este camino en los noventa con Spartanburg y Vance, y Volkswagen lo hizo después con Chattanooga. Ninguna cerró la producción alemana, pero todas cambiaron el reparto interno de inversiones.

El riesgo del relato oficial es doble. Primero, que el anuncio se quede en propaganda electoral si las condiciones fiscales no se materializan. Segundo, que la cúpula del grupo lo use como argumento para endurecer el ajuste en las fábricas europeas. Georgia suma 4.500 empleos. En Europa nadie ha firmado todavía los suyos.

Habrá que seguir la tramitación urbanística en el condado de Peach, la primera piedra de 2027 y, sobre todo, la próxima ronda de asignaciones de plataformas del Grupo Volkswagen. Ahí se juega España más que un titular. Cosas que pasan en 2026.

Olistic acelera su expansión en Europa y prepara su desembarco en Estados Unidos

Olistic extiende su nutricosmética capilar por Europa y prepara su entrada en Estados Unidos, el primer mercado farmacéutico del mundo, tras facturar más de 42 millones de euros en 2025 y alcanzar la rentabilidad.

La compañía barcelonesa, fundada en 2019 y con ventas desde 2021, ha pasado de la venta exclusivamente online a una red de 3.600 farmacias en España. Ese recorrido, en apenas cinco años, es el que ahora quiere replicar fuera de sus fronteras. Con 55 empleados y once estudios clínicos en su haber, la firma se presenta como líder de la nutracéutica capilar en el mercado español.

Cómo se sostiene el crecimiento: 42 millones y beneficio

El ejercicio 2025 cerró con una facturación superior a los 42 millones de euros, un 4% más que el año anterior. El crecimiento es moderado en porcentaje, pero la compañía subraya un dato que en el consumo no es habitual: ya es rentable. No ha desglosado el beneficio neto ni el EBITDA, de modo que la solidez del margen queda pendiente de la próxima comunicación de cuentas.

Su modelo se apoya en tres patas. La primera, el producto: suplementos formulados con estándar farmacéutico, once estudios clínicos y un enfoque multifactorial de la caída del cabello, con peso específico en el caso de las mujeres. La segunda, la prescripción: dermatólogos y nutricionistas que recomiendan la marca. La tercera, la farmacia como canal de confianza frente al comercio electrónico puro.

“Encontramos una necesidad no satisfecha de hacer suplementos alimenticios de nueva generación, pero hechos como si fueran medicinas”, explican Pedro Luis González y Pablo Nueno, cofundadores. González, exdirector de innovación de Almirall, es ahora presidente; Nueno ejerce como consejero delegado.

El capital está en manos del equipo fundador, un grupo de business angels y el fondo Iris Ventures. La compañía prevé lanzar cinco productos a lo largo de este ejercicio y mantiene un pipeline de 25 proyectos, una señal de que el esfuerzo comercial no va a quedarse en el surtido actual.

El activo de Olistic no es la fórmula, sino la validación clínica: once estudios con estándar farmacéutico son una barrera que un competidor no copia en dos trimestres.

De Portugal a Italia: el mapa europeo antes de cruzar el Atlántico

La expansión internacional ya está en marcha. La firma opera en Portugal y Alemania, y en estos momentos testa el mercado italiano. Los siguientes objetivos son Reino Unido y Francia, las dos economías donde el consumo de dermocosmética y suplementos tiene mayor recorrido.

nutricosmética España

“Ya operamos en Portugal y Alemania y ahora estamos testando Italia”, señala Nueno. La intención declarada es batir a los líderes locales con el mismo manual aplicado en España: respaldo científico, prescripción profesional y distribución selectiva. “Creemos que tenemos una oportunidad de batir a los líderes locales, como hemos hecho en España, y convertirnos en líderes europeos”, añade González.

El calendario, en cambio, no está cerrado. La empresa habla de fases y de test antes de comprometer inversión en cada país, una secuencia prudente para una estructura de 55 personas que no puede permitirse abrir cinco mercados a la vez.

Estados Unidos: Nutrafol, Ulta y el socio que falta

Saltar a Estados Unidos es la pieza de mayor tamaño y también la de mayor riesgo. González confirma que la compañía está “investigando estrategias” para acelerar la internacionalización y que tantea la búsqueda de socios o inversores, especialmente para asumir el desembarco americano. Sin importe ni calendario comunicados, el movimiento se sitúa por ahora en fase de exploración.

El rival tiene nombre y dueño: Nutrafol, propiedad de Unilever, con una facturación de 1.000 millones. Olistic sostiene que sus estudios clínicos son superiores a los del líder del mercado. “Ya hay fondos de inversión que nos piden que lancemos nuestros suplementos en Estados Unidos”, añade el presidente. La hoja de ruta prevé venta online, alianzas con dermatólogos, presencia en cadenas especializadas como Ulta y entrada en centros de spa y wellness.

En materia regulatoria, el marco es distinto al europeo. En España, los complementos alimenticios se comunican a la Agencia Española de Medicamentos y Productos Sanitarios (AEMPS); en Estados Unidos, la categoría de los dietary supplements se rige por el marco de la FDA, con notificación previa de nuevos ingredientes pero sin autorización de comercialización. Traducido al negocio: la puerta es más rápida de abrir, y también más fácil de cruzar para la competencia.

Qué compara el mercado: tamaño, socios y precedentes

El sector lleva dos años enviando señales de apetito por las marcas de belleza con base científica. Puig compró a Esteve el 50% que no tenía de Isdin por 1.200 millones de euros, una operación que fija el precio estratégico de la dermocosmética con respaldo clínico. En paralelo, Henna Morena ha iniciado en Estados Unidos su crecimiento internacional. Son los dos espejos en los que se mira cualquier compañía española del ramo que quiera escalar.

Frente a ellas, Olistic llega con menos masa crítica pero con una ventaja defendible: la nutracéutica capilar está menos colonizada que la cosmética facial, y el líder español tiene margen para crecer sin canibalizarse. La parte incómoda es la caja. Abrir Estados Unidos con estructura propia exige inversión en marketing, equipo regulatorio y logística que una sociedad de 55 empleados no financia con el beneficio de 42 millones de facturación.

De ahí la búsqueda de socio. La pregunta relevante para el inversor no es si Olistic puede vender en América, sino a qué precio entra el capital y cuánto diluye al fundador antes de que el mercado estadounidense aporte ingresos. La compañía no ha desvelado valoración, importe ni estructura de una eventual operación, lo que impide calcular múltiplo alguno sobre ventas o EBITDA.

El contraste con el sector es claro. Los grupos globales —Unilever con Nutrafol, L’Oréal con su línea de suplementos capilares— compiten con presupuesto de marketing ilimitado, mientras las marcas independientes ganan por credibilidad clínica y comunidad. Esa es la brecha por la que Olistic quiere entrar en Europa. En Estados Unidos, la brecha es más estrecha.

📊 Las Claves para el Inversor

  • Qué vigilar: La formalización de la ronda o la entrada de un socio industrial para Estados Unidos y la apertura de Reino Unido y Francia, sin fechas anunciadas.
  • Reacción del valor: Olistic no cotiza; su referencia son las operaciones del sector, que el mercado paga por validación clínica y recurrencia de venta en farmacia.
  • Precedente sectorial: La compra de Isdin por Puig y el desembarco de Henna Morena en Estados Unidos marcan el listón de precio y de ritmo.

La Comunidad de Madrid programa más de 200 actividades ambientales gratuitas hasta diciembre

Madrid vuelve a llenar sus fines de semana de naturaleza y quizá todavía no lo has notado. Tienes un sábado libre, niños en casa o simplemente ganas de salir del asfalto, y la oferta de ocio se limita a centros comerciales y terrazas que ya conoces de memoria.

Existe otra opción gratuita y bastante más cerca de lo que imaginas. Vas a ver qué organiza la Comunidad, dónde se celebran las citas de Halloween y Navidad, qué ofrece el Ayuntamiento por su cuenta y qué debes hacer para no quedarte sin plaza. Con un poco de planificación, el otoño te sale redondo.

Madrid reparte más de 200 actividades gratuitas hasta diciembre

La Comunidad de Madrid ha presentado más de 200 actividades medioambientales gratuitas para este otoño. La programación arranca en octubre y llega hasta diciembre, así que tienes tres meses completos para elegir. Las propuestas se dirigen a familias, grupos de amigos y curiosos.

Los planes se concentran en fines de semana y festivos, de modo que no necesitas pedir un día libre. Esa es la principal ventaja de este calendario en Madrid: las citas caen cuando la mayoría tiene tiempo. Cada una pide reserva previa, un trámite que conviene hacer cuanto antes si quieres asegurarte tu hueco.

Nueve centros y siete planes que merecen tu fin de semana

La red tiene nueve Centros de Educación Ambiental repartidos por la región, y cada uno diseña su propio calendario. Vivas donde vivas, habrá una opción a la que llegar sin pasar media jornada en carretera.

Para que no tengas que revisar la agenda entera, aquí tienes una selección con fechas concretas. Mezcla propuestas de la Comunidad y del Ayuntamiento. Todas son gratuitas, aunque la plaza se reserva antes de ir.

Youtube video
  • Bosquesur, 31 de octubre: una cita para descubrir sapos, culebras y búhos. Funciona como plan familiar de Halloween sin gasto.
  • Valle del Lozoya, 31 de octubre: estrena un itinerario por las dehesas de La Cabrera, pensado para niños desde 10 años.
  • Polvoranca, 13 de diciembre: taller de centros de mesa y adornos navideños hechos con piñas, cortezas y frutos silvestres. Tu mesa ganará un detalle artesanal.
  • Arboreto Luis Ceballos, 27 de diciembre: yincana navideña y medioambiental. Entretiene a toda la familia cuando las vacaciones se alargan.
  • Red regional: nueve centros con calendario propio de octubre a diciembre. Eliges el que te quede más cerca.
  • Casa de Campo, programa Hábitat Otoño 2026: talleres, itinerarios y seminarios del Ayuntamiento durante el trimestre. Sirve si prefieres no salir de la capital.
  • Dehesa de la Villa, Hábitat Otoño 2026: agenda municipal de octubre, noviembre y diciembre, también gratuita. Es naturaleza urbana a un trayecto corto.

Dos administraciones, un mismo Madrid verde de octubre a diciembre

Conviene no confundir los dos programas. La Comunidad coordina su red de centros regionales, mientras que el Ayuntamiento gestiona la agenda Hábitat Otoño 2026 desde sus propios centros de educación ambiental. Para el ciudadano de Madrid lo importante es que ambos calendarios coinciden en el trimestre y se pueden combinar.

Detrás de todo ello está la educación ambiental, un campo que busca generar valores y prácticas para cuidar el entorno, tanto en la escuela como fuera de ella. Estas actividades son su versión más cotidiana: te explican qué animal vive en el bosque cercano y por qué conviene protegerlo, sin clases ni exámenes.

Qué te llevas a casa después de un plan de 0 euros

Ninguna de las citas te cobra entrada, y eso cambia la ecuación de un fin de semana en Madrid. Con más de 200 opciones, puedes repetir cada mes sin que el presupuesto se resienta.

Los juegos y las yincanas aportan algo que un paseo normal no da: un objetivo. Ver un búho o recolectar piñas para un adorno convierte una salida en una pequeña misión. Si te animas con la cita del 31 de octubre, comprobarás que Madrid guarda fauna de sobra para sorprender a cualquier niño.

Tres meses de agenda y fechas que ya tienes encima

Youtube video

El trimestre ya está en marcha: hoy, 20 de octubre, la primera mitad de octubre ha quedado atrás, pero el calendario sigue lleno. Aún te quedan noviembre y diciembre enteros, además de la última semana de octubre. Es buen momento para fijar tu primera elección y reservar sin prisas.

El patrón es sencillo: la oferta se agrupa en sábados, domingos y festivos. Apunta ya las dos fechas navideñas y las dos del 31 de octubre en tu agenda, porque en Madrid son las que más curiosidad despiertan.

Dos citas del 31 de octubre en Bosquesur y el Lozoya

El 31 de octubre concentra dos propuestas muy distintas. En Bosquesur verás sapos, culebras y búhos, una forma original de celebrar Halloween sin sustos de pega. En el Valle del Lozoya, el nuevo itinerario por las dehesas de La Cabrera te lleva a un paisaje de monte abierto, pensado para niños desde 10 años.

Si tienes que elegir, piensa en la edad de quien te acompaña. Los pequeños disfrutarán más con animales de cerca y los mayores con el paseo largo. Ambas propuestas confirman que el programa de Madrid no se queda en lo infantil, sino que reparte opciones según el nivel de cada persona.

Dos planes navideños: Polvoranca y el Arboreto

Diciembre trae dos citas pensadas para el ambiente festivo. El día 13, el taller de Polvoranca te enseña a crear centros de mesa con piñas, cortezas y frutos silvestres. El 27, la yincana del Arboreto Luis Ceballos reúne juego y naturaleza en las vacaciones. Reserva con tiempo para asegurar tu plaza en ambas.

Un consejo práctico: apúntate a una sola en cada centro y, si te gusta, repite en otro. Así descubres varios rincones de Madrid sin saturar tu calendario familiar. Lleva calzado cómodo y ropa de abrigo.

Madrid te da nueve centros y 200 motivos para salir

Resumiendo lo que tienes sobre la mesa: más de 200 actividades gratuitas, nueve centros regionales, fines de semana y festivos de octubre a diciembre, y una agenda municipal paralela con Hábitat Otoño 2026. Todo con reserva previa. Son suficientes opciones para que cualquier familia de Madrid encuentre una que encaje con su ritmo y su edad.

La naturaleza no está tan lejos como parece. Un taller de adornos, una yincana o una ruta por la dehesa cuestan lo mismo que quedarse en casa, es decir, nada, y dejan mejor recuerdo. Elige tu cita, haz la reserva hoy y aprovecha un otoño en el que Madrid te invita a mirar hacia el monte.

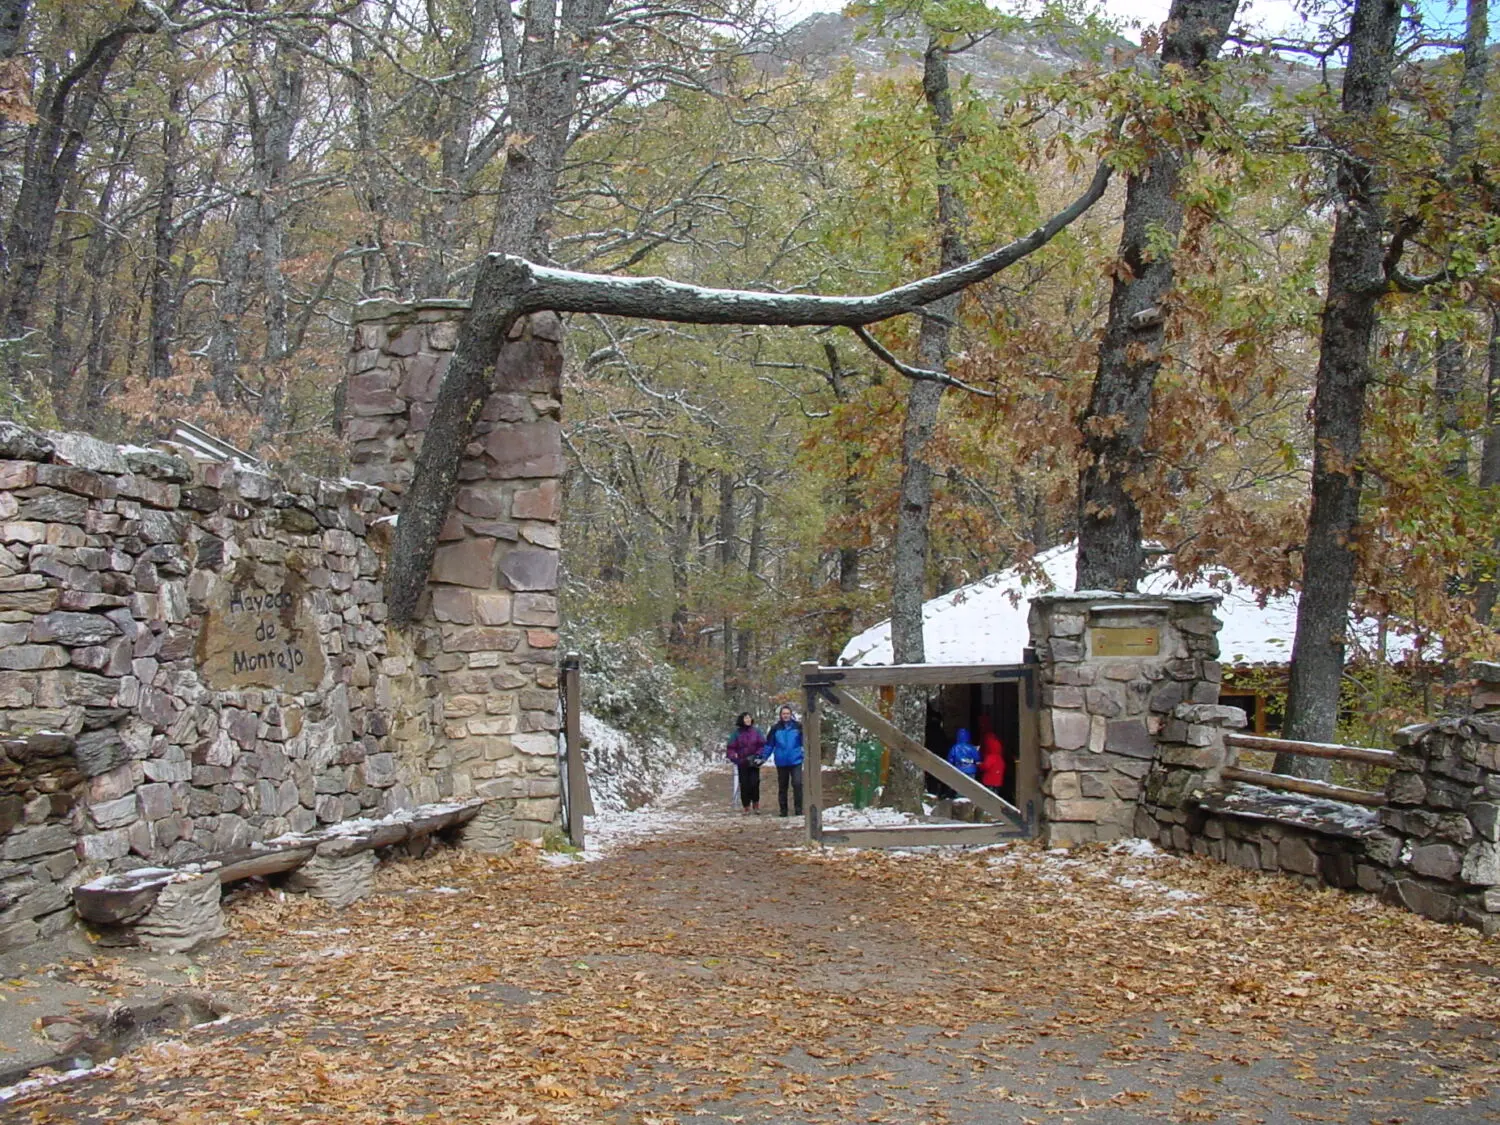
Hayedo de Montejo en otoño: conseguir plaza en el sorteo de reservas los días 1 y 16 y rutas a hora y cuarto en la Sierra del Rincón

Visitar el Hayedo de Montejo en otoño exige algo de planificación, pero la recompensa visual justifica cada minuto invertido frente a la pantalla del ordenador. Tienes a tiro de piedra uno de los parajes naturales más protegidos de la Comunidad de Madrid, rodeado de un entorno que cambia de color radicalmente para teñirse de ocres y dorados durante estos meses.

Organizar esta escapada al Hayedo de Montejo requiere conocer las reglas de juego impuestas por las autoridades medioambientales para evitar masificaciones y proteger la biodiversidad. El acceso está estrictamente restringido a cupos de visitantes diarios, por lo que conseguir una entrada gratuita implica estar alerta al reloj y conectarse a la web oficial en los momentos precisos.

Fechas clave y horarios exactos del sorteo de pases gratuitos

Las solicitudes online para entrar al Hayedo de Montejo se habilitan únicamente dos veces al mes: del 1 al 5 y del 16 al 20. El sistema informático abre sus puertas de forma puntual a las 9:30 h de la mañana, momento exacto en el que debes seleccionar tu fecha preferida en el calendario interactivo.

Agotar las plazas para acceder al Hayedo de Montejo es cuestión de minutos durante la temporada alta de otoño. Todo el proceso administrativo es cien por cien gratuito, garantizando el acceso a este bosque sin cobrar ninguna tarifa de entrada o gestión a los excursionistas afortunados en el sorteo.

El recorrido en coche de 80 kilómetros desde la capital

Llegar al Hayedo de Montejo te tomará aproximadamente una hora y cuarto si sales desde Madrid capital. La ruta por carretera más directa suma unos 80 o 90 kilómetros al volante, tomando la autovía A-1 hasta la salida del municipio de Buitrago del Lozoya para luego conectar con las vías locales M-137 y M-139.

Conducir por estas carreteras comarcales ofrece un claro adelanto del paisaje característico de la Sierra del Rincón, un área montañosa llena de curvas que invita a bajar las ventanillas. Aparcar en las inmediaciones del bosque requiere llegar con tiempo de sobra, sobre todo los sábados y domingos por la mañana.

Youtube video

Paseo lineal de 75 minutos por la Senda del Río

Recorrer el Hayedo de Montejo a través de la Senda del Río es la opción ideal para familias con niños o personas con movilidad reducida. Este itinerario transcurre pegado al cauce fluvial en un terreno llano y firme, completándose en apenas 1 hora y 15 minutos a un ritmo muy tranquilo.

Un educador ambiental acompaña a los caminantes en el Hayedo de Montejo durante todo el trayecto para explicar la evolución botánica de este paraje único. Caminar por este sector fluvial permite observar de cerca los ejemplares de hayas más antiguos de la región sin necesidad de realizar grandes esfuerzos físicos o subir cuestas.

Rutas con desnivel para grupos reducidos de 15 a 20 personas

Quienes buscan un mayor esfuerzo físico dentro del Hayedo de Montejo suelen elegir la Senda de la Ladera o la Senda del Mirador. Ambas alternativas de senderismo presentan pendientes pronunciadas, aumentan la duración del recorrido a 1 hora y 45 minutos y exigen llevar puesto un calzado de montaña con buen agarre.

El control del aforo para proteger el Hayedo de Montejo se vuelve mucho más estricto en estas zonas altas. Los grupos guiados admiten un máximo de 20 personas por turno habitual, reduciendo la cifra oficial a solo 15 integrantes si eligen ascender por la Senda del Mirador debido a cuestiones de seguridad en el sendero.

Recogida presencial obligatoria del pase en la calle Real 64

Ganar la plaza online no te da acceso directo al Hayedo de Montejo el mismo día de tu excursión matutina. Las normas dictan que debes personarte antes en el Centro de Información, situado físicamente en la calle Real 64 del municipio de Montejo de la Sierra, para confirmar tu identidad y retirar los billetes.

  • Presentar el DNI o un documento identificativo original y válido del titular de la reserva.
  • Mostrar el localizador del trámite, ya sea en la pantalla del móvil o impreso en papel.
  • Acudir con suficiente antelación a tu turno de visita en el Hayedo de Montejo para evitar cancelaciones automáticas.
Youtube video

Prohibiciones estrictas sobre mascotas y recolección de hojas

Visitar el Hayedo de Montejo conlleva aceptar normativas severas diseñadas específicamente para preservar intacto el ecosistema local. El acceso por libre está totalmente prohibido; los excursionistas deben permanecer junto al guía oficial en todo momento y nunca salirse de los senderos de tierra balizados con estacas de madera.

Llevarte un recuerdo de la flora del Hayedo de Montejo te puede costar una fuerte sanción administrativa por parte de los guardas. La recolección de hojas caídas, frutos o ramas está terminantemente vetada, al igual que el acceso con animales domésticos, permitiendo la entrada únicamente a perros de asistencia debidamente documentados.

Cierre de instalaciones los lunes y festivos navideños

Planificar tu escapada al Hayedo de Montejo requiere tachar varios días en rojo en tu calendario personal para no llevarte sorpresas en la puerta. El recinto cierra sus instalaciones al público todos los lunes del año por descanso del personal y mantenimiento de los caminos, obligando a organizar la ruta entre el martes y el domingo.

Las fechas navideñas también suponen un parón total de la actividad en el Hayedo de Montejo. Los guardas forestales y educadores ambientales descansan por convenio los días 24, 25 y 31 de diciembre, además del 1 y 6 de enero, jornadas señaladas en las que las barreras de acceso al bosque permanecen bajadas para todo el mundo.

¡Evita arruinar tus platos! 5 tapones ordenan las especias de Mercadona y separan el polvo del colorante alimentario

Hacer la compra en Mercadona a veces esconde pequeños secretos de diseño que nos facilitan la rutina frente a los fogones. Seguro que tienes varios botes aromáticos de Mercadona en casa y has notado que sus tapas no son todas iguales. Ese arcoíris visual no es casualidad, sino un sistema muy inteligente para ayudarte a ganar tiempo.

Cuando tienes prisa preparando la comida, revisar la etiqueta de las especias de Mercadona resulta bastante incómodo. Gracias a esta clasificación cromática de cinco tonos diferentes, puedes agarrar el condimento exacto con total seguridad. Vamos a repasar qué esconde cada frasco para que organices tus estantes y no vuelvas a arruinar un plato por culpa de las prisas.

El tapón rojo identifica los ingredientes molidos listos para usar

Las especias de Mercadona molidas o en polvo siempre llevan la tapa de color rojo intenso. Este tono cálido engloba básicos imprescindibles de cualquier cocina, como el pimentón dulce, el ajo en polvo o la clásica pimienta blanca molida.

Agarrar este envase de Mercadona te garantiza que el contenido se disolverá rápidamente en tus guisos o salsas. Es una señal visual estupenda para calcular a ojo la cantidad que necesitas espolvorear directamente sobre la sartén.

Una tapa marrón asegura el formato en grano o entero

Si la receta exige infusionar sabores de forma progresiva, debes buscar el bote con cubierta marrón en tu especiero de Mercadona. Este matiz terroso te avisa de que en el interior aguardan ingredientes en su forma más pura y entera.

  • Pimienta negra en grano para sazonar caldos.
  • Clavo entero para guisos de carne tradicionales.
  • Canela en rama ideal para postres caseros o arroces dulces.
Youtube video

El verde intenso clasifica todas las hierbas secas aromáticas

Los amantes de la comida mediterránea compran en Mercadona cientos de tarros con la parte superior de color verde. Esta elección cromática resulta muy lógica, ya que imita la naturaleza y sirve exclusivamente para agrupar las hierbas secas.

Dentro de estos frascos encuentras opciones indispensables como el orégano para tus pizzas, la albahaca para salsas de tomate o el tomillo para asados. Reconocer este tono a primera vista ahorra muchísimos dolores de cabeza cuando el horno ya está caliente.

Los tonos naranjas evitan accidentes con el aditivo de color

Un error catastrófico al preparar paella es confundir la sal o el ajo con el polvo amarillo. Por eso, el frasco de la marca Hacendado que contiene el colorante alimentario utiliza una llamativa y única tapa naranja.

Este color brillante actúa como una especie de alarma visual en tu despensa de Mercadona. Al destacar tanto frente al resto de condimentos, te aseguras de cogerlo únicamente cuando deseas darle ese tono dorado característico a tus arroces o guisos.

Youtube video

Las tapas azules agrupan las mezclas de sazonadores preparados

Los clientes de Mercadona que buscan atajos deliciosos suelen tener su cajón lleno de frascos con el tapón de color azul. Esta categoría especial está reservada para las mezclas de especias ya combinadas y listas para añadir sabor de forma directa.

Aquí se incluyen botes muy populares como el sazonador para pollo, las mezclas especiales para fajitas o los toques aromáticos para ensaladas y pastas. En lugar de jugar a ser químico mezclando cinco ingredientes distintos, el envase azul de Mercadona te soluciona el plato en un solo movimiento.

La organización visual elimina errores de confusión de texturas

Este sistema de cinco colores en los estantes de Mercadona no solo queda bonito a la vista. Su misión principal es evitar errores muy comunes durante el estrés del cocinado, como confundir un comino en polvo con su versión en grano entero.

Al tener interiorizado el código cromático, tu cerebro descarta automáticamente las texturas que no necesitas sin tener que descifrar la etiqueta frontal. Es un diseño funcional que mejora tu experiencia preparando recetas diarias y te convierte en alguien mucho más ágil frente a la vitrocerámica.

Un especiero idéntico mantiene la armonía en tu cocina diaria

Los botes redondos de Hacendado que adquieres en Mercadona comparten exactamente el mismo tamaño y formato de cristal. Esta uniformidad de diseño, sumada a los tapones coloridos, garantiza un orden visual impecable en tus estanterías o cajones extraíbles.

Ya sea que guardes tres envases o tengas una colección enorme, abrir el armario y ver las hileras de colores facilita la inspiración culinaria. Mantener tu despensa de Mercadona estructurada de esta forma transforma por completo el caos que suele reinar habitualmente entre los condimentos.

Precio de la gasolina y el diésel: la rebaja de 20 céntimos sigue en noviembre para este combustible fósil y baja a 13 en diciembre

Pagar por la gasolina hoy supone un gasto constante que afecta directamente a tu presupuesto semanal. El Gobierno ha decidido extender la bonificación de 20 céntimos durante todo el mes de noviembre, dando un poco de margen a los conductores. La inflación reciente obligó a las autoridades a tomar cartas en el asunto para contener el impacto económico.

Los surtidores reflejarán este descuento íntegro en cada repostaje de gasolina de cara a las próximas semanas. El encarecimiento de la vida situó la inflación en un 4,9% en septiembre, forzando la activación de un tercer paquete de ayudas estatales. La medida busca estabilizar tus gastos fijos antes de llegar a la exigente temporada navideña.

El ahorro de 20 céntimos se mantiene intacto en noviembre

Llenar un depósito promedio cuesta a finales de octubre unos 96,96 euros, reflejando ya los efectos de la bonificación actual. Este nivel de precios supone que pagas 1,32 euros menos de media frente a las semanas previas a la estabilización del mercado. La confirmación oficial garantiza que esta misma rebaja seguirá vigente cada vez que te acerques al surtidor durante los próximos 30 días.

La aplicación de esta medida hizo que el precio final cayera hasta un 8,6% recientemente. Utilizar esta gasolina bonificada supone un alivio directo en tu cuenta bancaria a final de mes. La estrategia pretende que el gasto en transporte privado no asfixie las economías domésticas en pleno otoño.

Youtube video

Reducción del descuento a 13 céntimos a partir de diciembre

El calendario oficial marca un cambio de rumbo justo antes de que empiecen las fiestas de diciembre. El plan inicial contempla reducir el apoyo estatal a 13 céntimos por litro, disminuyendo el blindaje actual. Vas a notar esta diferencia en el ticket final cuando vayas a repostar de cara a los desplazamientos navideños.

Esta reducción escalonada busca retirar poco a poco la inyección de fondos públicos. Aún así, seguirás pagando menos por la gasolina que si no existiera ningún tipo de intervención estatal. Las autoridades confían en que el mercado internacional se relaje lo suficiente para que no sufras un impacto brusco en tu bolsillo.

La cláusula del 15% que podría salvar la bonificación máxima

El Gobierno guarda un as bajo la manga en caso de que el mercado vuelva a descontrolarse repentinamente. Existe una condición clave: si la inflación o los precios experimentan un repunte superior al 15% durante octubre, el recorte no se aplicará. Esto significa que la ayuda de 20 céntimos para cualquier combustible fósil se extendería de manera íntegra hasta el último día del año.

Los técnicos del ministerio vigilan a diario las cotizaciones internacionales para determinar si se activa esta protección adicional. Tienes que estar atento a los marcadores de las próximas semanas, porque dictarán directamente lo que pagues en diciembre. De momento, las previsiones de la gasolina se mantienen cautelosas a la espera de los cierres mensuales.

Youtube video

Precios de 1,745 euros por litro a finales de octubre

El precio medio en el surtidor ronda los 1,745 euros por litro de gasolina 95 actualmente. Las cifras muestran una estabilización frente a las fuertes sacudidas de principios de año, dando cierta previsibilidad a tus desplazamientos. Este valor te sirve de referencia directa para calcular el ahorro exacto que obtienes gracias a la intervención del Estado.

Los conductores de vehículos diésel enfrentan un panorama un poco más exigente en las estaciones de servicio. El gasóleo alcanzó los 1,886 euros por litro en promedio, superando ligeramente los precios de la gasolina tradicional. Ambos carburantes se benefician por igual del descuento oficial vigente en las cajas de pago.

Un tercer paquete de ayudas impulsado por la inflación del 4,9%

La presión inflacionaria del 4,9% registrada el pasado septiembre encendió todas las alarmas económicas en el país. El ejecutivo aceleró la aprobación de este tercer paquete de medidas para frenar la pérdida de poder adquisitivo de las familias. El objetivo central apunta directamente a contener el gasto en necesidades básicas, entre las que destaca el uso diario del coche particular para ir a trabajar.

Las condiciones de este escudo social afectan directamente a tu día a día en la carretera:

  • La rebaja a la gasolina se aplica automáticamente al pasar por caja, sin necesidad de trámites.
  • El descuento ampara por igual a la variedad de 95 y 98 octanos, además del diésel.
  • El sector del transporte profesional cuenta con mecanismos de devolución específicos.
  • Los surtidores están obligados a mostrar el precio original y aplicar la bonificación final de manera visible.

El impacto real de la medida en tus trayectos diarios

Pagar menos por la gasolina cambia tu presupuesto mensual de manera inmediata y tangible. Las familias que usan el coche a diario para llevar a los niños al colegio o ir a la oficina logran retener decenas de euros cada mes. Este remanente te permite afrontar con mayor soltura otros gastos cotidianos que también han sufrido los estragos de la inflación.

La caída del 8,6% en el coste del surtidor marca un antes y un después respecto a los meses más tensos del año. Este respiro económico fomenta la movilidad necesaria para mantener activa la economía local sin castigar tu billetera. Aprovechar la bonificación completa de noviembre te dará una pequeña ventaja antes de afrontar las compras de fin de año.

Las claves del horizonte energético para el cierre del año

Diciembre pondrá a prueba la resistencia de tu economía con el ajuste previsto de la bonificación estatal. Pasar de 20 a 13 céntimos requerirá recalcular tu gasto mensual en gasolina si realizas trayectos largos de forma habitual. Las miradas están puestas en el comportamiento del mercado del petróleo, que determinará si el carburante base encarece el recibo final.

Conducir un coche a motor sigue siendo un desafío constante en tiempos de incertidumbre económica global. Estar informado sobre estas fluctuaciones te ayuda a planificar mejor tus repostajes de gasolina durante las semanas clave del mes. El surtidor marcará el pulso financiero con el que cerraremos definitivamente este año lleno de altibajos.

5 pantalones anchos de Zara por menos de 30 euros para ir a la oficina

Pantalón wide leg con pinzas y cintura alta (25,95 €): el más formal de la lista

Acercamiento del traje de pantalón blanco de una mujer que muestra un diseño y estilo elegantes.

Si en la lista hay pantalones anchos para el día a día, este es el que se acerca al terreno de la sastrería. Lo consigue por la suma de detalles, no por uno solo: tiro alto, pinzas en el delantero, trabillas para cinturón, cierre con cremallera, botón interior y gancho metálico, además de falsos bolsillos de vivo en la parte trasera. Ese conjunto es el que remite a un pantalón de vestir clásico y explica que sea el más formal de los cinco por 25,95 euros. La pernera ancha no le resta seriedad porque cae limpia desde la cadera, y la cintura alta coloca la prenda en su sitio: alarga visualmente la pierna y permite llevar la camisa o la blusa por dentro sin que se monte. A diferencia de otros modelos de la lista, que confían el ajuste a una cinturilla elástica o a cordones, aquí el ajuste es el de un pantalón de traje.

Para la oficina, su baza es la versatilidad: aguanta una camisa y un blazer de lunes a jueves y se relaja con un jersey fino de cuello redondo un viernes. Las pinzas delanteras son el detalle que más trabaja a favor de la silueta, porque estructuran la zona de la cintura y generan un efecto de cintura marcada sin apretar; es el argumento que repiten las revistas de moda cuando explican por qué este corte estiliza. Conviene probárselo con el calzado que se vaya a usar: al ser ancho, el bajo debe quedar a ras del zapato, ni arrastrando ni dejando el tobillo al aire como un cropped. También merece la pena revisar la talla, porque el patrón holgado admite bajar un número si se busca un ajuste más limpio en la cadera. Con mocasines planos o con salones de tacón cambia el registro sin cambiar de pantalón, y ese margen —formal sin rigidez, amplio sin perder estructura— es lo que lo hace útil en un armario de trabajo.

Pantalón palazzo fluido de viscosa (29,95 €): el que estiliza sin apretar

Una mujer con un pañuelo observa las antiguas ruinas de Guanajuato.

El palazzo fluido de Zara es la pieza que mejor resuelve el equilibrio entre comodidad y presencia dentro de esta lista: cuesta 29,95 euros, justo por debajo del límite, y lo hace con una pernera muy ancha que cae recta desde la cadera sin ceñirse en ningún punto. El tiro alto, las pinzas delanteras y el cierre con cremallera, botón y gancho metálico le dan una estructura casi sartorial, de modo que el volumen no se lee como desaliño sino como una silueta limpia y alargada. La viscosa aporta la caída y el tacto fresco que hacen que el pantalón se mueva con el cuerpo, y el resultado es ese efecto de piernas más largas que buscan quienes huyen del pitillo pero no quieren renunciar a verse arregladas. Zara lo ha ido sacando en negro, blanco roto, marrón topo y tonos teja, con ligeras variaciones de detalle según la temporada, y siempre con el mismo esquema: cintura marcada, bolsillos laterales y vuelo amplio hasta el bajo.

Para la oficina funciona porque no aprieta ni marca, y eso se nota a las ocho de la mañana y a las seis de la tarde. La clave está en compensar el volumen: una camisa fluida metida por dentro, un jersey fino de cuello redondo o un top ajustado en tonos neutros dejan que el pantalón haga todo el trabajo, y una blazer estructurada lo eleva sin esfuerzo. En calzado, un zapato en punta, un mocasín o un salón de tacón sensato prolongan la línea de la pernera; con sandalia plana o zapatilla el conjunto se relaja y sirve para el fin de semana. Conviene vigilar la longitud —mejor que el bajo quede a ras del zapato y no arrastre— y elegir bien la talla, porque al ser un tejido sin rigidez el vuelo depende de que la cintura quede en su sitio. Por 29,95 euros, es de los pocos anchos que pasan de la reunión a la cena sin cambiarse.

Pantalón ancho de lino y lyocell (27,95 €): la versión de verano para la oficina

Una mujer elegante posa contra un muro de piedra rústica, haciendo gala de su estilo.

Un tejido que mezcla 52% de lino y 48% de liocel (la fibra de celulosa conocida comercialmente como lyocell) es la razón principal por la que este pantalón entra en la lista. El lino aporta transpirabilidad y esa textura natural que pide el calor, mientras que el liocel rebaja su rigidez habitual, suaviza el tacto y mejora la caída para que la pernera se mueva en lugar de quedarse erguida. Es el tipo de mezcla que permite llevarlo en una jornada de oficina de julio sin la sensación de llevar un tejido técnico, y a 27,95 euros queda por debajo del límite de 30 que marca la selección. A ese precio, Zara resuelve la parte más difícil del armario de verano laboral: una prenda con aspecto de tejido noble y mantenimiento sencillo, sin el desembolso que suele asociarse al lino.

El corte amplio, tipo baggy, y la cinturilla elástica son también su punto débil: sin trabajar el resto del estilismo, el conjunto puede leerse como ropa de descanso. La clave está en compensar el volumen con una parte de arriba estructurada —una camisa de popelín, un blazer ligero, un chaleco entallado— y calzado cerrado, mocasines o bailarinas, en lugar de sandalia plana. Los bolsillos delanteros y el plastrón trasero mantienen la línea limpia, y la paleta de tonos neutros (azul índigo entre ellos) facilita combinarlo con el fondo de armario. Conviene asumir que la arruga forma parte del tejido y plancharlo con la prenda aún ligeramente húmeda.

Jeans wide leg de tiro alto (29,95 €): el comodín del viernes casual

Mujer joven con un traje moderno posando sobre un fondo neutro.

Es el vaquero que resuelve el viernes sin recurrir al traje. Zara lo mantiene en 29,95 euros con la fórmula que mejor funciona en la oficina: tiro alto, pernera ancha y largo completo (la modelo de la ficha mide 176 centímetros y el bajo llega hasta el zapato). Cinco bolsillos, trabillas en la cintura y cierre frontal de cremallera con botón metálico, es decir, la estructura de un cinco bolsillos de toda la vida con la silueta que manda ahora. El tiro alto es lo que lo hace presentable en un entorno laboral: sube la cintura, permite meter la camisa o la blusa sin que se forme bolsa y concentra la atención en el torso, mientras la pierna ancha cae recta y resta protagonismo a caderas y muslos sin apretar nothing.

Su condición de comodín viene de la doble vida que admite. Con blazer, cinturón y bailarinas o un salón de tacón sensato se lee como un pantalón más arreglado que unos pitillos, y con camiseta, jersey fino y zapatillas cumple el viernes casual sin dar la sensación de haberse vestido en casa. Zara lo comercializa en varios lavados —azul y negro, entre otros— y mantiene al mismo precio variantes de la misma familia, del largo completo al cropped, lo que da salida a quien tenga problemas de talla en la pernera. Quien ya lo ha probado avisa de que talla grande, así que conviene bajar una talla si se compra online, y de que en campañas de rebajas ha llegado a verse bastante por debajo de esos 29,95 euros.

Pantalón ancho cropped (22,95 €): el más práctico si eres bajita

Mujer segura de sí misma vistiendo ropa deportiva rosa posando sobre fondo blanco.

Es la propuesta más asequible del ranking: 22,95 euros por un pantalón de pernera ancha y longitud cropped, la combinación que resuelve el problema clásico de quien mide poco, que es el bajo arrastrando o la visita obligada a la modista. Al terminar por encima del tobillo, el bajo queda limpio sin arreglo y deja a la vista la parte más estrecha de la pierna, lo que estira la silueta. En la ficha de Zara aparece como cropped de tiro bajo, con bolsillos delanteros, falsos bolsillos de vivo en la espalda y cierre frontal de cremallera con botón interior y gancho. La composición es 69% poliéster, 29% viscosa y 2% elastano: poca arruga, caída fluida y un punto de elasticidad. Llega en negro y en marrón.

En el día a día de la oficina se mueve bien entre dos registros: aguanta una camisa blanca con blazer por la mañana y se relaja con una camiseta de punto y mocasines. Como el largo deja el tobillo al aire, conviene elegir calzado que no corte la pierna —bailarinas acabadas en punta, mocasines o un botín de tacón bajo— y meter la parte de arriba por dentro para marcar la cintura, un gesto casi obligatorio cuando el tiro es bajo. El elastano ayuda a que aguante la jornada sentada sin tirar, y la mezcla de poliéster y viscosa evita que salga arrugado del armario. Por debajo del umbral de los 30 euros, es la opción que menos ajustes exige si andas por debajo del 1,60.

El último acierto de Paula Echevarría en Primark: americana marrón, pantalón de cuadros y el fajín que estiliza al máximo

0

El armario de Paula Echevarría siempre es una fuente inagotable de inspiración cuando bajan las temperaturas. Esta vez, la actriz demuestra que mezclar prendas muy asequibles con accesorios estratégicamente colocados es la clave definitiva para triunfar durante este mes de octubre. La última propuesta de Paula Echevarría en redes sociales deja claro que domina absolutamente las proporciones corporales.

Para conseguir este efecto de alto impacto visual, Paula Echevarría recurre a una de sus firmas de cabecera en moda rápida y construye una base sólida utilizando tonos tierra. Lejos de conformarse con un estilismo plano o predecible, eleva el resultado final incorporando piezas de cuero de distintas gamas. El truco óptico queda servido en bandeja para tus jornadas de oficina.

La americana de 42 euros que define la temporada de otoño

El núcleo del conjunto parte de un blazer jaspeado en color marrón oscuro que derrocha muchísima personalidad. Para esta prenda superior, Paula Echevarría acude a la colección The Edit, una línea específica diseñada para ofrecer prendas atemporales con cortes más depurados y tejidos más consistentes frente al frío.

Esta chaqueta exterior cuesta apenas 42 euros, consolidándose como una compra muy inteligente para renovar tu fondo de armario. El patrón ligeramente holgado te permite llevar jerséis de punto grueso por debajo sin agobiarte, solucionando esos días de otoño donde el termómetro obliga a vestirse a base de capas.

El pantalón de cuadros de 16 euros con silueta globo

Los pantalones de malla a cuadros rompen por completo con los esquemas de los cortes tradicionales rectos que solemos ver en octubre. La elección de Primark apuesta fuerte por la silueta balloon, también conocida en la calle como pernera globo, aportando un volumen muy moderno en la zona de las piernas.

Abonando únicamente 16 euros en caja, este pantalón del look de Paula Echevarría nos confirma que la ropa moderna y atrevida sigue siendo accesible. La mezcla del clásico estampado de cuadros con un patrón tan sumamente relajado crea un contraste visual directo que moderniza tu presencia en segundos.

Youtube video

El truco del fajín de 59,90 euros para afinar la cintura

El accesorio central que ciñe la americana holgada transforma radicalmente la estructura de este atuendo otoñal. Paula Echevarría recurre a un espectacular cinturón ancho tipo fajín, fabricado íntegramente en piel de color marrón, firmado por la marca cordobesa Silbon.

Con un precio de 59,90 euros, este complemento asume la responsabilidad de convertir una chaqueta ancha en una armadura a medida que esculpe la figura femenina. Aplicar fajines de cuero natural sobre las prendas de abrigo exteriores consigue equilibrar los volúmenes del pantalón ancho y afina la cintura drásticamente.

Botas slouchy por 109,95 euros para pisar con fuerza

El calzado texturizado mantiene la coherencia de color y acapara buena parte del protagonismo en la zona inferior del estilismo. Paula Echevarría pisa el asfalto con unas botas de estética slouchy de la marca Exé Shoes, destacando por su característica caña arrugada que rescata el aire noventero más auténtico.

Invirtiendo 109,95 euros en este calzado, resuelves la transición entre el pantalón holgado y el suelo de manera fluida. El cuero arrugado añade mucha textura visual a un conjunto dominado por tonos neutros y marrones, aportando dinamismo a tus pasos mientras protege los pies del frío.

Youtube video

El toque de lujo con el bolso Flamenco Clutch de 2.400 euros

La combinación de moda asequible con artículos de altísima gama queda resuelta magistralmente a través del bolso de mano. Paula Echevarría saca la artillería pesada apostando por el emblemático modelo Flamenco Clutch de la casa Loewe en un hipnótico tono verde caqui.

Este artículo de lujo roza los 2.400 euros y se encarga de romper sutilmente la continuidad cromática del marrón, inyectando un punto de luz verde muy orgánico. El contraste entre este bolso de diseño exclusivo y las prendas de moda pronta resulta un éxito absoluto y muy equilibrado.

Las claves para replicar este acierto estilístico hoy mismo

Llevar la inspiración del acierto estilístico de Paula Echevarría a tu propio terreno requiere seguir unos pasos muy concretos frente a tu armario de temporada.

  • Busca tu americana más amplia y ajústala con tu cinturón más ancho.
  • Cíñete a la paleta de tonos tierra: marrones, beige, caqui y camel.
  • Equilibra los pesos del conjunto usando pantalones de pernera ancha.
  • Incorpora textura en los pies con botas de ante o cuero arrugado.

El triunfo definitivo del estilo híbrido en otoño

Perder el miedo a mezclar piezas de bajo coste con complementos de diseñador marca la diferencia entre vestirse por inercia y tener estilo propio. Analizando a Paula Echevarría, comprobamos de primera mano que una buena silueta estructurada importa mil veces más que la etiqueta de precio cosida en el interior de la chaqueta.

Prueba a jugar con los volúmenes de tus abrigos y dales una segunda vida usando cinturones XL por encima. Tienes a tu disposición la receta perfecta para construir el mismo uniforme de Paula Echevarría, un conjunto infalible, cómodo y rotundo que elevará tu seguridad en cuanto salgas por la puerta.

Mercadona se apunta al maquillaje burgundy de otoño: máscara y perfilador por 7,75 euros, esto es lo que incluye

Qué incluye exactamente el pack: máscara y perfilador por 7,75 euros

Entrada de un supermercado Mercadona con clientes pasando por las puertas automáticas.

El «pack» no es un estuche cerrado ni una caja con varios productos, sino dos referencias de Deliplus que se venden por separado y que, sumadas, arrojan esos 7,75 euros. La primera es la máscara de pestañas Burgundy Xtrem, a 4,50 euros, con un tubo de 8,5 ml y un cepillo estrecho de silicona que apunta a definir y alargar más que a dar volumen. La segunda es el perfilador de ojos Waterproof en el tono 109 burgundy, a 3,25 euros, una barra de textura cremosa y acabado intenso que se puede difuminar con facilidad antes de que se fije. Es decir, la suma exacta de 4,50 más 3,25: ni un euro de más por llevarse las dos piezas juntas.

Ahí está buena parte de su interés: cada producto funciona solo, pero el conjunto resuelve la mirada completa en la misma gama cromática, sin obligar a recomponer el resto del maquillaje. Quien quiera probar el borgoña sin arriesgar puede empezar por el perfilador, la pieza más barata, o limitarse a la máscara si ya tiene un delineado que le convenza. Las primeras pruebas difundidas en redes señalan que el lápiz pigmenta con muy poca presión y aguanta sin moverse una vez seco, mientras que a la máscara le achacan algo menos de intensidad de la esperada; aun así, combinadas dejan un resultado coherente. Con el tono vino instalado en la paleta de otoño, el dúo cubre la tendencia por menos de ocho euros y sin depender de un envío: se ve en la estantería y se decide allí mismo.

El tono burdeos: acabado, intensidad y para quién es

Mujer sonriente con sombrero burdeos y chaqueta frente a un fondo de hojas, cubriendo su rostro con alegría.

El interés del burdeos de Deliplus no está en el color en sí, sino en que cada pieza lo interpreta de forma distinta. La máscara Burgundy Xtrem (4,50 euros, 8,5 ml) trabaja un efecto longitud infinita con un cepillo estrecho de silicona pensado para peinar y separar, no para acumular producto: el matiz borgoña llega como un velo sobre la pestaña, más suave que el negro y sin el contraste duro del marrón. Quien ya la ha probado en redes avisa de que esperaba algo más de intensidad en el tubo, un aviso útil para quien busque un color contundente. El perfilador Waterproof 109 borgoña (3,25 euros) va por otro camino: textura muy cremosa, pigmentación alta desde el primer trazo y margen para difuminar antes de que fije. La misma creadora comprueba que apenas ejerce presión y el color cubre, pero insiste en trabajar rápido, porque una vez seco no se mueve.

Esa diferencia es la que decide para quién funciona el combo. La máscara encaja en quien quiere introducir color en la mirada sin renunciar a un maquillaje discreto de diario, y sirve tanto con un look natural como sobre sombras más elaboradas. El perfilador, en cambio, admite dos registros: la línea fina pegada a las pestañas superiores o un ahumado hacia el exterior, siempre con la ventaja de que resiste el agua y el día entero. Juntas, la suma queda en 7,75 euros, menos de lo que cuesta por sí sola la Maybelline Lash Sensational Sky High en Druni (8,95 euros), de modo que el desembolso invita a probar el tono sin arriesgar. Lo sensato es asumir que el trazo aporta la intensidad y la máscara el matiz: quien espere un borgoña cerrado en las pestañas se quedará a medias, y quien solo busque un guiño otoñal tiene aquí la vía barata.

Dónde y desde cuándo está disponible en Mercadona

borrador magico bosque verde disponible en mercadona Merca2

Los dos productos se venden en la sección de perfumería de los supermercados de Mercadona, en cualquiera de las tiendas de la cadena en España. Son referencias de Deliplus, la marca propia, así que no aparecen en farmacias, perfumerías ni grandes almacenes. La máscara Burgundy Xtrem, en tubo de 8,5 ml, cuesta 4,50 euros; el perfilador de ojos Waterproof, en el tono 109 borgoña, 3,25. No existe un pack: se compran por separado y los 7,75 euros del titular son la suma de ambos precios en el ticket, no una promoción conjunta. En el lineal, el lápiz borgoña convive con los otros colores del mismo Waterproof —negro, marrón, verde y azul, todos a 3,25 euros—, de modo que conviene fijarse en el número antes de cogerlo, y la máscara comparte estantería con el resto de la familia Xtrem, también a 4,50 euros.

De las dos piezas, la nueva es la máscara. El tono borgoña aterrizó con el otoño, meses después de que Mercadona renovara toda su gama de máscaras de pestañas —fórmulas, aplicadores y envases metalizados—, un cambio que llegó a las tiendas el 16 de febrero de 2026 con dos incorporaciones, Drama Lashes y la Máscara Serum, y la retirada de la 4D. El burgundy se sumó al surtido fijo de la familia Xtrem, no a una cápsula de temporada, y las primeras pruebas en prensa y redes son de mediados de octubre de 2026, cuando el producto empezó a circular como novedad. El perfilador es anterior: las fichas de seguimiento de precios lo registran desde el 28 de noviembre de 2025 y mantiene los 3,25 euros desde al menos junio de 2026. Lo nuevo ahí es el foco mediático, no el producto, y eso explica que el dúo se presente como lanzamiento de temporada aunque una de las dos piezas lleve meses en el catálogo.

Precio por separado y comparación con otras marcas de droguería

Cartel de venta del Black Friday con descuentos en inglés y español para promociones de temporada.

La cuenta del combo sale sin descuento: la máscara de pestañas Burgundy Xtrem cuesta 4,50 euros y el perfilador de ojos Waterproof en el tono 109 borgoña, 3,25. Sumadas, 7,75 euros, exactamente lo mismo que pagarías por ellas por separado, porque Mercadona no aplica aquí ningún precio de pack: el ahorro no está en llevar las dos, sino en poder entrar solo por una. La máscara es la pieza cara de la pareja y también la que se sale de la horquilla habitual de Deliplus: los 4,50 euros por 8,5 mililitros (unos 0,53 euros por mililitro) la colocan en el techo de la marca, al nivel de la Curve XL efecto lifting, mientras las Long Xtrem, 4D Volume y Water Resistant se quedan en 3,65 y la transparente 2 en 1, en 3,00. Es decir, el tono borgoña se paga: cerca de 0,85 euros más que una máscara estándar de la casa. El perfilador, en cambio, no tiene recargo: 3,25 euros entra en la lógica de precios de la línea de ojos.

Comparada con las marcas de droguería que se pelean por ese mismo público, la propuesta queda en una zona intermedia. En Essence y Catrice, el catálogo permanente de máscaras arranca por debajo: la I Love Extreme se ha visto en torno a 2,75-3,59 euros en Primor y Druni, y la Allround de Catrice ronda los 3 euros, aunque sus versiones más elaboradas suben a 4,99 e incluso 6,50. Maybelline y L’Oréal, con PVP de 10-12 euros, juegan otra liga salvo promoción. En el perfilador la distancia se acorta: el Longlasting de Essence se queda en 1,89 euros y el Tattoo Liner de Maybelline se ha rebajado a 3,99, mientras los automáticos waterproof de L’Oréal y Maybelline rondan los 8,50 de tarifa. Lo que justifica los 7,75 euros no es el precio, es el color: en las estanterías low cost el borgoña sigue siendo minoritario frente al negro y el marrón, y aquí llega sin gastos de envío ni pedido mínimo.

Cómo usar la máscara y el perfilador burgundy paso a paso

Primer plano de una mujer aplicándose máscara en un reflejo de espejo, enfatizando la belleza y el cuidado.

El orden importa: primero el perfilador y después la máscara. El Waterproof de Deliplus en el tono 109 borgoña (3,25 euros) tiene una textura cremosa que se deja trabajar durante unos segundos, pero que fija rápido y después ya no se mueve, así que conviene dibujar el trazo pegado a la raíz de las pestañas superiores y difuminarlo hacia el exterior con una brocha pequeña o con la yema del dedo antes de que se seque. Con esa misma pasada se consigue un efecto ahumado suave; si se quiere más intensidad, se repite en el borde inferior o se marca la línea de agua, siempre con trazos cortos y bien fundidos para que no quede una raya dura. Ese juego —línea fina para el día, capa extra para la noche— es lo que convierte al lápiz en una pieza que funciona sola, sin necesidad de sombras ni de técnicas complicadas.

La máscara Burgundy Xtrem (4,50 euros y 8,5 ml) trabaja con un cepillo estrecho de silicona, así que el gesto es el de siempre pero más preciso: se retira el exceso de producto, se apoya el aplicador en la raíz y se sube en zigzag hasta la punta, insistiendo en las pestañas cortas del lagrimal y del extremo exterior, y se repite en las inferiores. Quien ya la ha probado en redes coincide en que el tono queda más discreto de lo que sugiere el envase, de modo que dos capas construyen el color sin apelmazar; si se busca más contraste, basta con cargar el perfilador. Los maquilladores consideran el borgoña especialmente favorecedor en ojos verdes y avellana, y cálido sin estridencias en los marrones. Juntos, lápiz y máscara resuelven una mirada coordinada por 7,75 euros.

Telefónica y Digi son las únicas operadoras que ganan clientes en el verano de 2026

Ha sido un buen año para Digi y Telefónica, al menos a la hora de captar nuevos usuarios y demostrar su capacidad de crecimiento. Tanto la compañía de bajo coste como la multinacional que preside Marc Murtra han conseguido encadenar otro mes positivo en cuanto a las portabilidades, una tendencia que sirve como prueba de la efectividad que tienen los modelos de precio agresivos de ambas plataformas para captar clientes.

Los datos del sector más recientes compartidos por la Comisión Nacional de los Mercados y la Competencia (CNMC) muestran que Telefónica y Digi han sido las únicas dos empresas que han registrado un saldo de portabilidad positivo en el mes de agosto, completando un verano en el que ambas compañías han sido capaces de arrebatar usuarios a Vodafone y MasOrange, firmas que buscan estrategias para articular un escudo defensivo ante esta situación.

Según el informe de la CNMC, durante el mes de agosto se portaron 438.223 números móviles, un 6,5% más que en el mismo periodo de 2025. Movistar y Digi registraron un saldo neto positivo de portabilidad, mientras que Vodafone, MasOrange y el conjunto de los operadores móviles virtuales (OMV) presentaron un saldo negativo. Se trata de una dinámica que se ha mantenido constante desde el inicio del ejercicio y que explica el optimismo de analistas e inversores respecto a estas compañías.

Es cierto que las históricas tres grandes del sector y Digi siguen concentrando la inmensa mayoría de las líneas de telefonía móvil y de los servicios de banda ancha del mercado, manteniendo al resto a una distancia más que evidente. De hecho, Movistar, Vodafone y MasOrange concentraron el 79,6% de las líneas de banda ancha fija. Si se añade a Digi, este porcentaje se eleva al 94,4%.

Digi es la que más crece en banda ancha

Existen motivos para seguir de cerca los movimientos de Digi. La filial española de la firma de bajo coste de origen rumano sigue siendo, con diferencia, la que más usuarios atrae dentro del mercado de la banda ancha fija, habiendo sumado 43.810 usuarios en el mes de agosto. Le sigue Telefónica con 14.340 altas netas, mientras que MasOrange ha cedido unas 3.740 conexiones y el resto de las operadoras han perdido, en conjunto, 2.540.

Gráfico de ganancias mensuales de líneas de banda ancha fija por operador en agosto de 2026
En agosto, Movistar suma 14,34 mil líneas y Vodafone 5,06 mil; MasOrange resta 3,74 mil, Digi suma 43,81 mil y el resto resta 2,54 mil.

Estos datos coinciden con un momento en el que los pocos usuarios que aún no contaban con conectividad fija están dando el paso para sumarse a la red. Las líneas de fibra óptica hasta el hogar (FTTH) alcanzaron los 18,4 millones en agosto tras sumar más de 64.000 altas netas, situando el parque total de conexiones de banda ancha fija en 20,1 millones.

En cualquier caso, la clave reside en que la capacidad de crecimiento de Digi justifica la confianza de los analistas y de los inversores. La compañía debutó en bolsa este mismo año y, aunque registró una corrección en sus primeras jornadas de cotización, ha ido consolidando su avance hasta situarse en una posición de referencia dentro del sector.

La telefonía móvil, clave para el sector

Por otro lado, la telefonía móvil se mantiene como un gran motor de tracción para la industria. Movistar y Digi registraron un saldo neto positivo de portabilidad, mientras que Vodafone, MasOrange y el colectivo de OMV mostraron saldos negativos. Las líneas de voz con banda ancha móvil alcanzaron los 57,5 millones, lo que supone un incremento del 2,8% respecto al mismo mes del año anterior.

Gráfico circular de cuota móvil en agosto de 2026, con cinco segmentos porcentuales.
MasOrange figura con el 40,51%; Movistar, 26,12%; Vodafone, 18,76%; Digi, 12,79%; y los OMV, 1,83%.

Este comportamiento constituye otro pilar fundamental para Telefónica y Digi, ya que se consolida su capacidad de penetración en el mercado. No obstante, MasOrange mantiene el primer puesto en cuota de mercado móvil con un 40,51%, seguida de Telefónica con el 26,12% de las líneas suscritas a Movistar, Vodafone con un 18,76% y Digi en cuarto lugar con un 12,79%. El resto de las opciones del mercado acumulan apenas un 1,83% del total de líneas móviles.

¿Puede mantenerse la tendencia?

La mejor noticia para Digi es que se halla bien posicionada para dar continuidad a este ritmo de captación. Es la única empresa del sector proyectada para crecer a doble dígito en su porcentaje de usuarios, habiendo demostrado una capacidad recurrente para arrebatar clientes a sus competidores, aunque estos ya adoptan medidas para defender sus bases de datos.

En ese sentido, Telefónica ha reimpulsado la marca O2, su filial de bajo coste en el mercado español, mientras que Vodafone busca resolver la disputa judicial con Wewi para afianzar el uso exclusivo de la marca Finetwork como su referente en el segmento low cost. Son movimientos que confirman que los grandes actores del sector han encajado el impacto de la estrategia de Digi y buscan frenar la migración de clientes hacia el nuevo rival.

Los ETF activos exigen más rentabilidad: cuánto deben batir al índice para convencer a los inversores

Los ETF activos tienen que demostrar que pueden batir a los índices para justificar sus mayores costes. Según una encuesta de Fidelity International, los inversores exigen una rentabilidad adicional anual mediana de 87 puntos básicos en acciones estadounidenses, 109 en renta variable de mercados emergentes y 65 en crédito de grado de inversión de mercados desarrollados.

1. El mercado de los ETF activos crece con fuerza en Europa

  • Los activos de los ETF activos europeos se han multiplicado por cinco desde 2022, hasta alcanzar los 137.000 millones de dólares (unos 123.000 millones de euros).
  • Pese a este crecimiento, representan solo el 3,4% del mercado europeo de ETF, frente al 12,5% en Estados Unidos.
  • El mercado europeo de ETF activos podría superar el billón de dólares en 2031, según las perspectivas recogidas en el informe.

Sabadell y Unicaja captan más dinero en fondos mientras CaixaBank y Bankinter afrontan más presión

2. Los inversores profesionales aumentarán su exposición

  • La proporción media de las carteras invertida en ETF activos pasaría del 10,2% actual al 14,6% en los próximos 18 meses, lo que supone un incremento relativo cercano al 40%.
  • La tendencia también se observa en renta variable y renta fija. En los próximos 12 meses, el porcentaje de profesionales que destina al menos una cuarta parte de su asignación a renta variable a ETF activos aumentaría del 25% al 37%. En renta fija, pasaría del 18% al 25%.
  • El crecimiento refleja el interés por estrategias que permitan ir más allá de la mera réplica de un índice.
Pantalla bursátil con cotizaciones, símbolos financieros y un gráfico rojo descendente. Etf activos. Fuente: Pexels
Pantalla bursátil con cotizaciones, símbolos financieros y un gráfico rojo descendente. Etf activos. Fuente: unsplash

3. La Bolsa estadounidense es la principal oportunidad

Los profesionales encuestados identifican los siguientes mercados y segmentos como las principales oportunidades para los ETF activos:

  • Renta variable estadounidense: 44%.
  • Mercados emergentes: 33%.
  • Pequeñas compañías: 29%.
  • Renta variable de Europa desarrollada: 28%.

La Bolsa estadounidense encabeza la clasificación, aunque los mercados emergentes y las pequeñas empresas también despiertan interés.

4. No todos los ETF activos cumplen la misma función

El estudio distingue tres grandes categorías:

  • ETF vinculados a un índice de referencia: mantienen una desviación reducida respecto al índice, generalmente del 1%-2%. Tienen más posibilidades de convertirse en posiciones centrales de las carteras.
  • ETF de alta convicción: presentan una desviación respecto al índice del 3%-4% y permiten al gestor expresar opiniones de inversión más diferenciadas.
  • ETF discrecionales: no están sujetos a las restricciones de un índice y ofrecen mayor libertad de gestión. Suelen desempeñar un papel complementario en las carteras.

Fidelity subraya que la estructura de ETF no determina por sí sola su utilidad: cada estrategia debe responder a un objetivo concreto de inversión.

Dos fondos de bolsa global de ciberseguridad y ‘value’ superan el 40% de rentabilidad y atraen flujos inversores

5. El riesgo de concentración impulsa el interés por la gestión activa

  • El 51% de los encuestados identifica el riesgo de concentración entre sus principales preocupaciones.
  • La diversificación ocupa el segundo lugar, con un 44%.
  • El riesgo de pérdidas o caídas del mercado preocupa al 34%, el mismo porcentaje que señala los costes.

En este contexto, los ETF activos pueden servir para ajustar las exposiciones de una cartera, gestionar determinados riesgos y buscar oportunidades que una estrategia indexada no aborda de la misma manera.

Panel de cotizaciones de divisas con varios tipos de cambio en una pantalla desenfocada. ETF activos. Fuente: Agencias

6. Batir al índice es fundamental para justificar los costes

Uno de los mensajes más relevantes del informe es que los inversores no están dispuestos a pagar más por la gestión activa sin obtener un beneficio demostrable.

La rentabilidad adicional anual neta que exigirían para elegir un ETF activo en lugar de un ETF indexado equivalente varía según el segmento:

Clase de activoExceso de rentabilidad mediano exigido
Acciones estadounidenses87 puntos básicos
Grandes empresas de mercados desarrollados88 puntos básicos
Pequeñas empresas de mercados desarrollados100 puntos básicos
Renta variable de mercados emergentes109 puntos básicos
Acciones temáticas108 puntos básicos
Deuda soberana de mercados desarrollados63 puntos básicos
Crédito de grado de inversión de mercados desarrollados65 puntos básicos
Crédito corporativo de alto rendimiento83 puntos básicos
Deuda de mercados emergentes95 puntos básicos

Las cifras corresponden a la mediana de las respuestas. El informe también recoge valores mínimos y máximos, por lo que no representan un umbral universal ni una rentabilidad garantizada.

7. Las comisiones y la consistencia serán determinantes

A la hora de seleccionar un proveedor de ETF activos, los encuestados priorizan:

  • Comisiones competitivas: 40%.
  • Rentabilidad de inversión demostrada a lo largo del tiempo: 35%.
  • Consistencia de los resultados entre diferentes ciclos de mercado: 35%.
  • Liquidez: 33%.
  • Equipo de inversión y capacidad de análisis: 29%.
  • Transparencia de las posiciones y de los informes: 28%.

Por tanto, el atractivo de los ETF activos no dependerá únicamente de su flexibilidad, sino de que puedan demostrar resultados consistentes y justificar sus costes frente a las alternativas pasivas.

8. Persisten diferencias entre conocer los ETF activos y utilizarlos

Aunque los profesionales conocen estas estrategias, su uso sigue por debajo del de los ETF tradicionales que replican índices. Por ejemplo, el 47% declara utilizar ETF activos ligados a un índice de referencia, frente al 75% que utiliza ETF tradicionales de replicación.

El estudio señala que los proveedores todavía deben explicar mejor cómo encaja cada estrategia en las carteras y qué resultados concretos puede aportar.

9. La innovación abre nuevas oportunidades

Los profesionales consideran que la innovación adicional podría aportar más valor en la renta variable satélite, señalada por el 39%, y en las estrategias alternativas y los mercados privados, mencionados por el 34%.

También aparecen oportunidades en renta variable principal, renta fija y estrategias sostenibles. El informe apunta así a un mercado que podría diversificarse más allá de las estrategias tradicionales.

Conclusión: los ETF activos crecen, pero deben demostrar que merecen la pena

El informe de Fidelity International dibuja un escenario favorable para los ETF activos en Europa, con una demanda creciente y una asignación prevista cada vez mayor dentro de las carteras profesionales. El interés responde, en parte, a la búsqueda de alternativas para diversificar las inversiones, reducir determinados riesgos de concentración y aprovechar oportunidades que los índices no siempre permiten capturar.

Sin embargo, el crecimiento del sector también eleva las exigencias de los inversores. Las comisiones competitivas, la rentabilidad adicional frente a los índices y la consistencia de los resultados serán determinantes para consolidar esta tendencia. En definitiva, el reto de los ETF activos no consiste solo en ganar cuota de mercado, sino en demostrar que la gestión activa aporta suficiente valor como para justificar sus costes frente a la inversión pasiva.

La vivienda se encarece un 10,6% en España mientras las compraventas caen y Madrid pierde fuelle

El mercado inmobiliario español afronta una nueva fase de contrastes. El precio de la vivienda continúa disparado y acumula un incremento interanual del 10,6% en el tercer trimestre de 2026, hasta alcanzar los 2.085 euros por metro cuadrado. Sin embargo, el número de compraventas empieza a mostrar señales de moderación, mientras la evolución de las hipotecas dibuja un escenario distinto al de las operaciones de compraventa.

Así lo recoge el último informe Comportamiento de los precios, elaborado por la consultora de valoración Gesvalt, que analiza la evolución del sector residencial durante el tercer trimestre del año. El documento refleja un mercado marcado por las diferencias territoriales, la presión sobre el acceso a la vivienda y una oferta que sigue creciendo a un ritmo limitado. Entre los datos más destacados figura el comportamiento de la Comunidad de Madrid, donde los precios avanzan, pero las compraventas retroceden con más intensidad que la media nacional.

El precio de la vivienda roza los 2.100 euros por metro cuadrado

El valor medio de la vivienda en España se situó en 2.085 euros por metro cuadrado entre julio y septiembre de 2026, según Gesvalt. La cifra representa un crecimiento del 10,6% respecto al mismo trimestre del año anterior y un avance del 2,2% en comparación con el segundo trimestre.

Comprar un inmueble de 90 metros cuadrados supone un desembolso 187.650 euros, frente a los 169.740 euros que habría costado un año antes

Aunque el incremento interanual se ha moderado en 1,8 puntos porcentuales frente al periodo anterior, el mercado mantiene una tendencia alcista que continúa encareciendo la adquisición de una vivienda. El informe estima que comprar un inmueble de 90 metros cuadrados supone un desembolso medio de 187.650 euros, frente a los 169.740 euros que habría costado una vivienda de las mismas características un año antes.

La diferencia refleja cómo la subida de los precios está elevando el capital necesario para acceder a una propiedad. Además, el valor medio nacional todavía se encuentra un 11,9% por debajo del máximo alcanzado durante el ciclo inmobiliario anterior, en el cuarto trimestre de 2007.

Las compraventas caen un 3% pese al encarecimiento del mercado

La evolución de los precios contrasta con los datos de actividad. España registró 408.881 compraventas de viviendas hasta julio de 2026, lo que supone un descenso del 3% interanual, de acuerdo con las cifras recogidas por Gesvalt a partir del Instituto Nacional de Estadística (INE).

La cifra queda por debajo de las 421.386 operaciones contabilizadas durante el mismo periodo de 2025. El retroceso apunta a una moderación de las transacciones después de un ejercicio especialmente dinámico, en el que se alcanzaron 711.543 compraventas en el conjunto del año.

precio vivienda protegida
Fuente: Agencias

La caída, no obstante, no se distribuye de manera uniforme por el territorio nacional. Andalucía, Cataluña y la Comunidad Valenciana concentran conjuntamente el 51,9% de las operaciones registradas hasta julio. En cuanto a la evolución regional, Navarra destaca con un incremento del 5,7%, seguida de Castilla-La Mancha, con un avance del 4,1%.

En el lado contrario aparecen Cantabria, con un descenso del 11,2%; Baleares, con una caída del 10%, y Madrid, donde las compraventas retroceden un 8,3%. Esta evolución refleja que el encarecimiento de la vivienda convive con una pérdida de dinamismo de la actividad en algunos de los mercados más relevantes.

Madrid mantiene precios elevados, pero pierde operaciones

La Comunidad de Madrid continúa entre los territorios más caros para comprar una vivienda. El precio medio alcanza los 3.430 euros por metro cuadrado, un 10,5% más que un año antes. Solo Baleares presenta un valor superior, con 3.535 euros por metro cuadrado.

Sin embargo, la evolución de las compraventas madrileñas muestra una tendencia menos favorable. La región acumula un descenso del 8,3% hasta julio, mientras que las hipotecas constituidas sobre viviendas aumentan un 9,2% en el mismo periodo.

Esta divergencia resulta relevante para analizar el comportamiento del mercado: la financiación hipotecaria mantiene un mayor dinamismo que las transacciones inmobiliarias. No obstante, las cifras agregadas no permiten concluir por sí solas que todas las operaciones financiadas respondan a nuevas compras ni identificar las causas concretas de esta diferencia.

La presión sobre los precios también se observa en el alquiler. Madrid registra un valor medio provincial de 23,14 euros por metro cuadrado al mes, ligeramente por debajo de Barcelona, que alcanza los 23,39 euros. En las capitales, el alquiler llega a 28,32 euros por metro cuadrado mensual en Madrid y a 28,53 euros en Barcelona.

En el mercado de compraventa, la capital madrileña alcanza los 4.727 euros por metro cuadrado, mientras que Pozuelo de Alarcón encabeza la clasificación de los municipios de más de 50.000 habitantes analizados por Gesvalt, con 4.563 euros por metro cuadrado.

Las hipotecas avanzan pese al retroceso de las ventas

Mientras las compraventas pierden terreno, las hipotecas constituidas sobre viviendas mantienen una evolución positiva. Hasta julio de 2026 se registraron 303.056 operaciones hipotecarias, un 5,4% más que en el mismo periodo del año anterior, cuando se contabilizaron 287.594.

El comportamiento de la financiación contrasta con la caída de las compraventas y confirma que ambos indicadores no están evolucionando al mismo ritmo. Andalucía concentra el 19,4% de las hipotecas constituidas, seguida de Cataluña, con el 18,6%, y Madrid, con el 15,1%.

Hasta julio de 2026 se registraron 303.056 operaciones hipotecarias, un 5,4% más que en el mismo periodo del año anterior

Las condiciones de los préstamos también muestran algunos cambios. El plazo medio de las nuevas hipotecas alcanzó los 25,4 años durante el primer trimestre de 2026. Por su parte, la relación entre el importe del préstamo y el valor del inmueble, conocida como loan to value (LTV), se situó en el 63,7% en el segundo trimestre.

Además, las operaciones con una financiación superior al 80% del valor de la vivienda representaron el 9,6% del total, un 17,2% menos en términos interanuales. Gesvalt interpreta esta evolución como una señal de menor apalancamiento en las nuevas operaciones hipotecarias.

La construcción crece, pero la oferta sigue siendo limitada

El informe también pone el foco en la actividad promotora y en la capacidad del sector para ampliar el parque residencial. Los visados de dirección de obra alcanzaron las 49.863 unidades durante los cuatro primeros meses de 2026, un 10,1% más que en el mismo periodo del ejercicio anterior. Los certificados finales de obra sumaron 30.168 unidades, con un crecimiento del 6,8%.

El mayor avance de los visados frente a los certificados indica que el inicio de nuevos proyectos continúa creciendo a un ritmo superior al de las viviendas que terminan su construcción. Esta diferencia es importante porque la puesta en marcha de promociones no se traduce de forma inmediata en nuevas viviendas disponibles para la compra o el alquiler.

La evolución del parque residencial también evidencia un crecimiento moderado. Según la estimación recogida en el documento, España contaba con 27,1 millones de viviendas en 2025, después de sumar 94.791 unidades en un año. El incremento fue del 0,35%, por debajo del registrado en el ejercicio anterior.

En paralelo, la construcción y las actividades inmobiliarias registraron un crecimiento interanual del 8,51% en el acumulado de los ocho primeros meses de 2026 en cuanto a creación de empresas. En ese periodo, el conjunto de la economía española contabilizó 92.930 nuevas sociedades, un 9,41% más que un año antes.

Un mercado inmobiliario marcado por las diferencias territoriales

El mapa de precios confirma que la evolución del sector depende cada vez más del territorio. Castilla-La Mancha lidera el incremento interanual entre las comunidades autónomas, con un 14,6%, seguida de Aragón, con un 13,1%, y la Comunidad Valenciana, con un 12,9%.

En cambio, Baleares registra una subida más moderada, del 5,3%, aunque continúa siendo la región con la vivienda más cara. En el extremo inferior de la clasificación se sitúa Extremadura, con un precio medio de 951 euros por metro cuadrado, seguida de Castilla-La Mancha, con 1.102 euros.

ventas exprés vivienda
Fuente: Agencias

En el ámbito provincial, Zaragoza registra el mayor incremento anual, con un 17,2%, mientras que Valencia y Toledo anotan subidas del 14,7%. Todas las provincias analizadas presentan aumentos de precios, aunque con intensidades muy diferentes.

El balance del tercer trimestre dibuja así un sector inmobiliario en el que los precios continúan creciendo a doble dígito, las compraventas retroceden y la financiación mantiene un comportamiento más dinámico. A ello se suma una actividad constructora que avanza, pero cuyo ritmo todavía debe traducirse en un mayor volumen de vivienda terminada para ampliar la oferta disponible.

Informa D&B reivindica los datos fiables para demostrar el impacto real de la sostenibilidad

Las empresas necesitan algo más que iniciativas sostenibles: deben poder demostrar qué resultados generan. Esa ha sido la idea central de la ponencia De la acción a la huella: el dato como prueba del impacto, impartida por Marco Postigo, deputy sales manager de Informa D&B, en el III Congreso de Sostenibilidad.es organizado por Grupo Merca2.

Postigo ha defendido que la información es esencial para analizar, prevenir y tomar decisiones. En un entorno en el que las compañías reciben cada vez más solicitudes de datos relacionados con criterios ambientales, sociales y de gobernanza (ESG), disponer de información de calidad y saber documentarla se convierte en una necesidad.

La sostenibilidad afecta a cuestiones tangibles —como el aire, el agua, los recursos y las personas— y exige sistemas que permitan comprobar cómo evolucionan los resultados. Sin datos fiables, las empresas tienen dificultades para evaluar si una medida funciona, identificar qué debe corregirse o explicar a terceros el alcance de sus avances.

Medir bien para poder mejorar

La medición solo resulta útil cuando se apoya en datos consistentes, documentados y comparables. Una organización puede poner en marcha acciones, pero necesita indicadores adecuados para valorar sus efectos y conocer si avanza hacia los objetivos definidos.

Informa D&B reivindica los datos fiables para demostrar el impacto real de la sostenibilidad
Informa D&B reivindica los datos fiables para demostrar el impacto real de la sostenibilidad. Fuente: Merca2

La calidad del dato es especialmente importante en los informes de sostenibilidad, en la respuesta a solicitudes de clientes y socios comerciales y en el uso de herramientas tecnológicas. Los datos incompletos o poco fiables pueden conducir a conclusiones equivocadas y debilitar la credibilidad de la información que la empresa comparte.

Trabajar con datos permite detectar riesgos y anticipar necesidades. En lugar de limitarse a recopilar información para cumplir un requisito, las organizaciones pueden utilizarla para priorizar inversiones y comprobar la evolución de sus políticas.

La información como base de la confianza

La ponencia se ha enmarcado en una jornada que ha abordado transición energética, economía circular, movilidad, construcción, inteligencia artificial y salud. Aunque se trata de ámbitos diferentes, todos comparten la necesidad de acreditar resultados y evaluar el impacto de las decisiones.

El reto aumenta cuando las empresas deben manejar información de distintas áreas y proveedores. Contar con procesos claros para recopilar, verificar y actualizar los datos facilita la comparación y ayuda a responder a las demandas del mercado. También permite que la sostenibilidad se incorpore a los sistemas habituales de gestión.

Youtube video

El planteamiento de Marco Postigo conecta con el lema De la acción a la huella: impactar es la meta. Para demostrar el impacto no basta con enumerar proyectos: hay que definir qué se mide, con qué información y cómo se verifican los resultados. La calidad de los datos se convierte así en una condición para mejorar y construir confianza.

De la información a las decisiones empresariales

Los datos de sostenibilidad pueden ayudar a priorizar inversiones, detectar riesgos y valorar qué medidas necesitan cambios. Para que cumplan esa función, deben formar parte de los procesos de gestión y no limitarse a recopilarse cuando llega el momento de elaborar un informe. La información útil permite relacionar objetivos con actuaciones y analizar si los recursos empleados están contribuyendo al resultado esperado.

La ponencia de Marco Postigo ha subrayado una cuestión transversal al congreso: el impacto necesita evidencias. Esa exigencia afecta tanto a la comunicación ambiental como a la gestión energética, la movilidad, la construcción y el bienestar. Una organización que conoce sus datos está mejor preparada para explicar sus avances y reconocer las áreas pendientes. Medir no garantiza por sí solo una mejora, pero permite identificarla, evaluarla y corregir el rumbo con más fundamento.

Los datos deben ser comparables y trazables

Una estrategia de medición necesita definir qué información se recopila, quién la proporciona, con qué periodicidad se actualiza y cómo se comprueba. Sin estos criterios, los indicadores pueden perder consistencia y resultar difíciles de comparar entre periodos o áreas de actividad. La trazabilidad facilita conocer el origen de un dato y explicar cómo se ha utilizado para llegar a una conclusión.

Informa D&B reivindica los datos fiables para demostrar el impacto real de la sostenibilidad
Informa D&B reivindica los datos fiables para demostrar el impacto real de la sostenibilidad. Fuente: Merca2

Esta necesidad cobra importancia cuando la información procede de distintas unidades de negocio o de proveedores externos. Las empresas deben establecer procesos claros para evitar duplicidades, lagunas o interpretaciones distintas de un mismo indicador. La calidad de la información no depende solo de disponer de herramientas digitales, sino también de acordar definiciones, asignar responsabilidades y revisar los resultados.

Puig necesita que Charlotte Tilbury e Isdin pesen más para depender menos de los perfumes

La compañía catalana de perfumes, maquillaje y cuidado personal Puig se encuentra a la espera de la reunión del Consejo de Administración el próximo 28 de octubre, donde contarán con la oportunidad de ampliar el debate más allá de las tendencias de belleza que se están viviendo a corto plazo. No hay que olvidar que dicha reunión estaba prevista inicialmente para abril de 2026, pero se canceló tras las negociaciones de fusión con Estée Lauder.

En este sentido, el sector de las fragancias dentro de Puig se mantiene sólido; el segmento de nicho registra así un crecimiento de dos dígitos, y Charlotte Tilbury cuenta con un importante nicho de mercado por explorar e Isdin puede todavía mejorar dentro de la categoría de cuidado de la piel. Si bien la pregunta que está ahora rondando entre expertos e inversores es en qué se convertirá la compañía catalana de cara a 2030.

Sin ir más lejos, el equipo de analistas de Jefferies, liderado por Thomas Randall, explica que «prevemos una revalorización de Puig si demuestra que su crecimiento se basa cada vez más en múltiples motores, no solo en la categoría de las fragancias. Nuestro precio objetivo implica una valoración de aproximadamente 17 veces P/E a doce meses, frente a las 15,5 veces actuales». Asimismo, la recomendación de Jefferies pasa por ‘comprar’.

Puig
Fuente: Puig

Los cinco debates que quiere responder Puig en su CMD

En este contexto, antes de la reunión del Comité de Ministros de Puig, los analistas de Jefferies creen que es muy probable que la reunión gire en torno a cinco preguntas para hablar de la acción de la compañía catalana. El primer punto es saber si se ha llegado a reestructurar el sector de las fragancias. Concretamente, las fragancias dentro de Puig representan aproximadamente el 70% de las ventas y una mayor proporción de las ganancias.

Un hecho que sorprende es que desde Jefferies apuntan a que la desaceleración en la categoría de fragancias, temida por muchos inversores, ha sido menos pronunciada de lo esperado para Puig. El crecimiento de la categoría aún supera al del sector de la belleza en general. Puig continúa ganando cuota de mercado y la región Asia-Pacífico ofrece un amplio margen de penetración.

«Un crecimiento sostenido superior al 5% en fragancias reforzaría significativamente la justificación de la compra»

Jefferies

Siguiendo esta línea, el segundo punto que deberá responder Puig el próximo 28 de octubre es: ¿Cómo de grande puede llegar a ser Niche?. Más detalladamente, Niche es el motor de crecimiento menos comprendido de Puig. Todas las marcas han logrado un crecimiento de dos dígitos bastante constante. No obstante, los inversores tienen poca información sobre el nivel de ventas, los márgenes o la distribución geográfica. «Esperamos que Puig brinde más detalles sobre esta oportunidad», afirman desde Jefferies.

El tercer punto importante es saber qué le deparará el futuro a Charlotte Tilbury. Concretamente, los expertos se preguntan si la firma podrá ir más allá del maquillaje y expandirse al cuidado de la piel y otras categorías, y alcanzar su objetivo de ventas de más de 1.000 millones de euros. El cuarto debate se basa en cómo puede Isdin revolucionar el cuidado de la piel. El caso es que la categoría de cuidado de la piel ha estado rezagada con respecto a las fragancias y el maquillaje, por lo que la adquisición total de Isdin ahora es estratégicamente importante.

La dermatología sigue siendo una subcategoría de fuerte crecimiento, e Isdin aporta escala, acceso a farmacias y un mercado sin explotar para Puig. Esperamos más detalles sobre el lanzamiento internacional, las posibles sinergias de cartera y cómo Puig puede aprovechar la distribución de Isdin. Un plan creíble podría convertir el cuidado de la piel, que hasta ahora era un punto débil, en otro motor de crecimiento. Los inversores también deberían estar atentos a la reestructuración de la Dra. Barbara Sturm», apuntan desde Jefferies.

GEL CREAM 250ML Merca2
Fuente: ISDIN

Por último, el debate final será saber cómo se presenta Puig en 2030. Sin duda, la compañía catalana ha demostrado su capacidad para crear marcas líderes en fragancias. Para que la acción se revalorice, «creemos que ahora necesita demostrar que sus líneas de cosmética natural, nicho y cuidado de la piel pueden convertirse en motores de ingresos significativos. Esto promete transformar la percepción de Puig, pasando de ser una empresa centrada en fragancias a una plataforma diversificada de belleza premium«, explica Thomas Randall.

El próximo capítulo de crecimiento para Charlotte Tilbury

El debate sobre Charlotte Tilbury ha cambiado sustancialmente durante el último año. Hace doce meses, la atención de los inversores se centraba en la sostenibilidad del crecimiento tras la expansión de Amazon, los lanzamientos en nuevos mercados y la acumulación de inventario en diversas partes de la red de distribución. Hoy en día, el debate se centra menos en la presencia en los canales de distribución y más en el potencial de crecimiento a largo plazo de la marca.

Las sólidas tendencias de ventas han reforzado la confianza en que la demanda subyacente se mantiene saludable, mientras que la elevada inversión sugiere que la dirección aún prevé un importante margen de crecimiento. La pregunta más importante a corto plazo es si las ventas al consumidor final y al distribuidor se encuentran ahora en equilibrio. Si los niveles de inventario en todo el canal se han normalizado, el crecimiento reportado debería reflejar cada vez más la demanda del consumidor en lugar de los patrones de almacenamiento de los distribuidores.

«Si la reciente expansión solo ha cubierto las deficiencias en la distribución, el crecimiento podría ralentizarse una vez finalizada la implementación. No obstante, si una mayor disponibilidad atrae a nuevos consumidores y aumenta el reconocimiento de la marca, la oportunidad es mucho más duradera«, añade Thomas Randall.

Crecimiento maquillaje de Puig

Fuente: Jefferies

No obstante, la geografía sigue siendo una fuente clave de potencial de crecimiento. Charlotte Tilbury ha consolidado una sólida posición en el Reino Unido y Norteamérica, pero su penetración en China, la región Asia-Pacífico y Latinoamérica sigue siendo relativamente baja. Los inversores querrán tener una visión más clara de cómo la dirección prevé el desarrollo de estas regiones y si pueden contribuir significativamente al crecimiento a medio plazo.

Siguiendo esta línea, el comercio electrónico, los minoristas especializados, el comercio minorista en aeropuertos y la venta directa al consumidor ofrecen oportunidades para ampliar el alcance, pero los inversores querrán comprender la demanda adicional que se genera a través de cada canal. La pregunta fundamental es si estas iniciativas están expandiendo el mercado potencial o simplemente redistribuyendo la demanda existente en un ámbito más amplio.

«Los inversores buscarán pruebas de que la marca puede expandirse con éxito más allá de sus orígenes en el maquillaje sin diluir su posicionamiento»

Jefferies

Más allá de la geografía y los canales de distribución, la atención se centra cada vez más en la expansión de categorías. Charlotte Tilbury sigue siendo conocida principalmente por su maquillaje, pero el cuidado de la piel está adquiriendo mayor relevancia en su oferta, y las fragancias representan una clara oportunidad a largo plazo. La siguiente pregunta para Charlotte Tilbury es si podrá evolucionar hasta convertirse en una plataforma de belleza global multicategoría, y los inversores se preguntarán con qué rapidez podrá alcanzar la meta de ventas de 1.000 millones de euros anunciada en su salida a bolsa hace dos años.

Si Puig puede demostrar que la expansión de la distribución está generando una demanda sostenida por parte de los consumidores, mientras que el cuidado de la piel y las nuevas categorías proporcionan palancas de crecimiento adicionales, es probable que los inversores se sientan más cómodos con el potencial de escala a largo plazo del negocio.

La crisis de Irán obliga a IAG a recortar sus previsiones de vuelo para 2026

IAG presenta resultados en un par de semanas y todo indica que podrá respirar con calma. Las previsiones tanto de AlphaValue como, ahora, de Renta 4 apuestan por que la compañía presentará datos positivos el próximo 6 de noviembre. Sin embargo, también existen motivos para la preocupación a medio plazo si no se reconduce la situación en Oriente Medio y continúa impactando de forma directa en el precio del combustible, erosionando los márgenes del grupo propietario de Iberia, British Airways y Vueling a pesar de que la alta demanda de vuelos se mantiene sólida.

«El impacto de la guerra en Irán continúa teniendo un impacto significativo en la compañía y el sector. Las principales consecuencias se están notando en el tráfico aéreo, con cancelación de rutas y desvío del tráfico a otras zonas geográficas, y en el fuerte repunte de los costes del combustible. Esta situación llevó a la directiva a recortar su previsión de crecimiento de capacidad en 2026 a mantenerla plana en lugar del aumento del 3% que se esperaba en comparación con 2025, y a elevar levemente los costes unitarios del combustible», explica el análisis del banco de inversión firmado por Iván San Félix Carbajo.

Es un dato que no coge por sorpresa a la aerolínea ni al sector. Desde el inicio del conflicto bélico en Irán, una de las grandes inquietudes de las compañías aéreas ha sido la volatilidad del suministro de carburante y su encarecimiento. La principal preocupación es que la tensión geopolítica se prolongue hasta el punto de encarecer de forma generalizada el precio de los billetes —una hipótesis sobre la que ya ha advertido el consejero delegado de Ryanair, Michael O’Leary— o que fuerce la supresión temporal de las rutas con menor rentabilidad.

Mostrador de Iberia, parte de IAG.  Fuente: Agencias
Mostrador de Iberia, parte de IAG. Agencias

«Para el tercer trimestre de 2026 vemos el gasto en combustible en 2.480 millones de euros (un aumento del 32% en comparación con el mismo periodo de 2025), a pesar de que la compañía disponía de una cobertura del 74% a finales de junio», detalla el informe. Esta realidad condiciona no solo los planes operativos de IAG, sino también los de sus rivales directos, complicando proyectos de expansión de rutas en filiales como Iberia o Vueling.

El tráfico y la demanda de vuelos se mantienen

La lectura positiva para IAG y para el conjunto del sector es que, a pesar del impacto directo del combustible en sus márgenes, la compañía continúa atrayendo viajeros de forma consistente. La fortaleza del turismo posterior a la pandemia no da signos de agotamiento, lo que da aire a las aerolíneas incluso ante el encarecimiento del queroseno o la decisión de los operadores de bajo coste de recortar la oferta para proteger sus modelos de negocio.

«Esperamos que los datos de tráfico crezcan muy moderadamente en el tercer trimestre: un aumento en capacidad del 1% y de la demanda del 1,2% en comparación con el tercer trimestre de 2025. Calculamos que los ingresos de pasajes unitarios avancen un 2,5% en comparación con el mismo periodo de 2025 y los ingresos unitarios totales mejoren un 2,8%, con una comparativa de ambos menos exigente que en el primer semestre de este año», señalan desde la firma de análisis.

Aun así, el informe prevé un retroceso en el ebitda del grupo del 13% en comparación con el tercer trimestre del ejercicio anterior. El motivo principal es el incremento extraordinario en la factura energética para dar cobertura a la demanda, si bien los analistas prevén una progresiva normalización con una modesta rebaja en el coste del carburante cercana al 0,5% en contraste con las fuertes subidas de la primera mitad del año.

Las apuestas que marcarán el futuro de IAG

Al igual que AlphaValue, en Renta 4 sitúan entre los catalizadores clave para la cotización del grupo el volumen total de reservas —esperando cifras similares o ligeramente superiores a las de 2025— y las expectativas de repercutir o recuperar el sobrecoste del combustible, donde la compañía se ha fijado un objetivo de recuperación del 60%. Se trata de dos métricas estratégicas que marcarán las proyecciones del mercado de cara a 2027.

Paralelamente, los inversores seguirán de cerca la ejecución del programa de recompra de acciones anunciado por la multinacional, el cual alcanzará hasta 500 millones de euros de importe acumulado hasta la finalización del primer trimestre de 2027. En este contexto, la directiva mantiene una perspectiva optimista sobre la solvencia del modelo.

IAG
IAG. Fuente: Agencias

«Esperamos que la directiva mantenga la guía de tráfico hasta el final de 2026, así como la de gastos de capital y el resto de magnitudes para el año. En nuestra opinión, IAG está bien posicionada para lidiar con la situación geopolítica actual y para salir fortalecida una vez mejoren las condiciones del mercado», concluye el análisis, que reitera la recomendación de sobreponderar el valor fijando un precio objetivo de 5,6 euros, frente a la cotización cercana a los 4,8 euros registrada al cierre del viernes.

Naturgy encuentra en las centrales de gas el impulso que pierde en las renovables

Naturgy afronta un tercer trimestre desigual, con el negocio de generación eléctrica con gas como principal apoyo frente a la debilidad de las renovables. RBC prevé que la producción térmica en España impulse los resultados, mientras anticipa presiones en la generación verde y en el suministro de gas.

Naturgy publicará sus resultados de los nueve primeros meses de 2026 el 29 de octubre antes de la apertura del mercado, y ese mismo día tendrá lugar una presentación a las 10:30 h.

La nota previa a los resultados de Naturgy la firma Fernando Garcia, que reitera una recomendación de Sobreponderar en base a un precio objetivo a doce meses de 32,00 euros.

Nueva sede de Naturgy en
 Madrid. Avenida de América, 38. Fuente: Naturgy
Nueva sede de Naturgy en Madrid. Avenida de América, 38. Fuente: Naturgy

Tesis de inversión de RBC en Naturgy

– Las centrales de gas compensan la debilidad de las renovables. RBC estima que el negocio de generación térmica en España crecerá un 16% interanual en el tercer trimestre, mientras que el negocio renovable retrocederá un 19%.

– La producción de los ciclos combinados aumenta con fuerza. La generación eléctrica de Naturgy mediante ciclos combinados de gas creció un 47% interanual en el tercer trimestre, según los datos de Entso-E citados por RBC.

– El balance de los negocios energéticos es desigual. El banco prevé una evolución favorable de la generación térmica, frente a una menor contribución de las renovables. También anticipa un descenso del 2% interanual en el EBITDA del negocio de gestión energética durante el tercer trimestre.

– El gas podría impulsar los resultados al cierre del año. RBC espera una comparación más favorable en el cuarto trimestre, apoyada en un diferencial superior a 20 euros/MWh entre los contratos de gas de Naturgy y los precios del mercado mayorista MIBGAS, frente a un cuarto trimestre de 2025 débil.

– El suministro de gas afronta presiones competitivas. El informe señala que las tarifas de último recurso eran a comienzos de octubre un 36% más baratas que la oferta más económica del mercado libre. RBC también advierte del impacto negativo de los elevados costes de los servicios auxiliares.

Criteria blinda el consejo de Naturgy: cambia el sistema de votación y refuerza su control

– Naturgy podría beneficiarse de un ajuste regulatorio. RBC incorpora a sus cálculos un impacto positivo aproximado de 50 millones de euros por el ajuste del factor X de COMGES correspondiente al periodo 2023-2025. Además, estima un incremento recurrente de unos 20 millones de euros en el EBITDA.

– RBC espera crecimiento moderado en los resultados. Para los nueve primeros meses de 2026, prevé un EBITDA de 4.358 millones de euros, un 3,4% más interanual, y un beneficio neto cercano a los 1.720 millones, un 3,1% más. La deuda neta se situaría en torno a los 12.500 millones de euros.

En conclusión, Naturgy afronta un trimestre marcado por la divergencia entre sus negocios. La generación eléctrica con gas se perfila como uno de los principales apoyos para compensar la debilidad renovable, mientras que la competencia en el suministro y los mayores costes operativos limitan la evolución de otras áreas. RBC confía en una mejora de la comparación en el último trimestre del año gracias a los márgenes del gas.

Edificio de Naturgy. Fuente: Naturgy

Recordamos que el pasado mes de julio Naturgy elevó su previsión de beneficio para el conjunto de 2026 hasta superar los 2.100 millones de euros, una cifra que marca un nuevo máximo para la compañía y que supera en un 10% la anterior estimación. El grupo energético publicó sus resultados del primer semestre, que barrieron todas las expectativas del mercado: el beneficio neto alcanzó los 1.215 millones, un 6% más que en el mismo periodo de 2025, mientras que el ebitda escaló hasta los 2.975 millones, un 5% más.

Riesgos para la calificación y el precio objetivo para Naturgy

RBC Capital Markets señala como posibles riesgos para su recomendación una rentabilidad en el sector del GNL inferior a la prevista, una menor demanda de gas y electricidad, especialmente en España, una tasa de rentabilidad inferior a la prevista en las redes de gas y electricidad y una evolución negativa de las economías en las que opera Naturgy, especialmente en América Latina.

En lo que llevamos de año, la acciones de Naturgy se revalorizan un 18,7% (4,8 euros) y se aprecian más de cuatro puntos porcentuales en el último mes. Por ello, su capitalización de mercado es ahora de mas de 29.000 millones de euros. Otros datos relevantes para los inversores en Naturgy es que la empresa energética cotiza con una ratio Per de 13 veces sus beneficios y ofrece una rentabilidad por dividendo del 5,78% a precios actuales.

Publicidad