La doble vara de medir mediática que fractura a la izquierda antes del 29N

Un Podemos cada vez más bunkerizado y alérgico al talento ajeno a su cúpula corre el riesgo de quedarse fuera del Congreso en poco más de un mes. Sus propios errores pueden pasarle factura, pero la campaña contra sus dirigentes, las traiciones de antiguos aliados y la guerra sucia mediática también ayudan a explicar su debilitamiento. 

El partido que llevó al espacio situado a la izquierda del PSOE a las mayores cotas electorales de su historia, devolvió al comunismo al Consejo de Ministros después de 80 años de ausencia, canalizó electoralmente el 15M y contribuyó a renovar la política española atraviesa una crisis que no se explica únicamente por sus errores. También tiene que ver con la hostilidad que ha despertado entre sectores poderosos y con una doble vara de medir mediática que castiga a unos dirigentes mientras concede a otros el beneficio de la duda.

Pablo Iglesias continúa ejerciendo de brújula política de Podemos, aunque algunos consideren machista atribuirle ese papel. Su influencia es evidente y sus decisiones merecen el mismo escrutinio que las de cualquier otro dirigente, por mucho que se presente como un humilde podcaster. 

El problema es que Iglesias y los suyos parece haber pensado más en el 30N que en el 29N. En lugar de priorizar la supervivencia electoral, Podemos debería haber explorado nuevo un matrimonio de conveniencia con el bloque de Sumar, como el que permitió concurrir conjuntamente en 2023, y haberse divorciado al día siguiente de las elecciones si las diferencias resultaban insalvables, aunque las traiciones de 2019 y los vetos y exclusiones de 2023 todavía están mal enterrados. 

La decisión de concurrir por separado amenaza con dejar a Podemos sin opciones en al menos 47 de las 52 circunscripciones electorales. Con una implantación territorial limitada, la formación se jugará buena parte de su futuro en la Comunidad de Madrid, donde Irene Montero quiere movilizar el voto feminista. El escenario recuerda al de Izquierda Unida en 2015, cuando Alberto Garzón salvó dos diputados por Madrid, y a los otros dos que logró Íñigo Errejón en 2019 con Más País, entonces sin la progresía mediática en su contra. 

 Ningún partido estatal situado a la izquierda del PSOE, como es el caso de Podemos, ha tenido una capacidad semejante para levantar ampollas en el Ibex 35, Zarzuela, la Moncloa y los principales grupos de comunicación.

Yolanda Díaz, Carmena y Errejón: la memoria selectiva

Pablo Iglesias quiso tutelar en exceso a Yolanda Díaz. Este hecho forma parte de los errores que el fundador de Podemos debería revisar. Pero tampoco puede olvidarse que la relación se deterioró en un contexto en el que Díaz y el PSOE negociaron aspectos de la reforma laboral de 2021 con interlocutores ajenos al bloque progresista que habían tejido los morados, como Ciudadanos o UPN, mientras se debilitaba la confianza con formaciones como Esquerra Republicana de Catalunya. 

Díaz terminó recorriendo un camino que recuerda al de Manuel Carmena y al de Íñigo Errejón, siempre apoyados por los principales enemigos mediáticos de los morados. Carmena recibió el apoyo de Podemos para alcanzar la Alcaldía de Madrid y, una vez conseguido el objetivo, se olvidó de sus padrinos políticos y cuatro años después fundaría Más Madrid junto a Errejón, que se convertiría en mano derecha de Yolanda Díaz hasta su muerte política.

Los tres han recibido, en distintos momentos, un trato más favorable de sectores mediáticos que han sido especialmente hostiles con Iglesias y Podemos. La doble vara de medir alcanza de lleno a Irene Montero. Se insiste en que solo quiere conservar un sillón, que su continuidad responde a la ambición personal o que necesita mantener un puesto para pagar su vivienda. Sin embargo, cuando otros anuncian su regreso a la política no reciben el mismo tratamiento. Tampoco se cuestionan con la misma insistencia las motivaciones económicas de Mónica García y Emilio Delgado, pese a que ambos llevan años desarrollando carreras políticas y tienen, como cualquier persona, obligaciones económicas.

Se acusa a Montero de querer controlar las listas y asegurarse un escaño, mientras la falta de primarias abiertas en otros espacios no siempre despierta la misma indignación. Si el problema es la democracia interna, la exigencia debe ser universal. Y si se interpreta que la continuidad de una dirigente responde a intereses personales, también debería poder plantearse esa hipótesis ante quienes evitan mecanismos de participación que podrían poner en cuestión sus posiciones.

El mismo doble rasero aparece en la atención concedida a las controversias de Más Madrid, al que en televisión se le omiten sus grietas internas, véanse la imputación de su secretario de Organización por presuntamente adulterar unas primaras o las acusaciones que ha recibido Tesh Sidi de practicar acoso laboral. 

Gabriel Rufián también ha vivido ese cambio de consideración. Durante mucho tiempo, determinados sectores mediáticos han alentado la posibilidad de que encabezara un proyecto político estatal. Después, su acercamiento a Montero lo han convertido en un dirigente al que atacan con desdén o silencian. 

Ferreras y la ruptura de la confianza

La relación de Podemos con los grandes medios de comunicación es inseparable de la trayectoria de Iglesias. Durante tres años, entre 2015 y 2018, Atresmedia fue clave en el despliegue de Podemos. Esa relación terminó deteriorándose, y el caso de Antonio García Ferreras se convirtió en uno de sus símbolos.

Iglesias empezó a desconfiar de Ferreras y sus enfrentamientos se hicieron visibles en 2019, después de una relación que disparaba audiencias y expectativas de voto. El episodio de la falsa cuenta bancaria de Iglesias en las islas Granadinas no contribuyó a romper la confianza con aquello de «es muy burdo, pero vamos con ello», sino que fue Iglesias el que la rompió porque dejó de fiarse de la sombra de Florentino Pérez. 

La cobertura desinhibidamente unionista que La Sexta realizó del procés y la caída de Cristina Cifuentes en 2018 pusieron el foco sobre el canal entre los ámbitos más progresistas. Cuando eldiario.es denunció el caso del máster y Okdiario destapó el vídeo de las cremas, Ferreras realizó un especial aquella misma mañana y entrevistó al vigilante de seguridad relacionado con el incidente, que acabó propiciando un cambio político en la Comunidad de Madrid que tanto negocio ha supuesto para algunas grandes empresas.

Ferreras no le perdona a Iglesias que le haya robado el aura progresista ante prácticamente toda la ciudadanía y, desde la barrera, posiblemente celebra la campaña de ataques de su cuadrilla taurina contra Iglesias, lanceado por los tertulianos de La Sexta Antonio Maestre, Nacho Escolar, Pedro Vallín y Alán Barroso.

Los ataques a Iglesias son amplificados mediante retuits de Ana Pastor, que podría hacer un fact-checking del número de seguidores que tiene en X y podría dar clases de cómo una presentadora que aspiraba a convertirse en estrella ha quedado para vísperas y festivos con ‘El objetivo’, que lleva diez años sin llegar a la media de audiencia de La Sexta.

Sánchez y sus políticas de izquierda

La crítica a los medios y a las divisiones de la izquierda no debe servir para eximir al PSOE de sus contradicciones. A Pedro Sánchez se le pueden reconocer avances importantes gracias a que sus socios han tirado de él hacia la izquierda: la subida del salario mínimo interprofesional; algunos aspectos de la reforma laboral; la revalorización de las pensiones conforme al IPC; la ampliación de los derechos laborales y de protección social; los avances en materia de igualdad, la subida de las prestaciones sociales; el aumento de la inversión pública; la defensa de determinados servicios públicos frente a las políticas de privatización de PP y Vox; los indultos a los dirigentes independentistas catalanes; y las denuncias contra el genocidio de Israel en Gaza. 
izquierda
Pedro Sánchez y sus políticas de izquierda, a examen. Foto: Agencias.

También merece reconocimiento que no haya cedido por completo ante la presión de la cada vez enrabietada derecha española, encantada con el ejército mediático que componen los canales de la familia Berlusconi (Mediaset, que se avergonzaba de ‘Sálvame’ y se enorgullece de ‘Horizonte’), la radio de los obispos y una treintena de periódicos digitales en Madrid que se dicen independientes y liberales y llaman subvencionados a los del cine español, mucho menos regado con dinero público que ellos. 

Pero ese balance no puede ocultar las limitaciones del PSOE de las dos últimas legislaturas. Diario Socialista, afín al anticapitalista Movimiento Socialista que tanto se está dejando ver por las plazas y calles, lo resume con una denuncia contundente: «Más de 24.500 desahucios anuales, 3,5 puntos de poder adquisitivo perdidos, gasto militar récord y 1,38 millones de sanciones con la Ley Mordaza intacta».

Pese a lo cual, la propuesta contraria es tan involucionista que muchos progresistas de buena fe les votarán el 29N, quizá fecha del final de ciclo de una etapa o, si vuelve a haber milagro de la izquierda, inicio de un escenario prebélico impulsado por cierta derecha patrimonialista, que no toda, que tiene dificultades para admitir los resultados cuando no gobierna. 
MSCI Indonesia hunde la Bolsa de Yakarta: Prabowo redobla el cerco bursátil y la fuga amenaza a los fondos emergentes

He pasado la mañana cotejando el comunicado de la Bolsa de Indonesia con la nota que MSCI publicó a comienzos de mes, y la conclusión es incómoda para Yakarta: cada medida llega después del golpe, nunca antes. Hacia las 13.15 hora de Singapur, el Jakarta Composite cedía cerca de un 1%. Los operadores miraban el calendario, no el gráfico.

La fecha que importa es el 2 de noviembre. Ese día el índice principal de la plaza indonesia dejará de incluir a las 80 compañías con estructuras de propiedad más concentradas, el filtro que la IDX anunció la semana pasada y que ahora se acompaña de un paquete supervisor más agresivo. Es la respuesta tardía a un aviso que MSCI lanzó a principios de octubre: Indonesia podía ser degradada a la categoría de mercado standalone.

Qué pone Yakarta encima de la mesa

El detalle importa porque no hablamos de retórica. Estas son las medidas anunciadas este lunes en Yakarta:

  • Comité ampliado: el grupo que elabora la lista de valores con accionariado concentrado incorporará a académicos indonesios independientes y a F. Chapman Taylor, ex socio de Capital Group y hoy asesor del fondo soberano Danantara, como representante de los inversores extranjeros. Lo explicó el máximo responsable de la IDX, Jeffrey Hendrik.
  • Exclusión del índice: las 80 compañías señaladas salen del índice principal a partir del 2 de noviembre.
  • Investigación de oficio: desde noviembre, la Bolsa abrirá expedientes cuando detecte patrones compatibles con trading coordinado y podrá congelar las cuentas sospechosas. Antes solo advertía al mercado y pedía explicaciones a la empresa.
  • Recompras: la dispensa que permite recomprar acciones sin aprobación de la junta se prorroga hasta junio de 2027, con la obligación de respetar el mínimo de free float.

El correctivo llega después de dos sesiones que la plaza no olvidará: el 16 y el 19 de octubre, Indonesia registró su mayor caída bursátil en dos días de la historia y el índice tocó mínimos de 2020. Desde entonces ha rebotado; el susto sigue en los libros de órdenes.

«Alentamos a la IDX a reforzar el mecanismo y la metodología de supervisión de las operaciones, incluida su capacidad para identificar patrones de transacciones irregulares, detectar trading coordinado y reforzar la respuesta ante esos episodios.» — Hasan Fawzi, supervisor de mercados de capital del regulador financiero indonesio, Yakarta, 26 de octubre de 2026

De ‘frontier’ a ‘standalone’: qué ha cambiado en nueve meses

En enero, MSCI advirtió de una posible reclasificación a mercado frontier. En octubre subió la apuesta: la amenaza es la categoría standalone, un escalón que deja al país fuera del índice de mercados emergentes y, por tanto, fuera de la asignación pasiva global. Hoy MSCI sigue clasificando a Indonesia como emergente. La diferencia no es semántica: frontier reduce el peso; standalone lo elimina.

manipulación bursátil

Lo que veo: el problema es la propiedad, no el precio

La lectura fácil es que Yakarta ha reaccionado tarde y mal. La lectura útil es otra: el problema que MSCI señala desde enero no es la volatilidad, es la estructura de propiedad. Cuando un puñado de familias controla el capital flotante de decenas de compañías, la formación de precios deja de ser un mecanismo colectivo. Eso no se arregla con un comité más amplio; se arregla subiendo el free float mínimo y aceptando que algunas compañías salgan del índice.

Ahí está la contradicción que los datos no resuelven. Excluir a 80 valores mejora la calidad del índice, pero reduce su invertibilidad justo cuando el país necesita capital extranjero. Y la independencia del nuevo comité merece examen: Taylor asesora a Danantara, el fondo soberano estatal, lo que no invalida su perfil técnico pero tampoco lo convierte en árbitro neutral.

El presidente Prabowo Subianto dijo ante su Gabinete la semana pasada que MSCI trataba de «intimidar» a Indonesia y que el país no tendría miedo. Funciona en política interior; mal en un folleto de inversión. Lo que veo es un Gobierno que ha entendido el riesgo tarde y que ahora demuestra firmeza con medidas que tardarán trimestres en leerse como gobernanza.

Queda un hito verificable: el 2 de noviembre. Después, las primeras investigaciones por trading coordinado y la ronda con FTSE Russell, que Yakarta reconoce mantener. Si MSCI mueve ficha antes, el mercado indonesio habrá perdido la oportunidad de decidir su propia transición.

🌐 El efecto dominó en Occidente

La exposición directa de la bolsa española a Yakarta es marginal y el impacto en el IPC español, prácticamente nulo. El canal relevante es otro: los fondos y ETF europeos que replican el MSCI Emerging Markets. Indonesia pesa poco en ese índice, pero una salida standalone obligaría a los gestores pasivos a vender por mandato, no por opinión.

  • Fondos emergentes: las gestoras españolas con mandatos de renta variable emergente revisarían ponderaciones y, sobre todo, primas de riesgo de gobernanza.
  • Contagio regional: si FTSE Russell secundara el criterio de MSCI, el complejo emergente asiático afrontaría revisiones simultáneas.
  • BCE y Euríbor: sin efecto apreciable. El BCE no mira a Yakarta; mira a los servicios y a los salarios de la eurozona.

Dicho de otro modo: esta historia no moverá el Euríbor, pero sí la forma en que las gestoras europeas valoran el riesgo de gobernanza en Asia. Y eso, con el tiempo, se paga en la prima que se exige a todo el bloque emergente.

Lidl ofrece una lámpara LED para uñas por 8,99 euros

0

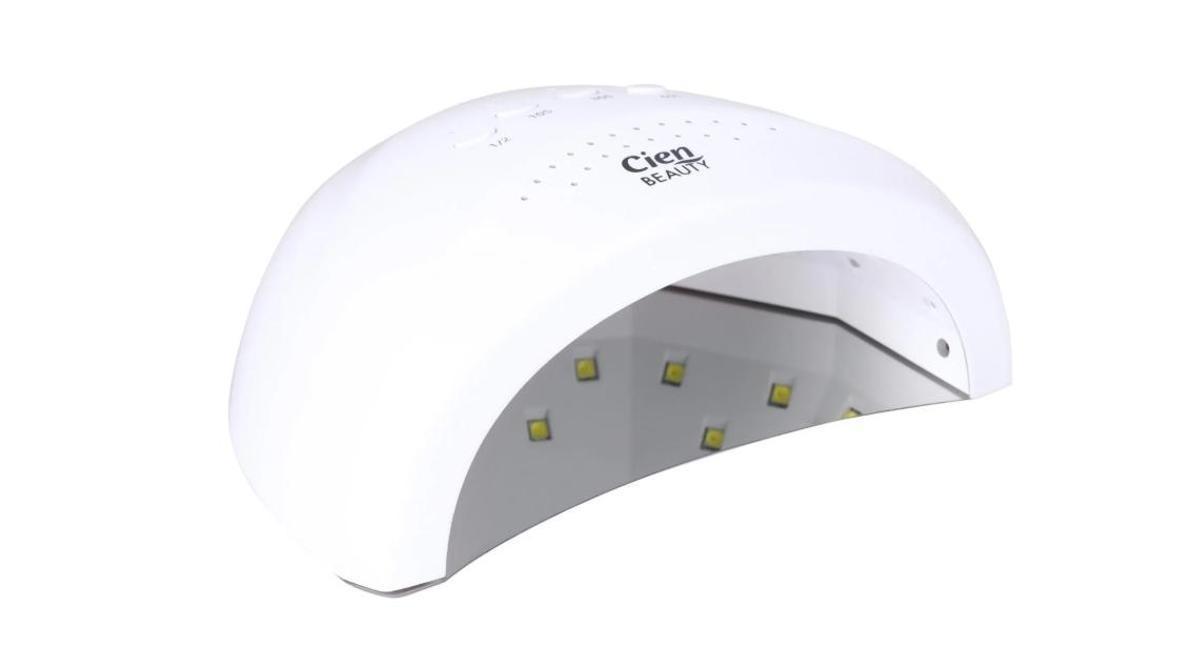
Lidl ofrece la lámpara LED UV para uñas CBNS 10 A1 de CIEN BEAUTY por 8,99 euros, con un descuento del 18 %. El dispositivo está diseñado para secar esmaltes UV y geles compatibles.

El modelo incorpora 30 luces LED distribuidas para cubrir la palma de la mano. También cuenta con un temporizador con ajustes de 10, 30 y 60 segundos y un sensor que activa el funcionamiento automáticamente.

Funciones y características

La lámpara incluye una función de reducción de potencia, pensada para disminuir la sensación de calor durante el secado. Además, tiene una placa base extraíble para facilitar el acceso y la limpieza del interior.

El producto se comercializa con varios accesorios y un cable USB. Lámpara led

Joe Tsai (Alibaba): Europa solo logrará soberanía tecnológica en IA con modelos open source

La soberanía tecnológica en IA choca con una factura incómoda: Europa no tiene ni los modelos punteros ni las máquinas que los mueven. Joe Tsai, presidente y cofundador de Alibaba, lo ha dicho sin rodeos en el evento Wave celebrado en Italia: la única vía para que el continente gane independencia tecnológica pasa por descargar modelos abiertos y entrenarlos con datos propios.

Claves de la operación

  • El negocio está en el cómputo, no en la licencia. Alibaba libera los pesos de Qwen y monetiza la nube y el silicio necesarios para ejecutarlos. La gratuidad del modelo es la puerta de entrada comercial.
  • Europa cambia de proveedor, no de dependencia. Adoptar modelos abiertos chinos traslada el riesgo de Washington a Pekín, que también puede cambiar licencias o reservarse sus mejores versiones.
  • El cuello de botella es de capacidad instalada. China y Estados Unidos concentran en torno al 90% de la infraestructura mundial de computación para IA, y el paquete europeo de junio aún no ha convertido promesas en megavatios.

El negocio detrás del código abierto: quien regala el modelo vende la infraestructura

La propuesta de Tsai, sobre el papel, es un fine tuning de manual. La empresa descarga los pesos de un modelo abierto, lo ejecuta en su propia infraestructura y lo reentrena con información interna. Así los datos sensibles nunca salen del perímetro corporativo y nadie de fuera puede cerrar el grifo por decreto. El argumento convierte la privacidad en la puerta de entrada comercial de Qwen, el modelo estrella de la casa.
Alibaba publicó los pesos de Qwen3.8 en agosto. Su versión mayor maneja 2,4 billones de parámetros y unos 95.000 millones activos por token, una cifra que exige una infraestructura de cálculo considerable y que deja fuera a la mayoría de las empresas europeas. El camino realista es la variante pequeña, Qwen3.8-27B, distribuida con licencia Apache 2.0: uso comercial, modificación y redistribución sin pedir permiso a nadie. Una licencia permisiva es, en la práctica, una política de captación de nube.

Conviene no perder de vista el conflicto de interés. Tsai habla como parte interesada: el propio grupo Alibaba vende el cómputo que hace falta para mover esos modelos, presentó hace unas semanas el chip Zhenwu V900, cuya producción arranca en 2027, y tiene modelos futuros anunciados. Tampoco fue siempre un entusiasta del código abierto. La apertura llegó con Qwen3.8, y llegó después de que Moonshot y DeepSeek ya estuvieran publicando modelos abiertos de gran tamaño.

El diagnóstico de fondo, eso sí, es difícil de discutir. El bloqueo internacional que Estados Unidos aplicó en verano a los modelos más potentes de Anthropic demostró que un gobierno puede cortar el suministro cuando le convenga. Desde entonces, compañías como Siemens o Renault combinan modelos de distintos orígenes por si acaso. La diversificación de proveedores se ha convertido en gestión de riesgo tecnológico, no en una preferencia ideológica.

Un modelo abierto no elimina la dependencia: la traslada del dueño del software al dueño del centro de datos. Y esa mudanza también se paga.

Queda el reverso incómodo. Si los modelos abiertos que Europa adopta son chinos, el continente cambia de tercero de confianza pero no deja de depender de uno. Quien publica los pesos puede modificar la licencia, retirar versiones o guardarse la mejor para sí mismo. Es un parche útil. No es soberanía.

Europa calcula con el 90% de las máquinas en manos ajenas

El cuello de botella no está en el software, está en el silicio y en la electricidad. China y Estados Unidos concentran en torno al 90% de la infraestructura mundial de computación para IA. Sin capacidad de cálculo propia, cualquier hoja de ruta de soberanía se queda en un documento de buenas intenciones.

Bruselas lo sabe. El pasado 3 de junio la Comisión Europea presentó un paquete de medidas para reducir la dependencia tecnológica exterior, con inyección económica destinada a acelerar centros de datos, inteligencia artificial y semiconductores, y con el código abierto colocado en el centro del relato. El problema es de calendario: Arthur Mensch, consejero delegado de Mistral, sitúa en unos dos años el margen para levantar infraestructura propia antes de que la brecha sea irreversible.

Y hay un detalle que incomoda en las capitales europeas. Según el informe que Mozilla publicó en septiembre, quien lleva la voz cantante en el ecosistema abierto global es China. El liderazgo abierto se ha desplazado hacia Pekín justo cuando Bruselas lo señalaba como alternativa. La paradoja es completa: Europa podría ganar autonomía frente a Washington comprando dependencia a Hangzhou.
La factura española: del IBEX 35 al proveedor de turno

En España la discusión se ha colado en las cuentas por la vía del gasto. Los grandes grupos del IBEX 35 integran modelos de terceros en atención al cliente, suscripción, riesgo crediticio y mantenimiento predictivo, y lo hacen con contratos plurianuales denominados en dólares. Indra, el campeón tecnológico nacional, se juega su posición europea frente a Thales y Leonardo en defensa y en inteligencia artificial aplicada al sector público. Si la compra pública exige modelos abiertos y auditables, la compañía tiene argumento. Si no, competirá con las mismas herramientas que sus rivales, sin ventaja de coste y con la misma factura de nube.

Observamos aquí un patrón que se repite en cada ciclo tecnológico. La soberanía se invoca para justificar presupuesto público y se resuelve con compras a proveedores extraeuropeos que, eso sí, firman cláusulas de residencia de datos. El gasto crece. La dependencia se maquilla. La factura real no es la licencia del modelo, que es cero, sino el consumo de cómputo asociado a entrenarlo y a servirlo cada día.

El hito que conviene vigilar no es retórico. La producción del chip Zhenwu V900 está prevista para 2027 y con ella Alibaba cierra el círculo vertical: modelo, silicio y nube bajo el mismo techo, con el margen de la infraestructura capturado de principio a fin. La pregunta que queda sobre la mesa es si la Unión Europea convertirá su paquete de junio en capacidad instalada real o si, dentro de dos años, seguiremos discutiendo soberanía mientras descargamos pesos fabricados fuera.

iPhone Duo: la bisagra que agrieta la pantalla deja la reparabilidad en un 5/10, según iFixit

La bisagra del iPhone Duo agrieta la pantalla y deja la reparabilidad en un 5/10, según iFixit. Es la mejor nota que la firma de desmontajes ha concedido nunca a un plegable. También es un aprobado raspado para el primer teléfono flexible de Apple.

Claves de la operación

  • Cinco sobre diez, récord de la categoría. Es la puntuación más alta que iFixit ha dado a un plegable y, a la vez, un aprobado justo que confirma que doblar el teléfono encarece cada avería.
  • La bisagra concentra el riesgo y la factura. El fallo que agrieta el panel interior se sitúa en la pieza más difícil de sustituir y en la que más dispara el coste de una reparación fuera de garantía.
  • Europa convierte la reparabilidad en argumento comercial. La etiqueta europea de ecodiseño, en vigor desde 2025, obliga a puntuar el terminal y a garantizar recambios: la nota de iFixit ya no es solo materia de prensa especializada.

El fallo que no aparece en la ficha técnica: bisagra, panel y un aprobado justo

El desmontaje llega después de que el youtuber CuriousHagi localizara el punto exacto en el que la bisagra termina por agrietar el panel interior, un diagnóstico que iFixit ha confirmado con microscopio y que recoge The Verge. El informe de la firma californiana no describe un golpe ni un mal uso. Describe una concentración de tensiones en el lugar exacto donde el teléfono se dobla.

Cinco sobre diez. Sobre el papel, un aprobado raspado. En la escala de iFixit, la mejor nota que un plegable ha logrado jamás. El récord de la categoría se sostiene sobre un listón bajísimo, y ese es el dato que debería preocupar al comprador tanto como al fabricante.

Ahí aparece el negocio. El módulo interior es, con diferencia, la partida más cara de cualquier plegable, y su sustitución suele arrastrar la del conjunto de la bisagra. En España, donde buena parte de la gama alta se coloca con financiación o renting a través de los operadores, ese sobrecoste no lo asume el cliente de golpe: se reparte en la cuota mensual o se traslada a la póliza de seguro del terminal.

Nano-textura y subpíxeles ovalados: la ingeniería que disimula el pliegue

El informe describe dos hallazgos que explican por qué la arruga central del Duo se percibe menos de lo que cabría esperar. El primero es la cubierta interior con acabado mate nano-texturado: además de mejorar la lectura a pleno sol, dispersa los reflejos y, con ellos, la marca del doblez. El segundo son unos subpíxeles de forma ovalada distribuidos en distintos ángulos que iFixit interpreta como una decisión de diseño, no como una anomalía del panel.

Conviene separar el efecto óptico del efecto económico. Una capa que difumina la luz también envejece con el roce, y es justo la superficie que el usuario toca cien veces al día. La ingeniería que esconde el pliegue es la misma que después hay que cambiar cuando el panel empieza a fallar. No es un defecto de fabricación: es el precio de la categoría.

Una pantalla que disimula su pliegue dispersando reflejos es más agradable de mirar y bastante más difícil de diagnosticar cuando empieza a fallar.

La comparación con Samsung, Honor y Google resulta inevitable, y no deja bien parado a nadie. Todos los plegables del mercado comparten el mismo cuello de botella: una bisagra con decenas de piezas móviles y una lámina flexible que no admite reparación parcial. Apple no ha inventado el problema. Lo ha heredado con dos años de retraso y con la etiqueta de marca más exigente del sector.

La reparabilidad como arma comercial: lo que Apple se juega en Europa

El marco regulatorio cambia el cálculo. El reglamento europeo de ecodiseño de móviles y tabletas, aplicable desde mediados de 2025, obliga a publicar una clase de reparabilidad en la etiqueta energética y a mantener suministro de recambios durante varios años. Un 5/10 de iFixit ya no es una curiosidad para aficionados: es material que el comprador europeo verá junto al precio en el escaparate.

Y ahí aparece el flanco más incómodo para la compañía de Cupertino. Telefónica, a través de Movistar, y el resto de operadores españoles han construido buena parte de su negocio de terminales sobre el renting y la renovación bienal. Un plegable con un punto único de fallo estructural encaja mal en ese modelo: encarece la póliza, complica la tasación del equipo devuelto y presiona el valor residual del parque instalado.

Observamos además una contradicción de fondo. Apple lleva una década defendiendo un modelo de reparación cerrado mientras la normativa europea avanza en la dirección contraria, con acceso a recambios y a documentación técnica como condición de venta. La compañía no ha detallado todavía en su web oficial en España el precio de sustituir el módulo interior del Duo, y ese silencio, en un terminal que aspira a marcar categoría, dice más que cualquier nota de prensa.

El riesgo concreto es de concentración: si la avería se concentra en la bisagra y el panel, y ambas se sustituyen como un bloque, el coste de la reparación se acerca al de un terminal nuevo. La fortaleza también es evidente. Ningún competidor ha resuelto el pliegue ni la fatiga del material, y quien lo haga primero se queda con el segmento. La pregunta abierta no es si la bisagra aguanta, sino cuánto costará cambiarla y quién lo pagará en 2028.

Seguiremos de cerca dos hitos concretos: la publicación de las tarifas oficiales de reparación del Duo en el mercado español y el próximo desmontaje de iFixit a un plegable rival. Si la categoría no mueve su 5/10 hacia arriba, el récord seguirá siendo motivo de sonrojo.

La búsqueda con IA de Google hunde el tráfico de los medios digitales y su publicidad

La búsqueda con IA de Google ha roto la reciprocidad que sostuvo a los medios digitales durante dos décadas. El intercambio era simple y funcionó: el buscador enviaba lectores, el editor entregaba páginas optimizadas, inventario publicitario y datos. Ese circuito ya no cierra.

The Stepback, la newsletter que firma Emma Roth en The Verge, describe el desenlace: la industria pasó años y dinero posicionando sus páginas para que alguien hiciera clic, y los resúmenes generativos responden la consulta sin que ese clic llegue a producirse. El diagnóstico del medio es que esa lógica recíproca se ha roto.

Claves de la operación

  • El tráfico de referencia deja de ser un activo contable. Lo que durante veinte años se midió como audiencia y se vendió como inventario pasa a ser una respuesta que el usuario ya no necesita visitar.
  • Google se queda la consulta y el anunciante. El resumen generativo no elimina la publicidad: la reubica en la página del buscador, fuera del inventario del editor.
  • En España el pulso tiene precedente legal. El canon AEDE de 2014 y su posterior transposición europea dibujan el terreno donde volverán a negociarse licencias y compensaciones.

El clic que ya no llega: de la promesa recíproca al resumen generativo

The Verge sostiene que la relación entre Google y los editores fue mutua durante años: la plataforma necesitaba contenido fresco y el editor necesitaba distribución gratuita. Bajo esa lógica, optimizar titulares, estructura y velocidad de carga era una inversión racional. No había alternativa.

El resumen generativo cambia la unidad de intercambio. Ya no se negocia un clic, se negocia una respuesta. Y la respuesta cabe en tres líneas sin enlace, sin visita y sin cookie publicitaria. Los resúmenes con IA que Google comercializa como AI Overviews han convertido la SERP en un destino final. La propia compañía mantiene una página en la que explica cómo funciona su buscador y el papel del enlace como señal de relevancia.

La consecuencia financiera es directa: menos sesiones significan menos impresiones vendibles. Un medio que facturaba programática sobre tráfico de descubrimiento ve cómo ese inventario se seca sin sustituto equivalente. Las suscripciones no escalan al mismo ritmo, y la publicidad directa exige marca y comunidad, activos que no todos tienen.

Hay un detalle que suele pasarse por alto. El tráfico de Google no solo aportaba ingresos: aportaba lectores nuevos, los que llegaban por primera vez y podían convertirse en habituales. Si ese primer contacto desaparece, el embudo se cierra por arriba y ninguna estrategia de fidelización lo reabre del todo.

Las redacciones responden con lo que tienen a mano: menos cobertura de actualidad rápida, más análisis, más boletines, muros de pago. Decisiones sensatas que se toman, eso sí, con menos caja cada trimestre.

Lo llamativo es la asimetría. El buscador conserva la consulta, la intención y el anuncio. El editor conserva el coste de producir aquello que alimenta el resumen.

El buscador se quedó con la pregunta y con el anuncio; el editor conserva la factura de haberla respondido.

Los rivales que sí ganan con el nuevo reparto de la atención

El ganador inmediato es el propio buscador. El segundo, los asistentes conversacionales que se alimentan de contenido ajeno y monetizan la conversación. El tercero, las plataformas de vídeo corto, que capturan el tiempo que antes terminaba en una página web.

No es una crisis de demanda de información. Es una crisis de intermediación. La gente sigue queriendo saber qué pasa; lo que ha cambiado es quién cobra por contarlo y en qué formato.

Los editores compiten ahora contra una interfaz, no contra otro medio. Ese cambio de rival obliga a replantear métricas: la autoridad de marca pesa más que la posición en un resultado, y el dato propio, el que no está indexado, se convierte en el único activo defendible.

En esta redacción observamos un patrón repetido en las dos últimas décadas de internet: cada vez que una plataforma concentra la distribución, el contenido se comoditiza y el margen migra hacia quien controla la interfaz. Pasó con los agregadores de noticias, con las redes sociales, y con el vídeo. Ahora con los resúmenes.

La diferencia es la velocidad. La migración anterior tardó años en notarse en las cuentas de resultados. Esta se nota en meses.

España ya vivió este pulso: el canon AEDE y la factura de la dependencia

El precedente español es útil porque anticipa el guion. En diciembre de 2014, Google cerró Google News en España por la obligación de pagar por enlazar noticias. El país se quedó sin el agregador durante casi ocho años, hasta que la transposición de la directiva europea de derechos de autor reabrió la puerta en 2022 con un marco de negociación entre plataformas y editores.

Aquello enseñó dos cosas. La primera, que la dependencia de un único canal es un riesgo de balance, no una anécdota. La segunda, que la negociación colectiva funciona cuando hay marco legal y se diluye cuando cada medio va por su cuenta.

Grupos cotizados como Prisa y Vocento llevan años reordenando su negocio digital con esa tensión de fondo: reducir el peso de la publicidad de terceros y compensarlo con suscripciones, eventos y datos propios. Los resultados del ejercicio 2026, que se publicarán previsiblemente en febrero de 2027, serán la primera foto completa del efecto en el mercado español.

La contradicción incómoda es que los editores necesitan a Google incluso para defenderse. El contenido tiene que seguir apareciendo en el índice, aunque devuelva menos visitas, porque la marca se construye también en la ausencia de clic. Salir del buscador no es una opción real.

Tampoco lo es para el regulador europeo, que vigila el equilibrio entre plataformas y editores desde la normativa de derechos de autor y las reglas de competencia. La próxima revisión de ese marco, ya en la agenda comunitaria, será el punto donde se discuta cuánto vale un fragmento de noticia dentro de un resumen generativo.

Nadie tiene todavía la respuesta. Lo que sí sabemos es que el modelo de regalar contenido a cambio de visitas se agotó, y que el próximo acuerdo entre editores y buscador no se firmará sobre clics, sino sobre licencias, atribución y datos.

Una IA entrenada con 600 millones de palabras descifra los papiros de Herculano calcinados por el Vesubio

Los papiros de Herculano, carbonizados por el Vesubio, tienen desde ahora un lector capaz de adivinar lo que el fuego borró. El sistema se llama Apollo y lo ha desarrollado la Academia Austriaca de Ciencias junto a la empresa Sail Reply y el laboratorio Mistral.

La cifra que lo explica todo son 600 millones de palabras. Ese es el corpus con el que se ha entrenado: inscripciones en piedra, manuscritos y papiros de hace más de dos mil años. Con esa base, el modelo no se limita a reconocer letras sueltas. Predice qué palabra encaja en un hueco y descarta las que no encajan por época, por dialecto o por fórmula documental.

Hasta ahora, leer un fragmento dañado dependía de un puñado de especialistas capaces de reconstruir de memoria fórmulas notariales, giros de la koiné y abreviaturas de escriba. —Hay muy pocas personas en el mundo que sean tan buenas en historia griega—, recordó Stephen Colvin, profesor del University College London. La herramienta no sustituye ese saber: lo reparte.

La aplicación práctica es un chatbot de acceso libre para la comunidad universitaria. Un filólogo puede plantear una secuencia incompleta y recibir varios candidatos ordenados por probabilidad, con el contexto que los sostiene. También puede rastrear colecciones enteras en busca de nombres, fórmulas de datación o giros administrativos, una tarea que antes consumía meses de revisión manual.

Es el primer modelo de lenguaje avanzado dedicado al mundo clásico, según sus desarrolladores, y la diferencia con un corrector ortográfico corriente está en el registro.

Donde antes había una laguna de cuatro letras hay ahora tres palabras posibles y un orden de probabilidad que el historiador puede discutir.

Cómo se rellena un hueco que lleva dos mil años vacío

El detalle que separa a Apollo de un corrector cualquiera es la sensibilidad al registro. —Cuando ve a Homero, completa el griego homérico; cuando ve una inscripción en dialecto dórico, utiliza el dialecto dórico—, explicó Anna Dolganov, historiadora de la Academia Austriaca de Ciencias. El modelo distingue la épica de un contrato de matrimonio y ajusta su vocabulario en consecuencia.

inteligencia artificial arqueología

Para dimensionar el entrenamiento: 600 millones de palabras equivalen a unos 6.000 libros de cien mil palabras cada uno. A un volumen por semana, leerlos llevaría más de 115 años sin un solo descanso. La máquina los ha recorrido en la fase de entrenamiento, antes de enfrentarse a un solo papiro incompleto.

El contexto ayuda a medir el alcance. Los rollos de Herculano llevan años siendo fotografiados con técnicas de imagen que permiten leer capas internas sin desenrollarlos, con resultados desiguales según el estado del material. Apollo ataca un problema distinto y complementario: no la imagen, sino la lengua. Si el texto legible cubre una parte del rollo y el resto son lagunas, el modelo propone qué pudo haber en ellas.

Lo que se espera encontrar tampoco son obras maestras perdidas. Los documentos conservados son, en su mayoría, contratos matrimoniales, cartas privadas, y certificados administrativos. Cada fragmento descifrado, según los filólogos que presentaron el proyecto, añade un elemento diminuto de conocimiento sobre el mundo antiguo. Sumados, esos elementos diminutos componen la vida cotidiana de una civilización que solíamos mirar solo por el ojo de sus élites.

Quién decide qué palabra falta

Aquí está la parte que más me interesa y también la más delicada. El sistema no devuelve una transcripción cerrada: muestra opciones probabilísticas y deja la elección al historiador. —El punto crucial es que la competencia humana debe permanecer; si dependemos totalmente de las transcripciones de la máquina, es cuando empiezan los problemas—, advirtió Dolganov. La cautela no es retórica. Un modelo de lenguaje entrenado para completar texto tiende a elegir la palabra más probable, no necesariamente la correcta, y en un papiro único no hay segunda copia contra la que contrastar.

Sobre la solidez del anuncio conviene ser claro: la información difundida no incluye métricas públicas de acierto ni una evaluación independiente del modelo, y tampoco detalla cuántos pasajes de los rollos de Herculano ha completado ya. Lo que sí consta es el corpus, 600 millones de palabras, y el equipo que lo ha construido. Dimitris Vlitas, socio de Sail Reply, resumió el salto diciendo que un procesamiento especializado así era impensable hace un año.

Para quien haya seguido el asunto de los rollos carbonizados, la noticia tiene algo de cierre de círculo. Cuando la erupción del año 79 sepultó Herculano, el Coliseo aún no se había inaugurado. Dos milenios después, un programa entrenado con la lengua de aquellos escribas propone las palabras que el fuego convirtió en huecos. No es magia: es estadística aplicada con criterio filológico.

El siguiente paso anunciado es la extensión a otras lenguas clásicas, empezando por el latín y el egipcio. Ahí el reto cambia, porque no se trata solo de vocabulario: el corpus disponible es menor y la variedad dialectal documentada, más estrecha. Armand D’Angour, profesor en Oxford, la universidad que custodia el mayor archivo de papiros antiguos, describió el valor de tener —tres posibles palabras que podrían caber en ese espacio—. Eso, dijo, aceleraría enormemente las cosas.

El chatbot se abrirá a la comunidad universitaria; no hay fecha pública de acceso general. Mientras llega, la pregunta interesante ya no es si una máquina puede leer un papiro quemado. Es cuánto de lo que lea estaremos dispuestos a dar por bueno. El proyecto puede consultarse a través de la Academia Austriaca de Ciencias, y el contexto histórico de los rollos aparece glosado en la entrada de los papiros de Herculano.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un modelo de lenguaje entrenado con 600 millones de palabras de textos griegos antiguos que predice y completa pasajes perdidos en papiros, inscripciones y manuscritos dañados.
  • Dónde: desarrollado en Viena por la Academia Austriaca de Ciencias, con aplicación directa al corpus de rollos carbonizados de Herculano (Italia).
  • Institución responsable: Academia Austriaca de Ciencias, en colaboración con la empresa Sail Reply y el laboratorio Mistral.
  • Cuándo: presentación pública del modelo en 2026; sus responsables no han anunciado fecha de publicación con revisión por pares.
  • Impacto a futuro: acelera la lectura de colecciones de papiros en todo el mundo y abre la puerta a modelos equivalentes para el latín y el egipcio.

Ballena de Ethereum con 214 M$ en largos añade 5,67 M$ de colateral para esquivar la liquidación

Ethereum cotiza en torno a los 2.358 dólares y una sola billetera concentra 214 millones en posiciones largas apalancadas. Para evitar que la operación se cierre a la fuerza, su titular acaba de inyectar 5,67 millones de dólares en USDC como colateral adicional. El movimiento lo detectó la cuenta de análisis on-chain @lookonchain, que publica cambios de margen de billeteras de gran tamaño, y lo han recogido medios especializados como Coinfomania.

Qué hay detrás de una posición de 93.184 ETH

La billetera controla 93.184 ether, unos 214 millones de dólares al precio actual. En el sector se llama ballena a una dirección con tamaño suficiente para mover el precio si entra o sale de golpe. Y aquí no hay acumulación tranquila, sino una apuesta apalancada.

El apalancamiento consiste en abrir una posición con dinero prestado por el exchange o por un protocolo de préstamo. El operador aporta una garantía, el colateral, y la plataforma pone el resto. Es la misma lógica de cualquier operación con apalancamiento financiero: se usa dinero ajeno para multiplicar la postura. Si el precio se mueve a favor, la ganancia se multiplica; si se mueve en contra y la garantía se agota, el sistema cierra la posición por su cuenta. Eso es una liquidación forzosa, y es exactamente lo que este operador intenta evitar.

El colateral, en este caso, es USDC, una stablecoin diseñada para valer siempre un dólar. La emite Circle y se sostiene con reservas en efectivo y deuda a corto plazo. Con los 5,67 millones añadidos, el operador amplía el margen disponible y aleja el punto en el que el sistema empezaría a vender por su cuenta.

Los umbrales exactos son los que más se miran en las mesas de trading: 2.181,69 y 2.177,79 dólares, dos niveles casi idénticos porque corresponden a dos tramos de la misma posición. La apuesta acumula además 18,62 millones de dólares en pérdidas no realizadas y ha abonado ya 2,68 millones en comisiones de financiación, el interés periódico que se cobra a quien mantiene largos abiertos.

Los 2.181 dólares, la línea que separa la calma de la cascada

Con Ethereum a 2.358 dólares, la distancia hasta la liquidación es de unos 176 dólares, un 7,5% de caída. En un activo que se mueve con frecuencia un 3% o un 4% en una sola sesión, ese colchón es corto. De ahí la inyección: no busca ganar más, busca comprar tiempo.

Una ballena que paga 2,68 millones en intereses para sostener una posición perdedora no espera un milagro: está comprando días.

La pregunta relevante no es solo si aguanta, sino qué pasa si no lo hace. Cuando una posición de este tamaño se liquida, el exchange ejecuta la venta contra el libro de órdenes. Con 93.184 ether en juego, el impacto no es simbólico: puede empujar el precio hacia el siguiente escalón de liquidaciones, las de traders más pequeños con umbrales parecidos. Es el mecanismo clásico de la cascada.

Hay un matiz que rebaja el dramatismo. Los 5,67 millones cubren el margen exigido, no la pérdida: el operador sigue perdiendo dinero sobre el papel y cada día que pasa suma intereses. Mantener la posición abierta responde a una tesis, no a la comodidad. Y esa tesis, a 2.358 dólares, exige que el precio rebote antes de que el colchón se agote.

Lo que esta posición desvela del mercado de 2026

Ethereum ya vivió una cascada como esta. En junio de 2022, la liquidación en cadena de Celsius —una plataforma que prometía rendimientos por depositar cripto— y del fondo Three Arrows Capital arrastró al ether por debajo de los 1.000 dólares y dejó a miles de operadores con posiciones cerradas a la fuerza. La lección de entonces fue incómoda: en un mercado apalancado, el precio no cae solo por lo que pasa, sino, por lo que alguien se ve obligado a vender.

El mercado de hoy tiene dos capas que en 2022 no existían. Los ETFs spot de ether, aprobados en julio de 2024, canalizan demanda institucional con una lógica distinta a la del trader minorista: no se liquidan por una caída del 4%, sino que rebalancean. Y el staking, el mecanismo por el que se bloquean ether para validar la red a cambio de recompensas, retira del mercado una porción creciente del suministro. Ambos factores amortiguan, pero no eliminan, el riesgo de una liquidación desordenada.

La otra cara es que el dato on-chain nunca cuenta la historia completa. Sabemos lo que hay en esa billetera porque es pública: cualquiera puede seguir movimientos de este tipo en el explorador de bloques Etherscan. Lo que no sabemos es si el mismo operador mantiene coberturas en un exchange centralizado, si es un fondo con mandato de alto riesgo o un market maker que compensa la posición en otro libro. Interpretar una billetera aislada como si fuera todo el mercado es el error más repetido del análisis on-chain.

Con esto en mente, la posición merece atención, no pánico. Lo que conviene vigilar en las próximas semanas es la conducta del operador: una tercera inyección de colateral indicaría tensión real, mientras que una reducción parcial de la exposición sería la señal contraria, la de alguien que empieza a asumir que la apuesta no sale. El nivel de 2.300 dólares actúa como primer aviso. Por debajo de 2.181, el mercado descubrirá en minutos si esta ballena era el problema o solo el síntoma.

SEC aprueba ETF apalancados de Ethereum y Bitcoin: el coste diario que dispara las alarmas

La SEC dio luz verde el 2 de octubre a los primeros ETF apalancados de Ethereum y Bitcoin que se listarán en Estados Unidos. Los productos, de la gestora Volatility Shares, buscan replicar el triple del movimiento diario del ether y del bitcoin. Todavía no cotizan.

Conviene empezar por lo básico, porque la etiqueta de ETF invita a confusión. Un fondo cotizado es un vehículo que se compra y se vende en bolsa como una acción, con la ventaja de que diversifica y abarata costes. Cuando además es apalancado 3x, el fondo no compra ether: firma contratos de futuros y los reajusta cada día para mantener la exposición triplicada.

El folleto incluye un ejemplo que explica mejor que cualquier gráfico dónde está el riesgo. Si el ether sube un 10% en una jornada, el ETF sube cerca de un 30%. Hasta aquí, la parte que se vende sola.

La otra mitad duele más. Si al día siguiente el ether cae y vuelve al precio de partida —una bajada de aproximadamente el 9,1%—, quien tiene ether en spot se queda igual que estaba. Quien tiene el ETF apalancado acumula una pérdida del 5,5%. El cálculo está copiado literalmente del folleto registrado por la gestora.

A eso se suman los costes. El fondo de bitcoin cobra una comisión de gestión del 1,85% anual, y la documentación estima que ese producto necesita una rentabilidad del 1,98% solo para empatar. El de ether exige un 2,78%. Son cifras que se pagan tanto si el mercado sube como si baja.

Triplicar la subida diaria se vende solo. Triplicar la caída, y arrastrarla durante doce meses, es la factura que el folleto cobra en silencio.

Qué ha aprobado la SEC y por qué todavía no puedes comprar estos ETF

La autorización del 2 de octubre es solo el primer paso. La SEC aprobó que un mercado cotizado liste los productos, pero falta un trámite registral distinto, sin el cual no pueden empezar a operar. Ese trámite no tenía fecha programada cuando se publicaron las primeras informaciones , a mediados de octubre.

El retraso no es un detalle burocrático. Un ETF apalancado obtiene su exposición con derivados, y el contrato de futuros vence: el fondo debe renovarlo cada mes, lo que introduce un coste extra cuando la curva cotiza por encima del precio al contado. Ese fenómeno, el contango, ya erosionó a los ETF de futuros de bitcoin que se lanzaron antes de que llegaran los productos spot.

La trampa del reajuste diario: el 3x que se queda por el camino

El reajuste es imprescindible para que el apalancamiento constante funcione, pero convierte al producto en un instrumento con memoria corta. El ETF no replica el triple de la rentabilidad del ether en un año. Replica el triple de lo que el ether haga cada día, compuesto a lo largo de doce meses.

El resultado se ve en el producto hermano. El ETF 2x de bitcoin de la misma gestora perdió un 61,9% en los doce meses cerrados el 21 de octubre. En ese mismo periodo, el bitcoin cayó un 25,1%. Entiéndase la magnitud: más del doble de caída para quien decidió apalancarse.

SEC ETF ethereum

Cada día en rojo encoge la base sobre la que se calcula el apalancamiento. Recuperar el terreno perdido exige después una subida porcentualmente mayor, y esa asimetría se acumula sin aparecer en la cotización de una sola sesión.

Por eso estos vehículos no están pensados para comprar y guardar. La documentación lo dice con claridad: son herramientas para fondos de cobertura e inversores institucionales que hacen operaciones complejas, con varios activos y coberturas cruzadas. Comprar uno y olvidarse del extracto es, literalmente, ir contra el folleto que se firma al abrir la posición.

Del futuro de 2021 al 3x: lo que dicen los precedentes

La etiqueta importa. Durante años, el acrónimo ETF sirvió para distinguir productos regulados y diversificados de la especulación pura. Los primeros vehículos cripto que llegaron a Estados Unidos, en 2021, ya fueron de futuros y arrastraron ese lastre hasta que los ETF spot abrieron la puerta a la custodia real del activo.

Los ETF spot de ether empezaron a cotizar en julio de 2024, y desde entonces el debate institucional ha girado sobre cuánto ether acumulan los fondos, no sobre cuántas veces se puede multiplicar su precio diario. Un producto 3x devuelve la conversación a los derivados, ahora con el sello del regulador encima.

Hay una contradicción de fondo. La tesis institucional sobre Ethereum se apoya en que es un activo con rendimiento propio —el staking, ese mecanismo por el que se bloquean 32 ETH para validar la red a cambio de recompensas— y con una oferta que crece despacio. Un ETF apalancado no captura nada de eso. Convierte al ether en un instrumento de trading puro, con tres veces más ruido.

Tampoco es un producto pensado para el inversor europeo, al menos por ahora. Los ETF quedan fuera del reglamento MiCA, que regula la emisión de criptoactivos pero no los vehículos de inversión colectiva.

Queda la pregunta que de verdad mueve el mercado: cuándo se registra el trámite que falta. Si el regulador lo desbloquea en las próximas semanas, los primeros flujos dirán mucho sobre si el apetito minorista aguanta el peaje diario o si estos productos se quedan en manos de mesas profesionales. Que es, literalmente, para lo que fueron escritos.

ADN visigodo revela que apenas sustituyeron a los hispanorromanos: el impacto genético fue mínimo

El ADN visigodo no reemplazó a nadie: la península ibérica cambió muy poco con la llegada de los pueblos germánicos. Un análisis de ADN antiguo coordinado por el Instituto de Biología Evolutiva (IBE, CSIC-UPF), el Museo de Ciencias Naturales de Barcelona, la Universidad de Harvard y la Universidad del País Vasco sitúa la aportación genética de esos migrantes entre el 12 % y el 22 %.

No hubo sustitución de población. Esa es la conclusión que resume ocho siglos de historia peninsular reconstruidos en la revista Cell a partir de 243 genomas antiguos procedentes de 31 yacimientos, desde el siglo I hasta el VIII d. C.

El contraste con Roma es la clave. Entre los siglos I y IV, la llegada de individuos del Mediterráneo oriental y del norte de África multiplicó la diversidad local; después, el empuje de los pueblos del centro y del norte de Europa fue comparativamente mucho menor. —La romanización no fue únicamente una transformación política, lingüística y cultural. Nuestros datos demuestran que también supuso una importante transformación demográfica—, explica Carles Lalueza-Fox, director del Museo de Ciencias Naturales de Barcelona y coautor principal.

Del 12 % al 22 %: la huella germánica que no fue un reemplazo

Las cifras concretas van del 12 % al 22 % según la región y el contexto social de cada enterramiento. En los Balcanes y en Gran Bretaña, las migraciones posteriores a la caída de Roma dejaron una impronta demográfica mucho más profunda; aquí, la contribución de las comunidades centroeuropeas y septentrionales a partir del siglo V se quedó en esa horquilla. Traducido a escala humana: menos de uno de cada cinco habitantes de la península tardoantigua tenía ascendencia de más allá del limes, y en muchas comarcas la proporción fue bastante inferior.

—Encontramos migraciones y nuevas ascendencias, pero no un reemplazo de la población ni un impacto demográfico a gran escala—, sostiene David Reich, investigador principal de la Universidad de Harvard y coautor del trabajo.

La pregunta ya no es cuántos germanos llegaron, sino a quién eligieron como familia y dónde enterraron a sus muertos.

Los visigodos no llegaron a un mapa vacío. En 409 cruzaron el continente suevos, vándalos, y alanos, aprovechando un imperio desangrado por crisis y guerras civiles; en 507 se fundó el reino visigodo, que se derrumbaría dos siglos después con la conquista islámica. Sobre ese suelo seguía operando la maquinaria romana. La Hispania visigoda se apoyó en calzadas, puertos y ciudades que explican cómo dos hermanos acabaron enterrados a cientos de kilómetros el uno del otro.

Dos hermanos a 725 kilómetros y una península bien conectada

El hallazgo más elocuente del estudio no es una cifra, sino un parentesco. En una tumba de Mérida, junto a un rico ajuar funerario, reposaban unos restos óseos cuyo análisis reveló un vínculo muy cercano con otro cuerpo hallado en la antigua estación romana de Ildum, en la actual Castellón. Eran dos hermanos. Ambos estaban enterrados con joyas y adornos de estilo germánico, y ambos tenían ascendencia íntegramente centroeuropea: probablemente formaban parte de la primera generación de migrantes llegada a la península.

Entre las dos tumbas hay 725 kilómetros, casi un mes de camino a pie para quien quisiera repetir hoy el trayecto. Entonces no debió de ser un obstáculo. —No estamos observando simplemente cambios en las frecuencias genéticas, sino identificando familias que se desplazaron por una península que todavía estaba conectada mediante las infraestructuras del Imperio romano—, explica Iñigo Olalde, coautor e investigador Ikerbasque en la Universidad del País Vasco.

ADN antiguo

Princesas suevas, alianzas matrimoniales y los límites del método

El caso de las llamadas princesas suevas completa el cuadro y corrige un prejuicio. Eran mujeres enterradas con ajuares tan ricos que durante décadas se las tuvo por integrantes de una élite llegada de más allá de las fronteras imperiales. El ADN dijo otra cosa: una de ellas tenía ascendencia local. La identidad germánica, por tanto, podía adquirirse por alianza matrimonial y no solo por nacimiento. —Estas mujeres demuestran cómo la genética puede cambiar nuestra interpretación de las élites del pasado—, añade Pablo Carrión, primer autor del estudio.

Conviene separar lo que el estudio demuestra de lo que sugiere. Lo primero es sólido: 243 genomas, 31 yacimientos, cuatro instituciones de primer nivel y una revista con revisión por pares. La horquilla del 12 % al 22 % es un dato empírico, no una interpretación. Lo segundo ya es lectura, y ahí cada cual verá lo que quiera ver. A mí me interesa más el método que el titular: la paleogenómica ha dejado de servir para contar grandezas nacionales y ha empezado a reconstruir familias concretas, con sus joyas, sus alianzas y sus mudanzas.

Eso sí, la muestra es desigual. Los datos del Instituto de Biología Evolutiva cubren con mucha más resolución unas regiones que otras, y dar por sentado que el ajuar funerario refleja el estatus que se tuvo en vida sigue siendo una apuesta arqueológica, no una certeza. Las conclusiones sobre élites y matrimonios son sugerentes, pero se apoyan en pocos individuos y necesitan más casos antes de convertirse en regla general.

Nada de esto significa que la península fuera un territorio inmóvil. El acervo genético siguió cambiando durante la Edad Media y la época moderna, con la conquista islámica del siglo VIII, los movimientos internos de población y la expansión de los reinos cristianos añadiendo capas sobre ese fondo. Ese es el tramo que la genética aún debe cartografiar con esta resolución, y el que probablemente depare las próximas sorpresas. La península nunca fue uniforme; en la Antigüedad tardía fue, incluso, más heterogénea que hoy.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un análisis de ADN antiguo concluye que la llegada de pueblos del centro y norte de Europa a la península ibérica tras la caída de Roma dejó una aportación genética de entre el 12 % y el 22 %, sin reemplazo demográfico.
  • Dónde: península ibérica, con 243 genomas de 31 yacimientos; entre los casos destacados, dos hermanos enterrados en Mérida y en la antigua Ildum (actual Castellón), a unos 725 kilómetros de distancia.
  • Institución responsable: Instituto de Biología Evolutiva (IBE, CSIC-UPF), Museo de Ciencias Naturales de Barcelona, Universidad de Harvard y Universidad del País Vasco (EHU), con publicación en la revista Cell.
  • Cuándo: el estudio cubre el periodo entre los siglos I y VIII d. C.
  • Impacto a futuro: desplaza el foco del mito del reemplazo a la historia de familias y alianzas concretas, y abre la reconstrucción genética de la península medieval.

Petróleo Irán: Trump evalúa atacar Teherán y el crudo se juega las elecciones de EE. UU.

Dos citas electorales, no los partes militares, están marcando el ritmo de la próxima fase de la guerra con Irán. Bloomberg Television dedicó su panel de esta semana a una pregunta que el mercado lleva meses susurrando: si Estados Unidos y su socio israelí atacarán antes o después de que los votantes pasen por las urnas. Los comicios israelíes se celebran en apenas dos dias, mientras que las elecciones de medio mandato estadounidenses llegan el 3 de noviembre.

En el plató, el corresponsal de Bloomberg Television en Oriente Medio, Dan Williams, y la analista Becky Wacker coincidieron en un punto de partida incómodo: la guerra es política, y la política depende de quién manda. Por eso el resultado de ambas elecciones tendrá efectos inmediatos sobre el conflicto, y no al revés.

Un juego de gallinas con dos citas electorales

Williams explicó que existe cierta expectativa, en el plano más inmediato, de que Israel —o Washington junto a Israel— protagonice alguna acción contra Irán antes de la cita del martes. El efecto sería la suspensión de los comicios y, con ella, la permanencia de Benjamin Netanyahu al frente del Ejecutivo, algo que encajaría con sus necesidades políticas: las encuestas lo sitúan por detrás de su principal rival.

Pero cualquier operación requiere luz verde de Washington, que es quien canta las jugadas en esa alianza. Y ahí aparece la paradoja. Cualquier reanudación de las hostilidades antes del 3 de noviembre empujaría los precios de la energía aún más arriba y dañaría las perspectivas del Partido Republicano. Al corresponsal le resulta muy difícil creer que ninguno de los dos líderes quiera asumir ese coste en este punto.

Aun así, el invitado advirtió de que esto funciona como un juego de gallinas. Hubo mensajes a medios, un memorando desclasificado que el Departamento de Estado se apresuró a confirmar a la cadena y un goteo constante de filtraciones. Nadie sabe si es un amago, una filtración genuina o un plan que no existe, y ese patrón de ruido y presión ya se repitió en las dos rondas previas de enfrentamiento con Irán.

Wacker aportó el mapa técnico. Su equipo ha revisado las alternativas militares que la Casa Blanca tiene sobre la mesa y su conclusión es incómoda para quien espere un cierre rápido.

Ninguna de las opciones que evalúa el presidente pondría fin a la guerra en términos militares absolutos, ni erosionaría de forma decisiva la capacidad de Irán.

— Becky Wacker, Bloomberg Television

Cuatro escalones de ataque, ninguno definitivo

La primera alternativa es la del desgaste sostenido: suprimir amenazas marítimas al transporte comercial y a los buques de guerra estadounidenses, con el Estrecho de Ormuz como eje. Es la lógica de la campaña de bombardeos de trece días de julio, y no resuelve nada por sí sola.

La segunda pasa por golpear la capacidad de disparo iraní: drones, misiles y la base industrial de defensa. Sobre el papel es una campaña corta; en la práctica, perseguir lanzadores móviles exige objetivos dinámicos y puede alargarse mucho más de lo previsto.

La tercera es simbólica. Un ataque contra instalaciones nucleares permitiría a Trump cumplir su promesa de que Irán nunca tenga un arma atómica y, de paso, dar por concluida la misión y bajar la escalera. La cuarta es la que más represalias atrae: energía e infraestructura civil —carreteras, puentes, centrales— reclasificada como objetivo de doble uso. Las opciones no son excluyentes y pueden combinarse en una operación amplia.

Teherán se siente acorralada pero deja la puerta abierta

Williams describió una Teherán que percibe el cerco y que, al mismo tiempo, quiere transmitir margen para la negociación. Su ministro de Exteriores eligió las páginas del Financial Times para hablar de disposición al diálogo si Washington se acerca con seriedad. Los redespliegues militares, muy visibles, recuerdan a la antesala del conflicto de este año.

El dato más delicado es otro. Según informes que Estados Unidos considera creíbles, los diplomáticos estadounidenses en el Golfo estarían en riesgo de sufrir atentados iraníes. Y las evaluaciones de inteligencia publicadas por el New York Times apuntan a que esa campaña podría alcanzar a funcionarios en suelo estadounidense. Sería un salto cualitativo: hasta ahora la guerra se ha vivido como frente doméstico en Israel y en Irán, nunca en casa del votante norteamericano.

Hay un coste silencioso que el panel subrayó: las evacuaciones constantes, las familias que no pueden acompañar a los destinados, agendas que se cancelan. Varias fuentes sobre el terreno describen una política exterior estadounidense menos eficaz, con reuniones que terminan celebrándose en Washington porque allí no se suspenden.

Portaaviones, barriles y una ventana lame duck

Wacker identificó dos señales que empujan la decisión hacia después del 3 de noviembre. La primera es política: si Trump pierde el control de una o ambas cámaras, el periodo de sesiones salientes le libra de parte de los contrapesos del Congreso. La segunda es militar: un tercer grupo de ataque de portaaviones está en ruta a la región y aportaría la cobertura de defensa aérea necesaria para proteger a las fuerzas propias, a Israel y a los socios del Golfo.

A eso se suma el interés estadounidense en exprimir la ruta sureña de salida del crudo, escoltada con vigilancia armada. Más tiempo equivale a más barriles fuera del Golfo antes de que la ventana se estreche. Con ese cóctel, la analista se inclina por opciones de ataque posteriores a las elecciones de medio mandato.

El corresponsal añadió el matiz israelí: quedan dos días, el país está en alerta de gatillo y el Ejército se apresuró a aclarar que las maniobras aéreas previstas en el norte y el centro estaban programadas de antemano y no deben leerse como preparativos. Formar coalición, recordó, lleva semanas o meses. Si Netanyahu queda por detrás y su rival recibe el encargo, ambos dirigentes podrían entrar en modo legado: sin futuro electoral, con cuentas pendientes y ganas de firmar un último capítulo.

Qué se juega el precio del crudo

Conviene poner el contexto en cifras redondas y conocidas: alrededor de una quinta parte del petróleo que consume el mundo sale del Golfo a través de Ormuz. El precio del crudo no reacciona solo a los barriles que se pierden, sino a la probabilidad —siempre difícil de calcular— de que ese estrecho deje de ser navegable. Por eso cada filtración sobre planes de ataque se traduce en prima de riesgo aunque no se mueva un solo buque.

La lectura editorial es clara. El mercado no está descontando una guerra, está descontando un calendario. Entre el martes israelí y el 3 de noviembre estadounidense hay un intervalo en el que la contención tiene premio electoral y el ataque tiene coste político. Después, la aritmética se invierte. Un presidente en sesión saliente y un primer ministro sin elecciones a la vista no necesitan convencer a nadie, y esa libertad es exactamente lo que un operador de materias primas teme.

También importa la distinción entre escalones. Un ataque simbólico contra una instalación nuclear produce titulares y un pico de volatilidad de días. Un ataque contra infraestructura energética y civil produce un problema de suministro, y eso se mide en trimestres, no en titulares. El panel no ofreció certezas sobre cuál elegiría la Casa Blanca, y ese silencio es información: la ambigüedad forma parte de la estrategia de presión.

Queda una pregunta que nadie en el plató supo responder. Si ambos líderes calculan que su ciclo electoral termina, ¿la guerra con Irán se convierte en la última gran decisión de sus carreras o en el primer problema de quienes los sucedan? El precio del crudo, probablemente, empezará a responder antes que las urnas.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

La leche entera y dieta alta en proteína: por qué sacia más que las bebidas vegetales

La dieta alta en proteína devuelve la leche entera al carro: unos 3,2 gramos de proteína por cada 100 mililitros y más saciedad que la mayoría de bebidas vegetales, según el análisis publicado estos días.

Durante dos décadas, el pasillo de los lácteos perdió terreno frente a las alternativas vegetales. Avena, soja, almendra, arroz, envases con hojas verdes y promesas de ligereza. El giro es curioso: no lo protagoniza una campaña de la industria, lo provoca un cambio en la forma de comer. Cuando la prioridad pasa a ser la proteína por ración, la leche entera vuelve a competir.

En Ontario, el consejo que agrupa a los productores lácteos canadienses ha colocado carteles con un menú de hamburguesa y patatas junto a un vaso de leche. El mensaje es simple: mejor leche que refresco. El dato que manejan, unos nueve gramos de proteína por vaso, encaja con una ración estándar de 250 mililitros.

Vamos a los datos. La leche entera de vaca ronda los 3,2 gramos de proteína por cada 100 mililitros; un vaso de 250 se queda en unos 8 gramos. Lo relevante no es solo la cantidad, sino el reparto: cerca del 80% es caseína, de digestión lenta, y el 20% restante proteína de suero, rápida. Esa combinación alarga la sensación de plenitud durante horas.

Cuánta proteína aporta un vaso de leche entera y por qué la matriz cambia todo

Aquí entra el concepto de matriz alimentaria, uno de los que más peso ha ganado en la literatura de nutrición aplicada. La proteína de un vaso de leche no viaja sola: llega con calcio, fósforo, potasio, grasa, y lactosa dentro de una estructura que el organismo procesa a una velocidad concreta. Aislar esos gramos en un polvo y llamarlo equivalente es un atajo que la evidencia no respalda del todo.

La saciedad se juega en tres palancas: volumen, densidad calórica y respuesta hormonal. La leche entera activa las tres. Su grasa ralentiza el vaciado del estómago y modula señales de plenitud como el péptido YY y el GLP-1, mientras la caseína forma un coágulo que prolonga la sensación. Las bebidas vegetales más diluidas, con menos proteína y a menudo sin grasa, se vacían antes.

Ocho gramos de proteína con grasa y calcio no sacian igual que ocho gramos en un líquido aguado: la matriz decide tanto como la cifra.

El contenido graso es el argumento más discutido. Aporta palatabilidad, vitaminas A y D, y refuerza la saciedad, pero suma cerca de 70 kilocalorías más por vaso que la desnatada. ¿Compensa? Depende del objetivo. Con control calórico, la semidesnatada iguala la proteína con menos energía; si buscas saciedad y no cuentas calorías, la entera juega con ventaja.

Leche frente a bebidas vegetales: cómo leer la etiqueta sin engañarte

Pongamos cifras. Una bebida de soja sin azúcar ronda los 3 gramos de proteína por cada 100 mililitros. La diferencia aparece con las demás: la de avena se queda en 0,6 y la de almendra en 0,5. Su base es agua con un porcentaje pequeño de cereal o fruto seco, aceite añadido y estabilizantes. Comparar leche con bebida de almendra es comparar proteína con agua aromatizada.

leche entera proteína

📊 La pauta en cifras

  • Proteína por vaso: Un vaso de 250 mililitros de leche entera aporta unos 8 gramos.
  • Dosis útil por comida: Entre 20 y 30 gramos es la horquilla que mejor sostiene la saciedad.
  • Calidad a buscar: Leche entera sin azúcares añadidos; en vegetales, que declaren proteína añadida.
  • A tener en cuenta: La grasa entera suma saciedad, pero también calorías; el total del día manda.

Ahí está la letra pequeña. El orden de los ingredientes va de mayor a menor cantidad: si el agua encabeza la lista y el cereal aparece en cuarto lugar, la proteína será residual salvo que se haya añadido aparte. Muchas bebidas vegetales etiquetadas como proteicas recurren a aislados de guisante o soja para llegar a los 3-4 gramos por 100 mililitros. Funcionan, pero conviene saberlo antes de pagar el doble.

El azúcar es el otro frente. Las versiones con aromas suman azúcares libres que la leche entera no necesita: su lactosa es un azúcar intrínseco, empaquetado junto a grasa y proteína. Leer la tabla de azúcares por 100 mililitros es el filtro más rápido. Por debajo de 5 gramos y con más de 3 de proteína, la bebida aguanta la comparación; por encima, es un refresco con buenos modales.

La saciedad no es solo cuestión de gramos: el análisis honesto

La ciencia de la saciedad lleva años señalando lo mismo: la proteína es el macronutriente más saciante por gramo, por delante de la fibra y de la grasa. Las revisiones sobre ingesta proteica y apetito coinciden en que subir su proporción aumenta la plenitud y tiende a recortar la ingesta espontánea en la comida siguiente. La ingesta de referencia que maneja la autoridad europea de seguridad alimentaria sitúa la proteína en 0,83 gramos por kilo de peso y día; quien entrena fuerza suele moverse entre 1,6 y 2,2 gramos por kilo, una horquilla que la leche entera ayuda a cubrir sin recurrir a polvos.

El matiz honesto llega ahora. La leche entera no es un alimento mágico ni la única vía para subir proteína, y quien no la digiere bien tiene alternativas igual de válidas: yogur griego, huevos, legumbres, pescado. Tampoco conviene sobredimensionar la comparación. Una bebida de soja sin azúcar ofrece una proteína de calidad muy parecida; la diferencia real está en las de avena, arroz o almendra, que se venden como equivalentes sin serlo. Nada de esto sustituye el criterio de un profesional que conozca tu caso concreto.

Encaja en desayunos y meriendas de quienes buscan saciedad duradera, en deportistas de fuerza que necesitan cubrir entre 20 y 30 gramos de proteína por comida y en cualquiera que quiera cambiar un refresco por una bebida con más nutrientes por vaso. Lo que no hay que esperar es un efecto transformador por sí sola: lo que mueve la aguja es el conjunto. El perfil nutricional completo está en la entrada de Wikipedia sobre la leche.

⚡ Rutina de Optimización Diaria

  • Ajusta el desayuno: Cambia el vaso de bebida vegetal por 250 mililitros de leche entera y acompáñalo de avena o fruta para rozar los 20 gramos de proteína.
  • Lee la etiqueta: Compara proteína y azúcar por 100 mililitros; por encima de 3 gramos de proteína y por debajo de 5 de azúcar, buena señal.
  • Ordena la compra: Reserva la leche para las comidas principales y deja las bebidas vegetales para el café o los batidos donde la proteína no es el objetivo.

Pablo Gil Trader desmonta la clase media en España: 3.500 euros de sueldo y 120 de ahorro

Ganar 3.500 euros netos al mes entre dos sueldos se parece mucho a lo que cualquiera llamaría vivir con holgura. En su último análisis, el canal Pablo Gil Trader sostiene justo lo contrario: esa misma familia puede terminar el mes con 120 euros de margen y necesitar medio siglo para reunir la entrada de un piso. Y ahí está el problema. La clase media española no se está estrechando por lo que ingresa, sino por lo que le queda.

Qué significaba antes pertenecer a la clase media

Gil se presenta con casi cuatro décadas dedicadas al análisis de mercados y arranca su exposición con una definición que hoy suena casi nostálgica. Ser de clase media no era tener un coche de lujo ni viajar tres veces al año. Era saber que, después de pagar lo imprescindible, quedaba dinero. Ese excedente permitía sustituir un electrodoméstico sin financiarlo, organizar unas vacaciones o empezar a juntar la entrada de una vivienda.

El matiz desplaza el foco del debate. Segun el creador, la conversación pública se ha instalado en cuánto suben los salarios o cuántas personas caen en cada tramo de renta. Todo eso importa, concede, pero cubre sólo la mitad de la fotografía. La otra mitad la componen la vivienda, la alimentación, la energía y los gastos que una familia no puede evitar.

De la etiqueta política al criterio estadístico

Buena parte del vídeo se dedica a separar dos cosas que se confunden a menudo: qué es clase media para un político y qué es para un estadístico. Gil recuerda que en 2024 la ministra María Jesús Montero situó a los perceptores del salario mínimo dentro de la clase media trabajadora. Es una expresión política, advierte, no una definición técnica.

El criterio que aplica la OCDE es otro. Ordena los hogares según su renta disponible del hogar, es decir, lo que queda tras impuestos y ayudas; ajusta la cifra al número de personas que viven en la casa y fija la franja de ingresos medios entre el 75% y el 200% de la mediana. Con la Encuesta de Condiciones de Vida de 2025 del INE, que recoge rentas de 2024, el umbral inferior para una pareja con dos hijos pequeños ronda los 32.000 euros netos anuales, unos 2.673 euros al mes.

Ahí aparece el primer desajuste. Esa familia puede figurar como clase media en cualquier tabla y no tener ningún margen real. La clasificación indica dónde estás respecto a los demás; no dice si llegas con angustia a fin de mes ni si puedes comprar una casa.

‘La pregunta importante no es solo cuánto gana una familia, es cuánto le queda cuando ha pagado todo lo necesario para vivir’.

— Pablo Gil Trader

3.500 euros que se quedan en 120

Con esa base, el presentador construye el ejercicio que da sentido al vídeo. Dos adultos, dos salarios, 3.500 euros netos al mes. Alquiler de 1.360 euros, alimentación de 650 y suministros de 250. A eso hay que sumar transporte, colegio, ropa, salud, teléfonos, algún imprevisto y algo de ocio: 1.120 euros. Total, 3.380. Margen: 120 euros al mes.

Gil insiste en que no es el presupuesto de todas las familias españolas. Funciona como espejo, no como retrato. Con 120 euros al mes, una avería del coche, un tratamiento dental o una derrama de la comunidad borran de golpe varios meses de esfuerzo. No hace falta ningún capricho para descuadrar la cuenta.

Cincuenta y dos años para la entrada de un piso

La segunda parte del cálculo es la que deja mal cuerpo. Un piso de 250.000 euros exige, con un 20% de entrada y un 10% de gastos e impuestos, reunir unos 75.000 euros antes de firmar. A razón de 120 euros al mes, eso lleva 52 años. La simulación no incorpora subidas de precio ni rentabilidad del ahorro, y precisamente por eso resulta tan elocuente: ni en el escenario más benévolo el ahorro alcanza a la realidad.

El autor reconoce los límites del ejemplo. Hay localidades con alquileres mucho más bajos, familias con vivienda heredada o ya pagada y hogares que necesitan dos coches para ir a trabajar. Por eso no pretende representar a España entera, sino mostrar un mecanismo: el nivel de ingresos, por sí solo, no dice cuánto margen queda para construir un futuro.

Qué implica para el ahorro familiar

La lectura editorial es incómoda y, a mi juicio, necesaria. Durante años hemos medido el bienestar con la nómina, y el vídeo propone cambiar de indicador: mirar el saldo que sobrevive a la última domiciliación. Ese cambio tiene consecuencias prácticas para cualquiera que esté ordenando su economía doméstica. Un sueldo alto en una ciudad cara puede dejar menos margen que un sueldo medio en una localidad pequeña, y dos carreras universitarias en casa no compensan un alquiler desbocado.

También reordena las prioridades del debate público. Si el problema no es sólo cuánto se ingresa, sino cuánto se llevan vivienda, energía y alimentación, entonces cualquier política que actúe únicamente sobre el salario llega tarde y a medias. No es una conclusión que Gil formule como programa, pero se desprende de su argumento con bastante claridad.

El creador cierra su análisis con una propuesta concreta para quienes quieran profundizar: una sesión en directo el 9 de noviembre, a las 19:07 hora de Madrid, sobre cómo tomar decisiones de inversión en un entorno de incertidumbre. Cuándo actuar, cuándo esperar y cuándo cambiar de opinión, con la vista puesta en el contexto macroeconómico, la bolsa, el bitcoin, el oro y otros mercados relevantes.

Y queda la pregunta de fondo, esa que no se responde con una tabla del INE. Si el dinero deja de cumplir su función de construir patrimonio, ¿qué queda de la promesa que definió a la clase media durante medio siglo?

Puedes ver el análisis completo en el vídeo original de Pablo Gil Trader en YouTube.

Youtube video

Radar térmico DGT en la autopista de Zaragoza: lee matrículas y controla la ocupación del coche

La DGT ya controla con radares térmicos la ocupación del coche en el carril Bus-VAO de la A-2. Circular solo cuesta 200 euros.

El sistema se apoya en dos datos: la lectura de la matrícula y un módulo de detección de ocupación. Con ambos, Tráfico comprueba si el vehículo que entra en el carril reservado cumple las condiciones de acceso. La instalación se completa con paneles de mensaje variable, balizas luminosas y sistemas de monitorización que abren o cierran el carril según el estado del tráfico.

El equipo no avisa. Solo lee.

Qué controlan exactamente los nuevos equipos de la A-2

Conviene separar lo confirmado de lo que suena bien en un titular. La DGT ha confirmado que los equipos instalados en el tramo madrileño del Bus-VAO de la A-2 leen matrículas y detectan la ocupación del vehículo. No ha detallado, en cambio, qué tecnología emplean para contar a los ocupantes.

De ahí viene el nombre. Se les llama radares térmicos, pero no está acreditado que usen cámaras térmicas ni que cuenten personas por el calor corporal. Tampoco hay información oficial sobre cómo influyen los cristales tintados o la temperatura del habitáculo. Puede ser visión artificial, infrarrojo o una combinación de sensores. La DGT no lo ha aclarado.

El nombre comercial dice térmico, pero la DGT no ha confirmado que los equipos cuenten ocupantes por el calor del cuerpo.

Lo que sí está en marcha, desde agosto de 2026, es la infraestructura completa del carril en su recorrido madrileño: lectura de matrícula , paneles variables y monitorización del tráfico. La A-2 es la vía que une Zaragoza con Madrid, de modo que cualquier conductor que suba o baje por ese corredor se topará con la instalación.

Cuándo entra en vigor, qué vehículos pueden usarlo y qué excepciones hay

El Bus-VAO de la A-2 sigue en fase de pruebas y la DGT no ha anunciado una fecha de implantación definitiva. Durante este periodo, los vehículos admitidos son:

  • Autobuses, conforme a las condiciones establecidas.
  • Turismos con dos o más ocupantes, sea cual sea su sistema de propulsión.
  • Motocicletas, según las condiciones de uso del carril.
  • Otros vehículos autorizados por la normativa y la señalización vigente.

Ojo con las etiquetas. Un coche con distintivo ECO o CERO no entra por el hecho de llevarlo. El carril exige ocupación mínima o autorización expresa, y la última palabra la tiene el panel de mensaje variable: si está cerrado por tráfico, obras o incidencia, no hay discusión posible. Fuera del horario de funcionamiento, ese carril vuelve a comportarse como uno convencional y las condiciones de acceso dejan de aplicarse.

radares DGT Zaragoza

Cómo evitar la multa en el carril reservado

La sanción es de 200 euros y no resta puntos del carnet. Se tipifica como infracción grave por circular por un carril reservado sin cumplir las condiciones de utilización.

Hay tres comprobaciones útiles antes de meterse en el carril: contar los ocupantes reales —el asiento vacío con la mochila encima no cuenta—, leer el panel y revisar la señalización del tramo concreto. Las condiciones cambian de un VAO a otro y también dentro del mismo corredor.

Si llega la notificación y crees que la detección de ocupación falló, tienes margen. Puedes revisar la notificación y las pruebas disponibles antes de presentar alegaciones. En estos expedientes, la imagen y el registro de matrícula sostienen la acusación, así que la primera pregunta es sencilla: ¿la foto demuestra lo que dice el boletín?

Análisis: un nombre comercial que va por delante de la tecnología

Hay dos lecturas y no son excluyentes. La primera: un carril Bus-VAO solo funciona si alguien vigila quién entra. Sin control, el carril reservado se convierte en un carril más y el autobús pierde su ventaja. La segunda: la opacidad sobre la tecnología deja al conductor sin saber cómo defenderse.

En mi lectura, el problema no es el radar, es el relato. Llamar térmico a un equipo cuya tecnología no se ha detallado genera una expectativa que la DGT no ha respaldado, y esa indefinición tiene consecuencias prácticas. Si un conductor con cristales tintados o con tres ocupantes recibe una sanción por ocupación insuficiente, la prueba técnica tendrá que ser muy sólida para sostenerse en una reclamación.

Cabe recordar que el importe es contenido. Son 200 euros, con la reducción del 50% por pronto pago si se abona dentro de los 20 días naturales siguientes a la notificación, y sin pérdida de puntos. Esa combinación —dinero sin carnet— es deliberada: la norma quiere disuadir el uso fraudulento del carril, no castigar la conducción en sí.

Sin carril libre, el autobús se para.

El riesgo real está en las próximas semanas. Un periodo de pruebas es, por definición, un periodo de ajuste: es probable que los equipos calibren la detección de ocupación y que la señalización cambie de criterio según el tramo. Circula por el carril solo cuando el panel lo autorice y con los ocupantes que exige la norma. Lo demás es apostar 200 euros a que el sensor se equivoca.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular por el carril Bus-VAO de la A-2 sin la ocupación mínima o sin autorización, con control por lectura de matrícula y detección de ocupación.
  • Sanción económica: 200 euros (reducción del 50% por pronto pago).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Sistemas en fase de pruebas desde agosto de 2026; sin fecha de implantación definitiva anunciada.

Inversión a largo plazo 2050: el marco que Expansión pone sobre la mesa

Inversión a largo plazo con horizonte 2050: los fondos de renta variable han rentado un 6,5% anual en España desde 2000. No es una proyección. Es el rendimiento ya devengado, medido sobre una ventana que incluye dos desplomes bursátiles severos, una crisis inmobiliaria de siete años y una pandemia.

El dato lo firma Marcelo Casadejús, analista del mercado de fondos, en una columna que Expansión publicó el 24 de octubre con el título Alfonso y Enrique: objetivo 2050. No es un informe de gestión: es una pieza de opinión construida sobre una anécdota familiar. Dos mellizos de diez meses y un fondo de renta variable internacional abierto por su padrino a 25 años.

Veinticinco años de datos que ordenan el debate

La jerarquía que sale de ese ejercicio es la siguiente: fondos de acciones, un 6,5% anual; Ibex 35, un 3,6%; vivienda, un 3,5%; y fondos de renta fija, un 1,8%. Son rentabilidades medias anuales desde el año 2000 y respetan, sin excepción, la lógica que el propio autor subraya: a menor riesgo, menor rentabilidad.

Conviene fijar dos matices. El primero: las cifras de bolsa miden apreciación de precio, no rentabilidad total. Los dividendos del Ibex no están en ese 3,6% y, con un yield histórico del 3% al 4%, la brecha con los fondos de renta variable se estrecha. El segundo: arrancar en el año 2000 es arrancar en la cresta de la burbuja tecnológica, el peor escenario para quien empieza.

Y aun así, el interés compuesto hace el resto. Un euro al 6,5% anual se convierte en 4,8 euros al cabo de 25 años. El mismo euro, al 1,8% de los fondos de bonos, termina en 1,56 euros. La diferencia no la explica la habilidad del gestor ni el timing: la explica el tiempo. Un repaso a la aritmética del interés compuesto basta para verlo.

El horizonte no es un adorno del folleto: es la variable que convierte una volatilidad insoportable en una molestia estadística.

La vivienda merece un aparte, porque su 3,5% no describe el mercado residencial con la limpieza que aparenta. La serie incluye la mayor burbuja inmobiliaria de la historia reciente del país, su estallido y una recuperación desigual por provincias. Quien compra hoy en Madrid no compra la media nacional: compra un activo atado al barrio, al inquilino y a la ley de alquiler vigente.

El bautizo como test de horizonte

Alfonso y Enrique tienen diez meses y un fondo de renta variable internacional a su nombre. Su padrino ha colocado el dinero en la parte alta de la pirámide de riesgo con un objetivo claro: veinticinco años. Cuando lo necesiten tendrán alrededor de 25, una edad razonable para empezar una carrera, comprar un piso o montar algo propio. Con ese plazo, la probabilidad histórica de que la renta variable bata a la renta fija es abrumadora.

Ese es el punto que la columna acierta a poner sobre la mesa: el largo plazo no es una estrategia, es una condición previa. Sin horizonte, la misma cartera que hoy parece prudente se vuelve una temeridad. Con horizonte, una caída del 30% es una oportunidad de compra.

Lo que el experimento mide y lo que deja fuera

Comparto el fondo del planteamiento de Casadejús y discrepo en un matiz que me parece decisivo. Ese 6,5% no es una promesa transferible al próximo cuarto de siglo: es un resultado pasado logrado con tipos que pasaron del 0% al 4% y una inflación que superó el 10% en el verano de 2022. La conclusión sólida no es que la renta variable vaya a repetir el 6,5%, sino que el tiempo es el activo escaso: cualquier estrategia de inversión a largo plazo con horizonte 2050 necesita acciones dentro.

Hay una contradicción más incómoda. La columna elogia el horizonte de 25 años, pero ese horizonte caduca: 2050. Según se acerque, la cartera deberá dejar de ser cien por cien renta variable. Si el fondo se mantiene intacto hasta que los mellizos cumplan 25, el riesgo de secuencia —vender en un mal ejercicio justo cuando hace falta el dinero— puede borrar buena parte de la ventaja. Los fondos de objetivo de fecha lo tienen medido: desriscar en los últimos cinco o siete años recorta la dispersión del resultado final.

Cualquier familia que quiera replicar el experimento tiene dos herramientas a mano. La primera, la aportación periódica, que convierte la volatilidad en aliada. La segunda es fiscal: en España los traspasos entre fondos no tributan hasta el reembolso, lo que permite rebalancear sin pasar por Hacienda. Con esas dos piezas, el vehículo concreto importa menos de lo que la industria quiere hacer creer.

El seguimiento del experimento tiene una fecha marcada: el primer reembolso parcial. Si coincide con la mayoría de edad de los mellizos, en 2043, se sabrá si el padrino acertó con el producto o solo con el calendario.

España concentra la mitad de las falsificaciones incautadas en frontera de la UE: cómo reclamar si compras online

Las falsificaciones incautadas en frontera en España rozaron los 990,4 millones de euros en 2025, el 50,73% del valor interceptado en toda la UE. El dato explica por qué comprar moda y electrónica online sin garantía real acaba saliendo caro.

Qué se incauta de verdad: relojes, bolsos y ropa

Vamos a los números. España interceptó 644.255 artículos falsificados en sus fronteras durante 2025, con un valor estimado de 990,4 millones de euros, según el informe de la EUIPO y la Dirección General de Fiscalidad y Unión Aduanera de la Comisión Europea. Sobre un total comunitario de 1.952 millones, eso significa algo más de la mitad del pastel.

A efectos prácticos, lo que más se intercepta en España son cuatro familias de producto. Los relojes se llevan el 37,24% de las piezas; los bolsos y carteras, el 17,44%; las bebidas, el 11,35%; y las prendas de ropa, el 8,17%. Por detrás quedan otros accesorios de vestir (5,5%) y los juguetes (4,28%).

📊 La comparativa de un vistazo

CategoríaPeso en piezasPeso en valor
Relojes37,24%88,8%
Bolsos y carteras17,44%7,8%
Prendas de ropa8,17%0,37%
Accesorios de vestir5,5%2,5%
Deportivas—0,2%

Ahí está el detalle que casi nadie lee: el valor no sigue al número. Los relojes concentran el 88,8% del valor incautado en España y solo el 37,24% de las piezas. La ropa, en cambio, pesa un 8,17% en artículos y apenas un 0,37% en euros. Las deportivas se quedan en el 0,2% del valor y las herramientas, en el 0,08%.

Lo que pierdes cuando el precio es demasiado bajo

Aquí empieza lo que de verdad importa al comprador. Un reloj o un bolso falsificado no es solo un problema de la marca copiada: es un producto que llega sin garantía legal, sin trazabilidad y, en el caso de la electrónica y los juguetes, sin los controles de seguridad que exige la normativa europea. El ahorro de 30 euros dura hasta la primera avería.

Un producto falsificado no tiene garantía porque, legalmente, nadie ha puesto su nombre detrás de él.

productos falsificados online

Y hay un matiz de calendario que se pasa por alto. La ley obliga al vendedor a responder de la falta de conformidad durante tres años desde la entrega, y el derecho de desistimiento de la compra online es de 14 días naturales. Frente a un falsificador no funciona ninguna de las dos cosas: no hay vendedor identificado, no hay factura con NIF europeo y, muchas veces, ni dirección física.

El origen del paquete ayuda a entender el fenómeno. El 40,85% de los productos intervenidos en la UE procedía de China; Turquía aportó el 18,55% y Hong Kong, el 5,68%. Y no todo se juega en la aduana: en el mercado interior europeo se incautaron 175 millones de artículos por valor de 4.550 millones de euros. España sumó ahí cerca de 7,4 millones de piezas y casi 482 millones, el 10,58% del total comunitario.

Cómo reclamar si el producto no es lo que parecía

Si ya has comprado y el artículo no es lo que anunciaba, el orden de los pasos importa. Reclamar mal es la vía más rápida para perder el dinero; y la prisa, el mejor aliado de un un vendedor que ya ha cobrado.

  • Identifica al vendedor, no a la plataforma: busca razón social, NIF y dirección postal en la ficha. Sin ese dato, la reclamación formal se complica.
  • Guarda la prueba del anuncio: captura de pantalla de la descripción, el precio y las fotos. Es lo que acredita que te prometieron un original.
  • Reclama por escrito en la plataforma: usa el formulario, no el chat. Deja rastro con número de caso.
  • Ejerce el desistimiento: tienes 14 días naturales desde la entrega y no hace falta justificar el motivo.
  • Sube un nivel si no responden: hoja de reclamaciones, servicio de consumo de tu comunidad y, si pagaste con tarjeta, consulta el contracargo en tu banco.

El detalle que decide el resultado es cómo se vendió el artículo. Si se anunció como original, no hablamos de desistimiento sino de incumplimiento: te prometieron A y entregaron B. Ahí la reclamación pide la devolución íntegra y, con engaño acreditado, abre la puerta a una queja adicional por publicidad engañosa.

Eso sí: si compraste sabiendo que era una imitación, la protección se estrecha. Nadie responde de la calidad de un producto vendido como copia a precio de copia, y el paquete puede quedarse retenido en aduana sin que recuperes el importe.

La letra pequeña del 50,73%: volumen, valor y precedente

Conviene leer el dato con la calculadora en la mano. Ese 50,73% es de valor, no de volumen: en número de piezas, los 644.255 artículos españoles son alrededor del 1,5% de los 42,1 millones intervenidos en las fronteras comunitarias. La diferencia la explican los relojes, un producto caro por unidad que dispara la estadística sin necesidad de muchos envíos. España no es el gran mercado receptor; es un punto de entrada con capacidad portuaria y aduanera para mover y detectar volumen.

El precedente tampoco es nuevo. La UE cerró 2025 con un récord de 196 millones de artículos incautados entre frontera y mercado interior, por 6.320 millones de euros y un 67,37% más en volumen. El problema crece al ritmo del paquete pequeño, justo el formato que más difícil le pone el control a la aduana.

Para el comprador, la conclusión es incómoda pero útil. Un reloj de marca a precio de saldo no es una oportunidad: es una pieza sin garantía, sin servicio técnico y sin nadie al otro lado. Y cuando algo falla, el sistema protege frente a un vendedor profesional identificable, no frente a un perfil que cambia de nombre cada trimestre.

El precio más bajo casi nunca es el precio real.

🛒 El Veredicto de Compra

  • Comprueba quién vende: antes de pagar, busca razón social, NIF y dirección postal en la ficha del vendedor. Sin ese dato no hay a quién reclamar después.
  • Guarda la prueba del anuncio: captura de pantalla de las fotos, la descripción y el precio. Es lo que acredita que te prometieron un producto original.
  • Reclama en plazo: 14 días naturales para desistir y tres años de garantía legal si el vendedor es identificable. Si pagaste con tarjeta, pregunta por el contracargo.

Por qué el euro débil convierte los bonos de EEUU en el imán del inversor europeo

El euro débil ha reabierto una puerta que parecía cerrada: los bonos de EEUU vuelven a venderse solos.

La moneda única se cambia a 1,119 dólares, su nivel más bajo en casi año y medio. Desde el arranque de 2026 acumula una pérdida del 4,72% y desde el máximo anual de 1,2 dólares tocado el 27 de febrero, del 7,37%, según las referencias diarias del BCE. Para el inversor con base en euros, cada décima que cede la divisa se suma al cupón del Treasury. Ahí está el negocio.

Los analistas consultados por Expansión coinciden en que no es solo debilidad del euro ni solo fortaleza del dólar, sino una mezcla. Antonio Castelo, de iBroker, apunta al crecimiento más sólido de la economía estadounidense frente a una Europa vulnerable al encarecimiento de la energía, a la debilidad industrial y a las incertidumbres presupuestarias. A eso se añade el diferencial de tipos a favor de EEUU y la ampliación de las primas de riesgo soberanas en Francia.

Manuel Pinto, responsable de análisis de XTB España, rebaja el tono sobre el billete verde: el euro es la divisa del G-10 con peor comportamiento del último mes, pero el dólar tampoco está demasiado bien. En la última caída fuerte de las tecnológicas no actuó como refugio, sino todo lo contrario.

David A. Meier, economista de Julius Baer, sostiene que la fortaleza actual es temporal y que el petróleo caro, los flujos hacia activos refugio y las expectativas sobre la Fed acabarán pesando menos que los factores estructurales que juegan contra el dólar.

En una cartera con base en euros, la divisa no es un adorno: puede aportar más rentabilidad que el propio cupón del bono.

Renta fija: del Treasury a dos años al crédito en euros

La apuesta más repetida es la deuda soberana estadounidense. En XTB la eligen por la posibilidad de generar plusvalías solo con la divisa y prefieren vencimientos de uno a tres años; para perfiles arriesgados, hasta siete o diez. Castelo se queda en dos a cinco años y evita demasiada duración mientras persistan las presiones inflacionistas. iCapital sobrepondera Treasuries vía TIPs, bonos ligados a inflación, con el 3% de tipo real a diez años como argumento. La curva del Tesoro estadounidense sigue siendo la referencia del mercado.

Santos, de iCapital, recomienda alargar la duración total de la cartera pero infraponderar la corporativa, salvo flotantes de calidad, convertibles y ABS, con el foco en en Europa y en euros. Castelo ve atractivo el investment grade en euros si paga prima suficiente frente a la deuda pública equivalente y, en la periferia, exige mirar el diferencial, las cuentas públicas y el riesgo de nuevas alzas. En emergentes, neutralidad.

Bolsas y oro: dónde sí tiene sentido asumir riesgo

En renta variable, Castelo busca compañías europeas con exposición comercial a mercados que operan en dólares, seleccionadas por calidad y capacidad de trasladar costes a precios. Su lista española: Acerinox, ACS, Ferrovial, Grifols e Iberdrola. En Europa, aeroespacial, farmacéuticas y lujo, con Safran, Airbus, LVMH y ASML como exponentes. En EEUU no recomienda aumentar posiciones solo porque el dólar suba.

Santos infrapondera las grandes tecnológicas a la espera de retrocesos y sobrepondera pequeñas y medianas estadounidenses con enfoque value, en salud y biotecnología. En XTB ven más recorrido en las empresas que adoptan inteligencia artificial que en las que la fabrican, y prefieren capturarlo con ETF equiponderados tipo S&P 500 Equal Weight.

El oro completa el puzzle. Pinto defiende una posición estructural de hasta el 10% de la cartera porque en la última caída de la bolsa respondió. Señala dos vehículos concretos: iShares Physical Gold e Invesco Physical Gold.

El imán tiene dos polos y solo uno depende del inversor

La tesis funciona. Y por eso conviene desconfiar un poco de ella. Un Treasury a dos años comprado desde España rinde el cupón más la variación del cruce: el riesgo divisa deja de ser un detalle técnico y se convierte en la primera fuente de retorno. Entre 2014 y 2015 el euro pasó de 1,39 a 1,05 dólares y los fondos de renta fija en dólares lideraron las suscripciones en Europa. Después llegó la resaca.

La dirección del consejo me parece razonable. El tamaño, no tanto. Si el euro rebota un 3% —algo que ha hecho varias veces desde 2022—, se lleva por delante el cupón de un tramo corto. Y el diferencial de tipos que sostiene el edificio ya está en precio. Cualquier sorpresa en los próximos datos de inflación o empleo en EEUU puede revertirlo.

Hay un segundo polo que nadie controla: la política fiscal europea. Si Francia encauza su presupuesto y las primas de la periferia se estrechan, parte del atractivo relativo del Treasury desaparece sin que la Fed mueva un punto básico. El imán funciona mientras el metal de enfrente no se imante.

Mi lectura: los vencimientos de uno a tres años son un buen sitio para aparcar liquidez, no para construir la tesis de renta fija de los próximos tres ejercicios. Para eso hace falta duración y hace falta crédito europeo. Y conviene fijar una revisión concreta: la reunión de diciembre de la Fed y el dato de inflación de la eurozona de noviembre. Ahí se sabrá si esto es un imán o un espejismo.

Multas por patinetes: la Policía Local sanciona a más de 500 en 15 días

La Policía Local de Murcia ha multado a 503 patinetes eléctricos en quince días con el nuevo reglamento de VMP.

El dato lo confirmaron fuentes municipales: desde el 1 de octubre, día de entrada en vigor de la reforma del Reglamento General de Circulación, los agentes han tramitado una media de 33 denuncias diarias. La mayoría, conductores de patinetes eléctricos.

No es una cifra aislada. Murcia cerró el año pasado con 700 accidentes con VMP, 504 heridos leves y 16 de gravedad, siempre según la Memoria de la Fiscalía con datos del cuerpo municipal. Los patinetes son ya la tercera categoría de vehículo con mayor siniestralidad de la ciudad, solo por detrás de turismos y motocicletas, y concentran en torno al 10% de los siniestros viales del municipio.

Los controles, además, siguen activos. No hay marcha atrás.

Más de medio millar de denuncias en quince días no miden conductas temerarias: miden papeleo pendiente y un registro que buena parte de los usuarios aún desconoce.

Qué cambia y a quién afecta el nuevo reglamento de VMP

La reforma llega con obligaciones que hasta ahora dependían de ordenanzas municipales dispersas. La primera es la edad mínima de 15 años para conducir un patinete eléctrico. La segunda, el casco de protección obligatorio, sin distinguir entre ciudad y carretera.

La tercera tiene que ver con la visibilidad: chaleco reflectante de noche o con visibilidad reducida, y siempre para quien usa el VMP como herramienta de trabajo, como los repartidores.

Ninguna de esas tres encabeza, sin embargo, las denuncias en Murcia. El Ayuntamiento detalla el orden real: primero, carecer de seguro y de autorización administrativa para el vehículo. Segundo, no haberlo inscrito en el registro nacional de VMP. Tercero, no disponer o no exhibir la etiqueta identificativa o la placa de marcaje del fabricante en un lugar visible.

A partir de ahí la lista se ensancha: incumplir los requisitos técnicos del vehículo y transportar más ocupantes de los autorizados. Un patinete, una persona.

reglamento circulación VMP

Cuándo entra en vigor y qué excepciones tiene

El texto está en vigor desde el 1 de octubre y se aplica en todo el territorio nacional. No hay periodo de gracia ni moratoria para quien compró el patinete antes de esa fecha.

Las excepciones son tasadas y cortas:

  • Repartidores y uso profesional: el chaleco reflectante deja de ser nocturno y pasa a ser obligatorio en todo momento.
  • Vehículos sin requisitos técnicos acreditados: quedan fuera de la categoría VMP y se les aplica el régimen de otro tipo de vehículo, con sanciones más severas.
  • Segundo ocupante: no existe excepción de ninguna clase, ni por trayecto corto ni por edad del acompañante.

El detalle jurídico importa y conviene leerlo en la fuente: el texto que ahora se aplica puede consultarse íntegro en el texto consolidado del BOE. Ahí se comprueba qué exige la norma y qué no, sin depender de lo que circule por mensajería.

Cómo evitar la multa en Murcia: las comprobaciones que fallan

Las tres causas que más denuncias generan en la capital son administrativas, y se resuelven antes de arrancar:

  1. Seguro en vigor y autorización administrativa del vehículo. Sin uno no hay otro, y la Policía Local lo pide en el mismo control.
  2. Inscripción en el registro nacional de VMP: si el patinete se compró de segunda mano y nunca se registró, el titular actual es quien responde ante la denuncia.
  3. Etiqueta o placa de marcaje visible. Pegarla bajo la plataforma o taparla con una pegatina decorativa equivale a no llevarla.

Y un cuarto punto que los propios agentes han puesto en el foco: el patinete trucado. Un vehículo que supera los límites de potencia y velocidad homologados deja de ser un VMP a ojos de la norma, y ahí la cosa se complica.

Análisis: 503 denuncias que hablan de papeleo, no de conducción

Hay un dato que merece lectura pausada. En quince días, la Policía Local ha puesto 503 denuncias, algo más de 33 al día. Si se compara con los 700 accidentes anuales, la ciudad convive con una media de dos siniestros diarios con patinete implicado.

Pero las tres primeras causas de sanción no son conductas temerarias. Son seguro, registro y etiqueta. Dicho de otro modo: la primera embestida de la nueva norma no está castigando al que circula en dirección prohibida, al que cruza el parque ni al que sube a dos personas en un patinete, sino al que no ha terminado el papeleo.

¿Es proporcionado? En el fondo sí, porque un vehículo sin seguro en la vía es un problema colectivo antes que individual. El fallo es de comunicación: una norma que exige registro, seguro y marcaje y que entra en vigor sin campaña informativa previa convierte a miles de usuarios en infractores de la noche a la mañana. El resultado son 503 multas que podrían haber sido 503 registros si la administración hubiera empujado primero la formalización y después la sanción.

Hay un segundo riesgo, y lo señalan los propios vecinos: la concentración de los controles. Residentes de pedanías como El Palmar o Cabezo de Torres describen patinetes cruzando parques, circulando en dirección prohibida, con dos ocupantes a bordo y sin casco. Si la vigilancia se queda en el centro, el mensaje que llega a la periferia es que solo se multa donde es fácil multar.

Para el usuario, la conclusión no admite atajos: revisa el seguro, comprueba que la inscripción está a tu nombre, lleva la etiqueta visible, ponte el casco y, si sales de noche, coge el chaleco. Son diez minutos de gestiones. La sanción, y la posible inmovilización del vehículo, cuestan bastante más.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Nueva regulación de los VMP: edad mínima de 15 años, casco, chaleco reflectante nocturno, seguro, registro nacional y etiqueta identificativa visible.
  • Sanción económica: No precisada en los datos facilitados por el Ayuntamiento de Murcia. La fuente solo confirma el volumen de denuncias.
  • Puntos del carnet: No aplica. Las sanciones a usuarios de VMP no conllevan detracción de puntos.
  • Entrada en vigor: 1 de octubre de 2026, ya vigente en todo el territorio nacional.

Calendario de divisas: el EUR/USD llega bajo presión y concentra toda la atención

0

El calendario de divisas de la semana arranca con un EUR/USD clavado en 1,1200. La ventana del 26 al 30 de octubre acumula cinco reuniones de política monetaria, el PCE subyacente y el PIB adelantado de Estados Unidos. La agenda no da tregua.

Cinco bancos centrales y el PCE subyacente copan la agenda del 26 al 30 de octubre

La parrilla que publica la agenda semanal Pares en Foco de DailyForex ordena las citas por relevancia probable: la reunión de la Reserva Federal, el índice de precios PCE subyacente, el PIB adelantado de Estados Unidos y el encuentro del Banco Central Europeo encabezan la lista. Después llegan el Banco de Japón, el Banco de Canadá, el Banco de la Reserva de Nueva Zelanda, la inflación de Australia y el presupuesto del Reino Unido. Nueve citas de primer nivel en cinco sesiones, con el calendario de tipos como único hilo conductor.

La semana que se cierra fue otra cosa. El IPC del Reino Unido quedó ligeramente por encima de lo esperado; los de Canadá y Nueva Zelanda, ligeramente por debajo. Con ese material, apenas el 26% de los pares y cruces relevantes se movió más de un 1%. Nada que ver con lo que viene.

El EUR/USD cierra en 1,1200 y el dólar se agarra a 101,39

El EUR/USD cedió un 0,32% en la semana y cerró justo en 1,1200. La vela semanal, una pin bar interior bajista, apunta a continuación de tendencia y a una posible prueba del mínimo de 17 meses por debajo de 1,1150. El euro fue la única divisa principal, aparte del dólar, que registró pérdidas. El lastre tiene tres patas: la deuda de Francia y de la eurozona, la crisis energética y el ruido político y social que se extiende desde París al resto del bloque.

Al otro lado del par, el índice del dólar dibujó una vela bajista pequeña, pero encontró suelo en el antiguo nivel de resistencia de 101,39, dentro de un canal de regresión lineal ascendente. El soporte resistió, que es lo relevante. El fondo tampoco ayuda al billete verde —menos expectativas de subidas de tipos y rendimientos del Tesoro a diez años en descenso—, así que ese nivel se convierte en el termómetro: por encima, la tendencia alcista puede reanudarse; por debajo, el techo del dólar deja de ser una hipótesis.

El euro no cae por un dato: cae por un fondo de deuda, energía y política que ninguna reunión resuelve en cinco sesiones.

Bitcoin merece párrafo aparte. Perdió las ganancias de comienzos de semana, invalidó los 82.000 dólares como soporte y merodea los 80.000 dólares dentro de un canal descendente. Las salidas de 636 millones de dólares de los ETF spot estadounidenses el jueves añadieron presión vendedora. Un cierre diario por debajo del número redondo abriría la puerta a los 77.157 dólares; por arriba, la señal alcista no se activa hasta los 87.293 dólares, un umbral que hoy parece lejano.

El petróleo fue el gran ganador de la semana: el Brent subió más de un 6% hasta unos 117 dólares por barril y el crudo estadounidense cerró por encima de 103. Los ataques hutíes contra Arabia Saudí y los rumores de una reanudación del conflicto con Irán explican el movimiento. Los metales preciosos pagaron la factura: el oro perdió cerca de un 4% y se fue por debajo de 4.000 dólares la onza, y la plata cedió más de un 5%.

Lo que el calendario no resuelve: el euro depende de tres frentes que no se votan esta semana

Aquí conviene separar el ruido del fondo. Una semana con cinco bancos centrales parece densa, pero la mayoría de esas reuniones llegan sin margen para mover tipos y el mercado ya lo descuenta. La Reserva Federal carga con un problema de comunicación: los rendimientos a diez años bajan mientras el dólar se sostiene, una combinación que suele anteceder a un ajuste brusco de posiciones. El BCE tiene un problema que ningún comunicado arregla: la inflación energética que empuja el Brent y la prima de riesgo francesa pesan más que cualquier discurso sobre el tipo de depósito. Y ahí está la contradicción que muchos operadores ignoran: el problema del euro es fiscal, no monetario, por mucho que la reunión del jueves se lea en clave de tipos.

Mi lectura es que el par seguirá presionado mientras el DXY no pierda los 101,39 y el petróleo no ceda. La tesis de DailyForex mantiene el corto abierto hasta un cierre diario por encima de 1,1300, y ese nivel funciona también como stop mental para quien no quiera complicarse. Si el precio repunta hacia esa zona y gira, habrá una segunda oportunidad de venta con mejor entrada, siempre que la acción del precio acompañe.

El riesgo está en lo que no se puede modelar: una escalada militar tras las elecciones de mitad de mandato de comienzos de noviembre, un susto en la deuda francesa o una sorpresa en el PCE subyacente. Cualquiera de esos tres escenarios rompe el guion técnico en una sola sesión. La primera prueba objetiva llegará con la reacción del DXY en la jornada posterior al dato de inflación: si el índice aguanta los 101,39 con el dato en contra, la tendencia alcista del dólar tiene más recorrido del que asume el consenso. Si lo pierde, el calendario habrá servido para confirmar que el mercado llevaba semanas descontando la reunión equivocada.

Bolton inyecta 20 millones en Garavilla, el fabricante que sostiene el precio de la marca blanca de Lidl y Aldi

La italiana Bolton ha inyectado 20 millones de euros en su conservera gallega, la sociedad vinculada a Garavilla que fabrica marca blanca para Lidl y Aldi, para recomponer un balance con dos años de pérdidas.

Los números rojos que obligan a la matriz a mover ficha

Vamos a los números. Bolton Food, sociedad radicada en O Grove (Pontevedra), cerró 2025 con unas pérdidas de 5,17 millones de euros, a las que se suman los 4,17 millones del ejercicio anterior. Son 9,34 millones acumulados en dos años sobre una facturación que apenas se movió: 148,55 millones en 2025 frente a 147,91 millones en 2024.

La respuesta de la matriz no ha sido un ajuste de plantilla ni el cierre de una línea, sino un cheque. La aportación de 20 millones de euros aprobada por Bolton Group tenía un objetivo contable explícito, según la memoria anual de la filial: restablecer la situación patrimonial. El patrimonio neto pasó de 4,29 millones a 19,1 millones en un solo ejercicio. La firma sigue en rojo, pero deja de estar en riesgo.

El matiz importante está en el origen del agujero. La propia compañía explica que el resultado negativo y el fondo de maniobra negativo se generan fundamentalmente por la financiación concedida por Bolton Food SPA, la matriz italiana, que ha formalizado su compromiso de sostener económicamente el proyecto. Traducido a lenguaje de calle: parte del desequilibrio no viene de vender mal, sino de cómo se financia la filial dentro del grupo.

Hay un detalle que ordena todo lo demás. Desde este mes de octubre, la presidencia de Bolton Food la ocupa Barbara Cazzaniga, directora financiera del grupo italiano, en sustitución de Luca Alemanno. Perfil financiero al mando de una sociedad con pérdidas y una inyección de capital recién aprobada.

De fabricar para el grupo a sostener el lineal de Lidl y Aldi

fabricante marca blanca

Aquí está la clave del negocio. Desde 2024, Bolton Food elabora y vende, principalmente, conservas de pescado de marca propia a distintas entidades del grupo y, además, produce marca blanca con el foco en las grandes superficies, donde la memoria cita de forma expresa a Lidl y Aldi. La misma planta que surte a las marcas del grupo atiende el surtido de dos de las cadenas de descuento más agresivas en precio de Europa. Es la lógica pura de la marca de distribuidor: volume

El precio del lineal de descuento no se decide en la tienda: se decide en la fábrica que asume el coste de producirlo.

La plantilla media fue de 360 trabajadores repartidos entre O Grove y Cabo de Cruz, en Galicia, y Zamudio, en el País Vasco. El año pasado la firma cerró inversiones en sus factorías gallegas: en O Grove puso en marcha dos minifactorías de atún y caballa, actividad que antes se hacía desde la planta francesa de Quimper. Además, la producción de mejillones y berberechos se trasladó desde O Grove a en la planta de Cabo de Cruz para concentrar la actividad y ganar eficiencia operativa.

El grupo tiene una segunda pata en España. Bolton Cile España, con sede en Madrid, gestiona Isabel, Cuca y Massó, facturó 108,3 millones en 2025 (frente a 109,7 millones en 2024) y ganó 3,79 millones. Ese beneficio tapa una parte de los 5,17 millones que perdió Bolton Food, aunque queda por debajo de los 4,36 millones del ejercicio anterior.

📊 La comparativa de un vistazo

Magnitud20252024
Facturación Bolton Food148,55 millones de euros147,91 millones de euros
Resultado Bolton FoodPérdidas de 5,17 millones de eurosPérdidas de 4,17 millones de euros
Patrimonio neto19,1 millones de euros4,29 millones de euros
Facturación Bolton Cile España108,3 millones de euros109,7 millones de euros
Beneficio Bolton Cile España3,79 millones de euros4,36 millones de euros

Estas cifras son análisis de consumo y de estructura empresarial, no un consejo de inversión: sirven para entender de dónde sale el precio de una lata, no para decidir una compra de acciones.

Qué significa para el precio de la marca blanca en Lidl y Aldi

La pregunta que se hace el comprador es otra: ¿esto encarece o abarata la lata? A corto plazo, ni una cosa ni la otra. La inyección de 20 millones es una operación de balance entre matriz y filial, no un movimiento de tarifa. Lo relevante es lo que revela del modelo: la marca blanca de las cadenas de descuento se apoya en fabricantes industriales que pueden encadenar años de pérdidas mientras sostienen el suministro. El precio se negocia en la fábrica, y ahí manda el volumen.

El precedente ayuda a leerlo. Bolton controla la conservera Garavilla desde 2019 y tiene un 40% de Nauterra —la matriz de Calvo— desde 2012. No es un actor pequeño: produce para su propia marca y para la marca de otros, con volúmenes que le permiten ajustar el coste por kilo a gran escala. Cuando una cadena de descuento fija un precio de góndola en conserva, lo hace contra ese tipo de proveedor, no contra una conservera artesanal.

Tres cosas que conviene mirar en el lineal:

  • Quién fabrica: el etiquetado identifica al operador responsable; comparar ese dato entre dos latas revela si comparten origen industrial.
  • El precio por kilo escurrido: el peso neto escurrido, no el bruto del envase, es lo que permite saber si una lata ahorra de verdad.
  • El posicionamiento: marca del grupo y marca blanca pueden salir de estructuras industriales parecidas; el diferencial responde más a la etiqueta que a la fábrica.

Para el comprador, la consecuencia práctica es que el diferencial entre marca blanca y marca de fabricante en conserva de pescado no va a moverse por esta operación. Mientras la filial aguante con el respaldo de la matriz, el suministro está asegurado y la presión sobre el precio de la lata se mantiene. Lo que sí cambia es la foto del sector: la concentración industrial es lo que sostiene el precio bajo del lineal. El precio manda.

🛒 El Veredicto de Compra

  • Mira quién fabrica: el etiquetado debe identificar al operador responsable; dos latas de cadenas distintas pueden compartir planta sin compartir tarifa.
  • Compara por kilo escurrido: usa el peso neto escurrido y no el bruto para saber si la marca blanca ahorra o solo lo parece.
  • Guarda el tique si algo falla: en conserva, la vía de reclamación es el punto de venta, con el lote y la fecha de consumo a mano.

BOE desmiente el bulo de la ITV cada seis meses: los turismos de más de 10 años pasan revisión anual

La ITV cada seis meses es un bulo: el BOE la reserva a los vehículos de mercancías de más de diez años.

Los turismos que superan la década siguen pasando la inspección una vez al año, tal y como fija el Anexo I del Reglamento General de Vehículos. La cadena que circula por WhatsApp y por grupos de vecinos mezcla dos calendarios distintos y ha sembrado la duda entre miles de conductores con coches antiguos.

Qué dice el BOE sobre la ITV cada seis meses

El texto consolidado del Reglamento General de Vehículos, aprobado por el Real Decreto 2822/1998, fija la periodicidad de la inspección técnica en su Anexo I. Ahí no hay ninguna referencia a una revisión semestral para turismos. Ni ahora ni en las modificaciones posteriores, que puedes consultar en el texto consolidado del BOE.

El calendario vigente para un turismo particular es sencillo: exento hasta los cuatro años, bienal entre los cuatro y los diez, y anual a partir de esa edad. El coche cumple años, no cambia de categoría. Un vehículo matriculado en 2014 pasa la ITV cada doce meses y no cada seis.

¿De dónde sale entonces el error? De la tabla de los vehículos de mercancías. Las furgonetas y camiones con masa máxima autorizada de hasta 3.500 kilos pasan de la revisión bienal a la anual entre los seis y los diez años, y después entran en el régimen semestral. Los pesados tienen su propio calendario, todavía más estricto. Ese ‘cada seis meses’ existe por escrito, pero no está pensado para un utilitario de uso familiar.

La ITV semestral no es una norma nueva ni una amenaza para tu coche: lleva décadas en el BOE y solo afecta a los vehículos de mercancías.

La confusión se alimenta de un detalle real: la inspección cada seis meses sí aparece en el texto oficial. Quien lee la tabla en diagonal ve la palabra ‘semestral’ junto a ‘más de diez años’ y no repara en la columna de la izquierda, la que distingue un turismo de un camión ligero. De ahí al reenvío masivo hay un paso.

Cuándo entra en vigor y qué vehículos afecta de verdad

No hay fecha nueva que esperar. La tabla lleva vigente desde 1998 y ninguna reforma en tramitación la modifica. Lo que sí conviene tener claro es qué vehículos caen en el régimen semestral y cuáles no:

  • Vehículos de mercancías de hasta 3.500 kilos de MMA con más de diez años: inspección cada seis meses.
  • Vehículos de mercancías de más de 3.500 kilos: semestral a partir de los diez años, con calendario propio.
  • Turismos particulares de más de diez años: revisión anual, sin excepciones por antigüedad.
  • Vehículos de transporte de personas, como autobuses: semestral a partir de los cinco años.

También quedan fuera las motocicletas, los ciclomotores y los vehículos agrícolas, que se rigen por su propia tabla. Los coches considerados históricos cuentan con una periodicidad específica que depende de la normativa de cada comunidad autónoma.

periodicidad ITV

Cómo saber cuándo te toca la ITV y qué pasa si circulas caducado

La fecha está impresa en la tarjeta ITV y en la pegatina del parabrisas, y no cambia porque un mensaje diga lo contrario. Para salir de dudas en dos minutos:

  1. Revisa la fecha de validez que figura en la tarjeta de inspección técnica del vehículo.
  2. Comprueba la pegatina del parabrisas, con el mes y el año de la próxima cita.
  3. Consulta el expediente en la web de tu comunidad autónoma o en la sede electrónica de la DGT.

Si la fecha ya pasó, circular con la ITV caducada cuesta 200 euros de multa. No resta puntos del carnet, pero tiene una consecuencia peor: la aseguradora puede negarse a cubrir los daños de un siniestro si el vehículo no tenía la inspección en vigor. Pedir cita antes del vencimiento deja constancia y evita discusiones en un control.

Análisis: por qué este bulo reaparece cada otoño

La tabla del Anexo I reúne once categorías de vehículos en la misma página. Es un documento técnico, escrito para ingenieros y para las estaciones de ITV, no para el conductor medio. Esa densidad explica que el rumor vuelva cada pocos meses con un formato distinto: a veces como norma europea, a veces como reforma del reglamento que ‘entra en vigor en enero’. Ninguna de esas versiones se sostiene al abrir el BOE.

En mi lectura, el daño no lo hace la multa, porque no hay multa nueva. Lo hace el trámite duplicado. Un conductor asustado adelanta la cita, paga dos inspecciones en el mismo ejercicio y descubre meses después que nadie le había obligado. El coste de una ITV ronda los 40 y los 60 euros según la comunidad y el tipo de vehículo, así que el bulo sale caro sin necesidad de sanción alguna.

El riesgo real está en los coches con más años, que son justo los que acumulan defectos en frenos, neumáticos o emisiones. A esos propietarios les conviene saber que la revisión anual sigue siendo su único compromiso, y que el margen de seguridad lo da el mantenimiento, no una inspección extra. La desinformación, en este caso, no provoca siniestros: provoca gastos evitables y desconfianza en un sistema que funciona con reglas estables desde hace casi tres décadas.

No hay periodo de adaptación que esperar ni fecha límite que marcar en el calendario. Si tu coche tiene más de diez años, tu próxima ITV es anual y punto. Cualquier mensaje que diga lo contrario se comprueba en dos clics, y ese gesto es la mejor herramienta para frenar la cadena.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Bulo sobre una ITV semestral obligatoria para turismos; el BOE mantiene la revisión anual para los coches de más de diez años.
  • Sanción económica: No aplica a la norma. Circular con la ITV caducada se sanciona con 200 euros.
  • Puntos del carnet: No aplica. La ITV no resta puntos.
  • Entrada en vigor: Ya vigente. Anexo I del Reglamento General de Vehículos (Real Decreto 2822/1998), sin norma nueva que lo modifique.

Costco Siero Asturias: solicita licencia para abrir con 200 empleos y su modelo de bajo margen

Costco ha presentado la solicitud de licencia para abrir en Siero (Asturias), en el polígono industrial de Bobes, con **200 empleos** previstos una vez consolidada la tienda y una inversión total cercana a los **37 millones de euros**. El desembarco introduce en el centro de Asturias un modelo de club de compras que presiona precios con reglas distintas a las de Mercadona, Carrefour o Alcampo.

Qué ha presentado Costco y qué ocupa el proyecto

La compañía registró la solicitud este viernes, 23 de octubre, según han confirmado el alcalde de Siero, Ángel García, y el concejal de Urbanismo, Javier Rodríguez Morán. El proyecto se levanta sobre una parcela de casi **55.000 metros cuadrados** y contempla una tienda de casi **15.000 metros cuadrados** de superficie, una estación de servicio propia, **825 plazas de aparcamiento** y unos **5.000 metros cuadrados** de zonas verdes con más de un centenar de árboles.

La inversión prevista solo para la tienda supera los **25 millones de euros**. Sumando la urbanización y la compra de la parcela, el desembolso total ronda los **37 millones**. A eso se añade el pago ya efectuado del ICIO y la tasa correspondiente, que deja en las arcas municipales algo más de **668.000 euros** antes de colocar la primera piedra.

El modelo de bajo margen: por qué aprieta el precio de la cesta

El corazón del modelo no está en el margen del producto, sino en la cuota anual de socio. Costco cobra por pertenecer, y ese ingreso le permite colocar el lineal con márgenes muy por debajo de los de un supermercado convencional. El resultado es un surtido corto, de gran formato y con la marca propia Kirkland Signature ocupando el hueco que en otras cadenas se reparten los fabricantes líderes.

El surtido reducido es la otra pata. Menos referencias significan más rotación por metro cuadrado, menos negociación por unidad y menos coste logístico. A cambio, el comprador se encuentra packs grandes, y ahí aparece la letra pequeña: el ahorro por kilo existe, pero solo si la compra se consume. En un hogar de una o dos personas, el gran formato suele acabar en la basura y el ahorro se evapora.

El club de compras no abarata la cesta de la compra: abarata el kilo, y solo cuando ese volumen se consume entero.

Vamos a los números que de verdad pesan en el ticket diario. Costco no compite por la compra de proximidad ni por el ticket pequeño de tres veces por semana. Su terreno es la reposición: droguería, bazar, envasado, bebidas y carburante en su propia estación de servicio. Ahí es donde el diferencial de precio se nota y donde las cadenas del entorno van a mirar el movimiento con lupa.

📊 El proyecto de Costco en Siero, en cifras

DatoCifraQué significa para el comprador
Inversión total37 millones de eurosFormato almacén pensado para durar años
Superficie de tienda15.000 metros cuadradosCompra de reposición, no de conveniencia
Aparcamiento825 plazasEl coche deja de ser opcional
Empleos previstos200 puestosSe consolidan con la tienda ya rodando
Ingreso municipal (ICIO y tasa)más de 668.000 eurosYa abonado, sin esperar a la apertura
Costco España apertura

Mercadona, Carrefour y Alcampo no van a perder la compra semanal por esta apertura, pero sí pueden notar la fuga en categorías concretas. La presión se concentra en todo lo que se almacena: papel, limpieza, conservas, refrescos y congelado. La CNMC es el organismo que vigila que esa competencia se produzca en condiciones de legalidad, y el sector mira cada apertura de este tipo como un test de hasta dónde aguanta el margen ajeno.

Cuándo abre: los plazos que quedan por delante

La tramitación no ha terminado. El Ayuntamiento prevé que los técnicos de Urbanismo remitan el informe a Medio Ambiente a comienzos de la semana del 26 de octubre. En paralelo llega el informe preceptivo de Defensa, porque la parcela cae en el ámbito de influencia del cuartel de Cabo Noval.

Con esos trámites en marcha, la previsión municipal es conceder la licencia entre finales de enero y febrero de 2027. Costco quiere empezar las obras cuanto antes y el plazo de ejecución estimado es de doce meses. A efectos prácticos, si la maquinaria arranca en primavera de 2027, la apertura no llegaría antes de 2028. Ojo con el calendario: no hay lineal que visitar el año que viene.

Lo que de verdad cambia el ticket del comprador

El proyecto lleva casi cinco años de recorrido. El punto de inflexión fue la declaración como Proyecto de Interés Estratégico Regional (PIER) por parte del Principado, que despejó la viabilidad urbanística de una parcela fuera de ordenación convencional. Sin esa figura, el expediente habría muerto en los cajones. Con ella, lo que hoy se discute ya no es si Costco llega, sino cuándo abre la puerta.

Aquí toca mojarse. El club de compras compensa cuando coinciden tres factores: coche, almacenaje en casa y una unidad familiar de cuatro personas o más. Si se cumple esa ecuación, el ahorro en droguería, papel y envasado es real y sostenido, porque el margen se ha recortado en origen y no se recupera con promociones de folleto. Si falla alguno de los tres, la cuota anual y el volumen juegan en contra. Comprar diez litros de detergente para gastar dos es la forma más cara de ahorrar.

Para el resto de la cesta, la foto no cambia demasiado. El fresco, la fruta, el pan y la carne del día siguen siendo territorio de Mercadona, de los discount y del comercio de barrio, donde el ticket medio es bajo y la frecuencia alta. Costco mueve otro juego. Eso sí, la sola presencia de un operador dispuesto a trabajar con márgenes mínimos suele contener los precios del entorno en las categorías donde compite. Este análisis es divulgativo y de consumo: no constituye asesoramiento financiero ni de inversión, y cada economía doméstica debe hacer su propia cuenta.

🛒 El Veredicto de Compra

  • Compara el precio por kilo, no el del pack: el gran formato solo ahorra si el producto se consume antes de caducar; divide siempre entre litros o kilos reales.
  • Suma la cuota al cálculo: la membresía se paga aparte y no se descuenta del ticket; sin un volumen mínimo de compra anual, deja de compensar.
  • Mira el calendario, no el folleto: la licencia no se espera antes de finales de enero de 2027 y las obras suman doce meses más, así que la apertura apunta a 2028.

Vega destaca las opciones de crecimiento de los negocios rurales en Guadalajara

0

El presidente de la Diputación de Guadalajara, José Luis Vega, ha destacado las posibilidades de desarrollo y crecimiento de los pequeños negocios rurales durante una visita a las nuevas instalaciones de Agro Sabroso en la capital provincial. La empresa mantiene también su sede originaria en Mondéjar.

El proyecto familiar, nacido en ese municipio, se centra principalmente en el suministro de herramientas y maquinaria para agricultura y jardinería, aunque ofrece asimismo material y servicios para otras actividades.

Un negocio nacido en Mondéjar

Durante la visita, en la que estuvo acompañado por el titular de la empresa, Antonio Sabroso, Vega señaló: “Aparte de mostrar una vez más el carácter emprendedor que identifica al municipio de Mondéjar, esta empresa demuestra que los negocios que se ponen en marcha en pueblos de Guadalajara pueden tener un futuro prometedor de desarrollo y expansión cuando las cosas se hacen bien”.

El presidente de la Diputación añadió que el objetivo provincial es “conseguir que haya una corriente de doble dirección entre la actividad empresarial de la zona más industrializada del Corredor del Henares y la que se genera en las comarcas rurales”.

Los bancos centrales reorganizan sus reservas de oro: Rusia y Kazajistán venden y Polonia y China compran

Los bancos centrales están reorganizando sus reservas de oro y el movimiento tiene dos direcciones opuestas. He repasado los últimos datos del Banco de Rusia y del banco central de Kazajistán, y el contraste con las compras de Polonia y China es lo que mejor explica el momento del mercado. Rusia acumula unas 62 toneladas vendidas desde enero. Solo en septiembre, la reducción fue de 6,2 toneladas.

Kazajistán, uno de los mayores compradores del mundo en los primeros ocho meses de 2026, recortará el peso del oro hasta el 75% de sus reservas totales antes de que termine el año. Son movimientos pequeños en volumen, pero enormes en significado: el metal ha dejado de ser un simple activo de reserva para convertirse en una herramienta de política económica y, en algún caso, de financiación de guerra.

Rusia vende 62 toneladas en nueve meses y mira a Hong Kong

Los números del banco central ruso son los más elocuentes. La entidad publicó en septiembre una nueva reducción de sus tenencias y acumula un descenso cercano a las 62 toneladas desde enero.

  • Rusia: 6,2 toneladas vendidas en septiembre de 2026 y unas 62 toneladas en lo que va de ejercicio.
  • Precedente: para encontrar un ritmo similar hay que retroceder a 1998, cuando liquidó 118 toneladas en apenas tres meses.
  • Hong Kong: los datos comerciales reflejan la llegada de cerca de 100 toneladas de oro ruso entre enero y julio, casi el triple que en el mismo periodo de 2025.
  • Kazajistán: planea pasar del 78% al 75% de reservas denominadas en oro antes de que acabe el año.

La lectura del mercado es clara. Según Adam Stroniawski, director gerente del distribuidor polaco de metales preciosos Mennica Skarbowa, la venta rusa responde a la necesidad de cuadrar las cuentas públicas y financiar el esfuerzo militar. Y no se produce en el circuito tradicional de Londres.

«Rusia tiene un serio déficit presupuestario por su guerra en Ucrania y quiere inyectar más fondos en el sector de defensa. La venta de reservas se hará en Hong Kong y el principal comprador es el banco central de China.» — Adam Stroniawski, director gerente de Mennica Skarbowa, declaraciones a Euronews, octubre de 2026

Ese detalle importa más de lo que parece. Si el oro ruso sale del London bullion market y se coloca en Asia, el efecto sobre la cotización internacional es marginal; el efecto sobre la arquitectura financiera, en cambio, no lo es tanto. Moscú obtiene liquidez fuera de las plazas donde las sanciones occidentales tienen mayor capacidad de control.

Kazajistán recoge beneficios y Polonia no piensa vender

El caso kazajo es distinto. El país fue uno de los grandes compradores de oro del mundo durante años y ahora se limita a reequilibrar una cartera que se ha revalorizado con fuerza. La venta se produce con beneficio y repartida en el tiempo, de modo que el impacto sobre el precio del oro debería ser inapreciable.

«La liquidación de parte de las reservas en oro de Kazajistán puede parecer sorprendente, porque durante años fue uno de los mayores compradores de lingotes. Kazajistán lleva mucho tiempo comprando oro, así que ahora venderá con un beneficio significativo.» — Adam Stroniawski, director gerente de Mennica Skarbowa, octubre de 2026

precio del oro

Polonia merece un párrafo aparte, porque es la excepción europea. El Banco Nacional de Polonia lleva años comprando y sus reservas rondan ya el objetivo de 700 toneladas, lo que sitúa al país en el décimo puesto mundial. Stroniawski descarta una venta: la política del Gobierno y la del banco central van en direcciones distintas y el Ejecutivo no parece dispuesto a tocar esa hucha. A su juicio, alcanzar las 700 toneladas será una etapa, no el final del camino.

Lo que veo: el oro vuelve a ser un activo de Estado

El precio ayuda a entender el conjunto. El oro subió un 25,5% en 2024 y un 67,4% en 2025, según los datos del World Gold Council, y en los nueve primeros meses de 2026 ha corregido un 4,4%. Esa corrección explica que algunos bancos centrales recojan beneficios ahora y no hace seis meses. La ventana de precios sigue siendo alta en términos históricos, aunque la tendencia de corto plazo se haya aplanado.

Lo que veo aquí es una reconfiguración silenciosa de las carteras oficiales. Rusia vende para financiar su presupuesto. Kazajistán vende para tomar beneficios. China compra sin hacer ruido. Polonia compra sin hacer ruido. No hay una tendencia única, y esa es la conclusión más honesta que permiten los datos disponibles.

La contradicción que los números no resuelven es la opacidad. Las operaciones rusas se ejecutan en un circuito que no reporta con la misma transparencia que las plazas europeas, y los datos de Hong Kong son un indicio, no una prueba de destino final. Cualquier analista que afirme saber cuánto oro ruso ha absorbido el banco central chino exagera lo que la información pública permite sostener. En paralelo, existe un riesgo cierto de que otros bancos centrales emergentes imiten el movimiento si los precios se mantienen altos y las necesidades fiscales aprietan.

Tampoco conviene descartar un giro ruso a medio plazo. Tras la venta de 1998, Moscú volvió a comprar y reconstruyó su stock. Con un mercado asiático dispuesto a absorber metal, el retorno de Rusia al grupo de compradores es un escenario plausible, no un futurible. El hito a seguir son los datos del World Gold Council del cuarto trimestre y la actualización de reservas del Fondo Monetario Internacional, ya en 2027.

🌍 El impacto en España y Europa

El impacto directo en España es limitado, y conviene decirlo con claridad: las ventas rusas y kazajas no mueven el Euríbor ni la política del BCE.

  • Euríbor e hipotecas: sin efecto apreciable a corto plazo. El índice a 12 meses responde a la política del BCE y a las expectativas de tipos, no a movimientos de reservas en oro.
  • Reservas del Banco de España: el oro sigue siendo una partida relevante de las reservas internacionales y su valoración se beneficia de los precios altos, lo que refuerza el colchón exterior de la economía.
  • Inflación y poder adquisitivo: la corrección del 4,4% en 2026 no traslada presión a la cesta de consumo española.
  • Empresas: el tejido exportador no depende del metal; donde sí influye es en el coste de cobertura para joyería y para la industria que usa oro en electrónica.

Para la eurozona, la lectura relevante es otra. Si los bancos centrales de economías emergentes siguen acumulando oro, el euro gana peso como moneda de reserva por la vía indirecta: cada tonelada que no compra el BCE es una señal de que el sistema no se está desdolarizando en su contra. Fráncfort mantiene su política de reservas sin cambios y no hay indicios de que vaya a alterar su estrategia a corto plazo.

Burnham abre el debate sobre la libre circulación entre Reino Unido y la UE antes de la cumbre de noviembre

La libre circulación entre Reino Unido y la UE vuelve al primer plano del debate británico. El primer ministro, Andy Burnham, ha reclamado este 25 de octubre una «conversación honesta» con el público sobre la posibilidad de recuperar la movilidad con Bruselas antes de la cumbre de noviembre.

No es una salida de tono. El jefe del Ejecutivo lleva meses insistiendo en que quiere reescribir el vínculo con el bloque y ha llegado a decir que un acuerdo nuevo podría llevar al país a ir «hasta el final» y reincorporarse a la Unión. Eso sí, ha fijado dos límites: ni Schengen ni el euro.

Me detengo en el calendario, porque es lo que de verdad se mueve. La cumbre de noviembre es la primera cita con capacidad de convertir el ruido político en un documento con fechas y contrapartidas.

Qué entra en la negociación y qué queda fuera

Downing Street no ha presentado un modelo cerrado. Lo que hay es un marco de intenciones con cuatro piezas reconocibles:

  • Movilidad de personas: el corazón del asunto. Cualquier retorno, aunque sea parcial, exige definir cupos, reciprocidad y derechos de residencia.
  • Schengen: descartado. El Reino Unido mantendría sus controles fronterizos y sus requisitos de entrada.
  • El euro: también fuera. La libra se queda, con independencia plena del Banco de Inglaterra.
  • El marco vigente: desde 2021 el país opera fuera del mercado único y de la unión aduanera, con un acuerdo comercial que cubre bienes y deja cojos los servicios y la circulación de trabajadores.

La lógica económica es la de siempre: Bruselas no trocea las cuatro libertades. Mercado único y movilidad han viajado juntos en cada modelo que la UE ha firmado, y el Brexit no ha alterado ese principio.

«Quiero una conversación honesta con el público británico sobre la posibilidad de un retorno a la libre circulación con la UE.» — Andy Burnham, primer ministro del Reino Unido, 25 de octubre de 2026

Sobre la moneda y las fronteras, el mensaje es igual de explícito: el Gobierno británico no contempla ni el euro ni la supresión de controles. Es una forma de decir al electorado que la apertura tiene techo.

Por qué la movilidad pesa tanto en la economía británica

Hay un motivo menos ideológico y más contable. Desde 2021, sectores como la hostelería, la agricultura, los cuidados y la logística han operado con vacantes estructurales. Menos trabajadores disponibles significa más presión salarial en esos segmentos y una inflación de servicios más pegajosa de lo que al Banco de Inglaterra le gustaría.

Ahí está la conexión con los mercados. La libra y los gilts han reaccionado con mucha más frialdad a este debate que a cualquier dato de inflación. Lo que veo es un mercado que no descuenta un cambio de régimen migratorio, sino, como mucho, un ajuste técnico en la futura relación comercial.

Lo que veo en el movimiento de Burnham

Hay tres capas y conviene no confundirlas. La primera es de política interior: un primer ministro que necesita contentar a un electorado cansado del coste del Brexit sin abrir un frente cultural. La segunda es económica: el crecimiento británico lleva años por debajo de su potencial y la inversión extranjera lo nota. La tercera es diplomática: llegar a noviembre con discurso propio sitúa a Londres en la mesa, aunque sea con la carta más débil.

El riesgo que los datos no resuelven es el de siempre. Bruselas puede leer esta apertura como señal de debilidad y elevar el precio de cualquier acuerdo. El histórico del protocolo norirlandés muestra qué ocurre cuando Londres negocia con márgenes ambiguos.

Mi lectura es que la parte monetaria está descartada y que el debate real se librará en visados y derechos de residencia. Ahí Bruselas tiene la llave y el margen británico se estrecha. La cumbre de noviembre es el primer examen serio: si sale de allí un mandato de negociación sobre movilidad, la conversación deja de ser retórica.

🌍 El impacto en España y Europa

Para el lector español, la clave no está en los titulares británicos sino en cuatro canales concretos:

  • Euríbor e hipotecas: el efecto es indirecto. Un Reino Unido más cerca del mercado único reduciría fricciones comerciales y presiones inflacionistas en la eurozona, lo que reforzaría la senda de recortes del BCE. Si Bruselas endurece su posición, el efecto se invierte.
  • Turismo: España es el primer destino europeo de los británicos. Cualquier facilidad en visados o estancias largas beneficia a la hostelería y al residencial de costa.
  • Empresas del IBEX: constructoras, energéticas y bancos con negocio en el Reino Unido vigilan el acceso a servicios financieros y a contratación pública.
  • Política europea: una movilidad pactada con Londres sentaría precedente para Suiza y para los Balcanes.

La conclusión que extraigo es prudente. El debate sobre la libre circulación entre Reino Unido y la UE se ha reabierto, pero con condiciones tan explícitas que, por ahora, se parece más a una maniobra de posicionamiento que a un cambio de régimen.

Publicidad