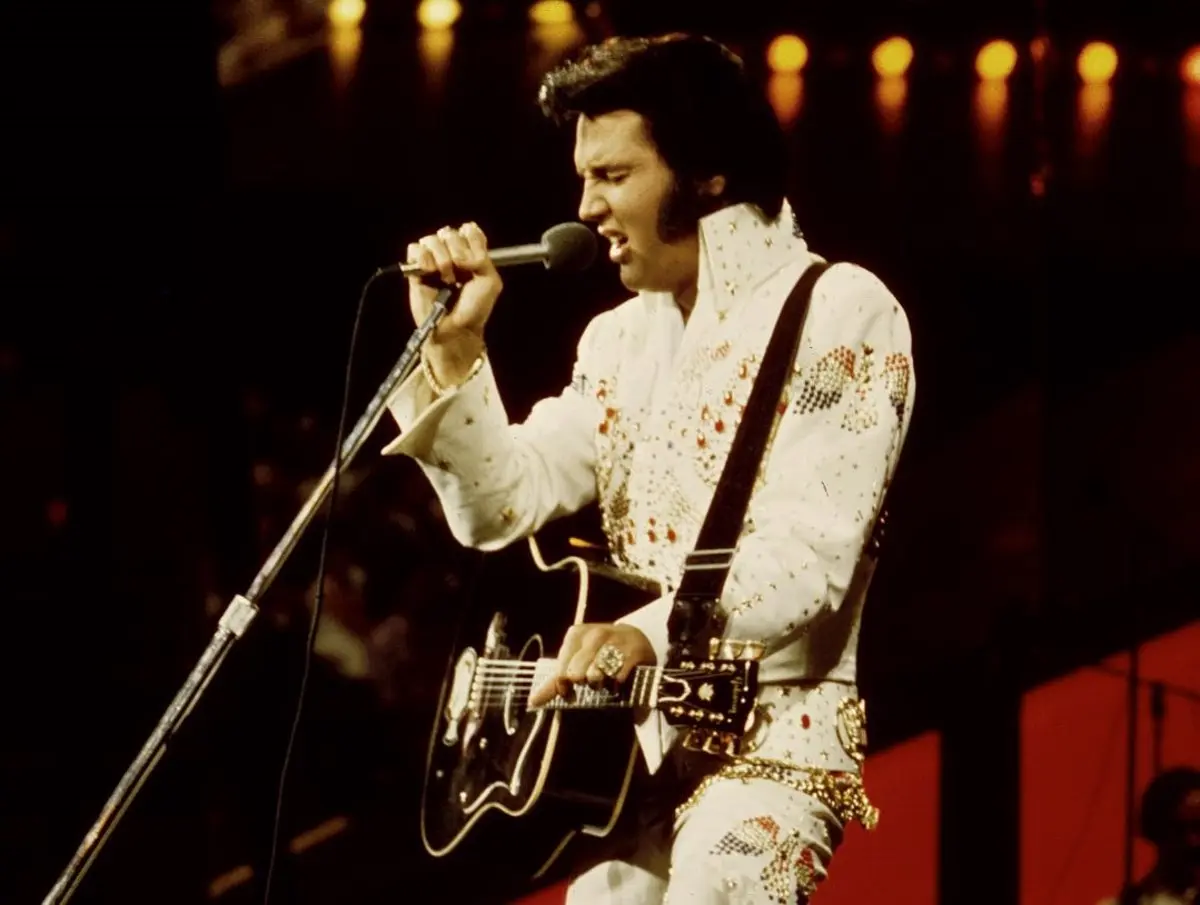
Los herederos de Elvis demandan a Anthropic por 36 millones de euros por entrenar su IA con sus canciones

Los herederos de Elvis demandan a Anthropic por 41 millones de dólares por entrenar su IA con sus canciones. La cifra, que equivale a 36,5 millones de euros, es la última escaramuza de una guerra legal que ya enfrenta a la industria musical con las grandes tecnológicas de la inteligencia artificial generativa.

La demanda se presentó el pasado viernes en la Corte de Distrito del Norte de California, según recoge The New York Times. Los herederos del Rey del Rock no buscan un acuerdo rápido: quieren llevar el caso a juicio y han calculado al céntimo el valor de cada tema utilizado sin permiso.

Claves de la operación

  • 274 canciones sin ningún tipo de licencia. Los herederos alegan que Anthropic alimentó sus modelos con temas como ‘All Shook Up’, ‘Can’t Help Falling in Love’ y ‘Return to Sender’ sin autorización expresa.
  • Un precedente de 3.000 millones de dólares. En enero de 2026, Universal Music Group ya demandó a Anthropic por esa cifra, la mayor reclamación por copyright contra una empresa de IA hasta la fecha.
  • El frente regulatorio que llega desde Europa. La AI Act obliga a los grandes modelos a declarar las fuentes de su entrenamiento, una exigencia que amplía el riesgo legal de la compañía en el mercado comunitario.

El pulso judicial que pone precio a la música robada

El importe no es una cifra redonda al azar. Los 36,5 millones de euros se traducen, según los cálculos de los demandantes, en 133.830 euros por cada una de las 274 canciones usadas sin permiso, un ejercicio quirúrgico que busca sentar doctrina sobre cómo se indemniza la creatividad ajena cuando acaba dentro de un modelo de lenguaje.

La acusación va más allá del uso indebido. También sostiene que Anthropic empleó a su chatbot Claude para eludir las medidas de protección de la música y para eliminar o alterar la información sobre la gestión de los derechos de autor. En otras palabras: no solo habría consumido el catálogo, sino que habría borrado las huellas de su origen.

El texto describe la estrategia de la tecnológica como un modelo de negocio construido ‘sobre la infracción de derechos de autor a una escala nunca vista’. Anthropic, por su parte, ha expresado su disconformidad con las acusaciones y ha asegurado que se defenderá por la vía legal.

La frontera entre entrenar una IA y saquear un catálogo musical se mide ya en euros por canción y en tribunales de California.

La estela de Universal: el coste de aprender con bibliotecas ajenas

Este no es el primer frente judicial de la compañía. En enero de 2026, Universal Music Group presentó una demanda de 3.000 millones de dólares, cerca de 2.677 millones de euros, en la que acusó a Anthropic de desarrollar Claude a partir de ‘bibliotecas pirateadas’ de canciones. El caso de Elvis llega nueve meses después y refuerza la misma tesis: el entrenamiento masivo de IA no puede sostenerse sobre obras protegidas. El goteo de litigios complica la defensa de la tecnológica, que sostiene que su uso de las obras entra dentro de un supuesto amparo legal.

Hay una diferencia relevante entre ambos casos. Universal Music representa a la gran industria discográfica, mientras que los herederos de Elvis actúan como titulares individuales de un patrimonio cultural. Que un estate familiar y un gigante coincidan en el mismo tribunal amplía el cerco: ya no es solo una disputa entre corporaciones, sino entre la memoria de un artista y la máquina que aprende de ella.

Para el sector, la cuestión trasciende a una sola empresa. La mayoría de las reclamaciones apunta a un mismo problema: el coste real de los datos que alimentan los modelos generativos. Si los tribunales empiezan a fijar compensaciones por canción, el negocio de la IA deberá internalizar un gasto que hasta ahora no figuraba en sus balances.

Anthropic y el dilema de la IA que aprende de lo ajeno

La presión no se limita a Estados Unidos. En Europa, la AI Act exige a los proveedores de modelos de propósito general publicar un resumen suficientemente detallado del contenido usado para entrenar sus sistemas, una obligación que en España supervisa la Agencia Española de Supervisión de la IA. La vía judicial norteamericana y la normativa comunitaria empujan en la misma dirección: transparencia sobre qué se ingiere y a qué precio.

El sector musical español lleva décadas peleando esta batalla. Desde las campañas de la SGAE contra la piratería digital, hasta los litigios por descargas ilegales, la industria ha aprendido que la tecnología avanza más rápido que la ley. Ahora el pulso se libra en otra escala: no contra un usuario que comparte un archivo, sino contra una empresa valorada en miles de millones que convierte ese archivo en producto.

Observamos un riesgo claro para Anthropic y para el resto de laboratorios de IA. Si la justicia fija un precio por canción, el coste de entrenar modelos podría multiplicarse en los catálogos con mayor protección legal. El primer cálculo de esta demanda —133.830 euros por tema como advertencia de escala— funciona como aviso: si el criterio se extiende a bibliotecas enteras, la factura podría ser incompatible con los márgenes actuales del negocio.

La próxima cita relevante será la respuesta formal de Anthropic en el tribunal californiano y, en paralelo, el avance del caso de Universal Music. Ambas piezas determinarán si la IA generativa puede seguir entrenándose con el acervo cultural sin pagar peaje o si, por el contrario, el copyright se convierte en la primera gran frontera económica de esta tecnología.
Luna encogiendo fallas: 10.000 grietas revelan por qué sufre sismos superficiales

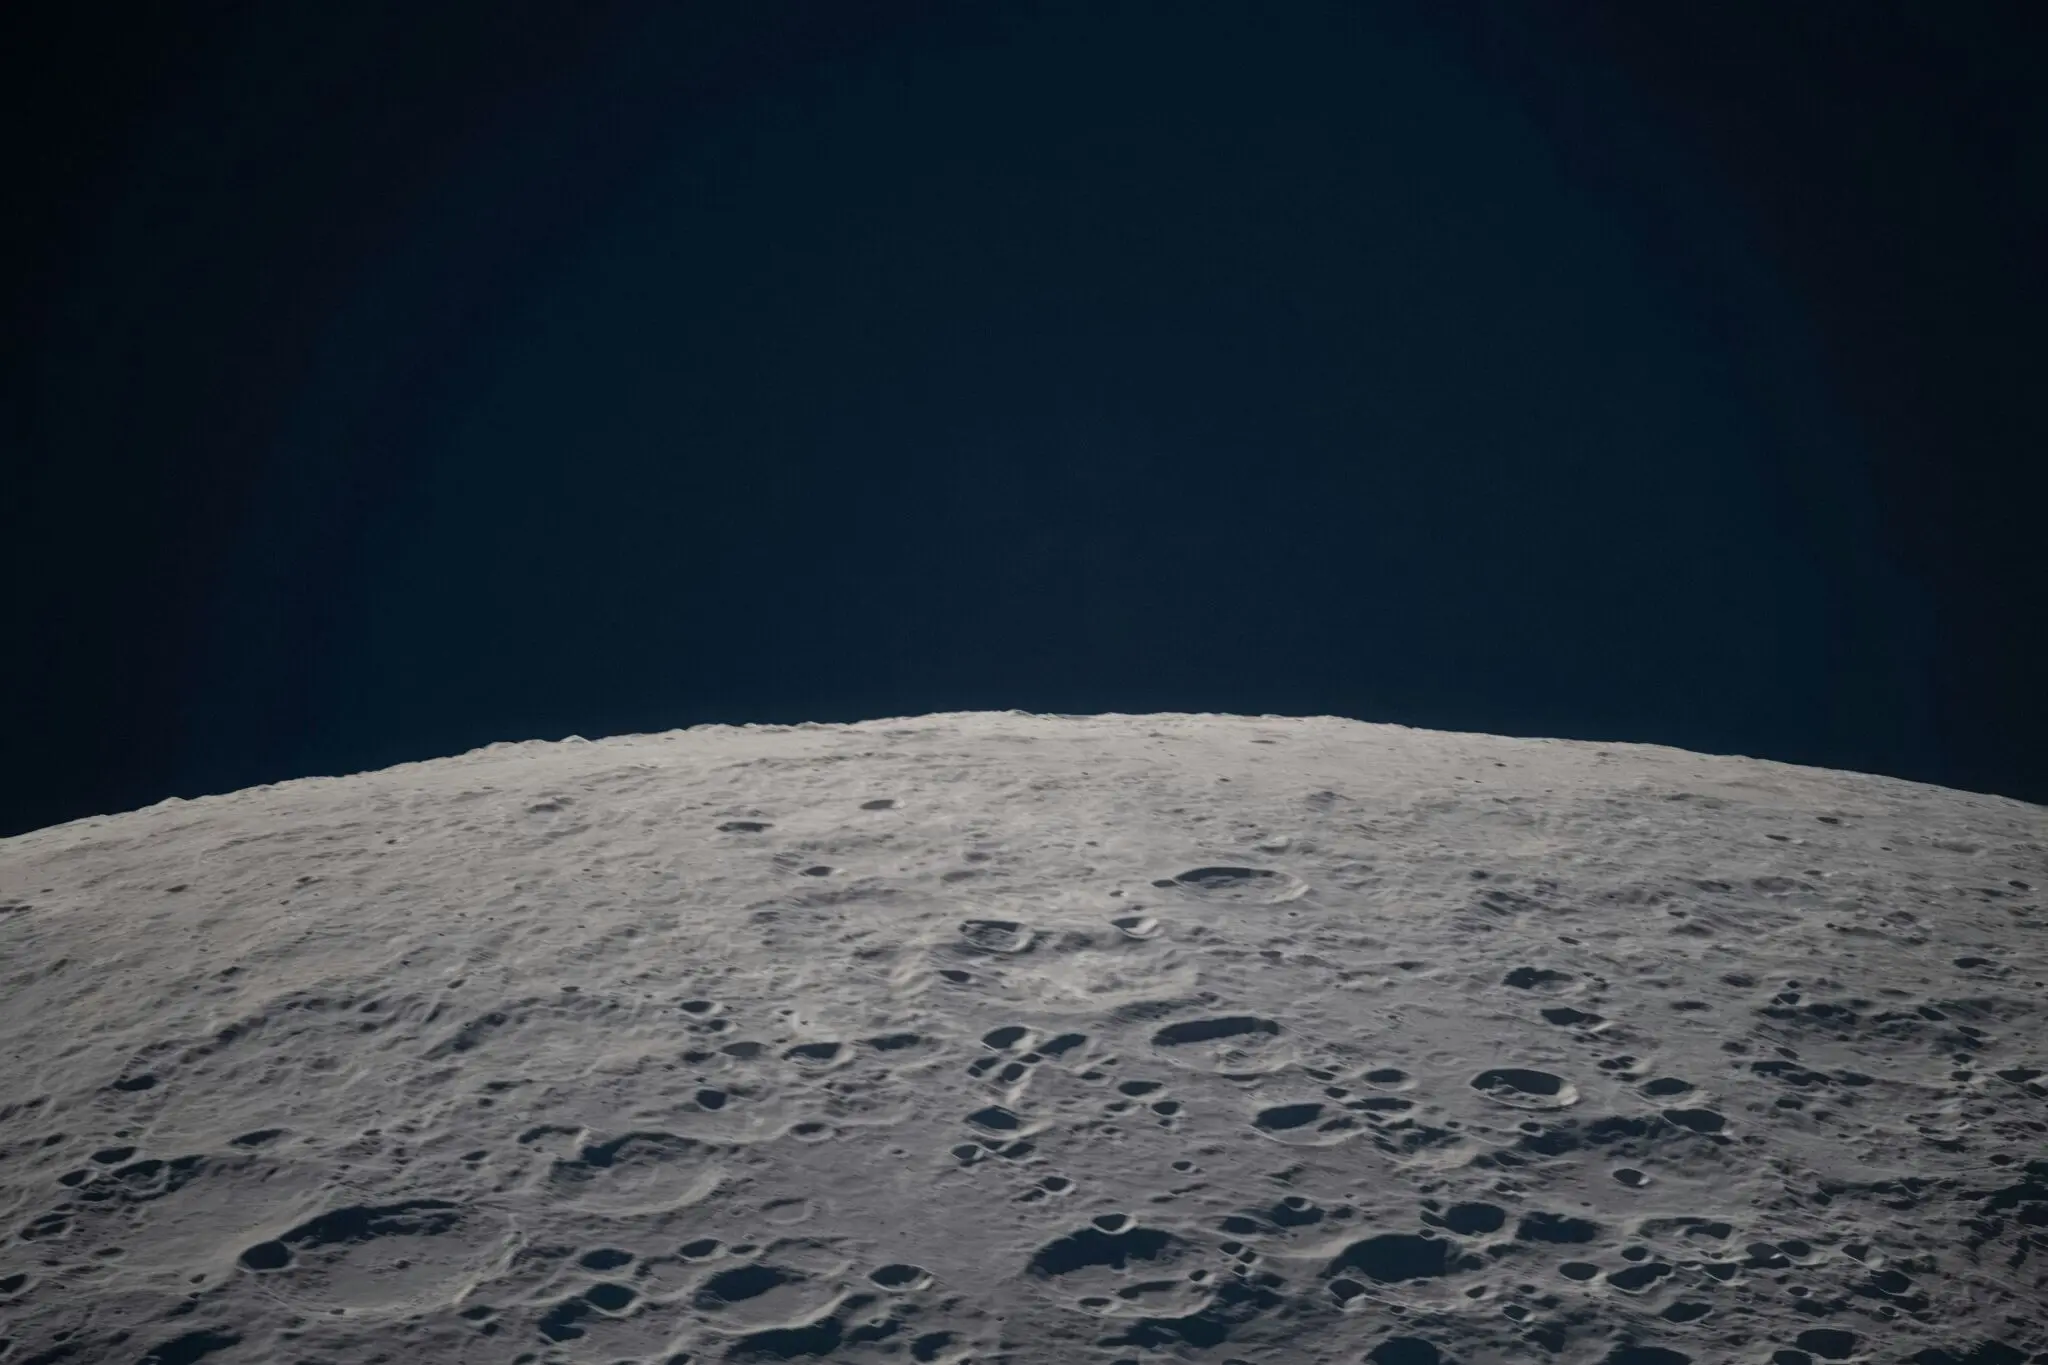
La Luna ha encogido unos 45 metros de radio en los últimos 400 a 800 millones de años. Un catálogo de más de 10.000 fallas lunares convierte ahora ese encogimiento en un mapa de riesgos: las mismas fuerzas que arrugan la corteza del satélite podrían estar detrás de los sismos superficiales que aún lo sacuden, según el estudio publicado en The Planetary Science Journal.

Más de 10.000 fallas dibujan el mapa de una Luna que se arruga

El equipo que lidera Thomas R. Watters, del Museo Nacional del Aire y del Espacio del Smithsonian, revisó con imágenes de alta resolución de la cámara LROC a bordo del Lunar Reconnaissance Orbiter de la NASA más de 8.900 escarpes de falla y miles de crestas menores repartidas por las llanuras lunares. Son estructuras relativamente jóvenes. Forman el registro de una corteza que no ha dejado de apretarse.

Los cálculos sitúan la contracción del radio entre 42 y 46 metros, es decir, entre 84 y 92 metros menos de diámetro. El dato es minúsculo frente a los 3.475 kilómetros de diámetro del satélite. Aplicado a una esfera de un metro de radio, equivaldría a encogerla unas 26 millonésimas de metro, menos que el grosor de un cabello. Y sin embargo esa deformación acumulada basta para fracturar roca a escala planetaria, a un ritmo de entre 6 y 11 centímetros cada millón de años.

La geometría delata el mecanismo. La mayoría son escarpes lobulados, relieves curvados que aparecen cuando un bloque de corteza se comprime y cabalga sobre el vecino. En la Tierra ese trabajo lo hacen las placas tectónicas; en la Luna no hay placas. Su corteza funciona como una tapa continua que acumula tensión hasta que se rompe, y cada rotura queda como una arruga visible desde la órbita.

Un mundo sin placas tectónicas que se enfría y se aprieta

El origen del fenómeno es térmico. La Luna se formó hace unos 4.500 millones de años, según la hipótesis del gran impacto, y desde entonces su interior ha ido cediendo calor. Un cuerpo que se enfría se contrae. En un mundo sin tectónica de placas, esa pérdida de volumen se traduce en esfuerzos que la corteza no puede repartir: los acumula y los libera a golpe de fractura. El orbitador que ha permitido medirlos sigue trabajando, y su archivo de imágenes puede consultarse en la página de la NASA dedicada a la Luna.

La Luna no es un paisaje fósil: es un mundo que todavía se ajusta por dentro, tan despacio que ningún ojo humano lo vería ocurrir.

Hay un detalle que no termina de encajar con los modelos clásicos. Las regiones con corteza más gruesa muestran, en general, menos estructuras tectónicas jóvenes. Una explicación plausible es que ese grosor haya actuado como aislante térmico y haya retrasado la pérdida de calor, alterando el calendario de la contracción. El problema es que varias simulaciones térmicas anteriores predecían reducciones bastante mayores que los 45 metros medidos. La Luna se ha encogido, sí, pero menos de lo que algunos esperaban.

Ahí entra la parte incómoda. Los sismómetros que dejaron las misiones Apolo registraron moonquakes, temblores que demostraron que el satélite no está sísmicamente muerto. El trabajo sostiene que las tensiones calculadas a partir de la contracción global son compatibles con la energía liberada por algunos de aquellos sismos superficiales, y señala deslizamientos recientes junto a varias fallas. Nada de eso permite predecir cuándo temblará ni dónde. Sí permite señalar qué zonas tienen más números de moverse.

fallas lunares

Lo que el estudio aclara, lo que aún no sabe y por qué importa para Artemis

Para el programa Artemis y los planes de estancia prolongada, todo esto deja de ser academicismo. Una base lunar tendría que lidiar con radiación, oscilaciones térmicas brutales y polvo abrasivo; añadir la estabilidad del terreno a la lista cambia los criterios con los que se eligen los sitios de aterrizaje. Las fallas más jóvenes son candidatas obvias a evitar o, como mínimo, a instrumentar con sensores antes de que nadie construya encima.

Mi lectura del trabajo es que la parte sólida es la cartografía, no la sismología. El catálogo de estructuras es enorme y está medido con imágenes de altísima resolución, lo que lo convierte en una referencia difícil de discutir. La conexión con los terremotos lunares, en cambio, es plausible pero indirecta: los datos de los sismómetros Apolo son de los años setenta, cubren una porción pequeña del satélite y no se han repetido desde entonces.
Queda una pregunta abierta que el estudio no resuelve: por qué la contracción medida es menor que la que predecían los modelos. La respuesta puede estar en el grosor variable de la corteza, en la historia térmica del manto o en ambas cosas a la vez. El siguiente paso es ampliar el catálogo con las imágenes que el LRO sigue tomando y cruzarlo con datos sísmicos nuevos cuando la exploración tripulada vuelva a dejar instrumentos sobre el suelo. Mientras tanto, la Luna sigue encogiéndose. Nadie lo notará a simple vista. Pero el terreno que pisarán las próximas tripulaciones ya lleva millones de años acumulando la factura.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: más de 10.000 fallas jóvenes confirman que la Luna redujo su radio entre 42 y 46 metros y que algunas estructuras podrían seguir activas.
  • Dónde: corteza lunar, con escarpes lobulados distribuidos por las llanuras y las regiones polares del satélite.
  • Institución responsable: equipo del Museo Nacional del Aire y del Espacio del Smithsonian con imágenes LROC del orbitador LRO de la NASA, publicado en The Planetary Science Journal.
  • Cuándo: la contracción descrita ocurrió entre hace 800 y 400 millones de años; el estudio aparece publicado en The Planetary Science Journal.
  • Impacto a futuro: obliga a incluir el riesgo sísmico en la elección de emplazamientos para las bases lunares del programa Artemis.

LALIGA BARES lleva la emoción de ELCLÁSICO a Sant Pol de Mar con la visita de Rafinha Alcántara

0

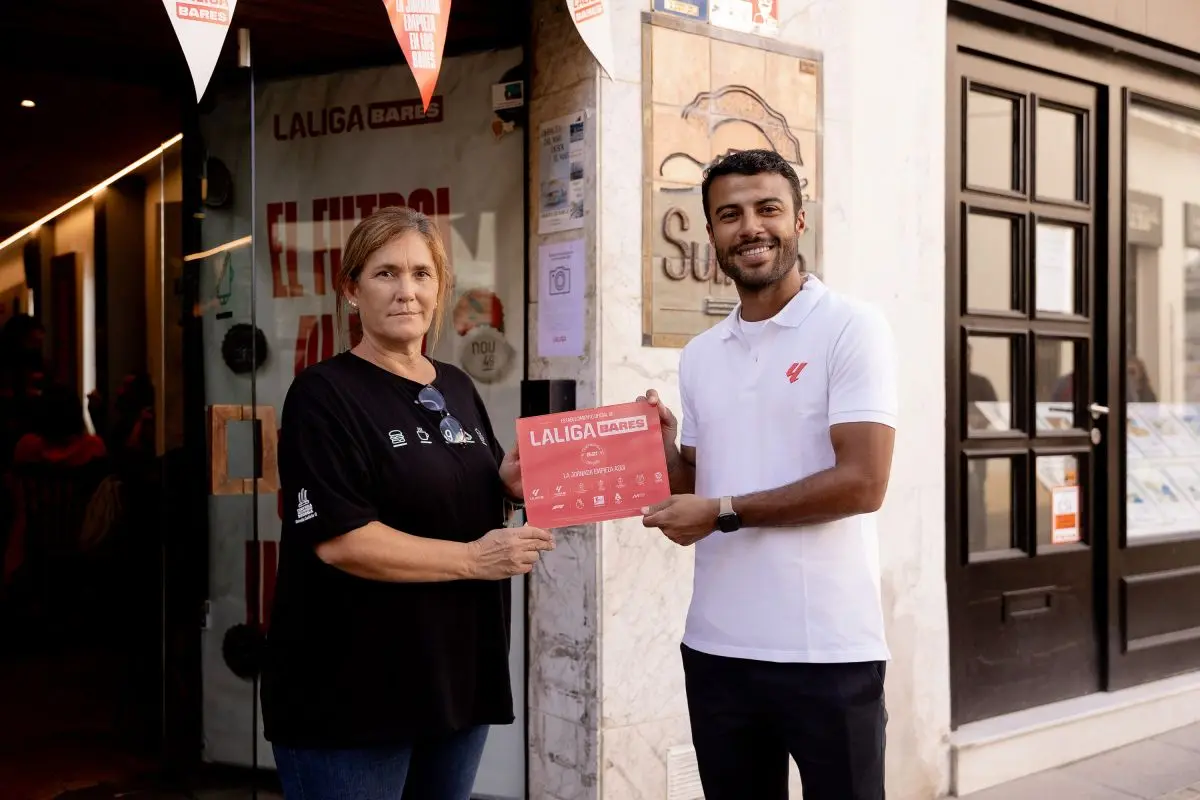
Sant Pol de Mar (Barcelona) acogió este domingo una nueva activación territorial de LALIGA BARES con motivo de ELCLÁSICO, el enfrentamiento entre el FC Barcelona y el Real Madrid correspondiente a la décima jornada de LALIGA EA SPORTS. La localidad se vistió con la imagen de LALIGA BARES y reunió a vecinos, hosteleros y aficionados en una jornada protagonizada por los exjugadores del FC Barcelona Rafinha Alcántara y Lluís Carreras.

Sant Pol de Mar fue elegida por la concentración y la implicación de sus establecimientos oficiales, así como por su capacidad para acercar la experiencia de LALIGA a los aficionados fuera del estadio. La iniciativa busca reconocer a los bares que apuestan por emitir el fútbol de manera legal y que convierten cada jornada en una experiencia compartida para sus clientes.

Rafinha recorrió Cuina Burger, El Jardí de Sant Pau, Brassa Nova y Nou 49, donde compartió la previa del partido con aficionados y hosteleros. Lluís Carreras, natural de Sant Pol de Mar, ejerció como hilo conductor de una jornada con actividades, contenido audiovisual y experiencias vinculadas a ELCLÁSICO. «Para Sant Pol de Mar es un orgullo acoger una iniciativa como LALIGA BARES, que reconoce el papel de nuestros hosteleros y permite que los vecinos disfruten de un partido tan especial en un ambiente cercano y compartido», afirmó Lluís Carreras.

PRIMER ELCLÁSICO DE LA TEMPORADA

El enfrentamiento entre el FC Barcelona y el Real Madrid volvió a convertirse en la cita deportiva más destacada del fin de semana. La histórica rivalidad entre ambos clubes, la calidad de sus plantillas y la competitividad de sus encuentros hicieron del primer ELCLÁSICO de la temporada 2026/27 un acontecimiento seguido por millones de aficionados en todo el mundo, cuya repercusión trascendió los 90 minutos de juego.

En esta ocasión, con el Spotify Camp Nou como escenario del encuentro, LALIGA BARES trasladó parte de ese ambiente a Sant Pol de Mar, acercando la experiencia de ELCLÁSICO a los establecimientos de la localidad. La presencia de Rafinha Alcántara, que conoce la exigencia de este partido tras su trayectoria en el conjunto azulgrana, permitió a los aficionados compartir la previa con un futbolista que ha participado en una de las rivalidades más reconocidas del deporte.

«ELCLÁSICO siempre se vive de una manera especial y poder compartir la previa con los aficionados en los bares de Sant Pol de Mar ha sido una experiencia muy bonita. Estos establecimientos son una parte fundamental de la forma en la que se vive el fútbol, porque reúnen a personas de distintas generaciones alrededor de una misma pasión», señaló Rafinha Alcántara.

BARES

Bajo este lema, LALIGA BARES volvió a poner en valor el papel de la hostelería como punto de encuentro para los aficionados. Partidos como ELCLÁSICO ponen especialmente de manifiesto esta dimensión social del fútbol. La expectación que generan, la rivalidad entre ambas aficiones y la emoción de cada jugada convierten a los bares en espacios donde compartir la experiencia del encuentro, desde los momentos previos hasta el resultado final. Una forma de vivir el fútbol que complementa la experiencia de los estadios y que forma parte de la cultura deportiva de nuestro país.

La activación de Sant Pol de Mar se enmarca en la programación territorial de LALIGA BARES para la temporada 2026/27, con la que la competición busca estrechar su relación con la hostelería y dar visibilidad a los establecimientos oficiales. Tras su paso por Ampuero (Cantabria) al inicio de la temporada, la iniciativa llegó a Cataluña aprovechando una de las fechas más destacadas del calendario de LALIGA EA SPORTS y continuará su recorrido por España con nuevas experiencias y elementos sorpresa.

La Cámara de España celebra en Ceuta la Asamblea General de Cámaras como gesto de solidaridad y apoyo a la sociedad y a las empresas de la Ciudad Autónoma

La Asamblea General aprueba impulsar una prueba piloto del proyecto Cámaras IA, promovido por la Cámara de Ceuta, con la coordinación institucional de Cámara de España y la participación de diez cámaras de comercio. La Asamblea General de Cámaras de Comercio, presidida por José Luis Bonet, presidente de la Cámara de España, se ha reunido en Ceuta como gesto de amistad, ánimo y apoyo con las empresas y la sociedad de la Ciudad Autónoma.

El presidente de la Ciudad Autónoma, Juan Vivas, ha recibido a los presidentes de las cámaras de comercio territoriales a las ha agradecido su presencia en Ceuta porque este momento, que ha definido como el más difícil de la historia de la Ciudad, necesitan el calor, la solidaridad, el aliento y el apoyo del resto de España.

José Luis Bonet, presidente de la Cámara de España, ha enviado un mensaje de amistad, ánimo y apoyo de parte de toda la red de cámaras territoriales y ha subrayado que Ceuta es una parte esencial de España. “Tenemos plena confianza en la sobrada capacidad de la ciudad para recuperarse, en la resiliencia y determinación de los ceutíes y en el trabajo incansable que están realizando las instituciones, con la Cámara de Comercio, al frente, para recuperar la actividad, el ánimo y salir incluso más fuertes de esta crisis”, ha asegurado Bonet.

Por su parte, el presidente de la Cámara de Ceuta, Karim Bulaix, ha afirmado que junto a la respuesta de emergencia a la crisis hay que seguir avanzando en el futuro de la Ciudad para profundizar en el cambio de modelo económico basado en nuevas tecnologías economía azul y economía verde en el que ya venía trabajando la Cámara de Ceuta junto con la Ciudad Autónoma.

Proyecto Cámaras IA

Precisamente, en el ámbito tecnológico, la Cámara de Ceuta ha presentado el proyecto Cámaras IA, dirigido exclusivamente a pymes y del que se lanzará una prueba piloto. Promovido por la Cámara de Ceuta, que liderará su desarrollo tecnológico, y coordinado institucionalmente por Cámara de España, nace para facilitar que las pequeñas y medianas empresas utilicen la inteligencia artificial para innovar y mejorar su competitividad.

La incorporación de esta tecnología al tejido empresarial es uno de los grandes retos de la economía española. Muchas pymes carecen de los equipos especializados y de la capacidad de computación necesarios para aprovecharla. Cámaras IA ofrecerá una respuesta conjunta desde la red cameral, combinando el conocimiento cercano de las empresas con una infraestructura tecnológica orientada específicamente a sus necesidades.

Las cámaras de Alicante, Barcelona, Ceuta, Gran Canaria, Huelva, Málaga, Murcia, Sevilla, Almería, Tarragona y Valencia participarán en esta prueba piloto. Identificarán las necesidades de sus empresas y las acompañarán en el proceso, mientras que el Centro de Computación de Inteligencia Artificial Generativa de la Cámara de Ceuta constituirá la base tecnológica del proyecto.

Las pymes podrán acceder a asesoramiento especializado y a recursos de computación avanzada para probar soluciones, adaptar herramientas y desarrollar aplicaciones propias. Esto permitirá trabajar con sus datos y su conocimiento del negocio para mejorar procesos, desarrollar productos y servicios y abrir nuevas oportunidades comerciales. El acompañamiento técnico facilitará que las empresas evalúen la utilidad de cada aplicación antes de incorporarla a su actividad.

Este periodo de prueba permitirá identificar necesidades empresariales concretas y validar los servicios del centro. Los resultados servirán para ampliar progresivamente la oferta y extenderla a otras cámaras y empresas del país.

Para Ceuta, el acuerdo supone liderar desde la ciudad el desarrollo tecnológico de una iniciativa nacional de transformación empresarial. La conexión de su Centro de Computación con empresas de distintos territorios abre una vía para consolidar servicios tecnológicos especializados, generar nuevas relaciones empresariales y reforzar su capacidad para atraer proyectos e inversión. La puesta en marcha de la prueba piloto de Cámaras IA representa un respaldo concreto de la red cameral a la apuesta por la innovación y la diversificación económica impulsada por la Cámara de Ceuta junto con la Ciudad Autónoma. En un momento de especial dificultad, el proyecto contribuye a reforzar la confianza en Ceuta y a proyectar una imagen de la ciudad sustentada en su capacidad para generar conocimiento, ofrecer servicios avanzados y liderar iniciativas útiles para la economía española.

HosteleríaSalamanca.es prepara la gala de su 20 aniversario

0

HosteleríaSalamanca.es se prepara para celebrar sus veinte años con una gala prevista para el 9 de noviembre en el Hotel Doña Brígida Salamanca Fórum. La velada incluirá una orquesta sinfónica en directo, un espectáculo audiovisual sobre la historia del medio y la actuación de Rafa Sánchez, voz de La Unión.

La celebración contará de nuevo con Luis Larrodera como maestro de ceremonias. Después de la gala, la fiesta continuará con las actuaciones de Mario Cea, Santi Tamariz y Hellen De Luxe. La organización plantea una noche con sorpresas y momentos dedicados a recordar estas dos décadas.

Veinte años de trayectoria

El proyecto comenzó en 2006, cuando su directora, Eva González, tenía 24 años. En la entrevista, recuerda el recorrido como una etapa de trabajo, decisiones difíciles y aprendizaje, y destaca la confianza mantenida de personas y empresas. También señala la importancia del equipo formado con Claudio y de las personas que participan en el periódico y los premios.

Los Premios HosteleríaSalamanca.es comenzaron en 2007 para reunir a profesionales y reconocer su trabajo. La organización ha celebrado trece ediciones y prepara la decimocuarta. Según los datos mencionados en la entrevista, han pasado por los premios más de 300 nominados, más de 100 ganadores y más de 14.000 asistentes.

Reconocimientos de la nueva edición

La edición del aniversario dará un protagonismo especial a los profesionales de sala. Además, Javier Pérez de Andrés se incorporará al jurado y Álex Marcos, de Los Álamos GastroLab, recibirá el reconocimiento de Joven Promesa de la Cocina Salmantina, junto al Ayuntamiento de Salamanca.

La gala también rendirá homenaje a Lolo y Amalio Herrero por su trayectoria en el ocio nocturno y al Ayuntamiento de Guijuelo por su contribución a la Matanza Tradicional. En la entrevista, González recuerda asimismo el homenaje a Silvestre Sánchez Sierra en 2024 y una subasta benéfica que recaudó más de 16.000 euros para la fundación de María.

Un Intercity de Zaragoza llega a Salamanca con más de cuatro horas de retraso

0

El Intercity que salió de Zaragoza con destino a Salamanca llegó a la ciudad con más de cuatro horas de retraso, después de acumular demoras durante el trayecto. Un padre trasladó a LA GACETA la preocupación por el viaje de su hijo, que había partido de Pamplona a las 17:52 y tenía prevista la llegada a las 23:04.

Según su relato, a las 01:46 el tren acababa de salir de Venta de Baños. También indicó que, en la zona de Pancorbo (Burgos), el convoy permaneció detenido a oscuras por un problema con la catenaria y que después retrocedió para cambiar de vía. En Venta de Baños, añadió, otro tren averiado tardó cerca de una hora y media en ser retirado.

Demoras en el trayecto

El convoy había salido de la estación de Delicias, en Zaragoza, a las 16:02. Era el tren que antes partía de Barcelona y debía recoger viajeros en Pamplona, Vitoria, Burgos y Valladolid; durante el recorrido fue acumulando retrasos.

Otro pasajero, que esperaba en Valladolid, explicó que debía salir hacia Salamanca a las 21:35 y que, según su versión, los viajeros de ese Intercity no fueron trasladados en autobús después de que la avería de otro tren bloqueara la circulación en Venta de Baños. Atribuyó el retraso a una avería en una vía única que impedía el paso de otros convoyes.

Traslados y asistencia

El pasajero señaló que el tren llegó a Campo Grande, en Valladolid, a las 2:15 y que los seis últimos viajeros salieron hacia Salamanca a las 2:18. Añadió que antes habían partido varios taxis hacia Salamanca y que otros viajeros fueron trasladados en taxi a León, Palencia y Vitoria.

También afirmó que la Cruz Roja prestó asistencia a los viajeros con agua y galletas.

Moët & Chandon transforma sus botellas en regalos de lujo para Navidad con una novedad que se puede personalizar

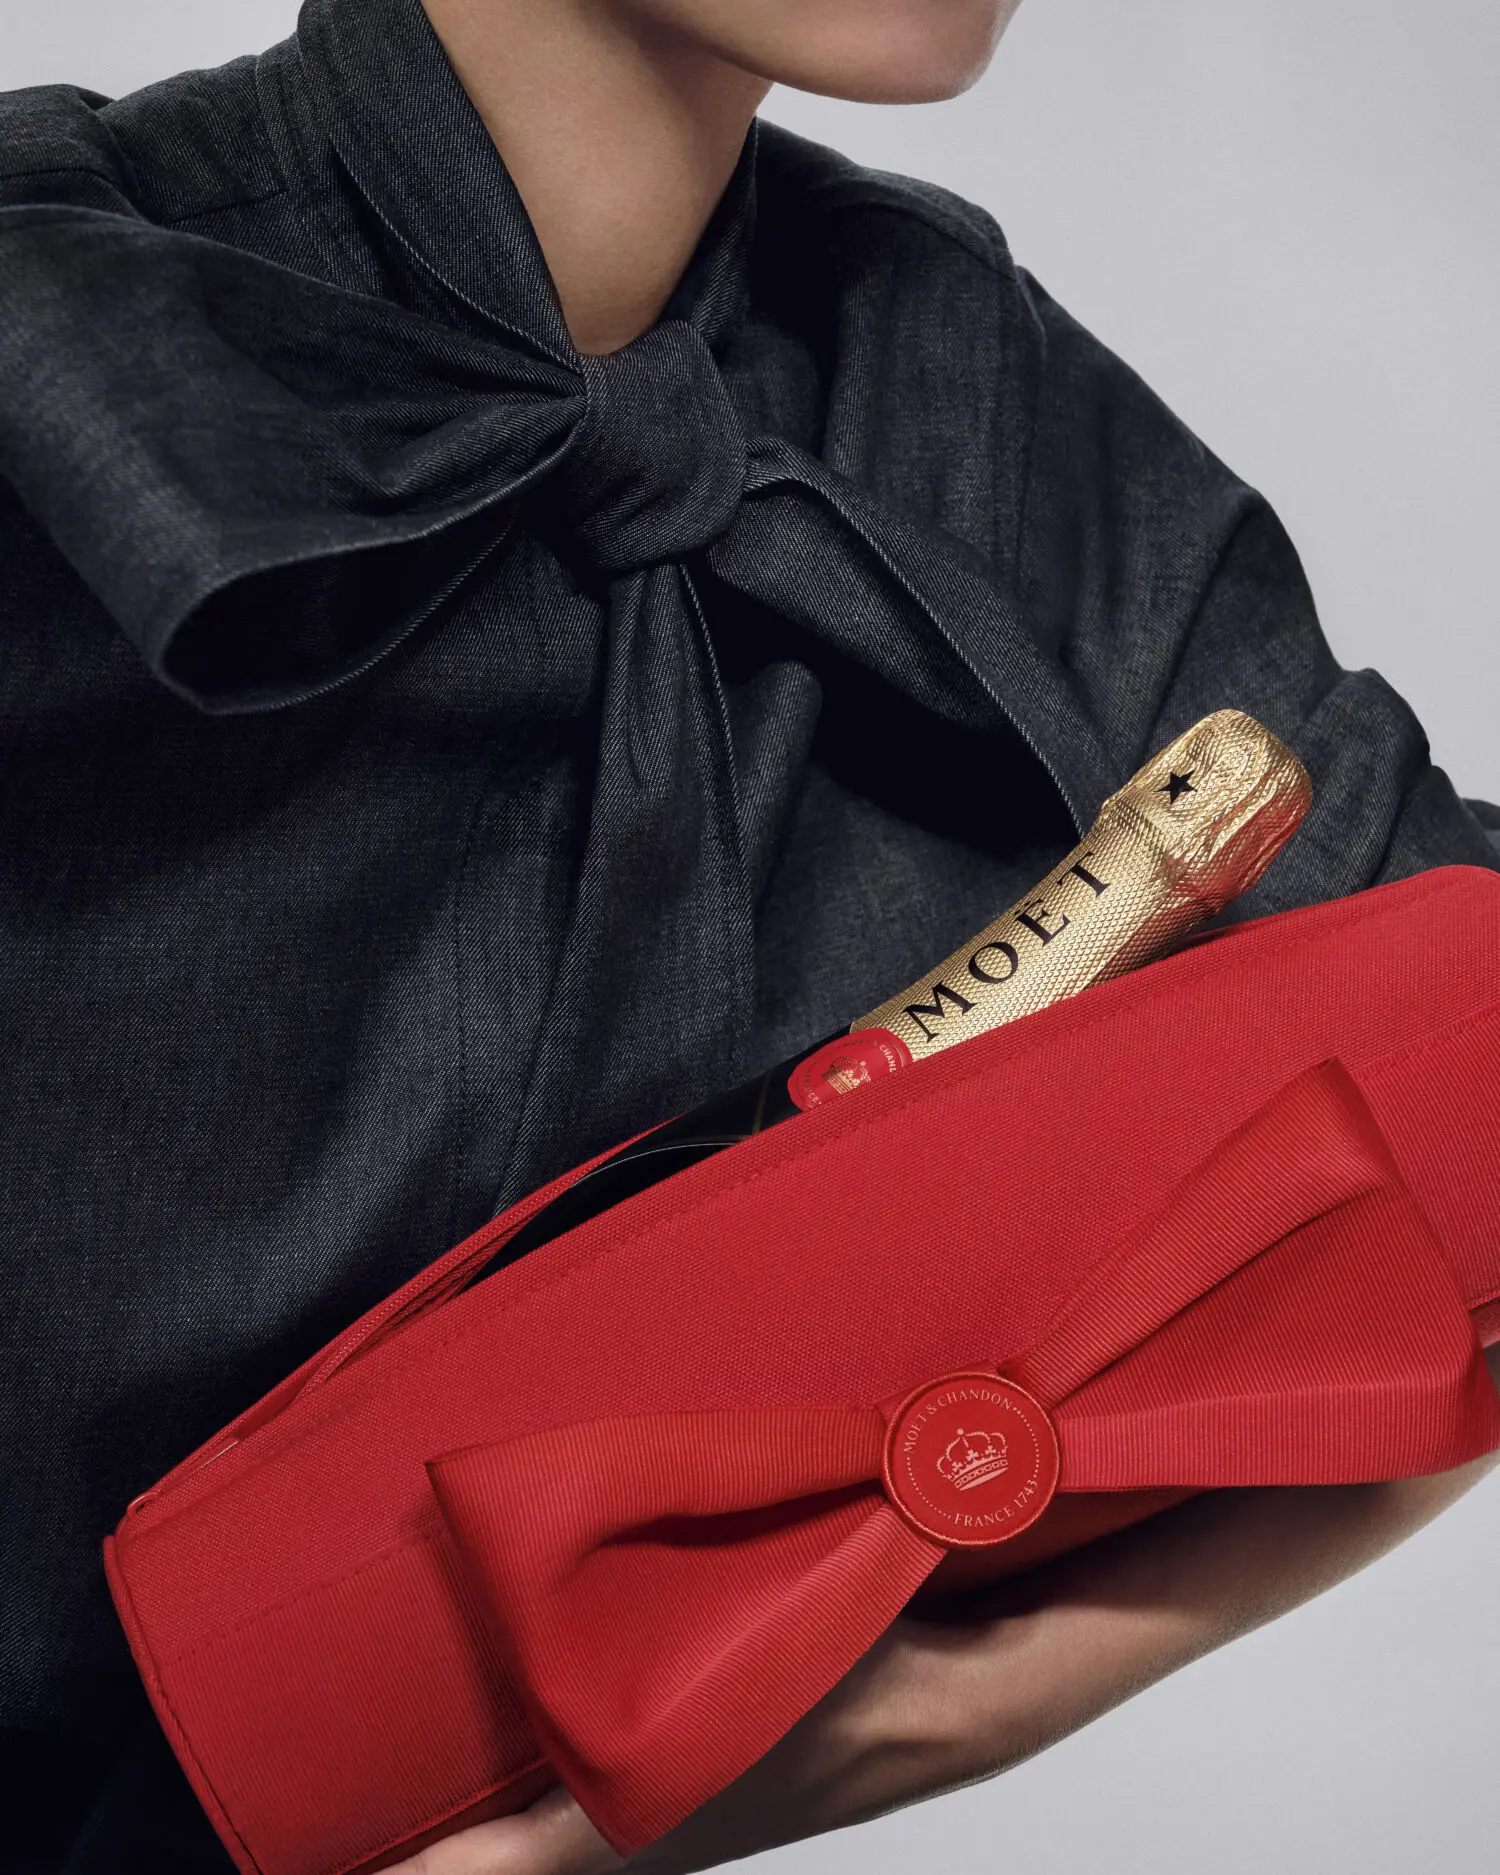
Esta Navidad, Moët & Chandon reinventa el arte de regalar con Moët Bow, una nueva propuesta que convierte cada botella en un regalo único. Inspirado en los tradicionales lazos que envuelven los regalos navideños, este nuevo elemento viste la botella y la transforma en un símbolo de celebración y alegría. Moët Bow nace como una nueva forma de celebrar y compartir los momentos especiales de la temporada, en línea con la tradición de la Maison de acompañar todo tipo de encuentros, desde reuniones íntimas hasta grandes celebraciones.

DE 1886 HASTA HOY: UNA NUEVA FORMA DE VESTIR BRUT IMPÉRIAL

La propuesta se inspira en uno de los códigos más emblemáticos de Moët & Chandon: la icónica corbata negra introducida en 1886.
Desde su creación, Moët & Chandon Brut Impérial ha estado estrechamente ligado al arte de la celebración y su imagen ha evolucionado a lo largo de las generaciones, incorporando nuevos elementos estéticos sin perder las señas de identidad que definen a la Maison.

Entre ellas destaca esta emblemática corbata negra que, convertida con el tiempo en una de las firmas visuales más reconocibles de Moët & Chandon, se enriqueció en la década de los 90 con la incorporación de un delicado hilo dorado, reforzando su carácter elegante y distintivo.

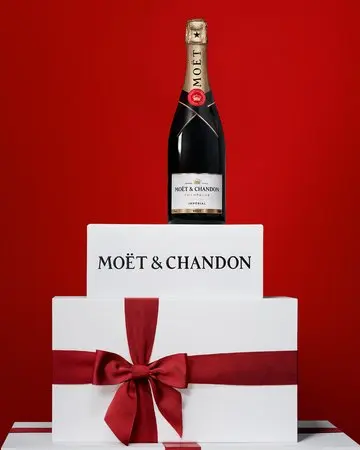
Botella de Moët & Chandon sobre cajas blancas con un gran lazo rojo.
Una botella de Moët & Chandon aparece sobre cajas blancas de la marca, decoradas con un gran lazo rojo.


Más de 140 años después, Moët Bow escribe un nuevo capítulo en esta historia. Reinterpretando este legado desde una visión contemporánea, la histórica corbata evoluciona y se transforma en un lazo, reinventando uno de los símbolos más icónicos de la Maison. Lejos de romper con la tradición, esta evolución recupera un código histórico para adaptarlo a una nueva forma de celebrar y regalar.

EDICIONES LIMITADAS PARA UN BRINDIS INOLVIDABLE

A partir del 1 de noviembre, con la llegada de la temporada festiva, la Maison presenta tres propuestas exclusivas concebidas para vestir sus creaciones más icónicas y transformar cada regalo en un gesto aún más especial. Unidas por el emblemático lazo como hilo conductor, estas creaciones reinterpretan el arte de regalar según Moët & Chandon. Moet Bow: la pieza central de la colección. Una botella de Moët & Chandon Brut Impérial vestida con el emblemático lazo negro. Podrá adquirirse a través de la web de El Club del Gourmet y en tiendas especializadas seleccionadas (PVP: 48,15 €).

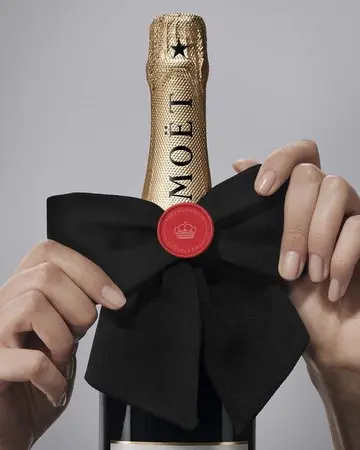
Manos ajustan un gran lazo negro alrededor del cuello de una botella Moët
Unas manos sostienen un gran lazo negro con sello rojo alrededor de una botella Moët.

PERSONALIZA TU MOET BOW A TRAVÉS DE UNA EXPERIENCIA ONLINE EXCLUSIVA

Concebido como un accesorio independiente de la botella, Moët Bow trasciende su función decorativa para convertirse en un auténtico objeto de personalización. Reutilizable y versátil, puede retirarse, reinterpretarse y utilizarse de múltiples maneras, prolongando el gesto de celebración mucho más allá del momento del descorche y transformando cada regalo en una creación única.

Esta Navidad, la Maison lleva esta experiencia un paso más allá con un servicio exclusivo de personalización de Moët Bow, disponible a partir de mediados de noviembre a través de www.tienda.moet.com para botellas de 75 cl de Moët & Chandon Brut Impérial y Moët & Chandon Impérial Rosé.

La experiencia permitirá personalizar Moët Bow seleccionando el color del lazo, disponible en negro, verde o rojo, e incorporando dos letras doradas elegidas por el usuario para crear una pieza verdaderamente única. Con esta propuesta, Moët & Chandon continúa celebrando el arte de reunirse y compartir, ofreciendo una forma única de conmemorar los momentos más especiales con elegancia, emoción y un toque de sorpresa.

Concebido como un accesorio independiente de la botella, Moët Bow trasciende su función decorativa para convertirse en un auténtico objeto de personalización. Reutilizable y versátil, puede retirarse, reinterpretarse y utilizarse de múltiples maneras, prolongando el gesto de celebración mucho más allá del momento del descorche y transformando cada regalo en una creación única.

Esta Navidad, la Maison lleva esta experiencia un paso más allá con un servicio exclusivo de personalización de Moet Bow, disponible a partir de mediados de noviembre a través de www.tienda.moet.com para botellas de 75 cl de Moët & Chandon Brut Impérial y Moët & Chandon Impérial Rosé.

La experiencia permitirá personalizar Moët Bow seleccionando el color del lazo, disponible en negro, verde o rojo, e incorporando dos letras doradas elegidas por el usuario para crear una pieza verdaderamente única. Con esta propuesta, Moët & Chandon continúa celebrando el arte de reunirse y compartir, ofreciendo una forma única de conmemorar los momentos más especiales con elegancia, emoción y un toque de sorpresa.

Telefónica: Brasil, Lula y la doble rebaja de JPMorgan hunden el valor un 7% en el Ibex

0

La reelección de Lula da Silva en Brasil cuesta a Telefónica un 7,23% en la primera hora de cotización. Los títulos de la operadora caían hasta los 3,17 euros en torno a las diez de la mañana, mientras que Santander cedía un 4,6% y se situaba en 10,98 euros. La exposición brasileña de la teleco y del banco ha ordenado la sesión madrileña de arriba abajo.

El mandatario brasileño ganó este domingo 25 de octubre la segunda vuelta de las elecciones presidenciales y fue reelegido para un nuevo mandato al frente del país. Lo hizo superando por la mínima al candidato ultraderechista Flávio Bolsonaro, que había sido el más votado en la primera ronda. Las plazas europeas con intereses en la región descontaron de inmediato un escenario de mayor gasto público y más presencia del Estado en los sectores regulados.

La razón de que dos pesos pesados del IBEX 35 sufran a la vez está en el balance. Telefónica opera en Brasil con la marca Vivo y Santander tiene allí su principal filial fuera de Europa, el quinto mayor banco comercial del país por volumen de activos. Ninguna de las dos compañías depende del ciclo político para facturar. Las dos dependen del marco regulatorio que ese ciclo político decide.

Vivo y Santander Brasil crecen a doble dígito antes del ruido político

Los números que Vivo presentó al regulador brasileño no explican una caída del 7%. 2.833,6 millones de reales de beneficio neto en el primer semestre de 2026, equivalentes a unos 486 millones de euros al cambio actual. La cifra representa un alza interanual del 17,9% y supone el mayor avance en un primer semestre de los últimos tres años, según las cuentas remitidas por la compañía y publicadas por el Banco Central do Brasil.

En el segundo trimestre la filial mantuvo la misma pendiente: 1.600 millones de reales de beneficio neto, unos 275 millones de euros, con un crecimiento del 17% interanual. Telefónica no está perdiendo cuota en el mercado que más castiga su acción. Está creciendo allí donde el mercado castiga.

El mercado no está descontando los resultados de Vivo, que avanzan un 17,9%, sino el marco regulatorio que llegará después de la victoria de Lula.

Santander Brasil tampoco trae malas noticias operativas. La filial registró un beneficio neto ordinario de 1.093 millones de euros en el primer semestre de 2026, un 4,8% más a tipo de cambio constante y un 9,7% más en términos corrientes. El banco cántabro es el más expuesto de la banca española a la región y su cotización lo refleja antes que su cuenta de resultados.

JPMorgan mueve ficha y suma una segunda rebaja al castigo político

Telefónica caída bolsa

A la variable política se le añadió este lunes una segunda capa. JPMorgan emitió una doble rebaja sobre Telefónica —recomendación y precio objetivo— con tres argumentos: el nivel de deuda del grupo, la falta de consolidación en el mercado europeo de telecomunicaciones y el esfuerzo inversor en inteligencia artificial que el sector afronta sin visibilidad clara de retorno. La nota llegó en la misma sesión en la que el mercado descontaba el resultado brasileño, y el efecto combinado explica la magnitud del movimiento.

Conviene separar ambos golpes. La mitad política es reversible: un gobierno no cambia el valor de una red de fibra ni la base de clientes de una filial. La mitad analítica tarda más en revertirse, porque afecta al coste de financiación y a la valoración que los fondos institucionales asignan al conjunto del grupo. Los 3,17 euros de esta mañana son el precio de la suma de las dos, y cualquier lectura que ignore una de ellas se queda corta.

La contradicción que el consenso lleva meses sin resolver

Brasil es una plaza donde la prima política se paga antes de leer un balance. La expectativa de un giro de gobierno en 2018 disparó la bolsa brasileña y el ciclo se invirtió después: quien compró con el titular vendió con la cuenta de resultados. La reacción de esta mañana repite el patrón. Se descuenta primero y se analiza más tarde.

En mi lectura, el problema de Telefónica no es Lula. Es que el grupo lleva años cotizando con descuento frente a sus comparables europeos porque arrastra dos exposiciones que el mercado penaliza a la vez: la brasileña, con riesgo regulatorio y de tipo de cambio, y la europea, con un mercado fragmentado donde la consolidación no llega. JPMorgan no descubre nada nuevo con su doble rebaja. Ordena lo que ya estaba sobre la mesa y le pone fecha de caducidad al optimismo.

La contradicción es evidente. Vivo gana un 17,9% más en el primer semestre, el mejor arranque de año en tres ejercicios, y su matriz pierde un 7% en una sola sesión. Ninguna tesis fundamental sostiene esa brecha. Solo la política y el coste del capital. Un real más débil recorta el beneficio que la filial aporta al consolidado en euros, y eso sí es un riesgo verificable que el mercado empieza a meter en el precio ahora que el calendario electoral ha dejado de ser una incógnita.

El otro riesgo tiene que ver con la consolidación. Si Bruselas no desbloquea fusiones en telecomunicaciones europeas, Telefónica seguirá compitiendo en mercados de cuatro operadores por país, con márgenes a la baja y una inversión en redes que no se amortiza al ritmo que exige el accionista. La inteligencia artificial añade capex sin añadir ingresos todavía. En ese contexto, cada rebaja de precio objetivo encuentra terreno abonado, y la de este lunes lo ha encontrado en el peor día posible.

La condición que hay que vigilar es doble: que Vivo mantenga el ritmo de doble dígito en la presentación de resultados del tercer trimestre, ya en noviembre de 2026, y que el nuevo gobierno brasileño no toque las condiciones de las concesiones ni la fiscalidad del sector. Si ambas se cumplen, el desplome de hoy se habrá quedado en un susto de lunes. Si falla la primera, el mercado tendrá razones para revisar el conjunto del grupo y no solo la filial, y ahí el margen de maniobra de la dirección se estrecha. Los hechos relevantes remitidos a la CNMV darán la primera pista sobre el calendario y las guías que maneja la compañía para el cierre del ejercicio.

Veredicto Merca2

Cotización al cierre o apertura: Telefónica cedía un 7,23% hasta los 3,17 euros a media mañana del 26 de octubre, mientras Santander retrocedía un 4,6% hasta los 10,98 euros. Ambos valores figuran entre los más castigados del IBEX 35 en la sesión.

Clave técnica: La pérdida de la referencia de los 3,20 euros deja el valor apoyado en zona de mínimos y con el indicador de fuerza relativa entrando en sobreventa tras un 7,23% intradía. Cualquier rebote necesita volumen y digestión del ruido brasileño, no titulares.

Apunte macro: El castigo no es homogéneo: 7,23 puntos para la teleco frente a 4,6 para el banco, pese a que Santander Brasil es el quinto mayor banco comercial del país y su filial gana un 9,7% más en términos corrientes. Esa brecha mide el peso real de la nota de JPMorgan en el precio.

TRIBBU CONFIA A VODAFONE EMPRESAS LA GESTIÓN INTEGRAL DE SU NUBE

El acuerdo convierte a Vodafone en socio tecnológico estratégico de la compañía y sienta las bases para nuevos proyectos en ciberseguridad e inteligencia artificial

Vodafone Empresas ha cerrado un acuerdo con TRIBBU, la plataforma española de coche compartido para trayectos diarios, para asumir la gestión completa de su almacenamiento en la nube. Vodafone se convierte en socio tecnológico de la compañía, proporcionando servicios de almacenamiento y gestión de plataformas en la nube que impulsarán la evolución de su aplicación y facilitan la incorporación de nuevas funcionalidades para sus usuarios. El acuerdo refuerza la colaboración entre ambas compañías, permitiendo a TRIBBU optimizar la gestión de sus servicios cloud mediante un modelo de atención, soporte y facturación integrado.

TRIBBU es el operador líder de coche compartido de corta distancia en España. Con más de 8 años de experiencia y más de 1.500.000 usuarios registrados, ha convertido compartir coche en los desplazamientos del día a día (trabajo, estudios, deporte u ocio) en la mejor alternativa de movilidad. Presente en todas las provincias de España, su tecnología transforma una decisión individual en un movimiento social con impacto a nivel social, medioambiental y económico.

Mujer mayor sonríe y extiende un brazo desde la ventanilla de un coche rojo.
Una mujer sonríe mientras extiende un brazo desde la ventanilla de un coche rojo.

Más allá de la gestión del cloud, el acuerdo abre una nueva etapa en la relación entre ambas compañías. La consolidación de su infraestructura en la nube con Vodafone permitirá a TRIBBU llevar su plataforma al siguiente nivel.

“TRIBBU se basa en la confianza, por lo que para nosotros es clave poder proteger a nuestra comunidad y garantizar su seguridad. Esta colaboración nos permite reforzar el compromiso que tenemos con construir un ecosistema de carpooling sonstenible, sólido y seguro. Sólo así compartir será una alternativa tan normal como coger un autobús”, señala Manuel Fosela, CTO de TRIBBU.

“Las empresas nos piden que les simplifiquemos la vida. Nuestro trabajo es entender cómo funciona cada negocio y darle una solución a su medida, con un único interlocutor y la garantía de una red y unos servicios preparados para crecer con ellos”, ha señalado Jesús Suso, director de Vodafone Empresas.

Vodafone Empresas acompaña a más de 400.000 clientes empresariales en su transformación digital con soluciones de conectividad, cloud, IoT y ciberseguridad. La compañía cuenta con una red federada de cuatro centros de operaciones de ciberseguridad (SOC) en Madrid, Barcelona y Murcia, desde los que protege los servicios críticos de sus clientes.

Se esperan largas colas en Lidl por su primera moto trail de 600 kilómetros de autonomía con el precio más barato del mercado

Lidl vende comida, pero también vende objetos que no encajan en la lógica de un supermercado. Su tienda online y la zona de bazar han convertido el carrito de la compra en un catálogo inclasificable, donde la cena del martes convive con una embarcación hinchable o un torso de nailon para planchar.

Por eso, el criterio de la selección de productos que te dejamos a continuación no es el volumen de ventas ni la calidad del producto: es el desfase. Aparecen los artículos que, por tamaño, precio o categoría, obligan a preguntarse qué hacen exactamente ahí.

Los datos que acompañan a cada pieza proceden de la información publicada por Lidl en su propia tienda online, desde los 89,99 euros de un telescopio refractor hasta los 2.999 euros de una moto trail con cambio manual de seis marchas. Unos llaman la atención por su precio, otros por su naturaleza y otros por aparecer y desaparecer según la temporada.

La moto trail de 3.000 euros que vacía las estanterías

Moto trail Lidl

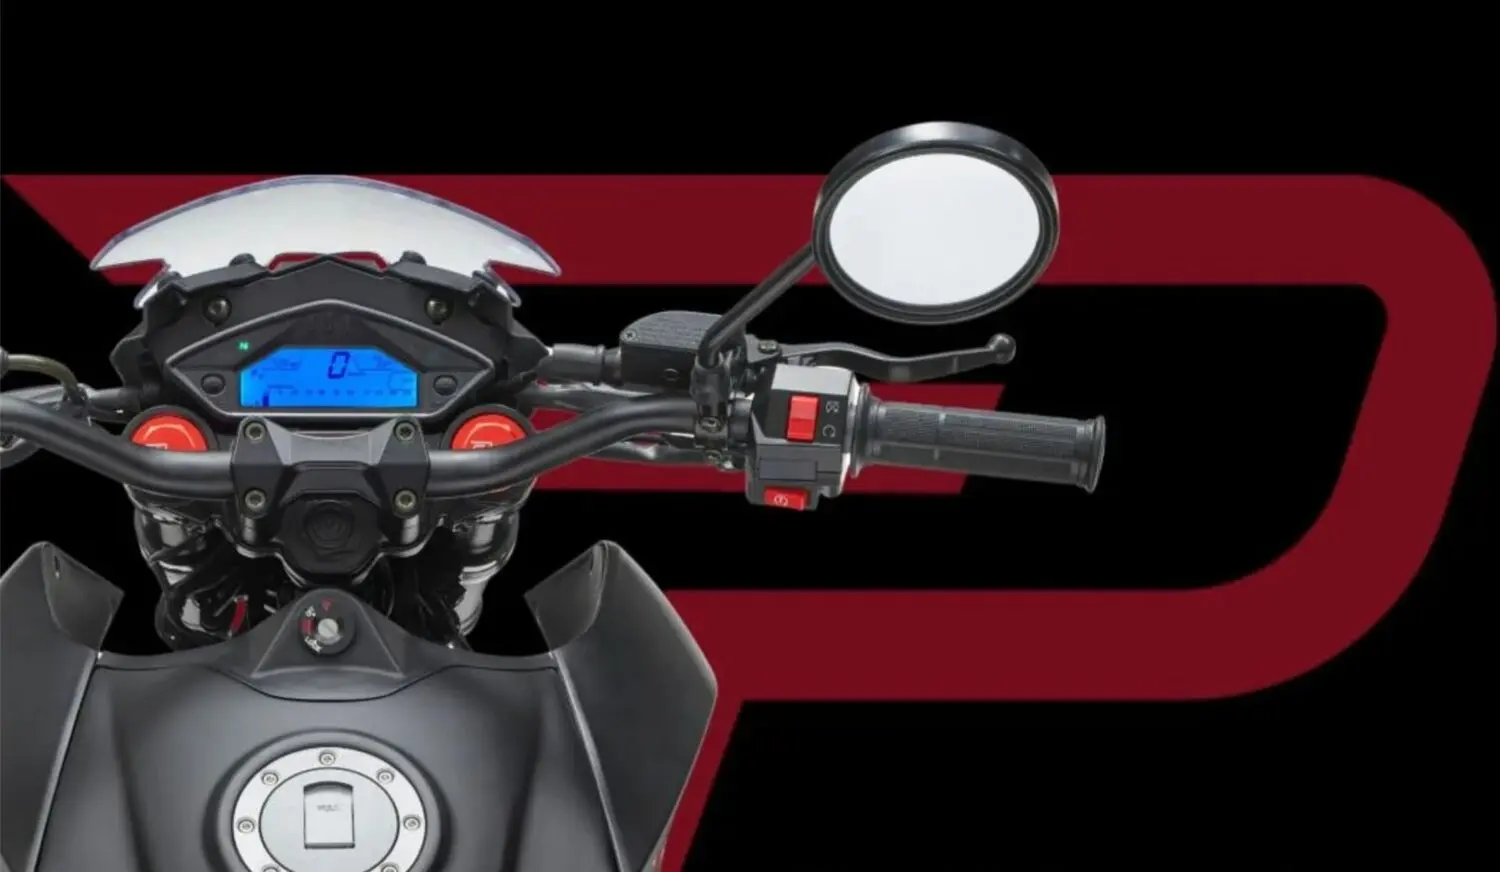
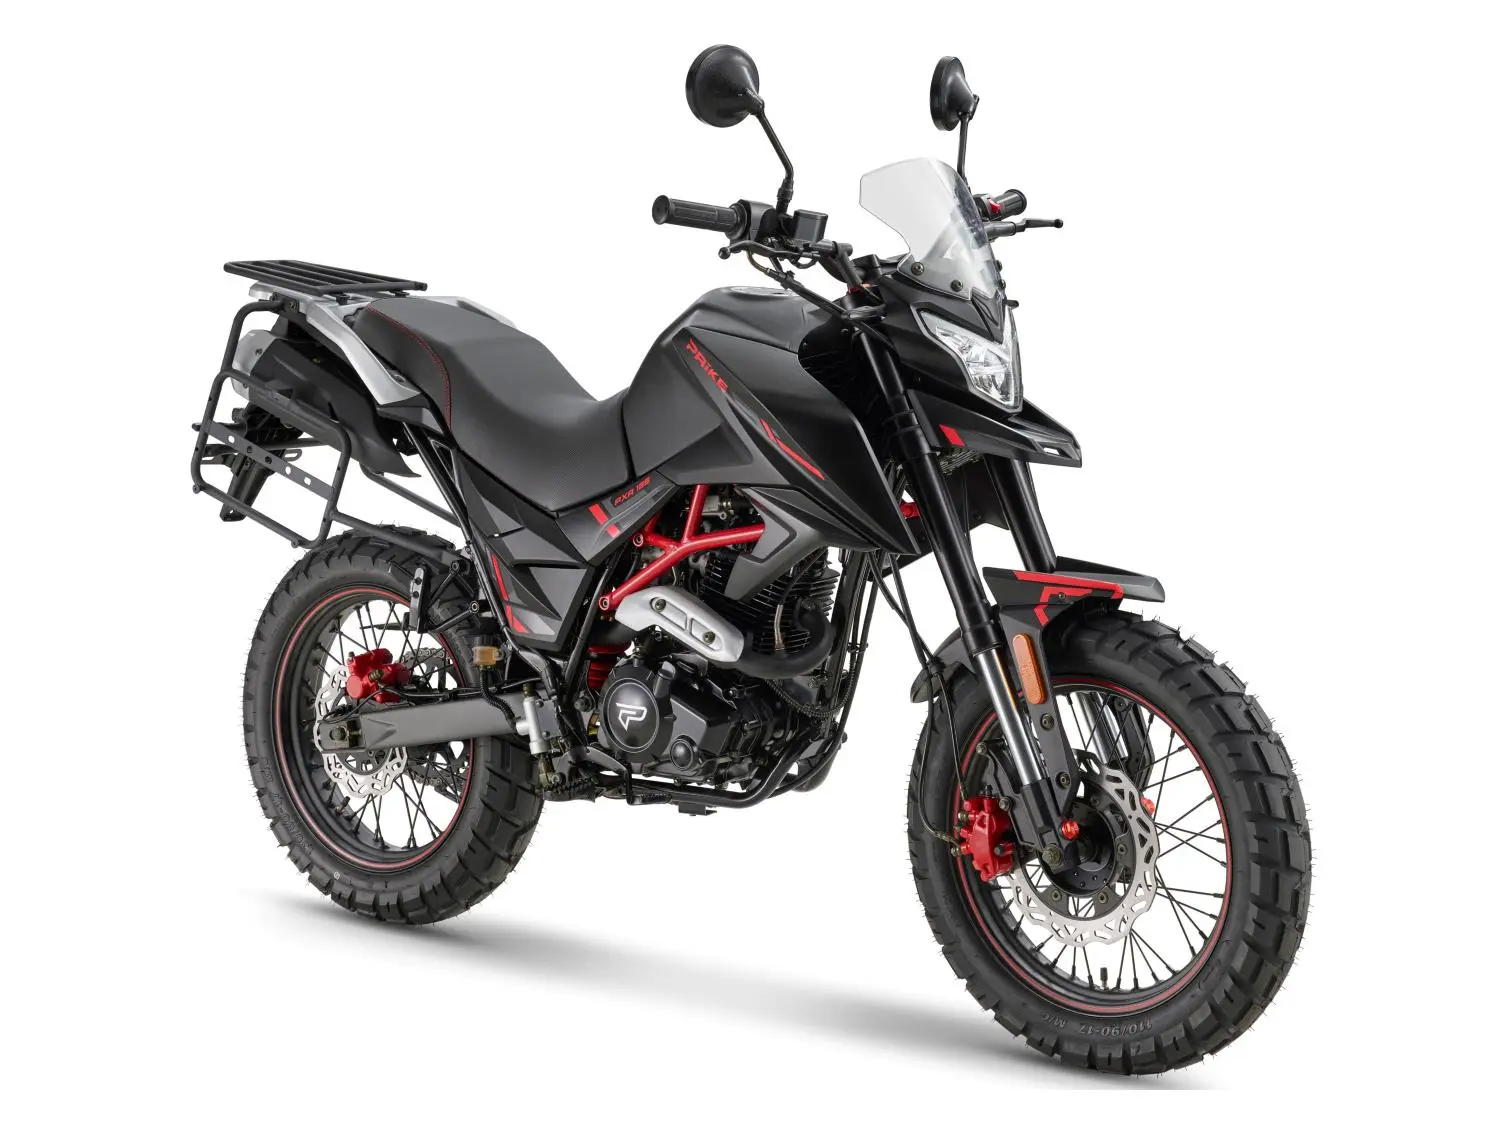
La Prike PXA Adventure es, ante todo, una moto de verdad —depósito, embrague y cambio manual de seis marchas— vendida como cualquier artículo de bazar, aunque de momento solo en Alemania, a falta de confirmación de que llegue a nuestro mercado. Por 2.999 euros, más 45,90 euros de envío, ofrece una estética de maxitrail con llantas de 17 pulgadas, 260 mm de altura libre al suelo, iluminación LED, cuadro digital y horquilla telescópica hidráulica. El motor es un monocilíndrico de 124,1 cc refrigerado por aire que rinde 7,3 kW (unos 10 CV), declara 85 km/h de velocidad máxima y cumple Euro 5+. Su gran anzuelo es el depósito de 15,5 litros: con un consumo homologado de 2,3 l/100 km, la autonomía teórica se acerca a los 670 kilómetros, una cifra insólita en el segmento de 125 y que explica buena parte del revuelo.

El otro motivo para incluirla es lo que esconde la letra pequeña, porque el precio se paga en algún sitio. La moto recurre a frenada combinada CBS y prescinde de ABS, una ausencia difícil de justificar en 2026 y más tratándose de una trail que aspira a pisar pistas. Sus 152 kilos en orden de marcha tampoco ayudan a animar los 10 CV, y el acceso se limita al carnet A1 o al B con tres años de antigüedad. Detrás de la marca Prike no está Lidl, sino Karcher AG —nada que ver con la firma de hidrolimpiadoras—, un importador de Birkenfeld que distribuye dos ruedas de fabricación china y remite al comprador a su red de talleres para repuestos y garantía. La oferta es, como decimos, solo alemana: en el catálogo español no aparece.

El maniquí de planchar y el resto de artilugios de hogar inclasificables

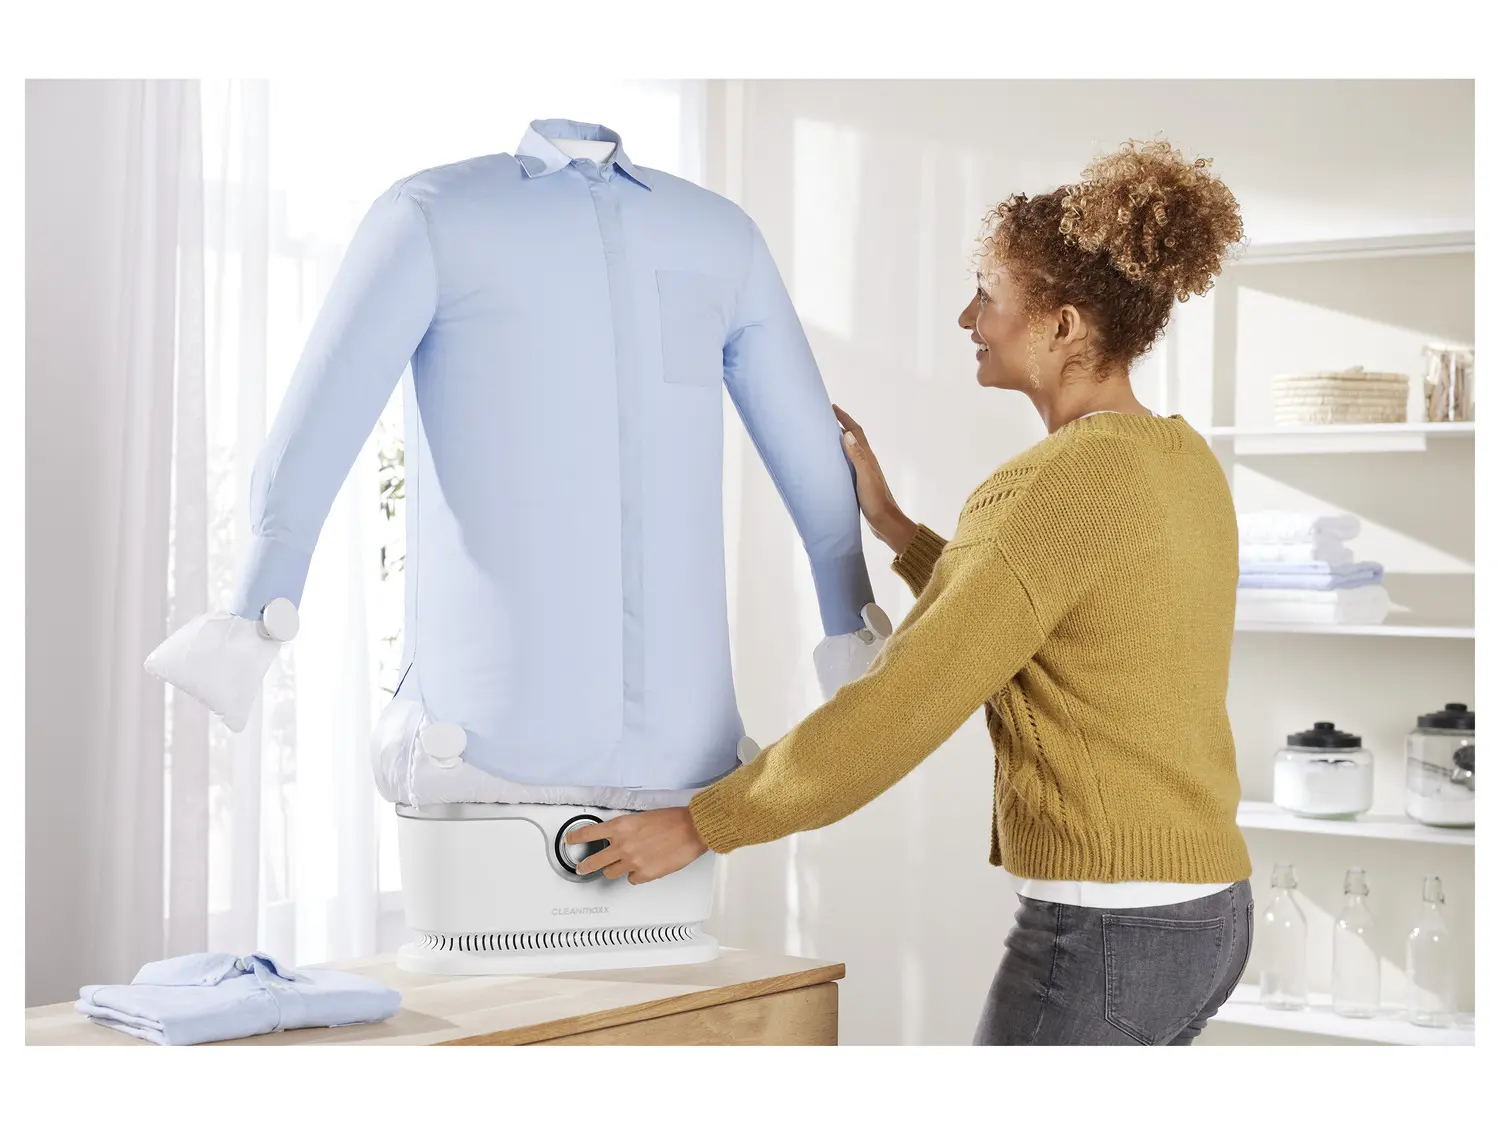
maniquí planchado Lidl

El maniquí de planchado es el ejemplo perfecto de objeto que no sabes dónde colocar en la casa ni en qué categoría mental archivarlo: un torso de nailon sin cabeza que se enchufa, se hincha y deja una camisa lisa y seca sin que nadie pase la plancha. Se coloca la prenda húmeda recién salida de la lavadora, se sujetan los bajos con las seis pinzas de contrapeso que vienen en la caja, se ajusta el temporizador —entre 5 y 30 minutos— y un motor de 1.800 W insufla aire caliente a través del tejido. Su cuerpo admite tallas de la S a la XL mediante dos cremalleras laterales, mide algo más de un metro de alto y se desmonta para guardarlo en un armario. A eso se suma el factor escasez: cada vez que Lidl lo repone, las unidades online vuelan en horas. El precio ha bailado según la campaña, con una referencia de 99,99 euros y bajadas habituales en torno a los 57,99 o 69,99 euros; en la última Black Week se quedó en 29,99 euros.

Lo que lo hace merecedor de la lista no es solo el aparato, sino la lógica que lo rodea: Lidl ha convertido su bazar en un catálogo de electrodomésticos inclasificables que nadie sabe que necesita hasta que los ve en la tienda. Al maniquí le acompañan parientes igual de excéntricos, como una percha térmica de cerca de 1.000 W que desarruga una camisa en unos 15 minutos por 39,99 euros, con maniquí de nailon y cinco pinzas incluidos, o una ducha portátil de camping que calienta el agua con energía solar por unos 5 euros. El maniquí, además, tiene sus letras pequeñas: solo sirve para prendas de torso, hace un ruido comparable al de una aspiradora, consume bastante y los cuellos y puños más rígidos suelen necesitar un repaso a mano. Aun así, vuelve al catálogo una y otra vez, y ahí está su mérito: un artilugio que provoca burla y cola de espera a partes iguales.

Hidromasaje o piscina inflable: el capricho de temporada

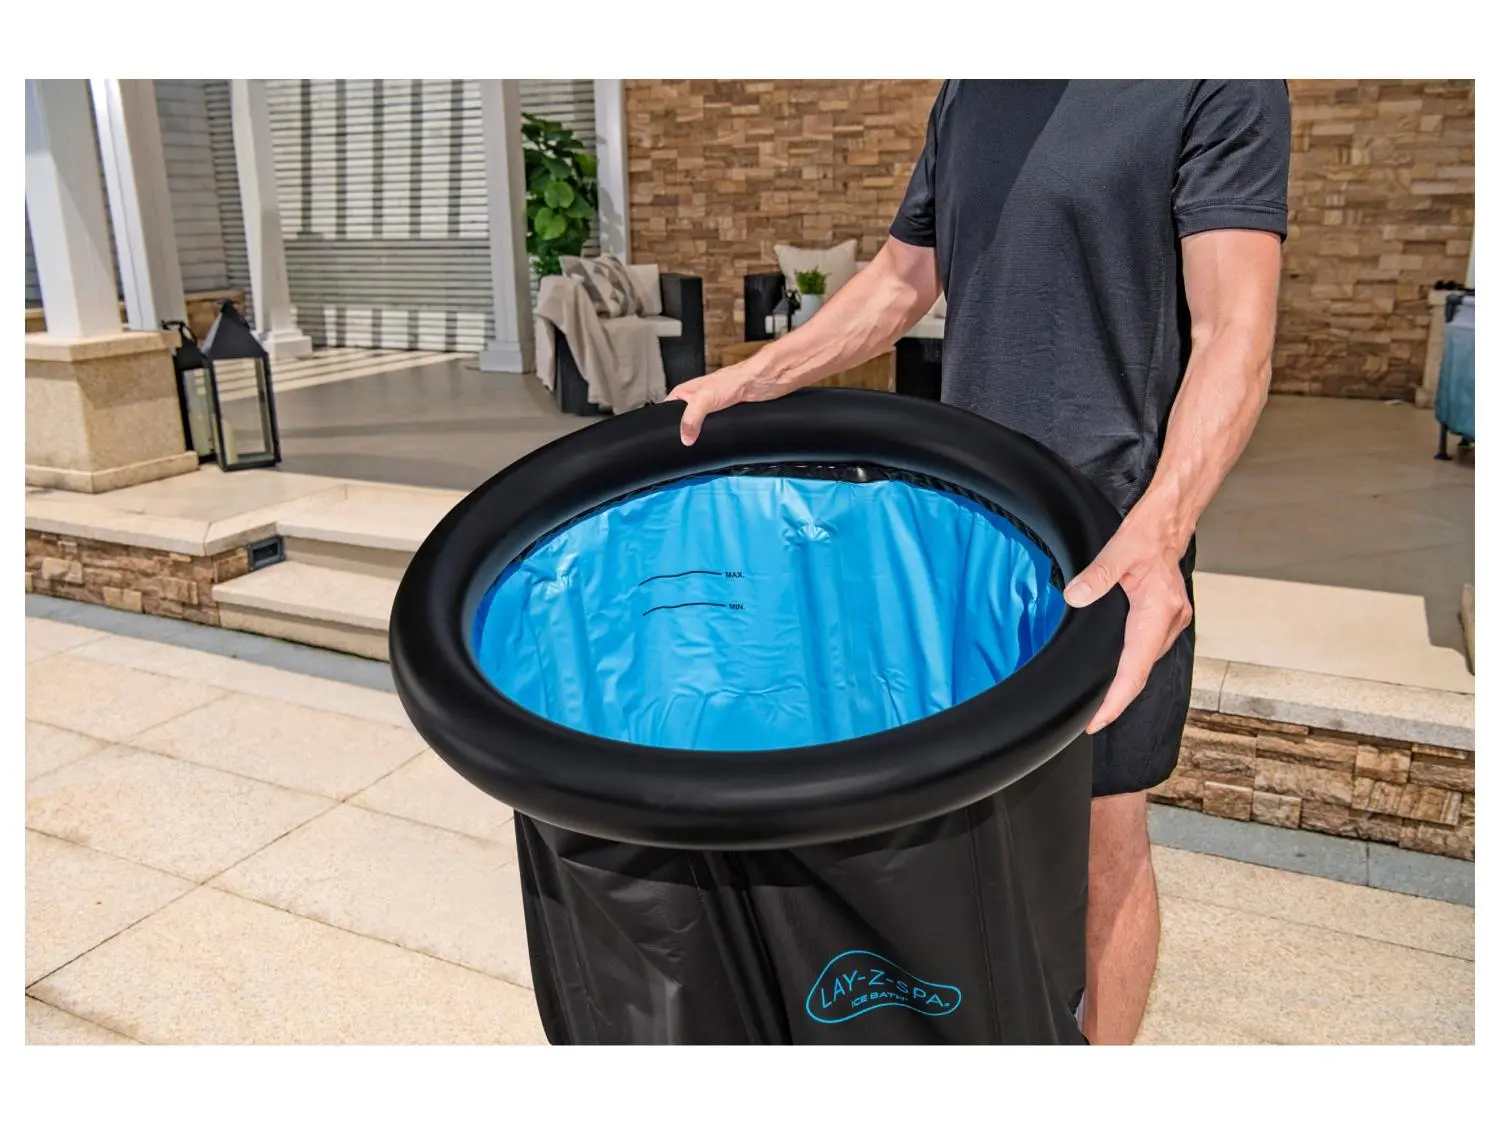
banera hinchable negra interior azul patio Merca2

El Lay-Z-Spa de Bestway es probablemente el artículo que más se sale del carro de la compra: un hidromasaje hinchable de 196 centímetros de diámetro y 71 de alto, para cuatro a seis personas, que Lidl comercializa en su tienda online por una horquilla de entre 400 y 500 euros, frente a los 599-649,95 euros de precio de referencia del fabricante. Dentro caben 916 litros de agua, 140 chorros AirJet lanzan burbujas desde el fondo y el termostato llega hasta los 40 °C, con cubierta térmica, bomba multifunción y tres años de garantía del fabricante. Para quien no quiere complicarse, la versión humilde del mismo capricho son las piscinas autoarmables de 305 y 366 centímetros, con depuradora de 1.249 litros por hora, que se han visto por 49,99 y 74,99 euros y que se montan inflando solo el anillo superior.

El capricho se paga en la letra pequeña. El spa lleno pesa entre 850 y 900 kilos, así que exige una superficie plana y firme —y conviene comprobar la carga admisible si va a ir en un balcón o una terraza—, se enchufa a un enchufe normal de 230 voltios y tarda horas en alcanzar la temperatura de baño, porque el calentador sube en torno a 1,5 o 2 °C por hora. A eso se añade el mantenimiento: filtro limpio cada pocos días, pH entre 7,2 y 7,6 y cartuchos de recambio, o el agua acaba siendo un problema. Es lo que explica que sea un producto de temporada con existencias que se agotan cada primavera, que solo se pueda comprar por internet y que obligue a asumir un envío de mercancía voluminosa.

Kayak o tabla de paddle surf inflable

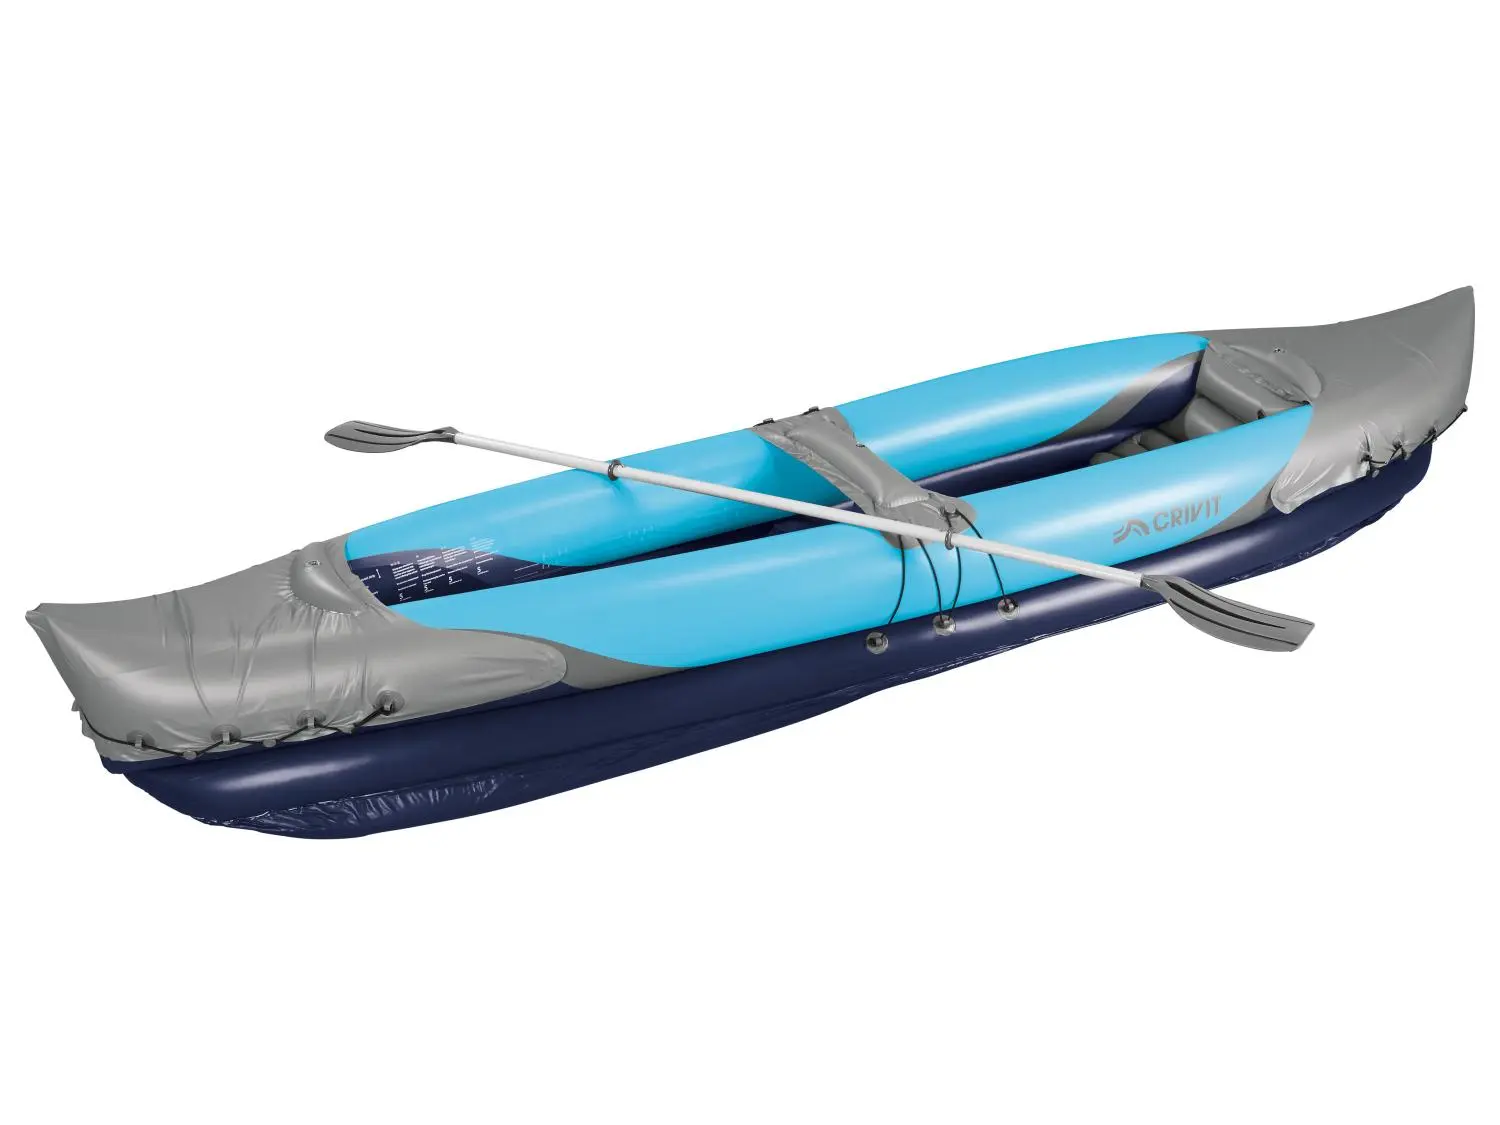
Kayak Crivit Lidl

Que un supermercado te venda la cena y, en la misma compra, una embarcación es exactamente el tipo de anomalía que justifica esta lista. Lidl entró en el negocio de los deportes acuáticos en 2021 y desde entonces repite cada primavera con kayaks y tablas hinchables. El ejemplo más llamativo es su kayak CRIVIT, que en las últimas campañas se ha visto por debajo de los 55 euros: 325 x 76 x 48 centímetros, hueco para una o dos personas, 160 kilos de carga máxima, 8,2 kilos de peso y un sistema de cinco cámaras de aire que cumple la norma ISO 6185-1 Tipo III para uso recreativo en aguas protegidas. Se deshincha, se mete en un petate y cabe en el maletero de cualquier utilitario. Para hacerse una idea del desajuste: un kayak rígido de dos plazas no baja de varios cientos de euros y exige balcón, garaje o baca.

La versión tabla lleva el absurdo un paso más allá, porque hace dos cosas a la vez. La Mistral Allround de doble cámara (305 x 81 x 15 centímetros) se ha rebajado a 199,99 euros frente a los 279,99 de tarifa, e incluye remo convertible en pala doble de unos 229 centímetros, asiento y reposapiés de kayak, bomba, mochila, bolsa estanca de 10 litros, leash y kit de reparación: se pasa de ir de pie a remar sentado sin comprar nada más. Modelos como la F2 de 320 x 84 centímetros han aparecido por 209,99 euros cuando su precio de referencia rondaba los 350. Aun así, conviene no confundirse: son productos de iniciación, cómodos y estables, no material de competición ni para travesías largas. Su mérito en esta lista no es la calidad, sino haber metido en la cesta de la compra un deporte acuático completo, y que se agote.

Telescopio, piano digital y otras compras de impulso de electrónica

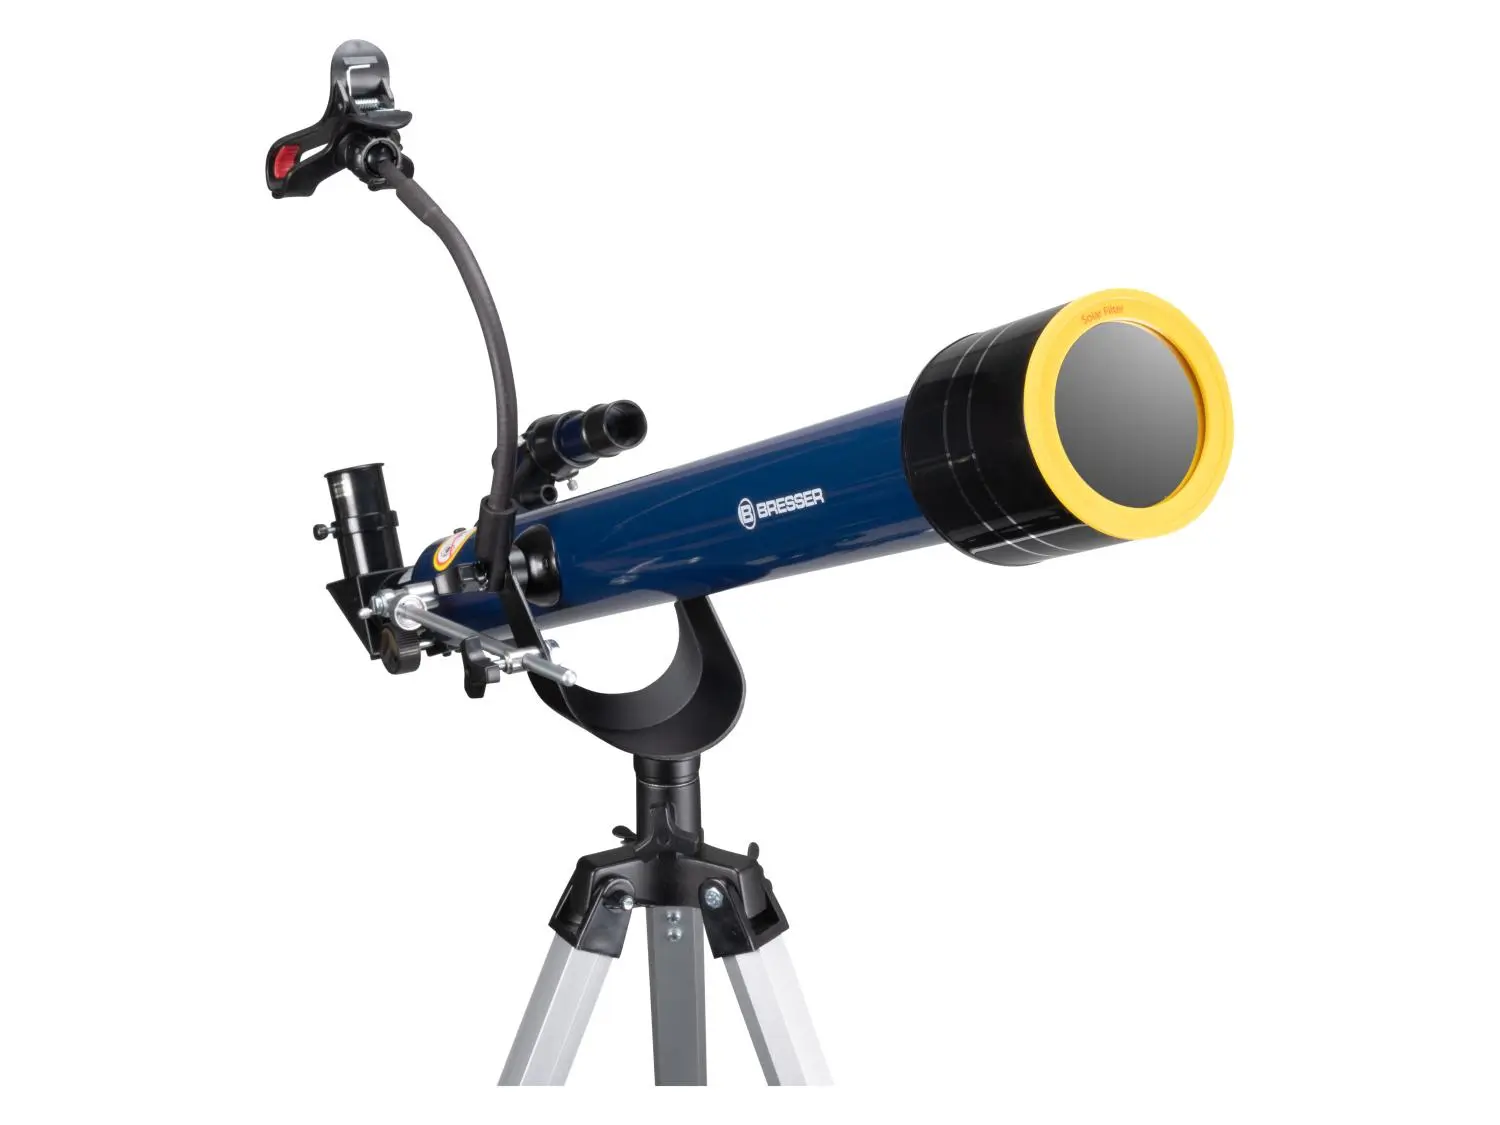
Telescopio Skylux Lidl

Que un supermercado venda un instrumento para mirar Saturno ya justifica el hueco en esta lista. Lidl tiene ahora mismo en su tienda online el refractor Bresser Skylux 60/700 AZ por 89,99 euros, rebajado desde los 119,90 de precio recomendado: 60 mm de apertura, 700 mm de distancia focal, montura azimutal, trípode de aluminio, dos oculares de 20 y 4 mm, lente Barlow de 3x, filtro solar y soporte para acoplar el móvil al tubo. En el mismo pasillo han convivido un set de microscopio y telescopio de National Geographic por 54,99 euros y un telescopio terrestre Crivit de 20 a 60 aumentos por 24,99, el tipo de aparato que los foros de astronomía llaman «matapasiones» y que, aun así, agota existencias cada vez que vuelve.

El piano digital pertenece a la misma familia, la de la electrónica que entra en la cesta junto a la leche. El gancho no es tanto el precio de un aparato concreto como la acumulación y la caducidad: la misma semana en la que se hace la compra se puede salir con un teclado de iniciación, y con él un telescopio, una máquina de coser o una freidora de aire. Son artículos de marca propia —SilverCrest en electrónica—, con garantía de varios años, 30 días de devolución gratuita y existencias que no se reponen: cuando el expositor se vacía, el producto desaparece del catálogo y reaparece en portales de segunda mano con sobreprecio. De ahí las colas y el runrún en redes cada vez que se anuncia remesa. La compra deja de responder a una necesidad y se convierte en una carrera contra el reloj.

Alcàsser recibe 46.224,91 euros para mejorar el Mercado Municipal

0

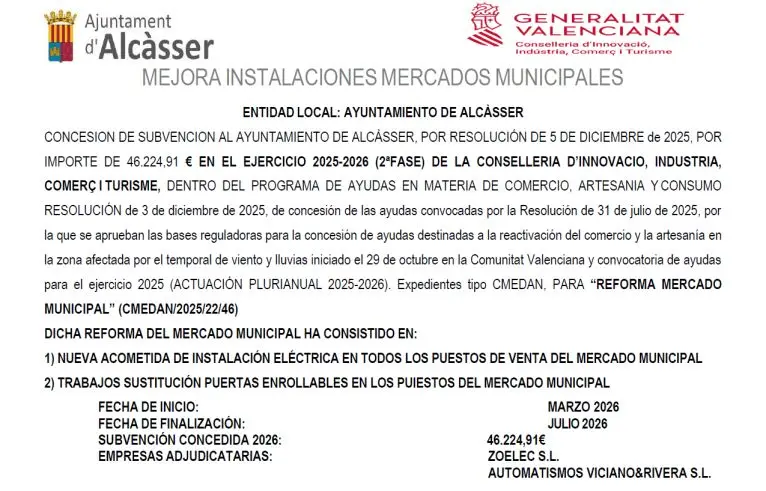
El Ayuntamiento de Alcàsser ha recibido una subvención de 46.224,91 euros de la Conselleria de Innovación, Industria, Comercio y Turismo para la reforma y mejora de las instalaciones del Mercado Municipal. La ayuda corresponde al programa de reactivación del comercio y la artesanía afectados por el temporal del 29 de octubre de 2024.

Los trabajos, desarrollados entre marzo y julio de 2026, han incluido la instalación de una nueva acometida eléctrica en todos los puestos de venta y la sustitución de las puertas enrollables.

Actuaciones en el mercado

Las obras fueron ejecutadas por ZOELEC, S.L. y Automatismos Viciano & Rivera, S.L. y tuvieron como objetivo mejorar las instalaciones del mercado y las condiciones de los espacios destinados a la actividad comercial.

La subvención se enmarca en la convocatoria dirigida a la zona afectada por el temporal y corresponde al programa plurianual 2025-2026.

Securitize tokeniza Apple y Nvidia en Solana: la bolsa on-chain ya mueve 12 acciones

La tokenización de acciones en Solana ha dejado de ser una promesa de conferencia. Desde el pasado 8 de octubre, Securitize permite comprar y vender 12 acciones de empresas estadounidenses en formato digital, entre ellas Apple y Nvidia, con títulos reales guardados detrás de cada token. La plataforma lo ejecuta sobre la red de Solana, no sobre el sistema bancario de toda la vida.

La mecánica importa más de lo que parece. Securitize no emite un derivado ni un contrato por diferencias: compra la acción, la deposita en un custodio y emite un token que representa esa participación. Quien vende el token, vende la acción. Sin apalancamiento y sin promesa de pago futuro.

Esa diferencia es la que separa este producto de otros intentos que acabaron mal. Durante el ciclo de 2021 proliferaron los llamados tokens de acciones, que en realidad eran deuda de una plataforma y no propiedad de nada. Cuando el emisor quebró, los tokens valían lo que valía su emisor: nada.

Cómo funciona: acciones reales, custodio y un token en Solana

El proceso tiene tres capas. La primera es la compra del título en el mercado estadounidense. La segunda es la custodia: las acciones quedan depositadas en una entidad regulada. La tercera es la emisión del token en Solana, una red que destaca frente a Ethereum por dos cosas muy concretas: comisiones de céntimos, y confirmaciones en segundos.

El objetivo declarado por la compañía es llegar al trading 24 horas. Hoy, un inversor europeo que quiera operar con Apple depende del calendario de Wall Street: la sesión abre a las 15:30 hora peninsular y cierra a las 22:00. Fuera de esa ventana no hay mercado. Con tokens, la ventana desaparece, aunque de momento el servicio no funciona a pleno rendimiento las 24 horas.

Para el inversor español, la puerta que se abre no es la del acceso —sigue haciendo falta cuenta, verificación de identidad y cumplimiento de las normas contra el blanqueo de capitales— sino la del horario y la liquidez. Y, sobre todo, la de poder tener una acción de Nvidia en la misma cartera que un token de Solana, sin dos intermediarios distintos de por medio.

Doce acciones no cambian Wall Street. Cambian la relación del inversor con él: sin horarios, sin fronteras y sin bróker de por medio.

JPMorgan ya mueve 7.000 millones al día sobre blockchain

Securitize

Securitize no opera en el vacío. JPMorgan ha comunicado que su plataforma Kinexys, construida sobre tecnología de registro distribuido, procesa alrededor de 7.000 millones de dólares diarios en transacciones. No es cripto especulativo: es liquidación de pagos y de colateral entre entidades financieras.

Scott Lawin, presidente de Pantera Capital, interpreta este giro como la entrada en una fase menos llamativa y más duradera del sector: menos promesas de multiplicar el capital y más ingresos verificables. Su tesis es que las instituciones se están convirtiendo en clientes de las empresas cripto que les ahorran costes operativos, y que algunas de esas empresas acabarán siendo objetivos de compra.

Ahí entra el índice que Pantera lanzó junto a S&P Dow Jones Indices. El S&P Pantera Digital Asset Index, anunciado en julio, exige que los proyectos detrás de los tokens elegibles hayan generado ingresos positivos en los dos trimestres completos anteriores. Un filtro simple y, a la vez, casi revolucionario en un sector donde hasta hace poco bastaba con una hoja de ruta bien maquetada.

Qué puede salir mal: regulación, liquidez y la trampa de los ingresos

El precedente más cercano de esta fiebre se llama RWA, el sector de los activos del mundo real trasladados a blockchain. Creció con fuerza al calor de los fondos de liquidez tokenizados de BlackRock y Franklin Templeton. La tokenización de acciones es el siguiente escalón y también el más delicado: toca el corazón del mercado de valores, donde la supervisión es más estricta y los errores se pagan caros.

Las reglas, además, siguen sin estar cerradas. El 5 de octubre, la CFTC propuso un marco federal para plataformas que ofrezcan trading de criptoactivos con apalancamiento, después de que el Senado no avanzara con la CLARITY Act. Esa propuesta no resuelve quién vigila un token que representa una acción: si la SEC, por ser un valor, o el regulador de derivados, por su envoltorio tecnológico.

El segundo riesgo es de escala. Doce acciones son una anécdota frente a los miles de títulos que cotizan en Nueva York. La liquidez de estos tokens depende de que haya contrapartida en cada momento, y en un mercado joven eso no siempre ocurre. Un inversor puede descubrir que vender es fácil en horario de Wall Street y bastante menos un domingo por la noche.

El tercer punto es el más incómodo para el sector: tener ingresos no equivale a repartirlos. Lawin lo admite cuando señala que el mecanismo que conecta las ganancias de un negocio con quien tiene su token es lo que determina su valor real. Si ese puente no existe, el token es una promesa con buena contabilidad.

Queda una pregunta que se resolverá con datos, no con discursos: cuántas de esas 12 acciones se mueven de verdad en los próximos meses. Si el volumen aparece, la bolsa on-chain habrá encontrado su primer caso de uso masivo. Si no aparece, será otro piloto con nota de prensa. La próxima cita ineludible es la decisión regulatoria en Estados Unidos, y ese calendario lo controla el Senado.

El Instituto Coordenadas advierte de que el decreto de centros de datos daña a España en diez frentes y pide dejarlo al próximo Gobierno

0

El Instituto Coordenadas de Gobernanza y Economía Aplicada considera que el real decreto de centros de datos que el Gobierno prevé aprobar en las próximas semanas, con las Cortes ya disueltas, “perjudica a España como país en diez dimensiones”, y reclama que la decisión quede en manos del Ejecutivo que salga de las elecciones generales del 29 de noviembre.

Así lo recoge su informe ‘El coste país del decreto de centros de datos: 10 impactos negativos’, en el que reconoce que el objetivo declarado de la norma, ordenar el despliegue y proteger la red, es “legítimo”, pero cuestiona “su diseño, su calendario y su forma de aprobación”.

El proyecto, sometido a audiencia pública entre el 27 de agosto y el 10 de septiembre, condiciona el acceso a la red de todo centro de más de 1 MW a cuatro exigencias acumuladas: un 80% de consumo renovable nuevo casado hora a hora, con plantas puestas en marcha como máximo 18 meses antes; la clase A europea de eficiencia energética e hídrica; un operador establecido en la UE con datos operativos en territorio comunitario, y recargos de hasta el 500% sobre peajes y cargos, con la pérdida del permiso como sanción última.

El Instituto recuerda que la CNMC comparte el objetivo pero pide rehacer casi todos los instrumentos, y que la patronal SpainDC cifra en 9.000 millones de euros la inversión que tres operadores internacionales frenarían si el texto sale tal cual. El sector estima que puede movilizar 66.900 millones de euros hasta 2030 y generar más de 16.000 empleos.

Entre los diez impactos, el informe señala la inversión extranjera, la seguridad jurídica, la calidad institucional, el sistema eléctrico (España registró casi 600 horas de precios negativos en el primer semestre), el agua y el clima, la competencia y el mercado único, la soberanía digital, la estrategia de inteligencia artificial, la cohesión territorial de comunidades como Aragón, Castilla y León, Extremadura o Castilla-La Mancha, y la posición de España en Europa.

PRECEDENTE DE LAS RENOVABLES

El Instituto compara la situación con los recortes retroactivos a las renovables entre 2010 y 2014, que han supuesto más de 2.310 millones de euros reconocidos en laudos, intereses y costas, 13 sentencias en Estados Unidos que obligan a ejecutar laudos por cerca de 935 millones y embargos todavía en curso.

“España ya ha pagado muy caro cambiar las reglas a mitad de partido. Las renovables nos enseñaron que la inseguridad jurídica no sale gratis: se paga en laudos, en embargos y en reputación durante décadas”, afirma Jesús Sánchez Lámbas, vicepresidente ejecutivo del Instituto Coordenadas. “Ordenar el despliegue de los centros de datos es necesario, pero hacerlo por decreto, por vía de urgencia y con las Cortes disueltas es repetir el error”, añade.

Sánchez Lámbas pide que el Gobierno deje esta decisión “a quien salga de las urnas” y que se construya “con consenso político, con acuerdos del sector, con la mesa sectorial de las comunidades autónomas y con Bruselas”. “Lo que está en juego no es una industria: es el modelo regulatorio español”, subraya.

SIETE RECOMENDACIONES

Si finalmente se aprueba, el Instituto propone exigir renovable adicional solo en las horas sin excedente; ampliar a 36 meses la ventana para la generación asociada, con una senda gradual hasta 2030; reconocer el almacenamiento y la gestión de la demanda; priorizar el agua con un umbral hídrico exigente y otro eléctrico más flexible; separar la conexión a la red de las sanciones; respetar el marco europeo, y alcanzar un pacto de Estado digital entre Gobierno, comunidades autónomas y sector. “Ordenar sí; cerrar la puerta a las infraestructuras tecnológicas del futuro y a 66.900 millones en precampaña, no”, concluye el informe.

La subida del SMI antes de fin de año deja en el aire la exención de IRPF

La exención de IRPF del SMI vuelve a depender de una ley que todavía no tiene fecha. El Ejecutivo subirá el salario mínimo antes de fin de año y antes de las elecciones del 29 de noviembre, pero la norma que evita que quienes lo cobran paguen impuesto por ello se tramitará por separado. Según las fuentes del Ministerio de Hacienda consultadas por Europa Press, esa reforma «tiene que venir después de que se suba el SMI».

El SMI ha pasado de 735,90 euros al mes en 2018 a 1.221 euros mensuales este 2026, un 66% más en ocho años. Cada revalorización arrastra dos expedientes distintos. Uno es el salario. El otro, su fiscalidad.

Un alza que se aprueba por real decreto y no pasa por el Congreso

La subida se decide en el Consejo de Ministros. La habilita el artículo 27.1 del Estatuto de los Trabajadores, publicado en el Boletín Oficial del Estado, y no necesita convalidación parlamentaria. El Gobierno puede elevar la cuantía en semanas, sin esperar a que se constituya la Cámara que salga de las urnas.

El calendario tiene una cita marcada: el 1 de noviembre. Ese día termina el plazo para que el comité de expertos entregue su informe con la horquilla recomendada para 2027. A partir de ahí se abre el diálogo social con CCOO, UGT, CEOE y Cepyme. La mesa es obligatoria; su dictamen, no vinculante. El Ejecutivo conserva la potestad de fijar la cifra en solitario ante el rechazo habitual de la patronal.

Las dos decisiones viajan por vías separadas y a velocidades muy distintas. El salario se mueve por real decreto. La exención fiscal, en cambio, exige una reforma legal que, con las Cortes disueltas, tendría que aprobarse en la Diputación Permanente o ya en 2027, con el Congreso recién estrenado. La fecha, sin cerrar.

Subir el salario mínimo es un real decreto de un día. Blindarlo frente al IRPF exige una ley, un trámite parlamentario y, casi siempre, una enmienda de urgencia.

Por qué el salario mínimo necesita una ley para seguir sin retención

Durante años el problema no existió porque el salario mínimo quedaba muy por debajo del umbral exento, fijado en 14.000 euros anuales en los Presupuestos de 2018 prorrogados hasta 2020. Con las subidas posteriores ese límite se quedó corto: en 2023 el SMI ya eran 15.120 euros brutos al año.

Desde entonces, el Ejecutivo ha improvisado una solución distinta cada ejercicio. En 2024 actualizó el reglamento del IRPF, que solo regula las retenciones mensuales, y después aprobó deducciones dentro de un decreto ley sobre la crisis de Ucrania. En 2025 coló el ajuste como enmienda en una ley ajena. En 2026 repitió la fórmula en un decreto ley con ayudas por los temporales de Andalucía y Extremadura, con el voto en contra de Vox y el apoyo del PP.

La clave está en la diferencia entre reglamento y ley. El reglamento decide cuánto se retiene cada mes en la nómina; la obligación tributaria final depende de la Ley del IRPF y se resuelve en la declaración anual. Tocar solo lo primero sirve para el día a día, no para el resultado de la renta.

  • SMI de 2026: 1.221 euros mensuales en 14 pagas, 17.094 euros brutos al año.
  • Deducción vigente: hasta 590,89 euros anuales para rendimientos iguales o inferiores al SMI.
  • Mínimo exento de retención: 15.876 euros tras el real decreto de 2024.
  • Referencia de 2025: deducciones de hasta 340 euros para rentas de hasta 18.276 euros.

Esos importes seguirían siendo la referencia en 2027 si no hay reforma. Y ahí está el problema: están calibrados para el salario mínimo actual. Si el alza deja la retribución por encima de esos umbrales, el parche se queda corto.

subida SMI 2027

Análisis: por qué el calendario electoral juega en contra

La trayectoria de los últimos cuatro ejercicios dice poco a favor de la seguridad jurídica. El contribuyente ha visto cómo su tratamiento fiscal se resolvía por real decreto, por enmienda en una ley ajena, y por decreto ley de urgencia. Ninguna es ilegal. Todas son frágiles: dependen de que el Gobierno de turno tenga un vehículo legislativo a mano y de que la Cámara lo respalde.

Ahora ese vehículo escasea. Con el Congreso disuelto por la convocatoria electoral, la reforma pasaría por la Diputación Permanente, un órgano con competencias limitadas, o tendría que esperar al nuevo arranque parlamentario. Hacienda no da fecha, y eso abre un hueco de semanas o meses entre la subida del salario y la norma que la acompaña.

Para el trabajador, el riesgo no está en el importe bruto, sino en el momento en que se aplica. Una retención mal calculada en las primeras nóminas del año se corrige en la declaración, pero mientras tanto reduce el ingreso mes a mes. En una renta de 17.094 euros brutos, cualquier ajuste se nota. Mucho.

Hay un segundo efecto, menos visible: si el nuevo SMI supera el umbral al que están ligadas las deducciones de 2026, parte del salario podría tributar mientras la reforma sigue en el limbo. La pelota, en cualquier caso, queda en el tejado del próximo Congreso.

📝 Qué hacer con tu nómina (y cómo enviar el currículum si buscas empleo)

La reforma fiscal no tiene fecha, pero la documentación que necesitarás para comprobar tu situación sí está disponible desde ya.

  1. Paso 1: Descarga tu certificado de retenciones de 2026 en la sede electrónica de la Agencia Tributaria.
  2. Paso 2: Compara el importe bruto anual que figura en el certificado con el SMI vigente (17.094 euros en 2026).
  3. Paso 3: Guarda todas las nóminas del ejercicio. Son la prueba para reclamar una retención mal aplicada.
  4. Paso 4: Si estás en búsqueda activa, actualiza tu currículum indicando salario bruto anual, tipo de jornada y convenio aplicable.
  5. Paso 5: Inscríbete en las ofertas que superen el SMI a través del portal del SEPE y revisa el convenio del sector antes de firmar.

Plazo: el informe de expertos sobre la cuantía vence el 1 de noviembre y la reforma fiscal no tiene fecha asignada. Requisito: para acogerte a la deducción vigente necesitas rendimientos del trabajo iguales o inferiores a 17.094 euros brutos anuales.

Ofertas de empleo SEPE: 54.816 puestos con 15.000 contratos indefinidos y acceso con la ESO

0

El portal Empléate del SEPE reúne 54.816 puestos de trabajo en 27.778 ofertas activas, de las que 14.985 incluyen contrato indefinido desde el primer día. Muchas vacantes se cubren solo con el título de Graduado en ESO y sin experiencia previa.

No hay examen. Tampoco una lista de méritos que ordene a los candidatos. El portal del Servicio Público de Empleo Estatal funciona como escaparate: la empresa publica la vacante, el aspirante adjunta su currículum y el departamento de recursos humanos decide a quién llama.

El catálogo de ofertas de empleo del SEPE mezcla empleo privado con vacantes canalizadas por servicios autonómicos como el Servicio Navarro de Empleo, el Servicio Andaluz de Empleo, Lanbide o Labora. También incluye puestos fuera de España, gestionados con la red Eures.

Por qué el SEPE concentra ahora 54.816 puestos

Solo en septiembre de 2026 se firmaron 1.144.827 contratos a través de esta herramienta, según el balance que difunde el organismo. De ellos, 32.716 correspondieron al sector agrícola, 2.436 a operarios de maquinaria y 1.266 a profesores de enseñanza secundaria.

Limpieza, enseñanza, administración y transporte son los sectores con más movimiento. Son actividades de rotación alta: cada vez que un trabajador sale, la empresa vuelve a publicar. Ahí está el grifo.

Más de un millón de contratos firmados en un solo mes: ese volumen es la razón de que el catálogo de Empléate se renueve casi a diario.

La búsqueda no discrimina por edad, una ventaja para los parados de más de 45 y 50 años. El filtro real lo pone la empresa, no la plataforma.

El SEPE no selecciona: publica. Gana el puesto quien antes envía un currículum ajustado a la vacante, no el que mejor puntúa.

Requisitos: la ESO basta, pero hay letra pequeña

Cada empresa fija sus bases, así que conviene leer la oferta completa antes de inscribirse. El mínimo común del portal es claro: sin titulación universitaria y, en muchos casos, sin experiencia acreditada.

empleo con la ESO
  • Titulación: Graduado en ESO o estudios primarios en los puestos de entrada; Bachillerato en casos como instructor de pilates y carrera universitaria en farmacia.
  • Experiencia: no obligatoria en el empleo base; sí exigida en jefaturas de tráfico y oficios especializados.
  • Idiomas: el inglés se pide en una parte reducida de las vacantes, sobre todo en atención al cliente y hostelería.
  • Informática: manejo del paquete Office en administración.
  • Carnet y residencia: permiso B en reparto y montaje; residencia en la provincia de la vacante cuando la empresa lo condiciona.
  • Edad: sin límite. El portal permite inscribirse a mayores de 45 y 50 años.

Ofertas con contrato indefinido y sueldo publicado

Estas son algunas de las vacantes fijas que figuraban activas en el buscador, con la retribución que detalla la empresa:

  • Mecánico de automoción en Cuenca, para Ambulancias Cuenca UTE: 24.000 euros brutos anuales, de lunes a viernes y ocho horas diarias.
  • Jefe de tráfico en Santa Cruz de Tenerife: entre 22.000 y 33.000 euros, jornada completa y más de dos años de experiencia.
  • Montador de paneles en Albacete: de 20.000 a 23.500 euros, sin estudios exigidos y con permiso B valorable.
  • Instructor de pilates en Asturias: de 19.500 a 24.000 euros y Bachillerato.
  • Farmacéutico en Cangas de Onís: de 30.000 a 40.000 euros.
  • Ayudante de camarero en El Hierro: hasta 16.000 euros, estudios primarios y 30 horas semanales de martes a sábado.

Cómo funciona el proceso de selección

La mecánica es la misma en todas las ofertas y se resuelve en tres tiempos. Primero se localiza la vacante con el buscador por provincia y sector. Después se pulsa ‘solicitar’ y se completa el registro con un currículum actualizado. Al final, si el perfil encaja, el departamento de recursos humanos contacta con el candidato y fija la entrevista.

No hay pruebas psicotécnicas ni temario. La criba es curricular y la velocidad importa: las ofertas se cierran en cuanto la empresa cubre el puesto.

Análisis: lo que no dice la cifra de 54.816

El dato más llamativo es también el que exige más matices. De las 54.816 plazas, solo 90 admiten teletrabajo, un 0,16 por ciento del total. El resto exige presencia física, y buena parte se concentra en provincias con poca densidad de población donde la movilidad pesa más que el salario.

La franja retributiva del grueso de la oferta se mueve entre los 16.000 y los 24.000 euros brutos anuales. Por encima de 30.000 aparecen los perfiles cualificados: farmacéutico, jefe de tráfico con experiencia, mecánico especializado. No es un mercado de salarios altos, sino de acceso rápido.

Hay dos condiciones que vigilar antes de celebrar. La primera, el contrato parcial: varias vacantes se publican con seis u ocho horas semanales, y un sueldo anual de 19.200 euros se calcula entonces sobre una jornada reducida. La segunda, la dispersión: residir en la provincia o cerca del centro de trabajo funciona como filtro real en oficios como el peón ganadero.

Dicho de otro modo: el portal vale para entrar, no siempre para consolidarse. Quien use Empléate con criterio revisará las ofertas cada dos o tres días, adaptará el currículum al sector concreto y tendrá a mano la documentación acreditativa. En un escaparate sin examen, la ventaja la marca la rapidez.

📨 Cómo presentar la solicitud

La inscripción se hace íntegramente en el portal Empléate del SEPE, sin tasa ni cita previa, y requiere un registro con currículum actualizado.

  1. Paso 1: Accede a la web del SEPE y abre el buscador de empleo de Empléate.
  2. Paso 2: Filtra por provincia, sector y tipo de contrato; revisa la fecha de publicación de la vacante.
  3. Paso 3: Lee las condiciones laborales completas y comprueba los requisitos de titulación, carnet y experiencia.
  4. Paso 4: Pulsa ‘solicitar’, registra tu usuario si es la primera vez y adjunta el currículum actualizado.
  5. Paso 5: Guarda el justificante de la solicitud y mantén el teléfono y el correo localizables para la entrevista.

📋 Ficha de la Convocatoria

  • Organismo / País: SEPE (Servicio Público de Empleo Estatal), España.
  • Número de plazas: 54.816 puestos en 27.778 ofertas activas, 14.985 con contrato indefinido.
  • Sueldo estimado: desde 16.000 euros brutos anuales en los puestos base hasta 40.000 en perfiles cualificados.
  • Fecha límite de inscripción: plazo abierto; cada oferta se cierra cuando la empresa cubre la vacante.
  • Dónde inscribirse: portal Empléate del SEPE (sepe.es).

Canarias convoca oposiciones con 5 plazas de personal técnico y bolsa de empleo

El Ayuntamiento de Las Palmas de Gran Canaria abre cinco plazas fijas de técnico superior en las oposiciones de Canarias, con concurso-oposición y turno libre.

El Boletín Oficial de la Provincia (BOP) de Las Palmas publicó las bases específicas del proceso, que cubre cinco puestos de Técnico Superior de Seguridad y Emergencias como personal funcionario de carrera. La tramitación depende de la Concejalía de Recursos Humanos, que dirige Esther Martín, y el sistema elegido es el de concurso-oposición por acceso libre.

Por qué se convoca ahora: dos ofertas públicas y una lista de reserva

Dos de las plazas vienen de la Oferta de Empleo Público de 2025 y las tres restantes, de la de 2026. Los puestos están adscritos a las concejalías de Seguridad, Convivencia y Cultura y de Coordinación Territorial, de modo que el trabajo se reparte entre la planificación de emergencias y la coordinación del territorio.

El catálogo de funciones es amplio. Incluye el diseño y la elaboración de planes de emergencia y protección ciudadana, la evaluación y planificación de riesgos, la elaboración de mapas de riesgos y el asesoramiento técnico en seguridad. A eso se suman la formación de los equipos de seguridad, la comunicación en situaciones de crisis y la gestión administrativa y logística vinculada a las emergencias.

Requisitos para presentarse

Antes de preparar el temario conviene revisar el filtro de entrada, porque aquí no decide el expediente sino la titulación. Quien no acredite la formación específica queda fuera del proceso aunque lleve años trabajando en emergencias.

El filtro real no son las pruebas: es la titulación. Grado en Seguridad y Control de Riesgos y máster o curso superior en Seguridad, sin excepciones.

  • Titulación: Grado Universitario en Seguridad y Control de Riesgos o equivalente.
  • Formación complementaria: curso superior de dirección, posgrado o máster en Seguridad o equivalente.
  • Requisitos generales: capacidad funcional necesaria para el desempeño de las tareas y no estar inhabilitado para el ejercicio de funciones públicas.
  • Turno: las cinco plazas se ofertan por acceso libre.

En el extracto publicado no aparece un límite de edad distinto del general, ni una exigencia de idioma adicional, ni una experiencia previa mínima. El requisito duro es la doble titulación.

plazas personal técnico Canarias

Cómo es el examen: tres ejercicios eliminatorios y cuatro puntos de méritos

La fase de oposición vale un máximo de seis puntos y consta de tres ejercicios obligatorios y eliminatorios. El primero es teórico, tipo test. El segundo es práctico. El tercero consiste en un desarrollo teórico escrito, el formato clásico de las oposiciones técnicas.

La fase de concurso aporta hasta cuatro puntos y se aplica a quienes hayan superado la oposición. Dicho de otro modo: el 60% de la nota final sale del examen y el 40%, de los méritos que cada aspirante acredite.

Las bases permiten además configurar una lista de reserva para futuros nombramientos interinos en esta categoría. Esa lista es, en la práctica, la puerta de entrada temporal a un ámbito donde la administración local recurre con frecuencia a la sustitución.

Cinco plazas para un perfil muy concreto: oportunidad real o convocatoria de nicho

Cinco plazas son pocas en términos absolutos. El cálculo cambia al mirar el embudo previo: la combinación de grado en Seguridad y Control de Riesgos con un máster o curso superior en Seguridad reduce la bolsa de aspirantes como no lo hace ninguna otra convocatoria municipal. En un proceso de auxiliar administrativo compite cualquier titulado de Bachillerato; aquí, no.

El punto flojo es la información económica. El extracto no publica la cuantía retributiva, que se fija en la relación de puestos de trabajo. Se trata de un técnico superior, el nivel más alto del régimen funcionarial local, con complemento de destino y complemento específico; en un ayuntamiento de gran tamaño esa combinación suele quedar por encima de la media del sector público local, aunque el aspirante debería confirmarlo antes de invertir meses de estudio.

Hay dos riesgos que las bases no esconden. El primero es el formato: tres ejercicios eliminatorios encadenados, sin segunda oportunidad, en los que el práctico suele decidir la plaza. El segundo es el calendario. El plazo de veinte días hábiles se activa con la publicación del extracto en el BOE, y hasta que ese trámite no se produzca no existe una fecha cierta para inscribirse.

La lectura práctica es esta: si reúnes la doble titulación, prepara el práctico con supuestos de planes de emergencia municipal y con el planeamiento insular y autonómico de protección civil. Ahí se marcan las diferencias. Si no la reúnes, esta convocatoria no es tu puerta de entrada al empleo público canario; conviene mirar las bolsas de otras categorías.

📨 Cómo presentar la solicitud

La inscripción se realiza por vía telemática en la sede electrónica del Ayuntamiento, dentro del trámite habilitado para los procesos selectivos del Servicio de Selección, Provisión y Formación.

  1. Paso 1: Consulta las bases completas en la página municipal de convocatorias de empleo público, disponible en laspalmasgc.es.
  2. Paso 2: Espera a que el extracto de la convocatoria aparezca en el BOE: el plazo de 20 días hábiles arranca al día siguiente de esa publicación.
  3. Paso 3: Accede a la sede electrónica municipal con certificado digital o Cl@ve y localiza el trámite de convocatorias de procesos selectivos.
  4. Paso 4: Cumplimenta la solicitud y adjunta la documentación acreditativa de la titulación exigida: grado y máster o curso superior en Seguridad.
  5. Paso 5: Registra la solicitud y guarda el justificante con el número de registro antes de que cierre el plazo.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Las Palmas de Gran Canaria (Canarias, España).
  • Número de plazas: 5 plazas de Técnico Superior de Seguridad y Emergencias.
  • Sueldo estimado: Pendiente de publicar en la relación de puestos de trabajo; nivel de técnico superior.
  • Fecha límite de inscripción: 20 días hábiles desde el día siguiente a la publicación del extracto en el BOE, aún pendiente.
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Las Palmas de Gran Canaria, trámite de procesos selectivos del Servicio de Selección, Provisión y Formación.

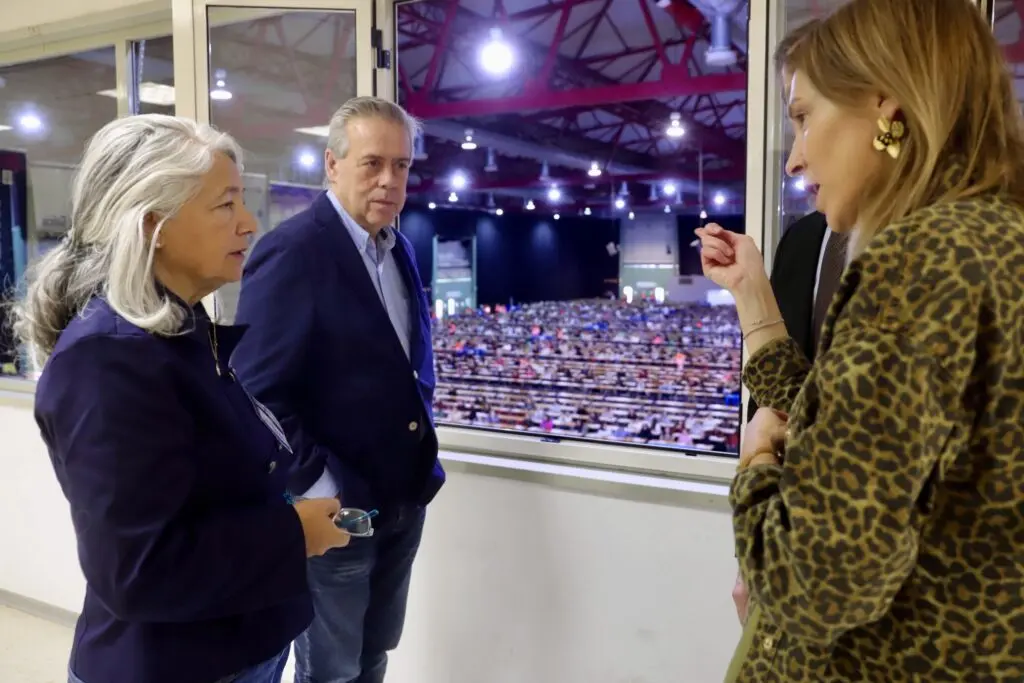
La participación en los exámenes del Sergas alcanza el 82,79 % por la tarde

Las pruebas de acceso a cuatro categorías del Servizo Galego de Saúde celebradas por la tarde en el Recinto Feiral Internacional de Silleda registraron una participación del 82,79 %. Se presentaron 2.131 de las 2.574 personas admitidas.

En fisioterapia acudieron 719 de los 870 aspirantes admitidos, un 82,6 %; en técnico superior en imagen para el diagnóstico, 1.190 de 1.407, un 84,6 %; en fontanería, 124 de 156, un 79,5 %; y en técnico especialista en sistemas y tecnologías de la información, 98 de 141, un 69,5 %.

La convocatoria ofrece 27 plazas de fisioterapeuta, 67 de técnico superior en imagen para el diagnóstico, 8 de fontanero y 5 de técnico especialista en sistemas y tecnologías de la información.

Un 78,79 % de participación por la mañana

Los exámenes de la mañana, correspondientes a las categorías de técnico de farmacia, logopedista y conductor, contaron con 1.545 participantes de los 1.961 inscritos, lo que supone una participación del 78,79 %.

En técnico de farmacia hicieron la prueba 1.007 de los 1.273 convocados, un 79,1 %; en logopedia asistieron 200 de los 219 aspirantes, un 91,3 %; y en la categoría de conductor completaron el examen 338 de las 469 personas convocadas, un 72 %.

Exámenes previstos para el domingo

Las pruebas de este fin de semana se completarán el domingo. A partir de las 16.00 horas están previstas las correspondientes a técnico en cuidados auxiliares de enfermería, tanto en el turno general como en el de discapacidad intelectual, y a técnico de farmacia en el turno de discapacidad intelectual.

Han sido admitidos 9.561 aspirantes: 9.555 para técnico en cuidados auxiliares de enfermería, categoría que ofrece 1.306 plazas, y 6 para técnico de farmacia en el turno de discapacidad intelectual.

Entre octubre y noviembre, el Servizo Galego de Saúde oferta un total de 2.223 plazas distribuidas en 22 categorías.

The Economist alerta: la pugna entre Arabia Saudí y Emiratos alarga la guerra de Yemen

Dos monarquías riquísimas, dos príncipes herederos que no estaban llamados a reinar y una alianza que parecía blindada. The Economist dedica su último análisis en vídeo a explicar por qué esa sociedad se ha resquebrajado y por qué la guerra de Yemen se ha convertido en el termómetro de la distancia entre Riad y Abu Dabi. La tesis del medio británico es incómoda: ambos países comparten objetivos pero no métodos, y su rivalidad está alargando conflictos que ninguno de los dos puede ganar.

Dos príncipes que dejaron de ser aliados

El punto de partida del vídeo es casi de cuento. Arabia Saudí y Emiratos Árabes Unidos son dos países con recursos naturales extraordinarios, gobernados por monarquías y por dos hombres, Mohamed bin Salman y Mohamed bin Zayed, que llegaron al poder siendo hermanos menores y sin haber sido designados herederos naturales. Según el análisis de The Economist, esa simetría forjó una relación estrecha: el emiratí ejerció durante años como una suerte de mentor del saudí, coordinaron política exterior y entraron juntos en Yemen en 2015. También se alinearon contra Qatar y coincidieron en los grandes expedientes regionales.

Quienes firman el análisis reconocen que nunca se conocerá la historia completa, porque las cortes del Golfo son opacas por definición. Aun así, el vídeo apunta dos causas de la ruptura. La primera es la animosidad personal. Bin Salman se ve a sí mismo al frente de la mayor economía del Golfo y reclama el papel de líder natural de la región: quiere marcar la dirección no solo de la política exterior saudí, sino de la del conjunto de sus vecinos. Bin Zayed, en cambio, contempla a su país como una potencia media dinámica, un centro financiero y logístico, y no está dispuesto a recibir órdenes de un príncipe más joven.

La segunda causa es más estructural y, probablemente, más duradera. Riad concibe la política exterior de forma tradicional, con la soberanía del Estado como principio sagrado y con la aspiración de liderar el mundo árabe y musulmán. Abu Dabi funciona con otra lógica: negocia con quien haga falta, dentro y fuera de la región, colabora con actores no estatales y con entidades que no son Estados reconocidos, y subordina todo a su posición como eje de comercio, finanzas y tránsito.

Yemen: mismo diagnóstico, recetas incompatibles

El caso yemení es el ejemplo más claro. Ambas capitales quieren lo mismo —que los hutíes dejen de controlar amplias zonas del país— pero discrepan radicalmente sobre cómo lograrlo. El vídeo recuerda que Yemen fue dos países durante la Guerra Fría: un norte primero monárquico y después dictatorial y un sur comunista, el único Estado de ese signo en Oriente Próximo, hasta la unificación de 1990. Riad defiende preservar la unidad y busca socios locales comprometidos con ella. Abu Dabi, en cambio, apostó por el Consejo de Transición del Sur, un movimiento separatista que reclama la independencia del antiguo Yemen del Sur.

La contradicción acabó en enfrentamiento armado entre fuerzas patrocinadas por uno y otro. Según The Economist, las tropas respaldadas por Arabia Saudí se impusieron y forzaron a los Emiratos a rebajar su apoyo a los separatistas, pero la grieta sigue abierta. Ambos países tenían un interés compartido y permitieron que la rivalidad se colocara por delante.

‘Tienen un interés común, pero dejaron que su rivalidad se impusiera por encima de él, en perjuicio de los dos’.

— The Economist

Sudán, el oro y una guerra que se alarga

En Sudán la lógica se repite con un coste humano mayor. Arabia Saudí optó por respaldar al Ejército, al que considera representante del Estado. Emiratos eligió a las Fuerzas de Apoyo Rápido como socio para sus inversiones, sus puertos y su infraestructura en la costa del mar Rojo. El análisis del medio británico es explícito: los lazos comerciales de Abu Dabi con actores del conflicto facilitan la monetización del oro extraído de minas controladas por los combatientes, y ese flujo de dinero da a las partes más motivos para seguir disparando.

El vídeo enumera tres factores que según los estudios sobre conflictos, prolongan las guerras: el cambio climático, la corrupción y la complejidad. Los Emiratos no son responsables del primero, sostiene el análisis, pero en Sudán forman parte de los otros dos. A más actores implicados, más variables que satisfacer y más difícil resulta cerrar cualquier negociación.

Tierra, puertos y la obsesión por la comida

El tercer eje es la seguridad alimentaria. El Golfo es un territorio inhóspito que depende de importaciones, y en la última década Arabia Saudí, Emiratos y Qatar han comprado grandes extensiones de tierra fértil en el Cuerno de África. Abu Dabi posee parcelas extensas junto al Nilo, en Sudán, destinadas a producir cultivos que se exportan al Golfo. The Economist subraya el doble efecto perverso: esas tierras y esas aguas dejan de alimentar a quienes viven allí, y la competencia entre capitales del Golfo presiona a gobiernos y agricultores locales.

El medio británico califica la estrategia de equivocada desde su origen. En un mundo con alimentos suficientes, lo decisivo no es controlar hectáreas, sino garantizar la seguridad de las rutas marítimas por las que llegan los suministros. Comprar tierra y, además, avivar la guerra en el lugar donde se compró conduce a resultados absurdos.

El contexto que el vídeo da por sabido

Conviene situar el diagnóstico. La guerra de Yemen arranca en 2014, cuando los hutíes toman Saná, y se internacionaliza en marzo de 2015 con la coalición liderada por Riad. La tregua negociada en 2022 alivió los combates pero nunca desembocó en un acuerdo de paz definitivo, y el Consejo de Transición del Sur ya había tomado Aden por la fuerza en 2019 antes de firmar el Acuerdo de Riad con el gobierno reconocido. En Sudán, el enfrentamiento entre el Ejército y las Fuerzas de Apoyo Rápido estalló en abril de 2023 y ha desplazado a millones de personas, con zonas del país ya declaradas en situación de hambruna.

Sobre ese mapa, la lectura de The Economist encaja: dos potencias que podrían coordinarse para cerrar frentes abiertos compiten por la influencia y, al hacerlo, alargan las guerras. La novedad no es que Riad y Abu Dabi discrepen, sino que esa discrepancia se haya vuelto estructural y afecte a países donde ninguno de los dos tiene frontera.

Qué implica esta rivalidad para el resto del mundo

Para el lector europeo, el asunto no es ajeno. El mar Rojo es la vía por la que circula una parte relevante del comercio marítimo mundial y, tras los ataques a buques y la consiguiente alteración de rutas, se ha convertido en un punto de fricción que encarece el transporte y presiona los precios. Si dos de los principales actores del Golfo dedican sus recursos a contrarrestarse en lugar de estabilizar su entorno, las rutas alternativas y los costes de seguridad se encarecen para todos.

Hay además una derivada política. La fragmentación del Golfo debilita cualquier mediación regional y deja espacio a otros intermediarios. Y la crisis humanitaria, como señala el vídeo, funciona como multiplicador: cada mes de guerra añade desplazados, encarece la reconstrucción y hace más compleja cualquier salida negociada. Gobiernos que rara vez actúan por razones altruistas sí responden, en cambio, a argumentos de interés propio. Ese es el terreno donde The Economist sitúa su advertencia: la rivalidad entre Riad y Abu Dabi no solo daña a Yemen o a Sudán, también socava la posición de ambos en el tablero global.

Una alianza rota que nadie quiere reconocer

Al final del análisis queda una pregunta sin respuesta cerrada. Si el interés común es tan evidente y los medios para alcanzarlo tan disponibles, qué sostiene una competición que perjudica a los dos rivales. La respuesta, probablemente, tiene menos que ver con Yemen o con Sudán que con la política interna de dos cortes que no rinden cuentas. Mientras tanto, la guerra sigue.

Puedes ver el análisis completo en el vídeo original de The Economist en YouTube.

Youtube video

Rusia tensa la frontera báltica y pone a prueba a la OTAN: el análisis de VisualPolitik

En la frontera entre Letonia y Bielorrusia está pasando algo que hace dos años habría sonado a guion de cine: hombres armados empujando a un grupo de migrantes hacia el lado letón, encapuchados que se cuelan en territorio de la OTAN para destrozar un cuadro eléctrico y volver a casa antes de que llegue la patrulla. VisualPolitik dedica su último análisis a esa escalada de baja intensidad y a una pregunta incómoda: hasta dónde llegará un Vladimir Putin que ya no lleva la iniciativa en el frente.

El episodio que abre el vídeo ocurrió entre el 5 y el 6 de octubre. Una veintena de personas intentó cruzar desde la Bielorrusia de Lukashenko; los soldados letones cerraron el paso, pero al otro lado había hombres armados que amenazaron a la patrulla y empujaron a los migrantes hacia la valla. Horas después, varios encapuchados entraron en Letonia, sabotearon un cuadro eléctrico, se llevaron las cámaras de vigilancia y regresaron antes de que llegaran los refuerzos.

Lo relevante, subraya el canal, es el ritmo: cada semana aparece un caso nuevo en la frontera báltica y la tendencia va a más. En paralelo, la portavoz de Exteriores rusa, María Zajárova, avisaba de que cualquier despliegue adicional de tropas de la OTAN, incluidas las estadounidenses, sería leído desde Moscú como una escalada.

¿Por qué ese tono si las cosas no van bien? Porque, según el vídeo, no van nada bien. Citando a The Economist y a fuentes próximas al Kremlin, VisualPolitik sostiene que este verano Putin optó por escalar como método de presión, y que lo hizo por un motivo tan simple como inquietante: teme por su seguridad si la guerra acaba sin haber conquistado al menos todo el Donbás. A su círculo habría llegado incluso la frase de que lo van a colgar.

Un Putin acorralado en el frente y en casa

De ahí salen dos cartas: convertir el conflicto entre Estados Unidos e Irán en palanca de negociación, o escalar en Europa hasta forzar una mesa con concesiones a su favor. Un Putin acorralado, advierte el análisis, es un Putin mucho más peligroso. Aunque conviene precisar de qué hablamos: sabotajes, ciberataques y, en el peor de los casos, choques militares de baja intensidad. Nada de una guerra de tanques al estilo Kursk.

El contexto que explica esa desesperación está en el frente. Según el canal, 2026 es el año en que Ucrania ha dado la vuelta a la guerra con ataques en profundidad. Los mapas de incendios del sistema FIRMS de la NASA que muestra el vídeo dibujan el cambio: los puntos ya no se quedan en la línea de combate, sino en la retaguardia rusa, donde están los depósitos de munición y combustible, los nudos de carreteras y las defensas antiaéreas. Golpear ahí obliga a Moscú a alejar sus bases y encarece cada envío. Solo en septiembre, y siempre según el programa, Rusia habría sufrido cerca de 50.000 bajas de acuerdo con el Instituto para el Estudio de la Guerra.

Putin no quiere una guerra con la OTAN: quiere que ayudar a Ucrania salga tan caro que Occidente acabe prefiriendo dejar de hacerlo.

— VisualPolitik

Sanciones que llegan volando: refinerías, aviación y datos

A eso se suman las llamadas sanciones de largo alcance. El foco está en el petróleo: en 2021, último año completo antes de la invasión, los hidrocarburos aportaron más de un tercio del presupuesto federal ruso. Los datos del Ministerio de Finanzas que cita el vídeo, con el maquillaje oficial incluido, muestran una caída del 17% en ingresos por petróleo y gas en los nueve primeros meses de 2026 frente a 2025, y del 34% frente a 2024.

Los objetivos se han diversificado: primero los grandes marketplaces del país, después la aviación civil —con cerca de un millar de cierres temporales de aeropuertos en un solo mes— y ahora los centros de datos de Yandex. Mientras, la capacidad ucraniana crece: drones más rápidos y con más carga explosiva y, por primera vez, misiles balísticos de fabricación propia lanzados contra territorio ruso, ya en producción industrial según el programa.

Qué gana Moscú tensando la cuerda con la OTAN

Aunque parezca contradictorio, VisualPolitik descarta que Putin busque una pelea frontal. Busca miedo. Un incidente aquí, una amenaza allá, y que en Europa y Estados Unidos cale la idea de que esto puede irse de madre. Habla de sociedades que no han vivido una guerra y que la ven por televisión, y de gobiernos que pueden acabar empujando a Kiev hacia un acuerdo de mínimos. Romper el vínculo entre la OTAN y Ucrania es el objetivo de fondo: sin dinero, inteligencia, tecnología y protección aliada, argumenta el canal, Ucrania nunca habría puesto a Rusia contra las cuerdas.

El diésel de Trump y la presión sobre Kiev

El intento más reciente de forzar ese acuerdo no llegó por el miedo, sino por el precio de la energía. El 9 de octubre, tras una llamada con Putin, Donald Trump anunció que Rusia suministraría de inmediato más de 300.000 toneladas de diésel al mercado estadounidense y mundial, y Washington suspendió temporalmente las sanciones sobre ese producto. Es un balón de oxígeno para Moscú, pero con trampa: el diésel sale de las refinerías que Ucrania lleva meses golpeando, y sin un pacto que frene esos ataques la promesa no se sostiene.
En la misma línea, el vídeo recuerda el momento en que el presidente estadounidense instó a Ucrania a buscar un nuevo liderazgo mientras su administración amenazaba con cortar el intercambio de inteligencia. La lógica es siempre la misma: que sea Occidente quien presione a Kiev para bajar la intensidad de sus ataques, primero contra las refinerías y después, quizá, contra objetivos más sensibles.

Contexto: una frontera que ya es línea roja

Letonia, Lituania y Estonia son miembros de pleno derecho de la OTAN desde 2004 y comparten frontera con Rusia o Bielorrusia, así que cualquier sabotaje dentro de su territorio activa el artículo 5 sobre el papel y algo más delicado en la práctica: la obligación política de responder sin perder la calma. La presión migratoria instrumentalizada ya se vivió en la frontera polaca y lituana en 2021; desde entonces los bálticos han reforzado vallas, vigilancia y presencia aliada. Lo nuevo no es el método, sino su coincidencia con un frente ucraniano que se mueve en la dirección contraria a los intereses del Kremlin.

Lectura editorial: el riesgo de un farol que no lo es

La tesis del vídeo deja al lector europeo en un lugar incómodo. Si Putin está realmente acorralado, la escalada no es un gesto de fuerza sino una herramienta de negociación, y eso la hace aun más probable. Cada sabotaje y cada globo sonda verbal están calibrados para medir cuánto aguanta la opinión pública occidental antes de pedir prudencia. El problema es el margen de error: un dron que se desvía, un guardia que dispara, un cierre de espacio aéreo mal coordinado, y el cálculo se convierte en un incidente del que nadie sabe salir. Para el lector, la implicación es doble: el debate sobre Ucrania va a seguir llegando en formato de susto y no de argumento, y la guerra de desgaste económica pesa tanto como el mapa del frente a la hora de decidir quién se sienta en una mesa.

Queda una pregunta abierta, y no es retórica: ¿qué haría Occidente si mañana un encapuchado no vuelve a tiempo a Bielorrusia? Ese detalle, aparentemente menor, decidirá si la frontera báltica sigue siendo una anécdota semanal o se convierte en el próximo capítulo de la historia.

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube.

Solana Company Hong Kong (HSDT) gana estatus estratégico y operará validadores de SOL

Hong Kong declara empresa estratégica a Solana Company (HSDT), cotizada en el Nasdaq, que prevé operar validadores de SOL en la ciudad. La decisión llega dentro del programa OASES, el mecanismo con el que el gobierno local selecciona a compañías extranjeras a las que quiere facilitar el desembarco. No es un titular de precio. Es una señal institucional.

La firma entró en la séptima tanda de empresas admitidas, según la información que adelantó Cointelegraph esta semana. En esa misma tanda el gobierno confirmó 18 nuevas incorporaciones, lo que eleva el total del programa a 142 compañías. El detalle que más importa para el ecosistema: Solana Company es la única empresa de infraestructura blockchain que OASES ha admitido en todo 2026.

Qué es OASES y por qué la etiqueta importa más de lo que parece

OASES son las siglas del Office for Attracting Strategic Enterprises, la oficina con la que Hong Kong capta empresas consideradas estratégicas para su economía. No es un regulador ni concede licencias de actividad. Lo que ofrece es acompañamiento administrativo: facilitación de visados para directivos, acceso a oficinas y suelo, interlocución con los departamentos del gobierno y una vía más rápida para instalarse.

Para una compañía que quiere montar infraestructura en Asia, ese paraguas ahorra meses de fricción. Para Hong Kong, es la ocasión de sumar a su narrativa de plaza financiera un actor tecnológico con nombre propio. Cabe recordar que el territorio lleva desde 2023 construyendo un régimen de licencias para plataformas de activos virtuales y que en 2025 aprobó su propio reglamento de stablecoins.

Para el inversor que sigue Solana, la lectura relevante es otra. Desde que los primeros ETF al contado de SOL empezaron a cotizar en Estados Unidos, el cuello de botella dejó de estar en la demanda y se desplazó a la infraestructura con la que esa demanda se siente cómoda. Un operador con acciones en el Nasdaq y el respaldo de un programa estatal encaja en ese relato mejor que cualquier campaña de marketing. Eso sí, la mayoría de las 142 empresas admitidas pertenece a sectores no financieros, así que el hueco cripto sigue siendo minoritario dentro del programa.
Validadores de SOL en Hong Kong: la parte operativa del anuncio

Un validador es una máquina que mantiene una copia completa de la cadena de Solana, propone bloques, vota los que producen otros y cobra recompensas en SOL por ese trabajo. Para entrar en el set necesita un depósito de tokens propios o delegados por terceros, que puede perder en parte si firma bloques inválidos o se cae con demasiada frecuencia. Es el equivalente a un empleado de un centro de datos al que se le exige una fianza.

Un validador no es una oficina comercial: es una máquina que vota bloques y arriesga su depósito cada vez que falla.

La parte interesante del anuncio es el dónde. Solana Company no ha detallado cuánto capital piensa delegar ni cuándo arrancará la operación, pero la elección de Hong Kong no parece casual. Buena parte del set de validadores sigue concentrada en centros de datos de Europa occidental y Estados Unidos, y la red funciona hoy con dos clientes validadores principales: Agave, mantenido por Anza, y Firedancer, desarrollado por Jump Crypto. Añadir jurisdicciones es una forma barata de reducir riesgo operativo y regulatorio a la vez.

Hay un segundo motivo, más prosaico. Un validador con marca corporativa y cotización en el Nasdaq puede captar delegaciones institucionales que no quieren aparecer en el registro público junto a operadores anónimos. El negocio no está en las recompensas de la red, idénticas para todos, sino en la comisión que el operador cobra a quien le delega sus SOL. Ahí compite con cientos de validadores y con las plataformas de liquid staking como Jito o Marinade, que empaquetan el SOL delegado en un token transferible y se quedan parte del rendimiento.

El precedente: paradas de red, dependencia de proveedores y lo que aún no se sabe

Solana ya ha vivido lo suficiente como para tener ciclos. En septiembre de 2021 la red se detuvo durante horas por una avalancha de transacciones; en febrero de 2022 volvió a ocurrir y los validadores tuvieron que coordinarse para reanudar la producción de bloques. Aquellos episodios enseñaron dos cosas: que el rendimiento sin control de admisión puede volverse en contra, y que la diversidad de operadores no es un adorno ideológico.

De ahí el valor real de este anuncio, y también su límite. En 2022, Hetzner, uno de los mayores proveedores de servidores de Europa, dejó claro que los validadores de Solana no encajaban en sus condiciones de uso, y buena parte del set tuvo que mudarse a toda prisa. Sumar un operador en Asia no arregla la dependencia de la nube, pero dispersa el mapa. Y conviene decirlo: la etiqueta OASES no es una autorización de la SFC, el regulador financiero local, ni blinda a la compañía frente a un cambio de criterio.

Queda la letra pequeña, que es donde se verá si esto es un titular o un negocio. No hay fecha de despliegue, ni cifra de SOL delegado, ni comisión anunciada; el detalle del set activo puede seguirse en el panel público de Solana Beach. Tres cosas merecen seguimiento en los próximos meses: si el validador aparece de verdad en el set activo, qué comisión aplica y si Hong Kong extiende el trato preferente a productos de staking para inversores locales. Si las tres se mueven, el mensaje para Wall Street será bastante distinto al de una nota de prensa.

Hackeo de wallets Solana: 9.408 SOL drenados de 49 billeteras de BloomTrading

El hackeo de wallets Solana ha dejado 9.408 SOL fuera de entre 48 y 49 billeteras vinculadas a BloomTrading, un bot de trading que funciona dentro de Telegram. El valor de lo sustraído se estimó entre 950.000 y 954.000 dólares en el momento del vaciado, ocurrido este lunes 26 de octubre. La plataforma ha pausado parte de sus funciones y promete reembolsos en billeteras nuevas. La causa sigue sin explicación técnica pública.

BloomTrading se presenta como una herramienta de automatización de operaciones entre cadenas, disponible dentro de la interfaz de mensajería y compatible con Solana y con redes compatibles con EVM. La empresa afirma desarrollar software desde 2018. Su propuesta es cómoda: el usuario escribe en un chat y el bot ejecuta. Y ahí está el detalle que ahora importa. Según la descripción del propio servicio, es Bloom quien genera las claves privadas de las billeteras de sus clientes, el equivalente digital a la escritura de propiedad de los fondos.

El daño no se repartió por igual. La mayor parte de las pérdidas correspondió a SOL, aunque algunos reportes indican que ciertas tenencias de USDC en las billeteras afectadas quedaron intactas. Hay traders que declararon pérdidas de hasta 80.000 dólares. Esa asimetría —unos activos desaparecen y otros no— es una de las piezas que la investigación tendrá que explicar.

El qué: 9.408 SOL drenados y una cifra que aún no cuadra del todo

Los reportes del sector coinciden en el orden de magnitud, no en el detalle. Se habla de entre 48 y 49 billeteras, de 9.408 SOL y de un valor de entre 950.000 y 954.000 dólares. La horquilla no es un capricho: depende del precio exacto de SOL en la hora del vaciado y del momento en que se tome la referencia. Para el afectado, la diferencia entre 48 y 49 billeteras es irrelevante. Para la investigación, no lo es en absoluto: cada billetera es un rastro distinto.

La respuesta de la plataforma, según esas mismas publicaciones, ha sido pausar temporalmente algunas funciones, abrir una investigación sobre una posible compromisión de un tercero y ofrecer el reembolso de los fondos mediante el envío a billeteras nuevas y seguras. La compañía no ha detallado plazos ni el procedimiento que debe seguir cada usuario para recibirlos.

Una oferta de reembolso no es un reembolso: hasta que los fondos aparezcan en la billetera nueva, el afectado sigue teniendo una promesa.

Ahí está la primera trampa para el usuario: confundir el anuncio con la devolución. Mientras no exista una transferencia verificable en el explorador, la compensación es una intención. Y la causa raíz continúa abierta. Bloom no ha explicado qué sistema, cuenta o proveedor pudo haber intervenido. La referencia a un tercero comprometido es una hipótesis de trabajo, no una conclusión.

Por qué la custodia de llaves cambia por completo el riesgo

En una billetera de autocustodia, el usuario guarda su clave privada y nadie más puede mover el saldo sin ella. Es el mismo principio que la criptografía asimétrica que sostiene a toda la red: una mitad pública para recibir, otra privada para firmar. En un bot con custodia, esa llave la genera y la guarda el servicio. La comodidad es evidente, porque no hay que apuntar nada ni firmar a mano. El precio de esa comodidad es que el perímetro de seguridad deja de ser tu teléfono y pasa a ser el servidor, la base de datos y los accesos del proveedor.

Los vectores posibles son conocidos. Llaves almacenadas en servidores mal segmentados, accesos no autorizados a cuentas de Telegram o una firma maliciosa que el usuario aprueba sin leer lo que autoriza. Ninguna de esas hipótesis está confirmada en este caso concreto. Lo que sí está confirmado es el resultado: quien controla la llave puede mover el saldo sin pedir permiso.

Tres cosas que cualquier usuario de bots con custodia debería revisar hoy:

  • Dónde vive la llave. Si el servicio la genera por ti, tu riesgo es el riesgo del proveedor.
  • Qué permisos has firmado. En Solana, delegar tokens SPL a un programa ajeno permite moverlos posteriormente sin volver a solicitar tu firma.
  • Qué parte de tu capital duerme ahí. Solo lo que estarías dispuesto a perder en una operación automatizada.

El patrón que Solana ya conoce: drainers, bots y promesas

Solana arrastra un problema endémico con los drainers, programas y kits de phishing diseñados para vaciar billeteras aprovechando firmas que el usuario concede sin entender qué autoriza. La red ha mejorado mucho en fees, en estabilidad y en diversidad de clientes validadores, pero la capa donde el usuario firma sigue siendo el eslabón blando de todo el ecosistema. Este caso añade una vuelta de tuerca incómoda: el afectado no firmó nada raro en una web dudosa. Delegó sus llaves en un servicio que le prometía automatización.

Conviene separar dos debates que suelen mezclarse. El primero es técnico: qué falló exactamente en Bloom. El segundo es estructural: si tiene sentido que un bot de Telegram, un canal diseñado para mensajes y no para bóvedas, tenga la capacidad de mover el patrimonio de miles de personas. Las paradas de red de septiembre de 2021 y febrero de 2022 —dos episodios en los que la cadena dejó de producir bloques durante horas— dejaron una lección aplicable aquí: la resiliencia no se mide por el mejor día de una red, sino por cómo responde cuando algo se rompe. De momento, la respuesta de Bloom es una pausa y una promesa.

La mayoría de los bots de este tipo genera sus propias llaves y las custodia en servidores propios, así que el debate no es menor. Tampoco es nuevo: cada ciclo de mercado deja una cosecha de servicios cómodos que concentran llaves, y cada incidente devuelve al usuario al mismo punto de partida, la autocustodia.

Lo que viene ahora es verificable y aburrido, que es justo lo que hace falta. Si Bloom publica la traza de las transferencias de reembolso, se podrá comprobar en el explorador Solscan. Si la investigación concluye con un tercero comprometido, habrá que ver si el vector fue un proveedor, una cuenta de Telegram o un endpoint con acceso a las llaves. Y si no hay explicación, el mercado hará lo de siempre: castigar la ausencia de respuestas con retiradas de fondos. Eso, y no el comunicado, será la verdadera señal.

Centurion Lounge Ámsterdam: por qué el acceso VIP se ha vuelto el activo más rentable de Amex

0

La Centurion Lounge Ámsterdam es la sala número 33 de American Express y la primera que la compañía abre en Europa continental. Se inauguró a mediados de septiembre de 2026 en el aeropuerto de Schiphol, entre las terminales E y F, y ocupa 560 metros cuadrados. La noticia parece de viajes. En realidad es de balance.

Llevo tiempo sosteniendo que el negocio de las tarjetas premium dejó de venderse con tipos de interés y programas de puntos para venderse con puertas. El acceso —físico, verificable, intransferible— se ha convertido en la unidad de medida del lujo financiero. Y American Express acaba de comprar metros cuadrados en uno de los hubs con mayor tráfico intercontinental de Europa. Eso sí, el movimiento tiene lectura de asignación de capital, no solo de márketing.

Qué hay dentro de los 560 metros cuadrados de Schiphol

El diseño parte del paisaje de los canales: azules, verdes y tonos terrosos, con líneas y repeticiones que remiten a las casas de canal. Los materiales son los habituales del segmento alto —cuarcita negra, latón y maderas cálidas—, con grandes ventanales para aprovechar la luz. La sala incorpora obra de cuatro artistas locales, entre ellos Mieke Jonker, Reinder Schmidt, Geesien Postema y Thirza Schaap. Una de las piezas de Jonker reinterpreta el bulldog de la firma con motivos florales de Delft Blue.

La propuesta gastronómica se apoya en platos de temporada con ingredientes locales y un bar con cervezas y cócteles. El Blue Roast Coffee Bar trabaja café de origen local con baristas. La distribución alterna sillones, mesas de cafetería, mesas altas, cabinas y zonas de trabajo, además de aseos privados, cabina de llamadas, puntos de carga y Wi-Fi gratuito. Horario: de 6:00 a 21:30, todos los días.

Todo esto se integra en la Global Lounge Collection, una red que Amex cifra en más de 1.550 salas en todo el mundo y cuyas condiciones de acceso el titular consulta en su buscador de salas. La compañía ya ha anunciado las siguientes aperturas: Newark Liberty, Boston Logan y Sidecar Charlotte, las tres en Estados Unidos.

Una sala VIP no factura nada por sí misma. Factura permanencia, y la permanencia es lo que sostiene una cuota anual que el titular decide renovar cada enero.

Schiphol como argumento: 68,8 millones de pasajeros

La elección del aeropuerto no es neutral. Schiphol recibió 68,8 millones de pasajeros en 2025 y conecta los Países Bajos con 301 destinos directos, de los cuales 125 son intercontinentales. Para el negocio de las tarjetas, esa cifra es una proyección de flujo: un embudo donde el titular elegible aparece varias veces al año.

En mi lectura, ahí está la tesis. El coste de adquisición de un cliente premium por publicidad es alto y volátil; el coste de construir una sala es alto y fijo. Una vez amortizada, la sala trabaja como canal de retención los 365 días del año. La comparación con el lujo tangible es reveladora: una sala no se revaloriza, pero tampoco se deprecia con el mercado secundario.

American Express tarjeta premium

El riesgo, como en todo programa de acceso, es la dilución. Cada nueva ubicación amplía la red y, a la vez, reparte la misma promesa entre más titulares. La masificación ha sido el problema recurrente de estos programas desde las salas de aerolínea de los años noventa hasta la expansión de Priority Pass, y se mide en colas a primera hora, no en comunicados de prensa.

El activo real no es la sala: es la ratio entre titulares elegibles y plazas disponibles a las 7:30 de un martes de noviembre.

La prima del acceso: qué compra y qué no compra el titular

Conviene separar dos cosas que el márketing mezcla. Una lounge no es un activo: no tiene precio unitario, no cotiza, no admite venta en el mercado secundario y no aparece en ningún informe de rentabilidad de activos alternativos. Es un gasto operativo de viaje, y como tal debe presupuestarse. Quien lo confunde con inversión termina justificando la cuota con comparaciones imposibles.

Dicho eso, la lógica económica existe y es sólida. Para un perfil que cruza el Atlántico más de una docena de veces al año, el coste de comprar cada acceso por separado —o de pagar una clase superior por el mismo descanso— supera con holgura la cuota anual de la tarjeta. Ahí no hay revalorización: hay ahorro de coste unitario. Y en gestión de patrimonio, un ahorro recurrente y predecible vale más que una expectativa de plusvalía.

El precedente histórico acompaña. Los programas de acceso se han revalorizado siempre del mismo modo: subiendo el umbral de entrada. Cuando la sala se llena, la emisora recorta elegibilidad o sube la cuota, y ambas cosas protegen el valor percibido del titular que permanece. Es el mismo mecanismo que opera en la escasez de un reloj de lista de espera, aunque sin mercado secundario que lo audite.

El hito a seguir es la ocupación real de la sala en el cierre del primer trimestre completo de operación, el 31 de diciembre de 2026, junto con las tres aperturas anunciadas en Estados Unidos.

💎 Veredicto Wealth

El acceso a la Centurion Lounge de Ámsterdam es una herramienta de preservación de capital para perfiles de alta frecuencia de viaje, no un activo de revalorización. El riesgo a vigilar es la dilución: cada nuevo titular elegible compite por las mismas plazas.

Dior Originals revaloriza el perfume vintage: 13 fragancias de archivo que ya cotizan en el mercado secundario

0

Pocas casas han usado el calendario regulatorio con tanta inteligencia como Dior. La colección Dior Originals reúne trece perfumes de archivo que la firma ha tardado cuatro años en reconstruir y que arrastraban una fecha límite normativa: enero de 2027. Al frente del proyecto está Francis Kurkdjian, director de creación de perfumes de la maison. Su encargo no era modernizar nada.

Era lo contrario. Kurkdjian resume el brief con una frase que conviene retener: no se trataba de hacerlos modernos aunque hubiera ingredientes modernos, sino de hacerlos viejos. Lo describió como lo opuesto a un lifting. Para conseguirlo, su equipo comparó cada prueba con recreaciones internas de los originales, versiones que ya no se pueden comercializar pero que sirven como referencia de laboratorio.

Trece fórmulas, cuatro años y un plazo regulatorio que no admitía prórroga

El obstáculo no fue solo químico. Parte de las fórmulas históricas no eran propiedad plena de Dior: estaban en manos de proveedores como IFF y Givaudan. Recuperarlas exigió revisar archivos y sentarse a negociar licencias que rara vez trascienden. Ese es el detalle que separa una operación de marketing de una operación de patrimonio.

Hay un matiz que el sector conoce bien y el comprador ocasional no: la restauración no es una copia. Dior reconstruyó lo que no podía vender y lo midió contra el original. En términos de mercado eso crea dos productos distintos con dos precios distintos, y esa separación es justamente lo que necesita una categoría para tener mercado secundario real.

La nómina completa: Diorama (1949, de Edmond Roudnitska), Eau Fraiche (1955), Diorling (1963), Dioressence, Diorella, Diorissimo, Dune, Dune Pour Homme, Jules, Higher, Higher Energy, Dolce Vita (1995, Pierre Bourdon) y Forever and Ever (2002, Jean-Pierre Béthouart). Todas en frascos de inspiración vintage. Dos, Eau Fraiche y Diorling, tuvieron que rehacerse por completo; el resto se queda a uno o dos ajustes del original.

Del tocador al mercado secundario: qué convierte un frasco en un activo

Aquí está la lectura que me interesa. Un perfume descatalogado comparte los atributos de un reloj fuera de catálogo: escasez sobrevenida, demanda nostálgica y un comprador que paga por el estado de conservación. La diferencia es que el perfume se degrada. La caja, el precinto, el nivel de llenado y el código de lote pesan más que en cualquier otra categoría de coleccionismo.

La operación de Dior no canibaliza ese mercado. Lo legitima. La versión original no puede venderse, así que lo que llegará al canal es una restauración contemporánea, no el frasco de 1949. Los frascos históricos de Diorama o Dioressence, que circulan desde hace años entre coleccionistas, conservan intacta su prima de autenticidad.

El relanzamiento no compite con el vintage: le pone apellido, archivo y relato. En coleccionismo, el relato es la mitad del precio.

perfume vintage colección

Los tres límites que separan un perfume de colección de una inversión

Primer límite: la materia. Un Patek Philippe aguanta cincuenta años sin ceder un gramo de valor. Un extrait de 1965 pierde notas de salida con la luz y el calor, y con ellas parte de su cotización. Segundo: la regulación. La propia IFRA, que ha forzado estas reformulaciones, puede volver a mover el suelo del mercado. Tercero: la liquidez. No existe un índice equiparable al Liv-ex del vino ni casas de subastas con la profundidad del segmento relojero.

Mi conclusión, después de comparar esta categoría con otras alternativas, es que el perfume funciona como colección, no asignación. Un inversor que reserva un 5% de su patrimonio a tangibles no debería destinar más de una fracción marginal a frascos, y siempre con criterio de uso: piezas que disfrutaría incluso si nunca las vende. La iliquidez aquí no es un riesgo teórico; es la condición normal del mercado.

Un perfume no es un bono: no paga cupón, no vence y, si se abre, deja de valer. Se compra con la lógica de una escultura, nunca con la de un depósito.

Lo que sí cambia con Dior Originals es la conversación. Que una casa del peso de LVMH ponga archivo, dinero y cuatro años de trabajo sobre trece fórmulas antiguas envía una señal: el patrimonio olfativo tiene valor contable. Eso suele preceder a la institucionalización de una categoría. Primero llega el relato, después el catálogo y al final el precio.

El hito a seguir es enero de 2027. Si la colección sale al canal con disponibilidad limitada por acceso a materias primas, los frascos originales reaccionarán antes que las nuevas unidades. Ahí se verá si el perfume vintage de Dior deja de ser una afición y entra en el balance de un coleccionista.

💎 Veredicto Wealth

El perfume vintage es una diversificación marginal para patrimonios que ya cubren relojes, arte y vino; no es un vehículo de preservación de capital. Horizonte de diez años y un riesgo a vigilar: la degradación física del producto, que ningún archivo revierte.

Four Seasons Cartagena abre y activa el mercado prime: nuevo ciclo de precios en residencias de lujo

0

He seguido la apertura de Four Seasons Cartagena con la misma atención que prestaría a una colocación privada: importa menos la fiesta que el precio al que se cruza el primer título. El hotel ha abierto sus 131 habitaciones en Getsemaní, a pocos minutos a pie del recinto amurallado, y lo ha hecho con un fin de semana de invitados internacionales que opera como señal de mercado para todo el segmento prime de la ciudad.

La propiedad no nace sobre suelo virgen. El acceso ocupa el solar del antiguo Club Cartagena, una pieza Beaux-Arts que fue epicentro de la alta sociedad local, y el conjunto integra claustros del siglo XVI y un patio bajo cuatro banianos centenarios. Para quien mira el activo con criterio financiero, esa arqueología no es decoración: es la razón por la que el producto no se puede replicar y, por tanto, la razón por la que su tarifa no compite con la del resto de la oferta local.

El programa del fin de semana admite una lectura que va más allá de la crónica social. Con Lauren Santo Domingo, directora de marca de Moda Operandi, como anfitriona, la propiedad acogió una selección de firmas colombianas —Silvia Tcherassi, Johanna Ortiz, Mercedes Salazar, CANO o Baobab— articulada desde una suite de la plataforma, con cena en The Grand Grill de Mario Carbone, spa Umari, coctelería en Bar Lelarge y cierre en la Catroux Presidential Suite. Cada uno de esos espacios es un generador de ingresos por metro cuadrado. Cuando una casa internacional firma ese despliegue, el mercado residencial del entorno deja de mirar la media de la ciudad y empieza a mirar la tarifa del hotel.

Getsemaní y el casco amurallado: el nuevo mapa de precios del real estate prime

La ubicación es la tesis. El inmueble se sitúa en Getsemaní, el barrio de murales tendido entre la puerta de la ciudad y la zona hotelera consolidada, con el recinto amurallado de Cartagena de Indias —declarado Patrimonio Mundial por la Unesco— como telón de fondo. Ese corredor concentra hoy la mayor tensión de oferta de la ciudad: suelo limitado, altura restringida por la normativa patrimonial y una cartera de casas coloniales que, en buena parte, exige rehabilitación integral antes de poder comercializarse.

Ahí está el dato que de verdad mueve la aguja. No es el número de habitaciones, sino la incapacidad estructural del casco histórico para producir oferta nueva equivalente. Cartagena no puede replicar un Four Seasons porque no puede replicar su parcela. Y cuando la oferta rígida se cruza con una demanda internacional que acaba de descubrir el destino a través de una marca de primer nivel, el ajuste se produce en precio, no en cantidad.

El suelo del casco histórico, no el hotel, es el verdadero activo escaso: por eso el ajuste llega vía precio y no vía nueva oferta.

Qué implica para el inversor: suelo escaso, licencias y horizonte a diez años

Mi lectura para una cartera patrimonial se reparte en tres capas. La primera es la residencia de lujo dentro del perímetro histórico, donde el comprador internacional paga prima por servicio, seguridad y gestión delegada, no solo por metros cuadrados. La segunda es el producto hotelero y de marca, que captura la subida de tarifas sin asumir el riesgo de ejecución de una obra nueva. La tercera es el suelo con licencia en trámite, el eslabón con mayor retorno potencial y también el de mayor riesgo regulatorio.

No obstante, conviene separar el efecto anuncio del efecto caja. Una inauguración eleva la expectativa de precio en el mercado secundario local durante los primeros trimestres; la consolidación depende de la ocupación real y del ritmo de llegada de vuelos directos. En paralelo, el coste de restauración patrimonial en el Caribe colombiano sigue siendo alto y con plazos difíciles de comprimir, lo que actúa como freno natural a la sobreoferta.

real estate prime Caribe

El efecto ancla de una marca hotelera: precedente y riesgo de liquidez

Llevo años observando el mismo patrón en mercados prime del Caribe y del Mediterráneo: la llegada de una enseña internacional no revaloriza el destino, revaloriza el perímetro. El radio de influencia es corto —habitualmente el entorno caminable del hotel— y el diferencial se abre con rapidez entre lo que queda dentro de ese radio y lo que queda fuera. Cartagena no debería ser una excepción.

Eso sí, el inversor debe distinguir entre preservación y revalorización. Un residencial en el casco histórico comprado a precio actual no es una apuesta de rendimiento rápido: es una posición de preservación de capital con componente de disfrute, cuya liquidez de salida depende de un comprador internacional muy específico y de una ventana temporal que rara vez baja de cinco años. La revalorización agresiva está más en el suelo y en la reconversión de casas coloniales con licencia aprobada que en la compra de obra terminada.

La marca hotelera no revaloriza el destino: revaloriza cuatro o cinco manzanas caminables y deja el resto del mapa intacto.

El siguiente hito a vigilar es el comportamiento de la tarifa media del hotel en la temporada alta de diciembre y enero, junto a la apertura de la tienda que Johanna Ortiz prepara en la ciudad, que funcionará como termómetro del consumo de lujo local. Si ambas variables se sostienen, la prima de precio en Getsemaní dejará de ser una expectativa y pasará a ser un hecho contrastado.

💎 Veredicto Wealth

Four Seasons Cartagena favorece la preservación de capital con horizonte superior a cinco años, no la rentabilidad rápida. El riesgo a vigilar es la liquidez de salida de las casas coloniales rehabilitadas, donde el comprador final tarda meses en aparecer.

Recompra de acciones de hasta 1.000 millones y dividendo de 1,051 euros: la retribución de la semana

Repsol prepara un programa de recompra de acciones de entre 500 y 1.000 millones de euros y eleva su dividendo de 2025 hasta 1,051 euros por acción, un 7,8% más, con el impuesto energético todavía en los tribunales.

Una recompra de hasta 1.000 millones que aún no está aprobada

La compañía trasladará al mercado, previsiblemente en las próximas semanas y al calor de la presentación de resultados prevista para el jueves 29 de octubre, una propuesta de compra de títulos propios que podría superar los 500 millones de euros y acercarse a los 1.000 millones. No existe comunicación oficial remitida a la CNMV que fije el importe definitivo: el rango es el que maneja la propia empresa y el que el consenso del sector toma como referencia a la espera de la cifra exacta.

El tamaño final dependerá de dos variables. La primera es la generación de caja libre del ejercicio, con un margen de refino que ha sido el principal sostén del resultado. La segunda es la disciplina inversora y el ritmo de desapalancamiento. Unas cuentas más sólidas permitirían apuntar a la parte alta; con la parte baja, la compañía se limitaría a sostener la retribución ya comprometida sin alterar la foto del accionariado.

Dividendo de 1,051 euros y menos carga en híbridos

dividendo 2025

El dividendo de 2025 quedó fijado en 1,051 euros por acción, un 7,8% más que el ejercicio precedente, con abono en efectivo en dos pagos, enero y julio de 2026. Ambas entregas están ya liquidadas. La retribución en metálico se mantiene como eje de la remuneración al accionista, por delante de la recompra, que conserva carácter extraordinario y queda condicionada a la evolución del negocio.

En paralelo, la petrolera ha recomprado y amortizado 250 millones de euros de su bono híbrido perpetuo emitido en junio de 2020, con un desembolso efectivo de 251,76 millones a un precio del 100,704%. Los híbridos en circulación bajan hasta 2.750 millones y el ahorro anual en cupones se aproxima a los 10,6 millones. Menos deuda híbrida significa menos coste financiero y más margen para defender el dividendo si el crudo se gira.

Recomprar deuda híbrida y anunciar a la vez una recompra de capital no es contradictorio: es la misma caja trabajando en los dos extremos del balance.

El mercado recibió el paquete con tibieza. Las acciones lideraron las ganancias del Ibex 35 el viernes 23 de octubre, pero cerraron por debajo del soporte de 28,29-28,60 euros, lejos del máximo reciente de 29,60 euros. El valor sigue en rango y la mayoría de los analistas técnicos reclama más sesiones para definir la dirección.

Palanca de retribuciónDatoEfecto
Dividendo 20251,051 euros por acción+7,8% interanual
Programa de recompraEntre 500 y 1.000 millonesPendiente de concreción
Recompra de híbridos251,76 millones en efectivoHíbridos a 2.750 millones
Ahorro en cupones10,6 millones anualesMenor coste financiero
Liquidación del impuesto energéticoEntorno a 120 millonesSuspendida con aval

El aval y el pulso por el impuesto energético

La Audiencia Nacional ha suspendido la orden del TEAC que reclamaba a la compañía el pago de la liquidación del Impuesto Temporal sobre la Energía de 2024, que el resumen manejado cifra en el entorno de los 120 millones de euros. La suspensión queda condicionada a la presentación de un aval bancario que cubra principal y recargos durante dos años.

El detalle importa. La empresa no se ahorra el tributo: lo aplaza y lo garantiza con aval, de modo que el desembolso solo se ejecutará si el litigio se pierde. Para el inversor, la lectura es de caja disponible a corto plazo, no de victoria fiscal. Y el precedente no es aislado: otras grandes energéticas del país mantienen recursos similares ante ante la misma figura tributaria, lo que mantiene abierto el debate sobre su encaje en el derecho europeo.

Qué descuenta el mercado y qué falta por confirmar

Frente a sus pares europeas, Repsol cotiza con descuento sobre Shell, BP y TotalEnergies en múltiplos de caja, un patrón que se repite desde 2021 y que el mercado explica por la exposición al refino y por la incertidumbre regulatoria española. La recompra, si llega en la parte alta del rango, cumple dos funciones: reducir el número de títulos en circulación y sostener el beneficio por acción cuando el crudo no ayuda. La tercera es de gobernanza: enviar una señal a los accionistas institucionales —BlackRock, Vanguard, Norges Bank— que llevan años exigiendo retribución predecible por encima del ciclo.

El listón está en la propia compañía. Un programa por debajo de los 500 millones se leería como continuidad y no como un paso más; por encima de los 800 millones, el mercado empezaría a preguntar por la financiación y por el impacto en la deuda neta, que es la variable que vigilan las agencias de rating. En los últimos ejercicios la petrolera ha combinado recompras de menor tamaño con amortización de híbridos, una fórmula conocida que evita ampliaciones de capital y que no compromete el dividendo si el escenario de precios se estrecha.

Con la caja del refino como principal variable, la pelota está en el consejo. La cita del jueves 29 de octubre debe despejar dos incógnitas: el perímetro exacto de la recompra y el ritmo de reducción de deuda. Sin esas dos cifras, cualquier valoración de la retribución es una hipótesis.

📊 Las Claves para el Inversor

  • Qué vigilar: La presentación de resultados del jueves 29 de octubre, donde debe concretarse el importe de la recompra y el ritmo de reducción de deuda neta.
  • Reacción del valor: La cotización sigue por debajo del soporte de 28,29-28,60 euros; el mercado descuenta un programa de continuidad, no un cambio de política.
  • Precedente sectorial: Las recompras combinadas con amortización de híbridos se han consolidado entre las grandes energéticas europeas como fórmula para sostener el beneficio por acción.
Publicidad