SpaceX lanza su OPV 2026: 75.000 millones a 135 dólares por acción el 12 de junio

SpaceX va a protagonizar el debut bursátil más grande de la historia. La compañía aeroespacial de Elon Musk ha fijado el precio de su oferta pública de venta (OPV) en 135 dólares por acción, con el objetivo de recaudar 75.000 millones de dólares el próximo 12 de junio. La operación valora el conglomerado en torno a 1,75 billones de dólares y más que duplica los 29.400 millones que levantó Saudi Aramco en 2019, según adelantó Reuters citando fuentes cercanas al proceso.

La estructura de la OPV es atípica en varios frentes. Se trata de una oferta primaria en su totalidad: los 75.000 millones irán directamente a las arcas de la empresa para financiar su expansión, sin que los accionistas actuales puedan vender títulos en este tramo. Además, el folleto contempla reservar hasta un 30% de las acciones para inversores minoristas, un porcentaje inusualmente alto —en las OPV tradicionales rara vez supera el 10%—, diseñado para aprovechar la enorme base de seguidores de Musk.

El consorcio de bancos colocadores lo encabezan Goldman Sachs, Morgan Stanley, BofA Securities, Citigroup y JP Morgan. SpaceX debutará en el Nasdaq bajo el símbolo SPCX, y Musk se ha comprometido a no vender acciones durante 366 días tras el estreno.

Detalles de la OPV récord

La empresa venderá 555,6 millones de acciones a un precio fijo de 135 dólares, sin el rango de precios habitual que permite ajustar la valoración según la demanda. Es un movimiento inusual que refleja la confianza de la dirección y de los bancos en la absorción del papel, pero también deja poco margen si las reuniones con inversores —que arrancan este jueves— enfrían el apetito.

El capital captado se destinará a dos grandes motores: la expansión de la red de satélites Starlink y el desarrollo de infraestructura de inteligencia artificial. El folleto de la OPV, citado por Reuters, detalla que la misión última de SpaceX es “lograr la vida multiplanetaria y extender la luz de la conciencia a las estrellas”, pero los números inmediatos son más terrenales.

SpaceX facturó 18.674 millones de dólares en 2025, un 33% más que el año anterior, aunque cerró con pérdidas netas de 4.937 millones por el lastre de su división de IA. El primer trimestre de 2026 ya muestra un ritmo de inversión frenético: el gasto en capital (capex) superó los 10.100 millones de dólares, la mayor parte absorbida por los requerimientos de cómputo de xAI.

La OPV de SpaceX es una apuesta a que la inteligencia artificial y la conectividad espacial valen más que los beneficios inmediatos.

Esa dualidad financiera es el centro del relato: Starlink, con 11.387 millones de ingresos en 2025 (un 50% más) y un beneficio operativo de 4.423 millones, sostiene al grupo, mientras la inteligencia artificial generó solo 3.201 millones en ventas y perdió 6.355 millones de dólares.

Las cuentas detrás del coloso: Starlink tira, la IA quema efectivo

El contraste es extremo. Starlink dobló su beneficio operativo y ya es el motor financiero del conglomerado. La división de IA, sin embargo, quema caja a un ritmo que asusta: el capex del primer trimestre de 2026 más que duplicó el de todo el ejercicio anterior, y la pérdida operativa del segmento rozó los 6.400 millones. En la práctica, la OPV sirve para cubrir ese agujero mientras se espera que la IA empiece a generar retornos.

La valoración de 1,75 billones de dólares descansa sobre un mercado potencial que la propia compañía cifra en 28,5 billones de dólares, abarcando desde misiones a Marte hasta centros de datos orbitales. Son cifras que recuerdan a los días más especulativos del Nasdaq, pero que cuentan con el respaldo de un ecosistema de inversores dispuestos a mirar más allá de los números rojos.

Una oportunidad histórica o un salto al vacío

Como periodista financiero, llevo años viendo OPV tecnológicas que prometen cambiar el mundo. Esta es diferente por escala y por símbolo. SpaceX no es una startup que quema efectivo sin rumbo: tiene un negocio satelital rentable, una base de usuarios fiel y un CEO que arrastra masas. Pero la valoración exige que domine mercados que aún no existen, y los números actuales dicen que la IA es un sumidero de capital.

El 30% reservado al tramo minorista es un guiño a los seguidores de Musk, pero también un riesgo: si el precio cae tras el debut, el inversor particular será el que más sufra. El periodo de bloqueo de 366 días para Musk es una señal de compromiso, pero no elimina el riesgo de dilución futura si la empresa necesita más capital. La OPV de SpaceX inaugura una cascada de megaestrenos: en los próximos meses podrían salir OpenAI y Anthropic, añadiendo casi 4 billones de capitalización a los mercados. La competencia por el dinero de los inversores se intensifica.

En mi opinión, la OPV de SpaceX no es una apuesta sobre si la compañía vale 1,75 billones hoy, sino sobre si dentro de cinco años habrá construido los monopolios espaciales y de IA que justifiquen esa cifra. La respuesta no estará en el precio de salida, sino en la ejecución. Y esa, como siempre, es la parte más difícil.
El precio de los huevos en los supermercados: comparativa de Mercadona, Carrefour, Alcampo y Consum

La docena de huevos frescos de clase M se mantiene en 3 euros en Mercadona y Consum, mientras que Alcampo la ofrece a 2,59 euros y Carrefour a 2,60 euros. Una diferencia de hasta 41 céntimos por docena que, sumada al alza del 90,8% desde 2020, demuestra por qué los consumidores comparan hasta el último céntimo. Los últimos datos de FACUA, recogidos el 3 de junio de 2026, confirman una estabilización de tarifas en casi todas las cadenas, pero aún muy lejos de los precios anteriores a la crisis.

La foto de precios a 3 de junio: solo dos cadenas bajan de los 3 euros la docena M

El rastreo diario de super.FACUA.org permite ver con claridad dónde está el mejor precio para el formato más comprado, la docena de huevos medianos (clase M). La tabla lo resume: la guerra se libra en la barrera psicológica de los 3 euros, y por ahora solo Alcampo y Carrefour la perforan, aunque por muy poco.

📊 La comparativa de un vistazo

SupermercadoPrecio docena MAhorro vs Mercadona
Alcampo (Auchan)2,59 euros0,41 euros
Carrefour (suelo)2,60 euros0,40 euros
Hipercor (El Corte Inglés)2,99 euros0,01 euros
Mercadona3,00 euros—
Consum3,00 euros0
Dia3,10 euros-0,10 euros

Alcampo tiene además una referencia de huevos clase L (más grandes) a solo 2,27 euros la docena, un precio que no se veía desde antes de la crisis. Sin embargo, la cadena francesa comercializa otra docena de clase L a 3,18 euros, lo que sugiere que el precio de 2,27 puede responder a una promoción puntual o a un lote concreto.

Por qué los huevos se encarecieron un 90% desde 2020: la tormenta perfecta

El punto de inflexión fue 2023. La confluencia de tres factores —el encarecimiento de los piensos y la energía, los brotes de gripe aviar que obligaron a sacrificar a más de 16 millones de gallinas y la inversión millonaria para adaptarse a la cría en libertad— generó lo que el sector calificó de «tormenta perfecta». La Asociación Valenciana de Consumidores (Avacu) ya avisó entonces de que los precios podían dispararse cerca de un 50% en un año. No se equivocó.

El pico máximo llegó en 2025, cuando muchas referencias rozaron los 4 euros la docena. Desde finales de ese año los precios empezaron a congelarse, pero sin retroceder. La docena de huevos M se ha convertido en el termómetro de la inflación alimentaria: seis años después, cuesta casi el doble que en 2020.

El IPC confirma que los huevos suben más que el aceite, la leche o el chocolate

Los datos del INE no dejan lugar a dudas. Entre abril de 2020 y abril de 2026, el índice de precios de los huevos se ha disparado un 90,8%, más del triple que el IPC general, que ha subido un 27,8%. Otros productos básicos del desayuno y la despensa también acumulan alzas muy por encima de la media: los aceites vegetales, un 70,9%; el chocolate, un 59,2%; la leche entera, un 53,1%; los zumos, un 49,4%, y el café, un 48,5%. Como apuntaba el director general de Consum, Antonio Rodríguez, los huevos se han convertido en la proteína refugio de muchos hogares, pero la propia tormenta de costes ha encarecido precisamente el producto que más buscaba el consumidor para ahorrar.

Mercadona huevos precio

La docena de huevos cuesta hoy casi el doble que en 2020, mientras el resto de la cesta de la compra ha subido una cuarta parte.

¿Merece la pena ir a Alcampo solo por los huevos? Hacemos números

El ahorro máximo por docena M asciende a 0,41 euros si se elige Alcampo en lugar de Mercadona o Consum. Para un hogar que consuma tres docenas al mes, la diferencia mensual ronda los 1,23 euros; al año, unos 14,76 euros. Es una cifra modesta, pero no despreciable si se suma a otros productos.

El problema es el coste de desplazamiento. Si Alcampo no está en el recorrido habitual, el combustible puede comerse la diferencia. La clave está en aprovechar la visita para llenar la cesta con otros artículos donde esa cadena también es competitiva —algo habitual en los hipermercados— o comprobar si el reparto a domicilio o la recogida en tienda compensa.

Análisis: la guerra del huevo se libra en el lineal y en el ticket medio

La estabilización de precios esconde una estrategia de retención de clientes. Mercadona y Consum mantienen los 3 euros sin mover un céntimo, calcando sus tarifas, como ya ocurre con otros productos básicos. Alcampo y Carrefour apuestan por el huevo como producto gancho, conscientes de que el consumidor que entra por la docena barata acaba llenando el carro con otros artículos de mayor margen.

Históricamente, el huevo ha sido una categoría poco rentable para los supermercados, pero desde 2023 se ha convertido en un indicador de imagen de precio. Quien ofrece la docena más barata gana tráfico. La OCU ya ha señalado en repetidas ocasiones que conviene fijarse en el precio por kilo o por huevo, no solo en el precio de góndola, porque los formatos de 24 unidades suelen ofrecer un ahorro extra de entre un 5% y un 7% por unidad respecto a la docena.

Además, la transición al huevo campero y ecológico, que sigue ganando cuota, introduce un diferencial de precio que puede superar el 60% frente al huevo de suelo. Para el bolsillo familiar, la decisión entre bienestar animal y ahorro sigue siendo una de las más difíciles en el lineal.

🛒 El Veredicto de Compra

  • Compara el precio por huevo: un huevo clase L (más grande) a 2,27 euros la docena sale a 0,19 euros la unidad, frente a los 0,25 euros de la docena M de Mercadona. Si los consumes igual, el formato grande puede ser más barato por gramo de alimento.
  • Si tienes un Alcampo o Carrefour cerca, aprovecha: la diferencia de 41 céntimos por docena solo compensa si ya estás en la zona o puedes incluir otros productos en la compra. No hagas un viaje expreso solo por los huevos; el combustible te come el ahorro.
  • Los envases grandes bajan el precio unitario: el pack de 24 unidades de Mercadona cuesta 5,60 euros (0,23 euros por huevo), mientras que la docena M cuesta 3 euros (0,25 euros/huevo). Si tu consumo es alto, comprar el formato grande te ahorra unos 20 céntimos por cada dos docenas.

El resurgir de los maestros antiguos: un cuadro de la escuela del Bosco se vende por 10x su estimación en Sotheby’s

Un lienzo de pequeño formato atribuido a un seguidor de Hieronymus Bosch ha roto todos los pronósticos en las subastas de Old Masters celebradas en Nueva York a finales de mayo. En Sotheby’s, la tabla titulada Hell se adjudicó por 537.600 dólares —más de diez veces su estimación máxima de 50.000 dólares— tras seis minutos de intensa puja con diez postores. La escena, repleta de criaturas grotescas y torturas infernales, conectó con coleccionistas de todas las categorías, incluyendo inversores habituales de arte contemporáneo y moderno.

El resultado no fue un hecho aislado. La sesión de Old Masters de Sotheby’s cerró con una facturación de 6,4 millones de dólares y una tasa de adjudicación del 92%, mientras que en Christie’s la venta alcanzó cerca de 7 millones con un 89% de lotes vendidos. En ambas casas, los lotes que superaron ampliamente las expectativas compartían un denominador común: atribuciones renovadas, historias de procedencia sólida o, simplemente, la escasez de imágenes potentes en el mercado.

El efecto Bosch: la imagen que dispara la demanda

David Pollack, responsable de Old Masters en Sotheby’s, explicó a ARTnews que la obra es un ejemplo perfecto del mercado impulsado por la imagen. La técnica es muy competente, pero fueron las criaturas y los personajes inspirados en El Bosco los que la hicieron irresistible, atrayendo a coleccionistas, marchantes y conservadores de todas las categorías. El precio final multiplicó por más de diez la estimación alta, lo que refleja una tendencia más amplia que se ha replicado en otros lotes de ambas subastas.

Cuando una tabla de la escuela del Bosco atrae a diez postores y multiplica su estimación por diez, el mercado está detectando valor infravalorado.

Christie’s y el 89% de adjudicación: atribuciones que rompen el molde

En Christie’s, la obra Elijah and the Angel del poco conocido pintor napolitano Francesco Glielmo se vendió por 114.300 dólares frente a una estimación de 15.000 a 20.000 dólares. Un paisaje lunar de Aert van der Neer, con una procedencia que incluye al barón Étienne-Edmond Martin de Beurnonville, alcanzó 120.650 dólares contra la misma horquilla. El bodegón floral de Jean Benner se disparó hasta los 82.550 dólares desde una estimación de 10.000-15.000 dólares, y un dibujo del genovés Giulio Benso, sin reserva y con un catálogo de 3.000-4.000 dólares, se adjudicó por 53.760 dólares, más de trece veces su estimación. Nombres consagrados como El Greco también respondieron: un retrato atribuido a su mano se vendió por 635.000 dólares, dentro de la horquilla esperada.

Una atribución fresca es el multiplicador de valor más potente del mercado de Old Masters.

Los Old Masters como activo de inversión: recalibración y horizonte

Durante la última década, los maestros antiguos han quedado relegados a un segundo plano frente al arte contemporáneo y los NFT. Sin embargo, las subastas de mayo de 2026 en Nueva York confirman un giro. La tasa de adjudicación combinada supera el 90%, y los precios alcanzados multiplican estimaciones bajas que reflejaban un consenso de mercado desactualizado. Los inversores de patrimonio elevado están redescubriendo que los Old Masters ofrecen una correlación histórica extremadamente baja con la renta variable y los bonos, y que las obras con atribuciones revisadas o con una historia de procedencia sólida pueden revalorizarse de forma significativa sin la volatilidad del contemporáneo de primer nivel. El riesgo principal es la liquidez: las piezas inferiores a 100.000 dólares tardan más en encontrar comprador, pero el tramo de 100.000 a 1 millón de dólares muestra una demanda sólida. Para un family office que busque preservar capital y añadir diversificación tangible, una asignación del 3-5% en Old Masters, centrada en obras con investigación académica reciente, parece una estrategia prudente. La próxima ronda de subastas en otoño y la feria TEFAF ofrecerán más pistas sobre la consolidación de esta tendencia. Para los inversores con visión de largo plazo, el mensaje es claro: la vieja escuela del arte europeo está recobrando su lugar como activo refugio en carteras diversificadas.

💎 Veredicto Wealth

Los Old Masters, especialmente las obras con atribuciones renovadas y precios de partida ajustados, representan un activo de preservación de capital con potencial de revalorización moderada a medio plazo. El horizonte de inversión recomendado supera los cinco años, vigilando la liquidez en el segmento inferior a 100.000 dólares.

¿Qué es el ‘super El Niño’ y cómo puede afectar a la actividad económica global?

Una reciente nota de Barclays Investment Bank (The Eagle Eye) pone de relieve que este año se producirá un super El Niño y explica sus posibles consecuencias en la economía global.

El Niño es un fenómeno climático natural que se produce cada dos a siete años, cuando las temperaturas de la superficie del mar en el Pacífico tropical superan los niveles normales, lo que provoca que ese calor adicional del océano pase a la atmósfera.

Este año, el mundo podría sufrir un fenómeno extremo, lo que intensificaría las sequías y las inundaciones en muchas regiones y afectaría a numerosos sectores y a la actividad económica en general.

¿Qué hay de nuevo?

Mientras que un fenómeno de El Niño normal eleva las temperaturas de la superficie del mar en 0,5 °C, un «super El Niño» las aumenta en más de 2,2 °C. El último «super El Niño» se produjo hace diez años, cuando las temperaturas superficiales se dispararon 2,8 °C, lo que supuso uno de los fenómenos climáticos más intensos de la era moderna y causó estragos en la seguridad alimentaria y las cadenas de suministro industriales de todo el mundo.

Aunque la mayoría de las previsiones climáticas pronostican solo un fenómeno de El Niño de intensidad media a fuerte este año, algunos escenarios apuntan a una versión «súper» histórica que podría superar la intensidad de cualquier fenómeno de El Niño de los últimos 80 años.

Huracanes ¿Por qué tienen nombre de persona?

El último super El Niño redujo la producción económica mundial en aproximadamente 4 billones de dólares durante los cinco años siguientes. Imagen: Merca2 con IA
El último super El Niño redujo la producción económica mundial en unos 4 billones de dólares durante los 5 años siguientes. Imagen: Merca2 con IA

Ese tipo de fenómeno podría afectar a la agricultura en América Latina, África, la India y otras partes de Asia. Podría perturbar la producción de cacao en África Occidental, elevando los precios del chocolate a nivel mundial. La producción de azúcar y aceite de palma también podría verse afectada, lo que aumentaría los precios de los insumos para los fabricantes de alimentos envasados.

Aunque El Niño suele provocar un aumento de las temperaturas y provocar sequías, en algunas partes del mundo genera un exceso de precipitaciones e inundaciones. El fenómeno de 2015-2016 provocó inundaciones extremas en el norte de Chile, lo que paralizó la producción en varias minas de cobre. Esta región, que se enfrenta a riesgos de inundaciones durante el próximo «super El Niño», representa casi el 20% del suministro mundial de cobre.

Un sector que podría beneficiarse del ciclo de El Niño es el de los seguros, ya que este patrón climático suele reducir la frecuencia de huracanes y tormentas eléctricas severas, lo que disminuye las reclamaciones de seguros por daños causados por esos fenómenos. Sin embargo, esto podría verse compensado en parte por el aumento de las reclamaciones debido al incremento de los incendios forestales y las inundaciones.

¿Por qué es importante el super El Niño?

El último super El Niño redujo la producción económica mundial en aproximadamente 4 billones de dólares durante los cinco años siguientes, según estudios académicos recientes que analizan los costes de los fenómenos meteorológicos extremos. También afectó a la nutrición y la seguridad alimentaria de unos 60 millones de personas en todo el mundo, según estimaciones de las Naciones Unidas.

Huracanes en España: estas son las predicciones de los expertos

¿A qué hay que estar atento?

Según los pronósticos más recientes de la Organización Meteorológica Mundial y la National Oceanic and Atmospheric Administration, El Niño podría comenzar a desarrollarse entre junio y agosto de 2026, en el hemisferio norte, con las mayores probabilidades apuntando al verano boreal (julio-agosto).

Cronología estimada:

  • Abril-junio de 2026: condiciones ENSO neutrales predominantes.
  • Mayo-julio / junio-agosto de 2026: ventana más probable para la aparición de El Niño. NOAA estima una probabilidad superior al 60 % de que emerja en ese periodo.
  • Agosto-noviembre de 2026: alta probabilidad de que El Niño ya esté establecido y continúe fortaleciéndose. La OMM estima un 90 % de probabilidad de persistencia hasta noviembre.
  • Finales de 2026 (octubre-diciembre): posible pico de intensidad. Algunos modelos contemplan incluso un episodio fuerte, aunque todavía existe incertidumbre sobre su magnitud.

En resumen, si buscas una fecha orientativa, el inicio más probable de El Niño en 2026 se sitúa entre julio y agosto, con efectos climáticos más notorios durante el otoño e invierno de 2026-2027.

¿Hemos aprendido del apagón? La transición energética es mucho más que solo renovables

El apagón que dejó a la península ibérica a oscuras hace ya más de un año ha sido objeto de análisis por parte de numerosas instituciones, desde el informe elaborado por ENTSO-E, hasta los estudios de consultoras especializadas como Aurora Energy Research. Una de las principales conclusiones que emerge de estos trabajos es que la transición energética va mucho más allá de desplegar nueva capacidad renovable.

El incidente puso de manifiesto que la evolución de las redes eléctricas, los mecanismos de operación del sistema y los servicios que garantizan su estabilidad deben avanzar al mismo ritmo que la generación limpia. De lo contrario, la resiliencia y la seguridad de suministro del nuevo modelo energético podrían verse comprometidas.

El apagón ha puesto de manifiesto un cambio de paradigma en el sistema eléctrico español

Durante el encuentro organizado por Aurora Energy Research, Alejandro Zerain, responsable de consultoría para Iberia (España y Portugal) de la empresa, ha señalado que el sistema eléctrico español se encuentra inmerso en un profundo cambio de paradigma. España está pasando de un modelo dominado por grandes centrales síncronas (como la nuclear, la hidráulica o los ciclos combinados), a otro en el que cientos de instalaciones renovables distribuidas por todo el territorio adquieren un peso cada vez mayor. Este proceso representa un éxito de la transición energética, pero también introduce nuevos desafíos operativos que hasta hace pocos años apenas formaban parte del debate público.

Un año después del apagón y aún sin un responsable claro

Zerain ha explicado que muchas de las funciones que garantizan la estabilidad de la red eran aportadas de forma natural por las tecnologías convencionales. Entre ellas se encuentran el control de tensión, la inercia o la capacidad de responder de manera inmediata ante desviaciones de frecuencia. No obstante, a medida que disminuye el peso relativo de estas centrales en el mix eléctrico, estos servicios dejan de ser abundantes y pasan a convertirse en recursos cada vez más valiosos para mantener la seguridad del sistema.

Alejandro Zerain responsable de consultoria para Iberia Espana y Portugal de Aurora Energy Research Fuente Merca2 Merca2
Alejandro Zerain, responsable de consultoría para Iberia (España y Portugal) de Aurora Energy Research. Fuente: Merca2.

El experto ha recordado que, tras el apagón, el operador del sistema (Redeia) y el regulador (CNMC) han adoptado diversas medidas para reforzar la resiliencia de la red, donde entre ellas destaca: una mayor utilización de ciclos combinados, la introducción de restricciones operativas para determinadas instalaciones renovables y la revisión de procedimientos relacionados con el control de tensión. El objetivo, ha apuntado, es asegurar que el sistema dispone de suficientes recursos para operar de forma segura mientras continúa avanzando la electrificación y la integración de energías renovables.

Uno de los aspectos en los que más ha insistido ha sido el control de tensión. Según ha explicado, este servicio resulta esencial para garantizar que la electricidad pueda transportarse de forma segura por la red y requiere la aportación de potencia reactiva en ubicaciones muy concretas. En este sentido, España se encuentra en proceso de desarrollar nuevos mecanismos de mercado para remunerar este tipo de servicios, siguiendo la senda iniciada por países como Alemania o Reino Unido.

El nuevo papel de las baterías y de mecanismos de incentivo a la inercia

Los análisis realizados por Aurora apuntan además a que las tecnologías renovables y los sistemas de almacenamiento podrían desempeñar un papel mucho más relevante del que han tenido hasta ahora. Zerain ha señalado que, en determinados escenarios, estas tecnologías serían capaces de proporcionar servicios de control de tensión a costes significativamente inferiores a los de las centrales térmicas tradicionales. Esto supone un cambio relevante, ya que demuestra que las renovables no solo pueden producir energía, sino también contribuir activamente a la estabilidad del sistema.

Baterías stand-alone. Fuente: Merca2

Otro de los retos identificados es la reducción progresiva de la inercia disponible en la red. En este sentido, hay que recordar que la inercia actúa como un amortiguador natural frente a perturbaciones repentinas y proporciona segundos cruciales para que el sistema pueda reaccionar ante incidencias. Según datos de Aurora, si no se introducen nuevos mecanismos de compensación y nuevos recursos tecnológicos, las horas en las que el sistema podría situarse por debajo de los niveles de inercia recomendados aumentarán de forma significativa durante las próximas décadas.

Por ello, desde la firma de consultoría apuntan a que es necesario la creación de señales económicas específicas para remunerar servicios como la inercia, el control de tensión o la respuesta rápida de frecuencia. Es decir, el sistema eléctrico del futuro no solo necesitará más megavatios renovables, sino también mercados capaces de incentivar las inversiones necesarias para garantizar la estabilidad y la seguridad de suministro.

En definitiva, la principal lección que deja el apagón, es que la transición energética no puede medirse únicamente por la cantidad de energía renovable instalada, ya que el verdadero desafío consiste en construir un sistema capaz de integrar esa generación manteniendo al mismo tiempo los niveles de fiabilidad, resiliencia y seguridad que exige una economía cada vez más electrificada.

Celsius se dispara con PepsiCo y prepara una batalla de precios contra Red Bull y Monster en España

La expansión internacional es importante para Celsius y representa una importante oportunidad de crecimiento a largo plazo. Durante el primer trimestre, la compañía dio un paso más con el lanzamiento de la marca en España, mediante un acuerdo exclusivo de ventas y distribución junto a Suntory Beverage & Food Spain.

En este sentido, el primer trimestre superó las expectativas, con unas ventas y un ebitda que sobrepasaron los objetivos, y llevan a unos planes para Celsius que parecen realmente razonables. El progreso logrado en el primer trimestre sienta una base sólida para el resto del ejercicio fiscal de 2026, con un segundo trimestre mucho más dinámico en innovación.

Sin ir más lejos, cada vez observamos cómo las compañías con productos del sector energético se están popularizando, y provocando una reestructuración de los estantes de las cadenas de distribución, demostrando así una mayor tendencia hacia estilos de vida más activos. El sector de las bebidas energéticas es la especialidad de Celsius.

Red Bull y Monster expuestas a caer en picado si entra Celsius en España
Fuente: Agencias

CELSIUS APRIETA A RED BULL Y MONSTER

En este contexto, se observa una evolución en la categoría de bebidas energéticas en los últimos 15 años, ya que ha pasado de ser una categoría más orientada al consumo impulsivo y al público masculino, impulsada por las tiendas de conveniencia, a convertirse en una ocasión especial y en un estilo de vida.

Tras la presentación de resultados del primer trimestre, entramos en un momento muy ‘emocionante’ para Celsius, ya que han logrado integrar completamente las adquisiciones de ‘Alani Nu’ y Rockstar en el sistema de distribución de PepsiCo, mientras que su cartera completa de marcas ahora cuenta con una cuota de mercado del 21% dentro del sector de bebidas energéticas.

«1 de cada 5 latas de bebidas energéticas que se consumen hoy en día forma parte de nuestro catálogo de productos»

Jarrod Langhans

Aunque el trimestre haya ido bien, la intención de Celsius pasa por fijar precios acordes, eso sí con los de Red Bull y Monster. Si la compañía adopta esa estrategia y la elasticidad se mantiene, es probable que la competencia siga con su ejemplo. La programación de la arquitectura de precios en la que están trabajando no verá impactos hasta en la segunda mitad del año, pero serán más consistentes para 2027 y 2028.

«Hay algunas mejoras sencillas que se pueden implementar, como revisar los diferentes paquetes de precios y la secuencia de lanzamiento. Por ejemplo, Alani debe ser la marca superpremium, Celsius la premium y Rockstar la premium económica. Estamos organizando la secuencia. Son mejoras rápidas y fáciles que se pueden lograr, asegurándonos de que los multipacks estén configurados correctamente», afirma el director financiero de Celsius, Jarrod Langhans.

Celsius acelera en bebidas energéticas: prevé crecer un 34,7% en ventas y refuerza su alianza con PepsiCo
Celsius acelera en bebidas energética.

Fuente: PepsiCo

Si bien, en lo que respecta a los costes de materias primas e insumos, desde Celsius están monitoreando de cerca el entorno macroeconómico, incluyendo los precios del aluminio, el flete y el combustible. También cuentan con estrategias de abastecimiento si los costes elevados se mantienen durante todo el año.

Dentro de monitorear el entorno macroeconómico, Celsius cuenta con estrategias varias; entre ellas destacamos los precios fijos para la conversión del aluminio, precios fijos para diversos ingredientes y vitaminas.

LOS SIGUIENTES PASOS DE CELSIUS EN EL FUTURO

La ejecución avanza según lo previsto por parte de la compañía. La integración de ‘Alani Nu’ está completa y la distribución a PepsiCo está prácticamente finalizada. Rockstar mantiene el ritmo previsto para su finalización en el primer semestre, y la racionalización de las referencias de Core Celsius ha fortalecido la base antes de la innovación.

«El negocio parece estar en buena forma. Seguiremos de cerca las tendencias de los escáneres Core Celsius. El aluminio representa un obstáculo moderado y podría retrasar la recuperación del margen hasta los 50 puntos porcentuales en 2026, pero la trayectoria subyacente se mantiene sin cambios» expresan desde Jefferies.

Rockstar Celsius
Rockstar Celsius Fuente: Celsius

«A medida que avanzamos hacia 2026, seguimos centrados en invertir en nuestras marcas para impulsar el crecimiento, incluyendo inversiones adicionales en marketing durante el periodo de ventas de verano, al tiempo que continuamos mejorando la calidad y la consistencia de nuestro perfil de ganancias», explica el director financiero de Celsius, Jarrod Langhans.

Por su parte, desde Jefferies apuntan a que «el 2027 se perfila como un año de alto potencial. Core Celsius tendrá una mayor rotación en los lineales, más innovación, una nueva estrategia de marketing y mayores ganancias en la distribución de ‘Alani Nu». La acción de Celsius es probable que se revalorice a medida que la ejecución se normalice.

Celsius se ha consolidado como uno de los tres principales actores en una de las categorías de productos básicos de mayor crecimiento, y hay múltiples factores que impulsan el crecimiento, como un aumento de precios, una recuperación espectacular, el sector de servicios de alimentación y la innovación. El mercado internacional también podría adquirir mayor relevancia a medida que avance la expansión.

Uber despide al 23% de su equipo de RRHH: la lección para founders sobre cómo escalar sin burocracia

Escalar un equipo sin crear una burocracia asfixiante es uno de los mayores retos del founder. Uber acaba de reconocerlo con un despido masivo: el 23% de su equipo de RRHH ha perdido el puesto tras admitir la compañía que la división se volvió ‘demasiado compleja y fragmentada’. La lección para cualquier startup es de manual.

El despido en cifras: 23% menos de Personas, menos del 1% de la plantilla total

Uber recortó cerca de una cuarta parte de su equipo de selección y recursos humanos, según confirmó Fast Company. La cifra exacta de empleados afectados no se ha detallado, pero la compañía precisó que el ajuste representa menos del 1% de su plantilla global de 34.000 trabajadores. Es un golpe simbólico y, al mismo tiempo, una señal de alarma para cualquier fundador que contemple montar una estructura de Personas sin medir las consecuencias.

El consejero delegado de Uber, Dara Khosrowshahi, envió un memorando interno en el que justificaba la medida: ‘Estos cambios son necesarios para maximizar la eficacia del equipo de Personas y el enorme potencial que tenemos por delante’. La recién ascendida presidenta y directora de asuntos corporativos, Jill Hazelbaker, añadió que el objetivo era construir ‘una organización más conectada, moderna y operativamente excelente’.

La reestructuración llega con una orden adicional: los empleados de RRHH que trabajaban en remoto deberán regresar a la oficina para alinearse con la política híbrida que Uber impuso hace un año.

La inteligencia artificial, tan de moda en los recortes de otras tecnológicas, no fue mencionada como motivo del despido. Aun así, Uber lleva meses impulsando el uso de herramientas de IA entre sus empleados, hasta el punto de que superó su presupuesto anual de IA en solo cuatro meses, según The Information. La compañía había establecido cupos de gasto de hasta 1.500 dólares mensuales por empleado en herramientas de IA y llegó a promover clasificaciones internas de uso. Sin embargo, ni Khosrowshahi ni Hazelbaker vincularon los despidos con la automatización.

La burocracia en RRHH no se desactiva añadiendo más capas de gestión: se previene diseñando procesos claros desde el día uno.

La confesión: ‘demasiado compleja y fragmentada’

escalar equipo personas

La frase que lo resume todo la escribió Hazelbaker en el aviso a los equipos afectados: ‘A medida que hemos crecido, partes de la organización se han vuelto demasiado complejas y fragmentadas, con responsabilidades solapadas, titularidad poco clara y equipos que operan demasiado lejos de los negocios y los socios a los que apoyan’. Un diagnóstico que podría suscribir cualquier startup que haya duplicado plantilla en un año sin revisar su diseño organizativo.

El problema no es exclusivo de un gigante como Uber. Cuando una empresa pasa de 50 a 200 empleados, la función de Personas a menudo se hincha con perfiles de generalistas, business partners y coordinadores que acaban pisándose las tareas. El resultado: procesos de contratación lentos, evaluaciones de desempeño que nadie entiende y un departamento que se convierte en un fin en sí mismo en lugar de un facilitador del negocio. Ese crecimiento desordenado es el que puede llevar a un fundador a tomar decisiones extremas como las de Bolt o a automatizar sin estrategia.

Lo que Uber, Bolt e IBM enseñan sobre cómo escalar el equipo de Personas

El movimiento de Uber no es aislado. La startup de pagos Bolt, bajo el mandato de su CEO Ryan Breslow, eliminó todo su departamento de RRHH porque, según dijo, estaba ‘creando problemas que no existían’. IBM, por su parte, reemplazó a cientos de empleados de recursos humanos con inteligencia artificial, según afirmó su consejero delegado Arvind Krishna. Dos enfoques radicalmente distintos pero que comparten la misma raíz: una estructura de Personas que creció sin un propósito claro y que dejó de aportar valor medible.

La diferencia en el caso de Uber es que no se ha eliminado la función por completo ni se ha optado por la automatización a ciegas. La compañía ha reconocido el exceso de complejidad y ha actuado con bisturí, dejando en pie una parte del equipo para reconstruir una organización más ágil. Esa es la lección más valiosa para el founder: antes de llegar a una poda traumática, conviene diseñar el área de Personas desde cero con criterios de eficiencia, no por inercia de crecimiento.

Los datos respaldan la advertencia. Varios informes del ecosistema indican que las startups que escalan sus equipos de RRHH por encima del ratio de un profesional de Personas por cada 80 empleados suelen sufrir caídas en la productividad general. La clave está en mantener funciones claras, evitar duplicidades y, sobre todo, no perder el contacto con los equipos operativos. La tecnología puede ayudar, pero no sustituye a un diseño organizativo sensato. Además, el encaje cultural es más importante que la mera contratación de titulados en recursos humanos.

🚀 Hoja de Ruta para Emprender

  • Diseña desde la primera contratación: Antes de fichar a alguien para Personas, define qué responsabilidades necesita realmente tu startup y qué procesos mínimos son imprescindibles en tu fase.
  • Evita los roles solapados: Cada nuevo perfil de RRHH debe tener un área de propiedad nítida y métricas de resultado vinculadas al negocio, no al volumen del departamento.
  • Sitúa al equipo de Personas cerca del negocio: Las personas de cultura y selección deben participar en las reuniones de producto, ventas o ingeniería, no quedar aisladas en una burbuja corporativa.
  • Automatiza con cabeza: La IA es útil para cribar currículums o agilizar la incorporación, pero no para sustituir la empatía ni el criterio humano. Úsala para liberar tiempo, no para eliminar el juicio.

Goldman Sachs eleva el objetivo del Kospi hasta los 12.000 puntos desde los 9.000 de mayo

Goldman Sachs cree que el mercado coreano está infravalorando la duración y la intensidad del boom de los semiconductores, lo que provocará un crecimiento extraordinario de los beneficios empresariales en Corea del Sur y justifica una fuerte subida adicional del KOSPI hasta los 12.000 puntos.

El banco estadounidense había elevado ya su objetivo para el Kospi el 21 de mayo pasado cuando lo subió a 9.000 desde los 8.000 puntos.

La nueva revisión refleja una perspectiva mucho más optimista sobre la economía corporativa y el mercado bursátil de Corea del Sur.

“Corea es el mercado en el que tenemos mayor confianza», escribía Timothy Moe, estratega jefe de renta variable para la región de Asia-Pacífico de Goldman Sachs Research en mayo.

“Nuestra previsión de crecimiento de los beneficios para este año, del 300%, es la más alta jamás registrada en ningún mercado asiático, con la excepción de la recuperación de 1999 tras la crisis financiera asiática, cuando muchas economías y beneficios se vieron inicialmente devastados”.

En concreto, la principal razón es el auge prolongado de los semiconductores. Goldman cree que el actual ciclo alcista de los semiconductores durará más tiempo que en ciclos anteriores porque la demanda de capacidad de computación (IA, centros de datos, nube, etc.) está creciendo más rápido que la oferta. Y esto está dando a los fabricantes de memoria capacidad para mantener precios elevados y aumentar márgenes.

La principal razón es el auge prolongado de los semiconductores/chips

Para el banco estadounidense, Samsung Electronics y SK Hynix son el gran motor del mercado. Las dos compañías representan ya más del 50% de la capitalización bursátil del KOSPI y su fuerte comportamiento explica buena parte de la subida del índice.

“Los beneficios están impulsando la rentabilidad de la renta variable asiática”, afirmaron ayer los estrategas de Goldman, encabezados por Moe, y añadieron que mantienen una posición sobre ponderada en Corea ante las expectativas de ‘mayores beneficios, un ciclo de la memoria infravalorado y factores que impulsarán la revalorización”.

Por otro lado, Goldman Sachs estima que las previsiones de beneficios empresariales se han disparado. El banco esperaba inicialmente un crecimiento de beneficios del 48% para 2026 y ahora prevé un crecimiento del 277%. Incluso excluyendo Samsung y SK Hynix, las previsiones para el resto de las compañías han mejorado del 20% al 57%.

Goldman eleva también sus previsiones de crecimiento de beneficios para 2026 un 320% y para 2027 un 35%. Y considera que Corea está mostrando la mejor evolución de beneficios de toda la región asiática.

Goldman Sachs: Corea está mostrando la mejor evolución de beneficios de toda la región asiática. Imagen: Pexels

Valoraciones atractivas en el Kospi

Pese a ello, la entidad considera que las valoraciones siguen siendo atractivas, pues las empresas coreanas de semiconductores cotizan aproximadamente a 5 veces beneficios futuros (forward PER). También señala que el mercado sigue siendo escéptico sobre la duración del ciclo, pero Goldman cree que esa cautela es excesiva.

Otro aspecto relevante que percibe el banco es que las reformas de gobierno corporativo pueden impulsar más las cotizaciones. En concreto, Goldman ve potencial en el programa gubernamental «Value-up Program», destinado a mejorar la rentabilidad para los accionistas.

Nvidia aterriza en Corea del Sur para cerrar el suministro de HBM de Samsung y SK Hynix por la demanda IA

Percibe que más del 60% de las empresas del KOSPI cotizan por debajo de su valor en libros (PBR inferior a 1) y recomienda prestar atención a compañías con baja valoración relativa.

Pese a todo, Goldman reconoce riesgos de corrección a corto plazo porque la fuerte subida del mercado y el aumento de la especulación minorista podrían provocar correcciones temporales. Sin embargo, considera que los fundamentales siguen siendo sólidos.

Por último, el banco ve un suelo relativamente sólido para el mercado. En sus previsiones, incluso aplicando escenarios históricos muy negativos de beneficios y valoración, Goldman estima un nivel de soporte para el KOSPI en torno a 7.820 puntos.

Así, su mensaje es que cualquier corrección debería interpretarse como una oportunidad de compra más que como un cambio de tendencia.

Euro, won surcoreano y rupia india son las monedas perdedoras por la guerra de Irán

Coralogix levanta 200 millones en una ronda que la valora en 1.600 millones

La explosión de datos generada por los sistemas de inteligencia artificial está desbordando las plataformas de monitoreo tradicionales. Coralogix, la startup israelí de observabilidad de datos, acaba de levantar 200 millones de dólares en una ronda de Serie F que la valora en 1.600 millones. La lección para cualquier founder es clara: la infraestructura de datos se ha convertido en el verdadero diferenciador competitivo en la era de la IA.

Coralogix cierra una Serie F de 200 millones y alcanza los 1.600 millones de valoración

La operación eleva la financiación total de la compañía a 550 millones de dólares. La ronda ha sido coliderada por CPPIB, Greenfield Partners y Advent, con la participación de Brighton Park Capital y la reinversión de accionistas existentes como Red Dot, StageOne, Aleph, OG Venture Partners y NeeView Capital. Menos del 10% se destinó a una transacción secundaria para que inversores veteranos pudieran vender parte de sus acciones.

El CEO, Ariel Assaraf, confirmó que Coralogix opera con un run rate anual de ingresos de entre 150 y 200 millones de dólares, lo que refleja un crecimiento del 60% desde su ronda anterior, añadiendo decenas de millones en nuevos ingresos cada trimestre. No estamos ante una startup que quema caja a ciegas: el músculo comercial acompańa a la inyección de capital.

El impacto de la IA: por qué la observabilidad se convierte en infraestructura crítica

“Mientras las primeras preocupaciones sugerían que las herramientas de IA podrían reemplazar partes del negocio de Coralogix, ha ocurrido lo contrario: la demanda se ha disparado debido a la explosión de volúmenes de datos generados por los sistemas modernos”, explicó Assaraf. El motivo es estructural: las aplicaciones basadas en IA producen datos de telemetría en volúmenes y complejidades que superan la capacidad de las plataformas de monitoreo tradicionales, pensadas para cargas estáticas.

La arquitectura de Coralogix está diseńada para el streaming analítico en tiempo real, con formatos de datos abiertos y almacenamiento controlado por el cliente sin muestreo de datos. Esto permite que los agentes de IA analicen y gestionen entornos de producción complejos de forma autónoma.

Inditex propone a Goirigolzarri como consejero independiente en relevo de Echenique

Inditex mueve ficha en la antesala de su junta de accionistas. La compañía que preside Marta Ortega propondrá el nombramiento de José Ignacio Goirigolzarri como nuevo consejero independiente, un movimiento que refuerza el perfil financiero del máximo órgano de administración y marca el adiós de Rodrigo Echenique tras una larga vinculación con la textil gallega.

La propuesta, comunicada hoy mediante hecho relevante en la CNMV, se someterá a votación el próximo 7 de julio, fecha en la que se celebra la junta general ordinaria de accionistas en la sede de Arteixo. Goirigolzarri, expresidente de CaixaBank y uno de los banqueros más reconocidos del panorama nacional, ocupará el asiento que dejará Echenique por vencimiento de su mandato el 12 de julio.

La elección de un perfil tan marcadamente financiero no es casual. Inditex, acostumbrada a primar el conocimiento sectorial y la experiencia en retail dentro de su consejo, introduce ahora una pieza de primerísimo nivel en gobernanza bancaria. Goirigolzarri pilotó la salida de CaixaBank de la crisis financiera y lideró la integración con Bankia, un proceso complejo que reclamaba dotes de negociación institucional y una visión estratégica a largo plazo.

El movimiento, además, se produce en un momento en que la textil ha completado el relevo generacional en la presidencia —Marta Ortega asumió el cargo en abril de 2022— y consolidado al equipo directivo con Óscar García Maceiras como consejero delegado. La incorporación de un independiente con experiencia en un sector regulado y global puede interpretarse como una señal de madurez institucional.

Un perfil financiero de peso para el consejo de Inditex

El nombramiento de Goirigolzarri como independiente —la máxima categoría de independencia exigida por el Código de Buen Gobierno— podría marcar un punto de inflexión en la composición del consejo. Hasta ahora, los independientes de Inditex han tenido un fuerte componente anglosajón y vinculación con el mundo del retail o la consultoría: Denise Kingsmill, Pilar López o Belén Romana, entre otros. Ahora se añade un perfil eminentemente financiero y de supervisión de riesgos.

Esta decisión no sorprende a quienes siguen de cerca los pasos de Amancio Ortega. El fundador, que controla más del 59% del capital a través de Pontegadea, siempre ha preferido rodearse de perfiles experimentados y discretos. En 2023, la renovación de Echenique ya apuntaba a una transición ordenada; su salida definitiva doce meses después cierra un ciclo.

Dividendo de 1,75 euros y renovación del núcleo duro

La junta del 7 de julio no será monográfica. Junto al relevo en el consejo, los accionistas votarán la reelección de Marta Ortega y de Flora Pérez como consejeras dominicales, y la de Óscar García Maceiras como ejecutivo. Además, se someterán a aprobación los mandatos de Denise Patricia Kingsmill, Pilar López y Belén Romana como independientes.

En el capítulo retributivo, Inditex propone un dividendo total de 1,75 euros por acción con cargo al ejercicio 2025, compuesto por 1,20 euros ordinarios y un extraordinario de 0,55 euros. El primer pago, de 0,875 euros, ya se abonó el pasado 4 de mayo. El segundo, de 0,875 euros (0,325 ordinarios más 0,550 extraordinarios), se hará efectivo el 2 de noviembre de 2026.

La rentabilidad por dividendo sobre el precio actual de la acción —en torno a los 46,50 euros— se sitúa cerca del 3,8%, una cifra que, combinada con el programa de recompra de acciones que la compañía mantiene, convierte a Inditex en una de las máquinas de retribución más fiables del IBEX.

José Ignacio Goirigolzarri

La entrada de Goirigolzarri refuerza la independencia del consejo justo cuando el relevo generacional en la cúpula directiva ya está completado.

La jugada de Amancio Ortega: blindar la gobernanza sin perder agilidad

A primera vista, un exbanquero en un consejo de moda rápida puede parecer un encaje forzado. Pero Inditex no es una pequeña cadena de tiendas: facturó cerca de 36.000 millones de euros en 2025, opera en más de 200 mercados y gestiona una tesorería que supera los 10.000 millones. La sofisticación financiera es una palanca competitiva, y contar con un consejero que ha manejado balances de un banco sistémico aporta una perspectiva distinta sobre riesgos de crédito, exposiciones geopolíticas o coberturas de divisas.

Tampoco hay que olvidar el peso de CaixaBank en la economía española: un tercio de las hipotecas, una quinta parte de los créditos a empresas. Goirigolzarri conoce a fondo el tejido productivo nacional, y ese conocimiento sectorial puede resultar útil para una compañía que, aunque global, mantiene en España una parte significativa de su logística y proveedores.

El riesgo, si existe, es el de una sobreingeniería de consejo: demasiados perfiles financieros diluyendo la capacidad comercial. Sin embargo, la renovación simultánea de Maceiras, Marta Ortega y Flora Pérez garantiza que el núcleo duro familiar y ejecutivo conserva el control de las decisiones estratégicas. La incorporación de Goirigolzarri parece más un refuerzo puntual que un cambio de orientación.

La junta del 7 de julio será, por tanto, un trámite previsible, pero cargado de simbolismo. Echenique, consejero desde 2013 y vicepresidente durante años, desaparece del organigrama. Y con él, la generación que acompañó a Amancio Ortega en la salida a bolsa. El relevo por Goirigolzarri abre una etapa de mayor escrutinio institucional, algo que, para un valor del Ibex 35 que cotiza en máximos, puede ser una ventaja.

Veredicto Merca2

Cotización al cierre o apertura: Al cierre de esta edición, las acciones de Inditex apenas reaccionaban al comunicado: cotizan planas en los 46,50 euros, en línea con la sesión de ayer y muy cerca de sus máximos históricos.

Clave técnica: El movimiento no altera la estructura técnica del valor. El soporte de los 45 euros se mantiene firme desde hace tres meses, y la superación de los 47,20 euros activaría un nuevo tramo alcista.

Apunte macro: La prima de riesgo española se sitúa en 72 puntos básicos, mientras el IBEX 35 avanza un 0,3%. El entorno de tipos moderadamente bajos sigue favoreciendo el consumo, principal motor de Inditex.

Para dormir del tirón y sin calor: el ventilador de torre ultrasilencioso de Lidl que enfría la habitación por una ganga

¿Cuántas noches has perdido el sueño intentando encontrar la postura fresca en una cama que parece un horno flotante? La realidad es que la cadena Lidl ha desmontado el mito de que necesitas gastar cientos de euros en instalar un aire acondicionado ruidoso para sobrevivir a las olas de calor estivales en España.

El secreto no radica en congelar el ambiente de golpe, sino en generar un flujo constante que reduzca la sensación térmica de manera eficiente. Este dispositivo se ha convertido en la solución económica más buscada para renovar el aire sin que tiemble tu cuenta bancaria a final de mes.

Lidl: La tecnología detrás del éxito de ventilación veraniego

Youtube video

El diseño cilíndrico optimiza el espacio disponible en el dormitorio y distribuye el caudal de aire de forma homogénea. Este sistema de torre utiliza una turbina interna que succiona el aire desde la parte trasera y lo expulsa de manera frontal con mayor presión.

La ingeniería de este aparato permite que las aspas ocultas giren a revoluciones precisas disminuyendo el rozamiento. Gracias a este mecanismo de precisión, el aparato de Lidl logra mantener una atmósfera fresca en estancias medianas sin generar turbulencias molestas.

Niveles de ruido y confort para el descanso nocturno

El gran temor al encender un electrodoméstico de noche es el zumbido constante que impide conciliar el sueño profundo. Este modelo destaca por emitir un nivel sonoro que se sitúa por debajo de los cuarenta decibelios en su modo nocturno.

Lograr un entorno pacífico es vital para la salud neurológica durante las jornadas de temperaturas extremas. La propuesta de Lidl incluye un programa específico que disminuye la velocidad de rotación de forma progresiva para acompañar el descenso térmico corporal.

Funcionalidades del mando a distancia y modos programables

La comodidad de modificar la velocidad del aire sin tener que levantarte del colchón transforma por completo la experiencia de uso. El control remoto por infrarrojos gestiona todas las funciones disponibles, desde la oscilación hasta el temporizador de apagado.

La programación automática permite fijar el funcionamiento durante intervalos seleccionados para evitar el consumo energético innecesario. Esta alternativa que ofrece Lidl garantiza que el dispositivo se apague solo una vez que la madrugada refresca el ambiente exterior.

Consumo energético y ahorro en la factura eléctrica

Youtube video

El uso continuado de sistemas de climatización convencionales suele provocar sorpresas desagradables cuando llega el recibo de la electricidad. Este formato de torre consume apenas cuarenta y cinco vatios a máxima potencia, lo que equivale a una bombilla tradicional.

Mantener la casa fresca durante doce horas seguidas ya no supone un sacrificio financiero para las familias españolas. Apostar por el catálogo estacional de Lidl representa una decisión inteligente para quienes buscan optimizar la eficiencia de sus hogares.

Modelo de ventilaciónConsumo estimadoNivel sonoro mínimoControl remoto
Torre SilverCrest45W38 dBSí
Ventilador de pie clásico60W48 dBNo
Aire acondicionado portátil2000W55 dBSí

Previsión de mercado y consejo final de experto

Los analistas del sector de electrodomésticos de gran consumo prevén que el stock disponible en los supermercados se agote en pocos días. La alta demanda de climatización de bajo coste convierte a cada lanzamiento de Lidl en un fenómeno de ventas absoluto.

Para maximizar el rendimiento del aparato, se recomienda situarlo cerca de una ventana abierta durante las primeras horas de la noche. Así aprovecharás el aire exterior más fresco para acelerar la renovación térmica de todo el espacio interior.

El veredicto sobre la gestión del calor doméstico

La búsqueda del confort térmico no debe estar reñida con el ahorro ni con la tranquilidad de un hogar libre de ruidos. La cadena Lidl demuestra nuevamente su capacidad para democratizar la tecnología útil con soluciones accesibles para el gran público.

Adquirir un equipo compacto, eficiente y con control remoto transforma las noches de insomnio en jornadas de descanso reparador. Mitigar el impacto del verano es posible si se eligen las herramientas adecuadas para climatizar la vivienda de forma sostenible.

El secreto gastronómico de Madrid, la villa donde se come el mejor asado y se bebe vino de bodegas centenarias

¿De verdad piensa que para probar un asado tierno, crujiente y con aroma a sarmiento es obligatorio conducir cientos de kilómetros en dirección a las tierras castellanas del norte? La realidad de la gastronomía en Madrid demuestra que el sur de la provincia esconde un núcleo histórico donde el fuego se domina con una maestría idéntica, utilizando las maderas locales para lograr texturas que desafían a los asadores más premiados del país.

Esta villa fronteriza ha perfeccionado la técnica del asado a base de paciencia y materias primas de proximidad que sorprenden a los comensales habituales. Los libros de historia local ya recogían los banquetes que se celebraban bajo el amparo de los señores feudales, consolidando una tradición culinaria que sitúa a este municipio madrileño en la cúspide de la cocina tradicional de la comunidad autónoma.

El origen del asado en San Martín de Valdeiglesias

La geografía del territorio ha condicionado la cocina de la comarca desde la época en que el Castillo de la Coracera controlaba los caminos reales. El aprovechamiento de la madera de encina de las dehesas cercanas permitió el desarrollo de una cultura del asado que se mantiene intacta en los establecimientos familiares que salpican el casco histórico de la localidad.

Los maestros asadores defienden que la clave de un buen asado reside en la gestión del flujo de aire dentro de las estructuras de ladrillo refractario. Este conocimiento heredado convierte cada pieza de carne en un tributo a la paciencia, donde los tiempos de cocción nunca se aceleran por exigencias del turismo de masas moderno.

La vid y el fuego en el suroeste de Madrid

Youtube video

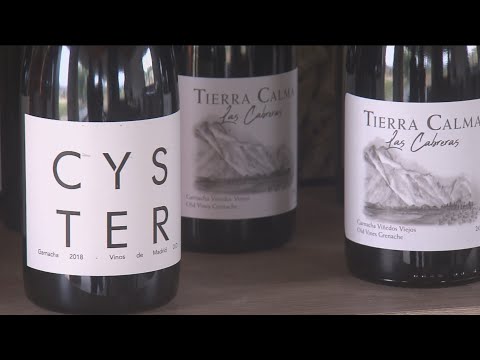
La Subzona de San Martín de Valdeiglesias aporta un elemento diferenciador gracias a sus suelos graníticos y altitudes que rozan los ochocientos metros. Este entorno singular otorga a los vinos locales una acidez perfecta para equilibrar la grasa natural que aporta un asado tradicional cocinado en su propio jugo.

Las bodegas de la zona llevan siglos embotellando la esencia de la uva garnacha, una variedad que limpia el paladar tras cada bocado de asado crujiente. La combinación de estos tintos estructurados con las preparaciones al horno crea una sinergia gastronómica que justifica el viaje por carretera desde cualquier punto de Madrid.

Secretos técnicos para conseguir el asado perfecto

La preparación artesanal comienza horas antes de que los clientes se sienten a la mesa, seleccionando piezas que cumplan con unos estándares estrictos de peso y frescura. El agua de la sierra y la sal gorda constituyen los únicos aditivos permitidos en un asado que busca ensalzar el sabor primario de la materia prima.

El control visual de las brasas determina el éxito de la jornada, alternando momentos de calor intenso con periodos de reposo térmico controlado. Un buen asado debe presentar una piel exterior caramelizada mientras el interior conserva los jugos naturales que garantizan la máxima jugosidad en cada ración servida.

Ruta por los templos del asado tradicionales

Recorrer las calles empedradas de la villa permite descubrir tabernas que custodian hornos con más de un siglo de actividad ininterrumpida. En estos espacios, el aroma a madera quemada y grasa sazonada impregna el ambiente, anticipando la contundencia de un menú que se mantiene fiel a sus raíces castellanas.

Los visitantes que buscan un asado de categoría suelen combinar la experiencia gastronómica con la visita a los lagares antiguos restaurados de la zona. Esta inmersión cultural demuestra que en Madrid el turismo interior posee una riqueza patrimonial que va mucho más allá de los monumentos más conocidos de la capital.

Tipo de AsadoTiempo de HornoVariedad de Vino IdealNota de Cata Combinada
Cordero Lechal3 horasGarnacha CentenariaFruta roja madura y equilibrio graso
Cochinillo Tradicional2.5 horasAlbillo Real (Blanco)Contraste fresco con piel crujiente
Cabrito de la Sierra3.5 horasTinto Crianza LocalNotas minerales y final balsámico

El futuro del asado ante las nuevas tendencias culinarias

Youtube video

El sector hostelero de la comarca afronta el relevo generacional con el reto de mantener los métodos de asado que dieron fama al municipio durante el siglo pasado. Las nuevas tecnologías aplicadas a las cocinas profesionales intentan imitar el comportamiento del barro, pero los críticos coinciden en que el sabor original no admite duplicados digitales.

La demanda de un asado auténtico sigue creciendo entre los perfiles de consumidores que valoran la trazabilidad del producto y los procesos artesanales. Las previsiones indican que el turismo gastronómico en esta zona de Madrid se consolidará como un pilar económico básico durante los próximos años de la década.

Por qué este rincón de Madrid merece una visita obligada

La desconexión que ofrece el entorno paisajístico de los Valles del Alberche y el Cofio potencia la experiencia sensorial de disfrutar de un asado sin prisas de fin de semana. Sentarse a la mesa en estos comedores históricos implica entender la comida como un acto de celebración social y respeto por el entorno rural de la provincia.

Terminar la jornada contemplando las viñas viejas con una copa de vino local es el cierre ideal para una jornada marcada por el aroma del asado tradicional. Redescubrir este enclave es la prueba definitiva de que la gran gastronomía madrileña reside en los detalles sencillos ejecutados con una precisión impecable.

Applied Materials contrata un 25% más de ingenieros y acelera la diversificación de semiconductores en el sudeste asiático

He revisado la entrevista que Brian Tan, vicepresidente corporativo de Applied Materials y responsable de la región del Sudeste Asiático, ha concedido a Nikkei Asia y el movimiento es inequívoco: la industria de los semiconductores está acelerando su reequilibrio geográfico. Applied Materials planea contratar este año a 1.000 ingenieros adicionales en el Sudeste Asiático, un incremento del 25% sobre su plantilla actual en la zona, que rondaría los 4.000 empleados. Singapur se consolida como el centro neurálgico de producción e I+D para uno de los mayores fabricantes de equipos de chips del mundo.

Singapur, el imán del talento fabless

El dato no es aislado. Singapur ya alberga la mayor planta de producción de Applied Materials fuera de Estados Unidos y emplea a más de dos tercios de su fuerza laboral regional. La compañía norteamericana, que facturó más de 26.500 millones de dólares en 2025, está invirtiendo en el país una nueva línea de fabricación de sistemas de deposición atómica, una tecnología crítica para los nodos inferiores a 3 nanómetros. La decisión responde a tres vectores: la presión de Washington para reducir la dependencia de Taiwán y China en la cadena de suministro, los incentivos fiscales de la Junta de Desarrollo Económico de Singapur (EDB) y la disponibilidad de ingenieros formados en las universidades locales y en el vecino complejo de wafer fabs de Malasia.

La estrategia no es nueva, pero sí su velocidad. En 2022, Applied Materials empleaba en el Sudeste Asiático a unos 2.500 trabajadores; en solo cuatro años habrá duplicado esa cifra. La mitad de las nuevas contrataciones serán ingenieros de procesos, científicos de datos y especialistas en automatización, perfiles que compiten directamente con los centros de I+D de Hsinchu (Taiwán) y Shenzhen (China).

«Estamos buscando contratar alrededor de 1.000 trabajadores adicionales en la región para satisfacer la demanda de nuestros clientes y fortalecer nuestra cadena de suministro global». — Brian Tan, vicepresidente corporativo y presidente para el Sudeste Asiático de Applied Materials, en declaraciones a Nikkei Asia (junio de 2026).

El desplazamiento del centro de gravedad de los chips

Lo que observo en este movimiento va más allá de una simple expansión corporativa. Applied Materials está redistribuyendo su capacidad de innovación hacia una región que concentra ya el 9% de la producción mundial de semiconductores y que el Asian Development Bank proyecta que alcanzará el 12% en 2030. Malasia, Vietnam y Tailandia están emergiendo como nodos complementarios, pero Singapur es el eje que atrae el talento crítico. Esta relocalización del capital humano es, a mi juicio, la fase más madura del nearshoring tecnológico: ya no solo se trasladan líneas de ensamblaje, sino también los cerebros que diseñan los equipos que fabrican los chips del futuro.

El riesgo es evidente: la concentración de talento en Taiwán y Corea del Sur sigue siendo extrema, pero la apuesta de Washington por una cadena de suministro «diversificada y resistente» está redistribuyendo las cartas. Applied Materials, con más de un 30% de cuota en el mercado global de equipos de deposición y grabado, actúa como termómetro: si sus ingenieros se desplazan masivamente al Sudeste Asiático, es porque los grandes foundries —TSMC, Samsung, GlobalFoundries— están siguiendo el mismo camino. La pregunta incómoda para Pekín es si esta hemorragia de talento indirecto —los técnicos que mantienen y mejoran las máquinas— acelerará su propio know-how autóctono o lo retrasará aún más.

🌐 El efecto dominó en Occidente

El plan de contratación de Applied Materials tendrá un impacto concreto en Europa durante los próximos 18 meses:

  • Precios de los equipos de chips: la consolidación de un polo de I+D en Singapur podría reducir los costes de producción de los sistemas de deposición y grabado en torno al 5-7%, según estimaciones de la propia industria. Esta bajada de precios llegará a las fábricas europeas de semiconductores (Infineon, STMicroelectronics) y, por extensión, a los componentes electrónicos que importa España.
  • Inversión en países de la UE: la decisión de Applied Materials refuerza la tendencia de que el Sudeste Asiático compita con Europa del Este y Alemania como destino de nuevas plantas de equipos de chips. El atractivo de los incentivos europeos (European Chips Act) deberá redoblarse para no perder inversiones frente a la EDB de Singapur.
  • Inflación tecnológica: un canal de suministro de equipos más diversificado y con costes laborales estables en dólares de Singapur presiona a la baja la inflación de los bienes tecnológicos en la eurozona. Para el BCE, este es un factor desinflacionista modesto pero consistente a medio plazo.

En definitiva, que Applied Materials contrate un 25% más de ingenieros en el Sudeste Asiático no es una noticia de una sola compañía: es la confirmación de que la geografía del talento de los semiconductores está cambiando, y Europa debe decidir si quiere ser un mero comprador o un polo activo en ese nuevo mapa.

Escasez de plásticos en Japón: la crisis de nafta iraní pone en jaque las cadenas de suministro globales

He madrugado para revisar los cables de Tokio y la imagen es inquietante: supermercados, panaderías y tiendas de comida para llevar japonesas se están quedando sin bolsas de plástico, bandejas y guantes desechables. La culpa no es de un error logístico local, sino de una crisis que arranca en el corazón de Oriente Medio. La crisis del suministro de nafta procedente de Irán ha golpeado de lleno la industria petroquímica nipona, la misma que transforma ese derivado del crudo en el plástico que envuelve la cesta de la compra diaria. El país asiático consume más de 8 millones de toneladas de plástico al año, y el sector alimentario absorbe cerca de un tercio de ese volumen. Ahora, ese pilar está en jaque.

El colapso del plástico en la restauración japonesa

Los datos del reportaje publicado este miércoles por The Guardian muestran un país que afronta un racionamiento silencioso de envases básicos. Las cadenas de takeaway, las panaderías y los supermercados —que concentran buena parte de los casi 8 millones de toneladas anuales de plástico usadas en Japón— ya no reciben el suministro habitual de bolsas, bandejas de poliestireno y guantes de un solo uso. Para capear el temporal, varios establecimientos han empezado a ofrecer pequeñas recompensas a los clientes que lleven sus propios recipientes.

La situación es especialmente grave en el sector de la hostelería. La cronología que he podido reconstruir es clara:

  • El 80 % del crudo que refina Japón procede de Oriente Medio; de él se extrae la nafta que nutre los craqueadores petroquímicos.
  • Los recortes en el bombeo iraní y las interrupciones en el estrecho de Ormuz han reducido drásticamente las llegadas de nafta a los puertos nipones desde finales de mayo.
  • Los precios de la nafta en el mercado asiático se han disparado más de un 30 % en las últimas cuatro semanas, según operadores consultados por la prensa financiera.
  • La producción de polietileno y polipropileno, las resinas más usadas en envases, ha caído en Japón entre un 15 % y un 20 %, obligando a las empresas a rastrear suministro alternativo en Corea del Sur y el sudeste asiático.

‘La caída del suministro de nafta procedente de Irán ha dejado a los minoristas japoneses sin bolsas de plástico, bandejas y guantes desechables, obligando a algunos a ofrecer beneficios a los clientes que traigan sus propios recipientes.’ — Información del reportaje de The Guardian, 4 de junio de 2026

La nafta no es solo un combustible: es la molécula de partida para la mayoría de los plásticos de un solo uso. Japón, casi sin reservas propias de hidrocarburos, depende de importaciones estables. La pregunta que flota en los despachos de las trading houses niponas es si la crisis se amplificará en las próximas semanas conforme los inventarios de resina se agoten.

Análisis: Nafta, el eslabón geopolítico que encadena los precios del plástico mundial

Lo que está ocurriendo en Japón es la primera fisura visible de un estrangulamiento que afecta a toda la cadena petroquímica global. La nafta es un commodity cuyos precios fijan los grandes complejos de refino de Oriente Medio; cuando uno de esos productores clave, Irán, reduce su aportación por conflicto o sanciones, el mercado se tensa de inmediato. El encarecimiento viaja luego a los polímeros —polietileno de baja y alta densidad, polipropileno— y de ahí a los envases alimentarios, las bolsas de la compra y los guantes industriales.

Veo una dinámica que pocos analistas occidentales han interiorizado aún: la crisis de la nafta no es solo un problema japonés. Las refinerías asiáticas están redirigiendo los cargamentos disponibles hacia Japón para cubrir el hueco, lo que deja a otros centros petroquímicos —desde China hasta la India— con menos materia prima. Esa competencia empuja los precios al alza en todo el Lejano Oriente. Y Europa, que importa una parte significativa de los plásticos convertidos de Asia (envases, films, componentes de automoción), acabará pagando un sobrecoste en sus propias cadenas de envasado. La paradoja es evidente: mientras en Bruselas se legisla para prohibir los plásticos de un solo uso, la geopolítica encarece los plásticos por la vía de la escasez, acelerando de facto la transición que la regulación persigue.

El riesgo más inmediato es que esta tensión se cronifique. Si la situación en Ormuz no se estabiliza antes de julio, los craqueadores asiáticos podrían recortar tasas de operación, contagiando la escasez a todo el área Asia-Pacífico. Los contratos de suministro a largo plazo para convertidores europeos se negociarán en un entorno de precios mucho más elevado. Mantendré la mirada puesta en la reunión de la OPEP+ de este mes: cualquier alivio en las cuotas de producción de crudo podría liberar algo de nafta, pero la escala de la disrupción iraní difícilmente se compensará a corto plazo.

🌐 El efecto dominó en Occidente

Las implicaciones para España y la eurozona no deben subestimarse. Aunque el canal directo de aprovisionamiento desde Japón es limitado, el encarecimiento de los plásticos en el mercado asiático eleva el coste de los envases que llegan a los lineales europeos:

  • Envases para alimentos frescos: bandejas de polipropileno para fruta, carne y pescado, muchas de ellas producidas en factorías asiáticas, podrían subir entre un 10 % y un 15 % en el tramo final del año.
  • Supermercados españoles: cadenas con fuerte dependencia de envases plásticos importados verán presionados sus márgenes o trasladarán el coste al consumidor, justo cuando la inflación alimentaria ya está en el punto de mira del BCE.
  • Regulación comunitaria: la Directiva de plásticos de un solo uso ya había reducido la demanda de ciertos artículos, pero la crisis de nafta acelera por la vía abrupta lo que la ley buscaba de forma gradual, con riesgos de desabastecimiento transitorio en productos como bolsas de pan o envases de comida para llevar.
  • Euríbor y política monetaria: el impacto sobre el IPC general será marginal, pero si la escasez se prolonga y se contagia a otros segmentos de envases, podría frenar la desescalada de los precios de los alimentos en Europa, un dato que el BCE no ignorará en sus próximas decisiones sobre el precio del dinero.

En definitiva, la falta de bolsas en Tokio es un aviso temprano de un encarecimiento de los polímeros que, más pronto que tarde, se hará visible en las cajas de los supermercados europeos.

La CNMC rechaza la subida de tarifas que pedía Aena y plantea recortes hasta 2031

Los analistas consultados por Merca2 coinciden en que la CNMC propone un marco regulatorio más exigente para Aena de lo que la empresa pretendía, con tarifas ligeramente decrecientes, mayores exigencias de eficiencia y una rentabilidad regulada menor.

Sin embargo, también coinciden en que el proceso aún no ha terminado y que el crecimiento del tráfico seguirá siendo el principal factor para sostener el valor de la compañía en los próximos años.

En cualquier caso, la reacción ayer del mercado a la noticia fue positiva para Anea, pues sus acciones se revalorizaron algo más de un punto porcentual en una sesión de tendencia alcista para el Ibex 35.  

La CNMC exige a Aena una reducción de tarifas aeroportuarias entre 2027 y 2031

Los datos:

  • La propuesta de la CNMC plantea una reducción de tarifas del -0,59% anual (2027-2031) que contrasta con la propuesta de Aena (3,8% anual) y está muy por encima de la posición de las aerolíneas (-4,9% anual).
  • La propuesta es menos favorable para Aena que lo solicitado por la compañía. El regulador ha rechazado gran parte de las pretensiones de Aena: menor crecimiento tarifario, menor crecimiento de costes operativos reconocido y un WACC inferior al solicitado (7,44% frente al 9,0% pedido por Aena).
  • La CNMC utiliza hipótesis de tráfico más optimistas que Aena. La Comisión prevé un crecimiento del tráfico cercano al 2,2% anual, superior al 1,3% planteado por Aena. El regulador considera que habrá más pasajeros de los que estima Aena y, por lo tanto, la empresa necesita menos subidas tarifarias para obtener rentabilidad.
  • La CNMC exige mayores eficiencias operativas. Los analistas coinciden en que el regulador asume menores costes operativos futuros, considera que Aena puede mejorar productividad y eficiencia y utiliza esta premisa para justificar tarifas más bajas.
  • La decisión aún no es definitiva. Los analistas recuerdan que el informe de la CNMC es consultivo o preliminar, Aena podrá presentar alegaciones, la decisión final corresponde a la Dirección General de Aviación Civil (DGAC) y al Gobierno español y la resolución definitiva se espera para septiembre de 2026.
Imagen: Aena CEO. Maurici Lucena Agencias

Valoraciones de Deutsche Bank, Jefferies, Bankinter y Renta 4 sobre Aena

Harishankar Ramamoorthy de Deutsche Bank, tiene una recomendación de Vender en base a un precio objetivo de 20,0 euros. Para él, la aplicación de las tarifas de la CNMC a las estimaciones de tráfico consensuadas por BBG podría reducir los ingresos regulados y, por lo tanto, el EBIT (repercutido íntegramente), en aproximadamente 1.500 millones de euros durante el periodo 2027-2031. Esto implica que el EBIT acumulado del Grupo (2027-2031) podría ser aproximadamente un 8% inferior a las expectativas actuales; el beneficio antes de impuestos (PBT), sobre una base acumulada similar, podría ser aproximadamente un 9% inferior.

El impacto podría ser más pronunciado en el flujo de caja libre (FCF): si se aplicaran los niveles tarifarios de la CNMC, las expectativas de consenso sobre el FCF podrían reducirse en una cuarta parte en el periodo acumulado 2027-2031.

Los buenos resultados de Ryanair demuestran lo inútil de la campaña de Aena en su contra

Por su parte, Graham Hunt, Equity Analyst en Jefferies, tiene sobre Aena una recomendación de Comprar en base a un precio objetivo de 29,50 euros.

“Consideramos que el informe de la CNMC sobre DORA III es claramente positivo para las acciones de AENA, ya que la trayectoria propuesta para el sector de la aviación, una vez descontada la inflación, se ajusta en líneas generales al consenso, y se ha disipado la incertidumbre sobre el riesgo a la baja derivado de la regulación para el próximo periodo”, explica.

“La decisión definitiva de la DGAC no se espera hasta septiembre; sin embargo, dado el sólido suelo de precios y la evolución positiva de la demanda de viajes de ocio en España, nuestra recomendación de Comprar se mantiene intacta, con un rendimiento por dividendo superior al 5%”, añade.

La propuesta de la CNMC plantea una reducción de tarifas del -0,59% anual (2027-2031) Imagen: Agencias

Una tercera opinión es la de Marcos Souto Sierra, de Bankinter, quien tiene una recomendación de Comprar con un precio objetivo de 30,0 euros. En su nota el analista destaca que la CNMC propone que la compañía reduzca las tasas aeroportuarias -0,59% anualmente entre 2027 y 2031. Esto lo situaría en el punto medio entre las exigencias de AENA (3,8%/año) y las aerolíneas (-4,9%/año).

Por último, una nota de Renta 4 (Sobre ponderar Aena con objetivo en los 30,20 euros) señala que “esta propuesta del regulador está más alineada con nuestras perspectivas que las propuestas de Aena y de las aerolíneas, y aunque se encuentra ligeramente por debajo de nuestra previsión”.

Y añade “no descartamos que ejerza cierta presión en la cotización en la sesión, refuerza nuestra tesis de cara a una fuerte subida de tarifas en el siguiente periodo regulatorio, DORA IV (2032-2036) ante el incremento de la base de activos regulados que como consecuencia del fuerte nivel de inversión aprobado para el aumento de capacidad en algunos aeropuertos”.

Repsol mueve ficha para rescatar los 4.500 millones atrapados en Venezuela

Repsol ya ha empezado a moverse en las aguas del Caribe, iniciando un desbloqueo clave: los 4.500 millones de dólares que tiene en cuentas pendientes de cobro en Venezuela, a los que se le suman otro 800-900 millones en intereses, que la empresa realizará a través de cinco cargamentos de petróleo que llegarán durante este año, según ha dado a conocer la firma de inversión RBC. Todo un movimiento que a los ojos de los canadienses supone un paso clave en convertir al país caribeño en toda una oportunidad de crecimiento para la petrolera.

Venezuela significa para Repsol hasta un 12% de su valor como compañía, y podría ser mayor en un futuro

La entidad petrolera espera reducir parte de este saldo pendiente, aunque hay más, ya que según ha confirmado la compañía a RBC al menos uno de los cargamentos previstos estaría destinada para aumentar sus inversiones en un 10% en la producción de gas del país en el Cardón IV. Una empresa, que recordemos, Repsol comparte al 50% con ENI y que constituye uno de los principales activos gasistas del país caribeño. Es decir, supondría aumentar el valor de los activos venezolanos, que ya representan entre el 11-12% de Repsol.

La trampa del crudo: ¿por qué Repsol sigue atrapada operativamente en Venezuela?

Por lo que la empresa espera no solo recuperar sus deudas, sino que además aumentar la exposición a estos activos claves, algo que a ojos del banco es clave para justificar incluso una recomendación de Sobre ponderar con un precio objetivo de 32 euros la acción. La firma de inversión se justifica en que Repsol produjo en el año pasado hasta 72.000 barriles equivalentes de petróleo al día en el país, una cifra que -creen que- existe margen para elevarla en los años venideros.

Repsol otra vez en el foco: denuncian a la compañía por prácticas anticompetitivas en su política de descuentos
Josu Jon, CEO de Repsol. Fuente: Agencias.

De hecho, desde la dirección de Repsol, han trasladado a los inversores que la producción petrolera podría aumentar hasta un 50% en apenas un año y llegar a duplicarse en un horizonte de tres años, si se mantienen las condiciones adecuadas de inversión o los acuerdos de compensación mediante cargamentos de crudo. No obstante, según sostiene la firma canadiense, el potencial es aún mayor ya que la petrolera considera factible duplicar la producción a largo plazo, aunque con los retos de desarrollar nuevas infraestructuras y ampliar las posibilidades de exportación, debido a los problemas propios que tiene el panorama venezolano.

El panorama venezolano continúa siendo un desafío

No obstante, pese al optimismo del informe, la realidad es que las infraestructuras de crudo y gas venezolanas están completamente rotas, a pesar de que la flexibilización parcial de sanciones y la reapertura limitada del sector venezolano hayan permitido a compañías occidentales recuperar cierta actividad (alcanzando unas exportaciones de crudo de hasta 1,23 millones de barriles por día en abril de este año), la realidad industrial del país continúa profundamente deteriorada. Es decir, el problema de Repsol, ya no está en situación política venezolana, sino en la misma estructura que rige el crudo venezolano.

Plataforma marítima de Repsol. Fuente: Repsol

Un informe estratégico elaborado para el Departamento de Energía de Estados Unidos describe precisamente ese fenómeno: Venezuela no enfrenta una escasez geológica de recursos, sino un colapso progresivo de la infraestructura necesaria para transformar reservas en exportaciones rentables con varios cuellos de botella. Uno de los más destacados son los problemas eléctricos del país caribeño, no por nada, en mayo de 2026 la demanda eléctrica del país supero los 15.500 MW, provocando por consiguiente, apagones y fluctuaciones severas en regiones petroleras clave como Zulia, Monagas y Anzoátegui.

A esto se le suma, la dependencia estructural que tiene el crudo venezolano de otros insumos como la nafta para poder diluirlo y transportarlo debido a su altísima viscosidad. De hecho, el informe dirigido al Departamento de Energía de Estados Unidos, apunta a que para procesar esta clase de crudo proveniente de la Faja Petrolífera del Orinoco, Venezuela necesitó importar aproximadamente 141.000 barriles diarios de nafta pesada para sostener su exportación de abril. Por lo que, la carencia de estos recursos diluyentes por problemas logísticos o bancarios daría pie a que la producción petrolera de empresas como Repsol se vieran interrumpidas inmediatamente.

Aunque, quizás el mayor problema del país es directamente el financiero, ya que el sistema bancario internacional continúa considerando a Venezuela un entorno de alto riesgo. De hecho, bancos internacionales se resisten a procesar pagos, confirmar cartas de crédito o financiar operaciones asociadas a PDVSA. Por no hablar de la “prima Venezuela”, donde proveedores internacionales incrementan entre un 40% y un 60% el coste de servicios y equipos debido al riesgo regulatorio y legal asociado al país.

Por ello, el comportamiento reciente de Repsol refleja una estrategia de expansión selectiva y defensiva más que una apuesta masiva por la reconstrucción venezolana. La empresa no se está retirando del país, pero tampoco está desplegando inversiones comparables a las necesarias para restaurar plenamente la infraestructura nacional. Por ello, por el momento se está centrando en recuperar deuda y aumentar gradualmente producción solo en aquellas áreas donde el riesgo operativo sea manejable, tal y como está empezando a realizar con estos últimos movimientos.

La estrategia de Inditex que desconcierta al sector: más ventas pese al petróleo, la inflación y Oriente Medio

La multinacional gallega Inditex ha ejecutado bien su negocio en los últimos años, beneficiando su fuerte configuración de diseño/compra y su modelo de negocio de respuesta rápida. En los últimos años se ha integrado más entre las tiendas físicas y el canal online, haciendo un gran uso de la tecnología RFID para maximizar las ventas a precio completo a través de una gestión eficiente del inventario en la tienda, y más recientemente para un pago más sin fricciones.

En este sentido, el crecimiento de Inditex con un 8,8% en el primer trimestre fiscal y el comercio actual de 11,5% desde el 1 de mayo, impulsado por un impacto del calendario no cuantificado, confirman directamente la capacidad del gigante de la ropa gallega para aumentar las ganancias de participación en el mercado, en un momento en que la demanda europea se ha vuelto más desafiada, como hemos podido observar en algunos de sus rivales como Next y H&M

Desde Renta 4 los expertos destacan favorablemente «el gran inicio del crecimiento de las ventas ex divisa del segundo trimestre de 2026. Además, esperamos que el impacto negativo de la divisa se vaya moderando durante el resto del año. La directiva de Inditex tras los resultados del primer trimestre mantienen previsiones, y esperamos un impacto positivo en cuanto a la cotización«.

Inditex y H&M aumentan sus ventas por tienda en los últimos cinco años
Inditex vs H&M
Fuente: MERCA2

LA ESTRATEGIA DE INDITEX FRENTE A LA CRISIS GEOPOLÍTICA

En este contexto, el primer trimestre puso de relieve las ventajas estructurales de Inditex. Si bien los conflictos en Oriente Medio afectaron temporalmente las actividades regionales, la amplia diversificación geográfica y conceptual de Inditex limitó el impacto en el rendimiento, reduciendo la dependencia de un solo mercado y mejorando la resiliencia ante perturbaciones geopolíticas. 


Asimismo, la dirección destacó el papel fundamental de la gestión de la cadena de suministro. Inditex adaptó rápidamente el aprovisionamiento y la logística para garantizar la disponibilidad global de sus productos. El aprovisionamiento cercano, los métodos de transporte diversificados y una plataforma logística integrada proporcionan una ventaja competitiva frente a sus competidores.

«A pesar del aumento de los costes de transporte y combustible, el impacto en la rentabilidad fue limitado. La dirección señaló un posible efecto retardado futuro, pero las eficiencias operativas compensan actualmente gran parte de la presión. Asimismo, aunque los precios del algodón y las materias primas están aumentando, estos costes siguen representando una pequeña parte de la base de costes total», afirman desde Alpha Value.

EL CRECIMIENTO VUELVE A INDITEX A PESAR DEL DURO ENTORNO GEOPOLÍTICO Y LAS PRESIONES INFLACIONARIAS

En cuanto a los costes, la multinacional gallega no está implementando recortes agresivos, sino una estrategia de optimización ‘muy’ eficaz. Los gastos operativos crecieron en un 6,4%, pero la mejora de los márgenes permitió que la rentabilidad siguiera superando el crecimiento de las ventas. Si bien la continua optimización de la red minorista y el aumento de la productividad de las tiendas siguen dando resultados.

No obstante, desde que estalló el conflicto en Oriente Medio el coste de algunas materias primas como el poliéster o el algodón han repuntado alrededor del 20% y otro de los factores que también ha golpeado los márgenes de Inditex es el petróleo, que ha disparado sus precios causando consecuencias ya que el precio del combustible para aviones se doblará en muy poco tiempo.

Una de las marcas de Inditex
Fuente: Agencias

La dirección gallega mantuvo sus principales previsiones a pesar de la incertidumbre geopolítica. Estados Unidos sigue representando una importante oportunidad de crecimiento, con un fuerte volumen de ventas y potencial para aumentar la cuota de mercado, algo crucial a medida que se normaliza el crecimiento en los mercados europeos maduros. No obstante, la incertidumbre geopolítica y el aumento de los costes de transporte y materias primas podrían incrementarse, Inditex encara el resto del ejercicio fiscal de 2026 desde una posición de fortaleza.

INDITEX SE MANTIENE EN LÍNEA CON SUS OBJETIVOS PARA EL EJERCICIO FISCAL COMPLETO

De cara al futuro, la sólida actividad comercial actual y las previsiones sin cambios ofrecen tranquilidad para la multinacional gallega. El crecimiento de las ventas se aceleró hasta el 11,5 % a tipo de cambio constante entre el 1 de mayo y el 1 de junio, debido en parte a efectos favorables del calendario.

Tras la presentación de resultados de la multinacional gallega, los directivos de Inditex siguen manteniendo sus objetivos de cara al ejercicio fiscal completo de 2026. Si detallamos cada objetivo, siguen confiando en alcanzar un crecimiento del espacio en tienda de un 5% entre una horquilla de tiempo de 2025 a 2026. Siguiendo con la confirmación de las metas anuales, esperan un impacto de la divisa al crecimiento de ingresos de un -1%.

Siguiendo esta línea, dentro de los objetivos Inditex se reafirma en alcanzar un margen bruto estable de 50 puntos básicos, y esperan que la inversión de capital (capex) ascienda a aproximadamente a los 2.300 millones euros. «Al tipo de cambio actual, el grupo gallego prevé un impacto cambiario negativo de aproximadamente el 1% en las ventas del ejercicio fiscal 2026″, afirman desde Alpha Value.

La presidenta de Inditex, Marta Ortega.

Fuente: Agencias

«Inditex tiene un sólido historial y ha generado un crecimiento muy alto de un solo dígito en la línea superior e inferior en los últimos 10-15 años, con un fuerte ROCE de más del 20%. Observamos comparables más fáciles para el primer año fiscal 27, y vemos un margen bruto al alza por la fuerte ejecución y las ganancias de abastecimiento de USD. FCF también debería inflexionarse positivamente este año después de un período de extraordinarios en inversión de capital en logística», apuntan desde RBC Capital Markets.

Por otro parte, los expertos de eToro señalan que, «desde la perspectiva de la valoración, el consenso sitúa el precio objetivo medio en torno a los 58,5 euros por acción, lo que implica un potencial de revalorización de aproximadamente el 10-12% respecto a los niveles actuales. La empresa cotiza a unas 22 veces sus beneficios estimados para 2027, una valoración razonable para un negocio capaz de generar márgenes brutos superiores al 60%, mantener una posición de caja neta cercana a los 11.000 millones de euros y seguir creciendo con alta rentabilidad».

Inditex va viento en popa, y no lo decimos nosotros, lo demuestran sus cifras. Concretamente, la actividad comercial se ha acelerado hasta un 11,5% a tipo de cambio constante desde mayo, lo que posiciona a la multinacional gallega favorablemente dentro del sector del retail.

Renfe programa un corte de tren en A Coruña desde el viernes: fases y trenes afectados

Renfe inicia mañana viernes 5 de junio un plan de interrupción ferroviaria en A Coruña que se prolongará hasta el 10 de julio y afectará tanto a trenes regionales como a servicios de Alta Velocidad. Las obras de mejora en la estación de San Cristóbal obligan a cortar las vías en dos fases bien diferenciadas, con transbordo en autobús para miles de viajeros en plenas fechas clave como el San Xoán, el fin de las clases universitarias o el arranque del verano.

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Renfe programa el corte del servicio ferroviario en A Coruña por las obras de la estación de San Cristóbal, dividido en dos fases: del 5 al 25 de junio (afecta a regionales) y del 26 de junio al 10 de julio (cierre total de la estación).
  • ¿Quién está detrás? Renfe, el operador público ferroviario, y Adif como gestor de la infraestructura que ejecuta los trabajos.
  • ¿Qué impacto tiene? Todos los trenes regionales se sustituirán por autobuses en la primera fase; en la segunda, se cerrará la estación por completo, afectando a Alta Velocidad, Avant y Media Distancia, con transbordos por carretera desde Santiago o Betanzos-Infesta.

Primera fase: así cambian los trenes regionales desde mañana

Desde este viernes 5 de junio y hasta el jueves 25, la afectación se concentrará en los servicios de Media Distancia. Los regionales entre A Coruña y Vigo-Guixar, Lugo y Ferrol no prestarán servicio en su totalidad y serán sustituidos por autobuses en los tramos críticos. Los viajeros con destino al sur de Galicia tendrán que viajar por carretera hasta Santiago de Compostela, mientras que los que se dirijan a Lugo o Ferrol harán el transbordo en la estación de Betanzos-Infesta.

Los horarios de los trenes que parten de la ciudad herculina hacia Santiago sí se ajustan. Los convoyes de las 09.35 12.45, 15.39 y 19.08 horas adelantan su salida en 45, 45, 45 y 45 minutos respectivamente (salvo el primero, que se adelanta 45 minutos para partir a las 08.50). La razón es ganar margen para el transbordo y mantener el enlace con los trenes en Santiago. Las llegadas procedentes de Vigo-Guixar, previstas a las 11.35, 14.49, 17.17 y 22.45 horas, llegarán con 35 minutos de retraso al hacer el último tramo por carretera.

Una excepción destaca en el calendario: por necesidades de rotación de material, el último tren Madrid-A Coruña del día 25 de junio, el Avlo 4597, también circulará en bus entre Santiago y la capital coruñesa. En los corredores a Ferrol y Lugo, los cinco enlaces diarios con Ferrol y los dos con Lugo verán todo su recorrido sustituido por autobús hasta Betanzos-Infesta, pero el tiempo de viaje por carretera es similar al ferroviario y Renfe mantiene los horarios actuales sin cambios.

La sustitución por autobús, aunque mantenga los horarios en algunos trayectos, añade la incertidumbre propia del tráfico por carretera en fechas de alta movilidad.

Segunda fase: cierre total de la estación entre el 26 de junio y el 10 de julio

La situación se endurece a partir del viernes 26 de junio, fecha en la que comienza la segunda fase de las obras y con ella la interrupción total del servicio en la estación de A Coruña. Durante quince días, ningún tren partirá ni llegará a la dársena coruñesa. La alternativa será, de nuevo, el autobús, pero esta vez alcanzará a todos los servicios ferroviarios, incluidos los de Alta Velocidad, Avant, Media Distancia y Regionales.

Los viajeros con billete para Vigo, Ourense o Madrid deberán tomar un autocar hasta Santiago para allí enlazar con el tren. Quienes se desplacen por la línea Lugo-Monforte-Ourense o hacia Ferrol harán el recorrido por carretera hasta Betanzos-Infesta. Renfe advierte de que, por la necesidad de recolocar el material rodante tras el corte, los primeros servicios de la mañana del sábado 11 de julio podrían sufrir modificaciones de última hora.

Las fechas de la segunda fase coinciden con el primer tramo fuerte del verano, una circunstancia que añade presión logística a un dispositivo que ya el año pasado generó quejas entre los usuarios durante obras similares en el corredor atlántico. La ocupación hotelera en la Costa da Morte y las Rías Altas suele dispararse en julio, y muchos de esos visitantes llegan en tren.

Hoja de Ruta: Claves del viaje

El impacto inmediato recae en los alrededor de 4.000 viajeros diarios que mueve la estación de San Cristóbal en un mes normal, cifra que en verano se puede duplicar por la demanda turística. La zona cero es, obviamente, A Coruña, pero el efecto rebote se nota en las estaciones de Santiago y Betanzos-Infesta, que asumirán el rol de intercambiadores improvisados. El dato más significativo es el de los 45 minutos de adelanto que sufren cuatro salidas diarias hacia Santiago en la primera fase, un ajuste que, de no planificarse, puede dejar en tierra a más de un pasajero despistado.

El pulso entre operadores no es el foco, pero sí se advierte un refuerzo puntual de los servicios de autobús interurbano de la Xunta para absorber parte de la demanda. Renfe, en conversaciones con Adif, ha intentado acotar al máximo el corte total a quince días para minimizar el daño reputacional, aunque la decisión de concentrar los trabajos en pleno estío siempre genera fricción con los sectores turísticos. De hecho, ya ocurrió en 2023 con las obras de la estación de Chamartín: entonces se programaron cortes masivos en agosto y se logró ejecutar la fase principal sin incidencias graves, aunque no sin protestas.

La lectura a corto plazo es que los usuarios deben extremar la precaución, revisar los horarios en la web de Renfe y, en la medida de lo posible, evitar viajar con tiempos muy ajustados los días de transbordo. El riesgo de que alguna fase se alargue por imprevistos técnicos existe, pero tanto Renfe como Adif aseguran que el cronograma está ajustado con margen. Lo que está en juego es la fiabilidad del servicio en el principal acceso ferroviario a la ciudad durante tres semanas largas de verano.

Los rumores sobre el futuro de ‘El Hormiguero’, ‘El Chiringuito’ y Christian Gálvez agitan el mercado televisivo

La temporada televisiva 2025-2026 encara su recta final y, como suele ocurrir cada año por estas fechas, las especulaciones sobre fichajes, renovaciones y movimientos estratégicos entre cadenas se han convertido en uno de los principales focos de atención del sector audiovisual. Aunque buena parte de los rumores todavía carecen de confirmación o credibilidad, algunos han adquirido una dimensión considerable debido al peso de los protagonistas implicados, véanse ‘El Hormiguero’ o ‘El Chiringuito de Jugones’

El nombre que más titulares está generando es el de Pablo Motos y el futuro de ‘El Hormiguero’, que es uno de los formatos más exitosos de la televisión española durante las últimas dos décadas. En los últimos días ha cobrado fuerza la teoría de una posible salida del programa de Atresmedia para iniciar una nueva etapa en Mediaset España, grupo en el que el presentador valenciano ya desarrolló parte de su trayectoria profesional.

La hipótesis fue alimentada por diversas informaciones y comentarios surgidos en el ámbito televisivo, entre ellos los realizados por el excolaborador de ‘El Chiringuito’ Siro López. Las especulaciones apuntan a un supuesto deterioro de las relaciones entre Pablo Motos y la dirección de Atresmedia.

Sin embargo, fuentes del sector consultadas niegan categóricamente que exista una ruptura entre Pablo Motos y Atresmedia. «Es mentira», señalan estas fuentes, que consideran infundados los rumores sobre una posible marcha de ‘El Hormiguero’ a Mediaset.

‘El Hormiguero’ sigue en Antena 3

De hecho, dentro de la industria se da por hecho que el programa continuará siendo una de las principales apuestas de Antena 3 para la próxima temporada, especialmente después de que ‘El Hormiguero’ haya contribuido de forma decisiva al liderazgo de audiencia de la cadena en los últimos años.

Mientras el futuro de ‘El Hormiguero’ parece mantenerse estable pese a las especulaciones, la situación de ‘El Chiringuito de Jugones’ sí estaría atravesando una fase de negociación. El espacio presentado por Josep Pedrerol finaliza contrato con Atresmedia al término de la presente temporada y las conversaciones para su renovación habrían resultado más complejas de lo habitual.

Según Voz Pópuli, la desaceleración del negocio publicitario y las condiciones contractuales de las que disfruta actualmente el equipo de ‘El Chiringuito’ han llevado a Atresmedia a plantear modificaciones en el acuerdo vigente. La marca creada por Pedrerol ha logrado construir un importante ecosistema digital con gran capacidad de monetización, incluyendo plataformas sociales, eventos y otros negocios asociados que trascienden la emisión televisiva tradicional.

Esta posición de fortaleza ha convertido al periodista catalán en uno de los activos más valiosos de la televisión deportiva española. Sin embargo, también ha complicado las conversaciones para alcanzar un nuevo entendimiento económico que satisfaga a ambas partes.

La negociación vivió un momento especialmente delicado tras la publicación de una información que vinculaba a Pedrerol con RTVE. Según dicha versión, filtrada por el entorno de Pedrerol al diario As, dirigido por el tertuliano del programa José Félix Díaz, la corporación pública habría mostrado interés en incorporar al presentador a alguno de sus futuros proyectos deportivos. No obstante, desde RTVE negaron posteriormente cualquier contacto, oferta o negociación relacionada con el periodista.

'El Hormiguero'
‘El Chiringuito’

La desmentida enfrió rápidamente los rumores y devolvió el foco a las conversaciones con Atresmedia, donde la continuidad de ‘El Chiringuito’ sigue siendo el escenario considerado más probable por gran parte de los analistas del sector.

¿Vuelve Christian Gálvez a Mediaset para la próxima temporada?

Además de ‘El Hormiguero’ y ‘El Chiringuito’, otro de los nombres que ha irrumpido con fuerza en las quinielas televisivas es el de Christian Gálvez. El presentador madrileño podría protagonizar uno de los regresos más destacados de la próxima temporada si finalmente prosperan los planes que, según diversas informaciones, estaría estudiando Mediaset España.

El interés del grupo audiovisual estaría relacionado con el desarrollo de un nuevo concurso que incorporaría el popular formato de ‘El Rosco’, que es una de las pruebas más reconocibles de la televisión española. El movimiento llega después de la reciente resolución judicial del Tribunal Supremo que afecta a los derechos de explotación de esta mecánica televisiva.

La sentencia no supondrá el final de ‘Pasapalabra’, que continuará formando parte de la programación de Antena 3. Sin embargo, el concurso deberá adaptar algunos de sus contenidos y contará con una nueva prueba final en sustitución de la mecánica tradicional conocida por millones de espectadores.

Este escenario ha abierto la puerta a que otras cadenas exploren fórmulas alternativas para recuperar elementos históricos asociados al universo del concurso. En ese contexto, Christian Gálvez aparece como uno de los perfiles mejor posicionados debido a su estrecha vinculación con el formato durante los años en los que presentó ‘Pasapalabra’ en Telecinco.

La próxima temporada en televisión

Más allá de estos movimientos, las principales cadenas ya trabajan intensamente en la configuración de sus parrillas para la temporada 2026-2027. RTVE prepara nuevos proyectos para el prime time protagonizados por Jesús Vázquez y Gonzalo Miró.

Por su parte, Mediaset España mantiene su apuesta por los realities y los dating shows, que continúan siendo fundamentales dentro de su estrategia de programación. No obstante, el grupo también tiene previsto experimentar durante el verano con varios formatos inéditos que servirán como banco de pruebas de cara al próximo curso televisivo.

En Antena 3, la estrategia parece orientada hacia la continuidad. Tras consolidar una posición de liderazgo en audiencias, la cadena buscará preservar las principales fortalezas de su programación, apoyándose en marcas consolidadas como ‘El Hormiguero’, ‘Pasapalabra’ y sus grandes apuestas de ficción y entretenimiento.

Trump impone aranceles del 12,5% a 60 países por «trabajo forzoso» y la UE prepara represalias

He analizado el último movimiento de la administración Trump en materia comercial. Esta mañana, la Oficina del Representante Comercial de Estados Unidos ha anunciado la imposición de aranceles de entre el 10% y el 12,5% sobre las importaciones procedentes de 60 países. El motivo aducido: no hacer lo suficiente para combatir el comercio de bienes producidos con trabajo forzoso.

En el caso de la Unión Europea, el gravamen se sitúa en el 10%. La Comisión Europea ha reaccionado con contundencia. En un comunicado emitido apenas unas horas después, ha calificado los aranceles de “injustificados” y ha advertido de que evaluará la respuesta adecuada, sin descartar represalias comerciales.

Un abanico de aranceles y una respuesta inmediata

El anuncio estadounidense detalla que los nuevos aranceles oscilan entre el 10% y el 12,5% en función del grado de cooperación de cada país en la lucha contra el trabajo esclavo en las cadenas de suministro. Entre los 60 países señalados figuran economías asiáticas, africanas y también europeas. Aunque la administración no ha publicado la lista completa, ha confirmado que la UE se encuentra entre los afectados con el tipo más bajo.

  • Arancel del 10% para la UE y otros socios comerciales que, según Washington, han adoptado algunas medidas pero no las suficientes.
  • Arancel del 12,5% para países que, a juicio de la Casa Blanca, apenas han avanzado.
  • Jamieson Greer, representante comercial de Trump, justificó la medida afirmando que las importaciones con trabajo forzoso “crean una dinámica en la que los trabajadores estadounidenses se ven obligados a competir globalmente en condiciones desiguales”.

“Esto crea una dinámica en la que los trabajadores estadounidenses se ven obligados a competir globalmente en condiciones desiguales.” — Jamieson Greer, Representante Comercial de Estados Unidos, 4 de junio de 2026

Bruselas, por su parte, no ha tardado en responder. Primero, ha subrayado que “comparte totalmente” la preocupación por el trabajo forzoso y que está comprometida a erradicarlo. Pero ha recordado que ya existe un marco legal: la legislación europea que prohíbe la venta de productos fabricados con mano de obra esclava, aunque su entrada en vigor está fijada para diciembre de 2027. Esa fecha, lejana en términos comerciales, deja a la UE en una posición vulnerable frente a la ofensiva arancelaria inmediata de Estados Unidos.

“La UE considera injustificados los aranceles impuestos con base en este informe.” — Comunicado de la Comisión Europea, 4 de junio de 2026

El trasfondo: un acuerdo de alto el fuego en entredicho

Lo que hace especialmente delicada esta escalada es que ambas potencias alcanzaron en julio de 2025 un acuerdo que puso fin a la guerra comercial iniciada por la Casa Blanca un año antes. Aquel pacto establecía un arancel máximo del 15% para los productos europeos e incluía el compromiso mutuo de “trabajar juntos para garantizar una sólida protección de los derechos laborales internacionalmente reconocidos, incluido en lo que respecta a la eliminación del trabajo forzoso”.

La Comisión Europea ha sido tajante al respecto: “un acuerdo es un acuerdo”, ha dicho, y ha reiterado su voluntad de cumplir con su parte. Pero la realidad es que la paciencia de Washington parece agotada. Trump ya había amenazado con nuevos gravámenes si la UE no aceleraba la rebaja de aranceles pactada, y ahora utiliza el argumento del trabajo forzoso para tensar aún más la cuerda.

En mi lectura, la jugada estadounidense tiene una doble lectura. Por un lado, presiona a Bruselas para que acelere la implementación de su propia legislación anti-esclavitud, que no estará plenamente operativa hasta finales de 2027. Por otro, puede interpretarse como una maniobra proteccionista envuelta en una bandera de derechos humanos: aranceles unilaterales que erosionan la confianza en el sistema multilateral de comercio. El riesgo de una espiral de represalias es real, aunque todavía contenido.

🌍 El impacto en España y Europa

Para España y el resto de la eurozona, estos aranceles suponen un lastre adicional. Aunque el 10% aplicado a la UE es moderado, cualquier barrera comercial encarece exportaciones clave —desde componentes de automoción hasta productos agroalimentarios— y enfría la inversión empresarial. Además, la amenaza de represalias europeas introduce volatilidad en los mercados de divisas y deuda.

  • Euríbor e hipotecas: Si la tensión comercial escala y la Reserva Federal mantiene los tipos altos para contrarrestar posibles presiones inflacionistas, el diferencial con el BCE podría ampliarse, lo que empujaría al alza el Euríbor. Un Euríbor más alto encarecería las hipotecas variables de miles de familias españolas.
  • Exportadores españoles: Sectores como el aceite de oliva, el vino o los componentes industriales, muy dependientes del mercado estadounidense, verían reducida su competitividad. La patronal ya ha advertido del impacto en los márgenes.
  • Inflación europea: La respuesta de Bruselas, si incluye aranceles a productos estadounidenses, podría encarecer bienes de consumo importados, complicando el objetivo de inflación del 2% del BCE.

El próximo movimiento será decisivo. La Comisión ha anunciado que examinará el informe estadounidense en detalle antes de decidir contramedidas. Mientras tanto, los mercados aguardan con cautela. La historia reciente demuestra que las guerras comerciales no las gana nadie. Y el trabajo forzoso, una lacra que todos dicen querer erradicar, se ha convertido en una nueva excusa arancelaria.

Bebidas vegetales vs leche de vaca: ¿cuál es mejor para tu rendimiento deportivo?

La leche de vaca aporta más proteína de alto valor biológico, calcio y vitamina B12 que cualquier bebida vegetal no fortificada, una diferencia que la ciencia del rendimiento señala como decisiva cuando entrenas con intensidad. Elegir entre una y otra no es solo una cuestión de gustos o de evitar los lácteos: el perfil nutricional cambia por completo y arrastra consecuencias directas sobre la recuperación muscular, la densidad ósea y la energía diaria.

El perfil proteico: la gran diferencia que marca el músculo

La proteína es el nutriente que más separa a la leche de vaca de sus alternativas vegetales. Un vaso de 250 mililitros de leche entera contiene entre 7,5 y 8 gramos de proteína completa, con todos los aminoácidos esenciales que el músculo necesita para repararse tras el entrenamiento. Las bebidas de avena, arroz o almendra, en cambio, apenas alcanzan entre 0,5 y 1,5 gramos por vaso en sus versiones no enriquecidas, y además carecen del perfil aminoacídico completo.

Este dato es fundamental para quien entrena fuerza o resistencia varias veces por semana. La proteína de la leche combina caseína y suero, dos fracciones que el cuerpo absorbe a distinta velocidad y que juntas optimizan la síntesis muscular durante horas. La Sociedad Alemana de Nutrición (DGE) lo resume con claridad: la proteína láctea es especialmente valiosa para la construcción y el mantenimiento del músculo, y las alternativas vegetales solo se acercan a ese perfil cuando están fortificadas o cuando se combina su consumo con otras fuentes proteicas.

La proteína completa de la leche, con sus nueve aminoácidos esenciales, es difícil de igualar con una sola bebida vegetal.

La bebida de soja es la excepción parcial: aporta entre 3 y 3,5 gramos de proteína por cada 100 mililitros y su perfil de aminoácidos se considera de buena calidad, aunque la biodisponibilidad sigue siendo inferior a la de la proteína láctea. Si tu objetivo es mantener o ganar masa muscular, la leche lleva ventaja.

Calcio, B12 y micronutrientes: lo que las bebidas vegetales no traen de serie

El calcio, el yodo, la vitamina B2 y la vitamina B12 son nutrientes que la leche de vaca aporta de forma natural y en cantidades relevantes. Las bebidas vegetales solo los contienen si el fabricante los añade durante el procesado. No es un matiz menor: la legislación europea sobre producción ecológica impide fortificar con vitaminas y minerales los productos con sello bio, salvo que una norma específica lo exija, y para las alternativas lácteas esa norma no existe.

Esto significa que un bebida de avena ecológica, por muy atractiva que sea su etiqueta, carece del calcio y de la B12 que sí encuentras en un vaso de leche. Algunas marcas sortean la restricción utilizando algas ricas en calcio, pero la práctica tiene un encaje legal discutible y la biodisponibilidad del mineral puede variar.

Para un deportista, mantener una ingesta suficiente de calcio es clave no solo para la salud ósea, sino para la contracción muscular eficiente y la transmisión nerviosa. La B12, por su parte, participa en la formación de glóbulos rojos y en la producción de energía. Si entrenas con regularidad y optas por bebidas vegetales, revisar la etiqueta en busca de estos añadidos deja de ser una opción y se convierte en un hábito de consumo inteligente.

leche para deportistas

¿Y la bebida de soja? Desmontando mitos sobre hormonas y rendimiento

El mito del soy boy —ese hombre que perdería virilidad por consumir soja— sigue circulando, pero la evidencia lo desmiente de plano. Una metaanálisis publicada en Reproductive Toxicology en 2020 revisó decenas de ensayos clínicos y no encontró ningún efecto medible de los alimentos de soja ni de los suplementos de isoflavonas sobre los niveles de testosterona o estrógenos en hombres. Las isoflavonas, compuestos que guardan cierta similitud estructural con los estrógenos, no alteran el equilibrio hormonal masculino cuando se consumen en cantidades alimentarias normales.

La bebida de soja enriquecida se convierte así en la alternativa vegetal más equilibrada para quien entrena y no consume lácteos: aporta proteína, suele estar fortificada con calcio y vitaminas, y no penaliza el rendimiento. La letra pequeña está en la calidad de la fortificación y en la posible presencia de azúcares añadidos que conviene vigilar en la etiqueta.

Cómo elegir según tu objetivo: rendimiento o densidad calórica

Aquí está la clave que mueve la aguja a la hora de comprar. Si tu prioridad es el rendimiento deportivo —fuerza, recuperación, composición corporal—, la leche de vaca ofrece un perfil más completo y biodisponible sin necesidad de enriquecimientos externos. Si lo que buscas es reducir la densidad calórica sin renunciar a una textura agradable para tus batidos o tu café, las bebidas de almendra o avena sin azúcares añadidos pueden encajar como complemento, siempre que la proteína y los micronutrientes lleguen por otras vías.

El consumo inteligente pasa por tres gestos: leer el listado de ingredientes para descartar azúcares ocultos, comprobar la tabla nutricional en busca de al menos 2,5 gramos de proteína por cada 100 mililitros si la usas como base de un batido post-entreno, y verificar que el calcio y la B12 figuren en la lista cuando la bebida es tu única alternativa a los lácteos. La mayoría de las bebidas de avena que encuentras en el supermercado, incluso las que se venden como saludables, no pasan el corte proteico ni el de micronutrientes sin ayuda.

Lo que dice la ciencia del rendimiento y el margen de mejora

Los estudios comparativos disponibles son todavía escasos, y los del Instituto Max Rubner de Nutrición y Alimentos advierten de que la base de datos para evaluar el impacto a largo plazo de sustituir la leche por alternativas vegetales es demasiado fina. Sin embargo, los análisis transversales y de cohortes apuntan a que un consumo elevado de bebidas vegetales no enriquecidas durante etapas de alta demanda —como la infancia o los periodos de entrenamiento intenso— puede dejar carencias si no se compensa deliberadamente.

Para el deportista adulto que entrena tres o cuatro días por semana, la leche sigue siendo la opción con mayor retorno nutricional por euro gastado. Si decides prescindir de ella, la bebida de soja enriquecida es la alternativa que menos te aleja de ese perfil, y conviene acompañarla de otras fuentes de proteína y micronutrientes a lo largo del día. Ni las modas ni los mitos deberían decidir qué compras cuando lo que está en juego es tu energía y tu recuperación.

⚡ Rutina de Optimización Diaria

  • Revisa la etiqueta de tu bebida vegetal: busca al menos 2,5 gramos de proteína por 100 mililitros y que el calcio y la vitamina B12 aparezcan en la lista de ingredientes.
  • Construye tu batido post-entreno con criterio: si usas bebida de avena, completa la proteína añadiendo una porción de proteína en polvo o yogur natural para alcanzar los 25-30 gramos que optimizan la recuperación.
  • Alterna sin perder de vista la densidad nutricional: la leche de vaca es la opción más completa, la de soja enriquecida es la mejor alternativa vegetal, y las de almendra y avena funcionan como complemento ligero, no como sustituto.

Cafeína para rendimiento deportivo en baloncesto: el metaanálisis que confirma cómo optimizar salto, velocidad y resistencia

Tomar cafeína antes de un partido de baloncesto mejora la velocidad de esprint, la altura de salto y la resistencia, según un nuevo metaanálisis que ha revisado 18 estudios con diseño cruzado y doble ciego. La evidencia, publicada en 2026, aclara que este ergogénico clásico empuja el rendimiento físico, pero no afina la precisión en los tiros libres o de tres puntos.

Cómo la cafeína potencia el rendimiento físico en baloncesto

El metaanálisis, liderado por Liu y colaboradores y registrado en PROSPERO, agrupa datos de jugadores de baloncesto que consumieron dosis bajas o moderadas de cafeína (2,3–3 mg/kg de peso corporal). Los resultados muestran mejoras consistentes en las pruebas de rendimiento general: el esprint lineal se acorta (SMD: -0,27), el esprint repetido se vuelve más rápido (SMD: -0,45), la altura de salto único sube (SMD: 0,15) y la agilidad mejora, con tiempos de prueba más cortos (SMD: -0,25). Es decir, la cafeína actúa sobre la potencia y la capacidad de repetir esfuerzos explosivos, dos pilares del baloncesto moderno.

Estas cifras, expresadas como diferencia de medias estandarizadas (SMD), traducen un efecto pequeño pero real. Para hacerse una idea: en un esprint de 20 metros, la mejora puede rondar una décima de segundo, un margen que en la cancha separa un robo de balón de una canasta fácil. La cafeína no convierte a un amateur en profesional, pero sí aporta ese impulso extra cuando la fatiga aprieta.

El mecanismo pasa por bloquear los receptores de adenosina en el cerebro, lo que reduce la sensación de esfuerzo y fatiga, y por aumentar la liberación de calcio en las fibras musculares, mejorando la contracción. No es magia: es fisiología bien documentada.

La dosis que funciona: entre 2,3 y 3 mg/kg, y por qué más puede ser mejor

📊 La pauta en cifras

  • Dosis eficaz: 2,3–3 mg de cafeína por kilogramo de peso corporal. Para una persona de 70 kg, equivale a 160–210 mg, es decir, un café grande o una bebida energética con cafeína.
  • Cuándo tomarla: Entre 45 y 60 minutos antes del calentamiento, para que el pico en sangre coincida con el inicio del partido.
  • Calidad a buscar: La cafeína anhidra en polvo o en cápsulas permite una dosificación exacta. El café puede variar en contenido real de cafeína, así que si se busca precisión, mejor suplemento.
  • A tener en cuenta: Las dosis bajas no mejoran la puntería (tiros libres ni triples). Si el objetivo es ganar en resistencia percibida y potencia general, se alcanza el umbral; para un efecto más completo, se recomienda subir a más de 3 mg/kg.

El estudio revela que las dosis bajas (2,3–3 mg/kg) no influyen en las habilidades técnicas aisladas: la precisión de tiro libre y triple, o la velocidad de dribbling, permanecen igual que con placebo. Sin embargo, cuando se analiza el rendimiento durante partidos reales o simulados, la cafeína sí eleva la puntuación global (SMD: 0,25) y la percepción de resistencia muscular (SMD: 0,53) y de potencia (SMD: 1,01). Esto sugiere que la cafeína ayuda a mantener la intensidad cuando el cansancio acumulado enturbia la técnica, no tanto a mejorar la puntería en frío.

Para los jugadores que buscan exprimir al máximo su rendimiento, los investigadores apuntan a que una dosis moderada, por encima de 3 mg/kg, podría ser necesaria para influir de manera más contundente en todas las facetas. Eso sí, cruzar esa línea implica también mayor riesgo de nerviosismo o insomnio si el partido es nocturno, por lo que conviene probarla antes en entrenamientos.

cafeína ejercicio

El matiz clave: la cafeína no afina la puntería pero sí el rendimiento global

Este hallazgo es el que cambia la estrategia de suplementación. Muchos deportistas creen que la cafeína mejora la concentración y, por tanto, el acierto en el tiro. La realidad es que, a las dosis bajas habituales, no hay evidencia de que esto ocurra. La cafeína afina las piernas, no el pulso. Y eso, en un deporte donde la velocidad de movimientos puede marcar la diferencia, tiene un peso enorme.

El metaanálisis también mide el rendimiento en partidos reales o simulados, y ahí la cafeína sí marca diferencias: más asistencias, más puntos totales y un índice de rendimiento superior. No es que enceste más triples, sino que llega antes a los rebotes, se mueve más rápido en defensa y mantiene la intensidad en el último cuarto. La clave está en la dosis y en el contexto: en fatiga, la cafeína evita que el rendimiento se desplome.

Con los datos sobre la mesa, la recomendación para un jugador de baloncesto aficionado o semiprofesional es clara: una taza de café cargado o 200 mg de cafeína unos 45-60 minutos antes del partido puede dar un plus de velocidad y salto. Pero si el partido es por la tarde-noche, cuidado: la vida media de la cafeína es de unas 5 horas, y puede perturbar el sueño. Planificar la toma es parte del rendimiento.

Por último, una llamada a la honestidad: la cafeína no sustituye un buen plan de entrenamiento ni una nutrición adecuada. Es un empujón, no un atajo. Y cada cuerpo metaboliza la cafeína a una velocidad distinta; lo que a tu compañero le sienta de maravilla a ti puede provocarte taquicardia. los beneficios de la cafeína se aprecian mejor si se integran con sentido común. Siempre prueba en casa antes de la competición.

Análisis E-E-A-T: lo que la evidencia dice y lo que no

Este metaanálisis es robusto: 18 estudios, diseño cruzado, doble ciego, y un registro prospectivo en PROSPERO. La calidad metodológica es alta, y los tamaños del efecto, aunque pequeños, son estadísticamente significativos y clínicamente relevantes para el rendimiento. La cafeína lleva décadas estudiada como ayuda ergogénica, y este trabajo refina lo que ya sabíamos: funciona mejor en acciones explosivas repetidas que en precisión fina.

Sin embargo, la mayoría de los estudios incluidos se hicieron con jugadores jóvenes y sanos, y las dosis se ajustaron al peso. Queda por ver si en población femenina o en veteranos los resultados son idénticos. También es cierto que la cafeína tiene un techo: más de 6 mg/kg no añade beneficio y sí multiplica efectos secundarios. Para un jugador que ya tome varios cafés al día, la dosis adicional podría ser menos efectiva por la tolerancia desarrollada. Por eso, los autores recomiendan individualizar: empezar con 2–3 mg/kg y, si se busca un salto mayor, subir a 3–5 mg/kg siempre en un entorno controlado.

En resumen, la cafeína es un aliado sólido para el rendimiento en baloncesto, pero no es un milagro para la puntería. Aplicar el conocimiento de este metaanálisis significa usar la dosis adecuada, en el momento justo, y entender qué aspectos del juego se benefician realmente.

Esta información es divulgativa y no constituye consejo médico. Consulta con un profesional antes de cambiar tu suplementación.

⚡ Rutina de Optimización Diaria

  • Ajusta tu dosis: Calcula tu peso en kg y multiplica por 2,5 para una dosis baja inicial (ej. 70 kg × 2,5 = 175 mg). Tómala 45-60 min antes del partido.
  • Evalúa el timing: Si compites por la tarde, toma la cafeína antes del calentamiento. Si es por la noche, opta por dosis bajas y valora suplementos sin cafeína para no alterar el sueño.
  • Mide el efecto: Registra en tu diario de entrenamiento cómo te sientes: velocidad en esprint, salto vertical y fatiga en el último cuarto. Ajusta en función de la evidencia personal.

Los fármacos GLP-1 impulsan la ‘economía de la saciedad’ y cambian el surtido del supermercado

Los fármacos GLP-1, como Ozempic o Wegovy, han pasado de ser un tratamiento médico a convertirse en un motor silencioso que está reescribiendo las reglas del supermercado. Su capacidad para reducir el apetito –con descensos superiores al 15-20% en la ingesta calórica diaria– está provocando que millones de consumidores compren menos volumen, elijan con más criterio y dejen de llenar el carro con productos que antes eran automáticos.

El fármaco que ‘domestica’ el apetito y redibuja la cesta

El dato es contundente: se estima una reducción anual de unos 48.000 millones de dólares en gasto de alimentación y bebidas solo por el impacto de estos fármacos, según un análisis del sector. La cifra no es teórica: ya hay millones de usuarios activos, sobre todo en países avanzados, y la adopción no deja de crecer, empujada por la mayor esperanza de vida y el auge de los hábitos saludables.

Pero lo relevante para el consumidor y para el lineal no es que se gaste menos, sino que se gasta de otra manera. Se pasa de comprar más a comprar mejor. La densidad nutricional, la funcionalidad y la calidad ganan peso, mientras retroceden categorías impulsivas como los snacks, el alcohol y los ultraprocesados.

Este movimiento no es homogéneo: el estudio identifica cinco perfiles de comprador ‘saciado’ que convergen en una decisión de compra más racional. A efectos prácticos, cada uno pide un tipo de cesta distinto, y el supermercado que no los tenga en cuenta perderá tíquet.

La cesta cambia de dueño: menos antojo, más nutriente

Los cinco arquetipos descritos en el informe dibujan el nuevo mapa del pasillo:

  • ‘Calorie Cutter’: reduce calorías sin alterar demasiado su dieta habitual.
  • ‘Healthy Choicemaker’: migra hacia opciones más saludables de forma consciente.
  • ‘Category Hopper’: salta de categoría e incorpora alimentos funcionales que antes no compraba.
  • ‘Premium Purchaser’: mantiene el desembolso, pero elige productos de mayor calidad y precio.
  • ‘Basics Buyer’: minimiza el consumo y se ciñe a lo esencial.

En todos ellos, la clave es un comportamiento menos impulsivo y más orientado al valor. Las marcas y las cadenas que entiendan esta transición podrán capturar un consumidor más exigente, pero también más fiel si le ofrecen lo que busca: nutrientes, conveniencia y transparencia.

fármacos GLP-1

No se trata de un mercado más pequeño, sino de un mercado más exigente, más consciente y más sofisticado.

El impacto no se queda en la elección individual: arrastra a toda la cadena de valor. Los fabricantes reformulan sus productos en porciones más pequeñas, pero con refuerzo de proteína y fibra, mientras que los agricultores notan un desplazamiento de la demanda hacia cultivos funcionales y de alta densidad nutricional. El modelo transaccional deja paso a servicios de suscripción y nutrición personalizada, en los que el cliente paga por el resultado, no por el peso.

Análisis: ¿oportunidad o amenaza para el súper?

El retail español, acostumbrado a crecer a golpe de promociones y volumen, se enfrenta a una paradoja: la cesta se reduce, pero se sofistica. Quien sepa leer la tendencia podrá compensar los litros perdidos con un mayor valor por unidad. Los supermercados ya están probando: packs individuales, soluciones listas para consumir y una digitalización que permite la auto-reposición con suscripciones adaptadas al perfil de cada cliente.

La restauración también se mueve: raciones más pequeñas, menús ligeros y colaboraciones con el ecosistema ‘wellness’. El comensal que toma semaglutida —principio activo de estos fármacos, lo que se conoce como agonistas del receptor de GLP-1— sale menos, pero cuando sale, elige con más intención. La experiencia pesa más que el plato grande.

La industria alimentaria tiene claras las palancas: producto funcional, formato adaptado a micro-porciones, precios basados en el valor nutricional y no en el bulto, omnicanalidad y alianzas con salud y tecnología. No es ciencia ficción: ya existen plataformas de comida personalizada y ‘meal kits’ diseñados para maximizar la saciedad con menos calorías.

El consumidor de a pie debe saber que este vuelco en el lineal le afectará más pronto que tarde. Verá menos ofertas 3×2 en pasillos de bollería y más estanterías dedicadas a la proteína, la fibra y los productos ‘GLP-1 friendly’. La buena noticia es que la calidad de lo que lleva a casa puede mejorar si elige con el mismo criterio que el nuevo comprador saciado: densidad nutricional frente a precio por kilo vacío.

🛒 El Veredicto de Compra

  • Revisa el tamaño de las porciones: lo más probable es que tu supermercado empiece a ofrecer envases más pequeños y funcionales. Compáralos por precio por ración, no por paquete.
  • Prioriza proteína y fibra: estos nutrientes van a ser los grandes beneficiados. Busca en la etiqueta que el gramo de proteína te cueste menos que el gramo de azúcar.
  • Compra con menos impulso: la suscripción a cestas saludables o los servicios de reposición automática online pueden ayudarte a mantener una cesta coherente y a reducir los picos de gasto en ultraprocesados.

Entrenamiento una vez por semana: el plan que transformó su cuerpo en 12 semanas

El caso que cambió la regla de la frecuencia: una sesión semanal con cargas altas

Rochelle Humes, presentadora y bailarina, llevaba años confiando en el cardio y las clases de Pilates para mantenerse activa. Pero hace tres meses decidió dar un giro: priorizar el entrenamiento de fuerza con pesas pesadas y bajas repeticiones. Los resultados en solo 12 semanas hablan solos.

Su entrenadora, Ciara Madden, explica: «Rochelle nunca se había centrado en el trabajo de resistencia con cargas. Ahora combinamos su base de Pilates —movimientos ligeros y muchas repeticiones— con una sesión semanal intensa, usando cargas que la llevan al límite». El objetivo era claro: ganar masa muscular, mejorar la composición corporal y, en especial, desarrollar la musculatura del glúteo.

El cambio no se hizo esperar. En tres meses, las sentadillas con barra pasaron de 20 kilos a superar los 60 kilos, y el hip thrust alcanzó los 80 kilos. «Ha conseguido una definición del glúteo muy evidente», añade Ciara. Y todo con una sola sesión principal a la semana, acompañada de uno o dos días de reformer Pilates y actividad diaria ligera, como paseos.

Este enfoque pone patas arriba la creencia popular de que hay que entrenar cinco días para ver cambios. La frecuencia importa, pero la intensidad, la estructura del programa y la progresión semanal importan aún más. Si cada sesión exprime al músculo con el estímulo adecuado, el cuerpo responde aunque el gimnasio solo te vea los lunes.

La frecuencia no define el resultado, sino la intensidad y la progresión que aplicas en cada sesión.

Rochelle no partía de cero: su base de Pilates y su historial como bailarina le daban una buena conciencia corporal. Pero la clave del salto cualitativo fue introducir ejercicios compuestos con carga externa y una planificación que subía el peso semana a semana. Sin prisas, pero sin pausa.

El protocolo de 60 minutos: pesas pesadas y repeticiones bajas

La rutina que Ciara diseñó para su clienta dura una hora y sigue una estructura que cualquier persona con poco tiempo puede adaptar. No se trata de improvisar, sino de seguir un plan, respetar los tiempos de descanso y aumentar la carga de forma progresiva.

Estos son los bloques de la sesión semanal, explicados para que entiendas la lógica y los puedas aplicar según tu nivel:

Calentamiento (10 minutos)

  • 3 series de 10 lanzamientos de balón medicinal (balón de 10 kg).
  • 3 series de 10 zancadas caminando con pesas (2 mancuernas de 8 kg las dos primeras rondas, y 2 mancuernas de 12 kg en la tercera).

Bloque principal (40 minutos)

Cada ejercicio se realiza con 3 series de 10 repeticiones y un descanso de 60-90 segundos entre series. Una vez completadas las tres series de un movimiento, pasamos al siguiente.

  • Peso muerto sumo con kettlebell: empieza con 2 kettlebells de 12 kg, y en las últimas series llega a 16 kg o incluso 20 kg.
  • Balanceos de kettlebell: un kettlebell de 12 kg, subiendo a 16 o 20 kg al final.
  • Sentadilla con press de barra: barbell de 15 kg al inicio, llegando a 25 kg en la tercera ronda.
  • Remo con peso muerto y barra: igual progresión, de 15 kg a 25 kg.
  • Zancadas inversas con déficit y kettlebell: de 2 x 8 kg a 2 x 16 kg, buscando que la rodilla trasera toque el suelo.
  • Arrancadas con mancuerna: de 7,5 kg a 12,5 kg por mano.
  • Remo gorila con kettlebell: de 2 x 12 kg a 2 x 16 kg.

Sentadillas con barra en rack (series descendentes): aquí la progresión se invierte. Se hacen 6 series, aumentando el peso de 20 kg a 70 kg mientras se reducen las repeticiones: 10, 10, 8, 6, 6, 4.

Finalizador: glúteo y core (10 minutos)

  • Hip thrusts con el propio peso corporal o con carga ligera, para terminar de activar el glúteo.
  • Patada de glúteo en cuadrupedia.
  • Planchas, abdominales y crunches para el trabajo de core.

La lógica de dejar el trabajo de suelo para el final es mental: «No me gusta que los clientes se tiren al suelo a mitad de la sesión, porque luego cuesta mucho volver a arrancar», explica Ciara.

📊 La pauta en cifras

  • Sesiones semanales: 1 de fuerza de 60 minutos, más 1-2 de Pilates reformer como complemento.
  • Series y repeticiones: 3 x 10 para la mayoría de ejercicios; las sentadillas siguen un esquema descendente (de 10 a 4 repeticiones).
  • Descanso entre series: entre 60 y 90 segundos.
  • Progresión de cargas: aumentar el peso tanto dentro de la misma sesión (entre primer y último set) como semana a semana.
  • Alimentación: plan ajustado a la definición muscular, sin déficits extremos, porque sin energía no se construye músculo.

El plan solo funciona si la sobrecarga progresiva está presente. De nada sirve repetir siempre los mismos kilos; el músculo necesita un estímulo nuevo para crecer. En este caso, las cargas suben sesión a sesión y, además, dentro de la misma semana se aprieta en los últimos sets.

📊 La pauta en cifras

(Nota: se ha eliminado este duplicado accidental)

Por qué una sola sesión bien estructurada puede mover la aguja de tu composición corporal

El ejemplo de Rochelle no es un milagro aislado; tiene respaldo en la ciencia del ejercicio. El principio de sobrecarga progresiva —aumentar la exigencia muscular de forma gradual— es el motor del crecimiento muscular y la ganancia de fuerza. Cuando aplicas un estímulo intenso, el cuerpo responde reparando y reforzando las fibras, incluso si ese estímulo solo llega una vez por semana.

Varios estudios sobre frecuencia de entrenamiento muestran que, para ganar masa muscular, los resultados son similares si se equipara el volumen total de trabajo, tanto si se entrena una vez como si se reparte en dos o tres días. La clave está en que esa sesión única sea suficientemente exigente y que cada grupo muscular reciba el volumen necesario. En este protocolo, los ejercicios compuestos (sentadillas, peso muerto, remo) movilizan grandes cadenas musculares en cada repetición.

Además, a partir de los 30-35 años, el cuerpo tiende a perder masa muscular de forma natural si no se la estimula. Incorporar trabajo de fuerza se convierte en una herramienta de primer orden para mantener un metabolismo activo, una postura sólida y una energía diaria alta. No se trata de una cuestión estética: es funcional y mejora la calidad de vida activa. Pero el enfoque correcto es hacerlo eficiente, que es justo lo que este plan consigue.

Conviene ser honestos: los resultados de 12 semanas que vemos aquí dependen también de una alimentación ajustada al objetivo y de una buena base física previa. Rochelle ya practicaba Pilates y caminaba a diario, lo que facilita la adaptación. Para alguien completamente sedentario, el punto de partida sería más lento, pero el principio de una sesión semanal intensa sigue siendo válido y aplicable.

La lección para profesionales ocupados está clara: no necesitas más horas, necesitas un plan. Dedicar 60 minutos de calidad, con ejercicios compuestos y una progresión rigurosa, puede reportar cambios visibles y mantener altos los niveles de energía durante toda la semana.

⚡ Rutina de Optimización Diaria

  • Estructura tu semana: programa tu sesión de fuerza de 60 minutos un día fijo, y mantén actividad ligera diaria (caminar, subir escaleras) para no pasar el resto del tiempo parado.
  • Aplica sobrecarga progresiva: incrementa el peso o las repeticiones de forma semanal; anota tus marcas para asegurarte de que el estímulo no se estanca.
  • Acompaña con nutrición consciente: asegura una ingesta suficiente de proteínas y energía para sostener la recuperación y la construcción muscular, sin olvidar la hidratación y el descanso nocturno.

Alerta de AESAN: un postre de Nestlé contiene un alérgeno no declarado con lotes retirados

La Agencia Española de Seguridad Alimentaria y Nutrición (AESAN) ha lanzado una alerta por la presencia de un alérgeno no declarado en un postre de Nestlé, un fallo de etiquetado que puede afectar gravemente a los consumidores con alergias alimentarias. La compañía ya ha retirado los lotes implicados del mercado, pero el organismo insiste en que los hogares revisen el producto si ya lo tienen en casa.

Un postre de Nestlé con un alérgeno fantasma

El aviso, difundido a través de la Red de Alerta Alimentaria Europea (RASFF), señala que el postre —cuya denominación comercial no ha trascendido en el primer comunicado— contiene un ingrediente capaz de provocar reacciones alérgicas que no aparece en la lista de ingredientes impresa en el envase. Este tipo de errores infringe el Reglamento 1169/2011 de la Unión Europea, que obliga a destacar de forma visible los 14 alérgenos principales.

En el momento de publicar la alerta, AESAN no había detallado el alérgeno concreto, pero este tipo de avisos suelen referirse a sustancias como leche, huevo, frutos secos o soja. Lo relevante para el consumidor es que, haya o no una advertencia previa en el etiquetado, el producto no es seguro para quien sufre hipersensibilidad a ese componente. La agencia recomienda consultar su página oficial (www.aesan.gob.es) para confirmar los números de lote afectados.

Por qué un alérgeno no declarado es un riesgo real

Para una persona sin problemas de alergia, la presencia de un ingrediente no etiquetado suele ser indiferente. Pero para quienes padecen una alergia alimentaria confirmada, incluso cantidades mínimas pueden desencadenar desde urticaria y vómitos hasta un choque anafiláctico, una emergencia que requiere atención médica inmediata. La normativa europea exige que los fabricantes no solo declaren los alérgenos intencionadamente añadidos, sino que también informen sobre los riesgos de contaminación cruzada cuando exista esa posibilidad.

Este incidente vuelve a poner sobre la mesa la importancia de leer siempre la etiqueta, pero también demuestra que la confianza en lo escrito tiene un límite: si el fabricante comete un error, la barrera de seguridad se difumina. Por eso, los sistemas de alerta rápida como RASFF actúan con agilidad: en cuanto un país miembro detecta un fallo, se comunica al resto para que los lotes sean retirados en toda la cadena de distribución.

alerta AESAN postre Nestlé

Qué hacer si tienes el postre en la nevera

Si eres consumidor habitual de estos postres, el primer paso es localizar el número de lote en el envase y cotejarlo con la información oficial de AESAN o del fabricante. A continuación, toma estas tres medidas:

  • Si padeces alergia al posible alérgeno implicado: no consumas el producto bajo ningún concepto, aunque nunca hayas tenido síntomas. Guarda el envase para futuras comprobaciones.
  • Devuelve el producto al punto de venta. Aunque no conserves el ticket de compra, la legislación de protección al consumidor ampara la devolución de artículos retirados por motivos de seguridad. El establecimiento está obligado a reembolsar el importe o a cambiarlo por otro producto equivalente libre de riesgo.
  • En caso de haberlo consumido y notar síntomas compatibles con una reacción alérgica (picazón, hinchazón, dificultad para respirar), acude de inmediato a un centro sanitario y lleva contigo el envase para facilitar el diagnóstico.

Si no formas parte del grupo de riesgo, el consumo puntual no debería representar un peligro, aunque siempre es recomendable estar atento a cualquier comunicación complementaria de la empresa o de las autoridades sanitarias.

Un alérgeno mal etiquetado no es un simple error burocrático: puede desencadenar una reacción grave en personas con hipersensibilidad.

La red de alertas que protege al consumidor

Este aviso llega apenas dos semanas después de que la misma AESAN informara de la presencia de partículas de aluminio en cereales de desayuno de otras marcas. La rapidez con la que se difunden estos casos es fruto del sistema de coordinación comunitaria: cuando un país detecta un riesgo, activa la Red de Alerta Alimentaria Europea (RASFF), que transmite la información a los Estados miembros en cuestión de horas. España, a través de AESAN, traslada esos datos a las autoridades autonómicas y estas verifican la retirada del mercado.

La experiencia demuestra que la mayoría de los fallos de etiquetado se corrigen antes de que lleguen a causar daños, pero el consumidor también tiene herramientas para protegerse. Suscribirse a los avisos de AESAN, seguir sus canales en redes sociales o simplemente echar un vistazo periódico a su página web son gestos que apenas llevan un minuto y pueden ahorrar un disgusto. Además, la legislación europea otorga a los consumidores el derecho a la información veraz sobre los alimentos que compran, lo que significa que ante cualquier duda sobre un ingrediente, se puede exigir aclaración al fabricante o al punto de venta.

Nestlé, por su parte, no ha emitido hasta ahora un comunicado detallado; fuentes del sector apuntan a que la retirada se ha hecho de manera voluntaria y coordinada con las autoridades. La rapidez con la que se ha ejecutado el proceso demuestra que los sistemas de autorregulación de la industria funcionan, pero también evidencia que el etiquetado sigue siendo un talón de Aquiles cuando se manejan decenas de recetas y líneas de producción.

🛒 El Veredicto de Compra

  • Revisa el lote de cualquier postre de Nestlé que tengas en casa. Si coincide con los afectados, no lo consumas si eres alérgico al ingrediente oculto.
  • Devuélvelo al supermercado. La normativa de seguridad alimentaria te ampara: el establecimiento debe reembolsarte el importe aunque no tengas el ticket.
  • Mantente al tanto de las alertas de AESAN. Visitar periódicamente su web o seguirla en redes sociales te dará más control sobre lo que llega a tu mesa.
Publicidad