
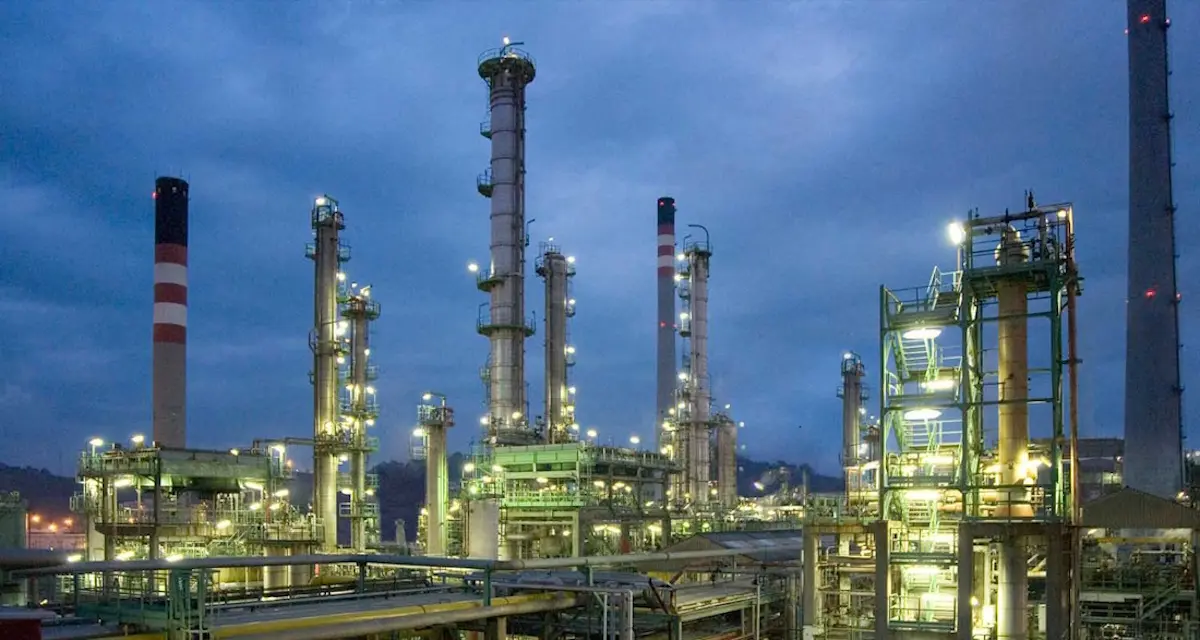
Repsol ha cerrado el tercer trimestre de 2026 con un margen de refino de 36,2 dólares por barril, un 158% por encima del trimestre anterior y más del cuádruple que hace un año, cuando se situó en 8,8 dólares.
La petrolera que dirige Josu Jon Imaz ha comunicado unos indicadores operativos en máximos del ciclo, muy por encima de las hipótesis que el grupo manejaba en su plan estratégico. El dato anticipa las cuentas completas del trimestre, que verán la luz a finales de octubre.
El trimestre que rompe el techo del refino
El margen de refino es la diferencia entre el valor de venta de los productos destilados —gasolina, gasóleo, queroseno— y el coste del crudo procesado. Repsol lo elevó entre julio y septiembre hasta 36,2 dólares por cada barril, frente a los 14 dólares del segundo trimestre. La comparación interanual es aún más contundente: hace un año el margen era de 8,8 dólares.
Ese salto intertrimestral equivale a un 158%. El interanual supera el 300%, porque el registro de hace un año era de apenas 8,8 dólares por barril. En el segundo trimestre de 2022, cuando la invasión rusa de Ucrania llevó el Brent por encima de los 113 dólares de media, Repsol anotó 23,3 dólares. El pico actual lo supera en más de un 50%.
El fenómeno tiene raíces estructurales. Europa ha ido perdiendo capacidad de refino en la última década, entre cierres y reconversiones, mientras la demanda de carburantes se mantiene firme. Esa merma de oferta tensa el mercado y ensancha el margen de las refinerías que siguen operando.
| Margen de refino (dólares/barril) | Valor | Lectura |
|---|---|---|
| Tercer trimestre de 2026 | 36,2 | Máximo del ciclo |
| Segundo trimestre de 2026 | 14,0 | +158% vs. trimestre anterior |
| Tercer trimestre de 2025 | 8,8 | ×4,1 interanual |
| Segundo trimestre de 2022 | 23,3 | Pico previo (crisis de Ucrania) |
Por qué se dispara: capacidad escasa y crudo tensionado
Todo el sector opera con una fotografía parecida. Las tensiones en el suministro de productos refinados y la escasez de capacidad han empujado los márgenes de la industria a niveles que no se veían desde 2022. Cada barril procesado deja ahora mucho más margen que la media histórica.
Un margen de 36 dólares por barril no es un suelo nuevo, sino la cima de un ciclo que históricamente acaba revirtiendo hacia su media.
Competidores como Moeve (antigua Cepsa), BP, Shell y TotalEnergies operan con la misma lógica en sus carteras europeas. La diferencia está en el peso relativo del refino dentro de cada grupo. Repsol mantiene una exposición relevante al downstream tras años reconfigurando su perímetro.
El precio de los carburantes, instalado en niveles elevados, es la otra cara de de la misma moneda. Los márgenes del refino terminan trasladándose al surtidor, y ahí entran en juego los supervisores. La CNMC vigila los precios de los carburantes, y el impacto sobre el consumidor final condiciona cuánto margen puede capturar la compañía. El margen no es infinito.

En el plano accionarial, BlackRock y el fondo soberano noruego Norges Bank figuran entre los principales inversores institucionales del valor, según los registros de participaciones significativas remitidos a la CNMV. Una revisión al alza de las estimaciones de caja libre para el conjunto del ejercicio suele tener recorrido en la cotización cuando el accionariado está dominado por institucionales.
Qué significa para el inversor y para la estrategia del grupo
Más allá de la cifra, el mensaje del trimestre es nítido: el refino vuelve a ser la máquina de caja de la compañía justo cuando el grupo diversifica hacia la generación renovable y los combustibles renovables. Imaz ha defendido que el negocio tradicional financia la transición, y un margen de 36 dólares refuerza ese argumento.
La mayoría de los analistas venía descontando una normalización gradual de los márgenes tras el pico de 2022. Un registro trimestral de 36 dólares obliga a revisar las estimaciones al alza, aunque el efecto sobre la valoración depende de cuánto se prolongue la tensión. El refino es un negocio de ciclos, no de tendencias.
En un ejercicio en el que otras divisiones, como la química, afrontan precios más ajustados, el refino aporta el contrapeso. Esa diversificación es lo que ha permitido al grupo amortiguar los ciclos adversos del crudo. El contraste es claro.
Conviene matizar. Los márgenes de refino son cíclicos y tienden a la reversión, y el precedente de 2022 lo demuestra: tras el pico de la crisis energética, se normalizaron al año siguiente. El mercado no capitaliza un registro puntual como si fuera estructural. La reversión llega.
Lo que sí pesa es la generación de caja libre. Un trimestre con márgenes en máximos se traduce en más recursos para el dividendo, para las recompras de acciones y para desapalancar el balance. La clave está en cuánto de ese viento de cola se traslada a la retribución al accionista en las cuentas de finales de octubre. Queda el timing.
📊 Las Claves para el Inversor
- Qué vigilar: Las cuentas completas del tercer trimestre, previstas para finales de octubre, y la confirmación del impacto en la caja libre del grupo.
- Reacción del valor: El mercado descuenta márgenes normalizados; un registro puntual de 36 dólares da impulso, pero no revaloriza el valor de forma estructural.
- Precedente sectorial: En 2022, márgenes similares en el refino europeo se normalizaron en un año y devolvieron la presión sobre las cuentas del sector.








