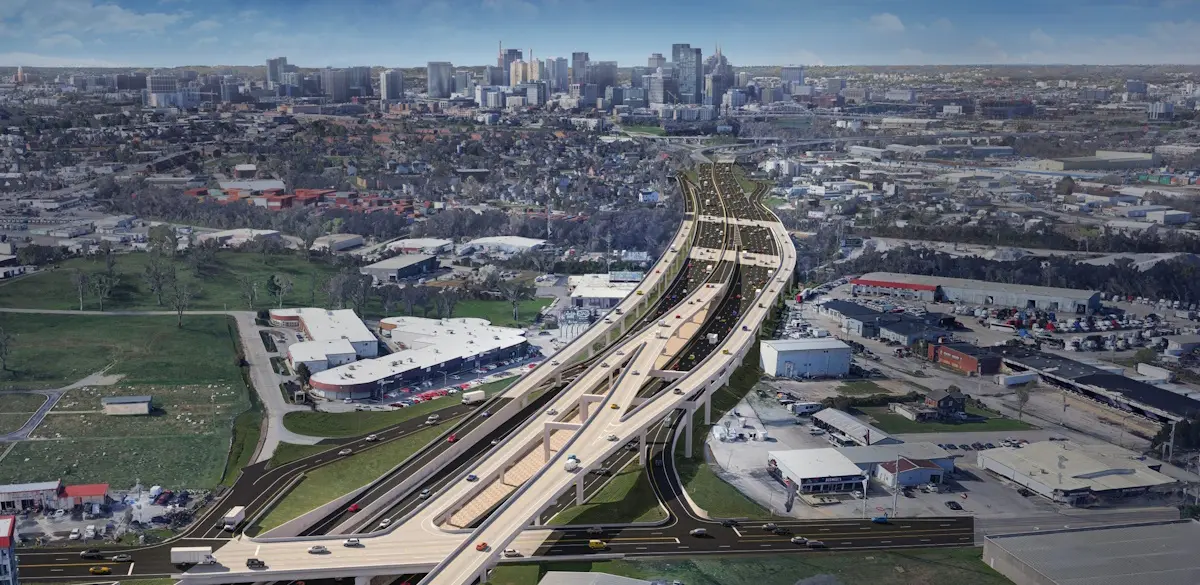
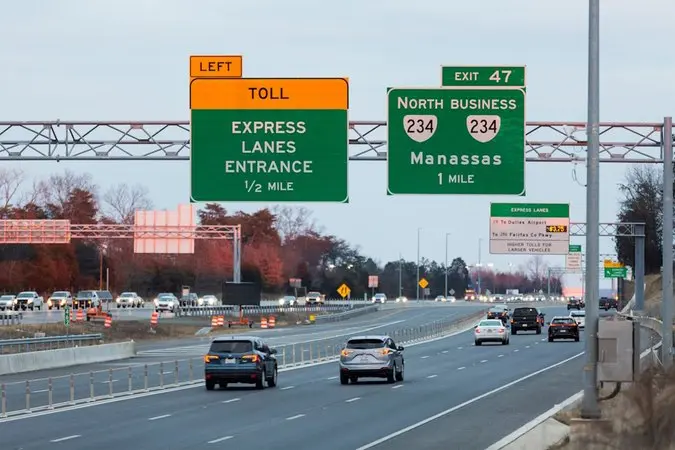
Ferrovial ha convertido una de sus mayores victorias en Estados Unidos en una fuente de incertidumbre para los inversores. La compañía liderará el consorcio que construirá y explotará durante 50 años dos nuevos carriles de pago en la autopista I-24 de Tennessee, un proyecto valorado en 24.800 millones de dólares para el estado.
Sin embargo, sus acciones han caído un 16% desde la adjudicación y J.P. Morgan ha rebajado su recomendación de Sobreponderar a Neutral al considerar que la oferta fue más de tres veces superior a la de sus rivales.
Elodie Rall, la analista de JP Morgan que lidera el equipo que firma la nota, señala: “Rebajamos la calificación de Ferrovial y la retiramos de la lista AFL (favoritos) como respuesta a la adjudicación de su proyecto I24. Estábamos a la espera del cierre comercial y de la conferencia telefónica que Ferrovial ha celebrado hoy (por ayer martes), pero la información facilitada no ha logrado transmitir la confianza suficiente en esta fase, dado el alcance del proyecto y la diferencia significativa (aproximadamente tres veces) entre la oferta de Ferrovial y la de los consorcios competidores”.
Ferrovial tiene un problema en EE.UU.: ganar otra autopista podría hacer caer sus acciones
“Dada la impresionante trayectoria de Ferrovial con los carriles gestionados en EE. UU., es probable que el proyecto acabe generando valor para la empresa”, añade, pero puntualiza que “dado que no se espera el cierre financiero hasta el segundo trimestre de 2027 y que la empresa está sujeta hasta entonces a un acuerdo de confidencialidad sobre detalles clave —entre los que destaca, fundamentalmente, la información relativa a los 24.800 millones de dólares del valor de la concesión—esperamos que el proyecto siga pesando sobre las acciones en los próximos meses hasta que Ferrovial pueda ofrecer mayores garantías”.
Y añade: “también destacamos el riesgo de una reacción negativa a finales de este mes si Ferrovial se adjudica la I285 Este en Georgia, sobre todo teniendo en cuenta que su socio, Transurban, se ha retirado y ha dejado a Ferrovial con el 100% del proyecto”.
Ideas principales del informe de J.P. Morgan sobre Ferrovial
- Rebaja de recomendación: J.P. Morgan ha degradado Ferrovial de Sobreponderar a Neutral y ha recortado el precio objetivo de 65 a 50 euros.
- Causa de la rebaja: La decisión responde al proyecto I-24 Southeast Choice Lanes en Tennessee, que genera incertidumbre sobre su rentabilidad.
- Caída bursátil: Las acciones de Ferrovial han caído un 16% desde el anuncio de la adjudicación del proyecto.
- Pérdida de capitalización: La compañía ha perdido aproximadamente 6.600 millones de euros de valor de mercado desde la victoria en la licitación.
- Oferta agresiva: La propuesta ganadora de Ferrovial fue más de tres veces superior a la de los consorcios rivales (24.800 millones frente a 7.250-7.400 millones de dólares).
- Incertidumbre clave: No está claro si los 24.800 millones de dólares de valor concesional son pagos nominales o un valor presente neto (NPV).
- Riesgo de construcción: El contrato es a precio fijo por 9.200 millones de dólares durante 8 años, con sobrecostes asumidos íntegramente por el consorcio.
- Rentabilidad estimada: J.P. Morgan calcula una TIR aproximada del 11% en su escenario base, que subiría al 14% si el valor concesional fuera totalmente en efectivo.
- Sensibilidad alta: Una reducción del 10% en tráfico y precios bajaría la TIR hasta el 7%, lo que se consideraría insatisfactorio.
- Financiación: Ferrovial prevé financiar el proyecto con dividendos de activos existentes y deuda corporativa, sin emitir nuevas acciones.
- Cronología: El cierre financiero está previsto para el segundo trimestre de 2027, las obras comenzarían en 2029 y la apertura sería en 2034.
- Concesión larga: El periodo de explotación será de 50 años desde el inicio de las operaciones.
- Modelo de negocio: La rentabilidad depende en gran medida del tráfico pesado (12-16% del total), con multiplicadores de tarifa de hasta 8 veces para camiones grandes.
- Riesgo adicional: J.P. Morgan alerta de una posible reacción negativa si Ferrovial gana también el proyecto I-285 East en Georgia, especialmente tras la salida de su socio Transurban.
- Participación: Ferrovial posee el 65% del consorcio DriveTN que ejecutará el proyecto.
- Confidencialidad: La compañía está sujeta a un NDA hasta el cierre financiero y no puede revelar detalles clave sobre la estructura de pagos.
- Posibles extensiones: Tennessee ha autorizado tres ampliaciones potenciales del proyecto (norte, este y sur), sobre las que DriveTN tendría derecho de primera negativa.
- Valoración SOTP: J.P. Morgan utiliza un método de suma de partes (DCF para concesiones y múltiplos para construcción) para fijar su precio objetivo.
- Riesgos identificados: Recesión en Norteamérica, amenazas políticas a autopistas de peaje, mayor competencia en licitaciones y tráfico inferior al esperado.
Ferrovial, ACS, Acciona y Sacyr pujan por las nuevas autopistas de Estados Unidos este otoño
En conclusión, Ferrovial ha conseguido uno de los mayores contratos de su historia en Estados Unidos con la autopista I-24 en Tennessee, pero la operación se ha convertido en un arma de doble filo. El mercado interpreta que la compañía ha presentado una oferta excesivamente agresiva (más del triple que sus rivales) y teme que esto comprometa la rentabilidad del proyecto.