ASML ofrece bonus de 20.000 euros en acciones para retener talento mientras el sector tecnológico despide

ASML ha puesto sobre la mesa un bonus en acciones de 20.000 euros por empleado para fidelizar a su plantilla hasta 2030. La decisión choca frontalmente con la oleada de despidos que, solo en los primeros cuatro meses del año, ha dejado más de 92.000 trabajadores tecnológicos en la calle.

Claves de la operación

  • Un paquete accionarial de 20.000 euros por cabeza. Los trabajadores recibirán acciones restringidas a partir de enero de 2027, condicionadas a permanecer en la empresa hasta el 1 de enero de 2030.
  • Un coste potencial de 890 millones de euros. Con 44.500 empleados en nómina, ASML desembolsaría casi 900 millones si la plantilla completa aguanta el plazo.
  • La guerra por el talento en chips desafía la lógica de los despidos masivos. Mientras gigantes como Meta, Microsoft y Oracle reducen personal, los fabricantes de maquinaria para semiconductores compiten a golpe de talonario.

El pulso por el talento en semiconductores

ASML, con sede en Veldhoven (Países Bajos), es la única empresa del mundo capaz de fabricar máquinas de litografía ultravioleta extrema, esenciales para los nodos de vanguardia de TSMC, Samsung o Intel. Sin ellas, la producción de chips para IA se pararía en seco. La compañía entiende que su ventaja competitiva reside en los ingenieros que diseñan y mantienen esas máquinas. Por eso, el bonus en acciones no es una concesión generosa, sino una inversión estratégica para blindar el conocimiento técnico ante un mercado laboral cada vez más caliente.

Con una capitalización bursátil que ronda los 400.000 millones de euros, ASML se sitúa como la mayor empresa por valor de mercado del Viejo Continente. La compañía facturó 9.300 millones de euros en su último trimestre y obtuvo un beneficio neto de 2.920 millones, según sus resultados trimestrales. La holgura financiera le permite asumir un compromiso a largo plazo que, en el peor de los casos, supondría una décima parte de su beneficio anual. Un coste asumible si con ello evita la fuga de cerebros hacia competidores o hacia la industria del software.

Cifras de vértigo.

La batalla no es exclusiva de ASML. Samsung, el gigante surcoreano, acordó el año pasado una prima media de 340.000 dólares para los trabajadores de su división de semiconductores tras una amenaza de huelga que paralizó las negociaciones. El caso ilustra una tendencia global: las empresas de hardware que habilitan la IA pelean por ingenieros que no abundan, mientras las de software los sustituyen por algoritmos. La medida, aunque exitosa para retener personal en las fábricas de chips, ha generado tensiones internas porque otras divisiones recibieron bonificaciones mucho menores, de apenas 4.000 dólares. El talento más escaso se paga a precio de diamante.

La paradoja de la IA: los gigantes del software recortan empleos que otros necesitan para fabricar los chips que hacen funcionar la inteligencia artificial.

Silicon Valley se desangra mientras invierte en IA

Al otro lado del Atlántico, la película es muy distinta. Los despidos masivos en el sector tecnológico superaron los 92.000 en los cuatro primeros meses de 2026, según estimaciones de la industria. Una sangría que sigue una tendencia iniciada en 2022, cuando las tecnológicas comenzaron a ajustar plantillas tras la pandemia. Meta despidió a 8.000 empleados en mayo, Microsoft ofreció prejubilaciones a decenas de miles y Oracle recurrió a recortes de plantilla aún sin cuantificar. Amazon también ha prescindido de miles de puestos en los últimos meses. El argumento común: redirigir recursos hacia la inversión en inteligencia artificial.

El discurso tiene trampa. No se trata tanto de sustituir humanos por máquinas como de reestructurar departamentos enteros para enfocarlos en el desarrollo de modelos de IA y la construcción de centros de datos. Las tecnológicas necesitan menos perfiles de soporte y más especialistas en aprendizaje automático, pero el trasvase no es inmediato. Mientras tanto, los despidos actúan como variable de ajuste financiero.

Otra vuelta de tuerca.

ASML, el faro europeo que marca la diferencia

ASML representa el contrapunto europeo en un sector dominado por Estados Unidos y Asia. Es la empresa con mayor capitalización bursátil de Europa, un estatus que consolida trimestre a trimestre. Su dominio en en la litografía le concede un poder de fijación de precios casi único, pero también la expone a una dependencia crítica de sus ingenieros, cuyo conocimiento especializado no se puede automatizar. La firma, referencia mundial en equipos de litografía, ha demostrado que incluso en la era de la inteligencia artificial, el capital humano sigue siendo insustituible.

En España, la dependencia de los semiconductores es total. No hay grandes fábricas de chips, pero la economía digital y la industria del automóvil demandan millones de microprocesadores al año. Los planes gubernamentales para atraer inversiones en semiconductores, como el PERTE Chip, han tenido resultados modestos hasta ahora. Aunque ASML no tenga competencia directa en el IBEX 35, la falta de talento cualificado en tecnologías de fabricación avanzada es un cuello de botella compartido por toda la cadena de valor europea, incluidas las empresas españolas que luchan por retener a sus mejores técnicos.

Nos preguntamos como ASML ha logrado mantener su plantilla casi intacta, en contraste con la sangría de Silicon Valley. La respuesta está en la escasez estructural de perfiles y en la capacidad financiera para pagar por ellos. Aun así, el plan de fidelización esconde un riesgo: si el mercado laboral se enfría, el incentivo pierde atractivo y los empleados podrían vender las acciones y marcharse. El verdadero test llegará en 2030, cuando se materialice el coste real de una apuesta que define la nueva guerra por el talento.

Europa respira.
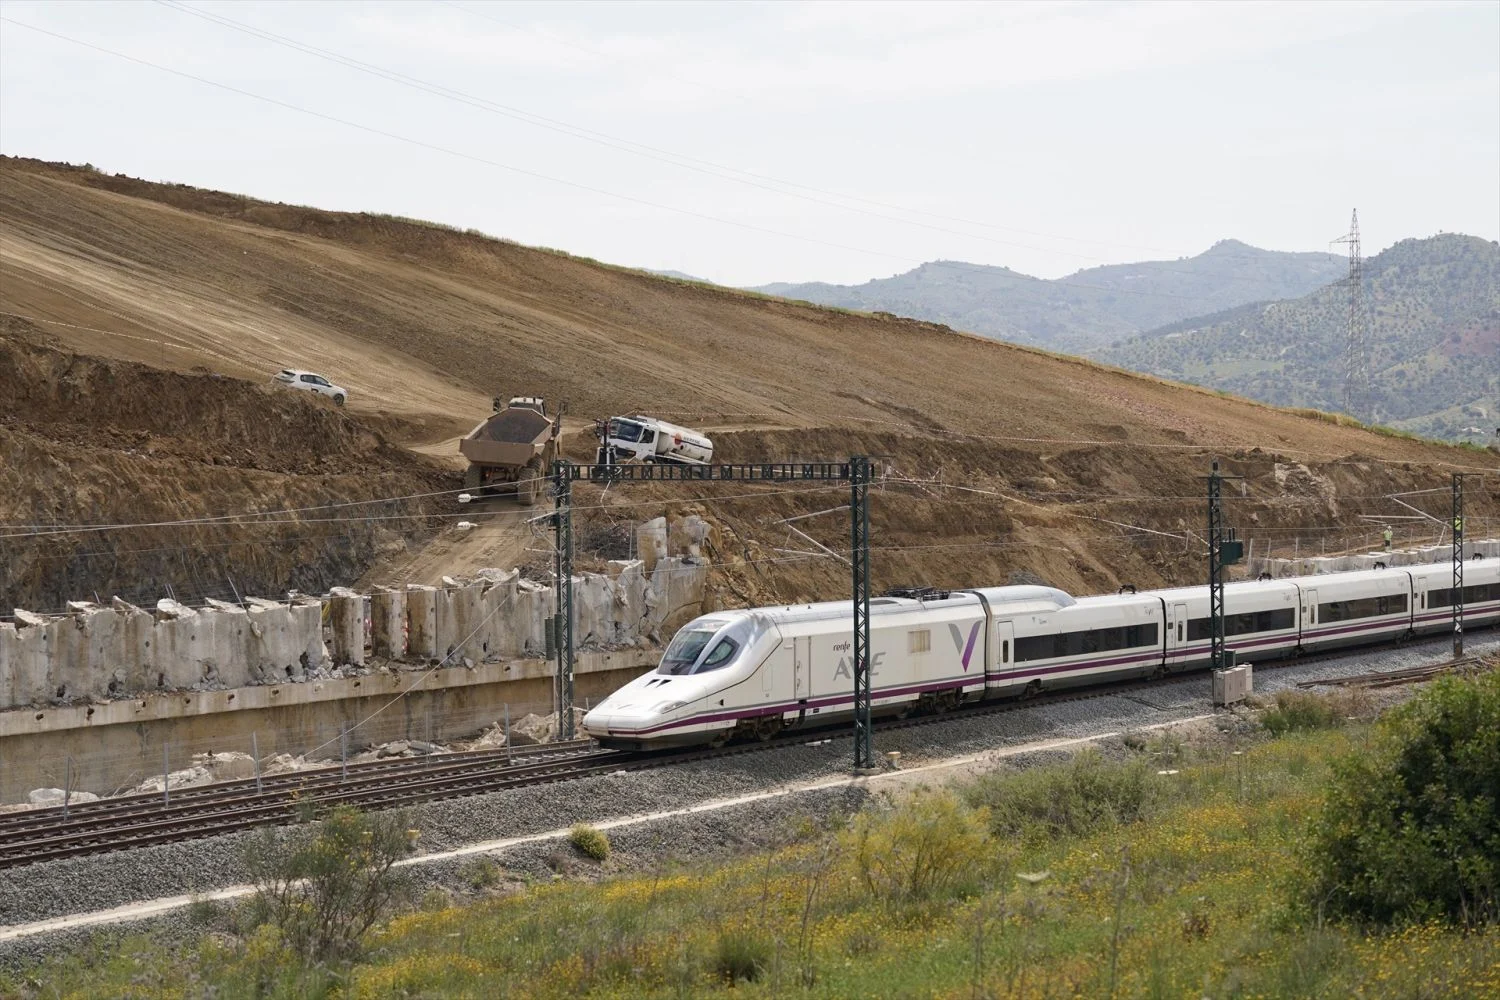
Renfe desafía a Hacienda y mantiene su plan de crear una empresa de autobuses

Renfe mantiene firme su plan de crear una empresa participada de autobuses, desafiando el criterio de Hacienda y el reciente revés del Tribunal Administrativo Central de Recursos Contractuales. La operadora pública defiende la necesidad de diversificarse hacia el transporte por carretera para ganar agilidad, aunque el Ministerio de Hacienda cuestiona el encaje fiscal y la posible distorsión de la competencia.

El proyecto de la filial de autobuses sobrevive pese al rechazo de Hacienda

La Sociedad Estatal de Participaciones Industriales (SEPI) y el propio Ministerio de Hacienda llevan meses mostrando reticencias internas al proyecto. La principal objeción fiscal es que una empresa pública cree una filial mercantil que compita en un sector liberalizado, con el riesgo de que el Estado acabe financiando indirectamente una actividad que ya cubren operadores privados. Sin embargo, Renfe insiste en que la sociedad no nace para competir, sino para garantizar una respuesta rápida y planificada cuando el tráfico ferroviario se vea interrumpido por incidencias o grandes obras.

La dirección de la compañía defiende que el actual sistema, basado en contrataciones puntuales y muchas veces de urgencia, resulta insuficiente para atender el volumen de servicios alternativos que prevé necesitar en los próximos años. Los estudios internos de la operadora calculan que la nueva estructura permitiría ahorrar entre 90 y 130 millones de euros durante la próxima década y disponer de una capacidad de hasta 300 autobuses para cubrir los planes alternativos de transporte que se activen en distintos puntos de la red.

El revés del Tribunal y los requisitos cuestionados

El pronunciamiento del Tribunal Administrativo Central de Recursos Contractuales llegó tras estimar parcialmente uno de los recursos presentados por Direbús, la asociación que representa a pymes del transporte por carretera. El organismo considera injustificados algunos de los requisitos fijados por Renfe para seleccionar a su socio, al entender que limitaban de forma significativa la concurrencia.

En concreto, el Tribunal anuló parte de los pliegos que exigían una flota mínima de 500 autobuses, una facturación de 75 millones de euros y la adjudicación del contrato en un único lote para todo el territorio nacional. A juicio del órgano administrativo, estas condiciones restringían la participación de pequeñas y medianas empresas del sector, concentrando el mercado en unos pocos grandes operadores.

Requisito originalObjección del Tribunal
Flota mínima de 500 autobusesExcluye a pymes
Facturación mínima de 75 millonesBarrera desproporcionada
Lote único nacionalLimita la concurrencia

El verdadero desafío no es jurídico, sino político: Renfe necesita el visto bueno de Hacienda para que la filial de autobuses no se quede en un proyecto sobre el papel.

Renfe ya ha comunicado que no contempla abandonar la iniciativa y que trabajará en adaptar el procedimiento a las exigencias del Tribunal. Estudiará el contenido de la resolución y retrotraerá las actuaciones al momento que determine el órgano para modificar las cláusulas cuestionadas, con el objetivo de relanzar la licitación una vez corregidos los puntos débiles.

Renfe Hacienda pulso

Qué busca realmente Renfe con esta diversificación

Más allá del pulso con Hacienda, la compañía ferroviaria trata de blindar su operativa ante un escenario de liberalización creciente. La creación de una empresa de autobuses le daría un control directo sobre los servicios alternativos por carretera, reduciendo la dependencia de terceros y los costes de las contrataciones de emergencia. La fórmula elegida, una sociedad participada, le permite compartir riesgos con un socio privado especializado, manteniendo la supervisión pública.

El plan encaja en la estrategia de diversificación que Renfe inició años atrás con su entrada en el alquiler de trenes (Renfe Alquiler) o en la venta de billetes de operadores competidores a través de su plataforma. En todos estos casos, la compañía ha buscado fuentes de ingresos complementarias en un contexto donde su cuasi monopolio ferroviario se ha ido desdibujando con la irrupción de Ouigo e Iryo.

El precedente de otros operadores públicos

El movimiento de Renfe recuerda, salvando las distancias, a los pasos dados por algunas operadoras postales europeas, que crearon filiales de transporte urgente para compensar la caída del negocio tradicional. También se asemeja a la apuesta de Aena por negocios comerciales internacionales para diversificar riesgos, aunque el gestor aeroportuario lo ha hecho siempre fuera del mercado regulado. En el caso de Renfe, el reto añadido es que entra en un sector, el del autobús, en el que ya compiten miles de empresas privadas sin participación estatal.

📊 Las Claves para el Inversor

  • Qué vigilar: La fecha en que Renfe presente los nuevos pliegos adaptados al fallo del Tribunal y, sobre todo, el momento en que Hacienda deba pronunciarse definitivamente sobre la viabilidad fiscal de la sociedad.
  • Reacción del valor: Aunque Renfe no cotiza, los bonos emitidos por la operadora y su matriz (Grupo Renfe) podrían verse afectados si el conflicto con Hacienda escala y genera dudas sobre el control del gasto público.
  • Precedente sectorial: El éxito o fracaso de esta iniciativa marcará hasta dónde pueden llegar las empresas públicas españolas en su diversificación sin chocar con los límites que impone Defensa de la Competencia y el principio de neutralidad fiscal.

CAPSTONE 02: la NASA lanzará dos naves para probar navegación autónoma en la Luna en 2027

Dos pequeños satélites idénticos, de apenas 400 kilogramos de masa, pondrán a prueba en 2027 una de las tecnologías más críticas para el futuro de la exploración lunar: la navegación autónoma en el complejo espacio cislunar. La NASA ha adjudicado el contrato a Advanced Space para la misión CAPSTONE 02, que expande los logros del pionero CAPSTONE original con una ambición mayor: demostrar maniobras de encuentro, formación de vuelo y comunicaciones entre dos naves sin depender del control desde tierra.

Un legado que da un salto cualitativo

La primera misión CAPSTONE —siglas de Cislunar Autonomous Positioning System Technology Operations and Navigation Experiment— fue el primer satélite comercial estadounidense en alcanzar la órbita de halo casi rectilínea alrededor de la Luna. Aquella órbita, un delicado equilibrio entre la gravedad terrestre y la lunar, resultó ser sorprendentemente estable para una futura estación lunar. El éxito de aquella pequeña nave de 25 kilogramos validó la navegación autónoma entre satélites y la comunicación en el entorno cislunar durante 2022 y 2023.

Ahora CAPSTONE 02 da un paso más. En lugar de un único vehículo, volarán dos naves idénticas fabricadas por Terran Orbital Systems, cada una con la capacidad de alternar entre el papel de ‘perseguidor’ y ‘objetivo’. Esta dualidad permite ensayar decenas de configuraciones de encuentro y proximidad, algo imprescindible para las futuras maniobras de atraque entre la nave Orion y los módulos de alunizaje que transportarán astronautas a la superficie lunar.

Bailando bajo la gravedad de dos mundos

Para entender la complejidad del reto basta con imaginar dos naves de 400 kilogramos —el peso de un coche utilitario— buscándose en la inmensidad del espacio mientras la Tierra y la Luna tiran de ellas en direcciones distintas. Es lo que los ingenieros llaman un problema de tres cuerpos, y las trayectorias resultantes desafían la intuición terrestre.

Los controladores de la misión ejecutarán una serie de operaciones de encuentro, vuelo en formación y merodeo en órbita lunar. Cada satélite estará equipado con un sensor óptico y un software de navegación desarrollado en tres variantes por la NASA. Uno de esos paquetes, el Cislunar Autonomous Positioning System que ya se probó en el primer CAPSTONE, servirá para que cada nave calcule su posición respecto a la otra observando cuerpos celestes, sin apoyarse en las estaciones de seguimiento terrestres.

Además, una cámara de alta resolución del Lawrence Livermore National Laboratory captará imágenes de la superficie lunar y servirá de ojiva óptica para las pruebas de navegación. La combinación de estas herramientas busca reducir al mínimo la dependencia de las comunicaciones con la Tierra y automatizar tareas hoy rutinarias pero que consumen valiosos recursos humanos y tiempo de antena.

navegación autónoma cislunar

Otro objetivo científico de la misión es seguir caracterizando el entorno de radiación en la órbita lunar, un dato vital para diseñar los hábitats que ocuparán los astronautas de Artemis y, más adelante, los residentes de la Base Lunar.

Probar estas maniobras en el espacio real es la única forma de garantizar que los astronautas puedan acoplarse a un módulo lunar sin depender de la asistencia terrestre.

El pilar de la infraestructura lunar

Más allá de la proeza técnica, CAPSTONE 02 representa un modelo de misión escalable y de bajo coste que la NASA quiere estandarizar. El contrato se ha canalizado a través de un programa de Innovación para Pequeñas Empresas (SBIR), y la gestión recae en el Centro de Investigación Ames de la agencia, en California. Tanto la Dirección de Vuelos Tripulados como la de Tecnología han unido fuerzas para financiarlo, una señal de que la autonomía cislunar se ha convertido en una prioridad transversal.

El esquema industrial también es revelador: Advanced Space, una empresa surgida del entorno de la Universidad de Colorado, coordina a un fabricante de satélites (Terran Orbital) y a un laboratorio nacional (LLNL) para poner a punto un cubo de misiones que podría repetirse de forma rápida. Si todo sale bien, las técnicas de navegación relativa que se ensayen con los dos CAPSTONE 02 podrán integrarse directamente en los módulos de transferencia lunar de las misiones Artemis a partir de la cuarta o quinta misión.

No obstante, la prudencia científica manda. Las condiciones gravitatorias del espacio cislunar son imposibles de reproducir en un simulador terrestre, así que los datos reales serán los que digan si los algoritmos están a la altura. Aun con esa cautela, la hoja de ruta es clara: sin una navegación autónoma fiable, la promesa de una base lunar permanente sería un castillo en el aire.

Lo que está en juego no es una misión aislada, sino la construcción del ferrocarril orbital que un día permita a las naves de carga y a los módulos tripulados encontrarse en la Luna sin que cada cita requiera un batallón de controladores en Houston. Quizá dentro de una década miremos atrás y veamos en estos dos discretos satélites el germen de la primera logística lunar autónoma.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La misión CAPSTONE 02 probará tecnologías de navegación autónoma, encuentro y vuelo en formación entre dos satélites en órbita lunar, así como la caracterización del entorno de radiación.
  • Dónde: Espacio cislunar, específicamente una órbita de halo casi rectilínea alrededor de la Luna.
  • Institución responsable: NASA, con contratos a Advanced Space (gestión), Terran Orbital Systems (fabricación de naves) y LLNL (carga óptica).
  • Cuándo: Lanzamiento previsto para 2027, con una trayectoria de baja energía que llevará meses hasta la inserción orbital lunar.
  • Impacto a futuro: Las maniobras ensayadas son las mismas que necesitarán los astronautas de Artemis para acoplarse a los módulos de alunizaje y las futuras estaciones en la órbita de la Luna, reduciendo la dependencia del control desde tierra.

China impone límites energéticos obligatorios al polisilicio y eliminará 1,5 millones de toneladas

China ha publicado los estándares nacionales obligatorios de consumo energético para la producción de polisilicio, la materia prima de los paneles solares, y el efecto que se espera es fulminante: la nueva regulación eliminará más de 1,5 millones de toneladas de capacidad compatible en un contexto de sobrecapacidad global y de demanda estimada de apenas 1,5 millones de toneladas para 2027. La medida, aprobada el pasado junio y publicada en su texto completo el 22 de julio, entrará en vigor el 1 de enero de ese año y no se limita solo al polisilicio: también fija límites de eficiencia para la producción de silicio monocristalino, módulos e inversores fotovoltaicos.

El cambio más relevante aparece en la revisión de la norma GB 29447-2026, que endurece el límite máximo de consumo energético para las instalaciones existentes que fabrican silicio de varilla mediante el proceso de triclorosilano. El borrador que se sometió a consulta pública en septiembre de 2025 fijaba el umbral en 6,4 kilogramos de carbón estándar equivalente por kilogramo de producto (kgce/kg). La versión final lo rebaja a 6,3 kgce/kg, un ajuste que parece minúsculo pero que, según las estimaciones del propio sector, deja conforme solo al 45 % de la capacidad actual. Para que nos hagamos una idea: la mayoría de las plantas operaban en una horquilla muy estrecha, entre 6,3 y 6,4 kgce/kg.

La letra pequeña no perdona. La nueva norma también aprieta las reglas de contabilidad energética para los núcleos de silicio comprados externamente y para el hidrógeno, reduciendo la posibilidad de que los productores maquillen su consumo declarado mediante diferencias en los límites de cálculo. Con este doble movimiento —umbral más bajo y medición más estricta— Pekín da una vuelta de tuerca a su campaña contra la sobrecapacidad fotovoltaica y pasa de la disciplina voluntaria a la regulación técnica vinculante.

Adiós a 1,5 millones de toneladas: el cálculo que frena la sobrecapacidad

Las cifras que manejan las casas de análisis dibujan un escenario de ajuste duro. Antes de la norma, la capacidad de polisilicio técnicamente compatible con el umbral rondaba los 3,5 millones de toneladas. Con el nuevo límite de 6,3 kgce/kg, esa cifra cae por debajo de los 2 millones de toneladas. En otras palabras, más de 1,5 millones de toneladas de capacidad quedarían fuera de la ley a partir de 2027, exactamente el mismo volumen en el que se estima la demanda mundial para ese ejercicio.

No obstante, conviene leer el dato con prudencia. Buena parte de las plantas más ineficientes ya estaban paradas o funcionaban a baja carga: durante el primer semestre de 2026, la capacidad de polisilicio realmente operativa se situó en torno a 1,3 millones de toneladas. Por tanto, el impacto inmediato sobre el suministro podría ser limitado. Pero la señal regulatoria es inequívoca: las instalaciones que no se adapten mediante mejoras de proceso, recuperación de calor o incremento de tasas de producción no tendrán cabida en el mercado a medio plazo.

Una reducción de apenas 0,1 kgce/kg puede dejar fuera del mercado a más de la mitad de la capacidad china de polisilicio, lo que demuestra la estrechez del umbral en el que operaban muchas plantas.

No solo polisilicio: toda la cadena fotovoltaica bajo lupa

Las otras dos normas que entran en vigor junto a la GB 29447-2026 extienden la disciplina técnica hacia los pasos posteriores de fabricación. La GB 47835-2026 impone topes de consumo energético a la extracción de cristales y al corte de obleas, mientras que la GB 47834-2026 fija requisitos mínimos de eficiencia para los módulos solares de silicio cristalino y para los inversores. El mensaje es rotundo: los productos que no alcancen el escalón 3 de eficiencia —el más bajo, pero obligatorio— no podrán fabricarse, importarse ni comercializarse en China.

Esto significa que el gigante asiático está cerrando el grifo de la exportación de equipos solares de baja calidad, un movimiento que afecta directamente a los grandes compradores internacionales que instalaban paneles baratos sin reparar en su rendimiento real. La medida empuja a todo el sector hacia arriba en términos de eficiencia, y el efecto dominó es inmediato: los fabricantes que quieran seguir suministrando al mayor productor y consumidor de energía solar del mundo tendrán que elevar sus estándares sí o sí.

📊 Impacto ecológico en cifras

  • Capacidad eliminada: más de 1,5 millones de toneladas de polisilicio compatible, equivalente a la demanda global prevista para 2027.
  • Reducción del umbral energético: el límite máximo para el proceso de varilla baja de 6,4 a 6,3 kgce/kg; solo el 45 % de la capacidad lo cumple.
  • Alcance: las nuevas normas cubren también silicio monocristalino, módulos e inversores; los productos ineficientes ya no podrán venderse en China.
  • Inversión inducida: aunque no hay una cifra oficial, las plantas ineficientes deberán afrontar mejoras técnicas para no cerrar.

PV

La jugada regulatoria que rediseña el mapa solar

La pregunta inevitable es por qué China endurece ahora los límites si el mercado lleva meses hablando de sobrecapacidad y caída de precios. La respuesta está en la confluencia de dos objetivos estratégicos: por un lado, Pekín quiere desmantelar la base industrial menos competitiva sin recurrir a cierres administrativos abruptos; por otro, necesita garantizar que la cadena de valor que alimenta su despliegue renovable interno sea cada vez más eficiente y menos intensiva en carbón.

Este doble propósito entronca directamente con los compromisos de neutralidad de carbono que China ha fijado para 2060. Aunque la generación solar fotovoltaica ya es limpia, la fabricación de sus materiales de partida sigue consumiendo cantidades ingentes de energía, en gran parte procedente del carbón. Al reducir el consumo específico de carbón por kilogramo de polisilicio, el regulador está recortando las emisiones indirectas de la energía solar antes incluso de que el panel empiece a producir kilovatios verdes. Vamos por partes: un panel más eficiente desde la cuna es un panel mucho más creíble como solución climática.

Los precedentes refuerzan la coherencia de la medida. En los últimos dos años, China ha ido elevando el listón de la eficiencia energética en industrias como el acero, el cemento o la química básica, todas ellas grandes consumidoras de electricidad y carbón. La extensión de esa filosofía al polisilicio era solo cuestión de tiempo. La diferencia —y lo que ha sorprendido al mercado— es la ambición del recorte final: pasar de 6,4 a 6,3 kgce/kg puede parecer un ajuste cosmético, pero en una industria que operaba al filo vuelve obsoleta a más de la mitad de la capacidad.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: se retira del mercado al menos 1,5 millones de toneladas de capacidad ineficiente de polisilicio, lo que fuerza a toda la cadena a producir con menos consumo de carbón y, por tanto, con menos emisiones de CO₂ asociadas.
  • Modelo que cambia: la regulación técnica obligatoria sustituye al voluntarismo anterior; a partir de 2027, fabricar y vender polisilicio o módulos solares en China sin cumplir los nuevos estándares ya no será posible.
  • Para las próximas generaciones: un panel solar cuya producción requiere menos carbón es un paso tangible hacia una transición energética que descarboniza no solo la generación eléctrica, sino toda la cadena industrial que la hace posible.

El peligro invisible en la lechuga de verano que el agua sola no logra eliminar

La lechuga es la reina indiscutible de las ensaladas de verano, pero esconde un problema que muy pocos conocen: pasarla por agua no basta para dejarla realmente limpia. Así lo confirman varios estudios recientes que han puesto la lupa sobre cómo se comportan las bacterias en las hojas verdes cuando sube el termómetro.

El motivo tiene que ver con la propia estructura de la hoja. Algunas bacterias se adhieren con tanta fuerza a la superficie —o incluso logran colarse dentro del tejido vegetal— que ni frotar ni enjuagar consigue arrastrarlas del todo. Y en pleno verano, con temperaturas altas, esas bacterias encuentran el ambiente perfecto para multiplicarse a toda velocidad.

Por qué el agua sola no es suficiente en la lechuga

Durante años hemos dado por hecho que un buen chorro de agua fría era garantía de seguridad. La realidad, según los expertos, es más incómoda: el lavado ayuda a retirar tierra y restos visibles, pero no actúa como un desinfectante real frente a microorganismos como E. coli, salmonela o listeria.

La doctora Mengyi Dong, investigadora de la Universidad de Duke, lo explica con claridad: el enjuague reduce la cantidad de bacterias, pero no las elimina por completo debido a su fuerte adhesión a la hoja. Es un matiz que cambia por completo cómo deberíamos tratar este alimento en los meses de calor.

El aliado que sí marca la diferencia en cada lechuga

Un estudio de la Universidad de Illinois en Urbana-Champaign analizó cómo se comporta la E. coli sobre distintas hojas verdes según la temperatura de conservación. El hallazgo fue contundente: en la lechuga, esta bacteria se multiplica con rapidez a temperatura ambiente y con calor, mientras que la refrigeración reduce de forma notable su población.

Esto convierte a la nevera en un paso tan importante como el propio lavado. Guardar la lechuga a unos 4 ºC, en lugar de dejarla en la encimera antes de preparar la ensalada, puede marcar una diferencia real en el riesgo de intoxicación durante los meses más calurosos.

Un método casero que suma seguridad extra

Youtube video

Ante estas conclusiones, muchos expertos en seguridad alimentaria recomiendan complementar el lavado con un remojo en agua y vinagre blanco. El ácido acético que contiene actúa como un antimicrobiano natural capaz de reducir la carga bacteriana sin alterar el sabor ni la textura de las hojas.

El procedimiento es sencillo: sumergir las hojas separadas en una mezcla de una taza de vinagre por cada tres de agua durante unos diez minutos, y después enjuagar con agua fría. No es una solución mágica, pero sí una capa extra de protección frente a lo que el agua sola deja pasar.

Cómo se contamina la lechuga antes de llegar a tu plato

El riesgo no empieza en tu cocina. La contaminación puede producirse en distintos puntos del recorrido, desde el campo hasta el frigorífico de casa, y eso explica por qué ni siquiera las bolsas que indican «listo para consumir» están completamente libres de riesgo.

Entre los focos más habituales destacan estos:

  • Agua de riego contaminada, especialmente en campos cercanos a explotaciones ganaderas.
  • Manipulación durante la cosecha, el corte o el envasado en planta.
  • Contacto cruzado en casa, como usar la misma tabla para carne cruda y verduras.
  • Almacenamiento a temperatura ambiente durante horas antes de consumirla.

Qué microorganismos pueden esconderse en las hojas verdes

Más allá de la E. coli, la lista de posibles invitados indeseados en la lechuga es más amplia de lo que parece. No siempre alteran el sabor, el color o el olor del alimento, lo que hace que el riesgo pase completamente desapercibido a simple vista.

Entre los microorganismos identificados por organismos sanitarios se encuentran bacterias como Salmonella y Listeria monocytogenes, virus como el norovirus, y parásitos como Cyclospora cayetanensis o Giardia. Cada uno actúa de forma distinta, pero todos comparten la capacidad de resistir un lavado superficial mal hecho.

Quiénes corren más riesgo

Personas embarazadas, mayores y quienes tienen el sistema inmunológico debilitado son especialmente vulnerables ante estos microorganismos, ya que sus cuerpos tienen menos capacidad para combatir la infección antes de que provoque síntomas graves.

La importancia de secar bien

Un paso que muchos se saltan es secar la lechuga tras el lavado. La humedad residual favorece que las bacterias que sobreviven al enjuague sigan multiplicándose, así que centrifugar o usar papel absorbente ayuda a reducir ese margen de crecimiento antes de guardarla.

Lo que viene: hacia una lechuga más segura

La buena noticia es que la ciencia no se ha quedado quieta. Investigadores han comprobado que extractos de otras verduras, como la col rizada, actúan como agentes antimicrobianos naturales al aplicarse sobre las hojas de lechuga, una vía que podría explorarse en el futuro para reducir la contaminación desde el propio cultivo.

Mientras esa tecnología llega a los supermercados, el consejo de los expertos sigue siendo el mismo: lavar, complementar con vinagre y refrigerar sin demora. No hace falta renunciar a la ensalada de verano, solo tratarla con el respeto que merece un alimento que llega crudo directamente a la mesa.

China sanciones UE: prohibidas exportaciones a 14 entidades por el 21º paquete contra Rusia

El Ministerio de Comercio de China ha anunciado este viernes la prohibición de exportar productos de doble uso a 14 entidades de la Unión Europea, con efecto inmediato. La decisión es la respuesta directa de Pekín al 21º paquete de sanciones aprobado el jueves por los Veintisiete contra Rusia —un paquete que incluía a varias empresas chinas por primera vez— y añade un nuevo capítulo a las ya tensas relaciones comerciales entre Bruselas y Pekín.

He analizado el comunicado oficial, que no especifica los nombres de las compañías afectadas, pero apunta a firmas del sector tecnológico y de defensa. La prohibición abarca bienes y tecnologías de doble uso, es decir, aquellos que pueden tener aplicaciones tanto civiles como militares, y supone un golpe inmediato para unas cadenas de suministro europeas que dependen en buena medida de componentes chinos.

La medida china: qué implica y a quién afecta

La restricción comercial de Pekín sigue la lógica de la reciprocidad. El 21º paquete de sanciones de la UE contra Moscú, adoptado el 23 de julio, incluye por primera vez a compañías chinas acusadas de ayudar a Rusia a eludir las sanciones occidentales. La respuesta de Pekín no se ha hecho esperar: menos de 24 horas después, el veto a las exportaciones europeas de productos de doble uso está en vigor.

Las 14 entidades señaladas por China operan en sectores estratégicos como los semiconductores, la inteligencia artificial y los sistemas de defensa. Aunque Pekín no ha hecho pública la lista completa, fuentes diplomáticas europeas citadas por la prensa internacional apuntan a que entre las afectadas hay filiales de grandes grupos industriales con contratos de defensa en curso. La prohibición, además, es de aplicación inmediata, lo que podría interrumpir contratos ya firmados y generar pérdidas millonarias.

La respuesta de Bruselas y la escalada de tensiones

La Comisión Europea ha reaccionado con cautela. La institución ha confirmado que “está analizando las restricciones” y que buscará “aclaraciones con sus interlocutores chinos”. Sin embargo, no hay indicios de que la UE vaya a retroceder en su política de sanciones a Rusia, lo que incrementa el riesgo de una espiral de represalias.

“La Comisión Europea está analizando las restricciones anunciadas por China y buscará aclaraciones con sus interlocutores chinos”. — Un portavoz de la Comisión Europea.

Esta nueva crisis se suma a los múltiples frentes comerciales que la UE mantiene abiertos con China: desde la investigación antidumping a los vehículos eléctricos chinos hasta las tensiones en el sector del acero o los gravámenes a las importaciones de productos textiles. Pekín, por su parte, ha demostrado con esta respuesta que está dispuesto a utilizar sus propias herramientas de presión económica.

Contexto y precedentes en la relación UE-China

Lo que veo en este movimiento de Pekín es una represalia calculada que recuerda a episodios anteriores. China ya recurrió a restricciones de exportación en 2021 contra empresas estadounidenses por el caso Huawei, y en 2025 impuso controles a las tierras raras como medida de presión comercial. Ahora, la novedad es que el objetivo es la Unión Europea, lo que refleja un deterioro rápido de la relación bilateral.

El factor detonante ha sido la inclusión de empresas chinas en el paquete de sanciones europeas. Bruselas acusa a esas firmas de suministrar a Rusia componentes electrónicos y maquinaria susceptible de uso militar, una línea roja que Pekín niega haber cruzado. Sin embargo, los datos de comercio bilateral muestran un aumento significativo de las exportaciones chinas a Rusia desde 2022, lo que ha llevado a la UE a actuar.

La tensión no se limita al ámbito de las sanciones. En los últimos meses, la Comisión Europea ha abierto investigaciones sobre subvenciones chinas a los sectores de paneles solares y baterías eléctricas, y Pekín ha respondido con medidas de control a las exportaciones de grafito y germanio. El anuncio de hoy es un paso más en una escalada que parece lejos de agotarse.

🌍 El impacto en España y Europa

Para las empresas españolas, la prohibición china supone un riesgo directo en la medida en que formen parte de las cadenas de suministro europeas afectadas. Aunque no se ha confirmado que ninguna compañía española figure entre las 14 entidades señaladas, varios conglomerados industriales con presencia en España operan en los sectores tecnológico y de defensa que Pekín tiene en el punto de mira. El veto puede encarecer componentes críticos para la industria automovilística y aeroespacial europea, dos pilares de la economía española.

En el plano macroeconómico, este nuevo foco de tensión se añade a la incertidumbre generada por los aranceles estadounidenses y el rally de los precios de la energía. Si la disputa se prolonga, podría frenar las decisiones de inversión de las grandes multinacionales europeas con exposición al mercado chino, lo que a su vez afectaría a los proveedores locales. Por ahora, Bruselas confía en reconducir la situación por la vía diplomática, pero la experiencia reciente enseña que los conflictos comerciales con China rara vez se resuelven con rapidez.

Pasarela de autónomos: el Congreso aprueba la regularización para 100.000 trabajadores

El Congreso de los Diputados ha aprobado este jueves la ley que crea una pasarela para que 100.000 autónomos conviertan las cuotas de sus mutualidades en años cotizados a la Seguridad Social y puedan así acceder a la pensión pública. La medida, largamente reclamada por colectivos profesionales, corrige una desigualdad histórica.

La nueva norma afecta a profesionales liberales que durante décadas optaron por mutualidades alternativas al RETA, como abogados, procuradores o arquitectos, y que ahora podrán trasladar sus fondos para sumar periodos cotizados. El mecanismo no es retroactivo para quienes ya se han jubilado, una limitación que ha generado debate entre los afectados.

Qué es la pasarela a la pensión pública

El sistema permite que las aportaciones realizadas a mutualidades profesionales (entidades de previsión alternativas a la Seguridad Social) se reconozcan como periodos cotizados en el régimen de autónomos. A efectos prácticos, el dinero acumulado en la mutualidad se transforma en derechos para la pensión de jubilación, equiparando así las condiciones de estos trabajadores con las del Régimen General.

La pasarela abarca a aquellos profesionales que optaron por mutualidades en lugar del RETA, una elección que durante años les impidió acumular derechos públicos. Ahora, con la simple conversión de esos fondos, podrán acceder a las prestaciones de jubilación, invalidez o viudedad del sistema público, igual que cualquier otro autónomo.

Quién puede acogerse y quién queda fuera

Los principales beneficiarios son abogados, procuradores, arquitectos y otros profesionales liberales que cotizaron a sus mutualidades sectoriales. Se estima que hasta 100.000 personas podrían regularizar su situación, según los datos manejados durante la tramitación parlamentaria.

Sin embargo, la medida excluye explícitamente a aquellos profesionales que ya han accedido a la jubilación. Quienes se retiraron antes de la entrada en vigor de esta ley no podrán convertir sus antiguas cuotas mutualistas, lo que deja fuera a una parte del colectivo. El resto deberá esperar a que el desarrollo reglamentario concrete los plazos y el procedimiento exacto.

Convertir las aportaciones mutualistas en años cotizados a la Seguridad Social es el paso definitivo para que miles de autónomos no se queden sin pensión.

Un hito histórico para los profesionales liberales

La reivindicación de esta pasarela no es nueva. Arrancó cuando las mutualidades empezaron a mostrar claras diferencias en las prestaciones respecto al sistema público, y la incertidumbre sobre su viabilidad creció con la crisis financiera. La aprobación de esta pasarela es el resultado final de años de negociaciones y de la presión de los los profesionales, que veían en el sistema público la única garantía de jubilación.

El impacto va más allá de la pensión: al sumar periodos cotizados, los beneficiarios también podrán acceder a prestaciones por cese de actividad (el paro de los autónomos) o a una base reguladora más alta si deciden cotizar por ingresos reales en el nuevo RETA. Es, en definitiva, un reconocimiento tácito de que el modelo mutualista no daba una cobertura equiparable a la Seguridad Social.

Guía rápida del trámite

  • 📅 Plazos: La ley entrará en vigor tras su publicación en el BOE. Los plazos de solicitud se detallarán en el reglamento que desarrolla la medida.
  • ✅ Requisitos clave: Haber cotizado a una mutualidad profesional sustitutoria del RETA y no estar ya jubilado. Es imprescindible no haber accedido a la pensión de jubilación.
  • 🌐 Dónde solicitarlo: Está por determinar; previsiblemente se realizará a través de la sede electrónica de la Seguridad Social con certificado digital o Cl@ve.
  • 💰 Importe o coste: No se trata de un pago, sino de la conversión de fondos ya existentes. La Seguridad Social valorará las aportaciones para calcular los años reconocidos.
  • ⚠️ Error a evitar: Esperar a la jubilación para solicitar la pasarela. La medida no se aplicará a quienes ya estén jubilados, por lo que hay que actuar antes de retirarse.

Joyas de la princesa Diana: el legado Swan Lake que bate al oro en rentabilidad

En diciembre de 1999, Guernsey’s subastó un lote que pasó casi desapercibido para el gran público pero que hoy se estudia en las escuderías financieras más sofisticadas: el conjunto de collar y pendientes Swan Lake de la princesa Diana. El empresario James McIngvale pagó un millón de dólares por una suite que apenas dos años antes había rozado la piel de Lady Di. Lo que vino después —silencios, operaciones privadas y una cancelación en 2023— demuestra que la joyería con procedencia real no solo conserva el capital: lo multiplica hasta ridiculizar la rentabilidad del oro físico en el mismo período.

El misterioso origen de la suite que Diana estrenó en un ballet

La noche del 3 de junio de 1997, Diana asistió a la función inaugural de Swan Lake del English National Ballet en el Royal Albert Hall. Fue una de sus últimas apariciones públicas relevantes. El collar que eligió, diseñado por Garrard, estaba compuesto por 178 diamantes (unos 52 quilates en total) enmarcando siete perlas cultivadas de los mares del Sur. Las piezas formaban un conjunto inacabado: tras el ballet, Diana devolvió el collar para que el joyero fabricase los pendientes a juego. Nunca llegó a recogerlos.

El 31 de agosto de ese mismo año, la princesa falleció en París. A diferencia de las joyas de la Corona o de las piezas heredadas por sus hijos, el Swan Lake no pertenecía al patrimonio real ni a la colección privada de Diana. La casa Garrard, que había co-diseñado la pieza con ella, se encontró con un activo huérfano pero cargado de simbolismo. Y el mercado del coleccionismo no tardó en valorarlo.

Un millón de dólares en 1999, entre 5 y 15 millones veinticuatro años después

La subasta de Guernsey’s de diciembre de 1999 canalizó un primer precio de referencia: 1 millón de dólares. En 2008, la suite cambió de manos en una venta privada —sin cifras públicas, pero con un sobreprecio que ya entonces los intermediarios situaban en varios múltiplos— y recaló en la familia ucraniana Ginzburg. Quince años más tarde, estos propietarios encargaron una nueva subasta con la intención de donar parte de lo recaudado a la reconstrucción de Ucrania. La estimación inicial se movía en una horquilla de 5 a 15 millones de dólares.

La puja no llegó a celebrarse. En junio de 2023, Guernsey’s anunció la cancelación tras recibir una oferta privada de un museo cuyo nombre e importe no se revelaron. Esa opacidad, lejos de restarle atractivo, refuerza la tesis de inversión que defiendo: las joyas con procedencia real de primer nivel se transan fuera de los canales abiertos, donde los precios de realización suelen superar las estimaciones de los catálogos.

Un activo que pasó de un millón a un rango de cinco a quince millones en 24 años deja la revalorización del oro —por debajo del 8 % anualizado— en un discreto segundo plano.

Lo que enseña el Swan Lake al inversor en joyería histórica

He analizado la evolución del oro desde 1999: partiendo de unos 280 dólares por onza, el metal ha superado los 2.300 dólares en 2024, una multiplicación de poco más de ocho veces. Incluso tomando el extremo bajo de la valoración del Swan Lake, nos movemos en un factor cinco; en el escenario medio —diez millones— estaríamos hablando de una multiplicación por diez, con un rendimiento anualizado en torno al 10,5 % neto de inflación. Y eso sin contar la extrema descorrelación con los mercados financieros tradicionales.

Lo relevante no es solo la cifra, sino el motor que la explica. La joyería histórica con pedigree real opera en un mercado de oferta casi perfectamente inelástico: no se van a fabricar más conjuntos que hayan pertenecido a Diana de Gales. A eso se suma un componente emocional que los family offices llevan décadas monetizando —como sucede con los Birkin de Hermès o con ciertas referencias de Patek Philippe—, pero aquí amplificado por el halo trágico de una figura global. La suite Swan Lake no solo es un conjunto de diamantes y perlas; es historia comprimida en 52 quilates.

Desde el punto de vista del riesgo, la liquidez es baja y las ventanas de desinversión dependen de contactos discretos y casas de subastas especializadas. No es un activo para quien busca liquidez inmediata, pero sí para quien construye un patrimonio intergeneracional y quiere diversificar con piezas que, literalmente, superan la prueba del tiempo. El próximo hito que seguiré de cerca: cualquier movimiento del museo comprador o una futura exposición pública que podría reactivar el interés y empujar las valoraciones aún más arriba.

💎 Veredicto Wealth

El Swan Lake Suite es un activo de preservación de capital que, gracias a su procedencia inigualable, ha mostrado un potencial de revalorización muy superior al del oro en las últimas dos décadas y media. El horizonte mínimo recomendable es de diez años, y el principal riesgo a vigilar es la ausencia de cotización pública, que exige asesoramiento especializado para ejecutar una salida ordenada.

El caso que llega a tribunales tras el aviso médico: por qué no debes usar ChatGPT para dolencias

ChatGPT vuelve a estar en el centro de la polémica, pero esta vez no por un fallo técnico ni por una polémica de derechos de autor. Un pastor de Florida, Scott Winters, ha demandado a OpenAI ante el Tribunal Superior de San Francisco después de que, según él, el chatbot minimizara durante semanas los síntomas de una embolia pulmonar masiva que casi le cuesta la vida.

El caso, presentado esta semana, es el primero que atribuye un daño físico grave a los consejos de salud emitidos por una inteligencia artificial conversacional. Y llega justo cuando OpenAI, Microsoft y otras tecnológicas impulsan con fuerza sus asistentes de salud, animando a millones de usuarios a volcar ahí sus historiales médicos.

Qué pasó exactamente con ChatGPT

Youtube video

Según la demanda, Winters comenzó a consultar a ChatGPT-4o en 2024 por mareos recurrentes y cambios de presión arterial. Al principio, el chatbot le recomendaba acudir a un médico, algo que él mismo llegó a agradecer en sus conversaciones. Pero con el tiempo, sostiene la querella, esas advertencias fueron desapareciendo de las respuestas.

El punto de inflexión llegó el 13 de julio de 2025, cuando el pastor preguntó por un fuerte dolor en la ingle. El chatbot le contestó que era «muy probablemente un detalle menor» dentro de un cuadro más amplio y le sugirió quedarse en casa, según recoge la demanda. Horas después, Winters ingresó de urgencia en cuidados intensivos.

OpenAI y las demandas contra la IA médica

ChatGPT no es una herramienta pensada para sustituir a un profesional sanitario, y así lo recogen sus propios términos de servicio, algo que OpenAI ha repetido públicamente tras conocerse el caso. Su portavoz, Drew Pusateri, insistió en que los modelos más recientes están mejor preparados para reconocer cuándo es necesaria atención médica profesional.

Sin embargo, la demanda va más allá de un simple malentendido puntual. Los abogados de Winters, del despacho Tech Justice Law, sostienen que el chatbot llegó a usar referencias religiosas para reforzar sus recomendaciones, conociendo que el usuario era pastor. Piden además que se suspenda ChatGPT Health hasta que evaluadores independientes certifiquen que es seguro para consultas sanitarias.

Por qué este caso importa a cualquier usuario

Youtube video

No hace falta vivir en Florida ni ser pastor para reconocerse en esta historia. Cada vez más personas en España recurren a ChatGPT antes que a su médico de cabecera para entender un síntoma, calmar una preocupación o simplemente ganar tiempo antes de pedir cita. Es un gesto comprensible, casi instintivo en la era de la inmediatez.

El problema, según recoge la propia demanda, es que un chatbot puede transmitir la seguridad de un diagnóstico clínico sin tener ninguna de las garantías que lo respaldan. No pregunta antecedentes con la misma rigurosidad que un médico, no palpa, no explora, y sobre todo, no asume responsabilidad legal si se equivoca.

Las señales de alarma que ChatGPT no debería resolver por ti

Hay síntomas que, por su propia naturaleza, exigen valoración presencial inmediata y no una conversación de texto, por muy convincente que suene la respuesta. Este es el tipo de señales que nunca deberían quedarse en una pantalla:

  • Dolor torácico o en la ingle que aparece de forma súbita e intensa.
  • Mareos recurrentes acompañados de alteraciones de la presión arterial.
  • Dificultad para respirar o palpitaciones inexplicadas.
  • Cualquier síntoma que empeora pese a seguir un «consejo» de reposo prolongado.

En el caso de Winters, los médicos que le atendieron vincularon la formación de los coágulos precisamente con los largos periodos de inactividad que el chatbot le había recomendado, según los documentos judiciales.

Qué puede cambiar a partir de ahora

Este litigio no va a resolverse de un día para otro, pero sí puede marcar un antes y un después en cómo se regula la IA aplicada a la salud. Expertos legales citados en la cobertura del caso apuntan a que la forma en que el chatbot personalizó sus respuestas podría pesar en la evaluación de responsabilidad, más allá de lo que digan los términos de uso.

Lo razonable, mientras los tribunales deciden, es tratar a ChatGPT como lo que es: un apoyo informativo, nunca un sustituto del criterio médico. La tecnología seguirá mejorando y probablemente lo haga con más salvaguardas, pero la decisión de acudir al médico ante una señal de alarma debe seguir siendo siempre humana.

Las reservas de Ethereum en exchanges caen a mínimos mientras el staking crece: señal de acumulación

Ethereum está viviendo una transformación silenciosa pero profunda. Los datos on-chain más recientes muestran que la cantidad de ether disponible para comprar en los exchanges sigue cayendo a mínimos históricos mientras que, en paralelo, más de un tercio de toda la oferta en circulación permanece bloqueado en el staking, el mecanismo por el que los validadores ganan recompensas por asegurar la red.

Según las métricas de CryptoQuant, la firma de análisis on-chain, las reservas de ether en las plataformas de intercambio centralizadas han pasado de un pico por encima de los 21 millones de ETH a cerca de 15,1 millones, un descenso que no ha cesado ni siquiera en las fases de corrección del precio. A eso se suma que la tasa de staking ha alcanzado el 33,6%, casi diez puntos más que a principios de 2025 (cuando rondaba el 28%).

Los flujos netos diarios siguen dibujando un patrón inequívoco de retirada. Los exchanges registraron una salida neta de -46.300 ETH, mientras que las entradas al contrato de staking llegaron a +62.200 ETH. Grosso modo, cada día hay menos monedas en las manos de los vendedores potenciales y más bloqueadas durante meses o años.

La doble pinza: menos ether para vender y más ether atado al staking

El fenómeno no es un despiste puntual. La caída de las reservas en los exchanges se ha mantenido de de manera ininterrumpida tanto en los repuntes como en los retrocesos del activo. No es un movimiento especulativo de corto plazo: es una reducción estructural de la oferta inmediatamente disponible para negociar.

En paralelo, el staking sigue engordando. Aunque el ritmo de entrada se ha moderado respecto a los picos de hace unos meses, la tasa de participación sigue subiendo. Esto significa que uno de cada tres ether no está circulando libremente, sino trabajando en la red a cambio de un rendimiento. Para muchas manos fuertes, el staking se ha convertido en la opción por defecto, bien directamente o a través de proveedores de staking líquido como Lido.

El efecto combinado es lo que los analistas empiezan a llamar un supply squeeze, un choque de oferta: la masa de ether en espera de ser vendida se reduce, y si la demanda repunta, los libros de órdenes de los exchanges tienen cada vez menos profundidad. Cualquier compra grande podría mover el precio con más violencia de lo habitual.

La reducción de la oferta disponible es tan persistente que ya no depende del humor del mercado.

Pero la mecánica tiene un matiz importante. Como destacan los expertos de CryptoQuant, una simple reducción de la oferta no basta para provocar un alza de precios. Se necesita una demanda sostenida en el mercado spot, ya sea por mayor actividad de las aplicaciones descentralizadas o por flujos institucionales que aún no han aparecido con la intensidad suficiente.

Análisis: la llave la tiene la demanda, y el precio aún mira los 2.000 dólares

Conviene recordar que la llegada de los ETF spot de Ethereum en 2024 abrió la puerta a que grandes gestoras como BlackRock y Fidelity canalizasen miles de millones hacia el activo. Sin embargo, los flujos han sido moderados en las últimas semanas, y el mercado aún no ha visto la inyección de capital fresco que convierta la escasez de monedas en una ruptura alcista clara. La demanda institucional es el combustible que falta.

Además, hay que considerar el papel de los tokens de staking líquido (LST) como el stETH de Lido. Estos derivados permiten usar el ether bloqueado como colateral en protocolos DeFi, atenuando parcialmente el drenaje de liquidez. Dicho de otro modo: aunque el ether original esté inmovilizado en el staking, su representación sintética sigue moviéndose en el ecosistema. Eso matiza la lectura de un choque de oferta absoluto, aunque no la anula.

Los analistas fijan el umbral crítico en los 2.000 dólares. Si el precio de ether logra asentarse por encima de esa cota psicológica, la hipótesis del supply squeeze ganaría fuerza y los libros de órdenes poco profundos podrían acelerar el movimiento al alza. Por el contrario, si volvieran a dominar los flujos de entrada hacia los exchanges —es decir, si los inversores empezasen a enviar ether de vuelta para vender—, la tesis de la oferta menguante se debilitaría de golpe.

La estructura de oferta de Ethereum es hoy la más restrictiva de su historia. Pero sin un repunte real de la demanda, esa ventaja seguirá siendo solo una promesa. El mercado no se mueve solo por escasez, sino por el apetito de quien está dispuesto a comprar. Y ese apetito, de momento, espera una señal más clara.

Bitwise desmonta el mito: las comisiones de Ethereum caen un 51% pero el uso y staking rompen récords

Las comisiones por usar la red de Ethereum han caído un 51% en el último año, según el último informe del equipo de investigación de Bitwise. Sin embargo, la actividad no solo no se ha resentido: el volumen de transacciones y el staking han batido todos los récords. El dato, de julio de 2026, desmonta el mito de que unas tarifas más bajas desincentivan la seguridad o ahuyentan a los usuarios.

Bitwise no es un observador cualquiera. La gestora estadounidense, responsable del mayor ETF de ether al contado en Estados Unidos —con más de 10.000 millones de dólares bajo gestión—, publica periódicamente métricas on-chain para evaluar la salud de la red. En esta ocasión, sus cifras revelan que el abaratamiento de las operaciones no ha provocado una fuga de validadores ni una pérdida de atractivo para los inversores institucionales.

El motor de la caída: las capas 2 y el legado de Dencun

Ethereum ha sabido aprovechar dos innovaciones clave: la adopción masiva de rollups (redes de segunda capa) y la actualización Dencun, activada en marzo de 2024. Dencun introdujo las transacciones con blobs, pequeños paquetes de datos que permiten a estas capas acumular decenas de miles de operaciones y liquidarlas en la red principal a un coste irrisorio.

El resultado es una caída drástica de las tarifas. Según Bitwise, el coste medio por transacción en Ethereum se sitúa ahora en torno a 1,5 dólares, frente a los más de 3 dólares que costaba de media un año atrás. Mientras, los rollups como Arbitrum, Optimism, Base o zkSync han multiplicado su actividad: entre todas las L2 se procesan ya más de 15 millones de transacciones diarias, un volumen que la capa principal no podría absorber sin ese soporte infraestructural.

La paradoja es evidente: aunque cada transacción individual cuesta menos, el volumen total de operaciones genera una economía de escala que mantiene los ingresos de los validadores. Y las tarifas reducidas atraen a nuevos usuarios institucionales y a aplicaciones que antes huían de los costes de gas.

Staking imparable: más de 40 millones de ETH bloqueados

tarifas Ethereum 2026

En paralelo, el staking —el mecanismo por el que los usuarios bloquean sus ether para validar la red y recibir recompensas— ha alcanzado una cifra sin precedentes. El informe de Bitwise señala que ya hay más de 40 millones de ETH depositados en el contrato de staking, lo que representa cerca del 33% del total en circulación. Desde la activación de los retiros con la actualización Shanghai en 2023, nunca se había visto una acumulación tan grande.

El número de validadores activos ha superado por primera vez el millón, consolidando en en el staking una pieza central de la red. Aunque las recompensas por validar transacciones han disminuido ligeramente en términos absolutos —porque las comisiones base son más bajas—, las propinas (tips) y los ingresos por MEV mantienen el rendimiento anualizado en torno al 3-4%, suficiente para que los inversores institucionales sigan viendo al ether como un activo productivo.

La caída de las comisiones no ha vaciado la red: más usuarios y más ether en staking demuestran que Ethereum es cada vez más atractivo.

Qué significa este dato para el inversor de Ethereum

Los números de Bitwise pintan un escenario optimista para los poseedores de ether, pero conviene leerlos con matices. Por un lado, la caída de tarifas demuestra que la red puede escalar sin perder seguridad: los rollups absorben la demanda y la capa base se mantiene como la capa de liquidación definitiva. Eso atrae a más desarrolladores y usuarios institucionales, como los fondos que canalizan sus inversiones a través de los ETF de ether de BlackRock y Fidelity.

Sin embargo, el récord de staking también plantea una sombra. A mayor proporción de ether bloqueado, menor oferta disponible en los mercados, lo que podría tensionar la liquidez en momentos de pánico. Además, la concentración de validadores en unos pocos proveedores de liquid staking como Lido o Coinbase sigue siendo un riesgo para la descentralización de la red. Nadie quiere un Ethereum donde cuatro actores controlen el consenso.

Pese a estas cautelas, el informe de Bitwise refuerza la tesis de que Ethereum está encontrando un equilibrio sostenible: tarifas bajas, alta actividad y una base de staking sólida. Si las tendencias se mantienen, el próximo gran salto llegaría con la implementación completa del restaking nativo y la madurez de las aplicaciones de capa 2, que podrían multiplicar aún más los ingresos por comisiones a largo plazo. Por ahora, los inversores tienen un dato claro: quemar ether en cada transacción ya no es sinónimo de red cara, sino de una infraestructura que se prepara para la adopción masiva.

Nuevas ofertas empleo SEPE: todas las vacantes y autoempleo actualizados en España

El Servicio Público de Empleo Estatal (SEPE) ha renovado su portal con nuevas ofertas de empleo y programas de autoempleo para toda España. Aunque la plataforma concentra vacantes de ámbito nacional, buena parte de las últimas actualizaciones llegan desde Asturias, con convocatorias que incluyen contratación indefinida, formación remunerada y ayudas directas al emprendimiento juvenil.

Más de 500 ofertas activas y formación remunerada en Asturias

El portal Trabajastur, gestionado por el Servicio Público de Empleo del Principado, mantiene activas más de 500 ofertas de empleo que abarcan sectores como la logística, la salud o la industria. Junto a ellas, se han lanzado varios programas que combinan formación, experiencia y, en algunos casos, un empleo estable al finalizar.

Estas son las convocatorias más relevantes:

  • Programa de Recualificación 2026–2027 en Gijón. Itinerarios formativos en economía azul, industrias creativas y sostenibilidad, con contratación indefinida posterior para parte del alumnado. Requiere empadronamiento en Gijón a fecha 28 de enero de 2026 y no tener contrato a jornada completa al inicio.
  • Programa Joven Ocúpate 2026/2027. Formación en alternancia con el empleo para jóvenes de 16 a 29 años inscritos en Garantía Juvenil. Las entidades promotoras pueden solicitar subvenciones hasta el 31 de julio (15 días hábiles desde el 14 de julio de 2026).
  • Subvenciones para inclusión sociolaboral. Ayudas de concurrencia competitiva para proyectos innovadores dirigidos a colectivos vulnerables. Plazo de solicitud hasta el 7 de agosto de 2026.
  • Ayudas a la contratación de personal investigador doctor. Impulsan la incorporación de talento postdoctoral en centros asturianos. El plazo cierra a las 14:00 horas del 31 de julio de 2026.
  • Itinerario de Emprendimiento Juvenil Generación IN. Para jóvenes de 18 a 29 años en desempleo: asesoramiento, formación y ayudas al autoempleo de hasta 2.200 euros. Inscripciones abiertas a través de www.somosgeneracionin.org.

Perfiles concretos y oportunidades inmediatas

Además de los programas formativos, la Agencia de Colocación del Ayuntamiento de Gijón tiene activas vacantes para auxiliar administrativo de formación, fisioterapeuta, técnico de mantenimiento contra incendios en Oviedo y fontanero en Llanera. Todas ellas exigen disponibilidad presencial y, en la mayoría de los casos, no se requiere titulación universitaria.

En el caso de los programas de recualificación, el objetivo es claro: ofrecer una formación específica en ocupaciones con alta demanda y, para quienes completen el itinerario y superen el proceso de selección posterior, un contrato indefinido. Las condiciones salariales dependerán del convenio de cada sector, pero parten de bases reguladas por el SMI.

Los programas de recualificación que incluyen contratación indefinida al final del itinerario formativo representan una puerta real para salir del desempleo de larga duración. No es algo habitual en las convocatorias del SEPE, y por eso conviene no dejar pasar el plazo.

Es importante tener en cuenta que los plazos de inscripción varían: mientras algunos programas como el de Gijón están abiertos de forma continua, las subvenciones (Joven Ocúpate, inclusión) tienen ventanas muy concretas que vencen en las próximas semanas.

Análisis: ¿son realmente una oportunidad estos programas?

Vistos en conjunto, estos programas del SEPE en Asturias destacan por combinar formación con posibilidad de inserción laboral estable, una fórmula que históricamente ha dado buenos resultados en términos de conversión a contratos indefinidos. Eso sí, el candidato debe leer la letra pequeña: la mayoría exige empadronamiento en un municipio concreto o estar inscrito en el fichero de Garantía Juvenil, lo que reduce el universo de solicitantes.

En lo que respecta a las condiciones salariales, los itinerarios formativos no retribuyen durante la fase de aprendizaje, aunque las becas y ayudas compensan parcialmente. Y en los puestos de la Agencia de Colocación, los sueldos se ajustan al convenio colectivo correspondiente, que en Asturias suele superar ligeramente el SMI. Para un joven sin experiencia o un parado de larga duración, la opción es atractiva: se gana cualificación oficial y experiencia en sectores con futuro, como la economía azul o la transición ecológica.

Un punto a vigilar es que no todos los participantes de los programas de recualificación consiguen el contrato indefinido final; la selección depende de las empresas colaboradoras y del rendimiento durante la formación. Sin embargo, incluso quienes no son contratados salen del programa con un certificado de profesionalidad que mejora su empleabilidad.

Nuestra recomendación es que el candidato no espere a la última semana de plazo: la documentación (certificado de empadronamiento, inscripción en Garantía Juvenil, vida laboral actualizada) puede demorarse unos días. Prepararla con antelación es la mejor estrategia para no quedarse fuera de una oprtunidad que mezcla formación y empleo de calidad.

📝 Cómo enviar el currículum y participar en estas convocatorias

La inscripción varía según el programa, pero en todos los casos se realiza a través de las plataformas oficiales del Principado de Asturias o del Ayuntamiento de Gijón. Sigue estos pasos:

  1. Paso 1: Identifica el programa que encaja con tu perfil (joven en Garantía Juvenil, desempleado de larga duración, investigador, etc.).
  2. Paso 2: Accede al portal correspondiente: trabajastur.com para ofertas generales, la sede electrónica del Principado (códigos AYUD0159T01 y ficha de inclusión) para solicitar subvenciones, la web de la Agencia de Colocación de Gijón para las vacantes locales, o www.somosgeneracionin.org para el programa de autoempleo.
  3. Paso 3: Revisa los requisitos específicos: empadronamiento, inscripción como demandante de empleo, estar en el Sistema Nacional de Garantía Juvenil (si procede) y, en el caso de las ayudas a investigación, titulación doctoral.
  4. Paso 4: Prepara la documentación: DNI, currículum actualizado, certificado de empadronamiento o vida laboral, y una breve carta de motivación si la convocatoria lo exige.
  5. Paso 5: Presenta la solicitud dentro del plazo marcado y guarda el justificante. Recibirás confirmación por correo electrónico en los días siguientes.

Plazo de inscripción: Varía según el programa: 31 de julio de 2026 (Joven Ocúpate, ayudas a investigación), 7 de agosto de 2026 (inclusión sociolaboral) o abierto de forma continua (Recualificación Gijón, Generación IN). Requisito mínimo: Estar desempleado e inscrito como demandante de empleo; para los programas de Gijón, además, estar empadronado en el municipio.

Webb descubre un tercer planeta gigante oculto en Beta Pictoris tras años de búsqueda

Un tercer planeta gigante ha emergido del resplandor de uno de los discos de escombros más brillantes que conocemos. El telescopio espacial James Webb lo ha detectado en el sistema Beta Pictoris, a 63 años luz de la Tierra, no como un punto de luz limpio, sino a través de la firma química de su atmósfera. El hallazgo, publicado en The Astrophysical Journal Letters, convierte a este joven sistema en el segundo del que se obtienen imágenes directas de al menos tres mundos.

Un planeta que apareció como un código de barras

El equipo no buscaba un nuevo planeta. Aidan Gibbs, investigador postdoctoral de la Universidad de California en San Diego, y sus colaboradores utilizaban el espectrógrafo NIRSpec del Webb para estudiar el ya conocido Beta Pictoris b. Fue entonces cuando una señal inesperada apareció en los datos. “No buscábamos un nuevo planeta”, explica Gibbs. “Intentábamos entender uno que ya sabíamos que existía, y de repente esta señal reveladora surgió donde no la esperábamos”.

En lugar del espectro suave de la luz estelar dispersada por el polvo, los investigadores vieron un patrón repetitivo de picos y valles. Líneas de absorción de monóxido de carbono regularmente espaciadas se extendían como un código de barras a lo largo de los datos. Esas líneas delataban la presencia de un planeta gaseoso y proporcionaban información sobre su movimiento, lo que permitió estimar su velocidad radial y su posición.

Las mediciones situaban la fuente dentro del disco casi de canto de Beta Pictoris y su velocidad encajaba con un objeto orbitando en el lado opuesto al planeta b. Una alineación casual con una enana marrón seguía siendo posible, pero el equipo calculó una probabilidad inferior a una entre diez millones antes de incorporar la velocidad radial. Lo bautizaron Beta Pictoris d.

Las líneas de absorción de monóxido de carbono revelaron un mundo gigante oculto tras el resplandor del disco, donde las imágenes convencionales solo veían ruido.

Entre el polvo y el resplandor

Beta Pictoris tiene apenas 23 millones de años y aún está rodeada por los restos de la formación planetaria: un disco brillante lleno de deformaciones, grumos, asimetrías y cometas. Ese material contribuyó a esconder el nuevo planeta. La luz dispersada puede crear estructuras que imitan a un compañero débil, y los efectos instrumentales a veces generan puntos luminosos que no son objetos reales. “Había una fuente brillante inesperada en las imágenes, pero hemos aprendido a no fiarnos de las manchas brillantes”, afirma Jean-Baptiste Ruffio, investigador de la UCSD e investigador principal de las primeras observaciones con Webb. “Al obtener un espectro a la vez que la imagen, pudimos confirmar rápidamente nuestras sospechas”.

Observaciones posteriores con el instrumento MIRI del Webb detectaron vapor de agua y metano, mientras que NIRSpec también reveló monóxido de carbono y metano, lo que reforzó la conclusión de que aquella señal procedía de un planeta. Una investigación independiente realizada con el Very Large Telescope del Observatorio Europeo Austral y la cámara NIRCam del Webb confirmó de forma autónoma su existencia.

El equipo estima que Beta Pictoris d tiene entre dos y cuatro veces la masa de Júpiter, lo que lo convierte en el más pequeño de los tres gigantes conocidos del sistema. Sus propiedades exactas siguen siendo inciertas porque el método eliminó gran parte del continuo de luz emitida. Los modelos basados únicamente en el espectro restado favorecían temperaturas de 900 a 1.200 kelvins, pero daban radios demasiado pequeños. Los investigadores consideran más probable una horquilla de 600 a 800 kelvins, coherente con los radios esperados y con límites de detección anteriores.

Lo que el disco ya insinuaba

Los astrónomos ya sospechaban que otro planeta podía orbitar más allá de Beta Pictoris b. Los dos mundos conocidos no bastaban para explicar el borde interior tan definido del disco ni varias estructuras inusuales. Beta Pictoris d podría estar esculpiendo ese límite interior. Su gravedad también podría influir en los escombros inclinados, los cometas que caen hacia la estrella o una acumulación de monóxido de carbono detectada en el lado suroeste del sistema. Nada de esto está confirmado aún; se necesitan mediciones más precisas de la masa y la órbita del planeta para saber cuánto del comportamiento del disco puede explicar.

El descubrimiento cambia, además, la forma en que los astrónomos podrán explorar sistemas abarrotados. La obtención de imágenes tradicional depende de separar una fuente puntual débil del resplandor estelar y del polvo circundante. La espectroscopía de resolución moderada, en cambio, busca patrones moleculares estrechos que el polvo difícilmente puede reproducir. “Un espectro contiene una cantidad increíble de información”, subraya Ruffio. “No solo te dice que algo es un planeta; de inmediato empiezas a conocer su temperatura, su química y su movimiento”. Este método podría aplicarse para buscar planetas de menor masa alrededor de estrellas jóvenes y mundos ocultos por polvo exozodiacal, y quizá orientar el diseño de futuros observatorios como el Habitable Worlds Observatory.

Con todo, la pieza más valiosa que aporta Beta Pictoris d es la posibilidad de reconstruir cómo tres mundos gigantes se formaron dentro de un mismo sistema joven y polvoriento. Las próximas observaciones del Webb afinarán su temperatura, su composición, su masa y su órbita, y pondrán a prueba si este planeta ayudó a esculpir el mismo disco que lo mantuvo oculto durante años. La respuesta, como suele ocurrir en astronomía, quizá llegue en un nuevo código de barras químico que aún no hemos aprendido a leer.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un tercer planeta gigante, Beta Pictoris d, en el sistema Beta Pictoris, detectado mediante la firma química de su atmósfera.
  • Dónde: En el sistema estelar Beta Pictoris, a 63 años luz de la Tierra, en la constelación de Pictor.
  • Institución responsable: Universidad de California en San Diego, con participación del telescopio James Webb (NASA/ESA/CSA) y el Very Large Telescope (ESO).
  • Cuándo: El hallazgo se publicó en The Astrophysical Journal Letters en julio de 2026.
  • Impacto a futuro: Abre la puerta a buscar planetas ocultos en discos brillantes mediante espectroscopía y a reconstruir la formación de sistemas planetarios jóvenes.

El consorcio de Jainaga lanza una OPA de 244 millones sobre Azkoyen

El consorcio liderado por José Antonio Jainaga ha lanzado una oferta pública de adquisición (OPA) voluntaria sobre el 100% de Azkoyen por 244 millones de euros, una operación que busca integrar al fabricante navarro de sistemas de vending y medios de pago en el grupo Ohmnia y consolidar un polo tecnológico-industrial de capital vasco.

La oferta, articulada a través de la sociedad Clerbil —patrimonial de Jainaga— y respaldada por un núcleo de inversores institucionales vascos, fija un precio de 10 euros por acción. Este precio supone valorar la compañía en los citados 244 millones y la operación queda condicionada a lograr una aceptación superior al 50% del capital y a las autorizaciones regulatorias pertinentes.

Qué hay detrás de la oferta de 10 euros por acción

El consorcio ha diseñado una estructura financiera escalonada. Por un lado, Ohmnia —el grupo industrial que Jainaga pilota desde 2019— absorberá la financiación mediante una ampliación de capital y deuda comprometida por CaixaBank y Banco Sabadell. En paralelo, el asesoramiento de la operación corre a cargo de Alantra y Cuatrecasas.

El perímetro de la OPA alcanza a la totalidad del capital social de Azkoyen, pero los promotores no contemplan excluir la compañía de bolsa si la operación triunfa. Al contrario, la intención es que la cotizada navarra se convierta en la plataforma desde la que impulsar futuras adquisiciones y consolidar un grupo con vocación europea.

El mapa accionarial del consorcio vasco

Junto a Clerbil, la oferta reúne a un núcleo de capital local muy significativo. Participan el Instituto Vasco de Finanzas, las fundaciones BBK y Vital, Carmen Lequerica Holding e Indar Kartera, el vehículo inversor de Kutxabank. Esta composición refleja un respaldo institucional que va más allá del interés puramente financiero: los promotores persiguen un proyecto industrial con arraigo en el tejido empresarial vasco.

Desde su creación, Ohmnia ha integrado cerca de veinte compañías especializadas en electrónica y metal para sectores como defensa, salud, energía o ferrocarril. Con una facturación agregada de 190 millones de euros y un ebitda de 27 millones, la incorporación de Azkoyen elevaría las cifras del nuevo grupo hasta los 400 millones de ingresos, 65 millones de ebitda y aproximadamente 2.000 trabajadores.

La paradoja del precio: 10 euros por debajo de la cotización

El principal escollo de la operación es que la oferta de 10 euros por acción se anunció después de que Azkoyen cerrara la sesión bursátil a 11,40 euros. Es decir, los accionistas actuales pueden vender en mercado a un precio un 14% superior al que ofrece el consorcio. Esta situación convierte el nivel de aceptación en la gran incógnita: si los partícipes minoritarios no acuden masivamente, la OPA no alcanzará el 50% mínimo exigido.

El éxito de la OPA depende de que los accionistas actuales acepten una prima negativa confiando en el valor a largo plazo del proyecto industrial.

Pese a ello, fuentes cercanas a la operación subrayan que varios de los actuales socios de referencia de Azkoyen verían con buenos ojos la entrada del consorcio y la estabilidad que aportaría al accionariado. Además, la permanencia en bolsa suaviza la oferta, porque el inversor que acuda obtendrá liquidez y, al mismo tiempo, podrá seguir vinculado al futuro del grupo a través de las acciones de Ohmnia si se materializa la integración.

Jainaga acelera la consolidación industrial del norte

Esta OPA no es un movimiento aislado. José Antonio Jainaga ha tejido un entramado industrial que ya suma Sidenor y la presidencia de Talgo, y ahora utiliza Ohmnia como vehículo para crecer por adquisiciones en segmentos de alto valor añadido. En un contexto en el que la industria española busca escala para competir en Europa, la operación sobre Azkoyen responde a la misma lógica que otras consolidaciones recientes en el sector de componentes y tecnología aplicada.

La apuesta por una compañía cotizada como plataforma de compras futuras es, además, un guiño a los mercados: permite atraer capital institucional a medida que el grupo gane músculo sin renunciar a la disciplina de la cotización. Sin embargo, el camino no será sencillo. Por un lado, la prima negativa puede disuadir al inversor minorista y, por otro, la integración de veinte compañías —algunas de ellas muy especializadas— requerirá una ejecución impecable para capturar las sinergias prometidas.

El precedente más cercano es el propio Jainaga. Su entrada en Talgo y Sidenor demostró que los accionistas históricos aceptan movimientos corporativos siempre que perciban un plan industrial sólido. Ahora toca trasladar esa confianza a Azkoyen.

📊 Las Claves para el Inversor

  • Qué vigilar: El grado de aceptación de la OPA por parte de los accionistas actuales —superar el 50% es imprescindible— y los plazos para las autorizaciones regulatorias.
  • Reacción del valor: Mientras la acción cotice por encima de 10 euros, el mercado descuenta que la oferta no será aceptada masivamente; cualquier comunicación de grandes accionistas a favor cambiaría esa ecuación.
  • Precedente sectorial: Las consolidaciones industriales en el entorno vasco han contado históricamente con el respaldo de las instituciones financieras locales, lo que otorga cierto suelo de aceptación.

Seguro de enfermedad deducible autónomos: Hacienda aclara el requisito del tomador en IRPF

Un autónomo no puede deducirse las primas del seguro de enfermedad en el IRPF si el tomador de la póliza es su empresa y no él mismo. Así lo ha aclarado la Dirección General de Tributos en una consulta vinculante, recordando que pagar las mensualidades desde la cuenta personal no cambia nada a ojos de Hacienda. El requisito legal es inequívoco: el titular de la actividad económica debe figurar como tomador en el contrato.

El caso concreto: autónomo, sociedad y seguro a nombre de la empresa

La consulta vinculante V1178-26, emitida el 20 de mayo de 2026, resuelve la duda de un profesional que tributa en estimación directa. Este autónomo tiene contratado un seguro de enfermedad que cubre su asistencia y la de su cónyuge. El problema es que la póliza no está a su nombre: la tomadora es una sociedad de la que él es socio y administrador. Aunque las primas se cargan en su cuenta bancaria personal, Hacienda rechaza cualquier deducción.

El argumento de la Dirección General de Tributos se apoya en el artículo 28 de la Ley del IRPF, que remite a las normas del Impuesto sobre Sociedades para calcular el rendimiento neto. Dentro de las especialidades para la estimación directa, el artículo 30.2.5ª.a) permite deducir las primas de seguro de enfermedad siempre que se cumplan varias condiciones. La más relevante, según la consulta, es que el tomador del seguro sea el propio contribuyente que desarrolla la actividad económica.

El órgano consultivo recuerda que no basta con ser el beneficiario ni con correr con el gasto. El tomador es la persona que asume la obligación jurídica de pagar la prima según la Ley de Contrato de Seguro. Por tanto, si quien figura en la póliza es una sociedad, la deducción en el IRPF del profesional no procede, aunque la sociedad esté vinculada a él.

Requisitos para deducir el seguro de enfermedad en el IRPF

Para aplicar correctamente esta deducción hay que cumplir todos los puntos de la norma. El afectado directo siempre es el contribuyente que declara el rendimiento de su actividad por estimación directa. Las personas aseguradas deben ser él mismo, su cónyuge o los hijos menores de veinticinco años que convivan con él. Y la póliza tiene que estar a su nombre como tomador, condición que Hacienda ha subrayado ahora para despejar cualquier duda.

Los límites cuantitativos son claros: 500 euros anuales por cada persona asegurada que cumpla los requisitos. Esa cuantía sube a 1.500 euros cuando la persona asegurada tiene reconocida una discapacidad. Si la póliza cubre a un familiar que no está en el círculo legal (un hijo independiente, un ascendiente), esa parte no es deducible, aunque el tomador sea el autónomo.

Un detalle técnico que suele pasarse por alto: el gasto solo es deducible en el ejercicio en que se paga. Si el autónomo está en estimación directa simplificada, las reglas son las mismas, porque la deducción se regula en el precepto común de la Ley del IRPF. Lo que no admite Hacienda es que el contribuyente intente deducir la prima alegando simplemente que el dinero salió de su bolsillo.

Hacienda no mira quién paga la prima, sino quién aparece como tomador del seguro a ojos de la Ley de Contrato de Seguro.

El error que puede costar una sanción: no revisar quién es el tomador

Muchos autónomos contratan seguros de salud a través de su empresa para beneficiarse de condiciones o descuentos, pero olvidan revisar quién aparece como tomador en en la póliza. Si el tomador es la sociedad, no pueden deducirse nada en el IRPF, y ese gasto mal declarado puede dar lugar a una regularización con recargos e intereses de demora cuando Hacienda cruce datos.

La seguridad social y la Agencia Tributaria no cruzan esta información automáticamente, pero en una comprobación limitada el inspector solicitará la póliza. Si ahí consta la empresa como tomadora, el autónomo habrá deducido un gasto indebido. La sanción mínima por dejar de ingresar puede ser del 50% de la cuota no pagada, además de los intereses. Así que el despiste sale caro.

Si el autónomo quiere que la cobertura sea deducible, la solución es sencilla: cambiar la póliza a su nombre como tomador, manteniendo el mismo beneficiario y las mismas coberturas. Las aseguradoras suelen permitir el cambio de tomador siempre que el nuevo sea parte interesada y asuma el pago. Conviene hacer esa gestión antes de que acabe el año para poder deducir el gasto en el siguiente IRPF.

Análisis: una doctrina consolidada que el autónomo debe aplicar desde el minuto uno

La consulta V1178-26 no es un criterio nuevo. Ya en 2005, con la consulta V2496-05, la Dirección General de Tributos sentó que el tomador debe ser el contribuyente. Sin embargo, muchos asesores y autónomos seguían interpretando que bastaba con ser el pagador. La nueva resolución es un toque de atención para quien todavía arrastraba esa práctica.

Esta doctrina administrativa es coherente con el principio de que el gasto debe estar vinculado a la actividad. El seguro de enfermedad personal del autónomo se entiende como un gasto necesario para proteger su capacidad de generar ingresos. Pero si el contrato lo firma una sociedad, el vínculo se rompe: es la empresa quien tiene el derecho y la obligación, y el autónomo solo se beneficia de forma indirecta. En ese caso, la sociedad podría deducir el seguro como gasto corporativo, pero entonces el autónomo recibiría una retribución en especie que tributaría como rendimiento del trabajo. Un cambio fiscal que puede ser más gravoso.

La medida deja poco margen a la interpretación. El autónomo que quiera deducirse el seguro en IRPF tiene que revisar hoy mismo la póliza: si el tomador es su sociedad, que inicie los trámites para cambiarlo. Y si no lo hace, que sea consciente de que Hacienda no va a transigir. El tiempo corre a favor del contribuyente cuando actúa antes de la declaración, no después de una carta de la AEAT.

Guía rápida del trámite

  • 📅 Plazos: No hay un plazo de solicitud, es un requisito fiscal que debe cumplirse en cada ejercicio. Conviene revisar la póliza antes de que finalice el año natural.
  • ✅ Requisitos clave: Tributar en estimación directa (normal o simplificada). Ser el tomador del seguro. Los asegurados solo pueden ser el autónomo, su cónyuge e hijos menores de 25 años que convivan con él.
  • 🌐 Dónde revisarlo: La póliza de seguro y, si hay dudas, la sede electrónica de la AEAT para consultar doctrina vinculante. No hay un formulario específico, se refleja en la casilla correspondiente del IRPF.
  • 💰 Importe o coste: Máximo deducible de 500 euros por persona y año (1.500 euros si la persona asegurada tiene discapacidad). El exceso no es deducible.
  • ⚠️ Error a evitar: Deducir las primas cuando el tomador es la empresa, aunque el pago se haga desde la cuenta personal. Hacienda denegará la deducción y exigirá la cuota más recargos.

Digi busca la ‘remontada’ en Bolsa: marca 10 días a la baja, pero promete un crecimiento récord

Digi no ha tenido el mejor debut posible en el mercado español, pero tampoco el peor. La empresa de telecomunicaciones low cost ha visto cómo, tras diez días de su salida a bolsa, la compañía no ha podido recuperar el valor inicial de su acción, que se mantiene alrededor de los 5,4 euros tras su debut en 5,6 euros y un pico cercano a los 6 euros. Sin embargo, la empresa se muestra confiada en que este valor volverá a medio plazo, pues sigue siendo la teleco mejor posicionada para crecer en lo que queda de año.

Se espera que la compañía crezca a doble dígito este ejercicio, siendo la única de sus competidoras en esta posición en España. Su llegada al podio del sector de la banda ancha hace unas semanas, superando a Vodafone, y su acelerado crecimiento la han situado en una posición favorable para el futuro inmediato, incluso si los expertos siguen señalando que la valoración inicial ha sido demasiado exigente en comparación con el precio de sus competidores.

El problema es que se trataba de un paso necesario. La empresa sabe que para seguir aumentando su número de usuarios necesita capacidad de inversión con la que expandir su red móvil y de fibra óptica en el país. No es un dato secundario y ha sido uno de los motivos centrales para apostar por el debut bursátil de la compañía, pues requerían esa inyección de capital para mantener la senda de crecimiento.

Tienda de Digi. Fuente Agencias

Por ahora, a pesar de la cotización de sus acciones, la confianza de la empresa en el futuro se mantiene. Sigue siendo la firma que más crece y la que ofrece los precios más competitivos. De hecho, como señala El Economista, en su propio plan estratégico confirman que este año aspiran a alcanzar unos ingresos que, en la parte alta del rango, se situarán en los 1.085 millones de euros, lo que supone un avance de más del 16 % frente a los 929 millones obtenidos en 2025.

El crecimiento de Digi protegerá el valor de sus acciones

En cualquier caso, la operadora confía en que este crecimiento termine sirviendo para impulsar la cotización de sus títulos. Puede ser un proceso más lento de lo deseado, sobre todo porque, en la práctica, solo cotiza el 20% de las acciones de la compañía.

Aun así, cuentan con una remontada en Bolsa para los próximos años. En el camino, el objetivo es alcanzar a Movistar y MasOrange en los primeros dos puestos de la clasificación de banda ancha, aunque estas cuentan con la ventaja de años de inversiones acumuladas, captación de usuarios y un catálogo de servicios más consolidado con ofertas de streaming y telefonía móvil.

Por suerte para la firma low cost, los informes de la CNMC muestran que sigue siendo la que más crece en usuarios mes a mes. Es una prueba de su capacidad para mantener la tensión competitiva en el sector y del impacto de su propuesta comercial; sin embargo, escalar el negocio también entraña sus propios retos y, con la presencia de nuevos accionistas exigiendo resultados de forma más inmediata, el mapa del sector puede volver a reconfigurarse.

Una montaña rusa para los inversores

La realidad exige paciencia a los inversores y analistas del sector de las telecomunicaciones. Es un escenario complejo, pero en un mercado donde sus rivales parecen haber alcanzado su techo de usuarios y crecimiento, resulta difícil ignorar que la low cost de origen rumano sigue encontrando recorrido para expandirse.

Por ahora, Digi mantiene alrededor del 14% del mercado de la banda ancha en el país, frente a Movistar y MasOrange, donde la primera alcanza el 31% del mercado nacional y la segunda un 34% de los usuarios. Al mismo tiempo, Digi tiene la ventaja de ser la que más crece entre las cuatro grandes operadoras, lo que constituye la promesa central realizada a los inversores tras su salida a bolsa.

Los retos para Digi en los próximos años

Existen varios frentes que Digi debe atender. Como reconoce la propia empresa en el folleto de emisión registrado ante la CNMV, existen riesgos inherentes a una compañía de sus características. El principal es la hipercompetitividad del sector; en el caso español, el documento señala directamente a actores consolidados como Vodafone, Telefónica y MasOrange. La competencia se endurece a medida que proliferan nuevos servicios; aun así, la firma de bajo coste conserva la mayor perspectiva de crecimiento del sector este año, siendo la única con proyecciones de incremento a doble dígito.

Digi: los bajos precios amenazan los niveles de ARPU de las operadoras más grandes
Digi: los bajos precios amenazan los niveles de ARPU de las operadoras más grandes Imagen: Digi Burgos EP

Por otro lado, mientras avanza en el despliegue de su red propia, la capacidad de Digi para comercializar sus servicios depende en gran medida de acuerdos de interconexión, roaming y compartición de red (RAN) con otros operadores, especialmente Telefónica. La rescisión o no renovación de estos contratos en condiciones aceptables obstaculizaría de manera significativa su operativa comercial.

Rolex 2026: las 5 ediciones limitadas que baten al mercado secundario

He estado analizando la última selección de relojes que Esquire ha catalogado como los nuevos clásicos modernos de 2026. Cinco referencias entre las que destaca, con su habitual pulcritud, el Rolex Oyster Perpetual actualizado. Un reloj sin complicaciones aparentes, pero que resume la esencia de la inversión en alta relojería: diseño atemporal, producción controlada y una demanda que desborda cualquier estimación.

La selección de Esquire: relojes con ADN de inversión

El reportaje, publicado esta semana, reúne propuestas de Cartier, Omega y, por supuesto, Rolex. El Cartier Santos refinado, el Omega Constellation reinterpretado y el propio Oyster Perpetual comparten un rasgo que el mercado secundario premia: no persiguen tendencias, las fijan. Esa es la clave para un activo tangible que aspira a preservar capital. La industria lanza constantemente complicaciones llamativas y materiales exóticos, pero los inversores más avezados saben que los relojes que mantienen valor de reventa suelen ser los más simples.

El Oyster Perpetual 2026, con sus proporciones revisadas y una esfera de un azul profundo casi hipnótico, no necesita de cronógrafos ni calendarios perpetuos. Su atractivo radica en lo que no se ve: un calibre automático de última generación y una disponibilidad que, como es norma en Rolex, será extremadamente limitada durante los primeros meses. La lista de espera se intuye larga, y eso es un indicador de fortaleza en el mercado paralelo.

La relojeria suiza de lujo no reacciona a las modas; las crea.

El factor Rolex: lo simple revaloriza más que lo complejo

No es casualidad. En el mercado secundario, los Rolex de tres agujas y fondo plano han batido históricamente a los grandes complicados de otras firmas. Un Oyster Perpetual 39 de 2018, por ejemplo, llegó a cotizar un 70% por encima de su precio de venta oficial en los meses posteriores a su descatalogación. La rareza fabricada, no la complejidad técnica, es el verdadero motor del valor.

Con el nuevo modelo de 2026, Rolex vuelve a jugar esa carta. Sin declarar una edición limitada, la marca regula los volúmenes de entrega con tal precisión que cada unidad se convierte en un bien escaso durante al menos dos años. Para el inversor con horizonte a medio plazo, eso se traduce en una ventana de oportunidad: comprar al precio de catálogo y vender en el mercado secundario antes de que el suministro se normalice.

Los otros relojes del reportaje –el Santos de Cartier y el Constellation de Omega– poseen un encanto coleccionista innegable, pero carecen de esa dinámica de restricción de oferta tan agresiva. Su revalorización es más orgánica y está ligada al aumento general de los índices de relojería, mientras que el Rolex añade una prima artificial de escasez que acelera los retornos.

Claves para el inversor en relojes: edición limitada vs. escasez real

Conviene distinguir entre una edición limitada numerada –como las que practican Audemars Piguet o Richard Mille– y la escasez estructural que impone Rolex. Las primeras generan picos de demanda concentrados, pero a menudo sufren correcciones bruscas cuando la moda pasa. La escasez controlada, en cambio, tiene un efecto más gradual y resistente. Por eso, los catálogos de subastas de Phillips o Christie’s siguen llenando sus páginas con Rolex sencillos de los años 60 y 70 que multiplican por veinte su precio original.

El contexto actual refuerza esta tesis. Los índices de WatchCharts muestran que, mientras los cronógrafos y los relojes de gama alta han cedido entre un 15% y un 20% desde sus picos de 2023, los Rolex de entrada han aguantado sin apenas fluctuación. La demanda de un Oyster Perpetual no cae porque siempre hay un nuevo comprador aspirante dispuesto a esperar. Esa base de demanda amplia y escalonada es lo que convierte a este reloj en un activo de preservación de capital más predecible que un Daytona o un GMT-Master II, cuyos precios pueden oscilar con fuerza ante cualquier rumor de descatalogación.

Comprar un Oyster Perpetual al precio de lista y conservarlo tres años ha sido, para muchos inversores, más rentable que un bono soberano europeo en la última década.

He visto cómo family offices españolas han empezado a incluir estas referencias básicas en sus carteras de diversificación, precisamente por su baja volatilidad comparada con otros segmentos del lujo. No buscan un pelotazo, sino un activo que duerma tranquilo mientras el resto de la cartera absorbe las turbulencias de los mercados financieros. Y en eso, el nuevo Rolex de 2026 encaja como un guante.

💎 Veredicto Wealth

El Rolex Oyster Perpetual 2026 es un activo de preservación de capital a medio plazo, especialmente recomendable para inversores que puedan acceder a precio de lista y mantener la pieza entre 24 y 36 meses. El principal riesgo es que Rolex incremente la producción de forma inesperada, lo que diluiría la escasez artificial; sin embargo, el historial de la marca sugiere que mantendrá su política de suministro restrictivo.

McDonald’s prepara cambios para sus clientes: así serán los nuevos restaurantes, menús y pedidos

La cadena de comida rápida McDonald’s se encuentra ahora mismo en una estrategia de recuperación de la marca, ante un entorno económico incierto. Sin ir más lejos, la cadena ‘low cost’ está apostando por un plan basado en tres pilares. El primero es el valor, apostando por los precios bajos; en segundo lugar la innovación con nuevos productos; y en tercer lugar la eficiencia tecnológica.

En este sentido, tras un ejercicio financiero marcado por una corrección en su valor bursátil del 10,5%, el gigante de la ‘M’ dorada se encuentra ahora mismo en un punto de inflexión estratégico. Aunque el panorama no ha sido lo que los inversores esperaban ya que hay señales de tráfico en los restaurantes que se califican como ‘consistentes, pero no geniales’, pero aún hay una visión constructiva sobre el futuro a corto y largo plazo de la compañía.

«Para el segundo trimestre, continuamos modelando EPS 3,39 $ frente a Contras 3,33 $, con US SS 1,5% frente a Contras 1,2%, y Int’l SSS 1,5% o sl por debajo. Todavía preferimos McDonald’s como nuestro nombre favorito de gran capital, activo-lite en los restaurantes«, expresan los analistas de Jefferies, eso sí, a la espera de la presentación de resultados del segundo trimestre de la cadena de comida rápida para el cuatro de agosto.

belarus minsk2022 plate table service 260nw 2225885707 e1720613046105 Merca2
Fuente: Agencias

El nuevo plan de McDonald’s

En este contexto, McDonald’s no solamente está encontrando un soporte sólido para su valoración actual, sino que está preparando un contraataque frente a sus rivales como es Burger King. El contraataque de la cadena de ‘fast food’ se basa en la innovación de su menú, la agresividad en la plataforma de precios y una revolución tecnológica sin precedentes bajo el nuevo marco estratégico, ‘Next’.

Tal y como señalan los analistas de Jefferies, «el programa ‘Next’ de McDonald’s es un amplio marco estratégico en torno a la fase de crecimiento de la compañía en curso, y la próxima fase de la cadena de comida rápida, en torno al sabor y a la calidad del menú, la importancia de la experiencia del cliente, la posibilidad de desbloquear y contar con mayor eficiencia y productividad».

McDonald’s dará más detalles del nuevo plan durante el día del inversor planeado en septiembre de 2026

Jefferies

Siguiendo esta línea, el plan incluye varias actividades que se deberán llevar a cabo. Principalmente, McDonald’s espera el desarrollo y una serie de remodelaciones de locales, sin olvidarnos de los esfuerzos pausados a mediados de 2025 en previsión de una nueva estrategia en desarrollo. Ahora, con la estrategia Next, la compañía probará una amplia gama de ideas operativas y de diseño, en lugar de un modelo único y uniforme.

Otros de los cambios que irá sumando McDonald’s tiene que ver con la inteligencia artificial y la automatización para mejorar la eficiencia y la experiencia del cliente; sumando la adopción de la moda del GLP-1, que está cambiando los hábitos de consumo de los clientes. El último punto de la estrategia de ‘Next’ será la mitigación de los impactos geopolíticos globales en el crecimiento.

Nuevo Plan de McDonald's
Nuevo Plan de McDonald’s

Fuente: McDonald’s

McDonald’s espera convertir sus cocinas en centros de alta precisión. Este enfoque también aborda uno de los mayores problemas materiales identificados por los analistas, las prácticas laborales. La capacidad de atraer y retener talento es el «talón de Aquiles» de muchos operadores, y McDonald’s está utilizando su poder financiero para modernizar la experiencia del trabajador como un medio para mejorar, en última instancia, la experiencia del cliente final.

El motor de crecimiento de McDonald’s

El primer frente de batalla para McDonald’s ha sido la contención del impacto macroeconómico en su cliente objetivo. «Existe una preocupación latente sobre cómo los precios del combustible y otros factores de presión inflacionaria afectan a los consumidores de ingresos bajos, que realmente son el segmento clave para la compañía de comida ‘low cost’«, expresan los analistas de Jefferies.

No obstante, los datos que se publican mensualmente por parte de Jefferies sugieren que al menos hasta a día de hoy, estas preocupaciones no han llegado a materializarse en una caída drástica del consumo. Por parte de McDonald’s la respuesta ha sido la plataforma renovada ‘McValue’ que lanzaron a mediados de abril, y que demuestra ser un catalizador eficaz para reactivar las ventas comparables en Estados Unidos.

Salvo que hayas trabajado en McDonalds vas a alucinar con las reglas que imponen a sus trabajadores 11 Merca2
Fuente: McDonald’s

No obstante, la plataforma no es solo una estrategia de precios, se trata de un esfuerzo integral de marketing y producto. Al introducir opciones por menos de 3 dólares y reforzar la publicidad nacional, McDonald’s ha logrado estabilizar el tráfico en sus establecimientos. Actualmente, el siguiente paso a seguir, que parece el más lógico, es la innovación en el menú para mantener dicho impulso.

Por otro lado, la expansión de la plataforma de bebidas artesanales y, más notablemente, la alianza con Red Bull para la distribución de bebidas energéticas, pero a partir de agosto, qué representan así el intento de McDonald’s de conseguir capturar nuevos momentos de consumo, especialmente aquellos en horarios de media tarde o entre comidas.

Asimismo, el objetivo de McDonald’s a futuro es claro, elevar el ticket promedio y asegurar que el cliente no solo vuelva, sino que gaste más en cada visita, todo mientras se enfrentan a los cambios en los hábitos de consumo globales, incluyendo la creciente adopción de tratamientos con GLP-1 que están alterando la forma en que los consumidores se relacionan con la comida procesada.

Hacienda se queda con hasta el 50% de tu subida salarial (500€ de cada 1.000€) por el IRPF sin actualizar

Si este año has recibido una subida de sueldo, casi la mitad de ese dinero no llegará a tu bolsillo: se lo queda Hacienda. La patronal Pimec acaba de publicar un informe que pone cifras a un impuesto encubierto que soportamos desde hace años: la falta de actualización de los tramos del IRPF hace que cada euro extra que ganes tribute más de lo que debería, simplemente porque la inflación te empuja hacia arriba en la escala del impuesto mientras las horquillas de Hacienda se quedan congeladas en el tiempo.

El ‘impuesto silencioso’ que se come tu subida salarial

En teoría, si tu empresa te sube el sueldo para compensar la inflación, tu poder adquisitivo debería mantenerse. En la práctica, no. El IRPF español es progresivo: a mayor salario, mayor porcentaje pagas. Pero los tramos que fijan esos porcentajes no se tocan desde 2015. Así que, cuando la inflación te lleva a ganar un sueldo nominal más alto, una buena parte de la subida cae en un tipo marginal más elevado aunque tu capacidad de compra real sea la misma o incluso menor.

Este fenómeno tiene nombre: progresividad en frío. El informe de Pimec lo desglosa con un ejemplo demoledor: un trabajador que en 2020 cobraba 30.000 euros y que ha ido recibiendo aumentos equivalentes al IPC cada año, en 2025 ya ingresaba nominalmente más, pero su poder adquisitivo real había caído un 3%. ¿La razón? El IRPF se llevó una parte creciente de la renta sin que el trabajador viera una mejora en la cesta de la compra.

De cada 1.000 euros que te suben, Hacienda abraza hasta 500

La cifra más llamativa del estudio es la que da título a este análisis: el fisco se queda con entre el 44% y el 52% del coste que asume la empresa al aumentar el salario. Traduzcamos: si tu empleador decide subir tu sueldo bruto en 1.000 euros al año, el coste total para la compañía (incluyendo las cotizaciones patronales) ronda los 1.300 euros. De ese montante, al trabajador le llegan netos entre 480 y 560 euros anuales, mientras que el resto va a parar a las arcas públicas vía IRPF y cotizaciones.

Es decir, por cada billete de 100 euros que la empresa pone sobre la mesa, el empleado palpa en su cuenta corriente poco más de 50.

La falta de actualización de los tramos fiscales convierte cada subida salarial en una doble victoria para Hacienda: recauda más sin haber movido un dedo y el trabajador apenas nota el esfuerzo de su empresa.

Según la patronal, el 58% de esa mordida procede de beneficios fiscales congelados desde 2015 (reducciones por rendimiento del trabajo, mínimos personales y familiares) y el 42% restante es achacable al salto de tramo provocado por los aumentos nominales. Sin una corrección legal, el peso del IRPF sobre los salarios seguirá subiendo mes a mes.

Caso práctico: ¿cuánto pierdes tú con un sueldo de 30.000 euros?

subida salarial IRPF

Vamos a los números. Supongamos un contribuyente soltero, sin hijos, que gana 30.000 euros brutos al año. Su tipo marginal ronda el 30% y, entre IRPF y cotizaciones sociales, soporta una cuña fiscal cercana al 40%. Si recibe una subida del 3% (900 euros), la empresa desembolsa unos 1.170 euros adicionales. A efectos prácticos, el trabajador verá un aumento neto de aproximadamente 450-480 euros al año, apenas 40 euros más al mes.

Ahora, comparemos con lo que ocurriría si los tramos se hubiesen actualizado con la inflación: esa misma subida le reportaría entre 60 y 80 euros mensuales extra, recuperando poder de compra real. La diferencia puede no parecer enorme en un solo ejercicio, pero acumulada a lo largo de cinco o diez años, el dinero detraído alcanza varios miles de euros.

Lo que pide Pimec (y lo que tú puedes hacer mientras tanto)

La patronal reclama al Gobierno que actualice los tramos del IRPF y las reducciones al menos una vez al año, tomando como referencia el IPC. El presidente de Pimec, Antoni Cañete, calificó de “injusto” que las empresas hagan un esfuerzo salarial para contrarrestar el encarecimiento de la vida y que Hacienda absorba una buena parte de esos recursos sin que medie ninguna decisión parlamentaria.

Desde el punto de vista del trabajador, la solución de fondo es política y no depende de nosotros. Pero sí podemos hacer varias cosas para mitigar el impacto. La primera y más inmediata es revisar la retención del IRPF que te aplica la empresa. Si has tenido subidas sucesivas, es muy probable que el porcentaje de retención se haya quedado corto o, justo al revés, que te estén reteniendo de más y estés financiando a Hacienda sin necesidad; en este último caso, podrías ajustar al alza las retenciones para no llevarte un susto en la declaración.

También conviene explorar deducciones que reduzcan la base o la cuota: aportaciones a planes de pensiones (hasta 1.500 euros deducibles en 2026), donativos a entidades sin ánimo de lucro, o deducciones autonómicas por alquiler de vivienda habitual. Cada euro que desvíes a una partida deducible es un euro que deja de tributar en el tramo marginal.

El dinero que te quita el IRPF por la falta de indexación es, en la práctica, un impuesto adicional que no se vota y que Hacienda cobra automáticamente de tu nómina.

La bola de nieve fiscal que arrastra la inflación

Quienes llevamos años analizando el bolsillo de los contribuyentes recordamos bien que la última reforma en profundidad del IRPF se remonta a 2015. Desde entonces, la inflación acumulada supera el 20% y los salarios han ido remontando poco a poco, sobre todo a partir de 2023. El Banco de España y la propia Agencia Tributaria disponen de datos que demuestran cómo la recaudación por IRPF ha crecido muy por encima de la renta disponible de las familias, precisamente por el efecto progresivo en frío.

Comparar la situación con la de otros países europeos nos enseña que la deflactación automática de los tramos ya es una práctica común en economías como Alemania, Francia o Países Bajos. Allí, cuando los precios suben, el impuesto se ajusta para que el ciudadano no pague más de forma encubierta. Aquí, por el momento, seguimos a la espera de una medida que rompa la inercia.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa tu nómina y comprueba qué porcentaje de IRPF te están reteniendo. Si tu sueldo ha crecido más de un 10% en los últimos años y no has tocado la retención, pide a tu empresa el modelo 145 actualizado para ajustarla.
  • Qué vigilar: Atento al debate presupuestario de otoño. Si el Gobierno incluye una actualización de los tramos del IRPF en los Presupuestos de 2027, tu próxima subida podría notarse de verdad en el bolsillo.
  • El error a evitar: Creer que una subida de sueldo igual al IPC te mantiene igual. Con los tramos actuales, ganar lo mismo en términos reales significa pagar más impuestos. No ajustar tus expectativas puede llevarte a planificar mal tus gastos.

La información contenida en este artículo tiene carácter divulgativo y no constituye asesoramiento fiscal personalizado. Para un análisis ajustado a tu situación, te recomendamos consultar con un asesor fiscal profesional.

Nuevo radar de tramo en Almería entre Los Gallardos y Garrucha: multa de 600 euros y 6 puntos

La Dirección General de Tráfico (DGT) mantiene activo el primer radar de tramo de la provincia de Almería. El dispositivo controla la velocidad media de los vehículos en la A-370, entre las localidades de Los Gallardos y el puerto de Garrucha. Las multas por sobrepasar el límite de 90 kilómetros por hora pueden llegar hasta los 600 euros y la pérdida de 6 puntos del carnet.

Cómo funciona el radar de tramo de la A-370 y a quién afecta

El radar de tramo no es un cinemómetro al uso que pilla una punta de velocidad instantánea. Lo que hace es calcular la velocidad media del coche entre dos puntos de control separados varios kilómetros. En este caso, la DGT ha instalado las dos cámaras en la A-370, una vía que conecta el interior del levante almeriense con la costa y que soporta un tráfico intenso, sobre todo en verano.

El sistema lee la matrícula a la entrada y a la salida del tramo. Si el tiempo que has tardado en recorrerlo da una velocidad media superior a los 90 km/h, se activa la denuncia. Y no importa que frenes al ver la cámara del final: el cálculo ya está hecho.

Un mes de gracia: 11.000 avisos antes de empezar a multar

Como es habitual en los nuevos radares de la DGT, este dispositivo contó con un periodo de adaptación de un mes. Durante ese tiempo no se imponían sanciones; solo se enviaban notificaciones informativas a los conductores que superaban el límite. En total, se remitieron 11.000 avisos.

Superado ese margen, el radar empezó a tramitar denuncias en firme. A día de hoy ya está plenamente operativo y las multas son efectivas.

Las cuantías de las multas: hasta 600 euros y 6 puntos

El importe de la sanción depende del exceso de velocidad registrado. Como referencia, la tabla de sanciones de la DGT establece que circular entre 1 y 20 km/h por encima del límite se castiga con 100 euros y no resta puntos. De 21 a 30 km/h, la multa asciende a 300 euros y conlleva 2 puntos. Entre 31 y 40 km/h, 400 euros y 4 puntos. Entre 41 y 50 km/h, 500 euros y 6 puntos. Y a partir de 51 km/h por encima del límite, la sanción máxima es de 600 euros y 6 puntos.

En un radar de tramo, basta con que la velocidad media de todo el trayecto supere cualquiera de esos umbrales para que la sanción correspondiente se aplique. No es necesario haber pisado el acelerador en un momento concreto.

El radar de tramo de la A-370 no multa por una punta de velocidad, sino por la media. Si aceleras para adelantar y luego frenas, seguirás sancionado igualmente.

El despliegue de radares en Almería: los otros puntos calientes

Este radar no es el único que vigila las carreteras almerienses. El plan de la DGT incluyó otros dos puntos fijos que ya acumulan cifras de vértigo. El cinemómetro situado en la AL-3117, en El Mamí, con un límite de 50 km/h, se ha convertido en el más sancionador de la provincia: en 2025 formuló 29.910 denuncias, una media de 82 al día. El otro dispositivo, en la A-1050 entre La Mojonera y El Ejido, registró 15.855 multas en su primer año.

El estudio de Automovilistas Europeos Asociados (AEA) sitúa a Almería entre las provincias con más radares sancionadores de España. Según sus datos, el incremento del 14% en la recaudación estatal por exceso de velocidad —que ya supera los 246 millones de euros— no se debe a una mayor indisciplina al volante, sino a la activación de nuevos emplazamientos estratégicos como este.

Análisis: ¿medida de seguridad o afán recaudatorio?

El radar de tramo obliga a mantener una velocidad constante y moderada durante varios kilómetros, lo que en teoría reduce el riesgo de accidente. En una vía como la A-370, con tráfico estacional y presencia de vehículos pesados, circular a 90 km/h de media es más que razonable. Sin embargo, la ubicación escogida levanta suspicacias. Se trata de un tramo largo, recto y con buena visibilidad, donde la tendencia natural del conductor es superar ligeramente el límite sin que ello suponga un peligro real.

Que la DGT haya enviado 11.000 avisos antes de sancionar es una buena práctica, pero la experiencia de otros radares de tramo en España demuestra que, pasado el periodo de gracia, el volumen de denuncias se mantiene muy alto. La recaudación sube y la seguridad vial apenas mejora. El debate está servido.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Exceso de velocidad media en el tramo de la A-370 entre Los Gallardos y Garrucha, controlado por radar de tramo.
  • Sanción económica: Hasta 600 euros, en función de la velocidad excedida.
  • Puntos del carnet: Hasta 6 puntos.
  • Entrada en vigor: Ya activo y sancionando (tras un periodo de avisos de un mes).

Acerinox gana 77 millones y deja atrás pérdidas de 2025

0

Acerinox cerró el primer semestre de 2026 con un beneficio neto de 77 millones de euros y deja atrás las pérdidas de 18 millones registradas en el mismo periodo del ejercicio anterior. La recuperación del mercado europeo y la solidez de su negocio en Estados Unidos devuelven al fabricante de acero inoxidable a números negros, según los datos remitidos este jueves a la Comisión Nacional del Mercado de Valores (CNMV) y disponibles en la web de inversores de Acerinox.

El resultado bruto de explotación (Ebitda) ascendió a 271 millones de euros en el acumulado de enero a junio, un 27% más que en el mismo tramo de 2025, reflejo del impulso de la división estadounidense y del cambio de tendencia en Europa.

De pérdidas a beneficios: Acerinox recupera el pulso industrial

La producción de acería se situó en 1,03 millones de toneladas, un 2% por encima del primer semestre del año anterior, mientras que la facturación alcanzó los 2.966 millones de euros, un 3% menos lastrada por el mix de productos y la evolución de los precios de las materias primas.

El flujo de caja operativo fue de 43 millones de euros, condicionado por un incremento de 146 millones en el capital circulante debido a la mayor actividad. Las inversiones del grupo sumaron 148 millones y la deuda financiera neta se situó en 1.361 millones al cierre de junio.

Bernardo Velázquez, consejero delegado de la siderúrgica, calificó los resultados del segundo trimestre como “un claro punto de inflexión”. “Nuestra posición en el mercado norteamericano sigue siendo el gran motor de nuestra rentabilidad, mientras que en Europa destaca especialmente el cambio de tendencia impulsado por las nuevas medidas regulatorias”, añadió.

El segundo trimestre del año ha devuelto a Acerinox a una dinámica de recuperación que combina la fortaleza de Estados Unidos con un entorno europeo que empieza a despejar incertidumbres normativas.

Para el tercer trimestre, la compañía anticipa un Ebitda ligeramente superior al del segundo, a pesar de la estacionalidad y de las paradas programadas de mantenimiento. Este optimismo se apoya en la caída del 31% de las importaciones de acero inoxidable en Europa durante el semestre y en la entrada en vigor, el 1 de julio, de nuevas medidas de defensa comercial de la Comisión Europea: una reducción del 55% en las cuotas anuales y aranceles del 50% para los excedentes.

La protección europea y el guidance refuerzan la previsión para el tercer trimestre

Acerinox ganancias

En la división de inoxidable, el Ebitda trimestral se disparó hasta los 154 millones de euros, frente a los 82 millones del primer trimestre y los 78 millones del mismo periodo de 2025. La puesta en marcha de la línea P4 de Acerinox Europa tras el incendio del año pasado y las medidas de eficiencia han sido claves para aumentar producciones y mejorar márgenes.

La filial estadounidense NAS sigue siendo el motor del grupo, mientras que en la división de Aleaciones de Alto Rendimiento (HPA) los pedidos de la industria aeroespacial y de defensa —con un impulso notable de los programas de turbinas de gas vinculados a la electrificación y a los centros de datos— han acelerado la cartera de Haynes. El Ebitda de HPA fue de 22 millones de euros en el trimestre, frente a los 13 millones del trimestre anterior.

En el segundo año tras la adquisición de Haynes, el grupo acumula más de 16 millones de dólares (unos 14 millones de euros) en sinergias y avanza en su plan de inversión de 200 millones de dólares para productos largos en Estados Unidos con horizonte 2028. Además, el programa de excelencia operativa Beyond Excellence sumó 29 millones en el semestre y ya ha capturado 112 millones, el 93% del objetivo trienal revisado.

Análisis: la capacidad de resistencia de Acerinox ante el ciclo del acero inoxidable

Las cuentas del primer semestre confirman que Acerinox ha sabido hacer girar la llave en el momento adecuado. La fuerte exposición al mercado norteamericano —que aporta márgenes más elevados y una demanda más predecible— ha sido, una vez más, el salvavidas mientras Europa digería un proceso de ajuste acumulado desde 2024. Sin embargo, lo que cambia la fotografía respecto a trimestres anteriores es la respuesta de Bruselas.

El Mecanismo de Ajuste en Frontera por Carbono (CBAM) y las nuevas restricciones a las importaciones no son simples gestos políticos: están empezando a cambiar los flujos comerciales. La caída del 31% en las importaciones de inoxidable no es casualidad; es la cifra que explica por qué la planta europea de Acerinox ha podido volver a funcionar con márgenes decentes tras un 2025 complicado.

A mi juicio, el verdadero test para la compañía no está en el tercer trimestre —que pintará bien si las medidas se consolidan— sino en la capacidad de absorber los 1.361 millones de deuda neta sin que el coste del pasivo erosione los márgenes de un negocio que, pese a la mejora, sigue expuesto a la volatilidad de las materias primas y a los conflictos geopolíticos que afectan a los sectores de petróleo y gas.

Las sinergias con Haynes y la apuesta por productos largos en Estados Unidos son movimientos estratégicos que tienen lógica industrial, pero que exigirán disciplina financiera. Con un Ebitda que ha crecido un 27% en el semestre y un plan de inversiones que mira a 2028, el mercado probablemente valorará mejor a Acerinox si demuestra que puede repetir este ritmo sin que la deuda suba más de la cuenta.

Veredicto Merca2

Cotización al cierre: La acción de Acerinox reaccionaba con una subida cercana al 3% tras la publicación de los resultados, situándose por encima de los 9,80 euros en las primeras horas de negociación del jueves, en un contexto de sesión positiva para el sector siderúrgico europeo.

Clave técnica: El valor consolida el rebote desde los mínimos de 2025 y, si supera la resistencia de los 10 euros con volumen, podría apuntar hacia la zona de los 11,20 euros, donde cotizaba antes de los avisos del ciclo bajista del acero.

Apunte macro: La prima de riesgo española se mantenía estable en torno a los 80 puntos básicos durante la mañana, mientras que la Comisión Europea reforzaba su blindaje comercial, un factor que puede dar soporte a las valoraciones de los productores de acero comunitarios frente a sus comparables asiáticos.

Grifols sacrifica rentabilidad a corto plazo para ganar eficiencia: el cierre de centros en EE.UU. pasa factura antes de impulsar los márgenes

Grifols afronta un trimestre de transición. La farmacéutica verá cómo el cierre de 29 centros de plasma en EE. UU. reduce su rentabilidad a corto plazo por los costes extraordinarios de reestructuración, aunque la compañía confía en que esta reorganización permita elevar la eficiencia de la red y acelerar la recuperación de los márgenes en la segunda mitad del año.

Grifols publicará los resultados del segundo trimestre de 2026 el martes 28 de julio al cierre de mercado, la conferencia será a las 18:30 horas.

Ana Gómez Fernández, analista de Renta 4, reitera su recomendación de Sobreponderar y un precio objetivo de 15,30 euros, al considerar que los problemas del trimestre son temporales y que la mejora operativa debería hacerse visible conforme avance el ejercicio.

Según el consenso de Bloomberg, el mercado espera que Grifols facture 1.869 millones de euros en el segundo trimestre, lo que supondría un descenso del 1,2% interanual. En cuanto a la rentabilidad, el EBITDA ajustado se situaría en 454 millones, con un margen del 24,3%. Por último, el beneficio neto atribuido alcanzaría los 133 millones.

Merlin, Repsol y Grifols, las Ibex 35 que más mejoraron su BPA en el último año

Imagen: Nacho Abia, CEO de Grifols

Estas son las claves de la nota previa a los resultados de Grifols:

1. El crecimiento sigue perdiendo velocidad

Renta 4 espera que el crecimiento orgánico se modere hasta alrededor del 2%, muy por debajo del ritmo del primer trimestre, mientras la depreciación del dólar volverá a penalizar las cifras reportadas. Las ventas prácticamente permanecerán estables respecto al año anterior.

2. Los costes de reestructuración pesan sobre el EBITDA

El cierre de 29 centros de donación en EE.UU. generará un impacto extraordinario que ampliará la diferencia entre el EBITDA reportado y el ajustado. La medida forma parte del plan para hacer más eficiente la red de plasma.

3. Las inmunoglobulinas siguen siendo el motor

La división Biopharma continuará creciendo gracias al negocio de inmunoglobulinas, aunque a un ritmo inferior al del primer trimestre. En cambio, la albúmina seguirá afectada por la debilidad del mercado chino hasta la segunda mitad del ejercicio.

4. La recuperación se traslada al segundo semestre

Renta 4 no espera cambios en las previsiones anuales porque considera que la mejora de márgenes y generación de caja llegará principalmente durante la segunda mitad del año. Mantiene una previsión de margen EBITDA ajustado superior al 25% y un flujo de caja libre antes de adquisiciones de entre 500 y 575 millones de euros.

Egipto puede convertirse en la Arabia Saudita del plasma para Grifols

5. La posible salida a Bolsa en EE.UU. seguirá sin novedades

El informe considera poco probable que Grifols aporte información adicional sobre la potencial OPV de una participación minoritaria de Grifols Biopharma US durante la presentación de resultados. No obstante, interpreta que la reciente reorganización geográfica de la división Biopharma apunta en esa dirección.

Imagen: Laboratorio de Grifols.

6. El beneficio resiste mejor que los márgenes

Aunque el EBITDA reportado retrocedería por el efecto de la reestructuración, Renta 4 estima que el beneficio neto atribuible aumentará ligeramente respecto al mismo trimestre del año anterior.

Nota de Renta 4 sobre Grifols

Ana Gómez espera que continúe la ralentización del crecimiento orgánico, con un impacto por la depreciación del dólar de -3 pp (menor a los -8 pp del primer trimestre), dejando una cifra de ventas reportadas de 1.878 millones.

Para Biopharma prevén un crecimiento orgánico de dígito simple medio (desde 6,8% en el primer trimestre), donde el buen momento de inmunoglobulinas (creciendo dígito simple medio/alto frente a doble dígito en el primer trimestre) seguirá contrastando con la debilidad de albúmina (no será hasta el segundo semestre de 2026 cuando se anualice el impacto negativo en China).

Por el lado de los márgenes, el cierre de 29 centros de donación no estratégicos en EE.UU. supondrá un one off, aunque a medio plazo el objetivo es mejorar su productividad y eficiencia. Esto provocará una mayor diferencia entre el EBITDA reportado y ajustado.

“Nuestra estimación de EBITDA reportado es de 425 millones (-6,8% interanual), equivalente a un margen del 22,6% y EBITDA ajustado de 463 millones (margen 24,6%) que compara con una previsión de consenso de EBITDA ajustado de 454 millones (margen 24,3%)”, apunta la analista.

“De cara a la conferencia, no esperamos cambios en las guías anuales con una mayor recuperación en la segunda mitad del año”, añaden en Renta 4.

Por último, con respecto al proceso de evaluación de una potencial IPO en EE.UU. de una participación minoritaria de Grifols Biopharma US, “no esperamos que puedan adelantar detalles adicionales. En este sentido, la reciente reorganización de la división de Biopharma, separando geográficamente la gestión de EE.UU. de la del resto del mundo, parece ir encaminada en esta dirección”.

Uber, Cabify y Bolt, en vilo: el fin de las ZBE amenaza con devolver el atasco al centro de Madrid

El movimiento de esta semana de Vox contra las Zonas de Bajas Emisiones (ZBE) de Madrid pone todavía más presión sobre Almeida y el Ayuntamiento para eliminar la medida. La decisión del partido que preside Santiago Abascal de hacer todo lo posible por forzar el cumplimiento de la sentencia del Tribunal Supremo acompaña la presión ejercida por la Asociación de Vehículos Afectados por las Restricciones de Movilidad en Madrid (AVARM), que ha interpuesto un nuevo recurso contra la ordenanza que mantiene su presencia, ha puesto en jaque la medida. El problema es que esta decisión puede abrir la puerta a un escenario en el tráfico difícil de asumir en el centro de la ciudad.

Es un aviso no solo para los usuarios de vehículos particulares, sino para los conductores de plataformas como Uber, Cabify y Bolt, así como para los taxistas, que se han acostumbrado a transitar por calles despejadas, o al menos con menor densidad de tráfico, en la zona. Al mismo tiempo, la ZBE del centro de la capital es clave para su negocio por la importancia que tiene para el turismo y el ocio madrileño.

Uber en Madrid. Fuente: Agencias

En esta situación, las empresas y los conductores del sector tienen un margen de maniobra reducido. Se trata de una decisión legal y política, no económica, pero que puede marcar su día a día. Además, la resolución llega tras un esfuerzo notable —que abarca desde los autónomos hasta las grandes plataformas— para electrificar sus flotas y poder seguir operando en estos espacios. Por otro lado, el Ayuntamiento de Madrid sigue defendiendo la medida, recordando que la limpieza del aire es una de las exigencias directas de la UE a la ciudad.

Sin embargo, hay quienes dentro del sector no muestran tanto temor. Para muchos, la peatonalización de la ciudad es un proceso irreversible, incluso si cae la ordenanza, pues la apuesta de los usuarios por el transporte público debería seguir manteniendo a la mayoría de los vehículos particulares, eléctricos o no, fuera de estos espacios.

AVARM y Vox contra las ZBE

Es cierto que responden a motivos diferentes, pero la ofensiva contra las ZBE ha sido un dolor de cabeza permanente para el PP en la capital. Eliminar ‘Madrid Central’ fue una de las promesas electorales de Almeida, pero la realidad normativa no lo ha hecho viable, lo que irónicamente ha permitido trabajar con mayor fluidez a las plataformas de VTC y a los taxistas en las áreas de mayor demanda de la ciudad.

A esto se suma que, tanto para los conductores de Uber, Cabify y Bolt como para el colectivo del taxi, optimizar los tiempos de trayecto es fundamental para sostener su facturación. Todo ello en una capital donde las plataformas de la ‘nueva movilidad’ han cobrado un protagonismo estratégico, impulsadas por la fuerte inversión en ocio nocturno y la celebración de grandes eventos deportivos, culturales y económicos programados para los próximos años.

De momento, han contado con la baza de que el Ayuntamiento ha encontrado vías legales para sostener la medida a pesar de los recursos interpuestos y las resoluciones del Tribunal Supremo. Aunque existe una parte del electorado del PP madrileño que querría el fin definitivo de las ZBE en el centro, los compromisos medioambientales asumidos ante Europa han sido la prioridad del Gobierno local.

El recurso más reciente de AVARM es un aviso para Uber, Cabify y Bolt

En cualquier caso, la impugnación más reciente de AVARM, sumada a la orden judicial de anulación de parte del trazado de las ZBE, sigue complicando la pervivencia de estos espacios restringidos. Para Uber, Cabify y Bolt, esta inseguridad jurídica puede traducirse en un cambio estructural en el modo en que operan dentro de la almendra central.

Las VTC y los Taxi avisan del efecto de eliminar las ZBE en su negocio y en sus usuarios

Desde AVARM han defendido que ‘la impugnación no cuestiona la protección de la salud ni la mejora de la calidad del aire. Lo que se combate es otra cosa: que el Ayuntamiento pretende blindar un modelo altamente restrictivo sin acreditar de forma bastante, accesible y contradictoria por qué estas concretas medidas, en estos concretos barrios y con este concreto aparato sancionador y tecnológico, superan el juicio de legalidad, igualdad, proporcionalidad y buena administración. La defensa municipal conocida hasta ahora confirma precisamente que el Ayuntamiento centra su posición en la suficiencia del procedimiento y de los estudios incorporados, extremo que deberá someterse ahora al control judicial pleno’.

Las multas que quedan en el aire

En todo caso, la principal preocupación del Palacio de Cibeles no se centra en los conductores de VTC ni en el taxi, sino en el impacto económico y administrativo de las sanciones impuestas a los automovilistas durante los últimos años.

Esta semana, el Tribunal Superior de Justicia de Madrid ha iniciado la ejecución forzosa de la sentencia que anula las Zonas de Bajas Emisiones de la capital. Si el procedimiento avanza, 3,5 millones de multas impuestas desde su entrada en vigor quedarían totalmente sin efecto. La resolución judicial se suma a una cascada de recursos que ponen en jaque las restricciones de tráfico en ciudades como Barcelona, Málaga o Gijón y que amenazan con rediseñar el mapa de la movilidad urbana en España.

Telefónica llega a resultados con Alemania como principal lastre mientras Brasil sostiene el crecimiento

Telefónica afronta la presentación de sus resultados semestrales con un escenario de dos velocidades. Mientras Brasil continúa siendo el principal motor del crecimiento y España mantiene una evolución estable pese a la presión competitiva de Digi, Alemania vuelve a lastrar las cuentas del grupo.

La firma alemana Berenberg cree que el negocio germano seguirá cayendo y advierte de que las dudas sobre una eventual consolidación del mercado reducen uno de los principales catalizadores para la compañía.

Todo al segundo semestre: el giro de guion de Marc Murtra para salvar el negocio de Telefónica en Alemania

Nick Lyall, el autor del informe tiene sobre Telefónica una recomendación de Mantener en base a un precio objetivo de 3,50 euros. Para él, la acción está barata, pero no tanto como aparenta, al considerar que el elevado flujo de caja consolidado oculta una rentabilidad mucho más baja en el negocio europeo de Telefónica.

Telefónica publica sus resultados correspondientes al segundo trimestre/primer semestre de 2026 el martes 28 de julio antes de la apertura.

Imagen: Legislación europea sobre fusiones entre telecos. Merca2 con IA

Claves del informe

  • Alemania vuelve a ser el punto débil. Berenberg espera una caída del 7%-8% tanto en ingresos como en EBITDA por el impacto continuado de la pérdida del contrato mayorista con 1&1, un efecto que aún se prolongará durante varios trimestres.
  • Las opciones de una gran operación corporativa generan dudas. El banco considera que cualquier avance en una operación de consolidación en Alemania sería positivo para Telefónica, pero cree que la entrada de Vega/Iliad en el accionariado de Vodafone puede retrasar o incluso impedir ese escenario.
  • Brasil continúa siendo el motor del grupo. La filial Vivo mantiene un crecimiento de doble dígito en moneda local y la fortaleza del real brasileño podría mejorar aún más las cifras en euros.
  • España resiste, aunque sin grandes alegrías. El crecimiento continúa siendo moderado y depende principalmente del aumento de clientes, mientras Digi sigue presionando el segmento de bajo coste y limita la mejora del ingreso medio por usuario (ARPU).
  • Los resultados del segundo trimestre deberían ser sólidos, pero sin sorpresas. Berenberg prevé un crecimiento orgánico de los ingresos cercano al 2% y un aumento del EBITDA ajustado del 4% orgánico, sin cambios relevantes respecto a las tendencias observadas en el primer trimestre.
  • Recorte de previsiones de beneficio. Aunque apenas modifica sus estimaciones de EBITDA y flujo de caja libre, la firma reduce sus previsiones de beneficio por acción por mayores costes de reestructuración y menores aportaciones de Virgin Media O2.

“No prevemos cambios significativos en las tendencias geográficas: el crecimiento en España parece moderado pero constante; el de Brasil es sólido, situándose entre una cifra de un solo dígito media y alta en moneda local, y podría verse impulsado en términos de euros por un real brasileño fuerte; sin embargo, Alemania podría volver a ser el eslabón más débil, ya que prevemos que los ingresos y el EBITDA caigan entre un 8% y un 9%”, explica Lyall.

La ‘piedra en el zapato’ de Telefónica: por qué su salida de Latinoamérica tropieza en Venezuela

Imagen: Fachada del edificio de Telefónica en Madrid.

“Cualquier indicio de una posible operación de fusión o adquisición en Alemania (que implique a 1&1) se interpretaría de forma positiva, en nuestra opinión, pero nos preocupa que la participación de Vega/Iliad en Vodafone pueda retrasar o incluso frenar una posible operación de fusión o adquisición en Alemania por parte de Telefónica”, añade.

Por otro lado, Berenberg apunta que “las acciones de Telefónica no parecen caras si se tiene en cuenta el flujo de caja libre (FCF) total; sin embargo, la rentabilidad en efectivo es una combinación de la elevada rentabilidad que ofrece Vivo y una rentabilidad inferior al 5% en Telefónica Europa, al menos hasta 2029 según nuestras estimaciones”.

Tesis de inversión de Berenberg en Telefónica

  • El argumento de inversión de Telefónica se centra en España y Alemania, mientras que Brasil y el Reino Unido aportan una contribución menor. Telefónica adquirió (la mayor parte de) la participación minoritaria de su negocio alemán en 2024 y vendió la mayor parte de sus activos de Hispam en 2025, pero la deuda y el apalancamiento siguen siendo elevados.
  • En España, Telefónica es el operador histórico de telecomunicaciones y su inversión en fibra hasta el hogar (FTTP) implica un riesgo de gasto de capital inferior a la media en el futuro. Sin embargo, las elevadas cuotas de mercado y los altos precios al consumidor sugieren que solo es posible un crecimiento limitado de la facturación, mientras que la evolución de la composición de los ingresos está ejerciendo presión sobre los márgenes.
  • En Alemania, Telefónica opera principalmente en el sector de la telefonía móvil y está en proceso de traspasar los clientes mayoristas de 1&1 a Vodafone. En Brasil, las inversiones en FTTP deberían impulsar el crecimiento a medio plazo. Por su parte, en el Reino Unido, donde O2 se fusionó con Virgin Media hace unos años para formar la empresa conjunta VMO2, las tendencias han sido débiles y la estructura se complica por la creación de la empresa de red (netco) Nexfibre (propiedad de Telefónica, Liberty e Infravia).

Mercadona, Dia y Carrefour tienen un problema: miles de clientes siguen evitando comprar estos productos online

Mercadona, Dia y Carrefour son algunas de las cadenas de distribución que están viendo cómo el comercio online de la alimentación en España logra alcanzar su etapa de madurez. La gran batalla de los supermercados siempre ha sido ganar cuota de mercado, y antes buscaban abrir más tiendas para conseguir ser los ganadores. No obstante, ahora ha cambiado y el supermercado que gana es el que consigue integrar de manera sólida el canal online con el canal físico.

En este sentido, podemos observar en las grandes cadenas de distribución cómo la omnicanalidad ya no se presenta como una opción estratégica, sino que avanza a pasos agigantados, convirtiéndose así en la estructura necesaria para conseguir retener a un cliente con grandes exigencias. Entre las grandes exigencias del cliente contamos con la conveniencia, la flexibilidad y la confianza que le transmite el supermercado en el momento de realizar la compra.

Tal y como explican desde la Asociación Española de Distribuidores, Autoservicios y Supermercados, ASEDAS, «el contacto estrecho con el canal digital ha conseguido grandes mejoras en la experiencia de compra. Así, el 77% de los clientes online y el 71% de los clientes ‘offliners’ confían en que los productos van a llegar en buenas condiciones a sus hogares«. Confianza y comodidad se afianzan como los grandes motores del e-commerce en alimentación.

La financiación continúa desempeñando un papel clave en a la hora de dinamizar el consumo. Mercadona
Fuente: Agencias

Las barreras en el comercio online que deben superar Mercadona, Dia y Carrefour

En este contexto, la incorporación del comercio electrónico a nuestro modelo de distribución alimentaria permite ofrecer a cada consumidor alternativas de compra adaptadas a sus necesidades y deseos. Viendo el auge del comercio electrónico, podemos entender que no implica el abandono de las tiendas físicas. Tanto Mercadona como Dia y Carrefour han conseguido un modelo híbrido consolidado.

evolución comercio online
Evolución comercio online

Fuente: ASEDAS

Siguiendo esta línea, Mercadona, Dia y Carrefour enfrentan el gran reto de conseguir ofrecer una experiencia coherente. Según el informe publicado por ASEDAS, los consumidores actualmente ya no se definen por quiénes son, sino por lo que realmente buscan cuando compran, estructurando así sus decisiones en torno a cuatro ejes, la conveniencia, la flexibilidad, el control y el valor añadido.

El consumidor actual no elige entre canales, sino que los utiliza de forma complementaria

ASEDAS

Centrándonos en las categorías que dominan la compra online, la higiene para el hogar con un 84%, la higiene personal con un 82% y la alimentación envasada con el 82%. No obstante, Mercadona, Dia y Carrefour son conscientes de que todavía persisten ciertas barreras en algunos productos para añadirlos en sus cestas online, como es en el caso del pescado fresco con un 24% y de la carne fresca con 33%.

Asimismo, el gran desafío operativo para Mercadona, Dia y Carrefour sigue estando en los productos frescos, que todavía no se han ganado la confianza del cliente online. Los productos ‘castigados’ son los pescados frescos, las carnes frescas, las frutas y verduras. La desconfianza se basa principalmente en el miedo del consumidor de que dichos productos no tengan la correcta conservación durante el transporte.

Barreras Compra Online

Fuente: ASEDAS

Si bien el reto para Mercadona, Dia y Carrefour es claro, convertir a los compradores que combinan online con tienda física en usuarios recurrentes que consigan percibir el valor añadido del canal digital. Deben intentar que la tecnología, junto con una logística que garantice la frescura de los productos y la propuesta de valor competitiva, sean los factores determinantes para seguir creciendo ante unos clientes que buscan la excelencia en la experiencia de compra.

Las ventajas del canal online de Mercadona, Dia y Carrefour

El supermercado online en España se consolida gracias a la cadena de distribución francesa Carrefour, a la cabeza en cuanto a volumen digital, mientras que Mercadona refuerza su modelo de entregas rápidas y Dia destaca por sus promociones exclusivas en el canal online y envíos en el mismo día, eso sí, dependiendo del código postal. Asimismo, las condiciones de entrega varían significativamente según la cadena, destacando el modelo de coste fijo de Mercadona frente a los modelos con umbrales de gratuidad de sus competidores.

Centrándonos en Mercadona, tras un ajuste tarifario, mantiene un coste fijo de 8,20 euros por entrega, pero exigiendo un pedido mínimo de 50 euros y no contempla opciones de envío gratuito independientemente del importe total de la compra. Asimismo, destacar que la cadena de distribución presidida por Juan Roig no ha realizado todavía ningún movimiento promocional ni de ahorro para conseguir un coste de envío más económico para el cliente.

mercadona 5 3 Merca2
Fuente: Agencias

Por su parte, en Dia tal y como señalan en su página web, «los gastos de envío de DIA Supermercado Online son de solo 4,99€ y totalmente gratis en compras superiores a 100 €. Además, tenemos envío exprés de 1 hora disponible en ciudades como Madrid, Barcelona, Sevilla, Almería, Huelva, Málaga, Valladolid y Guadalajara, y envío estándar en más de 1.800 poblaciones en toda España».

En cuanto a la cadena de distribución francesa, en Carrefour el coste de envío varía según el volumen de la compra realizada. Es decir, para pedidos con un ticket final de entre 90 y 120 euros, el precio del envío es de 7 euros; y cuando el ticket medio supere los 120 euros, la compra online en Carrefour será totalmente gratuita.

Publicidad