Y Floro se hizo un Sánchez

La rueda de prensa de Florentino Pérez de ayer no fue solo un acto informativo; fue, sobre todo, un ejercicio de comunicación estratégica errónea que dice mucho más por su forma que por su contenido. En términos estrictos, lo anunciado podría haberse resuelto con un comunicado breve y claro: convocatoria de elecciones a la presidencia del Real Madrid. Sin embargo, se optó por escenificar, por ocupar espacio mediático, por adelantarse al relato, por distorsionar el mensaje. Y ahí es donde empieza el verdadero debate.

En comunicación, adelantarse a los acontecimientos puede ser una jugada inteligente… o una maniobra defensiva. Cuando un líder decide convocar a los medios sin una necesidad evidente, lo que suele estar en juego no es la información, sino el control del marco narrativo. Es lo que algunos ya identifican como “hacerse un Sánchez”: tomar la iniciativa no tanto para aclarar, sino para desplazar el foco, montar cortinas de humo, marcar agenda y, en cierto modo, diluir el problema de fondo y confundir a la opinión pública.

En ese sentido, lo ocurrido en el Real Madrid recuerda a dinámicas vistas en otros ámbitos institucionales. Este tipo de estrategias no suelen ser propias del fútbol. Lo vemos sobre todo en la política, donde ante situaciones incómodas se recurre a anuncios, comparecencias o medidas que generan ruido suficiente como para evitar entrar en el fondo del asunto o tapar otros agujeros comunicativos, como por ejemplo controvertidas comparecencias judiciales. El patrón se repite: construir un escenario que permita hablar de otra cosa, aunque sea tangencial, aunque no aporte verdadera claridad y se enfangue el terreno de juego con el claro objetivo de confundir y despistar a la ciudadanía.

Conviene, por tanto, establecer un límite claro. La comunicación es una herramienta legítima para explicar, contextualizar y dar sentido a decisiones complejas. Pero no puede convertirse en un sustituto de la gestión ni en un refugio frente a la rendición de cuentas. No todo vale en nombre del relato, ni todo debería quedar justificado por la necesidad de controlar la narrativa.

En política, hemos visto cómo ante crisis o polémicas se organizan comparecencias o anuncios de manera inmediata que desplazan el foco en lugar de aclararlo. También ha sucedido con declaraciones controvertidas de responsables públicos que, lejos de explicarse con claridad o rectificarse de forma directa, acaban diluyéndose en nuevas intervenciones, matices o cambios de marco. El último caso la polémica generada por las palabras de una exvicepresidenta sobre la muerte de guardias civiles es un buen ejemplo de cómo una comunicación mal planteada puede agravar una situación que requería precisamente lo contrario: claridad, responsabilidad y empatía.

En todos estos casos, el patrón se repite. No siempre hay una voluntad explícita de ocultar, pero sí una tendencia a gestionar el impacto antes que el contenido. Se prioriza cómo se percibe lo ocurrido por encima de lo ocurrido en sí. Y cuando esa lógica se traslada al deporte —como en la rueda de prensa de Florentino Pérez— el paralelismo resulta evidente.

El riesgo de normalizar estas prácticas es profundo. Si la comunicación se convierte en una herramienta para esquivar responsabilidades o para construir versiones interesadas de los hechos, se erosiona la confianza. Y esa erosión no distingue entre instituciones: afecta por igual a clubes deportivos, empresas, gobiernos y cualquier organización con relevancia pública.

El problema no es solo táctico, es cultural. Cuando estas prácticas se asumen de una u otra manera, se instala la idea de que la comunicación no está al servicio de la verdad o la rendición de cuentas, sino del poder. Y ahí es donde empezamos a deslizarnos hacia un terreno más preocupante: una sociedad donde todo vale si el objetivo es mantenerse al frente, ya sea de un club histórico, una empresa, una institución o de un gobierno, no es asumible ni tolerable. La falta de valores, de ética, de responsabilidad, de principios, de no asumir nunca errores, de no dar marcha atrás o de justificar lo injustificable empieza a ser una triste constante que amenaza los cimientos básicos de nuestra propia democracia.

No se trata de señalar a una persona concreta, sino de identificar una tendencia. Cuando el relato sustituye a la realidad, cuando el gesto pesa más que el contenido, y cuando las responsabilidades se esquivan con escenificaciones, el mensaje que se transmite es claro: lo importante no es lo que ocurre, sino cómo se cuenta y a cuantos vamos a engañar.

Y eso tiene consecuencias. Porque la comunicación no es neutra; educa, moldea y establece límites. Si los referentes públicos normalizan la huida hacia adelante, la evasión y la teatralización constante, el mensaje que cala es que no hace falta asumir errores ni afrontar problemas de frente. Basta con construir un relato, aunque sea artificial e impostado, para resistir el siguiente ciclo mediático.

Y eso es precisamente lo que le ocurrió al presidente del Real Madrid. Un claro error desde mi punto de vista que expuso al presidente blanco a una rueda de prensa ingobernable y sin sentido que lejos de contribuir a mejorar su imagen la hundió hasta límites insospechados. Basta consultar los resúmenes de prensa del día siguiente para considerarla como una de las actuaciones más deficientes observadas en mis cuarenta años de trayectoria profesional.  

Quizá lo más preocupante no es la rueda de prensa en sí, sino lo que simboliza: una cultura en la que la forma ha devorado al fondo, y en la que la comunicación ha dejado de ser un puente con la realidad para convertirse en un escudo frente a ella.
Brufau critica la política energética europea: la tacha de ideológica en la junta de Repsol

Brufau no se mordió la lengua en la junta general de accionistas de Repsol este 15 de mayo de 2026. La política energética europea, anclada en el Green Deal, recibió un varapalo desde la propia élite empresarial española. En una intervención sin paños calientes, el presidente de la petrolera tachó de ideológica la estrategia de Bruselas y reclamó un giro hacia el pragmatismo y la neutralidad tecnológica.

Las palabras del directivo no dejaron resquicio a la ambigüedad. Señaló que la UE se ha centrado exclusivamente en la descarbonización, olvidando la competitividad industrial y la seguridad de suministro. «El Green Deal condicionó mucho las políticas europeas, focalizadas exclusivamente en la descarbonización de la economía, olvidándose precisamente de impulsar la industria y la economía europea», afirmó Brufau ante los accionistas. Una crítica que llega en un momento de creciente incertidumbre geopolítica y económica para el continente.

El discurso de Brufau: ideología versus competitividad

El presidente de Repsol fue directo al corazón de la contradicción europea. Defendió que la transición energética debe hacerse desde el pragmatismo, no mediante prohibiciones, y puso como ejemplo a Estados Unidos: «incentiva y no prohíbe». Recalcó que la realidad mundial sigue dependiendo masivamente de los combustibles fósiles y que prescindir de ellos de forma inmediata es una quimera que pasa factura a la economía. En su discurso, la palabra «ideología pura» resonó con fuerza para describir algunas decisiones comunitarias.

Entre las contradicciones que enumeró, destacó una especialmente llamativa: la Unión Europea prohíbe el fracking en su territorio pero, al mismo tiempo, se ha vuelto dependiente del gas importado desde Estados Unidos, extraído precisamente con esa técnica. «Esto es ideología pura», sentenció. Además, cuestionó que se limite la financiación de proyectos de petróleo y gas «cuando en todo el mundo se financian». Para Brufau, la política energética europea no está alineada con la realidad industrial ni con la seguridad de suministro.

El directivo también alertó sobre la pérdida de peso económico del continente: señaló que la participación de Europa en el PIB mundial ha pasado del 22% al 17,5%. Un retroceso que atribuyó, en parte, a un marco regulatorio que lastra la competitividad de las empresas.

Los datos que respaldan la crítica: dependencia fósil y costes

transición energética

Los números que expuso durante la junta son contundentes. El 81% de la matriz energética mundial sigue sustentándose en petróleo, gas y carbón, apenas cuatro puntos menos que en 1980, pese al auge de las renovables. Un dato que, a su juicio, desmonta la idea de una sustitución rápida de los fósiles sin comprometer la estabilidad económica. También recordó que las emisiones europeas representan apenas un 6% del total mundial, mientras China ya concentra cerca del 30%. «Difícilmente uno se puede erigir en adalid de algo cuando tiene tan poco peso», afirmó Brufau.

En el terreno de los costes, la situación no es más halagüeña. Señaló que las empresas europeas soportan precios energéticos hasta 2,5 veces superiores a los de China, lo que dificulta la recuperación industrial y acentúa la dependencia exterior. Para Brufau, esta brecha se ha agravado por una regulación que prioriza la electrificación sin tener en cuenta que, hoy por hoy, todas las energías son necesarias. Su pregunta en la junta fue directa: «¿Por qué el regulador no empieza a pensar que todas las energías son necesarias y no sólo una?».

En ese contexto, puso en valor el sistema de refino español, que calificó de «modélico», y las inversiones superiores a 15.000 millones de euros realizadas por Repsol para modernizar sus instalaciones. Un guiño a la seguridad de suministro que, según él, Europa ha descuidado en favor de una agenda climática sin contrapesos.

Análisis: ¿Un callejón sin salida para la industria europea?

El discurso de Brufau no es sólo la queja de un directivo del sector fósil. Refleja una tensión real entre dos necesidades legítimas: la descarbonización y la competitividad industrial. La UE ha apostado fuerte por el Green Deal como palanca de transformación, pero los resultados económicos y geopolíticos de los últimos años ponen en duda si el ritmo y el enfoque son los adecuados. La guerra de Ucrania desnudó la dependencia del gas ruso, la pandemia evidenció la fragilidad de las cadenas de suministro apoyadas en China y la rivalidad con Estados Unidos ha puesto las reglas en cuestión.

Desde esta redacción, creemos que Brufau acierta al señalar las contradicciones de Bruselas. No es razonable prohibir el fracking y luego comprar gas de esquisto norteamericano, ni limitar la financiación de proyectos fósiles que otros países ejecutan sin complejos. Sin embargo, su crítica también omite un dato relevante: Repsol es una empresa cuyos ingresos dependen en gran medida de los hidrocarburos. Pedir neutralidad tecnológica al regulador casa perfectamente con sus intereses comerciales. La cuestión de fondo es si Europa puede permitirse una transición más lenta sin perder el tren industrial y, al mismo tiempo, sin renunciar a sus objetivos climáticos.

El contexto internacional no ayuda. La rivalidad entre EE.UU. y China por el liderazgo tecnológico y energético está acelerando inversiones en renovables, baterías y materias primas críticas. Mientras, Europa parece atrapada entre la urgencia de descarbonizar y el riesgo de quedarse sin industria que pueda costear esa transformación. Brufau lo expresó a su manera: los tres pilares del modelo europeo —energía barata rusa, manufactura china y seguridad estadounidense— se han resquebrajado. Reconstruirlos sin renunciar a las ambiciones climáticas requerirá un equilibrio que, hasta ahora, a Bruselas le cuesta encontrar.

La junta de Repsol fue un altavoz para un debate que va más allá de la compañía. El propio Brufau cuestionó si el regulador se ha convertido en un actor que decide qué tecnología gana y cuál no, olvidando que la realidad técnica y económica suele imponerse. Quizá la solución pase por combinar inversión en renovables con el mantenimiento temporal de los combustibles fósiles mientras maduran las alternativas, pero eso exige una estrategia industrial y de seguridad de suministro que Europa aún no ha articulado con claridad. Si no lo hace, el riesgo es que la competitividad industrial se deteriore hasta el punto de no poder financiar la propia transición. Un círculo pernicioso que nadie desea.

130.000 cartas de Hacienda para rectificar la renta: qué hacer si te llega

La Agencia Tributaria ha empezado a enviar 130.000 cartas a contribuyentes con discrepancias en su declaración de la renta correspondiente al ejercicio 2025. El objetivo es que rectifiques de forma voluntaria antes de que Hacienda inicie una comprobación formal. Te explicamos qué hacer si te llega una de estas cartas y cómo evitar que un simple despiste se convierta en una sanción.

¿Por qué te ha llegado la carta?

Hacienda cruza millones de datos procedentes de bancos, empresas, la Seguridad Social y otras administraciones. Si tu declaración no coincide con esa información, el sistema la marca como inconsistente. La mayoría de los errores tiene que ver con deducciones mal aplicadas, ingresos no declarados o desajustes en los datos personales. Por ejemplo, haber olvidado imputar un alquiler, aplicar una deducción sin cumplir todos los requisitos o no incluir un segundo pagador.

La carta es lo que en la jerga de Hacienda se conoce como una «propuesta de liquidación». Recibirla no significa que estés siendo investigado: es un aviso amistoso (dentro de lo que cabe) para que subsanes el error por las buenas.

Qué hacer si recibes la carta: paso a paso

Lo primero es no alarmarse, pero tampoco guardarla en el cajón. El procedimiento es sencillo:

1. Lee la notificación con atención. Indica el concepto exacto que Hacienda considera erróneo, el importe de la posible deuda y el plazo del que dispones para responder. Normalmente dispondrás de 10 días hábiles desde la recepción para presentar alegaciones o rectificar.

2. Comprueba si el error señalado es real. Revisa tu borrador, los datos fiscales y los justificantes. Si efectivamente metiste la pata, lo más práctico es presentar una rectificación o una declaración complementaria.

3. Accede a la sede electrónica de la AEAT. Utiliza el certificado digital, DNI electrónico o sistema Cl@ve. Busca el trámite «Rectificación de autoliquidación» o «Aportar documentación y alegaciones». Si la cuota a ingresar sube, deberás abonar la diferencia y un recargo por presentación fuera de plazo (que puede ir desde el 1% al 15% según el tiempo transcurrido desde que finalizó la campaña de renta).

4. Si no estás de acuerdo con la propuesta, puedes presentar alegaciones desde esa misma sede. Adjunta los documentos que justifiquen tu versión (contratos, facturas, certificados). El plazo límite para alegar es corto, así que no lo dejes para el último día.

El error que más multa: lo que no debes ignorar

El mayor peligro es no hacer nada. Si ignoras la carta, Hacienda convertirá la propuesta en una liquidación definitiva y abrirá un procedimiento de comprobación limitada. A partir de ahí, ya no hablamos solo de un recargo por presentación extemporánea: pueden imponerte una sanción de entre el 50% y el 150% de la cuota no ingresada. Una pequeña diferencia de 200 euros en la deducción de maternidad puede acabar costándote más de 500 si no respondes a tiempo.

También es frecuente que la gente confíe en que el gestor se encargará. Pero la notificación la recibes tú y el plazo corre para ti. Si derivas la carta a tu asesoría, asegúrate de que realmente la gestiona antes de que expire el plazo.

Una segunda oportunidad que merece la pena aprovechar

Este tipo de campañas de aviso no son nuevas. Ya en 2023, Hacienda envió otras 100.000 notificaciones similares y, según sus datos, más del 60% de los contribuyentes rectificaron voluntariamente, evitando así sanciones mayores. La Agencia Tributaria prefiere cobrar rápido y sin litigios: por eso te avisa antes de abrir un expediente más agresivo.

Desde la redacción, creemos que este sistema es razonable porque permite al contribuyente corregir un error de buena fe sin que la máquina sancionadora se ponga en marcha automáticamente. El problema es el plazo tan ajustado y que muchas personas, sobre todo mayores o con poca soltura digital, pueden verse superadas si la carta llega en plenas vacaciones o si no cuentan con Cl@ve. Además, hay quien recibe la carta sin haber sido consciente del error, y el simple hecho de tener que pagar la diferencia ya supone un trastorno económico.

Guía rápida del trámite

  • 📅 Plazos: Recibirás la carta con un plazo concreto, normalmente 10 días hábiles desde la notificación. Atiende a la fecha que aparezca en ella.
  • ✅ Requisitos clave: Ser el titular de la declaración. Necesitarás certificado digital, DNI electrónico o Cl@ve para operar en la sede electrónica.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la AEAT, sección «Rectificación de autoliquidación» o «Aportación de documentación». También puedes personarte en una oficina con cita previa.
  • 💰 Importe o coste: Si la rectificación implica pagar más, deberás abonar la diferencia de cuota más un recargo por presentación fuera de plazo (entre el 1% y el 15% según el tiempo transcurrido). Si alegas y ganas, no pagas nada.
  • ⚠️ Error a evitar: Ignorar la carta. Si no respondes, Hacienda dictará una liquidación y podrá imponer una sanción de al menos el 50% de la cuota no ingresada.

Herencia declaración renta: cuándo tributa y cuándo no según Hacienda

Recibir una herencia no te obliga automáticamente a incluir bienes o dinero en tu declaración de la renta. El Impuesto de Sucesiones y Donaciones es el tributo que grava la herencia, no el IRPF. Sin embargo, a partir de que aceptas la herencia, cualquier rendimiento que esos bienes generen —o una futura venta— sí puede obligarte a declarar y pagar en el IRPF. Vamos al grano.

Qué rentas de una herencia tributan realmente en el IRPF

La Agencia Tributaria es clara: heredar en sí mismo no es un hecho imponible en el IRPF. Pero hay tres rendimientos muy comunes que Hacienda sí persigue.

El más típico es el alquiler de un inmueble heredado: cada euro que cobres por arrendarlo es rendimiento del capital inmobiliario y se integra en la base general del IRPF. Otro ejemplo son las pensiones del fallecido que pasan al heredero, como las prestaciones por jubilación privada o los planes de pensiones. La Agencia Tributaria los considera rendimientos del trabajo para el beneficiario y debes incluirlos en tu declaración. Y un tercero con susto: si heredas una indemnización judicial, como por un despido improcedente que correspondía al fallecido, al cobrarla debes declarar esa cantidad como rendimiento del trabajo.

El matiz que cambia todo: la fecha en que recibes el pago es el año fiscal en que imputas esa renta. No importa cuándo murió el causante, sino cuándo el dinero entra en tu cuenta.

La venta del bien heredado: ganancia o pérdida patrimonial

Aquí la confusión es mayúscula. Si vendes una vivienda, acciones o cualquier activo que hayas heredado, Hacienda calculará la ganancia o pérdida patrimonial tomando como valor de adquisición el que se declaró en el Impuesto de Sucesiones (el valor comprobado). La diferencia con el precio de venta es lo que tributa en el IRPF.

Un ejemplo rápido: heredas un piso valorado en Sucesiones por 150.000 euros y lo vendes dos años después por 180.000. Esa plusvalía de 30.000 euros sí paga IRPF como ganancia patrimonial. El error recurrente es usar la escritura de herencia con valor catastral, que suele ser inferior, y después Hacienda reclama cuota e intereses tras un cruce de datos con la oficina liquidadora autonómica.

Eso sí, hay una excepción poco conocida: si el bien heredado lo transmites a otro heredero en una partición de herencia dentro de los nueve meses siguientes al fallecimiento, no suele haber ganancia patrimonial. Pasado ese plazo, la operación deja de ser participativa y Hacienda puede interpretar que hay una compraventa encubierta.

Por qué la gente mezcla Sucesiones e IRPF (y cómo evitarlo)

El lío tiene origen en 2020 y 2021, cuando varios contribuyentes empezaron a recibir revisiones paralelas de ambos impuestos porque las comunidades autónomas comenzaron a cruzar datos con la AEAT. Antes, los sistemas eran estancos. Hoy, si liquidas mal en Sucesiones —por ejemplo, valorando de menos un inmueble—, la Agencia Tributaria lo arrastrará después a tu IRPF cuando declares una venta o un alquiler. Es un efecto en cadena que se ha cobrado muchas regularizaciones en los últimos años.

En la redacción hemos visto cómo pequeñas diferencias en el valor de referencia catastral han generado cartas de pago complementario a herederos que pensaban que todo estaba cerrado. La recomendación de los asesores fiscales es clara: conserva la autoliquidación de Sucesiones bien guardada, porque te la pedirán como justificante en cualquier comprobación futura de IRPF.

También conviene revisar si tu comunidad autónoma mantiene bonificaciones en Sucesiones: en Madrid o Andalucía apenas hay pago para los herederos directos, pero para que eso tenga reflejo correcto en el IRPF el valor declarado debe ser el mismo que figura en el Impuesto de Sucesiones. Cualquier desajuste lo pagas tú.

¿Tiene sentido que una indemnización por despido improcedente cobre y tribute en cabeza del heredero? La Ley del IRPF dice que sí, desde 2007. ¿Que te toque pagar IRPF por un dinero que técnicamente generó el fallecido es un poco agrio? Pues también. Pero Hacienda no pregunta por el sabor.

Guía rápida del trámite

  • 📅 Plazos: La herencia se liquida en Sucesiones en 6 meses desde el fallecimiento; el IRPF por rendimientos derivados se declara en la campaña de la renta del año siguiente al cobro.
  • ✅ Requisitos clave: Haber aceptado formalmente la herencia y tener la autoliquidación del Impuesto de Sucesiones con el valor comprobado de los bienes.
  • 🌐 Dónde solicitarlo: El IRPF se presenta en la sede electrónica de la AEAT, con Cl@ve o certificado digital. La información sobre el Impuesto de Sucesiones la gestiona la oficina liquidadora de tu comunidad autónoma.
  • 💰 Importe o coste: El tipo del IRPF sobre rendimientos o ganancias varía entre el 19% y el 28% según la base liquidable del ahorro, y hasta el 54% según la escala general de la comunidad.
  • ⚠️ Error a evitar: Usar el valor catastral de un inmueble heredado como precio de adquisición al venderlo en lugar del valor comprobado por la oficina liquidadora de Sucesiones.

Los servicios de operación del sistema encarecen sistemáticamente la luz en hogares y empresas

Esta es la principal conclusión del último informe Observatorio del Coste de los Servicios de Operación que apunta a que se está dando un sobrecoste creciente y estructural en la factura de la luz española. Poniendo datos sobre la mesa, el observatorio calcula un total de 25,3 euros/MWh que se están sumado de media sobre el precio de la electricidad. Ante esto el informe señala que la situación se ha agravado especialmente tras la aplicación de medidas extraordinarias como la operación reforzada para reforzar el sistema tras el apagón, que se produjo el 28 de abril del año pasado.

El encarecimiento de los servicios de operación amenaza con lastrar el desarrollo económico y energético del país

A partir de este diagnóstico, el observatorio reclama una actuación inmediata de las administraciones y organismos reguladores para frenar un incremento de costes que, según advierte, está impactando de lleno tanto en los consumidores domésticos como en la competitividad de la industria española. Por ello, el informe considera prioritario introducir mayores niveles de transparencia en todos los conceptos asociados a los servicios de operación del sistema eléctrico, especialmente aquellos vinculados a las medidas extraordinarias adoptadas tras el apagón del pasado año.

En este sentido, el observatorio defiende que la Comisión Nacional de los Mercados y la Competencia (CNMC) debe asumir un papel más activo en la supervisión y fiscalización de estos costes. La entidad subraya que muchos de los cargos adicionales aplicados actualmente continúan siendo poco comprensibles para consumidores y empresas, lo que dificulta conocer con exactitud qué parte de la factura responde realmente al precio de la energía y cuál deriva de servicios de ajuste y operación del sistema.

Aumento de factura de la luz. Fuente: Merca2.

Además, el informe insiste en la necesidad de que exista información pública, periódica y accesible sobre el impacto económico de estas medidas. Entre las principales reclamaciones figura la publicación de un calendario o plan de acción que permita conocer cuándo dejará de aplicarse el denominado modo de operación reforzada, implantado tras el apagón para garantizar la estabilidad del suministro eléctrico. Según el observatorio, la retirada progresiva de este mecanismo supondría un ahorro significativo para consumidores e industrias, además de favorecer una integración más eficiente de las energías renovables en el sistema.

Cómo evitar que cargar el coche dispare la factura de la luz

El documento también pone el foco en la necesidad de impulsar soluciones regulatorias que permitan repartir de una manera más equilibrada el coste de estos servicios. Actualmente, buena parte de la carga económica recae directamente sobre el precio final de la electricidad, una circunstancia que, según alertan, penaliza especialmente a los sectores industriales con un alto consumo energético. Por ello, proponen estudiar fórmulas que permitan financiar estos servicios esenciales a través de costes regulados del sistema eléctrico, garantizando así la estabilidad de suministro sin deteriorar la competitividad empresarial.

Junto a las reformas regulatorias, el observatorio considera imprescindible acometer una reforma estructural de la fiscalidad energética en España. El informe apuesta por consolidar de forma permanente medidas como la suspensión del Impuesto sobre el Valor de la Producción de Energía Eléctrica y del Impuesto Especial a la Electricidad, al considerar que su recuperación supondría un encarecimiento artificial de la factura eléctrica. A juicio de los expertos, avanzar hacia un marco fiscal más estable y coherente resulta clave para reforzar la competitividad industrial y acelerar los objetivos de descarbonización.

Finalmente, el informe advierte de que el incremento sostenido de estos costes amenaza con lastrar el desarrollo económico y energético del país en un momento especialmente sensible para la transición ecológica. Por ello, reclama que todas las decisiones regulatorias y operativas estén alineadas con una estrategia que combine seguridad de suministro, reducción de costes y fortalecimiento de la autonomía energética española.

Ryanair apuesta por los festivales y los conciertos para aumentar sus ventas

Aunque Ryanair sigue haciendo presión sobre Aena y las demás instituciones aeroportuarias de Europa, abandonando los aeropuertos que considera menos competitivos, sigue siendo una de las aerolíneas más populares del Viejo Continente. Sin embargo, esta estrategia también los obliga a reforzar su presencia en las grandes ciudades, donde hay más competencia, y de momento han conseguido una solución a corto plazo.

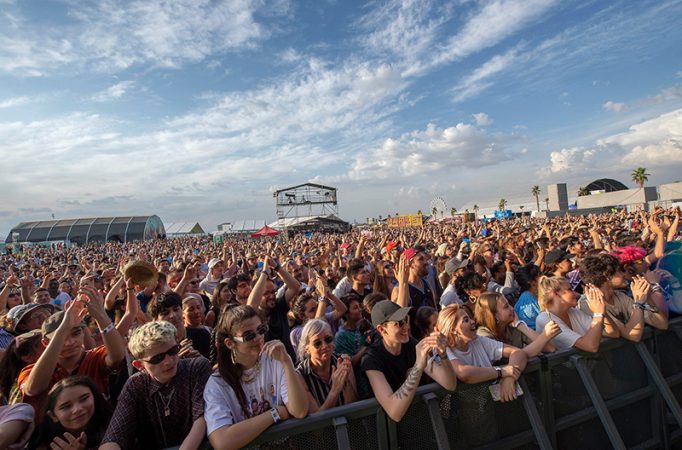
La empresa ha presentado unas 130 rutas diseñadas especialmente para los festivales musicales y los grandes conciertos del verano. Es una noticia que marca sobre todo países como España, donde el turismo musical se ha vuelto un imán tan importante como los espacios históricos, las playas o el clima para atraer turistas, y en las grandes ciudades el número de eventos se sigue multiplicando en este panorama. 

«España se consolida como uno de los grandes hubs europeos del turismo musical, con festivales como Primavera Sound y Sónar en Barcelona, Mad Cool en Madrid y Arenal Sound y Festival Internacional de Benicàssim en Castellón, que en su última edición reunieron en conjunto a casi un millón de asistentes, reforzando su atractivo tanto para público nacional como internacional», ha escrito la empresa irlandesa en un comunicado.

TRES DESTINOS MUSICALES DE RYANAIR EN ESPAÑA

La empresa ha querido señalar 3 eventos como claves para su estrategía de vuelos en el país. El Primavera Sound y Sónar Sonar de Barcelona, con 62 rutas disponibles y tarifas desde 19,99€, Ryanair conecta Barcelona con múltiples destinos nacionales e internacionales, situando la ciudad como uno de los principales puntos de acceso al circuito festivalero europeo. El Primavera Sound se celebrará del 4 al 6 de junio de 2026, consolidándose como uno de los festivales de referencia a nivel internacional. El Sónar tendrá lugar del 18 al 20 de junio de 2026, reforzando el papel de Barcelona como epicentro de la cultura electrónica y la innovación musical.

Alta Velocidad Mad Cool

En Madrid el Mad Cool Festival para que hay disponibles 60 rutas de Ryanair con precios desde 21,99€, facilitando el acceso a uno de los grandes festivales del verano europeo. El Mad Cool Festival se celebrará del 8 al 11 de julio de 2026, manteniéndose como una de las citas musicales más destacadas del circuito internacional.

Y finalmente Castellón, donde se celebran el  Arenal Sound y Festival Internacional de Benicàssim. Con un total de 10 rutas desde Castellón y tarifas desde 19,99€, Ryanair conecta la costa mediterránea con numerosos mercados europeos, acercando uno de los festivales más multitudinarios del país. El Arenal Sound tendrá lugar en Burriana del 30 de julio al 2 de agosto de 2026, consolidándose como una de las mayores convocatorias musicales del verano en España.

El Festival Internacional de Benicàssim se celebrará en Benicàssim del 16 al 18 de julio de 2026, una de las citas clave del calendario musical en España para los amantes del indie, el pop y la música electrónica. Ryanair continúa reforzando su papel como la aerolínea que hace posible viajar más por menos, ampliando el acceso a grandes eventos culturales gracias a su extensa red de rutas y su propuesta de precios competitivos.

CUIDAR SU PRESENCIA EN GRANDES DESTINOS

Lo cierto es que para Ryanair la apuesta de mantenerse en grandes destinos se ha vuelto una de las prioridades de la empresa en el corto plazo. Lo cierto es que de momento han conseguido aprovechar los aviones y las rutas que han abandonado los destinos «menos competitivos» para crecer en espacios como Madrid y Barcelona, el abrazo actual a los festivales no debería ser una sorpresa, pues funciona en esta misma línea. 

Consejero delegado de RyanAir. Fuente: Agencias

Como ha declarado la portavoz de Ryanair en España, Alejandra Ruiz, “Los festivales se han convertido en uno de los grandes motores de viaje en verano, especialmente entre los más jóvenes, para quienes el precio es una prioridad. Con nuestra amplia red de rutas y liderazgo en precios bajos, en Ryanair hacemos posible que cada vez más personas puedan llegar de forma sencilla a destinos como Barcelona, Madrid o Castellón, sin que el coste del vuelo sea una barrera”.

La UE obliga a Renfe a vender billetes de Iryo y Ouigo en su web: fin del monopolio ferroviario

Las próximas visitas a la web de Renfe podrían incluir, por primera vez, billetes de sus rivales Iryo y Ouigo. La Comisión Europea ha presentado un paquete legislativo que obliga a los operadores con más del 50% de cuota a abrir sus canales digitales a la competencia, un movimiento que sacude el tablero ferroviario español y amenaza la principal ventaja competitiva del antiguo monopolio.

Claves de la operación

  • Apertura forzosa del canal dominante. Los operadores con una cuota igual o superior al 50% —en España, Renfe— deberán incluir en su plataforma de venta de billetes las ofertas de cualquier compañía que lo solicite, con tarifas y horarios en tiempo real.
  • Presión sobre ingresos y márgenes. Al mostrar la competencia en su propio ecosistema digital, Renfe no solo pierde tráfico cualificado, sino que verá expuesta su estrategia comercial ante Iryo y Ouigo, lo que erosiona su capacidad de discriminación de precios.
  • Oportunidad bidireccional. La misma norma permite a Renfe colocar sus billetes en las webs dominantes de otros países, como SNCF Connect en Francia, abriendo una vía de expansión internacional que hasta ahora le estaba vedada.

El dominio de la web propia y la pugna por los márgenes

El 70% más de tiempo para comprar un billete de tren frente a un vuelo es el dato que Bruselas utiliza para ilustrar la fragmentación. Renfe controla el acceso digital a más de la mitad del mercado español de alta velocidad. Su sitio web y su app concentran la mayor parte de las ventas directas, un canal que le permite gestionar descuentos, fidelizar y, sobre todo, evitar intermediarios y sus comisiones. La propuesta comunitaria le obliga a compartir su escaparate, pero también a enviar a plataformas como Trainline, Omio o Booking el catálogo completo de tarifas y descuentos, en tiempo real y sin condiciones discriminatorias. Hasta ahora, según la investigación abierta en 2023, la operadora solo facilitaba las tarifas más caras a esos agregadores.

Con esto, Renfe pierde la exclusividad sobre el comprador digital en el momento más delicado: cuando el viajero decide a qué operador comprar. La visibilidad de Iryo y Ouigo en su propia web no solo reduce la probabilidad de venta, sino que ofrece a la competencia información estratégica sobre precios y disponibilidad. La presión sobre los márgenes se intensifica en un escenario en que los tres grupos compiten ya a base de descuentos, bonos y promociones. Al mismo tiempo, las agencias de viajes digitales ganan poder de negociación al acceder al catálogo completo, lo que podría elevar las comisiones.

Billete único europeo y la reciprocidad que incomoda a todos

El paquete legislativo no es solo una cuestión de plataformas. La Comisión plantea un billete único que permita combinar trayectos de distintos operadores en una sola transacción, con derecho a asistencia y compensación si un retraso rompe una conexión. Esto beneficiará al viajero, pero traslada un riesgo financiero a los vendedores: si el operador que comercializa el billete no respetó los tiempos de enlace, deberá reembolsar el precio íntegro y compensar con hasta un 75% adicional.

El ferrocarril europeo deja de ser un negocio de infraestructuras para convertirse en una batalla por la pantalla y los datos del pasajero.

Pero donde hay un gancho directo para Renfe es en la cláusula de reciprocidad. Así como debe abrir su plataforma a Iryo y Ouigo, la empresa pública podría exigir que sus tarifas aparezcan en la web de la francesa SNCF o de la alemana Deutsche Bahn, mercados hasta ahora blindados. “Pasamos de construir redes a servir a los pasajeros”, dijo el comisario Apostolos Tzitzikostas. En la práctica, , la competencia se traslada del AVE al smartphone. El operador que mejor gestione la venta digital multisoporte y la experiencia del viajero tendrá ventaja, no el que controle las vías.

Lo que se juega el mercado español: de los raíles al big data

La liberalización del transporte de viajeros en España comenzó en 2019 con la entrada de Ouigo, filial de la francesa SNCF, en el corredor Barcelona-Madrid. En 2022 se sumó Iryo, participada por Trenitalia y Air Nostrum. Renfe respondió con una marca barata, AVLO, y conservó una cuota de mercado que ronda el 60%. Ahora, el campo de batalla ya no son solo los surcos ferroviarios sino los datos de los clientes. La obligación de compartir en tiempo real horarios y precios con rivales y agregadores convierte la web de Renfe en un escaparate donde el usuario podrá comparar y comprar sin salir de allí. Para el antiguo monopolio, el riesgo es doble: menor captación directa y mayor transparencia forzada.

Aunque la reciprocidad pueda abrir un hueco en Europa, la dependencia del mercado doméstico —más del 85% de sus ingresos provienen de España— hace que cualquier erosión en la venta digital golpee fuerte. Renfe ha invertido en su plataforma dōcō y en programas de fidelización; ahora tendrá que compartir ese activo construido durante décadas. El consumidor, por su parte, sale ganando en transparencia y probablemente en precios, pero el modelo de negocio de Renfe, encorsetado por el control estatal y sin la flexibilidad de una empresa privada, puede sufrir más que Iryo u Ouigo.

La propuesta se encuentra aún en fase de negociación. Si supera los trámites en el Parlamento Europeo y los Estados miembros, Bruselas calcula que el reglamento podría estar operativo a finales de 2027. Será entonces cuando veamos si la web de Renfe se convierte en un marketplace de la alta velocidad española o en un campo de minas para su propia estrategia.

Strategy compra 11.707 BTC y STRK dispara volumen a 1.500 millones en un día

Strategy ha vuelto a comprar bitcoin. Y no lo ha hecho con disimulo. La empresa que antes conocíamos como MicroStrategy adquirió este jueves 11.707 BTC, lo que eleva su tesoro corporativo hasta los 818.869 bitcoins, pero lo que de verdad ha sacudido el mercado no ha sido la compra en sí, sino el comportamiento de sus nuevas acciones preferentes STRK. En una sola jornada, estos títulos movieron un volumen de 1.500 millones de dólares, el doble del récord anterior.

La cifra llama la atención por su magnitud. Para ponerla en contexto: 1.500 millones de dólares de intercambio diario es más que lo que suelen mover muchas empresas medianas del Nasdaq en toda una semana. Y tratándose de una acción preferente —un tipo de valor que históricamente seduce a inversores más institucionales que minoristas—, el dato apunta a que los grandes fondos están encontrando en STRK una vía complementaria de exposición a bitcoin sin necesidad de comprar la criptomoneda directamente.

La compra número… ya hemos perdido la cuenta

Con esta adquisición, Strategy acumula ya 818.869 BTC, valorados al precio actual en unos 100.000 millones de dólares. La empresa empezó su estrategia de reserva en bitcoin en agosto de 2020 y, desde entonces, no ha parado. Los 11.707 BTC recién comprados se financiaron, según ha detallado la propia compañía, mediante la emisión de nuevas acciones STRK, precisamente el mismo instrumento que hoy ha batido récords de liquidez.

Si uno echa la vista atrás, la hoja de ruta está clara: emitir deuda o capital, comprar bitcoin, y dejar que el precio del activo haga el trabajo. Hasta ahora, la jugada ha salido bien. Pero cada nueva compra también aumenta la dependencia de la empresa respecto de una sola variable: el precio del bitcoin. Y eso, en un mercado que en un mal día puede caer un 15%, es para tenerlo muy presente.

STRK, la llave que explica el boom de volumen

¿Qué es exactamente STRK? Se trata de una acción preferente (preferred stock) que Strategy lanzó al mercado hace unos meses. Las preferentes funcionan un poco como un híbrido entre una acción y un bono: pagan dividendos fijos, pero además pueden convertirse en acciones ordinarias si se cumplen ciertas condiciones. En el caso de STRK, el dividendo es del 8% anual y el precio de conversión está referenciado a la cotización de las acciones de Strategy y, por tanto, indirectamente al precio de bitcoin.

Dicho de otro modo: quien compra STRK está comprando exposición al bitcoin con un colchón de renta fija. Y si el precio de bitcoin sube lo suficiente, puede convertir y llevarse la revalorización. De ahí el interés de los gestores de fondos, que esta semana han llevado el volumen diario de negociación a 1.500 millones de dólares.

El dato, confirmado por los registros del mercado y la documentación oficial de la empresa ante la SEC, duplica de largo cualquier sesión anterior. Además, encaja con un contexto en el que los productos financieros vinculados a bitcoin —ETFs al contado, futuros, ahora estas preferentes— no dejan de ganar tracción institucional.

Dónde ponemos el foco: disciplina y contradicciones

En esta redacción reconocemos la coherencia de la apuesta de Strategy. Mientras otras empresas coquetean con bitcoin y se echan atrás al primer susto, esta compañía lleva más de un lustro ejecutando el mismo plan sin desviarse. No obstante, el riesgo de concentración es la cara B de la moneda. Si el precio de bitcoin sufriera una corrección profunda y prolongada, la empresa se vería en una situación financiera complicada, porque buena parte de su balance está apalancado sobre un activo volátil.

Además, el éxito de STRK invita a una reflexión: ¿está el mercado tan hambriento de exposición a bitcoin que cualquier instrumento nuevo se dispara? La pregunta no es retórica. Los datos de los ETFs spot en lo que va de año sugieren que sí, pero también alertan de que los flujos pueden revertirse con la misma rapidez si el sentimiento cambia.

Otro punto a vigilar es la regulación. La SEC ha ido aclarando su postura sobre varios productos cripto, pero las acciones preferentes convertibles con subyacente indirecto en bitcoin están en una zona gris que podría generar fricciones si el supervisor decide apretar.

El telón de fondo, por tanto, es el de siempre: oportunidad y riesgo conviviendo en el mismo plato. Y en este plato, los 818.869 BTC de Strategy pesan mucho.

Dejémoslo en un «ya veremos».

El Mundial se convierte en la última gran bala de Heineken, AB InBev y Carlsberg

En menos de un mes empieza una gran temporada para las cerveceras; Carlsberg, Heineken y AB InBev tienen la gran oportunidad de aprovechar el tirón del Mundial de Fútbol para ver cómo sus volúmenes y ventas crecen a pasos agigantados. Concretamente, el Mundial arranca el próximo 11 de junio y termina el 19 de julio.

En este sentido, los incrementos de volumen de cerveza a nivel país dependen en gran medida del progreso en el torneo. Dado que el incremento se corresponde principalmente con las rondas del torneo ya avanzadas, los incrementos individuales a nivel de país dependen en gran medida de hasta dónde llegue su equipo en el torneo.

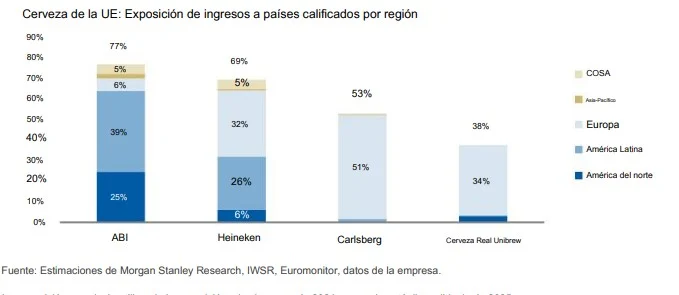
«Según las últimas cuotas y exposiciones de los equipos nacionales, vemos a AB InBev como la mejor posicionada para beneficiarse, seguida de Heineken, dada su exposición a Latinoamérica; Carlsberg tiene una exposición razonable a equipos europeos con cuotas favorables, mientras que vemos menos relevancia para Royal Unibrew», explican los analistas de Morgan Stanley.

HEINEKEN Espana Informe de Contribucion Merca2
Fuente: Heineken

EL IMPACTO DEL MUNDIAL EN LAS CERVECERAS

Con la Copa Mundial de la FIFA 2026 a la vuelta de la esquina, los expertos tienen como objetivo cuantificar el impacto del evento deportivo en el volumen global de cerveza, así como sus implicaciones para las diferentes cerveceras, donde destacamos a Heineken, Carlsberg y a AB InBev.

Siguiendo esta línea, desde Morgan Stanley apuntan a que su modelo de regresión sugiere un aumento de 24 puntos básicos en el volumen global anual impulsado principalmente por las participaciones destacadas; es decir, aquellos países que llegan a cuartos de final y más allá, y en menor medida por la mera participación o los efectos indirectos.

«Creemos que AB Inbev, seguida de Heineken, es la empresa con mayor exposición positiva»

Morgan Stanley

Asimismo, AB InBev (ABI) y Heineken se beneficiarán de su amplia presencia ante los equipos clasificados y de élite, así como de su importante presencia en Latinoamérica. Por su parte, ABI probablemente contará con una ventaja adicional al ser el socio cervecero oficial de la Copa Mundial de la FIFA.

No obstante, Carlsberg también tiene una alta exposición a equipos calificados y de élite. La mayoría de estos equipos son de Europa Occidental, región que se enfrenta a condiciones climáticas adversas en el verano. Además, la propia Carlsberg ha minimizado el impacto del Mundial de este año, destacando este posible obstáculo, y la Eurocopa 2024 ofrece una perspectiva de cómo el clima puede contrarrestar los beneficios del fútbol en Europa«, certifican desde Morgan Stanley.

ABI y Heineken son las empresas más expuestas a países
con equipos cualificados, mientras que Carlsberg y Royal Unibrew son las
menos expuestas
ABI y Heineken son las empresas más expuestas a países
con equipos cualificados, mientras que Carlsberg y Royal Unibrew son las
menos expuestas

Fuente: Morgan Stanley

Dado que la Copa Mundial se celebra entre junio y julio, los analistas prevén que la mayor parte de las ventas se produzcan en el segundo trimestre, antes de los partidos clave de la fase final. «Si el rendimiento de un país en la Copa Mundial se desvía significativamente de las expectativas, creemos que el tercer trimestre podría estar expuesto a un riesgo de reducción o reposición de existencias, ya que prevemos que los minoristas mantengan un margen de seguridad equivalente al valor de las ventas agotadas antes de los partidos«, afirman.

EXPOSICIÓN EN HEINEKEN, CARLSBERG Y AB INBEV

Si detallamos el impacto del mundial en cada cervecera, vamos a empezar por AB InBev, que se posiciona como la más optimista de cara al Mundial 2026, proyectando un incremento en el volumen global de ventas de entre 20 y 30 puntos básicos para todo el ejercicio fiscal. La dirección de la empresa destaca que la ubicación del torneo en las Américas y el mayor número de partidos podrían generar un impulso superior al de ediciones anteriores.

Los datos de su filial de la cervecera en Brasil respaldan este entusiasmo, con registros históricos que muestran impactos positivos de un dígito bajo durante los trimestres. Además, hay que añadir que la compañía es patrocinador oficial de la Copa Mundial de la FIFA 2026, y esto lleva a AB InBev a gozar de una posición privilegiada para activar sus marcas y obtener una exposición mediática superior a la de sus rivales.

Siguiendo esta línea, nos encontramos con Heineken, pero la compañía no ha emitido ningún comentario oficial sobre sus expectativas para el Mundial 2026. «A pesar de su discreción, la empresa posee una exposición considerable a regiones calificadas y cuenta con presencia en países con selecciones nacionales fuertes», añaden desde Morgan Stanley.

cerveza
Fuente: Agencias

No obstante, Heineken se encuentra con que, debido a su gran presencia en el mercado latinoamericano, pueda beneficiarse de una dinámica similar a la de Ambev. En el análisis de exposición de los expertos, positiva a los efectos del Mundial, Heineken se sitúa como la segunda compañía con mayor potencial de beneficio dentro de la cobertura del informe.

Por último, está Carlsberg, pero con más precaución, ya que los directivos de la cervecera han adoptado un tono prudente, restándole así importancia al efecto positivo que el Mundial de 2026 podría tener en sus cuentas. La cervecera ha señalado que los horarios de los partidos y las difíciles comparativas climáticas en Europa podrían contrarrestar cualquier beneficio en el volumen de ventas.

Dentro del grupo de grandes cerveceras europeas, Carlsberg se clasifica con una exposición menor a los efectos positivos del torneo en comparación con ABI o Heineken

Desde Carlsberg, enfatizan que un verano con clima desfavorable en sus mercados principales de Europa representa un riesgo real que podría anular el «efecto fútbol». Debido a su fuerte concentración en el mercado europeo, prefieren mantener expectativas moderadas ante la incertidumbre de los horarios de máxima audiencia en su región.

Anthropic supera a OpenAI en empresas: el hito que reconfigura la IA corporativa

La fase de prueba en la adopción de IA generativa ha terminado. Anthropic ha tomado la delantera sobre OpenAI en las empresas, marcando un punto de inflexión en un mercado que los analistas de Goldman Sachs valoran en 200.000 millones de dólares para 2027. Ya no hablamos de juguetes conversacionales, sino de una guerra sin cuartel por hacerse con la columna vertebral del software corporativo del futuro.

Claves de la operación

  • El producto que cambió las reglas del juego corporativo. La familia Claude Enterprise ha destronado a GPT en los procesos críticos de negocio, validando la apuesta por la seguridad constitucional frente a la mera escala.
  • OpenAI se reorganiza en plena batalla comercial. La compañía de Sam Altman acelera su transformación en una ‘benefit corporation’ mientras su marca pierde brillo entre los CIO de las grandes corporaciones.
  • España, de espectador a campo de batalla. Las grandes empresas del IBEX 35 finalizan sus pilotos y dan el salto a la integración real, un movimiento que coloca a la regulación europea en el centro del tablero geopolítico de la IA.
El asalto al cliente corporativo: la seguridad como ventaja competitiva

El dato es incontestable. Según las cifras que maneja el sector, la cuota de adopción de la API de Anthropic en clientes de más de 500 empleados ha superado el 47%, mientras que OpenAI se ha quedado rezagada en el 42%. No es un simple vuelco estadístico. Observamos un cambio en la cultura de compra del software de inteligencia artificial. La seguridad ha dejado de ser un ‘nice to have’ técnico para convertirse en el principal argumento de venta.

La propuesta de valor de Anthropic, centrada en la IA constitucional, ha calado en los consejos de administración. Empresas como Bridgewater o Lockheed Martin, que manejan datos extremadamente sensibles, se han decantado por Claude ante el temor a brechas de seguridad y la necesidad de un estricto cumplimiento normativo. El foco ya no está en deslumbrar al consumidor con un poema. Está en blindar los balances financieros.

En paralelo, OpenAI ha visto cómo su sello se ha ido devaluando en en un goteo constante de deserciones de talento sénior y en la cada vez mayor percepción de que su modelo de negocio prioriza la velocidad de comercialización sobre la gobernanza. La junta directiva, reestructurada tras la crisis de 2024, intenta ahora virar el rumbo hacia una ‘benefit corporation’ de interés público, una maniobra que, irónicamente, parece validar las tesis fundacionales de sus rivales directos. El tiempo de las promesas ha expirado.

La fisura en el ecosistema de Microsoft y el futuro de los gigantes

El movimiento de Anthropic tensa, y mucho, la compleja relación de Microsoft con su joya de la corona. El gigante de Redmond ha inyectado más de 13.000 millones de dólares en OpenAI para integrar sus modelos en la suite Azure. Sin embargo, la creciente autonomía tecnológica y el nuevo estatus legal de OpenAI, sumado a este sorpasso corporativo, abren una fisura en el ecosistema. Microsoft depende ahora de un socio que ya no es el líder indiscutible del segmento más rentable, pero cuyo éxito aún impulsa su cotización.

Cosas que pasan en 2026.

La apuesta por el control y la transparencia constitucional de Anthropic deja de ser una excentricidad de Silicon Valley para convertirse en la llave maestra que abre los presupuestos de TI.

Google, por su parte, sigue la jugada con su modelo Gemini a una distancia prudencial. La gran incógnita es si el mercado se fragmentará en múltiples proveedores especializados o si, por el contrario, las empresas exigirán un estándar único de facto, una batalla que ahora mismo lidera Anthropic. La gran paradoja es que OpenAI, la compañía que desató la fiebre, podría estar transformándose en un actor de consumo masivo mientras se le escapa la gallina de los huevos de oro del B2B.

IA empresarial

Contexto ibérico: la batalla por un mercado que sale de las pruebas piloto

En España, el impacto es inminente. Las grandes empresas del IBEX 35, desde el sector financiero con BBVA y Santander a la cabeza, hasta las telecos como Telefónica, están cerrando la fase de experimentación con la IA generativa. Durante los últimos dos años, la mayoría de las corporaciones españolas ha optado por pruebas de concepto discretas, a menudo con modelos de OpenAI por inercia de mercado. Pero la necesidad de cumplir con el Reglamento Europeo de IA, que endurece los requisitos de transparencia y gobernanza de datos, altera las prioridades de compra.

Aquí radica la ventana de oportunidad definitiva para Anthropic. Su discurso de seguridad y alineamiento encaja como un guante con los temores de los reguladores europeos. Frente al pragmatismo de Silicon Valley, Anthropic ofrece un relato de control que puede acelerar autorizaciones y acallar a los comités de ética internos. Una venta más compleja, sí, pero también más blindada frente a multas millonarias. No obstante, la batalla no está ganada. El coste computacional y la integración con los grandes sistemas heredados de empresas como Indra o Amadeus siguen siendo barreras de entrada colosales.

La gran cuestión para el tejido empresarial español es si esta nueva correlación de fuerzas abaratará los costes de licencia o si, por el contrario, creará un nuevo cuello de botella al concentrar aún más el poder en un puñado de laboratorios de San Francisco. El plan de soberanía digital de la Unión Europea, que impulsa la creación de infraestructura cloud propia, será clave para determinar si la nueva hegemonía de Anthropic en la IA corporativa es un simple cambio de líder o un replanteamiento total del mercado. La verdadera foto fija del mercado llegará con la publicación de los resultados del tercer trimestre fiscal de Microsoft, prevista para octubre, donde podremos medir el crecimiento real de Azure. Dejémoslo en un ‘ya veremos’.

JPMorgan apuesta por XRP y lo señala como el gran ganador en cripto por su claridad regulatoria

El gigante bancario JPMorgan ha puesto el foco en XRP, el token diseñado por Ripple para agilizar los pagos transfronterizos. Según un informe interno al que ha tenido acceso The Street, la entidad considera que es el activo digital con mayor recorrido alcista en estos momentos. ¿La razón? La inminente aprobación de la Ley CLARITY en Estados Unidos, que podría despejar de una vez las dudas regulatorias que arrastraba desde hace años.

La noticia no ha tardado en reflejarse en los mercados. XRP ha repuntado alrededor de un 5% en la sesión del jueves, un movimiento que contrasta con la relativa calma de la mayoría de las grandes criptodivisas.

Por qué JPMorgan ve a XRP como el gran ganador

El banco de inversión, que ya cuenta con su propia moneda digital para pagos institucionales (JPM Coin), no suele prodigarse en recomendaciones sobre criptoactivos. De ahí que su apuesta por XRP haya llamado la atención.

El informe señala que la Ley CLARITY —oficialmente conocida como Clarity for Payment Stablecoins Act— está muy cerca de recibir el visto bueno definitivo en el Congreso. De aprobarse, establecería un marco claro para clasificar qué activos digitales son valores y cuáles no, despejando la principal fuente de incertidumbre que ha frenado la adopción institucional.

Y aquí es donde XRP lleva ventaja. Lleva más de seis años envuelto en un litigio con la Comisión de Bolsa y Valores (SEC), que acusó a Ripple de emitir un valor no registrado. Sin embargo, varios fallos judiciales han ido dando la razón parcial a la empresa: en 2023, un juez determinó que las ventas programáticas de XRP no eran contratos de inversión. Pero la sentencia no fue definitiva, y aún quedan flecos pendientes.

Esta nueva ley, según JPMorgan, zanjaría el debate. Si la CLARITY se aprueba, XRP quedaría inequívocamente fuera de la categoría de valor, lo que abriría la puerta a que grandes fondos, bancos y plataformas de inversión pudieran ofrecerlo sin miedo a represalias regulatorias. Dicho de otro modo, sería como recibir un billete dorado para entrar en el circuito financiero tradicional.

El efecto inmediato: XRP se dispara un 5%

En las horas posteriores a conocerse el contenido del informe, el token experimentó un tirón al alza. Según datos recopilados de varios exchanges, XRP llegó a cotizar un 5% por encima del precio de apertura, moviendo un volumen de negociación que duplicó al de la jornada anterior.

No es un movimiento aislado. En los últimos doce meses, cualquier avance relacionado con la claridad regulatoria ha provocado picos similares en el precio de XRP. Sin embargo, esta vez el respaldo no viene de un foro cripto, sino de uno de los bancos más influyentes del planeta, que gestiona activos por valor de más de 3,7 billones de dólares. El dato marca la diferencia.

predicción XRP

¿Qué implica la Ley CLARITY para XRP y el resto del mercado?

La posible aprobación de la CLARITY no solo afecta a XRP. Sería un paso histórico para toda la industria en Estados Unidos, que hasta ahora ha navegado con un parche de directrices dispersas y juicios mediáticos. Pero para el token de Ripple, el impacto es doble: despeja el riesgo legal y refuerza su argumento comercial.

Hay que recordar que Ripple lleva años trabajando con bancos y proveedores de pago utilizando XRP como puente de liquidez. Empresas como Santander, Bank of America o American Express han participado en pruebas piloto, aunque con cautela debido a la demanda de la SEC. Una ley que aclare las reglas del juego permitiría escalar esos acuerdos sin el temor a un cambio abrupto de criterio por parte del regulador.

Desde esta redacción, creemos que la lectura es prudente. El informe de JPMorgan tiene sentido estratégico: en un escenario donde las stablecoins tipo USDC o USDT ya operan con relativa comodidad gracias a propuestas legislativas anteriores, XRP podría ocupar un nicho complementario en las transferencias de alto valor. Pero no todo está hecho. El proceso legislativo aún podría trabarse, y siempre cabe la posibilidad de que la SEC apele algún aspecto concreto.

No obstante, el tono del mercado habla por sí solo. La subida del 5% es una respuesta inmediata, pero lo verdaderamente relevante es que una institución como JPMorgan dedique tiempo a analizar el potencial de un criptoactivo cuyo principal obstáculo era la regulación. Si la ley pasa, el precio podría seguir subiendo; si se demora, la frustración se reflejará igual de rápido. Cosas que pasan en 2026.

Mientras tanto, la atención está puesta en los próximos pasos del Congreso. La Ley CLARITY podría votarse definitivamente en las próximas semanas, un plazo que para el mundo cripto es casi inmediato. De salir adelante, no sería extraño ver una cascada de nuevos productos financieros respaldados por XRP. De lo contrario, el token seguirá cotizando envuelto en la misma incertidumbre que lo ha perseguido desde 2020.

VisualPolitik: la crisis económica de Rusia hace insostenible la guerra de Putin

Nunca pensé que un desfile militar pudiera resultar tan revelador. El pasado 9 de mayo, la Plaza Roja de Moscú acogió el desfile del Día de la Victoria más austero de toda la historia de Rusia: sin tanques, sin misiles, sin la grandilocuencia que Vladimir Putin ha usado durante años para proyectar poder. Según el análisis del canal VisualPolitik, ese acto encapsula el verdadero estado de un país que, lejos de la imagen de fortaleza, se desangra lentamente.

En su último vídeo, el equipo de VisualPolitik sostiene que la “economía de guerra” de Putin ha dejado de funcionar. Tras más de cuatro años de conflicto en Ucrania, los indicadores macroeconómicos se deterioran, el descontento social repunta y el Kremlin parece más preocupado por un posible golpe de Estado que por los avances en el frente. Yo mismo he seguido la evolución del régimen ruso durante estos años y, sinceramente, pocas veces había visto una concatenación tan acelerada de malas noticias.

El desfile que expuso las carencias del régimen

VisualPolitik destaca que la parada militar duró la mitad de lo habitual y no se exhibieron sistemas avanzados ni equipos pesados. Según varios analistas próximos a Rusia, la guerra absorbe todos los recursos disponibles, pero el motivo más preocupante es otro: la sensación de paranoia que, según el canal, se ha apoderado del Kremlin. La falta de seguridad ha llegado a extremos en los que el líder ruso teme ser víctima de un complot interno.

Los fantasmas del Kremlin: complots, censura y miedo

El vídeo menciona un informe de inteligencia europeo, recogido por la CNN, que señala que el régimen ruso está instalando sistemas de vigilancia en las casas de colaboradores cercanos al gobierno tras una ola de asesinatos de altos mandos. Al mismo tiempo, VisualPolitik subraya que las restricciones en internet se han vuelto tan severas que ni siquiera algunas VPN logran sortear los bloqueos del Estado. Aplicaciones como Telegram o WhatsApp, que cerca de tres millones de pymes y 14 millones de autónomos rusos utilizaban para vender y promocionarse, han quedado parcialmente inoperativas, asfixiando la actividad económica.

Una economía de guerra que se desmorona

El canal de análisis explica que el PIB ruso, que creció alrededor del 4% en 2022 y 2023, apenas alcanzó el 1% en 2024 y 2025, y en el primer trimestre de 2026 ya se contrajo un 0,3%. Las proyecciones oficiales, maquilladas según VisualPolitik, apuntan a un crecimiento de solo el 0,4% para este año, lo que sitúa al país al borde de una recesión técnica. La inflación oficial ronda el 6%, pero la real probablemente supera los dos dígitos. La situación se deteriora rapidamente y las subidas de tipos de interés han frenado la inversión y el crédito para familias y pymes, estrangulando cualquier proyecto productivo ajeno al esfuerzo bélico.

La economía de guerra de Putin ya no funciona.

— VisualPolitik

La sangría laboral: Rusia se queda sin trabajadores

El vídeo de VisualPolitik enumera cuatro factores que explican la escasez de mano de obra. El primero es demográfico: la caída de la natalidad en los años 90 ya se traduce en que este año la cohorte de trabajadores de 25 a 29 años se redujo en más de 700.000 personas. El segundo es la emigración masiva: 17 millones de rusos han abandonado el país en las últimas tres décadas, y los inmigrantes de Asia Central que los sustituían se están marchando a Turquía o al Golfo. El tercer factor es el militar: una media de 30.000 reclutamientos mensuales durante tres años ha retirado del mercado laboral a más de un millón de personas, y ahora el Kremlin presiona a las universidades para que sirvan como centros de reclutamiento de pilotos de drones. El cuarto es el desvío masivo de trabajadores hacia la industria militar subvencionada, que deja sin mano de obra al sector civil.

El petróleo, un salvavidas con fugas

VisualPolitik reconoce que la guerra en Irán ha dado un balón de oxígeno temporal a las arcas rusas: en abril los ingresos fiscales petroleros alcanzaron los 9.500 millones de dólares, el doble que un mes antes. Sin embargo, los ataques ucranianos con drones sobre refinerías, depósitos de combustible y el único oleoducto ruso que aún llega a Europa han hecho desaparecer entre 300.000 y 400.000 barriles diarios de producción. La previsión es que la producción siga cayendo, y el canal insiste en que esta dependencia del crudo convierte la crisis en una espiral difícil de revertir.

Lo que nos muestra VisualPolitik es que el régimen de Putin se enfrenta a un cóctel explosivo: estancamiento económico, crisis laboral y una creciente desafección popular que ya reflejan las encuestas. Si el propio presidente ruso declaró hace pocos días que “el asunto está llegando a su fin”, quizá sea porque ya no puede ocultar la realidad. La pregunta que dejo en el aire es: ¿acelerará la debacle económica unas negociaciones de paz reales o Putin se aferrará al poder hasta el último aliento?

Puedes ver el análisis completo en el siguiente vídeo de VisualPolitik:

El Banco de España advierte: los ciberriesgos de la IA y Mythos ponen en jaque a la banca

El Banco de España ha lanzado este jueves una advertencia contundente al sector financiero: los ciberriesgos potenciados por la inteligencia artificial, y en particular el ransomware Mythos, amenazan la estabilidad operativa de las entidades. La irrupción de esta nueva cepa, detectada ya en sistemas de varias firmas internacionales, eleva el nivel de alerta hasta un punto que no se veía desde los ataques masivos de 2023.

Claves de la operación

  • Mythos, el ransomware que quita el sueño del supervisor. Una cepa nueva que cifra datos y exige rescate en criptomonedas, con capacidad de propagación lateral y que utiliza técnicas de IA para evadir los sistemas de detección tradicionales.
  • La inteligencia artificial multiplica la peligrosidad del ciberataque. La IA permite personalizar los mensajes de phishing y generar código malicioso adaptable, haciendo que los ataques sean más difíciles de anticipar y contener.
  • El Banco de España urge a acelerar las defensas. La institución reclama a las entidades financieras que refuercen sus inversiones en ciberseguridad y actualicen sus protocolos ante lo que considera una amenaza «sistémica».

Mythos y la IA: el cóctel que eleva la apuesta del cibercrimen organizado

El ransomware Mythos no es uno más. Según los informes de inteligencia que maneja el Banco de España, esta herramienta incorpora modelos de lenguaje entrenados para redactar correos de suplantación de identidad con una verosimilitud casi perfecta. La banca española, por su densidad de transacciones digitales, es un objetivo especialmente goloso para este tipo de ciberataques. Los expertos apuntan a que detrás de Mythos podría estar un grupo de cibercrimen organizado con financiación estatal, aunque la atribución sigue siendo incierta.

La particularidad de este malware reside en su capacidad para moverse dentro de la red una vez que ha logrado acceso. Utiliza algoritmos de aprendizaje para identificar los activos más valiosos y decide, sin intervención humana, qué datos cifrar primero. Este nivel de autonomía complica la respuesta de los equipos de seguridad, que se enfrentan a un adversario dinámico.

¿Pueden las defensas actuales de la banca contener un ataque potenciado por inteligencia artificial?

La banca europea, y la española en particular, ha destinado en los últimos años miles de millones a blindar sus infraestructuras. En 2025, las cinco mayores entidades del IBEX 35 invirtieron de manera conjunta más de 1.200 millones de euros en ciberseguridad, según datos del sector. Sin embargo, la llegada de la IA generativa al arsenal del ciberdelincuente plantea un desafío inédito. Los sistemas de detección basados en firmas estáticas se quedan cortos ante un malware que cambia su comportamiento en tiempo real.

El Banco de España ha sido claro: las entidades deben migrar hacia sistemas de defensa activa, apoyados en analítica avanzada y supervisión continua. No se trata solo de levantar muros más altos, sino de dotar a los equipos de respuesta de las mismas herramientas de IA que usan los atacantes. En esta redacción entendemos que el regulador está señalando una brecha peligrosa entre la sofisticación del ataque y la obsolescencia de las defensas en algunas entidades medianas.

Banco de España

No es la primera vez que el supervisor eleva la voz. En 2023, tras los ataques del grupo LockBit a varias cajas rurales, el Banco de España ya exigió un refuerzo de los protocolos de ciberseguridad. Aquella crisis, sin embargo, se saldó sin filtraciones masivas de datos de clientes, lo que quizá relajó la urgencia de algunas entidades. Ahora, con Mythos, el tono es distinto.

La ciberseguridad deja de ser un coste para convertirse en el pilar que puede sostener —o derribar— la reputación de un banco en la era de la inteligencia artificial.

Lo que el supervisor español exige y la respuesta del gran capital financiero

El movimiento del Banco de España no es un aviso aislado. En 2024, la Autoridad Bancaria Europea ya había alertado sobre la creciente exposición de la banca a los ciberriesgos sistémicos. Sin embargo, el tono empleado ahora por el supervisor español es más imperativo. Su comunicado habla de «riesgo crítico» y emplaza a las entidades a presentar planes de contingencia en un plazo de seis meses. Un plazo que, según fuentes del sector, obligará a acelerar licitaciones y a revisar las alianzas con proveedores tecnológicos.

La gran banca del IBEX 35 ha respondido con antelación. Santander y BBVA han anunciado este mismo año la creación de centros especializados en ciberdefensa con IA, en colaboración con universidades y startups. CaixaBank por su parte ha integrado sistemas de detección basados en el comportamiento del usuario, una tecnología que reduce el tiempo de detección de un incidente de horas a minutos. No obstante, el verdadero reto estará en las entidades de menor tamaño, que carecen de los recursos para desplegar estos escudos avanzados.

Desde la óptica del inversor, la advertencia del Banco de España puede tener efectos inmediatos. La ciberseguridad se consolida como una partida de gasto estructural y, a medio plazo, como un factor de competitividad. Las entidades que demuestren una mayor resiliencia ante estos ataques podrían ver revalorizada su cotización, mientras que aquellas que sufran incidentes de alto impacto afrontarían no solo multas, sino una fuga de clientes hacia competidores más seguros. Los ataques de 2023 a entidades como Ibercaja o Unicaja, aunque contenidos, ya provocaron un descenso temporal en la apertura de cuentas digitales. Los inversores ya están prestando atención a este factor: en la última presentación de resultados de Santander, los analistas preguntaron directamente sobre el impacto potencial de un ciberataque en los estados financieros.

Kevin Warsh ¿qué esperar con el nuevo presidente de la Reserva Federal?

Mickael Benhaim, director de estrategia en renta fija en Pictet Asset Management, aporta sus ideas sobre lo que se puede esperar de Kevin Warsh como nuevo presidente de la Reserva Federal.

Warsh está comprometido con la independencia del Comité de Mercado Abierto de la Reserva Federal y bajo su liderazgo el organismo puede permanecer operativamente libre de interferencias políticas. Pero al mismo tiempo, ha mostrado persistente crítica hacia el banco central en varios aspectos, incluyendo el enfoque actual para fijar los tipos de interés, desde datos de inflación empleados hasta la forma en que se ofrecen las previsiones.

Mickael Benhaim, director de estrategia en renta fija en Pictet Asset Management

Además, el creciente riesgo de dominio fiscal puede hacer que la política monetaria se vea influida por prioridades de gasto, crecimiento y comercio internacional del Gobierno. Si los inversores en bonos creen que es así, pueden exigir mayor prima a la deuda estadounidense a largo plazo, con curvas de rentabilidad a vencimiento más pronunciadas y mayor volatilidad del dólar.

En concreto, Warsh prefiere la media o mediana recortada como medidor de inflación para guiar la política monetaria, lo que elimina lecturas más altas y bajas. Ello puede resultar en menor presión de precios que el indicador actualmente utilizado por la Reserva Federal, Gasto en Consumo Personal (PCE).  Esto sugiere que los tipos de interés puede ser menores con Warsh. Actualmente, la lectura media de inflación recortada es 2,3 % más de 0,5 % inferior al indicador PCE y la máxima diferencia desde la pandemia.

Ahora bien, esto no implica una oleada de recortes una vez que Warsh sea nombrado presidente. Hay que tener en cuenta que también ha declarado que quiere que el banco central abandone el objetivo de inflación media -es decir, aceptar un aumento temporal de la inflación por encima o por debajo del objetivo de 2 %- en favor de un régimen más estricto. De manera que la Reserva Federal puede resultar más propensa a subir sus tipos de interés si la inflación supera el 2 %. Como los precios de la energía han aumentado, el escenario probable es que se mantengan los tipos de interés reales más altos más tiempo, con mayor rentabilidad a vencimiento de los bonos.

La Reserva Federal quiere recortar tipos, pero la economía no le da permiso

Otras consideraciones sobre Warsh y la Fed

Además, Warsh quiere eliminar la ‘orientación a futuro’, establecida desde la crisis financiera de 2008, que pretende guiar la trayectoria futura de tipos de interés a inversores, empresas y hogares. En teoría ello reduce el riesgo de que los mercados se vean sorprendidos. Sin embargo, Warsh lo considera contraproducente, pues limita posibles cambios de dirección de la Reserva Federal ante nueva información. Si Warsh reduce dependencia de la orientación a futuro, se puede ampliar el abanico de políticas monetarias entre reuniones, con aumento de la incertidumbre. Si la comunicación es menos regular y clara en cada publicación de datos económicos y reunión puede haber más información, siendo mayor el riesgo de movimientos repentinos del mercado y de volatilidad de los tipos de interés.

Warsh también considera que, la tenencia de bonos gubernamentales de la Reserva Federal, siete billones de dólares, es demasiado grande. No ha ocultado su deseo de reducirlo como herramienta de política monetaria lo antes posible. Así que no necesariamente se puede confiar en que la Reserva Federal haga de cortafuegos frente a una turbulencia económica o de mercado severa futura. Con el tiempo, su preferencia por un menor balance, junto con reglas de liquidez que animan a los bancos a mantener más Letras del Tesoro y menos reservas, puede crear primas estructuralmente mayores en la deuda a largo plazo y obligar a los inversores privados a mantener renta fija de menos sensibilidad a variaciones de tipos de interés.

Warsh considera que, la tenencia de bonos gubernamentales de la Reserva Federal, siete billones de dólares, es demasiado grande. Imagen: Merca2
Warsh también considera que, la tenencia de bonos gubernamentales de la Reserva Federal es demasiado grande. Imagen: Merca2

Kevin Warsh Fed: el Senado acelera su confirmación como presidente antes del viernes

Aunque en conjunto los inversores en bonos con carteras diversificadas no necesitan reformular radicalmente sus asignaciones ante una Reserva Federal liderada por Warsh, hay medidas prudentes a considerar.

Dados los posibles efectos, más negativos en los bonos más sensibles a variaciones de tipos de interés, puede convenir reducir riesgo, centrando las inversiones en bonos de menos sensibilidad. Otra medida de mitigación es aumentar la asignación a crédito calificación grado de inversión, también menos sensible. Además, los inversores pueden aumentar activos de renta fija en deuda soberana de mercados emergentes. Esta última opción implica asumir más riesgos, pero estamos ante mejoras estratégica en muchas economías emergentes, con balances sólidos, bancos centrales ortodoxos y unos mercados locales más profundos.

Predicción precio Ethereum: analistas alertan de una corrección del 20% hasta $1.700

El precio de Ethereum podría enfrentarse a una sacudida. Distintos analistas advierten de que el aumento de la oferta de ether en los exchanges (plataformas de compraventa) y la menor demanda de los fondos cotizados —los populares ETF— dibujan un escenario de corrección del 20%, con el nivel de los 1.700 dólares como posible destino. No es una certeza absoluta, pero sí una señal de alarma que ningún holder debería ignorar.

El aumento de la oferta y el enfriamiento de los ETF

La tesis que manejan los analistas consultados es relativamente sencilla de explicar. Cuando los grandes inversores trasladan sus ether a los exchanges, suelen hacerlo con intención de vender. Esa presión vendedora potencial, combinada con un interés decreciente por parte de los compradores institucionales que operan a través de los ETF spot de Ethereum, crea el caldo de cultivo para una corrección brusca. El cálculo es inmediato: si el precio ronda los 2.100 dólares, una caída del 20% lo dejaría coqueteando con los 1.700.

Conviene recordar qué es un ETF al contado. Básicamente, un fondo que cotiza en bolsa y que replica el precio del activo subyacente —en este caso, el éter— comprándolo y custodiándolo de verdad. Desde su aprobación en 2024, estos productos han canalizado miles de millones de dólares hacia la criptomoneda, pero ese flujo parece haberse estancado.

Según datos recientes, el volumen neto de entrada semanal en los ETF de ether ha menguado de forma notable en las últimas semanas, justo cuando la cantidad de monedas depositadas en las plataformas de intercambio comenzaba a repuntar. Puedes consultar la evolución de la oferta circulante en exploradores como Etherscan, donde la transparencia de la red deja pocos escondites. La combinación de ambos factores no suele ser amiga de los precios.

Qué implicaría una corrección hasta los 1.700 dólares

Para quien compró ether hace un par de meses, una caída de ese calibre duele. Nadie disfruta viendo cómo su cartera se contrae un 20% en tiempo récord. Pero para el que lleva años en esto, un retroceso a los 1.700 dólares no supondría necesariamente un drama. De hecho, ese nivel funcionó como soporte durante buena parte de 2025.

Eso sí, el golpe sería asimétrico. Los inversores que hayan apalancado su posición mediante productos de derivados se enfrentarían a liquidaciones en cadena, lo que amplifica cualquier movimiento bajista. En DeFi, los protocolos de préstamo como Aave verían aumentar sus tasas de liquidación, y algunos usuarios podrían encontrarse con la desagradable sorpresa de perder parte del colateral.

En el lado opuesto, una corrección tan pronunciada también podría despejar el camino a compradores que llevaban tiempo esperando una entrada más atractiva. El mercado tiene memoria corta, pero el umbral de los 1.700 dólares no sería un punto de partida cualquiera; marcaría un regreso a valoraciones previas al último tramo alcista.

Una corrección que pondría a prueba la tesis de Ethereum

Aquí es donde conviene tomar distancia y mirar el bosque, no solo el árbol. Ethereum ha sobrevivido a correcciones mucho peores a lo largo de su historia. Quienes estuvieron durante el verano DeFi de 2020, el desplome posterior al The Merge de septiembre de 2022 o la resaca tras la aprobación de los ETF en julio de 2024, saben que los retrocesos del 20% forman parte del paisaje cíclico de este mercado.

Sin embargo, el contexto actual presenta matices que invitan a la prudencia. Por un lado, la concentración del staking en un puñado de proveedores líquidos —con Lido a la cabeza— introduce un riesgo de desequilibrio si se desencadena una oleada de retiradas. Por otro, la madurez institucional que trajeron los ETF no ha blindado al activo contra los vaivenes del sentimiento a corto plazo. Dicho de otro modo, los inversores profesionales también se asustan.

Mi impresión es que este episodio, de consolidarse, servirá para separar el grano de la paja. Muchos proyectos que operan sobre Ethereum dependen de precios elevados para disimular sus carencias de adopción real. Una corrección fuerte pondría a prueba qué protocolos y qué tesis de inversión se sostienen sin el viento de cola. Cosas del mercado en 2026.
La pregunta que dejo en el aire no es si Ethereum bajará o no a los 1.700 dólares, sino si el ecosistema está lo bastante maduro para digerir un batacazo sin que cunda el pánico. La respuesta la tendremos en las próximas semanas.

Banco de España advierte: limitar hipotecas jóvenes España empeorará el acceso a la vivienda

Tenemos un problema de vivienda, y cada medida que se propone parece empeorarlo. El Banco de España acaba de lanzar una advertencia contundente: restringir las hipotecas de alto riesgo —en las que los jóvenes son los primeros de la fila— dificultaría todavía más su acceso a un piso. Si ya es uno de los colectivos más castigados, cualquier limitación adicional al crédito los dejaría fuera del tablero. No es una casualidad: el supervisor sabe que el problema no es la burbuja, sino la falta de oferta.
El diagnóstico: precios aún no exigen restricciones

Según los últimos análisis del Banco de España, el precio medio de la vivienda en nuestro país se sitúa un 15% por debajo de los máximos de la burbuja de 2007. Ese dato, lejos de ser una anécdota histórica, es la razón por la que la entidad no ve urgencia en limitar los créditos. En su lógica, si los precios no están inflados artificialmente, no hay peligro sistémico que justifique endurecer las condiciones para los compradores más vulnerables. Más bien al contrario: hacerlo ahora solo añadiría más leña al fuego de la exclusión habitacional.
El diagnóstico es claro: la escalada de precios de los últimos años responde a un desajuste estructural entre demanda y oferta, no a un crédito desbocado. De hecho, el crédito hipotecario ha sido prudente en esta década. El propio informe del supervisor reconoce que los estándares de concesión son más estrictos que en la etapa previa a 2008. Limitar las hipotecas a jóvenes con empleos precarios o sin ahorros previos —a las que algunos partidos políticos y voces en Europa tildan de ‘hipotecas basura’— sería, por tanto, cerrarles la única puerta que les queda.

El impacto social: los jóvenes, los más perjudicados

La crisis de la vivienda ya no es solo una cuestión económica. Se ha convertido en un lastre para el mercado laboral y en un factor de desigualdad intergeneracional de primera magnitud. Más del 60% de los menores de 35 años sigue viviendo con sus padres o en alquileres que devoran más de la mitad de su sueldo, según datos de Eurostat recogidos por el banco central. Si se les impide firmar una hipoteca por no alcanzar ratios de solvencia que pocos tienen a esa edad, el problema se cronifica. Y el Banco de España lo sabe.

No hay que ser un experto para entenderlo. Los jóvenes con contratos temporales o ingresos modestos son precisamente quienes más necesitan el crédito para no perpetuar su dependencia del alquiler. Cualquier endurecimiento normativo, por bienintencionado que sea, acabaría golpeando a los que ya están en el suelo. La ironía es que las hipotecas de alto riesgo apenas representan un pequeño porcentaje del total, por lo que su restricción no enfriaría el mercado, pero sí dejaría sin opciones a miles de aspirantes a comprador.

Análisis: un equilibrio entre prudencia financiera y acceso a la vivienda

Llevo años siguiendo las contradicciones del mercado inmobiliario español y esta advertencia del supervisor es de las más lúcidas que he visto. No se trata de defender las hipotecas de alto riesgo como producto. Son caras, entrañan peligro de impago y pueden convertirse en una trampa si los tipos repuntan. Pero en un contexto en el que el precio de la vivienda acumula subidas del 40% en diez años, prohibirlas sin ofrecer alternativas es un brindis al sol que solo beneficia a quienes ya tienen capital.

El verdadero debate es otro: ¿cómo creamos un sistema que permita a los jóvenes acceder a una vivienda sin poner en riesgo la estabilidad financiera? La receta no pasa solo por el crédito. Necesitamos más vivienda protegida, incentivos fiscales al ahorro para la entrada y, sobre todo, un mercado de alquiler que no se coma el 80% de la nómina. El Banco de España lo dice sin rodeos: el acceso a la vivienda es un factor de competitividad y de cohesión social. Si falla, falla todo. Y la solución no es cortar el crédito, sino construir más.

Me pregunto cuántos de los que piden mano dura contra estas hipotecas han intentado comprar un piso con un contrato en prácticas. Posiblemente, ninguno. El tiempo para soluciones cosméticas se acabó. La próxima evaluación del supervisor, prevista para el segundo semestre, debería marcar un punto de inflexión. O eso, o seguiremos asistiendo a una generación que se queda sin llaves.

Cosas que pasan en 2026.

Grifols propone reducir capital hasta un 10% y ampliarlo un 50% en su junta de junio

La junta del 18 de junio de Grifols no será un mero trámite. La propuesta que el consejo lleva a los accionistas combina dos operaciones de signo opuesto: reducir el capital social hasta un 10% mediante la amortización de acciones propias de las clases A y B, y, al mismo tiempo, autorizar al consejo para ampliar el capital en hasta un 50%. Un movimiento que busca optimizar el balance y dotar de herramientas financieras a la empresa.

Los detalles de la propuesta de reducción y ampliación de capital

Según la convocatoria de la junta, cuyos detalles figuran en la página de relaciones con inversores de Grifols, la reducción se ejecutaría amortizando la autocartera que la compañía mantiene, tanto en acciones de Clase A como en las de Clase B. Al cancelar títulos propios, el capital social se ajusta a la baja sin necesidad de desembolsar recursos, con el consiguiente incremento del beneficio por acción. El límite máximo fijado es del 10% sobre el capital actual, lo que supondría amortizar varios millones de euros en nominal, según estimaciones propias. A continuación, los accionistas votarán la delegación en el consejo de administración para ampliar capital hasta un máximo del 50% del capital resultante tras la reducción. La autorización incluye la posibilidad de excluir el derecho de suscripción preferente, una herramienta que facilita la entrada de inversores institucionales o socios estratégicos sin pasar por una ampliación tradicional.

La operación, de consecuencias contrapuestas, no es frecuente en el mercado español. Sin embargo, tiene una lógica estratégica que encaja con la historia reciente de la compañía.

¿Qué implica para el accionista y la cotización?

La reducción de capital por amortización de autocartera beneficia directamente a los accionistas que mantienen su posición: su porcentaje de participación crece de forma pasiva y el beneficio por acción se reparte entre un número menor de títulos. En contraste, la ampliación de hasta el 50% podría diluir con fuerza, especialmente si se materializa sin derechos preferentes. No obstante, la autorización es solo una facultad que el consejo podrá ejercer total o parcialmente, y no implica una ejecución inmediata.

El mensaje es de calma, pero con una carta en la manga.

Análisis: reconfiguración del capital tras dos años de turbulencias

Grifols ha atravesado un período convulso desde que, a mediados de 2024, un informe bajista cuestionó sus prácticas contables. La cotización llegó a desplomarse más de un 40% y la compañía tuvo que acelerar un plan de saneamiento que incluyó la venta de activos no estratégicos y una profunda reestructuración financiera. Hoy, el ratio de deuda neta sobre ebitda se sitúa en torno a 3,8 veces, según los últimos datos publicados por la empresa, muy por debajo de los niveles de alarma de hace dos años.

En este contexto, la propuesta dual de reducción y ampliación de capital adquiere un significado que va más allá de lo puramente técnico. Cancelar acciones con autocartera es una señal de que la firma de hemoderivados no necesita retener esos títulos para afrontar obligaciones inmediatas y que prefiere retribuir al accionista mejorando la métrica del beneficio por acción. Es un gesto de confianza que, a mi juicio, busca cerrar de manera simbólica la crisis de credibilidad vivida. Al mismo tiempo, la autorización para ampliar capital en un 50% proporciona al consejo un colchón estratégico ante posibles adquisiciones o necesidades de inversión que puedan surgir en un sector en plena consolidación, sin tener que pasar por una junta extraordinaria. La estrategia de de refinanciación de Grifols se completa así con un doble mensaje: estamos sólidos hoy, pero queremos estar preparados para mañana.

Queda por ver si el mercado interpretará la medida como una optimización inteligente del balance o como una sobrecapitalización latente que podría terminar en dilución. La junta del 18 de junio será el primer termómetro. La clave estará en los planes concretos que el consejo comunique para justificar un eventual uso de la ampliación, y en el grado de respaldo que obtenga la propuesta entre los accionistas minoritarios, que son quienes más sufrirían un aumento de capital sin preferencia.

La alemana 1&1 acelera su despliegue y revive las especulaciones de opa

La teleco alemana 1&1 acelera su despliegue y revive las especulaciones de opa, según una nota de Berenberg publicada tras los resultados de la compañía.

Gustav Froberg, que tiene sobre 1&1 una recomendación de Comprar en base a un precio objetivo de 30,0 euros señala que la teleco está sacrificando captación de clientes para centrarse en usuarios más rentables o, dicho de otra manera, para intentar mejorar márgenes y monetización.

Así, la nota incide en que los ingresos por servicios caen cera del 1% interanual, la base de clientes móviles y de banda ancha apenas crece, pero la empresa ya ha empezado a subir precios para mejorar calidad de ingresos y ARPU.

Esto es importante porque la española Telefónica es una de las firmas interesadas en la consolidación del mercado alemán a través de la compra de 1&1.

Telecos: las nuevas directrices de fusiones de la Comisión Europea apenas cambian lo esencial

Froberg apunta también que el despliegue de red propia sigue siendo la gran apuesta estratégica: 1&1 continúa construyendo la cuarta red móvil alemana. Y añade que ofrece una cobertura ya del 29% de hogares alemanes, añade unas 300 antenas por trimestre y tiene como objetivo llegar al 35% a cierre de 2026.

Ralph Dommermuthm CEO de United Internet

El mercado empieza a creer que el proyecto industrial de 1&1 sí puede funcionar tras años de dudas y Berenberg subraya que este acceso al espectro low-band será decisivo y que el regulador alemán difícilmente bloqueará ese acceso porque quiere más competencia.

Así las cosas, Berenberg considera creíble una compra de 1&1 como parte de la consolidación telecom en Alemania, habla explícitamente de “take-out candidate”, cree que existen sinergias significativas para un comprador, y sostiene que el principal accionista, United Internet, aporta estabilidad si la operación tarda en llegar

En conclusión, parte del atractivo bursátil de 1&1 ya no depende solo del negocio, sino del potencial corporativo/M&A.

Más sobre la teleco 1&1, según Berenberg

A 22,70 euros por acción, 1&1 cotiza actualmente a un múltiplo de 9,4 veces el EV/EBITDA de 2026, lo que a algunos les puede parecer caro. Sin embargo, nos gustaría destacar que esta cifra se basa en unos beneficios que consideramos deprimidos, dado que la expansión de su red se encuentra —todavía— en una fase inicial. De hecho, cotiza cerca de lo que creemos que podrían valer sus acciones si abandonara la expansión de su red, dada su amplia base de usuarios, de unos 12,5 millones.

Las telecos suben más del 70% desde el 24 de enero ¿renace el sector?

Además, 1&1 sigue siendo, a nuestro juicio, un candidato a adquisición muy creíble. En caso de que no se materialice ni la construcción de la red ni una adquisición, cuenta con un accionista mayoritario paciente en United Internet, lo que, en nuestra opinión, constituye una buena razón para poseer sus acciones.

Al respecto de los resultados, Gustav Froberg señala que los ingresos por servicios de 1&1 cayeron aproximadamente un 1% interanual, en términos comparables, hasta situarse en unos 900 millones de euros en el primer trimestre de 2026, debido principalmente a una base de suscriptores global inferior a la del mismo periodo del año anterior. Ni su base de clientes de telefonía móvil ni la de banda ancha crecieron durante el trimestre.

Sin embargo, ambos segmentos presentan una situación ligeramente diferente. Aunque las altas netas de telefonía móvil fueron más débiles de lo que habíamos esperado, 1&1 ha observado signos de estabilización en el mercado y decidió en abril subir sus precios con el objetivo de dirigirse a clientes de mayor valor. La evolución de su negocio de banda ancha fue mejor de lo que temíamos y supone el primer trimestre desde el cuarto trimestre de 2024 sin que se reduzca el número de suscriptores.

Solaria podría sorprender en sus resultados gracias a la inteligencia artificial

Solaria va a presentar resultados de su primer ejercicio este lunes 18 de mayo. Por ello, analistas como los de Intermoney, están empezado a realizar sus previsiones y en este caso apuntan a que la energética especializada en renovables podría tener un sólido desempeño operativo gracias al aumento sobre todo a su negocio con centros de datos. Por lo que, la recomendación de Intermoney es Comprar con un precio objetivo de 20 euros la acción.

Solaria catapulta previsiones por sus contratos con centros de datos

En este sentido, las previsión de la firma financiera se ha disparado al alza gracias a las publicaciones de las cifras anuales, y los distintos contratos anunciados con centros de datos de Solaria, que demuestran un crecimiento de actividad en estas infraestructuras electrointensivas. Esto ha dado pie a que Intermoney suba las expectativas del EBITDA trimestral de la empresa hasta un 18%.

Solaria consolida la transformación de su negocio a través de su expansión en centros de datos y almacenamiento

De hecho, si no fuera por la entrada del fondo de inversión Stonepeak en Generia (filial de la compañía) en 2025 que generó un impacto extraordinario de 40 millones de euros, el EBITDA crecería más de 60% interanual impulsado por la actividad de los centros de datos y el aumento de la producción, llegando hasta los 60 millones de euros. Es decir, los analistas prevén una distorsión en los resultados operativos trimestrales por la de ingresos no estructurales, que no empañan el rendimiento de los diferentes negocios de la compañía.

De hecho, en términos operativos, las previsiones en torno a la compañía también estarían afectadas por la entrada de Stonepeak en 2025. Por lo que, excluyendo extraordinarios, Intermoney prevé que la producción de energía crezca un 40% interanual, en línea con el fuerte incremento de la capacidad instalada, que se situaría en torno al 42%. Este avance operativo refleja la expansión del negocio fotovoltaico de la compañía y su mayor base de activos en explotación durante el periodo.

solaria Merca2
Edificio corporativo de Solaria. Fuente: Solaria

Sin embargo, a nivel de cuenta de resultados, tanto los ingresos como el EBITDA se verían presionados en términos comparables, con caídas estimadas del 16% y del 19% respectivamente, precisamente por el efecto base del ejercicio anterior.

En este contexto, el beneficio neto de Solaria también se vería afectado por el mismo efecto, con una caída estimada del 52% interanual hasta situarse en torno a los 25 millones de euros. No obstante, Intermoney insiste en que, una vez depurados estos elementos extraordinarios, la evolución del negocio refleja un crecimiento significativo, tanto por el aumento de la producción renovable como por la creciente aportación del negocio vinculado a centros de datos.

20240211125853 Merca2
Centros de datos. Fuente: Agencias

No obstante, aunque la firma haya revisado al alza sus previsiones respecto a Solaria, estas cifras todavía se sitúan aproximadamente un 18% por debajo de las guías de la propia compañía para el periodo 2026-2028, publicadas en el Capital Markets Day de noviembre de 2025. Esta diferencia responde a un enfoque más prudente en las hipótesis de crecimiento de capacidad instalada, a pesar del creciente dinamismo observado en los contratos asociados a centros de datos y a la electrificación de la demanda.

En definitiva, Solaría podría reportar un sólido desempeño potenciado por una mejora en la producción y por sus lucrativos contratos a largo plazo con centros de datos, a pesar de la comparativa difícil de 2025 por la entrada del fondo Stonepeak.

Europa también prohíbe los recargos extras por combustibles de Volotea

La estrategia de las aerolíneas low cost de cobrar un importe extra a los usuarios por el aumento del precio de los combustibles generado por la crisis en Irán se ha topado con un nuevo obstáculo. La medida, de la que ya avisaba Volotea, se ha tropezado ahora con una nueva negativa, en este caso de Bruselas, tras la reciente decisión de la Comisión Europea señalando que no se puede cobrar a los viajeros una recarga extra por situaciones que no están bajo su control.

«Para garantizar la transparencia de los precios de las tarifas aéreas, el Reglamento sobre servicios aéreos exige a las compañías aéreas que muestren por adelantado los precios finales de los billetes. Esto es para garantizar que los pasajeros no se enfrenten a costes inesperados. Por lo tanto, no se permite cobrar tasas adicionales con carácter retroactivo, como los recargos por combustible. En el caso de los viajes combinados, la Directiva sobre viajes combinados puede permitir a los organizadores aumentar el precio con carácter retroactivo, si así se indica en el contrato y solo en circunstancias específicas», sentencia el comunicado de la Comisión.

Volotea Merca2
¿Es legal que Volotea te pida más dinero tras comprar tu vuelo? Fuente: IA

Es un dato clave para Volotea, que por sus precios tan bajos tiene una situación delicada en cuanto a sus márgenes de ganancia. De momento, la apuesta es mantener este tipo de medidas, pero poco a poco se hace evidente que tienen poco sustento legal, y en España organizaciones como FACUA se han mostrado dispuestas a ayudar a los pasajeros afectados y a tratar de que estos reciban una devolución del recargo extra que pueda cobrar una aerolínea por el precio del combustible.

Además, la Comisión Europea se ha abierto a dar algo de oxígeno a las aerolíneas en cuanto a las medidas de seguridad sobre el abastecimiento. «Para ayudar a evitar el cierre de determinadas rutas, las compañías aéreas pueden quedar exentas de la norma de abastecimiento de combustible del 90% en virtud de ReFuelEU Aviation. Esto se aplica cuando las normas de seguridad exigen transportar combustible adicional desde el aeropuerto de salida, lo que de otro modo podría impedir que la compañía aérea realice su próximo vuelo si el combustible no está suficientemente disponible en el aeropuerto de destino de la UE», se lee en el documento de la institución.

«En las franjas horarias aeroportuarias, las compañías aéreas pueden quedar exentas de las obligaciones habituales en materia de franjas horarias de aterrizaje y despegue debido a problemas de suministro de combustible en los aeropuertos. Al aplicar la «no utilización justificada de franjas horarias» en virtud del Reglamento sobre franjas horarias, no se penaliza a las compañías aéreas por no utilizar sus franjas horarias asignadas», sentencian.

VOLOTEA Y LA PRESIÓN DEL PRECIO DEL COMBUSTIBLE

La situación para Volotea sigue siendo especialmente compleja. La low cost española ha sido vista como el eslabón más débil de la cadena del sector en el contexto de la crisis de Irán. A pesar de tener los precios más accesibles, su situación económica y los márgenes con los que operan los ponían en una situación delicada para atravesar esta crisis, y lo cierto es que se ha convertido en un problema evidente; ya ha generado cambios en horarios de vuelos y otras medidas similares para reducir costes y tratar de mantener un buen dato de ocupación en cada uno de los vuelos de la empresa.

A pesar de todo, la realidad es que el problema no tiene una solución inmediata, pues la guerra en Irán se alargará hasta que uno de los dos bandos, al menos, esté realmente dispuesto a negociar y ceder. De momento, su única estrategia viable es poder competir con el resto de las low cost del mundo de la aviación, lo que no necesariamente es fácil cuando algunas como Ryanair o Vueling han conseguido un espacio del mercado y para muchos usuarios la apuesta es simplemente mantenerse con las empresas que ya conocen.

¿VOLOTEA PUEDE ATRAVESAR LA CRISIS?

En cualquier caso, será necesario seguir de cerca cómo opera Volotea. La empresa low cost sigue buscando estrategias para surfear esta crisis, sin tener una solución real para sobrevivir a la guerra, más allá de mantenerse a flote mientras que una crisis que no está en su control sigue avanzando. Además, han leído a los mismos analistas que han avisado a algunas de las empresas más grandes del sector que deben prepararse para una situación todavía más complicada en la segunda mitad del año.

Un avión de Ryanair y carritos transportadores en el Aeropuerto Internacional de la Región de Murcia. Fuente: Agencias

De momento no pueden hacer más que seguir apagando incendios; sin una solución clara para la guerra, la tensión se mantendrá sobre ellos. Es cierto que en los últimos años sus números particulares han ido mejorando, y que ha sido una de las señaladas por el Gobierno como posible solución para las rutas internas y europeas que habían aparecido debido al abandono de Ryanair.

Alcampo, Lidl y Dia hunden a Mercadona, Carrefour y Aldi en la guerra de precios de mayo

Alcampo, Lidl, Dia, Mercadona y todas las cadenas de distribución en España han visto cómo la inflación y el conflicto en Oriente Medio han ido impactando en sus ventas, y en especial a un consumidor más precavido y que se centra en su bolsillo. Desde MERCA2 hemos querido analizar cuáles son las cadenas con la cesta más económica durante el mes de mayo.

En este sentido, Alcampo, Lidl y Dia sobresalen entre el resto de supermercados, con un ticket más económico durante mayo de 2026. Hay que hacer hincapié en que la cesta de la compra, a causa de la guerra en Irán, se ha encarecido en un 1,6% en tan solo un mes, marcando así la mayor subida desde mediados de 2024.

Sin ir más lejos, la guerra de precios entre supermercados vuelve a intensificarse en mayo de 2026, tras unos meses fuertes. Los últimos datos de la OCU muestran que la cesta media ya supera los 320 euros mensuales y que frutas, verduras y carne son los productos que más se han encarecido.

Cesta de la compra Merca2
Cesta de la compra.
Fuente: Agencias

LA GUERRA DE PRECIOS CON ALCAMPO, LIDL Y DIA, SE INTENSIFICA EN MAYO

En este contexto, los precios de los productos básicos continúan en niveles muy altos debido al impacto de la guerra en Irán. El coste de la cesta de la compra en España alcanza su cifra más elevada desde que comenzamos a realizar este seguimiento mensual en 2024. Los mayores incrementos se observan en las frutas y las hortalizas frescas. Además, el IPC provisional de abril se sitúa en el 3,2 %.

Sin ir más lejos, vamos a detallar las cestas de compra más baratas de este mes de mayo. En primer lugar, Alcampo lidera el ranking y se consolida como el rey del ahorro para las familias numerosas. Los productos más baratos en el supermercado francés son el aceite de oliva, pasta y arroz, conservas, productos de limpieza, y carne en formatos familiares.

Asimismo, Alcampo no solamente es el elegido por el ahorro, sino que también sus hipermercados cuentan con mucho surtido, tienen un buen equilibrio entre la marca blanca y marcas de fabricantes nacionales, y optan por hacer grandes promociones por volumen, captando más gasto del cliente en sus tickets. No obstante, también tiene algún punto débil, como las diferencias de precio entre formatos urbanos e hipermercados.

Alcampo se consolida como el rey del ahorro para familias numerosas

En segundo lugar del ranking de supermercados más baratos en mayo de 2026, nos encontramos con Lidl; sigue creciendo y haciéndose más fuerte en España gracias a sus bajos precios y una imagen de calidad que cada vez se refleja más en sus lineales y consiguen competir de tú a tú con la cadena de Juan Roig, Mercadona.

La cadena de distribución alemana, Lidl, entre sus productos más baratos destacamos fruta y verdura, yogures y lácteos, panadería, productos fitness, chocolate y snacks. Nos encontramos con una cesta económica de productos básicos y frescos. Dentro de los puntos fuertes de la cadena, nos fijamos en una excelente percepción de la calidad-precio, muchas referencias que se hacen virales en Internet y en las redes sociales, y una marca blanca que cada vez se posiciona más en el mercado español.

Los mejores productos de Lidl para enamorar este 14 de febrero.
Fuente: Agencias.

El último supermercado que entra en el podio es la cadena de distribución española Dia. La cadena ha conseguido ir recuperando terreno gracias a una serie de promociones constantes, ofertas personalizadas y unos precios agresivos en los productos básicos, siendo un atractivo para el consumidor.

En la cesta económica de Dia destacan las conservas, el papel higiénico, los refrescos, galletas y los productos de despensa. Una cesta que no destaca por contar con muchos productos básicos, pero sí tiene puntos fuertes como los cupones y los descuentos que la llevan a ser muy competitiva en una cesta económica.

MERCADONA, CARREFOUR Y ALDI PIERDEN POSICIONES EN MAYO DE 2026

La cadena de distribución de Juan Roig, Mercadona, ya no domina claramente el ranking de cesta de productos más económica, pero sigue siendo líder en fidelidad de clientes gracias a su potente marca blanca. Dentro de los productos más económicos, hay que destacar la marca Hacendado, los platos preparados, la categoría de congelados, perfumería y frutos secos.

Sin ir más lejos, Mercadona sigue liderando la calidad de sus productos, con una marca blanca muy reconocida y popular, además de ir avanzando y actualizando sus tiendas para conseguir una experiencia de compra más rápida. No obstante, los clientes se han dado cuenta que los frescos son más caros que antes, y que de manera tapada Mercadona va subiendo precios.

Carrefour en el ranking se sitúa por debajo de Mercadona en un quinto puesto, pese a su gran apuesta por los descuentos personalizados y las promociones masivas. Desde MERCA2 destacamos que los productos más económicos de la cadena francesa son las bebidas, los packs familiares, productos de higiene y los productos de marcas internacionales.

La «manguera extensible» de 14,90€ de Carrefour que los dueños de áticos en Madrid compran para sus plantas
Fuente: Agencias

Los puntos débiles que perjudican a Carrefour y le hacen bajar posiciones en el ranking son los precios altos cuando no hay promociones, siendo un punto negativo en las elecciones de los clientes. Además, de las ofertas por volumen que pueden ser vistas como una manera de inducir más a un gasto impulsivo.

Por último, cerramos el ranking de mayo con la cadena de distribución alemana, Aldi. El supermercado destaca por precios muy bajos en productos básicos, pero pierde posiciones en las comparativas de cesta completa por su menor surtido y menor competitividad en marcas y promociones.

No obstante, Aldi destaca especialmente en productos básicos y de marca propia. Leche, huevos, pasta, harina, mantequilla o frutos secos suelen tener precios muy competitivos, y en algunos casos incluso más bajos que cadenas como Mercadona o Carrefour. Además, la cadena alemana también se ha posicionado bien en productos ecológicos y saludables a precios ajustados. Pero, cuando se analiza la compra completa de una familia, aparecen algunos límites.

Aldi trabaja con un surtido más reducido y con menos primeras marcas. Eso significa que tiene menos promociones en productos muy consumidos como refrescos, detergentes o alimentación infantil. Supermercados como Alcampo o Carrefour aprovechan mejor los descuentos por volumen, los packs familiares y las ofertas semanales, algo que puede abaratar bastante el ticket final.

El ciclo Bitcoin on-chain 2026 cambia todo: las instituciones controlan el suministro

El MVRV Z-Score de Bitcoin apenas ha superado el 3,5 en este ciclo. Está muy lejos de los valores entre 6 y 12 que marcaron los picos de euforia de 2013, 2017 y 2021. Mientras tanto, los ETF spot estadounidenses (fondos cotizados que compran bitcoins reales, no derivados) acumulan ya 1,3 millones de bitcoins y las reservas en los exchanges han caído de 3,3 a unos 3 millones de unidades. Los datos on-chain actualizados a 14 de mayo de 2026 cuentan una historia distinta a la de cualquier otro ciclo anterior: las grandes instituciones están absorbiendo la oferta sin desatar la manía minorista que todos esperaban.

El MVRV Z-Score es un indicador on-chain —es decir, que se calcula a partir de la propia cadena de bloques— que compara el valor de mercado de Bitcoin con su “valor realizado”, el precio al que se movió cada moneda por última vez. Cuando la diferencia entre ambos crece mucho, el Z-Score sube a la zona roja por encima de 6. Históricamente, eso ha sido señal de que el activo estaba sobrevalorado y a punto de corregir con fuerza. En los ciclos pasados, la métrica se disparó: 12 en 2013, 11 en 2017 y cerca de 7 en 2021. En este ciclo, el máximo fue de apenas 3,5 justo después del halving de 2024 (la reducción a la mitad de la recompensa por bloque que ocurre cada cuatro años), y ahora ronda el valor 1, según los datos de Glassnode.

Un termómetro que no marca fiebre: el MVRV Z-Score se queda lejos de los picos clásicos

Para que este indicador confirmara un techo de ciclo al estilo de 2017, tendría que superar el 3,5 y encaminarse hacia 6 o más. Pero el dato del 14 de mayo lo sitúa cerca de la unidad, en territorio de acumulación. Significa que el precio de mercado no se ha alejado tanto de su valor realizado como en otras ocasiones; es decir, que la capitalización realizada —la suma del valor al que cada bitcoin se gastó por última vez— ha crecido lo suficiente para absorber las subidas de precio sin que aparezca la divergencia eufórica de antaño.

En los picos de 2017 y 2021, el Z-Score saltaba a la par que el hype minorista se desbordaba. Hoy esa señal sigue muda. O bien la euforia aún no ha llegado, o bien el mercado ha cambiado de tal forma que los viejos umbrales ya no sirven. La respuesta parece inclinarse hacia lo segundo: las compras institucionales masivas, canalizadas a través de vehículos regulados como los ETF, no generan el mismo ruido que las oleadas de pequeños inversores que protagonizaron los ciclos anteriores.

La oferta en los exchanges se derrumba: las ballenas prefieren la custodia

El gráfico de saldos en exchanges (plataformas de compraventa) añade otra pieza al rompecabezas. A principios de 2022 las plataformas monitorizadas por Glassnode guardaban más de 3,3 millones de bitcoins. Desde entonces, esa cifra ha caído de forma constante hasta rondar los 3 millones en mayo de 2026. Y eso ha ocurrido mientras el precio de Bitcoin subía hasta 126.000 dólares en octubre de 2025 y luego se estabilizaba en niveles altos.

El descenso de la oferta disponible en los exchanges sugiere que los compradores sobre todo las grandes carteras conocidas como “ballenas” retiran sus bitcoins de la circulación rápida y los pasan a custodia a largo plazo. Es un patrón de acumulación, no de distribución. Para que la tendencia cambiara, haría falta que los saldos volvieran a superar los 3,2 millones de BTC, lo que indicaría que los tenedores que acumularon en los últimos tres años están vendiendo. De momento, no vemos esa señal.

El ciclo institucional: ¿qué significa para el inversor que las reglas hayan cambiado?

Los ETF spot de Bitcoin no existían antes de enero de 2024. Hoy, el conjunto de fondos cotizados en Estados Unidos posee cerca de 1,3 millones de bitcoins, aproximadamente el 6,5 % del suministro en circulación. El IBIT de BlackRock lidera el grupo, seguido por el FBTC de Fidelity y los productos de Grayscale. La acumulación ha continuado incluso en periodos en los que el precio se tomaba un respiro, lo que apunta a decisiones de asignación de cartera y no solo a compras puntuales de público minorista.

La lógica es sencilla: hay menos monedas disponibles en los exchanges y, al mismo tiempo, una demanda institucional constante que muchas veces supera la emisión diaria de los mineros. El resultado es un mercado con una presión compradora estructural que mantiene el precio alto sin necesidad de que el inversor particular entre en modo euforia. Esa dinámica explica por qué el MVRV Z-Score no se dispara: porque el valor de mercado crece de forma más ordenada, acompañado de un valor realizado que también sube.

Ahora bien, la tesis no es direccional ni exenta de riesgos. Las mismas fuerzas que han frenado la manía minorista pueden limitar una corrección típica de final de ciclo, pero también introducen nuevos peligros. Los flujos de ETF pueden revertirse si cambian las condiciones macroeconómicas, y una propiedad institucional concentrada añade el riesgo de rebalanceos súbitos y ajustes de liquidez. Me parece que estamos ante un cambio estructural que obliga a revisar las métricas clásicas, pero el mercado sigue siendo cripto: volátil y a menudo impredecible.

Los umbrales históricos quizá ya no sirvan igual para describir este mercado. El mensaje de los datos on-chain en mayo de 2026 es que las reglas del juego han cambiado, y quien invierte en Bitcoin debería entender que este ciclo no se parece en nada a los anteriores.

Caída del Ibex 35 por miedo a la inflación y petróleo a 109 dólares: el bono se dispara

La bolsa española ha cerrado la semana con un sabor agridulce. El Ibex 35 se ha despedido de los 17.900 puntos y se ha quedado en 17.600, tras ceder un 1,49% entre el lunes y el viernes, según los datos de cierre de Bolsas y Mercados Españoles. Los inversores han mirado con recelo al barril de Brent, que supera los 109 dólares, y a un bono español que ha disparado su rentabilidad por encima del 3,5%.

El temor a que la inflación se enquiste ha golpeado con fuerza al mercado de deuda, y ese nerviosismo se ha trasladado a la renta variable. El viernes, el índice madrileño profundizó las pérdidas semanales con una caída adicional del 1,05%. Las referencias llegaban desde Wall Street, donde los principales indicadores abrieron en rojo, y desde el mercado de materias primas. El crudo Brent, de referencia en Europa, avanzó un 3% en la sesión y consolidó los 109 dólares por barril, su nivel más alto desde marzo. Esta escalada tensionó aún más las expectativas inflacionistas y castigó a sectores especialmente sensibles a los costes energéticos, como el transporte y la industria.

La última sesión arrastra al selectivo

La jornada del viernes fue un reflejo condensado de los males que han atenazado al parqué durante toda la semana. Con el petróleo disparado y los rendimientos de la deuda al alza, los valores cíclicos sufrieron recortes significativos. Inditex cedió un 2,1%, mientras que Iberdrola corrigió un 1,8%. Ni siquiera los grandes bancos, que en teoría se benefician de tipos más altos, lograron esquivar el castigo general. Santander y BBVA apenas salvaron el tipo, con caídas inferiores al 0,5%, pero sin la fuerza suficiente para tirar del índice.

El bono español se convierte en el termómetro del miedo

La rentabilidad del bono español a diez años rompió la barrera del 3,5% por primera vez desde finales de 2025. La prima de riesgo, diferencial con el bund alemán, se amplió hasta los 120 puntos básicos, un nivel que no se veía desde la crisis energética de hace tres años. Para los operadores, la señal es clara: el mercado está empezando a descontar que el Banco Central Europeo no podrá mantener su actual pausa en las subidas de tipos si el crudo sigue por encima de los 100 dólares.

La correlación es casi mecánica. Un barril de Brent a 109 dólares eleva los costes de producción, alimenta las presiones sobre los precios y complica el objetivo de inflación del 2% que persigue Fráncfort. Mientras, el bono actúa como esponja de esa incertidumbre: a más riesgo inflacionista, menos atractivo tiene un título de renta fija que paga un cupo fijo, y su precio cae, lo que dispara su rentabilidad. Es la dinámica que ha marcado la semana, y que ha puesto contra las cuerdas a un Ibex que ya acumulaba seis meses de movimientos laterales sin apenas avances.

Un escenario que recuerda a las tensiones previas a las subidas de tipos

Los inversores recordarán que episodios similares ya tuvieron consecuencias en 2022 y en 2008. Cada vez que el petróleo se instala por encima de los 100 dólares y el bono español supera el umbral psicológico del 3,5%, las alarmas se encienden en los consejos de administración y en las mesas de tesorería. No es para menos: los costes financieros de las empresas se encarecen, y el consumo se resiente, erosionando los márgenes. En esta ocasión, sin embargo, el contexto difiere: la economía europea aún está digiriendo las últimas subidas de tipos y la demanda interna muestra signos de debilidad. Por eso, muchos analistas creen que el BCE se verá atrapado entre dos fuegos. Si actúa, puede asfixiar la recuperación; si no actúa, corre el riesgo de que la inflación se le escape de las manos.

Yo creo que la verdadera prueba de fuego llegará con la próxima reunión del BCE en junio de 2026. Hasta entonces, el Ibex y el bono español bailarán al ritmo que marque el barril de Brent. Y ese baile, a 109 dólares, no suele ser agradable para las carteras.

Banco de España avisa: stablecoins como USDC y USDT generan riesgos sistémicos

El Banco de España ha encendido una señal de alarma que no todos los ahorradores con criptomonedas esperaban. La institución que preside Pablo Hernández de Cos advierte de que el crecimiento de las stablecoins como USDC y USDT —esas monedas digitales que buscan mantener un valor estable, normalmente anclado al dólar— está creando riesgos sistémicos que la fragmentación regulatoria global no puede contener. El mensaje, publicado en un análisis reciente, resuena en un momento en que la capitalización conjunta de estas criptodivisas supera los 200.000 millones de dólares.

¿Qué dice el Banco de España sobre las stablecoins?

El supervisor financiero señala, en primer lugar, el peligro que supone que no exista un marco normativo común a nivel internacional. Cada país —o bloque, como la Unión Europea con MiCA— avanza a su propio ritmo. Eso, sostiene el banco, abre grietas por las que puede colarse un contagio. Menciona de manera explícita a emisores como Circle (responsable de USDC) y apunta que la dependencia de reservas no del todo transparentes y la concentración de liquidez en unos pocos actores elevan la vulnerabilidad del sistema.

El análisis, al que ha tenido acceso esta redacción, va más allá de la típica llamada a la prudencia. Dice que estos activos, al estar integrados en el engranaje de las finanzas tradicionales a través de préstamos, pagos e intercambios, pueden propagar una crisis de confianza en minutos. Y pone un ejemplo que cualquiera entiende: si un inversor institucional pierde dinero en una stablecoin que se desvincula del dólar, la desconfianza podría saltar a otros mercados.

¿Por qué las stablecoins preocupan tanto a los supervisores?

Para quien aún no las ha usado: una stablecoin funciona como una especie de dólar digital dentro del ecosistema cripto. USDT (de Tether) y USDC (de Circle) son las más grandes, y cada una se supone que está respaldada por reservas equivalentes en dinero real, letras del Tesoro u otros activos. La promesa es que siempre valen un dólar. El problema, apunta el Banco de España, es que esa promesa no está garantizada por ningún banco central ni fondo de depósito.

El supervisor español, ha sido claro: la falta de armonización regulatoria crea un entorno propicio para que ocurra un descalce de liquidez masivo, algo así como una estampida bancaria pero en versión digital. Basta con que unos cientos de millones de dólares se muevan de repente para que una stablecoin pierda su paridad y se desate el pánico. Y como estas criptomonedas ya circulan por plataformas de inversión, aplicaciones de pago y hasta remesas familiares, el impacto dejaría de ser un problema exclusivo del mundo cripto.

stablecoins España

El rompecabezas regulatorio global y la posición de España

Europa cuenta desde hace meses con el reglamento MiCA (Markets in Crypto‑Assets), que da un pasaporte a los emisores de stablecoins para operar en la UE siempre que cumplan requisitos de reservas y transparencia. Sin embargo, la advertencia del Banco de España va más lejos: señala que mientras otras jurisdicciones como Estados Unidos, Asia o Latinoamérica sigan con normas distintas, el riesgo no desaparece. La banca central española teme que un fallo en una stablecoin emitida fuera de la UE arrastre al sistema financiero comunitario, por mucha MiCA que tengamos en casa.

Esta visión no es nueva para los que seguimos de cerca la regulación cripto. El BCE ya había expresado recelos parecidos, y el Fondo Monetario Internacional lleva años pidiendo coordinación global. La novedad está en la insistencia de un supervisor nacional como el español, que ahora pone el foco en proyectos concretos y habla de riesgo sistémico, un término que hasta hace poco se reservaba para la gran banca. De algún modo, el mensaje implícito es que las stablecoins ya no son un juguete de nicho; se han convertido en una cañería financiera que conecta el universo cripto con los depósitos, los fondos y los ahorros de ciudadanos de a pie.

MiCA ofrece protección, pero no es una vacuna universal. Si la próxima crisis de confianza se origina en un emisor radicado en un paraíso regulatorio, las salvaguardas europeas pueden quedarse cortas. El Banco de España lo sabe, y por eso su aviso no es tanto contra la tecnología como contra la fragmentación de criterios en un mundo donde el dinero digital no entiende de fronteras.

El debate está servido. Mientras los usuarios particulares adoptan las stablecoins para meter un pie en el mundo cripto, los supervisores empiezan a verlas como el eslabón más débil de una cadena cada vez más larga. No se trata de demonizar la innovación, sino de reconocer que cuando algo se parece tanto a un depósito bancario, el escrutinio debería ser parecido. Lo que toca ahora es ver si las advertencias del Banco de España encuentran eco en los foros internacionales o se quedan en un nuevo capítulo de la eterna partida entre regulador e industria.

Joan López, experto en técnicas de estudio: “Seguimos estudiando oposiciones como cuando teníamos 10 años”

Joan López no suspendió Derecho por falta de capacidad. Suspendió porque estudiaba como había aprendido de niño: leyendo, subrayando y repitiendo. Años después, convertido en divulgador especializado en técnicas de aprendizaje, sostiene que el verdadero problema no está en la dificultad de una carrera o una oposición, sino en la manera en que millones de personas intentan afrontarlas.

“Seguimos estudiando oposiciones con el mismo método que cuando teníamos 10 años”, afirma López. Y ahí, según explica, empieza buena parte del desgaste emocional y académico que acompaña a muchos estudiantes y opositores en España.

El método tradicional frente a exámenes cada vez más exigentes

Youtube video

En España, preparar una oposición se ha convertido para miles de personas en un proyecto de vida. Temarios de cientos o miles de páginas, jornadas interminables y años de preparación forman parte de una rutina que muchas veces se sostiene sobre hábitos heredados de la escuela. El problema, según Joan López, es que las exigencias actuales no tienen nada que ver con las de la infancia.

“Cuando tenías 10 años estudiabas dos páginas y ahora tienes 200 o 2000”, resume el experto. Aun así, gran parte de los opositores mantiene sistemas basados en releer apuntes, subrayar párrafos enteros y memorizar de forma repetitiva. López considera que ese enfoque genera una falsa sensación de productividad, pero poca retención real.

En su experiencia trabajando con estudiantes universitarios y personas que preparan una oposición, uno de los errores más frecuentes es dedicar más tiempo a memorizar que a comprender. “La mayoría memoriza más de lo que comprende, y ahí empieza el problema”, señala. Para él, el aprendizaje efectivo no depende de repetir información como un “loro”, sino de construir asociaciones mentales capaces de activar el recuerdo de manera natural.

Su planteamiento parte de una idea sencilla: el cerebro retiene mejor aquello que procesa de forma activa. Por eso cuestiona técnicas pasivas como leer y subrayar sin profundidad. “Leer por leer solo genera un 10% de retención”, sostiene durante una demostración práctica en la que consigue que un entrevistador memorice 15 palabras en pocos minutos mediante asociaciones visuales y emocionales.

Ese tipo de ejercicios, explica, funcionan porque la memoria humana no trabaja únicamente con datos abstractos. El cerebro prioriza imágenes, emociones y conexiones narrativas. De ahí otra de sus frases más repetidas: “La memoria es visual, asociativa y emocional: donde hay emoción, hay recuerdo”.

La teoría puede parecer simple, pero conecta con un problema habitual entre quienes preparan una oposición: el agotamiento mental. López asegura que muchas personas pasan horas delante de un libro sin un verdadero nivel de concentración. Y eso, lejos de acercarlas al aprobado, las conduce a la frustración.

Oposición: La concentración, el cansancio y el abandono silencioso

Oposición: La concentración, el cansancio y el abandono silencioso
Fuente: agencias

Uno de los datos que más preocupa al especialista tiene que ver con el abandono. “El 50% de quienes se apuntan a oposiciones nunca se presentan al examen”, afirma. Detrás de esa cifra, según explica, suele haber una mezcla de agotamiento, mala planificación y pérdida de confianza.

Para López, la clave no está únicamente en estudiar más horas, sino en estudiar con más calidad. Por eso insiste en proteger los momentos de mayor energía mental y eliminar distracciones constantes como el móvil o la multitarea. También defiende la importancia del descanso, el deporte y las pausas estratégicas para sostener el rendimiento durante meses o años de preparación.

En ese sentido, cuestiona la idea romántica del opositor que sacrifica sueño y vida personal para acumular horas de estudio. A su juicio, dormir mal o estudiar agotado reduce la capacidad de atención y empeora la retención de información. Lo mismo ocurre con jornadas maratonianas que terminan siendo poco productivas.

El experto también insiste en la necesidad de revisar el sistema educativo. Considera que en España se potencia más el aprendizaje racional y repetitivo que la creatividad o la comprensión profunda. Eso provoca que muchos alumnos lleguen a la universidad o a una oposición sin herramientas reales para gestionar grandes volúmenes de información.

Para el especialista, cambiar la forma de aprender puede ahorrar años de esfuerzo innecesario. Para explicarlo, recurre a una frase atribuida a Albert Einstein: “Una definición de locura es hacer siempre lo mismo y esperar resultados diferentes”.

Publicidad