Los drones navales de Zelenza ya navegan para la Armada, pero el negocio que paga a 2.000 empleados es otro.
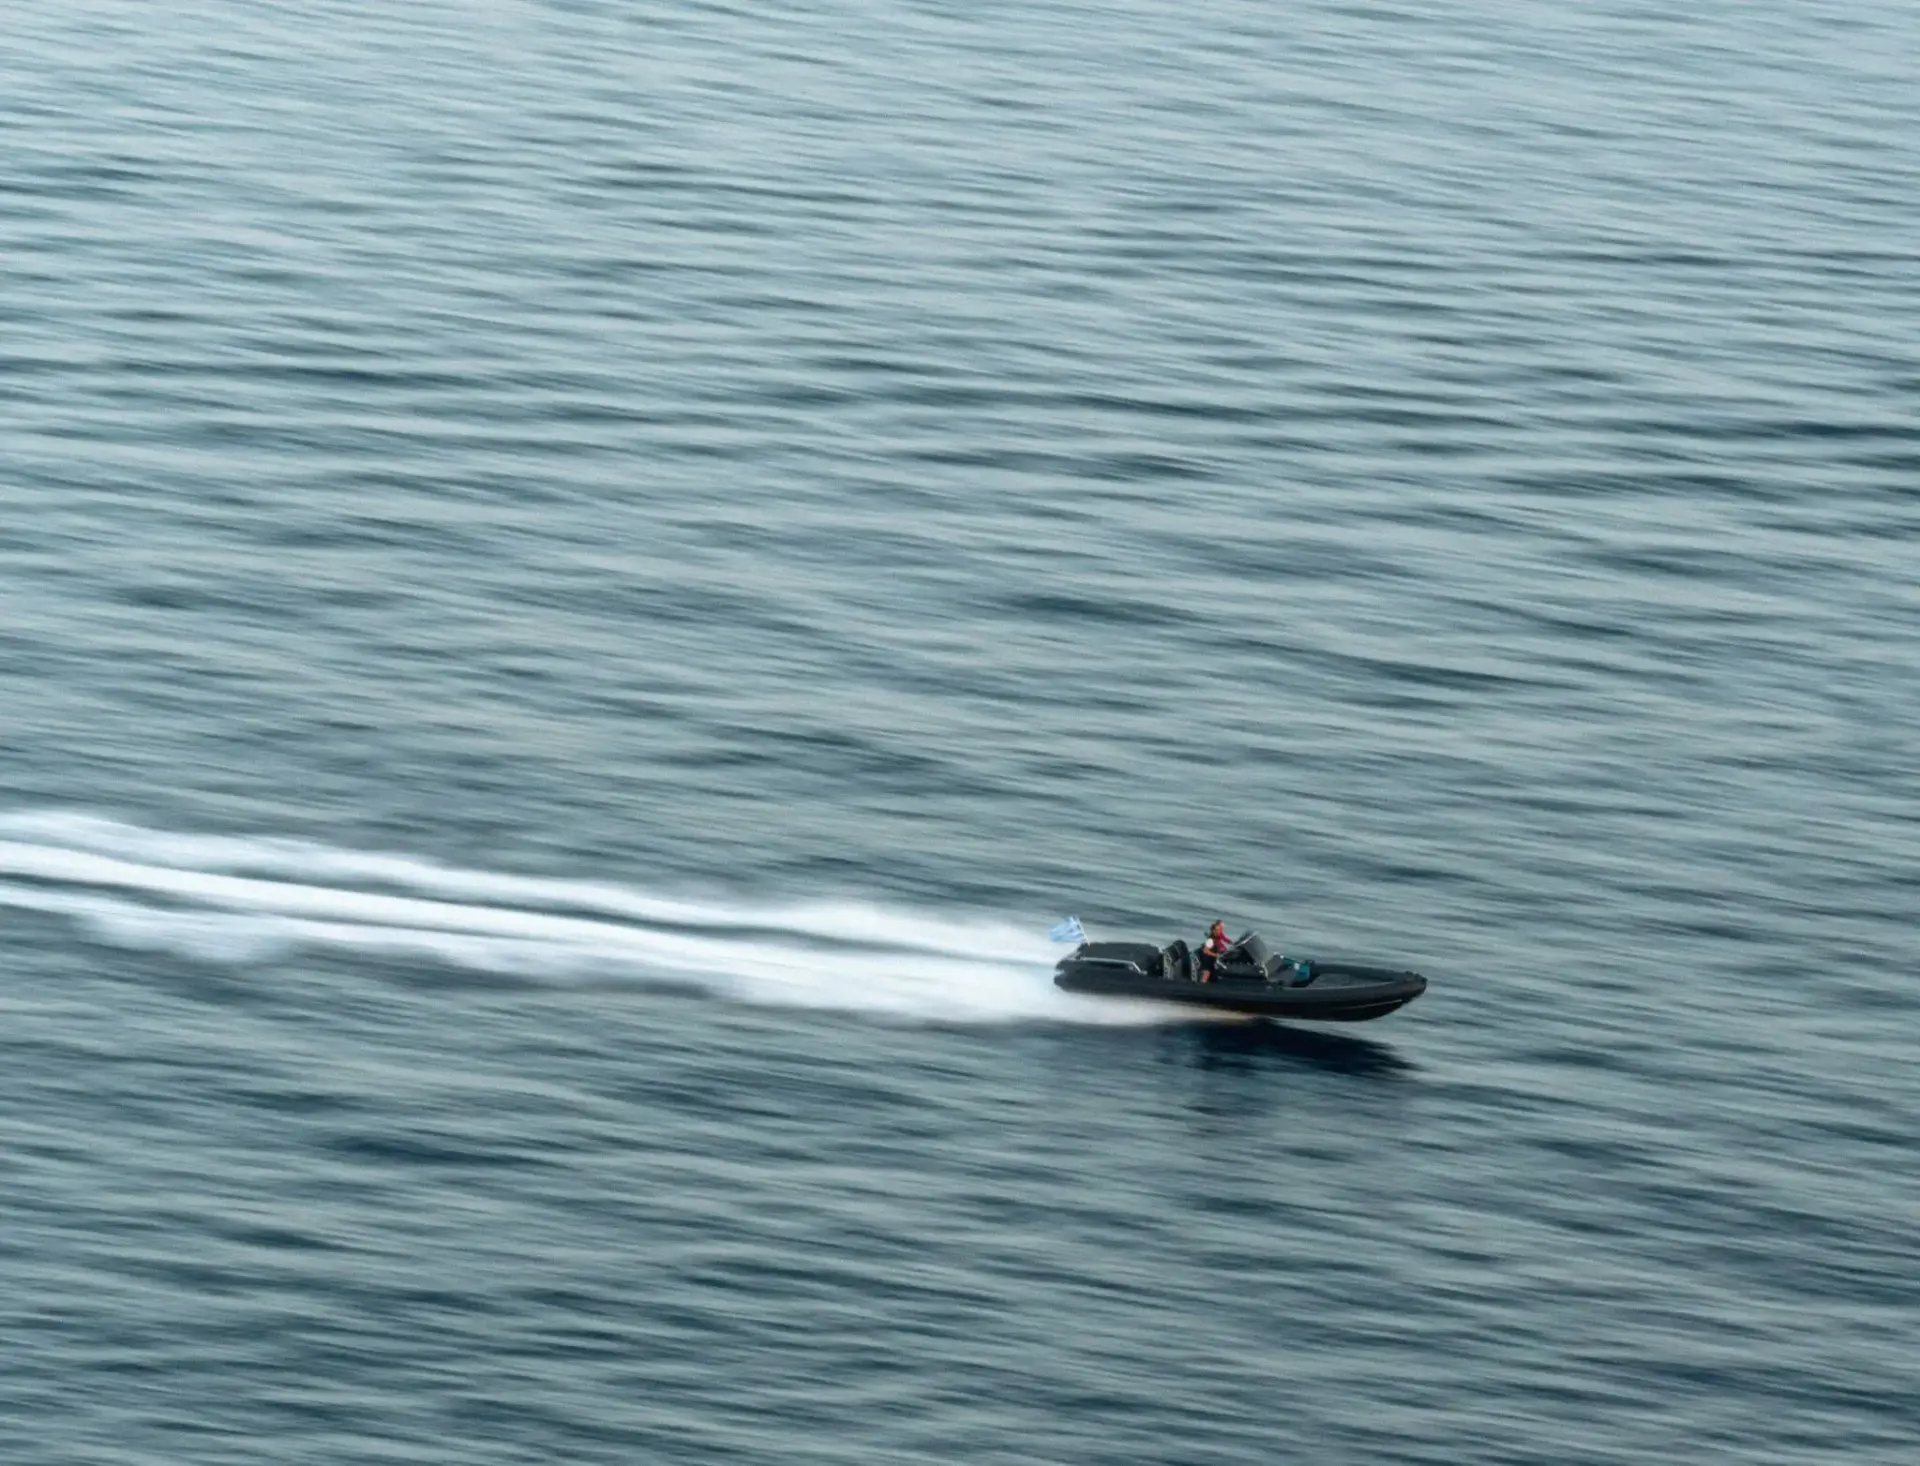
De los 120 millones de euros que el grupo ingresó en 2025, Defensa y Seguridad aportaron 20: Defensa aporta una sexta parte de los 120 millones de facturación. El resto sigue saliendo de gestionar redes, mantener infraestructuras y atender a los clientes de otras compañías, el mercado maduro del que nació Zelenza. Al lado, el escaparate: la Armada opera dos unidades del SEAD 23, una embarcación autónoma de siete metros de eslora, fibra de vidrio, 36 nudos y hasta 600 kilos de carga entre combustible y sensores, capaz de aguantar una semana en el mar a cuatro nudos. Cada una costó 1,1 millones de euros. La primera llegó a la base naval de Rota el 9 de diciembre de 2024.
Claves de la operación
- Dos realidades en una sola cuenta de resultados. Los servicios TIC aportan cerca del 83% de la facturación; defensa y seguridad, el 17% restante.
- El negocio de defensa aún es promesa, no recurrencia. Casi todo lo vendido en esa división son proyectos de I+D, pilotos y prototipos, sin contratos estables.
- El objetivo del CEO multiplica por diez la división. Alfaro aspira a 200 millones anuales en cinco años con el rearme europeo como palanca.
Pedro Alfaro, consejero delegado, describe la convivencia sin adornos. ‘La Zelenza actual es una empresa de servicios tecnológicos porque históricamente era así’, dijo en la entrevista publicada por Xataka. A su lado, otra cosa: una apuesta ‘muy centrada en defensa y seguridad y en el mundo de lo no tripulado’. El propio directivo la llama ‘un punto de ruptura’. Bajo el mismo paraguas, dos entornos que no se parecen en nada: distinto ciclo de venta, distinto margen y distinta forma de financiarse.
Dos empresas bajo un mismo logo: 120 millones frente a 20
Zelenza nació en 2018 de la fusión de Alza y POAS. El nombre se estrenó entonces ‘para que no hubiera vencedores y vencidos’, según el relato de su primer ejecutivo. José Fernández, accionista único, quería entrar en defensa y le propuso a Alfaro —carrera larga en Telefónica, donde dirigió el área de defensa y seguridad y fue consejero delegado de Telefónica Ingeniería de Seguridad— un nicho entonces incipiente: lo no tripulado.
El método de compra nació de una cicatriz de su etapa anterior: cada vez que se adquiría una startup, al año siguiente no quedaba ni tecnología, ni empresa, ni proyecto. De ahí que Zelenza no compre el 100%. Participaciones mayoritarias por encima del 50% y fundadores al mando del I+D hasta que el producto está definido. Después entra el grupo: industrialización, financiación, acceso al mercado, y venta. El ecosistema tiene hoy cuatro patas: ZelenzaTech, para el software de mando y control; Swarming Technologies & Solutions, para enjambres; Seadrone, como plataformista naval; y Simfor, de simulación.
El riesgo del modelo es el de todo conglomerado: acabar siendo una colección de empresas que hacen cosas distintas con el mismo logotipo. Alfaro responde con comités compartidos, estrategia común y venta cruzada. El software de una gobierna los barcos de otra. Es una respuesta razonable. También es la que daría cualquier holding.
Dos barcos vendidos y un enjambre prometido sostienen el relato; el negocio que paga las nóminas factura seis veces más y no sale en las fotos.
El producto que sostiene esa lógica se llama SIMACODA. El operador no pilota: define misiones sobre un mapa y las reparte entre aparatos aéreos, navales o terrestres. El sistema evita colisiones, reasigna tareas sobre la marcha y permite enviar uno propio a identificar un contacto no amigo. El siguiente escalón es el enjambre, que nada tiene que ver con las coreografías de luces de las fiestas de pueblo: unidades con cómputo a bordo, comunicaciones de todos con todos y ninguna jerarquía. Si pierden aparatos, se reordenan y siguen con la misión. El silicio no es suyo: corren sobre módulos Jetson Orin de NVIDIA, con un presupuesto de cómputo que no admite comparación con el de tierra.
Los frentes abiertos son los del resto de la OTAN: sobrevivir sin comunicaciones y navegar sin GPS, con sistemas inerciales que derivan con los kilómetros, LiDAR o georreferenciación sobre cartografía del terreno. De ahí sale el argumento incómodo. En la zona de la muerte no hay enlace ni humano en el bucle. ‘Las máquinas tienen que tener ya las reglas de enfrentamiento’, sostiene Alfaro. Es una constatación técnica convertida en el debate que Europa lleva años aplazando.
Y hay hechos que van más allá de la demostración. El CETEDEX usa su enjambre como red team contra sistemas antidrone de las Fuerzas Armadas. El Ministerio de Defensa compró esa capacidad para su centro de experimentación con una idea sencilla: atacar con ella los escudos propios y comprobar si aguantan. Zelenza suma además un contrato del Programa Coincidente, pruebas con los tres ejércitos —incluidos ejercicios de la OTAN— y acuerdos de confidencialidad con grandes contratistas europeos, estadounidenses y asiáticos interesados en la tecnología.
El rearme europeo ya riega a Indra y Navantia; a las medianas aún no les llega
Si se le pregunta qué valdrá más en el futuro, la respuesta no es el software. Son las municiones. Zelenza desarrolla con Instalaza, la armera zaragozana, una munición merodeadora que espera industrializar a lo largo de 2027. La munición merodeadora se venderá a entre 40.000 y 50.000 euros la unidad. También está cerrando el HALCÓN, un interceptor antidrone aéreo con capacidad de portar cabeza de guerra, de unos 3.000 o 4.000 euros. Y en el mar, una configuración de su USV ORCA opera como munición merodeadora naval. El razonamiento del consejero delegado es de economía básica: ‘No te puedes cargar un dron iraní que vale 20.000 euros con un misil de un millón. Con varios interceptores de 3.000, sí.
Es el paso de vender impresoras a vender cartuchos: productos más baratos, consumibles, de volumen. Y es el cambio de naturaleza más profundo de la compañía, que entró en defensa con tecnología dual —útil para emergencias o vigilancia de fronteras— y ahora fabrica material orientado a la guerra. El dinero del rearme, sin embargo, todavía no baja hasta su escala. Las tractoras ya han recibido préstamos; las pymes siguen esperando. Indra, Navantia y Airbus han obtenido financiación para ampliar y modernizar capacidad industrial. A las medianas y pequeñas, en palabras de Alfaro, ‘todavía no ha calado’.
Hay señales de tracción, eso sí. La Guardia Civil, a través del CDTI, le adjudicó en mayo de 2025 un sistema de interceptación de narcolanchas con drones marinos: 2,3 millones, tres años y tres fases, ahora en la segunda, con prototipos de interceptores autónomos con IA a bordo. Zelenza ha presentado además una oferta en un país asiático y asegura haber recibido interés de varios Estados de Europa, América y Asia.
La pinza de Zelenza: la IA puede comerse al negocio que financia la defensa
La comparación útil no es con Seadrone, sino con Indra. Indra opera con una escala que Zelenza no puede igualar: el único gran contratista de defensa del IBEX 35 maneja un acceso a la contratación pública y una capacidad de balance que no admiten comparación con una compañía de 120 millones de facturación. La industria española tiene, eso sí, un precedente que invita al optimismo: Escribano, hoy integrada en EM&E, pasó en quince años de taller de tornos a fabricar las torres de combate del Ejército. También existe el patrón contrario, el de las tecnológicas que anunciaron su pata de defensa y se quedaron en el piloto de demostración.
El punto débil está a la vista. El I+D se paga a pulmón con tres a cinco millones al año, entre el 3% y el 4% de la facturación. No es mucho para quien aspira a liderar una tecnología en Europa, aunque sí resulta relevante frente a los 20 millones que hoy ingresan Defensa y Seguridad. Y el negocio viejo, el que financia todo lo demás, está amenazado por la IA y los agentes autónomos: el propio primer ejecutivo espera que los servicios tradicionales encojan ‘tanto en personas como en ingresos’. Más máquinas, menos humanos, precios más bajos.
De ahí que la pregunta no sea si Zelenza tiene tecnología —el CETEDEX, el Programa Coincidente y los acuerdos con contratistas internacionales apuntan a que sí—, sino si el dinero público llegará antes de que el negocio tradicional se adelgace. La respuesta se verá en dos hitos concretos: la industrialización de la munición merodeadora junto a Instalaza a lo largo de 2027 y el grado de ejecución real de los presupuestos de Defensa que salgan del Consejo de Ministros. El objetivo declarado es facturar 200 millones anuales en defensa en cinco años, diez veces la cifra actual. Sobre el papel, el sentido estratégico es indiscutible. Sobre la caja, todavía no.