El cambio climático se ha convertido en un riesgo para la energía: solo un 49% de las empresas están preparadas

La seguridad energética se ha convertido en el nuevo enfoque de las inversiones tanto de los estados, como de las empresas, debido a las tensiones recientes a nivel internacional que han puesto sobre la mesa problemas en la cadena de suministro.

No obstante, hay un riesgo dentro del sector energético que ha cogido más peso en los últimos años como es el caso del cambio climático, que ha pasado de ser una amenaza en el largo plazo, a ser un factor condicionante de factores claves para la transición energética a través de fenómenos meteorológicos adversos. En definitiva, los proyectos de transición energética son ahora más vulnerables que nunca, sumado a que solo un 49% de las empresas tienen planes de contingencia ante estos eventos.

El cambio climático condiciona los proyectos de transición energética

La creciente frecuencia de fenómenos extremos está empezando a tener consecuencias directas sobre el despliegue de las infraestructuras necesarias para la transición energética. Es decir, las olas de calor, inundaciones, incendios forestales o sequías ya no representan únicamente un riesgo ambiental, sino que afectan a la construcción, operación y mantenimiento de redes eléctricas, instalaciones renovables y sistemas de almacenamiento. Según el último informe de DNV, estos eventos están dañando infraestructuras energéticas, interrumpiendo el suministro y retrasando nuevos proyectos en un momento en el que la electrificación y el crecimiento de la demanda requieren acelerar las inversiones.
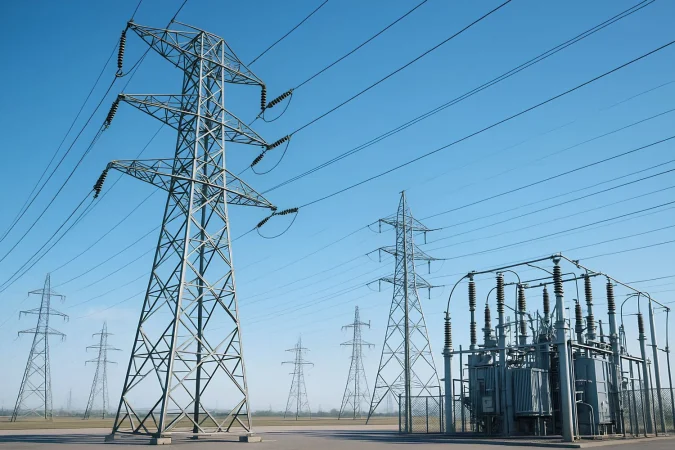
Redes de transporte y distribución eléctricas
Redes de transporte y distribución eléctricas. Fuente: Agencias

El problema se agrava por los efectos indirectos que estos fenómenos generan sobre las cadenas de suministro. En este sentido, el informe destaca que la sustitución de transformadores, cables y otros componentes críticos tras eventos extremos está provocando cuellos de botella en mercados ya tensionados.

De hecho, DNV señala que los precios y los plazos de entrega de transformadores y cables eléctricos prácticamente se han duplicado en los últimos cuatro años, dificultando tanto la reparación de infraestructuras dañadas como el desarrollo de nuevas redes necesarias para integrar energías renovables. Es decir, los riesgos del cambio climático afectan directamente a la eficiencia y viabilidad de proyectos e inversiones asociadas a la transición energética.

El océano gana peso en la agenda climática y económica de la Unión Europea

Pese a ello, la respuesta empresarial continúa siendo limitada, ya que apenas un 34% de las organizaciones prevé aumentar sus inversiones en resiliencia climática durante el próximo año, una cifra significativamente inferior a la registrada en ciberseguridad, donde el 60% de las compañías espera incrementar su inversión. Esta diferencia pone de manifiesto que buena parte del sector sigue percibiendo el cambio climático como un riesgo secundario frente a amenazas más inmediatas como los ciberataques o las tensiones geopolíticas.

A1 1412058560 1 Merca2
Transición energética. Fuente: Merca2.

La falta de preparación también queda reflejada en la planificación estratégica. Solo el 49% de las empresas cuenta con una estrategia de resiliencia claramente definida y actualizada, mientras que únicamente el 42% ha sometido su modelo de negocio a pruebas de estrés frente a escenarios de riesgo a largo plazo. En otras palabras, aunque existe una creciente conciencia sobre el impacto que el cambio climático puede tener sobre la actividad energética, muchas organizaciones todavía no han traducido esa preocupación en mecanismos concretos de prevención y adaptación.

En un contexto marcado por la electrificación de la economía y la expansión de las energías renovables, la resiliencia climática se perfila como uno de los principales desafíos para garantizar el éxito de la transición energética. La capacidad para anticipar riesgos, reforzar infraestructuras y asegurar cadenas de suministro robustas será tan importante como la propia inversión en tecnologías limpias. De lo contrario, los fenómenos climáticos que justifican la necesidad de acelerar la transición podrían convertirse, paradójicamente, en uno de los mayores obstáculos para su desarrollo.

BlackRock recomienda incluir Bitcoin en tu cartera: objetivo 1-2%

BlackRock, el mayor gestor de activos del planeta, acaba de publicar una guía que parecía imposible hace apenas dos años. La firma que maneja 14 billones de dólares recomienda ahora a los inversores destinar entre un 1% y un 2% de sus carteras a bitcoin, y lo hace con un argumento tan sencillo como potente: no se trata de especular, sino de diversificar.

Michael Gates, responsable de carteras modelo de la gestora, ha explicado que una exposición modesta al bitcoin puede mejorar el rendimiento sin disparar el riesgo. En una cartera clásica 60/40 (acciones/bonos), añadir un 1-2% de bitcoin aporta un nivel de volatilidad similar al de una sola gran tecnológica. Y como el bitcoin apenas se mueve al compás de la bolsa o la renta fija, esa dosis pequeña eleva la rentabilidad ajustada al riesgo sin descuadrar los objetivos de un perfil conservador o moderado.

El ETF IBIT y la nueva vía de ingresos con BITA

Para materializar esa recomendación, BlackRock pone sobre la mesa su propio fondo cotizado, el iShares Bitcoin Trust (IBIT), lanzado en enero de 2024. Es uno de los estrenos de ETF más exitosos de los últimos años: acumula ya cerca de 49.000 millones de dólares en activos y custodia más de 765.000 bitcoins. De hecho, controla prácticamente la mitad de todo el capital que los asesores financieros estadounidenses destinan a exchange-traded funds de criptoactivos. Su comisión anual es del 0,25%.

Pero la apuesta va más allá. Hace unos meses, la gestora lanzó el iShares Bitcoin Premium Income ETF (BITA), un producto que mantiene exposición al bitcoin a través de IBIT y, al mismo tiempo, vende opciones de compra sobre una parte de la cartera (entre el 25% y el 35%) para generar ingresos mensuales. Es un guiño al inversor que quiere rentas periódicas sin renunciar del todo a la subida del criptoactivo. BlackRock también cotiza un exchange-traded product (ETP) de bitcoin en la Bolsa de Londres, pensado para dar acceso al inversor europeo.

El hecho de que BlackRock haya añadido IBIT a sus carteras modelo por primera vez es, de por sí, un gesto con mucho peso. Las carteras modelo son las plantillas que la gestora envía a miles de asesores financieros, bancos y plataformas de inversión en todo el mundo. Que ahora incluyan un porcentaje de bitcoin significa que la criptomoneda se cuela en los procesos de construcción masiva de carteras, no solo en los nichos de los entusiastas.

El movimiento recuerda a las palabras que un alto directivo de BlackRock pronunció en febrero: si los asesores financieros asiáticos asignaran solo un 1% de las carteras de sus clientes a criptoactivos, podrían entrar cerca de 2 billones de dólares en el sector. Una cifra que da una idea de la magnitud del cambio cultural que se está cocinando.

BlackRock no está haciendo una apuesta especulativa. Está diciendo que el bitcoin encaja en una cartera clásica sin descuadrar el riesgo. Y eso, viniendo del mayor gestor del mundo, marca un antes y un después.

¿Qué significa esto para el inversor español?

Para un ahorrador medio, la recomendación de BlackRock es una señal de madurez. No habla de hacerse rico rápido; habla de asignar un porcentaje pequeño, casi testimonial, con la misma lógica con la que uno compra una acción de Amazon o un bono corporativo. El riesgo, bien medido, no desestabiliza la cartera.

En España, el acceso a bitcoin está cada vez más integrado. El ETP cotizado en Londres, junto con la regulación europea MiCA ya en vigor, facilita que cualquier bróker o banco pueda ofrecer exposición regulada. Aun así, conviene recordar que la volatilidad del bitcoin sigue siendo alta, y que la recomendación de BlackRock se basa en un horizonte de inversión amplio y en una disciplina de rebalanceo.

Cabe recordar que no es la primera vez que el bitcoin entra en el discurso institucional. La aprobación de los ETF al contado en Estados Unidos en 2024 fue el punto de inflexión. Pero ahora, ver a BlackRock —que durante años fue escéptico— incluir el criptoactivo en sus carteras modelo y recomendar un porcentaje concreto, marca un antes y un después. Es como si el asesor financiero más conservador del barrio te dijera: «Oye, quizá un 1% no estaría mal». Y no es un argumento vacío: en los últimos tres años, la correlación del bitcoin con el S&P 500 se ha mantenido por debajo del 0,3, según los análisis internos de BlackRock. Esa baja dependencia es el motor de la diversificación y lo que convierte una asignación del 1% en un añadido inteligente, no en una apuesta arriesgada.

El verdadero impacto llegará cuando los planes de pensiones y los fondos de inversión europeos empiecen a replicar esta misma lógica. De momento, la puerta está abierta y las herramientas existen. Lo que BlackRock ha hecho es ponerle un número.

Dunas Capital: “en ningún caso vemos los tipos bajando y existe la posibilidad real de una o dos subidas más”

“En ningún caso vemos los tipos bajando y existe la posibilidad real de una o dos subidas más” explicó ayer José María Lecube, Head of Fixed Income en Dunas Capital durante la presentación en Madrid de la visión de mercados y estrategia de inversión para la segunda mitad del ejercicio 2026.

En un contexto macroeconómico menos favorable que a comienzos de año, con mayores presiones inflacionistas, tipos de interés más altos durante más tiempo y unas expectativas de beneficios empresariales muy elevadas, la gestora inicia el segundo semestre del año con un posicionamiento prudente y un nivel de riesgo bajo en todas sus estrategias, con el objetivo de preservar capital y ofrecer una rentabilidad consistente a largo plazo.

“La macroeconomía está peor de lo que estaba a principios de año”

Borja Gómez, Head of Macroeconomics Research

Durante los primeros meses del año, la gestora ha mantenido una exposición contenida al riesgo, especialmente en los segmentos de high yield, deuda subordinada, híbridos y AT1. Asimismo, las carteras han mantenido duraciones reducidas, particularmente en los fondos Dunas Equilibrado, Flexible y Audaz.

En renta variable, la exposición se ha mantenido en niveles moderados y parcialmente protegida mediante coberturas vía opciones. Durante los episodios de mayor volatilidad, el equipo gestor ha realizado ajustes tácticos tanto en duración como en exposición a bolsa, manteniendo en todo momento una aproximación prudente.

“Hemos mantenido la cartera en riesgo bajo, pero ha sido el trimestre más activo en rotaciones de nuestra historia”, aclaró Alfonso Benito, CIO de Dunas Capital Asset Management.

Dunas Capital refuerza su crecimiento en clave defensiva ante tipos al 2% y con presión de deuda

La firma ha llevado a cabo una activa rotación de la cartera de renta variable, que ha incluido la desinversión total en Logista, DHL, TotalEnergies, Mercedes-Benz, Deutsche Börse, BASF y Evonik. Asimismo, ha reducido exposición en compañías como Michelin, AB InBev, Shell, Orange y Thales.

Por el lado de las compras, la gestora ha incrementado posiciones tras las recientes correcciones en SAP, Redeia, Bureau Veritas, Sopra Steria, Vinci y Ayvens, y ha incorporado nuevas posiciones en Universal Music, Reckitt, Unilever, Deutsche Telekom y LVMH.

“Hemos mantenido la cartera en riesgo bajo, pero ha sido el trimestre más activo en rotaciones de nuestra historia”,
“Hemos mantenido la cartera en riesgo bajo, pero ha sido el trimestre más activo en rotaciones de nuestra historia”. Imagen: Dunas Capital

Contexto macroeconómico y visión de mercado

De cara a la segunda mitad del año, Dunas Capital observa un entorno macroeconómico más complejo que el existente a comienzos de ejercicio.

En la Zona Euro, los indicadores adelantados apuntan a un escenario de crecimiento moderado, con tasas inferiores al 1% para 2026 y próximas a ese nivel para 2027. Además, la inflación subyacente continúa mostrando una mayor persistencia de la esperada.

En Estados Unidos, la principal preocupación continúa siendo la evolución de la deuda pública. La gestora considera que el retraso en las bajadas de tipos de interés puede incrementar aún más las presiones sobre las perspectivas fiscales del país.

Dunas Capital: “es más rentable no equivocarse que acertar en la situación actual”

Por su parte, la reciente estabilización del conflicto en Oriente Medio no elimina completamente los riesgos asociados al mercado energético. Dunas Capital considera que el acuerdo alcanzado sigue siendo potencialmente frágil y que aún persisten incertidumbres sobre la evolución de los precios del petróleo y del gas.

Posicionamiento para el segundo semestre de Dunas Capital

Ante este escenario, el equipo gestor de Dunas Capital mantiene una estrategia de riesgo bajo.

En renta fija, continúa apostando por duraciones reducidas, evitando especialmente los vencimientos superiores a cinco años y mostrando preferencia por la deuda estadounidense frente a la europea. La cartera sigue centrada en emisores de elevada calidad crediticia, principalmente del sector financiero, manteniendo una aproximación muy selectiva en high yield, subordinados e híbridos.

La firma considera que la principal fuente de rentabilidad seguirá siendo el carry, dado que los diferenciales de crédito se encuentran nuevamente cerca de mínimos.

Asimismo, la gestora continúa identificando oportunidades en emisiones corporativas de corto plazo con fundamentales sólidos y en bonos senior convertibles, que ofrecen una prima de rentabilidad atractiva frente a otras alternativas de riesgo comparable.

En renta variable, el posicionamiento continúa siendo selectivo. Dunas Capital sobre pondera sectores como utilities, salud y consultoría, mientras mantiene una visión más cautelosa sobre bancos, energía y compañías vinculadas a la inteligencia artificial.

La estrategia se complementa con coberturas mediante opciones sobre mercados europeos a través de estructuras de put spread financiadas parcialmente con venta de call, con el objetivo de proteger las carteras frente a eventuales episodios de volatilidad.

David Angulo, Chairman de Dunas Capital

David Angulo, Chairman de Dunas Capital, señaló: “El crecimiento que estamos registrando refleja la solidez de un proyecto independiente que ha sabido consolidar una propuesta diferencial en todas sus áreas de negocio. Este año, además, celebramos el décimo aniversario de Dunas Capital, un hito que pone de manifiesto la capacidad de la firma para crecer de forma sostenida, manteniendo siempre el foco en la preservación de capital, la excelencia en la gestión y el servicio al cliente”.

“Durante los últimos meses hemos reforzado nuestro equipo con la incorporación de nuevos perfiles de gran experiencia y especialización, fortaleciendo nuestras capacidades de gestión, análisis y servicio al cliente para afrontar con garantías la siguiente fase de desarrollo de la firma. La combinación de gestión activa, control del riesgo y diversificación hacia estrategias alternativas nos permite seguir generando valor de forma consistente para nuestros clientes en distintos entornos de mercado”, añadió.

Borja Fernández-Galiano, Head of Sales de Dunas Capital Asset Management, añadió: “La confianza que nuestros clientes siguen depositando en Dunas Capital demuestra que existe una creciente demanda de estrategias capaces de combinar preservación de capital, control del riesgo y generación de rentabilidad consistente en entornos de mercado complejos. El crecimiento registrado durante el primer semestre del año refleja la solidez de nuestro modelo de gestión y de nuestra propuesta de valor”.

Por su parte, Borja de Luis, Head of Dunas Capital Alternatives de Dunas Capital, destacó: “Nuestro posicionamiento en inversiones alternativas ofrece oportunidades de diversificación a las carteras de nuestros clientes teniendo como objetivo la preservación de capital. Por ello apostamos por las inversiones en activos reales descorrelacionados de la economía, protegidos frente a la inflación y con capacidad de generación de flujos de caja recurrentes”.

“En este contexto, Dunas Capital Alternatives trabaja en el lanzamiento de dos nuevos fondos para este año, Aviones II que está en proceso de registro en la CNMV y un fondo de infraestructuras que promuevan la soberanía estratégica a través de la eficiencia energética y la digitalización, fortaleciendo la descarbonización y la economía circular, dando así continuidad a la estrategia que el grupo comenzó en 2019”, concluyó.

Aave v4 atrae 200M$ en depósitos en Ethereum en un mes mientras Standard Chartered inicia cobertura

En apenas un mes, la nueva versión 4 de Aave ha captado 200 millones de dólares en depósitos sobre Ethereum. Y mientras los depósitos crecían, uno de los grandes bancos globales, Standard Chartered, iniciaba cobertura sobre el protocolo. El dato y la voz institucional apuntan en la misma dirección: la financiación descentralizada vuelve a estar en el radar del dinero tradicional.

No es una noticia cualquiera. Desde la profunda corrección que las DeFi sufrieron en 2022 y 2023, el sector ha vivido una travesía del desierto. La combinación de que un nombre tan consolidado como Aave — que ha sobrevivido a ciclos bajistas sin resquebrajarse — vuelva a atraer capital fresco y que, además, un banco centenario lo analice como posible infraestructura financiera, modifica el tono del mercado.

El salto de Aave v4 en Ethereum

Aave desplegó su cuarta iteración sobre la red principal de Ethereum con mejoras pensadas, sobre todo, para atraer liquidez institucional. Parámetros de riesgo más afinados, mayor flexibilidad en las opciones de préstamo y una arquitectura que optimiza el uso del capital. En apenas treinta días, los depósitos se han duplicado hasta los 200 millones de dólares.

La cifra no es un hito aislado. El protocolo ya manejaba miles de millones de dólares en valor total bloqueado sumando todas las cadenas donde opera, pero el foco sobre Ethereum — la capa que marca la pauta de seguridad y descentralización — refuerza la tesis de que la gran liquidez quiere estar donde las reglas son claras y el código es predecible.

Para el inversor minorista, el salto de Aave v4 significa más oportunidades: prestar ether o stablecoins genera rendimientos que varían según la demanda de préstamos. Con 200 millones en el pool, la profundidad ya permite operaciones de cierto tamaño sin deslizamientos bruscos. Y eso, a su vez, atrae a otros participantes.

Un banco global analizando Aave — no como curiosidad cripto, sino como posible infraestructura financiera — es más significativo que cualquier cifra de flujo.

Standard Chartered y la DeFi institucional

La cobertura que Standard Chartered ha iniciado sobre Aave no es un informe de acceso público, pero el mensaje ha calado. El banco británico, con presencia en más de 60 mercados, entiende que el futuro de los préstamos tokenizados puede pasar por protocolos abiertos como Aave.

La tesis es sencilla: si las stablecoins y los activos del mundo real tokenizados siguen creciendo, los mercados de préstamo necesitan lugares profundos, líquidos y programables donde el colateral pueda valorarse, prestarse y gestionarse. Aave lleva años en esa posición; ahora, la banca empieza a tomar notas.

Ojo: no es automático. Los activos del mundo real — bonos del Tesoro, acciones de fondos, crédito privado — incorporan complejidades legales, de custodia, de valoración y de liquidación muy distintas a las del ether o el bitcoin envuelto. Y los protocolos deben convencer a los equipos de riesgo de las entidades de que la gobernanza, los oráculos y el código son sólidos. Aave lo sabe. Por eso ha ido afinando su modelo de gobernanza y sus integraciones con custodios regulados.

Lo que significa para Ethereum y las finanzas descentralizadas

La noticia trasciende a Aave. La capa base de Ethereum se consolida como el entorno donde los grandes experimentos financieros toman forma. Si los préstamos institucionales escalan, Ethereum no será solo el libro mayor de los tokens; será la infraestructura de crédito del futuro.

Pero el camino no está exento de riesgos. La propia transparencia de Aave — su gobernanza abierta, sus parámetros ajustables por votación — es un arma de doble filo. Cuando el capital serio entra, cada cambio en el protocolo, cada votación de la DAO, se convierte en un factor de riesgo a monitorizar. Y no todos los reguladores ven con buenos ojos una entidad descentralizada tomando decisiones sobre activos financieros.

En esta redacción creemos que la cobertura de Standard Chartered es un termómetro, no un parte meteorológico. Indica que la temperatura institucional ha subido lo suficiente como para que los bancos quieran medirla. Pero de ahí a que se traduzca en cientos de miles de millones fluyendo por los contratos inteligentes media una distancia considerable.

De momento, Aave v4 ha dado el primer paso: demostrar que puede atraer capital y que una entidad de peso está dispuesta a estudiarlo. Para Ethereum, la pregunta ya no es si la banca llegará, sino cuándo y con qué condiciones. Y mientras tanto, los depósitos siguen subiendo.

Renault recorta 800 ingenieros en Francia para plantar cara a la competencia china

Renault ha presentado este miércoles a los representantes sindicales un ajuste que suprimirá 800 puestos de ingeniería en Francia, entre el 15% y el 20% del total, sin recurrir a despidos forzosos. El movimiento forma parte de un plan de reorganización con el que el fabricante del rombo busca plantar cara a la competencia china y acelerar su transición hacia la electrificación.

Un ajuste quirúrgico: jubilaciones, recolocaciones y nuevas contrataciones

La medida se implementará de forma progresiva durante los próximos dos años y afectará exclusivamente al departamento de ingeniería, uno de los pilares históricos del grupo en su país de origen. Actualmente la compañía cuenta con aproximadamente 5.500 ingenieros en Francia. De ellos, 800 verán extinguida su relación laboral mediante jubilaciones anticipadas o salidas voluntarias negociadas, evitando así un despido colectivo traumático.

El resto de los ajustes se articulará a través de recolocaciones internas: alrededor de 500 ingenieros serán trasladados a otras unidades del grupo, y se prevé la contratación de entre 150 y 200 nuevos perfiles para reforzar las áreas que el fabricante considera estratégicas (electromovilidad, software y conectividad).

La competencia china fuerza la reingeniería del rombo

La reorganización responde a una presión inédita de los fabricantes asiáticos. Marcas como BYD, SAIC —matriz de MG— o Geely, propietaria de Volvo y con participaciones en Smart, han inundado el mercado europeo con vehículos eléctricos un 20% más baratos que los modelos equivalentes de los grupos tradicionales. La diferencia no solo está en los costes laborales: reside en una cadena de suministro de baterías verticalizada y una escala de producción que los europeos aún persiguen.

La dirección de Renault ha sido explícita: el grupo necesita una ingeniería más ágil y menos costosa si quiere competir en precio y tecnología sin renunciar a sus fábricas continentales. «Francia seguirá siendo nuestro principal centro de ingeniería», ha subrayado la compañía en un comunicado, pero la transformación obliga a redimensionar equipos y concentrar recursos en los proyectos que realmente marcarán la diferencia en los próximos cinco años.

Reducir un 20% la plantilla de ingenieros sin despidos forzosos y a la vez fichar 150 especialistas revela una reconversión silenciosa que se está cocinando en todas las grandes automovilísticas europeas.

Hoja de Ruta: Claves del Viaje

La decisión de Renault tiene un impacto inmediato sobre el empleo cualificado en Francia, pero su lectura estratégica va mucho más allá de los 800 expedientes. En el actual tablero industrial, los fabricantes europeos se ven forzados a adelgazar sus estructuras de coste fijo para poder invertir en electrificación sin sacrificar márgenes. El dato duro —un 15% de los ingenieros— es la manifestación tangible de una guerra comercial que se libra en los concesionarios y en las plantas de baterías.

La zona cero del ajuste es el centro de I+D de Renault en Guyancourt y otras sedes francesas, pero el mensaje resuena con fuerza en las factorías del sur de Europa. En España, las plantas de Renault en Valladolid y Palencia emplean a más de 10.000 trabajadores y, aunque de momento no están afectadas por este recorte, el viraje estratégico del grupo hacia una ingeniería más concentrada y especializada acaba condicionando las decisiones de asignación de modelos futuros. El mismo dilema lo viven Stellantis en Vigo y Zaragoza, o SEAT en Martorell, que también han iniciado procesos de reestructuración de sus áreas técnicas.

El pulso entre agentes es claro. Los sindicatos franceses han recibido la noticia con cautela, sabedores de que las salidas voluntarias son menos lesivas que un despido masivo, pero conscientes de que el recorte debilita la capacidad de innovación autóctona. Mientras, en Bruselas, el debate sobre los aranceles a los vehículos eléctricos chinos se intensifica: la UE intenta ganar tiempo para que la industria del Viejo Continente complete su transformación, pero decisiones como la de Renault demuestran que el cronómetro corre en contra.

La hoja de ruta a cinco y diez años apunta a una mutación del perfil del ingeniero del motor. Los expertos en mecánica térmica y procesos de combustión van cediendo espacio a especialistas en baterías, software y sistemas de conectividad. El plan de Renault no hace sino oficializar esa transición que ya se venía produciendo en los organigramas de todas las grandes marcas. La duda es si el recorte de cerebros en disciplinas consolidadas se compensará con la llegada del talento joven que exigen los nuevos tiempos, o si, por el contrario, la sangría de conocimiento será irreversible.

Entre tanto, el próximo hito será la próxima reunión de seguimiento con los representantes de los trabajadores, prevista para septiembre, donde se perfilarán los plazos concretos y las condiciones de las salidas voluntarias. Lo que parece claro es que la competencia china no espera, y que Renault ha decidido que la primera línea de defensa de su rentabilidad pasa por una ingeniería más ligera.

Renfe inicia el cierre total de la estación de A Coruña: alternativas y viajes cancelados

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Renfe cierra completamente la estación de A Coruña del 26 de junio al 10 de julio por obras, sin tráfico ferroviario de entrada ni salida.
  • ¿Quién está detrás? La compañía ha organizado un plan de transporte alternativo por carretera y modificaciones de horario en los servicios afectados.
  • ¿Qué impacto tiene? Seis trenes cancelados, autobuses sustitutivos en los corredores A Coruña-Santiago y A Coruña-Betanzos, y cambios en los horarios tras la reapertura. Los viajeros pueden anular o cambiar billetes sin coste.

Renfe inicia este viernes 26 de junio el cierre total de la estación de A Coruña, que se prolongará hasta el 10 de julio, interrumpiendo todos los servicios de tren con origen o destino en la ciudad. La paralización, segunda fase de unas obras que ya afectaron parcialmente al tráfico entre el 5 y el 25 de junio, deja sin tráfico ferroviario a la terminal herculina durante quince días. La compañía ha dispuesto autobuses alternativos y anula seis de los trayectos habituales en larga distancia y media distancia.

Para cubrir la demanda, los pasajeros con billete en cualquier tren con parada en A Coruña realizarán en autobús el tramo entre la ciudad y Santiago, en ambos sentidos. En los servicios de Media Distancia con destino Ferrol y Ourense (con parada en Lugo y Monforte), el transbordo por carretera será entre A Coruña y Betanzos-Infesta. La operadora advierte de que estos autobuses pueden sufrir retrasos y modificar sus horarios de salida y llegada, e incluso añadir paradas intermedias si fuera necesario. Renfe recomienda consultar cualquier cambio a través de sus canales oficiales — web, app, taquillas o el teléfono 912 320 320 — y revisar la información detallada de cada viaje antes de acudir al intercambiador.

Los trenes que no circularán durante el cierre

Después de la primera fase de obras, que ya limitó parcialmente las circulaciones, la segunda etapa suprime por completo el servicio. Seis trenes concretos quedan cancelados entre el 26 de junio y el 10 de julio. La lista incluye el Avant Ourense-A Coruña de las 9.55 horas (llegada 11.08), el Media Distancia A Coruña-Vigo de las 11.06 horas, y el Avant A Coruña-Ourense de las 13.35 horas. Tampoco operarán el Media Distancia de Vigo-Urzáiz a las 14.30 horas, el Avant Ourense-A Coruña de las 15.30 horas ni el Regional Santiago-A Coruña de las 23.10 horas.

Los viajeros afectados por estas cancelaciones pueden modificar sus billetes o anularlos sin coste alguno. El protocolo de Renfe permite cambios y devoluciones sin penalización para todos los trayectos comprendidos en ese período. La compañía avisa además de que los primeros servicios del 11 de julio, justo tras la reapertura, pueden experimentar retrasos por las tareas de remate de las obras.

El cierre de la estación de A Coruña supone la mayor interrupción ferroviaria en Galicia desde la pandemia: quince días sin tren, con los viajeros trasladados a la carretera en plena temporada estival.

Los nuevos horarios tras la reapertura

Una vez finalicen los trabajos, Renfe introducirá modificaciones en los horarios de varios servicios con parada en A Coruña. Los cambios afectan a trenes Avant entre Ourense y A Coruña, Media Distancia con Vigo y al AVE con Madrid. Entre los ajustes más significativos, el Avant Ourense-A Coruña de las 6.40 horas adelantará su salida diez minutos (6.30 h), mientras que el de las 7.45 horas pasará a las 7.50. En sentido contrario, el A Coruña-Ourense de las 6.00 horas se adelantará a las 5.50, el de las 11.25 horas pasará a las 10.00 y el de las 15.10 horas saldrá a las 15.08.

En el corredor hacia Vigo, el Media Distancia de las 10.35 horas desde Urzáiz se retrasará a las 10.40, el de las 13.40 horas pasará a las 13.45, el de las 14.45 horas se adelanta a las 14.35 y el de las 17.40 horas a las 17.48. El único AVE afectado es el que une Madrid y A Coruña, que llegará a su destino a las 18.21 horas en lugar de a las 18.17, un retraso de apenas cuatro minutos.

Hoja de Ruta: Claves del Viaje

El impacto de esta interrupción va más allá de la mera cancelación de trenes. Durante quince días, la ciudad de A Coruña queda desconectada del ferrocarril, lo que afecta a miles de viajeros de largo recorrido y cercanías. La solución de autobuses, aunque temporal, traslada el problema a la red viaria y alarga los tiempos de viaje, en un contexto de alta demanda estival. Ya en la primera fase de las obras, entre el 5 y el 25 de junio, se registraron episodios de saturación en las rutas alternativas, algo que Renfe intenta mitigar ahora con un refuerzo de los servicios por carretera.

La zona cero es el corredor A Coruña-Santiago, pero los efectos se extienden a Vigo, Ourense, Lugo e incluso Madrid. La cancelación de seis trenes concretos — cuatro Avant, dos Media Distancia y un Regional — deja menos margen de maniobra a los pasajeros, que deben confiar en los autobuses o en los servicios ferroviarios que parten desde estaciones como Santiago. El dato clave es que el cierre total se traduce en cero tráfico ferroviario en la terminal herculina durante medio mes, una situación sin precedentes recientes que obliga a los viajeros a replanificar sus desplazamientos con antelación.

La lectura a corto plazo es clara: el plan de transporte alternativo dependerá del buen funcionamiento de los autobuses y de la capacidad de Renfe para evitar colapsos. A medio plazo, las obras en la estación son necesarias para mejorar la infraestructura, pero la coincidencia con el inicio del verano y la alta movilidad turística añaden un factor de riesgo. El precedente de las obras en la estación de Chamartín en Madrid, que el año pasado obligaron a transbordos similares, mostró tanto la eficacia de los refuerzos por carretera como las quejas de los usuarios por los retrasos. El siguiente hito será la reapertura del 11 de julio y, sobre todo, la estabilización de los nuevos horarios que entonces entrarán en vigor.

Parfois arrancó sus rebajas online con bolsos y accesorios hasta el 70% más baratos hasta el 31 de agosto

Las rebajas de verano más esperadas del sector de los complementos llegaron el martes 24 de junio a las 19:00 horas en punto. Parfois abrió sus descuentos online con una rebaja de hasta el 70% en bolsos, mochilas, sandalias y gafas de sol, convirtiéndose en una de las primeras marcas en activar su campaña estival con una fecha y hora confirmadas públicamente. No fue casualidad: el movimiento adelanta la avalancha del grupo Inditex y captura a la compradora más activa antes de que Zara o Bershka le distraigan.

Lo que distingue a Parfois de otras cadenas en estas rebajas es la duración del periodo y la profundidad de los descuentos desde el primer día. Mientras otras firmas reservan los porcentajes más agresivos para las semanas finales de agosto, la marca portuguesa apuesta por arrancar con fuerza: bandoleras de piel con descuentos del 64%, totes de nylon desde 12,99 euros y gafas de sol con filtro UV400 por menos de lo que cuesta una cena informal.

Parfois y los bolsos que vuelan en las primeras horas de rebajas

Youtube video

Los modelos más codiciados en cualquier temporada de Parfois desaparecen del stock online en cuestión de horas. No es exageración: la firma tiene documentado ese patrón en cada campaña desde 2024, cuando el bolso estructurado negro se agotó antes del mediodía del primer día de rebajas. En el verano de 2026 los bolsos de diseño estructurado y las mochilas con asa de mano fija son los protagonistas desde el minuto uno.

La estrategia de Parfois pasa por no reponer los modelos liquidados durante las rebajas, lo que convierte el primer día en una ventana casi irrepetible. Quien espera una semana para comparar, en muchos casos ya no encuentra ni el modelo ni la talla. La web actualiza el inventario en tiempo real, pero el vaciado de los artículos más fotogénicos suele producirse antes de que acabe el primer día.

Parfois y las rebajas de verano: por qué 2026 marca un antes y un después

Parfois ha entrado en la guerra de las rebajas con una ventaja táctica clara: ser la marca de complementos más competitiva del mercado español en precio y duración de campaña. Con una ventana comercial que va del 24 de junio al 31 de agosto, ninguna otra firma especializada en bolsos y accesorios ofrece dos meses completos de descuentos en España este verano.

Lo que diferencia esta edición no es solo el porcentaje de descuento, sino la apuesta por los accesorios de moda como eje central frente a la ropa. Gafas de sol con filtro categoría 3 a precios de supermercado, sandalias con suela estructurada y bolsos de materiales sostenibles son la punta de lanza de una colección que lleva meses preparándose para este momento.

Qué puedes encontrar en las rebajas de Parfois este verano

Youtube video

Las rebajas de Parfois abarcan prácticamente toda la tienda online desde el primer día, con categorías que raramente bajan de precio en otras marcas. El catálogo rebajado incluye desde los bestsellers hasta piezas de temporada que no han rotado al ritmo esperado, lo que genera una mezcla interesante de básicos y novedades. Actuar en las primeras 48 horas maximiza las opciones disponibles.

La campaña de verano 2026 de Parfois es, además, la primera en incorporar una selección de artículos de piel vegana con descuentos desde el primer día, algo que la firma ha introducido como parte de su giro hacia materiales más sostenibles. El precio rebajado de estas piezas las pone en competencia directa con opciones de cuero genuino de marcas que triplican su precio.

Las categorías estrella de las rebajas de Parfois

Los descuentos de Parfois no se distribuyen igual en todas las secciones. Hay cuatro categorías que históricamente concentran los porcentajes más altos desde el primer día y que conviene revisar antes de que el stock se agote:

  • Bolsos y bandoleras: hasta el 70% de descuento en modelos de piel vegana y nylon, con tallas y colores completos solo en las primeras horas.
  • Gafas de sol: filtro UV400 certificado a partir de 8,99 euros en los modelos de temporada más demandados.
  • Mochilas urbanas: diseño con asa de mano fija y bandolera ajustable desde 12,99 euros, los más virales de las redes.
  • Sandalias y calzado de verano: descuentos superiores al 50% en plataformas y sandalias planas desde el arranque de campaña.

Cómo sacarle el máximo partido a las rebajas de Parfois

Las rebajas de Parfois tienen una lógica de consumo que conviene entender antes de entrar a la web. Los primeros días concentran la mayor variedad de tallas y modelos, mientras que las últimas semanas de agosto ofrecen los porcentajes más altos pero sobre un surtido reducido.

Accede desde la app, no desde el navegador

Parfois tiene el inventario actualizado en tiempo real en su web y aplicación. La app permite activar alertas por producto y recibir notificaciones cuando un modelo vuelve a estar disponible, algo que en rebajas puede marcar la diferencia entre conseguirlo o no.

Combina categorías para optimizar el gasto

Las rebajas son el momento ideal para construir un conjunto completo: bolso + gafas de sol + sandalia de la misma temporada salen por menos de lo que costaría cualquiera de esas piezas en otra marca a precio normal. La coherencia de estilo de la colección de Parfois facilita que las combinaciones funcionen sin esfuerzo extra.

Parfois en las rebajas de verano: qué esperar de agosto en adelante

El patrón histórico de las rebajas de Parfois indica que los descuentos suben progresivamente a lo largo de julio y alcanzan su pico en las dos últimas semanas de agosto, cuando la firma necesita limpiar el stock antes de la entrada de la colección de otoño-invierno. En ese periodo aparecen reducciones adicionales sobre artículos ya rebajados, lo que puede llevar algunos modelos a precios de saldo absoluto.

Para quienes no tienen urgencia y buscan el precio mínimo posible, la estrategia ganadora es marcar los favoritos ahora y esperar a mediados de agosto. Para quienes priorizan la disponibilidad de talla y color, actuar en los primeros días de campaña sigue siendo la apuesta más segura. Las rebajas de Parfois, en cualquier caso, duran hasta el 31 de agosto: tiempo más que suficiente para planificar la compra sin prisa, pero con cabeza.

La piscina natural de Las Presillas en Rascafría abre este fin de semana contra el calor

Con 35 grados en el asfalto de Madrid y una hora de coche por la A-1, Rascafría se convierte en el antídoto más razonable del verano. Las piscinas naturales de Las Presillas abren este fin de semana su temporada oficial de baño, y quien las conoce ya sabe que el parking se llena antes de las diez de la mañana. El acceso a pie es gratuito y el agua de la sierra, procedente del deshielo de la Sierra de Guadarrama, llega a los bañistas a unos refrescantes 12 °C.

No hablamos de un chiringuito montado sobre un río cualquiera. Las Presillas son tres pozas naturales formadas por el propio cauce del Lozoya, habilitadas por el Ayuntamiento de Rascafría con aseos, zona de césped y quiosco, y homologadas por la Comunidad de Madrid como zona de baño de calidad buena tras los análisis periódicos de la Consejería de Sanidad. Una combinación de naturaleza, servicios mínimos y control sanitario que pocas zonas de baño madrileñas pueden presumir.

Las Presillas de Rascafría: tres pozas y una sierra de fondo

Youtube video

Las tres piscinas que conforman Las Presillas de Rascafría tienen profundidades distintas: la más somera no supera el pecho de un adulto, y la más honda permite saltar desde las rocas del borde. El agua baja directa de Peñalara, con esa transparencia que solo tiene el río antes de que nadie lo toque. No hay medidas artificiales que la traten: el propio caudal y la piedra hacen el trabajo.

La zona recreativa está abierta de lunes a domingo de 9 a 21 horas, y el parking de coches cuesta 9 euros por vehículo y día durante la temporada de verano. Quien prefiera no pagar puede aparcar en el pueblo y caminar unos 20 minutos, o llegar en el autobús 194 desde Plaza de Castilla. Una vez dentro, el espacio absorbe bien la afluencia: praderas de césped amplias, pinar con sombra y las cumbres de la sierra siempre en el horizonte.

Rascafría y el río Lozoya, una alianza que abastece a Madrid

Rascafría guarda un secreto hidrológico que pocos visitantes conocen: el río Lozoya, en cuyo cauce se forman las pozas de Las Presillas, es el principal abastecedor de agua potable de toda la Comunidad de Madrid. Sus 91 kilómetros de curso nacen en el Parque Natural de Peñalara y están represados hasta en cinco embalses, siendo El Atazar el de mayor capacidad de la región. Bañarse en Las Presillas es, en cierta forma, bañarse en la fuente de la ciudad.

Ese origen explica la calidad del agua. La Unión Europea reconoce Las Presillas como una de las cuatro zonas naturales de baño autorizadas en la Comunidad de Madrid, calificación que se revisa anualmente mediante muestreos quincenales en cinco puntos del cauce. En 2024 obtuvo la calificación de agua buena, y la temporada 2026 arranca sin restricciones activas.

Cómo llegar y qué esperar cuando llegas a Rascafría

Youtube video

Desde Madrid, Rascafría se alcanza por la A-1 hasta el kilómetro 69 y luego la M-604 hasta el km 28,6. El trayecto dura entre 55 y 70 minutos según el tráfico. La regla de oro de los que repiten es la misma: llegar antes de las diez o ir entre semana. Los fines de semana de julio y agosto el parking se llena en las primeras horas de la mañana y quien llega tarde tiene que caminar desde el pueblo.

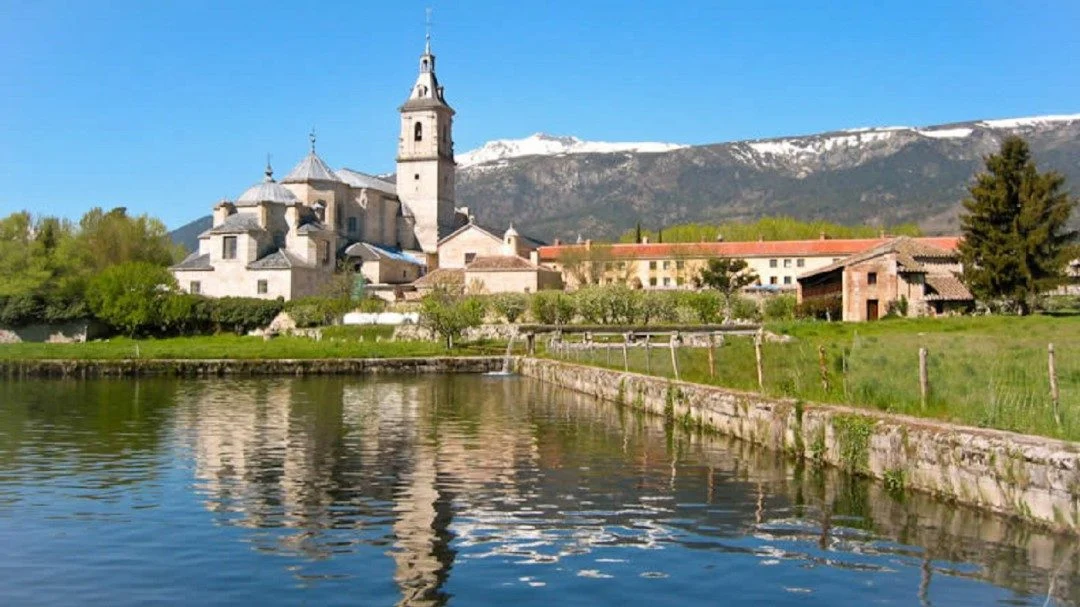
El día en Rascafría no termina con el baño. A diez minutos en coche está el Monasterio de Santa María de El Paular, uno de los conjuntos medievales mejor conservados de la sierra. Y para los que prefieren seguir al aire libre, la Cascada del Purgatorio ofrece once kilómetros de ruta desde el Puente del Perdón, con el arroyo Aguilón como compañero entre abedules y rocas cubiertas de musgo.

Lo que hay que saber antes de ir: normas, consejos y lo que no puedes llevar

Sin animales ni música

Las normas son claras y se aplican: no se permiten mascotas, música, recipientes de vidrio, mesas portátiles ni barbacoas. Tampoco se puede encender fuego. El Ayuntamiento de Rascafría recuerda que el baño está restringido exclusivamente a las tres pozas habilitadas; meterse en cualquier otro tramo del río puede acarrear sanciones de entre 80 y 3.000 euros.

Escarpines y picnic sí; socorristas, no

Las piedras del lecho del Lozoya son resbaladizas, por lo que el calzado de agua es imprescindible para cualquier bañista. Lo de la comida es sencillo: la mayoría lleva el picnic de casa, porque la normativa prohíbe cocinas portátiles. El quiosco resuelve lo básico. Y una advertencia importante: en Las Presillas no hay socorristas. La precaución con niños y mayores corre por cuenta de quien va.

  • Horario de parking: 9:00 a 21:00 h, todos los días
  • Precio: 9 €/coche, 5 €/moto, 50 €/autobús (temporada)
  • Acceso a pie: gratuito, sin aforo máximo fijado
  • Transporte público: bus 194 desde Plaza de Castilla + 20 min a pie

La tendencia que convierte a Rascafría en destino de referencia veraniega

El turismo de proximidad en la sierra norte de Madrid lleva creciendo desde 2024, y Rascafría registra ocupaciones de hasta el 95 % en fines de semana de temporada alta. Las Presillas tienen capacidad para absorber esa demanda sin deteriorarse, siempre que el visitante llegue con criterio horario y respete el entorno. La Comunidad de Madrid tiene previsto seguir invirtiendo en señalización y mejoras de acceso sostenible al Valle del Lozoya.

La mejor noticia para quien va este fin de semana: la apertura de temporada en Rascafría coincide con el momento en que el calor en la capital empieza a hacerse insoportable y las piscinas municipales todavía no se han saturado del todo. Madrugar un poco y salir antes de las nueve sigue siendo la única estrategia que funciona sin excepción. El premio es una poza de agua de sierra con Peñalara de fondo y el Valle del Lozoya en silencio.

Volkswagen no puede salvar sola a la industria europea del automóvil: recorte de previsiones y nuevo precio objetivo de 94 euros

Volkswagen está ejecutando correctamente su plan de reestructuración, pero no puede compensar por sí sola los problemas estructurales de la industria europea del automóvil. Sin cambios en las políticas industriales y regulatorias de la Unión Europea, los analistas creen que seguirá siendo muy difícil que el grupo recupere un crecimiento sostenido y mejore su rentabilidad.

Esta es la principal conclusión que extrae Harald C Hendrikse, analista de Citigroup, en su última nota sobre la automovilística alemana. En ella, rebaja el precio objetivo de Volkswagen a 94 desde 110 euros por acción, aunque mantienen la recomendación de Comprar porque consideran que la acción cotiza en mínimos de valoración y ya descuenta un escenario muy negativo.

Para Citigroup, Volkswagen está haciendo todo lo posible para mejorar su competitividad, con fuertes recortes de costes, reducción de capacidad en Alemania, mayor eficiencia en inversiones mediante alianzas y una profunda reorganización de su negocio en China. La entidad considera que el esfuerzo de la dirección desde 2023 ha sido «casi sin precedentes».

No obstante, el banco señala que el problema es que el entorno se ha deteriorado aún más rápido que las medidas adoptadas. Creen que los problemas estructurales del sector están acelerándose y superan la capacidad de reacción de la compañía.

Volkswagen es la automovilística más perjudicada por los aranceles adicionales de EE.UU.

En estos momentos, China se ha convertido en el principal foco de preocupación. Las ventas de Volkswagen en el país se están desplomando mucho más rápido de lo esperado: caen un 27% en el acumulado del año; en los cuatro últimos meses los descensos han oscilado entre el 24% y el 41%; y la cuota de mercado ha bajado hasta alrededor del 5%.

Como consecuencia, Citigroup reduce a cero su previsión de beneficios procedentes de China durante el resto de 2026.

Pero la presión también aumenta en Europa. Los fabricantes chinos ya representan aproximadamente el 10% del mercado europeo, frente al 7% del año anterior, y continúan ganando cuota, especialmente en Reino Unido, España e Italia. Esto está obligando a Volkswagen a competir con mayores descuentos y menor rentabilidad, aclara Citigroup.

Hendrikse explica que la rentabilidad del grupo depende cada vez más de Europa. Imagen: Volkswagen

Volkswagen y su dependencia de Europa

Hendrikse explica que la rentabilidad del grupo depende cada vez más de Europa. Con China prácticamente sin beneficios y Estados Unidos aportando históricamente muy poco, el beneficio operativo global de Volkswagen descansa en un mercado europeo cuyo margen también está reduciéndose.

Citigroup considera que los fabricantes europeos soportan costes laborales, energéticos, regulatorios y medioambientales muy superiores a los de sus competidores chinos, mientras la UE mantiene abierto su mercado. Advierten de que esta situación pone en riesgo la supervivencia de la industria automovilística europea.

Los analistas ven con buenos ojos que Bruselas estudie ampliar los aranceles a los híbridos enchufables (PHEV), además de los ya existentes para los vehículos eléctricos chinos, aunque consideran que hace falta una política industrial mucho más amplia basada en el principio de «Made in EU» y una desregulación que mejore la competitividad.

Volkswagen hace pensar que su apuesta por fabricar en China puede ser ganadora

“Volkswagen se enfrenta a dificultades estructurales sin precedentes, debidas principalmente a factores geopolíticos (entre los que se incluyen los aranceles estadounidenses) que escapan al control de la dirección. Los grandes fabricantes de automóviles se ven, sencillamente, a merced de los gobiernos de los países en los que operan y de sus políticas reguladoras”, explica Hendrikse.

“Aunque creemos que la dirección está haciendo todo lo posible por salvar a VW, sobre todo mediante recortes de gastos, parece claro que estas dificultades no hacen más que aumentar, lo que hace aún más difícil para los inversores vislumbrar un panorama positivo, en un momento en el que, de todos modos, buscan un impulso positivo que los fabricantes de automóviles de la UE no pueden ofrecer en estos momentos”, añade.

Por todo ello, en Citigroup recortan sus previsiones para Volkswagen. Ahora esperan un margen EBIT del 3,9% en 2026, por debajo del rango objetivo de la compañía; un flujo de caja libre de 3.500 millones de euros, en la parte baja de la guía; y reducciones del beneficio por acción estimado del 18% en 2026, 16% en 2027 y 7% en 2028.

Tesis de inversión de Citigroup en Volkswagen

Seguimos observando que Volkswagen está tomando todas las decisiones acertadas —y difíciles— para mantener la rentabilidad y la viabilidad ante los duros obstáculos normativos y de costes, así como frente a la competencia china de bajo coste.

No nos sorprende que Volkswagen esté exigiendo aún más recortes de costes, y apoyamos dichas decisiones, pero esto también apunta a que habrá más costes extraordinarios en el futuro y pone de relieve las presiones a las que se ven sometidos los beneficios principales de la firma en la UE.

Sería mucho más útil un enfoque de política industrial de la UE más favorable, que abordara las diferencias a nivel mundial en materia de regulación, costes estructurales y políticas de estímulo.

Garamendi: «Si una empresa pasa 3 años sin presentar presupuestos, el directivo sabe que está en la calle»

Apenas unas horas después de apurar el proceso para poner fecha a las elecciones de la presidencia de la Confederación Española de Organizaciones Empresariales (CEOE), su presidente, Antonio Garamendi, ha pasado por los cursos de verano de la APIE en Santander para hacer un balance de la situación económica del país y de las grandes preocupaciones de las empresas y los autónomos del territorio nacional y el resto de Europa.

En su análisis de la situación política, ha sido crítico tanto con la forma en que se ha manejado la política exterior como con la falta de presupuestos del Estado en los últimos tres años. «La ley básica del Estado son los presupuestos y llevamos tres años sin presentarlos. En una empresa, si pasas tres años sin presentar presupuestos, el directivo sabe que está en la calle», ha sentenciado, insistiendo en que ha sido un problema desde el inicio de la legislatura.

Sin embargo, ha asegurado que es un trabajo del Parlamento. «Hay un Parlamento que tiene un trabajo que hacer, sea aprobar presupuestos, sea una moción de censura o una moción de confianza. Lo que es increíble es que no haya presupuestos todavía», ha sentenciado el presidente de la CEOE, que ha insistido en que esta situación evita que se busquen soluciones a otros problemas.

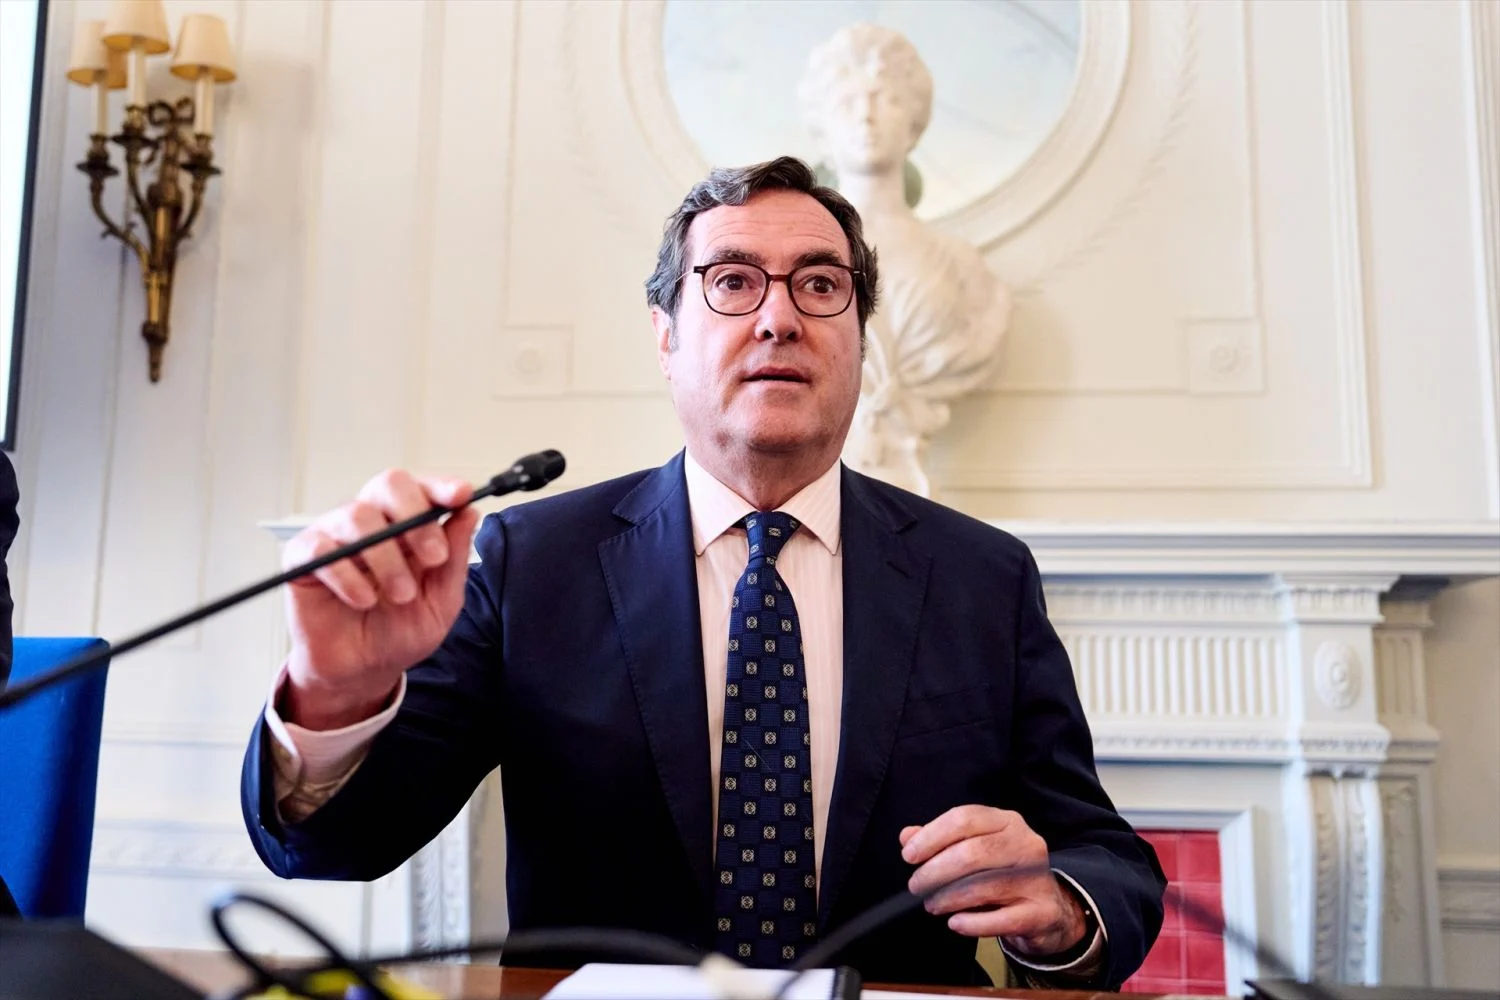
Garamendi en las jorndas de la APIE. Fuente: Agencias

No ha sido su única crítica. También ha señalado que España «no ha estado a la altura que podía estar» cuando ha aparecido la discusión del gasto en defensa tras las exigencias de Estados Unidos. Ha insistido en que es una discusión donde el Gobierno ha hecho política interna con la externa, apuntando a otros países, como Italia, que han asumido el compromiso incluso si, de momento, no han podido cumplir con el objetivo del 5% del presupuesto en estos aspectos, asumiéndolo como un acuerdo de futuro.

Habrá elecciones en la CEOE antes de noviembre y me presentaré

Por otro lado, ha insistido en que la puesta en marcha de los mecanismos para la convocatoria electoral dentro de la CEOE se ha hecho conforme al calendario normal. Ha señalado que él solo puede seguir en su cargo hasta finales de noviembre sin elecciones, lo que, sumado a la XXX Cumbre Iberoamericana de Jefes de Estado y de Gobierno que se celebrará en Madrid los días 4 y 5 de noviembre de 2026, hacía importante poner fecha a la convocatoria electoral para que no coincidiera con este evento, clave en la economía española y en los acuerdos recientes con Mercosur.

Además, ha confirmado que será candidato, asegurando que dentro de la confederación empresarial se sigue considerando que su gestión ha sido positiva y que es necesaria en la situación actual del país. «Antes parecía que era tarde para convocar las elecciones; ahora parece que me he adelantado», ha comentado ante la sensación de algunos sectores del mundo empresarial que consideran que la decisión ha llegado por sorpresa.

Los grandes retos de España

Por otro lado, ha insistido en que hay problemas claros dentro de la economía española que no se pueden resolver solo con las empresas. En particular, insiste en la necesidad de llegar a acuerdos para resolver los problemas de absentismo laboral. «Las bajas laborales nos cuestan 33.000 millones de euros a los españoles, entre las empresas y el Estado», ha insistido.

También ha insistido en que parte del problema es la lentitud de la atención a los problemas de salud mental dentro de los sistemas de salud públicos, lo que considera que podría servir para ayudar a resolver el absentismo de los últimos años. De hecho, ha reiterado que los problemas de salud mental también han marcado los retos en cuanto al absentismo.

Antonio Garamendi, presidente de la CEOE

Finalmente, ha insistido en la necesidad de resolver los problemas de vivienda. «Faltan miles de viviendas en España porque no se ha hecho el trabajo que se tenía que hacer. Hay que hacerlo ahora, estamos de acuerdo, pero hay que revisar cómo se gestionan los suelos y los ayuntamientos. Además, hay una política para nosotros equivocada en el control del alquiler», ha sentenciado.

Garamendi avisa de los problemas energéticos en España

El presidente de la CEOE también ha insistido en los problemas energéticos del país y en los retos que siguen presentes dentro del sistema. En particular, ha llamado la atención sobre la insistencia del Gobierno en cerrar las plantas nucleares en plena crisis del combustible por la guerra en Irán.

«No entendemos que, si Alemania y otros vecinos están reabriendo las nucleares, en España se insista en su cierre«, ha señalado Garamendi, que ha iniciado en la importancia de las centrales. «Almaraz cubre un gasto cercano al 7% de la demanda energética», concluyó. «El cierre de las nucleares también subiría el precio de las renovables», insistió, asegurando que, a pesar de sus críticas en este aspecto, cree que otras políticas energéticas, como los subsidios a los usuarios, han servido para paliar la crisis inflacionaria.

Las nuevas exigencias de los consumidores obligan a Nestlé, General Mills, Mondelez y Kellanova a trazar un plan

La importancia de los cereales como producto consumido en gran medida en los desayunos tiene su gran peso en Nestlé, Kellanova, General Mills y Mondelez. Asimismo, España sigue siendo un importador neto de cereales, con un déficit estructural que obliga a recurrir en todas las campañas a los mercados internacionales, principalmente de la Unión Europea y de algunos países terceros, para cubrir la demanda de piensos y de consumo interno.

En este sentido, los cereales de desayuno europeos muestran diversidad en formatos, ocasiones de consumo y métodos de procesamiento. Esto permite a las empresas como Mondelez, Nestlé, Kellanova y General Mills segmentar sus carteras de cereales y ampliar su uso más allá del desayuno, aprovechando las tendencias y también los cambios de consumo de los clientes.

Si bien la campaña cerealista española para la campaña 2026/27, que se inicia este 1 de julio, refleja que será un año de ajustes y desafíos, según el Informe Sectorial sobre Cereales 2026 de Agrifood Comunicación y AgroBank. En España, la cosecha prevista de cereales es de 20,56 Mt, casi un 23% inferior a la de la campaña pasada, pero la producción nacional no llega a cubrir las necesidades internas.

Kellanova niega que el cierre en Inglaterra 'encienda las alarmas' en el mercado español
Fuente: Kellogg’s

Nestlé, Kellanova, General Mills y Mondelez siguen las tendencias que piden los clientes

En este contexto, la asequibilidad, la confianza y la nutrición son elementos clave para el posicionamiento en el mercado europeo de cereales para el desayuno. La asequibilidad es un factor determinante en las compras en Europa, y los consumidores preocupados por este aspecto tienden a buscar opciones con una buena relación calidad-precio. Algunas estrategias para Nestlé, Kellanova, General Mills y Mondelez pasan por incluir paquetes económicos y precios promocionales.

Siguiendo esta línea, las diferentes compañías que cuentan con cereales en su cartera, desde Nestlé hasta General Mills, pueden generar confianza y credibilidad mediante la transparencia en el origen de sus ingredientes. Los consumidores europeos de cereales para el desayuno quieren y piden a las compañías información transparente sobre el origen y la procedencia de los ingredientes, y sus métodos de producción, antes de realizar la compra.

Las marcas de cereales europeas pueden utilizar la innovación en el procesamiento para potenciar el atractivo sensorial y diversificar su línea de productos

Hay que destacar que, al igual que en las compras básicas, los consumidores en los cereales también han cambiado su forma de consumirlos y sus gustos. Actualmente, los consumidores buscan en los cereales beneficios nutricionales específicos, especialmente en fibra, proteínas y vitaminas esenciales, y en estas peticiones, tanto General Mills como el resto de compañías destacan beneficios concretos.

Una de las grandes claves para conseguir éxito y ventas de cara a corto plazo es darle importancia al bienestar. Siendo así, las marcas de cereales como Nestlé, Kellanova y Mondelez deben centrar todos sus esfuerzos en innovar, incluyendo cereales usando proteínas vegetales como pueden ser la soja, el trigo o el guisante. Pero también hay otro tipo de beneficios digestivos que aumentan la energía, la saciedad y la inmunidad, ajustándose a un enfoque holístico de salud y bienestar.

cartera de cereales de General Mills vs Nestlé
Fuente: General Mills

«Los formatos de bolsa con boquilla facilitan el consumo sobre la marcha, llevando los cereales de desayuno más allá de los tazones y cucharas. Los cereales pueden ser bebibles y sin ensuciar. Las bases de cereales sin gluten resultarán atractivas para 
los consumidores europeos con necesidades dietéticas específicas. Los cereales de desayuno europeos y sus beneficios pueden personalizarse y adaptarse a las necesidades específicas de cada género«, apuntan desde Innova Market Insights ante lo que realmente le espera al sector de cereales en Europa y a sus marcas.

Las perspectivas de futuro para los cereales en España

Un análisis de los datos sobre la superficie de cereales en España realizado por CaixaBank hace prever que continúe la disminución de la superficie sembrada en los próximos años, en favor de un incremento de la superficie de cultivos leñosos, adaptados a la climatología cambiante y más adversa que se está imponiendo cada vez con mayor frecuencia. No obstante, las explotaciones de cereales están cada vez más profesionalizadas, logrando mayores rendimientos, aumentando el uso eficiente de los medios de producción, semillas certificadas o acondicionadas.

El comercio mundial de cereales podría situarse en los 504,3 millones de toneladas, un 4% más que en 2024/25

Si bien, en las explotaciones más profesionales es donde más se deja sentir el efecto de la guerra de Irán y el cierre del estrecho de Ormuz, con el incremento de los precios de los combustibles fósiles y su impacto tanto en el coste de los fertilizantes como en la energía. En cuanto a los mercados internacionales, la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), pronostica un equilibrio general entre la oferta y la demanda de cereales en la campaña 2025-2026.

Evolución de los precios medios de los cereales en España
(euros/tonelada)
Campañas 2010/11-2025/26
Evolución de los precios medios de los cereales en España
(euros/tonelada)
Campañas 2010/11-2025/26

Fuente: Ministerio de Agricultura, Pesca y Alimentación

En cuanto a los mercados internacionales, la FAO pronostica un equilibrio general entre la oferta y la demanda de cereales en la campaña 2025/2026. Las perspectivas actuales sobre la producción mundial indican que ascenderá a unos 3.040 Mt, incluido el arroz elaborado, superior, eso sí, a la campaña de 2024/2025. Asimismo, en cuanto a los cereales principales, se prevé un aumento en todos ellos, principalmente en el maíz.

El plan de recompra de acciones de Endesa podría no ser tan rentable como han hecho creer al mercado

Endesa ha anunciado el próximo tramo de recompra de acciones por valor de 500 millones de euros, el sexto tramo de todo un programa de recompra de acciones que pretende llegar hasta los 2.000 millones de euros para diciembre de 2027. Una cifra ambiciosa que ha generado dudas entre los analistas, no porque cuestionen ni la estrategia ni la viabilidad del plan, sino porque consideran que podría generar menos beneficios para los accionistas de lo que se había pensado previamente.

En ese sentido, desde RBC apuntan a que la compañía está realizando esta recompra de acciones a un precio superior al pactado pasando de realizar este proceso por un valor de 29 euros la acción, a un valor superior de 36 euros la acción. Es decir, se compran menos títulos por lo que el beneficio por acción destinado a los accionistas sería inferior al previsto.

Endesa: un plan de recompras a un precio más elevado que el definido

La recompra de acciones se ha convertido en uno de los principales pilares de la política de remuneración al accionista de Endesa. A través de este mecanismo, la compañía utiliza parte de sus recursos para adquirir títulos propios en el mercado y posteriormente amortizarlos.

Por ello, el resultado es una reducción del número de acciones en circulación, lo que permite repartir el beneficio entre menos títulos y, por tanto, elevar el beneficio por acción (BPA o EPS, por sus siglas en inglés). Una estrategia suele ser bien recibida por los inversores, especialmente cuando la empresa cuenta con una sólida generación de caja y no necesita destinar esos recursos a otras inversiones prioritarias.

redes de distribucion. Fuente Endesa Merca2
Redes de distribución. Fuente: Endesa

Debido a esto, el programa anunciado por Endesa fue interpretado inicialmente como una señal de confianza por parte de la dirección. La compañía se comprometió a devolver hasta 2.000 millones de euros a sus accionistas mediante recompras hasta finales de 2027, una cantidad muy significativa que complementa su tradicional política de dividendos. Sin embargo, el debate no se centra en la conveniencia de la medida, sino en la eficiencia con la que se está ejecutando.

Los analistas de RBC señalan que el principal problema es el precio al que Endesa está adquiriendo sus propias acciones. Según sus cálculos, la empresa elaboró su plan estratégico para el periodo 2026-2028 utilizando una hipótesis de recompra cercana a los 29 euros por acción. No obstante, la realidad del mercado ha sido muy diferente, ya que la evolución positiva de la cotización ha llevado a la compañía a ejecutar las últimas compras a un precio medio cercano a los 36 euros por acción, una diferencia relevante que altera los efectos esperados del programa.

Esto se traduce en que en realidad, el efecto positivo estimado sobre los accionistas de la energética se reduce. Es decir, la recompra sigue generando valor, pero no tanto como el previsto cuando se diseñó el plan estratégico. Según las estimaciones de RBC, si Endesa mantiene durante los próximos tramos unos costes de adquisición similares a los actuales, podría recomprar alrededor de 11 millones de acciones menos de lo inicialmente contemplado. Como consecuencia, el beneficio por acción estimado para 2028 podría situarse aproximadamente un 1% por debajo de las previsiones comunicadas por la compañía.

Para los analistas este desajuste no se traduce en preocupación

Aun así, RBC no interpreta esta situación como un motivo de preocupación estructural para la compañía; de hecho, el banco de inversión no cuestiona ni la capacidad financiera de Endesa para completar el programa ni la voluntad de la empresa de seguir ejecutándolo. La advertencia se limita a ajustar las expectativas sobre el impacto final de las recompras en las métricas por acción. En otras palabras, los analistas consideran que el programa seguirá siendo positivo para los accionistas, aunque probablemente algo menos beneficioso de lo que sugerían los cálculos originales.

Gianni Vittorio Armani, nuevo CEO de Endesa. Fuente: Endesa

Otro aspecto que ha llamado la atención del mercado es la aceleración en el ritmo de las adquisiciones, ya que durante los meses de abril y mayo, Endesa estuvo recomprando acciones a un ritmo aproximado de cuatro millones de euros diarios. Sin embargo, en junio esa cifra se elevó hasta cerca de diez millones de euros al día. Este cambio refleja una mayor intensidad en la ejecución del programa y demuestra que la compañía está dispuesta a continuar con las compras pese al encarecimiento de la acción.

Iberdrola, Naturgy y Endesa: las favoritas para beneficiarse del nuevo mecanismo de capacidad de 9.000 millones en España

Para algunos inversores, esta aceleración puede interpretarse como una señal de confianza de la dirección en las perspectivas futuras del grupo. Si Endesa considera que sus acciones siguen ofreciendo valor a largo plazo, mantener las recompras incluso en niveles elevados de cotización puede entenderse como una muestra de convicción. Sin embargo, desde una perspectiva puramente financiera, el aumento del precio reduce la rentabilidad potencial de cada euro destinado a este objetivo.

En definitiva, el anuncio del nuevo tramo de 500 millones de euros confirma que Endesa mantiene intacta su hoja de ruta de remuneración al accionista y sigue avanzando hacia el objetivo de completar un programa de hasta 2.000 millones de euros antes de diciembre de 2027. No obstante, desde el punto de vista de los analistas los precios con los que está comprando las acciones en su programa de recompra podría no ser tan beneficioso como han hecho creer al mercado.

Amador y La que se avecina: el personaje inspirado en un influencer que puede marcar el futuro de la serie

Mientras Contubernio Films atraviesa uno de los momentos más complejos de su historia reciente, La que se avecina se prepara para afrontar una nueva etapa con una apuesta que promete dar mucho que hablar. La veterana comedia de los hermanos Alberto y Laura Caballero trabaja ya en su temporada 17 y tiene además garantizada una temporada 18 gracias al respaldo de Prime Video y Telecinco. Sin embargo, más allá de la continuidad de la serie, una de las grandes incógnitas pasa por saber cómo seguirá evolucionando una ficción que ha superado ya los quince años en pantalla.

Y precisamente ahí aparece el nombre de Amador Rivas. El personaje interpretado por Pablo Chiapella lleva años siendo uno de los grandes motores cómicos de la serie. Desde su etapa como concejal, pasando por sus innumerables fracasos sentimentales y laborales, hasta convertirse en una especie de superviviente profesional de Mirador de Montepinar y posteriormente de Contubernio 49, Amador ha demostrado una capacidad casi única para reinventarse.

Ahora, según ha trascendido, el personaje protagonizará una de las tramas más llamativas de la próxima temporada, inspirada parcialmente en el fenómeno mediático de Amadeo Llados y en todo el universo de los gurús de la masculinidad extrema que han proliferado en redes sociales durante los últimos años.

El «coach» de la masculinidad, según Amador Rivas

La idea encaja perfectamente con la esencia histórica de La que se avecina. La serie siempre ha destacado por satirizar fenómenos sociales contemporáneos, desde la burbuja inmobiliaria hasta los influencers, pasando por las criptomonedas, los movimientos políticos emergentes o las nuevas formas de relacionarse.

En esta ocasión, el objetivo parece ser el negocio de los autodenominados expertos en éxito personal, riqueza rápida y desarrollo masculino.

La versión de Amador promete reunir todos los ingredientes necesarios para generar situaciones absurdas: consejos sentimentales imposibles, discursos grandilocuentes sobre el éxito, recetas mágicas para hacerse millonario, obsesión por el físico y una visión caricaturizada de las relaciones entre hombres y mujeres.

Amador Rivas
Pablo Chiapella interpreta a Amador Rivas.

El resultado puede convertirse en una de las historias más comentadas de la temporada. No es difícil imaginar al personaje organizando cursos de liderazgo, vendiendo métodos revolucionarios para triunfar con las mujeres o intentando convencer a los vecinos de que posee la clave definitiva para alcanzar la felicidad económica.

Una serie que necesitaba nuevas ideas

La nueva trama llega además en un momento especialmente importante para la ficción. Durante los últimos años, parte de la audiencia ha señalado una cierta pérdida de frescura respecto a las primeras etapas de la serie. Aunque La que se avecina continúa obteniendo buenos resultados y mantiene una comunidad de seguidores muy fiel, también ha recibido críticas por la repetición de fórmulas cómicas y por la dificultad de sorprender después de más de una década y media en emisión.

La temporada 16 mostró algunos intentos de renovación que fueron razonablemente bien recibidos. La incorporación de nuevos personajes, la consolidación del edificio de Contubernio 49 y determinadas tramas permitieron recuperar parte de la capacidad satírica que siempre caracterizó a la producción.

Ahora, la historia protagonizada por Amador puede convertirse en una nueva oportunidad para conectar con fenómenos sociales actuales y generar conversación entre el público.

Las redes sociales han convertido a figuras como Llados y otros creadores de contenido similares en auténticos fenómenos de masas, especialmente entre los jóvenes. Adaptar ese universo al lenguaje de La que se avecina parece una decisión lógica desde el punto de vista creativo.

El gran refugio de Contubernio Films

La importancia de La que se avecina resulta todavía más evidente si se observa el contexto actual de Contubernio Films. La productora de Alberto y Laura Caballero ha sufrido en muy poco tiempo varios reveses consecutivos.

Primero llegó el cierre de El pueblo, una de las producciones más exitosas fuera del universo de Montepinar. Después se confirmó el final de Muertos S.L., cuya cuarta temporada servirá como despedida definitiva de la funeraria Torregros.

A ello se añadió la cancelación de Por el amor de Dios, un proyecto para HBO Max que ni siquiera llegó a comenzar su rodaje debido a diferencias creativas con la plataforma. Por si fuera poco, Netflix también confirmó que Machos Alfa, uno de los mayores éxitos internacionales de la ficción española reciente, concluirá con su sexta temporada.

Aunque algunos de estos finales estaban previstos o forman parte del ciclo natural de cualquier serie, la coincidencia temporal de todos ellos ha generado una sensación evidente de cambio de etapa.

De repente, una productora que hace apenas dos años gestionaba simultáneamente varias series de éxito se encuentra con que la mayoría de ellas han desaparecido o están a punto de hacerlo.

Más importante que nunca

En este escenario, La que se avecina ha pasado de ser uno de los pilares de la compañía a convertirse prácticamente en su principal referencia. La serie mantiene una enorme capacidad de reconocimiento de marca, una audiencia consolidada y una relación estable con Prime Video y Telecinco. Por ese motivo, cada nueva temporada adquiere una relevancia especial.

La ficción necesita seguir demostrando que todavía tiene recorrido creativo suficiente para justificar nuevas entregas. Y para conseguirlo debe encontrar historias capaces de conectar con la actualidad sin perder la identidad que la convirtió en un fenómeno televisivo.

La trama de Amador inspirada en los gurús de la masculinidad parece responder precisamente a esa necesidad. Pocos personajes dentro de la televisión española poseen la capacidad de adaptación de Amador Rivas. A diferencia de otros protagonistas que permanecen prácticamente inalterables durante años, Amador ha sobrevivido a múltiples transformaciones. Ha sido empresario, parado, concejal, vendedor improvisado, inventor, buscavidas y prácticamente cualquier cosa que permitiera generar una situación cómica. Su principal virtud es que cualquier moda social puede encajar dentro de su universo.

Por eso resulta fácil imaginarlo abrazando con entusiasmo discursos sobre éxito personal, emprendimiento extremo o liderazgo masculino para intentar obtener dinero rápido o recuperar una relevancia que nunca ha tenido realmente.

Si la ejecución está a la altura de la idea, la trama puede convertirse en uno de los grandes aciertos de la temporada 17.

Unos documentos vinculan a Zapatero con la consultora Kreab Bolivia por 200.000 euros anuales

La Unidad de Delincuencia Económica y Fiscal (UDEF) ha incorporado a su investigación contratos, transferencias y agendas que vinculan al expresidente del Gobierno José Luis Rodríguez Zapatero con la consultora Kreab Bolivia, a través de su senior advisor Carmen Almendras, por un contrato de 200.000 euros anuales.

El contrato, suscrito el 10 de mayo de 2024 con la sociedad peruana Focus Social Research SAC, establecía una remuneración fija por servicios de asesoramiento estratégico internacional, desarrollo de proyectos y posicionamiento institucional. El acuerdo incluía dietas de 10.000 euros diarios por actividades en el extranjero, además de todos los gastos de viaje y alojamiento.

Según el informe policial, durante la vigencia del contrato se efectuaron dos pagos de 50.000 euros cada uno en junio de 2025, vinculados directamente a facturas de ejecución. La investigación de la UDEF sostiene que las gestiones desarrolladas estaban relacionadas con los intereses del conglomerado peruano Grupo Gloria y su filial cementera boliviana SOBOCE, en litigios con el Estado boliviano.

El papel de Carmen Almendras y Kreab Bolivia

La pieza central que conecta a Zapatero con el entorno empresarial boliviano es Carmen Almendras, ex embajadora de Bolivia en España y senior advisor de Kreab Bolivia. Las agendas personales del expresidente reflejan más de una decena de contactos con Almendras entre 2024 y 2025, incluyendo videoconferencias, reuniones presenciales y menciones explícitas a Kreab y actividades en el país andino.

La investigación policial detalla que Almendras habría articulado la coordinación de contactos, el intercambio de documentación y la relación con los principales directivos del Grupo Gloria. Además, las anotaciones recogen reuniones con Eugenio Martínez, uno de los máximos responsables de Kreab, así como referencias a Kreab Asia y encuentros con representantes diplomáticos chinos.

La secuencia documental es significativa: el contrato de 200.000 euros se firma en mayo de 2024, y a partir de ahí se suceden los contactos con Almendras, las reuniones vinculadas a Bolivia y las transferencias bancarias emitidas por Focus Social Research.

La operativa bajo la lupa de la UDEF

La UDEF considera que, detrás de la aparente contratación de asesoría internacional, existía un interés directo del Grupo Gloria por defender la posición de SOBOCE ante instancias bolivianas. Aunque formalmente el contrato era con Focus Social Research, los investigadores sostienen que la actividad del expresidente benefició a los intereses del conglomerado peruano.

La investigación permanece abierta y no existe por el momento resolución judicial firme. Sin embargo, la aparición conjunta de contrato, transferencias, agendas y comunicaciones sitúa a Carmen Almendras y al entorno de Kreab Bolivia en una posición central dentro de una de las piezas más sensibles que afectan actualmente al expresidente del Gobierno.

La coincidencia de fechas entre el contrato, los pagos y los contactos con la senior advisor de Kreab Bolivia es el eje que maneja la UDEF en su análisis.

Para el sector de la comunicación y los asuntos públicos, el caso destapa la exposición reputacional que pueden sufrir las grandes consultoras cuando en sus filas figura un perfil conectado con antiguos mandatarios. La trazabilidad de los encargos, las contraprestaciones y la transparencia en la contratación se convierten en variables críticas.

📡 El Radar del Sector

  • El vacío que llena: La investigación pone el foco en el papel de las consultoras de lobby en encargos vinculados a ex altos cargos, un terreno hasta ahora poco escrutado por la policía económica.
  • El reto por delante: Las agencias de asuntos públicos deberán extremar la transparencia en sus contratos internacionales y en la contratación de figuras políticas para evitar daños reputacionales como el que ahora salpica a Kreab.
  • El tablero competitivo: Grandes firmas como LLYC, Atrevia o la propia Kreab ven cómo la atención mediática y judicial sobre un perfil de senior advisor puede poner en cuestión los controles internos de cumplimiento normativo.

Pánico de inversores IA: las valoraciones desorbitadas provocan ventas masivas en bolsa

El pánico de los inversores en inteligencia artificial ha provocado ventas masivas en las bolsas. El detonante es la sobrevaloración de los gigantes de los semiconductores, cuyo rally ha llevado al Kospi surcoreano a duplicar su capitalización en 2026 en apenas seis meses. En la madrugada del martes, el índice de Seúl se desplomó un 10%, la mayor caída permitida por el regulador local, arrastrando consigo a Wall Street y a los parqués europeos.

Claves de la operación

  • El Kospi surcoreano se hunde un 10% tras meses de euforia. El índice, que pesa más de un 80% en Samsung y SK Hynix, ha visto cómo estas compañías subían un 140% y un 277% en el año, respectivamente, hasta el pánico de ayer.
  • El contagio se extiende a Estados Unidos y Europa con el VIX por encima del 10%. El S&P 500 perdió más del 2% en la sesión del martes, mientras el Nasdaq 100 cedía cerca del 3%, en un movimiento de aversión al riesgo que recordó a los peores días de 2025.
  • Los beneficios astronómicos mantienen la tensión: ¿burbuja o ajuste puntual? Pese a las caídas, los fabricantes de chips como Micron o Nvidia siguen batiendo récords de ventas, lo que complica cualquier diagnóstico definitivo.

Esta corrección no es un hecho aislado. La concentración extrema en los fabricantes de chips crea un cuello de botella histórico. Los inversores lo aceptaban mientras las cifras acompañaran. Pero el temor a que la fiesta termine ha empezado a cobrar forma. En apenas unos días, SpaceX ha pasado de ser la gran esperanza a convertirse en la segunda mayor sangría de la historia, con una caída del 16,4% el lunes.

El ‘índice del miedo’ se dispara mientras las tecnológicas se resienten

El VIX, conocido como el índice del miedo, escaló más de un 10% el martes, reflejo de la ansiedad que recorre los mercados. Las caídas en Asia fueron el detonante de la liquidación masiva de posiciones, ante el temor a que las valoraciones de la inteligencia artificial hayan entrado en territorio de burbuja. El Kospi, que acumula una subida cercana al 95% en el año, sufrió su mayor desplome en una sola sesión desde el estallido de las puntocom. El regulador surcoreano que limita las pérdidas diarias tuvo que intervenir para frenar la hemorragia.

En paralelo, la bolsa de Taiwán y el Nikkei japonés también retrocedieron, aunque con menor intensidad. Europa no fue inmune: el Ibex 35 cedió en torno a un punto porcentual, mientras los grandes valores del sector tecnológico en el Viejo Continente, como ASML o STMicroelectronics, veían recortes más acusados.

Lo llamativo es que esta sacudida se produce con los resultados de Micron a la vuelta de la esquina —la compañía publica este miércoles— y con SpaceX protagonizando su propia montaña rusa. Desde su debut en Nasdaq hace dos semanas, las acciones de SpaceX han oscilado entre avances del 50% y desplomes del 23% en días consecutivos, evaporando más de 500.000 millones de dólares en apenas siete sesiones. Esa pérdida equivale al valor de Inditex, Banco Santander, CaixaBank e Iberdrola juntos.

SpaceX ha borrado medio billón de dólares en siete días: el mercado de la IA sufre su primer gran síndrome de abstinencia.

Ahora, todos los ojos están puestos en Micron, que publica resultados el miércoles. Su acuerdo con Anthropic añade presión a una cotización ya disparada un 324%. El ETF de BlackRock centrado en semiconductores, que llegó a capitalizar más de 46.100 millones de dólares, también sufrió el martes un varapalo que pone a prueba la paciencia de los inversores.

Micron y SpaceX: la volatilidad extrema marca la nueva normalidad bursátil

La volatilidad de SpaceX ha sido especialmente virulenta. En siete sesiones bursátiles, SpaceX ha pasado de subir un 50% a caer un 23% en apenas tres días, para luego rebotar un 5% ayer con Europa ya cerrada. Esta montaña rusa refleja la profunda división entre quienes creen que el espacio será el próximo gran mercado de la IA y quienes ven un castillo de naipes.

Micron, por su parte, enfrenta su prueba de fuego. La cita con los resultados del miércoles podría ser un catalizador determinante para todo el sector de semiconductores. Si la compañía de Boise confirma que la demanda de memorias de alto ancho de banda sigue disparada, el pánico podría diluirse; si falla, la sangría se agravará. Los analistas de Bank of America alertan de que ‘las fuertes caídas y las rápidas recuperaciones son características típicas de la formación y propagación de burbujas’.

caída acciones IA

Más que una burbuja: la realidad de unos beneficios que no dan señales de agotamiento

Pese al desplome del martes, los fundamentales de las empresas de chips siguen siendo extraordinarios. Banca March recuerda que ‘la revalorización no responde a unos múltiplos exigentes, sino a un crecimiento de beneficios extraordinario’. SK Hynix multiplica por cuatro sus ganancias en el primer trimestre, y Samsung y Micron baten récords de ingresos. La demanda de capacidad de cómputo para entrenar modelos de lenguaje no da señales de agotamiento, al contrario.

El ritmo del Nasdaq 100 inquieta a los inversores más veteranos, que han vivido otras burbujas. Sin embargo, Cathie Wood, la gurú de Ark Invest, considera que el riesgo está descontado porque ‘todo el mundo está preocupado por ello’, según declaró a este periódico la semana pasada. Una paradoja que no tranquiliza a nadie.

En el plano español, el impacto es limitado. La bolsa española apenas se ha contagiado del frenesí de la IA. Los grandes valores del Ibex 35 —bancos, energéticas, textil— operan en sectores alejados de los chips, aunque se benefician del entorno de tipos. El valor conjunto de Inditex, Santander, CaixaBank e Iberdrola se utiliza como vara de medir para las pérdidas de SpaceX, una comparación que ilustra la desproporción entre el mercado español y los gigantes tecnológicos.

El verdadero test llegará con las salidas a bolsa de Anthropic y OpenAI, previstas para el otoño, y con la colocación de deuda millonaria de SpaceX. Si el mercado es capaz de absorber 120.000 millones de dólares adicionales sin despeñarse, habrá que replantear el diagnóstico de burbuja. En Merca2.es seguiremos muy de cerca cada movimiento.

Carlos Aso (Andbank y MyInvestor): «La banca tradicional no gana por las hipotecas, sino por lq poca rentabilidad del ahorro de los españoles»

El duelo entre los grandes bancos tradicionales, como BBVA y CaixaBank, y los neobancos, como ING o Andbank, sigue siendo uno de los grandes conflictos del sector, que ahora ha conseguido un nuevo campo de batalla en la inteligencia artificial. Es un tema clave en todos los sectores de la economía y, en particular, estos nuevos bancos sin oficinas han conseguido una gran oportunidad en las nuevas tecnologías.

Para Carlos Aso, consejero delegado del grupo Andbank y fundador de MyInvestor, aunque la gran banca histórica puede reducir sus costes a través de estas tecnologías, estas también permiten que los usuarios cambien su relación con los procesos de inversión. A su juicio, hoy en día, los gigantes del sector ya no consiguen sus ingresos por las hipotecas, sino por la falta de intereses generados por el ahorro de los españoles, precisamente por su falta de conocimiento financiero.

«La banca tradicional no gana por las hipotecas, sino por los pocos intereses que generan los ahorros de los españoles», ha insistido el directivo durante su presentación en los cursos de verano de la APIE. Es una posición que contradice lo que han señalado los dos directivos de BBVA que han pasado por los cursos, y que han insistido en que el uso de la IA será suficiente para mejorar la productividad de su banco y para mejorar las experiencias y los servicios ofrecidos a los usuarios.

Carlos Aso de Andbank y MyInvestor. Foto Ernesto Rodríguez Eiris

Es un dato que hace que la empresa se muestre optimista ante el crecimiento de los neobancos. El uso de la IA ya se ha normalizado en muchos sectores, y el directivo señala que también ha servido para democratizar el acceso a la información económica, lo que considera una buena noticia para servicios como el de MyInvestor, que quieren atraer a los suscriptores. Defiende que ya crece a un ritmo de alrededor de 20.000 usuarios al mes y que espera que este mismo año se supere el millón de usuarios del servicio.

«La neobanca gana más con la IA porque tiene más espacio para que crezcan sus ingresos», confirma. Para él, el 70% de los costes de la banca debe reducirse antes de que la IA sea capaz de mejorar sus ingresos, lo que haría difícil avanzar en estrategias tradicionales.

Andbank y MyInvestor no cuentan con un crecimiento en los ingresos de la banca tradicional

Para el directivo del neobanco, la realidad es que la naturaleza de estos bancos construidos desde el mundo digital les genera grandes ventajas a la hora de plantear estrategias con las nuevas tecnologías. Es clave para el crecimiento no solo de esta empresa, sino de otros competidores del mundo digital, como el caso de ING.

Pero el funcionamiento de MyInvestor se ve especialmente fortalecido por la nueva tecnología, al menos según su fundador. «La transparencia de la IA democratiza, genera transparencia y al final esto va a beneficiar sobre todo a la neobanca», ha sentenciado durante su alocución. El reto, sin embargo, no es solo atraer nuevos usuarios e inversores, sino sobre todo que estos cambien los hábitos de inversión tradicionales.

Según él, la presencia de la IA facilita la llegada de nuevos inversores. La gente que no sabe por dónde empezar puede preguntar lo más básico y le va a contestar al instante en un lenguaje llano y sin sentirse juzgado», sentencia.

«En los meses en los que cae la bolsa, lo vemos en nuestros datos. Nosotros tratamos de hacer ver al usuario que si bajó la bolsa, se trata de una oferta y de crear planes de inversión fija, que no dependan de las fluctuaciones de las bolsas», ha sentenciado en la ronda de preguntas a los periodistas.

La gran banca puede reducir apenas el 25% de sus costes según la IA

Lo cierto es que para el directivo, hay un límite en lo que los grandes bancos pueden hacer con las nuevas tecnologías. «Pensamos que un banco podría ser capaz, un gran banco, de reducir un 20-25% sus costes gracias a la IA en un plan futuro pues de unos tres, cuatro, cinco años», ha insistido.

«La neobanca gana más que la gran banca porque puede crecer en ingresos, cosa que a la banca le es difícil conseguir», ha sentenciado. El tiempo dirá quién tiene razón; con la aceleración de los bancos tradicionales en la adopción de estrategias de IA, es evidente que se verán grandes cambios en el sector en los próximos años, lo que se dibuja como una carrera que transformará todo el mercado.

La Fundación Ethereum advierte: el MEV desata la próxima batalla cypherpunk

El director de Investigación de la Ethereum Foundation, Bastian Aue, ha lanzado una advertencia que no muchos esperaban: el valor extraíble por mineros (MEV, por sus siglas en inglés) ya no es solo un asunto técnico para traders y constructores de infraestructura. Según Aue, se ha convertido en una amenaza estructural para la neutralidad de los bloques y en la próxima gran batalla cypherpunk del ecosistema.

El mensaje de Aue, publicado en X, sitúa el debate sobre el MEV tóxico en el centro del roadmap de Ethereum. Y lo hace en un momento en el que la red busca consolidarse como infraestructura neutra para finanzas, pagos y activos tokenizados. No estamos ante un titular pasajero: lo que está en juego es la credibilidad a largo plazo de Ethereum como capa de liquidación global.

Qué es el MEV y por qué se ha convertido en un desafío cypherpunk

El MEV (Maximal Extractable Value) es la capacidad que tienen los validadores de la red —antes, los mineros— de reordenar, insertar o excluir transacciones dentro de un bloque para obtener un beneficio económico adicional. Dicho de forma sencilla: quien propone un bloque puede ver las operaciones pendientes y alterar el orden a su favor, perjudicando a los usuarios de a pie y cediendo ese valor extra a actores sofisticados.

El problema va más allá de unos pocos dólares perdidos en un intercambio. Cuando los grandes searchers utilizan canales privados para ejecutar órdenes millonarias y los validadores se benefician de ese flujo oscuro, la red deja de ser transparente para todos por igual. La neutralidad de Ethereum —esa promesa de que nadie puede manipular el orden de las transacciones— se rompe.

En su hilo, Aue enmarca el MEV tóxico como un desafío de resistencia a la censura y privacidad. Los cypherpunks originales soñaban con un sistema financiero abierto y sin intermediarios; el MEV reintroduce, precisamente, la intermediación opaca. Y lo hace sin que la mayoría de los usuarios lo perciba.

El MEV convierte el orden de los bloques en un privilegio de unos pocos, y eso es lo opuesto a la utopía cypherpunk.

Por qué esta discusión trasciende el precio del ether

Para el inversor en ETH, la polémica puede parecer lejana. El precio del ether ronda los niveles que marca el mercado y los flujos institucionales siguen dominando el día a día. Sin embargo, la capa de confianza es el activo más valioso de Ethereum. Si los usuarios pierden la fe en que sus transacciones se procesan de forma justa, toda la promesa de las finanzas descentralizadas (DeFi) se tambalea.

El debate conecta además con otros frentes abiertos: el staking, la competencia entre cadenas de aplicación y la capacidad de mantener la actividad de alto valor en la capa base sin sacrificar los principios fundacionales. La Ethereum Foundation está reconociendo que estos problemas no se resuelven por separado; mercado, privacidad y resistencia a la censura forman parte de un mismo sistema que debe ser robusto en su conjunto.

Es significativo que un responsable de la Fundación ponga el foco justo ahí. Hasta ahora, las discusiones sobre MEV se habían mantenido en círculos técnicos. Que la propia EF lo eleve a categoría de batalla cypherpunk envía una señal: la gobernanza del orden de los bloques va a ser el próximo campo de disputa en el roadmap.

Análisis: la credibilidad de Ethereum como infraestructura neutral está en juego

Conviene recordar que el MEV no es nuevo. Ya en la era de la prueba de trabajo (Proof of Work), los mineros podían reordenar operaciones para extraer valor. Con la fusión (The Merge) de septiembre de 2022 y la llegada de la prueba de participación (Proof of Stake), se esperaba que la situación mejorara, pero la realidad ha sido más compleja. Los validadores no actúan siempre de manera maliciosa, pero la arquitectura de los constructores de bloques y los relés privados ha creado un mercado paralelo difícil de auditar.

Desde este espacio siempre hemos defendido la transparencia como valor diferencial de Ethereum frente a sistemas financieros tradicionales. Si el MEV sigue concentrándose en unos pocos agentes, la red corre el riesgo de convertirse en un sistema de dos velocidades: usuarios minoristas que pagan peajes injustos y grandes fondos que negocian órdenes fuera de la vista de los demás. Eso no es neutralidad.

Dicho esto, la comunidad dispone de herramientas: propuestas como la separación entre proponentes y constructores (PBS, por sus siglas en inglés), las subastas de MEV transparentes o los protocolos de privacidad como SUAVE. La gran pregunta es si el ecosistema será capaz de implementarlas a tiempo para que la credibilidad de Ethereum no sufra daños irreparables. La batalla cypherpunk del MEV acaba de empezar, y de su resultado dependerá, en buena medida, la identidad de la red en los próximos años.

British Geological Survey descubre cómo generar hidrógeno natural a escala atómica para energía limpia

Un rayo de luz 10 mil millones de veces más brillante que el Sol acaba de revelar, átomo por átomo, cómo la Tierra fabrica hidrógeno sin emitir carbono. El British Geological Survey (BGS, por sus siglas en inglés) ha utilizado el sincrotrón Diamond Light Source, en Reino Unido, para observar por primera vez a escala atómica los procesos geoquímicos que generan hidrógeno natural en las profundidades rocosas. La investigación, cuyos datos aún se analizan antes de su publicación formal, podría acelerar la búsqueda de yacimientos subterráneos capaces de alimentar una economía del hidrógeno limpio.

El hidrógeno natural, el llamado hidrógeno blanco o dorado, se produce de forma continua en el subsuelo a partir de reacciones entre el agua y ciertos minerales. Hasta ahora, los científicos habían identificado emanaciones en varios puntos del planeta, pero apenas comprendían los mecanismos que gobiernan su generación y acumulación. “Usar la luz del sincrotrón ha sido una oportunidad excepcional para investigar el comportamiento de los elementos clave en estos sistemas con un nivel de detalle sin precedentes”, explica la geoquímica experimental Ruth Delina-Agillon, investigadora principal del proyecto.

Un sincrotrón para radiografiar la generación de hidrógeno a escala atómica

El Diamond Light Source, en Harwell, es la instalación nacional de ciencia de sincrotrón del Reino Unido. Genera una radiación tan intensa que permite escrutar la estructura íntima de la materia. El equipo del BGS, junto con científicos del Philippine Nuclear Research Institute y el centro alemán GFZ Helmholtz, empleó la línea de luz I20 para analizar muestras de roca recogidas en varios puntos del sistema natural de hidrógeno alojado en ofiolitas de Zambales, en Filipinas.

Gracias a esa luz extrema, los investigadores pudieron seguir la pista a elementos como el hierro o el magnesio mientras participan en las reacciones que liberan hidrógeno. “Esperamos que nuestros nuevos datos a escala atómica proporcionen una comprensión mucho más afinada de los controles geoquímicos que dirigen el proceso de generación de hidrógeno”, señala Delina-Agillon. El trabajo se enmarca en un esfuerzo internacional por mapear reservorios similares en otras regiones del mundo geológicamente afines, como Omán, Nueva Caledonia o los Pirineos.

Los análisis se realizaron sobre secciones ultrafinas de las rocas, de apenas unas micras de espesor. El sincrotrón funciona como un microscopio químico: al bombardear la muestra con rayos X de altísima energía, arranca electrones de los átomos y genera un espectro que delata la composición y el estado de oxidación de cada elemento. Esa información, combinada con modelos termodinámicos, permite reconstruir las condiciones bajo las que el hidrógeno se forma y se moviliza.

energía limpia

Las fuentes de hidrógeno más intensas del mundo están en Filipinas

Las muestras proceden de un área donde los manantiales burbujeantes y las filtraciones superficiales de gas exhiben algunos de los flujos de hidrógeno natural más altos jamás medidos, según un estudio de 2025 liderado por Aquino y colaboradores y publicado en el International Journal of Hydrogen Energy. En concreto, las emanaciones de Zambales apuntan a una fuente subterránea potencialmente significativa, lo que convierte la región en un laboratorio natural ideal para investigar el fenómeno.

Las ofiolitas —fragmentos de corteza oceánica que las fuerzas tectónicas empujan hasta la superficie— son las rocas protagonistas de esta historia. Cuando el agua de lluvia o de mar se infiltra a través de ellas y alcanza minerales ricos en hierro reducido, como el olivino, se desencadena una reacción de serpentinización que libera hidrógeno molecular. El reto hasta ahora era entender por qué en algunos lugares ese proceso es mucho más eficiente que en otros. Los resultados preliminares del Diamond apuntan a que la presencia de ciertos metales traza y la microestructura de la roca desempeñan un papel crucial.

La luz del sincrotrón permite ver, átomo por átomo, cómo la roca libera hidrógeno sin emitir una sola molécula de CO₂.

Los investigadores reconocen que el análisis detallado de los conjuntos de datos aún está en curso, y que los hallazgos deberán superar la revisión por pares antes de considerarse concluyentes. No obstante, la sola capacidad de estudiar estos procesos a resolución atómica ya supone un salto cualitativo. Hasta hace poco, la geoquímica del hidrógeno natural se apoyaba sobre todo en observaciones de campo y experimentos de laboratorio a escalas mucho más groseras, que a menudo dejaban interrogantes sobre qué ocurría exactamente en la superficie de los minerales.

Por qué el hidrógeno natural puede cambiar las reglas de la energía limpia

El hidrógeno se quema sin producir dióxido de carbono y puede emplearse en pilas de combustible, transporte pesado, procesos industriales y generación eléctrica. Sin embargo, la inmensa mayoría del hidrógeno que utiliza hoy el mundo se obtiene a partir de gas natural, un proceso que sí emite CO₂. El hidrógeno natural, en cambio, se genera de manera espontánea en el subsuelo y, si logra extraerse de forma económicamente viable, ofrecería una fuente de energía limpia prácticamente continua.

El hallazgo del BGS no es un descubrimiento de un yacimiento explotable mañana, sino una pieza de conocimiento fundamental que permitirá afinar los modelos de exploración. El equipo trabaja ahora en la integración de sus datos espectroscópicos con información geofísica y geoquímica de campo para predecir dónde es más probable que el hidrógeno se acumule en cantidades comerciales. Entre las incógnitas pendientes figuran la velocidad a la que se reponen las reservas, la migración del gas a través de las fracturas y el papel de las comunidades microbianas que pueden consumirlo antes de que llegue a la superficie.

La carrera global por el hidrógeno natural está en una fase similar a la del petróleo a principios del siglo XX. Varios países —Francia, Australia, Estados Unidos y ahora Filipinas, con apoyo del BGS— están invirtiendo en investigación básica y prospección. Que el sincrotrón ilumine la química oculta bajo nuestros pies no garantiza una nueva era energética, pero sí que la búsqueda será mucho más inteligente. Los resultados definitivos se esperan para los próximos meses, cuando el equipo publique el análisis completo de los espectros atómicos recogidos en la línea I20.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Los mecanismos geoquímicos a escala atómica que controlan la generación de hidrógeno natural en rocas ofiolíticas, observados por primera vez con luz de sincrotrón.
  • Dónde: Muestras del sistema ofiolítico de Zambales (Filipinas), analizadas en el sincrotrón Diamond Light Source (Harwell, Reino Unido).
  • Institución responsable: British Geological Survey, en colaboración con el Philippine Nuclear Research Institute y el GFZ Helmholtz Centre for Geosciences.
  • Cuándo: Anuncio en junio de 2026; los datos completos están en fase de análisis y se publicarán próximamente.
  • Impacto a futuro: Abre la vía para identificar nuevos yacimientos de hidrógeno limpio y evaluar su potencial como fuente de energía sin emisiones de carbono.

El plan de Indra para conquistar EEUU: modernizar el metro de Washington por 75 millonesde dólares

Indra acelera su desembarco en Estados Unidos con un contrato de 75 millones de dólares (65 millones de euros) para renovar los terminales de billetes del metro de Washington DC. La tecnológica española, que ya había ganado terreno en el tráfico aéreo norteamericano, suma ahora un encargo estratégico en movilidad urbana que le abre la puerta a la mayor economía del mundo.

Claves de la operación

  • Contrato base de 38,9 millones de dólares con opción de ampliación hasta 75 millones para instalar 450 nuevas máquinas en las 98 estaciones de la red. La Washington Metropolitan Area Transit Authority (WMATA) ha elegido a Indra para sustituir los equipos actuales, unos terminales que llevan años en servicio y que la agencia quiere modernizar con tecnología de pago sin contacto.
  • Fabricación en Olathe (Kansas) y mantenimiento durante 15 años. Indra no solo diseñará y entregará los equipos: se encargará del soporte técnico durante una década y media. Parte del ensamblaje se realizará en la nueva planta que la compañía acaba de inaugurar en el área metropolitana de Kansas City, lo que refuerza su huella industrial en EE. UU.
  • Una apuesta que consolida a Indra como rival de gigantes globales. Tras adjudicarse un contrato de 300 millones con la FAA para modernizar el control de tráfico aéreo y otro con Nav Canada para la gestión de drones, este encargo en el metro de Washington la sitúa en la primera línea de la movilidad estadounidense, un mercado donde compite con pesos pesados como Thales, Cubic o Siemens.

La oportunidad de 75 millones en una red que mueve medio millón de viajeros al día

El metro de Washington transporta a más de 500 000 personas cada jornada laboral. El proyecto de Indra, cuyo valor puede oscilar entre los 38,9 millones iniciales y los 75 millones con las ampliaciones previstas, contempla la sustitución de las antiguas Fare Vending Machines por 450 terminales de última generación. Los nuevos dispositivos incluirán pantallas táctiles de alta resolución, pago con tarjeta, móvil y monederos digitales (tecnología EMV y ABT) y una interfaz en 15 idiomas. Además, cumplirán con la Ley de Estadounidenses con Discapacidades (ADA), con audio asistido y elementos táctiles.

El contrato no es un pico de trabajo puntual. Indra se compromete a mantener los equipos durante 15 años, lo que garantiza ingresos recurrentes y presencia prolongada en el corazón político de Estados Unidos. «La inversión moderniza una parte crítica del sistema», explicó Randy Clarke, consejero delegado de Metro de Washington. La agencia busca adaptarse a unos usuarios que exigen cada vez más agilidad en los pagos, y la solución de Indra responde a esa demanda con una experiencia similar a la de los teléfonos móviles.

El diseño y la instalación correrán a cargo de la propia Indra, pero el montaje final de los equipos se llevará a cabo en la factoría que la compañía ha abierto en Olathe (Kansas). Esa planta, pensada para dar servicio al mercado norteamericano, se convierte así en la punta de lanza de su estrategia industrial en la región.

Olathe, la fábrica que ancla a Indra en Estados Unidos

La planta de Kansas City no es una simple línea de ensamblaje. Simboliza la voluntad de Indra de producir localmente y sortear posibles barreras proteccionistas. Al fabricar en territorio estadounidense, la empresa gana credibilidad ante las agencias públicas, que valoran el contenido local en sus adjudicaciones. El de Washington es el primer gran contrato ferroviario que aprovechará esa capacidad, y no será el último si Indra logra replicar el modelo en otras ciudades.

Raúl Ripio, director general de Mobility & Technology de Indra Group, confirmó que la compañía «lleva tiempo apostando de forma decidida por Estados Unidos». En ese sentido, el metro de Washington se suma a los proyectos de tráfico aéreo y vehículo conectado que ya tiene en marcha. Estados Unidos representa para Indra un mercado de contratos públicos que mueve cientos de miles de millones de dólares al año, y la movilidad es una de las patas donde la firma española quiere crecer.

Con este contrato, Indra no solo reemplaza máquinas: instala su bandera en la capital estadounidense y amplía su huella en un mercado que factura miles de millones en movilidad.

De San Luis a Washington: un contrato que consolida la referencia en ticketing

Indra no aterriza en Estados Unidos sin experiencia previa en el sector ferroviario. Ya instaló las dos últimas generaciones de máquinas de autoventa en el metro de San Luis (Missouri), una referencia modesta pero que le sirvió para foguearse. Ganar en Washington DC supone un salto cualitativo: la WMATA es una de las agencias de transporte público más grandes del país y su red es un escaparate inmejorable para futuros concursos.

El movimiento recuerda al megacontrato que Indra se adjudicó meses atrás en Londres, valorado en unos 1.000 millones de euros, para modernizar los accesos al transporte público de la capital británica. El de Washington es más modesto en cifras, pero tiene un valor estratégico similar: mete a la empresa de lleno en la infraestructura de movilidad de la capital de Estados Unidos. Ambos encargos confirman que Indra ha dejado de ser un actor puramente ibérico en el sector del ticketing y la gestión del tráfico.

En el mercado español, la compañía compite con gigantes como Thales o Siemens en proyectos de señalización y sistemas de pago. Fuera de casa, su principal baza es la capacidad para ejecutar contratos complejos con un componente tecnológico alto, como demuestra la inclusión de interfaces multilingües y accesibilidad total. La planta de Olathe y la cartera de proyectos en Norteamérica pueden convertir a Indra en un interlocutor habitual para las agencias de transporte del país.

La pregunta ahora es si la compañía logrará convertir este éxito en un flujo estable de adjudicaciones. El mantenimiento a 15 años le da una ventana larga para demostrar su fiabilidad, pero también la expone a las exigencias de un cliente tan escrutado como la WMATA. Si el despliegue es impecable, Washington puede ser la tarjeta de presentación que le abra las puertas de Nueva York, Chicago o Los Ángeles. Si surgen problemas, el coste reputacional sería alto en un mercado donde las referencias lo son todo.

ZBE Málaga multa a 10.000 conductores con 200 euros en pleno debate judicial

La Zona de Bajas Emisiones (ZBE) de Málaga ha sancionado a cerca de 10.000 conductores en sus dos primeros meses de vigencia con multas de 200 euros cada una, mientras el Tribunal Superior de Justicia de Andalucía (TSJA) ha anulado parte de la ordenanza que la regula por discriminar a los vehículos no empadronados en la capital. La polémica está servida: el Ayuntamiento de Málaga mantiene las sanciones y recurre al Supremo, mientras la oposición exige la devolución de las multas.

Qué está pasando con la ZBE de Málaga y por qué hay debate judicial

La ZBE malagueña entró en vigor en diciembre de 2025 con una regla clara: los vehículos sin etiqueta ambiental que no estuvieran domiciliados en la ciudad tenían prohibido el acceso al perímetro delimitado. Los coches empadronados, aunque carecieran de distintivo, podían seguir circulando. Esa diferencia entre residentes y no residentes es la que el TSJA ha tumbado al considerar que atenta contra el principio de igualdad y carece de cobertura en la Ley de Cambio Climático.

La sentencia, comunicada el pasado 11 de junio, no es firme. El Ayuntamiento dispuso de 30 días para decidir si recurría en casación al Tribunal Supremo, una vía que el equipo de gobierno ya ha anunciado que va a utilizar. Mientras tanto, la concejala de Movilidad, Trinidad Hernández, ha insistido en que “la Zona de Bajas Emisiones está vigente y el sistema sigue captando imágenes”. Ni se suspenden las restricciones ni se devuelven las multas ya impuestas.

Así funciona la Zona de Bajas Emisiones que sigue multando

Según los datos del organismo autónomo municipal Gestrisam, encargado de la recaudación, en los dos primeros meses se tramitaron 9.629 sanciones. En enero se gestionaron 4.735 expedientes correspondientes a las infracciones de diciembre, y en febrero otros 4.894 relativos al mes de enero. La Policía Local elevó más de 11.000 denuncias en ese período, aunque las cifras de marzo, abril y mayo aún están en fase de análisis.

La sanción asciende a 200 euros, que se reducen a 100 euros si se paga con el descuento por pronto pago. En cómputo diario, la ZBE genera unas 166 multas, con una recaudación estimada que, según el grupo municipal Con Málaga, oscila entre uno y dos millones de euros en esos dos meses. La proyección alcanzaría los 30.000 expedientes sancionadores en medio año.

Zona de Bajas Emisiones Málaga

El fallo del TSJA no obliga a devolver las multas ya pagadas, pero el Ayuntamiento se expone a una lluvia de reclamaciones si el Supremo confirma la anulación.

Análisis: una ZBE sin alternativa y un limbo jurídico

La puesta en marcha de la ZBE en Málaga ha sido criticada por precipitada y falta de alternativas reales de movilidad. La portavoz de Con Málaga, Toni Morillas, recuerda que el programa electoral del PP prometía más de 5.000 plazas de aparcamientos disuasorios en puntos clave como el Martín Carpena o las zonas este y norte, y que “en tres años de mandato no hay ni una sola plaza”. Sin un transporte público eficaz ni espacios donde dejar el vehículo, la restricción castiga a los trabajadores que se ven obligados a entrar en coche.

El limbo jurídico añade incertidumbre. Vox, que presentó el recurso contra la ordenanza, pide la devolución íntegra de las sanciones y advierte de que la situación puede generar inseguridad jurídica y demandas masivas. El PSOE, por su parte, critica que se haya empezado “la casa por el tejado” y reclama una moratoria hasta que existan infraestructuras. El Ayuntamiento, mientras tanto, mantiene el régimen sancionador y recurre, con el argumento de que la sentencia no es firme.

El conflicto tiene difícil solución a corto plazo. Si el Supremo ratifica el criterio del TSJA, la ordenanza deberá modificarse para tratar por igual a todos los vehículos sin etiqueta, residentes o no, y el consistorio se enfrentaría a la obligación de anular todas las multas impuestas bajo la norma anulada. Una revisión masiva que pondría en jaque las finanzas municipales y la credibilidad de la política de movilidad.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Acceder sin permiso a la ZBE de Málaga con un vehículo sin etiqueta ambiental no empadronado en la ciudad, según la ordenanza anulada parcialmente por el TSJA.
  • Sanción económica: 200 euros (100 euros con pronto pago).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Diciembre de 2025 (actualmente vigente a pesar del fallo judicial no firme).

Carrefour y su ChequeAhorro: los puntos caducan por cambios en Desperdicio Zero, según Consumidor Global

El programa Desperdicio Zero de Carrefour, que recompensaba al cliente por llevarse productos a punto de caducar con un descuento directo en caja, ha cambiado su funcionamiento sin que la comunicación haya sido del todo transparente. Decenas de consumidores denuncian ahora que los puntos del ChequeAhorro no se acumulan pese a pagar con la tarjeta de fidelidad, y que el supuesto 2% de la compra se queda en el aire. Las quejas se multiplican y Carrefour lo atribuye a un test puntual en un número reducido de tiendas, pero la letra pequeña del programa deja al comprador sin un derecho claro a reclamar.

El cambio que ha enfadado a los clientes: descuento directo sí, ChequeAhorro no

Hasta hace poco, los productos con la etiqueta naranja de Desperdicio Zero incluían un descuento inmediato del 30% o el 40% que se aplicaba al pasar por caja. Ahora, en lugar de ese descuento automático, el ahorro se traslada al ChequeAhorro, el programa de fidelización que devuelve un 2% del importe de la compra en forma de saldo canjeable en futuras compras. Sobre el papel, el cliente sigue ganando; en la práctica, el mecanismo falla.

Varios compradores aseguran haber reclamado en tienda porque el acumulado no cuadraba. “Volví al cabo de un par de semanas y seguía sin aparecer”, relata una clienta en un grupo de Facebook. “Intentaron arreglarlo pero tampoco se acumularon los descuentos de los productos que compré después del que había reclamado”. En total, esa usuaria calcula que ha perdido casi 7 euros mientras esperaba que los puntos se hicieran efectivos.

El ahorro prometido no vale nada si el sistema no lo registra. Lo que parece un descuento del 2% acaba siendo un préstamo involuntario al supermercado.

La letra pequeña del ChequeAhorro y por qué los puntos no se acreditan

La explicación de Carrefour apunta a un test aislado llevado a cabo en un número limitado de tiendas. Según la compañía, el 90% de los casos ya están resueltos y los restantes quedarán solventados antes del fin de esta semana, entre el 26 y el 28 de junio. Pero la cadena no detalla cuántas tiendas participan en la prueba ni cuántos clientes se han visto afectados, y la sensación en los grupos de consumidores es que el problema es mayor de lo que se admite.

El ChequeAhorro acumula un saldo que se genera a partir del 1 de enero y se abona en un tramo único durante el mes de febrero del año siguiente. Es decir, los puntos que teóricamente se generen hoy no serán canjeables hasta dentro de varios meses. Un sistema que, unido a los fallos recientes, convierte el ahorro inmediato en una promesa aplazada y de difícil seguimiento.

📊 La comparativa de un vistazo

SistemaDescuento¿Cuándo se nota?
Desperdicio Zero anterior30% o 40% en cajaEn el mismo ticket
Desperdicio Zero actual (test)2% en ChequeAhorroHasta febrero del año que viene
Impacto real si falla0% temporalNunca, sin reclamación

programa Desperdicio Zero

Qué puedes hacer si tus puntos no aparecen: hoja de reclamaciones y otros pasos

La vía más directa, si revisas el extracto del ChequeAhorro —accesible desde el área privada de Carrefour— y detectas que faltan puntos, es acudir al mostrador de atención al cliente de la tienda donde se realizó la compra. Conviene llevar el ticket y los productos o su referencia, y pedir que se compruebe la grabación del descuento.

Si la respuesta no es satisfactoria, el consumidor puede solicitar la hoja de reclamaciones, que la cadena está obligada a facilitar. En ella se debe detallar el importe perdido y la fecha de la incidencia. Esta reclamación queda registrada ante la autoridad de consumo autonómica, lo que añade presión para que la empresa investigue el fallo.

Análisis: ¿estrategia de fidelización o desincentivo encubierto?

La decisión de trasladar el descuento del lineal al ChequeAhorro tiene un encaje claro dentro de la estrategia de fidelización del retail: se busca que el cliente vuelva para gastar un saldo que, de otro modo, caducaría sin usar. Pero cuando el mecanismo no funciona y el consumidor percibe que el ahorro prometido no se materializa, el efecto es el contrario: desincentiva la compra de productos con fecha corta y da argumentos a quienes piensan que la sostenibilidad del lineal es solo una fachada.

El precedente de otras cadenas que mantienen el descuento directo —como Lidl o Alcampo— demuestra que es posible premiar al cliente sin complejas mecánicas de saldo diferido. El test de Carrefour, en cambio, se ha topado con un mal funcionamiento técnico que ha costado hasta 7 euros a algunos compradores. Y ese es un dinero que, por pequeño que parezca, debilita la confianza.

Para el consumidor, la lección es clara: los puntos del ChequeAhorro no son un ingreso garantizado mientras el sistema falle, y la ausencia de un descuento inmediato obliga a revisar cada extracto si no se quiere perder el ahorro. Carrefour promete resolverlo en días, pero mientras tanto el comprador hace de banco.

🛒 El Veredicto de Compra

  • Revisa el extracto del ChequeAhorro: accede a tu cuenta tras cada compra de productos Desperdicio Zero y compara el saldo acumulado.
  • Pide la hoja de reclamaciones si faltan puntos: la ley ampara tu derecho a recibir el descuento prometido y la hoja activa el control oficial.
  • Calcula si te compensa: con el sistema actual, el ahorro real es del 2% y solo lo verás meses después; si el producto no rebaja al menos un 30% en el ticket, la ventaja se diluye.

Los problemas con el ChequeAhorro de Carrefour dejan un titular que el consumidor no esperaba: el descuento por luchar contra el desperdicio puede quedarse en nada si la cadena no afina la maquinaria.

Científicos proponen una ‘dimensión oscura’ que conecta materia y energía oscura

Con sus orígenes separados, la materia oscura y la energía oscura han sido los dos grandes enigmas de la cosmología moderna. Durante décadas, los físicos asumieron que no tenían nada que ver entre sí. Ahora un creciente número de ellos propone unirlas a través de una ‘dimensión oscura’, un concepto extraído de la teoría de cuerdas que podría explicar por qué el universo se expande cada vez más deprisa y resolver una de las mayores tensiones de la astrofísica.

El catalizador del giro fue una anomalía observada por el instrumento DESI (Dark Energy Spectroscopic Instrument). En 2024 y con más claridad en 2025, sus datos mostraron que la energía oscura —esa fuerza invisible que acelera la expansión— no es tan constante como dictaba el modelo estándar. Parecía entrar en lo que los investigadores llaman el régimen fantasma, un comportamiento que violaría la conservación de la energía a menos que algo más estuviera interviniendo.

El fantasma que DESI desató

La energía oscura, según la NASA, supone el 68 % de todo lo que existe, mientras que la materia oscura —el pegamento invisible de las galaxias— aporta otro 27 %. Ambas han sido tratadas siempre como desconocidas independientes. Sin embargo, los resultados del DESI, publicados en una serie de artículos en 2025, sugirieron que la energía oscura alcanzó un máximo hace unos 2.000 millones de años y luego empezó a debilitarse. Lo extraño era que en una era anterior parecía haberse fortalecido, desafiando las leyes de conservación.

“Es como si una pelota rodara cuesta arriba”, explica la analogía que manejan los cosmólogos. “Solo es posible si algo distinto de la gravedad la empuja”. Ese algo, para un número creciente de teóricos, es un acoplamiento con la materia oscura. No sería la primera vez: ya en 2005 Justin Khoury, de la Universidad de Pennsylvania, exploró la idea de una energía oscura cuya densidad pudiera aumentar por interacción con la materia oscura. Ahora, dos décadas después, los datos le dan una segunda vida.

Lo que parecía un comportamiento fantasma de la energía oscura se revela, si la materia oscura varía, como un simple efecto contable.

Un modelo reciente, publicado en enero en Physical Review D por Elsa Teixeira y colaboradores, muestra que si la materia oscura hubiera transferido una pequeña fracción de su energía a la energía oscura en épocas pasadas, la expansión cósmica se aceleraría de forma natural. “La materia oscura es el principal freno de la expansión”, razona Teixeira, de la Universidad de Montpellier. Al liberar ese freno, la energía oscura toma el control.

Cuando la masa oscura se transforma en energía

David Andriot, físico del CNRS francés, lo resume con un símil contable: cualquier cambio en la masa de la materia oscura ha sido empujado, conceptualmente, al cajón de la energía oscura. Cumrun Vafa, físico de Harvard, es aún más tajante: “La idea de que se puede calcular la energía oscura independientemente de la materia oscura es errónea”. Y añade que ese supuesto llevaba al incómodo comportamiento fantasma.

El acoplamiento entre ambas oscuridades no solo domina al fantasma, sino que alivia una de las disputas más calientes de la cosmología: la tensión de Hubble. Midiendo la tasa de expansión del universo con luz del cosmos primitivo se obtiene un valor; con supernovas recientes, otro. La discrepancia ronda el 9 %. En un modelo donde materia y energía oscuras interactúan, esa diferencia deja de ser una crisis para convertirse en un resultado esperable.

energía oscura

La conexión más profunda entre los dos componentes podría venir de la teoría de cuerdas. En 2019, Vafa y sus colaboradores dedujeron que si la energía oscura varía, la masa de las partículas de materia oscura también debería hacerlo. De ahí surgió en 2022 la propuesta de una “dimensión oscura” de tamaño sorprendentemente grande para el mundo cuántico: del orden de una micra, comparable al grosor de un cabello humano dividido diez veces. En esta dimensión adicional, los gravitones —las partículas hipotéticas de la gravedad— podrían filtrarse y adquirir masa, convirtiéndose en gravetones oscuros que actuarían como materia oscura.

“Hay un acoplamiento muy natural entre energía y materia oscuras”, asegura Georges Obied, físico de la Universidad de Chicago y coautor de los estudios más recientes con Vafa. Su modelo predice que la fuerza de la energía oscura y la masa de la materia oscura disminuirán lentamente con el tiempo, a un ritmo tan minúsculo que habría que esperar toda la edad del cosmos para detectarlo. Y eso es exactamente lo que DESI podría estar empezando a ver.

Un puente entre dos reinos oscuros

La propuesta de la dimensión oscura puede sonar especulativa, pero viene acompañada de una característica infrecuente en teoría de cuerdas: predicciones comprobables. Si la materia oscura se acopla a la energía oscura, las partículas de materia oscura deberían ejercer una atracción adicional entre sí, más intensa que la mera gravedad. Dos galaxias en proceso de fusión dejarían una firma observacional: una “cola de marea” alargada en forma de corriente de estrellas y gas detrás de una de ellas.

Marc Kamionkowski, hoy en Johns Hopkins, y Michael Kesden ya buscaron ese efecto en 2006 sin encontrarlo, lo que fijó una cota superior a la fuerza extra. Esa cota es unas veinte veces mayor que el valor predicho por el modelo de Vafa y Obied, así que el nuevo cálculo encaja holgadamente dentro de lo observado. “Es fascinante ver cómo un trabajo teórico tan abstracto conecta ahora con medidas astrofísicas”, reflexiona Kamionkowski.

Para Vafa, que lleva cuatro décadas intentando arrancar predicciones empíricas a la teoría de cuerdas, cualquier coincidencia, por modesta que sea, sabe a victoria. Sus colaboradores insisten en que la estrategia correcta es explorar todas las posibilidades compatibles con los datos y dejar que el tiempo decida. De momento, los resultados del DESI y las próximas campañas con telescopios como Euclid o el Nancy Grace Roman seguirán aportando números contra los que contrastar estas ideas.

La dimensión oscura no deja de ser una hipótesis. Pero ofrece por primera vez un marco donde las dos mayores incógnitas del universo dejan de ser extrañas entre sí y empiezan a conversar en un lenguaje que los físicos creen poder escuchar.

Ficha del Descubrimiento

  • Qué se ha descubierto: Propuesta teórica de una ‘dimensión oscura’ que vincula la materia oscura y la energía oscura, acoplándolas y explicando variaciones observadas por el instrumento DESI.
  • Dónde: Cosmología teórica, con predicciones comprobables en fusiones de galaxias y con futuros datos de telescopios espaciales.
  • Institución responsable: Equipos liderados por la Universidad de Harvard, la Universidad de Chicago, la Universidad de Pennsylvania y el CNRS, entre otros, con observaciones del DESI (Kitt Peak National Observatory).
  • Cuándo: Propuesta consolidada entre 2022 y 2026, basada en datos del DESI (2024‑2025) y modelos de teoría de cuerdas; el artículo de Quanta Magazine que recoge el estado de la cuestión se publicó el 22 de junio de 2026.
  • Impacto a futuro: Ofrece una posible solución a la tensión de Hubble y marca uno de los primeros escenarios en los que la teoría de cuerdas genera predicciones potencialmente observables.

El deepfake sexual de Meloni que obliga a la UE a regular ya la inteligencia artificial

La primera ministra italiana apareció hace unos días en ropa interior en las redes sociales. No era ella, era una imagen generada por inteligencia artificial que circuló durante horas con un realismo tan perturbador que la propia Giorgia Meloni tuvo que desmentirla. Con una mezcla de ironía y preocupación, admitió que el montaje la había mejorado bastante, pero acto seguido lanzó una advertencia que merece leerse muy despacio: “Los deepfakes son peligrosos porque pueden engañar y golpear a cualquiera. Yo puedo defenderme, pero muchos otros no pueden”.

Esa frase, que podría sonar a simple lamento, es en realidad la punta del iceberg de un sistema que lleva dos décadas aprendiendo a conocernos mejor que nosotros mismos. Así lo plantea Marc Vidal en su último análisis, donde conecta el caso Meloni con una maquinaria de manipulación digital que no solo fabrica imágenes falsas, sino que modula emociones, levanta perfiles psicológicos y mercantiliza la atención sin que el usuario sea consciente.

La verdadera manipulación no es una imagen falsa

El deepfake de Meloni tiene algo de virtud: es visible, identificable y su víctima cuenta con altavoces. Pero Vidal sostiene que la manipulación que de verdad importa no se presenta con un montaje fácil de desmentir. “Llega como el orden en que aparecen las cosas en tu pantalla”, explica, como el contenido emocional que predomina en el muro de una red social un martes cualquiera. Añade que, según proyecciones de la UNESCO, para finales de este mismo año las identidades no humanas —bots, agentes de IA, cuentas automatizadas— podrían superar en número a las humanas en los entornos digitales. Eso significa que el espacio donde se forma la opinión pública y se decide qué pensar estará dominado por entidades que no son personas.

El experimento de Facebook que nadie autorizó

Para entender cómo se ha llegado hasta aquí, Vidal recuerda un episodio de 2012 que parece ciencia ficción pero fue ciencia pura. Facebook seleccionó a 689.003 usuarios sin informarles y manipuló durante una semana el contenido emocional que veían: a una parte le filtraron publicaciones positivas y a otra, negativas. Los resultados, publicados en 2014 en la prestigiosa revista Proceedings of the National Academy of Sciences, demostraron un contagio emocional a escala masiva a través de la red social. “No era un estudio sobre la mente humana, era I+D”, sentencia el analista. La conclusión era comercial: un usuario emocionalmente activo interactúa más, y la interacción se monetiza.

La revista acabó lamentando la forma en que se obtuvo el consentimiento, pero el daño ya estaba hecho. Aquel ensayo a ciegas sentó las bases de un modelo de negocio que hoy se ha sofisticado hasta extremos impensables.

De los ‘me gusta’ al perfil psicológico

Para dimensionar el poder actual de los algoritmos, Vidal rescata una figura casi olvidada: Michael Kosinski. En 2013, siendo investigador de la Universidad de Cambridge, publicó un estudio que, con los datos de 58.000 usuarios, lograba predecir rasgos como la orientación sexual, la etnia, la ideología política o incluso si los padres se habían divorciado a partir de simples “me gusta” en Facebook. Dos años después, un seguimiento comparó la precisión del modelo con el conocimiento de personas cercanas: con 10 likes ya superaba a un compañero de trabajo; con 150, a un familiar; y con 300, a la propia pareja.

“Algo que antes se evaluaba de forma individual ahora puede inferirse automáticamente para millones de personas sin que lo noten. Es asombroso y un poco aterrador.”

— Michael Kosinski, citado por Marc Vidal

Desde entonces, recuerda Vidal, las plataformas no han acumulado tres años de datos, sino quince, y no 58.000 usuarios, sino miles de millones. Tampoco se limitan a los ‘me gusta’: ahora registran tiempo de visionado, velocidad de scroll, retrocesos, pausas sobre una imagen. El algoritmo de TikTok, describen sus propios ingenieros en 2026 como un motor de retención emocional, ya no mide lo que dices, sino cómo reaccionas antes de que hayas decidido reaccionar.

¿Te escuchan? El negocio del Active Listening

Pero la extracción de datos dio un paso más. En diciembre de 2023, la empresa estadounidense Cox Media Group colgó en su web un artículo titulado Tus dispositivos te escuchan. No era una denuncia, sino un argumento de venta. Ofrecía un producto llamado Active Listening que, según una presentación filtrada y publicada por el medio 404 Media, capturaba audio del entorno a través del micrófono del móvil, lo cruzaba con el perfil de comportamiento y detectaba intenciones de compra a partir de conversaciones domésticas. Entre sus socios figuraban Meta y Google, aunque ambas compañías se desmarcaron cuando la polémica estalló.

Vidal subraya la fina línea que separa esta práctica de la legalidad: CMG alegaba que no grababa directamente, sino que compraba datos de voz recogidos por aplicaciones de terceros, y que todo estaba cubierto por contratos de consentimiento que el usuario acepta sin leer. “Es la arquitectura del consentimiento digital”, ironiza.

La falsa protección: un panóptico digital con sello público

El profesorado de Harvard Shoshana Zuboff describió la experiencia humana como “materia prima gratuita que se extrae y se traduce en datos de comportamiento”. Y esa lógica explica por qué, para Vidal, ninguno de los casos anteriores es un incidente aislado: son piezas del mismo modelo de negocio. Pero el vídeo va más allá al advertir de que la respuesta regulatoria que muchos reclaman puede ser una trampa. La Unión Europea avanza con el AI Act y la Digital Services Act, pero el analista enumera tres ejemplos preocupantes: la Online Safety Act británica, que obliga a entregar el carné de identidad o una foto del rostro para acceder a contenido sensible y que disparó un 1.400 % las descargas de VPNs; el ‘chat control’ europeo, que pretendía escanear los mensajes antes de cifrarlos (y que un informe jurídico del Consejo calificó de vigilancia generalizada); y el paquete antiblanqueo que limita el efectivo y centraliza la vigilancia financiera, allanando el camino al euro digital con pagos condicionales.

“La máquina que aprendió a leerte antes de que la neurociencia supiera explicar cómo funciona nuestra mente la pusieron en tu bolsillo, te hicieron pagar por ella y le llamaron regalo. Ahora otro quiere la llave de esa maquina y le llaman protección”, resume Vidal con una frase que recuerda al panóptico de Bentham. El vídeo no pide desinstalar aplicaciones ni depositar la esperanza en un partido político, sino recuperar el control sobre lo único que realmente nos pertenece: la atención, el escepticismo y los datos que decidimos entregar. “La culpa, querido Bruto —cita finalmente a Shakespeare—, no está en nuestras estrellas, sino en nosotros mismos”.

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube a continuación.

MediaMarkt estrena el verano con un 15% extra en televisores OLED: la LG C5 de 55 pulgadas baja a 849 euros esta semana

Hay semanas que merece la pena revisar el catálogo de MediaMarkt antes de salir de casa. Del 22 al 24 de junio, la cadena lanzó un 15% de descuento adicional en televisores exclusivo para miembros de miMediaMarkt, una cuenta gratuita que se crea en un minuto. El resultado: la LG OLED C5 de 55 pulgadas, una de las teles más completas del mercado en 2025, baja de 999 a 849 euros, un precio que hace apenas dos años habría parecido imposible para esta categoría.

El contexto no es casual. MediaMarkt ha convertido el verano en su segunda gran temporada de descuentos tecnológicos, a la altura del Black Friday, con campañas centradas en productos de gama alta en lugar del catálogo generalista habitual. Esta vez el foco está puesto íntegramente en las pantallas, y los modelos OLED se llevan el protagonismo absoluto.

MediaMarkt y la LG C5: la oferta que no esperabas en junio

Youtube video

La LG OLED C5 es, a grandes rasgos, la evolución directa de la C4 que tantos elogios cosechó el año pasado. Monta un panel OLED evo con píxeles autoemisivos, lo que significa negro puro de verdad, contraste infinito y ángulos de visión impecables desde cualquier punto del salón. El procesador α9 Gen8 gestiona la imagen con inteligencia artificial, y el resultado es una fluidez que se nota especialmente en el deporte y en el gaming.

En el apartado gaming, la C5 es especialmente sólida: 4 puertos HDMI 2.1, soporte para 4K a 144 Hz, VRR, AMD FreeSync Premium Pro y Nvidia G-Sync. Para quienes tienen una PS5 o una Xbox Series X, es probablemente el mejor compañero que pueden encontrar en este rango de precio. Y con esta oferta de MediaMarkt, el argumento del precio deja de ser un obstáculo.

MediaMarkt amplía el descuento a 65 y 77 pulgadas

Quien busque más superficie de pantalla también tiene opciones muy interesantes. MediaMarkt lleva la misma lógica de descuento a la LG C5 de 65 pulgadas, que pasa de 1.399 a 1.189 euros con el 15% miMediaMarkt, y a la versión de 77 pulgadas, que se queda en 1.597 euros antes de un reembolso adicional de 150 euros de LG OLED. Es decir, el precio final de la versión grande puede acercarse a los 1.447 euros, lo que en términos prácticos supone un descuento cercano a los 1.000 euros respecto al precio de lanzamiento.

Samsung también entra en la fiesta con modelos destacados. La TQ65S95FATXXC de 65 pulgadas baja de los 1.600 euros con el descuento aplicado, y la TQ77S93FAEXXC de 77 pulgadas se convierte en una de las opciones más difíciles de ignorar si el presupuesto llega a ese rango. No es habitual ver 77 pulgadas OLED de Samsung por menos de 1.600 euros.

La tecnología OLED que está detrás de estos precios

Youtube video

Conviene entender por qué los precios de los televisores OLED llevan años cayendo de forma sostenida. Los paneles de diodo orgánico emisor de luz funcionan sin retroiluminación: cada píxel genera su propia luz y puede apagarse de forma independiente, lo que produce el negro más profundo posible y un contraste prácticamente ilimitado. Durante años eso tuvo un coste de fabricación muy elevado, lo que los mantenía fuera del alcance de la mayoría.

La madurez de la tecnología y la escala de producción han cambiado esa ecuación de forma radical. Hoy es posible encontrar una OLED de gama alta con garantías de cinco años de actualizaciones de software por el precio al que se vendía un LCD de calidad media hace cuatro temporadas. Las campañas de verano de MediaMarkt son, en parte, un reflejo directo de esa transformación.

Cómo aprovechar al máximo el descuento de MediaMarkt

Para acceder al 15% de descuento hay que ser miembro de miMediaMarkt, pero el proceso es sencillo. El descuento no aparece reflejado directamente en el precio del producto en la web; se aplica automáticamente en el carrito una vez iniciada la sesión con la cuenta registrada. Conviene verificarlo antes de confirmar la compra.

Algunos modelos seleccionados también incluyen financiación sin intereses, lo que permite fraccionar el coste en varios meses sin sobrecoste. Además, MediaMarkt ofrece recogida gratuita en tienda para evitar plazos de entrega. Estas son las claves que hay que tener en cuenta:

  • Crear cuenta miMediaMarkt antes de añadir al carrito (es gratuita y se hace en un minuto).
  • Verificar el descuento en el resumen de compra antes de pagar.
  • Consultar el cashback de LG para modelos de 77 pulgadas, que suma hasta 150 euros adicionales.
  • Revisar el stock en tienda física si la entrega a domicilio no está disponible en el plazo deseado.

La caída de precios OLED no ha terminado: qué esperar el resto del año

La tendencia que empuja estos precios a la baja tiene recorrido por delante. Los fabricantes han anunciado nuevas generaciones de paneles para 2026 con mayor brillo y menor coste de producción, lo que anticipa que la próxima campaña de otoño —Black Friday y Navidades— puede traer descuentos aún más agresivos en los modelos que hoy son gama alta.

Dicho esto, esperar también tiene su precio: el stock de modelos rebajados en campañas de verano suele agotarse en 48-72 horas. Quien ya tenía en mente renovar el televisor este año, y especialmente quien quiere disfrutar de la recta final del Mundial 2026 en la mejor pantalla posible, difícilmente encontrará una ventana mejor que la que MediaMarkt ha abierto esta semana.

Holanda obligada por ley a frenar la minería submarina ilegal de Allseas y TMC: riesgo ESG global

El dictamen jurídico encargado por Greenpeace Holanda y emitido por la Universidad de Ámsterdam ha puesto en jaque los planes de minería submarina de Allseas y The Metals Company (TMC): el Gobierno neerlandés tiene la obligación legal de intervenir de inmediato para frenar una actividad que, según concluye el análisis, vulnera la Convención de las Naciones Unidas sobre el Derecho del Mar (UNCLOS). La operación, ya en marcha, activa un riesgo ESG directo para los inversores en estas compañías y en cualquier fondo que financie la explotación unilateral del lecho oceánico.

El dictamen que obliga a actuar: la obligación ya está activa

El informe, elaborado por el profesor André Nollkaemper de la Universidad de Ámsterdam, analiza el contrato vinculante de mayo de 2026 entre Allseas y TMC para el desarrollo comercial de la extracción de nódulos polimetálicos en aguas internacionales al amparo de una autorización unilateral de Estados Unidos. Nollkaemper es tajante: la amenaza “ya no es una perspectiva hipotética, sino un hecho presente y en avance”. En consecuencia, la obligación del Estado neerlandés de intervenir “está ya comprometida”, porque el acuerdo somete a Allseas a una ruta que ignora por completo a la Autoridad Internacional de los Fondos Marinos (ISA), el único organismo con competencia para regular la minería en los fondos marinos fuera de las jurisdicciones nacionales.

Aunque el Gobierno neerlandés aún no ha ratificado una legislación específica, el dictamen subraya que tiene la obligación estricta de adoptar “medidas razonablemente apropiadas” para impedir que empresas bajo su control participen en actividades que violan el derecho internacional. Incluso antes de promulgar nuevas normas, el Estado puede (y debe) utilizar los cauces judiciales civiles para exigir responsabilidades a Allseas. El precedente es histórico: por primera vez, una opinión legal encargada por una organización ecologista concluye que un Estado europeo está jurídicamente compelido a detener una operación corporativa en alta mar.

Greenpeace y otras cinco organizaciones ya han remitido una carta urgente al Ejecutivo neerlandés para que tome medidas regulatorias inmediatas y se una a los más de cuarenta países que reclaman una moratoria internacional a la minería submarina en el seno de la ISA. La presión no es solo diplomática: la resolución del Parlamento Europeo aprobada recientemente ordena a los Estados miembros responder con “medidas adecuadas” ante cualquier intento de eludir a la ISA y actuar contra empresas infractoras.

Por qué la minería unilateral es ilegal: la Convención del Mar y la ISA

La UNCLOS, piedra angular del derecho marítimo internacional, otorga a la ISA la jurisdicción exclusiva sobre la explotación de los recursos minerales del lecho oceánico en aguas internacionales, declarando que la zona y sus recursos son “patrimonio común de la humanidad”. La autorización unilateral de Estados Unidos, que no ha ratificado la Convención, carece de validez fuera de su propia jurisdicción. El dictamen detalla que el mero hecho de que Allseas opere embarcación y maquinaria para TMC sin un permiso de la ISA convierte la actividad en una violación directa del artículo 137 de la UNCLOS.

El contrato entre Allseas y TMC, firmado en mayo, incluye la recuperación de nódulos del suelo abisal utilizando el único buque minero funcional del mundo, el Hidden Gem, reconvertido por la empresa suiza-holandesa. Para Nollkaemper, la sola existencia de ese acuerdo ya constituye una infracción actual, porque todas las actividades previstas dependen de una vía ajena al mandato de la ISA.

📊 Impacto ecológico en cifras

  • Especies en riesgo: Hasta el 90 % de las criaturas de las profundidades abisales aún no han sido descubiertas, según los biólogos marinos.
  • Función ecológica clave: Los mismos nódulos que se pretenden extraer generan “oxígeno oscuro”, esencial para redes de vida únicas en el fondo oceánico.
  • Área afectada: Las operaciones de minería submarina destruirían de forma irreversible hábitats que tardan millones de años en formarse.
  • Sin regulación internacional: Al operar fuera de la ISA, no hay evaluación ambiental independiente, participación pública ni plan de restauración.

inversión ESG

El riesgo ESG global para los inversores: litigios, reputación y activos varados

Para los fondos sostenibles, el dictamen dispara una triple alarma. En primer lugar, el riesgo de litigio: si el Gobierno neerlandés demanda a Allseas, la compañía y su principal accionista estratégico, TMC, se exponen a sanciones, paralización de activos y reclamaciones de responsabilidad. Los inversores institucionales que mantengan posiciones en estas firmas o en bonos vinculados a sus proyectos verían cómo un activo que se vendía como “minería de transición” se convierte en un pasivo legal. En segundo lugar, el daño reputacional: cualquier entidad financiera asociada a una actividad declarada ilegal por un tribunal internacional o por un dictamen jurídico de peso pierde la licencia social para operar, algo que los ratings ESG castigan sin demora.

En tercer lugar, el cambio de criterio regulatorio. La resolución del Parlamento Europeo y el creciente bloque de países pro-moratoria elevan la probabilidad de que la minería submarina quede vetada de facto en los próximos años. Los 500 millones de euros que, según cálculos del sector, se necesitan por proyecto minero submarino corren el peligro de transformarse en activos varados antes de que la extracción comercial arranque a plena escala.

La letra pequeña revela que buena parte del entusiasmo inversor se apoya en una laguna: Estados Unidos no ha ratificado la UNCLOS, pero eso no blinda a sus socios europeos frente al derecho internacional. El dictamen de Ámsterdam demuestra que el simple control corporativo neerlandés de Allseas es suficiente para desencadenar la intervención estatal, lo que convierte a la compañía en un foco de incertidumbre regulatoria para todo su ecosistema financiero.

Operar unilateralmente en el lecho oceánico ya no es solo una cuestión ecológica: es un riesgo legal que los inversores no pueden ignorar.

El contrato de mayo de 2026 no habilita la minería, sino que la convierte en una infracción jurídica activa desde el primer día.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Frenar la minería evitaría la destrucción irreversible de ecosistemas donde el 90 % de las especies aún son desconocidas y preservaría la función del “oxígeno oscuro” en el fondo marino.
  • Modelo que cambia: El dictamen pone fin al espejismo de que una autorización nacional puede sustituir el consenso internacional, reforzando la arquitectura de la UNCLOS y la ISA como únicos foros legítimos.
  • Para las próximas generaciones: Proteger el lecho oceánico hoy garantiza que las futuras generaciones hereden un océano íntegro, cuyos recursos se gestionen bajo el principio de patrimonio común, no de apropiación privada acelerada.
Publicidad