British Geological Survey descubre cómo generar hidrógeno natural a escala atómica para energía limpia

Un rayo de luz 10 mil millones de veces más brillante que el Sol acaba de revelar, átomo por átomo, cómo la Tierra fabrica hidrógeno sin emitir carbono. El British Geological Survey (BGS, por sus siglas en inglés) ha utilizado el sincrotrón Diamond Light Source, en Reino Unido, para observar por primera vez a escala atómica los procesos geoquímicos que generan hidrógeno natural en las profundidades rocosas. La investigación, cuyos datos aún se analizan antes de su publicación formal, podría acelerar la búsqueda de yacimientos subterráneos capaces de alimentar una economía del hidrógeno limpio.

El hidrógeno natural, el llamado hidrógeno blanco o dorado, se produce de forma continua en el subsuelo a partir de reacciones entre el agua y ciertos minerales. Hasta ahora, los científicos habían identificado emanaciones en varios puntos del planeta, pero apenas comprendían los mecanismos que gobiernan su generación y acumulación. “Usar la luz del sincrotrón ha sido una oportunidad excepcional para investigar el comportamiento de los elementos clave en estos sistemas con un nivel de detalle sin precedentes”, explica la geoquímica experimental Ruth Delina-Agillon, investigadora principal del proyecto.

Un sincrotrón para radiografiar la generación de hidrógeno a escala atómica

El Diamond Light Source, en Harwell, es la instalación nacional de ciencia de sincrotrón del Reino Unido. Genera una radiación tan intensa que permite escrutar la estructura íntima de la materia. El equipo del BGS, junto con científicos del Philippine Nuclear Research Institute y el centro alemán GFZ Helmholtz, empleó la línea de luz I20 para analizar muestras de roca recogidas en varios puntos del sistema natural de hidrógeno alojado en ofiolitas de Zambales, en Filipinas.

Gracias a esa luz extrema, los investigadores pudieron seguir la pista a elementos como el hierro o el magnesio mientras participan en las reacciones que liberan hidrógeno. “Esperamos que nuestros nuevos datos a escala atómica proporcionen una comprensión mucho más afinada de los controles geoquímicos que dirigen el proceso de generación de hidrógeno”, señala Delina-Agillon. El trabajo se enmarca en un esfuerzo internacional por mapear reservorios similares en otras regiones del mundo geológicamente afines, como Omán, Nueva Caledonia o los Pirineos.

Los análisis se realizaron sobre secciones ultrafinas de las rocas, de apenas unas micras de espesor. El sincrotrón funciona como un microscopio químico: al bombardear la muestra con rayos X de altísima energía, arranca electrones de los átomos y genera un espectro que delata la composición y el estado de oxidación de cada elemento. Esa información, combinada con modelos termodinámicos, permite reconstruir las condiciones bajo las que el hidrógeno se forma y se moviliza.

energía limpia

Las fuentes de hidrógeno más intensas del mundo están en Filipinas

Las muestras proceden de un área donde los manantiales burbujeantes y las filtraciones superficiales de gas exhiben algunos de los flujos de hidrógeno natural más altos jamás medidos, según un estudio de 2025 liderado por Aquino y colaboradores y publicado en el International Journal of Hydrogen Energy. En concreto, las emanaciones de Zambales apuntan a una fuente subterránea potencialmente significativa, lo que convierte la región en un laboratorio natural ideal para investigar el fenómeno.

Las ofiolitas —fragmentos de corteza oceánica que las fuerzas tectónicas empujan hasta la superficie— son las rocas protagonistas de esta historia. Cuando el agua de lluvia o de mar se infiltra a través de ellas y alcanza minerales ricos en hierro reducido, como el olivino, se desencadena una reacción de serpentinización que libera hidrógeno molecular. El reto hasta ahora era entender por qué en algunos lugares ese proceso es mucho más eficiente que en otros. Los resultados preliminares del Diamond apuntan a que la presencia de ciertos metales traza y la microestructura de la roca desempeñan un papel crucial.

La luz del sincrotrón permite ver, átomo por átomo, cómo la roca libera hidrógeno sin emitir una sola molécula de CO₂.

Los investigadores reconocen que el análisis detallado de los conjuntos de datos aún está en curso, y que los hallazgos deberán superar la revisión por pares antes de considerarse concluyentes. No obstante, la sola capacidad de estudiar estos procesos a resolución atómica ya supone un salto cualitativo. Hasta hace poco, la geoquímica del hidrógeno natural se apoyaba sobre todo en observaciones de campo y experimentos de laboratorio a escalas mucho más groseras, que a menudo dejaban interrogantes sobre qué ocurría exactamente en la superficie de los minerales.

Por qué el hidrógeno natural puede cambiar las reglas de la energía limpia

El hidrógeno se quema sin producir dióxido de carbono y puede emplearse en pilas de combustible, transporte pesado, procesos industriales y generación eléctrica. Sin embargo, la inmensa mayoría del hidrógeno que utiliza hoy el mundo se obtiene a partir de gas natural, un proceso que sí emite CO₂. El hidrógeno natural, en cambio, se genera de manera espontánea en el subsuelo y, si logra extraerse de forma económicamente viable, ofrecería una fuente de energía limpia prácticamente continua.

El hallazgo del BGS no es un descubrimiento de un yacimiento explotable mañana, sino una pieza de conocimiento fundamental que permitirá afinar los modelos de exploración. El equipo trabaja ahora en la integración de sus datos espectroscópicos con información geofísica y geoquímica de campo para predecir dónde es más probable que el hidrógeno se acumule en cantidades comerciales. Entre las incógnitas pendientes figuran la velocidad a la que se reponen las reservas, la migración del gas a través de las fracturas y el papel de las comunidades microbianas que pueden consumirlo antes de que llegue a la superficie.

La carrera global por el hidrógeno natural está en una fase similar a la del petróleo a principios del siglo XX. Varios países —Francia, Australia, Estados Unidos y ahora Filipinas, con apoyo del BGS— están invirtiendo en investigación básica y prospección. Que el sincrotrón ilumine la química oculta bajo nuestros pies no garantiza una nueva era energética, pero sí que la búsqueda será mucho más inteligente. Los resultados definitivos se esperan para los próximos meses, cuando el equipo publique el análisis completo de los espectros atómicos recogidos en la línea I20.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Los mecanismos geoquímicos a escala atómica que controlan la generación de hidrógeno natural en rocas ofiolíticas, observados por primera vez con luz de sincrotrón.
  • Dónde: Muestras del sistema ofiolítico de Zambales (Filipinas), analizadas en el sincrotrón Diamond Light Source (Harwell, Reino Unido).
  • Institución responsable: British Geological Survey, en colaboración con el Philippine Nuclear Research Institute y el GFZ Helmholtz Centre for Geosciences.
  • Cuándo: Anuncio en junio de 2026; los datos completos están en fase de análisis y se publicarán próximamente.
  • Impacto a futuro: Abre la vía para identificar nuevos yacimientos de hidrógeno limpio y evaluar su potencial como fuente de energía sin emisiones de carbono.

El plan de Indra para conquistar EEUU: modernizar el metro de Washington por 75 millonesde dólares

Indra acelera su desembarco en Estados Unidos con un contrato de 75 millones de dólares (65 millones de euros) para renovar los terminales de billetes del metro de Washington DC. La tecnológica española, que ya había ganado terreno en el tráfico aéreo norteamericano, suma ahora un encargo estratégico en movilidad urbana que le abre la puerta a la mayor economía del mundo.

Claves de la operación

  • Contrato base de 38,9 millones de dólares con opción de ampliación hasta 75 millones para instalar 450 nuevas máquinas en las 98 estaciones de la red. La Washington Metropolitan Area Transit Authority (WMATA) ha elegido a Indra para sustituir los equipos actuales, unos terminales que llevan años en servicio y que la agencia quiere modernizar con tecnología de pago sin contacto.
  • Fabricación en Olathe (Kansas) y mantenimiento durante 15 años. Indra no solo diseñará y entregará los equipos: se encargará del soporte técnico durante una década y media. Parte del ensamblaje se realizará en la nueva planta que la compañía acaba de inaugurar en el área metropolitana de Kansas City, lo que refuerza su huella industrial en EE. UU.
  • Una apuesta que consolida a Indra como rival de gigantes globales. Tras adjudicarse un contrato de 300 millones con la FAA para modernizar el control de tráfico aéreo y otro con Nav Canada para la gestión de drones, este encargo en el metro de Washington la sitúa en la primera línea de la movilidad estadounidense, un mercado donde compite con pesos pesados como Thales, Cubic o Siemens.

La oportunidad de 75 millones en una red que mueve medio millón de viajeros al día

El metro de Washington transporta a más de 500 000 personas cada jornada laboral. El proyecto de Indra, cuyo valor puede oscilar entre los 38,9 millones iniciales y los 75 millones con las ampliaciones previstas, contempla la sustitución de las antiguas Fare Vending Machines por 450 terminales de última generación. Los nuevos dispositivos incluirán pantallas táctiles de alta resolución, pago con tarjeta, móvil y monederos digitales (tecnología EMV y ABT) y una interfaz en 15 idiomas. Además, cumplirán con la Ley de Estadounidenses con Discapacidades (ADA), con audio asistido y elementos táctiles.

El contrato no es un pico de trabajo puntual. Indra se compromete a mantener los equipos durante 15 años, lo que garantiza ingresos recurrentes y presencia prolongada en el corazón político de Estados Unidos. «La inversión moderniza una parte crítica del sistema», explicó Randy Clarke, consejero delegado de Metro de Washington. La agencia busca adaptarse a unos usuarios que exigen cada vez más agilidad en los pagos, y la solución de Indra responde a esa demanda con una experiencia similar a la de los teléfonos móviles.

El diseño y la instalación correrán a cargo de la propia Indra, pero el montaje final de los equipos se llevará a cabo en la factoría que la compañía ha abierto en Olathe (Kansas). Esa planta, pensada para dar servicio al mercado norteamericano, se convierte así en la punta de lanza de su estrategia industrial en la región.

Olathe, la fábrica que ancla a Indra en Estados Unidos

La planta de Kansas City no es una simple línea de ensamblaje. Simboliza la voluntad de Indra de producir localmente y sortear posibles barreras proteccionistas. Al fabricar en territorio estadounidense, la empresa gana credibilidad ante las agencias públicas, que valoran el contenido local en sus adjudicaciones. El de Washington es el primer gran contrato ferroviario que aprovechará esa capacidad, y no será el último si Indra logra replicar el modelo en otras ciudades.

Raúl Ripio, director general de Mobility & Technology de Indra Group, confirmó que la compañía «lleva tiempo apostando de forma decidida por Estados Unidos». En ese sentido, el metro de Washington se suma a los proyectos de tráfico aéreo y vehículo conectado que ya tiene en marcha. Estados Unidos representa para Indra un mercado de contratos públicos que mueve cientos de miles de millones de dólares al año, y la movilidad es una de las patas donde la firma española quiere crecer.

Con este contrato, Indra no solo reemplaza máquinas: instala su bandera en la capital estadounidense y amplía su huella en un mercado que factura miles de millones en movilidad.

De San Luis a Washington: un contrato que consolida la referencia en ticketing

Indra no aterriza en Estados Unidos sin experiencia previa en el sector ferroviario. Ya instaló las dos últimas generaciones de máquinas de autoventa en el metro de San Luis (Missouri), una referencia modesta pero que le sirvió para foguearse. Ganar en Washington DC supone un salto cualitativo: la WMATA es una de las agencias de transporte público más grandes del país y su red es un escaparate inmejorable para futuros concursos.

El movimiento recuerda al megacontrato que Indra se adjudicó meses atrás en Londres, valorado en unos 1.000 millones de euros, para modernizar los accesos al transporte público de la capital británica. El de Washington es más modesto en cifras, pero tiene un valor estratégico similar: mete a la empresa de lleno en la infraestructura de movilidad de la capital de Estados Unidos. Ambos encargos confirman que Indra ha dejado de ser un actor puramente ibérico en el sector del ticketing y la gestión del tráfico.

En el mercado español, la compañía compite con gigantes como Thales o Siemens en proyectos de señalización y sistemas de pago. Fuera de casa, su principal baza es la capacidad para ejecutar contratos complejos con un componente tecnológico alto, como demuestra la inclusión de interfaces multilingües y accesibilidad total. La planta de Olathe y la cartera de proyectos en Norteamérica pueden convertir a Indra en un interlocutor habitual para las agencias de transporte del país.

La pregunta ahora es si la compañía logrará convertir este éxito en un flujo estable de adjudicaciones. El mantenimiento a 15 años le da una ventana larga para demostrar su fiabilidad, pero también la expone a las exigencias de un cliente tan escrutado como la WMATA. Si el despliegue es impecable, Washington puede ser la tarjeta de presentación que le abra las puertas de Nueva York, Chicago o Los Ángeles. Si surgen problemas, el coste reputacional sería alto en un mercado donde las referencias lo son todo.

ZBE Málaga multa a 10.000 conductores con 200 euros en pleno debate judicial

La Zona de Bajas Emisiones (ZBE) de Málaga ha sancionado a cerca de 10.000 conductores en sus dos primeros meses de vigencia con multas de 200 euros cada una, mientras el Tribunal Superior de Justicia de Andalucía (TSJA) ha anulado parte de la ordenanza que la regula por discriminar a los vehículos no empadronados en la capital. La polémica está servida: el Ayuntamiento de Málaga mantiene las sanciones y recurre al Supremo, mientras la oposición exige la devolución de las multas.

Qué está pasando con la ZBE de Málaga y por qué hay debate judicial

La ZBE malagueña entró en vigor en diciembre de 2025 con una regla clara: los vehículos sin etiqueta ambiental que no estuvieran domiciliados en la ciudad tenían prohibido el acceso al perímetro delimitado. Los coches empadronados, aunque carecieran de distintivo, podían seguir circulando. Esa diferencia entre residentes y no residentes es la que el TSJA ha tumbado al considerar que atenta contra el principio de igualdad y carece de cobertura en la Ley de Cambio Climático.

La sentencia, comunicada el pasado 11 de junio, no es firme. El Ayuntamiento dispuso de 30 días para decidir si recurría en casación al Tribunal Supremo, una vía que el equipo de gobierno ya ha anunciado que va a utilizar. Mientras tanto, la concejala de Movilidad, Trinidad Hernández, ha insistido en que “la Zona de Bajas Emisiones está vigente y el sistema sigue captando imágenes”. Ni se suspenden las restricciones ni se devuelven las multas ya impuestas.

Así funciona la Zona de Bajas Emisiones que sigue multando

Según los datos del organismo autónomo municipal Gestrisam, encargado de la recaudación, en los dos primeros meses se tramitaron 9.629 sanciones. En enero se gestionaron 4.735 expedientes correspondientes a las infracciones de diciembre, y en febrero otros 4.894 relativos al mes de enero. La Policía Local elevó más de 11.000 denuncias en ese período, aunque las cifras de marzo, abril y mayo aún están en fase de análisis.

La sanción asciende a 200 euros, que se reducen a 100 euros si se paga con el descuento por pronto pago. En cómputo diario, la ZBE genera unas 166 multas, con una recaudación estimada que, según el grupo municipal Con Málaga, oscila entre uno y dos millones de euros en esos dos meses. La proyección alcanzaría los 30.000 expedientes sancionadores en medio año.

Zona de Bajas Emisiones Málaga

El fallo del TSJA no obliga a devolver las multas ya pagadas, pero el Ayuntamiento se expone a una lluvia de reclamaciones si el Supremo confirma la anulación.

Análisis: una ZBE sin alternativa y un limbo jurídico

La puesta en marcha de la ZBE en Málaga ha sido criticada por precipitada y falta de alternativas reales de movilidad. La portavoz de Con Málaga, Toni Morillas, recuerda que el programa electoral del PP prometía más de 5.000 plazas de aparcamientos disuasorios en puntos clave como el Martín Carpena o las zonas este y norte, y que “en tres años de mandato no hay ni una sola plaza”. Sin un transporte público eficaz ni espacios donde dejar el vehículo, la restricción castiga a los trabajadores que se ven obligados a entrar en coche.

El limbo jurídico añade incertidumbre. Vox, que presentó el recurso contra la ordenanza, pide la devolución íntegra de las sanciones y advierte de que la situación puede generar inseguridad jurídica y demandas masivas. El PSOE, por su parte, critica que se haya empezado “la casa por el tejado” y reclama una moratoria hasta que existan infraestructuras. El Ayuntamiento, mientras tanto, mantiene el régimen sancionador y recurre, con el argumento de que la sentencia no es firme.

El conflicto tiene difícil solución a corto plazo. Si el Supremo ratifica el criterio del TSJA, la ordenanza deberá modificarse para tratar por igual a todos los vehículos sin etiqueta, residentes o no, y el consistorio se enfrentaría a la obligación de anular todas las multas impuestas bajo la norma anulada. Una revisión masiva que pondría en jaque las finanzas municipales y la credibilidad de la política de movilidad.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Acceder sin permiso a la ZBE de Málaga con un vehículo sin etiqueta ambiental no empadronado en la ciudad, según la ordenanza anulada parcialmente por el TSJA.
  • Sanción económica: 200 euros (100 euros con pronto pago).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Diciembre de 2025 (actualmente vigente a pesar del fallo judicial no firme).

Carrefour y su ChequeAhorro: los puntos caducan por cambios en Desperdicio Zero, según Consumidor Global

El programa Desperdicio Zero de Carrefour, que recompensaba al cliente por llevarse productos a punto de caducar con un descuento directo en caja, ha cambiado su funcionamiento sin que la comunicación haya sido del todo transparente. Decenas de consumidores denuncian ahora que los puntos del ChequeAhorro no se acumulan pese a pagar con la tarjeta de fidelidad, y que el supuesto 2% de la compra se queda en el aire. Las quejas se multiplican y Carrefour lo atribuye a un test puntual en un número reducido de tiendas, pero la letra pequeña del programa deja al comprador sin un derecho claro a reclamar.

El cambio que ha enfadado a los clientes: descuento directo sí, ChequeAhorro no

Hasta hace poco, los productos con la etiqueta naranja de Desperdicio Zero incluían un descuento inmediato del 30% o el 40% que se aplicaba al pasar por caja. Ahora, en lugar de ese descuento automático, el ahorro se traslada al ChequeAhorro, el programa de fidelización que devuelve un 2% del importe de la compra en forma de saldo canjeable en futuras compras. Sobre el papel, el cliente sigue ganando; en la práctica, el mecanismo falla.

Varios compradores aseguran haber reclamado en tienda porque el acumulado no cuadraba. “Volví al cabo de un par de semanas y seguía sin aparecer”, relata una clienta en un grupo de Facebook. “Intentaron arreglarlo pero tampoco se acumularon los descuentos de los productos que compré después del que había reclamado”. En total, esa usuaria calcula que ha perdido casi 7 euros mientras esperaba que los puntos se hicieran efectivos.

El ahorro prometido no vale nada si el sistema no lo registra. Lo que parece un descuento del 2% acaba siendo un préstamo involuntario al supermercado.

La letra pequeña del ChequeAhorro y por qué los puntos no se acreditan

La explicación de Carrefour apunta a un test aislado llevado a cabo en un número limitado de tiendas. Según la compañía, el 90% de los casos ya están resueltos y los restantes quedarán solventados antes del fin de esta semana, entre el 26 y el 28 de junio. Pero la cadena no detalla cuántas tiendas participan en la prueba ni cuántos clientes se han visto afectados, y la sensación en los grupos de consumidores es que el problema es mayor de lo que se admite.

El ChequeAhorro acumula un saldo que se genera a partir del 1 de enero y se abona en un tramo único durante el mes de febrero del año siguiente. Es decir, los puntos que teóricamente se generen hoy no serán canjeables hasta dentro de varios meses. Un sistema que, unido a los fallos recientes, convierte el ahorro inmediato en una promesa aplazada y de difícil seguimiento.

📊 La comparativa de un vistazo

SistemaDescuento¿Cuándo se nota?
Desperdicio Zero anterior30% o 40% en cajaEn el mismo ticket
Desperdicio Zero actual (test)2% en ChequeAhorroHasta febrero del año que viene
Impacto real si falla0% temporalNunca, sin reclamación

programa Desperdicio Zero

Qué puedes hacer si tus puntos no aparecen: hoja de reclamaciones y otros pasos

La vía más directa, si revisas el extracto del ChequeAhorro —accesible desde el área privada de Carrefour— y detectas que faltan puntos, es acudir al mostrador de atención al cliente de la tienda donde se realizó la compra. Conviene llevar el ticket y los productos o su referencia, y pedir que se compruebe la grabación del descuento.

Si la respuesta no es satisfactoria, el consumidor puede solicitar la hoja de reclamaciones, que la cadena está obligada a facilitar. En ella se debe detallar el importe perdido y la fecha de la incidencia. Esta reclamación queda registrada ante la autoridad de consumo autonómica, lo que añade presión para que la empresa investigue el fallo.

Análisis: ¿estrategia de fidelización o desincentivo encubierto?

La decisión de trasladar el descuento del lineal al ChequeAhorro tiene un encaje claro dentro de la estrategia de fidelización del retail: se busca que el cliente vuelva para gastar un saldo que, de otro modo, caducaría sin usar. Pero cuando el mecanismo no funciona y el consumidor percibe que el ahorro prometido no se materializa, el efecto es el contrario: desincentiva la compra de productos con fecha corta y da argumentos a quienes piensan que la sostenibilidad del lineal es solo una fachada.

El precedente de otras cadenas que mantienen el descuento directo —como Lidl o Alcampo— demuestra que es posible premiar al cliente sin complejas mecánicas de saldo diferido. El test de Carrefour, en cambio, se ha topado con un mal funcionamiento técnico que ha costado hasta 7 euros a algunos compradores. Y ese es un dinero que, por pequeño que parezca, debilita la confianza.

Para el consumidor, la lección es clara: los puntos del ChequeAhorro no son un ingreso garantizado mientras el sistema falle, y la ausencia de un descuento inmediato obliga a revisar cada extracto si no se quiere perder el ahorro. Carrefour promete resolverlo en días, pero mientras tanto el comprador hace de banco.

🛒 El Veredicto de Compra

  • Revisa el extracto del ChequeAhorro: accede a tu cuenta tras cada compra de productos Desperdicio Zero y compara el saldo acumulado.
  • Pide la hoja de reclamaciones si faltan puntos: la ley ampara tu derecho a recibir el descuento prometido y la hoja activa el control oficial.
  • Calcula si te compensa: con el sistema actual, el ahorro real es del 2% y solo lo verás meses después; si el producto no rebaja al menos un 30% en el ticket, la ventaja se diluye.

Los problemas con el ChequeAhorro de Carrefour dejan un titular que el consumidor no esperaba: el descuento por luchar contra el desperdicio puede quedarse en nada si la cadena no afina la maquinaria.

Científicos proponen una ‘dimensión oscura’ que conecta materia y energía oscura

Con sus orígenes separados, la materia oscura y la energía oscura han sido los dos grandes enigmas de la cosmología moderna. Durante décadas, los físicos asumieron que no tenían nada que ver entre sí. Ahora un creciente número de ellos propone unirlas a través de una ‘dimensión oscura’, un concepto extraído de la teoría de cuerdas que podría explicar por qué el universo se expande cada vez más deprisa y resolver una de las mayores tensiones de la astrofísica.

El catalizador del giro fue una anomalía observada por el instrumento DESI (Dark Energy Spectroscopic Instrument). En 2024 y con más claridad en 2025, sus datos mostraron que la energía oscura —esa fuerza invisible que acelera la expansión— no es tan constante como dictaba el modelo estándar. Parecía entrar en lo que los investigadores llaman el régimen fantasma, un comportamiento que violaría la conservación de la energía a menos que algo más estuviera interviniendo.

El fantasma que DESI desató

La energía oscura, según la NASA, supone el 68 % de todo lo que existe, mientras que la materia oscura —el pegamento invisible de las galaxias— aporta otro 27 %. Ambas han sido tratadas siempre como desconocidas independientes. Sin embargo, los resultados del DESI, publicados en una serie de artículos en 2025, sugirieron que la energía oscura alcanzó un máximo hace unos 2.000 millones de años y luego empezó a debilitarse. Lo extraño era que en una era anterior parecía haberse fortalecido, desafiando las leyes de conservación.

“Es como si una pelota rodara cuesta arriba”, explica la analogía que manejan los cosmólogos. “Solo es posible si algo distinto de la gravedad la empuja”. Ese algo, para un número creciente de teóricos, es un acoplamiento con la materia oscura. No sería la primera vez: ya en 2005 Justin Khoury, de la Universidad de Pennsylvania, exploró la idea de una energía oscura cuya densidad pudiera aumentar por interacción con la materia oscura. Ahora, dos décadas después, los datos le dan una segunda vida.

Lo que parecía un comportamiento fantasma de la energía oscura se revela, si la materia oscura varía, como un simple efecto contable.

Un modelo reciente, publicado en enero en Physical Review D por Elsa Teixeira y colaboradores, muestra que si la materia oscura hubiera transferido una pequeña fracción de su energía a la energía oscura en épocas pasadas, la expansión cósmica se aceleraría de forma natural. “La materia oscura es el principal freno de la expansión”, razona Teixeira, de la Universidad de Montpellier. Al liberar ese freno, la energía oscura toma el control.

Cuando la masa oscura se transforma en energía

David Andriot, físico del CNRS francés, lo resume con un símil contable: cualquier cambio en la masa de la materia oscura ha sido empujado, conceptualmente, al cajón de la energía oscura. Cumrun Vafa, físico de Harvard, es aún más tajante: “La idea de que se puede calcular la energía oscura independientemente de la materia oscura es errónea”. Y añade que ese supuesto llevaba al incómodo comportamiento fantasma.

El acoplamiento entre ambas oscuridades no solo domina al fantasma, sino que alivia una de las disputas más calientes de la cosmología: la tensión de Hubble. Midiendo la tasa de expansión del universo con luz del cosmos primitivo se obtiene un valor; con supernovas recientes, otro. La discrepancia ronda el 9 %. En un modelo donde materia y energía oscuras interactúan, esa diferencia deja de ser una crisis para convertirse en un resultado esperable.

energía oscura

La conexión más profunda entre los dos componentes podría venir de la teoría de cuerdas. En 2019, Vafa y sus colaboradores dedujeron que si la energía oscura varía, la masa de las partículas de materia oscura también debería hacerlo. De ahí surgió en 2022 la propuesta de una “dimensión oscura” de tamaño sorprendentemente grande para el mundo cuántico: del orden de una micra, comparable al grosor de un cabello humano dividido diez veces. En esta dimensión adicional, los gravitones —las partículas hipotéticas de la gravedad— podrían filtrarse y adquirir masa, convirtiéndose en gravetones oscuros que actuarían como materia oscura.

“Hay un acoplamiento muy natural entre energía y materia oscuras”, asegura Georges Obied, físico de la Universidad de Chicago y coautor de los estudios más recientes con Vafa. Su modelo predice que la fuerza de la energía oscura y la masa de la materia oscura disminuirán lentamente con el tiempo, a un ritmo tan minúsculo que habría que esperar toda la edad del cosmos para detectarlo. Y eso es exactamente lo que DESI podría estar empezando a ver.

Un puente entre dos reinos oscuros

La propuesta de la dimensión oscura puede sonar especulativa, pero viene acompañada de una característica infrecuente en teoría de cuerdas: predicciones comprobables. Si la materia oscura se acopla a la energía oscura, las partículas de materia oscura deberían ejercer una atracción adicional entre sí, más intensa que la mera gravedad. Dos galaxias en proceso de fusión dejarían una firma observacional: una “cola de marea” alargada en forma de corriente de estrellas y gas detrás de una de ellas.

Marc Kamionkowski, hoy en Johns Hopkins, y Michael Kesden ya buscaron ese efecto en 2006 sin encontrarlo, lo que fijó una cota superior a la fuerza extra. Esa cota es unas veinte veces mayor que el valor predicho por el modelo de Vafa y Obied, así que el nuevo cálculo encaja holgadamente dentro de lo observado. “Es fascinante ver cómo un trabajo teórico tan abstracto conecta ahora con medidas astrofísicas”, reflexiona Kamionkowski.

Para Vafa, que lleva cuatro décadas intentando arrancar predicciones empíricas a la teoría de cuerdas, cualquier coincidencia, por modesta que sea, sabe a victoria. Sus colaboradores insisten en que la estrategia correcta es explorar todas las posibilidades compatibles con los datos y dejar que el tiempo decida. De momento, los resultados del DESI y las próximas campañas con telescopios como Euclid o el Nancy Grace Roman seguirán aportando números contra los que contrastar estas ideas.

La dimensión oscura no deja de ser una hipótesis. Pero ofrece por primera vez un marco donde las dos mayores incógnitas del universo dejan de ser extrañas entre sí y empiezan a conversar en un lenguaje que los físicos creen poder escuchar.

Ficha del Descubrimiento

  • Qué se ha descubierto: Propuesta teórica de una ‘dimensión oscura’ que vincula la materia oscura y la energía oscura, acoplándolas y explicando variaciones observadas por el instrumento DESI.
  • Dónde: Cosmología teórica, con predicciones comprobables en fusiones de galaxias y con futuros datos de telescopios espaciales.
  • Institución responsable: Equipos liderados por la Universidad de Harvard, la Universidad de Chicago, la Universidad de Pennsylvania y el CNRS, entre otros, con observaciones del DESI (Kitt Peak National Observatory).
  • Cuándo: Propuesta consolidada entre 2022 y 2026, basada en datos del DESI (2024‑2025) y modelos de teoría de cuerdas; el artículo de Quanta Magazine que recoge el estado de la cuestión se publicó el 22 de junio de 2026.
  • Impacto a futuro: Ofrece una posible solución a la tensión de Hubble y marca uno de los primeros escenarios en los que la teoría de cuerdas genera predicciones potencialmente observables.

El deepfake sexual de Meloni que obliga a la UE a regular ya la inteligencia artificial

La primera ministra italiana apareció hace unos días en ropa interior en las redes sociales. No era ella, era una imagen generada por inteligencia artificial que circuló durante horas con un realismo tan perturbador que la propia Giorgia Meloni tuvo que desmentirla. Con una mezcla de ironía y preocupación, admitió que el montaje la había mejorado bastante, pero acto seguido lanzó una advertencia que merece leerse muy despacio: “Los deepfakes son peligrosos porque pueden engañar y golpear a cualquiera. Yo puedo defenderme, pero muchos otros no pueden”.

Esa frase, que podría sonar a simple lamento, es en realidad la punta del iceberg de un sistema que lleva dos décadas aprendiendo a conocernos mejor que nosotros mismos. Así lo plantea Marc Vidal en su último análisis, donde conecta el caso Meloni con una maquinaria de manipulación digital que no solo fabrica imágenes falsas, sino que modula emociones, levanta perfiles psicológicos y mercantiliza la atención sin que el usuario sea consciente.

La verdadera manipulación no es una imagen falsa

El deepfake de Meloni tiene algo de virtud: es visible, identificable y su víctima cuenta con altavoces. Pero Vidal sostiene que la manipulación que de verdad importa no se presenta con un montaje fácil de desmentir. “Llega como el orden en que aparecen las cosas en tu pantalla”, explica, como el contenido emocional que predomina en el muro de una red social un martes cualquiera. Añade que, según proyecciones de la UNESCO, para finales de este mismo año las identidades no humanas —bots, agentes de IA, cuentas automatizadas— podrían superar en número a las humanas en los entornos digitales. Eso significa que el espacio donde se forma la opinión pública y se decide qué pensar estará dominado por entidades que no son personas.

El experimento de Facebook que nadie autorizó

Para entender cómo se ha llegado hasta aquí, Vidal recuerda un episodio de 2012 que parece ciencia ficción pero fue ciencia pura. Facebook seleccionó a 689.003 usuarios sin informarles y manipuló durante una semana el contenido emocional que veían: a una parte le filtraron publicaciones positivas y a otra, negativas. Los resultados, publicados en 2014 en la prestigiosa revista Proceedings of the National Academy of Sciences, demostraron un contagio emocional a escala masiva a través de la red social. “No era un estudio sobre la mente humana, era I+D”, sentencia el analista. La conclusión era comercial: un usuario emocionalmente activo interactúa más, y la interacción se monetiza.

La revista acabó lamentando la forma en que se obtuvo el consentimiento, pero el daño ya estaba hecho. Aquel ensayo a ciegas sentó las bases de un modelo de negocio que hoy se ha sofisticado hasta extremos impensables.

De los ‘me gusta’ al perfil psicológico

Para dimensionar el poder actual de los algoritmos, Vidal rescata una figura casi olvidada: Michael Kosinski. En 2013, siendo investigador de la Universidad de Cambridge, publicó un estudio que, con los datos de 58.000 usuarios, lograba predecir rasgos como la orientación sexual, la etnia, la ideología política o incluso si los padres se habían divorciado a partir de simples “me gusta” en Facebook. Dos años después, un seguimiento comparó la precisión del modelo con el conocimiento de personas cercanas: con 10 likes ya superaba a un compañero de trabajo; con 150, a un familiar; y con 300, a la propia pareja.

“Algo que antes se evaluaba de forma individual ahora puede inferirse automáticamente para millones de personas sin que lo noten. Es asombroso y un poco aterrador.”

— Michael Kosinski, citado por Marc Vidal

Desde entonces, recuerda Vidal, las plataformas no han acumulado tres años de datos, sino quince, y no 58.000 usuarios, sino miles de millones. Tampoco se limitan a los ‘me gusta’: ahora registran tiempo de visionado, velocidad de scroll, retrocesos, pausas sobre una imagen. El algoritmo de TikTok, describen sus propios ingenieros en 2026 como un motor de retención emocional, ya no mide lo que dices, sino cómo reaccionas antes de que hayas decidido reaccionar.

¿Te escuchan? El negocio del Active Listening

Pero la extracción de datos dio un paso más. En diciembre de 2023, la empresa estadounidense Cox Media Group colgó en su web un artículo titulado Tus dispositivos te escuchan. No era una denuncia, sino un argumento de venta. Ofrecía un producto llamado Active Listening que, según una presentación filtrada y publicada por el medio 404 Media, capturaba audio del entorno a través del micrófono del móvil, lo cruzaba con el perfil de comportamiento y detectaba intenciones de compra a partir de conversaciones domésticas. Entre sus socios figuraban Meta y Google, aunque ambas compañías se desmarcaron cuando la polémica estalló.

Vidal subraya la fina línea que separa esta práctica de la legalidad: CMG alegaba que no grababa directamente, sino que compraba datos de voz recogidos por aplicaciones de terceros, y que todo estaba cubierto por contratos de consentimiento que el usuario acepta sin leer. “Es la arquitectura del consentimiento digital”, ironiza.

La falsa protección: un panóptico digital con sello público

El profesorado de Harvard Shoshana Zuboff describió la experiencia humana como “materia prima gratuita que se extrae y se traduce en datos de comportamiento”. Y esa lógica explica por qué, para Vidal, ninguno de los casos anteriores es un incidente aislado: son piezas del mismo modelo de negocio. Pero el vídeo va más allá al advertir de que la respuesta regulatoria que muchos reclaman puede ser una trampa. La Unión Europea avanza con el AI Act y la Digital Services Act, pero el analista enumera tres ejemplos preocupantes: la Online Safety Act británica, que obliga a entregar el carné de identidad o una foto del rostro para acceder a contenido sensible y que disparó un 1.400 % las descargas de VPNs; el ‘chat control’ europeo, que pretendía escanear los mensajes antes de cifrarlos (y que un informe jurídico del Consejo calificó de vigilancia generalizada); y el paquete antiblanqueo que limita el efectivo y centraliza la vigilancia financiera, allanando el camino al euro digital con pagos condicionales.

“La máquina que aprendió a leerte antes de que la neurociencia supiera explicar cómo funciona nuestra mente la pusieron en tu bolsillo, te hicieron pagar por ella y le llamaron regalo. Ahora otro quiere la llave de esa maquina y le llaman protección”, resume Vidal con una frase que recuerda al panóptico de Bentham. El vídeo no pide desinstalar aplicaciones ni depositar la esperanza en un partido político, sino recuperar el control sobre lo único que realmente nos pertenece: la atención, el escepticismo y los datos que decidimos entregar. “La culpa, querido Bruto —cita finalmente a Shakespeare—, no está en nuestras estrellas, sino en nosotros mismos”.

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube a continuación.

MediaMarkt estrena el verano con un 15% extra en televisores OLED: la LG C5 de 55 pulgadas baja a 849 euros esta semana

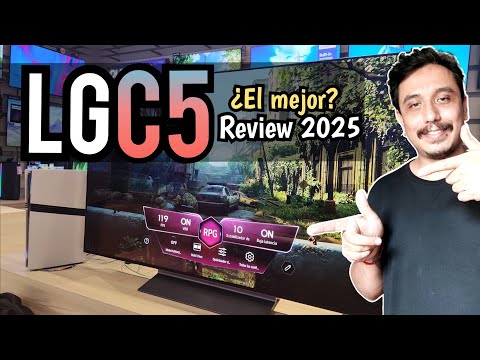
Hay semanas que merece la pena revisar el catálogo de MediaMarkt antes de salir de casa. Del 22 al 24 de junio, la cadena lanzó un 15% de descuento adicional en televisores exclusivo para miembros de miMediaMarkt, una cuenta gratuita que se crea en un minuto. El resultado: la LG OLED C5 de 55 pulgadas, una de las teles más completas del mercado en 2025, baja de 999 a 849 euros, un precio que hace apenas dos años habría parecido imposible para esta categoría.

El contexto no es casual. MediaMarkt ha convertido el verano en su segunda gran temporada de descuentos tecnológicos, a la altura del Black Friday, con campañas centradas en productos de gama alta en lugar del catálogo generalista habitual. Esta vez el foco está puesto íntegramente en las pantallas, y los modelos OLED se llevan el protagonismo absoluto.

MediaMarkt y la LG C5: la oferta que no esperabas en junio

Youtube video

La LG OLED C5 es, a grandes rasgos, la evolución directa de la C4 que tantos elogios cosechó el año pasado. Monta un panel OLED evo con píxeles autoemisivos, lo que significa negro puro de verdad, contraste infinito y ángulos de visión impecables desde cualquier punto del salón. El procesador α9 Gen8 gestiona la imagen con inteligencia artificial, y el resultado es una fluidez que se nota especialmente en el deporte y en el gaming.

En el apartado gaming, la C5 es especialmente sólida: 4 puertos HDMI 2.1, soporte para 4K a 144 Hz, VRR, AMD FreeSync Premium Pro y Nvidia G-Sync. Para quienes tienen una PS5 o una Xbox Series X, es probablemente el mejor compañero que pueden encontrar en este rango de precio. Y con esta oferta de MediaMarkt, el argumento del precio deja de ser un obstáculo.

MediaMarkt amplía el descuento a 65 y 77 pulgadas

Quien busque más superficie de pantalla también tiene opciones muy interesantes. MediaMarkt lleva la misma lógica de descuento a la LG C5 de 65 pulgadas, que pasa de 1.399 a 1.189 euros con el 15% miMediaMarkt, y a la versión de 77 pulgadas, que se queda en 1.597 euros antes de un reembolso adicional de 150 euros de LG OLED. Es decir, el precio final de la versión grande puede acercarse a los 1.447 euros, lo que en términos prácticos supone un descuento cercano a los 1.000 euros respecto al precio de lanzamiento.

Samsung también entra en la fiesta con modelos destacados. La TQ65S95FATXXC de 65 pulgadas baja de los 1.600 euros con el descuento aplicado, y la TQ77S93FAEXXC de 77 pulgadas se convierte en una de las opciones más difíciles de ignorar si el presupuesto llega a ese rango. No es habitual ver 77 pulgadas OLED de Samsung por menos de 1.600 euros.

La tecnología OLED que está detrás de estos precios

Youtube video

Conviene entender por qué los precios de los televisores OLED llevan años cayendo de forma sostenida. Los paneles de diodo orgánico emisor de luz funcionan sin retroiluminación: cada píxel genera su propia luz y puede apagarse de forma independiente, lo que produce el negro más profundo posible y un contraste prácticamente ilimitado. Durante años eso tuvo un coste de fabricación muy elevado, lo que los mantenía fuera del alcance de la mayoría.

La madurez de la tecnología y la escala de producción han cambiado esa ecuación de forma radical. Hoy es posible encontrar una OLED de gama alta con garantías de cinco años de actualizaciones de software por el precio al que se vendía un LCD de calidad media hace cuatro temporadas. Las campañas de verano de MediaMarkt son, en parte, un reflejo directo de esa transformación.

Cómo aprovechar al máximo el descuento de MediaMarkt

Para acceder al 15% de descuento hay que ser miembro de miMediaMarkt, pero el proceso es sencillo. El descuento no aparece reflejado directamente en el precio del producto en la web; se aplica automáticamente en el carrito una vez iniciada la sesión con la cuenta registrada. Conviene verificarlo antes de confirmar la compra.

Algunos modelos seleccionados también incluyen financiación sin intereses, lo que permite fraccionar el coste en varios meses sin sobrecoste. Además, MediaMarkt ofrece recogida gratuita en tienda para evitar plazos de entrega. Estas son las claves que hay que tener en cuenta:

  • Crear cuenta miMediaMarkt antes de añadir al carrito (es gratuita y se hace en un minuto).
  • Verificar el descuento en el resumen de compra antes de pagar.
  • Consultar el cashback de LG para modelos de 77 pulgadas, que suma hasta 150 euros adicionales.
  • Revisar el stock en tienda física si la entrega a domicilio no está disponible en el plazo deseado.

La caída de precios OLED no ha terminado: qué esperar el resto del año

La tendencia que empuja estos precios a la baja tiene recorrido por delante. Los fabricantes han anunciado nuevas generaciones de paneles para 2026 con mayor brillo y menor coste de producción, lo que anticipa que la próxima campaña de otoño —Black Friday y Navidades— puede traer descuentos aún más agresivos en los modelos que hoy son gama alta.

Dicho esto, esperar también tiene su precio: el stock de modelos rebajados en campañas de verano suele agotarse en 48-72 horas. Quien ya tenía en mente renovar el televisor este año, y especialmente quien quiere disfrutar de la recta final del Mundial 2026 en la mejor pantalla posible, difícilmente encontrará una ventana mejor que la que MediaMarkt ha abierto esta semana.

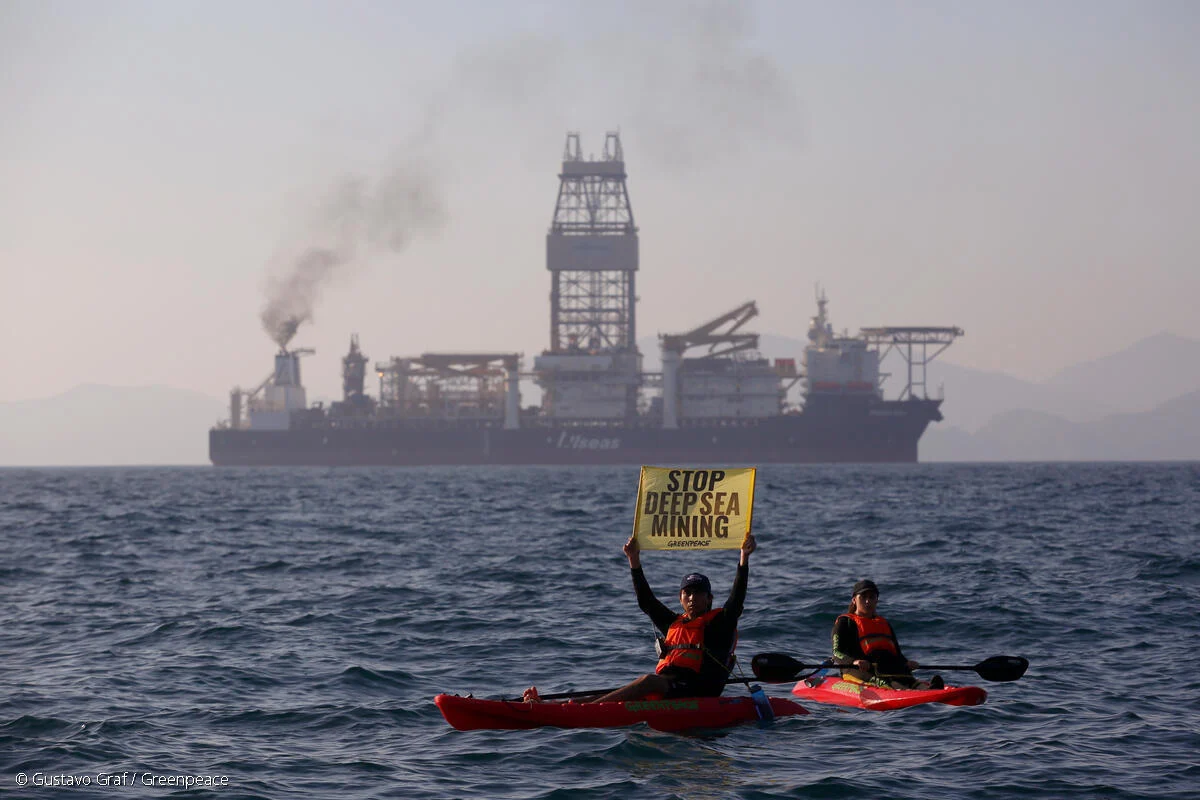
Holanda obligada por ley a frenar la minería submarina ilegal de Allseas y TMC: riesgo ESG global

El dictamen jurídico encargado por Greenpeace Holanda y emitido por la Universidad de Ámsterdam ha puesto en jaque los planes de minería submarina de Allseas y The Metals Company (TMC): el Gobierno neerlandés tiene la obligación legal de intervenir de inmediato para frenar una actividad que, según concluye el análisis, vulnera la Convención de las Naciones Unidas sobre el Derecho del Mar (UNCLOS). La operación, ya en marcha, activa un riesgo ESG directo para los inversores en estas compañías y en cualquier fondo que financie la explotación unilateral del lecho oceánico.

El dictamen que obliga a actuar: la obligación ya está activa

El informe, elaborado por el profesor André Nollkaemper de la Universidad de Ámsterdam, analiza el contrato vinculante de mayo de 2026 entre Allseas y TMC para el desarrollo comercial de la extracción de nódulos polimetálicos en aguas internacionales al amparo de una autorización unilateral de Estados Unidos. Nollkaemper es tajante: la amenaza “ya no es una perspectiva hipotética, sino un hecho presente y en avance”. En consecuencia, la obligación del Estado neerlandés de intervenir “está ya comprometida”, porque el acuerdo somete a Allseas a una ruta que ignora por completo a la Autoridad Internacional de los Fondos Marinos (ISA), el único organismo con competencia para regular la minería en los fondos marinos fuera de las jurisdicciones nacionales.

Aunque el Gobierno neerlandés aún no ha ratificado una legislación específica, el dictamen subraya que tiene la obligación estricta de adoptar “medidas razonablemente apropiadas” para impedir que empresas bajo su control participen en actividades que violan el derecho internacional. Incluso antes de promulgar nuevas normas, el Estado puede (y debe) utilizar los cauces judiciales civiles para exigir responsabilidades a Allseas. El precedente es histórico: por primera vez, una opinión legal encargada por una organización ecologista concluye que un Estado europeo está jurídicamente compelido a detener una operación corporativa en alta mar.

Greenpeace y otras cinco organizaciones ya han remitido una carta urgente al Ejecutivo neerlandés para que tome medidas regulatorias inmediatas y se una a los más de cuarenta países que reclaman una moratoria internacional a la minería submarina en el seno de la ISA. La presión no es solo diplomática: la resolución del Parlamento Europeo aprobada recientemente ordena a los Estados miembros responder con “medidas adecuadas” ante cualquier intento de eludir a la ISA y actuar contra empresas infractoras.

Por qué la minería unilateral es ilegal: la Convención del Mar y la ISA

La UNCLOS, piedra angular del derecho marítimo internacional, otorga a la ISA la jurisdicción exclusiva sobre la explotación de los recursos minerales del lecho oceánico en aguas internacionales, declarando que la zona y sus recursos son “patrimonio común de la humanidad”. La autorización unilateral de Estados Unidos, que no ha ratificado la Convención, carece de validez fuera de su propia jurisdicción. El dictamen detalla que el mero hecho de que Allseas opere embarcación y maquinaria para TMC sin un permiso de la ISA convierte la actividad en una violación directa del artículo 137 de la UNCLOS.

El contrato entre Allseas y TMC, firmado en mayo, incluye la recuperación de nódulos del suelo abisal utilizando el único buque minero funcional del mundo, el Hidden Gem, reconvertido por la empresa suiza-holandesa. Para Nollkaemper, la sola existencia de ese acuerdo ya constituye una infracción actual, porque todas las actividades previstas dependen de una vía ajena al mandato de la ISA.

📊 Impacto ecológico en cifras

  • Especies en riesgo: Hasta el 90 % de las criaturas de las profundidades abisales aún no han sido descubiertas, según los biólogos marinos.
  • Función ecológica clave: Los mismos nódulos que se pretenden extraer generan “oxígeno oscuro”, esencial para redes de vida únicas en el fondo oceánico.
  • Área afectada: Las operaciones de minería submarina destruirían de forma irreversible hábitats que tardan millones de años en formarse.
  • Sin regulación internacional: Al operar fuera de la ISA, no hay evaluación ambiental independiente, participación pública ni plan de restauración.

inversión ESG

El riesgo ESG global para los inversores: litigios, reputación y activos varados

Para los fondos sostenibles, el dictamen dispara una triple alarma. En primer lugar, el riesgo de litigio: si el Gobierno neerlandés demanda a Allseas, la compañía y su principal accionista estratégico, TMC, se exponen a sanciones, paralización de activos y reclamaciones de responsabilidad. Los inversores institucionales que mantengan posiciones en estas firmas o en bonos vinculados a sus proyectos verían cómo un activo que se vendía como “minería de transición” se convierte en un pasivo legal. En segundo lugar, el daño reputacional: cualquier entidad financiera asociada a una actividad declarada ilegal por un tribunal internacional o por un dictamen jurídico de peso pierde la licencia social para operar, algo que los ratings ESG castigan sin demora.

En tercer lugar, el cambio de criterio regulatorio. La resolución del Parlamento Europeo y el creciente bloque de países pro-moratoria elevan la probabilidad de que la minería submarina quede vetada de facto en los próximos años. Los 500 millones de euros que, según cálculos del sector, se necesitan por proyecto minero submarino corren el peligro de transformarse en activos varados antes de que la extracción comercial arranque a plena escala.

La letra pequeña revela que buena parte del entusiasmo inversor se apoya en una laguna: Estados Unidos no ha ratificado la UNCLOS, pero eso no blinda a sus socios europeos frente al derecho internacional. El dictamen de Ámsterdam demuestra que el simple control corporativo neerlandés de Allseas es suficiente para desencadenar la intervención estatal, lo que convierte a la compañía en un foco de incertidumbre regulatoria para todo su ecosistema financiero.

Operar unilateralmente en el lecho oceánico ya no es solo una cuestión ecológica: es un riesgo legal que los inversores no pueden ignorar.

El contrato de mayo de 2026 no habilita la minería, sino que la convierte en una infracción jurídica activa desde el primer día.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Frenar la minería evitaría la destrucción irreversible de ecosistemas donde el 90 % de las especies aún son desconocidas y preservaría la función del “oxígeno oscuro” en el fondo marino.
  • Modelo que cambia: El dictamen pone fin al espejismo de que una autorización nacional puede sustituir el consenso internacional, reforzando la arquitectura de la UNCLOS y la ISA como únicos foros legítimos.
  • Para las próximas generaciones: Proteger el lecho oceánico hoy garantiza que las futuras generaciones hereden un océano íntegro, cuyos recursos se gestionen bajo el principio de patrimonio común, no de apropiación privada acelerada.

Las 5 obras más caras de Chagall: análisis de rentabilidad para el inversor en arte

He seguido de cerca la evolución de las principales referencias de Marc Chagall en el mercado secundario, y el listado de sus cinco lotes más valiosos jamás subastados confirma una dinámica recurrente: la escasez de grandes lienzos, la procedencia institucional y la pertenencia a sus años de plenitud técnica generan una rentabilidad que, en plazos generacionales, supera a muchos activos refugio tradicionales. Para el inversor en arte moderno, entender qué mueve estos precios es clave antes de asignar capital.

El ranking de los cinco lotes más caros: precios de martillo y sobreestimación

En quinto lugar, Les trois cierges (1939) alcanzó $14,58 millones en Christie’s Nueva York en la primavera de 2017. La obra superó en un 45% la estimación media, reflejo del interés por sus lienzos de entreguerras, cargados de simbología y angustia existencial. La puja institucional premió la cronología bélica del cuadro.

La cuarta posición la ocupa Au-dessus de la ville (1924), adjudicada por $15,62 millones en Sotheby’s Nueva York en otoño de 2023. Con una procedencia documentada y un estado de conservación excepcional, sobrepasó en un 4% su estimación media, confirmando la solidez de los lienzos del período parisino del artista.

El podio lo abre LE GRAND CIRQUE (1956), una monumental composición en óleo y gouache que Sotheby’s Nueva York vendió en 2017 por $16,03 millones. La obra, procedente de la prestigiosa colección de la Fundación Gustave Stern, superó el límite alto de la estimación de $15 millones gracias a una guerra de pujas en sala, lo que demuestra que la combinación de procedencia y museografía es un multiplicador de valor.

El segundo puesto corresponde a Le songe du Roi David (1966), rematado en Christie’s Nueva York en 2025 por $26,51 millones. La experimentación material —óleo, témpera y serrín sobre lienzo— y la temática bíblica atrajeron a coleccionistas que valoran la fase más madura de Chagall. Su precio, en pleno ciclo de revalorización del arte moderno, señala que la demanda institucional sigue activa incluso en los años de menor liquidez.

El récord absoluto lo ostenta LES AMOUREUX (1928), vendido en Sotheby’s Nueva York en 2017 por $28,45 millones, un 58% por encima de la estimación máxima de $18 millones. La obra, con pedigrí de la galería Bernheim Jeune y presencia en la retrospectiva de la Kunsthalle Basel de 1933, representa el culmen de la hegemonía de los años 20 como la época más cotizada del artista. La subasta desató una guerra de pujas que solo se ve una vez por generación.

La sobreestimación media de los cinco lotes supera el 30%, una señal de que la demanda por las obras maestras de Chagall sigue infravalorando la disposición a pagar del coleccionista institucional.

La trayectoria de precios: por qué Chagall es un activo anticíclico para carteras diversificadas

Según datos de MutualArt, las ventas anuales de Chagall en subasta superaron los $129 millones en 2017, rozaron los $126 millones en 2022 tras la pandemia y alcanzaron $114 millones en 2025, un año en el que el mercado de arte contemporáneo corregía con fuerza. Esta resistencia se explica por la escasez de su oferta pictórica: los grandes lienzos de las décadas doradas —los años 20 y 30— apenas aparecen una vez cada lustro, y cuando lo hacen concentran la liquidez de los grandes compradores institucionales. A diferencia de artistas con una producción más abundante, Chagall no sufre el riesgo de oversupply que diluye los precios en otros segmentos del arte moderno.

El patrón de picos generacionales —2017, 2022 y 2025— indica que los ciclos de revalorización no dependen de la coyuntura bursátil, sino de hitos de mercado como la salida al mercado de colecciones históricas o el interés de museos asiáticos. Para el inversor, esto significa que la asignación debe plantearse con un horizonte de maduración que trascienda los ciclos económicos cortos.

Asignación táctica: liquidez reducida, horizonte mínimo y el valor de la procedencia

Planteo aquí una lectura de portfolio que pocos wealth reports recogen con claridad: la inversión en Chagall es, ante todo, una apuesta por la preservación de capital en tramos superiores a los diez años. La liquidez en el segmento que supera los $15 millones es estructuralmente baja; estas obras solo salen al mercado cuando un family office reestructura su colección, un museo desaccesiona o se liquida un patrimonio. Eso obliga a planificar la entrada y la salida con varios años de antelación, pero también protege contra las ventas forzosas que castigan a los mercados más líquidos en momentos de tensión financiera.

El inversor conservador hará bien en concentrarse en los lienzos de los años 20 y 30, como Les Amoureux o Les trois cierges, que concentran el 80% de los récords del artista y ofrecen la máxima protección del capital. El inversor más agresivo podría buscar obras experimentales de los años 60, como Le songe du Roi David, si aparecen con un descuento significativo respecto a la estimación, apostando a una futura revalorización por el creciente interés en la fase tardía del pintor. El riesgo en ambos casos es la volatilidad cíclica de las subastas de arte moderno, que en 2023 y 2025 ya demostraron que los precios pueden corregir un 10-15% en trimestres bajistas antes de volver a remontar.

La baja liquidez del segmento superior a $15 millones es el precio que el inversor paga por la descorrelación con los mercados financieros tradicionales.

💎 Veredicto Wealth

Las obras maestras de Chagall de los años 20 y 30 constituyen activos de preservación de capital adecuados para carteras patrimoniales con un horizonte mínimo de diez años. El riesgo principal es la iliquidez en el segmento por encima de los $20 millones, que obliga a planificar la desinversión con varios años de antelación.

Las ciudades más habitables de 2026: el ranking Knight Frank revela dónde invertir en vivienda prime

Llevo casi dos décadas viendo rankings de habitabilidad y su deriva de mero indicador de estilo de vida a hoja de ruta de inversión inmobiliaria prime. La edición 2026 del Quality of Life de Monocle, elaborada este año con datos adicionales de Knight Frank, marca un punto de inflexión: ya no hablamos solo de parques y cafés, sino de dónde los grandes patrimonios pueden colocar capital con expectativas de preservación a largo plazo.

La nueva jerarquía urbana: Perth, Kioto y Vancouver abren la lista

El ranking de 20 ciudades más habitables del mundo coloca a Perth y Kioto empatadas en el vigésimo puesto, seguidas por Vancouver (19) y Melbourne (18). Cada una representa un perfil de riesgo y retorno diferenciado para el inversor en residencial prime.

Perth, con una media de 3.230 horas de sol al año y una población metropolitana de 2,5 millones, ha vivido una transformación infraestructural sin precedentes. La ampliación de su red ferroviaria, la conexión directa con Europa y el desarrollo de Elizabeth Quay —un barrio frente al río Swan que concentra oficinas de lujo, hoteles y residencias— han dotado a la ciudad de una densidad de servicios propia de metrópolis globales. El mercado de vivienda de alta gama se beneficia ahora de una demanda sostenida por parte de ejecutivos vinculados al sector de recursos naturales, pero también de un nuevo perfil de comprador atraído por el equilibrio entre vida al aire libre y conectividad.

Kioto ofrece un argumento distinto. La ciudad ha elevado su impuesto turístico hasta los 10.000 yenes (54 euros) por persona y noche en hoteles de lujo, una medida que generará 12.600 millones de yenes (68 millones de euros) anuales para mejorar infraestructuras y aliviar la presión sobre los servicios públicos. Para el inversor, esta iniciativa reduce el riesgo de que el exceso de visitantes erosione la habitabilidad a largo plazo —un factor crucial para la revalorización de activos inmobiliarios en zonas patrimoniales—. La estabilidad social, la seguridad y una participación del transporte público en los desplazamientos del 61 % consolidan a Kioto como mercado defensivo para carteras patrimoniales que buscan exposición al yen y a activos tangibles en centros urbanos consolidados.

Vancouver, la única ciudad norteamericana presente en la lista, destaca por su regeneración del transporte público —con ampliaciones del SkyTrain y una nueva línea de metro— y por una proporción de población nacida en el extranjero del 40 %. No obstante, las tasas adicionales a compradores extranjeros apenas han aliviado los precios, lo que mantiene el mercado residencial prime en niveles elevados y con una rotación limitada. Para el inversor con horizonte de una década, la escasez de oferta y el atractivo global de la ciudad compensan el bajo rendimiento inmediato por alquiler.

Del índice de habitabilidad a la decisión de asignación de activos

La inclusión de Knight Frank en la recogida de datos de este informe no es inocente. La consultora inmobiliaria viene midiendo la correlación entre calidad de vida, precios de vivienda prime y flujos de capital de family offices internacionales. Ciudades con puntuaciones altas en seguridad, espacios verdes y conectividad aérea —Kioto sirve a 22 destinos internacionales desde su región metropolitana, Vancouver a 53— ofrecen un doble dividendo: preservación del capital en periodos de tensión geopolítica y una liquidez de salida respaldada por compradores de múltiples jurisdicciones.

La diversificación geográfica mediante residencial prime en estos centros no es, sin embargo, un paseo. La regulación fiscal local, la evolución demográfica y la capacidad de la ciudad para absorber nueva oferta sin diluir la prima de escasez son variables que el inversor debe auditar caso por caso. Melbourne, por ejemplo, ha absorbido una ampliación ferroviaria de 1.000 millones de euros sin que los precios del segmento alto se hayan desbocado, lo que sugiere un mercado más maduro y predecible. Perth, en cambio, muestra aún el vigor de quien sale de décadas de infraestructura diferida.

Invertir en vivienda prime en una ciudad habitable es, hoy, una apuesta por la convergencia entre capital paciente y crecimiento urbano de calidad.

Lo que el inversor de patrimonio elevado no debe pasar por alto

Llevo años estudiando cómo los flujos de inversión en residencial de lujo se adelantan a los rankings de habitabilidad, no al revés. El capital institucional detecta primero la mejora en conectividad, la inversión pública o la recalificación urbanística; después llega la validación mediática. En este sentido, el informe Monocle-Knight Frank de 2026 ofrece una foto madura de ciudades que ya han hecho sus deberes. El riesgo para el inversor que entra hoy es que buena parte de la revalorización anticipada esté ya descontada, sobre todo en mercados como Vancouver o Melbourne.

Sin embargo, la dispersión geográfica de las ciudades listadas —desde la costa oeste australiana hasta el corazón de Kansai— permite construir una cartera diversificada con exposición a divisas y ciclos macroeconómicos distintos. La clave está en seleccionar el activo concreto, no solo la ciudad: una villa en el suroeste de Perth no tiene el mismo comportamiento que un apartamento en el distrito de Kioto central; y un ático en Vancouver oeste responde a dinámicas diferentes que una propiedad en sus suburbios. El inversor que entienda esta granularidad estará en posición de beneficiarse de la tendencia sin pagar de más.

La próxima cita relevante para calibrar estas dinámicas será la publicación del Knight Frank Wealth Report 2026, prevista para otoño, donde se actualizarán los flujos de capital de los ultra-high-net-worth individuals hacia inmuebles residenciales prime. Ese será el momento de contrastar si la habitabilidad se ha traducido ya en múltiplos de precio o si aún quedan bolsas de valor en ciudades consideradas menores.

💎 Veredicto Wealth

La vivienda prime en ciudades con alta calidad de vida constituye un activo de diversificación patrimonial para inversores con horizonte superior a cinco años. El riesgo principal a vigilar es la sobrevaloración inducida por flujos turísticos y la regulación fiscal local, que puede erosionar la rentabilidad esperada.

La venta de Easyjet se encarece: Castlelake ofrece 6.400M y los vendedores piden 7.000M

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Castlelake ha presentado una oferta de 6.400 millones de euros por Easyjet, pero los vendedores exigen al menos 7.000 millones para sentarse a negociar, según publica City AM.
  • ¿Quién está detrás? Castlelake es un fondo de inversión estadounidense; los vendedores podrían ser aerolíneas como Air France o IAG, interesadas en controlar la low cost.
  • ¿Qué impacto tiene? La operación se acerca a los 7.000 millones de euros y podría reconfigurar el mercado aéreo europeo, con especial repercusión en España por la fuerte presencia de Easyjet en aeropuertos turísticos.

El fondo Castlelake ha puesto sobre la mesa 6.400 millones de euros por Easyjet, pero los vendedores de la aerolínea de bajo coste han fijado el precio mínimo en 7.000 millones, según ha adelantado el diario económico londinense City AM.

La distancia no es tan grande: apenas 600 millones separan la oferta de las pretensiones, lo que en una transacción de este calado equivale a menos del 10% del precio final. Castlelake ha ido escalando sus propuestas desde principios de año, cuando la capitalización de Easyjet rondaba los 4.000 millones de euros, una cifra que el mercado ya consideraba ridícula para una aerolínea con la cuota de mercado de la low cost británica.

Los vendedores, entre los que se especula que podrían figurar grandes aerolíneas europeas como Air France o IAG, aprietan porque saben que hay músculo financiero detrás. Un inversor destacado declaró al Financial Times que “yo creo que los propietarios aceptarían hablar a partir de las 7 libras por acción”, un listón que ahora se ha trasladado a los 7.000 millones de euros globales.

Castlelake ya había visto rechazadas tres ofertas anteriores, lo que demuestra la voluntad real de compra. Con cada nuevo acercamiento, el fondo estrecha el margen y los vendedores ceden terreno, haciendo que la ceremonia de regateo parezca encaminada hacia un acuerdo.

El pulso de los 600 millones que separan el acuerdo

La negociación por Easyjet se ha convertido en un pulso de alto voltaje. Los 600 millones de diferencia son lo bastante pequeños como para que cualquier concesión cierre la operación, pero lo bastante grandes para reflejar la tensión entre compradores y vendedores. El mercado descuenta ya que el acuerdo final se situará entre los 6.800 y los 6.900 millones de euros, algo que contentaría a ambas partes.

La pista de que los vendedores podrían ser aerolíneas ya instaladas añade un componente estratégico. Si IAG o Air France consiguieran hacerse con Easyjet, el mapa low cost europeo cambiaría de golpe, con un único operador dominando rutas que hoy compiten ferozmente en precio.

El margen de 600 millones es menos del 10% del precio final. La operación está más cerca de lo que parece.

Por qué la venta de Easyjet importa en España

Easyjet es la segunda aerolínea en número de pasajeros en aeropuertos como Barcelona-El Prat o Palma de Mallorca, y tiene una presencia muy relevante en Málaga, Alicante y Tenerife. Una absorción por parte de IAG (matriz de Iberia y Vueling, entre otras) significaría menos alternativas de bajo coste para las rutas que conectan la península con Baleares, Canarias y los principales destinos turísticos, disparando el riesgo de una subida de tarifas.

La posible compra de Easyjet llega en plena ola de concentración del sector aéreo europeo, justo cuando la Comisión Europea evalúa la adquisición de Air Europa por IAG. Un movimiento corporativo de esta magnitud pondría aún más presión sobre los reguladores y abriría un debate sobre la competencia real en las rutas vacacionales desde España.

Hoja de Ruta: Claves del Viaje

Para el viajero español, lo que está en juego es la diversidad de oferta. Easyjet transportó 16 millones de pasajeros en aeropuertos españoles en 2025, según datos de Aena, y su policy de precios agresivos ha mantenido contenidas las tarifas de otras aerolíneas. Si la operación culmina bajo el paraguas de un gran grupo aéreo, ese contrapeso se diluiría, especialmente en las rutas domésticas de alto tráfico.

El dato que mejor resume la situación son los 600 millones de hueco entre la oferta y la demanda de precio, menos de un 8,6% del valor total que se negocia. En fusiones y adquisiciones de este tamaño, ese margen suele cerrarse en una ronda final de due diligence, que fuentes conocedoras de la operación sitúan en las próximas semanas. El riesgo inmediato es que, de no alcanzarse un acuerdo, la acción de Easyjet sufra una corrección que penalice a los actuales accionistas.

Desde el punto de vista estratégico, el pulso entre Castlelake y los vendedores retrata un sector que tiende a la consolidación. En un plazo de cinco a diez años, las aerolíneas de bajo coste independientes podrían quedar reducidas a un número muy escaso, con los dos o tres grandes grupos controlando el grueso de los slots en aeropuertos clave. Para España, el foco está en si el comprador final será un grupo europeo ajeno a IAG —lo que mantendría cierta presión competitiva— o la propia matriz de Iberia, que sumaría a su red la flota y los derechos de vuelo de Easyjet en el Mediterráneo. El desenlace se leerá no solo en euros, sino en el precio de los billetes de los próximos veranos.

Renfe supera los dos millones de viajes con el Abono Único en Cercanías y Media Distancia

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Renfe ha superado los dos millones de viajes realizados con el Abono Único, un billete de 60 euros que permite viajar de forma ilimitada durante 30 días por Cercanías, Media Distancia y líneas de autobús estatales.
  • ¿Quién está detrás? La operadora pública Renfe, en colaboración con el Ministerio de Transportes y Movilidad Sostenible (Mitma), que diseñó este título para fomentar el transporte público intermodal.
  • ¿Qué impacto tiene? El 66,64% de los viajes son de jóvenes con tarifa reducida (30 euros). Las medidas antifraude limitan los usos abusivos y bloquean el abono ante tres cancelaciones sin aviso previo.

Renfe ha detallado este miércoles que el Abono Único, lanzado para unificar el acceso recurrente al tren y al autobús, ha registrado ya más de 2 millones de viajes. Del total, 1,73 millones corresponden a trenes de Media Distancia, mientras que los servicios de Cercanías y Rodalies suman 275.600 desplazamientos, según el comunicado oficial de la compañía ferroviaria.

Un billete, un código: así se usa en tren y autobús

El Abono Único funciona con un código personal e intransferible que se obtiene al comprar el título en taquillas, máquinas de autoventa o en renfe.com (para la adquisición es obligatorio aportar DNI o NIE, teléfono móvil y correo electrónico). Para los trayectos de Media Distancia o Avant, el usuario debe reservar plaza previamente en la web, vinculando el código del abono. En Cercanías y Rodalies, basta con recargar la tarjeta Renfe&tú en las máquinas expendedoras o en las taquillas de las estaciones.

En el caso de los autobuses, al comprar el abono se proporciona un código que se introduce al adquirir el billete de autobús, lo que elimina cualquier coste adicional. «El mismo proceso funciona a la inversa si el abono se adquiere a través de un operador de autobús y se quiere usar en el tren», aclara Renfe.

Medidas antifraude: hasta 60 días sin poder comprar otro abono

Para evitar el uso fraudulento, el Abono Único incluye restricciones. En Media Distancia y Avant, no se pueden formalizar dos o más viajes en el mismo sentido si entre la salida del primer tren y la del segundo hay menos de 180 minutos, o un intervalo menor al triple del tiempo total del trayecto. Además, se limita a un máximo de cuatro viajes al día en aquellos servicios que requieren reserva de plaza.

El régimen sancionador es claro: si el abono se utiliza por una persona distinta al titular, queda bloqueado de inmediato. También se bloquea si el usuario acumula tres omisiones en la cancelación de reservas sin avisar con al menos 60 minutos de antelación; en ese caso, pierde el derecho a devolución y no puede comprar otro abono en los siguientes 60 días. Si se superan los 20 usos indebidos en un año, además del bloqueo, se retira el Código de Registro Joven o Niño y se comunica la sanción al Mitma.

Perfil del viajero: el 66,64 % son jóvenes

El Ministerio de Transportes confirmó que la tarifa reducida para menores de 26 años aglutina dos tercios de los accesos, lo que refleja un interés notable de la población joven por la movilidad en tren. Para beneficiarse de esa tarifa de 30 euros al mes es necesario registrarse previamente en la web oficial del Mitma, donde se asigna un código de perfil específico.

Los dos millones de viajes en apenas unos meses confirman que el modelo de suscripción ha llegado al ferrocarril español para quedarse, y que el Abono Único reduce barreras, sobre todo para los jóvenes, con un coste inferior al de un depósito de gasolina.

Hoja de Ruta: Claves del Viaje

El hito del Abono Único va más allá de una cifra redonda: supone la consolidación de un cambio en la forma de viajar, impulsado por la intermodalidad y un precio que compite con el coche privado. 1,73 millones de viajes en Media Distancia evidencian que el tren convencional y el Avant están captando desplazamientos que antes se hacían por carretera, un patrón que recuerda al lanzamiento de los abonos gratuitos de Cercanías y Media Distancia en 2022, que dispararon la demanda durante la crisis energética.

La compañía pública aprovecha además para reforzar su papel de columna vertebral de la movilidad rural y periurbana, conectando trayectos como Ourense-A Coruña, Madrid-Salamanca o Alicante-Murcia. Para los jóvenes, el Abono Único es ya una puerta de entrada a una movilidad sin coche propio: con 30 euros al mes, el coste mensual equivale a menos de la mitad de lo que cuesta solo el seguro de un turismo.

Sin embargo, el éxito conlleva fricciones. Las medidas antifraude, aunque necesarias para evitar el uso indebido, pueden generar insatisfacción si el sistema de cancelaciones no es lo suficientemente flexible. Además, la intermodalidad real con los autobuses estatales aún depende de un código que el usuario debe introducir manualmente, una barrera menor que los operadores deberían automatizar en futuras versiones del abono.

El Abono Único mira al Deutschlandticket alemán, pero con una diferencia clave: en España, el transporte público regional y local no está integrado en un único abono nacional, y son las comunidades autónomas las que gestionan sus propios títulos de transporte. La extensión real de la intermodalidad a todo el transporte público sigue siendo una asignatura pendiente. No obstante, los dos millones de viajes demuestran que cuando el precio y la simplicidad se alinean, el tren gana.

Carlos Cuerpo gana la batalla a Moncloa y sitúa a un técnico como presidente de la CNMC

El ministro de Economía, Carlos Cuerpo, ha logrado imponer su criterio en la elección del nuevo presidente de la Comisión Nacional de los Mercados y la Competencia (CNMC). El economista Juan José Ganuza asumirá la presidencia del supervisor, un nombramiento que refuerza el perfil técnico frente a las alternativas de carácter más político que, según fuentes conocedoras del proceso, contaban con apoyos en distintos ámbitos del Ejecutivo. La decisión tendrá un impacto directo en todos los sectores regulados —desde la banca hasta la energía— y define el rumbo del regulador más allá del actual ciclo político.

El desenlace de una batalla en el seno del Ejecutivo

La sucesión de Cani Fernández al frente de la CNMC se había convertido en una cuestión sensible para Moncloa. La capacidad del organismo para intervenir en operaciones empresariales, sancionar conductas anticompetitivas y regular mercados estratégicos como el energético, las telecomunicaciones o el audiovisual, la convierte en una pieza clave de la arquitectura institucional. Según distintas fuentes consultadas por El Confidencial, la candidatura impulsada por Economía se ha impuesto a otras que pretendían dotar al puesto de un perfil más afín a la esfera política.

El nuevo presidente permanecerá en el cargo hasta 2032, un horizonte temporal que desborda la legislatura actual y que confiere al nombramiento una relevancia aún mayor. La apuesta por un técnico, alejado de la carrera funcionarial clásica pero próximo a los círculos económicos del Gobierno, marca un cambio de estilo en la máxima institución de competencia española.

Quién es Juan José Ganuza, el nuevo presidente de la CNMC

Ganuza no pertenece al cuerpo de Técnicos Comerciales y Economistas del Estado (TECO), al que está adscrito el propio Carlos Cuerpo, pero se ha consolidado como uno de los economistas de referencia para el Ministerio de Economía. Desde 2014 dirige la División de Competencia y Regulación de Mercados de Funcas y actualmente preside el Área de Economía de la Agencia Estatal de Investigación. Su producción académica se ha centrado en la reducción de barreras regulatorias, la competencia en mercados concentrados y el impacto de las grandes plataformas tecnológicas.

A lo largo de su carrera, ha defendido reformas orientadas a aumentar la competencia en sectores estratégicos y a reforzar la supervisión de los mercados digitales. Su perfil encaja con el de una autoridad de competencia de corte europeo: un economista con una sólida impronta universitaria y un enfoque analítico que prima el dato sobre la componenda política.

Carlos Cuerpo

Un currículo “muy destacable” aunque desconocido en los círculos de la competencia

La designación ha generado cierta sorpresa entre algunos expertos del ámbito de la defensa de la competencia. “Si pensábamos que con el nombramiento de Cani Fernández se abría una etapa de nombramientos de personas reconocidas en el sector, alguno puede sentirse decepcionado”, admiten fuentes del sector consultadas por El Confidencial. Sin embargo, ninguna de ellas cuestiona la valía del candidato, cuyo currículo califican de “muy destacable”.

Las dudas se concentran en su conocimiento práctico de los procedimientos internos de la CNMC. A diferencia de su predecesora, que llegó al cargo con una larga trayectoria en grandes despachos especializados, Ganuza carece de experiencia directa en la tramitación de expedientes complejos. “No nos consta que conozca en detalle los procedimientos; no es un perfil como el de Cani”, apuntan las mismas fuentes.

La CNMC gana un perfil eminentemente técnico en un momento en el que sus competencias abarcan desde la energía hasta las hipotecas.

Lo que está en juego para las empresas reguladas

El relevo en la cúpula del regulador coincide con la tramitación de algunos de los expedientes más delicados de los últimos años. La investigación abierta tras el apagón eléctrico que afectó a varias comunidades y el expediente sancionador contra varias entidades financieras por la fijación de tipos hipotecarios son dos de los asuntos que más expectación despiertan en los mercados. Fuentes cercanas al organismo insisten en que el cambio de presidente no alterará el desarrollo de estos procedimientos, que seguirán avanzando con normalidad.

Más allá de los casos concretos, el nuevo presidente deberá lidiar con una creciente complejidad regulatoria. La CNMC concentra competencias que en otros países europeos están repartidas entre varios organismos, lo que exige una interlocución constante con la Comisión Europea y con los reguladores sectoriales de telecomunicaciones, energía o transporte. Para las empresas de esos sectores, cada decisión —una multa, una autorización o un cambio de criterio— puede traducirse en millones de euros y en ventajas competitivas de primer orden.

El equilibrio del nuevo consejo: técnicos, políticos y jurídicos

Junto a Ganuza, el Ejecutivo ha propuesto la incorporación de Carmen Balsa, exdirectora de Gabinete de Nadia Calviño; Joan Capdevila, exdiputado de ERC y próximo a Oriol Junqueras; y Marina Echebarría, la apuesta de Sumar. La combinación de perfiles —técnico, político y jurídico— busca un equilibrio interno que permita al organismo mantener una línea de actuación coherente durante los próximos seis años.

Fuentes del sector interpretan este equilibrio como una garantía de independencia, pero también como un reconocimiento de que la CNMC no puede desligarse por completo del contexto político. El reto para Ganuza será cohesionar un consejo con sensibilidades diversas sin que las disputas internas lastren la capacidad de supervisión.

Un movimiento que marca el rumbo del regulador hasta 2032

La elección de Ganuza no es un simple relevo en la cúpula de un organismo independiente. Es la constatación de que Economía ha ganado la partida frente a otros ministerios y que la apuesta por un presidente técnico se consolida como la línea prioritaria. En un entorno en el que las grandes operaciones corporativas —como las fusiones bancarias o los movimientos en el sector energético— pasan inevitablemente por el filtro de competencia, el perfil del máximo responsable de la CNMC tiene consecuencias directas sobre la seguridad jurídica de cualquier inversión.

El precedente más inmediato es el de la propia Cani Fernández, que durante su mandato reforzó el protagonismo del regulador y lo dotó de una visibilidad inédita. Ahora, con un presidente menos conocido pero con un bagaje académico sólido, el mercado espera señales sobre si la CNMC mantendrá el tono activista o adoptará un enfoque más mesurado. De momento, la prioridad parece clara: profundizar en el análisis económico antes de tomar decisiones, sin renunciar a la firmeza en la defensa de la competencia.

📊 Las Claves para el Inversor

  • Qué vigilar: La toma de posesión de Ganuza y las primeras comparecencias públicas para detectar el tono que imprimirá a los expedientes en curso, en especial el sancionador a la banca y la investigación del apagón.
  • Reacción del valor: Los sectores más regulados, como banca y utilities, podrían descontar un escenario de menor activismo inicial, aunque la autonomía del consejo obliga a no descartar sorpresas.
  • Precedente sectorial: La transición de Cani Fernández a un perfil aún más académico recuerda al relevo en autoridades como la CMA británica, donde la apuesta por economistas de prestigio ha reforzado la credibilidad técnica sin restar capacidad de intervención.

La CNMC dispara la competencia en la recarga de vehículos eléctricos: estas son sus nuevas medidas

La CNMC ha identificado la falta de transparencia en tarifas y el exceso de burocracia como los principales frenos a la competencia en la recarga de vehículos eléctricos. Este 24 de junio, el regulador ha publicado un informe con una docena de propuestas para corregir estos desequilibrios antes de que lastren el despliegue del vehículo eléctrico en España.

El mercado de la recarga pública ha crecido de forma exponencial en los últimos dos años, pero la fragmentación de operadores, la disparidad de precios y la complejidad administrativa amenazan con ralentizar la adopción masiva. Según datos del sector, la red de recarga pública supera ya los 30.000 puntos, aunque la mayoría son de baja potencia, y el parque de vehículos eléctricos ronda las 400.000 unidades. La cuota de mercado del eléctrico puro se situó en el 5,4% en 2025, lejos de Portugal, que supera el 20%. La CNMC advierte de que, si no se actúa con celeridad, España podría quedarse rezagada frente a los objetivos de electrificación fijados por Bruselas.

Las medidas clave anunciadas por la CNMC

Entre las propuestas más destacadas figura la obligación de que los operadores publiquen sus tarifas de recarga de forma clara y comparable. El objetivo es que el usuario pueda elegir punto de carga conociendo de antemano el coste por kilovatio hora (kWh), algo que hoy sigue siendo opaco en muchas estaciones. Además, la CNMC pide la creación de ventanillas únicas administrativas que reduzcan los trámites para instalar nuevos puntos de recarga, un proceso que actualmente puede llevar meses en según qué comunidades autónomas.

Otro eje fundamental es la neutralidad de las ayudas públicas. El regulador considera que los programas de subvención, como los fondos del Plan MOVES o las ayudas a la instalación de puntos de recarga vinculada a vehículos, deben evitar favorecer a determinados operadores frente a otros. En la práctica, esto implicaría revisar los criterios de elegibilidad para que grandes y pequeños competidores puedan acceder en igualdad de condiciones.

La CNMC también reclama para sí misma nuevas herramientas de investigación de mercados. Quiere poder detectar a tiempo prácticas anticompetitivas, acuerdos comerciales que limiten la interoperabilidad entre redes o estrategias de precios predatorios. El modelo de negocio de la recarga ultrarrápida, con inversiones millonarias, puede llevar a movimientos empresariales que terminen por concentrar el mercado en pocos operadores.

Los obstáculos que han llevado a la CNMC a actuar

competencia recarga eléctrica

El informe detalla una serie de barreras que, si no se eliminan, podrían frenar el desarrollo de una red de recarga competitiva. La primera es la fragmentación normativa: cada comunidad autónoma y, a menudo, cada ayuntamiento, impone sus propios requisitos para la instalación de puntos de carga. Esto genera costes adicionales y retrasos que desincentivan a nuevos entrantes.

La competencia no se construye solo con más puntos de recarga, sino con reglas claras que impidan que unos pocos operadores controlen el acceso del usuario a la energía.

La segunda barrera es la falta de transparencia en los precios. Aunque la mayoría de los operadores publican sus tarifas, la CNMC ha constatado que la información no siempre es fácil de comparar. Algunos incluyen el coste de la energía, otros añaden tarifas de conexión o suscripciones, y la fórmula de precios dinámicos en estaciones ultrarrápida resulta opaca para el consumidor medio.

Por último, el regulador señala el riesgo de captura del mercado por parte de los grandes operadores energéticos, que pueden empaquetar puntos de recarga con otros servicios (electricidad en el hogar, paneles solares) y crear ecosistemas cerrados. Si no se vigila, la interoperabilidad entre redes podría verse comprometida, y el usuario se vería forzado a usar una sola app o tarjeta de recarga propiedad de un grupo concreto.

El largo camino hacia una movilidad eléctrica competitiva

A nivel europeo, el Reglamento AFIR ya obliga a que los puntos de recarga sean accesibles sin suscripción previa y con precios transparentes. España tiene hasta finales de 2026 para transponerlo, por lo que las medidas de la CNMC se alinean con una tendencia continental. Pero la clave estará en la coordinación con las comunidades autónomas, que poseen las competencias en ordenación del territorio y en la concesión de ayudas.

Las propuestas de la CNMC llegan en un momento delicado. España se ha fijado el objetivo de alcanzar los 5,5 millones de vehículos eléctricos en 2030, y para ello necesita multiplicar por seis la red de recarga ultrarrápida. Pero sin una competencia efectiva, el riesgo es que los precios se inflen artificialmente y que la experiencia de recarga se convierta en un desierto de opciones limitadas.

Creo que el acierto de estas medidas está en su carácter preventivo y no meramente reactivo. La CNMC aprendió la lección en otros sectores, como las telecomunicaciones, donde actuó tarde ante la concentración de mercado. Ahora quiere evitar repetir errores con la movilidad eléctrica. Sin embargo, la eficacia de cualquier recomendación reside en su aplicación. El organismo necesita dotarse de los medios y la determinación para sancionar con contundencia si aparecen prácticas restrictivas.

Las ayudas públicas, por su parte, son un arma de doble filo. Si no se diseñan con criterios de neutralidad, pueden acabar financiando la dominancia de unos pocos. El Plan MOVES ha sido criticado por su complejidad y por beneficiar a fabricantes y operadores con más capacidad para gestionar los trámites. La CNMC pide ahora que las reglas del juego sean iguales para todos. Es una demanda sensata, pero exigirá un cambio de mentalidad en las administraciones autonómicas, que a menudo ven en estas ayudas una oportunidad para atraer inversión a cualquier precio.

En última instancia, el éxito de la recarga eléctrica en España dependerá de que el usuario pueda enchufar su coche en cualquier lugar sin preocuparse por qué aplicación descargar ni por tarifas ocultas. Las propuestas de la CNMC van en la buena dirección, pero el camino hasta 2030 está sembrado de fechas límite y de la tentación de proteger mercados locales. Mi impresión es que, sin un seguimiento constante, las buenas intenciones se quedarán en papel mojado. Y eso sería una mala noticia para la movilidad sostenible.

Puedes consultar el informe completo en la web de la CNMC.

Telefónica pone en alquiler 40.000 m² de su sede central para recortar gastos

Telefónica pone en alquiler más de 40.000 metros cuadrados de su centro corporativo en Madrid, el Distrito C, para generar ingresos adicionales y reducir gastos. La decisión, confirmada por fuentes del sector inmobiliario, se enmarca en la estrategia de recorte de costes del presidente, Marc Murtra, que ya se desprendió de la histórica sede de Gran Vía hace apenas unas semanas.

La operadora ultima la firma de varios contratos de arrendamiento con empresas ajenas al grupo para poner en valor varios de los trece edificios que componen el complejo de la Ronda de las Telecomunicaciones. La superficie en desuso —algo más de 40.000 metros cuadrados— equivale a casi un tercio de los 140.000 metros cuadrados construidos en 2007 con una inversión de 500 millones de euros. Los continuos expedientes de regulación de empleo (ERE) y los planes de bajas incentivadas aplicados a lo largo de la última década han vaciado buena parte de las plantas, diseñadas inicialmente para albergar hasta 14.000 trabajadores.

Un distrito que se ha ido vaciando

La reducción de plantilla —más de 20.000 salidas en el conjunto de la compañía desde que se levantó el complejo— y el teletrabajo han agravado la situación. Durante los dos últimos años del mandato de José María Álvarez-Pallete, el absentismo físico se cronificó en el Distrito C. Poco después de la llegada de Murtra, la dirección de recursos humanos envió un correo a toda la plantilla recordando la obligación de acudir presencialmente al menos tres días por semana. Aun así, las dimensiones de la sede seguían muy por encima de las necesidades reales.

El propio Pallete barajó alquilar algunas de las plantas vacías, según las mismas fuentes. Sin embargo, el anterior presidente nunca llegó a ejecutarlo. Consideraba la sede corporativa, junto con la de Gran Vía, un activo simbólico que representaba la fortaleza de la operadora. Ese apego sentimental, que también le frenó a la hora de vender las filiales latinoamericanas, ha desaparecido con la nueva dirección.

De la venta de símbolos a la desinversión en Latinoamérica

Murtra ha roto en apenas año y medio con varios de los tabúes que defendía su antecesor. Después de desprenderse de las subsidiarias en Argentina, Perú, México, Chile, Ecuador y Colombia, ha vendido la icónica sede de Gran Vía a Tomás Olivo por 120 millones de euros, muy lejos de los 250 millones que Telefónica esperaba obtener cuando abrió la subasta. La oposición del Ayuntamiento de Madrid al cambio de uso —de oficinas a residencial y hotelero— enfrió las ofertas, pero Murtra, con el respaldo de La Caixa y la SEPI (cada una con el 10 % del capital), decidió seguir adelante para seguir generando caja.

El alquiler de 40.000 metros cuadrados confirma que la nueva Telefónica antepone la eficiencia operativa a la preservación de sus activos simbólicos.

La puesta en alquiler del distrito corporativo es un paso más en esa misma dirección. Los ingresos por arrendamiento no serán elevados en términos absolutos —el mercado de oficinas en la periferia de Madrid no está en máximos—, pero liberan recursos y evitan costes de mantenimiento de espacios improductivos. La compañía ha declinado hacer comentarios sobre esta información.

Un giro pragmático que cuadra con la cuenta de resultados

La necesidad de contener los gastos operativos es urgente. La venta de las filiales latinoamericanas, algunas por precios irrisorios, ha obligado a la matriz a realizar provisiones millonarias para compensar el impacto en divisas. En este contexto, cada metro cuadrado que se alquila es un euro que deja de perderse en mantenimiento. La medida es coherente con con la estrategia de centrar los recursos en los mercados rentables y reducir la exposición al vaivén de las divisas emergentes.

Más allá del ahorro directo, la decisión envía un mensaje a los accionistas: la era de los activos no estratégicos ha terminado. El consenso de analistas valora positivamente cualquier movimiento que reduzca la base de costes fijos y mejore el resultado operativo antes de amortizaciones (OIBDA), la métrica más vigilada en el sector de las telecomunicaciones.

Murtra Telefónica

📊 Las Claves para el Inversor

  • Qué vigilar: La firma de los contratos de arrendamiento y la evolución de los ingresos inmobiliarios en los próximos resultados trimestrales, que deberían reflejar un menor peso de los gastos de estructura.
  • Reacción del valor: La cotización apenas reaccionó a la noticia de la venta de Gran Vía y es probable que los alquileres sean igualmente recibidos como un ajuste marginal, aunque positivo. El mercado descuenta ya buena parte de la reestructuración.
  • Precedente sectorial: La venta y posterior alquiler de sedes corporativas es una práctica habitual entre las grandes telecos europeas para optimizar su balance; Telefónica se suma a una tendencia que ya siguieron Deutsche Telekom y Orange.

Las marcas chinas de coches impulsan las ventas en Europa con crecimientos de tres dígitos

Las marcas chinas de coches han superado por primera vez las 100.000 unidades mensuales en la Unión Europea. BYD, Chery y Leapmotor encabezan una ofensiva que está redefiniendo el mercado del automóvil, con crecimientos superiores al 100% en lo que va de año. Según los últimos registros de matriculaciones, el auge del vehículo eléctrico ha empujado la penetración de estos modelos hasta el 20% del total del mercado, y los fabricantes chinos se llevan una tajada cada vez mayor.

Los datos confirman lo que muchos analistas del sector llevaban meses anticipando: la tormenta perfecta para los fabricantes europeos. Mientras BYD dispara sus entregas con modelos como el Atto 3 y el Dolphin, Chery entra en el continente con su marca Omoda y Leapmotor, de la mano de Stellantis, irrumpe con utilitarios eléctricos muy competitivos en precio. Todos ellos registran crecimientos de tres dígitos en el primer semestre, según las fuentes consultadas.

BYD, Chery y Leapmotor: la avanzadilla china en Europa

El gigante chino BYD ha multiplicado por tres sus ventas en el Viejo Continente desde enero. La compañía, que ya cuenta con una planta en Hungría, está construyendo una segunda en Turquía para esquivar los aranceles comunitarios. Chery, por su parte, ha encontrado en el mercado europeo una salida natural a la saturación doméstica, y Leapmotor ha aprovechado el acuerdo con Stellantis para distribuir sus modelos a través de la red de concesionarios del grupo franco-italiano, algo que acelera su implantación.

Las cifras agregadas muestran que los eléctricos chinos ya representan una de cada cinco matriculaciones en la categoría. No es un dato cualquiera: hace apenas tres años, su presencia era testimonial. El crecimiento se apoya en un factor estructural: los fabricantes chinos disponen de una cadena de suministro de baterías integrada y costes de producción hasta un 30% inferiores, gracias a las economías de escala de su mercado interior y a los subsidios estatales que reciben desde Pekín.

El coche eléctrico chino supera el 20% del mercado y acelera la caída de las marcas europeas

La conquista china se produce en un momento especialmente delicado para la industria automovilística europea. Según las mismas fuentes, marcas como Volkswagen, Stellantis y Renault han visto caer sus ventas en el segmento eléctrico hasta un 10% en los últimos meses. La combinación de unos precios más altos, una oferta tardía de modelos asequibles y el efecto disuasorio de los aranceles ha dejado a los fabricantes continentales en una posición defensiva.

La cuota de mercado de los eléctricos de batería en la UE alcanzó el 20% en el último mes con datos consolidados. De ese total, un tercio corresponde a marcas chinas, que hace dos años apenas arañaban un 2%. La velocidad del avance ha sorprendido incluso a los analistas más pesimistas.

El asalto de los eléctricos chinos no es solo precio: es estrategia industrial, con fábricas locales, precios ajustados y una red de distribución directa que acorta los plazos y reduce costes.

La reconversión que viene: ¿freno arancelario o estímulo para la industria europea?

Más allá de los datos del mes, lo que subyace es un cambio estructural en la cadena de valor. La Comisión Europea ya ha impuesto aranceles adicionales a los vehículos eléctricos chinos que se elevan hasta el 38% en algunos casos, pero las inversiones en fábricas locales por parte de BYD, Chery y otras marcas podrían neutralizar esa barrera. La jugada es clara: si no puedes vender desde China, fabricas en Europa.

Lo que está en juego es mucho más que la cuota de un segmento. La industria europea del automóvil emplea directa o indirectamente a más de 13 millones de personas y representa el 7% del PIB comunitario. Si la transición al vehículo eléctrico se acelera y los fabricantes locales no logran ofrecer productos competitivos en la gama media-baja, el ajuste de empleo y el cierre de plantas pueden ir más rápido de lo que los gobiernos están dispuestos a asumir. La mayoría de los analistas considera que el verdadero punto de inflexión llegará en 2027, cuando las marcas chinas tengan operativas varias fábricas en suelo europeo.

Mientras tanto, el consumidor europeo es el gran beneficiado a corto plazo: más oferta, mejores precios y una presión competitiva que está forzando a las marcas tradicionales a acelerar sus planes de electrificación. La duda es si ese mismo consumidor, cuando llegue la inevitable reestructuración industrial, estará dispuesto a pagar el coste social de la reconversión. Por ahora, las marcas chinas pisan el acelerador sin mirar atrás.

Las acciones de Rheinmetall se desploman y arrastran con ellas a las de Indra

Las acciones de la empresa de defensa alemana Rheinmetall han llegado a perder más de veinte puntos porcentuales tras conocerse que el ministro de Defensa alemán está considerando, según informaciones de prensa, no continuar con el proyecto de construcción de fragatas Tipo F126.

Más en concreto, Bloomberg publicó que Alemania cancelará el programa de fragatas F126 (y, en su lugar, comprará 8 fragatas MEKO a TKMS, 4 más de lo previsto inicialmente).

  • Cancelación del programa F126 y fuerte impacto bursátil: las acciones de Rheinmetall llegaron a caer más de un 20% tras las informaciones que apuntan a que Alemania podría cancelar el programa de fragatas F126. Esta decisión afectaría a las expectativas de crecimiento de su división naval y también arrastró a otras compañías del sector, como Indra.
  • Impacto financiero limitado pero relevante: aunque la pérdida del contrato supondría renunciar a un proyecto valorado en unos 12.000 millones de euros durante diez años, los analistas de Bankinter estiman que el efecto sobre el beneficio operativo (EBIT) de Rheinmetall sería de alrededor del 5% en 2026 y del 2%-3% a medio plazo. Por ello, mantienen su recomendación de compra.
  • Crecen las dudas sobre el futuro del sector de defensa europeo: analistas como Javier Cabrera destacan que este revés, unido al fracaso reciente del proyecto del caza europeo, genera incertidumbre sobre si las inversiones en defensa anunciadas por los gobiernos europeos llegarán a materializarse. Además, existe el riesgo de que los países prioricen a sus propias empresas nacionales.

Europa aumenta el gasto en defensa, pero la competencia y el capital extranjero amenazan la concentración de beneficios

“Nos hemos mostrado cautelosos respecto a la capacidad de Rheinmetall para aumentar las ventas navales hasta los 5.000 millones de euros para 2030 y prevemos unas ventas de 2.500 millones en 2030; tras la cancelación anunciada, esto parece más probable (y nuestra previsión actual para el grupo de 37.000 millones en ventas para 2030 también parece más válida)”, explica Charles Armitage, analista de Citigroup.

Sin embargo, añade que “nuestra valoración de entre 1.000 y 1.100 euros por acción para el negocio no relacionado con la munición sigue en pie, más entre 300 y 500 euros por acción para la munición, lo que da un precio objetivo de 1.408 euros, que sigue siendo válido. Dicho esto, las nuevas noticias de hoy parecen poner en duda los objetivos del sector naval, lo que sugiere un riesgo de caída estimado de unos 115 euros para el precio de la acción”.

Por su parte, en Bankinter, hablan de malas noticias para un valor que recomendaban Comprar con un precio objetivo de 1.805 euros.

En su nota a clientes, señalan que el contrato de las fragatas F126 tenía un valor aproximado de 12.000 millones en un período de 10 años (1.200 millones/año) con un margen operativo para Rheinmetall que podría rondar el 10%.

“Por tanto el impacto en márgenes sería de cerca de 120 millones/año. Como referencia, los 120 millones suponen ceca del 5% del EBIT 2026 total del grupo y a medio plazo (2028/2029) el impacto de la no adjudicación del contrato sería del 2%/3% del EBIT. Mantenemos la recomendación de Compra con la mirada puesta en las cifras 2T (6 agosto)”, concluyen.

Tanque Leopard de Rheinmetall. Imagen: Rheinmetall

El sector defensa europeo está en una profunda desventaja estructural frente a EE.UU.

Una tercera opinión es la de Javier Cabrera, analista de XTB. Cabrera considera clave las dudas sobre el gasto militar real en Europa: Este revés, sumado al reciente colapso del proyecto del caza europeo, siembra la desconfianza en el sector de la defensa ante el riesgo real de que las millonarias inversiones prometidas por los gobiernos se queden solo en el papel (un desfase entre propuesta y ejecución que recuerda al atasco de los fondos Next Generation).

“Recordemos que recientemente también se había venido abajo el proyecto del caza europeo, a lo que se le suma este fiasco en un proyecto muy ambicioso como el F126… Sin embargo, pensamos que, si las inversiones en defensa finalmente son inferiores a lo que se esperaba, no solo se reduce el total a repartir entre las compañías del sector, sino que probablemente los países prioricen a las empresas nacionales. De hecho, ese fue uno de los problemas del caza europeo”.

Riesgos a largo plazo en Rheinmetall, según Citigroup

Armitage señala: creemos que los principales riesgos a la baja son:

  1. el riesgo de ejecución de la enorme cartera de pedidos;
  2. el lado de la oferta: ¿podrán ampliar tanto la cadena de suministro interna como la externa para crecer al ritmo de la demanda?
  3. los cambios fundamentales en la guerra moderna: aunque creemos que los sistemas actuales, como los tanques y la artillería, seguirán siendo necesarios, los sistemas modernos, como los drones, podrían suponer que se necesiten muchos menos sistemas convencionales; esto también podría significar que el nivel de reservas de munición sea inferior al previsto para abastecer un conflicto de alta intensidad;
  4. La paz en Ucrania podría provocar una revisión a la baja del sector; Entre los riesgos al alza se incluyen un gasto en defensa europeo considerablemente mayor y más rápido, especialmente si EE. UU. retira su paraguas de seguridad, y un flujo de caja significativamente mejor a corto plazo, impulsado por los anticipos de los clientes a medida que Europa se rearma.

La caída de Rheinmetall refleja la preocupación del mercado por la posible cancelación de un importante contrato naval y por las dudas sobre la ejecución real de los planes de gasto militar en Europa.

Sin embargo, los analistas consideran que el impacto económico para la compañía sería manejable y mantienen perspectivas positivas a largo plazo, apoyadas en el aumento general de la demanda de defensa y el proceso de rearme europeo.

España es uno de los puntos rojos del planeta donde más aumenta el estrés térmico, según Nature Climate Change

España se ha convertido en uno de los puntos rojos del planeta donde más ha aumentado el estrés térmico desde los años 70, según un estudio publicado en Nature Climate Change.

El calor que soporta el cuerpo humano no depende solo de la temperatura del aire, sino de una combinación de factores como la humedad, el viento y la radiación. Esa carga fisiológica ha crecido de forma más rápida y compleja de lo que sugieren los termómetros tradicionales, y la Península Ibérica destaca entre las zonas más castigadas del planeta.

El ‘verdadero’ calor que sufre el cuerpo

El estudio, liderado por el Centro Europeo de Previsiones Meteorológicas a Medio Plazo y encabezado por la investigadora Rebecca Emerton, analiza datos climáticos globales desde 1950 hasta 2024. La métrica de estrés térmico integra la temperatura junto a la humedad relativa, la velocidad del viento y la radiación solar, ofreciendo una imagen más fiel de lo que realmente siente el organismo.

El resultado es contundente: la exposición a al menos un día de estrés térmico extremo ha pasado de afectar al 16 % de la población mundial en los años 70 al 22 % en la actualidad, lo que equivale a mil millones de personas más expuestas a un riesgo severo para la salud.

50 días más de calor extremo al año

En el sur de Europa, la situación es especialmente preocupante. Respecto a la década de 1970, la región experimenta ahora hasta 50 días adicionales al año con estrés térmico de fuerte a extremo, con sensaciones térmicas que oscilan entre los 32 y los 46 °C. Estas jornadas, en las que el cuerpo lucha por mantener su temperatura interna, son cada vez más frecuentes en todos los continentes.

El incremento no es homogéneo. Además del sur de Europa, el continente americano y amplias zonas de África registran aumentos similares. Sin embargo, España, por su posición geográfica y sus patrones de calor y humedad, se sitúa entre los denominados puntos rojos del mapa térmico global.

El calor acumulado durante el día ya no encuentra tregua al caer el sol, y esa falta de descanso nocturno agrava el estrés fisiológico.

ola de calor

El peligro silencioso de las noches que no refrescan

Uno de los hallazgos más reveladores del trabajo es la aceleración del calentamiento nocturno. Las diez noches más cálidas de cada año se han calentado a un ritmo medio de 0,32 grados por década, frente a los 0,27 grados por década de los diez días más cálidos. El contraste es claro: las noches extremas se calientan más rápido que los días extremos, y eso amplifica la fatiga térmica del organismo.

Esa falta de tregua nocturna tiene consecuencias directas. Las noches cálidas reducen la capacidad del cuerpo para disipar el calor acumulado durante el día, lo que aumenta el estrés fisiológico y los riesgos para la salud durante los episodios prolongados. Los autores subrayan que ‘las diez noches más cálidas de cada año se han calentado más rápido que los diez días más cálidos’, un desequilibrio que se traduce en un mayor riesgo de golpes de calor, deshidratación y agravamiento de enfermedades cardiovasculares, sobre todo en ancianos y niños.

Por qué España está en el punto de mira

El estudio no se limita a constatar el aumento: recomienda integrar métricas de estrés térmico en los sistemas de alerta temprana y en los planes de salud pública. La temperatura del aire por sí sola puede subestimar el peligro en condiciones de alta humedad y baja ventilación, circunstancias frecuentes en el litoral mediterráneo español.

Las implicaciones para España son directas. El país, con una población envejecida y un modelo urbano denso en zonas costeras, presenta una elevada vulnerabilidad. La AEMET ya ha comenzado a complementar sus avisos con información sobre sensación térmica y umbrales de riesgo sanitario, pero el nuevo marco científico exige acelerar las medidas de adaptación: más sombra en las ciudades, edificios diseñados para disipar el calor y redes de refugios climáticos.

El desafío es especialmente agudo en las urbes. El efecto isla de calor urbana, que eleva las temperaturas nocturnas varios grados por encima de las zonas rurales circundantes, amplifica el estrés térmico en las grandes ciudades. Barcelona, Valencia o Madrid ya registran noches tropicales que superan los 25 °C con una frecuencia impensable hace medio siglo.

Una de las limitaciones del trabajo es que se basa en reanálisis climáticos, no en observaciones directas de la fisiología humana, por lo que las cifras de impacto en la salud son proyecciones estadísticas. Aun así, la tendencia es tan robusta que la comunidad científica coincide en la urgencia de actuar. Como señala el equipo, adaptar las ciudades al nuevo régimen térmico ya no es una opción a largo plazo, sino una necesidad inmediata.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El estrés térmico global se ha intensificado; el sur de Europa suma 50 días adicionales al año de calor extremo.
  • Dónde: Especial incidencia en España, sur de Europa, América y África.
  • Institución responsable: Centro Europeo de Previsiones Meteorológicas a Medio Plazo, liderado por Rebecca Emerton.
  • Cuándo: Estudio publicado en Nature Climate Change el 22 de junio de 2026.
  • Impacto a futuro: Obliga a repensar los sistemas de alerta por calor y acelerar la adaptación urbana para proteger la salud pública.

Caída de Instagram y Facebook: el mayor apagón de Meta que dura más de cinco horas

Instagram y Facebook se apagaron durante más de cinco horas en la noche del 23 de junio, en una caída global que dejó sin servicio a millones de usuarios, incluido el mercado español. La matriz Meta no ha emitido ninguna explicación oficial sobre el origen del fallo, mientras Downdetector registró un pico de incidencias que superó los 70 países.

Claves de la operación

  • Sin explicación tras el mayor apagón desde 2021. Meta guardó silencio absoluto durante las cinco horas de interrupción, un patrón que se repite respecto a la caída de hace cinco años y que alimenta la incertidumbre entre anunciantes y usuarios.
  • WhatsApp también falló, pero en menor medida. Aunque no tan masivo, el servicio de mensajería registró problemas en España, con usuarios reportando retrasos en el envío y recepción de mensajes.
  • España, en el foco del apagón europeo. Madrid, Barcelona, Valencia y otras grandes ciudades concentraron los reportes de fallos, lo que golpeó a pequeñas empresas que dependen de las plataformas de Meta para sus ventas diarias.

Cinco horas de desconexión: la cronología del mayor apagón de Meta desde 2021

Las incidencias comenzaron pasadas las 22:00 horas del 23 de junio, cuando los feeds de Facebook e Instagram dejaron de actualizarse y los usuarios se encontraron con mensajes de error al intentar cargar contenido. Según datos de Downdetector, los reportes se dispararon en más de 70 países, desde España hasta Estados Unidos, pasando por India y Brasil. Aunque la magnitud del fallo recordó al apagón global de octubre de 2021 —que dejó sin servicio a las principales plataformas de Meta durante seis horas—, en esta ocasión no hubo ni un solo comunicado de la compañía de Mark Zuckerberg hasta pasada la medianoche.

Facebook fue la primera red en recuperarse, alrededor de las 03:00 de la madrugada, mientras que Instagram tardó una hora más. El restablecimiento se produjo de forma escalonada: algunos usuarios pudieron acceder antes, pero la normalidad no llegó hasta bien entrada la madrugada en la península ibérica. Durante ese lapso, los mensajes de error se repitieron: “No se ha podido cargar la actividad” en Instagram, y un bloqueo casi total en la versión web y la app de Facebook.

En España, los reportes se concentraron en Madrid, Barcelona, Valencia, Valladolid, Málaga, Sevilla y Vigo, aunque también se registraron incidencias en localidades más pequeñas. Para las pymes que usan Instagram Shopping o Facebook Marketplace como canal principal de ventas, las más de cinco horas de caída supusieron un parón de ingresos en plena noche —un horario en el que muchos negocios digitales de moda, alimentación y servicios aprovechan el tráfico nocturno.

El silencio de Menlo Park y la reacción en X: el humor como termómetro

Mientras Meta mantenía el mutismo, los usuarios migraron a X (antes Twitter) para comentar la caída en tiempo real. Los hashtags #InstagramDown y #FacebookDown se convirtieron en tendencia mundial, y los memes sobre la enésima noche en vela por culpa de un fallo no explicado llenaron los trending topics. Es ya una reacción casi ritual: si algo falla en las apps de Zuckerberg, X se convierte en el foro de quejas y humor ácido, un patrón que se repite sin variación desde la gran caída de 2019.

La falta de un comunicado oficial en caliente contrasta con la velocidad con la que los reguladores europeos han exigido a las grandes tecnológicas que garanticen la resiliencia de sus servicios. Sin embargo, ni la Comisión Europea ni la CNMC se pronunciaron sobre el incidente, lo que deja en el aire la cuestión de si un fallo de esta magnitud podría activar las obligaciones de la Ley de Resiliencia Operativa Digital (DORA), que entró en vigor a principios de 2025 y obliga a las plataformas consideradas críticas a reportar incidencias graves en plazos muy cortos.

Meta apagón

Meta gestiona tres de las cinco aplicaciones más usadas del planeta. Que se caigan las tres a la vez deja de ser anécdota para convertirse en riesgo sistémico.

Lo que el apagón revela sobre la dependencia digital y el negocio publicitario

Cinco horas sin Instagram ni Facebook en más de 70 países ponen sobre la mesa una cuestión incómoda: la concentración del ecosistema digital en manos de un solo operador. Aunque no existe un competidor directo en el IBEX 35 que mida este impacto —ninguna teleco española tiene una red social comparable—, el antecedente del apagón de 2021 sirve como vara de medir. En aquella ocasión, Meta perdió cerca de 100 millones de dólares en ingresos publicitarios, según estimaciones de la consultora Lotame, y las acciones de la compañía cayeron un 5% en la sesión bursátil siguiente.

El golpe de esta caída de junio de 2026 aún no está cuantificado, pero el patrón es conocido: cada minuto de inactividad en sus plataformas resta capacidad de segmentación a los anunciantes y reduce el inventario de impresiones. Para las pequeñas empresas españolas que basan su estrategia de captación en Meta Ads, la interrupción supuso un coste de oportunidad difícil de recuperar en una sola noche. De hecho, el silencio de Meta tras el incidente podría traducirse en desconfianza publicitaria, en un momento en que el grupo ya lidia con la caída del CPM en Europa por la saturación del formato reels.

Además, el fallo arrastró a WhatsApp. Aunque los reportes fueron menos intensos, las dificultades para enviar y recibir mensajes en la app de mensajería —usada por más del 90% de los españoles— subrayan la interconexión de las infraestructuras de Meta. Un error en un sistema compartido puede arrastrar a las tres grandes marcas del grupo, y eso convierte cualquier futura caída en un evento más grave que un simple contratiempo técnico.

Más allá del humor y los memes, la pregunta que queda en el aire es si Meta explicará finalmente las causas. El historial de la compañía no invita al optimismo: tras el apagón de 2021, la empresa se limitó a un comunicado técnico tres días después, sin entrar en detalles sobre el error de configuración en los servidores DNS. Si la historia se repite, los anunciantes y los reguladores tendrán que esperar a una próxima comparecencia de resultados —o a una filtración— para saber qué pasó realmente la noche del 23 de junio.

DGT activa una multa de 200 euros por no llevar los guantes obligatorios de moto y circular por el arcén

Desde el 1 de octubre de 2026, cualquier motorista que circule sin guantes en carretera se enfrenta a una multa de 200 euros. Así lo establece la reforma del Reglamento General de Circulación aprobada por el Consejo de Ministros, que además autoriza a las motos a circular por el arcén derecho en atascos a baja velocidad. Una doble novedad que transforma las obligaciones y los derechos de los conductores de dos ruedas.

La nueva normativa, según detalla la fuente oficial, tipifica como infracción grave no llevar guantes de protección en cualquier vía interurbana tanto para conductores como para pasajeros de motocicletas y ciclomotores. Se suma la prohibición expresa del calzado abierto en todo tipo de vías, exigiendo calzado cerrado de manera universal. La sanción es inmediata y no contempla periodo de adaptación.

Guantes obligatorios y circulación por el arcén: qué cambia para los motoristas

La medida estrella para la seguridad pasiva es la implantación del guante obligatorio. El reglamento fija que, desde el primer día de vigencia, será necesario portar cualquier guante de protección —a la espera de que una orden ministerial concrete las especificaciones técnicas de los guantes homologados—. La DGT deja claro que, en caso de no usarlos, la multa de 200 euros se aplicará sin miramientos, igual que si se conduce con sandalias o zapatos abiertos.

En paralelo, se abre la puerta a una circulación hasta ahora prohibida: el arcén derecho. Cuando el tráfico esté congestionado, los motoristas podrán adelantar por el arcén derecho en lugar de zigzaguear entre coches. Eso sí, bajo estrictas condiciones: no superar los 30 km/h y señalizar previamente la maniobra. El objetivo es reducir los alcances en parado y dar fluidez a las retenciones.

La multa por no llevar guantes se impone igual si eres el piloto o el pasajero. La DGT no contempla excepciones para trayectos cortos ni para modelos de moto antiguos.

Cuándo entra en vigor y qué condiciones debes cumplir para no ser sancionado

Todas estas medidas entrarán en vigor el 1 de octubre de 2026. La obligación de guantes afecta exclusivamente a vías interurbanas; en ciudad no será exigible por el momento. Sin embargo, el calzado cerrado sí es universal, incluso en calles urbanas. Para los repartidores profesionales en moto se añade el chaleco reflectante obligatorio en todo momento, bajo la misma sanción de 200 euros.

Respecto a los guantes, mientras no se publique la orden ministerial que defina el estándar técnico, se permite utilizar los guantes de protección que actualmente emplean los motoristas. Una moratoria táctica que evita la paralización del sector, aunque la multa por no llevar nada sigue activa.

En cuanto a la circulación por el arcén, la DGT insiste en que solo será legal con la congestión debidamente identificada y respetando los 30 km/h de velocidad máxima. Circular por el arcén fuera de estas situaciones o a más velocidad se sancionará por una infracción distinta, que puede oscilar entre 200 y 500 euros dependiendo del caso.

Análisis: ¿es proporcionada la multa de 200 euros por circular sin guantes?

Desde la perspectiva de la seguridad vial, equiparar la ausencia de guantes a una infracción grave con 200 euros (una cuantía similar a no usar el cinturón o casco) tiene lógica preventiva. La mayoría de los estudios de accidentalidad indican que las manos son las primeras en impactar contra el asfalto en una caída. Obligar a usar guantes reduce lesiones y costes sanitarios. Sin embargo, la aplicación práctica genera dudas: ¿cómo controlará un agente el tipo de guante en una parada rutinaria? La DGT confía en la función disuasoria del castigo económico, pero hará falta una campaña informativa masiva para que todos los motoristas conozcan el cambio antes de octubre.

La circulación por el arcén, por su parte, es un guiño largamente reclamado por asociaciones moteras, pero no está exenta de riesgo. Circular a 30 km/h por el arcén en autovía con camiones y coches a baja velocidad requiere una pericia que no todos los conductores tienen. Será crucial la señalización horizontal y vertical, algo que aún está por definir a nivel municipal y estatal.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular sin guantes de protección en vías interurbanas o con calzado abierto en todo tipo de vías, y la autorización de circular por el arcén derecho en atascos a 30 km/h.
  • Sanción económica: 200 euros.
  • Puntos del carnet: No aplica (sin pérdida de puntos).
  • Entrada en vigor: 1 de octubre de 2026.

«Nadie perderá su empleo por la IA»: BBVA y Mapfre blindan a sus plantillas ante el avance tecnológico

El uso de la inteligencia artificial ya es una parte del día a día del mundo empresarial. Las empresas han avanzado en su implementación, tanto en sus procesos internos como en la relación de la compañía con sus usuarios. BBVA, Mapfre y Unespa han estado presentes en el curso de verano de la APIE y han repasado los retos y oportunidades que van de la mano de la nueva tecnología.

Las tres entidades han asegurado que las oportunidades de la nueva tecnología son mucho mayores que sus riesgos. Además, han querido responder a la preocupación alrededor de la IA en el tejido corporativo: el riesgo que genera en los puestos de trabajo, defendiendo que se buscan estrategias para que estos profesionales puedan sumarse a los nuevos puestos creados por esta tecnología.

El crecimiento de BBVA

Tras el paso del presidente de BBVA, Carlos Torres Vila, por los cursos de la APIE, Peio Belausteguigoitia, country manager de la entidad, también se ha sumado a los encuentros para repasar las apuestas de crecimiento y funcionamiento del banco en la situación actual. Ha querido celebrar, sobre todo, los datos de nuevos clientes y los esfuerzos de la empresa por digitalizar una parte importante de sus operaciones.

«En el año 2025 superamos la cifra de un millón de nuevos clientes que eligieron BBVA como su banco en España; lo más seguro es que a final de año volvamos a superar la cifra de un millón», ha asegurado, mostrando la confianza de la institución bancaria en su crecimiento a largo plazo.

En el mundo del consumo, desde diciembre de 2020 hasta marzo de 2026, hemos sido capaces de aumentar nuestro balance en un 49 %», ha sentenciado con optimismo. Es una pieza importante dentro del panorama nacional. «Los datos en términos de pólizas, en términos de clientes y en términos de cuota… muestran un crecimiento sostenido los últimos años en todas las ramas de los seguros de no vida«, ha señalado sobre el banco.

BBVA defiende que no despedirá por el uso de la IA

En su intervención, Belausteguigoitia ha insistido en que uno de los grandes objetivos es, precisamente, que sus empleados se adapten a la nueva tecnología. «Estamos trabajando en el despliegue de lo que es la IA dentro de BBVA; a todos los que somos empleados le podríamos llamar la ‘adopción de los empleados'», ha asegurado el country manager.

Todos estos esfuerzos son parte de su programa The Eighth (Los Ocho), una iniciativa transversal de BBVA diseñada para fomentar la adopción de la IA entre todos sus empleados. Su objetivo principal es aplicar esta tecnología en diversos puntos de la cadena de valor para mejorar tanto la eficiencia interna como la propuesta de valor hacia los clientes.

Mapfre también quiere acercar la IA a sus trabajadores y clientes

Mapfre está en una situación similar. Aunque la cara más visible del uso de la IA en la empresa de seguros es su «Superasistente», su presidente, Antonio Huertas, ha señalado que la inversión de la firma en tecnología alcanza los 1 000 millones de euros anuales. Entre estas inversiones, asegura que la de inteligencia artificial es una de las principales.

Sin embargo, ha insistido en el mismo punto que BBVA en cuanto a su deseo de evitar los despidos en el proceso de implantación de las nuevas tecnologías. «Para nosotros, la IA no debe eliminar la relación humana; el mediador, el corredor y el asesor siguen siendo la opción más importante para resolver los problemas complejos. La mejor IA es la que no elimina la relación humana», ha sentenciado.

Además, ha insistido en que la empresa no tiene ningún plan para despedir trabajadores por el uso de estas nuevas tecnologías. «Nadie de Mapfre va a perder su puesto de trabajo por la IA», ha sentenciado.

Unespa: «La IA genera oportunidades y también riesgos»

En cualquier caso, desde la patronal de los seguros, Unespa, también se ha señalado el riesgo que representa la llegada de esta nueva tecnología. Su presidenta, Mirenchu del Valle, ha insistido en que es una parte importante de las empresas del sector y que cada vez un mayor porcentaje de las plantillas de las aseguradoras pasa a trabajar desarrollando o diseñando proyectos de inteligencia artificial.

Mirenchu del Valle, presidenta de Unespa, en los cursos de la APIE. Ernesto Rodriguez Eiris

Se ha señalado la necesidad de proteger tanto el patrimonio de información de sus clientes como los puestos de trabajo y sus inversiones internas, pero se recuerda que sigue siendo una pieza central dentro del futuro del sector y que no hay forma de frenar los movimientos de las empresas aseguradoras en este aspecto.

Casco obligatorio en patinete eléctrico y bici desde octubre 2026: multa de 200 euros de la DGT

La Dirección General de Tráfico (DGT) hará obligatorio el uso del casco en patinetes eléctricos y bicicletas a partir del próximo 1 de octubre. La multa por no llevarlo será de 200 euros, según la reforma del Reglamento General de Circulación aprobada en Consejo de Ministros.

La medida afecta a todos los vehículos de movilidad personal (VMP) —desde patinetes hasta monociclos— y también a las bicicletas, tanto en vías urbanas como interurbanas. Además, la nueva normativa introduce otros requisitos de seguridad que conviene conocer para no llevarse una sanción.

Casco obligatorio en patinete eléctrico y bicicleta: a quién afecta y cuánto cuesta la multa

El cambio es claro: a partir del 1 de octubre de 2026 cualquier persona que circule en patinete eléctrico o bicicleta, ya sea por ciudad o carretera, deberá llevar el casco puesto. Circular sin él se considerará una infracción grave, con una sanción económica de 200 euros.

La obligación abarca a todos los usuarios, sin excepción por edad o tipo de vía. En el caso de los ciclistas, la norma endurece la regulación anterior, que solo exigía el casco en vías interurbanas y a menores de 16 años. Ahora es obligatorio siempre.

La normativa completa: edad mínima, chaleco reflectante y otras obligaciones

La reforma del Reglamento General de Circulación trae consigo un paquete de medidas que van más allá del casco. Estas son las principales novedades para usuarios de VMP y ciclistas:

  • Edad mínima para patinetes: se fija en 15 años. Hasta ahora no había un límite estatal expreso.
  • Chaleco reflectante: obligatorio para todos los usuarios de VMP y para ciclistas profesionales (riders) que circulen de noche o con poca visibilidad. Los profesionales deberán llevarlo en todo momento.
  • Vejez nocturna: los VMP deberán contar con alumbrado reglamentario; esta exigencia concreta, no obstante, no entrará en vigor hasta el 1 de octubre de 2027.
  • Adelantamientos más seguros: al rebasar a un ciclista en vía interurbana, el conductor deberá reducir la velocidad en al menos 20 km/h y dejar una separación lateral de 1,5 m. En calzadas con más de un carril será obligatorio cambiar completamente de carril.
  • Motocicletas: también se endurecen las reglas: guantes de protección en vías interurbanas (aunque los guantes homologados tendrán un periodo transitorio hasta que se apruebe la orden ministerial), calzado cerrado en todo tipo de vías y casco siempre homologado. La multa es la misma, 200 euros.

Conducir un patinete sin casco a partir de octubre costará 200 euros, igual que olvidar el chaleco reflectante de noche o no tener la edad mínima.

Excepciones temporales y aclaraciones clave

La entrada en vigor no es simultánea para todos los artículos. El casco obligatorio para patinetes y bicicletas empieza a aplicarse el 1 de octubre de 2026, pero otros apartados tienen un calendario distinto:

  • El alumbrado obligatorio para VMP se retrasa hasta el 1 de octubre de 2027.
  • La exigencia del casco homologado para motoristas (no para ciclistas ni usuarios de VMP) también se aplaza a esa fecha.
  • La obligación de guantes de protección homologados en moto queda pendiente de una orden ministerial; mientras tanto se usarán guantes de protección equivalentes.

En el caso concreto del casco en patinetes y bicicletas no hay periodo de gracia: el 1 de octubre se empieza a multar.

Una medida que refuerza la seguridad pero exige adaptación rápida

La obligatoriedad del casco para todos los usuarios de VMP y bicicletas supone un paso lógico en la siniestralidad de la micromovilidad. Los datos de la DGT reflejan que una parte importante de los fallecidos en patinete no llevaba casco. Sin embargo, la norma deja poco margen para que los usuarios se equipen: apenas unos meses para comprar un casco homologado, que deberán llevar siempre consigo.

La sanción de 200 euros es contundente y equipara el incumplimiento a otras infracciones graves como saltarse un semáforo o usar el móvil al volante. La clave estará en la intensidad de los controles y en la pedagogía previa. Mientras tanto, conviene hacerse con un casco y acostumbrarse a llevarlo en los desplazamientos cortos. La excusa del trayecto de cinco minutos ya no sirve.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular en patinete eléctrico o bicicleta sin casco a partir del 1 de octubre de 2026.
  • Sanción económica: 200 euros.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 1 de octubre de 2026.

Rutina de core de 10 minutos de la entrenadora de Jennifer Aniston para un abdomen fuerte sin excusas

La rutina de core de diez minutos de la entrenadora de Jennifer Aniston es la clave para un abdomen fuerte sin excusas. Dani Coleman, que ha guiado a la actriz durante los últimos años dentro del método Pvolve, comparte una secuencia de cinco ejercicios que activan desde el recto abdominal hasta el transverso más profundo, con una pequeña pelota como único equipamiento. El conjunto se completa en apenas diez minutos y está pensado para personas con poco tiempo pero que buscan un trabajo eficaz de la zona media.

Los cinco ejercicios que componen la rutina de 10 minutos

Dani Coleman, responsable de buena parte de la capacidad funcional de Jennifer Aniston, propone un circuito diseñado para activar el core en todas sus dimensiones. Los ejercicios encadenan estabilidad, control y movilidad, con la pelota añadiendo un punto de inestabilidad que multiplica la exigencia para la musculatura profunda. Basta con seguir la pauta de 12 a 15 repeticiones por movimiento, descansar entre 45 y 60 segundos y repetir toda la secuencia dos o tres veces.

El primer movimiento es el Superman con pase de pelota. Tumbado boca abajo, con brazos y piernas ligeramente elevados, sujetas la pelota con una mano. Al despegar el pecho del suelo llevas los brazos atrás en un arco controlado y pasas la pelota a la otra mano por detrás de la espalda. La bajada devuelve los brazos hacia delante para recibir la pelota en la mano contraria. El patrón se repite en ambas direcciones y la sensación de trabajo se concentra en la musculatura profunda de la espalda y el abdomen.

Los Toques de talón alternos ponen el foco en la resistencia del transverso. Boca arriba, con la pelota colocada bajo los glúteos y las piernas elevadas en un ángulo cercano a los noventa grados, se baja una pierna hasta rozar el suelo sin que la zona lumbar pierda el contacto con la colchoneta o se arquee. La otra pierna permanece estable y el movimiento se alterna de forma controlada.

El tercer ejercicio, el Encogimiento abdominal, se apoya en la pelota situada bajo la espalda alta, a la altura de los omóplatos. Las manos sostienen la cabeza sin tirar del cuello y desde ahí se encoge el tronco hacia una posición de medio sentado, manteniendo el contacto con la pelota. La pausa breve arriba intensifica el reclutamiento del recto abdominal.

La Bicicleta cruzada añade una torsión controlada. Boca arriba, con la pelota delante del pecho y los codos abiertos, las piernas se elevan unos treinta centímetros del suelo. Al llevar una rodilla hacia el pecho se gira el tronco para que el codo del mismo lado se acerque a esa rodilla. El movimiento alterna las dos diagonales y mantiene el abdomen en tensión constante.

Por último, los Escaladores cierran el circuito con un componente de plancha. Con las manos sobre la pelota, en posición alta y alineación de la cabeza a los talones, se lleva una rodilla hacia el pecho sin encorvar la espalda. La mirada ligeramente adelantada y la cadera estable convierten cada repetición en un reto de estabilidad para el transverso.

Por qué el core es el centro de tu rendimiento diario

Más allá de la estética, el entrenamiento del core condiciona la postura, la eficiencia al caminar y la capacidad de transmitir fuerza en cualquier gesto cotidiano. El transverso del abdomen actúa como un corsé natural que envuelve el tronco: cuando se contrae, estabiliza la columna y protege la zona lumbar durante los movimientos. El recto abdominal, por su parte, aporta la potencia de flexión. Trabajar ambos de manera coordinada, como propone esta rutina, mejora el control postural y reduce la fatiga en actividades de larga duración, según recoge la fisiología del ejercicio.

La ciencia del entrenamiento apunta a que sesiones cortas pero centradas en la calidad de la contracción muscular bastan para generar adaptaciones duraderas en la resistencia y la estabilidad del núcleo. En lugar de dedicar treinta minutos a series interminables, la propuesta de Coleman aprovecha la densidad del circuito y la inestabilidad de la pelota para reclutar las fibras profundas de manera muy eficiente. La clave está en la precisión del movimiento más que en el número de repeticiones.

La implementación de estos ejercicios se alinea con los principios de entrenamiento del core que priorizan la activación del transverso antes de progresar a cargas externas. La pelota añade un desafío propioceptivo que obliga al abdomen a responder ante pequeñas perturbaciones, lo cual reproduce en cierta medida las exigencias del día a día, desde cargar una mochila hasta girarse en la silla de la oficina.

Un core sólido no solo define la cintura, sino que mejora la postura, la eficiencia al caminar y la capacidad de transmitir fuerza en cualquier actividad cotidiana.

abdomen fuerte

📊 La pauta en cifras

  • Ejercicios y dosis: Cinco movimientos: Superman con pase, toques de talón, encogimiento, bicicleta cruzada y escaladores. De 12 a 15 repeticiones cada uno. Descanso de 45 a 60 segundos entre bloques. Repetir el circuito completo de 2 a 3 veces.
  • Equipamiento y opciones: Una pelota pequeña de unos 20-30 centímetros. Si no dispones de ella, una toalla enrollada o incluso una almohada firme pueden generar una inestabilidad similar para los ejercicios de plancha y apoyo.
  • Frecuencia y progresión: Entre dos y tres sesiones por semana, preferiblemente en días no consecutivos. Aumenta la dificultad reduciendo el descanso entre movimientos o añadiendo una cuarta ronda, pero sin perder la calidad de la contracción.
  • A tener en cuenta: La evidencia sobre rutinas muy cortas de core muestra mejoras significativas en resistencia muscular, no tanto en hipertrofia visible. Espera un abdomen más funcional y postura más erguida, más que una tableta definida en diez días.

Cómo encajar la rutina en tu agenda y progresar sin riesgos

La mayor traba para un profesional ocupado no es la falta de voluntad, sino la sensación de que el entrenamiento útil exige desplazamientos o sesiones largas. Esta rutina de diez minutos rompe esa barrera. Basta con una esterilla y la pelota pequeña para completarla en el salón, en la oficina o incluso en una habitación de hotel. El único requisito es mantener la atención en la técnica: la espalda baja nunca debe arquearse durante los toques de talón ni en los escaladores, y el cuello debe permanecer neutro en todo momento.

La progresión puede venir por distintos caminos. Si dominas las repeticiones, reduce el descanso a 30 segundos e intenta mantener las tres rondas completas. Otra opción es añadir una cuarta ronda, siempre que la fatiga no deteriore la forma. En caso contrario, mantén el volumen y dedica los últimos segundos de cada movimiento a una contracción isométrica de dos o tres segundos, que intensifica el trabajo sobre el transverso sin sumar repeticiones. Para quienes ya incluyen entrenamiento de fuerza con cargas, esta rutina funciona igual de bien como complemento al final de la sesión o como activación previa a sentadillas y pesos muertos.

Los estudios de fisiología muscular indican que la estabilidad del core se entrena mejor con movimientos que desafíen el control motor, no con repeticiones vacías. La propuesta de Coleman encaja en ese marco: la pelota obliga al sistema nervioso a ajustar constantemente el equilibrio, lo que se traduce en un abdomen más reactivo y una columna mejor protegida durante los esfuerzos diarios. La recomendación es asumir la rutina como un hábito fijo, no como una sesión de emergencia. Dos o tres veces por semana, con constancia, entregan resultados perceptibles en la postura y en la capacidad de mantener el ritmo sin que la fatiga lumbar aparezca al final del día.

⚡ Rutina de Optimización Diaria

  • Programa las sesiones en tu calendario: Reserva diez minutos exactos al inicio o al final de tu jornada laboral tres veces por semana. Prepara la esterilla y la pelota la noche anterior para eliminar excusas matutinas.
  • Enfócate en la respiración y en la contracción profunda: Durante cada repetición, exhala en el momento de máximo esfuerzo y visualiza cómo el transverso envuelve el abdomen. Esa conexión mente-músculo multiplica el reclutamiento fibrilar.
  • Combina con caminatas activas: Los días que no hagas la rutina de core, camina al menos veinte minutos a ritmo ligero. La combinación de estabilidad postural y movimiento natural refuerza el patrón de energía sostenida a lo largo del día.

El reciclaje de paneles solares, en riesgo: la plata se va y deja 1 millón de toneladas de residuos en 2035

Un estudio de la Universidad de Nueva Gales del Sur (UNSW) ha puesto sobre la mesa un riesgo económico que amenaza la circularidad de la energía solar: la sustitución de la plata por cobre en los paneles fotovoltaicos está reduciendo drásticamente el valor de su reciclaje, con la previsión de que el volumen de residuos acumulados alcance el millón de toneladas en Australia en 2035.

La plata, el tesoro que sostenía el reciclaje

Hasta ahora, el reciclaje de paneles solares tenía un pilar de rentabilidad: la plata. Este metal precioso, presente en las células fotovoltaicas, llegaba a representar hasta el 47% del valor total recuperable de un módulo al final de su vida útil. Esa cifra convertía la gestión de residuos en un negocio con sentido económico, no solo ambiental.

El análisis, publicado en Solar Energy Materials and Solar Cells y firmado por investigadores de la UNSW y de instituciones polacas, desmenuza la composición de doce paneles de distintos fabricantes presentes en el mercado australiano. Una de sus conclusiones más rotundas: el contenido de plata ha descendido año tras año de manera consistente. “Esta tendencia advierte a los recicladores de posibles caídas en los ingresos futuros”, señala el equipo.

Vamos a los datos. En los paneles más nuevos, la plata se reduce para dar paso a conductores de cobre, más baratos y abundantes. La lógica industrial es impecable: el cobre abarata la fabricación sin penalizar la eficiencia. Pero la economía circular fotovoltaica se resiente porque la base que justificaba financieramente el reciclaje se desvanece.

Cobre sí, pero a costa de la economía circular

El estudio detalla que la migración al cobre supone una ventaja en coste y disponibilidad para los fabricantes, pero deja un riesgo reciclaje solar de primera magnitud. Sin el valor de la plata, el resto de materiales –vidrio, aluminio, silicio, encapsulantes– difícilmente cubren los costes del tratamiento. “El único componente con alto valor monetario es la plata”, subraya la investigación.

Aquí está la letra pequeña. La variabilidad entre paneles complica aún más el proceso: el contenido de cobre cambia según la tecnología celular, y las impurezas –como el azufre en los marcos de aluminio– rebajan la pureza y el precio del material recuperado. El vidrio, por ejemplo, a menudo solo se puede ‘downcycling’, destinándolo a áridos o bases de carretera, lo que reduce drásticamente su valor.

El negocio del reciclaje solar ha vivido subsidiado por un metal que ya no estará en la próxima generación de paneles.

📊 Impacto ecológico en cifras

  • Residuos potenciales evitados: Hasta un millón de toneladas de paneles que, bien gestionados, reintroducirían aluminio, vidrio y silicio en la cadena de valor.
  • Valor económico en riesgo: La plata suponía el 47% del valor recuperable; su progresiva desaparición desploma los ingresos del reciclaje.
  • Capacidad de reciclaje actual: Solo el 17% de los paneles se reciclan en Australia, con cuatro millones de unidades retiradas cada año.
  • Plazo crítico: La acumulación de residuos alcanzará el millón de toneladas en 2035 si no se actúa sobre el modelo de negocio del reciclaje.

economía circular fotovoltaica

El estudio también advierte de que hasta el 98,3% de los marcos de aluminio es reciclable, pero los recubrimientos con alto contenido en azufre merman su calidad y su precio. En conjunto, la economía circular del sector solar se enfrenta a un problema de diseño: los paneles se optimizan para producir energía barata, no para cerrar el círculo al final de su vida.

“Los hallazgos pueden servir para orientar políticas y optimizar las estrategias de reciclaje”, apuntan los investigadores. A día de hoy, en Australia solo se recicla una fracción mínima de los módulos desmantelados, y las proyecciones oficiales hablan de más de 90.000 toneladas anuales en 2030 hasta acumular el millón de toneladas en 2035.

Una lección para toda la industria renovable

Lo que ocurre en Australia no es un fenómeno aislado. La explosión de la fotovoltaica en Europa, Norteamérica y Asia dibuja un horizonte idéntico: la próxima década traerá una oleada de residuos solares. Si el negocio del reciclaje se ha construido sobre la plata, el sector entero necesita un nuevo modelo de circularidad que no dependa de un único metal volátil.

Esto implica diseñar los paneles pensando en su fin de vida desde el primer minuto: estandarizar composiciones, evitar contaminantes que impidan el reciclaje y establecer sistemas de responsabilidad ampliada del productor. La transición energética no puede permitirse que su icono más visible –el panel solar– se convierta en un pasivo ambiental por falta de incentivos económicos.

Para las próximas generaciones, el reto no es solo instalar más renovables, sino hacerlo sin transferir el problema a un futuro donde las toneladas de residuos borren parte del beneficio climático logrado.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Evitar el vertido de un millón de toneladas de módulos con materiales tóxicos y valiosos que hoy no se recuperan.
  • Modelo que cambia: La dependencia del valor de los metales preciosos debe dar paso a un diseño con la circularidad como criterio de fabricación desde el primer momento.
  • Para las próximas generaciones: Fabricar paneles pensando en su reciclaje es la única vía para no legar un pasivo ambiental a la economía limpia del futuro.

Tendencias de suplementación: por qué la vitamina D y los omega-3 han superado al multivitamínico en 25 años

Un análisis de 63.442 personas entre 1999 y 2023 acaba de confirmar lo que muchos consultores de rendimiento sospechaban: la suplementación ha pasado de ser un comodín genérico a una herramienta de precisión. El uso global subió del 51% al 60%, pero el movimiento de fondo es otro. El multivitamínico bajó del 35% al 31% mientras que la vitamina D se disparó del 5,1% al 29% y los omega-3 pasaron del 1,4% al 12%. Toda una declaración de intenciones sobre qué busca el consumidor informado.

El desplome silencioso del multivitamínico

El descenso del 35% al 31% no es ruido estadístico. Llevamos décadas con el gesto automático de tomar un comprimido que lo incluya todo, pero la evidencia se ha ido afinando. Los multivitamínicos genéricos suelen manejar dosis conservadoras de cada nutriente, pensadas para cubrir carencias leves, no para optimizar el rendimiento. Además, muchos de los compuestos que incluyen —hierro, calcio— no siempre se absorben bien juntos y pueden interferir entre sí.

A efectos prácticos, quien busca más energía, mejor recuperación o un envejecimiento activo está cambiando el puzle de nutrientes por fichas sueltas que respondan a un objetivo concreto. Los datos de las encuestas NHANES lo reflejan: el comprimido universal pierde atractivo frente a activos con dosis estudiada.

Ese cambio de mentalidad se ha acelerado en los últimos cinco años, coincidiendo con una mayor divulgación sobre biodisponibilidad y formas activas de las vitaminas. Si tu despensa de suplementos sigue llena de multivitamínicos de composición genérica, probablemente estés pagando por cantidades insuficientes de lo que de verdad necesitas.

Vitamina D: el ascenso más meteórico en 25 años

El salto del 5% al 29% convierte a la vitamina D en el gran ganador de estas dos décadas y media. No es casualidad. La vitamina D3 (colecalciferol) interviene en la función muscular, la respuesta inmune y el estado de ánimo, tres pilares del rendimiento diario. Además, la vida en interiores y el uso de protector solar limitan su síntesis cutánea, lo que convierte la suplementación en una estrategia casi universal.

La clave no es solo tomarla, sino hacerlo con la forma y la dosis que funciona. La colecalciferol (D3) tiene mejor biodisponibilidad que la D2, y las presentaciones en aceite o liposomadas mejoran su absorción. La dosis diaria de mantenimiento se mueve entre las 1.000 y las 2.000 UI, aunque el valor óptimo depende de analíticas individuales.

Más de la mitad de los nuevos consumidores de vitamina D la combinan ya con magnesio, un mineral necesario para activarla en el organismo. Esa sinergia es uno de los aprendizajes que explica por qué los suplementos individuales ganan terreno frente a los multivitamínicos: permiten construir combinaciones a medida, ajustando cada dosis.

La vitamina D no es una moda: su incorporación masiva responde a una necesidad fisiológica que la vida moderna agrava y a una evidencia sólida sobre músculo, energía y respuesta inmune.

vitamina D uso

Omega-3, probióticos y colágeno: la era de la suplementación dirigida

El omega-3 (ácidos grasos EPA y DHA) pasó del 1,4% al 12% de uso, un crecimiento silencioso pero firme. Su protagonismo radica en la flexibilidad metabólica y en la recuperación muscular tras el entrenamiento, dos áreas donde la investigación acumula revisiones favorables. Para obtener resultados, conviene fijarse en la concentración de EPA y DHA por cápsula —mínimo 500 miligramos combinados— y en certificados de pureza que eviten oxidación.

Los probióticos y el colágeno hidrolizado también aparecen en el radar de la encuesta. En 1999 eran casi inexistentes como categoría; hoy forman parte de la rutina de millones de personas, asociados a la salud digestiva y a la movilidad articular, respectivamente. La ashwagandha completa este grupo de ascenso, reflejando un interés creciente por los adaptógenos que ayudan a gestionar la exigencia diaria sin alterar los ritmos circadianos.

📊 La pauta en cifras

  • Vitamina D (D3): 1.000-2.000 UI/día. Busca formas oleosas o liposomales y acompáñala de una comida con grasa.
  • Omega-3: Al menos 500 mg combinados de EPA+DHA por toma. Verifica la certificación IFOS o similar para descartar oxidación.
  • Probióticos y colágeno: Cepas con estudios de adherencia intestinal y colágeno hidrolizado tipo I y III con 10-15 gramos diarios, respectivamente.
  • A tener en cuenta: El 78% de los mayores de 65 años ya toma suplementos. Cuanta más edad, más relevancia cobra la coordinación con un profesional que supervise interacciones.

De los datos a tu estantería: qué te dice esta evolución

Estos 25 años de seguimiento dejan una lección clara: la suplementación inteligente se aleja del «por si acaso» y se acerca a la «dosis con propósito». Hace una década, influencers y gurús llenaban los armarios con botes multivitamínicos que prometían energía ilimitada. Hoy, el consumidor con criterio —impulsado por divulgación de calidad— prefiere la vitamina D para la función muscular, el omega-3 para la flexibilidad metabólica y la ashwagandha para la calma productiva, cada uno con su dosis eficaz.

Este enfoque se alinea con lo que la autoridad europea de seguridad alimentaria (EFSA) viene recogiendo: las declaraciones de propiedades saludables autorizadas para la vitamina D incluyen el mantenimiento de la función muscular y el funcionamiento normal del sistema inmunitario, dos beneficios directos para quien busca rendir más y mejor cada día.

Si estás armando tu propio plan de suplementación, los datos NHANES sugieren tres movimientos: abandona el genérico si no compensa una carencia identificada, elige formas de alta biodisponibilidad y dosifícalas en función de tus analíticas y de tu actividad diaria. No se trata de copiar la estadística, sino de entender que la tendencia valida un principio: un suplemento funciona cuando cubre una necesidad concreta, no cuando intenta ser un comodín universal.

⚡ Rutina de Optimización Diaria

  • Despierta con luz y vitamina D: Toma tu dosis de colecalciferol (1.000-2.000 UI) con el desayuno que incluya algo de grasa, y si puedes, sal a exponerte a la luz natural otros 10 minutos por la mañana.
  • Añade omega-3 a tu comida principal: Busca una cápsula que aporte al menos 500 miligramos de EPA+DHA. El aceite de pescado envasado en atmósfera inerte conserva mejor sus ácidos grasos.
  • Simplifica tu cajón de suplementos: Revisa cuántos comprimidos tomas sin una razón concreta. Si tu multivitamínico genérico no responde a una analítica que detecte carencia, sustitúyelo por los activos que sí te aportan algo medible.
Publicidad