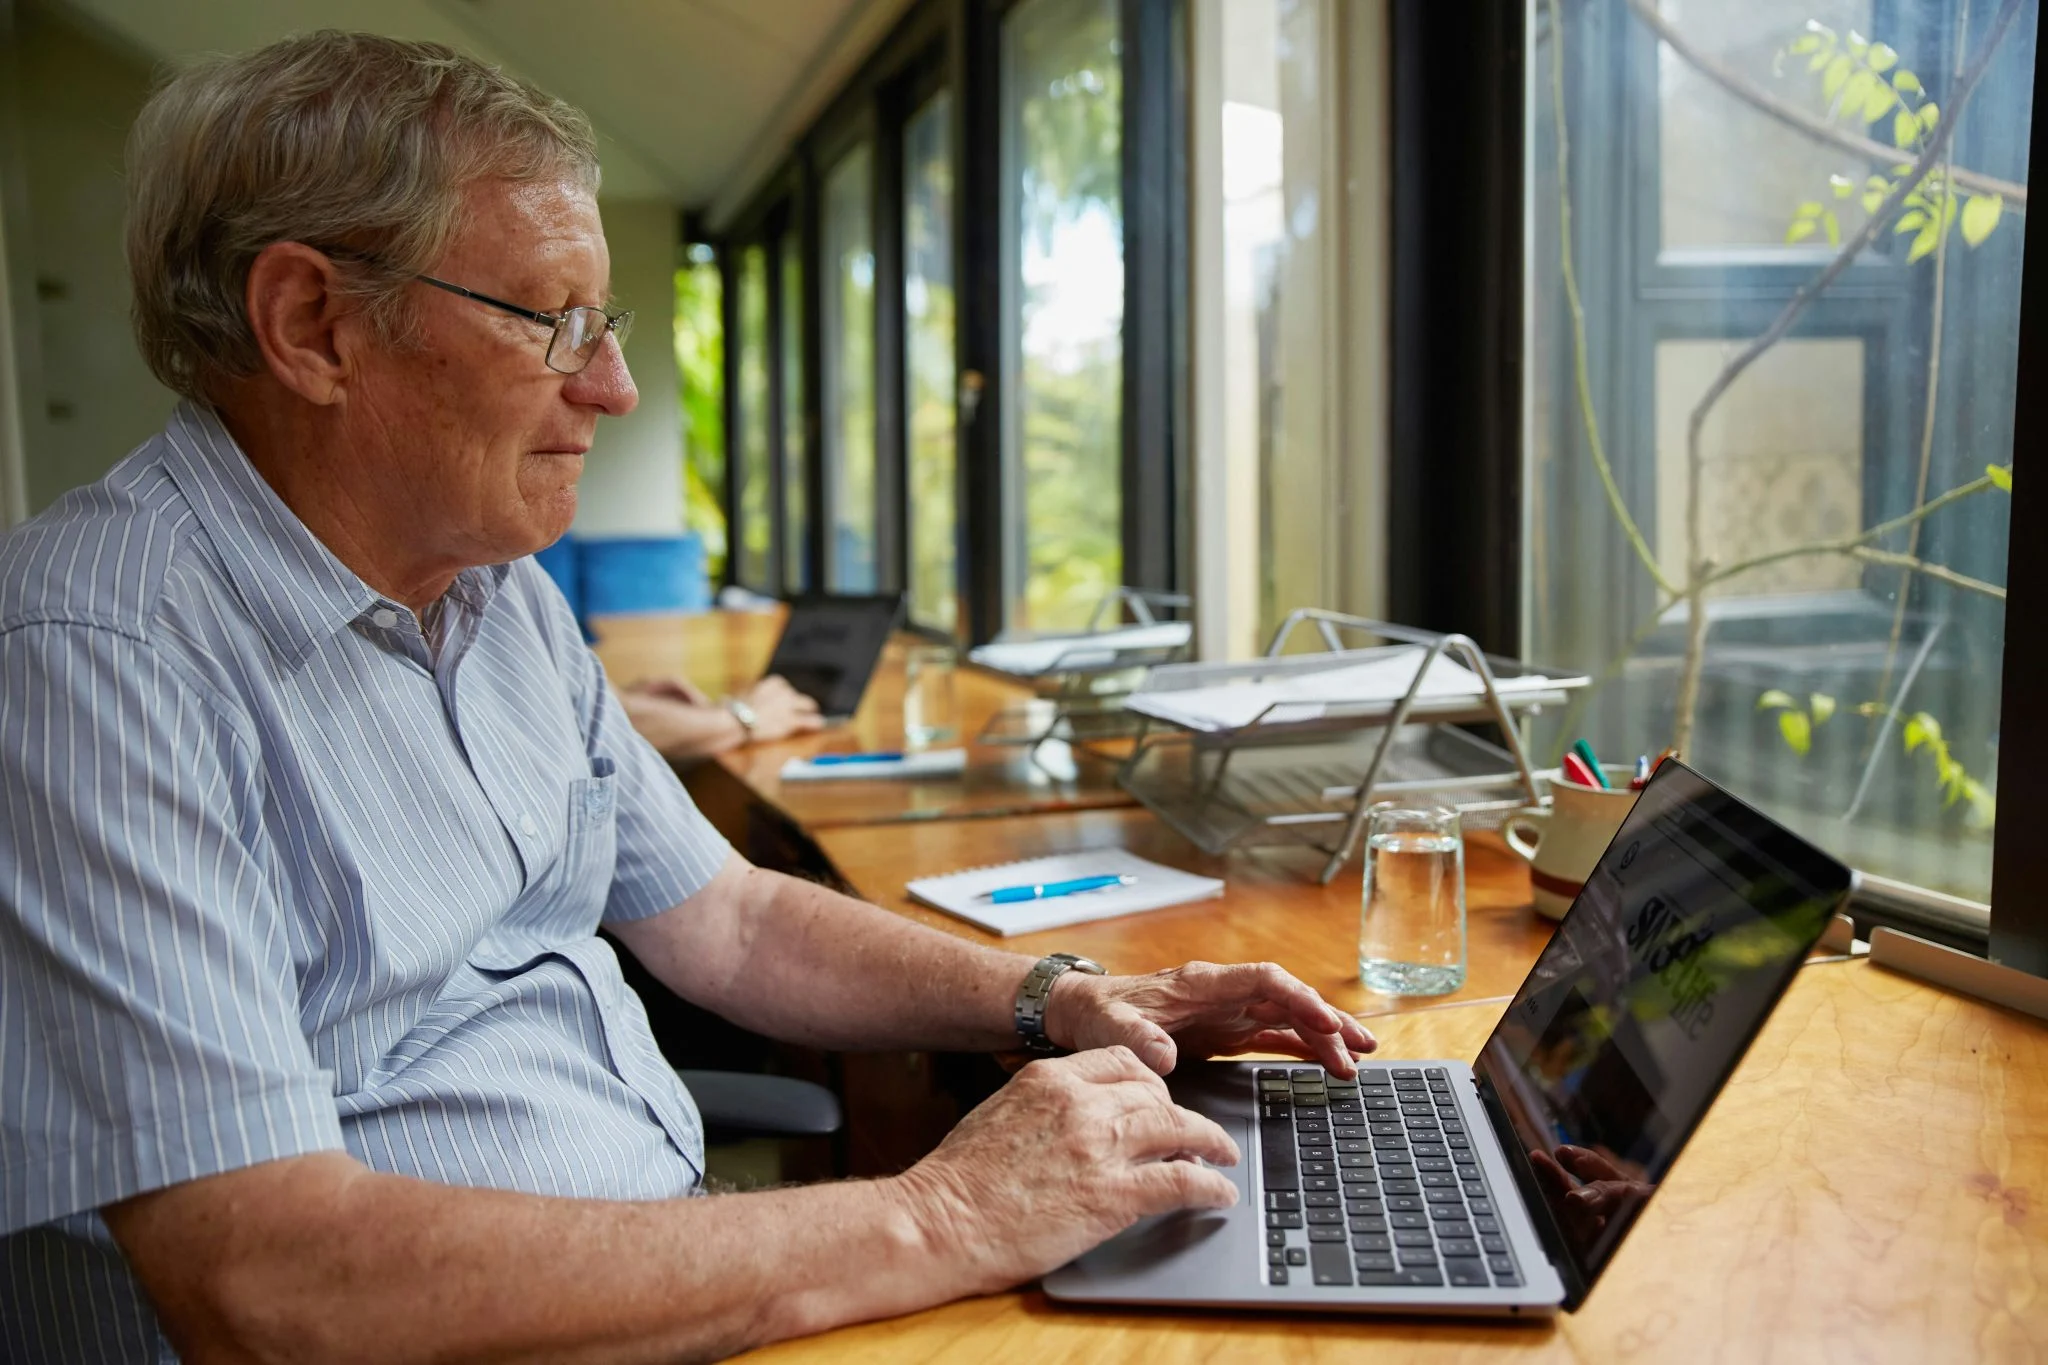
Descubre cuatro ejercicios para mejorar la postura con Wall Angels y bandas elásticas

Pasar largas horas sentado frente a una pantalla moldea la postura hacia adelante y limita la expansión torácica, robando energía y capacidad respiratoria. Incorporar ejercicios específicos como el Wall Angel o las aperturas con banda elástica activa la musculatura interescapular y realínea los hombros en cuestión de semanas, según la evidencia de la biomecánica del movimiento.

Por qué la postura encorvada drena tu energía y cómo revertirla

Cuando los hombros se desplazan hacia delante, la caja torácica se comprime. El diafragma no puede descender con libertad y la respiración se vuelve superficial. Lo notamos como una falta de chispa a media tarde o una sensación de pesadez que no se va con el café. La razón es puramente mecánica: menos oxígeno para el músculo y menos despeje metabólico.

Detrás de esa postura vencida hay una debilidad selectiva de los músculos que juntan las escápulas —romboides, trapecio medio y fibras posteriores del deltoides— combinada con un acortamiento de los pectorales. La buena noticia es que esos sistemas responden rápido. Con ejercicios precisos y apenas unos minutos al día, la alineación vuelve a su sitio y la respiración profunda regresa.

Los cuatro ejercicios que abren el pecho y fortalecen la espalda

No hace falta un gimnasio ni material sofisticado. Con una pared, una banda elástica ligera y un rodillo de espuma —o una toalla enrollada— se monta una rutina de alto rendimiento postural. Lo decisivo es la técnica, no la carga.
wall angels

Wall Angel: el ángel de la pared que corrige los hombros

De espaldas a la pared, hay que asegurar que talones, glúteos, hombros y cabeza mantengan contacto. Se flexionan los brazos a 90 grados, con codos y dorso de las manos pegados a la superficie. Desde ahí, se deslizan los brazos hacia arriba hasta estirarlos y luego se bajan despacio. Si alguna parte se despega, se detiene la amplitud y se sigue desde donde se pueda.

La pauta eficaz: tres series de diez repeticiones, con una subida de tres segundos, una pausa de uno y una bajada de tres. El foco hay que ponerlo en mantener la presión de los codos contra la pared; eso es lo que activa la zona interescapular.

La precisión del movimiento, y no el número de repeticiones, es lo que realmente despierta los músculos dormidos de la espalda.

Aperturas con banda elástica: el trabajo clave para los romboides

Con una banda ligera sujeta a la altura del pecho y los brazos extendidos al frente, el movimiento consiste en separar los brazos hasta que queden en línea con el torso. La contracción debe sentirse entre los omóplatos, como si quisieras cascar una nuez con esa zona. El inicio es vivo, se mantiene la tensión máxima dos segundos y se regresa muy lento —tres segundos— para aprovechar el trabajo excéntrico.

Se recomiendan tres series de quince repeticiones. Si la banda permite hacerlas todas sin esfuerzo, conviene dar un paso atrás para aumentar la tensión. Ojo con encoger los hombros: hay que mantenerlos alejados de las orejas durante todo el recorrido.

Elevaciones en Y y T: la activación desde el suelo

Tumbado boca abajo, primero se adoptan los brazos en forma de Y, con los pulgares mirando al techo. Se elevan los brazos despegándolos del suelo —basta con mover el ángulo de la escápula—, se aguanta la posición dos segundos y se bajan con control. Después se repite el mismo esquema con los brazos en T, abiertos a los lados.

Pauta para cada variante: tres series de doce repeticiones, con una subida de un segundo, mantenimiento de dos y descenso de dos. Empezar por la Y y luego pasar a la T; el cansancio de la primera serie no debe arruinar la técnica de la segunda.

Movilidad torácica con rodillo: desbloquear las vértebras

Un rodillo de espuma colocado perpendicular a la columna, justo en la base de los omóplatos, sirve para estirar la zona torácica. Acostado sobre él, con las rodillas flexionadas y las manos detrás de la cabeza, se exhala profundamente y se deja caer la cabeza y los hombros hacia el suelo, arqueando la espalda alrededor del apoyo. Se realizan cinco respiraciones profundas en esa posición, se mueve el rodillo un par de centímetros hacia arriba y se repite, evitando siempre la zona lumbar.

Cinco repeticiones profundas por punto bastan para notar cómo se libera la respiración. Este movimiento no fortalece, pero devuelve el rango de movimiento que los otros ejercicios necesitan para ser efectivos.

📊 La pauta en cifras

  • Wall Angel: 3 series de 10 repeticiones; 3 segundos de subida, 1 de pausa, 3 de bajada. Sin perder contacto con la pared.
  • Aperturas con banda: 3 series de 15 repeticiones; inicio vivo, 2 segundos de contracción máxima, 3 segundos de regreso lento. Banda a la altura del pecho.
  • Elevaciones Y/T: 3 series de 12 repeticiones por variante; 1 segundo de subida, 2 de mantenimiento, 2 de bajada. Primero Y, luego T, tumbado boca abajo.
  • Extensión torácica: 5 respiraciones profundas por punto; rodillo justo bajo los omóplatos, evitando la zona lumbar. Subir el rodillo 2 cm tras cada serie.

¿Realmente funcionan estos ejercicios? Lo que dice la ciencia del movimiento

La literatura biomecánica lleva décadas documentando la conexión entre la posición de la cintura escapular y la capacidad respiratoria. Un tórax expandido facilita la excursión completa del diafragma, mientras que los hombros adelantados reducen el volumen inspiratorio. Los ejercicios que retraen y deprimen las escápulas, como las aperturas con banda o el Wall Angel, reclutan justo las fibras que se atrofian con el sedentarismo.

Los estudios de electromiografía confirman que movimientos como las elevaciones en Y/T activan el trapecio inferior y los romboides con una carga mínima sobre la columna cervical, algo que ejercicios más populares no siempre consiguen. La extensión torácica con rodillo, por su parte, restaura los grados de movilidad perdidos, lo que se traduce en una postura más erguida sin que la persona tenga que pensarlo de forma voluntaria.

La clave, sin embargo, está en la constancia. Realizar la rutina completa tres o cuatro veces por semana —o intercalar algunos movimientos a diario— produce una mejora perceptible en apenas un mes. No se trata de añadir carga, sino de automatizar patrones de alineación que el día a día borra.

⚡ Rutina de Optimización Diaria

  • Mañana, frente a la pared: Nada más salir de la ducha, tómate dos minutos para hacer 10 Wall Angels. La piel húmeda ayuda a sentir dónde se pierde el contacto.
  • En la pausa del trabajo: Deja una banda elástica en el cajón del escritorio. Cada dos horas, haz una serie de 15 aperturas; la activación devuelve el flujo de energía al instante.
  • Antes de acostarte: Cinco respiraciones profundas sobre el rodillo en la zona torácica liberan la tensión acumulada y preparan la respiración para un sueño más reparador.
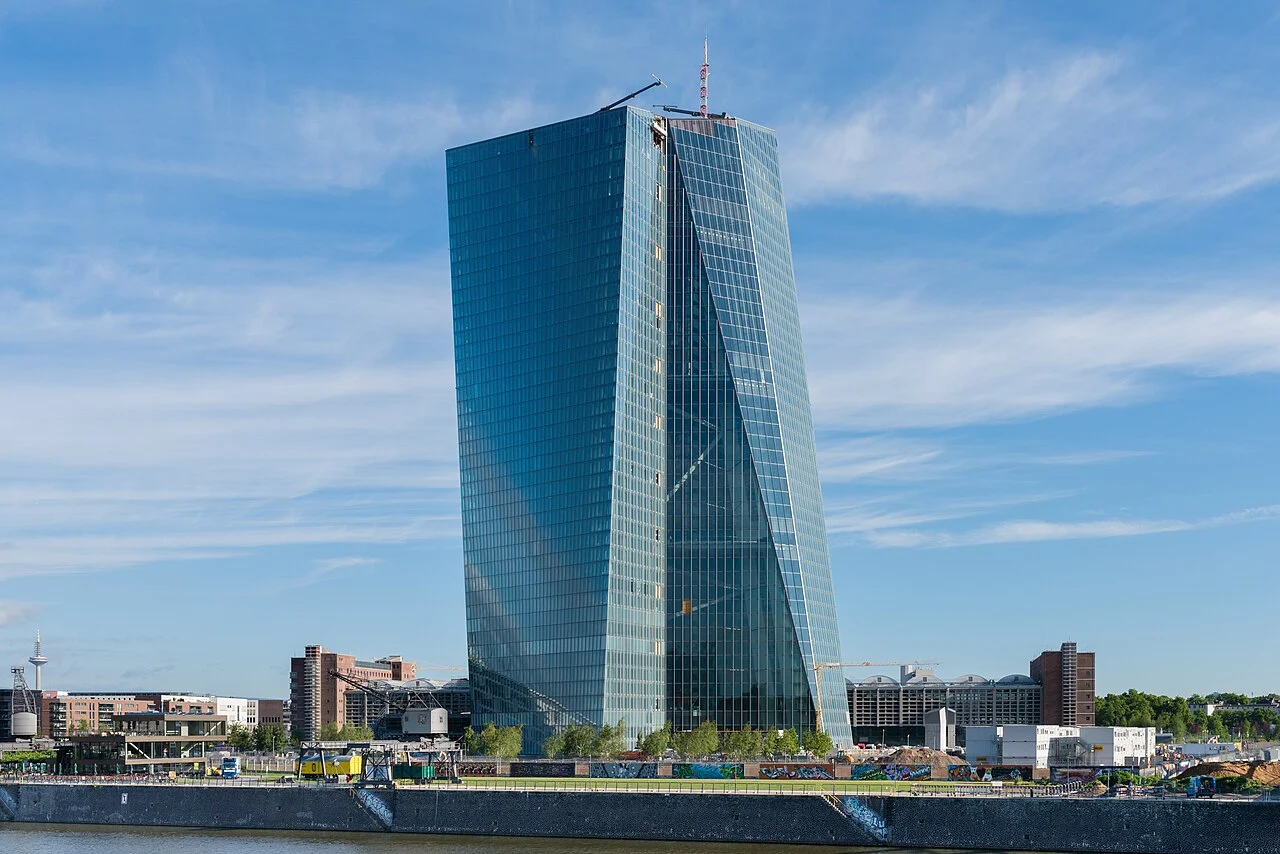
El BCE avisa: inflación seguirá alta y defiende los tipos de interés en el 2,25%

La inflación en la eurozona se mantendrá por encima del objetivo del 2% mucho más tiempo del previsto inicialmente. Así lo ha advertido Boris Vujcic, el nuevo vicepresidente del Banco Central Europeo (BCE), que en su primera intervención pública relevante ha defendido el actual tipo de interés oficial del 2,25% como ‘robusto’ y adecuado para el momento. La noticia llega en un contexto de revisiones al alza de las previsiones de inflación subyacente, lo que aleja la posibilidad de nuevos recortes a corto plazo.

Los mensajes de Vujcic: inflación más alta y tipos ‘robustos’

Vujcic, que tomó posesión el pasado 1 de junio en sustitución del español Luis de Guindos, participó en el Foro de Política Monetaria Barclays CEPR celebrado en Londres. Allí fue tajante: ‘La inflación general y la subyacente estarán más altas durante más tiempo, en 2027’, y vinculó esa persistencia a la última decisión del BCE de mantener los tipos sin cambios.

Según las proyecciones del propio banco central, la inflación general se situará en el 3% este año, para bajar al 2,3% en 2027 y al 2% en 2028. Sin embargo, la subyacente —que excluye energía y alimentos frescos— se mantendrá en el 2,5% en 2026 y todavía en el 2,2% en 2028, con un escenario más optimista del 2,1%. El impacto de la energía en 2026 se trasladará en 2027 a alimentación y servicios, los denominados efectos de segunda ronda, lo que mantiene viva la presión sobre los precios.

En este contexto, Vujcic calificó de ‘robusto’ el actual tipo del 2,25% y defendió que la política monetaria no es restrictiva, ya que se sitúa por debajo del límite máximo del rango neutral que el BCE estima en el 2,5%. Una afirmación que refuerza la idea de que Fráncfort no tiene prisa por mover ficha.

Implicaciones para los mercados y los ahorradores

El mercado descuenta ahora menos probabilidades de bajadas de tipos en los próximos meses. Para los inversores en renta fija, esto supone que los bonos soberanos mantendrán rentabilidades atractivas, pero también que el coste de financiación de empresas y estados seguirá elevado. La euríbor, referencia para la mayoría de hipotecas en España, difícilmente bajará de forma significativa antes de 2027.

En la renta variable, la resistencia de los tipos altos suele penalizar a sectores más endeudados como utilities o inmobiliario, mientras que bancos y aseguradoras pueden verse beneficiados por mayores márgenes de intermediación. La bolsa española, con un peso notable de entidades financieras, podría resistir mejor que otros índices europeos.

Vujcic también reconoció que la economía europea, aunque débil, se muestra ‘relativamente resiliente’. Las previsiones de crecimiento del PIB son del 0,8% este año, 1,2% en 2027 y 1,5% en 2028. El mercado laboral, pese a un ‘debilitamiento cada trimestre’, mantiene los salarios al alza por encima de la inflación, lo que alimenta las tensiones inflacionistas desde el lado de la demanda.

El dilema del BCE: inflación pegajosa y crecimiento débil

La posición de Vujcic refleja el dilema central del BCE. Por un lado, la inflación subyacente no cede al ritmo deseado; por otro, el crecimiento es anémico y se enfrenta a shocks de oferta sucesivos —pandemia, guerras de Ucrania e Irán, y el riesgo de que el fenómeno de El Niño añada otro—. Mantener los tipos altos demasiado tiempo puede lastrar aún más la recuperación.

A diferencia de la Reserva Federal, el BCE no tiene un mandato dual que le obligue a preocuparse explícitamente por el empleo. Sin embargo, Vujcic admitió que el crecimiento importa, porque ‘tiene implicaciones para las previsiones de inflación’. Una concesión que deja entrever que el banco central sigue atento a que el escenario no derive en estanflación.

La mayoría de los analistas considera que el BCE mantendrá los tipos sin cambios, al menos, durante todo 2026. Cualquier relajación dependerá de datos que, por ahora, no invitan al optimismo. El propio Vujcic evitó ofrecer una guía clara sobre los próximos pasos: ‘las decisiones van a depender de los datos que recojamos’, zanjó. La incertidumbre sigue siendo la moneda de cambio del mercado.

El tipo del 2,25% está por debajo del techo neutral, pero la inflación subyacente no cede: un cóctel que mantendrá al BCE en modo ‘esperar y ver’ por más tiempo del que descuenta el consenso.

Para los ahorradores españoles, la noticia tiene una lectura clara: los depósitos a plazo seguirán ofreciendo rentabilidades superiores al 2% durante meses, mientras que las hipotecas indexadas al euríbor difícilmente verán alivios significativos. Un escenario que, si se confirma, pondrá a prueba la resiliencia del consumo en los próximos trimestres.

Euclid Vía Láctea: la imagen más nítida del centro galáctico anticipa la misión Roman de la NASA

El telescopio espacial Euclid, una misión de la Agencia Espacial Europea con importantes contribuciones de la NASA, ha capturado la imagen más nítida jamás obtenida del corazón de la Vía Láctea. La instantánea, tomada en marzo de 2025 y hecha pública esta semana, anticipa la campaña que el telescopio Nancy Grace Roman de la NASA —cuyo lanzamiento está previsto para agosto de 2026— llevará a cabo en el bulbo galáctico a partir de la primavera de 2027. La resolución es prácticamente idéntica a la que ofrecerá Roman, y los astrónomos ya la utilizan para preparar la búsqueda de los objetos más escurridizos del universo: agujeros negros aislados y planetas errantes.

La postal que Euclid envió desde el centro de la galaxia

La imagen cubre 5 grados cuadrados de cielo, una región equivalente a la superficie de 25 lunas llenas. A la derecha del encuadre, Euclid atraviesa el denso plano galáctico, donde las nubes moleculares aparecen como manchas oscuras que ocultan parte del bulbo. A la izquierda, la vista se eleva hacia latitudes galácticas más altas, y el resplandor amarillento de las estrellas viejas del núcleo se hace más claro. Esta composición en color se obtuvo combinando las nueve imágenes que Euclid tomó en un solo día de observación, en marzo de 2025.

Para los astrónomos, es un adelanto de lo que verá el Nancy Grace Roman Space Telescope. Su cámara infrarroja, prevista para comenzar a observar el bulbo en 2027, proporcionará una visión aún más profunda y en colores que Euclid no puede captar. Pero la similitud en resolución convierte a esta imagen en un ensayo general de primer orden.

Un adelanto que alarga la vigilancia en dos años

La encuesta del telescopio Roman, denominada Galactic Bulge Time-Domain Survey, se centrará en un área de 1,7 grados cuadrados (unas 8,5 lunas llenas), donde observará repetidamente cientos de millones de estrellas para detectar cambios mínimos en su brillo. Al añadir la imagen de Euclid al principio de esa secuencia, los científicos ganan dos años efectivos de monitorización, porque Roman no empezará su campaña del bulbo hasta la primavera de 2027.

telescopio Roman

«Es la única vez que Euclid ha detenido su cartografiado cosmológico habitual para mirar el bulbo», explica Jason Rhodes, científico principal en el JPL de la NASA y responsable de las contribuciones estadounidenses a la misión. «Incorporar esta instantánea al futuro sondeo de Roman nos ayudará a mapear mejor nuestra galaxia y a encontrar tesoros cósmicos como los agujeros negros solitarios».

Los detalles completos de la observación y los modelos de microlensing están disponibles en la página oficial de la NASA.

Cada vez que un telescopio nos regala tiempo extra, el universo se vuelve un poco menos invisible. Euclid ha añadido dos años a la caza de los objetos más oscuros de la galaxia.

A la caza de agujeros negros solitarios y planetas huérfanos

Roman empleará una técnica llamada microlensing (microlente gravitacional). Cuando un objeto masivo —una estrella, un planeta o un agujero negro— pasa por delante de una estrella de fondo, su gravedad curva el espacio-tiempo y actúa como una lupa cósmica, magnificando la luz de la estrella lejana. El telescopio buscará esos breves destellos de luz.

La mayoría de los planetas errantes y los agujeros negros no emiten luz, por lo que el microlensing es la única forma de detectarlos. «Los agujeros negros de masa estelar que vagan solos son casi invisibles, pero su enorme masa curva la luz durante mucho más tiempo —meses o años— que un planeta», señala Himanshu Verma, investigador de la Universidad Estatal de Luisiana. «Los dos años extra que Euclid nos da pueden marcar la diferencia entre detectar un agujero negro y perderlo».

Los planetas errantes, que flotan sin estrella, también dejarán su firma. Y gracias a la comparación con la imagen de Euclid, los astrónomos podrán confirmar si un planeta está realmente solo o simplemente orbita muy lejos de su estrella.

Lo que esta imagen dice sobre nuestro lugar en la galaxia

La colaboración entre Euclid y Roman trasciende la simple suma de datos. Euclid, diseñado para estudiar la energía oscura y la materia oscura, ha prestado un día de su misión a la astrofísica galáctica. Ese gesto demuestra una filosofía científica cada vez más extendida: las sinergias entre telescopios pueden multiplicar la ciencia que cada uno produciría por separado.

Sin embargo, la imagen de Euclid, aunque nítida, es más superficial que las observaciones infrarrojas que realizará Roman. La sonda de la NASA penetrará el denso polvo del centro galáctico, donde Euclid, limitado a la luz visible, apenas puede ver. Por eso, los astrónomos no esperan un censo inmediato de agujeros negros, sino una línea de base que, al combinarse con los datos futuros, les permitirá medir movimientos estelares y calcular masas.

«Uno de los aspectos más emocionantes es que las observaciones de Euclid nos permitirán probar y mejorar los modelos de la Vía Láctea», afirma Matthew Penny, profesor de la Universidad Estatal de Luisiana y colíder del grupo de exoplanetas de Euclid. «Al observar cómo las estrellas se mueven lentamente a lo largo del tiempo, podremos discernir en qué parte de la galaxia se encuentran».

El siguiente paso llegará en agosto de 2026, cuando el cohete Falcon Heavy de SpaceX lance a Roman rumbo al punto de Lagrange L2, el mismo vecindario orbital que ocupan Euclid y el James Webb. Si todo va bien, la primavera de 2027 nos traerá las primeras secuencias de microlensing del bulbo galáctico. Hasta entonces, la postal de Euclid será nuestra guía.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Imagen de alta resolución del centro de la Vía Láctea que servirá como referencia para la búsqueda de agujeros negros aislados y planetas errantes mediante microlensing.
  • Dónde: Región del bulbo galáctico, 5 grados cuadrados centrados en el núcleo de la Vía Láctea.
  • Institución responsable: ESA (Euclid) con contribuciones de la NASA; NASA/JPL para el telescopio Nancy Grace Roman.
  • Cuándo: Observación de Euclid en marzo de 2025; publicación de la imagen el 24 de junio de 2026.
  • Impacto a futuro: Extiende la campaña de Roman en dos años y multiplica las posibilidades de detectar objetos oscuros en la galaxia.

Subida precios de las memorias RAM: iPad, Mac y HomePod se encarecen hasta un 36%

La demanda de inteligencia artificial ha convertido los chips de memoria en el oro digital de 2026, y Apple ya ha empezado a repercutir ese coste en el comprador. La compañía ha subido esta semana los precios de sus iPad, Mac, Apple TV y HomePod entre un 14% y un 36% en todo el mundo, una decisión que golpea sobre todo a los modelos de entrada y que llega después de meses de presión alcista en los contratos de suministro de RAM.

Claves de la operación

  • El iPad básico sube un 32% y rompe la barrera de los 400 euros. El dispositivo más accesible del ecosistema pasa de 379 a 499 euros, perdiendo la etiqueta de tableta económica y acercándose al precio de un Chromebook premium.
  • La crisis de la RAM la pagan los consumidores, no los centros de datos. Los hyperscalers siguen absorbiendo toda la producción de memoria para IA, pero Apple ha esperado hasta ahora para proteger los márgenes; la factura de los componentes la asumirán a partir de hoy los usuarios finales.
  • España, un mercado hipersensible al precio, podría revisar la fidelidad a la marca. Con un iPad de entrada a casi 500 euros y el HomePod mini un 28% más caro, la competencia de Xiaomi, Samsung y los altavoces inteligentes de Lenovo gana atractivo en un segmento que ya estaba bajo presión.

El aviso lo había dado el todavía CEO de Apple, Tim Cook, hace apenas unos días, al calificar de “insostenible” mantener los precios actuales ante la escalada de los semiconductores. La crisis de la memoria RAM, alimentada por la voracidad de los centros de datos que entrenan modelos generativos, ha llevado a varios fabricantes a cancelar productos o a subir precios de forma preventiva. Apple, con un control férreo de su cadena de suministro, ha contenido el golpe durante meses, pero la presión ha acabado por estallar en el catálogo que más depende de los chips de almacenamiento y proceso.

La IA encarece la RAM y Apple deja de absorber el sobrecoste

“Nunca habíamos visto que el precio de un componente subiera tanto y tan rápido”, ha reconocido la compañía en un comunicado oficial que acompaña a la nueva horquilla de precios. La nota subraya que la expansión de los centros de datos de inteligencia artificial ha provocado una demanda extraordinaria de memoria, y que Apple había logrado contener los incrementos para el cliente, pero que ha llegado a un punto en el que la transferencia al precio final es inevitable.

El sobrecoste no es uniforme: los dispositivos con mayor integración de memoria sufren las subidas más agresivas. Los Mac con chips M5 Max y el Mac Studio M3 Ultra, que embarcan cantidades ingentes de RAM unificada, encabezan la factura con incrementos de hasta 1.500 euros en el caso del modelo más potente. En el extremo opuesto, los Mac Mini M4 se libran de la subida —Apple ya ajustó su precio meses atrás— y el iMac se encarece 300 euros, un 20%.

La familia iPad acusa el golpe de lleno en todos sus escalones. El modelo de entrada, con chip A16, pasa de 379 a 499 euros, un 32% que lo aleja del segmento de las tabletas low cost. El iPad mini sube 130 euros (+24%) y los iPad Pro M5 se encarecen 200 euros en ambas diagonales. Son incrementos que, en conjunto, borran buena parte de la ventaja competitiva de precio que Apple mantenía frente a los productos premium de Samsung y Microsoft en la gama de tabletas productivas.

El factor IA ha encarecido los componentes que todo dispositivo necesita, y Apple traslada la factura sin contemplaciones al consumidor.

Apple TV y HomePod, los porcentajes más altos pero el daño más limitado

Donde la subida es porcentualmente mayor es en los accesorios de salón. El Apple TV 4K se dispara un 36% y se planta en 229 euros, un salto de 60 euros que lo sitúa como uno de los reproductores multimedia más caros del mercado. El HomePod de segunda generación sube 50 euros (+14%), y el HomePod mini se encarece un 28% hasta los 139 euros.

Desde el punto de vista del volumen de negocio, estos productos pesan poco en los ingresos de Apple, pero funcionan como puerta de entrada al ecosistema del hogar conectado. Encarcelos justo cuando Amazon y Google han recortado precios en sus altavoces inteligentes complica la adopción de Siri como asistente doméstico y mete presión a la estrategia de Apple de construir un hub de hogar inteligente alrededor del HomePod.

crisis RAM Apple

El iPad de entrada abandona la trinchera económica y eso duele en España

Históricamente, el iPad más asequible ha sido el dispositivo con el que muchos estudiantes y padres españoles estrenaban el ecosistema de Apple. Con un precio que rara vez superaba los 400 euros, lograba colarse en presupuestos educativos y competir directamente con los Chromebook y las tabletas Android de marcas como Xiaomi o Samsung. Ahora, a 499 euros, el iPad de entrada se sitúa en la misma franja de precio que un portátil con Windows y cede terreno en un segmento donde cada euro cuenta.

La maniobra de Apple es comprensible en un contexto de presión sobre los componentes, pero el riesgo de perder volumen en el escalón de acceso no es menor en un mercado como el español, especialmente sensible al precio. Nos consta que los distribuidores nacionales ya han recibido las nuevas tarifas y temen que el trasvase hacia marcas alternativas se acelere en la campaña de vuelta al cole. Además, la subida del HomePod mini, un producto con cierta tracción entre los hogares que se inician en la domótica sencilla, podría dinamitar la capilaridad que Apple busca para sus servicios.

Por ahora, los iPhone no aparecen en esta oleada de incrementos, pero la declaración de Cook sobre la insostenibilidad de los precios deja abierta la posibilidad de que en los próximos meses también los teléfonos revisen su tarifa. Si eso ocurre, la factura total para un usuario que quiera renovar su ecosistema puede superar los 1.300 euros, contando solo el iPad y un MacBook Air. Apple está forzando una decisión compleja: el usuario deberá valorar si la integración de su ecosistema justifica un desembolso que se ha inflado de golpe.

Entendemos que la empresa ha decidido no sacrificar el margen para proteger la cuenta de resultados, pero el movimiento se produce en un momento de ralentización del gasto en electrónica de consumo. La inteligencia artificial está encareciendo la base de materiales y, al mismo tiempo, presionando a la baja la demanda de dispositivos que no sean centros de datos. La paradoja es evidente y Apple la ha resuelto, de nuevo, cargando la factura al usuario.

Elon Musk ya no es billonario: su fortuna cae por debajo de los 1.000 millones

Elon Musk ha dejado de ser billonario. La corrección bursátil de SpaceX y Tesla ha arrastrado su fortuna por debajo del billón de dólares, apenas diez días después de que el fundador se convirtiera en la primera persona en la historia en alcanzar esa cima con la mega OPV de la empresa aeroespacial. Un desplome que ha rebajado su patrimonio neto en 240.000 millones de dólares en un solo día.

Claves de la operación

  • SpaceX y Tesla retroceden con fuerza en plena corrección tecnológica. La empresa aeroespacial ha perdido un 30% desde su máximo intradía del 16 de junio; el fabricante de coches eléctricos acumula una caída del 16,5% en lo que va de 2026.
  • La fortuna de Musk se desinfla en 240.000 millones en la peor sesión del lunes. La participación directa en SpaceX, valorada en 744.000 millones de dólares, concentra el 80% de su patrimonio, según el Bloomberg Billionaires Index.
  • SpaceX emite 25.000 millones en bonos con una demanda récord de 89.000 millones. Los fondos se destinarán a refinanciar deuda puente y a fines corporativos generales.

El castigo de los inversores a la IA: la burbuja que infló la valoración récord de SpaceX

SpaceX debutó en Bolsa con una valoración récord de dos billones de dólares, pero la euforia se ha disipado en cuestión de días. Los títulos han perdido un 30% desde el máximo intradía de 225 dólares del 16 de junio, cerrando este miércoles a 154,3 dólares. La capitalización bursátil coquetea con los dos billones, muy lejos de los tres billones que el mercado llegó a anticipar. El desplome del lunes restó de golpe 240.000 millones de dólares al patrimonio de Musk, la mayor erosión de riqueza en una sola jornada de la que se tiene registro.

Las acciones de Tesla también castigan: el martes retrocedieron un 5,8% y el miércoles un 1,61%, acumulando una caída del 16,5% en 2026. La participación del fundador en el fabricante de coches eléctricos se ha reducido a 158.000 millones de dólares, una cuarta parte de lo que vale su paquete en SpaceX. Según el Bloomberg Billionaires Index, la fortuna total de Musk se sitúa ahora en 957.000 millones de dólares, todavía muy por delante de los 297.000 millones de Larry Page, el segundo más rico.

La emisión récord de bonos que inyecta 25.000 millones y desafía la tormenta

A pesar del correctivo, SpaceX ha logrado esta semana una megaemisión de bonos por 25.000 millones de dólares, superando en 5.000 millones su objetivo inicial y con una demanda que ha rozado los 90.000 millones. La operación pretende refinanciar la deuda puente y sufragar los gastos corporativos. Los inversores han distinguido entre la volatilidad bursátil y la solidez del negocio subyacente, pero el elevado capex de la división de IA (12.700 millones en 2025) sigue siendo una sombra alargada.

La integración de xAI en SpaceX ha encendido las alarmas de los analistas. En 2025, la start-up de inteligencia artificial acumuló pérdidas de 4.900 millones de dólares, una sangría que amenaza con repetirse en 2026 si los proyectos de centros de datos orbitales y colonización marciana no monetizan a corto plazo. De hecho, el gasto de capital de la compañía podría duplicarse antes de 2030, según proyecciones internas recogidas por Cinco Días.

La evaporación de 240.000 millones de dólares en una sola jornada demuestra que los mercados pueden dar la espalda a las narrativas más potentes cuando los números no cuadran.

Más allá del ‘billonario’: el espejismo de las valoraciones extremas y el ecosistema español

La corrección de SpaceX y Tesla trasciende la anécdota de la fortuna de su fundador y envía un aviso a navegantes a los mercados tecnológicos globales. En España, el venture capital de inteligencia artificial duplicó su volumen de inversión en 2025, con fondos como Kibo Ventures o Seaya participando en rondas de startups que aspiran a emular a xAI. La sacudida puede elevar la cautela y ralentizar las salidas a Bolsa de empresas tecnológicas europeas. Compañías como Indra o la cotizada Orbex en BME Growth están expuestas a la narrativa espacial y podrían ver afectadas sus valoraciones si el escepticismo se generaliza.

Aun así, la megaemisión de bonos de SpaceX (con una demanda casi cuatro veces superior a la oferta) demuestra que el capital paciente no da la espalda a los proyectos con músculo industrial. El verdadero test para Musk no es si vuelve o no al club de los billonarios, sino si logra rentabilizar la colosal inversión en IA antes de que los tipos de interés, aún altos, estrangulen los flujos de financiación. La historia reciente de las burbujas tecnológicas sugiere que los aterrizajes suelen ser más bruscos de lo que los inversores descuentan.

Desde Merca2.es consideramos que la corrección era inevitable, pero el ritmo de la caída invita a preguntarse si el mercado está sobreestimando el riesgo. La próxima cita con las cuentas trimestrales de SpaceX y Tesla será decisiva. Mientras, la fortuna de Musk seguirá siendo una montaña rusa, pero su distancia con el resto de multimillonarios —más de 660.000 millones— muestra que la partida aún no ha terminado.

La exposición inmersiva de El Greco, Velázquez y Goya que cierra este fin de semana en Madrid

Las paredes del Nomad Museo Inmersivo de la Gran Vía no están quietas este verano: El Greco, Velázquez y Goya se mueven, respiran y te rodean gracias a proyecciones en alta definición que convierten cada sala en un lienzo vivo. «La Tríada Inmortal» lleva desde el 8 de mayo llenando sesiones de jueves a domingo, y hay buenas razones para no dejarlo para el último momento. Esta no es una exposición que puedas ver sentado en un butacón de cine: te metes dentro, y eso cambia todo.

La producción corre a cargo de VISION MULTIMEDIA PROJECTS, una firma berlinesa con experiencia demostrada en proyectos como «Being Van Gogh» y «Bosch&Beyond» en Europa y Asia. El resultado en Madrid es el estreno mundial de la versión española: ochenta minutos de recorrido que van desde el misticismo renacentista de El Greco hasta las oscuras «Pinturas Negras» de Goya, con Velázquez como eje central del Siglo de Oro.

El Greco: el primer gran genio que rompe todas las reglas

Youtube video

Hay algo que la exposición logra transmitir mejor que cualquier audioguía: por qué El Greco resultó tan extraño e incomprensible para sus contemporáneos y tan fascinante para los siguientes cinco siglos. Sus figuras alargadas, sus verdes imposibles y esa intensidad espiritual que parece venir de otro mundo se proyectan en pantallas de varios metros que literalmente te envuelven. No lo estás mirando desde fuera: lo estás viviendo desde dentro.

La zona introductoria dedica un apartado específico al contexto histórico del Siglo de Oro español, lo que convierte la visita en algo más que un espectáculo audiovisual. El Greco aparece situado entre la tradición bizantina de Creta y el Renacimiento italiano, un puente cultural que explica su paleta única y sus composiciones verticales tan características. Quien no lo conocía bien, sale con ganas de ir al Prado.

El Greco y Velázquez: los dos polos de la pintura española

El Greco y Velázquez son los dos extremos que definen el espectro de la pintura española: uno, todo tensión espiritual y color vibrante; el otro, maestría absoluta de la luz natural y la observación realista. La exposición los pone en diálogo y, sobre todo, hace visible lo que los diferencia sin necesidad de leer un cartel. Es uno de los aciertos más inteligentes de la propuesta.

Velázquez llegó a la corte de Felipe IV con 24 años y no la abandonó hasta su muerte: ese encargo real lo convirtió en el cronista visual más preciso de su tiempo. Sus retratos, sus bufones, sus infantes, sus fondos nebulosos de Aranjuez y El Escorial ocupan las pantallas con una fidelidad de color que deja sin palabras. Édouard Manet lo llamó «el más grande pintor que jamás ha existido», y en esta exposición se entiende por qué.

Goya: el único que se atrevió a pintar la oscuridad del poder

Youtube video

Con Goya, la exposición hace un giro dramático que muchos visitantes no esperan. Tras la serenidad luminosa de Velázquez, las Pinturas Negras irrumpen en las paredes con una potencia visual que resulta casi perturbadora en formato inmersivo. Las figuras monstruosas del «Saturno devorando a su hijo» o del «Aquelarre» proyectadas a escala monumental producen un efecto completamente distinto al que ofrece verlas en una sala del Prado. Esa es la promesa de este tipo de propuestas, y aquí se cumple.

La exposición también recorre la etapa luminosa y optimista del Goya joven: los cartones para tapices, los retratos de la aristocracia, los majos y majas que definen el Madrid dieciochesco. El viaje desde esa alegría visual hasta las Pinturas Negras dura ochenta minutos, pero te cuenta siglos de historia sin que te des cuenta de que estás aprendiendo.

Cómo sacarle el máximo partido a la visita

Cuándo ir para evitar aglomeraciones

Los jueves y viernes por la tarde, entre las 16:00 y las 18:00, son las franjas con menor afluencia según la propia dinámica del espacio. Los fines de semana se llenan rápido, especialmente las sesiones de mañana. Si puedes elegir, un martes o miércoles queda descartado porque la exposición solo abre de jueves a domingo, así que planifica con antelación.

Qué llevar y cómo prepararse

No hay código de vestimenta, pero sí conviene saber que pasarás la mayor parte del tiempo de pie o moviéndote lentamente entre proyecciones. Ropa cómoda y calzado que no canse es lo más práctico. El espacio tiene aire acondicionado, así que en verano es también una pausa agradecida del calor madrileño.

Información práctica: precios, horarios y ubicación

La exposición se puede ver en el Nomad Museo Inmersivo, en la Gran Vía de Madrid, con entradas a la venta hasta el 30 de junio aunque la programación se extiende durante el verano de 2026. El precio general ronda los 18-21 euros, con descuentos para menores, estudiantes, mayores de 65 años y personas con diversidad funcional. La duración estimada es de aproximadamente 80 minutos, pensada para todos los públicos y sin restricción de edad.

El museo está a pocos minutos a pie de las estaciones de metro de Callao (línea 5), Santo Domingo (línea 2) y Plaza de España (líneas 3 y 10), lo que lo convierte en una parada fácil de integrar en cualquier ruta por el centro de Madrid. Si tienes pensado aprovechar el verano para visitar también el Museo del Prado, combinar ambas visitas en el mismo día tiene mucho sentido: El Greco, Velázquez y Goya en versión inmersiva por la tarde, y al día siguiente sus originales en el Prado con una perspectiva completamente renovada.

El arte inmersivo ha llegado para quedarse, y Madrid lo sabe

El éxito de propuestas como esta no es una moda pasajera: es la respuesta a una generación que necesita conectar con la cultura de forma activa y sensorial. El Greco ya no está detrás de un cristal: está a tu alrededor, y eso cambia la relación emocional con la obra de manera permanente. Nomad Museo Inmersivo lleva años demostrando en Madrid que el arte clásico y la tecnología de vanguardia no solo son compatibles, sino que se potencian mutuamente.

Lo que viene después de «La Tríada Inmortal» promete seguir explorando ese territorio. Si la experiencia con El Greco, Velázquez y Goya sirve de referencia, el verano de 2026 en Madrid va a dejar un listón muy alto para todo lo que llegue en 2027. El consejo de experto es claro: no lo dejes para septiembre.

Iberia Starlink y su wifi gratuito: primer vuelo con alta velocidad a Sudamérica

No todos los avances en aviación se miden en nudos o en altitud. El primer vuelo de Iberia con el sistema Starlink de SpaceX ha despegado rumbo a Sudamérica con una novedad que cambia las reglas: wifi de alta velocidad gratuito para todos los pasajeros. La aerolínea española se convierte así en pionera dentro del sector aéreo nacional al incorporar la constelación satelital de Elon Musk en una ruta comercial de largo radio.

El estreno de Starlink en la flota de Iberia

El avión, un Airbus A350 —uno de los modelos estrella de la compañía para las conexiones transatlánticas—, ha cubierto el trayecto entre Madrid y un destino sudamericano que Iberia no ha detallado oficialmente. Durante todo el vuelo, los clientes han podido conectarse a internet sin límite de datos y sin pasar por caja, una prestación que hasta ahora solo ofrecían algunas aerolíneas con tarifas que podían superar los veinte euros por trayecto.

La diferencia frente a los sistemas tradicionales de conectividad aeroterrestre es sustancial. Starlink utiliza satélites de órbita baja que reducen la latencia a niveles comparables a los de una conexión fija en tierra. Para el pasajero, la traducción práctica es inmediata: videollamadas fluidas, streaming en alta definición y descarga de archivos pesados a 30.000 pies de altura, algo impensable con las antenas convencionales de banda Ku.

Una apuesta que redefine la experiencia del pasajero

Iberia no ha comunicado aún el calendario exacto de despliegue, pero fuentes del sector apuntan a que la aerolínea quiere completar la instalación en toda su flota de largo radio antes de que termine 2027. El movimiento tiene una lectura industrial clara: la conectividad a bordo ya no es un complemento prescindible. En las rutas que compiten directamente con Air Europa, LATAM o Avianca, ofrecer internet gratis puede inclinar la elección del viajero corporativo, un segmento que gasta un 40% más por billete que el turista vacacional.

El acuerdo de EL AL con Starlink, cerrado apenas unas semanas antes, confirma que las aerolíneas están leyendo el mismo mapa. Oriente Medio y el corredor asiático han sido los primeros en mover ficha, pero la entrada de una compañía europea del peso de Iberia —parte del grupo IAG, que mueve más de 100 millones de pasajeros al año— acelera la adopción en el Atlántico norte y sur.

El wifi gratuito de alta velocidad deja de ser un lujo para convertirse en una exigencia competitiva en el largo radio.

El wifi como variable estratégica en la aviación comercial

Conviene recordar que la conectividad a bordo lleva una década instalada en el debate del sector, pero siempre con la misma letra pequeña: ancho de banda limitado, tarifas elevadas y una calidad que caía en picado cuando más de diez pasajeros se conectaban a la vez. Starlink rompe ese cuello de botella tecnológico. Con más de 5.000 satélites en órbita, la red de Musk ofrece capacidad suficiente para servir a una cabina entera sin degradación del servicio, y ese es el factor que convierte la promesa en realidad operativa.

Lo que está en juego no es solo la satisfacción del cliente. Las aerolíneas que integren Starlink —o sistemas equivalentes de la competencia, como el proyecto Kuiper de Amazon— podrán extraer datos de uso, ofrecer entretenimiento personalizado y abrir una línea de ingresos auxiliares que no penalice al pasajero sino que lo fidelice. En un sector donde el billete es cada vez más una comoditización, la experiencia digital a bordo se perfila como nuevo terreno de diferenciación.

Iberia ha dado el primer paso. Queda por ver si el resto del holding IAG —British Airways, Aer Lingus, Vueling— sigue la misma senda. Si lo hace, Starlink podría terminar de derribar la última barrera analógica de la aviación comercial: la desconexión forzosa de diez horas que, hasta ayer, era la norma en los vuelos transoceánicos.

La hipoteca fija de Unicaja al 2,15%: qué vinculaciones esconden y cuánto pagas realmente

Si estás comparando hipotecas fijas y el cartel de Unicaja te ha llamado la atención con un 2,15% TIN, tengo que decírtelo claro: esa cifra es un anzuelo que esconde varias vinculaciones obligatorias. Con los tipos del BCE en el 2,25% y los bancos afinando las ofertas, una tasa tan baja solo aparece atada a productos que disparan el coste real. He cogido la calculadora para desgranar cuánto pagarías de verdad cada mes y qué letra pequeña viene detrás de ese interés tan tentador.

Lo primero: qué ofrece realmente la hipoteca fija de Unicaja

La Hipoteca Fija de Unicaja anuncia un 2,15% TIN (tipo de interés nominal) para toda la vida del préstamo. La financiación máxima es de 175.000 euros con un plazo de hasta 30 años. A simple vista, en un mercado donde el Euríbor ronda el 2,5% y las fijas medias se mueven entre el 2,4% y el 2,7%, parece una ganga. Pero ese interés no es universal: es la máxima bonificación por vinculación.

Vamos a los números. Para un préstamo de 175.000 euros a 30 años, la cuota mensual estimada por el banco es de 660 euros (capital + intereses). Con ese TIN, el total de intereses a pagar durante la vida del préstamo rondaría los 122.000 euros, una cifra alta pero coherente para un plazo tan largo. El problema llega cuando lees la letra pequeña: para mantener ese 2,15% tienes que cumplir sí o sí con los tres requisitos que ahora te detallo.

Qué productos tienes que contratar para conseguir ese 2,15%

Unicaja pide tres vinculaciones obligatorias para aplicar el tipo máximo bonificado:

  • Domiciliar la nómina. Si la hipoteca es a dos titulares, lo habitual es que ambos tengan que domiciliar sus ingresos. En el ejemplo del banco, la pareja suma 3.000 euros al mes, así que los dos necesitan mover sus nóminas a Unicaja.
  • Contratar un seguro de vida vinculado al préstamo. Este seguro cubre el saldo pendiente si uno de los titulares fallece o queda en situación de invalidez. El banco lo exige con una prima inicial que suele ser más cara que las pólizas independientes.
  • Contratar un seguro de hogar para la vivienda hipotecada. También debes hacerlo con la aseguradora que trabaja con la entidad, lo que limita tu capacidad de buscar más coberturas por menos dinero.

El peso de la vinculación es del 1%. Es decir, si no cumples alguno de estos requisitos, el banco te quita esa bonificación y el TIN puede subir hasta el 3,15% o más. No es una suposición: los folletos de comisiones suelen escalar el castigo por cada vinculación incumplida. Así que ese 2,15% es, en realidad, un interés condicionado que exige comprometer varios productos con costes adicionales.

EscenarioTIN estimadoCuota mensualCoste total intereses
Con todas las vinculaciones2,15%660 €~122.000 €
Sin una vinculación (bonificación parcial)2,65%-2,90%705-730 €~137.000-148.000 €
Sin ninguna vinculación (sin bonificar)3,15%755 €~161.000 €

Las cifras no son oficiales porque la entidad no publica exactamente la penalización por cada producto, pero reflejan la lógica de un descuento del 1% que se puede perder de golpe. Con una simple nómina no domiciliada, tu cuota sube más de 40 euros al mes, y al final de la hipoteca pagarías casi 26.000 euros más de intereses.

hipoteca fija 2026

El verdadero sobrecoste: lo que pagas por los seguros

Aquí viene lo que menos se mira. El seguro de vida y el de hogar que te exige Unicaja no son gratuitos, y sus primas anuales pueden sumar entre 400 y 700 euros dependiendo de la edad, el capital asegurado y la cobertura. He visto pólizas de vida vinculadas que duplican el precio de una externa equivalente. En el ejemplo de la pareja joven de 30 años, una prima conjunta de 600 euros al año supone 50 euros más al mes que no aparecen en la cuota de la hipoteca pero que saldrán de su bolsillo.

Además, esos seguros no solo encarecen el préstamo cada año, sino que además aumentan la TAE, el indicador real que deberías comparar. Con un TIN del 2,15% y esos productos asociados, la TAE real de esta hipoteca se coloca probablemente por encima del 3,5%, según mis cálculos aproximados teniendo en cuenta los costes de formalización y las primas. Si miras solo el TIN, te quedas con media verdad.

Conviene ahora firmar una hipoteca fija con tipos al alza

El contexto macro ayuda a entender por qué Unicaja puede ofrecer este 2,15%. El BCE ha subido los tipos de interés al 2,25% en sus últimas reuniones, encareciendo la financiación de los bancos. Aun así, las hipotecas fijas siguen siendo la opción preferida: seis de cada diez nuevas hipotecas en España se firman a tipo fijo, según los últimos datos del INE. La tranquilidad de saber que tu cuota no baila con el Euríbor se paga, y los bancos lo saben.

Lo que tenemos que evaluar es si el ahorro de ese 2,15% frente a otras ofertas de alrededor del 2,5% compensa las ataduras. Si ya ibas a contratar un seguro de vida y hogar, tal vez te interese; pero si puedes conseguir una póliza más barata por fuera o prefieres no domiciliar la nómina, el coste real se dispara. En mi opinión, esta hipoteca resulta atractiva solo para perfiles que ya cumplen las vinculaciones de forma natural y no les importa vincularse durante 30 años a la misma entidad.

El TIN del 2,15% es el anzuelo; la TAE real, con seguros y comisiones, es la que decide si el préstamo es rentable a largo plazo.

Un ejemplo concreto: el caso de Daniel e Inés

Vamos a aterrizar los números con el ejemplo que el propio banco usa. Daniel e Inés suman 3.000 euros de ingresos, tienen 30 años y financian 175.000 euros a 30 años. Con la máxima bonificación, pagan 660 euros al mes de cuota hipotecaria. Pero a eso hay que añadir unos 50 euros mensuales de primas de seguros (estimación moderada). Así que su desembolso real mensual ronda los 710 euros fijos, sin contar posibles comisiones de mantenimiento de la cuenta vinculada.

Si en vez de Unicaja miran otra hipoteca fija al 2,5% sin seguros obligatorios, la cuota sería de unos 690 euros. La diferencia son solo 20 euros más al mes, pero sin ataduras y con libertad para elegir seguros más baratos, lo que podría compensar. La decisión no está en el cartel, sino en hacer cuentas completas.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Repasa las ofertas de seguros de vida y hogar externos antes de comprometerte; si la diferencia de prima supera los 300 euros al año, la hipoteca bonificada pierde todo su atractivo.
  • Qué vigilar: La próxima revisión del BCE en julio de 2026 y si el Euríbor a 12 meses sigue por encima del 2,5%, porque marcará el suelo de las fijas.
  • El error a evitar: Fijarte solo en el TIN del escaparate y olvidar que la TAE y los costes de las vinculaciones suman más de 100 euros al mes en muchos casos.

Este análisis tiene carácter informativo y no constituye una recomendación personalizada de contratación. Las condiciones exactas deben consultarse directamente con la entidad y los costes de los seguros dependen del perfil de cada solicitante.

La Tarjeta Familias de Madrid que paga la compra a hogares en apuros: qué es y cómo pedirla a los servicios sociales

El Ayuntamiento de Madrid destinó 11 millones de euros en 2025 a la Tarjeta Familias, una ayuda que se carga mes a mes en una tarjeta monedero para cubrir alimentos, higiene y transporte. En lo que va de 2026, el consistorio ha elevado el límite de ingresos un 10 % para que más familias puedan beneficiarse, una señal clara de que la demanda no para de crecer. Si crees que no te llega el dinero a final de mes, esta ayuda puede existir sin que lo sepas.

Lo que muchos desconocen es que la Tarjeta Familias no es una convocatoria con plazo de cierre como otras subvenciones: se solicita en cualquier momento del año a través de los Servicios Sociales del distrito donde estás empadronado. Eso la convierte en una red de seguridad permanente que, sin embargo, miles de hogares vulnerables no han pedido nunca porque nadie les ha explicado cómo funciona.

La Tarjeta Familias de Madrid: qué cubre y a cuánto puede llegar

Youtube video

La tarjeta funciona como una tarjeta bancaria de prepago personal e intransferible que el Ayuntamiento de Madrid recarga periódicamente. Sirve para pagar en cualquier establecimiento de alimentación de la Comunidad de Madrid que acepte tarjeta —supermercados, tiendas de proximidad— y también para cargar el abono mensual de transporte público. No se puede usar para sacar dinero en efectivo ni para comprar artículos que no sean de primera necesidad.

La cuantía mensual no es fija: depende de la renta per cápita familiar y del número de miembros del hogar, con un rango que en 2026 va de 146 a 735 euros al mes. Los menores de edad cuentan como 1,5 miembros en el cálculo, de modo que las familias con hijos salen mejor paradas en la valoración. La ayuda puede cubrir hasta el 90 % del coste de los productos, aunque en situaciones de emergencia extrema el porcentaje puede ser del 100 %.

Quién puede pedirla en Madrid y cuáles son los requisitos

La Tarjeta Familias de Madrid no la gestiona la Comunidad de Madrid sino el Ayuntamiento, por lo que está dirigida a personas empadronadas en alguno de los 21 distritos del municipio de Madrid. Si vives en Getafe, Leganés, Fuenlabrada u otro municipio de la región, debes acudir a los Servicios Sociales de tu propio ayuntamiento para consultar si existe una ayuda equivalente.

El requisito económico clave desde enero de 2026 es que los ingresos de la unidad familiar no superen los 752 euros mensuales, equivalente a la Renta Mínima de Inserción incrementada en un 60 %. El Ayuntamiento también exige acreditar una situación de necesidad valorada por un trabajador social y estar inscrito en un proceso de intervención social activo, lo que convierte esta ayuda en algo más que dinero: incluye seguimiento profesional para evitar que la vulnerabilidad se cronifique.

Cómo solicitarla paso a paso: el detalle que no debes olvidar

Youtube video

El trámite se puede hacer de dos maneras: con cita previa en el Centro de Servicios Sociales del distrito donde estás empadronado, o de forma telemática a través del Registro Electrónico del Ayuntamiento de Madrid con certificado digital o Cl@ve. En ambos casos el proceso arranca igual: hay que descargar y rellenar la solicitud oficial de ayudas económicas del sistema público de servicios sociales.

Hay un detalle que marca la diferencia entre que la solicitud prospere o se quede en el limbo: al rellenar el formulario, hay que marcar expresamente la casilla «Necesidades básicas de alimentos». Sin esa marca, la petición puede no tramitarse como Tarjeta Familias aunque el resto de la documentación esté perfecta. El Ayuntamiento ha reducido el tiempo de resolución a una media de 14 días desde 2024, frente a los 37 días que tardaba antes.

La documentación que necesitas reunir

Para que el trabajador social pueda valorar el caso, hay que aportar la siguiente documentación:

  • DNI o NIE del solicitante y de todos los miembros de la unidad familiar.
  • Fotocopia del libro de familia o documentación acreditativa de los menores a cargo.
  • Justificante de empadronamiento en el distrito correspondiente.
  • Documentación que acredite los ingresos: declaración de la renta, certificado de desempleo, nóminas o pensiones.

¿Y si vivo fuera del municipio de Madrid?

Si estás empadronado en otro municipio de la Comunidad de Madrid, no te corresponde la Tarjeta Familias del Ayuntamiento de Madrid, pero pueden existir alternativas. La Comunidad de Madrid regula hasta 2028 un Programa de Asistencia Material Básica cofinanciado al 90 % por el Fondo Social Europeo Plus, con tarjetas monedero para hogares con al menos un menor a cargo y rentas bajas, cuyo acceso también se activa a través de los servicios sociales municipales de cada localidad.

¿Qué pasa con el dinero que no se gasta?

El saldo no consumido en un mes no se pierde: se acumula en el saldo disponible de los meses siguientes hasta que finaliza el periodo de ayuda establecido por los Servicios Sociales. Solo en ese momento el remanente se devuelve al Ayuntamiento. Esta acumulación permite a las familias disponer de un colchón mayor en los meses de más gasto, como el inicio del curso escolar.

Madrid amplia año a año esta red y la tendencia apunta a más cobertura

El presupuesto municipal de Madrid para la Tarjeta Familias en 2026 arranca en 19,5 millones de euros, una partida ampliable si la demanda lo requiere. El Ayuntamiento ha pasado de emitir tarjetas en las oficinas generales de Servicios Sociales a contar con cuatro centros especializados —Tetuán, Puente de Vallecas, Ciudad Lineal y Usera— que dan cobertura a los 21 distritos, y el tiempo medio de tramitación ha caído un 62 % en dos años.

El consejo más práctico si crees que puedes ser beneficiario es actuar sin esperar: llama al 010, el teléfono de información del Ayuntamiento de Madrid, pide cita en el Centro de Servicios Sociales de tu distrito y reúne la documentación antes de ir. El sistema premia la proactividad: quien pide, tiene más opciones de que el trabajador social pueda abrir un expediente y valorar la situación en ese primer contacto. Las ayudas que no se solicitan son las que nunca llegan.

Alibaba demanda a Trump por incluirla en la lista negra militar y la guerra comercial se intensifica

Alibaba ha demandado a la administración de Donald Trump por incluirla en la lista negra de empresas supuestamente vinculadas a las fuerzas armadas de China. La acción legal, presentada ante el tribunal federal de San José (California), intensifica la guerra comercial entre las dos mayores economías del mundo justo cuando el Pentágono amplía las restricciones a otros gigantes tecnológicos. Lo que veo es un movimiento doble: contestación judicial desde el sector privado chino y una respuesta inmediata de Pekín con nuevas barreras comerciales.

La lista 1260H y la acusación de “fusión militar-civil”

El pasado 8 de junio, el Departamento de Defensa de Estados Unidos actualizó su lista de “compañías militares chinas” —conocida como 1260H—, elevando a 188 el total de empresas vetadas. La decisión colocó a Alibaba, Baidu, el fabricante de vehículos eléctricos BYD y la biotecnológica WuXi en el mismo saco que Huawei o Tencent, todos acusados de mantener una “fusión militar-civil” que, según el Pentágono, permite al ejército chino acceder a tecnología avanzada y ventajas estratégicas.

Alibaba rechaza de plano esa vinculación. La compañía argumenta que su negocio —comercio electrónico, logística e infraestructura de cloud y IT— no tiene relación alguna con armamento, defensa o inteligencia. La demanda subraya que el consejo de administración es independiente y que ningún directivo ostenta cargos militares. La inclusión en la lista, sostiene Alibaba, carece de “fundamento fáctico y legal”.

“Alibaba está gobernada por un consejo independiente, cuyos miembros no tienen ninguna vinculación militar. Sus productos y servicios están diseñados para el comercio minorista, la logística y la tecnología de la información empresarial, no para armas, defensa ni inteligencia.” — Portavoz de Alibaba, documento judicial presentado en San José, junio de 2026

La legislación estadounidense no impone sanciones directas a las empresas incluidas en la 1260H, pero sí prohíbe al Pentágono contratarlas y, a partir del próximo año, adquirir sus productos o servicios a través de terceros. El daño reputacional, sin embargo, ya es considerable: los inversores internacionales revisan sus carteras y los socios comerciales reevalúan sus vínculos con las compañías señaladas.

La represalia china escala la tensión comercial

Pekín no ha tardado en responder. El pasado lunes, el Ministerio de Comercio chino añadió a diez proveedores industriales estadounidenses —desde fabricantes de drones hasta empresas mineras de tierras raras— en su lista de control de exportaciones y excluyó a 46 contratistas militares de Estados Unidos de cualquier negocio con el Estado chino. Se trata de una réplica dirigida al corazón del aparato industrial de defensa estadounidense, y su intención es clara: demostrar que China también puede cortar el acceso a suministros críticos.

En mi análisis, esta escalada coloca a la tecnología y a las materias primas en el centro de un tablero geopolítico cada vez más polarizado. La demanda de Alibaba es inusual —pocas empresas chinas se atreven a llevar al gobierno estadounidense a los tribunales— y sugiere que el sector privado chino, respaldado discretamente por el partido-Estado, ha decidido plantar cara en los juzgados además de en la diplomacia comercial. Si Alibaba logra una sentencia favorable, otras 187 firmas podrían seguir el mismo camino.

🌍 El impacto en España y Europa

El conflicto tiene implicaciones inmediatas para Europa. La UE mantiene su propia lista de vigilancia sobre empresas tecnológicas chinas y analiza restricciones a la inversión extranjera en sectores estratégicos. La guerra de listas entre Washington y Pekín aumenta la presión para que Bruselas tome partido y puede desencadenar represalias de China contra firmas europeas con intereses en ambos mercados. Para España, el efecto más directo se dejará sentir en las exportaciones de componentes de automoción, farmacia y equipos industriales: cualquier endurecimiento de los controles comerciales afecta a las cadenas de suministro globales que sostienen las plantas de Seat, Volkswagen Navarra o los fabricantes de componentes del País Vasco. Además, la inestabilidad prolongada en las relaciones transatlánticas y sinoamericanas tiende a alimentar la volatilidad de los mercados de bonds y divisas, lo que puede retrasar aún más la normalización del Euríbor y mantener las hipotecas variables en cotas elevadas.

JPMorgan eleva el objetivo del S&P 500 a 7.800 pero alerta de ‘flash crash’

JPMorgan ha revisado al alza su precio objetivo para el S&P 500 hasta los 7.800 puntos, una cifra que deja un potencial de revalorización cercano al 8% desde los niveles actuales. Sin embargo, la entidad ha introducido una advertencia que no ha pasado desapercibida: el riesgo de un flash crash motivado por la elevada concentración en valores tecnológicos.

Un objetivo ambicioso para el S&P 500

El nuevo target de JPMorgan supera en unos 300 puntos la media del consenso de analistas, que ronda los 7.500 enteros. La firma apoya su optimismo en la resiliencia de los beneficios empresariales, especialmente en el sector tecnológico, y en un contexto macro que, pese a las tensiones inflacionistas, sigue ofreciendo un suelo sólido para las valoraciones.

‘La corrección reciente ha sido una oportunidad de compra, pero con cautela’, señala el informe de la entidad. La resistencia del consumo y la capacidad de las grandes cotizadas para trasladar costes a precios finales son dos pilares de esa tesis.

El riesgo del ‘flash crash’ que preocupa a JPMorgan

La cara B del argumentario es el peligro de un desplome brusco. La concentración en los siete grandes valores tecnológicos –Apple, Microsoft, Nvidia, Amazon, Alphabet, Meta y Tesla– representa casi el 30% de la capitalización total del índice. Una salida repentina de flujos pasivos o un ajuste en las expectativas de tipos podría desencadenar ventas en cascada.

La estructura actual del mercado, dominada por estrategias algorítmicas y fondos indexados, amplifica este riesgo. La historia reciente ofrece ejemplos: el flash crash de 2010 borró un billón de dólares en minutos; el de 2022 en el Nasdaq recortó un 4% intradía sin un catalizador evidente.

JPMorgan no es la primera voz que alerta sobre este fenómeno. La Reserva Federal y el BCE han señalado en sus informes de estabilidad financiera la latente fragilidad que introduce una excesiva concentración. En este caso, la advertencia de la la entidad llega en un momento de máximos históricos, lo que hace aún más sensible cualquier corrección.

No obstante, la entidad matiza: ‘Vemos un mercado alcista con correcciones técnicas, no un cambio de tendencia. Pero los inversores deben ser conscientes de que los latigazos de volatilidad serán cada vez más severos’.

Un mercado tan concentrado puede registrar caídas verticales en cuestión de horas, y eso es lo que JPMorgan teme. La oportunidad está sobre la mesa, pero con el cinturón bien abrochado.

Análisis: la doble lectura del mercado estadounidense

Desde esta redacción creemos que el análisis de JPMorgan acierta al poner el foco en la paradoja actual: los mismos valores que han impulsado el rally son la principal fuente de riesgo sistémico. La dependencia del S&P 500 de un puñado de acciones es un hecho objetivo, pero el mercado tiende a subestimar los eventos de cola hasta que ocurren.

La gestora, con su nota, no está diciendo que vaya a producirse un crash mañana. Lo que hace es calibrar el riesgo de una manera más explícita de lo que suele verse en los informes de estrategia. Y coloca al inversor ante una decisión incómoda: ¿subirse o esperar?

En mi opinión, la advertencia es pertinente. Los flujos pasivos han creado una ilusión de estabilidad que se pondrá a prueba en el siguiente episodio de tensión. No se trata de predecir cuándo, sino de entender que el próximo susto será más rápido y profundo de lo que muchos inversores novatos han experimentado.

Por eso, incluso con un objetivo de 7.800 puntos, la recomendación implícita es diversificar y vigilar de cerca los futuros del Nasdaq 100: suelen ser el termómetro que anticipa los latigazos.

Subasta Modigliani Sotheby’s: el cuadro de Joe Lewis marca récord con estimación de £45 millones

Esta noche, Sotheby’s celebra en Londres una subasta con todos los ingredientes para marcar un hito. He seguido de cerca las grandes colecciones que salen al mercado y la de Joe Lewis tiene, sin duda, el potencial de reescribir los libros. El lote estrella es ‘Nu assis au collier‘, un óleo de Amedeo Modigliani fechado entre 1917 y 1918, que sale a puja con una estimación de 45 millones de libras.

Junto a él, otros 47 lotes conforman la venta monopropietario más ambiciosa jamás celebrada en Reino Unido, con un rango de precio total que oscila entre 195 y 280 millones de libras. Es una cifra que, de alcanzarse, convertiría esta velada en la mayor subasta de una sola colección en la historia del país.

Una colección que moviliza hasta 280 millones de libras

La selección de obras, reunida por el magnate Joe Lewis y su hija Vivienne, abarca desde maestros impresionistas hasta arte contemporáneo. Pero el foco está en Modigliani, cuyo desnudo femenino ha pasado de ser censurado en 1917 a convertirse en un icono de las subastas de alta gama. Oliver Barker, presidente de Sotheby’s Europa, lo resume con precisión: “La mezcla de crear un revuelo y luego ser institucionalizado es poco común”.

La historia detrás de ‘Nu assis au collier‘ es, en sí misma, un argumento de valor. Aquella exposición en la galería Berthe Weill fue clausurada por la policía parisina debido a su “indecencia”. Casi un siglo después, esas mismas obras se disputan entre los coleccionistas más exigentes y los grandes museos. La paradoja refuerza la tesis de que la controversia artística, cuando es genuina, acaba por transformarse en un multiplicador de precio a largo plazo.

Modigliani, de la censura a la validación institucional

El mercado de Modigliani ya ha demostrado su capacidad para generar retornos extraordinarios. Su récord absoluto, los 170,4 millones de dólares alcanzados por ‘Nu couché‘ en 2015, sitúa al pintor en la élite de los artistas más cotizados. La obra que esta noche se subasta no aspira a ese nivel, pero una adjudicación dentro de la estimación la convertiría en uno de los diez Modigliani más caros de la historia.

Para el inversor en arte, lo relevante no es solo la cifra, sino la escasez. Las piezas de calidad museística de este artista apenas aparecen en el mercado secundario. Cada aparición es un evento de liquidez extrema en un segmento donde la oferta es casi inexistente. De ahí que las estimaciones conservadoras a menudo se queden cortas.

Un Modigliani de colección privada de este calibre no saldrá al mercado de nuevo en una generación: la oferta es la clave del precio.

El arte de primer nivel como activo de preservación

En mi análisis, esta subasta ofrece una radiografía del comportamiento del patrimonio de primerísimo nivel cuando la macroeconomía se vuelve incierta. Los grandes compradores no buscan una revalorización agresiva a doce meses, sino un refugio que preserve capital durante una década y que, además, sea susceptible de ser donado, prestado o utilizado como colateral en operaciones de luxury lending.

La colección Lewis encarna esa filosofía. Sus estimaciones no son fruto de una burbuja especulativa, sino de un ajuste a la realidad del dinero paciente. Los lotes que esta noche se adjudiquen pasarán, en su mayoría, a manos de family offices que no necesitan vender en el medio plazo. Eso reduce el riesgo de volatilidad a corto plazo, pero también implica que las oportunidades de entrada para el inversor particular sean aún más reducidas.

Conviene recordar que el arte de este nivel opera con ciclos de entre siete y diez años. Quien compre esta noche no espera liquidez inmediata; espera una obra que, cuando reaparezca, haya multiplicado su valor gracias a la combinación de escasez y deseo institucional. La próxima gran subasta monopropietario en Reino Unido probablemente no supere estas cifras en mucho tiempo, lo que refuerza el carácter excepcional del evento.

La combinación de provocación histórica y validación institucional convierte a esta subasta en un evento de mercado excepcional.

💎 Veredicto Wealth

La obra de Modigliani es un activo de preservación de capital para inversores con horizonte superior a diez años, dada su escasez y la demanda sostenida de museos y grandes coleccionistas. El riesgo principal es la iliquidez inherente a piezas de este valor, que exige una planificación patrimonial y fiscal adecuada desde el primer día.

Cómo una startup de higiene femenina escaló a B2B con hardware como servicio y una jugada legislativa

Cada vez que una mujer entra en un baño público y se encuentra con un dispensador oxidado que pide monedas, hay una oportunidad de negocio que casi nadie ha sabido leer. Claire Coder, fundadora de Aunt Flow, la vio con 18 años y abandonó la universidad para construir una empresa que ya ha distribuido más de 34 millones de productos de higiene femenina en oficinas de Google, estadios de la NBA y miles de instituciones. La lección para cualquier emprendedor es doble: el hardware como servicio crea un foso competitivo casi imposible de copiar y la estrategia legislativa abre mercados que tus competidores ni siquiera están mirando.

El hardware como servicio: el foso competitivo que blinda el modelo de Aunt Flow

Cuando Coder empezó en 2016 era la típica solopreneur que empaquetaba pedidos a mano. Entregaba ella misma los productos y soñaba con cambiar una norma cultural. “El papel higiénico es gratis, ¿por qué no lo son los productos menstruales?”, se preguntó. La intuición era potente, pero el verdadero salto no llegó al fabricar una compresa mejor, sino al diseñar el sistema de entrega entero.

📦 Caso de estudio: Aunt Flow

  • El reto: Convertir un servicio marginal en un estándar de infraestructura para baños públicos y corporativos con una decisión de compra compleja y múltiples actores.
  • La jugada: Fabricar dispensadores propios, libres de pago y conformes con la ADA, que se instalan físicamente en los edificios y generan un suministro recurrente atado al hardware.
  • El resultado: Más de 34 millones de productos distribuidos, presencia en 70.000 baños y contratos con organizaciones como Google, la NBA o la Major League Baseball.
  • La lección: El modelo de hardware como servicio convierte un producto de consumo en una infraestructura permanente; cuando el cliente instala tu máquina, cambiarte de proveedor le cuesta mucho más que una simple llamada.

En lugar de pelear en el saturado canal de suscripciones directas al consumidor, Aunt Flow diseñó dispensadores patentados de “vending gratuito” que cumpliesen la normativa de accesibilidad. “Una vez que una organización instala nuestros dispensadores, nos incrustamos en su infraestructura física”, explica Coder. Eso significa que el mantenimiento, el reabastecimiento de producto y el cumplimiento normativo pasan a depender del mismo proveedor durante años.

El efecto es un modelo de negocio pegajoso: un estadio que ha empotrado un dispensador de Aunt Flow en sus baños no va a cambiarlo por el de un competidor. Ha hecho una inversión estructural y quiere que todo siga fluyendo sin roces. De proveedor puntual se pasa a socio de instalaciones a largo plazo.
Persistencia y presencia: la receta para vender a las grandes corporaciones

Vender a gigantes con ciclos de compra eternos y varios niveles de decisión no es para corazones débiles. Coder lo resume en tres palabras clave: persistencia, presencia y prueba. La empresa aterrizó en estadios donde no tenía ningún pie, acudiendo repetidamente a conferencias del sector, y hoy está en mas de 30 recintos entre la NBA, la MLB o la NFL. El secreto no fue una sola conversación, sino mostrarse una y otra vez hasta que la categoría maduró.

Buena parte del trabajo de un fundador en el canal B2B es aparecer de manera consistente. Aunt Flow invierte fuerte en relaciones y en puntos de contacto con los responsables de instalaciones. Las ferias sectoriales y las conferencias donde los decision-makers evalúan soluciones son su campo de juego.

Además, un arma silenciosa pero poderosa es lo que Coder llama el “efecto en la jungla”: cuando una aficionada o una empleada ve en redes uno de los elegantes dispensadores, la demanda sube desde abajo y acelera la firma del contrato.

La persistencia y la presencia no son virtudes secundarias: en las ventas corporativas largas son las que convierten un no en un todavía no.

La jugada legislativa: cómo convertir la regulación en el mejor comercial

El mercado ha cambiado radicalmente desde 2016. Hoy 27 estados de EE. UU. y el Distrito de Columbia obligan a los colegios a ofrecer productos menstruales gratuitos. Lejos de limitarse a reaccionar, Aunt Flow ha sido proactiva. Claire Coder ha defendido en el Capitolio la Menstrual Equity for All Act y actúa como asesora en materia de cumplimiento de la ADA para empresas e instituciones.

La consecuencia práctica es que la startup se ha posicionado como la opción natural para cualquier organización que quiera quedarse por delante de una ola reguladora que no deja de crecer. No solo vende dispensadores; vende tranquilidad normativa y una especie de seguro contra futuras exigencias legales.

Análisis: lo que el caso de Aunt Flow enseña a cualquier emprendedor español

El viaje de Aunt Flow guarda un paralelismo notable con startups españolas que han pivotado de vender producto a vender infraestructura con servicio recurrente, como Wallbox o Luzia en sectores completamente distintos. La clave no está en la industria concreta, sino en la mecánica: cuando tu solución se instala físicamente en las instalaciones del cliente, el coste de cambio se dispara y tu margen recurrente se vuelve predecible.

Además, la participación activa en la elaboración de normativa no es algo reservado a las grandes corporaciones. Una startup con una misión clara puede convertirse en la referencia técnica para los legisladores, y cuando la ley entra en vigor, el mercado te ve como el estándar de facto. Es una palanca de crecimiento que pocos emprendedores utilizan.

La lección es nítida: no basta con tener un producto mejor; hay que construir el contexto en el que ese producto sea imprescindible. Aunt Flow no solo fabrica tampones; ha creado las razones normativas y operativas para que los edificios necesiten sus dispensadores durante la próxima década.

🚀 Hoja de Ruta para Emprender

  • Convierte tu producto en infraestructura: Si puedes embeber tu solución en las instalaciones físicas del cliente, tu tasa de retención y tu valor de vida del cliente se multiplican.
  • No vendas solo a un decisor: Genera demanda desde los usuarios finales dentro de la organización. Un empleado o un cliente que pide tu solución interna acorta el ciclo de venta.
  • Anticípate a la regulación: Si en tu sector se avecinan cambios normativos, conviértete en asesor de los legisladores y sé la opción que ya cumple cuando la ley llegue.
  • La persistencia gana contratos largos: En el B2B corporativo, la primera negativa es casi protocolo. Volver una y otra vez con presencia real y casos de uso demostrados es lo que cierra las cuentas.

Binance MiCA Grecia: retira solicitud y busca nueva puerta a Europa antes del 1 de julio

Binance ha retirado formalmente su solicitud de licencia bajo el reglamento MiCA presentada ante el regulador griego, la Comisión Helénica del Mercado de Capitales (HCMC), a tan solo una semana de que expire el plazo de transición europeo el 1 de julio. La compañía, segundo mayor exchange de criptomonedas por volumen en euros, busca ahora autorización en otro país de la Unión Europea, aunque no ha desvelado cuál. Este movimiento refleja las crecientes dificultades que incluso los gigantes del sector enfrentan para adaptarse al nuevo marco regulatorio comunitario.

La decisión llega en un momento crítico. A partir del 2 de julio, las plataformas que quieran ofrecer servicios de criptoactivos dentro de la UE deberán contar con las licencias correspondientes o iniciar una salida ordenada. La Autoridad Europea de Valores y Mercados (ESMA) ya ha recordado que los proveedores sin autorización deberán cesar o limitar sus actividades. Binance, que llevaba meses negociando con Grecia, Irlanda y Letonia, ha optado por descartar la vía griega y acelerar en otro frente.

Presiones regulatorias y cambio de estrategia

Según un comunicado de la empresa, ‘cuando estemos preparados para anunciar ese Estado miembro, lo haremos públicamente’. Gillian Lynch, directora de Binance para Europa, ya había adelantado que la firma no abandonará el continente y que se evalúan alternativas. Sin embargo, fuentes cercanas a las conversaciones indican que la HCMC y otros supervisores mostraron reticencias debido al historial de la compañía, que incluye sanciones por incumplimiento de las normas de prevención de blanqueo de capitales y una estructura internacional compleja.

De hecho, la semana pasada Binance había negado informes sobre un posible rechazo formal, asegurando que la documentación era compatible con los requisitos de MiCA, aunque sujeta a revisión adicional por la ESMA. La retirada voluntaria de la solicitud, no obstante, evita un posible rechazo que habría sido más perjudicial para su reputación.

Mientras tanto, el reloj sigue corriendo. Los abogados de Binance trabajan contrarreloj para presentar una nueva solicitud en otro Estado miembro antes del 1 de julio y, si es necesario, negociar un período de transición adicional con el nuevo regulador. Fuentes del sector apuntan a que países como Malta, Chipre o Lituania, con tradición de acoger empresas de servicios financieros, podrían ser candidatos, pero la empresa no ha confirmado ninguno.
MiCA está redefiniendo quién puede operar en Europa y bajo qué reglas, y ni siquiera el mayor exchange del mundo está exento de ese filtro.

Impacto en los usuarios y en el mercado europeo

La compañía ha reconocido que ‘algunos usuarios podrían verse afectados’ y que se comunicará directamente con ellos para detallar los próximos pasos, aunque asegura que los fondos de los clientes están seguros. De momento, Binance no ha especificado si se trata de restricciones en el acceso a ciertos productos, cambios en las condiciones operativas o la imposibilidad de abrir nuevas cuentas en determinados países.

licencia MiCA

Para los inversores minoristas, el golpe podría ser limitado. Según datos de CryptoQuant citados por el analista Maartunn, los pares denominados en euros representan alrededor del 1 % del volumen global al contado de Binance. Aun así, la plataforma sigue siendo un actor relevante en el mercado europeo: durante 2026 ha venido procesando entre 100 y 250 millones de dólares diarios en operaciones contra el euro, con picos de hasta 600 millones de dólares, lo que le otorga una cuota del 18,5 % del mercado spot en euros, solo por detrás de Kraken, que controla el 43,3 %.

Los exchanges como guardianes regulatorios de MiCA

Más allá de la licencia, el proceso MiCA está transformando el papel de las plataformas de negociación. Los exchanges autorizados se han convertido en intermediarios clave para la preparación y notificación de los llamados white papers regulatorios, documentos exigidos para muchos criptoactivos. Ryan King, creador del EU Crypto Register, señala que al menos 380 de los 867 documentos registrados hasta ahora fueron presentados por terceros distintos a los emisores, principalmente exchanges como Kraken, OKX, LCX y Bitstamp.

Esta tendencia convierte a las plataformas en una suerte de filtro de entrada al mercado único. Para un exchange como Binance, que aspira a mantener una presencia competitiva en Europa, quedarse fuera de esa red de confianza regulatoria no solo limitaría su acceso al mercado, sino que también le restaría capacidad para influir en la estandarización de productos. Eso sí, el coste de cumplimiento es elevado y exigirá una transformación cultural que, según algunos supervisores, la empresa aún no ha completado.

La retirada de la solicitud griega no implica necesariamente una salida de Europa, pero sí deja claro que la era de operar sin licencia en la UE se ha acabado. La elección del próximo país será observada de cerca por el sector, ya que determinará la capacidad de Binance para seguir siendo uno de los grandes del mercado de criptoactivos en euros. El 1 de julio ya no es una fecha lejana; es la línea de salida de una nueva etapa regulatoria.

La OPV de 1.800 millones de Lime: lecciones de financiación y deuda para startups de micromovilidad

Levantar una OPV con una deuda de 845,8 millones de dólares y pérdidas anuales no suena al manual del founder, pero Lime lo ha hecho. Su salida al Nasdaq, prevista para el 1 de julio, deja una radiografía cruda de cómo las startups de micromovilidad gestionan la financiación, la deuda y el momento del exit.

Los números de la operación y la sombra de la deuda

Lime, formalmente Neuron Holdings, quiere captar 181,9 millones de dólares vendiendo casi 7 millones de acciones a un precio esperado de entre 24 y 26 dólares. La valoración que arroja es de unos 1.800 millones de dólares. La compañía está presente en 230 ciudades, pero desde su fundación en enero de 2017 ha encadenado pérdidas netas cada año.

El dato que dispara las alarmas no es la valoración, sino el pasivo: Lime debe hacer frente a 845,8 millones de dólares en los próximos doce meses y la liquidez actual no alcanza para devolverlo. La propia empresa admite que, sin la OPV, la viabilidad está en juego. Vamos a los números: la operación no es un exit dorado, sino una refinanciación de emergencia.

Uber, Bird y la fragilidad del modelo

El gran sostén es Uber, socio desde 2018 y ahora inversor ancla en la OPV con una compra prevista de hasta 20 millones de dólares. La relación no es nueva: en plena crisis de la pandemia, Uber inyectó 170 millones y facilitó la compra de Jump. El acuerdo actual se extiende hasta 2028, aunque Uber puede cancelarlo unilateralmente. Aún así, las 14 millones de acciones que posee valdrían unos 350 millones de dólares al precio medio de la OPV, una jugada que rentabiliza años de respaldo.

La historia de Bird, su eterno rival, es el espejo en el que nadie quiere mirarse. Bird llegó a valorarse en 2.300 millones de dólares en 2021 como el unicornio más rápido de EE.UU., pero falseó ingresos contando trayectos no cobrados, fue expulsada del NYSE en 2023 y acabó en bancarrota. Lime enfrenta demandas por lesiones similares y tiene abiertos litigios no resueltos por 56,3 millones de dólares. La diferencia está en la gestión del pasivo: donde Bird infló cifras, Lime ha puesto los números sobre la mesa.

El modelo de micromovilidad –dependiente de permisos municipales, estacional y con costes operativos altos– castiga a quien no controla la caja. La mayoría de las startups de micromovilidad fracasa porque la ruta hacia la rentabilidad se alarga y los inversores pierden paciencia.

Lime IPO

Salir a bolsa con pérdidas no es el problema; el problema es saltar sin un plan creíble de conversión de deuda a capital.

Lo que enseña Lime a cualquier founder que levante capital

La lección más afilada es que la OPV no siempre corona un éxito; a veces es la última bala para refinanciar y ganar runway. Los fundadores deben medir la burn rate y el calendario de vencimientos antes de soñar con valoraciones. Lime va a emplear los fondos en pagar deuda, expandirse a nuevas ciudades y lanzar proyectos, pero sin la OPV el final habría sido otro.

Segundo apunte: un inversor estratégico como Uber es un arma de doble filo. Aporta credibilidad y caja, pero también condiciona la autonomía. La salida unilateral de Uber del acuerdo en cualquier momento es un riesgo que Lime asume. Para una startup pequeña, un ancla así puede ser la diferencia entre la Series A y el cierre.

Tercero, el caso Lime demuestra que los inversores institucionales sí financian empresas con pérdidas, siempre que el plan de conversión de pasivos sea transparente. Goldman Sachs y J.P. Morgan liderando la operación son una señal de que el mercado valora la honestidad contable por encima de los unicornios de cartón.

En el ecosistema español, donde las rondas seed aún dependen mucho del apoyo de business angels y aceleradoras como Lanzadera o Wayra, la gran enseñanza es no hipotecar el control a cambio de liquidez a corto plazo. La OPV de Lime es un manual de gestión de la deuda disfrazada de salida a bolsa.

🚀 Hoja de Ruta para Emprender

  • Calibra tu pasivo antes de la ronda: Si debes más de lo que generas en doce meses, el exit no será una fiesta sino una necesidad. Revisa el calendario de vencimientos cada trimestre.
  • No fíes todo a un socio estratégico: Un gigante como Uber puede apagar el grifo mañana. Negocia salvaguardas y no concentres más del 30% de tu financiación en un solo inversor.
  • La transparencia salva la caja: Las métricas de unit economics y los litigios deben ir siempre al pitch deck sin maquillar. Los gestores de J.P. Morgan y Goldman Sachs lo han premiado.
  • Valida el modelo antes de escalar a lo grande: El sector de la micromovilidad castiga los despliegues sin rentabilidad. Aplica Lean Startup para probar en pocas ciudades antes de quemar demasiado capital.

Strategy (MSTR) se desploma un 10% a mínimos de 2024: CryptoQuant le pide que deje de comprar Bitcoin

Las acciones de Strategy (antes MicroStrategy) se desplomaron un 10% en la sesión de ayer, martes 23 de junio, hasta 92 dólares, su nivel más bajo desde principios de 2024. El batacazo llegó en paralelo a una caída de Bitcoin por debajo de los 60.000 dólares —con un descenso de unos 6.700 dólares en un solo día— y a una nota de CryptoQuant que recomienda a la empresa de Michael Saylor que detenga sus compras de BTC ante el deterioro de su situación financiera.

Qué está pasando: la tormenta perfecta para MSTR

Bitcoin cayó hasta rondar los 59.000 dólares, una pérdida de más de 6.700 dólares que supuso la peor jornada en meses y desencadenó una cascada de liquidaciones en futuros por valor de 1.100 millones de dólares en 24 horas. El movimiento arrastró a la baja a las acciones de Strategy, que suelen moverse como un derivado de bitcoin. Los títulos abrieron cerca de 103 dólares y cerraron en 92, dejando atrás la barrera psicológica de los 100 dólares por primera vez desde marzo de 2024.

La compañía posee 847.363 bitcoins adquiridos a un precio medio de 75.680 dólares por moneda con el BTC cotizando en torno a 59.300 dólares al cierre de esta edición, la brecha supone unas pérdidas no realizadas de aproximadamente 10.600 millones de dólares. El coste medio de todas las compras de 2024, 2025 y lo que va de 2026 ha quedado por encima del precio actual, dejando a Strategy en números rojos sobre el papel.

El aviso de CryptoQuant: hay que reconstruir el colchón de caja

El mismo día del desplome, la firma de análisis on‑chain CryptoQuant publicó una nota en la que su jefe de investigación, Julio Moreno, pedía abiertamente a Strategy que pausara sus compras de bitcoin y restaurara sus reservas de efectivo. La recomendación no es menor: la empresa ha visto cómo sus obligaciones anuales de dividendos —los pagos que debe afrontar por sus instrumentos preferentes STRC, STRK, STRF, STRD y STRE— han pasado de 300 millones de dólares a principios de 2026 a unos 1.200 millones de dólares en apenas seis meses.

Las reservas de caja han caído un 38% este año y la cobertura de dividendos, que antes superaba los siete años, se ha comprimido hasta apenas 14 meses. CryptoQuant recomienda reconstruir la caja hasta aproximadamente 2.800 millones de dólares antes de volver a comprar bitcoin. El hecho de que las propias acciones preferentes coticen por debajo de su valor nominal —STRC ronda los 84 dólares frente a un valor par de 100— es una señal de alarma: cuando esos instrumentos caen por debajo del par, el mecanismo de emisión de nuevos preferentes para financiar la compra de más bitcoin se bloquea, porque los inversores no comprarían títulos nuevos en condiciones atractivas si los existentes están con descuento.

CryptoQuant advierte

El círculo virtuoso de la compra de bitcoin se ha invertido: emitir acciones o preferentes ahora castigaría más al accionista, no lo beneficiaría.

El modelo de Saylor, puesto a prueba por primera vez

El modelo de Strategy se basa en una prima de cotización respecto al valor neto de sus bitcoins (el mNAV, o NAV de mercado, por sus siglas en inglés). Cuando MSTR cotiza por encima del valor de los BTC que posee, la empresa puede emitir acciones o instrumentos preferentes, usar los fondos para comprar más bitcoin y con ello aumentar el NAV por acción, recompensando a los accionistas. Ahora mismo, la acción cotiza con un descuento de aproximadamente 0,80 veces ese NAV, es decir, vale menos que los bitcoins que hay detrás. Eso cierra simultáneamente las dos vías de captación de capital.

La situación se complica porque los compromisos de dividendos han crecido más rápido de lo esperado y las reservas de caja menguan. Peter Schiff, crítico habitual del bitcoin, señalaba este martes que si MSTR sigue a la baja, Saylor podría verse presionado para vender bitcoins y cubrir sus obligaciones. Esa venta, de producirse, inyectaría más presión bajista sobre el activo que sostiene toda la estructura. Strategy ya vendió 32 bitcoins a principios de junio, su primera venta en casi cuatro años, argumentando que servía para demostrar su capacidad de hacer frente a los dividendos liquidando activos. Pero el mercado de ayer dejó claro que no convence.

Lo que estamos viendo no es un simple susto pasajero. En ciclos bajistas anteriores, Strategy mantuvo el pulso porque el bitcoin acabó recuperándose y la prima de cotización volvió a aparecer. Sin embargo, la escalada de las obligaciones por dividendos preferentes añade una capa de presión financiera que antes no existía con esta intensidad. El riesgo ya no es solo la cotización del bitcoin, sino la capacidad de la empresa para seguir financiando sus tenencias sin erosionar el capital de los accionistas.

Ahora la pelota está en el tejado de Michael Saylor. Si sigue las recomendaciones de CryptoQuant y pausa las compras para reconstruir la caja, enviaría una señal de prudencia; si insiste en acumular bitcoin en un entorno donde el precio no acompaña y las reservas menguan, la presión vendedora sobre la acción podría intensificarse. Por ahora, la pregunta no es si Strategy puede aguantar un bitcoin a 59.000 dólares —ya ha aguantado caídas mayores—, sino durante cuánto tiempo puede hacerlo sin que sus acreedores preferentes pierdan la paciencia.

La AESAN notifica dos alertas en productos cárnicos: revisa los lotes afectados y cómo devolverlos

La Agencia Española de Seguridad Alimentaria y Nutrición (AESAN) ha comunicado este 23 de junio dos alertas que afectan a productos cárnicos comercializados en España. La primera, por presencia de salmonela en un lote de fuet, y la segunda, por omisión de lactosa en el etiquetado de una cabezada de lomo. Ambas incidencias obligan a los consumidores a revisar sus neveras: quien tenga alguno de los lotes señalados debe devolverlo al punto de venta o desecharlo para evitar riesgos.

Los productos afectados y los números de lote que debes mirar

La Red de Alerta Alimentaria Europea (RASFF) detectó salmonela en el Fuet extra de la marca Can Duran. Se vende en bolsas de plástico de 170 gramos y se conserva a temperatura ambiente. Los controles sanitarios franceses fueron los que dieron la voz de alarma y trasladaron el hallazgo a la AESAN.

Los lotes concretos sobre los que pesa la alerta son el 262014422, con fecha de caducidad del 24 de julio de 2026, y el 262014423, cuyo consumo expira el 1 de agosto de 2026. Si tienes un paquete de este fuet, mira la parte trasera: los números están impresos cerca del código de barras.

Más allá del fuet, el Sistema Coordinado de Intercambio Rápido de Información (SCIRI) ha activado otra alerta por alérgenos no declarados. Se trata de la Cabezada de lomo de la empresa Jamones Alfredo Monfort, S.L.. El producto se envasa al vacío y se conserva en refrigeración, tanto en formato de tacos (de 200 a 1000 gramos) como en lonchas (envases de 130 a 150 gramos).

En este caso, el riesgo no es microbiológico, sino de etiquetado: se ha omitido la presencia de lactosa. Los lotes afectados son el 52-25 (consumo preferente 22/10/2026), 05-26 y 07-26 (ambos para el 29/11/2026), 12-26 (19/01/2027) y 10-26 (05/06/2027).

📊 La comparativa de un vistazo

ProductoLotesFecha límite
Fuet extra Can Duran (salmonela)26201442224/07/2026
Fuet extra Can Duran (salmonela)26201442301/08/2026
Cabezada de lomo Alfredo Monfort (lactosa no declarada)52-25, 05-26, 07-26, 12-26, 10-26Desde 22/10/2026 hasta 05/06/2027

Cómo actuar si has comprado estos productos

El protocolo de la AESAN es claro: los lotes señalados deben salir del circuito de venta. Para el consumidor, eso significa que puede devolver el producto en el mismo establecimiento donde lo adquirió, aunque no conserve el tique. La normativa de seguridad alimentaria obliga al comercio a retirar la mercancía y a reembolsar el importe.

En el caso del fuet con salmonela, la recomendación va más allá: si ya lo has consumido y presentas fiebre, dolor de cabeza, vómitos o diarrea, acude a un centro de salud. La salmonelosis suele cursar con síntomas leves, pero en niños, personas mayores o embarazadas puede complicarse.

Respecto a la cabezada de lomo, la alerta solo afecta a quienes padecen intolerancia a la lactosa. Si ese es tu caso, abstente de consumir el producto. Si no tienes esa intolerancia, no hay riesgo para la salud: el aviso es por omisión de información en la etiqueta, no por contaminación.

alerta alimentaria

La distribución geográfica: ¿puede estar en tu provincia?

Según los datos facilitados por la AESAN, los canales de distribución llevaron el fuet a Aragón, Cataluña y Navarra, y la cabezada de lomo a Aragón, Cataluña y Comunidad Valenciana. Sin embargo, la propia agencia advierte de que no se pueden descartar redistribuciones a otras comunidades. La lógica del sector cárnico hace que un producto que entra en una plataforma logística pueda acabar en lineales de toda España.

Por eso, la AESAN ha trasladado la ficha técnica de ambas alertas a las autoridades autonómicas a través del SCIRI y ha pedido a toda la cadena de suministro que verifique sus existencias. El objetivo es retirar los lotes antes de que lleguen a más hogares.

Qué nos dice este doble aviso sobre el sistema de alertas

Que dos productos cárnicos disparen avisos en un mismo día puede parecer alarmante, pero en realidad es la prueba de que el sistema de seguridad alimentaria funciona. La RASFF, la red de alerta rápida europea, y el SCIRI nacional permiten que una detección en un laboratorio francés o valenciano se convierta en una retirada preventiva en toda España en cuestión de horas.

El verdadero punto débil no está en la detección, sino en el consumidor: la mayoría no revisa los números de lote cuando abre la nevera. Y en productos como el fuet, que aguanta semanas fuera de la nevera, el riesgo de que un paquete pase desapercibido es alto. La AESAN insiste en que cualquier persona con síntomas compatibles con salmonelosis debe buscar atención médica, y no autodiagnosticarse con una infección estomacal pasajera.

En paralelo, el caso de la cabezada de lomo subraya un problema crónico del etiquetado de alérgenos. La lactosa es uno de los alérgenos de declaración obligatoria, y su omisión, aunque afecte solo a una parte de la población, puede tener consecuencias graves para un intolerante. La normativa de etiquetado es clara y su incumplimiento conlleva sanciones, pero el eslabón más sensible sigue siendo el control en la cadena de producción. De ahí que el SCIRI active el aviso aunque el riesgo no sea para todos.

La lactosa no declarada no afecta a la mayoría de los compradores, pero omite un dato que para un intolerante puede ser crítico.

El consumidor como último filtro de seguridad

La AESAN actúa rápido, pero el último filtro siempre está en casa. Revisar el lote antes de abrir un paquete, sobre todo cuando salta una alerta, es un gesto que apenas lleva unos segundos y que evita disgustos. El sistema de alertas alimentarias está pensado para proteger, pero necesita que el ciudadano colabore: si encuentras uno de estos productos en tu despensa o nevera, devuélvelo o tíralo.

Un vistazo al número de lote puede ahorrarte una intoxicación o una reacción alérgica.

🛒 El Veredicto de Compra

  • Revisa los lotes antes de consumir: el fuet afectado lleva los números 262014422 o 262014423; la cabezada puede ser cualquiera de los cinco lotes indicados. Si coincide, no lo abras.
  • Devuelve el producto al súper: no necesitas el ticket. La normativa obliga a retirar estos lotes y a reembolsar el importe. Si prefieres no desplazarte, tíralo directamente.
  • Si presentas síntomas tras comer fuet, acude al médico: la salmonelosis puede requerir tratamiento. Y si eres intolerante a la lactosa, evita la cabezada de lomo aunque ya la tuvieras en casa.

El SEPE rechazará el subsidio de mayores de 52 años a autónomos con todas las cotizaciones

Los autónomos que cierran su negocio no pueden cobrar el subsidio para mayores de 52 años. Incluso si han cotizado por desempleo más de seis años, el Servicio Público de Empleo Estatal (SEPE) les rechaza la solicitud por un obstáculo legal: no estar en situación legal de desempleo.

Y ese matiz es clave. El artículo 266 de la Ley General de la Seguridad Social deja claro que, para acceder a cualquier prestación por desempleo, es imprescindible encontrarse en situación legal de desempleo. El autónomo que da de baja su actividad por cuenta propia, por muy motivado que esté el cierre, no cumple esa condición. Así de tajante es la norma.

El requisito que deja al autónomo fuera de la ayuda

El subsidio para mayores de 52 años es una ayuda especialmente relevante para quien se acerca a la jubilación, porque cotiza de cara a la pensión y se puede mantener hasta cumplir la edad ordinaria de retiro. Exige, entre otras cosas, haber cotizado al menos seis años por desempleo y estar inscrito como demandante de empleo.

Pero sin la situación legal de desempleo, todo lo demás da igual: cotizaciones, edad o carencia de rentas no tendrán peso si no se ha vivido un despido u otra causa de extinción involuntaria de la relación laboral.

Un autónomo con décadas cotizadas y los mismos años de actividad queda, a efectos de esta prestación, fuera del sistema; la burocracia no distingue entre cierre voluntario y fracaso.

Según advierte El Economista, el autónomo que echa el cierre a su negocio no entra en ninguna de las situaciones que el SEPE reconoce como legal de desempleo: ni despido, ni extinción por causas objetivas, ni muerte o jubilación del empresario, ni modificaciones sustanciales de las condiciones de trabajo que puedan dar lugar a una baja indemnizada. Simplemente no encaja.

El único camino para cobrar el subsidio: trabajar por cuenta ajena y que te despidan

Para acceder al subsidio de mayores de 52 años, el autónomo necesita generar antes una situación legal de desempleo. Y la vía más directa es empezar una actividad por cuenta ajena. La Ley exige permanecer en ese empleo al menos tres meses y, después, que la extinción del contrato no sea voluntaria.

Es decir, no basta con encontrar un trabajo: hay que ser despedido. Si el trabajador se marcha por voluntad propia, no habrá derecho a la ayuda. El SEPE también contempla otras salidas involuntarias, como la extinción del contrato por muerte o incapacidad del empleador, despidos por circunstancias de la producción o causas objetivas, así como los ceses motivados por impagos o modificaciones sustanciales de las condiciones laborales.

A efectos prácticos, el autónomo que quiere proteger su futuro necesita un recorrido laboral por cuenta ajena que termine con una baja involuntaria. Solo entonces podrá solicitar la ayuda y, si cumple el resto de requisitos (seis años cotizados, carencia de rentas, inscripción como demandante de empleo), cobrar el subsidio hasta la jubilación.

Una brecha en la protección social que desprotege al autónomo senior

No es la primera vez que el colectivo de autónomos queda excluido de un mecanismo de protección reservado a los asalariados. El propio cese de actividad —el “paro” de los autónomos— se diseñó años después que la prestación contributiva de los trabajadores por cuenta ajena y aún hoy sigue siendo más limitado en cuantía y duración. Que un autónomo pueda acumular las cotizaciones exigidas sin que le sirvan de nada porque el cierre de su negocio no se considera desempleo es, como poco, un desajuste legal que merece revisión.

Mientras tanto, la salida práctica es clara: si el autónomo ve cerca la edad de jubilación y quiere asegurarse el subsidio, debe plantearse una transición temporal al trabajo por cuenta ajena, aguantar al menos tres meses y confiar en que la extinción del contrato se produzca por causas ajenas a su voluntad. No es un camino cómodo, pero es el único que hoy permite encajar en una norma que, de origen, no fue pensada para la realidad del trabajo por cuenta propia.

Guía rápida del subsidio para mayores de 52 años

  • 📅 Plazos: La solicitud debe presentarse en los 15 días hábiles siguientes a la fecha del despido o de la extinción involuntaria del contrato.
  • ✅ Requisitos clave: Haber cotizado al menos seis años por desempleo; estar en situación legal de desempleo (despido o extinción no voluntaria); carecer de rentas superiores al 75 % del salario mínimo interprofesional.
  • 🌐 Dónde solicitarlo: En la sede electrónica del SEPE (con certificado digital, Cl@ve o DNI electrónico) o de forma presencial con cita previa en la oficina de empleo.
  • 💰 Importe o coste: La cuantía es el 80 % del IPREM (en 2026, unos 480 euros mensuales). Además, la cotización a la Seguridad Social corre a cargo del SEPE.
  • ⚠️ Error a evitar: Pensar que basta con las cotizaciones por desempleo. Sin una situación legal de desempleo (como un despido) el subsidio se deniega, sin que valga el historial de autónomo.

Comisiones Obreras estalla contra Carrefour, Ikea, Alcampo y El Corte Inglés: beneficios récord y empleos cada vez más precarios

El sector de los grandes almacenes, El Corte Inglés, Ikea, Alcampo y Carrefour, entre otras compañías, ocupa un lugar relevante en la economía española en términos de generación de empleo y creación de riqueza, pero mientras las empresas del sector alcanzan los beneficios récord, las condiciones laborales se mantienen siempre en las mismas condiciones y, tal y como denuncian desde Comisiones Obreras, en «niveles de precariedad».

Según denuncian desde Comisiones Obreras, «las empresas de ANGED (Asociación Nacional de Grandes Empresas de Distribución) llevan años construyendo un sector precario y ‘low cost’. Resulta imprescindible hacer frente a unas condiciones de trabajo cada vez más depauperadas, en las que los bajos salarios, el trabajo en domingos y festivos, la amplitud de horarios de apertura y la falta de posibilidades de conciliación hacen que trabajar en comercio en grandes almacenes esté dejando de ser una opción de empleo atractiva«.

Concretamente, el ámbito funcional del convenio de Grandes Almacenes (GGAA) se define por la estrategia de mercado, ventas masivas a gran escala, más que por la especialización del producto, agrupando a grandes superficies de más de 30.000 metros cuadrados a nivel nacional, como son El Corte Inglés, Carrefour o Leroy Merlin, entre otras grandes compañías del sector.

Carrefour, Ikea, Alcampo y El Corte Inglés
Establecimiento de Ikea.
Fuente: Ingka.

Comisiones Obreras denuncia el modelo de empleados ‘low cost’ de Ikea, Carrefour, Alcampo y El Corte Inglés

En este contexto, los datos económicos que se desvelan en el informe de Comisiones Obreras sobre las plantillas de los grandes almacenes reflejan que, entre el 2019 y el 2024, mientras la facturación del sector minorista no especializado ha crecido un 33%, superando los 127.000 millones de euros, el personal ocupado apenas ha aumentado en un 5%. Esta mayor productividad, que ha elevado la facturación por empleado más de un 20%, no se ha traducido en una mejora proporcional de las condiciones laborales.

Por el contrario, los gastos de personal, en compañías como Ikea, Carrefour y Alcampo, han perdido peso relativo en las cuentas de resultados, representando hoy solo el 12% de la facturación, lo que refuerza la estrategia empresarial de priorizar el ahorro en costes laborales para financiar su transformación digital y energética. Para la mayoría de los trabajadores, esta realidad se traduce en bajos salarios, horarios impredecibles y una creciente dificultad para conciliar la vida laboral y personal.

«La estrategia de rentabilidad por la que apuestan las grandes empresas de la patronal ANGED, como El Corte Inglés, IKEA, Alcampo, Carrefour o Leroy Merlin, sigue basándose en la contratación de mano de obra barata»

Comisiones Obreras

El sector, caracterizado por una alta tasa de feminización y una notable contratación a tiempo parcial, se ha convertido en una vía de acceso para colectivos vulnerables que, a menudo, quedan atrapados en lo que desde Comisiones Obreras denominan la ‘trampa de la flexibilidad‘. En este escenario, la voluntariedad para realizar horas complementarias es, en la práctica, una necesidad para complementar salarios base que, en muchos casos, se sitúan en niveles mínimos, obligando a los trabajadores a una disponibilidad casi total para garantizarse la continuidad en el empleo.

Sin ir más lejos, 2025 ha sido de nuevo un año positivo para el comercio en grandes almacenes. Las grandes empresas del sector, El Corte Inglés, Ikea, Alcampo y Carrefour, entre otras, presentan cuentas de resultados con aumentos generalizados en las cifras de facturación y mayores beneficios, mejora de márgenes y buenas previsiones para el 2026. No obstante, los repartos de dividendos y los planes de inversión no se ven acompañados de mejoras salariales para las personas trabajadoras que lo han hecho posible.

Por ejemplo, en el caso de Carrefour, desde CCOO Servicios «continuamos reivindicando una mejor evolución salarial, reducir la parcialidad obligatoria, mejorar las posibilidades de conciliación, la organización del tiempo de trabajo y favorecer la adaptación de las plantillas a los procesos de digitalización y comercio online que la empresa está llevando a cabo».

Otro ejemplo es Leroy Merlin, y desde el sindicato señalan que «hemos mantenido una posición muy crítica con determinadas estrategias empresariales que introducen una fuerte presión laboral por la realización de “jornadas eternas”, problemas de conciliación, modificaciones sustanciales de condiciones de trabajo, preocupación por despidos, precarización y rechazo de las plantillas a decisiones organizativas unilaterales».

Datos Comparados
Datos Comparados entre empresas

Fuente: Comisiones Obreras

Desde Comisiones Obreras, «consideramos necesario seguir avanzando en la mejora de las condiciones de trabajo de las personas que desempeñan su labor en el sector del comercio en grandes almacenes. Por esa razón, durante el último tiempo hemos intensificado las protestas contra las condiciones de trabajo en empresas como Carrefour, Ikea, Alcampo y El Corte Inglés, denunciando las condiciones de sobrecarga de trabajo, especialmente en periodos de rebajas y Navidad, así como la falta de conciliación debido a la liberalización de horarios comerciales y la obligación de trabajar domingos y festivos sin compensaciones suficientes para las plantillas».

La hoja de ruta de Comisiones Obreras para las plantillas de El Corte Inglés, Carrefour, Alcampo e Ikea, entre otras

Comisiones Obreras, bajo el lema ‘La hora de las plantillas’, ha realizado una hoja de ruta sindical para revertir la tendencia de condiciones que viven los empleados de los grandes almacenes, exigiendo que la eficiencia operativa vaya de la mano de una mejora real de las condiciones laborales. Asimismo, la plataforma de negociación propuesta se sustenta en tres ejes estratégicos que buscan atacar directamente la precariedad.

  • Dignificación salarial y empleo estable: CCOO demanda un aumento del empleo fijo al 90% y una mejora sustancial en los salarios para que el sector sea capaz de competir por la atracción y retención de talento, dejando atrás la estrategia de «mano de obra barata» que ha predominado hasta ahora.
  • Conciliación real y tiempos de trabajo: La organización sindical exige reducir la jornada anual a 1.712 horas, mejorar la calidad de los descansos con al menos 12 fines de semana libres al año y garantizar que el trabajo en domingos y festivos sea estrictamente voluntario y compensado.
  • Gestión ética de la tecnología: Ante la creciente automatización y el uso de herramientas de inteligencia artificial en procesos de selección y organización del trabajo, se exige transparencia, supervisión humana y formación sindical para garantizar que estos avances no sustituyan el valor del capital humano, sino que liberen a los trabajadores de tareas repetitivas.
Empleados de Carrefour Merca2
Fuente: Carrefour

Asimismo, el objetivo de Comisiones Obreras con esta hoja de ruta es replantear el modelo de negocio sobre relaciones laborales justas, con salarios dignos, jornadas que permitan conciliar y contratos estables, manteniendo el objetivo del incremento y dignificación del salario de referencia para el Grupo Profesionales.

El verdadero ‘tigre de papel’ es la amenaza de que EE. UU. se retire de la OTAN

Análisis de PIMCO sobre las conversaciones de paz EE UU-Irán y la expectativa de que EE UU se saliese de la OTAN, dadas las constantes amenazas de Trump. Lo firma la responsable de políticas pública de PIMCO, Libby Cantrill.

Libby Cantrill. Pimco Merca2
Libby Cantrill. Pimco

¿Qué está pasando? Estados Unidos e Irán han concluido la primera ronda de conversaciones relacionadas con el ambicioso Memorándum de Entendimiento (MOU), que establece un plazo de negociación de 60 días para abordar las cuestiones más espinosas entre ambos países, entre ellas: 

  • 1) el desbloqueo de los activos iraníes; 
  • 2) el futuro del programa nuclear iraní (por ejemplo, qué país se encargará realmente de la extracción del uranio); 
  • 3) el levantamiento de las sanciones a Irán (algunas de las cuales requerirían la intervención del Congreso, mientras que otras no, como demuestra la exención de 60 días concedida esta mañana respecto al petróleo iraní; así como 
  • 4) el futuro del peaje de la carga que atraviesa el estrecho de Ormuz.

El apoyo a los grupos afines a Irán también sigue siendo un tema de debate, aunque no se ha abordado en el memorando de entendimiento. Se espera que los negociadores estadounidenses (encabezados por Jared Kushner y Steve Witkoff) permanezcan en Suiza para seguir trabajando esta semana en los detalles técnicos de los «cimientos» del acuerdo.

Europa aumenta el gasto en defensa, pero la competencia y el capital extranjero amenazan la concentración de beneficios

No resulta especialmente útil: A pesar del tono relativamente constructivo de las negociaciones, el presidente Trump publicó este fin de semana que EE. UU. «atacaría» a Irán si «sigue atacando a Israel en el Líbano», una opinión corroborada ayer por algunos halcones del Capitolio, entre ellos el senador Lindsay Graham (republicano por Carolina del Sur), quien predijo que el acuerdo fracasaría y que Trump acabaría teniendo que «aniquilar» a Irán.

No hay nada que ver aquí: A pesar de la continua incertidumbre, el mercado del petróleo sigue cotizando a la baja, lo que supone un alivio bienvenido para el precio medio de la gasolina —y para los miembros del Congreso que se presentan a la reelección—, situándose por debajo de los 4 dólares por galón de media.

El secretario general de la OTAN, Mark Rutte, viajará a Washington esta semana. Imagen: Agencias

El secretario general de la OTAN visitará Washington D. C.

En medio de las negociaciones en curso con Irán, el secretario general de la OTAN, Mark Rutte, viajará a Washington esta semana, donde se reunirá con el secretario de Defensa Hegseth —quien recientemente calificó a la OTAN de «calle de sentido único»— y se espera que también se reúna con el presidente Trump; entre los temas de ambas reuniones figuran Irán, Ucrania, así como el gasto militar general de la alianza de la OTAN.

Se trata de los mismos temas que se debatieron cuando Trump y Rutte se reunieron en abril de este año, tras el inicio del conflicto con Irán, una reunión tras la cual Trump sugirió que estaba considerando retirar a EE. UU. de la OTAN, tuiteando que «LA OTAN NO ESTABA AHÍ CUANDO LA NECESITÁBAMOS, Y NO ESTARÁ AHÍ SI LA VOLVEMOS A NECESITAR».

El sector defensa europeo está en una profunda desventaja estructural frente a EE.UU.

Trump no puede retirar a EE. UU. de la OTAN de forma unilateral

Hay que tener en cuenta que, en 2023, el Congreso —liderado por el entonces senador Marco Rubio (republicano por Florida) — votó a favor y, finalmente, promulgó una ley bajo la presidencia de Biden que prohíbe al presidente «suspender, rescindir, denunciar o retirar a EE. UU. del Tratado del Atlántico Norte» sin el asesoramiento y consentimiento del Senado (60 votos) o una ley del Congreso (también 60 votos en el Senado y el 50 % en la Cámara de Representantes).

Por no mencionar que la OTAN sigue gozando de buena acogida entre los estadounidenses, además de contar con un amplio apoyo en el Congreso de los Estados Unidos.

Libby Cantrill

El Congreso no solo no tiene previsto aprobar la retirada de EE. UU. de la OTAN, sino que —discretamente— está tratando de impedir que la Administración reduzca de forma demasiado significativa —por debajo de los 76 000— las tropas terrestres en Europa. En palabras del senador republicano Rounds (R-ND): Apoyar a la OTAN «no es un tema controvertido. Cuenta con un amplio respaldo en el Congreso. Reconocemos lo importante que es transmitir un mensaje firme a nuestros aliados de la OTAN de que seguimos siendo buenos socios».

Aunque al presidente Trump le gusta referirse a la OTAN como un «tigre de papel», podría decirse que el verdadero tigre de papel es la amenaza de que EE. UU. se retire de la OTAN.

El cambio climático se ha convertido en un riesgo para la energía: solo un 49% de las empresas están preparadas

La seguridad energética se ha convertido en el nuevo enfoque de las inversiones tanto de los estados, como de las empresas, debido a las tensiones recientes a nivel internacional que han puesto sobre la mesa problemas en la cadena de suministro.

No obstante, hay un riesgo dentro del sector energético que ha cogido más peso en los últimos años como es el caso del cambio climático, que ha pasado de ser una amenaza en el largo plazo, a ser un factor condicionante de factores claves para la transición energética a través de fenómenos meteorológicos adversos. En definitiva, los proyectos de transición energética son ahora más vulnerables que nunca, sumado a que solo un 49% de las empresas tienen planes de contingencia ante estos eventos.

El cambio climático condiciona los proyectos de transición energética

La creciente frecuencia de fenómenos extremos está empezando a tener consecuencias directas sobre el despliegue de las infraestructuras necesarias para la transición energética. Es decir, las olas de calor, inundaciones, incendios forestales o sequías ya no representan únicamente un riesgo ambiental, sino que afectan a la construcción, operación y mantenimiento de redes eléctricas, instalaciones renovables y sistemas de almacenamiento. Según el último informe de DNV, estos eventos están dañando infraestructuras energéticas, interrumpiendo el suministro y retrasando nuevos proyectos en un momento en el que la electrificación y el crecimiento de la demanda requieren acelerar las inversiones.

Redes de transporte y distribución eléctricas
Redes de transporte y distribución eléctricas. Fuente: Agencias

El problema se agrava por los efectos indirectos que estos fenómenos generan sobre las cadenas de suministro. En este sentido, el informe destaca que la sustitución de transformadores, cables y otros componentes críticos tras eventos extremos está provocando cuellos de botella en mercados ya tensionados.

De hecho, DNV señala que los precios y los plazos de entrega de transformadores y cables eléctricos prácticamente se han duplicado en los últimos cuatro años, dificultando tanto la reparación de infraestructuras dañadas como el desarrollo de nuevas redes necesarias para integrar energías renovables. Es decir, los riesgos del cambio climático afectan directamente a la eficiencia y viabilidad de proyectos e inversiones asociadas a la transición energética.

El océano gana peso en la agenda climática y económica de la Unión Europea

Pese a ello, la respuesta empresarial continúa siendo limitada, ya que apenas un 34% de las organizaciones prevé aumentar sus inversiones en resiliencia climática durante el próximo año, una cifra significativamente inferior a la registrada en ciberseguridad, donde el 60% de las compañías espera incrementar su inversión. Esta diferencia pone de manifiesto que buena parte del sector sigue percibiendo el cambio climático como un riesgo secundario frente a amenazas más inmediatas como los ciberataques o las tensiones geopolíticas.

A1 1412058560 1 Merca2
Transición energética. Fuente: Merca2.

La falta de preparación también queda reflejada en la planificación estratégica. Solo el 49% de las empresas cuenta con una estrategia de resiliencia claramente definida y actualizada, mientras que únicamente el 42% ha sometido su modelo de negocio a pruebas de estrés frente a escenarios de riesgo a largo plazo. En otras palabras, aunque existe una creciente conciencia sobre el impacto que el cambio climático puede tener sobre la actividad energética, muchas organizaciones todavía no han traducido esa preocupación en mecanismos concretos de prevención y adaptación.

En un contexto marcado por la electrificación de la economía y la expansión de las energías renovables, la resiliencia climática se perfila como uno de los principales desafíos para garantizar el éxito de la transición energética. La capacidad para anticipar riesgos, reforzar infraestructuras y asegurar cadenas de suministro robustas será tan importante como la propia inversión en tecnologías limpias. De lo contrario, los fenómenos climáticos que justifican la necesidad de acelerar la transición podrían convertirse, paradójicamente, en uno de los mayores obstáculos para su desarrollo.

BlackRock recomienda incluir Bitcoin en tu cartera: objetivo 1-2%

BlackRock, el mayor gestor de activos del planeta, acaba de publicar una guía que parecía imposible hace apenas dos años. La firma que maneja 14 billones de dólares recomienda ahora a los inversores destinar entre un 1% y un 2% de sus carteras a bitcoin, y lo hace con un argumento tan sencillo como potente: no se trata de especular, sino de diversificar.

Michael Gates, responsable de carteras modelo de la gestora, ha explicado que una exposición modesta al bitcoin puede mejorar el rendimiento sin disparar el riesgo. En una cartera clásica 60/40 (acciones/bonos), añadir un 1-2% de bitcoin aporta un nivel de volatilidad similar al de una sola gran tecnológica. Y como el bitcoin apenas se mueve al compás de la bolsa o la renta fija, esa dosis pequeña eleva la rentabilidad ajustada al riesgo sin descuadrar los objetivos de un perfil conservador o moderado.

El ETF IBIT y la nueva vía de ingresos con BITA

Para materializar esa recomendación, BlackRock pone sobre la mesa su propio fondo cotizado, el iShares Bitcoin Trust (IBIT), lanzado en enero de 2024. Es uno de los estrenos de ETF más exitosos de los últimos años: acumula ya cerca de 49.000 millones de dólares en activos y custodia más de 765.000 bitcoins. De hecho, controla prácticamente la mitad de todo el capital que los asesores financieros estadounidenses destinan a exchange-traded funds de criptoactivos. Su comisión anual es del 0,25%.

Pero la apuesta va más allá. Hace unos meses, la gestora lanzó el iShares Bitcoin Premium Income ETF (BITA), un producto que mantiene exposición al bitcoin a través de IBIT y, al mismo tiempo, vende opciones de compra sobre una parte de la cartera (entre el 25% y el 35%) para generar ingresos mensuales. Es un guiño al inversor que quiere rentas periódicas sin renunciar del todo a la subida del criptoactivo. BlackRock también cotiza un exchange-traded product (ETP) de bitcoin en la Bolsa de Londres, pensado para dar acceso al inversor europeo.

El hecho de que BlackRock haya añadido IBIT a sus carteras modelo por primera vez es, de por sí, un gesto con mucho peso. Las carteras modelo son las plantillas que la gestora envía a miles de asesores financieros, bancos y plataformas de inversión en todo el mundo. Que ahora incluyan un porcentaje de bitcoin significa que la criptomoneda se cuela en los procesos de construcción masiva de carteras, no solo en los nichos de los entusiastas.

El movimiento recuerda a las palabras que un alto directivo de BlackRock pronunció en febrero: si los asesores financieros asiáticos asignaran solo un 1% de las carteras de sus clientes a criptoactivos, podrían entrar cerca de 2 billones de dólares en el sector. Una cifra que da una idea de la magnitud del cambio cultural que se está cocinando.

BlackRock no está haciendo una apuesta especulativa. Está diciendo que el bitcoin encaja en una cartera clásica sin descuadrar el riesgo. Y eso, viniendo del mayor gestor del mundo, marca un antes y un después.

¿Qué significa esto para el inversor español?

Para un ahorrador medio, la recomendación de BlackRock es una señal de madurez. No habla de hacerse rico rápido; habla de asignar un porcentaje pequeño, casi testimonial, con la misma lógica con la que uno compra una acción de Amazon o un bono corporativo. El riesgo, bien medido, no desestabiliza la cartera.

En España, el acceso a bitcoin está cada vez más integrado. El ETP cotizado en Londres, junto con la regulación europea MiCA ya en vigor, facilita que cualquier bróker o banco pueda ofrecer exposición regulada. Aun así, conviene recordar que la volatilidad del bitcoin sigue siendo alta, y que la recomendación de BlackRock se basa en un horizonte de inversión amplio y en una disciplina de rebalanceo.

Cabe recordar que no es la primera vez que el bitcoin entra en el discurso institucional. La aprobación de los ETF al contado en Estados Unidos en 2024 fue el punto de inflexión. Pero ahora, ver a BlackRock —que durante años fue escéptico— incluir el criptoactivo en sus carteras modelo y recomendar un porcentaje concreto, marca un antes y un después. Es como si el asesor financiero más conservador del barrio te dijera: «Oye, quizá un 1% no estaría mal». Y no es un argumento vacío: en los últimos tres años, la correlación del bitcoin con el S&P 500 se ha mantenido por debajo del 0,3, según los análisis internos de BlackRock. Esa baja dependencia es el motor de la diversificación y lo que convierte una asignación del 1% en un añadido inteligente, no en una apuesta arriesgada.

El verdadero impacto llegará cuando los planes de pensiones y los fondos de inversión europeos empiecen a replicar esta misma lógica. De momento, la puerta está abierta y las herramientas existen. Lo que BlackRock ha hecho es ponerle un número.

Dunas Capital: “en ningún caso vemos los tipos bajando y existe la posibilidad real de una o dos subidas más”

“En ningún caso vemos los tipos bajando y existe la posibilidad real de una o dos subidas más” explicó ayer José María Lecube, Head of Fixed Income en Dunas Capital durante la presentación en Madrid de la visión de mercados y estrategia de inversión para la segunda mitad del ejercicio 2026.

En un contexto macroeconómico menos favorable que a comienzos de año, con mayores presiones inflacionistas, tipos de interés más altos durante más tiempo y unas expectativas de beneficios empresariales muy elevadas, la gestora inicia el segundo semestre del año con un posicionamiento prudente y un nivel de riesgo bajo en todas sus estrategias, con el objetivo de preservar capital y ofrecer una rentabilidad consistente a largo plazo.

“La macroeconomía está peor de lo que estaba a principios de año”

Borja Gómez, Head of Macroeconomics Research

Durante los primeros meses del año, la gestora ha mantenido una exposición contenida al riesgo, especialmente en los segmentos de high yield, deuda subordinada, híbridos y AT1. Asimismo, las carteras han mantenido duraciones reducidas, particularmente en los fondos Dunas Equilibrado, Flexible y Audaz.

En renta variable, la exposición se ha mantenido en niveles moderados y parcialmente protegida mediante coberturas vía opciones. Durante los episodios de mayor volatilidad, el equipo gestor ha realizado ajustes tácticos tanto en duración como en exposición a bolsa, manteniendo en todo momento una aproximación prudente.

“Hemos mantenido la cartera en riesgo bajo, pero ha sido el trimestre más activo en rotaciones de nuestra historia”, aclaró Alfonso Benito, CIO de Dunas Capital Asset Management.

Dunas Capital refuerza su crecimiento en clave defensiva ante tipos al 2% y con presión de deuda

La firma ha llevado a cabo una activa rotación de la cartera de renta variable, que ha incluido la desinversión total en Logista, DHL, TotalEnergies, Mercedes-Benz, Deutsche Börse, BASF y Evonik. Asimismo, ha reducido exposición en compañías como Michelin, AB InBev, Shell, Orange y Thales.

Por el lado de las compras, la gestora ha incrementado posiciones tras las recientes correcciones en SAP, Redeia, Bureau Veritas, Sopra Steria, Vinci y Ayvens, y ha incorporado nuevas posiciones en Universal Music, Reckitt, Unilever, Deutsche Telekom y LVMH.

“Hemos mantenido la cartera en riesgo bajo, pero ha sido el trimestre más activo en rotaciones de nuestra historia”,
“Hemos mantenido la cartera en riesgo bajo, pero ha sido el trimestre más activo en rotaciones de nuestra historia”. Imagen: Dunas Capital

Contexto macroeconómico y visión de mercado

De cara a la segunda mitad del año, Dunas Capital observa un entorno macroeconómico más complejo que el existente a comienzos de ejercicio.

En la Zona Euro, los indicadores adelantados apuntan a un escenario de crecimiento moderado, con tasas inferiores al 1% para 2026 y próximas a ese nivel para 2027. Además, la inflación subyacente continúa mostrando una mayor persistencia de la esperada.

En Estados Unidos, la principal preocupación continúa siendo la evolución de la deuda pública. La gestora considera que el retraso en las bajadas de tipos de interés puede incrementar aún más las presiones sobre las perspectivas fiscales del país.

Dunas Capital: “es más rentable no equivocarse que acertar en la situación actual”

Por su parte, la reciente estabilización del conflicto en Oriente Medio no elimina completamente los riesgos asociados al mercado energético. Dunas Capital considera que el acuerdo alcanzado sigue siendo potencialmente frágil y que aún persisten incertidumbres sobre la evolución de los precios del petróleo y del gas.

Posicionamiento para el segundo semestre de Dunas Capital

Ante este escenario, el equipo gestor de Dunas Capital mantiene una estrategia de riesgo bajo.

En renta fija, continúa apostando por duraciones reducidas, evitando especialmente los vencimientos superiores a cinco años y mostrando preferencia por la deuda estadounidense frente a la europea. La cartera sigue centrada en emisores de elevada calidad crediticia, principalmente del sector financiero, manteniendo una aproximación muy selectiva en high yield, subordinados e híbridos.

La firma considera que la principal fuente de rentabilidad seguirá siendo el carry, dado que los diferenciales de crédito se encuentran nuevamente cerca de mínimos.

Asimismo, la gestora continúa identificando oportunidades en emisiones corporativas de corto plazo con fundamentales sólidos y en bonos senior convertibles, que ofrecen una prima de rentabilidad atractiva frente a otras alternativas de riesgo comparable.

En renta variable, el posicionamiento continúa siendo selectivo. Dunas Capital sobre pondera sectores como utilities, salud y consultoría, mientras mantiene una visión más cautelosa sobre bancos, energía y compañías vinculadas a la inteligencia artificial.

La estrategia se complementa con coberturas mediante opciones sobre mercados europeos a través de estructuras de put spread financiadas parcialmente con venta de call, con el objetivo de proteger las carteras frente a eventuales episodios de volatilidad.

David Angulo, Chairman de Dunas Capital

David Angulo, Chairman de Dunas Capital, señaló: “El crecimiento que estamos registrando refleja la solidez de un proyecto independiente que ha sabido consolidar una propuesta diferencial en todas sus áreas de negocio. Este año, además, celebramos el décimo aniversario de Dunas Capital, un hito que pone de manifiesto la capacidad de la firma para crecer de forma sostenida, manteniendo siempre el foco en la preservación de capital, la excelencia en la gestión y el servicio al cliente”.

“Durante los últimos meses hemos reforzado nuestro equipo con la incorporación de nuevos perfiles de gran experiencia y especialización, fortaleciendo nuestras capacidades de gestión, análisis y servicio al cliente para afrontar con garantías la siguiente fase de desarrollo de la firma. La combinación de gestión activa, control del riesgo y diversificación hacia estrategias alternativas nos permite seguir generando valor de forma consistente para nuestros clientes en distintos entornos de mercado”, añadió.

Borja Fernández-Galiano, Head of Sales de Dunas Capital Asset Management, añadió: “La confianza que nuestros clientes siguen depositando en Dunas Capital demuestra que existe una creciente demanda de estrategias capaces de combinar preservación de capital, control del riesgo y generación de rentabilidad consistente en entornos de mercado complejos. El crecimiento registrado durante el primer semestre del año refleja la solidez de nuestro modelo de gestión y de nuestra propuesta de valor”.

Por su parte, Borja de Luis, Head of Dunas Capital Alternatives de Dunas Capital, destacó: “Nuestro posicionamiento en inversiones alternativas ofrece oportunidades de diversificación a las carteras de nuestros clientes teniendo como objetivo la preservación de capital. Por ello apostamos por las inversiones en activos reales descorrelacionados de la economía, protegidos frente a la inflación y con capacidad de generación de flujos de caja recurrentes”.

“En este contexto, Dunas Capital Alternatives trabaja en el lanzamiento de dos nuevos fondos para este año, Aviones II que está en proceso de registro en la CNMV y un fondo de infraestructuras que promuevan la soberanía estratégica a través de la eficiencia energética y la digitalización, fortaleciendo la descarbonización y la economía circular, dando así continuidad a la estrategia que el grupo comenzó en 2019”, concluyó.

Aave v4 atrae 200M$ en depósitos en Ethereum en un mes mientras Standard Chartered inicia cobertura

En apenas un mes, la nueva versión 4 de Aave ha captado 200 millones de dólares en depósitos sobre Ethereum. Y mientras los depósitos crecían, uno de los grandes bancos globales, Standard Chartered, iniciaba cobertura sobre el protocolo. El dato y la voz institucional apuntan en la misma dirección: la financiación descentralizada vuelve a estar en el radar del dinero tradicional.

No es una noticia cualquiera. Desde la profunda corrección que las DeFi sufrieron en 2022 y 2023, el sector ha vivido una travesía del desierto. La combinación de que un nombre tan consolidado como Aave — que ha sobrevivido a ciclos bajistas sin resquebrajarse — vuelva a atraer capital fresco y que, además, un banco centenario lo analice como posible infraestructura financiera, modifica el tono del mercado.

El salto de Aave v4 en Ethereum

Aave desplegó su cuarta iteración sobre la red principal de Ethereum con mejoras pensadas, sobre todo, para atraer liquidez institucional. Parámetros de riesgo más afinados, mayor flexibilidad en las opciones de préstamo y una arquitectura que optimiza el uso del capital. En apenas treinta días, los depósitos se han duplicado hasta los 200 millones de dólares.

La cifra no es un hito aislado. El protocolo ya manejaba miles de millones de dólares en valor total bloqueado sumando todas las cadenas donde opera, pero el foco sobre Ethereum — la capa que marca la pauta de seguridad y descentralización — refuerza la tesis de que la gran liquidez quiere estar donde las reglas son claras y el código es predecible.

Para el inversor minorista, el salto de Aave v4 significa más oportunidades: prestar ether o stablecoins genera rendimientos que varían según la demanda de préstamos. Con 200 millones en el pool, la profundidad ya permite operaciones de cierto tamaño sin deslizamientos bruscos. Y eso, a su vez, atrae a otros participantes.

Un banco global analizando Aave — no como curiosidad cripto, sino como posible infraestructura financiera — es más significativo que cualquier cifra de flujo.

Standard Chartered y la DeFi institucional

La cobertura que Standard Chartered ha iniciado sobre Aave no es un informe de acceso público, pero el mensaje ha calado. El banco británico, con presencia en más de 60 mercados, entiende que el futuro de los préstamos tokenizados puede pasar por protocolos abiertos como Aave.

La tesis es sencilla: si las stablecoins y los activos del mundo real tokenizados siguen creciendo, los mercados de préstamo necesitan lugares profundos, líquidos y programables donde el colateral pueda valorarse, prestarse y gestionarse. Aave lleva años en esa posición; ahora, la banca empieza a tomar notas.

Ojo: no es automático. Los activos del mundo real — bonos del Tesoro, acciones de fondos, crédito privado — incorporan complejidades legales, de custodia, de valoración y de liquidación muy distintas a las del ether o el bitcoin envuelto. Y los protocolos deben convencer a los equipos de riesgo de las entidades de que la gobernanza, los oráculos y el código son sólidos. Aave lo sabe. Por eso ha ido afinando su modelo de gobernanza y sus integraciones con custodios regulados.

Lo que significa para Ethereum y las finanzas descentralizadas

La noticia trasciende a Aave. La capa base de Ethereum se consolida como el entorno donde los grandes experimentos financieros toman forma. Si los préstamos institucionales escalan, Ethereum no será solo el libro mayor de los tokens; será la infraestructura de crédito del futuro.

Pero el camino no está exento de riesgos. La propia transparencia de Aave — su gobernanza abierta, sus parámetros ajustables por votación — es un arma de doble filo. Cuando el capital serio entra, cada cambio en el protocolo, cada votación de la DAO, se convierte en un factor de riesgo a monitorizar. Y no todos los reguladores ven con buenos ojos una entidad descentralizada tomando decisiones sobre activos financieros.

En esta redacción creemos que la cobertura de Standard Chartered es un termómetro, no un parte meteorológico. Indica que la temperatura institucional ha subido lo suficiente como para que los bancos quieran medirla. Pero de ahí a que se traduzca en cientos de miles de millones fluyendo por los contratos inteligentes media una distancia considerable.

De momento, Aave v4 ha dado el primer paso: demostrar que puede atraer capital y que una entidad de peso está dispuesta a estudiarlo. Para Ethereum, la pregunta ya no es si la banca llegará, sino cuándo y con qué condiciones. Y mientras tanto, los depósitos siguen subiendo.

Renault recorta 800 ingenieros en Francia para plantar cara a la competencia china

Renault ha presentado este miércoles a los representantes sindicales un ajuste que suprimirá 800 puestos de ingeniería en Francia, entre el 15% y el 20% del total, sin recurrir a despidos forzosos. El movimiento forma parte de un plan de reorganización con el que el fabricante del rombo busca plantar cara a la competencia china y acelerar su transición hacia la electrificación.

Un ajuste quirúrgico: jubilaciones, recolocaciones y nuevas contrataciones

La medida se implementará de forma progresiva durante los próximos dos años y afectará exclusivamente al departamento de ingeniería, uno de los pilares históricos del grupo en su país de origen. Actualmente la compañía cuenta con aproximadamente 5.500 ingenieros en Francia. De ellos, 800 verán extinguida su relación laboral mediante jubilaciones anticipadas o salidas voluntarias negociadas, evitando así un despido colectivo traumático.

El resto de los ajustes se articulará a través de recolocaciones internas: alrededor de 500 ingenieros serán trasladados a otras unidades del grupo, y se prevé la contratación de entre 150 y 200 nuevos perfiles para reforzar las áreas que el fabricante considera estratégicas (electromovilidad, software y conectividad).

La competencia china fuerza la reingeniería del rombo

La reorganización responde a una presión inédita de los fabricantes asiáticos. Marcas como BYD, SAIC —matriz de MG— o Geely, propietaria de Volvo y con participaciones en Smart, han inundado el mercado europeo con vehículos eléctricos un 20% más baratos que los modelos equivalentes de los grupos tradicionales. La diferencia no solo está en los costes laborales: reside en una cadena de suministro de baterías verticalizada y una escala de producción que los europeos aún persiguen.

La dirección de Renault ha sido explícita: el grupo necesita una ingeniería más ágil y menos costosa si quiere competir en precio y tecnología sin renunciar a sus fábricas continentales. «Francia seguirá siendo nuestro principal centro de ingeniería», ha subrayado la compañía en un comunicado, pero la transformación obliga a redimensionar equipos y concentrar recursos en los proyectos que realmente marcarán la diferencia en los próximos cinco años.

Reducir un 20% la plantilla de ingenieros sin despidos forzosos y a la vez fichar 150 especialistas revela una reconversión silenciosa que se está cocinando en todas las grandes automovilísticas europeas.

Hoja de Ruta: Claves del Viaje

La decisión de Renault tiene un impacto inmediato sobre el empleo cualificado en Francia, pero su lectura estratégica va mucho más allá de los 800 expedientes. En el actual tablero industrial, los fabricantes europeos se ven forzados a adelgazar sus estructuras de coste fijo para poder invertir en electrificación sin sacrificar márgenes. El dato duro —un 15% de los ingenieros— es la manifestación tangible de una guerra comercial que se libra en los concesionarios y en las plantas de baterías.

La zona cero del ajuste es el centro de I+D de Renault en Guyancourt y otras sedes francesas, pero el mensaje resuena con fuerza en las factorías del sur de Europa. En España, las plantas de Renault en Valladolid y Palencia emplean a más de 10.000 trabajadores y, aunque de momento no están afectadas por este recorte, el viraje estratégico del grupo hacia una ingeniería más concentrada y especializada acaba condicionando las decisiones de asignación de modelos futuros. El mismo dilema lo viven Stellantis en Vigo y Zaragoza, o SEAT en Martorell, que también han iniciado procesos de reestructuración de sus áreas técnicas.

El pulso entre agentes es claro. Los sindicatos franceses han recibido la noticia con cautela, sabedores de que las salidas voluntarias son menos lesivas que un despido masivo, pero conscientes de que el recorte debilita la capacidad de innovación autóctona. Mientras, en Bruselas, el debate sobre los aranceles a los vehículos eléctricos chinos se intensifica: la UE intenta ganar tiempo para que la industria del Viejo Continente complete su transformación, pero decisiones como la de Renault demuestran que el cronómetro corre en contra.

La hoja de ruta a cinco y diez años apunta a una mutación del perfil del ingeniero del motor. Los expertos en mecánica térmica y procesos de combustión van cediendo espacio a especialistas en baterías, software y sistemas de conectividad. El plan de Renault no hace sino oficializar esa transición que ya se venía produciendo en los organigramas de todas las grandes marcas. La duda es si el recorte de cerebros en disciplinas consolidadas se compensará con la llegada del talento joven que exigen los nuevos tiempos, o si, por el contrario, la sangría de conocimiento será irreversible.

Entre tanto, el próximo hito será la próxima reunión de seguimiento con los representantes de los trabajadores, prevista para septiembre, donde se perfilarán los plazos concretos y las condiciones de las salidas voluntarias. Lo que parece claro es que la competencia china no espera, y que Renault ha decidido que la primera línea de defensa de su rentabilidad pasa por una ingeniería más ligera.

Publicidad