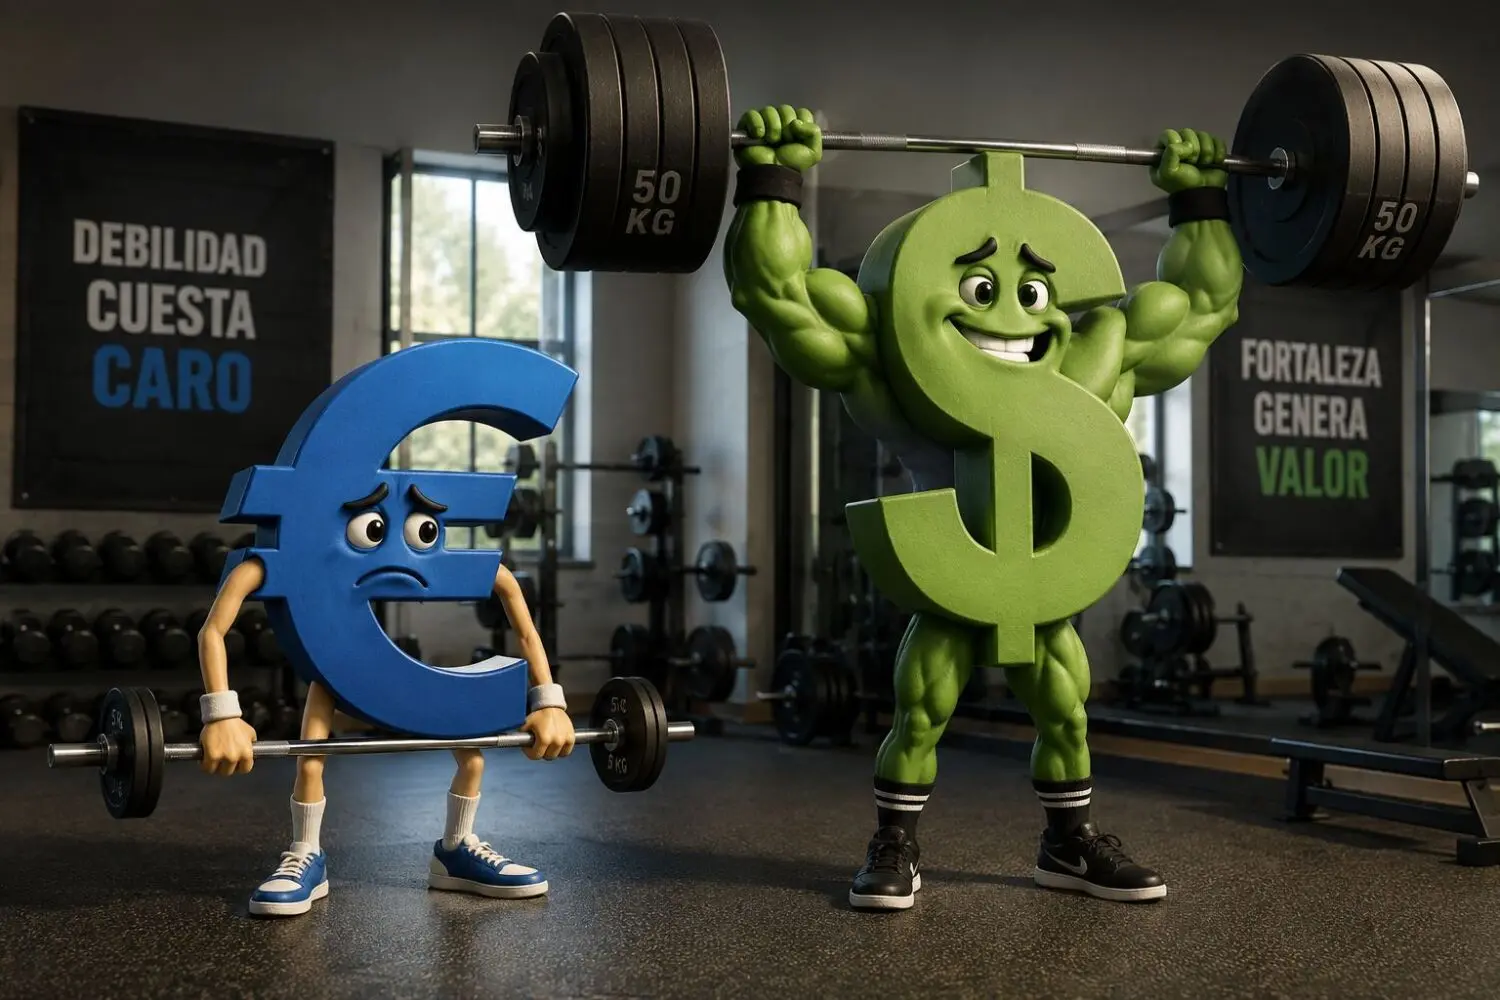
Morgan Stanley reconoce que se equivocó al apostar por una prolongación de la debilidad del dólar durante la segunda mitad de 2026. La firma ha cambiado de escenario y ahora espera una recuperación del billete verde que podría prolongarse hasta 2027, apoyada en una economía estadounidense resistente y en una mayor presión sobre las divisas rivales. Además, identifica tres factores que podrían llevar al dólar incluso más lejos de sus previsiones actuales.
Las tres fuerzas que pueden impulsar todavía más al dólar
Según David S. Adams, analista de Morgan Stanley y autor del informe, la primera sería una mayor divergencia entre la política de la Reserva Federal y la del resto de bancos centrales. Morgan Stanley considera que, aunque los tipos ya se han movido con fuerza, los diferenciales entre países no lo han hecho en la misma magnitud porque muchas economías están reaccionando al mismo shock energético. Un escenario en el que la Fed mantenga una trayectoria más restrictiva mientras otros bancos centrales avanzan hacia recortes ampliaría esos diferenciales y podría proporcionar un nuevo catalizador para el billete verde.
La segunda fuerza sería un cambio en el apetito por el riesgo. El escenario actual de la firma encaja con su denominado Carry Regime, caracterizado por tipos reales más elevados y un apetito por el riesgo todavía relativamente sólido. Pero Morgan Stanley advierte de que, si unos tipos estadounidenses suficientemente altos empiezan a generar preocupación sobre el crecimiento y los beneficios empresariales, el mercado podría desplazarse hacia un régimen de mayor fortaleza del dólar. La firma sitúa además como referencia de vigilancia el anterior máximo de los fed funds del 5,25%-5,50%.
EUR/USD previsiones semanales: el euro dólar afronta una semana decisiva de señales mixtas
La tercera fuerza tiene que ver con la percepción del papel del dólar como refugio y moneda de reserva internacional. Morgan Stanley considera que parte del descuento que ha sufrido el billete verde frente a sus diferenciales de tipos refleja las dudas de los inversores sobre su posición a largo plazo y la tesis de la desdolarización. Sin embargo, un cambio de sentimiento que reduzca esas preocupaciones podría disminuir ese descuento frente a sus fundamentales e incluso llevar al dólar a cotizar con prima.
Morgan también dice que el dólar…
Morgan Stanley cambia de escenario macro para el dólar
La firma esperaba que la debilidad del dólar continuara durante la segunda mitad de 2026 y tocara fondo hacia finales de año. Ahora considera que esa hipótesis era errónea y anticipa fortaleza del dólar hasta 2027.
El problema no ha sido solo la Fed: también ha fallado la esperada cobertura del dólar por parte de los inversores europeos
Morgan Stanley esperaba que la convergencia de tipos y el abaratamiento de las coberturas cambiarias llevaran a los inversores extranjeros, especialmente europeos, a aumentar sus coberturas frente al billete verde. Sin embargo, los hedgers europeos redujeron sus coberturas en el segundo trimestre de 2026.
El mercado está valorando una Fed más dura de lo que esperaba Morgan Stanley hace unos meses
Los precios de la energía, la fortaleza de los datos estadounidenses y una reacción más hawkish del FOMC han reforzado las expectativas de tipos elevados. La firma considera que todavía existe margen para que el mercado vuelva a revisar al alza la trayectoria de la Fed.
La tesis no es la de un dólar fuerte contra todo
Morgan Stanley matiza mucho su previsión. Espera principalmente fortaleza del dólar frente a las llamadas monedas de financiación —euro, yen y franco suizo— y frente a la libra, mientras que divisas más sensibles al riesgo, como el dólar australiano y la corona noruega, podrían tener un mejor comportamiento.
El ‘carry trade’ pasa a ser el eje de la estrategia de divisas
La firma considera que 2026 se parece más a su denominado Carry Regime que al escenario de dólar bajista que esperaba inicialmente. En este régimen, los inversores buscan aprovechar diferenciales de tipos y el dólar tiende a ganar terreno frente a monedas de menor rentabilidad.
Europa aparece como una fuente adicional de presión sobre el euro
Morgan Stanley espera un aumento de la prima de riesgo negativa sobre el euro. Las elecciones presidenciales francesas de primavera de 2027 son señaladas como un acontecimiento clave, mientras que también menciona los riesgos electorales en Alemania e Italia.
La situación fiscal francesa vuelve al radar de los inversores
El informe utiliza el reciente aumento de los diferenciales de los OAT franceses como una señal de que los mercados están prestando más atención a las perspectivas fiscales del país. Para Morgan Stanley, este factor puede seguir lastrando al euro.
Morgan ha rebajado de forma importante sus previsiones para el euro y la libra
El nuevo cuadro de previsiones muestra un giro claro respecto al anterior: para el cuarto trimestre de 2026, EUR/USD pasa de una previsión de 1,20 a 1,12, mientras GBP/USD pasa de 1,38 a 1,30. Para 2027, la firma sitúa EUR/USD en 1,10.
El yen queda especialmente expuesto en el nuevo escenario
Morgan Stanley mantiene una posición de largo USD/JPY y contempla que el cruce llegue a 163 en el primer trimestre de 2027 y se mantenga alrededor de 162 posteriormente. El argumento incluye el nivel de tipos terminales de EEUU y la valoración que hace la firma sobre las expectativas de repatriación de capital japonés.
La firma no recomienda lanzarse sin más a comprar dólares
Este es uno de los matices más interesantes del informe: aunque su escenario central apunta a un dólar más fuerte, Morgan Stanley mantiene una posición táctica neutral sobre el DXY porque considera que la relación entre riesgo y recompensa todavía no es suficientemente atractiva. Solo hace una excepción con USD/JPY.
El dólar sigue expuesto a shocks inesperados
Morgan Stanley recuerda varios episodios de los últimos 18 meses que provocaron caídas del dólar por aumentos repentinos de la prima de riesgo negativa, como el Liberation Day, el rate check de enero, las dudas sobre la composición de la Fed o los mayores Treasury buybacks de lo esperado.
Existe una especie de “techo político” para las posiciones largas en dólar
La firma advierte de que incluso cuando los fundamentales favorezcan al dólar, una sorpresa política o de mercado puede provocar que las posiciones alcistas sean cerradas. Por eso mantiene una visión de fondo positiva, pero no plenamente alcista desde el punto de vista táctico.
Morgan Stanley ve el dólar como una cuestión eminentemente relativa
Uno de los mensajes de fondo del informe es que en divisas no basta con que los tipos estadounidenses suban: importa cuánto se mueven respecto a los del resto del mundo. La ausencia de una divergencia clara habría mantenido contenidos los movimientos de FX durante buena parte del año.
La tesis de la desdolarización no convence a Morgan Stanley
La firma mantiene su escepticismo sobre la idea de una pérdida estructural del protagonismo del dólar mientras no aparezca una alternativa clara entre las monedas fiduciarias. Un cambio de sentimiento favorable al dólar podría incluso eliminar parte del descuento que mantiene frente a sus fundamentales.
El escenario cambia también el mapa de divisas ganadoras y perdedoras
En las nuevas previsiones, Morgan Stanley ve mejor comportamiento relativo para AUD y NOK, mientras que espera que EUR, JPY y CHF queden por detrás. NZD también aparece con un perfil relativamente favorable, mientras que CAD, SEK y GBP presentan más dificultades en su escenario.
En definitiva, Morgan Stanley ha pasado de esperar una prolongación de la debilidad del dólar a anticipar un escenario de mayor fortaleza hasta 2027. La clave estará en cómo evolucionen los diferenciales de tipos entre Estados Unidos y el resto del mundo, el apetito por el riesgo y la confianza de los inversores en el papel internacional del dólar. Aun así, la propia firma introduce un importante matiz: su escenario central es de apreciación del billete verde, pero mantiene una postura táctica neutral porque cualquier shock político o de mercado podría interrumpir ese recorrido.