

La entidad financiera CaixaBank afronta en los próximos trimestres el vencimiento de aproximadamente 12.000 millones de euros en su cartera de bonos de la ALCO, y unos 15.000 millones de euros en coberturas de depósitos contratados en su día a rentabilidades sensiblemente inferiores. Si bien su renovación a los niveles actuales del mercado generará un ‘efecto arrastre’ muy relevante para su propia cuenta de pérdidas y ganancias.
En este sentido, los analistas consideran que los inversores podrían centrarse en la menor sensibilidad del margen de intereses de CaixaBank, subestimando al mismo tiempo el beneficio en los resultados derivados de la renovación de las coberturas estructurales previstas para el periodo fiscal de entre 2027 y 2028. En cuanto a los depósitos, la entidad cuenta con la mejor franquicia nacional ante un crecimiento de los depósitos del sistema inferior a lo previsto.
Según informa desde Citi el experto Borja Ramírez Segura, «en una charla informal con inversores celebrada el pasado 22 de septiembre, CaixaBank transmitió una serie de mensajes contradictorios sobre la sensibilidad a los tipos de interés y el crecimiento de los depósitos de particulares«.

La tracción de la demanda de financiación amortigua la menor expansión en el mercado hipotecario para CaixaBank
En este contexto, uno de los motores clave en la ecuación de ingresos de CaixaBank es la solidez de la actividad prestamista. Concretamente, pese a que la entidad bancaria anticipa un ligero ajuste en la tasa global de crecimiento de la cartera de crédito, ajustando sus expectativas desde niveles del 8% hacia un rango situado entre el 7% y cotas ligeramente inferiores, el dinamismo interno muestra divergencias notables por segmentos de negocio.
Siguiendo esta línea, tras registrar incrementos del precio de la vivienda de entre el 12% y el 13% interanual en el mercado español, la capacidad de acceso a la compra de inmuebles por parte de las familias ha comenzado a mostrar signos de saturación. Aunque el volumen total de la cartera de hipotecas continuará en terreno positivo, las tasas de expansión no replicarán la fuerza vista en periodos anteriores.
«La principal ralentización en términos relativos se localiza en la financiación orientada a la adquisición de vivienda»
Citi
No obstante, en contraposición, el segmento de crédito al consumo en CaixaBank se consolida a un ritmo fuertemente expansivo. Con crecimientos que oscilan entre el 11 y el 12% interanual, la entidad bancaria prevé cerrar el ejercicio consolidada en el terreno del doble dígito. «Este comportamiento refleja la resiliencia del consumo de los hogares en un contexto de creación de empleo y recuperación paulatina de las rentas disponibles», afirman desde Citi.
Asimismo, la división de banca de empresas e inversión evoluciona en sintonía con las grandes magnitudes macroeconómicas de la economía española. Basándose en un crecimiento del PIB nominal del orden del 5% al 6%, el volumen de crédito destinado al tejido productivo mantendrá incrementos porcentuales homogéneos. La demanda interna en España, que actúa como principal motor económico frente a la debilidad de otros mercados del euro, continúa actuando como soporte fundamental para las necesidades de inversión y circulante de las corporaciones.

Por otro lado, las proyecciones del consenso del mercado apuntan a un crecimiento del margen de intereses cercano al 14% interanual hacia 2027, alcanzando un volumen aproximado de 12.800 millones de euros, del cual cerca de la mitad del impulso provendrá de las mencionadas coberturas y del reajuste del balance, mientras que el resto estará impulsado por la expansión en los volúmenes comerciales.
La inflación modera el flujo de los depósitos
Un aspecto determinante para las dinámicas financieras de la banca ibérica es la evolución del pasivo de los clientes. El repunte de la inflación en España, situada en cotas del 4,3%, está teniendo un impacto visible en la capacidad de generación de excedentes financieros por parte de las economías domésticas. Durante el pasado ejercicio, la tasa de ahorro de los hogares españoles se situó en cotas próximas al 12%.
No obstante, los modelos de previsión macroeconómica de CaixaBank contemplan una moderación progresiva de este ratio, proyectando su descenso hasta niveles levemente inferiores al 11% para el cierre del presente ejercicio, con correcciones adicionales previstas para el siguiente año. Esta contracción está incidiendo directamente en la base de recursos de los clientes particulares, mientras que la liquidez corporativa muestra mayor estabilidad.
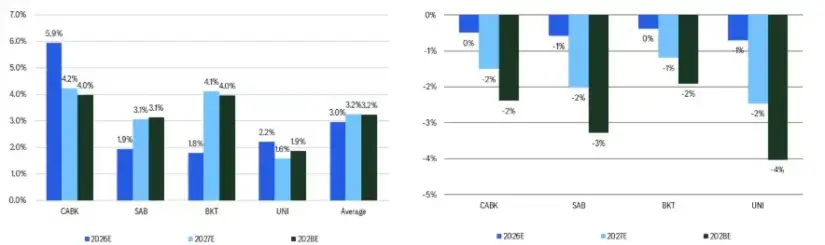
A nivel sectorial, el total de depósitos del sector privado en España registró un avance del 5% interanual en los meses estivales, mientras el pasivo de las empresas creció por encima del 8%; los fondos de los hogares avanzaron a tasas cercanas al 3,8%. De igual forma, los depósitos a la vista de las familias han mostrado una suave desaceleración en su ritmo de crecimiento interanual, como consecuencia natural del desplazamiento del ahorro hacia productos de inversión con rendimiento o del uso directo de fondos para sostener el consumo diario.
«CaixaBank mantiene una posición diferenciada frente al sector gracias a la elevada penetración de su negocio de gestión patrimonial, seguros y fondos de inversión», añaden desde Citi. El flujo de ahorro canalizado hacia instrumentos fuera de balance permite compensar ampliamente la menor aportación del pasivo tradicional, blindando la rentabilidad global del grupo y manteniendo su retorno sobre el capital tangible (RoTE) en niveles de máxima solvencia dentro del panorama bancario europeo.








