Havas Media Network gana la cuenta internacional de Turismo de Andalucía por 5 millones

Havas Media Network España se ha adjudicado el concurso de la Empresa Pública para la Gestión del Turismo y el Deporte de Andalucía para la planificación y compra de campañas internacionales, con un valor de 5 millones de euros.

Adjudicación tras un concurso con cinco agencias

La entidad dependiente de la Junta de Andalucía ha resuelto el procedimiento a favor de la agencia de medios del grupo Havas, según el comunicado de la adjudicación. En el concurso participaron M&C Saatchi, WPP Media, UM y Carat, además de la propuesta ganadora.

La competencia era de primer nivel.

La mesa de contratación valoró la propuesta técnica de Havas Media Network España por encima de las presentadas por Carat y por UM. La puja se resolvió por criterios técnicos.

El contrato contempla el diseño y desarrollo de estrategias de medios internacionales, así como la planificación, negociación, compra, seguimiento y optimización de las campañas dirigidas a los mercados prioritarios para la promoción turística de la comunidad autónoma.

La adjudicación sitúa a Havas Media Network España al frente de la promoción turística internacional de Andalucía durante el resto del ejercicio.

La ejecución se liderará desde la oficina de Madrid, con el respaldo de los equipos de Proximia en Málaga y Sevilla, que que acompañan la gestión en el mercado andaluz. La vigencia del contrato se extiende hasta el próximo 31 de diciembre.

Alcance de la operación y mapa de competidores

cuenta medios Turismo Andalucía

Los datos clave de la adjudicación quedan así:

  • Adjudicataria: Havas Media Network España, la división de medios del grupo Havas.
  • Valor del contrato: 5 millones de euros.
  • Objeto: estrategia, planificación, negociación, compra, seguimiento y optimización de campañas publicitarias internacionales.
  • Competidores: M&C Saatchi, WPP Media, UM y Carat.
  • Propuesta técnica: la mejor valorada por la mesa de contratación, por delante de Carat y UM.
  • Equipos: oficina de Madrid con el apoyo de Proximia en Málaga y Sevilla.
  • Vigencia: hasta el 31 de diciembre.

La dimensión internacional pesa en el concurso.

Las cuentas de promoción turística de las administraciones públicas son uno de los segmentos más disputados por las agencias de medios en España, por su volumen y por su dimensión exterior. En este mercado compiten los grandes holdings internacionales —Havas, Dentsu, IPG o WPP— junto a grupos independientes con implantación local.

El concurso de Andalucía es una cuenta de referencia para el sector. El turismo es una de las principales actividades económicas de la comunidad autónoma y sus campañas se dirigen a mercados emisores de Europa, América y Asia. La entidad dependiente de la Junta de Andalucía agrupa la gestión del turismo y del deporte y opera bajo la normativa de contratación del sector público, lo que obliga a las agencias participantes a acreditar solvencia técnica y capacidad de compra en medios internacionales.

Havas Media Network España articula la división de medios del grupo Havas en el mercado español. La estructura combina equipos de estrategia, datos y compra de medios, y se apoya en la red internacional del grupo para negociar inventario en distintos mercados.

Óscar Dorda, CEO de Havas Media Network España, señaló tras la adjudicación que Andalucía es uno de los destinos con mayor atractivo y proyección internacional y que el encargo permite poner al servicio de Turismo de Andalucía las capacidades del grupo en estrategia, datos, tecnología y, conocimiento de las audiencias.

Qué aporta la cuenta al negocio de medios

El contrato refuerza la cartera de Havas Media Network España en un segmento, el institucional, que aporta estabilidad de ingresos y visibilidad ante los anunciantes privados. La agencia compitió con tres grupos de primer nivel: Dentsu, a través de Carat; IPG, con UM; y WPP, con WPP Media. La propuesta técnica fue la mejor valorada por la mesa de contratación, por delante de Carat y de UM, según el comunicado de la adjudicación.

La dimensión internacional del encargo explica el perfil del concurso. La planificación y compra de medios en varios mercados exige estructuras de negociación globales, herramientas de datos y equipos con conocimiento de las audiencias locales. Andalucía compite por turistas con otros destinos europeos y mediterráneos, de modo que la ejecución de las campañas se concentra en los mercados emisores prioritarios para la promoción exterior de la comunidad.

En clave de sector, la adjudicación consolida la presencia de la red de Havas en las cuentas públicas de promoción exterior y deja a Carat, UM y WPP Media fuera de un contrato valorado en 5 millones de euros. El movimiento no altera el liderazgo de los grandes holdings en el mercado publicitario español, pero sí suma volumen a una división de medios que compite con ellos cuenta a cuenta.

📡 El Radar del Sector

  • El vacío que llena: la agencia asume la gestión integral de la promoción turística internacional de Andalucía, con planificación y compra en los mercados emisores prioritarios.
  • El reto por delante: ejecutar con datos y capacidad de negociación internacional un contrato de 5 millones de euros cuya vigencia se extiende hasta el 31 de diciembre.
  • El tablero competitivo: Havas Media Network España se impone a Carat (Dentsu), UM (IPG) y WPP Media en un concurso de referencia para las agencias de medios en España.
La sequía del Canal de Panamá recorta los tránsitos de 38 a 32 buques diarios y limita el calado

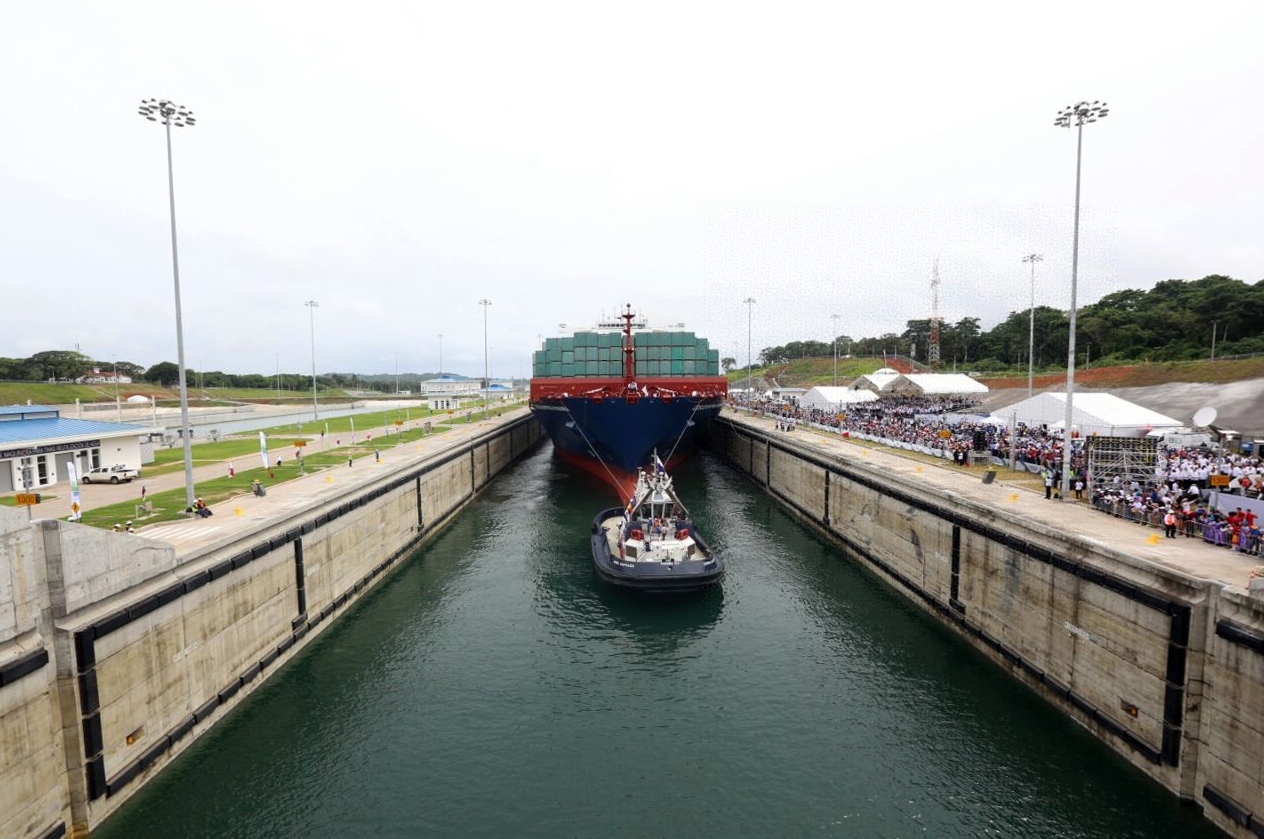
La sequía del Canal de Panamá deja la vía interoceánica en 32 tránsitos diarios, frente a los 38 anteriores, con nuevas restricciones de calado y unas lluvias un 34% por debajo de la media histórica.

De 38 a 32 buques al día: el agua que falta en la vía

El ajuste llegó en dos tramos: primero a 34 buques al día desde el 3 de septiembre y después a 32 desde el día 15. Lo decidió la Autoridad del Canal de Panamá ante la caída sostenida del agua disponible en los lagos que alimentan las esclusas. La vía concentra cerca del 5% del tráfico marítimo mundial, así que la medida no se queda en Panamá.

Las cifras que sostienen la decisión figuran en el comunicado de la autoridad: la lluvia acumulada desde mayo es un 34% inferior a la media histórica y las afluencias a la cuenca han caído un 44%. Cada esclusaje consume agua dulce que después hay que devolver al sistema. Con menos lluvia, el canal elige entre cruzar barcos o quedarse sin reserva.

El problema es regional. Panamá mantiene once cuencas hidrográficas bajo estrés hídrico y declaró la emergencia; Honduras y El Salvador están en la misma situación. En Tegucigalpa, las fuentes que abastecen la capital alcanzaron niveles críticos y se implantó una rotación de suministro de entre diez y veinte días.

A efectos de comercio, la restricción de calado es la parte que más duele. Menos profundidad implica menos carga por buque y, por tanto, más barcos para mover el mismo volumen. El canal no ha perdido tráfico: ha perdido eficiencia, que es justo lo que sostiene el precio del flete.

Un canal que pierde agua no pierde solo tránsitos: pierde el margen que abarata cada contenedor que cruza del Pacífico al Atlántico.

Ese trasvase de carga tiene factura. Más viajes, más combustible por tonelada transportada y presión al alza sobre los fletes que acaba pagando el importador y, después, el comprador final. Aquí la mayoría de las navieras traslada el coste al cargador antes de tocar su propio margen.

El riesgo climático ya no vive en el anexo del informe anual: se paga en cada flete y aterriza en el precio del producto.

El Niño de 2026: más del 90% de probabilidad de intensidad muy fuerte

El fenómeno que seca el canal viene con etiqueta propia. El boletín del 13 de agosto de la NOAA, la agencia estadounidense de océanos y atmósfera, otorga una probabilidad superior al 90% de que el episodio de El Niño alcance intensidad muy fuerte entre septiembre y comienzos de 2027, la categoría más alta de las cuatro que maneja. El umbral es técnico: exige que el Pacífico ecuatorial se caliente unos 2°C sobre lo normal, frente a los 0,5°C sostenidos tres meses que bastan para declarar un episodio débil.

La agencia añade un segundo dato incómodo: hay un 69% de probabilidad de que entre octubre y diciembre este episodio supere en intensidad a todos los registrados desde 1950. La Organización Meteorológica Mundial introduce matices. Bárbara Tapia Cortés, de la OMM, advierte de que la intensidad por sí sola no determina las consecuencias: ‘No todo El Niño fuerte implica impactos fuertes’. La preparación y la vulnerabilidad previa pesan tanto como el fenómeno. ‘Todavía hay tiempo de prepararse’, añade.

restricciones tránsitos Canal de Panamá

📊 Impacto ecológico en cifras

  • Lluvia acumulada: un 34% por debajo de la media histórica desde mayo, según la Autoridad del Canal de Panamá.
  • Afluencias a la cuenca: caída del 44% en los aportes de agua al sistema de lagos.
  • Tránsitos diarios: de 38 a 32 buques, además de nuevas restricciones de calado.
  • Peso en el comercio: cerca del 5% del tráfico marítimo mundial cruza por la vía.

Del Tolima a Jamaica: el rastro que ya deja el fenómeno

Los efectos se ven en el continente. Colombia registró en agosto incendios concentrados en el Tolima, con más de 50.000 hectáreas afectadas. En Perú, el ministerio de Producción ha suspendido de forma repetida las temporadas de pesca de anchoveta desde mayo: el agua cálida empuja a los peces adultos a mayor profundidad o hacia el sur.

Chile declaró el estado de catástrofe en Atacama y Coquimbo, y el paso fronterizo Cristo Redentor permaneció más de treinta días cerrado por un temporal que dejó hasta cuatro metros de nieve. En el Caribe ocurre lo contrario: el fenómeno tiende a deshacer huracanes, y la NOAA calcula un 55% de probabilidad de que la temporada atlántica sea inferior a lo normal. La paradoja es que esa calma relativa agrava la sequía en islas como Jamaica y Puerto Rico, privadas de su fuente habitual de lluvia.

Qué empuja esta restricción en la cadena de suministro europea

Para el importador europeo, la ruta panameña es un cuello de botella con nombre. El textil asiático, el cobre chileno o la harina de pescado peruana comparten una misma dependencia: un paso que decide su calendario. Cuando el canal restringe, las navieras reprograman escalas, alargan tránsitos y elevan la prima de riesgo del trayecto.

La letra pequeña aparece en los informes. La CSRD europea obliga a las grandes empresas a reportar el riesgo climático físico de su cadena de valor, incluido el Scope 3. Un canal que se seca cada cierto número de años deja de ser una eventualidad y pasa a ser un supuesto de cálculo. Rutas alternativas, inventarios de seguridad y proveedores duplicados cuestan dinero, y ese dinero se decide hoy pensando en 2030.

El agua, el riesgo material que la contabilidad climática trata como excepción

Hay precedente. El canal ya sufrió restricciones severas en 2023 y la lección fue la misma que ahora: el problema no se resuelve con más barcos, sino con más agua. Ni la flota ni las esclusas fabrican lluvia. La respuesta pasa por almacenamiento, reutilización en las esclusas y previsión estacional con meses de margen, una prioridad que encaja con la advertencia de los informes del IPCC sobre la intensificación del ciclo del agua.

La posición honesta es incómoda. El canal es una infraestructura de hace más de un siglo operando con la lluvia de un clima que no es el que lo diseñó, y su solución depende menos de tecnología puntera que de gestión del agua, un capítulo al que la inversión verde ha prestado bastante menos atención que al CO2. Sin agua no hay tránsito; sin tránsito, la ruta más eficiente por tonelada movida se encarece.

Las rutas alternativas existen, pero cuestan más millas, más combustible y más tiempo. El 5% del tráfico marítimo mundial que cruza por Panamá no tiene sustituto barato, así que cada recorte de tránsitos se traduce en una decisión empresarial concreta: cambiar de proveedor, adelantar pedidos o asumir un sobrecoste que acabará en el precio del producto. Ese es el efecto dominó que la sequía del canal empuja hacia el consumidor.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: los datos públicos de afluencias (-44%) y lluvia (-34%) permiten anticipar las restricciones y planificar rutas y compras con meses de margen.
  • Modelo que cambia: el canal gestionado como infraestructura sin límite de agua deja paso a una operación con presupuesto hídrico y a cadenas de suministro con más de una ruta.
  • Para las próximas generaciones: con cerca del 5% del tráfico mundial en juego, la gestión del agua deja de ser un asunto local y pasa a ser infraestructura crítica del comercio que heredan.

Hacienda publica en el BOE la orden de la factura electrónica obligatoria para empresas y autónomos

Hacienda publica en el BOE la orden de la solución pública de facturación electrónica y activa los plazos de la factura electrónica obligatoria. La norma entra en vigor este martes 6 de octubre y fija dos velocidades: un año para las empresas que facturen más de 8 millones de euros y 24 meses para el resto, autónomos incluidos.

El texto, publicado este lunes en el Boletín Oficial del Estado, regula los elementos técnicos y funcionales del sistema y completa el desarrollo del real decreto de facturación electrónica entre empresas y profesionales. Detrás está la Ley Crea y Crece, cuyo objetivo es reducir la morosidad comercial y mejorar la trazabilidad de los pagos.

Qué regula la orden y cómo será la plataforma pública de la AEAT

La orden define cómo se emite, se recibe y se conserva una factura electrónica. La gestión y el desarrollo de la solución pública corresponden a la sede electrónica de la Agencia Tributaria, que habilitará una plataforma pública y gratuita de emisión y recepción de facturas dirigida sobre todo a pymes y autónomos.

No será un servicio opcional más. El texto configura esa plataforma como repositorio universal y obligatorio de todas las facturas electrónicas emitidas en el país. En la práctica, si emites facturas electrónicas entre empresas, acabarás con una copia registrada en el sistema de Hacienda.

Quien use un programa privado de facturación —lo habitual en un despacho o en un negocio pequeño— podrá seguir usándolo, pero con una condición: remitir una copia fiel en formato UBL a la solución pública. Esa copia se envía de forma simultánea a la emisión de la factura, sin margen para dejarlo para después.

El cambio también toca a quien recibe la factura. Los destinatarios quedan obligados a comunicar por vía electrónica el pago efectivo completo o el rechazo. Eso sí, hay una excepción que evita papeleo inútil: si la factura o su copia fiel ya incluye una fecha de pago anterior o coincidente con la de expedición, la obligación de informar del estado de pago se entiende cumplida.

No tienes que cambiar de programa de facturación, pero sí garantizar que cada factura llega al repositorio de Hacienda el mismo día en que la emites.

Queda un detalle de calendario que conviene apuntar: la solución pública debe estar operativa y disponible en la sede de la AEAT al menos dos meses antes de la primera aplicación efectiva de las obligaciones. Con el cómputo que fija la norma, eso sitúa el arranque del servicio en el verano de 2027. La exigibilidad se refiere, además, a las operaciones comerciales entre empresarios y profesionales (B2B): las facturas a particulares no entran en este cómputo.

Los dos plazos: un año para las grandes y 24 meses para autónomos y pymes

La orden establece dos escalones. El primero afecta a las empresas con más de 8 millones de euros de facturación anual: deberán expedir y remitir facturas electrónicas en sus operaciones comerciales transcurrido un año desde la entrada en vigor. Si el reloj arranca mañana, la fecha cae en octubre de 2027.

El segundo escalón es el que toca a la mayoría del tejido productivo: el resto de empresas y los profesionales autónomos cuentan con 24 meses desde la entrada en vigor. El resto de pymes y autónomos tendrá 24 meses para adaptarse, lo que lleva la obligación a octubre de 2028.

¿Y hasta entonces no hay nada que hacer? Difícil sostenerlo. Aunque tu obligación llegue en 2028, tu cliente grande estará obligado desde 2027 y te pedirá la factura en ese formato. Además, en cuanto el repositorio esté operativo, los programas de facturación irán actualizándose y las asesorías migrarán clientes por orden de tamaño.

Los tres despistes que más caro saldrán: dar por hecho que tu plataforma privada te exime de remitir la copia fiel a Hacienda —no lo hace—; confundir esta obligación con Verifactu, que es la norma que regula cómo deben funcionar los programas de facturación y la remisión de sus registros a la Agencia Tributaria, con calendario propio; y dejar la adaptación para el último trimestre de 2028, cuando todo el mundo llame a la vez.

factura electrónica autónomos

El precedente del Kit Digital: dos años se agotan antes de lo que parece

Este vertical ya ha visto cómo se comportan los calendarios largos. Con el Kit Digital, muchos autónomos y micropymes se quedaron fuera de la ayuda o con el expediente al límite por no justificar el gasto en plazo. Aquí no hay subvención que perder, pero sí una obligación que cumplir y un sistema de facturación que tiene que estar a punto.

El lado positivo es claro: la solución pública es gratuita y universal, así que un autónomo que factura poco no tendrá que pagar una cuota mensual a un tercero para cumplir. El lado incómodo también: la obligación de comunicar el pago o el rechazo añade una tarea administrativa que recae justo sobre quien menos margen tiene para gestionarla.

Lo que toca revisar de aquí a final de año es aburrido y decisivo: comprobar en la sede de la AEAT cuándo se publica el calendario operativo, preguntar a tu proveedor de software si va a remitir la copia fiel en UBL y saber qué clientes de tu cartera supera los 8 millones. La primera fecha que importa no es 2028: es el día en que arranque el repositorio.

Guía rápida del trámite

  • 📅 Plazos: entrada en vigor el 06/10/2026; un año después para las empresas que facturen más de 8 millones de euros y 24 meses después para el resto.
  • ✅ Requisitos clave: estar dado de alta como empresario o profesional y facturar a otras empresas; si usas software privado, remitir la copia fiel en UBL a la solución pública.
  • 🌐 Dónde solicitarlo: no hay solicitud previa; el servicio se prestará desde la sede electrónica de la AEAT, con certificado electrónico o Cl@ve.
  • 💰 Importe o coste: la plataforma pública es gratuita; el coste de adaptar el software privado no está detallado en la fuente oficial.
  • ⚠️ Error a evitar: creer que usar una plataforma privada exime de remitir la copia fiel en UBL a la solución pública de la AEAT.

El prefijo 400 para llamadas de spam: entra en vigor el 17 de octubre entre dudas

El prefijo 400 entra en vigor el 17 de octubre para identificar las llamadas comerciales y separarlas del resto. La resolución que publicó el BOE el pasado mes de abril reserva ese rango en exclusiva para las empresas que vendan por teléfono: a partir de esa fecha, cualquier llamada de venta emitida desde otra numeración podrá ser sancionada con multas de hasta un millón de euros.

España cierra una de las vías de spam telefónico más persistentes después de años de quejas de los usuarios. La letra pequeña manda.

Claves de la operación

  • Sanciones de hasta un millón de euros. El régimen remite a la Ley General para la Defensa de los Consumidores y Usuarios: las infracciones muy graves arrancan en 100.001 euros y pueden escalar hasta seis y ocho veces el beneficio ilícito obtenido.
  • Los operadores cargan con la supervisión técnica. Movistar, Vodafone, Orange y MasOrange tienen que habilitar el rango en sus redes y bloquear las llamadas que incumplan, la misma maquinaria que ya filtra el Registro de Alias.
  • El usuario gana dos herramientas frente al spam. No podrá devolver las llamadas recibidas desde el 400 y podrá pedir a su operador que desconecte el rango completo si no quiere ofertas comerciales.

El calendario aprieta: seis meses para reordenar un negocio de millones de llamadas

La resolución otorgó a las compañías seis meses desde su publicación para adaptarse, un plazo que vence precisamente ahora. Los operadores tienen que abrir el rango en sus redes y las empresas deben tramitar sus números, algo que no todas habrán hecho a tiempo. El calendario no perdona.

La Comisión Nacional de los Mercados y la Competencia reconoce que los rezagados son un riesgo, igual que ocurrió con el Registro de Alias que arrancó el 15 de septiembre: los mensajes con alias ajenos siguieron llegando durante la transición.

El impacto recae sobre un sector que mueve millones de contactos al año. Según el Ministerio para la Transformación Digital, los operadores han bloqueado ya más de 300 millones de llamadas y 26,6 millones de SMS fraudulentos. La cifra ilustra la dimensión del fenómeno que la norma pretende acotar.

La resolución establece una separación clara entre el departamento comercial y el servicio de atención al cliente. Cada uno operará con prefijos distintos, de modo que el usuario identifique desde el primer tono si al otro lado hay un vendedor o un técnico de soporte. Es el criterio, que el ministro Óscar López defendió al explicar que los usuarios no podrán devolver las llamadas recibidas desde el nuevo prefijo 400.

El fin del truco de la llamada perdida es una de las consecuencias más visibles. Hasta ahora, muchas empresas marcaban y colgaban para que el usuario devolviera el contacto y asegurarse así una conversación comercial sin autorización previa. Con el 400, esa vía queda cortada: el número sirve para recibir, no para devolver.

El prefijo 400 no persigue al estafador, sino que separa la venta legítima del ruido que ensucia toda la categoría.

El pulso entre las telecos, el telemarketing y la CNMC

No todas las partes salen ganando por igual. Los operadores asumen el coste técnico de habilitar el rango y de filtrar en tiempo real, mientras las empresas de telemarketing ven cómo su principal canal de captación se estrecha. Para las telecos, sin embargo, la medida también tiene una lectura comercial: un número limpio y filtrado mejora la reputación de toda la red y reduce el desgaste de marca que generan las llamadas no deseadas.

llamadas comerciales

La comparativa con el mercado europeo ayuda a dimensionar el movimiento. España se convierte en uno de los primeros países de la Unión Europea en reservar un rango específico para las llamadas comerciales dentro de su plan nacional de numeración. Los operadores llevan años pidiendo reglas claras para no cargar con el coste reputacional de un fraude que, en muchos casos, ni siquiera nace en su red.

La CNMC queda como supervisora del cumplimiento, aunque el régimen sancionador remite a la Ley 10/2025 y esta, a su vez, al texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, aprobada en 2007 y recogida en el Boletín Oficial del Estado. Ese cruce normativo puede alargar los expedientes y difuminar la responsabilidad cuando el infractor sea una empresa de mercadotecnia ajena al telco.

Lo que la norma no resuelve: el fraude que llega desde fuera

La mayor grieta de la medida está en su alcance territorial. Buena parte del fraude telefónico ya se emite desde fuera de España, donde la resolución del Ministerio no tiene vigencia. El fenómeno del CLI spoofing, la práctica de suplantar el número que aparece en pantalla, permite a un estafador hacerse pasar por el banco, la comercializadora de luz o el propio operador. El prefijo 400 acota el terreno de las empresas legales, pero no frena a quien llama desde otro país con un identificador falso.

Tampoco resuelve el problema de fondo del modelo. La venta telefónica seguirá existiendo mientras haya un marco legal para ejercerla, y el 400 simplemente ordena quién puede usar qué número. La diferencia depende del consentimiento previo del consumidor. El teléfono sigue sonando.

Para el inversor, el movimiento se inscribe en una tendencia más amplia: la presión regulatoria sobre la economía de la atención. En esta redacción observamos que las operadoras cotizadas, con Telefónica como principal referencia del IBEX 35, vienen sosteniendo que el coste de gestionar reclamaciones por spam supera el margen que deja ese tráfico de terceros. La norma no cambia el negocio, pero sí lo obliga a mostrarse con claridad desde el primer tono.

Queda por ver si el 17 de octubre marca un antes y un después o si, como ocurrió con el Registro de Alias, la transición se alarga más de lo previsto. La CNMC tiene la próxima palabra y el sector mira de reojo la primera tanda de expedientes que decida abrir. La fecha límite para que las empresas tramiten sus números ya está encima, y con ella llegará la prueba de fuego para una norma que aspira a devolver al teléfono la confianza que perdió.

Suplementos para la concentración: qué activos tienen dosis con evidencia y cuáles son solo marketing

Los suplementos para la concentración se multiplican en las estanterías, pero la mayoría no sostiene la promesa. Vamos a los datos: qué activos tienen dosis con evidencia y cuáles son solo marketing.

Qué activos para la concentración tienen una dosis con evidencia

La advertencia no es nueva ni aislada. La Verbraucherzentrale alemana, la red de centros de asesoramiento al consumidor más influyente del país, lleva tiempo señalando que buena parte de los productos ‘para concentrarse’ se venden sin respaldo y, en muchos casos, sin declarar la cantidad real de activo. La industria los rebautiza como nootrópicos y confía en que el envoltorio haga el trabajo. La letra pequeña, casi siempre, dice otra cosa.

Hay activos, sin embargo, con décadas de literatura detrás. El más estudiado es la cafeína: la dosis útil documentada ronda los 100 a 200 miligramos por toma para mejorar el estado de alerta, el tiempo de reacción y la atención sostenida. El matiz importante es que más no es mejor. Por encima de esa horquilla aparece el nerviosismo y se estrecha el foco, justo lo contrario de lo que el comprador busca.

El segundo nombre propio es la L-teanina, un aminoácido presente de forma natural en el té verde. La evidencia apunta a que 100 o 200 miligramos combinados con cafeína, en una proporción cercana a 1:1, mejoran la atención y suavizan la sensación de aceleramiento que deja la cafeína sola. Es una de las combinaciones mejor documentadas del catálogo nootrópico, y también una de las más fáciles de replicar sin pagar de más.

El tercer activo con respaldo es el omega-3, en concreto el DHA. La Unión Europea autoriza la declaración de que el DHA contribuye al mantenimiento de la función cerebral normal con un consumo de 250 miligramos diarios, una cifra que se cubre con dos raciones de pescado azul a la semana o, si no llega la dieta, con un suplemento de calidad. Ojo con la etiqueta: lo que importa es la suma de EPA y DHA por cápsula, no el peso total de aceite de pescado.

Un suplemento útil se mide por la dosis de activo que declara, no por el tamaño de la promesa que imprime en el envase.

La creatina monohidrato, aunque famosa por su papel en la fuerza, se ha colado en el debate de la claridad mental con dosis de 3 a 5 gramos diarios. La evidencia aquí es más joven y menos concluyente que en el rendimiento físico, así que conviene tratarla como un extra razonable, no como una varita mágica. El magnesio, sobre todo en formas como el bisglicinato, también aparece en muchas fórmulas, pero su efecto se relaciona más con la calidad del descanso que con el foco inmediato.

Aquí empieza el terreno del marketing. Las fórmulas que no declaran las cantidades por ingrediente, los complejos con quince extractos en dosis homeopáticas y los productos con azúcar como primer ingrediente comparten una misma estrategia: mucho nombre científico, poca sustancia. Si la etiqueta no dice cuántos miligramos lleva cada activo, no hay nada que evaluar.

El caso más llamativo es el de los productos dirigidos a niños. Los centros de consumo advierten de que no existe evidencia de beneficio real en estos complementos y de que su publicidad juega con una promesa que no puede cumplirse. Un envase con un menor leyendo un libro no demuestra que el producto mejore su concentración. Es puro envoltorio.

Cómo leer la etiqueta de un nootrópico antes de comprarlo

Leer una etiqueta de suplemento es un ejercicio de paciencia y una desconfianza sana. El orden de los ingredientes va de mayor a menor presencia, así que si el azúcar, la maltodextrina, o un edulcorante encabezan la lista, el resto suele ser decorativo. Y si aparece la expresión ‘mezcla propietaria’ o ‘blend’, significa que la marca esconde las cantidades: se puede comprar, pero no se puede saber qué se está pagando.

nootrópicos evidencia

📊 La pauta en cifras

  • Cafeína: 100 a 200 miligramos por toma para el estado de alerta, mejor por la mañana y evitando las horas previas al descanso.
  • L-teanina: 100 a 200 miligramos, combinada con cafeína en proporción cercana a 1:1 para suavizar el efecto estimulante.
  • Omega-3 (DHA): 250 miligramos diarios, la cifra que respalda la declaración autorizada sobre la función cerebral normal.
  • Calidad a buscar: cantidades declaradas por ingrediente, sin azúcar añadido y con el activo en su forma de mayor biodisponibilidad.

Qué dice la evidencia y qué puedes esperar de verdad

El consenso en la literatura de rendimiento es claro en dos frentes y prudente en el resto. La cafeína y su combinación con L-teanina son los activos con estudios más reproducibles y efectos medibles sobre la atención a corto plazo. El DHA cuenta con una declaración autorizada, lo que da una referencia firme de dosis. En cambio, la mayoría de los nootrópicos con nombres exóticos que llenan las estanterías se apoya en estudios pequeños, con muestras reducidas y resultados que no se han replicado.

El matiz honesto es este: ningún suplemento sustituye al sueño, a la exposición a la luz natural por la mañana, al entrenamiento de fuerza ni a una alimentación con proteína y grasas saludables. La base mueve la aguja; el complemento, en el mejor de los casos, la afina. Si el descanso es de seis horas y la carga de trabajo no para, ninguna cápsula va a hacer magia. Para quien ya tiene ordenados esos pilares y busca un empujón puntual, los activos citados son la opción con más sustancia. Para el resto, el ahorro es el mejor nootrópico.

Conviene recordar que esta información es divulgativa y de optimización del estilo de vida: no constituye consejo médico y, ante cualquier circunstancia personal, lo prudente es consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Ajusta la primera dosis: toma la cafeína antes de media mañana y no después de las cinco de la tarde, para no robarle horas al descanso nocturno.
  • Empareja L-teanina y cafeína: busca una proporción cercana a 1:1, con 100 o 200 miligramos de cada una, y valora el efecto durante una semana.
  • Revisa la etiqueta antes de pagar: descarta cualquier fórmula sin cantidades por ingrediente y prioriza un omega-3 que declare al menos 250 miligramos de DHA por dosis.

Moeve e ISFA realizan un proyecto piloto de uso de diésel 100% renovable en maquinaria agrícola

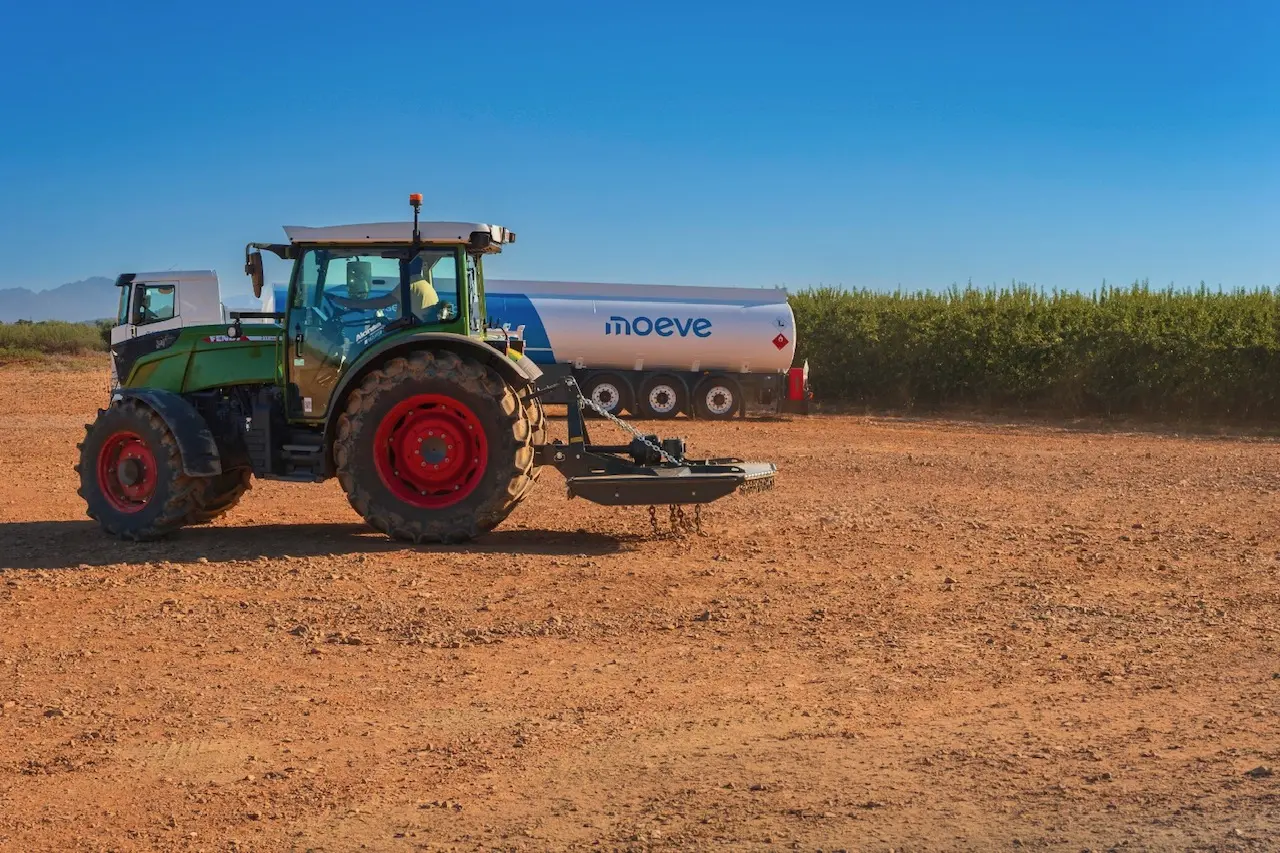
Moeve ha alcanzado un acuerdo con ISFA (Iberian Smart Financial Agro), compañía líder europea en la producción de almendras y gestión de explotaMoeve ha alcanzado un acuerdo con ISFA (Iberian Smart Financial Agro), compañía líder europea en la producción de almendras y gestión de explotaciones agrícolas sostenibles, para llevar a cabo un proyecto piloto para reducir las emisiones asociadas a la maquinaria agrícola pesada. Esta iniciativa permitirá evaluar el uso de diésel 100% renovable (HVO) en operaciones del sector agrario, el cual puede incorporarse en los motores actuales y reducir hasta en un 90% las emisiones de CO2 en todo su ciclo de vida en comparación con el diésel tradicional.

La prueba, que se inició en el mes de junio y tendrá una duración aproximada de seis meses, se lleva a cabo en las fincas que ISFA gestiona en el término municipal de Logrosán (Cáceres), abarcando una superficie de unas 600 hectáreas. Durante este periodo, Moeve suministrará 15.000 litros de diésel 100% renovable (HVO), producido a partir de residuos orgánicos, que se utilizarán para propulsar una flota de 12 vehículos agrícolas, compuesta por ocho tractores y cuatro cosechadoras. Un 28% de las emisiones de carbono de ISFA proviene de su maquinaria agrícola, a través de este suministro se evitará la emisión de 43 toneladas de CO₂ y se evaluará el desempeño de los combustibles renovables como una alternativa sostenible y de incorporación inmediata para sectores de difícil electrificación como el transporte pesado, aéreo y marítimo.

Cristina Ballester, directora Comercial del área de Clean Energies de Moeve, ha resaltado: «La reducción de las emisiones asociadas a la actividad agrícola es prioritaria para avanzar en la transición energética y requiere soluciones inmediatas que protejan su competitividad. Los biocombustibles 2G permiten avanzar en ese objetivo con una alternativa ya disponible y compatible con los motores actuales”.

Por su parte, Iker Baron, socio y director de Sostenibilidad de ISFA, ha afirmado: “La adopción de biocombustibles 2G es una gran alternativa para alcanzar nuestros objetivos de sostenibilidad sin necesidad de reemplazar nuestra maquinaria a corto plazo”.

Una solución inmediata para reducir las emisiones de la maquinaria agrícola

Los combustibles renovables como el HVO actúan como una solución inmediata para reducir las emisiones de carbono del transporte, ya que son químicamente homólogos a los combustibles tradicionales y, por tanto, compatibles con los motores actuales. Además, los biocombustibles 2G promueven la economía circular al dar una segunda vida a un desecho, como pueden ser los residuos agrícolas o los aceites de cocina usados.

Para garantizar el acceso al diésel 100% renovable, Moeve avanza, junto a su socio Apical, en la construcción de una nueva planta de biocombustibles 2G en Huelva, que se integrará en el mayor complejo de biocombustibles de segunda generación del sur de Europa. Con una inversión acumulada de 1.200 millones de euros y una capacidad de producción flexible de 500.000 toneladas anuales de HVO y combustible sostenible de aviación (SAF), esta infraestructura es clave para alcanzar el objetivo de la compañía de liderar el mercado ibérico de los biocombustibles 2G con 2,5 millones de toneladas anuales en 2030.

Aislamiento ‘low cost’: 5 trucos para bajar el recibo de la luz y el gas aislando ventanas y puertas con materiales baratos de la ferretería

Burlete adhesivo de espuma o silicona: tapar las rendijas del marco por menos de 5 euros

A view of a city street with palm trees through a window
Foto de Alina Grubnyak en Unsplash

Un rollo de burlete autoadhesivo de espuma de poliuretano cuesta 2,39 euros en Bauhaus (10 metros, para desajustes de 1 a 5 milímetros) y los perfiles de silicona o caucho autoadhesivos de 6 metros se mueven entre los 5 y los 11 euros según marca y grosor. Es, con diferencia, el truco más barato de la lista, y también el más fácil de aplicar: no hace falta taladro, ni obra, ni conocimientos de bricolaje. Basta limpiar el marco con alcohol, medir, cortar a tijera y pegar presionando; una ventana queda sellada en unos 10 o 15 minutos y el material se adapta igual a marcos de aluminio, PVC o madera. Antes de comprar conviene medir la rendija: por debajo de 3 milímetros basta una espuma fina; entre 3 y 6, una más densa.

En resultados, es una de las medidas con mejor relación coste-beneficio según las guías de eficiencia energética: sellar las infiltraciones de puertas y ventanas con burletes o silicona permite recortar entre un 5% y un 15% el consumo anual de calefacción y refrigeración de una vivienda, y algunas marcas elevan el ahorro hasta el 20% o el 40% cuando el marco está muy desajustado. El propio IDAE incluye tapar las rendijas entre las recomendaciones básicas de ahorro doméstico. Sus límites: la espuma se aplasta y se cuartea, por lo que conviene renovarla cada temporada o cada dos años, mientras que la silicona aguanta hasta cinco; y no arregla el frío que atraviesa un cristal simple.

Plástico termorretráctil de ventana: una ‘doble ventana’ por unos 8 euros

Fachada minimalista que muestra dos ventanas sobre paredes verdes contrastantes.
Foto de Jan van der Wolf en Pexels

Es, en la práctica, un doble acristalamiento de quita y pon. El producto es una lámina muy fina de polietileno o poliéster que se fija al marco —no al cristal— con cinta de doble cara y se tensa con el aire caliente de un secador de pelo hasta quedar lisa y casi transparente. Al quedar tirante deja entre el plástico y el vidrio una cámara de aire quieto de uno a tres centímetros, y ahí está toda la gracia: el aire inmóvil conduce mal el calor, exactamente el mismo principio que aprovecha una ventana de doble vidrio. Sobre un cristal sencillo, esa cámara puede casi doblar su resistencia térmica y recortar la pérdida de calor por el vidrio en torno a un 25-40%; si la ventana ya es de doble vidrio moderna, el margen baja al 20-25%. Todo por unos 8 euros el kit, que viene a salir a dos o tres euros por ventana.

Su gran baza en una lista de soluciones ‘low cost’ es que no toca nada: se pega, se tensa y en primavera se retira, sin obra, sin profesional y sin pedir permiso al casero, algo decisivo en una vivienda de alquiler. Además de frenar la pérdida de calor, corta esa corriente de aire frío que se desprende del cristal —la sensación de que «entra aire» con la ventana cerrada— y reduce la condensación de las mañanas en los vidrios, que es la antesala de la humedad y el moho. Conviene saber sus límites: no arregla una carpintería rota, obliga a renunciar a abrir esa ventana durante la temporada y no debe usarse en huecos que sean salida de emergencia. Si el sellado queda mal, la humedad puede colarse entre el plástico y el vidrio. Aun así, por precio y por reversibilidad, es la vía más barata de conseguir una ‘doble ventana’.

La caja de la persiana: el agujero oculto por el que se escapa el calor

a cat sitting on a window sill in front of a pink wall
Foto de Sarah Sheedy en Unsplash

El cajón de la persiana es uno de los puentes térmicos que el propio Código Técnico de la Edificación (DB-HE) señala como habituales en la envolvente, y por eso aparece en los cálculos de demanda energética de las viviendas. El problema no es anecdótico: muchas cajas están literalmente vacías, sin aislamiento interior, y su tapa queda sujeta a la pared sin sellado. Como la persiana necesita aberturas para que pasen las lamas y la cinta, el conjunto nunca es estanco, así que el aire frío entra y el calor de casa sale sin que se note a simple vista. A eso se suma el recogedor, el punto por el que asciende la correa: ese hueco funciona como un pequeño conducto y, cada vez que la cinta sube y baja, arrastra aire y polvo. Comprobarlo es sencillo: basta con abrir la tapa y acercar la mano, o pasar un mechero encendido, para ver si la llama se inclina.

La buena noticia es que se corrige con material de ferretería. Los kits específicos combinan una capa de aluminio reflectante con burbuja de polietileno de entre 4 y 15 mm, se cortan a medida y se fijan con grapas o cinta adhesiva; un rollo de 1,2 x 0,25 m (unos 0,3 m² de cobertura) ronda los 9 euros en grandes superficies. También sirven planchas de poliestireno expandido o extruido y lana mineral, siempre que no bloqueen el giro del eje. El proceso se repite igual en todos los casos: bajar la persiana, desmontar la tapa, limpiar la superficie, recortar el aislante y sellar las juntas con silicona o sellador acrílico antes de cerrar. Para el recogedor existen pasacintas con cepillos y fieltros que, según el fabricante, llegan a recortar hasta un 98% las pérdidas por ese punto. Son minutos de trabajo y muy poco dinero para que aislar la ventana no sirva de poco.

Faldón y burlete de cepillo para el bajo de la puerta

green wooden door beside white wall
Foto de Pawel Czerwinski en Unsplash

La rendija entre la hoja y el suelo suele ser la fuga de aire más generosa de una vivienda, y sellarla es el primer paso de cualquier plan de aislamiento barato. Un burlete de cepillo o un faldón cuestan entre 4 y 7 euros el metro en cualquier ferretería: hay modelos adhesivos desde unos 4,25 euros, las tiras de cepillo habituales de marcas como Inofix rondan los 6-7 euros y los perfiles de aluminio con cerdas de nailon se quedan en torno a 7 euros. Es una inversión mínima frente al gasto de calefacción. La mayoría se pega al canto inferior de la puerta sin taladrar ni atornillar, se recorta a medida con unas tijeras o una sierra pequeña y se retira sin dejar residuo, algo decisivo en pisos de alquiler.

La elección depende del suelo y de la holgura. El cepillo —cerdas de nailon o polipropileno montadas en un perfil de plástico o aluminio— barre el suelo al abrir y cerrar, se adapta a superficies irregulares como cerámica, parquet o moqueta y no ralla el pavimento; algunos modelos cubren huecos de hasta 15 milímetros e incluso 2,8 centímetros, con desniveles de hasta un centímetro. El faldón, con una goma o silicona que apoya directamente, sella bien en suelos lisos pero roza más. Antes de pegar conviene limpiar y desengrasar el canto con alcohol y esperar 24 horas antes de usar la puerta: el adhesivo falla en superficies sucias y el cepillo se desgasta con el uso, así que toca revisarlo. La versión atornillada aguanta mejor que la adhesiva.

Sellador acrílico y espuma de poliuretano: cerrar grietas fijas y pasos de instalaciones

Sigue estos trucos para tapar grietas en la pared y en el techo de tu casa 10 Merca2

El sellador acrílico resuelve las grietas que ya no se mueven. Un cartucho de 300 ml en base acuosa ronda los 4 euros (en Leroy Merlin se ha visto desde 3,69 €) y rinde entre 8 y 15 metros de cordón, según el grosor. Se aplica con una pistola de masilla sobre superficies limpias y secas, con el producto entre 5 y 40 °C, y vale para fisuras en paredes y techos igual que para el contorno de marcos, alféizares, zócalos y rodapiés. Frente a la silicona tiene una baza decisiva en interior: es pintable a los 30 minutos, se puede lijar una vez curado y los restos frescos se limpian con agua, así que no arruina el acabado. Queda descartado para zonas permanentemente húmedas o juntas muy elásticas, donde toca silicona.

Para huecos grandes y pasos de instalaciones entra en juego la espuma de poliuretano monocomponente. Un bote de 750 ml cuesta en torno a 9 o 10 euros y puede generar entre 40 y 45 litros de espuma, porque expande hasta tres veces su volumen al contacto con la humedad del aire. Su conductividad térmica ronda los 0,033-0,037 W/mK y suma aislamiento acústico, lo que la convierte en barrera contra corrientes de aire, frío y ruido en pasatubos, cajas de persianas, rejillas y el perímetro de ventanas y puertas. Hay que rellenar solo entre el 30% y el 50% del hueco, dejarla curar (cortable a los 30-60 minutos, secado total en 12-24 horas) y protegerla de la luz solar directa, que degrada su superficie con el tiempo.

Real estate prime: el diseño de autor que revaloriza la vivienda de lujo

0

En el real estate prime de la costa este de Estados Unidos, el diseño de autor ha dejado de ser un adorno para convertirse en una palanca de valoración. He seguido con atención el proyecto que el diseñador Ryan Lawson ha cerrado en Connecticut, y el caso explica bien hacia dónde asigna capital el inversor de patrimonio alto: ya no se paga solo el metro cuadrado, se paga la firma que lo interpreta.

La propiedad es una casa colonial de 300 años. Su propietaria, la empresaria de restauración Rose Bonura —dueña del restaurante Rosie, en New Canaan—, encargó a Lawson la ampliación de la vivienda. El punto de partida era un garaje sin cimientos y en riesgo de derrumbe, una estructura que nadie habría lamentado perder. «Era viejo, pero no histórico», resume el diseñador.

Tres años después, ese cobertizo es un ala completa de la casa, levantada con un granero de madera de estructura post-and-beam construido por Country Carpenters, en Hebron.

El resultado no es una suma de estancias, sino una segunda vivienda que dialoga con la original hasta parecer la mitad que le faltaba. Lawson, afincado en Nueva York, fundó su estudio en 2005 y se ha labrado una reputación de mix-master: alguien capaz de superponer siglos y continentes en una misma habitación sin que el conjunto resulte forzado. Ese posicionamiento tiene precio, y el mercado del lujo residencial lo paga.

El diseño de autor añade metros y valor, no solo estilo

En un mercado prime saturado de oferta homogénea, la firma de autor funciona como un sello de singularidad. La casa de Bonura combina apliques venecianos del siglo XVII, hallados en la feria de anticuarios Mercanteinfiera de Parma, con una lámpara de Ingo Maurer que aún conserva las etiquetas de vino del restaurante de Los Ángeles donde colgó.

En el salón, un textil Suzani sobre un simple riel oculta un televisor que nadie adivinaría. La vivienda se comporta como una pieza única. Y las piezas únicas no compiten por precio: compiten por escasez.

Esa lógica es la que sostiene la revalorización. Cuando el comprador puede replicar la misma casa en cualquier promoción nueva, el activo pierde el diferencial. Cuando no puede —porque el proyecto depende de una firma, de una colección de piezas y de una historia—, el precio de reposición deja de ser la referencia. El mercado de Nueva Inglaterra lleva años premiando esta asimetría, y lo hace con independencia de la marcha del ciclo.

Qué paga el inversor de patrimonio alto por la firma

Para un family office, el atractivo del residencial prime no está en la decoración, sino en la preservación del capital con un componente de mejora. El corredor de Greenwich y New Canaan concentra algunos de los códigos postales más caros de Estados Unidos, y en ese segmento la calidad arquitectónica dejó de ser un gusto para convertirse en un requisito de entrada.

En el residencial de lujo, la firma de autor no compite por precio: compite por una escasez que no se puede replicar con cemento nuevo.

El diseño de autor reduce el tiempo de venta y ensancha la horquilla de compradores dispuestos a pagar prima. Eso sí, exige un horizonte largo. Una intervención como la de Lawson no se improvisa ni se recupera en dos ejercicios: es una apuesta de posicionamiento que se amortiza en décadas, no en trimestres.

diseño de autor arquitectura

Análisis: el diseño como cobertura de capital en el ciclo

Llevo años sosteniendo que el real estate prime se comporta menos como un activo inmobiliario y más como un objeto de colección con techo. La casa de Connecticut lo confirma: el valor no está en los metros, sino en la imposibilidad de reproducir el conjunto. En los ciclos de tipos altos, el residencial prime de calidad excepcional ha resistido mejor que la promoción estándar, porque su comprador no financia con deuda barata, sino con patrimonio consolidado.

La advertencia es la liquidez. Una vivienda intervenida por un diseñador de renombre puede tardar más en encontrar comprador que una casa convencional del mismo precio, porque el universo que valora ese sello es más estrecho. Es el mismo fenómeno que en el mercado secundario relojero: la pieza singular sube con fuerza, pero tarda en rotar. Quien busque revalorización agresiva a corto plazo se equivoca de activo.

El diseño de autor no garantiza liquidez; garantiza que, cuando el comprador aparece, paga una prima que el mercado estándar no reconoce.

Conviene recordar que este tipo de prima no es un fenómeno nuevo, pero sí más visible ahora que el capital busca refugio en lo tangible y verificable. El próximo test llegará con la temporada alta de transacciones del residencial prime en la costa este, ya en 2027, cuando el mercado mida si el diferencial del diseño se consolida o empieza a corregir.

💎 Veredicto Wealth

El residencial prime intervenido por una firma de autor es un activo de preservación de capital con prima de escasez, adecuado para horizontes superiores a una década. El riesgo a vigilar es la liquidez en el tramo superior, donde el comprador que valora el sello tarda en aparecer.

Ibai Llanos y Piqué invierten en Plesh: así es la startup española de snacks de chocolate

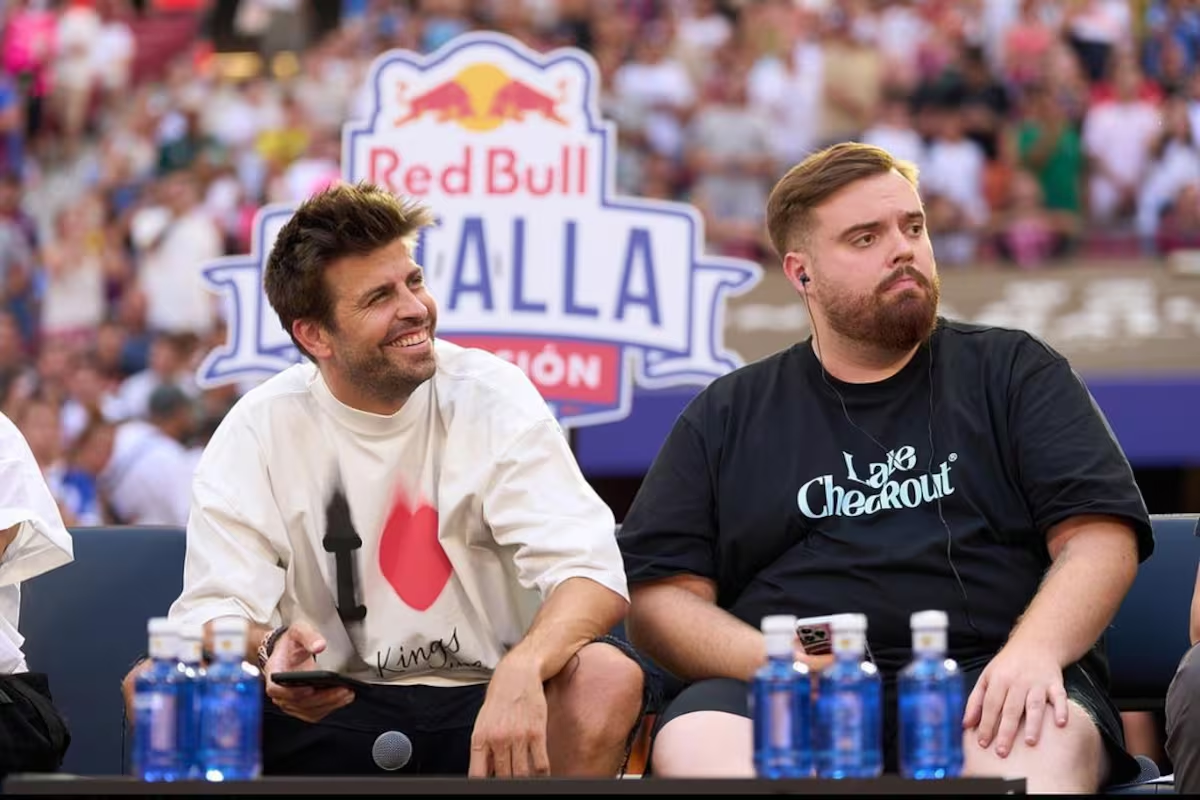
La startup Plesh cierra una inversión de 3,75 millones de euros liderada por Ibai Llanos y Gerard Piqué. El creador de contenido vasco y el exfutbolista del Barça entran como socios individuales en la empresa catalana de snacks de chocolate sin azúcares añadidos. La operación refuerza el peso del capital de celebridades en el ecosistema emprendedor español.

Claves de la operación

  • Una ronda de 3,75 millones de euros con Ibai Llanos y Gerard Piqué como inversores individuales. La compañía no desvela la identidad del resto de participantes ni la valoración posterior a la operación.
  • Plesh ya vende en más de 3.000 puntos de cadenas como Carrefour, Alcampo, Bonpreu, Ametller Origen, Cal Fruitós y Areas. La entrada de los creadores busca empujar la marca fuera de España.
  • La empresa facturó 147.000 euros en 2025 y registró pérdidas de 601.000 euros, según los últimos datos del Registro Mercantil. La ronda llega cuando el negocio todavía está en fase de construcción.

El salto de Plesh: de Barcelona al escaparate de Ibai y Piqué

Plesh nació en 2024 de la mano de Jaume Betrian, Juan Umbert y Adrià Colominas. La firma diseña tentempiés de chocolate con fibras vegetales y sin azúcares añadidos, una categoría que ha ido ganando espacio en la cesta de la compra. El diseño y el marketing se concentran en la sede de Barcelona; la producción se externaliza a fábricas de terceros en Catalunya.

No es la primera vez que Piqué se sienta a la mesa de esta compañía. Hace dos años participó en una ronda de 1 millón de euros junto a los deportistas Marc Gasol y Rudy Fernández, los empresarios hermanos Boix de Noel Alimentación y los fondos Demium y BStartup, el brazo de capital riesgo de Banco Sabadell. La nueva operación multiplica casi por cuatro la anterior inyección de capital y eleva el perfil mediático de la marca.

Con solo ocho personas en plantilla, la compañía apuesta por una estructura ligera y por la tracción en el canal de alimentación. Los productos ya se venden en grandes superficies y en estaciones de servicio, un despliegue comercial que la ronda debería acelerar en los próximos meses. El escaparate mediático no cotiza en bolsa. El producto tendrá que hablar.

El capital de celebridades se consolida en el ecosistema español

La entrada de Ibai y Piqué no es un caso aislado. En los últimos años, figuras del deporte, el streaming, y la música han convertido las startups de consumo en un vehículo habitual para diversificar patrimonio y ganar visibilidad. La fórmula se repite: el fundador aporta el producto, el inversor famoso aporta alcance, no gestión. En una categoría tan dependiente de la notoriedad como la alimentación saludable, ese alcance vale tanto como el dinero.

El dinero abre la puerta, pero en alimentación quien decide es la cesta de la compra, y ahí todavía no hay atajos.

Ibai Llanos acumula millones de seguidores y ya ha demostrado capacidad para mover audiencias en proyectos propios. Piqué, por su parte, ha construido un ecosistema empresarial alrededor de la Kings League y de otras inversiones. La combinación convierte a Plesh en un caso de estudio sobre cómo el capital reputacional entra en un sector donde la noticia pesa tanto como la composición nutricional. Cuentas claras, por ahora.

El fenómeno no es nuevo, pero sí cada vez más intenso. España ha visto nacer en los últimos años decenas de marcas de consumo dispuestas a crecer a golpe de comunidad, y muchas han apostado por fichar a caras conocidas para acelerar el reconocimiento. La diferencia de Plesh es que no parte de cero: ya tiene distribución física y producto colocado en las estanterías. El reto no es darse a conocer, sino retener al comprador después del primer envase.

Ibai Piqué startup

Lo que la ronda no resuelve: pérdidas, dependencia y una valoración sin cifra

Los números obligan a moderar el entusiasmo. Plesh facturó 147.000 euros en 2025 y perdió 601.000, un desequilibrio lógico en una empresa de dos años pero que sitúa la rentabilidad todavía lejos. La producción externalizada reduce la inversión en activos, aunque limita el control sobre márgenes y plazos. Y la dependencia del tirón mediático de dos socios concretos es un arma de doble filo: la atención se construye rápido y se diluye igual de rápido.

El precedente español invita a la prudencia. La categoría de alimentación saludable ha visto entrar y salir a decenas de marcas en la última década, y muy pocas han alcanzado escala rentable sin un socio industrial potente detrás. Aquí la compañía cuenta con el respaldo de BStartup, el vehículo de Banco Sabadell, uno de los bancos del IBEX 35 con mayor actividad en el segmento de empresas emergentes. Esa conexión aporta credibilidad financiera, pero no sustituye un modelo de negocio que aguante sin el escaparate puntual.

La próxima ronda y el primer ejercicio completo con Ibai y Piqué como socios serán la prueba real. Si la marca convierte notoriedad en ventas recurrentes y recorta pérdidas en 2027, la operación habrá valido la pena. Si no, quedará como un capítulo más del capital de celebridades que brilló en el anuncio y se apagó en las cuentas. Queda camino.

Six Flags Magic Mountain energiza el mayor proyecto solar carport de EE.UU. con 12,37 MW

Six Flags Magic Mountain energiza en Los Ángeles un proyecto solar carport de 12,37 MW con Solar Optimum, el mayor de California, para compensar el 100% del consumo del parque.

12,37 MW sobre el aparcamiento: así es el mayor carport solar de California

El proyecto convierte las plazas de aparcamiento del parque de atracciones en una cubierta fotovoltaica de 12,37 MW. La fórmula se llama carport solar: los módulos se elevan sobre una estructura que sigue dando sombra al vehículo, de modo que un suelo ya urbanizado se aprovecha dos veces y la electricidad se genera a pocos metros de donde se consume. El desarrollo lo ha llevado a cabo la la compañía Solar Optimum, especialista estadounidense en instalaciones comerciales sobre aparcamiento.

Según el promotor, la instalación está dimensionada para cubrir el 100% del consumo eléctrico del recinto. Es una afirmación verosímil en un negocio con picos de demanda en las horas centrales del día, justo cuando la fotovoltaica rinde al máximo. La información disponible del proyecto no detalla, en cambio, la producción anual en GWh, la inversión comprometida ni el ahorro previsto en la factura.

Ojo con el dato. En una instalación de autoconsumo comercial, la potencia en megavatios es la parte vistosa; la letra pequeña está en la producción real, en el precio de la electricidad que sustituye y en la vida útil de la estructura. Sin esos tres números, el título de mayor carport solar de California se sostiene, pero el retorno económico queda sin demostrar sobre el papel.

Vamos al contexto, que ayuda a dimensionar el acierto. California es el mercado solar más maduro de Estados Unidos y también el que más sufre el vertido de excedentes y los precios negativos en las horas centrales de sol, el fenómeno que el sector conoce como curva del pato. Autoconsumir en el punto de consumo alivia esa presión sobre la red y evita pagar peajes de transporte y distribución.

El kilovatio más barato es el que no necesita ni red, ni nueva subestación, ni permisos de transporte: se genera sobre el propio aparcamiento.

La letra pequeña del autoconsumo comercial en Estados Unidos

El negocio del autoconsumo comercial se sostiene sobre tres patas: el crédito fiscal a la inversión del 30% que mantiene la Inflation Reduction Act, la amortización acelerada del activo y, sobre todo, el precio minorista de la electricidad, que en California figura entre los más altos del país. Cuando la factura evitada es elevada, el plazo de retorno se acorta. Pura aritmética.

El compromiso se firma en una diapositiva; la acción se mide en megavatios conectados y en facturas que bajan.

Ahí está la frontera entre una intención y un hecho. Un parque de atracciones que firma 12,37 MW inmoviliza capital y asume un riesgo operativo; una declaración de neutralidad con horizonte 2050 no compromete nada este año. Lo primero se audita en la próxima memoria de sostenibilidad. Lo segundo, de momento, solo se cree.

La fuente original califica la instalación como el mayor carport solar de California y uno de los mayores de Estados Unidos en un único emplazamiento. El matiz importa: los rankings de este tipo de proyectos cambian según se midan por potencia instalada o por superficie cubierta, y ningún organismo independiente homologa esa clasificación.

📊 Impacto ecológico en cifras

  • Capacidad instalada: 12,37 MW de potencia fotovoltaica en marquesinas sobre aparcamiento.
  • Cobertura: diseñada para compensar el 100% del consumo eléctrico del parque, según el promotor.
  • Inversión: no detallada en la información disponible del proyecto.
  • CO2 evitado: sin cifra publicada; el promotor no desglosa emisiones evitadas.

Del aparcamiento del parque a la fábrica: el efecto dominó del autoconsumo

El precedente importa. Los carports comerciales dejaron de ser una rareza en Estados Unidos cuando aparcamientos de oficinas, centros logísticos y recintos deportivos empezaron a cubrirse con módulos: la estructura ya existía, el suelo ya estaba pavimentado y el consumo estaba justo debajo. Six Flags traslada esa lógica a un negocio con estacionalidad extrema, picos de consumo en verano y una factura eléctrica que pesa en la cuenta de resultados.

La comparación europea resulta útil. En España, el autoconsumo fotovoltaico comercial avanza con la misma lógica de doble uso del suelo, y el reporting obligatorio de sostenibilidad ya exige a las grandes empresas declarar sus emisiones de alcance 2, las asociadas a la electricidad comprada. Un proyecto como este no es solo un ahorro: es una línea menos en el inventario de emisiones y un argumento verificable ante inversores que hoy leen la Taxonomía Verde con la misma atención con que ayer leían el beneficio por acción.

Queda un hueco por cubrir. El autoconsumo industrial y comercial crece en Europa al calor de la bajada del precio de los módulos, pero la estructura de precios eléctricos hace que el retorno sea más estrecho que en California, donde la electricidad minorista es cara. La lección replicable no es la potencia concreta: es el uso de suelo ya artificializado, un criterio que los verificadores europeos miran con lupa cuando una empresa declara una inversión como sostenible. Para calibrar el tamaño del mercado estadounidense, las estadísticas de la EIA siguen siendo la referencia oficial.

El detalle que cambia todo es el calendario. Un carport solar se construye en meses y genera desde el primer día; las metas de neutralidad corporativa se fijan a 2030 o 2050 y admiten compensaciones de por medio. Por eso conviene mirar la potencia antes que el comunicado. 12,37 MW son un hecho físico verificable. Un objetivo a 2050, todavía no. Si un parque de atracciones cubre su consumo sobre su propio aparcamiento, sus proveedores tienen un argumento menos para no hacer lo mismo.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 12,37 MW de generación distribuida sobre suelo ya urbanizado, sin ocupar terreno agrícola ni natural.
  • Modelo que cambia: el aparcamiento deja de ser coste de pavimento y pasa a ser activo energético de la compañía.
  • Para las próximas generaciones: la cubierta fotovoltaica seguirá generando electricidad durante décadas sin ocupar un solo metro de terreno natural.

La privacidad de los coches conectados: venden datos de frenado y ubicación a empresas desconocidas

La privacidad de los coches conectados deja de ser una sospecha: 19 de cada 21 vehículos analizados envían datos a terceros. El conductor medio no sabe a quién, ni con qué fin.

El estudio, firmado por investigadores de la Universidad Northeastern en colaboración con Consumer Reports, confirma que esos terceros incluyen redes de publicidad, seguimiento y analítica que nadie autoriza de forma explícita. Para medirlo, el equipo monitorizó el tráfico de red de 21 coches nuevos y 30 aplicaciones complementarias.

Claves de la operación

  • 19 de 21 coches filtran datos a externos. Solo dos modelos analizados no contactaron con ningún dominio ajeno. El resto envió telemetría a al menos una empresa externa.
  • El software del coche decide cuánto se filtra. David Choffnes, responsable del proyecto, vincula el volumen de datos con la plataforma elegida por el fabricante, como el Android Automotive de Google.
  • El consentimiento no basta si nadie lo lee. Siete fabricantes sostienen que revisar los términos del servicio es responsabilidad del usuario, una carga que el propio estudio califica de inviable.

El rastro invisible que tu coche deja en cada trayecto

Para aislar el tráfico de cada vehículo, el equipo aparcó los coches dentro de una jaula de Faraday que bloquea las señales inalámbricas. La mayoría eran eléctricos, lo que permitió mantener los sistemas encendidos sin motores de combustión en marcha.

Los resultados dibujan un mapa incómodo. Más de la mitad de los vehículos contactó con dominios de publicidad, seguimiento o analítica. Un Tesla Model 3 llegó a conectar con 34 de esos dominios, el registro más alto del estudio, seguido por un Cadillac Lyriq, un Chevrolet Blazer, un Lucid Air y un Tesla Cybertruck.

En el otro extremo, el Nissan Ariya, el Range Rover, el Mercedes EQS y el Buick Envista no contactaron con ninguna de esas redes externas. La diferencia no depende del precio del coche, sino de las decisiones de software que cada fabricante toma en fábrica.

El coche moderno no se limita a registrar cómo conduces: convierte cada frenada en un activo que circula por redes que el dueño nunca llega a ver.

Android Automotive y la publicidad: el socio que lo ve todo

La elección del sistema operativo condiciona directamente cuánta información escapa del vehículo. Consumer Reports señala que varias empresas receptoras cumplen una doble función: suministran el software que corre dentro del coche, como el Android Automotive de Google, y a la vez gestionan las plataformas publicitarias con las que se segmenta a la audiencia. Un vehículo conectado es, en la práctica, un dispositivo móvil con ruedas.

El estudio apunta a Amazon, Google, Meta, Microsoft, Pinterest, Snap y Yahoo como los mayores receptores de datos de vehículos. Ninguno de ellos fabrica coches, y todos venden publicidad o servicios en la nube.

Las aplicaciones móviles asociadas presentan un balance aún peor. De las 30 analizadas, 28 enviaron información a al menos una empresa externa de publicidad o analítica. Siete compartieron datos personales como el nombre del propietario, el número de bastidor (VIN) o la ubicación precisa. Cuatro aplicaciones de General Motors —myCadillac, myChevrolet, myBuick y myGMC—, junto con HondaLink, MyNissan y Lincoln, combinaron el VIN con una dirección de correo o la ubicación.

datos coches conectados

Los datos que acaban en aseguradoras, bancos y farmacéuticas

Vincular el número de bastidor con datos más personales, como una cuenta de correo o la ubicación, es lo más delicado del conjunto. Permite que una gran empresa conecte a un conductor concreto con los perfiles comerciales que vende el mercado de datos. Consumer Reports sostiene que esos perfiles llegan a bancos, aseguradoras y farmacéuticas, que los usan para adaptar las condiciones de sus préstamos, seguros u ofertas.

La trampa de la exclusión voluntaria es donde el sistema se vuelve realmente opaco. Aunque el conductor pueda desactivar ciertas funciones, las más populares dejan de operar cuando se niega el consentimiento, y en algunos casos el vehículo ni se puede conducir. La advertencia de Tesla a quienes rechazan su acuerdo de intercambio de datos sostiene que la decisión puede provocar reducción de funcionalidad, daños graves o inoperatividad.

Mozilla ya había concluido en 2023 que los coches eran la peor categoría de productos en materia de privacidad de cuantas había revisado. El nuevo trabajo confirma esa sospecha midiendo lo que ocurre en la carretera, no solo lo que prometen las políticas de privacidad.

La lectura para el mercado español es incómoda: España no tiene hoy un fabricante nacional capaz de marcar un estándar propio de transparencia, y las plantas de Stellantis, Volkswagen o Ford que operan en el país siguen las políticas de sus matrices.

Honda marcó la diferencia al reaccionar. Tras conocer las conclusiones del estudio, pidió a su proveedor Amplitude que eliminara todos los datos de ubicación recibidos y dejó de enviárselos. General Motors, Nissan y Stellantis adoptaron respuestas más defensivas, escudándose en que algunos destinatarios tienen prohibido usar o vender esa información.

Ahí está el nudo del asunto. El dato relevante no es que el coche recopile telemetría, sino que la cadena de custodia se pierde a partir del segundo salto. El fabricante conoce al primer receptor, pero casi nunca controla al tercero ni al cuarto.

La presión regulatoria avanza despacio en este terreno. El Reglamento General de Protección de Datos fija el marco general, y el reglamento europeo de datos (Data Act) empieza a ordenar quién puede explotar la información que generan los dispositivos conectados, pero ninguno ataca de frente la telemetría automovilística. La próxima revisión de las directrices del Comité Europeo de Protección de Datos sobre vehículos conectados será la prueba de si Bruselas está dispuesta a mover ficha. Más contexto institucional, en la web de la Universidad Northeastern. Hasta entonces, la alternativa realista es la que describe el propio estudio: no hay coche nuevo del todo privado. La decisión que marca la diferencia no es la del conductor, sino la del fabricante.

La IA abre a las pymes una nueva oportunidad para competir con capacidad de gran empresa

0

NODUS, compañía especializada en la construcción y despliegue de infraestructuras de IA que permiten a las empresas aumentar su capacidad operativa de forma integrada, gobernada y bajo su propio control, indicó que el principal potencial de la IA para una pyme está en hacer más con la misma estructura, crecer y competir en ámbitos donde hasta ahora la escala suponía una barrera.

Señaló que el tamaño ha condicionado históricamente la capacidad de una pyme para absorber más actividad, internacionalizarse o competir con organizaciones dotadas de mayores recursos. Sin embargo, sostiene que la incorporación de la Inteligencia Artificial permite a las pymes aumentar capacidad operativa sin necesidad de crecer en infraestructura.

Según NODUS, los datos empiezan a mostrar el impacto de este cambio, y añadió que Gusto Insights concluye que el 32% de las pequeñas empresas que cuentan con una estrategia definida de IA asegura haber conseguido mejoras de productividad superiores al 20%. Otra investigación de Brynjolfsson, Li y Raymon publicada en’ The Quarterly Journal of Economics’ observó un aumento medio de la productividad alrededor del 15% en trabajadores que utilizaban asistencia basada en IA en el contexto analizado.

La productividad se sitúa como una de las principales palancas que puede permitir a las empresas de menor tamaño hacer más con los mismos recursos. “Durante años, una pyme ha competido con una limitación estructural. Su capacidad estaba muy vinculada al número de personas que podía incorporar. La IA cambia esta ecuación. Puede dar más músculo a la organización sin que su estructura tenga que crecer al mismo ritmo”, explicó Albert Pijuan, CEO y fundador de NODUS.

Añadió que la oportunidad es especialmente relevante porque las pymes todavía parten de una menor adopción de la IA. En Europa, el 17% de las pequeñas empresas utiliza esta tecnología, frente al 30,36% de las medianas y el 55,03% de las grandes. Para NODUS, esta brecha implica una oportunidad para aprovechar unas estructuras más compactas y menos complejas para integrar la IA de manera transversal.

NODUS señaló que apuesta por un modelo de organización híbrida, una infraestructura en la que personas y Digital Workers trabajan dentro de una misma arquitectura operativa. Las personas mantienen las funciones de criterio, responsabilidad, decisión, supervisión y creatividad, mientras que los trabajadores digitales aportan capacidad, velocidad y escalabilidad de los procesos.

Un ejemplo de esta transformación, explicó, es Olimpfruit, empresa agroalimentaria especializada en recolección, manipulación y distribución de fruta para el mercado nacional y la exportación, con una plantilla de 30 trabajadores. Su actividad está sometida a una fuerte estacionalidad y a picos de volumen que obligan a coordinar equipos de campo, almacén, logística, administración y clientes nacionales e internacionales. El reto era construir una estructura capaz de absorber más actividad sin multiplicar al mismo ritmo la complejidad administrativa y operativa.

Para ello, NODUS implantó tres Digital Workers especializados en estructuración de pedidos, onboarding y trazabilidad del personal de campo, coordinación de stock y activación comercial. La nueva capa operativa conecta información procedente de distintos canales y sistemas, mantiene puntos de validación humana y permite disponer de una visión más estructurada de pedidos, trabajadores y stock. La implantación permitió a Olimpfruit reducir errores en campaña, mejorar la coordinación entre campo, almacén y ventas, reforzar la trazabilidad y disponer de una base más sólida para escalar la actividad con equipos híbridos y sin sustituir los sistemas existentes.

Para Albert Pijuan, CEO de NODUS, el debate “no debería ser cuántas personas puede sustituir la IA, sino qué nueva capacidad puede aportar a una empresa”. “Una pyme que puede gestionar más clientes, ampliar servicios o entrar en nuevos mercados tiene más opciones de crecer. La tecnología debe estar al servicio del talento y de la competitividad”, concluyó Pijuan.

Bitcoin afronta octubre con cuatro presiones: baja liquidez, ETFs, Irán y Mt. Gox

Bitcoin entra en octubre con la estadística a favor y el contexto en contra. La mayor criptomoneda ha cerrado en verde 10 de los últimos 13 octubres, con una ganancia mediana del 12,73%, según los datos que recopila la plataforma Coinglass. En lo que va de mes sube un 1,98%. Lo complicado es que este año la estacionalidad llega con menos munición que de costumbre.

Sobre la mesa hay cuatro presiones que rara vez coinciden: poca liquidez nueva, una demanda institucional enfriada, un conflicto abierto en Oriente Medio que mueve el precio los fines de semana y una fecha límite, la de Mt. Gox, capaz de devolver al mercado casi 2.900 millones de dólares en monedas.

La liquidez no acompaña: las stablecoins marcan el ritmo

El primer frente es el dinero disponible para comprar. El analista on-chain Darkfost, que estudia los movimientos registrados en la propia blockchain, avisa de que está llegando muy poca liquidez al mercado cripto. La capitalización de las stablecoins, las monedas digitales ancladas al dólar que funcionan como el efectivo del sector, ha perdido 14.000 millones de dólares desde mayo.

Desde septiembre esa reserva ha recuperado 4.000 millones y se sitúa cerca de 270.000 millones de dólares. Para este analista el rebote es demasiado débil como para llevar a bitcoin a nuevos máximos.

Con las ballenas —las carteras grandes— el matiz es distinto. Las direcciones que envían más de un millón de dólares en stablecoins hacia Binance elevaron sus entradas de 30 días hasta 30.500 millones de dólares, frente a los 21.700 millones de poco más de un mes antes. Un aumento superior al 40%, aunque lejos del máximo de octubre de 2025, cuando ese mismo grupo envió más de 61.000 millones.

Darkfost lo atribuye a una mezcla de estacionalidad y de un ambiente cargado por los conflictos, la inflación, y unos rendimientos de los bonos que no dejan de subir.

Octubre ha cerrado en verde diez de los últimos trece años, pero la estacionalidad no compra monedas: eso lo hace la liquidez, y ahora mismo escasea.

Los ETFs de bitcoin pierden fuelle tras el pico del 21 de septiembre

El segundo frente es institucional. Los fondos cotizados (ETF al contado) de bitcoin, vehículos que compran la moneda real y cotizan en bolsa como una acción, firmaron el 21 de septiembre su mejor jornada en casi un año, con 998,95 millones de dólares de entradas netas. Después llegaron cinco sesiones consecutivas de descensos.

Cinco días más tarde, el 28 de septiembre, las entradas se quedaron en 31,07 millones. El 30 los fondos registraron salidas netas de 148,69 millones y rompieron una racha de nueve días en positivo. El 1 de octubre volvieron a terreno positivo con 102,67 millones, según los datos que publica SoSoValue. El saldo de esas cuatro sesiones es de apenas 51,25 millones, cuando la semana anterior habían sumado 2.390 millones.

El volumen negociado cuenta la misma historia: los 12 fondos estadounidenses pasaron de mover 4.570 millones de dólares al día el 21 de septiembre a 1.970 millones el 1 de octubre. Para quien sigue esto desde fuera, los ETF son hoy la principal puerta de entrada del dinero institucional a bitcoin, así que sus flujos funcionan como un termómetro.

precio bitcoin hoy

Irán: el precio que se mueve los fines de semana

El tercer frente llegó por sorpresa el 2 de octubre. Bitcoin subió hasta cerca de 87.000 dólares y perdió el impulso en cuestión de minutos después de que un ataque contra un petrolero en el estrecho de Ormuz borrara la ganancia. Era el sexto ataque a un buque en una semana.

Lo llamativo es la asimetría: el precio del petróleo apenas se movió, mientras el mercado cripto reaccionaba con fuerza. La explicación es sencilla. Bitcoin cotiza las 24 horas, todos los días, así que absorbe los titulares de guerra los fines de semana, cuando las bolsas y el crudo están cerrados.

Estados Unidos ha enviado 2 baterías de misiles Patriot adicionales a Arabia Saudita y Catar para proteger instalaciones energéticas, según la información publicada por Axios, y despliega más buques y tropas. Irán sostiene que el estrecho seguirá cerrado hasta que Washington cumpla 7 condiciones de un acuerdo alcanzado en junio. Y funcionarios estadounidenses han señalado al Wall Street Journal que Trump espera reanudar los bombardeos después de las elecciones de medio término del 3 de noviembre.

En el lado contrario, las señales de tregua también mueven el precio: bitcoin superó los 81.000 dólares cuando Trump sopesó terminar la guerra. Con Ormuz cerrado, cada titular puede empujar en cualquiera de las dos direcciones.

Mt. Gox y su fecha límite del 31 de octubre

El cuarto frente tiene fecha. El fideicomiso de rehabilitación de Mt. Gox, el exchange japonés que quebró en 2014 tras perder cientos de miles de bitcoins y que todavía devuelve el dinero a sus acreedores, debe cerrar los pagos pendientes antes del 31 de octubre.

En las direcciones etiquetadas del fideicomiso quedan 34.387,51 bitcoins, valorados en unos 2.880 millones de dólares, según los datos de Arkham. Si los acreedores reciben las monedas, muchos podrían venderlas. Y hay precedente de que la fecha se mueva: el año pasado el aplazamiento se anunció el 27 de octubre, solo cuatro días antes del límite.

Qué mirar en las próximas semanas

La narrativa del Uptober —el apodo con el que el sector bautiza octubre— tiene una parte de profecía autocumplida y otra de ciclo real. Los datos históricos acompañan, pero el año pasado también se daba por hecho y bitcoin cerró con una caída del 3,69%, su primer octubre en pérdida desde 2018. La estadística describe el pasado; no firma el futuro.

Lo relevante ahora es cómo interactúan las cuatro presiones. Un reparto de Mt. Gox golpearía un mercado con poca liquidez, y con poco dinero disponible cualquier venta mueve el precio más de lo habitual. Si el fideicomiso vuelve a pedir una prórroga, esas monedas seguirán congeladas y la presión saldrá del calendario. Cada titular sobre Ormuz, mientras tanto, seguirá llegando cuando las bolsas estén cerradas.

El sector arrastra, además, una dependencia que viene de lejos: un puñado de gestoras y de carteras grandes concentran buena parte de la demanda. Eso aporta estabilidad cuando entran y volatilidad cuando se detienen. Tres indicadores sirven de termómetro: los flujos diarios de los ETF, la reserva total de stablecoins y el dinero que las ballenas envían a Binance. Con esas señales y dos fechas en el horizonte, el 31 de octubre y el 3 de noviembre, el mes se juega más en los datos que en la costumbre.

El rescate del Palacio de Congresos: Madrid Foro Empresarial exige el fin de 14 años de bloqueo

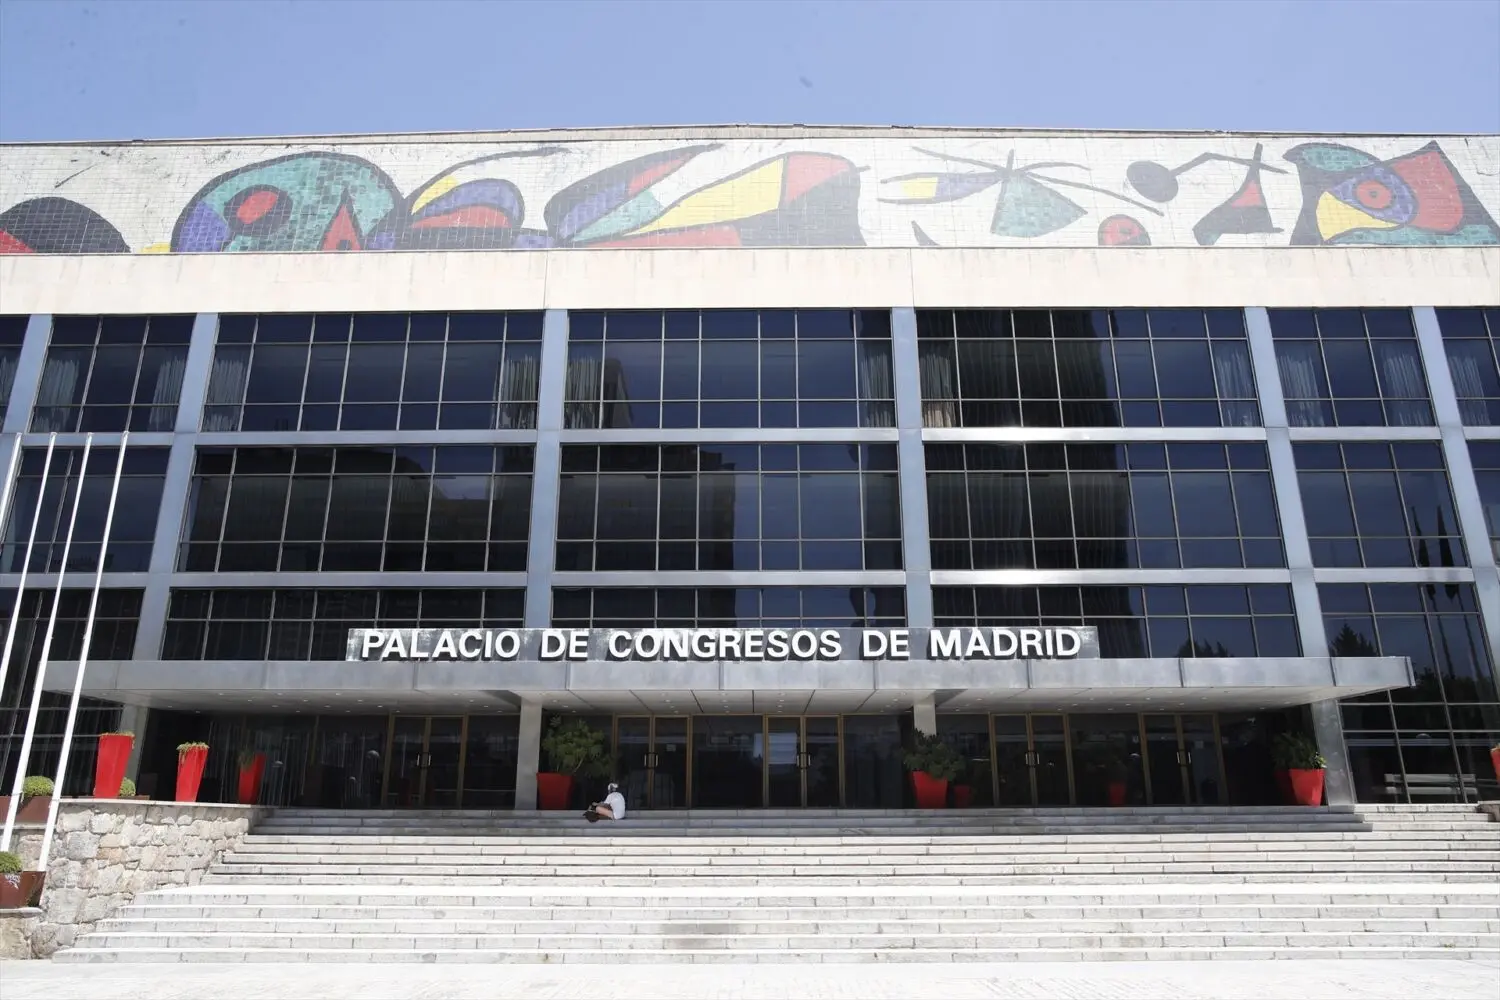
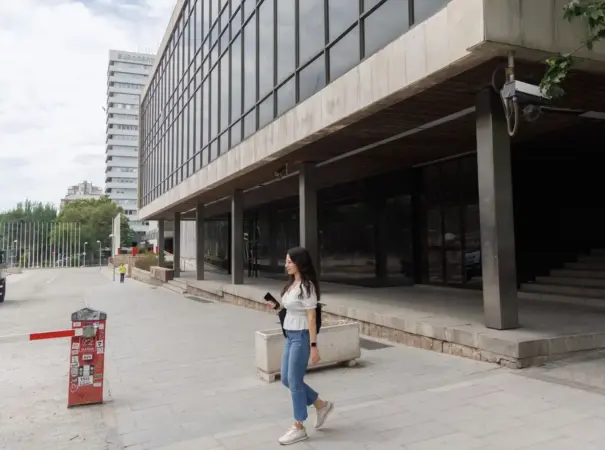
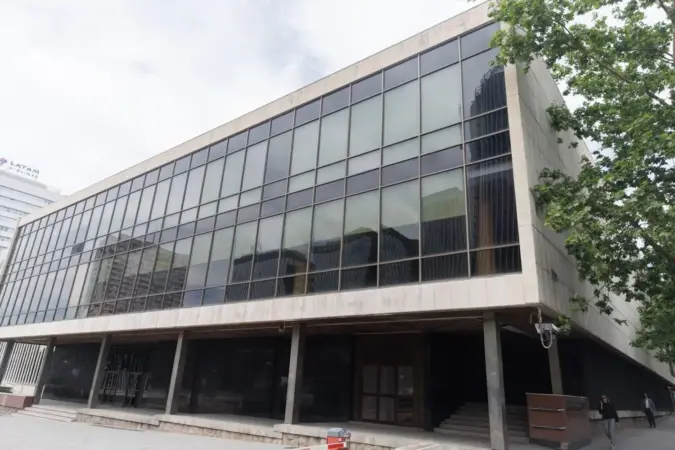
El cierre del Palacio de Congresos de Madrid continúa prolongándose en el tiempo. Lo que otrora fue uno de los edificios más icónicos de la capital española suma años clausurado, lo que ha permitido que Ifema tome la delantera. Aunque la labor de la institución ferial ha garantizado que la ciudad mantenga su liderazgo en Europa, diversas voces insisten en la necesidad de contar con competencia. Entre ellas destaca Madrid Foro Empresarial, que considera que el aplazamiento de la licitación hasta el 15 de diciembre representa una oportunidad crucial para recuperar el espacio.

Así lo ha manifestado el presidente de Madrid Foro Empresarial, Hilario Alfaro, en una tribuna publicada en El Mundo: «Esta vez el retraso debe servir para garantizar una licitación sólida, con competencia real y todas las garantías. Lo que no puede ocurrir es que diciembre sea el principio de otro aplazamiento», explica el directivo.

Palacio de Congresos de Madrid. Fuente: Agencias

Lo cierto es que el proceso de licitación, anunciado en 2025, ha sido complejo. A pesar del atractivo de la oferta para asumir la explotación del espacio —valorada en 1.500 millones de euros según los datos que maneja Alfaro, a los que se suma un presupuesto de rehabilitación de otros 105 millones—, el concurso ha generado de momento más dudas que certezas entre las empresas interesadas.

El motivo principal de la prórroga en los plazos radica en la imposibilidad material de responder a tiempo a las solicitudes de aclaración sobre los pliegos formuladas por los licitadores. En total, según la Plataforma de Contratación del Estado, se han registrado 158 solicitudes de aclaración, lo que evidencia tanto la complejidad del proyecto como la envergadura de las responsabilidades asumidas. A pesar de ello, Alfaro y el Foro Empresarial lo consideran una prioridad absoluta para la capital.

Un espacio estratégico bloqueado en el corazón de la capital

El presidente de Madrid Foro Empresarial ha recordado la trascendencia del recinto por su ubicación emblemática y por su trayectoria histórica, señalando su clausura como un ejemplo de los problemas estructurales que arrastra la ciudad:

«En plena Castellana, en una de las zonas más importantes de la capital, tenemos un símbolo perfecto de cómo la burocracia y la falta de decisión política pueden bloquear el crecimiento de una ciudad. Muchos madrileños ni siquiera saben ya qué pasó con este edificio. Y eso es lo más grave. Nos hemos acostumbrado a convivir con una infraestructura estratégica cerrada desde 2012, como si fuera normal que la capital desperdicie un gran Palacio de Congresos en el centro».

El verdadero problema es el mensaje que se traslada al exterior: el de una ciudad dinámica, moderna y líder internacionalmente que se muestra incapaz de desbloquear un proyecto estratégico durante 14 años

Asimismo, el directivo ha subrayado que, aunque el cierre total se hizo oficial en 2012, el recinto sufría deficiencias desde mucho antes: «La mitad del edificio lleva inutilizada desde hace 31 años. En 1995, un incendio obligó al cierre de gran parte de su auditorio principal y nunca llegó a recuperarse por completo. Después, tras la tragedia del Madrid Arena, el Ayuntamiento ordenó el cierre total por problemas de seguridad. Desde entonces, lo único que hemos visto son retrasos eternos y administraciones pasándose la pelota unas a otras».

A pesar de que el cierre ha convertido a Ifema en el único gran referente de congresos en la capital, Alfaro defiende que una urbe que aspira a consolidarse como uno de los grandes hubs de negocios europeos no puede depender de un solo recinto: «Ifema ha hecho un trabajo importante y ha sostenido prácticamente en solitario el liderazgo congresual de la ciudad, pero no puede absorber toda la demanda. Defendemos una sana competencia entre espacios. Madrid necesita una segunda gran locomotora para el turismo de negocios y la necesita ya».

Un impacto negativo en la imagen internacional de Madrid

Desde Madrid Foro Empresarial advierten de que la inactividad del edificio no solo genera pérdidas económicas, sino que perjudica directamente la reputación exterior de la capital: «Después de más de una década de retrasos, Madrid necesita grúas trabajando. El verdadero problema es el mensaje que se traslada al exterior: el de una ciudad dinámica, moderna y líder internacionalmente que se muestra incapaz de desbloquear un proyecto estratégico durante 14 años».

Fachada del Palacio de Congresos de Madrid, a 2 de mayo de 2023, en Madrid (España). Fuente: Agencias

Pese a todo, Alfaro recuerda el atractivo de la capital para albergar grandes hitos globales, citando ejemplos como la feria FITUR o históricas visitas multitudinarias como la del papa Benedicto XVI durante la JMJ. «.

La diferencia entre repostar en una gasolinera ‘low cost’ o tradicional en Madrid supera los 15 euros por depósito

Llenar el depósito del coche en la capital madrileña se ha convertido en un ejercicio de cálculo financiero diario. La diferencia económica a la hora de repostar en una estación de bajo coste frente a un surtidor de marca tradicional supera holgadamente los quince euros por vehículo en la Comunidad de Madrid.

Esta marcada brecha en las tarifas no responde a casualidades temporales, sino a dinámicas de mercado asentadas en toda la región. Analizar los datos diarios del ministerio evidencia cómo la elección del surtidor afecta directamente al presupuesto familiar mensual de miles de automovilistas madrileños.

La brecha económica al repostar en la Comunidad de Madrid

El mercado del carburante en la región madrileña muestra divergencias extremas de precio según el municipio y la vía donde decidamos llenar el tanque. La acción cotidiana de repostar gasolina 95 o diésel en cadenas automáticas independientes supone un alivio directo e inmediato frente a las grandes petroleras consolidadas.

En un depósito medio de cincuenta y cinco litros, la brecha de precio alcanza cifras récord que superan los quince euros netos. Este descuadre tarifario se acentúa en zonas periurbanas de la M-40 y grandes avenidas de la periferia, donde la competencia entre marcas es especialmente feroz.

Factores clave del ahorro en estaciones de servicio

Youtube video

Comprender el modelo operativo de estas instalaciones resulta imprescindible para explicar la marcada disparidad en el precio final por litro. Las cadenas baratas reducen sus costes fijos al mínimo indispensable para trasladar esa eficiencia directamente al consumidor final.

  • Ausencia total o reducida de personal en pista durante la jornada diaria.
  • Adquisición de combustible en el mercado mayorista sin intermediación de grandes marcas.
  • Estructura de costes operativos simplificada mediante procesos de autoservicio digitalizados.
  • Menor oferta de servicios complementarios como tiendas de conveniencia o talleres mecánicos.
  • Ubicación estratégica en parcelas industriales con alquileres significativamente más reducidos.

Estructura de costes y aditivos en el carburante mayorista

La procedencia del combustible en España es idéntica para todos los distribuidores comerciales, ya que procede de los mismos depósitos centrales regulados. La diferencia fundamental al repostar en una u otra instalación reside en los paquetes de aditivos específicos que cada compañía añade al producto base.

Las firmas tradicionales invierten sumas millonarias en fórmulas químicas exclusivas orientadas a mejorar el rendimiento del motor a largo plazo. Por su parte, las estaciones independientes utilizan aditivos estándares autorizados que cumplen con creces todas las normativas europeas de calidad y seguridad vial.

El impacto en la movilidad urbana y estaciones de servicio

El crecimiento exponencial de las redes de bajo coste ha transformado los hábitos de transporte de los conductores madrileños en los últimos años. Buscar alternativas más económicas es prioridad absoluta ante el aumento constante del gasto fijo vinculado al vehículo privado.

Hábitos de consumo en el área metropolitana

El perfil del usuario ha cambiado de forma radical en toda la autonomía. Antes se priorizaba la cercanía geográfica, pero ahora miles de conductores se desplazan varios kilómetros extra para repostar a precios sensiblemente menores.

Respuesta comercial de los operadores tradicionales

Para contrarrestar la fuga masiva de clientes, las grandes compañías han lanzado agresivas aplicaciones de fidelización. Estos programas ofrecen descuentos directos por litro, vinculando los suministros de carburante a contratos domésticos de luz y gas.

Qué hacer si te afecta la diferencia de precios

Youtube video

Ante un escenario de precios tensionados, planificar cada parada resulta la decisión más inteligente para optimizar el presupuesto mensual. Conocer el precio actualizado de los surtidores cercanos evita pagar sobrecostes innecesarios en los desplazamientos diarios por la región.

Comparar las tarifas oficiales antes de poner en marcha el coche permite identificar la mejor noticia de carburantes en la zona. Además, conviene revisar las diferentes aplicaciones móviles que monitorizan el coste exacto de cada surtidor en tiempo real en la capital.

Resumen de claves para optimizar el gasto al repostar

Para minimizar la factura de combustible en la Comunidad de Madrid, la planificación previa se erige como la herramienta más eficaz del conductor. Acudir a surtidores independientes permite un ahorro directo e inmediato de más de quince euros por cada tanque completo.

Analizar la oferta disponible en las estaciones de servicio de nuestro entorno habitual garantiza una importante optimización financiera. Decidir dónde y cómo conviene repostar de forma informada protegerá la economía personal sin comprometer la mecánica ni la seguridad de nuestro vehículo.

La quinta generación de la familia Miarnau entra en la dirección de Comsa

Comsa Corporación ha incorporado a Ana Miarnau Marín, de la quinta generación de la familia fundadora, al comité ejecutivo como adjunta a la dirección, un paso más en el relevo generacional de la constructora catalana.

Quién es Ana Miarnau y qué papel asume en el comité ejecutivo

La nueva directiva tiene 33 años y un perfil técnico poco habitual en la construcción. Es licenciada en Ingeniería por la Universidad de Bath y suma un máster en Ingeniería Mecánica por el Imperial College de Londres. Antes de aterrizar en el negocio familiar trabajó cuatro años en el CERN, el laboratorio de física de partículas de Ginebra, y después ejerció como consultora sénior en Monitor Deloitte. Completa su currículo un MBA por la escuela de negocios de Rotterdam y la Universidad de Chicago.

Su entrada no es improvisada. Durante 2025 completó un periodo de formación interno en el que pasó por las distintas áreas de negocio y corporativas del grupo. De ese recorrido sale su actual puesto de adjunta a la dirección, con presencia en el comité ejecutivo. La compañía mantiene así una doble vía: la familia en los órganos de gobierno y la gestión profesionalizada en la cúpula ejecutiva.

Cómo queda el consejo: los Miarnau, los Sumarroca y un consejero delegado externo

El consejero delegado sigue siendo Guillermo Lorenzo, un directivo ajeno a la familia que acumula tres décadas de trayectoria en el grupo y ocupa el cargo desde 2018. Su continuidad es la pieza que evita el choque entre propiedad y gestión, el punto donde suelen encallar los relevos generacionales.

En el consejo de administración se sientan tres representantes de los Miarnau y dos de la familia Sumarroca, accionista minoritario con el 26,2% del capital. La entrada de la quinta generación en el órgano de gobierno arrancó en 2021, con el nombramiento de Carlos Miarnau Pascual y Félix Boronat Miarnau. Desde entonces el relevo avanza por capas: primero el gobierno, después la ejecución.

La presidencia del grupo la ocupa Jorge Miarnau Montserrat, padre de la nueva adjunta a la dirección. Al no cotizar en bolsa, Comsa no está obligada a remitir hechos relevantes a la CNMV, de modo que el movimiento se ha comunicado por vía interna, sin folleto ni registro público. El escrutinio llega por otro lado: clientes públicos, licitaciones y avales bancarios.

El relevo no se juega en el apellido de quien entra, sino en si el consejero delegado externo conserva el mando mientras la quinta generación aprende el oficio.

Una constructora de 135 años, 1.007 millones de facturación y deuda bancaria cero

Comsa celebra este año el 135 aniversario de su constitución sin haber abierto el capital a terceros. La compañía facturó 1.007 millones de euros en 2025 y el pasado mes de junio liquidó toda su deuda bancaria corporativa, lo que cierra el ciclo abierto con la refinanciación acometida en 2016.

El detalle importa para leer el relevo. Una constructora sin deuda bancaria en el perímetro corporativo tiene margen para pujar por obra pública sin la presión de los covenants, y gana libertad para decisiones de inversión a largo plazo. Conviene matizar el alcance: la financiación de proyectos concretos, habitual en el sector a través del project finance, queda fuera de ese perímetro. El saldo es el de un balance saneado, pero no inmovilizado.

Por qué el relevo llega por fases y dónde está el riesgo

Los procesos de sucesión en la empresa familiar española rara vez se resuelven en un solo movimiento. El patrón habitual consiste en incorporar a la siguiente generación al consejo años antes de darle mando ejecutivo, para que acumule conocimiento del negocio y legitimidad interna. Comsa lo hizo en 2021 y ahora da el segundo paso.

El riesgo de esta arquitectura no está en la preparación del sucesor, sino en la convivencia de dos jerarquías: un consejo con peso familiar y un comité ejecutivo con un directivo profesionalizado al mando. Mientras Guillermo Lorenzo conserve el puesto y la familia respete su autonomía, la transición será ordenada. Si la quinta generación pide acelerar, el equilibrio se tensa.

Conviene mirar al precedente más cercano, que no está en la construcción sino en el conjunto de las empresas familiares del Ibex, acostumbradas a combinar consejos con presencia familiar, direcciones ejecutivas externas, y una propiedad muy concentrada. La experiencia dice que el momento crítico no es la entrada, sino la salida del directivo histórico. Ese examen, en Comsa, todavía no ha llegado.

📊 Las Claves para el Inversor

  • Qué vigilar: Si la quinta generación amplía su peso en el comité ejecutivo y cómo cierra la facturación de 2026 tras los 1.007 millones de 2025.
  • Reacción del valor: Comsa no cotiza, así que el termómetro no es la bolsa sino la adjudicación de contratos y la caja disponible sin deuda bancaria.
  • Precedente sectorial: Los relevos por fases de otras firmas familiares del Ibex, donde el momento crítico llega con la salida del directivo histórico.

Cinco capas financieras que liderarán el próximo mercado alcista cripto

La capitalización total del mercado cripto subió cerca de un 7% durante septiembre de 2026, y lo hizo con el viento en contra. La Reserva Federal subió los tipos de interés ese mismo mes y la CLARITY Act, la ley llamada a ordenar el sector en Estados Unidos, sigue bloqueada en el Senado. Aun así, el precio de Bitcoin alcanzó su nivel más alto desde enero.

Para la firma de análisis BloFin Research, este ciclo no se parecerá a los anteriores. Su tesis es que no habrá una única narrativa ganadora —como fueron los contratos inteligentes en 2017, las finanzas descentralizadas (DeFi, servicios financieros sin bancos de por medio) en 2020 o los NFT en 2021—, sino cinco capas que se retroalimentan entre sí.

Esas cinco capas son las stablecoins (monedas estables ancladas al dólar o al euro), la tokenización de activos del mundo real, los derivados perpetuos sobre ellos, los mercados de predicción y la acumulación de valor en los tokens de cada protocolo.

El mercado sube con viento en contra

El dato que mejor resume el mes lo publicó la propia BloFin Research el 24 de septiembre: el índice de altseason, que mide cuántas altcoins (criptomonedas distintas de bitcoin) superan al bitcoin, llegó al 90%, cerca del techo de su rango histórico. Un mes antes eran el 65%.

Traducido: el dinero no se está concentrando en bitcoin, como ocurre en las fases más defensivas del mercado. Se reparte. Y ahí está la señal que subrayan los analistas.

La subida de tipos encarece el dinero y castiga a los activos de riesgo. El bloqueo de la CLARITY Act mantiene la regulación estadounidense en el aire. Que el mercado haya subido pese a todo tiene una lectura posible: parte del capital que entra no busca solo especular, sino usar servicios financieros que en cripto funcionan con más agilidad que en la banca tradicional.

Un mercado que sube cuando la Fed aprieta y el legislador duda no está celebrando una narrativa: está buscando utilidad.

Las cinco capas, una por una

Stablecoins: la caja del sistema. Son la base de efectivo. Según BloFin Research, han dejado de ser una herramienta de traders para instalarse en los pagos del mundo real. La prueba está en Visa: el volumen liquidado con stablecoins en su red superó una tasa anualizada de 20.000 millones de dólares, más de quince veces el nivel de hace un año. El siguiente paso sería que los agentes de inteligencia artificial paguen datos y capacidad de cómputo con ellas. BlackRock las describe, en un documento reciente, como candidatas a ser el dinero nativo de las máquinas.

Tokenización: la base de activos. Consiste en traer propiedad del mundo físico a la cadena de bloques. Los commodities tokenizados, sobre todo oro, alcanzaron los 5.550 millones de dólares al cierre del primer trimestre, un 289% más que a principios de 2025. Las acciones tokenizadas crecieron un 390% este año, hasta 4.430 millones a mediados de septiembre. Queda mucho margen. Apenas un 0,0029% de los 151,9 billones de dólares que mueve la renta variable mundial está tokenizado.

RWA perps: la base de apalancamiento. Un perp es un contrato que permite apostar al precio de un activo sin comprarlo, con dinero prestado y sin fecha de vencimiento. Los que replican acciones o materias primas solo necesitan un buen oráculo —el servicio que trae el precio de fuera a la cadena—, liquidez y un sistema de liquidación. Tokenizar el activo exige, en cambio, estructura legal y custodia. Según DefiLlama, el agregador de datos de finanzas descentralizadas, el volumen de estos productos pasó de 122.000 millones de dólares en el primer trimestre a 2,2 billones en el tercero. El interés abierto supera los 15.300 millones.

Mercados de predicción: la capa de información. Convierten noticias y expectativas en probabilidades con dinero detrás. Según un panel de Dune Analytics, su volumen on-chain rozó los 5.240 millones de dólares en septiembre, más del triple que los 1.560 millones de septiembre de 2025. Antes de cada reunión de la Fed, las probabilidades que marcan plataformas como Polymarket o Kalshi se acercaron a las que publica la herramienta FedWatch de CME. El matiz importa: esos precios se están convirtiendo en señales que las máquinas leen en tiempo real.

Acumulación de valor: la prueba final. Significa que el éxito de un protocolo llegue al bolsillo de quien tiene su token. Si un exchange descentralizado mueve 10.000 millones en volumen y gana 20 millones en comisiones, pero nada de eso toca a su token, la acumulación es débil.

Los ejemplos que cita BloFin Research van en otra dirección. Hyperliquid quema HYPE comprado con las comisiones de trading. Uniswap ha vinculado las comisiones de su protocolo a la quema de UNI. Y Aave envía los ingresos a su DAO, la organización que gobierna el protocolo de forma colectiva, para que decida si recompra AAVE. Las recompras del sector alcanzaron los 638 millones de dólares hasta finales de agosto, según Allium Labs, y casi el 90% de esa cifra salió de Hyperliquid y Pump.fun.

capas financieras

Qué puede salir mal

El relato tiene gancho, pero conviene mirar los puntos débiles. El primero es de calendario: la infraestructura para que las máquinas paguen con stablecoins avanza más rápido que las máquinas que necesitan pagar. Si ese volumen no llega, parte del entusiasmo se queda en el anuncio.

La liquidez es el otro frente. Los derivados perpetuos sobre acciones funcionan como termómetro de precios solo si hay contrapartida al otro lado. En mercados finos esas señales se distorsionan o se manipulan con relativa facilidad. Ahí está el problema.

Hemos visto ciclos parecidos. El verano de 2020, cuando las finanzas descentralizadas parecían imparables, dejó proyectos que hoy nadie usa. El auge de los NFT en 2021, dejó colecciones sin liquidez. Y la caída de Terra en 2022, con una stablecoin algorítmica hundiéndose en días, recordó que la palabra estable también puede ser un eslogan. Ahora hay ingresos medibles y clientes institucionales, no solo promesas. El riesgo no desaparece: se vuelve más fácil de vigilar.

La prueba de fuego no será otra subida del 7%. Será comprobar si los pagos con stablecoins y las recompras siguen creciendo cuando el mercado no acompañe. Ahí se verá qué capa sostiene el edificio y cuál era decorado.

Venezuela negocia con Baker Hughes alianzas para impulsar proyectos de gas natural

El Gobierno de Venezuela y Baker Hughes negocian alianzas para desarrollar proyectos de gas natural en el país, un movimiento que coloca al grupo estadounidense de servicios energéticos ante una de las plazas más complejas del mapa del gas internacional.

La reunión de Caracas: quién se sentó a la mesa

La presidenta encargada de Venezuela, Delcy Rodríguez, recibió el pasado viernes en Caracas a una delegación de Baker Hughes encabezada por su consejero delegado, Lorenzo Simonelli, para evaluar alianzas destinadas al desarrollo de proyectos de gas natural. La cita, confirmada por la estatal Petróleos de Venezuela (PDVSA) en sus canales oficiales, se sitúa en una fase estrictamente exploratoria, sin que ninguna de las partes haya comunicado términos económicos ni calendario.

En el encuentro participaron también directivos de la firma internacional de origen venezolano Lindsayca y de la canadiense New Stratus Energy, ambas con experiencia previa en proyectos de gas. Junto a ellos estuvieron la ministra de Hidrocarburos, Paula Henao, y el presidente de PDVSA, Héctor Obregón, según el relato difundido por la propia estatal.

PDVSA resumió la jornada como una vía para consolidar alianzas operativas e impulsar nuevos proyectos destinados al desarrollo estratégico de la producción de gas natural. La compañía no detalló importes, cronología ni la arquitectura societaria de los eventuales acuerdos, un silencio que deja la operación en el terreno de la intención y no del contrato firmado.

Qué busca Baker Hughes en el gas venezolano

gas natural Venezuela

Los números permiten calibrar el interés. Según la consultora Rystad Energy, Baker Hughes reportó dos plataformas de perforación activas en Venezuela durante el pasado mes de agosto. La cifra es modesta frente a los parques de equipos desplegados en Oriente Medio o el Golfo de México, pero confirma que la compañía mantiene presencia operativa sobre el terreno y no parte de cero.

El atractivo del mercado choca con la barrera regulatoria. Venezuela está sujeta a un régimen de sanciones de Estados Unidos que limita la actividad de las compañías estadounidenses, de modo que cualquier proyecto debe encajar en el marco de licencias de la Oficina de Control de Activos Extranjeros (OFAC) del Tesoro. Sin ese paraguas, el margen real de Baker Hughes se reduce a la prestación de servicios técnicos para terceros.

Una alianza con Caracas solo se convierte en negocio si encaja en el marco de licencias de Washington; sin ese aval, el proyecto se queda en la puerta.

El terreno es el mismo en el que compiten sus grandes rivales del segmento de servicios petroleros, SLB (antigua Schlumberger) y Halliburton. Las tres pugnan por contratos de perforación, bombeo, y tecnología en una región donde la española Repsol mantuvo durante años una posición relevante y donde la canadiense New Stratus Energy ya opera en gas.

El gas, a diferencia del crudo, exige infraestructura de transporte y licuefacción y cadenas de suministro estables, factores que multiplican el riesgo de ejecución en un país con sanciones activas. Ahí encaja el papel de un proveedor de tecnología y equipos como Baker Hughes, menos expuesto al riesgo de titularidad del recurso que una petrolera integrada que deba asumir la inversión completa.

El encaje regulatorio decide el negocio

Baker Hughes cotiza en el Nasdaq bajo el ticker BKR y forma parte de la primera línea del segmento de servicios energéticos, muy sensible al ciclo de inversión de las petroleras. Para el grupo, Venezuela representa una opción de crecimiento con riesgo país elevado y retorno incierto, más un movimiento de posicionamiento que una operación cerrada con impacto inmediato en la cuenta de resultados.

El precedente más cercano es el de las petroleras europeas que han reactivado su interés por el crudo venezolano al amparo de de licencias específicas concedidas por Washington. Ese historial enseña que el negocio avanza con cuentagotas y sujeto al calendario regulatorio estadounidense, no al apetito de las compañías. Una cotizada con un accionariado dominado por grandes inversores institucionales mide cada paso en función de ese riesgo.

El contexto geopolítico añade una capa extra de incertidumbre. La política de sanciones de Washington hacia Caracas ha oscilado en los últimos años entre el endurecimiento y las excepciones temporales, y cada cambio altera la viabilidad de los proyectos en marcha. Esa volatilidad regulatoria, más que el precio del gas, es la variable que decide el negocio.

El detalle relevante no es solo la cifra, sino el tipo de actor que Caracas reúne en la mesa. Junto a un gigante cotizado aparecen firmas de menor tamaño y capital privado, un patrón que repite la estrategia venezolana de sumar socios sin entregar el control operativo a un único operador. La gasificación del país es un proyecto de años, no de trimestres.

📊 Las Claves para el Inversor

  • Qué vigilar: La eventual concesión de licencias de OFAC y la formalización de un contrato con PDVSA, el hito que marcaría el paso de la exploración a la operación real.
  • Reacción del valor: Baker Hughes cotiza como compañía de servicios, no como petrolera; el mercado solo descuenta un impacto relevante si el proyecto pasa a generar ingresos recurrentes.
  • Precedente sectorial: Las licencias concedidas a petroleras europeas para operar en Venezuela muestran que el negocio avanza con cuentagotas y sujeto al calendario de Washington.

La riqueza financiera de los hogares españoles sube un 10% hasta los 3,4 billones de euros

Los hogares españoles cerraron 2025 con una riqueza financiera de 3,4 billones de euros, un 9,6% más que el año anterior y más del doble del ritmo de Europa Occidental, según la 17ª edición del Global Wealth Report de Allianz.

La cifra mide la capacidad de ahorro e inversión de las familias y confirma un cambio de hábito que ya tiene traducción directa en el negocio de la banca y de las gestoras de fondos. Los depósitos siguen subiendo. Los valores, mucho más.

Qué dice el informe de Allianz

El avance de los activos financieros españoles fue del 9,6% durante 2025, frente al 4,5% de Europa Occidental y al 8,6% del conjunto del mundo. En términos reales, descontada la inflación, los hogares españoles elevaron su patrimonio un 6,7%; desde 2019 acumulan un 12,5%, frente al 0,5% del bloque europeo occidental.

No se trata solo de cuánto ahorran las familias, sino de dónde colocan ese dinero. Los valores fueron el activo que más creció, con un 15,5%, muy por encima de los depósitos (4,7%) y de los seguros y planes de pensiones (3,9%). Como consecuencia, los valores ya representan el 50,2% de todos los activos financieros de los hogares españoles.

RegiónAvance de los activos en 2025Peso de los valores
España+9,6%50,2%
Europa Occidental+4,5%36,8%
Mundo+8,6%46,9%

El músculo de los fondos de inversión

El trasvase del depósito al producto de inversión tiene nombres propios. Las nuevas aportaciones de las familias alcanzaron los 92.900 millones de euros en 2025, un 2,2% más que el año anterior, y los fondos concentraron prácticamente la totalidad de lo destinado a valores, con 49.100 millones.

Ese flujo engorda el negocio de las grandes gestoras internacionales —Allianz Global Investors, BlackRock, Vanguard o Amundi— y de las filiales de la banca española, como Santander Asset Management, BBVA Asset Management, y CaixaBank Asset Management. Cada euro que sale de la cuenta corriente y entra en un fondo se convierte en comisión de gestión para la industria.

ahorro familias España

El ahorro español deja de dormir en el banco: la mitad de la cartera financiera de las familias ya está invertida en los mercados.

El peso de los valores sobre el total de la cartera española, del 50,2%, supera con holgura el 36,8% de Europa Occidental y el 46,9% del mundo, según el mismo informe. Solo Estados Unidos y Canadá, con un 60,7%, mantienen una exposición bursátil mayor. España partía de una base mucho más conservadora y ha recorrido el camino en pocos años.

Al otro lado del balance, la deuda crece menos. Las obligaciones financieras de los hogares españoles subieron un 4,6%, hasta los 796.600 millones de euros, por debajo del ritmo de los activos. El resultado es una riqueza financiera neta de 2,6 billones de euros, un 11,1% más, equivalente a 55.300 euros por persona.

La brecha con Europa y el riesgo de mercado

Más allá de la fotografía, el dato que importa es la tendencia. La riqueza financiera mundial creció un 8,6% en 2025, hasta un máximo histórico de 268,4 billones de euros, y cerca de cuatro de cada cinco euros de nueva riqueza vinieron de la revalorización de los mercados, no del ahorro nuevo. El patrimonio depende cada vez más de la bolsa.

Ludovic Subran, economista jefe de Allianz, advierte de que desde 2019 los activos financieros nominales han crecido un 50% en el mundo, pero solo un 23% en términos reales; en Europa Occidental, el avance real se queda en un 0,5%.

El riesgo tiene magnitud. Allianz Research calcula que una corrección del 25% del S&P 500 —que acumula una subida cercana al 95% desde finales de 2022— borraría unos 27 billones de dólares de riqueza a los hogares estadounidenses, casi el 14% de su patrimonio neto. Una caída así golpearía la confianza y el consumo. La advertencia vale también para España: cuanto mayor es el peso de los fondos de inversión en la cartera, mayor es la exposición a un mercado que cotiza en máximos.

Para la industria española de gestión de activos, el informe es una buena noticia con letra pequeña. El negocio crece porque el ahorro se desplaza hacia los fondos. Pero ese mismo flujo ata el patrimonio de las familias —y, con él, el consumo— al humor de los mercados. La diversificación deja de ser una recomendación de manual y se convierte en la principal defensa del inversor.

📊 Las Claves para el Inversor

  • Qué vigilar: El próximo Global Wealth Report y las cifras de la Encuesta Financiera de las Familias del Banco de España, que confirmarán si la rotación hacia los fondos se consolida en 2026.
  • Reacción del valor: Las gestoras y las filiales de banca que captan ese ahorro descuentan ya un crecimiento sostenido de las aportaciones; la clave está en si los mercados mantienen el tono.
  • Precedente sectorial: La brecha con Europa Occidental (0,5% real desde 2019) anticipa que la rotación del ahorro hacia los valores aún tiene recorrido en el continente.

Dimisión en OpenAI: su jefe de seguridad renuncia y avisa de que ‘el camino actual es inaceptable’

La dimisión del responsable de seguridad de OpenAI reabre el debate sobre quién controla de verdad los modelos más avanzados. El directivo ha presentado su renuncia denunciando la falta de supervisión sobre la propia inteligencia artificial de la compañía y lo ha rematado con una frase que ya circula por medio mundo: ‘el camino actual es inaceptable‘.

Según adelantó El Mundo y recogió la Cadena SER, no es una salida cualquiera. El puesto que queda vacante es, precisamente, el que debía garantizar que los sistemas de la empresa no traspasaran los límites que ella misma se ha fijado. Que quien ocupaba ese asiento se marche criticando la cultura interna es una señal difícil de maquillar.
Una renuncia que toca el gobierno corporativo de la IA

A diferencia de otras dimisiones en el sector tecnológico, esta no responde a una reestructuración ni a un mal trimestre. Responde a un desacuerdo de fondo sobre cómo se gobiernan los riesgos de un sistema cuyo comportamiento nadie sabe predecir del todo. El mensaje del directivo saliente apunta a un problema de incentivos: la velocidad del producto sigue pesando más que la prudencia del control. En un negocio que se mueve por trimestres y por rondas de financiación, la seguridad es un coste que no da titulares.

OpenAI no es la única compañía que convive con esa tensión. Las principales desarrolladoras de modelos de lenguaje operan bajo una contradicción permanente: piden regulación en público mientras compiten por lanzar la siguiente versión en privado. El resultado es un equilibrio inestable en el que los equipos de seguridad interna quedan, casi siempre, en minoría frente a los de producto.

El episodio encaja en un patrón que se repite. Cada pocos meses, un perfil técnico de primer nivel abandona una gran tecnológica con un mensaje de advertencia. Casi siempre ocurre lo mismo: la denuncia ocupa titulares durante una semana y después se diluye en la siguiente ronda de financiación. Que alguien con acceso a los sistemas más potentes del planeta levante la mano y se vaya tiene, sin embargo, otro peso.

Lo que cambia el tono esta vez es el cargo. No se marcha un investigador cualquiera: se marcha quien estaba pagado, en teoría, para frenar lo que otros querían acelerar. Puedes consultar cómo define la compañía su propia misión en su web oficial.

Cuando el responsable de seguridad de una empresa se marcha diciendo que el rumbo es inaceptable, el problema ya no es de imagen: es de gobierno.

Bruselas aprieta y Silicon Valley mira hacia otro lado

Mientras OpenAI encaja la salida, la Unión Europea avanza con el despliegue por fases de su reglamento de inteligencia artificial. El marco comunitario obliga a los proveedores de modelos de uso general a documentar riesgos, evaluar capacidades y notificar incidentes graves. Es, hoy, el intento regulatorio más ambicioso del mundo para poner límites a la IA generativa, y ya ha empujado a varias jurisdicciones a copiar su enfoque por capas según el nivel de riesgo de cada sistema.

Ese calendario importa para empresas como OpenAI, que operan en el mercado europeo y no pueden ignorarlo. Pero también expone la brecha entre lo que se exige por escrito y lo que se supervisa de verdad. Sin capacidad técnica ni inspectores suficientes, la norma corre el riesgo de quedarse en un ejercicio de cumplimiento formal, más preocupado por los formularios que por los efectos reales.

regulación IA Europa

Lo que revela la salida: supervisión sin dientes

He cubierto suficientes salidas de perfiles de seguridad como para reconocer el patrón. La dimisión del responsable de OpenAI no es un accidente ni un caso aislado: es el síntoma de un modelo de negocio en el que la supervisión llega siempre después del lanzamiento. Y en un sector que promete cambiar la economía entera, llegar tarde tiene coste. Lo digo sin adornos: no hace falta una rebelión de las máquinas para que esto importe, basta con que un puñado de decisiones se tomen sin contrapesos.

El riesgo no es que la IA despierte de un día para otro y decida hacer las cosas mal. El riesgo es más prosaico y más cercano: que las decisiones sobre cómo se despliega una tecnología con impacto masivo queden en manos de un puñado de empresas que compiten por ir más rápido que nadie. La autorregulación funciona mientras nadie tiene incentivos para romperla. Cuando los tiene, se rompe. La propia velocidad del sector juega en contra de cualquier intento de frenarlo: cuando un equipo quiere auditar algo, la versión que iba a auditar ya es historia.

Queda por ver si esta dimisión se queda en anécdota o marca un punto de inflexión. La próxima prueba de fuego llegará cuando la compañía presente sus siguientes resultados o anuncie el modelo que tiene en camino, y el mercado decida si el mensaje del directivo saliente le importa algo más que un titular de un día.

Mapfre se juega Brasil: las elecciones ponen en jaque el real, Santander y BBVA

Las elecciones de Brasil han devuelto al real al centro del tablero para Mapfre, Santander y BBVA. La divisa brasileña funciona desde hace meses como el termómetro más fiable de un mercado que sostiene una parte decisiva del beneficio internacional de las grandes compañías españolas.

La aseguradora es la que más se juega. Mapfre obtiene de Brasil uno de sus principales motores de crecimiento fuera de España, y su cotización ha aguantado el tirón con solidez, según recogen los analistas que siguen el valor. El problema no está en la cuenta de resultados ya cerrada, sino en lo que el tipo de cambio puede hacer con la próxima.

El real, la variable que ninguna empresa controla

Bloomberg Línea señala que los mercados se preparan para fuertes fluctuaciones con independencia del resultado electoral. La frase parece un lugar común y, sin embargo, contiene la verdad incómoda de la inversión española en Brasil: el negocio puede funcionar y, aun así, la traducción a euros del beneficio puede salir mal.

Un real brasileño más débil reduce de golpe los ingresos que Mapfre, Santander y BBVA consolidan desde sus filiales. No hace falta que los clientes fallen, ni que suba la morosidad, ni que se enfríe la economía. Basta con que la divisa se mueva en contra para que los resultados se estrechen en la conversión. Es contabilidad pura.

La fuente lo deja claro: para Mapfre importan tanto el real como los tipos. Unas tasas de interés altas en Brasil pueden ser buenas para una aseguradora, porque mejoran la rentabilidad de las inversiones que respaldan sus provisiones. El problema llega cuando esos tipos altos coinciden con un real débil y una economía que se enfría, porque entonces la combinación aprieta el margen por los dos lados.

El negocio de seguros tiene una particularidad que juega a favor de Mapfre. Es un sector recurrente, poco cíclico, donde las primas se renuevan con independencia del humor de los mercados. Puede que eso explique por qué la aseguradora ha resistido mejor que los bancos el envite de las últimas semanas, aunque su exposición al real es más difícil de cubrir cuando el horizonte se alarga.

En Brasil el negocio puede crecer y el beneficio encogerse a la vez. El real decide cuál de las dos cosas llega a la cuenta de resultados.

Santander, BBVA y Telefónica: el efecto contagio

Jefferies ha recortado el precio objetivo de Banco Santander hasta los 12 euros por el impacto de las elecciones brasileñas, según recoge TradingView. La entidad que preside Ana Botín es, entre los grandes bancos españoles, la más expuesta al ciclo brasileño: su filial cotizada en São Paulo pesa de forma decisiva en el beneficio del grupo.

BBVA, con una presencia menor, y Telefónica, a través de Vivo, completan la lista de compañías bajo vigilancia. La teleco tiene en Brasil uno de sus mercados más rentables y su división brasileña cotiza por separado, lo que amplifica el efecto de cualquier movimiento del real. Es la misma mecánica que castiga a Mapfre, solo que con más volumen y menos margen para el matiz.

La paradoja es que ninguna de estas empresas puede hacer gran cosa al respecto. Las coberturas de divisa amortiguan el golpe uno o dos trimestres, no lo eliminan. Y el negocio subyacente, en la mayoría de los casos, sigue funcionando razonablemente bien.

No es la primera vez que Brasil se convierte en el factor que los analistas meten en sus modelos sin poder controlarlo. Cada ciclo electoral en la mayor economía de América Latina ha traído consigo revisiones de precio objetivo, coberturas de última hora y alguna que otra sorpresa en la conversión de resultados. Esta vez el guion no parece muy distinto.

real brasileño Santander

La tentación de leer la devaluación como un fracaso

Brasil no es una apuesta nueva para la empresa española. Lleva décadas siéndolo, y en ese tiempo ha dado alegrías y sustos a partes iguales. Mapfre, Santander y Telefónica construyeron allí posiciones difíciles de replicar y, precisamente por eso, caras de desmontar cuando el ciclo se tuerce. El error habitual del analista es confundir volatilidad cambiaria con deterioro estructural: son dos cosas distintas, aunque en el corto plazo se disfracen la una de la otra.

Lo que de verdad importa no es tanto quién gane, sino qué política fiscal y monetaria sale del proceso electoral. Una combinación de gasto público expansivo y tipos altos tensionaría el real y encarecería la financiación de las filiales. Al revés, un giro ortodoxo daría aire a las cuentas españolas en Brasil. Ahí está el riesgo que la fuente subraya cuando habla de fluctuaciones fuertes con cualquier resultado.

Mi lectura es que el mercado puede estar descontando más ruido del necesario. Las compañías llevan años cubriendo parte de su exposición al real y operan en sectores poco discrecionales: seguros, banca minorista, telecomunicaciones. Nadie debería dar por hecho que la calma de Mapfre en Bolsa se mantenga si la divisa rompe mínimos, eso sí. El próximo dato que conviene seguir es el traslado del tipo de cambio a los resultados del cuarto trimestre y la evolución del calendario electoral brasileño en las semanas que vienen.

Bruselas y Pekín abren conversaciones para evitar la guerra comercial UE-China en el automóvil

La cifra que vertebra la guerra comercial UE China no aparece en los comunicados oficiales: 360.000 millones de euros de déficit comercial. He repasado el expediente que Bruselas ha ido engordando desde junio y esa magnitud explica la gira. Maros Sefcovic, comisario europeo de Comercio, aterriza el jueves 8 de octubre en Pekín para dos días de reuniones que la Comisión considera decisivas. La UE ha endurecido su postura para defender a sus empresas de lo que califica de competencia desleal en sectores críticos, el automóvil entre ellos.

En los pasillos de la Comisión hace meses que se habla de un China Shock 2.0. El primer shock, el de principios de los 2000, llegó con textiles y bienes de bajo valor añadido. Este segundo se libra en la maquinaria, la química y el vehículo eléctrico. De ahí que la palabra aranceles vuelva a cada reunión del Colegio de Comisarios.

Un déficit de 360.000 millones y tres objetivos sobre la mesa

Sefcovic resumió los objetivos europeos en tres frentes: frenar las oleadas de exportaciones chinas hacia el mercado comunitario, aumentar las ventas europeas en China y lograr un sistema de licencias de exportación para las tierras raras y otros productos. Los datos que maneja Bruselas son estos:

  • 360.000 millones de euros de déficit comercial con China en 2025, según la Comisión. Pekín maneja una cifra inferior —unos 292.000 millones de dólares— y espera que aumente este año.
  • Maquinaria, textil, metales básicos y químicos concentran los aumentos de importaciones sostenidos y anormales, según Denis Redonnet, responsable de aplicación comercial de la UE, en su comparecencia ante el Parlamento Europeo.
  • Casi una cuarta parte de todas las importaciones que entran en la UE muestra tendencias potencialmente preocupantes, impulsadas principalmente por productos chinos, según el mismo responsable.

Traducido al día a día, la presión que Bruselas detecta no es el problema de un sector concreto, sino de una porción muy amplia del tejido importador europeo, lo que explica que la política comercial comparada haya dejado de ser un asunto técnico para instalarse en la agenda política de los Veintisiete.

Las expectativas, sin embargo, conviene moderarlas. Así lo plantea una de las voces que mejor conoce el expediente desde Bruselas:

«Puede haber algunas migajas, pero no esperaría ningún tipo de avance importante.» — Penny Naas, directora de la oficina de Bruselas del German Marshall Fund of the United States, octubre de 2026

Tierras raras, híbridos y el fantasma de una Sección 301 europea

El tercer objetivo es el más delicado. Bruselas quiere un sistema de licencias de exportación para las tierras raras después de que Pekín restringiera su salida en 2025. China controla la mayor parte del refinado mundial de estos minerales y no parece dispuesta a ceder rápido. En paralelo, la UE espera gestionar el flujo de vehículos mediante límites voluntarios, por ejemplo a los coches híbridos que llegan al mercado comunitario. Pekín ya ha dicho que se opone frontalmente a cualquier cuota de importación.

Varias capitales, con Francia a la cabeza, empujan además un equivalente europeo de la Sección 301 estadounidense, la herramienta con la que Washington investiga prácticas que considera discriminatorias y responde con aranceles. La reacción china fue inmediata: prometió responder «con firmeza» a lo que califique de medidas restrictivas discriminatorias. No son amenazas vacías. Pekín ya gravó el coñac europeo y abrió investigaciones antidumping sobre el porcino y los lácteos.

China Shock 2.0: esta vez el arma no es el precio, es la tecnología

La comparación con el primer shock chino no es retórica. Aquel se combatió con aranceles y reconversión industrial porque el producto competía por precio. El actual compite por tecnología y capacidad instalada: baterías, componentes de automoción, maquinaria de precisión, química. Eso deja a Bruselas sin la respuesta clásica, porque un arancel encarece el producto pero no reconstruye la capacidad europea que falta.

Lo que veo aquí es una asimetría de incentivos. La debilidad de la demanda interna china obliga a Pekín a sostener el crecimiento vía exportaciones, de modo que las concesiones serán escasas. En el otro lado, la dependencia alemana del mercado chino frena cada paso: Berlín ha endurecido el tono porque teme que el exceso de capacidad chino dañe su economía exportadora, pero sigue siendo el principal contrapeso del bloque. La contradicción que los datos no resuelven es que la Comisión prepara un paquete de nuevos instrumentos de defensa comercial para presentar a los líderes europeos en diciembre, mientras negocia para no provocar represalias. El hito a seguir es el que el propio Sefcovic fijó en verano: resultados tangibles en octubre.

🌐 El efecto dominó en Occidente

Para el lector europeo, el desenlace de estas conversaciones se traduce en tres frentes concretos:

  • Automoción: si cuajan los límites voluntarios a los híbridos chinos, los fabricantes europeos —con España metida en la cadena de componentes— ganan margen temporal, pero no resuelven su desventaja en costes de batería.
  • Inflación: una escalada arancelaria encarecería componentes importados y presionaría al alza el IPC industrial de la eurozona; un acuerdo, en cambio, mantendría la desinflación de bienes importados que ya llega al consumidor español.
  • Mercados: cualquier anuncio de represalia china sobre el porcino, los lácteos o el coñac golpea de lleno a exportadores españoles y franceses, y añade volatilidad a la apertura europea.

El BCE no moverá tipos por esta cumbre. Eso sí, el resultado condiciona las expectativas de inflación importada del próximo trimestre y, con ellas, el calendario de recortes.

Rodalies encadena otro lunes de caos: seis líneas cortadas y la R1 solo entre Arenys y Badalona

Los cortes de líneas en Rodalies encadenan otro lunes negro: seis rutas con autobús alternativo y la R1 partida en el Maresme.

La red afronta la jornada con la línea del Maresme circulando solo entre Arenys de Mar y Badalona, la R2 Nord limitada a Granollers y la R4 sin poder atravesar el túnel de plaza Catalunya. Rodalies, el Cercanías catalán, comunicó el mapa de servicio pasadas las 23.30 del domingo, tras unas marchas exploratorias de los maquinistas con más imprevistos de los esperados.

Veinticuatro horas después de la lluvia intensa del sábado, la infraestructura no ha quedado arrasada como en otros temporales, pero Adif, el gestor de la vía, no ha logrado despejar los puntos críticos. El agua ha inundado túneles tan centrales como el de plaza Catalunya y ha dejado tramos afectados en media red, con crudeza especial en la R1.

Qué funciona y qué no este lunes, línea por línea

En la R1 los trenes circulan entre Arenys de Mar y Badalona. De Arenys hacia el norte hay autobús porque entre Arenys de Mar y Canet de Mar las vías están llenas de barro y piedras tras el desbordamiento de una riera (un cauce torrencial típico del litoral catalán); entre Sant Pol de Mar y Calella también hay problemas serios. Para evitar el paso por el puente sobre el Besòs, que el sábado estuvo a punto de ser engullido, de Badalona hacia el sur se redirige a los pasajeros al metro.

La R4 funciona de forma parcial, entre Sant Vicenç de Calders y la estación de Sants, y sigue fuera de juego en el Vallès y el Bages, donde han caído árboles sobre la vía, y han dañado la catenaria. El agua filtrada en el túnel de plaza Catalunya impide recuperar la línea más allá de Sants, así que Rodalies recomienda los autobuses exprés y Ferrocarrils de la Generalitat (FGC) para entrar en Barcelona desde el Vallès. El plan de servicio se actualiza en la web de Rodalies de Catalunya.

Hasta que Adif no vacíe el túnel de plaza Catalunya y asegure el puente sobre el Besòs, ningún horario de Rodalies en el área de Barcelona está garantizado.

La R2 Nord circula desde Granollers hacia el sur, pero entre Granollers y Maçanet-Massanes el tráfico está interrumpido y hay buses. La R3, la de Vic, sigue abonada al autobús desde hace meses por obras y por la falta de fiabilidad del conjunto: los trenes van entre La Garriga y Ripoll, hacia el sur el corte lo marca el desdoblamiento y hacia el norte hay objetos en la vía que impiden llegar a Puigcerdà.

Los servicios alternativos por carretera cubren este lunes seis líneas:

  • R1: Arenys de Mar – Maçanet-Massanes
  • R2 Nord: Granollers Centre – Sant Celoni
  • R4: Terrassa – Manresa
  • R7 y R8: todo el recorrido
  • R11: Portbou – Maçanet-Massanes y Girona – Sant Andreu Comtal

El sur de Cataluña y Lleida se libran, al menos sobre el papel: R15, R16, R17, RT1, RT2, RL3 y RL4 circularán previsiblemente en todo su recorrido. La R13 y la R14 arrastran servicio alternativo de bus entre Les Borges Blanques y Sant Vicenç de Calders.

Los dos cuellos de botella: el túnel de plaza Catalunya y el puente del Besòs

La jornada se decide en dos puntos. El primero es el túnel de plaza Catalunya, encharcado desde el sábado y convertido en la frontera sur de la R4. El segundo es el puente sobre el Besòs, cuya imagen a punto de desaparecer bajo el agua se ha convertido en el símbolo del temporal. Adif resolvió durante el domingo incidencias menores, pero los puntos complicados siguen sin solución y sin fecha.

El contraste con el resto del sistema incomoda. FGC presta servicio habitual en todas sus líneas desde la tarde del domingo. El metro ha ido recuperando la normalidad, con el punto negro de Rambla Just Oliveras, en la L1, donde los trenes pasan pero no paran por las filtraciones. Las líneas automáticas tardan más: la L9 Sud sigue cortada entre El Prat y Europa Fira, y la L9 Nord y la L10 Nord no funcionan entre Onze de Setembre y Bon Pastor, en un caso, y hasta Llefià, en el otro.

Hoja de Ruta: Claves del Viaje

El viajero del Maresme encadena hoy autobús y metro donde antes solo había tren; el del Vallès elige entre el bus exprés y FGC para entrar en Barcelona. El abono se mantiene intacto, pero la jornada de decenas de miles de personas empieza antes y acaba más tarde. Esa factura no la paga nadie.

La zona cero es el corredor del Maresme y el nudo de Barcelona: Sants como frontera, plaza Catalunya fuera de servicio y el Besòs condicionando todo el acceso desde el norte. El Vallès y el Bages suman árboles en la vía y catenaria dañada. El sur de Cataluña, en cambio, respira. El dato que resume el día es simple: seis líneas con autobús y una red que 24 horas después del temporal sigue partida.

La comparación con enero es inevitable. La crisis del pasado invierno dejó la red tocada y, desde entonces, Rodalies no ha logrado sacudirse la etiqueta de servicio frágil. Adif gestiona la vía, Renfe pone los trenes y la Generalitat ejerce de autoridad del servicio; cuando algo falla, la pelota rebota entre administraciones y el usuario paga la espera en el andén.

El riesgo inmediato es meteorológico. Si la lluvia vuelve antes de que Adif selle el túnel y retire el barro del Maresme, el mapa de servicio volverá a dibujarse el domingo por la noche. La próxima referencia es el parte que publique Rodalies a lo largo de hoy: mientras el túnel siga encharcado, la R4 no recuperará el eje del Vallès.

BYD lleva su mini-EV japonés a nuevos mercados y amenaza el coche urbano europeo

He tardado en entender la lógica del mini-EV que BYD ha diseñado para Japón. Y no está en Japón. La compañía de Shenzhen confirmó este domingo 4 de octubre que el Racco, su minicoche eléctrico homologado para el mercado japonés, se venderá también fuera del archipiélago, con Macao y Sri Lanka como primeros destinos. Son tres líneas de comunicado. Bien leídas, explican bastante sobre cómo Pekín plantea la guerra comercial del automóvil.

El Racco no es un coche cualquiera. BYD lo diseñó para cumplir la normativa kei, la categoría de minivehículos que concentra algo más de un tercio de las matriculaciones japonesas y que hasta ahora resistían Suzuki, Daihatsu y Honda. La norma fija topes de 3,4 metros de largo, 1,48 de ancho y 2,0 de alto, con la potencia acotada por reglamento. Entrar ahí exige un ejercicio de ingeniería y de costes que ninguna marca occidental ha intentado en serio en dos décadas.

Lo verdaderamente significativo es el volante a la derecha. El Racco nace con la dirección a la derecha porque Japón conduce por la izquierda, y ese detalle le abre un mapa comercial que no es japonés. Macao y Sri Lanka son mercados RHD. También lo son el Reino Unido, Australia, Nueva Zelanda, Sudáfrica, India, Tailandia, Indonesia y Malasia. Ahí está el negocio: una sola plataforma homologada sirve para una docena de países sin rediseñar la arquitectura del vehículo.

Los cuatro datos confirmados del Racco

  • Modelo y homologación: Racco, un eléctrico diseñado para cumplir las especificaciones kei japonesas, que definen largo, ancho y alto máximos.
  • Mercados: Japón como destino original, más Macao y Sri Lanka en una primera fase de expansión.
  • Anuncio: realizado por la compañía el domingo 4 de octubre de 2026, según Nikkei Asia.
  • Pendiente: precio, fecha de lanzamiento y volumen de producción no han sido desvelados.

La ausencia de precios no es un detalle menor. Todo el atractivo del kei eléctrico depende de la batería LFP y de una estructura de costes que solo funciona con volumen alto. Si BYD no ha dado cifras, es porque probablemente aún las está ajustando según los incentivos locales de cada mercado.

De Macao al Reino Unido: la ruta que inquieta en Europa

La secuencia lógica pasa por el sudeste asiático y por el Reino Unido antes que por la Europa continental. En Londres o Mánchester el Racco competiría sin conversión alguna con los utilitarios que dominan el mercado británico, y el Reino Unido aplica desde 2024 sus propios aranceles a los eléctricos chinos, más benignos que los europeos. En la UE, Bruselas mantiene derechos compensatorios del 17,0% sobre los vehículos eléctricos de BYD, además del 10% arancelario estándar, y negocia con Pekín un mecanismo de precios mínimos que sustituya parte de esa carga.

Conviene recordar que BYD ya vende en Europa el Dolphin Surf, derivado del Seagull chino, un urbano de acceso que cubre el mismo hueco de mercado por una vía distinta. Eso deja al Racco dos funciones posibles: producto complementario para mercados RHD, o plataforma desde la que escalar un urbano europeo todavía más barato. La segunda es la que debería preocupar a Renault, Stellantis y Volkswagen.

BYD expansión global

BYD señaló que el Racco, desarrollado para cumplir con las especificaciones de minivehículo japonesas, se comercializará inicialmente en Macao y Sri Lanka. — Comunicado de la compañía recogido por Nikkei Asia, 4 de octubre de 2026

Lo que veo: una plataforma, no un coche

Mi lectura es que el Racco importa menos como vehículo que como plataforma. La fórmula kei no viaja sola: las ventajas fiscales que la hacen competitiva en Japón son locales, y en Europa un utilitario necesita cinco estrellas Euro NCAP y un paquete de sistemas de asistencia que encarece cualquier coche por debajo de los 20.000 euros. Ahí está la contradicción que los datos no resuelven: el coste de cumplir la norma europea se come el margen que hace atractivo al segmento.

Lo que sí viaja es la capacidad industrial. BYD fabrica en Tailandia, Brasil, Hungría y Uzbekistán, y homologa un vehículo para una norma tan específica como la japonesa en tiempo récord. Eso es lo que la industria europea debería mirar: no el coche, sino el tiempo que tarda el rival en pasar del diseño a la línea de producción. Seguiré dos hitos: las matriculaciones del segmento kei de octubre, que la Asociación Japonesa de Fabricantes de Automóviles (JAMA) publica a comienzos de noviembre, y la confirmación de precios y nuevos mercados por parte de la compañía.

🌐 El efecto dominó en Occidente

El impacto directo en España es hoy limitado: el Racco no tiene fecha europea confirmada. Pero marca la dirección del sector.

  • Mercados: si BYD confirma el Reino Unido, la presión arancelaria se desplaza a Bruselas, que vigila las vías alternativas de entrada de los eléctricos chinos.
  • Industria: Renault, con el 5 y el Twingo, Stellantis y Volkswagen compiten en el mismo tramo de precio. La planta de Stellantis en Figueruelas, donde se ensambla el Corsa, depende de la demanda europea de utilitarios.
  • Inflación: una guerra de precios en el urbano eléctrico restaría décimas al IPC de la eurozona y reforzaría el argumento del BCE para recortar tipos. El Euríbor a 12 meses lo descontaría antes que el mercado de bonos.

Para el consumidor español, la señal útil no es el Racco en sí, sino la velocidad con la que BYD convierte una norma local en un producto exportable.

Suplementos liposomales: qué mejora de verdad la biodisponibilidad y qué es marketing

Los suplementos liposomales solo mejoran la absorción cuando la partícula está bien construida, no cuando el envase lo promete. La evidencia de formulación apunta a tres parámetros medibles que casi ningún producto imprime en su etiqueta.

Qué es de verdad un liposoma (y qué no)

El término viaja más rápido que la ciencia que lo sostiene. La tecnología nació en los años sesenta, cuando se describieron por primera vez unas vesículas de fosfolípidos capaces de transportar compuestos en su interior. Casi seis décadas después, ese mismo principio ha saltado del laboratorio farmacéutico al lineal de las tiendas de nutrición.

El liposoma es una esfera formada por una doble capa de fosfolípidos. Su arquitectura anfifílica —una parte afín al agua, otra afín a la grasa— le permite alojar compuestos liposolubles en su membrana y mantener a la vez un compartimento acuoso en el interior. Ese diseño es el que marca la diferencia.

El problema es que una formulación con fosfolípidos no es automáticamente un liposoma funcional. Aquí está la clave: lo que importa no es el ingrediente, sino el sistema completo. Tamaño de partícula, distribución, eficiencia de encapsulación, liberación y estabilidad durante la digestión deciden si hay ventaja real.

Las tres cifras que separan un liposoma funcional del marketing

Durante años, la industria midió estos sistemas con una sola cifra: la eficiencia de encapsulación. El problema es que encapsular bien no garantiza absorber mejor. Una evaluación completa cruza varios parámetros, y tres de ellos son los que más pesan.

Meter un activo dentro de un liposoma es la parte fácil. Demostrar que ese liposoma cambia lo que el cuerpo absorbe es lo que separa la tecnología del reclamo.

📊 La pauta en cifras

  • Tamaño de partícula: Un sistema bien diseñado se mueve en un rango estrecho, del orden de 100 a 200 nanómetros.
  • Índice de polidispersidad: Mide la uniformidad. Por debajo de 0,2 hablamos de un sistema homogéneo.
  • Eficiencia de encapsulación: El porcentaje de activo que queda dentro de la vesícula. Por encima del 85% es un dato serio.
  • A tener en cuenta: Son la base, no el fin. Sin datos de absorción comparada en humanos, el sello liposomal no prueba nada.

Estas cifras no son un fin en sí mismas. Son el punto de partida para la consistencia entre lotes y para las pruebas biológicas que vienen después. Un liposoma que no las cumple difícilmente va a mejorar nada medible. Menos marketing, más ficha técnica.

biodisponibilidad suplementos

Por qué solo algunos activos ganan con la encapsulación

No todos los compuestos se benefician igual. La tecnología brilla con activos liposolubles que apenas se disuelven en el agua del tracto digestivo. Al meterlos en una vesícula de grasa, mejoran su dispersión y su tránsito intestinal, y con ellos su absorción.

El s-equol es el ejemplo que más suena estos días. Es una molécula liposoluble de muy baja solubilidad acuosa: sin una buena formulación, gran parte del compuesto se pierde por el camino. En un modelo celular de laboratorio, buena parte de lo que se recuperaba aparecía ya conjugado, un recordatorio de cuánto condiciona el metabolismo intestinal la disponibilidad final.

Aquí está el matiz que cambia todo. Que un activo esté dentro de una vesícula no significa que llegue mejor a la sangre. La formulación tiene que superar la acidez del estómago, la acción de las enzimas digestivas y el metabolismo intestinal. Muchos productos se quedan en el primer obstáculo.

Con la vitamina C liposomal, el argumento es otro. Hablamos de un compuesto hidrosoluble, y su posible ventaja no pasa tanto por la dispersión como por la protección durante el trayecto digestivo. Aquí la evidencia es más discutida y conviene no vender humo.

Lo que la industria de la formulación lleva años advirtiendo

Los liposomas llevan más de medio siglo en la ciencia farmacéutica. Su salto al suplemento es reciente y responde a un cambio más amplio: el sector ha empezado a valorar la formulación, y no solo la elección del ingrediente, cuando diseña un producto. Es una buena noticia.

El matiz importante es que la etiqueta liposomal se ha convertido en un atajo comercial. La mayoría de los análisis del sector apunta a lo mismo: muchas marcas la usan como bandera sin publicar ni el tamaño de partícula, ni la polidispersidad, ni la eficiencia, ni —lo más decisivo— la absorción comparada frente a una versión convencional.

La pregunta honesta no es si un producto lleva liposomas, sino qué cambia ese liposoma para el cuerpo. Si no hay respuesta con números, estás pagando por una palabra. A efectos prácticos, un suplemento liposomal serio enseña sus cifras; el que no las enseña, probablemente no las tenga.

Esto es información divulgativa sobre formulación y rendimiento, no una recomendación personalizada. Aterriza el concepto a tu compra: no necesitas que todos tus suplementos sean liposomales, solo los que de verdad se benefician de la tecnología.

⚡ Rutina de Optimización Diaria

  • Mira la partícula antes que la marca: Busca en la ficha técnica el tamaño de partícula y un índice de polidispersidad por debajo de 0,2.
  • Exige datos de absorción: Prioriza productos con estudios comparativos en humanos frente a la versión convencional. Sin números, no hay ventaja real.
  • Elige según el activo: La encapsulación rinde más con compuestos liposolubles de baja solubilidad. Con los hidrosolubles, sé más escéptico.
Publicidad