Subasta en Sotheby’s de pintores impresionistas: colección Blaquier de 450 millones de dólares con un Van Gogh que puede alcanzar los 200

0

Sotheby’s ha conseguido una consignación de 450 millones de dólares en impresionismo, la mayor de la temporada de otoño.

La colección pertenece a los fallecidos coleccionistas argentinos Nelly Arrieta de Blaquier y Carlos Pedro Blaquier, una de las familias de más tradición en el coleccionismo del país. La familia mantuvo un perfil discreto durante décadas mientras la colección se consolidaba como referencia del impresionismo en América Latina. En 1995, The New York Times describió a Nelly como propietaria de la mayor colección privada de arte de Argentina. Ella falleció en 2020 y Carlos Pedro, tres años después.

El Van Gogh de 1890 y el resto de la consignación

El lote principal es Châtaignier en fleurs roses et blanches (Castaño en flor rosa y blanca), un Van Gogh de 1890 que un asesor consultado por la fuente cifra entre 150 y 200 millones de dólares. Le sigue un Cézanne de la serie Arlequín con expectativas de superar 120 millones.

Obras de Degas, Pissarro y Renoir se proyectan por encima de 25 millones cada una. La colección de plata familiar, consignada a Christie’s, está estimada entre 15 y 20 millones y se subastará en Londres a finales de este año.

No es la primera vez que la colección sale al mercado. Christie’s vendió en privado el Zouave de Van Gogh por unos 190 millones de dólares y ofreció dos pinturas de Paul Signac el pasado noviembre. La conexión con la familia le sirvió para hacerse antes con la plata.

La consignación estuvo condicionada por una disputa con las autoridades argentinas. En 2023, la aduana multó a la familia por la exportación de una docena de obras a Luxemburgo, incluidas pinturas de Monet, Gauguin y Cézanne. El mes pasado, las autoridades retiraron la sanción y despejaron la inclusión de varias de esas obras en la venta de Sotheby’s.

Las casas de subastas no compiten por inventario: compiten por el acceso a colecciones familiares donde el impresionismo conserva su estatus de refugio.

La batalla por las colecciones privadas y sus implicaciones

La consignación llega en un momento de competencia feroz entre las grandes casas por las colecciones privadas. Las estates se han convertido en el campo de batalla principal, porque el inventario de trofeos es estructuralmente escaso. Para el inversor, esta pugna funciona como validación: cuando Christie’s y Sotheby’s compiten por un mismo activo, las garantías y estimaciones se vuelven más agresivas. Este contexto favorece al consignador, pero también disciplina las estimaciones.

Lectura de mercado: liquidez, riesgo y horizonte para el impresionismo de primer nivel

Mi lectura es clara: el impresionismo de primer nivel opera como activo de preservación de capital, no de revalorización agresiva. La horquilla de 150 a 200 millones del Van Gogh lo sitúa en el segmento donde la liquidez es estructuralmente escasa. Un fallo de colocación en una obra de ese tamaño arrastra la percepción de todo el segmento.

Desde la corrección de 2015-2016, el impresionismo ha mostrado una volatilidad inferior a la del arte contemporáneo. Sin embargo, la concentración en pocos compradores —fondos soberanos, grandes patrimonios asiáticos y museos con garantías— introduce un riesgo de liquidez elevado. El horizonte razonable supera los cinco años y, en el segmento de más de 100 millones, conviene pensar en una década. La temporada de subastas de noviembre en Nueva York será el test real de colocación.

💎 Veredicto Wealth

El Van Gogh de 1890 y el Cézanne de la serie Arlequín son activos de preservación de capital para inversores con horizonte superior a cinco años. El riesgo principal es la liquidez: solo un puñado de compradores puede absorber pinturas por encima de 100 millones, y una retirada de demanda asiática ampliaría los tiempos de venta.
El Instituto Coordenadas advierte de que no hay «infraestructura» para garantizar el derecho de la infancia a ser escuchada

0

El Instituto Coordenadas para la Gobernanza y la Economía Aplicada advirtió este jueves de que la reforma de la Ley Orgánica de protección integral de la infancia y la adolescencia frente a la violencia (Lopivi) va a reconocer a niñas, niños y adolescentes el derecho a ser escuchados con independencia de su edad «sin haber construido la infraestructura que lo hace ejercitable».

Así lo sostiene en su informe especial ‘Escuchar sin excepciones’, un análisis del informe jurídico preceptivo emitido por el Consejo General del Poder Judicial (CGPJ) sobre el anteproyecto de reforma, que el Instituto califica como el pronunciamiento institucional de mayor alcance sobre infancia producido en España en los últimos años.

El trabajo respalda sin reservas el cambio de paradigma que el órgano de gobierno de los jueces identifica en la reforma: la Lopivi deja de configurarse exclusivamente como una norma de prevención y protección para aproximarse a un estatuto de garantías de los derechos fundamentales de los menores víctimas de violencia, con el interés superior convertido en criterio operativo de decisión y la supresión de la edad como umbral del derecho a ser escuchado.

Sin embargo, el Instituto pone el foco en un elemento que, a su juicio, ha pasado desapercibido: el CGPJ advierte hasta en dos pasajes distintos del mismo documento de que la escucha en condiciones idóneas y la determinación individualizada del interés superior deberían venir respaldadas por un refuerzo de la formación, los medios y los recursos psicosociales, «fundamentalmente de los Institutos de Medicina Legal y Ciencias Forenses».

«El riesgo de esta reforma no es que sea excesiva, es que sea meramente declarativa», sostiene el documento, que alerta de que sin dotación la escucha universal producirá «o trámites vacíos que solo añaden exposición al menor, o incumplimiento material y nuevas dilaciones, precisamente en los procedimientos donde la dilación causa daño irreversible».

EVIDENCIA DE LO QUE FUNCIONA

El Instituto subraya que, a diferencia de otros ámbitos, aquí existe evidencia contrastada sobre la solución. Los territorios que cuentan con servicios de atención integrada tipo Barnahus registran un aumento de las notificaciones, una reducción de los sobreseimientos, una disminución de la duración de los procedimientos y una tendencia al alza de las sentencias condenatorias. La investigación desarrollada sobre expedientes en Cataluña concluye además que la práctica de la prueba preconstituida incrementa la probabilidad de que el caso llegue a juicio y termine con sentencia.

Frente a ello, señala la desigualdad territorial: el modelo se inició en Cataluña en 2020 y hoy conviven proyectos piloto y fases de implementación en Madrid, País Vasco, Navarra, Andalucía, Comunidad Valenciana, Cantabria e Islas Baleares, mientras que en la práctica el niño sigue teniendo que desplazarse al juzgado para ser escuchado.

En cuanto a la magnitud del fenómeno, el informe recuerda que en 2024 se registraron 22.846 denuncias por delitos contra la libertad sexual en España, un 4,68% más que el año anterior y un 66% más que seis años antes, y que alrededor de cuatro de cada diez víctimas son personas menores de edad. Advierte, no obstante, de que estas cifras describen «la punta visible» del problema, ya que según la Encuesta Europea sobre Violencia de Género solo el 13,9% de las víctimas denuncia los hechos.

MEMORIA SENSORIAL Y AUTISMO

El documento incorpora un apartado específico sobre una investigación del Instituto Central de Salud Mental de Mannheim y la Facultad de Medicina de la Universidad de Heidelberg, según la cual las personas con trastorno del espectro autista de alto funcionamiento pueden recordar acontecimientos ocurridos en edades más tempranas que la población neurotípica y con una riqueza significativamente mayor de detalles sensoriales.

A juicio del Instituto, el hallazgo respalda científicamente dos decisiones de la reforma: que la ausencia de relato verbal no equivale a ausencia de recuerdo y que la edad cronológica es un criterio inadecuado para presumir capacidad de recordar. Y añade que, si determinados estímulos sensoriales reactivan con especial intensidad recuerdos tempranos, cada exploración innecesaria constituye «una reexposición neurológicamente activa al daño».

El informe reclama en este punto profesionales con formación específica para atender a menores con diversidad y capaces de interpretar su lenguaje verbal y no verbal, al entender que su interés superior «difícilmente encaja en las medidas legales normalmente aplicables a personas menores neurotípicas».

«PROMESA INCUMPLIDA»

El vicepresidente ejecutivo del Instituto, Jesús Sánchez Lámbas, afirmó que reconocer que un niño «no es un objeto de protección sino un titular pleno de derechos» es «una decisión civilizatoria» que el organismo respalda sin reservas, pero advirtió de que «un derecho reconocido y no dotado es una promesa incumplida».

«Si la ley obliga a escuchar a todos los niños y no hay unidades especializadas, ni profesionales formados, ni espacios adecuados, ni tiempos razonables, lo que habremos construido no será una garantía: será una expectativa frustrada», señaló.

Sánchez Lámbas reclamó un acuerdo de Estado «con calendario y con presupuesto» y un plazo máximo de veinticuatro meses para que «ningún niño de este país dependa del código postal en el que vive para ser escuchado en condiciones dignas, para declarar una sola vez y para que su palabra sea valorada con criterios científicos y no con teorías desacreditadas».

El informe propone diez medidas, entre ellas un plan estatal de refuerzo de los equipos psicosociales forenses, con formación especializada y debidamente acreditada, una cobertura territorial mínima garantizada, el fin del desplazamiento del menor al juzgado, la extensión de la prueba preconstituida más allá de los catorce años y el traslado a la ley procesal de la prohibición de utilizar teorías sin aval científico como el llamado síndrome de alienación parental, en los términos que el propio CGPJ sugiere.

La AIE prevé la primera caída de la demanda de petróleo 2026 y la OPEP la contradice con Ormuz cerrado

He analizado las dos grandes previsiones del mercado petrolero publicadas este mediodía y lo que encuentro es un desajuste inusualmente profundo: la Agencia Internacional de la Energía (AIE) anticipa la primera caída anual de la demanda de petróleo 2026 desde el ejercicio pandémico, mientras la OPEP insiste en que el consumo crecerá. La diferencia entre ambos cálculos supera los dos millones de barriles al día.

La lectura de la AIE apunta a un descenso de 1,6 millones de barriles diarios en 2026, con un recorte de 510.000 barriles diarios respecto a sus propias previsiones de julio. La OPEP, por su parte, reduce su estimación de crecimiento por cuarto mes consecutivo, de 780.000 a 580.000 barriles al día. El desfase entre ambas agencias ronda los 2,2 millones de barriles al día.

Dos lecturas opuestas para 2026

Estas son las cifras exactas que separan a ambos organismos:

  • AIE: caída de 1,6 millones de barriles diarios, primera contracción anual desde 2020.
  • OPEP: crecimiento de 580.000 barriles diarios, cuarto recorte mensual consecutivo desde los 780.000 anteriores.
  • Desfase: casi 2,2 millones de barriles al día entre ambas proyecciones.

El origen de la divergencia está en el estrecho de Ormuz. La AIE recortó su previsión del segundo semestre en unos 550.000 barriles diarios. La OPEP lleva meses defendiendo que la guerra ha hecho menos daño al consumo de lo que calculan los analistas occidentales. Son dos formas de leer el mismo golpe sobre la oferta.

«. La producción mundial alcanzó 101,5 millones de barriles al día en julio, un avance de 2,4 millones frente a junio, pero todavía se sitúa 6,3 millones por debajo de los niveles de hace un año. La producción del Golfo ascendió a 23,9 millones diarios; aun así, las exportaciones regionales cayeron 2,1 millones, hasta 15 millones al día.

El motivo es el cierre efectivo de Ormuz desde principios de julio, que ha desplomado los cargamentos de unos 20 millones de barriles al día a alrededor de 12 millones. Con 8,3 millones de barriles diarios de capacidad del Golfo aún sin operar y sin acuerdo para reabrir la vía marítima ni asegurar el paso por Bab el-Mandeb, la AIE ha vuelto a recortar la oferta prevista para 2026: ahora calcula una caída de 4,3 millones de barriles al día.

Las existencias observadas cayeron 69 millones de barriles en julio, hasta poco menos de 7.900 millones. Desde el inicio de la guerra, los inventarios han perdido 410 millones de barriles.

AIE OPEP previsiones 2026

Por qué la AIE ve un bloqueo y no un colapso

Lo que más me llama la atención no es la divergencia de este año, sino el punto en el que ambos organismos coinciden: 2027. La OPEP espera un crecimiento de la demanda de 2,2 millones de barriles al día el próximo año, por encima de los 1,94 millones que estimaba el mes pasado. La AIE va más lejos todavía: 2,4 millones. Es una inversión llamativa: el organismo más pesimista para 2026 se convierte en el más alcista para 2027.

La razón es conceptual. La AIE interpreta el daño como un bloqueo, no como un colapso: petróleo que no puede llegar a los compradores, no una demanda que haya desaparecido. Por eso, cuanto más profundo sea el agujero de este año, más pronunciada será la salida cuando Ormuz se reabra. Su proyección asume una desescalada: recuperación gradual de los flujos, crecimiento de la oferta de 8,3 millones de barriles al día y paso de un déficit de 1,3 millones a un superávit de 4,6 millones.

El riesgo que los datos no resuelven es evidente. Si el cierre de Ormuz se prolonga más de lo que asume la AIE, la mejora de 2027 quedaría en papel y los inventarios seguirían cayendo. Seguiré de cerca el próximo informe mensual de la agencia y, sobre todo, cualquier señal de reapertura de la ruta o de nuevos ataques a infraestructuras en Bab el-Mandeb.

🌍 El impacto en España y Europa

Para el lector español, la conexión es directa por el precio del crudo. Con el Brent tensionado por el cierre parcial de Ormuz, cada barril adicional se traslada a los carburantes, que mantienen la inflación de la zona euro en tensión. Si la AIE acierta y la demanda se contrae en 2026, la presión sobre los precios podría moderarse hacia final de año; si prevalece el escenario de la OPEP, con consumo al alza y suministro estrangulado, el riesgo inflacionario persistirá. Eso complica la hoja de ruta del BCE, que sigue de cerca los precios energéticos antes de calibrar los próximos movimientos de tipos.

El tejido empresarial español también queda expuesto: el transporte por carretera y la industria intensiva en energía son los más sensibles. La factura energética de las exportaciones, sobre todo las agroalimentarias, puede encarecerse si los fletes y los seguros en la ruta del Golfo continúan disparados.

Bancos canadienses XRP: National Bank y BMO revelan tenencias en ETF ante la SEC

El Banco Nacional de Canadá ha revelado ante la SEC una posición de 43.443 dólares en el fondo cotizado (ETF) de XRP de Bitwise, y Bank of Montreal ha hecho lo propio en una cartera de 303.000 millones de dólares en activos. La banca canadiense acaba de confirmar, con documentos oficiales, que la adopción institucional de los criptoactivos ya no es una promesa.

Los dos bancos canadienses no suelen ocupar titulares en el sector cripto. Sin embargo, sus posiciones han quedado reflejadas en los informes 13F que la SEC exige a los inversores institucionales en Estados Unidos. Se trata de los mismos formularios que utilizan fondos de pensiones, aseguradoras y grandes gestoras para detallar sus participaciones cada trimestre.

Qué ha declarado el National Bank of Canada ante la SEC

La presentación 13F, consultable en el sistema EDGAR de la SEC, es el informe trimestral que los grandes inversores deben entregar al regulador estadounidense. En el caso del banco con sede en Montreal, la posición más llamativa es la de XRP: 3.848 acciones de Bitwise XRP ETF, valoradas en 43.443,92 dólares. La entidad no ha comprado XRP directamente, sino a través de un producto de inversión que replica el precio del activo.

El banco también declara posiciones en bitcoin, ethereum y solana. En concreto:

  • Bitwise XRP ETF: 3.848 acciones, 43.443,92 dólares.
  • Fidelity Wise Origin Bitcoin Fund: 55.644 acciones, 3.070.000 dólares.
  • ProShares Bitcoin ETF: 42.321 acciones, 361.421,34 dólares.
  • Grayscale Bitcoin Trust ETF: 6.831 acciones, 334.719 dólares.
  • Grayscale Bitcoin Mini Trust ETF: 2.596 acciones, 72.662,04 dólares.

En ethereum, la exposición es testimonial: 105 acciones del Grayscale Ethereum Staking ETF. En solana, 498 acciones del Grayscale Solana Staking ETF, de las que no se detalla su valor exacto. Sumando todas las posiciones en fondos de bitcoin, el banco supera los 3,8 millones de dólares.

Más contundente es la apuesta por acciones de empresas del ecosistema cripto. Strategy, la compañía de tesorería de bitcoin fundada por Michael Saylor, aparece con 104,97 millones de dólares. Coinbase figura con 98,47 millones, Block con 28,76 millones y Circle Internet Group con 471.500 dólares. Entre estas cuatro posiciones, la entidad supera los 230 millones de dólares.

La banca canadiense no está comprando criptomonedas como un particular: está tomando posiciones pequeñas, reguladas y con un valor simbólico que todavía no compromete su balance.

Por qué importa que la banca canadiense mire a XRP

Banco Nacional de Canadá XRP

Que un banco tradicional incluya un ETF de XRP en su cartera no es un detalle menor. XRP ha pasado por años de litigios con la SEC y su estatus regulatorio ha sido objeto de debate en Estados Unidos. Verlo dentro de un formulario 13F se interpreta como una señal de normalización. Bank of Montreal también ha informado de tenencias en XRP, en una cartera que supera los 303.000 millones de dólares en activos.

Canadá fue el primer país en aprobar un ETF de bitcoin al contado, en 2021. Desde entonces, sus grandes bancos han ido incorporando exposición de forma gradual. La capitalización de XRP ronda los 63.000 millones de dólares, lejos de los 1,27 billones de bitcoin, pero suficiente para que ninguna gran entidad quiera quedarse al margen.

Una adopción real, aunque todavía simbólica

Conviene leer las cifras con perspectiva. Los 43.443 dólares en XRP son una posición modesta si se compara con los 3,07 millones del fondo de bitcoin o con los 230 millones en acciones de Strategy, Coinbase, Block y Circle. Lo que se aprecia no es una apuesta unilateral por XRP, sino una estrategia de exposición regulada al sector.

Esa lógica es la que ha convertido a los ETF en la puerta de entrada favorita de la banca tradicional. El banco no necesita custodiar bitcoins, ni proteger claves privadas, ni crear un departamento de criptoactivos. Compra una participación en el fondo y la registra en balance, igual que haría con un fondo de deuda soberana.

El riesgo no desaparece, claro. XRP ha estado envuelta en batallas legales con la SEC y su clasificación regulatoria sigue siendo sensible para los comités de inversión. Si el regulador modifica su postura, estos gestos institucionales podrían frenarse con la misma rapidez con la que han llegado.

La próxima cita del 13F, correspondiente al cierre del tercer trimestre, será la prueba. Si las posiciones en XRP crecen, especialmente en Bank of Montreal y en National Bank, dejarán de ser un detalle anecdótico. Pasarán a marcar una tendencia de fondo en la relación entre la banca canadiense y los criptoactivos.

El precio de Solana (SOL) se aferra a los 75 dólares: cae un 74% desde su máximo y el volumen se desploma

Solana cotiza en 76,18 dólares, un 74% por debajo del máximo histórico de 293,41 dólares que alcanzó en enero de 2025. El volumen diario queda además un 11,4% por debajo de la media de 30 días, según el análisis publicado este miércoles por DiarioBitcoin.

El precio de SOL apenas se movió en las últimas 24 horas: abrió en 76,04 dólares y cerró en 76,29, con un máximo intradía de 76,97 y un mínimo de 75,37. Ese rango de 1,60 dólares refleja un equilibrio precario, sin compradores ni vendedores dispuestos a forzar la situación.

La capitalización de mercado del token ronda los 44.380 millones de dólares. El retorno a 52 semanas es del -63,6% y desde el inicio de 2026 acumula una caída del 39,3%, un castigo severo para el quinto activo por valor del mercado.

Qué dicen los números: el precio se estanca

El activo cotiza por debajo de la media móvil simple de 200 sesiones, el indicador que separa una tendencia bajista de largo plazo de un simple bache. Esa referencia está en 82,98 dólares, un 8,2% por encima del precio actual. Las medias cortas de 7 y 30 sesiones, sin embargo, ya están prácticamente iguales en torno a 75 dólares.

El soporte más inmediato se sitúa en 75,37 dólares, el mínimo de la jornada, y el siguiente en 74,20. Por arriba, la resistencia está en 76,97. La interpretación es sencilla: mientras no supere el rango de 75,89 a 76,97, cualquier rebote puede encontrar vendedores rápidos.

El volumen refleja la falta de convicción: 1.370 millones de dólares negociados en 24 horas, un 11,38% menos que el promedio de 1.540 millones de los últimos 30 días. La relación entre volumen diario y capitalización es del 3,09%, por debajo de la media del 3,49%.

El precio ha dejado de caer, pero el mercado no ha vuelto a comprar: sin volumen no hay cambio de tendencia.

Por qué el mercado duda entre acumulación y más caída

La ausencia de noticias específicas sobre Solana deja al token expuesto al sentimiento general del mercado cripto, que sigue en modo de aversión al riesgo. Sin un catalizador propio, los inversores miran a Bitcoin y Ethereum, y ninguno da señales claras de recuperación.

En el escenario central, que los analistas califican como neutral, el precio se movería entre 72 y 80 dólares. Al alza, un rango de 85 a 95. A la baja, de 60 a 70. Son bandas especulativas, pero ilustran la cuestión: sin volumen, ni los alcistas ni los bajistas tienen la sartén por el mango.

Análisis: una corrección severa, no una red rota

Para entender lo que ocurre conviene recordar de dónde viene Solana. En noviembre de 2022, tras la quiebra de FTX, el token llegó a cambiarse por poco más de 8 dólares. No era el mismo proyecto: la red dependía en exceso del ecosistema de Sam Bankman-Fried y la confianza estaba rota. Después vinieron los airdrops de Jito y Jupiter, la recuperación de la actividad en las finanzas descentralizadas (DeFi) y un rally que lo devolvió a tres dígitos.

El ciclo actual es distinto. La caída del 74% desde el máximo de enero de 2025 no se debe a un evento traumático que amenace la seguridad de la red, sino a una compresión de valoraciones en un mercado sin dinero nuevo. Solana sigue siendo una blockchain de capa 1 con tiempos de bloque rápidos y comisiones bajas, pensada para pagos, DeFi y tokens no fungibles (NFT). Lo que falta es demanda.

El riesgo no ha desaparecido, y conviene nombrarlo. La concentración del staking (la delegación de SOL a validadores a cambio de recompensas) en pocos validadores, las paradas de red de 2021 y 2022 y la dependencia de clientes específicos siguen siendo debilidades estructurales. De hecho, el inversor que compra solo porque el precio parece barato se expone a que la lateralidad dure semanas o meses.

De momento, la recomendación de los analistas citados por DiarioBitcoin es mantener posiciones y esperar un cierre diario por encima de 79 dólares con volumen superior a 1.800 millones antes de asumir más riesgo. Los que construyen posiciones de largo plazo podrían mirar la franja de 65 a 70 dólares como zona de acumulación, siempre que la tesis fundamental se mantenga.

La pregunta de fondo no es si 75 dólares es barato. Es si Solana volverá a generar los catalizadores que atraigan flujos institucionales y actividad real. Hasta que eso aparezca, el precio parece destinado a seguir bailando en una franja estrecha.

Ordino Arcalís reunió a más de 250 personas a 2.700 metros de altitud con motivo del eclipse solar

0

Ordino Arcalís reunió a más de 250 personas a 2.700 metros de altitud en Andorra con motivo del eclipse solar

Después del singular fenómeno de la Montaña Solar, visible los días 7 y 8 de agosto en el Pico de Arcalís, la estación volvió a mirar ayer al atardecer hacia el cielo con motivo del eclipse solar, que desde Andorra se pudo contemplar de forma parcial. «Dos citas excepcionales en menos de una semana que han coincidido, además, con las perseidas, una de las lluvias de estrellas más esperadas del año, reforzando el vínculo de Ordino Arcalís con el descubrimiento y la observación de los fenómenos naturales en un entorno privilegiado de alta montaña», explicaron sus responsables.

Para vivir el eclipse, Ordino Arcalís organizó una experiencia especial en el Mirador Solar de Tristaina, a 2.701 metros de altitud, donde más de 250 personas se reunieron para seguir la evolución del fenómeno. Los participantes accedieron a la zona con el telesilla de Creussans y, acompañados por guías de montaña, GMG, y de un guía de interpretación del Mirador Solar de Tristaina, y equipados con gafas homologadas para la observación solar, compartieron una tarde marcada por la expectación frente a uno de los acontecimientos astronómicos del año.

La presencia de nubes condicionó la visibilidad, pero no impidió que el Mirador Solar se convirtiera en un punto de encuentro excepcional para vivir el eclipse y desde uno de los lugares más emblemáticos de Ordino Arcalís.

Desde Andorra, el eclipse fue parcial, aunque de una «magnitud extraordinaria». Alrededor de las 20.27 horas llegó el momento culminante, con cerca de un 99% del disco solar oculto por la Luna. Pese a la nubosidad, el ambiente en el Mirador Solar de Tristaina estuvo marcado por la expectación de los asistentes, que compartieron esta experiencia singular en un escenario de alta montaña especialmente vinculado a la observación del Sol.

La jornada continuó con la apertura excepcional de La Borda de la Coma, que ofreció una cena especial para los participantes que quisieron alargar la velada en la montaña. Una jornada dedicada a la astronomía que aún reservaba un último espectáculo durante la madrugada, coincidiendo con el máximo de actividad de las perseidas.

El eclipse llegó solo unos días después del fenómeno de la Montaña Solar, que los días 7 y 8 de agosto volvió a producirse en el Pico de Arcalís. Alrededor de las 7.37 horas, los primeros rayos del sol atravesaron durante aproximadamente tres minutos el característico agujero natural de la montaña, en una alineación que se produce cada verano y que se ha convertido en una de las singularidades naturales de Ordino Arcalís.

La secuencia astronómica ha ido más allá. La noche del eclipse y la madrugada de este jueves han coincidido con el máximo de actividad de las perseidas, la popular lluvia de estrellas que cada mes de agosto atraviesa el cielo. Este 2026, además, la coincidencia con la luna nueva ha proporcionado unas condiciones especialmente favorables para observarlas en lugares alejados de la contaminación lumínica. El inicio de la observación se ha producido a partir de las 23.00 horas del miércoles, aunque el punto máximo de la lluvia de estrellas ha sido entre las 4.00 y las 6.00 de la mañana de este 13 de agosto.

«La sucesión de la Montaña Solar, el eclipse y las perseidas han convertido este inicio de agosto en una ocasión excepcional para observar el cielo desde Ordino Arcalís. La altitud y el entorno natural de la estación ofrecen un escenario privilegiado para acercarse a estos fenómenos y complementan la oferta habitual de montaña con experiencias que conectan natura, astronomía y territorio».

Por qué los entrenadores recomiendan la sentadilla Kang Squat para mantener piernas fuertes a partir de los 50

La sentadilla Kang Squat se ha convertido en una recomendación recurrente de los entrenadores que buscan piernas fuertes, movilidad y una postura más erguida después de los 50. Combina la sentadilla profunda con la bisagra de cadera y fortalece cuádriceps, glúteos y femorales sin someter la zona lumbar a una carga elevada.

Qué es la sentadilla Kang Squat y por qué encaja a partir de los 50

El ejercicio toma su nombre del entrenador surcoreano de halterofilia Shin-ho Kang, que lo utilizó para mejorar la profundidad de la sentadilla y la flexibilidad de los isquiotibiales. En la práctica une tres patrones: sentadilla, peso muerto rumano y buenos días. Ese encadenamiento convierte el movimiento en un trabajo simultáneo de fuerza y movilidad del tren inferior.

Stephen Moore, health coach y divulgador de longevidad, lo sitúa por encima de casi cualquier ejercicio para mantenerse funcional: ‘si solo pudiera elegir un ejercicio para sentirme útil, elegiría la sentadilla Kang’, ha explicado. Su argumento no va de estética, sino de sostener el cuerpo: cuando la cadena posterior pierde tono, la postura tiende a inclinarse hacia delante.

Aquí está la clave: los músculos que mantienen el torso erguido son los mismos que se activan en cada repetición. La sentadilla profunda y la bisagra de cadera refuerzan la cadena posterior —glúteos, femorales y musculatura lumbar de sostén— y, al mismo tiempo, exigen estabilidad al core para que la espalda no se redondee.

No necesitas una barra cargada. De hecho, la versión asistida con soporte y el peso corporal son el punto de entrada ideal para aprender el patrón y ganar confianza en el rango amplio de movimiento. El movimiento completo no busca repeticiones rápidas ni grandes cargas: la progresión lógica es controlar el rango y después sumar resistencia.

La fuerza del tren inferior y el control de la cadera, más que el peso movido, deciden cuánto se mantiene la postura con los años.

Cómo ejecutar la sentadilla Kang Squat sin cargar la zona lumbar

Ponte de pie con los pies separados a la anchura de los hombros y apoya una mano en un soporte firme o una barra a la altura de la cadera. Si la movilidad del tobillo limita la profundidad, eleva ligeramente los talones con una cuña o discos. Inicia con el peso corporal; después podrás sujetar una pesa rusa o una mancuerna entre las piernas.

Baja a la sentadilla profunda manteniendo las rodillas alineadas con los pies. Desde abajo, lleva la cadera atrás y extiende las piernas sin bloquearlas, notando el estiramiento en los isquiotibiales. El torso queda inclinado hacia el suelo y la espalda se mantiene estable, sin encorvarse.

La transición es lo que da sentido al ejercicio: flexiona las rodillas, deja que la cadera vuelva a bajar y regresa a la posición de sentadilla profunda. Después asciende, controla el equilibrio y repite. Los entrenadores consultados recomiendan series de 10 repeticiones controladas, no con rebote.

📊 La pauta en cifras

  • Dosis de movimiento: 2 a 3 series de 10 repeticiones controladas, con 60-90 segundos de pausa entre series.
  • Cuándo integrarlo: Al inicio de tu rutina de tren inferior o como movilidad activa antes de cargar peso.
  • Calidad a buscar: Prioriza el rango amplio y el control de cadera por encima de la carga; el torso no se redondea.
  • A tener en cuenta: Empieza con peso corporal y usa el soporte hasta dominar la transición de sentadilla a bisagra.

El criterio del consultor: para quién funciona y qué no esperar

La popularidad del Kang Squat no surge de un laboratorio, sino de la experiencia de entrenadores que trabajan con personas a partir de los 50. Es una variante que encaja con la lógica de la longevidad activa: menos impacto articular, más control postural y una combinación de de fuerza y movilidad en un solo gesto.

A la hora de compararlo con la sentadilla clásica o la prensa, el matiz es el recorrido sin compresión lumbar. No esperes un estímulo de hipertrofia máxima ni un sustituto de la cuota de fuerza pesada si entrenas con barra. El valor está en la repetición limpia y en la transferencia al gesto de levantarse, caminar y mantenerse erguido.

Por eso encaja casi cualquier nivel: el soporte reduce la exigencia de equilibrio, el peso se ajusta en función de la técnica y la progresión natural es añadir carga solo cuando la cadera se mueve sin tirones. A efectos prácticos, es una herramienta de mantenimiento, no un atajo.

Si ya entrenas fuerza dos o tres veces por semana, suma este movimiento como activación o trabajo accesorio. Si vienes de un parón, úsalo dos días no consecutivos para reconstruir la confianza en la profundidad de la sentadilla. La constancia decide más que la intensidad. La información es divulgativa y no sustituye el criterio de un profesional del ejercicio.

⚡ Rutina de Optimización Diaria

  • Prueba la transición hoy: Con una silla o un soporte firme, realiza 2 series de 8-10 repeticiones solo con peso corporal, sin prisas.
  • Revisa tu cadera: Grábate desde un lateral una serie corta y confirma que la espalda no se encorva al pasar de sentadilla a bisagra.
  • Progresa en dos semanas: Si dominas el rango, añade una pesa rusa ligera entre las piernas y mantén el control en la bajada.

El ron celebra su Día Internacional como una de las grandes categorías de espirituosos en España

0

El ron representa el 15,3% de las ventas de bebidas espirituosas en volumen en España, lo que lo sitúa como la cuarta categoría del mercado, por detrás de los licores, el whisky y la ginebra, según los datos del último Informe Socioeconómico de Espirituosos España, patronal del sector de bebidas espirituosas en España.

La relevancia del ron se enmarca en un sector que comercializó 173 millones de litros de bebidas espirituosas en España durante 2025 y generó una aportación económica y fiscal total de 7.050 millones de euros. De esta cantidad, 4.575 millones correspondieron a la contribución económica directa, indirecta e inducida de la cadena de valor.

Coincidiendo con el Día Internacional del Ron, que se conmemora cada 16 de agosto, Espirituosos España puso en valor «la tradición, la diversidad y la cultura que rodean a esta bebida, estrechamente vinculada a la hostelería y a la coctelería.

En España, esta bebida cuenta con una expresión propia en Canarias a través del Ronmiel de Canarias, protegido por una Indicación Geográfica y elaborado a partir de ron, aguardiente de caña o sus destilados y miel.

El director ejecutivo de Espirituosos España, Bosco Torremocha, destacó que el ron representa “mucho más que una categoría de bebidas espirituosas” y subrayó que alrededor de este producto existe una cadena de valor formada por productores, distribuidores, profesionales de la hostelería y ‘bartenders’ que contribuyen a trasladar al consumidor una cultura basada en la calidad y el disfrute responsable.

La versatilidad del ron lo ha convertido también en uno de los protagonistas de la coctelería internacional y en la base de recetas tan conocidas como el mojito, el daiquiri, la piña colada o el Cuba Libre.

Con motivo de esta fecha, Espirituosos España recordó que la calidad de un cóctel no depende de aumentar la cantidad de alcohol, sino de utilizar buenos ingredientes, respetar las recetas y sus medidas y mantener unas pautas de consumo responsable. La Federación recomendó, además, disfrutar despacio, acompañar el consumo con alimentos y alternarlo con agua y otras bebidas sin alcohol.

Asimismo, insistió en que las bebidas alcohólicas están destinadas exclusivamente a adultos y que el consumo debe ser siempre cero en menores, durante el embarazo y la lactancia y al volante.

Navantia empleo ingenieros: 131 plazas con contrato indefinido y sueldo de hasta 35.200 euros

Navantia lanza 131 plazas de empleo para ingenieros con sueldos de hasta 35.200 euros.

La compañía pública abre una vía de entrada con contrato indefinido en sus astilleros y oficinas de Madrid. El atractivo es doble: estabilidad laboral y una horquilla salarial que, en los perfiles junior, arranca en 29.644,47 euros brutos brutos anuales.

Por qué Navantia saca ahora 131 plazas de ingenieros y técnicos

La oferta responde a la necesidad de personal cualificado para los programas de construcción naval y defensa de la compañía. Según las vacantes publicadas en el portal de empleo de Navantia, los puestos se reparten entre los astilleros de Puerto Real, San Fernando, Cádiz, Ferrol y Cartagena, más un bloque de oficinas centrales en Madrid.

En total, son 131 plazas orientadas a perfiles de ingeniería y técnicos, con especial peso de la ingeniería junior y de especialistas en ciberseguridad, compras y jefatura de obra.

Perfiles con más vacantes

  • Ingeniero junior para talleres de acero y armamento, desarrollo e integración HW, jefatura de obras y compras.
  • Ingeniero especialista en ciberseguridad, arquitectura OT, electricidad y control, pruebas eléctricas o producción de hidrógeno.
  • Titulado superior junior para compras y presupuestos.
  • Responsable de seguridad industrial para la Bahía de Cádiz.

El contrato indefinido en una empresa pública con carga de trabajo ligada a defensa ofrece una estabilidad difícil de igualar en la ingeniería privada.

Requisitos para presentarse

El filtro principal es académico: Navantia exige titulación universitaria especializada en el campo concreto de la vacante. No se publica un único grado válido, sino que cada puesto detalla su propia especialidad.

  • Titulación universitaria relacionada con la vacante: ingeniería naval, industrial, eléctrica, de telecomunicaciones o similar.
  • Disponibilidad para jornada a turnos o en cualquiera de las modalidades que contempla el convenio colectivo de Navantia.
  • Valorable experiencia previa, aunque varias posiciones están abiertas a perfiles junior.
  • La fuente no detalla límite de edad ni requisito de nacionalidad; las condiciones se confirman en la entrevista.

Cómo es el proceso de selección y qué sueldo puedes esperar

No se trata de una oposición clásica, sino de un proceso de selección de personal laboral. La candidatura se gestiona online: se localiza la oferta, se revisan los requisitos y se envía el currículum desde la propia web de Navantia.

La referencia salarial más clara aparece en las vacantes de ingeniero junior para talleres de acero y armamento: entre 29.644,47 y 35.202,91 euros brutos anuales. En el resto de posiciones, el sueldo no se publica y se comunica en la entrevista. La compañía avisa de que la jornada puede ser a turnos, un matiz relevante para conciliar o planificar traslados.

Lectura Merca2: una oportunidad real con condiciones a vigilar

El contrato indefinido es el principal argumento de esta convocatoria. Para un ingeniero junior, una horquilla de partida por encima de los 29.000 euros brutos se sitúa en la banda media del sector industrial, con la ventaja de que Navantia arrastra carga de trabajo vinculada a programas de defensa y naval. Eso reduce, aunque no elimina, el riesgo de ajustes cíclicos.

Sin embargo, la letra pequeña importa. Muchas vacantes no publican salario, y el candidato solo conocerá la cifra exacta en la entrevista. Además, la disponibilidad para turnos o cambios de centro puede ser un requisito real, especialmente en astilleros con picos de producción. El perfil con más papeletas es el ingeniero con especialización técnica clara y flexibilidad geográfica hacia Cádiz, Ferrol, Cartagena o Madrid.

Mi recomendación en Merca2: revisa bien cada vacante, no solo el titular de la oferta. Un contrato indefinido en Navantia es una oportunidad sólida, pero conviene llegar a la entrevista sabiendo qué horquilla salarial defiendes y qué disponibilidad estás dispuesto a asumir.

📨 Cómo presentar la solicitud

La inscripción se realiza online desde el portal de empleo de Navantia y no exige tasa de examen.

  1. Paso 1: Accede al portal de empleo de Navantia y filtra por puesto y ubicación.
  2. Paso 2: Revisa la descripción de la vacante y comprueba que cumples el título y los requisitos.
  3. Paso 3: Pulsa en ‘enviar candidatura ahora’.
  4. Paso 4: Crea una cuenta o inicia sesión con tu correo electrónico y clave.
  5. Paso 5: Adjunta el currículum, confirma el envío y guarda la evidencia de la candidatura.

📋 Ficha de la Convocatoria

  • Organismo / País: Navantia (empresa pública española).
  • Número de plazas: 131 plazas de ingeniería y perfiles técnicos.
  • Sueldo estimado: De 29.644,47 a 35.202,91 euros brutos anuales en perfiles junior; resto según vacante.
  • Fecha límite de inscripción: No especificada; convocatoria abierta en el portal de empleo.
  • Dónde inscribirse: Portal de empleo de Navantia (www.navantia.es).

El sector telco europeo defiende que una competencia sostenible exige equilibrar precios, inversión e innovación

0

El sector de las telecomunicaciones en Europa reclama un enfoque de competencia que tenga en cuenta no solo los precios al consumidor, sino también la capacidad de inversión y el desarrollo tecnológico a largo plazo.

Explican que el modelo competitivo europeo ha priorizado tradicionalmente la reducción de precios, lo que ha favorecido la accesibilidad de los servicios, pero ha limitado la rentabilidad del sector y su capacidad para financiar nuevas infraestructuras digitales. Esta situación ha contribuido a un menor ritmo de inversión en comparación con otras regiones.

En este contexto, las compañías del sector defienden que la sostenibilidad competitiva pasa por equilibrar los objetivos de precios con la necesidad de generar retornos suficientes que permitan seguir desplegando redes avanzadas y desarrollar tecnologías clave como el 5G, el cloud, la inteligencia artificial o la ciberseguridad.

En una declaración conjunta, Orange y Deutsche Telekom defendieron que alcanzar un «tamaño crítico» es una condición necesaria para impulsar el crecimiento, la competitividad y la inversión tecnológica. En la misma línea, el presidente de Telefónica, Marc Murtra, ha defendido en más de una ocasión que Europa se encuentra en una «era de escala» y que, si quiere desarrollar tecnología propia y competir con Estados Unidos y China, necesita construir esa escala industrial y tecnológica.

El debate se produce en un momento en el que las asociaciones europeas del sector y la propia Comisión Europea reconocen que la fragmentación del mercado limita la capacidad de los operadores para invertir e innovar. El sector considera que avanzar hacia un modelo más equilibrado permitiría reforzar la competitividad global de las empresas europeas.

En este escenario, la revisión del marco regulatorio se plantea como un elemento clave para asegurar un entorno en el que la competencia, la innovación y la inversión puedan desarrollarse de manera sostenible, garantizando el crecimiento del ecosistema digital europeo en los próximos años.

Tercer corte de luz de Red Eléctrica a la industria en un mes: precio en máximos de 211 euros

Red Eléctrica volvió a interrumpir el suministro a la gran industria con el precio en 211 euros por megavatio hora. Es el tercer corte en menos de un mes, según OkDiario, y llegó el día previo al eclipse solar.

El corte se produjo en las horas centrales del día, cuando la demanda industrial y la climatización doméstica coinciden con una generación eólica y solar por debajo de lo esperado. La coincidencia con el eclipse de este 12 de agosto no es casual: restó producción fotovoltaica justo en la franja de mayor demanda.

Se trata del tercer episodio en menos de un mes. La gran industria, que opera con contratos de suministro estables y participa en el servicio de interrumpibilidad a cambio de una retribución, ha vuelto a quedarse sin red cuando el sistema no logra cubrir la punta de demanda. Cada interrupción implica una parada forzada en procesos que no siempre pueden detenerse sin costes.

Un sistema al límite por la caída renovable

El precio de 211 euros por megavatio hora marca un máximo del ejercicio. Es un nivel que dispara el coste energético de la industria no cubierta por contratos a largo plazo. La cifra superó con claridad los umbrales que activan las alertas del operador.

La causa que recoge OkDiario apunta a un fallo de cobertura renovable en un día de alta demanda. La eólica produjo menos de lo previsto y la solar no compensaba en las primeras horas de la tarde. Con el almacenamiento limitado, el sistema tuvo que recurrir a la interrumpibilidad industrial para evitar un desbalance mayor.

Este tipo de situaciones activa un protocolo conocido: Red Eléctrica, como gestor técnico, ordena la interrupción a los grandes consumidores adheridos al servicio. A cambio, las empresas reciben una retribución fija. El problema es que, cuando los cortes se repiten, el coste operativo de de las paradas no previstas puede superar con creces esa compensación.

El tercer parón en un mes convierte una herramienta de emergencia en un coste estructural para la industria.

La repetición de cortes en tan poco tiempo ya no es un aviso técnico. Es un patrón.

Impacto en la gran industria y coste del ajuste

La industria electrointensiva es la primera afectada. Siderurgia, cemento, química básica y alimentación en frío, no pueden detener su actividad en minutos sin dañar equipos o perder lotes de producción. La interrumpibilidad es un recurso de emergencia, no un instrumento de gestión ordinaria.

El riesgo es doble. Por un lado, el coste directo de cada parada: rearme de maquinaria, pérdida de producto en proceso y horas de personal. Por otro, el deterioro de la confianza industrial. Si los cortes se normalizan, las decisiones de inversión en nueva capacidad productiva se trasladan a mercados con suministro más previsible.

El precio de 211 euros no es un dato aislado. Es el síntoma de un sistema que depende cada vez más de recursos no gestionables cuando no hay viento ni sol. La sincronización de los precios con la disponibilidad renovable es estructural. Cuando la meteorología no acompaña, el margen de seguridad se estrecha.

Un símbolo de los desajustes estructurales

Hay una lectura de fondo que conviene no ignorar. La transición energética ha multiplicado la capacidad renovable instalada, pero no ha resuelto el problema de la gestionabilidad. La solar y la eólica aportan megavatios cuando el tiempo lo permite. El almacenamiento aún no tiene escala para cubrir varias horas seguidas de caída renovable en un día de alta demanda.

No se trata de demonizar a las renovables. El sistema las necesita y son la principal baza para reducir el precio medio de la electricidad. La cuestión es que la seguridad del suministro no puede sostenerse solo sobre recursos intermitentes. Los ciclos combinados de gas, la hidráulica de bombeo y las baterías son el colchón que evita los desbalances. Cuando ese colchón se agota, paga la industria.

He seguido de cerca la evolución del servicio de interrumpibilidad en los últimos años. Hace una década, los cortes a la gran industria eran rarísimos y se activaban en situaciones extremas. Hoy se repiten con una cadencia que ya no parece excepcional. El cambio climático intensifica las olas de calor, la demanda de climatización sube y los precios máximos se parecen cada vez más al nuevo patrón de verano.

El eclipse de hoy es anecdótico en lo astronómico y decisivo en lo energético. Resta producción fotovoltaica en plena punta de demanda. Pero el desajuste de fondo no lo explica un fenómeno de unas horas. Lo explican el enorme parque fotovoltaico español, que desaparece de la ecuación en cuanto cae el sol, frente a una capacidad de almacenamiento que todavía ronda cifras muy inferiores.

Red Eléctrica está obligada a mantener el equilibrio en todo momento. No puede dejar caer la frecuencia del sistema, y la interrumpibilidad es una de las pocas herramientas rápidas que tiene. El dilema es si conviene seguir construyendo más renovables sin acelerar a la vez el almacenamiento y las interconexiones. La respuesta no es técnica: es política y de calendario.

La próxima prueba llegará con el cierre del verano y las primeras borrascas atlánticas. Si el sistema resiste sin nuevos parones, el episodio quedará como un aviso. Si se repite en otoño, habrá que revisar los incentivos al almacenamiento y el diseño del mercado de ajuste. El tiempo no es un aliado.

Las tiendas de JD Sports en España: la cadena roza los 140 locales y crea 100 empleos en su expansión

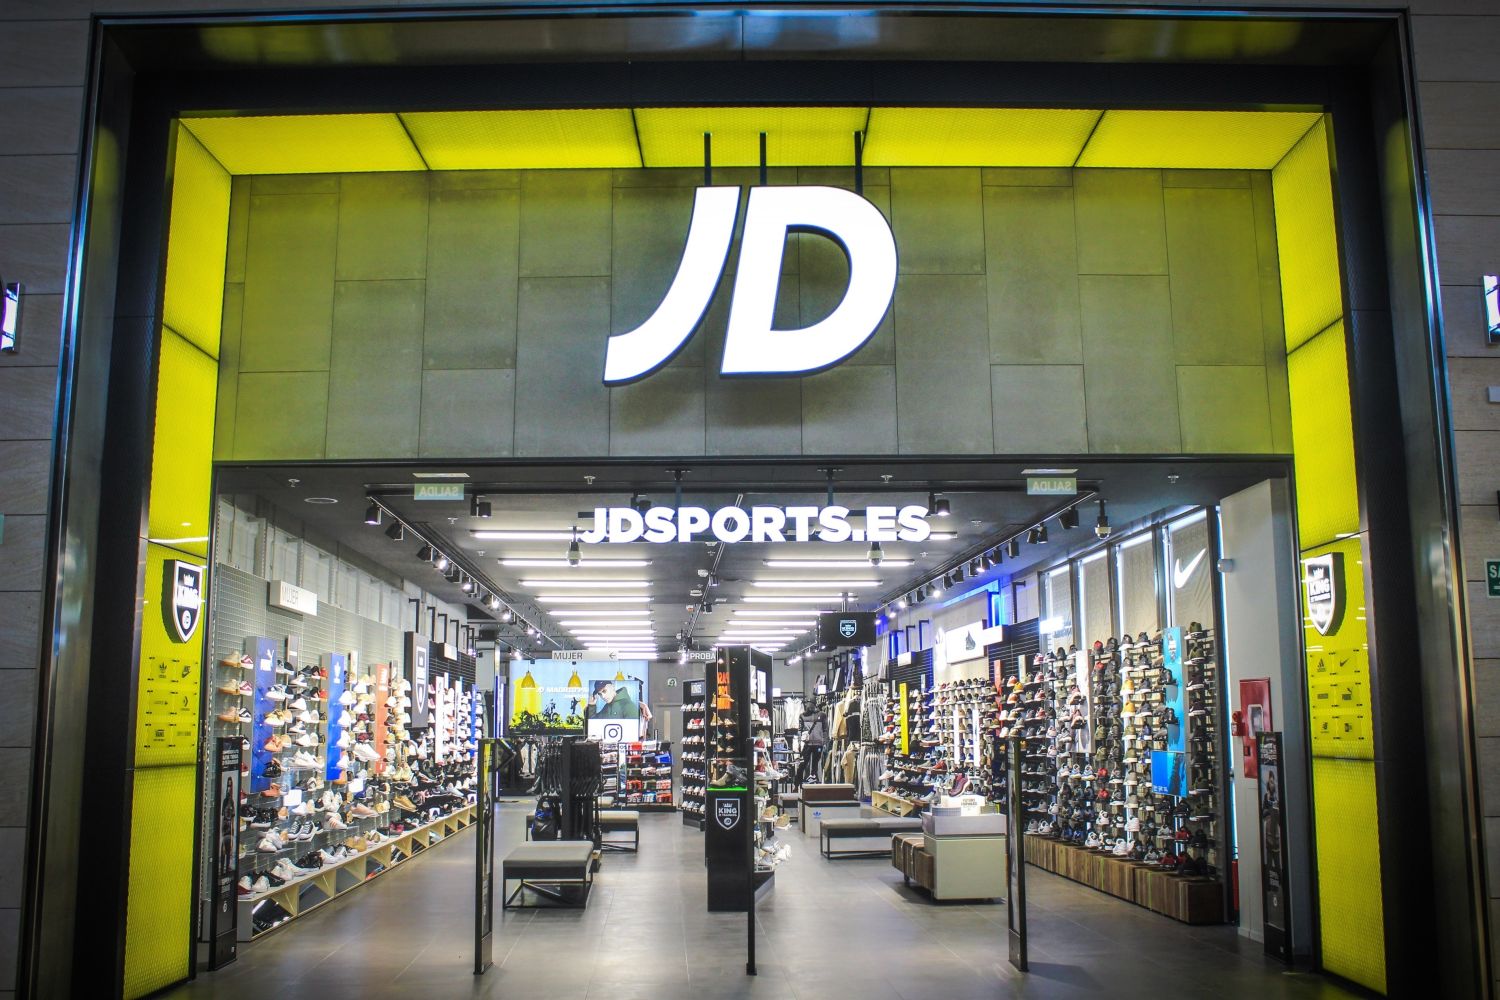
JD Sports roza las 140 tiendas en España y crea 100 empleos en su nueva ofensiva comercial. La cadena británica de moda urbana añadirá más de 2.300 metros cuadrados y un centenar de puestos de trabajo, intensificando la competencia en el retail deportivo y ampliando las opciones de compra para el consumidor.

Las cifras de la expansión: 138 tiendas y 3.100 empleados

El plan de JD Sports contempla alcanzar los 138 establecimientos a principios de 2027, tras varias aperturas, ampliaciones y reformas en enclaves estratégicos. Con el impulso actual, la compañía superará los 3.100 empleados en España, lo que consolida su apuesta por un modelo de tiendas de mayor tamaño —la media ronda los 400 metros cuadrados— y una experiencia de compra más diferencial.

La dirección europea de la firma subraya que el crecimiento seguirá, aunque a un ritmo más selectivo después de varios años de expansión a doble dígito. El objetivo pasa por ganar cuota en el segmento de moda urbana con una oferta ampliada de marcas como Nike, adidas, Puma o New Balance, y una mayor conexión con el cliente.

Dónde abrirá JD Sports sus nuevas tiendas

Una de las operaciones más llamativas es la apertura en el centro comercial Príncipe Pío (Madrid), que será la única tienda de la cadena en España situada dentro de una estación ferroviaria. Contará con 706 metros cuadrados y creará 24 empleos. También se suman una segunda tienda en Valladolid y el desembarco en La Línea de la Concepción (Cádiz), en el complejo Alcaidesa Marina Ocio & Shopping, que aspira a captar una zona de influencia de unas 280.000 personas incluyendo Gibraltar.

En paralelo, la cadena ha reabierto su tienda en el centro comercial La Maquinista (Barcelona) tras una reforma integral. El nuevo espacio supera los 900 metros cuadrados y se consolida como uno de los activos clave de la marca en la ciudad, junto a su flagship de Portal de l’Àngel. La hoja de ruta inmediata incluye también una nueva apertura en Bilbao a principios de 2027.

📊 La comparativa de un vistazo

UbicaciónTipo de movimientoSuperficieEmpleos generados
Príncipe Pío (Madrid)Nueva apertura706 m²24
ValladolidSegunda tienda en la ciudadN.D.N.D.
La Línea (Cádiz)Desembarco en Alcaidesa MarinaN.D.N.D.
La Maquinista (Barcelona)Reapertura tras reformaMás de 900 m²N.D.
BilbaoApertura prevista en 2027N.D.N.D.

La expansión de JD Sports no solo suma tiendas: refuerza la presión competitiva que acaba beneficiando al bolsillo del comprador de moda deportiva.

Más competencia, más opciones de precio para el consumidor

El desembarco de JD Sports en ubicaciones de alto tráfico y su apuesta por formatos amplios coinciden con la fiebre por la moda urbana y el calzado deportivo. Este movimiento se traduce en en una mayor competencia que, a la larga, suele presionar los precios a la baja y elevar la calidad de la experiencia en tienda. Para el consumidor, la llegada de un operador que compite codo con codo con Inditex, Decathlon o Sprinter significa más puntos de venta donde comparar producto, probarse y acceder a lanzamientos exclusivos.

El foco en tiendas de más de 400 metros cuadrados y la renovación de espacios como La Maquinista apuntan a un modelo experiencial que va más allá del mero expositor de zapatillas. Detrás hay también una apuesta por el empleo local: las nuevas aperturas suman casi un centenar de puestos, buena parte de ellos en ciudades medias donde el comercio presencial sigue siendo motor de actividad. El dato de empleo y la capilaridad territorial —con 26 tiendas en Andalucía, 18 en Madrid y 7 en el País Vasco— confirman que la cadena británica no se limita a las grandes capitales.

🛒 El Veredicto de Compra

  • Compara antes de comprar: Con la expansión de JD Sports y la competencia en el retail deportivo, tienes más opciones para buscar el mejor precio. Consulta la web de varias cadenas antes de decidirte.
  • Aprovecha la cercanía: Las nuevas tiendas facilitan las devoluciones, el cambio de talla y la prueba del producto. No renuncies a esa ventaja si compras online: verifica la política de devolución gratuita en tienda física.
  • Valora la experiencia en tienda: Los formatos más amplios y renovados ofrecen una experiencia de compra diferencial. Probar el calzado y ver la oferta completa puede evitar compras equivocadas y ahorrarte dinero a largo plazo.

Michael Saylor publica un modelo de crédito que revela el precio de Bitcoin que rompe la deuda de Strategy

Michael Saylor publicó este martes un modelo de crédito para Strategy que asigna a cada bono y acción preferente un nivel de riesgo y un precio mínimo de Bitcoin. La herramienta responde a una pregunta que hasta ahora nadie medía con tanta claridad: cuántos bitcoins respaldan cada dólar de deuda.

Según los datos recogidos por BeInCrypto, Strategy cerró el segundo trimestre con 843.775 bitcoins en tesorería. Su balance aún arrastra 6.710 millones de dólares en notas convertibles y varias series de acciones preferentes. El modelo somete esas obligaciones a una sola hipótesis: un retorno anual de Bitcoin del 10%.

El modelo de crédito, traducido a lenguaje de bonos

Con ese retorno de referencia, cada instrumento recibe un diferencial de crédito, una calificación y una lectura de garantía. La presentación utiliza el vocabulario de la renta fija tradicional para separar los niveles: grado de inversión, alto rendimiento y riesgo. Es un movimiento deliberado. Ninguna agencia importante califica los convertibles ni las acciones preferentes de Strategy, así que Saylor ha construido su propio sistema de puntuación.

Esa elección permite comparar los papeles de Strategy con bonos corporativos convencionales. Los gestores de fondos pueden situar la deuda de la empresa junto al crédito tradicional, en lugar de verla como un instrumento opaco ligado a Bitcoin. El panel amplía el trabajo iniciado en julio, cuando la empresa ya mostraba un retorno de referencia anual del 10,8% como coste total de la deuda.

Sin embargo, los precios mínimos son la parte más delicada. Cada piso marca el nivel de Bitcoin por debajo del cual un instrumento concreto deja de estar colateralizado. Con BTC cotizando cerca de 63.758 dólares, un 49% por debajo del récord de 126.080 dólares de octubre de 2025, el margen es estrecho.

Precios mínimos: el termómetro de la deuda de Strategy

La distancia entre el precio actual y cada suelo se convierte en un indicador de solvencia casi en tiempo real. Strategy dispone de 3.750 millones de dólares en efectivo, suficiente para cubrir aproximadamente 2,1 años de pagos de intereses y dividendos. Los dividendos preferentes acumulados suman ya 1.060 millones de dólares.

El piso de Bitcoin no es una promesa de revalorización: es el número exacto en el que la deuda de Strategy deja de estar cubierta.

Ese colchón no ha impedido que la empresa utilice su tesorería para defender la estructura de capital. En agosto, Strategy recurrió a nuevas ventas de Bitcoin para financiar la recompra de acciones preferentes STRC, un valor de tipo variable con un nominal de 100 dólares. Saylor mantiene su objetivo de que STRC vuelva a los 100 dólares.

Por qué importa a los inversores y qué señales vigilar

El panel de Saylor tiene una virtud incómoda: convierte un debate de opinión en un dato. Los inversores que antes discutían si las acciones preferentes de Strategy podían soportar 2026 ahora tienen un número concreto para medir el riesgo. Esa transparencia obliga a mirar el precio de Bitcoin de otra forma. Si BTC pierde los niveles que fijan los pisos, la lectura ya no es una simple corrección: es una pregunta de solvencia sobre parte de la estructura de capital.

Conviene recordar qué ha pasado con las tesorerías corporativas que mezclaron deuda y bitcoin. Durante el ciclo de 2020-2022, Strategy sobrevivió a caídas profundas porque los vencimientos eran largos y la narrativa de escasez funcionaba. La diferencia ahora es que hay más instrumentos, dividendos preferentes acumulados y una liquidez que se vigila con más lupa. Aquella no es esta.

Los críticos sostienen que las métricas de Strategy favorecen el rendimiento real de Bitcoin. Los precios mínimos publicados por Saylor muestran la otra cara: el nivel exacto en el que se rompe la estructura de capital. El margen entre 63.758 dólares y los pisos se ha convertido en el dato que separa la confianza del riesgo.

Dejémoslo en un ‘ya veremos’.

Rallo: la rebaja de impuestos de Trump evidencia que España grava la inflación

Donald Trump busca reconectar con su base republicana de cara a las elecciones de medio término de noviembre y, según Juan Ramón Rallo, una de las cartas que podría jugar es una reforma fiscal que, en su opinión, es de las más sensatas, justas e inteligentes que se podrían aprobar en la economía estadounidense. La idea de fondo es tan simple como ambiciosa: que las ganancias de capital tributen solo cuando exista una ganancia real, no meramente nominal.

Para explicar el desajuste, Rallo propone un ejemplo con acciones de Nike. Un inversor que compró títulos en 2013 por unos 27 dólares y los vende en 2026 por 40 dólares obtiene una plusvalía nominal de 13 dólares por acción, equivalentes a una rentabilidad del 48%. A primera vista, hay una ganancia que el fisco puede gravar.

La realidad es más incómoda. Según el economista, la inflación acumulada en Estados Unidos entre 2013 y 2026 es también del 48%. Dicho de otro modo, los 40 dólares de 2026 equivalen aproximadamente a los 27 dólares de 2013 en términos de poder adquisitivo. No hablamos de enriquecimiento real sino de mantenerse a flote, mientras el dólar perdía valor.

Pese a ello, los sistemas fiscales estadounidense y español gravan la ganancia nominal. Rallo recuerda que en Estados Unidos el tipo sobre plusvalías puede alcanzar el 20% y en España hasta el 30%. Para una inversión de un millón de dólares que se vende por 1,5 millones, la factura fiscal rondaría los 100.000 dólares en EE. UU. y unos 150.000 en España, aunque el poder adquisitivo no haya mejorado.

El espejismo de la ganancia nominal

La paradoja que describe Rallo parte de una premisa falsa: asumir que una revalorización nominal equivale siempre a una ganancia. Si los precios se multiplican por diez y los salarios por dos, nadie diría que el trabajador se ha enriquecido, sino que ha perdido poder de compra. Con las plusvalías, sostiene el economista, ocurre exactamente lo mismo.

El resultado es que los Estados cobran impuestos sobre la inflación que ellos mismos generan. La ventaja de quien emite moneda —el señoreaje— no es una ganancia del inversor, pero la fiscalidad actual la trata como si lo fuera. Esa es la distorsión central que Rallo señala en su análisis.

‘Nos cobran impuestos sobre la inflación que esos mismos Estados generan, como si la inflación fuera una ganancia del inversor, cuando en realidad es una ganancia que ha experimentado el Estado.’

— Juan Ramón Rallo

La reforma que, según Rallo, plantea Donald Trump va directa a esa anomalía. En lugar de gravar la plusvalía nominal, el impuesto se calcularía sobre la ganancia real, descontando la inflación acumulada durante el tiempo de tenencia del activo. En el ejemplo de Nike, un contribuyente estadounidense pasaría de pagar 100.000 dólares a pagar cero. Y no por un trato de favor, subraya, sino porque no hubo enriquecimiento real.

Cómo funcionaría la propuesta de Trump

El escenario puede ser todavía más sangrante. Si un inversor obtiene una rentabilidad nominal inferior a la inflación, hoy pagaría impuestos habiendo perdido dinero en términos reales. La reforma evitaría, en palabras de Rallo, maltratar de esta manera a las inversiones de capital.

El economista vincula la propuesta con un contexto de financiación apremiante. La economía estadounidense necesita captar ahorro adicional, tanto por las emisiones de deuda del Tesoro como por los elevados gastos de las grandes compañías del sector de inteligencia artificial. Varias de ellas estarían planteando salir a bolsa para financiar sus planes, argumenta Rallo. Mejorar el trato fiscal al capital incentivaría que más ahorro fluyera hacia esas rondas de captación.

Una lectura incómoda para España

La cuestión no se queda al otro lado del Atlántico. Rallo sostiene que la misma lógica se aplica a los contribuyentes europeos y españoles. En España las plusvalías también se calculan sobre valores nominales, de modo que la inflación puede convertir una no-ganancia en un impuesto efectivo. La inflación actúa como recargo silencioso sobre las rentas del capital.

A su juicio, una reforma como la que plantea Trump debería llegar también a España, y no limitarse a las rentas del capital. Las rentas del trabajo, afirma, están igualmente maltratadas por el mismo motivo: se tributa sobre incrementos nominales que no siempre implican una ganancia real. La propuesta, matiza, no elimina la discusión sobre cuánto debe recaudar el Estado, sino que corrige la base de cálculo para no castigar la inflación como si fuera renta.

La intuición es poderosa: si el Estado es responsable de la depreciación de la moneda, pedirle al inversor que pague por ella como si hubiera ganado algo es, cuando menos, discutible. La reforma que describe Rallo no es un simple ajuste técnico, sino una forma de alinear la fiscalidad con la capacidad económica real. Queda por ver si la propuesta prospera en Estados Unidos y si el debate salta a Europa.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Julio irregular para las cotizadas de la Comunidad Valenciana: el trío alicantino sufre fuertes pérdidas

0

Las diez cotizadas de la Comunidad Valenciana cerraron julio con una capitalización conjunta de 88.061 millones de euros, un 19,37% más que al cierre de 2025. El dato contrasta con el brillo del Ibex 35, que el 4 de agosto superó por primera vez en su historia los 20.000 puntos.

El IBEX 35 toca los 20.000 puntos mientras las cotizadas valencianas viven otra realidad

Solo CaixaBank pertenece al selectivo entre la decena de valores autonómicos. El banco presidido por Tomás Muniesa avanzó un 20,25% entre enero y julio, al pasar de 10,445 a 12,560 euros por acción. Su capitalización creció un 19,46%, hasta 87.652 millones, pese a una ligera reducción del número de títulos en circulación. La entidad marcó máximos históricos en 13,300 euros el 23 de julio, tras tocar mínimos anuales de 9,806 euros el 13 de marzo.

El resto del panorama valenciano es más modesto y, sobre todo, más heterogéneo. Endurance Motive repuntó solo un 0,59%, aunque su capitalización subió un 10,83% por el aumento de acciones en circulación. Substrate Artificial Intelligence se disparó un 84,57% en valor de mercado, hasta 23,40 millones, pero el precio de la acción apenas se movió un 1,84%: el incremento de capital fue la clave. Veracruz Properties y Libertas 7 ofrecieron tablas, con muy poca negociación en el caso de la socimi gandiense.

Umbrella Global Energy cedió un 7,06%, mientras que Soluciones Cuatroochenta avanzó un 16,13%, quedando cerca de sus máximos históricos de noviembre de 2021. La tecnológica de La Plana registró un Ebitda de 4,1 millones en 2025, un 28% más, y mantiene un plan estratégico que contempla 70 millones de ingresos en 2030.

La diversidad de comportamientos no es anómala en el Mercado Continuo y el BME Growth. Como suele ocurrir con las pequeñas y medianas cotizadas españolas, la liquidez es escasa, los multiplicadores no siempre reflejan fundamentales y las ampliaciones de capital distorsionan cualquier comparación directa. Este julio irregular lo confirma con crudeza.


La subida de la capitalización conjunta no siempre implica revalorización para el accionista: en varios valores valencianos responde a emisiones de nuevas acciones.

CF Intercity encabeza las caídas del trío alicantino en BME Growth

El llamado trío alicantino —CF Intercity, FacePhi Biometría y Vanadi Coffee— concentra los peores registros del semestre en la bolsa provincial. El análisis de Alicante Plaza detalla el desplome del primer club de fútbol español cotizado: CF Intercity cedió un 57,23% entre enero y julio, al pasar de 0,0724 a 0,0292 euros por título. La cotización roza los mínimos desde su debut en el antiguo MAB en octubre de 2021 a 1,20 euros.

La paradoja es que la capitalización de Intercity subió un 30% por el incremento de títulos en circulación, que se triplicaron. Ese patrón, repetido en el ejercicio anterior, diluye con fuerza a los accionistas previos. FacePhi y Vanadi Coffee no reciben en el análisis original el mismo nivel de desglose, pero su mera inclusión en el balance ya anticipa un desempeño negativo en la comparativa autonómica.

Para los inversores minoristas que siguen el BME Growth, la lección es incómoda: una cotización a la baja puede convivir con una capitalización al alza si la empresa emite papel sin crear valor operativo proporcional.

bolsa Alicante

La dilución, principal distorsión en las cotizadas valencianas

He revisado caso a caso las diez fichas y hay un hilo conductor: el precio de la acción y la capitalización no siempre cuentan la misma historia. Endurance Motive sube un 10,83% en valor bursátil gracias a un aumento del 10,18% de sus títulos; Substrate Artificial Intelligence eleva su capitalización un 84,57% con un incremento del 81,23% en acciones; Umbrella Global Energy crece casi un 5% en capitalización pese a ceder un 7,06% en precio. Todo responde a ampliaciones, convertibles o aportaciones en especie.

No es un fenómeno nuevo, pero en el BME Growth valenciano se ha vuelto estructural. Las compañías con necesidades de financiación recurren al mercado con emisiones que, al menos sobre el papel, mantienen o aumentan la capitalización. El accionista que no acude a la ampliación ve reducido su porcentaje de participación sin que el valor de su inversión haya mejorado. En el caso de Intercity, la dilución se ha triplicado en un solo año y el precio se hunde un 57%. Ahí no hay creación de valor: hay una transferencia de valor.

Frente a estas distorsiones, Libertas 7 y Veracruz Properties representan el extremo opuesto: precios estables o con ligeros avances, baja negociación y una gestión más conservadora. Libertas 7 repitió los 3 euros por acción y mantuvo sus 21,19 millones de títulos. Veracruz apenas negoció en cuatro jornadas, pero registró un avance anual del 1,96%. La socimi gandiense cerró 2025 con un beneficio neto de 4,49 millones, un 29% más, y una cartera creciente tras comprar un edificio de oficinas en Madrid por 36,3 millones.

Mi lectura es que el inversor valenciano que mira su cartera en agosto se enfrenta a una bifurcación: puede asumir el riesgo de la dilución en compañías de crecimiento, o refugiarse en valores con poca liquidez pero balance más predecible. No hay una respuesta única. Lo que sí conviene es desconfiar de las cifras de capitalización cuando el número de acciones en circulación cambia a doble dígito en seis meses.

Una contradicción a vigilar: Endurance Motive logró un Ebitda positivo de 296.000 euros en 2025, pero recurrió a préstamos convertibles y subordinados por más de 2,6 millones. Substrate Artificial Intelligence cerró el primer semestre con ingresos de 8,5 millones y espera superar los 20 millones en el año, pero ha captado casi 39 millones entre fondos y ayudas públicas. El flujo de financiación sostiene la actividad, pero aún no demuestra una rentabilidad operativa clara. Si la liquidez institucional se enfría, el ajuste en estas cotizadas podría ser más brusco que en el Continuo.

Veredicto Merca2

Cotización al cierre o apertura: Al cierre de julio, CaixaBank subió un 20,25% en el año y CF Intercity cayó un 57,23%; el conjunto de las diez cotizadas valencianas capitalizó 88.061 millones.

Clave técnica: La mayoría de las subidas de capitalización en BME Growth se explican por ampliaciones, no por revalorización. Riesgo de dilución alta en Substrate AI, Endurance Motive e Intercity.

Apunte macro: El Ibex 35 superó los 20.000 puntos el 4 de agosto, pero solo CaixaBank de las diez cotizadas valencianas se beneficia de ese impulso; el resto depende del apetito por riesgo en el BME Growth.

Renuncia en Tata Sons que hunde 4.500 millones de dólares en Bolsa y abre un futuro incierto

La noticia golpeó a los mercados indios con una contundencia difícil de ignorar. N. Chandrasekaran confirmó que no buscará renovar su mandato al frente de Tata Sons cuando concluya su actual periodo. La reacción bursátil fue inmediata: las empresas del conglomerado perdieron alrededor de 4.500 millones de dólares en una sola jornada.

Así lo detalla Bloomberg Television en su último análisis, dedicado a explicar por qué la salida del máximo responsable del holding indio profundiza la inestabilidad en uno de los grupos empresariales más influyentes del país. El dato no es menor: pocas veces una decisión de gobernanza se traduce en una pérdida tan abrupta de valor antes de que abra la sesión bursátil. La decisión, lejos de ser un asunto meramente interno, tiene lecturas que van mucho más allá de los despachos de Bombay.

Una institución que se resquebraja por dentro

Para entender el alcance real del anuncio conviene escuchar a Kabil Ramachandran, experto en emprendimiento y empresas familiares de la Indian School of Business. En la entrevista el analista sostiene que lo ocurrido es profundamente preocupante porque Tata siempre funcionó como una institución, no como una empresa familiar al uso.

Ramachandran recuerda que la continuidad, la gestión responsable y la construcción de nación han sido valores centrales desde que Jamshedji Tata fundó el grupo. Su tesis no es catastrofista; se apoya en la historia del grupo y en el modo en que las familias fundadoras indias suelen gestionar la transición generacional. Su lectura es clara: que Chandrasekaran haya decidido dar un paso al lado significa que Tata ha perdido una parte esencial de la confianza que históricamente transmitió, y los mercados lo están reflejando con crudeza.

La sucesión en Tata nunca ha sido un trámite

El experto también advierte de las implicaciones sucesorias. Apunta que la junta general de accionistas, prevista para dentro de unos cinco días, probablemente quedará suspendida, lo que añade más incertidumbre a un escenario ya de por sí delicado. Encontrar un reemplazo, sostiene, no va a ser una tarea rápida ni sencilla.

Ramachandran insiste en que la sucesión en Tata nunca ha sido un evento puntual, sino un proceso largo y complejo. Pone como ejemplo lo ocurrido con Cyrus Mistry: durante su etapa al frente del grupo surgieron dudas sobre su compromiso con los valores fundacionales, y ese desencuentro acabó derivando en su salida. La lección, según el analista, es que encontrar a la persona adecuada exige tiempo, paciencia y un alineamiento profundo con la cultura interna.

‘No se cambia al capitán del barco cuando el barco navega en aguas turbulentas.’

— Kabil Ramachandran, Indian School of Business

Buscar relevo en plena tormenta, misión casi imposible

Esa idea, expresada por el propio Ramachandran durante la conversación, resume el dilema al que se enfrenta el conglomerado. El entorno actual es muy turbulento en lo geopolítico, lo tecnológico y lo financiero. Es, en esencia, un problema de timing: ninguna organización de ese tamaño quiere improvisar un relevo bajo presión. Cambiar al máximo responsable con todo en ebullición complica sobremanera cualquier transición.

El analista va más lejos y plantea una duda incómoda: incluso si aparece un candidato válido, ¿estará realmente interesado en asumir el cargo en estas condiciones? No se trata solo de encontrar a alguien capaz; hay que encontrar a alguien dispuesto a navegar una tormenta que no da tregua. Y en un entorno con tensiones geopolíticas, disrupciones tecnológicas y mercados volátiles, el margen de error es mínimo.

La confianza de los grupos de interés, en entredicho

Otro frente abierto es el de la credibilidad. Ramachandran recuerda que Tata no responde únicamente ante accionistas convencionales. Es un conglomerado enormemente diversificado, sostenido por fideicomisos y orientado al servicio de la sociedad. Muchas personas trabajan o se asocian con Tata precisamente por los principios de confianza que siempre defendió.

Reconstruir esa confianza no será fácil, advierte. El grupo nunca se ha gestionado como una empresa familiar típica con un propósito dictado por los propietarios; ha sido un referente de gestión profesional. Perder esa percepción de solidez institucional cuesta mucho más que recuperar unos puntos en bolsa. Es una pérdida de capital simbólico que se paga caro en sociedades acostumbradas a mirar a Tata como referencia institucional.

Y hay un tercer factor que Ramachandran apenas esboza: recuperar el sentido de propósito. Un conglomerado que ha basado su legitimidad en la misión social no puede permitirse un vacío de rumbo prolongado, porque el desgaste cultural comienza antes de que se note en los balances.

Qué implica esta crisis para los inversores

El episodio abre un periodo de incertidumbre que va a condicionar la valoración de las empresas del grupo mientras no se concrete un plan de sucesión claro. Los 4.500 millones de dólares evaporados no son solo una reacción automática: reflejan el temor a que la parálisis decisional se prolongue durante meses. El riesgo no es exclusivo del holding: las cotizadas del conglomerado, que operan en sectores tan distintos como la automoción, la tecnología y los servicios, podrían resentirse si la búsqueda de relevo se alarga.

Conviene recordar que Tata no es una compañía más; su tamaño y su reputación hacen que cualquier ruido en su gobernanza sea leído por los inversores internacionales como un termómetro del riesgo India. En mercados emergentes, donde la estabilidad institucional pesa tanto como los fundamentales, una transición mal resuelta puede castigarse durante trimestres.

La próxima junta general, que según la información recogida por Bloomberg Television debería celebrarse en unos días, se convierte en una cita clave. De ella dependen las primeras señales sobre el rumbo del holding y sobre quién está dispuesto a tomar el timón.

El caso Tata trasciende lo puramente corporativo. En India, el grupo es un símbolo de continuidad y de ambición industrial que ha sobrevivido a todo tipo de tensiones, incluida la salida de Cyrus Mistry y el conflicto accionarial con la familia del grupo Shapoorji Pallonji. Si la transición se gestiona mal, el daño reputacional puede ser incluso más duradero que el golpe bursátil. Si se gestiona bien, quizá quede como un recordatorio de que ningún liderazgo, por sólido que parezca, es eterno. Desde mi perspectiva, la verdadera prueba para el grupo no será encontrar un candidato; será demostrar que la transición puede hacerse sin sacrificar los valores que lo han sostenido durante más de un siglo. Veremos si el grupo encuentra esa combinación de competencia y convicción que exige su propia historia.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Air Baltic reduce su flota más de un 50% y solicita 225 millones para su reestructuración

Air Baltic afronta una reestructuración de urgencia: venderá 28 de sus 54 aviones A220 y pedirá 225 millones de euros de financiación para evitar el colapso, un ajuste que cambiará la conectividad del Báltico y eleva la presión sobre el Gobierno letón.

La reestructuración de flota: 28 aviones fuera y 26 en servicio

El plan de salvación de la primera aerolínea de los Países Bálticos pasa por reducir su flota más de un 50%. Según publica el medio especializado Preferente.com, la compañía se deshará de 28 aeronaves y mantendrá únicamente 26 unidades en servicio. Toda la flota está compuesta por aviones Air Baltic modelo Airbus A220. La reducción equivale al 51,9% de los equipos actuales, un recorte que limitará la capacidad de operar las rutas actuales.

La compañía anticipa la cancelación de parte de su red de destinos. Con 26 aeronaves, la operativa se concentrará en las rutas de mayor tráfico y en el hub de Riga. Las menos rentables quedarán fuera del mapa en un escenario de contracción que recuerda a los ajustes de capacidad del sector aéreo europeo tras la pandemia.

MagnitudFlota actualFlota tras reestructuraciónVariación
Flota total54 aviones26 aviones-51,9%
Aviones retirados—28+28

El rescate financiero y el pulso político en Letonia

La crisis exige además 225 millones de euros de financiación provisional para cubrir las necesidades inmediatas. La aerolínea no dispone de esa liquidez y la salida pasaría por un respaldo del Gobierno letón, que estudia facilitar el préstamo en un contexto político muy volátil.

La viabilidad de Air Baltic ya no se juega solo en el mercado, sino en la capacidad del Gobierno letón de sostener un rescate impopular.

El Ejecutivo de Riga está formado por dos partidos. Nueva Unidad, liderado por la primera ministra Evika Silina, es partidario de apoyar a la aerolínea. La Unión de Verdes y Granjeros (ZZS) rechaza el rescate. Esta división amenaza la estabilidad del propio Gobierno, que podría caer si el paquete de ayuda sale adelante sin consenso.

Air Baltic 225 millones

La primera ministra Silina ha despejado las dudas con una declaración de alto voltaje. ‘Si el precio de dar apoyo a Air Baltic es la caída del Gobierno, estoy preparada para ello’, ha dicho, según recogen los medios del sector. La frase despeja el camino político del rescate, pero abre un nuevo frente de inestabilidad en Riga.

Qué ha llevado a Air Baltic a esta crisis

Antes de la crisis actual, la compañía ya arrastraba problemas con los motores de sus aviones. Esa fricción operativa no era estructural, pero el golpe definitivo llegó por otro flanco. En febrero de 2026 estalló la guerra del Golfo Pérsico y el crudo se disparó.

Air Baltic no tenía asegurado el precio del combustible. Esa ausencia de cobertura, en un contexto de escalada del petróleo, fue letal para sus márgenes. La factura energética se multiplicó justo cuando la demanda seguía recuperándose, y la compañía entró en una espiral de falta de liquidez.

El sobrecoste del queroseno, sumado a los arrendamientos de los A220, dejó a la aerolínea sin margen de maniobra. La alternativa era una reestructuración drástica o el concurso. El Gobierno letón ha optado por la primera vía, aunque el precio político sea elevado.

Ayudas de Estado y precedentes en el sector aéreo europeo

La operación plantea un problema regulatorio de primer orden. Cualquier ayuda estatal a una aerolínea debe superar el filtro de Bruselas y las normas sobre ayudas de Estado, que prohíben distorsionar la competencia. La Comisión Europea tendrá que evaluar si los 225 millones son compatibles con el mercado interior o constituyen una ventaja selectiva frente a otras aerolíneas.

El precedente más citado es el de Alitalia, intervenida durante años con dinero público italiano antes de transformarse en ITA Airways. También South African Airways y TAP Air Portugal pasaron por rescates condicionados. La diferencia es que Air Baltic no pertenece a un gran grupo paneuropeo, y su valor estratégico se limita a la conectividad de los países bálticos.

En términos sectoriales, la retirada de 28 aviones A220 del mercado de chárter y rutas regionales beneficiará a competidores como Finnair, LOT Polish Airlines y las low cost Ryanair y Wizz Air, que operan en la misma cuenca geográfica. La reorganización de slots y rutas de Riga será un termómetro del poder de negociación de la aerolínea y de sus acreedores.

La decisión del Gobierno letón tampoco es inocua. Si el rescate prospera, se consolida un modelo de campeón nacional en un mercado liberalizado. Si fracasa, Air Baltic perderá su papel como primera operadora báltica y la región dependerá de hubs externos como Helsinki o Varsovia. La presión sobre Nueva Unidad y ZZS es máxima.

📊 Las Claves para el Inversor

  • Qué vigilar: La aprobación formal de los 225 millones por el Gobierno letón y la notificación a la Comisión Europea para evaluar ayudas de Estado.
  • Reacción del valor: Air Baltic no cotiza en bolsa, por lo que el impacto se medirá en los diferenciales de crédito de la aerolínea y en la confianza de los arrendadores de aviones.
  • Precedente sectorial: El rescate sigue el patrón de Alitalia y TAP; la UE exigirá contrapartidas de reestructuración y límites a la capacidad subvencionada.

Oposiciones MIR 2027: BOE publica la convocatoria con 9.676 plazas y examen en Albacete

El BOE publica la convocatoria MIR 2027 con 9.676 plazas de Medicina y examen en Albacete.

El BOE publica 9.676 plazas MIR, un 4% más que en la convocatoria anterior

La edición del Boletín Oficial del Estado del 10 de agosto de 2026 recoge la Orden SND/854/2026, de 4 de agosto, por la que se aprueba la oferta de plazas y la convocatoria de pruebas selectivas 2026 para el acceso en 2027 a la Formación Sanitaria Especializada. Según las bases publicadas, el Ministerio de Sanidad pone sobre la mesa un total de 12.824 plazas. De ellas, 9.676 corresponden a Medicina; el resto se reparte entre Farmacia, Enfermería, Psicología, Química, Biología y Física.

La cifra de 9.676 plazas de Medicina supone un incremento del 4% respecto a la convocatoria anterior. Es una ampliación que consolida la senda de crecimiento de los últimos años, pero que sigue sin absorber toda la demanda de especialistas en Atención Primaria y otras áreas hospitalarias.

Requisitos para presentarse a las oposiciones MIR 2027

La convocatoria se dirige a titulados universitarios de las ramas señaladas. Para las plazas MIR, el requisito troncal es el título de Medicina.

  • Título de graduado o licenciado en Medicina para optar a las plazas MIR.
  • Las titulaciones de Farmacia, Enfermería, Psicología, Química, Biología y Física optan a sus respectivas especialidades.
  • Presentar la solicitud mediante el modelo oficial 790 en la sede electrónica del Ministerio de Sanidad.
  • Abonar la tasa de examen en el plazo habilitado (importe según modelo 790).

Fechas y estructura del examen MIR 2027 en Albacete

El Ministerio de Sanidad ha confirmado que el examen se celebrará en Albacete el 23 de enero de 2027. Los llamamientos comenzarán a las 13:00 horas y el inicio de las pruebas está fijado a las 14:00 horas.

La prueba constará de 200 preguntas más diez de reserva, con cuatro opciones de respuesta y una única correcta. La duración total es de cuatro horas y media. Un formato exigente que premia la preparación sistemática y la gestión del tiempo.

Quien no deje la solicitud lista en la primera semana de septiembre puede quedarse fuera por un simple olvido administrativo: el plazo no se amplía.

Análisis: una convocatoria con más plazas, pero sin margen para la relajación

La ampliación hasta 9.676 plazas es una buena noticia para los aspirantes, sobre todo en un contexto donde el déficit de especialistas tensiona la Atención Primaria y varias especialidades hospitalarias. Sin embargo, el MIR sigue siendo uno de los procesos más competitivos del empleo público: miles de graduados en Medicina compiten cada año por una de esas plazas. El aumento del 4% no diluye la exigencia, porque el examen puntúa con decimales y un solo fallo puede mover cientos de posiciones.

La convocatoria no publica el sueldo del residente, que se fija anualmente en las tablas retributivas del Ministerio de Sanidad. Se trata de un contrato de formación de entre cuatro y cinco años, con salario y cotización, pero sin la condición de plaza fija al terminar. Quien aspire a una especialidad concreta debe calibrar si su número de orden probable le da opciones reales.

En mi lectura, el plazo de presentación es el punto más delicado: solo dos semanas, del 1 al 14 de septiembre. No hay margen para errores documentales ni para despistes con el modelo 790. Además, la tasa de examen debe abonarse dentro de ese mismo periodo, salvo que las bases indiquen exención.

La recomendación es no dejar la inscripción para el último día y revisar dos veces los datos del expediente académico antes de enviar la solicitud. En pruebas de este calibre, los errores administrativos son tan eliminadores como un mal examen.

📨 Cómo presentar la solicitud

La inscripción se realiza exclusivamente a través de la sede electrónica del Ministerio de Sanidad mediante el modelo oficial 790.

  1. Paso 1: Accede a la sede electrónica del Ministerio de Sanidad y localiza el apartado de pruebas de Formación Sanitaria Especializada.
  2. Paso 2: Identifícate con certificado digital, Cl@ve o el sistema habilitado por la sede.
  3. Paso 3: Cumplimenta el modelo oficial 790 con tus datos y la titulación correspondiente.
  4. Paso 4: Abona la tasa de examen indicada y adjunta la documentación requerida, si el sistema lo solicita.
  5. Paso 5: Presenta y registra la solicitud antes del 14 de septiembre de 2026. Guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ministerio de Sanidad (Gobierno de España).
  • Número de plazas: 9.676 plazas MIR (12.824 plazas totales de Formación Sanitaria Especializada).
  • Sueldo estimado: Pendiente de publicar en esta convocatoria; el salario del residente se fija anualmente.
  • Fecha límite de inscripción: 14 de septiembre de 2026.
  • Dónde inscribirse: Sede electrónica del Ministerio de Sanidad (modelo 790).

Jet lag social: por qué desajustar tu horario de sueño el fin de semana roba energía

Hacer un paréntesis de sueño el fin de semana puede parecer inofensivo: acostarse más tarde y levantarse a mediodía altera el reloj circadiano y deja una resaca de energía que arrastras hasta el lunes. Esa diferencia entre los horarios laborales y los del descanso se llama jet lag social y, según una investigación de la Universidad de Missouri, se traduce en menor claridad mental y peor ánimo.

Qué es el jet lag social y cómo roba energía

El jet lag social aparece cuando mantienes dos horarios distintos de sueño en una misma semana. De lunes a viernes te levantas a una hora; el sábado y el domingo retrasas el despertar y la hora de acostarte. Ese desfase, aunque sea de solo 90 minutos, desincroniza el reloj interno que regula la melatonina endógena y el cortisol.

El reloj principal está en el núcleo supraquiasmático, una estructura del cerebro que coordina los relojes periféricos de cada órgano, el hígado, los músculos, y el tejido adiposo. Cuando cambias los horarios del fin de semana, esa coordinación se desajusta. A efectos prácticos, tu cuerpo vive un pequeño cambio horario sin haber cogido un avión.

Los investigadores de la Universidad de Missouri analizaron a 67 adultos mayores mediante un cuestionario específico. Algo más de la mitad describía un descanso nocturno muy fragmentado. Quienes mantenían una rutina regular de sueño, comidas y momentos de interacción social mostraban una mejor percepción subjetiva de energía y de ánimo, con independencia de la calidad objetiva del descanso.

El trabajo, coordinado por Eunjin Tracy y publicado en el Journal of Behavioral Medicine, refuerza una idea sencilla: las señales temporales estables ayudan a sincronizar el reloj biológico. No se trata de ser estricto con el minutero. Se trata de reducir la distancia entre lo que haces el martes y lo que haces el domingo.

Este desajuste no solo afecta al descanso nocturno. También modula la energía diurna, la capacidad de concentración y la percepción de esfuerzo. El ritmo circadiano no es un lujo de cronobiología: es la base que marca cuándo toca rendir, comer y recuperar.

Cómo anclar tu ritmo circadiano sin renunciar al fin de semana

La pauta no consiste en levantarse a las seis de la mañana un domingo. Consiste en acotar la deriva. Un margen de 60 a 90 minutos entre el despertar del sábado y el del lunes es suficiente para no romper del todo la sincronización. Más allá de ese límite, el reloj interno empieza a comportarse como si hubieras viajado.

Tu energía del lunes se decide el sábado por la mañana; una sola mañana de desajuste ya le manda una señal contradictoria a tu reloj interno.

La comida también es una señal horaria potente. Desayunar en un arco de 45 a 60 minutos respecto al día laborable ayuda a anclar los ritmos metabólicos. La exposición a la luz natural al despertar, de 10 a 15 minutos, refuerza el despertar del reloj principal. Y el movimiento suave por la mañana, incluso una caminata corta, amplifica ese efecto.

📊 La pauta en cifras

  • Horario de sueño: acuéstate y levántate en una franja de 60 a 90 minutos de diferencia respecto a los días laborables.
  • Exposición a la luz: 10-15 minutos de luz natural al despertar para anclar el reloj interno.
  • Comidas: mantén la primera ingesta en un margen de 45-60 minutos cada día.
  • Entrenamiento: 20-30 minutos de fuerza o cardio suave por la mañana facilitan la sincronización.

No hay un cronotipo perfecto. Lo importante es ser estable. Puedes ser una persona vespertina y acostarte a las doce, siempre que esa hora no se convierta en las dos de la mañana durante el fin de semana. La estabilidad mueve la aguja más que la perfección.

La evidencia de la Universidad de Missouri y qué significa para tu rutina

El estudio de la Universidad de Missouri conecta con lo que ya sabíamos por la ciencia del sueño: el cuerpo funciona mejor cuando su reloj interno puede predecir lo que va a ocurrir. Las investigaciones sobre trabajo por turnos ya mostraban que la alternancia de horarios resta capacidad de reacción y claridad mental. Este nuevo trabajo aterriza el problema en un fenómeno más cotidiano: el jet lag social de los fines de semana.

La novedad es que no hace falta un desajuste extremo. Diferencias de 60 a 90 minutos entre el viernes y el sábado ya se notan, sobre todo en personas cuyo reloj interno es más rígido. Los adultos mayores suelen tener un sistema circadiano menos flexible, pero los ritmos irregulares también afectan a perfiles sensibles, como quienes trabajan con horarios cambiantes.

Este hallazgo refuerza una idea de consumo inteligente del descanso: el factor más barato y más poderoso es la regularidad. No requiere suplementos ni dispositivos. Solo necesita coherencia. El beneficio no es únicamente dormir mejor; es mantener la energía estable, el ánimo en mejor equilibrio y la mente más despejada durante la semana.

A efectos prácticos, el jet lag social es un desajuste del estilo de vida. Se corrige con pautas simples, no con soluciones extremas. La evidencia apunta a que el descanso de calidad se construye siete días a la semana, no solo de lunes a viernes.

⚡ Rutina de Optimización Diaria

  • Ancla la hora de levantarte: no retrases más de 90 minutos el despertar del sábado y del domingo respecto al resto de la semana.
  • Haz un arranque de luz y movimiento: al despertar, 10-15 minutos de luz natural y una caminata ligera para activar el reloj interno.
  • Protege la primera comida: desayuna en un horario similar al de los días laborables, con proteína y alimentos que te den energía estable.

OnePlanet recicla paneles solares y obtiene silicio con pureza superior al 95%

OnePlanet ha presentado PRISM, un proceso automatizado que recicla paneles solares y recupera silicio con una pureza superior al 95%, junto a cobre, aluminio y plata. Su planta de Florida lo equipará en 2027.

Silicio al 95%: la pureza que separa un residuo de una materia prima

El dato que sostiene la etiqueta no es el reciclaje en sí, sino la calidad del material recuperado. OnePlanet asegura que su proceso obtiene silicio por encima del 95% de pureza, una cifra que devuelve el material a la primera división de la cadena fotovoltaica. El silicio de baja pureza se queda en aplicaciones marginales. Al superar el 95%, se convierte en una materia prima con mercado real.

Vamos a los datos. La información publicada no detalla aún la inversión total ni la capacidad de tratamiento por tonelada. Sí confirma un hecho relevante: el proceso, denominado PRISM (Photovoltaic Recycling through Integrated Systems and Mechanics), ha completado las pruebas de ingeniería. No es una intención ni un prototipo de laboratorio.

La diferencia con otros métodos es la automatización. PRISM está concebido como un rediseño integral del reciclaje de módulos, sin depender de de la separación manual que encarece la escala. Aquí está la letra pequeña: reciclar paneles solares deja de ser rentable solo como piloto cuando el proceso se puede replicar de forma mecanizada.

Cobre, aluminio y plata: el valor escondido del módulo al final de su vida útil

El mercado fotovoltaico creció durante años con un punto ciego: qué hacer con los módulos cuando se degradan o se sustituyen. El silicio es el componente principal, pero no el único. Un panel agotado contiene cobre y aluminio, y en sus contactos, plata. La que recupera PRISM llega con grado de mena, un detalle que importa: no es un residuo metalúrgico cualquiera, es un material que puede reintroducirse en procesos industriales estándar.

La economía circular fotovoltaica no avanza por conciencia ecológica. Avanza por el precio de estos metales. Cobre, aluminio y plata cotizan en mercados globales. Recuperarlos de un módulo reduce la necesidad de minería primaria y, a la vez, ofrece margen a quien lo hace a escala. La decisión de OnePlanet no es altruista: es una jugada económica.

La pureza no es un matiz técnico: es la frontera que separa un residuo con destino incierto de una materia prima con precio de mercado.

La letra pequeña de la planta de Florida y lo que marca para el sector

El anuncio tiene un plazo concreto: la planta de Florida equipará PRISM en 2027. Ojo con el dato. La compañía no detalla aún cuántas toneladas procesará por año, cuánta inversión destinará ni qué acuerdos de suministro tiene cerrados. Son tres variables que separan un plan de una operación rentable.

Conviene recordar el precedente. El sector fotovoltaico arrastra desde hace años la asignatura pendiente de cerrar su ciclo de vida. Europa ya obliga a reciclar los módulos bajo la directiva de residuos de aparatos eléctricos y electrónicos, la WEEE. Estados Unidos avanza con más lentitud, pero la presión sobre la cadena de suministro crece con cada gigavatio instalado.

El silicio no es el único activo en juego. La plata es la gran sorpresa del reciclaje fotovoltaico. Se deposita en las líneas de contacto del panel y su recuperación a gran escala puede alterar la cadena de suministro de este metal. No es ciencia ficción: la minería urbana empieza a competir con las minas tradicionales en coste y en huella.

Lo que esta decisión empuja en la cadena de suministro es reconocible. Si el silicio reciclado al 95% se convierte en un estándar verificable, los fabricantes de módulos podrán exigir a sus proveedores un porcentaje mínimo de material recuperado. El efecto dominó llega al producto final: el panel que se instale en 2030 podrá llevar una parte de su silicio procedente de un módulo desechado en 2026.

La planta de Florida no es un dato menor. Estados Unidos busca desde hace años reducir su dependencia del silicio asiático. Si PRISM se demuestra capaz de alimentar la fabricación local con silicio reciclado de alta pureza, el argumento no es solo ecológico: es industrial y geopolítico. Aterrizado al consumidor, implica paneles más resistentes a los vaivenes del precio del silicio virgen.

Tampoco hay cifras sobre el consumo energético del proceso. En reciclaje, el balance importa. Si el método requiere más energía de la que ahorra en materiales, la huella de carbono se diluye. Es una incógnita que la letra pequeña del anuncio deja abierta, y que determinará si PRISM es un avance neto o solo un cambio de contenedor.

📊 Impacto ecológico en cifras

  • Materiales recuperados: Silicio con pureza superior al 95%, cobre, aluminio y plata de módulos al final de su vida útil.
  • Proceso: PRISM, automatizado de principio a fin y con pruebas de ingeniería completadas.
  • Plazo: La planta de Florida lo equipará en 2027.
  • Equivalencia tangible: Reintroduce silicio de alta pureza en la cadena industrial sin depender íntegramente de la minería primaria.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Recupera silicio, cobre, aluminio y plata; el silicio supera el 95% de pureza, según OnePlanet.
  • Modelo que cambia: El reciclaje manual de módulos queda obsoleto ante un proceso automatizado replicable a escala.
  • Para las próximas generaciones: Menos residuos fotovoltaicos y menos extracción de metales primarios, con un ciclo cerrado del silicio.

Jaguar Type 01: el GT eléctrico de 1.000 CV que rompe con su pasado

El Jaguar Type 01 llega con más de 1.000 CV. La marca británica presenta su primer eléctrico de producción con una propuesta radical que rompe con las berlinas que definieron su historia.

No es una evolución del XJ ni una versión eléctrica del XE. El Type 01 representa la pieza central de la reinvención de Jaguar, un movimiento que la propia compañía ha venido preparando en silencio.

La decisión llega en un momento en el que el coche eléctrico de lujo ya no se mide solo por la aceleración. Fabricantes como Bentley y Porsche han comenzado a moverse en ese territorio, y Jaguar quiere llegar antes de que el segmento quede saturado.

Un GT eléctrico que entierra la berlina clásica

La propia página oficial de Jaguar confirma la barrera del millar de caballos, aunque no detalla autonomía, batería ni precio en este primer avance. La presentación se centra en el diseño y en la ruptura con la berlina clásica.

No hay, por tanto, una ficha técnica cerrada. Jaguar muestra el Type 01 como un ejercicio de intenciones sobre el lujo eléctrico, y las cifras concretas de aceleración o eficiencia quedarán para la próxima fase de comercialización.

En el habitáculo, la pieza que ha acaparado los titulares es el retrovisor digital que sustituye al espejo convencional. El salpicadero combina una pantalla central, un panel digital, y una consola flotante.

El Type 01 no es la renovación de un icono; es la decisión de Jaguar de vender otra cosa a otro cliente.

Interior disruptivo: un retrovisor que apunta a Bentley

La eliminación del espejo retrovisor convencional, además, obliga a homologar la tecnología en cada mercado. Eso añade costes y plazos, pero permite al fabricante controlar un elemento de diseño que la competencia aún no ha explotado del todo.

Jaguar asume un riesgo reputacional considerable. Dejar atrás al cliente histórico para competir por un comprador más exclusivo es una decisión estratégica que puede ensanchar márgenes o vaciar concesionarios.

La lectura del sector apunta a que la apuesta no consiste en convencer a los actuales propietarios de un XF o un F-Pace, sino en captar a quienes hasta ahora ni siquiera entraban en un concesionario de la marca. La transformación convierte a Jaguar en un actor pequeño, caro y deliberadamente exclusivo.

La jugada tiene una lógica industrial. Producir volúmenes bajos con precios altos permite sostener la rentabilidad del negocio eléctrico, aunque deja a la red comercial con menos unidades que vender durante la transición.

El reposicionamiento tiene un coste de inventario y de cultura interna. No se trata solo de diseñar un coche distinto: hay que rehacer la red de concesionarios, los estándares de servicio y hasta las expectativas de los equipos comerciales.

La apuesta de Jaguar por redefinir el lujo eléctrico

He seguido de cerca los movimientos de Jaguar y el Type 01 me parece coherente con una huida hacia delante: si no puedes ganar a Tesla en volumen, tampoco deberías intentarlo en su terreno. El riesgo no está tanto en el producto como en la coherencia de la marca, porque borrar el pasado de un plumazo obliga a construir una clientela nueva sin red.

La historia reciente de la industria está llena de marcas que abandonaron su identidad para perseguir un cliente inexistente. No parece el caso de Jaguar, que al menos conserva una herencia de diseño reconocible incluso en el interior más radical de su historia.

La continuidad de este proyecto se medirá en dos hitos concretos: la apertura del libro de pedidos y la reacción de los concesionarios oficiales. Ahí se verá si el Type 01 inaugura una nueva era o si se queda en un ejercicio de diseño sin demanda suficiente.

Ryanair y Google Cloud sellan un acuerdo de cinco años para llevar la IA al núcleo de sus operaciones

Ryanair y Google Cloud han cerrado un acuerdo estratégico de cinco años para situar la plataforma de inteligencia artificial y datos de Google en el núcleo de las operaciones de la aerolínea, según el comunicado difundido el 12 de agosto.

El despliegue de Gemini Enterprise y Google Workspace

La aerolínea desplegará los servicios de Google Cloud y la suite Google Workspace entre sus 35.000 empleados, con un doble objetivo: reforzar la eficiencia operativa y acompañar su plan de crecimiento hasta los 300 millones de pasajeros anuales en 2034.

La pieza central es Gemini Enterprise, la plataforma de IA agéntica de Google Cloud. Permite conectar datos organizativos, automatizar flujos de trabajo complejos y diseñar agentes de IA personalizados, tres capacidades que Ryanair quiere llevar al centro de su operativa diaria.

  • Automatización de la toma de decisiones en operaciones críticas.
  • Gestión logística de tripulaciones para mejorar la asignación de recursos.
  • Productividad de la plantilla mediante herramientas de IA y Workspace.

La lista de aplicaciones confirma la orientación del acuerdo: no se trata de un proyecto de imagen, sino de una integración profunda con los procesos que determinan la puntualidad y el coste operativo.

La nube dual y los modelos de Google DeepMind

Uno de los pilares del acuerdo es la adopción de una estrategia de nube dual. Al integrar la tecnología multicloud de Google Cloud, Ryanair asegura la continuidad operacional de sus sistemas críticos ante eventuales incidencias en un único proveedor, lo que protege la fluidez de los itinerarios de vuelo y la atención al cliente.

Además, la aerolínea integrará los modelos avanzados de Google DeepMind. Los dos citados en el comunicado son AlphaEvolve y WeatherNext, orientados a perfeccionar las operaciones de la flota, predecir necesidades meteorológicas y optimizar la planificación del mantenimiento preventivo.

La nube dual convierte la infraestructura tecnológica en una póliza de continuidad: ya no hay un único proveedor que pueda tumbar el día a día de la aerolínea.

El mantenimiento preventivo es una de las partidas más sensibles en el coste por asiento-kilómetro de una aerolínea de bajo coste. Una planificación más fina permite reducir escalas no programadas, ajustar la rotación de aeronaves y proteger la puntualidad, el activo competitivo por el que Ryanair pelea con easyJet y Wizz Air en el corto y medio radio europeos.

Ryanair inteligencia artificial

Qué implica el acuerdo para la operativa de Ryanair y el sector aéreo

El movimiento de Ryanair se inscribe en una carrera más amplia de la aviación europea por incorporar inteligencia artificial a la gestión de flotas, tripulaciones y mantenimiento. El acuerdo con Google Cloud destaca por escalar estas capacidades a una plantilla de 35.000 personas en una operativa paneuropea de alta frecuencia, un volumen que multiplica los puntos de fallo y, con ello, el valor de una planificación más fina.

La elección de una arquitectura de nube dual tiene una lectura financiera y operativa. Para una aerolínea que compite por coste, concentrar todos los servicios críticos en un único proveedor supone un riesgo de concentración que la dirección de Ryanair no está dispuesta a asumir. La alternativa multicloud, además, permite negociar mejores condiciones de servicio y evita que una caída puntual afecte a la venta, al embarque o a la gestión de la tripulación.

El impacto no será inmediato. El valor de Gemini Enterprise y de los modelos de Google DeepMind depende de la calidad de los datos internos y de la capacidad de Ryanair para rediseñar procesos, no solo de la potencia del modelo. Esa integración explica, precisamente, el horizonte de cinco años.

El acuerdo también tiene implicaciones para la experiencia del cliente. Ryanair suele concentrar su inversión tecnológica en la parte invisible del negocio: la planificación, la puntualidad y el control de costes. La IA de Google Cloud encaja en esa lógica, porque no busca crear nuevos productos comerciales, sino extraer eficiencia de los procesos existentes. Los 35.000 empleados recibirán Google Workspace como capa de productividad, lo que en la práctica unifica correo, calendario, videollamadas y documentos bajo una sola infraestructura.

La operación no está sujeta a aprobación de competencia, al tratarse de un contrato de servicios tecnológicos y no de una adquisición ni de un intercambio accionarial. Sí queda sujeta, como cualquier acuerdo con un proveedor cloud, a los estándares europeos de protección de datos, un punto especialmente sensible en una aerolínea que gestiona información de reservas, pasaportes y pagos de millones de clientes.

El sector aéreo lleva años experimentando con mantenimiento predictivo y optimización de tripulaciones. La novedad de este caso no es la tecnología en sí, sino la escala y la integración plena en la plataforma corporativa. No se trata de proyectos piloto. Eso coloca a Ryanair en una posición de referencia. Mide el retorno real de la IA en la aviación de bajo coste.

En términos de gobernanza, la aerolínea no ha revelado el importe económico del contrato ni el desglose de inversión asociado al despliegue. Es una práctica habitual en este tipo de acuerdos con proveedores cloud, donde las cifras se mantienen bajo confidencialidad. Para el inversor, la métrica relevante no será el gasto en sí, sino su efecto diferido en el índice de puntualidad, la utilización de la flota y la productividad por empleado.

📊 Las Claves para el Inversor

  • Qué vigilar: Los indicadores de puntualidad y coste por asiento de los próximos trimestres, donde debería empezar a notarse la eficiencia del despliegue.
  • Reacción del valor: El mercado suele valorar este tipo de alianzas como una mejora de la eficiencia a medio plazo, pero sin repreciar el valor de forma inmediata al no incluir cifras.
  • Precedente sectorial: Otras aerolíneas europeas han avanzado con proyectos de mantenimiento predictivo y optimización de tripulaciones; la diferencia aquí es la escala y el compromiso con una sola plataforma.

Los depósitos al 3% TAE tocan máximos de 15 meses: hasta el 3,26% en agosto

El ahorro conservador vuelve a pagar: los depósitos al 3% TAE tocan máximos de quince meses. La banca remata el verano con la rentabilidad más alta desde mayo de 2025.

El detonante ha sido la última subida de tipos del Banco Central Europeo. Con el precio del dinero más caro, las entidades necesitan captar pasivo estable y han pasado de ignorar al ahorrador a cortejarlo. El giro no se veía con esta intensidad en todo el año y medio anterior.

El techo de agosto: 3,26% TAE y una exigencia de máxima

En el vértice de la tabla aparece una rentabilidad de 3,26% TAE, un nivel que no se alcanzaba desde hace quince meses. El producto en cuestión, sin nombre en la mayoría de las publicaciones, supera la barrera psicológica del 3% TAE en tres plazos distintos. Las cifras confirman que la batalla por el ahorro se ha recrudecido en pleno verano.

El gancho es evidente: depósitos al 3% TAE permiten obtener hasta 45.000 euros de intereses. No se trata de un cálculo menor ni de una promesa genérica. Es el resultado de simular las condiciones de la oferta más generosa del mes en el plazo más largo disponible.

Eso sí, la letra pequeña importa. Las rentabilidades por encima del 3% TAE suelen exigir saldos de partida elevados, permanencias de entre doce y veinticuatro meses y, en muchos casos, la domiciliación de nómina o recibos. Nada de esto aparece con claridad en la publicidad de los escaparates.

La competencia no se queda quieta. Varias entidades de tamaño medio se acercan a ese techo con ofertas que oscilan entre el 2,75% TAE y el 3,10% TAE, mientras los grandes bancos siguen sin trasladar la mejora a sus clientes.

El ahorro conservador ha dejado de ser sinónimo de rendimiento ridículo. Quien mueva ahora 50.000 euros puede superar los 1.600 euros de intereses anuales.

Cómo se llega a los 45.000 euros: plazos, importes y trucos

Los 45.000 euros de ganancia no se consiguen con un pequeño depósito a seis meses. La cifra, recogida en la información de producto, se calcula sobre un capital elevado y el plazo más largo disponible, al que se aplica el 3,26% TAE sin reinvertir intereses intermedios. Es el mejor escenario posible, no la promesa para todos los inversores.

Para la mayoría de los ahorradores, el objetivo realista es moverse entre el 2,5% TAE y el 3% TAE. El ranking de agosto de 2026 deja tres claves: mínimos altos, plazos largos y cancelación anticipada penalizada. La liquidez total se resiente a cambio de asegurar el tipo.

El dinero quieto ya no es sinónimo de perder. Esa es la lectura positiva para un perfil conservador que llevaba más de un año viendo rentabilidades ridículas.

mejores depósitos agosto 2026

La oferta de agosto tiene un perfil concreto: los depósitos que más pagan exigen domiciliar una nómina superior a 2.500 euros y mantener una relación digital exclusiva con la entidad. No es oro para todos.

La subida de tipos no explica por sí sola la agresividad comercial. Detrás del movimiento hay una presión real por el colchón de liquidez que Bruselas viene reclamando para los próximos años y una guerra silenciosa entre bancos medianos por quitar clientes a los gigantes.

Los grandes bancos, con ratios de depósitos más holgados, prefieren no pagar de más. De hecho, varios de ellos mantienen ofertas por debajo del 2% TAE y confían en la inercia de la clientela. La diferencia entre el mejor depósito y la media de la gran banca es de más de 1,2 puntos porcentuales.

Esa brecha es la más amplia desde 2023, cuando el BCE inició el ciclo de subidas. El inversor conservador que no compara pierde dinero. Literalmente.

Análisis: la batalla por el pasivo no admite despistes

Llevo meses observando cómo el cliente bancario español se mueve menos de lo que debería. La subida de tipos apenas ha provocado traslados masivos del ahorro a plazo desde las cuentas que no rentan. Ese es el gran problema: la comodidad sale cara.

El depósito al 3,26% TAE es una anomalía respecto a la media del mercado, no la nueva normalidad. De continuar la moderación del IPC y la senda de recortes futuros del BCE, el margen de estos productos se estrechará en menos de nueve meses. Quien negocie hoy un plazo de 24 meses ata el tipo durante todo ese periodo, una ventaja que no se repetirá si el regulador europeo da marcha atrás.

Hay un riesgo silencioso en estas ofertas: la cancelación anticipada. Muchos depósitos con tipos brillantes penalizan con pérdida total de intereses si se rescata antes de vencimiento. Es el precio de asegurar más de 1.600 euros al año por cada 50.000 euros invertidos.

Mi opinión es clara: este agosto marca un pico coyuntural. Conviene aprovecharlo, pero sin creer que durará para siempre. El ahorro a plazo fijo vuelve a ser una opción seria, al menos hasta la próxima reunión del BCE de septiembre.

La clave no es perseguir la cifra de los 45.000 euros, sino entender qué capital y qué plazo permiten acercarse sin asumir riesgos innecesarios. El ranking de agosto de 2026 lo deja claro: hay más de quince entidades por encima del 2,75% TAE, y unas pocas rozan el 3,26% TAE. La dispersión es enorme y premia al que se mueve.

Si buscas un depósito este mes, compara tres cosas: el TAE real, la penalización por cancelación y el importe mínimo. Los productos estrella se concentran en plazos de 12, 18 y 24 meses.

Para un ahorro de 25.000 euros al 3% TAE, el interés bruto anual ronda los 750 euros. Con el 3,26% TAE se superan los 815 euros antes de impuestos. La diferencia entre los dos es de más de 65 euros por cada año de permanencia.

TMB mantendrá el metro de Barcelona 67 horas seguidas para las Fiestas de Gràcia

EN 30 SEGUNDOS

  • ¿Qué ha pasado? TMB reforzará el metro durante las Fiestas de Gràcia (del 15 al 21 de agosto) y mantendrá 67 horas de servicio continuo del 21 al 23.
  • ¿Quién está detrás? Transports Metropolitans de Barcelona (TMB), el operador de metro y bus de la ciudad.
  • ¿Qué impacto tiene? La L3 subirá hasta un 10% su oferta y el metro no cerrará desde las 05:00 del viernes 21 hasta la medianoche del domingo 23.

TMB mantendrá el metro de Barcelona 67 horas entre el 21 y el 23 de agosto para cubrir las Fiestas de Gràcia.

La operación coincide con la celebración mayor de Gràcia, del 15 al 21 de agosto. La fiesta transforma las calles del barrio en un recorrido lleno de decoraciones y actividades que se concentran en las plazas cercanas a las estaciones de Lesseps, Fontana y Diagonal.

La L3 como eje del refuerzo y las estaciones de referencia

El plan de TMB se apoya en la L3, la línea que vertebra el barrio de Gràcia desde el sur. El operador aplicará hasta un 10% más de oferta en determinadas franjas horarias, una medida dirigida a absorber los picos de viajeros que acompañan a los actos centrales y a los conciertos nocturnos.

Las estaciones de Lesseps, Fontana y Diagonal son las tres puertas naturales a los escenarios principales. TMB apunta también opciones de entrada alternativas: la L4 por Joanic y la L5 por Diagonal y Verdaguer. Los trayectos en bus tampoco se descartan: las líneas D40, D50, H6, H8, H10, V15, V17, V19, 6, 7, 19, 22, 24, 27, 33, 34, 39, 47, 114, y 116 dan servicio al distrito.

67 horas de circulación para blindar el fin de fiesta

La medida más destacada llega al final de la festa: desde las 05:00 del viernes 21 hasta la medianoche del domingo 23 de agosto, el metro circulará sin interrupción. Son 67 horas de servicio continuo, un formato poco habitual en Barcelona que busca dar cobertura a los actos finales, en especial al correfoc del viernes a las 23:30 en la plaça de la Vila.

TMB recomienda planificar los desplazamientos con antelación. Las obras de mejora en la red de metro este verano pueden alterar algunos trayectos con frecuencias reducidas o transbordos, por lo que consultar la app del operador antes de salir se convierte en el consejo más repetido entre los responsables del dispositivo.

El refuerzo de la L3 y las 67 horas de servicio son la respuesta operativa al momento en que la afluencia se dispara y volver a casa se complica.

Hoja de Ruta: Claves del Viaje

El impacto para el viajero es claro: durante el fin de semana del 21 al 23 no habrá que mirar el reloj para saber si el metro ha cerrado. Eso modifica los hábitos de regreso de las noches de viernes y sábado, especialmente en el corredor Lesseps-Fontana-Diagonal, donde se concentra la mayor parte del público. El refuerzo de la L3 reduce los tiempos de espera en un contexto de elevada demanda, aunque no elimina las aglomeraciones típicas de una fiesta que reúne a decenas de miles de personas cada noche.

La zona cero es el barrio de Gràcia, con epicentro en las estaciones de Lesseps y Fontana. El pulso, en este caso, no es entre operadores, sino entre la logística de un evento masivo y el espacio público de un vecindario residencial. La fuente original recoge cierta controversia vecinal sobre la fiesta, a la que se suman ahora las obras de verano en la red de metro. El dispositivo de TMB busca minimizar el impacto: más trenes, más horas de servicio y alternativas de acceso por L4 y L5 para no concentrar a todo el pasaje en un único corredor.

El dato que resume la operación es doble: 67 horas sin interrupción y un 10% más de oferta en la L3. En operativos anteriores de las fiestas de barrio, el refuerzo se limitaba principalmente a líneas de bus nocturno. TMB amplía ahora el metro de forma continuada durante tres días, un precedente que puede repetirse si los resultados de afluencia confirman su utilidad para los actos de la Mercè en septiembre. El riesgo inmediato es la saturación de andenes en horas punta y el efecto en cadena de las obras de mantenimiento. La próxima ventana crítica empieza el viernes 21 a las 23:30, cuando el correfoc concentre al mayor número de asistentes.

El crudo a 140 dólares: el bloqueo de Ormuz vacía las reservas mundiales

El bloqueo del estrecho de Ormuz vacía las reservas mundiales de crudo y anticipa un crudo a 140 dólares en otoño. La advertencia no es un rumor de mercado; figura en los titulares económicos con los que la Agencia Internacional de la Energía ha tenido que salir a la palestra. El paso de Ormuz sigue cerrado y los tanques no se llenan solos.

El contexto es tan simple como incómodo. Por el estrecho transita una parte relevante del petróleo mundial, y cualquier interrupción prolongada descuadra el equilibrio entre oferta y demanda. La caída de reservas ya no es una proyección; es el dato que llevó a Expansión a publicar que el mercado anticipa un barril a 140 dólares en otoño.

Ormuz cierra el grifo y las reservas bajan

La Agencia Internacional de la Energía ha pedido la reapertura del estrecho y advierte de una caída en la producción de crudo, según recoge RTVE.es. El tono no es habitual en un organismo acostumbrado a hablar de balances y previsiones. Aquí hay urgencia operativa: cada día de bloqueo resta oferta disponible y degrada el colchón de seguridad del sistema.

Los titulares recogidos por Libertad Digital apuntan a que los Emiratos Árabes Unidos trazan el futuro de la energía global en plena crisis. La coincidencia no es casual: cuando el tránsito por Ormuz se interrumpe, los productores del Golfo intentan fijar un relato de estabilidad para evitar compras de pánico. La diferencia entre el comunicado y el mercado es ahora mismo el riesgo de contagio.

No hay que perder de vista un matiz. La subida hacia 140 dólares no necesita que falte petróleo de forma física; basta con que los inventarios sigan cayendo y el otoño, temporada alta de demanda, se acerque. Los futuros ya descuentan parte de ese escenario, y las refinerías ajustan sus compras. Ormuz no negocia con calendarios.

La caída de reservas tampoco es homogénea. Los almacenamientos flotantes y las capacidades de refinado en Asia absorben el primer golpe, mientras Europa mira sus stocks estratégicos. Esa asimetría explica por qué el barril no sube igual en todos los mercados y por qué la factura final depende tanto del flete como del crudo.

La factura del otoño para empresas y consumidores

La gasolina y el diésel no se componen solo de crudo; pero el crudo manda. Un barril a 140 dólares encarece la factura energética de las empresas de transporte, la distribución minorista y la industria química antes de que el consumidor lo note en el surtidor. Las cadenas logísticas que trabajan con márgenes estrechos serán las primeras en renegociar contratos.

El petróleo no espera a que los buques vuelvan a pasar: cada día con Ormuz cerrado es una transferencia de margen del consumidor al productor.

El impacto en España tiene una traducción directa. La dependencia del petróleo importado convierte cada escalón del precio internacional en coste doméstico casi sin filtro. El otoño, además, coincide con el arranque de la calefacción en buena parte del país, lo que amplifica el gasto de hogares y pymes. No es inflación de la nada: es oferta que no llega.

Las empresas que compran combustible con contratos trimestrales empezarán a renegociar antes de que termine agosto. No se trata de un ejercicio contable: es logística pura. Un transportista que reposta 50.000 litros al mes ve cómo su factura se dispara sin haber movido un solo kilómetro más.

Una crisis geopolítica con pocas palancas reales

La historia reciente deja una lección. En otras crisis del estrecho, la diplomacia ha comprado tiempo, pero no ha sustituido barriles. Ormuz concentra una parte tan relevante del suministro que las alternativas —oleoductos, desvíos por otros mares— están lejos de absorber un cierre sostenido. La AIE puede pedir reapertura, pero no puede obligar a los buques a circular.

Yo creo que el mercado está tardando en asumir la duración. La reacción inicial a un bloqueo suele ser asimétrica: primero se dispara el miedo, luego se buscan explicaciones y al final se normaliza un precio más alto. Si las reservas siguen vaciándose, el barril a 140 dólares dejará de ser un techo para convertirse en base. Y eso cambia la conversación empresarial de aquí a diciembre.

La incógnita no es si habrá gasolina cara en otoño, sino cuánto se prolongará el bloqueo. La próxima reunión de la AIE y los datos semanales de inventarios serán los dos termómetros a seguir. De momento, lo único que baja sin necesidad de acuerdos es el colchón disponible.

Publicidad