Cáceres abre ayudas de 250.000 euros para empresas y autónomos: requisitos y plazo

La Diputación de Cáceres ha abierto una convocatoria de 250.000 euros en ayudas para empresas y autónomos que desarrollen proyectos de formación. El plazo para presentar la solicitud termina el 16 de noviembre de 2026.

La línea aparece publicada esta semana y ya está registrada en la Base de Datos Nacional de Subvenciones con el código 934405. Son subvenciones a fondo perdido: el dinero no se devuelve si justificas el proyecto en forma y plazo.

Aquí viene el primer malentendido que conviene despejar antes de nada. Los 250.000 euros son la bolsa total de la convocatoria, no lo que puede cobrar cada empresa. La cuantía máxima por beneficiario, los gastos subvencionables y la documentación exigida hay que buscarlos en las bases reguladoras, que no vienen detalladas en la información difundida.

Qué financia la convocatoria y qué no cubre

El dinero va a propuestas formativas, no a contratar personal ni a comprar maquinaria. La Diputación financia acciones de formación con impacto sobre el empleo en la provincia, con la vista puesta en la actualización de competencias dentro de la industria y la tecnología.

La convocatoria se articula como concesión directa con convocatoria abierta, según consta en la BDNS. Traducido: no hay un concurso competitivo entre proyectos rivales, pero tampoco es un cheque en blanco. Hay que reunir los requisitos y ajustarse a las condiciones presupuestarias, y la institución provincial avisa de que no todas las solicitudes presentadas van a recibir financiación.

La concesión directa no convierte esto en un cheque en blanco: sin los requisitos cumplidos y sin crédito disponible, la solicitud se queda en el cajón.

Quién puede pedirla y quién se queda fuera

Pueden solicitarla las pequeñas y medianas empresas y las personas trabajadoras autónomas que desarrollen una actividad económica en la provincia de Cáceres. El filtro que deja fuera a más gente es el sectorial: la línea está pensada para industria y tecnología.

La convocatoria cita expresamente la industria manufacturera y extractiva, las telecomunicaciones, la programación informática, la consultoría y otros servicios vinculados a infraestructuras y sistemas de información. Una peluquería, un restaurante o una gestoría al uso no entran en ese paraguas. Si tu actividad se parece pero no coincide exactamente, toca comprobar el epígrafe en las bases.
subvenciones autónomos Extremadura

El alcance es provincial, así que no hace falta tener la sede en la capital ni en un polígono industrial. Cuenta cualquier municipio cacereño, lo que abre la puerta a talleres, despachos y pequeñas industrias de la comarca.

El error que más solicitudes tumba

El despiste número uno es leer ‘250.000 euros’ y calcular la ayuda propia sobre esa cifra. Esa cantidad es el presupuesto global de la línea; la cuantía máxima por beneficiario va aparte y se consulta en las bases.

El segundo error es presentar una propuesta formativa sin comprobar que la actividad económica está entre las admitidas. Y el tercero, el más caro: no revisar los gastos subvencionables ni las obligaciones de justificación. Las subvenciones que no se justifican en plazo y forma hay que devolverlas.

Y ojo con el calendario. El cierre es el lunes 16 de noviembre y no hay margen para improvisar el certificado digital o reunir la memoria del proyecto la última tarde.

Por qué esta línea importa más de lo que parece

Las convocatorias de formación son las menos solicitadas de casi cualquier catálogo de subvenciones. Nadie las mira porque no compran una máquina ni pagan una nómina: financian horas de capacitación, que es justo lo que una pyme industrial o tecnológica necesita cuando cambia de proveedor de software o renueva un proceso productivo. Las diputaciones provinciales llevan años usando esta palanca para sostener el empleo en el territorio, y las ayudas menos vistosas suelen ser las que menos competencia tienen.

Con 250.000 euros repartidos, el impacto real dependerá de dos cosas: cuántos proyectos se presenten y cómo estén diseñadas las cuantías por beneficiario. Si la Diputación fija importes bajos y recibe muchas solicitudes, el efecto se diluye. Si concentra el esfuerzo en pocos proyectos sólidos, la línea puede dejar huella en el tejido industrial de la provincia. Eso no se sabrá hasta que se lea el detalle de las bases y se conozca la resolución.

Para un autónomo del sector tecnológico, la decisión práctica es sencilla. Si ya tenía previsto formar a alguien o actualizar competencias este año, ese proyecto se puede reconvertir en una solicitud. Si no tenía nada planificado, inventar un curso antes del 16 de noviembre para rascar una subvención es la peor jugada posible: la justificación posterior es donde se cae.

Guía rápida del trámite

  • 📅 Plazos: Convocatoria abierta publicada esta semana; el plazo de solicitud cierra el 16/11/2026.
  • ✅ Requisitos clave: Pyme o autónomo con actividad económica en la provincia de Cáceres y encaje en industria o tecnología.
  • 🌐 Dónde solicitarlo: Sede electrónica de la Diputación Provincial de Cáceres, con certificado digital o Cl@ve; datos en la BDNS con el código 934405.
  • 💰 Importe o coste: 250.000 euros de presupuesto total de la convocatoria; es subvención a fondo perdido, no un préstamo, y la cuantía máxima por beneficiario no está detallada en la información publicada.
  • ⚠️ Error a evitar: Dar por hecho que los 250.000 euros son la ayuda de tu empresa y no leer las bases antes de presentar el proyecto.
El TEAC cambia su doctrina: ya puedes recurrir la retención de devoluciones de Hacienda

El TEAC ha rectificado su doctrina y ya puedes recurrir la retención de una devolución de Hacienda que la AEAT haya frenado.

El Tribunal Económico-Administrativo Central, en resolución de 17 de septiembre de 2026, sostiene que la comunicación de pago de una devolución tributaria no es una mera notificación informativa ni un simple acto de trámite.

Es un acto administrativo que pone fin al procedimiento de devolución. Y si un acto cierra un procedimiento, se puede impugnar. Hasta ahora, Hacienda inadmitía estos recursos de forma sistemática, porque clasificaba la comunicación como un aviso no susceptible de recurso. Ese criterio acaba de caer.

El giro se apoya en la jurisprudencia del Tribunal Supremo, fijada en su sentencia de 15 de julio de 2026 y reafirmada en fallos posteriores del mismo mes. Con ese pronunciamiento, el TEAC deja sin efecto la doctrina que venía aplicando en sus resoluciones de 2012, 2013, 2021, 2022 y 2023.

Qué cambia para autónomos y empresas con devoluciones retenidas

Afecta a cualquier autónomo o sociedad con una devolución reconocida que, al llegar el pago, se ha visto frenada o minorada. El caso que origina el cambio lo protagoniza una empresa: la Agencia Tributaria le reconoció una devolución de 4.365,33 euros, intereses de demora incluidos, y retuvo el importe completo alegando deudas con un juzgado. Todo, con una escueta nota automatizada.

El TEAC anula esa actuación por falta de acreditación suficiente de la orden de embargo en el expediente. La lección es clara: si Hacienda retiene una devolución ya reconocida, esa decisión se puede llevar ante el TEAC.

La clave es simple: si Hacienda decide no pagarte lo que ya te había reconocido, esa decisión se firma, se motiva y se puede recurrir.

Qué puedes discutir y qué no

TEAC devoluciones tributarias

Aquí está la letra pequeña. La orden de embargo del juez no se discute en la vía tributaria: la Agencia Tributaria no tiene competencia para juzgar su validez. Lo que sí entra en el control administrativo y judicial es la forma en que la ejecuta sobre tu devolución.

Se pueden revisar los cálculos, la verificación del alcance del embargo y la corrección de la retención practicada. Si lo retenido no cuadra con el alcance real de la orden judicial, ese desajuste es impugnable, tanto en vía económico-administrativa como en la judicial.

El TEAC añade una exigencia que juega a favor del contribuyente. Hacienda asume una obligación reforzada de motivar la retención. El expediente debe incorporar de forma clara y precisa la orden judicial de embargo y explicar cómo afecta al pago. Las menciones genéricas o los meros apuntes informáticos ya no bastan: privan al contribuyente de los elementos para comprobar la retención y vulneran las garantías de motivación que exige la ley.

En la práctica, hay dos cosas que revisar. La primera, si el expediente incorpora la orden judicial completa y una explicación de cómo te afecta. La segunda, si la cantidad retenida se corresponde con el alcance real del embargo. Si falla cualquiera de las dos, hay margen para reclamar.

¿Y cómo se recurre? A través de la sede electrónica de la AEAT, por la vía económico-administrativa o el recurso que corresponda. Ojo con el plazo: la resolución no fija un calendario nuevo, así que el reloj lo marca la notificación que hayas recibido. No la dejes envejecer en la carpeta de notificaciones.

Qué significa este giro para el pequeño contribuyente

No es la primera vez que el Supremo y el TEAC se enzarzan con este asunto. La doctrina anterior, la que va de 2012 a 2023, partía de que la comunicación de pago era un trámite interno y, por definición, no impugnable. El resultado era siempre el mismo: el contribuyente veía cómo le recortaban un dinero que ya tenía reconocido y no podía hacer nada más que esperar.

Con la sentencia del Supremo de julio de 2026, esa puerta se abre. Para el pequeño contribuyente el efecto no es menor: ahora la carga recae sobre Hacienda. Si no motiva bien la retención, pierde. Es un cambio de fondo, no un matiz procesal.

Cabe esperar que la Agencia Tributaria adapte sus procedimientos internos a esta doctrina, porque el cambio no depende de una ley nueva, sino de cómo interpreta el TEAC la normativa ya vigente. Mientras se ajusta, es probable que aparezcan criterios distintos entre oficinas de gestión. Quien tenga un caso claro gana tiempo si lo documenta bien desde el principio.

Queda una pregunta sin respuesta: cuántas devoluciones se han retenido en los últimos años con una nota automatizada y un expediente sin acreditar. Quien tenga una notificación de este tipo en el cajón, ya sabe lo que toca: revisarla con calma y, si no está motivada, reclamar. Habrá que ver hasta dónde lleva el TEAC esta doctrina en los casos que entren en las próximas semanas.

Guía rápida del trámite

  • 📅 Plazos: El plazo para impugnar lo fija la notificación que hayas recibido; la resolución del TEAC no detalla plazos concretos.
  • ✅ Requisitos clave: Tener una devolución tributaria reconocida y verla retenida o minorada por la AEAT, incluso por orden de embargo judicial.
  • 🌐 Dónde solicitarlo: Sede electrónica de la AEAT, por vía económico-administrativa o el recurso que corresponda; requiere certificado digital o Cl@ve.
  • 💰 Importe o coste: Sin tasa. En el caso analizado, la devolución retenida era de 4.365,33 euros, con intereses de demora incluidos.
  • ⚠️ Error a evitar: Dar por bueno que la comunicación de pago es un simple aviso y dejar pasar el plazo sin recurrir.

El Cabildo de Fuerteventura y ATA Canarias activan nuevos programas de apoyo a emprendedores y pymes

El Cabildo de Fuerteventura y ATA Canarias activan un programa de apoyo a emprendedores y pymes dotado con 65.000 euros.

Ya está firmado el convenio de colaboración. Lo suscriben la presidenta del Cabildo, Lola García, y el presidente nacional de la Asociación de Trabajadores Autónomos (ATA), Lorenzo Amor Acedo. En el acto también están la consejera de Hacienda, Promoción Económica y Fomento del Empleo, Nuria Cabrera, y el presidente de ATA Canarias, Pedro Adueza.

Los 65.000 euros no llegan como un cheque al autónomo. La partida financia los servicios de asesoramiento y formación que prestará ATA Canarias en la isla, con cargo a fondos propios del Cabildo y al Fondo de Desarrollo de Canarias (FDCAN). La cifra se articula como subvención nominada dentro del Plan Estratégico de Promoción Económica y Fomento del Empleo.

A ver, conviene no liarse. Aquí no hay una ayuda a fondo perdido para cada trabajador por cuenta propia. Lo que sale del convenio es acompañamiento: formación, tutoría individual, y herramientas para digitalizar el negocio. Ese matiz cambia por completo lo que puedes esperar.

Qué incluye el convenio firmado por el Cabildo y ATA Canarias

El acuerdo se apoya en tres frentes. Primero, el impulso al emprendimiento y al autoempleo: facilitar que quien tiene una idea monte su actividad. Segundo, la formación continua y el acompañamiento individualizado, es decir, alguien que se sienta contigo y te explique los pasos. Tercero, la digitalización como palanca para mejorar habilidades y competencias profesionales.

Hay más. El convenio contempla un análisis de la situación del colectivo autónomo en Fuerteventura y su relación con el entorno. Y anuncia la creación de un espacio que sirva de punto de encuentro, para que autónomos y autónomas tengan a mano la información que necesitan durante el desarrollo de su profesión.

Formación y acompañamiento no engordan la cuenta del banco, pero evitan los errores que sí cuestan dinero al pequeño negocio.

Los representantes de ATA destacan que estas actuaciones permitirán reducir la burocracia y los costes de crear una empresa. En el acto han estado, además, la Cámara de Comercio de Fuerteventura, Asofuer, la Asociación de Comerciantes de Puerto del Rosario y Empronor.

Quién puede aprovechar el programa y quién no debería esperar un pago

Se dirige a trabajadores por cuenta propia, emprendedores y pymes que desarrollen su actividad en Fuerteventura. Si estás en otra isla, este convenio no te cubre: es un acuerdo del Cabildo majorero con ATA Canarias.

Ojo con lo que prometen por ahí. Aquí no se reparte dinero entre los inscritos. Lo que recibes es asesoramiento, formación y acompañamiento gratuito, y ese detalle marca la diferencia frente a una subvención al uso. No hay un pago en tu cuenta ni un importe asignado por autónomo.

Tampoco sustituye al Kit Digital. Ese programa de Red.es sigue siendo la vía para financiar soluciones digitales, con su propio catálogo y sus propios plazos. Este convenio suma otro tipo de apoyo: alguien que te acompaña en el proceso.

El origen de los fondos merece una línea. Los 65.000 euros salen de las arcas del Cabildo y del Fondo de Desarrollo de Canarias (FDCAN), un instrumento del Gobierno de Canarias para impulsar la economía de las islas. La partida es una subvención nominada, es decir, asignada directamente a ATA dentro del plan estratégico insular.

ATA Canarias autónomos

Qué cambia de verdad para el pequeño negocio majorero

Los convenios entre cabildos y asociaciones de autónomos no son una novedad en Canarias. La fórmula se repite: la administración pone el dinero, la asociación pone la estructura y el conocimiento del terreno. Este acuerdo con ATA Canarias sigue ese patrón y añade una pata interesante, el análisis de la situación real del colectivo en la isla.

Ahora, la letra pequeña. 65.000 euros dan para mucha intención pero poco peso individual si se reparten entre cientos de autónomos majoreros. Traducido a euros por negocio, la cifra se diluye. El valor real está en el acompañamiento: un tutor que te evita un error en el alta, en el IVA o al pedir una ayuda puede ahorrarte bastante más que lo que cuesta su hora.

Queda un hueco por rellenar: el calendario. La información publicada no detalla cuándo arrancan los talleres, cuánta tutoría individual habrá por autónomo ni cómo se accede a cada acción. Ese es el siguiente paso lógico, que el Cabildo y ATA publiquen fechas y plazos de inscripción para que nadie se quede fuera por no enterarse a tiempo.

Mientras tanto, hay dos movimientos que puedes hacer ya. El primero, seguir los canales de información del Cabildo y de ATA Canarias para no perderte la apertura de cada actividad. El segundo, si tu duda es de puesta en marcha, tener a mano los trámites de alta en el portal Importass de la Seguridad Social y saber bien qué implica ser trabajador autónomo antes de dar el paso.

Guía rápida del trámite

  • 📅 Plazos: No detallados en la fuente oficial. El convenio está firmado y el calendario de actividades lo fijarán el Cabildo y ATA Canarias.
  • ✅ Requisitos clave: Ser autónomo, emprendedor o pyme con actividad en Fuerteventura.
  • 🌐 Dónde solicitarlo: A través del Cabildo de Fuerteventura y de la delegación canaria de ATA, que canalizan las acciones del convenio.
  • 💰 Importe o coste: Los servicios son gratuitos para el usuario; el convenio mueve 65.000 euros de fondos públicos.
  • ⚠️ Error a evitar: Confundir este programa con una subvención directa. El dinero paga asesoramiento y formación, no llega a tu cuenta.

Vitalik Buterin alerta: la IA puede dañar las criptomonedas en 2 años y exige modo búnker

La inteligencia artificial se ha colado en la lista de riesgos que preocupan a Vitalik Buterin. El cofundador de Ethereum ha advertido de que la IA generativa puede convertirse en un problema serio para la seguridad de las criptomonedas en un horizonte de dos años, y su aviso ha venido acompañado de una recomendación muy concreta desde dentro de la propia Ethereum Foundation: prepararse para el modo búnker.

Qué ha dicho Vitalik Buterin sobre la IA y las criptomonedas

El detonante no es un comunicado oficial de la Fundación. Es una serie de mensajes de Justin Drake, uno de los investigadores más reconocidos del equipo de Ethereum, que ha pedido a los grandes tenedores empezar a planificar ‘con calma’ un traslado masivo de fondos hacia direcciones nuevas, capaces de mantener la clave pública oculta, en declaraciones recogidas por el medio especializado BeInCrypto.

Dejar de dar pistas al atacante, en una frase, es lo que propone el modo búnker. Alrededor de 7 millones de bitcoin descansan hoy en direcciones cuya clave pública ya es visible, en torno a un tercio del suministro total y unos 580.000 millones de dólares al cambio actual. En Ethereum el fenómeno es idéntico: toda cuenta que ya haya firmado una transacción ha dejado su clave pública a la vista de cualquiera.

Qué es el modo búnker y por qué el aviso no es solo cuántico

Vitalik Buterin criptomonedas

Aquí llega el matiz que casi nadie ha contado bien. El miedo de Drake no apunta a un ordenador cuántico, sino a la capacidad de la inteligencia artificial para resolver problemas matemáticos complejos con máquinas corrientes. El investigador vinculó su preocupación a la publicación por parte de OpenAI de 722 trabajos matemáticos generados por un modelo interno, y lo leyó como una señal de que la superinteligencia matemática ya ha llegado. Si un sistema así encontrase la forma de reconstruir una clave privada a partir de una clave pública, el damnificado sería el algoritmo que bitcoin y ether usan para demostrar quién es el dueño de cada moneda: el ECDSA, la firma digital de curva elíptica.

Michael Gutkin, vicepresidente de investigación de la firma de infraestructura Fireblocks, puso el apellido correcto a ese escenario: es una ‘ruptura clásica’, no cuántica. Nadie ha demostrado nada de eso todavía, y la probabilidad real sigue, siendo objeto de debate.

Hablamos de un riesgo con fecha difusa y consecuencias enormes, y esa combinación es exactamente la que peor se gestiona en el mundo cripto.

El calendario oficial añade presión sin necesidad de dramatizar. El NIST, el instituto estadounidense que fija los estándares criptográficos del mundo, dejará de recomendar los métodos de firma actuales a partir de 2030. Para bitcoin, eso abre una ventana estrecha que el ecosistema discute a través de propuestas como BIP-360. En Ethereum la conversación es distinta y, en cierto modo, va por delante.

Por qué Ethereum parte con ventaja (y por qué no basta)

Ethereum ya ha demostrado que puede cambiar cosas enormes bajo los pies. En septiembre de 2022 completó The Merge, la migración de un sistema de validación por prueba de trabajo —mineros y potencia de cálculo— a uno por prueba de participación, donde los validadores bloquean 32 ETH como garantía y cobran por mantener la red. Se ejecutó en producción, con cientos de miles de millones de dólares en juego, y la red no se detuvo. En marzo de 2024, el upgrade Dencun abarató de golpe las comisiones de los rollups —las redes de segunda capa que procesan transacciones fuera de la cadena principal y luego envían un resumen a Ethereum— gracias a los blobs, un espacio de datos temporal y barato. En julio de 2024, los ETFs spot de ether abrieron la puerta al capital institucional sin tocar una línea del protocolo.

La ventaja de Ethereum en este terreno tiene dos patas. La primera es la abstracción de cuentas, el conjunto de cambios que permite que una cuenta funcione con reglas propias —límites de gasto, recuperación de acceso, firmas alternativas— en lugar de depender siempre de una única clave privada. La segunda es que el propio Buterin ha explorado en sus escritos la migración hacia firmas basadas en hash y árboles de Merkle, un método de verificación que seguiría siendo válido con los ordenadores cuánticos sobre la mesa.

El problema es que la mayoría de las cuentas de Ethereum siguen siendo del modelo antiguo: una clave privada, un dueño, ninguna red de seguridad. Cambiar el esquema de firma de todo un ecosistema no es pulsar un botón. Eso no se improvisa: exige coordinar clientes, exchanges, custodios y usuarios, y ha llevado años cada vez que se ha intentado algo parecido. A eso se suma un riesgo que no tiene nada que ver con la criptografía, la concentración del ether en staking en un puñado de operadores, entre ellos Lido y los grandes exchanges, que convierte cualquier decisión técnica en una conversación política.

Hoy no hay ataque demostrado ni una fecha fiable para uno. Lo que hay es un calendario, el de 2030, y una recomendación incómoda que obliga a los grandes tenedores a preguntarse dónde guardan sus monedas y con qué firma las protegen. La conversación sobre el modo búnker no va de acertar en 2026, sino de no llegar tarde cuando deje de ser teórica.

ETH pierde los 2.500 $: liquidaciones Ethereum borran 1.000 M$ y tumban una ballena de 69 M$

Ethereum ha perforado el soporte de los 2.500 dólares y ha caído hasta los 2.420, una jornada en la que las liquidaciones Ethereum han superado los 350 millones de dólares y una sola ballena ha visto cómo le cerraban posiciones por 69,7 millones. Por sí sola, la cifra no explica nada: en las últimas 24 horas se han liquidado 1.190 millones de dólares en contratos apalancados en todo el mercado cripto, y 1.050 millones de ese total correspondían a largos, es decir, a operadores que apostaban por subidas.

El detalle clave es de dónde vino el golpe. Aunque el bitcoin también cedió por debajo de los 81.000 dólares, fueron las posiciones en ether las que más sufrieron: 350 millones en liquidaciones frente a los 304 millones del bitcoin. En un mercado que suele moverse al ritmo del BTC, esa diferencia apunta a un apalancamiento concentrado en ETH.

Conviene aclarar qué es una liquidación, porque el término se usa a la ligera. Se trata del cierre forzoso de una posición apalancada cuando el precio va en contra y el margen depositado deja de cubrir las pérdidas. La plataforma cierra la operación de forma automática para no quedarse con el agujero. En la práctica funciona como un dominó: cada venta forzada empuja el precio un poco más abajo y activa la siguiente.

Qué ha pasado: 1.190 millones de dólares borrados en un día

El grueso del movimiento se concentró en unas pocas horas. Hyperliquid, uno de los mayores exchanges descentralizados de derivados, canalizó buena parte del volumen y sus datos son públicos: cualquiera puede consultar en tiempo real dónde están los niveles de liquidación de las cuentas grandes. Ese grado de transparencia es lo que convierte cada barrido en un espectáculo a cielo abierto.

De los 1.190 millones liquidados, unos 1.050 venían de largos, lo que dibuja un mercado que había apostado con fuerza a que el ether seguiría subiendo después del verano. La corrección hasta los 2.420 ha deshecho esa apuesta en cuestión de horas.

La ballena que perdió 69 millones y volvió a comprar media hora después

El caso más llamativo no es el total, sino un único operador. Dos direcciones vinculadas mantenían una posición larga de casi 196 millones de dólares en ether con un apalancamiento de entre 13 y 14 veces. Traducido: por cada dólar propio había trece prestados. Ese tipo de estructura solo necesita un movimiento pequeño en contra para saltar por los aires, y saltó.

Cuando los niveles de liquidación de una ballena son públicos, dejar de ser el cazador y convertirse en la presa es cuestión de horas.

Treinta minutos después de que le barrieran la posición, según los registros de Hyperliquid que sigue el analista EmberCN, la misma ballena depositó 10 millones de USDC como margen nuevo y reabrió una posición larga de 9.580 ETH a 2.428 dólares. Compró apenas unos dólares por encima del precio al que acababa de ser liquidada. Lejos de retirarse, dobló la apuesta.

Con esa recompra, el total de posiciones largas ronda los 288 millones de dólares, con unas pérdidas latentes de 9,71 millones, según el mismo análisis. La cifra merece una segunda lectura: hablamos de 19 millones de capital propio sosteniendo 196 millones de exposición en ether. El colchón antes de la siguiente liquidación forzosa es de apenas un 8%. La pata de bitcoin que acompaña la operación, 1.140 BTC, tiene sus umbrales entre los 72.198 y los 74.379 dólares, algo más de aire mientras el precio aguante en la zona baja de los 80.000.

Por qué esta ballena importa más de lo que parece

Las grandes posiciones apalancadas en Hyperliquid se han convertido en un indicador de mercado por derecho propio. Sus niveles de liquidación son públicos y los operadores los usan para anticipar dónde puede haber movimiento forzado. Eso crea un incentivo incómodo: si todo el mundo sabe dónde está el umbral de una ballena, también sabe dónde empujar el precio para activarlo.

Hay un precedente cercano que conviene recordar. El 6 de octubre, apenas unos días antes de este episodio, se documentaron posiciones cortas de 1.580 millones de dólares contra bitcoin y ether en el mismo exchange. Esta ballena juega justo al lado contrario: está larga mientras esos gigantes están cortos. Cuando dos libros tan grandes se cruzan, los movimientos se amplifican.

La historia de Ethereum está llena de episodios así. En 2022, la liquidación en cascada de posiciones apalancadas tras la quiebra de Celsius y Three Arrows Capital, arrastró al ether por debajo de los 1.000 dólares, muy lejos de los máximos de 2021. La diferencia hoy es el grado de transparencia: entonces esas posiciones eran opacas; ahora están en un libro público que cualquiera puede leer, algo que el propio concepto de apalancamiento no siempre permite. Eso reduce la incertidumbre, pero no el riesgo.

Dicho de otro modo, el mercado de derivados sobre Ethereum se ha vuelto más limpio y más frágil a la vez. Más limpio porque los datos están a la vista; más frágil porque una sola cuenta con 288 millones de dólares en largos puede marcar el siguiente movimiento si su umbral de liquidación se activa. El ether cotiza cerca de los 2.500, y la próxima cita relevante no es una decisión regulatoria ni un upgrade, sino el comportamiento de un puñado de libros apalancados. Habrá que ver si la ballena aguanta.

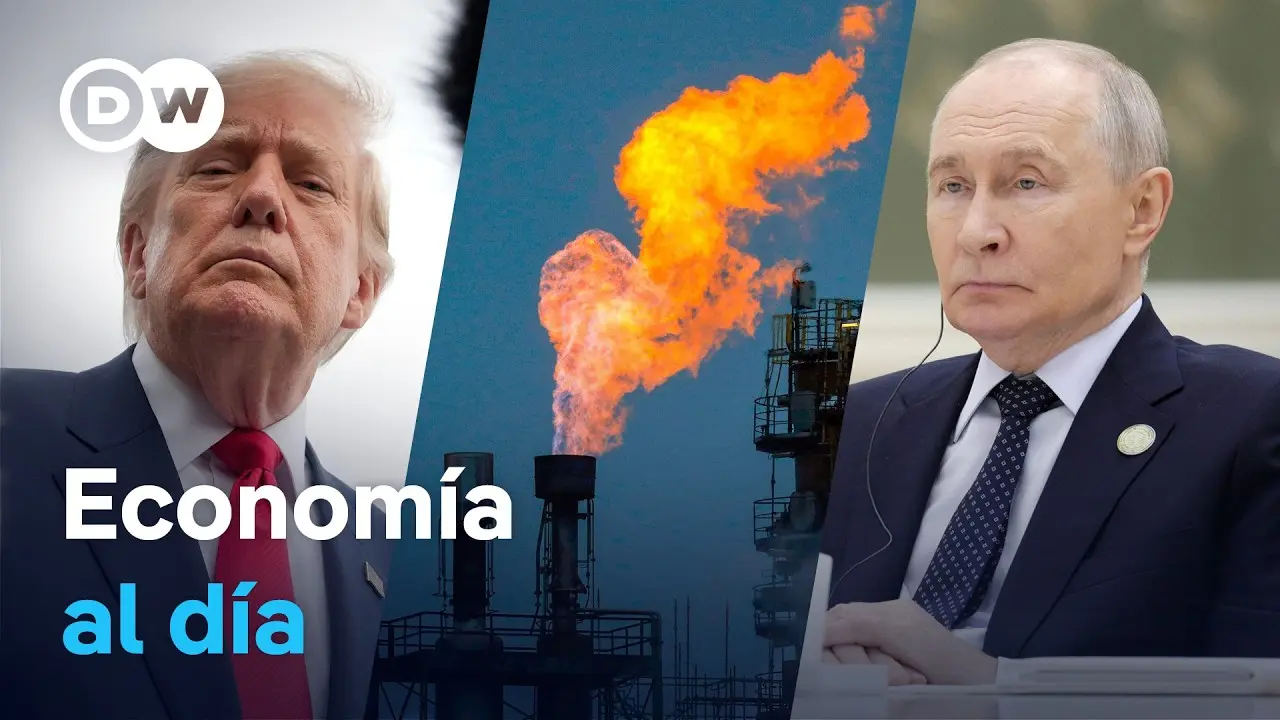
Trump y Putin pactan inyectar diésel ruso al mundo para frenar los precios de la energía

Donald Trump anunció este viernes que Rusia entregará diésel a Estados Unidos y al resto del mundo para contener la escalada de precios de la energía. El Kremlin confirmó el pacto horas después. En su programa de economía, DW Español desmenuza un anuncio que mezcla alivio para los transportistas, una grieta en el régimen de sanciones y un calendario electoral que aprieta.

El anuncio y las cifras del acuerdo

Después de una conversación telefónica con Vladimir Putin, el presidente estadounidense escribió en sus redes sociales que Moscú enviará de inmediato más de 300.000 toneladas de diésel al mercado estadounidense y global, y otras 500.000 toneladas a lo largo de noviembre. La corresponsalía de DW Español en Nueva York matiza que Trump llegó a cifrar el volumen total en hasta tres millones de toneladas, algo más de 35 millones de barriles.

Para que ese combustible pueda cruzar fronteras, el Departamento del Tesoro anunció una licencia temporal que autoriza las compras de diésel ruso al menos hasta el 7 de abril. El programa subraya que no se conocen los detalles de la negociación entre ambos presidentes ni las condiciones concretas del suministro.

Una brecha en el muro de sanciones

No es un detalle menor. Washington dejó de comprar combustible ruso en la primavera de 2022, cuando la invasión de Ucrania desató la batería de castigos occidentales. Poco después, a comienzos de 2023, la Unión Europea cerró sus puertas a los refinados de Moscú y el G7 fijó un tope de precio para esos productos. La licencia del Tesoro abre, en la práctica, una excepción dentro de ese régimen de sanciones.

El diésel que sube un 70% y aprieta la campaña

El diésel, además, no es un producto cualquiera: mueve el transporte de mercancías, la maquinaria agrícola y buena parte de la cadena de precios. DW Español subraya que su cotización acumula un 70% desde febrero, empujada por la guerra en Irán y por los ataques contra refinerías en Oriente Medio y en territorio ruso.

En Estados Unidos el precio del diesel se mantiene cerca de máximos históricos, y eso ocurre a menos de un mes de las elecciones de medio mandato. La cadena alemana recuerda que la popularidad del presidente se ha deteriorado y que hasta un 65% de los adultos cree que el país va peor por sus decisiones. Los agricultores, castigados por el encarecimiento del combustible y de los fertilizantes, tampoco esconden su malestar.

El diésel es clave para la inflación global, para el transporte y para la agricultura, y en Estados Unidos se mantiene en máximos históricos a menos de un mes de las urnas.

— DW Español

Las dudas: capacidad rusa y el cálculo de Putin

Queda la pregunta incómoda. Varios analistas citados por el programa dudan que Rusia tenga capacidad real para colocar semejante volumen en el mercado y recuerdan el precedente de México, que restringió sus ventas al exterior para atender su propia demanda interna. Tampoco hay certeza sobre cuánto tardaría el diésel en llegar a los surtidores.

En paralelo, se especula con la lectura geopolítica: una parte de los analistas ve en el gesto una maniobra de Putin para dividir a los aliados de Ucrania y romper el aislamiento energético al que Europa le había empujado. Una oferta mayor debería aliviar el precio y dar un respiro a los transportistas que hoy pierden dinero en cada trayecto, aunque el propio DW Español admite que es poco probable que eso dé la vuelta a las encuestas.

Qué significa para los mercados

Puestos a leer el anuncio con distancia, hay tres cosas que conviene retener. La primera es que el precio del diésel se ha ganado un lugar en la política estadounidense que no tenía desde hacía décadas: cualquier medida que lo baje, aunque llegue desde Moscú, se presenta como una victoria. La segunda es que la arquitectura de sanciones contra Rusia deja de ser un bloque monolítico. Una licencia con fecha de caducidad es, en la práctica, un mensaje a los mercados: las reglas se pueden suspender cuando la inflación aprieta. La tercera tiene que ver con el tablero energético. Si el diésel ruso vuelve a circular con permiso de Washington, Europa tendrá que decidir si mantiene su propia prohibición o si la presión de los precios termina abriendo grietas también en Bruselas. Para el lector, el asunto aterriza en el recibo de la luz y en el coste del transporte, pero también en algo menos visible: la credibilidad de un sistema de sanciones que se vendía como irreversible.

No fue el único frente que el programa repasó. Bruselas y Pekín cerraron un principio de acuerdo para reequilibrar su déficit comercial, con China comprometida a moderar sus exportaciones de coches híbridos y la UE dispuesta a facilitar licencias de tierras raras. También destacó la recuperación de las exportaciones brasileñas de café, un 3,1% más en septiembre, después de que Washington excluyera el grano de sus aranceles adicionales. La foto completa es la de unos mercados que se reordenan a golpe de excepción arancelaria.

Queda por ver si las toneladas prometidas llegan, si los precios ceden y si el electorado lo nota antes de votar. DW Español deja la pregunta abierta, sin respuesta. Mientras tanto, el diésel sigue siendo el termómetro de casi todo.

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

NASA lanza 12 escudos térmicos impresos en 3D desde la basura de la ISS para ensayar la reentrada

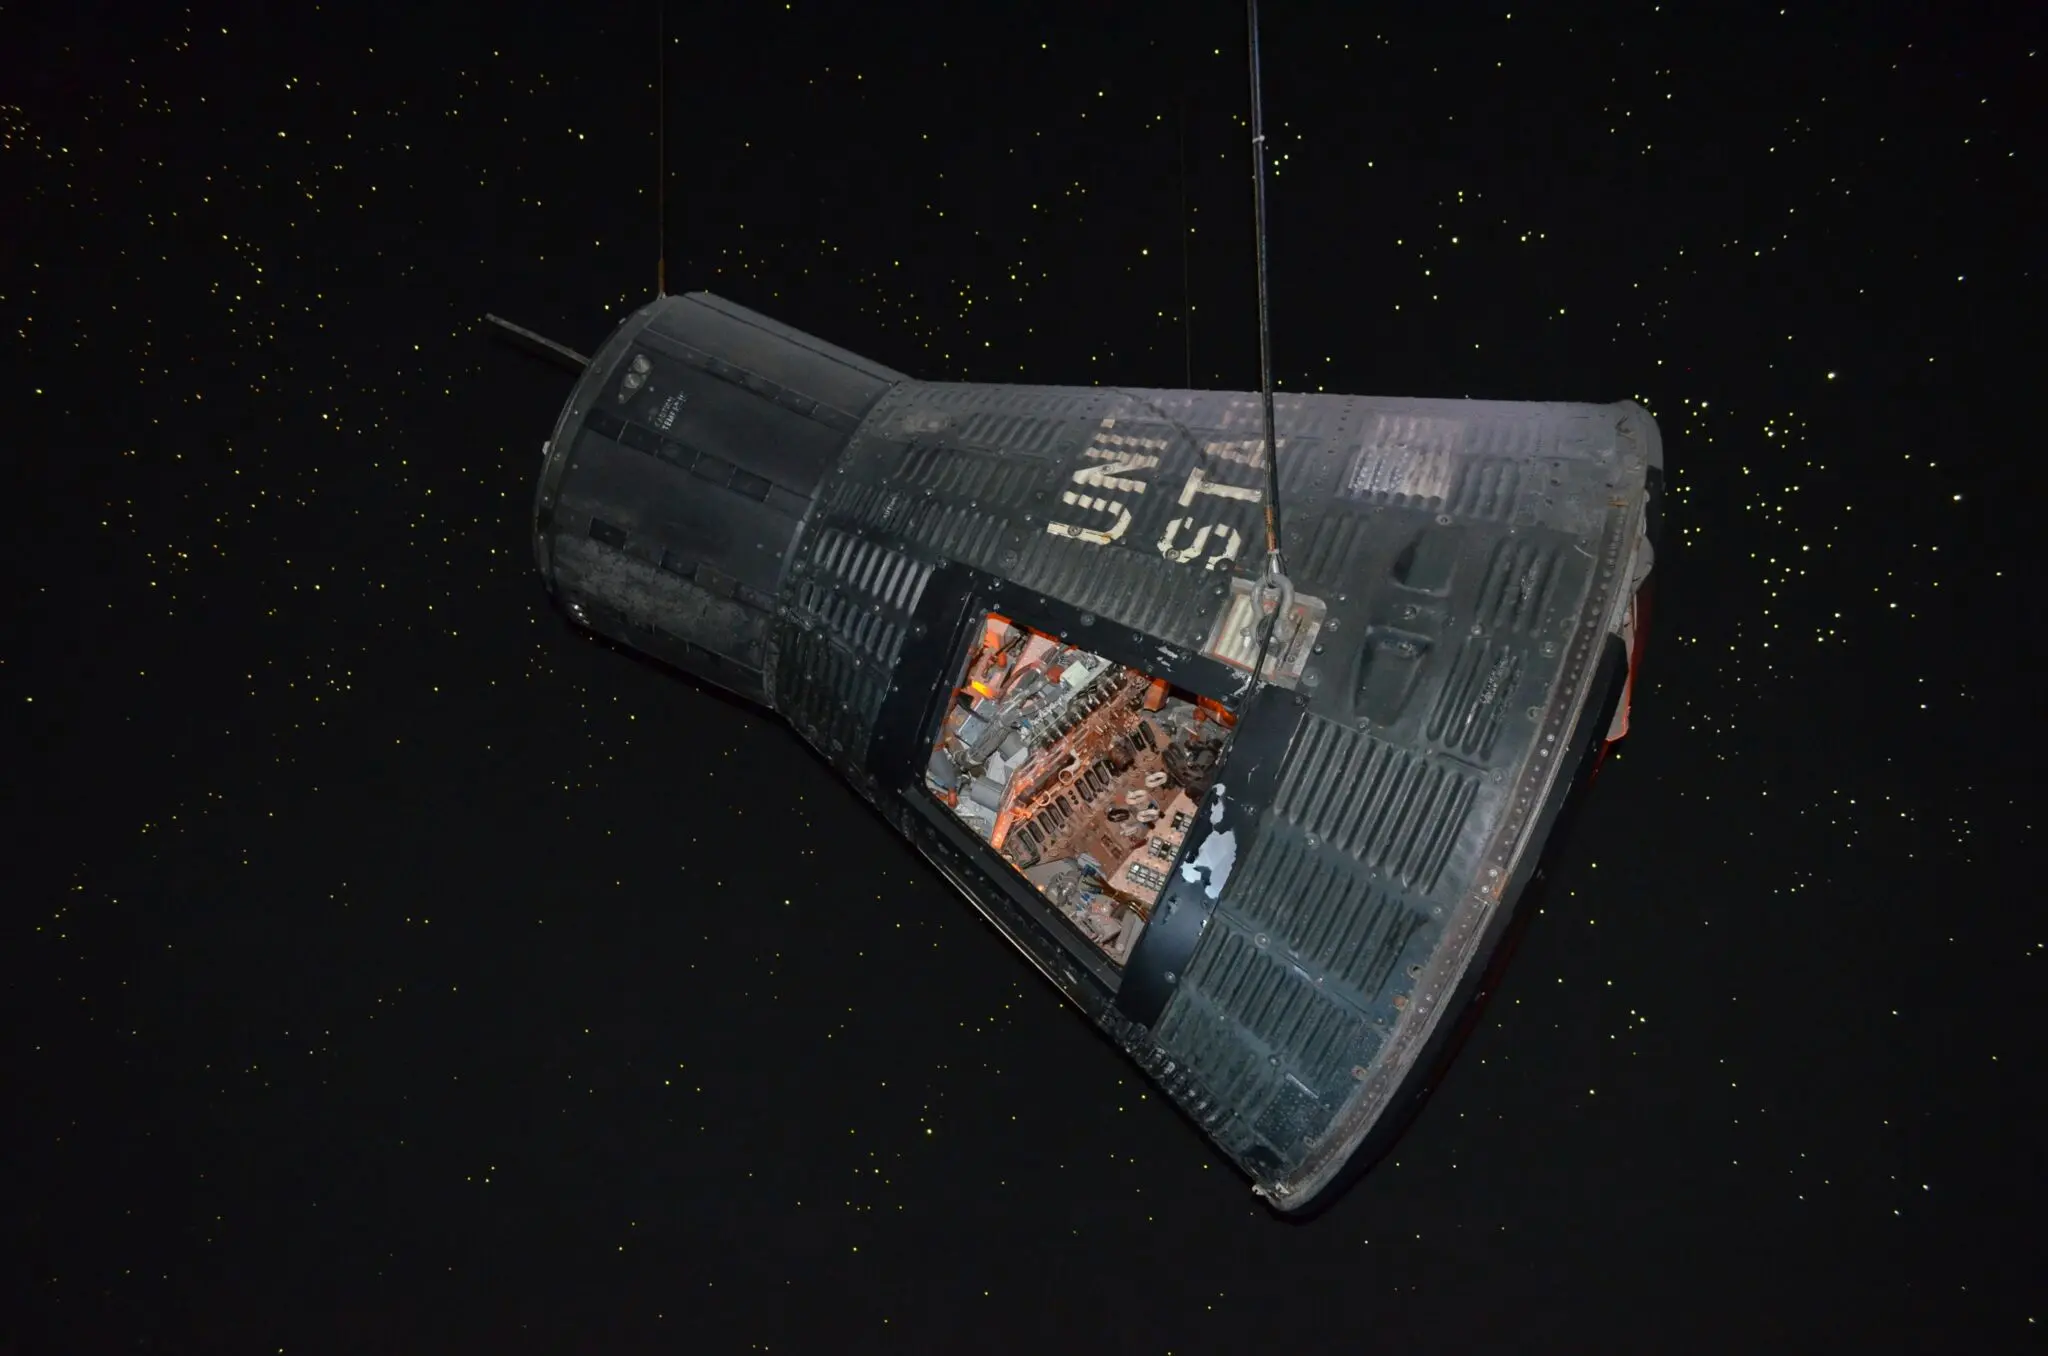
Doce cápsulas diminutas han salido de la Estación Espacial Internacional mezcladas con las bolsas de residuos de la tripulación. La NASA las ha usado como caballo de Troya para probar su próxima generación de escudos térmicos durante la reentrada, sin pagar un lanzamiento adicional.

Doce cápsulas con doce apuestas distintas

El experimento se llama KREPE-3, acrónimo de Kentucky Reentry Probe Experiment, y es la tercera entrega de una serie que la agencia describe como de bajo coste y alto impacto. Las cápsulas viajaron a bordo del Cygnus XL de la misión de reabastecimiento número 24 de Northrop Grumman, y una imagen difundida por la NASA las muestra flotando dentro de la nave el pasado 7 de octubre, ya cargadas y listas para su viaje final.

Dentro de cada cápsula hay sensores que medirán temperatura, presión, movimiento, campo magnético y luz a lo largo de la reentrada. Fuera, cada una lleva una apuesta distinta. Hay materiales con historial, como el revestimiento cerámico que protegía a los transbordadores espaciales, y hay apuestas nuevas, como un escudo impreso en 3D desarrollado por el Centro Espacial Johnson y el Laboratorio Nacional de Oak Ridge.

El diseño de las cápsulas salió de las aulas de la Universidad de Kentucky, y el programa EPSCoR de la NASA, pensado para impulsar la investigación en los estados que reciben menos financiación federal, sostiene la operación junto a varios centros de la agencia y a socios comerciales. Su responsable, David Berger, lo resume así: el objetivo es apoyar a la próxima generación de científicos e ingenieros con proyectos que sirvan a la vez a su formación y a las metas de la NASA.

Cómo se prueba un escudo térmico sin lanzar un cohete

KREPE-3

La idea de fondo es un ejercicio de aprovechamiento. El Cygnus está diseñado para desintegrarse de forma controlada en la atmósfera cuando termina su misión, así que la NASA ha metido dentro un laboratorio de materiales que exprime sus últimos minutos de vuelo. ‘Es una forma inteligente de obtener datos de vuelo sobre materiales que todavía están en desarrollo’, explica Keith Peterson, ingeniero de materiales del Centro de Investigación Ames. ‘Básicamente, nos estamos subiendo a un vehículo que ya va a volver a la Tierra’.

Salvando las distancias, es como colar un paquete de sensores en el camión de la basura que ya tenía que hacer el trayecto hasta el vertedero: el billete estaba pagado de antemano. Cuando el vehículo se rompa en su ruta prevista sobre el océano, las doce cápsulas se eyectarán y empezarán a enviar datos por satélite en tiempo real a los investigadores.

El escudo térmico que proteja a la primera tripulación que regrese de Marte se estará probando, en parte, entre los desechos orgánicos de la Estación Espacial Internacional.

Entre los materiales que vuelan a bordo hay una familia nueva que el Ames bautiza como MERINO, siglas en inglés de Materiales Diseñados para la Reentrada mediante Operaciones Innovadoras de Agujado. Son capas de fibras de carbono y fenólicas cosidas entre sí como si fueran fieltro: más flexibles, más rápidas de producir y más baratas que las sustancias protectoras tradicionales. Interesan sobre todo por Marte, cuya atmósfera más fina implica cargas de calor menores y permite una protección más ligera.

Una de las cápsulas pone a prueba la forma además del material. El Kentucky Instrumented Conical Hypersonic Experiment combina un doble cono: una punta de tungsteno unida a un cono recubierto de fibras de carbono y plástico resistente al calor, más un cono trasero envuelto en MERINO. El objetivo es contrastar los modelos informáticos con datos reales. Ningún simulador sustituye del todo a eso.

Otra cápsula imita la forma del escudo que protegerá a Dragonfly, la misión de la NASA que viajará a Titán, la luna de Saturno. Aquí lo que se examina no es el material sino la estabilidad del diseño durante el descenso. Va cubierta con PICA, un ablador de carbono impregnado de fenol desarrollado en el Ames que ya voló en Stardust, Mars Science Laboratory y Mars 2020.

Una tercera apuesta es un escudo desplegable con forma de paraguas llamado ADEPT, que amplía la superficie de frenado durante la caída. A escala real el diseño podría plegarse, lo que abre la puerta a desplegar cargas útiles más grandes que los propios cohetes que las ponen en órbita.

El resto de cápsulas, desarrolladas por socios nacionales e internacionales, ensayan materiales conocidos y nuevos. Una incorpora un sensor de flujo de calor de la Universidad de Stuttgart, en Alemania, para medir cómo se mueve el calor por una superficie durante la reentrada.

Lo que este ensayo cambia y lo que todavía no puede demostrar

La serie KREPE lleva tres vuelos, como recoge la ficha oficial del experimento publicada por la NASA, y ha convertido una limitación en método. Probar un escudo térmico en condiciones reales suele exigir una misión dedicada, con su cohete, su ventana de lanzamiento y su presupuesto. Colgar doce cápsulas del último viaje de un carguero abarata el experimento a una fracción de ese coste y multiplica las apuestas: doce materiales, doce formas, doce oportunidades de fallar sin consecuencias.

Eso sí, no es una validación definitiva. La reentrada de un Cygnus no reproduce las condiciones de un regreso lunar o marciano: el perfil de entrada es distinto, las cargas térmicas son otras y las cápsulas miden en su propia escala, no en la de un escudo tripulado. Los datos que lleguen por satélite servirán para ajustar modelos y descartar candidatos, no para certificar un material de vuelo. Esto es un experimento de demostración, no un resultado revisado por pares.

La protección térmica ha avanzado durante décadas a golpe de misiones grandes y espaciadas. Aquí cada regreso de basura se convierte en una oportunidad de medir, y el escudo que algún día atraviese la atmósfera marciana con tripulación a bordo tendrá detrás una lista larga de vuelos pequeños como este.

Las próximas citas ayudan a medir el ritmo. La NASA y SpaceX tienen previsto lanzar la misión de reabastecimiento comercial número 35 no antes del 13 de octubre, y los análisis de KREPE-3 irán llegando a medida que los equipos de Kentucky y del Ames crucen los datos de vuelo con sus modelos. La próxima vez que un carguero se desintegre sobre el océano, llevará algo más que desperdicios.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la NASA ensaya doce escudos térmicos experimentales, entre ellos uno impreso en 3D, mediante cápsulas KREPE-3 que se eyectan durante la reentrada controlada de un carguero.
  • Dónde: a bordo del carguero Cygnus XL, que abandona la Estación Espacial Internacional y se desintegra de forma controlada sobre el océano.
  • Institución responsable: NASA (Centro de Investigación Ames y Centro Espacial Johnson) con la Universidad de Kentucky, el Laboratorio Nacional de Oak Ridge, el programa EPSCoR y socios internacionales.
  • Cuándo: cápsulas cargadas e imagen difundida el 7 de octubre de 2026; reentrada del carguero en los días posteriores a su salida de la estación.
  • Impacto a futuro: validar materiales y formas de protección térmica más ligeros y baratos para misiones tripuladas a la Luna y a Marte.

Nickel presenta el video case de ‘La Carrera del Efectivo’, su campaña sobre exclusión financiera

Nickel, la cuenta bancaria que se abre en estancos y loterías, presenta el video case de ‘La Carrera del Efectivo’, su campaña sobre exclusión financiera en España. La pieza resume una activación territorial de 7,4 kilómetros celebrada en Navalafuente, Madrid.

De una estadística a una experiencia de marca

El video case narra de forma directa la carrera que la compañía celebró el pasado mes de mayo en Navalafuente, un municipio de la sierra madrileña. El recorrido no fue casual. Los 7,4 kilómetros representan la distancia media hasta la oficina bancaria más próxima desde un municipio sin sucursal, según datos del INE y del Banco de España. Con ese punto de partida, Nickel convirtió una estadística en una experiencia de marca compartida.

Navalafuente, con 1.693 habitantes, no cuenta con cajero automático desde 2024. Sus vecinos debían desplazarse hasta Guadalix de la Sierra, a unos 6 kilómetros, para retirar o ingresar efectivo. La campaña llevó al municipio un Punto Nickel, el modelo de proximidad que la compañía despliega en comercios locales, de modo que los residentes pueden abrir una cuenta y operar con efectivo sin salir de la localidad. El servicio vuelve al pueblo.

‘El acceso al efectivo sigue siendo un servicio esencial para muchas personas’, señala Nerea Toña, CEO de Nickel en España. ‘La Carrera del Efectivo quiere visibilizar una realidad que no solo afecta a la España rural más alejada, sino también a municipios muy próximos a grandes núcleos urbanos’, añade la directiva.

La exclusión financiera, sin embargo, no se limita a la España más remota. También aparece en municipios cercanos a grandes núcleos urbanos, donde gestiones cotidianas dependen de desplazamientos a otras localidades.

La campaña transforma una barrera cotidiana, la distancia hasta el dinero, en una experiencia de marca con impacto local y mediático.

La activación territorial y su impacto local

La ‘Carrera del Efectivo’ funcionó como una acción de brand experience vinculada al propósito de la compañía: acercar servicios financieros básicos de forma sencilla y sin barreras. La iniciativa conectó notoriedad, utilidad, y presencia en el territorio, y ofreció una respuesta práctica con la apertura de un punto de servicio en el municipio. El propósito era claro.

Los hitos de la activación incluyen los siguientes elementos:

  • El dato de partida: 7,4 kilómetros, la distancia media hasta la oficina más próxima desde un municipio sin sucursal, según el INE y el Banco de España.
  • El escenario: Navalafuente, con 1.693 habitantes y sin cajero automático desde 2024.
  • La respuesta: la apertura de un Punto Nickel en el municipio para operar con efectivo sin desplazamientos.
  • La ficha técnica: Proximity como agencia creativa y MARCO como agencia de medios, con Nickel como cliente.
comunicación corporativa Nickel

El contexto del sector acompaña esta activación. Según el último Boletín Estadístico del Banco de España, en el último año se han cerrado 214 oficinas, hasta quedar 17.168 a septiembre de 2025. Además, el V Barómetro sobre la necesidad de permanencia del dinero en efectivo de la Plataforma Denaria señala que el 74% de los españoles considera el efectivo importante en su día a día, y el 52% apunta al cierre de oficinas y cajeros como uno de los principales factores que dificultan su acceso.

El modelo híbrido como respuesta de negocio

La campaña se enmarca en la estrategia de Nickel de comunicar desde la utilidad real. La compañía no se limita a explicar su producto financiero: muestra cómo su modelo responde a necesidades concretas. Su propuesta combina tecnología y presencia humana, con una experiencia digital sencilla y la posibilidad de operar en comercios locales ya integrados en la vida cotidiana de los vecinos, como estancos y loterías.

Ese modelo híbrido se apoya en más de 2.700 Puntos Nickel en España, una red que actúa como alternativa de proximidad para retirar o ingresar efectivo, abrir una cuenta o realizar operaciones básicas. El modelo ya está desplegado. La compañía refuerza así un posicionamiento que conecta innovación, proximidad y acceso a servicios financieros esenciales.

En el tablero de la comunicación corporativa, la pieza ilustra una tendencia consolidada: las marcas de servicios financieros trasladan su mensaje del producto al impacto social medible. Nickel dialoga con las cifras que publican el Banco de España y la Plataforma Denaria, y sitúa el acceso al efectivo como un asunto de agenda. Frente a las campañas puramente publicitarias, el video case apuesta por documentar una acción territorial concreta y verificable, un formato que gana peso en la comunicación corporativa.

📡 El Radar del Sector

  • El vacío que llena: La campaña sitúa el acceso al efectivo en la agenda de la comunicación corporativa, un terreno donde las firmas financieras refuerzan su relato de proximidad.
  • El reto por delante: Nickel deberá sostener la notoriedad de la activación y trasladarla a su red de más de 2.700 puntos repartidos por España.
  • El tablero competitivo: La pieza marca distancia frente a las campañas de producto del sector financiero tradicional, más centradas en el rendimiento que en la inclusión.

Fuga de patrimonios: los multimillonarios huyen del Reino Unido y restan 160.000 M$ a Londres

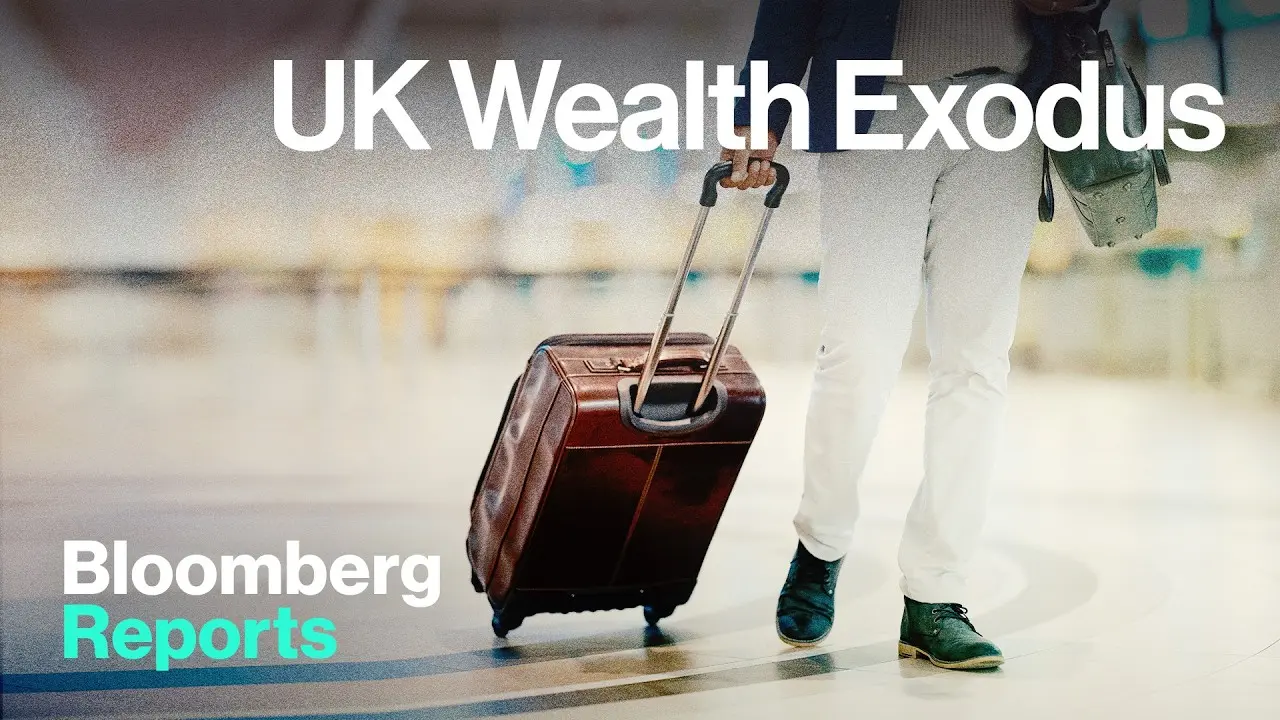
Londres ha sido durante más de dos siglos la caja fuerte del mundo. Ahora esa caja fuerte tiene la puerta entreabierta y algunos de sus dueños están cruzando el umbral con las maletas cargadas. En su último análisis, Bloomberg Television pone cifras a una tendencia que lleva meses alimentando el debate público británico: catorce de las quinientas mayores fortunas del Bloomberg Billionaires Index han dejado el Reino Unido o han recortado de forma significativa sus vínculos con el país en apenas dos años. Juntas representan unos 160.000 millones de dólares.

Catorce fortunas y 160.000 millones menos

El reportaje insiste en que no hay un perfil único de contribuyente que se marche. Hay patrimonios hechos a sí mismos, fortunas del sector financiero, residentes nacidos fuera del Reino Unido y también millonarios británicos de toda la vida. Unos reducen su huella fiscal en el país; otros venden sus casas y trasladan su capital al extranjero. El vídeo menciona nombres conocidos del mundo de los fondos de cobertura, como Alan Howard, y el caso de un gestor que, según el reportaje, pagó 330 millones de libras en impuestos el año pasado y ahora pone rumbo a Grecia.

La cifra global impresiona, pero el detalle importa más. Como resume el propio análisis, no hay un solo territorio ganador: Mónaco, Suiza, Italia, Grecia y los Emiratos Árabes Unidos se reparten el botín. Ninguno se queda con todo lo que Londres tardó siglos en construir.

Del ‘non-dom’ al impuesto de sucesiones del 40%

Para entender el terremoto hay que retroceder. Bloomberg recuerda que el estatus de no domiciliado nació a finales del siglo XVIII para proteger las inversiones exteriores de la aristocracia británica. Durante décadas permitió a residentes en el Reino Unido evitar el impuesto británico sobre rentas y plusvalías generadas fuera del país, siempre que ese dinero se mantuviera offshore. El sistema empezó a desmontarse en 2024 y culminó con la llegada de los laboristas al poder, decididos a cerrar lo que consideraban agujeros fiscales para la élite global.

El punto de inflexión fue el impuesto de sucesiones. Con un tipo del 40% sobre el patrimonio mundial, muchos residentes acaudalados empezaron a hacer las maletas. El reportaje describe dos oleadas: primero se marcharon los nacidos fuera del Reino Unido, con menos lazos afectivos; después, el descontento se extendió al talento autóctono, los millonarios británicos de cuna.

El 1% que sostiene una cuarta parte del sistema

El vídeo no deja el impacto fiscal en el aire. Según el reportaje, en 2025 el 1% más rico del país asumió más de una cuarta parte de todo el impuesto sobre la renta recaudado en el Reino Unido. Traducido a contribuyentes medios, esas salidas equivalen a la desaparición de unos 30.000 declarantes corrientes. El propio análisis lo ilustra con una imagen potente: es un pueblo entero, una comunidad entera, la que se va con ellos.

Londres no solo pierde sus miles de millones: esos miles de millones se están marchando con ellos.

— Bloomberg Television

Mónaco, Grecia, Italia o Emiratos: nadie gana del todo

La competencia es explícita. El análisis subraya que cada vez hay más territorios haciendo cola para quedarse con una porción de lo que el Reino Unido tardó siglos en levantar como centro global del patrimonio. No todos compiten con las mismas armas ni atraen el mismo tipo de fortuna, y eso explica que el éxodo se disperse en lugar de concentrarse. Para Londres el resultado es el mismo: pierde ingresos, pierde capacidad de gasto y pierde parte de su condición de imán financiero.

El dilema de recaudar sin espantar al capital

El reportaje enmarca todo esto en una tensión política difícil de resolver. El Ejecutivo laborista necesita financiar servicios públicos y aliviar el coste de la vida, pero no puede permitirse espantar la inversión que necesita para crecer. Según Bloomberg, el Gobierno ha insistido en su mensaje favorable a los negocios y, al mismo tiempo, ha asignado un gestor de cumplimiento personal a cada multimillonario para vigilar mejor los impuestos que deben. La defensa oficial es que las reformas han hecho al país más competitivo y han corregido agravios históricos del sistema fiscal. El riesgo, advierte el vídeo, es que si el cálculo vuelve a fallar llegue otra oleada de salidas con su patrimonio imponible a cuestas.

Conviene poner el relato en contexto. El régimen de no domiciliados se sustituyó en abril de 2025 por un sistema de residencia basado en cuatro años, con el que las rentas y plusvalías extranjeras quedan protegidas solo durante ese periodo inicial; la exposición al impuesto de sucesiones sobre activos mundiales llega después. Otros países llevan años perfeccionando sus propias puertas giratorias fiscales: Italia y Grecia con tipos fijos para nuevos residentes de alto patrimonio, Suiza con la tributación por suma global, y Mónaco o los Emiratos Árabes Unidos, donde sencillamente no existe un impuesto sobre la renta personal. El Reino Unido no compite contra un rival: compite contra una industria global de captación de capital.

Qué significa esto para el inversor

La lectura para el lector de mercados es doble. Si el capital de un país tan central en el sistema financiero global se desplaza, las consecuencias se notan en toda la cadena: en los precios del inmobiliario de lujo, en la recaudación que sostiene infraestructuras y servicios, y en la capacidad de Londres para seguir colocando deuda o levantando fondos en las condiciones de siempre. Es tambien un experimento natural sobre el coste real de gravar la riqueza en un mundo donde el patrimonio es móvil y la residencia fiscal se cambia con un vuelo.

En España el debate resulta familiar. El impuesto sobre el patrimonio, el tributo de solidaridad para las grandes fortunas y la competencia fiscal entre comunidades autónomas han convertido la fiscalidad del ahorro en un asunto de política territorial. Lo que muestra el reportaje es que el margen de maniobra es más estrecho de lo que parece: subir tipos no siempre recauda más si la base se muda.

Londres sigue siendo un centro de riqueza de primera fila y el vídeo no dibuja un escenario apocalíptico. Pero la inercia de dos siglos se ha roto, y ahora toca gestionar algo más incómodo: convencer a quienes podrían marcharse. Si el cálculo fiscal vuelve a fallar, la próxima oleada no se decidirá en Westminster, sino en cuántos millonarios concluyan que el precio de quedarse ya no vale la pena.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube:

RTVE prepara un despliegue especial en directo para el Día de la Fiesta Nacional del 12 de octubre

RTVE prepara un despliegue informativo especial para retransmitir en directo los actos del Día de la Fiesta Nacional del 12 de octubre, con programación simultánea en Televisión Española, Radio Nacional de España y RTVE Noticias.

El dispositivo en directo de Televisión Española

Los servicios informativos de Televisión Española emitirán un especial desde las 10:00 horas en La 1 y el Canal 24 horas. Estará conducido por Xabier Fortes, acompañado por Alejandro Riego, especialista de TVE en Casa Real, la periodista Yolanda Ferrer, experta en Defensa, y el capitán Manuel Cuenca, del Ejército del Aire, que aportará los datos técnicos del desfile militar.

El acto central será el desfile militar aéreo y terrestre, que comenzará a las 11:00 horas y discurrirá entre la Plaza del Emperador Carlos V y la Plaza de Colón, en Madrid. Estará presidido por los Reyes, junto a la princesa de Asturias y la infanta Sofía. En el desfile participarán cerca de 4.400 integrantes de las Fuerzas Armadas, las Fuerzas y Cuerpos de Seguridad del Estado y otras instituciones públicas de carácter civil.

Durante la hora previa al desfile, el especial prestará atención a las gradas de invitados, a la presencia e intercambio de opiniones de los políticos y a los militares que estarán preparados para desfilar, además de al público desplazado. El operativo contará con un despliegue técnico de una veintena de cámaras.

La retransmisión institucional del 12 de octubre concentra en una sola mañana la parrilla informativa de los canales y emisoras de la corporación pública.

Antes del especial, La Hora de La 1, con Silvia Intxaurrondo, seguirá los preparativos del desfile y de los actos institucionales. Después, Mañaneros 360, con Jesús Cintora, dará protagonismo al análisis y a las reacciones. El operativo se repite cada año.

Radio, digital y redes: la cobertura multiplataforma

Radio 5 Todo Noticias será la emisora de Radio Nacional de España encargada de la retransmisión especial. La cobertura arrancará a las 10:55 horas con un programa conducido por Carlos Navarro, en el que participarán Alejandro Merino, experto en Protocolo, Mar Lupión, responsable de Defensa de RNE, y el comandante Gonzalo Bernal, que aportarán contexto y análisis sobre el desarrollo de los actos. La radio se suma al directo.
programación RTVE 12 de octubre

La cobertura se completará en las distintas ediciones de los informativos y los boletines de RNE. RTVE Noticias seguirá la jornada desde primera hora en su web y en sus perfiles de YouTube, X, Facebook, TikTok e Instagram, con narración minuto a minuto del desfile, periodistas sobre el terreno y reportajes con las claves del 12 de octubre. En RTVE Play estarán disponibles los especiales informativos de Televisión Española, mientras que RNE Audio ofrecerá en directo el especial de RNE.

El dispositivo especial de de la corporación pública queda repartido en las siguientes piezas:

  • 10:00 horas: especial informativo en La 1 y el Canal 24 horas, conducido por Xabier Fortes.
  • 10:55 horas: especial de Radio 5 Todo Noticias con Carlos Navarro al frente.
  • 11:00 horas: inicio del desfile militar aéreo y terrestre en Madrid.
  • Todas las ediciones: Telediarios de TVE y boletines informativos de RNE.
  • Todo el día: cobertura minuto a minuto en la web y las redes de RTVE Noticias.

El encaje del despliegue en la estrategia de la corporación

La retransmisión de los actos institucionales forma parte de la función de servicio público que la corporación asume cada 12 de octubre, una cita que se repite año tras año en la parrilla de La 1 y del Canal 24 horas. La entidad pública refuerza con este tipo de operativos su posición como operador de referencia en la emisión de actos oficiales.

El despliegue ocupa un espacio que no coincide con la programación de los grupos privados generalistas —Atresmedia y Mediaset España articulan sus mañanas en torno a formatos de entretenimiento y magacín— ni con el de las plataformas internacionales de streaming, centradas en ficción y deporte. Más contexto sobre la compañía, en su entrada de Wikipedia.

El despliegue también tiene una lectura de distribución. La emisión simultánea en televisión, radio y entornos digitales, con presencia en cinco redes sociales y en las plataformas RTVE Play y RNE Audio, responde a un modelo en el que el directo informativo funciona como principal generador de tráfico hacia los servicios propios. El directo manda.

Toda la señal se sostiene sobre la estructura técnica y de personal de la propia corporación, sin dependencia de terceros. Esa capacidad permite mantener una parrilla especial durante toda la jornada y alimentar después el catálogo a la carta. La cita es el lunes.

📡 El Radar del Sector

  • El vacío que llena: El despliegue consolida a RTVE como referencia en la emisión en directo de los actos institucionales del 12 de octubre.
  • El reto por delante: Trasladar el volumen del despliegue de televisión y radio a las plataformas digitales y sostener la atención fuera de los canales lineales.
  • El tablero competitivo: El despliegue sitúa a la corporación pública en un segmento, el de los actos institucionales, con escasa presencia de los grupos privados generalistas.

James Webb capta un ‘juego de espejos’ cósmico: la lente gravitacional del cúmulo MACS J0454.1-0300

El James Webb ha fotografiado una lente gravitacional que multiplica y deforma galaxias como en un juego de espejos. La imagen muestra el cúmulo MACS J0454.1-0300 y, tras él, un puñado de objetos anaranjados que no pertenecen a esa familia. Su luz llegó hasta los espejos del telescopio después de atravesar un laberinto de masa.

La NASA difundió la imagen el 29 de septiembre de 2026, y en ella hay una trampa para la vista que conviene desactivar antes de seguir: lo que parece un único enjambre de galaxias es, en realidad, la superposición de dos distancias muy distintas.

Galaxias doradas y galaxias anaranjadas: dos distancias en un mismo encuadre

A primera vista todo parece un solo vecindario. No lo es. Las galaxias doradas y brillantes que dominan el encuadre sí forman parte del cúmulo MACS J0454.1-0300: son vecinas entre sí, ligadas por la gravedad, y se encuentran a distancias comparables. Las anaranjadas, agrupadas en un costado, están muchísimo más lejos. Su presencia ahí no es un parentesco, sino un efecto óptico.

El fenómeno tiene nombre y más de un siglo de historia a la espalda. Se llama lente gravitacional y funciona así: cuando un objeto muy masivo se interpone entre el telescopio y una fuente lejana, su gravedad curva el espacio-tiempo y, con él, la trayectoria de la luz. La fuente aparece entonces ampliada, estirada en arcos, y desplazada respecto a su posición real. En los casos más extremos, el mismo objeto se ve dos, tres o cuatro veces.

La NASA tituló su nota como una casa de espejos, y la metáfora resiste el escrutinio. El cúmulo no emite nada excepcional. Solo pesa. Y ese peso convierte sus alrededores en una lupa.

Lo que el Webb fotografía no es un cúmulo deformado. Es el espacio mismo curvado por su masa.

Cómo un cúmulo de galaxias se convierte en una lente

cúmulo MACS J0454.1-0300

Todo esto tiene más de un siglo de respaldo teórico. Einstein formuló la desviación de la luz en 1915, dentro de la relatividad general, y en 1919 una expedición británica la midió durante un eclipse total de Sol. Sesenta años más tarde, en 1979, dos astrónomos encontraron la primera lente real: dos cuásares casi idénticos en el cielo que resultaron ser dos imágenes del mismo objeto lejano.

La primera lente gravitacional confirmada fue un espejismo doble: dos cuásares que eran, en realidad, un único objeto.

Desde entonces, los cúmulos de galaxias se han convertido en herramientas de trabajo. Son las lentes naturales más potentes que tenemos a mano, porque concentran una masa enorme en un volumen relativamente pequeño. Hubble ya los explotó en su programa de Campos Fronterizos, y el Webb ha heredado esa estrategia con una ventaja decisiva: su visión infrarroja. La expansión del universo estira la luz de las galaxias más remotas hacia longitudes de onda que el ojo humano no ve, y el telescopio está diseñado precisamente para captarlas.

La analogía más útil sigue siendo la de una sábana tensa. Coloque una bola pesada en el centro, y la tela se hunde. Haga rodar una canica por el borde y su trayectoria se curvará sin que nadie la toque. La luz hace lo mismo alrededor del cúmulo, solo que el hundimiento del espacio-tiempo es tan leve a nuestra escala que necesitamos un objeto con la masa de un cúmulo entero para notarlo.

Esa demora también es una máquina del tiempo. La luz de las galaxias anaranjadas emprendió su viaje mucho antes de que existiera nuestra especie, y ha llegado ahora, doblada por un cúmulo que se cruzó en su camino. Lo que vemos no es el universo de hoy: es un mensaje antiguo que llegó con el envoltorio arrugado.

Hay una consecuencia práctica que a menudo se pasa por alto. Sin estas lentes, muchas de las galaxias más lejanas serían demasiado débiles para que cualquier telescopio las detectara. El cúmulo no solo distorsiona: amplifica. Y esa amplificación es la que permite estudiar objetos que, de otro modo, quedarían fuera del alcance de nuestros instrumentos.

Lo que la imagen todavía no responde

Conviene poner la fotografía en su sitio antes de sacar conclusiones de más. Se trata de un comunicado de imagen, no de un artículo revisado por pares, y el texto que lo acompaña es deliberadamente descriptivo. No incluye la distancia exacta a la que se encuentran las galaxias anaranjadas, ni cuántas imágenes múltiples se han identificado con certeza, ni qué corrimiento al rojo tiene cada fuente. Son datos que exigen espectroscopía de seguimiento: partir la luz en sus colores y buscar las huellas químicas que delatan a qué velocidad se aleja cada objeto.

El crédito corresponde a ESA/Webb, NASA y CSA, con L. Furtak y S. Fujimoto en el tratamiento de los datos. Ese detalle importa más de lo que parece. En astronomía, la diferencia entre una mancha prometedora y un resultado sólido suele estar en el procesado: separar el brillo del cúmulo, restar el ruido, reconstruir los arcos. Es un trabajo lento y poco vistoso que sostiene todo lo demás.

Eso sí, el fenómeno no está en discusión. La lente gravitacional es una de las predicciones mejor confirmadas de la física moderna, y los cúmulos masivos llevan décadas usándose como telescopios naturales. La lente gravitacional del James Webb no es un adorno: es una herramienta de medida. Lo que sigue abierto es cuánto partido se puede sacar de este campo concreto. La identificación de imágenes múltiples permite calcular la masa del cúmulo y, con ella, deducir cómo se reparte la materia oscura en su interior. Cada arco bien medido es una pesa colocada en una balanza invisible.

El telescopio lleva en órbita desde diciembre de 2021 y opera a 1,5 millones de kilómetros de la Tierra, en el segundo punto de Lagrange. Tiene por delante años de servicio y una comunidad científica que compite cada ciclo por unas horas de observación escasas. Por eso cada imagen difundida funciona como una invitación: los datos crudos quedan en abierto y cualquier grupo con las herramientas adecuadas puede analizarlos.

Lo que sigue para MACS J0454.1-0300 es lo que sigue para casi todo en esta disciplina: más luz, más tiempo de exposición y espectros que confirmen lo que la imagen sugiere. Mientras llegan, queda una fotografía que se puede mirar como un acertijo. La mitad de los puntos brillantes que contiene están donde parecen estar. La otra mitad son un eco.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Galaxias del cúmulo MACS J0454.1-0300 deformadas y multiplicadas por lente gravitacional, junto a otras mucho más lejanas cuya luz queda curvada y amplificada.
  • Dónde: Cúmulo de galaxias MACS J0454.1-0300, cuya denominación codifica su posición en el cielo (04h 54m de ascensión recta, 3 grados al sur del ecuador celeste).
  • Institución responsable: NASA, ESA y CSA, a través del telescopio espacial James Webb; imagen procesada por L. Furtak y S. Fujimoto.
  • Cuándo: Imagen publicada el 29 de septiembre de 2026.
  • Impacto a futuro: Confirmar con espectroscopía la distancia de las fuentes amplificadas permitirá pesar la materia del cúmulo y estudiar galaxias demasiado débiles para observarse sin lente.

Antena 3 lidera el prime time del viernes con ‘La Voz’ como emisión más vista

Antena 3 cierra el viernes 9 de octubre como la cadena más vista de la televisión, con un 13,1% de share medio de jornada, y sitúa ‘La Voz’ como la emisión más vista del prime time, con un 12,1% de cuota.

La Voz lidera la franja de mayor consumo

El talent show de Antena 3, presentado por Eva González y con Melendi, Pablo López, Mika y Lola Índigo como coaches, reúne una media de más de un millón de espectadores y alcanza los 2,8 millones de espectadores únicos, según los datos de audiencia difundidos tras la jornada. La franja de prime time cierra para la cadena con un 13,6% de share medio.

El formato supera en 1,1 y 3,2 puntos a sus competidores directos en la noche y se consolida como la referencia del entretenimiento del viernes. La jornada completa deja a la cadena con un 13,1% de share medio y una ventaja de 4,1 y 1,1 puntos sobre sus competidores. Se impone además en las franjas de Sobremesa (18,7%) y Prime Time (13,6%) y firma las seis emisiones más vistas de la televisión.

En el conjunto del día, Atresmedia se sitúa como grupo líder con un 26% de cuota, 3,1 puntos por encima de su competidor directo pese a contar con un canal menos que este. Las temáticas del grupo también encabezan sus franjas: Nova es la cadena temática líder del viernes (2,3%) y del prime time temático (2,7%), Neox lidera la Sobremesa temática (2,8%) y Atreseries el Late Night (3,7%).

El liderazgo del viernes se apoya en tres patas: el entretenimiento diario, los informativos y la ficción de producción propia.

Los informativos y el access sostienen el liderazgo

La Voz Antena 3

Las ediciones informativas de Antena 3 Noticias vuelven a situarse entre lo más visto de la televisión. La edición de Sobremesa, conducida por Sandra Golpe, firma un 23,7% de share medio y supera a sus competidores en 15,4 y 8,9 puntos, con 2,1 millones de espectadores de media, 3,1 millones de espectadores únicos y el minuto de oro de la televisión. La edición de Prime Time, con Vicente Vallés, alcanza un 17,3% de cuota, 1,7 millones de seguidores de media y más de 2,6 millones de espectadores únicos.

Los concursos de la cadena mantienen el mando en el access y el daytime. ‘Pasapalabra’, presentado por Roberto Leal, es el programa más visto de la televisión este viernes, con un 18% de share medio, 1,5 millones de espectadores de media y 2,7 millones de espectadores únicos. ‘La Ruleta de la Suerte’, con Jorge Fernández, firma un 21,4% y supera a sus competidores en 13,8 y 8,6 puntos.

El detalle de las emisiones más vistas de la jornada queda así:

  • Antena 3 Noticias 1 y Antena 3 Deportes 1: liderazgo en la franja de sobremesa.
  • Antena 3 Noticias 2 y Antena 3 Deportes 2: primeras posiciones en el prime time informativo.
  • ‘Pasapalabra’ y ‘La Ruleta de la Suerte’: los concursos más vistos del día, con un 18% y un 21,4% de cuota respectivamente.

La ficción diaria completa el mapa de la jornada. ‘Sueños de libertad’, protagonizada por Natalia Sánchez, Dani Tatay y Oriol Tarrasón, firma un 14,5% de share medio, más de 1,2 millones de espectadores de media y 1,9 millones de espectadores únicos. ‘Y Ahora Sonsoles’ registra un 9,7%, líder sobre su competidor en 1,4 puntos, y cierra la semana con un 9,5% como líder privado. ‘Espejo Público’, con Susanna Griso, anota un 12,9% y cierra la semana por delante de su competidor (12,2%).

Las emisiones más vistas de los canales temáticos corresponden a Nova: ‘Abismo de pasión’, ‘El Compromiso’ y ‘Mi camino es amarte’, lideran el ranking de los temáticos. La jornada evidencia el peso del consumo en directo en las franjas de sobremesa y noche, donde la cadena encadena el liderazgo con una parrilla estable durante la semana.

La lectura de negocio: previsibilidad y cobertura comercial

El resultado del viernes confirma un patrón que la cadena repite jornada tras jornada: el liderazgo se construye desde franjas estables y no desde un único pico de audiencia. Los concursos de access actúan como antesala del prime time y trasladan parte de su audiencia a la noche, mientras los informativos garantizan un volumen de espectadores que después sostiene el entretenimiento. Es la misma lógica que explica que ‘La Voz’ vuelva a superar el millón de espectadores de media en la noche del viernes.

Para el negocio publicitario, la combinación de producción propia diaria y formatos de largo recorrido aporta previsibilidad a la planificación de la franja de mayor consumo. La estructura de la compañía, con televisión en abierto, canales temáticos y negocio digital, amplía la cobertura comercial más allá de la señal principal, y el grupo cierra el día con un 26% de cuota y con sus temáticas por delante en sus segmentos.

La ventaja de 3,1 puntos sobre el competidor directo admite otra lectura: se produce con un canal menos en la comparativa, lo que eleva el rendimiento medio por señal. En un mercado donde la fragmentación reparte la audiencia entre plataformas y canales de pago, concentrar las seis emisiones más vistas del día en una misma parrilla sostiene la posición comercial del grupo.

📡 El Radar del Sector

  • El vacío que llena: El liderazgo del viernes consolida el entretenimiento en directo como el anclaje comercial del grupo frente al consumo a la carta.
  • El reto por delante: Sostener el volumen del access y trasladarlo al prime time sin depender de un único formato estrella.
  • El tablero competitivo: Atresmedia cierra el día con un 26% y 3,1 puntos de ventaja sobre su competidor directo, con sus temáticas también en cabeza.

SSPICY: la misión de la NASA que inspeccionará satélites en desuso para frenar la basura espacial

La NASA tiene en órbita la misión SSPICY, un demostrador para inspeccionar satélites en desuso y frenar la basura espacial. El aparato, bautizado Otter, despegó el 1 de octubre desde la Base de la Fuerza Espacial de Vandenberg, en California, y su trabajo de verdad no arrancará hasta principios de 2027. Entonces se acercará, uno por uno, a hasta cuatro objetos muertos que siguen dando vueltas a la Tierra.

No es una operación de rescate. Es un ensayo. Durante meses, la nave se situará a unos cientos de metros de cada objetivo —satélites averiados y cuerpos de cohete abandonados, todos de origen estadounidense— y los medirá sin llegar a tocarlos. Lo que busca la agencia es aprender a mirar de cerca lo que ya no sirve, para que algún día alguien pueda repararlo o retirarlo de la órbita.

Cuatro objetivos a unos cientos de metros: así inspeccionará SSPICY la órbita baja

El programa se llama Small Spacecraft Propulsion and Inspection Capability, y el nombre resume bien la ambición: propulsión y capacidad de inspección metidas en un aparato pequeño. La nave que la ejecuta es una Otter construida por Starfish Space, con un tamaño comparable al de una lavadora doméstica. Pequeña, sí, pero con un sistema de propulsión eléctrica capaz de moverla de una órbita a otra.

De cada objeto visitado, la nave recogerá tres datos concretos: la velocidad de giro, la orientación y el estado de la superficie. Suena modesto. No lo es. Un satélite fuera de control gira sobre sí mismo de forma impredecible, y saber exactamente cómo lo hace es el primer requisito para acercarse sin chocar. De hecho, a 28.000 kilómetros por hora, un encuentro a ciegas no es una opción.

La misión no contempla ningún contacto físico. Ni agarre, ni acoplamiento, ni empujón.

Acercarse a un satélite muerto es más difícil que perseguir a uno vivo: nada responde, nada estabiliza y nadie avisa de cómo será el siguiente giro.

Autonomía, visión por computador y un brazo que apunta los motores

misión SSPICY

Lo interesante de SSPICY no es un instrumento aislado, sino el hecho de que varias tecnologías se prueban juntas por primera vez como un sistema integrado. La nave navega con un software de guiado autónomo que recibe apenas instrucciones desde tierra. Sus cámara y sensores alimentan un sistema de visión por computador que decide en tiempo real hacia dónde moverse en cada aproximación.

En un extremo del aparato viaja un brazo robótico articulado. Su función es ensayar la puntería de los propulsores mientras la nave cambia de órbita, una maniobra fina que ningún demostrador anterior había resuelto con este grado de autonomía. La propulsión es eléctrica, lo que permite saltar entre objetivos sin depender de grandes reservas de combustible químico.

Para hacerse una idea de la escala, una aproximación de unos cientos de metros equivale a la distancia que separa dos andenes opuestos en una estación de tren grande. Suficiente para fotografiar con detalle. Insuficiente para tocarse. Y muy por debajo de los miles de kilómetros que separan habitualmente dos satélites situados en la misma órbita.

La financiación llega de dos programas de la agencia: el de Small Spacecraft and Distributed Systems, dentro de la Dirección de Misiones de Tecnología e Investigación, y el SBIR/STTR, que costeó las primeras fases de desarrollo de las tecnologías clave. La NASA detalla el funcionamiento del demostrador en su página oficial de la misión.

Inspeccionar no es limpiar: el primer paso de una tarea pendiente

Cada año se lanzan miles de satélites para sostener servicios que usamos sin pensar: comunicaciones, navegación, predicción meteorológica. Los que fallan o se quedan sin combustible no desaparecen. Siguen ahí, a toda velocidad, y pueden fragmentarse o chocar entre sí. De esas colisiones nacen desde grandes restos hasta partículas diminutas, la materia prima del problema que los especialistas describen como síndrome de Kessler: una reacción en cadena capaz de dejar inservibles ciertas órbitas durante generaciones.

SSPICY no limpia nada. Eso conviene decirlo con claridad. Lo que hace es resolver el paso previo, el que casi nadie había abordado: entender qué le ocurre a un objeto antes de decidir qué hacer con él. Sin ese diagnóstico no hay reparación posible, ni retirada segura, ni reabastecimiento de combustible en órbita.

Las limitaciones son las propias de un demostrador. Se probará con un máximo de cuatro objetos, todos estadounidenses, y no habrá ni un solo contacto físico. La propia agencia sitúa las inspecciones a principios de 2027, una ventana que depende del estado real de cada objetivo y de la mecánica orbital. Tampoco está resuelto el marco legal para retirar un aparato que sigue perteneciendo a quien lo puso allí. La tecnología va por delante de las reglas, y ese desfase pesa hoy tanto como la ingeniería.

Aun así, hay algo que merece atención. Si las aproximaciones funcionan, la NASA habrá demostrado que una nave pequeña y relativamente barata puede decidir por sí misma cómo acercarse a un objeto hostil, sin control humano continuo. Esa capacidad es la llave de todo lo demás. Las primeras inspecciones están previstas para principios de 2027, y hasta entonces el Otter seguirá en silencio, esperando su turno en órbita baja.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: SSPICY es un demostrador tecnológico que acercará una nave a satélites y cuerpos de cohete fuera de servicio para inspeccionarlos sin tocarlos, con vistas a futuras reparaciones o retiradas en órbita.
  • Dónde: órbita baja terrestre; lanzamiento desde la Base de la Fuerza Espacial de Vandenberg, California.
  • Institución responsable: NASA, a través del programa Small Spacecraft and Distributed Systems; la nave Otter la construye y opera la empresa Starfish Space.
  • Cuándo: lanzamiento el 1 de octubre de 2026; primeras inspecciones previstas para principios de 2027.
  • Impacto a futuro: abre la puerta al servicio, la reparación y la retirada controlada de objetos en órbita, una capacidad clave para contener la basura espacial.

La UE y China acercan posturas sobre los aranceles a los coches híbridos: Pekín recortaría un 50% de sus exportaciones

Bruselas y Pekín han sellado un entendimiento para recortar más de la mitad las exportaciones chinas de coches híbridos a Europa en cuatro años, un pacto que rebaja la tensión arancelaria del automóvil y desbloquea el acceso a las tierras raras.

El comisario europeo de Comercio, Maros Sefcovic, y el ministro chino de Comercio, Wang Wentao, cerraron dos jornadas de negociaciones políticas en Pekín con un principio de acuerdo que ambas partes presentan como el primer resultado tangible del foro bilateral puesto en marcha en junio. La letra pequeña queda por escribir: volúmenes, calendario y mecanismo de control.

‘Hemos alcanzado un entendimiento compartido para moderar las exportaciones de China de vehículos híbridos e híbridos enchufables a la Unión Europea. Esto abre una perspectiva de recorte de las exportaciones de China en más de la mitad’, declaró Sefcovic en la rueda de prensa posterior al encuentro.

El acuerdo, sin embargo, no fija cifras cerradas ni plazos vinculantes. Bruselas habla de una ‘perspectiva’ —no de un compromiso cuantificado— y sitúa el recorte a lo largo de los próximos cuatro años. China describe el acercamiento en híbridos como fruto de conversaciones ‘intensas’, pero mantiene abierta la carpeta del coche eléctrico, donde ambos bloques se emplazaron a seguir revisando los compromisos de precios y las subvenciones a la producción europea como alternativa a los aranceles.

Qué se ha acordado realmente en Pekín

El paquete es más amplio que la automoción. Sobre la mesa quedaron tres bloques paralelos que conviene separar:

  • Híbridos e híbridos enchufables. Entendimiento para moderar los flujos chinos hacia la UE y previsión de un recorte superior a la mitad en cuatro años.
  • Aranceles de acceso. China rebajará tasas a productos europeos como el aceite de oliva, el calzado y piezas de automóvil, lo que permitirá a los Veintisiete ‘ahorrar al menos 225 millones de euros en tasas’, según el comisario.
  • Tierras raras e imanes permanentes. Compromiso para facilitar los permisos de exportación y mantener el llamado ‘canal verde’, que agiliza las licencias desde China al mercado común.

El único número que Bruselas pone sobre la mesa son 225 millones de euros en tasas ahorradas: el resto del acuerdo es voluntad política pendiente de convertir en norma.

No hay desglose por producto ni fecha de entrada en vigor. El propio comisario se mostró prudente a la hora de detallar cómo se articularán los pactos, consciente de que las bases deben pasar todavía el filtro político de Bruselas. La presidenta de la Comisión, Ursula von der Leyen, y los líderes de los 27 examinarán el texto en el Consejo Europeo de finales de la próxima semana.

Quién gana y quién pierde entre los fabricantes

El acuerdo llega después de que ambas potencias abrieran a finales de junio un diálogo ‘real’ para obtener ‘resultados tangibles’ a más tardar este otoño. La cita de Pekín es la segunda del foro bautizado como ‘Consultas de Comercio e Inversiones’ y ha cumplido el calendario. Sefcovic y Wang volverán a verse en enero para hacer balance y esperan convocar la tercera ronda en marzo.

UE China aranceles

En el tablero industrial, el impacto es asimétrico. Los fabricantes europeos con planta en China —Volkswagen, BMW, Mercedes-Benz y Stellantis— leen el freno a los híbridos chinos como un respiro competitivo en el segmento donde más han sufrido. Los grupos chinos que han hecho de la exportación su motor de crecimiento en Europa, como BYD, SAIC —dueña de la marca MG— y Geely, afrontan un ajuste que puede reordenar sus planes de capacidad en el continente.

Para el conjunto del sector europeo, representado por la patronal ACEA, el entendimiento rebaja el riesgo de una escalada arancelaria abierta. No lo elimina. La partida del coche eléctrico sigue sin resolver y es ahí donde se concentra el grueso del valor añadido y de la disputa industrial.

La lectura de fondo: un alto el fuego sin tratado

Conviene medir el alcance real del anuncio. No es un tratado de libre comercio ni un acuerdo vinculante: es un entendimiento político apoyado en la buena voluntad de las partes y en la amenaza latente de volver a los aranceles si una de ellas se descuelga del pacto.
El propio Sefcovic lo enmarcó así al descartar la etiqueta de guerra comercial: ‘es muy fácil declarar una guerra comercial, o cualquier guerra, pero luego es muy difícil pararla’, dijo. El mensaje, entre líneas, es que el punto de partida era el conflicto abierto.
Para los inversores del sector, la clave no está en el titular de los híbridos, sino en el acceso a las tierras raras y a los imanes permanentes. La industria europea del automóvil depende de estos insumos para la electromovilidad, y cualquier fricción en su suministro pesa más en la cuenta de resultados que un arancel sobre vehículos terminados. El ‘canal verde’ alivia ese cuello de botella, pero no lo elimina mientras no haya compromisos de volumen por escrito.
Queda, además, la incógnita de la ejecución. Un recorte de exportaciones chinas superior a la mitad en cuatro años exige que Pekín module la actividad de sus propios fabricantes, algo que ningún entendimiento garantiza por sí solo. Si el mecanismo no cuaja, el pacto se quedará en declaración de intenciones. El mercado, de momento, lo contempla con cautela: sin cifras concretas, no hay razón para una reacción sostenida en las cotizaciones del sector.
📊 Las Claves para el Inversor

  • Qué vigilar: El Consejo Europeo de finales de la próxima semana, donde von der Leyen y los líderes de los 27 deben validar las bases, y la reunión de balance de enero.
  • Reacción del valor: Sin cifras cerradas, el mercado descuenta alivio arancelario pero no un cambio estructural; las automovilísticas europeas cotizan el titular, no el detalle.
  • Precedente sectorial: El largo pulso por los aranceles al coche eléctrico chino sirve de referencia: acuerdos políticos prorrogables que evitan la escalada sin resolver el fondo.

El Consejo de la UE plantea recortar un 8% el presupuesto UE 2028-2034 hasta 1,62 billones

La presidencia irlandesa del Consejo de la UE propone recortar el presupuesto comunitario de 2028-2034 en un 8%, hasta 1,62 billones de euros, un ajuste de 141.000 millones que condiciona los fondos y subvenciones a empresas y regiones españolas.

El Consejo propone 141.000 millones menos para el próximo marco

El documento de negociación presentado este sábado rebaja la propuesta inicial de la Comisión Europea, que ascendía a 1,76 billones de euros a precios constantes de 2025, o 1,98 billones a precios corrientes. La presidencia irlandesa busca con ello acercar posturas entre los Veintisiete sobre el tamaño del próximo marco financiero plurianual, el instrumento que fija el techo de gasto de la Unión para siete ejercicios.

Bruselas pretendía, con su propuesta, reforzar la autonomía estratégica europea y sostener la inversión industrial frente a Estados Unidos y China. Las partidas de competitividad y seguridad son justo las que ahora se recortan dentro de un marco global un 8% más pequeño.

La rebaja llega en vísperas del Consejo Europeo de la próxima semana, donde los jefes de Estado y de Gobierno de los Veintisiete volverán a abordar las cuentas comunitarias. El objetivo declarado es cerrar un acuerdo antes de que termine 2026, aunque la negociación se antoja larga: cada capital defiende su saldo neto y ninguna quiere ceder en público.

Todavía no hay un desglose por capítulos. Lo que sí trasciende es la magnitud del ajuste global y el mensaje político que lo acompaña: la presidencia irlandesa prioriza un marco más austero antes que sostener el tamaño que reclamaba la Comisión. Solo es una propuesta, pendiente del visto bueno de los Estados miembro.

Un recorte del 8% en competitividad y seguridad choca con el discurso de autonomía estratégica que Bruselas repite desde hace años.

El impacto en las empresas y regiones de España

Para España, el debate no es abstracto. El país figura entre los principales receptores de la política de cohesión y de la política agrícola común, los dos bloques que sostienen infraestructura regional, formación, agricultura, e innovación. Un marco más pequeño se traduce, tarde o temprano, en menos fondos para las comunidades autónomas y para el tejido productivo.

El pulso enfrenta a los contribuyentes netos —Alemania, los Países Bajos y los países nórdicos—, partidarios de un presupuesto más contenido, con los beneficiarios netos, entre ellos España y Polonia, que defienden mantener el volumen. La presidencia irlandesa, en el centro de esa tensión, busca un término medio.

La comparación entre las dos propuestas deja a las claras el alcance del ajuste:

MagnitudPropuesta de la ComisiónPropuesta del ConsejoVariación
Volumen total (precios constantes de 2025)1,76 billones de euros1,62 billones de euros-8,0%
Volumen total (precios corrientes)1,98 billones de eurosSin cuantificar—
Ajuste sobre la propuesta inicial—141.000 millones de euros—
recorte presupuesto europeo

Más allá del reparto, la incertidumbre golpea la planificación. Las empresas que dependen de convocatorias europeas —energía, digitalización, defensa o agroalimentación— no pueden cerrar sus hojas de ruta sin saber cuánto dinero habrá en el próximo ciclo. Los fondos de cohesión, por su parte, son la principal fuente de financiación para muchas regiones.

El Parlamento Europeo, codecisor en materia presupuestaria, es otro actor de peso: históricamente ha defendido marcos más ambiciosos que los que pactan los Estados. Sin su visto bueno, la cifra final no se cierra.

El precedente de 2021-2027 condiciona el pulso actual

No es la primera vez que el tamaño del presupuesto europeo se decide en un pulso entre capitales. La negociación del marco 2021-2027 ya terminó con un volumen inferior al que planteó la Comisión, tras el tira y afloja entre contribuyentes y beneficiarios netos. El precedente anticipa lo que puede repetirse ahora.

Conviene mirar el detalle. Los 1,62 billones de la presidencia irlandesa se comparan con los 1,76 de la Comisión a precios constantes de 2025. El ajuste no es cosmético: equivale a cerca del 8% del techo de gasto. Para un país como España, que recibe fondos muy por encima de lo que aporta, cada recorte en cohesión o agricultura se nota en la caja de las comunidades y en la inversión empresarial.

El terreno tampoco ayuda. El Mecanismo de Recuperación y Resiliencia termina en 2026, de modo que el próximo marco no contará con el colchón extraordinario que movilizó la respuesta a la pandemia. Si la UE aspira a financiar defensa, transición verde y competitividad con menos margen, tendrá que elegir prioridades. La presidencia irlandesa mueve ficha. Los Veintisiete deciden.

📊 Las Claves para el Inversor

  • Qué vigilar: El Consejo Europeo de la próxima semana y la meta de cerrar el marco antes de que acabe 2026. Un acuerdo tardío retrasaría las convocatorias del próximo ciclo.
  • Reacción del valor: Las compañías con negocio ligado a fondos europeos, como renovables, digitalización o agroalimentación, cotizan hoy sin prima por el recorte, a la espera del desglose definitivo.
  • Precedente sectorial: La negociación de 2021-2027 acabó por debajo de la propuesta inicial de Bruselas; los beneficiarios netos tuvieron que pelear cada partida.

Iberdrola supera los 46.000 MW renovables y dispara un 5,8% la electricidad distribuida

0

Iberdrola ya opera más de 46.000 megavatios renovables y distribuyó 206.947 GWh hasta septiembre. La cifra equivale a un 5,8% más que en el mismo periodo de 2025 y confirma la aceleración de la demanda eléctrica en los mercados donde opera el grupo. El desglose por países explica por qué el dato importa más de lo que parece.

La electricidad distribuida es el termómetro más honesto de una utility: mide la energía que llega de verdad a hogares, fábricas y oficinas. En el caso de Iberdrola, ese termómetro marca una subida del 22,8% en el Reino Unido, impulsada por la mayor demanda industrial y por la integración de la distribuidora de Mánchester. Sin ese efecto, el crecimiento global habría sido notablemente inferior. El balance completo puede consultarse en la web corporativa de la compañía.

La capacidad instalada sube a 57.205 MW, con la solar y las baterías al frente

La capacidad de generación del grupo alcanza ya los 57.205 MW, 2.352 MW más que en el periodo anterior. De ese total, más de 46.000 MW corresponden a tecnologías renovables, una cifra que consolida a la compañía como uno de los mayores operadores eólicos y solares de Europa. Nadie discute el volumen. La duda es otra: a qué precio se vende ese volumen.

Por tecnologías, la eólica marina sumó 511 MW (+20,9%), la solar añadió 957 MW (+12,2%) y las baterías incorporaron 235 MW, un 46,9% más. El almacenamiento sigue siendo pequeño en términos absolutos, pero es el segmento que crece más rápido. La flexibilidad es la nueva frontera.

Sin baterías que muevan la energía solar del mediodía a la noche, cada megavatio renovable adicional pierde valor en el mercado mayorista. Iberdrola lo sabe y por eso acelera en ese segmento: el crecimiento del 46,9% en un solo trimestre supera al de cualquier otra tecnología del grupo. La composición de los 2.352 MW añadidos apunta a un desplazamiento del esfuerzo inversor hacia la marina, la solar y el almacenamiento, un movimiento que se nota antes en el balance de capacidad que en el de producción, donde el viento sigue mandando.

La producción eléctrica de los nueve primeros meses ascendió a 90.560 GWh, un 3% más. La eólica marina fue la tecnología más dinámica, con un avance del 16%, y entre julio y septiembre la generación del grupo creció un 8,2%.

La distribución crece donde crece la industria: el mapa de Iberdrola ya no se lee solo en Madrid, sino en Mánchester, São Paulo y Melbourne.

Por áreas geográficas, Estados Unidos añadió 744 MW de potencia instalada (+7%), Australia incorporó 701 MW, y más de 350 MW correspondieron a Alemania. La foto cambia por geografías. El reparto confirma una estrategia que lleva años en marcha: crecer fuera de España para diversificar el riesgo regulatorio y de precio.

El Reino Unido tira del balance y España acelera un 4,8%

El Reino Unido se ha convertido en el principal motor del balance energético: la electricidad distribuida allí crece un 22,8% y la producción, un 18,5%. La integración de Electricity North West, la distribuidora de la red de Mánchester, explica buena parte del salto, pero no todo. La demanda británica lleva tres trimestres al alza por la electrificación de la calefacción y del transporte.

En España, la electricidad distribuida entre julio y septiembre aumentó un 4,8%; en Brasil, un 6,9%. Son tasas que hace cinco años habrían parecido excepcionales y que hoy responden a un factor común: la electrificación de usos que antes dependían de combustibles fósiles. La bomba de calor, el vehículo eléctrico y los centros de datos están reconfigurando la curva de demanda.

Estados Unidos aportó el mayor crecimiento de producción entre las geografías maduras (+9,8%), mientras el resto del mundo se anotó un 11,5%. La demanda no engaña. Tampoco engaña la inversión en redes, que es la que sostiene ese crecimiento en el medio plazo.

Iberdrola 46.000 MW

Redes, electrificación y el riesgo regulatorio británico

El balance energético dice menos de lo que parece sobre los resultados y mucho más sobre hacia dónde se mueve el negocio. La compañía ha construido su estrategia sobre dos palancas que se refuerzan: parques renovables que producen electricidad barata y redes que cobran por transportarla. Los 46.000 MW renovables son el titular, pero las redes sostienen el dividendo.

De ahí que el salto del Reino Unido merezca una lectura más fría. La integración de Electricity North West es una apuesta de largo plazo sobre un marco retributivo que el regulador británico revisa periódicamente y que ha demostrado ser exigente con las rentabilidades del sector. El crecimiento del 22,8% en electricidad distribuida no equivale a un crecimiento proporcional del beneficio: depende de lo que Ofgem reconozca como base de activos regulada (RAB, por sus siglas en inglés) en la próxima revisión tarifaria. Queda la letra pequeña.

Cuanto más crece la distribución, más depende Iberdrola de que el regulador británico mantenga el tono retributivo de la última década.

El segundo riesgo es de precio. La eólica marina crece un 16% y añade 511 MW, pero es también la tecnología más expuesta al coste de financiación y a los cuellos de botella de la cadena de suministro. Un entorno de tipos más alto de lo previsto durante 2027 tensionaría los retornos de proyectos adjudicados años atrás, cuando el coste del capital era otro.

Un balance energético no es una cuenta de resultados. Los gigavatios hora distribuidos miden volumen, no margen, y el mercado lo sabe: la foto operativa anticipa tendencia, pero no fija el beneficio. El coste de la energía comprada, el precio que cada mercado paga por la solar y la retribución regulada de las redes pueden mover el resultado en dirección distinta a la del volumen. Los gigavatios no pagan dividendos por sí solos.

Ninguno de los dos riesgos invalida la fotografía del trimestre. Iberdrola distribuye más electricidad porque la economía se electrifica, y puede cubrir esa demanda porque tiene capacidad instalada para ello. En paralelo, la compañía ha llegado a superar de forma intradía a la estadounidense NextEra como mayor eléctrica del mundo por capitalización, según las crónicas de mercado de los últimos meses. El círculo funciona. La prueba concreta llegará con los resultados de los nueve primeros meses, previstos para finales de octubre, cuando el mercado podrá comprobar si ese 5,8% más de electricidad distribuida se traduce en euros y no solo en gigavatios hora.

Precio del pool eléctrico: el gas y la caída de la eólica disparan el tercer otoño más caro

0

El precio del pool eléctrico promedia 147,6 euros/MWh en lo que va de otoño, el tercero más caro desde 1998. Solo en 2021 y 2022, con la crisis pospandemia primero y la invasión rusa de Ucrania después, el mercado ibérico arrancó la estación con cifras superiores. Ahora el detonante es otro: la guerra en Irán y las restricciones en el estrecho de Ormuz.

El tercer otoño más caro del pool desde 1998

Los datos de OMIE sitúan la media entre el 1 de septiembre y el 10 de octubre en 147,6 euros/MWh. Para encontrar niveles superiores hay que remontarse a los 168,1 euros/MWh de las mismas fechas de 2021 y a los 238,2 euros/MWh de 2022, los dos ejercicios marcados por la crisis energética europea. En ningún otro año desde 1998 el mercado mayorista español ha encarado el otoño con una factura así.

La comparación se hace sobre el otoño meteorológico, el que arranca el 1 de septiembre y no el que fija el calendario astronómico a finales de ese mes. Es el tramo en que la demanda empieza a recogerse y la generación renovable afronta su primer bache estacional, de modo que la referencia sirve para medir cuánto pesa el gas en el arranque de la temporada.

El precedente de 2022 tiene truco. Bruselas autorizó entonces a España y Portugal el conocido como tope al gas, una excepción amparada en la condición de isla energética de la península. Sin ese mecanismo, el mercado habría empezado aquel otoño en unos 280 euros/MWh, un 15% por encima de lo que terminó pagándose.

Este año no hay tope al gas ni excepción ibérica. La coyuntura la marcan la guerra en Irán y las restricciones en el estrecho de Ormuz, principal corredor energético del planeta. A eso se suman una demanda eléctrica al alza, una aportación renovable inferior a la de los dos últimos ejercicios, y un gas más caro que hace un año.

El pool español ha vuelto a un terreno que solo pisó durante la crisis energética de 2021 y 2022, pero sin el amortiguador del tope al gas.

La prueba está en el 6 de octubre. Ese día el pool rompió la barrera de los 200 euros/MWh por primera vez desde 2022, un umbral que entonces se repetía con frecuencia y que llegó a tocar los 544,98 euros/MWh en una sola sesión, máximo histórico que sigue vigente. Las cifras no admiten matices.

Con la eólica un 17,7% más floja y el gas al doble de precio que hace un año, cada hora punta se convierte en una subasta al alza.

Gas a más de 70 euros/MWh y una demanda un 14,46% mayor

El gas europeo, referencia de precio para los ciclos combinados, sigue por encima de los 70 euros/MWh. Quemarlo para producir electricidad es caro, y ese coste termina trasladándose al mercado mayorista. El analista de mercados energéticos del Grupo ASE Juan Antonio Martínez resume la secuencia: un septiembre con un 14,46% más de demanda que hace un año y una caída del 17,7% en la generación eólica. Esa combinación disparó la necesidad de recurrir a los ciclos combinados justo cuando el gas costaba más del doble que un año antes.

precio luz mayorista

La fotovoltaica, primera fuente de generación en septiembre con el 26,3% del total, ayudó durante las horas centrales del día, pero no pudo compensar las necesidades del final de la jornada. Ahí está una de las grietas del sistema. Cuando cae el sol, el mercado tira de ciclo combinado y el precio de la hora punta se despega.

En octubre, la estadística diaria del sistema peninsular que publica Red Eléctrica muestra una aportación renovable en torno al 50% del mix, por debajo del 53% de los mismos días de 2025 y del 59% de 2024. La nuclear se mantiene como primera tecnología, con el 22,7% de la producción. Otra vez el gas.

El pool no es un indicador abstracto. Es una de las referencias que llega al recibo de los hogares con tarifa regulada o PVPC, donde las subidas sostenidas del mercado mayorista terminan trasladándose con un desfase de semanas. Un otoño anclado en los 147,6 euros/MWh de media presiona esa factura al alza.

El otoño suele traer alivio: menos necesidad de refrigeración, temperaturas moderadas y recuperación del viento. Este año el guion no se cumple del todo. El suministro de gas sigue condicionado por las restricciones en Ormuz y Europa cerró septiembre con las reservas al 71,54%, casi once puntos porcentuales por debajo de las de hace un año. ‘Mientras haya que recurrir a ese gas caro, el cambio de estación por sí solo no basta para recuperar los precios de los últimos años’, advierte Martínez.

El histórico juega a favor de una corrección. La producción eólica suele repuntar en octubre y, si el patrón se repite y la demanda se modera, habría margen para una bajada a lo largo del mes. ‘El alcance del alivio dependerá del gas y de cuántas horas sea necesario recurrir a los ciclos combinados’, añade el analista. La clave exterior está en la recuperación de las exportaciones de petróleo desde el Golfo por rutas alternativas a través de Arabia Saudí y Emiratos Árabes Unidos, y en si se normalizan los flujos de gas natural licuado.

Un sistema renovable que sigue pagando el precio marginal del gas

El episodio de este otoño expone una contradicción que el mercado español arrastra desde hace años. España ha elevado su cuota renovable hasta rondar el 50% o el 60% en el cómputo anual, pero el diseño marginalista hace que el precio lo fije la tecnología más cara que entra a cubrir la demanda en cada hora. Cuando el viento sopla y el sol aprieta, el pool se hunde. Cuando ambos fallan y el gas está caro, la factura se dispara con independencia del parque renovable instalado. El sistema no tiene colchón.

No es un fenómeno nuevo. En 2021 y 2022, la suma de demanda pospandemia, invasión de Ucrania y gas disparado llevó al mercado mayorista a máximos que todavía hoy sirven de referencia. La diferencia es que entonces hubo intervención: el tope al gas amortiguó el golpe y Bruselas lo avaló por la escasa interconexión peninsular. Ese escudo ya no existe y no hay un relevo a la vista.

El riesgo evidente es de calendario. Si el viento tarda en volver y las reservas europeas, once puntos por debajo de las de hace un año, siguen tensionadas por Ormuz, el otoño puede cerrarse entre los más caros de la serie sin que la capacidad renovable instalada actúe de freno. El almacenamiento y la interconexión, los dos eslabones débiles del sistema, no llegan a tiempo para amortiguar el hueco de la hora punta. La referencia que zanjará la discusión será la media de octubre y, sobre todo, el precio del gas europeo, del que depende el coste de cada hora de ciclo combinado.

ENAIRE gestiona 238.579 vuelos en septiembre: el tráfico aéreo español crece un 17,3% desde 2019

El tráfico aéreo de España cerró septiembre con 238.579 vuelos gestionados por ENAIRE, un 17,3% más que en 2019. La cifra deja al sistema español 14 puntos por encima de la media europea y confirma que el sector no ha perdido el impulso del verano.

La brecha con Europa se mantiene en 14 puntos

Los vuelos internacionales fueron el motor del mes: sumaron 143.735 operaciones, un 5,8% más que un año antes. Los sobrevuelos —tránsitos que cruzan el espacio aéreo español sin origen ni destino en aeropuertos nacionales— alcanzaron 52.571 (+3,7%), mientras que los domésticos subieron un 2,7% hasta los 42.273. La actividad creció en las tres categorías, un patrón poco habitual.

En tasa interanual, España creció un 4,8% sobre septiembre de 2025, 2,3 puntos por encima del promedio europeo (+2,5%), según los datos que difundió el gestor estatal este viernes. La distancia frente a 2019 —año de referencia previo a la pandemia— se mantiene como el mejor termómetro de la recuperación: España avanza un 17,3% y Europa, apenas un 3,3%.

Por centros de control, Madrid concentró 124.235 operaciones (+5,2%) y Barcelona registró 120.883 (+4,8%). Palma alcanzó 46.758 (+5,1%), Sevilla 52.563 (+4,8%), y Canarias 34.363 (+1,5%). ENAIRE advierte de que los registros no son sumables, ya que una misma aeronave puede contabilizarse en más de un centro durante su recorrido.

El balance de los nueve primeros meses del año eleva el total a 1.964.484 vuelos, un 4,4% más que entre enero y septiembre de 2025. Los internacionales suman 1.153.272 (+5,1%); los sobrevuelos, 447.926 (+4,0%); y los nacionales, 363.286 (+2,4%). Frente a 2019, el tráfico acumulado español crece un 18,3%, muy por encima del 1,2% europeo.

España no solo ha recuperado el tráfico previo a la pandemia: lo ha superado en casi una quinta parte mientras el resto del continente sigue estancado.

Julio acumuló 257.909 vuelos, el mayor registro mensual de la serie, y el 1 de agosto se alcanzó un máximo diario de 8.548 movimientos. Ese verano dejó hitos que explican el arrastre de septiembre: el crecimiento acumulado pasó del 2,6% en febrero al 4,2% en julio y al 4,3% en agosto, una progresión sostenida que septiembre prolonga, aunque a un ritmo mensual algo menor.

Por qué el verano récord no se desinfla en otoño

La lectura estratégica es clara. El tráfico español crece por encima de Europa porque combina tres motores: turismo internacional, sobrevuelos hacia África y Sudamérica, y un mercado doméstico que resiste pese al AVE. Mientras los grandes hubs europeos —Fráncfort, Ámsterdam, París— lidian con restricciones de slots (los derechos horarios para operar en aeropuertos saturados), España amplía capacidad en Barajas y El Prat.

El reto operativo está en la capacidad. Los controladores españoles gestionan un volumen cada vez mayor de tráfico, y ese aumento tensiona la plantilla en los picos de temporada alta. La posibilidad de seguir creciendo depende tanto del número de controladores en torre como de la agilidad con que se renueve la infraestructura. El detalle completo de las cifras mensuales está en la web oficial de ENAIRE, que publica el balance por centro de control.

La comparación con 2019 es el mejor termómetro. Aquel año marcó el techo previo a la pandemia y ahora España lo bate con margen: el acumulado anual crece un 18,3% frente al 1,2% europeo, y la tasa interanual supera a Europa en 2,6 puntos. El precedente de los grandes operadores continentales sugiere que la brecha se ampliará mientras el sur siga tirando del turismo.

Hoja de Ruta: Claves del Viaje

El impacto del dato es doble. Para el viajero, más vuelos significan más rutas y más competencia en precio en los corredores internacionales. Para el sistema, una señal de que España ha dejado de ser un mercado periférico para convertirse en uno de los grandes del continente. La zona cero es Barajas, el aeropuerto que concentra el grueso del tráfico internacional de Madrid, seguido de El Prat y Palma.

Resumiendo el mes en una cifra: 238.579 vuelos en septiembre y casi dos millones en lo que va de año. El pulso entre ENAIRE y AENA, dos empresas distintas bajo el paraguas del Mitma, marcará el techo de crecimiento: la inversión en capacidad y las condiciones de los controladores son las dos variables que decidirán si el ritmo se sostiene. La lectura a 5-10 años apunta a un sector que crecerá mientras el turismo aguante, con el riesgo de que la saturación de slots y la falta de plantilla frenen el avance.

El próximo hito llega con el cierre del año. Si el cuarto trimestre mantiene el paso de septiembre, España superará con holgura el registro anual de 2025 y consolidará su ventaja continental. La pregunta ya no es si recupera el tráfico de 2019, sino cuánto tiempo puede sostener el ritmo sin tensionar una infraestructura que empieza a notar los límites.

Bruselas cierra la vía de los híbridos chinos: BYD, MG y Omoda ya no esquivarán los aranceles de la UE

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Unión Europea y China han acordado recortar a la mitad, en cuatro años, las exportaciones chinas de híbridos e híbridos enchufables a la UE.
  • ¿Quién está detrás? La Comisión Europea, con el comisario de Comercio Maros Sefcovic al frente, y el Gobierno de Pekín. Afecta a BYD, MG, Omoda, Jaecoo, Leapmotor, Lynk & Co y Geely.
  • ¿Qué impacto tiene? Las marcas chinas pierden la vía que usaban para esquivar los aranceles a los eléctricos y deberán rehacer su oferta híbrida, hoy la más barata del mercado español.

Bruselas y Pekín han cerrado un acuerdo para recortar a la mitad las exportaciones chinas de híbridos e híbridos enchufables en cuatro años. La decisión cierra la laguna legal por la que BYD, MG, Omoda o Jaecoo esquivaban los aranceles comunitarios y reordena el mercado español del motor de un plumazo.

Qué ha firmado Bruselas y por qué deja de ser un coladero

El entendimiento se anunció el viernes tras dos días de negociaciones en Pekín. El comisario europeo de Comercio, Maros Sefcovic, lo resumió sin ambages: ‘Hemos alcanzado un entendimiento compartido para moderar las exportaciones de China de vehículos híbridos e híbridos enchufables a la Unión Europea. Esto abre una perspectiva de recorte de más de la mitad’.

La clave está en la definición. Bruselas impuso aranceles a los coches eléctricos chinos, pero dejó fuera a los híbridos convencionales (HEV) e híbridos enchufables (PHEV) por considerarlos tecnologías de transición hacia la movilidad cero emisiones. Esa excepción se convirtió en un atajo: las marcas chinas trasladaron ahí su ofensiva comercial y multiplicaron las ventas sin pagar el recargo.

El mapa español, en el disparadero

En España el golpe se mide en modelos concretos. BYD lidera las ventas de híbridos enchufables con el Atto 2 y el Seal U DM-i, mientras el Dolphin G DM-i se ha colocado como el PHEV más asequible del mercado. Omoda & Jaecoo, del grupo Chery, ha repetido la jugada con los Omoda 7 SHS, Omoda 9 SHS, Jaecoo 7 SHS, y Jaecoo 8 SHS. El MG HS PHEV y el Geely Starray EM-i también figuran entre los más demandados.

La ventaja de estos coches combina precio y autonomía. Varios superan los 100 kilómetros de alcance eléctrico y homologan hasta 1.200 kilómetros en ciclo combinado, y todos lucen la etiqueta Cero de la DGT, el distintivo azul que permite circular sin restricciones por las zonas de bajas emisiones. El Lynk & Co 08 es el PHEV con más autonomía eléctrica, con hasta 200 kilómetros.

Bruselas no prohíbe nada: pone un techo a un flujo que crecía sin freno y obliga a las marcas chinas a elegir entre subir precios o recortar volumen.

En híbridos convencionales el dominio chino es aún más nítido. El Omoda 5 SHS-H acumula 10.822 matriculaciones entre enero y septiembre, y el MG ZS Hybrid+ suma 10.409 unidades en el mismo periodo. Más de la mitad de las ventas de MG en España corresponden ya a tecnología híbrida.

Los números de ANFAC lo confirman: la cuota de las marcas chinas en España es del 15%, pero se dispara hasta el 20% en el canal de particulares. MG y BYD encabezan la lista, seguidas de Omoda y Jaecoo y de Leapmotor, del grupo Stellantis. Cerca de 40 firmas chinas ya venden coches aquí.

Hoja de Ruta: Claves del Viaje

El impacto es de doble filo. La oferta híbrida china, hoy la más barata y con etiqueta Cero, puede encarecerse o reducirse si las marcas prefieren defender márgenes subiendo precios en lugar de recortar entregas. En paralelo, los fabricantes europeos —Stellantis, Volkswagen y Renault— recuperan algo de aire en el segmento de transición, justo el que sostiene buena parte de sus ventas mientras el eléctrico puro no despega.

La zona cero es el bolsillo del comprador y el canal de particulares, donde la competencia china ha sido más agresiva. Un recorte de flujos del 50% en cuatro años equivale a vaciar de opciones la franja de acceso del mercado, justo donde SEAT, Cupra y las marcas francesas llevan meses perdiendo cuota. El dato que resume el pulso es ese 20% de peso chino en particulares: sin la vía híbrida, queda por ver quién ocupa el hueco y a qué precio.

El guion es conocido: Bruselas repite con los híbridos lo que ya hizo en 2024 con los eléctricos. Primero investigó, después negoció y ahora impone una moderación pactada en lugar de un arancel frontal, para no cerrar la puerta a las tierras raras ni al mercado chino. Cada vez que Occidente levanta un muro al coche chino, Pekín responde trasladando producción o saltando al siguiente nicho. Queda una debilidad: sin arancel, todo depende de la letra pequeña del reparto por marca, aún por concretar.

Emma Grede (Skims): el liderazgo de equipos que no necesita ser tu amigo ni tu familia

El liderazgo de equipos oscila entre la cercanía y la autoridad, y Emma Grede, cofundadora de Skims, lo resuelve con una regla incómoda pero clara: no soy tu amiga, pero tampoco te trato mal.

Emma Grede y Skims: el jefe que no necesita ser tu amigo

Lo dijo sin rodeos en el pódcast Boardroom. Su trabajo no es ser amiga de su equipo. Tampoco tratar a la plantilla como si fuera una familia. La frase incomoda en un momento en el que media industria repite justo lo contrario.

Pero Grede no predica frialdad. La cofundadora de Skims, la marca de shapewear valorada en 5.000 millones de dólares, insiste en que esa distancia no exime de empatía. Se puede poner a la gente en el centro de cada decisión y, a la vez, mantener lo que ella define como una mentalidad empresarial.

El argumento sostiene su tesis entera: si no haces lo correcto por el negocio, no puedes hacer lo correcto por tu gente. Cuando una empresa se descapitaliza y echa el cierre, el equipo entero acaba en la calle. La empatía sin resultados es una promesa que se rompe sola.

Vamos a los números. Skims está valorada en 5.000 millones de dólares y compite en un sector, el de la ropa interior y el shapewear, donde las marcas tradicionales llevan años perdiendo cuota. Sostener ese crecimiento exige decisiones que no caben en un grupo de amigos.

📦 Caso de estudio: Skims

  • El reto: Pasar de marca nicho a un negocio de 5.000 millones de dólares sin perder el control del equipo.
  • La jugada: Separar la amistad de la gestión y sustituir el colegueo permanente por feedback directo.
  • El resultado: Una de las firmas de shapewear más valiosas del mundo, con una cultura explícita y exigente.
  • La lección: La empatía no está reñida con la firmeza; el respeto se demuestra con claridad, no con silencios.

Empatía con límites: cómo se construye una cultura de empresa sana

Aquí la lección se vuelve práctica. Grede combina dos piezas que muchos líderes separan por miedo: honestidad radical y decisiones de personal difíciles. No todo el mundo crece al mismo ritmo que la empresa, y decírselo a tiempo es más respetuoso que fingir lo contrario.

cultura de empresa

Un buen jefe no es el que reparte abrazos, sino el que protege el proyecto y le dice la verdad a su equipo antes de que sea tarde.

Esa honestidad cumple una función concreta. Si un empleado no sabe dónde está su rendimiento, la salida llega como una emboscada. El feedback directo evita el golpe. Eso es gestión, no crueldad.

Las tres claves del modelo Grede

  • Mentalidad empresarial: primero el negocio, porque sin negocio no hay equipo al que proteger.
  • Honestidad radical: decir a cada persona dónde está y qué se espera de ella, sin ambigüedades.
  • Empatía sin colegueo: tratar con respeto, pero sin confundir la oficina con una reunión de amigos.

Nada de esto sale gratis. Grede lo formula sin adornos: lo único que permanece es el propósito y el motivo por el que empezaste. Todo lo demás evoluciona con el negocio. Eso incluye, a veces, a personas que estuvieron desde el primer día y que ya no encajan con la etapa que viene.

La honestidad radical no es lo mismo que la franqueza sin filtro. Grede marca la línea: contar la verdad sobre el desempeño de alguien no autoriza a humillarlo. La diferencia entre un feedback útil y una crueldad es el respeto con el que se entrega.

Su historial respalda el discurso. Antes de Skims, cofundó la firma de denim y ropa Good American junto a Khloé Kardashian en 2016. También ha defendido posturas polémicas, como desconfiar de los candidatos que priorizan el equilibrio entre vida y trabajo o calificar el trabajo en remoto de callejón sin salida profesional.

El detalle que muchos pasan por alto es el sesgo de género. A las mujeres en puestos de dirección se les exige históricamente más dulzura que a los hombres. Grede lo rechaza de plano: no es su trabajo ni el de ninguna mujer líder ir amortiguando el camino a todo el mundo.

Y aquí entra el matiz que separa la firmeza del abuso. Grede resume su filosofía en una frase que vale para cualquier equipo: se puede ser honesto sin ser brutal. La dureza gratuita no construye cultura organizacional; la destruye. Un líder que confunde exigencia con desprecio solo consigue que su mejor gente se marche.

Lo que el caso de Skims enseña a los founders españoles

El discurso de Grede no sale de la nada. Conecta con una corriente que lleva años abriéndose paso en el ecosistema: separar la amistad de la gestión. En Silicon Valley, el fundador que confunde equipo con pandilla suele acabar con un problema de responsabilidad que ningún OKR arregla. La teoría del liderazgo lleva décadas insistiendo en lo mismo: autoridad y afecto no son incompatibles, pero tampoco intercambiables.

Los programas de aceleración lo tienen interiorizado. Los equipos que sobreviven a una ronda Serie A son los que saben reordenarse cuando la plantilla pasa de diez a cincuenta personas. Mantener a todo el mundo por lealtad es, a menudo, la decisión más costosa.

Contratar es fácil; lo difícil es reconocer a tiempo cuándo alguien ya no encaja con la etapa que viene.

En España el patrón se repite en pymes y startups. La mayoría de los directivos primerizos confunde cercanía con amistad y retrasa el despido necesario hasta que el burn rate obliga a moverse. La lección de Skims es la contraria: la claridad llega antes que la amistad.

La lógica se aplica igual a la economía real. Un taller de chocolate artesanal que duplica su producción tiene que decidir si mantiene a un operario histórico que ya no sigue el ritmo o si protege el negocio completo. La respuesta honesta, aunque duela, es la misma que da Grede.

Para un founder que acaba de levantar su primera ronda y ve que el equipo inicial ya no encaja con la siguiente etapa, el mensaje es incómodo pero liberador. Crecer implica tomar decisiones que duelen. Evitarlas no protege a nadie: solo retrasa el problema y multiplica su coste.

🚀 Hoja de Ruta para Emprender

  • Define el límite antes de necesitarlo: deja por escrito qué es amistad y qué es trabajo para no decidir en caliente.
  • Implanta feedback directo: revisa el rendimiento cada trimestre y di a cada persona dónde está y qué se espera de ella.
  • Separa la decisión del cariño: cuando alguien ya no encaja, actúa con respeto pero sin retrasar la salida.
  • Protege el propósito: mantén fijo el motivo por el que empezaste y deja que el resto del organigrama evolucione.

Por qué un buen jefe pesa más que el teletrabajo: la relación con el manager predice la satisfacción laboral

Un buen jefe pesa más que el teletrabajo en la satisfacción laboral, y la vuelta a la oficina lleva años discutiéndose en el sitio equivocado. El dato está en las encuestas. La lección, en cómo gestionas.

El dato: 165.000 empleados y una variable que lo cambia todo

Christos Makridis, profesor asociado de sistemas de información en la Universidad Estatal de Arizona, y el académico Jason Schloetzer analizaron las respuestas de casi 165.000 empleados estadounidenses entre 2020 y 2023 a partir de la base de datos de Payscale. La investigación, difundida por Fast Company y publicada originalmente por The Conversation, cruzó el formato de trabajo con otras variables del puesto.

Esas variables eran si el empleado se sentía valorado, si consideraba el salario justo y transparente, si recibía comunicación útil, y si tenía oportunidades de desarrollo o una buena relación con su manager. A efectos prácticos, la pregunta de fondo era otra: ¿pesa más el teletrabajo o la calidad del entorno laboral?

Al controlar esos factores, la ventaja del remoto se desvanece. Los empleados totalmente remotos o mayoritariamente remotos dejan de mostrar una satisfacción superior. Solo un grupo aparece algo más contento: quienes trabajan a distancia algunas veces, los híbridos parciales. Y la diferencia, según los propios autores, es modesta.

La lectura para un founder es directa: el formato no es la palanca. Lo es la gestión.

Por qué la relación con el manager pesa más en la oficina que en casa

relación con el manager

El estudio pedía puntuar la afirmación ‘tengo una gran relación con mi jefe directo’ en una escala de cinco puntos, con un 4 o un 5 como favorable, y ese vínculo se asocia a más satisfacción en todos los formatos de trabajo. Eso sí, la asociación es más fuerte en presencial: la proximidad multiplica las ocasiones de recibir mentoría y desarrollo, mientras que la distancia alivia cuando la relación es mala.

La distancia no estropea a un buen manager ni arregla a uno malo: solo decide cuánto tarda el equipo en notarlo.

Aquí viene lo incómodo. El teletrabajo no crea buenos ni malos jefes: los amplifica. O los esconde.

📦 Caso de estudio: el análisis de Payscale

  • El reto: Averiguar si el formato de trabajo explica la satisfacción laboral mejor que el resto de variables del puesto.
  • La jugada: Cruzar 165.000 respuestas (2020-2023) con reconocimiento, equidad salarial, comunicación, desarrollo y relación con el manager.
  • El resultado: La ventaja del remoto desaparece; solo los híbridos parciales muestran una diferencia modesta.
  • La lección: Antes de cambiar la política de oficina, audita la calidad de la gestión que ya tienes.

El burnout no entiende de código postal

Los autores insisten en separar tres cosas que se mezclan en cualquier conversación de oficina: satisfacción con el puesto, estrés diario y agotamiento sostenido. Se puede estar satisfecho y exhausto a la vez. Entre los médicos que participaron en una encuesta de la Asociación Médica Estadounidense en 2024, cerca de tres cuartas partes se declaraban satisfechos con su trabajo y casi la mitad reconocía un nivel alto de estrés por papeleo o falta de personal.

El estrés apenas se diferencia por formato. Según el informe State of the Global Workplace de Gallup, correspondiente a 2026, el 41% de los empleados totalmente remotos declaró un estrés considerable el día anterior, frente al 46% de los híbridos y el 46% de quienes trabajan presencialmente en puestos que podrían hacerse a distancia.

Lo que sí discrimina es la gestión. Otra investigación de Gallup sobre cerca de 7.500 empleados estadounidenses identifica los factores más ligados al burnout: trato injusto, cargas de trabajo aplastantes, expectativas poco claras, comunicación deficiente, falta de apoyo del manager y plazos irracionales. Ninguno depende del código postal.

Hay además un coste social que el debate ignora. Entre los trabajadores jóvenes con empleos fácilmente teletrabajables, el tiempo de ocio en soledad pasó del 25% al 40% entre 2017 y 2024. Y una investigación de los economistas Natalia Emanuel, Emma Harrington y Amanda Pallais, sobre casi 600.000 personas, asocia la expansión del remoto con más aislamiento y malestar, con los peores resultados entre quienes viven solos.

Lo que un founder debería copiar de este diagnóstico

El debate de la vuelta a la oficina se ha convertido en una guerra cultural, y la mayoría de las empresas que la libran a golpe de decreto acaba perdiendo talento senior. El precedente es conocido: las grandes tecnológicas empujaron el retorno presencial tras la pandemia con resultados desiguales. La conclusión del análisis apunta a que muchas de esas políticas atacaban el síntoma equivocado.

Para una startup en fase seed o Series A el margen de error es menor: no hay departamento de personas ni presupuesto para tapar una mala gestión con perks. La palanca real es la cadencia. Objetivos tipo OKR revisados con honestidad, feedback semanal de 15 a 30 minutos —como recomienda el investigador de Gallup Jim Harter— y una conversación explícita sobre cargas y prioridades. Las aceleradoras insisten en ese ritmo: en programas como Lanzadera o Y Combinator, el equipo fundador revisa tracción y prioridades cada semana, y esa disciplina acaba contagiando a la plantilla.

La conclusión es incómoda y liberadora a la vez. El híbrido no es el problema ni la solución: es el escenario. Lo que decide si el equipo aguanta es si alguien con nombre y apellidos dedica media hora a la semana a ejercer el liderazgo: decirle a cada persona qué está haciendo bien y qué no. Eso no lo arregla ningún calendario de presencialidad.

🚀 Hoja de Ruta para Emprender

  • Audita la gestión antes de mover la oficina: Pregunta a tu equipo por reconocimiento, claridad de expectativas y calidad del feedback. Ese diagnóstico pesa más que el calendario de presencialidad.
  • Instaura un 1:1 semanal de 15 minutos: Prioridades, un reconocimiento concreto y bloqueos. La consistencia importa más que la duración de la reunión.
  • Reserva el presencial para lo que exige presencia: Mentoría de juniors, decisiones con tensión y pizarra. Si el día de oficina replica llamadas que ya haces, no aporta nada.
  • Vigila la carga, no el lugar: El burnout nace del trato injusto y las expectativas turbias. Revisa cargas y plazos cada trimestre, en remoto y en presencial.

Renoir obras maestras robadas: la recuperación de 10,5 M$ que sacude el mercado del arte

Francia ha recuperado las dos obras maestras de Renoir que desaparecieron del museo de Cagnes-sur-Mer. Los lienzos, ‘Portrait de Madame Colonna Romano’ (1910) y ‘Jeune fille au puits’ (1886), están valorados en 9 millones de euros —unos 10,5 millones de dólares— y han vuelto a sus vitrinas tras una operación policial que ha culminado con seis detenciones.

\n\n

He seguido este caso desde septiembre, cuando los ladrones entraron en el museo antes del amanecer y cortaron los pernos que sujetaban los cuadros con un cuchillo eléctrico o una sierra metálica, según el relato del propio alcalde. En aquella incursión sustrajeron cuatro piezas. Dos las abandonaron sobre el terreno: ‘Portrait de Madame Pichon’ (1895) y ‘Coco Lisant’ (1905). Las otras dos son las que ahora regresan.

\n\n

Bryan Masson, alcalde de la ciudad, describió la recuperación como un enorme alivio para los vecinos y subrayó que los lienzos son parte del patrimonio cultural que Renoir legó a Cagnes-sur-Mer. El regidor pertenece al Reagrupamiento Nacional, pero el tono de su comunicado trasciende la política local. El museo fue la última residencia del pintor y conserva un fondo que mezcla pintura, escultura y mobiliario original.

\n\n

La operación policial que devolvió los dos Renoir al museo

\n\n

El museo exhibía 12 pinturas de Renoir antes del asalto. La policía local de Cagnes-sur-Mer, en el sur de Francia, ha confirmado la recuperación de las dos obras y ha detenido a seis sospechosos vinculados al robo, un golpe que tenía todos los ingredientes de una operación improvisada y mal calibrada.

\n\n

El valor conjunto se estima en 9 millones de euros, unos 10,5 millones de dólares. La cifra es coherente con el rango de mercado de un Renoir de formato medio. El interés real reside en otra parte: las obras proceden de la colección personal del pintor y no cuentan con historial de subasta previo. Esa condición las convierte en piezas codiciadas por coleccionistas institucionales y, al mismo tiempo, en activos difíciles de colocar en el mercado legal.

\n\n

La sustracción y posterior recuperación confirman un patrón conocido en el mercado del arte: los objetivos preferentes de los robos no son las piezas más caras, sino las más identificables. Renoir es uno de los impresionistas con mayor visibilidad pública, y esa visibilidad actúa como un seguro implícito. Cuanto más fácil es reconocer un lienzo, más difícil es venderlo.

\n\n

Un lienzo reconocible no es solo un activo valioso: es también el que más rápido se convierte en una carga inútil para el ladrón.

\n\n

Qué implica la recuperación para el mercado impresionista

\n\n

Para un inversor con exposición a arte impresionista, la noticia tiene dos lecturas. La primera es de oferta: cada pieza que vuelve a un museo es una pieza que no circulará en el mercado secundario. La segunda es de riesgo: el robo reactiva el debate sobre el coste real del seguro de obras maestras y las primas que las instituciones —y los coleccionistas privados— deben asumir para prestar o exponer sus fondos.

\n\n

robo de obras de arte

\n\n

Renoir es, además, el protagonista de una exposición de referencia en la National Gallery de Londres, con 40 obras del pintor. La coincidencia temporal con el robo amplifica la atención mediática sobre el impresionista y presiona al alza los formatos menores, donde la demanda privada ha crecido con fuerza en los últimos años.

\n\n

La seguridad de los museos como coste oculto del coleccionismo

\n\n

Mi lectura del caso apunta a una tendencia que llevo tiempo observando en el segmento alto del coleccionismo: los museos de titularidad pública han entrado en una fase de presión presupuestaria que los obliga a elegir entre reforzar la vigilancia o reducir préstamos. El museo de Cagnes-sur-Mer no era un objetivo obvio, pero sí un objetivo vulnerable: pequeño, con fondos de alto valor y con una plantilla limitada.

\n\n

La recuperación de las dos obras es un éxito policial. No obstante, no altera el cálculo económico subyacente. El valor de un Renoir en 2026 sigue sostenido por tres factores: escasez de obra catalogada, demanda institucional estable y una base de coleccionistas privados que no ha dejado de crecer en Asia y Oriente Próximo. La sustracción y posterior recuperación no añaden prima de mercado; en este tipo de casos, la procedencia recuperada vuelve a su condición original sin penalización.

\n\n

Un museo pequeño con fondos de alto valor es un objetivo estructuralmente vulnerable. La seguridad no es un gasto de mantenimiento, sino una inversión de protección del activo.

\n\n

Eso sí, conviene no confundir el ruido mediático con una oportunidad de inversión. Renoir no es un activo de revalorización rápida. Sus formatos medios se mueven en ciclos largos, con horizontes que raramente bajan de los cinco años, y su liquidez en subasta depende más del respaldo crítico —la retrospectiva londinense lo confirma— que de la coyuntura macroeconómica.

\n\n

Para el inversor de patrimonio elevado, la lección es clara. El arte impresionista sigue funcionando como refugio de valor a largo plazo, pero exige una infraestructura de custodia y seguro que eleva el coste total de la posición. Quien compre Renoir debe presupuestar la seguridad como parte del retorno ajustado al riesgo, no como un gasto accesorio.

\n\n

💎 Veredicto Wealth

\n\n

Renoir sigue siendo un activo de preservación de capital y diversificación estética, no una apuesta de revalorización agresiva. El inversor debe vigilar el efecto de la retrospectiva de la National Gallery sobre los formatos menores, donde la liquidez sigue siendo irregular.

Cómo escalar una startup sin inversionistas: el modelo de Lituania para crecer con ingresos propios

Crecer una startup sin inversionistas era sinónimo de crecer despacio. Lituania lleva una década demostrando lo contrario: menos de tres millones de habitantes y un ecosistema construido vendiendo antes de levantar capital.

El modelo lituano: cuando no había capital, había que vender

Cuando nacieron las primeras startups lituanas, alrededor de 2008 y 2009, el país no tenía fondos de capital riesgo ni redes consolidadas de business angels. Lo resume Ginatarè Verbickaite, directora ejecutiva de Unicorns Lithuania: sin ese dinero sobre la mesa, los emprendedores tuvieron que buscar clientes dispuestos a pagar antes de dibujar una ronda.

El resultado es un ecosistema con menos relato y más caja. Según las cifras presentadas por Unicorns Lithuania y recogidas por Expansión, los ingresos de las startups del país pasaron de 3.200 millones de euros en 2022 a 5.200 millones en 2025, un 61% más. En el mismo periodo, el empleo creció alrededor del 9%.

Ese diferencial entre facturación y plantilla admite una lectura incómoda: parte del crecimiento se está produciendo sin engordar la estructura al mismo ritmo. Verbickaite apunta a la inteligencia artificial y a los agentes que automatizan la atención al cliente, aunque ella misma reconoce que es una interpretación y no un efecto demostrado por los datos. Las startups lituanas siguen contratando: alrededor de 600 vacantes tecnológicas abiertas, con demanda de perfiles experimentados.

La internacionalización no es una elección, es una obligación. Con un mercado interior de casi tres millones de personas, la mayoría de las startups lituanas aprendió pronto que su cliente estaba fuera. Lo recoge la OCDE en su informe Strengthening FDI and SME Linkages in the Baltic States, publicado en enero de 2026: destaca la creciente internacionalización de las pymes bálticas, pero advierte de que la falta de recursos financieros y los costes regulatorios siguen frenando a muchas empresas de la región.

Aquí está la primera lección: el mercado grande es una ventaja, nunca una excusa.

El capital acelera un negocio que ya funciona; no arregla un modelo que todavía no ha encontrado a nadie dispuesto a pagar por él.

Vinted: el caso que resume mejor el modelo

Vinted es el ejemplo que mejor explica esta lógica. La plataforma de compraventa de ropa de segunda mano arrancó como un servicio para intercambiar ropa, sobre todo infantil, y se hizo muy popular. El problema llegó después: tenía usuarios, pero no una vía sostenible para generar ingresos. Durante años estuvo cerca de quedarse en un proyecto con tráfico y sin negocio.

La compañía encontró el camino, pero el episodio deja una idea clara. Una plataforma popular no equivale a un modelo de negocio: hay product-market fit cuando alguien paga, no cuando alguien entra.

📦 Caso de estudio: Vinted

  • El reto: Una plataforma de ropa de segunda mano con miles de usuarios y ninguna vía clara para cobrar por el servicio.
  • La jugada: Encontrar una forma sostenible de ingresos para una base de usuarios que ya usaba el servicio de forma masiva.
  • El resultado: Vinted es hoy uno de los mayores éxitos tecnológicos de Lituania y el símbolo del ecosistema báltico.
  • La lección: Los usuarios no son ingresos. Sin monetización probada, la tracción es una promesa, no un negocio.

Conviene fijarse en cómo se medía el éxito. María Guadalupe Márquez, directora del programa de Licenciatura en Inteligencia de Negocios del Tecnológico de Monterrey, señala que se importó el modelo de Silicon Valley con una métrica equivocada debajo del brazo: cuánto dinero levantaste, no cuántos ingresos generaste. De ahí salió una generación de founders intentando convencer a inversores con un prototipo y sin clientes.

modelo Lituania startup

Ese orden invertido tiene un coste. Buscar financiación antes de validar la rentabilidad básica confunde la validación de un inversor con la validación real del mercado.

El runway no perdona.

Qué puede copiar el founder español (y qué no)

La comparación con España es inevitable. Aquí sí existen fondos, business angels organizados, aceleradoras como Lanzadera, Wayra o Techstars y líneas públicas como las de ENISA. Ese colchón es una ventaja real y también un riesgo: permite levantar una ronda seed sin haber vendido casi nada, y eso retrasa el momento de la verdad.

El marco regulatorio ha añadido combustible. La Ley de Startups, con su tipo reducido en el Impuesto de Sociedades, mejora la caja de las empresas emergentes, pero ningún incentivo fiscal sustituye a un cliente que renueva. El capital riesgo es una herramienta, no un plan de negocio.

Con todo, el modelo lituano no es un dogma. Verbickaite reconoce que hoy su país cuenta con fondos locales e internacionales, y que la falta de capital fue una desventaja que obligó a aprender. En España la lección operativa es otra: usar la ronda para acelerar una máquina de ingresos que ya gira, no para construirla. Kueski, la fintech de Jalisco, empezó con recursos propios y levantó capital después, cuando ya tenía tracción que defender en la mesa de negociación.

Y hay sectores donde crecer con ingresos propios no llega. Biotecnología, hardware, servicios financieros regulados o cualquier negocio con capex alto exigen una inversión inicial que difícilmente se cubre con las primeras facturas. Ahí la pregunta no es si levantar capital, sino cuándo y a qué precio de dilución.

Crecer con ingresos propios compra algo que no se negocia: el control. También tiene un precio. Una startup que solo depende de sus ventas avanza más despacio que un competidor con 20 millones en el banco. Elegir esa vía es elegir una velocidad, no una virtud.

🚀 Hoja de Ruta para Emprender

  • Vende antes de construir: consigue diez clientes que paguen por una versión mínima antes de diseñar el producto completo; la demanda se valida con caja, no con encuestas.
  • Calcula tu runway en meses: divide el efectivo disponible entre el gasto mensual real y pon fecha límite para alcanzar ingresos recurrentes.
  • Usa la ronda como acelerador, no como salvavidas: levanta capital cuando ya tengas retención y unit economics probados; llegar con datos reduce la dilución.
  • Elige vía según tu sector: software especializado, comercio electrónico de nicho y consultoría encajan con ingresos propios; biotech, hardware o fintech regulada, casi nunca.

Ático Thierry Henry en SoHo: 25 M$ que marcan el pulso del real estate prime neoyorquino

0

El ático de Thierry Henry en SoHo vuelve al mercado por 25 millones de dólares. Es la segunda vez que el exfutbolista francés y su pareja, la modelo Andrea Rajacic, intentan desprenderse de la propiedad, después de un primer intento en febrero de 2025 a 26,75 millones. La rebaja, del 6,5%, es el dato que importa a quien opera en este segmento.

He revisado el recopilatorio semanal de propiedades prime que circula estos días y el caso de Henry no es una excepción, sino la regla. El inventario de casas de celebridades crece en el mercado estadounidense y los precios empiezan a ceder en los tramos más altos. La oferta se acumula y el comprador lo sabe.

Un penthouse de 5.600 pies cuadrados sobre un edificio de 1870

La propiedad corona un edificio histórico de hierro fundido construido en la década de 1870. Dispone de 5.600 pies cuadrados —unos 520 metros cuadrados— y cinco dormitorios, más 4.600 pies cuadrados de espacio exterior privado repartidos en terrazas de cuatro plantas. Techos de 14 pies, dos plazas de aparcamiento escrituradas y un jardín interior de bambú completan la ficha.

La comercializa Joshua Judge, de Sotheby’s. El primer intento de venta, en febrero de 2025, salió a 26,75 millones. Ahora piden 25. En veinte meses, el propietario ha asumido una corrección que ningún vendedor ordenado acepta sin presión real de mercado.

El descuento como termómetro del ultra-prime

El movimiento de Henry no es aislado. En el mismo lote de operaciones, Sharon Osbourne ha recortado un millón de dólares el precio de su mansión de Hancock Park, hasta los 16 millones, seis meses después de volver a ponerla en el mercado. Tyler Perry pide 57 millones por su villa de estilo toscano en Beverly Hills, con nueve dormitorios y quince baños sobre 22,5 acres: una de las propiedades más caras del código postal 90210.

La nómina completa lo confirma. Al listado se suman el antiguo bungalow de Taylor Swift en Beverly Hills, cerca de 8 millones; la casa que Diane Keaton reformó en Laguna Beach, 10,3 millones; y la antigua residencia de Dolly Parton en Los Ángeles, 8 millones. Propietarios de perfil alto que ajustan expectativas o liquidan posiciones heredadas.

En el residencial ultra-prime, el precio de salida es una aspiración y el precio de cierre es la realidad: quien no lo entiende acumula meses de escaparate.

Lo que es más relevante es el patrón. Cada vendedor de este perfil compite contra un comprador que ya no tiene prisa. El tramo de entre 20 y 60 millones de dólares concentra el mayor pulso entre oferta y demanda en Estados Unidos, y el precio de salida ha dejado de ser el precio de cierre. La negociación se ha desplazado, sin ruido, al lado del comprador.

Lo que revela el ático de Henry sobre el ciclo del lujo inmobiliario

Llevo años siguiendo el real estate prime y pocas cosas son más elocuentes que un propietario que rebaja. Henry compró bien y ahora vende peor: el mercado le ha dicho que el precio de 2025 no es el precio de 2026. SoHo, con su stock limitado de edificios de hierro fundido y su tirón cultural, ha sido históricamente un refugio de capital. Pero refugio no significa liquidez infinita.

La lección para el inversor de patrimonio elevado es doble. Primero, los activos residenciales ultra-prime se comportan cada vez más como el mercado secundario relojero: el precio de salida aspira, el de cierre decide. Segundo, la escasez arquitectónica sostiene el valor a largo plazo, pero no protege contra los ciclos de liquidez. Un ático irrepetible puede tardar un año en encontrar comprador si el comprador correcto no está mirando.

Mi lectura es que el tramo de 20 a 30 millones ha entrado en fase de comprador. Quien tenga capital y horizonte de cinco a siete años encontrará margen de negociación que hace dos ejercicios no existía. Quien venda por necesidad pagará la prima del apuro. Y quien compre por vanidad, también.

💎 Veredicto Wealth

El ático de Thierry Henry es un activo de preservación de capital con horizonte superior a cinco años, no una apuesta de revalorización rápida. El riesgo principal es la liquidez: en el tramo de 25 millones de dólares, el comprador adecuado puede tardar meses en aparecer.

Cruceros de lujo: el nuevo activo que bate al hotel de cinco estrellas en rentabilidad

Los cruceros de lujo se han convertido en la unidad de negocio más eficiente del hospitality premium. He seguido durante tres años la entrada de Ritz-Carlton, Four Seasons, Aman y Orient Express en el negocio marítimo con un escepticismo razonable. Ya no lo mantengo.

De Evrima a Amangati: la nueva flota de las marcas hoteleras

El Ritz-Carlton Yacht Collection abrió la vía. Su primer barco, el Evrima, botado en el otoño de 2022 con 298 pasajeros, se ha convertido en la referencia del segmento. Después llegaron el Ilma en 2024 y el Luminara en 2025. La clave no es el tamaño, sino el estándar de servicio trasladado del lobby a la cubierta.

Four Seasons respondió con el Four Seasons I: 95 suites —la menor, de 473 pies cuadrados, unos 44 metros cuadrados— y una ratio de un tripulante por huésped. Los interiores, firmados por el diseñador sueco Martin Brudnizki, incluyen un bar de champán y caviar.

Orient Express bautizó el pasado abril el Corinthian, el mayor velero del mundo: tres mástiles, 16.145 pies cuadrados de vela, 54 suites, cinco restaurantes y un spa con hammam. Aman es el último en sumarse a la carrera. Su Amangati, de 47 suites y con el minimalismo de bienestar de la casa, tiene prevista su entrada en servicio en la primavera de 2027.

Fuera de las marcas hoteleras, Ponant y Aqua Expeditions operan el mismo territorio con destinos más extremos: el Le Commandant Charcot, primer rompehielos de lujo del mundo y 123 cabinas, y el Aqua Lares, que navega las Seychelles en invierno y el Ártico en verano. Todos fondean donde no entra un crucero convencional.

Por qué el barco captura lo que el hotel deja escapar

La ventaja del barco no está en la tarifa. Está en la captura. Un huésped de un hotel de lujo duerme dentro del activo y cena fuera de él: cada trayecto al restaurante de la ciudad es ingreso que nunca llega a la cuenta del operador. En un crucero boutique, el cliente no abandona la unidad en siete, diez o catorce días. Spa, restaurantes, excursiones, caviar y champán se facturan dentro del mismo perímetro.

A eso se añade una estructura de costes que el sector ha mejorado en silencio. Los cascos pequeños consumen menos y la nueva generación incorpora motores eléctricos y sistemas de filtrado SCR que reducen de forma drástica las emisiones de óxidos de nitrógeno. Menos combustible por pasajero y menos puertos masificados: eficiencia y exclusividad en la misma decisión de diseño.

Un hotel compite con el restaurante de la esquina. Un crucero boutique no compite con nadie: el huésped permanece cautivo y paga cada consumo dentro del activo.

Conviene ser honesto con los límites del análisis: no existe una serie pública que permita comparar ingresos por cabina con ingresos por habitación hotelera sin trampas metodológicas. La ventaja, en mi lectura, es estructural, no estadística. La oferta de literas de este nivel está limitada por la capacidad de astillero, y esa restricción sostiene el precio mejor que cualquier campaña de marketing.

Qué puede comprar realmente el inversor de patrimonio elevado

Aquí empieza la parte incómoda. El inversor privado no puede adquirir una suite del Evrima como adquiere un piso en Salamanca. Buena parte de estas marcas no son armadoras: licencian su nombre y su estándar de servicio a vehículos financiados con capital de terceros. La exposición real pasa por la acción de los grupos cotizados que controlan la marca —Accor, Marriott, los fondos que respaldan a Aman— o por deuda y private equity en el segmento de expedición.

Esa exposición arrastra dos riesgos concretos. El primero es la intensidad de capital: cada unidad moviliza cientos de millones de euros y un retraso de entrega de dos ejercicios descoloca la cuenta entera. El segundo es la ciclicidad del crucero como categoría, que arrastra desde hace décadas una prima de descuento frente al hotel urbano en las carteras institucionales.

El segmento ya es invertible, pero no para el inversor privado: quien quiera cobrar esta ola lo hará como accionista o prestamista, nunca como huésped.

Para un family office, la lectura razonable es de horizonte largo y tamaño pequeño. El activo subyacente es sólido y su demanda, estructural. La puerta de entrada, sin embargo, está en el mercado de capitales y no en el puerto.

💎 Veredicto Wealth

Los cruceros boutique son una vía de diversificación válida para perfiles con horizonte superior a cinco años, siempre a través de la renta variable y no del consumo directo. El riesgo a vigilar es el retraso en las entregas de nuevas unidades, que comprime márgenes antes de que el barco genere su primer ingreso.

Publicidad