El SEPE le reclama 22.882€ por cobrar el subsidio y la Justicia la libra

Una desempleada que cobró 22.882 euros del subsidio por desempleo mientras tenía reconocida una incapacidad permanente total no tendrá que devolver ni un euro al SEPE, según una sentencia que sienta criterio para casos parecidos. El tribunal entiende que el organismo tardó demasiado en detectar la incompatibilidad y que la responsabilidad del cruce de datos era suya, no de la beneficiaria.

El fallo es relevante porque desactiva una de las reclamaciones más habituales del Servicio Público de Empleo Estatal: las cartas que llegan años después pidiendo devoluciones de cuatro y cinco cifras por prestaciones supuestamente indebidas. Te traduzco lo que cambia y, sobre todo, qué puedes hacer si te toca a ti.

Qué dice exactamente la sentencia y por qué la libra

El caso es el de una mujer que cobraba el subsidio por desempleo del SEPE mientras le reconocían una incapacidad permanente total por parte del INSS. Sobre el papel, ambas prestaciones son incompatibles cuando coinciden conceptos, y el SEPE tiene la potestad de reclamar lo cobrado de más en virtud del artículo 295 de la Ley General de la Seguridad Social.

El problema, dice el tribunal, es que el SEPE tardó años en cruzar los datos con la Seguridad Social y reclamar la devolución. Y aquí viene lo importante: el organismo tiene acceso directo a la información del INSS, así que no puede escudarse en que se enteró tarde. Si el cobro indebido se prolongó, fue por su propia inacción administrativa.

El fallo se apoya en el principio de buena fe del beneficiario y en la doctrina del Tribunal Supremo sobre prescripción de prestaciones. La beneficiaria no ocultó nada, no falseó datos y comunicó su situación a través de los cauces ordinarios. La carga de detectar la incompatibilidad recae en la Administración, no en la persona que cobra 480 euros al mes y no tiene un asesor fiscal en casa.

Qué hacer si el SEPE te reclama una devolución parecida

Las cartas del SEPE pidiendo devoluciones llegan más a menudo de lo que parece, y muchas se pagan sin recurrir por puro miedo. Ojo con esto, porque tienes 30 días hábiles para presentar reclamación previa desde la notificación. Si dejas pasar el plazo, la deuda se consolida y entra en vía de apremio con recargo.

Pasos básicos cuando recibas una resolución de cobro indebido:

  • Revisa las fechas concretas que reclama el SEPE y compáralas con las resoluciones del INSS, contratos o altas en Seguridad Social que tengas guardadas.
  • Comprueba si el organismo tardó más de cuatro años en reclamar desde el último cobro: la prescripción puede estar a tu favor.
  • Presenta la reclamación previa por escrito en la sede electrónica del SEPE o en una oficina de prestaciones. Si te la deniegan, tienes 30 días para acudir a la jurisdicción social.
  • Si la cantidad es alta, pide cita con el servicio de orientación jurídica gratuita de tu colegio de abogados: la justicia gratuita cubre estos pleitos si tu renta está por debajo del umbral.

El error más común es asumir que la carta del SEPE es definitiva y empezar a pagar a plazos sin más. No lo es. Es una resolución administrativa recurrible, y los tribunales están dando la razón al ciudadano en bastantes más casos de los que el organismo querría reconocer. Más contexto sobre las reglas de incompatibilidad en la entrada sobre incapacidad permanente de Wikipedia.

Un fallo que marca línea: la responsabilidad es de quien tiene los datos

Esta sentencia no es la primera en este sentido, pero refuerza una tendencia que viene apuntalándose desde 2022: cuando la Administración tiene los medios para detectar una incompatibilidad y no lo hace, no puede trasladar la factura al ciudadano años después. Lo mismo ocurrió con varias sentencias sobre el complemento de maternidad reclamado de forma retroactiva, y con casos del antiguo subsidio para mayores de 52 años.

El argumento de fondo es simple y razonable. El SEPE y el INSS comparten bases de datos en tiempo real desde hace más de una década. Si una persona cobra un subsidio incompatible durante 36 meses, no es porque haya engañado al sistema, es porque el sistema no ha cruzado lo que tenía delante. Cargar 22.882 euros a alguien que vive de ayudas públicas, dos años después de los hechos, es desproporcionado y los jueces lo están diciendo cada vez más alto.

El movimiento que conviene mirar ahora es si el SEPE corrige sus protocolos internos o si se limita a esperar a que cada afectado vaya por la vía judicial. Mientras tanto, si te llega una carta así, no la pagues sin pelearla: el plazo es corto pero la jurisprudencia, ahora mismo, sopla a favor del beneficiario.

Guía rápida del trámite

  • 📅 Plazos: 30 días hábiles desde la notificación para presentar reclamación previa. Otros 30 días para demanda judicial si te la deniegan.
  • ✅ Requisitos clave: Haber actuado de buena fe, no haber ocultado información y que el SEPE haya tardado en reclamar pudiendo cruzar datos antes.
  • 🌐 Dónde solicitarlo: Sede electrónica del SEPE con Cl@ve o certificado digital, oficinas de prestaciones con cita previa, o teléfono 060 para orientación.
  • 💰 Importe o coste: Trámite gratuito. Justicia gratuita disponible si tus ingresos están por debajo de tres veces el IPREM.
  • ⚠️ Error a evitar: Empezar a pagar a plazos sin recurrir; eso equivale a aceptar la deuda y cierra la vía judicial.

La CMNV advierte contra los nuevos ‘cuñados’ de las finanzas: los finfluencers

La Comisión Nacional del Mercado de Valores (CNMV) ha publicado una Guía denominada “Del like a la inversión: qué debes saber de los finfluencers”, un documento que contiene recomendaciones para que los inversores identifiquen los riesgos y los beneficios de seguir a estos modernos ‘cuñados’.

En ella se explican los factores que han influido en el rápido crecimiento de los finfluencers, los tipos de contenidos y mensajes que difunden y cómo los difunden.

La guía incluye un decálogo para que los inversores tengan en cuenta en su relación con estos profesionales:

  • Evitar valorar positivamente y seguir los consejos de un finfluencer por el alto número de seguidores o las altas valoraciones mostradas en redes: el tamaño de la audiencia, el número de estrellas o likes, no indica necesariamente la fiabilidad o el buen hacer de uno de estos ‘analistos’.
  • Preguntarse quién está detrás del contenido: verificar si muestra su nombre y apellido, si tiene otros perfiles verificables, o si trabaja para una entidad autorizada a prestar servicios de inversión, entre otros.
  • Desconfiar de los finfluencers que apelan a las emociones: no actuar con urgencia o por miedo a perder una oportunidad de inversión.
  • Evitar el comportamiento de rebaño: no tomar una decisión por lo que cuenta otro en redes sociales, y realizar una investigación previa sobre la inversión para determinar si resulta adecuada para nosotros.
  • Reconocer el sesgo de confirmación: ser consciente de que no debemos interpretar la información de manera que corrobore nuestras ideas u opiniones previas.
  • Reconocer que las promesas de altos rendimientos o retornos constantes con bajo riesgo no son posibles. En inversión, a mayor rentabilidad ofrecida, mayor riesgo asociado.
  • Pensar antes de actuar: los consejos o recomendaciones de los finfluencers no son personalizados, por lo que pueden no ser adecuados para algunos inversores.
  • Realizar comprobaciones antes de seguir el consejo de un finfluencer. En caso de que se ponga en contacto directo con nosotros, comprobar si está autorizado a prestar servicios de inversión.
  • La información general, aunque sea útil, no sustituye al asesoramiento personalizado en materia de inversión.
  • Denunciar en caso de encontrar un finfluencer que proporciona información engañosa o pudiera estar participando en conductas fraudulentas.

Frases célebres sobre criptomonedas para que suenes como un auténtico criptobro

Los finfluencers pueden actuar con intención de estafar, al ofrecer y prestar asesoramiento personalizado sin estar autorizados. Imagen: Merca2
Los finfluencers pueden actuar con intención de estafar, al ofrecer y prestar asesoramiento personalizado sin autorización. Imagen: Merca2

Qué es un finfluencer, según la CNMV

Aunque no existe una definición legal de finfluencer, se considera que es toda persona física o jurídica, ya actúe en nombre propio o de terceros, que crea y difunde contenidos sobre finanzas, dinero, ahorro o inversión, a través de redes sociales o plataformas digitales.

Su objetivo es influir en las opiniones, decisiones y comportamientos financieros de sus seguidores.

La guía identifica los principales contenidos que suelen compartir los nuevos ‘cuñados’, las plataformas utilizadas para difundir los mensajes, cómo se emiten y propagan estos mensajes y el impacto que puede tener el formato sobre el seguidor de la plataforma.

¿Quiénes son los consejeros delegados (CEOs) más jóvenes del Ibex 35?

Actividad de los finfluencers: beneficios y riesgos para la audiencia

No todos los finfluencers son iguales. Algunos tienen como objetivo promover la educación financiera o dar información clara, neutral y transparente sobre contenidos, productos y servicios financieros. Sus contenidos pueden contribuir a fomentar hábitos responsables y despertar el interés por temas como el ahorro y la inversión.

No obstante, es importante tener en cuenta que algunos pueden actuar en ámbitos sujetos a regulación sin cumplir con la normativa aplicable, lo que puede suponer riesgos importantes para su audiencia.

El principal riesgo es el fraude. En algunos casos, los finfluencers pueden actuar con intención de estafar, al ofrecer y prestar asesoramiento personalizado sin estar autorizados. En otros, estos ‘cuñados’ difunden al público recomendaciones de inversión (por ejemplo, comprar unas acciones concretas o invertir en un determinado producto).

El seguidor debe tener en cuenta que estas recomendaciones de inversión no son personalizadas, por lo que podrían no ser adecuadas para él. Y no deben confundirse con la prestación del servicio de asesoramiento personalizado en materia de inversión, para lo que se requiere cumplir unos requisitos y estar registrado.

Por todo ello, es recomendable que el inversor desarrolle el pensamiento crítico, contraste la información con fuentes oficiales (como la CNMV) e identifique la naturaleza de los contenidos que se publican, así como los riesgos asociados a cada uno de ellos.

La matriz de Kinépolis surfea los buenos datos de la taquilla a principios del año

El comienzo del año ha sido especialmente positivo para las salas de cine. Tras años de problemas para el sector, la industria ha vivido un primer trimestre que deja buenas sensaciones y Kinépolis ha sabido aprovechar esta situación, obteniendo buenos datos tanto a nivel internacional como, en particular, en su más reciente adquisición, Emagine Entertainment, en Estados Unidos.

Según su propio informe, Kinépolis comenzó el año con gran fuerza, registrando un 27,4% más de visitantes en el primer trimestre de 2026 en comparación con el primer trimestre de 2025. Este incremento se debe a una sólida oferta de películas internacionales, al éxito de las películas locales en Francia y España y a la incorporación de los cines Emagine de EE. UU. desde el 12 de febrero de 2026.

Los ingresos, el EBITDA y el resultado neto superaron significativamente los niveles del año anterior, en consonancia con el mayor número de visitantes. Los ingresos por visitante aumentaron en el primer trimestre, tanto en términos de venta de entradas —debido a un mayor compromiso con la «premiumización»— como en la venta de bebidas y aperitivos.

Entrada de Kinepolis en Ciudad de la Imagen. Fuente: empresa

No son datos secundarios. Después de todo, Kinépolis, como el resto de las empresas dedicadas a la proyección cinematográfica como su principal forma de negocio, viene de años complicados, con los datos de venta en taquilla afectados por lo que ha sido un cambio radical de las costumbres de los espectadores después de la pandemia. El comienzo de este año parece haber roto esta dinámica con los buenos estrenos de cintas como ‘Proyecto Salvación‘, ‘La película de Super Mario Galaxy‘ o ‘Hoppers‘.

«La tan esperada recuperación de la oferta cinematográfica de Hollywood parece estar materializándose, lo que se traduce en un fuerte aumento de la asistencia y los ingresos durante el primer trimestre. Gracias a la continua expansión de nuestras actividades en Estados Unidos, el éxito de nuestras experiencias cinematográficas premium y nuestro enfoque constante en la innovación y la optimización operativa, contamos con todos los ingredientes para un crecimiento sostenible», ha expresado el consejero delegado de la empresa, Eddy Duquenne.

KINÉPOLIS APROVECHA LA RECUPERACIÓN DE LAS SALAS DE CINE

Lo cierto es que lo que vive Kinépolis también lo están viviendo, en diferentes niveles, sus principales competidores del sector. Es un pico importante de los datos de venta de entradas, y el hecho de que el resto del año todavía tenga varios estrenos que se dibujan como posibilidades de éxito para el resto del verano, con grandes directores de blockbusters como Steven Spielberg y Christopher Nolan acompañados de cintas franquicia como la nueva Spider-Man o la más reciente versión de ‘Masters del Universo‘.

Además, señalan que sus ingresos por visitante han crecido en todo el mundo. No solo por el aumento en el precio de las entradas en algunos territorios, sino por la mejora en los datos de venta de los servicios de restauración.

Cinesa Kinepolis Yelmo sala vacía pantalla gigante
Sala de cine vacia. Agencias

«Los ingresos totales aumentaron más que el número de visitantes, gracias a un mayor incremento en las ventas por visitante, tanto en taquilla (venta de entradas) como en ventas en sala (venta de bebidas y aperitivos). Este aumento se vio parcialmente contrarrestado por la depreciación del dólar canadiense y el dólar estadounidense frente al euro. Los ingresos B2B aumentaron con respecto al año anterior, mientras que los ingresos por distribución cinematográfica e inmobiliarios disminuyeron ligeramente», sentenció la empresa.

POR FIN, BUENAS SENSACIONES EN LAS SALAS DE CINE

En cualquier caso, el buen dato de las salas de Kinépolis es importante, sobre todo por el cambio de tendencia que simboliza. El regreso de los espectadores y de los grandes estrenos de Hollywood es especialmente positivo, tanto para la buena salud de las salas como para la industria de la producción cinematográfica. Se suma que, a pesar de los problemas que puede generar la fusión, el que Netflix no se haya hecho con el control de Warner Bros. Discovery es visto como un dato positivo por los inversores.

De todos modos, es una industria siempre compleja de analizar de cara al futuro inmediato. Si bien el público ha recibido bien los estrenos del primer trimestre del año, no es fácil estar seguro de cómo pueden reaccionar los espectadores al resto de las cintas planeadas para este año, con incógnitas reales en el futuro inmediato, sobre todo por los problemas de algunos blockbusters en años recientes.

Magnum depende de subir precios mientras cae la demanda real de helados y crece la presión del mercado

La Compañía de Helados Magnum (MICC) se enfrenta a un escrutinio severo por parte de los inversores, quienes cuestionan si su ambiciosa hoja de ruta estratégica está, como uno de sus sabores más famosos, todavía «a medio hacer». A pesar de un sólido 2025 favorecido por un clima excepcional, las previsiones para el presente ejercicio se han enfriado significativamente.

En este sentido, los expertos advierten que el impulso de las ventas en Europa y América muestra signos de agotamiento, lastrado por una competencia feroz y un cambio estructural en los hábitos de consumo, donde la tendencia hacia una alimentación más saludable y el auge de los fármacos para la pérdida de peso (GLP1) empiezan a pasar factura a los volúmenes de venta tradicionales.

«Según un sabor favorito de Ben & Jerry, los inversores continúan evaluando si el plan estratégico y la ambición financiera de The Magnum Ice Cream Company (MICC) están a medias. Todavía vemos que el capital planificado y las inversiones de marca son un compromiso para alcanzar niveles específicos de eficiencia y crecimiento«, expresan los analistas de Jefferies.

La nueva Magnum Ice Cream deberá convencer al mercado tras su escisión de Unilever

Fuente: Magnum Ice Cream

EL DILEMA ESTRATÉGICO EN THE MAGNUM ICE CREAM

En este contexto, el núcleo de la incertidumbre que envuelve la compañía de helados ‘The Magnum Ice Cream’ reside en el crecimiento orgánico de las ventas. Aunque la gerencia de la compañía ha proyectado optimismo, las revisiones de los analistas como Jefferies cuentan una historia diferente. 

Siguiendo esta línea, para el año fiscal 2026, las ventas comparables se sitúan ahora en un 2,6%, una cifra que palidece frente a las previsiones anteriores del 4,7%. Este déficit de ventas no es un problema aislado de una región; es un fenómeno global que afecta tanto a las Américas como a Europa. 

THE MAGNUM ICE CREAM COMPANY NO SOLO COMPITE CON OTRAS MARCAS DE HELADOS, SINO CONTRA UN CAMBIO DE PARADIGMA EN EL CONSUMO

En el continente americano, el impulso del crecimiento se estima en apenas un 0,1%, muy por debajo del consenso del mercado que esperaba un 2,2%. La realidad es que la demanda en Estados Unidos persiste en ser blanda, y las nuevas estrategias implementadas en Latinoamérica están tomando más tiempo del previsto para mostrar resultados tangibles.

«A este escenario se suma la creciente intensidad competitiva. La tendencia hacia opciones de alimentación más saludables está ejerciendo una presión considerable sobre los volúmenes de venta. No se trata solo de una cuestión de precios, sino de una evolución en las preferencias del consumidor que podría ser estructural«, apuntan los analistas de Jefferies.

El logo de la nueva empresa de helados de Unilever
El logo de la nueva empresa de helados de Unilever. Fuente: Unilever

No obstante, el mercado teme que MICC esté confiando demasiado en las subidas de precios, lideradas por un incremento estimado del 9% en el resto del mundo, para maquillar una caída en el volumen de consumo real. «Todavía vemos que el capital planificado y las inversiones de marca son un compromiso para alcanzar niveles específicos de eficiencia y crecimiento».

Si bien, aunque hay dinero sobre la mesa, el retorno de esa inversión (ROIIC) sigue siendo la gran asignatura pendiente para la compañía de helados Magnum. La expansión de los gabinetes de congelación, por ejemplo, es una táctica que añade volumen, pero que actualmente arroja un valor actual neto (VAN) negativo debido a la disminución de las ventas por unidad y al aumento del gasto de capital.

EL IMPACTO DEL CACAO Y EL NUEVO PARADIGMA DEL BIENESTAR

Si las ventas son el motor, los costos de las materias primas son el freno. El cacao representa más del 20% de la cesta de costos de materias primas y embalaje (RM&P) de Magnum. Existe un retraso intrínseco de entre 9 y 12 meses antes de que el impacto de los precios del cacao se refleje en las pérdidas y ganancias de la compañía.

Asimismo, esto significa que la inflación del cacao del 19% prevista para este año, tras un 32% el año anterior, es decir, en 2025, seguirá erosionando los márgenes durante gran parte del 2026. La proyección para el margen operativo en 2026 es de un 11,4%, lo que representa una caída respecto al 11,6% de 2025. El mercado espera que la deflación de las materias primas finalmente llegue en 2027, lo que podría permitir una expansión del margen hasta los 100 puntos básicos. 

The Magnum Ice Cream Company
Fuente: The Magnum Ice Cream Company

No obstante, depender de la caída de los costos de los insumos para generar beneficios es una estrategia reactiva, no proactiva para la The Magnum Company. La eficiencia operativa debe venir de adentro, a través de los 180 millones de euros en ahorros de costos brutos que la empresa ha prometido.

«Con una cotización actual que ronda los 12,72 € y un precio objetivo ajustado recientemente a los 13,00 €, la firma se encuentra en lo que los analistas denominan una fase de ‘ESPERA'», añaden desde Jefferies. Para que las acciones superen el rendimiento del mercado, Magnum debe demostrar que puede ofrecer un crecimiento sostenido de volumen del 1 al 2%.

Acuerdo UE-Mercosur entra en vigor tras 25 años de pulso

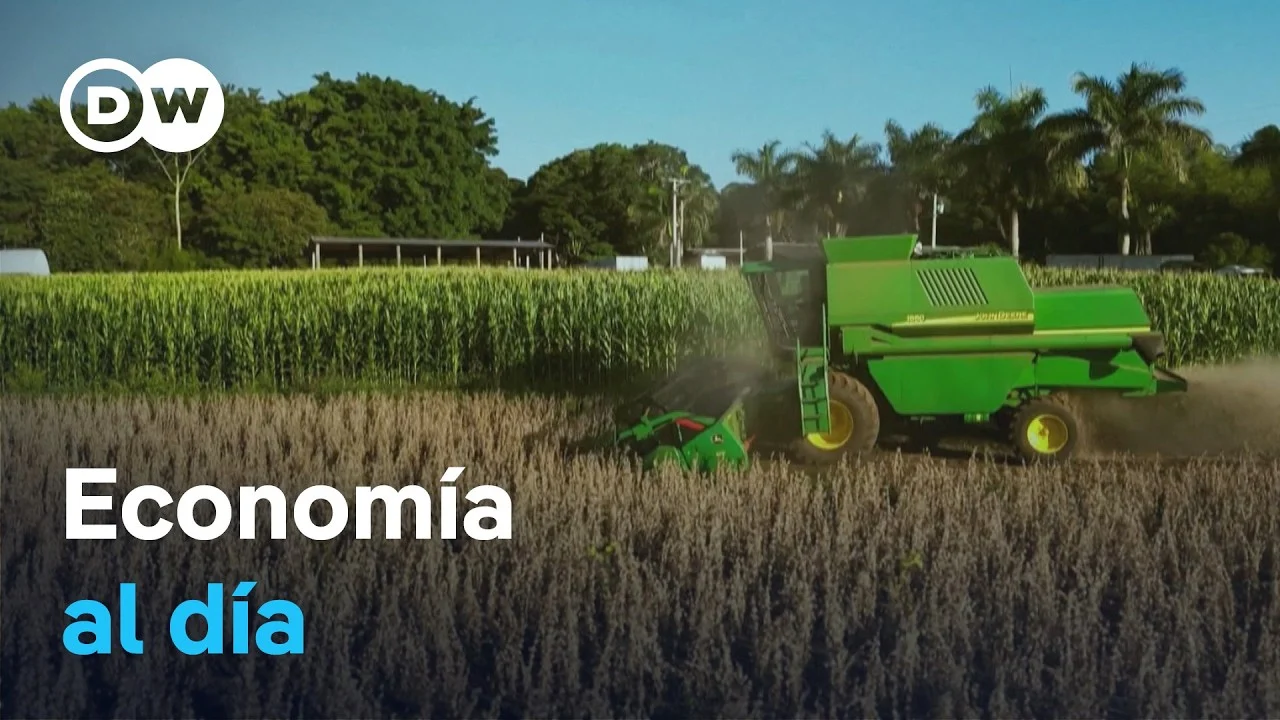
El acuerdo comercial entre la Unión Europea y el Mercosur ha entrado en vigor de forma provisional este 1 de mayo, después de un cuarto de siglo de negociaciones intermitentes.

Un pacto que no transformará el comercio de un día para otro

La presentadora abre la emisión recordando que la Comisión Europea sitúa los mayores beneficios en la industria automotriz, la ingeniería mecánica y el sector químico, con una proyección de exportaciones europeas que podría escalar hasta los 50.000 millones de euros, frente a unos 38.900 millones que se prevé que el Mercosur dirija hacia Europa. La cifra, sostiene el programa, ilustra el músculo industrial que Bruselas espera desplegar sobre el bloque sudamericano.

Conectada desde Bruselas, la periodista Ana Lázaro matiza una idea clave: los cambios serán graduales. Algunos aranceles desaparecen de inmediato, como los que pesaban sobre los vinos de alta gama; otros se irán reduciendo a lo largo de los años, como en el caso de los automóviles; y los sectores considerados más sensibles, entre ellos la carne de vacuno y las aves de corral, quedarán sometidos a cuotas. Lázaro recoge además las palabras de la presidenta de la Comisión, Ursula von der Leyen, quien defiende que esta aplicación temporal servirá para demostrar que los temores estaban sobredimensionados.

Ganadores, perdedores y un mapa nada homogéneo

El reportaje no esquiva el reverso del acuerdo. En Francia y Polonia, recuerda Lázaro, la oposición política y agraria ha sido frontal: liberar los aranceles a productos del Mercosur se percibe como un agravio para los productores europeos, obligados a respetar estándares ambientales y sanitarios mucho más exigentes. Para la agricultura europea, sobre todo la ganadería, el acuerdo abre una vía de competencia con países cuya producción opera bajo reglas distintas.

En el otro lado del Atlántico, según retrata DW, la balanza se inclina al revés. Los grandes exportadores de carne, arroz, soja o azúcar ven una oportunidad histórica para entrar en un mercado de alto poder adquisitivo. La industria sudamericana, en cambio, teme la llegada masiva de bienes de capital europeos, especialmente automóviles y productos químicos.

Ahora se abre un periodo de test para ver si los miedos de los agricultores europeos estaban realmente fundados o si las precauciones del acuerdo bastan para contenerlos.

— Ana Lázaro, corresponsal de DW Español en Bruselas

La espada de Damocles del Tribunal de Justicia europeo

Hay un detalle jurídico que el programa subraya y que conviene no perder de vista. La aplicación es provisional porque queda pendiente el pronunciamiento del Tribunal de Justicia de la Unión Europea. Si el fallo llegara a cuestionar capítulos enteros del pacto, según explica Lázaro, la Comisión Europea podría verse obligada a renegociar partes del texto, y los países críticos —con Francia a la cabeza— ganarían un argumento legal de peso. La sentencia, además, sentaría jurisprudencia para los próximos acuerdos comerciales que Bruselas tiene en cartera.

Carne, soja y dos hamburguesas por europeo al año

El reportaje viaja después a Paraguay, un país con 14 millones de vacas y apenas 6 millones de habitantes, donde la ganadería celebra el acuerdo. Un propietario de una finca en el departamento Presidente Hayes, entrevistado por DW, defiende que el pacto beneficia a ambos bloques: Europa coloca maquinaria, tecnología y química, y el Mercosur exporta granos, carnes y materias primas. El ganadero relativiza, además, el impacto sobre el mercado europeo: la cuota de 99.000 toneladas, dividida entre los habitantes de la UE, equivaldría a apenas dos hamburguesas por persona y año.

El reportaje no oculta los puntos espinosos. La deforestación masiva asociada al sector agropecuario sudamericano y las exigencias ambientales europeas siguen siendo una zona de fricción. Voces académicas recogidas por DW alertan de que el comercio internacional que abre este acuerdo se da entre actores muy desiguales: los grandes industriales europeos y los grandes exportadores agrarios serán los principales beneficiarios, mientras que las pymes y la agricultura familiar, orientadas a mercados de cercanía, quedarán al margen del banquete.

Trump, aranceles y la urgencia de diversificar mercados

El programa enmarca el acuerdo en un escenario geopolítico tenso. Donald Trump ha vuelto a amenazar con elevar al 25% los aranceles a coches y camiones europeos, una presión que golpea especialmente a los fabricantes alemanes. Esa coyuntura, sugiere DW, refuerza el argumento de Bruselas para acelerar pactos con socios percibidos como más fiables.

A ello se suman otros frentes: la entrada en vigor de aranceles cruzados entre Ecuador y Colombia, con tasas que llegan al 75% en respuesta a la guerra comercial iniciada por Daniel Noboa, y la tímida apertura económica de Venezuela, que firma nuevos acuerdos energéticos con empresas estadounidenses mientras eleva sus exportaciones de petróleo a 1,23 millones de barriles diarios, su mejor cifra en siete años.

Lectura editorial: una prueba de estrés para Europa

Lo que se juega en estos meses, a mi modo de ver, va más allá del propio acuerdo UE-Mercosur. Es un test sobre la capacidad de la Unión para sostener pactos comerciales ambiciosos sin desangrar a su sector primario y, al mismo tiempo, mantener su discurso de exigencia ambiental. Si el periodo provisional confirma los temores de los agricultores franceses o polacos, el coste político será enorme; si los desactiva, Bruselas ganará margen para firmar nuevos acuerdos en plena ofensiva arancelaria de Washington.

El acuerdo nace, además con una paradoja incómoda: se vende como diversificación geopolítica frente a Trump, pero llega cuando el malestar agrario europeo aún no se ha apagado. Veinticinco años de negociación no garantizan veinticinco meses tranquilos.

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube:

China domina el mercado eólico a pesar de que su expansión internacional sea limitada

Esta es la principal conclusión del último informe de BloombergNEF, que apunta a que las instalaciones de energía eólica alcanzarán un nuevo máximo histórico en 2025 con hasta 189 GW de nueva capacidad eólica mundial, un valor que supera en un 38% al contemplado en años anteriores y que ha sido propiciado en gran medida por el crecimiento del mercado de China.

No por nada, 2025 ha sido el primer año donde las seis primeras posiciones del ranking mundial de fabricantes de turbinas eólicas ha correspondido a empresas del gigante asiático.

China está ganando la carrera de la transición ecológica por las turbinas

No es noticia que el primero de los fabricantes de turbinas eólicas sea chino, ya lo fue en años pasados la empresa Goldwind; lo que sorprende a los analistas es que después le sigan más fabricantes del país asiático como Envision Energy, Migang Smart Energy, Windey Energy Technology, Sany Renewable Energy y Dongfang Electric. 

En conjunto, estas compañías han concentrado la mayor parte de los nuevos pedidos y de las instalaciones de turbinas eólicas del último año, lo que refleja el peso creciente de la industria china en la transición energética global.

Justo en 2025 se ha producido además la caída de un histórico del sector, como es la danesa Vestas, que descendió hasta el séptimo puesto de la clasificación mundial, algo inédito desde que BloombergNEF comenzó a elaborar este ranking en 2013. Durante años, Vestas había sido uno de los principales referentes tecnológicos del sector eólico mundial.

vestas-ok
Turbina de Vestas. Imagen: Agencias

El dominio de los fabricantes chinos está estrechamente ligado al enorme tamaño de su mercado interno. Según BloombergNEF, China instaló más de 100 GW de nueva potencia eólica en un solo año, una cifra sin precedentes que por sí sola supera la capacidad añadida por la mayoría de las regiones del mundo.

De hecho, el país asiático concentró más de la mitad de las nuevas instalaciones eólicas globales, lo que ha permitido a sus fabricantes operar a gran escala y reducir costes gracias a una cadena de suministro completamente integrada.

Además, la mayor parte de las nuevas instalaciones correspondieron a parques eólicos terrestres (onshore), que representaron aproximadamente el 95% de la nueva capacidad añadida, mientras que la eólica marina (offshore) registró alrededor de 8 GW de nuevas instalaciones en 2025.

La expansión internacional aún es limitada

Pese a su enorme liderazgo industrial, la presencia internacional de los fabricantes chinos sigue siendo relativamente limitada. Según el informe, cerca del 90% de las turbinas fabricadas por empresas chinas se instalaron dentro de su propio país.

Sin embargo, las exportaciones están creciendo rápidamente. Las compañías del país asiático están comenzando a ganar contratos en mercados emergentes de Asia, África y América Latina, donde compiten principalmente con precios más bajos y plazos de entrega más cortos.

Nike ante su gran reto: recuperar China y el canal digital tras ocho trimestres de caídas

En definitiva, para los analistas de BloombergNEF, el auge de los fabricantes chinos evidencia que la transición energética mundial también se está convirtiendo en una competencia industrial.

El liderazgo en la fabricación de turbinas, paneles solares o baterías no solo tiene implicaciones climáticas, sino también económicas y geopolíticas. No por nada, también China tiene un gran dominio en el mercado de las baterías, vendiéndolas en el mercado europeo a un precio muy competitivo respecto a las de procedencia comunitaria; ya que cuentan con el control de gran parte de la industria de materiales (litio, tierras raras, etc…), que permiten su desarrollo a gran escala. 

Es justo en este contexto que el informe advierte de que China podría consolidar su dominio en el sector eólico durante los próximos años, especialmente si continúa expandiendo su presencia en mercados internacionales.

Meta compra Assured Robot y entra en la guerra humanoide

Meta compra Assured Robot Intelligence y abre un nuevo frente de gasto en robótica humanoide, en plena ofensiva inversora de los gigantes de la IA. La operación llega cuando los analistas ya descuentan que el capex de la compañía superará los 100.000 millones de dólares en 2026.

Claves de la operación

  • Meta entra de lleno en el mercado de robots humanoides. La compra de Assured Robot Intelligence le da equipo, propiedad intelectual y modelos de IA física, un terreno donde hasta ahora dependía de proyectos internos en Reality Labs.
  • El gasto en IA tensiona la cuenta de resultados. Con un capex previsto por encima de los 100.000 millones, cada nueva adquisición presiona el margen operativo y obliga a justificar la rentabilidad ante un mercado que ya castigó la apuesta por el metaverso.
  • Tesla, Figure y los gigantes chinos marcan el ritmo. Meta llega tarde a una carrera donde Optimus, Figure 03 y Unitree llevan meses acumulando contratos piloto con fabricantes y operadores logísticos.

El pulso por la IA física se traslada a la mesa de Zuckerberg

La operación, confirmada por la propia Meta y adelantada por TechCrunch, no incluye cifra oficial. Tampoco plantilla traspasada ni hoja de ruta de producto. Lo que sí deja claro la compañía es que el equipo de Assured Robot se integra en su división de IA, con el objetivo declarado de acelerar el desarrollo de modelos para robots humanoides.

Assured Robot Intelligence es una empresa emergente poco conocida fuera del circuito de la robótica académica estadounidense. Su tesis: aplicar técnicas de aprendizaje por refuerzo y modelos de mundo a la manipulación física en entornos no estructurados. En cristiano, enseñar a una máquina a moverse y agarrar objetos en un escenario que no ha visto antes. El santo grial de la robótica desde hace cuarenta años.

Meta lleva meses tejiendo esta jugada. La compañía reorganizó su área de robótica dentro de Reality Labs el año pasado y reclutó a varios investigadores procedentes de Boston Dynamics y de equipos académicos de Stanford y Carnegie Mellon. La adquisición de Assured Robot encaja en ese movimiento. No es un giro estratégico repentino: es la consolidación de una apuesta que llevaba tiempo en marcha.

Lo interesante es el momento. Meta llega a esta carrera cuando Tesla ya presume de tener prototipos de Optimus trabajando en sus propias fábricas, Figure ha cerrado acuerdos con BMW y operadores logísticos, y los fabricantes chinos —Unitree, UBTech, Xiaomi— inundan el mercado con humanoides a precios que rondan los 16.000 dólares. La barrera de entrada se está moviendo deprisa.

Capex disparado, paciencia inversora bajo prueba

El telón de fondo financiero pesa más que el anuncio en sí. Meta cerró 2025 con un gasto de capital récord y avisó al mercado de que 2026 sería aún mayor. Cada nueva adquisición tecnológica se lee ahora con esa lupa: ¿cuánto añade a la factura, cuándo retorna y qué línea de ingresos genera?.

La memoria del mercado es corta pero no tanto. Cuando Mark Zuckerberg apostó por el metaverso en 2021, la cotización de la compañía perdió más de un 60% en doce meses y obligó a un ajuste de plantilla del que aún quedan cicatrices. La recuperación posterior se construyó sobre un mensaje muy claro de disciplina de gasto que ahora vuelve a tensarse con la doble factura de la IA generativa y la IA física.

El mercado no se lo ha creído del todo. Las acciones de Meta cotizan con un descuento sobre Microsoft y Alphabet en términos de PER, pese a tener mejores márgenes operativos en el negocio publicitario. Hay una prima de escepticismo, y cada compra como esta la refuerza si no viene acompañada de una ruta clara de monetización.

Meta no compite por construir el mejor humanoide, compite por evitar quedarse fuera de la próxima capa de cómputo donde se libra el negocio de la IA.

robots humanoides

Qué se juega España y por qué importa al inversor europeo

El ecosistema español de robótica es modesto pero no inexistente. Empresas como PAL Robotics en Barcelona o Macco Robotics en Sevilla llevan años trabajando en humanoides de servicio, y centros como el IRI-CSIC o el Instituto de Investigación en Inteligencia Artificial mantienen líneas de investigación competitivas. El movimiento de Meta acelera la consolidación global del sector y reduce la ventana para que actores europeos puedan posicionarse de forma independiente.

La comparación obligada en el IBEX 35 es con Indra y, en menor medida, con Amadeus, dado que ninguna cotizada española opera de lleno en robótica humanoide. Indra ha desarrollado capacidades de IA aplicada a defensa y control aéreo, pero su exposición a la robótica civil es limitada. La consecuencia es nítida: si la IA física se concentra en cinco o seis grandes plataformas estadounidenses y chinas, Europa corre el riesgo de repetir lo que ya pasó con la nube y los modelos fundacionales. Ser cliente, no proveedor.

Bruselas observa. La Comisión Europea ya incluyó la robótica avanzada en el listado de tecnologías críticas dentro del marco del programa Década Digital de la UE, y los próximos paquetes regulatorios podrían incorporar exigencias de transparencia sobre los modelos de IA aplicados a sistemas físicos autónomos. Eso afectará tanto a Meta como a cualquier player que pretenda desplegar humanoides en suelo europeo.

La hoja de ruta natural pasa por los próximos resultados trimestrales de Meta, donde el mercado esperará detalles sobre el peso de la robótica en su capex. Y por la propia evolución del concepto de robot humanoide, que en menos de dos años ha pasado de ser una promesa de laboratorio a un mercado donde se cierran operaciones por cientos de millones. Nadie lo vio venir tan deprisa.

Microsoft mete una startup legal de 11.000M$ dentro de Word

Microsoft Word incorpora IA legal de Harvey, la startup valorada en 11.000 millones de dólares, en un movimiento que reordena el mercado LegalTech global. La integración convierte el procesador de textos más usado del planeta en una herramienta jurídica nativa, y deja en posición delicada a competidores como Thomson Reuters o LexisNexis.

Claves de la operación

  • Harvey alcanza una valoración de 11.000 millones de dólares tras la última ronda, multiplicando por más de cinco su precio de hace dieciocho meses y consolidándose como la mayor referencia en IA jurídica.
  • Word integra capacidades legales sin necesidad de plugins externos, lo que reduce la fricción de adopción en bufetes y golpea a proveedores que llevaban años cobrando licencias por funcionalidades equivalentes.
  • El movimiento aprieta a la competencia europea y española, donde la lex tech local apenas pasa de los 200 millones en facturación conjunta y depende de la infraestructura cloud de los grandes hyperscalers.

El pulso por la IA jurídica entra en la suite ofimática

La operación encaja en una estrategia conocida. Microsoft lleva dos años empotrando capacidades de IA en su suite 365, primero con Copilot generalista, luego con verticales por sector. La novedad es que ahora pasa de integrar tecnología propia a integrar tecnología de terceros valorados en cifras que hace nada parecían imposibles. Harvey, fundada en 2022, pasó de levantar 80 millones de dólares en 2023 a una valoración de 11.000 millones en su última ronda, según los datos comunicados por la propia empresa a sus inversores.

El producto resultante permite redactar contratos, revisar cláusulas, comparar versiones y detectar riesgos legales sin abandonar el documento de Word. Para un despacho mediano, esto sustituye varias suscripciones a herramientas externas. El ahorro estimado por puesto de trabajo legal puede superar los 3.000 euros anuales según las primeras estimaciones de consultoras especializadas en transformación digital de bufetes.

Y ahí está el matiz. La integración no es gratuita: Microsoft la comercializará como complemento Premium dentro de los planes de Copilot, con un sobrecoste que la compañía aún no ha publicado oficialmente. La compañía de Satya Nadella ha confirmado que la disponibilidad general llegará progresivamente en mercados anglosajones primero, y en versiones localizadas para Europa después.

¿Puede la LegalTech europea sobrevivir al envite?

El mercado europeo de tecnología jurídica vive una paradoja. Crece a doble dígito desde 2022 pero sigue dominado por proveedores estadounidenses que controlan la capa de infraestructura. Wolters Kluwer, con sede en Países Bajos y cotizada en Euronext Ámsterdam, es el único actor europeo con escala global comparable. En España, las soluciones nativas como Lefebvre o Aranzadi LA LEY (propiedad de Wolters Kluwer) operan en un segmento más tradicional, centrado en bases de datos jurisprudenciales y formularios.

El problema competitivo es estructural. Cuando la herramienta dominante de redacción —Word, con más del 85% de cuota mundial en procesamiento de textos profesionales— incorpora IA legal de serie, los proveedores especializados pierden el principal argumento comercial: la diferenciación funcional. Lo que queda es la profundidad del corpus jurídico local, y ahí sí compiten los actores europeos. Pero el corpus, sin la interfaz, vale menos que antes.

Copilot legal

Nadie lo vio venir tan rápido. En la presentación de resultados del primer trimestre de 2026, Microsoft ya adelantó que la división de productividad crecía un 14% impulsada por las suscripciones premium de Copilot. La integración con Harvey debería acelerar esa cifra. Los analistas de Morgan Stanley y JP Morgan han revisado al alza sus previsiones de ingresos por cloud y productividad para el ejercicio fiscal 2027.

Cuando el procesador de textos más usado del mundo absorbe la funcionalidad estrella de un sector, la conversación deja de ser tecnológica y pasa a ser de cuota de mercado.

Lo que España y el IBEX 35 se juegan en la trastienda

España no tiene un equivalente a Harvey ni una empresa cotizada de LegalTech pura, pero el impacto llega por dos vías. La primera, los grandes despachos —Garrigues, Cuatrecasas, Uría Menéndez— que ya pilotan IA generativa en sus procesos. La segunda, las cotizadas del IBEX 35 con departamentos jurídicos extensos: Telefónica, Iberdrola, Santander o Repsol manejan miles de contratos al año y son clientes naturales de cualquier solución que se integre nativamente en su stack ofimático corporativo.

Conviene mirar el precedente. Cuando Microsoft integró Teams dentro de Office 365 en 2017, Slack pasó de líder indiscutible a competidor incómodo en cuestión de tres años, hasta acabar vendida a Salesforce en 2020 por 27.700 millones de dólares, lejos de su pico de valoración independiente. El patrón Microsoft es siempre el mismo: integrar, agrupar en la suite, y dejar que la inercia del usuario corporativo haga el resto. La pregunta no es si funcionará con Harvey, sino qué proveedor especializado quedará en pie en cinco años.

El riesgo regulatorio existe. La Comisión Europea, que ya analiza la posición de Microsoft en materia de cloud y bundling de Teams, podría abrir frente similar si los despachos europeos denuncian abuso de posición. Bruselas tiene experiencia en estos pulsos, y la jurisprudencia reciente del Tribunal General de la UE ha sido más restrictiva con prácticas de empaquetado que en décadas anteriores. La próxima revisión del Digital Markets Act, prevista para finales de 2026, marcará si esta integración se considera un servicio adicional o un nuevo caso de atadura.

El mercado espera. Los próximos resultados trimestrales de Microsoft, que la compañía publicará en julio de 2026, ofrecerán la primera lectura cuantitativa del impacto. Hasta entonces, observamos un sector entero recalibrando su estrategia mientras el reloj competitivo corre a favor de Redmond.

El Senado desbloquea la CLARITY Act y Bitcoin vuela a 78.000$

El Senado de Estados Unidos ha desbloqueado el principal escollo de la CLARITY Act, la ley que pretende ordenar el sector cripto en el país, y la reacción del mercado ha sido inmediata: Bitcoin ha superado los 78.000 dólares, unos 71.000 euros al cambio actual, y el S&P 500 ha marcado un nuevo máximo histórico.

El acuerdo se ha cerrado en torno a uno de los puntos que más bloqueaba la negociación: cómo tratar los rendimientos que pagan algunas stablecoins (las monedas digitales que mantienen un valor estable, normalmente vinculado al dólar) y los productos vinculados. La fórmula que ha salido adelante deja tranquilo al sector cripto y, al mismo tiempo, protege el negocio tradicional de los bancos. Un equilibrio que llevaba meses encallado.

Qué ha desbloqueado el Senado y por qué importa

La CLARITY Act es el intento más serio en años de poner reglas claras a un sector que en Estados Unidos lleva tiempo navegando entre vacíos legales y batallas judiciales con la SEC. El nudo estaba en los rendimientos: las plataformas cripto querían poder ofrecer recompensas a los usuarios que mantuvieran stablecoins en sus cuentas, algo parecido a lo que un banco paga por una cuenta remunerada. La banca tradicional veía ahí competencia desleal.

Según ha publicado el portal especializado y han confirmado fuentes del sector, el compromiso permite que existan esos rendimientos pero traza una línea entre lo que es un producto cripto y lo que es un depósito bancario. Dicho de otro modo: ni se prohíbe pagar a los usuarios, ni se deja que cualquier emisor opere como si fuera un banco sin las obligaciones de uno.

El movimiento del precio refleja ese alivio. Bitcoin ha pasado de moverse en torno a los 73.000 dólares la semana pasada a clavarse por encima de los 78.000 dólares, una subida cercana al 7% que el mercado interpreta como una apuesta por que la regulación, lejos de asfixiar al sector, le dé la previsibilidad que necesita para atraer capital institucional.

Cómo afecta esto al inversor medio y a los mercados tradicionales

Para el lector que sigue cripto desde la barrera, lo importante es lo siguiente: cuando el regulador estadounidense se mueve, todo el mercado global lo siente. Las grandes gestoras que ya tienen ETFs sobre bitcoin, como BlackRock o Fidelity, llevan meses pidiendo un marco claro para diseñar nuevos productos. Y los bancos europeos, atentos a lo que se cocina en Washington, ajustan sus planes en función de lo que decida el Congreso.

Que el S&P 500 haya marcado un nuevo récord el mismo día no es casualidad. Hay una lectura compartida: si las dudas regulatorias sobre cripto se aclaran, el riesgo sistémico que algunos inversores asociaban al sector baja. Y eso favorece al apetito por activos de riesgo en general, también a la renta variable americana.

Cabe recordar que este tipo de leyes no se aprueba en una semana. El Senado ha desbloqueado un punto, pero quedan votaciones, conciliación con la Cámara de Representantes y la firma final. El camino completo puede extenderse durante el verano y el otoño de 2026, según los plazos habituales de la legislación estadounidense.

Bitcoin 78000 dólares

Una lectura propia: por qué este desbloqueo cambia el tablero

La última vez que vimos al sector cripto reaccionar así a una decisión regulatoria fue en enero de 2024, cuando la SEC aprobó los primeros ETFs al contado sobre bitcoin tras años de rechazos. Aquello abrió las puertas a una entrada masiva de dinero institucional y reescribió el ciclo del activo. La situación de hoy no es idéntica, pero rima.

La diferencia es que entonces hablábamos de un producto financiero concreto y ahora hablamos del marco general. Si la CLARITY Act sale adelante con un texto razonable, Estados Unidos pasaría de ser un territorio hostil para muchas empresas cripto, varias de las cuales se mudaron a Dubái o Singapur en los últimos años, a tener reglas comparables a las de la Unión Europea con MiCA, el reglamento que ya está en vigor en los Veintisiete y que se puede consultar en la entrada de Wikipedia sobre MiCA.

Eso sí, conviene moderar el entusiasmo. Hay riesgos que no desaparecen porque suba el precio. El primero es el propio proceso legislativo: un acuerdo en una comisión no es una ley en vigor, y la historia reciente del Congreso estadounidense está llena de textos que se quedaron a las puertas. El segundo es la concentración: gran parte del rebote de bitcoin sigue sostenida por los flujos de un puñado de fondos enormes. Si esos fondos cambian de criterio, el precio puede corregir tan rápido como ha subido.

La fecha a vigilar ahora es la votación en pleno y el calendario que fije la Cámara de Representantes. Hasta entonces, lo razonable es leer cada movimiento de mercado con la cautela de quien sabe que en cripto las narrativas cambian rápido, y que un titular bueno hoy puede convertirse en una advertencia mañana.

El conflicto en Irán dispara el refino de BP, pero castiga su producción

BP ha presentado resultados de su rendimiento durante el primer trimestre de 2026, que se han caracterizado por ser generalmente positivos. En este sentido, desde RBC apuntan a que el principal motor de crecimiento de la compañía está en el refino, impulsado por un aumento de los márgenes, forzados por la incertidumbre internacional propiciada por Oriente Próximo. No obstante desde el banco canadiense, advierten que este buen desempeño ha quedado parcialmente opacado por el mal rendimiento en su negocio de upstream. Por ello, desde RBC recomiendan Mantener con un precio objetivo de 700 peniques la acción.

Irán como elemento de influencia para BP

En este sentido, RBC apunta a que los resultados del primer trimestre reflejan un desempeño superior a lo esperado por el mercado, en un contexto marcado por la tensión geopolítica en Oriente Próximo, con Irán como uno de los principales focos de incertidumbre. La compañía registró un beneficio neto de 3.200 millones de dólares, superando ampliamente tanto el consenso (2.670 millones) como las estimaciones de RBC (2.990 millones), lo que supone una crecimiento cercana al 20%.

En la misma línea, el flujo de caja operativo ajustado de BP alcanzó los 8.890 millones de dólares, también por encima de previsiones, impulsado tanto por el aumento de los ingresos como por una menor carga fiscal. Los analistas canadienses apuntan a que el actual entorno de mercado, condicionado por la volatilidad en los precios del crudo, ha favorecido la capacidad de generación de caja del grupo.

Petroleo pexels materias primas Merca2
Planta de extracción de crudo. Fuente: Agencias

Por divisiones, el impacto del contexto geopolítico se ha reflejado de forma desigual. En este contexto, el informe señala un negocio claramente ganador, como es el caso del downstream (refino y trading), que se ha beneficiado directamente de la volatilidad en los mercados energéticos derivada de las tensiones en torno a Irán. El incremento de los márgenes de refino y, especialmente, unos resultados excepcionalmente sólidos en trading de petróleo permitieron a esta división superar ampliamente las expectativas, aportando en torno a 200 millones de dólares adicionales frente a lo estimado por los analistas.

BP en duda tras sus resultados: obligada a suspender su programa de recompras 

Asimismo, la filial Castrol registró sus mayores beneficios desde antes de 2019, aunque desde RBC advierten que parte de este desempeño podría estar vinculado a factores coyunturales, como las fuertes oscilaciones en los precios de materias primas observadas durante el mes de marzo, en un entorno claramente influenciado por la incertidumbre internacional.

En contraste, el negocio upstream (exploración y producción) mostró un comportamiento más débil, situándose por debajo de las expectativas del mercado. Esta división, más expuesta a factores operativos y a la evolución directa de la producción, se ha visto afectada tanto por menores volúmenes como por el impacto de disrupciones en regiones clave, como Oriente Medio. En este sentido, RBC anticipa que la producción continuará bajo presión en el corto plazo, con una caída estimada del 4% en el segundo trimestre y un ligero descenso en el conjunto del año, en parte ligado a las tensiones geopolíticas en la región.

Desde el punto de vista financiero, BP registró un incremento de su deuda neta, que pasó de 22.200 a 25.300 millones de dólares en el trimestre, en línea con las previsiones del grupo. Este aumento se explica principalmente por una acumulación de capital circulante de 5.600 millones de dólares, además de pagos relacionados con el accidente de Macondo.

Bandera de Iran manchada de petroleo Fuente Merca2 Merca2
Bandera de Irán con petróleo. Fuente: Merca2

No obstante, la compañía mantiene su hoja de ruta para reforzar el balance, con un plan de reducción de deuda que incluye la amortización de 4.300 millones de dólares en bonos híbridos. Esta estrategia busca simplificar la estructura de capital y mejorar la solidez financiera de cara a los próximos ejercicios.

Irán es tanto un catalizador como un elemento de riesgo

De cara a los próximos trimestres, el informe advierte de varios riesgos que podrían condicionar la evolución de la compañía. Entre ellos destacan la posible normalización de los márgenes de refino si disminuye la volatilidad en los mercados energéticos, lo que reduciría el efecto positivo derivado del contexto geopolítico, así como la continuidad de los problemas en el upstream. A ello se suman factores operativos, como el incremento del mantenimiento en refinerías o incidencias puntuales en instalaciones clave.

En este contexto, RBC mantiene una visión prudente sobre BP. A pesar de los sólidos resultados presentados, el banco considera que buena parte del impulso reciente está ligado a factores externos, especialmente a la incertidumbre generada en torno a Irán, cuya evolución es difícil de prever. Por ello, opta por una recomendación de Mantener con un precio objetivo de 700 peniques la acción.

La estrategia ‘Claim 5’ entra en fase clave: Hugo Boss asume caídas en 2026 para reforzar márgenes y marca

La compañía de retail alemana Hugo Boss publicará los resultados del primer trimestre de 2026 el próximo cinco de mayo. Asimismo, 2026 es un año donde se podrán ir viendo poco a poco los primeros frutos de la estrategia de recuperación de la compañía con ‘Claim 5’, bajo la dirección del CEO desde 2021, Daniel Grieder.

En este sentido, la transformación en Hugo Boss aún no está completa. La marca se sitúa todavía en el segmento ‘premium’ medio, la calidad de la distribución aún no está totalmente optimizada y el modelo ha mostrado sensibilidad al entorno macroeconómico más adverso desde 2024, cuando las acciones perdieron aproximadamente un 30%.

«Desde finales de 2021, la acción ha tenido un rendimiento muy superior al del mercado, gracias a la revitalización de la marca, una mejor ejecución y un posicionamiento más claro de la línea masculina Boss«, añaden los analistas de Alpha Value. No obstante, al igual que en el resto de compañías del sector hay que hablar de cómo afecta el conflicto de Oriente Medio.

Concretamente, en Hugo Boss la persistente incertidumbre en torno a Oriente Medio y la aún incierta situación del turismo en mercados clave probablemente seguirán afectando al panorama del consumo global. Si bien, tanto los expertos como la propia compañía de retail alemana tienen un mensaje claro, «no hay prisa por actuar».

Movimiento de la acción de Hugo Boss.

Fuente: Alpha Value

2026, EL AÑO DE TRANSICIÓN PARA HUGO BOSS Y A LA ESPERA DE UN 2027 DE RECUPERACIÓN

Para poder entender bien en qué momento se encuentra Hugo Boss hay que mirar atrás. En este contexto, a medida que la demanda ha ido disminuyendo, especialmente entre los clientes más exigentes, el crecimiento de los ingresos se ralentizó, evidenciando las limitaciones de una transición aún impulsada más por el volumen que por el poder de la fijación de precios.

Ante este panorama, la dirección está entrando en una nueva fase, pasando de la expansión a la optimización para reforzar la calidad del negocio a largo plazo. La compañía alemana, presentó ‘Claim 5 Touchdown’ el pasado diciembre, marcando un reinicio estratégico hasta 2028 centrado en la elevación de la marca, la optimización de la distribución y la eficiencia de la cadena de suministro. 

El objetivo en hugo boss es priorizar el progreso sostenible de las ganancias, incluso a expensas del impulso de los ingresos a corto plazo

Sin ir más lejos, Hugo Boss ha definido este ejercicio fiscal de 2026, como un año de transición. «Se espera que la optimización de la distribución, una estructura de precios más unificada y la reducción de la actividad promocional generen una disminución de las ventas de un dígito medio a alto a tipo de cambio constante, después de un crecimiento de las ventas del 2% a tipo de cambio constante en el año fiscal 2025″, añaden desde Alpha Value.

No obstante, los directivos de Hugo Boss apuntan a un retorno al crecimiento para la firma de retail alemana en 2027, y una aceleración más clara a partir de 2028, eso sí respaldada por un modelo de compañía estructuralmente más sólido. Actualmente la firma alemana está sacrificando el impulso a corto plazo para mejorar la calidad a largo plazo. Si bien las eficiencias operativas deberían respaldar la mejora del margen bruto a partir del año fiscal 2026, la previsión por parte de los expertos de Alpha Value, de EBIT de 300 millones a 350 millones de euros todavía apunta a un revés a corto plazo.

Hugo Boss Merca2
Fuente: Hugo Boss

Por otro lado, una de las prioridades clave del grupo es seguir impulsando la marca hacia segmentos de mercado superiores. Si bien ‘Claim 5’ logró recuperar visibilidad y relevancia, el siguiente paso es su consolidación. Boss Menswear, que representa el 78% de las ventas del grupo, se ha convertido en un pilar fundamental, beneficiándose de una segmentación más precisa, una mayor repercusión en el marketing y una ejecución más consistente. 

el objetivo es pasar de la reconstrucción de la marca a su elevación, lo que debería fortalecer el poder de fijación de precios y reducir la dependencia de las promociones

Por el contrario, Boss Womenswear, con un 7% de las ventas, y Hugo con un 15%, siguen rezagadas, tanto en atractivo como en coherencia de marca. El reto ya no reside en el conocimiento de la marca, sino en la percepción. «El grupo necesita ahora ir más allá de un posicionamiento premium generalizado hacia una identidad más definida y distintiva», apuntan los analistas.

Asimismo, esto implica surtidos más reducidos, jerarquías de productos más claras y una narrativa más sólida. En particular, Womenswear necesita una estética más distintiva y una mayor coherencia, mientras que Hugo debe conectar mejor con los consumidores más jóvenes sin diluir el valor de la marca y, sobre todo, sin ser canibalizada por Boss Orange y Green.

UN AÑO CON PERSPECTIVAS MÁS PROMETEDORAS

Si bien la gerencia ha indicado que la reestructuración estratégica afectará los ingresos a corto plazo, el beneficio en el margen bruto debería comenzar a notarse a partir del año fiscal 2026, gracias a la eficiencia en el abastecimiento, una menor intensidad promocional, una gestión de inventario más rigurosa y una mayor rotación de inventario a precio completo.

Siguiendo esta línea, el margen EBIT de Hugo Boss debería acercarse gradualmente al objetivo a largo plazo de alrededor del 12%. «Nuestros indicadores fundamentales se ven alentados por la trayectoria más positiva de los márgenes y la perspectiva de una aceleración de los ingresos a partir del año fiscal 2027, lo que ofrece un potencial de crecimiento significativo», apuntan los expertos

No obstante, una identidad de marca más sólida, una mejor ejecución operativa y un modelo de negocio más resistente durante la recesión deberían preparar mejor al grupo para cuando el ciclo cambie. 

Hugo Boss El Corte Ingles
Fuente: Agencias

Por último, si nos centramos en los objetivos de Hugo Boss geográficamente, buscan fortalecer su presencia en Estados Unidos y en China, al tiempo que consolida su posición en Europa. Europa sigue siendo el mercado más fuerte, con una cuota de mercado del 2,8%, muy por encima del 0,5% en EE. UU. y el 0,2% en China.

«El enfoque ahora se centra en mejorar la venta a precio completo, fortalecer el control de la marca e incrementar la rentabilidad de los canales de distribución. Esta transición inevitablemente repercutirá en los ingresos a corto plazo«, certifican desde Alpha Value.

Hacienda ingresó 2.300 millones extra en 2025 por no deflactar el IRPF

Hacienda ingresó 2.300 millones de euros extra en 2025 por no deflactar el IRPF, según el dato que el propio Gobierno ha trasladado a Bruselas. La factura la han pagado, sobre todo, asalariados y pensionistas a los que el sueldo o la pensión les subió por la inflación, pero los tramos del impuesto se quedaron quietos.

Te traduzco lo que esto significa en cristiano: si tu nómina creció un 3% para compensar que la vida está más cara, ese aumento te empujó hacia un escalón más alto del IRPF, aunque tu poder adquisitivo real no haya mejorado. Hacienda recauda más sin tocar los tipos. A esto se le llama, en el argot fiscal, la progresividad en frío.

Qué es deflactar el IRPF y por qué importa en tu nómina

Deflactar el IRPF es, sencillamente, mover los tramos del impuesto al ritmo de la inflación. Si los precios suben un 3%, los umbrales de cada tramo deberían subir también un 3% para que nadie pague más solo porque su sueldo se actualizó al IPC. Cuando no se hace, ocurre lo que ha pasado en 2025: trabajadores y jubilados con la misma capacidad de compra que el año anterior tributan a un tipo medio más alto.

El Ministerio de Hacienda admite ante Bruselas que esa recaudación extra ascendió a 2.300 millones. Es dinero que entra en las arcas públicas sin que el Congreso haya votado una subida de impuestos: lo paga la inflación por ti. Para entendernos, es una subida fiscal silenciosa.

El efecto golpea con más fuerza en los tramos medios y bajos. Quien gana 22.000 euros y pasa a 22.700 por una revisión salarial puede ver cómo una parte de ese aumento tributa al 30% en lugar del 24%, simplemente porque el umbral del segundo tramo no se movió. La mecánica del IRPF hace el resto.

A quién afecta más y qué comunidades han movido ficha

El impacto no es uniforme. Asalariados con subidas vinculadas al convenio, pensionistas que cobraron la revalorización del 2,8% y autónomos con rendimientos al alza son los principales pagadores de esta recaudación extra. Los pensionistas con la pensión revalorizada notaron el pellizco en la retención, sobre todo quienes superan el mínimo exento y rondan los 15.000-22.000 euros anuales.

Algunas comunidades autónomas sí han deflactado su tramo autonómico del IRPF en los últimos ejercicios —Madrid, Andalucía, Galicia, Murcia y la Comunidad Valenciana, entre otras—, lo que ha amortiguado parte del golpe para sus residentes. El tramo estatal, sin embargo, no se ha tocado, y eso afecta a todos los contribuyentes por igual, vivan donde vivan. La cifra de 2.300 millones es exclusivamente del tramo que gestiona el Estado.

Ojo con un error muy común al hacer la Renta: muchos contribuyentes asumen que el borrador viene bien por defecto y lo confirman sin revisar. Si tu sueldo subió en 2025 y tu retención mensual no se ajustó, puedes encontrarte con un resultado a pagar que no esperabas. Revisa siempre las casillas de rendimientos del trabajo y las retenciones aplicadas antes de darle al botón de confirmar en la sede electrónica de la AEAT. Es el despiste que más sustos da en junio.

Por qué el Gobierno no deflacta y qué cabe esperar

La negativa a deflactar no es nueva. Ya pasó en 2022, 2023 y 2024, ejercicios en los que la inflación acumulada se comió buena parte de las subidas salariales sin que los tramos se movieran. El argumento oficial es que deflactar beneficiaría más, en términos absolutos, a las rentas altas, y que los recursos extra permiten financiar políticas redistributivas. El argumento contrario, defendido por la AIReF y por buena parte de los técnicos de Hacienda, es que la progresividad en frío rompe la lógica del impuesto: nadie debería pagar más por mantener su poder adquisitivo.

El precedente más comparable lo tenemos en la reforma de 2015, cuando sí se actualizaron los tramos tras años de congelación. Aquella decisión devolvió capacidad de compra a las clases medias justo cuando la economía empezaba a recuperarse. Hoy la situación es distinta: la inflación se ha moderado, pero el efecto acumulado de cuatro años sin deflactar ya es estructural. Lo que hay que mirar las próximas semanas es si el debate de los Presupuestos abre la puerta a una actualización parcial de los tramos, aunque sea simbólica, o si la recaudación extra se consolida como una pata más del esquema fiscal.

Guía rápida del trámite

  • 📅 Plazos: La Campaña de la Renta 2025 se presenta entre abril y el 30 de junio de 2026. Borrador disponible desde el inicio de la campaña.
  • ✅ Requisitos clave: Estás obligado a declarar si superas 22.000 euros con un pagador, o 15.876 euros con dos o más pagadores (si el segundo supera 1.500 euros).
  • 🌐 Dónde solicitarlo: En la web de la AEAT con Cl@ve, certificado o referencia; por teléfono pidiendo cita en el plan Le Llamamos; o presencialmente en oficinas con cita previa.
  • 💰 Importe o coste: El trámite es gratuito. El resultado depende de tus retenciones: puede salir a devolver, a pagar o cero.
  • ⚠️ Error a evitar: Confirmar el borrador sin revisar rendimientos del trabajo, segundos pagadores y deducciones autonómicas. Es el fallo que más recargos y sustos genera.

Ferrovial: la debilidad del dólar reduce las previsiones en el negocio de Autopistas

La debilidad del dólar, con limitadas expectativas de recuperación al menos por el momento, no pensamos que vaya a ayudar al valor en el futuro, y de hecho hace descender nuestras previsiones en el negocio de Autopistas, señala Guillermo Barrio Colongues, analista de CIMD Intermoney.

Ferrovial anunciará sus resultados del primer trimestre el próximo jueves 8 de mayo tras el cierre del mercado en Nueva York, celebrando una conferencia telefónica al día siguiente a las 15 horas.

Barrio espera que Construcción muestre crecimientos algo más significativos (5%) que la división de Autopistas (2%), esta última especialmente afectada por Forex desfavorable. Ferrovial reportará en esta ocasión la cuenta de P&G solo hasta el EBIT. En conjunto, estimamos que el EBITDA se incremente a marzo un 3%, hasta los 317 millones.

Tras unos resultados anuales que sorprendieron al alza en especial en Construcción, hemos incrementado nuestras previsiones de EBITDA 2026-28e una media del 4%, implicando aún, no obstante, un TACC del 9% entre 2025 y 28e. Nos situamos de media un 3% por encima del consenso en 2026e-27e, explica.

Intermoney confirma su recomendación de Mantener, así como el precio objetivo de 45 euros, que elevan en esta ocasión desde los 43 euros debido al incremento de previsiones. El valor presenta un potencial negativo a diciembre de 2026e, peso la gran calidad intrínseca de los activos del Grupo podría ayudar a mantener el valor en los niveles actuales.

Por otro lado, en la gestora reconocen la recuperación de los márgenes en Ferrovial Construcción tras largos años de crisis, pero piensan que no hay un gran potencial de crecimiento en este frente.

Ferrovial: los ingresos disminuirán un 1,8% por forex, meteorología y operaciones

El valor presenta un potencial negativo a diciembre de 2026e. Imagen: Ferrovial

Previsiones sobre Ferrovial

Intermoney espera que los ingresos del Grupo Ferrovial se hayan elevado a marzo un 4% hasta el entorno de los 2.150 millones de euros, lo cual implicaría una nueva moderación de nuevo respecto a los crecimientos que vemos desde el primer trimestre de 2025 (10%).

Construcción, que contribuye más del 80% de los ingresos en Ferrovial, pensamos que habría registrado un incremento del 6% en el primer trimestre de 2026e, en línea con el dato del conjunto de 2025, y pese a una dura comparación con el resultado hace un año, así como un Forex desfavorable.

En 2025, la cartera de construcción creció un 10% ex – FX. A nivel de EBITDA, esperamos un incremento del 2% en esta división hasta los 91 millones de euros, una postura nuestra que implicaría que el excepcional resultado del pasado cuarto trimestre no se ha reproducido proporcionalmente durante el pasado trimestre.

Desde mediados de 2025, continúa Barrio, el crecimiento interanual de EBITDA ha ido relajándose desde el entorno del 15% hasta el 2% que esperamos para el primer trimestre de 2026. Además del especialmente desfavorable Forex durante el pasado trimestre, Ferrovial tiene que afrontar el inevitable proceso de maduración en las autopistas managed lanes en EEUU.

Ferrovial: las autopistas marcarán el camino de los resultados anuales

En las cifras por concesiones vuelven a destacar los incrementos de la I-66 (13%), todavía en su claro periodo de ramp-up, frente a descensos menores en activos más maduros como NTE o LBJ. El Grupo no reportará en esta ocasión resultados por debajo de EBIT, aunque estimamos que el resultado neto ha podido rondar los 120 millones de euros.

La nota concluye afirmando que han elevado sus previsiones de EBITDA a nivel consolidado una media del 4% en 2026-28e, lo que implicaría situarse aproximadamente un 3% por encima del consenso en 2026e-27e.

Las cifras anuales de 2025 sorprendieron al alza en Construcción, un negocio cuyo EBITDA superó nuestra previsión en unos 100 millones. Dentro de las unidades de la división fue especialmente notable el incremento de márgenes en Budimex (130 bp hasta el 11,2%), con diferencia el más elevado de siempre.

Por otro lado, quizás más importante, el ejercicio pasado fue el de la confirmación de la vuelta de los márgenes de Ferrovial Agromán a valores normales. No esperamos, por otro lado, grandes mejoras en el futuro, pero el solo mantenimiento de los conseguidos en 2025 implicaría una mejora respecto a nuestra previsión anterior de casi 100 millones a nivel de EBITDA, o más de un 20% de mejora.

En Autopistas, el efecto de los tipos de cambio hace que nuestras previsiones en este negocio caigan una media del -2%. Con todo, ya que este efecto esperamos que se estabilice a lo largo de este año, creemos que permitirá incrementos de EBITDA cercanos al doble dígito este año.

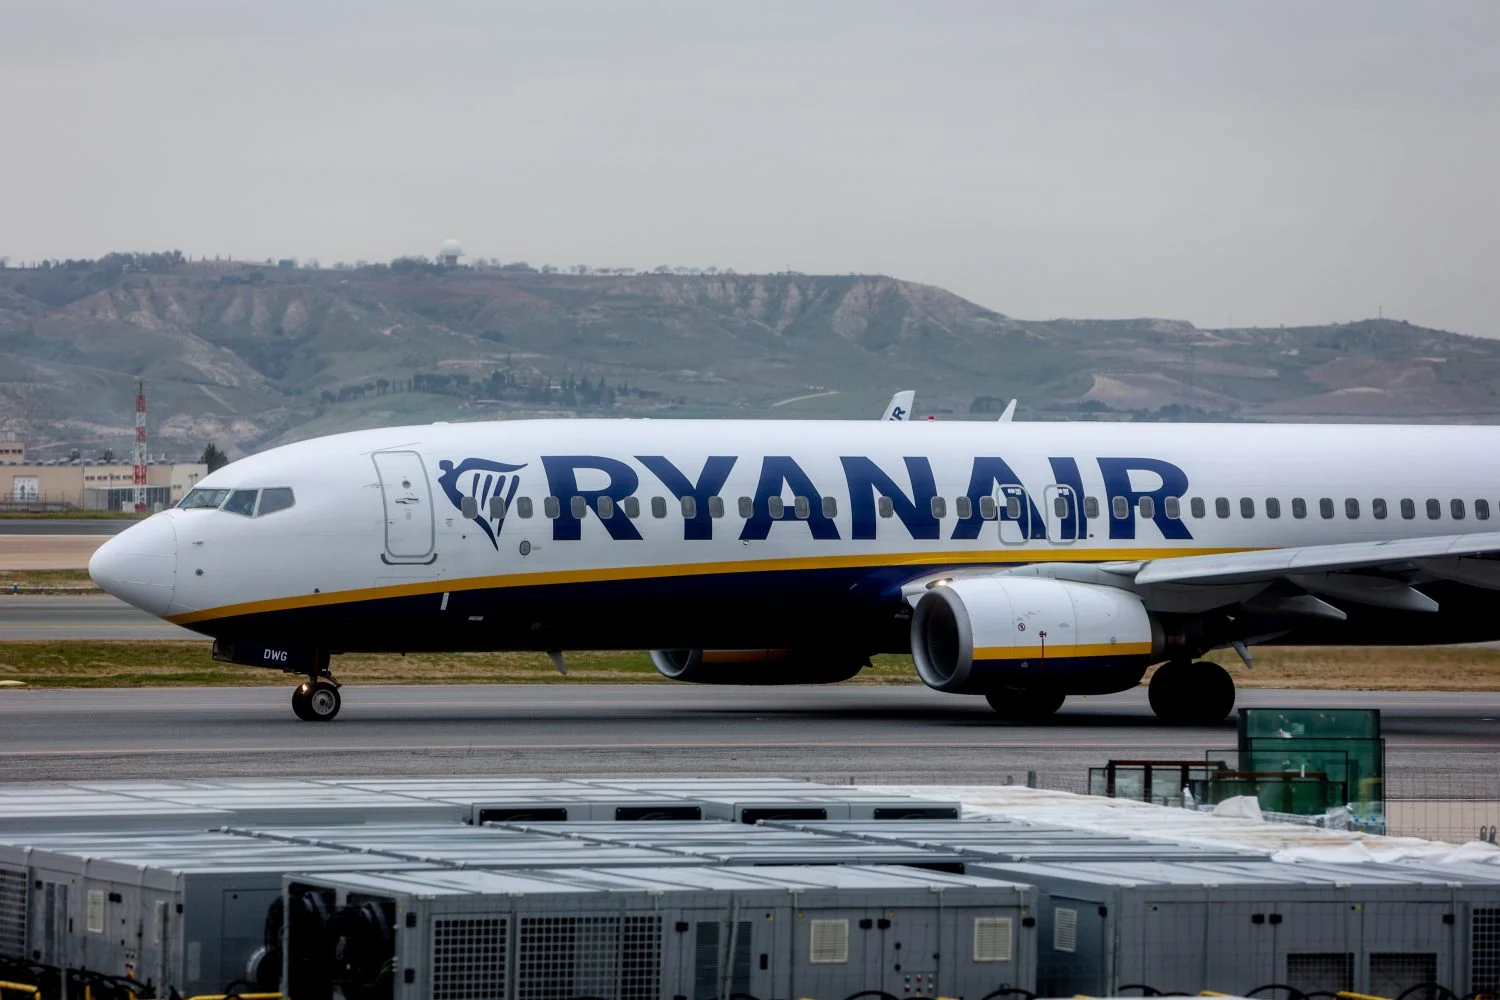
Ryanair reduce a la mitad su capacidad en Berlín con los mismos argumentos que en España

Los problemas que Ryanair ha tenido con Aena se repiten en otros territorios europeos. La empresa irlandesa acaba de confirmar que cerrará su base de operaciones en Berlín y que dejará de operar alrededor del 50% de los vuelos que salían de la capital alemana. Es un dato llamativo que recuerda no solo los problemas de la industria aérea este año, sino la disposición permanente de la «low cost» a tomar medidas radicales si consideran que las tarifas de algunos de los aeropuertos donde operan los hacen menos competitivos.

No es un detalle menor; después de todo, es la misma estrategia que los de Michael O’Leary están aplicando en territorio español, donde han ido reduciendo su presencia en algunos aeropuertos del país. Es una estrategia que ya han asegurado que mantendrán este mismo año, con otra reducción de asientos de cara al verano de hasta 1,2 millones de plazas en los vuelos donde han considerado que su modelo no era competitivo con las tarifas actuales de Aena.

Pero la decisión alemana es especialmente llamativa por lo que representa. Se trata de la capital de uno de los países más importantes de Europa y una ciudad clave para el turismo y la economía del Viejo Continente. Al mismo tiempo, según los datos de la empresa irlandesa, el número de viajeros que transportaban a través de los aeropuertos de Berlín se redujo un 27%, además del aumento de las tasas, que aseguran les obligaría a subir precios en caso de no reducir la cantidad de plazas disponibles para viajeros.

Consejero delegado de RyanAir. Fuente: Agencias

Ryanair afirma que las tasas por operar en el aeropuerto de Berlín han aumentado un 50% desde antes de la covid y que eso es la causa por la que el tráfico aéreo en el país ha bajado de los 36 millones de viajes antes de la pandemia a los actuales 26 millones. En Berlín se ha pasado de 4,5 millones de viajeros anuales a apenas 2,2 millones.

UN AVISO PARA EL CASO ESPAÑOL

Es un nuevo aviso para el caso español, donde la empresa ya ha encendido las alarmas por el aumento en las tarifas que Aena ha solicitado como parte del Tercer Documento de Regulación Aeroportuaria («DORA III»). El nuevo aumento, que también ha generado preocupación en la Asociación de Líneas Aéreas (ALA), puede generar una nueva reducción de su presencia en algunos aeropuertos y puede complicar la presencia de la «low cost» en parte de los aeropuertos más pequeños del país, precisamente donde su presencia es más importante para los residentes de la zona.

En este panorama, la realidad del 2027 se dibuja más compleja que la de este año. La empresa ha confirmado que no esperan que su cantidad de viajes y pasajeros crezca el próximo año, y dan por hecho que si el dato de las tarifas de Aena sigue creciendo, no serán los únicos que pueden verse obligados a tomar una decisión similar.

Puestos de la compañía Ryanair en el Aeropuerto Adolfo Suárez Madrid-Barajas, a 23 de agosto de 2025. Fuente: Agencias

Además, esto ocurre en un momento complejo para todo el sector aéreo. La aviación comercial está siguiendo de cerca la situación en el Estrecho de Ormuz, que puede acabar por obligarlos a reducir, todavía más, sus frecuencias y vuelos en algunos destinos. Si bien ha habido varios intentos de reabrir el espacio, las semanas siguen pasando y, si no hay una respuesta antes o después, habrá un problema de suministro para los vuelos, incluso si Ryanair asegura que están preparados para terminar el año sin grandes cancelaciones.

RYANAIR MANTIENE SU TENSIÓN CON LAS INSTITUCIONES AEROPORTUARIAS

Lo cierto es que desde Ryanair aún se sienten cómodos manteniendo una relación tensa con las empresas aeroportuarias. Su duelo con Aena es más que conocido, pero el caso alemán demuestra que este problema puede repetirse en varios territorios; después de todo, la explicación es la misma para reducir su presencia en Berlín o en Albacete.

Esto ocurre antes de que la escasez de combustible haga estragos reales dentro de la industria. La situación sigue siendo compleja y la mayoría de las decisiones no están en sus manos; no tienen una solución real ni a lo que ocurre en Oriente Medio ni a las decisiones de cada una de las instituciones aeroportuarias de cara a los cánones operativos que pedirán a las líneas aéreas.

Sergio Luque (48), Policía Nacional: “Hoy en día tiene más derechos un delincuente que la víctima”

«En la calle miedo tenemos todos, pero si eres un acojonado lo que tienes que hacer es un ejercicio de sinceridad y vete a un departamento donde no tengas que estar», asegura Sergio Luque, subinspector de la Policía Nacional, máster en coaching y exmilitar.

Luque no es el típico representante institucional que mide cada palabra. Es un policía que dice en voz alta lo que muchos callan: que hoy en día tiene más derechos un delincuente que la víctima, que la sociedad se ha vuelto débil y que la calle, para quienes la recorren de uniforme, es otra muy distinta a la que el ciudadano de a pie imagina.

Una sociedad que ha olvidado la fortaleza

Youtube video

Para Luque, el diagnóstico que vivimos en una sociedad desnaturalizada. La tecnología, que en teoría debería liberar al ser humano, lo ha convertido en un consumidor dócil, dependiente y cada vez menos capaz de enfrentarse a la adversidad. «A día de hoy nos hemos apartado de lo natural», señaló el subinspector de la Policía Nacional.

Esa pérdida de instinto, según Luque, no es casual. Las élites económicas, sostiene, tienen un interés concreto en construir individuos idénticos, predecibles y fáciles de controlar. La familia, la religión y cualquier estructura que fomente el pensamiento colectivo están siendo erosionadas de forma silenciosa y sistemática.

Frente a ese escenario, su libro No lo pienses, hazlo ya, publicado con Harper Collins tras ser detectado por el editor Félix Hill en redes sociales, propone una respuesta concreta: autodisciplina, decisión y la capacidad de decir que no.

«No hay una palabra más positiva en el mundo que decir no», afirmó Luque con la contundencia. Para el miembro de la Policía Nacional, renunciar a la incertidumbre y comprometerse con una decisión, aunque sea imperfecta, es la única forma honesta de habitar la vida.

El libro, que ya es número uno en ventas y se distribuye en toda Latinoamérica, desarrolla estos preceptos desde la experiencia de alguien que ha tenido que aplicarlos en situaciones donde el error tiene consecuencias reales.

Policía Nacional: La calle como maestra y el precio de la hipocresía

Policía Nacional: La calle como maestra y el precio de la hipocresía
Fuente: agencias

Cuando el tema deriva hacia su trabajo como subinspector de la Policía Nacional, Luque no suaviza el mensaje. «Tú eres hipócrita con la policía y juzgas a la policía hasta que te toca a ti», disparó sin rodeos. La calle, insiste, ha cambiado. Y quienes la recorren de uniforme lo saben mejor que nadie.

Uno de los puntos más controversiales es su postura sobre la formación física de los agentes. Cinturón morado en jiu-jitsu brasileño y con años de kickboxing a sus espaldas, Luque considera que ningún patrullero debería salir a la calle sin, al menos, un cinturón azul en grappling.

No por una cuestión estética, sino porque la mayoría de las intervenciones no implican armas: implican reducir a personas en crisis, enfermos mentales o individuos bajo los efectos del alcohol, situaciones donde la fuerza controlada marca la diferencia entre una intervención profesional y una tragedia.

Sobre la presencia femenina en los cuerpos de la Policía Nacional, reconoce que las mujeres que permanecen en la calle son, en su mayoría, «guerreras» conscientes de sus “limitaciones biológicas” y que saben que su fortaleza está en el equipo. Sin embargo, cuestionó que los requisitos físicos de acceso sean suficientemente exigentes para garantizar que cada agente esté preparado para lo que la realidad puede depararle.

El subinspector de la Policía Nacional también habló de los «instaladores de culpa», esa figura del odiador profesional que puebla las redes y que, según explica en su libro, actúa desde la frustración para frenar el progreso ajeno. Y cerró con una frase que resume su filosofía tanto dentro como fuera del uniforme: la policía no falla. Quien comete un delito suficientemente grave tarde o temprano lo paga. El problema, dijo Luque, es que hoy el sistema parece haber olvidado de qué lado debe ponerse.

Nicolás Rojas, programador de software: “Mucha gente no conseguirá trabajo si no domina la inteligencia artificial”

El mundo laboral está cambiando a una velocidad que pocos anticiparon; sin embargo, uno que si vio los cambios que se avecinaban fue Nicolás Rojas. Este emprendedor lleva la mitad de su vida construyendo empresas de software y hoy se ha convertido en uno de los referentes más influyentes en la implementación de inteligencia artificial para negocios.

Rojas es el fundador de DAPTA, una plataforma que permite a personas sin conocimientos técnicos construir agentes de inteligencia artificial. Pero más allá de su trayectoria empresarial lo que distingue su visión es la capacidad de traducir conceptos complejos en ideas accesibles para cualquier profesional que quiera entender qué está pasando realmente con esta tecnología y cómo puede aprovecharla.

Lo que toda persona debería entender sobre inteligencia artificial en 2026

Youtube video

Uno de los primeros errores que Rojas identifica en empresarios y profesionales es usar una sola herramienta para todo. La inteligencia artificial no es un producto único sino un ecosistema de modelos distintos diseñados para funciones diferentes. Hay modelos especializados en generar texto con precisión y otros optimizados para crear imágenes de alta calidad. Usar el modelo equivocado para una tarea determinada produce resultados mediocres y lleva a la conclusión incorrecta de que la tecnología no funciona.

El segundo concepto fundamental que Rojas subraya es la diferencia entre inteligencia artificial de consumidor e inteligencia artificial aplicada a procesos de negocio. Darle acceso a ChatGPT a todos los empleados de una empresa mejora la productividad individual pero no transforma los procesos.

La verdadera ventaja competitiva llega cuando se identifica un cuello de botella específico y se automatiza con precisión. Un chatbot que responde consultas de clientes a las once de la noche no reemplaza a un vendedor sino que evita perder ventas en el momento exacto en que el cliente está listo para comprar.

El tercer concepto que considera indispensable es entender qué es un agente. A diferencia de una consulta puntual en un chat un agente es autónomo y puede ejecutar tareas complejas de forma continua sin intervención humana. Puede buscar información cada mañana, filtrar lo relevante, compararlo con publicaciones anteriores y enviar un resumen por correo. Lo que antes requería horas de trabajo manual hoy puede automatizarse completamente por una fracción del costo que tendría contratar a una persona para hacerlo.

Por qué el mayor error no es no usar inteligencia artificial sino usarla mal

Por qué el mayor error no es no usar inteligencia artificial sino usarla mal
Fuente: agencias

Rojas es enfático en señalar que la mayoría de los proyectos de inteligencia artificial que fracasan en las empresas no fallan por la tecnología sino por la forma de implementarla. El error más común es invertir en proyectos grandes con expectativas de resultados inmediatos. Cuando los primeros meses no muestran retornos visibles el proyecto se cancela y la conclusión que queda es que la inteligencia artificial no sirve para ese negocio. Esa conclusión casi siempre es equivocada.

Su recomendación es hacer lo contrario: empezar pequeño, buscar victorias rápidas y visibles y expandir desde ahí. El mejor ejemplo que cita es el de un vendedor que vio un video en TikTok sobre herramientas que toman notas en reuniones, lo probó gratis, le funcionó, se lo mostró a su jefe y en pocas semanas toda el área de ventas lo estaba usando. Eso fue una implementación exitosa de inteligencia artificial y no costó millones ni requirió una directriz de junta directiva.

Lo que más preocupa a Rojas es el impacto en el mercado laboral para quienes no se adapten. Los primeros empleos que van a desaparecer son los de entrada, aquellos puestos donde la curva de aprendizaje era parte del valor. Hoy la inteligencia artificial puede hacer en minutos lo que antes justificaba contratar a alguien para meses.

Eso no significa que los empleos vayan a desaparecer en su totalidad sino que las personas que sepan usar estas herramientas para ser significativamente más productivas que el resto van a tener una ventaja difícil de igualar.

Según rojas, dominar la inteligencia artificial hoy es como saber usar una computadora hace veinte años. En ese momento quienes sabían hacerlo tenían una ventaja real. Hoy no saberlo es simplemente una limitación.

Irán pierde 175 millones al día y EAU rompe la OPEP

El bloqueo naval estadounidense sobre Irán empieza a dejar cifras demoledoras sobre la mesa, mientras la geopolítica del crudo en Oriente Medio se reconfigura a una velocidad que muy pocos analistas habían anticipado. En su último análisis emitido en directo, Bloomberg Television puso números al daño económico que sufre Teherán y avanzó una noticia mayor: la salida de Emiratos Árabes Unidos de la OPEP.

Irán pierde 175 millones de dólares al día por el bloqueo

El experto entrevistado por Bloomberg cifró en torno a 175 millones de dólares diarios los ingresos que Irán está dejando de percibir desde que entró en vigor el bloqueo de sus exportaciones petroleras. La cifra resulta colosal, pero el matiz que introdujo el analista es relevante: Teherán hizo caja durante las primeras semanas del conflicto, cuando Washington todavía permitió que el crudo iraní llegara al mercado, y ese colchón financiero le está dando aire para resistir más tiempo del que muchos esperaban en la Casa Blanca.

De acuerdo con la información que manejan en Bloomberg, imágenes satelitales recientes muestran que Irán seguía cargando un superpetrolero en la isla de Kharg apenas el viernes anterior a la emisión. Es decir, el país conserva acceso a buques que quedaron atrapados dentro del Golfo Pérsico cuando se cerró el cerco y dispone todavía de capacidad de almacenamiento en tierra. La pregunta clave, según el invitado, no es si Irán podrá seguir produciendo, sino cuándo se verá obligado a cerrar pozos.

Un margen de maniobra que se agota a mediados de mayo

El análisis de Bloomberg sitúa el punto de inflexión a partir de mediados de mayo. Hasta entonces, los tanques onshore y los petroleros varados dentro del Golfo permiten a la República Islámica mantener bombeo. A partir de ahí, si el bloqueo continúa, Teherán tendrá que empezar a hacer lo que en la jerga del sector se denomina shut in: cerrar pozos para evitar que la producción se quede sin destino.

El experto descartó, eso sí, que el cierre vaya a provocar un daño estructural irreversible a los yacimientos iraníes. Recordó que los ingenieros petroleros del país llevan más de cuatro décadas exprimiendo creatividad por las sanciones y han conseguido mantener operativos campos que, sobre el papel, deberían haber colapsado hace tiempo.

El resto del Golfo ya cerró pozos hace semanas

Una de las claves más interesantes del análisis es que la Casa Blanca está señalando exclusivamente a Irán cuando, en realidad, el resto de productores de la región también ha tenido que recortar drásticamente. Kuwait, Irak y Catar han visto cómo su producción se desplomaba al quedarse sin capacidad de almacenamiento. Solo Arabia Saudí y Emiratos Árabes Unidos siguen bombeando con normalidad gracias a sus oleoductos de derivación que esquivan el estrecho de Ormuz: el saudí hacia el mar Rojo y el emiratí hacia el golfo de Omán.

Que solo se hable del problema iraní está fuera de lugar: todos los productores del Golfo han tenido que cerrar pozos, sólo que en la Casa Blanca nadie menciona los campos kuwaitíes.

— Bloomberg Television

EAU rompe la baraja y deja huérfana a la OPEP

La otra gran noticia es la decisión de Emiratos Árabes Unidos de abandonar OPEP+, comunicada justo antes de la reunión del cártel prevista para este fin de semana. A corto plazo, según Bloomberg, el impacto será limitado: el oleoducto de derivación emiratí ya está al máximo de su capacidad y el estrecho de Ormuz sigue cerrado, así que Abu Dabi no puede aumentar producción de inmediato. Pero la lectura de medio y largo plazo es otra historia.

Cuando Ormuz se reabra y haya que recomponer los inventarios comerciales y estratégicos a nivel global —que se están vaciando a marchas forzadas—, los Emiratos serán quienes pongan los barriles extra sobre la mesa. Y eso, sostiene el analista, deja a Arabia Saudí ante una disyuntiva incómoda en el horizonte de 2027 y principios de 2028: o recorta producción para sostener precios o sigue el camino emiratí.

Los próximos candidatos a abandonar el cártel

Bloomberg apuntó dos nombres concretos como posibles próximas defecciones. El primero, Kazajistán, dentro del bloque ampliado OPEP+, que lleva tiempo comportándose como un free rider y permanece dentro del grupo más por su relación con Rusia que por convicción. El segundo, y más simbólico, Venezuela: si en los próximos doce a dieciocho meses se celebran elecciones democráticas y gana la oposición, históricamente hostil al cártel, Caracas podría convertirse en el primer país fundador en abandonar la OPEP. Sería un golpe reputacional difícil de digerir.

Una década de nuevos oleoductos en Oriente Medio

El cierre del análisis dibuja un escenario fascinante para los próximos años. El invitado de Bloomberg recordó que el oleoducto Este-Oeste saudí se construyó en apenas cuatro años durante los ochenta, y considera plausible que en un horizonte de cuatro o cinco años veamos varias nuevas infraestructuras de derivación. Arabia Saudí ampliará su capacidad, los Emiratos harán lo propio e Irak estudia opciones a través de Siria o ampliando el oleoducto que ya lo conecta con Turquía.

Lectura editorial: lo que cambia para el inversor

La conclusión que dejo después de escuchar el análisis de Bloomberg es clara. Estamos viendo el pico de influencia geopolítica de Irán sobre Ormuz, y precisamente por eso esa influencia empezará a erosionarse. Cada nuevo oleoducto de bypass que se construya en los próximos años restará valor estratégico al estrecho y, con él, a la principal carta de presión de Teherán. Para el inversor en energía, eso significa dos cosas: volatilidad altísima en el corto plazo —con un Brent que se mueve al ritmo de cada imagen satelital de Kharg— y un reordenamiento del poder dentro de OPEP+ que puede dejar a Arabia Saudí más sola de lo que ha estado en décadas. La pregunta es si Riad aceptará compartir liderazgo con Abu Dabi o si optará por una guerra de cuotas que vuelva a hundir el precio. La respuesta llegará, probablemente, antes de lo que pensamos.

¿Estamos ante el principio del fin de la OPEP tal como la conocemos, o ante una simple reconfiguración interna? Las próximas reuniones del cártel marcarán el rumbo.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Berkshire dispara beneficio a 11.350M$ y acumula 397.000M$ en caja

Berkshire Hathaway ha vuelto a poner sobre la mesa unas cifras que, en mi lectura, confirman dos realidades simultáneas: el conglomerado sigue generando caja a un ritmo envidiable y, al mismo tiempo, encara la era post-Buffett con una montaña de liquidez que nadie sabe muy bien cuándo ni cómo se desplegará. La cobertura de Bloomberg Television sobre los resultados del primer trimestre, con la intervención del analista Matt Palazola desde la junta anual de Omaha, deja un retrato muy claro del momento que atraviesa la compañía.

Unos resultados trimestrales que superan ligeramente las previsiones

Según el resumen ofrecido en directo por Bloomberg, el beneficio operativo del trimestre alcanzó los 11.350 millones de dólares, una cifra que el propio Palazola reconoció haber repasado a toda prisa antes de entrar en plató, pero que calificó como buena y por encima de lo que el consenso esperaba. El segmento ferroviario BNSF aportó 1.380 millones de ingresos operativos, mientras que el negocio asegurador continúa actuando como lastre, una tendencia que viene arrastrándose desde trimestres anteriores.

No son cifras espectaculares en términos relativos, pero sí coherentes con la imagen de un conglomerado diversificado que sigue funcionando como una máquina razonablemente engrasada. La sensación que transmite el análisis es que las operaciones internas no son el problema; el debate está en otra parte.

Greg Abel, cien días para ganarse a los fieles de Buffett

El gran subtexto del encuentro de Omaha, según planteó la presentadora, es la transición. Greg Abel lleva alrededor de cien días al frente de la compañía y su tarea más delicada no es financiera, sino emocional: convencer a la enorme base de accionistas leales a Warren Buffett de que el barco sigue rumbo. Palazola admitió que sería absurdo esperar que Abel imite el estilo desenfadado y narrativo del Oráculo de Omaha, y que su carta de presentación tendrá que ser otra: la operativa pura.

El analista contó que vio a Abel paseando por la planta el día previo a la junta, saludando a accionistas y siendo literalmente rodeado por el público. Su impresión fue que el nuevo consejero delegado aguanta el tipo en un papel que pesa muchísimo. Pero el mensaje de fondo es nítido: en esta junta los inversores no quieren más anécdotas del pasado, quieren saber qué va a pasar con el negocio.

Los inversores no necesitan ver home runs en las decisiones de inversión de Abel; les basta con sencillos y dobles bien ejecutados, una operativa sólida y la sensación de que sabe qué empresas tiene entre manos.

— Matt Palazola, analista citado por Bloomberg Television

Un castigo bursátil que parece más emocional que estructural

Las acciones de Berkshire acumulan una caída superior al 5% en lo que va de año, mientras que el S&P 500 avanza alrededor de un 4%. Es un contraste llamativo para una compañía que durante décadas ha batido al índice de referencia con holgura. Palazola apuntó un matiz importante: cuando Buffett anunció su salida, las acciones cotizaban en máximos históricos y con valoraciones exigentes, así que la corrección posterior tiene mucho de ajuste técnico y de digestión emocional.

La conversación en Bloomberg derivó hacia una metáfora deportiva que me parece acertada. Estaríamos ante un building year, un curso de reconstrucción de la confianza en el equipo gestor, más que ante un cuestionamiento de la viabilidad del negocio. Berkshire es, además, el arquetipo de compañía con activos tangibles —ferrocarril, manufactura, energía— en un mercado obsesionado con la disrupción de la inteligencia artificial. Esa exposición a activos duros debería estar jugando a favor, pero por ahora no se traduce en cotización.
397.000 millones en caja: el elefante en la habitación

El titular más comentado de la jornada vuelve a ser la reserva de efectivo, que ha alcanzado un récord de 397.000 millones de dólares. La pregunta de qué hacer con ese colchón no es nueva: lleva años repitiéndose y la respuesta sigue siendo decepcionante para quien espere un movimiento corporativo de gran calado.

Palazola explicó que en el trimestre se han producido recompras de acciones propias, una palanca que Abel reactivó a comienzos de marzo tras un periodo prolongado en que Buffett las había suspendido. Pero descartó que en este primer año vaya a producirse una operación externa de gran tamaño. Su lectura es que Abel mira hacia adentro, no hacia adquisiciones transformacionales.

Hay, además, un detalle relevante: la marcha de uno de los gestores de inversión del grupo —en alusión velada a la salida reciente de Todd Combs o un perfil similar— habría provocado la venta de varias posiciones que ese gestor había iniciado. La consecuencia práctica es que veremos más generación de caja antes que despliegue de caja, una paradoja que probablemente irrite a quienes esperaban un giro inmediato.

¿Más tecnología en el horizonte de Berkshire?

La última cuestión que abordó Bloomberg fue si Berkshire abrazará con más decisión el sector tecnológico y la inteligencia artificial, áreas en las que Buffett siempre se mostró cauto. Palazola recordó la entrada en Amazon hace algunos meses como prueba de que la puerta no está cerrada, pero matizó que Abel ha insistido en que las posiciones nucleares serán negocios que él entienda a fondo. Traducido: no esperen a un Berkshire convertido en fondo tecnológico.

Lectura editorial: paciencia obligatoria para el accionista

Mi lectura para el lector inversor es directa. Berkshire ofrece hoy un perfil de empresa sólida, con beneficios operativos al alza, una caja descomunal y una recompra de acciones reactivada. A cambio, exige paciencia: ni Abel quiere acelerar grandes movimientos ni el mercado le está dando un crédito de confianza inmediato. Quien compre Berkshire en 2026 lo hace asumiendo que el retorno llegará por la vía clásica del conglomerado —compounding, recompras, dividendos indirectos vía revalorización— y no por un golpe de efecto.

La pregunta interesante no es si Abel será otro Buffett —no lo será— sino si conseguirá que los 397.000 millones en caja dejen de ser un símbolo de inacción y se conviertan en una herramienta visible de creación de valor. Esa respuesta probablemente no llegue este año, ni siquiera el próximo. Pero la llegada de Abel marca el reloj: ¿cuánto tiempo está dispuesto a conceder el mercado a un consejero delegado que prefiere singles a home runs?

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Francia da marcha atrás: no declarar wallets de Bitcoin

El Parlamento francés ha dado marcha atrás. La Asamblea Nacional ha retirado la propuesta que obligaba a los ciudadanos a declarar sus wallets de autocustodia de bitcoin y otras criptomonedas, es decir, los monederos personales que cada usuario gestiona por su cuenta sin depender de un exchange. La razón oficial: registrar quién tiene cripto y dónde lo guarda exponía a los titulares a robos, secuestros y extorsiones.

La decisión llega después de meses de debate y de varios episodios violentos en Francia contra empresarios y figuras conocidas del sector cripto. El argumento de los diputados que tumbaron la medida es sencillo: una lista oficial de propietarios de bitcoin con sus direcciones es, en la práctica, una guía para delincuentes.

Qué iba a obligar la norma y por qué se ha caído

El texto retirado planteaba ampliar el régimen fiscal francés para incluir los monederos no custodiados, los que controla directamente el usuario mediante una frase semilla (las doce o veinticuatro palabras que dan acceso a los fondos). Hasta ahora, los franceses ya declaran sus cuentas en exchanges extranjeros como Coinbase o Binance. La novedad habría sido tener que reportar también los monederos personales, esos que no dependen de ninguna empresa intermediaria.

Según ha trascendido del debate parlamentario, varios diputados advirtieron de que ese registro creaba un riesgo físico para los contribuyentes. Francia ha vivido en los últimos dos años una oleada de ataques dirigidos contra perfiles vinculados al sector: secuestros exprés, intentos de extorsión y agresiones a familiares de empresarios cripto. La idea de centralizar quién posee qué, en un país con esa casuística, terminó pesando más que el objetivo recaudatorio.

Conviene recordar que la autocustodia es uno de los pilares originales de Bitcoin: la posibilidad de guardar el dinero sin pedir permiso a un banco ni a una plataforma. Quien tiene la frase semilla, tiene los fondos. Esa misma característica es la que complica cualquier intento regulatorio de saber con precisión cuánto cripto hay y en manos de quién, y la que ha hecho saltar las alarmas sobre la seguridad de los registros oficiales.

Qué supone para los usuarios y para el resto de Europa

Para el ciudadano francés con bitcoin guardado en un Ledger o un Trezor (las dos marcas más conocidas de monedero físico), la noticia es directa: no tendrá que comunicar a Hacienda la existencia de esos monederos ni sus direcciones. Las obligaciones fiscales sobre las plusvalías al vender o intercambiar cripto siguen vigentes, eso no cambia. Lo que se ha caído es el registro previo de la herramienta, no el impuesto sobre la ganancia.

El movimiento francés llega además en pleno despliegue de MiCA, el reglamento europeo de mercados de criptoactivos que entró en vigor de forma plena a finales de 2024. MiCA regula a los proveedores de servicios (exchanges, emisores de stablecoins, custodios profesionales), pero deja deliberadamente fuera de su alcance la autocustodia individual. Lo puedes consultar en la página oficial de la Comisión Europea sobre criptoactivos. Que un Estado miembro como Francia intente endurecer por su cuenta lo que MiCA dejó al margen, y que después rectifique, marca un precedente que otros parlamentos europeos seguirán con atención.

regulación bitcoin Europa

Una rectificación con lectura más amplia

La marcha atrás francesa no es solo un detalle técnico fiscal. Es el reconocimiento, por parte de un parlamento de un país del G7, de que regular cripto sin entender sus particularidades puede provocar daños mayores que el problema que se quería resolver. El precedente más claro está en India: cuando en 2022 el gobierno impuso una retención del 1% sobre cada operación cripto, el volumen en los exchanges locales se desplomó más de un 70% en pocos meses, según los datos públicos de las propias plataformas. La actividad no desapareció, se desplazó a canales informales y a plataformas extranjeras.
Aquí el riesgo era distinto pero la lógica parecida. Obligar a registrar wallets personales no habría hecho aflorar más dinero a Hacienda; habría empujado a parte de los usuarios a moverse fuera del radar oficial y, en el peor escenario, habría dejado expuesta una lista jugosa para cualquiera con malas intenciones. Que los propios diputados lo reconozcan en voz alta es algo que no se veía hace cinco años, cuando el debate público sobre cripto en Europa oscilaba entre el rechazo frontal y el silencio.

Hay un matiz importante, eso sí. Esta retirada no es una bendición regulatoria al sector ni significa que Francia vaya a relajar el resto de obligaciones. Las plusvalías siguen tributando, los exchanges franceses siguen sometidos al régimen MiCA y la Autorité des Marchés Financiers mantiene su exigencia de licencia para los proveedores. Lo que se reconoce es algo más concreto: la autocustodia, por su naturaleza, es difícil de fiscalizar sin generar efectos secundarios serios.

La pregunta que queda abierta es si otros países europeos seguirán el mismo camino o intentarán fórmulas intermedias. España, Alemania e Italia han mirado de reojo el debate francés. Cualquier movimiento en una de esas capitales, en los próximos meses, va a leerse a la luz de lo que acaba de pasar en París.

Rallo alerta: EEUU dispara exportaciones de oro por miedo a Trump

Estados Unidos jamás había exportado tanto oro como ahora. La cifra impresiona: en febrero, el metal precioso superó a los productos farmacéuticos y a los semiconductores como principal partida de exportación de la mayor economía del mundo. ¿Qué hay detrás de este vuelco? La respuesta, como suele ocurrir, tiene menos de misterio financiero y más de distorsión arancelaria.

En su último análisis en YouTube, el economista Juan Ramón Rallo desmonta la narrativa apocalíptica que algunos han construido alrededor de estos flujos y apunta directamente a las decisiones de política comercial de la Administración Trump como detonante.

El oro destrona a farmacéuticas y semiconductores en las exportaciones

Rallo arranca con un dato que descoloca a cualquiera. Durante el mes de febrero, Estados Unidos exportó al resto del mundo 18.500 millones de dólares en oro, una cantidad que dejó muy atrás a los 9.700 millones de productos farmacéuticos y a los 8.300 millones en semiconductores. Que la economía más avanzada del planeta, protagonista además de la revolución del fracking durante la última década, tenga al oro como su principal producto de venta al exterior es, cuanto menos, llamativo.

El propio Rallo subraya que se trata del mayor ritmo de exportación de oro en toda la historia estadounidense. Lo habitual, recuerda, son cifras de entre 2.500 y 3.500 millones de dólares mensuales. Estamos hablando, por tanto, de multiplicar por seis o por siete el flujo normal.

Por qué la cifra en dólares engaña

Antes de aventurar conclusiones, el economista introduce un matiz fundamental. Los datos están expresados en dólares, lo que significa que el precio del oro influye directamente sobre la magnitud de las exportaciones medidas en esa divisa. Una misma cantidad física de metal exportado puede generar ingresos muy distintos según el momento del mercado.

Cuando se corrige el dato y se mide la cantidad física exportada, el panorama cambia. Estados Unidos está sacando de su territorio más oro de lo habitual, sí, pero no a un ritmo sin precedentes. Rallo recuerda que en 2021 y 2022 ya se vieron volúmenes parecidos, y que incluso entre 2013 y 2014 las cifras no quedaban tan lejos. No estamos, por tanto, ante una ruptura histórica, sino ante una anomalía relativa que pide explicación.

La huella de los aranceles de Trump

Aquí es donde el análisis del economista pone el foco en el verdadero motor del fenómeno. Para entender lo que ocurre ahora hay que mirar a lo que ocurrió hace poco más de un año. Antes de que Donald Trump desatara su guerra arancelaria, Estados Unidos comenzó a importar oro de forma masiva: 14 millones de onzas en enero de 2025, casi 12 millones en febrero y 7 millones en marzo. Cifras desorbitadas frente a los flujos habituales.

No es que Estados Unidos esté exportando masivamente oro al resto del mundo: simplemente está sacando ahora lo que importó de más hace un año por miedo a los aranceles de Trump.

— Juan Ramón Rallo

El motivo, sostiene Rallo, fue puramente preventivo. Ante la amenaza de que la nueva Administración aplicara aranceles sobre el oro, los inversores hicieron lo único razonable: adelantar todas las importaciones que pudieran. El resultado fue una sobreacumulación de inventarios dentro de las fronteras estadounidenses muy por encima de los niveles normales.

El comunicado de aduanas que retrasó la normalización

En abril de 2025, cuando se aclaró que las importaciones de oro quedaban exentas de aranceles, una parte de ese exceso comenzó a deshacerse. Pero la historia tuvo un segundo capítulo que el economista considera decisivo para entender por qué las exportaciones se concentran a finales de 2025 y principios de 2026.

A finales de julio de aquel año, la Oficina de Aduanas y Protección Fronteriza emitió un comunicado en el que daba a entender que los lingotes de un kilo y de cien onzas sí estarían sometidos a aranceles. La incertidumbre volvió al mercado. No fue hasta el 5 de septiembre de 2025, tras la presión directa del propio Trump, cuando el organismo rectificó y dejó claro que tampoco esos formatos pagarían arancel.

Es justo a partir de ese momento cuando las exportaciones se disparan. De hecho, octubre de 2025 marca el récord de salidas físicas de oro, justo después de la aclaración definitiva. La lógica resulta evidente: si ya no hay riesgo de gravamen, no tiene sentido mantener la sobreacumulación interna.

Suiza, el destino casi obligado del oro estadounidense

Otro dato que Rallo destaca es el destino geográfico de estos flujos. El grueso del oro exportado por Estados Unidos viaja a Suiza, el centro mundial de refino, tratamiento y tránsito del metal. No estamos, insiste, ante un país que esté liquidando su stock para recomprarlo más barato en el futuro, ni ante compradores ingenuos al otro lado del Atlántico. El oro estadounidense pasa por las refinerías helvéticas y desde allí llega a sus compradores finales en todo el mundo.

Qué significa esto para el inversor minorista

La lectura editorial de todo esto es relevante para cualquiera que siga el mercado del metal precioso. La narrativa de que algo grave se avecina porque Estados Unidos vende oro a marchas forzadas no se sostiene tras un análisis con perspectiva histórica. Lo que tenemos delante es el efecto colateral de una política arancelaria errática, que primero generó pánico comprador y ahora desencadena el reflujo lógico de ese exceso.

Eso no significa que el precio del oro vaya a corregir, ni tampoco lo contrario. La fuerte revalorización acumulada en los últimos años responde a factores distintos: tensiones geopolíticas, compras de bancos centrales y cobertura frente a la inflación. Confundir los flujos comerciales distorsionados por aranceles con una señal de mercado sería, siguiendo el razonamiento del economista, un error de interpretación.

La pregunta abierta es si las próximas decisiones de la Administración Trump volverán a generar episodios similares en otras materias primas. Si algo deja claro este caso es que la incertidumbre regulatoria tiene la capacidad de mover montañas, también las doradas.

Puedes ver el análisis completo a continuación:

Riot dispara su acción 8% tras ampliar pacto con AMD a 150 MW

Riot Platforms, una de las mayores compañías de minería de bitcoin de Estados Unidos, ha visto cómo sus acciones suben un 8% en una sola sesión después de anunciar que amplía a 150 megavatios su acuerdo con AMD para alojar centros de datos dedicados a inteligencia artificial. La noticia confirma un giro estratégico que llevaba meses cocinándose: las empresas que minan criptomonedas están descubriendo que su infraestructura vale tanto, o más, alquilada a la IA.

El movimiento, recogido por CoinDesk a partir de la comunicación de la propia compañía, supone duplicar el alcance del pacto inicial firmado con el fabricante de chips. Y manda un mensaje claro al mercado: el negocio puro de minar bitcoin ya no es lo único que importa en el balance.

Qué ha anunciado Riot y por qué Wall Street aplaude

El acuerdo amplía la capacidad eléctrica que Riot pondrá a disposición de AMD hasta los 150 megavatios, una cifra que en términos de consumo equivale aproximadamente a lo que necesita una ciudad mediana española para funcionar a pleno rendimiento. Esa potencia se destinará a alojar servidores de computación de alto rendimiento, los que mueven los modelos de inteligencia artificial generativa que han disparado la demanda de centros de datos en todo el mundo.

Según los datos publicados por la propia web corporativa de Riot Platforms, los ingresos del negocio de centros de datos se habrían duplicado tras el nuevo pacto, aunque la empresa no ha desglosado todavía el calendario exacto de despliegue. Tampoco ha precisado cuánta de la capacidad ampliada estará operativa antes del cierre de 2026.

El mercado, eso sí, ha votado con la cartera. La acción cerró la sesión con esa subida del 8% que sitúa a Riot entre los mejores valores del sector minero del día. Para ponerlo en contexto, otras grandes mineras cotizadas como Marathon Digital o CleanSpark llevan meses oscilando entre la euforia y el castigo según cómo se mueva el precio de bitcoin. Riot, en cambio, ha encontrado un argumento que no depende de la cotización del activo digital.

Por qué los mineros de bitcoin se están reconvirtiendo en caseros de la IA

La lógica es más sencilla de lo que parece. Una mina de bitcoin necesita tres cosas: mucha electricidad barata, edificios industriales con refrigeración potente y conexión a la red eléctrica de alta capacidad. Resulta que esas tres cosas son exactamente lo que también necesita un centro de datos de inteligencia artificial.

Después del último halving, el evento que cada cuatro años reduce a la mitad la recompensa que reciben los mineros por validar bloques en la red de bitcoin, los márgenes del sector se han estrechado. La última reducción ocurrió en abril de 2024 y dejó a muchas compañías buscando ingresos alternativos para mantener rentables sus instalaciones. Alquilar megavatios a empresas como AMD, NVIDIA o los grandes hyperscalers se ha convertido en la salida natural.

Dicho de otro modo: si tienes una nave llena de máquinas que consumen luz a destajo, y de repente la inteligencia artificial te paga mejor por esa misma electricidad de lo que te pagaría minar bitcoin, la decisión empresarial es evidente.

minería bitcoin IA

Una reconversión con luces y sombras

El pivote de Riot hacia la IA encaja en un patrón que esta redacción lleva siguiendo desde hace meses y que va mucho más allá de una sola compañía. Core Scientific, otra minera estadounidense, firmó hace un año un acuerdo multimillonario con CoreWeave para alojar GPUs de IA. Hut 8, Iris Energy y Bitfarms han movido fichas similares. El sector minero de bitcoin se está reconfigurando como infraestructura energética de propósito general, y eso tiene implicaciones que merece la pena mirar con calma.

El precedente que conviene recordar es el de 2022, cuando la caída de Terra y la posterior quiebra de FTX pillaron a buena parte de las mineras endeudadas hasta las cejas y con bitcoin por debajo de los 20.000 dólares. Muchas no sobrevivieron. Las que lo hicieron aprendieron que depender en exclusiva del precio de una sola criptomoneda es una fragilidad estratégica difícil de defender ante un consejo de administración.

Ahora bien, el entusiasmo bursátil tiene su letra pequeña. Reconvertir una instalación de minería en un centro de datos apto para IA no es trivial: la refrigeración, la redundancia eléctrica y los acuerdos de servicio que exige un cliente como AMD están a años luz de los estándares con los que opera una granja de mineros ASIC. Hay capex de por medio, plazos de ejecución y, sobre todo, una pregunta abierta: ¿qué pasa si la demanda de cómputo para IA se modera antes de que estas reconversiones recuperen su inversión?

A esa duda se suma otra, regulatoria. Varios estados norteamericanos están endureciendo los requisitos medioambientales sobre el consumo eléctrico de los grandes centros de datos, sea cual sea su uso final. Lo que hoy es una ventaja competitiva (acceso preferente a megavatios baratos) podría convertirse mañana en un foco de fricción política si el debate sobre el coste energético de la IA se calienta como ya lo hizo con la minería de bitcoin.

La fecha que conviene apuntar es la próxima publicación de resultados trimestrales de Riot, prevista para finales del segundo trimestre. Ahí veremos si la duplicación de ingresos del negocio de centros de datos se traduce en márgenes sostenibles o si, como ha pasado otras veces en este sector, el titular brilla más que la cuenta de resultados.

Trump tensa la cuerda con Irán y dispara la asfixia energética en Europa

La prórroga del alto el fuego entre Estados Unidos e Irán anunciada por Donald Trump no es un gesto de paz, sino una maniobra de desgaste calculada. Así lo defiende el periodista económico Lorenzo Ramírez en su última intervención en Negocios TV, donde describe un escenario que califica abiertamente de tregua trampa y que está acelerando la asfixia energética de Europa.

Una tregua que es en realidad una prórroga táctica

Ramírez sostiene que Trump sorprendió al prorrogar el alto el fuego mientras rechazaba sentarse en la siguiente ronda de negociaciones, sugiriendo que toda posibilidad de diálogo está rota. En lugar de los exabruptos habituales, el presidente estadounidense ha optado por un mensaje más quirúrgico, alimentando además la fractura interna entre los políticos de Teherán y los militares de la Guardia Revolucionaria.

La estrategia, según el análisis del periodista, es doble. Por un lado, ahogar económicamente a Irán limitando al máximo la salida de su crudo, con un bloqueo que afecta sobre todo a la isla de Jark, origen del 90% de las exportaciones petroleras del país. Por otro, un rearme estadounidense que, según fuentes del Pentágono citadas en el vídeo, podría ser el preludio de una segunda ronda de ataques.

El bloqueo cruzado del estrecho de Ormuz

El problema, advierte Ramírez, es que el bloqueo es recíproco. La Guardia Revolucionaria ha vuelto a atacar buques en el estrecho de Ormuz y los países del Golfo sufren a su vez restricciones por parte de Teherán. Es un juego de suma cero que termina afectando al resto del mundo, salvo a China, que durante años ha acumulado reservas suficientes mientras Occidente, en palabras del periodista, se quedaba en la luna de Valencia confiándolo todo a una transición energética incapaz de sustituir a los hidrocarburos.

La diana siguiente, apunta el análisis, podría estar en Arabia Saudí, concretamente en las instalaciones de Aramco y en el oleoducto este-oeste que saca el crudo por el mar Rojo a través del estrecho de Bab el-Mandeb, controlado por los hutíes de Yemen.

Un shock de oferta sobre una crisis inflacionaria previa

Lo más preocupante, según Ramírez, es que los mercados parecen anestesiados. Las bolsas siguen marcando máximos como si nada ocurriera, en una dinámica de «cuanto peor, mejor» heredada de la era de las inyecciones de liquidez. Pero esta vez, recalca, hay un shock de oferta superpuesto a una crisis inflacionaria previa. La Agencia Internacional de la Energía, ejecutivos petroleros y la propia industria agroalimentaria llevan semanas advirtiendo de que el desastre no viene: ya está aquí.

El Financial Times, recuerda el periodista, ha publicado reportajes que aseguran que el tráfico marítimo por Ormuz podría no recuperar nunca la normalidad previa al ataque conjunto de Israel y Estados Unidos contra Irán.

Lo que se ha destruido en el mundo se va a volver a construir, y el mundo todavía no es consciente de la que viene.

— Lorenzo Ramírez, Negocios TV

La crisis de fertilizantes y el sur global

El periodista dedica un bloque importante a explicar que desde los años cincuenta del siglo pasado se estableció un vínculo estrechísimo entre hidrocarburos y alimentación a través de fertilizantes sintéticos, pesticidas químicos y riego intensivo. Dos de esas patas están hoy en riesgo. La industria agroalimentaria española ya ha advertido que los precios se van a disparar y el impacto será devastador para el llamado sur global, esos países a los que se refería implícitamente la presidenta del Banco Central Europeo cuando alertó sobre nuevas hambrunas.

Emiratos Árabes Unidos, Arabia Saudí y Qatar han sido durante dos décadas el hub que suministraba fertilizantes y grano a buena parte de África y Asia. Hoy todos esos países miran a Washington y Pekín pidiendo auxilio, en un terreno de juego donde la rivalidad entre las dos superpotencias se va a librar también con ayuda humanitaria, alivio de deuda y financiación de emergencia canalizadas vía FMI y Banco Mundial.

Druzhba, Nord Stream y el chantaje energético de Putin

Ramírez dedica la última parte del análisis al oleoducto Druzhba, la arteria que transporta crudo ruso y kazajo hasta Europa. Recuerda que su rama norte llega a Polonia y Alemania, algo de lo que apenas se habla, y que los recientes sabotajes en la rama sur, según su tesis, no son obra de Rusia sino de la propia Ucrania, con apoyo estadounidense y británico, en paralelismo con lo ocurrido con Nord Stream.

Ahora Putin reduce los volúmenes vía Kazajistán para poner a Berlín frente al espejo: por mucho que las capitales europeas digan rechazar los hidrocarburos rusos, los siguen necesitando. Zelenski, mientras tanto, anuncia la reparación del oleoducto justo cuando le interesa desbloquear los 90.000 millones de fondos europeos vetados por el parlamento húngaro, en un movimiento que el periodista considera todo menos casual.

Escándalos en la Casa Blanca y conflictos de interés

El último tramo del vídeo aborda el escándalo en torno a Cantor Fitzgerald, la firma financiera dirigida por los hijos del secretario de Comercio, que habría comprado a empresas como Walmart o FedEx el derecho a cobrar reembolsos de aranceles a 20 o 30 centavos por dólar antes de que el Tribunal Supremo declarase ilegales esos aranceles. Si los descendientes del secretario tenían información privilegiada sobre la decisión judicial, recuerda Ramírez, estaríamos ante un conflicto de intereses sin precedentes recientes.

El periodista lamenta que los reguladores no investiguen, los jueces guarden silencio y la opinión pública se haya anestesiado ante un goteo continuo de irregularidades en la administración estadounidense.

Lectura editorial: Europa, en el peor sitio del tablero

El diagnóstico que deja el análisis de Negocios TV es incómodo para Bruselas. Europa afronta un shock energético sin reservas estratégicas comparables a las chinas, sin liderazgo claro y con una transición energética que no está lista para sustituir a los hidrocarburos. La factura del gas, la de la cesta de la compra y la del crédito subirán a la vez, mientras el continente discute si reabrir o no la puerta a un suministro ruso que sigue siendo, le guste o no, la solución más rápida a corto plazo.

La pregunta que sobrevuela todo el análisis es si los mercados están realmente descontando este escenario o si, como sugiere Ramírez, vivimos una hipnosis bursátil que terminará en correción brusca cuando la realidad física del suministro se imponga al relato.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

La nueva selectividad ya está aquí… y tiene un detalle clave

Hay momentos que se te quedan grabados. Y la selectividad, o PAU como la llamamos ahora, es uno de ellos. Nervios, repasos de última hora, esa sensación de que todo se juega en unos días…Por eso, cuando llegan cambios, lo primero que uno piensa es: “¿y ahora qué?”.

La buena noticia es que en 2026 no hay revolución. Hay ajustes, sí, pero con cabeza. La idea no es romper nada, sino afinar lo que ya estaba en marcha. Y, sinceramente, se nota.

Menos memorizar… y más entender

selectividad
La PAU 2026 apuesta por evaluar más la comprensión que la memoria. Fuente: IA

Si hay algo que define esta nueva PAU es el enfoque. Se acabó, o al menos se reduce bastante, eso de soltar el tema tal cual. Ahora toca demostrar que sabes usar lo que has aprendido.

Se mantiene el modelo de un solo examen por asignatura. Adiós a elegir entre dos opciones. ¿Da vértigo? Un poco, no te voy a mentir. Pero también te obliga a llevar el temario más trabajado, sin depender de la “suerte” del examen.

En asignaturas como Lengua, hasta un 70% de las preguntas pueden ser competenciales. En Historia, al menos la mitad. Y en Historia del Arte, prácticamente todo. Es otro chip: no es repetir, es pensar.

Y aquí viene la clave: ya no basta con saber… hay que saber explicarlo bien.

Detalles que suman

La nueva selectividad ya esta aqui4 Merca2
El modelo único obliga a preparar todo el temario sin opciones. Fuente: IA

Los exámenes seguirán durando 90 minutos. Hasta ahí, todo dentro de lo esperado. Pero donde sí hay matices es en la forma de corregir.

Se valorará más el conjunto: cómo estructuras, cómo argumentas, cómo te expresas. Es decir, no solo lo que dices, sino cómo lo dices. Y eso, aunque suene a tópico, marca diferencias.

La ortografía sigue siendo ese tema que siempre da vueltas. En Matemáticas, no penaliza. En Lengua y en idiomas, puede restar hasta 2 puntos. En el resto, hasta 1. No es lo más importante… pero tampoco es un detalle menor.

Por cierto, en comunidades como la Comunidad de Madrid se afinan aún más las notas: se usarán décimas (0,1) en lugar de cuartos (0,25). Puede parecer un cambio pequeño, pero en notas ajustadas… ya sabes lo que significa.

Fechas, calor… y cada comunidad a su manera

La convocatoria principal se concentrará, en la mayoría de casos, entre el 2 y el 4 de junio. Aunque, como siempre, hay matices. En Canarias se alarga un poco más. En Castilla-La Mancha se retrasa. Cada territorio ajusta según su realidad.

En La Rioja adelantan media hora los exámenes para evitar el calor. En Castilla y León habrá modelos adaptados para alumnado con necesidades específicas. Y en la Comunitat Valenciana, la incertidumbre planea por una posible huelga.

Diferentes caminos… mismo destino.

¿Un examen único para todos? Pues de momento, no

La nueva selectividad ya esta aqui1 Merca2
Junio vuelve a marcar el calendario de miles de estudiantes en España. Fuente: IA

Es la gran pregunta que aparece cada año. ¿Y si todos hiciéramos el mismo examen? Tipo MIR, mismo día, mismas preguntas.

Suena bien sobre el papel. Pero en la práctica… es complicado. Los temarios no son exactamente iguales en todas las comunidades, y organizar algo así a nivel nacional no es precisamente sencillo.

Así que, aunque se avanza hacia una mayor coordinación, impulsada en gran parte por la Conferencia de Rectores y Rectoras de las Universidades Españolas, la PAU sigue teniendo ese punto de diversidad.

Mientras tanto, hay algo que está cambiando: el acompañamiento. Cada vez más universidades ofrecen guías, consejos, recursos para organizar el estudio y gestionar los nervios. Porque, al final, no todo es estudiar. También es llegar bien.

Y aquí viene lo importante, lo que a veces se nos olvida entre tanto examen: la PAU es importante, sí… pero no lo decide todo. Es un paso más, no el final del camino.

Estas matrículas están llamando la atención en carretera… y tienen explicación

Hay veces en las que un detalle tan simple como un color lo cambia todo. Y no, no es una exageración. Francia lo ha hecho con sus nuevas matrículas rosas, y la verdad… cuesta no fijarse en ellas. Desde principios de 2026, estas placas provisionales han pasado de ser discretas a prácticamente imposibles de ignorar.

La idea es sencilla, pero bastante inteligente: hacer visible lo que antes pasaba desapercibido. Porque sí, antes ya existían matrículas temporales… pero había un problema: era fácil confundirse con ellas. O peor, ignorarlas.

Cuando ver mejor significa controlar mejor

matrículas
Las nuevas matrículas rosas permiten identificar vehículos temporales de un vistazo. Fuente: IA

Hasta ahora, las matrículas temporales en Francia usaban la serie ‘WW’. El inconveniente es que, visualmente, eran demasiado parecidas a las normales. Y claro, eso abría la puerta a que algunos conductores las usaran más tiempo del permitido.

Con el nuevo sistema, eso se acabó. El fondo rosa intenso no deja lugar a dudas. Es de esos colores que ves de reojo y piensas: “vale, aquí hay algo distinto”.

Pero no se queda solo en lo visual. Han añadido algo que, sinceramente, tiene todo el sentido del mundo: una fecha de caducidad visible en la propia matrícula. Así, cualquiera, incluida la policía, puede saber de un vistazo si ese coche sigue dentro del plazo legal o no.

Y claro, eso cambia las reglas del juego.

¿Quién tiene que llevar estas matrículas?

Estas matriculas estan llamando la atencion 2 Merca2
Francia refuerza la vigilancia con placas más visibles y claras. Fuente: IA

Aquí no hay mucho misterio, pero conviene tenerlo claro. Estas placas no son para todo el mundo, sino para situaciones muy concretas.

Por ejemplo, coches importados que todavía no están registrados definitivamente en Francia. También vehículos de prueba o prototipos. Y, en general, cualquier vehículo que esté en medio de trámites administrativos.

Son casos normales, cotidianos incluso. Lo que cambia ahora es que será mucho más difícil alargar esa “temporalidad” más de la cuenta.

Un cambio que ya empieza a cruzar la frontera

Si conduces por ciertas zonas de España, sobre todo cerca de Francia, es posible que ya hayas visto alguna de estas matrículas rosas. Y si no… cuestión de tiempo.

Al principio chocan un poco, no te voy a engañar. Pero enseguida entiendes para qué están ahí. Y, de paso, te das cuenta de algo curioso: en España también usamos colores para contar cosas… solo que de otra manera.

España también habla en colores (aunque distinto)

Aquí el sistema es diferente, pero la idea de fondo es parecida. Las matrículas azules, por ejemplo, identifican vehículos de transporte de pasajeros, como taxis o VTC. Las verdes son para coches importados que aún no tienen placa definitiva.

Y luego están las rojas, que siempre llaman la atención. Son para profesionales del sector o para pruebas bajo supervisión.

Al final, cada color es casi como una etiqueta que te cuenta una historia. No hace falta saber mucho: lo ves y entiendes qué tipo de vehículo tienes delante.

Menos margen para “hacer trampas”

Estas matriculas estan llamando la atencion 4 Merca2
El sistema busca evitar el uso indebido de matrículas provisionales. Fuente: IA

La clave de todo esto está aquí. No es una cuestión estética. Es control. Transparencia. Y, seamos claros, también evitar picaresca.

Porque antes, con matrículas más discretas, era más fácil estirar los plazos, esquivar ciertos pagos o simplemente pasar desapercibido. Ahora, no tanto. El color canta. Y la fecha también.

Puede parecer un cambio pequeño, pero en realidad tiene bastante fondo. Porque, a veces, no hace falta una gran reforma para cambiar las cosas… basta con hacerlas visibles.

Y en este caso, Francia lo ha hecho bastante bien.

Nacho Carretero (45), periodista especialista en narcotráfico: “España es la ONU del crimen organizado; no hay mafia que no esté asentada aquí”

España no tiene una mafia propia como Italia, pero tiene algo igual de preocupante: todas las mafias del mundo operando en su territorio. Nacho Carretero, autor del célebre Fariña y uno de los periodistas que más ha investigado el crimen organizado en nuestro territorio, asegura que este país se ha convertido en la ONU del narcotráfico.

Carretero explicó cuál es el estado real de una amenaza que crece mientras la respuesta política sigue sin aparecer. Sus palabras retratan un país que mira hacia otro lado ante uno de los problemas más graves de la próxima década.

Un país de acogida para el narcotráfico: por qué España es el destino favorito de las mafias

Un país de acogida para el narcotráfico: por qué España es el destino favorito de las mafias
Fuente: agencias

¿por qué España? Carretero la responde sin rodeos. El clima, la calidad de vida, la facilidad para blanquear dinero y las condiciones estructurales de las fuerzas de seguridad han convertido al país en un destino ideal para los grupos de crimen organizado. A eso se suma una justicia colapsada que genera grietas por las que escapan criminales de alto nivel, en ocasiones por errores burocráticos tan absurdos como un fax que no llegó a tiempo a la Audiencia Nacional.

El narcotráfico no solo opera en los márgenes. Carretero advierte de que su presencia en la economía legal es mucho mayor de lo que se percibe. Hay empresas perfectamente legales que reciben inyecciones de dinero cuyo origen último es un contenedor de cocaína. En Madrid, según le confesó un alto mando de la Guardia Civil de Delitos Económicos, hay discotecas y edificios cuyo hilo conductor lleva directamente al cártel de Sinaloa. El narcotráfico es ya una variable económica que nadie quiere poner encima de la mesa.

Lo que ha cambiado en los últimos años es la audacia de los grupos criminales. Antes actuaban con discreción. Hoy reciben a la policía con Kaláshnikovs. Antes el narcotráfico se movía en la sombra. Hoy los agentes reciben mensajes intimidatorios, les queman los coches y les pinchan las ruedas. Carretero es categórico al destacar que los malos están ganando y lo están haciendo con una comodidad creciente.

La policía desbordada y una sociedad que ha aprendido a tolerar lo intolerable

Youtube video

Uno de los aspectos más inquietantes que describe Carretero es la brecha tecnológica entre las fuerzas de seguridad y los grupos criminales. Los narcotraficantes utilizan chalecos antibalas que resisten Kaláshnikovs, móviles encriptados imposibles de intervenir y criptomonedas inrastreables para mover el dinero. Los agentes de élite, según el periodista, le suplican que dé voz a su situación porque trabajan con medios insuficientes frente a una amenaza que no para de crecer.

A eso se añade la infiltración. Los grupos de crimen organizado llevan suficiente tiempo asentados en España como para haber colocado informantes en instituciones policiales y judiciales. El ciudadano medio percibe muy poca corrupción en esos ámbitos pero la realidad, según Carretero, es muy diferente. La precariedad de los sueldos hace el resto: cuando una familia mafiosa ofrece dinero por mirar hacia otro lado, hay quien acepta.

Lo más revelador es quizá la naturalidad con la que la sociedad española ha aprendido a convivir con el narcotráfico. En Marbella la gente señala a los mafiosos en los restaurantes sin inmutarse. En Galicia, en los años ochenta, todo el mundo sabía quién era el narco del barrio y dónde vivía. Ese proceso de tolerancia progresiva es el que Carretero considera más peligroso porque baja el listón de lo moralmente aceptable sin que nadie lo note.

El periodista asegura que quien elige consumir cocaína está financiando un negocio que provoca miles de muertos al año en otros países. El narcotráfico tiene víctimas visibles e invisibles y las segundas son las que más se ignoran.

Sin reacción política a la altura y con una ciudadanía que ha normalizado lo que hace años habría sido impensable, Carretero asegura que España está recorriendo el mismo camino que Países Bajos o Suecia, donde los atentados contra periodistas y abogados son ya moneda corriente. La diferencia es que aquí todavía hay tiempo de actuar.

Publicidad