Alquiler barato en España: el ranking de Idealista con los 25 municipios de rentas más bajas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista ha publicado el ranking de los 25 municipios más baratos para alquilar en España, con datos del segundo trimestre de 2026. Baeza (Jaén) lidera la lista con 5,2 euros por metro cuadrado al mes.
  • ¿Quién está detrás? El estudio procede del principal marketplace inmobiliario del sur de Europa y se basa en su informe trimestral de precios, que exige una muestra mínima de viviendas para ser estadísticamente fiable.
  • ¿Qué impacto tiene? Revela dónde se concentra la oferta de alquiler más asequible: el interior peninsular y el sur. Las diferencias con las capitales superan el 60% en varios casos, lo que ofrece alternativas reales para inquilinos con presupuestos ajustados.

Idealista ha hecho público el ranking de los 25 municipios con el alquiler más bajo de toda España durante el segundo trimestre de 2026. Baeza, en la provincia de Jaén, lidera la tabla con una renta media de 5,2 euros por metro cuadrado al mes, una cifra que, según destaca el marketplace, apenas representa la mitad del precio medio andaluz y supone una oportunidad única para quien busca minimizar gastos de vivienda.

Los 25 municipios más baratos: de Baeza a Alcázar de San Juan

El estudio de Idealista dibuja un mapa de alquileres que privilegia sobre todo a las provincias del interior y del sur. A continuación del municipio jienense, cuatro localidades comparten el segundo escalón con 6,5 euros/m²: Almendralejo (Badajoz), Úbeda (Jaén), Lucena (Córdoba) y Puertollano (Ciudad Real). Almansa (Albacete) se queda en 6,6 euros y Linares (Jaén) en 6,7, cerrando los precios por debajo de los 7 euros.

Por encima de esa barrera psicológica aparecen Plasencia (Cáceres) y Ponferrada (León), ambas con 6,9 euros/m²; Valdepeñas (Ciudad Real) y Ontinyent (Valencia) marcan 7,1 euros, Lorca (Murcia) 7,2 y Ogíjares (Granada) 7,3. Completan la primera veintena Mérida (Badajoz) y Alcantarilla (Murcia) con 7,4; Molina de Segura (Murcia) con 7,5; Motril y La Zubia (Granada), ambos con 7,6; y Calatayud (Zaragoza), Narón (A Coruña), Ronda (Málaga) y Elda (Alicante), todos con 7,7 euros/m². Los últimos tres puestos los ocupan Alcázar de San Juan (Ciudad Real), Benicarló (Castellón) y Almazora/Almassora (Castellón), con 7,9 euros.

La brecha con las capitales: hasta un 60% más baratos

La diferencia entre estos precios y los promedios autonómicos es, en muchos casos, abismal. Baeza es un 61,7% más barato que la media de Andalucía, mientras que Úbeda y Lucena también recortan un 52% respecto a esa misma comunidad. El contraste más suave se da en Mérida (solo un 3,4% por debajo de la media extremeña) y en Plasencia o Alcázar de San Juan (ambos un 10,1% por debajo de sus respectivas regiones). La lectura es clara: dentro de una misma autonomía conviven realidades de alquiler completamente distintas, y los grandes núcleos urbanos absorben la mayor parte de la tensión alcista de los precios.

Con 5,2 euros el metro cuadrado, el alquiler en Baeza cuesta menos de la mitad que la media andaluza y apenas una cuarta parte del precio de Barcelona.

El informe también desglosa el municipio más asequible de cada comunidad autónoma. Así, Cataluña coloca a Tortosa (Tarragona) con 8,1 euros/m²; Asturias a Langreo con 8,2; La Rioja a Logroño con 9,7; Cantabria a Torrelavega con 9,9; Canarias a Arucas (Las Palmas) con 10,2; Madrid a Arroyomolinos con 11,4; Navarra a Pamplona con 11,4; Baleares a Inca con 12,4 y Euskadi a Vitoria-Gasteiz con 12,6 euros/m². En los casos de La Rioja y Navarra, la ausencia de otros mercados con muestra suficiente explica que sus capitales figuren como las más baratas aunque superen la media regional.

La Ficha del Inversor

La métrica que sintetiza este ranking no es el rendimiento, sino la barrera de entrada más baja posible para el inquilino: una horquilla de entre 5,2 y 7,9 euros por metro cuadrado que, para una vivienda tipo de 70 m², se traduce en cuotas mensuales de entre 364 y 553 euros. Son cifras que quedan lejos de cualquier producto de inversión institucional: el yield bruto (la rentabilidad anual del alquiler antes de gastos) en estos municipios difícilmente supera el 4%, un retorno poco atractivo para los grandes fondos acostumbrados a rentabilidades del 6%-7% en zonas tensionadas.

En los próximos seis meses, la tendencia apunta a una estabilización de esta brecha. Mientras el Euríbor se mantenga por debajo del 3% y la oferta de vivienda nueva siga concentrada en las capitales, el interior y el sur seguirán ofreciendo precios contenidos simplemente porque la demanda no presiona al alza. El teletrabajo, que en 2020 parecía que iba a redistribuir la población hacia zonas más baratas, apenas ha logrado mover la aguja de forma estructural, y la España vaciada continúa con un mercado de alquiler casi testimonial.

El perfil que mejor encaja con estas cifras es el del inquilino con ingresos ajustados, estudiante universitario en campus de tamaño medio o trabajador remoto que no necesita pisar una oficina más de un par de veces al mes. Para un inversor particular que busque rentas estables sin sobresaltos, estos municipios ofrecen una rotación baja y morosidad contenida, pero a cambio de una plusvalía inmobiliaria prácticamente nula a medio plazo. El pulso entre la España de las capitales y la España interior seguirá siendo, por tanto, más una cuestión de modelo de vida que de rentabilidad financiera.
El Euríbor supera el 2,81% este 9 de julio: la hipoteca variable sube 35 euros al mes de media

Si tienes una hipoteca variable, el Euríbor ha pegado hoy un salto de más de una décima que encarece tu cuota en torno a 35 euros al mes en la próxima revisión. Te cuento por qué ha subido y qué opciones tienes para mitigar el golpe.

El Euríbor a 12 meses se ha disparado este 9 de julio hasta el 2,813%, 0,076 puntos más que el día anterior (2,737%). Detrás de esta sacudida está el repunte de la tensión geopolítica, que ha devuelto la incertidumbre a los mercados y ha empujado al alza los tipos a los que se prestan los bancos.

El Euribor, o Euro Interbank Offered Rate, es el tipo de interés al que se prestan dinero los bancos de la zona euro. Se publica diariamente en la web del Banco de España y sirve como referencia para la mayoría de las hipotecas variables en España (más contexto en Wikipedia).

La media mensual de julio se sitúa ahora en el 2,73%, todavía por debajo del 2,798% de junio, pero el dato diario marca un cambio de tendencia que conviene vigilar. Hace justo un año, en julio de 2025, el Euribor cotizaba al 2,079%.

Esa diferencia de 0,734 puntos es la que se aplica en las revisiones anuales de las hipotecas variables que se actualizan este mes. Para los hipotecados que revisan semestralmente, la referencia es el Euríbor de enero de 2026 (del 2,5%), por lo que el impacto será menor, aunque el rumbo es claro: el índice va subiendo.

Lo que la subida del Euríbor de hoy le hace a tu hipoteca

euríbor sube 2,813%

El Euríbor en el 2,81% devuelve la presión a las familias hipotecadas, justo cuando muchos esperaban un alivio.

Vamos a los números. Para una hipoteca media de 120.000 euros a 25 años con un diferencial del 1% sobre el Euríbor, la cuota mensual pasa de aproximadamente 560 euros a unos 595 euros. Eso supone 35 euros más al mes, o lo que es lo mismo, 420 euros adicionales al año. Si tu préstamo es más elevado, la factura se dispara.

En la tabla siguiente puedes ver la comparativa con números redondos:

ConceptoHace un año (jul 2025)Ahora (jul 2026)Diferencia
Euribor a 12 meses2,079%2,813%+0,734 pp
Tasa de interés (Euribor+1%)3,079%3,813%+0,734 pp
Cuota mensual (120.000€ a 25 años)560€595€+35€

Ojo: si tu revisión es semestral y te tocó en enero, el Euribor de referencia fue el 2,5%, por lo que la subida ahora es menor, de unos 20 euros al mes. Pero el vector apunta al alza.

¿Conviene amortizar o esperar a que el BCE se mueva?

Con el Euríbor en niveles que no se veían desde hace meses, muchos hipotecados se preguntan si es buen momento para amortizar parte de la deuda y reducir cuota. La respuesta no es única: depende de tus ahorros y de la rentabilidad alternativa que puedas obtener.

Antes de lanzarte a amortizar, compara lo que conseguirías con el dinero en una cuenta remunerada o en Letras del Tesoro. Hoy, las mejores cuentas ofrecen en torno al 2,75% TAE y las Letras a 12 meses rondan el 2,10%. Es decir, el ahorro que logras quitando deuda (que equivale a un interés evitado del 3,8% aproximadamente) supera holgadamente a lo que paga el mercado. Por tanto, amortizar sigue siendo una jugada rentable, siempre que no te quedes sin colchón de emergencia.

Además, el Banco Central Europeo (BCE) tiene previsto reunirse la semana que viene. Aunque no se espera un movimiento de tipos inmediato porque la inflación subyacente aún inquieta, cualquier guiño sobre futuras rebajas podría calmar al Euribor. Por eso, una estrategia inteligente puede ser esperar a ver qué dice Christine Lagarde y luego decidir. Mientras, el dinero en la cuenta corriente sigue perdiendo poder de compra con una inflación aún por encima del 2%.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa la fecha de tu próxima revisión hipotecaria y calcula cuánto subirá tu cuota con el Euribor actual. Si la subida supera los 30 euros, plantéate amortizar una cantidad que no comprometa tus ahorros de emergencia.
  • Qué vigilar: La reunión del BCE del 16 de julio. Cualquier pista sobre bajada de tipos puede frenar la escalada del Euribor y abaratar la amortización futura.
  • El error a evitar: No tomes decisiones precipitadas por el susto del día. La cuota no cambia hasta la revisión, y una amortización desordenada puede dejarte sin liquidez para imprevistos.

Los nuevos radares LiDAR: frenar antes y acelerar después ya no sirve para evitarlo

La Dirección General de Tráfico (DGT) ha activado una nueva generación de radares con tecnología LiDAR que no se dejan engañar por la vieja costumbre de frenar justo al ver el cinemómetro. Estos dispositivos captan la velocidad media en tramos cortos, de modo que la maniobra de levantar el pie del acelerador solo al llegar al aviso ya no sirve para esquivar la sanción. Te contamos cómo funcionan, cuánto te pueden multar y qué dice exactamente la normativa.

Qué son los radares LiDAR y cómo funcionan en cascada

La DGT puso en marcha el pasado mes de febrero 33 nuevos puntos de control de velocidad en carreteras de once comunidades autónomas, dentro del plan de instalación de 122 radares que completará a lo largo de 2026. Entre ellos destacan los equipos que emplean tecnología LiDAR (Light Detection and Ranging), que utilizan haces de láser para medir la velocidad con precisión milimétrica y a gran distancia.

A diferencia de los radares fijos tradicionales, estos dispositivos no se limitan a registrar la velocidad instantánea. Gracias a su capacidad para rastrear el movimiento del vehículo, calculan la velocidad media en un tramo determinado, aunque sea corto. Es decir, que frenar justo al ver el radar y volver a acelerar inmediatamente después ya no impide que el sistema detecte el exceso cometido unos metros antes.

Además, la DGT ha confirmado que estos nuevos cinemómetros láser suelen colocarse en lo que en redes se ha bautizado como “radares en cascada”: controles situados antes o después de otro radar fijo para pillar a los conductores que frenan de golpe o aceleran tras superarlo. Esta estrategia busca desincentivar los frenazos bruscos y mejorar la seguridad vial.

El radar anti-frenazo y la ley que ya multa los frenazos peligrosos

El término “radar anti frenazo” no es oficial, pero describe a la perfección el funcionamiento combinado de los nuevos dispositivos y la instalación en cascada. La intención es clara: que el conductor no pueda despistarse y luego compensar con una frenada agresiva.

Los radares LiDAR calculan la velocidad media del vehículo y multan sin que el frenazo de última hora esconda el exceso real.

Ahora bien, la propia normativa de tráfico ya contemplaba la sanción por frenazos que pongan en peligro a otros usuarios. El artículo 53 del Reglamento General de Circulación prohíbe “reducir considerablemente la marcha de forma brusca” si con ello se genera riesgo de colisión para los vehículos que circulan detrás. Esta infracción tiene la consideración de infracción grave y puede acarrear una multa de hasta 200 euros.

Por su parte, el artículo 54 del mismo Reglamento obliga a mantener una distancia de seguridad suficiente para detenerse incluso ante un frenado brusco. Aquí la sanción sí incluye pérdida de puntos: no mantener la distancia de seguridad se castiga con la retirada de cuatro puntos del carnet, además de la multa económica.

¿Hay periodo de aviso antes de la multa?

La DGT suele aplicar un mes de cortesía cuando instala nuevos radares. Durante las primeras cuatro semanas, los conductores que superan la velocidad permitida reciben una carta informativa, pero no la multa. Transcurrido ese plazo, el exceso se denuncia con la sanción correspondiente.

En el caso de los radares LiDAR activados en febrero, el periodo de aviso ya habría concluido. Por tanto, quienes circulen por las vías donde están instalados (como los tramos de la A-31 y la A-7 en Alicante) deben saber que ya se está sancionando económicamente cualquier exceso de velocidad, sin margen de error ni truco que valga.

Cómo no llevarse una multa: respetar el límite de principio a fin

El consejo práctico es simple, pero muchas veces ignorado: cumplir los límites de velocidad durante todo el recorrido. No basta con reducir la marcha al ver el aviso fijo o la notificación del navegador; la obligación legal es respetar la señalización en cada kilómetro.

Los nuevos radares, además, están debidamente señalizados en la carretera y publicados en la web de la DGT, por lo que cualquier conductor puede consultarlos previamente. También se han comunicado a los operadores de navegación para que los incorporen a sus mapas.

Asimismo, los expertos en seguridad vial recuerdan que el frenazo brusco injustificado es en sí mismo una infracción, con independencia de que el radar capture o no el exceso de velocidad. Así que la única manera de circular tranquilo es no correr y mantener una distancia prudencial.

El análisis de Merca2.es: ¿tecnología al servicio de la seguridad o caza al conductor?

La introducción de los radares LiDAR y la estrategia en cascada ha generado debate entre asociaciones de automovilistas. La DGT defiende que la velocidad inadecuada estuvo presente en el 24% de los siniestros mortales de 2024, y que estos controles mejoran la eficacia en el cumplimiento de la norma. No obstante, algunos conductores consideran que la instalación de radares ocultos —aunque se avise con antelación— tiene un componente recaudatorio innegable.

Desde Merca2.es creemos que la tecnología LiDAR es un avance positivo siempre que se utilice para reducir la siniestralidad y no para pillar a conductores que, de forma aislada, pisan el acelerador en un tramo recto sin peligro. La clave está en la proporcionalidad: multar el exceso grave, no el mínimo descuido.

En todo caso, el mensaje es contundente: con estos nuevos dispositivos, la vieja trampa de frenar antes y acelerar después ha dejado de funcionar. Cumplir los límites en todo momento es la única receta para esquivar la sanción y, sobre todo, para volver a casa sin un susto en la carretera.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Exceso de velocidad detectado por radares LiDAR que miden la velocidad media; también sanciona el frenazo brusco injustificado si compromete la seguridad.
  • Sanción económica: Multa de 100 a 600 euros para el exceso de velocidad (hasta 200 euros para la infracción de frenada peligrosa).
  • Puntos del carnet: Hasta 6 puntos en función del exceso de velocidad; 4 puntos por no mantener la distancia de seguridad.
  • Entrada en vigor: Los radares LiDAR están activos desde febrero de 2026 y ya sancionan sin periodo de aviso.

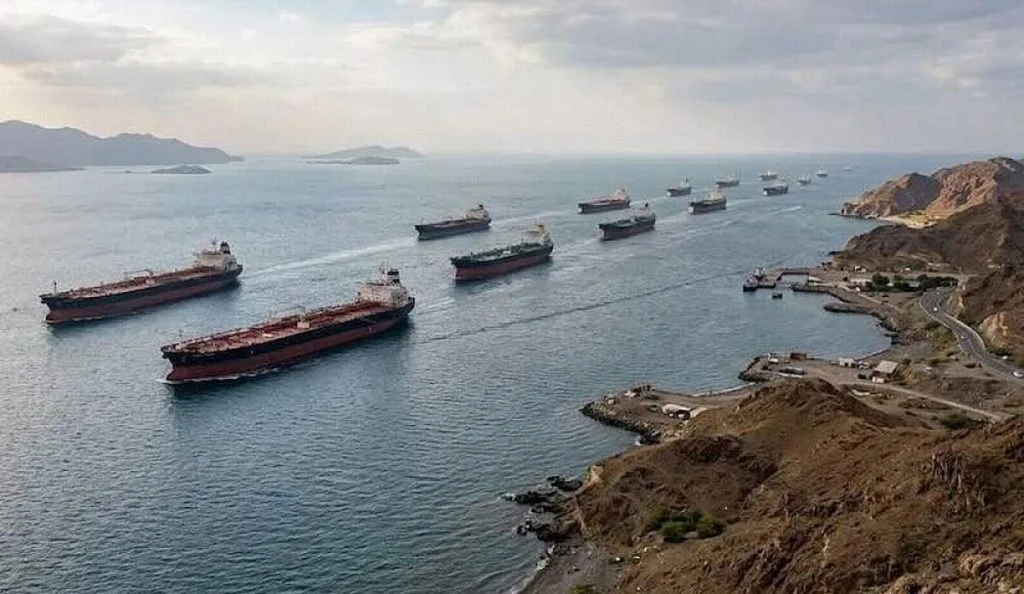
El estrecho de Ormuz al borde del colapso: EE.UU. e Irán reanudan bombardeos y el petróleo sube un 5%

He seguido con consternación la escalada que se ha producido en las últimas horas en el Golfo Pérsico. La reactivación de los bombardeos entre Estados Unidos e Irán ha dejado al menos 14 muertos en Irán y ha paralizado el tráfico en el estrecho de Ormuz, el corredor por donde transita el 25% del crudo mundial. La respuesta inmediata del mercado ha sido contundente: el Brent ha repuntado un 5%, mientras cerca de 6.000 marineros permanecen varados en los buques mercantes atrapados en la zona.

La anatomía de la crisis: del programa nuclear al control marítimo

La decisión del presidente estadounidense, Donald Trump, de dar por terminado el memorando de entendimiento con Irán marca un cambio de eje en el conflicto. El centro de gravedad ya no es el programa nuclear iraní sino el control directo del estrecho de Ormuz. Los ataques de esta madrugada han sido respondidos por Teherán con una batería de misiles que ha afectado a instalaciones militares estadounidenses en la región, según fuentes militares citadas por France 24.

  • 14 fallecidos en Irán, según los primeros balances oficiales.
  • El 25% del suministro marítimo de crudo, bloqueado en una ruta de apenas 33 kilómetros de ancho.
  • Brent: +5%, superando de nuevo el umbral de los 85 dólares por barril.
  • 6.000 marineros de una flota de más de 200 buques, atrapados en el bloqueo naval.

La ruptura del memorando deja a ambas partes con opciones limitadas y el riesgo permanente de una escalada que ninguno parece dispuesto a asumir plenamente. Sin embargo, la dinámica de presión mutua sitúa al crudo como el principal rehén de la contienda.

Análisis: La factura energética que asoma en el horizonte

Lo que más me preocupa no es la subida puntual del petróleo, sino la disrupción prolongada del tránsito marítimo en Ormuz. Aproximadamente 17 millones de barriles diarios cruzan este punto. Un cierre sostenido durante días o semanas dispararía el precio por encima de los 100 dólares, un nivel que no se toca desde la crisis de 2014. Basta recordar el impacto del ataque a las refinerías saudíes en 2019, cuando el Brent saltó un 15% en una sola sesión.

Para los bancos centrales, esta tensión supone un quebradero de cabeza adicional. La Reserva Federal se enfrenta a un choque de oferta inflacionista —energía más cara— justo cuando intenta culminar su ciclo de recortes de tipos. Si el crudo se estabiliza en estos niveles, la inflación subyacente en Occidente podría repuntar y retrasar la normalización monetaria. Es un escenario que ni Powell ni Lagarde deseaban.

Veo una contradicción adicional: la propia administración Trump, que ha hecho de la baja inflación una bandera, está alimentando el riesgo energético con su decisión de reanudar los bombardeos. La estrategia de máxima presión sobre Irán está chocando con la necesidad de mantener estables los precios de la gasolina a menos de un año de las elecciones de medio mandato.

🌍 El impacto en España y Europa

España importa cerca del 80% de los hidrocarburos que consume, y un porcentaje significativo del crudo que procesa procede de Oriente Medio. La interrupción del tráfico en Ormuz afecta directamente al coste del barril que llega a las refinerías de la Península. El precio de la gasolina, ya tensionado por la retirada de las subvenciones en varios estados miembros, podría encarecerse entre un 5% y un 10% en las próximas semanas si el bloqueo persiste.

  • Euríbor: La presión inflacionista provocada por la energía suele traducirse en expectativas de tipos más altos. Si el BCE interpreta la subida del crudo como un obstáculo para alcanzar el 2%, los tipos de referencia tardarían más en bajar, lo que mantendría el Euríbor a 12 meses en torno al 3,5% más tiempo del previsto. Las hipotecas variables que se revisen en los próximos meses verán un encarecimiento adicional.
  • Poder adquisitivo: La inflación energética en España se filtraría rápidamente al transporte y a la cesta de la compra, erosionando la capacidad de gasto de los hogares.
  • Empresas: Las compañías del IBEX 35 con exposición al transporte marítimo, como Acerinox o ArcelorMittal, sufrirían nuevos costes logísticos. Las aerolíneas y navieras verán un impacto directo en el queroseno y el fuel.

En Bruselas, la Comisión Europea sigue de cerca los acontecimientos, consciente de que una escalada prolongada en Ormuz podría obligar a liberar reservas estratégicas de crudo, como ya sucedió en 2022 con la guerra de Ucrania.

Kraken solicita la primera licencia bancaria para un exchange de criptomonedas en Europa

Kraken ha solicitado una licencia bancaria en Lituania. Si el Banco Central de Lituania la concede, la plataforma de intercambio de criptomonedas se convertiría en el primer exchange del mundo en operar como banco de pleno derecho en Europa. No es una simple ampliación del catálogo de servicios: es el salto hacia una infraestructura financiera global que ya venían dibujando sus responsables.

Lituania, la llave para entrar en la banca europea

La elección de Lituania no es casual. El país báltico alberga un ecosistema fintech maduro y su banco central ya ha concedido licencias de banco especializado a entidades como Mano Bank, PayRay o European Merchant Bank. Kraken, que ya dispone de la licencia europea MiCA y de una cuenta maestra en la Reserva Federal estadounidense desde marzo, busca ahora el pasaporte bancario que le permitiría operar en todo el Espacio Económico Europeo sin fricciones.

Con la licencia bancaria, Kraken dejaría de ser solo un exchange para transformarse en un neobanco completo, al estilo de Revolut. Podría ofrecer cuentas corrientes, conceder créditos y préstamos, emitir y ampliar servicios de tarjetas y procesar pagos integrando directamente sus fondos cripto. La pieza encaja en el proyecto que Arjun Sethi, co-CEO de la matriz Payward, definió en Money 20/20 Europe: “El plan para los próximos 10 años es obtener todas estas licencias, ya sea comprando un negocio existente o creando una nueva empresa en cada región y empezando desde cero”.

De exchange a infraestructura financiera global

El movimiento se produce en un momento delicado para el sector. Kraken paralizó su salida a bolsa en EE.UU. en marzo de 2026, cuando el estallido del conflicto en Oriente Medio hundió las criptomonedas y secó la demanda de activos de riesgo. La compañía, valorada entonces en 20.000 millones de dólares, prefiere ahora construir una base regulatoria sólida antes de volver a tocar la puerta de los mercados.

La solicitud de licencia en Lituania suma una pieza más a un rompecabezas global. En marzo, Kraken se convirtió en la primera firma de activos digitales con acceso a la infraestructura de pagos de la Fed. Ahora, la apuesta europea consolida un mensaje que Sethi repitió en la entrevista concedida a Expansión el mes pasado: “Lo que queremos es ser la primera infraestructura financiera capaz de ayudar a hacer banca y servicios financieros”.

La licencia bancaria no es un adorno regulatorio: es el permiso para que las criptomonedas compitan con la banca tradicional en su propio terreno.

¿Un paso lógico o una jugada arriesgada?

Visto con perspectiva, el movimiento es tan ambicioso como coherente. Europa ya ha demostrado con MiCA que quiere regular, no prohibir. Kraken, con la autorización ya en el bolsillo, solo necesita un supervisor dispuesto a cruzar la frontera entre cripto y banca. Lituania, con su cultura fintech y una supervisión proporcionada, encaja en ese perfil.

Sin embargo, el camino no está exento de riesgos. Un banco cripto debe cumplir con requisitos de capital, controles de blanqueo y protección al consumidor mucho más estrictos que un exchange. Y el historial del sector no ayuda: basta recordar los colapsos de 2022 para que los supervisores miren con lupa cada solicitud. Kraken tendrá que demostrar que sus balances y su gobierno corporativo aguantan el escrutinio que se le exige a cualquier banco tradicional.

La decisión del Banco de Lituania se convierte así en un test de fuego para la convergencia cripto-banca. Si la licencia se aprueba, marcará un antes y un después en la forma en que entendemos el dinero digital en Europa. Si se deniega, el sector habrá perdido una oportunidad única de demostrar que ha madurado. Por ahora, la pelota está en el tejado del supervisor lituano.

Fnac descuenta los auriculares inalámbricos con cancelación de ruido para viajar este verano

Fnac vuelve a ser noticia entre quienes preparan sus vacaciones de verano. La cadena francesa ha puesto a la venta los Sony WH-CH720N, unos auriculares inalámbricos con cancelación activa de ruido, a un precio que ronda los 79 euros, frente a los cerca de 129 euros que llegan a costar en su etiqueta original. No es una promoción cualquiera: es justo el tipo de rebaja que muchos viajeros llevaban esperando antes de subirse a un avión, un tren de larga distancia o un autobús nocturno.

El momento no es casual. Julio y agosto son los meses de mayor movimiento en carreteras, aeropuertos y estaciones españolas, y el ruido ambiental —motores, conversaciones, megafonía— es uno de los principales quebraderos de cabeza para quien busca descansar durante el trayecto. La oferta está sujeta a existencias, así que quien tenga el viaje ya reservado hará bien en no dejarlo para el último momento.

Fnac apuesta por el verano tecnológico

Youtube video

Esta rebaja de Fnac encaja con una tendencia que se repite cada año: la tienda ajusta precios de electrónica de consumo justo antes del periodo vacacional, cuando la demanda de productos para viajar —auriculares, poderbanks, maletas cabina— se dispara. No es la primera vez que los WH-CH720N aparecen rebajados en la cadena, aunque el nivel actual de descuento, cercano al 40%, está entre los más llamativos que se han visto en los últimos meses.

Lo interesante es que la calidad no se ha sacrificado por el precio. El modelo mantiene el procesador V1, el mismo que monta el buque insignia de Sony en gama alta, y ofrece hasta 35 horas de autonomía con la cancelación de ruido activada. Para un vuelo transoceánico o varios días de interrail, ese dato pesa tanto como el propio precio.

Cómo funciona la cancelación de ruido de estos auriculares

En Fnac explican que el objetivo de este tipo de producto es acompañar al cliente en toda la experiencia del viaje, no solo en el destino. Los Sony WH-CH720N recurren a un sistema de control activo de ruido: un micrófono capta los sonidos del entorno y el propio auricular genera una onda sonora que los neutraliza antes de que lleguen al oído. Es la misma tecnología que llevan usando aerolíneas y fabricantes premium desde hace años, ahora accesible en un modelo de entrada.

Esa cancelación es especialmente eficaz contra sonidos constantes y graves, como el zumbido de un motor de avión o el traqueteo de un tren, aunque resulta menos efectiva frente a ruidos cortos y agudos, como una conversación cercana o un anuncio por megafonía. Para trayectos largos, esa diferencia es justo lo que marca la experiencia.

Un modelo pensado para el uso diario, no solo para el avión

Youtube video

Más allá del contexto vacacional, estos auriculares también están pensados para el día a día. Con un peso de apenas 192 gramos, son ligeros para sesiones largas de uso, algo que se agradece tanto en un vuelo de nueve horas como en una jornada de teletrabajo con reuniones seguidas. La app Sony Headphones Connect permite ajustar hasta veinte niveles de reducción de ruido, adaptando el auricular a un aeropuertos bullicioso o a una biblioteca silenciosa.

La conexión Bluetooth multipunto es otro punto a favor: permite emparejar dos dispositivos a la vez, de forma que si suena una llamada en el móvil mientras se está viendo una película en la tablet, el auricular cambia automáticamente al dispositivo que reclama la atención. Pequeños detalles que facilitan el uso real, más allá de la ficha técnica.

Autonomía, comodidad y otros datos que conviene revisar antes de comprar

Antes de decidirse, conviene tener claros los números que realmente importan para un viaje largo. La batería es, sin duda, uno de los puntos fuertes de este modelo, junto con un diseño que prioriza la comodidad sobre las horas de uso continuado. No es un auricular de gama alta, pero cumple sobradamente en el tramo de precio en el que se mueve ahora mismo.

Estos son los datos que suelen consultarse antes de la compra:

  • Autonomía: hasta 35 horas con cancelación de ruido activada, cerca de 50 horas con ella desactivada.
  • Carga rápida: 10 minutos de carga permiten varias horas adicionales de reproducción.
  • Peso: 192 gramos, uno de los más ligeros de su categoría con ANC.
  • Conectividad: Bluetooth multipunto, compatible con Android, iOS y asistentes de voz.

Lo que se viene: auriculares cada vez más inteligentes

La tendencia en el sector apunta a que la cancelación de ruido dejará de ser un extra de gama alta para convertirse en un estándar, incluso en modelos de precio ajustado como este. Los próximos lanzamientos de Sony y de sus competidores directos ya incorporan inteligencia artificial para adaptar el sonido al entorno en tiempo real, sin que el usuario tenga que tocar ningún ajuste manualmente.

Para quien viaje este verano, el consejo es sencillo: si el precio compensa y el uso será frecuente, merece la pena aprovechar rebajas como esta antes de que termine el stock. La relación entre autonomía, comodidad y cancelación de ruido sitúa a estos auriculares como una opción sólida, sin necesidad de pagar el sobrecoste de la gama más alta de la marca.

Trabajo suspende el convenio textil de Inditex, Mango y Primark: claves del impacto en precios

El Ministerio de Trabajo ha paralizado la tramitación del primer convenio colectivo del comercio textil de grandes cadenas como Inditex, Mango y Primark, y obliga a corregir numerosos puntos antes de que pueda seguir adelante. La decisión, que afecta a cerca de 120.000 empleados, retrasa la entrada en vigor de un marco laboral que la patronal ARTE perseguía para dar más flexibilidad a las firmas y contener sus costes operativos. Más allá del choque sindical, el frenazo de Trabajo altera la estrategia de precios de las principales enseñas y puede influir en la evolución de la factura del consumidor en el armario.

Qué ha decidido el Ministerio de Trabajo y por qué

La Dirección General de Trabajo ha rechazado registrar el texto pactado a principios de junio por la Asociación Retail Textil España (ARTE), CCOO y Fetico, que representan a las mayores cadenas de moda del país. La resolución llega después de que UGT, el sindicato que no rubricó el acuerdo, hubiera pedido la impugnación del convenio al considerar que empeoraba las condiciones del sector.

La resolución, que recoge el comunicado de UGT, señala numerosas incompatibilidades con la legislación vigente. No se trata de un mero trámite: el ministerio considera que aspectos esenciales como la prioridad de aplicación frente a los convenios provinciales, los contratos de sustitución, las excedencias o la jubilación forzosa deben ser modificados para ajustarse a derecho. “Supone un respaldo a nuestras advertencias”, ha valorado UGT, que ve en la decisión de Trabajo una confirmación del riesgo que corrían los trabajadores.

Entre las deficiencias detectadas figuran, sobre todo, la regulación de la contratación temporal y los contratos de sustitución, así como las condiciones de las reducciones de jornada y la prioridad aplicativa del convenio nacional sobre los provinciales, lo que habría vaciado de contenido los acuerdos territoriales en muchos casos.

Los puntos del convenio que deben corregirse

El pasado junio, la firma del texto entre ARTE, CCOO y Fetico provocó la ruptura con UGT, que denunció un retroceso histórico. La patronal, que agrupa a Inditex, Mango, Primark y H&M, buscaba un marco único que sustituyera la dispersión de convenios provinciales y diera mayor flexibilidad a las empresas para organizar jornadas, contratar temporalmente y gestionar excedencias o jubilaciones.

Entre los puntos que Trabajo exige revisar destacan los siguientes:
– La prioridad aplicativa del convenio nacional sobre los provinciales, que podría eliminar mejoras locales en materia de jornada o salario.
– La contratación temporal y los contratos de sustitución, que según UGT se habrían desregulado a la baja.
– Las reducciones de jornada y el régimen de excedencias, donde la resolución aprecia colisiones con el Estatuto de los Trabajadores.
– La jubilación forzosa, un mecanismo que debe respetar ciertos límites legales para no discriminar por edad.

convenio colectivo textil

La exigencia de Trabajo no es cosmética: toca la línea de flotación de la flexibilidad laboral que perseguía la patronal para contener gastos.

Las correcciones exigidas por Trabajo no son un mero formalismo: tocan la línea de flotación de la flexibilidad laboral que perseguía la patronal para contener gastos.

Cómo afecta la suspensión a la estrategia de costes de las cadenas

Para gigantes como Inditex o Primark, el coste laboral es un factor clave en una competencia donde el precio final de la prenda determina la cuota de mercado. La idea de un convenio nacional único no nació por casualidad: unificar las reglas les habría permitido reducir las diferencias de costes entre provincias y, sobre todo, ganar flexibilidad para ajustar plantillas y horarios a los picos de demanda.

Sin ese paraguas jurídico, las compañías siguen atadas a los convenios provinciales existentes, que en muchos casos recogen condiciones más favorables para el trabajador. La suspensión de este primer texto implica que cualquier ahorro laboral previsto se pospone sine die y que, si finalmente se reformula el convenio, tendrá que hacerlo con más garantías legales y, previsiblemente, con menos ventajas empresariales.

Los analistas del sector coinciden en que las cadenas de moda operan con márgenes ajustados y destinan una parte significativa de sus ingresos a gastos de personal. La demora en la aplicación de un marco más flexible mantiene una presión al alza sobre los costes, lo que en un entorno de inflación moderada puede restar capacidad para bajar precios o para campañas agresivas de descuentos como las que caracterizan a Primark o a la propia Inditex en sus formatos más asequibles.

¿Subirán los precios de la ropa? El análisis de la cadena de valor

El impacto directo en la etiqueta no es inmediato ni automático. La decisión de Trabajo no encarece por sí misma el coste de producción ni de distribución. Sin embargo, al bloquear una vía de contención laboral, deja menos margen para que las compañías trasladen ahorros al consumidor.

Hay que recordar que en un sector tan competitivo como el de la moda rápida, los precios los fija más la guerra entre marcas que los costes internos. Mercadona o Lidl no participan de este proceso, pero sí Amazon o Temu, que presionan a la baja con logística y márgenes ultracompetitivos. Ese escenario hace improbable que las cadenas suban los precios directamente por este parón: más bien, lo que pueden hacer es ralentizar las rebajas, reducir el surtido o posponer inversiones.

En la práctica, el comprador no verá de un día para otro un incremento en la camiseta de algodón o en el pantalón vaquero. Pero la imposibilidad de aplicar un convenio más laxo sí puede traducirse en una erosión de la competitividad que, a medio plazo, deje menos espacio para las ofertas. Para un sector acostumbrado a los descuentos permanentes, cualquier limitación de costes es una señal a vigilar.

🛒 El Veredicto de Compra

  • Los precios no se moverán por el convenio: la decisión de Trabajo no supone una subida directa; el precio de la ropa lo determina la guerra de marcas y el canal online.
  • Ojo a las campañas de ofertas: si las cadenas ven menguados sus márgenes por el coste laboral, pueden recortar el calado de los descuentos o limitarlos a líneas menos populares.
  • Calidad de la prenda vs. origen: ante cualquier duda, compara el precio por uso y la composición; la estabilidad laboral del proveedor a medio plazo suele reflejarse en un producto más duradero.

Banco Santander refuerza su apuesta por la sostenibilidad con incentivos al ahorro energético

La entidad incorpora los Certificados de Ahorro Energético (CAEs), con los que particulares y empresas pueden obtener un retorno económico por sus inversiones sostenibles. Con los CAEs, los compradores de vehículos eléctricos pueden obtener incentivos de hasta 650 euros.

Joven programador trabajando en Madrid mercado laboral tecnológico

La sostenibilidad ambiental se ha convertido en un eje estratégico imprescindible para las grandes empresas en el contexto actual, marcado por el cambio climático, la escasez de recursos y una creciente conciencia social. Apostar por prácticas sostenibles no solo responde a una responsabilidad ética, sino que también representa una oportunidad para generar valor a largo plazo.

Apostar por la sostenibilidad permite a las compañías, además, incrementar su competitividad. Además, factores como la regulación, la presión de los inversores y las expectativas de los consumidores obligan a las empresas a adaptarse.

Apostar por la sostenibilidad mejora la reputación corporativa, ya que los clientes valoran cada vez más a las empresas comprometidas con el medio ambiente y la sociedad, e impulsa la innovación al buscar soluciones más eficientes y responsables.

Y en este sentido, Banco Santander mantiene una apuesta firme y decidida por la sostenibilidad, acompañando a sus clientes, tanto empresas como particulares, en la transición hacia una economía baja en carbono con distintos servicios y soluciones adaptadas a las necesidades y demandas actuales.

Tras poner en marcha distintas medidas para anticiparse a la nueva Ley de Movilidad Sostenible y ayudar a las empresas en su adaptación antes de que comience 2027, acaba de dar un paso más que pone de manifiesto de nuevo las ventajas de sumarse a la sostenibilidad. Lo hace a través de los Certificados de Ahorro Energético (CAEs), un mecanismo que permite monetizar las inversiones en eficiencia, que se ha incorporado recientemente a la legislación española después de años de presencia en otros países europeos.

Según figura en la web del Ministerio para la Transición Ecológica y el Reto Demográfico, un CAE es un documento electrónico que garantiza que, tras llevar a cabo una actuación de eficiencia energética, se ha conseguido un nuevo ahorro de energía final equivalente a 1 kW. De esta forma, si se acomete una actuación que implica un nuevo ahorro anual de 500 kW, se podrán obtener 500 CAE.

Este instrumento permite monetizar los ahorros energéticos, recuperando parte del coste de las inversiones en eficiencia energética (cambio de iluminación, mejora del aislamiento térmico, compra de vehículo eléctrico, renovación de equipos industriales o domésticos, etc.), ya que el usuario final podrá recibir una contraprestación si vende los ahorros obtenidos para su posterior certificación mediante el Sistema de CAE.

Avalado por este apoyo institucional, Banco Santander ha incluido este servicio dentro de sus propuestas para que, tanto empresas como particulares, se puedan beneficiar económicamente de ella.

En el caso de los clientes particulares, se ofrece, por ejemplo, una serie de incentivos vinculados a la compra de vehículos eléctricos, lo que puede suponer hasta un ingreso de 650 euros para el comprador. En este sentido, la entidad ofrece un apoyo integral que va desde el cálculo del ahorro energético generado por tu vehículo eléctrico hasta el abono del beneficio económico correspondiente, pasando por la revisión y la tramitación de la documentación necesaria y la gestión del expediente ante la entidad verificadora para la emisión del CAE. Y todo ello, sin ningún coste económico para el particular que haya adquirido el vehículo eléctrico.

Las empresas también pueden beneficiarse de los CAEs. Pueden monetizar inversiones ya realizadas en eficiencia energética, y, además, la entidad podrá anticipar liquidez mientras se completa la emisión de los certificados, lo que permitirá mejorar la rentabilidad de las inversiones realizadas. 

Esta novedosa inclusión de los CAEs en la propuesta de Banco Santander fue anunciada durante la celebración de su Día de la Sostenibilidad, en un evento con empresas en el que se debatió sobre la sostenibilidad como fuente de competitividad y en el que participaron, entre otros, Francisco Moza, director de estrategia y sostenibilidad de Santander España, Isabel Tocino, vicepresidenta de Santander España y Javier Cortadellas, director de clientes, rentabilidad e instituciones de la entidad.

Se trata, en resumen, de una nueva manera de conectar sostenibilidad y rentabilidad ampliando el papel de la Banca más allá de la financiación, incorporando herramientas que permiten a los clientes obtener un retorno económico directo a partir de sus propias decisiones energéticas.

JD Sports se reinventa en plena batalla por el consumidor con Nike y Adidas

La compañía líder mundial de marcas de deportes JD Sports ha experimentado un crecimiento en las ventas de marcas emergentes, así como de sus propias marcas. Si bien tanto Nike como Adidas, ambas marcas deportivas, se muestran como las más importantes del grupo, han sufrido pérdidas de cuota de mercado en los últimos años, un hecho que reaviva la capacidad de JD para adaptar su gama de marcas y productos.

Sin ir más lejos, JD Sports ha entrado en una fase posterior a la fusión y adquisición, y espera un crecimiento del mercado de ropa deportiva de un dígito bajo, en promedio, a mediano plazo. En este contexto moderado, la empresa está implementando una serie de medidas de autoayuda en el surtido de productos, la renovación y conversión de tiendas, el desarrollo de sitios web y aplicaciones, la experiencia del cliente y la logística.

Los expertos de Berenberg reiteran su recomendación de compra para JD Sports Fashion, ya que «vemos potencial de recuperación a medio plazo, eso sí, impulsado por una serie de medidas internas. Dichas medidas incluyen una gama de productos más diversificada, optimización de tiendas e inversión muy necesaria en el canal online, que está en pleno auge gracias a los cambios de hábitos de los consumidores.

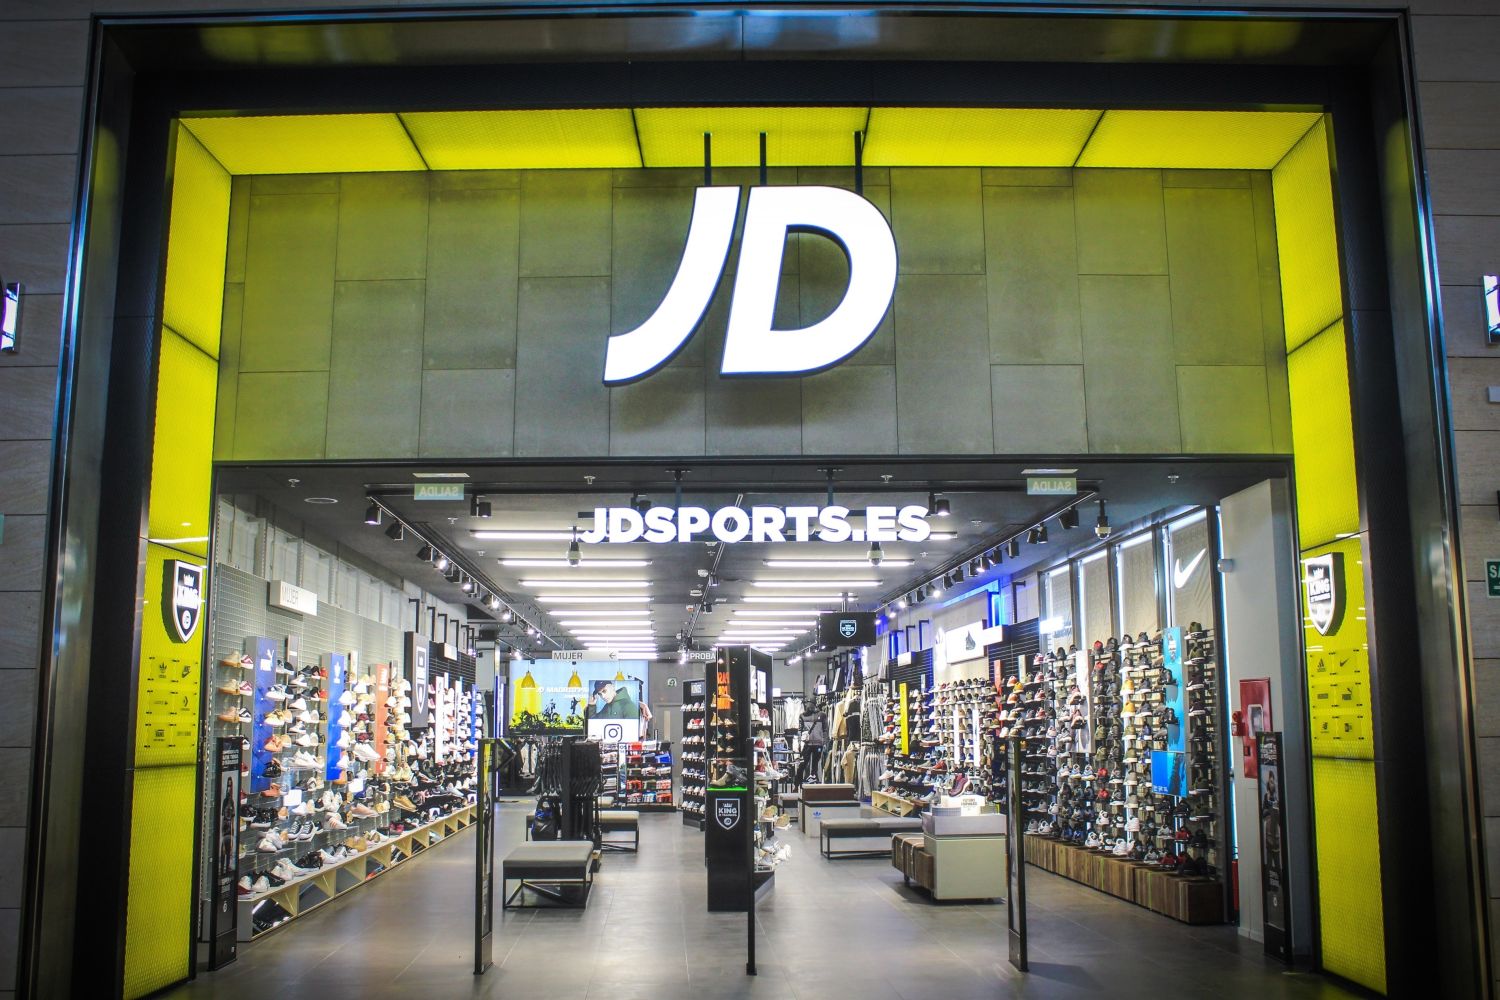
jd sports islazul Merca2
JD Sports se apoya en su nuevo centro en Países Bajos para automatizar la logística y mejorar eficiencia en Europa. Fuente: JD Sports

El plan de autoayuda de JD Sports

En un contexto de mercado más lento y tras un intenso periodo de fusiones y adquisiciones, JD Sports se centra ahora en oportunidades de autoayuda. La infraestructura de la compañía no había logrado seguir el ritmo del rápido crecimiento regional y la complejidad derivados del crecimiento orgánico y las adquisiciones. Desde la directiva están abordando la situación en 4 ámbitos.

Si nos centramos en el producto, JD busca acceder tanto al segmento de alto rendimiento como al de estilo de vida del mercado deportivo, pero se guía por las tendencias y el estilo. Como minorista multimarca, tiene la flexibilidad de adaptar su surtido de productos en términos de combinación de marcas, estilo y categoría. Tanto la ropa, el calzado deportivo como la moda urbana han crecido dentro de la gama de categorías con el paso del tiempo.

Como minorista multimarca, JD tiene la capacidad de desarrollar sus gamas de productos según la demanda de los clientes en cuanto a tendencias de estilo de vida y moda deportiva; no tiene líneas impuestas por socios de marca.

Berenberg

No obstante, al igual que puede adaptar sus categorías, también puede introducir nuevas marcas. A medida que las nuevas marcas surgen y ganan cuota de mercado, JD Sports colabora con ellas y apoya su crecimiento. Una de sus marcas de ropa femenina con mayor crecimiento es ‘AYBL’, una marca con sede en el Reino Unido.

Centrándonos en las tiendas, históricamente, JD ha tenido una productividad impresionante en sus tiendas. La última vez que la compañía reveló la superficie vendida, en el año fiscal 2024 (hasta finales de enero de 2024), las ventas por pie cuadrado fueron de 736 libras esterlinas en promedio. Mejorar la productividad de las tiendas es ahora una prioridad estratégica para JD Sports.

 Número de tiendas del grupo – por región
Número de tiendas del grupo – por región.

Fuente: Berenberg

En JD Sports, el tamaño promedio de las tiendas aumentará. Cualquier tienda reubicada o ampliada se excluye del portafolio de tiendas similares y se considera como espacio adicional. Esto podría permitir que el nuevo espacio contribuya con un crecimiento de ventas de 2 a 3 puntos porcentuales en el presente año y en los siguientes, a pesar de la estimación de los expertos de una disminución en el número de tiendas. El enfoque preciso de JD, ya sea racionalización, conversiones o remodelaciones, dependerá del mercado y del concepto.

La dirección planea cerrar las tiendas con bajo rendimiento, especialmente en Estados Unidos, Alemania y Europa del Este, al
tiempo que implementa un programa de optimización de tiendas en el Reino Unido.

JD Sports

Pasando a la tecnología, JD Sports está adoptando un enfoque descentralizado para la adopción de la inteligencia artificial, introduciendo diversas soluciones basadas en inteligencia artificial para brindar soporte y fidelizar a los clientes en los distintos formatos. Concretamente, el uso de la IA se encuentra en sus inicios en el sector minorista en general. «Tiene un enorme potencial para impulsar las ventas y la eficiencia. Sin embargo, creemos que el uso de la IA podría brindar ventajas competitivas a las grandes empresas minoristas que estén a la vanguardia en esta tecnología», afirman desde Berenberg.

Por último, si detallamos el plan de JD Sports en infraestructuras, la compañía se está centrando en conseguir una mayor eficiencia en los almacenes y mejorar así también la experiencia de entrega de pedidos a los consumidores. El nuevo centro de distribución en Heerlen (Países Bajos) evita los aranceles de importación derivados del Brexit procedentes del Reino Unido y aporta beneficios en términos de eficiencia. Tras el cierre de un almacén provisional en Bélgica, la empresa prevé un ahorro de costes de 20 millones de libras esterlinas durante los ejercicios fiscales de 2027 y 2028.

El impacto del Mundial para JD Sports

El mercado estadounidense de ropa deportiva podría beneficiarse de la Copa Mundial de la FIFA 2026 y, de cara a 2028, de los Juegos Olímpicos, ambos eventos deportivos celebrados en el país. Asimismo, la presencia en Estados Unidos de Nike, la marca más importante de JD Sports, probablemente saque el máximo provecho de estos eventos en cuanto a su mercado local se refiere. «Los eventos deportivos suelen generar un gran impacto positivo en las marcas de ropa deportiva, como lo demuestran las tendencias de búsqueda en Google en torno al Maratón de Londres de 2026», afirman los analistas de Berenberg.

Sin ir más lejos, el negocio de JD Sports en la venta de réplicas de camisetas de fútbol es relativamente pequeño, con unos 30 millones de libras esterlinas al año. Concretamente, para este Mundial, JD es el distribuidor exclusivo de la réplica de la camiseta de la selección de Escocia. En cuanto a las ventas de botas de fútbol, hay que hacer hincapié en que son relativamente bajas para el grupo.

tendencias ventas comparables JD Sports
Tendencias ventas comparables JD Sports

Fuente: Berenberg

«El impacto positivo de los eventos deportivos para JD Sports es innegable. Se observó un notable aumento en las ventas comparables durante el trimestre que finalizó en julio de 2024, cuando se celebraron la Eurocopa y los Juegos Olímpicos de París. Si bien el año fiscal que incluyó dichos eventos fue en general difícil, con un segundo trimestre que mostró una tendencia relativamente positiva», afirman desde Berenberg.

Columbia Threadneedle prevé un segundo semestre más favorable para los mercados pese a la incertidumbre

Anthony Willis, Senior Economist, Columbia Threadneedle Investments responde a la pregunta qué nos depararán los mercados el segundo semestre.

  • Las perspectivas de crecimiento para el segundo semestre de 2026 parecen más constructivas a medida que algunas de las presiones geopolíticas que pesaron sobre los mercados a principios de año comienzan a remitir.
  • La caída del precio del petróleo debería contribuir a reducir la presión inflacionaria, aunque las disrupciones en el suministro y el riesgo geopolítico residual podrían mantener la volatilidad en los mercados energéticos.
  • Es probable que la política de los bancos centrales siga siendo un factor clave del mercado, con sendas de tipos de interés que divergen entre EE.UU., el Reino Unido, Europa y Japón.
  • Los beneficios empresariales serán objeto de un escrutinio minucioso en busca de evidencias de que el ciclo de inversión en IA puede seguir respaldando el crecimiento de los ingresos y la rentabilidad.
  • Los desarrollos políticos en el Reino Unido y EE.UU. podrían añadir incertidumbre al mercado, lo que refuerza la necesidad de que los inversores se mantengan selectivos y atentos a las publicaciones de datos.

De cara al segundo semestre de 2026, el contexto de mercado parece algo menos complicado que durante los primeros seis meses del año. Las tensiones geopolíticas han puesto a prueba las hipótesis sobre el crecimiento global, la inflación y la senda de los tipos de interés, con la disrupción en torno al Estrecho de Ormuz y la crisis con Irán desempeñando un papel central en la configuración del sentimiento inversor. Alentadoramente, algunas de las presiones que pesaron sobre los mercados en el primer semestre parecen estar remitiendo.

Calendario de dividendos de julio de 2026: todas las empresas del Ibex 35 y el Mercado Continuo que pagan este mes

A corto plazo, la señal de mejora más clara ha sido la caída del precio del petróleo. Los movimientos recientes sugieren que un volumen significativo de petróleo vuelve a salir del Golfo Pérsico y llegar a los mercados globales, lo que debería contribuir a aliviar parte de la presión sobre los precios de la energía. Se trata de un desarrollo constructivo para las expectativas de crecimiento e inflación, aunque es poco probable que el proceso sea del todo fluido. Los centros de producción en Oriente Medio necesitarán tiempo para recuperar el ritmo, mientras que las disrupciones en el transporte marítimo implican que las cadenas de suministro podrían tardar más en normalizarse.

En ese contexto, el petróleo podría estabilizarse en una horquilla de entre 70 y 80 dólares por barril, dejando incorporada en los precios cierta prima de riesgo geopolítico. Los inversores también deberían esperar una volatilidad periódica a medida que EE.UU. e Irán intenten avanzar en las negociaciones de paz y trabajen hacia un acuerdo nuclear. Seis días de negociaciones es un calendario ambicioso para un asunto tan complejo, y los titulares durante ese proceso podrían seguir moviendo los mercados.

Bolsa europea Imagen: Deutsche Boerse
Bolsa europea Imagen: Deutsche Böerse

El principal motor de los mercados podría ser la política monetaria

Aunque la geopolítica sigue siendo importante, el principal motor del mercado en el segundo semestre podría ser la política monetaria. En EE.UU., la economía se mantiene resistente y la Reserva Federal ha adoptado un tono más restrictivo. A medida que los inversores reconsideran si la Fed necesita volver a subir los tipos – y con qué frecuencia – es probable que los precios de mercado sigan siendo sensibles a los datos entrantes y a la comunicación de los bancos centrales.

“El BCE no está endureciendo la política monetaria, pero sí ajustándola a la inflación”

El otro foco de atención clave serán los beneficios empresariales. Al iniciarse la temporada de publicación de resultados del segundo trimestre, los inversores estarán vigilando de cerca si hay evidencias de que el ciclo de inversión en inteligencia artificial puede seguir respaldando los beneficios. El gasto de capital de las empresas vinculadas a la IA ha sido una fuente importante de impulso al crecimiento, especialmente en EE.UU., y su influencia también se está dejando sentir en las cadenas de suministro de regiones como el Sudeste Asiático.

La pregunta crítica es si las empresas pueden monetizar ese gasto y generar un retorno sobre la inversión atractivo. Las expectativas en torno al gasto de capital relacionado con la IA, el crecimiento de los ingresos y la rentabilidad son ahora elevadas, lo que significa que los resultados empresariales podrían convertirse en una fuente importante de volatilidad en el mercado. No obstante, la magnitud de la inversión sigue siendo un estímulo al crecimiento significativo, tanto para la economía estadounidense como para la cadena de suministro tecnológica global.

El riesgo político también seguirá siendo un foco de atención. En el Reino Unido, los mercados estarán pendientes de la transición a un nuevo primer ministro y del grado en que el próximo gobierno pueda establecer una agenda de crecimiento creíble manteniéndose dentro de las restricciones fiscales existentes. La reacción de los mercados de gilts y de divisas dependerá de cuán convincentemente se logre ese equilibrio.

Las elecciones de mitad de mandato también podrían reconfigurar el entorno de política económica. Imagen: Federal Reserve

En EE.UU., las elecciones de mitad de mandato también podrían reconfigurar el entorno de política económica. La caída de los precios de la gasolina sería favorable para los republicanos, pero las expectativas actuales sugieren que los demócratas podrían ganar terreno. Si lograran obtener el control de una o ambas cámaras del Congreso, el presidente Trump podría encontrarse con un contexto más difícil para impulsar sus iniciativas políticas, lo que añadiría más tensión a un panorama político ya de por sí polarizado.

En conjunto, las perspectivas de crecimiento parecen algo más constructivas que a principios de año, especialmente si la disrupción en torno al Estrecho de Ormuz continúa remitiendo. Sin embargo, las perspectivas de inflación siguen siendo menos estables. La caída del precio del petróleo debería ayudar con el tiempo, pero todavía hay presión inflacionaria trabajando a través del sistema, y la inflación sigue por encima del objetivo en varias economías importantes.

Esto significa que es probable que las perspectivas sobre los tipos de interés sigan siendo diferenciadas según las regiones. En EE.UU., los mercados están empezando a descontar la posibilidad de una subida de tipos por parte de la Fed. En el Reino Unido, la esperanza es que el Banco de Inglaterra pueda mantenerse en pausa, aunque eso dependerá de los datos de inflación. En Europa, otra subida de tipos parece plausible, mientras que Japón probablemente continúe normalizando su política de forma gradual.

La implicación es que el segundo semestre de 2026 podría ofrecer un contexto de crecimiento algo más sólido, pero no exento de dificultades. Los riesgos geopolíticos no han desaparecido, la inflación aún no se ha contenido por completo y es posible que los bancos centrales no actúen al unísono. Al mismo tiempo, la distensión de las presiones energéticas y la continuación de la inversión relacionada con la IA ofrecen razones para un optimismo prudente.

El balance de riesgos ha mejorado en comparación con el primer semestre del año, pero es probable que los mercados sigan estando impulsados por los datos, las señales de política monetaria y la consecución de los resultados empresariales.

Horos AM supera los 500 millones en patrimonio tras captar más de 115 millones en 2026

La firma española de value investing Horos Asset Management ha superado por primera vez en sus ocho años de historia los 500 millones de euros en activos bajo gestión, frente a los más de 390 millones del cierre de 2025. La gestora finalizó el primer semestre con más de 115 millones de euros en captaciones netas, un dato que refleja tanto su sólido crecimiento, como la creciente confianza de sus partícipes.

La primera parte del año también ha estado marcada por el refuerzo del proyecto empresarial de la firma, tanto en su núcleo de accionistas, con la entrada como socio de Rodrigo Blanco, como en su equipo, gracias a las incorporaciones de Marina Jordá y Jaime Escudier.

«Los últimos doce meses han sido especialmente activos y positivos para Horos. Al fuerte crecimiento en patrimonio y en número de partícipes, que ya superan los 26.500, se suma un hito clave: el lanzamiento de Horos Patrimonio, con el que damos respuesta a las necesidades de diversificación de nuestros copartícipes y llevamos las capacidades de nuestro modelo de value investing a la selección de activos de renta fija. Las rentabilidades históricas de nuestras estrategias lo avalan y los inversores así lo reconocen», subraya José María Concejo, CEO de Horos AM.

A lo largo de una reunión con periodistas, Concejo apuntó la importancia del crecimiento de los coinversores, que alcanzan los 27.000, pero -sobre todo- de las inversiones periódicas “porque garantizan un flujo de capital constante”.

Imagen: José María Concejo, CEO de Horos AM.

Horos AM alcanza los 340 millones de patrimonio gestionado y multiplica por tres la cifra de partícipes

Desde su creación hace más de 14 años por parte del equipo gestor, la estrategia internacional acumula una rentabilidad del 420%, que se traduce en un rendimiento anualizado del 12,4%, mientras que la estrategia ibérica se revaloriza un 388% o un 12,2% en términos anualizados. Por su parte, Horos Patrimonio, con ocho meses de vida, alcanza una rentabilidad del 2,3%.

Nueva carta trimestral

Horos AM ha publicado una nueva edición de su Carta trimestral a los partícipes. En ella, Javier Ruiz, director de inversiones de la gestora, reflexiona sobre la valoración de la renta variable y del sector tecnológico tras la histórica salida a bolsa de SpaceX, el gran ciclo inversor ligado a la inteligencia artificial y los cuellos de botella que atraviesa la industria de los semiconductores.

“Nos siguen preocupando ciertas turbulencias que se esconden bajo la superficie y que el mercado parece ignorar, por lo que mantenemos una visión cautelosa hacia determinados mercados y compañías”, señala Ruiz.

“Nos preocupa el sustrato de fondo en EE. UU. y algunas bolsas asiáticas”, aclara. Para añadir otros riesgos que el mercado parece obviar como los cuellos de botella en algunos sectores, un ritmo de inversión histórico, superior a burbujas tecnológicas anteriores o vulnerabilidades financieras, como la exposición a bolsa y crédito de las familias estadounidenses.

Horos Internacional PP, elegido Mejor Plan de Pensiones 2025 por la comunidad de Rankia

En este contexto, el equipo gestor de Horos, compuesto por Javier Ruiz, Miguel Rodríguez y Alejandro Martín, ha sido activos revisando la composición de las carteras de los fondos, aprovechando las fuertes revaloraciones de algunos valores para reducir exposición e incorporando nuevas compañías, como la española Línea Directa, que se integra en la estrategia ibérica por primera vez desde su salida a bolsa en la primavera de 2021, o Cirsa.

Horos Value International, sin Acerinox ni Talgo

Entre los movimientos más relevantes durante el segundo trimestre de Horos Value Internacional, destaca la venta de Acerinox, tras la fuerte revalorización del sector del acero inoxidable en el último año, y de Talgo. La gestora ha canalizado parte de esa liquidez hacia Suzano, productor brasileño de celulosa que considera una oportunidad atractiva por su eficiencia en costes, su perfil familiar y su valoración.

Destaca, asimismo, la reducción de exposición a TGS, una de las apuestas de mayor convicción de Horos Value Internacional. Aun así, la compañía de datos sísmicos continúa siendo una de las principales posiciones del fondo, ya que su potencial de revaloración es todavía muy elevado.

Javier Ruiz, director de inversiones de Horos AM.

Horos Value Iberia entra en LDA y Cirsa

Horos Value Iberia, que suma un 7,7% en 2026 y un 95% desde el nacimiento de la gestora, mantiene todavía exposición a la compañía del Ibex 35 tras su fuerte apreciación, si bien la ha reducido. En cambio, al igual que el fondo internacional, la estrategia ibérica sí se ha desprendido por completo de Talgo.

En cuanto a las entradas, el fondo ibérico ha incorporado por primera vez Línea Directa, con la que recupera la exposición al sector asegurador que perdió con la venta de Catalana Occidente.

«Tras dos ejercicios complicados, las subidas de precios y la gestión activa de la cartera de clientes la han situado de nuevo en una posición óptima para capitalizar los futuros incrementos de primas que el sector tendrá que aplicar en el ramo del automóvil, donde la industria sigue operando con ratios combinados que apenas dejan margen para absorber la inflación. A nuestro entender, el mercado no está reflejando esta notable mejora en la dinámica del negocio, por lo que, ahora sí, hemos decidido tomar posición», explica Horos.

Otra novedad es la incorporación de Cirsa, operador de juego con presencia en España, Italia y Latinoamérica y controlada por Blackstone. “Cirsa cuenta con un modelo de negocio muy rentable, con márgenes EBITDA y retornos sobre el capital empleado de dos dígitos altos, lo que aprovecha para ir escalando mediante pequeñas adquisiciones que rentabiliza en muy poco tiempo”, destaca Horos. Preguntados por qué Cirsa no transforma esos datos en subidas, Ruiz apunta al miedo por la existencia de un accionista de control y recomienda tener paciencia.

Horos Patrimonio gira hacia nuevos sectores

En cuanto a Horos Patrimonio, el producto de renta fija mixta de la firma, durante el segundo trimestre se ha desprendido de los bonos de Vermilion Energy y Cirsa. Con esa liquidez ha incorporado tres nuevas emisiones a la cartera: el bono de Fertiberia, líder en fertilizantes en la Península Ibérica; el de Serica Energy, uno de los principales productores de gas del Reino Unido; y el de Performance Shipping, naviera griega de transporte de crudo cuyos contratos de fletamento dan una gran visibilidad de ingresos para los próximos años.

El pitch deck que usaron dos jóvenes de 19 años para levantar 2,7M$ en Y Combinator

Captar inversión con 19 años y sin carrera es casi imposible. Dos fundadores del MIT lo han logrado con una startup de IA policial, Code Four, tras levantar 2,7 millones de dólares en Y Combinator. Su pitch deck, ahora público, revela cómo.

La ronda que enganchó a AME Cloud Ventures y Pathlight

George Cheng (CEO) y Dylan Nguyen (CTO) fundaron Code Four hace apenas unos meses después de abandonar el MIT como estudiantes de primer año para incorporarse al programa de aceleración de Y Combinator. La jugada les salió redonda: acaban de cerrar una ronda semilla de 2,7 millones de dólares, liderada por AME Cloud Ventures y con la participación de Pathlight Ventures y Webb Investment Network.

El gancho no fue un prototipo imposible ni un equipo con doctorados. Code Four ya trabaja con 25 departamentos de policía y opera con un modelo de suscripción que arranca en 30 dólares por agente al mes. La startup utiliza inteligencia artificial para generar informes a partir del metraje de las cámaras corporales y también es capaz de transcripciones, resúmenes y borrado de datos sensibles. Todo ello revisado por los oficiales, un detalle que los inversores valoraron y que Cheng enfatiza: “los borradores los revisa y edita siempre un humano”.

Con solo cuatro empleados, repartidos entre ingeniería y ventas, el plan de crecimiento con los fondos pasa por ampliar el equipo y escalar el producto. La semilla les da runway suficiente para demostrar que la tecnología puede digerir el papeleo sin comprometer la integridad legal de los informes que pueden terminar en un tribunal.

El pitch deck por dentro: de la misión a la tracción con 25 comisarías

El deck que Code Four mostró a los inversores se ha compartido públicamente con algunas ediciones para proteger datos sensibles. Aun así, la estructura que se intuye es un manual de cómo presentar una startup de tecnología en un sector tan delicado como el policial.

La narrativa arranca con el problema: los agentes de policía pasan horas rellenando informes, tiempo que podrían dedicar al patrullaje o a la investigación si existiera un sistema que automatizase la burocracia. La solución: una IA entrenada para interpretar las grabaciones de las cámaras corporales y generar un borrador inicial que el oficial solo tiene que supervisar y ajustar.

La tracción, por pequeña que sea, es lo que separa un sueño de un negocio que ya está facturando.

En las diapositivas de tracción, Code Four presumía de los 25 departamentos activos, una métrica modesta pero suficiente para demostrar que el sector está dispuesto a pagar por este tipo de herramientas. La escalabilidad la apoyaron en el modelo de suscripción por agente, un enfoque recurrente en el software B2B que permite predecir ingresos recurrentes con razonable precisión.

El apartado del equipo fue clave. Cheng y Nguyen no escondieron su juventud ni el hecho de haber abandonado el MIT; al contrario, lo convirtieron en un activo. Mostraron una trayectoria de ciencia y tecnología desde el instituto y, sobre todo, el sello de Y Combinator, la aceleradora que ha respaldado a unicornios como Airbnb, Dropbox o Stripe. Además, adelantaron su intención de participar en la segunda cohorte del Palantir Startup Fellowship el próximo año, un programa que añade capital intelectual y contactos en el mundo de la defensa y la administración pública.

📦 Caso de estudio: Code Four

  • El reto: Automatizar la burocracia policial sin comprometer la integridad de los informes que pueden usarse en procesos judiciales.
  • La jugada: Construir un pitch deck que enfrenta de frente las preocupaciones sobre la IA en el sector público y respalda la narrativa con 25 clientes reales.
  • El resultado: Una ronda semilla de 2,7 millones de dólares liderada por AME Cloud Ventures en el entorno competitivo de Y Combinator.
  • La lección: En sectores regulados y sensibles, la transparencia sobre cómo se usa la tecnología vende más que la potencia técnica pura.

La confianza en el equipo y en la gestión del riesgo fue lo que cerró la ronda, no un algoritmo imbatible.

Lo que enseña este caso a cualquier founder (y lo que no se cuenta)

Code Four encaja en una tendencia creciente: el software para el sector público, conocido como govtech, está atrayendo capital porque los procesos administrativos siguen anclados en el papel y las administraciones buscan eficiencia sin aumentar plantilla. En España, startups como OpenGov o Civitfun han seguido rutas similares, aunque Code Four es especialmente llamativa porque su tecnología opera en un terreno jurídicamente espinoso.

Lo que el artículo original de Business Insider no menciona es la sombra de la polémica que persigue a cualquier IA policial. Cheng y Nguyen lo saben y por eso el deck remarca el control humano. Es una postura inteligente: en lugar de evitar el elefante en la habitación, lo convierten en el eje de la transparencia. La lección para cualquier founder que busque inversión en un sector regulado es copiar ese enfoque: anticípate a las objeciones más duras y construye la narrativa alrededor de cómo las mitigas.

Otro detalle relevante es la combinación de aceleradoras. Y Combinator da el prestigio inicial, pero la apuesta por el programa de Palantir sugiere que los fundadores quieren anclarse en el ecosistema de defensa y seguridad, un movimiento que puede abrir puertas a contratos públicos de mayor envergadura. Es una jugada a largo plazo que pocos founders tan jóvenes dominan, pero que demuestra una planificación más propia de fundadores con una década más de experiencia.

🚀 Hoja de Ruta para Emprender

  • Valida con clientes reales antes del pitch: Code Four no vendió una idea, vendió 25 departamentos que ya pagaban. Incluso una tracción pequeña convierte tu presentación en un caso de negocios, no en una fantasía.
  • Anticipa las objeciones más duras en tu narrativa: Si tu producto toca un sector sensible, no esperes a que los inversores pregunten por los riesgos. Incorpóralos en el deck y explica cómo los gestionas.
  • El respaldo de una aceleradora suma más que un máster: Y Combinator no solo aporta dinero, aporta la validación que un equipo joven necesita para ser creíble. Si puedes, persigue ese sello aunque tengas que pausar los estudios.
  • Muestra el plan a largo plazo: La futura participación en el fellowship de Palantir revela que los founders ya están tejiendo una red en el sector de la defensa. Piensa en qué alianzas estratégicas te abrirán las puertas después de la ronda.

JPMorgan lanza una alerta: la banca tradicional opta por blockchains privadas y amenaza el futuro de Bitcoin

Bitcoin ha superado innumerables crisis, pero el último informe de JPMorgan apunta a una amenaza de fondo distinta. No se trata de las ventas de Strategy ni de una corrección pasajera. La banca tradicional, según el análisis liderado por Nikolaos Panigirtzoglou, está virando hacia blockchains privadas para tokenizar activos y gestionar pagos, y ese movimiento podría restar protagonismo —y valor— a las redes públicas como Bitcoin y Ethereum.

¿Por qué la banca prefiere las blockchains privadas?

JPMorgan identifica una clara preferencia institucional por las redes permisionadas, donde solo actores autorizados pueden participar. Los motivos son múltiples: mayor privacidad en las transacciones, cumplimiento automático de las normas KYC y AML, una gobernanza más controlada y, sobre todo, una certidumbre regulatoria que las cadenas públicas aún no ofrecen de forma plena.

En este contexto, el Banco de Pagos Internacionales (BIS) respalda la misma dirección con su concepto de ‘libros mayores unificados’, plataformas cerradas que integrarían dinero de bancos centrales, depósitos bancarios tokenizados y activos financieros digitales dentro de entornos regulados. La visión no es marginal: el sistema financiero tradicional está diseñando su propia infraestructura blockchain, y eso puede dejar fuera a las redes abiertas.

La verdadera batalla no es contra Strategy, sino contra un modelo donde la liquidez y la actividad abandonan las cadenas públicas.

Los depósitos tokenizados: el rival silencioso de las stablecoins

Una de las piezas que más inquieta a los analistas es el avance de los depósitos tokenizados, representaciones digitales de depósitos bancarios tradicionales con el respaldo de la regulación y los sistemas de garantía de depósitos. Si estos instrumentos logran una adopción masiva, advierte el informe, podrían desplazar a las stablecoins en los pagos institucionales, reduciendo el papel de redes como Ethereum donde hoy se emiten la mayoría de estos tokens estables.

A esto se suman proyectos como la red blockchain de SWIFT, el desarrollo del euro digital o la expansión del yuan digital chino. Todas estas iniciativas refuerzan alternativas reguladas que compiten directamente con las infraestructuras abiertas del ecosistema cripto. La balanza, por ahora, se inclina hacia el lado de los bancos.

¿Desaparecerán Bitcoin y Ethereum? Un análisis mesurado

El mercado de activos del mundo real tokenizados (RWA) ronda los USD 50.000 millones, y una parte significativa reside hoy en Ethereum. No obstante, JPMorgan anticipa que, conforme crezca la adopción institucional, la emisión, custodia y liquidación de estos activos podrían quedarse dentro de plataformas privadas —como las que ya exploran DTCC, ComposerX o Securitize sobre Solana y Avalanche—, limitando el rol de las blockchains públicas a funciones secundarias de distribución o interoperabilidad.

He visto este patrón en otros momentos. Durante el auge de las ICO en 2017, muchos aseguraban que Ethereum se convertiría en el ordenador mundial; después, con la explosión DeFi de 2020, la narrativa fue que las finanzas tradicionales serían absorbidas por los protocolos abiertos. Ahora la realidad se dibuja con matices: los bancos no están rechazando la tecnología blockchain, sino que la están adaptando a sus propias reglas.

Sin embargo, reducir todo a una sentencia de muerte para las redes públicas sería apresurado. Bitcoin mantiene intacto su relato de ‘oro digital’ —un activo de reserva que no depende de la confianza en intermediarios— y eso es algo que las blockchains privadas no pueden replicar. Ethereum, por su parte, sigue siendo el entorno más vibrante para la innovación en contratos inteligentes, aunque su competencia directa con las infraestructuras bancarias tokenizadas es mayor. El recién debatido CLARITY Act en Estados Unidos aportaría certidumbre, pero también podría fortalecer los depósitos tokenizados emitidos por bancos.

Lo que parece tomar cuerpo es un modelo híbrido, donde lo público y lo privado convivan y se especialicen. La cuestión de fondo no es si Bitcoin sobrevivirá —sobrevivirá—, sino qué relevancia conservará en un ecosistema financiero que se está reescribiendo ladrillo a ladrillo. Y la respuesta aún está abierta.

Constellation Solana MCP: la propuesta de Anza que eliminará el MEV de raíz

Solana se enfrenta a una renovación estructural sin precedentes. Anza, el equipo detrás del cliente validador Agave, ha desvelado Constellation, la primera propuesta formal para implantar Múltiples Proponentes Concurrentes (Multiple Concurrent Proposers, MCP) en una blockchain en producción. El objetivo: eliminar de raíz el MEV, ese valor que los validadores pueden extraer al reordenar o censurar transacciones, y que hasta ahora se gestionaba con parches. Con Constellation, el monopolio temporal del líder sobre la construcción del bloque se diluye entre 16 proponentes que trabajan en paralelo. Son muchas las palabras técnicas, pero la promesa es clara: un mercado de transacciones más justo, donde el usuario no sea la víctima.

Por qué el líder tiene un poder excesivo (y por qué importa)

En cualquier blockchain de prueba de participación, la producción de bloques rota según un calendario de líderes. En cada ventana, un validador tiene el control exclusivo: recibe las transacciones directamente en su Unidad de Procesamiento de Transacciones (Transaction Processing Unit, TPU) y decide qué entra y en qué orden. Esa asimetría de información —saber qué hay en la cola antes que nadie— es la raíz del Maximal Extractable Value (MEV), el beneficio que un validador puede obtener manipulando la inclusión y el orden de las operaciones.

En Solana, la ausencia de una mempool pública agrava el problema: mientras que en Ethereum cualquiera puede ver las transacciones pendientes, en Solana solo el líder conoce el panorama completo. Un validador honesto no explota esa ventaja, pero los incentivos económicos son poderosos. La respuesta del sector hasta ahora ha sido el modelo de separación proponente-constructor (Proposer-Builder Separation, PBS), que en Solana tiene su reflejo en el motor de bloques de Jito. Estas soluciones reparten el MEV de forma más democrática, pero no lo evitan: la extracción sigue ocurriendo, solo cambian los beneficiarios.

Constellation: 16 proponentes, un líder constreñido

Constellation rompe con esa lógica. En lugar de aceptar el monopolio y gestionar sus consecuencias, rediseña la arquitectura para que el líder no pueda censurar transacciones de forma unilateral. La propuesta introduce dos nuevos roles: proponentes (unos 16) y atestiguadores (256). Cada 50 milisegundos, los proponentes trabajan en paralelo recopilando transacciones, las empaquetan en fragmentos (pslices) codificados con borrado y los distribuyen a los atestiguadores. Estos generan un registro de atestiguamiento que vincula criptográficamente al líder al conjunto de transacciones que debe incluir. Si un fragmento recibe suficientes atestiguamientos, el líder está obligado a incluirlo; de lo contrario, el bloque se considera inválido y la red lo rechaza.

Esto otorga lo que los investigadores llaman resistencia selectiva a la censura: en cada ciclo, o bien todas las transacciones que pagan una comisión competitiva son incluidas, o no lo es ninguna. Dicho de otra forma, el líder ya no puede elegir a dedo a quién silenciar. Sin embargo la propuesta no resuelve todos los problemas. La visibilidad del contenido y los ataques de manipulación temporal del orden (timing attacks) siguen abiertos; de hecho, la arquitectura multiproponente podría ampliar la superficie de ataque en lugar de reducirla. Los juegos de latencia basados en el tiempo no son punibles bajo el diseño actual.

Análisis: el camino hacia un mercado de transacciones más justo

Constellation representa un giro filosófico profundo. Mientras que Ethereum ha optado por institucionalizar el MEV con PBS y una cadena de suministro de constructores especializados, Solana apuesta por eliminar el monopolio que lo genera. El whitepaper lo enmarca como “la infraestructura de los mercados de capitales de Internet”, donde la equidad no depende de un regulador externo, sino del propio protocolo.

Constellation no gestiona el MEV; lo elimina. En lugar de repartir las migajas de la extracción, rediseña la cocina para que no queden migajas.

Eso sí, la propuesta introduce compensaciones importantes. La latencia de secuenciación aumenta: la ronda de atestiguamiento añade tiempo. Pero la latencia de inclusión mejora: una transacción válida tiene una garantía protocolizada de ser incluida, acotada, algo que hoy no existe. Además, el modelo es explícitamente incompatible con la separación proponente-constructor: si el líder ya no tiene discreción sobre el conjunto de transacciones, no hay nada que un constructor especializado pueda vender. Se trata de una filosofía opuesta a la de Ethereum.

Un punto crucial que señala el análisis de Helius es que la selección de roles sigue ponderada por la participación (stake). Si las dinámicas de concentración del staking se mantienen, los grandes validadores podrían dominar también los roles de proponente y atestiguador, diluyendo la descentralización real. No habrá una respuesta definitiva hasta que se presente la necesaria Propuesta de Mejora de Solana (SIMD) que concrete los parámetros económicos.

Y falta el dato más importante: benchmarks. Anza aún no ha publicado proyecciones de latencia comparativas entre los slots actuales y los de 200 milisegundos con Constellation. Hasta que no existan, la comunidad debate sobre contrapartidas que no puede cuantificar. La propuesta construye sobre Alpenglow, la actualización de consenso prevista para el tercer trimestre de 2026; si esa hoja de ruta se cumple, Constellation podría ser el siguiente gran paso.

La deuda corporativa bitcoin (STRC y SATA) supera su primer estrés: tesorerías compran 7.300 BTC en junio

En junio, las tesorerías corporativas que atesoran bitcoines superaron su primera gran prueba de resistencia. No fue una prueba al alza, sino un test de estrés en el mercado de deuda digital que ellas mismas han creado.

Las empresas públicas con posiciones relevantes en la criptomoneda añadieron cerca de 7.300 bitcoins netos en el mes, pero la atención del mercado se centró en el violento tropiezo de las acciones preferentes que financian esas compras. Los títulos STRC, de Strategy —la compañía liderada por Michael Saylor—, y SATA, de Strive, se desplomaron por debajo de su valor nominal de 100 dólares, desatando una ola de ventas forzadas que recordó lo rápido que puede girar este nuevo ecosistema de crédito corporativo.

El modelo de deuda digital a prueba

Para entender lo que ocurrió conviene repasar cómo funciona este mecanismo, que apenas existía hace un par de años. Empresas como Strategy ya no dependen de su propia caja para acumular bitcoin. Emiten acciones preferentes —un híbrido entre deuda y capital que promete un dividendo fijo o variable a los inversores—, las venden cerca de los 100 dólares de valor nominal y destinan lo recaudado a comprar la criptomoneda.

Los dos grandes instrumentos de este mercado son STRC, la acción preferente de Strategy, y SATA, la de Strive. Durante meses cotizaron en una banda estrecha alrededor de la paridad, y los inversores las trataron como un refugio de rentabilidad predecible. Esa calma, sin embargo, incubó un riesgo: según los datos recopilados por BitcoinTreasuries.net, la prolongada estabilidad animó a muchos tenedores a apalancarse para amplificar el retorno. Cuando el precio de bitcoin cayó por debajo de los 60.000 dólares, esa deuda se convirtió en un detonante.

Las cifras del estrés

A partir del 18 de junio, STRC y SATA rompieron a la baja el umbral de los 100 dólares. Las llamadas de margen forzaron ventas, que empujaron los precios aún más abajo: STRC llegó a tocar 75 dólares y SATA se debilitó hasta los 97 dólares, en un efecto contagio que amplificó las caídas. El volumen de negociación combinado de ambos títulos superó los 10.000 millones de dólares en el mes, un récord para cada uno, y todo ello sin nuevas emisiones de acciones que engrosaran la oferta.

La recuperación fue rápida. Para el 2 de julio, STRC rondaba los 87 dólares y SATA los 97, acercándose a la paridad. Ni Strategy ni Strive dejaron de pagar sus dividendos en ningún momento. El informe de BitcoinTreasuries.net insiste en que fue una crisis de posicionamiento, no de solvencia: Strategy mantenía entonces 847.363 BTC, a un coste medio cercano a 75.651 dólares, y una reserva en efectivo de 1.100 millones de dólares. Strive, por su parte, contaba con una reserva de dividendos para dieciocho meses.

Las tesorerías corporativas no dejaron de comprar bitcoin mientras sus instrumentos de deuda se desplomaban: la máquina de crédito digital resistió su primera sacudida sin perder el pulso.

Un voto de confianza con matices

Mientras tanto, las compras netas de bitcoin continuaron. Strategy añadió 3.625 BTC netos y Strive 3.364 BTC, con un desembolso cercano a los 200 millones de dólares cada una. El resto de tesorerías públicas acumularon aproximadamente otros 2.000 bitcoins. En total, el sector sumó unos 7.300 BTC netos, equivalentes a unos 427 millones de dólares a precios de cierre de junio.

Strategy, además, no se quedó de brazos cruzados. Ejecutó recompras de sus propios títulos de crédito digital y de acciones, elevó los dividendos de STRC y reforzó su colchón de liquidez. El objetivo era estabilizar los precios sin dejar de comprar bitcoin. Saylor describió la maniobra como un equilibrio entre el compromiso con la criptomoneda y la “liquidez, disciplina y gestión activa del capital” que exige la estrategia de deuda.

El pulso del mercado lo dio una encuesta entre lectores de BitcoinTreasuries.net, un sondeo poco científico pero revelador. El 52% no consideró la caída un problema grave, la mayoría mantuvo sus posiciones y, de hecho, otro 52% aprovechó para comprar STRC o SATA después del 18 de junio. Sin embargo, tres de cada cuatro encuestados esperan que los vaivenes se repitan, y nadie da por superado el riesgo. Mirando hacia delante, el 77,8% prevé que la oferta de crédito digital crezca de aquí a finales de 2027, y una quinta parte del panel cree que moverá más de 50.000 millones de dólares.

La deuda corporativa bitcoin ha pasado con éxito su primer test de fuego, pero el examen no ha hecho más que empezar. Los instrumentos que un día parecían refugios predecibles han demostrado que pueden tambalearse con fuerza. La pregunta no es si habrá nuevos sobresaltos —el mercado ya los descuenta—, sino si las tesorerías sabrán gestionarlos sin romper la confianza en un modelo que todavía está aprendiendo a caminar.

Las familias españolas marcan un récord de riqueza financiera: 2,66 billones impulsados por la Bolsa

Los hogares españoles cerraron el primer trimestre de 2026 con una riqueza financiera neta de 2,66 billones de euros, el nivel más alto jamás registrado. El crecimiento interanual fue del 9,3%, el mayor empuje en cuatro años, apuntalado por la revalorización de los mercados bursátiles y el tirón de los fondos de inversión.

No es un estallido puntual. La tendencia se ha ido cocinando trimestre a trimestre, pero hasta ahora ningún informe había capturado una aceleración tan concentrada en activos financieros. Eso sí, el dato no se reparte por igual.

El motor bursátil y de los fondos

El IBEX 35 subió alrededor del 11% en el primer trimestre del año, su mejor arranque desde 2019, y los índices europeos y estadounidenses mantuvieron el tono alcista. Las carteras de los hogares, volcadas cada vez más en vehículos de inversión colectiva, recogieron ese impulso de forma directa.

Según los datos del Banco de España, el saldo vivo en participaciones en fondos de inversión aumentó en más de 42.000 millones de euros en solo tres meses. El ahorro canalizado a través de seguros y planes de pensiones también sumó, aunque a menor ritmo. La combinación explica más de la mitad del aumento patrimonial neto.

A la cabeza de las preferencias están los fondos de renta fija mixta y los indexados globales. El pequeño ahorrador ha abandonado los depósitos a plazo, cuyos rendimientos reales siguen siendo negativos tras descontar la inflación, y ha asumido algo más de riesgo.

Deuda en mínimos: las familias se desapalancan

La otra cara del balance es la deuda de los hogares, que continúa su camino hacia el suelo. El endeudamiento total de las familias se situó en el 48,7% de la renta bruta disponible, una proporción que no se veía desde los años noventa. Hipotecas y créditos al consumo se contrajeron en términos reales.

Este desapalancamiento tiene doble lectura. Por un lado, libera renta futura y reduce la vulnerabilidad ante una subida de tipos. Por otro, refleja un consumo financiado más prudente y cierta parálisis en la demanda de vivienda, especialmente entre los hogares jóvenes.

La riqueza financiera de los hogares ha crecido más del doble que la economía real en el último año, una señal inequívoca de la dependencia de los mercados de capitales.

¿Espejismo o fortaleza estructural?

El récord es objetivo, pero su composición invita a la cautela. Casi dos tercios del incremento patrimonial proceden de ganancias latentes en activos financieros, no de nuevo ahorro generado por las rentas del trabajo. Esto significa que un giro brusco en los mercados podría evaporar buena parte del colchón en semanas.

Sin embargo la distribución del crecimiento no es homogénea. Los hogares en los deciles más altos de renta concentran la mayor parte de la exposición a renta variable y fondos. Para la mayoría de las familias, el canal de transmisión de la riqueza financiera sigue siendo indirecto —a través del valor de los planes de pensiones colectivos o de la vivienda—, no del manejo de una cartera propia.

Además, el entorno de tipos todavía altos, aunque en descenso, mantiene el coste de oportunidad del ahorro en activos de riesgo. La pregunta que queda sobre la mesa es si la tendencia puede sostenerse cuando el Banco Central Europeo complete su ciclo de bajadas y los rendimientos de los bonos vuelvan a competir de verdad con la renta variable.

A mi juicio, la foto de balance es sólida. Los hogares españoles llegan a la segunda mitad de 2026 con un patrimonio financiero récord y una deuda saneada. Pero la fortaleza es prestada: depende de que la Bolsa siga subiendo. Y los mercados, a diferencia de los balances, no piden permiso para girar.

Hipoteca fija de CaixaBank: pagarías 820 €/mes con bonificación y 870 €/mes sin ella

Si estás mirando hipotecas fijas este julio, CaixaBank tiene una oferta que merece la pena desmenuzar. En su versión bonificada —solo con domiciliar la nómina— la cuota mensual baja casi 80 euros respecto al mismo préstamo sin vinculaciones. Con el euríbor rondando el 2,81 %, la pregunta que muchos compradores se hacen es si conviene fijar ya el tipo o esperar a que el variable baje.

He revisado los datos del consultor hipotecario Bayteca para un caso tipo muy habitual: hipoteca de 200.000 euros a 30 años, financiando el 80 % del valor de tasación. Y los números son claros. Te los traduzco.

Qué ofrece la Hipoteca Fija de CaixaBank en julio de 2026

Partiendo de esos parámetros, la hipoteca fija de CaixaBank se presenta en dos versiones. La diferencia está en si domicilias o no la nómina. Aquí tienes la comparativa:

VersiónTAETINCuota mensual
Sin bonificar3,61 %3,30 %*875,91 €
Bonificada (con nómina)2,80 %2,50 %*795,45 €

*TIN estimado a partir de la diferencia TIN‑TAE de 0,30‑0,31 puntos que refleja la oferta.

Como ves, el ahorro mensual es de 80,46 euros. Al año son 965,52 euros. Y en tres décadas, la cifra se acerca a los 29.000 euros. Solo por tener la nómina allí.

Ese ahorro anual cobra aún más importancia si lo comparas con lo que costaría hoy una hipoteca variable de referencia.

La TAE, y no el interés del cartel, es el número que de verdad te dice lo que pagas.

La letra pequeña: TIN, TAE y las vinculaciones que exige el banco

Conviene aclarar qué es cada cosa. El TIN (tipo de interés nominal) es el porcentaje que el banco aplica al capital pendiente para calcular los intereses de tu cuota. La TAE, en cambio, incluye también las comisiones y los gastos asociados, por lo que suele ser algo más alta. En el caso de CaixaBank, la diferencia entre ambos es de apenas 0,30‑0,31 puntos, lo que indica que la oferta viene con pocos costes accesorios.

hipotecas funcionarios

Ahora bien, la bonificación del 0,81 % de TAE no es gratis. Exige domiciliar la nómina. El Banco de España recuerda que los bancos pueden mejorar el tipo a cambio de vinculaciones, pero no pueden obligarlas como condición para conceder el préstamo. Por eso siempre existe la versión sin bonificar. Domiciliar la nómina no suele tener coste, así que en este caso la vinculación es prácticamente indolora. De hecho, a muchos les resultará natural: basta con cambiar la cuenta de cobro.

Fija frente a variable: ¿merece la pena fijar el tipo ahora que el euríbor está en el 2,81 %?

Aquí viene la decisión de fondo. Con el euríbor a doce meses en el 2,81 % —dato del Banco de España—, una hipoteca variable típica (euríbor más diferencial del 0,80 %‑1,00 %) arrojaría un interés inicial de entre el 3,61 % y el 3,81 %. Es decir, muy similar o incluso superior al 2,80 % TAE de la fija bonificada. La ventaja no está solo en el tipo inicial, sino en la certeza: tu cuota no se moverá aunque el euríbor repunte en el futuro.

Ahora imagina que el euríbor cayera al 2 % o menos. Podrías perderte esa bajada sin posibilidad de renegociar. Pero en el momento actual, fijar al 2,80 % TAE te protege frente a subidas y además te sale más barato que la variable. Para un comprador que valore la estabilidad, la decisión tiene todo el sentido.

La tranquilidad de una cuota fija de 795 euros durante 30 años vale más de lo que parece.

El análisis: cuánto ahorras de verdad y por qué la bonificación compensa casi siempre

Los 29.000 euros de diferencia entre las dos versiones de la hipoteca hablan por sí solos. Pero si además comparamos con lo que pagarías en una variable futura (asumiendo un euríbor que oscila), la fija bonificada sigue ganando en previsibilidad y, en muchos escenarios, en coste total. No es solo cuestión de números: dormir tranquilo sabiendo que la cuota no subirá con cada repunte del BCE tiene un valor intangible.

Por supuesto, siempre puedes plantearte subrogar o cambiar de banco más adelante, pero la fija actual de CaixaBank con bonificación es una de las más competitivas del mercado ahora mismo. Si estás en posición de domiciliar la nómina, mi criterio es que la respuesta es sí.

Además, tambien debes considerar que los tipos de interés podrían mantenerse altos durante más tiempo del previsto, según insinúa el BCE en sus últimas declaraciones. En ese entorno, la fija a largo plazo es un seguro razonable.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Si estás negociando una hipoteca con CaixaBank, pregunta por la versión bonificada y domicilia la nómina. Ahorrarás cerca de 80 euros al mes desde la primera cuota.
  • Qué vigilar: La evolución del euríbor y la próxima reunión del BCE en septiembre. Si los tipos bajan más de lo esperado, la ventaja de la fija podría reducirse.
  • El error a evitar: Dejarte llevar solo por el tipo inicial (TIN) sin mirar la TAE. El TAE de 2,80 % incluye ya los costes reales. Y no desestimes la vinculación sin comprobar si te supone algún gasto oculto.

SEPE actualiza ofertas empleo SEPE: nuevas vacantes sin experiencia

El Servicio Público de Empleo Estatal (SEPE) ha actualizado esta semana su sección de ofertas de empleo en la Comunidad Valenciana, con más de 20 nuevas vacantes que no exigen experiencia previa. La renovación, difundida a través del boletín de Garantía Juvenil, incluye puestos en hostelería, administración, logística y mantenimiento industrial, además de subvenciones para la contratación de jóvenes.

La campaña responde a la demanda estival de personal en la costa y a los programas de estímulo al empleo joven financiados con fondos europeos. De las 20 ofertas identificadas, al menos la mitad permiten el acceso sin titulación universitaria y con contratos de entre seis meses y un año.

Perfiles que no necesitan experiencia y cómo optar a ellos

El boletín del SEPE enumera varias vacantes concretas con condiciones detalladas. Destacan:

  • Camarero/a en Cullera (Valencia): 2 puestos, jornada completa o media jornada. Turnos de 12:00 a 16:00 y de 20:00 a 24:00, con lunes, martes y domingos tarde libres. Preferencia para jóvenes inscritos en Garantía Juvenil.
  • Administrativo/a con discapacidad en Alzira: contrato temporal con posibilidad de transformación a indefinido. Se valora experiencia mínima de seis meses en tareas de oficina, pero no es excluyente.
  • Operario/a de planta de residuos en Carcaixent: sin cualificación exigida, se ofrece formación inicial. Contrato de tres meses prorrogable.
  • Peón electromecánico en Castellón: incorporación inmediata. No se requiere experiencia previa, solo motivación y disponibilidad horaria.

Además, el programa EMCORP JOVE 2026 del Ayuntamiento de València financiará tres contrataciones temporales para jóvenes desempleados, mejorando su empleabilidad con una subvención de 67.770 euros proveniente de LABORA.

Para los emprendedores, el SEPE también difunde el programa Impulsalicante de formación empresarial gratuita y el taller Labora Emprén, que incluye 38 horas de capacitación y acompañamiento personalizado para desarrollar un plan de empresa.

¿Merece la pena inscribirse? Contexto del mercado laboral valenciano

La tasa de paro juvenil en la Comunidad Valenciana ronda el 25%, según la última EPA. Las ofertas del SEPE, aunque mayoritariamente temporales, representan una puerta de entrada para quienes buscan su primer empleo o quieren reengancharse al mercado laboral tras un periodo de inactividad. La hostelería y la logística son los sectores que más contratan en verano, y esta convocatoria aprovecha ese repunte.

Sin embargo, hay que mirar con atención la letra pequeña. La mayoría de los contratos son de duración determinada —seis meses o menos—, y los salarios apenas superan el salario minimo interprofesional. Por ejemplo, el puesto de camarero/a en Cullera se ajusta al convenio de hostelería de la provincia, con un salario bruto cercano a los 1.200 euros al mes para jornada completa, aunque los complementos por festivos pueden elevarlo. La buena noticia es que la experiencia adquirida cuenta mucho en un sector con alta rotación y escasez de profesionales cualificados.

La recomendación del editor es clara: si cumples los requisitos de Garantía Juvenil (tener entre 16 y 29 años, estar desempleado y no estar cursando estudios), inscríbete cuanto antes. Es el filtro de entrada para la mayoría de estas ofertas. Además, las ayudas de 5.000 euros que ofrece la Cámara de Castellón para contratar jóvenes cualificados pueden ser un argumento de venta cuando te presentes a las entrevistas.

La inscripción en Garantía Juvenil es gratuita y se realiza en solo diez minutos desde la web del SEPE. Sin ese paso, muchas de estas vacantes no te aparecerán en el buscador.

📝 Cómo enviar el currículum

El proceso varía según la oferta, pero en la mayoría de los casos se canaliza a través de las oficinas Punt Labora de la Generalitat Valenciana.

  1. Paso 1: Asegúrate de estar dado de alta como demandante de empleo en el Servef y, si eres menor de 30 años, inscríbete en Garantía Juvenil a través de la web del SEPE.
  2. Paso 2: Entra en Punt Labora y busca la oferta por el código indicado (por ejemplo, #693300-1 para el camarero/a en Cullera).
  3. Paso 3: Si no encuentras la vacante, acude al Espai LABORA de tu localidad o utiliza el enlace ‘Ofertas de empleo. Sistema Nacional de Empleo’ del boletín del SEPE.
  4. Paso 4: Envía tu currículum actualizado y una breve carta de motivación si la oferta lo solicita. Para puestos sin experiencia, destaca tu disponibilidad y ganas de aprender.
  5. Paso 5: Confirma la inscripción. Algunos procesos incluyen una entrevista presencial en los días siguientes; asegúrate de revisar el correo electrónico y el teléfono.

Plazo de inscripción: La mayoría de las ofertas permanecen abiertas hasta el 31 de diciembre de 2026 o hasta agotar presupuesto. La convocatoria EMCORP JOVE cierra cuando se cubran las tres plazas. Requisito mínimo: Estar inscrito como demandante de empleo y, para las ayudas vinculadas a Garantía Juvenil, cumplir los criterios del programa.

Papa John’s, así es su manual de supervivencia en España

Papa John’s ha dado un nuevo paso adelante. Recientemente, la compañía ha alcanzado un acuerdo con BBVA para financiar tanto su crecimiento en España como el desarrollo de su red de franquiciados. Anteriormente, la cadena ya había logrado otro hito relevante al alcanzar un EBITDA positivo en su principal sociedad operativa en el país, PJ España Pizzerías. Sin embargo, la historia de su principal filial todavía está lejos de poder calificarse como un éxito. De hecho, la empresa continúa registrando pérdidas mientras intenta alcanzar el ansiado punto de equilibrio.

Para entender el complejo manual de supervivencia de Papa John’s en España conviene analizar su evolución por partes. La primera, y más llamativa, es la línea superior de su cuenta de resultados. El crecimiento de los ingresos se ha convertido en el principal motor que ha permitido a la compañía seguir avanzando. En concreto, el importe neto de la cifra de negocios pasó de 42,7 millones de euros en 2021 a rozar los 55 millones de euros al cierre de 2024.

Sin embargo, a medida que se desciende por la cuenta de resultados, el relato cambia. La historia deja de ser la del crecimiento para convertirse en la de la supervivencia. Detrás del humo de los hornos se esconde una de las reestructuraciones financieras y operativas más profundas, silenciosas y paradójicas del sector de la comida rápida en España. Las cuentas anuales de la compañía, auditadas por KPMG entre 2021 y 2024, reflejan cómo Papa John’s logró alejarse de una situación de disolución legal y transformarse por completo para resistir el impacto de la inflación y alcanzar, por fin, un EBITDA positivo de aproximadamente 2,4 millones de euros.

La ingeniería laboral de Papa John’s en España

Uno de los principales logros de Papa John’s ha sido contener el fuerte incremento de los costes laborales. Pese al aumento del Salario Mínimo Interprofesional (SMI), el gasto de personal apenas ha crecido durante los últimos años. Eso sí, la estrategia ha tenido un coste: reducir hasta un 60 % el equivalente a jornada completa de su plantilla.

En 2021, la empresa contaba con una plantilla media equivalente a 1.676 trabajadores a jornada completa (FTE). En 2024, según las últimas cuentas auditadas, esa cifra se había reducido hasta los 669 trabajadores equivalentes.

La dirección reconoce en sus informes de gestión que quedó atrapada por las sucesivas subidas del SMI aprobadas por el Gobierno. Para amortiguar ese impacto, Papa John’s atomizó su estructura laboral. A cierre de 2024 contaba con 1.273 empleados, pero, debido al peso de los contratos por horas y los miniturnos, esa plantilla equivalía únicamente a 669 jornadas completas. Cada hora trabajada se encareció por ley, neutralizando buena parte del ahorro derivado de la reducción de personal.

La tijera, sin embargo, solo afectó a la base de la organización. A finales de 2024, la compañía mantenía exactamente la misma estructura directiva que en 2021: seis directores y 78 gerentes de restaurante.

Para poder operar con cerca de 1.000 trabajadores equivalentes menos en sus establecimientos, Papa John’s externalizó prácticamente toda la actividad logística vinculada al reparto. El ahorro esperado al eliminar repartidores propios de la plantilla terminó diluyéndose. De hecho, el gasto en «Servicios profesionales independientes» —las comisiones pagadas a Uber, Glovo y Just Eat— pasó de 4,5 millones de euros en 2021 a 8,08 millones en 2024.

Aun así, la estrategia perseguía un objetivo distinto: transformar costes fijos en costes variables, dotando a la compañía de una estructura mucho más flexible y adaptada a la demanda.

Papa John’s aprovecha su tamaño para frenar la inflación de las materias primas

Otro de los hitos de Papa John’s ha sido contener el coste de los aprovisionamientos en plena escalada de los precios de los alimentos. Mientras la facturación aumentó en 3,1 millones de euros entre 2023 y 2024, el coste de los ingredientes descendió ligeramente, pasando de 13,1 millones a 12,89 millones de euros.

La explicación reside en su mayor poder de negociación. La compañía frenó la expansión mediante franquicias independientes y concentró el crecimiento en tiendas propias, pasando de 78 a 86 establecimientos corporativos. Al negociar un mayor volumen de compras como un único operador, incrementó significativamente su capacidad para obtener mejores condiciones de sus proveedores.

La estrategia queda reflejada en la partida de «Descuentos y devoluciones por compras». Los rappels por volumen pasaron de 1,17 millones de euros en 2023 a 2,79 millones en 2024. En la práctica, Papa John’s consiguió trasladar gran parte del impacto de la inflación alimentaria a sus proveedores, multiplicando por más de dos los descuentos comerciales y protegiendo así su margen bruto.

Paralelamente, la dirección puso en marcha un plan de eficiencia operativa apoyado en su gran centro logístico y fábrica de Alcalá de Henares. En el informe de gestión de 2024, la compañía destaca expresamente la implantación de «programas de reducción de costes y optimización de las operaciones tanto en tienda como en fábrica y oficina».

Gracias a esta reorganización, Papa John’s ha logrado mejorar la planificación de compras, optimizar el suministro a los restaurantes y reducir el desperdicio de producto, liberando más caja para financiar la actividad.

Papa John’s, más allá de las pizzas

La estrategia de la compañía también pasa por rentabilizar sus establecimientos con nuevas líneas de negocio. En 2024, Papa John’s obtuvo 229.000 euros de ingresos procedentes de Unilever gracias a que sus restaurantes funcionan como pick-up points para que los repartidores recojan helados comercializados a través de las principales plataformas de delivery.

A estos ingresos se sumaron otros 385.000 euros correspondientes a campañas promocionales como «Uber Week», además de una aportación de 100.000 euros de Mastercard por incentivar el uso de sus tarjetas en los pedidos realizados a través de las plataformas de la cadena.

En definitiva, Papa John’s ha estado al borde del colapso financiero en varias ocasiones. El fondo inversor propietario de la marca tuvo que acudir al rescate mediante una inyección de 4,6 millones de euros en mayo de 2024 y, el último día del año, capitalizó deuda por casi 3,1 millones de euros.

Pese a ello, la compañía ha conseguido sobrevivir gracias a una profunda transformación de su modelo de negocio. Ha trasladado parte de la presión inflacionaria a sus proveedores, ha externalizado el riesgo del reparto hacia los agregadores tecnológicos y ha flexibilizado al máximo la organización de su plantilla. La gran incógnita ahora es si este manual de supervivencia será suficiente para convertir, por fin, el crecimiento de Papa John’s en una rentabilidad sostenida.

La vivienda supera a la edad como principal factor de desigualdad en España, según un estudio oficial

El acceso a una vivienda en propiedad se ha convertido en el principal elemento que marca las diferencias económicas entre los ciudadanos en España. Así lo concluye un estudio elaborado por el Ministerio de Derechos Sociales, Consumo y Agenda 2030 en colaboración con el Consejo Superior de Investigaciones Científicas (CSIC), que sitúa el régimen de tenencia de la vivienda por encima de la edad como factor determinante de la desigualdad.

La investigación, basada en los datos de la Encuesta Financiera de las Familias del Banco de España de 2022, pone de manifiesto que la distancia económica entre quienes viven de alquiler y quienes poseen una o varias viviendas es considerable, tanto en términos de renta como de patrimonio.

Ser inquilino o propietario marca la diferencia

El informe analiza cómo influye la posición de cada hogar dentro del mercado inmobiliario. Para ello distingue entre inquilinos, propietarios de su vivienda habitual, pequeños arrendadores y grandes propietarios que obtienen ingresos del alquiler de varias viviendas.

Los resultados muestran diferencias muy significativas. La renta mediana anual de los hogares que viven de alquiler se sitúa en 21.335 euros, mientras que la de los propietarios asciende hasta 32.120 euros. En el caso de los multiarrendadores, es decir, quienes perciben rentas de varias viviendas, la cifra supera los 80.000 euros anuales.

Los autores del estudio consideran que estas diferencias reflejan que la vivienda no solo constituye un bien residencial, sino también un importante mecanismo de generación y acumulación de riqueza.

La brecha patrimonial es todavía mayor

Si las diferencias de ingresos ya son notables, el patrimonio evidencia una distancia mucho más amplia entre unos hogares y otros. Según el informe, los inquilinos cuentan con una riqueza neta mediana de apenas 2.217 euros, mientras que entre los grandes arrendadores el patrimonio roza el millón de euros.

El precio del alquiler en Madrid se traga ya más del 50% del sueldo neto y estos barrios son los más tensionados
Fuente: Agencias

Esta realidad demuestra que la propiedad inmobiliaria continúa siendo uno de los principales instrumentos de acumulación patrimonial en España y que disponer de varias viviendas genera una ventaja económica muy superior a la de quienes únicamente acceden al mercado mediante el alquiler.

La vivienda pesa más que la edad

Uno de los aspectos más relevantes del estudio es que cuestiona una de las ideas más extendidas en los últimos años: que la desigualdad económica responde principalmente a una cuestión generacional. Los investigadores concluyen que, aunque existen diferencias entre jóvenes y mayores, el régimen de tenencia de la vivienda explica mejor las desigualdades económicas que la edad.

En otras palabras, la distancia entre un inquilino y un propietario resulta, en términos generales, mayor que la existente entre personas pertenecientes a generaciones distintas.

Un mercado que amplía las diferencias económicas

El estudio también señala que el mercado inmobiliario puede actuar como un mecanismo que amplía las desigualdades económicas. Los expertos del sector inmobiliario subrayan que esta situación contribuye a que las diferencias económicas se mantengan e incluso aumenten con el paso de los años.

Quienes poseen viviendas no solo disponen de un patrimonio que suele revalorizarse con el paso del tiempo, sino que, en muchos casos, también obtienen ingresos adicionales mediante el alquiler. Por el contrario, los hogares que viven arrendados destinan una parte importante de sus ingresos al pago mensual de la vivienda, lo que reduce su capacidad de ahorro y dificulta la acumulación de patrimonio.

Un desafío para las políticas de vivienda

Las conclusiones del informe llegan en un momento en el que el acceso a la vivienda continúa siendo una de las principales preocupaciones sociales en España. El incremento del precio de compra y del alquiler, unido a la escasez de vivienda asequible en muchas ciudades, ha dificultado el acceso al mercado residencial, especialmente para los jóvenes y los hogares con menores ingresos.

En este contexto, el estudio plantea que las políticas públicas destinadas a facilitar el acceso a la vivienda pueden desempeñar un papel relevante para reducir las desigualdades económicas y favorecer una mayor igualdad de oportunidades. Aunque el informe no propone medidas concretas, sí pone de relieve que la posición de los hogares dentro del mercado inmobiliario se ha convertido en uno de los factores que mejor explica las diferencias de renta y patrimonio existentes en España, por encima incluso de la edad de sus ciudadanos.

¿Qué cerveza te compensa comprar este Mundial? Así se mueven Heineken, Mahou, Estrella Galicia y Carlsberg

La cerveza entra en un momento complicado, pese al fuerte impulso de las marcas como Heineken y Carlsberg  que quieren lograr con ciertas activaciones motivadas por el Mundial 2026 un mayor beneficio en ventas y volúmenes. Si bien, durante el año, la categoría protagonista dentro de la cerveza son las opciones sin alcohol que han arrancado con fuerza gracias a la tendencia de unos consumidores que van cambiando.

En este sentido, las estrategias de las principales cerveceras para el Mundial son muy dispares. Mientras algunas compañías centran sus esfuerzos en descuentos y acciones comerciales para aprovechar el incremento del consumo asociado al torneo, otras han apostado por colaboraciones, ediciones especiales o campañas experienciales con las que conectar emocionalmente con los aficionados.

Por otro lado, «2025 confirma que la cerveza española no solo resiste, sino que mantiene su pulso, y así bien lo indica su crecimiento en producción, su liderazgo en socialización y el reforzado peso internacional en un contexto complicado», explica el director general de Cerveceros de España, Jacob Olalla.

espana deja de beber cerveza Merca2
Fuente: Agencias

Activaciones Mundial de Estrella Galicia y Mahou

El Mundial 2026 se ha convertido en un importante escaparate comercial para la industria cervecera, incluso entre aquellas marcas que no forman parte del grupo de patrocinadores oficiales de la FIFA. La cita deportiva está sirviendo como palanca para impulsar promociones, reforzar la visibilidad en el punto de venta y desarrollar campañas de marketing con las que captar la atención de los consumidores durante uno de los eventos con mayor audiencia del planeta.

Mahou ni Estrella Galicia han realizado lanzamientos de productos, ediciones limitadas ni activaciones de marketing específicas bajo el paraguas oficial del Mundial 2026. Concretamente, no existen latas conmemorativas del Mundial 2026, ni campañas televisivas de estas dos marcas españolas de cerveza asociadas al Mundial. Pese a no tener campañas con impacto directo, si entran dentro de la estrategia de precios agresivos y descuentos con la ‘excusa’ del mundial.

La mayoría de estas ofertas están vigentes hasta mediados de julio de 2026, coincidiendo exactamente con la final del Mundial

Carrefour

Sin ir más lejos, en Carrefour, existen promociones del tipo «50% que vuelve» para la próxima compra en packs de Mahou, o precios de «Super Precio» en Estrella Galicia (tanto en latas de 33 cl como en botellines de 25 cl). Otro ejemplo sería en los establecimientos de Ahorramas, donde se observan reducciones de precio en el formato de 24 latas de Mahou Clásica y Cinco Estrellas hasta mediados de julio.

No obstante, hay que recordar que ni Mahou ni Estrella Galicia figuran como patrocinadores globales de la Copa Mundial de la FIFA 2026, por lo que sus acciones se limitan a sus patrocinios habituales de LALIGA, la Copa del Rey o colaboraciones con clubes y deportistas específicos. Por ejemplo, Mahou ha hecho algunas activaciones gracias a la imagen de futbolistas de renombre como Julián Álvarez y Marcelo.

Oferta Estrella Galicia

Fuente: Carrefour

Mundial 2026: Heineken busca nuevos socios, y Carlsberg apuesta por facilitar la vida a los clientes

El Mundial 2026 surge como la gran oportunidad para fidelizar clientes, pero a la vez conseguir captar la atención de aquellos consumidores que no se deciden por los productos de la compañía. En primer lugar, Heineken se ha aliado con Heinz para lanzar una edición limitada del Mundial con un pack viral, que ya está proporcionando ventas en ambas compañías.

Siguiendo esta línea, el lanzamiento de Heineken y Heinz consiste en un pack conjunto que incluye cinco cervezas Heineken y una botella de ketchup, acompañado de una activación global que lo que quiere es conseguir animar a los trabajadores a usar su tiempo libre para hacer voluntariado y a su vez ver los partidos.

«Heineken siempre se ha tratado de despertar nuevas conexiones. Esta colaboración es un recordatorio de que incluso los emparejamientos más improbables pueden sentirse completamente naturales cuando forman parte de momentos compartidos; es el partido que todos hemos estado esperando… por inesperado que sea», afirma el jefe global de la cervecera, Nabil Nasser.

Heineken x Heinz
Heineken x Heinz

Fuente: Heineken

No obstante, Carlsberg tampoco es patrocinador oficial de la Copa Mundial de la FIFA 2026, ya que ese sector de bebidas está dominado por la multinacional AB InBev con sus marcas como Budweiser y Michelob Ultra. Si bien, pese a no ser patrocinado oficial, Carlsberg está aprovechando el torneo como una oportunidad de crecimiento comercial mediante campañas locales y activaciones más ‘sentimentales’ y no de consumo.

Activación Carlsberg Mundial 2026

Fuente: Carlsberg

Carlsberg ha optado por la creatividad. Concretamente, la cervecera ha querido lanzar en mercados clave como Asia, un programa interactivo llamado ‘Extra Time’, se trata de entrenar el sueño, para ayudar a los aficionados a adaptar sus relojes biológicos para los partidos transmitidos de madrugada en lugar de enfocarse solo en la venta de cervezas.

«En Carlsberg presentamos ‘Extra Time’. Un plan de 14 días para ayudar a entrenar tu sueño, ponerte en forma y presentarte a los mejores momentos del fútbol con tus compañeros. Obtén tácticas diarias, rastrea tu progreso, y prepárate para ver todos los partidos nocturnos», explican desde la compañía en su propia página web, donde los usuarios pueden apuntarse al plan de la cervecera con motivo de este Mundial.

Las tiendas, restaurantes y aparcamientos ya explican dos tercios del valor de Aena, según Bank of America

Bank of America (BofA) ha publicado un informe sobre Aena en el que sostiene que el negocio comercial representa el 68% del valor empresarial, aunque sólo genera el 43% del EBITDA, y aún tiene margen para aumentar el gasto por pasajero.

Para el analista que firma la nota -Marcin Wojtal- el crecimiento vendrá menos de cobrar más por aterrizar y despegar y más de que cada pasajero gaste más en tiendas, restauración y aparcamientos. Bank of America cree que todavía existe un amplio recorrido para acercarse a aeropuertos como Zúrich o Fráncfort en ingresos comerciales por viajero.

Así, la entidad financiera estadounidense mejora la recomendación sobre Aena y ve un potencial alcista del 17%; el banco pasa de Neutral a Comprar, eleva el precio objetivo a 30,5 euros y cree que el mercado está infravalorando el crecimiento futuro de la compañía: “vemos potencial en tráfico y consumo en tiendas por pasajero”, explican.

Todos contra Aena por su polémico aumento de tarifas aeroportuarias

Algunas de las previsiones que confirman estas tendencias son la previsión de que los aeropuertos españoles alcancen 333 millones de pasajeros en 2026. O que Aena prevé ampliar su capacidad en 80 millones de pasajeros hasta la próxima década. Madrid ganará unos 20 millones de plazas y Barcelona otros 10 millones, aunque el grueso llegará después de 2030.

“Aunque creemos que las ampliaciones de capacidad en Barcelona y Madrid no entrarán en funcionamiento hasta 2032-33E, los aeropuertos de nivel 2 de AENA deberían registrar aumentos ya a partir de 2029-30E”, explican.

Además, el informe destaca que la capacidad programada por las aerolíneas para la segunda mitad de 2026 apunta a un crecimiento cercano al 6-7% en España, claramente superior al de varios grandes competidores europeos.

Imagen: Aena Madrid Sala VIP Gran Vía.

Ingresos por ventas minoristas y pasajero son bajos

“Al tratarse de una red de aeropuertos de corta distancia y dominada por las aerolíneas de bajo coste, los ingresos por ventas minoristas de AENA por pasajero son inferiores a los de los hubs internacionales y a los de sus competidores”, apunta BofA.

“Sin embargo, los resultados del sector minorista han mejorado de forma constante en los últimos años, impulsados por el éxito en la renovación de los contratos, los avances en las obras de remodelación física en todos sus aeropuertos y un cambio estratégico orientado a ampliar el espacio comercial de sus tiendas duty free”, aclara.

“La comparación con Zúrich y Fráncfort sugiere que todavía hay un amplio margen para mejorar la monetización comercial con el tiempo. Aunque somos conscientes de que AENA —como operador de una red— no es directamente comparable con los aeropuertos de un solo activo, los cambios en la composición del tráfico en España favorecen el gasto en comercio minorista (disminución del tráfico nacional, fuerte crecimiento del tráfico de larga distancia)”.

La CNMC rechaza la subida de tarifas que pedía Aena y plantea recortes hasta 2031

“Tras la finalización de las inversiones en crecimiento, el aeropuerto de Madrid debería alcanzar una capacidad prevista de 90 millones de pasajeros al año, lo que lo convertiría en el aeropuerto más grande de Europa por capacidad y crearía un margen adicional significativo para el crecimiento del tráfico de larga distancia, lo que, a su vez, beneficiaría al gasto en el sector minorista”.

Para BofA, la batalla regulatoria entra en su recta final: La nueva regulación de Aena llegará en septiembre y marcará los ingresos hasta 2031. La nota espera finalmente tarifas prácticamente planas, frente al recorte sugerido inicialmente por la CNMC, al considerar que el Ministerio será algo más favorable a Aena.

“AENA prevé recibir el resultado de su acuerdo regulatorio DORA3 (2027-31) en septiembre de 2026. La CNMC sugirió recortes tarifarios anuales del 0,6 % en su reciente dictamen no vinculante. Esperamos una mejora moderada, con tarifas estables durante el periodo, lo cual es más conservador que la solicitud de AENA de subidas anuales del 3,8 %. Por otra parte, suponemos un aumento de las tarifas del 3,7 % en 2027 debido a los factores K y P”, añaden.

Aena Barajas. Imagen: EP

Sin embargo, el banco estadounidense no olvida que Ryanair y Vueling concentran la mitad del tráfico, lo que hace que Aena sea muy dependiente del modelo low cost.

Aena: el próximo catalizador llega el 29 de julio

Por último, el banco cree que la guía oficial de crecimiento (1,3%) es demasiado prudente frente a su estimación del 3,6%.

El informe prevé, además, una caída del flujo de caja libre por el aumento del capex, aunque considera que el endeudamiento seguirá siendo cómodo y permitirá mantener un payout cercano al 80%.

HSBC eleva el precio objetivo de Iberdrola a 23,10 euros y la sitúa como ganadora de la década

HSBC ha elevado el precio objetivo de Iberdrola hasta los 23,10 euros y la coloca como la ganadora más clara del sector eléctrico europeo para la próxima década. El banco de inversión justifica el movimiento por una visibilidad estratégica que, a su juicio, no tiene rival en el mercado.

La mejora supone un incremento del 9% respecto a la valoración anterior de 21,20 euros y viene acompañada de una recomendación de comprar acciones. Según HSBC, la compañía podría superar los 150.000 millones de euros de capitalización bursátil, frente a los más de 142.000 millones actuales.

El argumento no es solo un número: la firma señala que Iberdrola reúne una combinación perfecta de crecimiento, visibilidad y bajo riesgo. Esa triple ecuación, poco habitual en un sector tan intensivo en capital, es la que, según el análisis, convierte a la eléctrica española en la apuesta más sólida para los próximos años.

Esa combinación se traduce en una recomendación de comprar acciones, respaldada por un modelo de negocio que pivota sobre dos palancas: la expansión de redes eléctricas y el desarrollo masivo de energías renovables. La compañía presidida por Ignacio Sánchez Galán acumula una cartera de proyectos que abarca desde la eólica marina en Estados Unidos hasta la solar en la península ibérica.

Además, Iberdrola ha demostrado una capacidad de ejecución que reduce la incertidumbre para el accionista. El plan inversor de la compañía contempla 41.000 millones de euros hasta 2028, con un foco especial en redes de distribución —por ejemplo en redes de distribución y almacenamiento— que HSBC considera clave para capturar el crecimiento de la demanda eléctrica en Europa.

Iberdrola no es solo una eléctrica. Es la apuesta más ordenada y rentable por la electrificación de Europa en la próxima década.

¿Por qué Iberdrola liderará la transición energética según el mercado?

El informe de HSBC no habla de un ciclo puntual. Pone a Iberdrola como la empresa que mejor capitalizará la descarbonización de la economía europea, un proceso que se acelerará en los próximos años al calor de las políticas comunitarias. La clave está en la posición dominante de la compañía en redes, que disfrutan de ingresos regulados y previsibles, algo que escasea en el resto del sector.

No obstante, la etiqueta de ‘ganadora de la década’ no está exenta de riesgos. La evolución de los tipos de interés y el coste de la deuda pueden estrechar los márgenes de proyectos de largo retorno. Iberdrola ha sabido gestionar esa variable hasta ahora, pero la ventana de oportunidad regulatoria en países como Reino Unido o Brasil añade un punto de fricción. Si la compañía logra replicar su modelo ibérico en esos mercados, la valoración de 150.000 millones se quedará corta. Si no, la prima de seguridad se diluirá.

Me quedo con la conclusión del banco: no es el precio actual, sino la visibilidad a largo plazo lo que hace atractiva a Iberdrola. Y ese es un argumento que ni los inversores más cautos pueden ignorar en un entorno de tipos aún elevados.

Encarna Samitier elegida por unanimidad nueva presidenta de la APE España

Encarna Samitier ha sido elegida por unanimidad nueva presidenta de la Sección Española de la Asociación de Periodistas Europeos (APE), con José Antonio Zarzalejos como vicepresidente. El nombramiento, acompañado de una renovación del Consejo Director, abre una nueva etapa en la entidad tras el fallecimiento de Diego Carcedo, que presidió la asociación durante casi dos décadas.

Un relevo unánime y la misión de la APE

Según el comunicado remitido por la organización, la elección de Samitier se produjo sin discrepancias entre los miembros de la sección española. La nueva presidenta asume el cargo con el mandato de dar continuidad a la labor fundacional de la APE: la defensa del periodismo de calidad, la libertad de expresión, el debate europeo y los valores democráticos. La asociación, constituida en Bruselas en 1963, abrió su sección en España en 1981 y desde entonces reúne a profesionales comprometidos con la integración europea.

La designación sitúa al frente de la entidad a una periodista con una dilatada experiencia en la dirección de medios. Samitier, actual presidenta de 20minutos, se convierte así en la máxima responsable de una organización que aglutina a algunos de los nombres más representativos del sector en España. A su lado estará Zarzalejos, quien preside el Consejo Editorial de El Confidencial y ha sido una figura relevante en la dirección de cabeceras nacionales, aportando su visión institucional al proyecto.

La nueva dirección desea, según el comunicado, «dar continuidad» al trabajo realizado bajo el extenso mandato de Diego Carcedo, cuyo fallecimiento había dejado vacante la presidencia. La APE considera que el relevo refuerza el compromiso con los principios fundacionales en un momento en el que el debate sobre la libertad de información y el papel del periodismo en la construcción europea cobra especial relevancia.

Dos trayectorias en la dirección de medios

La trayectoria de Encarna Samitier incluye los siguientes hitos:

  • 20minutos: Presidenta del diario desde su salida de la dirección en 2025. Fue directora entre 2017 y 2025, convirtiéndose en la primera mujer al frente de una cabecera de información general de ámbito nacional en España.
  • Heraldo de Aragón: Directora desde 2008, tras desarrollar buena parte de su carrera en la cabecera zaragozana, donde impulsó procesos de transformación digital.
  • Formación: Licenciada en Ciencias de la Información por la Universidad de Navarra.

Por su parte, José Antonio Zarzalejos acumula más de tres décadas en puestos de alta responsabilidad editorial:

  • El Confidencial: Presidente del Consejo Editorial en la actualidad, tras su incorporación en 2019.
  • Vocento: Secretario general del grupo y director de ABC entre 1999 y 2008.
  • El Correo: Director del diario vasco, la cabecera de mayor tirada del grupo.
  • Formación y ensayos: Licenciado en Derecho, es autor de varios libros de análisis político e institucional.
Asociación de Periodistas Europeos

Nuevos vocales para el Consejo Director

La renovación de la cúpula se completa con la incorporación de cuatro vocales que refuerzan el perfil económico y político de la asociación. El Consejo Director ha sumado a Amanda Mars, corresponsal de Asuntos Económicos de El País; Juanjo Fernández, redactor jefe de El Periódico; Amparo Polo, directora de Estrategia Digital de Expansión; e Ignacio Rodríguez Burgos, jefe de Economía de Onda Cero. La diversidad de procedencias busca ensanchar la representación territorial y temática de la APE.

Todos ellos, junto a Samitier y Zarzalejos, conforman un equipo que la organización espera que le permita mantener su influencia en los debates clave del periodismo europeo y la defensa de la profesión. La entrada de perfiles con experiencia en transformación digital —Polo lidera la estrategia digital de Expansión y Samitier pilotó la de 20minutos— apunta a una renovación generacional y digital en la entidad.

Una transición para dar continuidad al periodismo europeo

La elección de Samitier no rompe con la línea mantenida por Diego Carcedo, sino que la prolonga. El anterior presidente, fallecido en 2025, dirigió la sección española desde 2004 y fue un firme defensor del europeísmo periodístico. La APE, que en Bruselas agrupa a más de un millar de profesionales de 27 países, encontró en Carcedo un referente de la transición democrática y un puente entre las distintas culturas informativas del continente.

La nueva presidenta, sin embargo, encarna una generación de directivos de medios que ha vivido en primera línea la digitalización y los cambios en los modelos de negocio. Su experiencia al frente de 20minutos —diario gratuito y nativo digital en sus orígenes— y su paso por Heraldo la sitúan en una posición desde la que puede abordar los retos que afronta el periodismo en la era de las plataformas. La APE, sin ser un actor empresarial, sí aspira a ser un espacio de reflexión y presión para preservar la calidad informativa.

El movimiento fue recibido sin sorpresas en el sector, donde tanto Samitier como Zarzalejos son figuras conocidas y respetadas. La unanimidad del nombramiento aleja cualquier debate interno y permite a la asociación centrarse en su agenda institucional. De cara a 2027, la APE tiene previsto organizar varios encuentros sobre regulación digital y libertad de prensa en el ámbito comunitario.

La renovada cúpula reúne a algunos de los referentes del periodismo económico y político en España para impulsar la defensa del oficio.

📡 El Radar del Sector

  • El vacío que llena: La presidencia que dejó vacante Diego Carcedo tras su fallecimiento, cerrando casi dos décadas de continuidad en la APE.
  • El reto por delante: Mantener el prestigio e influencia de la sección española en un contexto de transformación digital y fragmentación informativa.
  • El tablero competitivo: La APE suma perfiles directivos de grandes cabeceras nacionales, reforzando su papel como espacio de encuentro del periodismo institucional y económico.

Ibex 35 hoy: recupera los 19.300 puntos impulsado por la banca e Inditex

El Ibex 35 cerró la sesión de este jueves con un avance del 1,1% y volvió a situarse por encima de los 19.300 puntos, impulsado por los grandes valores bancarios y por Inditex. La jornada estuvo marcada por la volatilidad procedente del conflicto en Oriente Medio y por un inesperado alivio geopolítico que tumbó el precio del petróleo.

Una sesión marcada por la geopolítica y el crudo

El índice arrancó en negativo, lastrado por las tensiones de los últimos días entre Estados Unidos e Irán. Sin embargo, a media sesión los mercados giraron al alza tras conocerse un gesto de distensión por parte de la Casa Blanca. El movimiento, apodado ya ‘el perdón de Trump’ en los círculos financieros, rebajó el riesgo de una escalada militar inmediata.

La noticia provocó una caída del petróleo Brent de más del 3%, lo que alivió las presiones inflacionistas que venían castigando a las plazas europeas. El Ibex no fue una excepción y se sumó a las ganancias del DAX alemán y del CAC 40 francés, que también cerraron en verde.

Banca e Inditex tiran del carro

Los bancos lideraron las compras con subidas generalizadas. Santander avanzó un 2,4%, BBVA un 2,1% y CaixaBank repuntó un 2,7%. La perspectiva de unos tipos de interés aún elevados, sumada a la reducción del riesgo geopolítico, alimentó el interés comprador en el sector.

Inditex no se quedó atrás. La textil gallega, que acumulaba varias jornadas de descensos, rebotó un 2,6% y se convirtió en el segundo valor que más puntos aportó al índice. El movimiento fue interpretado como una corrección técnica tras las recientes caídas.

En el lado opuesto, los valores ligados al crudo, como Repsol, cedieron terreno debido al desplome del petróleo. La energética perdió un 0,8%, en una muestra de cómo la misma noticia que impulsa a unos lastra a otros.

Las subidas nacidas de titulares geopolíticos suelen tener las patas cortas.

¿Un rebote con fundamento o simple alivio?

El salto del Ibex hasta los 19.300 puntos es real, pero conviene analizar qué lo sostiene. La banca ha sido el motor principal, y ese sector depende en en gran medida de la rentabilidad del crédito y de la estabilidad del entorno. Una tregua en Irán es bienvenida, pero no cambia el hecho de que los márgenes bancarios están tocando techo y que la demanda de préstamos en la eurozona se está enfriando.

Inditex, por su parte, enfrenta un contexto minorista global cada vez más complejo. Aunque ha demostrado una capacidad de ejecución sobresaliente, el consumo en Asia y la competencia online presionan sus múltiplos. El rebote de hoy se parece más a una recogida de beneficios de los cortos que a una apuesta por un crecimiento diferencial.

En mi opinión, la sesión de hoy es un respiro más que un cambio de tendencia. La geopolítica marcará el paso durante las próximas semanas y, mientras no se despeje la incertidumbre, los inversores harán bien en no confiar demasiado en un solo dato diario. El mercado tiene memoria corta, pero los fundamentales de la economía española no han mejorado por un gesto de la Casa Blanca.

Dejo una pregunta abierta: ¿cuánto tiempo puede sostenerse un rebote que nace de la ausencia de malas noticias, en lugar de la presencia de buenas? La próxima temporada de resultados, que arranca en julio, será la prueba de fuego.

Publicidad