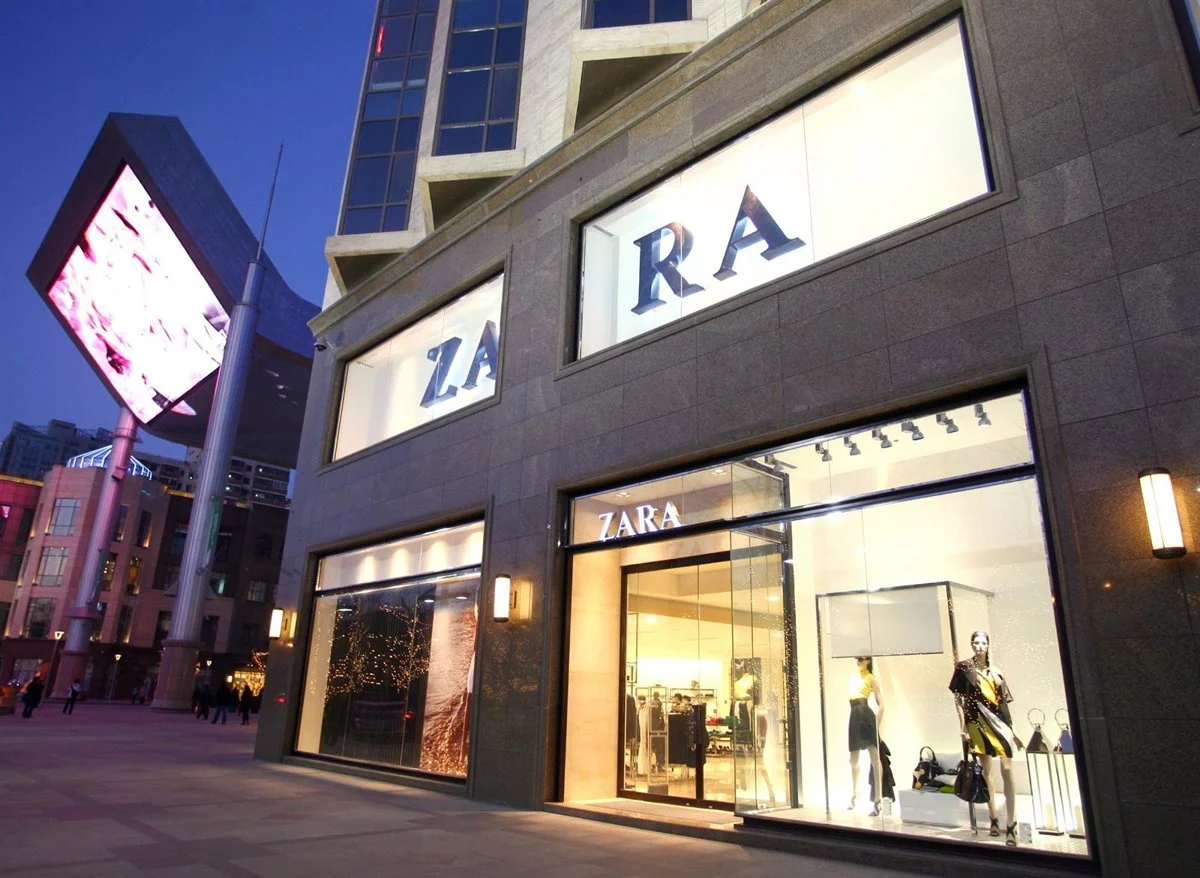

La apertura de Massimo Dutti en Roma no es un movimiento menor de retail. Es una operación de real estate prime. Inditex ha inaugurado un flagship de más de 2.000 metros cuadrados en el número 418 de la Via del Corso, dentro del histórico Palazzo Ruspoli, y con ello se convierte en uno de los mayores ocupantes de la arteria comercial más codiciada de la capital italiana.
El dato que importa al inversor no es la tienda, sino el activo. Los ejes comerciales prime de Europa son hoy un mercado de escasez estructural: hay muy pocos locales con frente a calle en ubicaciones irrepetibles, y la demanda de los grandes grupos no deja de crecer. Cuando Massimo Dutti asegura 2.000 metros cuadrados en Via del Corso, compra algo más que un escaparate: fija posición en un mercado de oferta casi nula.
Via del Corso 418: la operación detrás del flagship de Inditex
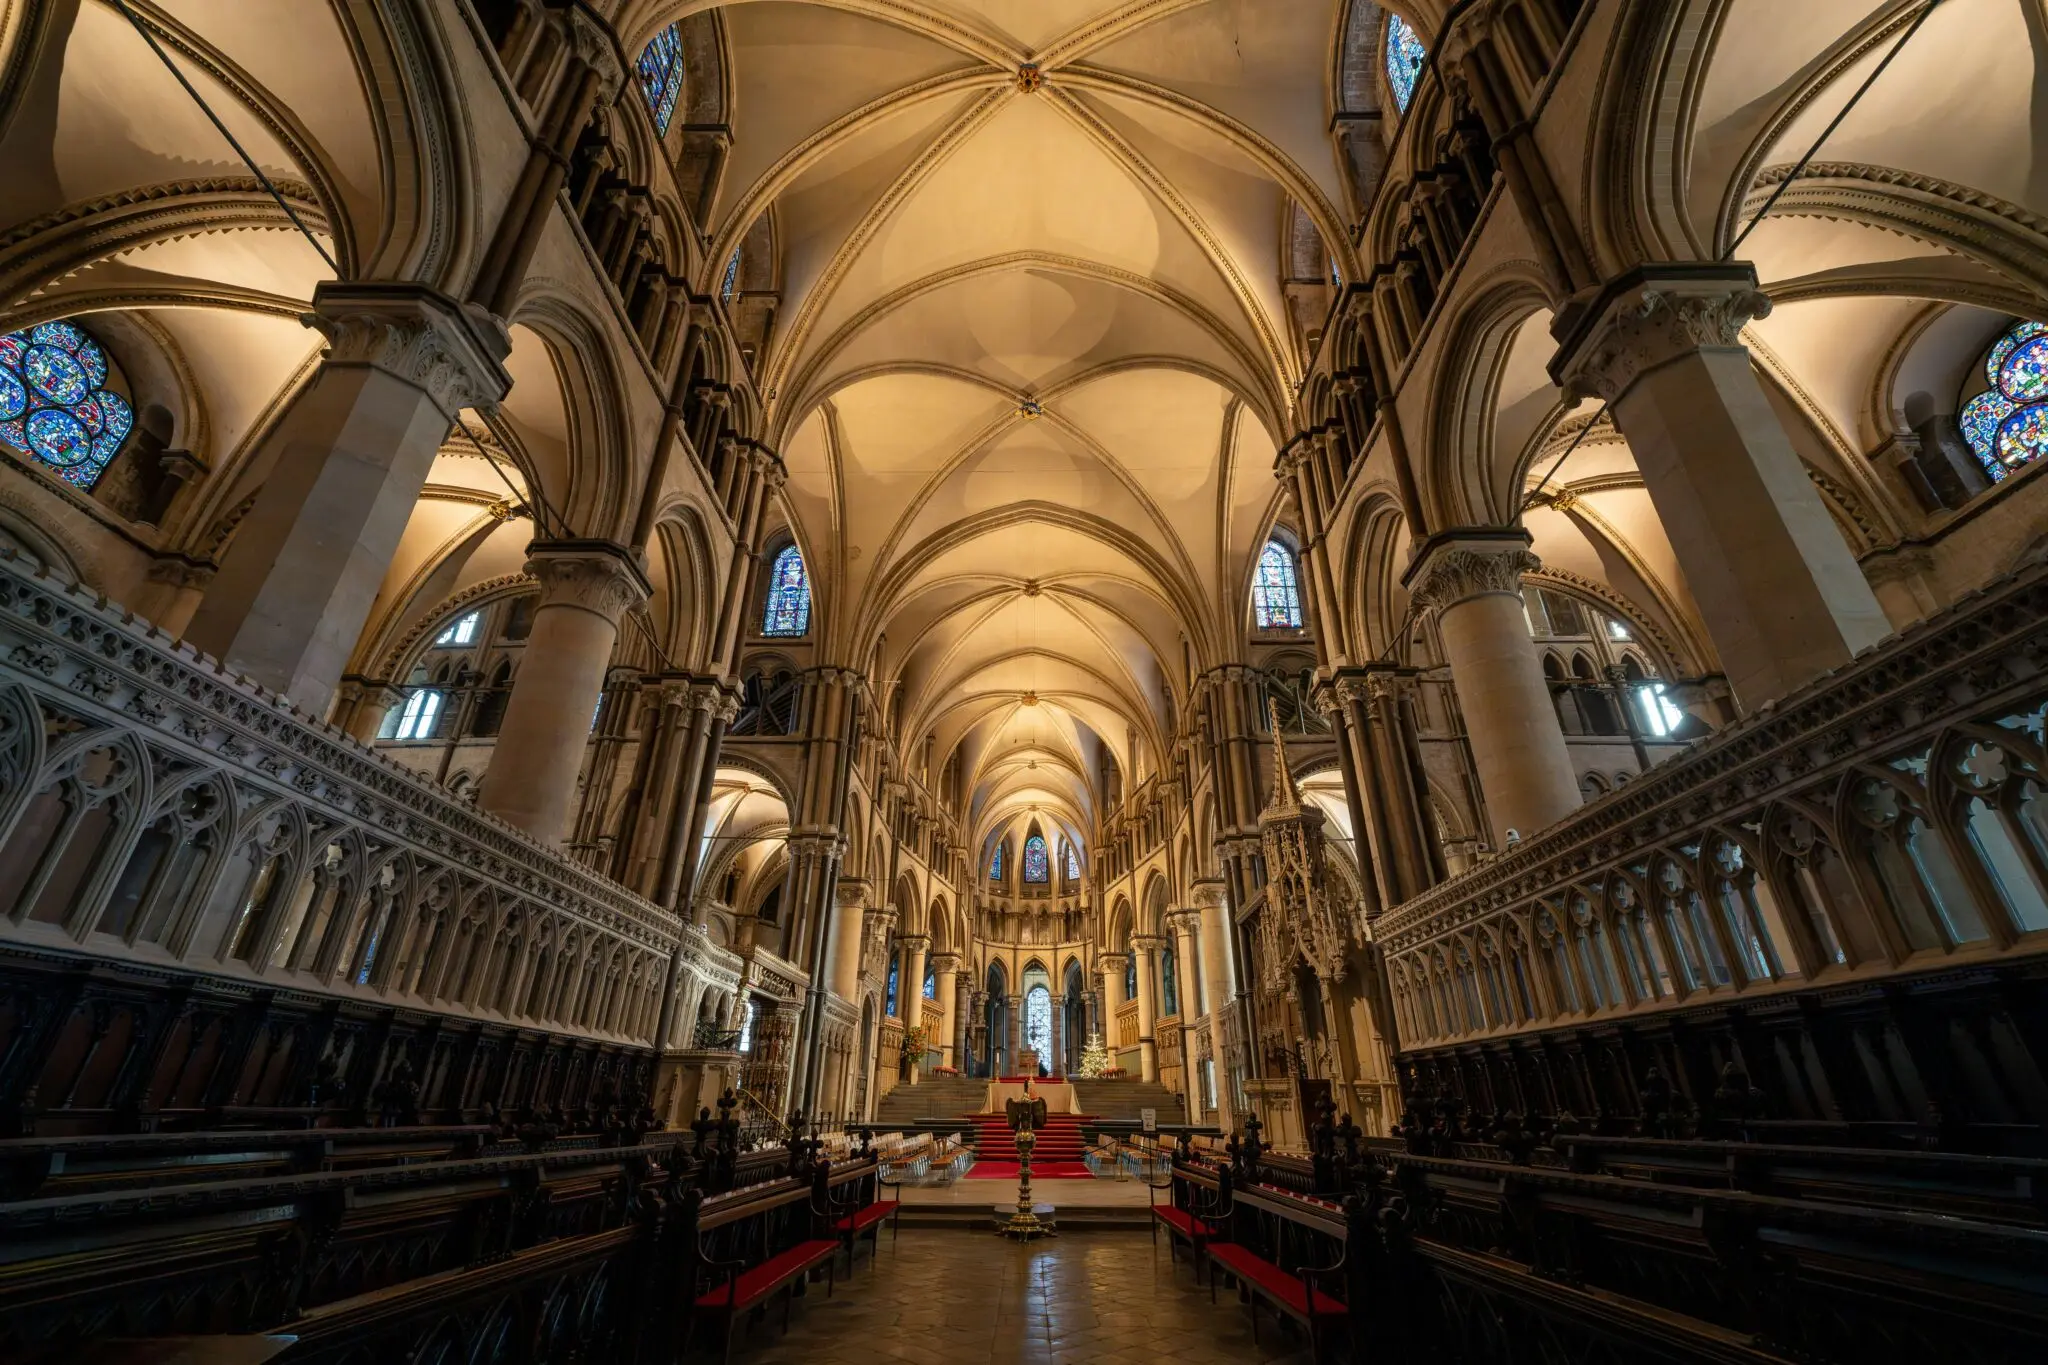
El espacio supera los 2.000 metros cuadrados distribuidos en varias estancias dedicadas a las colecciones de mujer y hombre. La marca ha apostado por una estética minimalista, con materiales seleccionados, acabados sofisticados e iluminación indirecta. Nada de esto es casual: el formato busca elevar el tiempo de permanencia del cliente y sostener una renta que, en esta ubicación, figura entre las más altas del país.
Uno de los elementos más reveladores es la librería integrada, con títulos que se pueden consultar y comprar. Es la señal más clara de hacia dónde va el retail de lujo: la tienda deja de ser un punto de venta y se convierte en un destino cultural. Ese giro no es estético, es económico. Cuanto más singular es la experiencia, más difícil es replicarla en internet y más defendible es la prima de precio que soporta el local.
La apertura coincide con el lanzamiento de la colección Limited Edition Otoño Invierno 2026, una cápsula de sastrería y básicos depurados. Para Inditex, el local de Massimo Dutti Roma funciona como escaparate de marca en el mercado italiano, donde la competencia por el cliente premium es especialmente intensa.
Qué significa para el inversor en real estate prime comercial
El negocio de los locales prime no se mide por metros cuadrados, sino por renta por metro y por la capacidad del ocupante de sostenerla. En los grandes ejes europeos —Via Montenapoleone en Milán, New Bond Street en Londres, los Campos Elíseos en París, la propia Via del Corso en Roma— la oferta disponible es mínima y se libera, de media, una vez cada varios años.
Esa escasez explica por qué los grupos de distribución aceptan rentas inviables en cualquier otro segmento inmobiliario. El inquilino no paga solo por el tráfico: paga por la ubicación como activo de marca, por el escaparate permanente ante un público internacional y por la barrera de entrada que levanta frente a sus competidores. Un contrato a largo plazo en Via del Corso es, para Inditex, una inversión en defensa competitiva tanto como un gasto comercial.
Para el inversor patrimonial, la lectura es doble. Los locales prime con inquilinos de grado inversor, como grandes grupos cotizados, ofrecen flujos estables y una revalorización estructural del suelo. En contrapartida, la liquidez es limitada: son activos que se compran para mantener durante décadas, no productos de rotación rápida.
En los ejes comerciales prime, la escasez de oferta pesa más que el tráfico: el local irrepetible no se deprecia, solo cambia de inquilino.
Análisis: cuando una tienda es, en realidad, un activo inmobiliario
Llevo años sosteniendo que el gran retail de lujo debe leerse con la lógica del inversor inmobiliario, no con la del comerciante. Los ciclos lo confirman. Cada vez que una recesión golpea el consumo, los ejes prime resisten mejor que cualquier centro comercial periférico, porque su valor no depende del volumen de ventas del inquilino, sino de la irrepetibilidad del emplazamiento.
Los propietarios de estos locales rara vez venden. Cuando lo hacen, es porque el precio alcanzó un nivel que no creen volver a ver. El caso de Inditex en Roma encaja en esa pauta: un grupo con balance sólido y capacidad de negociación puede permitirse comprometer capital en una ubicación que no volverá a liberarse en años.
La pregunta relevante para el inversor no es cuánto cuesta el metro cuadrado, sino quién más podría ocuparlo si el inquilino actual se marchara. En Via del Corso, esa lista es muy corta. Y eso es precisamente lo que protege el valor del activo.
El riesgo a vigilar es el del ciclo inversor: si el capital institucional sigue volcándose en locales prime, los precios pueden desacoplarse de las rentas que el mercado es capaz de pagar. Ese desajuste, que ya se observó en algunas plazas europeas tras 2021, es la principal señal de sobrevaloración.
El valor de un local prime no lo fija la tienda que lo ocupa hoy, sino la lista, siempre corta, de quién podría ocuparlo mañana.
💎 Veredicto Wealth
Los locales prime con inquilinos de grado inversor como Inditex son idóneos para preservar capital a horizontes superiores a diez años. El riesgo principal es el desacoplamiento entre precio y renta si el capital institucional sigue presionando la escasez al alza.