AI para pymes: Lassie levanta 35 millones liderada por a16z

El papeleo administrativo se traga más de 100 horas al mes en una clínica dental media, y la contratación de personal para esas tareas es un lujo que muchas pymes no pueden permitirse. Lassie, una startup californiana fundada por dos ex de Robinhood y Coinbase, acaba de demostrar que un agente de inteligencia artificial puede encargarse de esa carga sin intervención humana. La ronda que cierra la compañía y la tesis del fondo que la lidera dejan una lección nítida: el capital riesgo ya no financia herramientas que asisten, sino sistemas que ejecutan.

Una Series A de 35 millones que mira a las pymes

Lassie ha cerrado una ronda de 35 millones de dólares (unos 32 millones de euros) en financiación Series A. La operación, anunciada a principios de junio de 2026, eleva el capital total de la compañía a 47 millones de dólares. Lidera la inyección Andreessen Horowitz (a16z), uno de los fondos de venture capital más influyentes de Silicon Valley, y se suman Night Capital, así como una constelación de business angels de primer nivel: Rahul Vohra (fundador de Superhuman), Zach Perret (CEO de Plaid), Taavet Hinrikus (cofundador de Wise), Gokul Rajaram y Brian Balfour (CEO de Reforge).

Como parte del acuerdo, Alex Rampell —General Partner de a16z y cofundador de Affirm— se incorpora al consejo de administración. Además, el doctor Ed Zuckerberg (reconocido dentista y padre de Mark Zuckerberg) y Jason Warnick, ex CFO de Robinhood, se unen como asesores. Un movimiento que refuerza el enfoque sectorial de la startup: las consultas médicas como puerta de entrada a la automatización masiva de las pequeñas empresas.

Delegar la burocracia en un agente: el caso de las consultas médicas

Lassie no ofrece un panel de control ni notificaciones push. Su agente de IA entra directamente en los portales de seguros, extrae los reembolsos, los concilia contra los registros de la clínica, actualiza el sistema de gestión y verifica que los fondos han llegado al banco. “Antes de Lassie, me ahogaba en papeleo después de atender a los pacientes”, explica el doctor Eric Kwon, fundador de Grace Dental. “Ahora nos ahorra más de 100 horas al mes y los pagos que tardaban cuatro o cinco semanas entran en menos de una”.

La empresa opera en más de 700 consultas repartidas por 49 estados de Estados Unidos y genera cada año más de 250.000 horas de trabajo que antes recaían sobre los hombros de los dueños. “Los propietarios de pequeños negocios deberían liberarse del trabajo pesado para centrarse en lo que les apasiona”, afirma Steijn Pelle, CEO y cofundador. Y los números le dan la razón: el ahorro equivale a unos 200.000 dólares anuales en personal que las clínicas no encuentran ni logran retener.

automatización pequeñas empresas

La tesis de a16z: la IA que ejecuta, no solo asiste

Alex Rampell, nuevo miembro del consejo, lo resume con claridad: “Estamos ante uno de los cambios más importantes del software: pasar de herramientas que ayudan a operar a agentes que hacen el trabajo”. Y añade: “Creemos que los negocios pronto se gestionarán solos y Lassie ya está haciendo tangible esa visión”.

La apuesta de a16z recuerda a movimientos anteriores en automatización robótica de procesos con UiPath o en plataformas verticales de salud como Clara, pero con un matiz decisivo: Lassie no se limita a procesar datos, sino que completa flujos enteros de trabajo sin que el usuario toque un botón. Para el founder de una startup en fase seed, la lección es doble: el capital riesgo recompensa a quien demuestra que su producto reemplaza horas de trabajo humanas, y los nichos con dolor medible (el 90% de las pymes sanitarias sufre este atasco administrativo) aceleran la tracción.

La compañía, fundada por Steijn Pelle —primer product manager de Robinhood y Coinbase— y Frédéric Renken —primer fichaje de producto en Superhuman—, ha construido un “foso” sectorial difícil de replicar: integración profunda con los sistemas de seguros estadounidenses. Esa barrera de entrada, combinada con una tasa de retención que se intuye altísima cuando el ahorro es de 100 horas al mes, explica por qué a16z ha entrado con fuerza en una Series A de 35 millones.

El verdadero salto no es usar IA para avisar de un pago atrasado, sino para cobrarlo, conciliarlo y verificarlo sin que nadie pulse un botón.

🚀 Hoja de Ruta para Emprender

  • Clava un nicho con dolor cuantificable: Lassie empezó con consultas dentales, donde el papeleo es estándar y el ahorro se mide en horas. Si tu propuesta no puede traducirse a dinero o tiempo que le devuelves a un dueño, replantéala.
  • Diseña para delegar, no para informar: Los inversores actuales premian al software que ejecuta tareas de principio a fin. Pregúntate si tu MVP elimina un proceso completo o solo une dos pantallas que antes estaban separadas.
  • Empuja la integración vertical como foso competitivo: Conectar con los sistemas de seguros en varios estados no es trivial, pero convierte a Lassie en un candidato difícil de copiar. Busca interfaces, APIs o regulaciones que, una vez dominadas, te den ventaja defensiva.
  • El equipo importa, y a16z lo sabe: Los fundadores vienen de Robinhood, Coinbase y Superhuman; el board incluye a un GP de a16z y asesores como el exCFO de Robinhood. Si aún no tienes ese pedigrí, construye tracción imposible de ignorar con clientes reales y métricas de ahorro.

Blue Origin alcanza una valoración de 130 mil millones en su primera ronda: lecciones para emprendedores

Levantar capital externo sin haber necesitado nunca un inversor ajeno es un arte que Jeff Bezos acaba de dominar: Blue Origin, su compañía aeroespacial, ha cerrado su primera ronda de financiación con una valoración de 130.000 millones de dólares. La lección para cualquier founder está en cómo cronometrar la entrada de socios sin perder el control, incluso cuando un cohete acaba de explotar en la plataforma de lanzamiento.

La operación: 10.000 millones con Coatue al frente y Bezos como coinversor

Según el New York Times y la CNBC, Blue Origin ha levantado 10.000 millones de dólares (unos 9.100 millones de euros al cambio actual) en su ronda inaugural. El liderazgo corre a cargo de Coatue Management, que ha aportado 4.000 millones; el propio Jeff Bezos ha reinvertido otros 2.000 millones de su fortuna personal, y los 4.000 restantes proceden de varios inversores institucionales con una demanda que, según fuentes cercanas, ha sido excepcional. La valoración postmoney de 130.000 millones coloca a la compañía en el podio de las empresas espaciales privadas más valiosas del mundo.

La estructura de la ronda es una clase magistral de gestión de la dilución. Bezos, que hasta ahora había financiado Blue Origin con su propio balance, abre la puerta al capital externo justo cuando el proyecto TeraWave —la red de comunicaciones por satélite presentada en enero— ofrece un horizonte de ingresos creíble. La empresa quema cerca de 4.800 millones de dólares este año (y acumula un gasto de 28.000 millones desde el año 2000), así que el runway se amplía considerablemente.

Por qué Blue Origin abre capital ahora y qué pinta TeraWave en la ecuación

El consejero delegado, Dave Limp, ya había advertido a la plantilla que alcanzar los objetivos exigiría «mucho capital». La red TeraWave, diseñada para competir con Starlink, necesita un despliegue masivo de satélites, y la inyección de 10.000 millones permite acelerar ese plan sin que Bezos tenga que vender acciones de Amazon. A efectos prácticos, la ronda es una forma de monetizar una visión a largo plazo sin descapitalizar al fundador.

La lección táctica para el emprendedor español es triple: (1) no esperes a estar sin caja para buscar inversión; (2) presenta un proyecto de crecimiento concreto —un «segundo acto» del negocio— que justifique la necesidad de capital; y (3) si eres el fundador, pon dinero propio en la ronda para alinear intereses y demostrar confianza. En el caso de Blue Origin, los 2.000 millones de Bezos son el mejor aval para los inversores institucionales.

financiación Blue Origin

La explosión del New Glenn: recaudar capital tras un fallo técnico y con la plataforma dañada

En mayo de este mismo año, el cohete New Glenn explotó durante una prueba estática en la plataforma de Cabo Cañaveral. Blue Origin calificó el incidente de «anomalía», pero el daño obliga a reparar su única rampa de lanzamiento durante varios meses. Cualquier startup que acaba de perder su activo principal y necesita meses para repararlo se enfrenta a una ronda cuesta arriba. Sin embargo, la compañía ha logrado cerrar su mayor entrada de capital precisamente ahora.

Recaudar 10.000 millones cuando tu cohete acaba de estallar exige tres cosas: un proyecto de futuro concreto (TeraWave), un fundador que pone capital propio y una narrativa de largo plazo que trasciende un fallo técnico.

La clave no ha sido ocultar el accidente, sino contextualizarlo dentro de un proceso iterativo de ingeniería. Blue Origin no ha vendido un cohete impecable; ha vendido un pipeline de proyectos que va del vuelo suborbital al lanzamiento orbital pesado, pasando por una constelación de satélites. Los inversores compran la cartera completa, no una sola misión.

Lo que el caso enseña al ecosistema emprendedor español

Desde el observatorio de las startups deep tech españolas —piensa en PLD Space con su cohete Miura o en Sateliot con sus nanosatélites— el episodio de Blue Origin es un espejo de lo que significa operar con plazos de desarrollo de años y con un burn rate que asusta. La financiación paciente no es un eslogan: es la única que encaja en calendarios donde el producto mínimo viable puede ser un prototipo que explota en la rampa.

Lo que diferencia a un Blue Origin de una startup aeroespacial que se queda sin fondos es la combinación de tres factores: un fundador con músculo financiero (o la red de contactos para para construirlo), un runway generoso —Bezos ha financiado 28.000 millones antes de pedir un euro a terceros— y un plan B tecnológico (los satélites) que diversifica el riesgo. Para el founder español que levanta una ronda semilla de 2 millones, la moraleja no es imitar las cifras, sino la arquitectura mental: cada ronda tiene que responder a la pregunta de «qué hago si mi producto principal falla, pero mi equipo sigue en pie».

Otra lección práctica es la cronometría de la entrada de inversores. La explosión del New Glenn llegó en mayo; la ronda se ha cerrado en julio, apenas dos meses después. Si Blue Origin hubiera esperado a tener el cohete reparado y volando para pedir dinero, la valoración habría sido mayor, pero el coste de oportunidad de no avanzar en TeraWave durante ese tiempo probablemente hubiera sido más alto. A veces, levantar capital no es esperar el mejor momento, sino evitar el peor.

🚀 Hoja de Ruta para Emprender

  • Planifica el runway con 18-24 meses de margen: Nunca esperes a tener la caja vacía. Blue Origin tenía el respaldo de Bezos, pero la mayoría de founders no cuenta con ese colchón.
  • Vende el pipeline, no el producto aislado: Los inversores apuestan por un ecosistema de proyectos; si tu startup solo tiene un as en la manga, el riesgo de quedarte fuera es mucho mayor.
  • Pon capital propio: Aunque solo puedas reinvertir una fracción modesta, ver al fundador arriesgando su dinero alinea intereses y transmite confianza, igual que los 2.000 millones de Bezos.
  • Los fallos técnicos no matan una ronda si hay narrativa de recuperación: Explica qué ha fallado, qué has aprendido y cómo se repara; los inversores de deep tech entienden de ingeniería, no solo de márketing.

Michael Selig, presidente de la CFTC: ‘La Clarity Act está tan cerca’ y urge al Senado a votar antes de agosto

Michael Selig, presidente de la Comisión de Negociación de Futuros de Productos Básicos (CFTC), ha lanzado un mensaje tan directo como urgente: «Estamos tan cerca. Tenemos que conseguirlo». Se refería a la Clarity Act, el proyecto de ley que aspira a ordenar el mercado de criptoactivos en Estados Unidos y cuya votación en el Senado pende de un hilo antes del receso estival.

La ley, aprobada por la Cámara de Representantes el pasado verano, divide la supervisión de los activos digitales entre la CFTC —que se ocuparía de las criptomonedas consideradas materias primas, como bitcoin— y la SEC, que vigilaría aquellas con características de valor. Un reparto que la industria lleva años reclamando y que, según Selig, es «crítico para que Estados Unidos tenga un estándar federal, en lugar de un mosaico de normas estatales que ha perjudicado a las empresas».

El reloj del Senado y el fantasma del receso

La presidenta de la subcomisión de activos digitales del Comité Bancario del Senado, Cynthia Lummis, confirmó que los negociadores trabajan para publicar el texto del proyecto y someterlo a votación este mismo mes de julio. Pero el calendario es el enemigo: el Senado inicia su receso estival el 7 de agosto. Si no hay votación antes, avisan fuentes legislativas, la ventana de oportunidad podría cerrarse durante años.

La Comisión Bancaria ya dio luz verde a la medida en una votación de 15 a 9, con dos demócratas unidos a los republicanos. Lummis, una de las voces más activas en defensa de la claridad regulatoria, ha insistido en que el objetivo es liberar el texto de la ley y votar antes del parón. Pero la cuenta atrás es real: cualquier retraso más allá del 7 de agosto dejaría la Clarity Act en el limbo, probablemente hasta después de las elecciones de medio mandato de 2026, cuando la composición del Senado podría cambiar.

La piedra en el zapato: las exigencias éticas de los demócratas

El propio Selig no ocultó su frustración: «Hay un poco de deslizamiento hacia cuestiones éticas y otros asuntos, y están descarrilando la oportunidad real de tener un proyecto de ley bipartidista», declaró. Los demócratas presionan para incluir cláusulas sobre posibles conflictos de interés vinculados al presidente Trump, a su familia y a sus negocios con criptomonedas. Además, hay disputas sobre las normas contra el blanqueo de capitales y sobre un apartado reabierto de la GENIUS Act, la ley de stablecoins, que cuestiona si los exchanges pueden pagar intereses sobre los saldos en stablecoins.

Para Selig, estas demandas son una cortina de humo. «Se están metiendo en asuntos éticos que desvían la atención de lo importante», añadió. Sin embargo, los legisladores demócratas defienden que esas salvaguardas son imprescindibles para proteger al consumidor, lo que ha convertido la negociación en un tira y afloja que consume el tiempo del Senado.

El mercado cripto no se juega solo una ley: se juega la certidumbre con la que los inversores institucionales deciden si entran o se quedan fuera.

Análisis: lo que está en juego para Estados Unidos (y para Europa)

Más allá de los tecnicismos legislativos, la Clarity Act pone a prueba la capacidad de Washington para ofrecer un marco regulatorio predecible. Europa ya tiene su reglamento MiCA, que entró en vigor en 2025 y ha atraído a empresas que buscan seguridad jurídica. Si el Senado deja caer la ley, Estados Unidos puede perder una carrera que ya empezó con retraso. Empresas como Coinbase o Circle llevan años pidiendo reglas de juego definidas, y mientras Europa avanza, la incertidumbre estadounidense sigue siendo un lastre para la innovación nacional.

Por otro lado, la división de competencias entre CFTC y SEC, aunque celebrada por la industria, no es una varita mágica. La experiencia europea con MiCA demuestra que una norma común requiere años de ajustes técnicos. Y la insistencia de los demócratas en blindar la ley frente a conflictos de interés con la administración Trump no es un capricho: el mercado recuerda cómo los vínculos personales pueden erosionar la confianza en un regulador. Encontrar el equilibrio entre pragmatismo y garantías éticas es justo lo que define si una ley bipartidista prospera o se convierte en papel mojado.

La ventana se cierra. Selig pide al Senado que vote antes de agosto, y el mercado, que ha demostrado resistencia incluso en medio de las tensiones con Irán en el estrecho de Ormuz, observa. Si la Clarity Act sale adelante, podría ser el espaldarazo que las criptomonedas llevan años esperando en Estados Unidos. Si fracasa, el retraso regulatorio se medirá no en meses, sino en ciclos electorales.

Bitcoin en caída libre a 62.000 dólares tras Trump romper el acuerdo con Irán

El precio de Bitcoin se ha desplomado este 8 de julio, perdiendo la cota de los 62.000 dólares, después de que el presidente de Estados Unidos, Donald Trump, declarara el fin del memorando de entendimiento con Irán. La noticia ha provocado un efecto espejo en los mercados: mientras el petróleo se disparaba un 3,2% en apenas diez minutos, la principal criptomoneda retrocedía con fuerza, arrastrando al resto del mercado de divisas digitales.

Las cifras del movimiento: Bitcoin cae, el petróleo vuela

Según los datos recogidos por BeInCrypto, el bitcoin (BTC) cotizaba en torno a los 64.000 dólares durante la mañana. A medida que se filtraban las declaraciones de Trump desde la cumbre de la OTAN en Ankara, la criptomoneda fue perdiendo soporte hasta perforar los 62.000 dólares en cuestión de minutos. La caída representa una pérdida de aproximadamente un 3% en la sesión, pero el temor entre los inversores es que pueda ser el inicio de una corrección más profunda si las tensiones se mantienen.

Del lado de las materias primas, el crudo estadounidense (USOIL) superó los 75 dólares por barril, un nivel que no alcanzaba desde el 22 de junio, impulsado por los temores a una interrupción del tráfico marítimo en el estratégico Estrecho de Ormuz, por donde transita una quinta parte del petróleo mundial.

El detonante: Trump rompe la baraja diplomática con Irán

Un memorando de entendimiento (MoU, por sus siglas en inglés) es un documento que fija las bases para futuras negociaciones, pero no es vinculante. En la práctica, era el paraguas bajo el que Washington y Teherán intentaban encauzar meses de conversaciones fallidas. Trump ha sido tajante: «Para mí, se terminó. No quiero volver a tratar con ellos».

La decisión no ha sido un rayo en cielo despejado. En las últimas semanas, ambas partes habían reanudado los ataques aéreos y las sanciones. Estados Unidos había reimpuesto restricciones a las ventas de crudo iraní, e Irán había respondido atacando objetivos estadounidenses en la región, incluyendo una base aérea en Baréin.

El patrón de hoy es un clásico: petróleo al alza, cripto a la baja. Cuando la geopolítica aprieta, los inversores huyen del riesgo y Bitcoin, como activo de alta volatilidad, es de los primeros en notarlo.

Por qué el mercado castiga a Bitcoin cuando sube la tensión geopolítica

Esta reacción en espejo no es nueva. Bitcoin, pese a sus atributos de escasez digital, sigue comportándose como un activo de riesgo en momentos de incertidumbre global. Los inversores, ante la posibilidad de un conflicto abierto en Oriente Medio, prefieren deshacer posiciones en criptomonedas y refugiarse en activos que perciben como más seguros, como el propio petróleo o los bonos del Tesoro estadounidense.

La lógica es sencilla: si el tránsito por el Estrecho de Ormuz se ve alterado, el crudo se encarece; si la economía global se resiente, las empresas ganan menos y los inversores venden activos con mayor volatilidad. Bitcoin, al ser un mercado joven y de alta liquidez, suele ser de los primeros en sentir los latigazos de la aversión al riesgo. Cabe recordar que en conflictos recientes, como el inicio de la guerra de Ucrania en 2022, el bitcoin experimentó caídas similares en los primeros compases para luego estabilizarse cuando el mercado digiere la información.

De hecho, algunos observadores apuntan a que, si la situación se enquista, la correlación negativa entre bitcoin y el oro podría acentuarse. El metal precioso, refugio tradicional, ha subido tímidamente en las últimas horas, mientras el dólar también se fortalece. La próxima semana será clave para ver si el soporte de los 60.000 dólares aguanta o si el miedo se traduce en más ventas.

DGT: multa de 200 euros y 4 puntos por adelantar ciclistas y no usar cinturón en taxis y repartidores

La DGT acaba de publicar en el BOE una reforma del Reglamento General de Circulación que impone multas de 200 euros y 4 puntos por no usar el cinturón en taxis, furgonetas de reparto y autoescuelas, y por adelantar a ciclistas sin reducir la velocidad. Las sanciones no distinguen entre profesionales y particulares: cualquier conductor que incumpla estas normas se enfrenta a la misma factura en euros y en puntos.

Cinturón obligatorio sin excepciones para taxis y repartidores

Hasta ahora, los conductores de taxi, los de furgonetas de reparto y los profesores de autoescuela estaban exentos de la obligación de llevar el cinturón de seguridad. La reforma suprime esa exención de forma definitiva. A partir de su entrada en vigor, todos los ocupantes de cualquier vehículo deben abrocharse el cinturón, incluso en trayectos urbanos cortos o con paradas frecuentes.

El argumento de seguridad es contundente: el cinturón salva vidas también a baja velocidad. Que un taxista haga diez viajes al día no le libra del riesgo de un accidente. Ahora, la DGT sanciona a estos profesionales exactamente igual que al resto de conductores: con 200 euros de multa (100 euros con pronto pago) y 4 puntos del carnet.

Y ojo: la obligación no se limita al asiento del conductor. Si llevas a un pasajero que no se abrocha, la infracción es del pasajero, pero si eres tú quien conduce sin cinturón, la sanción recae sobre ti. La Guardia Civil y las policías locales ya no valorarán si el infractor es taxista; simplemente multarán como a cualquiera. Una medida que, en la práctica, elimina el doble rasero que existía hasta ahora.

Cómo cambian las normas de adelantamiento a ciclistas

El otro gran cambio afecta a la protección de los ciclistas. La obligación de guardar una separación lateral de 1,5 metros ya existía, pero ahora se endurece con dos exigencias adicionales: reducir la velocidad en al menos 20 km/h respecto al límite máximo de la vía y, en calzadas con más de un carril por sentido, cambiar completamente de carril. No basta con echar un poco el volante: debes ocupar el carril contiguo por completo durante la maniobra.

El cinturón ya no es opcional para nadie que se siente al volante, hagas diez viajes o uno solo. Y al ver a un ciclista, levanta el pie y dale al menos un metro y medio de espacio.

Si adelantas a un ciclista sin cumplir estas condiciones, la DGT considera la infracción como grave. La sanción asciende a 200 euros (100 euros si se paga en los 20 días de pronto pago) y conlleva la pérdida de 4 puntos del permiso. No hay excusa: aunque no haya tráfico, si no reduces la velocidad y no guardas la distancia, te expones a la multa.

Conviene recordar que, si la maniobra pone en peligro la vida del ciclista, la multa puede agravarse y la detracción de puntos ser mayor. Pero el supuesto base que acaba de fijar el reglamento es el que hemos detallado.

Otras novedades del reglamento

La reforma del Reglamento General de Circulación no se queda solo en el cinturón y las bicicletas. También se prohíbe llevar en el vehículo cualquier inhibidor de radar, aunque siguen permitidos los avisadores que solo informan de su ubicación. Para los patinetes eléctricos y otros vehículos de movilidad personal, se fija el casco obligatorio, el alumbrado siempre encendido y un elemento reflectante con poca visibilidad: incumplirlo supone otros 200 euros de multa.

En el tráfico congestionado se establece la obligación de dejar un pasillo central en retenciones para los vehículos de emergencia y, en autovías y autopistas con nieve, se prohíbe adelantar y se circula por el carril derecho. Incluso se permite a las bicicletas transportar a menores de hasta 22 kilos en asientos homologados y se clarifica que, para circular por la acera, necesitan autorización municipal y deben ir a paso muy lento. Todo apunta a una convivencia más ordenada entre coches, ciclistas y peatones.

Análisis: más seguridad y menos excusas

En mi lectura, la supresión de la exención del cinturón para taxis y repartidores es una medida de pura lógica. El argumento de que ‘hacen muchas paradas’ nunca ha tenido respaldo técnico serio: en ciudad, la mitad de los accidentes con víctimas se producen a menos de 50 km/h. Abrocharse el cinturón tarda tres segundos y reduce a la mitad el riesgo de muerte en colisión. No hay excusa.

En cuanto al adelantamiento a ciclistas, la obligación de reducir 20 km/h y cambiar de carril es un giro claro hacia la protección del vulnerable. El único riesgo que veo es que muchos conductores aún desconocen la norma. La DGT va a tener que hacer una campaña de comunicación intensa si quiere que se cumpla desde el primer día. De lo contrario, nos encontraremos con multas masivas en carreteras secundarias durante los fines de semana.

Además, la sanción de 200 euros y 4 puntos está en línea con otras infracciones graves similares (no usar el cinturón, saltarse un semáforo) y no me parece desproporcionada. Pero sí crea un escenario en el que el conductor debe estar más atento que nunca a los ciclistas: calcular mentalmente la reducción de velocidad y recordar cambiar de carril por completo. En vías de un solo carril por sentido, la maniobra puede ser especialmente delicada y habrá que extremar la precaución.

En definitiva, estas dos novedades aprietan donde más duele —al bolsillo y al carnet— pero respaldan una evidencia: el cinturón salva vidas y los ciclistas necesitan más espacio. Cumplirlas es cuestión de hábito y de sentido común.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Supresión de la exención del cinturón para conductores de taxi, furgonetas de reparto y autoescuelas; y endurecimiento de los adelantamientos a ciclistas, con obligación de reducir 20 km/h y guardar 1,5 metros.
  • Sanción económica: 200 euros (100 euros con pronto pago).
  • Puntos del carnet: 4 puntos.
  • Entrada en vigor: Desde su publicación en el BOE (julio de 2026). Ya en vigor.

Cenas por 5 euros y playas paradisíacas: el país europeo donde tu presupuesto rendirá el doble

Las playas de Albania se han convertido en la comparación obligada cuando alguien busca «Maldivas europeas baratas». No es una exageración de folleto turístico: los datos de coste de vida sitúan la comida en restaurantes hasta un 24% más barata que en España, y el alojamiento roza el 44% de descuento frente a los precios peninsulares.

El resultado es un país donde una comida sencilla puede rondar los 5-7 euros y una cena completa con vino se mueve entre 10 y 20 euros según la zona. Mientras Croacia y Montenegro han disparado sus precios costeros, Albania sigue jugando en otra liga económica sin renunciar a la calidad del paisaje que atrae cada vez a más viajeros europeos.

Playas que compiten con las de Grecia

Youtube video

Ksamil, conocida como la «Polinesia de Europa«, concentra algunas de las postales más compartidas en redes sociales del último año. Sus islotes de arena blanca y agua turquesa parecen sacados del Caribe, pero están a un vuelo con escala desde cualquier aeropuerto español, lo que reduce enormemente la barrera de entrada frente a un destino tropical real.

La Riviera Albanesa, con más de 150 kilómetros de costa entre Vlorë y Ksamil, combina calas de guijarros escondidas entre acantilados con extensiones de arena más amplias en Himara o Dhërmi. La clave está en salir de los clubes de playa y buscar los tramos públicos, igual de bonitos, gratuitos y bastante menos concurridos en temporada media.

El secreto que ya conocen los medios españoles

El auge de estas playas albanesas no ha pasado desapercibido en la prensa nacional, que lleva meses destacando el país como alternativa asequible a destinos tropicales de lujo. La comparación con las Maldivas se apoya en algo real: aguas de una claridad casi idéntica, pero a una fracción del coste y sin el vuelo intercontinental que exigen los destinos del Índico.

La Riviera Albanesa es la franja costera del mar Jónico que arranca en el parque nacional de Llogara y termina en Lukovë, recorriendo pueblos como Borsh, Himara y Qeparo. Fue nombrada mejor destino de calidad en 2012 por la revista Frommer’s, y desde entonces no ha dejado de ganar visibilidad internacional gracias a las redes sociales y a documentales de viaje.

Cómo moverse sin vaciar la cartera

Youtube video

Los furgones (minibuses locales) conectan cada rincón del país por 2-5 euros el trayecto, incluido el recorrido Tirana-Saranda, que atraviesa montañas espectaculares por unos 10 euros. Es la forma más auténtica de moverse, aunque el sistema pueda parecer caótico a primera vista para quien viene de un país con horarios fijos y estaciones señalizadas.

Para quienes prefieren más comodidad, alquilar un coche cuesta alrededor de 20 euros al día con combustible incluido. La gasolina ronda 1,70-1,80 euros el litro, y la red de carreteras hacia la costa ha mejorado notablemente en los últimos años gracias a la reconstrucción de la vía SH8, que conecta Tirana con la Riviera sin los baches que caracterizaban al trayecto hace una década.

Dónde dormir sin gastar de más

Las casas de huéspedes familiares son el alojamiento estrella del presupuesto ajustado: entre 10 y 20 euros la noche, a menudo con desayuno y cena caseros incluidos. Es también la forma más directa de conocer la hospitalidad balcánica, algo que los viajeros repiten como el verdadero valor añadido del país, por encima incluso de sus paisajes.

En la costa, los precios suben ligeramente respecto al interior. Berat o Gjirokastër ofrecen habitaciones dobles por 40 euros, mientras que en primera línea de la Riviera hay que contar con algo más, aunque siempre por debajo de lo habitual en el Mediterráneo occidental durante los meses de máxima demanda.

  • Hostales en Tirana o Saranda: 10-15 € la noche en dormitorio compartido
  • Casas de huéspedes rurales: 15-20 € con desayuno y cena
  • Hoteles de gama media en la costa: 40-60 € la noche
  • Resorts de 4-5 estrellas: 80-150 € la noche, muy por debajo de sus equivalentes europeos

Qué esperar en la mesa

La gastronomía albanesa mezcla influencias mediterráneas y otomanas, con platos como el tavë kosi o el byrek que raramente superan los 5 euros como tentempié callejero. Una comida completa en un restaurante local cuesta entre 5 y 7 euros, mientras que los marisqueros de la Riviera, algo más caros, se mantienen igualmente por debajo de sus vecinos italianos o griegos en calidad comparable.

Las cenas con entrantes, plato principal y postre rondan los 10-20 euros por persona en la mayoría de sitios, subiendo a 15-30 euros en zonas turísticas como el paseo marítimo de Saranda. Aun así, la diferencia frente a España sigue siendo notable, especialmente en pescado fresco, vino local y raki, el aguardiente tradicional que acompaña casi cualquier sobremesa albanesa.

Presupuesto diario orientativo

Un viajero con presupuesto ajustado puede moverse con 35-50 euros al día, incluyendo alojamiento, comida y transporte local. Quien busque más comodidad, con hoteles de gama media y coche de alquiler, debe contar entre 60 y 80 euros diarios, una cifra que en destinos como Croacia o Baleares apenas cubriría el alojamiento.

El aeropuerto que lo cambia todo

La apertura del aeropuerto internacional de Vlora en verano de 2026 reducirá drásticamente los trayectos hacia la Riviera, dejando atrás las 3-5 horas por carretera desde Tirana. Esto acercará aún más la costa albanesa al turista europeo que hasta ahora tenía que planificar con más tiempo, y ya hay aerolíneas confirmando rutas directas desde ciudades como Zúrich.

Por qué Albania seguirá siendo tendencia

Los expertos en turismo balcánico coinciden en que la ventana de oportunidad se está cerrando poco a poco: cada temporada llegan más visitantes y la infraestructura hotelera crece a un ritmo acelerado. Visitar ahora significa todavía encontrar playas relativamente vacías y precios que no han sido inflados por la masificación que ya sufren otros destinos del Mediterráneo.

El consejo de quienes ya conocen el destino es evitar julio y agosto, cuando la afluencia y los precios suben, y apostar por mayo-junio o septiembre-octubre. La combinación de clima suave, menos turistas y presupuesto reducido convierte esos meses en la ventana perfecta para descubrir la Riviera Albanesa antes de que termine de consolidarse como el próximo destino de moda del continente.

Venezuela exige el desbloqueo de sus activos congelados tras los terremotos: el desafío humanitario que presiona a Occidente

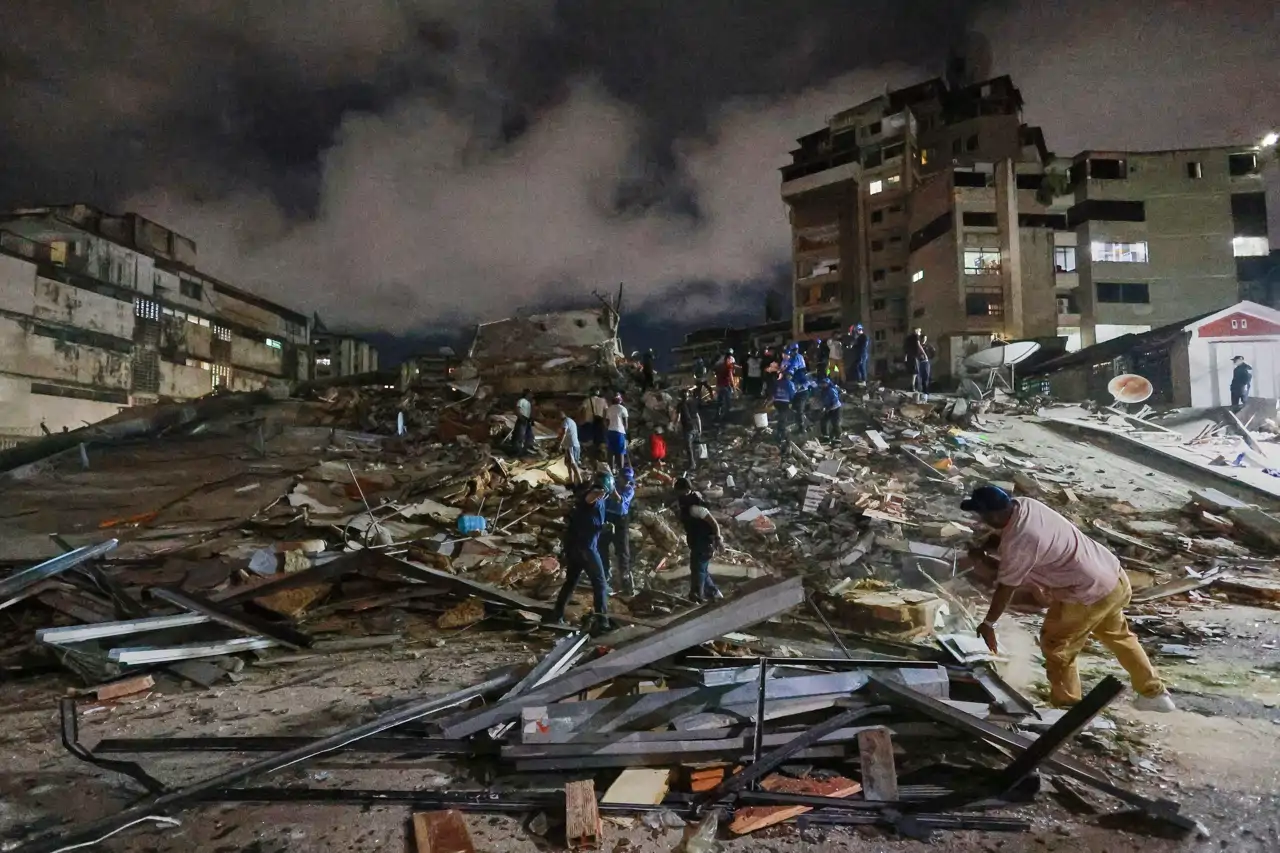
He seguido con atención la reunión que acaba de mantener el ministro de Exteriores de Venezuela, Yvan Gil Pinto, con representantes de Naciones Unidas y socios internacionales. La exigencia de Caracas de desbloquear todos sus activos congelados —el oro retenido en Londres y las cuentas bloqueadas por Washington— es el nuevo frente de presión humanitaria que Occidente ya no podrá ignorar. Los dos terremotos de magnitud 7,3 y 7,5 que sacudieron el país el mes pasado han causado 3.685 muertos, 17.000 heridos y miles de desaparecidos, según el balance oficial actualizado ayer.

La petición de Gil Pinto se produce en paralelo al llamamiento urgente lanzado por la ONU para recaudar 296 millones de dólares (259 millones de euros) y atender a 1,3 millones de personas en situación de extrema necesidad durante los próximos seis meses. La catástrofe ha dejado a miles de familias sin hogar, especialmente en La Guaira, donde los equipos de rescate ya han concluido la búsqueda de supervivientes y los allegados remueven los escombros en busca de los cuerpos.

Caracas reclama los activos bloqueados por las sanciones

En su intervención, Gil Pinto ha sido claro: “Exigimos a todos los países que mantienen fondos congelados de Venezuela que pongan en marcha un plan para liberarlos y destinarlos a la recuperación”. El ministro venezolano ha añadido que “hay cuentas del Estado venezolano en diversas partes del mundo congeladas por sanciones que consideramos ilegales”.

“Exigimos a todos los países que mantienen fondos congelados de Venezuela que pongan en marcha un plan para liberarlos y destinarlos a la recuperación. Hay cuentas del Estado venezolano en diversas partes del mundo congeladas por sanciones que consideramos ilegales.” — Yvan Gil Pinto, ministro de Exteriores de Venezuela, reunión con la ONU, 8 de julio de 2026

Concretamente, el oro retenido en el Banco de Inglaterra asciende a aproximadamente 1.800 millones de euros, mientras que el Tesoro estadounidense mantiene cuentas congeladas de empresas estatales como PDVSA. La Unión Europea, por su parte, sancionó en 2017 a varios altos cargos venezolanos con embargo de armas y congelación de activos individuales, aunque sus medidas no afectan a los fondos soberanos que ahora reclama Caracas. La presión internacional se ha incrementado porque los recursos congelados representan una parte sustancial de la liquidez que el país necesita para reconstruir infraestructuras críticas y atender a los damnificados sin depender exclusivamente de la ayuda exterior.

Estados Unidos ya había levantado temporalmente una serie de sanciones económicas durante cuatro meses para facilitar el envío de ayuda. Sin embargo, Caracas considera insuficiente ese alivio puntual y busca la liberación permanente de los recursos. El contexto político ha cambiado drásticamente desde que las fuerzas estadounidenses derrocaran a Nicolás Maduro en enero pasado y la Administración Trump respaldara a Delcy Rodríguez como presidenta interina.

La ONU cifra la brecha humanitaria en 549 millones de euros

El jefe de Asuntos Humanitarios de Naciones Unidas, Tom Fletcher, ha reconocido que los donantes ya han desembolsado 263 millones de euros, incluidos 100 millones anteriores a los sismos, pero el déficit para cubrir las necesidades más inmediatas sigue siendo enorme. “Tenemos un plan claro para seis meses: 259 millones de euros para llegar a 1,3 millones de personas con asistencia socioeconómica urgente”, ha explicado.

“Ya hemos recibido 263 millones de euros, pero nos queda un déficit de 549 millones para atender las necesidades urgentes de 1,3 millones de personas en los próximos seis meses. Tenemos un plan claro.” — Tom Fletcher, jefe de Asuntos Humanitarios de la ONU, 8 de julio de 2026

Fletcher ha subrayado que la respuesta de los donantes es positiva, pero la brecha financiera sigue siendo del 62% respecto al total requerido. La reconstrucción de viviendas, hospitales y carreteras llevará años y exigirá una inversión muy superior a la contemplada en este primer llamamiento. El llamamiento incluye fondos para alojamiento temporal, atención médica y saneamiento, pero la magnitud de la devastación hace que cada día sin acceso a los activos congelados suponga un incremento del sufrimiento humano. Mientras, en las zonas más golpeadas como La Guaira, las tareas de desescombro se alternan con el dolor de las familias que todavía buscan a los más de 3.600 desaparecidos.

Geopolítica y emergencia: el dilema de las sanciones

Lo que observo en esta crisis es la colisión entre dos lógicas que hasta ahora discurrían separadas: la política de sanciones contra regímenes autoritarios y la respuesta humanitaria ante una catástrofe natural. La Administración Trump ha optado por un alivio temporal inteligente, pero la exigencia de Caracas de liberar de forma permanente los fondos —en especial el oro londinense— evidencia que la desconfianza mutua no ha desaparecido. Si Occidente se resiste ahora, corre el riesgo de dañar su credibilidad en América Latina, justo cuando Pekín despliega su propia diplomacia humanitaria y Moscú busca ampliar su presencia en el Caribe. La próxima reunión bilateral entre Estados Unidos y Venezuela será clave para calibrar si Washington está dispuesto a aceptar un mecanismo de desembolso condicionado a la reconstrucción y a garantías democráticas.

🌍 El impacto en España y Europa

Aunque el impacto directo sobre el Euríbor y las hipotecas españolas es nulo, la crisis humanitaria venezolana tiene consecuencias tangibles para España y la Unión Europea. España, que acoge a la mayor diáspora venezolana en la UE, podría experimentar un repunte migratorio si la situación no se estabiliza. La UE mantiene congelados activos de altos funcionarios del antiguo régimen, pero no fondos soberanos; no obstante, la presión para revisar estas sanciones gana enteros a medida que la tragedia se agudiza. Para las empresas españolas con intereses históricos en el sector energético venezolano, un desbloqueo progresivo podría reabrir oportunidades de inversión, aunque la prioridad inmediata es la ayuda humanitaria y la estabilización del país.

El Banco Sabadell Goldman Sachs incluye el valor en su lista de ventas: ‘potencial agotado’

Goldman Sachs ha metido a Banco Sabadell en su lista de valores a vender. La firma estadounidense inicia la cobertura del banco español con una recomendación de venta y un precio objetivo que deja poco margen de subida: 3,10 euros por acción.

La noticia ha provocado que Sabadell lidere los recortes del Ibex 35 en la sesión del 8 de julio. El valor borra por momentos los dobles dígitos de revalorización acumulados en 2026.

Precio objetivo y el ‘potencial agotado’

El precio objetivo de Goldman Sachs implica una caída potencial del 3,7% respecto a los 3,22 euros a los que cotizaba Sabadell al inicio de la jornada. La firma argumenta que el rally de los últimos años ha agotado el recorrido alcista. Sabadell acumula una subida cercana al 480% en cinco años, impulsada en parte por la opa lanzada por BBVA en su momento.

Además, los analistas consideran que el mercado ya ha descontado los efectos positivos de la venta de TSB. «El potencial alcista es muy limitado frente a las estimaciones de consenso y a su valoración», apuntan.

Otro factor que pesa en contra, según Goldman Sachs, es que Sabadell cotiza con una ligera prima respecto a los bancos europeos en en varios indicadores de valoración, a pesar de un crecimiento de beneficios a medio plazo más moderado y una mayor dependencia del margen de intereses.

El contraste con el consenso de analistas

Goldman Sachs se convierte en el segundo banco de inversión que aconseja vender las acciones de Sabadell. El consenso del mercado es más benévolo. Según datos recopilados por LSEG, 11 firmas recomiendan mantener la inversión, mientras que 8 apuestan por comprar. El precio objetivo medio se sitúa en 3,37 euros, un 4,6% por encima del cierre de ayer.

Goldman ve el vaso medio vacío mientras la mayoría de las casas de análisis aún confían en la capacidad de Sabadell para superar los 3,30 euros.

¿Agotado o en pausa? La visión de este periódico

La recomendación de Goldman Sachs no puede tomarse a la ligera. Su influencia es enorme y suele marcar el sentimiento de corto plazo. Sin embargo, la tesis de que Sabadell ha agotado su potencial se apoya en una valoración relativa que ignora la mejora de la rentabilidad y la disciplina de capital que ha mostrado el banco en los últimos trimestres.

Es cierto que la prima sobre sus pares europeos puede ser un lastre si el ciclo de tipos empieza a girar. Pero Sabadell ha demostrado capacidad para generar beneficios en entornos de tipos bajos, y su retribución al accionista —vía dividendos y recompras— sigue siendo atractiva.

El debate ahora es si la acción ha subido demasiado rápido o si el mercado está castigando la incertidumbre geopolítica justo cuando el valor necesitaba consolidar. En cualquier caso, la divergencia entre Goldman y el consenso abre una oportunidad para el inversor que sepa esperar. La próxima cita con los resultados trimestrales será clave.

El producto de Lidl por menos de 10 euros que resuelve el problema de espacio en el frigorífico

Lidl ha encontrado la manera de resolver uno de los problemas más repetidos en las cocinas españolas: la falta de espacio en el frigorífico. No hace falta comprar un modelo más grande ni renunciar a nada, porque la solución cabe en una caja de menos de 10 euros. Se trata de un pack de organizadores de la marca propia de la cadena que promete ordenar cada estante sin dejarse el sueldo en el intento.

El drama es tan cotidiano que casi nadie se libra de él: yogures que se caen al abrir la puerta, tarros que se pierden al fondo y comida que caduca sin que nadie la vea. El desorden en la nevera no es solo estético, también hace que tiremos comida y perdamos dinero cada semana.

Lidl ataca el caos de la nevera con un accesorio de apenas 10 euros

Youtube video

El producto en cuestión es un pack de cuatro organizadores para frigorífico firmado por Silvercrest, la marca de pequeño electrodoméstico y accesorios de cocina de Lidl. Su precio, 9,99 euros, lo convierte en una de esas compras que apenas se notan en el ticket, pero que cambian el día a día en la cocina. La clave está en su diseño tipo cajón, que permite deslizar los alimentos hacia fuera sin tener que sacar todo lo que tienen delante.

Son completamente transparentes, así que de un vistazo se sabe qué hay dentro y cuántas unidades quedan. Esta visibilidad reduce las compras duplicadas y ayuda a consumir antes lo que está a punto de caducar, algo que Lidl ha convertido en un argumento de venta recurrente en sus últimos lanzamientos de menaje.

Por qué Lidl apuesta tan fuerte por este tipo de accesorios de cocina

Lidl ha convertido la organización del hogar en una de sus categorías estrella, con lanzamientos casi semanales de productos firmados por Silvercrest, su marca blanca de menaje y pequeño electrodoméstico. La estrategia no es casual: la cadena alemana ha ganado terreno en España gracias, en buena parte, a esa combinación de precio bajo y funcionalidad que caracteriza a sus artículos de marca propia.

El crecimiento de la compañía en el país acompaña esta tendencia. Lidl ya supera las 700 tiendas en territorio nacional y sigue sumando aperturas cada trimestre, lo que también multiplica la visibilidad de estos accesorios de cocina en los folletos semanales. No es extraño, por tanto, que estos organizadores de frigorífico se agoten con rapidez en cuanto llegan a los lineales.

Cómo sacarle el máximo partido a los organizadores en tu nevera

Youtube video

El pack de Silvercrest permite agrupar los alimentos por categorías: lácteos, embutidos, salsas o botes pequeños, cada cosa en su compartimento. Esto facilita colocarlos a la altura correcta del frigorífico según las necesidades de frío de cada grupo de alimentos, algo que muchos usuarios no tienen en cuenta al organizar sus estantes.

El efecto cajón extraíble es quizás la parte más práctica del invento. En lugar de hacer malabarismos para llegar a lo que está en el fondo, basta con tirar suavemente del organizador hacia fuera. Así se evita que la nevera se convierta en un lugar donde los productos «desaparecen» durante semanas hasta que ya no sirven.

Otras soluciones de Lidl para ganar espacio en la cocina

No es la primera vez que Lidl soluciona este tipo de problemas domésticos con accesorios de bajo coste. La cadena ha lanzado en los últimos meses varios modelos pensados específicamente para el frigorífico, con precios que van desde los 2 hasta los 10 euros, adaptándose a distintos tamaños de nevera y necesidades de almacenaje.

La fórmula se repite con éxito en cada lanzamiento: materiales transparentes, apilables y libres de BPA, un detalle importante cuando se trata de recipientes en contacto directo con los alimentos. Estas son algunas de las variantes que Lidl ha puesto a la venta recientemente para ordenar la nevera:

  • Contenedores de 5 litros para agrupar lácteos y embutidos en bolsa, por menos de 3 euros
  • Organizadores intermedios de 3,4 litros, ideales para estantes más estrechos
  • Modelos pequeños de 2 litros para tarros de condimentos y mantequillas sueltas
  • Bandejas giratorias para aprovechar las esquinas de difícil acceso, por unos 5 euros

El consejo para no quedarte sin él y aprovecharlo bien

Si algo caracteriza a estos productos de Lidl es la rapidez con la que desaparecen del catálogo. Este tipo de artículo suele agotarse en pocos días, así que conviene no dejarlo para última hora si se quiere conseguir antes de que se acabe en tienda física o en la web.

Una vez en casa, el consejo de quienes ya lo han probado es sencillo: empezar por vaciar la nevera por completo antes de colocar los organizadores. Así es más fácil decidir qué categorías necesitan más espacio y evitar tener que reorganizarlo todo de nuevo a la semana siguiente.

La tendencia que viene: cocinas más pequeñas y accesorios más inteligentes

La progresiva reducción del tamaño de las viviendas en España está detrás de este boom de accesorios de organización. Cada vez hay menos metros cuadrados disponibles, y eso obliga a sacarle el máximo partido a cada centímetro de la cocina, empezando por el frigorífico, el electrodoméstico que más se usa a diario.

Lidl no es la única marca que ha detectado esta oportunidad, pero sí una de las que mejor combina precio y funcionalidad en sus lanzamientos. Si esta tendencia continúa, es probable que veamos más accesorios similares en los próximos meses, con mejoras en los materiales y en la capacidad de adaptación a distintos modelos de nevera. La recomendación, como siempre, es sencilla: empezar por lo básico y con el bolsillo tranquilo suele ser la mejor manera de poner orden en casa.

Cada vez más consumidores dejan de comprar coñac: el histórico gigante Rémy Cointreau ya lo está notando

Rémy Cointreau aún no ha logrado una recuperación total. Su modelo de negocio, con 300 años de historia, se ve puesto a prueba por los nuevos hábitos de consumo por parte de los consumidores. Tras una caída de casi el 80% desde su máximo histórico, el mercado valora al grupo apenas por encima del valor contable de sus aguardientes añejos. Por lo tanto, la bodega representa tanto su principal ventaja competitiva como su principal obstáculo.

En este sentido, la situación de Rémy Cointreau no ha mejorado. El precio de sus acciones ha seguido cayendo, perdiendo cerca de un 50% desde abril de 2024. La demanda del consumidor final sigue siendo baja, y 2025 se presenta especialmente difícil; así bien podemos llegar a la conclusión de que el problema no es meramente cíclico. Los hábitos de consumo están cambiando en los dos mercados clave de Rémy.

«Nuestra postura no es apostar por una recuperación rápida, sino por un mejor equilibrio entre riesgo y recompensa si el plan ‘RC Forward’ logra frenar la fuga de capital circulante y reconstruir el flujo de caja libre de la compañía», afirman directamente los expertos de AlphaValue ante lo que realmente le espera a la compañía de bebidas espirituosas y coñac, Rémy Cointreau.

Alpha Value alerta: Rémy Cointreau prevé una caída del 15% en el beneficio operativo por aranceles y divisa
Alpha Value alerta: Rémy Cointreau prevé una caída del 15% en el beneficio operativo por aranceles y divisa. Fuente: Agencias

Rémy Cointreau desafía la caída del coñac

En este contexto, el modelo de negocio de la compañía Rémy Cointreau no ha cambiado en décadas. Sin ir más lejos, la empresa sigue basándose en grandes reservas de aguardientes que envejecen durante años, y tal y como señalan, esa es la verdadera belleza del coñac en épocas de bonanza. No obstante, tiene su parte negativa, y es que es una carga más difícil de sobrellevar cuando la demanda disminuye.

Siguiendo esta línea, el problema no es exclusivo de la casa de coñac francesa. Concretamente, Diageo, Pernod Ricard, Campari, Brown-Forman y, por supuesto, Rémy, cuentan con inventarios de bebidas espirituosas por un valor aproximado de 22.000 millones de euros, el nivel más alto en más de diez años. Por su parte, Rémy Cointreau se sitúa en el extremo opuesto del espectro.

Para Rémy, el problema no reside únicamente en la disminución del volumen, sino también en la acelerada caída del valor, que pone en entredicho el modelo de premiumización en el que se ha basado el coñac

AlphaValue

Según los últimos resultados, Rémy poseía 1.900 millones de euros en vinos de crianza y aguardientes, lo que equivale a aproximadamente el 82% de su capitalización bursátil a fecha de 10 de junio de 2026. La disminución de las ventas y la continua renovación de existencias han elevado esta proporción a niveles anormales. En comparación con sus competidores, Rémy cuenta ahora con una bodega colosal, con existencias de crianza que representan más del doble de las ventas anuales.

«Este es el resultado de una trayectoria marcada por los propietarios familiares a lo largo de generaciones. El control sigue en manos de las familias Hériard Dubreuil y Cointreau, que poseen alrededor del 56% del capital y más del 70% de los derechos de voto. Precisamente la base accionarial necesaria para mantener un inventario de una década a lo largo de un ciclo sin que se devalúe«, afirman los analistas de AlphaValue.

AlphaValue Remy Cointreau Merca2
Fuente: AlphaValue

La resiliencia, por lo tanto, reside en dos familias que piensan en generaciones en lugar de trimestres, y que difícilmente reducirán sus reservas en el momento equivocado del ciclo. El mensaje es claro: Rémy sigue preparándose para la recuperación del coñac. Mientras otros se adaptan, Campari apostando por el Aperol y Pernod Ricard por las bebidas listas para consumir, Rémy se mantiene fiel a su estrategia de larga crianza, con compromisos de compra de aguardientes que aumentaron un 62% hasta alcanzar los 443,6 millones de euros en marzo de 2026. No tiene intención de permitir que un modelo de 300 años se desvíe de su rumbo por unas cuantas tormentas en un océano de alcohol que se va desvaneciendo lentamente.

Asimismo, la dirección sabe frenar. Tal y como muestra el gráfico anterior, las compras disminuyeron durante los tres primeros años, lo que sugiere un punto de inflexión, menores compras de coñac, más recursos destinados a licores y destilados y una menor presión sobre el inventario. El repunte de los compromisos a largo plazo no se debe tanto a un problema de inventario a corto plazo como a una apuesta por la demanda de coñac durante la próxima década, lo que podría ser una señal de confianza en el modelo de coñac o un recordatorio de lo difícil que resulta ajustar rápidamente esta cadena de suministro.

Los cambios en los hábitos de consumo y la disminución del valor más rápida que el volumen apuntan en la dirección opuesta, y con inventarios en máximos históricos, menor poder adquisitivo y creciente presión sobre los precios, el costo de estas existencias podría volverse elevado. Esa es la ambigüedad de Rémy en su máxima expresión: años de capital invertidos en aguardientes en maduración, con retornos esperados años después, siempre que la demanda se mantenga. Como ocurre con un gran coñac, una gran oportunidad requiere tiempo para consolidarse; la cuestión es si aún se está desarrollando en las condiciones adecuadas.

Swisscanto AM considera que el segundo semestre de 2026 ofrece un entorno favorable para seguir invertido en los mercados

La gestora suizaSwisscanto AM considera que el segundo semestre de 2026 ofrece un entorno favorable para seguir invertido en los mercados, con una estrategia centrada en calidad, diversificación y sostenibilidad, aprovechando especialmente tres grandes tendencias estructurales: la inteligencia artificial, los mercados emergentes y la electrificación de la economía.

En una reunión con periodistas celebrada ayer en Madrid, Gonzalo Ramón-Borja, director general para España, y Antonio Feito, director de ventas en España, recordaron a los inversores españoles que “no se puede invertir a ritmo de tweet” y que “en 2025 el error fue no estar invertido”, en referencia a las últimas declaraciones de Donald Trump.

Swisscanto desembarca en España con nuevas ideas, track record y tamaño

Mensajes clave de Swisscanto para el segundo semestre

  1. El escenario macro sigue siendo constructivo
Gonzalo Ramón-Borja, director general para España de Swisscanto. Imagen: Swisscanto
Gonzalo Ramón-Borja, director general para España de Swisscanto

Swisscanto considera que los fundamentales económicos continúan siendo sólidos y que las tensiones geopolíticas (como el conflicto con Irán) tienen un impacto limitado y temporal sobre los mercados. La inflación aumenta ligeramente, pero muy por debajo de los niveles de 2022, por lo que no espera un cambio drástico de política monetaria.

“Hay inflación por Irán, pero a un nivel inferior al de 2022, por eso hay menos necesidad de intervención por parte del BCE”, indica Ramón-Borja.

  1. La renta variable mantiene atractivo

Recomiendan mantener exposición a acciones, especialmente empresas de calidad (Quality Growth), apoyadas por el crecimiento de beneficios y la monetización de la inteligencia artificial. Identifican oportunidades en semiconductores, infraestructuras de centros de datos, electrificación e industrias que se benefician indirectamente de la IA. Como ejemplos, Eli Lilly, Walmart o Uber.

  1. La renta fija vuelve a ofrecer valor

Con tipos de interés todavía elevados, creen que es posible obtener rentabilidades reales positivas. Su propuesta es no limitarse a deuda tradicional, sino incorporar crédito corporativo, híbridos, CoCos y deuda High Yield de forma diversificada para mejorar la rentabilidad ajustada al riesgo. “El diferencial en crédito global corporativo no es muy amplio, pero sí sostenible en el tiempo”, apunta Ramón-Borja.

  1. Los mercados emergentes son una de las mayores oportunidades

Argumentan que los emergentes presentan mejores perspectivas de crecimiento, menor inflación relativa, valoraciones atractivas (descuento del 30% frente a desarrollados) y un peso aún reducido en las carteras globales respecto a su importancia económica. Esperan que ganen protagonismo en los próximos años. “Es momento de entrar en los mercados emergentes por rendimientos reales y por una inflación en mínimos históricos”, explica Feito.

Para Swisscanto la clave es que el mayor número de mercados emergentes representados en un índice global de bonos de mercados emergentes incrementa las posibilidades de diversificación y abre nuevas oportunidades de inversión.

Antonio Feito, nuevo ejecutivo de ventas senior en Swisscanto

BCE segundo semestre de 2026. Imagen: Swisscanto
  1. La electrificación es una mega tendencia

Más allá de la IA, destacan el aumento estructural de la demanda de electricidad impulsado por la digitalización, la reindustrialización y la transición energética, favoreciendo empresas ligadas a redes eléctricas, almacenamiento, eficiencia energética y generación renovable. Para ellos, la electrificación combina toda la cadena de valor y recuerdan también que la transición energética ha generado rendimientos superiores a la media en los últimos diez años.

Con respecto a la Inteligencia Artificial, Swisscanto señala que “no es una moda pasajera, pues empieza la era de la monetización y ya domina la economía real y los mercados bursátiles”.

  1. La diversificación sigue siendo esencial

Defienden estrategias multi activo sostenibles como núcleo de las carteras para afrontar un entorno incierto, combinando renta fija, renta variable, activos alternativos y criterios ESG con una gestión activa.

En Resumen, Swisscanto AM sostiene que, pese a la incertidumbre geopolítica, el entorno de inversión de 2026 sigue siendo favorable para los activos de riesgo, siempre que las carteras estén bien diversificadas y se centren en empresas de calidad, renta fija con mayor valor añadido, mercados emergentes y las grandes tendencias estructurales de la IA y la electrificación.

DOJ en alerta: Binance reduce cooperación en investigaciones cripto desde junio

El Departamento de Justicia de Estados Unidos (DOJ) ha alertado a sus fiscales de que Binance reducirá su cooperación en las investigaciones sobre criptomonedas. Según un memorando interno al que tuvo acceso The Information, el exchange dejará de ofrecer los congelamientos de cortesía desde el 8 de junio y pasará a exigir procesos formales como los tratados de asistencia legal mutua (MLAT) para cualquier bloqueo o incautación de fondos.

La noticia, adelantada por The Information y confirmada por varias fuentes del sector, ha provocado una respuesta inmediata de Binance. La plataforma niega cualquier cambio en su cooperación con las autoridades estadounidenses, aunque el propio memo del DOJ detalla que los investigadores deben esperar trámites mucho más pesados a partir de ahora.

Qué son los congelamientos de cortesía y por qué importa su eliminación

Hasta ahora, Binance podía bloquear temporalmente una cuenta sospechosa a petición de un fiscal o de una víctima, sin necesidad de una orden judicial internacional. Esos bloqueos, conocidos como congelamientos de cortesía, permitían actuar en horas o días mientras se recopilaba la documentación legal completa.

El memorando del DOJ señala que, desde el 8 de junio, el exchange solo atenderá las peticiones que lleguen a través de Tratados de Asistencia Legal Mutua (MLAT). Estos acuerdos obligan a coordinar las actuaciones entre los gobiernos de los países implicados. El proceso puede alargarse semanas o meses, tiempo suficiente para que los ciberdelincuentes muevan fondos a otras jurisdicciones o los blanqueen a través de protocolos descentralizados.

La exigencia de MLAT eleva el nivel de formalidad. No se trata de una negativa a colaborar, sino de un endurecimiento de las condiciones: Binance estaría aplicando el mismo estándar que exige a cualquier Estado extranjero, pero a costa de perder la agilidad que caracterizaba las investigaciones sobre criptoactivos.

Binance lo niega y asegura que mantendrá la cooperación

Binance ha calificado de incorrecta cualquier sugerencia de que está reduciendo su cooperación con las fuerzas de seguridad de Estados Unidos. “No ha habido ni habrá ningún cambio en nuestra cooperación», afirmó un portavoz a BeInCrypto, «al contrario, buscamos aumentarla”. El exchange insiste en que sigue respondiendo a través de su Sistema de Solicitudes para la Policía y cumpliendo con los requisitos legales.

El desmentido llega en un momento especialmente sensible. En 2023, Binance acordó pagar una multa histórica de 4.300 millones de dólares y se sometió a una supervisión independiente para reforzar sus controles de cumplimiento. Cualquier movimiento que se perciba como un retroceso en la transparencia podría avivar las dudas de los reguladores.

El escenario cambia cuando la colaboración voluntaria se sustituye por trámites diplomáticos: la agilidad que necesita el criptocrimen desaparece.

Lo que está en juego para las investigaciones de criptocrimen

La posibilidad de congelar activos de modo informal ha sido una herramienta clave para las autoridades. Les permitía congelar criptomonedas robadas casi en tiempo real, antes de que los delincuentes las movieran a blockchains de capa 2 o a direcciones sin posibilidad de trazado sencillo. Con el nuevo procedimiento, los fiscales tendrán que esperar a que un tribunal extranjero dé luz verde al congelamiento, lo que puede dar una ventaja crucial a los atacantes.

El episodio también expone una tensión más amplia: la que enfrenta a los exchanges centralizados con la cooperación internacional. Cada vez son más las jurisdicciones que exigen asistencia judicial formal para cualquier acción que afecte a los fondos de sus usuarios. Si otros grandes actores como Coinbase o Kraken imitan esta postura, el seguimiento financiero del criptocrimen se complicaría a escala global.

Por otro lado, la negativa de Binance a confirmar el cambio deja margen a la interpretación. Quizá el memo del DOJ refleja una expectativa corporativa que aún no se ha materializado, o tal vez los matices entre “congelamiento de cortesía” y “bloqueo vía MLAT” se han malinterpretado. Lo cierto es que la industria está observando: cualquier movimiento que dificulte la labor de los investigadores puede atraer más presión regulatoria y alimentar el discurso de quienes piden limitar las criptomonedas.

Mientras tanto, las víctimas de estafas y los responsables de seguridad financiera toman nota. La velocidad con la que un exchange bloquea fondos sospechosos marca a menudo la diferencia entre recuperar millones de dólares o perderlos para siempre.

Crisis del turismo en EE.UU.: el 45% de los estadounidenses renuncia a viajar por el alza de billetes y combustible

La temporada de viajes de verano en Estados Unidos se está convirtiendo en un barómetro del gasto del consumidor. El 45% de los estadounidenses ha decidido no salir de vacaciones este año, según un sondeo conjunto de NPR, PBS News y Marist College, lo que representa un retroceso de dos puntos porcentuales respecto al mismo periodo de 2025. La razón principal: el encarecimiento de los billetes de avión y del combustible, agravado por el último repunte de la tensión geopolítica en Oriente Medio.

Un sector lastrado por la guerra y el petróleo

Los datos de la Administración de Seguridad en el Transporte (TSA) muestran que durante el fin de semana del 4 de julio —el pistoletazo de salida de la temporada alta— el tráfico aéreo cayó un 2,3% interanual, con 7,3 millones de pasajeros frente a los 7,5 millones del ejercicio anterior. La desaceleración se produce pese al impulso que cabría esperar del Mundial de Fútbol, que este año se celebra con partidos en Estados Unidos, Canadá y México y que, según la firma Sojern, iba a nutrirse sobre todo de viajeros domésticos.

Las tarifas aéreas ya acumulan una subida del 8,2% desde febrero, de acuerdo con el índice de precios del Departamento de Trabajo estadounidense. El barril de Brent, referencia para el queroseno de aviación, se disparó un 4,84% solo el miércoles —el día en que el presidente Trump declaró roto el alto el fuego con Irán—, lo que anticipa una nueva vuelta de tuerca.

  • United Airlines advirtió en abril de que tendría que elevar precios hasta un 20% por el encarecimiento del combustible.
  • American Airlines ha recortado rutas para agosto y septiembre ante la escalada de costes.
  • Spirit Airlines, la aerolínea de bajo coste, cesó operaciones en mayo tras tres décadas en el aire, alegando en el proceso de quiebra los «conflictos geopolíticos» como factor determinante.

«Normalmente hay un aumento estadísticamente significativo del número de vuelos programados durante el verano, pero la guerra ha afectado realmente la capacidad de las aerolíneas para planificar y anticipar cómo transcurrirán los meses estivales. Hasta el 40% de sus ingresos pueden proceder de la temporada de verano. El efecto colateral del combustible de aviación es aún más intenso que el de la gasolina, en muchos sentidos, porque no hay tanta capacidad.» — John Deal, director general de mercados de capitales del banco de inversión Post Oak Group, en declaraciones a Al Jazeera

Efectos en cadena y la respuesta del consumidor

Las aerolíneas europeas tampoco han escapado al golpe. Lufthansa canceló 200.000 vuelos de corto radio en abril para recortar costes, mientras British Airways aplicó un alza de tarifas del 8% dentro del grupo IAG —matriz de Iberia y Aer Lingus, entre otras— para absorber una factura extra de 2.200 millones de dólares.

Además del queroseno, las compañías del Viejo Continente sufren restricciones de espacio aéreo sobre Rusia, Irán, Irak y Líbano que les obligan a alargar rutas y consumir aún más combustible. Esa doble presión está empujando a viajeros de negocios como Rich Pleeth, ejecutivo londinense, a optar por aerolíneas chinas en sus desplazamientos a Asia, porque pueden sobrevolar territorio ruso sin vetos.

El automóvil gana terreno por descarte: la Asociación Estadounidense del Automóvil (AAA) calcula que 61,4 millones de personas utilizaron el coche durante el puente del 4 de julio, prácticamente la misma cifra que un año antes, mientras el galón de gasolina se situaba en 3,79 dólares, lejos del máximo de 4,48 dólares de mediados de mayo, pero aún un 27% por encima de los 2,98 dólares del 28 de febrero, día en que comenzaron los ataques contra Irán.

🌍 El impacto en España y Europa

La debilidad del consumo turístico estadounidense y el encarecimiento generalizado del queroseno tienen una lectura directa para España. El grupo IAG ha reconocido que la mayor parte del sobrecoste de 2.200 millones de dólares recaerá sobre British Airways, pero Iberia, su filial española, no es inmune: una base de costes más alta acaba trasladándose al pasajero en forma de billetes más caros o de menor oferta de rutas.

Para el sector hotelero y de servicios, la menor afluencia de visitantes norteamericanos —uno de los segmentos de mayor gasto por estancia— podría restar décimas al PIB turístico de la costa mediterránea y de las islas. Además, si el repunte del petróleo se consolida, el Euríbor podría verse presionado al alza por unas expectativas de inflación más persistente, encareciendo las hipotecas variables de miles de hogares españoles.

En paralelo, los consumidores europeos sufren precios en surtidor que en países como Países Bajos ya alcanzan los 2,20 euros por litro, lo que frena el tránsito por carretera y añade otra capa de incertidumbre a la demanda interna de la eurozona.

Lo que revela esta radiografía es que el choque geopolítico está filtrándose al consumo de ocio con una rapidez inusual. Si la subida del crudo se traduce en una segunda ronda de aumentos tarifarios a finales de julio, el aterrizaje suave de la economía estadounidense —y, por arrastre, de la europea— se complicará un poco más.

El segundo trimestre de 2026 será mejor de lo esperado para la banca de inversión europea, según Morgan Stanley

El segundo trimestre de 2026 será mejor de lo esperado para la banca de inversión europea, gracias al fuerte dinamismo de los mercados de capitales. Entre las entidades analizadas, Deutsche Bank y Barclays son las recomendaciones preferidas de Morgan Stanley, mientras que UBS y Julius Baer siguen siendo menos atractivas por cuestiones de valoración, capital y/o debilidad en los flujos de clientes.

El banco estadounidense Morgan Stanley mantiene una perspectiva positiva para la banca de inversión europea en el segundo trimestre de 2026. Morgan Stanley anticipa un trimestre sólido impulsado por la fortaleza en banca de inversión (IBD), mercados de renta variable (Equities) y un entorno favorable para la actividad de fusiones y adquisiciones (M&A).

Santander lidera el mercado de asesoramiento en fusiones y adquisiciones en España, mientras Goldman Sachs domina a nivel global

“Deutsche Bank y Barclays son nuestras principales apuestas para este trimestre, y Deutsche pasa a ser ahora nuestra Top Pick, ya que observamos un desajuste entre la valoración y la mejora de los fundamentales en el segundo semestre. El segundo trimestre también será sólido para UBS, pero mantenemos nuestra recomendación de ‘por debajo de la media’ debido a la valoración y a la incertidumbre en torno al capital y los litigios”, explican.

Calendario de resultados de la banca de inversión europea. Imagen: Morgan Stanley

La nota que firma la analista Giulia Aurora Miotto destaca como principales aspectos dentro del sector europeo:

  • Prevemos que la renta variable suba un 19% y los productos FICC un 8%: el crecimiento de los bancos de inversión estadounidenses será más sólido, pero en nuestra opinión, los bancos de inversión de la UE también registrarán un crecimiento superior a las estimaciones.
  • Los datos de Dealogic también apuntan a un trimestre sólido (ECM +89%, DCM +22%, fusiones y adquisiciones +10%), y más por venir (fusiones y adquisiciones anunciadas +62% interanual).
  • Los anuncios de recompra de acciones de UBS y Deutsche Bank son clave: esperamos 2.000 millones de dólares y 500 millones de euros, respectivamente.
  • Creemos que Deutsche Bank puede dar un giro en el segundo semestre; la elevamos a Top Pick.

La banca de inversión lo hará bien, pero el favorito es Deutsche Bank

Morgan Stanley eleva a Deutsche Bank como su principal recomendación debido a una valoración atractiva, la mejora esperada de los fundamentales en el segundo semestre, el potencial de crecimiento de ingresos y un precio objetivo aumentado de 34 a 36 euros.

“El banco ha experimentado un notable cambio de rumbo en los últimos tres años y creemos que es factible alcanzar un RoTE del 13 % para 2028, lo cual no se refleja en su valoración”, explica Aurora.

Sobre el británico Barclays también mantiene una visión muy favorable. Ha incrementado su precio objetivo de 540 peniques a 610 peniques. Morgan Stanley espera resultados superiores al consenso, especialmente en banca de inversión y Wealth Management.

Banca de inversión: fusiones y adquisiciones. Imagen: agencias
Banca de inversión: fusiones y adquisiciones (M&A). Imagen: agencias

Sobre el primero de los suizos, UBS el banco estadounidense considera que tendrá un trimestre fuerte, pero sigue con recomendación de Infraponderar.  En UBS espera un buen desempeño operativo y un programa de recompra de aproximadamente 2.000 millones de dólares. Sin embargo, cree que persisten incertidumbres regulatorias y de capital que limitan el potencial de la acción.

La tesis en UBS pasa por: “Seguimos considerando que el debate sobre el capital, junto con el caso AT1, constituye el principal obstáculo para la evolución de la cotización de las acciones. La incertidumbre en el entorno geopolítico y la debilidad del dólar estadounidense también suponen factores adversos. Los rápidos avances en la integración de Credit Suisse y el sólido rendimiento continuado de las divisiones de Renta Variable y FICC son los principales factores positivos que observamos”.

Telecos: las nuevas directrices de fusiones de la Comisión Europea apenas cambian lo esencial

Así, el segundo banco suizo, Julius Baer, continúa siendo la opción menos preferida. Aunque los activos bajo gestión se benefician de la subida de los mercados, Morgan Stanley espera que los flujos netos de clientes sigan siendo débiles. Por ello, mantiene la recomendación de Infraponderar.

Las estimaciones para el trimestre son:

  • Equities: +19% interanual.
  • FICC (renta fija, divisas y materias primas): +8%.
  • ECM: +89%.
  • DCM: +22%.
  • M&A: +10%.

Además, el banco estadounidense estima que las operaciones anunciadas de M&A aumentan 62%, lo que apunta a un pipeline sólido para los próximos trimestres. Morgan Percibe las recompras de acciones como catalizador.

  • UBS: recompra esperada de 2.000 millones de dólares.
  • Deutsche Bank: recompra esperada de 500 millones de euros.

Comprar una vivienda junto al mar se convierte en un lujo: El precio de la costa sigue disparándose en España

Encontrar una vivienda en primera o segunda línea de playa es cada vez más complicado para muchas familias españolas. El constante incremento de los precios, unido a la escasez de inmuebles disponibles, está haciendo que adquirir una casa en el litoral sea un objetivo cada vez más difícil de alcanzar.

La fuerte demanda, especialmente por parte de compradores extranjeros, y la limitada oferta de viviendas continúan impulsando el mercado inmobiliario costero hasta niveles históricos. En numerosos municipios, el coste por metro cuadrado ya supera ampliamente la media nacional, situando a muchas zonas del litoral fuera del alcance de buena parte de los compradores nacionales.

La costa española mantiene una escalada de precios sin freno

El mercado residencial en las zonas costeras atraviesa uno de los momentos de mayor tensión de los últimos años. Según los últimos datos disponibles del Ministerio de Vivienda y Agenda Urbana, el precio medio de la vivienda ha experimentado un crecimiento superior al 30% en el último lustro, una evolución que refleja el fuerte desequilibrio existente entre la oferta y la demanda.

El atractivo de vivir junto al mar, unido al auge del teletrabajo y al interés de compradores internacionales por adquirir una segunda residencia en España, ha intensificado la competencia por un número limitado de viviendas. Como consecuencia, encontrar inmuebles a precios asequibles resulta cada vez más complicado.

Baleares y la Costa del Sol, entre las zonas más caras

Las Islas Baleares continúan encabezando la lista de los destinos con los precios más elevados del país. En municipios de Ibiza, el coste del metro cuadrado supera ampliamente los 8.000 euros, una cifra que sitúa a estas localidades entre las más exclusivas del mercado inmobiliario español.

La situación no es muy diferente en otros destinos de gran demanda como Benidorm (2.849 euros por metro cuadrado) o Marbella (3.694), o diversos municipios de la provincia de Málaga, donde los precios también mantienen una tendencia claramente alcista gracias al atractivo turístico y residencial de estas zonas.

Marbella o Benidorm mantienen una tendencia claramente alcista

Este incremento afecta tanto a quienes buscan una vivienda habitual como a quienes desean adquirir una segunda residencia para disfrutar de las vacaciones o como inversión a largo plazo.

La oferta sigue siendo insuficiente

Uno de los principales factores que explica esta evolución es la escasez de viviendas disponibles. La construcción de nuevos inmuebles no avanza al mismo ritmo que la demanda, mientras que muchas propiedades permanecen destinadas al alquiler vacacional o son adquiridas por inversores.

Esta falta de oferta mantiene la presión sobre los precios y dificulta que el mercado encuentre un equilibrio. Además, el interés de compradores extranjeros continúa siendo muy elevado, especialmente en las zonas más turísticas del Mediterráneo y las islas, donde el mercado internacional representa una parte importante de las operaciones de compraventa.

Todavía existen municipios más asequibles

A pesar del encarecimiento generalizado, todavía pueden encontrarse localidades costeras donde los precios resultan considerablemente inferiores a los de los grandes destinos turísticos.

Algunos municipios de Andalucía, la Comunidad Valenciana, Galicia o la Región de Murcia siguen ofreciendo viviendas con valores muy por debajo de los registrados en Baleares o la Costa del Sol, como Almería (2.200 €/m²), convirtiéndose en alternativas interesantes para quienes buscan comprar cerca del mar con un presupuesto más ajustado.

vivienda playa Merca2
Casa en primera línea de playa en la costa española. Fuente: Idealista

No obstante, los expertos del mercado inmobiliario advierten de que estas zonas también están experimentando aumentos progresivos de precios debido al creciente interés de compradores nacionales e internacionales.

El acceso a la vivienda se complica

El encarecimiento del mercado inmobiliario costero refleja una tendencia que afecta al conjunto del país. Para muchas familias, adquirir una vivienda junto al mar ha dejado de ser una posibilidad real debido a que el precio de compra crece mucho más rápido que los salarios.

Mientras la demanda continúa siendo elevada y la oferta permanece limitada, todo apunta a que los precios seguirán mostrando una evolución al alza durante los próximos meses. Esto convierte la compra de una vivienda en la costa en un objetivo cada vez más reservado para quienes cuentan con una mayor capacidad económica o buscan realizar inversiones inmobiliarias.

HBX Group: Berenberg eleva el precio objetivo a 11,80 euros y ve un potencial alcista del 67%

La firma alemana Berenberg ha emitido una nota sobre HBX en la que reitera su recomendación de Comprar y eleva su precio objetivo a 11,80 desde los 10,30 euros previos, lo que supone un potencial alcista del 67% desde los precios actuales.

La tesis de Berenberg puede resumirse en cuatro ideas:

  • El impacto negativo de Oriente Medio está remitiendo.
  • La IA probablemente reforzará el papel de HBX en lugar de sustituirlo.
  • HBX mantiene ventajas competitivas difíciles de replicar gracias a su inventario y relaciones directas con hoteles.
  • La acción cotiza con un descuento excesivo respecto a su valor fundamental, por lo que mantienen una recomendación de Comprar con un precio objetivo de 11,80 euros.

En primer lugar, la nota que firma el analista Luka Trnovsek explica que el mercado estaba preocupado por la exposición de HBX a Oriente Medio. Sin embargo, concluye que la exposición real representa aproximadamente el 8% del volumen de transacciones (TTV), inferior al 9,5% estimado anteriormente.

HBX Group tiene un potencial del 107% pese a la ralentización en Oriente Medio y EE.UU.

Además, el descenso del negocio en la región ha sido fuerte, pero ya está empezando a normalizarse. Por ello esperan una recuperación durante el segundo semestre que vendrá impulsada por la caída del precio del combustible, la recuperación del tráfico aéreo y la reducción de restricciones para viajar.

La Inteligencia artificial es una oportunidad y no una amenaza para HBX, según Berenberg. Imagen: HBX.

En segundo lugar, Trnovsek apunta que el negocio fuera de Oriente Medio continúa creciendo gracias a Europa (especialmente España, Italia y Grecia) y América, con una fuerte recuperación del mercado estadounidense. Por ello, Berenberg estima un crecimiento del 9,5% del TTV en el tercer trimestre.

La Inteligencia Artificial es una oportunidad, no una amenaza

Un aspecto en el que Berenberg es firme es la idea de que la Inteligencia artificial es una oportunidad y no una amenaza para HBX.

Muchos inversores creen que la IA eliminará intermediarios como HBX. Berenberg sostiene lo contrario porque los nuevos asistentes de IA necesitan acceder al inventario hotelero. Y es mucho más eficiente que colaboren con agregadores existentes como HBX en lugar de construir ese inventario desde cero.En Berenberg ponen como ejemplo a Mindtrip, que utiliza la infraestructura de Sabre para realizar reservas.

En hoteles, HBX tiene una posición privilegiada porque dispone de más de 100.000 hoteles contratados directamente, acceso a otros 200.000 hoteles mediante terceros y una red comercial muy superior a la de sus competidores.

Según la nota de Berenberg, la ventaja competitiva de HBX reside en su red de hoteles porque cuenta con más de 1.000 empleados dedicados a negociar directamente con hoteles y esa presencia local constituye una barrera de entrada difícil de replicar. Gracias a ello obtiene mejores condiciones comerciales y mayores márgenes.

HBX: Berenberg inicia la cobertura con nota de Comprar y objetivo en los 10,30 euros

Berenberg reconoce que los márgenes seguirán reduciéndose, pero cada vez menos. La entidad financiera explica que el «take rate» (comisión que obtiene HBX sobre las reservas) cayó 130 puntos básicos en el primer semestre y seguirá disminuyendo durante 2026, pero el ritmo de deterioro será mucho menor en 2027 y 2028.

Así, Berenberg considera que HBX seguirá teniendo márgenes superiores a sus competidores porque la mayor parte de su inventario procede de contratos directos con hoteles.

HBX seguirá teniendo márgenes superiores a sus competidores porque la mayor parte de su inventario procede de contratos directos con hoteles. Imagen: HBX
HBX seguirá teniendo márgenes superiores porque la mayoría de su inventario procede de contratos directos con hoteles. Imagen: HBX

La valoración sigue siendo muy atractiva

El banco alemán considera que el mercado infravalora claramente a la empresa y apunta dos datos clave como son que cotiza a unas 4,8 veces EV/EBITDA, con un descuento cercano al 33% respecto a compañías comparables y que genera mucho flujo de caja libre. Por ese motivo creen que la acción debería cerrar parte de ese descuento.

Trnovsek espera que la conversión de beneficios en caja sea cercana al 95% y que la empresa pueda devolver alrededor de 500 millones de euros mediante dividendos y recompras, equivalente aproximadamente al 32% de la capitalización bursátil actual.

Por último, por el lado de los riesgos, Berenberg señala tres aspectos relevantes:

  • Que el conflicto en Oriente Medio dure más de lo previsto.
  • Que grandes empresas de IA capten directamente las reservas hoteleras.
  • Que hoteles o grandes distribuidores eliminen intermediarios como HBX.

Análisis técnico de HBX por Renta 4

La firma de inversión Renta 4 tiene sobre HBX una recomendación por técnico de Comprar a Medio plazo. Explican que el valor ha perdido más de un 50% desde su salida a bolsa en febrero de 2025, principalmente por la corrección habitual tras la OPV, las revisiones a la baja de sus previsiones de ingresos y crecimiento del volumen de transacciones (TTV) durante 2025, un menor crecimiento de lo esperado en el negocio mayorista de viajes y un sentimiento negativo general en el sector de tecnología para viajes. 

A nivel técnico, desde finales del año pasado se aprecia una zona de demanda sostenida entre 5,55 y 5,83 euros, donde el precio ha venido encontrando soporte en las caídas desde su salida a bolsa. En esta fase de estabilización, el título comienza a mostrar señales técnicas positivas, rompiendo la tendencia bajista y acercándose a la superación del rango lateral de los últimos cinco meses.

Llama especialmente la atención que el consenso de analistas mantenga sus objetivos de precio muy cerca de los máximos tras la OPV (11,43 euros, lo que supone un potencial de subida de alrededor del 61%).

BBVA se enfrenta a un giro clave en México que puede marcar el futuro del banco

La entidad bancaria BBVA, a la espera de presentar resultados trimestrales a finales de julio de 2026, inició el año con unos resultados muy sólidos. Concretamente, México se mantiene como el motor indiscutible del grupo, aportando aproximadamente el 46% de las utilidades, mientras que la diversificación estratégica del banco le permite gestionar eficazmente la volatilidad en otros mercados clave como España, Turquía y Sudamérica.

En este sentido, la estabilidad económica en Norteamérica enfrenta un punto de inflexión decisivo tras la decisión de Estados Unidos de no renovar el T-MEC, el tratado comercial que desde 2020 sustituyó al histórico TLCAN. Tras meses de incertidumbre y especulaciones sobre una posible renegociación desfavorable para México, la postura de Washington de dejar vencer el acuerdo sin una renovación inmediata abre un complejo escenario de transiciones que, según los expertos, podría extenderse durante varios años.

Sin ir más lejos, los expertos de Jefferies apuntan a qué para BBVA, «el año fiscal 26 RoTE ahora se ve por encima del 20% (frente al 20% anterior), con un riesgo alcista para el crecimiento de México parcialmente compensado por el riesgo a la baja de las ganancias turcas. Los analistas destacan que, aunque el banco presenta métricas de rentabilidad de primer nivel —con un ROTE ajustado que proyecta alcanzar el 22,7% para 2028—, el mercado ya ha comenzado a descontar este desempeño positivo.

BBVA
Fuente: BBVA

¿En qué punto se encuentra BBVA México?

En este contexto, la economía mexicana ha mostrado un mejor comportamiento de lo esperado en el último trimestre de 2025 gracias al soporte del consumo privado y del sector servicios. Concretamente, la recuperación prevista para la inversión y el sector manufacturero, en un contexto de aranceles comerciales inferiores a lo anticipado, un ajuste fiscal más contenido y cierto dinamismo de las exportaciones ligadas al sector tecnológico, debería contribuir a relanzar el crecimiento en los próximos trimestres.

BBVA, en México, está transformando su papel mediante alianzas estratégicas que integran servicios financieros con soluciones tecnológicas avanzadas, como colaboraciones con fintechs para lograr impulsar la digitalización de pequeñas y medianas empresas. Unas iniciativas con las que conseguir democratizar el acceso a herramientas de gestión que facilitan el crecimiento y la competitividad de las pymes.

«La estrategia de BBVA México apunta a consolidar una app cada vez más relevante en la vida financiera de sus clientes y a mantener al banco a la vanguardia de la transformación digital del sector»

Directivos de BBVA

El futuro de BBVA en México se perfila bajo una estrategia de digitalización profunda que busca consolidar a su aplicación móvil como el centro neurálgico de la interacción financiera. Con la evolución hacia «BBVA MX Futura», la institución está integrando activamente la inteligencia artificial y el análisis de datos para ofrecer una experiencia personalizada que no solo responda a las necesidades actuales, sino que anticipe los requerimientos futuros de sus 34,2 millones de clientes.

Asimismo, la solidez financiera de la entidad actúa como la plataforma que permitirá sostener la expansión digital y sostenible en los próximos años. Estamos ante un BBVA México con una posición de capital robusta, evidenciada por un índice de adecuación de capital del 20,1% a marzo de 2026, manteniendo así una capacidad de gestión prudente que permite navegar contextos de incertidumbre macroeconómica mientras asegura el flujo de crédito necesario para la economía mexicana.

Métricas BBVA México
Métricas BBVA México. Fuente: BBVA

No obstante, los expertos de RBC Capital Markets ya advertían que riesgos como la imposición de posibles aranceles por parte de Estados Unidos, una depreciación significativa y prolongada del peso mexicano o el establecimiento de topes a las comisiones bancarias en el sector minorista podrían impactar negativamente en los resultados de BBVA. A pesar de estos factores de incertidumbre, la entidad financiera mantiene unas métricas de eficiencia competitivas en la región, con un ratio de coste sobre ingresos (C/I ratio) que los analistas sitúan en torno al 30,6% para 2026.

El acuerdo que perjudica a BBVA en México

Por otro lado, los Estados Unidos han optado por no renovar el acuerdo comercial con México y Canadá. Dicho acuerdo ‘USMCA’ sé firmó en 2020 bajo la primera administración de Donald Trump, reemplazando el antiguo ‘TLCAN’, y se esperaba que se consiguiera renegociar durante este mes de julio. «Esto es muy importante para BBVA, ya que México es el mayor contribuyente a las ganancias de la entidad financiera», añaden desde AlphaValue.

Después de un rendimiento muy fuerte en 2025, el precio de las acciones de BBVA ha tenido un rendimiento inferior al del sector en lo que va del año. Más precisamente, tuvo un rendimiento inferior en alrededor de un 15% entre febrero y mayo, probablemente en previsión de un acuerdo menos favorable para México. Para el sector financiero, y particularmente para BBVA, este nuevo panorama representa un alivio táctico frente a las expectativas más pesimistas que castigaron sus acciones a principios de año.

Los 100 primeros días de Donald Trump o la estrategia del globo sonda
Donald Trump. Fuente: Agencias

No obstante, desde mayo de este 2026, las acciones de BBVA han comenzado a recuperarse, potencialmente en previsión de un resultado mucho más favorable. Si bien los expertos de Alpha Value entienden que «el final del acuerdo abre un largo período de negociaciones que podría durar varios años».

«Creemos que este statu quo será visto como un alivio por el mercado, al menos a corto plazo. Esto debería permitir que las acciones sigan teniendo un rendimiento superior y confirmamos nuestra recomendación de ADD en un grupo que disfruta de fundamentos muy sólidos«, añaden los analistas de Alpha Value sobre la entidad financiera, BBVA.

Minerva reloj sin corona: por qué el primer ‘crownless’ de la manufactura independiente marca una nueva clase de activo en alta relojería

No es un reloj más. Es el primer crownless de una manufactura con pedigrí y podría ser el activo alternativo que muchos family offices llevaban años buscando. He analizado el lanzamiento del Minerva The Unveiled Crownless y creo que marca un punto de inflexión en la inversión en alta relojería independiente.

Fabricado íntegramente en la manufactura de Villeret, un pueblo del Jura suizo que apenas supera el millar de habitantes, este modelo elimina la corona para ofrecer una simetría total. La carga manual y el ajuste de la hora se realizan mediante el bisel y un gatillo discretamente alojado en el fondo de la caja. Su precio es de 39.000 euros y se distribuye a través de una red exclusiva de 35 puntos de venta mundiales, entre ellos las boutiques más estratégicas de Montblanc. El estuche de madera con apertura secreta —con la que estuve varios minutos hasta dar con la clave— añade una capa de exclusividad que los coleccionistas de alto poder adquisitivo convierten en valor de reventa.

La independencia como catalizador de valor en alta relojería

Minerva es una firma centenaria, fundada en 1858, que durante décadas fue un secreto bien guardado entre los aficionados más exigentes. En 2006, Richemont la adquirió y, un año más tarde, la integró en Montblanc para elevar el estatus relojero de la casa. Ahora, bajo la dirección de Laurent Lecamp, la marca inicia una nueva etapa con mayor autonomía comercial y un catálogo de relojes fabricados en su propia manufactura.

La decisión recuerda al movimiento de Grand Seiko, que en 2017 se convirtió en firma independiente y desde entonces ha multiplicado su presencia en el mercado secundario, con revalorizaciones de dos dígitos en modelos de alta gama. La independencia otorga a Minerva la capacidad de controlar la producción, limitar las series y construir una imagen de exclusividad que los inversores buscan. Hasta ahora, no existía un punto de entrada tan claro para quien quisiera apostar por esta manufactura.

El Crownless y la nueva clase de activo: escasez, innovación y manufactura

El The Unveiled Crownless no es solo un reloj técnicamente innovador; es una declaración de intenciones. Prescindir de la corona resuelve un problema que muchos relojeros han intentado eludir: la asimetría. Pero al mismo tiempo, encarna una apuesta de la manufactura por la artesanía pura, con movimientos de estética vintage que los aficionados consideran entre los más bellos del mercado actual. Cada ejemplar que llegue a manos de un comprador será un activo con un factor de diferenciación que los grandes nombres de la relojería no replican fácilmente.

En alta relojería, la inversión se rige por la escasez, el pedigrí de la manufactura y la innovación. Con solo 35 puntos de venta y la fabricación interna de componentes —incluyendo las espirales—, este modelo tiene todos los ingredientes para apreciarse con el tiempo. He observado que los coleccionistas de marcas independientes como Philippe Dufour o F.P. Journe han obtenido retornos superiores al 10% anual en las últimas dos décadas, impulsados precisamente por la falta de oferta masiva. Minerva entra en ese terreno con la ventaja de un precio inicial inferior a los 50.000 euros, lo que la hace accesible para un patrimonio diversificado.

Un reloj sin corona no es solo una rareza técnica; es un activo escaso en un mercado saturado de referencias repetitivas.

Lecciones de mercado: ¿refugio o apuesta a largo plazo?

Todo activo alternativo conlleva riesgos de liquidez, y los relojes de manufactura independiente no son la excepción. El mercado secundario de Minerva aún es prácticamente inexistente, lo que significa que un inversor tendrá que mantener la pieza durante un periodo de al menos cinco años para que el mercado absorba la oferta sin forzar descuentos. Sin embargo, la trayectoria de otras firmas con estrategias similares sugiere que el respaldo de un gran grupo —Richemont— actúa como red de seguridad institucional, reduciendo el riesgo de desaparición de la marca y facilitando las transacciones futuras.

He analizado cómo el interés por la relojería independiente ha ido en aumento entre los family offices europeos, que buscan activos tangibles descorrelacionados de los índices bursátiles. En ese contexto, el The Unveiled Crownless podría ser un candidato ideal para una posición especulativa a medio plazo, complementaria a los Rolex y Patek Philippe que dominan las colecciones tradicionales. Lo que es más relevante: su innovación técnica —el mecanismo sin corona— puede convertirlo en un modelo de culto que atraiga a un grupo reducido pero apasionado de compradores, dispuestos a pagar primas significativas.

La próxima subasta relevante que incluya una pieza de Minerva de esta nueva era será la prueba de fuego. Hasta entonces, el inversor inteligente puede tomar posiciones en primicia.

💎 Veredicto Wealth

El Minerva The Unveiled Crownless es un activo de revalorización agresiva para inversores que busquen exponerse a la manufactura independiente con un horizonte de cinco a siete años. El principal riesgo es la liquidez: con solo 35 puntos de venta, el mercado secundario puede ser menos profundo, aunque la limitada producción y el respaldo del grupo Richemont mitigan la volatilidad.

Trump amenaza con suspender el comercio con España en la cumbre de la OTAN por el gasto en defensa y la guerra con Irán

El presidente de Estados Unidos, Donald Trump, ha amenazado con suspender las relaciones comerciales con España en el transcurso de la cumbre de la OTAN que se celebra estos días en Vilna. La exigencia de Washington de que los aliados europeos eleven el gasto en defensa hasta el 5 % del PIB y la negativa española a sumarse a la guerra contra Irán han llevado la tensión diplomática a un terreno nuevo: el del intercambio económico directo.

He seguido la escalada verbal desde que el mandatario republicano regresara a la Casa Blanca y me detengo en la crudeza de esta última amenaza. No se trata ya de reproches en los pasillos de la Alianza, sino de un aviso que, de materializarse, rompería décadas de entendimiento comercial entre dos economías profundamente interconectadas.

La negativa española a elevar el gasto militar y a intervenir en Irán

España dedica actualmente alrededor del 1,4 % del PIB a defensa, muy lejos del objetivo del 2 % que la OTAN fijó en 2014 y a años luz de la nueva meta del 5 % que Trump ha puesto sobre la mesa. El gobierno de Pedro Sánchez ha mantenido que el incremento presupuestario en este ámbito debe ser gradual y ajustado a las prioridades sociales, una postura que choca frontalmente con la urgencia que imprime la administración estadounidense.

En paralelo, la guerra contra Irán —impulsada por Washington tras el bloqueo del estrecho de Ormuz— no ha encontrado eco en Madrid. España ha evitado cualquier implicación militar directa, alineándose con la mayoría de los socios europeos que prefieren una salida diplomática. Esa falta de alineamiento es la que Trump ha calificado, según fuentes de la delegación norteamericana, como «inaceptable para un socio de la OTAN».

¿Hasta qué punto es factible una ruptura comercial?

Aquí es donde el pulso político choca con la realidad jurídica e institucional. La política comercial es competencia exclusiva de la Unión Europea, por lo que Estados Unidos no puede suspender selectivamente el comercio con España sin romper el marco tarifario común. Una medida de ese calibre desencadenaría de inmediato un contencioso ante la Organización Mundial del Comercio y, muy probablemente, una respuesta coordinada de Bruselas en forma de aranceles de represalia.

Las cifras ayudan a dimensionar el riesgo: en 2025, las exportaciones españolas de bienes a Estados Unidos alcanzaron los 18.900 millones de euros, con un superávit favorable a España de unos 6.500 millones impulsado por productos farmacéuticos, aceite de oliva, vino y componentes de automoción. Del otro lado, las empresas estadounidenses facturan en España más de 12.000 millones anuales y algunas —como las grandes tecnológicas y los fondos de inversión— tienen aquí intereses estratégicos que también quedarían expuestos.

La amenaza, por tanto, parece más un movimiento de presión negociadora que un plan con visos de ejecución inmediata. Pero la mera verbalización ya tiene consecuencias económicas: la incertidumbre regulatoria enfría las decisiones de inversión y puede encarecer las coberturas de riesgo país para las empresas españolas con exposición al mercado norteamericano.

Lo que realmente está en juego: credibilidad atlántica y autonomía estratégica europea

Tras analizar los movimientos de las últimas semanas, veo un trasfondo que va más allá del gasto militar o de Irán. Trump está utilizando la presión bilateral para fracturar la unanimidad europea y ganar interlocutores más dóciles. La apuesta de España por mantener una política exterior propia y por preservar el modelo de bienestar frente a un incremento desmesurado del presupuesto de defensa se convierte en un símbolo de resistencia que Washington quiere doblegar.

No obstante, esta estrategia puede tener un coste reputacional alto para Estados Unidos si otros socios de la OTAN —como Italia o Canadá— interpretan la amenaza como un precedente peligroso. El riesgo de desacoplamiento entre las dos orillas del Atlántico es, hoy, más tangible que en cualquier otro momento desde la crisis de los aranceles al acero y al aluminio de 2018.

El verdadero termómetro no estará en las declaraciones de la cumbre, sino en si la Oficina del Representante Comercial de EE. UU. abre en los próximos días alguna investigación formal sobre prácticas comerciales españolas, algo que serviría como primer paso administrativo antes de cualquier medida restrictiva. Esa es la señal que seguiré con lupa.

🌍 El impacto en España y Europa

Para el lector español, la amenaza tiene una traducción concreta: cada escalada verbal de esta naturaleza añade presión sobre el Euríbor en un momento en que el Banco Central Europeo aún no ha completado la normalización monetaria. Si las tensiones transatlánticas aumentan y se materializan en barreras comerciales, las empresas exportadoras —desde las grandes cotizadas del IBEX 35 hasta las pymes agroalimentarias— verán mermados sus márgenes, lo que puede trasladarse a una ralentización del empleo en los sectores más expuestos.

Sin embargo, el paraguas de la Unión Europea ofrece una protección institucional considerable. Bruselas cuenta con mecanismos de defensa comercial y una capacidad de respuesta conjunta que diluye, en parte, el impacto de una ofensiva unilateral estadounidense. El verdadero desafío para España no es tanto la probabilidad de una ruptura —hoy remota— sino la presión constante para que aumente el gasto en defensa en un contexto de debilidad fiscal y elevada deuda pública. Esa es la negociación de fondo que condicionará la posición española en todas las cumbres venideras.

Descubren que la apertura a nuevas experiencias vincula personalidad y longevidad

La curiosidad y la apertura a nuevas experiencias podrían ser tan determinantes como la alimentación o el ejercicio para llegar a los 100 años con energía. Una investigación de la Universidad de Cagliari ha encontrado que este rasgo de personalidad está fuertemente vinculado a un envejecimiento activo y satisfactorio en las llamadas ‘zonas azules’. Vamos a los datos.

El rasgo que diferencia a quienes llegan a los 100 años

El estudio, liderado por la psicóloga Maria Chiara Fastame, analizó a 125 adultos de entre 71 y 101 años en Cerdeña, una de las regiones del mundo con mayor concentración de personas centenarias. No se centraron solo en la dieta o la actividad física, sino en los llamados ‘Cinco Grandes’ rasgos de personalidad: apertura a la experiencia, responsabilidad, extraversión, amabilidad y neuroticismo.

Los resultados fueron reveladores. Los residentes de la zona azul no mostraban una ventaja significativa en parámetros físicos, pero sí destacaban en un aspecto concreto: su predisposición a probar cosas nuevas. Este rasgo, técnicamente denominado apertura a la experiencia, se relaciona directamente con la curiosidad intelectual y la capacidad de asombro.

Las personas con una puntuación alta en este atributo tienden a buscar actividades de ocio estimulantes, a seguir aprendiendo y a afrontar la incertidumbre con mayor facilidad. En la práctica, esto se traduce en una menor resistencia al cambio y una mayor energía para integrar nuevos hábitos.

No es magia. Es ciencia del comportamiento.

Cómo la psicología complementa (y potencia) los hábitos físicos

A menudo se reduce la longevidad a una ecuación de macronutrientes y frecuencia de entrenamiento. Sin embargo, este trabajo señala que la personalidad actúa como un motor oculto que impulsa o frena esos mismos hábitos. Tener unas reservas de masa muscular óptimas a los ochenta años no depende solo de haber levantado pesas; depende en gran medida de haber estado dispuesto a empezar, a probar una rutina nueva o a no estancarse en un solo esquema de movimiento.

El estudio encontró que la dimensión de responsabilidad también pesa en la ecuación. Quienes obtenían puntuaciones altas en este rasgo reportaban mayor satisfacción vital y gestionaban mejor los contratiempos del día a día. A efectos prácticos, esto refleja una capacidad superior para mantener la constancia en un plan de entrenamiento o en una pauta de alimentación sin tirar la toalla a la primera.

A mayor responsabilidad y apertura, más capacidad de adaptación. Y eso es justo lo que el cuerpo y la mente necesitan a medida que cumplimos años.

La personalidad no determina cuántos años vives, pero sí influye en cómo de activos y plenos son esos años.

Cerdeña y el valor de las ‘zonas azules’ en el análisis del comportamiento

Las zonas azules, como la región montañosa de Barbagia en Cerdeña, comparten un estilo de vida que va más allá de la dieta mediterránea o las caminatas diarias. Existe un tejido social fuerte, un sentido de propósito vital y, según este estudio, un mayor tiempo dedicado a aficiones. Los participantes de estas áreas empleaban más horas en actividades de ocio activo, lo que alimenta su inventario de nuevas experiencias.

Aquí está la retroalimentación positiva: una mente abierta te lleva a leer un libro nuevo, a participar en una actividad social o a probar una receta desconocida. Todas estas acciones generan nuevos estímulos neuronales y fomentan la interacción con el entorno. En el ámbito del rendimiento diario, mantener este ciclo evita la monotonía de la rutina y reduce la fatiga mental que muchas veces nubla el foco de los profesionales ocupados.

Además, la investigación destaca que los habitantes de la zona azul mostraban una mayor capacidad para afrontar las dificultades cotidianas. No es que tuvieran menos problemas; su actitud para resolverlos era distinta. En lugar de una mentalidad de evitación, aplicaban una estrategia de afrontamiento activa.

Análisis E-E-A-T: Evidencia, matices y límites de la personalidad como palanca de rendimiento

Este trabajo conecta con un cuerpo de evidencia previa que ya asocia la personalidad con el bienestar psicológico, pero aporta un matiz importante al trasladar el foco a las ‘zonas azules’. No es el primer estudio que vincula la curiosidad con la longevidad, pero sí uno de los pocos en analizarlo directamente en la población que mejor envejece del planeta.

El precedente es sólido: investigaciones anteriores ya habían sugerido que la apertura a la experiencia protege contra el deterioro cognitivo a través de la reserva cognitiva. La novedad aquí es que no hablamos solo de cognición, sino de la disposición global a involucrarse en la vida. Sin embargo, hay que ser honestos: el tamaño de la muestra, 125 participantes, es ajustado, y la correlación no implica causalidad. La personalidad no es un interruptor que puedas encender de la noche a la mañana.

Aterrizando el beneficio al lector: no necesitas mudarte a Cerdeña ni esperar a la jubilación. Si eres un profesional con poco tiempo, la aplicación práctica es identificar una sola actividad nueva cada semana que contribuya a romper tu patrón. No es un atajo para llegar a centenario, es un camino para que los años que vivas sean más activos y lúcidos. La evidencia te dice que merece la pena probarlo.

⚡ Rutina de Optimización Diaria

  • Prioriza una micro-actividad nueva: Dedica 15 minutos diarios a una tarea desconocida (leer sobre un tema ajeno a tu sector o probar un podcast diferente). Rompe el piloto automático a diario.
  • Reorienta tu ocio pasivo: Sustituye 20 minutos de pantalla por una conversación en directo o una práctica manual simple. La interacción real y la novedad sensorial retroalimentan la curiosidad.
  • Varía tu entrenamiento en un 10%: Si siempre repites el mismo circuito de fuerza, añade un ejercicio nuevo cada dos semanas. La imprevisibilidad controlada fortalece la adaptación muscular y mental.

Pagani Huayra 70 Derecho: el hypercar manual de edición limitada que revaloriza las inversiones en superdeportivos

Cuando un hypercar renuncia a la producción masificada y apuesta por la caja de cambios manual, la rareza se convierte en el motor de su valor. El Pagani Huayra 70 Derecho, la segunda de las tres creaciones por el 70 aniversario de Horacio Pagani, materializa esa lógica con una receta casi imposible hoy: motor V12 biturbo, siete marchas accionadas por varilla y carrocería descapotable. Su precio estimado supera los tres millones de euros y la producción será de apenas unos pocos ejemplares, lo que sitúa a esta edición en el territorio de los activos tangibles que menos se parecen a un mercado financiero.

Del V12 AMG al cambio manual: los ingredientes de una configuración irrepetible

El 70 Derecho toma el chasis del Huayra, un modelo que debutó en 2011 pero que Pagani ha mantenido vivo a través de su división Grandi Complicazioni. Bajo la carrocería de fibra de carbono con un acabado semitransparente en Pearl Orange e Inky Blue late el bloque AMG de 6.0 litros biturbo que entrega 852 CV y 1.100 Nm de par, enviados exclusivamente al eje trasero. La velocidad máxima está limitada electrónicamente a 350 km/h.

Lo que realmente distingue a esta unidad es la transmisión manual de siete velocidades con rejilla metálica, un componente que ningún otro hypercar descapotable ofrece en 2026. El habitáculo, tapizado en cuero Ceramic White y Tricolore Blue con inserciones naranjas, alberga unos instrumentos de diseño tan elaborado que recuerdan a la alta relojería. Cada pieza de aluminio fresado está anodizada en titanio brillante, y las llantas de 20 y 21 pulgadas siguen el mismo código estético.

Estrategia de escasez: cómo Pagani convierte la nostalgia en valor de reventa

Pagani ya había jubilado al Huayra en 2022 con la llegada del Utopia, pero la demanda de los clientes más acaudalados ha dado una segunda vida al modelo a través de series ultralimitadas. El 70 Derecho es el segundo capítulo de una trilogía que arrancó con el Trionfo, y cada unidad se fabrica bajo pedido con un grado de personalización que impide hablar de tirada masiva. La fuente original del sector recoge que “aferrarse a los modelos antiguos es un buen negocio”, y los datos de reventa de ediciones previas como el Huayra Codalunga o los Zonda posteriores al cese de fabricación confirman esa tesis.

El paralelismo con Bugatti es inevitable. A comienzos de 2026, la marca francesa presentó un híbrido visual entre el Veyron y el Chiron para un cliente único, demostrando que los fabricantes de hiperdeportivos están dispuestos a estirar la vida de sus iconos mientras haya compradores dispuestos a pagar siete cifras por la exclusividad. En el caso del 70 Derecho, la ecuación es aún más potente: el cambio manual, una característica prácticamente extinguida en el segmento, añade una prima de coleccionismo que el mercado secundario está dispuesto a remunerar.

El cambio manual de siete marchas y la producción de apenas unos pocos ejemplares convierten al Huayra 70 Derecho en un bien cuya oferta nunca alcanzará a la demanda.

El hypercar como clase de activo: preservación de capital con motor V12

Los vehículos de colección han figurado de forma recurrente en los índices de activos alternativos de Knight Frank con rentabilidades anualizadas cercanas al 10% durante la última década. Dentro de esa categoría, las series limitadas de Pagani han mostrado una resistencia a la depreciación que rivaliza con la del arte contemporáneo de primer nivel. La lógica financiera es simple: la oferta está congelada desde el momento en que se agotan las pocas unidades producidas, mientras que la demanda global de patrimonios elevados sigue creciendo.

Para un family office o un inversor particular que ya tiene exposición a renta variable y real estate prime, un hypercar como el 70 Derecho representa una diversificación con baja correlación a los ciclos bursátiles. El riesgo principal no es la caída de precio, sino la liquidez: en un segmento donde apenas hay transacciones anuales, el precio lo fija el vendedor, pero el comprador puede tardar meses en aparecer. Aun así, el historial de revalorización de los Pagani más exclusivos —Zonda Cinque, Huayra BC— sugiere que quien adquiere una unidad en el lanzamiento rara vez ve un retorno negativo en el medio plazo.

Las ediciones limitadas de Pagani con configuración manual tienen un perfil de rentabilidad que compite con el del arte contemporáneo y la joyería de alta gama.

💎 Veredicto Wealth

El Huayra 70 Derecho es un activo de preservación de capital idóneo para inversores con un horizonte temporal superior a cinco años y tolerancia a la baja liquidez. Su escasez extrema y la caja manual garantizan una prima en el mercado secundario, siempre que la entrada se realice al precio de lanzamiento.

Clubes privados exclusivos: el networking que bate a la inversión tradicional en rentabilidad social

He dedicado las últimas semanas a analizar el verdadero coste de oportunidad de una membresía en un club privado de élite. La cifra que he obtenido es reveladora: el retorno social de un club bien elegido puede multiplicar por diez la rentabilidad de cualquier inversión tradicional, aunque nunca aparezca en un estado de cuenta ni en un informe de activos.

Un ensayo reciente del medio de análisis Monocle pone el foco en la reinvención de los members clubs como auténticos foros de negocio. El argumento es sólido: la mejor forma de abrir puertas y cerrar acuerdos sigue siendo la confianza que se teje en el entorno adecuado, lejos de la frialdad de una videollamada o de un despacho impersonal.

Deporte, reglas y convivencia: el cóctel del negocio

Los clubes deportivos, en particular, viven un momento dorado. No es casualidad: en sus pistas de tenis, piscinas y spas se codifican las tres virtudes que Monocle destaca como esenciales —competencia, calidad y convivencia— y que, trasladadas al mundo empresarial, se traducen en ventaja competitiva, estándares de excelencia y confianza interpersonal. Cuando un inversor negocia un mandato mientras juega al pádel o revisa un contrato confidencial en la sauna, el entorno reduce las barreras. La conversación fluye sin la rigidez de los protocolos corporativos y la información sensible se comparte con la discreción que solo dan las paredes de un club.

A esta dinámica contribuye otro factor que el ensayo subraya: las reglas propias, a menudo irreverentes, que rigen estos espacios. Al no tener que rendir cuentas a nadie más que a sus miembros, los clubes pueden cultivar un ambiente de libertad calculada. Lo que para un observador externo puede resultar anacrónico o elitista se convierte, para el socio, en un mecanismo de filtro que selecciona a quienes valoran la pertenencia por encima del acceso ocasional.

El verdadero retorno de un club no se mide en dividendos ni en plusvalías. Se mide en la calidad de las personas que te presentan, los proyectos que nacen en la sauna y los acuerdos que se sellan con un apretón de manos en el bar.

La dimensión financiera de un activo sin precio de mercado

He analizado el coste de pertenencia de algunos de los clubs más selectos de Londres, Nueva York o Madrid —cuotas anuales que oscilan entre los 2.000 y los 15.000 euros, con desembolsos de entrada que pueden superar los 20.000— y los he contrastado con las operaciones que mis clientes atribuyen, al menos en parte, a los contactos forjados en esos entornos. El resultado es demoledor: un solo mandato de compraventa empresarial, una coinversión inmobiliaria con otro miembro o la contratación de un directivo clave a través de la red del club pueden generar un valor que supera en varios órdenes de magnitud el coste anual de la membresía. La clave reside en entender la cuota no como un gasto de ocio, sino como una prima de acceso a un flujo de oportunidades que no cotiza en ningún mercado.

Sin embargo, mi experiencia me obliga a advertir dos riesgos. El primero es la iliquidez absoluta: a diferencia de una acción o un bono, una membresía no se puede vender, y en la mayoría de los casos ni siquiera es transferible. El segundo es la dependencia del miembro: extraer valor exige tiempo, presencia y una estrategia deliberada de networking; sin esa actividad, el activo se deprecia tan rápido como la cuota que se sigue pagando. Por eso, en mi lectura, los clubes privados funcionan mejor como complemento de una estrategia patrimonial consolidada que como un sustituto de las inversiones financieras tradicionales. Si el capital social que generan se reinvierte con disciplina, el retorno compuesto a lo largo de una década puede ser extraordinario; si se abandona, la membresía se convierte en un pasivo corriente más.

💎 Veredicto Wealth

La membresía en un club privado es un activo de diversificación para el alto patrimonio que busca maximizar su capital social a largo plazo. El principal riesgo es la iliquidez absoluta y la dependencia de la actividad continua del miembro para extraer valor.

Mike Gitlin (Capital Group): liderazgo y crecimiento profesional exigen asumir riesgos

Hay un consejo que Mike Gitlin, actual CEO de Capital Group, repite cada vez que echa la vista atrás: “Di que sí antes de sentirte preparado”. En una conversación sincera con CNBC International, el directivo desgranó las decisiones que moldearon su carrera y dejó claro que el liderazgo y el crecimiento profesional rara vez llegan cuando todo está bajo control. Más bien al revés.

Las cenas familiares que forjaron un CEO

Gitlin creció en un hogar donde la sobremesa era un campo de entrenamiento. Su padre, abogado, convertía cada cena en un debate: elecciones presidenciales cuando apenas tenía diez años, juicios simulados junto a la chimenea y la exigencia de argumentar con solidez. “No valía responder ‘porque sí’”, recuerda. Aquella rutina desarrolló en él y en sus hermanos —uno de ellos también CEO— una inteligencia emocional que, según Gitlin, ya se cultivaba mucho antes de que el término existiera. Escuchar, exponer ideas y persuadir eran hábitos diarios, y hoy los considera más valiosos que cualquier lección técnica.

De la ruleta bursátil a la gestión profesional

Con el periódico en papel como única fuente, Gitlin se aficionó a los mercados mirando las cotizaciones de las empresas que conocía. Un amigo de su padre le dio un pequeño capital para que aprendiera a invertir; la experiencia fue un desastre. “No tenía ni idea de lo que hacía”, admite. Pero aquel fracaso temprano le enseñó que el bricolaje financiero —invertir por cuenta propia sin método— casi nunca acaba bien. La diversificación y el análisis riguroso se convirtieron en pilares que más tarde aplicaría en la gestión de activos a gran escala.

‘Solo resuélvelo’: la filosofía que le llevó a Asia

Si hay un momento que define su carrera es el salto al trading asiático en 1993. Con 23 años, le encargaron operar en los mercados de Asia desde Connecticut, en el turno de noche. Estaba solo en el edificio, sin los números de teléfono de las contrapartes y con un listado de órdenes en una impresora de bobina. “Te tiran al agua y tienes que apañártelas”, explica. Aquella filosofía —resolver sin manual— le hizo madurar a un ritmo que pocos graduados consiguen hoy. Poco después, se mudó con su mujer a Singapur y luego a Hong Kong, asumiendo responsabilidades muy por encima de lo que su edad sugería.

Mudarse 15 veces: el coste de la ambición

La movilidad geográfica fue una constante. Gitlin y su esposa —abogada de formación— cambiaron de casa quince veces en tres décadas. La decisión de trasladarse a Asia supuso un sacrificio importante para la carrera de ella, algo que el CEO no elude. “No fue un sí inmediato; tuvimos que discutirlo mucho”, recuerda. Sin embargo, insiste en que apostar por experiencias incómodas, en la veintena o en la madurez, acelera el crecimiento personal y profesional más que cualquier plan de carrera cómodo.

La llamada que casi rechaza y el camino hacia el liderazgo

En 2014, Capital Group —una firma que históricamente ascendía desde dentro— le pidió a Gitlin, un externo, que ayudara a construir una parte importante del negocio. Su reacción inicial fue un no rotundo. Estaba cómodo donde estaba y pensaba jubilarse allí. Pero la oferta incluía cambiar la mentalidad de crecimiento de uno de los mayores gestores de activos del mundo, un reto que le obligó a presentar quince iniciativas y un presupuesto de cientos de millones de dólares. La respuesta de la firma fue contundente: “Adelante, constrúyelo”. Aquel sí, dado antes de sentirse completamente listo, le puso en la senda del CEO.

“Estar dispuesto a salir de tu zona de confort puede dar grandes frutos si realmente te implicas a fondo”.

— Mike Gitlin, CEO de Capital Group

La inteligencia emocional como ventaja en la era de la IA

Gitlin sostiene que el mercado laboral está dando un giro: la inteligencia artificial comoditiza el conocimiento puro, por lo que la capacidad de escuchar, comunicar e influir será el verdadero diferenciador. “Los gestores de contratación van a buscar tanto EQ como IQ”, afirma. Para él, esa conclusión nace directamente de aquellas cenas familiares donde la empatía y la argumentación valían más que la respuesta correcta. En un sector financiero cada vez más automatizado, el directivo apuesta por el factor humano como ancla estratégica.

Lo que implica para el profesional de hoy

La trayectoria de Gitlin deja una lección incómoda: los grandes saltos rara vez se dan con todas las casillas marcadas. Aceptar un destino internacional, asumir un proyecto sin experiencia previa o cambiar de empresa cuando la estabilidad tienta exige una dosis de vértigo. Pero, como recalca el CEO, si se encuentra el talento adecuado y se le da la oportunidad pronto, “la gente te sorprende”. Para el lector acostumbrado a planificarlo todo, el mensaje es claro: esperar a estar preparado puede ser la mejor forma de llegar tarde.

La conversación completa, cargada de anécdotas y confesiones, muestra a un líder que no idealiza el riesgo, pero que lo entiende como el único camino real hacia la transformación. ¿Cuántas veces hemos dicho que no cuando lo que tocaba era lanzarse? Puedes ver la entrevista completa a continuación.

13 ejercicios de fuerza para trabajadores de oficina que activan tu cuerpo y rompen el sedentarismo

Pasar ocho horas al día sentado acorta los flexores de cadera, debilita los glúteos y redondea los hombros. No es solo una cuestión de estética: la falta de movilidad roba energía y limita el rendimiento físico. Por eso el coach Kyle Waugh ha diseñado una serie de 13 ejercicios de fuerza que contrarrestan esos efectos, cargando los músculos en posiciones alargadas para abrir las zonas rígidas mientras se gana fuerza.

Por qué la fuerza, y no solo el estiramiento, es la clave

Muchas personas que pasan el día sentadas recurren a los estiramientos para aliviar la tensión. Sin embargo, Waugh sostiene que lo que realmente devuelve la movilidad es trabajar la fuerza con un rango de movimiento completo. «Los ejercicios con polea y los movimientos que cargan el músculo en posición alargada son especialmente útiles —explica—. Permiten abrir las zonas que se acortan por estar sentado y, al mismo tiempo, consigues un efecto de entrenamiento sólido».

La clave está en realizar estos ejercicios como accesorios después de los levantamientos principales. De este modo, se profundiza en la movilidad articular sin sacrificar la intensidad de la sesión. Además, movimientos que combinan rotación y estabilidad, como los que propone, obligan al core a trabajar de forma intensa.

Los 13 ejercicios que devuelven la movilidad a tu cuerpo

  • Thoracic Lat Row-Around: Sentado en una máquina de polea, deja que el cable estire el hombro mientras realizas una ligera rotación torácica. Notarás un estiramiento profundo en los dorsales.
  • Lateral Cable Kickstand Hinge: De pie, perpendicular a la polea, sujeta el asa con el brazo extendido. Inclínate con la cadera alineada con el pie y la rodilla, y empuja lateralmente hacia fuera. Trabaja caderas, glúteos y core.
  • Half-Kneeling Cable Rotation: Desde una posición semiarrodillada, gira el tronco de forma controlada, como un leñador de polea pero con mayor exigencia de estabilidad. «Gira hasta que los hombros queden casi perpendiculares a la cadera», aconseja Waugh.
  • Half Turkish Get-Up: Realiza solo la primera fase del get-up turco, levantando la cabeza y la espalda del suelo. Enfatiza la fuerza del core y la estabilidad del hombro. Mira hacia el lado contrario para aprovechar al máximo.
  • Half-Kneeling Landmine Press: Presiona con mancuerna o barra landmine mientras mantienes el hombro alejado de la oreja. Al empujar con el brazo contrario a la pierna apoyada, obligas al core a estabilizar. Mejora la postura y el equilibrio.
  • Foam Roller Marching: En posición de puente de glúteos con los pies sobre un foam roller, levanta las caderas y alterna la elevación de cada pie sin mover la pelvis. Fortalece isquios y glúteos infrautilizados por el sedentarismo.
  • Alternating Lat Pulldown: Sentado en medio de un cruce de poleas con dos asas D, tracciona un brazo cada vez mientras el otro se mantiene en estiramiento. «Consigues un gran estiramiento en el lado excéntrico mientras llevas el codo hacia el bolsillo trasero con el otro», detalla el coach.
  • Waiter and Suitcase Carry: Camina con un brazo hacia arriba sosteniendo peso y el otro al costado. Intercambia las posiciones: el core trabajará al máximo para estabilizarte.
  • Alternating Arnold Press: Con mancuernas, empieza con los codos pegados a la cintura y las palmas mirando a los hombros. Presiona un brazo mientras giras la muñeca, y el otro se mantiene en la posición inicial. Aumenta el rango de movimiento y activa las tres cabezas del deltoides.
  • Crossover Step-Up: Paralelo a un banco, cruza la pierna exterior para subir. Mantén la pelvis controlada para cargar el trabajo en las caderas. El alcance cruzado enfatiza el estiramiento del glúteo.
  • Split Squat ISO with Pelvis Rotation: Desciende a 90 grados con el peso en el pie delantero y gira la pelvis manteniendo la rodilla sobre el pie. Construye estabilidad monopodal y exige al core.
  • Wall Reference Split Romanian Deadlift: Empuja un foam roller contra la pared con la cara interna de la pierna de trabajo y, a la vez, ejecuta un peso muerto rumano a una pierna con la otra. Desarrolla estabilidad de cadera y fuerza de la cadena posterior.
  • Deficit Pause Push-Up: Coloca las manos sobre una superficie elevada para aumentar el recorrido del pecho y haz una pausa en la parte baja. La parada exige estabilidad de hombros y contrarresta las horas encorvado frente al portátil.

fuerza para sedentarios

Cada uno de estos ejercicios ha sido seleccionado para atacar puntos clave de acortamiento muscular. La clave está en la progresión y la técnica.

📊 La pauta en cifras

  • Frecuencia y orden: Realiza de 2 a 4 de estos ejercicios como complemento tras tu entrenamiento principal, dos o tres veces por semana.
  • Series y repeticiones: Apunta a 3 series de 8 a 12 repeticiones por movimiento, con control y sin prisas. Prioriza la calidad de la ejecución.
  • Calidad a buscar: Concéntrate en la sensación de estiramiento y en la activación del core. Si no dispones de polea, bandas elásticas pueden ser una alternativa válida.
  • A tener en cuenta: Los resultados en movilidad no son inmediatos; la constancia es clave. No esperes cambios drásticos en una semana, pero con el tiempo notarás una postura más erguida y menos rigidez.

La evidencia muestra que cargar en estiramiento mejora la flexibilidad activa y la fuerza en los rangos finales, algo que los estiramientos pasivos no consiguen por sí solos.

La fuerza ganada en posiciones alargadas se traduce en una mejor postura y menos fatiga muscular al final del día. No se trata de añadir más volumen, sino de elegir los movimientos que realmente abren las zonas acortadas por el escritorio.

Análisis: La ciencia detrás de los movimientos en posición alargada

Permanecer sentado durante periodos prolongados reduce la extensión de cadera, acorta los pectorales y debilita los glúteos. A diferencia de los estiramientos estáticos, los ejercicios que cargan el músculo en estiramiento, como los descritos, mejoran la movilidad activa y la estabilidad articular. La ciencia del ejercicio respalda que someter a un músculo a tensión cuando está alargado genera adaptaciones que incrementan tanto la fuerza como la longitud funcional del tejido.

Un enfoque de este tipo, además, tiene un impacto directo en la energía diaria: unos hombros más abiertos y una cadera con mayor rango de movimiento permiten respirar mejor y moverse con más soltura. Según la literatura de la fisiología del ejercicio, estos beneficios se notan al cabo de pocas semanas de práctica constante. Eso sí, conviene recordar que cada cuerpo es distinto y que si se parte de un nivel muy bajo de movilidad, la progresión debe ser gradual.

Enlaces de interés: si quieres profundizar en el concepto de sedentarismo y sus efectos en el rendimiento, puedes consultar la entrada de la Wikipedia sobre sedentarismo físico.

⚡ Rutina de Optimización Diaria

  • Integra dos movimientos tras tu entreno: Elige, por ejemplo, el Half-Kneeling Landmine Press y el Crossover Step-Up y añádelos al final de tu sesión de fuerza (2-3 veces por semana).
  • Actívate en la oficina cada dos horas: Realiza el Deficit Pause Push-Up apoyándote en el borde de la mesa y el Foam Roller Marching (con una botella de agua como rodillo improvisado) durante 1 minuto.
  • Dedica una sesión semanal a los 13 ejercicios: El fin de semana, reserva 30 minutos para ejecutar el circuito completo con poco peso pero máxima amplitud. Notarás la diferencia en la postura el lunes.

India e Indonesia firman un acuerdo de defensa y minerales críticos amenazando el dominio chino de las tierras raras

He estado siguiendo la visita del primer ministro Modi a Yakarta, y lo que más me ha llamado la atención no es la venta de misiles BrahMos —que ya se negociaba desde hace meses—, sino la ambición de fondo: la creación de una ruta comercial de minerales críticos que evite el filtro de Pekín. India e Indonesia han firmado un amplio acuerdo que abarca defensa y materias primas, en un movimiento que consolida la estrategia de China+1 en el terreno de las tierras raras y el níquel.

El presidente Prabowo Subianto y Modi anunciaron ayer, tras su reunión en la capital indonesia, un pacto de cooperación en el sistema de misiles BrahMos y en misiles aire-aire, un salto cualitativo para la industria de defensa indonesia. Pero el elemento que ha captado la atención de los analistas occidentales es el memorando sobre minerales críticos, que incluye una asociación empresarial en acero inoxidable e imanes de tierras raras.

Los detalles del pacto: misiles, defensa y una nueva ruta de minerales

Los acuerdos, cerrados durante la segunda jornada de la visita de Estado, tocan varios frentes estratégicos:

  • Defensa: acuerdo para el suministro y cooperación en el sistema BrahMos, misiles de largo alcance desarrollados conjuntamente por India y Rusia. Los detalles financieros no se han desvelado, pero un portavoz del Ministerio de Exteriores indio confirmó la firma.
  • Misiles aire-aire: otro pacto de colaboración tecnológica que refuerza las capacidades de la fuerza aérea de Yakarta.
  • Minerales críticos: ambas naciones lanzarán una colaboración empresarial en acero inoxidable e imanes de tierras raras, componentes esenciales para motores eléctricos, turbinas eólicas y sistemas de defensa.
  • Seguridad marítima: los guardacostas de ambos países trabajarán juntos en la vigilancia del Océano Índico, una vía marítima por la que transita buena parte del comercio global.

Prabowo subrayó que la cooperación económica es «uno de los principales pilares» de la relación bilateral y que ambos países acordaron incrementar el comercio y acelerar las negociaciones de un acuerdo comercial preferencial. Además, la visita incluye un gesto simbólico: Modi y Prabowo visitarán juntos el templo de Prambanan, patrimonio de la UNESCO, como muestra de los lazos culturales.

«Hoy iniciamos una nueva asociación entre nuestras empresas en el campo del acero inoxidable y los imanes de tierras raras.» — Narendra Modi, Primer Ministro de India, Yakarta, 7 de julio de 2026

Una alternativa al monopolio chino de tierras raras

Lo que subyace a este acuerdo es una reconfiguración geopolítica de las cadenas de suministro de minerales estratégicos. China controla alrededor del 60% de la extracción y más del 90% del procesamiento de tierras raras, un cuello de botella que Europa y Estados Unidos tratan de romper. Indonesia es el primer productor mundial de níquel —clave para las baterías de vehículos eléctricos— y cuenta con reservas de otros minerales, mientras que India alberga una industria de defensa pujante y una creciente capacidad de fabricación de baterías.

El pacto envía una señal clara: Yakarta y Nueva Delhi están dispuestas a edificar un corredor de procesamiento de minerales que esquive a Pekín. Ya se vieron movimientos similares con el China+1 en manufacturas, pero ahora el foco se traslada al cobalto, el níquel y los imanes de tierras raras. Europa, que importa la inmensa mayoría de estos materiales de China, verá en este eje Índico-Pacífico una oportunidad para diversificar.

Eso sí, el camino no está exento de obstáculos. Indonesia ha impuesto restricciones a la exportación de mineral en bruto para forzar la inversión en refinerías locales, y el salto tecnológico para separar óxidos de tierras raras de alta pureza sigue requiriendo capital y experiencia que India aún está desarrollando. No obstante, la tendencia es imparable: los fabricantes de vehículos eléctricos y de aerogeneradores dispondrán en el medio plazo de una fuente adicional que reducirá la volatilidad de precios y la dependencia estratégica.

🌐 El efecto dominó en Occidente

Para España y la eurozona, el impacto de este pacto es tangible. Los imanes de tierras raras son indispensables para los motores de los coches eléctricos que producirán las gigafactorías europeas, como la de Volkswagen en Sagunto. Una alternativa a China en el suministro de estos componentes rebaja el riesgo de disrupciones y abarata costes. Además, la cooperación entre India e Indonesia en níquel podría estabilizar el precio de este metal, que ha sufrido vaivenes por las políticas de Yakarta. La industria renovable española —líder en energía eólica— también se beneficiará de unos imanes más asequibles y una cadena de suministro menos concentrada. Aunque faltan años para que el nuevo flujo de minerales procesados alcance volúmenes comerciales, la señal que envían estas dos democracias asiáticas es inequívoca: la era del monopolio chino sobre las tierras raras tiene los meses contados.

Publicidad