Decathlon se moja con el Garmin Forerunner 965: el reloj tope de gama baja a menos de 470 euros

Decathlon ha vuelto a mover ficha con uno de los relojes deportivos más deseados del mercado. El Garmin Forerunner 965, considerado durante los últimos dos años el buque insignia de la gama running de la marca, se puede encontrar ahora mismo en las tiendas y en la web de la cadena francesa por 469,99 euros, muy por debajo de su precio de lanzamiento.

No es la primera vez que Decathlon rebaja este modelo, pero sí es una de las ofertas más sólidas de los últimos meses. Para quien lleva tiempo esperando el momento de dar el salto a un reloj con mapas topográficos y pantalla AMOLED, la ventana parece haberse abierto justo ahora.

Por qué el Garmin Forerunner 965 sigue siendo una referencia en Decathlon

Youtube video

El Forerunner 965 llegó al mercado como la respuesta de Garmin a quienes querían la pantalla más lujosa de toda la gama Forerunner sin renunciar a las prestaciones deportivas. Su panel AMOLED de 1,4 pulgadas marcó un antes y un después frente a los modelos anteriores, con colores más vivos y una legibilidad notable incluso bajo el sol.

Pero el atractivo no se queda en la pantalla. Este reloj incorpora mapas topográficos a color y tecnología SatIQ para mejorar la precisión del GPS, algo que los corredores de trail y montaña valoran especialmente cuando se alejan de rutas conocidas. A eso se suma un catálogo de métricas de entrenamiento que pocos competidores igualan en su rango de precio actual.

Decathlon y su estrategia de precios en electrónica deportiva

El descuento del Forerunner 965 no es un hecho aislado. Decathlon cerró 2025 con un crecimiento de ventas superior al 8% en España y un beneficio de 84 millones de euros, cifras que le han permitido acelerar sin castigar el margen en varias categorías de producto. Parte de esa estrategia pasa por tensionar los precios en tecnología deportiva, un terreno donde compite cada vez más de tú a tú con tiendas especializadas.

La marca detrás del reloj, Garmin, es una compañía tecnológica fundada en 1989 y especializada en dispositivos GPS para uso civil, tanto terrestre como náutico y aéreo. Su gama Forerunner se ha convertido en un estándar de facto entre corredores populares y de competición, lo que explica por qué cualquier rebaja significativa en estos modelos genera tanto interés.

Qué gana realmente quien compra el Forerunner 965 ahora

Youtube video

Comprar este reloj en plena rebaja no es solo cuestión de ahorro. El Forerunner 965 ofrece una autonomía líder en su categoría, con hasta 23 días en modo smartwatch y 31 horas en modo GPS, algo especialmente útil para quien entrena a diario y no quiere estar pendiente del cargador cada dos por tres.

Su cuerpo con bisel de titanio y cristal Corning Gorilla Glass DX le da además una resistencia superior a arañazos frente a otros relojes deportivos de gama alta, algo que se agradece en salidas de montaña o entrenamientos exigentes donde los golpes son inevitables.

Funciones que marcan la diferencia frente a otros relojes

Más allá de la pantalla y la autonomía, el Forerunner 965 reúne un paquete de sensores de salud que pocos relojes de este precio consiguen igualar. Su sensor óptico de frecuencia cardíaca funciona en combinación con un pulsioxímetro y un termómetro, ofreciendo una imagen bastante completa del estado físico del usuario a lo largo del día, no solo durante el entrenamiento.

Para quienes buscan algo más que datos brutos, la función de predisposición para entrenar cruza automáticamente la calidad del sueño, la carga reciente y la variabilidad de la frecuencia cardíaca. Es una manera de que el reloj traduzca los números en una recomendación clara sobre si toca esforzarse o descansar. Entre sus características más destacadas están:

  • Resistencia al agua hasta 50 metros, apto para natación y triatlón
  • Garmin Pay para pagos sin contacto directamente desde la muñeca
  • Notificaciones inteligentes y respuesta a mensajes desde Android
  • Modo multideporte con perfiles específicos para running, ciclismo y natación

Cómo saber si merece la pena frente a otros modelos de la gama

La duda habitual entre quien se plantea este reloj es si compensa frente a modelos más económicos de la propia gama Forerunner, como el 265 o el 255. La respuesta depende del uso real: si el entrenamiento es ocasional o básico, cualquiera de esos modelos cumple de sobra. Pero si se entrena con regularidad y se valoran los mapas o el análisis avanzado de carga, el 965 justifica la diferencia.

Conviene tener en cuenta un par de aspectos antes de decidir la compra final.

La pantalla AMOLED consume más batería en uso intensivo

Aunque la autonomía es notable para lo que ofrece, activar el modo «siempre encendida» reduce la duración a entre 7 y 10 días. Es un detalle que muchos usuarios pasan por alto al comparar cifras de autonomía entre modelos.

El precio de referencia varía según el canal de compra

El precio del Forerunner 965 fluctúa según la tienda y el momento, por lo que comparar antes de comprar sigue siendo el mejor consejo, incluso con una oferta tan atractiva como la actual en Decathlon.

Hacia dónde va el mercado de relojes deportivos en 2026

La tendencia en el sector apunta a una democratización progresiva de funciones que hace pocos años eran exclusivas de la gama más alta. Pantallas AMOLED, mapas a color y análisis fisiológico avanzado empiezan a bajar de precio a medida que las marcas renuevan sus catálogos y dejan margen para rebajar los modelos que llevan más tiempo en el mercado.

Para quien esté valorando dar el salto a un reloj deportivo serio, el consejo es sencillo: aprovechar las ventanas de descuento de fabricantes consolidados como Garmin suele salir más a cuenta que esperar a la próxima novedad, que normalmente llega con el precio íntegro y sin margen de negociación. La oferta actual en Decathlon encaja perfectamente en ese patrón.

Grupo Corp se adjudica la construcción de 1.065 viviendas asequibles en el primer gran concurso del Plan 50.000

0

Grupo Corp se ha adjudicado los lotes 1 y 2 del gran concurso de vivienda de protección oficial impulsado por la Generalitat de Cataluña, lo que significa que deberá construir y gestionar 1.065 viviendas protegidas en derecho de superficie por 75 años.

El lote 1 concreta la construcción de 600 viviendas en los municipios de Terrassa, Santa Perpètua Mogoda y Sant Adrià de Besós, mientras que el lote 4 sitúa las 464 viviendas en Abrera, Centelles, Esplugues, La Seu d’Urgell, Tàrrega, Torelló, Vilagrassa y Vilanova del Camí.

Según información remitida por la compañía, el Grupo Corp cuenta con un área específica dedicada a impulsar la vivienda asequible, con un equipo altamente especializado y con consolidada experiencia en el sector. Su trabajo se centra en suelos propios ya calificados para este tipo de vivienda, así como en terrenos obtenidos a través de concursos públicos mediante derecho de superficie.

Bajo esta línea, el Grupo ha creado una empresa propia encargada de gestionar estas viviendas una vez construidas, garantizando tanto su mantenimiento como el acompañamiento social a los inquilinos. Respecto a la construcción, el Grupo dispone de Arkspot, la constructora propia con un equipo que se caracteriza por una amplia experiencia en el sector.

Más allá del desarrollo promocional, la compañía afirma que su propuesta de vivienda asequible incorpora una propuesta social que trabaja junto con las administraciones municipales con especial atención a situaciones de vulnerabilidad y precariedad. Y es que para Grupo Corp, la colaboración público-privada es una de las principales líneas de trabajo para abordar el reto habitacional y la necesidad de disponer de vivienda social.

En este sentido, Joan Carles Sánchez, director de Relaciones Institucionales de Grupo Corp, destacó que «aportar soluciones ante uno de los principales retos sociales y urbanos actuales requiere sumar esfuerzos entre administraciones, operadores y agentes del sector, combinando visión de largo plazo, capacidad técnica y compromiso social. En Grupo Corp queremos contribuir, junto a otros actores, al desarrollo de un parque de vivienda asequible para ampliar el acceso a una vivienda de calidad y avanzar hacia ciudades más inclusivas y sostenibles».

Desde su constitución, el Grupo Corp ha construido más de 800 viviendas asequibles en la provincia de Barcelona, combinando proyectos destinados al alquiler y a la venta.

Rolex GMT-Master II Batman: el reloj de Gareth Bale en Wimbledon que bate al mercado secundario con un 50% de revalorización

He visto a Gareth Bale en la pista central de Wimbledon con un Rolex GMT-Master II ‘Batman’ y, más allá de la foto, hay una historia de inversión que merece atención. La referencia 116710BLNR, la que lució el exfutbolista, no es un reloj cualquiera. Es una pieza descatalogada que en el mercado secundario cotiza con una prima superior al 50% sobre su precio de venta original, una pauta que se repite en los foros de coleccionistas y plataformas como Chrono24.

El Batman que supera al catálogo: la referencia 116710BLNR y su prima del 50%

Lanzado en 2013, el GMT-Master II ref. 116710BLNR fue el primer Rolex en incorporar un bisel Cerachrom azul y negro, bautizado como ‘Batman’ por la afición. Su producción se detuvo en 2019, cuando la casa ginebrina lo sustituyó por la referencia 126710BLNR con brazalete Jubilee. Aquella corta vida comercial, unida al prestigio del calibre 3186, ha convertido a la versión con brazalete Oyster en una de las piezas de acero más buscadas del catálogo moderno de Rolex.


En el momento de su retirada, el precio oficial en Estados Unidos rondaba los 11.800 dólares —unos 10.900 euros al cambio de entonces—. Hoy, un ejemplar con estuche y documentación completos (full set) en estado impecable se negocia regularmente por encima de los 16.000 euros en los principales portales de reventa. Eso supone una revalorización cercana al 50% para quien lo adquirió a precio de lista y lo ha conservado, un rendimiento que pocos activos de lujo han igualado en el último lustro.

Lo más llamativo es que esta prima se ha mantenido incluso durante la corrección del mercado secundario relojero de 2023 y 2024. Mientras referencias icónicas como el Daytona 116500 o el Submariner 126610LV cedían dos dígitos porcentuales, el Batman apenas se tambaleó. La demanda sigue siendo sólida, y la oferta de unidades no hace más que menguar a medida que los coleccionistas las retiran de la circulación.

Wimbledon y el efecto visibilidad en los activos tangibles

La aparición de Bale en el torneo londinense no es un hecho aislado. Los eventos de alta visibilidad actúan como catalizador de demanda en el corto plazo, sobre todo cuando la pieza ya goza de un estatus de culto. El endorsement involuntario de una figura pública como el ganador de cinco Champions League puede empujar los precios de venta al alza durante unas semanas, pero en este caso el impulso es aditivo: el Batman no necesita famosos para brillar.

La producción limitada y el atractivo estético de la referencia 116710BLNR han permitido que, incluso en un mercado secundario en corrección, este Rolex mantenga una prima de revalorización del 50% sin signos de agotamiento.

Conviene diferenciar entre el ‘Batman’ original y el actual ‘Batgirl’ con brazalete Jubilee. Ambos comparten bisel y movimiento, pero el aura de la versión descatalogada sigue pesando en la memoria del coleccionista. El factor nostalgia y la menor producción de la 116710BLNR le otorgan un perfil de riesgo más bajo como activo de inversión, algo que los family offices dedicados a los tangibles saben valorar.

¿Compra especulativa o activo refugio de largo plazo?

Analizar el Rolex GMT-Master II Batman desde la óptica de la gestión patrimonial obliga a separar el ruido de la señal. No es un instrumento para buscar rentabilidades explosivas a doce meses; para eso existen las ediciones limitadas de marcas independientes o las subastas de Patek Philippe con complicaciones raras. El Batman ocupa un escalón intermedio: ofrece liquidez inmediata, correlación casi nula con los mercados de renta variable y una volatilidad muy contenida en comparación con otras categorías del arte o del vino de colección.

Su principal fortaleza es que Rolex no va a fabricar más unidades de esta referencia. La oferta es fija, y cada transacción retira otra pieza del escaparate público. La amenaza más evidente sería un giro en la política de producción de la marca que alivie las listas de espera de los nuevos GMT-Master II, reduciendo el diferencial de precio entre el mercado primario y el secundario. Sin embargo, la historia de Rolex sugiere que la escasez controlada seguirá siendo la norma, no la excepción.

Para el inversor de patrimonio elevado que ya tiene exposición a bolsa, inmuebles y private equity, un Batman con caja y papeles es una póliza de estabilidad. Su capacidad de preservar capital a lo largo de ciclos de tres a cinco años está probada, y su disfrute estético —nada desdeñable en los activos tangibles— añade un rendimiento no monetario que ni el mejor hedge fund puede replicar.

💎 Veredicto Wealth

El Rolex GMT-Master II ref. 116710BLNR ‘Batman’ es un activo de preservación de capital de alta liquidez, recomendable para inversores con un horizonte superior a los tres años. El principal riesgo a vigilar es un posible aumento de la oferta de nuevos GMT-Master II que diluya el atractivo del modelo descatalogado, aunque su estatus como primer Batman con bisel Cerachrom le otorga una protección difícil de replicar.

La CNMV abre una investigación sobre la venta de acciones de los Escribano en Indra

La Comisión Nacional del Mercado de Valores (CNMV) ha abierto una investigación sobre la venta del paquete accionarial de la familia Escribano en Indra, según ha revelado el Gobierno en una respuesta parlamentaria remitida al Congreso de los Diputados. La desinversión, ejecutada el 5 de mayo de 2025, supuso la salida de los Escribano como máximos accionistas privados con un 14,3% del capital, y el organismo supervisor sospecha de un posible uso de información privilegiada en una operación que sigue levantando interrogantes.

Qué investiga la CNMV en la salida exprés de los Escribano

El escrito del Ejecutivo, que responde a una batería de preguntas del grupo parlamentario Vox, detalla que la CNMV “está realizando las actuaciones correspondientes para recabar información acerca de las circunstancias concretas de la operación de venta de la participación de Advanced Engineering and Manufacturing, S.L. (EM&E) y el correcto cumplimiento de las obligaciones de reporte”. El comunicado añade que, una vez analizada la documentación, el regulador “adoptará las medidas que correspondan en función del resultado de dicho análisis”.

El foco del supervisor se centra en dos ángulos. Por un lado, verifica si en la cadena de decisiones que llevó a la venta existió información relevante aún no pública que beneficiara a los vendedores. Por otro, examina si se comunicó al mercado todo lo exigido por la normativa de valores, dado que el 5 de mayo de 2025 el hecho relevante se limitó a informar de la dimisión de Javier Escribano como consejero dominical y de la transmisión total de la participación, sin desglosar el mecanismo ni identificar a los compradores.

La CNMV, que desde febrero de 2025 ya venía monitorizando de cerca los movimientos en Indra, ha declinado hacer comentarios sobre el estado de la investigación, aunque fuentes financieras recuerdan que en operaciones de este calibre el regulador entra de oficio para revisar la transparencia.

El complejo andamiaje financiero con JP Morgan

La inversión de los Escribano para acumular ese 14,3% de Indra rondó los 370 millones de euros a precios de mercado, pero la mayor parte se financió mediante un crédito de JP Morgan. El banco estadounidense diseñó una estructura a tres bandas basada en derivados financieros: los Escribano tomaron prestado el dinero, JP Morgan asumió parte del riesgo de caída de la acción a cambio de limitar las ganancias, y terceros accionistas —cuya identidad no ha trascendido— prestaron sus títulos para articular el producto. Cuando la acción escaló por encima de los 56 euros, la apreciación quedó en manos del banco, no de la familia.

Tras la venta, ni el mercado detectó un aluvión de acciones ni afloró un nuevo accionista significativo. Según fuentes del sector, ese paquete del 14,3% habría regresado a manos de aquellos que ya eran dueños tres años antes, lo que sugiere una operación circular orquestada por JP Morgan sin que se haya aclarado públicamente quién ostenta ahora el control efectivo de esos títulos.

Durante los meses en que EM&E mantuvo la participación, JP Morgan figuró como tenedor de entre un 15% y un 17% de Indra en los registros de la CNMV, hasta que la sociedad de los Escribano deshizo su posición el pasado 5 de mayo de 2025.

venta acciones Escribano

Ni el mercado ni el regulador han dado con el comprador real de un paquete que costó 370 millones de euros y que desapareció del tablero en un solo día.

Una salida forzosa tras el pulso con la SEPI y Moncloa

La desinversión no fue una decisión estratégica sino el epílogo de un conflicto soterrado que estalló a principios de 2025. Ángel Escribano había asumido la presidencia de Indra en enero de ese año y negociaba en paralelo la fusión de su propia empresa, EM&E, con la cotizada, operación que llegó a valorar su compañía en más de 2.000 millones de euros. La SEPI, con un 28% del capital de Indra y respaldo de Moncloa, empezó a ver un conflicto de interés insalvable y pidió al empresario que abandonara la presidencia si quería cerrar la fusión.

Escribano optó por resistir, pero finalmente dimitió en abril de 2025. Semanas después, la familia comunicó su salida del accionariado al completo. En la respuesta al Congreso, el Gobierno evita pronunciarse sobre la posible intervención de Moncloa o de la SEPI en esos movimientos, pero confirma que el regulador sigue indagando.

La supervisión como cortafuegos de transparencia en el sector defensa

El caso de los Escribano es un test de estrés para la arquitectura de supervisión bursátil en un sector, el de la defensa, donde las decisiones corporativas suelen envolverse en opacidad. La CNMV ya había exigido a Indra que revelara en noviembre de 2024 el protocolo de la mesa ad hoc que estudiaba la fusión, obligándole a publicar documentación que hasta ese momento se había mantenido interna. Ahora, el regulador se enfrenta a la tarea de desenmarañar un producto derivado complejo sin que nadie reclame públicamente el paquete, en un contexto en el que el valor de los títulos se había sextuplicado en menos de dos años.

La operación de los Escribano contrasta con otras salidas ordenadas de accionistas de referencia en el Ibex, como las de los fondos en Cellnex o Telefónica, donde se comunicó precio, volumen y comprador. En este caso, la combinación de un préstamo estructurado, un banco que ejerce de contraparte central y una salida que no deja rastro en el mercado abona las sospechas de que la información relevante pudo fluir de manera asimétrica. Si la CNMV concluye lo que ahora investiga, no solo habrá sanción al vendedor: también podría exigir responsabilidades al intermediario financiero por no haber garantizado un mercado transparente.

📊 Las Claves para el Inversor

  • Qué vigilar: La conclusión de la investigación y si la CNMV decide abrir expediente sancionador, con posible multa y obligación de publicar los detalles ocultos de la venta.
  • Reacción del valor: Los títulos de Indra apenas reaccionaron a la noticia porque la investigación no altera la solidez de los contratos de defensa, pero una sanción severa a JP Morgan o a los Escribano podría dañar la reputación de la cotizada.
  • Precedente sectorial: La CNMV ya forzó a Indra a transparentar el protocolo de fusión en 2024; ahora, el foco se amplía al comportamiento de los accionistas y a la banca de inversión que estructuró la operación.

Madrid confirma la ampliación de la línea 11 de Metro a Valdebebas con 880 millones de inversión

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Comunidad de Madrid ha autorizado la contratación de las obras para ampliar la línea 11 de Metro hasta Valdebebas Norte, con una inversión de 880,6 millones de euros.
  • ¿Quién está detrás? El Gobierno autonómico, a través de la Consejería de Transportes e Infraestructuras y su titular, Jorge Rodrigo.
  • ¿Qué impacto tiene? El nuevo tramo conectará el recinto ferial, el futuro circuito de Fórmula 1, el hospital Zendal y la T4 del aeropuerto, a la vez que deja en evidencia la desigualdad de la red al sur de Madrid.

La Comunidad de Madrid ha dado luz verde este miércoles a la contratación de las obras de ampliación de la línea 11 de Metro hasta Valdebebas Norte, con una inversión de 880,6 millones de euros y un trazado de 7,2 kilómetros que añadirá cuatro nuevas estaciones y dos intercambiadores clave. El Consejo de Gobierno ha autorizado el proyecto, según ha detallado el consejero Jorge Rodrigo, y se convierte en la mayor intervención ferroviaria de la legislatura.

Un nuevo eje para el noreste: estaciones, conexiones y Fórmula 1

El recorrido parte desde Mar de Cristal, donde la línea 11 enlazará con las líneas 4 y 8, y se adentra en la zona de expansión que concentra algunos de los polos económicos y sanitarios más dinámicos de Madrid. La primera parada nueva, Ifema-Cárcavas, dará servicio a la ampliación del recinto ferial y, sobre todo, al futuro circuito urbano de Fórmula 1 de Madring. De ahí continuará hacia Ciudad de la Justicia y el Hospital Enfermera Isabel Zendal, dos equipamientos que hasta ahora dependían exclusivamente de accesos por carretera. La conexión con la estación de Metro de la T4 del aeropuerto Adolfo Suárez Madrid-Barajas (enlace con la línea 8 y Cercanías) y la terminal en Valdebebas Norte completan los 7,2 kilómetros del proyecto, que reserva además espacio para dos estaciones futuras: una en el parque empresarial Cristalia y otra junto al centro comercial Valdebebas Shopping.

El sur se queda con una sola parada: la desigualdad territorial de la línea 11

La generosidad del proyecto con los desarrollos del norte contrasta con la tímida ampliación prevista en el extremo suroeste de la misma línea. Mientras Valdebebas recibe cinco paradas (cuatro nuevas más el intercambiador de T4), el ramal de Cuatro Vientos y La Fortuna apenas ganará una estación nueva. La Comunidad de Madrid mantiene, de momento, el proyecto de prolongar la línea 11 desde La Fortuna hasta la estación de Cuatro Vientos, sin más paradas intermedias.

Esta decisión ha encendido las protestas en barrios como Las Águilas, en el distrito de Latina, con décadas de historia y sin cobertura suficiente. En octubre pasado, las organizaciones vecinales convocaron concentraciones multitudinarias al conocerse que la ampliación sur terminaría en Cuatro Vientos y no se abrirían paradas en el entorno. El Cañaveral, un desarrollo residencial del sureste con cerca de 25.000 habitantes, tampoco tiene estación propia de Metro a pesar de haberse integrado en el distrito de Vicálvaro hace casi una década. Observamos un patrón: cada vez que Madrid invierte en transporte, los nuevos desarrollos urbanísticos del norte reciben el triple de kilómetros de metro que los barrios del sur.

La ampliación de la línea 11 consolida un modelo de movilidad que prioriza los grandes equipamientos y los suelos de alto valor urbanístico, mientras relega a los barrios del sur a soluciones provisionales.

Hoja de Ruta: Claves del Viaje

El impacto inmediato de esta autorización es doble. Por un lado, garantiza la conexión del aeropuerto y del futuro circuito de F1 con la red de Metro, un argumento que el Gobierno regional ha utilizado para justificar la inversión. Por otro, profundiza la percepción de que el transporte público en Madrid sigue una lógica de «primero el norte, luego el sur». Mientras Valdebebas Norte añade capacidad para nuevos residentes, Las Águilas o El Cañaveral siguen esperando una parada desde hace lustros.

La «zona cero» de esa tensión es el distrito de Latina y el corredor de la A-5, donde la promesa de ampliar la línea 11 hacia el suroeste se ha ido desinflando década tras década. El dato que resume la noticia —880,6 millones de euros y 7,2 kilómetros de vía nueva— habla de un esfuerzo inversor volcado en el noreste. La lectura estratégica es que el Ejecutivo autonómico apuesta por reforzar el «eje aeroportuario y ferial» antes que por coser las costuras de una red heredada con agujeros en el sur.

Desde el punto de vista operativo, la obra se suma a los trabajos ya en marcha entre Plaza Elíptica y Conde de Casal, donde la tuneladora Mayrit ha alcanzado la estación de Madrid Río. Ese primer tramo de la gran diagonal de Metro está transformando la línea 11 en una columna vertebral de la red, pero lo hace con un desequilibrio territorial que difícilmente pasará desapercibido en los próximos plenos municipales. La Comisión de Transportes de la Asamblea tendrá que pronunciarse sobre el calendario de licitación, y los colectivos vecinales del sur ya han advertido de que mantendrán la presión para que se corrijan las desigualdades en el proyecto.

Un socavón de ocho metros en la L9 del Metro de Barcelona obliga a desalojar 93 viviendas en Putxet

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Un socavón de 8 metros de diámetro se abrió ayer en el patio interior de una manzana del barrio barcelonés de Sant Gervasi-la Bonanova, muy cerca del Putxet, durante las obras de la L9.
  • ¿Quién está detrás? La tuneladora del tramo central de la línea 9 de Metro, bajo supervisión de la Generalitat de Catalunya.
  • ¿Qué impacto tiene? 93 viviendas repartidas en 8 fincas fueron desalojadas de forma preventiva y sus vecinos no podrán volver, como mínimo, hasta el sábado.

Un socavón de unos ocho metros de diámetro causado por la tuneladora que excava la línea 9 del Metro de Barcelona obligó ayer a desalojar 93 viviendas en ocho fincas del barrio de Sant Gervasi-la Bonanova, en el distrito de Sarrià-Sant Gervasi. El incidente, que se produjo poco antes de las once de la mañana en el número 4 de la calle de Rubinstein, activó un protocolo de emergencia que se prolongó durante toda la jornada.

Los Bomberos de Barcelona recibieron el aviso al detectarse el hundimiento en un patio interior de manzana y, en una primera intervención, desalojaron las fincas de la calle de Rubinstein 2, 4 y 6, y de la calle de Teodora Lamadrid 3 y 5. Poco después, la medida se amplió a los edificios de la calle de Sant Gervasi de Cassoles 54, 56 y 58. En total, 93 hogares quedaron vacíos de forma preventiva.

La Generalitat de Catalunya confirmó a primera hora de la tarde que el socavón estaba directamente relacionado con los trabajos de ampliación del tramo central de la L9, que debe unir las actuales L9 Norte y L9 Sur. La tuneladora, según explicó la directora de Projectes de la Direcció General d’Infraestructures de Mobilitat, Begoña Castiblanque, ya ha rebasado el punto del hundimiento y en estos momentos excava sobre un terreno de pizarras, más estable que los suelos arenosos que atraviesa la zona de Sant Gervasi.

El incidente ha reavivado inevitablemente el recuerdo del hundimiento del Carmel de 2005, provocado también por unas obras de ampliación del metro. Sin embargo, la consellera de Territori, Sílvia Paneque, defendió este miércoles en el Parlament que la tecnología actual “no tiene nada que ver” con la de entonces y subrayó que el túnel ya está asegurado y hormigonado. “La primera prioridad es la seguridad de los vecinos”, afirmó tras detallar que en menos de 24 horas se han producido tres comparecencias públicas.

El desalojo y la incertidumbre de los vecinos

El desalojo se realizó sin que se produjeran heridos y los afectados están siendo atendidos por el Centre d’Urgències i Emergències Socials de Barcelona (CUESB), que hasta el momento ha prestado asistencia a 85 personas. El Ayuntamiento ha convocado una nueva reunión informativa para este jueves a las 12.00 horas, en la que se espera trasladar a los vecinos los avances de los trabajos de consolidación del terreno.

Mientras, los Bomberos ya han completado con éxito la primera fase de estabilización, consistente en inyectar hormigón en la cavidad y sellar la superficie. Ahora entran en una etapa de consolidación que permitirá evaluar si existen las condiciones de seguridad necesarias para el regreso de los vecinos. Sin embargo, la fecha de retorno sigue sin concretarse y la previsión más optimista apunta al sábado como mínimo.

La tuneladora ya ha superado la zona de transición geológica y excava sobre pizarras, pero la vuelta a casa sigue sin fecha.

Hoja de Ruta: Claves del Viaje

El socavón del Putxet —que en realidad pertenece a Sant Gervasi-la Bonanova, aunque la proximidad de la estación de FGC del Putxet le ha dado nombre popular— vuelve a poner el foco sobre la complejidad de las grandes obras subterráneas en Barcelona. El impacto inmediato es la pérdida temporal del hogar para 93 familias, pero las lecturas van más allá.

En términos de seguridad, el protocolo activado ha funcionado: no hay heridos y el desalojo preventivo evitó riesgos mayores. Sin embargo, la transparencia gubernamental, que la consellera Paneque defiende con tres comparecencias en 24 horas, contrasta con las críticas vecinales por la falta de respuestas concretas sobre cuándo podrán volver a sus casas. Esa tensión entre la gestión técnica y la comunicación con los afectados será la que marque los próximos días.

El precedente histórico del Carmel (2005) obliga a la máxima prudencia. Aquel hundimiento, que dejó sin hogar a 84 familias y hundió dos edificios, fue consecuencia de una obra sin el debido control geológico. La Generalitat insiste en que la tuneladora de la L9 opera con sistemas de monitoreo continuo y que el túnel ya está hormigonado. De hecho, la máquina se encuentra ahora 12 metros por delante del punto del colapso y excava en pizarras, un material mucho más estable que las arenas que provocaron el socavón.

El dato que resume la gravedad del suceso es el diámetro del socavón: 8 metros, suficiente para que el terreno se tragara parcialmente un patio interior y obligara a desalojar ocho fincas enteras. Las inspecciones a los comercios de la zona y la revisión de la estructura de los edificios desalojados determinarán si el regreso es posible el sábado o se alargará más.

La Generalitat ha encargado lecturas y comprobaciones constantes, y los Bomberos revisan uno a uno los locales comerciales dentro del perímetro afectado. La incertidumbre vecinal es lógica, pero la respuesta técnica, al menos sobre el papel, parece más sólida que la de 2005. Habrá que ver si la enésima oportunidad para la L9 —la línea maldita del metro barcelonés— se salda esta vez sin un coste social mayor.

Récord de energía solar en la UE en 2025: 275 TWh y 2,89 millones de eléctricos, pero las redes frenan la transición

La Unión Europea cerró 2025 con cifras de récord en generación solar y movilidad eléctrica, pero también con un aviso incómodo: la red no está preparada para absorber todo lo que se espera de ella. Según los informes trimestrales de electricidad y gas de la Dirección General de Energía de la Comisión Europea, la producción solar en los Veintisiete alcanzó 275 TWh, un 18% más que el año anterior, y las matriculaciones de vehículos eléctricos se dispararon hasta las 2,89 millones de unidades, un nuevo máximo histórico. El problema, subraya el documento, es que la infraestructura de redes y el almacenamiento se están quedando muy por detrás del ritmo de instalación renovable.

Los datos, recopilados por la propia Dirección General de Energía a partir de los operadores nacionales, confirman que 2025 fue el año en el que la solar se convirtió en la fuente de generación de mayor crecimiento en Europa. Con 275 TWh, la tecnología fotovoltaica rebasó por primera vez la cota de los 250 TWh anuales y se situó a apenas 30 TWh de la eólica terrestre, según fuentes del sector. En paralelo, las ventas de coches eléctricos puros sumaron 2,89 millones, lo que supone un incremento del 22% respecto a 2024 y consolida a la UE como el segundo mayor mercado mundial de vehículos enchufables, solo por detrás de China.

El comportamiento del parque solar fue especialmente intenso en España y Alemania. La Península Ibérica aportó cerca del 28% de toda la generación solar comunitaria, apoyada en más de 40 GW de capacidad instalada operativa al cierre del ejercicio. Alemania, con su ambicioso programa de despliegue en suelos agrícolas y cubiertas industriales, inyectó otros 58 TWh, según los datos preliminares de BNetzA recogidos en el informe comunitario. Italia, Grecia y Francia completaron el top 5 y, juntos, explicaron el 85% del nuevo volumen solar inyectado a la red europea.

En movilidad, Noruega y los Países Bajos mantuvieron el liderazgo en penetración de ventas sobre el total, con cuotas superiores al 60%. Sin embargo, por volumen absoluto, Alemania y Reino Unido absorbieron más de un tercio de los 2,89 millones de eléctricos matriculados en la UE. El dato más relevante, según el análisis de la Comisión, no es el número de coches entregados, sino el desplazamiento de consumo de gasolina y diésel, que ya ha empezado a notarse en las cifras de demanda de refinados en los países nórdicos y en el corredor atlántico.

El talón de Aquiles: redes y almacenamiento, los grandes olvidados

El informe de la Comisión Europea no se limita a celebrar los récords. Dedica un apartado completo a las señales de estrés que ya se observan en los sistemas de transmisión y distribución de varios Estados miembros. La creciente penetración de renovables, unida a la electrificación del transporte, está generando congestiones en horas punta que obligan a los operadores a vertir energía limpia al suelo porque la red no es capaz de evacuarla. Durante 2025, los vertidos de solar en horas centrales del día aumentaron un 37% en la Península Ibérica y un 23% en el sur de Italia, según los registros de ENTSO-E que recoge el documento.

El almacenamiento, la pata imprescindible para gestionar esos excedentes y devolver la energía cuando se necesita, sigue sin despegar al ritmo necesario. Al cierre de 2025, la capacidad de baterías estacionarias en la UE apenas superaba los 28 GW, una décima parte de lo que los planes nacionales integrados de energía y clima proyectan para 2030. La inversión en bombeo hidroeléctrico, tradicionalmente el gran colchón renovable europeo, permanece prácticamente estancada desde 2018, con apenas 4 GW nuevos en licitación en toda la década.

El diagnóstico del equipo de la Dirección General es claro: si no se duplica la inversión anual en redes de transporte y distribución y se multiplica por cinco la de almacenamiento, los objetivos de reducción de emisiones para 2030 serán inalcanzables. No es una cuestión de tecnología, sino de marcos regulatorios y financiación. Las subastas de capacidad y los mecanismos de remuneración de la flexibilidad llevan años atascados en los despachos de los reguladores nacionales, y los fondos europeos Next Generation, que inyectaron miles de millones en renovables, apenas han raspado la superficie del problema de las redes.

Los vertidos de solar se dispararon un 37% en la Península Ibérica en 2025, la prueba más tangible de un sistema eléctrico que produce más de lo que puede canalizar.

La paradoja europea: récords de generación, pero los precios no bajan como se esperaba

El avance renovable masivo debería, en teoría, abaratar los precios mayoristas de la electricidad para hogares y empresas. Y en parte lo hace. Durante las horas de máxima insolación, el precio del pool en mercados como el español o el alemán tocó valores negativos en más de 200 ocasiones a lo largo de 2025. Sin embargo, el precio medio anual del mercado mayorista apenas cedió un 4% respecto a 2024, y la factura del consumidor final, lastrada por los costes regulados, los peajes de red y los cargos de la deuda acumulada, siguió muy por encima de los niveles pre-pandemia.

Los analistas lo llaman la “paradoja del coste cero”: hay más horas que nunca con energía casi gratis, pero la necesidad de mantener el respaldo fósil durante las puntas de demanda, unida a la escasez de almacenamiento, mantiene los precios medios altos. El informe de la Comisión resume la situación con un dato demoledor: en 2025, el 12% de la generación solar diaria se perdió por vertido o por congestión de red, y ese porcentaje se eleva al 19% si se consideran solo los meses de verano en el sur de Europa.

vehículos eléctricos Europa

Movilidad eléctrica: otro éxito que tensiona la infraestructura

Los 2,89 millones de eléctricos matriculados en 2025 suponen un avance indudable hacia la descarbonización del transporte, pero amplifican el mismo problema. Cada coche eléctrico que se enchufa a la red doméstica añade una demanda equivalente a la de una vivienda adicional durante las horas de carga, y, si esa carga se concentra en la franja nocturna, el efecto sobre los transformadores de distribución es inmediato. En los Países Bajos, el operador Stedin ya ha tenido que imponer restricciones a la carga rápida en barrios residenciales porque la red de baja tensión no daba más de sí.

El propio informe comunitario reconoce que la flota de vehículos enchufables en Europa superó los 17 millones de unidades a finales de 2025 y que, de mantenerse el ritmo de ventas, se duplicará antes de 2028. Una electrificación de ese calibre exige una revisión completa de los planes de refuerzo de la red de distribución, que hoy apenas reciben el 15% de la inversión total en infraestructura eléctrica. La Comisión Europea ha abierto consultas con los reguladores nacionales para acelerar los permisos de nuevos tendidos y subestaciones, pero los plazos medios de construcción siguen oscilando entre los cinco y los diez años en la mayoría de Estados miembros.

Con 2,89 millones de eléctricos nuevos en un año, la red de distribución empieza a ser el eslabón más frágil de la transición europea.

El dilema de la transición: más ambición renovable necesita más inteligencia en la red

El documento de la Dirección General de Energía no es un simple análisis recopilatorio; es una advertencia con destinatarios concretos. Los gobiernos que preparan la actualización de sus planes de energía y clima este mismo otoño tendrán que enfrentarse a la disyuntiva de acelerar las inversiones en redes sin traspasar el coste al consumidor final. La alternativa, alerta la Comisión, es perpetuar un sistema en el que se instalan gigavatios de renovables que luego no se pueden utilizar.

La experiencia de 2025 demuestra que la UE puede generar energía solar como nunca, pero también pone sobre la mesa una evidencia que el sector conoce bien: sin una red mallada que permita llevar los excedentes del sur a los centros de consumo del norte, y sin baterías capaces de trasladar esa energía de las horas de sol a las horas de demanda, los récords renovables corren el riesgo de convertirse en un espejismo estadístico. Los próximos dos ejercicios, con la revisión del marco regulador de la flexibilidad y la entrada en vigor de los nuevos objetivos de almacenamiento vinculante previstos para 2027, serán la prueba de fuego para saber si esta vez Europa consigue alinear su músculo renovable con la inteligencia de red que necesita.

Acceso restringido a la IA: la lección de EEUU que China estudia y Europa teme

Estados Unidos ya enseñó la lección: el acceso a la inteligencia artificial avanzada puede cortarse por razones de seguridad nacional. China estudia ahora restringir sus modelos más capaces y Europa queda en una posición de dependencia sin precedentes, según revela Reuters en un informe que sacude el tablero global de la IA.

Claves de la operación

  • EEUU bloqueó modelos como Mythos. La decisión de Anthropic de desactivar Fable 5 y limitar Mythos 5 a entidades de confianza dejó claro que la IA puede ser un activo estratégico que un gobierno puede cortar.
  • Pekín debate restringir Qwen y Doubao. Alibaba, ByteDance y Z.ai participaron en reuniones para estudiar límites a sus modelos avanzados, incluso en versiones abiertas, tratando posibles filtraciones como delitos de seguridad nacional.
  • Europa se asoma al abismo de la dependencia foránea. Sin un gigante propio en IA generativa, la economía digital del Viejo Continente afronta el riesgo real de quedarse sin alternativas si ambos bloques cierran el acceso.

El ‘efecto Mythos’: cuando un Gobierno decide quién accede a la IA

Hace menos de un año, los controles de exportación de Estados Unidos forzaron a Anthropic a restringir sus modelos más potentes. Fable 5 quedó desactivado para todos los usuarios y Mythos 5 se reservó a organizaciones estadounidenses de confianza. La medida, aunque luego se suavizó en parte, demostró que la inteligencia artificial ha entrado en en la lógica de la seguridad nacional. No es solo un producto: es una capacidad que un adversario no puede explotar.

El shock para la comunidad tecnológica fue mayúsculo porque hasta entonces los modelos se distribuían con pocas restricciones. De repente, la disponibilidad dependía de un cálculo geopolítico. Aquel precedente establecido por Washington no ha pasado desapercibido en Pekín.

China replica la estrategia: reuniones con Alibaba y ByteDance para cerrar el grifo

Según tres fuentes cercanas citadas por Reuters, el Gobierno chino ha mantenido conversaciones en el último mes con las grandes tecnológicas del país. Alibaba (Qwen), ByteDance (Doubao) y Z.ai (GLM-5.2) discutieron formas de limitar el acceso exterior a sus modelos más avanzados. Las propuestas van más allá de cerrar una API: incluyen restricciones sobre versiones abiertas de los modelos y la tipificación de filtraciones como delitos contra la seguridad nacional, un régimen penal severo.

El movimiento tiene una lógica estratégica incuestionable. Modelos como Qwen o GLM-5.2 compiten en rendimiento con ofertas estadounidenses a un coste mucho menor, lo que ha disparado su adopción en mercados emergentes y también en empresas europeas. Si Pekín corta el acceso, las compañías que apostaron por la IA china se quedarán sin servicio de la noche a la mañana. Un escenario que Washington ya ensayó con Anthropic.

China limita IA

Europa en el alambre: soberanía digital que recuerda demasiado al gas ruso

La Comisión Europea lleva tiempo advirtiendo del riesgo de los ‘kill switches’ y defendiendo la necesidad de reducir las dependencias tecnológicas externas. En documentos oficiales, Bruselas ha equiparado esta vulnerabilidad con la que durante años tuvo el continente respecto al gas ruso. Sin embargo, Europa carece aún de un competidor global en modelos fundacionales de IA. Los proyectos más prometedores (como la iniciativa española del Barcelona Supercomputing Center o las apuestas de Mistral) siguen lejos de la escala de Google, OpenAI o Alibaba.

En la IA avanzada, quien controla el acceso al modelo controla la economía que lo explota.

España, tercera economía de la eurozona, comparte esta inquietud. El Plan Nacional de Inteligencia Artificial reconoce la necesidad de capacidades propias, pero la inversión sigue siendo fragmentaria. Las empresas españolas dependen casi enteramente de los modelos de los grandes proveedores estadounidenses o, cada vez más, chinos. Un cierre simultáneo —por tensiones geopolíticas— dejaría sin motor a sectores enteros, desde la banca hasta el turismo inteligente.

Las conversaciones de Pekín añaden urgencia al debate. Si China endurece las reglas para sus modelos, como ya hizo EEUU, Europa no tendrá a dónde mirar. La diversificación entre Washington y Pekín no es soberanía. Es solo cambiar de dependencia. Y en este pulso, el riesgo de quedar fuera no es teórico: lo vivió Anthropic, y ahora lo ensaya la propia China.

JPMorgan se hace con 361 MW eólicos de Acciona por 430 millones

JPMorgan Asset Management, a través de su vehículo de renovables Nadara, ha tomado la delantera en la compra de una cartera eólica de 361 megavatios (MW) propiedad de Acciona Energía. La oferta, que valora los activos en aproximadamente 430 millones de euros, ha superado a las de Galp, Opdenergy y China Three Gorges en el proceso conocido como Proyecto Sirocco.

Según fuentes cercanas a la negociación, las conversaciones han entrado en fase de exclusividad y las partes esperan firmar el contrato de compraventa en las próximas semanas. BNP Paribas, que ha pilotado el proceso, espera cerrar la transacción antes de finales de julio, según las mismas fuentes. El acuerdo implicará la transferencia de todos los contratos de venta de energía y los derechos de acceso a la red asociados a los parques.

El portfolio está compuesto por varios parques eólicos ya en operación, con cierta veteranía, que vierten toda su producción al mercado mayorista. El principal gancho para el comprador es el potencial de repotenciación: sustituir las turbinas actuales por modelos más eficientes para aumentar la producción sin ampliar la superficie ocupada. Sin embargo, los cuellos de botella en la red eléctrica dificultan un aumento significativo de la capacidad instalada.

Esta operación guarda similitudes con la que Acciona cerró en verano de 2025, cuando vendió a Opdenergy un paquete de 440 MW por 530 millones de euros. En aquella ocasión, Nadara también se interesó, pero Opdenergy presentó una oferta más atractiva. El precio implícito de aquella operación fue de 1,2 millones por MW, ligeramente superior al que se baraja ahora (1,19 millones/MW). La diferencia se explica, en parte, por la mayor antigüedad de la cartera actual y las mayores restricciones de red.

La pugna por los activos eólicos ha sido intensa. Además de los mencionados, Naturgy se interesó en el proceso pero no presentó oferta vinculante. Previamente, Opdenergy y Nadara habían sido finalistas en la venta de otra cartera eólica de 351 MW promovida por Bankinter y Plenium, que finalmente ganó Galp. Estos movimientos evidencian el voraz apetito del capital por el viento español.

El precio de 1,19 millones de euros por MW instalado refleja la prima que el mercado está dispuesto a pagar por activos operativos con opción de mejora tecnológica.

Con esta adquisición, Nadara rebasará la barrera de los 1.000 MW en España. Actualmente, la plataforma cuenta con 17 plantas eólicas y una solar que suman 654 MW en la Península Ibérica.

La entrada de Nadara consolida a España como un mercado clave para los grandes fondos, atraídos por un recurso eólico estable y un marco regulatorio predecible.

Nadara, el gigante de JPMorgan que ya supera los 1.000 MW en España

Nadara

Nadara es fruto de la integración de Renantis (anteriormente Falck Renewables) y Ventient Energy, anunciada en 2023. Con presencia en diez países y más de 4.000 MW en operación a nivel mundial, la plataforma gestiona además una cartera de proyectos en desarrollo de 18.000 MW. La gestora de JPMorgan ha apostado fuerte por las renovables en Europa, con adquisiciones selectivas en Italia, Francia y los países nórdicos. En España, la entrada se produjo a través de la compra de Ventient, que ya operaba varios parques. La fusión con Renantis añadió capacidades de desarrollo y experiencia en repotenciación, dos bazas clave para rentabilizar la cartera de Acciona.

La plataforma ha demostrado disciplina financiera, cerrando compras a precios que permiten apalancar la inversión con deuda a largo plazo. La operación de Acciona, con una rentabilidad objetivo en el entorno del 6-7% para proyectos brownfield, encaja en esa estrategia. Además, la posibilidad de modernizar los aerogeneradores sin conflictos urbanísticos importantes reduce el riesgo de ejecución. Con más de un gigavatio, Nadara se sitúa ya entre los diez principales operadores eólicos del país.

Análisis: la rotación de activos de Acciona, entre la necesidad y el riesgo

Para Acciona Energía, esta venta encaja en el plan de rotación de activos que inició en 2024 con el objetivo de contener la deuda y proteger su calificación crediticia. La compañía mantiene un rating BBB- por Fitch y BBB por DBRS, en el límite del grado de inversión.

En los últimos dos años, Acciona Energía ha acordado ventas por valor de 3.200 millones de euros, superando el objetivo inicial de 3.000 millones. De ese total, 1.900 millones se firmaron en 2025, con un precio medio de 1,2 millones por MW. Las plusvalías acumuladas rozan los 900 millones.

En paralelo, la compañía estudia una operación de mayor calado: la venta parcial de la propia filial Acciona Energía. Una decisión que, de concretarse, supondría un giro estratégico y podría alterar la estructura del accionariado.

La estrategia de rotación ha permitido a Acciona mantener a raya el apalancamiento, pero no está exenta de riesgos. La venta de parques operativos con potencial de repotenciación reduce la base de generación futura. Aunque los precios del mercado mayorista español se han moderado, la pérdida de estos activos podría lastrar los flujos de caja recurrentes si la compañía no reinvierte con acierto en nueva capacidad.

La experiencia del sector muestra que las rotaciones masivas pueden aliviar la deuda a corto, pero también erosionan la capacidad de beneficiarse de ciclos alcistas en el pool. Acciona ha cedido ya más del 10% de su capacidad instalada en apenas dos años, y ahora sopesa desprenderse de una participación mayoritaria en la filial. El riesgo es que, si el apetito inversor se enfría o las condiciones regulatorias cambian, la empresa se vea forzada a malvender o a recortar el dividendo.

La contrapartida es que el mercado sigue premiando estas operaciones. La celebración de subastas competitivas como la del Proyecto Sirocco demuestra que el capital institucional sigue viendo a España como un destino privilegiado para las renovables. Acciona, al vender ahora, cristaliza plusvalías y libera recursos para nuevas inversiones o para reforzar su balance ante un posible deterioro macroeconómico.

El acuerdo con Nadara, si se cierra, será un hito para ambas partes. JPMorgan consolida su huella ibérica y Acciona da otro paso en su plan de desapalancamiento. Pero la pregunta de fondo sigue siendo si la velocidad de la rotación es compatible con el crecimiento a largo plazo, especialmente cuando el propio grupo estudia vender parte de la joya de la corona. El mercado tendrá que responder en los próximos trimestres.

La CNMC autoriza con condiciones la compra de los activos de Intersport por Decathlon

La Comisión Nacional de los Mercados y la Competencia (CNMC) ha autorizado la adquisición de dieciocho activos de Intersport por parte de Decathlon, aunque ha impuesto condiciones para evitar riesgos de concentración en el mercado minorista de artículos deportivos, especialmente en Tenerife. La operación se enmarca dentro del concurso de acreedores de Intersport y obligará a Decathlon a facilitar la entrada de competidores.

La notificación de la operación (C/1644/25) detalla que, sin remedios, Decathlon pasaría a controlar quince establecimientos en Tenerife, la mayoría situados en zonas de alto tránsito como centros comerciales. Para la CNMC, esa acumulación suponía un riesgo de cierre de mercado en una isla con escasez de locales disponibles, lo que podría traducirse en una menor oferta de marcas de terceros, pérdida de especialización y un freno a la innovación en el punto de venta.

La decisión del regulador no es definitiva: será comunicada al ministro de Economía, Comercio y Empresa por si procede su elevación al Consejo de Ministros, que podría pronunciarse con criterios de interés general distintos a los de defensa de la competencia.

Riesgos para la competencia en el retail deportivo

El análisis de la CNMC se centró en el impacto sobre la isla de Tenerife. La concentración de quince tiendas en manos de un solo operador, decía el expediente, dificultaría que otros distribuidores accedieran a ubicaciones atractivas, limitando la variedad de productos y la calidad del servicio. En un mercado tan sensible al factor localización, la entrada de nuevos actores quedaría estrangulada si no se imponían medidas correctoras.

Decathlon, por su parte, presentó un paquete de compromisos para disipar esos temores. La compañía se ofreció a explotar directamente una tienda y a promover la entrada de terceros en otras trece durante plazos de entre tres y cinco meses, además de eliminar las cláusulas de exclusividad que pudieran existir —o que pudieran pactarse en el futuro— en los centros comerciales de la isla.

El problema no era solo el número de tiendas, sino que los locales estuvieran situados en los puntos de mayor afluencia de la isla, lo que convertía la operación en una barrera de entrada casi insalvable.

Las condiciones que la CNMC ha añadido sobre la marcha

Pese a los gestos de Decathlon, la CNMC consideró insuficientes las medidas voluntarias y ha impuesto obligaciones adicionales para garantizar que la apertura a terceros sea real y ágil. Entre ellas destacan:

  • Comunicación inmediata con los arrendadores y con los competidores interesados para facilitar el acceso a los locales.
  • Una prórroga de dos meses adicionales para uno de los activos que debe ser ofrecido a un tercero, con el fin de ampliar el plazo de negociación.

Estas condiciones buscan evitar que la promoción de competidores se quede en un mero trámite. La CNMC quiere que haya un proceso efectivo de desinversión y que los locales no permanezcan vacíos o controlados indirectamente por Decathlon.

Un precedente para otras operaciones en mercados insulares

La decisión de la CNMC recuerda a otros casos en los que la concentración en territorios con barreras geográficas ha obligado al regulador a imponer condiciones estructurales. En Canarias, la limitación de suelo comercial en las zonas más turísticas ha sido un argumento recurrente en los informes sobre fusiones o adquisiciones en el sector retail. Con esta intervención, el supervisor de competencia marca un estándar para futuras operaciones en islas: no basta con declarar la voluntad de vender; hay que articular un procedimiento con plazos y comunicación directa para que el mercado se abra de verdad.

El impacto para Decathlon es doble. Por un lado, la adquisición sale adelante, lo que le permite reforzar su presencia en Tenerife; por otro, asume costes de desinversión y de gestión de un proceso tutelado por la CNMC. Para el resto de actores —Forum Sport, Sprinter o los pequeños comercios locales— la entrada en esos locales es ahora una posibilidad real, aunque el calendario de tres a cinco meses puede resultar ajustado para montar una operativa.

📊 Las Claves para el Inversor

  • Qué vigilar: La posible revisión por el Consejo de Ministros podría introducir condiciones adicionales o vetar la operación por razones ajenas a la competencia. No hay plazos concretos, pero cualquier movimiento político en defensa del comercio local sería una señal.
  • Reacción del valor: Decathlon no cotiza, por lo que el impacto directo en bolsa es nulo. Sin embargo, el precedente regulatorio puede elevar la prima de riesgo en futuras adquisiciones de otros grupos del retail deportivo si se detectan concentraciones similares.
  • Precedente sectorial: La autorización con condiciones estrictas en un mercado insular refuerza la postura de la CNMC de que la desinversión sea real y rápida. Otras operaciones en Canarias o Baleares deberán replicar este esquema para superar el filtro de competencia.

Repsol mantiene la producción plana y dispara un 137% su margen de refino en el segundo trimestre

Repsol mantuvo su producción prácticamente plana en el segundo trimestre de 2026, con 558.000 barriles equivalentes de petróleo al día, pero el margen de refino se disparó un 137% interanual hasta los 14 dólares, un dato que anticipa un sólido segundo trimestre.

Producción estable, pero con cambios regionales

La producción total de hidrocarburos del grupo alcanzó los 558.000 barriles diarios, apenas un 0,2% por encima de los 557.000 del mismo periodo de 2025. Respecto al primer trimestre, la cifra supone un incremento del 3,7%, lo que deja una producción media en la primera mitad del año en torno a los 548.000 barriles diarios.

Latinoamérica, que sigue siendo la principal región productora con 234.000 barriles diarios, registró un leve retroceso interanual del 1,68%. La región se mantiene en línea con los 233.000 barriles del primer trimestre, lo que apunta a una estabilización en activos clave como Venezuela, Trinidad y Tobago y Brasil.

Por su parte, América del Norte registró un notable desempeño, con 205.000 barriles diarios, lo que supone un salto del 8,5% frente a hace un año y un 19,2% más que en el primer trimestre. Este crecimiento se explica por la mayor actividad en los activos de ‘shale’ y la integración de nuevas áreas en Canadá.

En Europa, África y el resto del mundo, la producción cayó un 8,5% interanual, hasta los 119.000 barriles diarios. El grupo dirigido por por Josu Jon Imaz ve cómo la caída se acentúa respecto al trimestre anterior (-10,5%), reflejando la madurez de algunos campos en el Mar del Norte y en el norte de África.

MagnitudQ2 2026Q2 2025Var. interanualQ1 2026
Producción (barriles/día)558.000557.000+0,2%538.000
Margen de refino (USD/barril)14,05,9+137%10,9
Precio medio Brent (USD/barril)103,867,9+52,9%81,1

El margen de refino, disparado por el Brent y la geopolítica

margen refino Repsol

El verdadero protagonista del trimestre fue el margen de refino, que se situó en 14 dólares por barril, un 137% superior a los 5,9 dólares del segundo trimestre de 2025. Además, el margen avanzó un 28,4% sobre los 10,9 dólares del primer trimestre, marcando una clara tendencia al alza.

El precio del petróleo Brent, de referencia para Repsol, cotizó a una media de 103,8 dólares en el trimestre, un 52,9% más que los 67,9 dólares del año pasado y un 28% por encima de los 81,1 dólares del primer trimestre. La fuerte escalada del crudo, acentuada por las tensiones en Oriente Medio, ha impulsado los diferenciales de los productos refinados, especialmente el diésel y la gasolina, elevando los márgenes de la compañía.

Un margen de refino de 14 dólares no se veía desde el segundo trimestre de 2022, en plena crisis de suministro por la guerra de Ucrania.

Este entorno de precios altos y márgenes extraordinarios beneficia directamente a la división de Industrial y Refino, que en el primer trimestre ya había aportado casi un tercio del resultado operativo del grupo. Ahora, con la mejora secuencial, se espera que el peso de este negocio crezca de manera significativa en las cuentas del segundo trimestre.

Repsol presentará los resultados completos del primer semestre el próximo 23 de julio, una cita en la que los analistas pondrán el foco en la generación de caja, el nivel de deuda y la evolución del dividendo. La compañía cerró 2025 con un dividendo de 0,80 euros por acción y un programa de recompra de títulos, elementos que podrían revisarse al alza si la fotografía financiera lo permite.

Lo que descuenta el mercado antes del 23 de julio

Las acciones de Repsol han cotizado en los últimos meses con cierta debilidad, penalizadas por la incertidumbre regulatoria y la volatilidad del crudo. Sin embargo, la combinación de un Brent por encima de 100 dólares y márgenes de refino en niveles de 14 dólares cambia por completo las perspectivas para el segundo trimestre y el conjunto del año.

En comparación con sus rivales europeas, Repsol suele beneficiarse de una mayor exposición al refino gracias a sus complejos de Puertollano, A Coruña y Cartagena. Esta estructura integrada le permite capturar una porción mayor del ‘crack spread’ y, en ciclos como el actual, ampliar la distancia frente a compañías más centradas en exploración y producción.

El mercado ya descuenta un fuerte repunte del beneficio neto y la caja operativa para el semestre, y el consenso de analistas podría revisar al alza los precios objetivos en los próximos días. La presentación del 23 de julio servirá para confirmar si el grupo mantiene el control de costes y si la disciplina de inversión se mantiene en el entorno de los 4.000-4.500 millones anuales previstos en el plan estratégico.

📊 Las Claves para el Inversor

  • Qué vigilar: La presentación de resultados semestrales el 23 de julio, con especial atención a la generación de caja y el posible aumento del dividendo.
  • Reacción del valor: El mercado ya descuenta un fuerte repunte del beneficio; la clave estará en si el guidance para el segundo semestre supera las expectativas.
  • Precedente sectorial: Otras grandes petroleras europeas también están reportando márgenes de refino entre 10 y 14 dólares, lo que confirma un entorno favorable para el sector que podría prolongarse si las tensiones geopolíticas no remiten.

UniCredit alcanza el 47,65% de Commerzbank tras cerrar la oferta de compra por la mayor fusión bancaria en Europa

UniCredit ha cerrado el periodo de aceptación de su OPA voluntaria sobre Commerzbank con una tasa de adhesión del 17,60% del capital, lo que eleva su participación total hasta el 47,59% del banco alemán y allana la mayor fusión bancaria transfronteriza en la historia de Europa. La operación, pilotada por Andrea Orcel, supera con creces las expectativas iniciales y coloca al grupo italiano a las puertas del control efectivo de la entidad germana, pese al rechazo frontal del Gobierno de Berlín y de la cúpula de Commerzbank.

El resultado definitivo, comunicado hoy al mercado, se traduce en un 49,65% de los derechos de voto una vez que Commerzbank cancele sus acciones en autocartera, compromiso que la entidad ya ha asumido. La diferencia se explica porque los títulos propios no gozan de derecho a voto, lo que infla el peso relativo del paquete controlado por el banco italiano sin necesidad de superar el umbral del 50% del capital social.

El cierre de la OPA: cifras definitivas y un canje que sedujo al mercado

La oferta, lanzada el pasado 5 de mayo, planteaba un canje de 0,485 acciones de UniCredit por cada título de Commerzbank. El plazo inicial de aceptación concluyó el 16 de junio con una adhesión del 12,51%, una tasa que aumentó hasta el 17,60% durante el periodo adicional que finalizó el 3 de julio. La participación directa previa de UniCredit era del 26,77%, a lo que se sumaban instrumentos financieros que le otorgaban derechos de entrega física equivalentes al 3,22% del capital.

El banco italiano ha calificado la respuesta de los accionistas como “una adhesión que ha superado con creces las expectativas iniciales”, en un contexto en el que la dirección de Commerzbank y el Gobierno alemán habían instado a no acudir a la oferta. La suma del 17,60% recibido en la OPA a la posición de partida sitúa a UniCredit en el 47,59% del capital, un porcentaje que roza el control absoluto y que obliga ahora a completar los procesos regulatorios preceptivos.

El 49,65% de derechos de voto coloca a UniCredit a un paso del control total sin necesidad de lanzar una OPA obligatoria.

La oposición de Berlín y de Commerzbank: una fusión que nace con resistencias

Desde el primer momento, la consejera delegada de Commerzbank, Bettina Orlop, mostró su rechazo a la operación, argumentando que la oferta no reflejaba adecuadamente el valor fundamental ni el potencial del banco. A esa oposición se sumó el Gobierno alemán, que aún conserva alrededor del 12% del capital de una de las principales entidades del país y que ha criticado duramente la operación por considerarla una pérdida de influencia en el sector financiero germano.

La resistencia de Berlín añade una capa de complejidad al cierre definitivo de la fusión, ya que cualquier movimiento posterior de consolidación o de integración requerirá el visto bueno de las autoridades de competencia comunitarias y, previsiblemente, del Banco Central Europeo. La fusión transfronteriza más ambiciosa desde la creación de la unión bancaria se topa así con un obstáculo político que va más allá de los números del balance.

Por qué la fusión es un hito para la banca europea

Más allá de la resistencia alemana, la operación entre UniCredit y Commerzbank supone un punto de inflexión para un sector financiero europeo que lleva años esperando la consolidación transfronteriza. Hasta ahora, las fusiones entre grandes bancos de distintos países de la eurozona han sido casi inexistentes —el intento fallido de unión entre Deutsche Bank y Commerzbank en 2019 es el precedente más claro—. El movimiento liderado por Andrea Orcel rompe esa inercia y demuestra que las sinergias de costes y la escala paneuropea están sobre la mesa.

El mercado descuenta que la integración, una vez superados los filtros regulatorios, puede generar ahorros sustanciales en banca minorista y corporativa en los dos principales mercados de la eurozona. Sin embargo, el precio pagado —implícito en el canje— y la dilución para los actuales accionistas de Commerzbank que aceptaron la OPA serán los dos parámetros que definan el éxito financiero de la operación a medio plazo.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de las autorizaciones regulatorias del BCE y de la Comisión Europea, y si el Gobierno alemán vende o mantiene su 12% de Commerzbank.
  • Reacción del valor: Las acciones de Commerzbank recogen ya la prima de la OPA; la atención se centra en la dilución que sufrirán quienes aceptaron el canje frente al potencial de creación de valor de la entidad fusionada.
  • Precedente sectorial: La fallida fusión Deutsche Bank-Commerzbank de 2019 muestra que la consolidación bancaria alemana es posible; la diferencia es que esta vez sí hay un comprador extranjero dispuesto a pagar el precio político que Berlín no vio en 2019.

El Prime editing logra inserciones de ADN precisas en un pez cebra sin donante externo

Un equipo internacional de investigadores ha logrado un avance significativo en edición genética: utilizar la técnica de prime editing en embriones de pez cebra para insertar ADN con una precisión sin precedentes y sin recurrir a un donante de ADN externo. Según el estudio publicado en eLife, la eficiencia de inserción alcanzó el 27,3%, y lo más importante, las modificaciones se transmitieron a la descendencia.

Qué es el prime editing y por qué supera al CRISPR convencional

El sistema CRISPR-Cas9 ha revolucionado la biología molecular, pero tiene una limitación: su mecanismo de reparación celular introduce inserciones y deleciones aleatorias. Eso dificulta la corrección precisa de mutaciones puntuales. El prime editing, desarrollado en 2019, acopla una proteína Cas9 modificada (que solo corta una hebra del ADN) a una transcriptasa inversa. Esta enzima copia una secuencia guía de ARN editada, permitiendo escribir cambios exactos en el genoma sin depender de la maquinaria de reparación de la célula.

La gran promesa es poder reescribir genes letra a letra, como un corrector ortográfico molecular. Hasta ahora, los intentos en animales habían tropezado con bajas eficiencias y la necesidad de usar un molde de ADN donante externo que podía integrarse de forma impredecible.

Pez cebra, el banco de pruebas donde el prime editing mostró su poder

Los investigadores, que publican sus resultados en el estudio de eLife, utilizaron dos variantes del editor principal: PE2 (basada en una nickasa que reduce las roturas de doble cadena) y PEn (una nucleasa más agresiva).

Probaron la técnica en varios loci del genoma del pez cebra. Con PEn, lograron inserciones precisas de hasta 27,3% en los embriones tratados. Para fragmentos más largos, insertaron una secuencia que codifica una señal de localización nuclear en un transgén reportero. Eso confirmó que el sistema puede añadir piezas funcionales de ADN sin la necesidad de un donante externo, un hito técnico relevante.

Además, criaron a los peces editados y comprobaron que las modificaciones pasaban a la siguiente generación. Esto demuestra que la técnica no solo funciona en células somáticas, sino también en la línea germinal, un requisito indispensable para generar modelos animales estables.

edición genética CRISPR

Por primera vez, un editor principal logra integrar ADN funcional sin donante externo y transmitirlo a la descendencia en un vertebrado.

Por qué este avance importa más allá del pez cebra

El estudio supone una prueba de concepto poderosa. El prime editing no solo escribe con precisión, sino que prescinde por completo del ADN molde externo que otros métodos necesitan. Eso reduce la posibilidad de inserciones aleatorias no deseadas, un problema crónico en la edición genética clásica.

Sin embargo, el contexo de laboratorio no debe ocultar las limitaciones. La eficiencia del 27,3% es notable, pero aún está lejos de lo que se exigiría en una terapia clínica. Además, las inserciones logradas son cortas (unos pocos pares de bases). Editar regiones más extensas seguirá siendo un desafío. Los propios autores señalan que el trabajo es un paso intermedio, no una solución definitiva.

Lo que sí queda claro es que el pez cebra se consolida como un modelo ideal para afinar estas herramientas. Su transparencia embrionaria y su rápida reproducción permiten evaluar rápidamente la eficiencia y la herencia de las ediciones. Este avance acerca un futuro en el que los laboratorios puedan crear líneas de animales modificadas con precisión quirúrgica para estudiar enfermedades humanas como el alzhéimer o ciertos cánceres, sin depender de los lentos procesos tradicionales.

El siguiente horizonte, según la comunidad científica, pasa por trasladar estos resultados a mamíferos. Si el prime editing mantiene su fidelidad en ratones o primates no humanos, el camino hacia aplicaciones en humanos se estrechará. De momento, el artículo de eLife sienta las bases para una nueva generación de herramientas de edición genética donde la precisión no esté reñida con la sencillez del sistema.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El sistema de edición genética prime editing logra inserciones precisas de ADN en embriones de pez cebra sin donante externo, con una eficiencia de hasta el 27,3% y transmisión germinal.
  • Dónde: Laboratorios de investigación (el estudio involucra a un consorcio internacional; los experimentos se realizaron en instalaciones con pez cebra).
  • Institución responsable: El trabajo aparece en la revista eLife, con autores de múltiples centros europeos.
  • Cuándo: Publicado en 2025 (el artículo no especifica la fecha exacta de realización de los experimentos).
  • Impacto a futuro: Acelera el desarrollo de modelos animales de enfermedades genéticas con ediciones exactas, reduciendo los riesgos de mutaciones no deseadas.

Bancos y fondos ponen a las renovables en cuarentena tras 700 millones en quitas y 2.000 millones de deuda

Los bancos y los fondos de deuda han puesto en cuarentena al sector renovable español, con más de 700 millones de euros en quitas y 2.000 millones en deuda reestructurada que han convertido a las energías limpias en un foco de riesgo. La financiación de nuevos proyectos se frena en seco mientras los acreedores exigen garantías más duras.

El desplome de los precios eléctricos y la sobrecapacidad

El desplome de los precios durante las horas de máxima producción fotovoltaica ha puesto contra las cuerdas a decenas de promotores. Solo en 2026 se registraron más de 600 horas con precios negativos en el mercado mayorista, y algunas plantas han llegado a cobrar menos del 10% del precio medio diario. La capacidad renovable instalada creció muy por encima de la demanda, las interconexiones siguen siendo insuficientes y la red no puede evacuar toda la producción.

“Muchos proyectos se estructuraron con ratios de cobertura de deuda calculados sobre escenarios de precio que hoy son insostenibles”, explican Juan Verdugo y Pablo Echenique, socios de DLA Piper. Cuando los ingresos reales no cumplen los covenants, la tensión de caja desemboca en refinanciaciones, ventas de activos o planes de reestructuración.

La lista de damnificados: reestructuraciones millonarias

Prodiel, Amara NZero, Soltec, Univergy, ID Energy, Capital Energy o Holaluz son algunos de los nombres que han pasado por el confesionario de los acreedores. Solo con Soltec, Amara y Prodiel las quitas superan conjuntamente los 700 millones de euros, mientras que el volumen total de deuda reestructurada en el sector fotovoltaico español rebasa los 2.000 millones.

CompañíaSituaciónQuita estimada
SoltecRefinanciación y quita50% – 90%
ProdielReestructuración de deuda50% – 90%
Amara NZeroQuita y nuevo inversor50% – 90%
NeoelectraConcurso de acreedoresVenta de unidades productivas
Capital EnergyRefinanciación en cursoSin cuantificar

Las alternativas para los promotores son escasas: refinanciar con dinero fresco o vender activos con descuentos que hace tres años habrían sido impensables. En algunos casos se han cerrado ventas a precios simbólicos para salvar los avales.

crisis renovables España

El mercado renovable no ha perdido atractivo, pero está repreciando el riesgo y separando los proyectos sólidos de los que dependían de hipótesis demasiado optimistas.

Qué esperan los acreedores: más exigencias y menos ‘merchant’

Bancos y fondos serán mucho más exigentes, advierten los abogados de DLA Piper. La financiación bancaria ‘full merchant’ —proyectos que venden a precio de mercado sin un PPA a largo plazo— es prácticamente inexistente hoy en España. Solo los grandes desarrolladores, bajo fórmulas de financiación corporativa con recurso, logran captar capital. La banca exige PPA bancables y sin cláusula cero, escrutando con lupa la exposición al mercado, los escenarios de precios bajos o negativos y la resiliencia del sponsor.

“La gran incógnita es cómo se va a financiar el almacenamiento BESS si los bancos solo aseguran deuda con PPA”, apunta Manuel Mingot, socio de Martínez-Echevarría. Y mientras las baterías sigan sin un marco de ingresos estable, el apetito crediticio se mantendrá contenido.

Un reajuste que no ha tocado fondo

El precedente más cercano es la reconversión que vivió el sector eólico en 2013, cuando los recortes regulatorios llevaron a reestructuraciones masivas y a la entrada de fondos oportunistas. Ahora, la corrección viene por el lado de los precios y la sobrecapacidad. Italia se ha convertido en el destino alternativo para muchos bancos que necesitan cumplir objetivos sostenibles sin asumir el riesgo español.

Los expertos consultados por este medio no creen que lo peor haya pasado. Israel Gómez-Caro, socio de Ontier, avisa: “Si no hay diversificación o regulación en hibridación este año, en 2027 pueden incrementarse exponencialmente las reestructuraciones”. El impacto dependerá de la velocidad a la que lleguen la electrificación, los centros de datos y el almacenamiento. Mientras, las pequeñas promotoras que entraron al calor del boom seguirán engrosando la lista concursal.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de los precios eléctricos en las horas solares y la regulación sobre hibridación y baterías que pueda aprobarse antes de las elecciones generales de 2027.
  • Reacción del valor: Las compañías con alta exposición ‘merchant’ sufrirán una prima de riesgo adicional; los inversores institucionales ya discriminan entre carteras con PPA bancable y proyectos a mercado.
  • Precedente sectorial: La ola de quitas actual sigue el patrón de 2013 en el eólico: las renovables no pierden atractivo, pero el capital solo fluye hacia los proyectos que demuestran resiliencia real.

Terremoto en Venezuela: 3.535 muertos mientras EE.UU. y el FMI negocian la reconstrucción

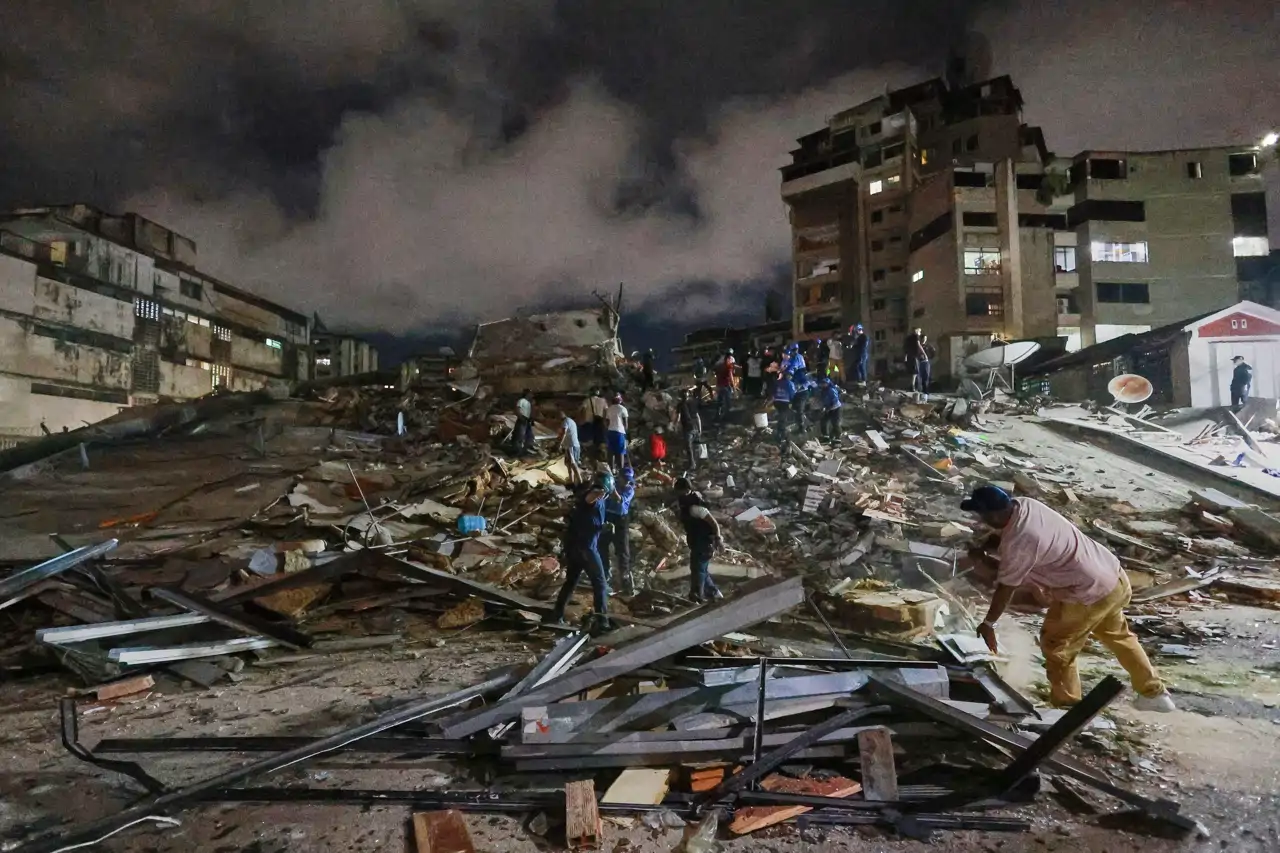
He analizado las cifras actualizadas este 8 de julio por el gobierno de Venezuela y lo que emerge es una tragedia de dimensiones económicas y geopolíticas aún difíciles de calibrar. 3.535 venezolanos han perdido la vida tras los dos terremotos de magnitud 7,2 y 7,5 que el pasado 24 de junio devastaron la zona norte del país, especialmente el estado de La Guaira. La cifra, 193 más que en el balance anterior, confirma que estamos ante el desastre sísmico más letal que ha sufrido América Latina en lo que va de siglo.

Los datos oficiales, divulgados por el Parlamento, contabilizan además 16.740 heridos y 17.854 personas que perdieron sus viviendas. A dos semanas de los seísmos, 29.567 efectivos del Ejército y cuerpos de seguridad, apoyados por 27.930 voluntarios, siguen trabajando en la remoción de escombros y la búsqueda de desaparecidos. Se han habilitado 82 campamentos temporales para albergar a los desplazados y las réplicas no cesan: hasta hoy se han registrado 1.048 movimientos telúricos, la mayoría de baja intensidad.

Emergencia humanitaria y respuesta sin precedentes

Con el paso de los días, las esperanzas de rescatar supervivientes se desvanecen, aunque la semana pasada se produjo un rescate milagroso que captó la atención internacional. Mientras, las autoridades inspeccionaron cerca de 6.000 viviendas y concluyeron que el 30% presenta uso restringido o requiere revisión adicional por riesgo. Además, 856 edificios resultaron afectados y 190 colapsaron por completo, según Jorge Rodríguez, presidente del Parlamento. En el barrio costero de La Guaira, familiares de las víctimas exigen que se detengan las demoliciones para permitir la recuperación de cuerpos, una petición que el gobernador José Alejandro Terán ha escuchado.

“Los cuerpos fueron identificados con la más alta tecnología forense.” — José Alejandro Terán, gobernador de La Guaira, 8 de julio de 2026

El gobernador detalló que de los cerca de 2.400 cadáveres recuperados, 231 permanecen sin ser reclamados y serán trasladados al cementerio La Esperanza para su inhumación en fosas individuales. La iniciativa ciudadana ‘Desaparecidos Terremoto Venezuela’ eleva a más de 30.000 los reportes de personas no localizadas, una cifra que contrasta con los 157 casos oficiales reportados por el gobierno el 25 de junio.

Washington y el FMI negocian el coste de la reconstrucción

En medio de la emergencia humanitaria, la Casa Blanca ha dado un paso inusual. El jefe del Comando Sur de Estados Unidos, el general Francis Donovan, aterrizó en Caracas para reunirse con la presidenta encargada, Delcy Rodríguez. Según la televisión estatal VTV, ambos trabajan en una “nueva agenda de cooperación” centrada en la reconstrucción de la infraestructura dañada en La Guaira, incluido el aeropuerto internacional de Maiquetía, que sigue operando solo por una pista paralela.

Las conversaciones no se limitan a la asistencia técnica. Rodríguez confirmó que mantiene contacto directo con el Departamento de Estado y con el Fondo Monetario Internacional (FMI) para “recuperar recursos” destinados a la recuperación. En paralelo, se ha solicitado apoyo al Programa de las Naciones Unidas para el Desarrollo (PNUD) con el fin de fortalecer los programas de vivienda. Esta apertura coincide con un contexto en el que Washington defiende, según fuentes consultadas por El Periódico, un plan de transición política controlada que condicione la ayuda a avances democráticos.

Más de 3.000 rescatistas internacionales coordinados por la ONU iniciaron su retirada durante el fin de semana, aunque algunos equipos permanecerán en el país para colaborar en la recuperación de cadáveres. Cuba ha enviado especialistas en rescate y la Agencia Española de Cooperación Internacional (Aecid) mantiene operativo un hospital de campaña que atendió a más de 200 personas solo el domingo.

🌍 El impacto en España y Europa

Para el lector español, el terremoto venezolano no altera las variables financieras cotidianas: el euríbor no se moverá ni las hipotecas se encarecerán por esta tragedia. Sin embargo, el desastre activa una dimensión geopolítica que sí puede afectar los intereses europeos. España, a través de la Aecid, ha sido uno de los primeros países en desplegar un hospital de campaña, y Repsol, con históricos activos en el país, podría ver una oportunidad si las negociaciones de reconstrucción rebajan las sanciones internacionales sobre PDVSA. El FMI y el PNUD necesitarán proveedores para las obras de infraestructura, y constructoras españolas con experiencia en grandes proyectos en la región podrían beneficiarse de los contratos financiados con fondos multilaterales. A más largo plazo, si la crisis fuerza una transición política estable, Venezuela volvería al radar de las compañías del IBEX, algo que los mercados seguirán con lupa en las próximas semanas.

Aire Ancient Baths desembarca en Madrid: 21,5 millones en Galería Canalejas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Aire Ancient Baths abrirá un centro termal de lujo en la planta inferior de Galería Canalejas Madrid con una inversión de 21,5 millones de euros y la creación de unos 100 empleos.
  • ¿Quién está detrás? La cadena internacional Aire Ancient Baths, presente en Nueva York, Londres o Barcelona, y el complejo de lujo propiedad de OHLA.
  • ¿Qué impacto tiene? Refuerza la oferta de bienestar y experiencias premium del centro de Madrid y acelera la transformación del espacio hacia un ecosistema de ‘lifestyle’ y servicios de alto impacto.

Aire Ancient Baths, la cadena de baños termales de lujo inspirada en los antiguos baños griegos y romanos, ha sellado su desembarco en Madrid con un acuerdo para ocupar 2.200 metros cuadrados en el complejo Galería Canalejas, en plena Milla de Oro. La inversión prevista para la implantación asciende a 21,5 millones de euros y supondrá la contratación de aproximadamente un centenar de trabajadores, según ha informado la propiedad.

El espacio se ubicará en la planta inferior del inmueble propiedad de OHLA y contará con una entrada independiente por la calle Alcalá. La operación refuerza la estrategia del centro comercial de lujo para ampliar su oferta más allá del retail tradicional hacia los servicios de bienestar y el estilo de vida premium.

La apuesta por el bienestar premium en el corazón de la Milla de Oro

Galería Canalejas ha encontrado en Aire Ancient Baths un aliado para completar su transformación de centro comercial de marcas de gama alta a un ecosistema de experiencias. La cadena, que opera en ciudades como Nueva York, Chicago, Toronto, Londres y Copenhague —además de sus conocidos establecimientos españoles en Sevilla y Barcelona—, buscaba desde hace años una ubicación a la altura de la capital.

«Madrid siempre ha sido una de nuestras grandes aspiraciones, pero queríamos asegurarnos de llegar a la capital con una ubicación verdaderamente excepcional», explicó Amadeo Serra, consejero delegado de Aire Ancient Baths. El nuevo centro termal, de aproximadamente 2.200 metros cuadrados, se localizará en la planta inferior del inmueble y dispondrá de acceso directo desde la calle, lo que garantiza visibilidad e independencia respecto al flujo del centro comercial.

La elección del entorno no es casual: Galería Canalejas se ha consolidado como uno de los polos de lujo más selectos de Madrid, albergando firmas internacionales y un hotel de ultra lujo. La incorporación de un operador de bienestar añade un atractivo adicional para el cliente de alto poder adquisitivo que busca una experiencia holística, un segmento cada vez más relevante dentro del turismo de compras.

La llegada de Aire Ancient Baths demuestra que el lujo en Madrid ya no se mide solo en metros cuadrados de tienda, sino en capacidad para ofrecer experiencias que retengan al visitante durante horas.

Empleo y millonaria inversión: el impacto operativo del acuerdo

La implantación de Aire Ancient Baths en la capital movilizará una inversión de 21,5 millones de euros, destinados a la adecuación y equipamiento del espacio. La firma prevé generar alrededor de 100 puestos de trabajo directos cuando el centro entre en funcionamiento, lo que supone una importante inyección de empleo en el área de servicios premium del centro de la ciudad.

Karine Titli, directora general de Galería Canalejas Madrid, subrayó que el acuerdo permitirá «seguir ampliando la experiencia de Galería Canalejas Madrid y avanzar desde una propuesta tradicionalmente vinculada al retail de lujo hacia un ecosistema global de lifestyle, servicio y bienestar». La cifra de inversión, de casi 9.800 euros por metro cuadrado, sitúa este proyecto entre los de mayor intensidad de capital en el segmento del ocio urbano premium.

La Ficha del Inversor

Métrica Clave: Los 21,5 millones de euros sobre una superficie de 2.200 metros cuadrados arrojan una ratio de inversión que ronda los 9.773 €/m², una referencia propia del segmento de mayor calidad en la transformación de activos comerciales prime. Esta intensidad de capital, muy por encima de la media de un local de restauración o de moda, refleja el alto coste de las instalaciones técnicas necesarias para un centro termal de alta gama y la exigencia de durabilidad que exige el cliente de lujo.

Tendencia a seis meses: La operación encaja dentro del fenómeno que las grandes consultoras internacionales denominan «experiencialización del retail». En un momento en que los grandes complejos comerciales urbanos compiten por el tiempo y la atención del comprador, los espacios de bienestar, restauración de autor y ocio cultural se convierten en el motor del tráfico de visitantes. La entrada de un operador como Aire Ancient Baths —sin apenas competencia en el centro de Madrid— podría animar a otros grupos de wellness y restauración experiencial a explorar locales de gran tamaño en la almendra central, con el consiguiente efecto arrastre sobre las rentas prime.

Perfil recomendado: Esta operación resulta especialmente atractiva para fondos e inversores patrimonialistas con cartera de activos comerciales en ubicaciones prime. La presencia de un operador de estas características garantiza una ocupación de largo plazo, un uso diferenciador que puede elevar la capacidad de atracción de todo el complejo y, por tanto, el valor de las rentas de los locales vecinos. También es relevante para inversores minoristas con interés en el sector del bienestar y el turismo de alta gama, que siguen de cerca los movimientos de marcas internacionales con capacidad de fidelización.

Rallo alerta: el recorte fiscal de Merz no frena el estancamiento económico de Alemania

El economista Juan Ramón Rallo dispara contra el nuevo plan económico del canciller Friedrich Merz. Una rebaja fiscal de 10.000 millones de euros que califica de “migajas” y un gasto en defensa e infraestructuras de 1,3 billones que, a su juicio, no resolverá los problemas estructurales de Alemania. La receta, advierte, condena al país a otra década de estancamiento.

Una década perdida para la economía alemana

Alemania lleva diez años con la renta per cápita estancada. En su último vídeo, Juan Ramón Rallo sentencia que el responsable es el sabotaje deliberado de la clase política. Los gobiernos han manufacturado, paso a paso, una economía incapaz de crecer.

El ejemplo más sangrante, según Rallo, son las dos cifras que esta semana ha puesto sobre la mesa el canciller Merz: una rebaja fiscal de 10.000 millones de euros, que apenas supone el 0,21% del PIB, frente a un plan de gasto militar de 800.000 millones de euros hasta 2030. Un contraste que evidencia, señala, la nula voluntad de cambiar de rumbo.

Migajas fiscales frente a promesas incumplidas

Rallo detalla que la promesa original de la coalición entre conservadores y socialdemócratas era una reducción de impuestos del 0,5% del PIB, unos 27.000 millones. Al final solo lograron 10.000 millones, una rebaja fiscal insuficiente que los empresarios alemanes han recibido con escepticismo. El tejido productivo reclama reformas estructurales ambiciosas, no solo un recorte simbólico, pero el Gobierno, lamenta el economista, no muestra la misma determinación para bajar impuestos que para gastar en defensa o infraestructuras.

Los verdaderos problemas: costes, energía y burocracia

El estancamiento alemán no se debe a la falta de inversión pública, sino a una acumulación de lastres que Rallo desmenuza: costes laborales al alza por los salarios mínimos y las cotizaciones sociales crecientes, facturas energéticas disparadas tras el cierre nuclear y la dependencia del gas ruso, una burocracia que asfixia las decisiones empresariales y una fiscalidad poco atractiva. Todo ello, subraya, ha sido manufacturado por la misma clase política que ahora promete soluciones. Los empresarios, insiste el vídeo, llevan años pidiendo un paquete de liberalización que el Gobierno sigue sin ofrecer.

Alemania no se estanca por falta de infraestructuras o gasto militar, sino por unos costes laborales, energéticos y una fiscalidad que su clase política se niega a reformar.

— Juan Ramón Rallo

Gastar y endeudarse: la única receta de Merz

Frente a la rebaja fiscal minúscula, Rallo destaca el alud de gasto comprometido: 800.000 millones para rearmar el ejército en menos de un lustro y otros 500.000 millones para un fondo de infraestructuras a lo largo de la próxima década. Una orgía de endeudamiento que, según su análisis, no ataca los cuellos de botella reales de la economía alemana. La apuesta del canciller Merz se reduce a estimular la demanda agregada emitiendo deuda. El problema no es que Alemania gaste en defensa o infraestructuras que puedan ser necesarios sino creer que eso sustituye a las reformas estructurales.

El Bundesbank desmonta las cuentas del Gobierno

Los propios números del banco central alemán refuerzan el diagnóstico. Rallo explica que el Bundesbank proyecta un efecto acumulado en el PIB de apenas un 1,3% adicional para 2028, a costa de disparar el déficit público del 2,7% al 4,8% del PIB. Una montaña de deuda para un crecimiento casi testimonial. El economista insiste en que lo que Alemania necesita no es un estímulo de la demanda, sino una reforma fiscal profunda y una liberalización que libere el lado de la oferta.

Conclusión: el poder político por encima de la prosperidad

La reflexión final de Rallo es amarga: toda la ambición que muestran los políticos alemanes para gastar en defensa e infraestructuras se desvanece cuando toca bajar impuestos o desregular. El presupuesto público y los intereses de los lobbies, no la prosperidad del país, parecen ser la brújula. La pregunta que queda en el aire es si Alemania está condenada a otra década de estancamiento económico mientras su clase política sigue alimentando el mismo círculo vicioso.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Apple lanza su primer iPhone plegable y desafía el dominio bursátil de Nvidia

Apple apunta a fabricar 10 millones de iPhones plegables en 2026 y mete presión a Nvidia en bolsa. El fabricante de la manzana prepara el mayor revulsivo para su línea de smartphones desde el lanzamiento del primer iPhone, justo cuando su capitalización bursátil roza los 4,60 billones de dólares y la batalla por el trono de la mayor empresa cotizada del mundo se recrudece.

Claves de la operación

  • Apple planea producir 10 millones de iPhones plegables este año. La compañía ultima al menos cinco nuevos modelos entre el segundo semestre de 2026 y el primero de 2027, incluyendo un iPhone Ultra en la gama más alta.
  • Su cotización se revaloriza más de un 11% en cinco jornadas. Las acciones de Apple han vuelto a los 315 dólares, mientras que Nvidia cae cerca de un 5% en el último mes y Alphabet se sitúa como tercera en discordia.
  • La ampliación del acuerdo con Broadcom hasta 2031 refuerza su cadena de suministro. El pacto garantiza semiconductores personalizados ante la escasez de chips de memoria por la demanda de la IA y complementa el desarrollo interno de los chips Baltra.

La apuesta por el plegable: 10 millones de unidades y un calendario agresivo

Según ha adelantado El País, el primer iPhone con pantalla flexible llegaría con una producción inicial cercana a los 10 millones de terminales. La cifra supera de largo los volúmenes con los que Samsung irrumpió en este segmento y evidencia que Apple no quiere que el plegable sea un mero experimento: aspira a convertirlo en una categoría de masas nada más nacer.

El calendario —entre el segundo semestre de 2026 y el primer semestre de 2027— coincide con un relevo en la cúpula: John Ternus sustituirá a Tim Cook como CEO en septiembre. El nuevo ejecutivo se estrenará, por tanto, con una de las mayores renovaciones de la familia iPhone en dos décadas, coincidiendo además con el vigésimo aniversario del dispositivo.

Junto al plegable, Apple trabaja en un MacBook Pro de 14 pulgadas con diseño renovado y en cuatro nuevos iPad Pro que mantendrán las pantallas de 11 y 13 pulgadas pero llegarán en la primavera de 2027. La compañía quiere que los inversores lean este aluvión de lanzamientos como una prueba de que su modelo de negocio sigue teniendo músculo innovador.

El pulso bursátil con Nvidia y la recompra masiva de acciones

El lanzamiento del plegable no es un hecho aislado: se produce en medio de un pulso bursátil cada vez más intenso con Nvidia, que durante meses ha ostentado el título de empresa más valiosa del mundo. En las últimas cinco jornadas, las acciones de Apple se han disparado más de un 11% hasta rozar los 315 dólares, mientras que Nvidia ha cedido cerca de un 5%.

Detrás de esta danza de valoraciones hay dos estrategias de retorno al accionista casi simétricas. En el último trimestre, Apple destinó 36.989 millones de dólares a recomprar títulos y anunció un nuevo programa por 100.000 millones; Nvidia, por su parte, empleó 20.000 millones en recompras y aprobó otros 80.000 millones. Ambos gigantes apuestan a que la reducción del número de acciones en circulación impulse el beneficio por acción, aunque el mercado empieza a preguntarse si las recompras por sí solas sostendrán las valoraciones cuando el crecimiento orgánico se desacelere.

En este contexto, el éxito o fracaso del iPhone plegable podría decantar la balanza. Si Apple demuestra que es capaz de crear una nueva categoría de producto con márgenes elevados, el argumento para que su cotización supere de forma estable los cinco billones de dólares ganaría enteros.

Diez millones de iPhones plegables no son un globo sonda: son la apuesta más seria de Apple por redefinir el premium desde dentro.

Diversificación de proveedores y la sombra del suministro de chips

El músculo industrial que exige un nuevo factor de forma como el plegable ha llevado a Apple a reforzar sus alianzas con los fabricantes de semiconductores. La extensión del acuerdo con Broadcom hasta 2031 garantiza componentes de conectividad, radiofrecuencia y chips ASIC personalizados para varias generaciones de productos. Broadcom, que obtiene aproximadamente el 20% de sus ingresos anuales del gigante de Cupertino, se consolida así como un socio estratégico en un momento en que la demanda de silicio para centros de datos de IA estrangula la disponibilidad de chips de memoria.

En paralelo, Apple acelera el diseño propio de chips de servidor para IA —conocidos con el nombre en clave Baltra—, que se espera nutran las funciones de Apple Intelligence en la nube. La jugada es doble: reducir la dependencia de terceros para la IA y, de paso, blindar el suministro de componentes que también necesitan sus futuros plegables y portátiles.

Sin embargo, la diversificación no elimina todos los riesgos. La producción de 10 millones de unidades en un año inaugural pone a prueba la capacidad de la cadena de suministro en un entorno geopolítico y logístico todavía frágil. Cualquier tropiezo con los paneles flexibles o con los chips de memoria podría ralentizar el despliegue y enfriar las expectativas bursátiles que ya se han ido calentando estas últimas semanas.

En España, Apple mantiene una cuota dominante en el segmento de smartphones de más de 800 euros, donde la fidelidad de marca y el ecosistema de servicios actúan como fosos competitivos muy difíciles de saltar. Un iPhone plegable que combine el prestigio de la manzana con un diseño renovado tiene el potencial de acelerar el ciclo de renovación en un mercado que llevaba años en caída de ventas por la saturación de los modelos tradicionales. Esa baza no solo la jugará Apple en Silicon Valley, sino también en las diez tiendas que opera en la península, que se convertirán en escaparates privilegiados para la nueva categoría.

La pregunta que sobrevuela la operación, por tanto, es si la maquinaria industrial está a la altura de la ambición comercial. Y si los inversores están dispuestos a pagar por adelantado un éxito que todavía tiene que demostrarse en el lineal.

El BOE lo confirma: ITV cada seis meses para coches con más de 10 años, multas de hasta 500 euros

Qué dice realmente la Instrucción PROT 2026/04 de la DGT

La Dirección General de Tráfico ha publicado la Instrucción PROT 2026/04 para actualizar el calendario de inspecciones técnicas. Su contenido ha generado titulares alarmistas que aseguran que todos los coches con más de 10 años tendrán que pasar la ITV cada seis meses. La realidad, sin embargo, es mucho más limitada: la obligación solo afecta a los vehículos comerciales ligeros de transporte de mercancías y a las furgonetas camperizadas clasificadas dentro de la categoría N, según la ficha técnica.

La propia DGT aclara en el texto que los turismos particulares y las autocaravanas homologadas como categoría M mantienen sus plazos habituales, sin cambios. Para saber si tu vehículo está dentro del nuevo régimen, el dato clave no es la edad del coche, sino la categoría administrativa que aparece en la tarjeta de inspección técnica.

La antigüedad por sí sola no basta: la letra de la ficha técnica es la que determina si tendrás que ir a la ITV cada seis meses o una vez al año.

Los vehículos que sí deben pasar la ITV semestral

La nueva norma distingue dos grupos que, a partir de los 10 años, quedan sujetos a revisiones cada seis meses. Ambos comparten que son vehículos destinados al transporte o al ocio con alta ocupación, pero están sujetos a un control más estricto por su uso intensivo y, en el caso de los comerciales, por la carga que desplazan.

  • Vehículos comerciales ligeros de mercancías de hasta 3,5 toneladas de MMA, clasificados en la categoría N. Este grupo incluye furgonetas de reparto, mixtas adaptables y derivados de turismo que llevan la homologación N en la documentación.
  • Furgonetas camperizadas que hayan sido transformadas y hayan sido matriculadas dentro de la categoría N. Aquí la clave es que muchas camper conservan la clasificación de su vehículo base; si es N, entran en el nuevo calendario. Las autocaravanas de fábrica con categoría M quedan excluidas, como veremos.

Así evoluciona la periodicidad

El calendario para estos vehículos queda así:

  1. Hasta los 4 años: exentos de ITV.
  2. De los 4 a los 10 años: inspección anual.
  3. A partir de los 10 años: ITV cada seis meses.

La diferencia con el régimen anterior es notable: antes, estos mismos vehículos pasaban la ITV de forma anual durante toda su vida útil, salvo en los cuatro primeros años de exención. Ahora, el corte a los 10 años duplica la frecuencia y obliga a una visita extra cada año.

Turismos y autocaravanas mantienen el calendario actual

La normativa no toca a los coches particulares. Cualquier turismo (categoría M1) conserva los periodos que ya conocías:

  • Exención hasta los 4 años.
  • ITV cada dos años entre los 4 y los 10 años de antigüedad.
  • Revise anual a partir de los 10 años.

Por tanto, la idea de que todos los coches de más de una década tendrán que pasar dos inspecciones al año es falsa. La DGT no ha modificado los plazos para los turismos.

Lo mismo ocurre con las autocaravanas. Si tu vehículo está homologado de fábrica bajo la categoría M, la frecuencia sigue siendo la misma: exento cuatro años, bianual hasta los diez años y anual después. La confusión surge porque una camper transformada sobre una furgoneta N puede verse arrastrada al nuevo régimen semestral, pero si tienes una autocaravana de verdad, no hay cambio.

Por qué este endurecimiento y qué sanciones conlleva

Desde la óptica de la seguridad vial, aumentar el control sobre vehículos comerciales ligeros tiene sentido técnico. Estos coches suelen acumular más kilómetros, sufren cargas repetitivas y circulan en entornos urbanos y periurbanos donde una avería mecánica puede provocar accidentes. Las furgonetas camper, además, suelen alargar su vida útil recorriendo miles de kilómetros en viajes de ocio, lo que las convierte en candidatas lógicas a una inspección más frecuente.

No obstante, la medida ha pillado a muchos por sorpresa por el ruido inicial de titulares que hablaban de “todos los vehículos de más de 10 años”. La DGT aún no ha detallado cómo se comunicará a los titulares afectados, pero la recomendación es clara: revisa la categoría de tu vehículo en la ficha técnica y, si es N, programa la ITV conforme al nuevo calendario.

Respecto a las sanciones, la Instrucción PROT 2026/04 no crea una multa específica nueva. Circular con la ITV caducada sigue siendo una infracción grave según la Ley de Seguridad Vial, con una multa de hasta 500 euros, aunque sin pérdida de puntos. La novedad es que ahora te arriesgas a esa sanción dos veces al año si perteneces al grupo afectado y te descuidas con las fechas.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Los vehículos comerciales ligeros de mercancías y las furgonetas camper con categoría N pasan la ITV cada seis meses a partir de los 10 años.
  • Sanción económica: Multa de hasta 500 euros por circular con la ITV caducada (régimen sancionador general; no se crea una multa nueva).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya vigente tras la publicación de la Instrucción PROT 2026/04 en 2026.

Cataluña planta cara a la DGT: multa de 200 euros a motos por usar el arcén desde el 1 de octubre

El Servei Català de Trànsit (SCT) impondrá una multa de 200 euros a los motoristas que circulen por el arcén en Cataluña a partir del 1 de octubre de 2026, desmarcándose de la reforma del Reglamento General de Circulación que la DGT aplicará en el resto del país.

Qué permite la DGT y qué prohíbe Cataluña

La reforma, aprobada por el Consejo de Ministros y publicada en el BOE, autoriza a las motos a circular por el arcén derecho en tramos debidamente señalizados, siempre que exista congestión de tráfico y no se superen los 30 km/h. Esa maniobra será legal en la mayor parte de España a partir del próximo mes de octubre, según la reforma del Reglamento General de Circulación, publicada por la DGT. Sin embargo, Cataluña ha hecho uso de las competencias ejecutivas en materia de tráfico que tiene transferidas desde 1998 para vetar la medida.

Multa de 200 euros y una norma a dos velocidades

Desde el mismo 1 de octubre, cualquier motorista que use el arcén en vías catalanas se enfrentará a una sanción de 200 euros. La misma maniobra será legal en el resto del territorio nacional. La Generalitat se apoya en la cláusula de la reforma que cede la última palabra a las autoridades autonómicas con gestión territorial, por lo que la prohibición es legal a todos los efectos.

El mismo gesto de avanzar por el arcén en un atasco te puede costar 200 euros en Cataluña y cero euros en cualquier otra comunidad a partir del 1 de octubre.

Los argumentos de Trànsit y la visión de los motoristas

El director del SCT, Ramon Lamiel, ha insistido en que, los arcenes deben mantenerse libres para averías y vehículos de emergencia. Además, advierte de que el firme del arcén suele presentar irregularidades y de que el desplazamiento de los coches hacia la derecha para ceder paso a las motos podría generar colisiones críticas. Los colectivos de motoristas, en cambio, defienden la norma estatal porque, según su criterio, reduce el riesgo de alcances traseros, muy frecuentes cuando una moto queda atrapada entre el tráfico denso y parado, sobre todo en los accesos a Barcelona.

Análisis: una fragmentación normativa que confunde al conductor

La decisión catalana es jurídicamente impecable, pero crea un mapa de sanciones muy desigual para los motoristas que circulan por comunidades limítrofes. Quien cruce la frontera autonómica puede pasar de una maniobra legal a una multa de 200 euros sin apenas darse cuenta. La seguridad vial se construye con reglas claras y uniformes, no con un mosaico de prohibiciones que varían cada pocos kilómetros. Además, la coincidencia exacta de fechas —el mismo día en que la DGT abre la puerta, Cataluña la cierra— hará que más de un conductor caiga en la trampa, especialmente en vías que conectan con el resto de la red estatal.

Cabe recordar que esta misma reforma trae otra novedad que sí será de aplicación en toda España: la obligación de portar chaleco reflectante homologado cuando el motorista se baje de la moto y ocupe la calzada o el arcén en vías interurbanas. Incumplir ese precepto conllevará también una multa de 200 euros y la pérdida de 4 puntos del carnet.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular en moto por el arcén en Cataluña, incluso en situación de atasco.
  • Sanción económica: 200 euros.
  • Puntos del carnet: No aplica (no resta puntos).
  • Entrada en vigor: 1 de octubre de 2026.

Multas por alcohol: 1.000 euros y 6 puntos por conducir tras una cena con amigos o con drogas

La DGT sanciona con hasta 1.000 euros y de 4 a 6 puntos del carnet por cualquier positivo en alcohol o drogas al volante.

Se trata de una de las infracciones más graves contempladas por el Reglamento General de Circulación, que no distingue entre un consumo elevado y una copa en una cena con amigos. Basta con superar los límites legales para enfrentar una multa económica muy elevada y la pérdida de una parte importante del saldo de puntos.

¿Qué conductas sanciona exactamente la DGT?

La Dirección General de Tráfico fija el límite de alcohol en 0,25 miligramos por litro de aire espirado para los conductores en general. Para los noveles y los profesionales, la tasa baja a un estricto 0,15 mg/l. Cualquier valor superior activa la sanción económica y la detracción de puntos. En el caso de las drogas, la norma es de tolerancia cero: un resultado positivo en el test de saliva basta para recibir la multa, sin que importe la cantidad consumida.

La horquilla de la sanción varía entre los 500 euros y los 1.000 euros, con una pérdida de entre 4 y 6 puntos del carnet de conducir, en función de la tasa detectada y de si existen agravantes. Cuando se superan los 0,60 mg/l, los hechos pueden ser constitutivos de delito penal.

¿Cuándo entran en juego estas multas?

Las sanciones se aplican en cualquier control rutinario de alcoholemia o drogas, sin necesidad de que el conductor haya cometido una infracción de tráfico previa o provocado un accidente. La DGT intensifica los controles de forma especial en fines de semana, operaciones de salida y retorno y, sobre todo, tras las cenas de empresa o reuniones sociales en las que el consumo de alcohol suele ser mayor.

Basta con dar positivo en la prueba de alcoholemia o en el test salival de drogas para que el agente levante acta. No hay periodo de adaptación ni margen de tolerancia más allá de los valores legales. La DGT recuerda que estos controles se realizan de forma aleatoria y que el conductor tiene la obligación de someterse a ellos.

Cómo evitar la multa y circular seguro

La única manera de evitar la sanción es no ponerse al volante tras haber bebido alcohol o consumido cualquier sustancia que altere la capacidad de conducción. Las alternativas son sencillas: designar un conductor que no beba, utilizar transporte público, taxi o VTC, o pernoctar en el lugar de la cena si el consumo ha sido elevado.

También conviene recordar que el alcohol tarda horas en eliminarse del organismo. Una copa de vino o una caña pueden seguir siendo detectables mucho después de la cena, incluso a la mañana siguiente. Ni el café, ni beber agua, ni hacer ejercicio aceleran ese proceso de forma efectiva.

Una sanción que salva vidas: el análisis de Merca2.es

Según el Instituto Nacional de Toxicología y Ciencias Forenses (INTCF), el 48,2 % de los conductores fallecidos en accidentes de tráfico en 2024 dieron positivo en alcohol, drogas o psicofármacos. El dato, lejos de mejorar, evidencia que la conducción bajo los efectos de estas sustancias sigue siendo la principal causa evitable de siniestralidad vial en España.

Conducir bajo los efectos del alcohol o las drogas multiplica por diez el riesgo de sufrir un accidente mortal, según la DGT.

Desde la óptica del conductor, la sanción puede parecer desproporcionada si se compara con otras infracciones que también restan puntos, pero el legislador ha querido dejar claro que no hay graduación: beber y conducir son incompatibles. La multa de hasta 1.000 euros y la pérdida de media docena de puntos buscan un efecto disuasorio real, sobre todo entre aquellos que infravaloran el riesgo de tomar “solo una copa”.

El verdadero peligro no es el importe económico, sino la pérdida de vidas. Con todo, conviene recordar que un conductor novel que dé positivo puede perder casi la mitad de su saldo de puntos de una sola vez, lo que añade una presión extra para evitar cualquier consumo.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Conducir con una tasa de alcohol en aire espirado superior a 0,25 mg/l (0,15 para noveles y profesionales) o dar positivo en cualquier droga.
  • Sanción económica: De 500 a 1.000 euros.
  • Puntos del carnet: De 4 a 6 puntos.
  • Entrada en vigor: Ya vigente.

Polymarket activa depósitos instantáneos de Bitcoin vía Lightning Network con Spark

Polymarket, el mayor mercado de predicciones nativo de criptomonedas, ha activado los depósitos instantáneos de Bitcoin a través de la red Lightning Network. La integración, impulsada por el protocolo Spark, permite fondear cuentas en menos de un segundo y mantiene la autocustodia de los fondos. Un avance que elimina las largas esperas del método anterior.

Hasta ahora, los depósitos de Bitcoin en la plataforma requerían entre tres y seis confirmaciones en la cadena principal, lo que se traducía en tiempos de espera de 10 a 60 minutos. Además, el depósito mínimo era más alto por los costes de puenteo. Con Lightning y Spark, ese cuello de botella desaparece.

Qué cambia para los usuarios de Polymarket

El cambio es radical: los depósitos se acreditan en menos de un segundo. Spark valida la transacción en el momento en que se emite (un mecanismo conocido como zero-conf), asumiendo el riesgo de confirmación en la red Bitcoin. Esto reduce los costes operativos y, sobre todo, elimina la ansiedad de esperar media hora para poder operar en un mercado en directo.

Pensemos en Carlos, un trader habitual. Carlos quiere posicionarse rápido en un mercado de predicciones sobre unos resultados electorales y tiene sus bitcoins en una wallet propia. Hasta esta semana, habría tenido que enviar la transacción y esperar. Ahora, con un simple pago por Lightning, sus fondos están disponibles al instante y, además, conserva el control de sus claves hasta que decide hacer una operación. No hay custodia intermedia.

El papel de Lightning Network y Spark

Spark es un protocolo construido sobre Lightning diseñado para pagos y stablecoins. La integración se realiza a través de un software development kit (SDK) que unifica los canales on-chain, Lightning y de stablecoins. Polymarket no necesita desplegar sus propios nodos Lightning: el protocolo Spark asume la carga operativa y la gestión de los canales de pago.

El sistema valida cada transacción en el momento de su emisión, comprobando riesgos de doble gasto, la suficiencia de las comisiones y las banderas de replace-by-fee. Spark acredita el depósito en menos de un segundo y absorbe el riesgo de confirmación. Al mismo tiempo, los depósitos permanecen en autocustodia: cada wallet está vinculada a las claves del usuario, no a la plataforma. Es decir, los fondos no quedan bloqueados en Polymarket hasta el momento en que se utiliza una apuesta.

El protocolo Spark permite validar y acreditar fondos sin que el usuario renuncie a sus claves privadas, un equilibrio casi contradictorio que pocas soluciones de pago han logrado.

Polymarket no necesita confirmaciones: Spark valida en el instante y el usuario mantiene el control de sus claves.

Equipos como Breez, Xverse y Cake ya trabajan sobre esta misma infraestructura. El propio Paolo Ardoino, CEO de Tether, ha elogiado públicamente a Spark como una ruta para construir un Bitcoin programable sobre la red Lightning.

Por qué importa para el mercado de predicciones cripto

Polymarket, fundado en 2020, saltó a la fama durante las elecciones presidenciales de Estados Unidos en 2024. Desde entonces ha añadido oráculos de Chainlink, mercados de resultados empresariales y una rivalidad creciente con Kalshi, el mercado regulado que le pisa los talones en volumen. Ofrecer depósitos de Bitcoin casi instantáneos y con autocustodia baja la barrera para los holders de esta criptomoneda, que representan una porción muy relevante del ecosistema cripto.

Esta movida también es una respuesta competitiva: Kalshi presiona con su ventaja regulatoria, pero Polymarket contraataca con velocidad y control de fondos. Para el inversor medio que prefiere usar Bitcoin sin pasar por un exchange centralizado, la combinación Lightning + Spark puede ser la diferencia entre entrar en una predicción o quedarse fuera.

Ordino Arcalís celebra la entrada del freeride en los Juegos Olímpicos tras dos décadas impulsando la evolución de esta disciplina

0

Ordino Arcalís celebra la incorporación del freeride al programa de los Juegos Olímpicos de Invierno de 2030, lo que considera un hito histórico que culmina el proceso de consolidación internacional de una disciplina que la estación ha contribuido a impulsar durante casi dos décadas.

Desde la primera edición de El Dorado Freeride, en 2006, hasta los primeros Campeonatos del Mundo FIS de Freeride celebrados este 2026, la estación andorrana ha sido uno de los grandes escenarios del desarrollo deportivo e institucional de una modalidad que ahora alcanza el máximo reconocimiento mundial.

Sostiene que la confirmación de la incorporación del freeride al programa de los Juegos Olímpicos de Invierno de 2030 representa un hito histórico para los deportes de nieve y culmina un largo proceso de reconocimiento internacional de una disciplina que, durante las dos últimas décadas, ha experimentado una evolución extraordinaria. En este camino, Ordino Arcalís ha sido uno de los escenarios que más ha contribuido a su desarrollo, consolidándose como una de las sedes de referencia mundial y participando activamente en el crecimiento deportivo e institucional del freeride.

La apuesta y la visión de 2006 se consolidaron en 2015, cuando la estación entró a formar parte del calendario del Freeride World Tour, iniciando una trayectoria de diez ediciones como una de las sedes más emblemáticas del circuito gracias a las características únicas de su terreno, la calidad de la nieve y la capacidad organizativa demostrada edición tras edición.

Este recorrido vivió su punto culminante el pasado invierno, cuando Ordino Arcalís acogió los primeros FIS Freeride World Championships Andorra 2026 by Mammut, los primeros Campeonatos del Mundo de Freeride organizados bajo el paraguas de la Federación Internacional de Esquí y Snowboard (FIS). Una competición que marcó un antes y un después en la historia de este deporte y que representó un paso determinante en el proceso de consolidación internacional que hoy culmina con su incorporación al programa olímpico.

“Ver el freeride formar parte del programa olímpico es una enorme satisfacción y también un reconocimiento a todas las personas, deportistas, organizadores e instituciones que han contribuido a hacerlo crecer. Nos sentimos muy orgullosos de haber formado parte de este camino”, destaca el director de marketing de Grandvalira Resorts, David Ledesma.

NUEVA ETAPA

El hito olímpico también abre una nueva etapa para los deportistas. Riders como Joan Aracil, de Ordino Arcalís y una de las grandes promesas del freeride andorrano, podrán aspirar, por primera vez, a clasificarse para disputar unos Juegos Olímpicos, un horizonte hasta ahora inexistente para los practicantes de esta disciplina. “Para mí es increíble que por fin el freeride sea deporte olímpico. Llevábamos tiempo esperando esta noticia, y ayer llegó de manera inesperada. Sin duda es un impulso de motivación y da muchas ganas de seguir compitiendo al máximo nivel. A mí me ha dado vida otra vez”, explica Joan Aracil.

Más allá de las competiciones celebradas hasta hoy, la entrada del freeride en la familia olímpica representa la consolidación definitiva de un deporte que ha sabido preservar su esencia vinculada a la alta montaña al mismo tiempo que evolucionaba hacia los máximos estándares deportivos internacionales. En este recorrido, Ordino Arcalís ha sido mucho más que un escenario de competición: ha sido uno de los territorios donde esta evolución se ha hecho realidad.

La estación señaló que cierra así un ciclo extraordinario iniciado hace casi veinte años y reafirma su compromiso con el futuro del freeride, manteniéndose como uno de los grandes destinos internacionales para la práctica de esta disciplina y con citas como la JAM Extreme FWT Junior.

riesgos IA Arbitrum: Secret Network advierte sobre exploits automatizados y migra a la L2 de Ethereum

Secret Network, una de las blockchains de capa 1 más veteranas del ecosistema Cosmos, ha anunciado su intención de mudarse a Arbitrum, el principal rollup de Ethereum. El motivo, lejos de ser una simple búsqueda de liquidez, tiene un componente nuevo y alarmante: el equipo cita el riesgo de exploits automatizados por inteligencia artificial como uno de los factores decisivos. La IA está abaratando el ataque a código antiguo, y las blockchains con menos mantenimiento corren peligro.

La red, que desde 2020 ejecutaba contratos inteligentes privados sobre Cosmos, reconoce que el entorno ha cambiado. «El riesgo de seguridad es lo que más nos preocupa —admitió el equipo en su comunicado del martes—. El código viejo se está volviendo dramáticamente más fácil de analizar». Y añaden una afirmación que debería encender las alarmas en cualquier protocolo con contratos desatendidos: «Con la IA, el coste de atacar código sin actualizar está cayendo en picado».

El detonante de esta decisión fue el exploit del puente Axelar-Secret en junio, que drenó 4,7 millones de dólares en activos puenteados, aunque no afectó al token nativo SCRT. Ese incidente puso en evidencia la fragilidad del código en un ecosistema donde, según el propio equipo, «la liquidez se ha reducido» y las herramientas de confianza son «más frágiles que antes». La reciente aparición de modelos avanzados como Claude Mythos 5 de Anthropic, capaz de leer contratos inteligentes y convertir casos límite olvidados en exploits funcionales, ha cambiado las reglas del juego.

Los datos refuerzan la tesis de Secret: el valor total bloqueado en el ecosistema Cosmos ronda los 2.000 millones de dólares, un 88 % menos que su pico de 2021. El propio Secret Network apenas alcanza 1,3 millones en TVL, según DefiLlama, frente a los 17.400 millones de dólares que asegura Arbitrum, la segunda capa de Ethereum más utilizada. No sorprende que los holders de SCRT hayan reaccionado con ventas: el token se desplomó un 24 % en 24 horas hasta los 0,041 dólares.

La migración no es inmediata pero sí planificada. El equipo realizará una fotografía única de los saldos de SCRT el 1 de septiembre, a partir de la cual se emitirá un nuevo contrato ERC‑20 en Arbitrum. Los actuales propietarios recibirán la misma cantidad de tokens en la nueva red, aunque con las ventajas de integrarse en el ecosistema de Ethereum: mayor liquidez, herramientas de desarrollo más robustas y una comunidad de miles de creadores. «Para que SCRT perdure, necesita un hogar estable —argumentan—, y ese hogar es Ethereum».

Ataques que antes requerían un profundo esfuerzo manual se están abaratando a medida que la IA aprende a leer contratos y convertir una vulnerabilidad olvidada en un exploit funcional.

Por qué el riesgo de exploits automatizados cambia el tablero para las blockchains pequeñas

El equipo de Secret pone el foco en un vector de ataque que hasta ahora se mencionaba poco: los modelos de lenguaje grandes están reduciendo la barrera de entrada para explotar protocolos con código estancado. Antes, encontrar una vulnerabilidad requería meses de análisis manual por parte de expertos. Ahora, un modelo de IA entrenado en repositorios públicos puede escanear contratos en busca de supuestos erróneos y generar un exploit en minutos. «Los ataques que solían llevar un esfuerzo manual intenso se están abaratando conforme los modelos mejoran en lectura de contratos, trazado de suposiciones y conversión de un caso límite olvidado en un ataque funcional», repiten desde Secret.

Esta advertencia no es exclusiva de Secret. En febrero, la blockchain NilChain, también construida con el SDK de Cosmos, migró a Ethereum. Sei Network cerró su capa nativa Cosmos en junio para convertirse en una EVM pura. Noble, la blockchain de stablecoins, anunció su salida en enero. Cosmos, que nació como un ecosistema interoperable de cadenas soberanas, ve cómo varios de sus proyectos insigina buscan refugio bajo el paraguas de Ethereum y sus rollups.

Arbitrum como tabla de salvación: más que liquidez, una cuestión de supervivencia

La elección de Arbitrum no es casual. Este rollup optimista concentra la mayor TVL entre todas las capas 2 de Ethereum, con un ecosistema que incluye exchanges descentralizados consolidados, protocolos de préstamo y una infraestructura de validación mucho más descentralizada que la de Cosmos. Para una cadena centrada en la privacidad, poder contar con herramientas de desarrollo actualizadas, soporte de monederos y un mercado líquido para su token se ha vuelto crítico. «La liquidez se ha reducido en Cosmos y muchos desarrolladores han derivado hacia otros ecosistemas», resume el comunicado.

El plan de migración contempla una transición suave: los SCRT que hoy operan en Cosmos se bloquearán y se reflejarán uno a uno en el nuevo contrato de Arbitrum. Eso significa que ningún holder actual pierde nominalmente su posición, aunque la cotización del token ha sufrido un fuerte castigo al conocerse la noticia. A largo plazo, el equipo confía en que la exposición a Ethereum atraiga nuevo capital y proyectos que ahora miran con desconfianza las cadenas de capa 1 con mantenimiento limitado.

Un síntoma de la presión que enfrentan las blockchains de capa 1

La huida de proyectos hacia los rollups de Ethereum no es nueva, pero el argumento de la IA como acelerador de exploits le da una dimensión distinta. Hasta ahora, la seguridad de una cadena dependía principalmente del tamaño de su consenso y la actividad de sus validadores. El código de los contratos inteligentes era un riesgo conocido, pero gestionable con auditorías periódicas. Ahora, con modelos capaces de leer y explotar código heredado sin intervención humana, las blockchains que no puedan mantener un ritmo constante de actualizaciones se convierten en blancos fáciles.

Para Cosmos, la pérdida de Secret, NilChain, Sei y Noble supone una hemorragia de talento y de valor bloqueado que pone en duda su propuesta de valor a medio plazo. La paradoja es que Cosmos sigue siendo técnicamente sólido para construir cadenas soberanas, pero la dinámica de mercado y, sobre todo, la amenaza emergente de la IA obligan a los proyectos a priorizar la seguridad y la liquidez inmediata frente a la soberanía técnica. Ethereum, con su capa de ejecución fragmentada en rollups, ofrece precisamente eso: una base de usuarios masiva y un entorno de desarrollo en permanente evolución.

Queda por ver si la migración de Secret será el catalizador de una salida más amplia o solo un caso aislado. Lo que parece claro es que la inteligencia artificial ha dejado de ser una amenaza teórica para convertirse en un criterio operativo que define hacia dónde se mueve el capital y el desarrollo en el ecosistema cripto. Como declaró el propio equipo, «el entorno ha cambiado».

Xiaomi TV Stick en Carrefour a precio de outlet: cómo se compara con el Fire TV de Amazon en prestaciones

Carrefour ha colocado el Xiaomi TV Stick a un precio de saldo que obliga a revisar la competencia directa: el Fire TV Stick de Amazon. El dispositivo de la firma china se vende ahora por 39,90 euros en los lineales de la cadena francesa, una rebaja que lo sitúa por debajo de su PVP habitual y que lo convierte en una alternativa muy a tener en cuenta frente al reproductor de streaming más popular del mercado.

Qué ofrece el Xiaomi TV Stick por 39,90 euros en Carrefour

El modelo que encontramos en Carrefour es la versión básica HD del Xiaomi TV Stick. Está pensado para televisores con resolución 1080p, por lo que no aprovechará la calidad 4K de una pantalla más moderna. Sin embargo, es perfecto para dar una segunda vida a una tele antigua o para una habitación secundaria donde no se necesite la máxima definición.

Su principal ventaja es la compatibilidad casi universal: solo exige un puerto HDMI libre en el televisor. Además, su tamaño reducido (apenas unas pulgadas) lo hace muy portable: se puede llevar de una habitación a otra sin esfuerzo. Incluye un mando con acceso directo a Netflix y Prime Video, y viene con el sistema operativo Google TV, que integra el asistente de voz Google Assistant. Esta capa de software permite instalar aplicaciones desde la Play Store y convierte el televisor en una Smart TV completa.

En términos de rendimiento, el Xiaomi TV Stick monta un procesador de cuatro núcleos con 1 GB de RAM y 8 GB de almacenamiento, una configuración suficiente para la reproducción de contenidos en HD sin tirones.

El Fire TV Stick HD de Amazon: el rey al que quiere destronar

El Amazon Fire TV Stick es, con diferencia, el dispositivo de streaming más vendido. El modelo HD (la competencia directa del Xiaomi) suele tener un precio de venta al público cercano a los 44,99 euros, aunque Amazon lo rebaja con frecuencia por debajo de los 40 euros en sus propias campañas. A nivel técnico se mueve en coordenadas muy parecidas: resolución 1080p, 1 GB de RAM, 8 GB de almacenamiento y un mando que permite el control por voz mediante Alexa.

alternativa Fire TV Stick

La gran diferencia está en el software. El Fire TV Stick utiliza Fire OS, una versión muy personalizada de Android que gira en torno al ecosistema de Amazon. La tienda de aplicaciones es propia y, aunque cubre las principales plataformas —Netflix, Disney+, HBO Max—, omite algunas opciones que sí están disponibles en la Play Store de Google. Además, la interfaz tiende a promocionar con más intensidad los contenidos de Prime Video.

Donde el dispositivo de Amazon gana enteros es en la integración con los servicios de la casa. Si ya usas Alexa para controlar luces, enchufes o rutinas, el Fire TV Stick se convierte en una extensión natural de ese ecosistema. También cuenta con funciones como Alexa+ (la versión mejorada del asistente) en los modelos más recientes, algo que Xiaomi no puede igualar.

Con el precio casi igualado, la decisión entre uno y otro no la dictan los euros, sino el ecosistema digital en el que te muevas a diario.

📊 La comparativa de un vistazo

CaracterísticaXiaomi TV StickAmazon Fire TV Stick HD
Resolución máxima1080p Full HD1080p HD
Sistema operativoGoogle TV (Android TV)Fire OS
Asistente de vozGoogle AssistantAlexa
RAM / Almacenamiento1 GB / 8 GB1 GB / 8 GB
Precio de referencia49,99 euros (PVP habitual)44,99 euros
Precio actual en Carrefour39,90 eurosNo disponible en la oferta

Para quién compensa cada dispositivo

Si el televisor es antiguo y solo admite resolución HD, cualquiera de los dos cumple de sobra. La diferencia de rendimiento es mínima en el uso diario: ambos cargan las aplicaciones con fluidez y soportan los principales servicios de streaming. El desempate llega con el software y los servicios asociados.

El Xiaomi TV Stick con Google TV es la opción más abierta. Permite instalar cualquier aplicación disponible en la Play Store, incluidos emuladores, reproductores multimedia avanzados o apps de televisión a la carta que a veces faltan en la tienda de Amazon. Además, Chromecast integrado facilita enviar contenido desde el móvil sin necesidad de mandos adicionales. Para quien no esté atado a ningún ecosistema concreto, esta libertad pesa.

El Fire TV Stick HD, en cambio, es la elección natural si en casa ya hay altavoces Echo, bombillas inteligentes de Amazon o se utiliza Alexa como asistente principal. La experiencia es más cerrada, pero tambien más pulida dentro de ese perímetro. Y aunque la tienda de aplicaciones es más limitada, cubre el 99 % de lo que busca un usuario medio: las grandes plataformas de vídeo están todas presentes.

El dato que inclina la balanza: el precio real en cada momento

Aquí está el matiz importante. El Xiaomi TV Stick se vende ahora en Carrefour por 39,90 euros, casi diez euros menos de su precio habitual. Es un descuento real, no un señuelo. Pero Amazon también mueve el precio del Fire TV Stick HD con frecuencia. No es raro encontrarlo por 34,99 euros en el Prime Day o en el Black Friday. Quien no tenga prisa puede esperar a uno de esos picos de bajada y arañar otros cinco euros de ahorro.

Por tanto, si la decisión se toma hoy y el presupuesto es el factor principal, el Xiaomi TV Stick en Carrefour es la opción más económica con una relación calidad‑precio difícil de batir. Si puedes esperar y te interesa la integración con Alexa, el Fire TV Stick HD se pondrá a tiro en la próxima campaña de Amazon.

🛒 El Veredicto de Compra

  • Compara el precio con el del Fire TV Stick del momento: Los 39,90 euros actuales son competitivos, pero Amazon rebaja su dispositivo por debajo de esa cifra varias veces al año. Consulta el precio de ambos antes de decidir.
  • Elige en función del ecosistema que ya uses: Si controlas la casa con Alexa y consumes Prime Video a diario, el Fire TV Stick encaja mejor. Si prefieres la libertad de Google Play y Chromecast, el Xiaomi te dará más juego.
  • Revisa la resolución de tu televisor: Ambos modelos son HD, no 4K. Si tu tele es 4K, ninguno de los dos exprimirá esa calidad. En ese caso, valora subir de gama —aunque entonces el presupuesto ya no será de 40 euros.
Publicidad