ERAA alerta: el 79% de las rutas aéreas europeas depende de una sola aerolínea y ahoga a los aeropuertos españoles

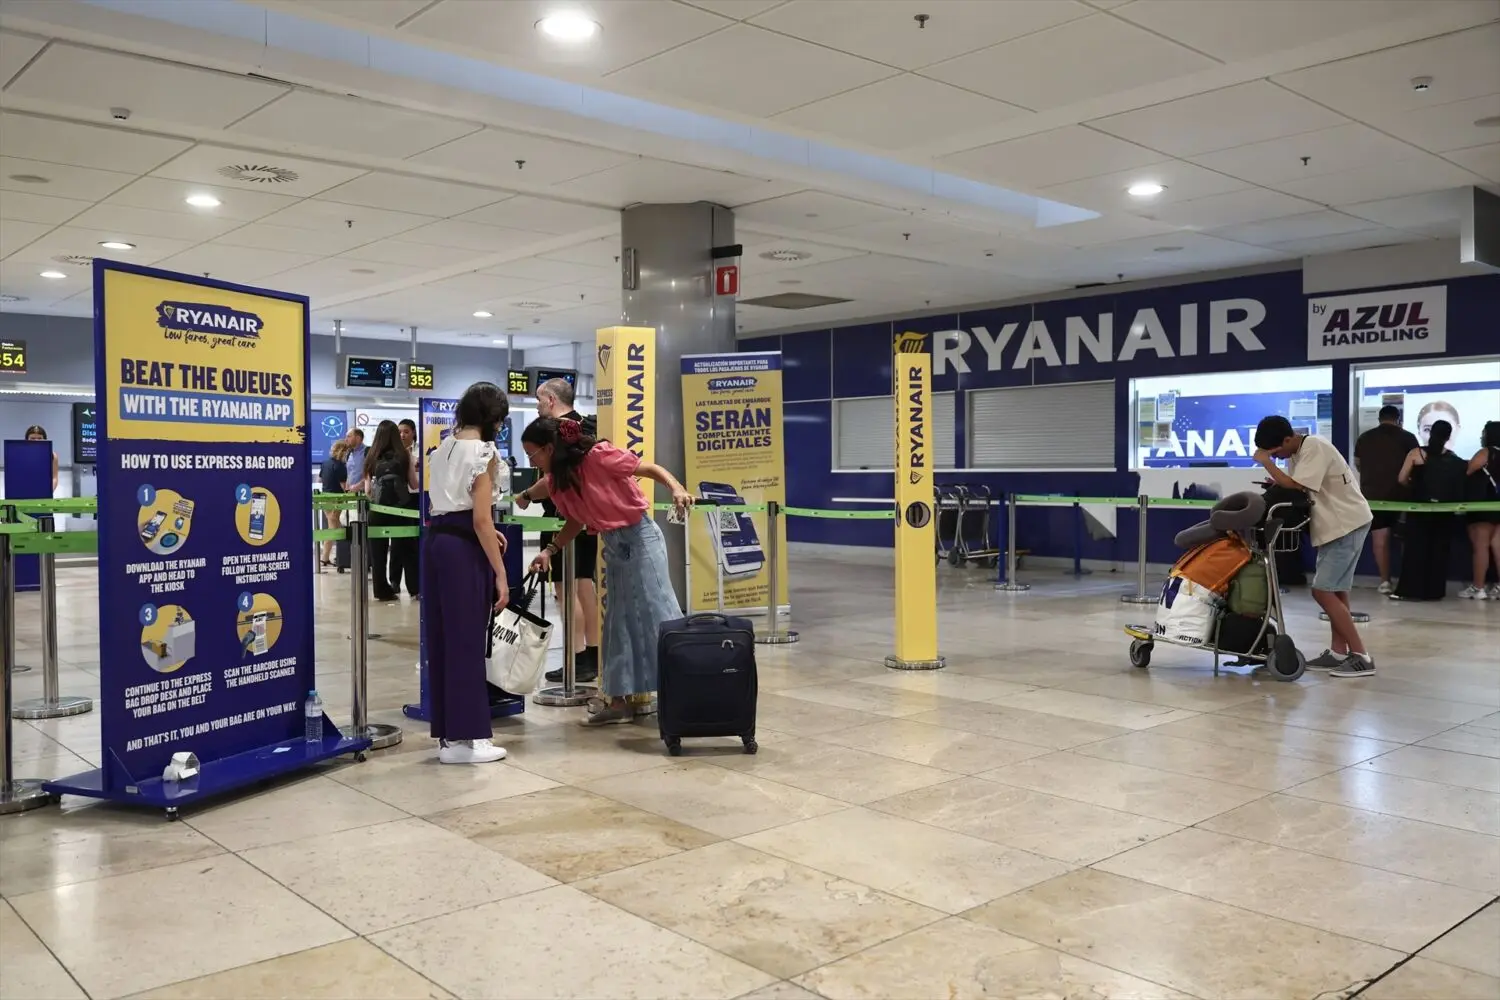
El 79% de las rutas aéreas europeas de baja densidad depende de una sola aerolínea. El dato, extraído del Annual Pulse 2026 que publica la Asociación Europea de Aerolíneas Regionales (ERAA), retrata una red con miles de conexiones sin plan B y deja a los aeropuertos secundarios españoles en el centro de la tormenta.

Qué son las thin routes y por qué concentran todo el riesgo

ERAA analiza unas 6.200 rutas europeas de menos de 1.000 millas náuticas. De ellas, 2.600 —el 42%— ofrecen menos de 50.000 plazas al año. Son las thin routes, enlaces de baja densidad donde el valor no está en el volumen, sino en conectar ciudades medianas, islas y regiones periféricas con el resto del continente.

El peso de esas 2.600 rutas en asientos es mínimo —apenas el 6% de la capacidad programada—, pero decisivo para el territorio. Ahí aparece el problema: el 79% tiene un único operador, frente al 73% de las rutas menores de 150.000 plazas y el 30% de las que superan ese umbral. Más de 2.000 conexiones sin una segunda aerolínea que garantice redundancia.

La fragilidad no es teoría. IATA calculó que el 91% de las rutas retiradas de la programación en 2025 había ofrecido menos de 20.000 plazas el año anterior. La Unión Europea apenas creció un 1% en conectividad en 2025, tras 1.127 cancelaciones y 1.281 incorporaciones: un saldo neto de solo 154 conexiones.

El cambio de modelo agrava la tendencia. En veinte años, las aerolíneas europeas han añadido una media de 50 plazas por vuelo y han recortado un 40% las frecuencias por ruta. Aviones más grandes, menos operaciones. Para un mercado regional, la frecuencia pesa tanto como el asiento total: condiciona las conexiones, y los viajes de ida y vuelta en el mismo día.

Una ruta con menos pasajeros que un gran corredor puede sostener un territorio entero. Cuando desaparece, nadie levanta la mano para cubrirla.

Madrid, Gran Canaria y Tenerife: donde el avión regional pesa de verdad

España aparece con fuerza en la actividad de las aerolíneas asociadas a ERAA. Entre julio de 2025 y junio de 2026, Madrid registró una media de 93 salidas diarias de miembros de la asociación, un 12,9% más interanual. Gran Canaria alcanzó 87, un 2,8% más, y Tenerife Norte, 72, un 8,4%. Son cifras que mezclan un gran hub con territorios insulares donde el avión es difícilmente sustituible.

Aquí está la paradoja española. Los grandes aeropuertos —Barajas, El Prat— sostienen su conectividad con decenas de operadores, mientras decenas de enlaces regionales de la península y las islas viven colgados de una sola compañía. Canarias lo tiene interiorizado: Binter y la propia ERAA llevan meses defendiendo que una ruta con menos pasajeros que un corredor centroeuropeo puede valer más si garantiza movilidad entre territorios o acceso a un hub.

Hoja de Ruta: Claves del Viaje

Para el viajero, la consecuencia es concreta: perder la única conexión que le une a su ciudad. No hay competencia que absorba el hueco ni segunda opción que baje precios. La marcha del único operador de un aeropuerto secundario puede significar quedarse sin vuelo directo a Madrid de un día para otro. La alternativa es coche, tren o escala larga.

La zona cero está en los aeropuertos de segunda fila: los peninsulares sin AVE competitivo, los insulares y los territorios periféricos. Ahí el pulso no es entre grandes aerolíneas, sino entre la supervivencia de una ruta y las tasas aeroportuarias que la hacen viable o la matan. ERAA lo plantea sin rodeos: las compañías regionales operan con menos economías de escala y son especialmente sensibles a tasas y costes regulatorios. Su propuesta, ante la futura Estrategia de Aviación de la Unión Europea, pasa por revisar reglas de slots —los derechos horarios para operar en aeropuertos saturados— y aplicar criterios de proporcionalidad. Son reivindicaciones de patronal, no conclusiones independientes.

El dato que resume todo: de las 2.600 rutas pequeñas, más de 2.000 no tienen alternativa. Entre 2016 y 2025, los pasajeros europeos crecieron un 26% y las rutas intraeuropeas un 15%, pero el número de aerolíneas que operan esos enlaces cayó cerca de un 9%, y las dedicadas en exclusiva a volar dentro de Europa se redujeron un 16%, hasta 58. Cuando una aerolínea como Air Berlin quebró en 2017, sus corredores grandes se reasignaron y sus rutas pequeñas se borraron del mapa.

La próxima cita la marca la futura Estrategia de Aviación de la Unión Europea, donde ERAA quiere colar sus propuestas sobre slots y tasas aeroportuarias. Bruselas decidirá si la conectividad regional se protege como servicio esencial o se deja al albur del mercado. Los aeropuertos españoles de segunda fila ya conocen la respuesta cuando nadie mira: la ruta se cae y el territorio se queda solo.
Volkswagen España extiende el modelo de Barcelona y Pamplona a toda Europa para frenar a China

Volkswagen España ha dejado de ser un apéndice periférico del consorcio alemán. El grupo quiere trasladar a todas sus plantas europeas el método industrial que ya funciona en Martorell (Barcelona) y Pamplona, donde cuatro modelos eléctricos de tres marcas se fabrican sobre una misma base tecnológica.

El anuncio llegó en el marco del Salón del Automóvil de París, que ha abierto estos días sus puertas con la electrificación y la competencia china como ejes centrales. La compañía presentó por primera vez, juntos sobre el escenario, los cuatro vehículos de su nueva familia urbana: los Volkswagen ID. Polo y Cupra Raval en Martorell y los Volkswagen ID. Cross y Skoda Epiq en Pamplona.

La clave, según el grupo, es que la familia nace ya como un proyecto conjunto. Comparten más del 80% de los componentes y tecnologías, lo que genera economías de escala sin sacrificar la identidad de cada marca. La nueva gama acumula cerca de 150.000 pedidos desde su lanzamiento al mercado.

Cuatro coches, tres marcas y una plataforma: la receta que Wolfsburgo quiere copiar

El mensaje del consejero delegado, Oliver Blume, fue inequívoco. Esta familia ‘representa la capacidad de transformación industrial, innovación y economía de escala’ que la compañía necesita para ser competitiva, dijo en un evento celebrado en la capital francesa. El directivo alemán situó ese modelo como el patrón a copiar en el resto de la organización: plataformas comunes, menos duplicidad de tareas e inteligencia artificial para acortar los plazos de desarrollo.

No es una frase de cortesía. El Grupo Volkswagen ha anunciado el recorte de 100.000 empleos en todo el mundo, la mitad de ellos en Alemania, y busca en las fábricas españolas el argumento que justifique su viabilidad futura. En España el grupo da empleo directo a unas 20.000 personas, cerca de 100.000 contando los indirectos, y prevé superar el millón de coches al año en la Península Ibérica, incluida la planta portuguesa de Palmela.

El modelo español no es solo una fábrica eficiente: es la prueba que Wolfsburgo necesita para convencer a Europa de que aún puede competir con China.

En Pamplona ya se perfila ese futuro. La planta navarra ensambla el Volkswagen ID. Cross y el Skoda Epiq a partir de la misma arquitectura, mientras en Portugal se prepara la versión definitiva del prototipo Volkswagen ID. Every1, prevista para 2027 en la factoría de Palmela. La estrategia tiene nombre propio: ‘For Europe’, el paraguas con el que el grupo alemán ordena su agenda industrial en el continente.
El pulso con China que Bruselas aún no arbitra

Blume pidió a la Unión Europea un marco normativo a la altura. ‘La competitividad es una responsabilidad compartida: las empresas tienen que poner de su parte y los responsables políticos deben crear las condiciones adecuadas’, sostuvo, en alusión al ‘Made in Europe’, la normativa de emisiones, y el comercio con China. Lo dijo delante del ministro de Industria de Francia, Sébastien Martin.

El consejero delegado de la marca Volkswagen y responsable de las firmas de volumen, Thomas Schäfer, insistió en la misma idea: ‘automóviles sólidos, desarrollados y fabricados en Europa, que la gente realmente desea. El responsable de I+D del grupo, Werner Tietz, y el director financiero y de operaciones, Arno Antlitz, completaron un discurso con un eje común: rentabilidad hoy, capacidad de innovar mañana.

El contexto no admite matices. Las marcas chinas han irrumpido en el segmento de acceso con precios que la industria europea no iguala sin ayuda, y Bruselas sigue discutiendo aranceles, reglas de origen y normativa de emisiones. Volkswagen quiere que su caso español sirva de argumento, un pulso que sigue de cerca ANFAC. La pregunta es si eso basta cuando el rival no juega con las mismas reglas.

Hoja de Ruta: Claves del Viaje

El impacto se mide en dos frentes. El primero es el bolsillo del comprador: si cuatro modelos comparten plataforma y componentes, el coste unitario cae y el precio de los eléctricos urbanos puede acercarse al de un compacto de combustión. El segundo es el peso industrial español, que pasa de aportar mano de obra a exportar método. La zona cero es doble: Cataluña y Navarra, por un lado, y la planta portuguesa de Palmela, por otro. El dato que resume todo es ese 80% de componentes compartidos.

El precedente invita a un optimismo moderado. Cuando el grupo adjudicó a Martorell y Pamplona la familia eléctrica urbana, muchos leyeron el movimiento como un reparto de consolación tras el varapalo de la factoría alemana de Zwickau. Ahora esas plantas han escrito el manual que el consorcio quiere repartir por Europa. Eso sí, un modelo industrial exportable no es una garantía de inversión: si el esquema funciona, el grupo puede replicarlo y abrir competencia interna entre fábricas.

El riesgo es evidente. Un método que se globaliza deja de ser ventaja competitiva española y pasa a ser estándar europeo. Y el recorte de 100.000 empleos, con Alemania llevándose la mitad, recuerda que la productividad se paga en algún sitio. La próxima ventana llega en 2027, con el ID. Every1 en Palmela y la consolidación de las cuatro líneas españolas. Ahí se sabrá si el modelo aguanta el volumen o se queda en escaparate de salón.

SEPI Gobierno: admite un papel ‘muy activo’ en la estrategia de Indra y Telefónica

El Gobierno admite por escrito que participa ‘de manera muy activa’ en la estrategia de la SEPI. La respuesta parlamentaria registrada en el Congreso el 22 de septiembre confirma lo que hasta ahora el Ejecutivo esquivaba en público: el Estado orienta la marcha de Indra, Telefónica y el resto de las cotizadas del holding.

La Sociedad Estatal de Participaciones Industriales, adscrita al Ministerio de Hacienda, es el brazo inversor del Estado. Su cartera incluye participaciones en Telefónica, Indra, Redeia, Hispasat y CAF, entre otras compañías de defensa, energía y transporte. La contestación detalla que su función central es ‘fijar la estrategia y la planificación’ de las empresas controladas y ‘fijar los criterios’ de gestión en aquellas donde solo mantiene una posición minoritaria.

La respuesta que formaliza la tutela pública

El documento responde a una iniciativa de control escrita que cuatro diputados de Vox registraron en julio. Los parlamentarios pedían precisiones sobre la permanencia de la SEPI en el capital de las cotizadas del Ibex controladas por el Estado y sobre los ex altos cargos que se sientan en sus consejos de administración. La Secretaría de Estado de Relaciones con las Cortes no se anduvo con rodeos.

El objetivo del holding, escribe el Gobierno, es ‘fijar la estrategia y la planificación de las empresas del sector público empresarial’, así como ‘fijar los criterios para la gestión de las participaciones en las compañías privadas. Todo, añade, ‘siempre conforme al interés público’. La respuesta íntegra se puede consultar en la web del Congreso de los Diputados.

La presencia estatal, argumenta el texto, ‘responde a una visión de largo plazo, con un carácter estable’ en sectores considerados estratégicos. La justificación oficial pasa por ‘fortalecer la resiliencia del tejido productivo’ y por ‘impulsar la inversión, especialmente la inversión tecnológica. El listado de áreas estratégicas es amplio: defensa, energía, telecomunicaciones, transporte, agricultura, aeroespacial y postal.

El Estado deja de hablar de neutralidad: la SEPI no es un accionista pasivo, sino el brazo que orienta la estrategia de sus cotizadas.

El matiz no es menor. En procesos anteriores de relevo en la alta dirección o en debates de gobernanza en Telefónica e Indra, la postura pública del Ejecutivo tendía a desvincular a la Administración de las decisiones internas y situarlas en el ámbito exclusivo de la autonomía de los consejos. Esta vez lo formaliza por escrito: el Gobierno se define como participante activo en la orientación general y en los criterios de gestión de sus participadas.

El pulso político llega en plena precampaña

La divulgación llega con las elecciones generales fijadas para el 29 de noviembre en el horizonte. La política accionarial de la SEPI se ha convertido en uno de los ejes del debate económico. Vox ha cuestionado de forma reiterada la ampliación del peso estatal en el accionariado de las cotizadas, con el argumento de que distorsiona el funcionamiento de los mercados y los principios de gobernanza privada.

El presidente del PP, Alberto Núñez Feijóo, ha situado la ‘despolitización’ del Ibex 35 entre las prioridades de su programa. Su propuesta pasa por revisar el papel de la SEPI y preservar la autonomía directiva en firmas como Telefónica, Indra, Redeia, Enagás o Aena ante un hipotético cambio de ciclo político.

planificación estratégica SEPI

Una doctrina de largo plazo que tensiona el Ibex

España lleva décadas discutiendo hasta dónde debe llegar el Estado en la empresa privada. La SEPI nació en 1995 heredando el viejo Instituto Nacional de Industria, y desde entonces su papel ha oscilado entre la gestión de participaciones y la intervención estratégica en sectores sensibles. Lo que cambia ahora no es la práctica, sino el reconocimiento explícito de esa práctica. Y esa diferencia importa para cualquiera que invierta en el Ibex con la expectativa de que las decisiones se toman en el consejo y no en un despacho ministerial.

No es casualidad que la respuesta llegue por escrito y en septiembre, justo cuando el Gobierno ultima su relato económico para la campaña. Tampoco es casual que mencione la inversión tecnológica como justificación principal. Indra es hoy una de las mayores apuestas industriales del Estado en defensa y digitalización, y la SEPI controla su capital como accionista de referencia. Defender esa posición exige una doctrina, y el Ejecutivo acaba de ponerla negro sobre blanco.

Hay una contradicción que el documento no resuelve. Se presenta la participación estatal como garantía de estabilidad y de inversión tecnológica, pero también como criterio de gestión sujeto al interés público. Ambas cosas conviven en Indra, donde la SEPI tutela un proyecto de defensa con fuerte componente tecnológico. Encajan peor en Telefónica, expuesta a la competencia global y a los mercados de capitales. Cuanto más explícito es el accionista público, más difícil resulta defender ante un inversor extranjero que la estrategia responde solo a criterios industriales.

El debate, además, tiene fecha. Si el 29 de noviembre altera el mapa político, la política accionarial del Estado quedará sobre la mesa entre las primeras cosas a revisar. Hasta entonces, la SEPI seguirá fijando estrategia y criterios. Después, ya veremos quién los firma.

Iberdrola y Telefónica elevan las desinversiones de las empresas españolas a 10.000 millones

Las empresas españolas elevaron sus desinversiones en el extranjero hasta los 10.847 millones de euros en el primer semestre de 2026, un 45% más que un año antes, impulsadas por las ventas de Iberdrola México y Telefónica México.

Qué dicen los registros oficiales

La cifra, recogida por la Secretaría de Estado de Comercio, es la más alta de los últimos cinco años. La serie arrancó en 2021 con un récord de 19.108 millones en el primer semestre, tocó fondo en 2022 (1.576 millones) y ha encadenado cuatro ejercicios consecutivos de subida: 2.569 millones en 2023, 4.769 millones en 2024 y 7.476 millones en 2025, hasta los 10.847 millones actuales.

Conviene separar la magnitud bruta de la neta. La Inversión Extranjera Directa (IED) de compañías españolas en el exterior sumó 10.493 millones, un 5,7% menos que los 11.127 millones del ejercicio anterior. Al descontar las ventas, la inversión neta se quedó en -353 millones, muy lejos de los 3.650 millones en positivo de 2025.

Magnitud (primer semestre)20262025Variación
Desinversiones10.847 millones7.476 millones+45,0%
IED bruta10.493 millones11.127 millones-5,7%
Inversión neta-353 millones+3.650 millonesn.d.

Las dos operaciones que explican el salto

El grueso del incremento se concentra en México. La venta de Iberdrola México al grupo Cox, cerrada a finales de abril por unos 3.500 millones de euros (4.000 millones de dólares), explica por sí sola casi el 35% de todas las desinversiones contabilizadas en el primer semestre. La operación la ejecutó Cox México, sociedad local propiedad del empresario español Enrique Riquelme.

El perímetro incluyó 2.600 MW de capacidad instalada en funcionamiento —1.368 MW de ciclos combinados y cogeneración, y 1.232 MW entre eólico y fotovoltaico—, además de la actividad comercial y la cartera de proyectos de generación. La transacción, pilotada por Ignacio Sánchez Galán, responde a la estrategia de la eléctrica de concentrar sus inversiones en redes reguladas de Estados Unidos y Reino Unido.

Iberdrola Latinoamérica venta

Telefónica aportó la segunda pieza. En abril anunció un acuerdo vinculante con el consorcio Melisa Acquisition, liderado por Oxio y Newfoundland Capital Management, para vender el 100% de su filial mexicana por unos 400 millones de euros (450 millones de dólares). La operación ya cuenta con el visto bueno de la autoridad antimonopolio mexicana.

Las desinversiones en el exterior ya no son una excepción de balance, sino el eje de la estrategia de las grandes cotizadas españolas.

El mapa por países y el repliegue latinoamericano

Por destino, México encabezó las ventas con 4.649 millones, seguido de Reino Unido (3.359 millones), Brasil (1.165 millones) y Luxemburgo (364 millones). El caso británico responde a operaciones fragmentadas de pequeña envergadura; el mexicano, a dos macrooperaciones concentradas en abril.

El repliegue de Telefónica en Latinoamérica es más profundo. En los dos últimos años la operadora ha vendido todos sus negocios en la región, salvo Venezuela —aún en proceso—, hasta embolsar unos 2.500 millones de euros. El foco se concentra ahora en España, Alemania, Reino Unido y Brasil.

Rotación de activos con retorno a casa

El patrón no es nuevo en el Ibex. Iberdrola acumula dos años cerrando posiciones en mercados con menor rentabilidad para redirigir caja hacia infraestructuras reguladas y centros de datos. La venta mexicana se suma a las desinversiones previas y a la rotación de activos de redes en Brasil.

El destino de la caja es otra clave. La eléctrica ha reiterado que el grueso de la reinversión irá a redes reguladas en Estados Unidos y a centros de datos, dos negocios con retornos más predecibles que la generación expuesta a precios mayoristas.

El contraste con otros grandes del selectivo es claro. Endesa, Naturgy o Acciona también han rotado cartera en los últimos ejercicios, aunque a menor escala. El común denominador es idéntico: reducir deuda, maximizar el retorno de capital y replegarse de geografías con riesgo regulatorio y de divisa.

Los grupos concesionales han seguido la misma senda, cediendo activos secundarios ya rentabilizados para concentrarse en grandes proyectos de infraestructura tecnológica. La rotación no busca tanto recortar tamaño como mejorar la calidad del beneficio.

La lectura del -353 millones de inversión neta invita a la cautela. El mercado, de momento, premia la primera interpretación: los inversores aplauden la venta de activos con múltiplos generosos y un destino de la caja alineado con el negocio regulado. Queda la incógnita.

Fuentes empresariales califican las salidas del mercado mexicano de puntuales y sostienen que el compromiso de las corporaciones españolas con el país se mantiene. El dato del primer semestre es, en buena medida, una fotografía de dos operaciones excepcionales.

📊 Las Claves para el Inversor

  • Qué vigilar: Los datos del segundo semestre de 2026 y el cierre definitivo de la venta de Telefónica México.
  • Reacción del valor: Iberdrola y Telefónica cotizan la desinversión como liberación de caja y menor riesgo; el mercado descuenta reinversión en redes y mercados regulados.
  • Precedente sectorial: La salida de Iberdrola de México replica su retirada previa de otros mercados latinoamericanos, una pauta que Endesa y Naturgy han seguido a menor escala.

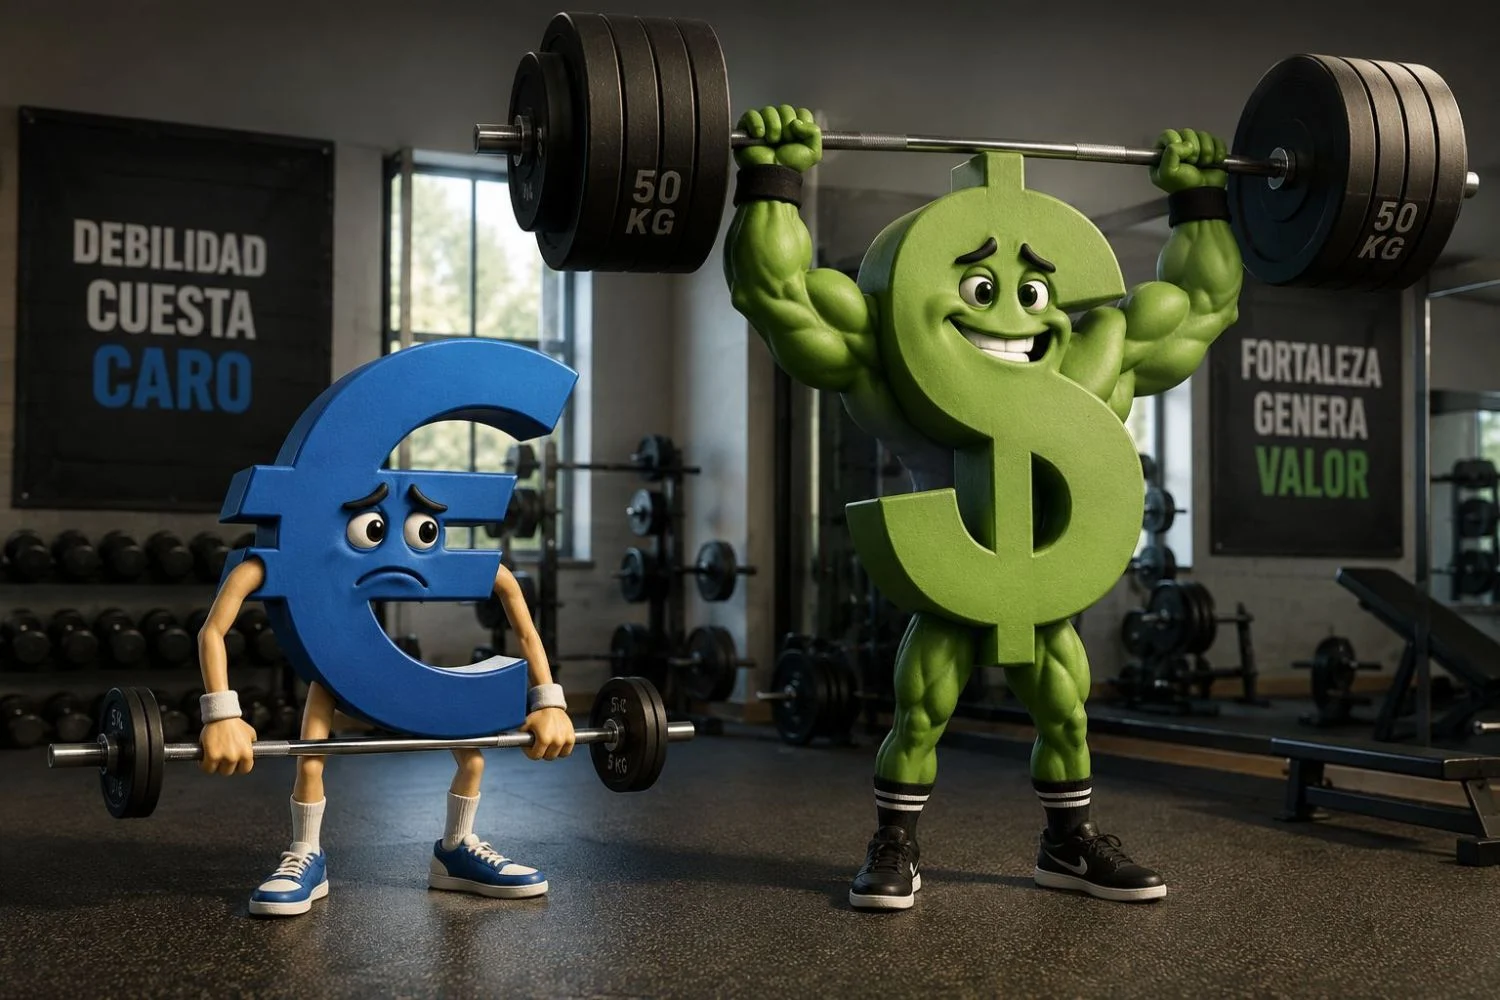
Dólar fuerte en España: racha alcista récord desde 2025 que dispara alertas en exportaciones y turismo

El dólar fuerte en España encadena su racha alcista más larga desde 2025 y acaba de superar su media móvil de 200 semanas. Un umbral técnico que no se rompía desde hace años y que llega con un cóctel incómodo para una economía abierta: energía más barata de importar, exportaciones y turismo bajo presión.

Los medios que siguen el mercado de divisas coinciden en la lectura. El índice del dólar —la referencia que mide la fortaleza del billete verde frente a una cesta de monedas, con el euro como principal contrapeso— ha firmado su racha alcista más prolongada desde 2025. La frontera técnica es la media móvil de 200 semanas, un indicador que suele separar una tendencia de fondo de un simple rebote pasajero.

Detrás del movimiento hay dos motores que se retroalimentan. El primero es la Reserva Federal: el mercado ha elevado las probabilidades de una nueva subida de tipos, y un dólar que rinde más atrae capital desde cualquier rincón del planeta. El segundo es el euro, que cede terreno frente al billete verde y amplifica el efecto en el cruce euro-dólar.

El dólar rompe la media de 200 semanas y estrecha el cerco sobre el euro

Superar esa media móvil no es un detalle menor. Durante meses, el índice se movió en tierra de nadie, sin una dirección clara. Ahora el sesgo es alcista y las mesas de análisis revisan al alza sus previsiones. Cuando el dólar gana de forma sostenida, la primera consecuencia llega por el lado de los precios energéticos.

España importa prácticamente todo su petróleo y buena parte de su gas. Un dólar fuerte abarata esas compras, porque el crudo se cotiza en la divisa estadounidense. El efecto, eso sí, tiene letra pequeña: cualquier ahorro en la factura energética puede quedar diluido por la volatilidad del propio crudo y por la carga impositiva que grava el carburante.

Un dólar que sube siempre reparte ganadores y perdedores, y España lleva años jugando en los dos bandos a la vez.

El doble filo para la economía española: energía barata y exportaciones tensionadas

euro dólar

El otro lado de la balanza pesa más para el tejido productivo. Un dólar fuerte encarece todo lo que se compra en esa divisa, empezando por las materias primas y los componentes importados. Esa inflación importada se cuela en los costes de las empresas exportadoras y erosiona su margen justo cuando compiten en un mercado global cada vez más ajustado.

Tampoco escapa el turismo a la misma lógica. El sector vive de que España siga siendo un destino competitivo en precio, y cualquier presión sobre la energía, el transporte o la restauración termina trasladándose a la factura que paga el visitante. Con el dólar al alza, el equilibrio entre captar turistas y no encarecer la experiencia se vuelve más frágil de lo que parece.

La paradoja es que el euro se ha debilitado frente al billete verde. Cabría esperar que una moneda más barata impulsara las ventas en el exterior, y en parte lo hace. Pero el efecto se compensa con el encarecimiento de los insumos que España debe comprar fuera. El resultado neto depende de cuánto pesen las materias primas en cada sector: automoción, agroalimentario y químico son los más expuestos.

Un dólar fuerte no es neutral para una economía abierta

Aquí conviene detenerse. Durante años, la narrativa dominante presentó un dólar débil como el escenario ideal para Europa, y un dólar fuerte como una amenaza difusa de la que apenas había que preocuparse. La realidad es más matizada. Un billete verde fuerte puede ser síntoma de una economía estadounidense que tira y absorbe capital global, y eso tensiona a las economías que dependen del ahorro externo para financiar su deuda y su inversión.

Para España, el riesgo no está tanto en el tipo de cambio en sí como en su combinación con otros frentes. Si el dólar sigue subiendo y el euro profundiza su caída, el Banco Central Europeo se encontrará ante un dilema incómodo: subir tipos para defender la moneda —y enfriar el crédito— o dejarla deslizarse y convivir con una inflación importada que llega por la puerta de atrás. No es un escenario nuevo, pero sí uno que las empresas exportadoras conocen bien.

He cubierto varias rachas del dólar y casi siempre ocurre lo mismo: el mercado se acostumbra a un nivel hasta que ese nivel se convierte en el problema. La referencia a seguir no es el titular del día, sino cómo se comporta el índice cuando vuelva a acercarse a su media de 200 semanas desde arriba. Ahí se verá si la racha tiene fundamento o si solo era un exceso de optimismo con la Reserva Federal de fondo.

Cabe recordar que España juega esta partida con una mano atada: pertenece al euro, pero comercia con medio mundo en dólares. Cada movimiento del billete verde se traduce en una factura que el país no controla. Y cuando esa factura sube, la primera en notarlo no es la Bolsa, sino la cuenta de resultados de la empresa que exporta y del hotel que recibe turistas.

La CNMV mantiene su negativa a restituir a Blázquez como CEO de la antigua Beka Values pese al fallo judicial

La CNMV mantiene su negativa a reponer a José Luis Blázquez como consejero delegado de la antigua Beka Values pese a la sentencia que anuló su cese, un pulso entre supervisor y Justicia que escala ya a la vía contencioso-administrativa.

El choque entre una sentencia firme y un registro ya cerrado

El fallo de la Audiencia Provincial de Madrid declaró nulo el acuerdo que provocó el cese de Blázquez en 2021 y ordenó su reposición como consejero y primer ejecutivo de la agencia de valores. La CNMV, sin embargo, sostiene que no puede ejecutar esa restitución en sus registros porque Beka Values ya había perdido su autorización y había sido dada de baja en 2022.

En un documento de la Secretaría del Consejo de la CNMV al que ha tenido acceso El Español-Invertia, el supervisor de los mercados argumenta que el cese no fue la razón determinante de la revocación de la licencia. Atribuye la pérdida de autorización a causas relacionadas con la disolución de la sociedad, la gestión prudente y el incumplimiento sobrevenido de los requisitos exigidos a las agencias de valores.

La CNMV considera además que la revocación es firme porque el recurso de Acqua Asesora Patrimonial, la sociedad patrimonial de Blázquez, fue declarado caducado y archivado. Sobre esa base, el supervisor sostiene que no procede ninguna anotación registral que devuelva al exdirectivo al organigrama de una entidad que, subraya, ya no existe como agencia de valores autorizada.

El caso se ramifica en un segundo frente. La CNMV ha recurrido ante los tribunales la resolución del Consejo de Transparencia y Buen Gobierno (CTBG) que le ordena entregar el expediente completo de Beka Values a Blázquez. El supervisor ha solicitado la suspensión cautelar de esa ejecución y mantiene que no está obligado a cumplirla hasta que el tribunal se pronuncie sobre la medida.

Una sentencia que anula un cese no devuelve la licencia revocada: el registro administrativo se impone sobre la reparación judicial del despido.

Blázquez ha escalado el conflicto a la Sala de lo Contencioso-Administrativo de la Audiencia Nacional, que deberá fijar el alcance efectivo de la sentencia de la Audiencia Provincial. El exconsejero delegado también propuso formalmente a la CNMV celebrar una reunión para iniciar una actividad negociadora directa, previa a las posibles acciones legales que dice reservarse.

La CNMV ha rechazado esa vía. Invoca la Ley Orgánica 1/2025, que excluye los mecanismos de negociación directa cuando una de las partes pertenece al sector público, condición que el supervisor se atribuye. Con ese argumento, cierra la puerta a un acuerdo previo que evite el litigio contencioso.

Lo que Blázquez exige y lo que el supervisor ya revisó

Paralelamente, Blázquez ha pedido a la CNMV una investigación de sus procedimientos internos en relación con el caso. El supervisor responde que sus servicios ya analizaron las comunicaciones sobre posibles infracciones y desplegaron actuaciones de supervisión, aunque no detectaron conductas que justificaran la apertura de un expediente sancionador.

gobierno corporativo gestora

El organismo se ampara en el deber legal de secreto para no revelar el contenido de esas actuaciones ni la información sobre la integración de negocios de Beka en CIMD Intermoney, después de que Blázquez pidiera extrapolar la investigación al traspaso de determinadas carteras al Grupo CIMD.

Blázquez reclama además que se cumpla la sentencia que anuló su cese y que se le entreguen, con documentos, las actuaciones del supervisor ante sus denuncias de posibles ilícitos en Beka Values. Entre ellas figura una dirección de hecho que, según sostiene, el grupo Beka no habría comunicado a a la CNMV.

El equipo jurídico que representa a Blázquez está capitaneado por César Adeva. La sociedad patrimonial del exconsejero mantiene abiertas otras dos reclamaciones de acceso a información ante el Consejo de Transparencia, después de que el organismo ya estimara una de ellas.

Qué revela el pulso entre supervisor y Justicia

Este caso trasciende el conflicto personal y expone una tensión estructural entre dos lógicas que rara vez coinciden. La judicial repara un cese declarado nulo; la administrativa opera sobre la fotografía del registro en cada momento. La Audiencia Provincial anuló el acto societario, pero su fallo no resucita una autorización revocada ni devuelve a una sociedad disuelta su capacidad de operar como agencia de valores.

La densidad del pulso —negativa a reponer, recurso contra Transparencia, rechazo de la negociación directa y salto a la Audiencia Nacional— apunta a que ninguna de las partes espera cerrarlo con un único pronunciamiento. Para el mercado, el asunto es un recordatorio incómodo: el riesgo de gobierno corporativo no se limita a las cotizadas y afecta también a la seguridad jurídica de los administradores de entidades registradas.

Revocar la autorización es un procedimiento tasado que corresponde a la CNMV y descansa en requisitos patrimoniales y de gestión. Cuando el supervisor sostiene que la causa fue la disolución y no el cese del directivo, traslada el debate al terreno del Derecho administrativo, donde la ejecución de la sentencia societaria pierde su objeto. La Audiencia Nacional tiene ahora la última palabra sobre qué parte del fallo puede ejecutarse y qué parte quedó inejecutable por el paso del tiempo.

📊 Las Claves para el Inversor

  • Qué vigilar: La decisión de la Sala de lo Contencioso-Administrativo de la Audiencia Nacional sobre el alcance ejecutable de la sentencia y el recurso de la CNMV contra Transparencia.
  • Reacción del valor: Sin cotización afectada, el impacto es reputacional y de seguridad jurídica para los administradores de entidades registradas en la CNMV.
  • Precedente sectorial: Casos en los que una sentencia societaria no puede ejecutarse contra una resolución administrativa firme porque el registro ya refleja la baja de la entidad.

Volkswagen Martorell aplaza la segunda plataforma y exige a Francia y Alemania más protección

La planta de Volkswagen en Martorell acumula 150.000 pedidos de sus cuatro eléctricos urbanos. El grupo alemán, en cambio, acaba de aplazar al menos un año la decisión sobre la segunda plataforma que debía definir el futuro del centro catalán.

España se ha convertido en la punta de lanza europea del coche eléctrico asequible para el grupo de Wolfsburgo. Al mismo tiempo, la factoría que ensambla esos modelos sigue esperando una señal de inversión que no llega. La decisión sobre la segunda plataforma quedará sobre la mesa, como mínimo, hasta bien entrado 2027.

El éxito comercial que no desbloquea la inversión

La familia de eléctricos urbanos del consorcio, repartida entre varias marcas y producida en España, suma ya 150.000 pedidos desde su lanzamiento. Es el dato que el grupo exhibe para defender que su apuesta por el coche pequeño y accesible funciona.

Martorell, la principal factoría de SEAT en España, es el corazón de ese plan. Allí se ensamblan parte de esos modelos sobre una plataforma concebida para abaratar costes y competir en precio con los fabricantes chinos, que llevan años presionando a la baja el segmento de entrada en Europa.

Detrás del dato hay una realidad industrial que el país conoce bien. Durante décadas, las factorías nacionales fueron la periferia de bajo coste de los grandes grupos europeos. El coche eléctrico asequible ha dado la vuelta a ese papel: ahora son el laboratorio donde se prueba si Europa puede fabricar barato sin salir del continente.

Volkswagen necesita el escaparate español para vender su relato en Bruselas, pero todavía no ha firmado el cheque que ese escaparate necesita para seguir creciendo.

Sobre el terreno, la foto es otra. El consorcio confirma que retrasa al menos doce meses la decisión sobre la segunda plataforma, la que debía llegar para ampliar capacidad y garantizar carga de trabajo más allá del ciclo actual. En términos industriales, aplazar una plataforma equivale a aplazar la vida útil de una factoría.

Volkswagen se envuelve en la bandera europea

El grupo ha subido el tono. Sus responsables han reclamado a Francia y Alemania más protección para el coche eléctrico, en un movimiento que busca arrastrar a las dos grandes economías de la UE hacia una política industrial común. El mensaje de fondo es incómodo: no se puede pedir a los fabricantes europeos que compitan con China y, a la vez, dejarlos solos frente a los costes.

El gesto tiene destinatario. Berlín y París son los dos gobiernos con más peso en cualquier decisión industrial europea, y sin su respaldo resulta difícil construir un marco común de ayudas. El pulso no se libra solo en las líneas de montaje: se libra en los despachos, donde cada euro de subvención decide qué planta recibe qué modelo.

El argumento central pasa por replicar el modelo español en el resto de Europa. Volkswagen sostiene que la combinación de plantas eficientes, modelos asequibles y apoyo público ha funcionado en España, y quiere que esa receta se convierta en doctrina comunitaria. Se cobija así en la bandera europea en pleno debate sobre aranceles y tensiones comerciales con Pekín.

El pulso con China no es nuevo. La Unión Europea aprobó aranceles a los eléctricos asiáticos para frenar una marea de importaciones baratas, pero los fabricantes consideran que la medida es insuficiente sin una política que abarate la producción en casa. Volkswagen quiere que España sea el ejemplo que empuje ese cambio.

eléctricos España

El relato de España viaja más rápido que la inversión

Hay una lectura incómoda en todo esto. Volkswagen utiliza Martorell como escaparate de su capacidad industrial en Europa y, a la vez, mantiene en el aire la inversión que garantizaría la continuidad de esa misma planta. El relato viaja más rápido que el dinero. Y cuando eso ocurre durante demasiado tiempo, el escaparate empieza a agrietarse.

El precedente no ayuda al optimismo. Otras plataformas anunciadas en Europa se han ido retrasando a medida que la demanda se enfriaba, y varias plantas han visto cómo sus planes se estiraban en el calendario. Martorell no es la excepción, sino un ejemplo más de una industria que decide a cuentagotas.

La demanda no termina de arrancar, los precios no bajan lo suficiente y la competencia china no deja de ganar cuota, incluso con aranceles de por medio. En ese contexto, cada plataforma aplazada es una planta que pierde futuro; y cada planta que pierde futuro es un argumento menos para exigir protección en Bruselas. La protección se pide desde la fuerza industrial, no desde la debilidad.

Queda una gran duda: si el modelo español que Volkswagen quiere exportar resiste sin la inversión que ahora se retrasa. La compañía presume de la marca SEAT y de sus cuatro eléctricos urbanos, con los 150.000 pedidos que acumulan; los sindicatos llevan meses reclamando certezas sobre la segunda plataforma. De momento, la única certeza tiene fecha: durante 2027, como mínimo, Martorell seguirá esperando una decisión que se le ha vuelto a escapar.

El Gobierno admite un papel ‘muy activo’ en la planificación estratégica de las empresas de la SEPI

El Gobierno ha admitido por escrito que participa ‘de manera muy activa’ en la planificación estratégica de las compañías del holding público SEPI, una confesión que reabre el debate sobre la gobernanza de las cotizadas con capital estatal.

La respuesta que formaliza el papel del Estado

La Secretaría de Estado de Relaciones con las Cortes detalla en su contestación, registrada el pasado 22 de septiembre, que el objetivo central del holding —adscrito al Ministerio de Hacienda— consiste en ‘fijar la estrategia y la planificación’ de las empresas públicas de las que es accionista mayoritario, así como en ‘fijar los criterios para la gestión’ de las participaciones minoritarias, siempre ‘conforme al interés público’.

El documento responde a una batería de preguntas de control presentada en julio por cuatro diputados de Vox: Emilio Jesús Del Valle, Jacobo González-Robatto, Andrés Alberto Rodríguez y Pablo Sáez Alonso-Muñumer. Los parlamentarios reclamaban precisiones sobre la permanencia de la SEPI en el capital de compañías del Ibex 35 y sobre los ex altos cargos integrados en los consejos de administración de las participadas.

Qué sectores y qué cotizadas quedan bajo tutela pública

La doctrina oficial delimita el perímetro. El Ejecutivo cita de forma expresa la defensa, la energía, las telecomunicaciones,, el transporte, la agricultura, el sector aeroespacial y el postal como áreas de ‘carácter estratégico’. En la práctica, la SEPI está presente en Telefónica, Indra, Redeia y Hispasat, entre otras compañías.

El perímetro responde a una lógica sectorial reconocible. Telefónica aporta las telecomunicaciones; Indra, el pulso tecnológico y de defensa; Redeia, la infraestructura eléctrica; Hispasat, la conectividad por satélite; Enagás, el gas; y Aena, la red aeroportuaria. Sectores que el Ejecutivo califica de estratégicos y en los que quiere voz propia.

El contraste con otros accionistas de referencia resulta inevitable. En Telefónica convive el Estado con fondos como BlackRock, Vanguard o Norges Bank, que operan con lógicas de rentabilidad y no de política industrial. Esa coexistencia en un mismo consejo alimenta las dudas sobre la autonomía real de los órganos de gobierno.

El Gobierno justifica su posición con los argumentos de la ‘estabilidad’ y la ‘visión de largo plazo’. Sostiene que la presencia estatal ‘fortalece la resiliencia del tejido productivo’ y permite ‘impulsar la inversión, especialmente la tecnológica’ en los sectores considerados clave.

La novedad no es que el Estado intervenga, sino que lo reconozca por escrito en un documento oficial remitido al Congreso.

Lo que cambia frente a la doctrina de la neutralidad

La respuesta supone un giro de matiz respecto a episodios anteriores. En los relevos en la cúpula de Telefónica o Indra, el Ejecutivo tendía a desvincularse de las decisiones operativas y a situarlas en el ámbito exclusivo de los consejos de administración. Ahora formaliza por escrito su papel como orientador de la estrategia.

El calendario político acelera la lectura. Las elecciones generales están fijadas para el próximo 29 de noviembre y la política accionarial de la SEPI se ha convertido en un eje de campaña. El presidente del Partido Popular, Alberto Núñez Feijóo, ha situado la ‘despolitización’ del Ibex 35 entre sus prioridades y plantea revisar el papel del holding en Telefónica, Indra, Redeia, Enagás o Aena.

El debate trasciende lo contable. La oposición sostiene que la presencia pública distorsiona el funcionamiento de los mercados y los principios de gobernanza privada, mientras el Ejecutivo la defiende como herramienta de política industrial. Entre ambos relatos se sitúa el interés de los accionistas minoritarios.

La CNMV mantiene su doctrina sobre participaciones significativas y transparencia de hechos relevantes. Ninguna operación del holding sobre una sociedad cotizada escapa al deber de comunicación al supervisor.

La lectura de fondo para el inversor institucional

El precedente inmediato invita a la cautela. En anteriores renovaciones en la cúpula de las participadas, la intervención pública se presentó como excepcional y supeditada a la autonomía de los consejos. La contestación conocida consolida esa intervención como doctrina y no como excepción, y ahí reside la diferencia que vigilan los inversores institucionales.

Para el mercado, la cuestión no es tanto la presencia del Estado —común en otras economías europeas— como su efecto sobre la prima de riesgo de gobierno corporativo. Cuanto más explicitado esté el rol del accionista público, mayores exigencias de transparencia recaerán sobre los consejos de las cotizadas afectadas y sobre la propia SEPI.

La comparación europea sirve de espejo. Alemania entró en el capital de Uniper durante la crisis energética y Francia reforzó su peso en EDF con la misma lógica de urgencia; ambas intervenciones se presentaron como temporales y se gestionaron después con estrategias de salida. En España, el debate no gira sobre la urgencia, sino sobre la permanencia.

📊 Las Claves para el Inversor

  • Qué vigilar: La campaña hacia las elecciones del 29 de noviembre y si el próximo Ejecutivo revisa el peso de la SEPI en el Ibex 35.
  • Reacción del valor: El mercado descuenta estabilidad en las participadas a corto plazo; el riesgo se concentra en el giro regulatorio posterior a las urnas.
  • Precedente sectorial: Las intervenciones públicas europeas se presentaron como temporales; la española se define ya como estable y de largo plazo.

Pando Solana ETF debuta en Hong Kong el 13 de octubre como segundo ETF spot de Solana

Hong Kong amplía su catálogo de productos cripto cotizados. El Pando Solana ETF, con ticker 2831.HK, tiene previsto empezar a negociarse en la Bolsa de Valores de Hong Kong el 13 de octubre, según la información difundida por el propio proyecto y recogida por ChainCatcher. Si el debut se confirma, será el segundo fondo cotizado al contado vinculado a Solana que opera en la ciudad, después del ChinaAMC Solana ETF.

La diferencia con otros lanzamientos recientes está en el mercado, no en el activo. Solana, la blockchain que compite con Ethereum por el tráfico de aplicaciones descentralizadas, ya cuenta con productos cotizados en varias plazas internacionales. Lo singular aquí es que Hong Kong pasará a tener dos fondos al contado sobre el mismo token, algo poco habitual y que refleja el apetito de las gestoras por la región asiática.

Qué es y qué ofrece el Pando Solana ETF

Un ETF al contado es un fondo que cotiza en bolsa y replica el precio del activo sin recurrir a derivados: cuando el inversor compra una participación, el emisor respalda ese valor con monedas reales custodiadas, no con contratos de futuros. En el caso de Solana, ese respaldo son tokens SOL, la criptomoneda nativa de la red.

El vehículo de Pando se negociará en tres divisas distintas -dólares de Hong Kong, yuanes y dólares estadounidenses-, un detalle habitual entre los emisores que quieren captar tanto al inversor local como al institucional extranjero. La información difundida sobre su lanzamiento no detalla, por el momento, las comisiones ni otras condiciones del fondo.

Conviene no confundir el tamaño del producto con una cifra que circula en los resúmenes de la noticia. Los aproximadamente 1.900 millones de dólares en activos netos corresponden al conjunto global de ETF al contado de Solana, no al fondo que ahora debutará en Hong Kong. Es la suma de todos los productos cotizados de SOL a nivel mundial, no el volumen que manejará Pando. La información disponible tampoco permite confirmar entradas netas acumuladas de 1.600 millones de dólares, un dato que aparece en algunos resúmenes pero que no encaja con lo publicado por el proyecto.

Hong Kong, el laboratorio cripto de Asia

ChinaAMC Solana ETF marcó el camino. Empezó a cotizar en la plaza hongkonesa el 27 de octubre de 2025 y fue el primer fondo al contado de Solana de la ciudad, un hito que llegó después de que Hong Kong desarrollara un marco específico para los productos de activos virtuales. Hasta entonces, la exposición cotizada a Solana se concentraba en mercados como Canadá o Suiza, menos relevantes en volumen y con menos recorrido institucional.

El contexto regulatorio explica el movimiento. Hong Kong viene autorizando productos cripto cotizados desde 2024 -primero ligados a bitcoin y ether, más tarde a otros activos- bajo un régimen que obliga a los emisores a custodiar los activos con entidades supervisadas. El resultado es un mercado pequeño en volumen pero útil como escaparate: las gestoras lo usan para testear la demanda asiática antes de dar el salto a plazas mayores.

No hay que perder de vista que el volumen de estos productos es modesto si se compara con Estados Unidos. Los ETF al contado de bitcoin que cotizan en Wall Street mueven miles de millones de dólares al día; los de Solana, en conjunto, rondan los 1.900 millones en activos totales en todo el mundo. La escala es la de un mercado emergente dentro del propio sector cripto.

Hong Kong no mueve el volumen de Wall Street, pero se ha ganado otro papel: ser el termómetro de lo que Asia tolera en cripto.

ETF Solana Hong Kong

Qué significa esto para el inversor de a pie

Para quien invierte desde España, el debut de Pando no cambia nada tangible a corto plazo. Un ETF cotizado en Hong Kong no está disponible en la mayoría de brókers europeos y exige, cuando lo está, cumplir requisitos que no siempre se ofrecen al minorista. Pero el movimiento sí importa como señal: cada nuevo producto cotizado amplía el colchón de liquidez institucional que rodea a Solana, y esa liquidez determina, al final, cuánto cuesta entrar y cuánto salir del activo.

El precedente de bitcoin ayuda a entenderlo. Cuando los ETF al contado de bitcoin empezaron a cotizar en Estados Unidos, en enero de 2024, el mercado tardó meses, en notar el efecto en el precio y en la profundidad del libro de órdenes. Con Solana ocurre algo parecido, pero a una escala mucho menor: los productos disponibles mueven una fracción de lo que mueven los de bitcoin, y la mayor parte de ese volumen sigue concentrado en unos pocos mercados.

El riesgo que no conviene pasar por alto es la dependencia del calendario regulatorio. Un ETF al contado no vive solo de la demanda: vive de que la jurisdicción donde cotiza mantenga la puerta abierta. Hong Kong ha sido hasta ahora uno de los territorios más predecibles en este terreno, pero cualquier giro en su política de activos virtuales afectaría de lleno a los dos productos que ya operan en la plaza.

La próxima fecha a seguir es el propio debut, previsto para el 13 de octubre. Después, la atención se desplaza a los flujos que capte el fondo en sus primeras semanas de cotización, que serán el mejor termómetro de si Asia está dispuesta a repetir con Solana lo que ya hizo con bitcoin y ether.

ETF spot de XRP captan 1.680 millones y ya controlan el 1,19% del suministro

Los seis ETF al contado de XRP ya acumulan 1.680 millones de dólares en entradas desde su puesta en marcha, su máximo histórico, y guardan en custodia cerca de 1.170 millones de monedas. Son el 1,19% de todo el suministro de un activo que sigue cotizando cerca de los 1,40 dólares.

El dato lo recopila la comunidad del foro r/XRP con cifras cerradas al 11 de octubre, y describe algo que va más allá del precio: la construcción de una infraestructura institucional alrededor de una moneda que nació con vocación bancaria.

Porque ahí está la paradoja. Las entradas récord no se traducen en una subida. El mercado, de momento, mira hacia otro lado.

El reparto entre gestoras está claro: Bitwise lidera con más de 600 millones, Canary (XRPC) acumula 483 millones y Franklin Templeton (XRPZ) suma 462 millones. Entre los tres se llevan casi todo el dinero que ha entrado en unos productos que cotizan en Estados Unidos y a los que un inversor particular solo puede acceder con cuenta en un bróker internacional.

Qué significan 1.170 millones de XRP guardados bajo custodia

Un ETF al contado no compra promesas: compra monedas reales y las deja en manos de un custodio. Cada dólar que entra obliga a la gestora a salir al mercado y adquirir XRP, lo que retira tokens de la circulación disponible. Ese mecanismo es el que empuja el precio cuando la demanda supera a la oferta.

Con 1.170 millones de monedas bajo llave, estos seis fondos controlan el 1,19% del suministro total, que ronda los 100.000 millones de tokens. Visto así no parece gran cosa. Hasta que se mira el otro lado del mercado.

Cuando un fondo compra XRP retira monedas del mercado. El problema es que la emisión programada de Ripple devuelve cada mes más monedas de las que se retiran.

Los XRP depositados en exchanges, las plataformas donde se compra y se vende al instante, cayeron un 57% a lo largo de 2025: pasaron de 4.000 millones a 1.700 millones. Traducido, hay menos monedas disponibles para cubrir la demanda diaria, y eso ocurre mientras los fondos compran todos los meses.

El recuento comunitario añade otro dato llamativo: el tercer trimestre de 2026 habría cerrado con un crecimiento del 48%, el mejor de los últimos cuatro años en esa serie. Sin la serie completa delante, conviene tomarlo como un indicio relevante, no como una prueba cerrada.

El contrapeso que casi nadie publica: el escrow de Ripple

Ripple no puede vaciar su tesorería cuando le apetezca, al menos sobre el papel. La compañía bloqueó buena parte de sus monedas en escrow, un mecanismo programado en la propia red XRP que libera una cantidad fija cada mes y que la empresa se comprometió a mantener durante años. El objetivo, cuando se diseñó, era dar certeza al mercado sobre cuánto XRP iba a llegar a circulación. Puedes ver cómo funciona en la documentación oficial de la red.

La asimetría aparece en las cifras. Según ese mismo recuento, Ripple libera cada mes entre 200 y 400 millones de XRP, mientras que los seis ETF al contado absorben del orden de 109 millones. La emisión supera a la absorción. Siempre.

Dicho de otro modo: cada mes entra más oferta nueva de la que sale por la puerta de los fondos. Y ninguna alianza bancaria acuerdos de custodia o aprobación regulatoria arregla esa resta hasta que se invierta.

entradas ETF XRP

La tesis del giro: cuándo desaparece el vendedor estructural

Aquí llega la parte interesante para quien lleva tiempo en esto. Los ETF de bitcoin al contado, aprobados en enero de 2024, enseñaron una lección al mercado: cuando un vehículo regulado compra más monedas de las que el sistema emite, el precio deja de depender del entusiasmo y empieza a depender de la aritmética. En bitcoin el emisor es la minería, y su ritmo baja por diseño cada cuatro años. En XRP el emisor es una empresa, y su ritmo lo decide ella.

La hipótesis que defiende buena parte de la comunidad es sencilla de enunciar: si la absorción de los fondos alcanza los 200 millones de monedas al mes durante dos meses consecutivos, el vendedor estructural desaparece y la foto del suministro se invierte de golpe. Es una hipótesis, no un pronóstico, y depende de condiciones que pueden no cumplirse.

Los riesgos son tres y ninguno es menor. El primero, que los flujos se den la vuelta: los ETF también tienen salidas, y con seis gestoras compitiendo por el mismo dinero un trimestre flojo borra meses de entradas. El segundo, la concentración: tres fondos se llevan la mayor parte del capital. El tercero, que la política de escrow la decide Ripple, no el mercado.

En el lado positivo, la compañía ha ido cerrando puertas regulatorias. Obtuvo el visto bueno de la Oficina del Contralor de la Moneda, el supervisor bancario federal de Estados Unidos, para operar una entidad fiduciaria, y mantiene pendiente una solicitud de cuenta maestra en la Reserva Federal. Eso no compra precio, pero sí compra legitimidad.

Para el inversor español que sigue XRP desde hace tiempo, la lectura práctica es esta: el caso alcista ya no se apoya en rumores de acuerdos con bancos, sino en una resta de suministro que se puede seguir mes a mes. Nada de esto garantiza nada.

Y el precio, mientras, sigue atascado. XRP ha sido rechazado dos veces en la zona de los 1,70 dólares, en agosto y en septiembre, el nivel que la comunidad vigila como primer obstáculo serio.

¿Qué mirar a partir de ahora? Tres cosas concretas: cuánto XRP rebloquea Ripple en la transacción de escrow del primer día de cada mes, los flujos semanales netos de los seis fondos y si los 1,70 dólares ceden o aguantan otra vez. Son los tres datos que dirán si el giro está más cerca o sigue siendo una hipótesis de foro.

China aprueba una red blockchain nacional en su plan económico y deja fuera a Bitcoin

El liderazgo de China ha incluido una red blockchain nacional entre las 19 medidas de su nuevo plan económico, un documento que no menciona ni una sola vez a Bitcoin ni a ninguna otra criptomoneda. Lo hizo público en la web del gobierno con una advertencia interna: nada de burbujas.

El documento lo emitieron el 9 de octubre el Comité Central del Partido Comunista y el Consejo de Estado, el gabinete del país. La agencia estatal Xinhua lo publicó ese mismo día en el portal gubernamental. Entre las 19 medidas, la blockchain nacional de China aparece pegada a otra pieza: una red nacional de computación. Ambas van en la sección dedicada a integrar la industria tradicional con la tecnología digital.

El plan respalda además la estrategia conocida como ‘Datos del Este, Computación del Oeste’, que traslada información desde las ciudades del litoral hasta centros de datos situados en el interior del país. Y añade un capítulo que en Europa todavía se discute: reglas sobre quién es dueño de los datos, y quién puede comerciar con ellos.

La advertencia pesa tanto como el anuncio. El texto pide a los funcionarios que no alimenten burbujas ni dejen la economía real por la virtual. En lenguaje de mercado: Pekín quiere la tecnología, pero no la especulación que suele viajar con ella. Sin cripto, sin matices.

Qué dice exactamente el plan aprobado el 9 de octubre

China no parte de cero. Desde abril de 2020 opera la Blockchain-based Service Network (BSN), una infraestructura respaldada por el Estado que funciona como una red de redes: permite a empresas y administraciones desplegar aplicaciones sobre blockchain sin montar su propia cadena. Para quien no haya tocado nunca una, una blockchain es un registro digital compartido que se mantiene en muchas computadoras a la vez, de modo que nadie puede modificarlo por su cuenta.

Lo que documenta el proyecto DigiChina, de la Universidad de Stanford, es que ese sistema estatal no admite criptomonedas independientes como bitcoin. El nuevo documento no aclara si la red nacional se apoyará sobre la BSN o si nacerá aparte. Ese silencio lo dice casi todo.

China quiere la tecnología de la blockchain sin la parte que, en Occidente, ha convertido esa tecnología en un mercado de activos.

El seguimiento queda en manos de la Comisión Central de Asuntos Financieros y Económicos y de la Comisión Nacional de Desarrollo y Reforma, el organismo que equivale a un ministerio de planificación. Serán esas comisiones las que fijen qué puede entrar en la red y qué se queda fuera. Ahí se decidirá si la puerta sigue cerrada a las criptomonedas.

Por qué Bitcoin queda fuera de la ecuación

El comercio de criptomonedas sigue siendo ilegal en China continental. En febrero, el Banco Popular de China (PBoC) y otras siete agencias reafirmaron la prohibición, una postura que el país mantiene desde 2021 y que no ha movido ni con el auge de los fondos cotizados en Estados Unidos. La puerta sigue cerrada.

El impulso oficial al dinero digital va por otro camino: el yuan digital, la moneda emitida por el propio Estado. En agosto, el plan quinquenal del banco central prometió seguir desarrollándola. Es la pieza que Pekín quiere que circule por defecto en los pagos cotidianos.

La industria mira de reojo. Joseph Chee, consejero delegado de Solana Company, firma que cotiza en el Nasdaq, dijo en CNBC que espera ‘otro super ciclo’ para las criptomonedas y vinculó ese escenario a que Pekín acabe permitiendo el acceso al trading. Señaló la fuga de capitales como el principal obstáculo y no puso fecha.

Nada nuevo bajo el sol.

China blockchain

Una blockchain sin cripto: qué gana Pekín y qué se queda fuera

Este movimiento encaja en una estrategia que China lleva años ensayando: separar la tecnología del activo. Cuando en 2021 Pekín prohibió la minería y el comercio de criptomonedas, buena parte del sector leyó la decisión como un golpe definitivo. Cinco años después, el país levanta infraestructura blockchain con dinero público y mantiene el veto a bitcoin. La diferencia con Occidente es de enfoque. Estados Unidos aprobó en 2024 los primeros fondos cotizados de bitcoin al contado, y la Unión Europea ordena el sector bajo el reglamento MiCA; China, en cambio, trata la cadena de bloques como una capa más de su infraestructura digital, igual que la red de computación o los centros de datos del oeste.

El riesgo está en la ambigüedad. El plan no dice si la red nacional reutilizará la BSN, ni si admitirá algún tipo de token interno para pagar servicios, ni quién auditará ese registro. Tampoco fija plazos. Y hay una contradicción evidente: sin criptomonedas no existe incentivo económico para que terceros mantengan la red en marcha, así que el sostenimiento recaerá sobre el Estado y sobre las empresas que se integren por obligación regulatoria. El calendario no ayuda: las normas de desarrollo siguen sin fecha.

La pregunta que importa es si esa puerta se abrirá alguna vez. Dependerá de las reglas que publiquen la Comisión Central de Asuntos Financieros y Económicos y la Comisión Nacional de Desarrollo y Reforma. Si esas normas cierran cualquier token y limitan la red a aplicaciones corporativas, el mensaje será inequívoco: China se queda con la parte aburrida de la blockchain. Si, por el contrario, dejan un resquicio para activos digitales con respaldo legal, el mercado lo leerá como un cambio de era. De momento solo hay un documento con 19 medidas y una palabra ausente.

Moda low-cost otoño invierno: los colores morado y verde dominan las colecciones de Stradivarius y Primark por menos de 25€

El jersey de punto morado de Stradivarius: la prenda estrella de la temporada por menos de 20 €

Una mujer con un suéter de punto posa con las manos en su cara bajo una iluminación morada, creando una sombra.

El morado se ha convertido en el color de la temporada otoño-invierno 2025/2026, y no es una apreciación subjetiva: la plataforma de detección de tendencias Tagwalk registró un aumento del 105% en las búsquedas de este tono en apenas un mes, un dato que recogía Harper’s Bazaar. El violeta pastel que dominó la primavera deja paso a una versión más intensa, cercana a la amatista, que firmas como Ralph Lauren, Miu Miu o Alexander McQueen han subido a la pasarela y que ahora aterriza en las cadenas de moda accesible. Stradivarius ha trasladado esa paleta a su catálogo de punto con jerséis básicos que rondan los 17,99 y los 19,99 euros, de modo que el jersey morado se convierte en la puerta de entrada más sencilla y económica a la tendencia, sin necesidad de recurrir a un abrigo o a un total look para sumarse a ella.

La prenda merece un hueco en esta lista por su capacidad de resolver un estilismo completo sin esfuerzo. Hablamos de un jersey de punto de manga larga, cuello redondo o barco y acabados en rib, con un corte amplio que sienta bien a distintas siluetas y que funciona igual en los primeros días frescos de otoño que en pleno invierno, cuando se lleva como capa intermedia bajo un abrigo. Stradivarius ha hecho del layering su sello de temporada —así lo planteó en su drop de noviembre de 2025, con jerséis de punto básicos y de rayas pensados para superponer—, y este modelo encaja con esa idea: sobre una camisa o un top lencero, con vaqueros rectos o una falda midi. Está disponible de la XS a la XL y combina con neutros como el gris, el negro o el camel, además de con los verdes profundos que completan la paleta del otoño.

Vestido midi verde botella de Primark: el color que este otoño compite con el negro por menos de 20 €

Una joven con un vestido verde celebrando entre globos y confetti sosteniendo una botella de champán.

El verde se ha ganado esta temporada el papel de rival cromático del negro, y Primark lo traduce a precio de bolsillo. Medios especializados y prescriptoras de moda señalan el verde botella —también llamado verde garrafa—, junto a variantes como el oliva o el livine, como el tono que desplaza al negro por su elegancia sobria y su capacidad de funcionar como un neutro: combina con blanco, beige, gris y negro, pero también con burdeos o marrón, lo que multiplica los conjuntos posibles. La cadena irlandesa aterriza esa tendencia en vestidos midi por debajo de los 20 euros, como el diseño fruncido de la línea The Primark Scene, disponible en verde y a 18 euros, un largo que abriga en el entretiempo y admite cárdigans, jerséis y abrigos por encima.

Su valor está en la doble condición de tendencia y fondo de armario. El punto y las siluetas largas son los mejores aliados del verde oscuro en otoño, y Primark los incluye en un surtido de vestidos midi que rara vez supera los 20 euros, frente a los 30 euros de su línea más premium, The Edit, que ofrece el mismo tipo de prenda de manga larga en versión verde y en negro. El color, además, permite armar looks monocromáticos, combinarlo con botas altas y medias tupidas y resolver desde la oficina hasta una cena sin recurrir al clásico vestido negro. En una temporada en la que el verde domina pasarelas y escaparates, un midi botella por menos de 20 euros es la vía más directa para sumarse a la tendencia sin rehacer el armario.

Abrigos y chaquetas en verde militar y morado de Primark y Stradivarius: la capa exterior más barata de la temporada

Pareja elegante en ropa casual de manos unidas, ilustrando la moda urbana de invierno.

El verde militar se ha convertido en el color con más presencia en la capa exterior de bajo coste. Stradivarius le dedica una categoría completa de chaquetas verdes en la que conviven el verde oliva, el botella, el musgo y el pistacho, con prendas que van de la chaqueta de aire militar y corte urbano a la gabardina de entretiempo y a los acolchados para el frío. Primark ha respondido con una chaqueta militar de bolsillos de parche en el pecho, cuello de solapa y cierre de cremallera en verde oliva, una de las novedades destacadas de su otoño, aunque su precio ronda los 30 euros. La opción que de verdad baja de la barrera de los 25 euros está en Stradivarius: su trench de efecto ante en tono caqui se rebajó hasta los 23,99 euros desde los 39,99 euros originales. Para quien necesite más abrigo, la firma mantiene modelos largos y oversize de tacto suave desde 35,99 euros.

El morado es el otro color que empuja la temporada y el que aporta el contraste de carácter frente al verde. Stradivarius mantiene una sección propia de abrigos morados para mujer que abarca gabardinas, abrigos de paño, plumíferos y acolchados, pensados para funcionar como pieza focal de un conjunto monocromático o como acento sobre tonos neutros. La firma ha trasladado el tono a sus trench de efecto piel, entre 45,99 y 59,99 euros, y en temporadas anteriores ya convirtió una bomber morada de efecto piel en una de sus prendas más comentadas, a 46,99 euros. También ha jugado con el morado como sorpresa interior: su abrigo acolchado reversible, con exterior negro y forro lila, permitía cambiar de tono sin cambiar de prenda. En Primark, el morado se cuela entre los colores que están marcando el invierno, junto al verde oliva y al marrón chocolate, en abrigos de pelo y capas de entretiempo.

Foulard morado y bufanda verde: los accesorios por menos de 15 € con los que sumarse a la tendencia sin cambiar de armario

Joven elegante con chaqueta rosa y bufanda floral, Ciudad de México.

El foulard se ha convertido en el accesorio más rentable de la temporada y, además, en el atajo más rápido para sumarse al morado sin tocar el resto del armario. Stradivarius tiene una veintena larga de pañuelos cuadrados con precios que arrancan en 9,99 euros —el modelo de 65 x 65 centímetros— y en su mayoría se quedan por debajo de los 15 euros, con formatos de 75 x 75 centímetros en poliéster, algodón o mezclas con acabado tipo cachemir. La clave es que un solo pañuelo anudado al cuello, a la muñeca o al asa del bolso tiñe de violeta un look entero de tonos neutros: la forma más económica de probar un color que las firmas han colocado en el centro de sus colecciones de otoño-invierno.

La bufanda verde juega la misma baza, pero con más abrigo. El verde oliva es uno de los colores que más se repiten en el otoño-invierno 2025-2026 —firma desde el abrigo con bufanda incorporada más buscado de H&M hasta el jersey con pañuelo de Mango—, y en versión bufanda se convierte en la pieza que actualiza un abrigo negro o camel ya gastado sin comprar prenda nueva. En cadenas de moda rápida como Primark o Stradivarius, los accesorios de cuello son de lo más barato de la tienda: por debajo de los 15 euros, frente a los 29,95 euros que ya cuesta, por ejemplo, una capa con foulard integrado en Zara. Un gasto mínimo para estar dentro de la tendencia.

Cómo combinar morado y verde: tres fórmulas de look con prendas de Primark y Stradivarius por menos de 60 € en total

Tres mujeres con atuendos en tonos pastel acostadas en un suelo blanco, posando con una actitud tranquila.

El morado amatista y el verde —oliva, musgo o esmeralda— se han colado entre los colores que marcan el otoño-invierno 2025/2026. Firmas como Ralph Lauren, Michael Kors, Carolina Herrera o McQueen han recuperado el púrpura en vestidos, faldas, chaquetas y abrigos, y las guías de estilo coinciden en que este tono funciona especialmente bien junto al verde, porque refresca el conjunto y equilibra su intensidad sin renunciar a un aire otoñal. La clave para que no resulte estridente está en la proporción: una pieza potente y el resto en básicos o accesorios.

La primera fórmula, para el día a día, parte de un punto morado. El Sculpted Cardigan de Primark, de tejido fino con escote en V y botones, cuesta 10 € y está disponible en lila, el matiz más sencillo de llevar. Se combina con unos jeans de Stradivarius, como el modelo D91 low wide leg de tiro medio-bajo, que se vende por 27,99 €, y el verde entra a través de un bolso, una bufanda o unos botines. El conjunto se queda por debajo de los 45 € y da un look urbano que funciona de la mañana a la tarde sin esfuerzo.

Para un plan de entretiempo o un look más cuidado, conviene invertir los papeles y dar el protagonismo al verde. El jersey de cuello pico enfeltrado de Stradivarius en verde oliva ronda los 16 €, y sobre él un punto morado de Primark, como el jersey extragrande con mezcla de lana que la firma irlandesa vende por unos 19 €, aporta el contraste en la parte superior. Con un pantalón de traje oscuro y botines negros, la paleta queda amortiguada y el resultado es apto para oficina o para una comida de fin de semana, siempre por menos de 40 €.

La tercera fórmula es la más vistosa para una cena o un plan nocturno: un vestido midi de Stradivarius con forro interior, disponible en tonos verdosos y con un precio de 25 €, sirve de base y se remata con el cárdigan lila de Primark (10 €) o el jersey de punto (19 €) por encima. El conjunto se sitúa entre los 35 y los 44 €, de modo que las tres propuestas caben holgadamente dentro del límite de 60 € y comparten la misma lógica: una pieza fuerte en color, básicos neutros y los accesorios como bisagra entre morado y verde.

El 32% de los accidentes mortales empieza por un despiste: el motivo real de la DGT para sacar a ASPAYM a las carreteras

Un simple vistazo a la pantalla del teléfono móvil o ajustar la emisora de radio durante la marcha puede cambiar radicalmente el destino de cualquier persona en un instante. Por este motivo, la DGT ha decidido dar un paso al frente para frenar una sangría constante en las vías de nuestro país.

Las estadísticas oficiales reflejan una realidad desgarradora que no deja de crecer con el paso de los años y el uso masivo de dispositivos electrónicos. El organismo estatal busca impactar directamente en la conciencia de cada conductor mediante testimonios reales a pie de asfalto en puntos clave.

La alarmante estadística que moviliza a la DGT en las vías

Las distracciones al volante representan actualmente la primera causa concurrente en los siniestros con víctimas mortales según los registros oficiales actualizados. Cuando un conductor pierde la atención durante un par de segundos, el riesgo de sufrir una colisión o salida de calzada aumenta de forma exponencial sin margen de reacción.

Los datos recientes confirman que la DGT necesita implementar medidas persuasivas de alto impacto psicológico para revertir la tendencia negativa observada. La experiencia demuestra que las sanciones administrativas por sí solas no han logrado erradicar los malos hábitos digitales habituales de miles de usuarios cotidianos.

El papel testimonial de ASPAYM frente a la imprudencia

Youtube video

La colaboración con personas que padecen secuelas permanentes aporta una perspectiva humana insustituible que trasciende a la simple notificación de una infracción. Los voluntarios acuden a las patrullas para dialogar cara a cara con los automovilistas interceptados en tiempo real durante los dispositivos de supervisión desplegados.

Escuchar la vivencia desgarradora de quien ha sufrido una lesión irreversible debido a una imprudencia ajena o propia transforma profundamente la sensibilidad individual. Desde la DGT se valora enormemente el coraje de estos activistas que dedican su esfuerzo a educar en la responsabilidad compartida.

  • Concienciación directa a pie de vía junto a los agentes.
  • Reparto de folletos informativos sobre los peligros del teléfono móvil.
  • Testimonios reales para evitar conductas de riesgo innecesarias.
  • Fomento del uso adecuado de los elementos de seguridad activa.
  • Sensibilización sobre los efectos fatales de la velocidad incontrolada.
  • Divulgación de pautas seguras antes de iniciar trayectos largos.
  • Impacto emocional enfocado en la prevención de secuelas graves.

Cómo un despiste repentino desencadena un accidente de tráfico

Cualquier mínima desviación del foco atencional multiplica la distancia de frenado de manera drástica e incontrolable según estudios científicos sobre seguridad. Sujetar el Smartphone para consultar un mapa o enviar una nota de voz equivale a circular a ciegas durante decenas de metros en carretera abierta.

La probabilidad de verse involucrado en un accidente de tráfico aumenta exponencialmente cuando se manipulan elementos ajenos a la conducción en zonas de alta velocidad. Es vital comprender que las consecuencias de esa falta de concentración suelen resultar totalmente irreversibles para las familias afectadas.

Medidas preventivas aplicadas por la DGT para la seguridad

Youtube video

El despliegue de helicópteros, drones de última generación y furgonetas camufladas permite a las autoridades detectar infracciones invisibles a simple vista desde la calzada. No obstante, la estrategia global promovida por la DGT prioriza siempre la labor didáctica sobre el mero afán recaudatorio en todas sus actuaciones.

La integración de colectivos civiles en estas jornadas de vigilancia intensiva refuerza el mensaje de que la seguridad en las calles es competencia de todos. Cuando un usuario comprende la magnitud del peligro, la probabilidad de reincidencia disminuye notablemente según avalan diversos análisis del sector.

El impacto psicológico del mensaje directo en carretera

El momento en que la autoridad detiene un vehículo para inspección representa una oportunidad de aprendizaje única si se encauza adecuadamente mediante la empatía. El diálogo respetuoso entre víctimas y conductores genera una huella duradera que condiciona positivamente los desplazamientos futuros del automovilista interpelado.

Muchos ciudadanos admiten ignorar los metros recorridos sin mirar la vía mientras interactúan con aplicaciones informáticas durante trayectos rutinarios o laborales. La DGT continúa enfatizando que ninguna llamada o mensaje entrante justifica arriesgar la propia vida o la de los demás ocupantes.

Hábitos peligrosos al volante que debemos erradicar

Programar la ruta GPS mientras el vehículo está en movimiento constituye un desacierto altamente frecuente en desplazamientos urbanos e interurbanos. Para la DGT es prioritario que la ciudadanía prepare sus herramientas informáticas antes de poner en marcha el motor del automóvil.

La tecnología móvil como amenaza principal en marcha

El envío de mensajería instantánea requiere una demanda cognitiva incompatible con la concentración necesaria para operar un vehículo a motor. La DGT insiste en activar los modos de conducción segura para evitar tentaciones perjudiciales al recibir notificaciones continuas en la pantalla.

Compromiso social necesario para erradicar las víctimas

La transformación de las cifras trágicas requiere una metamorfosis cultural amplia donde el respeto a la normativa sea una prioridad absoluta. Las campañas conjuntas representan el camino adecuado para construir una movilidad moderna, responsable, solidaria y completamente libre de eventos trágicos en el futuro.

La labor pedagógica realizada de forma coordinada demuestra que la educación vial es la herramienta definitiva para proteger la integridad colectiva. La DGT mantiene su firme compromiso de seguir innovando en estrategias informativas hasta alcanzar el ansiado objetivo de cero víctimas fatales.

Qué ver esta semana sin perder tiempo: los 5 estrenos de octubre que sí merecen tu hora

El mes de octubre ha llegado cargado de grandes producciones en todas las plataformas de streaming. Si estás buscando qué ver durante estos días sin perder tiempo explorando catálogos infinitos, has llegado al lugar adecuado para organizar tu entretenimiento semanal.

Las novedades cinematográficas y televisivas de este mes de octubre prometen mantenerte pegado a la pantalla con tramas envolventes. A continuación, analizamos las opciones más destacadas que realmente merecen tu atención para disfrutar de sesiones de cine y televisión memorables.

Las mejores producciones para disfrutar en octubre

Las plataformas digitales han preparado un catálogo extraordinario para el presente mes de octubre con títulos de primer nivel. Cada propuesta ha sido seleccionada cuidadosamente por su enorme impacto entre la crítica especializada y la audiencia global.

El público exigente busca historias potentes y giros argumentales insospechados durante este octubre repleto de sorpresas. No te pierdas el análisis detallado de cada una de estas fascinantes producciones audiovisuales que lideran las tendencias actuales.

El gran impacto de la ficción en pantalla

Youtube video

Las narrativas complejas triunfan con gran fuerza entre los espectadores durante las frías tardes de octubre. La diversidad de géneros garantiza que encuentres exactamente el estilo de historia que más te apasiona en cada momento.

El suspense psicológico y los dramas de ritmo vertiginoso dominan las conversaciones sociales a lo largo de octubre. Descubre las razones fundamentales por las que estas producciones destacan sobre el resto de las novedades semanales:

  • Historias originales respaldadas por guiones impecables y absorbentes.
  • Interpretaciones estelares de elencos de primer nivel internacional.
  • Mantenimiento del ritmo narrativo sin episodios ni escenas de relleno.
  • Altísima calidad en la dirección de fotografía y producción técnica.
  • Banda sonora envolvente que potencia las emociones de cada escena.
  • Aclamación unánime por parte de la crítica cinematográfica especializada.
  • Temáticas actuales que invitan a la reflexión y al debate posterior.

Opciones imprescindibles de entretenimiento en casa

Para organizar tus sesiones nocturnas durante octubre, conviene priorizar aquellos relatos que enganchan desde el primer capítulo. La oferta actual es sumamente variada y responde a las exigencias de todo tipo de espectadores.

Cada producción ofrece un enfoque narrativo fresco que revoluciona el formato clásico de una Serie de televisión contemporánea. Planificar tus maratones con esta lista te asegurará horas de la máxima calidad sin perder un solo instante.

Innovación y narrativa en la pequeña pantalla

Youtube video

Los creadores audiovisuales continúan elevando el listón técnico en los estrenos destacados de este mes de octubre. La puesta en escena cuidada hasta el último detalle marca una diferencia abismal respecto a otras producciones menores.

Disfrutar de buenas historias es el plan perfecto para los fines de semana de este prolífico octubre. La combinación de tensión dramática y dirección artística brillante convierte a estos contenidos en joyas imprescindibles.

Plataformas de streaming y consumo cultural

El panorama del entretenimiento digital se transforma aceleradamente con la llegada de los lanzamientos previstos para octubre. Los espectadores disponen ahora de herramientas ideales para seleccionar sus géneros favoritos de manera cómoda y rápida.

Las tendencias de consumo demuestran un interés creciente por las producciones lanzadas en octubre dentro de España. Las recomendaciones de expertos facilitan enormemente el descubrimiento de títulos valiosos entre tanta oferta masiva disponible.

Calidad cinematográfica al alcance de todos

Las grandes producciones disponibles en octubre destacan por un despliegue visual imponente y presupuestos muy ambiciosos. Cada plano está diseñado para sumergir al espectador en atmósferas envolventes que no dejan a nadie indiferente.

Historias que cautivan a la audiencia

El desarrollo profundo de los personajes durante octubre logra una empatía inmediata con las vicisitudes que atraviesan. Esa conexión emocional resulta crucial para transformar un visionado cotidiano en una experiencia inolvidable.

Recomendaciones finales para tu maratón

Aprovechar al máximo el tiempo libre durante este mes de octubre es más sencillo si eliges ficciones contrastadas. Estas cinco propuestas garantizan un entretenimiento fascinante, inteligente y de altísima factura técnica.

No dejes para después la oportunidad de descubrir los títulos más aclamados que marcan la pauta en este prolífico octubre. Prepara tu espacio favorito en casa y disfruta de las mejores historias audiovisuales del momento.

Lidl abre cinco nuevas tiendas en España y mueve más de 30 millones de euros: dónde estarán y qué oportunidades generan

Dónde estarán las cinco nuevas tiendas: municipios, ubicaciones y fechas de apertura

Lidl local 1 Merca2

Las cinco aperturas se reparten entre cinco comunidades autónomas y se concentran en el mes de octubre. La primera fue la de Llinars del Vallès (Barcelona), el 8 de octubre, en la confluencia de la Ronda de Sant Antoni con la avenida Mas Bagà: 1.300 m² de sala de ventas, un centenar de plazas de aparcamiento, tres puntos de recarga para vehículos eléctricos y horario de lunes a sábado de 9:00 a 21:00 horas. En este municipio Lidl ha invertido 7 millones de euros y la tienda emplea a 20 personas. La segunda cita es el 15 de octubre en Pilar de la Horadada (Alicante), en la avenida de la Torre, con cerca de 1.500 m², otro centenar de plazas de estacionamiento y tres cargadores; abrirá de lunes a sábado de 9:00 a 21:30 y también los domingos en Semana Santa y verano, un guiño al peso del turismo en la zona.

Una semana después, el 22 de octubre, Lidl estrena su primer supermercado en la comarca de Fisterra: Cee (A Coruña), en el Parque Empresarial. Tendrá más de 1.200 m², cerca de 120 plazas de aparcamiento y tres puntos de recarga, con horario de 9:00 a 21:30 de lunes a sábado y domingos de 9:00 a 15:00. El mes se cierra el 29 de octubre con una doble inauguración: Vélez-Málaga (Málaga), con unos 1.550 m² y alrededor de un centenar de plazas, y un nuevo local en Madrid capital. En total, cinco puntos en Cataluña, Comunitat Valenciana, Galicia, Andalucía y Madrid, más de 6.600 m² de superficie comercial adicional y más de 100 empleos estables, dentro del plan de expansión del ejercicio fiscal 2026 (de marzo de 2026 a febrero de 2027), dotado con más de 440 millones de euros.

En qué se van los más de 30 millones: cuánto cuesta cada tienda

local Lidl Merca2

Lidl no desglosa tienda por tienda cómo reparte esos más de 30 millones, así que el cálculo que sale es una media: cinco supermercados y algo más de 30 millones de euros equivalen a unos 6 millones por establecimiento. El importe encaja con otras aperturas recientes de la cadena, que se mueven en una horquilla amplia: 3,2 millones en la tienda de Alhaurín de la Torre (Málaga), con 1.530 metros cuadrados de sala de ventas; 4,7 millones en la de Morón de la Frontera (Sevilla) y más de 5 millones en la de Jaén, ambas en torno a los 1.500 metros; y más de 6 millones en Navalcarnero (Madrid), con 1.520 metros. Lo que marca la diferencia no es solo el tamaño del local, sino el suelo, el aparcamiento y el grado de equipamiento de cada proyecto. La compañía concreta que el dinero se destina a las obras y al equipamiento de los cinco establecimientos.

En conjunto, las cinco tiendas suman más de 6.600 metros cuadrados de superficie comercial, es decir, unos 1.320 metros de media por local. Cuatro de ellas incorporan aparcamientos de entre 100 y 120 plazas y tres puntos de recarga para vehículos eléctricos cada una, elementos que también entran en la factura. Lidl viene aplicando en este tipo de aperturas cubiertas con placas fotovoltaicas, iluminación LED y equipos de frío y climatización de bajo consumo, lo que encarece la ejecución pero reduce el gasto energético posterior. La tienda del número 95 de la calle San Bernardo, en Madrid, rompe el patrón: más de 1.000 metros en pleno centro, sin aparcamiento y con apertura todos los días. Estas cinco inauguraciones son solo una parte del plan del ejercicio fiscal 2026 —del 1 de marzo de 2026 al 28 de febrero de 2027—, en el que Lidl prevé invertir más de 440 millones en más de 60 actuaciones.

Cuántos empleos crea y cómo se puede optar a ellos

Lidl local 2 Merca2

Las cinco aperturas que articulan esta operación —Zarautz (País Vasco), Chauchina (Granada), Pamplona, Quart de Poblet (Valencia) y Fene-Vilar do Colo (A Coruña)— van acompañadas de 124 nuevos puestos de trabajo, según la información difundida por la compañía, que presenta estas contrataciones como empleo estable y de calidad. La cifra encaja en un ritmo de crecimiento sostenido: en su ejercicio cerrado en febrero de 2025 Lidl creó más de 1.200 empleos y elevó su plantilla en España hasta unas 19.700 personas, y para 2025 prevé sumar alrededor de 1.000 más y rebasar los 20.000 trabajadores. El 93% de su plantilla tiene contrato indefinido y la empresa mantiene desde hace casi una década la certificación Top Employer en España.

Para optar a estas vacantes el canal es el portal de empleo de la compañía (empleo.lidl.es), donde las ofertas se pueden filtrar por puesto, provincia, tipo de jornada y perfil. La candidatura se formaliza rellenando un formulario y adjuntando el currículum. Los ayuntamientos de los municipios implicados han recordado que no participan en la inscripción ni en la selección: el proceso lo gestionan íntegramente los equipos de recursos humanos de Lidl. Los requisitos dependen del puesto —para cajero o reposición se pide la ESO y disponibilidad por turnos; para responsabilidad, formación profesional y experiencia; para oficinas centrales, titulación universitaria e idiomas— y suelen incluir una criba telefónica previa a la entrevista presencial. En una oferta reciente a jornada completa (40 horas) en Baleares, el salario bruto anual publicado era de 18.344,08 euros bajo el III Convenio Colectivo de Lidl.

Los proveedores locales que se beneficiarán y el efecto en la economía de cada zona

El modelo de compras de Lidl convierte cada apertura en una oportunidad para el tejido productivo de la zona. Los nuevos establecimientos incorporan referencias regionales de empresas proveedoras locales, de modo que productores de Cataluña, la Comunidad Valenciana, Galicia, Andalucía y Madrid acceden a un canal de venta en su propio territorio. El respaldo no es anecdótico: en su último ejercicio fiscal la cadena compró producto español por unos 8.400 millones de euros a más de 800 proveedores nacionales, un 6% más, y exportó más de la mitad de esa cifra (4.255 millones) a su red europea, presente en una treintena de países. En frutas y hortalizas superó los dos millones de toneladas y concentra el 15% de las exportaciones hortofrutícolas españolas, según sus datos. La construcción y el equipamiento de las tiendas también recaen en empresas del entorno.

El impacto en la economía local se mide sobre todo en empleo estable. Las cinco aperturas suman más de 100 puestos de trabajo, con una media cercana a los 25 por tienda, y la compañía sostiene que prioriza la contratación de talento de la zona. Cada nuevo punto de venta fija actividad en municipios donde antes tenía menos presencia: Llinars del Vallès (Barcelona), Pilar de la Horadada (Alicante), Cee (A Coruña) —su primera tienda en la comarca de Fisterra—, Vélez-Málaga y el centro de Madrid. A las nóminas directas se suman la ocupación indirecta e inducida en logística, proveedores y servicios. Los informes de PwC que cita la empresa cifran en unos 28.000 los empleos vinculados en Cataluña y más de 20.400 en la Comunidad Valenciana, con un impacto en el PIB catalán de alrededor de 1.400 millones anuales. El plan de más de 440 millones para el ejercicio 2026 busca ampliar ese efecto.

Qué lugar ocupa esta expansión en la estrategia de Lidl en España frente a sus competidores

Exterior del supermercado Lidl con área de estacionamiento y carros de compras en un día soleado.

Las cinco aperturas de octubre se enmarcan en el plan de expansión más ambicioso que Lidl ha desplegado en España. Para su ejercicio fiscal 2026 (del 1 de marzo de 2026 al 28 de febrero de 2027) la cadena alemana prevé invertir más de 440 millones de euros y ejecutar más de 60 actuaciones sobre su red comercial, de las que cerca de 50 serán nuevas tiendas y el resto, ampliaciones y modernizaciones. El foco se pone en las islas y en los grandes núcleos urbanos, territorios donde hasta ahora su capilaridad era menor y donde aspira a ganar cuota frente a rivales con una implantación más madura. Las inauguraciones mensuales funcionan así como el ritmo de crucero de un plan que quiere llevar su red desde los más de 730 establecimientos actuales hasta rozar los 800 en 2027.

El motivo de ese esfuerzo es la pugna por el segundo puesto del sector. Lidl es hoy el tercer operador de la distribución alimentaria española, con una cuota del 6,9% y un avance de medio punto en el último año, según Worldpanel by Numerator, mientras Carrefour se mantiene en el 9% pero cede ocho décimas. La penetración ya se ha dado la vuelta: dos tercios de los hogares españoles (el 66%) compraron en Lidl en el último año, frente al 61% de la enseña francesa. Con Mercadona muy lejos, en el 27,3%, la dirección de Lidl sostiene que alcanzará la segunda plaza a medio plazo apoyándose en su formato de surtido corto y alta eficiencia, que gana terreno mientras el hipermercado tradicional pierde tracción.

‘El precio de la red’ o cuando los gurús confunden libertad con impunidad

La recién estrenada película ‘El precio de la red’ se enfrenta a uno de los grandes poderes de nuestro tiempo: las plataformas digitales que han convertido la atención, las emociones y las relaciones humanas en un negocio multimillonario.

La película, necesaria igual que otros proyectos recién estrenados como el documental ‘Naza’ o la serie ‘El Castillo’, plantea una pregunta incómoda: ¿qué ocurre cuando quienes controlan buena parte de la conversación pública deciden que no deben censurar prácticamente nada en nombre de una libertad de expresión que interpretan a su conveniencia? La respuesta que propone es inquietante: la desinformación, el odio y los discursos violentos no son necesariamente efectos secundarios de internet, sino consecuencias de un modelo empresarial que puede beneficiarse de ellos.

La película tiene algo de ‘El ala oeste de la Casa Blanca’ y de ‘The Newsroom’, las series de Aaron Sorkin con las que comparte esa voluntad didáctica de explicar conflictos complejos a través de diálogos, enfrentamientos y personajes que tratan de abrirse paso entre los intereses del poder. También tiene algo de thriller periodístico clásico: una investigación que busca sacar a la luz hechos incómodos, aunque estos ya hayan sido denunciados anteriormente y algunas de sus consecuencias hayan llegado incluso a los tribunales.

Su parentesco con ‘La red social’, la película sobre el nacimiento de Facebook, parece incluso menos evidente de lo que podría parecer pese a ser formalmente su secuela. Cinematográficamente, la obra de David Fincher es más novedosa y sofisticada. ‘El precio de la red’ no alcanza esa misma altura formal y su estructura resulta más convencional. Sin embargo, su valor no depende exclusivamente de la originalidad narrativa. La película se atreve a llevar al centro de la conversación pública una denuncia sobre la que existe abundante documentación, pero que demasiadas veces queda relegada a los medios especializados o a los lectores que siguen las investigaciones de cabeceras como The Wall Street Journal.

Ahí reside buena parte de su interés. No todo el mundo va a leer una investigación periodística sobre los efectos de los algoritmos, la moderación de contenidos o las decisiones empresariales de las grandes plataformas. Una película comercial puede conseguir que esas cuestiones lleguen a públicos que, de otro modo, difícilmente se interesarían por ellas. Y esa capacidad de divulgación, sin convertir el cine en un simple instrumento pedagógico, es una de las virtudes de la propuesta.

La libertad de expresión como coartada

El núcleo de la denuncia está en la negativa de los grandes gurús tecnológicos a asumir las consecuencias de sus decisiones. La película retrata a quienes defienden que las plataformas deben funcionar sin apenas límites, amparándose en una interpretación maximalista de la libertad de expresión. El problema es que esa supuesta neutralidad convive con sistemas de recomendación que seleccionan, ordenan y amplifican contenidos. No se trata únicamente de permitir que alguien publique una opinión, sino de decidir qué mensajes reciben más atención, cuáles generan más interacción y qué usuarios terminan expuestos a ellos.

La diferencia es fundamental. Una plataforma puede sostener que no quiere censurar a sus usuarios y, al mismo tiempo, diseñar mecanismos que favorezcan determinados contenidos porque retienen durante más tiempo a la audiencia. La película pone el foco en esa contradicción: los responsables de estas empresas reivindican su papel como garantes de la libertad, pero se resisten a reconocer la responsabilidad que implica intervenir en la circulación de información a una escala gigantesca.

El film pone el foco en el polémico Mark Zuckerberg y en el poder de las grandes plataformas digitales, capaces de influir en lo que millones de personas ven, comparten y creen. Bajo la bandera de la libertad de expresión, la película cuestiona un modelo de negocio que puede amplificar el odio, alimentar la polarización y agravar problemas de autoestima mientras convierte la atención de los usuarios en una fuente de ingresos multimillonaria.

Uno de los argumentos más llamativos que maneja ‘El precio de la red’ es que el 64% de las personas que terminan en grupos violentos de Facebook lo hacen porque la propia plataforma se los ha recomendado. La película también aborda los problemas de autoimagen que sufren las mujeres como consecuencia de la exposición a las redes y cómo contribuye a facilitar el bullying digital.

La película establece, además, una relación entre el funcionamiento de estas plataformas y el auge del trumpismo. La amplificación de mensajes extremos, la propagación de información engañosa y la creación de comunidades cerradas aparecen como elementos que contribuyen a polarizar la sociedad.

¿Una plaza pública o un simple tablón de anuncios?

Uno de los conflictos más interesantes que plantea la película tiene que ver con la naturaleza de las propias plataformas. Sus responsables quieren presentarlas como espacios abiertos en los que cualquiera puede expresarse, una especie de plaza pública digital en la que la empresa se limita a proporcionar la infraestructura. Sin embargo, esa imagen resulta insuficiente cuando la compañía no se limita a alojar publicaciones, sino que recomienda contenidos, ordena las conversaciones y determina qué mensajes tienen más posibilidades de llegar a millones de personas.

El precio de la red

La discusión no es exclusivamente tecnológica. También es jurídica y política. Las grandes plataformas se han beneficiado durante años de un marco normativo que limita su responsabilidad sobre buena parte de los contenidos publicados por sus usuarios.

‘El precio de la red’ señala precisamente esa anomalía: empresas que ejercen una enorme influencia sobre la conversación pública pueden presentarse al mismo tiempo como intermediarias neutrales. La película no necesita demostrar que cada decisión responde a una intención política concreta para formular su crítica. Le basta con mostrar que existe un negocio detrás de la atención y que las consecuencias sociales de ese negocio no siempre ocupan el primer lugar en las prioridades empresariales.

Un thriller convencional, una denuncia necesaria

En términos estrictamente cinematográficos, ‘El precio de la red’ es menos novedosa que ‘La red social’. Su estructura responde a los códigos del thriller clásico y buena parte de su atractivo depende de la información que va desgranando y de los enfrentamientos que plantea. No siempre consigue transformar esa documentación en una narración especialmente original, y su vocación didáctica puede resultar demasiado evidente para quienes conocen bien el asunto.

Sin embargo, la película tiene la virtud de no esconderse detrás de una falsa equidistancia. Se enfrenta a uno de los poderes económicos más influyentes del planeta y cuestiona un modelo empresarial cuyas consecuencias afectan a la vida cotidiana de millones de personas. No es poca cosa en una industria que podría optar por convertir a los responsables tecnológicos en personajes fascinantes sin detenerse demasiado en los efectos de sus decisiones.

‘El precio de la red’ no es una película perfecta ni necesita serlo para justificar su existencia. Su mayor virtud es recordar que la innovación no exime de responsabilidad y que la libertad no puede convertirse en una coartada para eludir cualquier obligación. Los gurús tecnológicos han construido un relato en el que intervenir demasiado equivale a censurar y no intervenir nunca se presenta como una garantía democrática.

La película cuestiona esa tramposa dicotomía y señala que, entre ambos extremos, existe un debate imprescindible sobre transparencia, regulación y rendición de cuentas. Y demuestra la capacidad de una parte del cine estadounidense para ejercer una libertad que despierta cierta envidia desde Europa: la de cuestionar a los grandes poderes económicos y tecnológicos de su propio país, señalar sus contradicciones y llevar sus abusos al centro de la conversación pública.


Madrid prepara sus primeros taxis autónomos: 20 vehículos ya mapean las calles antes de las pruebas

Madrid arranca una nueva era tecnológica en sus desplazamientos urbanos con el desembarco pionero de la conducción sin conductor. Una flota inicial de 20 vehículos equipados con sensores de última generación ha comenzado a mapear detalladamente cada esquina de la capital antes de recibir a sus primeros pasajeros reales. La DGT ya ha dado luz verde a este proyecto piloto que promete transformar la forma en que nos movemos por la gran ciudad.

El sector de la movilidad observa con atención cada paso que se da en la región para verificar la seguridad vial del sistema. La integración de la inteligencia artificial en el tráfico cotidiano exige un aprendizaje exhaustivo de los cruces complejos, rotondas y zonas peatonalizadas más transitadas. Este despliegue inicial marca el camino hacia una transformación paulatina del transporte público y privado en nuestro país.

Un hito de la conducción sin conductor en Madrid

La presencia de estas unidades circulando por Madrid representa el salto definitivo de España hacia el vehículo autónomo de nivel 4. Durante esta primera etapa, la flotilla recorre distritos estratégicos y vías principales como la A-1 para registrar miles de datos geográficos cada segundo. Los sensores lidar, las cámaras HD y los radares periféricos procesan la información del entorno para construir un mapa tridimensional preciso.

Aunque la tecnología permite que la máquina tome el control absoluto del trayecto, un operador humano supervisa el volante por prudencia. La empresa operadora busca pulir la capacidad de respuesta ante imprevistos cotidianos del tráfico madrileño, desde obras inesperadas hasta peatones distraídos. Los datos recopilados servirán para alimentar el algoritmo central antes de autorizar viajes comerciales sin supervisor a bordo.

Claves principales del despliegue de taxis autónomos

El lanzamiento de los taxis autónomos no se produce de la noche a la mañana, sino que responde a un plan trazado por alianzas internacionales. La tecnología de conducción autónoma de la firma WeRide se combina con la logística del grupo Moove Cars para coordinar el trabajo de campo. El objetivo final es integrar esta flotilla dentro de la propia aplicación de Uber para ofrecer viajes cotidianos.

Youtube video
  • Flota de prueba inicial: Un grupo de 20 coches equipados con tecnología de nivel 4 mapea la red urbana diariamente.
  • Supervisión humana obligatoria: Un conductor de respaldo ocupa el asiento delantero en todo momento para intervenir si la circulación lo requiere.
  • Zonas de circulación: Los trayectos se concentran prioritariamente en distritos del norte como Hortaleza, Alcobendas y ejes de alta densidad.
  • Integración en aplicaciones: Los usuarios podrán solicitar estos trayectos directamente desde su móvil habitual cuando el servicio obtenga el permiso comercial definitivo.
  • Normativa DGT: El proyecto se acoge al marco reglamentario de pruebas piloto aprobado para validar la convivencia entre coches robot y vehículos tradicionales.

El impacto de la inteligencia artificial en el tráfico de Madrid

El desembarco de esta flota inteligente en Madrid reabre el debate sobre la modernización de los servicios de movilidad en las grandes urbes europeas. La adaptación de la red vial resulta imprescindible para que los sensores reconozcan con nitidez las marcas de carril, la señalización vertical y las fases de los semáforos. La capital se suma así a metrópolis internacionales como Phoenix o San Francisco, donde estos vehículos ya operan con absoluta normalidad.

La tecnología implementada analiza el comportamiento del resto de conductores para predecir maniobras bruscas en momentos de retención. Las autoridades locales destacan que la conducción automatizada reduce drásticamente el margen de error humano en despistes o despistes habituales al volante. El objetivo a largo plazo pasa por disminuir los accidentes y agilizar la fluidez del tráfico en las horas punta de acceso al centro.

Regulación y seguridad en las carreteras de Madrid

Las pruebas autorizadas en Madrid cumplen con las exigencias del marco regulatorio de la DGT para la movilidad del futuro. Las inspecciones técnicas verifican minuciosamente cada elemento de la infraestructura tecnológica antes de conceder las licencias circulatorias.

El papel del supervisor humano

Durante la fase actual de mapeo en Madrid, el técnico a bordo no interfiere en la marcha a menos que surja un escenario imprevisto. Su función resulta vital para registrar anomalías de software y validar la toma de decisiones del vehículo frente a situaciones complejas de tráfico.

La aceptación de los viajeros

El éxito de los proyectos pioneros en Madrid depende en gran medida de la confianza que genere la máquina entre los ciudadanos. Las encuestas del sector señalan que los usuarios valoran la suavidad de la conducción, aunque exigen máxima transparencia en los protocolos de detención de emergencia.

Pasos para preparar la llegada de los vehículos a Madrid

Los profesionales del transporte público de Madrid analizan la llegada de esta tecnología con cautela ante la futura reestructuración del sector. Las asociaciones del taxi y las VTC siguen muy de cerca los avances normativos para asegurar una competencia justa en el mercado de traslados urbanos, del mismo modo que se sigue de cerca cualquier cambio normativo o bonificación fiscal como la tarifa cero para autónomos que afecta al colectivo. La convivencia equilibrada entre chóferes profesionales y algoritmos se perfila como el gran reto legal de los próximos ejercicios.

Youtube video

Las administraciones públicas estudian medidas para dotar a la infraestructura vial de paneles digitales de señalización y conexión en tiempo real. La comunicación entre el coche y la carretera optimizará el gasto energético de las baterías eléctricas de la flota. Las pruebas de campo continuarán durante los próximos meses para garantizar la solvencia del sistema antes de su apertura generalizada.

Resumen del avance tecnológico en Madrid

La puesta en marcha de esta flotilla de pruebas situará a Madrid en la vanguardia europea de la movilidad inteligente y conectada. Las 20 unidades que actualmente recorren la red urbana sentarán las bases de un servicio de transporte seguro, eficiente y respetuoso con el medio ambiente.

Los ciudadanos de Madrid presenciarán en poco tiempo la consolidación de un modelo de desplazamiento urbano donde la automatización será una realidad cotidiana. El trabajo conjunto entre empresas privadas, la DGT y el Ayuntamiento garantizará un despliegue progresivo que proteja siempre la seguridad del peatón y del resto de conductores.

Nestlé descubre el verdadero coste de Rusia: hasta 1.000 millones de impacto aunque el negocio apenas pesa en sus ventas

Putin puso la filial rusa de Nestlé bajo administración externa temporal mediante un decreto presidencial firmado el pasado 17 de septiembre, transfiriendo la gestión de Nestlé Rusia y Nestlé Kubán a LEV Management. El decreto abarca, en la práctica, el 100% de las acciones de ambas entidades. Los expertos estiman que las ventas en Rusia representan aproximadamente el 2% del grupo, con un porcentaje ligeramente superior de las ganancias operativas.

En este sentido, las operaciones rusas de Nestlé fueron puestas en concurso de acreedores provisional. Esto se suma al proceso que han seguido otras empresas internacionales, como Auchan (supermercados franceses), FM Logistics (francesa) y Batilogistic (francesa). Históricamente, esta práctica ha sido a menudo un preludio a la venta forzosa o la expropiación efectiva de las operaciones en el mercado. Este fue el caso de Danone y Carlsberg, por ejemplo, en 2023.

«Nestlé sigue evaluando la situación y sus opciones, y mantiene su compromiso de tomar todas las medidas necesarias para proteger sus derechos y garantizar la continuidad de sus operaciones comerciales en beneficio de todas las partes interesadas, en particular de sus empleados», afirman los analistas de Jefferies, encabezados por David Hayes, ante la problemática de Rusia con empresas como Nestlé.

Nestlé
Fuente: Nestlé

La situación de Nestlé en Rusia

En este contexto, el negocio de Nestlé en Rusia podría alcanzar un valor de entre 160.000 y 175.000 millones de rublos. Una cifra que sigue siendo pequeña en comparación con el total de la compañía de alimentación suiza. No obstante, los expertos sugieren que Rusia aún podría presentar para la multinacional de alimentación entre el 2% y el 3% de las ventas. Por lo tanto, el impacto en la cuenta de resultados parece limitado a nivel de grupo, pero la situación podría dar lugar a un impacto contable puntual más significativo.

Sin ir más lejos, Nestlé todavía mantiene una presencia operativa significativa en Rusia, con un total de seis plantas de producción dedicadas al café, la confitería, los alimentos infantiles y los alimentos para mascotas. No obstante, desde AlphaValue destacan que las cuentas de Nestlé correspondientes al ejercicio fiscal de 2025, «indicaron explícitamente que el Grupo seguía controlando sus filiales rusas a pesar de las restricciones vigentes en el país».

«el nuevo decreto podría desencadenar una reevaluación del control y, potencialmente, conducir a la desconsolidación»

AlphaValue

Los propios analistas de AlphaValue refuerzan que no creen que el impacto financiero en Nestlé sea realmente significativo, ya que la empresa había dejado de invertir y declaró que no tenía intención de obtener beneficios. «No puede considerarse una buena noticia, puesto que el valor potencial de los activos incautados podría estimarse en unos 1.700 millones de francos suizos, de una capitalización bursátil de 200.000 millones de francos suizos.

Si bien Nestlé está barata según los estándares históricos, mantiene una posición defensiva y sigue ofreciendo un crecimiento orgánico decente, mientras que la nueva estrategia de reenfocarse en unas pocas categorías seleccionadas podría proporcionar un crecimiento adicional. Dentro de los riesgos financieros, su cuantificación es difícil, pero los analistas de Jefferies estiman que podría ascender a unos 1.000 millones de francos suizos.

putin rusia gas
Fuente: Agencias

Por otro lado, además de los activos de Nestlé, Rusia también decidió confiscar los activos de Auchan en el país, lo cual es significativo. Ambas compañías habían decidido mantener su compromiso con Rusia, y la confiscación de los activos tiene un impacto muy negativo para las empresas que aún operan en el país.

Por su parte, el experto de Jefferies señala que «la mayoría de las empresas que analizamos han abandonado Rusia en los últimos años, pero algunas siguen suministrando ciertos productos. Reckitt (aproximadamente el 1% de las ventas), L’Oréal (entre el 1% y el 2%), Beiersdorf (aproximadamente el 2%), Haleon (aproximadamente el 2%) y Danone (creemos que aún existe cierto suministro en el sector de la nutrición, que representa hasta aproximadamente el 1% de las ventas). Es probable que exista cierta preocupación por las perspectivas futuras de mantener estas operaciones».

La nueva receta de Nestlé para crear valor

El nuevo CEO de Nestlé, Philip Navratil, ha emprendido una reestructuración para simplificar su cartera y enfocar capital en los negocios más rentables. Dicha hoja de ruta incluye la desinversión de activos no estratégicos, como la escisión del negocio de agua, y el plan de ahorro que busca liberar 3 billones de francos suizos, para financiar la innovación y reforzar la inversión en marketing, enfocándose en áreas donde tiene una mayor ventaja competitiva.

David Cabeza, analista de Renta 4, señala que «proyectamos una recuperación del crecimiento orgánico impulsada por el volumen y el mix de producto, estimando un 3,4% en el ejercicio fiscal de 2026 y un 4,0% en 2027. En márgenes, tras un difícil 2025 (margen EBIT del 16,1%), proyectamos una mejora paulatina apoyada en la vuelta a volúmenes positivos, normalización de costes de materias primas y ahorros operativos (16,7% en 2027e, frente a una guía por encima del 17% a medio plazo)».

Evolución bursátil Nestlé

Fuente: Renta 4

Asimismo, Nestlé cuenta con una fuerte generación de caja libre y una trayectoria excepcional de 30 años consecutivos incrementando el dividendo por acción. La compañía ofrece una rentabilidad por dividendo para el ejercicio fiscal de 2026 del 4,1%, constituyendo el mayor diferencial frente a la deuda soberana suiza en dos décadas. Su pago está cubierto por la generación de caja libre y respaldado por el 20% de L’Oréal.

El pulso de Ryanair en Berlín deja sin vuelos clave a Fuerteventura, Gran Canaria y Lanzarote

Hasta ahora, el estilo beligerante del consejero delegado de Ryanair, Michael O’Leary, le ha resultado útil. El directivo no se guarda demasiadas cosas cuando habla en público: ha estado dispuesto a señalar a la competencia, amenazar con abandonar una patronal, tildar de fracaso a un ministro y de loco comunista a otro. Es cierto que son declaraciones que van en la línea del estilo de la empresa —incluyendo sus cuentas de redes sociales—, pero empiezan a tener un coste real en la oferta de vuelos que pueden comercializar.

Y es que, así como han recortado su presencia en algunos aeropuertos españoles —en particular reduciendo su presencia en el aeropuerto de Santiago en Galicia—, están haciendo lo mismo en otros países. Entre estos, han reducido sus vuelos al aeropuerto de Berlín, insistiendo en lo mismo que han dicho en el caso ibérico: que es un aeropuerto cuyas tarifas no son competitivas, lo que hace que sea demasiado costoso para la empresa operar con su modelo de bajo coste (low cost).

Claro que, al recortar vuelos en un país, terminan reduciendo su presencia en otros territorios. En este caso, el recorte de vuelos en Berlín ha reducido las conexiones de los aeropuertos de Fuerteventura, Gran Canaria y Lanzarote. En total, la empresa de origen irlandés reducirá sus vuelos a la capital alemana un 50% durante el invierno, lo que supondrá recortar unas 700.000 plazas en total, sumando también los vuelos que eliminarán en Hamburgo.

Ryanair Lufthansa

La empresa justifica esta decisión por «los excesivos costes de acceso (tasas de navegación aérea, tasas de seguridad y elevadas tasas aeroportuarias), sumados al exorbitante impuesto a la aviación del Gobierno federal, factores que siguen haciendo que estos aeropuertos y el mercado aéreo alemán carezcan totalmente de competitividad».

Según el portal especializado Hotelsur, Ryanair asegura que el aeropuerto de Berlín ha aumentado sus tasas más de un 50% desde 2019, por lo que sufrirá el mayor impacto de esos recortes: la compañía cerrará su base de siete aviones a partir del 24 de octubre y reducirá su capacidad un 50% durante este invierno. Dicho aeródromo perderá así 12 rutas de esta línea aérea (Bolonia, Fuerteventura, Gran Canaria, Lanzarote, Marsella, Palermo, Pisa, Reggio Calabria, Tallin, Tesalónica, Trieste y Vilna) y sufrirá una reducción de vuelos en las rutas restantes con origen o destino en Berlín.

O’Leary insiste en la estrategia de recortar vuelos en Ryanair

En cualquier caso, el directivo insiste en que la empresa seguirá sin operar en aquellos aeropuertos donde consideren que las tarifas no son competitivas. Es una posición que han mantenido en el caso español, donde han insistido en que su presencia en determinados territorios es inviable, al menos según el directivo. De hecho, la empresa ha hecho lo posible por aumentar su presencia en ciudades como Madrid o Barcelona, a la vez que reduce sus frecuencias desde ciudades como Berlín o Santiago.

El problema es que en algunos casos se trata de ciudades que dependen de Ryanair para tener conexiones internacionales. El caso de Santiago es uno de los ejemplos más evidentes, pues la ciudad gallega ha visto cómo pierde 70.000 plazas y varios destinos internacionales que no ha podido cubrir.

A pesar de los intentos del Ministerio de Transportes y Movilidad Sostenible y de la disposición de otras aerolíneas de bajo coste como Volotea y Vueling, no ha sido posible cubrir el agujero que ha dejado la salida de la empresa irlandesa. Además, la confirmación de que Aena volverá a aumentar las tarifas aeroportuarias a partir de 2027 a través del Tercer Documento de Regulación Aeroportuaria (DORA III) aleja todavía más a directivos como Michael O’Leary.

Canarias es daño colateral

Lo cierto es que la diferencia entre el caso de Santiago y lo que le ocurre a Canarias es que O’Leary y Ryanair no han señalado a los aeropuertos de las islas. El recorte de destinos, al menos de momento, se debe sobre todo a los problemas en otros territorios. Tanto Canarias como Baleares son destinos clave para la empresa y resultan fundamentales para las conexiones con el Reino Unido y otros mercados emisores.

Michael O'Leary de Ryanair durante una rueda de prensa en Madrid. Fuente: Agencias
Michael O’Leary de Ryanair durante una rueda de prensa en Madrid. Fuente: Agencias

Pero lo cierto es que, si Ryanair sigue aplicando la misma estrategia, otros destinos acabarán por sufrir la misma suerte. De momento no parece probable que la empresa cambie de rumbo: el propio Michael O’Leary fue renovado en su cargo como consejero delegado, respaldado por los resultados de la compañía, por lo que lo esperable es que mantenga este tipo de medidas de presión.

Cómo identificar las bajadas reales de precio en Mercadona: el truco de las etiquetas amarillas en 170 alimentos básicos

Hacer la compra semanal requiere paciencia y una atención especial hacia los detalles para optimizar el presupuesto del hogar. Mercadona ha introducido un importante ajuste visual en sus pasillos para destacar aquellos artículos que han ajustado sus tarifas a la baja recientemente.

Comprender la señalización comercial en las estanterías resulta fundamental para detectar oportunidades reales sin perder tiempo. La empresa de distribución pretende con este sistema facilitar la identificación clara de los costes reducidos en una amplia selección de productos cotidianos imprescindibles.

El nuevo sistema visual de precios en Mercadona

Los clientes de Mercadona se han topado en los lineales con un contraste llamativo entre carteles de distintos tonos. El nuevo código cromático responde a una estrategia comercial para indicar a los usuarios que una referencia concreta ha ajustado su coste hacia abajo.

Para aprovechar estas oportunidades, basta con fijarse bien en la etiqueta frontal ubicada en los anaqueles. Cuando visitas cualquier establecimiento de Mercadona notarás que el color amarillo resalta inmediatamente sobre el resto de las señales informativas habituales.

Diferencias entre la etiqueta amarilla y la etiqueta salmón

La etiqueta salmón es el distintivo estándar que muestra el importe habitual de venta al público en la tienda. Sin embargo, cuando se produce una rebaja permanente, se coloca encima un distintivo amarillo que exhibe la cifra anterior tachada junto a la tarifa nueva.

Al recorrer las diferentes secciones de Mercadona podrás constatar que este formato busca aportar máxima claridad operacional. Entre los productos beneficiados por este ajuste directo se encuentran diversos comestibles y artículos esenciales:

  • Aceite de oliva en sus distintas variedades
  • Leche entera, semidesnatada y desnatada
  • Arroz blanco e integral de gran consumo
  • Legumbres secas y cocidas en bote
  • Pasta de trigo duro y variantes integrales
  • Quesos en cuña y barras de embutidos
  • Detergentes y productos de limpieza para el hogar

Impacto directo en la cesta de la compra

Los consumidores agradecen la implantación de mecanismos visuales que eviten confusiones en el momento del pago en caja. El esfuerzo por mantener precios ajustados en Mercadona beneficia principalmente a las familias que vigilan cada gasto mensual con minuciosidad.

El encarecimiento constante del coste de vida hace necesario adoptar estrategias eficaces de ahorro en alimentación. Enfrentar los efectos derivados de la Inflación exige comparar detalladamente las ofertas y buscar las mejores alternativas disponibles en el mercado.

Listado de básicos que reducen su coste en tienda

Youtube video

Las reducciones aplicadas en Mercadona no corresponden a promociones temporales ni a liquidaciones por fecha de caducidad. Se trata de una bajada estructural que afecta a más de un centenar de referencias de consumo masivo en toda España.

Revisar la despensa antes de salir de casa permite planificar la lista basándose en las necesidades reales del hogar. En los supermercados Mercadona esta planificación se traduce en un menor gasto acumulado al final de cada mes.

Recomendaciones prácticas para ahorrar al comprar

Organizar las visitas a la tienda con antelación garantiza una compra mucho más eficiente y rentable. Acudir a Mercadona con las prioridades bien definidas ayuda a centrar la atención en las etiquetas amarillas disponibles en los diferentes departamentos.

Evitar las compras impulsivas constituye otra de las reglas básicas para cuidar el bolsillo en todo momento. La cadena Mercadona facilita esta labor manteniendo un surtido estable con señalizaciones claras para evitar sorpresas desagradables al pagar.

Planificación de la lista de la compra

Elaborar una lista detallada evita gastar dinero en artículos innecesarios durante el recorrido por las instalaciones. En los centros Mercadona es aconsejable empezar por las zonas donde se ubican los alimentos básicos con precio rebajado.

Comparación de costes por unidad de medida

Comprobar el importe por kilo o por litro ayuda a valorar objetivamente el ahorro real obtenido. Dentro de Mercadona este dato figura de manera totalmente visible tanto en las tarjetas amarillas como en las convencionales.

Conclusión sobre las etiquetas informativas

La señalización mediante recuadros amarillos en Mercadona facilita una compra consciente y orientada al ahorro familiar. Distinguir estos marcadores de los habituales en tono salmón permite identificar al instante las rebajas vigentes en el establecimiento.

Aprovechar estas oportunidades en Mercadona garantiza una cesta equilibrada sin renunciar a la calidad habitual de los productos. Estar atento a las variaciones en las estanterías sigue siendo la mejor herramienta para mantener el presupuesto bajo control.

Cómo aislar del frío las ventanas de un piso de alquiler con el estor térmico de Lidl por menos de 20 euros

El frío invernal representa un verdadero quebradero de cabeza para quienes residen en viviendas arrendadas, donde la realización de obras estructurales resulta inviable. La cadena alemana Lidl ha lanzado una alternativa textil inteligente diseñada para bloquear la entrada de corrientes heladas a través de los cristales sin invertir grandes sumas de dinero.

Esta propuesta responde a la necesidad urgente de optimizar la climatización doméstica de forma económica e inmediata en cualquier hogar. Gracias a la constante innovación del catálogo de Lidl, miles de inquilinos pueden mantener una temperatura agradable en el interior de sus inmuebles sin arriesgar la fianza por perforar las paredes.

La solución de Lidl para mantener el calor en el hogar sin obras

Las corrientes de aire filtradas por los ventanales representan hasta un treinta por ciento de la pérdida calórica total de una vivienda promedio. La firma Lidl ofrece en sus estantes un estor térmico plisado equipado con un revestimiento especial de aluminio que refleja la radiación térmica de forma inmediata y constante.

El mecanismo destaca por su sistema de montaje sencillo sin taladro ni herramientas complejas, ideal para contratos de arrendamiento temporales. Al adquirir esta propuesta de Lidl, el usuario consigue crear una barrera física protectora frente al vidrio helado que reduce drásticamente las filtraciones de aire frío hacia el salón o los dormitorios.

Cómo funciona la tecnología reflectante contra las bajas temperaturas

Youtube video

El secreto de este equipamiento radica en su cara posterior aluminizada, concebida para rebotar el calor generado por los radiadores hacia el interior de la estancia. Esta superficie técnica impide que el cristal frío absorba la energía térmica del hogar, garantizando un ambiente mucho más confortable durante las noches más gélidas.

A diferencia de los visillos tradicionales, este producto actúa como un escudo protector activo frente a la intemperie. La instalación se realiza mediante unos soportes regulables que se enganchan directamente sobre el marco de la ventana, permitiendo subir o bajar la tela según las necesidades lumínicas de cada momento del día.

  • Fijación rápida mediante soportes de sujeción a la hoja de la ventana.
  • Capa posterior con recubrimiento reflectante de aluminio de alta eficiencia.
  • Opacidad regulable para controlar tanto la luz natural como la privacidad.
  • Tejido de poliéster de gran durabilidad y limpieza sumamente sencilla.
  • Disponible en variadas dimensiones aptas para ventanas estándar y balconeras.
  • Desmontaje limpio que no deja marcas ni desperfectos en la perfilería.
  • Compatibilidad directa con ventanas oscilobatientes de madera o PVC.

Ventajas del aislamiento térmico en viviendas bajo régimen de arrendamiento

Instalar un sistema de aislamiento térmico adecuado permite mitigar el impacto presupuestario de las facturas energéticas mensuales durante los meses más duros del año. Muchas viviendas antiguas carecen de cristales dobles, por lo que este tipo de barreras textiles se vuelve imprescindible para contener el gasto.

El ahorro logrado mediante la combinación de hábitos eficientes y textiles de contención térmica se nota desde la primera semana de uso. Al acudir a tiendas como Lidl, las familias encuentran soluciones al alcance de cualquier bolsillo para equipar la totalidad de las estancias vulnerables de la casa de forma rápida.

Instalación paso a paso de tu estor técnico sin dañarlo

Youtube video

Para colocar correctamente este complemento textil basta con desembalar los soportes de fijación y ajustarlos al grosor exacto del perfil de la ventana. El catálogo de Lidl incluye las piezas requeridas para ensamblar la estructura en pocos minutos sin necesitar ayuda profesional ni herramientas neumáticas.

Una vez tensados los cordones laterales, el panel queda perfectamente firme y listo para desplazarse suavemente a lo largo del cristal. La firmeza del mecanismo asegura que el textil permanence pegado a la ventana incluso cuando esta se abre en posición oscilobatiente para ventilar.

Comparativa de costes frente a otros sistemas tradicionales de calefacción

El desembolso exigido por las estufas eléctricas o los radiadores de aceite adicionales incrementa de forma desproporcionada la factura de la luz mensual. Con la propuesta de Lidl, el coste inicial se amortiza prácticamente en el primer mes de encendido de la calefacción central o de gas natural.

Mantener la temperatura interior acumulada sin pérdidas continuas a través del cristal resulta sustancialmente más rentable que generar calor de manera ininterrumpida. La tienda Lidl demuestra nuevamente que el diseño funcional y el ahorro doméstico pueden ir de la mano en productos accesibles para todos los públicos.

El papel del aislamiento en el confort acústico diario

Además de frenar la pérdida de calor, la densidad del tejido arrugado contribuye a reducir el eco y amortiguar ligeramente el ruido procedente del tráfico callejero. Encontrar productos tan versátiles en el bazar de Lidl facilita la transformación de cualquier piso en un espacio cómodo y silencioso.

Esta amortiguación sonora complementaria convierte a las habitaciones principales en espacios idóneos para el descanso nocturno o el teletrabajo. La versatilidad ofrecida por Lidl posiciona a este accesorio como uno de los productos estrella de la temporada de otoño e invierno.

Recomendaciones finales para optimizar la climatización de tu vivienda

Combinar el uso de este estor técnico con la purga periódica de radiadores e instalación de burletes en las puertas garantiza un rendimiento energético óptimo en todo el inmueble. La estrategia integral de Lidl pasa por democratizar el confort térmico mediante soluciones prácticas adaptadas a la vida moderna.

Aprovechar el stock disponible en la web o en las tiendas físicas de Lidl resulta crucial antes de que las temperaturas bajen drásticamente. Proteger el hogar del frío no requiere grandes reformas cuando se cuenta con los elementos adecuados para maximizar la eficiencia energética del espacio residencial.

Giro en IKEA: más de 40 novedades de octubre para transformar por completo tu casa sin meterte en obras

IKEA propone este otoño una importante selección de artículos pensados para transformar la vivienda sin tocar una sola pared. Con el cambio de estación apetecen espacios más cálidos, ordenados y acogedores, pero meterse en una reforma convencional genera vértigo por el coste y el desorden. Esta nueva colección trae alternativas inteligentes para dar un giro estético instantáneo a cualquier estancia sin necesidad de herramientas complejas.

El gigante sueco amplía su catálogo en España apostando por la funcionalidad diaria y el diseño accesible. La firma ha detectado que el consumidor busca soluciones inmediatas que no comprometan su presupuesto ni exijan licencias de obra. A través de textiles con textura, iluminación regulable de ambiente y auxiliares modulares, es posible estrenar casa en una sola tarde de montaje.

El impacto de las novedades de IKEA en la vivienda actual

El catálogo de este mes centra toda su atención en la versatilidad de los espacios pequeños y la optimización de metros cuadrados. Muchas viviendas actuales necesitan adaptarse a múltiples usos diarios como el teletrabajo, el descanso o el ocio familiar sin perder el orden visual. Las propuestas de IKEA buscan dar respuesta a este reto mediante piezas multifuncionales que combinan estética diseño accesible con un precio muy competitivo.

La clave del éxito de este lanzamiento radica en evitar las molestas reformas que paralizan la rutina diaria de cualquier familia. Renovar la decoración mediante detalles estratégicos permite refrescar el ambiente de forma rápida, limpia y sin generar escombros. Incorporar un nuevo punto de luz, cambiar la ropa de cama o añadir estanterías ligeras transforma por completo la sensación espacial de un salón o dormitorio.

Soluciones clave para una renovación del hogar sin complicaciones

Para lograr una actualización completa del espacio interior no hace falta gastar miles de euros ni contratar operarios especializados. La clave reside en identificar aquellos elementos de mayor impacto visual y sustituirlos por opciones contemporáneas de mayor calidad estética. A continuación repasamos los aspectos prácticos más destacados dentro de este lote de novedades:

Youtube video
  • Textiles con textura: Fundas de cojín, mantas de lana y alfombras de pelo corto que aportan calidez inmediata a la zona de estar.
  • Iluminación ambiental sin cables: Lámparas portátiles con batería recargable que se colocan en cualquier rincón sin depender de enchufes cercanos.
  • Sistemas de almacenaje modular: Módulos ligeros para colgar o apoyar que organizan prendas y objetos sin saturar la vista.
  • Accesorios de organización para el baño: Espejos con repisa y cestos de fibra natural que aportan un toque de spa urbano sin hacer taladros.
  • Menaje y menaje de mesa: Cerámicas en tonos tierra y cristalería soplada para renovar las comidas diarias sin grandes inversiones.

Tendencias de diseño que marcan la temporada en IKEA

El enfoque de diseño de este otoño camina hacia los tonos neutros, las maderas claras y las superficies orgánicas que invitan a la calma. La estética escandinava evoluciona en la colección de IKEA integrando matices terracota, verdes profundos y acabados mates en sus piezas estrella. Esta paleta de color ayuda a crear ambientes relajantes que contrarrestan el ritmo frenético de las grandes ciudades españolas.

Además, los materiales sostenibles como el algodón de origen responsable, el bambú y el plástico reciclado ganan un protagonismo absoluto en la fabricación. La sostenibilidad deja de ser un extra para convertirse en la norma de fabricación del fabricante sueco en todos sus centros. Comprar con criterio ecológico resulta cada vez más sencillo para el usuario medio que busca cuidar su entorno sin rascarse demasiado el bolsillo.

Opciones adaptadas a cada estancia del piso para integrar la renovación del hogar

Cada zona de la casa requiere un tratamiento diferenciado en función del uso cotidiano y la luz natural disponible en las distintas horas. Al abordar la renovación del hogar, conviene planificar las compras por estancias para no sobrecargar los ambientes ni mezclar estilos de manera caótica.

Salones y zonas de estar

El salón es el corazón social de la vivienda y donde más tiempo pasamos al llegar a casa. Incorporar mesas auxiliares nido, cortinas tupidas que aislen del frío y nuevas luminarias de pie permite cambiar el ambiente general de la habitación en pocos minutos.

Dormitorios y espacios de descanso

En el dormitorio principal, el textil es el verdadero rey del cambio estético durante los meses fríos. Las nuevas fundas nórdicas en tonos suaves combinadas con cabeceros ligeros o luminarias de lectura dan un aire de hotel boutique a la estancia por muy poco dinero.

Pasos simples para transformar la casa este fin de semana con IKEA

Antes de acudir a la tienda o realizar el pedido por la aplicación móvil, resulta fundamental medir con precisión las zonas que se van a equipar. Dibujar un plano básico a mano alzada ayuda a visualizar la escala de los muebles nuevos dentro del conjunto de la habitación. Acudir con las ideas claras y las medidas exactas evita compras impulsivas que luego no encajan con el mobiliario previo.

Youtube video

Una vez en casa con los productos embalados, el proceso de montaje e integración debe afrontarse con calma y orden lógico. Retirar los adornos antiguos, limpiar las superficies a fondo y colocar cada elemento en su nueva ubicación genera una satisfacción instantánea. Renovar la imagen del hogar de la mano de IKEA demuestra que con pequeñas intervenciones inteligentes es posible disfrutar de una casa completamente nueva cada año.

Resumen de las claves principales para decorar sin obras

Actualizar el estilo del hogar ya no exige sufrir el polvo ni los elevados presupuestos que conlleva cualquier obra tradicional de interiorismo. Las novedades de IKEA demuestran que basta con seleccionar más de 40 accesorios funcionales para lograr un impacto visual espectacular en cuestión de horas. Apostar por la iluminación cálida, los textiles mullidos y el orden en vertical es la receta perfecta para estrenar piso este otoño.

Planificar cada estancia con criterio, medir bien los rincones y aprovechar la modularidad de estos nuevos lanzamientos garantiza un resultado profesional. La renovación del hogar está al alcance de cualquier presupuesto gracias a la cuidada articulación del diseño de interiores. Dar el paso para renovar tu entorno más cercano nunca había sido tan cómodo, económico y gratificante.

Intermoney recorta el precio objetivo de HBX a 12 euros por el impacto de Oriente Medio y la debilidad en América

Intermoney Valores mantiene su recomendación de compra sobre HBX Group, pero reduce su precio objetivo de 14 a 12 euros tras recortar una media del 9% sus previsiones de EBITDA para 2026-2028. La firma atribuye el ajuste al conflicto de Oriente Medio, la recuperación todavía débil en Estados Unidos y Latinoamérica y la caída del margen de intermediación derivada del impulso de las reservas de última hora.

La nota de Intermoney que firma Guillermo Barrio Colongues baja sus estimaciones de EBITDA una media de -9% en 2026-28, por el conflicto de Oriente Medio, situándonos ligeramente por debajo de la guía para 2026. Pese a unas asunciones por nuestra parte especialmente prudentes, vemos a HBX capaz de reducir su deuda anualmente en algo más de 200 millones de euros. Nuestro objetivo implica, además de un potencial de casi el 60%, apenas 7 veces EBITDA 2027 estimado”.

HBX Group se prepara para el turismo de la IA mientras cotiza con un descuento que no convence a los analistas

Imagen: Travel Trends Guide 2026. HBX Hotel Group

Tesis de Intermoney sobre HBX

  • Intermoney Valores mantiene la recomendación de comprar sobre HBX Group, aunque reduce su precio objetivo desde 14 hasta 12 euros.
  • La firma recorta sus previsiones de EBITDA una media del 9% para el periodo 2026-2028.
  • El ajuste responde principalmente al impacto del conflicto en Oriente Medio y a una recuperación que sigue siendo insuficiente en Estados Unidos y Latinoamérica.
  • Intermoney estima que el valor total transaccionado por HBX —TTV— crecerá un 13% en 2026, hasta 9.241 millones de euros.
  • Pese al aumento previsto de las transacciones, los ingresos del grupo retrocederían un 1% en 2026, desde 720 hasta 712 millones de euros.
  • La aparente contradicción entre más volumen y menos ingresos se explica por la caída de 110 puntos básicos prevista en el take rate, hasta el 7,7%.
  • HBX ha ampliado su cartera y ha dado más peso a las ofertas de última hora, una estrategia que puede sostener el volumen comercial, pero que reduce la comisión media obtenida por cada reserva.
  • El EBITDA bajaría un 6% en 2026, hasta 403 millones de euros, tras alcanzar 431 millones en 2025.
  • El margen EBITDA se reduciría del 59,8% en 2025 al 56,7% en 2026, aunque Intermoney espera una recuperación parcial al 57,6% en 2027 y al 58,2% en 2028.
  • La casa de análisis prevé una mejora del EBITDA a partir de 2027: 428 millones de euros, un 6% más; y 445 millones en 2028, un 4% más.
  • El crecimiento del TTV también perdería intensidad: tras el 13% esperado en 2026, se moderaría al 7% en 2027 y al 6% en 2028.
  • Intermoney anticipa que el take rate seguirá bajando unos 20 puntos básicos anuales hasta al menos 2030, cuando se estabilizaría en torno al 7%.

HBX mejora resultados, eleva previsiones y acelera en EE.UU., pero el mercado solo mira la salida de su CEO

Imagen: Oficina de HBX Hotel Group. Fuente: HBX
  • El beneficio neto podría volver a terreno positivo en 2026, con una previsión de 190 millones de euros frente a las pérdidas de 70 millones registradas en 2025, ejercicio afectado por los costes extraordinarios vinculados a la salida a bolsa.
  • A los precios contemplados por el informe, Intermoney calcula que HBX cotizaría a un PER inferior a diez veces el beneficio esperado para 2026.
  • La generación de caja permitiría reducir la deuda neta desde 639 millones de euros en 2025 a 399 millones en 2026, 203 millones en 2027 y apenas 6 millones en 2028.
  • La ratio de deuda neta sobre EBITDA pasaría de 1,5 veces en 2025 a una vez en 2026, media vez en 2027 y prácticamente cero en 2028.
  • El esfuerzo inversor aumentaría: el capex previsto subiría desde 45 millones de euros en 2025 hasta 70 millones en 2026, 83 millones en 2027 y 97 millones en 2028.
  • Como resultado, la conversión de caja operativa bajaría desde el 101% en 2025 al 88% en 2026, 81% en 2027 y 78% en 2028.
  • La valoración de Intermoney se basa en un descuento de flujos de caja con un coste medio ponderado de capital —WACC— del 9%, que sitúa el valor empresarial de HBX en 3.160 millones de euros, equivalente a unas siete veces el EBITDA previsto para 2027.

En conclusión, Intermoney mantiene una visión favorable sobre HBX Group y conserva su recomendación de compra, pero enfría sus expectativas a corto plazo: rebaja el precio objetivo a 12 euros y reduce sus previsiones de EBITDA ante el impacto del conflicto en Oriente Medio, la débil recuperación en Estados Unidos y Latinoamérica y la presión sobre las comisiones del negocio.

HBX seguiría creciendo en volumen de reservas —con un alza prevista del 13% del valor transaccionado en 2026—, pero ese avance no se trasladaría de inmediato a los ingresos ni al beneficio operativo por la caída del take rate ligada al mayor peso de las ofertas de última hora.

Intermoney espera, no obstante, que el deterioro sea transitorio: prevé recuperación del EBITDA desde 2027 y destaca la capacidad de HBX para generar caja y rebajar su deuda neta hasta niveles casi nulos en 2028. La clave para que se cumpla este escenario será la estabilización de Oriente Medio, la mejora de América y la capacidad del grupo para recuperar márgenes sin renunciar al crecimiento

Talgo busca revancha con su supertren europeo tras quedar excluida del mayor megacontrato de Renfe

La relación entre Talgo y el Gobierno nunca ha sido más extraña. La empresa del País Vasco ha visto cómo el Ejecutivo, tras hacer un esfuerzo evidente para evitar la OPA de la húngara Magyar Vagon y renegociar la deuda generada por el retraso en la entrega de los trenes Avril —que supera los 100 millones de euros— toma distancia en el ámbito comercial. Al mismo tiempo, existe la sensación en la industria de que la más reciente licitación de trenes de alta velocidad de Renfe fue diseñada pensando en empresas fuera del territorio nacional, en particular la japonesa Hitachi Rail, responsable de los trenes de Iryo, que se dibuja como favorita en ese contrato.

Pero esto no quiere decir que la empresa, que ahora lidera José Antonio Jainaga, no esté dando pasos para tener más opciones en el futuro. La compañía ha llegado a un acuerdo para levantar su centro de I+D en Vizcaya, como lo ha confirmado El Correo, tras una inyección de capital por parte del Gobierno vasco que confirmó su inversión de 71 millones de euros —45 millones a través del fondo público Finkatuz y 26 millones más a través de Ekarpen—.

Tren de Talgo. Fuente: Agencias

La inversión va de la mano del proyecto de transformación que ha iniciado el Ejecutivo vasco, en su plan de industria, bajo el nombre de BasqTrain 35. La meta es desarrollar un tren de muy alta velocidad hecho en España que, además de alcanzar los 350 kilómetros por hora, pueda funcionar en toda Europa y se entregue más rápidamente que los modelos actuales de la empresa. Es un paso que consideran clave a corto plazo, sobre todo en un momento en el que la industria europea busca expandir sus capacidades de alta velocidad al considerarlo un transporte más limpio.

Según El Economista, Talgo traccionará a diez pymes vascas y contará con Ingeteam, que se encargará de desarrollar soluciones en electrónica de potencia, control y gestión de la energía. Además, contará con la colaboración de Mafex, la Asociación de la Industria Ferroviaria Española, e involucrará a diferentes centros tecnológicos y agentes de la Red Vasca de Ciencia, Tecnología e Innovación, con el CEIT (Centro de Estudios e Investigaciones Técnicas) al frente.

La necesidad de mejorar la capacidad de Talgo

Lo cierto es que esto ocurre en un momento en el que la capacidad industrial de Talgo se pone a prueba. La empresa vasca sigue sumando nuevos pedidos y modelos para competir en el mercado europeo y mantener sus beneficios a corto plazo. Pero ello obliga a mejorar su velocidad de entrega de pedidos para evitar que se repitan situaciones como el retraso de los trenes Avril en España o la necesidad de renegociar las fechas de entrega en Alemania.

Por esto, la inversión en mejorar sus capacidades de desarrollo va de la mano del aumento de la capacidad industrial de la empresa. En el pasado, la directiva ha señalado la necesidad de, al menos, duplicar su capacidad para evitar futuros retrasos en las entregas; sobre todo porque se siguen acumulando las órdenes y la compañía no se puede permitir frenar esta expansión a corto plazo.

Era una de las tareas pendientes de la cúpula desde que tomó el control de la empresa. Y es que los problemas de capacidad industrial de Talgo eran uno de los grandes motivos de la firma para buscar un comprador, siendo una de las responsabilidades que asumió Jainaga cuando lideró la entrada en el capital, por lo que es un punto clave de sus esfuerzos para los próximos años.

El gran contrato de Renfe la deja fuera

Lo cierto es que la empresa ha perdido una de las grandes apuestas del mercado ferroviario no solo en España, sino en Europa. El nuevo contrato de Renfe, que ha pedido trenes capaces de operar a 350 kilómetros por hora, la ha dejado fuera, alegando el retraso en la entrega de documentos como único motivo. Sin embargo, la realidad es que, incluso antes de que se tomara esta decisión, la japonesa Hitachi Rail se perfilaba como la gran favorita.

Viajero abordando un AVE de Renfe en Madrid. Fuente: Agencias

Y es que las condiciones de los pliegos que se han dado a conocer hasta la fecha ponían a Talgo en una situación compleja. No solo se pedía una velocidad superior a la que operan sus trenes comerciales en la actualidad, sino que se hacía énfasis en la importancia de la puntualidad de la entrega, un aspecto que ya ha sido un problema para el fabricante. Es una situación delicada que dificulta la confianza sobre la relación entre el fabricante y la empresa pública, que ha sido uno de sus grandes clientes históricos.

Talgo, mejor posicionada fuera de España

En cualquier caso, a pesar de sus problemas en España, la empresa ha obtenido ventajas fuera del mercado local. La compañía se encuentra en pleno proceso de fabricación de los trenes de Le Train, competidor de la SNCF en Francia, y está compitiendo por otro contrato millonario en Portugal. Mientras en España se mira hacia otro lado, a nivel internacional su capacidad para adaptarse a distintos tipos de vía ha dado ventaja a los trenes de la firma vasca.

La IA pone en alerta a BBVA, CaixaBank e ING: los bancos temen perder el control de los ahorros de sus clientes

La irrupción de agentes de inteligencia artificial generativa capaces de ejecutar tareas financieras complejas ha encendido las alarmas en las cúpulas directivas del sector bancario: CaixaBank, BBVA e ING. Tras el despliegue de soluciones avanzadas como Meta Muse, ha reaparecido con fuerza el debate sobre la vulnerabilidad del negocio de pasivo, concretamente la posibilidad de que bots autónomos rastreen de forma ininterrumpida las mejores ofertas del mercado y trasladen los ahorros de los clientes de una entidad a otra en cuestión de segundos.

En este sentido, un análisis de la estructura bancaria revela que este escenario catastrófico para la estabilidad de los depósitos está sustancialmente sobredimensionado. La arquitectura regulatoria, los cuellos de botella operativos y, sobre todo, la distribución demográfica de la riqueza privada actúan como un potente escudo protector para las entidades tradicionales donde nos encontramos con CaixaBank, BBVA e ING.

El experto de Citi, Andrew Coombs, afirma que «creemos que esta situación modificará la forma en que los bancos evalúan el valor de los depósitos vinculados a la relación con el cliente frente a los depósitos tácticos«.

BBVA
Edificio de oficinas de BBVA.
Fuente: Agencias

LA IA y sus efectos en BBVA, CaixaBank e ING

En este contexto, actualmente, en lugar de permitir que un agente inteligente externo redirija el pasivo hacia competidores agresivos en cuanto al precio, la banca comercial está acelerando la integración de las herramientas de la inteligencia artificial propietarias en sus propias plataformas digitales. Frente al riesgo de que los agentes de IA desintermedien la captación de pasivo en Europa, CaixaBank, BBVA e ING representan tres modelos de adaptación muy consolidados para proteger sus depósitos y reforzar la fidelización de sus clientes.

Aunque difieren en su origen y en sus estructuras operativas, las tres entidades coinciden en convertir la vinculación integral y el desarrollo tecnológico propio en sus principales barreras defensivas frente a la competencia de bots y agregadores externos. La fortaleza de CaixaBank radica en las hipotecas y las nóminas; con un 71,8% de clientes relacionales, la entidad logra aislar su base de depósitos de las fluctuaciones tácticas de precios. En este ecosistema de bancaseguros, donde cerca del 90% de los clientes hipotecarios traslada su nómina y más del 80% contrata seguros asociados, la decisión de cambiar de banco guiada por un algoritmo externo pierde atractivo operativo.

«BBVA aborda la amenaza de la IA agéntica desde una posición de liderazgo en infraestructura analítica y digitalización global»

Citi

La entidad financiera presidida por Carlos Torres Vila, cuenta con una propuesta que consiste en transformar la propia aplicación móvil en un gestor financiero integral e interactivo capaz de anticiparse a las recomendaciones de plataformas de terceros. A través de algoritmos de hiperpersonalización y salud financiera, la entidad detecta saldos ociosos o vencimientos inminentes para ofrecer soluciones automáticas de inversión o ajuste de deuda dentro del banco, antes de que el usuario sienta la necesidad de consultar un buscador de ofertas.

En cuanto a ING, la entidad representa la evolución desde un modelo de ahorro directo y táctico hacia una plataforma de banca principal. Siguiendo esta línea, ING ha reorientado su estrategia para convertirse en la cuenta operativa de referencia mediante la Cuenta Nómina y la expansión hacia hipotecas, créditos de consumo y fondos de inversión. «ING ha incrementado la adherencia de sus usuarios mediante una experiencia de usuario simplificada y un catálogo diversificado, lo que reduce la probabilidad de que sus clientes deleguen la gestión de sus ahorros en un agente inteligente externo«, explican desde Citi.

ING Merca2
Oficinas banco ING. Fuente: Agencia

No obstante, es posible que, para contrarrestar la amenaza potencial de los agentes de inteligencia artificial, los bancos se centren aún más en las cuentas principales de nóminas y busquen ‘adueñarse’ de la relación con el cliente. Si bien también es probable que se generalicen los modelos de suscripción bancaria, que ofrecen múltiples productos con descuentos y recompensas por fidelidad.

Por su parte, el analista de Citi, Andrew Coombs, señala que las entidades mejor posicionadas son BBVA y CaixaBank, ya que lideran el mercado con un enfoque basado en la relación, utilizando las hipotecas como su producto ancla. Es cierto que resulta más difícil utilizar las hipotecas como producto ancla en otros mercados, pero ING ha logrado avances a la hora de crear una base de clientes más leal y con mayor grado de fidelización.

Bancos Europa Citi
Fuente: Citi

«Prevemos que los clientes bancarios seguirán adoptando la inteligencia artificial. No obstante, factores como la confianza, la fiabilidad y la transparencia, sumados a las restricciones normativas, continuarán obstaculizando el uso de agentes de inteligencia artificial de terceros para contratar productos bancarios como la apertura de nuevas cuentas de depósito o el cambio de entidad. En su lugar, esperamos ver una mayor integración de herramientas de IA para el cliente dentro de la propia oferta digital de cada banco«, afirman desde Citi.

CaixaBank acelera la transformación digital

CaixaBank ha decidido crear una nueva dirección de inteligencia artificial y data con el objetivo de reforzar el papel de los datos y la inteligencia artificial como palancas estratégicas para la transformación del grupo bancario. La nueva unidad impulsará el desarrollo y la adopción de soluciones basadas en inteligencia artificial de forma escalable, segura y responsable, al tiempo que consolidará una visión integrada sobre la gestión y el aprovechamiento del dato.

Si bien el objetivo de esta novedad es seguir mejorando la experiencia de sus clientes a través de servicios más personalizados, ágiles y sencillos. El uso de la inteligencia artificial permitirá anticipar necesidades, optimizar recomendaciones y simplificar procesos, manteniendo así siempre los principios de la entidad bancaria con la transparencia, la confianza y la supervisión humana.

CaixaBank prepara un cambio que afectará a millones de clientes: la forma de ir al banco ya no será la misma

Fuente: IA

Asimismo, la nueva dirección estará dirigida por Juan Arandilla, profesional con una amplia experiencia en transformación tecnológica, arquitectura empresarial y gestión de datos en el sector financiero, bajo la dirección del Área de Medios, liderada por Luis Javier Blas. La nueva dirección también tendrá un importante papel en el ámbito interno. Su objetivo es desplegar herramientas que faciliten el acceso al conocimiento, automaticen tareas administrativas y acerquen capacidades analíticas avanzadas a un mayor número de profesionales, favoreciendo que los equipos puedan centrarse en actividades de mayor valor añadido y en la atención al cliente.

Publicidad