Phillips subasta Modigliani por hasta 35 millones: la escultura que mide el apetito inversor

0

La subasta de Modigliani en Phillips llega a noviembre con una estimación de 28 a 35 millones de dólares. Se trata de Tête (1911-12), una escultura en piedra caliza que llevaba casi medio siglo en la misma colección privada. La casa neoyorquina busca replicar el impulso que el artista ha mostrado en Europa durante los dos últimos años.

El dato relevante no es la cifra, sino lo que revela sobre el apetito por escultura moderna con oferta cerrada. Modigliani talló alrededor de 28 esculturas en toda su vida y solo 26 han sobrevivido. La mayoría están en manos institucionales, del Metropolitan Museum of Art a la red de museos Tate. Cuando una pieza de la serie sale al mercado, el coleccionista privado compite contra instituciones con capacidad de pago muy superior.

Qué dice la horquilla de Phillips sobre el mercado de Modigliani

Phillips sitúa el precio de martillo potencial por debajo de los precedentes inmediatos. Christie’s adjudicó otra cabeza de piedra del artista en 2010 por 52,8 millones de dólares, en lo que entonces fue su récord global. La misma casa vendió otra Tête en 2019 por 34,3 millones. La horquilla de Phillips es, por tanto, deliberadamente conservadora: deja margen para que la puja supere la estimación sin comprometer la credibilidad de la casa.

El techo del artista, eso sí, está muy por encima. Su récord actual son los 170,4 millones de dólares pagados en 2015 por el óleo Nu couché (1918), una de las obras más caras jamás subastadas. Esa referencia distorsiona la lectura del mercado. Modigliani es, ante todo, un pintor de desnudos y de rostros de ojos almendrados. La escultura es un mercado paralelo, más estrecho y con menos comparables disponibles.

El momentum europeo sí es verificable. En 2025, Christie’s París vendió un retrato del artista por 31,3 millones de dólares, el triple de su estimación y nuevo récord del artista en Francia. A comienzos de 2026, un desnudo procedente de la colección de Joe Lewis alcanzó 63,5 millones en Sotheby’s Londres, nuevo máximo para Modigliani en Europa.

Por qué Nueva York es el test definitivo para el inversor

Las ventas de noviembre en Nueva York concentran la liquidez global del mercado del arte. No es una plaza secundaria donde el precio se negocie con descuento. Es el escaparate donde los family offices estadounidenses, los asesores de arte y los fondos con mandato alternativo fijan la referencia del ejercicio siguiente.

El comprador de una Tête no paga solo por una escultura: paga por entrar en un club cerrado de veintiséis propietarios posibles.

Para un patrimonio elevado que busque diversificar fuera de los mercados cotizados, la escultura moderna reúne tres atributos concretos: oferta fija y documentada, demanda institucional permanente y una volatilidad inferior a la del arte contemporáneo de producción masiva. El reverso es la liquidez. Una Tête no se coloca en una semana.

Las 26 cabezas supervivientes: escasez real frente a relato de mercado

He seguido las series escultóricas de Modigliani durante años y el patrón se repite. Cada vez que una cabeza sale de una colección privada, la estimación funciona como suelo y no como techo. Christie’s vendió una en 2010 por 52,8 millones y otra en 2019 por 34,3. La diferencia entre ambas adjudicaciones supera el 35% en términos nominales, señal de que el precio depende del ejemplar concreto y no solo de la firma.

La tesis de escasez se sostiene sobre un número duro: veintiséis piezas, sin reediciones y sin mercado primario que diluya la oferta. Es exactamente lo contrario de lo que ocurre en las ediciones limitadas de relojería o automoción, donde la marca controla el grifo y puede ampliarlo cuando el precio secundario se calienta. Aquí el grifo está cerrado desde 1920.

El riesgo principal no es el precio, sino la profundidad del mercado. La escultura moderna de gran formato se mueve en un círculo de compradores que rara vez supera la decena en cada nivel de precio. Un family office que necesite deshacer la posición en un trimestre aceptará descuento; quien pueda esperar tres años negociará desde una posición fuerte. El horizonte lo es todo en este segmento.

Veintiséis piezas, cero reediciones y demanda institucional permanente: la escasez de Modigliani no depende del relato, depende del inventario.

La cita de noviembre en Nueva York marcará la referencia contra la que se leerán las ventas europeas de 2027. Si Tête supera los 35 millones, el mercado validará la tesis de que la escultura moderna ha dejado de ser un apéndice de la pintura para convertirse en una clase de activo con precio propio.

💎 Veredicto Wealth

La escultura de Modigliani es un activo de preservación de capital a más de diez años, con oferta fija y demanda institucional sostenida. El riesgo a vigilar es la liquidez por encima de 30 millones de dólares: encontrar contraparte puede llevar meses.
La casa más cara de Mallorca: 97 hectáreas con viñedos y bodega que buscan inversor

0

La casa más cara de Mallorca en este momento tiene nombre propio: Son Mayol. Se vende por 34 millones de euros y está a diez minutos en coche del centro de Palma. He revisado la ficha y la cifra que ordena toda la operación no es el precio, sino las 97 hectáreas.

La finca se sitúa en Establiments, al norte de la capital y en las estribaciones de la Serra de Tramuntana. Sobre el papel, 970.000 metros cuadrados de terreno y 5.120 metros cuadrados construidos. Eso deja el precio en 35 euros por metro de suelo o, si se imputa todo al ladrillo, en unos 6.640 euros por metro construido. Ambas lecturas quedan por debajo del precio de un ático en el casco histórico. La prima, aquí, se paga por otra cosa.

Son Mayol: 97 hectáreas, una casa de 1.500 metros y una capilla histórica

La residencia principal ronda los 1.500 metros cuadrados. Incluye biblioteca, capilla histórica, sala de billar y terrazas abiertas a jardines mediterráneos. Se añade una casa de invitados independiente de 420 metros con cuatro dormitorios, cocina y porche cubierto. Piscina, esculturas, olivares y almendros completan el conjunto, restaurado conservando buena parte de la arquitectura tradicional mallorquina.

Nada de eso es inhabitual en el segmento ultra prime de la isla. Lo que rompe la comparación es la escala del suelo unida a su ubicación: casi un millón de metros cuadrados a diez minutos de la capital sencillamente no existen en el mercado. La escasez, en este caso, no es un argumento de venta. Es una restricción física.

Casi un millón de metros cuadrados a diez minutos de Palma no se compran a precio de mercado: se compran porque no existe alternativa posible.

La bodega que convierte la finca en un activo productivo

Más de 25 hectáreas están plantadas de vid, repartidas en 35 parcelas con orientaciones, suelos y microclimas distintos. El proyecto lo impulsó el empresario suizo Gregory Hirschmann, fallecido en 2024, que recurrió al enólogo francés Patrick Léon, figura vinculada a Château Mouton Rothschild, para diseñar los vinos. Dominan variedades bordelesas como Cabernet Sauvignon y Merlot.

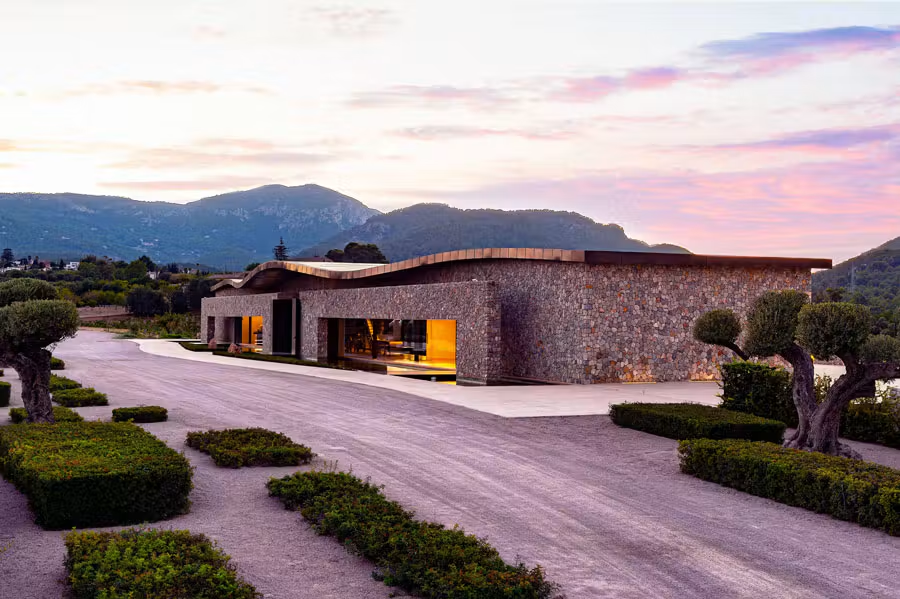
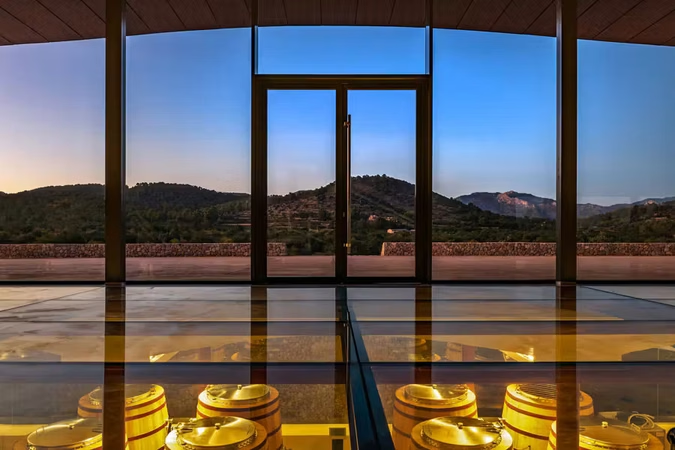
La bodega, proyectada por el arquitecto Javier Campos e inaugurada en 2016, enterró dos de sus niveles y empleó piedra local. La cubierta ondulada replica el perfil de la Serra de Tramuntana y la instalación trabaja por gravedad, planta a planta, sin bombear el vino. Según Wines of Mallorca, la capacidad ronda las 50.000 botellas anuales. El comprador no adquiere una viña decorativa: adquiere una estructura preparada para seguir produciendo Grand Vin, Premier Vin, blanco y rosado.

Son major Artcurial Merca2
Crédito: ARTCURIAL

Una villa da estatus. Una bodega en funcionamiento da marca propia, actividad productiva y una razón operativa para mantener la finca viva.

La prima de la finca productiva y el riesgo real de la operación

Llevo tiempo siguiendo el ultra prime balear y esta operación se separa radicalmente de la norma por un motivo concreto: no compite con villas de diseño colgadas de un acantilado en Andratx o Son Vida. Compite con un puñado selecto de fincas históricas europeas. Y en esa liga, el suelo rústico protegido, la normativa autonómica sobre explotaciones agropecuarias y una bodega en funcionamiento pesan mucho más que una piscina infinita.

Sin embargo, en el mercado de ultralujo existe una tendencia recurrente entre las agencias comercializadoras a confundir el deseo del vendedor con el apetito real del capital estructurado. Conviene aparcar la épica del catálogo y ser quirúrgicos con la aritmética:

  • El retorno del vino es marginal frente al precio del activo: Una producción anual que ronda las 50.000 botellas —incluso atribuyendo a cada etiqueta un precio medio de salida de gama alta entre los 40 y los 75 euros— genera una facturación bruta anual que oscila entre los 2 y los 3,5 millones de euros en el mejor de los escenarios comerciales. Al descontar costes de vendimia manual, elaboración por gravedad, amortización de barricas de roble francés, personal especializado, embotellado, distribución y comercialización internacional, el margen neto operativo es testimonial frente a un desembolso patrimonial de 34 millones de euros. Quien compre pensando en una rentabilidad por dividendo o en una amortización acelerada a través del vino se equivoca de tesis: la bodega no es un multiplicador de caja, es una estructura de coste necesario que legitima el uso productivo del suelo y dota al activo de prestigio institucional.
  • El peaje del suelo rústico: Las 97 hectáreas son una bendición en términos de exclusividad y privacidad absoluta, pero representan un activo fuertemente ilíquido. En suelo rústico protegido balear no caben segregaciones especulativas ni desarrollos residenciales masivos. El comprador no adquiere suelo urbanizable convertible en liquidez rápida; adquiere la custodia perpetua de un ecosistema protegido con elevados costes fijos de mantenimiento agronómico, forestal y estructural.
  • El verdadero perfil del capital: Este tipo de activos no encaja con el comprador particular de segunda residencia ni con el cliente que busca una propiedad llave en mano para pasar dos semanas en verano. El perfil natural es un family office internacional o un gran patrimonio con horizonte generacional superior a diez o quince años, habituado a convivir con activos tangibles no correlacionados, donde la preservación de capital y el estatus patrimonial priman sobre la TIR a corto plazo.

El riesgo de liquidez y el test del mercado ultra prime

El verdadero riesgo de Son Mayol no reside en su arquitectura ni en la calidad contrastada de sus caldos bordeleses, sino en su riesgo estructural de liquidez. El universo global de patrimonios dispuestos a inmovilizar 34 millones de euros en una finca agrícola a diez minutos de Palma es extraordinariamente reducido.

En este segmento, los folletos publicitarios fijan precios de salida aspiracionales, pero las mesas de negociación imponen la realidad del coste de oportunidad del dinero. Operaciones de esta complejidad registran periodos medios de maduración que superan holgadamente el año y medio, exigiendo due diligence jurídicas, medioambientales y agronómicas exhaustivas.

Si la transacción termina cerrándose con un descuento técnico que sitúe la cifra final por debajo de los 30 millones de euros —escenario estándar cuando el capital institucional descuenta el capex pendiente y la prima por iliquidez—, no será un fracaso de la propiedad, sino el termómetro definitivo sobre el apetito real de los grandes patrimonios en Baleares. La verdadera solvencia de una inversión no la dicta el folleto de la agencia que la comercializa; la dicta la firma ante notario cuando los números fríos se imponen al marketing.

💎 Veredicto Wealth

Son Mayol encaja como un activo trofeo de preservación patrimonial y diversificación tangible para un horizonte superior a diez años. Su mayor fortaleza (la escasez física de 97 hectáreas a las puertas de Palma) es también su principal escollo financiero: un mercado cautivo, costes fijos operativos elevados y una dependencia absoluta de un perfil inversor institucional capaz de sacrificar liquidez a cambio de legado.

PeaceGold consolida el oro artesanal trazable del Congo como nuevo valor refugio inversor

0

El oro artesanal trazable del Congo ya tiene comprador institucional. La empresa social PeaceGold exporta metal certificado de 11 cooperativas de la provincia de Ituri, en el este de la República Democrática del Congo, tras firmar en junio de 2026 un acuerdo de suministro y financiación a largo plazo con la británica SigraFi. Llevo años siguiendo el mercado del oro de conflicto y pocas veces un acuerdo de esta naturaleza llegaba con diez años de trabajo previo detrás.

El acuerdo devuelve pagos a casi 25.000 mineros y trabajadores de la cadena de suministro. No es un dato menor. Hasta ahora, los agentes intermediarios pagaban a pie de mina apenas el 20% del valor real del metal en efectivo. Esa es la brecha que el nuevo canal pretende cerrar de forma estructural.

Del contrabando al canal certificado: la arquitectura del acuerdo

PeaceGold es una empresa social cofundada en 2013 por el activista británico Greg Valerio y la organización congoleña de construcción de paz Centre Résolution Conflits. SigraFi, con sede en Londres, compra oro bajo contratos plurianuales con comprador garantizado, prefinanciación y soporte de compliance. El metal de Ituri entra así en los circuitos institucionales con certificación ICGLR y diligencia debida conforme a las guías de la OCDE para regiones en conflicto.

La diferencia con el oro de comercio justo es estructural. Fairtrade es un sello; PeaceGold es una empresa social participada por los propios mineros, que reciben una parte de los beneficios a medida que el metal avanza en la cadena. Esos retornos se reinvierten en la compra de más oro, en maquinaria de refinado libre de mercurio y cianuro, y en proyectos comunitarios elegidos por las cooperativas.

El peso del sector justifica la atención. Según el World Gold Council, alrededor del 20% del oro recién extraído en el mundo procede de la minería artesanal y de pequeña escala, y Valerio sostiene que se trata del segundo mayor empleador del planeta después de la agricultura. La mayoría de esos mineros, sin embargo, opera fuera de las cadenas oficiales.

El proyecto trabaja con Centre Résolution Conflits, entidad con sede en Beni que gestiona programas de rehabilitación de antiguos niños soldados de milicias. Las cooperativas integran a esos excombatientes en un sistema minero que ha pasado por auditorías de impacto social y por un proceso de venta completamente nuevo.

El oro no ha cambiado. Lo que ha cambiado es la capacidad de probar su origen, y esa prueba hoy cotiza prima.

Qué compra realmente un family office cuando adquiere oro trazable

Para el inversor de patrimonio elevado, el atractivo no está en el metal —existen decenas de vehículos para exponerse al oro— sino en la certificación. Los mandatos con criterios ESG exigen hoy demostrar el origen del metal físico, y el oro vinculado a conflictos armados es una línea roja explícita en las políticas de inversión responsable de la mayoría de los fondos institucionales europeos.

La trazabilidad no es gratuita. Cada eslabón auditado, desde la cooperativa hasta la refinería, añade coste y comprime el margen frente al oro estándar del mercado de Londres. La pregunta relevante no es si el oro artesanal trazable es más caro, sino si esa prima se recupera en el momento de vender.

Hay una segunda vía, menos obvia y más interesante: la estructura de propiedad. Al ser una empresa social participada por los mineros, el modelo genera un retorno que se reinvierte en la propia cadena. Es capital paciente aplicado a una materia prima que llevaba décadas financiando guerras.

La prima de la trazabilidad: refugio real o narrativa de impacto

En mi lectura, esto es un activo de diversificación con mandato de impacto, no un sustituto del oro físico cotizado. La razón es de escala y de liquidez. PeaceGold espera colocar metal en el mercado este mismo año y operar a pleno rendimiento en 2027, y el acuerdo tripartito en marcha podría sumar cientos de cooperativas de Ituri. Hasta que ese volumen sea verificable, cualquier asignación debería tratarse como posición satélite y nunca como núcleo de cartera.

La comparación con el café o el cacao de comercio justo resulta útil pero incompleta. Allí la prima se paga por marca y consumo final; aquí se paga por compliance. Y el cumplimiento, a diferencia del consumo responsable, no depende del ciclo económico. Ese es, en mi opinión, el argumento más sólido a favor del modelo.

Ningún inversor paga una prima por la ética si después no puede revender el activo. La trazabilidad vale lo que valga su liquidez.

El hito que conviene seguir no es otro acuerdo, sino la primera venta verificable de lingotes PeaceGold con precio publicado. Cuando exista un histórico de transacciones secundarias, el debate dejará de ser sobre narrativa y pasará a ser sobre múltiplos.

💎 Veredicto Wealth

El oro artesanal trazable de PeaceGold es hoy una posición de diversificación con mandato de impacto, no un sustituto del oro físico cotizado. El horizonte razonable es de tres a cinco años, con la liquidez del mercado secundario como principal riesgo a vigilar.

El FMI casi duplica su previsión de crecimiento para Alemania y alivia el lastre industrial de la eurozona

He analizado la última actualización del FMI y el dato que más me ha llamado la atención no está en la cifra global, sino en la alemana. El organismo ha elevado su previsión de crecimiento para Alemania en 2026 hasta el 1,3%, casi el doble del 0,7% que proyectaba en julio. La revisión no es un ajuste menor: devuelve a la mayor economía de la eurozona al terreno del crecimiento moderado tras dos años de estancamiento industrial.

La noticia llega con una paradoja de fondo. Alemania crece más de lo previsto, pero su inflación acaba de marcar el nivel más alto desde finales de 2023. Ese doble movimiento —más actividad y más presión de precios— es el escenario que más complica la vida al BCE, y a él volveré más adelante.

El FMI eleva Alemania, la eurozona y el conjunto global

La actualización del FMI publicada este martes reordena las previsiones en tres escalas a la vez. Los datos, comparados con el informe de julio, quedan así:

  • Alemania 2026: 1,3%, frente al 0,7% estimado en julio.
  • Alemania 2027: 1,1%, una revisión al alza de una décima.
  • Eurozona 2026: 1,1%, dos décimas más que en la previsión anterior.
  • Eurozona 2027: 1,2%, sin cambios.
  • Crecimiento global 2026: 3,1%, una décima por encima del 3,0% previo.
  • Crecimiento global 2027: 3,4%, proyección que el fondo mantiene intacta.

Lo que sostiene la mejora alemana es una combinación concreta: la inversión pública en infraestructura y defensa, unas exportaciones más sólidas y la demanda ligada a la inteligencia artificial. Los proveedores industriales alemanes, tradicionalmente expuestos al ciclo del automóvil y la química, están encontrando en el equipamiento para centros de datos un vector de negocio que hace dos años no existía.

El Ministerio de Economía alemán ya había anticipado cifras idénticas la semana pasada, con el argumento de que la economía resistió mejor de lo esperado pese a la carestía energética y a la incertidumbre arancelaria de Estados Unidos.

En el plano global, el FMI reconoce que la fuerte inversión en IA ha amortiguado el shock energético provocado por la guerra en Oriente Próximo. También han ayudado una mayor producción de petróleo fuera del Golfo, las liberaciones de reservas estratégicas y una demanda china más débil.

«Alemania se ve muy distinta desde fuera de como nos vemos nosotros desde dentro.» — Friedrich Merz, canciller alemán, Día del Empresariado Alemán en Berlín, 13 de octubre de 2026

Esa frase resume el contraste que el propio canciller quiso subrayar. Merz defendió que el país es percibido internacionalmente como un destino atractivo para invertir, aunque reconoció que las reformas avanzan con dificultad por los desacuerdos dentro de su coalición. «El dinero está, las reglas están, ahora podemos construir», dijo en el mismo foro.

Lo que la cifra del FMI no cuenta

crecimiento eurozona

Aquí conviene separar el titular del detalle. Un crecimiento del 1,3% es una buena noticia para una economía que lleva tres años coqueteando con la recesión técnica, pero no resuelve el problema de fondo: la inflación alemana repuntó al 3,3% en septiembre, su nivel más alto desde diciembre de 2023, frente al 2,9% de agosto y el 2,8% de julio. El detonante fue la energía, con un encarecimiento interanual del 14,9%, el mayor desde febrero de 2023. La gasolina subió un 37,1% y el gasóleo de calefacción, un 74,9%.

Hay un matiz que evita el alarmismo fácil. La electricidad cayó un 5,5%, el gas natural un 2,8% y la calefacción urbana un 1%, en parte por las medidas del Gobierno aplicadas a principios de año. Los servicios moderaron su avance al 2,7% y los alimentos apenas subieron un 0,4%. La presión no es generalizada: se concentra en el combustible, que contamina la percepción del consumidor justo cuando su confianza sigue débil.

Lo que veo aquí es una economía que recupera pulso por la vía de la inversión pública y la IA, pero con un flanco inflacionista que puede retrasar cualquier relajación monetaria en Fráncfort. El FMI también advierte de que los precios energéticos elevados y la débil confianza del consumidor siguen pesando sobre el conjunto del bloque. La contradicción queda abierta: más crecimiento, sí, pero con un BCE que no puede cantar victoria.

El próximo hito que seguiré será la reunión del Consejo de Gobierno del BCE y la publicación del IPC armonizado de la eurozona, que permitirá comprobar si el repunte alemán se contagia o se queda en un episodio localizado.

🌍 El impacto en España y Europa

Para el lector español, la revisión alemana tiene una lectura doble.

  • Si Alemania crece más, el Euríbor mantiene el sesgo al alza que ya arrastra. Una economía germana más fuerte reduce el margen del BCE para bajar tipos, y cada décima que aguante el Euríbor a 12 meses encarece la cuota de las hipotecas variables, que se revisan semestral o anualmente.
  • La inflación alemana del 3,3% empuja al alza el índice armonizado de la eurozona. Eso erosiona el poder adquisitivo del consumidor español vía energía y bienes importados.
  • Para las empresas exportadoras del IBEX con exposición industrial, una Alemania que crece es una buena noticia: más pedidos, mejor tono del sector manufacturero y previsibilidad en las cadenas de suministro europeas.
  • En clave fiscal, el margen del BCE para recortar tipos se estrecha, lo que mantiene alta la carga de la deuda pública española y limita el espacio de gasto.

El impacto directo en España es, por tanto, indirecto pero medible: menos recortes de tipos de los que el mercado descontaba hace un trimestre.

Los resultados de la banca en EE.UU. baten récord con JPMorgan al frente pero advierten del riesgo de tipos

Los resultados de la banca en EE.UU. vuelven a batir récord en el tercer trimestre, pero el detalle de las cuentas deja un mensaje incómodo. Los propios banqueros advierten de que los tipos altos, la inflación pegajosa y los precios de los activos pueden pasar factura. Me detengo en las cifras. JPMorgan Chase, el mayor banco estadounidense por activos, ganó 15.300 millones de dólares entre julio y septiembre, frente a los 14.400 millones del mismo periodo del año anterior.

El beneficio por acción fue de 5,57 dólares, frente a 5,07 dólares un año antes. El consenso de Wall Street esperaba 5,93 dólares. Es el primer fallo de JPMorgan en casi tres años: un banco que gana más que nunca y, aun así, queda por debajo de lo descontado.

Cuatro gigantes, cuatro lecturas del mismo trimestre

  • JPMorgan Chase: 15.300 millones de beneficio y 5,57 dólares por acción. Registró 658 millones en pérdidas por valores de inversión y un 12% más de gastos. Los ingresos de mercados subieron un 15%, aunque los de renta fija cayeron un 4% interanual.
  • Goldman Sachs: 5.290 millones de beneficio, o 17,01 dólares por acción, frente a 4.100 millones y 12,25 dólares un año antes. Su negocio de renta variable creció un 72%, mientras el de renta fija, divisas y materias primas cayó un 24% respecto al segundo trimestre.
  • Citigroup: el beneficio subió un 40% interanual y superó las expectativas, impulsado por la banca de inversión y la gestión de patrimonios. Las tarjetas se mantuvieron planas.
  • Wells Fargo: 5.950 millones de beneficio, o 1,87 dólares por acción, por encima de lo previsto. La entidad sigue normalizando su actividad tras el levantamiento del tope de activos impuesto por el escándalo de prácticas de venta.

Estos cuatro bancos abren la temporada de resultados en Wall Street. Los beneficios empresariales han sido uno de los motores que han llevado al S&P 500 a máximos históricos: FactSet estima un crecimiento agregado del beneficio por acción cercano al 30% interanual, el tercer trimestre consecutivo por encima del 25%.

“La economía de EE.UU. sigue impulsada por una fuerte inversión empresarial y un gasto del consumidor sostenido. Sin embargo, los grandes déficits fiscales, la inflación pegajosa, los precios de los activos elevados, los tipos de interés al alza y la geopolítica continúan moviéndose bajo la superficie.” — Jamie Dimon, consejero delegado de JPMorgan Chase, comunicado de resultados, octubre de 2026

El bono manda: la Fed subió tipos en septiembre

El mercado de bonos vivió un verano de volatilidad notable. Los yields del Treasury a 10 y a 30 años escalaron hasta niveles no vistos en años, con los inversores preocupados por el gasto público y la inflación. El encarecimiento del diésel, la tecnología y los alimentos dio a la Reserva Federal argumentos para subir los tipos el mes pasado, pese a la presión de la Casa Blanca.

Ahí está la contradicción de la temporada. Los bancos presentan beneficios crecientes, pero el dinero sigue encareciéndose. JPMorgan y Goldman lo han dicho con distintas palabras: la parte de mercados resiste, aunque la fotografía de fondo es más frágil de lo que sugiere el titular.

Lo que veo en la apertura de la temporada

Hay tres lecturas. La primera: el mercado ya no premia todo por igual y un beneficio por debajo del consenso pesa más que el crecimiento anual. La segunda: el consumo y la inversión en inteligencia artificial sostienen la economía estadounidense, pero concentran el riesgo en pocos sectores. La tercera es fiscal: los déficits elevados obligan a emitir deuda a tipos más altos y esa presión recorre toda la curva.

La coincidencia de beneficios récord con una Fed que vuelve a subir tipos no es un equilibrio estable. Si la inflación no cede, el escenario de tipos a la baja se aleja y con él las valoraciones de un mercado en máximos. El riesgo que los datos no resuelven es el del crédito: aún no hay señales claras de deterioro en la morosidad del consumidor, y ahí miraré las próximas entregas de los bancos regionales y de las tecnológicas.

🌍 El impacto en España y Europa

El impacto directo en España es indirecto, pero no menor. Una Fed que sube tipos y unos yields estadounidenses en máximos endurecen las condiciones financieras globales y estrechan el margen de maniobra del BCE.

  • Euríbor e hipotecas: si el endurecimiento estadounidense se mantiene y el BCE retrasa sus recortes, el Euríbor a 12 meses —referencia de la mayoría de las hipotecas variables— tardará más en bajar. Cada mes de retraso encarece las cuotas de los hogares que revisan su préstamo.
  • Inflación y consumo: el encarecimiento del diésel y de los alimentos que cita la Fed golpea también a la eurozona. Si la energía y los fletes siguen tensos, la desinflación europea se frena y el consumidor español lo nota en la cesta de la compra.
  • Empresas del IBEX: la financiación mayorista se encarece cuando sube la prima de riesgo global. Las compañías con deuda a tipo variable o negocio en EE.UU. son las más expuestas, igual que las exportadoras que compiten con un dólar fuerte.
  • BCE: la institución queda en una posición incómoda. Si la eurozona se enfría, tendrá que elegir entre apoyar el crecimiento o defender el euro frente al diferencial de tipos con Washington.

Alemania cambia su estrategia comercial con China y reclama a la UE más poder frente a las importaciones

El comercio Alemania-China ha dejado de leerse en Berlín como una historia de beneficios compartidos. La semana pasada, el canciller Friedrich Merz y el presidente francés, Emmanuel Macron, enviaron una carta conjunta a la presidenta de la Comisión Europea, Ursula von der Leyen, para reclamar un instrumento nuevo: la capacidad de desconectar del mercado único a un socio comercial que persista en prácticas desleales. El destinatario no aparece en el texto, pero nadie duda de quién es.

El mecanismo, conocido en Bruselas como kill-switch, sería el arma más contundente que la UE se habría dotado hasta ahora en materia comercial. El Ministerio de Comercio de China advirtió de que Europa “sufrirá las consecuencias” si lo adopta. La advertencia llegó coincidiendo con las conversaciones comerciales UE-China celebradas en Pekín.

El giro alemán: de bloquear a liderar la defensa comercial

Durante años, Berlín fue el freno de Bruselas en China. Cada propuesta de aranceles o de expediente contra prácticas que la UE considera desleales chocaba con la misma cautela alemana: el miedo a la represalia sobre una industria exportadora que había crecido al calor del mercado chino. Ese cálculo se ha roto.

“Las amenazas al motor exportador alemán han convencido a Merz y a sus asesores más cercanos de que los beneficios de actuar superan los costes de la inacción.” — Noah Barkin, asesor sénior de la práctica china de Rhodium Group

En paralelo, Bruselas y Pekín alcanzaron un “entendimiento compartido” durante las conversaciones de Pekín, según el comisario europeo de Comercio, Maros Sefcovic, que encabezó la delegación europea. El acuerdo podría recortar a más de la mitad las exportaciones chinas de híbridos e híbridos enchufables a la UE, con un tope de 350.000 vehículos anuales y subidas del 6% cada año durante cuatro ejercicios.

Los números que han cambiado el cálculo en Berlín

  • China ha caído del segundo al noveno puesto entre los mercados de exportación de Alemania, según Germany Trade & Invest para el primer semestre de 2026.
  • Las exportaciones alemanas de automóviles a China se desplomaron un 66% entre 2022 y 2025, según Rhodium Group.
  • Las importaciones alemanas de coches nuevos fabricados en China subieron un 121% en los siete primeros meses del año, según Destatis. Los vehículos chinos ya representan cerca del 14% del total importado.
  • El déficit comercial de la UE con China rondó los 360.000 millones de euros el año pasado, cerca de 1.000 millones al día, y volvió a ampliarse en el primer semestre de 2026, según Eurostat.

La presión se concentra en automoción, ingeniería de precisión y química. Es la explicación de por qué las patronales alemanas han pasado de advertir contra la confrontación a exigir instrumentos de defensa comercial. La asociación de la maquinaria VDMA ha sido la más explícita.

“Nos están desindustrializando mediante medidas desleales y la mayoría de las empresas ya no está dispuesta a aceptarlo.” — Oliver Richtberg, responsable de comercio exterior de VDMA, en declaraciones a Welt am Sonntag

guerra comercial UE China

El pulso se juega en las tierras raras y en el automóvil

Lo que veo aquí no es solo un cambio de tono. Es el reconocimiento tardío de una dependencia asimétrica que Alemania ya vivió con el gas ruso y que ahora se reproduce en otra cadena de suministro: las tierras raras y los imanes fabricados con ellas, insumos críticos para la automoción, las renovables y la defensa alemanas. La preocupación de Berlín, según funcionarios citados por Bloomberg, es que el kill-switch acabe funcionando como un arma de segundo golpe si Pekín bloquea esas exportaciones.

El riesgo de esta estrategia es la escalada recíproca. Ahora bien, la UE tiene más palanca de la que suele atribuirse: en el primer semestre, las exportaciones chinas al bloque comunitario alcanzaron los 254.000 millones de dólares, frente a 172.000 millones a Estados Unidos, según cálculos de MERICS. “La UE tiene más palanca de la que a veces cree”, resume Andreas Mischer, investigador asociado de MERICS.

Falta por ver hasta dónde llega el Industrial Accelerator Act, presentado por Bruselas en marzo para recuperar inversión manufacturera. La patronal europea ACEA advirtió el mes pasado de que el borrador hace poco frente a los rivales chinos. La clave que voy a seguir es doble: el trámite parlamentario de esa norma y la letra pequeña del entendimiento sobre los híbridos.

🌍 El impacto en España y Europa

Nada de lo pactado en Pekín mueve hoy la política de tipos del BCE, así que la conexión directa con el Euríbor es limitada. El desenlace, en cambio, importa al bolsillo español por cuatro vías.

  • Euríbor e hipotecas. Si los topes encarecen los precios industriales, el BCE tendrá un argumento más para retrasar sus recortes. Cada mes de retraso se traslada al Euríbor a 12 meses y, de ahí, a las hipotecas variables.
  • Inflación y consumo. La competencia china ha contenido el precio de los bienes duraderos en España; limitar esa entrada reduce el colchón desinflacionista.
  • Industria y bolsa. Las plantas españolas de automoción y las compañías del IBEX con producción en China son las más expuestas a una escalada arancelaria.
  • BCE y política fiscal. Convertir la defensa comercial en herramienta industrial desplaza la presión de los rescates sectoriales desde los Estados hacia el marco común.

Trump presiona a Ucrania por el diésel ruso y abre una brecha transatlántica con Europa

El pacto del diésel ruso de Trump llega a Europa con una promesa de Moscú: 3,5 millones de toneladas mensuales. Lo he leído en las declaraciones de Alexander Novak, viceprimer ministro ruso, al programa Vesti: su país asegura que puede colocar en el mercado global más combustible del que figura en el acuerdo firmado con Washington. El techo no está en el papel.

Putin y Trump pactaron el viernes un texto que contempla 300.000 toneladas de diésel en octubre, medio millón en noviembre y un millón en diciembre. A cambio, la Casa Blanca suspende las sanciones sobre los productos petrolíferos rusos hasta abril de 2027. Lo relevante no es el volumen: Trump necesita bajar el precio del combustible antes de las legislativas de principios de noviembre y está dispuesto a pagarlo con moneda diplomática europea.

Las cifras: 100 millones de barriles pesan más que el acuerdo

Conviene mirar los precios reales antes de dar por hecho el efecto del pacto. El diésel estadounidense cotizaba a 6,19 dólares por galón a principios de octubre, un 78% por encima de los 3,81 dólares del 28 de febrero, víspera del conflicto con Irán, según la Agencia de Información de la Energía (EIA).

  • Diésel: 4,10 dólares por galón antes de la invasión de Ucrania, 3,81 dólares antes de la guerra del Golfo y 6,19 dólares ahora.
  • Gasolina sin plomo: 3,48 dólares antes de la invasión, 2,79 antes del conflicto con Irán y 4,15 dólares hoy, un 50% más.
  • Impuestos: entre el 11% y el 12% del precio final, de modo que la única palanca real de Washington es la oferta.

Con esas cifras, Kostis Stambolis, director ejecutivo del Instituto de Energía para el Sudeste de Europa (IENE), sostiene que el factor decisivo será el anuncio del G7 del 2 de octubre de liberar 100 millones de barriles de reservas estratégicas, más otros 80 millones de una liberación previa de 400 millones de barriles. Rusia produce 5,8 millones de toneladas mensuales de diésel, de las que unos dos millones son exportables. “El mundo está 5 millones de barriles diarios por debajo del nivel anterior a la guerra del Golfo”, me señala.

Kyiv responde y Bruselas mueve ficha

Ucrania asegura haber destruido cerca de la mitad de la capacidad de refino rusa, una estrategia que Zelenskyy defendía como eficaz y que el acuerdo deja en entredicho al suspender las sanciones.

“Los regalos a Putin no conducirán a la paz. Cualquier debilitamiento de las sanciones contra Rusia sin un acuerdo claro y duradero de desescalada es una señal evidente de debilidad.” — Volodymyr Zelenskyy, presidente de Ucrania, 10 de octubre de 2026

La respuesta europea se ha articulado en torno al dinero. Ursula von der Leyen anunció el domingo que la financiación de Ucrania estará “en el centro” del Consejo Europeo de esta semana, y la ministra de Exteriores finlandesa, Elina Valtonen, pidió prohibir todos los visados turísticos a los ciudadanos rusos.

El fin de semana dejó la contradicción a la vista. Trump anunció el domingo un alto el fuego energético y Kyiv suspendió sus ataques a refinerías; horas después, los bombardeos rusos golpeaban la red eléctrica de Kyiv y mataban a doce personas en Dnipropetrovsk. “No creo que se haya ganado un respiro”, dijo el ministro de Exteriores ruso, Sergey Lavrov. Trump fue más lejos: “Creo que es hora de que Ucrania tenga un nuevo presidente”.

Lo que veo en el fondo: política antes que economía

Mi lectura es que el componente energético es secundario. Stambolis lo describe sin rodeos: la jugada es “puramente política” y busca arrinconar a Zelenskyy. Trump quiere transmitir que Estados Unidos no tiene problema con Rusia y que es Europa la que lo tiene.

“Trump está mostrando a los europeos que no quiere tratar con Europa y que se vayan al infierno. Esto abre aún más la brecha entre Estados Unidos y la Unión Europea.” — Kostis Stambolis, director ejecutivo del IENE, 13 de octubre de 2026

Hay un dato estructural que explica la posición europea: alrededor de 30 refinerías europeas han cerrado en 15 años por razones medioambientales y por el coste del comercio de derechos de emisión. El continente no es autosuficiente en productos refinados.

La política de Trump hacia Rusia es, además, pendular: firmó en septiembre la ley Graham, que permite castigar a los países que compren crudo ruso, y once días después dio marcha atrás. Si el diésel no baja antes de noviembre, la jugada se le vuelve en contra en las urnas; si baja, habrá financiado de facto la maquinaria de guerra rusa mirando las encuestas. El hito para comprobarlo está cerca: la cumbre europea de esta semana y la liberación de reservas del G7.

🌍 El impacto en España y Europa

Para el lector español, el canal de transmisión pasa por la energía y, desde ahí, por la inflación y por el Euríbor. Un diésel más barato aliviaría la cesta de consumo y reforzaría la desinflación europea, lo que daría margen al BCE para recortar tipos; el Euríbor a 12 meses lo descontaría con antelación.

  • Euríbor e hipotecas: el índice sigue al BCE, no al diésel ruso; cada recorte de 25 puntos básicos del BCE suele trasladarse al Euríbor a 12 meses en un rango de 10 a 20 puntos básicos.
  • Inflación y consumo: el gasóleo pesa en el transporte de mercancías, así que una escalada sostenida encarecería los alimentos y tensionaría la cesta de la compra.
  • Tejido exportador e IBEX: las refinerías españolas compiten en un mercado europeo con menos capacidad de refino, y la volatilidad del crudo encarece la financiación de las energéticas.

Los resultados de Goldman Sachs: dispara un 40% su beneficio hasta 17.500 millones de dólares

0

Los resultados de Goldman Sachs disparan un 40% el beneficio hasta 17.500 millones de dólares en nueve meses.
El gigante de la banca de inversión que dirige David Solomon ha cerrado los nueve primeros meses del año con un beneficio neto de 17.500 millones de dólares, equivalentes a unos 15.630 millones de euros. La cifra supera en un 40% los 12.559 millones del mismo periodo de 2025, un salto que devuelve al banco a la senda de crecimiento de dos dígitos que había perdido tras la resaca de los tipos altos. El detalle completo de la cuenta de resultados está disponible en la página de relación con inversores de Goldman Sachs.

El motor ha sido la mesa de renta variable. Solo en el tercer trimestre, Goldman registró 18.679 millones de dólares en ingresos netos, el segundo mejor trimestre de su historia en negociación con acciones. La entidad superó las previsiones del consenso, que anticipaba un cierre algo más flojo por la debilidad del negocio de fusiones y adquisiciones.

La lectura no es aislada. La temporada de resultados de Wall Street llega con los grandes bancos estadounidenses mostrando una resistencia que muy pocos anticipaban hace seis meses, cuando el mercado descontaba un frenazo del crédito corporativo. Goldman, el más expuesto a los mercados de capitales, se ha convertido en el primero en confirmar que ese frenazo sigue sin llegar.

David Solomon lo ha puesto en palabras. ‘En un entorno operativo complejo, nuestros clientes siguieron recurriendo a Goldman Sachs por nuestras capacidades de asesoramiento, ejecución y financiación de primer nivel’, ha declarado el presidente y consejero delegado de la entidad.

La banca de inversión no vive de prestar dinero, sino de cobrar por el ruido: cuanto más se mueve el mercado, mejor le sale el trimestre.

El propio Solomon ha subrayado que las cuentas se tradujeron en los segundos ingresos netos trimestrales más elevados de su historia y en un beneficio récord en lo que va de año. No es una frase de folleto. Es la constatación de que la franquicia de negociación tapa, trimestre tras trimestre, el agujero que dejan otras áreas de la entidad.

La temporada de resultados de Wall Street mira al trading

El patrón se repite en los grandes nombres del sector. Las mesas de renta variable y de renta fija, divisas y materias primas han compensado el parón de las salidas a bolsa y de las operaciones corporativas. Goldman, que obtiene buena parte de sus ingresos de estas actividades, es el termómetro más sensible al apetito por el riesgo. Cuando la volatilidad aprieta, sus mesas ganan.

Eso sí, la comparativa con el ejercicio anterior invita a cierta prudencia. Un crecimiento del 40% en nueve meses es difícil de sostener cuando la base de partida deja de ser baja y el entorno de tipos deja de jugar a favor. El mercado lo sabe y ya lo está descontando en la cotización del valor.

La dependencia del mercado que sostiene el beneficio de Goldman Sachs

Hay un detalle que conviene no perder de vista. Goldman no es un banco comercial que gana dinero con el margen de intereses; es una fábrica de comisiones ligada al ciclo de los mercados. Cuando el dinero se mueve, sus mesas cobran. Cuando se queda quieto, el resultado se resiente. Ese perfil explica tanto los trimestres brillantes como los baches que llegan después.

La historia reciente lo confirma. En los años posteriores a 2022, con el endurecimiento monetario de la Reserva Federal, la entidad pasó de unos beneficios excepcionales a una sequía prolongada en fusiones y colocaciones. La recuperación que ahora se refleja en las cuentas depende de que Washington y Bruselas no vuelvan a apretar el freno regulatorio sobre la gran banca. Puedes consultar el contexto del modelo de negocio en la definición de banca de inversión.

El riesgo, por tanto, no es que Goldman haya dejado de ganar dinero, sino que su resultado sigue siendo rehén de un mercado que no controla. La próxima cita será la del cuarto trimestre, cuando se sabrá si el cierre de año confirma el récord anual o si el negocio de asesoramiento vuelve a quedarse atrás. Ahí se verá si el desempeño de este 2026 fue un pulso del trading o una recuperación de fondo.

Berkeley se dispara casi un 62% en Bolsa en cuatro sesiones entre subastas de volatilidad

0

El rally de Berkeley en bolsa ha dejado de ser una anécdota. Las acciones de la minera se dispararon este lunes un 23,32%, hasta los 0,54 euros, su mejor sesión desde marzo del año pasado, y encadenan cuatro jornadas consecutivas al alza en las que acumulan el 61,79%. La actividad fue tan intensa que la cotización quedó interrumpida en varios momentos del día.

Cuatro sesiones y subastas de volatilidad

Según el registro de Bloomberg, la negociación tuvo que detenerse hasta en varias ocasiones ante la imposibilidad de casar las órdenes de compra con las de venta. Es el síntoma clásico de una subasta de volatilidad: el precio se mueve tan rápido que el mercado no encuentra contrapartida y el sistema opta por congelar la subasta. Un movimiento de este tipo en una compañía de pequeña capitalización no es una señal de fortaleza, sino de liquidez escasa y mucha expectativa acumulada.

Berkeley, sin embargo, no viene de un día aislado. El valor arrancó su escalada el viernes 2 de octubre, cuando ya circulaba en el mercado la hipótesis de un adelanto electoral. Desde entonces acumula un avance del 106,87%, y en lo que va de año la revalorización alcanza el 97,09%. Pocas compañías del parqué español pueden exhibir una secuencia así en apenas dos semanas.

El adelanto electoral y el pulso por Retortillo

No es casualidad que Berkeley sea, como recuerdan en el mercado, el valor de la Bolsa española más sensible a la política. Su proyecto estrella, la mina de uranio de Retortillo, en Salamanca, lleva años bloqueado por la negativa del Gobierno a conceder los permisos de explotación. Cualquier cambio en el tablero político se traduce, para sus accionistas, en una posible reapertura del expediente.

La minera Berkeley Energia presentó su proyecto como uno de los yacimientos de uranio más relevantes de Europa. El bloqueo administrativo lo convirtió en un activo parado y en una fuente constante de litigios con la Administración. Por eso cada rumor de adelanto electoral mueve la cotización con una violencia que sus fundamentales, por sí solos, no explican.

Berkeley no sube porque venda más uranio, sino porque el mercado apuesta a que cambie quien decide si puede venderlo.

A ese pulso se suma el movimiento corporativo: la compañía ha fichado a Bogas para relanzar el proyecto de uranio de Salamanca, un gesto que el mercado ha leído como una apuesta por desatascar la situación por la vía ejecutiva mientras la política sigue su curso.

Un rally construido sobre expectativas, no sobre resultados

Conviene separar lo que ha ocurrido de lo que significa. Una revalorización del 61,79% en cuatro sesiones y del 106,87% desde el 2 de octubre sitúa a Berkeley entre los mejores valores del año, pero también entre los más frágiles. El motor no es un resultado trimestral ni un contrato firmado: es una apuesta binaria sobre una decisión política que todavía no está sobre la mesa de forma oficial.

Ese perfil tiene precedentes. Los valores con alta exposición regulatoria tienden a sobrerreaccionar a cualquier indicio de cambio, y a devolver buena parte del terreno cuando el escenario imaginado no se confirma. Basta revisar el historial de Berkeley: cada vez que el expediente de Retortillo parecía desbloquearse, la acción lo descontaba por adelantado; cada vez que el impulso se enfriaba, el título se desinflaba con la misma rapidez.

Creo que la pregunta relevante no es cuánto puede subir todavía, sino qué tiene que pasar para que la subida se sostenga. Y ahí hay un riesgo evidente: si el adelanto electoral no llega, o si llega pero con una mayoría que mantenga la posición contraria al uranio, el castillo se desmorona. La volatilidad que hoy interrumpe la subasta es la misma que mañana puede jugar en sentido contrario.

El próximo catalizador llegará por dos vías. La primera, la resolución administrativa del proyecto de Salamanca, que sigue sin fecha. La segunda, la confirmación o el desvanecimiento del calendario electoral que ha encendido al valor. Hasta que alguna de las dos se aclare, Berkeley seguirá siendo lo que ha sido estas dos semanas: un activo que se mueve más por lo que se espera que por lo que se ingresa.

Chips chinos de IA hunden un 6% el Kospi: el rally de la inteligencia artificial en peligro

0

El avance de los chips chinos de IA ha provocado el peor correctivo de la temporada en el Kospi de Corea. El índice de referencia de Seúl se desinfló un 5,4% al cierre, tras caer hasta un 6% intradía, arrastrado por el desplome de Samsung Electronics (-7,3%) y SK Hynix (-10%), los dos fabricantes de memoria que más se habían revalorizado al calor del boom de la inteligencia artificial.

El correctivo recorre Asia, Wall Street y Europa

El castigo no se quedó en Corea. El Nikkei japonés perdió un 1,7%, y las presiones bajistas ya habían empezado a abrirse paso la sesión anterior en Wall Street, donde el Nasdaq cerró con caídas del 0,44% lastrado por Micron Technology, que rozó el 4% de descenso y volvía a superar el 3% en la jornada siguiente. Marvell Technology registraba un revés parecido, mientras que Intel, AMD y Broadcom sufrían retrocesos más moderados.

En Europa el guion fue idéntico. Poco después de la apertura, Infineon, STMicroelectronics y Siltronic acaparaban las tres mayores caídas del índice paneuropeo Stoxx 600, con pérdidas que rozaban el 4% en los tres casos,, y el castigo se extendía algo más suave a Soitec y al gigante neerlandés ASML.

CXMT, el detonante que inquieta al mercado

Detrás de la oleada de ventas hay un solo nombre: ChangXin Memory Technologies (CXMT). La firma china ha anunciado avances en un nuevo diseño de memoria capaz de almacenar más datos en una sola unidad, y el mercado lo ha leído como una amenaza directa al oligopolio que hasta ahora sostenían los fabricantes coreanos, estadounidenses y europeos.

En concreto, CXMT prevé lanzar antes de que acabe el año productos DDR5 RDIMM de próxima generación con arquitectura 4F. La diferencia con la tecnología dominante, la 66F, está en el tamaño de la celda: la nueva reduce el área de cada unidad de almacenamiento, lo que en teoría permite integrar más unidades en una sola oblea. Más memoria por oblea equivale a costes unitarios más bajos, y ahí se rompe el equilibrio sobre el que se sostenían los márgenes del sector.

El problema para los fabricantes occidentales ya no es que China fabrique peor, sino que empieza a fabricar lo mismo por menos dinero.

Desde Saxo Bank apuntan directamente al anuncio asiático. ‘La noticia sobre CXMT parece haber sido un claro detonante de la venta masiva de acciones de empresas de memoria’, señalan sus analistas. Y añaden un matiz que va más allá del episodio puntual: ‘Los inversores se están volviendo mucho menos indulgentes con la apuesta por la IA’.

El rally de la IA entra en fase de escrutinio

El argumento de fondo lleva meses gestándose. Durante los últimos dos años, la bolsa premió con generosidad a cualquier compañía con exposición a la inteligencia artificial, y lo hizo sin mirar demasiado la letra pequeña. Ese consenso se está agrietando, y no por un deterioro real de la demanda, sino porque el relato de escasez que sostenía los precios empieza a resquebrajarse. Si aparece oferta competitiva, la pregunta deja de ser cuánto puede crecer la IA y pasa a ser cuánto de ese crecimiento se queda en el fabricante.

Es un cambio de fase. Hasta ahora el mercado compraba capacidad; a partir de aquí empieza a comprar cuota. Y la diferencia entre ambas cosas la pagan los múltiplos. Corea del Sur, con Samsung y SK Hynix controlando buena parte de la producción mundial de DRAM, es el epicentro natural de ese ajuste.

No es una tesis exenta de riesgo: CXMT aún no ha demostrado que pueda fabricar la arquitectura 4F a escala industrial con la fiabilidad que exige un cliente de servidores. Pero el mercado no espera a la confirmación cuando el precio ya descuenta otra cosa. La primera prueba de fuego llegará con la temporada de resultados de Wall Street que arranca en las próximas semanas y con los datos de producción que la firma china publique antes de que termine el año. Hasta entonces, el calendario de la Korea Exchange y cada presentación de cuentas servirán de termómetro. El rally no ha muerto. Simplemente, ha dejado de ser gratis.

Los tres bancos que encarecen sus hipotecas fijas tras el repunte de tipos: cuánto más pagarás al mes

Las hipotecas fijas se encarecen en tres bancos y la ventana barata se estrecha: quien firma ahora paga hasta 46 euros más al mes por cada 150.000 euros de préstamo a 25 años.

He estado revisando los rankings de este mes y el movimiento es claro: Banco Sabadell, Ibercaja y CaixaBank han subido el TIN de sus fijas entre 0,15 y 0,25 puntos en apenas unas semanas, según los datos de Bayteca recopilados por Finect. Solo Unicaja rema en dirección contraria.

Quién sube el precio y cuánto más pagarás al mes

Vamos a los números. En septiembre, tres entidades rondaban el 2,20% TIN; ahora solo Unicaja se mantiene en ese nivel. Ibercaja y CaixaBank son las que más han movido la ficha, con 0,25 puntos de subida cada una: la primera pasa al 2,45% TIN y la segunda al 2,80%. Banco Sabadell sube hasta el 2,35% y pierde el primer puesto que ocupaba en el ranking. Laboral Kutxa (2,65%) y Bankinter (2,85%) mantienen sus condiciones.

Aquí conviene poner cara a las cifras. En la redacción hemos hecho los números con una hipoteca de 150.000 euros a 25 años, un importe habitual en el mercado. Al 2,20% de la mejor oferta de septiembre, la cuota sale 650 euros al mes. Al 2,45% de Ibercaja, 669. Al 2,80% de CaixaBank, casi 696. Traducido a euros: 0,25 puntos de TIN son unos 19 euros más al mes y cerca de 5.600 euros extra a lo largo del préstamo.

El origen del movimiento está en Fráncfort. El BCE subió los tipos en septiembre por segunda vez este año, hasta el 2,50%, y las actas publicadas el 8 de octubre dejan claro que el banco central no da por cerrado el ciclo. Lo que vigila ahora es si el encarecimiento de la energía acaba contagiándose al resto de precios y a los salarios.

Subir un cuarto de punto una hipoteca fija no parece gran cosa en el folleto, pero son casi 5.600 euros más de intereses en 25 años.

Mientras, el euríbor ya lo ha anticipado: cerró septiembre en el 3,247%, por encima del 3% por primera vez desde agosto de 2024, según la serie histórica que publica el Banco de España. Y no hay consenso sobre el techo. Josep Soler, fundador y consejero ejecutivo de EFPA España, no cree que el indicador haya tocado máximos y ve margen para que siga alto si persisten las presiones sobre los precios.

Los bancos no reaccionan a lo que hace el BCE hoy, sino a lo que esperan que haga en dos años: por eso las fijas suben antes que el euríbor.

El mapa de las fijas este mes: quién sube y quién aguanta

El tipo medio de las cinco hipotecas fijas más competitivas ha pasado del 2,45% al 2,55% TIN en solo un mes, según los cálculos de Finect con datos de Bayteca. Este es el cuadro completo, con el movimiento de cada entidad:

mejores hipotecas fijas
EntidadTIN hipoteca fijaMovimiento del mes
Unicaja2,20%Baja y lidera el ranking
Banco Sabadell2,35%Sube y pierde el primer puesto
Ibercaja2,45%Sube 0,25 puntos
Laboral Kutxa2,65%Mantiene condiciones
CaixaBank2,80%Sube 0,25 puntos
Bankinter2,85%Mantiene condiciones

La letra pequeña que no sale en el folleto

Ojo, porque el TIN no es lo que pagas. La TAE real incluye comisiones y el coste de las vinculaciones, y en una fija suelen pesar más que en una variable. Un TIN llamativo con tres productos obligatorios puede salir más caro que otra oferta 0,20 puntos peor en el cartel. Estas son las ataduras que más encarecen la operación:

  • Seguro de hogar y de vida contratados con el banco.
  • Aportación periódica a un plan de pensiones o a un fondo del propio grupo.
  • Domiciliación de la nómina y de un número mínimo de recibos.
  • Tarjetas con un gasto anual mínimo comprometido.

Antes de firmar, pide la FEIN de cada entidad y compara la TAE, no el titular. Y si ya tienes hipoteca, revisa tu diferencial: con el euríbor donde está, una subrogación o una novación puede salir a cuenta.

Fija, mixta o variable: lo que dice el precedente

No existe una receta única y conviene desconfiar de quien venda una. Una hipoteca dura 15 o 20 años y en ese tiempo los tipos pasan por varios ciclos, así que decidir con prisas por el susto del mes suele salir caro. Es la lectura de Soler y es la que comparto.

La fija compra certeza, pero esa certeza se está pagando cada vez más cara. La mixta se ha convertido en la vía intermedia razonable para muchos perfiles: fija los primeros años, normalmente entre cinco y diez, y después salta a variable, de modo que evita comprometerse con los tipos de hoy para las dos próximas décadas.

Hace un año el escenario era el contrario. A finales de 2025, las fijas más competitivas rondaban el 2,20% y parecía que el ciclo bajista no tenía freno. Hoy tres entidades han subido el precio en un solo mes y la mejor oferta se ha quedado sola. El patrón que conviene interiorizar es este: el mercado hipotecario se mueve por expectativas, no por titulares.

Por eso no me convence firmar a cualquier precio. Un diferencial de 0,30 puntos en una fija de 150.000 euros a 25 años son unos 22 euros al mes y casi 6.800 euros al final del préstamo. Si tu perfil aguanta una cuota variable y tienes un colchón que cubra dos años de revisiones, la mixta sale mejor librada. Si vas a firmar fija de todas formas, hazlo comparando la TAE real de al menos tres entidades.

Y una advertencia de calendario. La próxima reunión del BCE es el 29 de octubre y su decisión marcará el tono de las ofertas que lleguen en noviembre. Los mercados descuentan dos o tres subidas más hasta finales de 2027, mientras que la mayoría de los analistas apunta a que los tipos se quedarían en el 2,50%. Nadie tiene la bola de cristal. Lo que sí sabemos es lo que cuesta cada punto de más en tu cuota mensual.

Este análisis es divulgativo y no constituye una recomendación personalizada de contratación. Cada perfil, cada colchón de ahorro y cada proyecto pesan más que cualquier titular.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Pide la FEIN de al menos tres entidades, compara la TAE real y no el TIN, y revisa si tu hipoteca actual admite una subrogación que te salga a cuenta.
  • Qué vigilar: La reunión del BCE del 29 de octubre y el euríbor de octubre, que el Banco de España publica con el cierre de mes.
  • El error a evitar: Firmar la primera fija que te ofrezcan por miedo a nuevas subidas, sin mirar el coste de las vinculaciones ni la TAE real.

Kutxabank lanza una cuenta remunerada al 3,10% TAE: cuánto ganas con 10.000 euros en 12 meses

La cuenta remunerada de Kutxabank paga un 3,10% TAE durante 12 meses, sin comisiones ni nómina obligatoria. Con 10.000 euros son 310 euros brutos al año, pero el mes 13 lo cambia todo.

He estado comparando esta oferta con lo que pagan ahora mismo las cuentas a la vista del resto de la banca y, sobre el papel, el 3,10% TAE se coloca en la parte alta de la tabla. Sin vinculaciones, sin comisiones y con el dinero disponible en cualquier momento. Eso sí, la oferta tiene fecha de caducidad y una zancadilla en el horizonte que conviene ver antes de firmar.

Cuánto ganas con 10.000 euros al 3,10% TAE

Hagamos cuentas con la cifra del titular. Si dejas 10.000 euros en la cuenta durante los 12 primeros meses, el banco te abona 310 euros brutos. Los intereses se liquidan cada mes, no al final del año, así que ves el dinero entrar poco a poco.

De ahí hay que restar lo que se queda la Agencia Tributaria. Los rendimientos del capital mobiliario tributan al 19% en el IRPF hasta los primeros 6.000 euros, así que te quedan unos 251 euros netos. Hablamos de unos 21 euros limpios al mes por un dinero que sigue disponible en todo momento.

Un detalle que casi nadie mira: el 3,10% es la TAE, la tasa que ya incorpora el pago mensual de intereses. El tipo nominal es algo inferior, en torno al 3,06%. Para comparar entre entidades, quédate siempre con la TAE.

El 3,10% no es el problema de esta cuenta: el problema es lo que queda cuando se cumple el primer año y nadie te avisa.

El saldo máximo remunerado es de 100.000 euros, con un mínimo de 1 euro. Por encima de ese tope, el exceso no genera intereses, así que quien tenga más tendrá que repartirlo entre varias entidades.

Saldo en la cuentaIntereses brutos en 12 mesesNetos tras el 19% de IRPF
3.000 euros93 euros75 euros
10.000 euros310 euros251 euros
30.000 euros930 euros753 euros
100.000 euros3.100 euros2.511 euros

La letra pequeña: 0,75% desde el mes 13 y los 600 euros de la nómina

Aquí viene lo importante. Pasados los 12 meses, la remuneración se desploma hasta el 0,75% TAE: con 10.000 euros hablamos de 75 euros brutos al año, unos 61 netos. Esa cifra, a día de hoy, difícilmente te hace ganar poder adquisitivo frente a la inflación.

La contratación está reservada a nuevos clientes digitales: no tener relación comercial vigente con Kutxabank, ni un estudio de financiación en curso. La ventana se abrió el 5 de octubre y se cierra el 22 de noviembre de 2026, así que quedan unas seis semanas.

El caramelo de la nómina es aparte y llega hasta los 600 euros en efectivo, aunque el importe depende de lo que cobres:

  • 600 euros si la nómina es de 2.500 euros al mes o más, la pensión de 2.000 euros o más, o la nómina alcanza 1.800 euros y tienes menos de 31 años.
  • 300 euros si la nómina llega a 800 euros al mes.

Ese dinero no es gratis. El banco exige una permanencia de 36 meses (12 si eres menor de 31 años), un saldo mínimo de 250 euros y Bizum asociado. Si te vas antes, puede reclamarte la bonificación. El plazo para esta parte termina el 31 de diciembre de 2026.

La cuenta no cobra comisiones de mantenimiento y admite una tarjeta Visa Débit sin coste de emisión ni de mantenimiento. Los depósitos están cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 euros por titular y entidad.

Dónde encaja esta oferta en el ahorro conservador

Hace un par de años, con los tipos más altos, era fácil encontrar cuentas por encima del 3% sin apenas condiciones. El ciclo de recortes del Banco Central Europeo ha ido secando lo que la banca paga por el pasivo, y las ofertas que quedan suelen venir con asterisco. Por eso un 3,10% a 12 meses sin nómina obligatoria tiene valor: es rentabilidad sin riesgo que puedes comparar, por ejemplo, con las Letras del Tesoro, cuyo rendimiento aparece en el calendario de subastas del Tesoro Público.

Mi criterio: esta cuenta sirve para el colchón de emergencia, ese dinero que quieres a un día vista. Ahí el 3,10% le da mil vueltas a una cuenta corriente al 0%. Lo que no tiene sentido es usarla como producto de largo plazo, porque el 0,75% del segundo año se queda corto frente al IPC que publica el INE y el ahorro pierde poder adquisitivo en términos reales.

Si tu colchón supera los 100.000 euros, el exceso no renta y tendrás que repartirlo. Y ojo con la bonificación por nómina: 600 euros hoy a cambio de 36 meses atado no siempre compensa, sobre todo si al año siguiente aparece una oferta mejor y te obliga a devolver el importe.

Recuerda que esta información es divulgativa y no constituye una recomendación personalizada de inversión. Toda inversión conlleva riesgo y conviene revisar el contrato antes de firmar.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Compara tu cuenta actual con este 3,10% TAE; si tienes parados 3.000 euros al 0%, el cambio te renta unos 75 euros netos al año.
  • Qué vigilar: La fecha del 22 de noviembre de 2026 y, sobre todo, el mes 13: ponte un aviso para mover el dinero antes de que la remuneración caiga al 0,75%.
  • El error a evitar: Domiciliar la nómina por 600 euros sin leer la permanencia de 36 meses; si cambias de banco antes, tendrás que devolver la bonificación.

Hutíes Yemen cierran el aeropuerto de Riad y ponen el estrecho de Ormuz en el punto de mira

Arabia Saudita asegura haber interceptado tres misiles lanzados por los hutíes de Yemen. Lo confirmó Turki Al-Maliki, portavoz de la coalición liderada por Riad, en declaraciones recogidas por DW Español. No es un episodio aislado: es el capítulo más violento de una guerra que llevaba meses calentándose.

El canal DW Español dedicó su espacio de análisis a este recrudecimiento. Carlos Guerrero condujo la entrevista desde Berlín; el politólogo y analista de defensa Guillermo Pulido respondió desde Gran Canaria. Su diagnóstico, en corto: lo que ocurre en Yemen no se entiende sin Irán, y tampoco sin la guerra civil yemení.

Una escalada que se gestó durante el verano

El origen inmediato, según Pulido, está en el verano. Ya entonces los líderes hutíes lanzaron mensajes hostiles contra Riad y empezaron a circular informaciones sobre aviación iraní trasladando armamento y equipo militar hacia Yemen. El 13 de julio, la coalición saudí bombardeó el aeropuerto de la capital yemení para cortar ese traslado. En el aparato viajaba, según las filtraciones de prensa que cita el analista, una delegación hutí y material militar avanzado.

Entre julio y septiembre el terreno cambió. Los hutíes declararon un embargo y ganaron posiciones en el conflicto interno, desplazando a facciones rivales. Pulido sostiene que ese avance pudo leerse en Riad como una amenaza directa. De ahí el salto de intensidad.

El fin de semana más mortífero contra territorio saudí en al menos una década dejó 17 muertos tras los ataques contra el aeropuerto de Riad, que permanecerá cerrado hasta el 17 de octubre según confirmaron las autoridades. Riad ha pedido ayuda internacional. Francia, Reino Unido y Pakistán se han comprometido a apoyar. Estados Unidos, según lo reportado, ha enviado asesores militares, pero no respalda los ataques aéreos.

De dónde sale el arsenal hutí yemení

Pulido sostiene que Irán esta detrás de casi todo el salto cualitativo del arsenal hutí. Teherán habría transferido información técnica, misiles antitanque, municiones y componentes para fabricar misiles balísticos dentro de Yemen, de medio y largo alcance, capaces de alcanzar Israel. Parte de ese tráfico es opaco, aunque informes de Naciones Unidas y detalles de ingeniería apuntan a la misma procedencia. El resultado: proyectiles lo bastante avanzados como para atravesar defensas antimisiles y golpear objetivos de alto valor.

La implicación iraní no se queda en el material. El analista menciona asesores sobre el terreno y una coordinación estrecha con la estrategia de Teherán en la región, orientada a ampliar influencia y a desgastar la presencia militar estadounidense y de sus aliados.

La probabilidad de que este conflicto se extienda por toda la región no es baja. Todo dependerá de cómo avance el pulso entre Washington y Teherán.

— Guillermo Pulido, analista de defensa

Por qué Washington prefiere mirar desde la barrera

Pulido ofrece una lectura incómoda para la Casa Blanca. Estados Unidos mantiene una tregua de facto con los hutíes después de más de un año de operaciones navales que no lograron derrotarlos. Volver a entrar en la guerra de Yemen tendría, dice, un resultado parecido al anterior: mucho daño y ninguna decisión. Y un coste añadido: los hutíes podrían complicar el tránsito de buques de guerra estadounidenses que cruzan el mar Rojo desde el Mediterráneo hacia Oriente Medio.

De ahí que Washington aporte asesores y municiones sin implicarse de forma directa. El analista lo considera acertado. Con Pakistán ocurre lo contrario en apariencia: se compromete más porque los hutíes no tienen capacidad de golpear su territorio. La geografía explica buena parte de los compromisos y de las ausencias.

El talón de Aquiles militar de Arabia Saudita

Arabia Saudita es uno de los países que más gasta en defensa. Aun así, la guerra que arrancó en 2015 y el entendimiento de paz de 2022 con los hutíes dejaron una imagen clara: su fuerza terrestre no estuvo a la altura. Pulido lo atribuye a una organización militar articulada en buena parte a través de clanes, poco profesionalizada, que se midió contra combatientes yemeníes muy fogueados. La aviación es potente aunque bastante menos capaz que la de Israel o la de Estados Unidos, cuyas campañas contra Irán, aun causando daños graves, tampoco han resultado decisivas. Mucho presupuesto, capacidad aérea real y ninguna victoria aplastante a la vista.

Del mar Rojo al estrecho de Ormuz

El tablero desborda Yemen. La estrategia iraní busca ampliar influencia y contrarrestar el peso de Arabia Saudita, Emiratos y Estados Unidos. Los ataques hutíes contra el tráfico marítimo ya demostraron que el paso de Bab el-Mandeb puede estrangularse. La lógica es la misma que mantiene en vilo al mercado energético: si la escalada salta al estrecho de Ormuz, por donde sale buena parte del crudo del Golfo, el golpe deja de ser regional.

Para el lector, la pregunta relevante no es quién gana en Yemen, sino cuánto cuesta que nadie gane. Un conflicto enquistado encarece los seguros marítimos, alarga rutas comerciales y presiona los precios de la energía. Cada cierre de infraestructura, como el del aeropuerto de Riad, añade una capa de incertidumbre sobre una región que ya acumula varias tensiones abiertas. La diferencia con episodios anteriores está en el grado de exposición: los hutíes han demostrado capacidad para golpear objetivos de alto valor y para sostener la presión durante meses. Pulido lo resume en clave de equilibrio: el conflicto se intensificará o se contendrá según cómo evolucione la guerra entre Estados Unidos e Irán. Si Washington reduce el potencial iraní y corta el flujo de equipo militar, la guerra se mantendrá acotada; si ocurre lo contrario, la región entera lo notará. La tregua de facto entre Washington y los hutíes es, hoy, el principal amortiguador. Y también el más frágil.

Queda por ver si la mediación internacional llega antes que el próximo ataque. La advertencia hutí a Washington fue explícita: una intervención tendría respuesta rápida y dolorosa. Con el aeropuerto de Riad cerrado hasta el 17 de octubre, la pregunta ya no es si habrá una siguiente fase, sino quién la va a pagar.

SOL cae 4,64% hasta 107,60 dólares: el precio de Solana hoy pierde sus medias móviles

El precio de Solana hoy cae un 4,64% y cotiza en 107,60 dólares. El volumen diario asciende a 4.130 millones de dólares, un 16,97% por encima de su promedio de 30 días, y el activo queda por debajo de todas sus medias móviles de corto plazo. La sesión del 13 de octubre de 2026 ha dejado al token sin red de seguridad en el plano técnico.

La caída tampoco llega sola. SOL acumula un retroceso del 8,95% en siete días y se coloca bajo las medias de 7, 15, 30 y 50 días, aunque conserva el apoyo de las de 90 y 200. Dicho de otro modo: la debilidad es de corto plazo, pero la estructura de fondo todavía aguanta.

Solana pierde las medias de corto plazo mientras el volumen se dispara

El dato confirmado es la caída del 4,64% frente al cierre previo de 107,88 dólares, después de abrir en 112,98. El rango de la jornada se movió entre 105,67 y 108,76 dólares. La actividad se aceleró y los 4.130 millones de dólares de volumen superan en casi un 17% la referencia mensual, con una relación volumen/capitalización del 6,52% frente al 5,57% habitual.

Esa combinación —precio a la baja y volumen por encima de su media— describe una sesión con presión vendedora real, aunque el volumen suma compras y ventas: no dice por sí solo quién movió el mercado. La SMA de 7 días (el promedio de las últimas siete sesiones) está en 111,83 dólares; la de 30, en 113,59; y la de 50, en 109,14. Todas por encima del precio. Recuperar la de 50 reduciría el sesgo bajista.

Los indicadores de impulso acompañan la lectura. El RSI se sitúa en 42,1, por debajo del umbral neutral de 50 pero lejos de una sobreventa extrema; el estocástico, en 23,6, apunta a una condición débil que puede facilitar rebotes técnicos sin garantizar que las ventas hayan terminado. El MACD presenta un histograma de -1,96 y mantiene señal bajista, lo que invita a esperar confirmación.

El volumen elevado confirma que hay participación, pero no quién manda. Sin recuperar los 109,14 dólares, el sesgo sigue siendo bajista.

Por qué cae SOL: presión sectorial, ventas de un gran tenedor y toma de ganancias

Los datos de mercado no confirman un catalizador único. Lo que sí aparece es una combinación plausible de tres factores. El primero es la presión general sobre las criptomonedas: reportes de terceros atribuyen el descenso a ventas de bitcoin y mencionan 771 millones de dólares en posiciones apalancadas liquidadas. Es contagio sectorial, no una causalidad demostrada para Solana.

El segundo tiene nombre propio. SkyAI vendió un millón de SOL y prepara una recompra de acciones por 201 millones de dólares. Una operación de ese tamaño engorda la percepción de presión vendedora, aunque no hay forma de saber si se ejecutó de golpe. El tercero es más sencillo: tras un rendimiento del 40,24% en 90 días, cualquier tenedor con plusvalías tiene motivos para recoger beneficios. En el lado contrario, DeFi Development amplió sus reservas de SOL.

Solana sigue un 63% por debajo de su máximo histórico

La foto de hoy conviene ponerla en perspectiva. SOL cotiza a 107,60 dólares, con una capitalización de 63.390 millones de dólares, y sigue un 63,33% por debajo del máximo histórico de 293,41 dólares alcanzado en enero de 2025. Acumula una caída interanual del 46,78% y del 13,71% desde el arranque del año, pese a un repunte del 40,24% en los últimos 90 días. Hay recuperación parcial, pero no datos suficientes para decir que el activo esté barato.

Esta dinámica no es nueva. Solana es una cadena de bloques de contratos inteligentes —un libro mayor público donde se ejecutan aplicaciones sin intermediarios— y su token se ha movido siempre entre desplomes y reconstrucciones. La red sufrió dos paradas críticas, en septiembre de 2021 y febrero de 2022, que durante meses pesaron sobre sobre la confianza del mercado. Después llegó el colapso de FTX en noviembre de 2022, con SOL cerca de los 8 dólares, y un rally posterior que multiplicó su valor por más de treinta.

Hay tres riesgos que conviene tener presentes. El primero es la volatilidad: el ATR de 4,65 dólares equivale a un 4,3% de movimiento diario típico, y la volatilidad anualizada de 30 días roza el 55%. El segundo es la falta de datos sobre derivados, lo que impide saber si la caída responde a apalancamiento o a venta orgánica. El tercero es que las métricas de uso tampoco están disponibles, así que no hay base para confirmar un deterioro del ecosistema.

Separar el precio de la salud de la red es imprescindible. Podría ser una simple rotación de cartera, y podría no serlo. La única forma de comprobarlo es seguir los próximos días en el explorador on-chain Solscan.

El escenario que dibujan los datos es neutral con sesgo bajista: consolidación entre 104,01 y 109,14 dólares mientras el volumen se normaliza. La ruptura del soporte inferior llevaría el foco a los 94,98 dólares, la media de 90 días, que hoy separa una corrección sana de un cambio de tendencia mayor.

Lo que cambie esa lectura no será un titular, sino una recuperación sostenida de las medias de corto plazo con volumen moderado. Hasta entonces, el precio de Solana hoy cuenta una película conocida: la de un activo que sube rápido, corrige más rápido y deja la siguiente decisión en manos de quien sostenga el soporte.

El hackeo de Ledger escala: Un segundo monedero manipulado en MediaMarkt y Trezor recorta revendedores

La firma francesa Ledger ha confirmado que un chip oculto dentro de algunos de sus monederos hardware robó las frases semilla de sus propietarios. El caso ya no parece un incidente aislado: MediaMarkt Saturn ha retirado los dispositivos de sus tiendas y de su web, y Trezor ha cortado lazos con el revendedor señalado.

La compañía lo ha explicado por primera vez en detalle. El implante iba alojado dentro de la carcasa del aparato, no en el software ni en el chip de seguridad. Cuando el usuario configuraba el monedero y mostraba sus 24 palabras de recuperación —la frase semilla que sirve para restaurar la cuenta en cualquier otro dispositivo—, un microcontrolador las leía directamente de la pantalla y las enviaba por red móvil al atacante.

El implante que leía la pantalla: hasta 103 millones robados

Según los detalles publicados por Ledger Donjon, el equipo de seguridad de la compañía, el componente añadido traducía esas palabras a datos y los transmitía por LTE mediante una eSIM integrada. El laboratorio Tibane Labs, que confirmó el hallazgo, ha identificado dos versiones del implante, una de ellas con un microcontrolador ST STM32G431KBU6, una eSIM de 2×2 milímetros y un módulo LTE.

Las cifras del robo bailan según quién las mida. Ledger no ha publicado ni el número de víctimas ni el importe. Las firmas de análisis on-chain hablan de entre 84,2 y 93,2 millones de dólares repartidos en más de 300 monederos; el investigador Specter eleva la horquilla por encima de los 86 millones y Yfarmx la sitúa en 103. Tether ha congelado 10 millones de USDT vinculados al caso.

El modelo afectado es el Ledger Nano X. Mark Karpelès, ex consejero delegado de Mt. Gox, compartió una foto del implante escondido tras la pantalla y señaló el cable de antena como la pista que lo delató.

El monedero se ha vuelto tan seguro por fuera que el ataque ya no busca su chip de seguridad, sino la cadena que lo entrega.

De CryptoBilis a MediaMarkt: el alcance crece

Hasta ahora, todas las pérdidas confirmadas remitían a unidades vendidas por CryptoBilis, un revendedor autorizado en Indonesia, Malasia y Filipinas. La empresa ha dejado de vender y entregar monederos de distintas marcas en esos tres países y ha cerrado sus tiendas físicas. Dice que revisa la situación con expertos externos.

El problema es que el caso se ha desbordado. Ledger investiga también testimonios de implantes en dispositivos que no pasaron por CryptoBilis, aunque de momento no ha confirmado ningún robo fuera de ese canal. Un usuario identificado como Johannes publicó fotos de dos monederos comprados por separado en tiendas MediaMarkt de Europa y aseguró que ambos estaban manipulados. La compañía no ha confirmado todavía una conexión entre los casos europeos y la trama del revendedor asiático.

La reacción de los rivales ha sido rápida. Trezor ha retirado a CryptoBilis de su lista de distribuidores autorizados sin haber encontrado pruebas de manipulación en sus propios dispositivos. OneKey ha hecho lo mismo y ofrece reemplazo gratuito a quien comprara un aparato suyo entre el 1 de marzo y el 12 de octubre de 2026.

Qué significa para quien guarda SOL en un monedero hardware

Conviene recordar por qué este ataque importa tanto. La frase semilla es la cuenta entera: quien la copia puede restaurar el monedero en otro aparato y vaciarlo sin tocar el dispositivo comprometido ni firmar una sola transacción. El fallo no está en el chip de seguridad —el Secure Element que Ledger presume de blindar—, sino en la manipulación física previa a la entrega. Y por eso su sistema Genuine Check, que verifica la autenticidad del aparato, no es capaz de detectar el implante mientras el componente de fábrica siga intacto.

Para un tenedor de SOL que guarde sus llaves en un Ledger o un Trezor, la lección es la misma que para un inversor de bitcoin: la seguridad de un monedero hardware depende tanto de su criptografía como de por dónde ha pasado antes de llegar a tus manos. Ambos fabricantes son compatibles con Solana a través de carteras como Phantom o Solflare, así que un implante que lea la pantalla afecta igual a una cuenta de SOL que a una de ether o de USDC. La recomendación de Ledger para los afectados es tajante: no inicializar un dispositivo de CryptoBilis y, si ya lo hiciste, mover los fondos a otro aparato con una frase semilla nueva.

Hay un problema de fondo que el sector no resuelve con un comunicado. La mayoría de los monederos hardware lleggan al comprador a través de vendedores terceros, y los sistemas de verificación de autenticidad no están diseñados para detectar un chip añadido sin tocar los componentes originales. La custodia propia, uno de los mantras de la industria, vuelve a tropezar con un eslabón físico: el intermediario. La investigación, sigue abierta.

El precedente de este año no es un hack de software como los que tumbaron protocolos DeFi en ciclos anteriores. Es una agresión dirigida al eslabón más humano de la cadena, el que decide en qué tienda comprar. Mientras esa verificación no cambie, el comprador de un monedero seguirá dependiendo de algo tan poco criptográfico como la reputación de la tienda donde lo adquirió.

Subasta del Tesoro: coloca 2.134 millones en letras y eleva la rentabilidad a 9 meses cerca del 3%

La subasta del Tesoro de este martes coloca 2.134 millones de euros en letras y lleva la rentabilidad a nueve meses al 2,968%, el registro más alto en dos años. Los inversores han pedido más del doble de lo finalmente adjudicado.

El organismo dependiente del Ministerio de Economía ha cerrado la operación en el rango medio previsto. La demanda agregada ha alcanzado los 4.729,18 millones de euros frente a los 2.133,91 millones colocados, una sobresuscripción que confirma el apetito de los hogares por la deuda pública a corto plazo.

Letras a 3 y 9 meses: la deuda corta toca máximos de dos años

En las letras a tres meses, el Tesoro ha colocado 751,69 millones de euros, por debajo de una demanda de 1.886,84 millones. El interés marginal se ha situado en el 2,645%, por encima del 2,464% de la subasta previa y en su nivel más elevado desde noviembre de 2024.

Las letras a nueve meses muestran una escalada aún más marcada. Se han adjudicado 1.382,22 millones de euros frente a peticiones de 2.842,34 millones, con una rentabilidad marginal del 2,968% anual. La cifra supera el 2,783% de la emisión anterior y marca el nivel más alto desde septiembre de 2024.

El movimiento no responde a una decisión del Tesoro, sino al precio que el mercado exige por prestar dinero al Estado en el tramo corto de la curva. En un contexto de tipos aún restrictivos por parte del Banco Central Europeo, las letras se han convertido en el producto de ahorro más demandado por los hogares: contratación directa, sin comisiones y vencimientos de tres, seis, nueve y doce meses.

La sobresuscripción de cada convocatoria confirma que el ahorrador español prefiere cobrar un 2,968% a nueve meses antes que inmovilizar su dinero en un depósito a plazo.

La consecuencia para el Tesoro es doble. Financia su déficit a un coste creciente en el vencimiento más corto. Y consolida, en paralelo, una base de inversores minoristas que acude puntualmente a a cada convocatoria y reduce la dependencia de los grandes institucionales extranjeros.

El jueves, última subasta de octubre: hasta 5.500 millones en bonos y obligaciones

El Tesoro volverá a los mercados el jueves para cerrar las emisiones del mes con una subasta de obligaciones del Estado. El objetivo declarado es colocar entre 4.500 y 5.500 millones de euros en tres referencias distintas.

La convocatoria incluye bonos a 3 años con cupón del 2,35%; bonos a 5 años con cupón del 2,60%; y obligaciones con vida residual de 7 años y cupón del 3,55%. Los tipos marginales de referencia se sitúan en el 3,085% para el vencimiento a tres años, el 3,26% para el de cinco y el 3,301% para el tramo a siete años. El calendario completo y los resultados de cada convocatoria pueden consultarse en la web oficial del Tesoro Público.

Qué hay detrás del repunte: financiación, curva y riesgo de refinanciación

El programa de financiación del Tesoro para 2026 contempla unas necesidades nuevas de 55.000 millones de euros, la misma cifra que en 2025. De ese total, 50.000 millones corresponden a deuda a medio y largo plazo —bonos, obligaciones, deuda en divisas, préstamos y deudas asumidas—, mientras que solo 5.000 millones se destinan a letras del Tesoro.

En términos brutos, las emisiones totales alcanzarán los 285.693 millones de euros, un 4,2% más que los 274.242 millones estimados para el cierre de 2025. El incremento no responde a un mayor déficit, sino a las amortizaciones más elevadas que vencen este año. De la cantidad bruta, 176.935 millones son deuda a medio y largo plazo (+3,1%) y 108.758 millones, letras (+5,9%).

La lectura que hago de esta subasta es que el Tesoro ha dejado de ser un emisor barato en el tramo corto. Durante buena parte de 2024 y 2025 pudo colocar letras a tres meses por debajo del 2,5% y a nueve meses por debajo del 2,8%. Ahora paga casi un punto más en el vencimiento largo de las letras. No parece una anomalía pasajera, sino el reflejo de una curva que se ha reajustado al alza en toda la eurozona.

El riesgo concreto es la rotación. Una letra a nueve meses se refinancia tres veces cada dos años; una obligación a siete años, una sola vez. Al elevar el peso de las letras dentro de su programa bruto, el Tesoro asume más frecuencia de emisión y más exposición al ciclo de tipos. Si el BCE endurece de nuevo su discurso en el primer trimestre de 2027, ese calendario se convierte en una carga y no en una ventaja.

La contradicción merece señalarse. El Ministerio de Economía presenta su estrategia como condicionada por el buen momento de la economía española y la responsabilidad presupuestaria. Las dos afirmaciones son compatibles con las cuentas que maneja, pero el mercado no ha venido a comprar ese relato: viene a cobrar un rendimiento superior al que obtiene con la deuda alemana. El sobrecoste se paga, no se regala.

Hay además un elemento de servicio al inversor minorista que conviene subrayar. Las letras han absorbido buena parte del ahorro que antes iba a depósitos. Un hogar que reinvierta hoy al 2,968% obtiene casi veinte puntos básicos más que en la convocatoria previa. Es, en la práctica, una subida de la remuneración del ahorro conservador que no depende de ningún banco.

Veredicto Merca2

Cotización y referencia: La guía para el bono español a tres años queda en el 3,085% y la de cinco años en el 3,26%, las cifras que el Tesoro usará en la subasta del jueves. El mercado anticipa una demanda sólida tras la sobresuscripción de este martes.

Clave técnica: El diferencial entre las letras a nueve meses (2,968%) y los bonos a tres años (3,085%) se estrecha a poco más de once puntos básicos, señal de que la curva española pierde pendiente en su tramo corto. Quien reinvierta en la próxima convocatoria cobrará casi veinte puntos básicos más que en la anterior.

Apunte macro: El Tesoro mantiene sus necesidades de financiación neta en 55.000 millones para 2026, igual que el año anterior, y eleva la emisión bruta un 4,2% hasta 285.693 millones por las mayores amortizaciones. El coste de la deuda corta sube, pero el volumen neto no se dispara.

Las oposiciones de Diputación en Córdoba: 14 plazas de administrativo con 20 días hábiles de plazo

La Diputación de Córdoba ha abierto el plazo para cubrir 14 plazas de administrativo tras la publicación de la convocatoria en el BOE. La letra pequeña, eso sí, obliga a leer con atención: 13 de esos puestos van por el turno de promoción interna y solo uno se reserva a personas con discapacidad.

En el conjunto del empleo público cordobés, las oposiciones de la Diputación de Córdoba suman una nueva tanda de plazas a un sector que sigue siendo el destino preferido de quienes buscan estabilidad. Dicho de otro modo: la convocatoria existe, es oficial y está viva, pero no es una oposición abierta al conjunto de los aspirantes.

Por qué se convoca ahora y a quién va dirigida

La resolución se publicó en el Boletín Oficial del Estado el martes 13 de octubre de 2026, con referencia BOE-A-2026-21269. Esa publicación marca el pistoletazo de salida: a partir de ella empieza a correr un plazo de solicitudes de 20 días hábiles contados desde el día siguiente.

Todas las plazas pertenecen a la escala de Administración General, subescala Administrativa, de la institución provincial. Las bases, sin embargo, se publicaron mucho antes, en el Boletín Oficial de la Provincia del 23 de diciembre de 2025. Quien quiera participar debe acudir a ese documento para conocer los requisitos, la documentación y las características de las pruebas.

El diseño responde a una lógica interna. La Diputación reserva la práctica totalidad de los puestos a su propia plantilla y deja una única plaza para el cupo de discapacidad. Es un patrón habitual en las administraciones provinciales, que priorizan la carrera interna antes de abrir procesos generales al conjunto de la ciudadanía.

Solo una de las catorce plazas queda al margen del turno interno: quien llegue desde fuera de la Diputación apenas tiene sitio en este proceso.

Requisitos para presentarse

La naturaleza de la convocatoria condiciona el perfil. Al tratarse de un turno de promoción interna, los destinatarios naturales son funcionarios de carrera o personal laboral fijo que ya presta servicio en la Diputación de Córdoba. Las bases del BOP fijan las condiciones exactas de participación.

  • Titulación: la exigida en las bases para la subescala Administrativa de la escala de Administración General.
  • Turno: promoción interna en trece plazas y reserva para personas con discapacidad en la restante.
  • Situación: formar parte de la plantilla de la Diputación, al tratarse de un proceso de ascenso interno.
  • Documentación: consultar el BOP del 23 de diciembre de 2025 para el detalle completo.
plazas administrativo Córdoba

Cómo es el proceso selectivo

El sistema elegido es el de concurso-oposición. Esto significa que la nota final no depende solo del examen: primero se superan las pruebas de conocimientos y después se bareman los méritos de cada candidato. La antigüedad, la formación, y la experiencia previa dentro de la propia Diputación pesan en esa segunda fase.

Las bases provinciales detallan el número de temas, el tipo de ejercicios y la puntuación de cada apartado. En este tipo de procesos administrativos no suelen existir pruebas físicas ni exigencias de idioma; el peso recae sobre el temario jurídico y de gestión. El aspirante interno que prepare bien la parte teórica parte con ventaja sobre quien confíe únicamente en la baremación de méritos.

Análisis: una convocatoria útil solo para quien ya está dentro

Aquí está el punto que separa esta convocatoria de otras que generan colas de aspirantes. Con trece de las catorce plazas cerradas al turno interno, el lector de fuera de la Diputación no puede presentarse. El proceso, por tanto, no engorda la bolsa general de opositores de Córdoba: sirve para que el personal propio ascienda de nivel y consolide su carrera profesional.

¿Y por qué se publicita tanto? Porque el empleo público sigue siendo un imán en la provincia, y toda convocatoria, aunque sea interna, alimenta el interés general por las oposiciones. El riesgo, para quien no lea la letra pequeña, es invertir tiempo preparando una solicitud que nunca podrá registrar.

Hay más matices que conviene vigilar. Las bases son de diciembre de 2025 y el BOE las ha recogido casi diez meses después; ese desfase anticipa un calendario que puede estirarse hasta la toma de posesión. El plazo de veinte días hábiles es corto para reunir la documentación, aunque para el personal en activo resulte manejable.

En mi lectura, esta convocatoria vale la pena sobre todo para dos perfiles: el funcionario o laboral fijo de la Diputación que quiera subir de escalón, y el aspirante con discapacidad que opta a la única plaza abierta. Para el resto, la jugada inteligente es otra: seguir las próximas convocatorias abiertas de ayuntamientos y administraciones andaluzas, donde el cupo general sí está al alcance.

📨 Cómo presentar la solicitud

La inscripción se realiza por vía electrónica a través de la sede de la Diputación de Córdoba, con certificado digital o Cl@ve y el modelo oficial de solicitud.

  1. Paso 1: Accede a la sede electrónica de la Diputación de Córdoba y localiza el proceso selectivo de administrativo.
  2. Paso 2: Identifícate con certificado digital o Cl@ve, o descarga el modelo oficial de instancia.
  3. Paso 3: Cumplimenta la solicitud indicando la convocatoria y el turno por el que participas.
  4. Paso 4: Abona la tasa de examen si las bases la exigen y adjunta la documentación acreditativa de méritos.
  5. Paso 5: Registra la solicitud antes de que concluyan los veinte días hábiles y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Diputación Provincial de Córdoba.
  • Número de plazas: 14 plazas de administrativo (13 por promoción interna y 1 reservada a personas con discapacidad).
  • Sueldo estimado: el correspondiente a la subescala Administrativa; pendiente de detalle en las bases.
  • Fecha límite de inscripción: 20 días hábiles desde el 14 de octubre de 2026, con conclusión a comienzos de noviembre.
  • Dónde inscribirse: sede electrónica de la Diputación de Córdoba; bases en el BOP del 23 de diciembre de 2025 y resolución en el BOE.

El deporte y la longevidad: por qué entrenar en grupo suma casi 10 años de vida

La relación entre deporte y longevidad tiene un ganador inesperado: el tenis se asocia con casi 10 años de vida más que la actividad sedentaria, y la conexión social explica buena parte de la diferencia.

El dato no sale de una opinión de vestuario. Procede del Copenhagen City Heart Study, cuyos resultados vieron la luz en Mayo Clinic Proceedings. Los investigadores siguieron durante un máximo de 25 años a 8.577 participantes cuyos hábitos de ocio se registraron entre 1991 y 1994. Al cruzar disciplina practicada y años de vida, las distancias entre deportes resultaron llamativas.

El ranking de deportes que más años suma (y el gimnasio queda último)

Vamos a los datos, porque aquí está la clave. La ganancia estimada de años de vida frente al grupo sedentario ordena las disciplinas así:

  • Tenis: 9,7 años adicionales, la cifra más alta del estudio.
  • Bádminton: 6,2 años.
  • Fútbol: 4,7 años.
  • Ciclismo: 3,7 años.
  • Natación: 3,4 años.
  • Jogging: 3,2 años.
  • Calistenia: 3,1 años.
  • Gimnasio y centros deportivos: 1,5 años.

El patrón salta a la vista: los dos primeros puestos corresponden a deportes de raqueta que se juegan con otra persona enfrente. No son las disciplinas más duras ni las que más calorías queman por sesión, pero sí las que más compromiso generan.

La parte más incómoda del análisis aparece al comparar con el gimnasio en solitario. Una hora de pesas o de cinta mejora la condición física, pero no aporta el componente relacional que surge cuando hay un rival, un compañero y una hora fijada con alguien.

El deporte que más suma años no es el más exigente, sino el que se practica en compañía y se repite cada semana.

Por qué la conexión social mueve la aguja

La hipótesis que mejor encaja con los resultados apunta a la dimensión social. Quedar para jugar crea un compromiso externo, una cita en la agenda que cuesta más cancelar que una sesión en solitario.

deporte que alarga la vida

Esa estructura tiene un efecto secundario muy útil: convierte el ejercicio en un plan con hora y con gente, en lugar de una decisión que hay que tomar cada día desde cero. La motivación deja de depender de la fuerza de voluntad y pasa a sostenerse en el grupo.

📊 La pauta en cifras

  • Años ganados por disciplina: Tenis 9,7; bádminton 6,2; fútbol 4,7; ciclismo 3,7; natación 3,4; jogging 3,2; gimnasio 1,5.
  • Muestra del estudio: 8.577 participantes seguidos hasta 25 años, con hábitos registrados entre 1991 y 1994.
  • Clave práctica: Un deporte con interacción y una hora fija semanal rinde más que el ejercicio en solitario.
  • A tener en cuenta: Es un estudio observacional; muestra asociación, no una garantía de años exactos.

Ojo con la interpretación, porque aquí está el matiz que lo cambia todo. Hablamos de un estudio observacional: detecta asociaciones entre deporte y longevidad, pero no demuestra que una disciplina concreta sea la causa directa de esos años. Los propios investigadores piden prudencia.

La alimentación, el nivel socioeconómico o el acceso a instalaciones pueden influir en los resultados incluso después de los ajustes estadísticos. Ninguna clasificación de deportes es, por tanto, una receta cerrada.

Y hay una pregunta que vale más que cualquier cifra: ¿qué actividad puedes mantener durante años sin que se convierta en una carga? Caminar, nadar, montar en bicicleta o entrenar fuerza entran sin problema en una vida activa. Lo que de verdad mueve la aguja es no abandonar.

Lo que dice la evidencia y qué puedes esperar de verdad

El estudio de Copenhague no es un hallazgo suelto, sino la pieza más citada de una idea que la ciencia del ejercicio repite desde hace años: moverse con regularidad es una de las inversiones con más retorno en longevidad activa. Lo novedoso aquí es el matiz comparativo entre disciplinas, no el hecho de que el ejercicio importe.

La parte sólida es que el movimiento regular se asocia de forma consistente con más años y mejor calidad de vida. La mayoría de los estudios apunta en la misma dirección. La parte frágil es la clasificación exacta: atribuir a cada deporte una cifra cerrada de años es ir más allá de lo que permite un estudio observacional. El factor social es una explicación plausible, pero los investigadores admiten que hacen falta más trabajos para confirmarlo.

A efectos prácticos, la conclusión es sencilla y aplicable. Si ya entrenas fuerza en solitario, no lo abandones: añade una sesión social a la semana para sumar el componente relacional. Si cuesta mantener la rutina, prueba a darle hora fija y compañía. Para la mayoría, la ganancia no está en cambiar de deporte, sino en hacerlo con alguien y con constancia. Todo esto es divulgación sobre estilo de vida, no un consejo personalizado.

⚡ Rutina de Optimización Diaria

  • Fija una hora y una persona: Añade a la semana una sesión de deporte con alguien (tenis, pádel, bádminton o fútbol) y trátala como una cita que no se cancela.
  • Combina fuerza y grupo: Mantén dos sesiones de fuerza en solitario y reserva el fin de semana para el deporte social; así sumas condición física y vínculo.
  • Piensa a diez años: Elige la actividad que puedas repetir cada semana sin que te pese; la constancia pesa más que la intensidad de una sola sesión.

Netflix adquiere los derechos exclusivos del Mundial 2030 para España y Andorra

Netflix ha adquirido los derechos de emisión del Mundial de 2030 para España y Andorra y controlará por primera vez la retransmisión íntegra de un torneo masculino de la FIFA. El acuerdo abarca los 104 partidos previstos.

Netflix asume el primer paquete del torneo

El anuncio, difundido por la propia plataforma, confirma que todos los encuentros podrán verse a través de Netflix. El acuerdo incluye, no obstante, una obligación de reparto: los partidos de la Selección, las dos semifinales,, la final y al menos un encuentro por jornada tendrán que emitirse también en una televisión en abierto.

Ese segundo paquete sigue pendiente de adjudicación y se rige por el listado de acontecimientos de interés general para la sociedad que fija la Ley General de Comunicación Audiovisual. La norma reserva la emisión abierta para las citas de máxima relevancia, entre ellas las fases finales de un Mundial y los encuentros de la selección nacional. Queda por saber qué cadena acompaña a la plataforma en la cobertura.

El importe comprometido no ha trascendido. Los derechos del torneo de 2030, que se disputará en España, Portugal y Marruecos, se habían distribuido en ediciones anteriores entre operadores televisivos tradicionales y plataformas especializadas en deporte.

En la edición de 2026, ya disputada, DAZN comercializó el acceso a todos los partidos y RTVE ofreció en abierto los de la Selección y otros encuentros relevantes. El nuevo reparto sitúa por primera vez a un servicio de streaming al frente del paquete principal de un Mundial masculino.

El acuerdo traslada a una plataforma global el control de la emisión de un Mundial masculino, un terreno reservado hasta ahora a operadores y cadenas.

Los hitos de la operación y el peso del directo

derechos Mundial 2030
  • Alcance: 104 partidos disponibles en la plataforma para España y Andorra.

  • Emisión en abierto: partidos de la Selección, las dos semifinales, la final y al menos un encuentro por jornada.
  • Importe: no desvelado por ninguna de las partes.
  • Antecedente directo: Netflix anunció a finales de 2024 la compra de los derechos de los Mundiales femeninos de 2027 y 2031 para Estados Unidos y Canadá.
  • Marco normativo: la Ley General de Comunicación Audiovisual obliga a reservar a emisión abierta los acontecimientos de interés general.

El movimiento profundiza en una relación previa con la FIFA, que ya reordenó la distribución de los encuentros en el último campeonato con la incorporación de YouTube como socio de alcance. El reparto no está cerrado. La plataforma ha convertido el deporte en directo en una de sus vías para captar suscriptores, recuperar clientes antiguos y reducir las cancelaciones, y el fútbol concentra una audiencia simultánea especialmente atractiva para su negocio publicitario.

En el mercado español, la puja por los grandes eventos deportivos ha correspondido históricamente a los operadores de pago y a las plataformas especializadas en deporte, mientras la televisión pública asumía los encuentros de acceso obligatorio. La puja sigue abierta. Qué cadena en abierto acompaña a Netflix y con qué modelo de emisión son las dos variables que aún no tienen respuesta.

Qué significa para el negocio del streaming

El desembolso no se ha hecho público, pero la operación encaja en una estrategia que la compañía viene desplegando desde hace varios ejercicios. El precedente más cercano es el acuerdo de los Mundiales femeninos de 2027 y 2031, anunciado a finales de 2024. En España, el antecedente inmediato es el Mundial de 2026, resuelto con DAZN en el acceso de pago y RTVE en abierto. El reparto de 2030 invierte ese esquema y coloca a la plataforma en el primer nivel del contrato.

Quedan incógnitas operativas. La primera es si los partidos se incluirán en la suscripción con anuncios o si exigirán un paquete específico. La segunda, la capacidad técnica de la compañía para asumir señales simultáneas de un torneo de 104 encuentros.

Para el sector, el acuerdo confirma el desplazamiento de los grandes derechos deportivos desde los operadores tradicionales hacia las plataformas globales. Netflix refuerza así una posición que ya había empezado a construir en el deporte en directo y que ahora alcanza al torneo masculino de mayor seguimiento. La lectura para los grupos audiovisuales españoles es directa: el mercado de los derechos premium gana un competidor con capacidad global.

El negocio publicitario aparece como una de las palancas del acuerdo. Las retransmisiones deportivas de primer nivel concentran a muchos espectadores a la vez y sostienen una atención elevada sobre la pantalla, un perfil que los anunciantes valoran por encima de la media. La plataforma opera además un modelo de suscripción con anuncios, lo que abre la puerta a comercializar el torneo con inventario publicitario específico.

📡 El Radar del Sector

  • El vacío que llena: Netflix refuerza su catálogo en directo en España con un evento que garantiza audiencia masiva y recurrente durante el torneo.
  • El reto por delante: queda por definir el modelo de acceso, el paquete publicitario y la capacidad técnica para emitir 104 partidos.
  • El tablero competitivo: la operación presiona a los operadores de pago y reordena la puja por el paquete en abierto pendiente de adjudicación.

Misión MMX Fobos: despega el 20 de octubre para traer la primera muestra de la luna de Marte

La misión MMX Fobos despegará el 20 de octubre para traer la primera muestra de la luna de Marte. Lo hará a bordo de un cohete H3 desde Tanegashima, y detrás de la cuenta atrás hay una coalición de cinco agencias.

La Martian Moons eXploration está liderada por la agencia japonesa JAXA, con la NASA estadounidense, el CNES francés, el DLR alemán y la ESA europea como socios. Si el plan funciona, será la primera vez que una nave trae a la Tierra material recogido en Fobos y el primer retorno de muestras de todo el sistema marciano.

El objetivo no es Marte. Es una roca irregular de poco más de veinte kilómetros de diámetro que completa una vuelta alrededor del planeta rojo en menos de ocho horas.

Un despegue fechado el 20 de octubre que en España ocurre el 19

La ficha oficial de la misión en la ESA fecha el lanzamiento el 19 de octubre y la JAXA lo fecha el 20. Las dos tienen razón, y la diferencia es puro huso horario: el cohete parte de la rampa a las 04:41 hora de Japón del 20 de octubre, que son las 21:41 del lunes 19 en la España peninsular.

El vehículo es el H3, el lanzador pesado con el que Japón quiere asegurar su acceso autónomo al espacio, y la rampa es la del Centro Espacial de Tanegashima, en la isla del mismo nombre, al sur del archipiélago. La ventana no es elástica: las trayectorias hacia Marte obligan a esperar la alineación correcta entre los dos planetas.

La cuenta atrás termina, por tanto, en una madrugada japonesa y en una noche española. Quien quiera seguirla en directo no tendrá que trasnochar demasiado: a las 21:41 de la península, el lanzamiento coincide con la media tarde en la costa este de Estados Unidos y con la madrugada en Tokio.

Japón no va a Marte: va a una roca de veinte kilómetros que puede guardar la receta original del sistema solar interior.

Desde Tanegashima, la nave se separará del cohete y encenderá sus propios motores para abandonar la órbita terrestre. A partir de ahí empieza un crucero de alrededor de un año, con correcciones de rumbo puntuales, hasta la inserción en órbita marciana. La llegada está prevista para 2027, si se mantiene el calendario público de la agencia japonesa.

Una vez en órbita, MMX pasará meses cartografiando Fobos y su hermana menor, Deimos, antes de decidir el punto exacto de aterrizaje. Esa fase de reconocimiento no es un trámite. La superficie de Fobos está cubierta de regolito suelto y salpicada de cráteres, y un mal sitio de descenso puede arruinar la recogida.

Fobos orbita a unos 6.000 kilómetros de la superficie marciana, unas seis veces más cerca que los satélites geoestacionarios de la Tierra. Desde allí, Marte llena el cielo. La cercanía también tiene un precio: la luna se acerca al planeta de forma lenta pero inexorable, y dentro de algunas decenas de millones de años acabará destruida o estrellada contra él.

Cómo se arranca un trozo de Fobos y se trae de vuelta

La maniobra central de MMX es un aterrizaje suave y una recogida de material. La nave tocará la superficie, tomará muestras del regolito y las sellará en un contenedor. Está previsto que un pequeño róver, desarrollado con participación francesa y alemana, ruede por el terreno para analizarlo antes y elegir el punto con menos riesgo.

El retorno es la parte más delicada. La cápsula con la muestra se separará de la nave principal, entrará en la atmósfera terrestre a gran velocidad y desplegará un paracaídas antes de posarse. El material quedará entonces en manos de los laboratorios, que lo analizarán durante años con instrumentos que aún no existen o que se construirán específicamente para la ocasión.

misión JAXA Marte

Ese cuidado responde a un problema concreto: la contaminación. Cualquier grano de polvo terrestre que entre en el contenedor puede falsear una medida de isótopos o de materia orgánica. Por eso las muestras se manipulan en cámaras limpias y se reparten en porciones pequeñas entre equipos de varios países, de modo que un resultado pueda replicarse de forma independiente.

Por qué un puñado de polvo de Fobos puede reescribir el sistema solar interior

Fobos y Deimos son un rompecabezas desde el siglo XIX. Sus superficies son oscuras y espectralmente parecidas a las de ciertos asteroides ricos en carbono, lo que durante décadas apoyó la hipótesis de que son asteroides capturados por la gravedad de Marte. Sin embargo, sus órbitas casi circulares y alineadas con el ecuador del planeta encajan mal con una captura fortuita.

La hipótesis rival propone algo muy distinto: que ambas lunas se formaron a partir de escombros lanzados al espacio tras un impacto gigante contra Marte, un mecanismo similar al que, según la teoría dominante, dio origen a nuestra Luna. Las dos explicaciones predicen composiciones químicas diferentes. Una muestra lo bastante grande y bien preservada bastaría para decidir.

De ahí el interés que va más allá de Marte. El sistema solar interior atravesó una etapa de impactos brutales hace unos 4.000 millones de años, y buena parte de las pruebas de aquel periodo se ha borrado en la Tierra por la tectónica, y la erosión. Fobos, sin atmósfera y sin geología activa, ha conservado su superficie casi intacta. Lo que traiga MMX será, con suerte, un archivo químico de una época que aquí no dejó registro.

Conviene moderar la expectativa. La misión aún no ha despegado y los calendarios de retorno de muestras se han retrasado tantas veces en la última década que la prudencia es obligada. Además, una sola toma de material en un solo punto de una luna de veinte kilómetros no representa todo Fobos: la interpretación dependerá de cuánto se pueda generalizar a partir de una muestra pequeña. El análisis, en cualquier caso, tardará años.

El primer hito es inminente y observable desde cualquier lugar con conexión: el despegue desde Tanegashima en la noche del 19 al 20 de octubre, según el huso horario desde el que se mire. Si el H3 cumple, la siguiente fecha que conviene marcar es la llegada a la órbita de Marte, prevista para 2027. A partir de ahí, todo dependerá de una cápsula que todavía no ha volado.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el lanzamiento de la misión MMX, el primer intento de recoger una muestra en Fobos y traerla a la Tierra.
  • Dónde: despegue desde el Centro Espacial de Tanegashima (Japón); destino, Fobos, la mayor de las dos lunas de Marte.
  • Institución responsable: JAXA, con la NASA, el CNES, el DLR y la ESA como socios.
  • Cuándo: lanzamiento el 20 de octubre de 2026 a las 04:41 JST, es decir, las 21:41 CEST del 19 de octubre; llegada a Marte prevista para 2027.
  • Impacto a futuro: decidirá si las lunas de Marte son asteroides capturados o escombros de un impacto gigante, y aportará un archivo químico del sistema solar interior.

Publicis eleva su crecimiento orgánico al 5% hasta septiembre y acelera su estrategia hacia la IA

Publicis Groupe cierra los nueve primeros meses de 2026 con un crecimiento orgánico de ingresos netos del 5% y sitúa su facturación neta en 11.038 millones de euros, un 4,8% más que en el mismo periodo del año anterior.

El crecimiento orgánico escala al 5% hasta septiembre

El conglomerado francés ha ido acreditando crecimientos orgánicos de ingresos netos del 4,5%, el 4,8% y el 5% a lo largo de los tres primeros trimestres del año. El dato del tercer trimestre mejora las previsiones del mercado y se convierte en el más destacado de unos resultados que la compañía ha presentado junto a un avance del 11,6% en ingresos brutos y del 7,9% en ingresos netos respecto al ejercicio anterior.

Entre enero y septiembre, los ingresos netos del grupo alcanzan los 11.038 millones de euros, un 4,8% más, según las cifras difundidas por la propia compañía. El grupo con sede en París anticipa además que se verá beneficiado por la concentración de agencias en tres grandes grupos, un proceso que refuerza su posición relativa en el mercado global.

La progresión trimestral es constante. La inteligencia artificial aparece en la presentación de resultados como uno de los motores de ese ritmo creciente, tanto por su atractivo para captar nuevos clientes como por la ampliación del catálogo de servicios que permite ofrecer. El grupo sostiene que ese ensanchamiento del mercado potencial explica parte de la aceleración registrada en el año. Más contexto sobre el grupo en su entrada de Wikipedia.

El grupo francés encadena tres trimestres de mejora orgánica y sitúa el crecimiento del ejercicio en su nivel más alto del año.

Connected Media sostiene el 62% del negocio

El reparto es desigual. Lo que la compañía denomina Connected Media —planificación y compra de medios, datos, medición, comercio, y activación— representó el 62% de todo el negocio y funcionó como el principal motor de crecimiento, con cerca de un 9% más interanual.

Frente al negocio de medios, el resto del perímetro avanza a menor velocidad:

  • Intelligent Creativity: menos de un 3% de mejora, con repunte por nuevas cuentas y ampliaciones de contratos, pero con un peso decreciente en los resultados.
  • Technology: en negativo, lastrado por la escasez de grandes proyectos de transformación empresarial, con Publicis Sapient como pieza clave de la división.
  • Recuperación en Estados Unidos: esa partida ha vuelto a crecer en el mercado estadounidense y el grupo prevé que la división pase a números positivos en el trimestre en curso.

La concentración de agencias apuntala el crecimiento

El grupo francés identifica la consolidación del mercado publicitario como un factor favorable a sus intereses. En su presentación señala que el año pasado los tres mayores grupos del sector se adjudicaron el 74% de las cuentas en disputa, según COMvergence, mientras que en la primera mitad de 2026 esa cifra se ha elevado al 91%. Publicis sitúa a Omnicom y WPP como los otros dos grandes actores globales de la industria.

La pugna es global. Publicis se hizo con la cuenta global de medios de PepsiCo, hasta entonces en manos de Omnicom, lo que provocó su retirada de la de Coca-Cola: esa cuenta quedó finalmente en WPP, cuando su continuidad era dudosa.

La tracción comercial se traduce en una previsión concreta. Las cuentas ganadas durante los nueve primeros meses del año aseguran dos puntos porcentuales de crecimiento orgánico para 2027, según las estimaciones propias del grupo. A esa cartera se suma una retención de clientes próxima al 100%.

El encaje de la estrategia hacia la IA

La lectura del ejercicio sitúa a Publicis en una posición distinta a la de hace dos años. La progresión orgánica del 4,5% al 5% entre el primer y el tercer trimestre dibuja una aceleración sostenida, no un pico aislado, y el grupo la atribuye a dos palancas: la inteligencia artificial como argumento comercial y la concentración de cuentas en menos manos.

El contraste interno es elocuente. Connected Media, con cerca del 9% de avance, multiplica por tres el ritmo de Intelligent Creativity, que se queda por debajo del 3%. La consecuencia es un grupo cada vez más apoyado en el negocio de medios, datos y activación, y menos expuesto a la creatividad publicitaria tradicional. Technology, con Publicis Sapient como referencia y en terreno negativo, es la asignatura pendiente del perímetro, aunque el grupo espera cerrar su recuperación en el trimestre en curso.

Frente a Omnicom y WPP, el movimiento del grupo francés se apoya en una cartera ganada que ya compromete crecimiento para 2027 y en una retención de clientes casi total. El reto está en la otra mitad de la ecuación: sostener el ritmo cuando la concentración del mercado deja menos cuentas en disputa y eleva el coste de cada adjudicación. La inteligencia artificial funciona, por ahora, como argumento de venta ante los nuevos anunciantes.

📡 El Radar del Sector

  • El vacío que llena: Publicis refuerza el negocio de medios, datos y activación como principal palanca de crecimiento ante la concentración del mercado publicitario.
  • El reto por delante: revertir el comportamiento negativo de Technology y elevar el ritmo de Intelligent Creativity, que se queda por debajo del 3%.
  • El tablero competitivo: el grupo francés compite con Omnicom y WPP en un mercado donde los tres primeros grupos ya se adjudican el 91% de las cuentas en disputa.

El BBVA recompra acciones por 1.000 millones: arranca el segundo tramo y acelera la retribución

BBVA recompra acciones por 1.000 millones de euros desde este miércoles. La entidad inicia la segunda fase de su programa de retribución al accionista, una operación anunciada el pasado mes de julio que ahora entra en plena ejecución.

La ejecución se hará de forma gradual y en función de las condiciones de la cotización, un procedimiento habitual en este tipo de programas para no distorsionar el precio de la acción. El banco trasladó los términos al mercado a través de los registros oficiales de la CNMV antes de activar la compra.

Qué hay detrás del segundo tramo de la recompra

El programa se estructura en fases. La entidad ya completó el tramo inicial y ahora reactiva la compra de títulos propios, que se prolongará durante las próximas semanas. El ritmo dependerá de la liquidez del valor y del volumen que BBVA pueda absorber sin mover en exceso la cotización.

En una recompra de acciones, el banco adquiere sus propios títulos y después los amortiza, con lo que reduce el número de acciones en circulación. El efecto es aritmético: al repartir el mismo beneficio entre menos títulos, el resultado por acción tiende a crecer. Es una fórmula que convive con el dividendo y que no compromete un pago fijo a futuro.

Para un banco, recomprar acciones es, sobre todo, una decisión sobre capital. Cuando la entidad acumula recursos por encima de lo que exigen los supervisores y no encuentra proyectos que rentabilicen ese exceso, devolverlo al accionista se convierte en la opción más razonable. La alternativa, mantenerlo inmovilizado, penaliza la rentabilidad sobre el capital propio, una de las métricas que más pesan en la valoración y que el banco sitúa en el centro de su política de retribución al accionista.

Recomprar acciones es la vía más limpia que tiene un banco para devolver el capital que le sobra sin comprometerse a un pago permanente.

Qué gana el accionista con la operación

El efecto para el inversor se mide en dos planos. El primero es el matemático, con un beneficio por acción que sube sin que la compañía haya vendido un solo producto adicional. El segundo es el de la señal: cuando una entidad adquiere sus propios títulos, está diciendo al mercado que considera que su acción cotiza por debajo de lo que vale.

Esa segunda lectura es la que más debate genera. Los analistas distinguen entre recompras de oportunidad, cuando la acción está castigada, y recompras de retribución, que responden a un excedente de capital y se ejecutan con independencia del precio. En el caso de BBVA, la operación encaja en la segunda categoría: devolver al accionista lo que sobra en el balance.

A diferencia de un dividendo, la recompra tiene además un efecto óptico que no siempre se interpreta bien. El accionista no recibe dinero en la cuenta, pero su participación en la compañía crece sin que tenga que hacer nada. Muchos inversores minoristas lo pasan por alto porque no ven un ingreso directo, aunque el valor de su posición tiende a reflejar ese efecto con el tiempo.

Exceso de capital y la política de retribución del sector

La recompra de BBVA no se entiende sin el contexto de la banca española de los últimos años. Desde que los tipos de interés subieron, las entidades han generado beneficios elevados y han acumulado ratios de solvencia por encima de los mínimos que exige el Banco Central Europeo. Con ese colchón, la discusión en los consejos dejó de ser cuánto capital retener y pasó a ser cuánto devolver.

El resultado ha sido una combinación de dividendos crecientes y recompras periódicas. Es un modelo con una cara amable para el accionista y otra incómoda para el supervisor, que durante meses ha repetido un mensaje: el capital extra debe financiar crédito y absorber golpes, no solo repartirse. Cada programa de recompra pasa por el filtro de Fráncfort antes de ejecutarse.

Hay un riesgo que conviene no ignorar. Las recompras reducen el colchón de capital y, si el ciclo se tuerce —más morosidad, tipos a la baja, frenazo del crédito—, la entidad tendrá menos margen para absorber pérdidas. No es un problema inmediato, pero sí una variable que los analistas vigilan cada vez con más atención. La retribución al accionista es sostenible mientras los beneficios lo sean.

Para BBVA, este segundo tramo es una pieza más de un puzle que se extiende a lo largo del ejercicio. El banco combina el pago de dividendos con estas amortizaciones de títulos, y la suma de ambas cosas es lo que mira el inversor institucional a la hora de decidir. La clave estará en el ritmo. Si el grupo mantiene la capacidad de generar capital al mismo tiempo que lo reparte, el mercado responderá con tranquilidad. Si el cierre del ejercicio llega con menos beneficio del previsto, la siguiente recompra será la primera en ponerse en duda.

Módulo lunar Griffin-1 supera el vacío y el frío extremo del JPL y ya apunta a la Luna

El módulo lunar Griffin-1 de Voyager Technologies ha superado casi tres meses de pruebas ambientales en el Laboratorio de Propulsión a Chorro (JPL) de la NASA, en Pasadena (California). El vehículo ha resistido el vacío del espacio, las vibraciones del despegue y un barrido térmico de 175 grados. Queda listo para volar a la Luna antes de que termine 2026.

No es un demostrador barato. Griffin-1 pertenece al programa CLPS (Servicios Comerciales de Carga Útil Lunar), dentro de la iniciativa Moon Base con la que la agencia estadounidense quiere levantar el primer asentamiento humano en la Luna. Llevará a bordo diez demostraciones científicas y tecnológicas procedentes de seis países. Entre ellas viaja el rover FLIP de Astrolab, que la NASA presenta como el mayor cargamento comercial enviado hasta ahora a nuestro satélite.

Su destino es el cráter Nobile, muy cerca del polo sur lunar, donde el Sol roza el horizonte y amplias zonas llevan miles de millones de años sin recibir luz directa. El atractivo científico es evidente: en esas sombras frías puede conservarse hielo de agua. El problema también lo es. Un aterrizador tendrá que operar allí sin apenas energía solar y con temperaturas que castigan cada componente.

Dos semanas a 75 grados sobre cero y a 100 bajo cero en el simulador de 26 metros

El examen final se celebró bajo el techo de 26 metros —la altura de un edificio de ocho plantas— de la Cámara de Simulación Espacial de 25 pies del JPL, un recinto inscrito en el Registro Nacional de Lugares Históricos de Estados Unidos. Durante unas dos semanas, Griffin-1 se coció y se congeló por turnos: hasta 75 grados Celsius en el extremo cálido y hasta menos 100 en el frío. Ese salto de 175 grados reproduce lo que el vehículo encontrará durante el viaje y, después, sobre la superficie lunar.

Por este habitáculo han pasado las sondas Ranger, las que dieron a la NASA sus primeras imágenes cercanas de la Luna a mediados de los años sesenta, además de las Surveyor, las Mariner, y las Voyager. Mucho después llegaron el rover Perseverance y la sonda Europa Clipper. Buena parte de la instrumentación se ha ido actualizando durante seis décadas, pero el edificio sigue siendo el mismo.

El mismo recinto que dio a la NASA sus primeras fotos cercanas de la Luna prepara ahora el regreso con un aterrizador comercial.

Las cifras del vehículo ayudan a entender la escala. Griffin-1 pesa 1.265 kilogramos y transportará más de 455 kilogramos de carga útil, el peso aproximado de un piano de cola de concierto. Con ese cargamento entra en la categoría que la NASA denomina de clase infraestructura: no va a hacer una demostración breve, sino a dejar equipo sobre el terreno para que otros lo usen después.

Del silencio de la cámara anecoica al estruendo de 153 decibelios

base lunar NASA

Antes del frío llegó el ruido, y antes del ruido, el silencio. En una cámara anecoica tapizada con largas púas de espuma que absorben ondas sonoras y electromagnéticas, el equipo comprobó que los componentes electrónicos del aterrizador no interfieren entre sí. Parece rutinario y es crítico: un solo canal de comunicación contaminado puede arruinar una maniobra de descenso.

Después vino la mesa vibradora. Cientos de sensores midieron el comportamiento de la nave mientras una plataforma la sacudía en tres direcciones con fuerza creciente, simulando la salida de la atmósfera terrestre a bordo de un cohete pesado. En paralelo, los ingenieros hicieron girar el vehículo sobre una mesa especial para medir sus propiedades másicas y detectar cualquier oscilación inesperada que comprometiera la navegación.

El capítulo más estridente fue el acústico. Dentro de una cámara sellada, enormes bocinas alimentadas con nitrógeno gaseoso comprimido golpearon a Griffin-1 con hasta 153 decibelios. Para hacerse una idea: un avión a reacción despegando a treinta metros ronda los 140. El margen no es capricho. Si un componente se suelta en los primeros segundos de vuelo, no hay segunda oportunidad.

Toda la campaña arrancó en julio, cuando el aterrizador viajó por carretera desde las instalaciones de Voyager Lunar Systems en Pittsburgh hasta las estribaciones de las montañas de San Gabriel, en California. Tras pasar por el laboratorio, el vehículo ha regresado a Pensilvania para el montaje final. El siguiente paso son las operaciones de preparación de lanzamiento, antes de su envío a Cabo Cañaveral y del despegue a bordo de un Falcon Heavy de SpaceX. Los detalles técnicos aparecen en el comunicado de la NASA sobre la misión, y el JPL ha publicado además una galería de imágenes de los ensayos.

Qué demuestra este examen y qué no demuestra

Conviene ser preciso con el alcance del hito. Las pruebas ambientales acreditan que Griffin-1 sobrevivirá al lanzamiento y al tránsito por el vacío; no acreditan que vaya a posarse bien sobre la superficie. Aterrizar cerca del polo sur lunar sigue siendo la parte más difícil de cualquier misión: el relieve es abrupto, la iluminación rasante engaña a los sensores y no hay atmósfera que frene nada. Según Charles Whetsel, responsable de la Oficina de Desarrollo de Sistemas de Exploración del JPL, el centro lleva poniendo a prueba exploradores robóticos desde el programa Ranger, y ese conocimiento se ha trasladado ahora a la fase comercial.

El modelo CLPS invierte la lógica tradicional. La NASA no construye el vehículo: compra el servicio de transporte y traslada el riesgo al socio privado. Griffin-1 es el intento más ambicioso de esa fórmula, porque por primera vez el encargo no es solo científico, sino logístico. Si funciona, el polo sur lunar deja de ser un destino de visita y empieza a ser un sitio donde quedarse. John Thornton, vicepresidente ejecutivo de Voyager, enmarca el aparato en una nueva era de exploración comercial que convierte la presencia sostenida en la Luna en algo más que una visión. El calendario del lanzamiento, eso sí, aún no está cerrado: la compañía habla de finales de este año y no ha anunciado una fecha concreta.

🔬 Ficha del Descubrimiento

  • Qué se ha logrado: el módulo lunar Griffin-1 de Voyager Technologies ha completado casi tres meses de pruebas ambientales y queda listo para su lanzamiento.
  • Dónde: Laboratorio de Propulsión a Chorro (JPL) de la NASA, en Pasadena (California); destino final, el cráter Nobile, cerca del polo sur lunar.
  • Institución responsable: Voyager Technologies, con el JPL de la NASA como centro de ensayos, dentro del programa CLPS de la agencia.
  • Cuándo: pruebas desarrolladas entre julio y octubre de 2026; lanzamiento previsto a bordo de un Falcon Heavy de SpaceX antes de que termine 2026.
  • Impacto a futuro: primera pieza logística de clase infraestructura del programa Moon Base, el futuro asentamiento humano en la Luna.

El James Webb detecta la explosión de radio rápida más lejana en una galaxia diminuta del universo temprano

Una explosión de radio rápida ha viajado más de 10.000 millones de años antes de llegar a la Tierra. El telescopio espacial James Webb ha localizado la galaxia de la que partió: un mundo diminuto, pobre en metales y repleto de estrellas recién nacidas.

La señal se llama FRB 20240304B y es la más lejana jamás detectada; más que duplica el récord anterior. La captó el 4 de marzo de 2024 el proyecto MeerTRAP con el radiotelescopio MeerKAT, en Sudáfrica, y el análisis de su origen se publica ahora en la revista Science. El equipo la sitúa en un universo de apenas 3.000 millones de años, cuando ni el Sol ni la Tierra existían.

Las ráfagas rápidas de radio (fast radio bursts, FRB) son uno de los fenómenos más desconcertantes de la astronomía moderna. Duran milisegundos. En ese parpadeo liberan una energía descomunal, y sin embargo nadie ha conseguido demostrar qué las enciende. Las hipótesis van desde estrellas de neutrones jóvenes con campos magnéticos brutales hasta fusiones de objetos compactos. ‘Lo que hace interesantes a las ráfagas es que no sabemos qué las genera’, explicó la doctora Manisha Caleb, de la Universidad de Sídney. ‘Tenemos teorías sobre qué objetos las producen, pero no tenemos pruebas concluyentes.’

Una galaxia que los telescopios terrestres no veían

El primer obstáculo era encontrar el origen. La galaxia anfitriona resultaba invisible incluso para los mayores telescopios del suelo, así que el equipo recurrió al instrumento de infrarrojo cercano NIRCam del telescopio James Webb, que la aisló y midió su distancia. El retrato que ha devuelto rompe varios moldes: es pequeña, tiene una metalicidad baja —pocos elementos pesados— y está formando estrellas a buen ritmo.

Ese perfil encaja con una familia concreta de sospechosos: los magnetares jóvenes, estrellas de neutrones con campos magnéticos extremos nacidas en explosiones de supernova. Si la ráfaga viniera de la fusión de dos estrellas de neutrones, la galaxia anfitriona debería mostrar una historia distinta, más madura, y con más metales. ‘Nuestro trabajo sugiere que es muy improbable que esta ráfaga la produjera la fusión de dos estrellas de neutrones’, añade Caleb.

La luz que Webb ha rastreado salió de aquella galaxia cuando el universo tenía menos de una cuarta parte de su edad actual.

El registro anterior se queda ahora a menos de la mitad de esa distancia. La ráfaga ocupa un desplazamiento al rojo de 2, la medida que los astrónomos usan para traducir la luz en tiempo cósmico: cuanto mayor es el valor, más atrás viajamos en la historia del universo.

Cómo se caza una explosión de milisegundos

FRB más lejano

El proyecto MeerTRAP rastrea el cielo con MeerKAT en busca de destellos que duran menos que un parpadeo. Localizar una ráfaga es una carrera contra el reloj: la señal aparece, se apaga y obliga a apuntar otros instrumentos hacia una posición concreta del cielo. Solo cuando esa posición estuvo bien acotada, el James Webb pudo girar hacia ella y buscar una galaxia que nadie había visto antes.

Conviene recordar que la luz de esta ráfaga partió cuando el universo tenía unos 3.000 millones de años. El Sistema Solar se formó unos 6.000 millones de años después. Si alguien quisiera recorrer esa distancia a la velocidad de la sonda Voyager 1, unos 17 kilómetros por segundo, el viaje le llevaría más de 12.000 veces la edad del universo.

Qué sostiene y qué deja abierto la ráfaga más lejana

El valor de este resultado no está en resolver el enigma, sino en estrechar el cerco. Si las ráfagas proceden de magnetares jóvenes, deberían aparecer en galaxias con formación estelar intensa y baja metalicidad, justo el retrato que dibuja la anfitriona de FRB 20240304B. La observación no demuestra la hipótesis, pero debilita una alternativa concreta: la fusión de dos estrellas de neutrones, que dejaría otra huella química y estelar.

El hallazgo exige prudencia. Hablamos de un único evento. Una muestra de una sola ráfaga no permite descartar mecanismos que produzcan una minoría de señales, así que hará falta acumular decenas de casos a distancias comparables para saber si este tipo de galaxia es la norma o la excepción. Sigue abierta, además, la pregunta inversa: por qué algunas ráfagas se repiten y otras, como esta, parecen emitir un solo destello.

Sobre la mesa hay una hipótesis mucho más exótica. Algunos autores han señalado que ciertas propiedades de las ráfagas podrían ser compatibles con firmas de tecnología de una civilización avanzada. Es una idea minoritaria, sin respaldo observacional, y este trabajo no la favorece: todo lo que el James Webb ha visto apunta a astrofísica conocida.

El siguiente paso, según el profesor Ben Stappers, de la Universidad de Mánchester e investigador principal de MeerTRAP, es empujar la frontera todavía más atrás: ‘Ver hasta dónde podemos acercarnos a las primeras generaciones de estrellas’. La doctora Themiya Nanayakkara, también de la Universidad de Sídney, subraya la capacidad del telescopio para superar límites que antes parecían infranqueables. El trabajo completo, firmado por Manisha Caleb y sus colegas, puede consultarse ya en el artículo publicado en Science el 8 de octubre de 2026.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la explosión de radio rápida más lejana jamás registrada y la galaxia anfitriona que la produjo, pequeña, pobre en metales y con formación estelar activa.
  • Dónde: la ráfaga se originó en una galaxia lejana, a más de 10.000 millones de años de viaje de la luz; se detectó con MeerKAT (Sudáfrica) y se localizó con el James Webb.
  • Institución responsable: proyecto MeerTRAP (Universidad de Mánchester) con el radiotelescopio MeerKAT; identificación de la galaxia por el equipo de Manisha Caleb (Universidad de Sídney).
  • Cuándo: detectada el 4 de marzo de 2024; resultados publicados en Science el 8 de octubre de 2026.
  • Impacto a futuro: refuerza el escenario del magnetar joven y aleja la hipótesis de la fusión de estrellas de neutrones para esta ráfaga.

Jeep 2030: Stellantis invierte 1.072 millones y devuelve el Renegade a Europa

El plan Jeep 2030 ya tiene cifra: 1.072 millones de euros. Stellantis compromete esa inversión para relanzar la marca en Europa con hasta seis modelos nuevos y el regreso del Renegade.

La compañía ha confirmado su hoja de ruta europea hasta el final de la década con un enfoque multienergía y multiplataforma. En la práctica, cada modelo podrá comercializarse con motor de combustión electrificado, híbrido o eléctrico puro según lo exija cada mercado, una flexibilidad que el propio grupo lleva meses reivindicando frente a los calendarios más rígidos de sus rivales. Es la respuesta de Jeep a un desplome de ventas en el Viejo Continente que arrastra desde 2019, agravado por una competencia china que aprieta sin descanso en el segmento de los SUV compactos. La marca ha aprovechado el escaparate del Salón de París para ordenar su relato europeo y presentar el plan como algo más que una colección de promesas.

Seis modelos y el regreso de un icono

El retorno del Renegade es la pieza más simbólica. El modelo, que llegó a ser el Jeep más vendido en Europa y que durante años sostuvo la puerta de entrada a la marca, vuelve con una versión eléctrica confirmada y sobre una base que admitirá distintas motorizaciones. La marca lo presenta como un icono recuperado, aunque el mercado leerá la jugada por lo que es: recuperar volumen en el segmento B-SUV, donde Jeep ha perdido terreno frente a rivales coreanos y franceses. Hay más contexto sobre su trayectoria en la ficha del Renegade.

La hoja de ruta contempla hasta seis modelos hasta 2030. Cuatro de las novedades serán SUV con tracción total, la seña de identidad histórica de la marca, y el resto completará la ofensiva en los tramos más urbanos y accesibles de la gama.

Habrá versiones de combustión, híbridas y eléctricas sobre arquitecturas compartidas, el mismo camino que ya han tomado otras marcas del grupo y que permite amortizar desarrollos entre modelos. La contrapartida es conocida: Jeep diluye parte de su ADN de todoterreno para parecerse un poco más a un fabricante generalista.

Un plan a diez años sirve de poco si el primer eléctrico llega tarde: en esta carrera, quien se retrasa dos ejercicios lo paga durante una década.

El calendario, eso sí, es laxo. Hablamos de un horizonte de cuatro años largos para desplegar un catálogo completo, con el primer lanzamiento previsto ya en la segunda mitad de la década. En un mercado que se mueve por trimestres, esa lentitud puede jugar en contra.

Qué se juega Stellantis en España

El grupo cuenta en España con factorías en Figueruelas (Zaragoza), Vigo y Madrid, tres instalaciones cuya carga de trabajo depende de que Stellantis mantenga volumen en Europa. La compañía no ha detallado en qué plantas se ensamblarán los seis modelos, pero cualquier plan que eleve las ventas del grupo en el continente interesa directamente a la industria española.

Y ahí está el nervio del asunto. España se ha convertido en un punto sensible para el grupo, que ya ha ajustado turnos en varias factorías europeas y afronta un diálogo laboral tenso. Los sindicatos leen cada anuncio de inversión como termómetro del compromiso industrial. La mayoría de los comités espera que la apuesta por fabricar en Europa, y no por importar desde terceros países, se traduzca en carga de trabajo real.

El contexto europeo tampoco ayuda. Las matriculaciones de turismos en la UE encadenan meses de crecimiento tímido y los eléctricos han perdido el impulso de las ayudas públicas en varios países, Alemania entre ellos. Para una marca que aspira a colocar seis modelos nuevos, cada décima de cuota cuenta.

Stellantis inversión España

Más dudas que certezas en la hoja de ruta

Nos movemos en el terreno de los planes, no de los pedidos. Jeep ha enseñado el mapa, pero no el calendario desglosado ni el reparto de la inversión por ejercicio. Los 1.072 millones repartidos hasta 2030 son una cifra respetable y modesta a la vez: un solo modelo sobre plataforma inédita puede consumir varios cientos de millones antes de llegar a la línea de montaje. Cuando el presupuesto se reparte entre seis vehículos y cuatro años, el margen de error se estrecha.

La estrategia multienergía es, además, un reconocimiento de que la transición no va al ritmo que Bruselas dibujó. Jeep venderá eléctricos allí donde la demanda aguante y seguirá ofreciendo híbridos donde el enchufe aún no convence. Es pragmatismo y es una forma de no jugarse la marca a una sola carta tecnológica, aunque deja en el aire cuándo llegará el Jeep cien por cien eléctrico y a qué precio. Algunas informaciones especializadas han apuntado a una posible alianza con un fabricante chino ya presente en España para compartir costes de plataforma, un extremo que la compañía no ha confirmado.

El reto real de Jeep 2030 no es anunciar seis modelos, sino recuperar la confianza de un comprador europeo que en los últimos años ha mirado hacia otras marcas. La prueba de fuego llegará con el primer producto de la nueva hornada. Si para entonces el precio, la autonomía y la red de concesionarios acompañan, el regreso tendrá sentido. Si no, habrá sido otro buen folleto.

Publicidad