Telecos europeas cercan a Telefónica y piden a Bruselas sus conductos

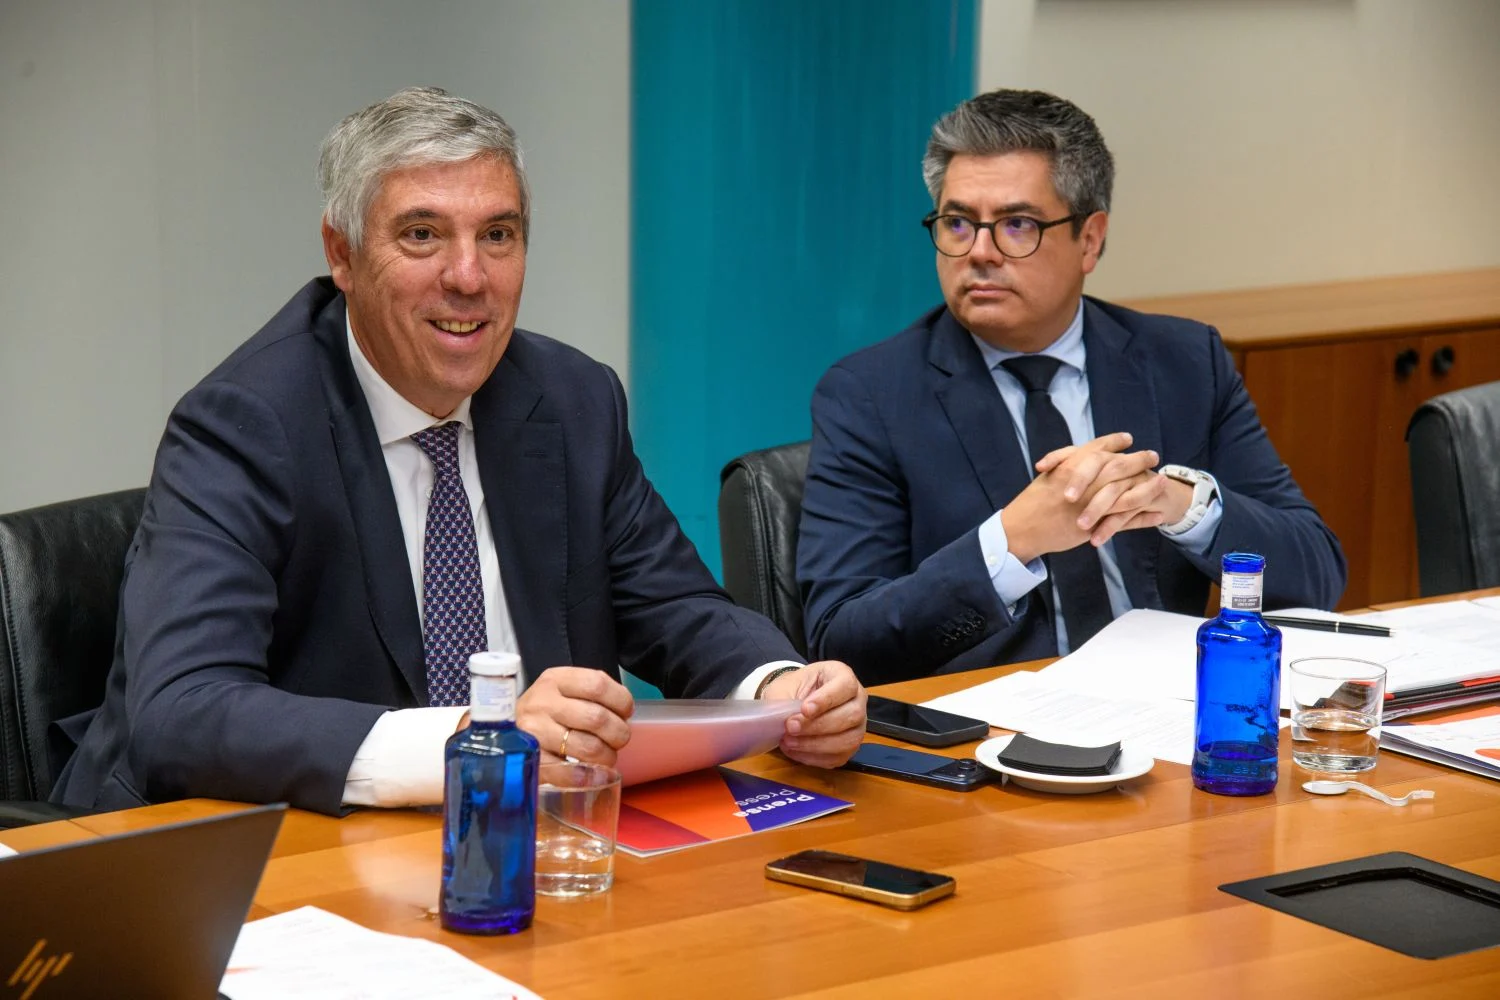
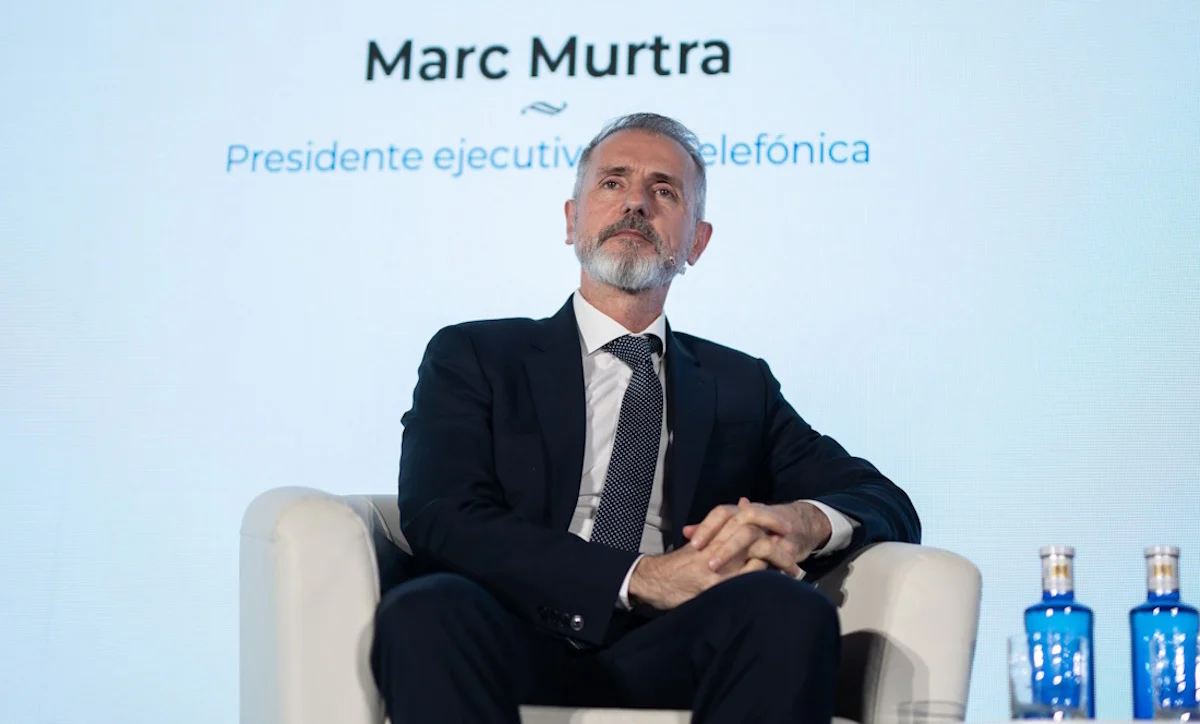
Las telecos europeas han abierto un nuevo frente contra Telefónica en Bruselas. Operadores rivales han pedido formalmente a la Comisión Europea que regule el acceso a la red de conductos subterráneos de la antigua monopolista española, según adelantó Cinco Días. La jugada amplía el cerco regulatorio sobre uno de los activos menos visibles pero más estratégicos de la operadora presidida por Marc Murtra: los kilómetros de canalizaciones por los que discurre la fibra que da servicio a media España.

No es un asunto menor. Quien controla los conductos controla, en buena medida, el ritmo y el coste al que sus competidores pueden desplegar red propia.

Por qué los conductos de Telefónica importan tanto

La red de canalizaciones de la operadora es, junto con los postes y las arquetas, el legado físico del antiguo monopolio. Se construyó durante décadas con tarifas reguladas y, una vez liberalizado el sector, quedó como infraestructura esencial difícil de replicar. Cualquier rival que quiera tender fibra hasta el hogar (FTTH) en una calle por la que ya pasa un conducto de Telefónica se enfrenta a una disyuntiva incómoda: alquilar el espacio a la incumbente o abrir zanja propia, lo que multiplica los costes de despliegue por cinco o por diez según la zona.

En España, el acceso a esos conductos lleva años regulado por la CNMC a través de la oferta MARCo, que fija precios mayoristas y condiciones técnicas. La novedad es que los operadores pretenden ahora elevar ese mismo modelo al plano europeo, con condiciones armonizadas y, sobre todo, vinculantes para todos los Estados miembros.

Un nuevo frente en plena revisión del marco regulatorio

La presión llega en un momento delicado para la teleco española. Bruselas trabaja desde hace meses en la Digital Networks Act, la norma llamada a sustituir al actual Código Europeo de las Comunicaciones Electrónicas y a redefinir las reglas de juego para los próximos quince años. Los operadores alternativos —entre ellos varios de los grandes paneuropeos— ven en este proceso una ventana para forzar una regulación más estricta del acceso a infraestructuras pasivas. Telefónica, en cambio, defiende lo contrario: menos regulación ex ante y más libertad para rentabilizar inversiones en un mercado que ya considera suficientemente competitivo.

La paradoja es evidente. La propia Comisión lleva años repitiendo que Europa necesita campeones de telecomunicaciones capaces de competir con los gigantes estadounidenses y asiáticos, y al mismo tiempo recibe peticiones de mayor regulación que pueden erosionar precisamente los márgenes de esas operadoras. Para más contexto sobre el ecosistema regulador, conviene repasar el papel de la estrategia digital de la Comisión Europea, que marca la pauta de los próximos paquetes legislativos.

Telefónica no es la única afectada. Deutsche Telekom en Alemania, Orange en Francia y KPN en Países Bajos viven situaciones similares con sus respectivas redes heredadas. Pero el caso español tiene una particularidad: la incumbente ha sido, históricamente, una de las más activas en la apertura mayorista de su red de fibra, lo que paradójicamente ha facilitado el desembarco de competidores como MásMóvil, Digi o Vodafone.

Una batalla regulatoria que define la próxima década del sector

Aquí conviene poner las cosas en su sitio. La presión sobre los conductos no es una anécdota: encaja con un patrón europeo en el que los operadores alternativos llevan dos décadas pidiendo regular cada nueva capa de infraestructura tan pronto como aparece. Primero fue el bucle de cobre, después la fibra, ahora los conductos y mañana, previsiblemente, los emplazamientos para 5G y los data centers de borde. Es una estrategia legítima, pero tiene un coste: cada vuelta de tuerca regulatoria reduce el incentivo a invertir en red propia y consolida un modelo en el que la incumbente subvenciona, de facto, el negocio de los rivales.

Mi lectura, después de cubrir varios ciclos de este pulso, es que Bruselas no va a dar la razón a los operadores alternativos en toda la línea. La Comisión sabe que necesita a Telefónica y a sus pares para cumplir los objetivos de la Década Digital 2030, y una regulación demasiado dura sobre los conductos chocaría frontalmente con ese discurso. Pero tampoco va a despachar la petición sin más. Lo razonable es que aparezca una solución intermedia: armonización europea de las condiciones de acceso, sí, pero con flexibilidad nacional y precios que reflejen el coste real de mantener la infraestructura.

El calendario apremia. Se espera que el primer borrador de la Digital Networks Act avance durante el segundo semestre de 2026, y la postura que adopte la Comisión sobre los conductos será uno de los termómetros más fiables para medir hacia dónde se inclina la balanza. Telefónica afronta esa cita con un balance saneado y una estrategia industrial recién renovada bajo el mando de Murtra, pero también con un activo regulatorio cada vez más cuestionado. Queda por ver si la operadora consigue convertir su red de canalizaciones en una palanca de negociación o si termina siendo, una vez más, el precio que la antigua monopolista paga por seguir siéndolo.

Quién demonios tuvo la culpa del Gran Apagón y por qué no hay responsabilidades

Son las 12:33 del 28 de abril de 2025. En veinte segundos, la Península Ibérica pierde 15 gigavatios —el 60% de toda la electricidad que se estaba generando en ese momento—. Los trenes se paran en seco. Los ascensores quedan inmóviles con gente dentro. Los semáforos se apagan. Las fábricas de SEAT, Ford, ArcelorMittal y Celsa detienen sus líneas de producción de golpe. Los hospitales saltan a sus generadores. Los datáfonos dejan de funcionar. Los cajeros automáticos se apagan. Y cincuenta millones de personas en España, Portugal, Andorra y el sur de Francia se quedan mirando una pantalla negra preguntándose qué acaba de ocurrir.

Lo que acaba de ocurrir es el mayor apagón en Europa en más de veinte años. El mayor cero eléctrico de la historia moderna de España.

Un año después, les diré lo que hemos aprendido de ello: que en España el único que paga siempre las consecuencias de los errores de las instituciones es el ciudadano. Los demás siguen en sus despachos.

Qué ocurrió exactamente: la física del desastre

Antes de hablar de culpas, conviene entender qué pasó. No es complicado.

La red eléctrica funciona como un sistema de equilibrio permanente entre lo que se genera y lo que se consume. Cuando ese equilibrio se rompe de forma brusca, la frecuencia de la corriente alterna cae por debajo de los 50 Hz estándar, y las centrales y los sistemas de protección se desconectan automáticamente para protegerse. Si muchas se desconectan a la vez, el efecto es en cascada: cada desconexión aumenta el desequilibrio, lo que provoca más desconexiones, hasta que el sistema colapsa por completo. Eso es lo que se llama un «cero eléctrico».

El detonante, según el consenso de los cuatro informes oficiales —el Comité 28-A del Gobierno, Red Eléctrica, y los dos informes de ENTSO-E, el organismo europeo de operadores de red— fue una sobretensión en la red de 400 kV en el suroeste de España. Esa sobretensión provocó desconexiones prematuras de centrales en Granada, Badajoz y Sevilla, antes incluso de que se alcanzaran los umbrales reglamentarios. Y una vez iniciada la cascada, el sistema no tuvo margen para absorberla.

¿Por qué no tuvo margen? Porque ese día el sistema eléctrico español operaba con muy poca «inercia síncrona»: la resistencia natural al cambio de frecuencia que aportan las centrales convencionales —nucleares, hidráulica, ciclos combinados de gas—. Con una penetración de renovables del 55,5% en el mix de 2025 —un récord del que el Gobierno se enorgullecía en todos sus comunicados— y en un momento del día con alta generación solar, la inercia del sistema era baja. Cuando la cascada empezó, no había amortiguador suficiente para detenerla.

¿Era evitable? La CNMC lo dice sin ambigüedades: el 28 de abril de 2025 existían «las herramientas normativas y regulatorias, así como mecanismos para garantizar el suministro» que habrían podido evitar el incidente. Cuatro informes técnicos independientes coinciden: era evitable. Lo que no coincide es quién tenía que haberlo evitado.

Quién ha señalado a quién: la guerra de los informes

Desde el día 29 de abril de 2025, el sector eléctrico español lleva metido en una guerra de acusaciones cruzadas que es, simultáneamente, la mejor y la peor noticia para el ciudadano. La mejor, porque significa que los hechos están siendo sometidos a escrutinio. La peor, porque cuando todos se acusan entre sí, nadie acaba pagando nada.

El esquema de batalla es el siguiente.

Red Eléctrica de España —que es quien opera la red y es responsable de su estabilidad— sostiene que las centrales de generación no cumplieron adecuadamente los protocolos de control de tensión. Que sus generadores se desconectaron antes de los umbrales establecidos, y que eso fue lo que desencadenó la cascada.

Un año después lo único que ha cambiado es el precio de la luz. Ni un cese, ni una dimisiónde los responsables que demostraron una enorme incompetencia

Las grandes eléctricas —Iberdrola, Endesa, Naturgy— dicen exactamente lo contrario. En sus comparecencias en la comisión del Congreso en abril de 2026, todas afirmaron que Red Eléctrica operó el sistema «al límite de seguridad» el día del apagón, que había señales de inestabilidad previas que no fueron gestionadas adecuadamente. El consejero delegado de Endesa, José Bogas, afirmó que entre enero y febrero de 2025 «las señales de inestabilidad del sistema ya eran tremendas». Iberdrola ha llevado el asunto más lejos: ha demandado a Red Eléctrica por competencia desleal, alegando que insinuar que el origen del apagón estuvo en una planta fotovoltaica suya en Badajoz ha dañado su reputación. Un juzgado mercantil ha aceptado investigar esa demanda.

El informe del Senado —aprobado con la mayoría absoluta del PP, lo que le da una dimensión política que no puede ignorarse— declara responsables al Gobierno, a Red Eléctrica y a la CNMC. Sobre Red Eléctrica, el texto es particularmente duro: acusa al operador de haber «identificado y documentado internamente la vulnerabilidad estructural del sistema desde el 31 de enero de 2025 sin adoptar medidas preventivas proporcionales durante los tres meses siguientes». Y de haber «obstaculizado el control parlamentario negándose a aportar sus registros de comunicaciones al requerimiento formal» de la comisión. Sobre la CNMC, señala que mantuvo sin actualizar el Procedimiento de Operación 7.4 desde el año 2000.

La comisión del Congreso —que no se constituyó de forma operativa hasta marzo de 2026, once meses después del incidente— sigue en curso con las comparecencias pendientes de Red Eléctrica y el Gobierno. Sus conclusiones llegarán, en el mejor de los casos, a finales de 2026.

Y mientras tanto, la presidenta de Red Eléctrica, Beatriz Corredor, compareció cuarenta y cinco horas después del apagón, defendió la actuación del operador y descartó expresamente dimitir. Sigue en el cargo.

Quién ha dimitido: nadie. Quien va a dimitir: nadie

Me parece importante dedicarle un párrafo corto a esto, porque merece toda la atención que su brevedad implica.

En el mayor apagón de la historia moderna de España, con cincuenta y cinco millones de personas afectadas, con entre cinco y ocho muertos —tres en Ourense por monóxido de carbono de un generador, una mujer en Valencia que dependía de una máquina de oxígeno, una persona en Madrid en un incendio durante el apagón—, con pérdidas económicas directas superiores a 1.000 millones de euros y un sobrecoste estructural de 666 millones adicionales en los doce meses siguientes: no ha dimitido nadie.

Beatriz Corredor: sigue de presidenta de Red Eléctrica.

Sara Aagesen, vicepresidenta tercera y responsable de la política energética: sigue en el Gobierno.

El equipo del Ministerio para la Transición Ecológica: sigue íntegro.

Los consejeros delegados de las eléctricas implicadas: ninguno ha asumido responsabilidad ni ha presentado ninguna renuncia.

El Senado ha pedido el cese de Corredor y Aagesen. El Gobierno ha ignorado esa petición, argumentando que las conclusiones del Senado responden a una mayoría absoluta del PP y tienen por tanto carga política. Lo cual puede ser cierto. Y al mismo tiempo, el argumento de que las conclusiones parlamentarias no cuentan porque son de la oposición es exactamente el tipo de razonamiento que vacía de contenido la rendición de cuentas en una democracia.

Que un año después ninguna cabeza haya rodado por cinco muertes y un colapso nacional de infraestructuras críticas es, en palabras que yo suscribo plenamente, «una anomalía en cualquier democracia liberal madura».

Las multas: qué, a quién y cuándo

La CNMC ha abierto 55 expedientes sancionadores a las empresas implicadas: Endesa, Naturgy, Iberdrola, Red Eléctrica de España y Repsol, entre otras. Las investigaciones catalogadas como «muy graves» apuntan directamente a Red Eléctrica y a las centrales nucleares de Almaraz y Trillo.

Las multas máximas posibles por infracciones muy graves en el sector eléctrico pueden alcanzar los 60 millones de euros.

El proceso tiene un plazo de 18 meses para resolverse desde la apertura de expedientes. La CNMC abrió la mayoría de ellos en abril de 2026. Esto significa que las resoluciones sancionadoras no llegarán antes de finales de 2027 o principios de 2028, en el mejor de los casos. Y eso si no hay recursos, que los habrá.

Para que se hagan una idea de la proporción: el coste del sobrecoste de operación reforzada que están pagando los ciudadanos en la factura de la luz asciende ya a 666 millones de euros acumulados en doce meses. La multa máxima posible al conjunto de los implicados es de 60 millones. O sea que el sistema castiga al ciudadano once veces más de lo que castiga a quienes fallaron. Esto no es una metáfora. Es el funcionamiento real del modelo regulatorio español.

¿Puede volver a pasar? Sí, muy posiblemente pasará de nuevo

Permítanme ser directo, porque me consta que hay mucha gente que quiere escuchar esta respuesta con claridad y que no la está obteniendo.

El 86,7% de los españoles cree que puede repetirse un apagón similar, según el estudio Hábitos y percepción del sector energético en España 2026 publicado por Camby esta semana. No es irracionalidad ciudadana. Es que los ciudadanos han leído los mismos informes que los técnicos y han llegado a la misma conclusión.

En septiembre de 2025 —cinco meses después del apagón— Red Eléctrica detectó nuevas «variaciones bruscas de tensión en la red eléctrica peninsular que podrían afectar a la seguridad del suministro». La CNMC aprobó en octubre cambios urgentes de emergencia en varios procedimientos de operación para estabilizar la red. En invierno, la ola de frío obligó a activar el «botón de parada» de industrias para no colapsar la red. Tres episodios de tensión estructural en doce meses.

Los problemas de fondo que causaron el apagón del 28-A no han sido resueltos: el sistema eléctrico español sigue teniendo una alta penetración de renovables sin la infraestructura de almacenamiento y control dinámico de tensión suficiente para gestionarla con seguridad.

El «Procedimiento 7.4» —el protocolo de control de tensión que la CNMC mantuvo sin actualizar desde el año 2000 y que es señalado en varios informes como una pieza clave de la cadena de fallos— está siendo revisado, pero el proceso regulatorio es lento.

Lo que sí ha cambiado: Red Eléctrica opera desde el apagón en «modo reforzado», con entre 20 y 25 centrales de ciclo combinado de gas activas a diario frente a las 7 que había ese 28 de abril. Eso aporta inercia y estabilidad. Y eso es lo que está costando 666 millones de euros en doce meses y encareciendo la factura de la luz un 74%. Pagamos entre todos la solución al problema que crearon los que tomaron las decisiones.

Que el riesgo estructural se ha reducido: sí. Que ha desaparecido: no.

El apagón como caso de estudio internacional

El incidente del 28-A no ha pasado desapercibido fuera de España. ENTSO-E —el organismo que agrupa a todos los operadores de red eléctrica de Europa— lo calificó como el «evento sin precedentes» en el sistema eléctrico europeo en más de dos décadas y publicó un informe final de 200 páginas en marzo de 2026.

Las conclusiones del informe europeo son relevantes porque no tienen sesgo político nacional: apuntan a fallos en Red Eléctrica, en las empresas generadoras y en los reguladores españoles de forma simultánea, sin exculpar a ninguno. Y elevan el caso a referencia obligatoria en los debates de política energética europeos sobre la transición renovable.

En Alemania, la Bundesnetzagentur —el regulador de red alemán— publicó en octubre de 2025 un análisis interno sobre las lecciones del apagón ibérico aplicables al sistema alemán, señalando que la «Energiewende» alemana enfrenta riesgos similares de baja inercia síncrona en los momentos de mayor penetración renovable. En Francia, RTE actualizó sus protocolos de desconexión de emergencia para reducir el riesgo de que un fallo en la red española pudiera propagarse a través de las interconexiones como casi ocurrió el 28-A. En California, el regulador CAISO citó el caso ibérico en sus directrices de gestión de redes con alta penetración solar. España, que lleva años queriendo ser ejemplo de transición energética, se ha convertido en ejemplo de algo diferente: de lo que pasa cuando la transición se hace sin la infraestructura de respaldo suficiente.

Lo que usted tiene que hacer si vuelve a pasar

Esta es la parte que más me importa escribir, porque es la única sobre la que el ciudadano tiene control real.

La Unión Europea publicó en 2024 su recomendación de «kit de emergencia de 72 horas» para los hogares europeos. En España, muchos se rieron de ello en aquel momento. Nadie se rió el 28 de abril de 2025. Le recomiendo que lo prepare ahora, no cuando vuelva a apagarse la luz.

Lo que debe tener en casa, sin excusas:

Agua embotellada para al menos 72 horas por persona —un mínimo de tres litros diarios por persona para beber y cocinar—. Si tiene familia de cuatro, son doce litros mínimo.

Alimentos no perecederos que no requieran cocción eléctrica: conservas, frutos secos, galletas, barritas energéticas. Con apertura manual, no eléctrica.

Una radio a pilas o de manivela. Esto es crítico: cuando caen las redes móviles —y el 28-A cayeron en muchas zonas— la radio de pilas es el único medio de información que funciona sin depender de ninguna infraestructura.

Linternas con pilas de repuesto. No solo la linterna del móvil: cuando el móvil muere, se va también su linterna.

Un cargador externo (power bank) cargado. Le permite mantener el móvil vivo varias horas más después de que se corte la luz. Elija uno de al menos 20.000 mAh.

Dinero en efectivo. Los cajeros no funcionan sin luz. Los datáfonos tampoco. El efectivo es el único medio de pago que funciona en un apagón prolongado.

Medicación esencial para al menos una semana. Si usted o alguien en su hogar depende de medicación crónica, tenga siempre una reserva. Las farmacias también cierran o no pueden operar sus sistemas.

Un botiquín básico: analgésicos, antiséptico, vendas, termómetro.

Si tiene personas dependientes de equipos médicos en casa —respiradores, bombas de oxígeno, diálisis domiciliaria— contacte con su distribuidora eléctrica para registrarse como consumidor vulnerable prioritario. Existen protocolos específicos para estos casos, pero hay que solicitarlos proactivamente.

Cuando se restablezca la luz: no conecte todo a la vez. Espere varios minutos a que la red se estabilice. Conecte primero las luces, después la nevera, por último los equipos de mayor consumo. Los picos de reconexión simultánea pueden provocar nuevas sobrecargas locales.

Para quien quiera ir más lejos: un sistema de autoconsumo solar con batería doméstica proporciona suministro eléctrico básico durante un apagón de red. No es barato, pero hay subvenciones autonómicas y estatales que pueden cubrir entre el 30% y el 50% de la instalación. Si tiene vivienda propia, merece la pena estudiar los números.

Lo que España debería hacer y probablemente no hará a tiempo

El informe de ENTSO-E, el de la CNMC y el del propio Comité 28-A coinciden en las mismas recomendaciones: reforzar el control dinámico de tensión integrando las renovables en la gestión activa de la red, aumentar la capacidad de almacenamiento para compensar la pérdida de inercia síncrona, actualizar los procedimientos de operación —especialmente el 7.4— para los escenarios de alta penetración renovable, y fortalecer las interconexiones eléctricas con Europa para que un fallo interno no conduzca automáticamente al aislamiento y al colapso.

Todo esto requiere tiempo, inversión y voluntad política. El tiempo lo tenemos, aunque no sobra. La inversión existe, aunque Aena se lleva 1.635 millones en dividendos y la red eléctrica lleva años infrainvertida en interconexiones. Y la voluntad política es lo más escaso de los tres, porque el Gobierno tiene un incentivo muy concreto para no reconocer que su política energética tenía un agujero de seguridad del tamaño de un apagón continental.

La directora general de Política Energética del Ministerio declaró en el Senado que Red Eléctrica no comunicó al Ministerio que pudiera haber riesgo de interrupción los días previos. Red Eléctrica dice que sí había registrado variaciones de tensión el 22 de abril —seis días antes— pero las consideró aisladas. Los informes técnicos dicen que no eran aisladas. El Comité 28-A del propio Gobierno dice que había «herramientas disponibles» para haberlo evitado.

La conclusión que nadie en el Gobierno quiere pronunciar en voz alta es sencilla: el sistema se llevó al límite en nombre de un récord verde, sin asegurarse de que la red podía soportar ese nivel de penetración renovable sin la inercia de respaldo suficiente. Y cuando llegó la tormenta —una sobretensión que en condiciones normales debería haber sido absorbida— el sistema no tuvo margen.

Eso no significa que las renovables sean malas. Significa que hacer la transición sin la infraestructura de seguridad adecuada es irresponsable. Y que cuando la irresponsabilidad tiene consecuencias, en España hay un protocolo bien ensayado para gestionarlas: crear comisiones, cruzar acusaciones, encargar informes, esperar a que el ciudadano se olvide y seguir cobrando el sueldo.

Un año después del Gran Apagón, lo único que ha cambiado de forma segura y verificable es el precio de la luz.

El resto está pendiente. Como siempre.

Strategy compra 3.273 BTC y roza los 818.000 bitcoins

La compañía de Michael Saylor ha vuelto a llenar el carro. Strategy, la antigua MicroStrategy, anunció este lunes la compra de 3.273 bitcoins por unos 255 millones de dólares, lo que eleva su tesorería total a 818.334 BTC. Es la mayor reserva corporativa del activo en el planeta, y la cifra empieza a marear incluso a quienes llevan años siguiendo el sector.

Por ponerlo en contexto: hablamos de una empresa cotizada en bolsa que tiene en su balance casi el 4% de todos los bitcoins que existirán jamás. El protocolo de Bitcoin tiene un tope inamovible de 21 millones de monedas, así que cada compra de Strategy reduce el porcentaje disponible para el resto del mercado.

Una compra más en una estrategia que no se detiene

El precio medio pagado en esta última operación ronda los 77.900 dólares por bitcoin, según comunicó la propia compañía a través de su cuenta oficial y de los hechos relevantes registrados ante la SEC. Strategy financió la adquisición, como en operaciones anteriores, mediante una combinación de emisión de acciones y deuda convertible. Es el modelo Saylor en estado puro: usar la cotización de la empresa como vehículo para acumular más y más BTC.

La cifra acumulada, 818.334 BTC, sitúa a Strategy a tiro de piedra de un objetivo que el propio Saylor ha verbalizado en varias ocasiones: llegar al millón de bitcoins. A los precios actuales, esa tesorería vale algo más de 65.000 millones de dólares, una cantidad comparable a la capitalización de empresas medianas del IBEX 35.

El detalle relevante no es solo cuánto compra, sino cuándo. Strategy lleva semanas comprando incluso en jornadas de caída, lo que en jerga financiera se llama promediar a la baja. Dicho de otro modo: aprovecha los retrocesos para abaratar su precio medio de entrada. Una táctica que suena sencilla pero que requiere acceso constante a financiación, algo que Saylor ha conseguido manejando muy bien la narrativa con sus accionistas.

BlackRock pisa los talones a Saylor

La novedad de las últimas semanas es que Strategy ya no está sola en la cima. BlackRock, la mayor gestora de fondos del mundo, ha ido acumulando bitcoins a través de su ETF al contado, el IBIT, lanzado en enero de 2024 tras la luz verde de la SEC. Un ETF al contado es, simplificando, un fondo cotizado en bolsa que compra el activo real para respaldar cada participación, y se ha convertido en la vía favorita de los inversores institucionales para entrar en bitcoin sin tener que custodiarlo ellos mismos.

Las últimas estimaciones publicadas en la ficha oficial del iShares Bitcoin Trust sitúan las tenencias del fondo muy cerca de las de Strategy. La diferencia entre ambos se ha estrechado de forma notable en los últimos meses, hasta el punto de que algunos analistas anticipan un sorpasso si BlackRock mantiene el ritmo de captación.

Hay un matiz importante. Los bitcoins de BlackRock no son suyos: son de los miles de inversores que han suscrito el ETF. La gestora actúa como custodio. Los de Strategy, en cambio, sí pertenecen a la empresa y figuran en su balance. Son dos modelos distintos de exposición institucional al activo, y conviene no mezclarlos cuando se compara la foto.

Michael Saylor BTC

Qué dice esta carrera sobre el mercado

La acumulación simultánea de Strategy y BlackRock es uno de los fenómenos más característicos de este ciclo de Bitcoin, y conviene leerlo con perspectiva. La última vez que el mercado vio una concentración de oferta tan agresiva fue en el ciclo de 2020-2021, cuando Tesla, Square y la propia MicroStrategy abrieron la veda corporativa. Aquel episodio terminó con la corrección de 2022 y la caída de Terra-Luna, que arrastró a buena parte del sector.

El contexto actual, eso sí, es distinto. Tras la aprobación de los ETFs al contado por parte de la SEC, la entrada de capital institucional ya no depende de un puñado de empresas convencidas, sino de una infraestructura regulada que canaliza dinero de fondos de pensiones, family offices y carteras conservadoras. Eso da a la demanda una base más amplia, pero también más sensible a los vaivenes de los tipos de interés y a las decisiones de la Reserva Federal.

El riesgo no es menor. Una empresa con casi todo su balance en un activo tan volátil como bitcoin sigue siendo una apuesta concentrada, por mucho que Saylor la presente como reserva de valor a largo plazo. Si el precio cayera con fuerza durante un periodo prolongado, la combinación de deuda y depreciación podría poner en aprietos a la compañía. Cabe recordar que MSTR llegó a perder más del 80% de su valor en 2022 antes de recuperarse en el ciclo siguiente.

Lo que está por ver es hasta dónde llega esta carrera. Saylor ha hablado del millón de BTC como meta a medio plazo, pero faltan más de 180.000 monedas para llegar y el ritmo de emisión de bitcoins nuevos se ha reducido a la mitad tras el halving de abril de 2024 (la reducción periódica del premio que reciben los mineros, programada cada cuatro años). Cada compra grande mueve el precio, y cada subida del precio encarece la siguiente compra. La pregunta es si el mercado seguirá ofreciéndole liquidez a Strategy o si, en algún momento, la propia escasez frenará el plan.

Bruselas obliga a Google a abrir Android a rivales de IA

La Comisión Europea endurece su pulso con Google y exige abrir Android a servicios de IA rivales, en una ofensiva regulatoria que amenaza miles de millones en publicidad y datos. Bruselas activa así un nuevo frente del DMA con efecto directo sobre el mercado europeo de inteligencia artificial generativa, donde Gemini compite con OpenAI, Anthropic y los desarrollos europeos de Mistral.

Claves de la operación

  • Bruselas amplía el cerco del DMA al ecosistema móvil. Las propuestas obligarían a Google a permitir que asistentes y modelos de IA competidores se integren en Android sin penalizaciones técnicas ni contractuales.
  • El negocio publicitario de Alphabet, en el punto de mira. La compañía facturó 350.018 millones de dólares en 2024 y la división de servicios, ligada a Android y a la búsqueda, sostiene casi tres cuartas partes de esos ingresos.
  • España gana margen para sus apuestas en IA soberana. El movimiento abre hueco a iniciativas como ALIA, el modelo público impulsado por el Gobierno, y a las startups nacionales que hoy chocan con la integración nativa de Gemini.

El pulso por el dominio de la IA en la UE entra en una nueva fase

Las propuestas presentadas esta semana por los servicios de Margrethe Vestager apuntan a una práctica concreta: la posición preinstalada y privilegiada que tiene Gemini en los terminales Android distribuidos en la Unión Europea. Bruselas considera que esa integración nativa replica el patrón sancionado años atrás con la búsqueda y con el navegador Chrome, y que el DMA permite intervenir antes de que el mercado de IA generativa se cierre.
El razonamiento de la Comisión es directo. Si el asistente de Google llega por defecto a más de 250 millones de dispositivos europeos, los rivales no tienen forma realista de competir por el usuario final. La cuota se decide en la pantalla de bloqueo, no en la calidad del modelo.

Analizamos esto como una extensión natural de la doctrina antimonopolio europea. La Comisión no espera al daño consumado: actúa sobre la arquitectura del mercado. Es la misma lógica que llevó a Apple a aceptar tiendas alternativas en iOS tras la entrada en vigor del DMA en 2024.

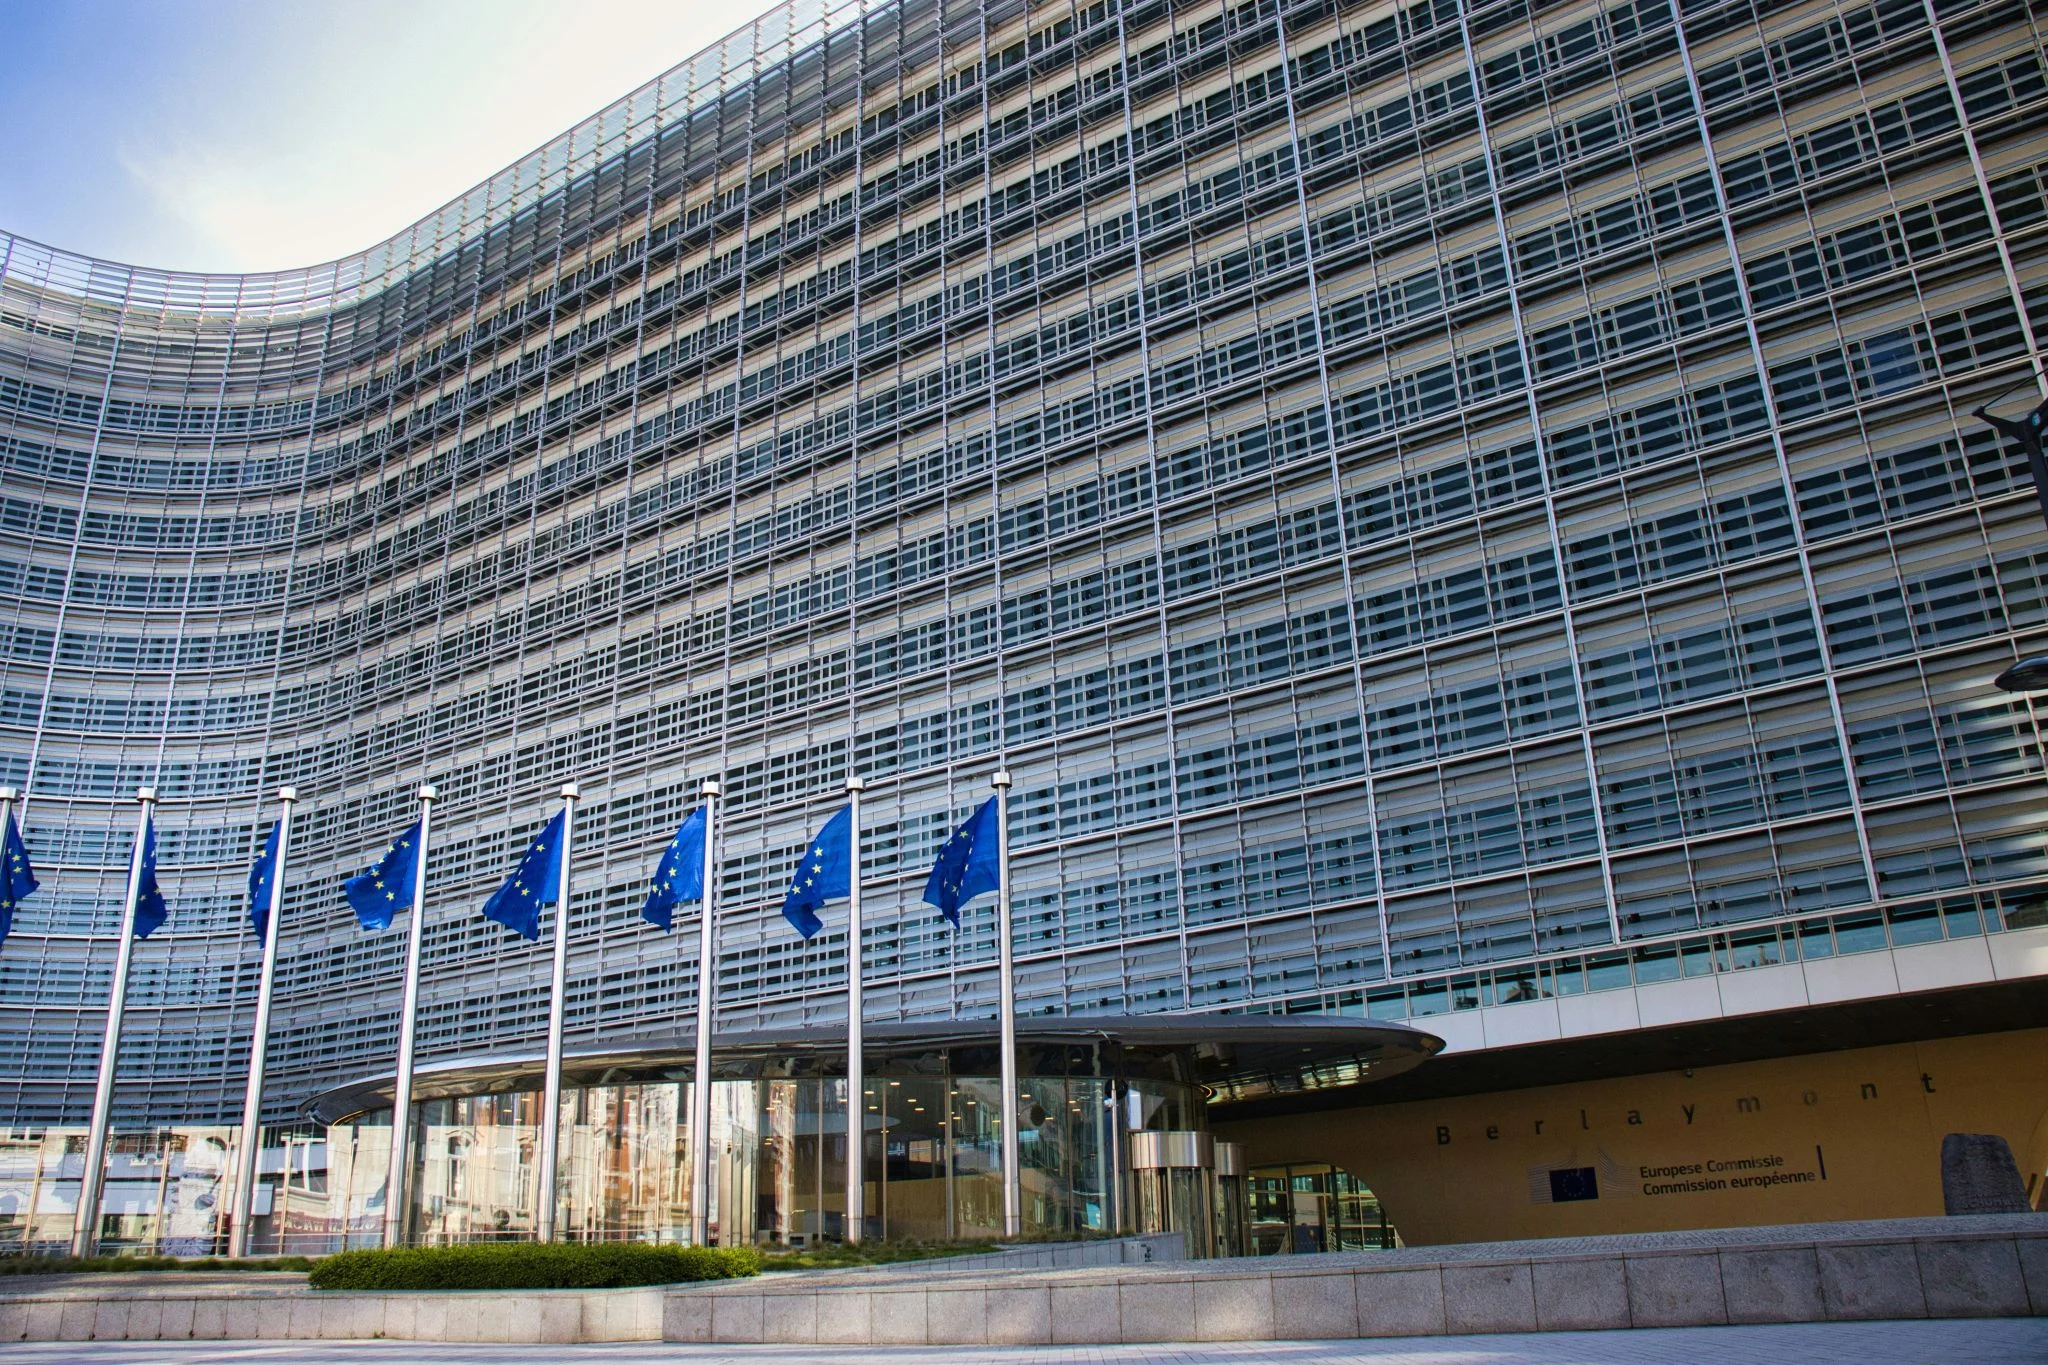
Google, por su parte, defiende que la integración mejora la experiencia del usuario y que la competencia está a un clic de distancia, en la propia tienda Play. El argumento ya no convence en la sede de Berlaymont.

¿Qué se juega Alphabet en su segundo gran frente regulatorio europeo?

Las cifras importan. Alphabet, matriz de Google, cerró el ejercicio fiscal 2024 con ingresos de 350.018 millones de dólares y un beneficio neto de 100.118 millones, según los resultados consolidados publicados en su web de relaciones con inversores. Europa pesa en torno al 29% de su facturación global, lo que convierte cualquier decisión del DMA en material sensible para la cotización.

El precedente más reciente es ilustrativo. La multa de 2.420 millones de euros por el caso Google Shopping, confirmada en 2024 por el Tribunal de Justicia de la UE, no movió la cotización más de un 2% en sesión. Pero una obligación estructural de abrir Android a IA rivales sí altera el modelo de negocio, no solo la caja.

Y ahí está el matiz. Una multa se paga; una obligación de interoperabilidad redibuja la ventaja competitiva durante años.

Comisión Europea Google IA

Los rivales que más ganan en el corto plazo son evidentes. OpenAI, que ya negocia acuerdos de distribución con fabricantes asiáticos, vería simplificada su entrada en Android europeo. Anthropic, respaldada por Amazon, gana también un canal de masas. Y Mistral, la apuesta francesa que Bruselas señala como su gran esperanza tecnológica, recibe una palanca regulatoria que el mercado por sí solo no le iba a dar.

Observamos que la Comisión Europea ha decidido fabricar las condiciones competitivas que el mercado privado nunca iba a generar para los modelos de IA del continente.
Lo que esta decisión cambia para el ecosistema español de IA

El movimiento llega en un momento delicado para el tablero español. El Gobierno presentó ALIA, su modelo de lenguaje público en español y lenguas cooficiales, como pieza estratégica de su política industrial digital. Hasta ahora, ese tipo de iniciativas chocaba con un problema simple: ningún ciudadano cambia el asistente preinstalado en su móvil.
La obligación que prepara Bruselas no garantiza adopción, pero retira una barrera. Telefónica, que en su última junta reorientó su estrategia hacia servicios digitales y nube soberana, podría aprovechar el nuevo marco para integrar asistentes propios o de socios europeos en sus terminales subvencionados. La operadora lleva dos años buscando ángulos de monetización en IA que no dependan de hyperscalers estadounidenses.

El paralelismo con Indra resulta inevitable. La compañía del IBEX 35 ha reforzado su división de tecnologías cíber y de defensa apoyándose precisamente en el discurso de soberanía digital europea, el mismo que ahora utiliza la Comisión para justificar su intervención sobre Android. No son operaciones equivalentes, pero responden a un mismo clima regulatorio.

Eso sí, conviene matizar el entusiasmo. Las startups españolas de IA generativa siguen captando rondas modestas frente a sus rivales europeas, francesas y alemanas, y la apertura de Android no resuelve el problema de fondo: capital, talento y capacidad de cómputo. La regulación abre puertas; no construye los edificios al otro lado.

El calendario inmediato marca dos hitos. La consulta pública sobre las propuestas se prolongará durante el segundo semestre de 2026 y la decisión final está prevista para el primer trimestre de 2027. Hasta entonces, Google dispone de margen para ofrecer compromisos voluntarios que eviten una imposición unilateral, una vía que ya exploró sin éxito en el caso Shopping. La pregunta es si esta vez la compañía considera que tiene algo que negociar o si prefiere dejar que la batalla la libren los tribunales.

OpenAI ficha a Amazon por 50.000M y rompe con Microsoft

El acuerdo entre OpenAI y Amazon por 50.000 millones de dólares rompe la exclusividad cloud de Microsoft, el pacto que durante seis años convirtió a Redmond en proveedor único de la compañía de Sam Altman. La operación, confirmada este lunes, redibuja el mapa de la infraestructura de IA y abre un nuevo frente competitivo entre los tres mayores hiperescalares del mundo.

Claves de la operación

  • Microsoft cede exclusividad a cambio de más ingresos. Renuncia a su posición de proveedor único de OpenAI, pero negocia una participación mayor en los ingresos futuros de la compañía, incluida la potencial monetización de la AGI.
  • AWS entra por la puerta grande en la carrera de la IA generativa. Amazon Web Services se asegura un contrato plurianual valorado en 50.000 millones que la sitúa, por primera vez, como infraestructura de referencia del laboratorio más mediático del sector.
  • El movimiento reabre la disputa regulatoria en Bruselas y Washington. La cláusula sobre AGI y el reparto de derechos quedan pendientes de revisión por las autoridades de competencia, que llevaban meses observando la dependencia entre ambas compañías.

El fin de una alianza que definió la era ChatGPT

Cuando Microsoft inyectó los primeros 1.000 millones en OpenAI en 2019, el acuerdo pareció un movimiento defensivo frente al dominio de Google en IA. Seis años y aproximadamente 13.000 millones de inversión acumulada después, la relación se ha convertido en algo distinto: una joint venture de facto en la que cada parte necesitaba a la otra para escalar. Hasta hoy.

Según ha trascendido a través de TechCrunch y The Verge, la renegociación contractual permite a OpenAI vender capacidad de cómputo y servicios sobre AWS sin penalización. A cambio, Microsoft obtiene un revenue-share ampliado sobre los ingresos comerciales de OpenAI y mantiene su asiento privilegiado en el consejo, además del derecho preferente sobre nuevas tecnologías hasta que se declare formalmente la llegada de la AGI. Esa cláusula, redactada en el contrato original de 2019, sigue siendo la más controvertida del acuerdo.

El mercado no se lo ha creído del todo. Las acciones de Microsoft cedieron un 2,3% en la apertura tras conocerse la noticia, mientras que Amazon avanzó un 4,1% en preapertura. Para Nadella, perder la exclusividad sobre el activo más valioso del mercado de IA es un golpe simbólico, aunque el aumento del revenue-share compense parcialmente en cuentas. Para Jassy, en cambio, supone tapar el agujero más visible en la estrategia de IA de Amazon, que llevaba dos años a remolque de Microsoft y Google en la conversación pública.

¿Hacia un mercado cloud realmente tripartito?

Hasta esta semana, el reparto era claro. Microsoft Azure crecía al calor de OpenAI, Google Cloud apostaba por sus modelos Gemini desarrollados internamente y AWS, líder histórico en cuota global, se había quedado sin un caballo ganador en la narrativa de la IA generativa pese a sus inversiones en Anthropic. Observamos que el acuerdo cambia esa fotografía de manera estructural: AWS ya no es el rezagado, es ahora el segundo proveedor del laboratorio más visible del sector.

De fondo, hay una lectura financiera que conviene no perder de vista. OpenAI necesita potencia de cómputo en cantidades que ningún proveedor único puede garantizar a corto plazo. La diversificación con Amazon resuelve un cuello de botella operativo y, al mismo tiempo, da a OpenAI poder de negociación frente a futuras subidas de precios. La empresa de Altman gana opcionalidad. Microsoft pierde palanca, pero gana caja.

acuerdo cloud OpenAI

Microsoft renuncia al monopolio sobre el activo más valioso de la IA generativa a cambio de una participación financiera más amplia, en una jugada que tanto puede leerse como rendición como cobertura.

Lecturas para el inversor europeo y el ecosistema español

El movimiento llega en un momento delicado para los grandes contratos cloud en España. Telefónica Tech, Indra y Cellnex han basado parte de su discurso de valor en alianzas con Microsoft Azure, especialmente en proyectos de administración pública y banca. Si Azure deja de ser el proveedor exclusivo de los modelos de OpenAI, el argumento comercial pierde fuerza, sobre todo en clientes que ya estaban evaluando alternativas multicloud. Es un matiz, pero pesa.

La comparación obligada es con lo que ocurrió en 2023, cuando la Digital Markets Act obligó a las grandes plataformas a abrir sus servicios a competidores. Aquella regulación europea ya señalaba la concentración cloud como un riesgo sistémico. La pregunta, ahora, es si el regulador comunitario aceptará que la apertura llegue por vía contractual entre privados o si exigirá garantías adicionales sobre la cláusula de AGI, que sigue siendo opaca.

En esta redacción seguimos de cerca un detalle que casi nadie subraya: el acuerdo no toca la participación accionarial de Microsoft en OpenAI, valorada el año pasado en torno al 49% de los derechos económicos. Es decir, Redmond conserva el upside financiero pero pierde el control operativo. Esa asimetría puede acabar siendo el verdadero problema de gobernanza, sobre todo si OpenAI acelera su salida a bolsa, una posibilidad que el propio Altman ha deslizado en entrevistas recientes.

El próximo hito relevante será la publicación de resultados de Microsoft del cuarto trimestre fiscal el 28 de julio, donde Wall Street querrá ver el impacto contable de la renegociación. Hasta entonces, el mercado tendrá que conformarse con las primeras lecturas de los analistas y con la reacción de los grandes clientes corporativos, que ya están moviendo ficha. Nadie quiere quedarse atado a un proveedor único en plena guerra de precios del cómputo.

Google avisa: la computación cuántica podría romper Bitcoin antes

Google ha encendido una luz de alarma en el sector cripto: los avances en computación cuántica podrían poner en jaque la seguridad de Bitcoin antes de lo que muchos calculaban. La advertencia llega del equipo de investigación cuántica del gigante tecnológico, que ha rebajado los plazos en los que un ordenador cuántico podría llegar a romper los sistemas de cifrado que protegen las claves privadas de la red.

Hablamos de una amenaza que afecta directamente al núcleo técnico de Bitcoin: la criptografía de clave pública, el mismo sistema que asegura que solo el propietario legítimo de unas monedas pueda moverlas. Si esa barrera matemática se debilita, el modelo de seguridad sobre el que se sostiene todo el ecosistema queda en entredicho.

Qué ha dicho Google y por qué importa

El aviso de Google parte de una mejora de cálculo en sus propios laboratorios. Según ha trasladado el equipo, los recursos cuánticos necesarios para vulnerar la criptografía actual serían sensiblemente menores que los estimados hace apenas dos años. Dicho de otro modo: el listón para construir una máquina capaz de comprometer Bitcoin ha bajado, aunque sigue lejos del alcance técnico actual.

La criptografía que usa Bitcoin se llama ECDSA (firma digital basada en curvas elípticas, el mecanismo que garantiza que una transacción procede del dueño de la cartera). Si un ordenador cuántico suficientemente potente ejecuta el algoritmo de Shor, podría deducir la clave privada a partir de la pública. ¿Qué significa eso para alguien que tiene bitcoins? Que un atacante con esa capacidad podría, en teoría, vaciar carteras cuyas claves públicas estén expuestas en la red.

Conviene matizar: hoy ningún ordenador cuántico se acerca, ni de lejos, a esa potencia. Los prototipos más avanzados manejan unos pocos miles de cúbits con altísima tasa de error, y romper Bitcoin requeriría millones de cúbits estables. Pero el debate ya no es si la amenaza es real, sino cuándo se materializa.

MARA y Solana toman cartas en el asunto

El sector no se ha quedado de brazos cruzados. MARA Holdings, una de las mayores mineras de Bitcoin cotizadas en Estados Unidos, ha anunciado la creación de una fundación dedicada precisamente a estudiar la resiliencia de la red frente a la amenaza cuántica y a financiar investigación en criptografía postcuántica. La iniciativa, según trasladó la propia compañía, busca coordinar esfuerzos entre mineros, desarrolladores y académicos.

En paralelo, los desarrolladores de Solana han presentado un plan técnico para blindar su red. La propuesta contempla introducir esquemas de firma resistentes a ataques cuánticos como una opción para los usuarios que quieran migrar sus cuentas, sin obligar a un cambio inmediato en toda la cadena. Es la primera hoja de ruta concreta de una layer 1 (cadena principal) grande para abordar este reto.

La reacción dentro de Bitcoin ha sido más cauta. Adam Back, criptógrafo veterano y figura histórica del proyecto, ha desestimado un riesgo inmediato y ha recordado que la comunidad lleva años trabajando en propuestas de mejora (los llamados BIPs) que permitirían, llegado el momento, sustituir el sistema actual por uno postcuántico. La cuestión, dice, es de calendario, no de imposibilidad técnica.

amenaza cuántica cripto

Una amenaza real, pero con margen para reaccionar

Esta no es la primera vez que el sector convive con un riesgo existencial pendiente. La última gran transición técnica de Bitcoin, la activación de Taproot en 2021, demostró que la red puede coordinar cambios profundos, aunque hicieron falta años de discusión previa. La diferencia con la amenaza cuántica es que el reloj lo marca un actor externo: si una empresa o un Estado consigue un avance disruptivo, el sector tendrá que adaptarse al ritmo que imponga la realidad, no al suyo propio.

El precedente más cercano fuera del cripto es la propia industria bancaria, que lleva años preparando lo que llaman criptografía postcuántica para proteger comunicaciones y firmas. Organismos como el NIST estadounidense ya han estandarizado los primeros algoritmos resistentes a ataques cuánticos, y el sector financiero tradicional ha empezado a integrarlos. Bitcoin, por su naturaleza descentralizada, va más despacio: cualquier cambio requiere consenso entre miles de nodos.

Hay un riesgo concreto que conviene entender. Las carteras cuyas claves públicas ya han quedado expuestas en transacciones pasadas serían las más vulnerables si llegara el día. Esto incluye, en teoría, monedas atribuidas a Satoshi Nakamoto y a los primeros usuarios. Mover esos fondos a direcciones modernas reduciría la exposición, pero millones de bitcoins llevan años inmóviles. Es una incógnita que no tiene respuesta sencilla.

La fecha clave a vigilar no es un día concreto, sino la próxima generación de procesadores cuánticos que Google, IBM y otros laboratorios tienen previsto presentar en los próximos años. Si los saltos de capacidad se aceleran, las propuestas de migración postcuántica pasarán de ejercicio académico a urgencia operativa. Mientras tanto, el inversor medio que tiene bitcoins en un exchange o en una cartera moderna puede seguir tranquilo: cuando llegue el momento del cambio, será gradual y avisado, no de la noche a la mañana.

Los cinco libros que Arturo Pérez-Reverte considera imprescindibles para no ser una persona manipulable y se pueden conseguir ahora por muy poco en Amazon

¿Cuántos libros hay en tu casa que realmente te han hecho pensar por ti mismo? Arturo Pérez-Reverte lleva años repitiendo que la ignorancia no es inocente: es la materia prima con la que trabajan quienes quieren controlarte. En su aparición en The Wild Project en noviembre de 2025, el escritor fue más explícito que nunca al enumerar los títulos que, según él, todo ser humano debería haber leído.

No habló de libros de autoayuda ni de manuales de pensamiento crítico. Habló de clásicos. De las obras que llevan siglos enseñando a los seres humanos quiénes son, de dónde vienen y por qué repiten siempre los mismos errores. Y la buena noticia es que la mayoría están disponibles en Amazon por un precio que no tiene ninguna excusa.

Por qué Arturo Pérez-Reverte insiste en estos cinco libros

Youtube video

Arturo Pérez-Reverte no improvisa cuando habla de lecturas. Detrás de cada recomendación hay décadas de formación clásica, 21 años como corresponsal de guerra y una convicción que repite sin pudor: una sociedad que no lee sus propios clásicos es una sociedad que no sabe defenderse. El escritor eligió estos cinco títulos en el podcast más escuchado en español de 2025 y lo hizo con una claridad que pocas veces se ve en la cultura mainstream.

La selección no es caprichosa. Pérez-Reverte eligió obras que, combinadas, ofrecen una cartografía completa del ser humano: su orgullo, sus miedos, su tendencia a dejarse llevar por quien le promete certezas. Quien ha leído esos libros reconoce los patrones. Quien no los ha leído, los repite.

Los cinco títulos que Arturo Pérez-Reverte recomienda y dónde encontrarlos

Arturo Pérez-Reverte arranca su lista con El Quijote, la novela que para él lo contiene todo: la ilusión, el ridículo, la dignidad ante el fracaso. Don Quijote no es solo literatura española: es el primer gran retrato moderno de alguien que se deja manipular por sus propias fantasías, y también de quien, pese a todo, elige no rendirse. A ese título le siguen el teatro de Shakespeare —Hamlet, Otelo, Macbeth—, las Cartas a Lucilio de Séneca y los poemas épicos grecolatinos: la Ilíada, la Odisea y la Eneida.

El quinto título que cierra la lista es la Biblia, no como texto religioso sino cultural. Pérez-Reverte fue contundente: «No puedes entender los cuadros del Prado si no has leído la Biblia». Todos estos libros están disponibles en Amazon en ediciones económicas, muchas de ellas por menos de diez euros, y algunos incluso en formato digital gratuito.

Qué tienen en común estos clásicos según el escritor

Youtube video

La clave no está en el volumen de páginas sino en lo que estas obras entrenan: la capacidad de reconocer patrones. Séneca ya describía hace dos mil años cómo los poderosos utilizan el miedo y la incertidumbre para mantener sometidos a los demás. Shakespeare diseccionó la ambición, la envidia y la traición con una precisión que ningún manual de psicología moderno ha superado. Homero narró cómo los hombres se destruyen cuando anteponen el orgullo al juicio.

Pérez-Reverte lo resume con una frase que repite en distintos formatos: quien no conoce la historia literaria no sabe distinguir la propaganda de la verdad. Y en 2026, con algoritmos diseñados para alimentar sesgos y redes sociales construidas sobre la emoción inmediata, eso no es una cuestión académica. Es una cuestión de supervivencia intelectual.

Dónde comprarlos en Amazon al mejor precio ahora mismo

Amazon España tiene disponibles ediciones de bolsillo de todos estos títulos a precios que oscilan entre los 3 y los 12 euros. Las ediciones de Cátedra y Austral son las más recomendadas para los clásicos grecolatinos y para Shakespeare, con introducciones académicas que ayudan al lector moderno a contextualizar. El Don Quijote tiene ediciones desde 5,99 euros en papel y versión Kindle gratuita en dominio público.

Pérez-Reverte no recomienda ninguna editorial concreta, pero sí insiste en leer con notas y prólogo: saltarse el aparato crítico, dice, es como ver una película sin saber en qué época fue rodada. El precio no es el obstáculo. La decisión de leer, sí.

LibroAutorPrecio aprox. en Amazon
Don Quijote de la ManchaMiguel de CervantesDesde 5,99 € (Kindle gratis)
Teatro completo (Hamlet, Otelo…)William ShakespeareDesde 7,95 €
Cartas a LucilioSénecaDesde 6,50 €
Ilíada / Odisea / EneidaHomero / VirgilioDesde 4,99 € c/u
La Biblia (edición cultural)VariosDesde 8,90 €

El consejo final de Arturo Pérez-Reverte: leer es el único antídoto real

El mercado editorial español lleva años registrando un dato paradójico: se venden más libros que nunca, pero se lee menos en profundidad. Arturo Pérez-Reverte advierte de que comprar libros y leerlos son dos actos completamente distintos, y que la segunda parte es la única que importa. La tendencia en 2026 apunta a que los lectores que invierten en clásicos tienen mayor retención y mayor satisfacción lectora que quienes consumen solo novedades.

La recomendación de Pérez-Reverte llega en un momento en que el acceso a estos textos nunca ha sido tan barato ni tan fácil. No hay excusa económica que justifique no haber leído el Quijote o las cartas de Séneca. La pregunta que queda, después de leer esta lista, no es si puedes permitirte estos libros. Es si puedes permitirte no leerlos.

Amazon ya tiene la crema de coco que broncea sin manchas por menos de 6 euros

¿De verdad necesitas gastarte 50 euros en un tratamiento de bronceado cuando Amazon tiene en su catálogo una crema de coco que hace el mismo trabajo por menos de lo que cuesta un café con tostada? La respuesta, para muchos compradores españoles que ya la han descubierto, es un rotundo no.

El secreto está en el aceite de coco como ingrediente activo: un potenciador natural del melanina que prepara la piel para absorber el sol de forma más uniforme, sin los pigmentos artificiales que dejan esas manchas anaranjadas tan temidas. Y Amazon lo tiene a precio de escándalo.

Amazon y la crema de coco que está arrasando este verano

Youtube video

En el último año, Amazon se ha convertido en el destino favorito de quienes buscan cosméticos eficaces sin pagar el precio de una farmacia de lujo. La crema de coco bronceadora es uno de esos hallazgos que circulan por foros y grupos de belleza en España como un secreto a voces: menos de 6 euros por un bote que dura toda la temporada.

El producto en cuestión combina aceite de coco virgen prensado en frío con agentes hidratantes que preparan la piel antes y después de la exposición solar. El resultado es un tono dorado progresivo que no mancha la ropa ni deja líneas de demarcación, dos problemas crónicos de los bronceadores químicos tradicionales.

Por qué Amazon lidera las ventas de cosméticos naturales baratos

La plataforma de Amazon ha democratizado el acceso a cosméticos que antes solo llegaban a consumidores con presupuesto alto. El aceite coco es hoy uno de los ingredientes más buscados en su buscador interno, desbancando a fórmulas sintéticas que prometían mucho y cumplían poco.

Los compradores valoran especialmente la transparencia del etiquetado: los productos con aceite de coco virgen de Amazon suelen tener listas de ingredientes cortas y comprensibles, algo que la nueva generación de consumidores exige cada vez más antes de poner cualquier cosa en su piel.

Cómo aplicar la crema de coco para un bronceado perfecto sin manchas

Youtube video

La clave para evitar manchas no está solo en el producto, sino en la técnica de aplicación. Lo ideal es extender la crema de coco sobre la piel limpia y seca en movimientos circulares, insistiendo en codos, rodillas y tobillos, que son las zonas donde el pigmento tiende a acumularse de forma desigual.

Los dermatólogos recomiendan aplicarla al menos 20 minutos antes de la exposición solar para que el aceite coco penetre en las capas superficiales de la epidermis y actúe como potenciador natural. Una segunda capa después del baño, cuando la piel está todavía ligeramente húmeda, prolonga el efecto dorado hasta 48 horas.

Cuánto se ahorra al elegir la crema de coco de Amazon frente a tratamientos estéticos

El contraste económico es brutal: una sesión de bronceado en cabina oscila entre 20 y 40 euros en España, mientras que un bote de crema de coco en Amazon por menos de 6 euros puede dar para 15 o 20 aplicaciones completas de cuerpo entero. El ahorro anual para alguien que se cuida la piel todo el verano supera fácilmente los 200 euros.

Además, el aceite de coco aporta beneficios que los tratamientos de cabina no incluyen: hidratación profunda, efecto barrera frente a la pérdida de agua transepidérmica y un suave perfume tropical que no requiere colonias adicionales.

Opción de bronceadoPrecio por usoDuración del efectoRiesgo de manchas
Crema coco Amazon (<6€)0,30–0,40 €24–48 horasMuy bajo
Autobroncedor químico3–8 €3–5 díasMedio-alto
Sesión cabina bronceado20–40 €5–7 díasBajo
Spray bronceador profesional15–25 €7–10 díasBajo
Aceite solar monodosis1,50–3 €Solo con solSin efecto propio

Amazon y el aceite coco: una tendencia que no para de crecer en 2026

Las búsquedas de cosméticos naturales en Amazon España han crecido un 34% en los últimos dos años según datos del sector, y el aceite coco encabeza la lista de ingredientes más consultados junto al ácido hialurónico y la vitamina C. Todo apunta a que esta tendencia se consolidará durante el verano de 2026, impulsada por una nueva generación de consumidoras que prefiere ingredientes simples y precios honestos.

El consejo de los expertos en cosmética natural es claro: antes de invertir en tratamientos costosos, merece la pena probar fórmulas básicas con ingredientes demostrados como el coco. Amazon lo pone al alcance de cualquier bolsillo, y los resultados —cuando se usa con constancia y la técnica correcta— pueden sorprender incluso a los más escépticos.

Hábitos saludables frente al ordenador: no descuides la salud de tu vista y espalda

Pasar mucho tiempo delante del ordenador trae consecuencias. Nuestra salud física se resiente con problemas musculares y oculares, aparte de fatiga por mantener la misma postura durante mucho tiempo, por lo que, hoy en día, cuando trabajar delante de una pantalla es lo más habitual, se hace más necesario que nunca adoptar hábitos saludables frente al ordenador.

Las consecuencias del uso prolongado de las pantallas

Cuando miramos fijamente una pantalla durante largos periodos de tiempo, parpadeamos con menos frecuencia, lo que a su vez dificulta la lubricación natural del ojo y provoca sequedad ocular. Esta sequedad conlleva fatiga visual, que se traduce en visión borrosa, sensación de ardor en los ojos, escozor y, en algunos casos, mareos y dolor de cabeza.

Asimismo, mantener una postura estática durante horas tensiona todo el tren superior y puede causar desde contracturas hasta tendinitis y problemas en las cervicales. Por todo ello, las instituciones inciden en la importancia de medidas preventivas al trabajar con pantallas. Adoptar hábitos saludables frente al ordenador, de hecho, nos ayudará a solucionar muchos de estos problemas.

Algunos hábitos saludables frente al ordenador

Existen varios hábitos saludables frente al ordenador que podemos adoptar. No obstante, algunos de los más aconsejables se pueden resumir en los siguientes.

Descansar la vista en intervalos de tiempo

Para proteger la salud ocular, uno de los hábitos saludables frente al ordenador que más se aconsejan es la regla del 20-20-20. Esta consiste en que, cada 20 minutos, debemos mirar a un objeto que se encuentre a unos 20 pies (o lo que es lo mismo, unos 6 metros) durante, al menos, 20 segundos. Este ejercicio en apariencia tan sencillo sirve para que los músculos oculares se relajen y reducir la fatiga visual.

Detente, levántate, estírate y muévete

Una de las causas que más problemas físicos nos suele traer es permanecer sentados durante mucho tiempo. Esta postura mantenida afecta tanto a la musculatura como a la circulación, por eso, hay que detenerse y moverse cada cierto tiempo.

Uno de los hábitos saludables frente al ordenador que podemos implementar en nuestra vida diaria es levantarnos cada cierto tiempo y caminar unos minutos. No tienen que ser muchos, con un par es más que suficiente para beneficiarnos.

Cuídate de la luz azul

La luz azul que emiten las pantallas afecta a la salud visual, pero también al descanso. Utilizar un filtro de luz azul es otro de los hábitos saludables frente al ordenador que debes tener en cuenta, sobre todo, si trabajas por la noche.

En los dispositivos móviles y en los ordenadores suele venir como “modo nocturno” y consiste en que los colores de la pantalla se vuelven más cálidos. No obstante, recuerda que es importante desconectar un rato antes de irnos a dormir para conciliar mejor el sueño.

Espacio de trabajo bien iluminado

Hablando de iluminación, a la hora de trabajar frente al ordenador, mucho más si lo hacemos durante horas, es importante contar con un espacio bien iluminado para combatir el cansancio visual.

Aquí hay que tener en cuenta que no debemos ni deslumbrarnos ni trabajar con poca luz. Esta tiene que ser la adecuada al lugar donde nos encontremos, no importa si trabajamos en la oficina o desde casa creando contenido. Preferiblemente natural y, a ser posible, que provenga de un lado para que no refleje la pantalla.

Otros hábitos saludables frente al ordenador que te serán de ayuda

Hemos visto los hábitos saludables frente al ordenador que más se aconsejan, pero además concluiremos con otros que te serán de gran ayuda:

Parpadear con frecuencia: cuando estás frente a la pantalla, no lo harás de forma automática, así que recuerda hacerlo cada cierto tiempo para hidratar los ojos.

Ajustar brillo y contraste: encuentra el equilibrio entre brillo y contraste que te permita trabajar con comodidad y sin forzar la vista.

Distancia de la pantalla adecuada: mantén una distancia de un brazo entre la pantalla y tú para no fatigar tus ojos.

Cuida la postura: mantén la espalda recta, apoya los pies en el suelo y mantén los hombros y brazos relajados para evitar tensiones musculares.

Hidrátate con frecuencia: bebe lo suficiente para no fatigarte y mantenerte activo.

Adoptar hábitos saludables frente al ordenador, como ves, no es nada complejo. Tan solo tienes que conocerlos e irlos incorporando a tu rutina del día a día. De este modo, pronto notarás la mejoría no solo en tu salud, también en la calidad de tu trabajo.

Relaciones saludables y tóxicas: señales para reconocerlas

Todo el mundo sabe que existen relaciones saludables y tóxicas. Diferenciarlas es determinante para nuestra salud mental y el desarrollo de nuestra vida cotidiana, pues, mientras que las primeras nos aportan y ayudan a avanzar, las segundas nos estancan y desgastan.

Relaciones saludables y tóxicas: cuál es cuál

Aunque parezca una obviedad, muchas personas no saben distinguir una relación saludable de una tóxica, o incluso no quieren, porque viven “enganchadas” a estas últimas. La realidad es que, para mantener una salud mental equilibrada y no sentirnos manipulados, es necesario reconocerlas.

De esta manera, las relaciones saludables son las que se basan en el respeto y en las que prima la comunicación. No obstante, no debemos confundirnos con que en ellas no existen las discusiones, porque las hay. La diferencia con las tóxicas es que estas discusiones se gestionan de forma que beneficia a ambas partes.

Son relaciones, por tanto, en las que las personas se sienten valoradas y pueden ser ellas mismas. Fomentan el crecimiento mutuo y comparten intereses, sin sentir control o condicionamiento por la otra parte.

Las relaciones tóxicas, por el contrario, son las que desgastan, las que, como se dice habitualmente, nos tienen amargados. Sin embargo, no siempre se presentan con señales negativas claras, sino que hay algún tipo de manipulación por una de las dos partes (o por ambas) que hacen que la otra se sienta infravalorada o insegura.

En este tipo de relaciones no hay apoyo, sino estrés y un claro intento de control sobre el otro. En este sentido, el Ministerio de Igualdad advierte de la importancia de detectar las señales tempranas para evitar situaciones posteriores más graves, como dependencia emocional o maltrato.

La diferencia entre relaciones saludables y tóxicas parte, en resumen, de cómo nos hacen sentir. Aun así, a veces se complica distinguirla, por lo que conocer determinadas señales de ambas nos puede ayudar a lograrlo.

Señales de una relación saludable

Para diferenciar las relaciones saludables y tóxicas debemos fijarnos en las señales. Las de las relaciones saludables, por ejemplo, son claras:

Comunicación abierta: puedes expresar tu opinión sin miedo a represalias.

Respeto mutuo: ambas partes aceptan sus diferencias y no pretenden cambiarse.

Apoyo emocional: las personas están en los buenos momentos y en los difíciles, sin pedir nada a cambio.

Confianza: no hay actitudes de control sobre ninguna de las partes.

Libertad personal: cada uno mantiene su independencia.

Señales de una relación tóxica

Las señales de una relación tóxica pueden ser también muy claras, pero en ocasiones es difícil detectarlas, sobre todo, cuando hay dependencia emocional. En este sentido, debido a las discusiones, a veces, las relaciones saludables y tóxicas pueden no distinguirse.

Así pues, algunas de estas señales son:

Control excesivo: limitan amistades, decisiones, revisan correos, deben estar presente en otras conversaciones…

Manipulación emocional: hacen sentirse culpable a la otra parte.

Falta de respeto: critican, desvalorizan o llegan a la falta de respeto y, en casos graves, al insulto.

Dependencia emocional: una de las partes (o ambas) necesitan la aprobación de la otra.

Conflictos frecuentes que no se solucionan: discuten una y otra vez sin ánimo de resolver sus problemas.

Cómo afectan a la salud emocional las relaciones

Las relaciones saludables y tóxicas inciden en la salud emocional, cada una a su manera. La primera, mejora la autoestima, no causa estrés; mientras que la segunda genera inseguridad y ansiedad. Por ello, si dudamos si una relación nos hace bien o mal, debemos pensar de inmediato en cómo nos hace sentir. En nuestro bienestar encontraremos la respuesta.

Las relaciones, mejor y siempre saludables

Nadie nos da a elegir entre relaciones saludables y tóxicas. Amas se construyen con el tiempo, por lo que es importante procurar que, cuando establecemos una relación, esta sea saludable.

Fomentar la comunicación, es decir, hablar con claridad y de manera respetuosa, es la base de una relación sana; así como establecer los límites. No obstante, debemos trabajar en nuestra autoestima para lograrlo, pues depende de ella nuestra capacidad para tolerar ciertos comportamientos.

Aun así, si acabamos en una relación tóxica (no tiene por qué ser de pareja, puede ser con los amigos o la familia), lo primero que debemos hacer es identificarla. Después, no culparnos y priorizar decisiones que nos hagan sentir bien. Podemos, en este sentido, intentar dialogar para cambiar la dinámica, pero si el daño es continuo y no hay voluntad para cambiar, lo mejor siempre será alejarse.

Debemos, ante todo, priorizarnos y querernos, con independencia de si tenemos relaciones saludables y tóxicas. Si lo hacemos, seremos capaces de gestionarlas y, ante todo, siempre sentirnos bien con nosotros mismos.

Trabajas para una agencia como freelance pero cumples horarios y usas sus herramientas: Inspección de Trabajo dice que eres un falso autónomo

En 2026, la frontera entre el colaborador externo y el empleado de plantilla se ha vuelto más nítida que nunca para la justicia, pero más borrosa en la práctica empresarial. Lo que comenzó como una batalla legal contra las plataformas de reparto ha saltado de las calles a los despachos de las agencias creativas. La «uberización» ha mutado en algoritmos de gestión de tareas que, bajo la promesa de flexibilidad, esconden una relación de subordinación técnica y económica que la Inspección de Trabajo y Seguridad Social (ITSS) ya no está dispuesta a pasar por alto.

La nueva «uberización» llega a las agencias creativas

El uso de plataformas de gestión como Asana, Monday o ClickUp, sumado a la monitorización de actividad en tiempo real, ha replicado el esquema de las plataformas de delivery. Esta gestión algorítmica, aplicada a la creatividad, ha convertido a muchos profesionales en piezas de una cadena de montaje digital donde la capacidad de organización propia, esencia del trabajador autónomo, brilla por su ausencia.

La realidad es que estas agencias operan como fábricas de contenido donde el freelance no aporta su infraestructura, sino que se integra en una estructura ajena. Si la agencia decide qué software usas, a qué hora debes estar disponible en el chat y cuánto cobras por cada pieza sin margen de negociación, no eres un socio comercial; eres un empleado sin derechos.

Qué dice la ley: cuándo un autónomo es, en realidad, un trabajador

La Sentencia 805/2020 del Tribunal Supremo, conocida por resolver el modelo de Glovo, es hoy el manual de cabecera de la Inspección para entrar en las agencias. El Supremo estableció dos conceptos clave que hoy se aplican al sector creativo: la ajenidad y la dependencia. La ajenidad existe cuando el profesional no tiene una relación directa con el cliente final ni decide el precio del servicio, sino que es la agencia quien controla la marca y los beneficios. La dependencia, por su parte, se manifiesta en el control de los medios de producción.

El Estatuto del Trabajo Autónomo (Ley 20/2007) es taxativo en sus artículos 1 y 11: un trabajador por cuenta propia debe disponer de infraestructura propia y criterios organizativos propios. Si el freelance trabaja con las licencias de Adobe pagadas por la agencia, utiliza el correo corporativo del dominio de la empresa o está obligado a usar el gestor de proyectos de la casa para reportar sus horas, está incumpliendo el precepto legal de autonomía. La ley entiende que, si la empresa pone las herramientas y dicta el «cómo» y el «cuándo», estamos ante una relación laboral encubierta, por mucho que un contrato mercantil diga lo contrario.

La campaña de la Inspección de Trabajo en 2026: qué buscan y cómo actúan

El escenario ha cambiado drásticamente este año. El Plan Estratégico de la Inspección de Trabajo 2024-2026 ha señalado como prioridad nacional la detección de la laboralidad encubierta en los sectores digitales. Ya no se trata de esperar a que un trabajador denuncie; ahora la ITSS actúa de oficio gracias a la tecnología.

La joya de la corona es la Herramienta de Lucha contra el Fraude. Este sistema cruza de forma masiva la facturación de los autónomos con los datos de las empresas cliente. Si el sistema detecta que un freelance factura el 80% o más de sus ingresos a una sola agencia durante un periodo prolongado, y que esa agencia tiene una estructura de personal fijo sospechosamente pequeña para su volumen de negocio, se dispara la alerta.

Qué pueden hacer los afectados: derechos y vías de reclamación

En el periodismo y el diseño, el rastro digital es tu mejor aliado. Guardar registros de horarios impuestos en el chat, capturas de pantalla de la asignación de tareas en el software de gestión y correos donde se te den instrucciones directas sobre cómo realizar tu trabajo es crucial.

Los afectados tienen varias vías:

  • Denuncia ante la ITSS: Puede hacerse de forma anónima a través del Buzón de la Inspección o mediante una denuncia formal que desencadenará una visita o requerimiento a la empresa.
  • Demanda por reconocimiento de relación laboral: Especialmente efectiva si se produce un despido o una reducción drástica de encargos. Si el juez declara la laboralidad, el contrato mercantil se convierte en indefinido y la empresa debe abonar las diferencias salariales de los últimos doce meses.
  • Conciliación: Muchas agencias, ante la evidencia de las pruebas y el riesgo de una sanción mayor, están optando por negociar contratos laborales fijos para evitar el paso por el juzgado.

El modelo de «agencia líquida» basado en el falso autónomo tiene los días contados, y aquellos profesionales que hoy reclaman sus derechos están no sólo protegiendo su futuro, sino saneando un sector que ha vivido demasiado tiempo a costa de la desprotección de su mayor activo: el talento.

Ryanair se cachondea de la inutilidad de AENA

Son las doce del mediodía del 27 de abril de 2026. Eddie Wilson, consejero delegado de Ryanair, comparece ante los medios para explicar lo que ya es el cuarto capítulo consecutivo de la misma historia: la aerolínea más grande de España vuelve a recortar plazas en los aeropuertos regionales del país porque las tasas de AENA hacen que esos aeropuertos no sean competitivos con los de Marruecos, Italia, Croacia, Albania o Suecia.

Mientras Wilson habla, en las oficinas de AENA alguien puede estar muy satisfecho. Hoy mismo, el gestor aeroportuario paga a sus accionistas el mayor dividendo de su historia. El Estado, como accionista mayoritario, se embolsa 834 millones de euros. El negocio va redondo. Que los aeropuertos regionales se vacíen de Ryanair es, aparentemente, un coste asumible.

A mí me parece que esto no es un conflicto entre una aerolínea irlandesa y un gestor aeroportuario español. Es la demostración perfecta de cómo funciona un monopolio público cuando no tiene ningún incentivo real para comportarse de otra manera.

Los números del desastre regional

Vayamos al dato, porque es donde está la historia.

Ryanair ha anunciado este lunes que el tráfico en los aeropuertos regionales españoles «seguirá disminuyendo, lo que supondrá la pérdida de otros 1,2 millones de plazas». Estas se suman al millón de asientos que eliminó para la temporada de invierno 2025 y a las 800.000 que ya quitó el verano pasado, alcanzando la disolución de tres millones de asientos en aeropuertos regionales entre 2024 y 2026.

Tres millones de asientos. Para que se hagan una idea: eso es, aproximadamente, la capacidad anual de un aeropuerto mediano. Evaporada. No porque haya bajado la demanda. Porque las tasas hacen que operar en esos aeropuertos sea menos rentable que hacerlo en Marruecos.

La compañía ha dejado de operar en los aeropuertos de Jerez de la Frontera, Valladolid, Vigo y Tenerife Norte, a lo que ahora se suma el aeropuerto de Asturias, donde suprime todos sus vuelos. Asturias. Sin un solo vuelo de Ryanair. En una región cuya economía turística depende de la conectividad aérea y cuyos habitantes no tienen otra alternativa de vuelo de bajo coste comparable.

Sin embargo, Ryanair seguirá creciendo en los principales aeropuertos de España —Madrid, Barcelona, Palma, Málaga—, donde añadirá 600.000 asientos, y en otras economías turísticas: Marruecos crece un 11%, Italia un 9%, además de Croacia, Albania y Hungría.

El mensaje es tan claro que casi resulta didáctico: el dinero se va a donde el regulador no lo ahoga. Y el regulador español, en los aeropuertos pequeños, lo ahoga.

Lo que AENA no quiere explicar

El consejero delegado de Ryanair, Eddie Wilson, ha asegurado que las tasas propuestas por Aena para el próximo quinquenio regulador —el DORA III, el plan de inversión aeroportuaria para 2027-2031— hacen que los aeropuertos españoles regionales no sean competitivos.

Frente a eso, el vicepresidente ejecutivo de AENA, Javier Marín, ha señalado que las tarifas aeroportuarias en España «son muy competitivas» y que otras aerolíneas van ocupando los huecos dejados por Ryanair. Y el presidente de AENA, Maurici Lucena, ha dicho que «estamos hablando, con independencia del ruido y la furia, de subir las tarifas aeroportuarias y los billetes de avión, de promedio, 0,43 euros» por pasajero.

0,43 euros. Eso dice Lucena.

Me parece un argumento notable, y no en el buen sentido. Cuando la defensa de una política es «solo sube 0,43 euros», lo que se está admitiendo implícitamente es que el impacto existe —aunque sea pequeño en términos unitarios— pero que la política se aplica igualmente. Para que ese 0,43 euro de media signifique lo que AENA propone en el DORA III, hay que sumarle que el planteamiento de AENA consiste en que los pequeños aeropuertos regionales infrautilizados deben cobrar tarifas similares a las de los aeropuertos principales más transitados, como Madrid, Barcelona, Palma y Málaga. Es decir: mismo precio por un activo que mueve una fracción del tráfico. Lo que en cualquier análisis de rentabilidad empresarial se llama una estructura de costes indefendible para el operador que paga.

El negocio perfecto del Estado accionista

Aquí está la madre del cordero, y es donde yo me pongo serio.

AENA alcanzó un beneficio neto de 2.136,7 millones de euros en 2025, superando en un 10,5% el récord histórico establecido en 2024, cuando ganó 1.934 millones. Es el tercer récord consecutivo. La compañía repartió 4,75 euros por acción en 2023, elevó el dividendo a 7,66 euros en 2024 y lo volvió a incrementar hasta 9,76 euros en 2025.

Y hoy lunes, AENA retribuye a sus accionistas con un dividendo único de 1.635 millones de euros, un 11,7% más que el año anterior. El Gobierno español, como principal accionista, se embolsará 834 millones de euros de ese dividendo récord. En los últimos cuatro años, los dividendos acumulados de AENA al Estado han ascendido a cerca de 5.000 millones de euros.

Cinco mil millones de euros en cuatro años. Ahí está el problema estructural que nadie quiere nombrar en el debate público.

El Gobierno de España es simultáneamente el regulador del sistema aeroportuario, el accionista mayoritario de AENA y el receptor de los dividendos que se generan cuando las tasas son altas. Eso crea un incentivo perverso perfectamente racional: mientras el modelo genere beneficios récord y los dividendos sigan creciendo, no hay ningún incentivo real para bajar las tasas. Que los aeropuertos de Asturias, Valladolid, Jerez o Vigo pierdan conectividad es un coste difuso que se distribuye entre millones de ciudadanos y empresas regionales. El beneficio del dividendo es concentrado y directo.

A esto se le llama captura del regulador. Y en España, en el sector aeroportuario, lleva años funcionando a pleno rendimiento.

Los dos planes que el Gobierno ignoró

El consejero delegado de Ryanair, Michael O’Leary, reprocha al Gobierno haber rechazado los dos planes de crecimiento presentados por la compañía, que suponían un crecimiento del 40% en su tráfico hasta 2030, hasta los 77 millones de pasajeros al año. El Gobierno ha decidido «ignorar las propuestas, aumentar las tasas aeroportuarias y sacrificar el crecimiento potencial y creación de empleo».

77 millones de pasajeros frente a los 55 que mueve actualmente en España. Esa diferencia, en términos de empleos turísticos, pernoctaciones, gasto en destino y actividad económica regional, es enorme. No imposible de calcular, pero lo suficientemente grande como para que el Gobierno tuviera que haber examinado esos planes con mucho más cuidado de lo que aparentemente hizo.

La respuesta de AENA —»otras aerolíneas ocupan los huecos»— es la respuesta clásica del monopolio que no necesita retener a sus clientes porque el cliente no tiene alternativa. Ryanair se va de Asturias: ¿qué aerolínea de bajo coste llena ese hueco con frecuencias equivalentes y precios comparables? La respuesta, en la práctica, es ninguna. Los mercados regionales de baja densidad no atraen sustitutos fácilmente. Eso lo sabe AENA. Por eso puede decirlo con tanta tranquilidad.

Lo que esto significa para usted

Permítanme ser práctico, porque esto tiene consecuencias reales para millones de personas.

Si usted vive en Asturias, Jerez, Vigo, Valladolid o Tenerife Norte y usaba Ryanair para conectar con Europa de forma asequible, esa opción ya no existe o se ha reducido significativamente. Si usted es empresario en esas regiones y dependía de esa conectividad para atraer turismo o cerrar reuniones de negocio, las condiciones de competitividad de su territorio acaban de empeorar. Si usted es contribuyente, parte de los 5.000 millones de dividendos que el Estado ha cobrado de AENA en cuatro años han salido de un modelo de tasas que ha expulsado conectividad de las regiones.

Y si usted vive en Madrid, Barcelona, Palma o Málaga, Ryanair anuncia que crecerá en esos aeropuertos. Los grandes aeropuertos de siempre reciben más. Los pequeños, menos. La concentración del tráfico aéreo en los grandes hubs es exactamente lo contrario de la política de cohesión territorial que cualquier Gobierno de cualquier color proclama en los discursos.

Confieso que lo que más me mosquea de todo este episodio no es el conflicto en sí. Es la comodidad con la que AENA lo gestiona. «0,43 euros de media.» «Otras aerolíneas cubren los huecos.» «Las tasas son muy competitivas.» Tres frases que son técnicamente verdaderas en el nivel más superficial del análisis y que evitan cuidadosamente nombrar la realidad de fondo: que el negocio está optimizado para el accionista, y el accionista es el Estado, y el Estado necesita el dividendo.

Un monopolio que gana 2.137 millones de euros, paga dividendos récord y sube las tasas no es un monopolio inútil. Es un monopolio que funciona exactamente como está diseñado para funcionar. El problema es para quién.

Las regiones que pierden conectividad no votan con sus billetes de avión. Solo con las urnas. Y eso, al parecer, es suficiente para que nadie cambie nada.

Optimus llega a Boston y a la fábrica: el robot que Musk llama «el mayor producto de la historia» y que todavía no trabaja

El 19 de abril de 2026, en Boylston Street, Boston, a pocos metros de la línea de meta de la maratón más antigua del mundo, Optimus saludaba a los corredores y se hacía fotos con el público. Más de 32.000 atletas de unos 130 países pasaron por delante. Cámaras de medio mundo enfocando ese tramo. Y el robot de Tesla, plantado en la puerta del showroom de la marca en el número 888 de Boylston, animando desde la acera como un señor mayor con una bufanda.

No corría. Estaba de azafato.

Confieso que cuando vi los primeros titulares en redes hablando de que «Optimus corre la maratón de Boston» me entró un déjà vu de los que hacen daño. El mismo patrón de siempre: evento real impresionante, cobertura mediática que lo exagera hasta el punto de la mentira y la realidad debajo, que es bastante más interesante que la ficción pero menos viral. Porque lo que está pasando con los robots humanoides en 2026 es genuinamente fascinante. No hace falta inflar nada.

La carrera de robots fue ese mismo día, en Pekín. Y ahí sí que pasaron cosas.

En el Medio Maratón E-Town de Pekín, un robot chino llamado «Lightning», fabricado por Honor —la empresa surgida del desgajamiento de Huawei en 2020—, cruzó la meta en 50 minutos y 26 segundos. Siete minutos por debajo del récord mundial humano establecido hace apenas siete meses. No por un robot pilotado. Por un robot autónomo. Honor barrió el podio: primero, segundo y tercero fueron sus máquinas. Cuatro robots terminaron con tiempos por debajo de una hora.

El año anterior, en esa misma prueba, de 21 robots que arrancaron, solo seis terminaron. El ganador tardó dos horas y cuarenta minutos.

En doce meses, la tecnología se ha movido a una velocidad que hace doce meses parecía imposible. Lightning se cayó cerca de la meta al chocar con una valla y necesitó ayuda para levantarse y terminar —detalle que me parece importante no ocultar—, pero eso ya es el territorio de lo anecdótico. La carrera fue real, autónoma y, francamente, acojonante.

Miren ustedes la diferencia de estrategia. Tesla lleva Optimus a Boston para que salga en todas las fotos de la maratón más mediática del mundo. China manda sus robots a competir de verdad. Cuál de las dos actitudes produce datos reales de ingeniería y cuál produce likes, se lo dejo a su criterio.

Lo que sí sabe hacer Optimus Gen 3 (y lo que todavía no)

Vayamos al dato, que es lo que importa. El término «Gen 3» que circula en todos los titulares requiere una aclaración que casi nadie hace. La generación 3 de Optimus se refiere específicamente a las manos. El cuerpo sigue siendo el diseño de la generación anterior. Lo que Tesla ha presentado como avance revolucionario en 2026 son unas manos con 22 grados de libertad y 50 actuadores en total —25 por antebrazo/mano—, frente a los 11 grados de libertad de la generación 2. Un salto de 4,5 veces en capacidad de manipulación, con sensores táctiles en cada dedo que permiten coger un huevo sin romperlo, doblar ropa o apretar un tornillo.

Me parece un avance real. No es marketing puro: las manos son el cuello de botella de cualquier robot humanoide que quiera trabajar en entornos reales. Los pies y las piernas llevan años resueltos. Las manos, no. Y Tesla las ha rediseñado desde cero con una arquitectura de tendinillas que imita la biomecánica humana.

El robot completo: 1,73 metros de altura, 57 kilos, carga útil de 20 kilos, batería de 2,3 kWh con entre 10 y 12 horas de autonomía en uso ligero, ocho cámaras tipo Autopilot, chip AI5 —el mismo que Tesla fabrica para sus coches autónomos— y el asistente de voz Grok de xAI integrado. En papel, impresionante.

El problema es que Elon Musk reconoció en la llamada de resultados del cuarto trimestre de 2025 que ningún Optimus estaba haciendo «trabajo útil» en las fábricas de Tesla. Los más de mil robots desplegados en Fremont y Texas en enero de 2026 estaban, en su mayor parte, aprendiendo: grabando a trabajadores humanos, recopilando datos, ensayando movimientos. El trabajo real —mover una pieza, apretar un tornillo en una línea de producción— todavía no había llegado. Electrek lo resumió con precisión quirúrgica: «empezar a producir robots» y «producir robots que hagan algo útil» son dos cosas muy distintas.

Dicho esto, la apuesta industrial que ha puesto encima de la mesa en abril de 2026 merece atención.

Tesla ha decidido cerrar la producción de los modelos S y X en Fremont —catorce años el S, once el X, más de 610.000 unidades combinadas— para reconvertir esa línea entera al ensamblaje de Optimus. La producción en Fremont arrancará en julio o agosto de 2026. Musk fue más honesto que de costumbre en la llamada con analistas: producción «bastante lenta» al principio, «literalmente imposible predecir» el volumen porque Optimus tiene más de 10.000 componentes únicos que nunca han pasado por una línea de fabricación en masa. «Irá tan rápido como el componente más lento, más tonto y con menos suerte de los 10.000», dijo. Una frase que, viniendo de Musk, es casi un modelo de contención.

La segunda fábrica, en Giga Texas, se prevé operativa en el verano de 2027. Y hay un proyecto llamado Terafab —en colaboración con SpaceX e Intel— para fabricar los propios chips de IA en una planta de 3.000 millones de dólares en Texas. Tesla no quiere depender de Nvidia ni de nadie más para sus cerebros robóticos. La lógica de Musk es clara: «No vemos un camino para disponer de suficientes chips de IA si no los fabricamos nosotros mismos.»

A mí eso me suena a la misma lógica que llevó a Tesla a fabricar sus propias baterías. Y esa vez funcionó.

Cuándo, cuánto y para quién

Aquí viene la parte práctica, que es lo que me preguntan siempre que hablo de esto en radio.

¿Cuándo podrás comprar uno? El objetivo declarado por Tesla es comenzar ventas externas en 2027, probablemente primero a empresas industriales y no a consumidores finales. El escenario más optimista para uso doméstico es finales de 2027. El más realista, 2028-2029. La historia de Optimus tiene un patrón de retrasos bien documentado: Musk prometió producción en 2023, luego 5.000-10.000 unidades en 2025. Ninguno de esos objetivos se cumplió. Hay que ponderarlo.

¿Cuánto costará? El objetivo de precio a escala masiva es entre 20.000 y 30.000 dólares —»menos que un coche nuevo», repite Musk en cada presentación. El coste de fabricación actual se estima, de forma no oficial, entre 50.000 y 100.000 dólares por unidad. Solo las manos Gen 3, según estimaciones del sector, cuestan entre 30.000 y 80.000 dólares. Para llegar al precio objetivo necesita escala masiva. La escala masiva necesita que los robots funcionen bien. Que los robots funcionen bien necesita más tiempo del que Musk suele admitir.

¿Qué podrá hacer? Musk lo ha prometido todo: babysitting, cuidado de ancianos, cocina, jardinería, cirugía. La realidad verificada en 2026 es: manipulación de piezas de batería en fábricas, clasificación de objetos en logística interna y tareas de reposición en almacén. Todo bajo condiciones controladas. Para llegar al hogar, el salto de complejidad es enorme.

La competencia que Musk no menciona

Tesla no está sola. Y aquí hay una asimetría que me parece importante señalar.

Boston Dynamics presentó en el CES de enero de 2026 la versión de producción de su Atlas eléctrico: 56 grados de libertad, alcance de 2,3 metros, carga de 50 kilos y la capacidad de cambiar su propia batería de forma autónoma en tres minutos para no parar. Precio estimado entre 140.000 y 150.000 dólares. Todos los pedidos de 2026 están comprometidos con Hyundai y Google DeepMind; los primeros clientes externos entrarán en 2027. Caro, pero con 32 años de I+D detrás y capacidades físicas que Optimus todavía no tiene.

China es la amenaza real. Las empresas chinas —Unitree, AGIBOT, UBTech, Leju, Fourier— representaron cerca del 90% de los envíos globales de robots humanoides en 2025. AGIBOT envió más de 5.000 unidades ese año. Unitree, 5.500. Por comparación, Boston Dynamics, Figure AI y Agility Robotics enviaron aproximadamente 150 unidades cada una. Y algunos modelos chinos parten ya de precios en cuatro cifras —por debajo de los 10.000 dólares en algunas configuraciones—, mientras los americanos hablan de cinco cifras como objetivo a alcanzar.

Lo que ocurrió en la carrera de Pekín ilustra la diferencia de filosofía: mientras Tesla lleva su robot a hacerse fotos en Boston, China lleva los suyos a competir en condiciones reales, medir el rendimiento y publicar los datos. La estrategia china de los robots es idéntica a la del DeepSeek en la IA: velocidad de desarrollo, bajada de precio y presión sobre los supuestos de valoración del sector americano.

He dicho muchas veces que el mayor enemigo de la innovación real es la narrativa inflamada que la precede. Aquí escribí en su día que Google iba desnudo, que nadie estaba viendo el coste real detrás de los servicios «gratuitos». Con los robots humanoides hay un riesgo parecido: la narrativa de Musk es tan grande —»el mayor producto de la historia», «el 80% del valor futuro de Tesla»— que cuando la realidad sea simplemente buena, parecerá una decepción.

Un robot que clasifica baterías en Fremont y sonríe a los corredores en Boylston Street no es el mayor producto de la historia. Todavía. Pero tampoco es marketing vacío: es el primer estadio de algo que, si los plazos se cumplen aunque sea a medias, va a cambiar la manufactura global antes de 2030.

La pregunta práctica no es si Optimus llegará. Es si llegará antes de que Lightning y sus amigos chinos hayan ocupado ya las fábricas de medio mundo.

Agárrense los cinturones, que esto va a ir rápido. Más rápido de lo que creen. Y probablemente en un idioma que no es el inglés.

Máxima productividad con tu PC: consíguelo con estos prácticos consejos

Estamos acostumbrados a trabajar en el ordenador, pero muchas veces no lo aprovechamos adecuadamente para ser más eficientes. Interrumpir constantemente el trabajo, no organizar los archivos o no hacer uso de la multitarea son solo algunos ejemplos de por qué no consigues la máxima productividad con tu PC.

No obstante, con unas pocas recomendaciones y algunos ajustes, podrás cambiar esto con facilidad para trabajar mejor y en menos tiempo.

Máxima productividad con tu PC: cómo empezar

Para lograr la máxima productividad con tu PC debes entender, primero, cómo se consigue. Mantener un orden en tu entorno digital (archivos, aplicaciones), así como en el entorno físico (escritorio, lugar de trabajo) te ayudará a ser más productivo, ya que no perderás tanto tiempo buscando lo que necesitas.

Según el Instituto Nacional de Seguridad y Salud en el Trabajo, con esto también reducirás ruido visual y, por lo tanto, sobrecargar demasiado la mente, de modo que podrás concentrarte mejor.

Es decir, lo que necesitas para conseguir la máxima productividad con tu PC es orden. Y para ello debes utilizar todas las herramientas que tengas a tu alcance.

Organización del escritorio digital

Dejando a un lado el orden del espacio de trabajo y centrándonos en el entorno digital, que es donde la mayoría de las personas no saben muy bien cómo actuar, nos fijaremos en el escritorio del PC.

Tener demasiados accesos directos y descolocados por toda la pantalla, así como archivos acumulados sin clasificar, nos hará perder tiempo. Por ello, para lograr la máxima productividad con tu PC, tienes que simplificar, o lo que es lo mismo: estructurar.

Divide los archivos en carpetas que tengan nombres claros y procura mantener solo lo realmente importante en el escritorio para acceder rápidamente. Además, no te olvides de las limpiezas periódicas para evitar almacenar elementos que ya no necesitas.

Aprende ajustes de teclado para trabajar más rápido

¿Sabías que los ajustes de teclado te permiten trabajar mucho más rápido? Son perfectos para hacer tareas rápidamente sin tener que depender tanto del ratón.

Algunas combinaciones que te ayudarán a conseguir la máxima productividad con tu PC son CTRL + C (copiar), CTRL + V (pegar), ALT + TAB (cambiar de ventana) o CTRL + G para guardar en la mayoría de los programas (o + S para guardar como).

Si no los has utilizado nunca, puede que te cueste un poco al principio acostumbrarte a ellos, pero una vez que lo hagas notarás cómo trabajas mucho más rápido y de forma más eficiente. De esta manera, no dudes en consultar en internet la lista de atajos de teclado para aprender los que te interesan o cómo crear los tuyos propios.

Sí a las herramientas de automatización

Algunas tareas de las que realizamos habitualmente son repetitivas, por lo que una manera estupenda de optimizar nuestro trabajo es automatizarlas. Esto se puede hacer mediante herramientas que permitan programar acciones, así que busca las que necesites en tu caso y verás cómo te ayudan a lograr la máxima productividad con tu PC.

Dale una oportunidad a la multitarea y gestiona tus ventanas

La mayoría trabajamos con varias aplicaciones abiertas, pero si estas no están bien organizadas, usarlas puede convertirse en un caos. Para ello, podemos dividir la pantalla en más de una o hacer uso de escritores virtuales para distribuir mejor las tareas.

¿Qué ganamos con ello? Tener un espacio para cada actividad sin mezclarlo en una sola pantalla. Eso sí, hay que saber gestionarlo. El mismo caos produce una pantalla dividida en muchas que muchas ventanas en una sola.

Estrategias generales para ser más productivo

Aparte del entorno digital, como hemos dicho, también hay que fijarse en el espacio de trabajo y en nosotros mismos para dejar de procrastinar. De este modo, algunas estrategias que puedes aplicar para lograr la máxima productividad con tu PC son:

Trabajar en intervalos de tiempo: es decir, destinar unos minutos al trabajo y otros al descanso y alternarlos sucesivamente. No hacer todo de golpe.

Eliminar distracciones: poner el móvil en modo avión o silenciar las notificaciones para evitar que te desconcentres.

Priorizar tareas: haz las tareas más importantes o que sean más urgentes primero.

Cuida el espacio de trabajo: un entorno ordenado, limpio, bien iluminado y sin nada que pueda distraerte favorecerá la concentración y te ayudará a ser más productivo.

Recuerda: para conseguir la máxima productividad con tu PC debes ser ordenado, tanto en el espacio digital como en del trabajo. Así, si te acostumbras a mantener el orden, pronto notarás cómo mejora la calidad de tu trabajo sin que apenas te des cuenta de ello.

Encuentra el fotoprotector facial para lucir tu mejor cara este verano

Con la llegada del buen tiempo, las terrazas se llenan y el ambiente primaveral nos invita a un cambio de armario que todos esperábamos. No obstante, este cambio de hábitos conlleva una exposición directa y prolongada al sol que no siempre gestionamos de forma adecuada.

En este escenario, el equilibrio entre salud y estética se convierte en el objetivo principal: queremos disfrutar del sol, pero sin comprometer la integridad de nuestra piel. El rostro es, sin duda, la zona más expuesta de nuestro cuerpo durante todo el año, pero es ahora cuando las probabilidades de sufrir quemaduras, eritemas o patologías más graves aumentan exponencialmente.

Aunque la vitamina D es esencial para nuestro organismo, una exposición sin control es la vía directa hacia problemas de salud severos. El cáncer de piel es actualmente el más frecuente entre la población, y presenta una incidencia especialmente preocupante en el rostro, el cuello y el cuero cabelludo.

Más allá del factor estético y el envejecimiento prematuro, la fotoprotección es una cuestión de salud pública. Los expertos advierten que no basta con aplicar cualquier producto; la clave reside en la calidad y en el hábito.

TOP 5: Los mejores fotoprotectores faciales de 2026

1. ISDIN Fusion Water Magic SPF 50

Consolidado como el número 1 en farmacias, este fotoprotector destaca por su frescura y ligereza. Su fórmula con extracto de Alga Roja Mediterránea y Vitamina E no solo protege de los rayos UVB y UVA, sino que combate el estrés oxidativo provocado por la luz azul y la polución urbana. Gracias a su tecnología Water Drop Tech, se absorbe al instante sin dejar residuo. Además, su formulación lo hace apto para todo tipo de pieles, minimizando el riesgo de alergias.

FUSION WATER MAGIC SPF50
ISDIN Fusion Water Magic SPF 50. Fuente: Agencias

2. HELIOCARE 360 Sensation SPF50+

Una opción diseñada específicamente para prevenir los signos del fotoenvejecimiento y prevenir los efectos del daño solar. Su gran valor diferencial es la tecnología Fernblock (extracto de helecho Polypodium), que, junto al jengibre y la Vitamina E, refuerza las defensas naturales de la piel contra la radiación infrarroja y visible.

HELIOCARE 360 SEN OF SP50+ 50ML
HELIOCARE 360 Sensation SPF50+. Fuente: Agencias

3. ISDIN Facial Mist Bruma Facial SPF 50

La gran novedad de 2026. Este formato en spray ultrafino es la solución perfecta para quienes necesitan reaplicar protección durante el día sin arruinar su maquillaje. Es invisible, resistente al agua y al sudor, y sin necesidad de extenderse con las manos. Diseñado con cinco principios activos, el 5-H Complex aporta una hidratación extra, muy necesaria en días calurosos.

BRUMA FACIAL SPF50
ISDIN Facial Mist Bruma Facial SPF 50. Fuente: Agencias

4. LA ROCHE POSAY Anthelios UVMUNE 400 Fluid Invisible

Famoso por su tecnología Netlock, este fluido crea una red de protección ultrarresistente y homogénea sobre la piel. Es ideal para pieles sensibles, ya que su formulación está específicamente diseñada para limitar el picor en los ojos, siendo resistente incluso al sudor y la arena.

LA ROCHE POSAY ANTHELIOS UVMUNE400 50 FLUID INVISIBLE 50 ML
LA ROCHE POSAY Anthelios UVMUNE 400 Fluid Invisible. Fuente: Agencias

5. AVENE Solar Ultra Fluid 50+

La propuesta de Avène se centra en una protección de amplísimo espectro que incluye los rayos UVA cortos y largos. Su textura es extremadamente ligera y ofrece una potente acción antioxidante, lo que ayuda a frenar la aceleración del envejecimiento cutáneo. Además, es una fórmula no comedogénica, apta para todo tipo de cutis.

AVÈNE SOLAR ULTRA FLUIDO INVISIBLE 50+ 50ML
AVENE Solar Ultra Fluid 50+. Fuente: Agencias

Ebro Foods anticipa un golpe en el Ebitda del 8,7% por costes, aranceles y exceso de inventario

La compañía de alimentación española Ebro Foods publicará los resultados correspondientes al primer trimestre de 2026 el próximo 29 de abril. Un trimestre complicado en el que los analistas anticipan unos resultados débiles, y fuertemente marcados por una mayor presión de la distribución, por el efecto de los aranceles en EE. UU. y un impacto negativo en la rentabilidad de divisiones clave.

En este sentido, Ebro Foods, durante el cierre del ejercicio fiscal de 2025, reportó unas ventas totales de 3.014 millones de euros, ligeramente por debajo de la estimación de consenso de 3.078 millones de euros.

«Se ha observado una diferencia de precios significativa entre las variedades Indica y Japónica; esta última se ha comercializado con una prima de hasta 100 euros/tonelada, lo que podría incentivar una mayor siembra de arroz de grano corto en 2026«, explicaron al cierre del ejercicio fiscal de 2025 los propios directivos de Ebro Foods.

Ebro Foods
Fuente: Ebro Foods.

EBRO FOODS SUFRE UN DÉBIL PRIMER TRIMESTRE

En este contexto, una menor rentabilidad en el primer trimestre de Ebro Foods se justifica por la necesidad de dar salida a stocks de materia prima valorados a precios más elevados frente a los niveles actuales del mercado. Asimismo, se le suma la preocupación por plagas que amenazan la siembra de arroz este año.

Si bien, a pesar de este complejo inicio de ejercicio de 2026, los analistas de Renta 4 estiman que este año fiscal irá de menos a más, recuperando progresivamente el tono operativo en los siguientes trimestres hasta conseguir alcanzar sus estimaciones para el cierre del ejercicio fiscal.

esperamos unos débiles resultados que podrían impactar en la cotización a corto

En términos de resultados, los analistas de Renta 4 apuntan a que Ebro Foods podría alcanzar un Ebitda con fuerte retroceso del -8,7% hasta 102,3 millones de euros, lo que implica una contracción del margen consolidado en la compañía de -1,1 punto porcentual hasta el 13,1%, reflejando claramente el esfuerzo promocional y el lastre de los altos costes de inventario.

Si desglosamos por divisiones dentro del negocio de Ebro Foods, en primer lugar nos encontramos con la división de arroz, que sufrirá un descenso de las ventas probablemente del -1,0% hasta los 605,3 millones de euros y una caída del ebitda del -6,6%, hasta los 81,5 millones de euros, contrayendo el margen operativo en -0,8 puntos porcentuales por el efecto inventario y aranceles en EE. UU.

Ebro Foods remó contra corriente el viernes a la espera de sus resultados

Y, en segundo lugar, la división de pasta en Ebro Foods ha sufrido también, al igual que el arroz, una caída de las ventas en un -1,5% hasta los 178,5 millones de euros, que se traduce en un descenso del -13,4% en Ebitda hasta 25,6 millones de euros por los mismos motivos que la división de arroz.

Sin embargo, no todo es negativo para Ebro Foods, ya que a principios de este ejercicio fiscal, adquirieron el 30% restante de las acciones de la compañía italiana Bertagni 1882 SpA. Dicha operación refuerza la posición de la compañía de alimentación española como el segundo mayor productor mundial de pasta fresca.

LOS EXPERTOS VIGILAN A LA COMPAÑÍA

A la espera de la publicación oficial de los resultados por parte de Ebro Foods, desde Renta 4 apuntan a que hay que estar atentos a cuatro puntos relevantes que marcarán el futuro a corto y medio plazo de la compañía de alimentación española.

En primer lugar, habrá que fijarse en la evolución de los márgenes y materias primas; es decir, estar pendientes del ritmo de consumo de los inventarios en Ebro Foods de materia prima cara y su estabilización a precios de mercado actuales. El segundo punto tiene que ver con la dinámica en la distribución, centrándonos en la capacidad de Ebro para frenar la presión de los minoristas sin destruir más rentabilidad.

Ebro Foods
Una de las marcas premium de pasta en Ebro Foods.
Fuente: Agencias.

Siguiendo esta línea, «miramos bien de cerca el perfil de recuperación para Ebro Foods. Es decir, la confirmación por parte del equipo directivo de la compañía española de nuestras previsiones de un ejercicio de menos a más para el resto de 2026, que permita así alcanzar nuestro guidance de ebitda de 428,3 millones de euros«, certifican desde Renta 4.

Por último, habrá que estar pendientes de qué potencial de mejora tiene el dividendo de la compañía de alimentación. Si bien, desde Renta 4 apuntan a que habrá noticias en relación a una potencial mejora del dividendo en la próxima Junta General de Accionistas dados los bajos niveles de endeudamiento.

IFEMA acelera su crecimiento y pone fecha final para las obras del circuito de Fórmula 1

IFEMA Madrid sigue teniendo grandes motivos para celebrar. La empresa cerró el año 2025 con una facturación de 216,8 millones de euros y consiguió un beneficio neto de 18,7 millones. Es una prueba del crecimiento de los últimos años de la empresa y de lo importante que se ha hecho el espacio para la capital española. Es el hogar de eventos clave en el calendario económico de la ciudad, como FITUR o Arco, y ahora espera recibir este año por primera vez el Gran Premio de España de Fórmula 1.

Como explican desde la dirección del recinto ferial, su avance se sustenta en el positivo desarrollo de sus ferias más relevantes, así como en la mayor venta de espacio expositivo, que en 2025 creció un 28% sobre 2023, sumando 1.371.990 metros cuadrados netos de exhibición. Esta actividad registró la participación de 27.670 empresas expositoras, con un relevante aumento de compañías extranjeras que ya superan el 22% del total. En su conjunto, el programa de actividad de 2025 comprendió 75 ferias profesionales, 24 de ellas también en formato digital; 14 congresos; 4 ferias en el extranjero; 46 grandes convocatorias de ocio y 566 convenciones y otros eventos.

El presidente ejecutivo José Vicente de los Mozos y el vicepresidente ejecutivo Daniel Martínez Rodríguez en la Presentación Resultados de IFEMA Madrid

Son datos que, según el presidente del Comité Ejecutivo de IFEMA Madrid, José Vicente de los Mozos, «certifican el excelente avance del negocio, consolidando la posición de Madrid como centro global de referencia para la celebración de ferias, congresos y convenciones, y fortaleciendo a la organización para afrontar grandes proyectos como la Fórmula 1″.

LAS FERIAS SIGUEN SIENDO EL CENTRO DEL NEGOCIO DE IFEMA

Según la dirección de IFEMA MADRID, es líder en la organización de ferias en España, acumulando ya un 24 % de la cuota del mercado nacional. El dato los pone no solo por encima del resto de las instituciones feriales nacionales en todo el país, sino también por encima de los grandes operadores privados en territorio ibérico.

Así, FITUR 2025 registró la participación de 9.500 empresas de 156 países, con un crecimiento del 10 % respecto a 2024, y 255.000 visitantes, mientras que ARCOmadrid 2025 mantuvo su carácter de feria de referencia para el arte contemporáneo de todo el mundo, con 214 galerías de 36 países y la asistencia de 95.000 personas. Mención aparte, por su consolidación como referencia global, mereció Fruit Attraction 2025, que contó con 2.485 empresas expositoras de 64 países y más de 120.000 visitantes, creciendo un 13% respecto a su anterior edición; o la última convocatoria de la Semana Internacional de la Electrificación y Descarbonización, que reunió las ferias Genera y Matelec, registrando la participación de 800 empresas y más de 57.000 visitantes de 76 países, con un crecimiento del 46% respecto a la edición de 2024, así como Motortec 2025, la feria de referencia para el sector del «aftermarket» en automoción, que contó con 710 empresas expositoras y más de 65.500 visitantes de 80 países, con un crecimiento del 47% respecto a la edición de 2022.

La gran novedad de 2025 fue el lanzamiento de Privel, la primera feria dedicada a la industria de la marca privada (MDD) en España, organizada en colaboración con Alimarket, y que registró la participación de 4.873 profesionales de 46 países y 269 empresas expositoras.

El análisis de la composición de la actividad de IFEMA Madrid refleja, asimismo, un equilibrio entre las convocatorias dirigidas a sectores de bienes de inversión —un 44%— y de bienes de consumo —un 45%—, mientras que los servicios ocupan un 11% del total. También destaca como muy relevante que alrededor del 90% de los ingresos de IFEMA Madrid proceden de su línea principal de negocio: las ferias y congresos.

IFEMA MADRID CUENTA CON LA FÓRMULA 1

Además de celebrar los números del año pasado, desde IFEMA han querido asegurar que todo va bien encaminado para la realización del primer Gran Premio de España en Madrid. Según lo ha expresado De los Mozos durante la presentación de resultados, las obras del circuito estarán listas el próximo 25 de mayo, aunque todavía faltarían la instalación de las gradas, espacios comerciales y otros pendientes que iniciarán durante el mes de mayo.

Anuncio del Gran Premio de España en IFEMA.

También ha reducido el riesgo de que las homologaciones de la FIA y otros trámites necesarios no se puedan llevar a cabo antes de la fecha en la que está pautada la carrera, el próximo 11 de septiembre. El evento es uno de los pilares clave de la marca IFEMA Madrid para este año y, según su presidente, todo marcha sobre ruedas para su realización a pesar de las dudas en algunos sectores.

La nueva DKV: una compañía más cercana, eficiente y preparada para liderar la salud del futuro

0

La aseguradora DKV entra en una nueva etapa marcada por una transformación profunda que refuerza su compromiso con las personas, la innovación y la sostenibilidad del sistema sanitario. Bajo su plan estratégico Ambition 2030, la compañía impulsa un modelo de crecimiento responsable que combina eficiencia, tecnología y cercanía para dar respuesta a las nuevas necesidades de la sociedad.

En este contexto, la transformación ya se refleja en resultados concretos: 945 millones de euros en primas, 54,6 millones de beneficio neto, una ratio combinada del 91,2% y una siniestralidad del 74,8%, que consolidan las bases para desplegar su estrategia de futuro.

En un contexto en el que el sistema de salud afronta retos crecientes, como el aumento de la demanda asistencial, el envejecimiento de la población y la presión sobre los costes sanitarios, DKV refuerza su papel como aseguradora de salud comprometida con la calidad del servicio y la mejora continua de la experiencia del cliente.

Fernando Campos CEO DKV Merca2
Fernando Campos, CEO de DKV.

Una transformación que pone el foco en las personas

La nueva DKV se construye sobre una idea clara: situar a las personas en el centro de todo lo que hace. Tanto clientes como profesionales forman parte de un modelo que apuesta por la cercanía, la confianza y la atención personalizada.

Para ello, la compañía impulsa un modelo de relación híbrido que combina lo mejor del entorno digital con una red física reforzada. En este sentido, DKV ha puesto en marcha un plan de expansión que contempla la apertura de 100 nuevas oficinas comerciales en cuatro años, hasta alcanzar más de 220 puntos de atención, junto con una reorganización territorial en cuatro grandes regiones, diseñada para mejorar la eficiencia operativa, la proximidad al cliente y la capacidad de respuesta.

El objetivo es claro: combinar lo mejor de la tecnología con el trato humano, en un modelo híbrido que sitúa la experiencia del cliente en el centro.

Innovación al servicio de la salud

La innovación es uno de los motores clave de esta nueva etapa. DKV integra la inteligencia artificial y la salud digital como herramientas para mejorar la eficiencia de los procesos y facilitar una atención más rápida y personalizada.

Estas tecnologías se aplican para optimizar gestiones, simplificar trámites y mejorar la experiencia del cliente, siempre con un principio fundamental: la tecnología al servicio de las personas, no al revés.

Además, la compañía ha consolidado su ecosistema de salud digital a través de su app, que ha registrado más de 214.000 consultas digitales durante el último año, reflejando la creciente adopción de servicios digitales por parte de los usuarios.

A ello se suman soluciones innovadoras como Lifelight, que permite medir constantes vitales a través de la cámara del móvil sin necesidad de dispositivos adicionales, avanzando hacia un modelo de salud más accesible, preventiva y conectada.

Un modelo más eficiente y sostenible

La transformación de DKV también se traduce en una organización más ágil, eficiente y preparada para el futuro. La compañía ha avanzado en la simplificación de procesos y en la mejora de su estructura operativa, con el objetivo de ganar flexibilidad y capacidad de respuesta.

Este nuevo enfoque se refleja en la mejora de sus indicadores técnicos, con una evolución positiva que consolida la sostenibilidad del negocio en el largo plazo.

Este modelo se enmarca dentro de su estrategia Ambition 2030, que define una hoja de ruta clara hacia el crecimiento sostenible. El objetivo es consolidar un modelo rentable y equilibrado, que permita seguir invirtiendo en innovación, servicio y mejora continua.

Crecimiento con visión de futuro: Ambition 2030

El plan estratégico Ambition 2030 marca el camino de la nueva DKV para los próximos años. La compañía aspira a seguir creciendo de forma sólida y responsable, con una visión a largo plazo que prioriza la estabilidad y la creación de valor.

El objetivo es superar los 1.000 millones de euros en primas y alcanzar los 70 millones de beneficio, apoyándose en la innovación, la eficiencia y el desarrollo de nuevas soluciones de salud.

Este crecimiento se verá reforzado por el respaldo del grupo ERGO y de Munich Re, lo que garantiza la solidez financiera necesaria para seguir invirtiendo en tecnología, servicio y expansión.

DKV. Sede Merca2
Comité de dirección DKV. Fuente: DKV 

Una experiencia más cercana y personalizada

La nueva DKV refuerza su compromiso con ofrecer una experiencia de cliente más cercana, sencilla y humana. La combinación de canales digitales y atención presencial permite adaptarse a las preferencias de cada persona, garantizando un servicio más flexible y accesible.

Este modelo refuerza la relación de confianza entre la compañía y sus asegurados, situando la atención personalizada como uno de los pilares fundamentales de su propuesta de valor.

Salud, innovación y compromiso social

Más allá del negocio asegurador, DKV mantiene su compromiso con la salud y el bienestar de las personas como eje central de su actividad. La compañía entiende la salud como un ecosistema en el que la prevención, la tecnología y la atención médica trabajan de forma integrada.

En este sentido, la apuesta por la innovación responsable y la digitalización del sistema sanitario refuerza su papel como actor clave en la evolución del modelo de salud en España.

Una nueva etapa para una nueva forma de cuidar

La transformación de DKV marca el inicio de una etapa en la que la compañía refuerza su propósito: acompañar a las personas en cada momento de su vida con soluciones de salud más accesibles, eficientes y personalizadas.

Con hechos concretos que respaldan su estrategia —desde la expansión de su red física y la reorganización territorial, hasta el uso real de su ecosistema digital y soluciones como Lifelight—, DKV se posiciona como una compañía preparada para liderar el futuro de la salud desde la innovación responsable y el compromiso con las personas.

La IA destruye 80.000 empleos en lo que va de 2026

La IA acumula 80.000 empleos destruidos en lo que va de 2026, una sangría que golpea con dureza a los perfiles tecnológicos. La cifra, recopilada por medios sectoriales a partir de los anuncios corporativos del primer cuatrimestre, dibuja el peor arranque de año para el empleo cualificado desde la crisis de las puntocom. Y todavía no estamos en mayo.

Claves de la operación

  • 80.000 puestos eliminados en cuatro meses. El recuento concentra a gigantes como Microsoft, Google, Meta, Amazon y SAP, con una proporción inédita de despidos justificados explícitamente por la adopción de IA generativa.
  • Los perfiles técnicos dejan de ser refugio. Programadores junior, equipos de QA, soporte técnico y middle management de producto encabezan la lista, lo que rompe la narrativa de que la automatización golpearía solo a tareas administrativas.
  • España observa el efecto contagio. Telefónica, Indra y la banca cotizada en el IBEX 35 ya han comunicado planes de eficiencia ligados a IA que afectan a varios miles de trabajadores en los próximos trimestres.

El espejismo del pleno empleo tecnológico se rompe en 2026

Durante una década, el mantra del sector fue claro: faltaban perfiles técnicos. Las consultoras advertían de cientos de miles de vacantes sin cubrir en Europa. Hoy ese discurso se desmorona. Las mismas compañías que pujaban por desarrolladores junior los están sustituyendo por copilotos de código que escriben, depuran y documentan a una fracción del coste.

El recuento de 80.000 bajas, atribuido a empresas que vinculan los recortes directamente a la implantación de IA, supone aproximadamente el doble de lo registrado en el mismo periodo de 2025, según el seguimiento de portales especializados como Layoffs.fyi. La aceleración no admite lectura suave: en enero se anunciaron alrededor de 18.000 despidos tecnológicos, en febrero se rozaron los 22.000 y marzo cerró por encima de 25.000. Abril mantiene el ritmo.

Microsoft anunció a comienzos de mes una reestructuración que afecta a su división de ingeniería de software, y SAP ha reactivado el programa de salidas voluntarias que parecía cerrado. Meta, por su parte, ha admitido en su última conference call que la productividad por empleado en sus equipos de IA permite operar con una plantilla un 15% inferior a la del cierre de 2024. Pocos eufemismos quedan ya.

¿Está el IBEX 35 preparado para la onda expansiva?

El impacto en España no se mide solo por las filiales de las multinacionales. Telefónica, que arrastra una agenda de eficiencia desde la salida de Pallete, ha condicionado parte de su nuevo plan estratégico a la integración de IA en atención al cliente y operaciones de red. La compañía ya pactó con sindicatos una salida de unos 3.400 empleados, y observamos que el siguiente capítulo podría llegar antes de la junta de accionistas del segundo semestre.

Indra, históricamente más protegida por su exposición a defensa y administración pública, también explora reducir la subcontratación de desarrollo a medida que sus herramientas internas de IA generativa ganan capacidad. La comparación con Capgemini o Accenture es ineludible: ambas han recortado plantilla técnica en India y Europa del Este durante el primer trimestre. El modelo de la consultora basada en horas-hombre facturadas se tambalea, y eso afecta de lleno al ecosistema español de servicios IT.

El mercado no se lo ha creído del todo. Las cotizadas que anuncian planes de eficiencia con IA reciben un primer aplauso bursátil, pero la sostenibilidad del recorte está por demostrarse. Sustituir a un programador junior por un agente de IA reduce coste hoy; el coste de no formar a la siguiente generación de seniors aparecerá en tres o cuatro años.

Observamos un patrón inquietante: la IA no sustituye al trabajador menos cualificado, sustituye al que estaba aprendiendo a serlo, y eso vacía el embudo de talento de toda una década.

Lo que el dato esconde y lo que Bruselas tendrá que mirar

Conviene leer la cifra de 80.000 con cautela. Una parte de esos despidos se habrían producido igualmente por sobredimensionamiento poscovid, herencia que el sector no ha terminado de digerir. Pero la novedad de 2026 es la justificación pública: por primera vez, las compañías reconocen abiertamente que la IA es la palanca, no la excusa. Esa transparencia tiene consecuencias regulatorias.

La Comisión Europea trabaja en una revisión de la Directiva de Reestructuraciones que podría incorporar obligaciones específicas de información y consulta cuando los despidos se vinculen a sistemas automatizados. La hoja de ruta digital de Bruselas incluye, además, fondos de recualificación cuya dotación se decidirá en el próximo marco financiero plurianual. España, con un sector tecnológico cada vez más expuesto, debería pelear por una asignación acorde a su peso.

Hay un antecedente histórico que merece recordarse. La automatización industrial de los años ochenta destruyó cientos de miles de empleos manuales en Europa, pero el sector servicios absorbió el golpe. Esta vez no hay un sector emergente claro al que migrar: la IA presiona simultáneamente sobre administración, finanzas, marketing, desarrollo de software y diseño. Tampoco es para tanto, dirán algunos. Los números, sin embargo, no mienten.

El próximo termómetro será el dato de afiliación a la Seguridad Social del segundo trimestre y los resultados que las grandes tecnológicas publiquen entre julio y agosto. Si el ritmo de 20.000 despidos mensuales se sostiene, 2026 cerrará por encima de los 200.000 empleos eliminados en el sector, una cifra que reabriría el debate sobre la fiscalidad de la IA y, muy probablemente, sobre la renta básica universal en términos que hace dos años parecían marginales.

La nueva campaña que usa el NFC del móvil para robar datos bancarios suplantando a Santander, CaixaBank y Unicaja

Una nueva ofensiva de ciberdelincuencia dirigida a usuarios en España ha puesto el foco en una tecnología cotidiana: el NFC del móvil. La campaña, detectada por investigadores de seguridad, combina mensajes fraudulentos, aplicaciones falsas para Android y técnicas de ingeniería social con un objetivo claro: obtener datos bancarios de las víctimas y utilizarlos para realizar pagos sin su consentimiento.

El elemento diferencial de esta operativa es su capacidad para replicar tarjetas físicas en dispositivos controlados por los atacantes, lo que permite ejecutar transacciones contactless con los datos bancarios robados sin necesidad de tener la tarjeta original.

Un engaño que mezcla tecnología real y suplantación de marcas

El ataque comienza con un mensaje o anuncio que alerta de un supuesto problema de seguridad. Puede tratarse de un cargo sospechoso, un bloqueo preventivo o una verificación urgente. En ese contexto, el usuario es redirigido a una web que imita el aspecto de una tienda oficial de aplicaciones, donde se le invita a descargar una herramienta aparentemente diseñada para proteger su cuenta.

Estas aplicaciones, con nombres como “Seguridad NFC – Bloqueador de Cargos”, están diseñadas para generar confianza. Una vez instaladas, muestran interfaces que simulan pertenecer a entidades conocidas como Santander, CaixaBank o Unicaja, lo que refuerza la credibilidad del engaño.

En realidad, todo el proceso está orientado a capturar datos bancarios mediante una secuencia cuidadosamente diseñada que aprovecha la familiaridad del usuario con los pagos móviles.

La nueva campana que usa el NFC del movil para robar datos bancarios suplantando a Santander CaixaBank y Unicaja 2 Merca2

El papel clave del NFC en el fraude

La tecnología NFC, presente en la mayoría de smartphones actuales, permite realizar pagos acercando el dispositivo a un terminal. Los ciberdelincuentes han encontrado en esta funcionalidad una vía eficaz para obtener datos bancarios sin necesidad de recurrir a técnicas más complejas.

Tras instalar la aplicación, la víctima recibe instrucciones para acercar su tarjeta al móvil como parte de una supuesta verificación. En algunos casos, también se le solicita introducir el PIN. Este paso resulta crítico, ya que permite a los atacantes recopilar datos bancarios completos que posteriormente pueden ser utilizados para clonar la tarjeta en otra cartera digital.

De este modo, los delincuentes consiguen trasladar los datos bancarios a otro dispositivo y operar como si fueran el titular legítimo, realizando pagos en comercios físicos o incluso retiradas en terminales adaptados.

Un fraude cada vez más sofisticado y adaptado al usuario

Este tipo de campañas no surge de forma aislada. Los investigadores han observado vínculos con infraestructuras criminales que llevan meses operando, adaptando sus tácticas en función del país y del contexto. En este caso, la personalización para el mercado español ha sido clave, con el uso de marcas bancarias reconocidas y mensajes adaptados a los hábitos locales.

El objetivo ya no es únicamente obtener credenciales o códigos de verificación. Ahora, los atacantes buscan directamente datos bancarios asociados a tarjetas físicas, lo que aumenta el impacto económico potencial. Este cambio refleja una evolución clara en el fraude digital, que se vuelve más directo y difícil de detectar.

“Lo preocupante de esta campaña es que utiliza una tecnología cotidiana y ampliamente adoptada, como el NFC, para construir un engaño muy convincente. El usuario cree que está protegiendo su cuenta, cuando en realidad está facilitando datos críticos a los delincuentes”, explica Josep Albors, director de investigación y concienciación de ESET España. “Para un usuario no especializado, la secuencia puede parecer razonable, precisamente porque mezcla elementos conocidos. Ahí reside buena parte de su peligrosidad”.

Pagos no autorizados y pérdida de control

Una vez que los datos bancarios han sido capturados, los atacantes pueden utilizarlos de forma inmediata. La rapidez con la que se ejecutan las operaciones dificulta la reacción de la víctima, que en muchos casos no detecta el fraude hasta que revisa sus movimientos.

El uso de pagos contactless añade una capa adicional de complejidad, ya que permite realizar transacciones rápidas sin necesidad de autenticación adicional en importes bajos o medios. Esto convierte el robo de datos bancarios en una amenaza directa para el usuario, con consecuencias económicas inmediatas.

La nueva campana que usa el NFC del movil para robar datos bancarios suplantando a Santander CaixaBank y Unicaja Merca2

Además, la capacidad de replicar la tarjeta en múltiples dispositivos amplía el alcance del fraude, permitiendo a los ciberdelincuentes operar de forma simultánea en distintos puntos.

Recomendaciones para evitar caer en la trampa

Ante este tipo de amenazas, los expertos en ciberseguridad insisten en la importancia de adoptar medidas preventivas. La primera línea de defensa sigue siendo la desconfianza ante mensajes alarmistas que soliciten acciones urgentes relacionadas con cuentas bancarias.

También es fundamental evitar la instalación de aplicaciones desde enlaces recibidos por SMS, correo electrónico o mensajería instantánea. Las tiendas oficiales siguen siendo el canal más seguro, aunque incluso en ese entorno conviene verificar el desarrollador y las valoraciones.

Otra recomendación clave es no facilitar datos bancarios ni acercar la tarjeta al móvil salvo en contextos plenamente verificados. Ninguna entidad financiera solicita este tipo de acciones a través de aplicaciones externas o mensajes no solicitados.

Mantener el dispositivo actualizado y contar con soluciones de seguridad capaces de detectar amenazas añade una capa adicional de protección frente a este tipo de campañas.

Goldman Sachs cree que las M&As podrían acelerarse incluso con incertidumbre actual

Un reciente informe de Goldman Sachs al que ha tenido acceso Merca2 pone de relieve las dinámicas internas del mercado que explican por qué ahora mismo el ciclo de M&A podría acelerarse incluso con incertidumbre.

A grandes rasgos, los analistas del banco estadounidense estiman que el mercado no está en un pico, sino en mitad de ciclo. La idea clave es que los ciclos de M&A duran históricamente entre seis y siete años y ahora estaríamos en el cuarto. Eso implica que, estadísticamente, todavía quedaría recorrido al alza, no un agotamiento del ciclo.

Por otro lado, ponen el dedo en un aspecto muy relevante como es el hecho de que “el tamaño manda”: los mega deals están tirando del mercado. Más en concreto, Goldman Sachs señala que los grandes acuerdos de más de diez mil millones han crecido de forma fuerte y son vistos como el verdadero indicador adelantado. La lógica es importante: si las grandes corporaciones se mueven, luego arrastran al resto del mercado. Esto convierte a las mega deals en un termómetro más importante que el volumen total.

Un tercer punto que destaca la nota del banco es que hay menos operaciones, pero de mayor valor. Y este es un cambio estructural. Para los analistas, aunque hay menos transacciones que en 2021, el valor total es mayor. Esto sugiere un cambio de calidad: menos “ruido” y más operaciones estratégicas grandes, lo que suele indicar un mercado más maduro y selectivo.

El valor de las operaciones de M&A en España crece un 71% en 2025 y alcanza los 77.000 millones

La toma de decisiones ya no se basa tanto en resultados actuales, sino en expectativas de valor a largo plazo impulsadas por la inteligencia artificial (IA) Imaen: Merca2
La toma de decisiones ya no se basa tanto en resultados, sino en expectativas de valor a largo impulsadas por la IA. Imagen: Merca2

La IA está cambiando el concepto de “valor futuro”

Uno de los puntos más interesantes de esta nota de Goldman Sachs sobre las M&A es que la toma de decisiones ya no se basa tanto en resultados actuales, sino en expectativas de valor a largo plazo impulsadas por la inteligencia artificial (IA). Esto está empujando a las empresas a comprar crecimiento futuro en vez de esperarlo orgánicamente.

La entidad financiera también advierte que el Private Equiy está ejerciendo como el motor oculto del mercado. Para ellos, no es la demanda la que impulsa el M&A, sino la oferta: los fondos de Private Equity necesitan vender activos para devolver capital. Este detalle es clave porque implica que el flujo de operaciones depende más de la necesidad de desinversión que del apetito comprador.

Por último, pero no por ello menos importante, Goldman Sachs destaca el efecto psicológico del mercado, según el cual el M&A es “contagioso”.
Cuando hay grandes operaciones, otras empresas se sienten legitimadas a hacer lo mismo. Es un factor psicológico muy relevante: el mercado no solo responde a datos, sino también a percepción de “permiso estratégico”.

La actividad de fusiones y adquisiciones (M&A) aumentará un 15% en 2026

En conjunto, los expertos de Goldman Sachs no sólo perciben que la actividad de M&A crecerá, sino que estamos en una fase donde la combinación de IA, presión de Private Equity y efecto arrastre de grandes operaciones puede mantener el ciclo vivo incluso en un entorno macro incierto.

Algunos datos sobre M&A de Goldman Sachs

Goldman Sachs Global Banking & Markets prevé que el volumen puro de fusiones y adquisiciones podría alcanzar los 3,8 billones de dólares en 2026 debido a varios factores, entre ellos el impacto de la inteligencia artificial y el aumento de la venta de empresas de cartera por parte de las firmas de capital riesgo.

Los ciclos de fusiones y adquisiciones suelen durar entre seis y siete años, y el mercado se encuentra ahora en su cuarto año, afirma Tim Ingrassia, copresidente de Global Mergers & Acquisitions.

A pesar de que la incertidumbre en la economía mundial es elevada, los directores ejecutivos están deseosos de utilizar las operaciones para reforzar el «valor terminal» a largo plazo con la llegada de la IA.

En 2025, las operaciones por valor de más de 10.000 millones de dólares aumentaron un 24% con respecto al máximo anterior registrado en 2021, según datos de Dealogic. El impulso de las grandes operaciones suele presagiar una mayor actividad de fusiones y adquisiciones, ya que las grandes empresas cuentan con los recursos para actuar con mayor rapidez.

Telefónica: Citigroup eleva el precio objetivo por un potencial limitado, pero positivo

Un reciente informe de Citigroup sobre Telefónica al que ha tenido acceso Merca2 mantiene una recomendación de Neutral por la incertidumbre estratégica, pero eleva el precio objetivo a cuatro euros, apuntando a un potencial limitado pero positivo, condicionado a la ejecución y disciplina en futuras inversiones.

La nota, firmada por Carl Murdock-Smith, destaca el fuerte castigo bursátil pese a un entorno estable, que el mercado teme operaciones corporativas y ampliaciones de capital, apunta a una mejora limitada en resultados: crecimiento débil previsto y destaca a Brasil como el negocio que sostiene parte del valor del grupo.

Por un lado, el informe destaca que Telefónica ha sido una de las telecos europeas con peor comportamiento en bolsa en el último año, con una fuerte caída del valor de sus activos excluyendo Brasil, lo que refleja dudas estructurales del mercado.

También, resalta el hecho de que la principal preocupación de los inversores gira en torno a posibles operaciones de M&A, incluyendo rumores sobre compras como Vodafone España o el operador alemán 1&1, así como el riesgo de que la compañía tenga que lanzar una ampliación de capital para financiarlas.

Telefónica sale de México, pero ¿Qué pasa con la consolidación en Europa?

Murdock-Smith señala que, para el primer trimestre y el conjunto del año, se espera un crecimiento muy moderado tanto en ingresos como en EBITDA, con España avanzando ligeramente, pero con debilidad en mercados clave como Alemania y Reino Unido.

Por último, Citigroup recuerda que la participación en Vivo sigue siendo uno de los principales pilares de Telefónica, apoyada además por la fortaleza reciente del real brasileño, lo que ha contribuido a la mejora del precio objetivo por parte de Citi.

Previsiones para el primer trimestre de Telefónica

Virgin Media O2, participada al 50%, presentará sus resultados el 1 de mayo; Vivo, participada al 77% (calificación Neutral), lo hará el 11 de mayo; y la propia Telefónica, el 14 de mayo.

En su mercado principal, España, prevemos un crecimiento de los ingresos del 0,7% (cuarto trimestre: 1,8%) y un crecimiento del EBITDA ajustado del 0,8% (1,1% en el cuarto trimestre). Esperamos que Telefónica reitere sus previsiones para 2026 de un crecimiento de los ingresos y el EBITDA del grupo de entre el 1,5% y el 2,5%, un crecimiento del OpCFaL superior al 2% y un FCF de unos 3.000 millones de euros.

La atención de los inversores se centra en las fusiones y adquisiciones. Imagen: Merca2

La atención de los inversores se centra en las fusiones y adquisiciones:

  • qué adquisiciones podrían intentarse, a qué precio y con qué financiación (Vozpopuli informó el 14 de enero de que Telefónica y Zegona habían iniciado conversaciones para que Telefónica comprara Vodafone España; El Español informó el 27 de febrero de que Telefónica estaba negociando la adquisición de 1&1; El presidente y consejero delegado, Marc Murtra, afirmó en la reunión del Consejo de Administración de noviembre de 2025 que «analizaríamos la opción de una ampliación de capital» para financiar las fusiones y adquisiciones oportunas;
  • la competencia alemana, especialmente dado que Vodafone y Deutsche Telekom presentan sus resultados en la misma semana;
  • la competencia en el mercado británico y los avances hacia la compra de Netomnia por parte de InfraVia, Liberty Global y Telefónica, tal y como se anunció en febrero, cuya finalización se espera para el tercer trimestre.

A pesar de que el mercado español de las telecomunicaciones se encuentra, en general, en buena forma, la cotización de Telefónica ha sido una de las peores del sector durante el último año, y el valor de la «parte principal» de Telefónica (sin contar su participación del 77% en Telefónica Brasil [Vivo]) se ha reducido a más de la mitad, situándose hoy en menos de 1 euro por acción.

Dado que los resultados del primer trimestre, que se publicarán el 14 de mayo, se dan a conocer justo después de los de Vodafone (12 de mayo) y Deutsche Telekom (13 de mayo), es probable que parte de la atención se centre en la dinámica competitiva alemana, a pesar de que Alemania solo representa el 8% del flujo de caja operativo proporcional.

Telefónica: Deutsche Bank cree que la consolidación en Alemania no es suficiente

Dadas las persistentes preocupaciones de los inversores en torno al riesgo de que Telefónica pague de más para llevar a cabo fusiones y adquisiciones y a una posible ampliación de capital, mantenemos nuestra calificación de Neutral, pero aumentamos nuestro precio objetivo a 4,00 euros (desde 3,70 euros), en parte debido a la reciente fortaleza del real brasileño.

Reunión del Banco de Japón y resultados de Puig, Airbus, Coca Cola o T- Mobile

La jornada del martes viene marcada por la decisión de tipos del Banco de Japón (BoJ) donde no se esperan cambios, las Expectativas de inflación del BCE a 1 y 3 años, la Confianza del Consumidor en EE. UU. y los resultados de Puig (ventas), Coca Cola, GM, Booking, T- Mobile, Visa, Starbucks y Airbus, entre otros.

“Irán será aún la clave, pero la macro ganará relevancia los próximos días. Se reunirán los principales bancos centrales del mundo: el Banco de Japón (martes), la Fed (miércoles) y el BCE y el Banco de Inglaterra (jueves). No estimamos cambios en los tipos, pero será relevante analizar el tono de los mensajes para tratar de anticipar futuros movimientos”, según apuntan en Bankinter.

Por su parte, Raphaël Thuin, director de Estrategias de Mercados de Capitales de Tikehau Capital, analiza el posicionamiento de la Fed y el BCE en un contexto de inflación persistente:

“La Reserva Federal se encuentra en una posición difícil y se espera que mantenga una política restrictiva”, en un entorno en el que la inflación sigue siendo resistente por factores como los aranceles, la fortaleza del mercado laboral y el aumento de los precios de la energía vinculado al conflicto con Irán.

En este sentido, subraya que la inflación en EE. UU. presenta “Características más estructurales”, lo que podría implicar que la política se mantenga restrictiva durante más tiempo, aunque “Una bajada de tipos es posible a finales de 2026 si la inflación se modera claramente”.

Qué son los fondos indexados y qué parte de la inversión mundial está indexada

En Europa, señala que existe el riesgo de “compensar en exceso en sentido contrario” por parte del BCE, mientras que “es posible que el BCE no quiera precipitarse a subir los tipos de forma demasiado agresiva en un entorno de crecimiento lento”.

Asimismo, apunta que el mercado se está adaptando a la posibilidad de que persista una “Prima de riesgo en los mercados energéticos y en algunas materias primas”.

Resultados de Puig (ventas), Coca Cola, GM, Booking, T- Mobile, Visa, Starbucks y Airbus, entre otros. IMagen: Agencias
Resultados de Puig (ventas), Coca Cola, GM, Booking, T- Mobile, Visa, Starbucks y Airbus, entre otros. Imagen: Agencias

Banco de Japón y resultados de Puig, Coca Cola, T- Mobile o Airbus

Sorprendentemente, la jornada arranca en Chile con la decisión de tipos de interés. En Asia, el foco se sitúa en Japón, donde se publican datos del mercado laboral que apuntan a una situación sin grandes cambios, junto con la ratio de ofertas de empleo, que refleja cierto ajuste. A lo largo de la madrugada, el Banco de Japón concentra la atención con su decisión de tipos, sus perspectivas económicas y la publicación de indicadores de inflación subyacente, seguidos de la habitual rueda de prensa que puede ofrecer pistas sobre el rumbo futuro de su política.

España presenta cifras de desempleo correspondientes al primer trimestre, junto con la evolución de las ventas minoristas, mientras que en Italia se conocen datos de ventas industriales y precios de producción, además de varias subastas de deuda a corto plazo. El BCE publica su encuesta sobre préstamos bancarios, un indicador relevante para evaluar las condiciones de financiación en la región. Francia, por su parte, informa sobre el número de demandantes de empleo.

Fuera de Europa, destacan también los datos comerciales de Hong Kong, con información sobre importaciones, exportaciones y balanza comercial, así como cifras de producción industrial en India y datos de inflación en Brasil, que permiten tomar el pulso a distintas economías emergentes.

Mercadona encabeza la lista de las empresas con más empleados de España

Por la tarde, la atención se traslada a Estados Unidos, donde se publica la variación semanal del empleo según ADP y el índice Redbook de ventas minoristas. También se difunden múltiples indicadores del mercado inmobiliario, incluidos los precios de vivienda elaborados por S&P/Case-Shiller, junto con el índice de precios de la vivienda. Más adelante, se conocen los datos de confianza del consumidor de The Conference Board, así como varios índices regionales de actividad manufacturera y del sector servicios, incluyendo los de Richmond y Texas.

La jornada concluye con una subasta de deuda estadounidense a medio plazo, la publicación de la oferta monetaria y, ya en la noche europea, la comparecencia de Christine Lagarde, presidenta del Banco Central Europeo. Finalmente, se difunden las reservas semanales de crudo del API, que aportan información relevante sobre la evolución del mercado energético.

011h: ¿quemando la última bala de la construcción sostenible?

En plena pandemia, 011h fue impulsada por Lucas Carné y José Manuel Villanueva, convirtiéndose rápidamente en una de las startups más seguidas del momento. Y es que reunía dos elementos clave: por un lado, el respaldo de fundadores con experiencia, ya que ambos habían creado Privalia, vendida por cerca de 500 millones de euros; por otro, una apuesta por un sector emergente como la construcción sostenible industrializada, con un enorme potencial de crecimiento. Sin embargo, con el paso del tiempo, el desarrollo de 011h está siendo más complejo de lo previsto.

A simple vista, podría parecer lo contrario. A finales de 2025, 011h cerró una ronda de inversión de 20 millones de euros, liderada por Ship2B Ventures y el Centro para el Desarrollo Tecnológico y la Innovación como nuevos inversores. En la operación también participaron firmas ya presentes en el capital como Seaya Ventures, SICAR y Breega Venture II. La presencia de inversores de primer nivel refuerza la confianza en 011h, pero la realidad operativa es más exigente de lo que sugiere esta financiación.

El propio Carné aseguró que “la ronda permite a 011h ser financieramente autosuficiente a largo plazo” y que su crecimiento “ya no dependerá de captar más capital”. No obstante, la situación es más matizada. La inyección de capital responde también a problemas operativos, especialmente en la generación de ingresos y, sobre todo, en la elevada quema de efectivo.

011h: construcción sostenible, pero quema de efectivo acelerada

Uno de los principales retos de 011h es que los ingresos no están creciendo al ritmo esperado. Según las últimas cuentas disponibles, correspondientes a 2024, la facturación sufrió una caída significativa. En concreto, los ingresos se desplomaron más de un 61%, pasando de 8,2 millones a 3,2 millones de euros, situándose incluso por debajo de los niveles de 2022.

Sin embargo, el mayor problema no está solo en las ventas, sino en la caja. 011h registra importantes pérdidas en sus flujos de efectivo, especialmente en los de explotación, que reflejan el rendimiento real del negocio. En los ejercicios 2023 y 2024, los flujos operativos negativos superaron los 15 millones de euros, una cifra muy relevante.

A ello se suman los flujos de inversión, clave en una empresa con un fuerte componente tecnológico como 011h, que desarrolla tanto sus propios sistemas constructivos como plataformas digitales de comercialización. En este apartado, la compañía ha invertido alrededor de 3,5 millones de euros en los dos últimos años, incrementando aún más sus necesidades de financiación.

El resultado es claro: 011h ha necesitado más de 18,5 millones de euros para sostener su actividad reciente, una cifra muy cercana al importe de su última ronda. Esta dependencia del capital se refleja también en su liquidez: si en 2022 la empresa contaba con más de 26 millones de euros en caja, en 2024 esa cifra se redujo a poco más de 5 millones.

¿Puede 011h revertir su situación?

A la luz de estos datos, se entiende mejor por qué los fundadores de 011h han buscado no solo nuevas rondas, sino también la entrada de más inversores. La falta de financiación bancaria tradicional evidencia el riesgo del proyecto en su fase actual. De hecho, apenas figura un préstamo en su balance, de unos dos millones de euros, concedido por el Institut Català de Finances.

Pese a ello, tanto los fundadores como los inversores mantienen su apuesta por 011h. Además, la compañía sigue avanzando en su actividad. Durante 2026, tiene previsto impulsar hasta 10 promociones residenciales con un total de 900 viviendas en distintas ciudades españolas. De ellas, tres ya han iniciado obras en Sevilla, Vélez y Massamagrell, mientras que el resto se activará progresivamente a lo largo del año.

En conjunto, estas promociones suponen una inversión cercana a los 100 millones de euros, lo que podría convertirse en una fuente relevante de ingresos en el futuro y permitir a 011h revertir su situación financiera.

En definitiva, 011h atraviesa una fase crítica pero habitual en el ciclo de muchas startups: fuerte inversión, crecimiento irregular y alta dependencia del capital externo. Especialmente en sectores innovadores como la construcción industrializada, donde los costes de aprendizaje y desarrollo son elevados. Aun así, el respaldo de perfiles como Carné y Villanueva y la confianza de grandes inversores mantienen viva la expectativa de que 011h pueda consolidarse como un actor relevante en el futuro del sector inmobiliario sostenible.

CaixaBank bajo presión: tipos altos, crédito débil y la expectativa de recompras

La entidad bancaria CaixaBank presentará resultados del primer trimestre de 2026 el próximo 30 de abril. Los resultados del primer trimestre de la compañía deberían ser sólidos, pero el contexto macroeconómico ha cambiado. Ante la mayor inflación, las tasas de interés más altas y la creciente incertidumbre tras la escalada en Oriente Medio, el mercado ha adoptado una postura más defensiva para las entidades financieras.

En este sentido, el primer trimestre de 2026 para CaixaBank está más condicionado por el momento, pero los expertos esperan para anunciar que una nueva recompra es la decisión correcta; la ausencia de acción de capital en el primer trimestre aún puede decepcionar a algunos inversores de la entidad.

Los expertos de Renta 4 apuntan a que, «tras revisar al alza algunos de los objetivos del Plan Estratégico de CaixaBank en la pasada presentación de resultados, no esperamos novedades por este lado. El mercado estará pendiente del mensaje que puedan ofrecer sobre la evolución del crédito en el entorno actual, y si anuncian otro programa de recompra de acciones«.

Caixabank tropieza en Bolsa porque el mercado no confía en su Plan Estratégico
CaixaBank
Fuente: Agencias

UN TRIMESTRE COMPLICADO Y NEGATIVO PARA CAIXABANK

En este contexto, los expertos de Renta 4 han realizado una serie de previsiones para la entidad financiera, que visibilizan un período complicado y bastante negativo para CaixaBank. La entidad financiera se enfrenta a saldos de depósitos/capital de trabajo menos favorables y constantes obstáculos para la revisión de precios.

«Esperamos un margen de intereses de 2.661 millones de euros en el primer trimestre de 2026, es decir, 1% interanual, que se verá afectado negativamente por la debilidad estacional en términos de saldos medios, menos días de actividad y mayor porcentaje de la cartera hipotecaria a tipo variable repreciándose», añaden desde Renta 4.

LA SITUACIÓN DE CAIXABANK MEJORARÁ EN EL SEGUNDO SEMESTRE A MEDIDA QUE LA DINÁMICA DE AJUSTE DE PRECIOS EN INGRESOS NETOS POR INTERESES SE VUELVA FAVORABLE

Siguiendo esta línea, por lo que respecta a los ingresos por servicios, alrededor del 6% interanual en el primer trimestre, donde los analistas esperan cierta moderación en comparativa trimestral, un -2% interanual, afectados por el efecto calendario, un cuarto trimestre de 2025 más fuerte en el uso de tarjetas, el efecto que pueda tener la volatilidad de marzo en los mercados y menores comisiones bancarias tras realizar 3 operaciones de SRT, pero ninguna en el primer trimestre de 2026.

«Los gastos de explotación crecerían en el primer trimestre de 2026 al 5% interanual, en línea con la guía del año, en un trimestre donde se registran los IBIs de los activos en uso, mientras que las provisiones podrían alcanzar los 239 millones de euros (23% interanual frente a los 230 millones del consenso). Esperamos que el beneficio neto cierre el primer trimestre en 1.478 millones de euros«, apuntan desde Renta 4.

resultados Caixabank
Gonzalo Gortazar consejero delegado de CaixaBank. Foto: Caixabank

Asimismo, en cuanto al capital, será un primer trimestre para CaixaBank sin sobresaltos, con la generación orgánica que los expertos estiman en 14 puntos básicos, hasta situar la ratio CET 1 en 12,7%.  «En nuestros cálculos, modelamos que Caixabank anuncie una recompra de acciones de 500 millones de euros en el primer trimestre, lo que les llevaría exactamente a su objetivo CET1 del 12,5%», certifican desde Jefferies.

EL CONFLICTO DE ORIENTE MEDIO EN LAS ENTIDADES BANCARIAS

Hay que entender que los bancos españoles parecen resistentes en el contexto geopolítico actual, con una economía nacional relativamente aislada y un perfil de crecimiento atractivo contra Europa.

«Prevemos una temporada de resultados del primer trimestre para los bancos españoles sin grandes sobresaltos. Si bien a los inversores les preocuparán los efectos indirectos de la guerra de Irán, no vemos ningún impacto material en las ganancias trimestrales todavía, ya que las tasas se movieron significativamente«, apuntan desde Jefferies.

BBVA, Santander y CaixaBank ante el riesgo de estancamiento: la IA marcará la próxima curva de crecimiento Fuente: Agencias
Fuente: Agencias

En este sentido, el primer trimestre suele ser estacionalmente más débil para la banca en España, especialmente tras el impulso del cierre de año. En este periodo, se prevé una caída de los volúmenes de crédito, tanto hipotecario como corporativo, lo que presionará a la baja los ingresos por intereses en la mayoría de entidades, con la excepción de Bankinter, donde se espera un ligero repunte.

Asimismo, CaixaBank es la entidad más sensible a los tipos de interés. Parte del impulso alcista de las tasas podría verse contrarrestado por menores volúmenes de préstamos. La calidad de los activos también será el foco de atención en un contexto de mayor inflación y tasas de interés más altas, aunque los expertos no esperan que las entidades financieras actualicen sus modelos macro de ECL en el primer trimestre.

Publicidad