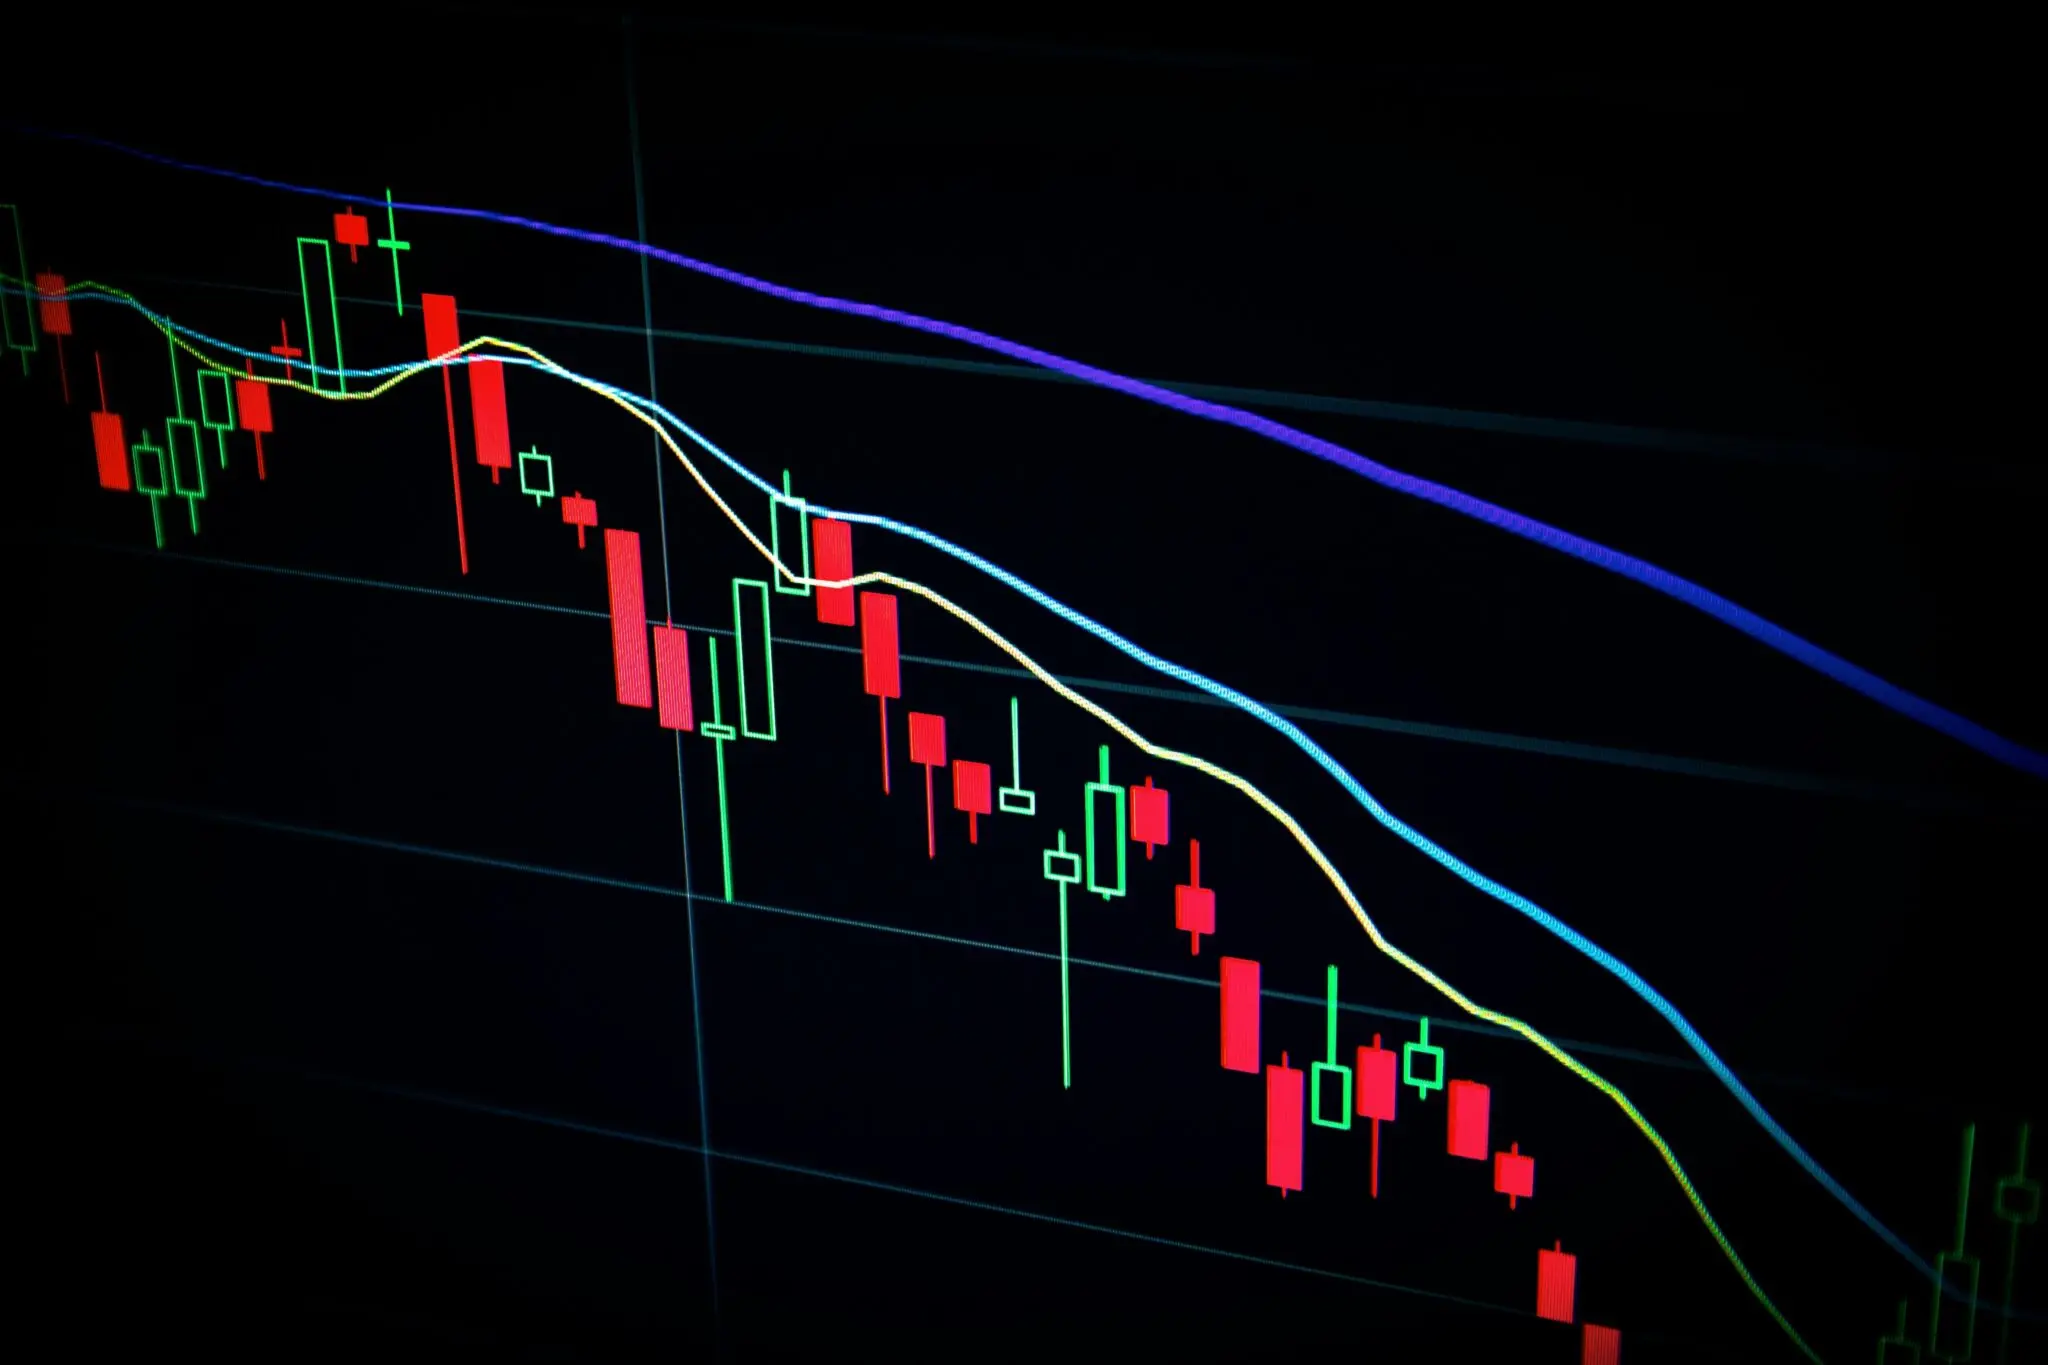
La bolsa china de inteligencia artificial se desinfla y ya no hablamos de una advertencia: es una corrección en toda regla. El STAR 50 de Shanghái acumula un descenso del 40% desde junio. Lo relevante no es la cifra aislada, sino el cambio de humor del inversor. Durante dos años, el mercado compró capacidad de cómputo. Ahora exige facturación.
Los datos que reporta The Guardian este 27 de octubre dibujan un deterioro amplio, no un episodio puntual. Los índices que agrupan a las grandes compañías cotizadas chinas retroceden alrededor del 20% en el mismo periodo. Medido en capitalización, hablamos de billones de dólares evaporados —trillions en la terminología anglosajona—, una magnitud que convierte este ajuste en uno de los más severos del parqué chino en la última década.
El STAR 50 cae un 40% desde junio: las cifras del ajuste
- STAR 50: retroceso del 40% desde junio de 2026. Agrupa a las empresas de tecnología e innovación cotizadas en el STAR Market de Shanghái.
- Grandes compañías: los principales índices de referencia del mercado chino pierden cerca del 20% en el mismo tramo.
- Capitalización destruida: billones de dólares, según la información publicada por el diario británico.
Mi lectura de esta secuencia es que el mercado no descuenta una recesión industrial, sino un problema de conversión. El dinero invertido en centros de datos, en chips de fabricación nacional y en modelos propios no está llegando a la cuenta de resultados con la velocidad que exigían las valoraciones de 2025.
Sin beneficios y con Washington en el punto de mira
Dos vectores explican el desplome, y conviene separarlos. El primero es la ausencia de retorno tangible. El segundo es la amenaza exterior: los controles de exportación sobre semiconductores y equipos de fabricación siguen condicionando el acceso de Pekín a la tecnología de vanguardia, y el mercado teme que se amplíen a nuevas categorías.
- Monetización: la inversión en infraestructura de IA no se traduce todavía en márgenes operativos visibles para el inversor institucional.
- Restricciones: la presión comercial de EE.UU. y de la UE introduce una prima de riesgo que hace un año no se descontaba.
- Valoración: los múltiplos del índice descontaban un crecimiento que los resultados trimestrales no confirman.
Aquí conviene recordar el precedente de 2015, cuando el apalancamiento y la euforia del pequeño inversor convirtieron un rally superior al 100% en un desplome de más del 40% en pocas semanas, en plena burbuja de expectativas. La diferencia es que hoy el detonante no es la marginación, sino la ausencia de un modelo de negocio probado.
«La falta de beneficios y la amenaza que representan los países occidentales están alimentando las dudas sobre la sostenibilidad del boom de la inteligencia artificial en Pekín». — Resumen de la información publicada por The Guardian, 27 de octubre de 2026
Lo que veo en el desplome: una corrección de expectativas, no de tecnología
Lo que veo aquí no es el fin de la inteligencia artificial china, sino el fin de su prima de expectativas. El índice llegó a cotizar como si cada anuncio de centros de datos fuera un contrato cerrado. Los resultados del tercer trimestre han roto esa lógica: la capacidad instalada crece, pero el ingreso que la monetiza llega más despacio y con márgenes más ajustados.
Hay una contradicción que los datos no resuelven. Pekín necesita el mercado de capitales para financiar su carrera tecnológica frente a Washington, y a la vez ese mismo mercado castiga a las empresas que sostienen la carrera. Si las autoridades responden con compras públicas o con apoyo crediticio dirigido, el índice rebotará sin que el problema de fondo se arregle. Si no lo hacen, el coste de financiación del sector subirá justo cuando más lo necesita.
Mantengo la cautela. Un 40% de caída no convierte un índice en oportunidad, sobre todo cuando el sell-side todavía no ha recortado previsiones con agresividad y los volúmenes siguen cayendo. Lo que seguiré de cerca es el dato de crédito de octubre que publicará el Banco Popular de China a mediados de noviembre y la batería de resultados del tercer trimestre que aún queda por salir en el STAR Market. Un trimestre con márgenes al alza cambiaría la conversación; dos, la cambiarían de verdad.
🌍 El impacto en España y Europa
El canal directo es limitado. La exposición de las carteras españolas al STAR 50 es marginal, pero el episodio llega en un momento de tipos sensibles y sirve de aviso para toda la inversión temática en inteligencia artificial.
- Euríbor: si el desplome se contagia y activa una huida hacia la calidad, el yield del Bund alemán cedería y el Euríbor a 12 meses podría corregir a la baja entre 5 y 15 puntos básicos. Eso aliviaría, de forma moderada, las hipotecas variables españolas.
- Inflación y consumo: el abaratamiento de componentes y de capacidad de cómputo china actúa como freno deflacionario en bienes tecnológicos, un factor menor en el IPC español pero apreciable en la cesta de bienes duraderos.
- Empresas del IBEX: los sectores con exposición a la demanda china —automoción, bienes de equipo, turismo— verían revisadas sus previsiones si el ajuste se traslada a la economía real. En paralelo, utilities y concesionarias ganan atractivo como refugio.
- BCE: una corrección ordenada del sector tecnológico global no altera su hoja de ruta. Una desordenada sí, y reforzaría el argumento de quienes piden pausas en la senda de recortes.
El mensaje que deja el STAR 50 es simple y aplicable a Madrid y a Fráncfort: cuando el capital se paga por adelantado, la factura llega con retraso, pero llega.