OpenAI incumple sus metas y hunde a SoftBank y Oracle

El relato de crecimiento ilimitado de OpenAI empieza a chocar con sus propios objetivos de ventas y arrastra a Wall Street. La filtración del Wall Street Journal sobre el incumplimiento de metas de usuarios y facturación ha provocado caídas inmediatas en SoftBank, Oracle y el resto de cotizadas vinculadas al ecosistema de inteligencia artificial.

Claves de la operación

  • OpenAI no alcanza sus previsiones internas. Según el reporte del WSJ recogido este martes, la compañía dirigida por Sam Altman está por debajo de sus propias metas de captación de usuarios y de ingresos para 2026.
  • SoftBank y Oracle encajan el golpe en bolsa. Ambos valores, principales socios financieros y de infraestructura del proyecto Stargate, abrieron la sesión con caídas relevantes que reabren el debate sobre la sostenibilidad del gasto en capex de IA.
  • El mercado europeo lo siente por simpatía. Las cotizadas del IBEX 35 con exposición a centros de datos e IA, con Indra y Cellnex a la cabeza, también recogen la sacudida en una jornada marcada por las dudas sobre la burbuja IA.

El pulso entre las promesas de OpenAI y los números reales

Los detalles que ha publicado el Wall Street Journal no son un detalle menor. Hablamos del laboratorio que justificaba, con sus proyecciones de crecimiento, una valoración cercana a los 500.000 millones de dólares en su última ampliación secundaria y los compromisos de inversión más ambiciosos jamás firmados en infraestructura tecnológica.

De acuerdo con la información publicada por el diario estadounidense, OpenAI estaría incumpliendo tanto la meta de usuarios activos como la de facturación que la propia compañía había trasladado a sus inversores. La cifra exacta del desfase no se ha hecho pública, pero la reacción en mercado sugiere que el desvío no es cosmético. SoftBank, primer financiador del megaproyecto Stargate, llegó a caer cerca de un 10% en Tokio, su mayor retroceso intradía desde el verano pasado.

Oracle, que ha comprometido capacidad de cómputo por valor de decenas de miles de millones para alimentar los modelos de OpenAI, también se desplomó en la apertura de Nueva York. Nadie lo vio venir con esta intensidad.

El problema de fondo lo venimos siguiendo desde hace meses en esta redacción. La narrativa de la IA generativa se ha sostenido sobre dos pilares: usuarios que pagan suscripciones y empresas que contratan API. Si el primer pilar flaquea, el segundo tarda poco en resentirse.

¿Estamos ante el primer pinchazo serio de la burbuja IA?

La pregunta circula entre gestores desde, al menos, finales del año pasado. La filtración del WSJ no la responde, pero le pone fecha y nombres propios. El consenso del mercado había descontado un crecimiento exponencial sin apenas fricción, y cualquier dato que sugiera una curva más plana penaliza con dureza a toda la cadena de valor.

SoftBank es el caso más extremo. Masayoshi Son ha apostado el balance del grupo, una vez más, a un único caballo. La participación directa e indirecta en OpenAI, sumada a los compromisos de Stargate, expone al conglomerado japonés a una corrección si las proyecciones de Altman no se cumplen. La memoria del mercado todavía guarda lo que pasó con WeWork, aunque la escala ahora sea otra.

Oracle, en paralelo, había transformado su tesis bursátil en los últimos dieciocho meses gracias precisamente al contrato con OpenAI. El salto en cotización de Larry Ellison se justificaba por la previsión de ingresos plurianuales atados a esa demanda de cómputo. Si el cliente factura menos, los múltiplos se ajustan.

Cuando la facturación real de un cliente clave no acompaña al guion, el problema deja de ser de OpenAI y se convierte en un problema de balance para sus socios cotizados.

El efecto contagio llega también a Europa. En el IBEX 35, Indra ha construido parte de su nueva narrativa sobre el negocio de defensa y el de servicios IA para administraciones, y Cellnex se ha posicionado como pieza relevante en la infraestructura de torres y, por extensión, conectividad para centros de datos. Ninguno de los dos compite directamente con los actores estadounidenses, pero el ánimo del inversor sectorial los arrastra.

Lo que esta filtración cambia en la lectura del sector

Conviene mirar despacio. Que OpenAI no alcance sus metas no significa, por sí mismo, que el mercado de IA generativa se desinfle. Significa algo más matizado y, quizá, más incómodo: que las hipótesis de crecimiento sobre las que se han firmado los mayores contratos de infraestructura de la historia reciente eran, como mínimo, optimistas.

Hay un antecedente útil para el lector español. La burbuja de las telecos a comienzos de los 2000 también se sostuvo sobre proyecciones de tráfico y usuarios que tardaron años en materializarse, y dejó por el camino balances destrozados en Telefónica, Deutsche Telekom y France Télécom. La diferencia es que entonces los compromisos se firmaron por licencias 3G; ahora se firman por GPUs y megavatios. La estructura del riesgo, sin embargo, se parece más de lo que el sector quiere admitir.

Observamos un detalle que el mercado tardará en digerir. OpenAI no es una empresa cotizada y no está obligada a publicar guidance, lo que convierte cada filtración en un acontecimiento con impacto desproporcionado sobre los socios que sí lo están. Esta asimetría informativa beneficia a la compañía privada y castiga a sus aliados públicos, una tensión que tarde o temprano tendrá que resolverse, probablemente con una salida a bolsa que daría visibilidad a las cifras reales.

El calendario inmediato manda. Oracle publicará resultados trimestrales en las próximas semanas y el mercado escudriñará cualquier referencia, por velada que sea, al ritmo de consumo de capacidad por parte de OpenAI. SoftBank presentará sus cifras anuales el próximo mes y la valoración de su cartera de IA será el punto más sensible de la conferencia. Hasta entonces, las acciones vinculadas a la cadena de valor de la IA cotizarán al ritmo de cada filtración. Y los números no mienten.
Si tienes menos de 30, puedes pagar menos por el transporte… pero depende de dónde vivas

Moverse por la ciudad debería ser casi automático. Sales de casa, coges el bus o el metro y listo. Sin cálculos, sin mirar el saldo cada dos por tres. Pero la realidad, sobre todo para muchos jóvenes, es otra. El transporte sigue siendo ese pequeño gasto que, sumado día tras día, acaba pesando más de lo que parece.

Y sí, es verdad que han llegado ayudas. Descuentos, bonificaciones… incluso medidas que sobre el papel suenan bastante bien. Pero cuando rascas un poco, te das cuenta de algo: no todos los jóvenes pagan lo mismo por moverse, ni mucho menos.

Un marco común… que luego cada ciudad interpreta a su manera

Si tienes menos de 301 Merca2
Moverse por la ciudad debería ser fácil… pero no siempre cuesta lo mismo. Fuente: IA

Todo parte del Real Decreto-ley 17/2025. La idea es sencilla: transporte gratuito para los más pequeños, un 50% de descuento para jóvenes y un 20% en otros abonos. Hasta aquí, todo bien. Incluso suena a avance.

Pero luego viene la letra pequeña. Y ahí es donde cambia la historia.

Porque no basta con que exista la norma. Son los ayuntamientos los que deciden cómo aplicarla… y, sobre todo, cómo pagarla. Y claro, no todos tienen la misma capacidad ni hacen la misma apuesta.

Ahí empieza ese mapa desigual que, si lo miras de cerca, tiene más matices de los que parece.

Tres ciudades, tres formas de entender lo mismo

Si tienes menos de 302 Merca2
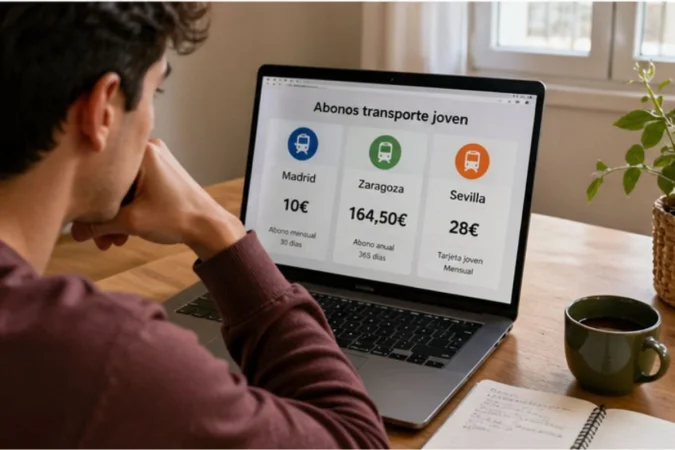
Descuentos que ayudan, pero no igualan la realidad de todos los jóvenes. Fuente: IA

En Zaragoza, por ejemplo, lo tienen bastante claro. El “Abono 365 Carnet Joven” permite viajar todo el año por 164,50 euros. Un precio que, visto así, parece razonable.

Pero lo interesante está detrás. El servicio cuesta 136 millones de euros, y solo se recuperan 47 en tarifas. El resto, 89 millones, lo pone el Ayuntamiento.
Dicho de otra forma: hay un compromiso fuerte para que el precio final sea más bajo.

En Sevilla, en cambio, la fórmula es distinta. Aquí el modelo es más híbrido. Hay una tarjeta joven anual, sí, pero que se recarga cada mes. Y además, el coste del descuento se reparte entre administraciones.

El Estado cubre una parte, el Ayuntamiento otra… una especie de equilibrio que intenta sostener el sistema sin cargar todo el peso en un solo lado. Funciona, aunque también tiene sus condiciones: empadronamiento, edad… no es igual para todos.

Y luego está Madrid, que va por otro camino. Aquí el abono anual desapareció en 2023. En su lugar, un abono joven mensual: 10 euros por 30 días.

Suena barato, y lo es. Pero también cambia la lógica. Ya no planificas a largo plazo, vas mes a mes. Y eso, aunque parezca un detalle, influye más de lo que creemos en cómo organizas tu día a día.

Más ayudas, sí… pero también más diferencias

Si tienes menos de 304 Merca2
Cada viaje cuenta cuando el precio se suma día tras día. Fuente: IA

Si juntas todas las piezas, la sensación es un poco agridulce. Por un lado, el sistema ha mejorado. Hay más ayudas, más facilidades, más opciones. Eso es innegable.

Pero por otro… las diferencias entre ciudades son cada vez más evidentes.

No es solo el precio. Es el tipo de abono, la edad límite, si tienes que estar empadronado o no, cuánto dura, cómo se paga… pequeños detalles que, al final, lo cambian todo.

Y claro, pasa lo que pasa: moverse cuesta distinto según dónde vivas. Así, tal cual.

Mientras tanto, los ayuntamientos hacen malabares. Intentan facilitar el acceso, pero también cuadrar cuentas que no siempre salen. Porque detrás de cada descuento hay algo que no se ve a simple vista: alguien está asumiendo ese coste.

Y quizá ahí está el verdadero debate. No en si hay ayudas o no… sino en cómo hacer que sean, de verdad, iguales para todos.

Harvard confirma que estas cinco dietas logran que vivas dos años más con el mínimo esfuerzo

¿Y si el tiempo que ganas al cuidarte fuera literalmente medible en años? Harvard —junto con los datos de más de cien mil personas seguidas durante una década— ha puesto cifras concretas a algo que los médicos intuían: comer bien no solo te hace sentir mejor, te da más tiempo. No meses. Años.

Los resultados, publicados en Science Advances en febrero de 2026, son los más sólidos hasta la fecha. Cinco patrones dietéticos distintos —no uno, cinco— comparten la capacidad de reducir entre un 18 y un 24% el riesgo de muerte prematura. Y lo más revelador: los beneficios no requieren abandonar el placer de comer.

Las cinco dietas que Harvard vincula a una mayor longevidad

Youtube video

El estudio evaluó cinco patrones alimentarios con décadas de evidencia acumulada. La Dieta Mediterránea Alternada (AMED), el Índice de Alimentación Saludable (AHEI-2010), la Dieta DASH, la Dieta Basada en Plantas (hPDI) y la Dieta de Reducción del Riesgo de Diabetes (DRRD) fueron los cinco finalistas que demostraron alargar la vida de forma estadísticamente significativa. Todos comparten una base: más vegetales, más cereales integrales, menos ultraprocesados.

Harvard no eligió una sola ganadora porque el mensaje real es más democrático: no existe una única dieta perfecta. Lo que sí existe es un conjunto de principios —frutas, verduras, legumbres, frutos secos, grasas saludables— que, combinados de distintas formas, producen el mismo resultado: más años de vida con mejor calidad.

Por qué Harvard mide la longevidad en años, no en síntomas

La investigación de Harvard sobre nutrición y longevidad ha dado un salto cualitativo en 2026: en lugar de medir biomarcadores intermedios —colesterol, glucosa, tensión arterial—, los científicos calcularon directamente cuántos años de vida gana una persona real que sigue cada patrón dietético. El resultado para un hombre de 45 años que adopta la DRRD fue de hasta tres años adicionales; para una mujer de la misma edad con dieta mediterránea, 2,3 años más.

Este enfoque cambia la conversación con el paciente. Ya no se trata de «reducir el riesgo de infarto», una abstracción difícil de visualizar. Se trata de llegar vivo y sano a más cumpleaños. Harvard ha convertido la nutrición en una inversión con rentabilidad calculada.

La dieta mediterránea: la más familiar y una de las más eficaces

Youtube video

Para los españoles, la buena noticia es que la dieta mediterránea —la que muchos ya practican sin etiquetarla— figura entre las cinco validadas por Harvard. En el estudio, las mujeres que más la seguían ganaban 2,3 años de esperanza de vida frente a las que menos la seguían. El patrón incluye aceite de oliva virgen extra, pescado, legumbres, frutas, verduras y cereales integrales, con moderación en carnes rojas y casi ningún ultraprocesado.

Lo que la investigación subraya es que no hace falta seguir la dieta al cien por cien para beneficiarse. Incluso una adhesión moderada —más cercana al patrón que al extremo opuesto— ya reduce de forma significativa el riesgo de muerte prematura. En términos de longevidad, cada pequeño ajuste cuenta.

Qué tienen en común las cinco dietas según Harvard

El estudio publicado en Science Advances identificó el denominador común de los cinco patrones: todos priorizan alimentos de origen vegetal y minimizan los ultraprocesados. Cereales integrales, legumbres, frutos secos, frutas y verduras aparecen de forma consistente en todos los patrones ganadores, independientemente de si el enfoque es mediterráneo, vegetal o antiinflamatorio.

El otro elemento compartido es lo que estas dietas eliminan o reducen: azúcares añadidos, harinas refinadas, carnes procesadas y bebidas azucaradas. No es casualidad: estos productos se asocian directamente con inflamación crónica, el mecanismo biológico que más acelera el envejecimiento celular. La longevidad, según Harvard, se gana tanto por lo que añades como por lo que retiras.

DietaAños ganados (mujeres)Años ganados (hombres)
Dieta Mediterránea (AMED)2,3 años2,0 años
Índice Alimentación Saludable (AHEI)2,0 años2,2 años
Dieta DASH1,8 años2,1 años
Dieta Basada en Plantas (hPDI)1,5 años1,9 años
Dieta Reducción Riesgo Diabetes (DRRD)2,1 años3,0 años

Harvard y la longevidad en 2026: el futuro de comer bien es personalizable

La tendencia que marcan estos estudios es inequívoca: la nutrición de precisión —adaptar la dieta a la genética, el microbioma y el estilo de vida individual— será el próximo gran salto. Pero Harvard ya avisa de que no hay que esperar a esa revolución para actuar. Los cinco patrones validados funcionan ahora, con la comida disponible en cualquier supermercado de España, sin suplementos caros ni restricciones extremas.

El consejo experto que se extrae de esta investigación es directo: no busques la dieta perfecta, busca la dieta que puedas mantener. La longevidad no premia al más estricto, sino al más constante. Quien come bien el 80% del tiempo durante décadas gana más años que quien sigue una dieta perfecta durante seis meses y la abandona.

Arranca el juicio Musk vs Altman por el control de OpenAI

El juicio Musk vs Altman por el control de OpenAI arranca este martes en San Francisco con una valoración de 500.000 millones de dólares en juego. La selección del jurado ha dejado un dato incómodo para el demandante: varios candidatos fueron descartados por animadversión personal hacia Elon Musk.

Claves de la operación

  • Nueve jurados sentados tras un filtrado complicado. El juez tuvo que apartar a varios candidatos que reconocieron abiertamente su rechazo personal al fundador de Tesla, según recogió Bloomberg desde la sala.
  • El núcleo del litigio es la conversión a entidad con ánimo de lucro. Musk acusa a Sam Altman de haber traicionado el pacto fundacional de 2015 que constituyó OpenAI como organización sin ánimo de lucro.
  • El veredicto puede congelar la mayor reestructuración corporativa del sector IA. Una sentencia desfavorable obligaría a OpenAI a renegociar acuerdos con Microsoft, SoftBank y los fondos que inyectaron capital sobre la promesa de retornos privados.

Un jurado tocado por la figura del demandante

El proceso de voir dire dejó imágenes poco habituales. Candidatos al jurado que admitieron, ante el juez, no poder ser imparciales con Elon Musk. Otros mencionaron sus posiciones políticas, sus salidas de tono en redes o su gestión al frente de Tesla y X. La defensa de Musk pidió ampliar el descarte. La acusación, lo mismo. Al final, nueve personas se sentaron en el banco del jurado tras una selección que medios financieros han calificado de tensa.

El conflicto se remonta a 2015. Musk fue cofundador y financiador inicial de OpenAI, entonces concebida como laboratorio sin ánimo de lucro para desarrollar inteligencia artificial general en beneficio de la humanidad. Salió del consejo en 2018. Y en los años siguientes vio cómo la organización pivotaba hacia una estructura híbrida que permitía captar capital privado masivo, con Microsoft como principal aliado financiero y tecnológico.

La demanda de Musk sostiene que el giro lucrativo vacía de contenido el pacto fundacional y desvía hacia accionistas privados un proyecto concebido como bien público. Altman y la cúpula de OpenAI defienden que la transición era la única vía para competir con Google, Anthropic y los laboratorios chinos en el coste de entrenar modelos cada vez más grandes.

Lo que está realmente en juego para el mercado de la IA

El veredicto importa más allá del pulso personal. OpenAI cerró en 2024 una operación que valoraba la compañía en torno a los 157.000 millones de dólares, y rondas posteriores lideradas por SoftBank elevaron la cifra hasta valoraciones que ya rozan el medio billón. Toda esa estructura financiera asume que la rama lucrativa puede operar con normalidad, distribuir retornos y, llegado el momento, salir a bolsa.

Una sentencia que respaldase la tesis de Musk no devolvería el dinero a los inversores. Pero sí podría imponer límites estructurales: techos al reparto de beneficios, obligaciones de gobernanza adicionales, incluso revisión de los acuerdos firmados con Microsoft. La capitalización implícita de OpenAI se vería tocada de inmediato.

Y ahí está el matiz.

Microsoft cotiza con una parte de su narrativa de crecimiento ligada a su alianza con OpenAI. Los analistas estiman que la integración del modelo en Azure y en la suite Copilot aporta una porción relevante del crecimiento de su división cloud. Una sentencia adversa golpearía a Redmond por carambola, sin ser parte directa del proceso.

El juicio no decidirá quién inventó la IA generativa, sino si una promesa filantrópica de 2015 puede sostenerse cuando el capital privado ya ha valorado el proyecto en medio billón.

En paralelo, el ecosistema español observa con interés. Compañías como Indra y operadores como Telefónica han firmado acuerdos para integrar modelos de OpenAI en proyectos públicos y privados. Una reestructuración forzada de la matriz californiana podría reabrir cláusulas, retrasar despliegues y reposicionar a competidores europeos como Mistral, que llevan meses vendiéndose como alternativa soberana frente al riesgo regulatorio y judicial estadounidense.

El precedente que pesa: cuando los tribunales redibujan los gigantes tecnológicos

Analizamos este proceso en clave histórica. La industria tecnológica norteamericana ha vivido tres grandes momentos en los que un tribunal alteró la trayectoria de un líder de mercado: el caso antimonopolio contra IBM en los setenta, la fragmentación ordenada (y luego revertida) de Microsoft a inicios de los 2000, y el proceso de Google por monopolio en búsqueda que se resolvió en 2024. En los tres, el sector apostó por la continuidad. En los tres, la sentencia introdujo restricciones que tardaron años en digerirse.

El caso Musk-Altman tiene una particularidad: no es una acción del regulador, es un litigio entre cofundadores. Eso lo hace menos predecible. El jurado popular californiano debe decidir sobre conceptos jurídicos complejos —incumplimiento de contrato verbal, fraude en la inducción, deberes fiduciarios— atravesados por la animadversión personal hacia uno de los protagonistas. Hemos detectado en la jurisprudencia reciente que los jurados californianos tienden a castigar a las grandes tecnológicas cuando perciben opacidad en la gobernanza. La defensa de OpenAI lo sabe.

El riesgo de cola para el sector no es solo financiero. Si el jurado valida la tesis del pacto fundacional vinculante, otras conversiones de entidades sin ánimo de lucro hacia estructuras híbridas podrían quedar bajo sospecha. El modelo Anthropic, con su public benefit corporation, pasaría a ser observado con lupa. Los fondos que han inyectado capital en estructuras similares ya están revisando cláusulas.

El calendario procesal apunta a varias semanas de testimonios, con declaraciones previstas tanto de Altman como del propio Musk. La sentencia, si no hay acuerdo extrajudicial, no llegaría antes del verano. Y conviene mirarla despacio. Porque el desenlace no solo decidirá el control de OpenAI: redefinirá las reglas con las que el capital privado puede entrar en proyectos nacidos como bien público en Silicon Valley.

El sector textil cierra 242 tiendas en 2025 y ya suma 18.000 cierres desde 2019

Acotex ha presentado la 25.ª edición del informe El Comercio Textil en Cifras. En dicha presentación han reflejado que, durante el ejercicio fiscal de 2025, han conseguido un crecimiento en la facturación hasta los 11.107 millones de euros, es decir, un 0,61 % más que en 2024, cuando alcanzaron los 11.040 millones de euros.

«Ha sido un año complicado para el sector textil, donde el crecimiento no parece llegar. Con estos datos, no podemos hablar de recuperación, y la situación se agrava más si lo comparamos con 2019: es una caída del 38 %. Estamos en una fase de estabilización, pero no de expansión«, explica el presidente de Acotex, Eduardo Zamácola.

Sin ir más lejos, mirando al futuro, el arranque de 2026 en el sector textil apunta a una ligera mejora, aunque el comportamiento del consumo sigue siendo muy sensible a la incertidumbre. Los primeros datos de este año reflejan una evolución irregular, pero positiva en conjunto, ya que en enero creció un 0,4 %, febrero cayó un 2,5 % y marzo repuntó un 5,7 %, situando el acumulado anual en un +1,10 %.

comercio textil gobierno infección
Eduardo Zamácola, presidente de Acotex.

EVOLUCIÓN DE VENTAS, EMPLEADOS Y CIERRES EN EL SECTOR TEXTIL

En este contexto, tal y como hemos señalado, el comercio textil en España cerró 2025 con una facturación de 11.107 millones de euros, lo que supone un incremento del 0,61 %, consolidando así una recuperación moderada del sector que, sin embargo, sigue muy por debajo de los niveles registrados entre los años 2000 y 2006.

Siguiendo esta línea, el presidente de Acotex ha analizado la evolución del número de empleados, de la facturación por empleado, del gasto familiar y de los diferentes formatos comerciales. En primer lugar, el número de empleados durante 2025 consolidó un incremento del 0,39 %, hasta alcanzar los 168.214 trabajadores, en línea con el crecimiento de la facturación.

«EL COMERCIO TEXTIL ESTÁ EN UN MOMENTO TREMENDAMENTE COMPLICADO»

Eduardo Zamácola

En cuanto a la evolución de la facturación por empleado, esta se sitúa en 66.029 euros, lo que supone un 0,21 % más que en 2024. Si lo comparamos con 2019, los empleados del sector textil han facturado 24.764 euros menos, ya que hace seis años la cifra se situaba en 90.793 euros.

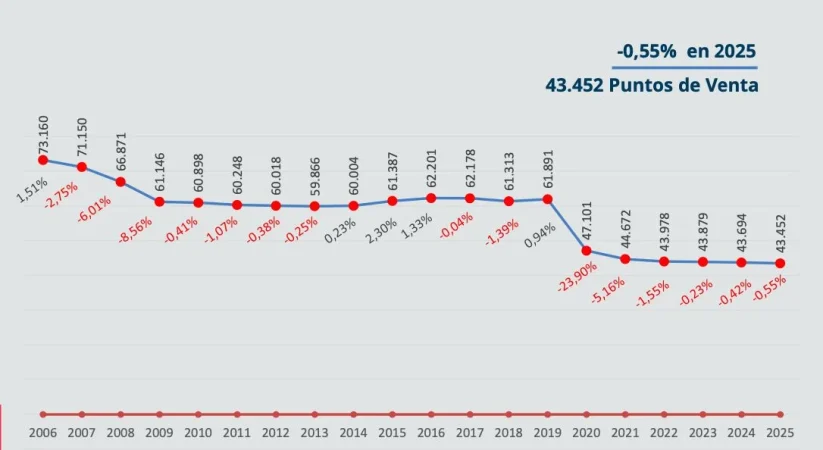
Pasando a los cierres, la presencia de puntos de venta se ha reducido un 0,55 %. Durante 2025 se han cerrado 242 locales, siendo esta una cifra neta, lo que refleja que actualmente hay 43.352 puntos de venta. Desde 2019 se han cerrado alrededor de 18.000 comercios, lo que muestra la pérdida de peso de los establecimientos físicos y las consecuencias del auge de las plataformas de comercio electrónico, como Shein y Temu.

El gasto medio anual por hogar se situó en 945 euros, apenas 12 euros más que en 2024, y todavía muy lejos de los 1.881 euros registrados en 2006. «El consumidor sigue siendo prudente. El gasto en moda no es prioritario dentro dentro de la cesta de compra, donde apenas representa el 4,1%«, subraya el presidente de Acotex.

Evolución Puntos de Venta sector retail

Fuente: Acotex

Por formatos, las cadenas especializadas lideran el mercado con el 41,3% de la facturación, seguidas por hiper y supermercados (26,4%) y el canal factory/outlet (17,3%), que ha protagonizado el mayor crecimiento estructural en las últimas décadas. En contraste, las tiendas multimarca continúan perdiendo peso, con una cuota del 7%, muy lejos del 58% que llegaron a tener en los años 90.

El comercio electrónico representa ya en torno al 16,9% de la facturación total, consolidándose como uno de los principales motores del sector. «El cliente es omnicanal y exige inmediatez. La integración de canales ya no es una opción, es una obligación«, señala el presidente de Acotex.

Si bien, tal y como apunta el presidente de Acotex, la situación es muy parecida a la vivida en 2024, es decir, un 0,5 % arriba o un 0,5 % abajo en facturación; el número de empleados se reduce en el sector; y las cifras de puntos de venta caen de forma constante, pese a que hay compañías que funcionan bien y que también reducen puntos debido al canal online y a la optimización de metros cuadrados.

«El sector textil está plano desde la pandemia de 2019. Los datos son muy preocupantes, ya que los costes de las compañías se han incrementado de manera exponencial«, certifica Zamácola.

MADRID CRECE DENTRO DEL SECTOR TEXTIL

El análisis territorial del comercio textil en España pone de manifiesto una elevada concentración del mercado en las principales comunidades autónomas. En este contexto, destacan Madrid (17,6 %), Cataluña (16,2 %) y Andalucía (15 %), que en conjunto acaparan cerca del 49 % de la facturación total del sector. En el extremo opuesto del ranking se mantienen, como en años anteriores, Cantabria (1,4 %), La Rioja (0,6 %) y las ciudades autónomas de Ceuta y Melilla (0,3 %).

EN MADRID HAN CERRADO DURANTE 2025 UN TOTAL DE 20 LOCALES. FRENTE A 2019, ACTUALMENTE MADRID CUENTA CON MENOS DE 2.000 COMERCIOS FRENTE A 2019

En la Comunidad de Madrid, el comercio textil registró en 2025 una facturación de 2.203 millones de euros, lo que supone un incremento del 0,46 %. No obstante, el empleo experimentó un ligero descenso hasta situarse en 25.997 trabajadores (-0,68 %), mientras que el número de puntos de venta también se redujo un 0,33 %, hasta los 6.093 establecimientos.

La Unión Europea se conciencia con el sector textil
Fuente: Agencias

Asimismo, cuando no se crece en ventas, y se sigue en dinámica de crecimiento cero, ya es complicado. Hay que añadir que los costes de las materias primas y los costes logísticos, también van incrementándose, y aunque hagamos promociones muy agresivas para hacer ventas, se consigue un margen bruto menor. «Es muy difícil seguir manteniendo los pequeños comercios abiertos».

Liu Zheng, referente de la Medicina Tradicional China: “La prioridad en la vida debe ser la salud; cuando falla, todo lo demás desaparece”

¿Qué pasaría si el cuerpo humano estuviera diseñado para vivir 120 años y el único obstáculo fuera el propio estilo de vida? Esa es la premisa que defiende Liu Zheng, especialista en salud y en Medicina Tradicional China, con el respaldo tanto de milenios de sabiduría oriental como de las investigaciones científicas más recientes sobre la longitud.

El médico no habla de enfermedades ni de tratamientos en el sentido convencional. Habla de equilibrio, de ciclos naturales y se pregunta: ¿cuántas personas realmente escuchan lo que su cuerpo intenta decirles antes de que sea demasiado tarde?

El sueño, la señal que nadie debería ignorar

Youtube video

Liu Zheng asegura que el deterioro de la salud comienza en el momento exacto en que el sueño se ve comprometido. Quien se despierta sistemáticamente a las tres de la madrugada no sufre un simple trastorno del descanso: su hígado está sobrecargado y en estado de alerta. Una señal que el cuerpo lanza con insistencia y que la mayoría elige ignorar o acallar con algún analgésico.

Ahí reside, precisamente, uno de los grandes contrastes entre la medicina occidental y la filosofía que representa este especialista. La primera tiende a suprimir el síntoma para que la persona pueda continuar su ritmo de vida sin interrupciones. La segunda propone exactamente lo contrario: detenerse, escuchar y entender qué ha provocado esa señal antes de que el desequilibrio se extienda al resto del organismo. «Matamos al mensajero continuamente», resume Liu Zheng.

El médico introduce además el concepto del chi, la energía que según la Medicina Tradicional China sustenta todas las funciones del cuerpo. No se trata de una noción mística sin anclaje real: el chi se corresponde, en términos occidentales, con el estudio de la fisiología.

Todo lo que funciona dentro del organismo, desde la temperatura corporal hasta el metabolismo celular, es una manifestación de esa energía. Cuando algo falla, el cuerpo avisa. El problema es que la sociedad moderna ha perfeccionado el arte de no querer escuchar ese aviso.

Vivir en salud, no solo curar enfermedades

Vivir en salud, no solo curar enfermedades
Fuentes: Quirónsalud

Una de las ideas más poderosas que plantea Liu Zheng es la diferencia entre esperanza de vida y longevidad saludable. España ocupa posiciones privilegiadas en los rankings de esperanza de vida gracias a su sistema sanitario, pero eso no equivale a vivir bien hasta el final.

Las personas que alcanzan edades verdaderamente extraordinarias suelen ser aquellas que viven en entornos rurales, alejadas de la medicina intensiva, con hábitos sencillos y una profunda conexión con los ritmos naturales. La salud real no se sostiene únicamente sobre fármacos y tecnología.

En esa línea, el especialista subraya que la Medicina Tradicional China concibe la existencia humana en dos grandes ciclos de 60 años, sumando un total de 120. No se habla de enfermedad ni de sufrimiento en ese trayecto, sino de cumplir un propósito vital con calidad y plenitud. Para lograrlo, la salud debe ocupar el primer lugar en la jerarquía de prioridades. No porque sea la única que importa, sino porque cuando falla, todo lo demás pierde sentido de golpe.

Liu Zheng también destaca la importancia de la alimentación como medicina, la práctica diaria de la meditación para llegar al sueño profundo sin tensiones acumuladas y la necesidad de alinear los hábitos con los ciclos naturales. La Medicina Tradicional China reconoce cinco estaciones en lugar de cuatro, incluyendo períodos de transición que el cuerpo experimenta de manera tan real como el cambio del invierno a la primavera. Ignorar esos ritmos tiene un coste que tarde o temprano se paga en forma de agotamiento o enfermedad.

Liu Zheng concluye que la distancia entre cuerpo y mente es el terreno donde la enfermedad encuentra su mejor aliado. Cuanto más presente está una persona en lo que hace y más consciente es de lo que siente, más difícil resulta que su salud se deteriore sin previo aviso.

La educación financiera impulsa la inclusión y puede elevar el PIB un 0,3% en economías avanzadas

0

La educación financiera es un pilar fundamental para el desarrollo económico global. Mejorar los conocimientos financieros de la población no solo incrementa el ahorro, sino que también reduce el endeudamiento y fomenta hábitos de inversión responsables, lo que repercute positivamente en la estabilidad macroeconómica. Según datos incluidos en un informe reciente de la OCDE, una mayor alfabetización financiera podría aumentar el Producto Interno Bruto (PIB) en un 0,3% en economías avanzadas gracias a estos factores.

Los esfuerzos para alcanzar una educación financiera efectiva deben empezar desde edades tempranas, ya que se ha demostrado que los estudiantes con habilidades financieras superiores tienen un 66% más de probabilidades de ahorrar regularmente y un 45% más de probabilidades de comparar precios, datos que destacan la importancia de esta formación en la vida cotidiana. Sin embargo, los datos de la evaluación PISA 2022, recogidos en el informe de la OCDE, manifiestan que deben reforzarse los esfuerzos en este ámbito, ya que el 26% de los estudiantes no alcanzan ni siquiera un nivel básico de competencia financiera.

En el sector financiero existe ya una conciencia por fomentar y apoyar una mejora en educación financiera y, en este contexto, CaixaBank se posiciona como un referente internacional. El informe ‘The Business Case for Financial Literacy (Argumentos a favor de la educación financiera)’, elaborado por Business at OECD (BIAC), ha seleccionado a CaixaBank como modelo de éxito por su enfoque integral y transversal, que abarca desde la formación de jóvenes hasta el apoyo a emprendedores. Entre las iniciativas destacadas por la OCDE se encuentran programas como ‘Finanzas para Jóvenes’, destinado a estudiantes de secundaria para fomentar la toma de decisiones responsables desde temprana edad; ‘Aula CaixaBank’, que ofrece formación a los accionistas; y también ‘imaginAcademy’, que educa a los jóvenes en finanzas a través de aplicaciones digitales y programas escolares.

Además, MicroBank, el banco social de CaixaBank, es otro actor clave en la promoción de la educación financiera. A través de la MicroBank Academy, los emprendedores pueden acceder a cursos gratuitos online sobre habilidades digitales y gestión empresarial. Estos cursos son una herramienta clave para mejorar la alfabetización financiera y asegurar que los emprendedores no solo reciban fondos, sino también el acompañamiento necesario para asegurar el éxito de sus proyectos.

Otro de los casos destacados por el informe de la OCDE es el de Funcas y la Confederación Española de Cajas de Ahorros (CECA). El Programa Funcas Educa, creado en 2018, proporciona financiación estructurada a iniciativas de educación financiera implementadas por las entidades miembros de la CECA. Entre 2018 y 2025, se han destinado más de 20 millones de euros a proyectos dirigidos a niños y jóvenes, adultos, personas mayores, emprendedores y personas en riesgo de exclusión social.

Los nuevos planes de vivienda pública en Los Berrocales permiten conseguir casa en Madrid sin pagar de más

¿Realmente es imposible comprar o alquilar en Madrid sin arruinarse, o simplemente nadie te ha contado dónde mirar? Los Berrocales, el macrodesarrollo urbanístico del sureste de la capital, esconde una respuesta concreta: más de 11.000 viviendas con algún tipo de protección pública repartidas entre VPO, precio tasado y alquiler asequible, todas en un barrio construido desde cero con equipamientos de primer nivel.

La Comunidad de Madrid ya ha iniciado la tramitación para construir 2.000 viviendas públicas adicionales en suelo propio del sector, y el Ayuntamiento ha licitado más de 600 pisos de alquiler asequible a través del Plan Suma Vivienda Fase 2. Las primeras entregas han comenzado en 2026. La ventana de acceso lleva meses abierta y no durará para siempre.

Los Berrocales: el barrio de 22.000 viviendas que está cambiando Madrid

Youtube video

Los Berrocales es el proyecto urbanístico más ambicioso en ejecución activa en Madrid: más de 8 millones de metros cuadrados en el distrito de Vicálvaro, al sureste de la ciudad, con 22.285 viviendas proyectadas y un impacto económico estimado en más de 12.000 millones de euros en sus primeros veinte años. No es una promesa en papel: en mayo de 2026 llegaron los primeros habitantes, y en torno a 2.000 viviendas ya estaban en construcción a finales de 2025.

El desarrollo se organiza en seis etapas y apuesta por el modelo de la supermanzana, un concepto urbanístico que combina usos residenciales, comerciales y zonas verdes para que los vecinos cubran sus necesidades sin salir del barrio. Colegios, hospitales, polideportivos y 2,1 millones de metros cuadrados de espacios libres forman parte del plan maestro.

Cómo funciona la vivienda protegida que se vende en Los Berrocales

El gran activo de Los Berrocales es su mezcla de regímenes: el 50,38% de todas las viviendas planificadas tienen algún tipo de protección pública, lo que convierte al barrio en el mayor reservorio de vivienda protegida de nueva construcción en Madrid. Concretamente, hay 6.994 pisos de precio tasado (VPPL) y 4.241 de Protección Oficial (VPO), con precios máximos fijados por la administración muy por debajo del mercado libre.

Para acceder a una VPPL en Los Berrocales los precios parten desde 280.000 euros para pisos de dos dormitorios con garaje y zonas comunes, frente a los 400.000 o 500.000 euros que puede suponer un piso libre equivalente en otros distritos de Madrid. Los requisitos habituales incluyen no tener otra vivienda en la comunidad y acreditar ingresos dentro de los límites marcados por múltiplos del IPREM.

El Plan Suma Vivienda: más de 600 pisos de alquiler asequible en la zona

Youtube video

En octubre de 2025, el alcalde José Luis Martínez-Almeida presentó la segunda fase del Plan Suma Vivienda, con la licitación de más de 600 pisos de alquiler asequible ubicados precisamente en Los Berrocales y en el vecino desarrollo de Los Ahijones. El umbral de renta para acceder a estas viviendas se amplió hasta 5,5 veces el IPREM, lo que significa que familias con ingresos de en torno a 64.000 euros anuales ya pueden solicitarlas.

Además, la Agencia de Vivienda Social (AVS) tiene en marcha los estudios de viabilidad para construir 130 casas destinadas a alquiler social para familias vulnerables, con licitación prevista mediante colaboración público-privada. Esto convierte a Los Berrocales en el único gran desarrollo de Madrid donde el acceso a vivienda pública existe en todos los tramos de renta.

Quién puede pedir una vivienda protegida en Los Berrocales ahora mismo

No toda vivienda protegida en Los Berrocales se adjudica por sorteo: muchas promociones cooperativistas abren listas de espera directas donde el orden de inscripción determina el acceso. Promotoras como Aurora Homes, Único Homes o Serprocol ya tienen proyectos de VPPL en marcha con formularios activos, y algunas, como Hercesa, tienen su Fase 1 vendida y su Fase 2 próximamente a la venta.

El requisito común para vivienda protegida es no ser titular de otra vivienda en la Comunidad de Madrid, estar empadronado o tener vinculación laboral con el municipio y no superar los límites de ingresos establecidos. Quienes buscan alquiler asequible municipal deben registrarse en el portal de la EMVS Madrid, que gestiona el parque de más de 2.000 viviendas municipales previstas para el barrio.

Tipo de viviendaRégimenPrecio orientativoGestión
VPO (Protección Oficial)Compra o alquilerPrecio máximo fijado por CAMCooperativas y promotoras privadas
VPPL (Precio Limitado)CompraDesde ~280.000 €Cooperativas (Ibosa, Aurora, Serprocol…)
Alquiler asequible EMVSAlquilerPor debajo de mercado libreAyuntamiento de Madrid / EMVS
Alquiler social AVSAlquilerPrecio muy reducidoComunidad de Madrid / AVS
Plan Suma Vivienda F2AlquilerAsequible (umbral 5,5 IPREM)Ayuntamiento / licitación pública

Los Berrocales en 2027 y más allá: por qué actuar ahora tiene sentido

Las previsiones apuntan a que Los Berrocales alcanzará plena actividad constructiva entre 2026 y 2028, con las etapas 2, 3 y 4 del sector sumando miles de nuevas viviendas al parque disponible. El impacto en el mercado de la zona ya se nota: los precios de la vivienda libre en Vicálvaro se han contenido respecto a otros distritos precisamente por la presión de la oferta protegida, y los expertos del sector anticipan que esa tendencia se mantendrá mientras avancen las etapas.

El consejo más valioso para quien busca vivienda protegida en Madrid hoy es actuar antes de que se consolide la demanda: inscribirse en las listas de espera abiertas, revisar los requisitos actualizados en el portal de la EMVS y consultar directamente con las cooperativas activas en el sector. Las ventanas de acceso en Los Berrocales se abren y se cierran rápido; las que quedan abiertas en 2026 son probablemente las últimas de este ciclo de precios favorables.

Estas ayudas ya están disponibles: lo que debes saber para aliviar gastos sanitarios

Ayudas que llegan justo cuando más falta hacen. Hay gastos que llegan sin avisar. De repente. Como una llamada inesperada o una factura que no encaja en ningún sitio. Una medicación que se alarga, un tratamiento que no estaba en los planes… y esa sensación de que todo se desajusta un poco más de la cuenta.
En ese contexto la Mutualidad General de Funcionarios Civiles del Estado (Muface) ha puesto en marcha sus ayudas asistenciales y de copago farmacéutico para 2026.

El objetivo, dicho sin rodeos, es bastante claro: echar una mano cuando otras ayudas no llegan. Para ello, se ha reservado un presupuesto de 800.000 euros. Puede parecer una cifra fría, pero detrás hay algo mucho más concreto: situaciones reales, nombres y apellidos, historias que necesitan un pequeño empujón para no desbordarse.

Cuando el problema no es elegir, sino poder

gastos
Cuando los gastos aparecen sin avisar, cualquier ayuda marca la diferencia. Fuente: IA

La convocatoria se divide en dos grandes bloques, aunque en el fondo responden a una misma idea: aliviar.

Por un lado, están las ayudas para el copago farmacéutico, dirigidas sobre todo a mutualistas jubilados. Porque hay tratamientos que no entienden de pensiones ni de presupuestos mensuales. Simplemente llegan… y hay que pagarlos.

Por otro, las ayudas asistenciales generales. Aquí el abanico es más amplio: tratamientos fuera de la cobertura habitual, gastos urgentes que aparecen de golpe, situaciones en las que los ingresos no alcanzan o se pierden prestaciones en momentos clave.

Es, en cierto modo, como una red que no siempre se ve… pero que está ahí para cuando alguien se tambalea.

Cada caso, una historia distinta

ayudas
Las ayudas llegan para sostener momentos en los que todo se complica. Fuente: IA

Una de las cosas que más llama la atención es que no hay una cantidad fija para todos. No funciona así.
Las ayudas se ajustan a cada situación concreta, y eso cambia bastante el enfoque.

Son las Comisiones Provinciales de Muface las que valoran cada solicitud: ingresos, situación familiar, quién vive en casa, qué gastos hay… todo cuenta. Porque no es lo mismo vivir solo que sostener a una familia, ni tener un gasto puntual que arrastrar varios meses complicados.

Al final, lo que se busca es algo bastante lógico: que la ayuda llegue de verdad a quien más la necesita. Eso sí, hay que demostrarlo. Acreditar la situación, cumplir los requisitos… ese papeleo que a veces se hace cuesta arriba, pero que es necesario para que el sistema funcione.

Fechas, plazos y ese “ya lo hago mañana” que nunca llega

El plazo para solicitar estas ayudas va del 17 de abril al 10 de junio de 2026. Y aunque pueda parecer tiempo suficiente… ya sabemos cómo funciona esto.
Un día lo ves, lo dejas para luego, y cuando te das cuenta estás mirando el calendario con prisa.

Se puede hacer todo online, a través de la sede electrónica de Muface, a cualquier hora. También de forma presencial en sus oficinas (con cita previa), o incluso por registros oficiales como Correos, siguiendo lo que marca la ley.

Vamos, que opciones hay. Otra cosa es encontrar el momento y ponerse a ello.

El papeleo: necesario, aunque no siempre apetecible

Estas ayudas ya estan disponibles3 Merca2
Solicitar apoyo es, muchas veces, el primer paso para recuperar el equilibrio. Fuente: IA

Para solicitar la ayuda hay que presentar el modelo oficial junto con documentación económica: ingresos, pensiones, el famoso Modelo 145… y, además, justificar bien el motivo de la solicitud.

Sí, puede parecer un proceso algo pesado. De esos que uno va posponiendo porque da pereza solo pensarlo. Pero al final tiene sentido: es la forma de entender cada caso con detalle y repartir los recursos de forma justa.

Lo que viene: más ayudas en camino

Además, Muface ya ha adelantado que en breve se abrirán otras convocatorias de carácter sociosanitario. Estarán dirigidas a personas mayores, con discapacidad o con enfermedades crónicas.

En años anteriores, estas ayudas han cubierto desde apoyo a la autonomía personal hasta procesos oncológicos o estancias temporales en residencias. Pequeños apoyos que, en determinados momentos, marcan una diferencia enorme.

Al final, todo esto va un poco más allá de cifras o convocatorias. Tiene que ver con algo más simple: sentir que, cuando las cuentas dejan de cuadrar, no estás completamente solo. Y eso, aunque no lo parezca, también cuenta.

Pablo Gil, economista: “Bitcoin es súper volátil, pero te permite mover tu patrimonio sin control estatal”

El debate sobre si Bitcoin representa una oportunidad real de inversión o una trampa para incautos sigue siendo uno de los más apasionados del mundo financiero. Pablo Gil, economista, asegura que no se trata solo de rentabilidad, sino de libertad financiera en un mundo donde el dinero en efectivo pierde terreno cada día que pasa.

En un contexto en el que los límites para mover capital se endurecen de manera sostenida, la polémica sobre las criptomonedas adquiere una dimensión mucho más amplia que la de la simple especulación. El economista no niega la volatilidad extrema que caracteriza a este activo, pero advierte que reducir el análisis a ese único factor es perder de vista lo más importante.

La verdadera ventaja del Bitcoin: más allá del precio

La verdadera ventaja del Bitcoin: más allá del precio
Fuente: agencias

Para Gil, uno de los argumentos más sólidos a favor de Bitcoin no pasa por los gráficos de rentabilidad anual, sino por algo mucho más concreto. «Puedes llevar un wallet frío con tus contraseñas y mover tu patrimonio en una geografía distinta a la tuya sin que eso genere persecución», señala el analista.

En un escenario donde ya no es posible retirar más de 10.000 euros en efectivo sin declararlos, donde los pagos en efectivo superiores a 1.000 euros están prohibidos en algunos contextos, y donde la masa monetaria tradicional crece sin límite visible, Bitcoin ofrece algo que ningún otro activo puede garantizar: escasez programada y movilidad sin fronteras.

El economista subraya que el protocolo de Bitcoin está diseñado para emitir un máximo de 21 millones de monedas, y que más del 90% de ellas ya circula en el mercado. Ese techo es, en su opinión, la diferencia fundamental frente al dinero fiduciario, que los bancos centrales crean sin restricciones. «Tienes un activo mesurable y escaso con el que puedes pagar», resume.

Eso no implica, sin embargo, que recomiende una apuesta desmedida. Gil habla de reservar en torno al 5% del patrimonio a este tipo de activo, reconociendo su naturaleza volátil y sin pretender equipararlo al historial centenario del oro como reserva de valor. «Le faltan siglos para demostrar lo que ha demostrado el oro», reconoce, «pero al menos tiene las características que normalmente funcionan bien a largo plazo».

Estrategia y timing: cómo juega Gil con las criptomonedas

Youtube video

El economista no limita su exposición a Bitcoin. También mantiene posiciones en Ethereum y Solana, aunque con una estrategia bien definida: la mitad de su cartera cripto permanece intacta como posición estructural y la otra mitad la utiliza para operar en función del mercado.

Cuando Bitcoin alcanzó los 105.000 dólares, Gil salió de esa parte especulativa argumentando que se aproximaba un nuevo «cripto invierno», esos periodos cíclicos de corrección que históricamente se han extendido durante aproximadamente doce meses con caídas de entre el 75% y el 90%.

Su razonamiento para volver a entrar es igualmente claro. Si logra comprar en la franja de los 40.000 a 50.000 dólares y Bitcoin regresa a máximos anteriores, multiplica por tres su capital. Si el activo cae a cero, pierde todo. Una relación de tres a uno que, a su juicio, justifica la apuesta con una pequeña parte del patrimonio.

Esta misma lógica la ha aplicado en mercados bursátiles tradicionales. Cuando la bolsa china había caído un 76%, Gil entró sin titubear recordando que el Dow Jones llegó a desplomarse cerca de un 90% en la crisis del 29, el Nasdaq perdió un 83% tras el estallido de la burbuja tecnológica y la bolsa rusa cayó un 84% en el default de 1998. Con ese análisis histórico en la mano, compró en el peor momento emocional posible y obtuvo una rentabilidad cercana al 100% en año y medio.

«La única ventaja es que ya has estado ahí», concluye. La experiencia no garantiza el éxito, pero sí entrena para actuar cuando todo el mundo huye, y esa capacidad de ir a contracorriente es, según Gil, la diferencia entre el inversor promedio y el que realmente construye patrimonio a lo largo del tiempo.

Valencia entra en el prestigioso ranking de Resonance Consultancy como el destino con mejor calidad de vida para viajar este verano

¿De verdad crees que Madrid o Barcelona son las mejores ciudades de España para vivir —y para visitarlas— este verano? Los datos dicen lo contrario, y la fuente es tan rigurosa que resulta difícil ignorarla. Valencia acaba de superar a ambas en el índice de calidad de vida más consultado del mundo.

El índice Numbeo 2026 otorga a Valencia una puntuación de 206,3 puntos sobre un máximo posible de Very High, situándola en el puesto 13 mundial y convirtiéndola en la ciudad española más alta de toda la clasificación. Antes de que los precios de temporada alta se disparen, conviene entender exactamente qué está comprando quien reserva hoy.

Por qué Valencia lidera el ranking Numbeo 2026 entre todas las ciudades españolas

Youtube video

No es un galardón simbólico ni una encuesta de opinión: Numbeo es la mayor base de datos colaborativa del mundo sobre coste y calidad de vida urbana, con datos actualizados en tiempo real por millones de usuarios. Valencia alcanza el puesto 13 global con una puntuación de 206,3, por encima del umbral de 200 que la metodología considera como condición de vida excepcional.

Los tres pilares que la impulsan son el clima (índice 93,84, categoría Very High), la sanidad pública (81,7) y la presión de tráfico más baja de cualquier gran ciudad española (índice de tiempo de desplazamiento de 19,7, categoría Very Low). Esta combinación es, según el propio índice, casi imposible de encontrar en una ciudad de más de 800.000 habitantes en Europa occidental.

Los seis indicadores de Valencia que explican cada punto del índice

Valencia aparece en el top 13 de Numbeo porque no destaca puntualmente en un solo factor, sino porque mantiene un equilibrio difícil de replicar. Su índice de coste de vida es de solo 50,3, muy por debajo de las grandes capitales del norte de Europa como La Haya (72,3), lo que significa que el dinero rinde mucho más en el día a día.

A ese coste moderado se suma un índice de contaminación de 21,3 (categoría Low) y un poder adquisitivo de 105,4, que indica que los salarios medios cubren bien los gastos corrientes. El resultado es una ciudad donde se gasta menos, se respira mejor, se llega antes a cualquier punto y el médico funciona: una rareza en Europa en 2026.

Valencia en verano: clima, playas y gastronomía como ventaja competitiva

Youtube video

El índice climático de 93,84 —el más alto entre los indicadores de Valencia en Numbeo— no es un accidente: la ciudad acumula más de 300 días de sol al año, con veranos cálidos pero atemperados por la brisa mediterránea y temperaturas que raramente superan los 32°C en la franja costera. Quien viaja en julio o agosto a Valencia no está apostando por el sol; está apostando por la calidad del sol.

A eso se añade el acceso directo a las playas de la Malvarrosa y El Saler desde el centro en menos de 20 minutos en transporte público, la paella como experiencia cultural ineludible y un casco histórico que acaba de cumplir dos años como legado vivo de su etapa como Capital Verde Europea 2024. El turista que llega hoy encuentra una ciudad que invirtió en sostenibilidad antes de que fuera tendencia.

Cuánto cuesta realmente un viaje a Valencia este verano

Con un coste de vida indexado en 50,3, Valencia es notablemente más barata que otros destinos europeos de perfil similar. Un viajero español proveniente de Madrid o Barcelona notará la diferencia en la carta de cualquier restaurante y en el precio del alojamiento en el centro. Reservar con dos o tres meses de antelación sigue siendo la estrategia más eficaz para no pagar el sobreprecio de temporada alta.

Los datos de Numbeo también revelan que el índice de seguridad de Valencia es 62,9 (categoría High), lo que la convierte en una ciudad donde moverse a cualquier hora es percibido como seguro por la mayoría de sus residentes. Ese factor, que los viajeros con familia o viajeros en solitario valoran especialmente, raramente aparece en los folletos pero sí está en el índice.

Indicador Numbeo 2026ValenciaLa Haya (nº1 mundial)Media europea
Calidad de vida (índice)206,3~230~170
Coste de vida50,3 (Low)72,3 (High)~65
Sanidad81,7 (High)84,0 (High)~72
Contaminación21,3 (Low)~18 (Low)~35
Tráfico/desplazamiento19,7 (Very Low)~22~38

Valencia en 2026 y 2027: la ventana de oportunidad antes de que el mundo la descubra del todo

El posicionamiento de Valencia en el puesto 13 de Numbeo no es un fenómeno espontáneo: es la consecuencia acumulada de años de inversión en infraestructura ciclista, mejora de la red sanitaria, rehabilitación del cauce del Turia y una política de contención de la contaminación que le valió el título de Capital Verde Europea. La trayectoria apunta a que en la próxima edición del índice la ciudad suba, no baje.

Eso tiene una implicación práctica clara para el viajero: reservar este verano de 2026 es hacerlo antes de que la demanda internacional se dispare de forma definitiva y antes de que los precios del alojamiento acompañen ese reconocimiento global. Valencia sigue siendo, por ahora, una ciudad de primer nivel mundial con precios de segunda fila. Aprovechar esa contradicción es, en sí misma, una decisión inteligente.

Cada vez más jóvenes viven así… y la razón no es la que te han contado

Hay algo que se siente en el ambiente, aunque no siempre se diga en voz alta. Esa especie de “espera indefinida” en la que viven muchos jóvenes, como si la vida adulta estuviera a un paso… pero ese paso nunca terminara de darse.
Habitaciones que no se vacían, maletas que no se hacen, planes que se quedan en conversaciones de domingo por la tarde.

Los datos de la Encuesta de Condiciones de Vida del Instituto Nacional de Estadística lo confirman. En 2025, el 67,1% de los jóvenes entre 18 y 34 años sigue viviendo con sus padres. Sí, más de la mitad. Bastante más.

Y luego están los detalles, que a veces dicen más que el titular. Entre los 18 y los 25 años, el porcentaje sube hasta un 93,4%. Casi todos. Literalmente.
Pero lo que de verdad pesa es lo otro: que entre los 26 y los 34 años, cuando en teoría ya “tocaría” haber volado, un 44,3% sigue en casa.

Además, hay diferencias curiosas. Más de la mitad de los hombres (50,8%) sigue viviendo con sus padres, frente al 37,5% de las mujeres. No es solo un número, es una historia detrás. ¿Más precariedad? ¿Más dependencia? ¿Decisiones distintas? Probablemente un poco de todo.

No es que no quieran irse… es que no pueden

Cada vez mas jovenes viven asi2 Merca2
Cada habitación ocupada cuenta una historia que aún no ha podido avanzar. Fuente: IA

Aquí es donde el relato cambia de tono. Porque no estamos hablando de comodidad. Estamos hablando de límites.

Casi la mitad de los jóvenes de entre 26 y 34 años (47,3%) sigue en casa por una razón muy simple: no le salen las cuentas.
Y cuando lo desglosas, es todavía más claro: el 34,6% no puede pagar un alquiler y el 12,7% ni siquiera se plantea comprar.

Solo un 1,9% dice quedarse porque quiere. El resto… bueno, el resto hace lo que puede con lo que tiene.

El dinero no lo es todo… pero aquí manda

Cada vez mas jovenes viven asi3 Merca2
El precio de la vivienda marca el límite de muchos sueños. Fuente: IA

Siempre se dice que el dinero no da la felicidad. Vale. Pero en este caso sí marca, y mucho, las posibilidades.

Entre los jóvenes que ganan menos de 6.000 euros al año, más de la mitad (55,5%) sigue viviendo con sus padres. Y ahorrar… casi ni entra en la ecuación: solo un 2,9% lo consigue.

En cambio, cuando los ingresos superan los 24.000 euros, el panorama cambia bastante. Solo un 29,4% sigue en casa y uno de cada cuatro ya está ahorrando para independizarse.

Es curioso: no se trata solo de querer, sino de cuánto puedes permitirte querer.

Y luego está la formación. Aquí hay un matiz interesante. El porcentaje de jóvenes que vive con sus padres es parecido entre universitarios y no universitarios. Pero el “por qué” cambia.
Unos hablan de estrategia, de esperar un poco más para hacerlo mejor. Otros hablan de bloqueo, de no poder ni empezar.

Buscar casa y sentir que no juegas en la misma liga

Cada vez mas jovenes viven asi4 Merca2
Buscar piso se ha convertido en una carrera llena de obstáculos invisibles. Fuente: IA

Porque claro, incluso cuando decides dar el paso… no siempre hay camino.

Un 7,6% de la población buscó vivienda el último año y no encontró nada. Entre los jóvenes, el dato sube al 9,6%. Buscar y no encontrar. Intentarlo y volver al punto de partida.

El principal problema lo resume todo: el 67,2% señala el precio como el gran obstáculo.
Pero no es solo eso. Un 9,3% reconoce que no cumple los requisitos para acceder a una vivienda. Avales, contratos, ingresos mínimos… condiciones que, sobre el papel, suenan razonables. En la vida real, muchas veces son un “no” disfrazado.

No es igual en todas partes… pero el problema es el mismo

Luego está el mapa. Hay zonas donde todo esto aprieta más: Baleares, Madrid, Canarias… lugares donde encontrar vivienda se ha convertido casi en una carrera de obstáculos.

En otras comunidades, como Extremadura o Castilla-La Mancha, parece haber algo más de aire. Pero solo un poco. Porque al final, mires donde mires, el problema se parece demasiado: el precio. Siempre el precio.

Y hay otra capa más, que a veces pasa desapercibida. El origen.
Entre las personas nacidas fuera de la Unión Europea, un 13,7% no logra encontrar vivienda pese a buscarla. Más del doble que entre quienes nacieron en España.

Al final, todo esto no son solo estadísticas. Son pequeñas historias que se repiten. Conversaciones de cocina, cuentas que no cuadran, decisiones que se aplazan sin fecha.

Y una sensación que, si te paras a pensar, pesa bastante: estar listo para empezar tu vida… pero no encontrar todavía dónde empezar.

Naturgy dispara 145 millones en su red eléctrica de Castilla y León

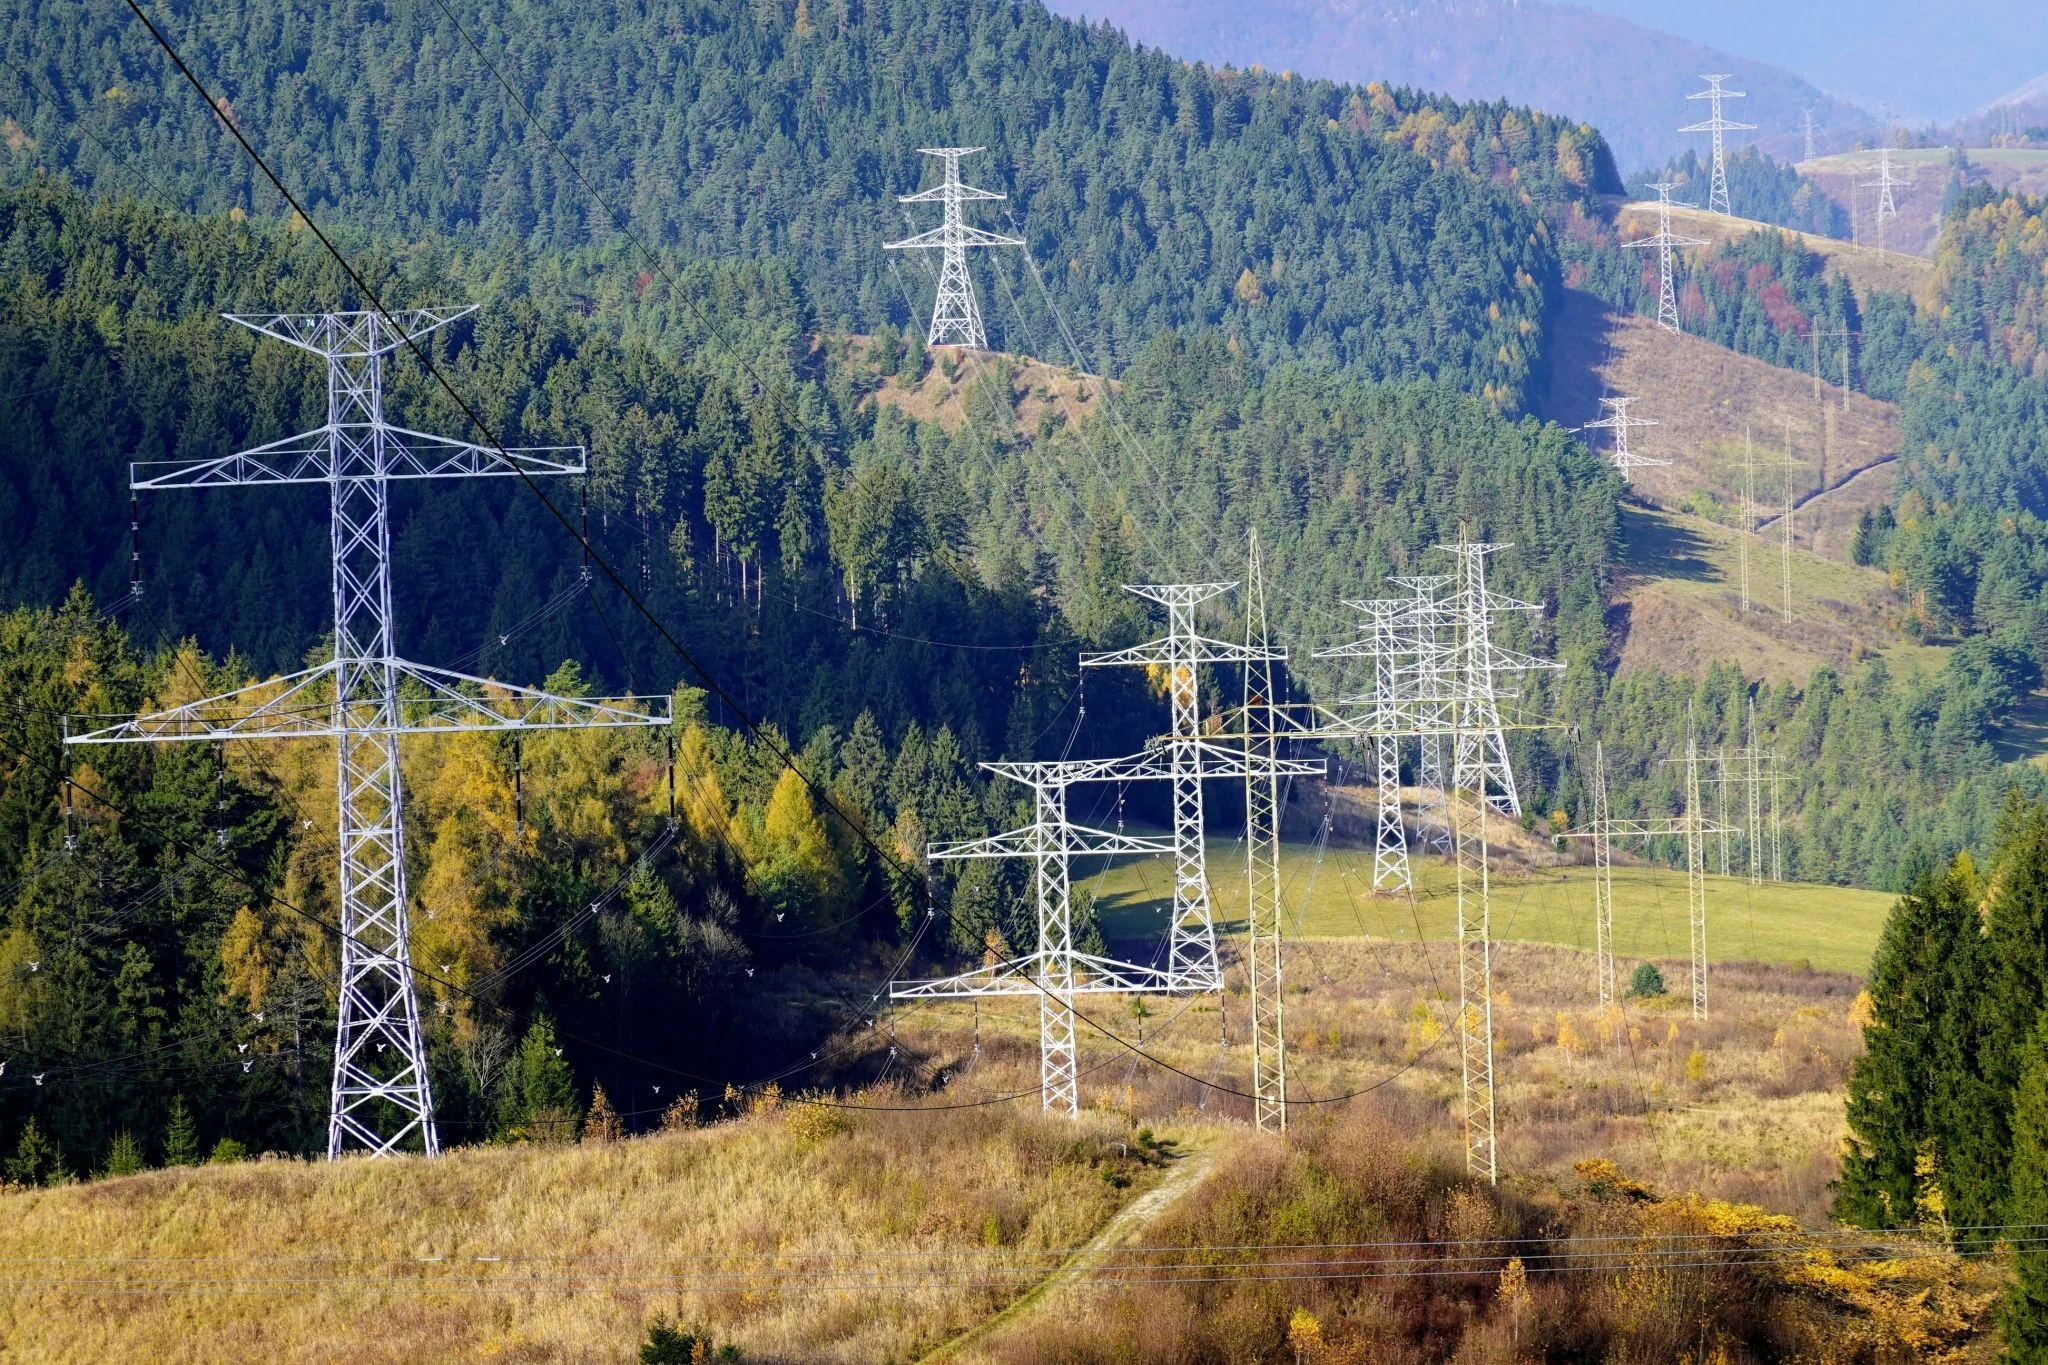
La inversión de Naturgy en su red eléctrica de Castilla y León alcanzará los 145 millones de euros hasta 2029. La cifra, anunciada por la compañía energética, se destinará a modernizar y ampliar la infraestructura de distribución que la filial UFD opera en una de las comunidades autónomas con mayor extensión territorial del país. El plan llega en un momento en que las redes españolas están bajo escrutinio por su capacidad de absorber renovables y atender nueva demanda industrial.

El compromiso no es menor si se contextualiza. Castilla y León concentra una de las mayores potencias renovables instaladas de España, con un peso eólico que supera el 20% del total nacional, según los datos publicados por Red Eléctrica. Sin red de distribución capaz de evacuar y repartir esa generación, los megavatios verdes se quedan a medias.

Qué incluye la inversión Naturgy en red eléctrica

El plan articulado por la compañía contempla actuaciones en líneas de media y baja tensión, subestaciones, centros de transformación y digitalización de la red. La filial encargada es UFD Distribución Electricidad, que gestiona alrededor de 33.000 kilómetros de red en la comunidad y atiende a más de 600.000 puntos de suministro repartidos en provincias como Ávila, Segovia, Soria o Burgos. Buena parte de esa red atraviesa zonas rurales de baja densidad, donde el coste por cliente conectado es estructuralmente más alto que en áreas urbanas.

Los 145 millones se reparten en varios capítulos. La compañía destina una porción relevante a renovar tramos antiguos, sustituir transformadores y reforzar la capacidad de evacuación renovable. Otra parte va a digitalización: telecontrol, sensórica y sistemas que permiten detectar incidencias antes de que se traduzcan en cortes prolongados. Y un tercer bloque se orienta a nuevas conexiones, tanto residenciales como industriales, en municipios donde la actividad económica empieza a tirar de la demanda.

La cifra encaja con la magnitud del plan estatal de redes que el sector lleva meses reclamando. Según el Plan Nacional Integrado de Energía y Clima, España necesita movilizar decenas de miles de millones en infraestructura eléctrica de aquí a 2030 para sostener la transición. Naturgy no es la única que mueve ficha, pero su anuncio aterriza la conversación nacional en un territorio concreto.

Una región con cuello de botella en la distribución eléctrica

El problema técnico es conocido y, sin embargo, sigue sin resolverse. Castilla y León produce mucha más electricidad de la que consume, pero los proyectos renovables que esperan acceso a la red llevan años acumulando solicitudes en las subestaciones. Los nudos saturados frenan tanto la nueva generación como la llegada de centros de datos, plantas de hidrógeno verde o industrias electrointensivas que querrían instalarse en la región precisamente por el recurso renovable disponible.

Aquí entra la pregunta que más me interesa: ¿bastan 145 millones para mover esa aguja? Mi lectura es que ayudan, pero no resuelven. La inversión es relevante en el perímetro de UFD, sí, pero el cuello de botella en la red de transporte —competencia de Red Eléctrica, no de las distribuidoras— sigue siendo el factor limitante para los grandes proyectos. La distribuidora puede modernizar todo lo que quiera; si la subestación de transporte aguas arriba está llena, los megavatios no pasan.

Naturgy Castilla y León

Eso sí, el efecto sobre el cliente final es tangible. Una red más digitalizada implica menos cortes, identificación más rápida de averías y mayor capacidad para integrar autoconsumo, vehículo eléctrico y bombas de calor. La calidad de servicio en zonas rurales lleva años siendo motivo de queja, con TIEPI (tiempo de interrupción equivalente) muy por encima de la media urbana.

Qué señala el movimiento de Naturgy para el sector

El anuncio se inscribe en un patrón más amplio. Iberdrola, Endesa y la propia Naturgy llevan meses presionando al regulador para que la retribución de la actividad de distribución que fija la CNMC se eleve en el próximo periodo regulatorio, alegando que la tasa actual no permite acometer las inversiones que la transición energética exige. La cifra que circula en el sector es que España necesitará invertir más de 30.000 millones en redes hasta 2030, y las empresas avisan de que sin un marco retributivo más generoso ese capital no llegará.

En ese contexto, el plan de Naturgy en Castilla y León funciona también como gesto. Anunciar 145 millones territorializados, con calendario hasta 2029 y con foco rural, es la forma de decir al regulador y a la administración autonómica que la compañía cumple, pero que necesita reglas que justifiquen seguir poniendo dinero. La negociación regulatoria del próximo periodo, que se cerrará en los próximos trimestres, marcará si los planes anunciados se ejecutan en plazo o se revisan a la baja. La cita con la CNMC es el verdadero juez de paz de todos estos números, y conviene seguirla con atención cuando publique su propuesta definitiva.

Queda una incógnita de fondo: si la red de distribución se moderniza pero la planificación del transporte no se acelera al mismo ritmo, el desequilibrio territorial que la transición energética prometía corregir podría ensancharse en lugar de reducirse. La paradoja no es nueva, pero cada anuncio como este la pone otra vez sobre la mesa.

Amundi entra en la guerra del Bitcoin con un ETP al 0,25%

La gestora francesa Amundi, la mayor de Europa por activos bajo gestión, ha decidido entrar en el mercado de los productos cotizados sobre bitcoin con una propuesta directa: una comisión anual del 0,25%, una de las más bajas que se han visto en el continente. El movimiento llega cuando la batalla por captar dinero institucional europeo se ha intensificado y los pioneros del sector empiezan a notar la presión.

El producto es un ETP (siglas de Exchange Traded Product, un instrumento cotizado en bolsa que replica el precio de un activo, en este caso bitcoin) con respaldo físico, lo que significa que cada participación está cubierta por bitcoins reales custodiados, no por contratos derivados ni promesas de pago. Para el inversor europeo que quiere exposición a bitcoin sin abrir cuenta en un exchange ni gestionar claves privadas, este tipo de vehículo se ha convertido en la vía más cómoda.

Una comisión que aprieta a los pioneros

El verdadero golpe sobre la mesa está en el precio. 21Shares y CoinShares, las dos firmas que dominaban el mercado europeo de productos cotizados sobre criptomonedas, llevan años cobrando comisiones de gestión que oscilan entre el 0,49% y el 1,49% en sus ETP de bitcoin. Que Amundi aterrice con un 0,25% es, en la práctica, dividir esa cifra a la mitad o por menos.

Por ponerlo en contexto: en un fondo indexado tradicional sobre el S&P 500, las comisiones más competitivas rondan el 0,07%. Bitcoin sigue siendo más caro de empaquetar por la custodia, los seguros y la complejidad operativa, pero la dirección del mercado es clara. Cada vez que entra un actor grande, los precios bajan. Lo vimos en Estados Unidos cuando los ETFs al contado recibieron luz verde en enero de 2024, con BlackRock y Fidelity arrancando con tarifas mínimas y forzando a Grayscale a recortar las suyas tras meses perdiendo cuota.

Amundi gestiona más de dos billones de euros en activos. Su catálogo llega a aseguradoras, planes de pensiones y bancas privadas de toda Europa, un canal de distribución que ni 21Shares ni CoinShares pueden igualar fácilmente. Esa red comercial es probablemente más relevante que la propia comisión: el cliente institucional europeo, conservador por naturaleza, suele preferir contratar con su gestora de siempre antes que abrir relación con una firma especializada en cripto.

Qué cambia para el inversor europeo

Para el lector que se está planteando exposición a bitcoin a través de su banco o broker, esto se traduce en algo concreto: opciones más baratas y, probablemente, más accesibles. Un ETP con comisión del 0,25% sobre una inversión de 10.000 euros supone 25 euros al año en gastos de gestión, frente a los 49-149 euros que cobraban algunos competidores. En horizontes largos, la diferencia se acumula.

Hay matices que conviene no perder de vista. La comisión de gestión no es el único coste: los spreads de compraventa en bolsa, las comisiones del broker y los posibles costes de custodia bancaria también pesan. Y un ETP no es un fondo de inversión tradicional desde el punto de vista fiscal en España, lo que puede tener implicaciones que cada inversor debería revisar con su asesor.

El producto se enmarca en el reglamento MiCA, la normativa europea sobre criptoactivos que ha terminado de desplegarse a lo largo de 2025. Ese paraguas regulatorio es, según gestoras y bancos consultados por la prensa especializada, lo que ha dado el empujón definitivo a actores tradicionales como Amundi para lanzarse al sector. Antes de MiCA, el riesgo reputacional pesaba demasiado. Ahora hay reglas claras y supervisión homologada.

Un movimiento que confirma el cambio de era

Lo interesante de este lanzamiento no es tanto el producto en sí como lo que representa. Cuando una gestora del tamaño de Amundi entra en bitcoin, deja de ser una apuesta de boutiques especializadas para convertirse en una línea más del catálogo de la banca europea. Es un cambio estructural, no una moda pasajera.

Conviene recordar que en 2021 buena parte de la gran banca europea seguía tratando bitcoin como un activo marginal, tóxico para la reputación de cualquier gestora seria. Cinco años después, el mismo activo se distribuye con sello francés y comisión competitiva. Entre medias hubo el colapso de Terra en 2022 (el desplome de un proyecto de stablecoin algorítmica que evaporó decenas de miles de millones), la quiebra de FTX a finales de ese mismo año y, después, la aprobación de los ETFs al contado en Estados Unidos que cambió el termómetro institucional.

Eso sí, no todo es lineal. Bitcoin sigue siendo un activo volátil, sin flujos de caja, cuyo precio puede caer un 30% en un mes sin que nadie sepa exactamente por qué. Que ahora se compre a través de Amundi no cambia esa naturaleza. La comodidad operativa no elimina el riesgo de mercado, y conviene que el inversor que llegue por esta vía lo tenga presente desde el primer día.

La pregunta que queda abierta es hasta dónde llegará la guerra de comisiones. Si BlackRock decide en algún momento traer su iShares Bitcoin Trust a Europa con la misma agresividad que aplicó en Estados Unidos, el suelo del 0,25% podría romperse antes de fin de año. El ganador, en cualquier caso, será el inversor.

8 de cada 10 tecnológicas en España no cubren vacantes

Ocho de cada diez empresas tecnológicas en España no logran cubrir sus vacantes tecnológicas, un cuello de botella que ya frena la facturación del sector digital.

Claves de la operación

  • El 80% de las tecnológicas no encuentra perfiles cualificados. El dato sitúa a España entre los mercados europeos con mayor brecha entre demanda y oferta de talento digital, según el último informe sectorial.
  • La escasez ya no es solo técnica, también actitudinal. Las compañías colocan la profesionalidad y la ética laboral como las competencias más difíciles de encontrar, por delante incluso de habilidades específicas en programación o nube.
  • El IBEX tecnológico nota la presión salarial. Indra, Amadeus o las filiales digitales de Telefónica compiten por el mismo perfil que reclaman las grandes consultoras y las empresas emergentes financiadas con capital extranjero.

El cuello de botella que encarece la transformación digital española

El diagnóstico no es nuevo, pero la magnitud sí lo es. Que el 80% de las tecnológicas españolas reconozca dificultades para contratar implica que la escasez ha pasado de ser un problema de nichos —ciberseguridad, ciencia de datos, arquitectos cloud— a una característica estructural de todo el sector. Hablamos de un mercado que mueve más de 130.000 millones de euros al año en España, según la patronal AMETIC, y que pretende crecer a doble dígito mientras le faltan manos.

La paradoja es evidente. España gradúa cada año a más de 18.000 ingenieros informáticos, según datos del Ministerio de Universidades, y mantiene tasas de paro juvenil que doblan la media europea. Sin embargo, las empresas no encuentran candidatos. El desajuste entre lo que enseña la universidad y lo que necesita el mercado se ha vuelto crónico, y los planes de recualificación públicos avanzan más despacio que la curva de demanda.

Lo más llamativo del informe es el orden de prioridades. Cuando se pregunta a los responsables de contratación qué les cuesta más encontrar, no responden Python, Kubernetes ni inteligencia artificial generativa. Responden soft skills: profesionalidad, compromiso, ética laboral. Una señal incómoda para un sector que se ha vendido como meritocrático y orientado al rendimiento.

La factura competitiva: salarios al alza y márgenes a la baja

El impacto financiero ya se nota. Los salarios medios en perfiles IT en España han subido entre un 12% y un 18% en los últimos dos ejercicios, según datos cruzados de consultoras de selección como Hays y Michael Page. Esa inflación salarial erosiona los márgenes de las consultoras tecnológicas cotizadas, que trabajan con contratos a precio cerrado firmados antes del repunte.

Indra, principal referencia tech del IBEX 35, lleva tiempo advirtiendo en sus presentaciones de resultados sobre la presión en costes de personal. La compañía, que en su división de Minsait factura el grueso de sus ingresos en proyectos de transformación digital para banca y administraciones públicas, ha visto cómo el coste medio por empleado crece más rápido que sus tarifas. Amadeus, por su parte, compite directamente con las big tech estadounidenses por talento en su hub de Madrid, y ha reforzado su política de retención con paquetes en acciones.

La escasez de talento digital en España ya no es un problema de oferta formativa, es un problema de competitividad económica que afecta directamente a la cuenta de resultados del sector cotizado.

El efecto cascada llega también a las empresas emergentes. Las startups españolas en fase de captación de fondos tardan más en cerrar contrataciones clave, lo que retrasa hitos de producto y, en consecuencia, las propias rondas de financiación. Varios fondos de capital riesgo con presencia en Madrid y Barcelona reconocen, en privado, que el tiempo medio de incorporación de un ingeniero senior se ha duplicado desde 2023.

España frente al espejo europeo: ¿competitividad real o espejismo?

Conviene mirar el dato con perspectiva. La escasez de perfiles tecnológicos no es exclusivamente española: Alemania, Francia y Países Bajos enfrentan brechas similares, y la Comisión Europea calcula que faltarán 1,4 millones de especialistas TIC en la UE para 2030 si no se acelera la formación. España, sin embargo, parte con un hándicap doble. Sus salarios netos son inferiores a la media europea y el atractivo fiscal para profesionales internacionales sigue siendo limitado pese al régimen Beckham reforzado.

Observamos un patrón preocupante. El talento español formado en universidades públicas acaba contratado por empresas británicas, alemanas u holandesas en remoto, con sueldos que las compañías nacionales no pueden igualar sin destruir su modelo de precios. La fuga ya no exige maleta, basta una buena conexión y un contrato extranjero.

En esta redacción entendemos que el problema tiene una arista regulatoria que apenas se discute. La política industrial española ha invertido cifras relevantes del PERTE Chip y del PERTE de Digitalización en infraestructura y subvenciones a proyectos, pero ha destinado una proporción menor a programas de recualificación masiva. Sin trabajadores que operen esos centros de datos, fábricas de semiconductores o equipos de IA, el dinero europeo corre el riesgo de financiar capacidad ociosa.

El próximo Consejo de Ministros sobre la Estrategia Nacional de Inteligencia Artificial, previsto para el segundo semestre de 2026, será una prueba relevante. Si el plan no incluye medidas concretas y medibles sobre formación dual, atracción de talento internacional y revisión del encaje universidad-empresa, el agujero seguirá creciendo. Y los números no mienten.
La pregunta que queda en el aire es si las propias tecnológicas están dispuestas a invertir en formar lo que no encuentran, o si seguirán esperando a que el sistema público resuelva un problema que también es suyo. La respuesta condicionará la competitividad del sector durante la próxima década.

ETFs de Bitcoin captan 933 millones y disparan flujos cripto

Los ETFs de Bitcoin han vuelto a marcar territorio de fuerza institucional: captaron 933 millones de dólares en una sola semana y arrastraron al conjunto de los fondos cripto a su mayor volumen bajo gestión desde febrero. Para el inversor de a pie, la lectura es sencilla: el dinero grande sigue entrando en bitcoin, aunque los datos de la propia red apunten a un mercado más tibio de lo que sugieren estas cifras.

El dato lo publica CoinShares, la firma europea de análisis y gestión de activos digitales, en su informe semanal de flujos. Según ese balance, los productos cotizados de criptomonedas a nivel global recibieron 1.200 millones de dólares, alrededor de 1.120 millones de euros al cambio actual. Bitcoin se llevó la mayor parte del pastel, con esos 933 millones que confirman que el goteo de compras institucionales no se ha apagado pese a la corrección de las últimas semanas.

Qué dicen exactamente los flujos a los ETFs cripto

Un ETF (fondo cotizado) es, dicho en corto, un producto que se compra y se vende en bolsa como una acción y que replica el precio de un activo, en este caso bitcoin. Los ETFs spot son los que compran bitcoin de verdad para respaldar cada participación, a diferencia de los de futuros, que usan derivados. Esta distinción importa: cuando entran 933 millones a los ETFs spot, alguien tiene que ir al mercado y comprar bitcoin físico para respaldarlos.

El informe de CoinShares deja varias señales relevantes. Estados Unidos concentra la inmensa mayoría de las entradas, con BlackRock y su producto IBIT como motor habitual del flujo. Europa registra movimientos más modestos, y los productos sobre Ethereum captaron una cifra menor pero positiva, rompiendo varias semanas de salidas. El AUM —el total de activos bajo gestión, lo que valen todos los fondos juntos— ha subido hasta niveles que no se veían desde febrero, mes que cerró con récord histórico antes de la corrección posterior.

Por ponerlo en contexto: la entrada semanal supera con holgura el promedio de las últimas ocho semanas. No es una avalancha como la de los primeros meses tras la aprobación del ETF al contado a comienzos de 2024, pero sí confirma que el interés institucional permanece estructural, no anecdótico.

Por qué importa esto al lector que no invierte en cripto

Aunque uno no tenga ni un satoshi en la cartera, los flujos a los ETFs de bitcoin se han convertido en un termómetro relevante del apetito por el riesgo a nivel global. Cuando entran cientos de millones semana tras semana, suele coincidir con momentos de optimismo sobre tipos de interés, liquidez y bolsas. Cuando salen, ocurre lo contrario. Es un indicador imperfecto, pero ya está integrado en muchos cuadros de mando de gestoras tradicionales.

Hay otro motivo más concreto: cada vez más planes de pensiones, fondos indexados y carteras de banca privada incluyen exposición indirecta a bitcoin a través de estos vehículos. El propio iShares Bitcoin Trust de BlackRock es uno de los ETFs de mayor crecimiento de la historia reciente. Quien tenga una cartera diversificada con productos americanos puede estar tocando bitcoin sin saberlo.

Eso sí, conviene matizar. La fortaleza de los flujos contrasta con cierta debilidad on-chain, es decir, en los datos que se observan directamente en la cadena de bloques: número de direcciones activas, volumen de transacciones reales entre usuarios, comisiones pagadas. Cuando esos indicadores bajan mientras el precio sube, suele significar que el movimiento lo están sosteniendo los grandes compradores financieros y no una adopción amplia. No es necesariamente malo, pero es un matiz que el análisis serio no puede ignorar.

BlackRock IBIT

Lectura de fondo: liderazgo institucional, fragilidad minorista

La fotografía que dejan estos flujos encaja con un patrón que se repite desde finales de 2024. Bitcoin se comporta cada vez más como un activo financiero clásico, con su ciclo dictado por las decisiones de asignación de las gestoras y por el calendario macro, y cada vez menos como aquel mercado puramente minorista que dominó los ciclos de 2017 y 2021. La última vez que vimos algo parecido fue en el primer trimestre de 2024, justo después de la aprobación de los ETFs al contado por parte de la SEC en enero de aquel año: los flujos institucionales empujaron el precio mientras la actividad de los pequeños inversores aún tardaba semanas en despertar.

El riesgo evidente es la dependencia. Si tres o cuatro emisores —BlackRock, Fidelity, ARK— concentran el grueso de las entradas, una rotación de carteras puede revertir el flujo con la misma rapidez con la que llegó. Lo vimos en marzo, con varias semanas seguidas de salidas netas que coincidieron con caídas del 15% en el precio. Tampoco se puede pasar por alto que el escenario regulatorio sigue abierto en cuestiones como el tratamiento del staking (el mecanismo por el que se bloquean monedas a cambio de recompensas) en los ETFs de Ethereum, una pieza que podría alterar el atractivo relativo de unos productos frente a otros.

Para quien sigue el sector con atención, los próximos meses traerán dos pruebas claras. La primera, si los flujos aguantan en territorio positivo de cara al verano, históricamente flojo en volumen. La segunda, si la actividad on-chain acompaña al precio o si la divergencia se amplía. De ambas dependerá saber si lo que estamos viendo es la consolidación de bitcoin como activo financiero adulto, o un episodio más, soportado por unos pocos compradores muy grandes.
Tubos Reunidos roza el concurso y los sindicatos exigen respuestas

La siderurgia vasca vuelve a temblar: Tubos Reunidos coquetea con el concurso de acreedores y los sindicatos no piensan callar. La plantilla, citada de urgencia, pide cifras y plazos. La dirección, por ahora, guarda silencio.

La compañía con sede en Amurrio, una de las referencias históricas en la fabricación de tubos de acero sin soldadura para el sector energético, atraviesa lo que fuentes sindicales consultadas describen como su momento más delicado en una década. Las informaciones que apuntan a una posible solicitud de concurso han activado todas las alarmas en el valle de Ayala, donde la fábrica es uno de los principales empleadores industriales.

Tubos Reunidos y un concurso de acreedores que los sindicatos quieren ver desmentido

Los representantes de los trabajadores han exigido a la dirección una reunión inmediata para conocer la situación financiera real de la empresa. Según ha trasladado Radio Llodio, los sindicatos quieren saber si las informaciones que circulan sobre un concurso inminente tienen base contable o son rumores que deben atajarse cuanto antes. La diferencia, en términos de empleo, no es menor.

Tubos Reunidos arrastra años complicados. La compañía cotizada en la bolsa española —puede consultarse su ficha de emisor en los registros de la CNMV— ha encadenado ejercicios de resultados negativos y ha reformulado en varias ocasiones su perímetro industrial. La presión de los costes energéticos, la competencia asiática y la volatilidad del precio del acero han marcado la última década del grupo.

El comité considera que la opacidad de las últimas semanas es per se motivo de preocupación. No hablamos de una empresa cualquiera: Tubos Reunidos emplea en torno a 700 personas en sus plantas de Amurrio y Trápaga, según los datos públicos recogidos en la propia entrada de la compañía. Cualquier movimiento concursal arrastraría además a una red amplia de proveedores locales.
Empleo en el País Vasco y un sector que ya viene tocado

La cuestión laboral es la que más inquieta. Si el concurso se confirma, el escenario abre tres salidas posibles: una refinanciación pactada con acreedores que permita la continuidad ordinaria, una venta a un industrial con músculo financiero, o una liquidación con consecuencias drásticas sobre la plantilla. Los sindicatos quieren evitar el tercer escenario antes de que se materialice.

La crisis industrial en el País Vasco no es nueva. La siderurgia y el sector del tubo llevan años bajo presión: Tubacex, su competidora directa con sede en Llodio, vivió hace pocos ejercicios un conflicto laboral de gran calado, y otras compañías auxiliares del metal han cerrado o reducido plantilla. La región mantiene un peso industrial superior al promedio español —los datos del INE sobre el índice de producción industrial confirman ese diferencial—, pero la base manufacturera local es vulnerable a los ciclos del acero y del crudo.

crisis industrial País Vasco

Los pedidos de tubería OCTG (los tubos para perforación y revestimiento de pozos petrolíferos) son el termómetro habitual de la cuenta de resultados de Tubos Reunidos. La recuperación de la inversión upstream en Estados Unidos durante 2024 y 2025 alivió parte de la presión, pero los márgenes siguen siendo estrechos y la tesorería es el talón de Aquiles del grupo.

Una crisis con precedentes y un calendario que aprieta

Aquí conviene parar y mirar el contexto largo. Tubos Reunidos no es la primera siderúrgica española que coquetea con el concurso, y la historia reciente del sector no invita al optimismo automático. La memoria colectiva guarda los nombres de Sidenor en distintas etapas, de Celsa atravesando su propio rescate financiero, y de un puñado de auxiliares que no llegaron a la otra orilla. La pregunta no es si la siderurgia española puede sobrevivir —puede—, sino bajo qué condiciones de coste, de financiación y de demanda.

Mi lectura, después de seguir a esta compañía durante varios ciclos, es que el problema no es coyuntural sino estructural. Tubos Reunidos opera en un nicho donde los grandes productores integrados —desde Tenaris hasta Vallourec— marcan el precio mundial, y donde el coste eléctrico español sigue siendo un lastre frente a competidores asiáticos y norteamericanos. Cabe recordar que el grupo ha intentado en los últimos años pivotar hacia productos de mayor valor añadido, pero la transición no se completa de un trimestre al siguiente.

Hay también un punto que me parece honesto reconocer: no sabemos hoy, con la información pública disponible, si el concurso es realmente inminente o si forma parte de una negociación con acreedores que busca apretar las condiciones. Ambas posibilidades son verosímiles. Lo que sí está claro es que la dirección debe a su plantilla y al mercado una explicación urgente. El silencio prolongado, en una empresa cotizada, alimenta el rumor y deteriora la confianza más rápido que cualquier mala noticia.

El calendario manda. Las próximas semanas, con la presentación de cuentas trimestrales y la tradicional junta de accionistas del primer semestre, marcarán si Tubos Reunidos consigue ganar tiempo o si el concurso pasa de hipótesis a hecho. Amurrio mira el calendario.

Sube el precio de la luz hoy: tabla hora a hora del martes

El precio luz hoy vuelve a tensar los hogares españoles con un tramo de tarde que se dispara muy por encima de la media diaria del último mes. La factura de quienes tienen contratada la tarifa regulada PVPC notará el martes un encarecimiento concentrado en apenas tres horas, justo cuando se acumulan vuelta del trabajo, cocinas encendidas y calefacciones todavía activas en el norte peninsular.

El pool mayorista marca la pauta y la traslada al consumidor doméstico acogido al Precio Voluntario para el Pequeño Consumidor. Los hogares con tarifa libre lo notarán de forma indirecta, a través de las revisiones que sus comercializadoras aplican cada cierto tiempo. La fotografía del martes confirma una tendencia que ya venía dibujándose desde mediados de mes: tardes caras, madrugadas regaladas y un mediodía solar que sigue tirando los precios al suelo.

Tarifa eléctrica martes: tabla hora a hora del PVPC

Según los datos publicados por OMIE, operador del mercado ibérico, el precio medio del PVPC para este martes se sitúa por encima de la media de las dos semanas previas, con un repunte concentrado en el tramo de 20:00 a 23:00. La hora más cara del día se ubica entre las 21:00 y las 22:00, momento en el que coincide la demanda residencial con la caída total de la generación fotovoltaica.

El reparto orientativo por franjas, según los datos del operador, queda así:

  • De 00:00 a 08:00: tramo valle, con precios mínimos entre las 03:00 y las 05:00.
  • De 08:00 a 10:00: subida progresiva del tramo llano matinal.
  • De 10:00 a 17:00: hueco solar, con precios bajos especialmente entre las 14:00 y las 16:00.
  • De 17:00 a 20:00: rampa de tarde con precios al alza.
  • De 20:00 a 23:00: pico diario, con la hora punta entre 21:00 y 22:00.
  • De 23:00 a 00:00: descenso suave hacia el tramo valle nocturno.

La diferencia entre la hora más cara y la más barata supera el factor de cinco veces, una brecha que invita a desplazar consumos siempre que sea posible. Lavadoras, lavavajillas, secadoras y recargas de vehículo eléctrico encajan mejor en la madrugada o en el hueco del mediodía.

Horas baratas luz y por qué se dispara la punta

El encarecimiento de la tarde responde a una combinación conocida. La generación solar, que durante el día empuja los precios a la baja gracias al exceso de oferta renovable, desaparece a partir del atardecer. La demanda, sin embargo, no cede: hogares que vuelven, electrodomésticos que se encienden y, en buena parte del país, sistemas de climatización todavía activos.

El hueco lo cubren tecnologías más caras. Ciclos combinados de gas, hidráulica gestionable y, en jornadas concretas, importaciones a precios elevados. Cuando el viento no acompaña, el efecto se amplifica. La previsión eólica para este martes es moderada, según los datos de Red Eléctrica, lo que añade presión al tramo punta.

¿Significa esto que el recibo se desboca? No necesariamente. La media diaria sigue lejos de los máximos vistos en el invierno de 2022, cuando la crisis del gas disparó el mayorista a niveles superiores a los 300 euros por MWh. La diferencia es que ahora los picos son más cortos pero más profundos, y eso obliga al consumidor a estar más atento que nunca al reloj.

PVPC abril y el contexto de un mercado más volátil

Llevo siguiendo el mercado eléctrico ibérico desde antes de la reforma del PVPC y la sensación que dejan estas semanas es la de un sistema que funciona, pero a costa de pedirle al consumidor una gimnasia que no todos pueden hacer. La tarifa regulada, tras la reforma que incorporó referencias a futuros para suavizar la volatilidad, sigue siendo la opción más transparente y, en buena parte de los meses de 2026, la más barata frente a las ofertas de mercado libre. Eso sí, exige entender la curva horaria.

Quienes tienen contadores con discriminación horaria y hábitos flexibles pueden ahorrar cifras nada despreciables. Quienes no, pagan la media. Aquí está la contradicción incómoda del modelo actual: premia al consumidor informado y penaliza al que no puede mover sus consumos, normalmente porque trabaja por turnos, cuida a personas dependientes o vive en una vivienda mal aislada. La transición energética no es neutra socialmente, y los datos del Banco de España sobre pobreza energética lo recuerdan cada año.

El segundo punto que conviene vigilar es la evolución del componente regulado de la factura. Los peajes y cargos los fija la CNMC y cualquier revisión al alza, aunque sea modesta, se nota en el recibo final. La próxima ventana de revisión, prevista para los próximos meses, marcará si el alivio del componente energía se traslada o no al consumidor doméstico.
Termino con una pregunta abierta: ¿hasta cuándo seguirá siendo el PVPC la mejor opción para el hogar medio? La respuesta depende de cómo evolucionen el gas, la lluvia y el ritmo de despliegue de almacenamiento. Por ahora, el martes obliga a planchar antes de comer y cenar pronto.

Madrid celebra el Dos de Mayo con el mayor espectáculo de drones de su historia que podrás ver gratis desde estos puntos clave

¿Cuándo fue la última vez que Madrid te dio algo así, completamente gratis, sin necesidad de entradas ni reservas? El 2 de mayo de 2026, la capital reserva para sus ciudadanos el mayor espectáculo de drones jamás lanzado en suelo español: 1.000 aparatos simultáneos iluminando la noche desde el distrito de Latina.

No es un anuncio de futuro: es una realidad ya confirmada por la Comunidad de Madrid en colaboración con la empresa tecnológica Indra y la compañía Umiles, líder europea en coreografías aéreas con drones. El show se llama ‘Madrid en el Cielo’ y arranca a las 22:00 h. Si no sabes todavía desde dónde colocarte, sigue leyendo.

Madrid bate su propio récord con 1.000 drones en el cielo

Hasta ahora, el espectáculo de drones más grande celebrado en España había reunido unos 600 aparatos en el Recinto Ferial de San Isidro en julio de 2025, con motivo del estreno de Superman. El 2 de mayo, Madrid supera esa marca con 1.000 drones volando simultáneamente a 200 metros de altura, lo que convierte este evento en un hito tecnológico sin precedentes en el país.

La empresa madrileña Umiles, reconocida en toda Europa por sus coreografías aéreas de precisión, es la responsable técnica del show. Los aparatos alcanzarán la altura suficiente para que el espectáculo sea visible a dos kilómetros de distancia desde el epicentro del Parque de la Cuña Verde, en Latina.

Qué verás en el cielo de Madrid esa noche

Youtube video

Durante 12 minutos, el cielo de Madrid se convertirá en un lienzo vivo donde los drones trazarán 10 escenas distintas con hasta 16 figuras diferentes. Las imágenes están inspiradas en la historia, los símbolos y el patrimonio cultural de la región: desde la Puerta del Sol con el Kilómetro 0 hasta el Monasterio de El Escorial, pasando por el Palacio de Cristal y el Palacio Real de Aranjuez.

También estará presente la Universidad de Alcalá de Henares, símbolo del conocimiento en la Comunidad de Madrid. Es, en definitiva, un mapa visual de la identidad madrileña dibujado a 200 metros de altura, pensado para que cualquier ciudadano lo vea desde la calle, sin pagar un solo euro.

Dónde colocarte para ver el espectáculo de drones sin perderte nada

El punto de lanzamiento oficial es el Parque de la Cuña Verde de Latina, el epicentro desde el que los drones despegan y donde la visión del show es más completa. Sin embargo, dado que los aparatos alcanzan los 200 metros y el espectáculo puede seguirse a dos kilómetros de distancia, toda la zona del distrito de Latina ofrece perspectivas de calidad. Las calles aledañas al parque, las terrazas elevadas y los miradores naturales del barrio son posiciones ideales para quienes lleguen con antelación.

Madrid recomienda llegar antes de las 21:30 h para encontrar buen lugar. El show es de acceso libre y sin aforo limitado, por lo que cuanto antes estés en el área, mejor posición tendrás para disfrutar de las 10 escenas sin obstáculos.

El Dos de Mayo de 2026, la celebración más ambiciosa en décadas

Este año, la programación de las fiestas del Dos de Mayo de Madrid va mucho más allá del espectáculo de drones. Entre el 30 de abril y el 3 de mayo, la explanada de Puente del Rey actúa como epicentro de una agenda que combina conciertos en directo, zarzuela a cargo de la Orquesta y Coro de la Comunidad de Madrid (ORCAM), folclore y recreaciones históricas, todas con entrada gratuita.

La recreación del levantamiento popular de 1808 recorre escenarios históricos como la calle de Alcalá, la Puerta del Sol y la Plaza de Oriente, con desfiles, caballos, carruajes y piezas de artillería. Madrid convierte así toda la ciudad en un escenario para recordar el origen de su fiesta grande.

ElementoDetalleAcceso
Espectáculo de drones1.000 aparatos, 12 minutos, 22:00 hGratuito
Ubicación del showParque Cuña Verde, LatinaLibre
ConciertosAlcalá Norte, Berkana, ORCAMGratuito
Recreación histórica 1808Sol, Alcalá, Puente del ReyGratuito
Fechas de la programación30 abril – 3 mayo 2026Gratuito

Madrid consolida su apuesta por los espectáculos tecnológicos gratuitos

Lo que ocurre el 2 de mayo de 2026 no es un accidente puntual: es la señal más clara de que Madrid ha decidido competir con las grandes capitales europeas en el terreno de los eventos tecnológicos de alto impacto y acceso universal. El éxito de este primer show de 1.000 drones abre la puerta a que este formato se repita y amplifique en futuras celebraciones de la ciudad.

Para los madrileños y para quienes visiten la capital ese fin de semana, el consejo es sencillo: no delegues la experiencia en un vídeo de redes sociales. Madrid, el 2 de mayo a las 22:00 h, regala un espectáculo irrepetible que merece ser vivido en directo desde la calle.

Strategy compra 255M$ en Bitcoin y roza los 819.000 BTC

La compañía de Michael Saylor sigue comprando bitcoin como si no hubiera mañana, aunque su ritmo se ha enfriado. Strategy, antes conocida como MicroStrategy, ha sumado 255 millones de dólares en bitcoin a su tesorería, según comunicó la empresa este lunes. Con esta operación, la firma se acerca a los 819.000 BTC en balance, una cifra que la consolida como la mayor tenedora corporativa del mundo.

La cuenta exacta queda en 818.334 bitcoins, adquiridos a un precio medio de 74.433 dólares por moneda a lo largo de los últimos años. Al precio actual, esa posición vale más de 90.000 millones de dólares. Para hacernos una idea, es una capitalización superior a la de muchas empresas del Ibex 35 sumadas.

Una compra más modesta y un mercado que toma nota

La operación se ejecutó entre el 21 y el 27 de abril, según la documentación remitida por la propia compañía a la SEC, el regulador bursátil estadounidense. El precio medio pagado en esta tanda ronda los 93.000 dólares por bitcoin, lo que refleja un mercado que se ha enfriado respecto a los máximos de hace unos meses.

Lo llamativo no es tanto la compra en sí como su tamaño. Strategy llegó a inyectar más de 2.000 millones de dólares en una sola semana durante los picos de 2024 y 2025. 255 millones es, comparativamente, un bocado pequeño. La firma de análisis Galaxy Digital ha apuntado en sus informes recientes que este enfriamiento coincide con un ajuste en el programa de financiación STRC, el vehículo de acciones preferentes que la compañía utiliza para captar dinero y reinvertirlo en BTC.

Dicho de otro modo: cuando Strategy emite menos deuda o acciones, compra menos bitcoin. Y eso es lo que está pasando ahora.

Cantor sube el precio objetivo, Galaxy avisa de un posible «supply shock»

El banco de inversión Cantor Fitzgerald ha elevado su precio objetivo para las acciones de Strategy, manteniendo la recomendación de compra. Su tesis es sencilla: aunque el ritmo de adquisiciones se haya moderado, la compañía sigue acumulando una posición que actúa como reserva estratégica con un perfil único en el mercado cotizado.

En paralelo, Galaxy ha puesto sobre la mesa un escenario que lleva meses sobrevolando al sector: el supply shock, o choque de oferta. La idea es que cuando empresas como Strategy, los ETFs al contado y los grandes inversores institucionales acumulan bitcoin a este ritmo, las monedas disponibles para comprar en los exchanges se reducen drásticamente. Si la demanda repunta y la oferta líquida es escasa, el precio puede dispararse en muy poco tiempo.

Por ponerlo en contexto: cada cuatro años se produce el halving, la reducción a la mitad de los bitcoins nuevos que reciben los mineros por mantener la red. El último ocurrió en abril de 2024, y desde entonces la oferta nueva entra en el mercado a un ritmo mucho más lento. Si encima los grandes compradores no sueltan ni una moneda, el resultado matemático es predecible.

Michael Saylor BTC

Qué nos dice esta compra sobre el momento del bitcoin

Aquí entra una lectura que conviene matizar. Strategy ha construido un modelo de negocio peculiar: emite acciones y deuda para comprar bitcoin, y su propia cotización en bolsa funciona como una especie de bitcoin apalancado para inversores que no quieren custodiar criptomonedas directamente. Mientras el precio sube, el modelo se retroalimenta. Cuando el mercado se enfría, también lo hace su capacidad de captar dinero nuevo.

La última vez que vimos un parón parecido en el ritmo de compras fue a finales de 2022, en plena resaca de la quiebra de FTX, cuando Strategy pasó varios meses sin grandes operaciones. Aquel paréntesis terminó cuando el mercado encontró suelo y la compañía volvió a la carga con fuerza renovada. No es una garantía de que vaya a repetirse el patrón, pero es un precedente que el inversor atento conoce.

El riesgo está, claro, en la concentración. Que una sola empresa controle cerca del 4% de todos los bitcoins que existirán jamás (el suministro está limitado a 21 millones, según el diseño original del protocolo) genera un desequilibrio que no todos los analistas ven con buenos ojos. Si Strategy tuviera que vender por alguna razón, financiera o regulatoria, el impacto sobre el mercado sería considerable.

La cita marcada en rojo en muchos despachos es el próximo informe trimestral, donde la compañía detallará el estado de sus emisiones STRC y la salud de su programa de financiación. Si vuelve a acelerar las compras, el escenario de choque de oferta que dibuja Galaxy ganará credibilidad. Si se mantiene el ritmo actual, más prudente, el mercado interpretará que incluso los compradores más convencidos están eligiendo sus momentos.

Bitcoin se hunde bajo 77.000 dólares: Fed, petróleo e IA

El precio de bitcoin hoy vuelve a poner nerviosos a los inversores: la mayor criptomoneda del mundo ha caído por debajo de los 77.000 dólares tras un intento fallido de superar resistencias clave. La combinación de tres frentes abiertos —la Reserva Federal, el petróleo y las dudas sobre la inteligencia artificial— ha bastado para frenar en seco el rebote que muchos esperaban esta semana.

Según los datos recogidos por CoinDesk, bitcoin tocó los 76.600 dólares en la sesión del lunes, con un mercado que pasó de la euforia matinal a las ventas en cuestión de horas. No es un desplome, pero sí una señal de que la calma de las últimas semanas se está agotando.

Qué ha pasado con el precio de bitcoin

El movimiento se enmarca en una sesión especialmente volátil. Bitcoin intentó romper al alza la zona de los 80.000 dólares, donde se concentraban órdenes de venta acumuladas, y al no conseguirlo se giró con fuerza. En el camino arrastró al resto del mercado: ether perdió un 4% y las principales altcoins (el término que usa el sector para referirse a cualquier criptomoneda distinta de bitcoin) cayeron entre un 5% y un 8%.

El detonante inmediato, según el análisis publicado por CoinDesk, ha sido el repunte del precio del crudo, que se ha disparado por las tensiones renovadas con Irán. Cuando el petróleo sube, las expectativas de inflación se tensan, y eso complica el escenario para activos considerados de riesgo. Bitcoin, pese al relato de ‘oro digital’ que tanto le gusta a sus defensores, sigue comportándose en el corto plazo como un activo de riesgo más, parecido a las acciones tecnológicas.

A esto se suma la incertidumbre sobre la próxima reunión de la Reserva Federal. El mercado descuenta una pausa en las bajadas de tipos, pero cualquier mensaje más restrictivo de Jerome Powell podría empujar al dólar al alza y restar combustible al rally cripto. Es la historia de siempre: cuando el dinero está más caro, los activos especulativos sufren primero.

Por qué importa al inversor medio

Aquí conviene parar y traducir. Si tienes ahorros en bitcoin, en un ETF que replica su precio o incluso en un fondo indexado que toca de refilón el sector cripto, lo que está pasando estos días te afecta. Una caída desde los 80.000 hasta los 76.600 dólares supone perder en torno a un 4% del valor en cuestión de horas, y la volatilidad puede mantenerse mientras los frentes macro sigan abiertos.

El tercer factor que mencionan los analistas es menos obvio pero no menos importante: las dudas sobre el ritmo de inversión en inteligencia artificial. Varias compañías del Nasdaq han revisado a la baja sus previsiones de gasto en infraestructura, y eso ha enfriado a las tecnológicas. Bitcoin, que en los últimos meses se había correlacionado fuertemente con valores como Nvidia o Microsoft, paga el peaje. Dicho de otro modo: cuando Wall Street estornuda en el sector tech, las criptomonedas se resfrían.

Para más contexto sobre cómo funciona el activo y por qué reacciona a estas variables, sigue siendo útil revisar la documentación oficial del protocolo bitcoin, que explica desde cero la lógica de la red.

bitcoin cae 77000

Lo que dicen los datos y por qué hay que tener prudencia

Cabe recordar que bitcoin viene de un ciclo alcista notable. La aprobación de los ETFs al contado (fondos cotizados que replican el precio del activo y permiten comprarlo desde una cuenta de bolsa tradicional) en enero de 2024 abrió la puerta a flujos institucionales que antes no existían. Aquellos vehículos, liderados por BlackRock y Fidelity, han movido decenas de miles de millones de dólares y han cambiado la estructura del mercado.

Pero esa misma institucionalización tiene un coste: bitcoin se mueve hoy más al ritmo de los grandes flujos de Wall Street que al de los entusiastas particulares. Cuando los gestores deciden reducir riesgo por motivos macro —tipos, petróleo, geopolítica—, el precio lo nota inmediatamente. La última vez que vimos una corrección parecida fue en el verano de 2024, cuando un repunte del yen japonés y unas malas cifras tecnológicas se llevaron por delante un 15% en una semana. La recuperación llegó, sí, pero tardó casi dos meses.

El riesgo a vigilar ahora no es solo el precio en sí, sino la combinación de factores. Si las tensiones con Irán escalan, si la Fed adopta un tono más duro o si las grandes tecnológicas siguen recortando capex en IA, el escenario podría complicarse más allá de un simple retroceso técnico. En cambio, si alguno de estos frentes se calma, bitcoin tiene margen para recuperar los 80.000 con relativa rapidez, dado que la demanda estructural —vía ETFs y tesorerías corporativas— sigue ahí.

Me parece sensato mirar las próximas dos semanas con cierta cautela. La fecha clave inmediata es la reunión de la Fed, y a partir de ahí, los datos de inflación que se publiquen en mayo. No es momento de profecías, sino de observar cómo se resuelven tres dudas que ahora mismo están empujando todas en la misma dirección. Lo demás, ruido.

Tu bar tiene cien reseñas de una estrella de golpe y no sabes quién las pone: así funciona el negocio de hundir negocios en Google Maps

En menos de una hora, veinte perfiles sin cara y con nombres sospechosos han dictado sentencia. Dicen que hay cucarachas, que la comida está podrida, que el camarero les insultó. Es mentira, pero el daño ya está hecho. La nota media del local, esa que costó años de sudor mantener en un 4.8, se desploma en tiempo real gracias a las reseñas falsas.

El precio del sabotaje: ¿Cómo funcionan las granjas de clics contra la hostelería?

Para hundir un negocio hoy no hace falta un inspector de sanidad, basta con una tarjeta de crédito y pocos escrúpulos. El mercado negro de la reputación digital se mueve en las sombras de las «granjas de clics». Son infraestructuras organizadas, situadas muchas veces en países con salarios bajos o gestionadas por redes de bots que simulan ser personas reales. Por lo que cuesta una cena para cuatro, cualquiera puede comprar un «pack de odio» contra la competencia.

Estas granjas usan redes VPN para engañar al sistema y hacer creer a Google que esos usuarios están en España, cerca del local. Los mensajes no son aleatorios; tocan la fibra sensible del consumidor: falta de higiene, intoxicaciones o maltrato. Lo peor es que el algoritmo de Google, a menudo reacciona penalizando la visibilidad del negocio atacado antes de comprobar si las quejas son reales. Es la dictadura del clic: el acusado es culpable hasta que demuestre lo contrario, y en internet, eso puede tardar una eternidad.

La reforma de la Ley de Consumo: Multas de hasta 100.000€ por reseñas falsas

La buena noticia es que la impunidad de la que gozaban estos «mercenarios del clic» ha empezado a agrietarse. En mayo de 2022, el tablero legal en España sufrió un vuelco necesario con la llegada de la Directiva «Omnibus». Por primera vez, el texto deja claro que colgar reseñas que no hayan pasado por un filtro de veracidad es una infracción grave.

Las empresas que se dedican a inflar perfiles o, lo que es peor, a hundir al vecino sin haber pisado su local, se exponen a sanciones que llegan a los 100.000 euros. Es una cifra que puede subir como la espuma si se demuestra que el saboteador ha sacado tajada económica o si el daño al hostelero es masivo. A esto se le suma la Ley de Competencia Desleal (artículos 5, 7 y 12), que es la herramienta que permite a los afectados llevar el caso a los juzgados para pedir una indemnización por daños y perjuicios. El engaño digital ya tiene un precio.

Cómo actuar ante un ataque coordinado: Guía de respuesta legal y técnica

Si te despiertas con una lluvia de odio en tu perfil de Google, lo último que debes hacer es entrar al trapo con insultos. La Confederación Hostelería de España es clara: hay que actuar con la cabeza fría y el código penal en la mano.

  • Cosecha pruebas: Capturas de pantalla de todo: nombres de usuario, fechas, horas y el texto de las reseñas. Si puedes, usa herramientas de certificación digital para que esas capturas tengan validez legal.
  • No te limites a «denunciar» el comentario: Ve directo a la Herramienta de Gestión de Reseñas para propietarios. Es un canal algo más profesional que el simple botón de marcar como spam y permite un seguimiento más estrecho del caso.
  • Acude a la Policía: Si el ataque huele a extorsión, no lo dudes. La Unidad de Delitos Telemáticos de la Policía Nacional o la Guardia Civil son los únicos que pueden rastrear IPs y llegar al fondo del asunto.
  • Usa el Derecho al Honor: La justicia española ya ha dictado sentencias en Madrid y Barcelona obligando a pagar hasta 20.000 euros de indemnización por campañas de desprestigio. Una empresa también tiene honor, y la ley lo protege.
  • Responde con «elegancia estratégica»: Contesta de forma breve indicando que no tienes constancia de que ese cliente haya estado en tu local (no hay reserva, no hay ticket). Eso le da pistas al cliente real de que está ante un ataque falso.

El sabotaje digital es el nuevo enemigo invisible de la hostelería. Blindarse contra él requiere leyes fuertes, pero sobre todo, una respuesta rápida de las plataformas que hoy por hoy se lavan las manos. Al final del día, detrás de cada estrella en una pantalla, hay familias y empleos que no deberían depender del capricho de un algoritmo o de un mercenario a sueldo.

Mango reparte 206 millones entre los hijos de Isak Andic

La familia Andic se reparte 206 millones de euros en dividendos con cargo al ejercicio 2025 de Mango, según adelantó El Confidencial. La cifra confirma que la sucesión del fundador, fallecido en diciembre de 2024 en un accidente en las montañas de Montserrat, se ha cerrado sin fisuras visibles entre los tres herederos. El reparto consolida el control familiar de la textil catalana en uno de los momentos de mayor expansión internacional de su historia reciente.

El destinatario del dividendo son los tres hijos del fundador: Jonathan Andic, ya vinculado al consejo desde hace años, y sus dos hermanas. La compañía sigue siendo, después del relevo, un negocio estrictamente familiar.

Mango y el reparto de dividendos a los hijos de Andic

El pago de 206 millones corresponde al beneficio del ejercicio 2025, un año en el que el grupo presidido ahora por Toni Ruiz cerró cifras récord. La compañía facturó por encima de los 3.300 millones de euros en 2024 según los últimos datos consolidados publicados por la propia firma, y el ejercicio 2025 apuntaba a superar holgadamente esa marca por la apertura agresiva de tiendas en Estados Unidos, India y Oriente Medio.

El dividendo equivale, en términos relativos, a una de las distribuciones más generosas del sector textil español de los últimos cinco años. Para ponerlo en contexto: Inditex repartió en 2025 un payout cercano al 60% del beneficio, mientras que el reparto de Mango supone una proporción aún mayor sobre el resultado neto, lo que sugiere que la familia ha optado por monetizar parte del éxito operativo en lugar de retener todo el flujo de caja en la compañía.

No es una decisión menor. Mango está inmersa en un plan estratégico llamado 4E que contempla llegar a 4.000 millones de euros de facturación en 2026, con inversiones fuertes en logística, digitalización y expansión retail. Sacar 206 millones de la caja en un momento de tanto capex obliga a hacer números finos.

Sucesión cerrada y gobierno corporativo bajo lupa

La muerte de Isak Andic abrió, en su momento, dudas razonables sobre cómo se articularía el relevo accionarial y ejecutivo. La estructura societaria de la familia, con la fundación Punta Na como vehículo de control y participaciones cruzadas entre los herederos, no es transparente para el observador externo. La compañía no cotiza, no presenta información trimestral y sus cuentas anuales se consultan con el desfase habitual del Boletín Oficial del Registro Mercantil.

Lo que sí sabemos es que el consejo se ha mantenido estable. Toni Ruiz sigue como presidente ejecutivo y Jonathan Andic conserva su rol como vicepresidente y voz visible de la familia. La continuidad del equipo gestor en los doce meses posteriores al fallecimiento del fundador es, probablemente, el mejor indicador de que la transición se ha gestionado con preparación previa. No siempre ocurre así en empresas familiares.

El detalle del reparto entre los tres hermanos no se ha hecho público, aunque la lógica indica que la distribución sigue el reparto accionarial heredado, con Jonathan Andic con una posición ligeramente superior por su implicación operativa histórica.

Isak Andic herencia

Lo que dice este dividendo sobre el textil español

Aquí merece la pena pararse. El sector textil español vive una bifurcación cada vez más nítida: por un lado, los grupos capaces de competir globalmente con modelo propio —Inditex, Mango, Tendam en menor escala— y, por otro, una larga lista de marcas medianas que han ido perdiendo peso frente a la fast fashion asiática y a los gigantes online. Que Mango pueda repartir 206 millones después de invertir agresivamente en su plan de expansión es, en mi lectura, la prueba de que el modelo catalán funciona: producto medio-alto, foco en mujer, internacionalización ordenada y red propia.

Eso sí, hay un riesgo que conviene no minimizar. La concentración accionarial absoluta en tres personas, sin presencia de capital externo profesional ni intención declarada de salir a bolsa, deja a la compañía expuesta a cualquier desavenencia futura entre los herederos. La historia empresarial española está llena de ejemplos en los que la segunda generación funciona y la tercera fractura el proyecto. Mango está todavía en el primer relevo y todo apunta a coordinación, pero el dividendo de 206 millones también es una manera —legítima— de que cada heredero empiece a construir patrimonio propio fuera del perímetro de la empresa.

El dato relevante a vigilar llegará con la presentación de las cuentas auditadas del ejercicio 2025, prevista para el segundo semestre de este año. Ahí veremos si el payout es sostenible o si la familia ha tirado de caja acumulada. Y, sobre todo, si la velocidad de apertura internacional se mantiene. La cifra de 4.000 millones de facturación que la compañía se marcó como objetivo está cerca, pero no garantizada.

11 fortunas españolas que han duplicado su dinero en 5 años

Once fortunas españolas han logrado lo que pocos gestores de fondos pueden presumir: multiplicar por dos su patrimonio en apenas cinco años. Lo recoge un análisis publicado por El Mundo a partir de datos del ranking de mayores patrimonios del país, donde figuran nombres tan reconocibles como Florentino Pérez, Ana Botín, García-Baquero o Marc Puig. La fotografía dice mucho sobre dónde se ha concentrado el dinero en España entre 2021 y 2026.

El periodo de referencia no es casual. Cubre la salida de la pandemia, el shock inflacionario de 2022, la subida de tipos del Banco Central Europeo y el posterior ciclo de relajación monetaria iniciado en 2024. En ese recorrido, los grandes patrimonios industriales y financieros han sabido aprovechar la revalorización bursátil, las operaciones corporativas y el rebote del consumo de lujo. No todos los ricos lo han hecho igual de bien, eso sí.

Quiénes lideran el ranking de los que duplican

El listado, tal y como detalla El Mundo, lo encabezan figuras del Ibex y de empresas familiares con fuerte exposición internacional. Florentino Pérez, presidente de ACS, ha visto cómo la constructora se beneficiaba del ciclo de infraestructuras en Estados Unidos y Australia, además de la actividad de Hochtief y Cimic. La cotización de ACS prácticamente se ha duplicado en cinco años, lo que arrastra al alza el valor de su participación.

El caso de la familia Botín es distinto pero igualmente expresivo. Banco Santander ha pasado de cotizar en torno a 2,5 euros en 2021 a niveles muy superiores en 2026, impulsado por el ciclo de tipos altos, la mejora del margen de intereses y la recompra de acciones. La participación familiar, canalizada a través de varios vehículos, se ha revalorizado en consecuencia.

A esa lista se suman Juan Roig (Mercadona), los hermanos Marc y Manuel Puig (Puig Brands, que protagonizó la mayor salida a bolsa europea de 2024), Hortensia Herrero, los García-Baquero del sector quesero, los Carceller (Damm), la familia Entrecanales (Acciona) y otros nombres del top patrimonial. Once fortunas en total, según el cómputo del diario.

Por qué cinco años han bastado para doblar el capital

Aquí conviene relativizar. Duplicar un patrimonio en un lustro implica una rentabilidad anualizada cercana al 14,9%, muy por encima del retorno medio del Ibex 35 con dividendos en ese periodo, y muy por encima también del MSCI Europe. Es decir: estos once nombres no han batido al mercado por azar, sino porque sus activos están concentrados en sectores que han vivido un ciclo excepcional.

El lujo, por ejemplo. La salida a bolsa de Puig Brands en mayo de 2024 fue uno de los grandes movimientos del parqué europeo y catapultó la valoración de la familia fundadora. La cotización ha tenido vaivenes, pero el efecto patrimonial es innegable. En distribución alimentaria, Mercadona ha seguido ganando cuota frente a competidores y elevando márgenes pese a la inflación. Y en banca, el repunte de tipos hizo el resto.

Florentino Pérez patrimonio

¿Significa esto que los grandes patrimonios españoles son inmunes a los ciclos? No exactamente. El propio listado deja fuera a empresarios que han retrocedido en el ranking, golpeados por la corrección del inmobiliario, la energía renovable o el comercio textil. Lo que ha funcionado es una combinación muy concreta: empresa familiar cotizada, expansión internacional y exposición al consumo premium o a infraestructuras.

Lectura: concentración patrimonial y el debate pendiente

Aquí es donde el dato se vuelve incómodo. Mientras estas once fortunas duplican su capital, el patrimonio mediano del hogar español apenas se ha movido en términos reales en el mismo periodo, según la Encuesta Financiera de las Familias del Banco de España. La inflación acumulada entre 2021 y 2025 superó el 18% según el INE, lo que ha erosionado el poder adquisitivo de quienes no tenían activos financieros o inmobiliarios significativos.

No es una crítica al éxito empresarial. Es una constatación de cómo funciona la composición del capital: cuando la bolsa sube, el inmueble se revaloriza y el dividendo crece, gana quien ya tenía. Quien dependía del salario, no. El debate sobre la fiscalidad de las grandes fortunas, el impuesto de solidaridad y la tributación del patrimonio sigue abierto en España, y no hay consenso político ni académico sobre cuál es el equilibrio correcto.

Mi lectura es que conviene separar dos cosas. Una es la legítima creación de valor empresarial: ACS, Puig o Mercadona generan empleo, exportan y compiten en mercados muy duros. La otra es la pregunta sobre si el sistema está captando adecuadamente esa creación de valor para el resto del cuerpo social. La respuesta no es evidente, y los datos del próximo informe sobre desigualdad del Banco de España, previsto para finales de 2026, darán nueva munición al debate. Hasta entonces, el ranking de El Mundo deja una foto nítida de quién ha ganado el lustro.

Rallo alerta: la deuda mundial récord roza los 110 billones

El planeta entero está apilando deuda como nunca antes en su historia. En su último análisis, el economista Juan Ramón Rallo sostiene que en este 2026 el conjunto de la deuda pública y corporativa global rozará los 110 billones de dólares, una cifra que equivale aproximadamente al 100% del PIB mundial. Detrás de esa cifra mareante hay una historia de refinanciaciones masivas, una nueva ola de inversión en inteligencia artificial y un Tesoro estadounidense que juega a corto plazo con la esperanza de que los tipos bajen.

Un récord histórico que equivale al PIB mundial

Rallo arranca su exposición con un dato que conviene leer dos veces: 110 billones de dólares de deuda acumulada entre Estados y empresas. No solo el stock está en máximos; también lo están los flujos. Para 2026 se proyecta una emisión de cerca de 29 billones de dólares en nuevos títulos, un 17% por encima de lo emitido en 2024. Es decir, no estamos hablando únicamente de una mochila pesada heredada del pasado, sino de una mochila que sigue engordando a un ritmo notable.

El economista insiste en que ese récord no es producto de un único actor. Tanto los grandes gobiernos como las grandes corporaciones están compitiendo por captar financiación al mismo tiempo, y esa concurrencia tiene consecuencias directas sobre los tipos de interés que pagamos todos.

Deuda corporativa: refinanciar más que crecer

En el frente empresarial, el stock pendiente ronda los 60 billones de dólares y solo en 2025 se emitieron casi 14 billones. A primera vista parece un crecimiento explosivo, pero Rallo desactiva rápido esa lectura: la mayor parte de esas emisiones no es deuda neta nueva, sino refinanciación de vencimientos. Por eso, descontada la inflación, el stock corporativo seguía hasta hace poco por debajo de los niveles de 2020.

La novedad es que en los últimos trimestres sí se está viendo emisión neta. ¿Quién tira del carro? Las grandes tecnológicas vinculadas a la inteligencia artificial. Compañías como Alphabet, Oracle, Meta, Microsoft o Amazon, que tradicionalmente se financiaban con su propia caja, ya no pueden cubrir solas el desembolso que exige construir centros de datos a escala global. Rallo cita estimaciones de inversión superiores a los 4 billones de dólares entre 2026 y 2030 solo en este capítulo. Lo que no entra por caja, entra por bono.

Bonos corporativos que se parecen cada vez más a la bolsa

Esa avalancha de emisiones está empujando los tipos al alza. Según los datos de la OCDE que maneja el economista, por primera vez desde 2016 más de la mitad de los bonos corporativos con grado de inversión paga ya por encima del 4% anual, y más del 15% del segmento de alto rendimiento abona tipos superiores al 8%. La consecuencia, advierte, es que el mercado de bonos corporativos se está pareciendo cada vez más al bursátil: rentabilidades altas, fuerte correlación con los beneficios empresariales y, por tanto, con la cotización de las acciones.

Nunca antes en nuestra historia hemos cargado con tanta deuda como ahora, y la mayor parte de las nuevas emisiones no sirve para invertir, sino para refinanciar lo ya emitido.

— Juan Ramón Rallo

El Tesoro estadounidense, protagonista absoluto

El otro pilar del récord es la deuda pública. Solo en los países de la OCDE, el endeudamiento estatal subió en 2025 hasta los 61 billones de dólares, seis billones más que un año antes: el mayor incremento desde la pandemia. Y aunque los emergentes parten de niveles más bajos, también dibujan una pendiente ascendente.

Para 2026 los Estados de la OCDE tendrán que colocar 18 billones en los mercados, y aquí Rallo subraya un detalle clave: alrededor del 70% de esas emisiones procede de un solo emisor, Estados Unidos. Su tamaño, su mayor ratio deuda/PIB y, sobre todo, su preferencia por endeudarse a corto plazo lo obligan a refinanciar de forma casi continua.

La apuesta arriesgada del corto plazo

¿Por qué el Tesoro estadounidense se expone una y otra vez al riesgo de refinanciación en lugar de cerrar tipos largos? Porque confía en que los tipos vayan a bajar. Antes de las elecciones, recuerda Rallo, Scott Bessent defendía que ese abaratamiento llegaría vía recorte del gasto y disciplina fiscal. Nada de eso ha ocurrido. La nueva apuesta sería más política: presionar a Kevin Warsh, recién instalado al frente de la Reserva Federal, para que rebaje los tipos.

El economista se muestra escéptico. Recuerda que Donald Trump nombró en su día a Jerome Powell esperando exactamente lo mismo y no lo consiguió. Warsh, además, ha defendido públicamente la independencia de la política monetaria frente a la fiscal e incluso ha hablado de un cambio de régimen monetario. Si las tensiones inflacionistas no ceden, la Fed difícilmente regalará rebajas, y el coste financiero del Tesoro seguirá tensionado.

Qué significa todo esto para el ahorrador

La lectura editorial es incómoda. Si Estados y grandes empresas necesitan más financiación pero el ahorro disponible no crece al mismo ritmo, los tipos tenderán a mantenerse altos o incluso a subir. Para quien tiene capacidad de ahorro, eso es una oportunidad: hay más agentes compitiendo por su dinero y dispuestos a pagar mejor por él. Para el conjunto de la economía, en cambio, es una señal de fragilidad, sobre todo cuando una parte sustancial del nuevo crédito se destina a gasto corriente público o a inversiones cuya rentabilidad está aún por demostrarse.

El mensaje final de Rallo es de prudencia. Los 110 billones no son un titular abstracto: marcan el terreno de juego de los próximos años, condicionarán la política monetaria y obligarán a invertir con cabeza. La pregunta abierta, mientras la deuda sigue creciendo, es si esta vez la productividad acompañará lo suficiente como para sostenerla.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video
Publicidad