Bitcoin cae por la Fed: corrección superior al 5% desde los máximos

La cotización del bitcoin corrige con fuerza tras el primer golpe de timón de Kevin Warsh al frente de la Reserva Federal. El criptoactivo, que había alcanzado los 66.300 dólares en la tarde del pasado miércoles justo antes de conocerse el desenlace de la reunión, lucha ahora por mantenerse por encima de los 62.000 dólares. La corrección supera el 5% en apenas día y medio y devuelve a la criptomoneda a un terreno peligrosamente próximo a los mínimos anuales de 59.000 dólares, registrados hace dos semanas.

Warsh debuta con un mensaje de mano dura

El primer cónclave del banco central estadounidense bajo la presidencia de Warsh no ha dejado lugar a dudas. Los analistas coinciden en el tono beligerante del nuevo máximo responsable de la política monetaria. «La era Warsh comienza con una postura agresiva», subrayan en UBS. La firma Lazard Frères Gestion añade que la Fed «endurece el tono en un contexto de más inflación y menos claridad».

Tipos, dólar y liquidez: el cóctel que frena al bitcoin

Las secuelas de la reunión han reactivado dos vientos contrarios que golpean de lleno al activo digital. La posibilidad de una próxima subida de los tipos de interés y la apreciación del dólar —que se ha intensificado tras el comunicado— penalizan a cualquier inversión con un perfil de riesgo. El bitcoin, que sigue cotizando como un activo de alto beta, no es una excepción. La fortaleza del billete verde, combinada con el endurecimiento del discurso monetario, reduce el apetito por los criptoactivos y empuja al mercado a buscar refugio en opciones de menor volatilidad.

A ese cóctel se suma un fenómeno adicional: la fuga de liquidez institucional hacia oportunidades que acaparan la atención del mercado. Los analistas de CryptoAdvisors apuntan directamente a la masiva oferta pública inicial de SpaceX, que ha desviado los flujos de capital que de otro modo podrían haber servido de soporte para validar los precios actuales del bitcoin. «Esta cautela macroeconómica ha provocado que la liquidez institucional se desvíe hacia la salida a bolsa de SpaceX en lugar de confirmar esta zona de precios», explican.

Con la corrección de las últimas jornadas, el bitcoin acumula una caída del 15% solo en el mes de junio y se aproxima al 30% de pérdidas en el conjunto de 2026. Las desinversiones de los inversores institucionales vuelven a poner de manifiesto la fragilidad del rebote previo al encuentro de la Fed y la dependencia del criptoactivo de un entorno de tipos bajos y liquidez abundante.

La llamada de atención del banco central más poderoso del mundo vuelve a poner a prueba la narrativa del bitcoin como activo refugio: cuando la Fed habla, el riesgo se impone a la cobertura.

Análisis: ¿Bitcoin como cobertura o víctima del riesgo?

La corrección de hoy no es una simple anécdota técnica; subraya un patrón que los inversores en criptomonedas conocen bien. En los últimos dos años, cada vez que el endurecimiento monetario de la Fed ha ganado tracción, el bitcoin ha respondido con movimientos casi idénticos a los de los índices tecnológicos de alto riesgo. La supuesta descorrelación, tan celebrada en ciclos alcistas, desaparece en cuanto las condiciones financieras se tensan.

El episodio actual es especialmente significativo porque se produce en un momento en que la industria cripto necesita más que nunca validación institucional. La OPI de SpaceX ha demostrado que, ante la duda, el capital prefiere apostar por una empresa que promete transformar industrias enteras antes que respaldar un activo digital que sigue sin desligarse del estado de ánimo macroeconómico. Con Warsh al timón, la Reserva Federal podría mantener el tono restrictivo durante meses, y eso convierte al soporte de los 59.000 dólares en una línea roja para los próximos días. Si se quiebra, la senda hacia los 55.000 dólares quedará expedita; si aguanta, los alcistas tendrán una oportunidad de demostrar que la corrección ha sido un exceso puntual. Lo que parece claro es que, con esta Fed, la paciencia será la principal virtud del inversor cripto.

Las 3 lecciones de construcción de plataforma de la venta de Roku a Fox por 22.000 millones

La venta de Roku a Fox por 22.000 millones de dólares parece una salida tardía para una empresa que muchos daban por superada por los gigantes de la televisión inteligente. Sin embargo, la trayectoria de la startup californiana encierra tres lecciones universales para cualquier founder que quiera construir una plataforma, no un simple producto.

Un unicornio tranquilo: 22.000 millones y un mercado televisivo patas arriba

Fox Corp. anunció el pasado lunes la compra de Roku por 22.000 millones de dólares, en una operación que se espera cerrar en la primera mitad de 2027. La compañía de medios, ya dueña del servicio gratuito Tubi, integrará la plataforma de streaming más utilizada en Estados Unidos, sumando decenas de millones de hogares a su ecosistema digital. Roku ofrece cientos de aplicaciones de vídeo, además de su propio canal con más de 500 emisoras gratuitas, y ha construido un negocio de publicidad que factura miles de millones al año.

Los números marean: en 2025, los usuarios de Roku consumieron 145.000 millones de horas de contenido, 145 veces más que en 2012. La empresa no ha dejado de crecer incluso cuando casi todos los televisores ya vienen con streaming integrado. Su secreto: una combinación de hardware ultrabarato —llegó a vender un stick por 30 dólares—, una interfaz intuitiva y un modelo de negocio que monetiza cada interacción sin cobrar entrada.

Para Fox, la compra supone un salto generacional. Sus ingresos aún dependen de las tarifas de afiliación de la televisión por cable, y Roku le dará una audiencia masiva en streaming. Para el ecosistema emprendedor, la operación es un máster acelerado sobre cómo una startup puede pasar de fabricar un reproductor de fotos para alta definición (sí, así empezó Roku en 2003) a convertirse en la puerta de entrada del entretenimiento doméstico.

El fundador, Anthony Wood, es uno de los CEOs menos autobombo que se recuerdan en Silicon Valley. En una conversación de 2025, admitía sin problemas que la empresa estaba dispuesta a “degradar ligeramente” la satisfacción del usuario si eso ayudaba a pagar el contenido gratuito, o que su línea de dispositivos de hogar inteligente se basaba en productos white-label de Wyze. Ese realismo, lejos de espantar, cimentó una plataforma en la que confían 145 millones de cuentas activas.

La historia de Roku, como explica la periodista de Fast Company que ha seguido a la empresa desde sus inicios, es la de un producto que casi muere por exceso de foco en el hardware. En 2007, Netflix encargó a Wood un reproductor de streaming, pero justo antes del lanzamiento, Reed Hastings dio marcha atrás: decidió convertir la app en una plataforma abierta y entregó el dispositivo a Roku para que lo vendiera por su cuenta. Aquel contratiempo forzó a la startup a abrirse al ecosistema, y aquello fue el germen de la Roku actual.

Una decisión contraria del socio principal se convirtió en la mayor ventaja competitiva de Roku.

Las tres lecciones para construir una plataforma (y no solo un cacharro)

📦 Caso de estudio: Roku

  • El reto: Pasar de ser un reproductor de Netflix a una plataforma de streaming universal en un mercado con gigantes como Amazon y Google.
  • La jugada: Abrir el sistema a todos los servicios, vender hardware casi a coste para crecer en usuarios y monetizar con publicidad y comisiones de suscripciones.
  • El resultado: 145.000 millones de horas de visionado en 2025, compra por 22.000 millones de dólares.
  • La lección: Una plataforma no se construye con un producto cerrado, sino con un ecosistema que atrae a terceros y rentabiliza la atención.

Vamos a despiezar las tres lecciones que cualquier founder puede aplicar mañana mismo.

1. De producto a ecosistema: la apertura como ventaja competitiva. Roku no diseñó el mejor reproductor del mundo; diseñó el sistema más compatible. Al integrar todos los servicios de streaming, se volvió imprescindible para los usuarios y para los proveedores de contenido. En 2014, dio el salto al software para televisores: docenas de marcas adoptaron su plataforma. La lección: un producto cerrado puede ser imitado, pero un estándar abierto construye un foso casi infranqueable.

2. Monetizar sin romper la experiencia: el arte de ganar con servicios. Vendió palitos a 30 dólares con márgenes ínfimos, pero esa base de usuarios le permitió lanzar el Roku Channel, que hoy es el servicio gratuito más popular de EE.UU., y cobrar una comisión por cada suscripción contratada a través de Roku Pay. La clave: el hardware fue la puerta de entrada, no el negocio. En tu startup, pregúntate qué unit economics de servicios pueden sostener un producto low-cost.

3. Foco implacable: no perder el carril por mucho que aprieten los rivales. Cuando todos los competidores se peleaban por los contenidos exclusivos y las superproducciones, Wood se mantuvo tercamente en hacer que el streaming fuera barato y sencillo. Incluso su incursión en el hogar inteligente no desvió la estrategia central: el televisor. La lección: un product-market fit no se defiende diversificando, sino profundizando en lo que te hace único.

Roku adquisición

Análisis: Lo que Anthony Wood no dijo en el comunicado (y por qué importa)

El trato con Fox tiene varias capas. Para los inversores, la valoración es generosa: 22.000 millones de dólares por una compañía que factura sobre todo con publicidad, un mercado cíclico. Pero Roku ha demostrado que su usuario medio pasa más de 100 horas al mes en la plataforma, un engagement que ningún canal lineal puede igualar. Para un founder, el caso demuestra que una startup puede escalar sin el ruido de los grandes titulares si construye métricas de retención sólidas.

Compárese con otras salidas: cuando Amazon compró Twitch por 970 millones en 2014, muchos lo vieron caro; hoy Twitch es una máquina de audiencia. Roku, con su mix de gratuidad y publicidad, se parece más a un operador de televisión que a una empresa tecnológica pura, pero con la escalabilidad del software. Eso explica que Fox, un gigante del broadcasting tradicional, haya pagado lo que ninguna startup de hardware podría soñar. La lección: la tecnología es el medio, el modelo de negocio recurrente es el fin.

Wood siempre ha hablado claro de los trade-offs que supone monetizar a los usuarios gratuitos. Ese realismo es refrescante en un ecosistema donde muchos founders inflan sus métricas. Otra lección: la transparencia sobre las debilidades crea más confianza que un pitch edulcorado. Si tu startup depende de anuncios, explica cómo gestionas la tensión entre facturación y experiencia de usuario.

🚀 Hoja de Ruta para Emprender

  • Abre tu producto a terceros: Convierte tu solución en una plataforma que integre servicios complementarios. Así blindas a tu startup frente a competidores más grandes.
  • Diseña el revenue desde el minuto uno: No esperes a tener millones de usuarios para monetizar. Define cómo los servicios asociados o la publicidad pueden financiar un producto de bajo coste.
  • Céntrate en una sola métrica de éxito: Roku midió horas de visionado, no descargas. Encuentra tu north star metric y obsesiónate con ella.
  • Comunica sin autobombo: Los inversores valoran más un fundador que habla de los riesgos que uno que promete unicornios en 18 meses.

Franklin Templeton lanza dos ETF bitcoin dividendos con reinversión automática en BTC

La gestora de fondos Franklin Templeton ha registrado ante la SEC dos nuevos fondos cotizados que convierten los dividendos de de las grandes empresas en bitcoin de forma automática. Los Franklin US Equity Bitcoin DRIP Index ETF y Franklin US Innovation Bitcoin DRIP Index ETF empezarían a cotizar el 1 de septiembre si el regulador da luz verde, y su mecanismo es tan sencillo como disruptivo.

Ambos productos invierten el 95% de su cartera en una cesta de renta variable estadounidense —el primero replica un índice de gran capitalización con alrededor de 500 valores, el segundo se centra en compañías de innovación— y un 5% en instrumentos vinculados a bitcoin. La clave está en que los dividendos trimestrales de las acciones no se reparten al partícipe ni se reinvierten en más títulos, sino que alimentan directamente esa exposición al bitcoin.

Cómo funciona el mecanismo DRIP que convierte dividendos en bitcoin

El nombre DRIP (por sus siglas en inglés, Dividend Reinvestment Plan) remite a los clásicos planes de reinversión de dividendos en acciones, una estrategia que muchos inversores de largo plazo conocen bien. En este caso, Franklin Templeton le da la vuelta: en lugar de acumular más acciones, los dividendos se destinan a comprar bitcoin a través de ETF al contado, futuros u otros derivados referenciados a la criptomoneda.

El diseño es minimalista para el inversor. Cada pago trimestral se convierte automáticamente en exposición a bitcoin, sin necesidad de rebalancear manualmente. Las reglas de rebalanceo recortan la asignación a bitcoin si supera el 5% del fondo (la devuelven al 4,5%) y fijan un límite máximo del 20% entre periodos de ajuste. Este plan de reinversión de dividendos (DRIP) aplicado a criptoactivos es una rareza que hasta ahora no existía en el mercado de ETF.

Un lanzamiento en septiembre con el mercado bitcoin en plena corrección

La solicitud presentada el jueves ante la Comisión de Bolsa y Valores (SEC) contempla una fecha efectiva a partir del 1 de septiembre de 2026, aunque la aprobación definitiva no está garantizada. El anuncio coincide con un momento delicado para el bitcoin: este viernes cotiza por debajo de los 62.700 dólares, lo que supone una caída de más del 50% desde el máximo de 126.000 dólares que alcanzó en octubre de 2025.

La debilidad del precio no ha frenado la innovación en productos cotizados. Esta misma semana, BlackRock lanzó el iShares Bitcoin Premium Income ETF (BITA), un fondo que mantiene exposición al bitcoin a través de su ETF IBIT y genera ingresos mensuales vendiendo opciones cubiertas sobre una parte de la cartera, con el objetivo de ofrecer rentabilidades anuales del 15%-25%. El contraste es evidente: mientras BlackRock convierte la volatilidad en ingresos recurrentes, Franklin Templeton propone usar los dividendos de las acciones para alimentar una pequeña pero constante posición en bitcoin.

Franklin Templeton bitcoin

La industria de los ETF está aprendiendo a usar el bitcoin no solo como activo de revalorización, sino como un motor de ingresos pasivos y recurrentes para los inversores más tradicionales.

La apuesta cripto de Franklin Templeton va mucho más allá de estos dos ETF

Estos nuevos vehículos no son una anécdota aislada. Franklin Templeton, que gestiona 1,5 billones de dólares, viene desplegando una estrategia de activos digitales notablemente activa. En mayo de este año, la gestora anunció una alianza con Payward —matriz del exchange Kraken— para tokenizar productos de inversión tradicionales y ofrecer su fondo monetario tokenizado BENJI como herramienta de colateral para clientes institucionales. A principios de junio, integró BENJI en MoonPay Trade, permitiendo a los institucionales intercambiar stablecoins por participaciones del fondo a través de infraestructura on-chain.

Además, en 2026 creó la división Franklin Crypto tras la compra de 250 Digital, una escisión de CoinFund, y cerró un acuerdo con Ondo Finance para tokenizar versiones de sus ETF y facilitar su negociación 24/7 desde monederos cripto, pensando en inversores fuera de Estados Unidos. El conjunto de movimientos sitúa a la entidad como una de las firmas financieras tradicionales más comprometidas con la adopción de criptoactivos.

Dicho de otro modo, los ETF DRIP son solo la punta del iceberg. Franklin Templeton está construyendo un ecosistema que abarca desde la tokenización de fondos hasta la distribución a través de exchanges, algo que hasta hace pocos años habría chocado con la cultura corporativa de cualquier gran gestora.

Mi lectura es que estos productos responden a una demanda muy concreta: inversores que quieren exposición a bitcoin sin tener que dedicar tiempo a gestionarla, y que valoran el flujo constante de dividendos de las grandes compañías estadounidenses. Ahora bien, conviene no perder de vista los riesgos. La asignación a bitcoin es modesta, pero la volatilidad de la criptomoneda sigue siendo extrema: un 5% que se revaloriza puede aportar brillo a la cartera, pero un 5% que se desploma en un mercado bajista también lastra el rendimiento total. Y el hecho de que el mecanismo obligue a trimar la posición cuando supera el 5% significa que en rachas alcistas fuertes, el inversor no se beneficiará plenamente del recorrido, porque el sistema venderá automáticamente parte de la ganancia.

La clave, como casi siempre, estará en si el potencial extra de rentabilidad que aporta ese 5% de bitcoin justifica la montaña rusa adicional en un año en el que la criptomoneda ha perdido la mitad de su valor desde máximos. Los inversores españoles, que solo podrán acceder a estos productos si sus brókeres los ofrecen y la CNMV los admite a comercialización, deberían preguntarse si se sienten cómodos con ese perfil de riesgo, por pequeño que sea el porcentaje destinado a bitcoin.

Ethereum cae 1.700 dólares tras desplome del 5,51%: los analistas temen un nuevo colapso a 1.500

Ethereum ha perforado hoy los 1.700 dólares tras registrar una caída intradía del 5,51% que lo deja cotizando en torno a 1.695,86 dólares. La estampida vendedora, desatada por un dato de inflación subyacente peor de lo esperado en Estados Unidos y una cascada de liquidaciones apalancadas, ha puesto en alerta a los analistas, que ya advierten de un posible colapso hasta los 1.500 dólares si no se recupera el nivel de soporte.

El detonante macro y la ola de liquidaciones que han hundido a ETH

El movimiento comenzó con la publicación de un índice de inflación subyacente superior al consenso. Los mercados interpretaron el dato como una señal de que la Reserva Federal podría volver a subir los tipos en su reunión de julio, lo que provocó una huida generalizada del riesgo. Las criptomonedas, muy sensibles a la liquidez global, fueron de las primeras en sufrir.

Ese miedo se amplificó dentro del ecosistema cripto. Cuando ETH perdió los 1.730 dólares —el cierre del día anterior— se dispararon las liquidaciones forzosas de posiciones largas apalancadas. En apenas una hora se borraron 120 millones de dólares en contratos perpetuos, según estimaciones de mercado. La tasa de financiamiento giró a negativa (-0,01%), una señal clara de que los vendedores cortos dominan ahora el mercado y pagan a los compradores para mantener el precio deprimido.

El volumen diario de operaciones se situó en 12,99 mil millones de dólares, un 16,5% por debajo de la media mensual. Una cifra que confirma la evaporación de la demanda compradora: los bajistas apenas necesitan presión para seguir empujando el precio a la baja.

Las métricas on-chain reflejan una red bajo mínimos

Según los datos de la firma de análisis la actividad de direcciones activas en Ethereum ha caído un 12% en los últimos 30 días. Las comisiones de gas, un indicador del uso de la red, rondan los 5 Gwei, niveles que no se veían desde los momentos más tranquilos del ciclo anterior. No hay congestión porque no hay demanda real por el espacio de bloque.

El valor total bloqueado (TVL) en las finanzas descentralizadas (DeFi) de Ethereum se ha reducido hasta los 45 mil millones de dólares, su cota más baja desde principios de 2025. Parte de ese capital ha migrado a capas 2 como Arbitrum o Base, pero sobre todo ha saltado a redes competidoras como Solana, que atrapa cada vez más actividad de memecoins y aplicaciones de micropagos.

Un esqueleto técnico sin compradores y con todos los promedios en rojo

La estructura de precios es demoledora. Ethereum cotiza por debajo de todas las medias móviles simples relevantes: la de 7 sesiones (1.717,39 dólares), la de 30 (1.866,65), la de 50 (2.032,75) y la de 200 (2.389,46). Cualquier repunte se topará con una pared de resistencias superpuestas.

El RSI de 14 periodos está en 28 puntos, territorio de sobreventa técnica que en el pasado provocó rebotes efímeros. Pero con el MACD en expansión bajista y las bandas de Bollinger ensanchándose tras una compresión, la volatilidad apunta en contra del activo. El soporte inmediato está en los 1.670 dólares; si se pierde, el camino hacia los 1.600 queda despejado.

¿Oportunidad de compra o capitulación hacia los 1.500 dólares?

El desplome coloca a Ethereum en una encrucijada que los inversores llevan semanas temiendo. En lo que va de 2026, el activo acumula una pérdida del 42,87% y se sitúa un 65,73% por debajo de su máximo histórico. Para quien mire a largo plazo, esa caída puede parecer una zona de valor. Pero los catalizadores fundamentales escasean.

La aprobación de ETFs que incluyan el staking de ether sigue estancada en la SEC, y el roadmap de actualizaciones —Pectra, Fusaka— no ha logrado devolver la actividad a la capa base. Mientras tanto, la migración a capas 2 y el avance de Solana erosionan la narrativa de Ethereum como única plataforma de contratos inteligentes. Sin una recuperación convincente por encima de los 1.800 dólares con volumen, los analistas mantienen el sesgo bajista a corto plazo.

Ethereum ha vivido ciclos de pánico similares, pero la ausencia de compradores y el deterioro de sus métricas en cadena hacen que esta corrección sea distinta.

La estrategia más prudente pasa por no intentar atrapar el suelo con prisas. Los inversores con horizonte superior a seis meses pueden ir construyendo posición de forma fraccionada (DCA) si el precio visita la franja de los 1.500-1.200 dólares, siempre sin apalancamiento y con una gestión de riesgo estricta. Para los traders de corto plazo, cualquier rebote hacia los 1.717-1.730 dólares se presenta como una oportunidad de venta. La paciencia y la disciplina serán las mejores herramientas mientras la Reserva Federal no dé señales de pausa y el precio no muestre un cambio de estructura.

Falsos gurús en Instagram, la estafa de la libertad financiera que atrapa a las madres trabajadoras en España

En España, siete de cada diez inversores jóvenes tomaron su última decisión financiera basándose en lo que vieron en redes sociales. Y una parte significativa de esas redes es Instagram, donde la promesa del teletrabajo desde casa, los ingresos pasivos y la «libertad financiera» ha calado especialmente entre madres trabajadoras que buscan una salida económica real. El problema es que, detrás de muchos de esos perfiles aspiracionales, hay una estructura de fraude bien armada.

La Guardia Civil desmanteló en mayo de 2026 en Madrid una red que estafó casi dos millones de euros usando plataformas digitales y técnicas de ingeniería social para captar víctimas. No es un caso aislado: la CNMV abrió 14 expedientes a influencers solo en 2025, y una trader con más de dos millones de seguidores fue imputada por presunta estafa piramidal. El patrón se repite con una precisión que ya no puede llamarse casualidad.

Cómo funcionan las estafas en Instagram que prometen invertir dinero

Youtube video

El mecanismo que usan estos perfiles de Instagram es siempre el mismo: primero crean la ilusión de riqueza —coches de lujo, viajes exóticos, pantallazos de supuestas ganancias—, y luego ofrecen «acceso exclusivo» a un método de inversión que solo está disponible durante unas horas. El miedo a perderse algo, el famoso FOMO, hace el resto. Las víctimas no son tontas: son personas que llevan tiempo buscando alternativas reales a un sueldo que no llega.

En el caso de los esquemas piramidales disfrazados de teletrabajo, el dinero de las nuevas participantes paga los «rendimientos» de las anteriores. Funciona mientras sigue entrando gente. Cuando la captación se agota, el sistema colapsa y las responsables desaparecen. Los primeros meses de «ganancias» —que en realidad son el dinero de otras víctimas— son precisamente la trampa más efectiva para mantener a las participantes en silencio.

Instagram y la CNMV: la brecha entre la alarma regulatoria y la realidad de las víctimas

La Instagram de los finfluencers y la CNMV llevan tiempo en una persecución asimétrica: el regulador publica guías, emite alertas y abre expedientes, pero los perfiles fraudulentos se multiplican a una velocidad que la supervisión difícilmente puede seguir. El propio organismo reconoce que la mayoría de los finfluencers operan desde cuentas anónimas o perfiles difíciles de rastrear, y que las plataformas tecnológicas no están obligadas a identificar a sus usuarios ante el regulador.

Lo más revelador es el perfil de las víctimas en España. No son inversoras expertas que asumieron riesgos calculados. Son, en muchos casos, mujeres con cargas familiares que buscaron en Instagram una forma de ganar dinero desde casa, compatibilizar su jornada laboral con el cuidado de los hijos, y salir de una situación económica apretada. El relato de «tú también puedes» que venden estos perfiles está diseñado exactamente para ese punto de vulnerabilidad.

Los gurús del dinero fácil en Instagram: lo que nunca te cuentan

Youtube video

Ningún gurú de Instagram te explicará que no está autorizado por la CNMV para darte asesoramiento financiero personalizado. Esa distinción legal —entre compartir «opiniones» y prestar un servicio de inversión regulado— es la grieta por la que cuelan la mayor parte de los esquemas fraudulentos. Mientras ellos siguen publicando stories con sus «carteras de inversión», las víctimas no tienen a quién reclamar.

Tampoco te contarán que los testimonios de seguidores satisfechos suelen estar pagados o ser directamente falsos, que las comunidades «privadas» de WhatsApp o Telegram eliminan cualquier comentario crítico, y que la rentabilidad prometida —entre el 10% y el 20% mensual— es matemáticamente imposible de sostener con cualquier inversión legítima. Cuando una oferta supera lo que ofrece cualquier banco o fondo regulado, la CNMV recuerda que esa es, precisamente, la primera señal de alarma.

Señales de alerta que debes conocer antes de invertir dinero en Instagram

Las estafas financieras en Instagram no son invisibles si sabes qué buscar. Estas son las cuatro señales que los reguladores identifican como más frecuentes:

  • Rentabilidades imposibles: promesas de un 10-20% mensual que ninguna entidad regulada puede ofrecer.
  • Urgencia artificial: «solo hoy», «plazas limitadas», presión para decidir sin tiempo de investigar.
  • Captación en cadena: te piden que recrutes a otras personas para «desbloquear» tus ganancias.
  • Sin registro en la CNMV: la entidad no aparece en los registros oficiales del organismo regulador.

¿Cómo verificar si una plataforma es legítima?

El paso más simple y más ignorado es buscar el nombre de la empresa o plataforma en el registro público online de la CNMV antes de mover un solo euro. Si no aparece, no está autorizada. Si aparece en la lista de entidades no autorizadas o alertadas, es directamente una señal de fraude activo.

¿Qué hacer si ya has caído en una estafa en Instagram?

Denunciar ante la Guardia Civil o la Policía Nacional —a través de su sede electrónica— es el primer paso. Documentar toda la comunicación, los pagos y los perfiles implicados antes de hacerlo es igual de importante. Aunque la recuperación del dinero no está garantizada, la denuncia alimenta las investigaciones que permiten desmantelar las redes.

Instagram, mujeres e inversión: el contexto que los estafadores conocen mejor que nadie

La brecha de inversión de género en España es real: las mujeres invierten en bolsa y en activos financieros en una proporción significativamente menor que los hombres, en parte por menor educación financiera recibida y en parte por una mayor aversión al riesgo que el sistema nunca ha corregido. Los falsos gurús de Instagram lo saben y lo explotan. El relato de la «emprendedora que lo logró desde casa» está calibrado para conectar con una audiencia que históricamente ha tenido menos acceso a información financiera de calidad.

La buena noticia es que este contexto está cambiando. Hay una generación de divulgadoras financieras certificadas en España que hablan en Instagram con transparencia, declaran sus conflictos de interés y no venden cursos de 997 euros para hacerse rica en tres meses. La diferencia entre unas y otras no siempre es obvia a primera vista, pero está ahí: las legítimas no tienen prisa, no crean urgencia y se puede verificar su autorización en los registros del regulador.

El futuro de la inversión en Instagram: más regulación y más herramientas para el usuario

La tendencia regulatoria en Europa apunta en una dirección clara: más control sobre los finfluencers y mayor responsabilidad de las plataformas. El reglamento MiCA ya obliga a los supervisores nacionales a reforzar el control sobre las comunicaciones comerciales de criptoactivos, y la CNMV ha empezado a colaborar con las propias plataformas de intercambio para difundir las guías de protección al inversor directamente entre sus usuarios.

Para las madres trabajadoras que buscan invertir dinero y construir un colchón financiero real, el mensaje más útil que puede dar cualquier experto es este: la libertad financiera existe, pero no llega en 48 horas y no la vende nadie en Instagram sin número de registro. Comparar, verificar y tomarse el tiempo necesario antes de mover el primer euro no es prudencia excesiva: es lo que separa a quien hace crecer sus ahorros de quien los pierde.

Certificados de Ahorro Energético movilizan 2.200 millones en España y disparan los ahorros un 190% en 2025

Los certificados de ahorro energético (CAE) cerraron 2025 con inversiones de hasta 2.200 millones de euros y ahorros disparados un 190%.

La séptima edición de la Guía de Tecnologías para el Ahorro y la Eficiencia Energética de Anese, publicada este mes, recoge 39 casos reales y 31 tecnologías. Los datos de la patronal reflejan que el sistema CAE alcanzó 5,8 TWh de ahorro de energía final, muy por encima de los 2 TWh de 2024, y las solicitudes tramitadas se dispararon hasta las 3.922.

“2025 ha sido el año de consolidación de los CAEs, superando las expectativas más optimistas”, afirma Luis Cabrera Álvarez, presidente de Anese. Según sus proyecciones, el sistema ya tiene las bases regulatorias para una expansión sólida en 2026.

Digitalización y electrificación, los grandes aliados

La guía muestra un vuelco tecnológico. Las soluciones de monitorización y control representan ya el 29% de las recogidas, frente al 25% de las vinculadas a generación térmica. No se trata solo de medir, sino de actuar con datos en tiempo real.

El ejemplo más representativo es el contrato de gestión energética del Ayuntamiento de Madrid, desarrollado por Acciona Energía. Con 265 edificios públicos monitorizados mediante 2.971 puntos de medida, las actuaciones de gestión activa permiten ahorrar entre un 5% y un 10% sin necesidad de grandes inversiones en infraestructuras. En 2025, el consumo eléctrico bajó un 8,22% y el de gas un 11,87%, evitando 371 toneladas de CO₂. Además, las instalaciones fotovoltaicas asociadas produjeron cerca de 3.000 MWh de energía renovable.

La electrificación de la producción de calor completa el binomio de ahorro. En una residencia de mayores de Avilés, la instalación de una bomba de calor de alta temperatura y paneles fotovoltaicos, ejecutada por Apclen, cubre más del 85% de la demanda térmica y recorta 390 MWh de consumo fósil al año, con un ahorro neto en la factura respecto al gas. En Valverde de la Virgen (León), otra residencia repitió el esquema y elevó el ahorro de combustible fósil al 92%, eliminando 69 toneladas de CO₂ al año.

La mera monitorización ya ahorra entre un 5% y un 10% sin inversiones adicionales.

De la industria al turismo: proyectos que multiplican el ahorro

CAE

El sector servicios también está exprimiendo los CAE. El Hotel One Shot Reina Victoria (Valencia) cambió sus enfriadoras por bombas de calor de aerotermia y redujo el consumo de climatización un 64%. El ahorro anual supera los 115.000 kWh y rebaja la factura en más de 35.000 euros.

En el ámbito educativo, la Escuela Infantil Romanillos (Boadilla del Monte) dio un paso más allá. Combinó iluminación circadiana —capaz de regular intensidad y temperatura de color a lo largo del día—, acondicionamiento acústico y control inteligente. El resultado: el consumo eléctrico de iluminación se redujo a la mitad, pasando de 2.250 kWh a poco más de 1.100 al año, mientras se mejoraba la concentración y el bienestar de niños y docentes.

Y hasta un edificio protegido como el Palacio de San Telmo, sede de la Junta de Andalucía, encontró la fórmula. La intervención se limitó a sustituir la tecnología de iluminación por LED retrofit integrado en las luminarias existentes, sin alterar ningún elemento arquitectónico. El consumo de iluminación cayó de 196.000 kWh a 100.000 kWh, un 48% menos, demostrando que la modernización energética y la conservación patrimonial no están reñidas.

En Grecia, Olympic Brewery incorporó 120 colectores solares concentradores en su planta para generar vapor destinado a la pasteurización de latas. La instalación suministra hasta el 70% de la demanda de ese proceso en los meses de verano, con una producción anual de 340 MWh térmicos que desplaza combustibles fósiles en plena cadena de producción. Mientras, en la red de calor de la comunidad Fasa (Valladolid), CARTIF y Veolia desplegaron un gemelo digital y modelos predictivos que, sin añadir ni una sola máquina, recortaron entre un 4% y un 5% el consumo térmico de la red. La operación se traduce en 53 toneladas menos de CO₂ y un ahorro de más de 10.000 euros anuales.

Un salto de escala que convierte la eficiencia en política industrial

Lo que hace especial a 2025 no es solo la cifra de inversión —entre 1.800 y 2.200 millones de euros— sino la velocidad de tracción. Las 3.922 solicitudes tramitadas suponen casi el triple que en 2024 y confirman que los CAE están destapando una demanda de eficiencia que el viejo sistema de subvenciones no lograba movilizar. Más del 70% de los 39 proyectos recogidos en la guía están vinculados a este mecanismo.

El factor diferencial es el modelo de monetización: cada kilovatio ahorrado se convierte en un certificado que genera ingresos recurrentes para el titular del proyecto, acortando los plazos de retorno y atrayendo capital privado de fondos y empresas de servicios energéticos. El sistema permite que un ahorro verificado dé lugar a un activo comercializable que se puede vender a los sujetos obligados, creando un mercado secundario que ya mueve decenas de millones. Esta liquidez está acelerando la inversión en sectores con márgenes estrechos, como el turismo o la administración local.

Sin embargo, la expansión tiene cuellos de botella evidentes. Las pymes y los hogares vulnerables, que concentran buena parte del potencial de ahorro, aún carecen de capacidad técnica y financiera para acceder al sistema en condiciones competitivas. Resolver esa brecha será determinante para que los CAE pasen de ser un éxito sectorial a un instrumento masivo de política industrial.

El prólogo de la guía, que firma el Ministerio para la Transición Ecológica, subraya que “la eficiencia ha superado su antigua consideración como simple herramienta de ahorro para convertirse en una auténtica palanca de productividad, resiliencia y creación de valor económico”. Dejémoslo en un “ya veremos”. Lo que sí está claro es que en 2025 la eficiencia energética en España ha encontrado su motor financiero.

Guardia Civil multa con 500 euros y 4 puntos a conductor por usar el móvil en semáforo en rojo

La Guardia Civil ha impuesto una multa de 500 euros y la retirada de 4 puntos del carnet a un conductor que utilizaba el teléfono móvil mientras esperaba en un semáforo en rojo. La sanción, aplicada aunque el vehículo estaba completamente parado, vuelve a poner sobre la mesa que usar el móvil al volante está prohibido incluso en detenciones de tráfico.

El motivo de la sanción: usar el móvil con el coche detenido

El conductor fue sorprendido por agentes de la Guardia Civil mientras manipulaba su teléfono en un semáforo en rojo. Aunque el coche no se movía, los agentes consideraron que la acción constituía una infracción grave de las normas de circulación. El artículo 18 del Reglamento General de Circulación prohíbe expresamente la utilización de dispositivos de telefonía móvil que requieran la intervención manual del conductor durante la conducción.

La DGT ha reiterado en innumerables ocasiones que el concepto de ‘conducir’ incluye los momentos en los que el vehículo está detenido por las circunstancias del tráfico, como en un semáforo, un atasco o un paso de peatones. Por tanto, no existe ninguna excepción que permita sujetar el móvil con la mano cuando el coche está parado en la vía.

Una multa de 500 euros y 4 puntos: ¿es la sanción habitual?

Normalmente, la infracción por usar el móvil al volante está tipificada como grave en la Ley de Tráfico y se sanciona con 200 euros de multa y la pérdida de 6 puntos del carnet. Sin embargo, en este caso los agentes calificaron los hechos como una infracción muy grave, tipificada en el artículo 77, que contempla sanciones de hasta 500 euros y la detracción de entre 4 y 6 puntos.

Fuentes de la Agrupación de Tráfico de la Guardia Civil señalan que la decisión se basó en el riesgo potencial de la acción: un conductor desatento frente a un semáforo puede no reaccionar a tiempo si este cambia a verde, provocando un accidente o una situación de peligro para otros usuarios de la vía. La sanción final de 500 euros y 4 puntos es, por tanto, la máxima prevista para este tipo de conductas cuando se consideran muy graves.

Usar el móvil en un semáforo no es una simple pausa: la ley lo equipara a conducir y las sanciones pueden ser tan duras como en plena marcha.

Cómo evitar la multa: sistemas de manos libres y otras claves

La única forma legal de utilizar el teléfono móvil al volante es mediante un dispositivo de manos libres homologado. La DGT recuerda que, incluso con el manos libres, se debe extremar la atención y evitar conversaciones prolongadas que puedan generar distracción.

Además, manipular el soporte del móvil o el GPS mientras se circula también puede ser sancionado. La recomendación de Tráfico es programar el destino antes de arrancar y, si es imprescindible realizar una llamada, detenerse en un lugar seguro y fuera de la calzada.

Análisis: una sanción que aviva el debate sobre la proporcionalidad

La cuantía impuesta por la Guardia Civil (500 euros y 4 puntos) ha reabierto el debate sobre si estas sanciones pueden resultar desproporcionadas o si, por el contrario, son necesarias para erradicar una de las principales causas de accidente: las distracciones. Según el último balance de siniestralidad de la DGT, en 2025 más de 300 accidentes mortales tuvieron como factor concurrente el uso del teléfono móvil. Las autoridades defienden que la tolerancia cero es la única vía para reducir estas cifras.

No obstante, asociaciones de automovilistas critican que se apliquen multas tan elevadas en situaciones en las que el coche esta detenido y no hay tráfico circulando alrededor. En su opinión, la interpretación del Reglamento debería ser más flexible. Sin embargo, la jurisprudencia es clara: cualquier manipulación del móvil mientras el conductor está al mando y en la vía se considera conducción. La sentencia del Tribunal Supremo de 2024 (STS 234/2024) lo ratifica, señalando que ‘la inmovilización por un semáforo no desvirtúa la obligación de mantener la atención permanente a la circulación’.

Lo que esta claro es que, con esta sanción, la Guardia Civil manda un mensaje contundente: usar el móvil en un semáforo no es un acto inocente. Circular con el teléfono encendido y en la mano puede salir muy caro, en dinero, puntos y en seguridad.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Utilizar el teléfono móvil con la mano mientras se conduce, incluso con el vehículo detenido ante un semáforo en rojo.
  • Sanción económica: Hasta 500 euros (la sanción habitual es de 200 euros, pero en este caso se aplicó la máxima por la gravedad de la distracción).
  • Puntos del carnet: 4 puntos, por encima de los 3 puntos que se detraen en las infracciones estándar por uso del móvil (la reforma de 2022 elevó la pérdida a 6 puntos para casos graves).
  • Entrada en vigor: La norma ya está vigente y siempre ha prohibido el uso del móvil al volante, sin excepciones por detención del vehículo.

La ayuda de doscientos euros que puedes pedir a la Agencia Tributaria si cumples estos requisitos

La Agencia Tributaria lleva años gestionando un pago directo de 200 euros pensado para proteger a los hogares más vulnerables ante el impacto de la inflación y la crisis energética. Son millones los españoles que podrían tener derecho a este dinero y, sin embargo, muchos no llegan a solicitarlo por desconocer las condiciones o por miedo a una burocracia que, en este caso, es sorprendentemente sencilla. Lo que hay que saber es concreto: quién cumple los requisitos, qué documentación hace falta y cómo se tramita online en pocos minutos.

Esta ayuda, aprobada mediante Real Decreto-Ley, nació para aliviar la pérdida de poder adquisitivo de trabajadores asalariados, autónomos y desempleados que no cobran pensiones ni el Ingreso Mínimo Vital. No es una promesa vaga: se abona como transferencia bancaria directa, sin intermediarios, y la Agencia Tributaria se encarga de cruzar los datos con la Seguridad Social para verificar el cumplimiento de los requisitos.

Quién puede pedir la ayuda a la Agencia Tributaria

Para acceder a los 200 euros de la Agencia Tributaria hay que cumplir una serie de condiciones económicas y laborales que, en términos generales, no excluyen a la mayor parte de las familias trabajadoras con ingresos modestos. El primer filtro es la situación laboral: deben haber trabajado por cuenta propia o ajena, dado de alta en la Seguridad Social, o haber sido beneficiarios de la prestación o subsidio por desempleo durante el año de referencia.

El segundo filtro es económico: los ingresos íntegros de todos los convivientes no deben superar los 27.000 euros brutos anuales, y el patrimonio conjunto —descontando la vivienda habitual— no puede rebasar los 75.000 euros. Esto incluye al cónyuge, pareja de hecho, hijos menores de 25 años y ascendientes hasta segundo grado que convivan en el domicilio. Quienes cobren pensiones de la Seguridad Social o el Ingreso Mínimo Vital quedan automáticamente excluidos.

Cómo se tramita ante la Agencia Tributaria y su relación con la Renta

Youtube video

El proceso que gestiona la Agencia Tributaria es íntegramente online y no requiere aportar documentación adicional. Bastará con identificarse a través de Cl@ve, certificado electrónico o DNI electrónico, rellenar el formulario disponible en la Sede Electrónica de la AEAT y facilitar un IBAN a nombre del solicitante. Lo que mucha gente no sabe es que este dinero tributa como ganancia patrimonial en la declaración de la Renta del ejercicio en que se cobra, aunque la cuota real a pagar rara vez supera los 60 euros.

El borrador de la Renta reflejará automáticamente la ayuda en la casilla correspondiente, por lo que el trámite es prácticamente automático para quienes usen Renta Web. Si alguien hace la declaración desde cero, deberá incluirla manualmente en el apartado de ganancias patrimoniales no derivadas de transmisión de elementos. Ignorarla puede acarrear requerimientos de la Agencia Tributaria.

Qué pasa si te la deniegan o hay algún problema

La Agencia Tributaria puede denegar la solicitud si detecta que alguno de los convivientes declarados no cumple los requisitos. En ese caso, el solicitante recibe una propuesta motivada y dispone de un plazo para formular alegaciones antes de que se dicte resolución definitiva. No es el fin del camino: se puede recurrir en reposición o presentar una reclamación económico-administrativa. La propia sede electrónica permite consultar en todo momento el estado del expediente con el mismo usuario y contraseña utilizados al solicitar la ayuda.

Otro escenario frecuente es el del cobro indebido. Si la Agencia Tributaria detecta a posteriori que alguien recibió los 200 euros sin tener derecho, enviará una propuesta de reintegro con intereses de demora. La experiencia demuestra que es preferible revisar bien los requisitos antes de solicitar que enfrentarse después a una devolución que puede incrementarse con los intereses.

Requisitos que excluyen del cobro

Perceptores del IMV y pensionistas

Quien a 31 de diciembre del año de referencia perciba el Ingreso Mínimo Vital o cualquier pensión contributiva o no contributiva de la Seguridad Social queda automáticamente excluido. También están fuera quienes reciban prestaciones análogas de mutualidades de previsión social. La lógica detrás de esta exclusión es que esos colectivos ya cuentan con prestaciones con actualización garantizada vinculada a la inflación.

Administradores y titulares de participaciones

Tampoco pueden acceder a la ayuda de la Agencia Tributaria quienes, entre los convivientes del domicilio, figuren como administradores de derecho de una sociedad mercantil activa o sean titulares de acciones o participaciones no cotizadas en mercados organizados. Este requisito busca evitar que personas con capacidad económica real a través de estructuras societarias accedan a una ayuda pensada para los más vulnerables.

Pasos para solicitarlo online sin cometer errores

  • Accede a la Sede Electrónica de la Agencia Tributaria con Cl@ve o certificado digital.
  • Localiza el formulario de la ayuda de 200 euros en el apartado de beneficios fiscales y autorizaciones.
  • Introduce los datos de todos los convivientes del domicilio, incluyendo sus NIF y los ingresos del año de referencia.
  • Indica el IBAN de una cuenta bancaria cuya titularidad corresponda al solicitante.

La Agencia Tributaria y el futuro de estas ayudas directas

La Agencia Tributaria ha consolidado en los últimos años su papel como ventanilla única para la distribución de ayudas directas al ciudadano, un modelo que tiene visos de mantenerse. La digitalización de los trámites, la integración de datos con la Seguridad Social y el SEPE, y la posibilidad de gestionar todo sin salir de casa han reducido drásticamente las barreras de acceso para los colectivos más vulnerables. Lo que antes exigía colas y papeles hoy se resuelve con un móvil y diez minutos.

La Renta de 2025, que se presenta en 2026, ya incorpora automáticamente en los borradores las ayudas percibidas en el ejercicio anterior, lo que simplifica aún más el cumplimiento fiscal de quienes las reciben. Si el Gobierno activa nuevas convocatorias de esta ayuda —algo que ha ocurrido dos veces en apenas dos años—, el consejo es no esperar al último día: la Agencia Tributaria abre el plazo de solicitud durante semanas, pero los sistemas se colapsan en los últimos días y muchos solicitantes tienen problemas para confirmar el estado de su expediente. Anticiparse es la única estrategia que nunca falla.

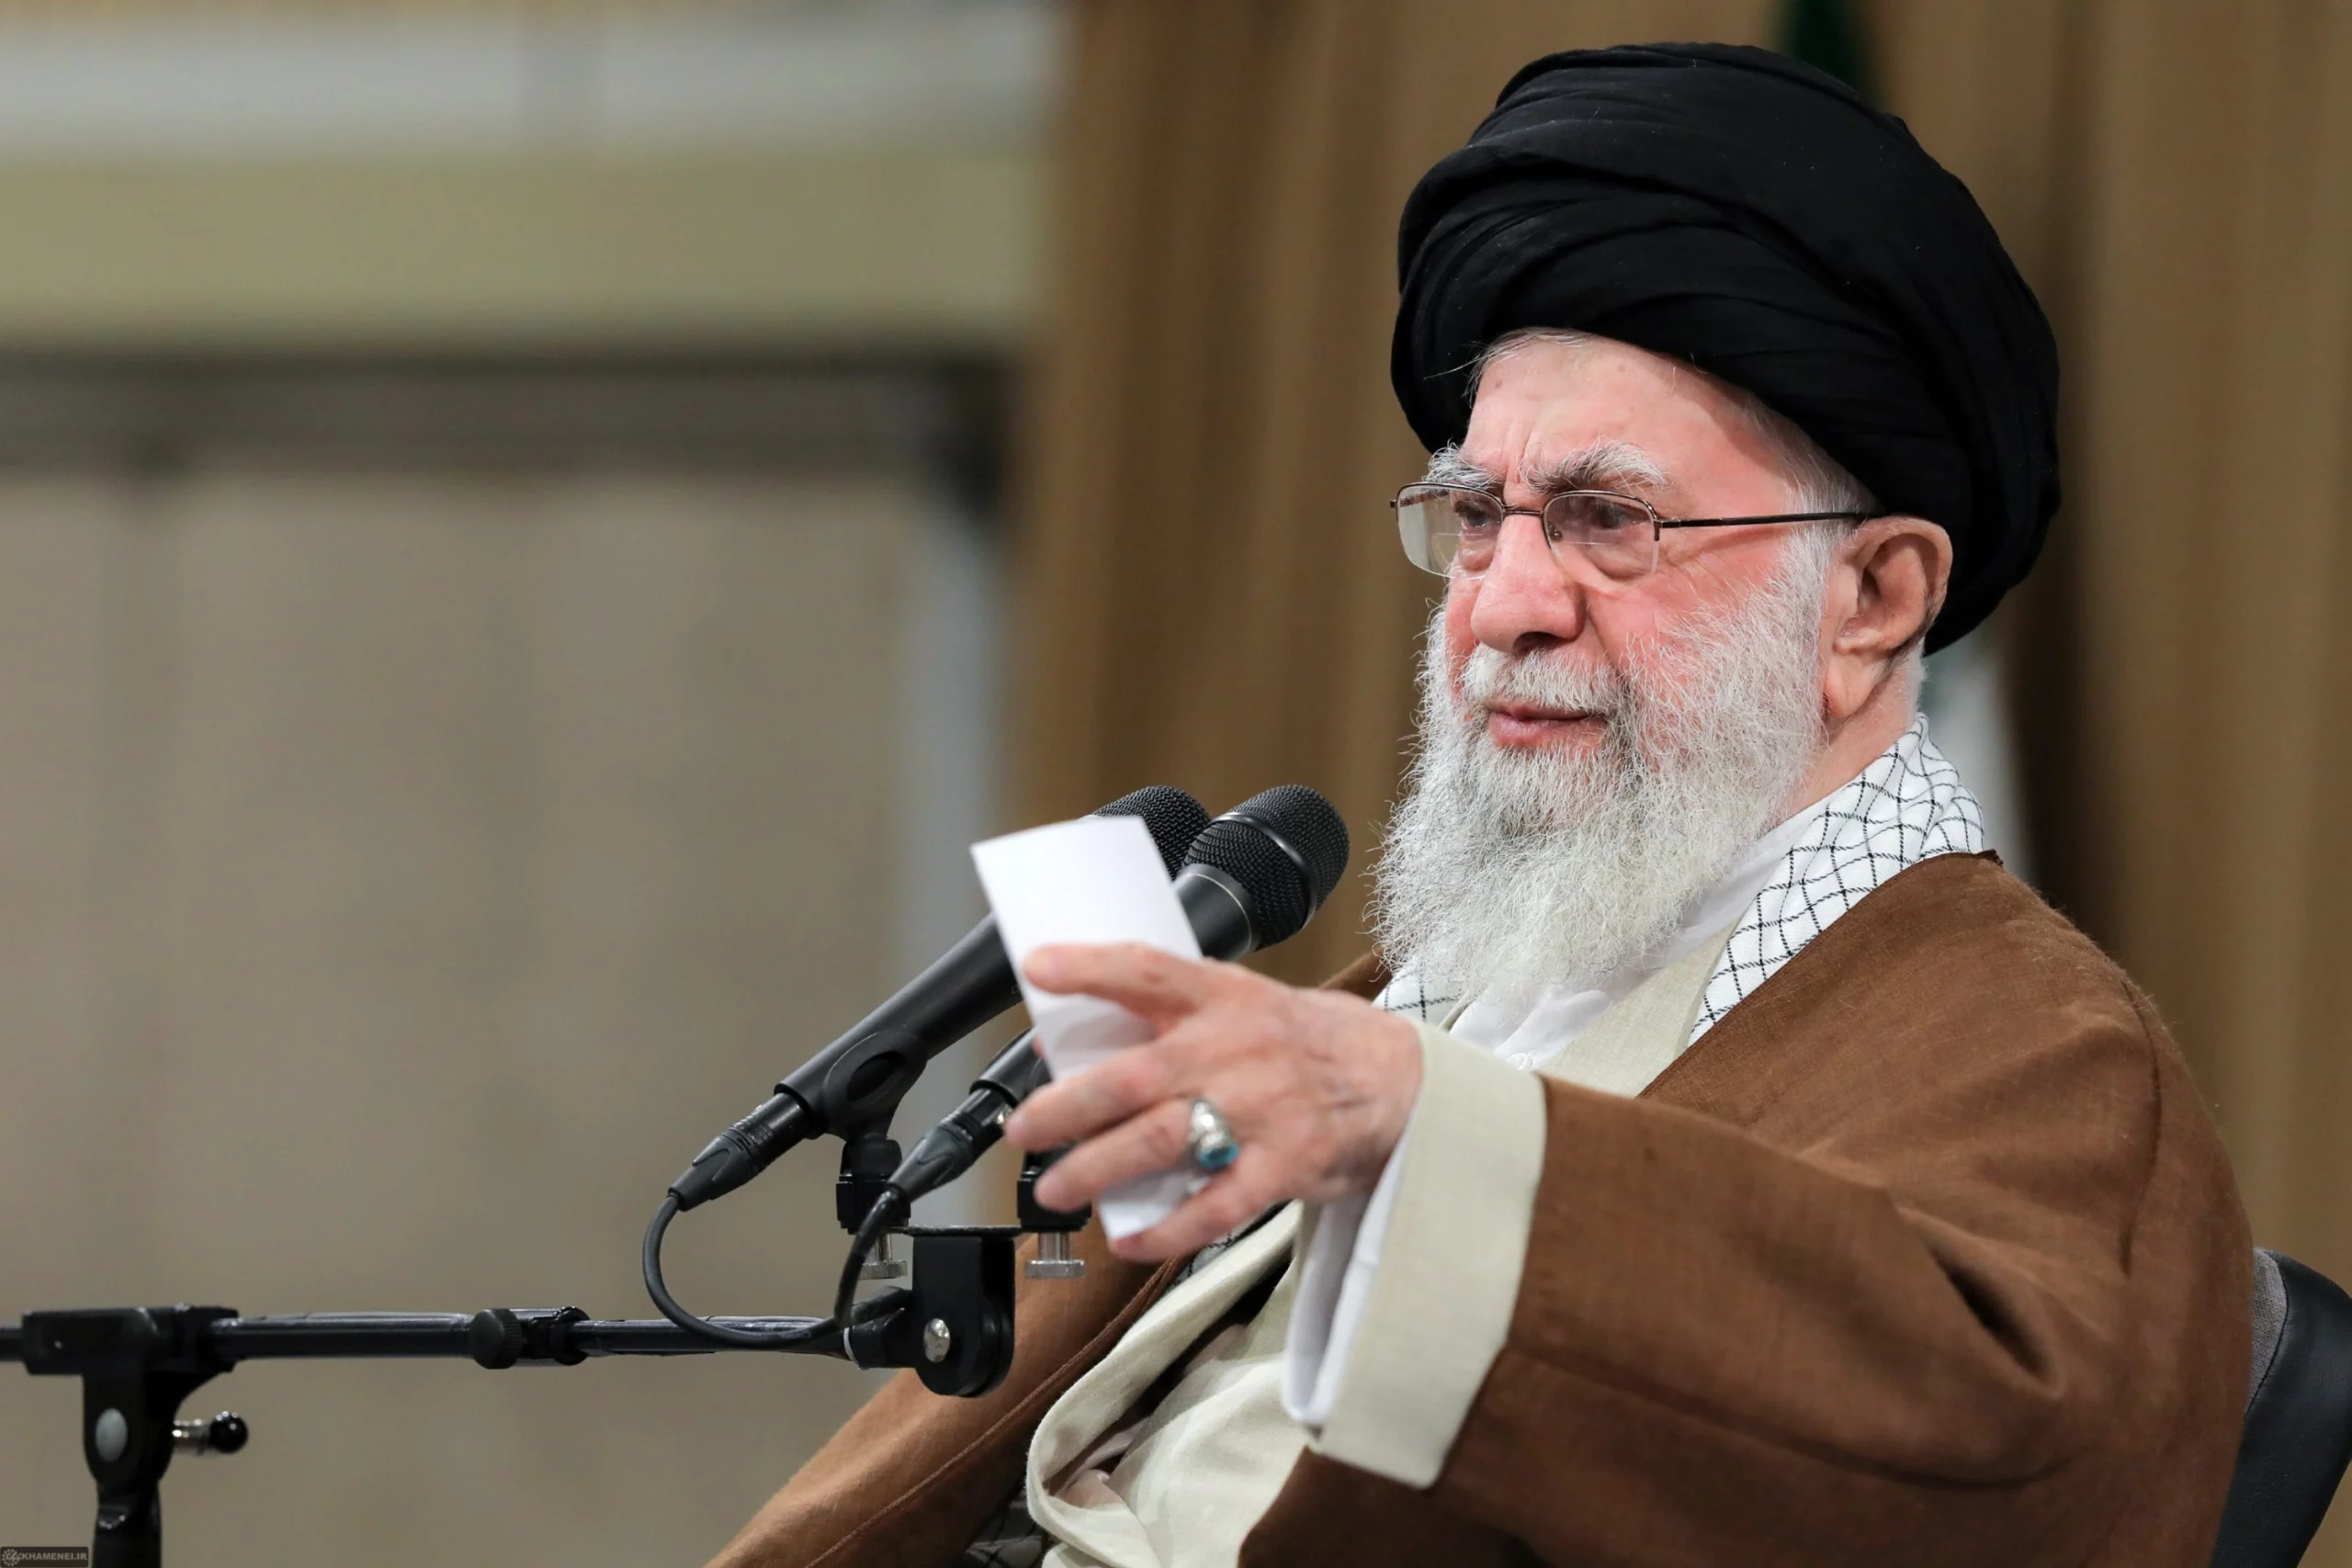
Jamenei califica de ‘desesperación’ el acuerdo nuclear con Trump y pone en riesgo Ormuz

El líder supremo de Irán, Mojtaba Jamenei, ha calificado hoy de “desesperación” el acuerdo nuclear alcanzado con el presidente de Estados Unidos, Donald Trump, apenas un día después de la firma del memorando entre ambos países. La declaración, difundida en sus redes sociales, reconoce que inicialmente rechazó el pacto, pero que terminó autorizándolo tras la insistencia del presidente iraní, Masud Pezeshkian, y los compromisos del Consejo Supremo de Seguridad Nacional.

El mensaje del líder supremo —que no ha aparecido en público desde que asumió el poder el 8 de marzo, tras el asesinato de su padre— siembra una fuerte incertidumbre sobre la estabilidad del memorando y, en concreto, sobre la reapertura del estrecho de Ormuz, uno de los puntos clave del entendimiento.

Los términos del memorando y la reapertura de Ormuz

El documento suscrito ayer, con la mediación de Pakistán, recoge cinco compromisos inmediatos:

  • El fin “inmediato y permanente” de las operaciones militares en todos los frentes, incluido el Líbano.
  • La reapertura del estrecho de Ormuz, paso estratégico por donde circula cerca del 20% del crudo mundial.
  • El levantamiento por parte de Estados Unidos de las sanciones relacionadas con la venta y el transporte de petróleo iraní.
  • El compromiso de Irán de no producir ni adquirir armas nucleares.
  • Un plazo de 60 días para negociar un acuerdo definitivo sobre el programa nuclear y el levantamiento total de las sanciones. Las conversaciones presenciales podrían comenzar este fin de semana, según fuentes estadounidenses.

Sin embargo, el mensaje de Jamenei sugiere que el camino hacia un pacto final será todo menos lineal.

“Para llegar a esta etapa (la firma del acuerdo), los políticos, movidos por una sincera preocupación y buena voluntad, realizaron grandes esfuerzos; y, por supuesto, fue el presidente estadounidense quien, movido por la desesperación, utilizó todo tipo de argucias para lograrlo.” — Mojtaba Jamenei, líder supremo de Irán, 19 de junio de 2026

¿Desesperación o estrategia? Lo que hay detrás del mensaje de Jamenei

Lo que veo en esta declaración no es un rechazo frontal al acuerdo, sino un ejercicio de equilibrio político interno. Jamenei necesita apaciguar a los sectores más duros del régimen, contrarios a cualquier concesión a Washington, mientras permite que el presidente Pezeshkian gestione la diplomacia. De hecho, el líder supremo fue explícito: cedió porque tanto Pezeshkian como el Consejo Supremo le garantizaron que se protegerían “los derechos de la nación iraní y del Eje de Resistencia” —la red de milicias aliadas en Oriente Medio—, y el presidente asumió “explícitamente la responsabilidad”. La alusión al Eje de Resistencia no es menor: indica que Irán no renunciará a su influencia regional, un punto de fricción permanente con Estados Unidos y con sus socios europeos.

En Estados Unidos, la oposición demócrata ha criticado duramente el pacto, calificándolo de cesión ante un régimen hostil. Esta presión doméstica podría complicar la ratificación de un acuerdo definitivo si el Congreso intenta bloquear el levantamiento de sanciones, lo que añade otra capa de riesgo a la hoja de ruta de 60 días. Además, la exigencia de Jamenei de que se cumplan las condiciones “establecidas” mantiene abierta la puerta a un bloqueo si Washington no cumple primero con la retirada total de las medidas punitivas.

Para los mercados del petróleo, la reapertura de Ormuz es central. Antes del anuncio, el barril de Brent había superado los 100 dólares por el temor a una interrupción del suministro. Ayer cayó hasta los 92 dólares, pero hoy ha rebotado ligeramente, reflejando la incertidumbre que ha inyectado Jamenei. Si las negociaciones fracasan, el estrecho podría volver a cerrarse, disparando de nuevo los precios. La fragilidad política de Irán, con un líder que no se expone públicamente y que gobierna desde la sombra, hace que cualquier predicción sea arriesgada.

Desde su llegada al poder, Jamenei ha optado por la comunicación digital y los discursos televisados sin presencia física, una estrategia que algunos analistas interpretan como señal de vulnerabilidad. Su juventud y la falta de experiencia en la gestión diplomática internacional añaden dudas sobre el cumplimiento de lo firmado.

🌍 El impacto en España y Europa

La reapertura estable del estrecho de Ormuz sería una excelente noticia para la economía europea. Un Brent por debajo de los 90 dólares aliviaría las presiones inflacionistas en la eurozona, lo que relajaría la postura del Banco Central Europeo y podría traducirse en un Euríbor a 12 meses más contenido, cerca del 3,5%. Para los hogares españoles con hipotecas variables, esto significaría cuotas más estables o incluso ligeramente a la baja en las próximas revisiones. Los analistas consultados estiman que si el Brent baja de forma sostenida de los 85 dólares, el BCE podría plantearse un recorte de tipos en otoño, lo que aliviaría aún más las cuotas.

Sin embargo, las declaraciones de Jamenei introducen un riesgo a la baja difícil de ignorar. Si el acuerdo se tambalea y Ormuz vuelve a estar en peligro, el barril podría escalar de nuevo a los 100 dólares, arrastrando al Euríbor por encima del 4%. Para España, que importa cerca del 12% de su crudo de Irak y de otros productores del Golfo, la estabilidad de Ormuz es un asunto de seguridad energética nacional. Una interrupción prolongada obligaría a buscar alternativas más caras en el Atlántico, con el consiguiente impacto en los precios de los carburantes y, en última instancia, en la inflación general. La partida que se juega entre Teherán y Washington es también la partida del bolsillo de los consumidores europeos.

Experto advierte: los errores en liquidaciones IRPF de autónomos ocultan beneficios irreales

El economista y experto fiscal José Manuel Orta lanza una advertencia que todo autónomo debería escuchar: los errores en las liquidaciones del IRPF pueden mostrar beneficios que no existen y convertir una buena gestión en una pesadilla con Hacienda. La Agencia Tributaria dispone cada vez de más datos cruzados y una discrepancia grave entre los ingresos declarados y la realidad puede acabar en embargo. El caso real de un hostelero que vio cómo le reclamaban casi 20.000 euros por unas ganancias que jamás obtuvo demuestra que el fallo, aunque parezca imposible, ocurre con relativa frecuencia.

No hablamos de un fraude intencionado. Basta con que tu asesoría multiplique por error una cifra en el modelo 130 o el 303 para que la maquinaria recaudadora interprete que has facturado el doble. Como el IVA y los pagos a cuenta del IRPF se calculan sobre esos ingresos, la deuda trimestral se duplica y, al llegar la declaración anual, el Impuesto sobre Sociedades —o el propio IRPF si tributas como persona física— se dispara sin que el negocio haya generado realmente esos beneficios. La señal más evidente, explica Orta, es ver cómo la cuenta bancaria registra cargos de impuestos completamente desproporcionados en relación con lo que entra en caja. Y ojo, porque muchos empresarios no lo descubren hasta que ya hay una sanción encima de la mesa.

El experto insiste en que el error más grave no es la equivocación numérica, sino actuar por suposiciones o delegar sin control. «En fiscalidad las suposiciones no sirven; hay que tener la seguridad necesaria para declarar cualquier gestión», sentencia. Y añade un aviso que duele: «Nadie debería tomar decisiones sobre tu patrimonio sin contar contigo». Si el autónomo apenas habla con su asesoría porque prefiere que hagan «lo que consideren mejor», el riesgo de que un despiste se cronifique es altísimo.

Las dos alarmas que deberías escuchar cada trimestre

Orta señala dos indicios que, si los detectas a tiempo, pueden ahorrarte miles de euros. La primera está en las declaraciones trimestrales de IVA: si los ingresos se duplican sin motivo aparente, la cuota de IVA a pagar se eleva en la misma proporción. Basta con comparar el modelo 303 presentado con los ingresos reales de la cuenta del negocio para detectar la incoherencia. La segunda señal es aún más palpable: ver que la Agencia Tributaria carga un importe importante por el Impuesto sobre Sociedades en un año en que sabes que no has ganado tanto. «Cualquier empresario conoce de forma aproximada la evolución de su actividad», subraya; cuando las liquidaciones reflejan beneficios irreales, la alarma debería saltar de inmediato.

Qué hacer si tu liquidación ya está inflada

Corregir el error es posible, pero exige moverse rápido y con justificantes. Hacienda admite rectificaciones cuando se actúa dentro de los plazos legales y se presenta un escrito explicativo detallando el motivo del fallo. Hay que adjuntar toda la documentación que demuestre que los datos correctos son los que se defienden: extractos bancarios, libros de ingresos y gastos, copia de los modelos originales erróneos y cualquier otro soporte que pruebe la actividad real. El procedimiento se tramita en la sede electrónica de la AEAT con certificado digital o Cl@ve, y conviene no dejarlo para cuando la deuda ya esté en fase de embargo.

La revisión trimestral de las liquidaciones es el mejor seguro contra un error que puede costarte 20.000 euros y el cierre del negocio.

Si la deuda ya ha llegado a la vía ejecutiva, las consecuencias son más graves. Un error de cálculo puede provocar la liquidación de una sociedad o incluso el cierre de la actividad si el negocio no puede hacer frente a las cantidades reclamadas. En el caso de los autónomos persona física, los recargos por presentación extemporánea, las sanciones económicas y la derivación de responsabilidad sobre los bienes presentes y futuros del empresario están al caer. No es una exageración: el caso del hostelero que estuvo a punto de pagar 20.000 euros de más terminó bien porque se rectificó a tiempo y Hacienda reconoció el error, pero el susto en la cuenta corriente fue real.

errores liquidaciones

El verdadero riesgo de delegar a ciegas y no revisar un solo papel

El análisis de Orta pone el dedo en la llaga sobre una práctica demasiado extendida: muchos autónomos entregan toda la gestión fiscal sin mirar un extracto, confiando en que la asesoría lo hará bien. Pero la experiencia demuestra que los errores pueden surgir en cualquier momento y que, al final, «cuatro ojos ven más que dos». La Agencia Tributaria, además, recibe información de bancos, notarías, otras administraciones y empresas colaboradoras, por lo que cualquier incoherencia salta antes o después.

Por eso, el economista recomienda tres acciones sencillas pero infalibles: pedir copia de todo lo que la asesoría tramita en tu nombre, revisar periódicamente la cuenta de pérdidas y ganancias y, en el caso de los autónomos que tributan como persona física, examinar los informes de rendimientos netos. Y, sobre todo, mantener reuniones periódicas con el profesional, hacer preguntas y escoger a quien te explique las cosas con claridad. El desconocimiento de lo que estás pagando y por qué es la puerta de entrada a los problemas, y Hacienda no va a aceptar la excusa de que «la gestoría se equivocó» si tú has firmado las declaraciones.

En definitiva, la mejor vacuna contra un embargo fantasma es la misma que para casi todo en el mundo fiscal: no esperar a la notificación. Revisar las liquidaciones cada trimestre, comparar los ingresos declarados con la realidad del negocio y no permitir que nadie tome decisiones sobre tu patrimonio sin consultarte. La deuda de 20.000 euros que casi cuesta un cierre no es una leyenda: es la consecuencia de un despiste que una simple llamada a la asesoría habría evitado.

Guía rápida del trámite

  • 📅 Plazos: La revisión de las liquidaciones del IRPF (modelo 130 y modelo 100) no tiene un plazo fijo; conviene hacerla antes de cada presentación trimestral y, como muy tarde, antes de la declaración anual. Las rectificaciones se pueden solicitar dentro del plazo de prescripción tributaria (cuatro años desde el fin del periodo voluntario de pago).
  • ✅ Requisitos clave: Ser autónomo persona física en estimación directa (normal o simplificada) y haber presentado declaraciones trimestrales (modelo 130 y 303) o tener liquidaciones del Impuesto sobre Sociedades si se tributa a través de sociedad.
  • 🌐 Dónde solicitarlo: La rectificación de una autoliquidación se presenta en la sede electrónica de la AEAT con certificado digital o Cl@ve. También puede hacerse de forma presencial en una delegación de Hacienda, aunque el escrito explicativo y la documentación se pueden subir telemáticamente.
  • 💰 Importe o coste: El error puede generar una deuda tributaria de hasta 20.000 euros o más, más recargos por presentación tardía (del 1% al 20%) y sanciones de hasta el 150% de la cuota defraudada si se considera infracción grave, aunque en muchos casos se trata de un simple error material.
  • ⚠️ Error a evitar: Delegar la fiscalidad sin revisar nunca las liquidaciones trimestrales. Pedir copia de todos los modelos presentados y comparar los ingresos declarados con la cuenta del negocio evita que un simple baile de cifras acabe en embargo.

Hacienda permite cobrar el 10% de una herencia no reclamada: cómo solicitar la comisión

Hay una vía legal, poco conocida pero completamente vigente, que permite a cualquier persona (incluidos los autónomos) llevarse un 10% del caudal líquido de una herencia sin herederos aparentes. Solo hace falta ser el primero en avisar a Hacienda y que, tras la investigación, la Administración se adjudique los bienes. No es un rumor de redes sociales: está recogido en el Reglamento General de la Ley del Patrimonio de las Administraciones Públicas desde 2009.

El mecanismo figura en el Real Decreto 1373/2009. Cuando una persona fallece sin testamento y sin familiares con derecho a heredar según las reglas de la herencia intestada, el Estado investiga. Si finalmente se declara heredero abintestato, quien haya comunicado previamente la existencia de esos bienes puede reclamar una comisión del 10% sobre el caudal líquido que se hubiera adjudicado a la Administración.

El premio del 10%: qué dice exactamente la ley

El reglamento reconoce el derecho a percibir un premio equivalente al 10% de la parte proporcional del caudal líquido de los bienes incluidos en la denuncia. No basta con decir “hay un piso vacío”; la comunicación debe ser lo bastante concreta y útil para que el expediente concluya con la adjudicación de la herencia al Estado.

La tramitación corre a cargo del Ministerio de Hacienda, que abre un procedimiento de sucesión intestada. Es en ese fase cuando la información de un tercero puede ser relevante. Si el Estado termina quedándose con el patrimonio, el denunciante tiene derecho a pedir el 10%.

Quién puede (y quién no) cobrar esa comisión

No cualquiera puede embolsarse el porcentaje. La norma deja claros los límites: quedan excluidos quienes hayan conocido la existencia de de la herencia por razón de su cargo público, su representación legal del fallecido o cualquier función que les dé acceso privilegiado a esa información.

Además, la compensación solo procede si la información resulta útil para el expediente y si, en efecto, la herencia acaba en manos del Estado. Nada se cobra por un aviso genérico o por bienes que, tras la investigación, se atribuyen a herederos legítimos no localizados inicialmente.

El 10% no cae del cielo; la herencia tiene que acabar en manos del Estado y la información que aportes debe ser determinante para el expediente.

Cómo puede aprovecharlo un autónomo

Para un profesional por cuenta propia, esta figura abre dos puertas. La primera es la de intermediario: si por su actividad conoce a personas mayores sin familia, o detecta un patrimonio abandonado, puede recopilar datos, presentar la comunicación a Hacienda y, si el Estado hereda, reclamar el 10%. El ingreso tributa como ganancia patrimonial en el IRPF, así que conviene guardar toda la documentación y consultar con un asesor fiscal.

La segunda vía es más personal: el propio autónomo puede ser heredero desconocido de un familiar lejano. Si descubre que existe un procedimiento de sucesión intestada abierto, tiene la oportunidad de personarse antes de que el Estado se adjudique los bienes. En ese caso no cobra el 10% sino que recupera la herencia que le corresponde legalmente. El premio del 10% solo se activa para quien pone sobre la pista a la Administración, no para el heredero que comparece.

Una figura antigua que no es oro todo lo que reluce

El mecanismo lleva en vigor desde 2009 y apenas ha sido utilizado. No es casualidad: exige cierta paciencia, capacidad de documentar bienes ajenos y esperar a que el procedimiento administrativo culmine, algo que puede alargarse. Mientras tanto, no se obtiene ninguna compensación por las gestiones.

Conviene recordar que cualquier comunicación falsa o maliciosa puede tener consecuencias legales. La clave está en manejar información veraz y contrastada. Tampoco es recomendable lanzarse a buscar herencias vacantes como si fuera una caza de tesoros; la Agencia Tributaria tiene sus propios mecanismos de localización y solo paga si la denuncia es realmente útil y desconocida para la Administración.

En un entorno en el que muchos autónomos buscan diversificar ingresos, esta figura existe. No es una fórmula mágica, pero sí un derecho reconocido que, en el momento justo, puede traducirse en un ingreso inesperado o en la recuperación de un patrimonio familiar que, de otro modo, pasaría al Estado.

Guía rápida del trámite

  • 📅 Plazos: No hay un plazo reglado; la comunicación puede presentarse en cualquier momento mientras el procedimiento de sucesión intestada esté abierto.
  • ✅ Requisitos clave: Aportar información concreta y útil sobre los bienes de una persona fallecida sin herederos conocidos; no estar excluido por razón de cargo público o representación legal del difunto; esperar a que el Estado herede efectivamente esos bienes.
  • 🌐 Dónde solicitarlo: Delegación de Economía y Hacienda correspondiente al último domicilio del fallecido. La comunicación se hace por escrito, con los datos del difunto y la relación de bienes que se conocen. No se necesita certificado digital ni Cl@ve en la primera fase, pero sí identificación del denunciante.
  • 💰 Importe o coste: 10% del caudal líquido de los bienes denunciados que el Estado acabe adjudicándose. No tiene coste de tramitación administrativa.
  • ⚠️ Error a evitar: Presentar un aviso genérico o sin respaldo documental; si no se concreta con datos suficientes, el expediente no se impulsa y no se cobra nada.

Recompra de acciones Ibex: las empresas rezagadas disparan su autocartera

La recompra de acciones está de vuelta en el Ibex 35, pero esta vez no entre las estrellas del parqué. Los últimos registros de la CNMV revelan que Repsol, Colonial y Amadeus —tres de los valores más rezagados del selectivo— han aumentado su autocartera en las últimas semanas. La estrategia busca apuntalar cotizaciones que no terminan de repuntar, pese al optimismo que trajo el acuerdo entre Estados Unidos e Irán.

Desde que se anunciara el pacto en Oriente Próximo, el Ibex ha encadenado subidas, pero no todos los valores se han beneficiado. La caída del crudo y el giro monetario del BCE han penalizado especialmente a energéticas e inmobiliarias, mientras que Amadeus, ajeno al petróleo, arrastra su propia dinámica bajista. Frente a eso, la autocartera emerge como un salvavidas para enviar un mensaje al mercado.

Repsol: la autocartera como respuesta al desplome del crudo

Repsol es la gran damnificada por el acuerdo que rebajó la tensión en Irán. En las cinco últimas sesiones, sus acciones han caído un 11%, corrigiendo parte del rally alcista que la energética acumuló al calor del conflicto. Con el Brent a la baja, la presión sobre su cotización ha sido inmediata.

Los registros de la CNMV muestran un aumento significativo de su autocartera: con fecha 18 de junio, Repsol pasa a atesorar un 1,126% de sus propias acciones, frente al escueto 0,17% que comunicó en enero de este mismo año. La compañía ha multiplicado por seis sus compras en apenas cinco meses, un movimiento que delata la voluntad de frenar la sangría y apoyar un precio que el mercado no sostiene por sí solo.

Colonial y Amadeus: recompras para contener las caídas

Colonial también ha recurrido a la autocartera. La socimi, que no participa del tirón inmobiliario de otras compañías, ha cerrado con caídas en cinco de las seis jornadas bursátiles posteriores a la subida de tipos del BCE el 11 de junio. En ese contexto, la inmobiliaria elevó sus acciones propias hasta el 2,505%, desde el 1,907% declarado en abril.

Amadeus, el valor más castigado de todo el Ibex en lo que va de año, ha encadenado ocho caídas en las diez últimas sesiones. Aprovechando la debilidad, la empresa de software turístico ha reactivado las compras: su autocartera pasó del 5,75% en marzo al 6,622% actual, el mayor porcentaje entre estos tres rezagados.

La recompra de acciones en plena caída no siempre es sinónimo de confianza; a veces, es un intento desesperado por mantener la cotización a flote.

El mensaje oculto detrás de las recompras

En el mercado se suele ver la recompra de acciones como una señal de que la dirección cree que el valor está infravalorado. Sin embargo, cuando las compras llegan justo después de una racha bajista prolongada, el gesto puede leerse como un acto defensivo. En el caso de Repsol, la caída del crudo es un lastre evidente; para Colonial, el endurecimiento monetario golpea al sector; y Amadeus, con su exposición al turismo, arrastra dudas sobre la demanda futura.

Creo que el aumento de autocartera en estos tres valores tiene más de cortafuegos que de convicción profunda. Ninguno de ellos ha acompañado el movimiento alcista del Ibex, y la junta de accionistas de algunas de ellas se acerca, momento en el que tener un precio de cotización más alto puede suavizar tensiones. Además, al reducir el número de títulos en circulación, el beneficio por acción (BPA) mejora artificialmente, un detalle que no escapa a los analistas.

La CNMV mantiene la obligación de notificar cualquier cambio significativo en la autocartera, pero no pone límites más allá del porcentaje legal. El inversor particular hará bien en vigilar estas compras, porque detrás de un aumento rápido puede esconderse tanto una oportunidad como un aviso de que la empresa no encuentra otra vía para reanimar la cotización.

G7 de inteligencia artificial: Amodei, Altman y Hassabis copan la cumbre

La cumbre del G7 en su 52ª edición, celebrada esta semana, ha marcado un punto de inflexión en el reparto del poder global: los líderes de la inteligencia artificial desplazaron a los jefes de Estado como los auténticos protagonistas de la cita. Sam Altman (OpenAI), Dario Amodei (Anthropic) y Demis Hassabis (Google DeepMind) dominaron los encuentros bilaterales y las comidas de trabajo, mientras los presidentes se esforzaban por cortejar su favor.

Claves de la operación

  • Los Estados cortejan a las tecnológicas para asegurarse el acceso a la IA más avanzada. Las reuniones bilaterales entre máximos mandatarios y directivos marcaron la agenda de la cumbre, confirmando una dependencia estratégica que crece cada trimestre.
  • Anthropic, OpenAI y Google DeepMind compiten por ser el socio preferente de las potencias mundiales. Cada empresa presentó su capacidad tecnológica y su disposición a colaborar con los gobiernos, aunque con condiciones que limitan la soberanía de éstos.
  • Europa se queda sin un asiento propio en la mesa de la IA geopolítica. La fragmentación regulatoria y la ausencia de un gigante tecnológico comunitario convierten al bloque en un mero consumidor de herramientas desarrolladas en Estados Unidos y China.

Jessica Brandt, del Consejo de Relaciones Exteriores (CFR), resumió la situación con una afirmación que ha resonado en los pasillos de la cumbre: “Estamos viendo un cambio en quién consigue un asiento en la mesa, y una señal de dónde se asienta el poder”. La frase, recogida por medios presentes en el evento, ilustraba la posición negociadora que las empresas de inteligencia artificial han alcanzado frente a los estados.

El almuerzo en el que se decidió quién controla la IA

Uno de los momentos más reveladores de la cumbre fue la comida de trabajo en la que coincidieron Altman, Amodei y Hassabis con líderes como Donald Trump y Emmanuel Macron. La configuración de la mesa, con los directivos tecnológicos en el centro de la conversación, dejó patente que los grandes acuerdos geopolíticos dependen hoy de la infraestructura de cómputo y los modelos de lenguaje que esas empresas ponen —o retiran— a disposición de los gobiernos.

En paralelo, el primer ministro de India, Narendra Modi, se reunió con Arthur Mensch, CEO de la startup francesa Mistral, en un gesto que parece buscar alternativas al dominio estadounidense. Sin embargo, la capacidad de Mistral para competir con la escala de OpenAI o Anthropic sigue siendo limitada. La mayoría de los líderes del G7 los presidentes europeos se concentraron en los tres nombres que controlan los modelos más potentes del momento.

El veto a Fable 5: cuando la IA se convierte en arma y EEUU aprieta el gatillo

El detonante de este nuevo orden fue la reciente decisión de Estados Unidos de vetar la exportación del modelo Claude Fable 5, desarrollado por Anthropic, a varios países aliados. Emerson Brooking, socio del Atlantic Council, explicó en CNBC que “los controles de exportación sobre los modelos de Anthropic lo han cambiado todo”. El mensaje de Washington es inequívoco: el acceso a la IA de frontera no es un bien público global, sino un activo estratégico que se administra con criterios de seguridad nacional.

Las implicaciones de esta política se extienden a otras herramientas con capacidades avanzadas de ciberseguridad, como Claude Mythos Preview y GPT-5.5 Cyber, cuyas capacidades han alarmado a gobiernos y empresas. Europa ya expresó su malestar cuando Anthropic permitió a algunas corporaciones estadounidenses utilizar Mythos Preview antes que a sus homólogas comunitarias, una queja que en esta cumbre apenas encontró respuesta.

Amodei Altman Hassabis

Brooking añadió una reflexión que conecta directamente con lo vivido en el G7: “Varios países del G7 han aludido previamente a la necesidad de inversiones soberanas en IA, pero siempre se había asumido que éstas tendrían lugar de forma conjunta al acceso a la pila tecnológica de EEUU. Ahora EEUU ha indicado su voluntad de cortar acceso a su tecnología de IA tanto al G7 como incluso a sus tratados con potencias aliadas”. La brecha entre la expectativa de colaboración y la realidad de la exclusión se ha convertido en el telón de fondo de todas las negociaciones multilaterales.

Los gobiernos del G7 se reúnen para cerrar acuerdos globales, pero su soberanía depende de una infraestructura privada que controlan unas pocas empresas.

El ‘Momento Oppenheimer’ de la inteligencia artificial: ¿quién tiene la llave del arsenal?

La concentración del poder en manos de las tecnológicas evoca, inevitablemente, el desarrollo de las armas nucleares a mediados del siglo XX. Entonces, solo un puñado de países podían fabricar y desplegar estos arsenales, generando una dinámica de disuasión y dependencia. Hoy, los centros de datos que ejecutan los modelos de IA más avanzados están mayoritariamente bajo el control de empresas estadounidenses y chinas. La inteligencia artificial, por tanto, no solo es un acelerador económico, sino un nuevo vector de poder duro, con capacidad para romper el equilibrio geopolítico que el G7 intenta preservar.

En este contexto, Europa se encuentra en una posición especialmente vulnerable, una situación que ya conoció durante la crisis energética provocada por la invasión rusa de Ucrania. La dependencia de infraestructuras externas, unida a una regulación que prioriza la protección de datos sobre la competitividad, relega al bloque a un papel de usuario en lugar de propietario de la tecnología. Las esperanzas puestas en Mistral o en proyectos como Gaia-X palidecen frente a los 200.000 millones de dólares que las grandes tecnológicas invierten anualmente en IA.

La pregunta que sobrevuela la próxima reunión del Consejo Europeo no es si la IA será un arma —ya lo es—, sino quién tendrá la llave del arsenal. Y en este G7, la respuesta no la dieron los presidentes, sino los consejeros delegados que, sin portar un solo voto, sentaron a los estados en su mesa.

El 80% del suministro de Ethereum está en pérdidas: ¿señal de fondo o más caídas?

El ether está en una situación incómoda. Ethereum tiene el 80% de su suministro en pérdidas, un nivel no visto desde el colapso de FTX en noviembre de 2022. La métrica, que mide cuánto ether se compró a un precio superior al actual, ha vuelto a zonas de capitulación, y los inversores se preguntan si el mercado ha tocado fondo o si aún queda margen de caída.

El suministro en pérdidas se acerca al nivel de la crisis de FTX

Los datos de Glassnode, la firma de análisis on-chain, apuntan a que aproximadamente un 80% de los ether en circulación están en pérdidas no realizadas. Esto significa que el precio al que esos ether se movieron por última vez en la cadena —su coste base— es superior a los 1.700 dólares a los que cotiza ahora el activo.

Cuando el indicador de suministro en pérdidas se dispara de esta manera, suele coincidir con momentos de fuerte presión vendedora. La comparación con noviembre de 2022 es inevitable: entonces, tras la quiebra de la exchange FTX, el miedo se apoderó del mercado y el ether cayó hasta mínimos de ciclo, cerca de los 880 dólares. Aquella zona se convirtió, con el tiempo, en el suelo desde el que arrancó una recuperación lenta pero sostenida.

Sin embargo, la métrica no es una bola de cristal. Un porcentaje elevado de ether bajo el agua no implica que el rebote vaya a producirse de inmediato. Lo que sí muestra es la magnitud del dolor que ya ha soportado el mercado. Cuando tantos inversores están en pérdidas, o bien continúan las ventas por pánico, o bien la oferta se agota porque los especuladores ya han salido.

Por qué un suministro bajo el agua puede marcar un suelo

En mercados financieros, las zonas de alta pérdida no realizada pueden actuar como imanes para la acumulación si los inversores con convicción empiezan a comprar. En el caso de Ethereum, el actual nivel de estrés recuerda a otros momentos de capitulación en los que el precio dejó de caer precisamente porque ya no quedaban vendedores dispuestos a malvender.

Los datos de suministro en pérdidas no anticipan el momento exacto del rebote, pero sí señalan hasta qué punto el pánico ya ha hecho su trabajo.

El verdadero termómetro será la acción del precio. Si Ethereum logra estabilizarse por encima de los 1.700 dólares y recupera niveles perdidos —como los 2.000 dólares— con un incremento de la demanda al contado, entonces la lectura del suministro bajo el agua empezará a parecer constructiva. Mientras tanto, los datos solo confirman que el miedo sigue extendido.

El contexto de 2026 es distinto: qué miran los traders

Comparar el momento actual con el colapso de FTX tiene sentido emocional, pero conviene no simplificar. En 2026, Ethereum opera en un ecosistema mucho más institucionalizado. Los ETFs spot de ether —aprobados en Estados Unidos en 2024— han abierto la puerta a flujos de capital de grandes gestoras, y la participación de fondos como BlackRock o Fidelity cambia la dinámica de liquidez. Además, la red ha completado mejoras técnicas —como Dencun en 2024 o el más reciente Pectra— que han reducido las comisiones en las capas 2. Muchos inversores institucionales han entrado en el ecosistema con una perspectiva de largo plazo, lo que podría moderar las ventas de pánico.

Aun así, el contexto macroeconómico pesa. Los tipos de interés elevados, la incertidumbre regulatoria en Europa con MiCA en plena aplicación y la competencia de otras blockchains añaden presión. El suministro en pérdidas refleja también ese escenario más amplio. Creemos que la métrica sugiere que el suelo puede estar cerca, pero sin confirmación de precio no conviene precipitarse.

El próximo movimiento del ether dirá mucho. Si el precio aguanta los 1.700 dólares y empieza a construir una base con mayor volumen al contado, la historia de acumulación ganará fuerza. Si pierde ese soporte, el suministro en pérdidas superará el 90% y la capitulación podría ser más profunda. Por ahora, los datos de cadena pintan un escenario de agotamiento vendedor que merece atención, pero no certidumbre.

Markus Haupt, CEO de Seat y Cupra, asume la presidencia de Anfac: los retos del nuevo líder del automóvil español

Markus Haupt, consejero delegado de Seat y Cupra, es desde hoy el nuevo presidente de la Asociación Española de Fabricantes de Automóviles y Camiones (Anfac). Sustituye en el cargo a Wayne Griffiths, que dejó la presidencia tras su salida a Indra. Haupt toma las riendas de la patronal en un momento en el que la automoción española, como él mismo ha declarado, ‘se lo juega absolutamente todo’.

Un perfil industrial con raíces en Barcelona

Haupt, ingeniero de formación y con una larga trayectoria en el Grupo Volkswagen, aterrizó en la presidencia de Seat en 2020, en plena pandemia. Desde entonces, ha pilotado el lanzamiento de la marca Cupra como enseña independiente y ha gestionado la transición de la planta de Martorell hacia la movilidad eléctrica. Su elección al frente de Anfac coloca a un ejecutivo de consenso en un puesto que exige interlocución constante con el Gobierno, los sindicatos y Bruselas.

El nombramiento se produce tras semanas de gestiones discretas dentro de la junta directiva. Según ha podido saber esta redacción, la candidatura de Haupt era la única que concitaba un respaldo amplio entre los fabricantes tradicionales y los grupos multisectoriales representados en la asociación. Su principal activo, admiten fuentes del sector, es su conocimiento directo de la producción fabril y su capacidad para hablar el lenguaje de las marcas extranjeras con inversiones estratégicas en España, como Mercedes-Benz o Ford, así como de los clústeres de componentes.

Haupt representa también a una marca, Seat, que es un puntal del PIB industrial catalán y español. La planta de Martorell emplea directamente a más de 12.000 personas y genera un volumen de negocio que roza los 12.000 millones de euros anuales. Su presidencia en Anfac sella un eje de influencia que refuerza el peso del corredor mediterráneo en el mapa de decisiones del motor.

Electrificación, marcas chinas y la ‘tormenta perfecta’

El nuevo presidente de la patronal advirtió, en su primera intervención pública tras el nombramiento, que la automoción española se enfrenta a una ‘tormenta perfecta’. Por un lado, la transición al vehículo eléctrico avanza a dos velocidades en Europa. Mientras los países nórdicos superan el 50% de cuota de mercado para los modelos enchufables, España apenas roza el 12%. ‘Sin una estrategia país que conecte la oferta con la demanda, el desacople se agravará’, afirma una nota interna de Anfac a la que hemos tenido acceso.

El otro frente abierto es la competencia de las marcas chinas. En su debut al frente de la asociación, Haupt lanzó un mensaje a BYD, MG, Geely y Lynk & Co: ‘Tienen que producir en Europa si quieren jugar en nuestra liga’. La frase, escueta, resume una preocupación compartida por la mayoría de los fabricantes. Varias marcas asiáticas han sido acusadas de comercializar coches eléctricos con márgenes artificialmente bajos, financiados por subsidios estatales y por un coste laboral incomparable.

En este contexto, la presidencia de Anfac se convierte en un puesto de alta presión. Haupt tendrá que equilibrar la defensa de la producción local con la ineludible descarbonización que exige la Comisión Europea. Todo ello, en un año en el que las plantas españolas necesitan capturar la siguiente ola de inversiones en gigafactorías de baterías y en reindustrialización de las cadenas de montaje.

Haupt ha pillado el timón cuando el barco ya ha zarpado hacia aguas muy frías. De su capacidad para negociar en Bruselas, Madrid y Stuttgart depende buena parte del futuro de las 300.000 familias que viven del motor en España.

La sombra de Recasens y el relevo silencioso

La marcha de Griffiths a Indra dejó a la asociación con un vacío evidente durante varias semanas. La transición, sin embargo, ha sido más ordenada de lo que se preveía. La junta optó por no precipitarse y por elegir un perfil que combinara experiencia industrial con un conocimiento profundo de la realidad fabril española. Quizás por primera vez, Anfac apuesta por un presidente que viene de la trinchera de la producción, no del márketing ni de las finanzas.

Eso sí, el reto se ha multiplicado. El anterior presidente de Anfac asumió el cargo con planes de estímulo recién lanzados tras la pandemia. Haupt los hereda agotados y con la presión de demostrar que el sector puede absorber los fondos europeos comprometidos para los PERTE del vehículo eléctrico. La ejecución de esos proyectos arrastra retrasos que en algunos casos rozan los dos años.

Análisis: una ventana que se estrecha

Visto con perspectiva, el nombramiento de Haupt revela una paradoja que los analistas llevan meses señalando. España es el segundo productor europeo de automóviles, pero está a la cola en penetración del coche eléctrico. La brecha se ensancha cada trimestre. En lo que va de 2026, las ventas de eléctricos puros han crecido un 4,2% en el conjunto de la UE-27, pero han caído un 1,8% en España. No es un dato, es un síntoma.

Hace una década, cuando el expresidente de Anfac, Francisco Riberas, alertaba sobre la necesidad de un plan de electrificación, muy pocos escuchaban. El sector del automóvil se veía como un problema, no como una solución. Hoy, el contexto ha cambiado, pero la velocidad de reacción sigue siendo insuficiente. Las fábricas españolas necesitan certezas regulatorias y fiscales que permitan planificar inversiones a diez años vista, y no cada ejercicio presupuestario.

Mi impresión es que Haupt tiene el crédito profesional para abrir una nueva fase en la interlocución con el Gobierno, pero se encuentra con un margen muy limitado. Las próximas elecciones generales, previstas para finales de 2027, pueden congelar cualquier gran decisión estratégica durante al menos un año. Y eso es justo lo que el sector no puede permitirse. Si la movilidad eléctrica es la tabla de salvación de la industria, Haupt llega a Anfac cuando el agua ya salpica el puente de mando.

Compraventa de viviendas en abril cae un 1,8% y suma cuatro meses de descensos

El mercado de la vivienda en España encadena su cuarto mes consecutivo de descensos. Las compraventas cerradas en abril de 2026 cayeron un 1,8% respecto al mismo mes del año anterior, según los últimos datos del Instituto Nacional de Estadística. La cifra confirma que la intensa actividad registrada en el tramo final de 2025 ha dado paso a una fase de enfriamiento progresivo.

Las operaciones se han ido desinflando desde enero, cuando se produjo el primer retroceso interanual tras más de un año de crecimientos a doble dígito. En este contexto, el dato de abril se suma a una secuencia que ya deja el acumulado del primer cuatrimestre con una contracción media del 2,1%. No se trata de un desplome, pero sí de una pérdida de pulso coherente con el encarecimiento de la financiación y el agotamiento de la demanda embalsada.

Cuatro meses de descensos y la excepción canaria

El retroceso del 1,8% no es homogéneo en todo el territorio. Mientras comunidades como Madrid, Cataluña y la Comunidad Valenciana registraron caídas superiores al 2%, el archipiélago canario se movió en dirección contraria. Las compraventas en Canarias crecieron casi un 3% interanual en el mismo mes, de acuerdo con los registros autonómicos difundidos por elDiario.es, lo que apunta a dinámicas locales muy ligadas a la demanda extranjera y al turismo residencial.

El balance por tipo de vivienda también arroja matices. La vivienda usada, que concentra más del 80% de las transacciones, se contrajo un 2,4%, mientras que la obra nueva apenas cayó un 0,3%, sostenida por proyectos iniciados antes del endurecimiento de las condiciones crediticias. Después de varios trimestres en que la escasez de producto nuevo empujaba al alza los precios, el ajuste en la segunda mano está haciendo de termómetro más fiable del apetito comprador.

Moderación o cambio de ciclo: lo que dicen los expertos

“Tras máximos de actividad, el mercado inmobiliario entra en en una fase de moderación”, resume María Matos, directora de Estudios de Fotocasa, en declaraciones recogidas por varios medios. La analista sitúa la tasa de variación actual en terreno negativo pero dentro de lo que considera un aterrizaje suave, alejado de las correcciones bruscas que se vivieron durante el pinchazo de 2008.

El factor diferencial es la resistencia del empleo. Con tasas de paro en mínimos de los últimos quince años y una creación de puestos de trabajo que, aunque se ha ralentizado, sigue en positivo, la capacidad de ahorro de los hogares no se ha evaporado. Sin embargo, los tipos de interés elevados han encarecido la cuota hipotecaria media en unos 170 euros al mes desde el inicio del ciclo alcista del BCE, lo que ha expulsado del mercado a los compradores más jóvenes y ha trasladado la demanda hacia alquiler.

Esta redacción ya advirtió a finales de 2025 que el ritmo de ventas no era sostenible si el Euríbor se mantenía por encima del 3,5%. Ahora, con el índice de referencia en el 3,48%, el ajuste se está produciendo sin estridencias pero con una cadencia que merece la pena seguir de cerca.

La moderación actual del mercado inmobiliario parece más una digestión ordenada de la euforia reciente que el preludio de un desplome abrupto.

¿Se enfría el ladrillo? Análisis de una desaceleración esperada

Conviene colocar esta caída del 1,8% en perspectiva histórica. Entre 2014 y 2023, las compraventas crecieron a una media anual del 6,7%, con picos del 18% en ejercicios posconfinamiento. Que en 2026 el mercado entre en números rojos leves representa, sobre todo, una vuelta a la normalidad estadística. De hecho, si se compara con el promedio de 2015-2019, el volumen actual de transacciones todavía es un 12% superior.
El verdadero riesgo no está en la cantidad de operaciones, sino en los precios. Mientras las ventas corrigen, los precios apenas han cedido un 0,9% interanual en abril según el índice de Fotocasa. La combinación de una oferta rígida —por la parálisis en la construcción de nueva vivienda— y una demanda que se retira solo parcialmente está sosteniendo las valoraciones. Es el clásico mercado de dos velocidades: caen las transacciones pero los propietarios no bajan precios porque no necesitan vender.

Yo creo que esta fase de moderación se alargará al menos hasta finales de 2026. El BCE podría recortar tipos en septiembre, pero la transmisión de esa bajada a las hipotecas no será instantánea. Además, la incertidumbre regulatoria —con varias comunidades autónomas anunciando límites al alquiler que pueden desviar inversión hacia la venta— añade ruido a un mercado que necesita estabilidad. Mientras tanto, la excepción canaria muestra que donde la demanda externa aprieta, el termostato inmobiliario se recalienta sin importar los tipos.

Lo prudente, hoy, es no pensar en un desplome ni en un milagro, sino en un sector que está aprendiendo a caminar sobre suelo mojado. Las compraventas de mayo, que se conocerán en julio, darán una pista más clara de si esta tendencia a la baja es reversible o empieza a anclarse en el mercado.

El cambio climático costará 2,86 billones de dólares por pérdida del sueño y productividad en 2100

El calentamiento global tiene un coste que rara vez aparece en las facturas de la luz: el sueño que arrebata noche tras noche. Un estudio publicado en Nature Sustainability cuantifica por primera vez el impacto económico de esa pérdida de descanso: 2,86 billones de dólares para finales de siglo, unos tres billones en la escala española, en forma de menor productividad y capacidad cognitiva. La cifra es el resultado de encadenar tres fenómenos ya documentados: el calor interrumpe el sueño, la falta de sueño infantil frena el desarrollo intelectual, y ese freno se traduce en menores ingresos a lo largo de la vida.

El trabajo, liderado por Bowen Chu y su equipo de la Universidad de Nanjing, no es una previsión aislada, sino un encadenamiento de evidencias previas. Partiendo de un escenario de altas emisiones —el camino que llevaría a un calentamiento de 2,4 °C hacia 2060—, cada persona perdería de media 16,4 horas de sueño al año en las décadas de 2080 y 2090. Es el equivalente a borrar dos noches completas de descanso, repartidas a lo largo del año. Una pérdida que no se reparte por igual: el mapa del insomnio climático se tiñe de rojo en el sur y el este de África, y en el sur y el este de Asia, precisamente las regiones que menos han contribuido al calentamiento.

El insomnio del calentamiento: cómo el calor roba el sueño

Para conciliar el sueño y permanecer en él, el cuerpo necesita que la temperatura central descienda. Esa caída sigue el ritmo circadiano y alcanza su punto más bajo de madrugada, justo cuando el sueño REM se vuelve más intenso. Una habitación calurosa bloquea ese enfriamiento, y el cerebro se resiste a entrar en las fases profundas y reparadoras. Como explica la Clínica Cleveland, “el calor es un enorme disruptor del sueño REM”. Sin REM, la consolidación de la memoria y la restauración cognitiva se resienten.

El efecto no es nuevo para la ciencia. Estudios previos ya habían demostrado que las personas mayores, las mujeres y quienes viven en países de renta baja son los más vulnerables a este insomnio térmico. La novedad del trabajo de Chu es haber proyectado ese déficit de descanso sobre el capital humano, midiendo cuántas horas de sueño se perderán en un mundo que no reduzca emisiones y cuánto restará eso a la inteligencia agregada.

Con los datos en la mano, la pérdida de sueño infantil se traduce en una merma del cociente intelectual. En los países ricos, la bajada media sería de 0,026 puntos de CI por persona; en los de renta baja, el doble: 0,058 puntos. Puede parecer insignificante, pero aplicado a cientos de millones de personas, ese pequeño retroceso cognitivo tiene un precio. Y ese precio, medido en menor productividad, es lo que los investigadores sitúan en los 2,86 billones de dólares.

De la mala noche al salario más bajo: la cadena de impactos

El estudio, liderado por Bowen Chu y su equipo, encadenan —en un ejercicio de modelización— tres relaciones que otros investigadores ya habían documentado por separado: cómo la temperatura afecta a la duración del sueño, cómo el sueño infantil influye en el CI medido, y cómo el CI se correlaciona con la productividad económica a lo largo de la vida. Al unirlas, obtienen una única proyección que describe lo que un clima más cálido podría hacer con el capital humano.

pérdida de sueño

Las cifras pueden resultar abstractas, así que vale la pena aterrizarlas: un niño que hoy duerme mal por el calor de forma recurrente arrastrará un desarrollo cognitivo ligeramente inferior, lo que repercutirá en su rendimiento escolar y, décadas después, en su salario. El coste no es solo individual; es un lastre para toda la economía, porque la productividad agregada se resiente. En un mundo envejecido y con escasez de talento, cada punto de CI perdido es un activo que se esfuma.

Y la degradación no es lineal. Las regiones con los sistemas educativos más frágiles y los mercados laborales menos dinámicos son las que más horas de sueño perderán, según el estudio. Es decir, el calentamiento amplía la brecha de desarrollo entre el norte y el sur global, sumando una nueva capa de injusticia a la ya existente.

📊 Impacto ecológico en cifras

  • Horas de sueño perdidas: 16,4 horas al año por persona hacia 2100 bajo el escenario de altas emisiones.
  • Pérdida de CI proyectada: 0,026 puntos en países ricos, 0,058 puntos en países de renta baja.
  • Coste económico global: 2,86 billones de dólares (aproximadamente 2,86 billones de euros) por menor productividad en 2100.
  • Regiones más afectadas: África meridional y oriental, sur y sudeste asiático.

La trampa del aire acondicionado y la desigualdad climática

El remedio más inmediato —encender el aire acondicionado— encierra una paradoja perversa. En los países donde la red eléctrica depende de combustibles fósiles, cada hora de refrigeración añade emisiones que calientan aún más el planeta. Además, los gases refrigerantes de muchos equipos son potentes gases de efecto invernadero. Y, sobre todo, el aire acondicionado es un lujo inaccesible para los hogares de renta baja de las regiones más expuestas al calor nocturno.

El verdadero coste de la inacción climática no se mide solo en toneladas de CO2, sino en las horas de sueño que el planeta está robando a las futuras generaciones.

Aquí está el nudo de la cuestión: la opción de adaptarse existe, pero está repartida de forma muy desigual. La palanca más barata y universal para proteger el descanso de los más vulnerables no es la tecnología, sino reducir las emisiones de CO2 para evitar que las noches sigan calentándose. El propio estudio subraya que la pérdida de 16,4 horas está vinculada a una trayectoria de altas emisiones; si el mundo se alinea con objetivos climáticos más ambiciosos, la curva de horas perdidas se aplana sustancialmente. El daño, en otras palabras, es en parte una elección.

Este hallazgo tiene implicaciones que van más allá del ámbito académico. Para los inversores que aplican criterios ESG, el estudio supone un aviso sobre el riesgo que el cambio climático representa para el capital humano, un intangible que ninguna empresa puede ignorar. La pérdida de productividad cognitiva no es un problema ajeno: afecta a la disponibilidad de talento, a la capacidad de innovación y, en última instancia, al crecimiento económico a largo plazo. Ningún fondo que presuma de sostenibilidad puede obviar las proyecciones que vinculan el calentamiento con la erosión del desarrollo infantil.

En el lado de la política pública, el mensaje es aún más claro. La investigación de Chu y su equipo proporciona un argumento cuantitativo para acelerar la transición energética: cada tonelada de CO2 que no se emite hoy es una hora de sueño que se preserva dentro de ochenta años. Y no hablamos solo de confort, sino de inteligencia colectiva y de justicia entre generaciones y entre países.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Reducir las emisiones para evitar el escenario de altas emisiones preservaría hasta 16,4 horas de sueño al año por persona y ahorraría 2,86 billones de dólares en productividad perdida.
  • Modelo que cambia: El estudio demuestra que la inacción climática no es solo un problema ambiental, sino un lastre directo para el capital humano y la competitividad económica de las próximas décadas.
  • Para las próximas generaciones: Los niños que hoy empiezan la escuela serán los trabajadores de 2060. Garantizarles un descanso de calidad sin que el calor lo interrumpa es invertir en su desarrollo cognitivo y en una economía más justa y productiva.

Indra y Merlin: los 2 valores recomendados por Bankinter, Renta 4 y Sabadell que ganan adeptos

Bankinter, Renta 4 y Banco Sabadell, las tres entidades con mayor inversión directa de minoristas en Bolsa en España, han alineado sus carteras de valores recomendados alrededor de dos nombres: Indra y Merlin Properties. La coincidencia no es casual y refuerza el atractivo de ambas cotizadas, que ganan adeptos entre los analistas por sus fuertes perspectivas de crecimiento.

Mientras que Indra se apoya en la robustez de la inversión en Defensa y una posible consolidación del sector, Merlin se beneficia del boom de los centros de datos y una diversificación que convence al consenso. Ambas ofrecen potenciales alcistas de hasta el 26,9% y el 15%, respectivamente, según los informes recogidos por Expansión.

Indra: la Defensa que disipa dudas y gana recorrido

La salida de Ángel Escribano como presidente y consejero de Indra ha despejado un foco de incertidumbre. Los analistas de Bankinter, Renta 4 y Sabadell creen que este movimiento reduce el riesgo de gobernanza y puede reactivar la fusión con EM&E, un proyecto que consideran puede crear un campeón nacional en el sector de Defensa. Andrés Bolumburu, analista de Sabadell, afirma que esa operación ‘tiene un sentido estratégico claro’.

Más allá de los movimientos corporativos, Indra muestra un fuerte nivel de contratación y una cartera de pedidos que da visibilidad de ingresos para los próximos años. El sector de Defensa sigue con recorrido, pese a las turbulencias pasadas. Las acciones de Indra suben un 10,71% en lo que va de año y los analistas le asignan un potencial adicional del 26,9%.

La coincidencia de los tres bancos en recomendar Indra no es habitual. La empresa se cuela en todas las carteras de favoritos, algo que solo comparte con Merlin. Esto la convierte en una de las apuestas más consensuadas del Ibex 35 para el inversor minorista.

La visibilidad de los contratos de Defensa es lo que realmente sostiene la tesis de inversión. Incluso sin fusión, Indra tiene argumentos para seguir subiendo.

Merlin Properties y el tirón de los centros de datos

Merlin ha subido un 22,85% desde enero y cuenta con un potencial alcista del 15%, además de un abrumador 96% de recomendaciones de compra. El principal catalizador es su apuesta por los centros de datos. Ignacio Romero, analista de Sabadell, prevé un fuerte crecimiento del valor neto de los activos (NAV) gracias a esta división.

La socimi ha puesto en marcha la fase III de inversión en centros de datos y ha realizado una ampliación de capital sin descuento, que elimina incertidumbres a corto plazo. Bankinter destaca que los nuevos proyectos actuarán como catalizador a medida que se anuncien. Además, su cartera diversificada —oficinas, centros comerciales, logística— la protege de los ciclos bajos de un solo segmento.

Otros valores en el radar y las divergencias entre las firmas

Más allá de Indra y Merlin, el Santander es otro de los favoritos. Renta 4 y Bankinter lo incluyen en sus selecciones, mientras que Banco Sabadell apuesta por Bankinter como valor bancario. El banco cántabro cuenta con el 77,8% de recomendaciones de compra y un ambicioso plan para alcanzar los 20.000 millones de beneficio neto en 2028. Nuria Álvarez, analista de Renta 4, señala que ‘cotiza a múltiplos razonables que justifican una recomendación de compra’.

En el sector aéreo, IAG gana adeptos con la bajada del precio del petróleo y una resiliencia operativa que le permite registrar beneficios incluso en el primer trimestre. Rafael Bonardell, analista, destaca que es ‘el único holding aéreo europeo con beneficio operativo positivo en ese periodo’. Fluidra, con un potencial superior al 30%, y Ferrovial también reciben menciones, aunque no de forma unánime.

En un entorno de tipos de interés que tienden a la baja, los valores con visibilidad de beneficios y catalizadores concretos son los que más respaldo reciben. Indra y Merlin encajan en ese molde. Su presencia unánime en las tres carteras les otorga un sello de calidad que pocos valores del Ibex pueden presumir. Queda por ver si el mercado las sigue premiando, pero los analistas ya han tomado partido.

Neuberger: la fortaleza del dólar podría durar más de lo esperado pese a su debilidad estructural

Ugo Lancioni, gestor senior de Neuberger, explica en Merca2 por qué es pesimista con el dólar estadounidense.

El dólar sigue teniendo un problema estructural a largo plazo, pero el endurecimiento del discurso de la Reserva Federal y la resistencia de la economía estadounidense hacen que esa debilidad tarde más en materializarse es la idea clave de su tesis.

Ugo Lancioni, gestor senior de Neuberger
  • Visión dual sobre el dólar. Neuberger distingue entre el corto y el medio plazo: estructuralmente mantiene una visión negativa porque considera que el dólar está sobrevalorado y que los déficits fiscal y exterior acabarán presionando a la baja la divisa.
  • La Fed cambia el panorama inmediato. La primera reunión presidida por Warsh sorprendió por un tono más agresivo de lo esperado. La Reserva Federal elevó las expectativas de tipos, revisó al alza la inflación prevista para 2026 y reforzó el mensaje de «tipos altos durante más tiempo».
  • El dólar gana tiempo. Tras la reunión, el dólar se fortaleció y Neuberger cree que una depreciación significativa podría retrasarse hasta que aparezcan señales claras de desaceleración económica en Estados Unidos.
  • Japón sigue sin impulsar al yen. Aunque el Banco de Japón elevó los tipos al 1%, el yen continúa débil porque el diferencial de rentabilidad con Estados Unidos sigue siendo elevado. La gestora mantiene una posición bajista sobre la moneda japonesa.
  • Menor tensión geopolítica reduce un apoyo al dólar. El acuerdo para reabrir el estrecho de Ormuz alivió los precios de la energía y redujo las presiones inflacionistas, aunque el riesgo de nuevas interrupciones mantiene la incertidumbre.
  • Preferencias en divisas. La firma mantiene posiciones largas en el dólar australiano y el neozelandés por sus fundamentales y tipos de interés relativamente elevados, mientras se muestra cauta con el euro, la libra esterlina, el franco suizo y el yen. También conserva exposición selectiva a divisas emergentes con alto carry.
  • Neuberger: la fortaleza del dólar podría durar más de lo esperado pese a su debilidad estructural

Más de 700 millones de dólares en nuevas salidas a bolsa: las OPV que marcarán la segunda mitad de junio

Pesimistas con el dólar a largo plazo

El reciente debilitamiento del dólar debe interpretarse en un contexto complejo, en el que coexisten factores cíclicos a corto plazo y factores estructurales a medio plazo. A medio plazo, seguimos siendo pesimistas: el dólar sigue sobrevalorado a largo plazo, y los elevados déficits gemelos de EE.UU. requieren financiación externa que, con el tiempo, se traduce en una moneda más débil en lugar de en tipos de interés más altos.

A corto plazo, la visibilidad es limitada y justifica una postura neutral: la solidez de los datos macroeconómicos estadounidenses, las presiones inflacionistas relacionadas con la crisis energética y el ciclo de inversión en inteligencia artificial siguen respaldando al dólar.

La reunión del FOMC de esta semana, la primera presidida por Warsh, sorprendió por su tono «hawkish». Los tipos se mantuvieron sin cambios, pero las proyecciones individuales de los miembros de la Fed sobre la trayectoria futura de los tipos se revisaron al alza de forma más pronunciada de lo esperado. La mayoría apunta a tipos más altos durante más tiempo y la mitad de los miembros espera al menos una subida antes de que termine el año.

Las previsiones de inflación para 2026 se han revisado significativamente al alza.

Neuberger

Warsh eliminó las habituales orientaciones prospectivas sobre la dirección de la política monetaria y adoptó un tono explícitamente «hawkish» respecto a la inflación.

El reciente debilitamiento del dólar debe interpretarse en un contexto complejo. Imagen: Dólares. Pexels

El dólar se apreció alrededor de un 1%, mientras que los bonos del Tesoro a dos años subieron 13 puntos básicos. El punto álgido de la retórica «hawkish» parece alejarse cada hora más de lo que los mercados habían anticipado anteriormente, y un movimiento a la baja del dólar podría requerir esperar más tiempo a que se materialicen datos macroeconómicos más débiles.

Mientras tanto, el Banco de Japón (BOJ) ha subido los tipos hasta el 1%, el nivel más alto desde 1995, lo que confirma la normalización gradual, con posibles subidas adicionales a lo largo del año. A pesar de ello, el yen sigue débil debido a los todavía amplios diferenciales de rentabilidad frente a Estados Unidos. Nuestra cartera mantiene una postura negativa respecto al yen, y el principal riesgo a tener en cuenta es la reducción gradual del diferencial de tipos.

En el ámbito geopolítico, el acuerdo preliminar para reabrir el estrecho de Ormuz redujo los precios de la energía y mejoró la confianza, debilitando el canal «energía-inflación-tipos de interés» que había respaldado al dólar. Con la reducción de la prima geopolítica, la política monetaria volverá a imponerse como el principal motor del mercado de divisas, y la reunión de la Reserva Federal de esta semana lo confirma directamente. Sin embargo, cientos de buques siguen a la espera de un paso seguro: nuevas tensiones podrían ejercer rápidamente una presión alcista sobre el petróleo y el dólar.

“El acuerdo de paz entre Estados Unidos e Irán es un rescate a China”

En cuanto al posicionamiento, además del yen, el franco suizo está infra ponderado como moneda de financiación. Se mantiene una visión ligeramente negativa sobre la libra esterlina, debido al deterioro de la situación política y a la postura firme del Banco de Inglaterra, y sobre el euro, donde una economía frágil y un BCE con un margen de maniobra limitado merman el apoyo a la moneda.

En el lado positivo, el dólar australiano es la principal posición larga, beneficiándose de la mejora de la balanza exterior y de uno de los rendimientos a corto plazo más altos del G10. El dólar neozelandés presenta una perspectiva positiva, respaldado por un banco central marcadamente agresivo. En un entorno de apetito por el riesgo resistente, se mantiene la exposición a algunas divisas de mercados emergentes con un alto carry, donde el diferencial de rendimiento ofrece un colchón atractivo frente al dólar.

El Congreso acorrala a Renfe: la votación que puede devolverte el 100% del billete por retrasos de 15 minutos

El PP mantiene su presión para obligar a Renfe a recuperar su antigua política de indemnizaciones. En un momento complicado para la industria, marcado por el efecto que el accidente en Adamuz ha tenido sobre los operadores ferroviarios, recuperar las indemnizaciones completas del billete en caso de retrasos de más de 15 minutos es visto como una pieza clave para recuperar la confianza en el servicio, según los populares.

«El PP ha logrado también hoy el apoyo de la Cámara Baja a su Proposición no de Ley que insta al Gobierno a cumplir con todas las obligaciones recogidas en la Ley de Movilidad Sostenible que continúan sin hacerse efectivas, como la de recuperar los criterios antiguos en política de indemnizaciones que tenía Renfe», celebra el partido en la comunicación oficial.

Pero la empresa pública no se ha mostrado especialmente receptiva con esta medida. En el pasado, cuando los de Feijóo han buscado implementar esta medida, tanto el ministro de Transportes y Movilidad Sostenible, Óscar Puente, como el presidente de Renfe, Álvaro Fernández Heredia, han señalado que es una posición inviable por los cambios que ha tenido el sistema de alta velocidad desde la llegada de las otras operadoras al sector.

Según ambos, el problema es que el viejo sistema de indemnizaciones estaba diseñado para un sistema donde la empresa pública era la única que funcionaba en el país. Señalan que, inevitablemente, el aumento de trenes en las rutas aumentará las incidencias y que, además, un problema de sus competidores, Ouigo e Iryo, puede traducirse en un retraso de la operadora pública. En ese panorama, consideran inviable volver a la política previa a la liberalización.

Horarios de Renfe y la competencia en Atocha. Fuente: Agencias

Pero la presión se mantiene, y no solo desde la oposición, pues varios de los socios del Gobierno han votado a favor de la propuesta del PP. De momento, se siguen buscando fórmulas legales en la pública, ya sea para evitar que se aplique la medida o, al menos, para que haya un cambio en el reglamento ferroviario que haga que sus rivales en el sistema también se vean obligados a cumplir con este tipo de políticas de indemnizaciones, pues, según la directiva de Renfe, estas tienen los mismos problemas de puntualidad, si no peores, en España.

El reto de la alta velocidad en 2026

El problema de la puntualidad en la alta velocidad española es evidente. Es cierto que el dato de Renfe en su informe de calidad ha mejorado, pero la percepción de los problemas del tren no se ha borrado y los límites de velocidad impuestos por Adif tras el accidente en Adamuz —y que se mantendrán al menos hasta el año que viene— han tenido un efecto directo en la ocupación de los trenes, tanto de la pública como de sus competidores en el país.

Pero resolverlo es complicado, pues con el nivel de ocupación actual en las vías, cualquier incidencia puede acabar por afectar al resto de los trenes de ese día. Se hizo evidente esta semana, cuando el incendio de un vehículo de la propia Renfe generó retrasos de hasta una hora durante el resto del día. Este es un problema que puede ocurrir con cualquiera de las tres operadoras, y más en un año que se ha cargado de incidencias en las vías.

Renfe tendría que pagar indemnización por su retraso medio

Si la medida que pide el PP se aplicara en el sistema, la empresa pública estaría obligada a pagar indemnizaciones en la mayoría de los retrasos. Su antigua política obligaba a devolver el importe completo del billete en caso de retrasos de más de 15 minutos, y el retraso medio del último mes, según su propio informe, es de 18 minutos. Además, según el mismo dato, hay alrededor de 200 trenes con retrasos mayores de una hora que, además de la indemnización, pueden obligarla a enfrentar reclamos de usuarios que pierdan reservas de hoteles, restaurantes o eventos.

Trenes de Ouigo e Iryo. Fuente: Agencias

Es un dato clave para entender la negativa de la empresa pública. De momento, siguen buscando algún resquicio legal para evitar asumir este cambio en el reglamento, pero con la presión del Congreso y del Senado para aplicar una medida popular entre los usuarios, es difícil imaginar que puedan esquivar esa bala por mucho tiempo.

Los competidores de Renfe se verían marcados por un cambio en el reglamento

Si un argumento tiene Renfe, es que sus rivales en el sistema no están en una mejor posición en cuanto a puntualidad. Según el informe de calidad de Ouigo más reciente, con datos de 2024, su retraso medio es de 4 minutos, mientras que solo el 0,87% de sus retrasos superan los 60 minutos en la hora de llegada. En cambio, Iryo, que no ha publicado datos de puntualidad desde 2023, tiene un retraso medio de 24 minutos, el mayor de las tres operadoras, aunque sus retrasos mayores a una hora se mantienen en un 0,84%. Este dato de media la pone en una posición compleja con una indemnización obligatoria por cualquier retraso mayor de 15 minutos.

El nuevo golpe de Europa a Shein y Temu acaba salpicando de lleno a H&M y al retail low cost

La firma de moda H&M presentará sus resultados del primer trimestre el próximo 25 de junio, en un trimestre donde se ha enfrentado a un horizonte mucho más riguroso. Asimismo, los expertos de Jefferies han revisado a la baja sus estimaciones, situando el precio objetivo de la compañía en 154 coronas suecas, lo que representa una caída del 7% respecto a las valoraciones previas.

En este sentido, H&M se enfrenta a una ‘refrigeración’ en las perspectivas del mercado que responde a un entorno de insumos altamente tensionados, marcado eso sí por la crisis en Oriente Medio y su impacto directo en el encarecimiento de las materias primas y los costes logísticos. Como ya vimos en los resultados de Inditex la semana pasada, el algodón está causando problemas internos.

«En este momento, prevemos cambios en la normativa de la Unión Europea para mitigar el impacto de una demanda y un coste de los bienes vendidos cada vez más elevados. No obstante, somos conscientes de que predecir la velocidad con la que se producirá la desaparición de la regla de minimis en Europa no es tarea fácil«, apuntan los analistas de Jefferies ante el futuro a corto plazo de H&M.

H&M tiene la bufanda efecto pelo más calentita para el invierno
Fuente: Agencias

Los problemas que debe enfrentar H&M

En este contexto, el conflicto iraní ha provocado un repunte en el precio del algodón que ya está afectando a compañías de retail como Inditex y H&M. No obstante, la evolución del precio del algodón sigue de cerca a la de los derivados del petróleo, donde hay que sumarle también el incremento en las tarifas de flete aéreo y los recargos por combustible en el transporte marítimo, que son factores que erosionan los márgenes operativos de la compañía sueca.

Siguiendo esta línea, a pesar de haber experimentado ligeras correcciones respecto a los máximos recientes, el algodón sigue cotizando un 35% por encima de los niveles previos a las hostilidades. Si bien los precios de los contenedores han mostrado una mayor resiliencia, la tendencia general es inequívocamente alcista, complicando la planificación financiera a medio plazo de la compañía sueca.

La inflación global y la persistencia de tipos de interés elevados completan un escenario de consumo moderado, especialmente dentro del mercado europeo.

«Cabría esperar un desafío más drástico a nuestras suposiciones previas a la guerra, pero somos conscientes del impacto que probablemente se derive de la introducción por parte de la UE de un arancel de 3 euros por código de importación a partir del 1 de julio de este año. Este cambio desestabilizará las plataformas chinas como Shein y Temu, que a su vez han sido una importante fuerza deflacionaria en Europa en los últimos años», afirman los analistas de Jefferies.

Más allá de los factores coyunturales, la estrategia de H&M deberá navegar aguas regulatorias turbulentas. Uno de los elementos más disruptivos que se avecinan es la próxima introducción por parte de la Unión Europea de un arancel de 3 euros por código de importación. Esta política arancelaria está diseñada para corregir desequilibrios comerciales y tendrá un impacto directo en la estructura de precios de las plataformas de comercio electrónico, Shein y Temu, que operan en Europa.

Ventas HM Merca2
Crecimiento de las ventas de H&M por región. Fuente: RBC Capital Markets

Con la desaparición gradual de la regla de minimis y la imposición de nuevas cargas impositivas, ese efecto deflacionario se verá mermado, alterando la dinámica competitiva en el segmento de precios bajos. Para H&M, esto supone un arma de doble filo: si bien alivia parcialmente la presión competitiva extrema por precio, también encarece significativamente la operativa global y obliga a una reconfiguración de la propuesta de valor hacia un consumidor global que ya se prepara para mayores niveles de inflación y tipos de interés más altos.

Perspectivas y proyecciones de Jefferies para H&M

Sin ir más lejos, a nivel financiero, la compañía sueca encara los próximos trimestres bajo una política de cautela extrema. Las estimaciones de EBIT para 2026, 2027 y 2028 en H&M se han ajustado, reflejando un modelo de negocio que, aunque enfocado en el crecimiento de la superficie neta de venta, debe compensar un contexto de consumo moderado, particularmente en los mercados europeos.

No obstante, los resultados del primer semestre, cuya presentación está programada para el 25 de junio, serán un catalizador clave para validar estas nuevas proyecciones de margen EBIT, que se sitúan ahora por debajo de las ambiciones de doble dígito que el grupo albergaba anteriormente.

H&M
Fuente: Agencias

«La dinámica competitiva en el segmento de precios bajos del mercado y las perspectivas generales de la demanda para 2026/2027 siguen siendo factores determinantes«, afirman los analistas de Jefferies ante las perspectivas a medio y largo plazo para H&M.

  • Revisión a la baja de objetivos financieros: Los analistas han recortado las estimaciones para la compañía, situando el precio objetivo en 154 SEK, lo que supone una caída del 7% respecto a las valoraciones anteriores.
  • Impacto de nuevas normativas europeas: La introducción de un arancel de 3 euros por código de importación por parte de la UE, que entrará en vigor el 1 de julio, alterará la dinámica competitiva al afectar a las plataformas de comercio electrónico chinas.
  • Desafíos en la cadena de suministro y costes: El conflicto en Oriente Medio ha provocado un repunte sostenido en los precios de materias primas como el algodón.

Las negociaciones entre Irán y Estados Unidos el precio del petróleo bajará más lento de lo esperado

Los mercados energéticos han recibido con optimismo las noticias procedentes de Oriente Medio. La firma del memorando de entendimiento entre Estados Unidos e Irán que permitiría la reapertura del estrecho de Ormuz ha reducido de forma significativa la tensión geopolítica que durante semanas mantuvo en vilo a los operadores.

La reacción ha sido inmediata: el precio del petróleo Brent ha retrocedido con fuerza desde los máximos alcanzados durante la crisis, reflejando la percepción de que el riesgo de interrupciones en el suministro mundial de crudo se está disipando, a pesar de que este viernes no se han reunido los representantes de asuntos exteriores de los países implicados, lo que sugiere que la incertidumbre sigue presente. A esto se le suma que, la evolución que descuentan actualmente los mercados no es la de un desplome abrupto del precio del barril, sino la de una corrección progresiva a medida que se consolide la normalización del tráfico marítimo y desaparezca la denominada “prima de riesgo geopolítico”.

La coyuntura iraní ha desplazado las previsiones a un escenario de oferta baja

Según la última nota de LBP AM, firmada por Sebastian Paris Horvitz, durante los momentos de mayor incertidumbre, la posibilidad de un cierre prolongado del estrecho de Ormuz ha llevado a los inversores a incorporar en los precios un escenario de escasez potencial. Esa percepción impulsó al Brent por encima de los 100 dólares por barril. Ahora, con el horizonte de una reapertura y una extensión del alto el fuego, buena parte de ese sobreprecio está desapareciendo.

Estrecho de Ormuz. Fuente: Merca2.

La caída reciente del crudo ya constituye una señal clara del cambio de expectativas. No obstante, los analistas consideran que el recorrido bajista adicional podría desarrollarse a un ritmo más pausado, ya que las previsiones más optimistas apuntan a un retorno gradual hacia niveles comprendidos entre los 70 y los 75 dólares por barril durante los próximos trimestres, un rango que se alcanzaría conforme se confirme la estabilidad política en la región y se normalicen completamente los flujos comerciales.

“El acuerdo de paz entre Estados Unidos e Irán es un rescate a China”

Desde la firma financiera insisten en que hay varias razones para pensar que el ajuste será escalonado. En primer lugar, el marco negociador entre Estados Unidos e Irán continúa siendo frágil, ya que aunque ambas partes tienen fuertes incentivos económicos y políticos para evitar una nueva escalada, cualquier incidente podría provocar episodios temporales de volatilidad. Los mercados, por tanto, seguirán exigiendo cierta cautela antes de descontar un escenario plenamente estable.

En segundo lugar, la demanda mundial de energía mantiene una relativa fortaleza. El crecimiento económico en Estados Unidos, los programas de estímulo fiscal en varias economías desarrolladas y la recuperación gradual de algunas regiones siguen ofreciendo apoyo al consumo energético. Esto se convierte en un factor que limita la velocidad a la que pueden descender los precios.

Petroleo pexels materias primas Merca2
Planta de extracción de crudo. Fuente: Agencias

El escenario dominante sigue apuntando a un petróleo bajo aliviando presiones a Europa

Aun así, el escenario predominante resulta favorable para la economía global. Un petróleo más barato aliviaría las presiones inflacionistas que han condicionado la actuación de los bancos centrales durante los últimos años, especialmente para Europa, que es dependiente de las importaciones energéticas.

Además la firma apunta a que la consecuencia más inmediata sería una mayor tranquilidad para las autoridades monetarias, ya que si la energía deja de ser un factor de presión inflacionista, los bancos centrales dispondrán de más margen para mantener estables los tipos de interés y apoyar la actividad económica sin temor a un repunte de los precios.

No obstante, el entusiasmo podría encontrar límites. Tras las recientes subidas, algunas valoraciones bursátiles vuelven a situarse en niveles exigentes, lo que podría moderar el potencial alcista de los índices. En este contexto, el mensaje que emerge de los mercados es claro: el alivio por la reapertura de Ormuz es real, pero la senda hacia precios energéticos más bajos será, previsiblemente, gradual y no exenta de sobresaltos. No por nada Estados Unidos e Irán siguen sumergidos en unas negociaciones que durarán hasta 60 días desde este viernes.

BYD cubre todos los daños de su conducción autónoma: la lección de confianza para startups de movilidad

La conducción autónoma promete revolucionar la movilidad, pero el miedo a quién paga si el coche se equivoca frena al usuario. BYD ha dado el paso que ningún fabricante dio: cubrir sin límite todos los daños que cause su sistema God’s Eye. Para quien emprende en movilidad, la lección es tan simple como poderosa: la confianza radical multiplica la adopción.

BYD cubre la factura completa: sin límite, sin letra pequeña y sin excusas

El fabricante chino asume, sin límite, la factura completa por cualquier daño que cause su su sistema de conducción autónoma God’s Eye. Sin techo de indemnización, sin extracciones de responsabilidad y sin que el seguro del conductor cargue con el siniestro. Basta con que BYD revise los registros del vehículo. Si los datos confirman que el sistema estaba activo y cometió el fallo, la compañía paga todos los costes: reparación del coche, daños materiales a terceros e incluso gastos médicos. La garantía de aparcamiento inteligente, activa desde julio de 2025, es vitalicia; la cobertura para navegación urbana (City Navigation) llegó el 28 de mayo de 2026, aunque limitada a los primeros doce meses desde la entrega o desde la instalación de la actualización OTA que habilita la función. Ambas operan sin franquicia alguna.

El primer test real de la promesa ocurrió en agosto de 2025 con un Denza Z9GT. El propietario usaba el estacionamiento automático en un garaje subterráneo cuando un pequeño cerrojo retráctil no se recogió y el coche raspó los bajos. El dueño llamó al servicio posventa con ansiedad; tres técnicos de BYD acudieron, extrajeron los datos del vehículo y dieron un veredicto inmediato: “Nada que discutir: reparación sin coste”. La anécdota resume la filosofía de confianza total que BYD está construyendo.

Los números respaldan el movimiento. Tras lanzar la garantía de aparcamiento inteligente, la tasa de uso de esa funcionalidad entre los propietarios de BYD con God’s Eye saltó del 21% al 93%. La compañía cuenta ya con 3,15 millones de vehículos equipados con sistema de conducción inteligente y más de la mitad de los kilómetros recorridos se hacen en modo autónomo (50,91%). Cada incidente se convierte en datos de borde que entrenan la inteligencia artificial más rápido que la de cualquier competidor que no asume responsabilidad.

La lección para las startups de movilidad: la confianza es el producto

BYD no ha inventado una tecnología que Tesla no tenga, pero sí ha entendido que el factor de adopción no está en el algoritmo, sino en quien asume las consecuencias cuando el algoritmo falla. Mientras Tesla afronta demandas por valor de hasta 14.500 millones de dólares por publicidad engañosa, accidentes bajo Autopilot y cambios retroactivos en los contratos —reescribiendo “Full Self-Driving” como “Full Self-Driving (Supervised)” y haciendo inaccesibles los documentos originales—, BYD responde con una garantía sin letra pequeña. El contraste es pura pedagogía para cualquier startup de movilidad.

La lección se puede aplicar hasta en los proyectos más modestos. Una startup que ofrezca patinetes compartidos, reparto autónomo de última milla o software de flotas puede diseñar su propia “garantía de responsabilidad”: cubrir los incidentes durante un periodo inicial, comunicarlo con transparencia y usar cada percance como insumo para mejorar el modelo. Así se construye la confianza que ningún plan de marketing puede comprar.

📦 Caso de estudio: BYD y la confianza como acelerador de adopción

  • El reto: La tecnología de conducción autónoma estaba lista, pero el miedo a los costes por fallo mantenía a los usuarios en modo manual.
  • La jugada: Asumir toda la responsabilidad financiera, sin límite y con un proceso de reclamación sencillo basado en la telemetría del vehículo.
  • El resultado: La adopción del aparcamiento inteligente pasó del 21% al 93% en menos de un año, y la base de datos de conducción autónoma se disparó.
  • La lección: Quitar al usuario el miedo económico convierte una función opcional en un hábito que genera datos, mejora el producto y crea un foso competitivo.
BYD

BYD ha cubierto ya el primer siniestro en navegación urbana: un Denza Z9GT en modo City Navigation colisionó con otro vehículo tras un fallo de evasión. La conductora frenó manualmente, pero el sistema había cometido el error. BYD pagó íntegramente los daños. Cada desembolso es una inversión en credibilidad que se traduce en más kilómetros recorridos en modo autónomo y, por tanto, en una ventaja competitiva difícil de alcanzar para quien esconde la responsabilidad en la letra pequeña.

La confianza no se compra con marketing: se construye asumiendo el riesgo que otros evitan.

En el ecosistema español de movilidad, donde varias startups compiten en logística autónoma en entornos controlados, la receta de BYD es extrapolable. Ofrecer una póliza de “confianza cero riesgo” durante los primeros meses —asumiendo el coste de los incidentes con un límite que pueda gestionar la tesorería— puede ser la palanca que convierta a un usuario escéptico en un evangelista. Además, los datos generados aceleran la madurez del modelo de IA, una ventaja que los inversores valoran cada vez más.

Confianza radical: el acelerador que no se compra con marketing

En la historia reciente de la tecnología, las empresas que han ganado la partida de la confianza lo han hecho renunciando a la excusa. BYD entra de lleno en esa categoría al ofrecer una garantía sin techo, pero el principio es replicable a escala. Una startup de patinetes eléctricos puede asumir la reparación inmediata de cualquier percance que cause su firmware; una compañía de drones de reparto puede cubrir la reposición del producto extraviado desde el minuto uno. El mensaje implícito —“si fallamos, pagamos nosotros”— neutraliza la principal barrera psicológica de la movilidad autónoma.

El caso de BYD también enseña que la confianza no es un coste, sino un motor de crecimiento. Al disparar el uso del 21% al 93%, la compañía obtuvo más datos de entrenamiento que cualquier competidor que evita la responsabilidad. Para una startup, esta retroalimentación es oro: cada incidente cubierto se convierte en un caso de borde que entrena el sistema, reduce la tasa de fallos futuros y, en última instancia, reduce los costes de la garantía. Es un círculo virtuoso que arranca con un acto deliberado de exposición al riesgo.

La gran barrera para un emprendedor es, lógicamente, el miedo a quebrar por un accidente grave. Pero la clave está en dimensionar la cobertura: no hace falta replicar la garantía ilimitada de BYD desde el primer día. Basta con acotar el alcance (zona geográfica, horas de uso, tipo de vehículo) y crecer a medida que el sistema mejora. Lo importante es que el usuario perciba un compromiso genuino, sin asteriscos. BYD ha demostrado que ese gesto, cuando se ejecuta con transparencia, triunfa sobre décadas de promesas incumplidas.

🚀 Hoja de Ruta para Emprender

  • Diseña una garantía de confianza: Si ofreces un servicio de movilidad, estudia asumir la responsabilidad financiera hasta un límite que puedas gestionar con tu tesorería. El mensaje “nosotros respondemos” dispara la credibilidad.
  • Convierte cada incidente en datos: Como hace BYD, registra toda interacción. Los fallos reales entrenan tu IA más rápido que cualquier simulación y te permiten mejorar la cobertura con el tiempo.
  • Sé transparente con los términos: Evita la letra pequeña y los cambios retroactivos. La confianza se rompe en los detalles contractuales, como demuestra el caso Tesla.
  • Mide la adopción antes y después: BYD pasó del 21% al 93% en uso de aparcamiento inteligente. Una garantía radical puede ser la palanca que mueva tus métricas de engagement y atraiga a inversores que valoran la tracción real.

MiCA 2026: exchanges sin licencia deberán bloquear Europa, mientras Kraken sortea 1M €

El 1 de julio de 2026 no es una fecha más para los inversores en criptoactivos. Ese día, el Reglamento MiCA (Markets in Crypto-Assets) empieza a aplicarse con todas las consecuencias en el Espacio Económico Europeo. La norma, aprobada en 2023 y con un periodo de adaptación que ahora caduca, obliga a cualquier exchange que opere en la UE a contar con una autorización específica. Si la plataforma en la que tienes tus criptomonedas no la ha conseguido, tu capacidad para depositar, retirar o hacer trading podría cambiar de la noche a la mañana.

Kraken, que obtuvo hace un año la licencia del Banco Central de Irlanda y también está regulada bajo MiFID para derivados y con licencia de dinero electrónico, aprovecha ese momento para lanzar una campaña de captación: un sorteo de un millón de euros al que se accede simplemente por cambiar de plataforma e ingresar fondos.

Qué cambia exactamente el 1 de julio para los usuarios europeos

MiCA establece que los proveedores de servicios de criptoactivos —exchanges, custodios, plataformas de trading— necesitan una autorización expedida por el regulador de un Estado miembro. A partir del 1 de julio de 2026, los que no la tengan dejarán de poder ofrecer sus servicios dentro de la Unión. En la práctica, eso se traduce en restricciones sobre depósitos, retiradas y ejecución de órdenes para los clientes europeos.

No es un bloqueo inmediato ni una desconexión total de los servidores, pero sí una pérdida gradual de funcionalidad según cada exchange se vaya adaptando (o no). Muchos usuarios verán mensajes instándoles a migrar sus fondos. La recomendación de los supervisores nacionales, incluida la CNMV en España, ha sido clara: trasladar los activos a plataformas con licencia antes de que acabe el plazo.

Kraken responde con un sorteo de un millón de euros

En este contexto, Kraken —que presume de llevar operando desde 2011 y de publicar proof of reserves trimestrales— ha lanzado una promoción pensada para quienes necesiten cambiar de exchange. La mecánica es sencilla: los residentes en el Espacio Económico Europeo que se inscriban en el sorteo durante la campaña (desde hoy, 19 de junio, hasta el 31 de julio de 2026) ganan una participación por cada euro que depositen en la plataforma.

No hay importe mínimo: desde el primer euro que ingrese el usuario, ya está participando. Y cuantos más fondos deposite, más papeletas acumula. El sorteo está abierto tanto para nuevos clientes como para usuarios existentes que añadan saldo, y se puede participar desde la aplicación móvil o desde Kraken Pro.

El plazo para mover los fondos se agota el 1 de julio, pero la recompensa por hacerlo ya está sobre la mesa.

Kraken destaca que su posición regulatoria es de las más completas de Europa: licencia MiCA a través del Banco Central de Irlanda, licencia MiFID para productos derivados y licencia de entidad de dinero electrónico. Eso le permite, por ejemplo, operar con pares en euros de manera directa y sin fricciones. Es la ventaja de tener los raíles fiduciarios y los criptoactivos bajo un mismo paraguas regulatorio.

Una regulación que reordena el sector, para bien y con algunas dudas

MiCA representa el primer marco regulatorio integral para las criptomonedas en una gran economía. Bruselas ha querido poner orden en un mercado donde hasta ahora convivían proyectos serios con otros que operaban en una zona gris. Las ventajas para el inversor son evidentes: más transparencia, más protección en caso de quiebra y una supervisión que homologa los exchanges cripto a los estándares de las entidades financieras tradicionales.

Sin embargo, la norma también plantea desafíos. Algunos exchanges más pequeños o con modelos muy descentralizados podrían decidir no solicitar la licencia y abandonar el mercado europeo, lo que reduciría la competencia y concentraría el volumen en unos pocos operadores regulados. Además, el coste de cumplimiento —tan solo la auditoría y los requisitos de capital— puede encarecer las comisiones para el usuario final. De momento, Kraken no ha anunciado cambios en sus tarifas.

La campaña del millón de euros es, en cualquier caso, un movimiento inteligente: atrae usuarios en la semana clave de la migración y refuerza la imagen de exchange consolidado. Pero el mensaje de fondo va más allá de un sorteo. Lo que MiCA impone a partir de julio es que la confianza en un exchange ya no dependerá solo de su reputación, sino de una licencia tangible que cualquier inversor puede consultar.

No conviene dejar la decisión para el último día. Si el exchange en el que tienes tus criptomonedas no muestra de forma clara su número de registro MiCA —algo que debe aparecer en su web—, es el momento de actuar.

Europa está entrando en el boom de los centros de datos, pero energía, costes y burocracia la frenan

Europa está entrando en el boom de los centros de datos para la Inteligencia Artificial, pero la escasez de energía, los costes crecientes y la burocracia hacen que siga muy por detrás de Estados Unidos, mientras Francia emerge como el principal candidato para liderar la nueva infraestructura digital europea.

Esta es la principal conclusión del último informe de Morgan Stanley sobre los centros de datos e Inteligencia Artificial en Europa al que ha tenido acceso Merca2. Pero no la única:

Morgan Stanley Data Centers Merca2
  • Europa se enfrenta a tres grandes cuellos de botella: energía, permisos y talento. Para Morgan Stanley, el desarrollo de centros de datos para IA está limitado por la disponibilidad eléctrica, la lentitud de los permisos administrativos y la escasez de personal especializado. Y señala que Dublín, Frankfurt, Ámsterdam y Londres han sufrido retrasos o restricciones por problemas de red eléctrica y planificación urbanística.
  • El coste de construir centros de datos se está disparando. El banco estadounidense estima que los costes aumentan alrededor de un 12% anual. La transición de centros de datos tradicionales a instalaciones para IA exige mucha más potencia eléctrica, refrigeración avanzada y equipamiento especializado. Y el coste de un gran centro de datos de IA de 1 GW ha pasado de unos 30.000 millones de dólares en 2023 a hasta los 60.000 millones actualmente.
  • Francia emerge como el gran ganador europeo. Morgan Stanley considera que Francia, junto con Reino Unido y el norte de España, es uno de los principales polos de crecimiento del sector. Las ventajas son claras: abundancia de energía, liderazgo nuclear, menores costes eléctricos, apoyo político y una cartera de proyectos que supera los 10 GW. Así, París, Marsella y el norte del país se perfilan como los tres grandes hubs franceses.
  • Estados Unidos sigue teniendo una ventaja estructural sobre Europa. El informe señala que los hiper escaladores (Microsoft, Amazon, Google y Meta) están en EE.UU. donde la energía es mucho más barata, los permisos son más rápidos y existen mayores incentivos fiscales y menos trabas regulatorias. Morgan Stanley cree que estas diferencias harán que gran parte de la inversión global siga concentrándose en Estados Unidos.
  • El impacto económico en Europa será positivo, pero limitado. El banco prevé inversiones en centros de datos de unos 34.000 millones de euros en 2026 y 56.000 millones en 2027. Sin embargo, el efecto sobre el PIB europeo será modesto porque gran parte del gasto se destina a importaciones, especialmente chips de NVIDIA. A corto plazo, la adopción de la IA tendrá más impacto económico que la propia construcción de infraestructuras.

ACS ve ingresos de hasta 25.000 millones en centros de datos antes de 2030

Capacidad para Centros de datos en el mundo. Imagen: Morgan Stanley

El norte de España: el próximo mercado de centros de datos – FLPAD

Madrid es un mercado europeo de centros de datos de tamaño medio (más de 200 MW de capacidad en diciembre de 2025, un aumento interanual de aproximadamente el 25%).

Sin embargo, a raíz de la aparición de múltiples proyectos de desarrollo de infraestructuras de centros de datos de hiper escala e inteligencia artificial, ha surgido un nuevo mercado secundario de centros de datos: el norte de España.

El norte de España se ha convertido en el que quizá sea el mercado secundario de centros de datos más prometedor de Europa (junto con el norte de Francia). AWS, Microsoft, Blackstone/QTS y Vantage han anunciado proyectos a gran escala en la región, sobre todo en la provincia de Aragón.

La región ofrece proximidad a abundantes fuentes de energía renovable, inmuebles más baratos (en comparación con FLAPD – o centros de datos de gran escala) y cables submarinos. De hecho, vemos posibilidades de que el norte de España pueda emerger como el próximo mercado FLAPD.

Solaria lanza un órdago y confía su crecimiento en los centros de datos

Sectores donde invertir en Centros de Datos. Imagen; Morgan Stanley

En cuanto a las previsiones principales de Morgan Stanely para España:

  • Suponemos que la capacidad total de CC en España (Madrid, norte de España, otras zonas) se multiplicará por 11, pasando de unos 400 MW (diciembre de 2025a) a 4.300 MW (para 2035e);
  • Nuestras previsiones a largo plazo / para 2035 para España aumentan un +55 %, pasando de 2,8 GW a 4,3 GW;
  • Creemos que el norte de España puede alcanzar en última instancia los 3 GW de capacidad.

España está atrayendo una oleada de inversiones en centros de datos más allá de los grandes proyectos de Amazon y Microsoft. Diversos promotores han anunciado desarrollos que suman varios gigavatios de capacidad, con Aragón y Zaragoza como principales polos de crecimiento.

Entre los proyectos más destacados figuran los de Merlin, con una cartera de 0,7 GW hasta 2032 y un potencial de 4,4 GW adicionales; Blackstone/QTS, con un campus inicial de 300 MW en Calatorao; XDC Properties, con una inversión de 3.600 millones de euros para un complejo de 480 MW en Cantabria; y Box2Bit, que prevé alcanzar hasta 520 MW en Aragón.

También sobresalen los planes de Grupo SAMCA (300 MW en Zaragoza), Tillion (hasta 300 MW), y potencialmente Repsol, que llegó a plantear inversiones de hasta 4.000 millones de euros para un centro de datos de 400 MW. Por su parte, Panattoni desarrollará una instalación de 42 MW cerca de Barcelona.

Publicidad