
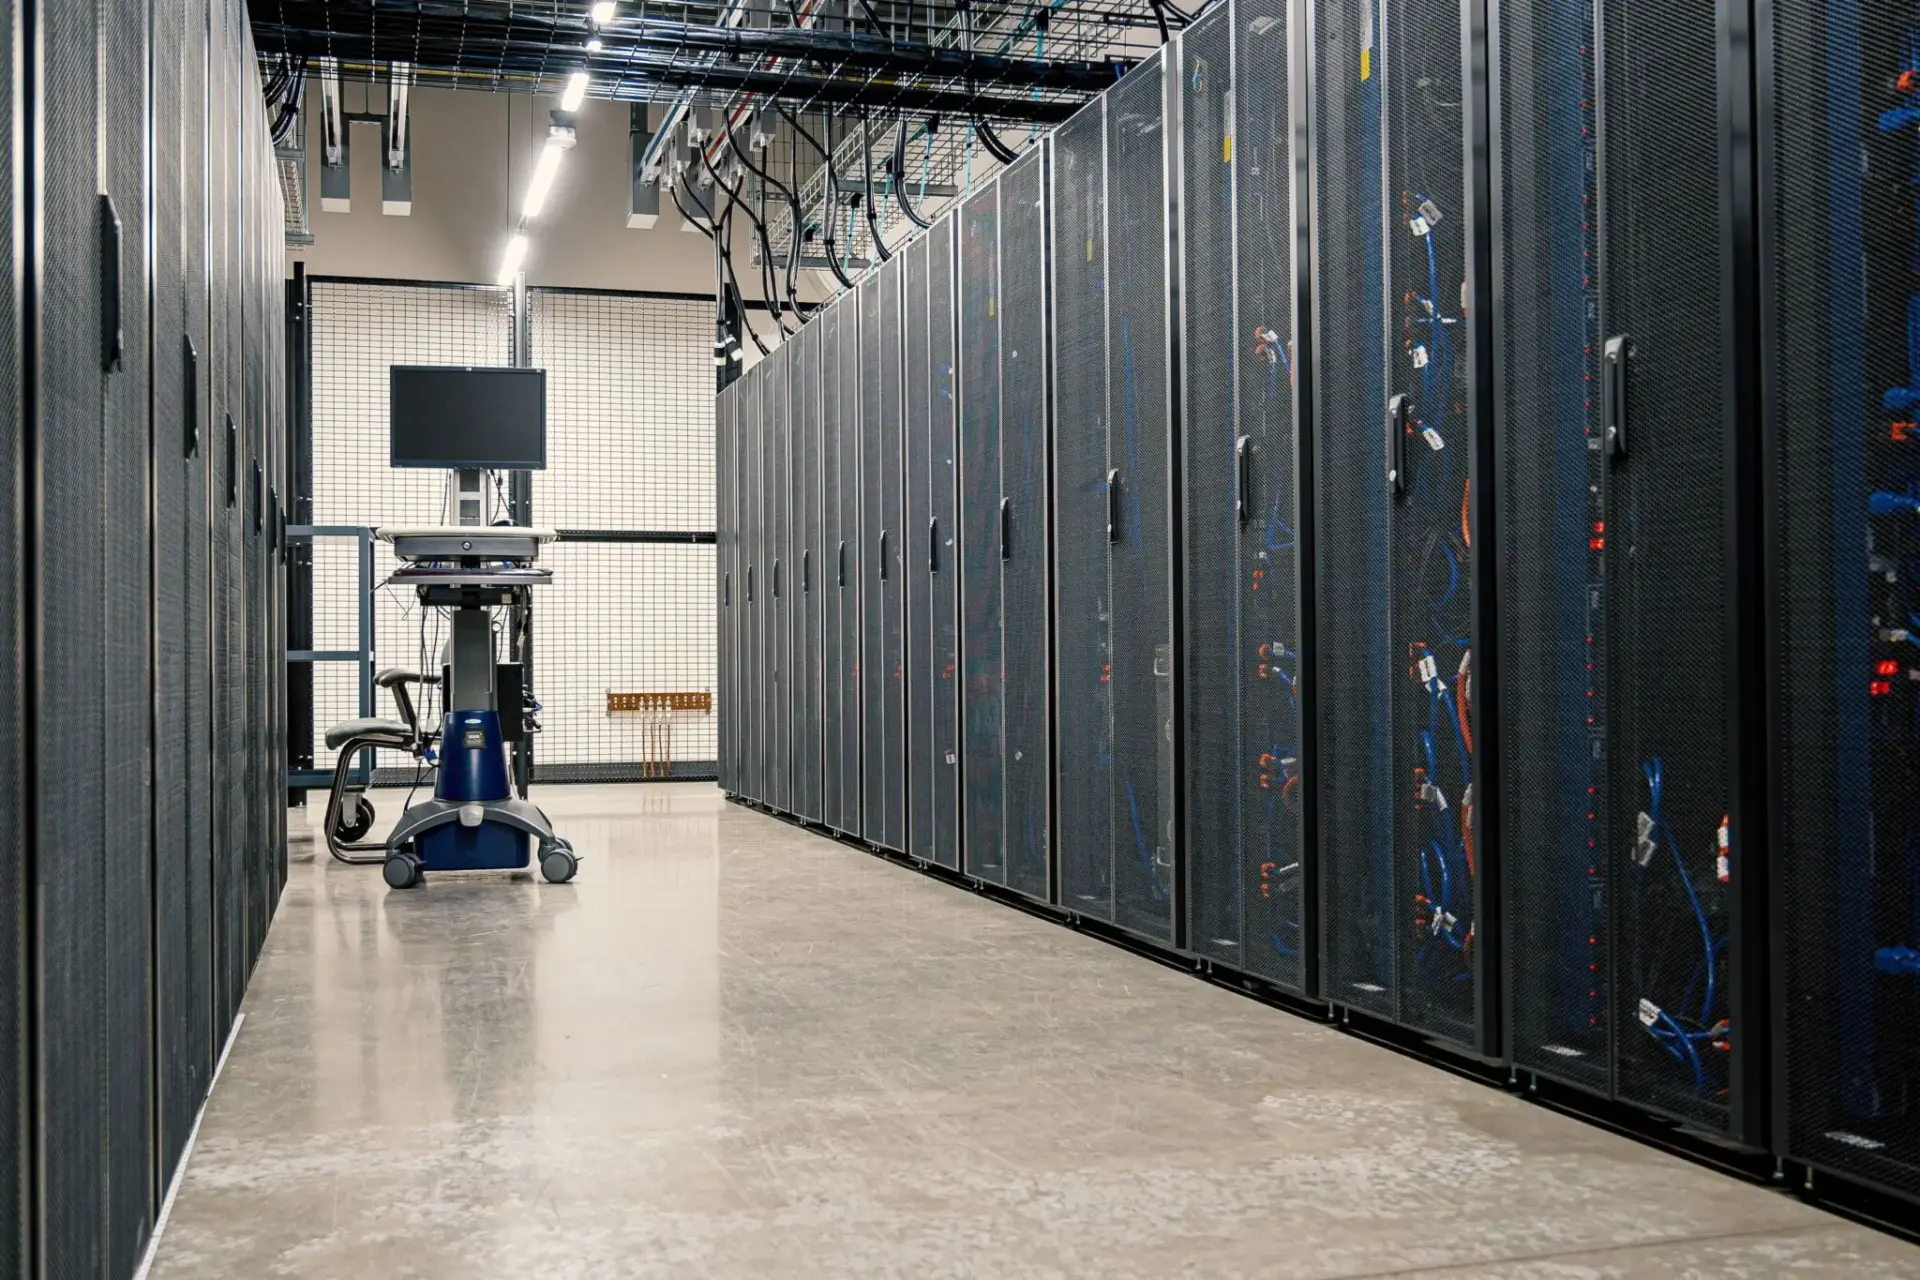
La ecuación entre centros de datos y energía en Aragón ya tiene cifra: 3.700 GWh anuales de demanda sostenida. Microsoft acaba de reactivar la información pública de su macrocentro de La Muela, un complejo de 345,6 MW repartido en seis edificios que aspira a convertirse en la mayor implantación de infraestructura digital prevista en la comunidad.
El expediente se tramita como Plan de Interés General de Aragón (PIGA) bajo el nombre de Implantación de la Región Microsoft en Aragón. La Dirección General de Planificación Logística y Ordenación del Territorio ha iniciado la fase de información pública del Documento Ambiental Estratégico con documentación actualizada, el paso administrativo que reactiva el calendario. El PIGA es la figura que el Gobierno de Aragón reserva a los proyectos que considera estratégicos para el territorio.
Seis edificios, 146 hectáreas y una línea propia de 220 kV
El diseño es modular. Cada uno de los seis edificios aporta 57,6 MW de potencia hasta sumar los 345,6 MW agregados. El suelo afectado alcanza las 146,12 hectáreas dentro del Polígono Industrial Centrovía: cerca de 93,7 hectáreas se reservan al campus tecnológico y algo más de 52 quedan para infraestructuras exteriores, viales, y servicios auxiliares. La proporción revela que el proyecto reserva más de un tercio de su superficie a obra ajena al edificio, es decir, a conexiones, viales y servicios básicos.
Para garantizar el suministro eléctrico se prevé una infraestructura independiente conectada mediante una línea de alta tensión de 220 kV. Los servicios auxiliares de urbanización se alimentarán desde la subestación Centrovía, de 132/15 kV. La ejecución de las obras se prolongará durante aproximadamente 24 meses una vez superados los trámites pendientes.
El capítulo hidráulico aparece igual de detallado. El desarrollo contempla una nueva conexión con las redes existentes de Centrovía, con una conducción de abastecimiento de 1,61 kilómetros y un depósito de agua potable de 1.500 metros cúbicos de capacidad útil.
Un campus de 345,6 MW no se enchufa a la red sin rediseñar antes el mapa de generación de su entorno.
Nada de esto es un ejercicio teórico de ingeniería. Un consumo de 3.700 GWh anuales equivale a la demanda de una ciudad española de tamaño medio y exige contratos de suministro a largo plazo, no compras puntuales en el mercado mayorista. La factura eléctrica deja de ser un coste variable y pasa a ser una condición de viabilidad del negocio.
El agua y la refrigeración son el otro frente abierto. La información pública es el momento en que esos consumos dejan de ser un dato técnico y se convierten en un asunto sometido a escrutinio, algo que ya ocurre en otras zonas donde se concentran instalaciones de este tipo.
Los PPA, el verdadero cuello de botella
Microsoft no aterriza en Aragón sin energía atada. Zelestra anunció en noviembre de 2025 un acuerdo de compraventa de energía (PPA, por sus siglas en inglés) para dos proyectos solares en la comunidad, Escatrón II y Fuendetodos II, que suman 95,7 MWac y siguen en construcción.
La alianza con Iberdrola, cerrada a finales de 2025, añade los primeros PPA europeos entre ambas compañías: los parques eólicos de Iglesias, en Burgos, y El Escudo, en Cantabria, con 150 MW. Se suman a los tres contratos vigentes en Estados Unidos hasta rondar los 500 MW conjuntos. Los socios exploran además el aprovechamiento del calor residual, con el excedente térmico de los centros de datos de Zaragoza como banco de pruebas.
El perfil de consumo no ayuda a equilibrar el sistema. Un centro de datos opera 24 horas con una carga estable, muy distinta a la de la industria tradicional, que modula según el precio del mercado. Para el operador de red equivale a un cliente único y previsible, pero también a una demanda que no se interrumpe cuando el sistema aprieta. Esa rigidez es, en la práctica, una exigencia adicional sobre la generación de respaldo.
La cartera firmada cubre solo una parte del consumo previsto. Los 3.700 GWh anuales exigen una capacidad de generación muy superior a la ya contratada, y ese hueco es el que tensará el mercado aragonés de renovables durante los próximos ejercicios. La presión sobre los nudos de evacuación de la zona y la competencia de otros grandes consumidores electrificados por los mismos puntos de conexión son los dos frentes abiertos.
Sobre el papel, la estrategia de contratación renovable de la compañía —recogida en la información pública de sostenibilidad de Microsoft— apunta a cubrir con electricidad limpia la práctica totalidad de su consumo. Trasladar ese compromiso a un campus concreto exige, sin embargo, proyectos que aún deben construirse y autorizarse.
El compromiso renovable de un hiperescalar se mide en proyectos conectados, no en gigavatios anunciados en una nota de prensa.
Análisis: la factura invisible de la nube aragonesa
La tramitación de La Muela demuestra que el debate energético español ha cambiado de sujeto. Durante dos décadas, la pregunta era cuánta renovable podía conectarse a la red. Ahora la pregunta es quién consume esa electricidad y con qué garantías. Los centros de datos han entrado en esa ecuación a una velocidad que la planificación de redes no había previsto, y Aragón se ha convertido en el mejor laboratorio para observarlo.
El historial del sector invita a cierta prudencia. Los grandes anuncios de campus digitales en España suelen ir por delante de las infraestructuras que los hacen posibles, y los calendarios se estiran cuando aparece la primera autorización pendiente. Los proyectos presentados con gran despliegue mediático han tendido a ajustar potencia, fases o ubicación conforme avanzaba la tramitación. La información pública es, precisamente, el punto en el que las cifras dejan de ser una intención y quedan expuestas al escrutinio técnico.
Hay además una contradicción que conviene mirar de frente. España presume de atraer inversión digital por su energía competitiva y renovable, pero el precio de esa energía depende de que la red aguante y de que existan proyectos de generación a los que conectarse. Si falla la segunda condición, la ventaja competitiva se convierte en un cuello de botella compartido por el resto de consumidores.
El siguiente hito es la resolución de la tramitación ambiental y urbanística del PIGA. Ahí se sabrá si el calendario de 24 meses de obra arranca en 2027 o se desplaza, y qué parte de los 3.700 GWh queda finalmente cubierta con contratos firmados. Esa cifra, más que cualquier anuncio corporativo, dirá si el campus de La Muela se construye con energía propia o con la que ya estaba en el sistema.








