Revolut desafía a Banco Sabadell, Abanca y Unicaja con la cuenta remunerada que más paga en julio

Revolut, Abanca, Unicaja y Banco Sabadell son las entidades financieras elegidas para aquellos clientes más ahorradores durante el mes de julio de 2026. Las cuentas remuneradas que siguen pagando intereses, cada vez ganan mayor importancia en la actualidad porque permiten hacer crecer los ahorros sin ningún tipo de esfuerzo y sin riesgo alguno, protegiendo siempre tu capital.

En este sentido, las cuentas remuneradas que siguen pagando más intereses y que más destacan en julio de 2026 ofrecen rentabilidades de hasta 3,51% TAE (Tasa Anual Equivalente; es el porcentaje que indica el coste o la rentabilidad real de un producto financiero en un año). No obstante, las opciones que actualmente lideran el mercado bancario se dividen en cuentas sin nómina y aquellas que le exigen al cliente una vinculación.

«Se remunerará el 2% TAE hasta 100.000€ de saldo medio conjunto de la Cuenta Online Sabadell y de las Cuentas Ahorro Sabadell de los titulares vinculados a la misma con finalidad particular. Ejemplo representativo de remuneración en un año y en el supuesto de contratación el día 31/01/2026, calculado para un saldo medio mensual conjunto de 100.000€: 2,0001% TIN anual, 2,0185% TAE, 2.000,08€ de intereses liquidados durante el año. Liquidación mensual y abono en la Cuenta Online Sabadell el día 15 del mes siguiente (o primer día hábil anterior)«, explican en la cuenta remunerada de Banco Sabadell.
Banco Sabadell
Fuente: Agencias

Revolut y Banco Sabadell: mejores cuentas remuneradas sin vinculación

En este contexto, para poder decantarse por la mejor cuenta remunerada durante este mes de julio, hay que entender que, si el cliente busca una entidad bancaria con flexibilidad total, deberá centrarse en aquellos bancos que no tienen ataduras, es decir, sin vinculación total. No obstante, los clientes que sí quieran domiciliar su cuenta a cambio de beneficios adicionales deberán optar por otras entidades bancarias, como Abanca y Unicaja.

Sin ir más lejos, centrándonos en las entidades financieras sin vinculación total, en primer lugar nos encontramos con Revolut. Asimismo, Revolut se presenta como la cuenta remunerada ideal para los clientes que buscan la máxima rentabilidad sin compromisos. Su cuenta remunerada no requiere domiciliar la nómina ni cumplir condiciones de gasto, lo que te permite acceder a una rentabilidad alta, de hasta el 3,51% TAE en periodos promocionales de forma inmediata.

«Es hora de poner en marcha el crecimiento de tu dinero. Abre una cuenta remunerada entre el 16 de junio de 2026 y el 16 de agosto de 2026 para beneficiarte de una tasa mejorada del 3,51 % TAE»

Revolut

Tal y como explican en la oferta de Revolut, «La tasa mejorada del 3,51 % TAE es una oferta por tiempo limitado para nuevos clientes de Revolut. La promoción estará vigente desde el 16 de junio de 2026 hasta el 16 de agosto de 2026. Los clientes que cumplan los requisitos y abran una cuenta remunerada personal durante este periodo se beneficiarán de la tasa mejorada hasta el 16 de octubre de 2026. Esta tasa se aplicará hasta un saldo de 25 000 €. Para cualquier cantidad superior, se aplicará una tasa combinada entre la tasa mejorada y la tasa correspondiente a tu plan».

Revolut
Fuente: Revolut

En cuanto a Banco Sabadell, la entidad ofrece una cuenta remunerada con equilibrio para aquellos clientes que realmente quieren la seguridad de un banco tradicional, pero con todas las ventajas de contar con una operativa digital. Banco Sabadell ofrece un 2% TAE sobre un saldo de hasta 100.000 euros, además de no tener ningún tipo de condiciones, como una vinculación obligatoria a la entidad.

La promoción de Banco Sabadell de cuenta con remuneración sin condiciones es válida para cuentas online de la entidad abiertas entre el 09/07/2026 y el 05/08/2026. Por ejemplo, si el cliente deposita 50.000€, el banco te liquidará mensualmente los intereses correspondientes al 2% TAE directamente en tu cuenta, permitiéndote disponer de ese beneficio de forma líquida cada mes.

Las condiciones de la cuenta remunerada en Abanca y Unicaja

Adentrándonos en las cuentas remuneradas, pero con condiciones como llevar la nómina a esa entidad bancaria, destacamos a Abanca y Unicaja. En primer lugar, Abanca enfoca su oferta de la cuenta remunerada a aquellos clientes que realmente quieran y estén dispuestos a domiciliar su nómina o pensión, generalmente superior a 1.200 euros; eso sí, a cambio de una rentabilidad del 2% TAE durante el primer año.

Pese a contar con vinculación, la cuenta remunerada de Abanca también tiene ventajas, ya que su gran valor reside en los incentivos adicionales, como descuentos en gasolineras, tarjetas de crédito sin coste inicial o programas de ‘Plan Amigo’, donde ganas dinero extra por traer a otros potenciales clientes. Un ejemplo sería: domicilias tu nómina de 1.200€, no solo recibirás el 2% de intereses sobre tus ahorros, sino que también podrías ahorrar en tus repostajes de combustible en gasolineras Galp al pagar con tu tarjeta.

Abanca
Fuente: Abanca

Por último, en cuanto a Unicaja, ofrece la «Requetecuenta Digital», un producto que busca atraer nuevos clientes mediante una combinación de rentabilidad y bonificaciones directas. Aunque su rentabilidad base es competitiva, su mayor atractivo es la posibilidad de combinarla con bonos por nómina y devolución de recibos (luz, gas, telecomunicaciones). Al igual que Abanca, los beneficios suelen estar limitados al primer año. Además, la gestión de transferencias fuera de la banca digital puede conllevar comisiones.

«La adhesión a esta promoción exige la firma de un compromiso de permanencia de veinticuatro meses y el cumplimiento de las condiciones en un plazo máximo de tres meses. Los importes percibidos tendrán la consideración de rendimientos del capital mobiliario y estarán sujetos a tributación», expresan en la propia página web de Unicaja, en ‘letra pequeña’.

Amadeus modera su crecimiento por el conflicto en Oriente Medio, aunque mantiene el impulso de Air IT

El segundo trimestre de Amadeus estará condicionado por el conflicto en Oriente Medio, con una desaceleración del crecimiento, pero Amadeus mantiene resiliencia gracias a su capacidad para subir precios y al buen comportamiento de Air IT.

La nota previa de Renta 4 es más cauta y ve probable una revisión a la baja de la guía anual, mientras que CIMD Intermoney mantiene una visión más optimista sobre las perspectivas de la compañía.

Estos son los principales puntos de consenso entre Renta 4 e Intermoney:

  • Impacto negativo del conflicto en Oriente Medio.
  • Desaceleración del crecimiento: ingresos y Ebitda.
  • Debilidad en Distribución Aérea: caída de reservas compensada por mayor yield (Intermoney) o subida de precios (Renta 4).
  • Fortaleza de Air IT.
  • Hospitality continúa creciendo.
  • Capacidad de fijación de precios.
  • Efecto negativo de los tipos de cambio por la depreciación del dólar.

Amadeus anunciará sus resultados a junio de 2026 el próximo viernes 31 de julio antes de la apertura del mercado, celebrando una conferencia telefónica a las 13.00 horas

Previa de resultados de Amadeus por CIMD Intermoney

En CIMD Intermoney esperan incrementos de ingresos y EBITDA del 2% y 3% respectivamente, menores de los que vimos en el primer trimestre, debido principalmente al conflicto en Oriente Medio. El dólar se ha depreciado durante el semestre un 7% respecto al euro, algo que habría restado unos 3 puntos al crecimiento.

J.P. Morgan mantiene su apuesta por Amadeus pese al deterioro del tráfico aéreo y recorta el precio objetivo a 61 euros

Por negocios, en Air Distribution esperan un descenso en las reservas del -3%, especialmente acusado en Oriente Medio, aunque el yield piensan que ha debido de seguir creciendo un 2%, hasta los 6,61euros, probando la fuerza de fijación de precios de Amadeus, implicando una práctica estabilidad en ingresos, o un 3% ex FX;

Mejores noticias en Air IT, donde el modesto crecimiento de los PB (1%) se ha visto complementado con el despliegue progresivo de la plataforma Nevio, permitiendo un incremento en los yields del 4% (7% ex FX), o un 5% en ingresos, que rozaron los 1.200 millones;

En Hospitality, especialmente afectada por el tipo de cambio, creen que incrementó sus ingresos un 4% (9% ex FX).

Avión despegando. Imagen: Amadeus

De cara a este año, se sitúan en ingresos (5% o 8% ex FX) bastante en línea con la guía dada antes del estallido del conflicto de Oriente Medio, y que no fue variada en mayo. Para el conjunto del periodo esperan crecimientos de EBITDA del 7%, especialmente notable en Hospitality (9%), una vez se regularice el tipo de cambio, y en Air IT (7%), con el despliegue de Nevio. Esperan crecimientos modestos en las reservas (2%), menos de la mitad del crecimiento aéreo por el crecimiento de nuevos canales de distribución. En los PB esperan una cifra más cercana a esta magnitud (4%).

No comparten el pesimismo del mercado respecto al efecto que puede tener la IA en Amadeus, o en las empresas de software en general. Creen que Amadeus se beneficiaría de ello, como ha hecho con el desarrollo de Nevio. Por otro lado, esta plataforma permitiría a Amadeus retener la distribución de las aerolíneas Tier 1, a la vez de mantener el poder de fijar precios por reserva.

La recomendación es Comprar con un precio objetivo de 70 euros,

Intermoney

Previa de resultados de Amadeus por Renta 4

Iván San Félix Carbajo- Equity Research Analyst en Renta 4 tiene sobre Amadeus una recomendación de Sobreponderar en base a un precio objetivo de 67,20 euros.

  • Para el analista, los resultados deberían mostrar el impacto del inicio de la guerra en Irán durante todo el trimestre tras un mes de marzo muy negativo. “Esperamos que se confirme una caída de la demanda para volar: -3,4% en abril, -2,2% en mayo y esperamos que moderadamente negativa en junio frente a los mismos meses 2025”.

Amadeus presentará un EBITDA estable, pero con estimaciones a la baja

Calcula que los Ingresos moderen su crecimiento hasta el 1%, con impacto modesto de la depreciación del dólar (-2,5% frente al euro), con Distribución -3%, Tecnología aérea 4% y Hoteles 6% frente al segundo trimestre de 2025. EBITDA 648 millones, en línea con el mismo periodo de 2025, margen EBITDA 39,4% (-0,4 pp frente a 2025) y beneficio neto 353 millones (-5% frente a 2025), con resultado financiero -17 millones (-4 millones en el segundo trimestre de 2025) y tasa fiscal 22,5% (21,5% en el segundo trimestre de 2025).

Imagen: Amadeus. MSC Cruceros.

En Distribución esperan que las Reservas aéreas caigan (-6%) y que los precios unitarios repunten moderadamente (3%, hasta 6,8 euros) a pesar de la depreciación del dólar (-2,5%). En Tecnología Aérea esperamos una caída moderada de los pasajeros embarcados (PEs) moderado, -0,5% frente a 2025, contenida por la migración de la parte doméstica de All Nippon Airways, y precios unitarios 5% hasta 1,07 euros. En Hospitality (hoteles), con mucha presencia en EEUU, el crecimiento de ingresos (+6% vs 2T 25) debería moderar afectado en parte por la evolución en Oriente Medio.

“Con una evolución del mercado aéreo que se ha visto muy afectada por la guerra de Irán, creemos que Amadeus podría tener que revisar a la baja alguno de los parámetros de la guía 2026. El crecimiento de ingresos (excluyendo divisa) es el que creemos que cuenta con mayor riesgo: objetivo crecimiento un dígito alto (8% en el primer trimestre frente al primero de 2025), teniendo en cuenta que nuestra previsión en el segundo es un crecimiento de un dígito bajo”, explica Sánchez-Grande.

“La clave será el grado de recuperación de las reservas y pasajeros de cara al verano, la temporada más importante del año, una vez la resolución de la guerra “parece estar encauzada”. Este será el principal asunto en la conferencia (viernes 31 de julio, 13:00h). Además, estaremos pendientes de los comentarios sobre el impacto de la IA en el sector de viajes, que está provocando un fuerte impacto en el sector de software”, concluye el analista.

José Pablo López le entrega a Pedro J. Ramírez un encargo sobre Lorca para enfado de sectores de RTVE

RTVE ha vuelto a confiar en Pedro J. Ramírez para uno de sus proyectos audiovisuales de la próxima temporada. La Corporación pública ha iniciado la grabación de ‘Lorca, las horas perdidas’, un documental producido en colaboración con El Rugido Producciones, la compañía audiovisual ligada al diario conservador El Español, que aborda uno de los episodios más controvertidos de la historia reciente de España: el asesinato de Federico García Lorca.

El encargo ha generado malestar en algunos sectores de RTVE, según fuentes conocedoras de la situación, que cuestionan que el presidente de la Corporación, José Pablo López, que goza de que El Español sea el único medio antigubernamental que no tenga a la pública entre sus objetivos, adjudique una producción de estas características al grupo empresarial de un periodista que fue crítico con la decisión de la Corporación pública de dejar Eurovisión por la participación de Israel pese al genocidio perpetrado en Gaza, y que ahora necesita ingresos tras el desplome del tráfico del periódico y ha despedido a numerosos periodistas en los últimos meses.

La llegada de El Rugido Producciones a RTVE supone un nuevo paso en la estrategia audiovisual de El Español. La compañía fue creada en noviembre de 2023 y está dirigida por Miguel Toral, antiguo responsable del área audiovisual de ‘El Mundo’ durante la etapa de Pedro J. Ramírez al frente del diario.

No es el primer proyecto del grupo en televisión. Antes de ‘Lorca, las horas perdidas’, El Rugido Producciones ya ha trabajado en ‘La Vuelta al Mundo en 80 Likes’, emitido en La 2, un formato de viajes presentado por Eva Rojas y Carlo Cuñado que recorrió distintos destinos internacionales.

El programa, producido en colaboración con RTVE, contó con un presupuesto cercano a los 600.000 euros y supuso el desembarco de la productora en el prime time de la televisión pública. Sin embargo, su estreno registró cifras discretas de audiencia, con una cuota de pantalla del 2%.

RTVE

La compañía también ha desarrollado otros proyectos audiovisuales, entre ellos el recién estrenado ‘Sabores de memoria’ de Telemadrid y el documental ‘Imparables’, realizado junto a la Organización de Estados Iberoamericanos, y diferentes formatos distribuidos en plataformas digitales como Prime Video.

El proyecto, que combina investigación histórica, recreaciones y material de archivo, pretende reconstruir las circunstancias que rodearon la detención y ejecución del poeta granadino hace 90 años. RTVE presenta el formato como una aproximación en clave de ‘true crime’ histórico, un género que en los últimos años ha ganado presencia en televisión y plataformas digitales.

El actor Ángel Ruiz será el encargado de interpretar a Federico García Lorca en las recreaciones del documental, un papel que ya ha asumido anteriormente en producciones de RTVE como ‘El Ministerio del Tiempo’ y ‘Ena’. La producción contará también con testimonios de historiadores e investigadores para abordar las distintas hipótesis que todavía rodean la muerte del escritor.

La apuesta audiovisual de Pedro J. Ramírez

El movimiento de RTVE se enmarca en una etapa de expansión audiovisual de Pedro J. Ramírez, que en los últimos años ha diversificado la actividad de El Español más allá de la información digital.

El periodista riojano, uno de los nombres más influyentes y controvertidos de la prensa española durante las últimas décadas, ha mantenido una relación cambiante con el sector audiovisual. A lo largo de su trayectoria ha protagonizado enfrentamientos con algunos grupos de comunicación, pero también ha colaborado con diferentes cadenas y productoras.

Su relación con Atresmedia y Mediaset ha combinado etapas de distancia y acercamiento. En los últimos años ha participado como entrevistado o analista en distintos programas de televisión, mientras su grupo empresarial ha impulsado proyectos propios en el ámbito audiovisual.

OnTurtle expansión Europa: supera las 2.300 estaciones tras integrar E.Leclerc

OnTurtle ha alcanzado un nuevo hito en su estrategia de crecimiento europeo: superar las 2.300 estaciones de servicio en todo el continente tras integrar la red de gasolineras de E.Leclerc en Francia. La compañía española, especializada en servicios de movilidad para el transporte profesional, consolida así su posición como uno de los proveedores de referencia para los conductores que operan por carretera.

Con este movimiento, OnTurtle no solo suma puntos de repostaje, sino que refuerza su presencia en un mercado clave como el francés, por donde transitan diariamente miles de vehículos pesados con origen o destino en España. La incorporación de las estaciones de servicio de la cadena de distribución gala supone un paso más en la construcción de una red paneuropea que ya cubre más de 20 países.

Red ampliada en Europa

Hasta ahora, la capilaridad de OnTurtle se apoyaba en acuerdos con distintos operadores locales y en sus propias bases de servicio. Superar la barrera de los 2.300 puntos —una cifra que la compañía llevaba meses rozando— se ha materializado precisamente gracias al acuerdo con E.Leclerc, cuyo parque de gasolineras añade cientos de ubicaciones distribuidas por todo el hexágono.

La expansión no es un hecho aislado. En los últimos dos ejercicios, OnTurtle ha intensificado su actividad en mercados como Alemania, Italia, Polonia y los Países Bajos, pero Francia representa un nodo estratégico por su papel de tránsito en las rutas que conectan la Península Ibérica con el centro y el norte de Europa.

La alianza con E.Leclerc

La integración de E.Leclerc permite a los transportistas españoles repostar en en los más de 500 puntos que la cadena de supermercados tiene repartidos por el país vecino. No es una alianza menor: E.Leclerc gestiona una de las mayores redes de gasolineras de baja coste en Francia, con precios muy competitivos que se trasladan directamente a la cuenta de resultados de las flotas.

OnTurtle no solo suma estaciones: está tejiendo una red de conveniencia que reduce los tiempos de espera y el coste operativo de las flotas.

Qué gana el transportista español

Más allá del titular, el verdadero impacto de esta ampliación está en la operativa diaria del transporte por carretera. Cada nueva estación incorporada a la red OnTurtle significa un punto adicional donde los camioneros pueden repostar con las mismas tarifas negociadas, acceder a servicios de restauración o aparcamiento seguro y, sobre todo, evitar desvíos que penalizan el consumo y los tiempos de conducción.

En un contexto de márgenes estrechos para las empresas de logística, contar con una cobertura densa y fiable marca la diferencia. La integración con E.Leclerc añade además un componente de predictibilidad de precios en uno de los corredores más transitados de la Unión Europea: el arco que va de Barcelona y Madrid hacia Lyon, París y Bruselas.

Sin embargo, el crecimiento de la red también plantea retos. La gestión homogénea de cientos de estaciones de terceros exige sistemas tecnológicos robustos y una atención al cliente impecable. OnTurtle ha invertido de manera significativa en su plataforma digital, pero la calidad del servicio final dependerá de cómo se integren esos puntos en el día a día del conductor.

Romanos coleccionistas de monstruos marinos: el hallazgo que reescribe la historia de la zoología antigua

Los romanos coleccionaban arte, joyas y estatuas, pero también reunían algo mucho más extraño: monstruos marinos de verdad. Un equipo de arqueólogos ha revelado el caso más antiguo documentado de un ser humano atesorando restos fósiles: un hueso de ictiosaurio, un reptil oceánico del Mesozoico, hallado en una fosa doméstica del siglo II en la antigua Colchester, la Camulodunum romana.

El hallazgo, publicado en la revista Britannia, ha sido liderado por Patrick Spencer, del Colchester Archaeological Trust. En el interior de una cavidad artificial excavada en el yacimiento de la actual ciudad inglesa, los arqueólogos desenterraron un repertorio de cucharas para el aseo y vasijas de cerámica, y junto a ellos, un fragmento óseo fosilizado que no encajaba con el menaje cotidiano.

Lo que escondía la fosa de Colchester

El ictiosaurio —un depredador marino que alcanzaba los 4 metros de largo y los 90 kilos en sus formas comunes— se extinguió hace 90 millones de años, pero su aspecto imponente y sus dientes afilados debieron provocar asombro en quien lo encontró. El espécimen desenterrado, una vértebra bien conservada, apareció depositado en una especie de nicho tallado, rodeado de objetos cotidianos que hablan de un gesto deliberado.

Los investigadores creen que el coleccionista pudo ser un operario de la cantera cercana de piedra arenisca verde que localizó el fósil durante su jornada laboral. «Es posible que esto refleje el impulso humano común de recoger objetos extraños y atractivos», explicó Spencer en el comunicado. No hay indicios de que el ciudadano pretendiera venderlo: lo guardó en un rincón protegido de su hogar, entre sus enseres más personales.

Aún se desconoce el significado exacto que le atribuyó aquel romano. Pudo ser un amuleto, una curiosidad decorativa o un objeto de prestigio. Lo cierto es que el gesto de ocultar un resto de una fiera extinta entre cucharas y jarras revela una conexión íntima con el pasado natural que hoy resulta fascinante.

La misma criatura que en su día dominó los océanos acabó convertida en el tesoro privado de un romano anónimo, custodiado entre espátulas y jarras de cocina.

El plesiosaurio que refuerza la hipótesis

El hallazgo de Colchester no es un caso aislado. Hace tres años, otro equipo de arqueólogos localizó en una fosa romana un fragmento de la columna vertebral de un plesiosaurio, otro reptil marino extinto. Aquel yacimiento, también en Britania, abarcaba desde mediados del siglo II hasta finales del siglo IV y mostraba un estado de conservación excepcionalmente óptimo.

Andrew Greef, investigador implicado en el descubrimiento previo, reconocía entonces la ambigüedad del hallazgo: «Hay pruebas que demuestran que los romanos encontraron estas cosas, pero solo puedes imaginar lo que podrían haber pensado que tenían». La coincidencia geográfica y cronológica de ambos yacimientos apoya la idea de una práctica cultural más extendida de lo que se suponía.

Patrick Spencer subraya que la excelente preservación de los fósiles en contextos domésticos revela que los antiguos britorromanos otorgaban un valor estético o simbólico muy especial a estas piezas. No eran desechos accidentales, sino objetos seleccionados y custodiados con esmero durante décadas.

Mito y ciencia en la mente romana

La fascinación por los grandes huesos fosilizados hunde sus raíces en la antigüedad clásica. Los griegos ya interpretaban cráneos de mamuts y fémures de dinosaurios como restos de gigantes y cíclopes. Es probable que los romanos de Britania, al toparse con vértebras de ictiosaurio o plesiosaurio, las relacionaran con bestias mitológicas o leyendas locales de serpientes marinas.

No estamos ante paleontólogos en el sentido moderno: no hay rastro de estudios comparados ni afán sistemático. Pero estos hallazgos demuestran que la curiosidad por lo extinto es mucho más antigua de lo que databan los manuales de historia de la ciencia. Antes de que Aristóteles redactara sus tratados sobre animales y más de 1.500 años antes de la paleontología, un cantero romano ya guardaba en su casa un trozo de reptil oceánico como quien hoy guarda un meteorito.

La psique humana, atraída por lo imponente y lo desconocido, no ha cambiado tanto. La pregunta que dejan estos fósiles sigue abierta: ¿qué sentían al tener entre las manos aquello que, en su universo simbólico, bien podría haber engullido una embarcación? Quizá, sencillamente, la misma mezcla de pavor y admiración que sentimos hoy al ver una ballena varada.

criaturas marinas antigua Roma

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El caso más antiguo documentado de coleccionismo humano de fósiles: un hueso de ictiosaurio guardado deliberadamente en una vivienda romana del siglo II.
  • Dónde: Colchester, la antigua Camulodunum, en la provincia romana de Britania (actual Inglaterra).
  • Institución responsable: Colchester Archaeological Trust; estudio publicado en la revista Britannia.
  • Cuándo: El fósil data del Mesozoico (hace unos 90 millones de años) y fue recolectado hacia el siglo II d.C.
  • Impacto a futuro: Amplía en más de un milenio la historia conocida del coleccionismo de fósiles y abre una ventana a la mentalidad romana frente a los monstruos marinos prehistóricos.

Oposiciones en la Universidad de Almería: 21 plazas de funcionario y 31 consolidados

La Universidad de Almería lanza 21 plazas de auxiliar administrativo funcionario, con contrato fijo y el único requisito de tener la ESO: la inscripción ya está abierta.

Un refuerzo administrativo en plena expansión

La UAL acaba de incorporar a 31 nuevos funcionarios de carrera, tras la resolución de procesos selectivos previos. De ellos, 17 son de la escala administrativa y 14 de la escala técnica. Ahora, la universidad almeriense refuerza su plantilla con una nueva convocatoria: 21 plazas de auxiliar administrativo (subgrupo C2) mediante concurso-oposición libre.

Las plazas corresponden a las ofertas de empleo público de los ejercicios 2024, 2025 y 2026, por lo que responden al compromiso de estabilización y reposición de efectivos. La publicación en el BOJA tuvo lugar el pasado 10 de julio de 2026.

La convocatoria anterior, que permitió nombrar a los 31 funcionarios, dejó dos plazas desiertas por falta de candidatos con la preparación suficiente. Un dato que, leído en clave estratégica, invita a prepararse con antelación y aprovechar la oportunidad.

Con solo la ESO y 35 euros de tasa, acceder a una plaza fija en la universidad es una oportunidad al alcance de muchos.

Requisitos: solo la ESO y la nacionalidad

  • Titulación exigida: Graduado en Educación Secundaria Obligatoria (ESO) o equivalente.
  • Nacionalidad: Española o de un Estado miembro de la Unión Europea.
  • Edad: Sin límite máximo de edad.
  • Capacidad funcional: Poseer las condiciones para el desempeño de las funciones del puesto.
  • Reserva de discapacidad: Una plaza reservada para personas con un grado de discapacidad igual o superior al 33%.

No se exige experiencia previa. La tasa de examen es de 35 euros.

El examen: concurso-oposición libre con plazos ajustados

El proceso selectivo se desarrolla mediante concurso-oposición libre. La fase de oposición incluirá un primer ejercicio que no se celebrará antes del 1 de septiembre de 2026.

El temario concreto aún no se ha detallado, aunque previsiblemente seguirá el programa oficial del grupo C2 de la Administración General del Estado. La fase de concurso valorará los méritos de los aspirantes: experiencia profesional, formación complementaria y otros.

La brevedad del plazo de inscripción —20 días naturales desde la publicación en el BOJA— añade presión: hay apenas dos semanas desde hoy para presentar la solicitud. Y luego, un margen de mes y medio para preparar el examen si se convoca en septiembre.

21 plazas funcionario

El análisis de Merca2: estabilidad con barrera baja

Las oposiciones a auxiliar administrativo de universidad son una de las vías más accesibles para ingresar en el empleo público. Al no exigir más que la ESO, el universo de aspirantes es amplio, pero eso no resta atractivo al destino: un puesto fijo, con las condiciones laborales de la función pública.

En materia salarial, un auxiliar administrativo en una universidad andaluza suele percibir alrededor de 1.400 euros brutos al mes, a lo que se suman complementos de destino específicos, antigüedad y otras retribuciones. Una cifra que, sin ser elevada, garantiza estabilidad y progresión profesional dentro de la institución.

La convocatoria actual tiene un punto a favor: en la resolución de las anteriores plazas de la UAL, dos quedaron sin cubrir por falta de candidatos aptos. Eso evidencia menor competencia de la esperada y, para quien se prepare con rigor, una probabilidad más alta de éxito.

Sin embargo el plazo de solo 20 días naturales obliga a moverse con rapidez. Recomendamos consultar la sede electrónica de la UAL al detalle, tener preparada la documentación y, una vez inscrito, centrar la preparación en el temario de auxiliar administrativo, que es asequible si se dedica tiempo diario.

📨 Cómo presentar la solicitud

La tramitación se realiza exclusivamente por vía electrónica. Sigue estos pasos:

  1. Paso 1: Accede a la sede electrónica de la Universidad de Almería.
  2. Paso 2: Identifícate con certificado digital, Cl@ve o mediante el sistema de identificación que prefieras.
  3. Paso 3: Localiza la convocatoria de auxiliar administrativo (subgrupo C2) y selecciona la provincia y la forma de presentación.
  4. Paso 4: Abona la tasa de examen de 35 euros y adjunta la documentación requerida (título académico, DNI, etc.).
  5. Paso 5: Presenta la solicitud y guarda el justificante de registro. El plazo finaliza el 30 de julio de 2026.

📋 Ficha de la Convocatoria

  • Organismo / País: Universidad de Almería.
  • Número de plazas: 21.
  • Sueldo estimado: Alrededor de 1.400 euros brutos mensuales (C2) más complementos.
  • Fecha límite de inscripción: 30 de julio de 2026 (20 días naturales desde la publicación).
  • Dónde inscribirse: Sede electrónica de la Universidad de Almería.

Plan de pensiones para autónomos: cómo aprovechar la deducción de hasta 5.750 euros antes de fin de año

Si eres autónomo y todavía no has mirado tu plan de pensiones, este año puedes deducir hasta 5.750 euros en el IRPF. La clave está en los planes de pensiones de empleo simplificados (PPES), una herramienta fiscal que puede ahorrarte entre 1.800 y 2.600 euros en la declaración de la renta.

El plan de pensiones para autónomos: qué es y cuánto puedes ahorrar

Los planes de pensiones de empleo simplificados para autónomos (PPES) nacieron con la Ley 12/2022 para equiparar a los trabajadores por cuenta propia con los asalariados. Mientras que el plan individual clásico solo permite deducir 1.500 euros al año, con un PPES puedes aportar hasta 5.750 euros anuales con derecho a reducción en la base imponible del IRPF. Eso sí, la cantidad aportada debe ir a un plan promovido por tu colegio profesional, mutualidad o asociación sectorial (no vale cualquier plan de pensiones).

Para un autónomo con rendimientos netos medios o altos, el ahorro oscila entre 1.800 y 2.600 euros, dependiendo del tramo marginal (que puede ir del 30% al 47%). Si tu facturación te sitúa en un tipo del 37%, una aportación de 5.750 euros reduce directamente tu base imponible, rebajando la cuota del IRPF en más de 2.100 euros. La cifra exacta varía con los ingresos, pero la regla es simple: cuanto más pagas de IRPF, más rentable es desgravar por esta vía.

Cómo planificar la deducción antes de fin de año y qué error dispara la factura

El principal atractivo fiscal se activa si la aportación se realiza antes del 31 de diciembre. Cada euro que ingreses en un PPES antes de esa fecha reducirá tu base imponible del IRPF del ejercicio 2026. No es un crédito fiscal, sino una rebaja en la base, lo que significa que el beneficio es mayor cuanto más elevado sea tu tipo marginal.

El error más común entre los autónomos es olvidar la tributación del rescate. Aunque ahora ahorres, cuando retires el dinero en la jubilación o en los supuestos excepcionales de liquidez, tributarás como rendimiento del trabajo. Una mala planificación del rescate puede disparar el tipo marginal y anular parte del ahorro conseguido. Por eso conviene calcular cuándo y cómo rescatar, y si es viable complementarlo con otros vehículos de ahorro.

Otro despiste: confundir el límite del plan individual con el del PPES. No puedes sumar 1.500 euros de un plan privado y 4.250 de un PPES para llegar a 5.750 salvo que estén bien diseñados. La regla es que el máximo conjunto deducible es la suma, siempre que el plan individual no supere los 1.500 euros y el PPES el resto. La mayoría de los años te interesará concentrar todo en el PPES para aprovechar los 5.750 euros completos.

El verdadero ahorro fiscal no está solo en la deducción de este año, sino en elegir un plan que multiplique el capital a largo plazo.

De la desconfianza a la estrategia: por qué el plan de pensiones vuelve a ser un aliado

La mala fama de los planes de pensiones está justificada por décadas de rentabilidades mediocres en muchos productos tradicionales. En España, la rentabilidad media anualizada de los planes a 20 años apenas ronda el 3%, justo lo suficiente para que la inflación devore el esfuerzo. Pero esa realidad está cambiando gracias a gestores que invierten en renta variable con horizontes superiores a diez años.

Sin embargo, la llegada de gestores independientes con rentabilidades consistentes durante más de una década puede resultar sorprendente. Una única aportación de 5.750 euros, capitalizada al 10% anual durante 20 años, se transforma en 38.683 euros, frente a los 10.385 euros que obtendrías con un 3% anual. La diferencia de casi 30.000 euros, con una sola aportación, demuestra que el plan de pensiones bien gestionado es mucho más que un simple descuento fiscal.

Además, la imposibilidad de rescatar el dinero antes de la jubilación (salvo excepciones tasadas) funciona como un ancla conductual: impide que el inversor venda en pánico durante las caídas, lo que a largo plazo dispara la rentabilidad en acciones. La clave para el autónomo es entender que el PPES no es solo un vehículo para pagar menos IRPF, sino una herramienta para construir un patrimonio complementario a la pensión pública, cuya tasa de reemplazo en España previsiblemente bajará en las próximas décadas.

Guía rápida del trámite

  • 📅 Plazos: La aportación debe realizarse antes del 31 de diciembre de 2026 para que compute en la declaración de la renta del año próximo.
  • ✅ Requisitos: Ser trabajador autónomo dado de alta en el RETA y adherirse a un plan de empleo simplificado promovido por un colegio profesional, mutualidad o asociación sectorial.
  • 🌐 Dónde solicitarlo: A través de tu asesoría fiscal o contactando con el colegio profesional que ofrezca el PPES. No se tramita directamente en la AEAT; el plan lo gestiona la entidad promotora.
  • 💰 Importe o coste: Límite máximo deducible de 5.750 euros anuales. El ahorro fiscal oscila entre 1.800 y 2.600 euros según el tramo marginal del IRPF. La aportación no tiene coste de contratación, aunque el plan sí aplicará comisiones de gestión.
  • ⚠️ Error a evitar: Olvidar que el rescate futuro tributa como rendimiento del trabajo. Planifica con tu asesor cuándo y cómo retirar el dinero para no perder parte de la ventaja fiscal conseguida.

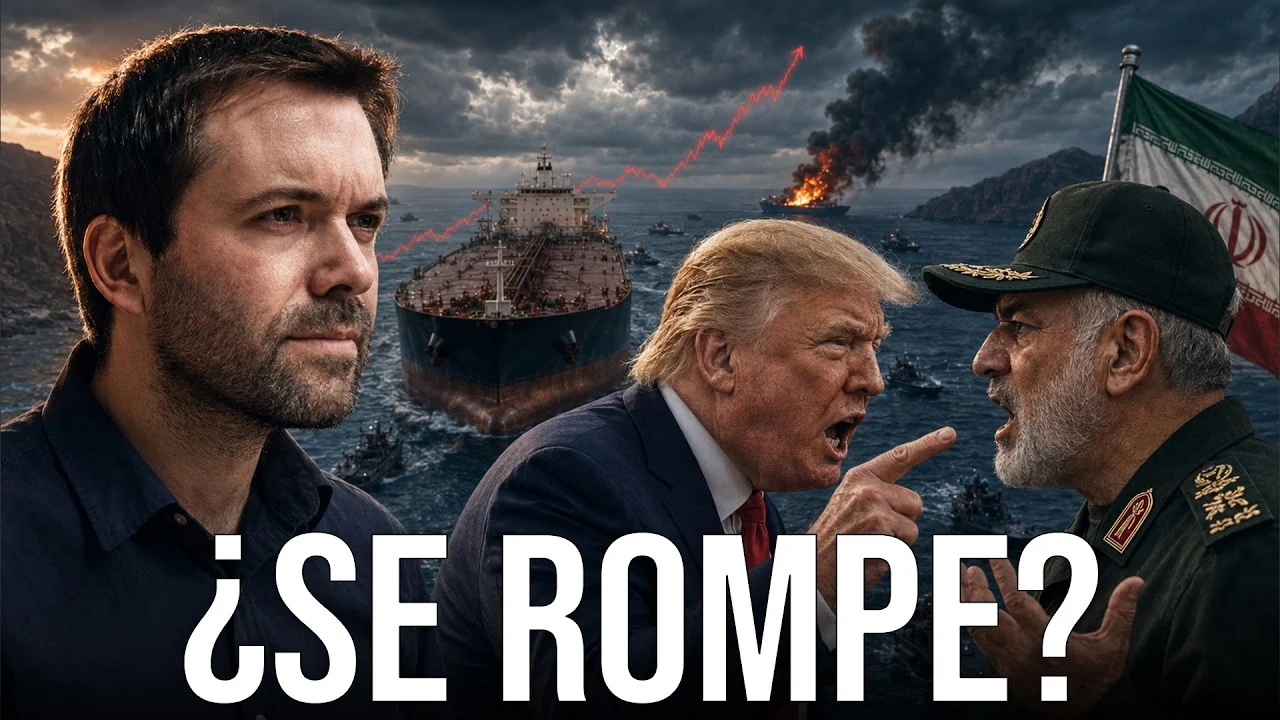
Juan Ramón Rallo: cinco barreras clave que frenan la paz en el estrecho de Ormuz

La frágil tregua entre Estados Unidos e Irán se ha quebrado con estruendo. Los bombardeos estadounidenses sobre más de 300 objetivos iraníes y el cierre fulminante del estrecho de Ormuz por parte de la Guardia Revolucionaria han devuelto a la región al escenario de guerra abierta que parecía superado. En su último análisis, Juan Ramón Rallo desmenuza los cinco obstáculos que, según sostiene, impiden un acuerdo de paz sostenible.

El detonante inmediato fue la decisión de Donald Trump de dar por finalizada la tregua. La respuesta iraní no se hizo esperar: no solo se cerró el paso de una quinta parte del petróleo mundial, sino que Teherán bombardeó un portacontenedores e instalaciones en cinco países vecinos. Con el crudo disparándose, la pregunta es inevitable: ¿por qué resulta tan difícil consolidar la paz en el estrecho?

La soberanía del corredor marítimo: quien manda mientras se negocia

El primer escollo es tan elemental como explosivo. El memorándum del 17 de junio, diseñado para sentar las bases del acuerdo definitivo, dejó en el aire la cuestión de quién controla el tránsito durante la prórroga. Rallo advierte que esta ambigüedad fue el precio que ambas partes pagaron para vender a sus públicos internos una victoria provisional, y ahora es la mecha que reaviva el conflicto.

Irán interpreta que los barcos deben navegar pegados a su costa, bajo la supervisión directa de la Guardia Revolucionaria y con la posibilidad de cobrar tarifas en el futuro. Se trata, según el economista, de una ruta que consagra la soberanía de facto de Teherán sobre el estrecho. Estados Unidos, por el contrario, ha promovido un corredor alternativo junto a Omán, protegido por cobertura aérea y sin peajes.

Juan Ramón Rallo lo resume con contundencia: la ruta iraní es la única palanca negociadora que le queda al régimen tras haber perdido defensas antiaéreas, buena parte del programa nuclear, la flota convencional e incluso a su líder supremo. La ruta omaní, simplemente, la aniquila. De ahí los repetidos ataques a buques que transitaban por aguas omaníes: no buscaban romper el pacto, sino forzar su interpretación.

‘La ruta iraní conserva la única palanca negociadora que le queda a Teherán; la ruta omaní la destruye.’

Juan Ramón Rallo

El orden de las concesiones: economía contra geopolitica

El segundo obstáculo es la secuencia de los intercambios. Washington exige la apertura plena del estrecho de inmediato y pospone las contrapartidas económicas; Irán reclama justo lo contrario: un alivio sancionador sustancial antes de renunciar a su control. El memorándum intentó salvar la brecha con una cesión parcial —tránsito sin peajes a cambio de levantar el bloqueo naval y permitir la venta de petróleo iraní en dólares—, pero esta semana el Tesoro estadounidense revocó esa exención en represalia por los ataques.

Rallo subraya que la situación se ha envenenado con una exigencia adicional: altos funcionarios de Trump esperan que Irán anuncie públicamente que dejará de disparar contra los barcos. No basta con cesar los ataques; hay que proclamarlo ante el mundo sin haber recibido casi nada a cambio. El círculo vicioso es evidente: se confisca el premio y, a la vez, se pide una humillación televisada.

Desminado y verificación: una tarea imposible

El tercer gran escollo es técnico y diplomático a la vez. El acuerdo obligaba a Irán a desminar el estrecho en 30 días, pero medios consultados por el analista sugieren que el régimen ha perdido el rastro de gran parte de las minas sembradas durante la guerra. Aunque existiera voluntad, completar la limpieza sería casi imposible.

El verdadero problema, explica Rallo, es la verificación. Cuando destructores estadounidenses entraron en el estrecho para colaborar en el desminado, Teherán lo denunció como una violación del alto el fuego y amenazó con atacarlos. Irán no puede o no quiere desminar del todo, pero tampoco permite que lo haga Estados Unidos, ya que considera esa presencia naval la antesala de una ocupación permanente. El desbloqueo se convierte así en un callejón sin salida.

El alcance del acuerdo final: un abismo de expectativas

El cuarto obstáculo reside en la propia naturaleza del pacto definitivo. Según Juan Ramón Rallo, Estados Unidos aspira a un acuerdo casi quirúrgico: libertad de navegación garantizada y desmantelamiento o limitación verificable del programa nuclear iraní. Todo lo demás es accesorio. Irán, en cambio, busca un tratado omnicomprensivo que desmonte toda la arquitectura sancionadora e incluya garantías de seguridad y el reconocimiento como potencia regional.

La disparidad de perímetros envenena la mesa: cada parte acusa a la otra de colar asuntos que no tocan. Además, la cuestión de quién queda vinculado por el pacto resulta explosiva. Tres días después de la firma del memorándum, Israel atacó posiciones de Hezbolá en el sur de Líbano e Irán cerró el estrecho alegando que ese acto violaba el acuerdo, pese a que Israel nunca lo suscribió. Como concluye el economista, mientras actores externos puedan hacer descarrilar el proceso con un bombardeo ajeno a la negociación, la paz será siempre frágil.

Las presiones políticas internas: el talón de Aquiles de la paz

La quinta barrera es el motor que impide resolver las otras cuatro. Ninguno de los dos gobiernos puede permitirse las concesiones necesarias ante sus respectivas audiencias. Trump afronta las elecciones de medio término con una crisis energética a cuestas y los halcones republicanos le acusan de apaciguamiento si tolera un solo ataque iraní. El resultado, apunta Rallo, es un desdoblamiento casi esquizofrénico: el presidente proclamó el viernes que el alto el fuego está muerto y, en la misma comparecencia, aceptó que las conversaciones continúan.

Enfrente, un régimen iraní decapitado tras el asesinato de Jamenei atraviesa una transición interna donde ningún dirigente puede firmar la entrega del estrecho sin quedar retratado como traidor. La exigencia estadounidense de una declaración pública renunciando a los ataques se convierte así en una humillación televisada que pone en riesgo la supervivencia del propio régimen. Para Irán, entregar el control del estrecho no es solo perder una baza negociadora: es admitir la derrota ante su población.

Rallo cierra su análisis con una reflexión sobre el nudo gordiano que enreda todos estos problemas. La desconfianza sobre la secuencia endurece la pelea por las rutas; los ataques activan las presiones internas, y estas dinamitan las contrapartidas que podrían desbloquear la verificación. Así se alimenta un ciclo en el que declaraciones de paz y rupturas se suceden sin que ninguna de las partes quiera un conflicto permanente, pero sin que ninguna logre construir una paz duradera.

Para conocer todos los detalles, no te pierdas el vídeo completo:

El 96,1% de los españoles se preocupa por la protección de su hogar

La seguridad ocupa un lugar cada vez más relevante en las decisiones de hogares y negocios en España. Así, el 94% de los encuestados considera importante o muy importante sentirse seguro, según la nueva edición del Observatorio de la Seguridad de Hogares y Negocios de Verisure. El informe, que analiza la evolución de la percepción de la seguridad en España, refleja cómo las medidas de protección se están ampliando en línea con las nuevas preocupaciones de los ciudadanos en la sociedad actual.

En concreto, el 74,5% de los encuestados considera que España es un país seguro. Esta percepción positiva convive, no obstante, con una ciudadanía más atenta a la prevención: el 60,4% considera que el país es hoy menos seguro que hace dos años, una sensibilidad que se refleja tanto en las preocupaciones declaradas como en la adopción creciente de medidas de seguridad en hogares y negocios.

“Los datos muestran que la seguridad se está incorporando de forma cada vez más natural a las decisiones de hogares y negocios. España sigue siendo percibida como un país seguro, pero las personas buscan soluciones que les permitan anticiparse, estar conectadas y recibir apoyo cuando ocurre una incidencia. Ese cambio explica el avance de medidas como las alarmas conectadas a una Central Receptora de Alarmas, que aportan verificación y capacidad de respuesta cuando es necesario”, explica Laura Gonzalvo, directora de Comunicación y ESG de Verisure para Iberia, Italia y Latam.

El Observatorio de la Seguridad de Hogares y Negocios de Verisure Merca2
*El Observatorio de la Seguridad de Hogares y Negocios de Verisure analiza la evolución de la percepción de la seguridad en España a partir de una encuesta realizada por IO Investigación a 2.001 personas y del análisis de más de 26 millones de señales gestionadas por la Central Receptora de Alarmas de Verisure durante 2025.

Las preocupaciones de seguridad se amplían

Según el Observatorio, el 96,1% declara tener alguna inquietud vinculada a la protección de su hogar o negocio. Los robos continúan ocupando el primer lugar entre las preocupaciones de los españoles, señalados por el 71,9% de los encuestados, al tiempo que la ocupación se mantiene como la segunda gran preocupación, con un 57,4%. Y es que, el 60,8% de los encuestados reconoce haber sufrido un robo en primera persona o su entorno cercano.

Junto a estos riesgos, otros factores tradicionalmente menos asociados a la seguridad doméstica ganan relevancia. Entre ellos destacan las emergencias sanitarias, los incendios y, especialmente, los delitos online, que ya preocupan al 31,7%. Esta combinación de preocupaciones tradicionales y nuevos riesgos ayuda a explicar la creciente adopción de medidas de seguridad en hogares y negocios.

Crece la adopción de medidas de prevención y ganan peso las soluciones conectadas

Actualmente, el 86,7% de los participantes en el estudio afirma contar con una o más medidas de seguridad instaladas en sus hogares o negocios y el porcentaje de quienes no disponen de ninguna medida mantiene una tendencia a la baja, situándose en el 13,3%.

Las puertas de seguridad o blindadas siguen siendo la medida más extendida. Sin embargo, el Observatorio muestra un avance claro de las soluciones tecnológicas y conectadas, entre las que destacan las alarmas conectadas a una Central Receptora de Alarmas, que incrementan en 3 puntos porcentuales su presencia como medida de protección los hogares y negocios respecto al mismo informe del año pasado. Ganan peso también otras herramientas como las cámaras de vigilancia, las cerraduras inteligentes, las mirillas electrónicas o la simulación de presencia mediante encendido domótico de luces.

Este cambio refleja una evolución en la forma de entender la seguridad. Los ciudadanos ya no buscan únicamente elementos físicos de protección, sino sistemas capaces de detectar, verificar y facilitar una respuesta ante posibles incidencias.

*El Observatorio de la Seguridad de Hogares y Negocios de Verisure analiza la evolución de la percepción de la seguridad en España a partir de una encuesta realizada por IO Investigación a 2.001 personas y del análisis de más de 26 millones de señales gestionadas por la Central Receptora de Alarmas de Verisure durante 2025.

La Casa Blanca crea un consejo científico de ovnis liderado por Avi Loeb

La Casa Blanca ha anunciado hoy la creación del UAP Science Advisory Council, un organismo de asesoramiento científico que estará presidido por el astrofísico de Harvard Avi Loeb. El consejo, respaldado por el Pentágono, la Oficina del Director de Inteligencia Nacional (ODNI), el FBI y la comunidad de inteligencia, nace con el mandato de «resolver la naturaleza de los UAP» (fenómenos anómalos no identificados).

El anuncio supone un paso más en la evolución de la política estadounidense hacia los fenómenos anómalos no identificados. En apenas cinco años, el gobierno ha pasado de desclasificar vídeos de la Armada a establecer oficinas permanentes como la AARO y, ahora, a dotarse de un consejo con aspiraciones científicas.

Sin embargo, colocar a Loeb al frente añade una capa de atención mediática considerable. El catedrático de la Universidad de Harvard, conocido por su hipótesis sobre el origen interestelar de Oumuamua, ha defendido durante años que la ciencia debe mirar al cielo sin prejuicios. Su Proyecto Galileo busca precisamente pruebas de tecnología extraterrestre. Para sus seguidores, es el indicado; para sus críticos, un perfil que resta ortodoxia al empeño.

Un equipo de expertos que rompe los moldes del Pentágono

La composición del UAP Science Advisory Council es deliberadamente heterogénea. Junto a físicos e ingenieros, el grupo incluye a un patólogo, un informático, un filósofo, un psicólogo y hasta el editor fundador de una publicación científica de renombre, según ha adelantado la Casa Blanca.

Esa variedad de perfiles no es casual: pretende superar el enfoque puramente militar y aportar herramientas de análisis que van desde la detección de patrones hasta la evaluación de sesgos cognitivos en los testimonios de pilotos. Nunca antes un organismo gubernamental encargado de fenómenos aéreos había reunido a un equipo tan transversal.

Por primera vez en décadas, el gobierno de Estados Unidos coloca la ciencia en el centro del debate sobre los ovnis, con un equipo que trasciende la mera inteligencia militar.

El consejo rendirá informes directamente a la UAP Governing Board, la junta interinstitucional que coordina a las agencias implicadas. De momento, no se han detallado plazos ni el presupuesto asignado, pero fuentes del Pentágono insisten en que la intención es despejar incógnitas con «el máximo rigor posible».

Entre la esperanza científica y el escepticismo justificado

Leer el comunicado de la Casa Blanca genera esa mezcla de expectación y cautela que cualquier divulgador reconoce. Que el gobierno, con el Pentágono y los servicios de inteligencia a bordo, cree un consejo presidido por un astrofísico de Harvard suena a película. Pero la realidad de los programas anteriores —AATIP, UAPTF o la propia AARO— ha oscilado entre la transparencia parcial y los informes que no cierran ninguna puerta.

El problema de fondo sigue siendo el mismo: disponemos de cientos de casos con datos de sensores, pero carecemos de un protocolo sistemático que discrimine lo trivial, lo oculto y lo genuinamente inexplicable. Aquí es donde el enfoque multidisciplinar puede marcar la diferencia, siempre que se le conceda acceso real a la información clasificada.

La presencia de un filósofo y un psicólogo apunta a un intento de desmontar los sesgos de observación, mientras que el patólogo podría analizar hipotéticos efectos biológicos. Son fichas nuevas en un tablero anclado durante años en el secretismo. Eso sí, queda por ver si el consejo dispondrá de independencia suficiente o si su papel se limitará a refrendar decisiones ya tomadas.

Loeb ha repetido en varias entrevistas que solo le interesan los datos. Si el UAP Science Advisory Council recibe datos de verdad y puede publicar conclusiones sin filtros políticos, el avance sería notable. Si solo ve lo que el Pentágono quiera mostrar, la ciencia volverá a quedarse en el vestíbulo.

🔬 Ficha del Descubrimiento

  • Qué se ha anunciado: La creación del UAP Science Advisory Council, presidido por Avi Loeb, para asesorar científicamente sobre la naturaleza de los UAP.
  • Dónde: Washington D.C., bajo supervisión de la Casa Blanca y con participación del Pentágono, la ODNI y el FBI.
  • Institución responsable: Casa Blanca, Pentágono, Oficina del Director de Inteligencia Nacional (ODNI) y el FBI.
  • Cuándo: 13 de julio de 2026 (fecha del anuncio oficial).
  • Impacto a futuro: Por primera vez un equipo científico multidisciplinar asesorará directamente a los organismos de defensa e inteligencia sobre los fenómenos aéreos anómalos, elevando el listón del rigor en un terreno históricamente especulativo.

Decathlon aplica un veinte por ciento de descuento extra en Adidas Vans y New Balance

Decathlon vuelve a hacer de las suyas en pleno julio. La cadena francesa ha metido en su sección de rebajas de verano cientos de referencias de zapatillas de marcas que normalmente no bajan de los 70 u 80 euros, y ahora mismo hay modelos de Adidas, Vans y New Balance que rondan o superan el 40% de descuento. No es una promoción puntual de 24 horas: la campaña lleva activa varias semanas y todo apunta a que se prolongará mientras quede stock.

Lo curioso es que muchos compradores todavía no se han enterado. Decathlon no suele hacer ruido mediático con estas rebajas como sí hace, por ejemplo, con el Black Friday, así que gran parte del catálogo pasa desapercibido para quien no entra directamente en la web. Aquí es donde está el chollo real, y conviene moverse rápido porque las tallas más demandadas ya empiezan a escasear en varios modelos.

Decathlon dispara sus rebajas de verano

Youtube video

La campaña de rebajas de Decathlon cubre prácticamente todo el catálogo: running, fitness, montaña, natación y, por supuesto, calzado de calle. Los descuentos oscilan entre el 5% y el 44%, con rebajas de importe fijo en algunos artículos de mayor valor y ofertas flash que cambian según disponibilidad de stock. La compañía combina estas rebajas con su outlet permanente, así que en la práctica hay dos capas de descuento superpuestas en muchos productos.

Lo que diferencia esta campaña de otras es la presencia de marcas premium dentro del mismo carrito de la compra habitual. No hace falta ir a una tienda multimarca ni esperar al Black Friday: Adidas, Vans y New Balance conviven ahora mismo con las marcas propias de la casa (Quechua, Kalenji, Domyos) en la misma pasarela de pago, con envío gratuito a partir de 40 euros.

Decathlon y su pulso silencioso con las grandes marcas

Decathlon ganó 84 millones de euros en España en 2025 y elevó sus ventas un 8%, según datos recientes del sector. La compañía ha optado por contener precios en más de mil productos de su catálogo permanente, una estrategia que le permite competir de tú a tú con gigantes como Adidas sin renunciar a márgenes saludables gracias al volumen de su red de tiendas.

Esa fortaleza financiera es precisamente lo que le permite ahora ofrecer descuentos agresivos en marcas de terceros sin poner en riesgo su cuenta de resultados. El canal digital de Decathlon creció un 45% el año pasado, lo que indica que la cadena está afinando cada vez más su oferta online para plantar cara a plataformas como Amazon.

Vans y New Balance, las sorpresas de estas rebajas

Youtube video

Si Adidas es el nombre que más titulares acapara, Vans y New Balance son las marcas que más han sorprendido a los compradores habituales de Decathlon. La sección dedicada a Vans reúne modelos clásicos de skate y calzado casual con descuentos que en algunos casos alcanzan el 33%, mientras que New Balance mantiene rebajas escalonadas según modelo, con algunas siluetas retro por debajo de los 45 euros.

Este tipo de colaboración indirecta —Decathlon actúa como distribuidor autorizado, no como fabricante— explica por qué los precios pueden ser tan agresivos sin comprometer la garantía oficial del producto. Comprar aquí es exactamente igual de seguro que hacerlo en la tienda oficial de cada marca, con la ventaja añadida del programa de puntos Decathlon Member.

Qué modelos merecen la pena y cuáles no

No todo lo que está rebajado es un chollo automático. Algunos modelos llevan meses en oferta porque, sencillamente, no han funcionado en ventas: exceso de stock de colores poco populares o tallas que sobraron de temporadas anteriores. Conviene mirar el número de valoraciones y la nota media antes de lanzarse a comprar solo por el porcentaje de descuento.

Por otro lado, hay auténticas gangas escondidas entre el ruido. Los modelos con mejor relación calidad-precio suelen ser los que combinan buena valoración de usuarios, más de cien opiniones acumuladas y un descuento real (no artificial) sobre el precio habitual, no sobre un PVPR inflado artificialmente.

Trucos para exprimir el descuento

  • Revisa la fecha de caducidad de la oferta: muchos productos tienen ventana de rebaja limitada, visible junto al precio.
  • Compara con el precio histórico usando herramientas externas antes de confirmar la compra.
  • Aprovecha el programa Decathlon Member: acumulas puntos incluso en artículos ya rebajados.
  • Revisa la política de devoluciones: 30 días con etiqueta y ticket, también en productos de rebajas.

Cómo combinar descuentos sin perder dinero

Superar los 40 euros de compra activa el envío gratuito, así que agrupar varios artículos en un mismo pedido suele compensar frente a comprar por separado. Además, quienes ya son miembros del programa de fidelización acumulan 10 puntos por cada euro gastado, que después se convierten en cheques descuento para próximas compras.

Lo que viene: más marcas y más digital

Todo indica que Decathlon seguirá ampliando este tipo de colaboraciones con marcas de terceros durante los próximos meses. El crecimiento del canal online de la compañía sugiere que el marketplace irá ganando peso frente a la tienda física tradicional, lo que previsiblemente se traducirá en más variedad de marcas y mejores precios para quien compre desde el móvil.

Mi consejo como quien lleva años siguiendo estas campañas: no esperes a que se anuncie con bombo y platillo. Las mejores rebajas de Decathlon suelen vivir calladas en su web semanas antes de hacerse virales, así que revisar el catálogo de vez en cuando sigue siendo la estrategia más rentable para quien quiere estrenar zapatillas de marca sin pagar el precio completo.

Las pymes solo captan el 7% de las licitaciones públicas: barreras y soluciones

Las pymes captan apenas el 7% del valor de los contratos públicos en España, según el último informe anual del Banco de España. El dato pone cifras a un problema que la Comisión Nacional de los Mercados y la Competencia (CNMC) y los expertos llevan años señalando: las barreras de acceso son tan altas que más de un tercio de las licitaciones se quedan sin competencia. Si tienes una pequeña o mediana empresa, participar en estos concursos no es imposible, pero enfrentas un coste fijo inicial que disuade a muchas.

Los números son elocuentes. De acuerdo con los datos del Ministerio de Hacienda cerrados a 31 de diciembre de 2025, las pymes optan a menos de un tercio de los concursos, pero su peso en el presupuesto movilizado se reduce al 7%. En 2019, entre el 18% y el 34% de las grandes empresas obtuvieron al menos un contrato público, frente a apenas entre el 2% y el 4% de las pymes. Además, la proporción de licitaciones sin ninguna oferta ha pasado del 19% en 2013 al 35% en 2023, un incremento superior al registrado en otras economías de la eurozona, según el Banco de España.

Las cifras muestran que la contratación pública no está cumpliendo su papel dinamizador porque las pymes, que son el 99% del tejido productivo, prácticamente no participan.

El 7% que lo dice todo

El supervisor español subraya que este fenómeno «podría estar limitando el potencial dinamizador de la contratación pública sobre el crecimiento empresarial, especialmente en el caso de las empresas más pequeñas». Y no es un problema puntual: desde 2013, la penalización asociada a ser una pyme —medida como el efecto marginal de tener ese tamaño sobre la probabilidad de conseguir un contrato— se ha ampliado de forma notable en España, mientras que en el resto de la eurozona no se observa una dinámica comparable. Es decir, las barreras específicas para las pymes españolas han crecido más que las de sus homólogas europeas.

La casi total ausencia de pequeñas y medianas empresas en las licitaciones no solo resta oportunidades a estos negocios; también perjudica a las propias administraciones contratantes. La falta de competencia encarece los proyectos, reduce la innovación y provoca que muchos concursos queden desiertos. El regulador lo deja claro: las licitaciones sin concurrencia han aumentado 16 puntos porcentuales en diez años.

Por qué las pymes se quedan fuera: costes y burocracia

Detrás del 7% hay múltiples muros. El primero es económico: participar en una licitación pública exige asumir un coste fijo inicial —horas de estudio de pliegos, preparación de documentación, avales— que en términos relativos resulta mucho más elevado para una empresa pequeña que para un gran grupo. Ese coste de entrada disuade a muchas pymes incluso antes de intentarlo.

A esto se suma una complejidad administrativa que la CNMC califica de «importante dispersión de fuentes». No existe un portal único donde consultar todas las licitaciones de los tres niveles de la administración, lo que dificulta en en el seguimiento diario. A menudo, los pliegos exigen requisitos de solvencia y experiencia que la propia CNMC considera desproporcionados, lo que excluye de facto a empresas con buena trayectoria pero sin un historial de contratos públicos reciente. También pesan las cargas financieras: avales o retrasos en los pagos que solo las compañías más capitalizadas pueden sortear.

El cambio del SMI ha añadido una vuelta de tuerca. La Ley de Desindexación impide que las empresas contratadas por el sector público trasladen a los costes de la licitación el incremento del Salario Mínimo Interprofesional que deben asumir durante la ejecución del contrato. Esta rigidez afecta a todas las empresas, pero golpea más a las que no tienen espalda para absorber el sobrecoste.

contratación pública pymes

Las reformas que intentan abrir la puerta (y lo que aún falta)

Conscientes del problema, las administraciones han movido ficha, aunque los resultados son todavía parciales. La medida más reciente llegó en el primer trimestre de 2026, cuando el Ministerio de Hacienda amplió el plazo para acreditar la experiencia técnica de los autónomos y las pymes: ahora pueden presentar trabajos y proyectos realizados en los últimos diez años, en lugar de los cinco que se exigían hasta entonces. La novedad, sin embargo, se limita a subgrupos muy concretos —infraestructuras terrestres, obras ferroviarias, hidráulicas, marítimas y proyectos energéticos— y no cubre todas las actividades.

Anteriormente, en 2017, se introdujo la obligación de dividir los contratos en lotes y de justificar por escrito cualquier decisión de no hacerlo. La medida pretendía facilitar que una pyme pudiera optar a una parte del contrato sin tener que asumir todo el volumen. Pero los expertos coinciden en que su aplicación es desigual y que algunas administraciones siguen evitándola.

La CNMC, en su informe de febrero de 2026, propuso además simplificar los formularios, unificar las plataformas de consulta y, en el plano más ambicioso, reservar un porcentaje específico de contratos públicos para las pymes, una práctica que ya existe en otros países europeos. Pero la propuesta no ha cristalizado en una norma concreta. Y falta, sobre todo, un cambio en la Ley de Desindexación que permita actualizar los costes salariales de los contratos públicos, una reforma que la anterior ministra de Hacienda bloqueó y que su sucesor aún no ha retomado.

Los avances son reales, pero limitados. El 7% refleja tanto la dureza de las barreras como la lentitud de las soluciones. Si la contratación pública quiere ser una palanca de crecimiento para el 99% del tejido empresarial, hacen falta más agilidad y, sobre todo, voluntad política para remover los obstáculos que las propias administraciones han construido.

Guía rápida para pymes que quieren empezar a licitar

  • 📅 Plazos: no hay un calendario único; las licitaciones se publican de forma continua. Hay que revisar a diario los portales oficiales.
  • ✅ Requisitos clave: capacidad de obrar, solvencia económica y técnica (experiencia en el sector, cifra de negocio), y no estar incursa en prohibiciones para contratar.
  • 🌐 Dónde informarse: el portal de la Contratación del Estado agrupa las convocatorias estatales; las autonómicas y locales tienen sus propias plataformas. También es útil la web de la CNMC con informes sobre contratación pública.
  • 💰 Coste: preparar una oferta puede costar cientos o miles de euros en horas de estudio, asesoría y avales. La mayoría de las pymes asumen este coste sin certeza de éxito.
  • ⚠️ Error a evitar: no ajustar la oferta a los requisitos exactos de solvencia y experiencia del pliego, que puede provocar la exclusión automática.

El bolso Chanel 25 de Penélope Cruz confirma su valor como inversión de lujo: 7.000€ que crecen

Penélope Cruz no solo acaparó las miradas durante el decisivo pase de España a las semifinales del Mundial 2026. Un detalle en su estilismo, captado en un vídeo de Instagram junto a Noel Gallagher y Javier Bardem, confirmó lo que los inversores en activos tangibles ya intuían: el nuevo Chanel 25 es mucho más que un accesorio de moda. Colgado de su hombro, en un impecable blanco matelassé con la cadena entrelazada en piel, la actriz daba el espaldarazo definitivo a un modelo que apunta a heredar el trono de iconos como el legendario 2.55. Y, de paso, a consolidarse como un activo de inversión con un precio de entrada de 7.000 euros que, en el mercado secundario de bolsos de lujo, tiene todos los visos de crecer.

El Chanel 25, un relevo generacional con potencial de revalorización

Diseñado por el director creativo Matthieu Blazy y presentado por primera vez sobre la pasarela de la colección Pre-Fall 2025, el Chanel 25 responde a una estrategia medida de la maison francesa: reescribir el capítulo de sus bolsos más icónicos sin romper con los códigos de la casa. El número 25 sigue la tradición numérica que encumbró al 2.55 y, como aquella referencia, combina cuero acolchado, bolsillos exteriores y una silueta amplia y funcional. La campaña previa a su llegada a la tienda contó con Dua Lipa como imagen oficial, a la que se sumó Margot Robbie, antes de que Penélope Cruz —embajadora de Chanel durante años— lo incorporase a su guardarropa público en un evento de máxima visibilidad mediática. Todo ello configura un lanzamiento medido para fabricar escasez percibida y deseo de colección, los dos motores que históricamente han impulsado la revalorización de un bolso de lujo en el mercado secundario.

En su versión grande, el precio oficial de venta es de 7.000 euros, mientras que la versión mini parte de 5.000 euros. Para cualquier inversor que entienda la dinámica de estos activos, la ecuación es clara: una edición numerada —o, como en este caso, una producción deliberadamente contenida en sus primeros lotes—, una embajadora con el peso cultural de Penélope Cruz y una probable lista de espera no declarada oficialmente disparan la prima en reventa desde el primer día en que el modelo aparece agotado en los canales digitales de la firma.

El mercado secundario de bolsos de lujo: un activo alternativo en expansión

Los handbags de alta gama llevan más de una década comportándose como una clase de activo alternativa con rentabilidades que, en algunos segmentos, han batido a índices bursátiles tradicionales. Plataformas como Vestiaire Collective, Rebag o Collector Square han profesionalizado un mercado de reventa que en 2025 movió, según estimaciones de Bain & Company, más de 47.000 millones de euros a nivel global. Chanel, en particular, ha implementado políticas de control de inventario que limitan las compras por cliente y restringen el acceso a sus modelos más deseados, reforzando artificialmente la tensión entre oferta y demanda.

En este contexto, el Chanel 25 aterriza con la vitola de ser el posible relevo generacional del mítico 2.55, un modelo cuyas reediciones limitadas han alcanzado primas de reventa del 40% en los primeros doce meses tras su lanzamiento. No hay aún datos de transacciones secundarias del 25 porque acaba de pisar la calle, pero el patrón se repite con precisión matemática: la combinación de campaña mediática, escasez de stock en boutique y validación por parte de una celebrit con el perfil de Penélope Cruz suele traducirse en precios de mercado que superan el valor de tarjeta en un plazo inferior a seis meses.

Chanel ha aprendido de Hermès: limitar la oferta de un bolso con potencial icónico es la estrategia más eficaz para convertirlo en un activo de inversión.

Penélope Cruz bolso lujo

La clave de la inversión: narrativa de marca, escasez y el efecto Cruz

En mis análisis del sector, pocas veces una referencia reúne en su fase de lanzamiento tantos vectores de deseabilidad como el Chanel 25. El primero es la narrativa de marca: la maison ha comunicado este modelo como el sucesor natural de sus íconos históricos, lo que crea un relato de continuidad que el coleccionista valora al proyectar su retención de valor a largo plazo. El segundo es la escasez real. Aunque Chanel no ha confirmado una tirada cerrada —al estilo de las ediciones limitadas de los birkin de Hermès—, su política habitual de distribución controlada y la experiencia de lanzamientos anteriores sugieren que las unidades disponibles serán inferiores a la demanda durante al menos los dos primeros años. Y el tercero, el que convierte un simple bolso en un activo con potencial especulativo, es el respaldo de una figura global como Penélope Cruz, cuya imagen en el palco del Mundial, a pocas horas del partido de semifinales, equivale a un anuncio publicitario millonario que no cuesta un solo euro a la firma.

Quien hoy compre un Chanel 25 a precio de boutique y lo mantenga sin usar, con su embalaje original y la certificación correspondiente, probablemente podrá venderlo en el mercado secundario con una prima de entre el 20% y el 35% antes de que finalice 2026, siempre que la producción no se amplíe de forma inesperada. He observado dinámicas similares con los lanzamientos limitados de Chanel durante la última década, y la caída del mercado secundario relojero en 2023 ha redirigido parte del capital de los inversores de lujo hacia los bolsos de edición limitada, percibidos como activos de menor volatilidad en entornos de incertidumbre macroeconómica.

💎 Veredicto Wealth

El Chanel 25 es, en este momento, una oportunidad de inversión para perfiles que buscan revalorización agresiva a corto plazo, con un horizonte de reventa de entre seis y dieciocho meses. El principal riesgo es de liquidez si Chanel decide una producción masiva, pero el historial de la marca y la señal de escasez que envía la presencia de Penélope Cruz hacen que, hoy por hoy, los 7.000 euros de entrada apunten al alza.

Publicis Flame cumple su primer año liderando el marketing global de Santander con 400 profesionales en 14 mercados

Publicis Flame, la unidad integrada de marketing que Publicis Groupe creó para Banco Santander, ha cumplido su primer año de actividad con un balance muy positivo y un equipo de más de 400 profesionales desplegado en 14 mercados, según han confirmado ambas partes a DIRCOMFIDENCIAL.

Un modelo global apoyado en el ‘Power of One’

La entidad financiera decidió en 2024 unificar su estrategia global de creatividad, medios, producción y datos bajo un único proveedor. Tras un concurso competitivo supervisado por Scopen, Publicis resultó elegida en enero de 2025. Desde entonces, Publicis Flame opera como una unidad específica que aglutina talento multidisciplinar en 14 mercados, desde creatividad hasta tecnología, pasando por medios y medición.

El modelo se enmarca en la filosofía ‘Power of One’ del grupo, que busca conectar todas sus capacidades bajo una dirección estratégica común. Marta Ruiz-Cuevas, CEO de Publicis Groupe España, ha liderado un proyecto que el banco define como una transformación compleja pero necesaria. “Cambiar de agencia tanto de medios como de creatividad en más de 20 países es un reto mayúsculo”, ha asegurado Nathalie Picquot, directora de Corporate Marketing, Brand Experience & Digital Engagement del Santander.

Reducción de costes, agilidad y el posicionamiento ‘Comienzos Imperfectos’

Los resultados del primer año respaldan la apuesta. “Hemos observado reducciones en los tiempos de lanzamiento al mercado y en los costes gracias al trabajo con hubs globales y centros de excelencia”, explica Picquot. Javier Zorita, Global Client Lead para Santander en Publicis Groupe, añade que “la integración de capacidades nos permite trabajar con mayor velocidad, consistencia y coordinación entre mercados”.

Uno de los hitos de comunicación de este periodo ha sido el lanzamiento del posicionamiento ‘Comienzos Imperfectos’, evolución del anterior ‘Es el momento’. La campaña parte de una verdad universal —el miedo a lo nuevo— y se activa de forma coherente en todos los países donde opera Santander. “Es una idea que funciona en todos nuestros mercados y para todos nuestros tipos de clientes”, subraya Picquot.
La consolidación como tendencia en el marketing financiero

El caso de Santander y Publicis Flame ilustra una tendencia creciente entre los grandes anunciantes globales: la concentración de la inversión publicitaria en un holding único para ganar eficiencia, coherencia y control de los datos. En un sector financiero cada vez más competitivo y digital, el banco busca convertir el marketing en una palanca de crecimiento medible.

“Más allá de campañas concretas, lo importante es que estamos construyendo un modelo de marketing más eficiente, más medible y más orientado a resultados de negocio”, afirma Zorita. El directivo resalta que la estructura integrada permite escalar aprendizajes, optimizar procesos end-to-end y aplicar inteligencia artificial donde más valor aporta.

No obstante, el verdadero test llegará con el tiempo. La capacidad de mantener la creatividad y la relevancia local en 14 mercados sin sacrificar la consistencia global es un equilibrio complejo. De que Publicis Flame siga demostrando que el modelo funciona dependerá que otros grandes bancos imiten la fórmula.

La integración de capacidades bajo un solo proveedor está permitiendo a Santander ganar velocidad, eficiencia y una visión más conectada entre estrategia y ejecución.

📡 El Radar del Sector

  • El vacío que llena: La necesidad de unificar la estrategia global de marketing del banco con un socio único capaz de operar en múltiples disciplinas y mercados.
  • El reto por delante: Mantener la creatividad y la sensibilidad local en un modelo centralizado sin perder la agilidad que requiere cada país.
  • El tablero competitivo: Otras grandes entidades financieras observan el modelo; de su éxito dependerá que esta forma de trabajar se extienda en el sector.

Taka Madrid: el restaurante japonés de lujo del famoso Wagyu Sando londinense se erige como nuevo activo de inversión

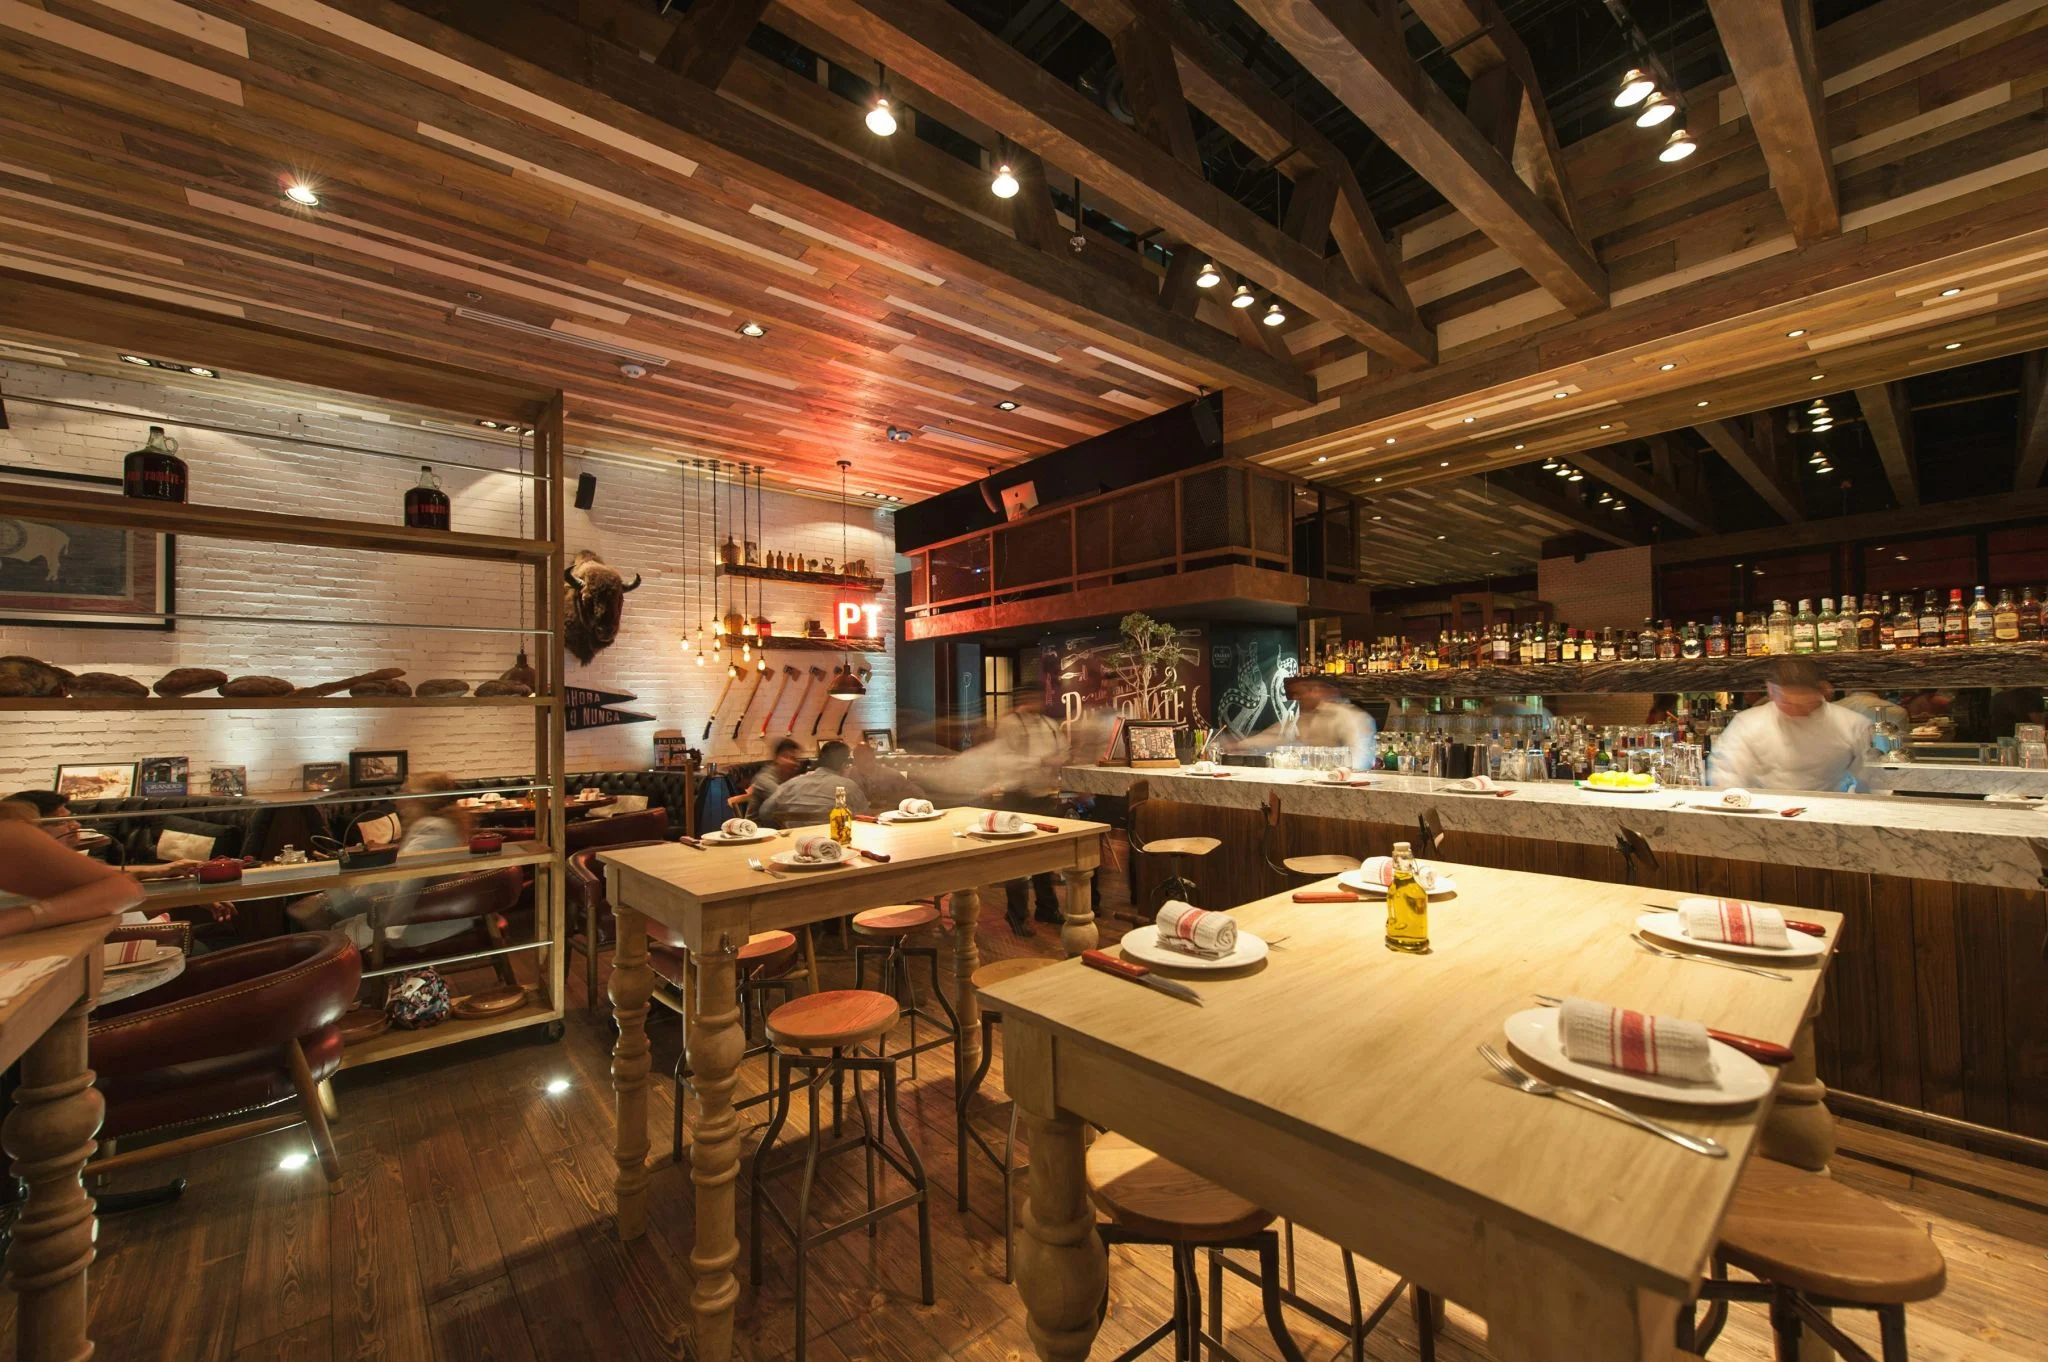
He seguido la pista del Wagyu Sando londinense durante años, esperando el momento en que este activo culinario pusiera un pie en Madrid. Ese momento ha llegado este verano: Taka, el restaurante japonés del chef Taiji Maruyama, ya opera en el número 14 de la calle Campoamor, en pleno barrio de Salesas, con una inversión que puede leerse en clave de activo tangible alternativo. No es solo una apertura gastronómica; es la exportación de un concepto que en su local londinense se forjó a base de críticas iniciales y una fidelización que hoy mueve a comensales de alto poder adquisitivo. La pregunta para el inversor es si este local de 213 metros cuadrados y 62 cubiertos, con el sello de un chef de tercera generación, tiene recorrido como vehículo de revalorización en la cada vez más competitiva escena de la alta cocina madrileña.

Maruyama aterriza en el inmueble que durante cuatro décadas ocupó el vasco Ainhoa. El interiorismo, a cargo de MIL Studio, convierte la madera y la luz cálida en un envoltorio coherente con la filosofía del omotenashi: hospitalidad meticulosa y cocina japonesa contemporánea basada en el fuego de leña. Lejos de replicar su exitoso restaurante londinense, el chef ha diseñado un proyecto con personalidad propia, apoyado en la calidad del producto español —pescados gallegos, ternera gallega, leña de naranjo andaluz— y en la técnica de la maduración del pescado que ya es seña de identidad de la casa. El menú, sin degustación cerrada, apuesta por platos para compartir: sushi, sashimi, elaboraciones al fuego y, cómo no, el Wagyu Sando que tanto revuelo causó en la capital británica por su precio. “Fue uno de los sándwiches más caros de Londres”, admite Maruyama con una sonrisa cómplice, y confiesa que tardaron dos años en convencer al público de que merecía la pena cada bocado.

El dato estructural es inequívoco: una apuesta inmobiliaria de 213 metros cuadrados en una zona prime de Madrid implica un desembolso considerable entre renta, reforma e instalación. Pero donde el inversor tradicional ve un gasto, el family office con visión alternativa detecta un “ladrillo” blando: un negocio capaz de generar caja recurrente, con una marca que ya ha demostrado su capacidad de atracción en otro mercado y cuyo principal activo intangible es su chef fundador. A diferencia del real estate puro, la restauración de lujo depende de la ejecución operativa, pero cuando funciona, su valor de venta se dispara. Las ventas de conceptos consolidados a grupos como Azumi o la salida a bolsa de cadenas de alta cocina han demostrado que un restaurante con identidad puede cotizar múltiplos muy por encima de sus activos fijos.

En la restauración de lujo, la auténtica plusvalía no se genera en la mesa, sino en el traspaso del local y la cesión de la marca.

Salesas, epicentro de la nueva gastronomía de alto nivel, ha visto proliferar aperturas respaldadas por capital paciente. La cercanía con el distrito financiero y la concentración de residencias de alto standing convierten cada mesa en un potencial encuentro de inversión o empresarial. Taka aprovecha ese flujo, ofreciendo un producto que no es simplemente japonés, sino japós con acento español, un maridaje que reduce la dependencia de importaciones y, en teoría, mejora los márgenes.

Para un inversor acostumbrado a la liquidez diaria de la bolsa, la operación es un salto al vacío controlado. La alta cocina es un sector de riesgo elevado: la rotación de personal clave, la moda gastronómica o una mala crítica pueden erosionar la rentabilidad en semanas. No hay un mercado secundario donde vender la participación de un día para otro. La verdadera estrategia de salida se escribe a cinco o siete años vista, ya sea mediante una venta a un grupo de restauración de mayor escala, una expansión bajo franquicia o la consolidación de la marca con nuevos locales. En ese horizonte, la inversión en Taka se asemeja más a una operación de venture capital que a un activo refugio: se compra una opción sobre el talento de Maruyama, la fidelidad de su clientela y la capacidad de replicar el éxito del Wagyu Sando en un mercado con un apetito demostrado por lo exclusivo.

Los precedentes respaldan, con matices, la tesis. Cadenas globales como Nobu, donde el propio Maruyama trabajó como chef ejecutivo, o Zuma han construido imperios valorados en cientos de millones partiendo de un único local. La diferencia estriba en que aquellas marcas contaron desde el principio con socios financieros de peso. Taka aún es, en esencia, un proyecto personal. Su éxito en Londres —donde pasó de ser criticado por sus precios a llenar mesas— sugiere que el producto tiene resiliencia, pero Madrid es un escenario distinto. El capital riesgo que observe este movimiento tomará nota de dos indicadores: la evolución del ticket medio y la tasa de repetición de clientes en los próximos doce meses.

Invertir en un restaurante de lujo es comprar una opción sobre la marca del chef: sin el talento, el activo se desvanece.

El caso de Maruyama añade un factor adicional: su rol como Director de la Academia Culinaria Japonesa de la Unión Europea le otorga un sello de autoridad que trasciende la cocina. Ese prestigio institucional reduce el riesgo percibido de “persona clave” al diversificar su notoriedad más allá de los fogones. No obstante, cualquier plan de inversión debería contemplar una estructura societaria que proteja la participación si el chef reduce su implicación diaria.

En el corto plazo, el movimiento más inteligente para un inversor es monitorizar los números reales de ocupación y la capacidad de Taka para mantener precios —el famoso Wagyu Sando será el termómetro— sin caer en promociones que erosionen su posicionamiento premium. Si en 2027 la sala sigue llena a precios de lujo, la ventana de entrada se habrá estrechado, pero el riesgo habrá disminuido sustancialmente. Para quien prefiera tomar posiciones tempranas, la apertura actual ofrece una oportunidad única, aunque con la prima de desconocimiento que conlleva cualquier estreno.

💎 Veredicto Wealth

La apuesta por Taka Madrid como activo alternativo encaja en un perfil de revalorización agresiva, apta únicamente para inversores con tolerancia al riesgo operativo y un horizonte mínimo de cinco años. La liquidez es casi nula hasta que se materialice una venta del concepto, pero el retorno potencial por cesión de marca o expansión puede duplicar la inversión inicial si el binomio Maruyama‑Salesas consolida su posición en la alta cocina madrileña.

Comedian de Cattelan se revaloriza un 6.200%: el plátano que bate al arte contemporáneo como inversión

Yo diría que pocas operaciones resumen mejor el absurdo —y la lógica interna— del mercado del arte contemporáneo que la venta de Comedian, el plátano pegado con cinta adhesiva de Maurizio Cattelan. En noviembre de 2024, Sotheby’s adjudicaba esta obra —o mejor, su certificado de autenticidad— por 6,2 millones de dólares, un precio que pulverizó cualquier estimación previa y reavivó el debate sobre qué se compra realmente cuando se adquiere arte conceptual.

La pieza, una edición de tres ejemplares más pruebas de artista, había debutado cinco años antes en Art Basel Miami Beach, donde la galería Perrotin la ofreció por 120.000 dólares la unidad. Dos de ellas encontraron comprador. Hoy, la cifra alcanzada en la subasta neoyorquina supone una revalorización superior al 5.000% para quien poseyera el original. Cattelan, que siempre se ha movido entre la broma y la provocación, ha reflexionado sobre la extraña vida posterior de su obra, convertida ya en símbolo de los excesos del mercado.

De la feria a la subasta: anatomía de una venta histórica

Comedian no es un plátano. Es un activo intangible: un certificado que otorga al propietario el derecho a reproducir la instalación con una fruta fresca y cinta adhesiva, siguiendo las instrucciones del artista. En esencia, lo que Sotheby’s subastó fue una idea con altísimo poder de marca. El comprador, cuya identidad no trascendió, adquirió una licencia conceptual y un lugar privilegiado en la historia de las subastas más comentadas del siglo.

La puja duró escasos minutos y el precio de martillo, antes de comisiones, se situó en torno a los 5,2 millones de dólares. Que la cifra final superase en más de 50 veces la estimación más optimista revela un apetito especulativo poco común. Para muchos gestores de patrimonio, este episodio recuerda a otros picos de irracionalidad en mercados alternativos, aunque con una diferencia crucial: aquí no hay materia prima, no hay escasez física y la barrera de entrada es puramente simbólica.

¿Un activo refugio? Lo conceptual y lo volátil

La rentabilidad pasada del arte conceptual parece tentadora cuando miramos los titulares. Sin embargo, bajo la anécdota se esconde una volatilidad extrema. A diferencia de un reloj de pulsera de colección o de una villa prime en Mallorca, cuya demanda se ancla en la utilidad y en fundamentos demográficos, el valor de Comedian depende casi por entero de la relevancia mediática de Cattelan y de la disposición del mercado a seguir elevando la apuesta.

El arte conceptual no se deprecia como un coche; se evapora como un meme. Su valor reside en la capacidad del artista para seguir generando conversación décadas después.

Además, la liquidez en este segmento es reducidísima. El número de potenciales compradores para una obra de este perfil es probablemente inferior a cien personas en todo el mundo. Las salidas, cuando existen, son por canales privados o nuevas subastas que deben coincidir con un ciclo de atención favorable. Cualquier inversor que se plantease replicar este movimiento debe asumir que el plazo de desinversión puede alargarse años y que el precio podría no volver a alcanzarse.

Lecciones para el inversor de patrimonio: más allá del meme

Mi lectura del caso Cattelan se aleja de la fascinación mediática y se centra en lo que representa para una cartera diversificada. El arte contemporáneo de alto perfil ha demostrado en ciclos anteriores —ahí están el tiburón de Hirst o el perro de globos de Koons— que puede generar retornos de varios dígitos si se acierta con el momento de entrada y con el artista. Pero estos ejemplos son la excepción, no la regla. La mayoría de las apuestas conceptuales no superan la prueba del tiempo y acaban en los almacenes de las casas de subastas sin pujas.

Para un family office que busque preservar capital, Comedian es un activo inadecuado. Para aquel que esté dispuesto a asumir un riesgo de pérdida total a cambio de un golpe de rentabilidad asociado a la fama, podría tener sentido como posición satélite, siempre que se entienda que la revalorización depende de la capacidad del artista para mantenerse en el canon cultural. El horizonte temporal no debería ser inferior a diez años y conviene vigilar hitos como retrospectivas en grandes museos o nuevas adquisiciones institucionales de su obra.

💎 Veredicto Wealth

Comedian es un activo de revalorización agresiva para inversores con alta tolerancia al riesgo y conciencia de que su precio se sostiene sobre la notoriedad de Cattelan. El horizonte razonable supera los diez años, y el principal riesgo es la evaporación del interés cultural cuando la conversación pase a otro meme.

Ecosistema startups España 2026: 5.000 startups y 125.000 millones – la guía para tu ronda

El ecosistema español de startups ha cruzado una barrera simbólica: 5.000 compañías activas y una valoración agregada de 125.000 millones de euros, según el informe Spain Global Startup Hub 2026, elaborado por ICEX. La cifra no es solo un hito: es una señal para cualquier founder que esté afinando su ronda o su plan de escalado. Vamos a los números.

Las cifras que consolidan el ecosistema de startups en España

El estudio revela que, tras el ajuste del capital riesgo en los últimos años, la inversión ha vuelto a crecer. En 2025 se cerraron 376 rondas de financiación, un 11% más que el ejercicio anterior, movilizando un total de 3.108 millones de euros.

De ese capital, el 44% se concentró en operaciones superiores a los 50 millones de euros. Es un dato que habla de un ecosistema capaz ya de sostener scaleups y unicornios, no solo startups en fase semilla. De hecho, España cuenta con más de 400 scaleups y 17 unicornios tecnológicos en activo.

Por sectores, software e inteligencia artificial encabezaron la clasificación con 516 millones de euros, seguidos por biotecnología y ciencias de la vida (345 millones). También destacaron ámbitos como la productividad empresarial, las fintech, la salud digital, el turismo y las tecnologías espaciales.

La valoración del ecosistema se ha multiplicado por 2,3 en solo cinco años, un ritmo que ningún otro gran hub europeo ha igualado.

El ‘efecto multiplicador’: de unicornios a nuevas startups

Desde ICEX apuntan a un efecto multiplicador que está regenerando el tejido emprendedor: antiguos empleados de unicornios como Job&Talent o Glovo están fundando sus propias empresas. Eso inyecta experiencia real, contactos con inversores y una cultura de escalado que antes era difícil encontrar en España.

El ecosistema se refuerza con más de 280 incubadoras y aceleradoras y más de 60 parques tecnológicos, infraestructura que, según ICEX, ha contribuido a la atracción de inversión nacional e internacional. La mayoría de los founders que lanza su proyecto sin una red sólida fracasa.

startups españolas cifras

📦 Caso de estudio: El multiplicador de los unicornios españoles

  • El reto: Convertir los éxitos puntuales en un trampolín para nuevas generaciones de startups.
  • La jugada: Aprovechar el talento y el capital relacional de los ex‑empleados de Job&Talent, Glovo y otros unicornios para lanzar proyectos con ventaja competitiva.
  • El resultado: Un ecosistema que se autoalimenta y que ya atrae el 44% de la inversión en rondas superiores a 50 millones.
  • La lección: Para el founder que empieza, conectar con esa red multiplicadora puede ser tan importante como un buen pitch deck.

De Madrid a Málaga: un mapa de polos que sostiene la inversión

El informe sitúa a Madrid en la octava posición de los ecosistemas europeos de startups y a Barcelona en el undécimo puesto; esta última aparece como la sexta ciudad del mundo en financiación en fases tempranas. Pero el talento no se queda en las dos grandes capitales: Valencia, Málaga, Bilbao y San Sebastián crecen impulsados por la especialización en inteligencia artificial, industria 4.0, salud digital y energía.

Además, el estudio subraya la internacionalización del ecosistema: México es el principal destino de expansión, seguido por EE.UU., Reino Unido, Brasil y Argentina. España actúa como puente entre Europa y Latinoamérica, un activo que facilita la captación de fondos internacionales que, en su mayoría, proceden de Reino Unido, Francia, Suecia y EE.UU.

El ecosistema ya no es un pueblo pequeño: si tu startup no escala rápido, otro ocupará tu lugar.

Qué significa este ecosistema para el founder que levanta capital hoy

La métrica de los 125.000 millones de euros no es solo un número para titulares. Indica que los inversores internacionales empiezan a ver a España como un mercado donde se pueden construir compañías de alto valor. Pero la competencia por esas rondas es feroz: hay 5.000 startups peleando por atención, y los fondos internacionales buscan métricas de escala global desde la fase seed.

El precedente de Job&Talent o Glovo demuestra que el salto de scaleup a unicornio es posible, pero exige obsesión por la internacionalización y por los unit economics. Quien aspire a levantar una Serie A en este ecosistema debe presentar un plan de expansión que vaya más allá de la península.

La buena noticia es que la red de aceleradoras, el capital semilla disponible y el efecto multiplicador de los ex‑unicornios crean un caldo de cultivo que ninguna generación anterior de emprendedores españoles tuvo. Aplicar una metodología Lean Startup para validar rápido, conectarse con los hubs emergentes (Málaga para IA, Valencia para movilidad) y aprovechar el puente con Latinoamérica pueden marcar la diferencia entre levantar ronda o quedarse en el intento.

🚀 Hoja de Ruta para Emprender

  • Conecta con la red multiplicadora: Busca mentores y antiguos empleados de unicornios españoles; su mapa de contactos con inversores internacionales vale más que cualquier aceleradora.
  • Plantea la expansión internacional desde el día uno: México, EE.UU. o Reino Unido como primer mercado externo; el 44% del capital se va a empresas con mentalidad global.
  • Decide tu hub sin complejos: Madrid y Barcelona son los grandes polos, pero Málaga ofrece un ecosistema muy activo en IA y Valencia en movilidad. Instalarte cerca de donde se mueve tu sector puede acelerar los contactos con fondos especializados.
  • Aprovecha las 280 aceleradoras: No todas son iguales; filtra las que tienen track record con inversores internacionales y apuesta por las que ofrecen acceso real a rondas de seguimiento.

Enaire marca un récord de 122.873 vuelos gestionados en Barcelona en junio, un 4,6% más

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El centro de control de Enaire en Barcelona gestionó 122.873 vuelos en junio, un 4,6% más que en el mismo mes de 2025.
  • ¿Quién está detrás? Enaire, el gestor estatal de navegación aérea, responsable del control del espacio aéreo español.
  • ¿Qué impacto tiene? Confirma la recuperación del tráfico aéreo, con especial empuje de los vuelos internacionales, y plantea retos para la gestión de la capacidad en un espacio aéreo cada vez más saturado.

El centro de control de Enaire en Barcelona gestionó en junio 122.873 vuelos, un 4,6% más que en el mismo mes de 2025, según ha informado el gestor estatal de navegación aérea. Se trata de la cifra más alta jamás registrada para un mes de junio, según los datos publicados por Enaire y recogidos por betevé.

Un junio histórico: el tirón de los vuelos internacionales

Los datos de Enaire reflejan un crecimiento notable de las conexiones exteriores. De los 122.873 vuelos gestionados desde el centro de control de Barcelona, tres de cada cuatro fueron internacionales (91.019), con un incremento del 6% respecto al mismo mes del año anterior. Las operaciones nacionales sumaron 18.738 (+2,8%), mientras que los sobrevuelos —tráfico que cruza el espacio aéreo sin aterrizar en la zona— cayeron un 1,9% hasta 13.116.

Este comportamiento refleja la fortaleza del aeropuerto de Barcelona-El Prat como puerta de entrada a Europa y la creciente demanda de rutas de largo radio, especialmente hacia América y Asia. La terminal catalana ha consolidado su posición como uno de los hubs más dinámicos del sur de Europa, lo que explica el fuerte incremento de los vuelos internacionales.

España también bate récords con 238.400 operaciones

En el conjunto de España, los centros de Enaire gestionaron 238.400 vuelos, un 4,5% más que en junio de 2025, con todos los segmentos al alza. Los internacionales fueron 144.081 (+5,6%), los nacionales 43.540 (+4,7%) y los sobrevuelos 50.779 (+1,4%).

El buen comportamiento del tráfico aéreo español en junio consolida una tendencia de crecimiento que se observa desde principios de año y que está obligando a Enaire a reforzar su capacidad de gestion en los centros de control más saturados, como el de Barcelona. Fuentes del gestor consultadas por este medio apuntan a que se están estudiando mejoras en los procedimientos operativos para absorber la demanda creciente sin comprometer la seguridad.

El récord de junio confirma que Barcelona ha consolidado su posición como uno de los principales ejes del tráfico aéreo europeo, pero la presión sobre las infraestructuras y el espacio aéreo es cada vez mayor.

Hoja de Ruta: Claves del Viaje

Impacto en el bolsillo del viajero y en la economía. Aunque el récord de vuelos no se traduce directamente en un abaratamiento de los billetes, sí es un síntoma de un sector en expansión, con más frecuencias y destinos disponibles para el viajero. La competencia entre aerolíneas —especialmente en rutas de corto y medio radio— tiende a presionar las tarifas a la baja, al menos en temporada alta. Para la economía catalana, el aumento del tráfico internacional es un motor de empleo y actividad en los sectores turístico y logístico.

Zona cero: Barcelona y su área metropolitana. El centro de control de Enaire en Gavà (Barcelona) es el que experimenta la mayor presión, al gestionar un espacio aéreo que da servicio al aeropuerto de El Prat y al resto de instalaciones de la región. La saturación en determinadas franjas horarias ha llevado ya a restricciones en la asignación de slots (los derechos horarios para operar) y a la aplicación de medidas de flexibilidad que podrían endurecerse si el crecimiento se mantiene en los próximos trimestres.

El dato que mide. La cifra de 122.873 vuelos en un solo mes es el mejor indicador de una normalización que ya supera los niveles prepandemia y que sitúa a España como uno de los destinos líderes del tráfico aéreo europeo. La comparativa con el dato nacional (238.400 vuelos) muestra que el centro de control de Barcelona gestiona más de la mitad del tráfico total, lo que da una idea de su peso específico.

Desde el punto de vista del pulso entre operadores, el escenario es favorable para las aerolíneas que han apostado por reforzar sus bases en El Prat, como Vueling y las compañías de largo radio que operan vuelos intercontinentales. Sin embargo, el reto está en que Enaire y Aena coordinen la capacidad de la infraestructura aeroportuaria y del espacio aéreo para evitar cuellos de botella que acaben perjudicando al usuario.

La lectura a corto plazo es clara: el verano de 2026 se presenta como uno de los más intensos en los cielos españoles, y el centro de control de Barcelona será, una vez más, el termómetro de la movilidad aérea en el país.

LALIGA y la Premier League dominan la presencia en las semifinales del Mundial

0

Los clubes de LALIGA aportan 29 jugadores a las cuatro selecciones clasificadas para las semifinales del Mundial de 2026, lo que supone que el 36% de los 81 futbolistas de la competición española que comenzaron el torneo continúa en la lucha por el título.

Este porcentaje es el más alto entre las principales ligas europeas y supera el 25% registrado por la Premier League, que mantiene 40 representantes de los 162 con los que inició el campeonato. Entre ambas competiciones concentran 69 de los jugadores presentes en las semifinales.

La Ligue 1 cuenta con 14 futbolistas clasificados, mientras que la Serie A y la Bundesliga aportan seis cada una. La competición alemana había comenzado el Mundial con 100 jugadores, frente a los 81 de LALIGA, pero la liga española la ha superado en representación después de la disputa de los cuartos de final.

De los 29 futbolistas pertenecientes a clubes de LALIGA que han alcanzado las semifinales, 17 forman parte de la selección española. Los otros 12 están repartidos entre las plantillas de Inglaterra, Argentina y Francia.

Entre los representantes de la competición española también figuran varias incorporaciones realizadas durante el mercado de verano, como Cucurella y Konaté, fichados por el Real Madrid, y Anthony Gordon, incorporado por el FC Barcelona.

MEJOR JUGADOR DEL PARTIDO

Los futbolistas de LALIGA acumulan 21 reconocimientos al mejor jugador del partido hasta la conclusión de los cuartos de final, uno menos que los 22 obtenidos por los representantes de la Premier League. Ambas competiciones concentran la mayor parte de los premios individuales entregados durante el torneo.

Los cuatro partidos de cuartos de final concluyeron con un futbolista de LALIGA elegido como mejor jugador del encuentro. Los reconocimientos correspondieron a Kylian Mbappé, Lamine Yamal, Jude Bellingham y Julián Álvarez.

Por clubes, los jugadores del Real Madrid han marcado 19 goles durante el Mundial y han superado los 18 tantos anotados por futbolistas del Honvéd de Budapest en 1954, del Bayern de Múnich en 2014 y del Paris Saint-Germain en 2022.

La CNMC reforma los procedimientos de operación: las renovables y las baterías cobrarán por controlar la tensión

La CNMC ha aprobado este 13 de julio de 2026 una reforma de los procedimientos de operación PO 7.4 y PO 14.4 que amplía la participación de las instalaciones renovables y de almacenamiento en el control de tensión de la red eléctrica. La resolución introduce una nueva modalidad básica de seguimiento de consignas fijas, incrementa la remuneración del servicio voluntario y crea una compensación específica para las horas en que estas plantas inyectan potencia reactiva sin generar energía activa.

Nueva modalidad básica: la puerta de entrada para renovables y baterías de al menos 1 MW

Hasta ahora, el control de tensión exigía sistemas de comunicación capaces de recibir consignas variables en tiempo real, un requisito que excluía a muchas instalaciones renovables, especialmente las de menor tamaño. La modificación del PO 7.4 salva ese obstáculo con una modalidad básica de prestación del servicio basada en el seguimiento de consignas fijas de tensión o de potencia reactiva. Cualquier planta de generación o almacenamiento de al menos 1 MW, tanto conectada a la red de transporte como a la de distribución, podrá adherirse.

El objetivo declarado por la CNMC es facilitar la transición desde el actual esquema de regulación por factor de potencia hacia sistemas más avanzados de regulación de tensión. En la práctica, supone rebajar la barrera de entrada para miles de instalaciones que, sin esta reforma, no habrían podido monetizar su capacidad de aportar estabilidad a la red. La modalidad básica no sustituye al servicio voluntario de seguimiento en tiempo real, sino que lo complementa, creando un escalón de acceso progresivo.

Remuneración revisada: más incentivos y compensación por horas sin generación activa

La reforma no solo amplía quién puede participar, sino que también revisa al alza la retribución del servicio. La CNMC incrementa la remuneración del servicio voluntario de seguimiento de consignas en tiempo real y establece, por primera vez, una compensación específica para las horas en que una instalación presta control de tensión sin generar energía activa. Es decir, cuando una planta fotovoltaica, por ejemplo, inyecta potencia reactiva durante la noche o en momentos sin recurso solar suficiente.

Además, se introduce una retribución ligada a la potencia instalada, destinada a cubrir los costes de adaptación tecnológica y los peajes y cargos que estas instalaciones afrontan cuando prestan el servicio sin recurso primario. El regulador confía en que estas señales económicas aceleren la habilitación de nuevos recursos capaces de proporcionar control dinámico de tensión y aumenten la disponibilidad de herramientas con las que Red Eléctrica podrá gestionar las crecientes necesidades de un sistema cada vez más renovable.

almacenamiento energía red

La reforma abre la puerta a que miles de plantas renovables empiecen a cobrar por la estabilidad de tensión, un servicio que hasta ahora solo prestaban grandes generadores síncronos.

Red Eléctrica, como operador del sistema, queda obligada a publicar periódicamente información sobre las necesidades zonales de control de tensión, los recursos disponibles y previstos, y las soluciones más adecuadas para cubrir esas carencias. La CNMC busca con ello incrementar la transparencia y facilitar la planificación de nuevas inversiones por parte de los agentes. Es, de hecho, uno de los pilares de la resolución: que el mercado conozca dónde hace falta control de tensión y pueda desplegar baterías o renovables allí donde la red más lo necesita.

Análisis: transparencia zonal y la espinosa cuestión de quién paga las restricciones técnicas

La resolución aborda también el debate sobre la financiación de los costes del control de tensión y las restricciones técnicas. Varios comercializadores habían solicitado que estos costes dejaran de formar parte del coste de adquisición de energía —donde se diluyen en el precio del pool— y pasaran a recuperarse mediante un término regulado incluido en peajes y cargos. La CNMC reconoce que ese modelo aportaría mayor previsibilidad a las comercializadoras, pero advierte de un riesgo que la industria suele pasar por alto: trasladar la incertidumbre económica al consumidor final.

Si el coste de las restricciones técnicas se recupera vía peajes, el precio regulado tendría que revisarse periódicamente para evitar déficits o superávits derivados de la evolución real de la operación del sistema. Los consumidores con contratos a precio fijo perderían parte de la estabilidad que hoy les protege. Por eso la Comisión considera prioritario continuar reduciendo el coste de las restricciones técnicas antes que modificar su mecanismo de financiación. La propia reforma va en esa dirección: facilitar la participación de renovables y almacenamiento en el control de tensión reduce la necesidad de recurrir a ciclos combinados, que son los grandes protagonistas de esas restricciones técnicas y que encarecen el servicio.

La CNMC frena la propuesta de pasar el coste de las restricciones a peajes porque, aunque daría certidumbre al comercializador, desprotegería al consumidor con tarifa fija.

La resolución no cierra el melón de la financiación: anuncia que continuará la revisión del PO 7.4 para mejorar la eficiencia del servicio. Entre las cuestiones que quedan pendientes está el control de tensión en infraestructuras de evacuación compartidas y en los nudos frontera entre las redes de transporte y distribución. También se estudia, junto con Red Eléctrica y las empresas distribuidoras, un proyecto piloto para incorporar una participación más activa de la demanda en la prestación del servicio de control de tensión, lo que añadiría una capa más de complejidad y, potencialmente, de ahorro.

El regulador se guarda una última carta: analizar si el actual mecanismo de imputación de los costes de las restricciones técnicas proporciona señales económicas adecuadas a los consumidores. Dicho de otro modo: si el sistema de precios actual incentiva un uso eficiente de la red o si, por el contrario, esconde costes que no se trasladan correctamente. La CNMC ha abierto la puerta a que renovables y baterías cobren por la estabilidad de la tensión, pero también ha dejado claro que la factura final de esa estabilidad no debe caer sobre el consumidor sin que este sepa exactamente qué está pagando.

Ethereum supera los $1.800 en rally del 15%: desafía resistencias clave y apunta a más

Ethereum ha superado la barrera de los 1.800 dólares este fin de semana, acumulando una subida cercana al 15% en las últimas dos semanas. El movimiento, respaldado por la vuelta de los flujos a los fondos cotizados (ETF) de ether y unos comentarios favorables de Eric Trump, devuelve algo de optimismo a un mercado que, no obstante, sigue un 40% por debajo de su máximo de agosto de 2025.

Qué está impulsando el repunte de Ethereum

El cambio de sentimiento comenzó hace unas semanas, cuando los flujos hacia los ETF de ether volvieron a ser positivos después de varias jornadas en rojo. Gestoras como BlackRock y Fidelity registraron entradas netas que, sumadas a la estabilización del bitcoin, dieron oxígeno a todo el ecosistema cripto. A esto se unieron declaraciones de Eric Trump en las que destacaba la solidez de la red Ethereum como infraestructura para la finanzas descentralizadas, lo que inyectó confianza entre los inversores minoristas.

A nivel técnico, los traders también señalan el próximo upgrade Pralleth, previsto para finales de año, que promete reducir las comisiones de transacción un 40% mediante mejoras en la compresión de datos. Aunque la actualización aún está en pruebas, el simple anuncio ha servido para recordar al mercado que Ethereum sigue innovando, un factor que suele descontarse en el precio en los meses previos a un hard fork relevante. Las tasas de financiación en los contratos perpetuos de ETH, que habían estado en negativo, han pasado a ligeramente positivas, lo que indica que los especuladores están volviendo a apostar al alza.

Las resistencias que pondrán a prueba el rally

A pesar del optimismo, la acción del precio se enfrenta a una barrera técnica importante: la media móvil de 90 días, situada en los 1.995 dólares. Este nivel coincidió con ventas masivas en trimestres anteriores y, según los analistas, es el verdadero test para confirmar un cambio de tendencia. El reciente repunte de Ethereum desde los 1.698 dólares hasta los 1.811 actuales ha sido saludable, pero aún es pronto para bajar la guardia.

El volumen diario de negociación ha caído un 40% respecto al promedio de los últimos treinta días, lo que sugiere que la presión compradora se está debilitando. «Un rebote sin volumen es como un coche sin gasolina, puede avanzar un poco pero se para rápido», comentó un analista de una firma local. Mientras tanto, el indicador de fuerza relativa (RSI) se sitúa en 59 un valor neutral-alcista que no revela extremos, pero que tampoco da una señal clara de entrada agresiva.

El MACD muestra un cruce alcista en gráfico diario, aunque con un histograma que se está aplanando, indicio de que el momentum podría estar perdiendo fuerza. Los soportes inmediatos están ubicados en los 1.773 y 1.763 dólares (medias móviles de 7 y 50 días), mientras que un cierre semanal por encima de 1.850 dólares abriría la puerta a un ataque a la zona de 1.950-2.050 dólares.

precio ETH hoy

Ethereum ha recuperado un 15% en dos semanas, pero la batalla real está en los 1.995 dólares; sin volumen y sin romper ese nivel, el mercado no cantará victoria.

Análisis: ¿reacción pasajera o inicio de un nuevo ciclo?

Colocado en el tablero largoplacista, Ethereum vive una paradoja: su utilidad y adopción no han dejado de crecer desde la fusión de 2022, pero el precio sigue lejos de reflejarlo. La red soporta más de 45.000 millones de dólares en valor bloqueado, procesa millones de transacciones diarias a través de sus capas 2 y es la base de la mayor parte de las stablecoins. Aun así, el mercado sigue castigando a ETH con una caída del 63% desde su máximo histórico de 4.948 dólares, un dato que desanima a cualquiera que comprara en la cima.

El upgrade Pralleth, si cumple lo prometido, podría ser el catalizador que necesita el ecosistema. Reducir las comisiones un 40% haría más atractivas las aplicaciones descentralizadas para el usuario común y aumentaría el consumo de gas, lo que a su vez ejercería presión al alza sobre el precio. No obstante, la historia de Ethereum está llena de retrasos y de mejoras que llegaron tarde; no hay garantías.

Otro factor a vigilar es el flujo institucional. Los ETF de ether, aprobados en julio de 2024, tardaron en calentar, pero en las últimas semanas han vuelto a registrar entradas netas. Si esta tendencia se consolida, sería la señal más fiable de que el dinero grande vuelve a confiar en Ethereum. Hasta entonces, la cautela sigue siendo la consigna más prudente.

La electrificación europea estancada: Fatih Birol (AIE) critica y la UE prepara un plan de choque para abaratar la electricidad

Cuatro años después de la invasión rusa de Ucrania, la Unión Europea sigue penalizando fiscalmente la energía limpia mientras el consumo de electricidad apenas araña el 23% de la energía total. Fatih Birol, director ejecutivo de la Agencia Internacional de la Energía (AIE), lo ha calificado de ‘grave error’ y ha instado a emular a potencias asiáticas que superan el 30%.

La advertencia de la AIE: un retroceso competitivo

El diagnóstico de Birol es contundente. Que la UE comparta una tasa de electrificación similar a la de Estados Unidos, un gran productor de hidrocarburos, demuestra una contradicción estratégica. Mientras China, Japón y Corea del Sur avanzan, Europa sigue encadenando su industria y su calefacción al gas y al petróleo importados. El nuevo comisario europeo de Energía, Dan Jørgensen, admite el estancamiento: la reducción del 20% en el consumo de gas tras el corte de los gasoductos rusos no se ha traducido en una descarbonización estructural, sino en una dependencia renovada de otros proveedores.

Las turbulencias geopolíticas en Oriente Medio han vuelto a exponer esa fragilidad. Birol lo resume con crudeza: ‘Habría esperado una mejor respuesta a esta crisis’. La competitividad europea está en juego.

El plan de Bruselas: rebajar impuestos para que la electricidad no ahogue a la industria

La Comisión Europea presentará la próxima semana un plan de choque normativo que ataca la raíz fiscal del problema. El documento revela una brecha de precios escandalosa: solo en Suecia y Finlandia el coste de la luz para la industria no llega a duplicar el del gas. En el extremo opuesto, países como Grecia, Italia, Hungría e Irlanda inflan el recibo con tasas de red y cargos gubernamentales directos.

El objetivo de Bruselas es forzar por ley a los gobiernos a abaratar la electricidad. La meta para 2030 establece que el precio eléctrico no supere 2,5 veces el del gas en los hogares y se limite a un máximo de 2 veces en el sector industrial. Se trata de convencer económicamente a los ciudadanos de adoptar bombas de calor y coches eléctricos. Sin un diferencial claro, el consumidor no moverá ficha.

La lentitud en la electrificación ya no es solo un problema climático: es un factor directo de pérdida de soberanía y competitividad.

Fatih Birol

Y mientras, los 600 GW que nadie conecta

El verdadero cuello de botella no está solo en los impuestos. Birol advirtió de un atasco monumental en las redes. En un año récord, se instalaron 85 GW de potencia renovable en la UE, pero 600 gigavatios de proyectos limpios ya construidos permanecen inactivos a la espera de conexión. La infraestructura de transporte no absorbe la generación disponible y las inversiones en redes avanzan a un ritmo muy inferior al que exige la transición.

Esa desconexión entre generación y red convierte los ambiciosos planes fiscales de Bruselas en papel mojado. Abaratar la luz mediante impuestos tiene sentido si las renovables pueden llegar al consumidor. De lo contrario, el descuento fiscal enmascara una incapacidad técnica que seguirá empujando a la industria hacia el gas por pura fiabilidad.

El plan de la Comisión incluye medidas para agilizar las inversiones en redes, pero las cifras de la AIE muestran que el déficit es acumulativo: cada año que se pierde, otros 85 GW se suman a la cola. El riesgo es que la reforma fiscal llegue tarde a una red que ya debería haber sido modernizada.

La electrificación europea se juega en dos frentes simultáneos. El primero, político: convencer a los Estados de renunciar a ingresos fiscales que sostienen sus presupuestos. El segundo, técnico: desbloquear 600 GW de energía limpia que ya existen. Sin resolver el segundo, el primero se convierte en un brindis al sol que Fatih Birol ya ha dejado claro que la UE no se puede permitir.

Vitalik Buterin revela los dos escenarios de Ethereum ante el avance imparable de la IA

Vitalik Buterin ha vuelto a poner el foco sobre la inteligencia artificial y Ethereum. En una publicación reciente en X, el cofundador de la red reconoció la profunda división de opiniones que existe en torno a la IA: por un lado, quienes anticipan la llegada de sistemas superinteligentes antes del 2040; por otro, quienes creen que los riesgos están sobredimensionados y que será una tecnología más en la evolución habitual. Lo relevante no es tanto su postura actual —él mismo admite no tener certeza—, sino los dos escenarios que dibuja y la llamada urgente que hace a la comunidad cripto para que se prepare.

Los dos escenarios que dibuja Vitalik Buterin

En su publicación, Buterin detalla las visiones contrapuestas que chocan en el debate actual sobre la inteligencia artificial (IA). La primera, más aceleracionista, prevé que podrían surgir sistemas superinteligentes antes de 2040, con capacidades muy por encima de la inteligencia humana en múltiples dominios. La segunda, más escéptica, considera que la IA es una herramienta más dentro del progreso tecnológico y que los temores a un salto abrupto son exagerados. Para el creador de Ethereum, ambas posturas parten de supuestos muy diferentes sobre la velocidad y el alcance del progreso de la IA, y reconoce que ninguna de las dos tiene asegurado terminar imponiéndose.

Esta dualidad no es teórica. Si el escenario más disruptivo se materializa, cambiaría por completo la forma en que se gobiernan redes como Ethereum. Una superinteligencia artificial podría optimizar automáticamente las decisiones de los validadores, rediseñar mecanismos de consenso a una velocidad sobrehumana o incluso encontrar vulnerabilidades antes de que los humanos sepan que existen. Pero también podría concentrar un poder descomunal en manos de quienes la controlen. De ahí que Vitalik abogue por una preparación anticipada que sirva tanto para un mundo dominado por la IA como para uno en el que esta siga siendo una tecnología complementaria.

Por qué el código abierto es la clave para Ethereum y la IA

Frente a ese horizonte incierto, Buterin defiende una postura nítida: fortalecer las herramientas abiertas. La criptografía avanzada, la verificación formal de software y las capacidades defensivas deberían impulsarse sin importar si el progreso de la inteligencia artificial se acelera o se estanca. En sus palabras, lo más peligroso no es la tecnología en sí, sino que su control recaiga en «un pequeño número de gobiernos o grandes empresas». Es un argumento que encaja a la perfección con el espíritu fundacional de Ethereum: una red descentralizada, sin permisos y gobernada de manera comunitaria.

El programador se mostró incluso dispuesto a pausar el desarrollo de la IA si las circunstancias lo justificaran, siempre que esa decisión no agravase la concentración de poder. Y propuso algo que recuerda a la gobernanza on-chain: indicadores previamente acordados que permitan evaluar si la inteligencia artificial está generando riesgos graves, como crisis económicas sistémicas o amenazas de seguridad a gran escala. «La humanidad aún no dispone de un plan completamente satisfactorio para afrontar esa transición», escribió, por lo que anima a mantener el debate abierto y a buscar mecanismos que permitan consensos entre posiciones enfrentadas.

El precedente de Ethereum: prepararse para lo imprevisible

La historia de Ethereum está llena de giros que nadie esperaba y de debates acalorados que obligaron a la red a adaptarse. Desde el hackeo de The DAO en 2016, que desembocó en un hard fork polémico, hasta la llegada del Proof of Stake con The Merge en septiembre de 2022, la red ha demostrado que su mayor fortaleza no es tecnológica, sino social: una comunidad capaz de deliberar y tomar decisiones difíciles. Ahora, Vitalik propone aplicar esa misma capacidad para anticiparse al impacto de la IA, mejorando la seguridad criptográfica y la criptografía de los sistemas antes de que la inteligencia artificial pueda ponerlos a prueba.

Prepararse para la superinteligencia no es una opción, es una obligación para cualquier red descentralizada.

No obstante, también hay riesgos internos que señalar. Una adopción forzada de nuevas herramientas defensivas o un cambio acelerado en los protocolos de consenso podría generar fracturas en la comunidad o debilitar la escabilidad que tanto ha costado construir con los rollups y las capas 2. De hecho, cualquier medida que favorezca a un pequeño grupo de desarrolladores o validadores —aunque esté bienintencionada— iría en contra del espíritu de neutralidad que el propio Buterin defiende. La línea entre la preparación y la centralización es fina, y Ethereum ya ha tropezado con ella en el pasado al depender demasiado de un solo cliente de validación o de un puñado de proveedores de staking líquido.

La reflexión de Vitalik llega en un momento en que la comunidad de Ethereum empieza a debatir su papel en un mundo cada vez más automatizado. Mientras la hoja de ruta del protocolo sigue su curso con futuras actualizaciones como Fusaka y Glamsterdam, la discusión sobre la inteligencia artificial añade una capa estratégica de largo plazo que ningún equipo de desarrollo había abordado de forma tan directa. El simple hecho de que el cofundador plantee indicadores objetivos para pausar el desarrollo de la IA muestra que, al menos en el ecosistema Ethereum, la conversación ya ha comenzado. Y eso, en un sector acostumbrado a reaccionar a las crisis en lugar de anticiparlas, puede ser el mayor activo de la red.

ACS ultima la compra del líder español de chips con el respaldo de la Moncloa y la Generalitat

ACS, presidida por Florentino Pérez, ultima su desembarco en el sector de los semiconductores. Según fuentes del mercado, el grupo negocia en fase avanzada la compra de una participación de control en Openchip and Software Technologies, la start‑up catalana considerada el principal fabricante español de chips. La operación, que contaría con el respaldo explícito de Moncloa y la Generalitat, situaría a ACS como primer accionista con entre el 40 % y el 45 % del capital, condicionado a determinados hitos.

La operación y la estructura accionarial

Openchip, fundada en 2021 por el grupo de ingeniería GTD (53 %) y el Barcelona Supercomputing Center (47 %), alcanzó un hito clave el pasado 29 de junio, cuando la Sociedad Española para la Transformación Tecnológica (SETT) —conocida como la SEPI digital— anunció una inyección de 115 millones de euros que le dio cerca del 16 % del capital. Días antes, la Generalitat había convertido un préstamo de 35 millones en un 5 % de la compañía, ejercicio que valoró la empresa en aproximadamente 700 millones de euros. ACS estaría dispuesta a aportar la cantidad suficiente para superar ese umbral y consolidar una mayoría accionarial cercana al 45 %.

El asesoramiento de la operación corre a cargo de Banco Santander, EY‑Parthenon, Boston Consulting Group (BCG) y Clifford Chance. La entrada de ACS no solo daría músculo financiero; también permitiría acelerar el desarrollo de los chips de bajo consumo que la firma catalana está diseñando, aún por comercializar, pero que prometen un rendimiento energético muy superior al de gigantes como Nvidia.

El giro estratégico de ACS hacia los semiconductores

La incursión en Openchip no es un capricho puntual. En noviembre del año pasado, ACS selló una alianza con Global Infrastructure Partners (GIP), fondo del gigante BlackRock, para crear una sociedad conjunta dotada con 2.000 millones de euros y enfocada inicialmente en centros de datos. Durante la presentación a inversores, el consejero delegado Juan Santamaría subrayó que la compañía aspiraba a replicar ese modelo en otros sectores clave: semiconductores, minerales críticos y energía nuclear.

semiconductores España

El aterrizaje en chips se ha facilitado por la reciente ampliación de capital de casi 1.800 millones de euros que ACS ejecutó en mayo, dirigida a reforzar recursos propios y financiar un plan estratégico de inversión de hasta 6.000 millones de euros. La documentación de esa operación ya anticipaba que parte de los fondos se destinarían a infraestructura digital y tecnológica, incluyendo instalaciones de semiconductores. La apuesta está en sintonía con el giro bursátil del grupo: desde que ACS situó los data centers en el corazón de su negocio, la capitalización se ha triplicado hasta los 34.000 millones de euros, un recorrido que Santamaría quiere ahora replicar con los chips.

La jugada trasciende lo financiero: coloca a ACS en el tablero de la autonomía estratégica europea justo cuando Bruselas multiplica las ayudas para la fabricación de semiconductores.

Apuesta de Estado por la soberanía digital

La implicación del Gobierno y de la Generalitat convierte la operación en una cuestión de Estado. El Ejecutivo central, a través de los fondos Next Generation, ya concedió en 2024 una subvención a fondo perdido de 111 millones de euros a Openchip. Y la entrada de la SETT el pasado junio refuerza el compromiso público con el proyecto, considerado pieza de la ansiada soberanía tecnológica.

La Generalitat, por su parte, no solo ha inyectado capital mediante la conversión del préstamo, sino que ha blindado su influencia: se ha reservado un derecho de veto para que la sede social de Openchip permanezca en Cataluña y, la pasada primavera, colocó al frente del consejo a Tobias Martínez, expresidente de Cellnex. El movimiento asegura que el polo de diseño de chips siga anclado en Barcelona, donde trabajan la mayoría de los 300 empleados de la compañía, con presencia adicional en Italia, Polonia, Francia, Alemania e Irlanda.

Para ACS, este respaldo institucional es tan valioso como la propia tecnología. La operación encaja en un contexto de reindustrialización en el que Criteria Caixa, accionista del 11 % del grupo de Florentino Pérez, también observa con atención cualquier movimiento que refuerce el tejido productivo en España. Con una valoración que ya descuenta un fuerte crecimiento, el reto ahora será convertir una start‑up precomercial en un motor de ingresos tangible, y hacerlo sin que la presión de sus nuevos socios públicos distorsione la ejecución.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre definitivo de la negociación y los hitos que modulan el porcentaje final de ACS (40 %‑45 %). La compañía aún no ha remitido comunicación oficial a la CNMV.
  • Reacción del valor: ACS ha capitalizado su giro tecnológico con una revalorización del 300 %; la entrada en chips podría añadir un nuevo catalizador, pero el mercado vigilará el precio final de la operación y el tiempo de maduración de la tecnología.
  • Precedente sectorial: La inyección de fondos públicos en campeones nacionales de chips sigue el patrón de proyectos como la gigafactoría apoyada por Moncloa, Santander y Telefónica, aunque el modelo de control compartido con un socio industrial como ACS aporta un contrapeso privado que suele ser bien recibido por los inversores.

BlackRock: la revalorización del Ibex 35 sitúa a España en el mapa de la inversión global

BlackRock sitúa a España como su principal apuesta de inversión global, por delante de Estados Unidos, y refuerza su presencia con una cartera que ya alcanza los 104.900 millones de euros. La mayor gestora del mundo considera que la revalorización del Ibex 35 y la solidez macroeconómica del país han transformado la percepción de los inversores internacionales, según ha explicado Luis Megías, responsable de la firma para la Península Ibérica.

En una entrevista con Expansión, Megías ha detallado los motivos del optimismo de BlackRock. “España continúa siendo el país con la previsión de crecimiento más alta de la Unión Europea”, afirmó, tras cerrar 2025 con un PIB del 2,9% y esperar una moderación que aún mantenga el crecimiento por encima del 2% este año. Pero el detonante ha sido la subida cercana al 50% del Ibex 35 en el ejercicio pasado.

El Ibex 35 entra en las agendas de inversión global

“Lo mejor de esa subida ha sido que ha puesto a España en el mapa en todos los comités de inversión del mundo”, subraya Megías. Ese despertar del interés internacional se ha traducido en un flujo de capital que BlackRock canaliza a través de su posición dominante en el mercado español, donde invierte 104.900 millones de euros en total. La cifra supone un incremento del 70% respecto a hace solo dos años, cuando la inversión rondaba los 60.000 millones.

El responsable de la gestora destaca que los fondos Next Generation, la inversión extranjera en infraestructuras, renovables y digitalización, y la mejora de las rentas reales han creado un cóctel favorable. “El sector financiero, salud, defensa, infraestructuras y utilities concentran nuestra apuesta”, enumera, reflejando la composición del índice de referencia español.

Los números: 104.900 millones de inversión y un crecimiento del 70%

Del total invertido por BlackRock en España, 67.300 millones corresponden a empresas cotizadas, 22.500 millones a deuda pública, 12.200 millones a deuda corporativa y 2.900 millones a activos no cotizados. Además, la división de activos privados ha empezado a pisar fuerte: la compra de GIP y el reciente acuerdo con ACS para desarrollar centros de datos, valorado en 23.000 millones a largo plazo, son ejemplos de esa estrategia.

La gestora no solo invierte: también gestiona un patrimonio récord de 60.163 millones de euros en España, lo que la convierte en importador neto de capital al país en aproximadamente 40.000 millones. En lo que va de año, BlackRock captura el 30% de las entradas de dinero hacia gestoras internacionales y ostenta una cuota de mercado del 15,71%.

Luis Megías

La subida cercana al 50% del Ibex 35 en 2025 no solo generó rentabilidad para los inversores, sino que provocó un cambio de mentalidad en los grandes fondos globales.

El equipo local ha crecido un 35% en dos años y medio, hasta las 51 personas en Madrid, y la previsión es seguir sumando efectivos antes de final de año. Destaca el área de Aladdin, la plataforma tecnológica de la casa, que es la que más crece. Aunque los equipos de inversión en activos privados se coordinan a nivel europeo, BlackRock mantiene dos profesionales de Real Estate en la capital.

El desafío de movilizar el ahorro en España

Más allá de las cifras, Megías apunta al reto estructural del mercado español: solo el 28% de los adultos invierte en mercados de capitales, frente al 34% en Europa y el 62% en Estados Unidos. Con 3,4 billones de euros en activos financieros de los hogares, un tercio permanece en efectivo o depósitos. “Cerrar esa brecha es una oportunidad clarísima de crecimiento para BlackRock”, sostiene.

La gestora se ha marcado como objetivo democratizar la inversión, un mensaje que cobra fuerza en un entorno de tipos de interés aún bajos en términos reales. La experiencia internacional demuestra que la mera rentabilidad de los índices no basta; se necesita un esfuerzo deliberado de educación financiera y accesibilidad, terreno en el que España parte con desventaja.

El precedente de mercados como el italiano, donde la penetración de fondos es superior, o el propio mercado estadounidense, indica que el potencial es enorme. Si la brecha se reduce aunque sea modestamente, el efecto sobre flujos y valoración de activos españoles podría amplificar la tendencia alcista que ya ha encendido las alarmas de los grandes inversores.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del PIB español en la segunda mitad de 2026 y las posibles tomas de beneficios en el Ibex tras la fuerte subida de 2025.
  • Reacción del valor: El mercado descuenta un crecimiento moderado; cualquier sorpresa positiva en flujos de inversión extranjera podría dar un nuevo impulso.
  • Precedente sectorial: La apuesta de BlackRock por España replica el patrón observado en mercados periféricos europeos tras reformas y entrada de fondos europeos, como ocurrió en Portugal tras la crisis de deuda.
Publicidad