Naturgy impulsa su crecimiento internacional con dos nuevas plantas fotovoltaicas en Australia

Naturgy continúa consolidando su estrategia de crecimiento internacional en energías renovables con la entrada en funcionamiento de dos nuevas instalaciones fotovoltaicas en Australia. A través de su filial Global Power Generation (GPG), la compañía ha puesto en operación las plantas Glenellen y Bundaberg, que aportan conjuntamente 360 megavatios (MW) de nueva capacidad y elevan hasta 1,3 gigavatios (GW) la potencia renovable que el grupo tiene actualmente en operación en el país.

Glenellen: la mayor planta solar de Naturgy en Australia

La mayor de las dos instalaciones es Glenellen, ubicada en el estado de Nueva Gales del Sur. Con una potencia de 260 MW, se convierte en la planta fotovoltaica de mayor tamaño desarrollada hasta la fecha por Naturgy en Australia. El proyecto ocupa unas 300 hectáreas e incorpora alrededor de 373.000 paneles solares, con una generación  anual estimada de unos 450 GWh de electricidad renovable, suficiente para abastecer el consumo de más de 80.000 hogares.

Planta fotovoltaica Glenellen
Planta fotovoltaica Glenellen. Fuente: Naturgy

Además de su capacidad de generación, Glenellen destaca por integrar un modelo agrovoltaico que compatibiliza la producción de energía con la actividad agrícola y ganadera. Durante la explotación de la instalación continuará el pastoreo de ovejas, una práctica que contribuye al mantenimiento natural del terreno y demuestra la posibilidad de combinar el aprovechamiento energético con los usos tradicionales del suelo.

Bundaberg amplía la presencia de la compañía en Queensland

La segunda instalación, Bundaberg, representa la entrada de Naturgy en el estado de Queensland. La planta cuenta con una potencia instalada de 96 MW y dispone de más de 162.000 módulos fotovoltaicos. Generará anualmente 200 GWh, una cantidad suficiente para cubrir las necesidades eléctricas de unas 36.000 viviendas, al tiempo que contribuirá a evitar la emisión de más de 170.000 toneladas equivalentes de dióxido de carbono cada año. Uno de los aspectos más relevantes de ambos proyectos es que la energía generada ya cuenta con salida comercial garantizada mediante contratos de compraventa de electricidad a largo plazo (Power Purchase Agreements o PPAs). Este tipo de acuerdos refuerza la visibilidad de ingresos y la estabilidad del negocio.

Bundaberg Merca2
Planta fotovoltaica Bundaberg. Fuente: Naturgy

Una cartera renovable en expansión

Naturgy considera Australia un mercado atractivo para el desarrollo de renovables a nivel internacional gracias a su estabilidad regulatoria, su alto potencial de crecimiento y su compromiso con la transición energética. La presencia de Naturgy en Australia se remonta a 2007. Desde entonces, el grupo ha ido ampliando progresivamente su cartera de proyectos hasta alcanzar una posición relevante dentro del sector renovable del país. Actualmente dispone de 1,3 GW en operación, mantiene otros 500 MW en fase de construcción y desarrolla una cartera adicional cercana a los 2 GW repartida entre los estados de Victoria, Nueva Gales del Sur, Australia Occidental y Queensland.

La actividad internacional en el mercado australiano se canaliza a través de Global Power Generation (GPG), sociedad participada mayoritariamente por Naturgy (75 %) y por Kuwait Investment Authority (25 %). En conjunto, GPG gestiona más de 5,2 GW de capacidad instalada en ocho países.

Christie’s subasta recuerdos del Mundial 2026 a 100 dólares tras colección récord de Jim Irsay

Christie’s acaba de lanzar una operación que baja el listón de entrada al mercado de subastas hasta un nivel casi simbólico. El 22 de julio arranca «One Goal», una venta benéfica online vinculada al Mundial 2026 en la que cada lote —balones de partido, camisetas firmadas, trajes de Shakira— parte de 100 dólares y se ofrece sin reserva. La iniciativa llega apenas unas semanas después de que la casa cerrara la monumental serie de la colección Jim Irsay, que sumó más de 105 millones de dólares en cinco entregas y marcó un récord absoluto para las subastas de memorabilia.

Confieso que pocas estrategias de captación de capital me han parecido tan afinadas. La maniobra revela una doble lectura: la memorabilia deportiva ya no es una categoría marginal para las grandes casas de subastas y, al mismo tiempo, el precio de acceso puede ser el anzuelo perfecto para ensanchar la base de clientes de banca privada.

El millonario precedente de Jim Irsay

La serie de cinco subastas dedicada al patrimonio del coleccionista y propietario de los Indianapolis Colts se cerró con un dato que explica por qué Christie’s repite fórmula tan rápido. Más de la mitad de los postores —el 55%— jamás había pujado en la casa. Ese porcentaje, trasladado a los estándares del wealth management, equivale a un embudo de captación de nuevo patrimonio líquido con una eficacia que pocos eventos presenciales logran hoy.

Además, el resultado conjunto —105 millones de dólares— sitúa la colección Irsay por encima de la mayoría de las subastas de arte contemporáneo de 2025 en términos de volumen recaudado. No se trata ya de una anécdota: la memorabilia de alto perfil compite en cifras con la pintura de posguerra.

El 55% de los postores de la serie Irsay nunca habían participado en una subasta de Christie’s. Ese dato vale más que cualquier martillo.

La subasta ‘One Goal’: lotes, beneficios y una entrada a 100 dólares

‘One Goal’ se celebra íntegramente online entre el 22 y el 29 de julio y canalizará los ingresos hacia el FIFA Global Citizen Education Fund, una iniciativa que aspira a recaudar 100 millones de dólares para programas educativos y deportivos en comunidades desfavorecidas. La mecánica es sencilla y deliberadamente democrática: todos los lotes abren a 100 dólares y se adjudican al mejor postor sin precio de reserva.

Entre los objetos destacados figuran el balón del partido inaugural en el Estadio Azteca; el balón de la final; camisetas firmadas por Lionel Messi, Santiago Giménez y la selección estadounidense; y piezas de los espectáculos de medio tiempo, como el vestuario de Shakira para el vídeo del tema oficial ‘Dai Dai’. El timing es impecable: la subasta coincide con la fase final de un Mundial que ha ampliado formato a 48 selecciones y 104 partidos, multiplicando la visibilidad mediática de cada lote.

Para el inversor acostumbrado a otros activos tangibles, la combinación «sin reserva y a 100 dólares» puede sonar a venta de garaje. Sin embargo, encierra una lógica de mercado que Christie’s está explotando con precisión quirúrgica. Cada puja por un balón o una camiseta genera un registro de identidad y capacidad financiera verificable. Esos datos son el verdadero activo a largo plazo de la operación.

La memorabilia deportiva como activo alternativo: ¿inversión o puerta giratoria?

Conviene separar dos realidades. La primera es que la memorabilia de alto nivel —documentada, con procedencia impecable y ligada a acontecimientos mediáticos globales— ha mostrado en la última década rentabilidades nada desdeñables. El índice Knight Frank Luxury Investment Index ya incluye categorías como «objetos de colección» y los precios de reliquias del fútbol de los años 90 se han multiplicado por tres en el mercado secundario privado.

La segunda realidad es que la subasta ‘One Goal’ no está diseñada para generar retorno directo al inversor institucional. Es una operación de captación de cliente; una puerta de entrada al ecosistema Christie’s que puede convertir en consignador de arte o en comprador de joyería high-end a quien hoy solo puja por un balón. En ese sentido, la rentabilidad esperada no está en el lote, sino en la relación comercial futura.

He observado ciclos similares en el mercado del vino fino y en los inicios del comercio de sneakers como activo especulativo: cuando la casa de subastas baja la barrera de entrada deliberadamente, está asumiendo un coste de marketing que rentabilizará con los márgenes de las categorías superiores. La pregunta clave para el lector con patrimonio elevado no es si merece la pena pujar hoy por 100 dólares, sino si la categoría memorabilia merece ya una asignación estable en su cartera de alternativos.

💎 Veredicto Wealth

La memorabilia deportiva de alta visibilidad —balones de Mundiales, camisetas de ídolos vivos— funciona como complemento de diversificación para patrimonios que ya poseen arte o relojería, pero no debe confundirse con un activo refugio. El verdadero valor para el inversor está en las piezas de procedencia documentada que seguirán revalorizándose en el mercado secundario privado, no en la subasta benéfica de entrada.

Lamborghini Xerjoff: una colaboración que redefine la inversión en alta perfumería

He seguido de cerca el mercado de las fragancias de colección durante suficiente tiempo como para saber que una colaboración entre una casa automovilística y una perfumería artesanal no es un capricho de marketing. Es un cruce de categorías de activos que, bien ejecutado, puede generar retornos de dos dígitos en el mercado secundario. Lamborghini y Xerjoff acaban de anunciar una colección de tres perfumes —Avanguardia, Fierezza y Perseveranza— que, con precios de partida entre 410 y 460 euros por 100 ml, plantea la pregunta inevitable: ¿es esta la nueva frontera de la inversión en activos tangibles de lujo?

Tres fragancias con motor italiano y una narrativa sensorial

La colección se encuadra en Xerjoff Blends, la línea de colaboraciones de la casa turinesa que enlaza el universo olfativo con otros mundos creativos. En esta ocasión, el diálogo es con Automobili Lamborghini, y el resultado son tres composiciones que intentan traducir la experiencia de conducir un superdeportivo a un lenguaje de notas de salida, corazón y fondo. Fierezza abre el viaje con pimienta rosa, incienso y notas marinas, sobre una base de ante y mirra; Avanguardia encarna el rugido del motor mediante cereza, davana y pachulí; Perseveranza cierra con jengibre, cedro y vetiver ahumado.

Pero el inversor no compra un perfume por su pirámide olfativa. Lo hace por la escasez de la edición, la solidez del co-branding y la narrativa de exclusividad. En este sentido, Xerjoff ha introducido un elemento que puede actuar como acelerador de valor: el escudo de Lamborghini sustituye por primera vez al emblema XJ en la placa frontal del frasco, y cada estuche incluye un fragmento real de cuero procedente del proceso de fabricación de los superdeportivos. Ese detalle, en el mundo del coleccionismo olfativo, equivale al certificado de autenticidad que separa un activo de un bien de consumo.

Perfumes como activo: el precedente de las colaboraciones de lujo

El mercado secundario de fragancias de alto nicho todavía es opaco y poco líquido, pero muestra patrones que el inversor en alternativos reconoce. Las ediciones limitadas de marcas como Byredo, Le Labo o la propia Xerjoff han registrado revalorizaciones de entre el 30% y el 80% en plataformas especializadas cuando las unidades se agotan en los canales oficiales y la demanda persiste. La entrada de un fabricante de superdeportivos con la base de coleccionistas de Lamborghini añade a la ecuación un factor que no existía en lanzamientos anteriores: la intersección con el mercado del motor, cuyos objetos de deseo (memorabilia, ediciones especiales, accesorios de marca) también generan su propia dinámica de oferta y demanda.

Lo relevante aquí no es si estas tres fragancias olerán mejor que otras en su rango de precio, sino si la producción es lo suficientemente acotada y si la marca gestiona la distribución con criterio de luxury asset y no de gran consumo. Xerjoff no ha revelado el número de unidades, pero su historial con Xerjoff Blends apunta a tiradas cortas, y la propia comunicación habla de una “colección única”. Esa ambigüedad controlada, si se acompaña de una retirada ordenada del canal primario en los próximos meses, es lo que puede convertir una botella de 460 euros en un activo de 800 o 1.000 euros en el mercado secundario a dos o tres años vista.

El ángulo Wealth: preservación de capital con opcionalidad de revalorización

Llevo años analizando el comportamiento de los activos tangibles alternativos —relojes, bolsos, vino, arte contemporáneo— y he observado que la clave no está en comprar lo que todos quieren hoy, sino lo que una comunidad específica de compradores estará dispuesta a buscar mañana. Los coleccionistas de Lamborghini son una tribu con alta capacidad de gasto y un sentido de pertenencia que ya ha demostrado su potencia en otras categorías: las ediciones limitadas de modelos como el Aventador SVJ o el Countach LPI 800-4 tienen mercados de reventa inmediatos, y los objetos de estilo de vida de la marca —ropa, accesorios, incluso vinos— gozan de una prima sobre productos equivalentes de otras firmas.

La cuestión es si las fragancias pueden replicar ese patrón. El arte del perfume de autor tiene un track record limitado como activo financiero, pero las colaboraciones con casas de lujo ajenas al sector han funcionado históricamente como activadores de demanda entre no iniciados. Basta recordar lo que sucedió con las velas de Loewe o con las primeras fragancias de Maison Francis Kurkdjian para Baccarat: la escasez inicial y el respaldo de una marca con aura aspiracional crearon un mercado paralelo que tardó años en normalizarse.

El inversor no compra un perfume por su olor, sino por la escasez controlada y el cruce de comunidades de coleccionistas que genera demanda secundaria.

Por supuesto, hay riesgos. El principal es la liquidez: vender un frasco usado o incluso uno nuevo y precintado cuando no hay un mercado organizado requiere acceso a círculos de coleccionistas o plataformas muy especializadas. Además, la volatilidad en el mundo del perfume de lujo está correlacionada con el ciclo económico del consumo discrecional, y si la casa decide ampliar la tirada o lanzar variantes sucesivas, la escasez percibida se desvanece. Son riesgos gestionables para quien invierte con horizonte de tres a cinco años y diversifica, pero letales para quien busca un giro rápido.

💎 Veredicto Wealth

La colección Lamborghini-Xerjoff es un activo de diversificación con potencial de revalorización agresiva a corto plazo, especialmente si las unidades se agotan rápido en el canal primario. El inversor conservador debe esperar a que se concrete la tirada —menos de 3.000 unidades por fragancia sería una señal positiva— antes de asignar capital con horizonte superior a tres años.

El fuerte aumento del precio de la vivienda pone al mercado inmobiliario español bajo vigilancia

El mercado inmobiliario español continúa mostrando un notable dinamismo, impulsado por una elevada demanda y una oferta de vivienda que sigue siendo insuficiente. Este escenario ha llevado a los supervisores financieros a intensificar el seguimiento de la evolución del sector ante el rápido crecimiento de los precios, aunque, por el momento, descartan la necesidad de adoptar medidas extraordinarias sobre el crédito hipotecario.

España atraviesa uno de los periodos de mayor actividad del mercado residencial de los últimos años. Sin embargo, las autoridades consideran que el contexto actual es muy diferente al de la burbuja inmobiliaria de 2008, ya que el aumento de los precios responde principalmente al desequilibrio entre oferta y demanda, y no a un exceso de financiación bancaria.

Los precios siguen creciendo a un ritmo elevado

Los últimos datos del Instituto Nacional de Estadística muestran que el precio de la vivienda en España aumentó un 12,9% interanual durante el primer trimestre de 2026, uno de los mayores incrementos registrados en los últimos años. En Portugal, el crecimiento alcanzó el 17,8%, el más alto de la Unión Europea durante ese periodo.

Esta evolución mantiene la presión sobre compradores e inquilinos, especialmente en las grandes ciudades y en las zonas con mayor actividad económica, donde la disponibilidad de vivienda continúa siendo limitada.

La falta de oferta, principal explicación del encarecimiento

Los analistas del sector inmobiliario coinciden en que el principal motor del aumento de los precios no es una expansión descontrolada del crédito, sino la escasez de viviendas disponibles.

Cartel de alquiler de vivienda en Madrid. Fuente Agencias

Durante los últimos años, la creación de nuevos hogares ha avanzado a un ritmo superior al de la construcción de nuevas promociones, provocando un déficit de oferta que mantiene una fuerte competencia entre compradores. El Banco de España estima que el país acumula una escasez estructural de unas 750.000 viviendas, una cifra que explica buena parte de la tensión existente en el mercado residencial.

El crédito hipotecario continúa creciendo

El mercado hipotecario también mantiene una evolución positiva. El volumen de préstamos destinados a vivienda alcanza aproximadamente 496.000 millones de euros, favorecido por la reducción de los tipos de interés iniciada por el Banco Central Europeo en los últimos meses.

No obstante, los supervisores destacan que la situación financiera es muy distinta a la vivida antes de la crisis inmobiliaria de 2008. Actualmente predominan las hipotecas a tipo fijo, los criterios de concesión son más estrictos y el nivel de endeudamiento de los hogares se mantiene más contenido.

El Banco de España descarta intervenir por ahora

El Fondo Monetario Internacional (FMI) ha recomendado estudiar la posibilidad de implantar límites adicionales a la financiación hipotecaria para evitar un posible sobrecalentamiento del mercado.

Sin embargo, el Banco de España considera que una medida de este tipo podría dificultar todavía más el acceso a la vivienda de los jóvenes y de los compradores que adquieren su primera residencia. Por ello, el supervisor apuesta por mantener una vigilancia constante antes que introducir nuevas restricciones al crédito.

Un mercado muy diferente al de la anterior burbuja

Pese al fuerte incremento de los precios, los expertos insisten en que existen diferencias importantes respecto a la situación que desembocó en la crisis financiera de hace casi dos décadas.

El nuevo proyecto cultural de Banco Santander, Faro Santander
El nuevo proyecto cultural de Banco Santander, Faro Santander. Fuente: Banco Santander.

En aquel momento, el crecimiento del mercado estaba impulsado por una concesión masiva de hipotecas de elevado riesgo y por una intensa actividad constructora. En la actualidad ocurre lo contrario: la construcción continúa siendo insuficiente para atender la demanda existente y la financiación bancaria presenta unos niveles de riesgo mucho más reducidos.

El gran reto sigue siendo aumentar la oferta

La mayoría de especialistas coincide en que la solución pasa por incrementar la construcción de viviendas allí donde la demanda es más intensa. Agilizar los desarrollos urbanísticos, poner más suelo finalista a disposición de los promotores e impulsar la vivienda asequible aparecen como algunas de las medidas que podrían contribuir a reducir la presión sobre los precios.

Mientras tanto, el mercado inmobiliario español continuará bajo la atención de los supervisores financieros, que seguirán evaluando la evolución del crédito, los precios y la actividad residencial para detectar cualquier signo de desequilibrio. Por ahora, el diagnóstico es claro: el principal problema no es un exceso de financiación, sino una oferta de vivienda insuficiente para satisfacer una demanda que continúa creciendo.

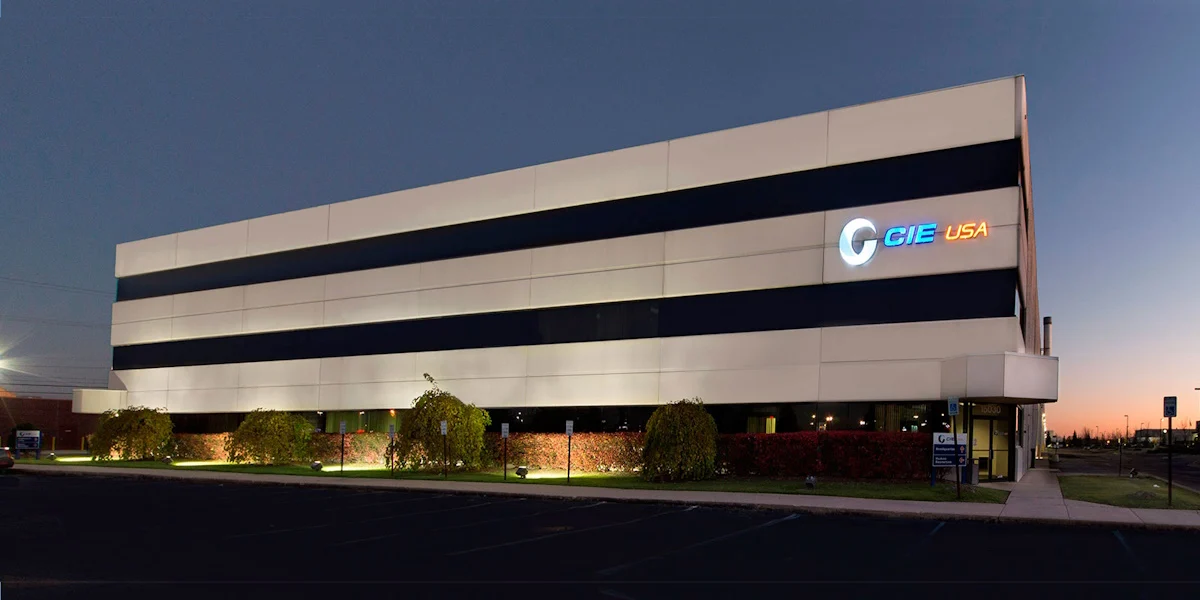
CIE Automotive mantendrá una positiva inercia en sus resultados del segundo trimestre

Álvaro Arístegui Echevarría, analista de Renta 4, prevé un segundo trimestre positivo para CIE Automotive, “muy similar al registrado en el primer trimestre”.

CIE Automotive publicará las cifras correspondientes al segundo trimestre el próximo viernes 24 de junio, a la que seguirá una conference call a las 13:30 p.m.

Arístegui apunta, no obstante, los vientos de cara que soporta la empresa española como son:

  • la negativa evolución de las producciones a nivel global (-1,8%), que CIE ha logrado mitigar gracias a su posicionamiento geográfico (India +12,8% y Brasil +7,8%),
  • cierto impacto negativo de la evolución de las divisas.

“No obstante, añade el analista, la continua mejora en la cuota de mercado, con CIE superando la evolución de los distintos mercados donde mantiene presencia, y la integración de las adquisiciones (Aludec y Techniplas), llevarán la cifra de ingresos a crecer en torno al 7% interanual para situarse en 1.058 millones de euros, suponiendo un récord en la cifra de ingresos trimestral.  

CIE Automotive es una compounder, no una firma cíclica típica del sector auto

En cuanto al margen EBITDA, Renta 4 prevé que este se sitúe en torno al 18,98%, ligeramente por debajo del 19,05% obtenido en el primer trimestre, una circunstancia que se explica por la evolución de las divisas, ya que las operaciones en México, mientras que facturan en dólares estadounidenses, mantienen buena parte de sus costes en pesos mexicanos, por lo que una bajada del dólar con subida del peso afecta negativamente a la evolución del margen en esta geografía.

Imagen: Jesús María Herrera, CEO de CIE Automotive

“No obstante, el margen EBITDA en el conjunto del semestre continuará situándose muy en línea con nuestra previsión para el conjunto del ejercicio, que apunta a un 19,03% sobre ventas”, aclara Arístegui.

A nivel de OFCF, este habrá sido un trimestre de fuerte generación de caja. En Renta 4 prevén un flujo de caja libre de 82 millones y un fuerte desapalancamiento que lleve la posición de DFN a 971 millones (frente a 1.053 millones a 31 de marzo), con la ratio de apalancamiento situándose en 1,26 veces. 
De cara a los próximos trimestres, no se prevé ninguna recuperación de los volúmenes sino más bien un ligero empeoramiento (tercer trimestre de 2026 -2,5% y cuarto de 2026 -4,4).

“Con respecto a CIE, prevemos una evolución similar a la registrada durante la primera parte del ejercicio, con la diversificación geográfica como pieza clave para esquivar la negativa evolución del mercado y apoyando el crecimiento en unas capacidades técnicas y financieras, que en estos momentos son diferenciales, y permiten a CIE seguir ampliando su cuota de mercado”.

CIE Automotive: buenos resultados pese al impacto negativo de los tipos de cambio

Por otro lado, “la positiva evolución operativa, que contrasta con la de su industria y la de sus principales competidores, así como su atractiva valoración de mercado, nos conducen a reiterar nuestra recomendación de Sobreponderar y precio objetivo de 35,8 euros.     

“CIE Automotive sigue batiendo resultados y ganando cuota. La prudencia estratégica y la eficiencia en costes se premian a largo plazo”

Panza Capital

Qué opina el mercado sobre CIE Automotive

Según el consenso de mercado (mediana de 10 estimaciones), CIE Automotive alcanzaría en el trimestre unos ingresos de 1.031 millones de euros, lo que supone un crecimiento interanual del 4%, con un EBITDA de 196 millones (+5%) y un EBIT de 147 millones (+5%). El margen EBITDA se mantendría prácticamente estable en el 19,0%, mientras que el beneficio neto se situaría en 93 millones, apenas un 1% por encima del registrado en el mismo periodo del año anterior.

Para el conjunto de 2026, el consenso prevé unos ingresos de 4.099 millones (+4%), un EBITDA de 782 millones (+5%) y un beneficio neto de 369 millones (+10%), reflejando una evolución operativa sólida y una mejora más acusada del resultado final apoyada en la eficiencia y el menor impacto financiero.

La predicción de Tom Lee: Ethereum alcanzará los 5 billones de capitalización

El analista que ha pronosticado varios de los grandes ciclos de las criptomonedas vuelve con una cifra ambiciosa. Tom Lee, cofundador de la firma de inversión Fundstrat, estima que la capitalización de Ethereum podría escalar hasta los 5 billones de dólares, multiplicando por más de veinte su valoración actual. Y no es un brindis al sol: detrás de su tesis hay números de los grandes mercados tradicionales y una tendencia institucional que ya está en marcha.

Durante su intervención en el pódcast New Era Finance el 12 de julio, Lee detalló que la utilidad estructural de la red —como soporte de las finanzas descentralizadas (DeFi) y de la tokenización de activos reales— justifica una revalorización masiva, incluso después de que el ether cotizara por debajo de los 2.000 dólares en los últimos meses. La capitalización actual de la plataforma ronda los 213.600 millones de dólares.

¿Por qué cree Tom Lee que Ethereum vale 5 billones?

La tesis de Fundstrat se apoya en una analogía sencilla: Ethereum funciona como el terreno digital sobre el que se construye la web descentralizada. Si los inversores institucionales quieren participar en la economía DeFi o tokenizar activos como acciones o inmuebles, necesitarán utilizar la red para liquidar operaciones y almacenar valor. Eso genera una demanda estructural que, a juicio de Lee, aún no se refleja en el precio.

La tokenización, ese proceso que convierte derechos sobre activos físicos en tokens digitales, está ganando terreno.

Empresas de gestión de patrimonios y fondos tradicionales ya han identificado a Ethereum como el activo con mayor margen de crecimiento en la economía digital, según informes que maneja el sector institucional. Y la reciente compra de 42.197 ether por parte de BitMine —firma vinculada al propio Lee— refuerza esa convicción. La operación elevó sus reservas corporativas a un total de 5,74 millones de ETH, una posición que al precio actual supera los 10.000 millones de dólares.

La comparación con el oro, la renta variable y el sector inmobiliario

Para dimensionar la cifra de 5 billones, Lee los contrastó con los gigantes tradicionales. “El oro representa un mercado de 22 billones de dólares; la renta variable equivale a 100 billones, y el inmobiliario ronda los 300 billones”, explicó. La lógica es que si una fracción de esos activos migra a cadenas de bloques para su tokenización, la demanda de espacio en Ethereum se dispararía.

Ningún analista serio espera que la totalidad del mercado inmobiliario o bursátil se traslade de inmediato a la Web3. Sin embargo, incluso capturar un porcentaje de un solo dígito de esos volúmenes —algo que ya está ocurriendo con fondos cotizados y bonos tokenizados— colocaría a Ethereum en una trayectoria de crecimiento muy superior a la de otros activos digitales.

La visión de Lee no es aislada: el mercado institucional ya mueve miles de millones hacia los ecosistemas DeFi y la tokenización de activos reales está dejando de ser una promesa.

Más allá de la cifra: ¿un escenario realista o puro entusiasmo?

Conviene poner los pies en el suelo. Alcanzar los 5 billones de capitalización implicaría que Ethereum valdría más que todas las empresas del IBEX 35 juntas multiplicadas por diez. Para que eso ocurra, la red tendría que sortear varios desafíos. La concentración del staking en unos pocos proveedores —Lido controla casi el 30% del total— sigue siendo un punto de fricción para la descentralización. Además, la regulación, especialmente la implementación de MiCA en Europa, añade incertidumbre sobre cómo se tratarán fiscalmente los activos tokenizados.

Dicho de otro modo, la cifra de 5 billones es un ejercicio de prospectiva, no un destino escrito. Pero los movimientos de grandes tesorerías corporativas como la de BitMine —acumulando ether con un horizonte de años— demuestran que algunos actores ya están apostando por ese escenario. La historia de Ethereum está llena de predicciones que parecían exageradas y que el tiempo terminó validando; y también de otras que se quedaron en papel mojado.

El próximo gran test será la consolidación de la tokenización de activos reales en el segundo semestre de 2026. Si los volúmenes crecen y los reguladores no frenan el proceso, la tesis de Lee podría ganar el respaldo que hoy todavía le falta.

Tesco admite que puede perder cuota de mercado, pero mantiene intactos sus objetivos para 2026

La cadena de distribución estadounidense Tesco presentó un primer trimestre ligeramente inferior al esperado, debido principalmente a la difícil comparación con el ejercicio fiscal anterior, impulsado tanto por las condiciones climáticas como por la competencia en el sector. La dirección mantuvo sus previsiones para el ejercicio fiscal 2026-2027 e indicó que las ventas, los beneficios y la generación de efectivo se mantienen en línea con las expectativas.

En este sentido, la demanda de los consumidores se mantiene sólida, con volúmenes de venta de alimentos estables, un buen desempeño de ‘Fresh’ y un continuo impulso en las ventas online. Si bien las tendencias recientes de cuota de mercado para la compañía se han moderado, y a consecuencia no se observan grandes problemas estructurales para el supermercado estadounidense Tesco.

Tal y como señalan desde Alpha Value, los directivos de la cadena de distribución han indicado que las ventas, los beneficios y la generación de efectivo se mantienen en línea con las expectativas internas, lo que lleva a que los analistas consideren realmente que se trata de un avance muy positivo para la cadena de hipermercados y supermercados estadounidenses.

Tesco
Fuente: Tesco.

Las fuentes de ingresos de Tesco

En este contexto, si nos centramos primero en las cifras, las ventas comparables de Tesco crecieron un 1,0% interanual, mientras que las ventas en el Reino Unido aumentaron un 1,8%, -50 puntos básicos respecto al consenso. Los directivos del supermercado estadounidense han atribuido un menor ritmo de crecimiento a un período excepcionalmente sólido del año anterior, que se vio favorecido por condiciones climáticas sin precedentes y la disrupción de la competencia.

«Estoy satisfecho con nuestro progreso en el primer trimestre, con una notable mejora en la satisfacción del cliente y un crecimiento continuo de las ventas que se basa en el excelente desempeño del año pasado. Ante la incertidumbre que genera el conflicto en Oriente Medio para muchos hogares, seguimos centrados en ofrecer a nuestros clientes la mejor combinación de precio, calidad y servicio», afirma el CEO de Tesco, Ken Murphy.

Tesco Media está experimentando un fuerte crecimiento, y la Copa Mundial ofrece interesantes oportunidades para conectar marcas y clientes

No obstante, aunque el CEO esté contento, los resultados del primer trimestre de Tesco se situaron en una base comparable difícil. El primer trimestre del ejercicio fiscal 2025/26 se benefició de un clima favorable prolongado y de la disrupción de la competencia, lo que impulsó un aumento tanto de las ventas como de la cuota de mercado. La dirección indicó que este viento en contra continuará durante el segundo trimestre antes de atenuarse en el segundo semestre, lo que dará lugar a una base de comparación más favorable.

Siguiendo esta línea, el canal online siguió siendo el más fuerte en el Reino Unido, con un crecimiento de las ventas del 8,9%, superando significativamente a las grandes tiendas con un 1,5%. Las ventas de productos de conveniencia registraron un ligero descenso, reflejo de la menor venta de tabaco, la ausencia de compras impulsivas relacionadas con el clima, como las del año pasado, y la recuperación de la competencia.

Tesco Bank Merca2

Además de su actividad principal en el sector de la alimentación, Tesco continúa beneficiándose del crecimiento de negocios adyacentes con mayores márgenes, como Medios de Comunicación, Telefonía Móvil y Seguros y Servicios Financieros. «Estos negocios se están convirtiendo en contribuyentes cada vez más importantes a los beneficios y proporcionan una fuente adicional de solidez financiera», apuntan desde AlphaValue.

Tesco puede perder cuota de mercado en 2026

Los datos recientes de Worldpanel muestran que Tesco perderá algo de cuota de mercado en 2026. No obstante, desde la cadena de distribución destacan que Tesco mantuvo una cuota de mercado estable durante todo el trimestre, y la debilidad se limitó al último periodo de cuatro semanas, cuando la empresa comenzó a retroceder tras las ganancias excepcionalmente altas registradas el año anterior.

«En nuestra opinión, los últimos datos de cuota de mercado reflejan una comparación difícil, más que un deterioro significativo de la posición de Tesco», afirman desde AlphaValue. La caída en la cuota de mercado tiene mucho que ver con las tendencias de la demanda de los clientes, que por el momento se mantienen en general consistentes con las del año pasado, con un volumen y una combinación de alimentos prácticamente estables a pesar de un entorno de menor inflación.

Carrefour, Dia y Lidl
Fuente: Agencias

Los alimentos frescos continuaron con un rendimiento superior, con un crecimiento del 3,6%, mientras que las ventas de Tesco Finest aumentaron un 9%. La gama premium sigue siendo una plataforma clave de innovación, representando más de 220 de los 520 nuevos productos lanzados durante el trimestre. Si bien la dirección reconoció que el conflicto en Oriente Medio ha generado incertidumbre en los hogares, no informó de ningún cambio significativo en el comportamiento del consumidor.

IPC de EE.UU. sorprende a la baja y Bitcoin se dispara por encima de los 64.000 dólares

El IPC de Estados Unidos ha sorprendido a la baja en junio, situándose en el 3,5% interanual, y Bitcoin ha reaccionado con una subida que lo ha llevado por encima de los 64.000 dólares. La cifra queda muy por debajo del 3,8% que esperaba el mercado y da alas a quienes apuestan por un giro en la política de la Reserva Federal.

Los datos publicados por la Oficina de Estadísticas Laborales mostraron que el IPC general cayó un 0,1% en junio respecto al mes anterior, arrastrado sobre todo por el abaratamiento de la gasolina, que se desplomó cerca del 10%. Sin embargo, la inflación subyacente, que excluye energía y alimentos, se mantuvo en el 2,9%, aún por encima del objetivo del 2% de la Fed. Ese dato de fondo deja margen para que el banco central no cante victoria demasiado pronto.

La reacción de los mercados fue inmediata. Los rendimientos de los bonos del Tesoro retrocedieron, el dólar cedió terreno frente a las principales divisas y las bolsas se tiñeron de verde. El oro también sumó ganancias. Bitcoin, que llevaba una semana presionado por liquidaciones de posiciones apalancadas y tensiones geopolíticas, encontró el pretexto perfecto para rebotar con fuerza: pasó de cotizar en torno a 61.600 dólares a superar los 64.000, una subida cercana al 4% en pocas horas.

La lógica detrás de este movimiento es sencilla. Una inflación más débil de lo esperado allana el camino para que la Fed recorte los tipos de interés o, al menos, ponga fin a las subidas. Unos tipos más bajos reducen el coste de oportunidad de tener un activo que, como bitcoin, no paga intereses ni dividendos. Por eso, cada vez que se enfría el IPC, el mercado cripto respira.

Pero no todo es viento de cola. El presidente de la Reserva Federal tiene previsto testificar esta misma semana, y sus palabras serán examinadas con lupa por los inversores. Las actas de la última reunión ya dejaron entrever que la demanda energética ligada a la inteligencia artificial se ha convertido en un nuevo foco de inflación, una variable que puede complicar cualquier hoja de ruta hacia recortes de tipos. Además, el factor gasolina que tanto ha ayudado en junio podría evaporarse rápidamente si el petróleo vuelve a repuntar, algo que no es descartable tras la reactivación del bloqueo naval de Estados Unidos a los envíos iraníes y la tensión en el estrecho de Ormuz.

El crudo ya ha recuperado los 80 dólares por barril. Una escalada sostenida de los precios energéticos alimentaría de nuevo la inflación que la Fed lleva meses combatiendo, y eso obligaría a mantener una política monetaria restrictiva durante más tiempo. Bitcoin, en ese escenario, perdería uno de los principales apoyos que hoy lo sostienen.

El bitcoin sigue siendo un activo que baila al son de la macro, sin despegarse realmente de lo que marcan los bancos centrales.

El rango de Bitcoin y la fatiga de los ETF

El precio de Bitcoin ha pasado la última semana moviéndose en una horquilla estrecha, entre los 61.600 y los 64.700 dólares. Había tocado máximos cerca de 64.400 el 10 de julio, para luego desinflarse hasta el soporte de los 61.600 el día 13. La sorpresa del IPC lo ha devuelto a la zona media de ese rango, pero sin conseguir romperlo con claridad.

Un elemento que está perdiendo fuelle es la demanda de los ETF al contado, que tanto empuje dieron a bitcoin durante el último año. Los flujos netos medios de los últimos 30 días llevan en terreno de salidas desde mediados de mayo de 2026, según datos de analistas consultados por Bitcoin Magazine. Aunque los reembolsos diarios han bajado de 193 millones de dólares a principios de junio a los 88,9 millones actuales, la tendencia aún no ha encontrado un suelo firme. Esa fatiga deja a bitcoin más expuesto a los vaivenes de la macroeconomía, justo lo que estamos viendo.

Próximas citas: resultados bancarios y la Fed

Esta semana no solo trae el dato de inflación. Gigantes como JPMorgan, Goldman Sachs, Wells Fargo y Bank of America presentan sus resultados del segundo trimestre, un termómetro de la salud del sistema financiero que puede marcar el apetito por el riesgo. Y en dos semanas llegará la decisión del Comité de Mercados de la Fed (FOMC) para julio, probablemente la cita más relevante del mes.

Los mercados de futuros descuentan dos tercios de posibilidades de que la Fed mantenga los tipos en la horquilla del 3,5%-3,75% y un tercio de una subida de un cuarto de punto. La báscula se moverá según los próximos datos y, sobre todo, según el tono que adopte el banco central en su comunicado. Para bitcoin, un mensaje más dovish (proclive a aflojar) sería oxígeno; uno hawkish, un jarro de agua fría.

Leer el IPC más allá del titular

Lo que este episodio deja claro es que bitcoin no ha roto su correlación con los activos de riesgo. Sigue moviéndose al compás de lo que dictan los bancos centrales y los datos de inflación. Eso no es necesariamente malo: le da un ancla comprensible para el gran público, pero también lo hace vulnerable a cualquier sorpresa macroeconómica que cambie las expectativas sobre los tipos de interés.

Mientras tanto, el contexto geopolítico añade una capa extra de incertidumbre. Un repunte del petróleo por el bloqueo a Irán podría reavivar la inflación y retrasar los recortes de tipos, justo lo que no quiere el mercado. Bitcoin, que ha demostrado cierta resiliencia en los últimos meses, se enfrenta al mismo dilema: la esperanza de una política monetaria más laxa choca con la realidad de un mundo todavía tenso y con precios energéticos al alza.

Por ahora, el rebote tras el IPC es una señal de que el mercado sigue hambriento de buenas noticias. Pero conviene no perder de vista que, como en otras ocasiones, el camino desde un dato de inflación puntual hasta un cambio duradero en la política monetaria está lleno de curvas. Y en ese recorrido, bitcoin seguirá oscilando entre el optimismo y la cautela, con la mirada puesta en cada palabra que salga de la Fed.

“El mundo está viviendo un test de estrés en el plano geopolítico”, según Beltrán de la Lastra, de Panza Capital

“El mundo está viviendo un test de estrés en el plano geopolítico”, explicó ayer en una reunión con periodistas Beltrán de la Lastra, director de inversiones y presidente de Panza Capital.

  • Panza alerta de un doble riesgo para los mercados.
  • Ve indicios claros de una burbuja en la inteligencia artificial.
  • Apuesta por compañías infravaloradas y reduce exposición a los ganadores de la IA.

Para él, “hay dos temas que están dominando el mercado financiero” que son: la euforia de la Inteligencia Artificial, que ha llevado a algunas valoraciones a niveles de burbuja superiores a los de internet, y la incertidumbre de la confrontación geopolítica permanente junto a la normalización de conflictos, (Trump y sus guerras, tal y como lo definió el analista) que deja compañías excelentes a precios extraordinariamente bajos por el retraso en la demanda de bienes que requieren financiación.

¿Hay una burbuja en la Inteligencia Artificial? Imagen: Merca2 con IA

Por el lado de la Inteligencia Artificial, de la Lastra señaló que “se puede cometer un gran error: negar la evidencia de la magnitud del cambio tecnológico que ya se está produciendo. Pero también otro: una fascinación que lleve a confundir una innovación notable con una inversión rentable”.

Panza Capital apuesta para 2026 por empresas en la zona tibia del mercado

Y amplía diciendo que “Ya contamos con todos los ingredientes necesarios para hablar de burbuja, y eso suele suceder cuando estamos cerca del pinchazo: exuberancia o super exuberancia en los precios con valoraciones extremas (bien por múltiplos o por beneficios insostenibles), salidas a bolsa disparatadas, compromisos de capex desorbitados (750.000 millones de dólares) y muchas más señales que apuntan en la misma dirección”.

Como ejemplo, el experto apunta que “los centros de datos no son un bien escaso, pero se está pagando por ellos como si lo fueran. Además, no se sabe cuántos de esos centros van a ser necesarios”.

Por el lado de la geopolítica, el analista señala: “las próximas semanas mostrarán el impacto real de la guerra de Irán en los resultados empresariales. Que los mercados financieros ignoren la situación geopolítica es distinto a que la realidad empresarial también lo haga. Es ilógico esperar resultados inmunes al entorno. Y los sobresaltos serán oportunidades para añadir en compañías donde el valor intrínseco permanece a pesar de una coyuntura adversa”.

“Mientras tanto, continúa, asistimos a la divergencia entre los resultados empresariales de las compañías que se dedican a la venta de productos de pequeña cuantía (sin necesidad de financiación), de aquellos otros en los que sí se requiere financiación (coche y casa)”.

Las próximas semanas mostrarán el impacto real de la guerra de Irán en los resultados empresariales. Imagen merca2 con IA

Estrategia de inversión de Panza Capital

Según la firma de inversión, las anomalías de valoración se pueden mantener o incluso aumentar, pero no para siempre. La polarización entre sectores en los que “todo va a salir bien” frente a sectores en los que “nunca van a mejorar” supone una oportunidad de inversión para la gestión activa a largo plazo de las que se presentan, no una vez en la vida, pero tampoco todos los años. Cuanto mayores son las dislocaciones más incómodo es aguantar las posiciones. Pasó en la burbuja tecnológica, o en el mercado inmobiliario en España antes de la crisis de 2008. Y está volviendo a pasar.

“Es momento de aislarnos del ruido y comprar a buenos precios”, según Panza Capital

Así, apuntan que los grandes cambios que se están produciendo en la tecnología, la medicina o la regulación, elevan el riesgo de disrupción en muchos sectores. Hoy más que en los negocios tradicionalmente considerados estables, las mejores oportunidades se encuentran en compañías excelentes cuyas valoraciones reflejan la incomodidad de la ciclicidad.

Durante el trimestre han aumentado su posición en el sector de la construcción. Berkeley Group cotiza a 5 veces beneficios normalizados (asumiendo que vende el mismo número de casas que construía en 2019 y con el mismo beneficio por casa).

Añaden marginalmente a las posiciones que ya teníamos e incorporan una nueva: NVR Inc., una compañía líder en EE.UU. que opera en 16 estados y que mantiene gracias a su presidente Paul Saville (1.200 millones de dólares en acciones) una fuerte alineación con los accionistas.

En el otro extremo, reducen en compañías químicas (beneficiadas por la guerra de Irán) y en algunas compañías cuyo precio ha subido agresivamente al calor de la construcción de centros de datos impulsado por la fiebre de la IA, como fue en el trimestre anterior la salida de Southern Copper y continuamos este trimestre con ABB, Schneider Electric o la propia Renishaw. Las compañías siguen siendo buenas, pero a múltiplos de 40 veces estamos de salida.

En conclusión, Panza Capital afirma: “Los veranos suelen ser períodos convulsos en los mercados. La situación de salida, con una geopolítica hiperactiva y unas valoraciones polarizadas son un mal punto de partida para la tranquilidad. Pero la tranquilidad para el inversor a largo plazo se encuentra en la solidez de las tesis de inversión y los precios a los que adquiere las compañías.

Compraventa de viviendas cae un 7,3% en mayo de 2026 y encadena cinco meses de descensos

El mercado inmobiliario español enfría su motor. La compraventa de viviendas cayó un 7,3% en mayo de 2026 respecto al mismo mes del año anterior, hasta las 56.462 operaciones, según los datos publicados hoy por el Instituto Nacional de Estadística (INE). Con esta cifra, se acumulan ya cinco meses consecutivos de descensos interanuales: enero (-5%), febrero (-0,5%), marzo (-2,2%), abril (-1,8%) y mayo (-7,3%).

Se trata del mayor retroceso desde mayo de 2024, cuando las compraventas se desplomaron un 22,07%. El dato coloca al sector residencial en una senda bajista que impacta de lleno en las cotizadas del Mercado Continuo y en las expectativas de los inversores.

El número de fincas transmitidas se redujo en en un 2,6% interanual en mayo, hasta las 200.172 operaciones. Las compraventas de fincas urbanas bajaron un 6,4%, mientras que las rústicas subieron un 1,2%. En total, las compraventas de todo tipo de inmuebles cayeron un 5,5%.

La segunda mano arrastra al conjunto del mercado

El descenso de mayo estuvo lastrado principalmente por las operaciones sobre viviendas de segunda mano, que cayeron un 7,6% interanual, hasta las 44.574 transacciones. Las viviendas de obra nueva no se libraron: con 11.888 operaciones, retrocedieron un 6% respecto a mayo de 2025, volviendo a terreno negativo tras el leve repunte de abril.

En términos intermensuales, sin embargo, el mercado dio un respiro: la compraventa de vivienda libre subió un 5,8% y la de protegida un 10,2% frente a abril. Pero la fotografía anual es clara: el 93,6% de las operaciones corresponden a vivienda libre (52.831, -7,2%) y solo un 6,4% a protegida (3.631, -8,3%).

Por comunidades autónomas, solo Extremadura (+2,6%) y Andalucía (+2,2%) esquivaron las caídas. En el extremo opuesto, Cantabria se hundió un 28,6%, Murcia un 19,1% y Baleares un 16,8%. La dispersión regional añade incertidumbre al diagnóstico.

Cinco meses consecutivos de caídas en la compraventa no son casualidad: son una señal de agotamiento en la demanda residencial que el mercado aún no ha descontado.

Las grandes promotoras y SOCIMIs, en el punto de mira

La racha bajista tiene un reflejo inmediato en los parqués. Compañías como Aedas Homes, Neinor Homes o Metrovacesa ven cómo sus acciones pierden fuelle en las últimas semanas. Las SOCIMIs del Ibex 35, Merlin Properties y Colonial, con amplia exposición al residencial en alquiler, también acusan el golpe: acumulan una caída cercana al 12% en lo que va de 2026.

INE

El mercado hipotecario, por su parte, sigue sin despegar. Aunque el Banco Central Europeo ha recortado los tipos de interés en 50 puntos básicos este año, el euríbor a 12 meses apenas ha cedido 20 puntos, situándose en el 3,35%. La traslación a las hipotecas es lenta, y la demanda solvente se está conteniendo ante la perspectiva de nuevos ajustes en los precios de la vivienda. Un escenario que complica la viabilidad de los márgenes de las promotoras.

Análisis: ¿Enfriamiento cíclico o agotamiento estructural?

La secuencia de datos del INE obliga a preguntarse si estamos ante un simple ajuste tras el frenesí pospandemia o si el sector residencial español ha entrado en una fase contractiva más profunda. A mi juicio, la respuesta no es binaria, pero hay señales que apuntan a un cambio de tono en la demanda que va más allá del impacto de los tipos de interés.

Por un lado, la subida del euríbor desde 2022 ha encarecido el crédito de forma notable, y aunque el BCE ya ha iniciado el ciclo de bajadas, la traslación a las cuotas hipotecarias es lenta. El Banco de España advertía en su último informe que el esfuerzo de acceso a la vivienda sigue en máximos históricos: el hogar medio necesita destinar más del 40% de sus ingresos a la compra. Con ese lastre, no sorprende que las operaciones bajen.

Por otro, la demografía no está empujando como antes. La creación de hogares se ha ralentizado y el flujo migratorio, aunque fuerte, no está compensando la pérdida de poder adquisitivo de la demanda local. Las promotoras más expuestas al comprador nacional de clase media —como Aedas o Neinor— lo están sintiendo en sus ritmos de preventa.

En el lado corporativo, la revalorización de activos de las SOCIMIs también está en cuestión. Si las transacciones caen de forma sostenida, las tasaciones podrían ajustarse a la baja, erosionando el valor liquidativo (NAV) que el mercado descuenta en sus primas. Colonial y Merlin, que cotizan con descuentos del 30-40% sobre NAV, podrían ver cómo esa brecha se estrecha más por el lado más doloroso: la caída del activo, no por la subida de la cotización.

No obstante, el dato intermensual de mayo —con repuntes de entre el 5% y el 10%— sugiere que el mercado no se ha parado del todo. La clave estará en la serie de los próximos meses: si el verano no trae un rebote estacional, las caídas anuales podrían superar el 10% en el tercer trimestre, lo que dispararía las alertas en las juntas de accionistas de las cotizadas.

Mientras tanto, los inversores minoristas harían bien en seguir de cerca dos indicadores: los datos de visados de obra nueva del Ministerio de Transportes y el ritmo de concesión de hipotecas, que el INE publica con dos meses de retraso. Ambos marcarán la verdadera dirección del mercado.

Veredicto Merca2

Cotización al cierre o apertura: Las acciones de las principales SOCIMIs (Colonial y Merlin) retroceden en torno al 1% en la sesión de hoy, acumulando una pérdida superior al 12% en lo que va de año. Las promotoras medianas (Aedas, Neinor) pierden más del 2% intradiario.

Clave técnica: La prima de riesgo española se sitúa en 112 puntos básicos, sin apenas variación, pero el bono español a 10 años ha subido ligeramente hasta el 3,89%, encareciendo la financiación tanto para promotores como para hipotecados.

Apunte macro: El BCE ya ha recortado tipos en dos ocasiones en 2026 (marzo y junio) y los mercados descuentan una probabilidad inferior al 30% de una nueva bajada en septiembre, lo que prolongaría el entorno de tipos restrictivos hasta final de año.

Multa por la ITV caducada anulable: el Supremo anula sanciones de 200 euros de la DGT

Una sentencia del Juzgado de lo Contencioso-Administrativo número 3 de Oviedo ha abierto la puerta a tumbar las multas de la DGT por ITV caducada cuando el coche no está circulando. El tribunal ha anulado una sanción de 200 euros que Tráfico impuso a un vehículo que, aunque tenía la inspección técnica vencida, se encontraba estacionado en la calle y no estaba en movimiento. La clave, según los magistrados, es que la Ley de Tráfico castiga circular sin ITV, no tenerla caducada en parado.

El caso: un coche aparcado y una multa sin base legal

Los hechos ocurrieron en Oviedo cuando agentes de tráfico sancionaron a un turismo cuya ITV había expirado días atrás. El vehículo no estaba en marcha ni desplazándose: estaba estacionado en la vía pública. La DGT aplicó el artículo 76 de la Ley sobre Tráfico, Circulación de Vehículos a Motor y Seguridad Vial, que establece una multa de 200 euros por circular con la inspección desfavorable o sin haberla pasado.

El propietario recurrió la denuncia. En su recurso argumentó que la ley sanciona el acto de la circulación, no el mero hecho de que el vehículo esté aparcado con la ITV fuera de plazo. El Juzgado dio la razón al conductor y determinó que es «ilegal multar por algo que no es sancionable», tal y como recogió la sentencia firme.

Por qué la DGT no puede multar si no estás circulando

La redacción del artículo 76 es clara: la sanción se impone por circular sin la ITV vigente. No hay mención alguna a los coches estacionados. La juez señaló que la consecuencia punitiva solo se activa cuando se hace uso del vehículo en la vía pública. Si el coche esta detenido, por muy caducada que esté la inspección, la infracción no se ha cometido.

La multa por ITV caducada solo es válida si te pillan conduciendo. Un coche aparcado, aunque esté en la calle, no infringe la norma.

Esta interpretación no es nueva. El Tribunal Supremo ya ha establecido en jurisprudencia consolidada que el tipo infractor requiere un acto de circulación. Sin embargo, muchas administraciones locales seguían multando vehículos aparcados con el distintivo de ITV vencido, confiando en que el ciudadano pagaría la sanción sin recurrir. La sentencia ovetense, que es firme y no puede ser recurrida por la Administración, refuerza la doctrina y obliga a la DGT a revisar su criterio sancionador en casos similares.

Cómo reclamar esta multa si te sancionan en la misma situación

Si te ha llegado una denuncia por circular con ITV caducada pero cuando te pararon el coche estaba aparcado (sin ocupante al volante, con el motor apagado o simplemente detenido sin intención de marcha), tienes argumentos sólidos para impugnarla. El proceso de reclamación es el habitual: en los veinte días siguientes a la notificación puedes formular alegaciones ante la Jefatura Provincial de Tráfico que tramitó la denuncia, o recurrir directamente a la vía contencioso-administrativa.

En tus alegaciones deberás apoyarte en:

  • El artículo 76 de la Ley de Tráfico, que habla textualmente de «circular».
  • La sentencia del Juzgado de lo Contencioso-Administrativo nº 3 de Oviedo, que puedes citar como precedente judicial firme.
  • La jurisprudencia del Tribunal Supremo que interpreta este artículo en el mismo sentido.

Si el boletín de denuncia no indica que el vehículo estaba en movimiento o que el conductor lo conducía en ese momento, las posibilidades de éxito son muy altas. No obstante, conviene presentar alguna prueba (foto del coche estacionado, declaración de testigos) para reforzar la reclamación.

Análisis: ¿el fin de la multa automática por ITV vencida?

La sentencia no elimina la obligación de pasar la ITV a tiempo. Un coche que circula sin ella sigue cometiendo una infracción grave que conlleva multa de 200 euros y, en casos extremos, la inmovilización del vehículo. Tampoco protege a los conductores que estacionan en la calle pero acaban de llegar conduciendo: si un agente presencia la maniobra de aparcamiento y comprueba que la ITV está caducada, la sanción es legal porque ha existido un acto de circulación previo.

Sin embargo, la resolución sí cambia el terreno de juego para las multas masivas que algunos ayuntamientos y la propia DGT han impuesto en los últimos años a coches estacionados con el distintivo caduco. En ciudades como Madrid o Barcelona, las cámaras de la Zona de Bajas Emisiones y los controles de estacionamiento regulado ya escanean la pegatina de la ITV, y en muchos casos se ha sancionado a vehículos aparcados sin más comprobación. Ahora, cualquier conductor que reciba una denuncia similar puede oponer la doctrina de Oviedo y exigir que se demuestre que el coche estaba realmente en circulación.

En mi lectura, la DGT debería emitir una instrucción para unificar criterios y evitar que sus agentes sigan imponiendo multas que los tribunales anularán de oficio. El coste de tramitar miles de recursos y sentencias adversas no compensa el afán recaudatorio. Mientras tanto, al conductor le queda revisar bien cada boletín de denuncia: si no hay mención explícita a la circulación, la multa tiene todas las papeletas para ser anulada.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Multa por circular con la ITV caducada (artículo 76 de la Ley de Tráfico). Una sentencia firme anula la sanción si el coche estaba aparcado y no en movimiento.
  • Sanción económica: 200 euros (anulable si no hay circulación).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: La doctrina ya es aplicable; la sentencia del Juzgado de Oviedo es firme desde junio de 2026.

Aena no le quita el sueño a Ryanair: los analistas se rinden a la aerolínea pese al pulso en los aeropuertos españoles

La presentación de resultados del primer trimestre fiscal de Ryanair, programada para el próximo 20 de julio, se acerca y los analistas de RBC y Deutsche Bank han cambiado el tono respecto a la empresa. La aerolínea de bajo coste (low cost) irlandesa es una de las que mejor ha sabido surfear la crisis de precios en el sector generada por la guerra de Irán, y ambas firmas han apostado por Sobreponderar el valor de sus acciones, sumando además la recomendación de compra.

Es cierto que ambas entidades han llegado a la misma conclusión por caminos muy diferentes, pues el banco canadiense ha apostado desde un principio por la compañía que dirige Michael O’Leary. No obstante, los cambios favorables en el precio del petróleo y los movimientos geopolíticos, que siguen coqueteando con un alto el fuego definitivo en Oriente Medio, han aumentado el optimismo de las firmas de análisis sobre la aerolínea.

Cambia la tendencia global

«Hemos actualizado las previsiones macroeconómicas de cara a los resultados del primer trimestre, lo que refleja un precio del petróleo más bajo desde nuestra última revisión en mayo. Hemos elevado las previsiones de EBIT y de beneficio por acción en torno a un 2-3% de media para el periodo comprendido entre los ejercicios fiscales de 2027 y 2029, con un mayor peso en los años 2027 y 2028», se lee en el análisis publicado el lunes.

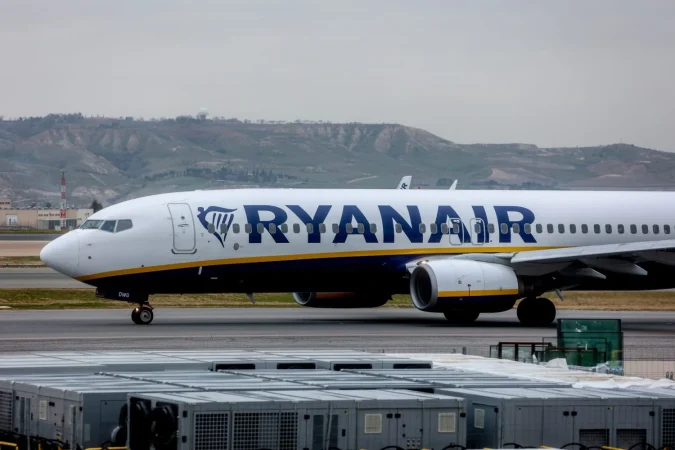
Avión de Ryanair en Barajas. Fuente: Agencias

Es una buena señal que muestra que tanto la aerolínea de bajo coste como el resto del sector están bien encaminados. A pesar de las preocupaciones evidentes y justificadas respecto a la guerra de Irán, las cifras del turismo en Europa no se han reducido, la empresa irlandesa no ha cancelado viajes y, por ahora, mantiene un buen nivel de ocupación en sus vuelos. Son motivos para el optimismo, sobre todo porque había quienes veían a las aerolíneas low cost como uno de los valores más volátiles en esta encrucijada.

Es el caso del banco alemán, que, a pesar de su postura positiva de cara a los próximos resultados, ha recordado las advertencias que ha hecho en sus análisis previos. Aun así, se muestra optimista para el próximo 20 de julio.

«El 19 de marzo redujimos nuestra estimación de beneficio neto para el año fiscal 2027 de Ryanair de alrededor de los 2 500 millones de euros a los 2 300 millones, y el 19 de mayo la bajamos a cerca de 1 800 millones debido al mayor coste del combustible y a las menores expectativas de tarifas como consecuencia del conflicto en Oriente Medio», señalan desde Deutsche Bank.

«Si bien los asuntos geopolíticos siguen lejos de resolverse, según nuestro reciente monitor de tarifas, las tendencias de precios de vuelos de corta distancia han mostrado modestas señales de mejora desde que se alcanzó el acuerdo de paz preliminar entre EE. UU. e Irán el 14 de junio. Esto impulsa un aumento del 17% en nuestro beneficio después de impuestos estimado para el año fiscal 2027 hasta los 2.100 millones de euros«, sentencia el informe de la entidad alemana.

El efecto Michael O’Leary en Ryanair

Además del abaratamiento del combustible, hay otro punto a favor de Ryanair. La empresa irlandesa ha extendido el contrato de su consejero delegado, el siempre polémico Michael O’Leary, tras liderar una etapa de crecimiento. El directivo cuenta ahora con la posibilidad de percibir un bono de 15 millones de euros si la compañía alcanza los 4.000 millones de beneficios —lo que supondría duplicar la cifra actual— o si el precio de la acción supera los 42 euros de forma sostenida.

Avión de la low cost RyanAir. Fuente: Agencias

Para los analistas de Panza Capital, este movimiento «da continuidad a un plan anterior que consiguió más que triplicar el valor desde el mínimo pandémico de unos 8 euros». Además, recuerdan que «desde que O’Leary tomó el control, la compañía ha multiplicado su capitalización por cincuenta».

Mientras tanto, se mantiene el duelo local con Aena

En cualquier caso, si algo dejan claro los movimientos de Ryanair es que su conflicto con Aena puede suponer un problema mayúsculo para los aeropuertos españoles, pero apenas representa una nota al pie de página para la compañía irlandesa. La aerolínea parece haber superado la peor parte de la guerra de Irán sin grandes pérdidas, y sigue sin dar muestras de ceder para regresar a los aeropuertos donde considera que las tarifas del gestor aeroportuario español no son competitivas, lo que supone una mala noticia a nivel local.

Y es que, a pesar de los problemas con Aena, los de O’Leary siguen viendo a España como un mercado clave. Como publicó ayer el diario Expansión, la empresa invertirá hasta 700 millones de euros en el país durante los próximos años, destinados en su mayoría a la instalación de un taller de mantenimiento en Sevilla. De hecho, la compañía ya se encuentra en negociaciones con la Junta de Andalucía y se espera que alcance un acuerdo en las próximas semanas.

«Nuestros competidores mantendrán sus motores en instalaciones de terceros, donde el suministro es escaso, mientras que nosotros tendremos un exceso de capacidad y, creo, una ventaja significativa en costes», explicó O’Leary sobre esta estrategia del grupo en declaraciones recogidas por el rotativo económico.

El «divorcio» de España le sienta bien a Vodafone: los analistas prevén un histórico regreso tras años de caída libre

Aunque Vodafone ya no ocupa el tercer puesto entre las empresas españolas por suscriptores de banda ancha, la empresa ha completado buena parte de su proceso de inversión, y en AlphaValue estiman que volverá a repartir dividendos este año. Es una buena señal no solo para la empresa, sino también para los inversores en telecomunicaciones, que han visto cómo, durante años, las inversiones en redes 5G y fibra óptica han reducido sus beneficios.

«Vodafone sufrió una prolongada caída en el mercado bursátil que duró seis años, desde 2018 hasta 2024. Las costosas adquisiciones de operadores de cable alemanes hace una década lastraron la generación de efectivo del grupo justo cuando se embarcaba en un ciclo de fuertes inversiones», explica el informe de la firma de inversión.

«En consecuencia, el grupo tuvo que reducir su dividendo varias veces, de 13 peniques a menos de 4 peniques, y el precio de sus acciones perdió hasta un 70% de su valor. Surgieron nuevos desafíos cuando un cambio en la legislación alemana sobre televisión, concretamente la rescisión de los contratos colectivos de televisión para edificios de viviendas, provocó una caída significativa del EBITDAaL alemán (-20% entre el ejercicio fiscal 2023 y el ejercicio fiscal 2026), principal contribuyente de dividendos del grupo», argumenta el texto.

Hay varios argumentos a favor del futuro inmediato de las acciones de Vodafone. Por un lado, está la promesa de su consejera delegada, Margherita Della Valle, quien, tras su plan de reestructuración iniciado en 2024, con despidos incluidos, ha seguido desprendiéndose de los activos menos rentables de la empresa. El objetivo era establecer una estructura corporativa más ágil, sobre todo en Alemania, donde los ingresos estaban bajo presión. Paralelamente, también optó por vender importantes activos europeos. El mercado comprendió que el grupo iba a ser reestructurado y que saldría de este periodo con menos activos y un dividendo ordinario reducido.

Sede corporativa Vodafone
Sede corporativa Vodafone. Fuente: Vodafone.

Es cierto que la dirección de Vodafone Europa ha tenido que vender sus operaciones en mercados clave para recuperar su capacidad de crecimiento, incluyendo las de España —que desde 2023 están en manos del fondo británico Zegona— y las de Italia. Pero, según los analistas, la estrategia ha funcionado, y se espera que los accionistas más leales se vean premiados por superar la tormenta.

Vodafone y sus siete años en el desierto

AlphaValue ha señalado que los movimientos de la empresa se han traducido en un dividendo del ejercicio fiscal 2026 de 4,615 céntimos de euro (4 peniques), un modesto aumento del 2,5 %, pero que supone el primero en ocho años. En consecuencia, el precio de las acciones comenzó a recuperarse, completando un patrón de tres años de «fondo redondo» al volver a alcanzar, a principios de 2026, el nivel de los 100 peniques que se había roto en 2023.

Es cierto que la cotización se ha reducido desde su punto más alto de 120 peniques, pero se debe a una estabilización de los precios de las acciones de los sectores de defensa y tecnología posterior al pico generado por el conflicto de Irán. Para AlphaValue, el valor actual sigue siendo positivo y muestra un aumento del 35,16 % en comparación con la misma fecha del año pasado.

La apuesta por el cable y la telefonía móvil

Una de las mejores noticias para la dirección de la empresa es que la apuesta por comprar operadores de televisión por cable ha funcionado. Ha sido esencial para recuperar los números verdes en Alemania, el mercado que consideran más importante en el continente, y donde, tras la finalización de la reestructuración iniciada hace dos años, se prevé que en el ejercicio fiscal 2027 (hasta marzo) se retome el crecimiento del EBITDA en este país, con un margen estimado de aproximadamente el 36,5%, frente al 35% del ejercicio fiscal 2026.

Sede de Vodafone
Sede de Vodafone. Cortesia de la empresa

Ha sido una realidad diferente de cómo han recuperado el terreno positivo en Reino Unido. En el territorio británico, la compañía ha fusionado sus operaciones con CK Hutchison desde 2023, tras intentar durante años llegar a un acuerdo con Virgin. En los últimos tres años se ha convertido en el principal operador de telefonía móvil, con más de 25 millones de usuarios y más de 8 500 millones de libras en ingresos. Incluso con una reciente caída en los ingresos de un 0,5%, todo sigue apuntando a que la cifra mejorará a medio plazo.

¿Qué se espera de Vodafone de cara al próximo año?

Estos datos dibujan una fotografía positiva de la empresa para los próximos años, a la par que esta busca simplificar todavía más, si es posible, sus operaciones. De hecho, el propio análisis da por hecho que comprará las acciones que en Reino Unido sigue controlando CK Hutchison para poder quedarse con todo el pastel en el que ahora es su mercado más importante.

Valdrá la pena también seguir de cerca sus relaciones con las marcas Vodafone en España y en Italia. Se dibuja todavía un panorama en el que es fácil pensar que la empresa matriz volverá a comprar estas operaciones si vuelven a ser lucrativas, como se espera que ocurra en todo el sector a corto plazo, pero también es fácil pensar en cambios radicales de imagen para ambas compañías si deciden cambiar de nombre para evitar comparaciones en el futuro.

Turner impulsará otro semestre récord para ACS con un crecimiento del EBITDA del 31%

La filial estadounidense de ACS, Turner, acelera los ingresos (15%) y mantiene una fuerte expansión del beneficio operativo gracias a su elevada cartera de proyectos.

ACS anunciará sus resultados del primer semestre el próximo miércoles 29 de julio, previsiblemente con el mercado abierto, celebrando una conferencia telefónica ese mismo día.

Estas son las principales claves de la nota previa de resultados de ACS que firma CIMD Intermoney:

  • Sólido crecimiento operativo esperado. Intermoney prevé que ACS cierre el primer semestre de 2026 con un aumento en ingresos y en EBITDA, pese al impacto negativo de la depreciación del dólar frente al euro.
  • Turner vuelve a liderar el crecimiento. La filial seguirá siendo el principal motor del grupo, impulsada por la fuerte cartera de proyectos acumulada a finales de 2025.
  • Dragados mantiene una evolución positiva. El negocio de Ingeniería y Construcción registraría un crecimiento del EBITDA del 15%, aunque con un ligero descenso del margen respecto al primer trimestre por mayores costes estacionales.
  • Infraestructuras pierde peso. La división reduciría su EBITDA un 22%, debido a una menor contribución de Abertis e Iridium, siendo el principal punto débil del semestre.
  • Beneficio condicionado por la carga fiscal. El beneficio neto atribuible alcanzaría los 489 millones, aunque en términos homogéneos el crecimiento rondaría el 20% al descontar extraordinarios y el efecto de una mayor factura fiscal.
  • El dólar resta crecimiento. La depreciación de la divisa estadounidense habría reducido en torno a cinco puntos porcentuales el crecimiento de las cifras consolidadas del grupo durante el semestre.
  • Perspectivas positivas a medio plazo. ACS puede mantener un crecimiento del EBITDA cercano al 8% anual entre 2027 y 2028, apoyado en la expansión de Turner y la mejora de márgenes.
Los Philadelphia 76ers y los Philadelphia Flyers seleccionan a Turner (ACS) para construir su nuevo estadio
Los Philadelphia 76ers y los Philadelphia Flyers seleccionaron a Turner (ACS) para construir su nuevo estadio. Fuente: 76ers

Los analistas de CIMD Intermoney esperan incrementos de ingresos y EBITDA de 8 y 11%, respectivamente. El dólar se depreció un 7% respecto al euro en el primer semestre, restando así cerca de 5 puntos de incremento en las cifras consolidadas.

ACS ve ingresos de hasta 25.000 millones en centros de datos antes de 2030

“El resultado neto esperamos que se haya situado en el entorno de los 490 millones de euros, un 9% respecto a junio de 2025, aunque en términos homogéneos el incremento sería del 19% aproximadamente”, señalan.

Por negocios, dentro de Soluciones Integrales (EBITDA +10% a junio), de nuevo la estrella sería Turner, que incrementaría sus ingresos un +15% a junio, acelerando el +12% que vimos en el primer trimestre, reflejando el incremento de cartera del +38% que mostró a final de 2025. En márgenes, esperamos que se hayan mantenido en el entorno de 3,8% o 50 puntos básicos respecto a junio de 2025, implicando un crecimiento de EBITDA del +31% hasta los 533 millones.

Este crecimiento interanual es, de hecho, menor que el que vimos en el primer trimestre, +38%, explicado por un efecto base más exigente. Cimic, por su parte, habría continuado su transición de cartera hacia actividades de mayor valor añadido, limitando el descenso de EBITDA hasta el -3%.

ACS capta 1.800 millones para acelerar su apuesta por centros de datos e IA

En Ingeniería y Construcción (EBITDA +15% a junio), el principal componente es Dragados, que incluye consolidada globalmente a FlatironDragados. Esperamos para esta unidad un crecimiento de EBITDA del +13%, lo que implicaría un margen algo inferior al 6%, frente al 6,2% del primer trimestre, por incrementos de costes estacionales del segundo.

Imagen: Logo en piedra en la sede de ACS

El resto de la división, básicamente el negocio en Europa de Hochtief, habría continuado con su avance de márgenes que ya vimos en el primer trimestre, incrementando su EBITDA un +28% hasta los 60 millones. Entre otros negocios, Infraestructuras habría reportado un descenso de EBITDA del -22% hasta los 95 millones, debido a una menor aportación de tanto Abertis como Iridium.

Por debajo de EBITDA no esperamos grandes novedades, aparte de una partida de impuestos de -210 millones, muy superior a los -135 millones del año pasado, que fueron anormalmente bajos. Un impacto menor en términos relativos de los minoritarios desembocaría en un beneficio neto de 489 millones, +9% que, ajustado por extraordinarios en 2025 y 2026, implicaría un crecimiento homogéneo cercano al +20%.

ACS: previsiones anuales

De cara a 2026e, pensamos que de momento somos demasiado optimistas en la cifra de EBITDA (+18%), aunque ello se debe a las cifras de Infraestructuras y ajustes, no a los negocios consolidados globalmente.Sí creemos que crecimientos de EBITDA del 8% en 2027e-28e son perfectamente alcanzables, incluso conservadores por el crecimiento previsto en Turner, que no estaría afectado, en principio, por tipos de cambio desfavorables.

Confirmamos nuestra recomendación de Mantener en ACS, pese al considerable potencial negativo que presenta el valor, ya que creemos que, mientras continúe la atención del mercado en la actividad de centros de datos, vemos complicado una corrección del precio de la acción.

Bankinter convence a RBC y a Morgan Stanley: por qué ambos creen que el banco todavía tiene recorrido

Bankinter presenta resultados del segundo trimestre de 2026 el próximo 23 de julio. Lo que realmente esperan los analistas del mercado son unos resultados sólidos con un crecimiento del margen de intereses del 2,5% interanual. En cuanto a las comisiones, esperan que crezcan un 10% interanual y un 4% inter trimestral, tras la reciente y fuerte actividad en los mercados.

En este sentido, con la mejora de la visibilidad en Oriente Medio, la actividad en general mejorando y la subida de los tipos del Banco Central Europeo en junio, se prevé que los bancos españoles mejoren sus perspectivas de ingresos netos por intereses para el ejercicio fiscal de 2027 una vez que se haya revalorizado completamente la cartera hipotecaria. Los expertos ven el mayor potencial alcista en Banco Santander y Bankinter.

«Desde la escisión de Línea Directa en 2021, Bankinter ha alcanzado sus objetivos en cuanto a ingresos por comisiones y ha superado a sus competidores bancarios españoles en el crecimiento de sus operaciones fuera de balance. El detalle de los ingresos por comisiones sugiere que el excelente impulso que ha experimentado el banco en este aspecto está excesivamente infravalorado en los próximos años«, añaden desde RBC Capital Markets.

Gloria Ortiz consejera delegada Bankinter
Gloria Ortiz consejera delegada Bankinter.

Fuente: MERCA2

Las claves del potencial de crecimiento de Bankinter

En este contexto, de cara a los próximos resultados del segundo trimestre de 2026 para Bankinter, los analistas han realizado ajustes menores en sus estimaciones, destacando la incorporación de un impacto de aproximadamente 15 puntos básicos en la ratio de capital CET1 tras la adquisición de Tulp Hypotheken en los Países Bajos, operación que se espera concluya durante el cuarto trimestre del año.

Sin ir más lejos, en cuanto a las previsiones financieras para 2026, RBC proyecta un crecimiento de los ingresos totales cercano al 6,6% interanual, impulsado por un aumento del margen de intereses (NII) del 6,1% y un incremento en los ingresos por comisiones del 8,4%. Bankinter se mantiene alineada con el objetivo de control de costes, modelando un incremento del 3,5% interanual, lo que dejaría la ratio de eficiencia en torno al 35%, en línea con la meta del propio banco.

RBC mantiene su calificación de «Outperform» (mejor desempeño que el sector) para Bankinter y reitera un precio objetivo de 15,50 euros por acción.

RBC Capital Markets

Los analistas destacan que, a pesar de la intensa competencia en el sector hipotecario español, Bankinter continúa logrando un crecimiento de préstamos de un solo dígito medio gracias a la estabilidad de los tipos de interés y al crecimiento orgánico de sus filiales extranjeras. No obstante, el informe de RBC Capital Markets advierte sobre posibles riesgos que podrían afectar a estas previsiones, tales como una mayor competencia en el mercado nacional, una caída de los tipos de interés más rápida de lo previsto o un deterioro significativo en la calidad de los activos en España, Portugal o Irlanda.

No obstante, desde RBC han querido fijarse en el ejercicio fiscal completo de 2026 para Bankinter, proyectando un crecimiento de los ingresos totales de aproximadamente el 6,6% interanual, impulsado por un margen de intereses que aumentó aproximadamente un 6,1% interanual y un crecimiento de los ingresos por comisiones de aproximadamente el 8,4% interanual, siendo una orientación de un dígito alto.

Bankinter
Fuente: Bankinter

«El costo del riesgo informado (orientación de aproximadamente 33 puntos básicos del costo subyacente del riesgo) se mantiene prácticamente sin cambios. Nuestra estimación de ROTE ajustado ex AT1 para el año fiscal 2026 del 20,3% se compara con una previsión de >20%, frente a la del 2025 de 19,5%», apuntan los analistas de RBC Capital Markets para el ejercicio fiscal de 2026 de Bankinter.

Por su parte, Morgan Stanley ha hecho sus previsiones para el trimestre de Bankinter, que se ha posicionado como una de las entidades con mayor potencial de crecimiento. Los analistas han revisado al alza su precio objetivo para el banco, elevándolo desde los 15,00 euros hasta los 16,00 euros por acción, respaldado por una previsión de incremento en el beneficio por acción (EPS) estimado para 2027 del 3,2%.

No obstante, el optimismo en torno a Bankinter no es aislado, sino que se enmarca en una tendencia de revisiones positivas por parte de los analistas que afectan a la mayor parte del sistema bancario español. Concretamente, tras un inicio de 2026 caracterizado por la cautela, la visibilidad sobre los ingresos recurrentes ha aumentado, permitiendo a Morgan Stanley ajustar sus modelos con mayor precisión.

Bankinter
Bankinter

Fuente: Agencias

Con este nuevo precio objetivo de 16,00 euros, Bankinter se mantiene en el radar de los inversores como un valor con recorrido en un sector que busca capitalizar la normalización monetaria.

Los puntos clave para Bankinter antes de la presentación de resultados son:

  • Éxito estratégico tras la escisión: Desde 2021, Bankinter ha cumplido sus objetivos de ingresos por comisiones y lidera a sus competidores españoles en el crecimiento de operaciones fuera de balance, un aspecto que los analistas consideran infravalorado.
  • Proyecciones de crecimiento para 2026: RBC Capital Markets prevé un aumento de los ingresos totales del 6,6% interanual, impulsado por un crecimiento del margen de intereses del 6,1% y un incremento en las comisiones del 8,4%, manteniendo una ratio de eficiencia eficiente cercana al 35%.
  • Revalorización de expectativas: Morgan Stanley ha elevado el precio objetivo de la entidad a 16,00 euros por acción, destacando su elevado potencial de crecimiento y una previsión de mejora del beneficio por acción (EPS) del 3,2% para 2027.

El Congreso tumba la senda de déficit de los Presupuestos de 2027: prima de riesgo al alza

El Congreso ha tumbado la senda de déficit de los Presupuestos Generales del Estado de 2027, un revés que introduce una dosis extra de incertidumbre en la deuda soberana española. La prima de riesgo ha reaccionado al alza, tocando los 85 puntos básicos tras la votación, mientras los inversores recalibran el escenario fiscal para los próximos trimestres.

Una votación ajustada que bloquea el déficit público

La moción fue rechazada con 178 votos en contra frente a los 167 a favor y 5 abstenciones. PP, Vox, Junts y UPN sumaron sus votos para tumbar los objetivos de estabilidad presupuestaria, paso previo indispensable para la presentación del proyecto de Presupuestos.

La senda propuesta por el Ejecutivo fijaba un déficit del 1,8% del PIB en 2027, que iría bajando al 1,6% en 2028 y al 1,5% en 2029. De ese margen, la Administración Central asumiría la mayor parte, con un déficit del 1,5% el próximo año, mientras que a las comunidades autónomas se les concedía un exiguo 0,1% de déficit, equivalente a unos 5.849 millones de euros.

La negativa de los partidos de la oposición y de los nacionalistas catalanes pivota sobre la distribución del margen fiscal. Junts denunció que Cataluña recibe una parte ínfima del pastel, mientras que el PP tachó la propuesta de “trile” y Vox sentenció: “No cuenten con nosotros”.

El Gobierno volverá a intentarlo el 23 de julio

El ministro de Hacienda, Arcadi España, ha anunciado que el Consejo de Ministros aprobará de nuevo la misma senda y la presentará al Congreso en una sesión plenaria extraordinaria el 23 de julio. El Ejecutivo confía en reconducir la situación, pero las cuentas no le salen: la aritmética parlamentaria apenas ha variado.

Si la senda vuelve a decaer, el Gobierno continuará la tramitación de los Presupuestos con una hoja de ruta fiscal más restrictiva con las autonomías, pero que cumpliría los márgenes comunitarios. La Abogacía del Estado ha respaldado esta argucia, lo que evita un choque frontal con Bruselas, aunque añade una capa de incertidumbre jurídica.

La negativa del Congreso a aprobar la senda de déficit no es un hecho aislado: es la cuarta vez en esta legislatura que el Parlamento bloquea el trámite, y el mercado comienza a descontar una parálisis estructural que eleva la prima de riesgo.

Análisis: Por qué la prima de riesgo se resiente y qué esperar

El diferencial del bono español a diez años con el alemán, el termómetro de la confianza inversora, ha repuntado desde los 80 puntos básicos previos a la votación hasta los 85 actuales. Un movimiento contenido, pero significativo: en solo unas horas se ha devorado la mejora acumulada durante todo el mes de julio.

Los inversores institucionales leen el bloqueo presupuestario como una señal de debilidad política. España lleva sin unos nuevos Presupuestos desde 2023, y la prórroga constante de las cuentas anteriores limita la capacidad de gasto inversor y envía un mensaje de inmovilismo a las agencias de calificación. La prima de riesgo española sigue lejos de los niveles de estrés de 2012 —cuando superó los 600 puntos—, pero el actual estancamiento puede erosionar la confianza de forma gradual, sobre todo si la política monetaria del BCE se endurece o si las reglas fiscales europeas aprietan las tuercas.

De fondo, la fragmentación parlamentaria se ha convertido en un riesgo sistémico. En otras economías europeas, la incapacidad de aprobar un presupuesto provocaría una crisis de gobierno. En España, sin embargo, el mercado descuenta una suerte de “parálisis aceptada”, con costes de financiación aún contenidos gracias al paraguas del BCE y a unas cuentas públicas que, pese a todo, han mejorado su ratio deuda/PIB en los últimos trimestres. Aún así, el margen es cada vez más estrecho: el déficit estructural sigue siendo elevado y cualquier shock externo podría disparar la prima de riesgo hasta los 100 puntos básicos en cuestión de semanas.

La próxima fecha clave es la revisión de rating de S&P prevista para septiembre. Con la deuda soberana en grado de inversión (A- con perspectiva estable), un cambio de tono de la agencia hacia un ‘credit watch’ negativo sería el primer aviso serio. El recuerdo de la rebaja de 2012, cuando España perdió la confianza de los mercados, está fresco en la memoria de los gestores de fondos.

Congreso votación

Veredicto Merca2

Cotización al cierre o apertura: La prima de riesgo española subió hasta los 85 puntos básicos en las primeras horas de la sesión del miércoles 15 de julio, un alza de 5 puntos frente al cierre de ayer. El bono español a diez años cotiza en el 3,38%.

Clave técnica: El diferencial se aproxima a la zona de resistencia de los 90 puntos básicos. Un cierre diario por encima de ese nivel, acompañado de un bono a diez años superando el 3,50%, activaría señales de venta en carteras automatizadas y podría provocar un repunte adicional de entre 10 y 15 puntos básicos en pocas sesiones.

Apunte macro: El rating soberano español se sitúa en A- por S&P con perspectiva estable. La agencia no revisará su calificación hasta septiembre de 2026; un bloqueo presupuestario prolongado podría modificar esa perspectiva a negativa en la próxima revisión, incrementando el coste de financiación del Tesoro en las subastas de otoño.

Científicos desarrollan un ‘cerebro en un chip’ que imita la malaria cerebral más mortal

Cada año, la malaria cerebral siega la vida de más de 600.000 personas, la mayoría niños menores de cinco años. El parásito Plasmodium falciparum, al llegar al sistema nervioso central, desencadena una inflamación devastadora en los pequeños vasos sanguíneos del cerebro que puede resultar letal o dejar secuelas neurológicas irreversibles. Ahora, un equipo del Laboratorio Europeo de Biología Molecular (EMBL) en Barcelona ha dado un paso crucial para desentrañar ese mecanismo: un “cerebro en un chip”, un modelo tridimensional que replica con fidelidad los capilares cerebrales y permite observar, por primera vez, cómo evolucionan las lesiones en tiempo real.

El proyecto, coordinado por la investigadora María Bernabeu, acaba de comenzar. “Acabamos de iniciar el proyecto. En esta primera fase estamos analizando muestras de pacientes para construir un mapa detallado de los cambios celulares y moleculares que se producen durante la enfermedad”, explica Bernabeu a Big Vang. El objetivo es construir una representación lo más fiel posible de los mecanismos que desencadenan el deterioro vascular característico de esta forma de malaria.

El mapa celular del daño

La primera tarea del equipo consiste en analizar tejido cerebral conservado de personas fallecidas a causa de la malaria cerebral. Los investigadores identificarán los distintos tipos celulares presentes y las señales moleculares asociadas al daño vascular. Este atlas servirá de base para entender qué ocurre exactamente en los vasos cuando el parásito invade el cerebro. Según la investigadora, “los datos, una vez publicados, estarán disponibles para toda la comunidad científica para que otros investigadores puedan utilizarlos y avanzar más rápidamente”.

Esa transparencia es una de las señas de identidad del proyecto. La idea es generar un recurso abierto que acelere la búsqueda de terapias, más allá de las que pueda desarrollar el propio equipo. Un gesto poco habitual en un campo donde la competencia suele frenar el intercambio de datos preliminares. Tener un mapa celular de la malaria cerebral en abierto desde el primer día podría ser el empujón que necesita la investigación pediátrica.

Un microchip que respira como un cerebro

En paralelo, el laboratorio de Bernabeu está construyendo la primera versión del modelo tridimensional vascular. Este “cerebro en un chip” no es un ordenador, sino un dispositivo del tamaño de un sello de correos que replica los pequeños vasos sanguíneos del cerebro humano. Sobre él se siembran células endoteliales que forman una fina red de capilares, y el sistema se perfunde con un medio que simula la sangre. Así, los científicos pueden observar en condiciones controladas cómo las lesiones provocadas por la malaria evolucionan minuto a minuto. Para hacerse una idea de la escala: alberga una red capilar que, en un cerebro real, mediría varios metros, toda comprimida en unos milímetros cuadrados.

La gran novedad del modelo, y lo que lo distingue de otros intentos previos, es la incorporación de la microglía. “Es la principal célula inmunitaria del cerebro y desempeña un papel fundamental en la respuesta frente a infecciones, toxinas y otros daños”, señala Bernabeu. El equipo quiere aclarar si durante la infección la microglía protege el cerebro o, por el contrario, contribuye a agravar el daño. “Es una pregunta abierta que necesitamos resolver”, admite. Hasta ahora, los modelos de laboratorio no incluían esta pieza del puzle inmunológico, por lo que los resultados de los fármacos probados resultaban a menudo engañosos.

malaria cerebral

Cada lesión observada bajo el microscopio del chip ayuda a entender una enfermedad que sigue matando a un niño cada minuto en algún lugar del planeta.

Del laboratorio al futuro de la neurología

Una vez validado, el chip servirá como plataforma de pruebas farmacológicas. El equipo ya tiene en el radar un antiinflamatorio ya aprobado para otras enfermedades, incluidos algunos tipos de cáncer, que podría reducir el daño vascular. Pero la ambición va más lejos: “Tradicionalmente, la investigación en enfermedades cerebrales se ha centrado en las neuronas. Sin embargo, en los últimos años ha quedado claro que los vasos sanguíneos del cerebro y el sistema inmunitario también desempeñan un papel clave en enfermedades como el alzhéimer, otras demencias o el ictus”, explica Bernabeu. La tecnología podría adaptarse para modelos de estas patologías, ampliando así su impacto más allá de la malaria.

El proyecto cuenta con la colaboración del investigador Christopher Moxon, de la Universidad de Glasgow, especialista en enfermedades infecciosas y malaria. Está financiado por la Fundación “la Caixa”, mecenas histórico de la ciencia en España, y se desarrolla íntegramente en el EMBL de Barcelona, un centro de referencia internacional. En mi opinión, lo más valioso de esta iniciativa es su carácter abierto: compartir el atlas celular desde el primer día podría acelerar descubrimientos que de otro modo tardarían décadas en llegar a los hospitales de campo donde más se necesitan.

La malaria cerebral sigue siendo una emergencia pediátrica en amplias zonas de África y Asia. Comprender cómo el parásito altera la circulación cerebral es la llave para diseñar tratamientos que no solo maten al parásito, sino que protejan el cerebro durante la infección. Y ese chip diminuto, que apenas ocupa la palma de una mano, está llamado a ser el banco de pruebas donde se libre esa batalla.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un modelo tridimensional (“cerebro en un chip”) que replica los vasos sanguíneos del cerebro y permite estudiar en tiempo real el daño causado por la malaria cerebral.
  • Dónde: EMBL Barcelona, con tejido cerebral de pacientes fallecidos.
  • Institución responsable: Laboratorio Europeo de Biología Molecular (EMBL Barcelona), liderado por María Bernabeu, con colaboración de la Universidad de Glasgow.
  • Cuándo: Proyecto iniciado en julio de 2026, aún en fase inicial de análisis de muestras y desarrollo del chip.
  • Impacto a futuro: Proporcionará una plataforma para probar fármacos y un atlas celular abierto que acelerará la investigación en malaria cerebral y otras enfermedades neurológicas.

Merz advierte: la UE no puede competir con la manipulación cambiaria china y pide diálogo monetario

He seguido con especial interés la intervención del canciller alemán, Friedrich Merz, en la inauguración de la Adenauer School of Government en Colonia. Su advertencia ha sido tan directa como inusual en un líder europeo: la Unión Europea no puede ganar la partida comercial a un competidor que manipula artificialmente su moneda. La solución que propone Merz tampoco es la típica retórica proteccionista, sino abrir un diálogo monetario directo con China para lograr que el yuan flote libremente en los mercados de capitales.

La declaración, realizada este lunes 13 de julio de 2026, llega en un momento de creciente tensión entre Bruselas y Pekín, con aranceles, investigaciones antisubvenciones y disputas tecnológicas de por medio. Pero Merz ha puesto el foco en un terreno más sutil y potencialmente más explosivo: la política cambiaria.

El trasfondo de una moneda gestionada

China mantiene desde hace décadas un sistema de flotación administrada del yuan (o renminbi), en el que el banco central fija diariamente una banda de fluctuación y puede intervenir para evitar movimientos bruscos. Para muchos analistas, esta práctica equivale a una manipulación cambiaria encubierta, ya que permite a Pekín mantener su divisa artificialmente débil, abaratando sus exportaciones y encareciendo las importaciones para sus socios comerciales. La Unión Europea, primer destino de las mercancías chinas, lleva años acumulando un déficit comercial que roza los 400.000 millones de euros anuales.

Merz ha puesto cifras y nombres a esa inquietud. «No se puede competir en igualdad de condiciones con un socio que tiene la capacidad de devaluar su moneda a voluntad», vino a decir, y su receta es un foro bilateral donde la UE exija a China compromisos verificables de libre flotación. La propuesta no es menor: implicaría que Pekín renunciara a uno de los pilares de su modelo exportador, justo cuando la economía china se enfrenta a una desaceleración interna y a las presiones arancelarias de Estados Unidos.

Análisis: ¿diálogo o presión asimétrica?

Lo que me parece más relevante de este movimiento es que Berlín, tradicionalmente el motor económico y la voz dovish en las relaciones con China, asume ahora un tono mucho más exigente. No es la primera vez que un responsable europeo menciona la cuestión cambiaria, pero sí es la primera en que un canciller alemán la coloca como condición para una competencia leal. La pregunta, sin embargo, es si Pekín aceptará siquiera sentarse a hablar de liberalizar su divisa. El yuan se ha internacionalizado muy lentamente, y los controles de capital siguen siendo férreos. Ceder en este punto sería el equivalente a desmantelar una de las herramientas macroeconómicas que el Partido Comunista considera irrenunciables.

Además, el momento no es el más propicio. La guerra comercial iniciada por EE.UU. ha llevado a China a reforzar su estrategia de autosuficiencia y a responder con medidas de represalia. Bruselas, atrapada entre Washington y Pekín, corre el riesgo de que su exigencia de liberalización cambiaria sea vista como una concesión a la administración estadounidense, lo que restaría margen de maniobra diplomático. El precedente de la administración Trump, que designó a China como manipulador cambiario sin lograr avances tangibles, tampoco invita al optimismo.

«Estamos intentando orientar el diálogo con China hacia una solución… un intento de persuadir a China para que permita que su propia moneda flote libremente, también en el contexto de la competencia en los mercados de capitales.» — Friedrich Merz, Canciller de Alemania, Adenauer School of Government, Colonia, 13 de julio de 2026

🌍 El impacto en España y Europa

Para España y la eurozona, la iniciativa de Merz tiene dos caras. Si el diálogo fructificase y el yuan se apreciara, las exportaciones europeas ganarían competitividad frente a los productos chinos, algo que beneficiaría especialmente a sectores como el textil, el calzado y los componentes industriales, donde la competencia asiática es feroz. Sin embargo, un yuan más caro también encarecería las importaciones de componentes y materias primas que muchas empresas europeas —incluidas las españolas— incorporan a sus cadenas de suministro. A corto plazo, el Euríbor y las hipotecas variables no se verían directamente afectados, porque el tipo de cambio euro-yuan no es una variable clave para el BCE. Pero una escalada de tensiones comerciales sí podría repercutir en el crecimiento de la eurozona y, con ello, en la senda de tipos de Fráncfort. Por ahora, la propuesta de Merz es solo un globo sonda, pero refleja un cambio de actitud en Berlín que Madrid y el resto de capitales europeas deberán seguir muy de cerca.

Villa Marsella real estate prime: la brutalista que supera en rentabilidad al mercado inmobiliario de la Costa Azul

Hay una villa en Marsella que está reescribiendo las reglas del real estate prime en el Mediterráneo. Su arquitectura brutalista, una fusión de modernismo brasileño y pasión por la Fórmula 1, no ha pasado desapercibida para los family offices que buscan activos tangibles con rentabilidades superiores a las de la Costa Azul. Yo mismo he analizado este mercado y pocas veces un inmueble con tanto carácter ofrece un diferencial tan claro.

Una propiedad emblemática que desafía al mercado inmobiliario tradicional

La diseñadora Sandrine Sarah Faivre concibió este espacio como un homenaje al arquitecto brasileño Marcio Kogan: líneas depuradas, hormigón visto y una fluidez interior-exterior que captura el espíritu hedonista de Marsella. Según Architectural Digest, el propietario —piloto amateur— quiso que su pasión por la velocidad impregnara cada rincón. Una moto vintage preside el salón, trajes de carreras decoran la suite principal y un bar móvil de los años sesenta conecta la cocina con la terraza. Estos elementos no son meros caprichos: en el segmento de las propiedades emblemáticas, la singularidad es el principal motor de revalorización.

La villa se asienta sobre una parcela con vistas a la bahía, en una ciudad que Le Corbusier ya eligió para sus innovaciones en hormigón. Faivre optó por madera de teca, piedra clara y acero inoxidable para suavizar la estética brutalista sin perder la pátina rústica que recuerda a los lofts neoyorquinos más cotizados. Esta combinación de materiales, lejos de ser anecdótica, reduce los costes de mantenimiento a largo plazo y atrae a un comprador internacional que valora tanto la estética como la eficiencia operativa.

La verdadera plusvalía en el real estate de lujo no está en la ubicación predecible, sino en la propiedad que ningún algoritmo puede replicar.

Marsella rivaliza con la Costa Azul: el diferencial de rentabilidad

Mientras los precios en Saint-Tropez y Cannes se estancan en crecimientos anuales del 2-3 %, Marsella ha emergido como el mercado prime más dinámico del sur de Francia. El último Knight Frank Wealth Report sitúa a la ciudad con un incremento interanual cercano al 9 % en el segmento de lujo, impulsado por inversores que buscan alternativas a los enclaves tradicionales sin sacrificar plusvalías. La villa Marsella real estate prime se beneficia directamente de esta tendencia: su precio por metro cuadrado es hasta un 30 % inferior al de una propiedad equivalente en la Costa Azul, pero su potencial de revalorización es tres veces superior debido a la escasez de obra arquitectónica de autor en el litoral.

El efecto “singularidad” no es un concepto abstracto. Las residencias diseñadas por firmas reconocidas o con elementos históricos únicos —como la moto heredada o la escalera suspendida que remite a John Pawson— funcionan como activos refugio en ciclos de incertidumbre. En 2025, las propiedades de este perfil en el sur de Europa registraron una prima media del 18 % sobre el valor de mercado, según datos de agentes locales que he contrastado. Esta villa, con su fusión de brutalismo, modernismo tropical y cultura automovilística, entra en esa categoría con todos los atributos para liderar las operaciones del próximo bienio.

Marsella está ofreciendo a los inversores un descuento de entrada del 30 % con respecto a Saint-Tropez, con un potencial de revalorización tres veces mayor.

El valor de la rareza arquitectónica en la estrategia de un family office

A lo largo de los ciclos del mercado del lujo, he observado que los activos con un componente artístico irrepetible —ya sea un Patek Philippe con esfera Tiffany o una villa firmada por un arquitecto de renombre— no solo preservan mejor el capital, sino que ofrecen rentabilidades asimétricas en entornos de tipos bajos. Durante la década 2010-2020, las residencias de autor en el Mediterráneo revalorizaron de media un 7,4 % anual, casi el doble que el real estate convencional de alto standing. Esta villa brutalista responde a ese patrón: su diseño no es replicable, está en una ciudad con creciente atractivo cultural y capta la demanda de un perfil de comprador que valora la experiencia sobre la mera superficie.

El riesgo para el inversor no está en la ubicación ni en la calidad constructiva, sino en la liquidez inmediata. Propiedades tan específicas requieren un comprador alineado, lo que puede alargar los plazos de venta entre seis y doce meses. Sin embargo, ese mismo filtro actúa como barrera de entrada para la especulación, protegiendo la cotización en momentos de volatilidad. Para un family office con horizonte superior a cinco años, la ecuación es clara: rentabilidad ajustada al riesgo superior a la de la Costa Azul y un activo que, además, genera utilidad —la villa ya está preparada para el disfrute inmediato—.

La próxima publicación del índice de precios de lujo de Knight Frank para el segundo trimestre de 2026 será el termómetro exacto. Si confirma la tendencia alcista de Marsella, esta propiedad pasará a ser el caso de estudio de cómo la arquitectura de autor bate al mercado en territorios hasta ahora infravalorados.

💎 Veredicto Wealth

La villa brutalista de Marsella es un activo idóneo para buscar revalorización agresiva en un horizonte de cinco a siete años, gracias a su singularidad arquitectónica y al diferencial de precio frente a la Costa Azul. El riesgo principal a vigilar es la liquidez en el segmento superior a diez millones de euros, donde el comprador tarda más en aparecer pero paga la prima de rareza.

Heineken España innova con lanzamientos en los segmentos de mayor crecimiento

HEINEKEN España refuerza su apuesta por la innovación con nuevos lanzamientos en los segmentos que más crecen en el mercado cervecero. Coincidiendo con el verano, la compañía ha incorporado a su portafolio Cruzcampo 1904, Ladrón de Verano 0,0, Cruzcampo Tostada 0,0 y El Águila Sin Filtrar Limón, propuestas que responden a tendencias cada vez más presentes entre los consumidores: más opciones sin alcohol, productos premium y nuevas experiencias de sabor. La compañía ha invertido casi 5 millones de euros en innovación en los últimos tres años y suma más de 60 lanzamientos en los últimos 15 años, siete de ellos solo en el último año.

España es además un mercado estratégico para HEINEKEN en Europa, donde la innovación local desempeña un papel central para desarrollar nuevas categorías, atraer a nuevos consumidores y seguir impulsando la evolución del sector. Un espíritu pionero que complementa la innovación llevada a cabo por el grupo a nivel mundial desde su centro Global de I+D en los Países Bajos, inaugurado en 2024 tras una inversión de 45 millones de euros.

Estos siete lanzamientos reflejan cómo está evolucionando el consumo de cerveza en España. Los consumidores españoles buscan opciones sin alcohol, otras prefieren especialidades con más sabor o nuevas formas de disfrutar de la cerveza. HEINEKEN España lleva años anticipándose y desarrollando categorías como las variedades 0,0, las radler, las especialidades Sin Filtrar o las propuestas más allá de la cerveza tradicional para responder a esos cambios. Así, la compañía cuenta hoy con una opción 0,0 en sus cuatro marcas estratégicas —Heineken®, El Águila, Amstel y Cruzcampo— y concentra el 33% de la cuota de mercado de cerveza 0,0 en España. Un enfoque que combina liderazgo, innovación y responsabilidad para generar valor a largo plazo e impulsar un crecimiento más equilibrado y sostenible para el conjunto de la categoría.

«La innovación forma parte de nuestra manera de entender el negocio. Escuchamos cómo cambian los consumidores e intentamos responder con propuestas relevantes para ellos. Así hemos contribuido durante años al desarrollo de nuevas categorías y queremos seguir haciéndolo en el futuro», señala Mathieu Mannino, director de Innovación y Gestión Estratégica de Portafolio de HEINEKEN España.

MODERACIÓN CON NUEVAS OPCIONES 0,0

Con el lanzamiento de Ladrón de Verano 0,0, HEINEKEN España avanza en su estrategia de desarrollo de nuevas ocasiones de consumo, conectando con la demanda creciente de opciones con menor graduación. Esta innovación se integra bajo el paraguas de la marca Ladrón, referente de la categoría beyond beer con propuestas como cider y tinto de verano, ampliando la base de consumidores y posicionando a la compañía en espacios de crecimiento más allá de la cerveza tradicional. A esta propuesta se suma además la evolución en formatos, con la incorporación de un nuevo PET de 1 litro que refuerza su versatilidad en consumo, así como el desarrollo de formatos premium en lata que elevan la experiencia y calidad del producto.

Cruzcampo Tostada 0,0 también responde al crecimiento del segmento sin alcohol con una propuesta que traslada el carácter y la intensidad de una cerveza tostada a una receta 0,0%. El lento reposo de sus maltas tostadas aporta cuerpo, color intenso y notas aromáticas, sin renunciar al carácter refrescante propio de Cruzcampo, convirtiéndola en una opción pensada para quienes buscan moderación sin renunciar a la experiencia de consumo. Con esta innovación, la marca amplía su capacidad para atender nuevas ocasiones y reforzar su papel en la evolución de la categoría hacia perfiles más sofisticados.

SABORES MÁS ALLÁ DE LA CERVEZA TRADICIONAL

Por su parte, El Águila Sin Filtrar Limón amplía la gama con una propuesta de baja graduación elaborada con zumo natural de limón, diseñada para responder a una demanda creciente de perfiles con sabores y más refrescantes. El lanzamiento se apoya en la sólida evolución de la marca, con presencia en 1,8 millones de hogares españoles, logrando conectar con nuevos perfiles de consumidor a través de una estrategia basada en la innovación y la adaptación a diferentes momentos de consumo. En este contexto, la marca refuerza también su apuesta por la versatilidad con formatos como el 20cl de El Águila Sin Filtrar, especialmente relevante en hostelería para ocasiones más ligeras y moderadas, alineándose con las nuevas preferencias del consumidor.

CRUZCAMPO 1904: SECTOR PREMIUM

Finalmente, la nueva Cruzcampo 1904 responde al crecimiento sostenido del segmento premium lager en España, una categoría que avanza tanto en valor (+4,4%) como en volumen (+5,2%) según NielsenIQ. La nueva propuesta nace con la ambición de hacer más accesible este segmento y con arraigo a la idea de equilibrio: una cerveza más especial, pero con la levadura característica de Cruzcampo, responsable de su reconocible y suave amargor, que incorpora un proceso de doble fermentación para aportar más cuerpo y un sabor más equilibrado, manteniendo el frescor y la facilidad para beber que identifican a la marca.

En línea con su posicionamiento de “Mundialmente Locales”, HEINEKEN España combina la fortaleza de un grupo internacional con un profundo conocimiento del mercado nacional, lo que le permite desarrollar propuestas adaptadas a cada ocasión de consumo.

Atresmedia y Pedrerol cierran etapa y ‘El Chiringuito’ podría recalar en Mediaset

Josep Pedrerol se prepara para cambiar de casa. Después de 13 años vinculado a Atresmedia, el periodista deportivo ha acordado su salida del grupo en una operación pactada que abre una nueva etapa para uno de los comunicadores con mayor capacidad de influencia en el deporte televisado.

El movimiento tiene una doble lectura. Por un lado, supone el final de una de las alianzas más duraderas y reconocibles de la televisión española reciente. El comunicador ultima su llegada a Mediaset, donde todo apunta a que su gran producto, El Chiringuito, podría continuar su recorrido. Una de las opciones que se manejan es que el programa encuentre su espacio en Cuatro, una cadena que en los últimos años ha buscado reforzar su identidad con contenidos deportivos, informativos y de entretenimiento.

La salida se produce después de que Pedrerol y Atresmedia hayan decidido no renovar su relación profesional. Ambas partes han insistido en que se trata de una decisión tomada de mutuo acuerdo y han querido cerrar una etapa marcada por la colaboración y los buenos resultados.

Trece años construyendo una marca

Cuando Pedrerol llegó a Atresmedia en 2013, pocos podían imaginar el impacto que acabaría teniendo El Chiringuito. El programa nació con una apuesta clara: convertir el debate deportivo nocturno en un espectáculo televisivo con personalidad propia.

Con el paso del tiempo, el espacio se convirtió en una marca reconocible. Sus tertulias, sus exclusivas, sus enfrentamientos dialécticos y sus personajes habituales generaron una comunidad de seguidores que trascendió la televisión tradicional.

El programa consiguió algo poco habitual: convertirse en protagonista de la conversación deportiva más allá de su emisión. Sus fragmentos circularon masivamente por redes sociales y muchos de sus momentos acabaron convertidos en fenómenos virales.

El propio periodista resume así la etapa que ahora termina: «Han sido trece años fantásticos en los que hemos trabajado con absoluta libertad. Si además de informar con exclusivas y el mejor debate, hemos conseguido hacer compañía y arrancar una sonrisa cada noche con «El Chiringuito», nos sentimos más que felices».

El nuevo escenario audiovisual

La salida de Pedrerol se produce en un momento de transformación profunda de la televisión. Los grupos audiovisuales revisan cada temporada sus grandes apuestas en un mercado donde las audiencias están más fragmentadas y donde el consumo digital ha cambiado las reglas del juego.

'El Hormiguero'
‘El Chiringuito’

Fuentes del sector señalan que la combinación entre audiencias televisivas más ajustadas, el coste de los formatos diarios y la necesidad de optimizar recursos ha influido en la decisión de no prolongar el acuerdo.

Sin embargo, el caso Pedrerol también muestra la importancia creciente de las comunidades digitales. Aunque la televisión tradicional ya no tiene el peso de hace una década, El Chiringuito conserva una enorme capacidad de generar impacto en redes sociales.

Ese equilibrio entre audiencia convencional y relevancia digital es precisamente uno de los grandes atractivos del proyecto. Mediaset no solo incorporaría un programa deportivo, sino una marca con identidad propia y una audiencia fidelizada.

Atresmedia abre una nueva etapa

Para Atresmedia, la salida supone revisar dos piezas importantes de su oferta deportiva. El grupo ha agradecido públicamente la trayectoria del periodista y de su equipo.

José Antonio Antón, director general de Atresmedia Audiovisual, señaló: «Tras 13 años de trayectoria compartida, queremos agradecer a Josep Pedrerol y a todo su equipo su profesionalidad, compromiso y los logros alcanzados durante este tiempo. Cerramos esta etapa con la satisfacción de haber alcanzado un acuerdo mutuo y les deseamos el mayor de los éxitos en los nuevos proyectos que emprenda en el futuro».

Mediaset busca un golpe de efecto

El posible fichaje de Pedrerol encajaría con la estrategia de Mediaset de reforzar contenidos capaces de generar conversación y fidelidad.

En un momento en el que las cadenas compiten no solo por espectadores, sino también por presencia en redes, contar con una marca como El Chiringuito supone incorporar un producto con una comunidad ya creada, pese a que sus audiencias son muy limitadas.

El reto será comprobar si el fenómeno mantiene su fuerza fuera de Atresmedia y si consigue adaptarse a un nuevo entorno empresarial.


Albaricoque: los beneficios de esta fruta de verano para cuidar la vista y potenciar el músculo

El albaricoque potencia tu energía muscular y cuida tu vista gracias a su mezcla de betacarotenos, potasio y vitamina C, nutrientes que trabajan en equipo para mantenerte activo durante los meses de calor. Con apenas 45 kilocalorías por cada 100 gramos y casi un 88% de agua, esta fruta de verano es un recurso de rendimiento que no renuncia al sabor. La Fundación Española de la Nutrición (FEN) destaca su densidad nutricional como una de las más interesantes de la temporada, ideal para incorporar a cualquier rutina de bienestar.

El combo de nutrientes que convierte al albaricoque en un aliado de rendimiento

Lo primero que salta a la vista es su color anaranjado, señal inequívoca de su contenido en betacarotenos. Estos compuestos se transforman en vitamina A según las necesidades del organismo, un micronutriente clave para mantener una visión óptima en condiciones de luz tenue. Además, contribuye al buen estado de la piel y las mucosas, dos barreras que a menudo se resienten con la exposición solar y el cloro de las piscinas.

Pero el albaricoque no se queda ahí. Una ración de 200 gramos —aproximadamente tres piezas medianas— aporta unos 586 miligramos de potasio y 14 miligramos de vitamina C. El potasio es fundamental para el funcionamiento normal de los músculos y del sistema nervioso, lo que se traduce en una recuperación más fluida tras el ejercicio y en una menor sensación de fatiga al final del día. Por su parte, la vitamina C actúa como cofactor en la síntesis de colágeno, esa proteína estructural que da soporte a tendones, cartílagos y vasos sanguíneos.

A estos dos pesos pesados se suman 2,1 gramos de fibra por cada 100 g, magnesio, fósforo y pequeñas cantidades de hierro. Un perfil que, sin estridencias, convierte a esta fruta en un complemento sólido para quien busca energía de calidad y una buena respuesta muscular.

Cómo aprovechar al máximo el perfil nutricional del albaricoque

El albaricoque fresco y con piel es la opción más inteligente. La mayor parte de la fibra y los flavonoides antioxidantes se concentran en esa fina capa exterior, así que basta con lavarla bien bajo el grifo y consumirla entera. Evita los albaricoques demasiado blandos o con golpes: en ese punto han perdido agua y parte de sus vitaminas.

Los orejones (albaricoques secos) son un tentempié práctico, pero concentran los azúcares y multiplican por cuatro las calorías. Si optas por ellos, elige versiones sin azúcares añadidos y controla la ración: un puñado de unos 30 gramos es suficiente. Los zumos, incluso los naturales, dejan fuera la fibra y disparan la velocidad a la que el azúcar llega a la sangre, así que mejor enteros.

📊 La pauta en cifras

  • Dosis eficaz: Una ración de 200 gramos (3 piezas medianas) cubre una parte relevante de las necesidades diarias de potasio y vitamina C.
  • Cuándo y cómo: Ideal como merienda post-entreno o en el desayuno, sola o con yogur. Aporta hidratación, electrolitos y energía de absorción lenta.
  • Calidad a buscar: Fruta de temporada, firme al tacto, aroma dulce y color uniforme. La producción local reduce el tiempo desde la recolección y conserva mejor sus micronutrientes.
  • A tener en cuenta: Los betacarotenos se absorben mejor en presencia de una pequeña cantidad de grasa, por lo que acompañarlos de frutos secos o aceite de oliva optimiza el aprovechamiento.
fruta de verano

La EFSA (Autoridad Europea de Seguridad Alimentaria) reconoce que el potasio contribuye al mantenimiento de la tensión arterial normal y al funcionamiento muscular, un respaldo que da tranquilidad a la hora de incluir esta fruta en la despensa. No es un superalimento mágico, pero sí una herramienta más para afinar la dieta sin complicaciones.

El albaricoque no te hará invencible, pero añade tres nutrientes que tu cuerpo agradece cada día: potasio para los músculos, vitamina A para la vista y vitamina C para el colágeno.

Lo que dice la ciencia (y lo que no): el albaricoque en la dieta

Conviene poner las expectativas en su sitio. El aporte de vitamina C del albaricoque es moderado —unos 14 mg por ración, frente a los 100 mg que puede dar un kiwi— y su contenido en proteínas es testimonial (1,6 g). La síntesis de colágeno no depende solo de esta fruta, sino de un conjunto de aminoácidos, vitamina C y otros cofactores que deben obtenerse de una alimentación variada. Sin embargo, su combinación de potasio, agua y antioxidantes lo hace especialmente valioso cuando el termómetro aprieta y el cuerpo pierde minerales a través del sudor.

Distintas revisiones sobre nutrición deportiva señalan que el potasio ayuda a regular el equilibrio hídrico y la contracción muscular, dos factores que inciden directamente en el rendimiento durante sesiones largas de ejercicio. Incorporar albaricoques como parte de la recuperación post-entreno es una estrategia sencilla que no requiere suplementos ni batidos cargados de marketing.

Eso sí, si buscas un chute de energía rápida, el albaricoque no compite con la avena, la pasta o el arroz. Su papel es más táctico: hidratación, vitaminas y minerales que engrasan la maquinaria celular para que el sistema locomotor funcione sin sobresaltos. El albaricoque es, en definitiva, un clásico de la dieta mediterránea que merece un hueco fijo en la nevera estival.

⚡ Rutina de Optimización Diaria

  • Desayuno con albaricoque: Añade dos piezas frescas troceadas a tu yogur o avena para un extra matinal de potasio y fibra. El aporte de betacarotenos se multiplica si le pones un hilo de aceite de oliva virgen extra.
  • Merienda post-ejercicio: Toma una ración de 200 gramos justo después de entrenar. El potasio y el agua ayudan a reponer electrolitos, mientras que la vitamina C contribuye a la formación de colágeno y a la protección celular.
  • Congela para el resto del año: Trocea los albaricoques más maduros, colócalos en una bandeja y, una vez congelados, pásalos a una bolsa. Tendrás un tentempié antioxidante siempre a mano, listo para batidos o como snack refrescante.

Despido por TikTok en pymes: cuatro factores que permiten despedir sin probar pérdidas según el TSJ

El TSJ de Baleares ha declarado procedente el despido disciplinario de un camarero que grabó y publicó vídeos en TikTok durante su jornada laboral criticando a la empresa. La sentencia detalla cuatro factores que, sin necesidad de probar pérdidas económicas, pueden justificar que una pyme o un autónomo con empleados ponga fin a la relación laboral sin indemnización.

La Sala de lo Social del Tribunal Superior de Justicia, en sentencia del 27 de mayo de 2026, analizó el caso de un camarero que usaba su móvil en el puesto para crear contenido ajeno a sus funciones. El vídeo mostraba el sistema TPV del restaurante, los precios y las quejas sobre los salarios, permitiendo identificar al establecimiento aunque no se mencionara el nombre. Para el tribunal, ese cóctel de factores rompió la buena fe contractual.

Cuatro factores que llevaron al despido disciplinario

No basta con publicar una crítica en redes sociales. Los jueces valoraron cuatro circunstancias acumuladas que, en conjunto, convirtieron una simple queja en una conducta merecedora del despido:

1. Grabar y publicar el vídeo durante la jornada laboral. El trabajador dedicó tiempo de su horario a crear contenido para TikTok en lugar de atender sus obligaciones como camarero. No lo hizo en su casa ni en un descanso: lo hizo mientras estaba de servicio.

2. Utilizar el teléfono móvil para fines ajenos al servicio. Empleó su dispositivo personal desde el propio puesto de trabajo, sin ninguna relación con sus funciones. Usar el teléfono para grabar y editar un vídeo desvía la atención de las tareas contratadas.

3. Mostrar herramientas y sistemas internos de la empresa. En la grabación aparecía el TPV de room service y el sistema de cobro del establecimiento. Mostrar esos elementos operativos, aunque no sean secretos comerciales, se consideró una exposición grave.

4. Permitir la identificación del negocio mientras se realizaban críticas públicas. Sin mencionar expresamente la marca, el uniforme, el entorno y otros detalles hacían reconocible el local. Esa identificación se vinculó a críticas sobre precios, márgenes y salarios, lo que deteriora la confianza.

El problema no fue solo la crítica, sino convertir el puesto de trabajo y sus sistemas internos en contenido público para redes sociales, según los magistrados.

Despedir sin probar pérdidas: el cambio que afecta a las pymes

Uno de los puntos más prácticos de la sentencia para un autónomo que tiene empleados es que no es necesario demostrar una pérdida de clientes o una caída de facturación para que el despido sea procedente. El camarero alegó que su vídeo no había provocado un perjuicio económico real. El tribunal lo rechazó.

La gravedad de una conducta puede valorarse por su capacidad objetiva para perjudicar la reputación del negocio y romper la confianza. Basta con acreditar que la publicación tenía potencial para lesionar la imagen de la empresa o comprometer su credibilidad ante terceros. No hace falta que un cliente concreto se haya ido, ni cuantificar el daño en las cuentas. Para una pyme o un pequeño negocio, esto es clave porque evita tener que encargar peritajes económicos complejos.

Eso sí, la empresa debe aportar hechos concretos sobre la grabación: que se hizo en horario laboral, que aparecen sistemas internos o que el establecimiento resulta identificable. Con esos datos, los tribunales pueden calibrar la gravedad.

Cómo actuar si tu empleado convierte el trabajo en un TikTok viral

Si eres autónomo o diriges una pyme con trabajadores a tu cargo y te encuentras un vídeo crítico colgado en redes, estos son los pasos que debes seguir antes de tomar una decisión:

Recopila las pruebas de inmediato. Haz capturas de pantalla del vídeo, de los comentarios y de la fecha de publicación. Anota si se grabó durante la jornada (por la luz, el entorno, el uniforme). Una acta notarial o una pericial informática refuerza la solidez de las pruebas, pero no siempre es imprescindible.

Comprueba si aparecen datos reservados o sistemas internos. Mostrar un TPV, una pantalla de gestión, documentos o herramientas privadas eleva la gravedad. También influye si era posible identificar el negocio mediante logotipos, uniformes, ubicación u otros detalles.

Valora el contenido con objetividad. No toda crítica equivale a un despido. Expresar malestar por el salario o los turnos, sin insultos ni revelación de información interna, suele estar protegido por la libertad de expresión. La línea roja se cruza cuando hay vejaciones, acusaciones falsas o se revelan datos que perjudican la imagen de la empresa.

Un error frecuente entre los pequeños empresarios es reaccionar de forma impulsiva movidos por el enfado. De hecho, una expulsión sin documentar los hechos puede volverse en contra si el asunto llega a un juzgado. La empresa necesita demostrar la gravedad, no limitarse a decir que se ha sentido ofendida.

Por qué la sentencia marca un precedente para autónomos y pequeñas empresas

El TSJ de Baleares no es el primer tribunal que aborda despidos vinculados a redes sociales, pero sí sistematiza los factores que pueden llevar a la procedencia del despido sin exigir daños económicos concretos. Ya en 2023, el Tribunal Supremo recordó que la buena fe contractual puede quebrarse aunque no exista un perjuicio patrimonial cuantificable, pero esta sentencia baja ese criterio a un nivel muy operativo para pymes.

Para un autónomo con dos o tres empleados, la difusión de un vídeo en el que se critican los precios mientras se enseñan las tripas del negocio puede ser devastadora, aunque no se pierda ni un solo cliente al día siguiente. La doctrina reconoce que el daño reputacional no siempre se mide en euros inmediatos. La confianza y la imagen son activos que también necesitan protección, y esta resolución da herramientas para ello.

Al mismo tiempo, obliga a las pymes a ser rigurosas con la prueba: no sirve cualquier enfado. Pero si consiguen acreditar los cuatro factores —especialmente la grabación en jornada laboral y la exposición de sistemas internos—, la balanza se inclina a su favor.

Guía rápida para el empleador

  • 📅 Momento de la infracción: Durante la jornada laboral y desde el propio puesto de trabajo. No aplica si el vídeo se graba fuera del horario.
  • ✅ Circunstancias acumuladas: 1) Se hizo en horario de trabajo; 2) con el móvil personal para fines ajenos; 3) se mostraron sistemas internos; 4) el negocio resultaba identificable mientras se criticaban precios o salarios.
  • 🌐 Qué hacer como empresa: Recopilar de inmediato capturas de pantalla con fecha, hora y comentarios. Valorar si procede un acta notarial y, si es posible, conservar una copia técnica pericial. Sin pruebas sólidas, el despido puede ser declarado improcedente.
  • 💰 Coste del despido disciplinario procedente: Cero indemnización por despido. Si se declara improcedente, la empresa deberá pagar 33 días por año trabajado o readmitir al empleado.
  • ⚠️ Error a evitar: Actuar solo por enfado. La empresa debe acreditar hechos concretos, no sensaciones. Un despido sin documentar los cuatro factores arriesga una condena en el juzgado de lo social.

La piscina natural del Tajo en Estremera: la alternativa gratuita a las urbanizaciones de pago

Estremera esconde uno de los pocos secretos que sigue siendo gratis en pleno verano madrileño. Mientras las urbanizaciones privadas cobran entradas de hasta 15 o 20 euros por persona, la playa de Los Villares ofrece acceso libre al río Tajo sin coste alguno, todos los días de julio y agosto.

No hace falta reservar bono ni pagar sombrilla de alquiler si no se quiere. Basta con llevar nevera, silla y protección solar propia para pasar el día como si se tratara de un club privado, pero sin la factura al final de la jornada.

Estremera, la única zona de baño del Tajo en Madrid

Youtube video

Lo que hace especial a este rincón es que es el único punto autorizado para el baño en todo el tramo madrileño del río Tajo. De las cinco zonas de baño reconocidas por la Comunidad de Madrid, esta es la más alejada de la capital y, precisamente por eso, la menos masificada.

La zona, también conocida como «La Playita», está rodeada de chopos que ofrecen sombra natural sin necesidad de plantar una carpa. El agua cuenta con certificado de salubridad, lo que garantiza que es apta para el baño durante toda la temporada estival.

Un plan que no pide tarjeta de socio

En Estremera el plan familiar de verano no exige carnet ni cuota mensual. El acceso al río Tajo es libre durante todo el año, aunque es en los meses de julio y agosto cuando la zona recreativa despliega todos sus servicios: merendero, parque infantil y alquiler de sombrillas para quien prefiera no cargar con la suya.

El aparcamiento gratuito está a pocos metros de la orilla, aunque conviene dejar el coche pronto: en pleno agosto las plazas se llenan rápido, sobre todo los fines de semana cuando familias enteras de la zona sureste de Madrid escapan del calor sin salir de la región.

Cómo llegar y qué tener en cuenta antes de ir

Youtube video

Llegar hasta la playa es sencillo desde Madrid: se toma la A-3 hasta la salida 68, después la M-241 dirección Estremera y, tras cruzar el puente sobre el Tajo, un camino de tierra conduce directamente hasta el parking. Desde ahí, unos minutos a pie separan el coche de la orilla.

Conviene tener presente un detalle importante antes de meterse en el agua: la zona no cuenta con servicio de socorrista, algo que agentes forestales han recordado en más de una ocasión durante los últimos veranos. Extremar la precaución con los niños y evitar las zonas de mayor corriente es la recomendación habitual entre quienes ya conocen el lugar.

Qué llevar para aprovechar el día al máximo

Quien decide cambiar la piscina de pago por el río tiene que asumir que aquí no hay barra de bar esperando en cada esquina, aunque sí existe un pequeño quiosco y un restaurante para quien prefiera no cocinar. La clave está en organizarse como si fuera una excursión, no como una tarde de club social.

Para no improvisar sobre la marcha, la lista básica se reduce a lo esencial:

  • Nevera portátil con hielo, ya que las altas temperaturas de julio y agosto exigen mantener la comida fría
  • Sombrilla o toldo propio, aunque los chopos de la zona ya ofrecen sombra natural
  • Calzado de agua, recomendable por el terreno irregular de la orilla
  • Repelente de insectos, habitual en zonas de ribera durante el verano

La opción menos conocida: Los Chorros

Para quienes buscan aún más tranquilidad, existe una segunda zona dentro del mismo entramado, conocida como Los Chorros. Está peor acondicionada que Los Villares, pero a cambio ofrece una experiencia todavía más alejada del bullicio, ideal para quien prioriza la desconexión sobre las comodidades.

Actividades para completar la jornada

Alrededor de la zona de baño, varias empresas locales ofrecen tirolina, tiro con arco, rutas a caballo o paintball, pensadas para quienes quieran alargar el plan más allá del chapuzón y convertir la visita en una excursión de día completo.

Por qué este tipo de planes ganan terreno cada verano

La tendencia hacia el turismo de proximidad y gratuito no es casualidad: cada vez más familias madrileñas buscan alternativas que no impliquen desplazamientos largos ni gastos elevados para escapar del calor. Estremera encaja perfectamente en ese perfil, al ofrecer una experiencia de playa sin salir de la Comunidad de Madrid ni pasar por caja.

Lo más probable es que en los próximos veranos este tipo de espacios naturales gane todavía más visibilidad, especialmente entre quienes buscan planes sostenibles y económicos. La recomendación de siempre sigue siendo la misma: madrugar, respetar el entorno y disfrutar de un recurso que, de momento, sigue siendo gratuito para todos.

Stayforlong factura 407 millones de euros con 100 empleados: la lección de escalabilidad startup eficiencia en travel

Escalar en el sector travel casi siempre implica quemar caja con grandes equipos de atención al cliente y márgenes raquíticos. Stayforlong ha demostrado que otra ruta es posible: facturar 407 millones de euros con poco más de 100 empleados y poner patas arriba el manual de eficiencia startup.

La compañía catalana, fundada en 2015 por Luis Osorio y un equipo con experiencia en reservas online, ha desvelado las cifras de 2025: 407,6 millones de euros de facturación bruta, según los datos recogidos por MuyPymes, con una plantilla que ronda los 105 empleados. La ratio de ingresos por empleado supera los 3,8 millones de euros, un dato que pocas tecnológicas europeas pueden igualar.

El motor de la eficiencia: revenue por empleado y automatización masiva

La clave del modelo de Stayforlong está en un nicho de alto valor: las estancias hoteleras de larga duración. El ticket medio es sustancialmente mayor que el de una reserva corta y la recurrencia, más alta. Pero el verdadero acelerador de la eficiencia es la automatización del proceso de booking, la gestión de inventario y la atención al cliente. Con solo un centenar de empleados, manejan más de 1,3 millones de alojamientos y en el primer semestre de 2026 ya han tramitado reservas para 709.649 viajeros, incluso antes de la temporada alta vacacional y del Black Friday.

La cifra de facturación por empleado, más de 3,8 millones de euros, es una auténtica anomalía en un sector donde los grandes operadores suelen moverse en ratios de entre 0,5 y 1,5 millones. Esto no se consigue apilando gente, sino construyendo una infraestructura tecnológica que escale sin fricción. Aplicando principios de Lean Startup, Stayforlong ha ido eliminando procesos redundantes y priorizando las integraciones automáticas con los sistemas de los hoteles, reduciendo la intervención manual al mínimo imprescindible.

Además, la reciente alianza con Revolut para los métodos de pago añade una capa extra de agilidad. Según explicó Luis Osorio, CEO de la compañía, la integración permite a los usuarios acceder a pagos más personalizados, un factor cada vez más decisivo para los viajeros digitales, sin que la startup tenga que incrementar su equipo de finanzas o soporte.

La jugada estratégica: alianzas y nicho para no competir con los gigantes

En lugar de pelear contra Booking o Expedia por las escapadas de fin de semana, Stayforlong se ha hecho fuerte en un segmento mucho menos masificado y con márgenes más jugosos: las estancias de una semana o más. Esa especialización ha generado un product-market fit muy sólido, refrendado por un crecimiento del inventario de casi 200.000 nuevos alojamientos en lo que va de 2026. El equipo comercial, reducido, se apoya en acuerdos de afiliación y conexiones directas vía API con cadenas hoteleras.

El resultado es un círculo virtuoso: más alojamientos atraen a más viajeros, que a su vez generan datos para afinar el algoritmo de recomendación y la fijación dinámica de precios, sin disparar los costes fijos. La estructura de costes se parece más a la de un software que a la de una agencia de viajes tradicional.

Stayforlong

La métrica que separa a las startups que sobreviven de las que queman capital no es la financiación, sino los ingresos que genera cada empleado.

📦 Caso de estudio: Stayforlong

  • El reto: Escalar una plataforma de reservas con márgenes ajustados sin caer en la contratación masiva típica del sector.
  • La jugada: Automatizar la gestión de bookings, especializarse en larga estancia y sellar alianzas como la de Revolut para externalizar complejidad.
  • El resultado: 407,6 millones de facturación y 1,3 millones de alojamientos gestionados con una plantilla de poco más de 100 personas.
  • La lección: El revenue por empleado es el verdadero marcador de escalabilidad; la eficiencia operativa se diseña antes del crecimiento, no después.

Lo que enseña Stayforlong a cualquier emprendedor (incluso si no es travel)

El patrón de Stayforlong no es exclusivo del sector viajes. Negocios tan variopintos como una fábrica de chocolate artesanal que vende por suscripción o una rehabilitación de un edificio histórico convertido en espacio de eventos ya han aplicado esta lógica: centrarse en los unit economics desde el minuto uno, medir la productividad por empleado como un KPI principal y resistirse a inflar la plantilla hasta haber agotado todas las vías de automatización.

Muchas startups españolas que levantaron rondas millonarias en 2022 y 2023 están ahora recortando equipos porque priorizaron el crecimiento sobre la rentabilidad. El contraejemplo de Stayforlong demuestra que se puede crecer en facturación sin crecer en nómina. A efectos prácticos, cada nuevo empleado debe traer consigo un aumento del revenue por encima de su coste total, algo que en esta compañía se cumple con creces.

El caso es también una lección de gestión financiera: un equipo ligero da más margen para resistir valles de tesorería. El runway se alarga automáticamente cuando los costes operativos son bajos. Y en el contexto actual de inversión más cautelosa, esa ventaja es oro para cualquier founder.

Por último, hay una enseñanza de liderazgo: la cultura de la eficiencia se contagia. Un equipo de 100 personas que sabe que cada una es responsable de una porción enorme del pastel toma decisiones con más criterio, cuida los recursos y busca constantemente cómo hacer más con menos.

🚀 Hoja de Ruta para Emprender

  • Mide el revenue por empleado desde el día cero: Es el mejor barómetro de la escalabilidad real. Si no supera con holgura el coste laboral medio, tu modelo necesita rediseño.
  • Automatiza antes de contratar: Antes de abrir un nuevo puesto, pregúntate si ese proceso puede ser asumido por software, una integración API o una alianza externa.
  • Busca sinergias que amplíen tu propuesta sin hinchar la estructura: La unión con Revolut es un ejemplo de cómo añadir valor al cliente sin sumar nómina.
  • Aplica esta lógica a cualquier sector: Da igual si vendes viajes, chocolate o experiencias en un edificio histórico: el principio de maximizar la productividad por persona es universal.
Publicidad