Petróleo en Ormuz: subida a máximos por el bloqueo de Trump, Samsung sopesa ADR en EE.UU.

Hoy, 14 de julio de 2026, los mercados globales amanecieron con dos sacudidas de envergadura. Por un lado, el petróleo escaló a niveles no vistos desde la crisis energética del 22 después de que el presidente Trump impusiera un bloqueo de facto en el estrecho de Ormuz. Casi al mismo tiempo, Samsung confirmó por primera vez que explora activamente una cotizacion ADR en la Bolsa de Nueva York. Ambas noticias monopolizaron la edición de hoy de The Pulse, el programa matinal de referencia de Bloomberg Television.

El bloqueo del estrecho de Ormuz y el salto inmediato del crudo

El presentador de Bloomberg Television abrió el programa con un dato contundente: los futuros del Brent superaron los 140 dólares por barril en la sesión asiática. El canal atribuye el movimiento a la decisión de la administración Trump de desplegar buques de guerra estadounidenses para interceptar todo cargamento iraní que intente cruzar el paso marítimo. Aunque la Casa Blanca ha evitado calificarlo como un bloqueo formal, en la práctica se trata de una operación que estrangula la salida de crudo del Golfo Pérsico.

Durante el segmento dedicado a las materias primas, el analista jefe de energía de Bloomberg Television detalló que aproximadamente una quinta parte del suministro mundial de petróleo transita por esa ruta. La interrupción, aunque solo dure unos días, provoca un efecto dominó inmediato sobre los costes de flete y los seguros marítimos, lo que encarece aún más el barril.

Escalada de tensión geopolítica sin precedentes inmediatos

No solo los números alarmaron a la audiencia. La mesa de The Pulse dedicó varios minutos a analizar la respuesta de Teherán, que según fuentes citadas por el programa, ha amenazado con represalias «asimétricas» si el bloqueo se mantiene más de 72 horas. La corresponsal del canal en Dubái subrayó que la Armada iraní ha comenzado ejercicios no programados en el mar de Omán, elevando el riesgo de un incidente fortuito que incendie aún más los precios.

«Nunca habíamos visto a Washington cerrar Ormuz de forma unilateral sin un mandato aliado. El crudo no solo reacciona al hecho, sino al miedo de que esto sea el nuevo estándar de la política exterior estadounidense».

— Análisis de Bloomberg Television

El programa también conectó este movimiento con el calendario electoral estadounidense de 2028, insinuando que Trump busca consolidar una imagen de mano dura antes de la batalla por la nominación republicana. Esta lectura, aunque especulativa, sirvió para encender los debates en las redes sociales durante la emisión.

Samsung y la seducción de Wall Street

En un giro que casi pasó desapercibido entre los titulares del petróleo, Bloomberg Television reveló en exclusiva que Samsung Electronics ha contratado a un banco de inversión neoyorquino para estudiar una posible cotización ADR en Estados Unidos. El presentador económico del canal explicó que el gigante surcoreano busca reducir su dependencia del índice Kospi y acceder a una base de inversores más amplia en un momento de boom tecnológico.

Según el medio, la compañía estaría especialmente interesada en replicar el path de TSMC, cuyos ADR se convirtieron en un imán para fondos soberanos y minoristas por igual. La estimación preliminar que se manejó en el programa apunta a una colocación que podría superar los 15 000 millones de dólares si las condiciones de mercado acompañan en 2027. El dato no es menor: sucedería justo cuando la Reserva Federal parece más inclinada a mantener los tipos altos, lo que podría enfriar el apetito por acciones tecnológicas.

La sombra de la Fed y la doble agenda inversora

El equipo de The Pulse dedicó el tramo final del programa a cruzar ambos temas. Sostienen que la subida del petróleo añade presión inflacionaria que complica los planes de la Fed para un eventual recorte de tipos. Si Jerome Powell se ve obligado a mantener el precio del dinero, las tecnologicas como Samsung podrían enfrentar valoraciones más exigentes justo cuando llaman a la puerta de Wall Street. Aquí está la contradicción que hoy domina la conversación de los mercados: energía disparada y grandes corporaciones tecnológicas queriendo dar el salto a Estados Unidos.

En la mesa redonda, uno de los analistas apuntó que el verdadero riesgo para el inversor particular no es el bloqueo en sí, sino la velocidad con la que se van a suceder las réplicas en sectores aparentemente desconectados. Subrayó que una guerra en el Golfo encarece los fletes, que a su vez elevan los costes de los chips, y que al final Samsung paga el doble por moverse entre continentes.

La jornada bursátil del 14 de julio será recordada como un termómetro de lo que puede venir. Quien apueste solo por los titulares del momento corre el riesgo de olvidar que en un mundo tan interconectado, una orden ejecutiva y un anuncio corporativo, aunque no se toquen en el tiempo, terminan bailando la misma canción en las carteras de todos nosotros.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube:

ADC y Dircom firman un acuerdo marco de colaboración para impulsar la comunicación estratégica

ADC (Asociación de Consultoras de Comunicación) y Dircom (Asociación de Directivos de Comunicación) han firmado en Madrid, en la sede de CEOE, un acuerdo marco de colaboración para fortalecer la función estratégica de la comunicación, la reputación y los asuntos corporativos en las organizaciones. El pacto, rubricado por Ludi García, presidenta de ADC y directora general de SEC Newgate, y Nieves Rey, directora general de Dircom, busca unir sinergias y elevar los estándares de profesionalización y ética en el sector.

Un acuerdo con cuatro ejes de actuación

La elección de la sede de CEOE para la firma no fue casual. ADC, como patronal de las consultoras, ingresó en la confederación el año pasado, mientras que Dircom lo ha hecho recientemente. Ambas asociaciones quisieron escenificar así un espacio común de representación empresarial. El acuerdo establece cuatro líneas de trabajo concretas, que serán revisadas periódicamente por una comisión de seguimiento:

  • Actualización de la Guía de Buenas Prácticas para la selección de una consultora de comunicación. Publicada originalmente en 2021, la guía se revisará para incorporar el uso de la inteligencia artificial en los procesos de contratación, garantizando transparencia y ética.
  • Difusión de contenidos e iniciativas comunes. Ambas entidades compartirán estudios, informes, webinars y eventos a través de sus canales de comunicación, dando visibilidad cruzada a sus respectivas actividades.
  • Colaboración en desinformación e inteligencia artificial. Se creará un espacio conjunto de reflexión con grupos de trabajo y documentos de posicionamiento sobre el uso responsable de la IA y su impacto en la reputación.
  • Participación cruzada en jurados, premios y grupos de trabajo. Representantes de ambas asociaciones estarán presentes en los foros respectivos para intercambiar conocimiento y reforzar la visibilidad del sector.

La inteligencia artificial, eje central del pacto

La inteligencia artificial ocupa un lugar central en esta alianza porque está transformando de forma acelerada cómo se comunican las organizaciones: desde la generación de textos, imágenes y vídeo hasta la personalización de mensajes o la monitorización en tiempo real de la conversación digital. Para ADC y Dircom, este cambio exige actualizar criterios éticos y formativos tanto para los equipos internos de comunicación como para las consultoras que les prestan servicio.

En el nuevo escenario, las agencias de comunicación asumen un papel cada vez más relevante en el posicionamiento corporativo en buscadores y en los motores de respuesta de la inteligencia artificial. Gran parte de la reputación de una empresa se decide hoy en cómo aparece en Internet cuando se busca información sobre ella. Diseñar contenidos y estrategias pensadas también para esos entornos se ha convertido en una nueva forma de gestionar la reputación, y será uno de los asuntos que ADC y Dircom abordarán conjuntamente.

colaboración comunicación estratégica

“Este acuerdo con Dircom refuerza el compromiso de ADC con la profesionalización y la ética de nuestro sector. Directivos y consultoras compartimos el objetivo de poner en valor la función estratégica de la comunicación. Unir esfuerzos nos permite avanzar con más fuerza en proyectos como la actualización de la Guía de Buenas Prácticas o el impulso del uso responsable de la inteligencia artificial”, destacó Ludi García en el acto.

La reputación corporativa se juega cada vez más en los entornos digitales y en los motores de respuesta de la inteligencia artificial, lo que obliga a redefinir las prácticas éticas del sector.

Una alianza que refuerza la función estratégica de la comunicación

El acuerdo sienta las bases de una colaboración que ya había dado frutos puntuales, pero que ahora se institucionaliza. La anterior Guía de Buenas Prácticas de 2021, editada por entonces sin contemplar el impacto de la IA generativa, queda obsoleta frente a un mercado donde la tecnología condiciona desde los procesos de selección hasta la medición de resultados. Revisarla era una necesidad sentida por ambas asociaciones.

Desde Dircom, Nieves Rey subrayó que “reforzar esa relación desde la confianza, la ética y las buenas prácticas es clave para elevar el valor de la comunicación en las empresas”. El movimiento conecta además con la creciente importancia de la función de comunicación en los órganos de gobierno corporativo, donde los directores de comunicación ganan peso estratégico.

El acuerdo crea un marco que trasciende a las dos asociaciones y afecta a todo el ecosistema profesional. Al alinear criterios entre quienes dirigen la comunicación interna y quienes la ejecutan desde las consultoras, se favorece una mayor coherencia en la respuesta sectorial a desafíos como la desinformación o la regulación de la inteligencia artificial. Para los profesionales, la iniciativa promete actualizar herramientas y códigos deontológicos que afectan directamente a su trabajo diario.

📡 El Radar del Sector

  • El vacío que llena: La falta de un marco de referencia compartido entre directores de comunicación y agencias ante el impacto de la inteligencia artificial quedaba cubierta de forma fragmentada. Este acuerdo aporta una guía común actualizada.
  • El reto por delante: Conseguir que las recomendaciones éticas y los nuevos criterios de selección se apliquen de forma efectiva en el día a día de las contrataciones y en la práctica profesional del sector.
  • El tablero competitivo: La iniciativa refuerza el papel de las asociaciones profesionales como interlocutores ante reguladores y empresas, y eleva el estándar de calidad del mercado de la comunicación corporativa en España.

TMB invierte 77 millones para que un tercio de sus autobuses sean cero emisiones en 2027

EN 30 SEGUNDOS

  • ¿Qué ha pasado? TMB anuncia una inversión de 77,2 millones de euros para que el 30% de su flota de autobuses sea 100% eléctrica antes de 2028.
  • ¿Quién está detrás? Transports Metropolitans de Barcelona, presidida por Laia Bonet.
  • ¿Qué impacto tiene? La ciudad incorpora 136 nuevos vehículos, de los cuales 105 serán cero emisiones. Los primeros cinco minibuses eléctricos empiezan a circular este mismo mes de julio.

TMB destinará 77,2 millones de euros a renovar su flota con el horizonte puesto en que un tercio de los autobuses que circulan por Barcelona sean completamente eléctricos antes de que termine 2027. La presidenta de la compañía, Laia Bonet lo presentó este martes como un paso más en el “compromiso de trabajar por un aire más limpio en la ciudad”.

Una inversión de 77 millones para alcanzar los 372 autobuses eléctricos

El plan de renovación incluye la incorporación progresiva de 136 autobuses nuevos hasta 2028. De ellos, 105 serán de cero emisiones —eléctricos puros— y 31 serán diésel de última generación. Al final del proceso, la flota eléctrica de TMB sumará 372 vehículos, lo que equivale justo al 30% del total de unidades que operan en la red metropolitana.

La cifra de inversión supera los 77 millones de euros e incluye tanto los vehículos como los contratos de mantenimiento asociados. TMB ha dividido el esfuerzo en varias licitaciones, la mayoría ya adjudicadas o en marcha.

Fases de llegada: minibuses, articulados y la licitación de 2027

El primer hito es inminente. Este mismo mes de julio se incorporan cinco minibuses eléctricos del fabricante chino Yutong, adjudicados por 1,5 millones de euros. Son vehículos pensados para líneas de barrio con poca demanda y recorridos estrechos.

A finales de año llegarán otros 24 autobuses articulados de 18 metros, todos eléctricos, por un importe de 18 millones de euros. Estos refuerzos permitirán empezar a sustituir unidades diésel más antiguas en los corredores de alta ocupación.

El grueso de la operación llegará en 2027. Ese año se sumarán 20 autobuses estándar de 12 metros, eléctricos, y la licitación publicada este mismo martes añade otros 56 vehículos: 19 estándar, 37 articulados y 31 propulsados por diésel de bajas emisiones. Estos últimos, según datos de TMB, emiten un 86% menos de óxidos de nitrógeno que los modelos a los que reemplazan pero no son aptos para todas las rutas: su gran distancia entre ejes dificulta las maniobras en giros muy cerrados.

Barcelona acelerará la electrificación de su flota de autobuses a un ritmo superior al de la mayoría de capitales europeas, aunque los diésel de bajas emisiones seguirán siendo necesarios en las líneas más exigentes.

Hoja de Ruta: Claves del Viaje

La apuesta de TMB por el eléctrico no es nueva, pero este plan marca un punto de inflexión. Hasta ahora, la flota cero emisiones apenas rozaba el 12% del total. Pasar al 30% en menos de dos años supone multiplicar por 2,5 los autobuses eléctricos en circulación y reducir el ruido y las emisiones en las zonas más densas de Barcelona.

El impacto se sentirá sobre todo en el Eixample y en los distritos con mayor concentración de líneas de alta frecuencia, donde la sustitución de autobuses diésel por eléctricos mejorará la calidad del aire de forma perceptible. Además, los nuevos articulados refuerzan la capacidad en corredores como la Diagonal y la Gran Via, donde la demanda sigue creciendo tras la ampliación de la red ortogonal.

La presidenta de TMB, Laia Bonet, enmarca la inversión en la estrategia municipal de descarbonización del transporte público para 2030. El precedente más claro es la EMT de Madrid, que en 2025 ya superaba el 20% de flota eléctrica y tiene como objetivo el 50% para 2028. Barcelona, con este ritmo, podría quedar ligeramente por detrás, pero la entrada masiva de autobuses eléctricos en 2027 acorta distancias.

La incorporación de 31 autobuses diésel de bajas emisiones ha levantado algunas dudas entre los colectivos ecologistas. La operadora insiste en que son una solución técnica para las líneas con mayores exigencias de maniobrabilidad y autonomía, donde los eléctricos aún no ofrecen prestaciones equivalentes. La clave estará en que esa proporción de diésel no crezca y que las futuras licitaciones sigan inclinando la balanza hacia el cero emisiones.

El calendario es exigente: los cinco minibuses ya están en cocheras, los 24 articulados eléctricos se entregarán antes de Navidad, y la licitación de 56 vehículos acaba de abrirse. Si no hay retrasos en la cadena de suministro —algo que en los últimos años afectó a los pedidos de eléctricos—, el 30% será una realidad a finales de 2027. El siguiente reto será la red de carga: la potencia contratada en las cocheras de Ponent y Zona Franca tendrá que ampliarse para alimentar tantos vehículos simultáneamente.

Volkswagen España dispara un 62% su beneficio en 2025 y reparte 34 millones a Alemania

Volkswagen Group España Distribución, la sociedad que importa y comercializa en el país los vehículos de las marcas Volkswagen, Audi, Skoda, Volkswagen Vehículos Comerciales y Ducati, cerró 2025 con un beneficio neto de 44,28 millones de euros, un 62% más que en 2024, y una facturación récord de 5.045 millones de euros.

Un ejercicio de récord que desafía la tormenta del grupo

El resultado se produce en un año en el que la matriz alemana está aplicando un duro programa de recorte de gastos y de empleo para financiar su transición hacia el vehículo eléctrico. La buena marcha del negocio en España y el envidiado dividendo que envía a Wolfsburgo contrastan con ese relato de ajuste.

La compañía, presidida por Francisco Pérez Botello, elevó el resultado bruto de explotación (ebitda) hasta los 63,3 millones de euros, un 30% más interanual, según las cuentas depositadas en el Registro Mercantil.

Las marcas que más tiraron de los ingresos fueron Skoda y Volkswagen Vehículos Comerciales sin olvidar las mejoras operativas introducidas para ganar eficiencia en toda la cadena de distribución.

Dividendo récord: 34,28 millones que viajan a Alemania

En el capítulo de retribución, la junta de accionistas aprobó el reparto de un dividendo de 34,28 millones de euros —la filial es propiedad de Seat S.A., del consorcio Volkswagen—, lo que supone un alza del 25% respecto al año anterior. El montante viaja directamente a la caja central del grupo alemán.

Los 34,28 millones que vuelan a Alemania son la cara amable de un consorcio que aprieta costes y recorta plantilla en todas sus divisiones.

La distribuidora también decidió destinar 10 millones de euros a reservas voluntarias, una partida que en 2024 quedó a cero.

En el ámbito comercial, las matriculaciones de vehículos nuevos de las marcas del grupo superaron las 171.000 unidades, un 14% más, mientras que la venta de usados rozó los 20.000, con un descenso testimonial del 0,74%.

Según datos de ANFAC, el mercado español de turismos creció alrededor de un 7% en 2025, y el consorcio alemán superó esa media gracias al buen comportamiento de sus modelos, especialmente en los segmentos SUV y comercial ligero.

La plantilla se situó en 473 trabajadores a final de año, 18 menos que en 2024, una reducción del 3,7% que la dirección atribuye a la optimización de procesos y que supone una mejora de la productividad.

Hoja de Ruta: Claves del Viaje

El fuerte crecimiento del beneficio y del dividendo llega en un momento en que Volkswagen AG necesita liquidez. Los 34,28 millones que envía la filial española son un balón de oxígeno para las cuentas del grupo. Para el mercado nacional, la noticia confirma que la marca alemana gana cuota en los segmentos más rentables.

La distribuidora opera desde Barcelona y cubre toda la red de concesionarios. Su fortaleza contrasta con la debilidad de otros grandes importadores: Stellantis, Renault y Ford han reportado caídas de beneficio en sus filiales españolas, según fuentes del sector, lo que subraya la pujanza comercial de las marcas de VW en el sur de Europa. La compañía ha logrado capear los problemas de suministro que afectaron a la industria en años anteriores gracias a una gestión proactiva de pedidos.

Los 44,28 millones de beneficio neto, un margen inferior al 1% sobre ventas —típico de la distribución—, reflejan una gestión ajustada y la buena acogida de modelos como el Skoda Enyaq, el VW Transporter o el Audi Q4 e-tron. Además, el dividendo de 2025 es un 25% mayor que el de 2024 y la compañía ha elevado los repartos de forma ininterrumpida durante tres ejercicios, lo que evidencia una senda de rentabilidad creciente. La decisión de destinar 10 millones a reservas, tras un año sin dotación, sugiere que la dirección quiere prepararse para posibles inversiones en la red comercial o reforzar su autonomía financiera.

A medio plazo, la gran pregunta es si la distribuidora podrá mantener este ritmo cuando la transición al coche eléctrico se acelere y los márgenes de los motores de combustión se compriman. De momento, el éxito de las gamas eléctricas de Skoda y Audi ofrece una base, pero la presión del grupo para repatriar más beneficios podría aumentar si el ajuste en Alemania se intensifica.

El CSN decide este jueves la prórroga de Almaraz: ¿se salva la nuclear hasta 2030?

El Consejo de Seguridad Nuclear (CSN) tiene previsto debatir y votar este jueves el dictamen que podría dar luz verde a la prórroga de la central nuclear de Almaraz hasta 2030. La cita se produce tras el aplazamiento de la semana pasada y supone el paso previo a la decisión definitiva que deberá tomar el Gobierno en un plazo de dos meses.

El pleno del CSN está integrado por un presidente y cuatro consejeros. La aprobación de cualquier dictamen requiere una mayoría simple de los miembros presentes: bastarán tres votos favorables para que el informe salga adelante. Según fuentes del organismo, el análisis se centra en los sistemas de seguridad, las inversiones realizadas y las condiciones que debería cumplir la instalación para operar seis años más allá de su calendario de cierre actual.

Un voto técnico con consecuencias políticas

El dictamen del CSN es un informe preceptivo pero no vinculante. Su contenido condiciona la decisión final del Ejecutivo, que deberá autorizar o denegar la extensión de la vida útil de los dos reactores de Almaraz, actualmente programados para cesar su actividad el 1 de noviembre de 2027 y el 31 de octubre de 2028. Si el CSN considera que la planta puede operar con seguridad, el Gobierno dispondrá de aproximadamente dos meses para firmar la autorización. De no hacerlo en ese plazo, las empresas propietarias tendrían que solicitar formalmente el cierre.

El retraso de la semana pasada se debió, según fuentes del sector, a la necesidad de incorporar alegaciones de última hora. El organismo ya ha evaluado en los últimos meses las inspecciones periódicas de la central y el plan de inversiones presentado por Iberdrola, Endesa y Naturgy, que incluye mejoras en los sistemas de refrigeración y en la protección contra incendios. La decisión del jueves llega en un momento de máxima tensión para la política energética española, con un calendario de cierre nuclear pactado en 2019 que ahora enfrenta presiones de la industria y de las propias compañías eléctricas.

Almaraz: el 7% de la electricidad española y 3.000 empleos en juego

central nuclear Almaraz

La central nuclear de Almaraz, ubicada en la provincia de Cáceres, genera el 7% de toda la electricidad de España y sostiene unos 3.000 empleos directos e indirectos, según datos de las compañías propietarias. Sus dos reactores, de 1.049 y 1.044 megavatios, llevan operando desde la década de 1980. El cese escalonado previsto en el Plan Nacional Integrado de Energía y Clima (PNIEC) supondría la pérdida de una fuente de generación firme y descarbonizada en un momento en que el sistema eléctrico encara picos de demanda crecientes y una electrificación acelerada. La región extremeña, donde el empleo industrial es escaso, ve en Almaraz un pilar económico de difícil sustitución.

La prórroga de Almaraz es un pulso entre la política industrial y los compromisos de cierre nuclear heredados. El dictamen del CSN dará la medida de hasta qué punto el regulador prioriza la seguridad frente a las presiones del momento.

Iberdrola (53% del accionariado), Endesa (36%) y Naturgy (11%) presentaron conjuntamente la solicitud formal de prolongación hasta junio de 2030. En declaraciones recogidas por El Periódico de la Energía, el director de Iberdrola, Mario Ruiz-Tagle, afirmó que “no nos parece razonable cerrar una central nuclear en este momento en España”. Las tres eléctricas consideran que Almaraz es rentable y técnicamente apta para seguir funcionando una década más del plazo original.

La encrucijada nuclear española: seguridad, descarbonización y política

El dictamen del CSN se produce en un contexto de debate abierto sobre el futuro del parque nuclear español. El Protocolo de Cierre del parque nuclear, firmado en 2019, establece un apagón escalonado entre 2027 y 2035. Sin embargo, la crisis energética disparada por la guerra de Ucrania y la necesidad de garantizar el suministro han llevado a varios países europeos —como Bélgica, Alemania o Francia— a revisar sus calendarios de cierre atómico. En España, la patronal CEOE y los sindicatos UGT y CCOO en la región extremeña han presionado para mantener la central abierta.

Desde el punto de vista de la descarbonización, Almaraz evita la emisión de unos 5 millones de toneladas de CO₂ al año, según estimaciones del sector. Sustituir esa generación por ciclos combinados de gas natural incrementaría las emisiones nacionales en un momento en que la UE endurece sus objetivos climáticos. Por otro lado, las organizaciones ecologistas mantienen que alargar la vida de las nucleares retrasa la inversión en renovables y almacenamiento. El debate se enmarca en la revisión en curso del PNIEC, que podría flexibilizar los plazos si se acreditan problemas de suministro.

El plano político añade una capa de incertidumbre. El Gobierno central debe decidir si mantiene la hoja de ruta de cierre o cede ante la presión industrial. La ministra para la Transición Ecológica ha evitado pronunciarse públicamente, pero fuentes próximas al Ejecutivo señalan que la decisión podría demorarse hasta septiembre, una vez se conozca el contenido exacto del dictamen.

Un informe favorable del CSN no garantiza la prórroga, pero sí reduce drásticamente el margen del Gobierno para negarla. La seguridad, si está acreditada, deja la decisión en el terreno de la política energética pura.

Si finalmente se deniega la extensión, las propietarias deberán solicitar el cierre formal y comenzar los trámites de desmantelamiento, un proceso que se prolongaría durante años y que conlleva costes elevados. En el caso contrario, el Gobierno dispondría de una ventana de dos meses para autorizar la reanudación de la licencia, con el consiguiente impacto en la planificación energética y en la estabilidad de la red eléctrica del oeste peninsular.

El dictamen no es vinculante pero condiciona la decisión política de un Ejecutivo que navega entre sus promesas de cierre y la realidad de un sistema eléctrico tensionado. La votación del jueves en el CSN es, en realidad, el primer acto de una decisión que se jugará en los despachos ministeriales durante el verano.

Iberdrola inicia la venta de su negocio de cogeneración industrial por más de 200 millones

Iberdrola ha puesto en marcha el proceso de venta de su negocio de cogeneración industrial en España, una cartera de 264 megavatios (MW) instalados que podría alcanzar un valor de hasta 300 millones de euros, según estimaciones del banco de inversión Lazard. La operación, adelantada por ABC y confirmada por fuentes del sector, se reactiva tras varios intentos fallidos desde 2018, y se produce en un momento clave: el Gobierno acaba de aprobar el real decreto que da luz verde a las futuras subastas de renovación del parque de cogeneración, lo que podría revalorizar estos activos.

La decisión de la eléctrica presidida por Ignacio Sánchez Galán se enmarca dentro del plan de rotación de activos para concentrar la inversión en renovables y redes. La cogeneración, que utiliza gas natural para producir electricidad y calor útil en procesos industriales, representa apenas un 2% de la producción total de Iberdrola, un peso insignificante frente al 4-6% que supone para el conjunto del sistema eléctrico nacional.

Una cartera menguante: de 300 MW a 264 MW y con la producción en retroceso

La compañía ya dio el primer paso este mismo año con la venta de su cartera de activos de gas para el tratamiento de purines a Edison Next. Aquella operación incluyó cinco plantas de tratamiento de purines con gas natural que sumaban 52 MW en operación, más cuatro proyectos de biometano en desarrollo con una capacidad de 340 GWh anuales. Con esa venta, Iberdrola Cogeneración ha reducido su presencia en este segmento hasta los 264 MW actuales, frente a los más de 300 MW que llegó a tener en cartera.

Los números no invitan al optimismo. En lo que va de 2026, la producción de las plantas de cogeneración ha caído un 30% respecto al mismo periodo de 2025, un desplome que refleja tanto la baja utilización como la pérdida de atractivo comercial de estos activos en el contexto actual. El objetivo de la compañía es desprenderse de este negocio por completo: «quedarse a cero lo antes posible», como señalan fuentes cercanas.

El valor de la cartera en venta fluctúa entre los 200 y 300 millones de euros, según la valoración que Lazard realizó en su día. La horquilla es amplia porque el mercado de la cogeneración ha sido especialmente volátil. Durante la crisis energética derivada de la guerra de Ucrania, muchas plantas no pudieron repercutir los altos costes de la electricidad a sus industrias asociadas, se vieron obligadas a parar y perdieron una parte sustancial de su valor. Iberdrola, de hecho, frenó en seco la venta en aquel momento al no encontrar comprador dispuesto a pagar un precio razonable.

El ‘salvavidas’ regulatorio: un nuevo marco de subastas para la cogeneración

La reactivación del proceso de venta no puede entenderse sin el movimiento del Gobierno. El real decreto de cogeneración, aprobado recientemente, establece el marco para convocar futuras subastas destinadas a renovar hasta 1.200 MW de potencia instalada. La norma está alineada con el Plan Nacional Integrado de Energía y Clima (PNIEC) y busca sustituir instalaciones antiguas por otras de alta eficiencia, con tecnologías que incluso podrán funcionar con hidrógeno renovable o biomasa, incentivando el el uso de estas soluciones.

La cogeneración de Iberdrola es un activo estratégico para la industria, pero la eléctrica ya lo considera residual: 264 MW que apenas representan un 2% de su generación.

Este nuevo régimen retributivo es la clave para que los activos de Iberdrola recuperen atractivo ante los potenciales compradores. Las plantas actuales, aunque en declive productivo, tienen un derecho de participación en esas subastas —o al menos la posibilidad de ser renovadas— que las revaloriza. Iberdrola y los inversores interesados esperan ahora la publicación de las órdenes ministeriales que concretarán el calendario, las condiciones técnicas y los parámetros económicos de cada convocatoria.

Sin embargo, la incertidumbre persiste. El retraso acumulado por la administración en la regulación del sector ha sido una fuente constante de inestabilidad. La asociación sectorial Acogen ha venido denunciando que la demora en la publicación de las subastas ha provocado la pérdida de competitividad industrial. Para Iberdrola, el riesgo es doble: si las órdenes ministeriales se demoran demasiado, el interés comprador podría enfriarse de nuevo.

Iberdrola desinversión

La jugada de la eléctrica tiene un timing calculado. Sacar ahora estos activos al mercado, justo después de la aprobación del real decreto pero antes de que las subastas se concreten, puede maximizar el precio: el comprador compra una opción sobre un futuro marco retributivo, y el vendedor se desprende de un negocio que ya no encaja en su estrategia. Los fondos de infraestructuras y las compañías de servicios energéticos medianas son los candidatos naturales para esta operación.

Riesgos, contradicciones y el largo adiós a la cogeneración

Iberdrola ha intentado vender estas plantas al menos desde 2018, pero la combinación de precios bajos de la electricidad, la crisis de Ucrania y la incertidumbre regulatoria lo habían impedido. Ahora, con el nuevo marco, la oportunidad de oro se presenta, pero la decisión de esperar a las órdenes ministeriales introduce un factor de riesgo: los plazos administrativos no son controlables y la volatilidad del gas natural sigue ahí. Además, la cartera que se vende es menos atractiva que la inicial, tras la desinversión de los purines: los 264 MW restantes son plantas más antiguas y con menor tasa de utilización.

Para los potenciales compradores, el cálculo es distinto. La cogeneración en España sigue siendo necesaria para garantizar el suministro de calor a la industria, especialmente en sectores como el textil, el alimentario o el químico, donde no hay sustituto eléctrico viable. La promesa de las subastas de renovación abre la puerta a modernizar las instalaciones y obtener una retribución regulada durante años. Pero la competencia será alta: los 1.200 MW en juego no son exclusivos para los activos de Iberdrola; habrá que pujar en igualdad de condiciones.

El movimiento de Iberdrola revela una estrategia consistente: concentrar el capital en redes y renovables, los dos pilares del nuevo modelo energético, y desprenderse de tecnologías puente como la cogeneración, que ni suman a la descarbonización acelerada ni generan el retorno deseado. La compañía ya ha completado con éxito otras rotaciones de activos —como la venta de sus negocios de gas en Italia o la participación en Wikinger—, y esta operación se inscribe en esa misma lógica de optimización de cartera.

Sin embargo, el sector de la cogeneración arrastra una contradicción estructural: es una tecnología eficiente y necesaria para la competitividad industrial, pero su dependencia del gas natural y la dificultad para trasladar sus costes lastran su rentabilidad. El nuevo marco retributivo intenta resolverlo, pero hasta que no se convoquen las primeras subastas —se especula con que podría ser a finales de 2026 o ya en 2027—, será difícil evaluar el éxito real de la medida.

La venta de Iberdrola es, en definitiva, un test para ver si el mercado de la cogeneración ha superado la página de la crisis energética y está dispuesto a invertir bajo las nuevas reglas. El resultado podría marcar el ritmo de futuras desinversiones en el sector, y las decisiones de la vicepresidenta Sara Aagesen al frente del Ministerio para la Transición Ecológica serán determinantes para que el proceso termine de desatascarse.

Adolfo Domínguez suscribe un préstamo sostenible de 11 millones de euros y eleva su liquidez a corto plazo a 28 millones

Adolfo Domínguez ha suscrito un acuerdo marco de financiación sostenible por 11 millones de euros con su pool bancario, elevando su liquidez a corto a 28 millones de euros.

Qué incluye el nuevo acuerdo

La firma textil gallega ha comunicado este martes a la Comisión Nacional del Mercado de Valores (CNMV) la firma de un nuevo marco de financiación vinculado a indicadores de sostenibilidad. El sindicato bancario está liderado por Abanca, CaixaBank, Banco Santander, BBVA y Bankinter.

El acuerdo se concreta en dos tramos: por un lado, aumenta en 5 millones de euros las líneas de financiación a corto plazo ya existentes, hasta situarlas en 28 millones de euros. Por otro, la compañía formaliza un nuevo préstamo a largo plazo de 6 millones de euros. En total, la operación suma 11 millones de euros de nueva financiación.

La empresa ha señalado que el coste de esta financiación queda ligado al cumplimiento de determinados objetivos ambientales y sociales, en línea con su estrategia de vincular el crédito a criterios ESG. El contrato incluye cláusulas que ajustan el margen aplicado en función de la evolución de estos indicadores.

Desde la empresa han subrayado que el nuevo marco permite reforzar y equilibrar la estructura financiera, y que las nuevas líneas proporcionan mayor margen de maniobra ante necesidades operativas o de inversión.

El cambio de calado no está tanto en los 11 millones extra, sino en el equilibrio que aporta al balance: sumar deuda viva a largo plazo mientras se ensancha el colchón a corto señala una gestión financiera más predecible.

Cómo queda la liquidez de la compañía

Antes de la operación, Adolfo Domínguez disponía de 23 millones de euros en líneas de circulante. Con la ampliación de 5 millones, ese colchón alcanza los 28 millones de euros, lo que refuerza la capacidad operativa del grupo para atender sus necesidades de tesorería y posibles inversiones.

MagnitudAntes de la operaciónDespués de la operaciónVariación
Líneas a corto plazo23 millones €28 millones €+5 millones € (+21,7%)
Nueva financiación a largo plazo—6 millones €Nueva línea
Total nueva financiación11 millones €

Además, el nuevo tramo de largo plazo contribuye a equilibrar la estructura financiera del grupo, reduciendo la dependencia de la deuda a corto plazo. Esta operación se enmarca en un contexto de mejora operativa de la compañía, que en los últimos ejercicios ha logrado enderezar sus cuentas tras un largo periodo de ajustes.

financiación sostenible

Sostenibilidad y estrategia financiera: las claves del pool

La elección de vincular las condiciones del crédito a indicadores ESG no es casual. Adolfo Domínguez lleva varios años alineando su estrategia financiera con objetivos medioambientales, y el nuevo contrato consolida esa senda. Para las entidades del pool, la operación supone una muestra de confianza en la recuperación de la firma, que ha reducido su apalancamiento y mejorado márgenes.

Este tipo de financiación sostenible no solo abarata el coste del pasivo si se cumplen los objetivos prefijados, sino que también mejora la percepción de la compañía ante inversores y agencias de calificación. En un sector textil marcado por la presión sobre los costes, poder presentar un balance con una holgada liquidez y una deuda ligada a métricas ESG es un activo reputacional tangible.

Además, la diversificación bancaria que ofrece el sindicato —cinco entidades de primer nivel— reduce el riesgo de concentración y proporciona una base sólida para futuras rondas de financiación si el crecimiento operativo lo exige.

📊 Las Claves para el Inversor

  • Qué vigilar: El próximo hito serán los resultados del primer semestre del ejercicio 2026-2027, previstos para el otoño, donde se verá si la mejora operativa se consolida y si la compañía reduce su dependencia de la financiación a corto.
  • Reacción del valor: La noticia no ha generado movimientos bruscos en la cotización de Adolfo Domínguez, que acumula una subida moderada en el año. El mercado seguirá pendiente de la evolución del margen y la generación de caja libre.
  • Precedente sectorial: En el sector textil europeo, cada vez más compañías vinculan su financiación a objetivos medioambientales, lo que puede mejorar las condiciones de crédito y la imagen ante inversores institucionales.

Petróleo supera los 80 dólares tras el peaje de Trump en Ormuz: el Ibex 35 cae

El barril de Brent ha superado este lunes los 80 dólares, un nivel que no se veía desde el pasado miércoles, después de que Donald Trump anunciara un polémico peaje del 20% sobre todas las cargas que transiten el estrecho de Ormuz. La medida, que tensa aún más la ya volátil situación en la región, ha provocado un repunte del crudo de más del 5% y ha lastrado al Ibex 35, que cae arrastrado por la aversión al riesgo y el temor a un encarecimiento del combustible que podría frenar la incipiente recuperación económica.

El anuncio de Trump y el repunte del crudo

El Brent ha subido un 5,3% respecto al cierre del viernes, alcanzando un máximo intradía de 80,03 dólares por barril, según datos de ICE Futures. El West Texas Intermediate (WTI), referencia en Estados Unidos, se anotaba una subida similar del 5% hasta los 75,20 dólares. La escalada se desencadenó tras conocerse que el presidente estadounidense impondrá de inmediato una tasa del 20% a los buques que crucen Ormuz, bajo el argumento de que Washington está ‘restableciendo el bloqueo iraní’ y se convierte en el guardián de la vía marítima.

En un mensaje en su red social, Trump aseguró que el estrecho permanecerá abierto para todos los países, salvo para Irán y sus clientes, y que la tasa compensará los costes de seguridad. Este movimiento se produce en medio de una serie de bombardeos cruzados entre Washington y Teherán, que han elevado la tensión a niveles no vistos en años. Irán, por su parte, ha confirmado el cierre del paso, lo que añade un componente de guerra informativa al conflicto.

El estrecho de Ormuz es una de las principales arterias del comercio petrolero mundial: por él transita aproximadamente una quinta parte del suministro global de crudo. Cualquier interrupción, aunque sea temporal, suele traducirse en un sobrecoste inmediato en las primas de seguro y en los fletes, repercutiendo en el precio final del barril. En esta ocasión, la advertencia de Trump de cobrar un peaje añade un elemento disruptivo inédito, ya que traslada el coste de la seguridad marítima a los operadores comerciales y, por tanto, al consumidor.

Repsol e Ibex 35: reacción mixta

En la sesión de ayer, la petrolera Repsol intentó capitalizar la subida del crudo y llegó a cotizar con un alza del 1,5% en los primeros compases. Sin embargo, el tono general del mercado fue negativo: el Ibex 35 cerraba con un descenso del 1,2% lastrado por valores cíclicos y el temor a que el encarecimiento del petróleo frene la recuperación económica. Otros títulos energéticos como Solaria y Enagás también registraron pérdidas, reflejando la visión de que un shock de oferta no beneficia a toda la cadena.

El mercado se enfrenta a un shock de oferta en un momento en que la inflación daba síntomas de remisión; la incertidumbre geopolítica vuelve a cotizar con fuerza en las primas de riesgo.

El impacto se extendió a compañías aéreas y turísticas: IAG cedió un 2,8% y Meliá Hotels International retrocedió un 1,6%, ante el temor a mayores costes de combustible y a una posible desaceleración del turismo si el precio del crudo se mantiene elevado. Los bancos, por su parte, se mantuvieron planos, con CaixaBank y Santander prácticamente sin cambios, a la espera de ver si las tensiones en Oriente Medio merman las expectativas de crecimiento.

Ibex 35 petróleo

Análisis: un shock de oferta en el peor momento para la economía española

El episodio recuerda a anteriores crisis en Ormuz, como las de 2019 o principios de los 2000, cuando un simple repunte temporal bastó para disparar la volatilidad. A mi juicio, el mercado está subestimando el riesgo de una disrupción prolongada. Por el estrecho transita cerca del 20% del comercio mundial de de crudo, y cualquier restricción duradera podría empujar el Brent hacia los 90 dólares sin mucho esfuerzo.

Para la economía española, importadora neta de energía, cada dólar adicional supone un lastre para el consumo interno y para sectores como el transporte y la industria. Las empresas del Ibex con alta exposición internacional, aunque compensan en parte con los elevados precios del petróleo, no podrán evitar el golpe si la demanda global se resiente. La mayoría de los analistas consideran que esta subida es transitoria, pero la historia enseña que los conflictos en el Golfo Pérsico rara vez se resuelven con rapidez.

La prima de riesgo española se mantenía en 65 puntos básicos, un nivel relativamente tranquilo, pero si el crudo sigue escalando las presiones inflacionistas podrían devolver al BCE a un escenario de tipos altos durante más tiempo. En ese contexto, el Ibex 35 perdería uno de los catalizadores que lo ha sostenido en los últimos trimestres: la expectativa de recortes de tipos en la eurozona. Habrá que seguir de cerca las próximas declaraciones de la OPEP y, sobre todo, la respuesta del Pentágono a las amenazas iraníes.

Veredicto Merca2

Cotización al cierre o apertura: El Brent cerró la sesión del lunes en 80,03 dólares, un 5,3% más. El Ibex 35 perdió un 1,2% y Repsol, pese a la subida del crudo, solo se anotó un alza del 0,3% en una jornada de alta volatilidad.

Clave técnica: El Brent supera la resistencia de los 80 dólares y se enfrenta ahora a la zona de congestión en 82,5-83 dólares. Si el conflicto escala y el WTI confirma el movimiento, el camino hacia los 85-90 dólares queda abierto, lo que favorecería a Repsol en el corto plazo pero tensaría al selectivo español.

Apunte macro: La prima de riesgo española se mantiene estable en 65 puntos básicos, aunque el encarecimiento energético podría presionar los diferenciales si se consolida un repunte de la inflación. El Banco Central Europeo se reúne el próximo jueves y podría modular su discurso si la tensión en Ormuz persiste.

JPMorgan Chase dispara su beneficio neto un 41% hasta los 18.565 millones en el segundo trimestre

JPMorgan Chase registró un beneficio neto de 18.565 millones de euros en el segundo trimestre de 2026, un 41% más que en el mismo periodo del año anterior. El mayor banco de Estados Unidos por activos superó las previsiones del consenso de analistas gracias al impulso del margen de intereses y a la reactivación de la banca de inversión.

La entidad, liderada por Jamie Dimon, se apoyó en en el fuerte incremento de los ingresos por intereses netos, que se dispararon un 47% hasta los 22.390 millones de euros, y elevó sus ingresos totales un 28%, hasta los 50.326 millones de euros. Un entorno de tipos de interés todavía elevados y la reducción de provisiones crediticias apuntalaron estas cifras récord.

Las cifras récord del trimestre

La cuenta de resultados de JPMorgan refleja la fortaleza de la banca estadounidense en un escenario de tipos altos. La tabla siguiente compara las principales magnitudes del segundo trimestre de 2026 con las del mismo periodo de 2025, en millones de euros:

Magnitud2T 2026 (mill €)2T 2025 (mill €)Variación
Beneficio neto18.56513.162+41%
Ingresos totales50.32639.317+28%
Ingresos por intereses netos22.39015.231+47%
Comisiones banca de inversión2.8152.199+28%
Beneficio por acción (€)6,674,61+47%

Estas cifras consolidan el liderazgo de JPMorgan en Wall Street, por delante de Bank of America y Citigroup, cuyos resultados se esperan en las próximas semanas con crecimientos más moderados en banca de inversión.

El banco destinó 2.207 millones de euros a provisiones para insolvencias, un 12% menos que un año antes, lo que liberó capacidad para elevar el beneficio. El rendimiento sobre el capital (ROE) alcanzó el 24%, seis puntos porcentuales por encima, mientras que el ratio de capital CET1 cerró en el 14,1%, un punto menos debido al mayor volumen de activos ponderados por riesgo.

El motor del crecimiento: intereses y banca de inversión

El factor diferencial del trimestre fue la combinación de un margen de intereses robusto —los ingresos netos por intereses crecieron casi un 50%— y un repunte de las comisiones de banca de inversión, que aportaron 2.815 millones de euros, un 28% más. Las operaciones corporativas de fusiones y salidas a bolsa generaron ingresos de 7.900 millones de euros, un 26% más, en un mercado de M&A muy activo. Este auge se explica por la oleada de fusiones y adquisiciones en los sectores tecnológico e industrial, y por el apetito inversor por las salidas a bolsa de compañías de inteligencia artificial.

La clave del resultado está en el doble impulso del margen de intereses y la banca de inversión, que compensan la ligera reducción de la solvencia.

En el acumulado del primer semestre, el beneficio neto de JPMorgan asciende a 33.000 millones de euros, un 27% más, con unos ingresos de 94.000 millones de euros, un 19% más que en el mismo periodo de 2025.

La radiografía del balance y la visión de Dimon

Jamie Dimon, consejero delegado del banco, atribuyó los resultados a “un entorno particularmente favorable” y a la “ejecución rigurosa” de años de inversión. Destacó la resiliencia de la economía estadounidense, impulsada por la inversión en inteligencia artificial y una regulación más eficiente. No obstante, alertó sobre los “grandes riesgos” latentes: tensiones geopolíticas, inflación persistente, déficits fiscales globales y precios elevados de los activos, factores que “podrían causar importantes perturbaciones si se producen cambios o colisiones”.

JPMorgan saca partido a un entorno de tipos altos y desregulación

Los resultados de JPMorgan no se pueden leer sin el contexto del sector. Mientras Bank of America y Citigroup también presentan cifras sólidas, el margen de intereses del mayor banco del mundo se beneficia de una cartera de préstamos corporativos de primer nivel y de una división de banca de inversión que se ha reforzado con la integración de First Republic. La regulación más laxa promovida por la administración estadounidense —con una reserva federal más tolerante con el apalancamiento— ha permitido al banco gestionar su capital con flexibilidad, lo que explica la caída de un punto en el CET1 sin que el mercado lo penalice. El riesgo está en la otra cara: unos tipos altos durante demasiado tiempo pueden acabar erosionando la calidad crediticia, como admite el propio Dimon. De momento, el mercado descuenta un ciclo de beneficios récord en Wall Street y JPMorgan lidera la carrera. Con una ratio de eficiencia que ronda el 48% y un ROE del 24%, JPMorgan duplica la rentabilidad media del sector bancario europeo y supera con holgura a sus competidores estadounidenses. La Reserva Federal mantiene los tipos de interés en el rango 4,25%-4,50%, una bendición para los bancos con grandes carteras de préstamos, pero también un arma de doble filo si la economía se enfría. Los inversores seguirán de cerca la evolución del margen de intereses si la Fed decide bajar los tipos en 2027, aunque por ahora el mercado descuenta tipos altos por más tiempo.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de las provisiones crediticias y los indicadores de morosidad en los próximos trimestres, que podrían deteriorarse si la Fed mantiene los tipos a largo plazo.
  • Reacción del valor: Las acciones de JPMorgan cotizan en máximos históricos, con un PER en torno a 12 veces beneficios, lo que descuenta gran parte del buen momento; cualquier grieta en el guidance podría provocar una corrección.
  • Precedente sectorial: Bank of America y Goldman Sachs presentan resultados en las próximas semanas; si confirman la misma tendencia, el sector bancario estadounidense podría encadenar otro año de beneficios récord.

Ericsson reduce un 43% su beneficio neto semestral hasta 446 millones por reestructuración

Ericsson redujo su beneficio neto atribuido en el primer semestre de 2026 un 43%, hasta 446 millones de euros, golpeado por un plan de reestructuración que disparó los costes extraordinarios a 395 millones. La cifra, presentada este lunes, desplomó sus acciones un 10,3% en la Bolsa de Estocolmo.

La multinacional sueca de equipos de telecomunicaciones ingresó 9.234 millones de euros entre enero y junio, un 8,2% menos que en el mismo periodo del año pasado, con caídas en todas sus divisiones, especialmente en el negocio de empresas, que se desplomó un 25%. El mercado castigó con dureza la debilidad de la facturación y el efecto de la reestructuración, que aún no ha tocado techo.

Los números del semestre: el peso de la reestructuración

Los costes de reestructuración ascendieron a 395 millones de euros, frente a los 85 millones del primer semestre de 2025. Esa partida extraordinaria explica casi en solitario la contracción del beneficio neto, que sin esos atípicos se habría situado alrededor de 840 millones, según estimaciones a partir de las cuentas. La compañía, inmersa en un ajuste global de plantilla y de gastos, ha acelerado el plan para proteger la rentabilidad en un entorno de menor inversión de las telecos.

A continuación, los principales indicadores del primer semestre, comparados con el año anterior:

Magnitud1S 2026 (mill. €)1S 2025 (mill. €)Variación
Ventas netas9.234~10.057-8,2%
Beneficio neto446789-43,4%
Costes de reestructuración39585+365%
Ingresos de redes5.9726.467-7,6%

En el segundo trimestre estanco, el beneficio neto cayó un 11,4% hasta los 366 millones de euros, con ventas de 4.769 millones (-6,1%). La tendencia, aunque menos acusada que en el semestre, confirma la persistencia de la debilidad en todas las geografías.

La hoja de ruta de Ekholm: ajustes de precios y presión en márgenes

beneficio Ericsson 2026

El presidente y consejero delegado de Ericsson, Börje Ekholm, explicó que la compañía ha tomado “medidas para mitigar la inflación de los costes de los componentes”. A medida que el impacto se intensifique en los próximos trimestres, la multinacional seguirá implementando acciones internas y subidas de precios para contrarrestar el efecto. Sin embargo, el ejecutivo advirtió de “cierta presión” sobre el margen bruto ajustado del negocio de redes en el tercer trimestre por el mayor volumen de proyectos de despliegue.

La factura de la reestructuración, cuatro veces superior a la de hace un año, refleja la urgencia de Ericsson por ajustar su estructura de costes antes de que la caída de ingresos erosione aún más la rentabilidad.

El desglose regional confirma el desplome en América, cuyas ventas cayeron un 12% hasta los 3.249 millones de euros, mientras que la región EMEA aguantó en línea con el año pasado (2.766 millones). En Asia, el negocio retrocedió un 3% en el sur y Oceanía, y un 2% en el noreste. La división de Empresas, con una caída del 25%, se lleva la peor parte, lastrada por la menor demanda de soluciones de conectividad privada.

El contraste con un sector en horas bajas

Los resultados de Ericsson no son un hecho aislado. El sector de equipamiento de redes vive un ciclo de inversión contenido por parte de los operadores, que priorizan el despliegue de fibra y el 5G solo en mercados maduros. Nokia, su principal rival europeo, también ha sufrido recortes en sus previsiones, y Huawei, aunque centrado en Asia, presiona con precios agresivos. En este contexto, la reacción del mercado —la acción llegó a caer un 10,3%— demuestra que los inversores descuentan un deterioro adicional de los márgenes, pese al ajuste de costes.

El caso de Ericsson evidencia que los programas de reestructuración, por dolorosos que sean, no siempre bastan para compensar una demanda raquítica. La multinacional sueca ha destinado 395 millones a saneamiento en solo seis meses, una cifra que dobla el recorte de gastos previsto inicialmente para el año. Si la facturación no remonta en la segunda mitad, la recuperación del beneficio se alejará, y con ella la confianza de los accionistas.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del margen bruto del negocio de redes en el tercer trimestre, clave para calibrar si las subidas de precios logran contener la presión de los costes de componentes.
  • Reacción del valor: La acción ya descuenta una ralentización de la actividad; sin embargo, si los ingresos de América no se estabilizan, el castigo podría prolongarse.
  • Precedente sectorial: Los márgenes de Nokia en su negocio de redes móviles, que se publicarán en los próximos días, servirán de termómetro para todo el sector europeo de infraestructuras de telecomunicaciones.

Ethereum se consolida en 1.800 dólares: ¿soporte firme antes del ETF spot?

Ethereum se mantiene en los 1.800 dólares, un nivel de soporte técnico que el mercado vigila a la espera del ETF al contado de ether en Estados Unidos. Según los datos de Arkham Intelligence y TradingView, el interés abierto en futuros sobre ether ha descendido, lo que reduce el apalancamiento y el riesgo de correcciones violentas.

La calma antes del ETF: menos apalancamiento, más expectativa

El posible lanzamiento de los ETF al contado de ether es el gran catalizador para la segunda criptomoneda por capitalización. Sin embargo, el mercado no muestra la euforia desbordada que se vivió antes de la aprobación de los ETF de bitcoin en enero de 2024. La diferencia entre el respaldo narrativo y la presión compradora inmediata es clave: el precio aún tiene que demostrar que la demanda esperada se traduce en flujos reales.

En los últimos días, el interés abierto ha caído aproximadamente un 3% mientras el precio se mantenía en un rango estrecho, una combinación que los analistas interpretan como una señal de espera. Los inversores parecen haber retirado parte del apalancamiento sin abandonar sus posiciones largas, lo que deja margen para una reacción ordenada cuando llegue el catalizador.

El enfriamiento del interés abierto (el número de contratos de futuros pendientes de liquidar) puede leerse de dos maneras. Por un lado, indica que los operadores están utilizando menos apalancamiento, lo que reduce el riesgo de una cascada de liquidaciones. Por otro, también sugiere que los especuladores no están convencidos de que el lanzamiento del ETF vaya a provocar una subida en línea recta.

Qué vigilar: soporte, plazos del ETF y demanda real

En el plano técnico, los analistas de TradingView sitúan el soporte crítico en los 1.750 dólares. Mientras ether no pierda esa cota, la estructura de consolidación se mantiene. Pero el verdadero catalizador sigue siendo la luz verde regulatoria.

El calendario no es una incógnita total: varios observadores apuntan a que la aprobación de los ETF al contado de ether podría producirse este mismo verano. Sin embargo, lo que realmente necesita el mercado no son más titulares, sino que los flujos institucionales confirmen la demanda esperada.

El mercado no necesita más narrativa: necesita compradores reales que defiendan los niveles clave.

Si los fondos cotizados comienzan a recibir entradas netas significativas desde el primer día, la base actual de 1.800 dólares podría ser el punto de partida de un nuevo tramo alcista. Por el contrario, si las cifras de flujos son tibias, el mercado podría castigar el exceso de expectativas y buscar soportes más bajos.

El contexto que da sentido a la consolidación

No es la primera vez que un mercado de criptoactivos se enfrenta a un evento binario como la aprobación de un ETF. En enero de 2024, cuando los ETF de bitcoin al contado recibieron luz verde, el precio del BTC se disparó un 50% en las semanas previas y luego corrigió tras el debut. Los inversores de ether se preguntan si se repetirá el mismo esquema. Sin embargo, hay diferencias. Ethereum no solo es un activo de reserva de valor; es una red que genera rendimientos mediante el staking (bloquear ether para validar transacciones y recibir recompensas) y alberga miles de aplicaciones descentralizadas. Eso significa que los flujos de capital hacia los ETF podrían medirse no solo por la cobertura institucional, sino también por la demanda de exposición a un ecosistema tecnológico.

Aun así, el riesgo de que el mercado haya descontado demasiado pronto el éxito del ETF es real. Si las entradas no cumplen con las expectativas, la corrección podría ser rápida. La prudencia, por tanto, parece razonable. La clave estará en vigilar tanto la evolución del interés abierto como el volumen de compras al contado en las principales plataformas de intercambio, ya que esos indicadores suelen anticipar los movimientos de precio con mayor fidelidad que las declaraciones de intenciones. La consolidación actual, sin ser un vaticinio alcista, ofrece un punto de partida más saludable que una escalada sin fundamentos.

El BOE publica oposiciones a ayuntamientos en 2026: plazas de funcionario y laboral en Gandia, Majadahonda y más

El Boletín Oficial del Estado (BOE) de este 14 de julio de 2026 ha publicado una nueva tanda de ofertas de empleo público procedentes de ayuntamientos de toda España. Las convocatorias, que afectan a localidades como Gandia, Majadahonda, Reinosa, Guadalajara, Santa Cruz de Tenerife y Talavera de la Reina, ofrecen plazas tanto de funcionario como de personal laboral. Los perfiles son variados y, en la mayoría de los casos, el acceso se abre en turno libre.

Gandia publica tres plazas de subalterno: los detalles de la convocatoria

Según el Boletín Oficial del Estado, el Ayuntamiento de Gandia ha hecho pública la resolución que regula el proceso para cubrir tres plazas de Personal Subalterno, pertenecientes a la escala de Administración General en su subescala Subalterna. El sistema de selección es el de concurso-oposición, con toda la carga que eso supone para el opositor: fase de oposición basada en pruebas de conocimiento y fase de concurso donde se valoran méritos y experiencia previa.

El plazo de presentación de solicitudes es de diez días hábiles a contar desde el día siguiente a la publicación de esta resolución en el BOE. Esto sitúa la fecha límite en torno al 28 de julio de 2026, siempre que no haya festivos autonómicos o locales que lo amplíen. Las bases completas, incluido el temario y el baremo de méritos, se recogen en el Boletín Oficial de la Provincia de Valencia número 121, de 29 de junio de 2026.

Otras entidades locales: un abanico de perfiles sin detalle único

El mismo diario oficial incluye convocatorias de Majadahonda, Reinosa, Guadalajara, Santa Cruz de Tenerife y Talavera de la Reina. Los puestos ofertados van desde administrativos y auxiliares hasta personal de oficios y técnicos especializados. No obstante, a diferencia de la resolución de Gandia, las ofertas de estos ayuntamientos remiten a los respectivos boletines provinciales, donde se detallan las bases específicas. Cada proceso tiene su propio plazo y requisitos, y el BOE actúa aquí como tablón de anuncios de la administración pública, sin agrupar toda la información en un solo documento.

Para el candidato, esto significa que no basta con leer el BOE: hay que ir a la fuente original. Un ejercicio de paciencia que, eso sí, abre oportunidades reales en distintos puntos del territorio.

Una plaza de funcionario en un ayuntamiento mediano como Gandia implica estabilidad laboral y un sueldo base cercano a los 1.200 euros brutos, con trienios y complementos que lo elevan. La demanda es alta, pero el turno libre iguala oportunidades.

Estabilidad y alta demanda: lo que realmente está en juego

Las oposiciones a entidades locales pequeñas y medianas suelen pasar desapercibidas frente a las grandes convocatorias de la Administración General del Estado. Sin embargo, presentan ventajas nada desdeñables: plazas a menudo con menor ratio de opositores por puesto, posibilidad de estabilizarse en el municipio elegido y, en muchos casos, una convocatoria anual o bianual que mantiene el temario y la estructura de las pruebas. El sueldo, aunque modesto en comparación con el sector privado tecnológico, viene acompañado de la seguridad de un empleo público, algo que en un mercado laboral con incertidumbres atrae a un perfil amplio.

Eso sí, el modelo de concurso-oposición exige preparación. La fase de oposición suele constar de varios ejercicios (test, supuestos prácticos y, en ocasiones, entrevista) y la fase de concurso puede primar la experiencia en la administración. El límite de diez días para Gandia es especialmente ajustado y obliga a tener la documentación lista y la instancia cumplimentada con rapidez.

Un detalle a vigilar: muchos ayuntamientos exigen la presentación presencial de la instancia en su registro físico o electrónico, y no admiten envíos por correo a la sede central. Conviene leer con lupa las bases para no quedar excluido por un formalismo.

📝 Cómo enviar el currículum

La inscripción en las oposiciones a ayuntamientos sigue un procedimiento administrativo formal que debes cumplir al detalle. Estos son los pasos generales, adaptables a cada convocatoria:

  1. Paso 1: Descarga las bases íntegras desde el boletín provincial correspondiente (en el caso de Gandia, el BOP de Valencia número 121). Asegúrate de que la convocatoria sigue abierta.
  2. Paso 2: Prepara la documentación requerida: DNI o NIE, titulación exigida (normalmente el graduado en ESO o equivalente para subalterno), certificados de méritos y justificante del pago de la tasa, si la hubiera.
  3. Paso 3: Rellena la instancia de participación según el modelo oficial que encontrarás en las bases. No puede faltar ningún dato ni la firma.
  4. Paso 4: Presenta la instancia en el registro del ayuntamiento convocante, ya sea de forma presencial o a través de la sede electrónica, según lo estipulado. Guarda el resguardo de presentación.
  5. Paso 5: Mantente atento a la publicación de la lista provisional de admitidos y excluidos en el boletín provincial o en el tablón de anuncios del ayuntamiento. Si hay errores, dispondrás de un plazo breve de subsanación.

Plazo de inscripción: En la convocatoria de Gandia, abierto hasta agotar los diez días hábiles desde el 15 de julio de 2026; en el resto, rigen los plazos fijados en cada base. Requisito mínimo: Tener la nacionalidad española o cumplir los requisitos de acceso al empleo público, además de la titulación exigida en cada plaza.

¿Qué gestoras españolas captaron más dinero en el primer semestre de 2026?

Los inversores españoles mantienen la calma. 10.644 millones de euros en suscripciones netas entraron en los fondos de inversión nacionales durante el primer semestre de 2026, según los datos de Inverco. La cifra confirma que el ahorrador minorista sigue anclado en el confort de la renta fija y los productos garantizados, una tendencia que ya marcó todo 2025 y que este año no ha hecho más que acentuarse. Sin embargo, bajo esa superficie plácida, la batalla por el patrimonio se recrudece entre las grandes gestoras. ¿Quiénes son las que más han captado? La respuesta completa está, por ahora, detrás de un muro de pago en medios especializados, pero el contexto general permite dibujar el tablero con bastante nitidez.

El reinado de la prudencia

Los datos de Inverco no dejan lugar a la sorpresa. La renta fija, los fondos de objetivo y los garantizados coparon la mayoría de las entradas. No es un fenómeno nuevo: llevamos más de un año asistiendo al mismo guion, con tipos de interés altos que mantienen atractivos los productos de bajo riesgo. El pequeño inversor, escaldado por los sobresaltos inflacionistas de 2022-2023, prefiere dormir tranquilo con una rentabilidad predecible. Las gestoras han respondido lanzando decenas de fondos a medida durante estos seis meses, muchos de ellos con vencimientos en 2028-2029, para atrapar esa demanda sin comprometer márgenes.

El apetito por soluciones conservadoras no es uniforme. Los fondos de renta fija a corto plazo y los monetarios acumulan suscripciones, pero los garantizados —que ahora ofrecen coberturas a plazos más largos— están experimentando un segundo aire. De hecho, varias gestoras medianas han aprovechado la ventana para colocar emisiones garantizadas con rentabilidades estimadas del 2,5%-3% anual, un anzuelo más que suficiente para quien huye de la volatilidad de la renta variable.

Sin embargo, el reinado de la prudencia tiene un lado menos amable: la fragmentación del mercado. Con tantos productos similares compitiendo, la captación se reparte entre muchas entidades, y la fidelidad del cliente depende más de la red comercial que de la marca. En este entorno, los grandes bancos mantienen ventaja por su capilaridad, pero las gestoras independientes que mejor han segmentado su oferta de perfiles conservadores también arañan cuota.

¿Quiénes lideran? Una foto parcial

Sin acceso a la tabla completa de FundsPeople, podemos trazar un mapa con las piezas públicas. Los grandes bancos que dominan el negocio de fondos en España —CaixaBank, Santander, BBVA y Sabadell— suelen concentrar la mayor parte del patrimonio y, por tanto, las captaciones. No es aventurado suponer que vuelven a figurar en las primeras posiciones. En el segmento de renta fija gestionada activamente, Kutxabank ha mostrado músculo en trimestres anteriores, y Mutuactivos, con su enfoque en garantizados y rentas, probablemente repite entre los destacados.

La gran incógnita está en las gestoras internacionales que operan en España, como BlackRock, Amundi o Fidelity. Su cuota en captación neta suele ser menor que la de las redes locales, pero en contextos de búsqueda de renta fija global, sus fondos de deuda corporativa pueden haber drenado parte del flujo hacia vehículos con más track record internacional. La ausencia de datos desagregados impide confirmarlo, pero es una tendencia que vengo observando desde 2024: el inversor más sofisticado, cuando busca renta fija, tiende a elegir gestoras globales.

En el segmento de renta fija a corto plazo, las gestoras independientes como Cobas, Azvalor o Bestinver han lanzado productos monetarios que compiten en rentabilidad con los de la banca, aunque su capacidad de distribución es menor. Su captación neta probablemente es modesta, pero cualitativamente relevante porque demuestra que el cliente está dispuesto a salir de su banco si el producto convence.

El mapa de la captación en España es un reflejo exacto de un país de ahorradores conservadores: ganan los que mejor cuentan la historia de la seguridad, no los que prometen más.

Una radiografía que muestra dos Españas del ahorro

Los 10.644 millones en suscripciones netas esconden una dualidad que define al sector. Por un lado, los inversores que llevan más de diez años acumulando patrimonio en fondos siguen incrementando posiciones, sobre todo en productos de perfil conservador. Por otro, los nuevos ahorradores que entraron al mercado tras la pandemia apenas han conocido otra cosa que inflación y tipos altos, y su tolerancia al riesgo es mínima. Esa mezcla explica por qué en un semestre supuestamente anodino se ha movido tanto dinero hacia el refugio de los fondos.

Las gestoras que han captado más no son necesariamente las que mejor rentabilidad ofrecen, sino las que han sabido empaquetar la tranquilidad en un formato comercialmente imbatible. El fondo objetivo, con su fecha de vencimiento clara y su rentabilidad estimada, es la estrella de 2026. Cuando un cliente de banca privada ve en su app «rentabilidad objetivo del 2,85% TAE a tres años», piensa menos en alternativas. Y eso, en un entorno de tipos que pronto podrían empezar a bajar, es una ventaja estratégica que saben explotar los grandes.

Ahora bien, el exceso de oferta conservadora encierra un riesgo. Si el Banco Central Europeo inicia un ciclo de recortes a finales de 2026, los fondos garantizados y de renta fija a corto verán erosionarse sus atractivos. ¿Qué harán entonces esas gestoras que han puesto todos los huevos en la misma cesta? La respuesta la veremos, probablemente, en el segundo semestre.

Mientras tanto, conviene leer los 10.644 millones no como un techo, sino como un síntoma. El ahorro español sigue siendo profundamente conservador, y las gestoras que quieran jugar a largo plazo deberían educar, no solo vender confort. El tiempo dirá si esta ola de prudencia fue una etapa, o el nuevo estado permanente de un mercado que ya no se parece al de antes de 2020.

Nariz electrónica con inteligencia artificial logra distinguir 30.000 olores diferentes gracias a sensores MOF

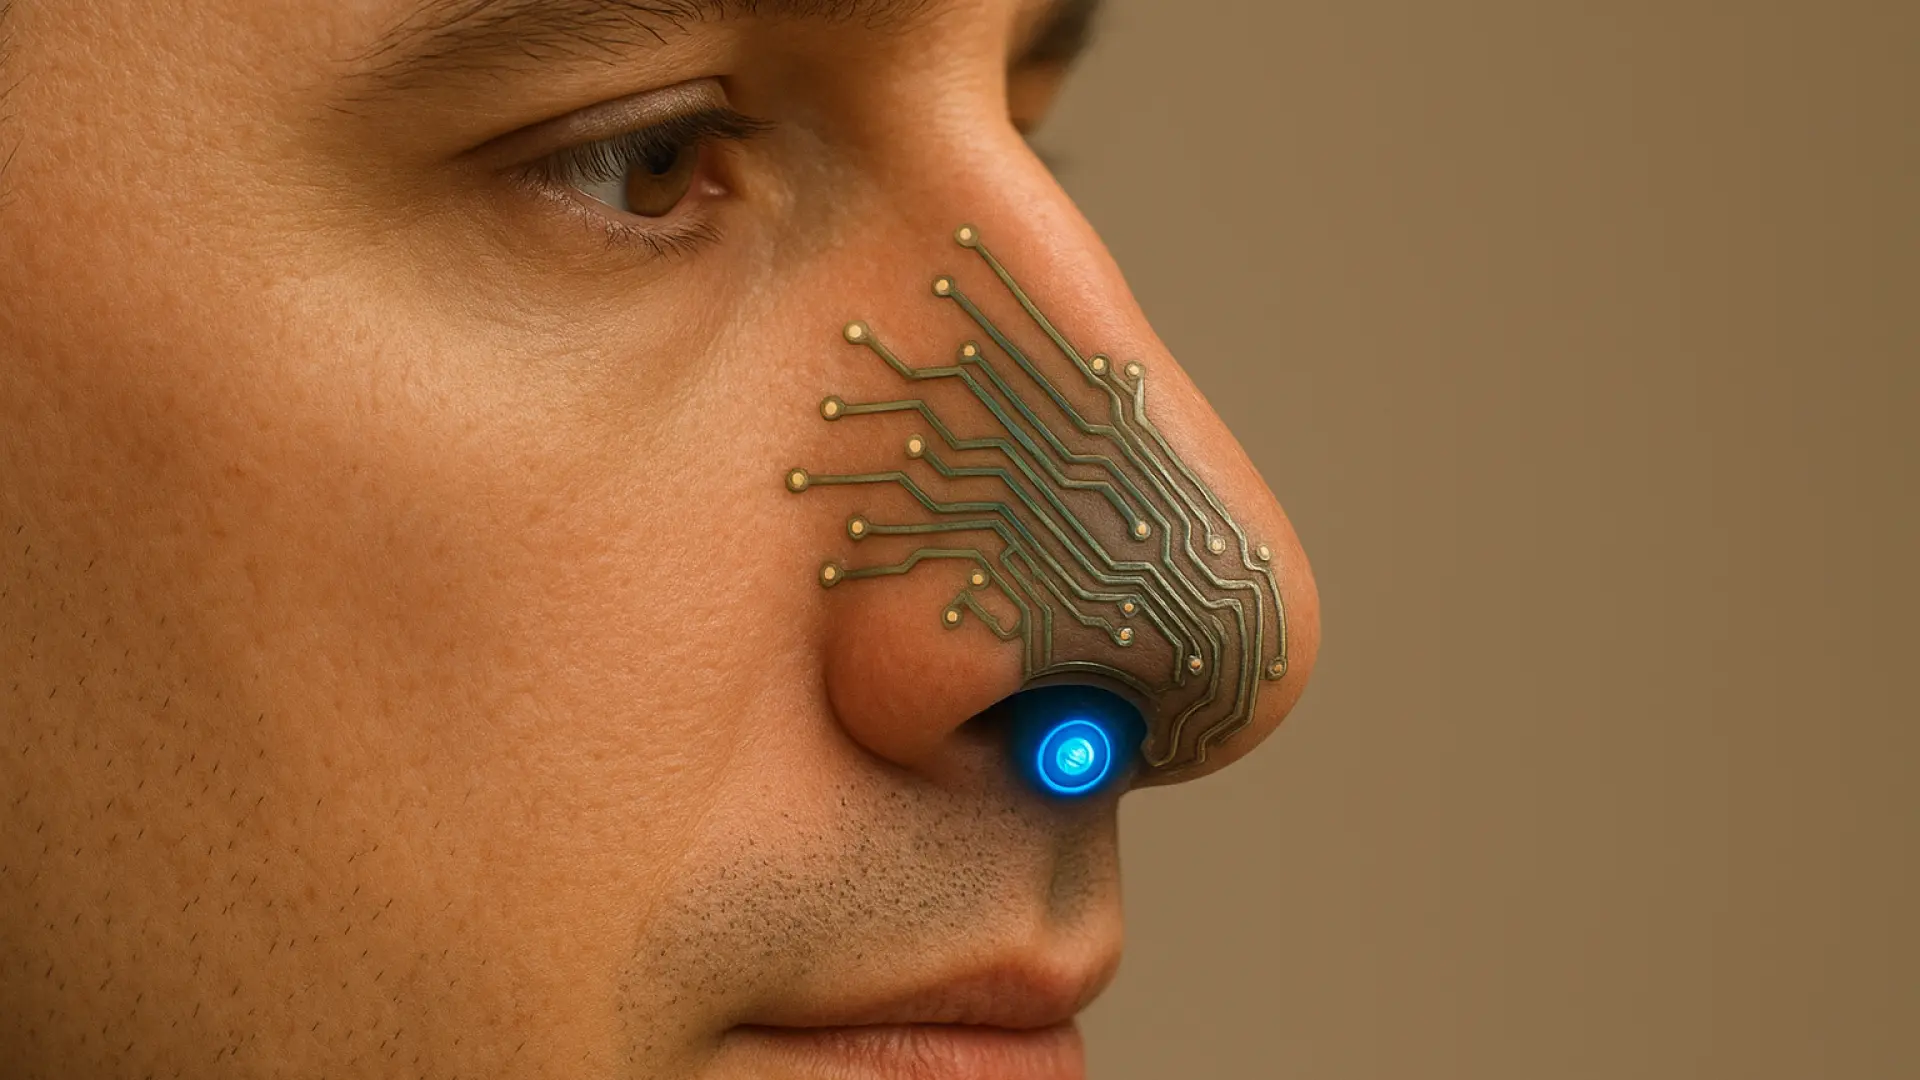
La frontera entre el sentido del olfato humano y la inteligencia artificial se ha difuminado un poco más esta semana. Un equipo del DGIST (Instituto de Ciencia y Tecnología de Daegu Gyeongbuk, en Corea del Sur) ha presentado la hoja de ruta para una nariz electrónica que, gracias a un matrimonio entre sensores basados en marcos metalorgánicos (MOF) y algoritmos de IA, logra distinguir hasta 30.000 olores diferentes. El trabajo, publicado en Progress in Materials Science, sistematiza los avances necesarios para que un dispositivo compacto pueda oler el mundo con una precisión comparable a la de nuestra nariz.

La cifra impresiona: 30.000 aromas es más que los que un catador de vinos entrenado puede identificar en toda una carrera.

Pero el verdadero salto está en la combinación de materiales inteligentes y reconocimiento de patrones. Hasta ahora, los sensores olfativos electrónicos adolecían de una selectividad limitada, incapaces de separar moléculas muy parecidas. Los MOF, unas estructuras cristalinas con poros a escala nanométrica, pueden diseñarse a medida para atrapar compuestos volátiles específicos, generando una firma eléctrica única que la inteligencia artificial aprende a leer.

Sensores MOF, la clave del olfato artificial

Lo explica el profesor Hyuk-Jun Kwon, líder del estudio en el Departamento de Ingeniería Eléctrica e Informática del DGIST: hemos pasado de detectar alcoholes o cetonas por separado a construir una biblioteca de materiales que responden de forma casi ortogonal a mezclas complejas. Cada MOF actúa como una llave molecular. Cuando una molécula de olor entra en contacto con él, la resistencia eléctrica del material cambia de manera característica, como si cada aroma escribiera su propia firma en un pentagrama de nanoporos. Y esa sinfonía de señales se la tragan los modelos de aprendizaje profundo, capaces de desenredar un café recién hecho de una galleta danesa, o incluso distinguir el aliento de una persona sana del de alguien con una infección pulmonar incipiente.

El equipo no ha construido un dispositivo comercial, sino que ha mapeado el camino. Revisaron cientos de trabajos sobre diseño de MOF, integración en matrices de sensores y algoritmos de clasificación. El reto principal ya no es sintetizar un MOF ultraespecífico —eso ya se hace— sino fabricar chips con decenas de ellos combinados, cada uno sensible a una familia distinta de volátiles, y que el sistema sea robusto frente a la humedad y la temperatura. Ese es el último kilómetro.

La investigación despeja una duda importante: ¿puede una nariz electrónica emular la plasticidad del epitelio olfativo humano? La respuesta, según Kwon, es que sí, siempre que el cerebro artificial que la interpreta sea entrenado con conjuntos de datos suficientemente vastos y diversos. Y aquí la inteligencia artificial se convierte en el verdadero órgano sensorial.

Una IA que aprende a oler como un humano

Los humanos identificamos unos diez mil olores distintos en condiciones ideales, pero el sistema de Corea aspira a triplicar esa capacidad. Para lograrlo, los investigadores proponen redes neuronales convolucionales que tratan la señal del array de MOF como una imagen, detectando correlaciones que a un ingeniero humano se le escaparían. Así, la máquina aprende sin que le digan qué molécula huele exactamente; solo se le muestran miles de ejemplos etiquetados —“vainilla”, “pescado en mal estado”, “acetona”— y ella misma abstrae los rasgos.

De hecho, el trabajo reseña experimentos en los que una configuración de 16 sensores MOF distintos, acoplada a un clasificador random forest, ya discriminaba más de un centenar de esencias de frutas con una precisión superior al 95%. Kwon cree que escalar a 30.000 olores es cuestión de aumentar la densidad de sensores y entrenar con una base de datos que hoy no existe, pero que podría construirse colaborando con la industria alimentaria y la clínica. “Es como enseñar a un niño a reconocer olores; al principio confunde manzana con pera, pero en cuanto acumula experiencia se vuelve infalible”, comenta en el artículo.

Eso sí, los propios autores advierten de que la ruta está sembrada de falsos positivos. Un sensor MOF puede saturarse si la concentración de un compuesto es demasiado alta, y la deriva térmica sigue siendo un problema. La IA ayuda a corregir esos errores, pero no los elimina por completo.

sensor olfativo

Aún así, los resultados preliminares que recopila el estudio son sólidos: en pruebas de laboratorio, la nariz electrónica discriminó entre muestras de orina de pacientes diabéticos y sanos con una sensibilidad comparable a la de un perro entrenado, sin necesidad de análisis bioquímicos lentos. Este dato, aunque modesto en comparación con los 30.000 olores prometidos, es el que mantiene despiertos a los inversores.

De la cadena alimentaria al diagnóstico precoz

Las aplicaciones potenciales van mucho más allá de la ciencia de materiales. En seguridad alimentaria, un dispositivo de bolsillo podría escanear un filete de salmón y determinar en segundos si ha empezado a descomponerse, evitando intoxicaciones y reduciendo el desperdicio. En medicina, el aliento humano contiene más de dos mil compuestos volátiles; detectar alteraciones sutiles ligadas al cáncer de pulmón o a la diabetes tipo 2 sin agujas ni radiología es el sueño de la diagnosis no invasiva.

En el plano medioambiental, una red de estas narices electrónicas podría monitorizar fugas de gases industriales o incluso predecir episodios de contaminación por ozono antes de que superen los umbrales de alerta. El roadmap que firma Kwon enumera todos estos escenarios, pero también pone deberes a la comunidad científica: se necesitan estándares de calibración, bases de datos abiertas y pruebas de campo prolongadas. Sin eso, la nariz seguirá siendo una curiosidad de laboratorio.

No obstante, el salto es notable. La convergencia entre MOFs e inteligencia artificial no solo resuelve un problema de ingeniería; replantea cómo interactuamos con la información química que nos rodea. Oler es, en última instancia, detectar patrones en un mar de moléculas. Y eso, justamente, es lo que la IA hace mejor.

El verdadero hito no es que la máquina distinga 30.000 olores, sino que pueda aprender a oler cualquier cosa que le enseñemos.

Por qué esta nariz electrónica aún no ha llegado al mercado

Aunque la hoja de ruta es prometedora, conviene mantener los pies en la tierra. El estudio es una revisión sistemática, no la demostración de un prototipo comercial. El equipo de Kwon ha ordenado el conocimiento disponible, identificado los cuellos de botella y propuesto soluciones, pero la validación a gran escala está por hacer. Y en dispositivos sensibles, la distancia entre el laboratorio y el mercado se mide en años, a veces en décadas.

Uno de los escollos más relevantes es la durabilidad del sensor MOF fuera de la campana de vacío. La humedad ambiental degrada algunos marcos metalorgánicos en horas, y encapsularlos sin perder sensibilidad es un quebradero de cabeza químico. Además, la inteligencia artificial que clasifica olores necesita un entrenamiento supervisado con millones de muestras, algo que ninguna empresa ha recopilado aún. Así que los 30.000 olores son, de momento, un horizonte asintótico: podemos rozarlo, pero no instalarnos en él.

Sin embargo, el roadmap de DGIST tiene valor estratégico. Orienta la investigación de los próximos cinco años hacia matrices de sensores híbridas y algoritmos autocalibrados. Y si Corea del Sur —que ya lidera la electrónica de consumo— toma la delantera en olfato artificial, el estándar global podría nacer en Daegu.

Personalmente, me fascina que un problema tan antiguo como imitar la nariz termine resolviéndose con matemáticas y cristales porosos. Cada vez que olemos una flor, miles de proteínas receptoras están haciendo, en esencia, un cálculo estadístico. Ahora ese cálculo puede escribirse en código y grabarse en un chip. La pregunta ya no es si las máquinas olerán; es cuándo empezaremos a confiar en su criterio.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una hoja de ruta para desarrollar un sistema olfativo artificial con sensores MOF e inteligencia artificial capaz de distinguir hasta 30.000 olores.
  • Dónde: DGIST (Daegu, Corea del Sur).
  • Institución responsable: Departamento de Ingeniería Eléctrica & Informática del DGIST, liderado por Hyuk-Jun Kwon.
  • Cuándo: Publicado en julio de 2026 en Progress in Materials Science.
  • Impacto a futuro: Acelera la llegada de narices electrónicas portátiles para diagnóstico médico precoz, seguridad alimentaria y vigilancia ambiental.

Funcas eleva al 2,3% el crecimiento económico de España en 2026: la inflación al 3,2%

La economía española ha vuelto a sorprender al alza. Funcas eleva una décima el crecimiento del PIB en 2026 hasta el 2,3%, según el panel de Funcas, que reúne a 19 servicios de estudios. La fortaleza de la demanda nacional, que aportará 2,1 puntos porcentuales al crecimiento, compensa la contribución negativa del sector exterior. Y lo hace en un entorno de inflación todavía incómodo: la tasa media se situará en el 3,2%.

La demanda nacional tira del carro: consumo e inversión ganan fuerza

El panel de Funcas elevó una décima su previsión de crecimiento para este año. La revisión se apoya en la resistencia mostrada por la economía en el segundo trimestre, para el que los analistas estiman un avance del PIB del 0,5%, una décima más de lo calculado anteriormente.

Sin embargo, los panelistas prevén una pérdida de impulso en la segunda mitad del año. Tanto en el tercer como en el cuarto trimestre, el crecimiento se moderará al 0,4%. Para 2027, el consenso mantiene el crecimiento en el 2%, con una desaceleración que se explica por el menor dinamismo de la inversión y del consumo, tanto público como privado.

En este escenario, la demanda nacional aportará 2,1 puntos porcentuales al crecimiento, mientras que el sector exterior restará una décima. El consumo de los hogares sigue siendo el motor principal.

En el mercado laboral, Funcas prevé que el empleo aumente un 2% en 2026 y un 1,5% en 2027. La tasa media de paro se reducirá hasta el 10% este año y continuará descendiendo hasta el 9,6% el siguiente, sin cambios respecto a las previsiones anteriores.

En cuanto a las cuentas públicas, los analistas calculan que el déficit se situará en el 2,5% del PIB en 2026 y en el 2,4% en 2027. Sin embargo, los analistas discrepan en en las cifras, con estimaciones que oscilan entre el 2,1% y el 2,9% para este año, lo que refleja una elevada incertidumbre.

La fortaleza de la demanda interna está sosteniendo el crecimiento, pero la inflación persistente en el 3,2% erosiona esa misma capacidad de consumo.

Inflación persistente: el 3,2% medio en 2026 aleja el alivio para empresas y hogares

En materia de precios, los expertos del Panel prevén un ligero repunte de la inflación general durante los próximos meses. La tasa media se situará en el 3,2% en 2026, una décima más que en la anterior estimación, mientras que el dato interanual de diciembre alcanzará el 3%.

Para 2027, el consenso espera una moderación: la inflación media descenderá al 2,3% y la tasa interanual cerrará diciembre en el 2,1%. La inflación subyacente —que excluye los componentes más volátiles— se situará en el 2,7% este año y bajará al 2,5% en 2027. Una senda que aún mantiene presión sobre los márgenes empresariales y el poder adquisitivo.

El aterrizaje suave se consolida, pero la productividad sigue siendo la asignatura pendiente

La actualización de Funcas recoge un cambio en la percepción de los riesgos. Si en el anterior sondeo predominaba la posibilidad de que el crecimiento se desviase a la baja, ahora la mayoría de los analistas considera que están equilibrados o incluso presentan un sesgo favorable. Un giro que responde, en buena medida, al acuerdo alcanzado en Oriente Medio y a la resistencia del mercado laboral europeo.

En el ámbito internacional, el consenso mantiene la cautela. El entorno exterior seguirá siendo desfavorable durante los próximos meses, tanto en la Unión Europea como en los mercados internacionales. Sin embargo, la moderación de la inflación en Europa permitiría una pausa en las subidas de tipos del BCE después del incremento de junio, que situó la facilidad de depósito en el 2,25%. Los analistas esperan que este tipo de referencia se mantenga estable y que el euríbor a doce meses —actualmente en torno al 2,7%— descienda gradualmente hasta acercarse al 2,5% al cierre de 2027.

Desde esta redacción, creemos que el patrón de crecimiento basado en el tirón del consumo interno tiene un límite. La inflación subyacente en el 2,7% indica que las presiones de costes no han desaparecido y que los márgenes empresariales, especialmente en sectores intensivos en mano de obra como la hostelería o el comercio, van a seguir tensionados. Además, el déficit público en el entorno del 2,5% del PIB deja poco margen para estímulos contracíclicos si la economía se enfría más de lo previsto. No es la primera vez que veo esta película: el consumo interno tapa agujeros mientras la inversión productiva se retrasa.

La productividad, sistemáticamente ausente en estas previsiones, es la pieza que falta. Aumenta el empleo, pero el PIB por hora trabajada apenas mejora. Eso es sostenible mientras la demanda agregada tira, pero se vuelve un lastre en cuanto el ciclo se agota. El aterrizaje suave es una buena noticia; que aterricemos sin haber reforzado los motores para despegar de nuevo, no tanto.

Los robos de cable en Rodalies se duplican en 2026 por el precio del cobre

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Los hurtos de cable en la infraestructura de Rodalies se han duplicado en el primer semestre de 2026 respecto al año anterior.
  • ¿Quién está detrás? Ladrones atraídos por el alto precio del cobre, que cotiza al alza y convierte la catenaria en un botín.
  • ¿Qué impacto tiene? Provoca paradas de trenes, retrasos en los servicios y agrava la ya deteriorada fiabilidad de Rodalies, el transporte peor valorado en Cataluña.

El robo de cable de cobre se ha convertido en una de las mayores amenazas para la fiabilidad de Rodalies. En el primer semestre de 2026, los hurtos se han duplicado en comparación con el año pasado, según los datos que Adif compartió este lunes durante una reunión convocada por el Govern en el Col·legi d’Enginyers de Camins de Barcelona. La causa principal no es un fallo organizativo ni una negligencia operativa: es el precio del cobre, que ha escalado hasta convertir este metal en un objetivo de valor casi precioso para las bandas organizadas.

“No hemos recuperado la confianza, pero sí todas las líneas” tras la borrasca Harry, resumió Manel Nadal, secretario de Mobilitat i Infraestructures. Sin embargo, la cifra de robos de cable contradice ese optimismo parcial. Mientras el vandalismo en forma de grafitis ha caído gracias al endurecimiento de las sanciones, los hurtos de cobre se disparan y añaden una dosis extra de imprevisibilidad a una red que ya arrastra problemas crónicos.

El cobre, un metal casi precioso que paraliza trenes

El aumento de los robos no es casualidad. El precio internacional del cobre lleva meses en ascenso impulsado por la demanda de la transición energética y la electrificación del transporte. Ese mismo material que permite mover trenes se ha convertido en un suculento negocio para los ladrones. En la práctica, cada tramo de cable sustraído no solo supone un coste de reposición millonario para Adif, sino que obliga a cortar la circulación durante horas, genera retrasos en cadena y expulsa a los viajeros hacia otros modos de transporte, sobre todo el vehículo privado.

El fenómeno no es nuevo, pero la escalada de 2026 es especialmente preocupante. Aunque los técnicos de Adif no han detallado las cifras absolutas, el hecho de que las incidencias se hayan duplicado en solo doce meses sugiere que el problema ha ido a más pese a los refuerzos de vigilancia y a las campañas de prevención. La red de Rodalies, con más de 500 kilómetros de vías, es especialmente vulnerable por su extensión y por el elevado número de tramos alejados de los centros urbanos.

Un problema que añade más tensión a la atribulada red de Rodalies

Los robos de cable llegan en un momento especialmente delicado. Rodalies sigue siendo el modo de transporte peor valorado por los usuarios catalanes, según las últimas encuestas. La red acaba de recuperar todas las líneas tras los destrozos de la borrasca Harry, pero la fiabilidad sigue en entredicho. El Govern ha reconocido que el margen de mejora es “sideral” y ha apuntado a que el traspaso del servicio a la nueva empresa pública se retrasará hasta 2028, un año más de lo anunciado inicialmente.

Adif ha invertido cerca de tres millones de euros solo en reforzar los túneles del Garraf, y los trabajos de mejora han generado 135 limitaciones de velocidad activas que alargan los tiempos de viaje. A ese cóctel se suman ahora los hurtos de cable, que son imprevisibles y golpean justo cuando el sistema necesita mostrar estabilidad. Pere Macias, comisionado del traspaso, señaló que la R3 será la siguiente línea en ser transferida, en buena parte por el estado precario de su infraestructura.

El precio del cobre ha convertido cada metro de catenaria en un botín. Sin seguridad efectiva en las vías, Rodalies difícilmente podrá alcanzar la fiabilidad que exigen sus viajeros.

Hoja de Ruta: Claves del Viaje

El impacto de estos hurtos va más allá de una simple molestia. Cada robo interrumpe el servicio durante horas, con el consiguiente efecto dominó en el resto de la red. La Generalitat ha reconocido que, aunque se han recuperado las líneas tras la borrasca, la confianza de los viajeros sigue bajo mínimos. La duplicación de los robos amenaza con dilapidar cualquier mejora puntual de la puntualidad y mantiene viva la desafección de los usuarios.

La zona cero son las líneas más extensas, especialmente la R2Sud y la R3, que recorren trayectos con menor densidad de vigilancia y con tramos de catenaria expuesta. Adif ha inspeccionado 1.000 kilómetros de red en los últimos seis meses y ha reforzado 82 taludes, pero los robos de cable no se combaten solo con obra civil. Sin una estrategia integral (vigilancia, colaboración con los Mossos, control de la chatarra y endurecimiento penal), el problema seguirá al alza mientras el precio del cobre se mantenga alto.

La cifra clave es que los hurtos se han duplicado en solo un año, una tendencia que coincide punto por punto con la curva del precio internacional del metal. Rodalies no puede controlar el mercado global, pero sí puede blindar su infraestructura y endurecer las sanciones. De lo contrario, los próximos meses pondrán a prueba, una vez más, la paciencia de los viajeros.

Los diez productos de Amazon que te harán la vida más fácil

Hay acciones en el día a día que solo nos llevan unos minutos, pero que, sumadas nos hacen perder más tiempo del que en realidad pensamos. Buscar las llaves, desenredar cables, ordenar el maletero del coche o limpiar pequeñas manchas son situación habituales que pueden acabar convirtiéndose en una auténtica molestia. Por suerte existen productos diseñados para ahorrarte este tipo de gestiones y hacer que nuestra rutina sea algo más cómoda.

No se trata de grandes inventos, sino de soluciones simples y prácticas pensadas para ahorrar tiempo en el día a día y mantener el orden. Amazon proporciona una gran variedad de artículos pensados para la comodidad de las personas, es por ello que hemos hecho una pequeña selección de algunos de los productos básicos, que una vez los pruebas te preguntas cómo has podido vivir todo este tiempo sin ellos.

Bandeja descongeladora

Muchas veces se nos olvida sacar la comida del congelador o, simplemente, no tenemos tiempo para pensar con antelación qué cocinar. Es un problema más común de lo que parece, así que para evitar esas largas esperas o ahorrarte tener que pensar en otra comida por ese motivo, son cada vez más las personas que recurren a las bandejas descongeladoras. Es capaz de descongelar en minutos para no hacerte perder tu tiempo y disfrutar de una buena comida. Este producto se encuentra en Amazon y su precio es de 12,99€.

tabla de descongelar amazon Merca2
Boton comprar en Amazon

Picadora de alimentos

Perdemos mucho tiempo pelando y cortando cebolla, pimientos, patatas. Pero por suerte existen accesorios que reducen tu tiempo de cocinado, ya que cortan los alimentos por ti, sin necesidad de derramar una lágrima más cortando cebolla. Es el caso de esta picadora de comida que corta en trozos perfectos tus alimentos. El producto se encuentra en Amazon por el precio de 15,99€.

picadora de alimentos Amazon Merca2
Boton comprar en Amazon

Air tag

¿Cuántas veces has olvidado donde dejaste las llaves de casa, del coche o incluso se te ha olvidado donde dejaste tu coche? Es algo muy normal no saber a veces donde dejamos las cosas y nos volvemos locos/as buscándolas. Es por ello que el air tag te soluciona estas situaciones, es un rastreador simple y fácil de colocar, solo tienes que poner el aparato en el objeto que quieras tener localizado y así no lo vuelves a perder nunca. Su precio es de 29,99€ (4 piezas) y está disponible en Amazon.

Air tag Amazon
Boton comprar en Amazon

Organizador de cables

En toda casa ocurre la misma situación: los cables se enredan solos e incluso a veces hemos tenido que recurrir a buscar otro cable porque el que queríamos era imposible de desenredar entre tanto caos. Es algo que, incluso, puede llegar a molestar a muchas personas. Es un problema muy habitual en escritorios, despachos o lugares donde se utilicen muchos cables. Es por ello, que tener un organizador de cables te ahorra un caos de enredos. Su forma compacto ayuda a tener todos los cables bien organizados y al alcance de cualquiera. Además de dar una sensación de limpieza y organización al espacio. Se encuentra en Amazon y tiene un precio de 14.99€.

organizador de cables Amazon
Boton comprar en Amazon

Funda impermeable de sofá

El sofá es uno de los espacios más utilizados de la casa, pero también uno de los perjudicados en la limpieza, manchas de comida, bebida, pelos de mascotas o el desgaste por el uso diario pueden hacer que el sofá transmita apariencia de suciedad. Por eso, las fundas impermeables son la solución, su diseño impermeable hace que cualquier liquido no penetre y cree una mancha. La funda es ajustable a tu sofá y provoca una sensación de sofá nuevo cada día. Tiene un precio de 15.99€ y actualmente se encuentra en Amazon.

Funda impermeable de Amazon
Boton comprar en Amazon

Quitapelusas eléctrico

Seguro que alguna vez has dejado de ponerte un jersey, una sudadera o algún otro tipo de prenda de ropa porque han aparecido en ella las típicas pelusas por el desgaste del material. Pero para devolverle su apariencia inicial sin necesidad de tener que hacer nuevas compras y ahorrarte algo de dinero, existe el quitapelusas eléctrico. Elimina todo tipo de pelusas y bolitas al instante para dejar como nueva la ropa, además es apta para todo tipo de tejidos. Su precio es de 8,66€ y está en Amazon

quitapelussas electrico Amazon
Boton comprar en Amazon

Luz con sensor de movimiento

Buscar un interruptor a oscuras, andar por la noche por casa sin luz o simplemente encontrar algo en un armario mal iluminado hacen perder el tiempo a cualquiera. Para este problema existe la solución de las luces con sensores en movimiento, que detectan el desplazamiento de una persona y se encienden automáticamente para apagarse segundos después de manera automática. Es de fácil uso y colocación. Se encuentra en Amazon por el precio de 13,99€.

Sensor de movimiento Amazon
Boton comprar en Amazon

Aspiradora de mano

Las migas que se caen en el sofá, las pelusillas en los rincones o suciedad que se acumula en el coche son pequeños problemas que aparecen a diario y que no justifican la necesidad de sacar la aspiradora grande. Por ello, una pequeña aspiradora de mano te resuelve este problema. Combina el uso de cuatro funciones: aspirar, soplar, inflar y sellas al vacío. Además no se usa con cable por lo que permite que te puedas mover allí por donde quieras y limpiar todos los pequeños rincones del lugar. Está en Amazon por un precio de 29,99€.

Aspiradora de mano Amazon
Boton comprar en Amazon

Organizador para maletero de coche

Mantener el maletero organizado no siempre es tarea sencilla. Bolsas de la compra, herramientas, productos de limpieza del coche suelen acabar moviéndose de un lado para otro del maletero. Para evitar ese desorden y aprovechar mejor el espacio, los organizadores de maletero se han convertido en la opción ideal entre los conductores. Gracias a sus múltiples compartimentos, se genera en el maletero del coche una sensación de más espacio. Lo puedes encontrar en Amazon por el precio de 29,99€.

Organizador de maletero Amazon
Boton comprar en Amazon

Selladora de bolsas

Seguro que alguna vez has abierto un paquete de galletas, tostadas, patatas o frutos secos y al cabo de los días has notado que ya no estaban tan crujientes como la primera vez. Mantener los productos en buen estado a veces es complicado y más cuando no tenemos los recipientes adecuados para guardarlos. Para evitar que pierdan sabor y textura, son cada vez más los hogares que recurren a una simple selladora de bolsas. Su fácil uso permite que todos tus productos se mantengan igual de buenos que la primera vez que los abriste. Además, es un accesorio que ocupa muy poco espacio y es útil para sellar todo tipo de productos. Su precio es de 8,99€.

selladora de bolsas Amazon
Boton comprar en Amazon

SEUR amplía su infraestructura en la Comunidad Valenciana con un centro estratégico en Alaquàs

0

SEUR ha inaugurado oficialmente su nuevo centro logístico en Alaquás (Valencia), una infraestructura estratégica con la que la compañía refuerza su presencia y capacidad operativa en la Comunidad Valenciana.

El acto de inauguración ha contado con la participación de Susana Camarero Benítez, vicepresidenta primera de la Generalitat Valenciana y consellera de Vivienda, Empleo, Juventud e Igualdad; Toni Saura Martín, alcalde de Alaquàs; y David Sastre, CEO de SEUR. Según informó la compañía, este nuevo centro cuenta con más de 31.800 metros cuadrados y ha supuesto una inversión de 28,9 millones de euros. En sus instalaciones trabajan alrededor de 600 personas y se gestionan más de 70.000 paquetes al día, lo que refleja su relevancia dentro de la infraestructura logística de SEUR y su capacidad para responder a las necesidades de empresas y consumidores.

Durante el acto, Susana Camarero ha señalado que “este nuevo centro demuestra que la Comunitat Valenciana es el gran nodo logístico del Mediterráneo que le convierte en un territorio atractivo para invertir, crecer y crear empleo de calidad porque cada ampliación empresarial y cada nueva inversión generan oportunidades reales para las personas y las familias valencianas”.

Asimismo, Camarero ha destacado “el compromiso de la Generalitat para seguir tendiendo puentes con empresas que inviertan, crezcan y sigan generando puestos de trabajo estable”. La consellera ha agradecido la apuesta de SEUR por proyectos de esta envergadura dentro de la Comunitat, que son «ejemplo de cómo la colaboración entre administraciones y empresas permite atraer inversión, consolidar proyectos, aumentar la competitividad y generar confianza».

La Comunidad Valenciana ocupa una posición estratégica clave dentro de la red de la compañía por su dinamismo empresarial, su ubicación y el peso de su actividad económica. Este centro permite a SEUR ganar eficiencia, reforzar la calidad y fiabilidad de sus servicios y acompañar el crecimiento de las empresas locales y regionales.

Por su parte, Toni Saura ha destacado que “la llegada de SEUR a nuestro municipio es el reflejo claro de la magnífica salud y ubicación de nuestro suelo industrial y de nuestra apuesta decidida por un urbanismo productivo que genera riqueza y ocupación real. Alaquàs demuestra ser un entorno atractivo, ágil y de confianza para las grandes inversiones, y la puesta en marcha de este centro no solo consolida nuestro liderazgo económico en la comarca, sino que se traduce directamente en bienestar, nuevas oportunidades laborales para nuestros vecinos y recursos económicos que revertirán de nuevo en la mejora de nuestro pueblo”.

David Sastre, CEO de SEUR, ha afirmado que “la apertura de este centro responde a una visión de largo plazo. No se trata únicamente de aumentar nuestra capacidad, sino de anticiparnos a la evolución del mercado y disponer de una red más robusta, capaz de absorber los picos de actividad y garantizar la efectividad del servicio. Con esta inversión reforzamos nuestra preparación para afrontar los retos futuros de la logística y seguir respondiendo con solvencia a la confianza que depositan en nosotros nuestros clientes”.

La apertura de estas instalaciones forma parte de la estrategia de SEUR para continuar invirtiendo en innovación e infraestructuras y reforzar su capacidad operativa. En un contexto en el que la logística se ha convertido en un factor determinante para la competitividad empresarial, el centro de Alaquàs permitirá ofrecer un servicio más ágil, eficiente y preparado para responder a la evolución del mercado.

Catawiki registra crecimiento rentable en 2025 y España se consolida como un mercado clave

0

Catawiki, la plataforma de subastas online de objetos especiales, ha anunciado sus resultados financieros correspondientes a 2025. En un contexto marcado por la incertidumbre macroeconómica y un crecimiento moderado de la economía europea, la compañía ha logrado sus mayores beneficios hasta la fecha, acompañados de un sólido crecimiento del negocio. Esta evolución positiva se ha mantenido durante los primeros meses de 2026, con un crecimiento de ingresos de doble dígito y un máximo histórico de nuevos usuarios participando en subastas.

Durante el 2025, el beneficio neto alcanzó los 5.8 millones de euros, lo que supone un importante avance en el rendimiento financiero de la compañía. El Ebitda ajustado se situó en 11.2 millones de euros, representando un margen del 10% sobre los ingresos. Ambas métricas registraron una evolución positiva respecto a 2024. Los ingresos ascendieron a 111 millones de euros, un 9% más que el año anterior, impulsados especialmente por la aceleración del crecimiento en la segunda mitad del ejercicio, cuando se acercó al 20%.

Este crecimiento estuvo impulsado por la sólida demanda de artículos de lujo y coleccionismo. Los objetos de calidad con potencial de inversión, como relojes, joyas y vinos, fueron las categorías más populares por volumen a nivel global en Catawiki. Al mismo tiempo, el incremento de la demanda de metales preciosos confirmó el interés de los compradores por los activos refugio en un contexto de incertidumbre económica. Y, los coleccionables como las cartas Pokémon continuaron consolidándose como una de las categorías con mayor crecimiento, registrando un aumento de la demanda del 60% interanual.

Este interés contribuyó a ampliar significativamente la base de compradores de la plataforma, con un incremento superior al 20% en el número de usuarios que realizaron su primera puja en Catawiki durante 2025. Además, se ha detectado que cada vez más vendedores internacionales utilizan la plataforma para acceder a compradores europeos. Destacando especialmente el crecimiento de los vendedores japoneses, cuyo volumen de ventas aumentó cerca de un 60% interanual durante 2025.

La mejora de los resultados financieros también estuvo respaldada por una mayor eficiencia operativa, fruto de la continua inversión en tecnología e inteligencia artificial, una mayor focalización estratégica y una organización cada vez más orientada al cliente.

España destaca entre los mercados con mayor impulso de Europa con un crecimiento interanual del 50% de españoles que realizaron una puja por primera vez en la plataforma en 2025. Además, tanto el volumen de objetos vendidos como el gasto realizado por los compradores creció más de un 20% respecto al año anterior.

Las categorías clave para el crecimiento de Catawiki también se consolidaron en España: el volumen de ventas de relojes casi se duplicó en comparación con el año anterior, con un crecimiento del 99% en el país. Las joyas se consolidaron como la segunda categoría más popular entre los compradores españoles (tanto en número de objetos como en gasto), con un incremento de las ventas de aproximadamente un 35%, mientras la venta de vinos aumentó un 15%.

Esta evolución del negocio se ha mantenido durante los primeros meses de 2026. En el primer trimestre del año, los ingresos crecieron más de un 30% interanual, acompañados de una mejora de los márgenes. Además, el número de personas que pujaron por primera vez aumentó un 70% respecto al mismo periodo del año anterior, alcanzando un récord histórico.

El nivel de actividad de los usuarios también continúa creciendo. Los nuevos compradores realizaron más del doble de pujas que el año anterior, mientras que los usuarios recurrentes incrementaron su participación en un 60%. Esta demanda está atrayendo igualmente una mayor oferta, con un aumento cercano al 30% en el número de objetos subastados respecto al primer trimestre de 2025.

Una tendencia que también se registra en el mercado español, con un sólido crecimiento en todos los indicadores clave. El número de lotes comprados creció un 60%, mientras que el gasto realizado en la plataforma se incrementó un 55%. Un crecimiento impulsado por el aumento en casi un 140% de personas que realizaron una puja por primera vez. Además, el número de objetos publicados en subasta creció un 24%.

Además, la plataforma ha lanzado recientemente Catawiki Live, una nueva funcionalidad diseñada para hacer las subastas online más interactivas. La herramienta transforma los últimos 90 minutos de determinadas subastas en una experiencia en directo presentada por los propios vendedores.

Los primeros resultados muestran cientos de espectadores por retransmisión y revelan que uno de cada cuatro objetos vendidos en las subastas que incorporan este formato se adjudica a través del directo. La compañía también está experimentando con nuevos formatos de subasta, incluyendo subastas de 24 horas y de una hora de duración.

«2025 ha sido un año histórico para Catawiki. Hemos alcanzado beneficios récord mientras seguimos ampliando nuestra base de clientes en múltiples países y categorías», afirmó Ravi Vora, CEO de Catawiki. «La demanda es especialmente fuerte en aquellas categorías donde la escasez, la confianza y la selección experta son determinantes, desde relojes y joyas, hasta vino y objetos de colección. De cara a 2026, nuestro objetivo es seguir escalando nuestro modelo a nivel internacional y reforzar la posición de Catawiki como la plataforma de referencia en Europa para encontrar objetos especiales.

Eric Trump desata la polémica: ¿Ethereum llegará a los 10.000 dólares?

El mundo de las criptomonedas se ha visto sacudido esta semana por unas declaraciones que pocos esperaban. Eric Trump, hijo del expresidente estadounidense, aseguró que Ethereum ‘está subiendo fuerte’ y que podría llegar a los 10.000 dólares. La frase, lanzada sin más contexto ni análisis, encendió de inmediato las redes y abrió un debate que va más allá del precio.

La polémica: un pronóstico sin respaldo que divide al sector

Eric Trump no es un analista financiero ni un desarrollador de protocolos. Su relación con el mundo cripto se había limitado hasta ahora a menciones esporádicas y a la conocida afición de su familia por los negocios alternativos. Por eso, cuando afirmó que ether (ETH) podría alcanzar los 10.000 dólares, la comunidad reaccionó con escepticismo.

En foros y redes sociales, muchos inversores criticaron la falta de fundamento. ‘Es un comentario de barra de bar’, resumió un usuario en X. Otros recordaron que el apellido Trump suele ir acompañado de movimientos de mercado, a veces con intereses poco transparentes. La pregunta que flota en el ambiente es si estamos ante una opinión personal o ante un intento de influir en el retail.

¿Qué dice realmente Eric Trump y por qué genera tanto ruido?

Según las informaciones recogidas por Yahoo Finance, la declaración se produjo en un contexto informal, sin cifras que la respaldaran. Eric Trump mencionó que Ethereum ‘está subiendo fuerte’ y lanzó la cifra redonda de los 10.000 dólares sin más detalles.

Conviene recordar que Ethereum es la segunda criptomoneda por capitalización de mercado y la columna vertebral de las finanzas descentralizadas (DeFi). Alcanzar ese precio implicaría multiplicar por varias veces su valor actual, dependiendo de la fecha exacta de la afirmación. Pero sin un análisis serio, cualquier número puede sonar a brindis al sol.

La polémica no es nueva. Figuras públicas sin formación técnica han opinado antes sobre criptoactivos, y casi siempre el resultado es el mismo: volatilidad puntual y mucha discusión en redes. Sin embargo, el peso del apellido Trump añade una capa adicional de, atención mediática.

Una cosa es que Ethereum tenga recorrido, y otra muy distinta que una cifra lanzada sin datos se convierta en argumento de inversión.

Ethereum a 10.000 dólares: ¿sueño o escenario posible?

Más allá del ruido, la pregunta de fondo merece una respuesta sosegada. ¿Tiene sentido hablar de un ether a cinco dígitos? Desde el punto de vista de los fundamentos, Ethereum ha demostrado una solidez técnica notable. Su transición a proof of stake (la prueba de participación) con The Merge en 2022, la explosión de los rollups de capa 2 y el crecimiento imparable del staking —con más de 30 millones de ETH bloqueados por validadores— dibujan un activo con utilidad real y una oferta cada vez más escasa en circulación.

Grandes gestoras como BlackRock y Fidelity ya ofrecen ETFs spot de ether, y el interés institucional no deja de crecer. En un entorno de tipos bajos y búsqueda de rentabilidad, no es descabellado que el precio se acerque a esos niveles en los próximos años. Ahora bien, vincular ese potencial de largo plazo a un tuit aislado y sin análisis es, cuando menos, superficial.

La historia reciente está llena de ‘predicciones’ que no se cumplieron: desde los 20.000 dólares para bitcoin en 2018 hasta los 5.000 para ether en 2021. El mercado de las criptomonedas sigue siendo volátil y dependiente de factores macro, regulatorios y de sentimiento. Por eso, la comunidad pide rigor: lo que menos necesita el inversor particular es otro hype sin base.

En este periódico creemos que Ethereum tiene argumentos sólidos para seguir creciendo, pero el camino hasta los 10.000 dólares no será lineal ni estará exento de fuertes correcciones. La pregunta no es si llegará algún día, sino cuándo, en qué condiciones y si la declaración de Eric Trump aporta algo más que ruido a ese debate. Por ahora, los datos mandan y las palabras se las lleva el viento.

Carabante evita disculparse por el concurso de parkings del Bernabéu anulado por el Supremo

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Tribunal Supremo ha anulado de forma definitiva el concurso de parkings del entorno del Santiago Bernabéu, un proyecto diseñado por el Ayuntamiento de Madrid a iniciativa del Real Madrid.
  • ¿Quién está detrás? El delegado de Movilidad, Borja Carabante, defiende la legalidad del procedimiento y anuncia un nuevo plan de aparcamientos, sin aclarar si el consistorio tendrá que indemnizar al club blanco.
  • ¿Qué impacto tiene? Si el Real Madrid reclama, podría desencadenar una indemnización millonaria a cargo del erario municipal. La oposición teme que la factura recaiga sobre los madrileños.

La sentencia del Supremo ha tumbado sin paliativos el concurso de parkings que el área de Movilidad sacó para la zona del Bernabéu. Carabante compareció en la comisión de su ramo y, lejos de admitir errores, esquivó cualquier disculpa. El concejal socialista Antonio Giraldo le había exigido garantías públicas de que el fiasco no le costaría «ni un solo euro a los madrileños y las madrileñas».

El delegado optó por un escueto ‘nos atenemos a lo que digan los tribunales’ y, a renglón seguido, anunció que su departamento trabaja en una nueva solución de estacionamiento. «Estamos analizando desde el punto de vista técnico, desde el punto de vista económico y desde el punto de vista también de la demanda de los vecinos cuál es la mejor solución», declaró. La intención, dijo, es ofrecer una alternativa «sin coste para los madrileños», aunque no concretó si eso incluye una posible indemnización al Real Madrid.

El concurso a medida y una defensa sin autocrítica

Carabante insistió en que el concurso ahora anulado era una «iniciativa privada» del club blanco, que el Ayuntamiento abrió a concurrencia pública «precisamente para que se pudieran dar los procesos de libre competencia». Una lectura que choca con el fallo judicial: el Supremo considera que la licitación fue un traje a medida del Real Madrid y vulneró los principios de igualdad y transparencia.

Giraldo no dejó pasar la oportunidad. Recordó otros reveses judiciales del equipo de Almeida y señaló que el parking bajo Padre Damián, uno de los dos previstos, ha quedado definitivamente descartado. «Ahora hay un agujero ahí, que tendrán que cerrar, habrá que hacer una obra… o intentarán alguna otra chapucilla para dar una apariencia de legalidad que seguramente acabará en el mismo sitio», espetó, mostrando su preocupación por que el Real Madrid pueda exigir responsabilidades patrimoniales al consistorio.

El temor a una factura millonaria y el nuevo proyecto

Aunque Carabante evitó dar cifras, en su intervención manejó un dato relevante: en el entorno del Bernabéu hay 13.257 turismos que necesitan estacionamiento. Con esa cifra justificó la necesidad de seguir adelante con un plan de aparcamientos. Sin embargo, la asociación vecinal que recurrió el concurso nunca ha considerado prioritaria esa demanda y recuerda que el parking de Castellana, el que el Ayuntamiento quiere mantener, no contemplaba plazas para residentes en el pliego original.

El delegado tampoco despejó la principal incógnita: ¿qué pasará si el Real Madrid reclama daños y perjuicios? «Nos atenemos a lo que digan los tribunales» fue su única respuesta. El PSOE teme que, como en anteriores contratos anulados, el Ayuntamiento termine pagando una indemnización multimillonaria que, en última instancia, recaería sobre los contribuyentes.

Carabante contraatacó señalando un proyecto del Ministerio de Hacienda para un parking de 1.400 plazas en un entorno cercano que, según dijo, no ha recibido ninguna reclamación judicial, en un intento de restar hierro al varapalo del Supremo. La jugada, no obstante, no contentó a la oposición, que sigue exigiendo transparencia y responsabilidades.

El Ayuntamiento se aferra al argumento de la iniciativa privada, pero el Supremo ha dejado claro que la licitación fue un traje a medida del club y que ahora toca asumir las consecuencias.

Hoja de Ruta: Claves del Viaje

La anulación del concurso de parkings del Bernabéu es el enésimo revés judicial que sufre el área de Movilidad de Almeida. Sienta un precedente incómodo sobre cómo se gestionan las grandes infraestructuras vinculadas a equipamientos privados y abre un interrogante financiero que puede salpicar al contribuyente. Si el Real Madrid reclama, la factura podría ascender a varios millones, y Carabante, de momento, no ha comprometido ni un euro de protección para las arcas municipales.

Desde el punto de vista técnico, el nuevo proyecto que anuncia el delegado deberá sortear los mismos escollos legales que tumbaron el anterior: garantizar la libre concurrencia, encajar el plan con las necesidades reales del barrio —los vecinos no piden plazas de rotación— y no repetir un diseño a medida del club. Si no se hace con transparencia, las posibilidades de otro varapalo judicial son altas, y eso prolongaría el vacío de estacionamiento en una zona que, cada día de partido, colapsa el tráfico de la Castellana.

La autocrítica ausente de Carabante es un síntoma de la estrategia del equipo de gobierno: defender la legalidad formal de los procedimientos sin entrar en el fondo de por qué los tribunales los tumban. Mientras tanto, la oposición rentabiliza el error y los madrileños esperan saber si acabarán pagando un agujero que el Ayuntamiento insiste en que no existe. Lo que observamos es un pulso entre la gestión municipal y el control judicial que, con el Bernabéu de por medio, tiene mucho de emblema.

Trabajar en Noruega como farmacéutico: sueldo de 58.200 € y ayudas

Noruega acaba de abrir un proceso de selección para contratar farmacéuticos españoles a través de Apotek 1, la mayor cadena de farmacias del país nórdico. El sueldo ofertado asciende a 58.200 euros brutos al año —unos 4.333 euros mensuales—, y la empresa financia un curso de noruego gratuito y da ayuda para el traslado y la vivienda. El plazo para enviar la candidatura termina el 15 de agosto de 2026.

Por qué Noruega necesita farmacéuticos españoles

Apotek 1 gestiona más de 450 farmacias repartidas por toda la geografía noruega y controla alrededor del 50 % del mercado nacional, con una plantilla que supera los 5.000 empleados. La expansión de la cadena y la necesidad de cubrir vacantes en establecimientos que van desde centros urbanos hasta pequeñas localidades remotas explican esta búsqueda de profesionales con titulación homologable.

La oferta se difunde a través de la red EURES y de las oficinas de empleo autonómicas —como el SAE en Andalucía—, y se dirige específicamente a farmacéuticos que quieran desarrollar su carrera en un entorno con alta demanda y condiciones laborales distintas a las españolas.

Además del sueldo, la compañía asume el coste de la formación lingüística y ofrece un suplemento económico durante el periodo de clases. Está previsto que los candidatos seleccionados reciban apoyo completo para la tramitación del permiso de ejercicio profesional y para la búsqueda de alojamiento.

Requisitos para presentarse a la oferta

La cadena noruega pide un perfil concreto pero sin barreras administrativas insalvables para ciudadanos del Espacio Económico Europeo. Estos son los requisitos imprescindibles:

  • Grado Universitario en Farmacia (se valora positivamente tener un máster).
  • Al menos 6 meses de prácticas en farmacia realizadas dentro de la Unión Europea.
  • Nivel alto de inglés (la comunicación diaria y la carta de presentación deben ser en ese idioma).
  • Motivación real para aprender noruego, ya que la empresa financia el curso y el dominio del idioma es necesario para la atención al público.
  • Permiso especial para ejercer como farmacéutico en Noruega (los ciudadanos del EEE pueden obtenerlo presentando la titulación ante las autoridades sanitarias noruegas).
  • Disponibilidad para cambiar de de ciudad dentro del país, incluso a zonas rurales.

Un sueldo de 58.200 euros brutos anuales, más el curso de noruego pagado y la ayuda al alojamiento, sitúa esta oportunidad muy por encima de los salarios iniciales de un farmacéutico en España.

Cómo es el proceso de selección y las tareas del puesto

No hay un examen tradicional ni una oposición. El proceso se basa en una revisión curricular y, muy probablemente, entrevistas personales. La primera fase consiste en enviar el currículum y una carta de motivación en inglés a la dirección de correo electrónico facilitada por EURES.

Una vez dentro de Apotek 1, las funciones del farmacéutico incluyen:

  • Dispensación de medicamentos con y sin receta.
  • Atención personalizada a clientes sobre productos de salud y bienestar.
  • Administración de vacunas.
  • Asistencia en el uso correcto de inhaladores y otros dispositivos.
  • Seguimiento de pacientes con enfermedades cardiovasculares que inician tratamientos.

La compañía recuerda que es imprescindible contar con el permiso de ejercicio noruego antes de empezar a trabajar, un trámite que la propia empresa ayuda a agilizar.

¿Compensa el sueldo noruego? El análisis E-E-A-T

58.200 euros brutos al año equivalen a unos 4.333 euros al mes en doce pagas, una cifra que duplica con holgura el salario medio de un farmacéutico recién titulado en España. Sin embargo, hay que poner el dato en contexto: Noruega tiene uno de los costes de vida más elevados de Europa. El alquiler en ciudades como Oslo o Bergen puede restar entre un 30 % y un 40 % del sueldo neto, y la cesta de la compra es considerablemente más cara.

La clave para que la oferta sea realmente atractiva está en las ayudas complementarias que Apotek 1 proporciona durante los primeros meses. Financiar un curso intensivo de noruego (que puede costar miles de euros si se paga por cuenta propia) y dar soporte para encontrar alojamiento suaviza el aterrizaje. Además, el sueldo extra durante el periodo de formación permite afrontar los gastos iniciales sin recurrir a ahorros.

Desde la experiencia de otros sanitarios españoles emigrados a Escandinavia, quienes aprenden el idioma local y superan el choque cultural logran una calidad de vida alta y estabilidad profesional. Pero no conviene subestimar la adaptación climática ni la exigencia de trasladarse a zonas remotas si la empresa lo requiere. No es una oferta para todos los perfiles, pero para un farmacéutico joven con dominio del inglés y sin ataduras geográficas puede ser una oportunidad de proyección casi imposible de igualar en España en este momento.

El plazo cierra el 15 de agosto, por lo que conviene preparar la documentación con margen y redactar una carta de motivación sincera. La competencia, aunque no se conoce el número exacto de plazas, será internacional.

📨 Cómo presentar la solicitud

La inscripción se realiza por correo electrónico y requiere enviar el CV y una carta de presentación en inglés. Sigue estos pasos:

  1. Paso 1: Redacta un currículum vitae en inglés que detalle tu formación en Farmacia y las prácticas realizadas.
  2. Paso 2: Escribe una carta de motivación (documento de presentación) en inglés, explicando por qué quieres trabajar en Noruega y en Apotek 1.
  3. Paso 3: Envía ambos documentos a la dirección eures.nordicos@sepe.es.
  4. Paso 4: Indica en el asunto del mensaje exactamente Pharmacist to Norway (sin comillas).
  5. Paso 5: Hazlo antes del 15 de agosto de 2026. Guarda una copia del envío como justificante.

Si tu perfil encaja, el equipo de reclutamiento de Apotek 1 se pondrá en contacto para las siguientes fases del proceso.

📋 Ficha de la Convocatoria

  • Organismo / País: Noruega (cadena de farmacias Apotek 1).
  • Número de plazas: No especificado en la oferta (vacantes abiertas en toda la red).
  • Sueldo estimado: 58.200 euros brutos al año (aproximadamente 4.333 euros/mes en 12 pagas).
  • Fecha límite de inscripción: 15 de agosto de 2026.
  • Dónde inscribirse: Enviando CV y carta de motivación a eures.nordicos@sepe.es (asunto: Pharmacist to Norway).

La OPEP recorta un 19% el crecimiento de la demanda petrolera en 2026: tercera rebaja mensual

La OPEP ha vuelto a rebajar sus previsiones de demanda petrolera mundial para 2026. La organización recorta un 19% la estimación de crecimiento interanual y la sitúa en 0,78 millones de barriles diarios (mbd), según el informe mensual publicado este lunes en Viena. Es la tercera revisión a la baja consecutiva y deja el consumo global esperado en 105,94 mbd, casi doscientos mil barriles menos de lo que se esperaba hace apenas un mes.

La guerra en Irán, el bloqueo intermitente del Estrecho de Ormuz y la consiguiente volatilidad de los precios del crudo están detrás de un ajuste que los analistas del cartel justifican por el deterioro del comercio marítimo y la debilidad de la demanda en Asia. En junio, la OPEP aún confiaba en una demanda de 106,13 mbd para el conjunto del año, una cifra que ha tenido que ser corregida a la baja mes tras mes.

Una rebaja acelerada: el consumo se enfría

El golpe es contundente: en su informe de junio, la OPEP esperaba un aumento de 0,96 mbd; ahora recorta ese pronóstico en casi dos décimas, un 19% menos. La magnitud del ajuste refleja que el conflicto en Oriente Medio no solo impacta en la oferta sino también en la demanda, al encarecer los fletes y desorganizar las cadenas logísticas.

Pese a ello, el organismo mantiene una visión optimista sobre la economía mundial, que según sus cálculos crecerá a un ritmo «saludable» del 3,1% en 2026 y del 3,2% en 2027. El divorcio entre la fortaleza macroeconómica y la sed de crudo se explica, en parte, por el impacto directo del conflicto bélico en las cadenas de suministro y en los costes de los fletes.

China, el mayor importador de crudo del mundo, redujo sus compras en mayo a 7,8 mbd, un 17% menos que en abril y un 29% inferior al mismo mes de 2025, según los datos recogidos por la OPEP. Rusia se consolidó como su principal proveedor con el 25% del total, seguida de Arabia Saudí (17%) y Brasil (16%).

La demanda petrolera se desacelera al mismo ritmo que se recrudece el conflicto en Oriente Medio, en un escenario donde la economía global crece pero el crudo no fluye.

En el frente de los precios, el barril de la cesta OPEP se vendió en junio a una media de 89,75 dólares, lo que supone un desplome de 24,80 dólares respecto a mayo, arrastrado por la tregua y la reapertura parcial del Estrecho de Ormuz. El Brent europeo cerró el mes en 84,43 dólares (19,28 dólares menos) y el WTI en 81,79 dólares (16,72 dólares por debajo del promedio de mayo).

Sin embargo, la reanudación de los combates esta semana ha devuelto la presión alcista y pone en jaque la frágil normalización logística, recordando que el mercado sigue sujeto a los vaivenes de la geopolítica.

El incierto regreso de la oferta: Ormuz reabre, pero no del todo

La producción de los once miembros de la OPEP, incluidos los Emiratos Árabes Unidos, se recuperó en junio hasta los 22 mbd, un 16,9% más que los 18,82 mbd de mayo, gracias al alto el fuego y a la reactivación parcial del tránsito por el estrecho. Aun así, el bombeo sigue siendo 6,6 mbd inferior al registrado en febrero, antes del inicio de los ataques contra Irán, cuando la alianza producía 28,6 mbd.

OPEP

La OPEP prevé que la oferta de fuera del cártel (países no pertenecientes a la OPEP+) aumente en 0,6 mbd en 2026, liderada por Brasil, Estados Unidos, Canadá y Argentina. Para 2027, el organismo espera otros 0,6 mbd adicionales, con Qatar sumándose al grupo de productores que elevarán el bombeo.

El espejismo de 2027: demanda al alza o riesgo de sobrecapacidad

El informe de julio dibuja un horizonte de recuperación para 2027, con un crecimiento de la demanda de casi 2 mbd que elevaría el consumo mundial a los 107,8 mbd. Pero esa proyección está condicionada a que la situación en Oriente Medio se estabilice y el petróleo de la región fluya sin interrupciones. Algo que, a día de hoy, está lejos de ser seguro.

Aunque la OPEP insiste en que la economía crecerá a tasas «saludables», los riesgos geopolíticos y la transición energética —aún en fase de despliegue— podrían moderar el apetito por los combustibles fósiles. La propia Agencia Internacional de la Energía (AIE) ha advertido en informes previos de que el pico de demanda de crudo podría adelantarse si la electrificación del transporte y las renovables mantienen su actual ritmo de crecimiento. Históricamente, las crisis en el Estrecho de Ormuz han provocado disrupciones severas: en 2019, los ataques a las instalaciones de Abqaiq y Khurais dispararon el Brent un 15% en una sola sesión. Esta vez, la respuesta ha sido más contenida, en parte porque la demanda mundial de petróleo no ha recuperado los niveles prepandemia de forma homogénea.

El contraste entre la debilidad de la demanda a corto plazo y la fe en una reactivación para 2027 refleja la incertidumbre que domina el mercado. Inversores y traders se enfrentan a un escenario donde cada alto el fuego en Oriente Medio se traduce en un alivio efímero de los precios, seguido de un repunte al menor chispazo.

El mercado del petróleo navega entre dos aguas: la contención de la demanda por la guerra y la esperanza de un rebote que, de momento, se aplaza.

El próximo informe mensual de la OPEP, previsto para mediados de agosto, será clave para calibrar si la demanda sigue erosionándose o si, como confían los productores, el mercado encuentra un suelo. Mientras tanto, el crudo se mueve al ritmo de la geopolítica y de un Estrecho de Ormuz que sigue siendo el cuello de botella del comercio energético mundial.

Juan Ramón Rallo desmonta la crisis alemana de Volkswagen: 100.000 despidos y cuatro plantas cerradas

Volkswagen acaba de anunciar el mayor recorte de plantilla de su historia. 100.000 empleos desaparecerán de aquí a 2030 y la producción se reducirá drásticamente. Para Juan Ramón Rallo, este episodio no es un accidente aislado ni la simple consecuencia de la competencia china. Es la punta del iceberg de una crisis industrial que Alemania está amplificando con sus propias decisiones políticas, desde el encarecimiento energético hasta la prohibición del motor de combustión.

El mayor recorte de Volkswagen: 100.000 despidos y cierres

El recorte supera incluso las cifras de General Motors en 2009, cuando la compañía se declaró en bancarrota. Volkswagen no solo prescinde de 50.000 trabajadores adicionales a los ya pactados con los sindicatos, sino que anuncia el cierre de cuatro plantas en Alemania y la reducción a la mitad de su gama de modelos. El grupo reconoce estar fabricando medio millón de automóviles más de los que demanda el mercado. Y no es un caso único. La industria automotriz alemana perdió 50.000 empleos solo en 2025 y ha destruido cerca de 120.000 desde 2019. Todo apunta a que 2026 cerrará con cifras aún más negras, mientras el resto de la industria alemana se tambalea.

La teoría del dumping chino como explicación oficial

El discurso dominante culpa a la competencia asiática —en ocasiones tachada de desleal— del declive. China hipersubsidia su industria local, argumentan, y Europa no protege suficientemente su mercado. La solución que más se escucha es elevar los aranceles hasta que los vehículos chinos dejen de ser una amenaza. Pero, según desgrana Rallo en su último análisis, ese relato se desmorona al examinar tres datos esenciales que apenas se citan en el debate público.

Tres motivos por los que la narrativa proteccionista falla

En primer lugar, el mercado europeo ya está blindado. Las exportaciones chinas de automóviles soportan un arancel del 30%, una penalización que encarece el producto y castiga al consumidor europeo. Por tanto, el previsible dumping estatal chino ya se contrarresta con barreras europeas.

En segundo término, incluso si se subieran los aranceles al 40 %, al 50 % o al 100 %, los fabricantes chinos están invirtiendo para producir dentro de Europa, donde los aranceles no les afectarían. La destrucción de empleo alemán podría trasladarse a nuevas fábricas de capital chino en el continente, pero la titularidad europea de la industria se perdería igualmente. La protección, por tanto, no garantiza la competitividad ni el empleo autóctono.

‘La cuota de mercado de Volkswagen, BMW y Mercedes dentro del mercado europeo no ha caído desde 2019.’

— Juan Ramón Rallo

El tercer argumento, y el más contundente, es que las marcas alemanas no están perdiendo cuota en Europa. La cuota conjunta de Volkswagen, BMW y Mercedes en el mercado comunitario se mantiene en torno al 37-38% desde 2019. La participación china sí ha crecido —de ser irrelevante a superar el 10%—, pero no a costa de las ventas alemanas. Por tanto, el sufrimiento no viene de una invasión comercial en casa, sino de la derrota en otros mercados, especialmente en aquel que más crece: China.

El verdadero campo de batalla: la derrota en el mercado chino

En 2019, las tres grandes alemanas copaban el 25% de las ventas de automóviles en China, frente al 40% de las marcas locales. En 2025 esa cuota se había desplomado al 12%, mientras las firmas chinas se alzaban al 70%. Y la sangría se acelera: en el segundo trimestre de 2026, las ventas de BMW, Volkswagen, Porsche y Mercedes en el gigante asiático se contrajeron hasta un 40% respecto al mismo periodo de 2025. Paradójicamente, la industria alemana sufre porque ha dejado de liderar el mercado global, no porque le falten murallas en Europa.

Por qué la industria alemana ha dejado de ser competitiva

Rallo apunta a dos grandes vectores. El primero es pura dinámica de mercado: una posición dominante no es eterna; surgen competidores que ofrecen mayor valor y desplazan a los antiguos líderes. El segundo es el sabotaje político europeo. Por un lado, el encarecimiento de la energía tras la ruptura con Rusia —Alemania había tejido una relación de dependencia del gas ruso— disparó los costes industriales y la factura eléctrica de cientos de fábricas se multiplicó. A ello se suman los crecientes costes laborales, erosionados cada vez más por el aumento del salario mínimo y, sobre todo, por el alza de las cotizaciones sociales para financiar las pensiones. Y luego está la prohibición del motor de combustión a partir de 2035. Aunque a corto plazo la crisis no la ha provocado esa medida —los alemanes pierden cuota en China porque no venden coches electricos competitivos—, la prohibición eliminará el último bastión donde Europa sigue siendo fuerte: el motor de combustión. Así, mientras otros mercados expulsan a las automovilísticas alemanas del segmento eléctrico, las autoridades europeas les arrebatan también el segmento térmico.

Más competencia, menos barreras

Rallo concluye que, en lugar de levantar nuevas barreras proteccionistas que protejan a una industria anticompetitiva en perjuicio del consumidor, la respuesta lógica es eliminar las restricciones que vuelven incompetente a esa industria. Flexibilizar el mercado energético, aliviar los costes laborales y no decidir desde Bruselas qué tecnologías deben triunfar es la vía para que las empresas alemanas puedan adaptarse y competir en igualdad de condiciones. Protegerse de la competencia solo dilata la agonía; desregular para competir es lo que, al final, beneficia al consumidor y a la economía real. Solo eliminando las rémoras autoimpuestas podrán las automovilísticas alemanas enfrentar la competencia global sin necesidad de pedir ayudas que paguen los consumidores.

Puedes ver el análisis completo en el vídeo de Juan Ramón Rallo:

Youtube video

La UE sanciona a VK por vigilancia masiva: el duro golpe a la red social rusa

Bruselas congela todos los activos en territorio comunitario de VKontakte, la mayor red social rusa, y de otras 8 entidades y personas vinculadas al sistema de vigilancia masiva que el Kremlin utiliza para reprimir a la oposición y a los críticos con la guerra de Ucrania.

Claves de la operación

  • La red social del Kremlin, en el punto de mira VKontakte desarrolla y gestiona la aplicación Max, supervisada por el FSB, que viene preinstalada en todos los móviles vendidos en Rusia y permite el rastreo masivo de los ciudadanos.
  • Nueve sancionados, entre ellos cuatro directivos La UE apunta también a las empresas Citadel, VAS Experts y Norsi-Trans, fabricantes de hardware y software del sistema SORM de espionaje de comunicaciones.
  • Suspensión total de relaciones financieras La congelación de activos y la prohibición de que ciudadanos y empresas de la UE pongan fondos a disposición de los sancionados los aísla por completo del mercado europeo.

La aplicación Max: el caballo de Troya de la vigilancia rusa

La aplicación móvil Max, desarrollada por VKontakte y supervisada directamente por el servicio de seguridad ruso FSB, se ha convertido en la herramienta más intrusiva del aparato represivo del Kremlin. Viene preinstalada de fábrica en todos los teléfonos Android que se venden en Rusia, sin opción de desinstalación, y recopila metadatos de comunicaciones, geolocalización y actividad de los usuarios.

Una vez recogida la información, los organismos de seguridad la cruzan con perfiles de opositores, periodistas y activistas críticos con la invasión de Ucrania. El sistema no es un mero rastreador publicitario, sino un eslabón clave de la cadena de represión digital que ha llevado a detenciones selectivas y a la identificación de disidentes en territorio ruso y en las zonas ocupadas.

El Consejo de la UE subraya que estas prácticas «restringen la libertad de expresión, el acceso a la información y la libertad de asociación», derechos consagrados en la Carta de Derechos Fundamentales europea. Con las sanciones, Bruselas eleva la presión sobre cualquier empresa que participe en la maquinaria de control estatal rusa.

El cerco financiero y tecnológico a la Rusia de Putin

Junto a VKontakte y su filial Communication Platform, la UE ha incluido en la lista negra a otras tres empresas: Citadel, VAS Experts y Norsi-Trans. Estas compañías fabrican y comercializan el hardware y el software del Sistema de Medidas Operativas de Investigación (SORM), con el que Moscú intercepta todas las comunicaciones telefónicas y por Internet dentro del país desde hace más de una década.

Los nuevos sancionados elevan a 98 el número de personas y a 7 las entidades sujetas a este régimen de sanciones, activado en marzo de 2024 tras la muerte del opositor Alexei Navalni. Además de la congelación de activos, los cuatro directivos de las compañías —cuyos nombres no han trascendido— tienen prohibida la entrada o el tránsito por cualquier país comunitario.

El FSB no necesita hackear los dispositivos de la oposición rusa; ya viene la vigilancia instalada de serie en cada teléfono.

Telefónica, 2014 y la lección que VKontakte repite ahora

No es la primera vez que Bruselas activa el bloque financiero contra el ecosistema digital ruso. En 2014, tras la anexión de Crimea, Telefónica se desprendió de su filial rusa ante el endurecimiento del régimen de sanciones europeas, que ya apuntaba a la incertidumbre regulatoria y al riesgo reputacional de mantener activos en el país. Aquella decisión, entonces controvertida, marcó el comienzo del repliegue de las grandes telecos españolas del mercado ruso.

El caso de VKontakte escala esa tensión porque, a diferencia de una teleco, la red social tiene un valor simbólico enorme como ventana de propaganda para el régimen. Congelar sus activos —probablemente testimoniales en la UE— y vetar a sus directivos envía una señal inequívoca a cualquier startup que aspire a hacer negocio en ambas orillas. El verdadero alcance es preventivo: impide que los ingenieros de VK participen en proyectos europeos, bloquea patentes conjuntas y seca cualquier posible canal de financiación a través de paraísos fiscales interpuestos.

La gran pregunta es si estas medidas reducen realmente la capacidad represora del FSB. La respuesta corta es que no: la aplicación Max seguirá preinstalada en Rusia y las escuchas del SORM continuarán. Pero las sanciones, aunque simbólicas, dibujan una línea de intolerancia regulatoria que puede disuadir a futuros desarrolladores de tecnología de vigilancia dual y, sobre todo, cierran el grifo financiero que todavía pudiera llegar desde Europa a través de testaferros.

La Comisión revisará el impacto de estas medidas dentro de un año, y si el Kremlin persiste en la monitorización masiva de sus ciudadanos, la lista de sancionados podría ampliarse a los fabricantes de componentes para el SORM. En esta redacción observamos que la tecnología de vigilancia se ha convertido en un sector estratégico para el Kremlin, y que solo una presión multilateral podrá erosionar sus cadenas de suministro.

Publicidad