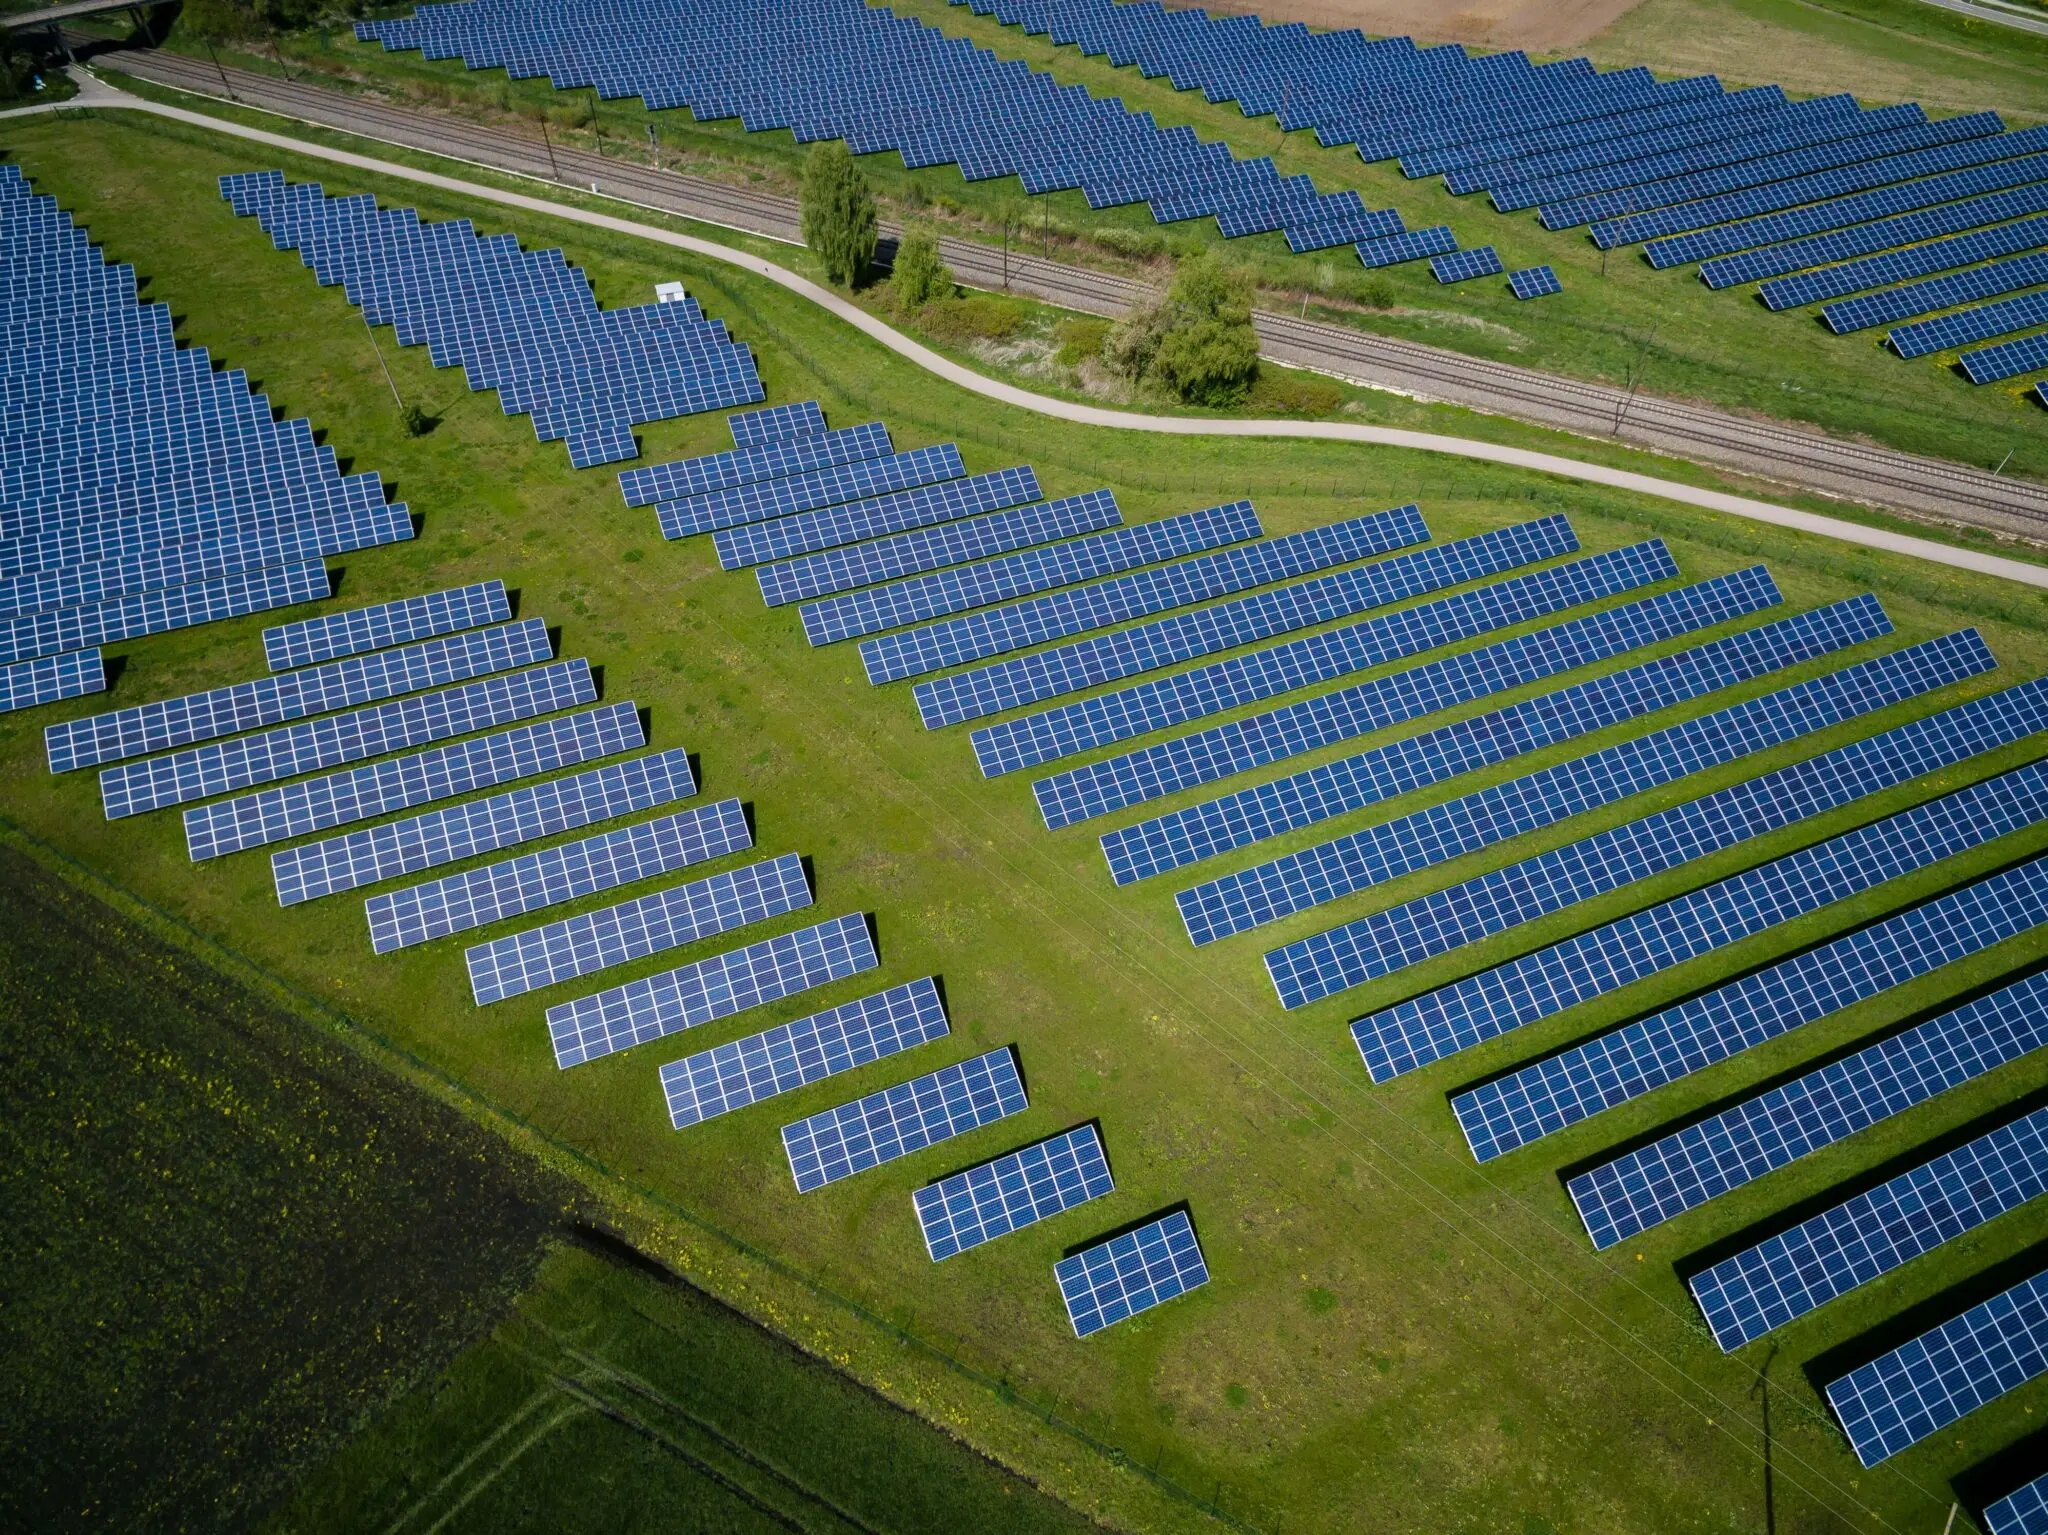
La fotovoltaica lanza un SOS al Gobierno. UNEF reclama 950 millones en créditos avalados por el ICO para evitar que el 15% del parque solar español entre en impago. La patronal quiere dar aire a 10 GW de proyectos que ya no encuentran financiación bancaria.
El detonante es doble: el desplome de los precios de la electricidad en las horas de máxima radiación y los vertidos de energía que el sistema no absorbe. España suma 67,2 GW de fotovoltaica instalada, pero la demanda no ha crecido al mismo ritmo. El Gobierno lleva años con una moratoria no declarada a la conexión de nueva fotovoltaica’, denunció José Donoso, director general de UNEF, durante la presentación del Informe Anual 2025.
La banca ha pasado de financiar la burbuja a cortar el grifo. La última gran entidad que aún cubría riesgo de mercado se ha retirado, según la patronal. Fuentes empresariales apuntan a Banco Sabadell como la entidad que en los últimos años fue más proactiva. ‘Ese banco considera que ya su riesgo mercado está cubierto’, explicó Donoso.
El problema golpea sobre todo a los parques que operan a mercado puro, sin contratos de venta a largo plazo (PPAs) o con cláusulas de revisión por precios negativos. En 2025, los precios negativos representaron un 6% de las horas totales en España, Francia y Alemania, el doble que el año anterior. Esas franjas activan las cláusulas de escape y erosionan la rentabilidad de muchos proyectos.
El desplome de precios y los vertidos ahogan al parque solar español
Los datos del sistema eléctrico confirman el desequilibrio. La fotovoltaica produce a pleno rendimiento en las mismas horas centrales del día, lo que hunde los precios de casación y dispara los vertidos. En lugar de inyectar esa electricidad verde, el operador la desecha por falta de demanda. La patronal calcula que 10 GW de potencia solar, un 15% del total instalado, atraviesa problemas financieros graves.
Los proyectos más expuestos son los que nacieron al calor del merchant, sin un PPA que garantice un precio mínimo. Cuando el cliente firma un contrato de compraventa y activa la cláusula de revisión por precios negativos, el promotor se queda sin suelo de ingresos. Una tormenta perfecta que la banca acreedora ha detectado antes que el regulador.
La banca cierra el grifo y UNEF pide 950 millones al ICO
UNEF no habla de rescate. Insiste en que los créditos se concederían ‘en condiciones estrictas de mercado’, aunque bajo el paraguas del Instituto de Crédito Oficial (ICO) el Estado asumiría el agujero si los promotores no devuelven. La patronal propone encajarlo en el programa España Crece, un fondo público gestionado por el ICO con capacidad para movilizar 120.000 millones. El plan cubriría 315 millones de euros anuales durante el próximo trienio, hasta 2030.
Hay un antecedente incómodo: la deuda Covid. Aquel programa avaló 140.000 millones de euros. El Tribunal de Cuentas constató que una de cada cinco empresas beneficiarias desapareció dejando un agujero de 6.800 millones. El riesgo moral es evidente. Si el sector no puede pagar hoy, el contribuyente terminará absorbendo parte de la factura.
La fotovoltaica española se ha expandido a un ritmo que la demanda eléctrica no ha podido absorber: 67,2 GW instalados frente a un consumo que apenas crece.
Análisis: una crisis de exceso de oferta, no un bache pasajero
La petición de UNEF no es un simple SOS. Es la constatación de que el boom fotovoltaico español se ha construido sobre una premisa equivocada: instalar cuanta más potencia, mejor. La burbuja es particularmente visible en los parques merchant, que operan sin cobertura de precios y que ahora ven cómo la banca les da la espalda. En mi lectura, el problema no es coyuntural: la demanda eléctrica apenas crece en España, mientras la capacidad renovable se ha disparado por encima de los objetivos del Plan Nacional Integrado de Energía y Clima.
Las cotizadas españolas del sector renovable no son ajenas a esta dinámica. Solaria y Grenergy, dos de los valores más expuestos al mercado español, viven bajo la sombra de los precios canibalizados. Sus negocios de generación solar dependen en buena medida de que el precio medio del pool no se deteriore más. La prima de riesgo asumida por los fondos que financian estos proyectos ha subido de forma silenciosa, y el cierre del grifo bancario es el síntoma más visible de que el mercado ya descuenta impagos.
El Gobierno, mientras tanto, niega la mayor. Red Eléctrica defiende que la planificación es correcta, pero la realidad de los vertidos y de los precios negativos cuenta otra historia. La patronal habla de ‘moratoria no declarada’ porque las nuevas plantas fotovoltaicas no consiguen permisos de conexión equivalentes a la capacidad ya instalada. Esa contradicción entre el discurso y la operativa es lo que más debería preocupar al inversor minorista: si el regulador no ordena el almacenamiento y la demanda flexible, el exceso de oferta seguirá erosionando los márgenes de los generadores.
Veredicto Merca2
Cotización al cierre o apertura: Los valores renovables españoles siguen sin descontar del todo el riesgo de impago. Solaria y Grenergy cotizan con descuentos superiores al 30% frente a sus máximos de 2025, aunque hoy apenas reaccionan a la noticia. La cautela del mercado es una advertencia.
Clave técnica: El sector fotovoltaico español rompe a la baja el soporte de los precios medios del pool en horas solares. Un inversor con exposición a renovables debería comprobar cuántos de sus activos operan a mercado puro. El riesgo no es de quiebra inminente, sino de una lenta asfixia de márgenes durante los próximos dos años.
Apunte macro: La prima de riesgo española se mantiene estable en torno a los 80 puntos básicos, lo que no refleja todavía el deterioro del riesgo de crédito privado en el sector renovable. Si el ICO avalara los 950 millones, el Tesoro no movería su calificación, pero la factura contingente del contribuyente crecería en un entorno de tipos aún elevados.
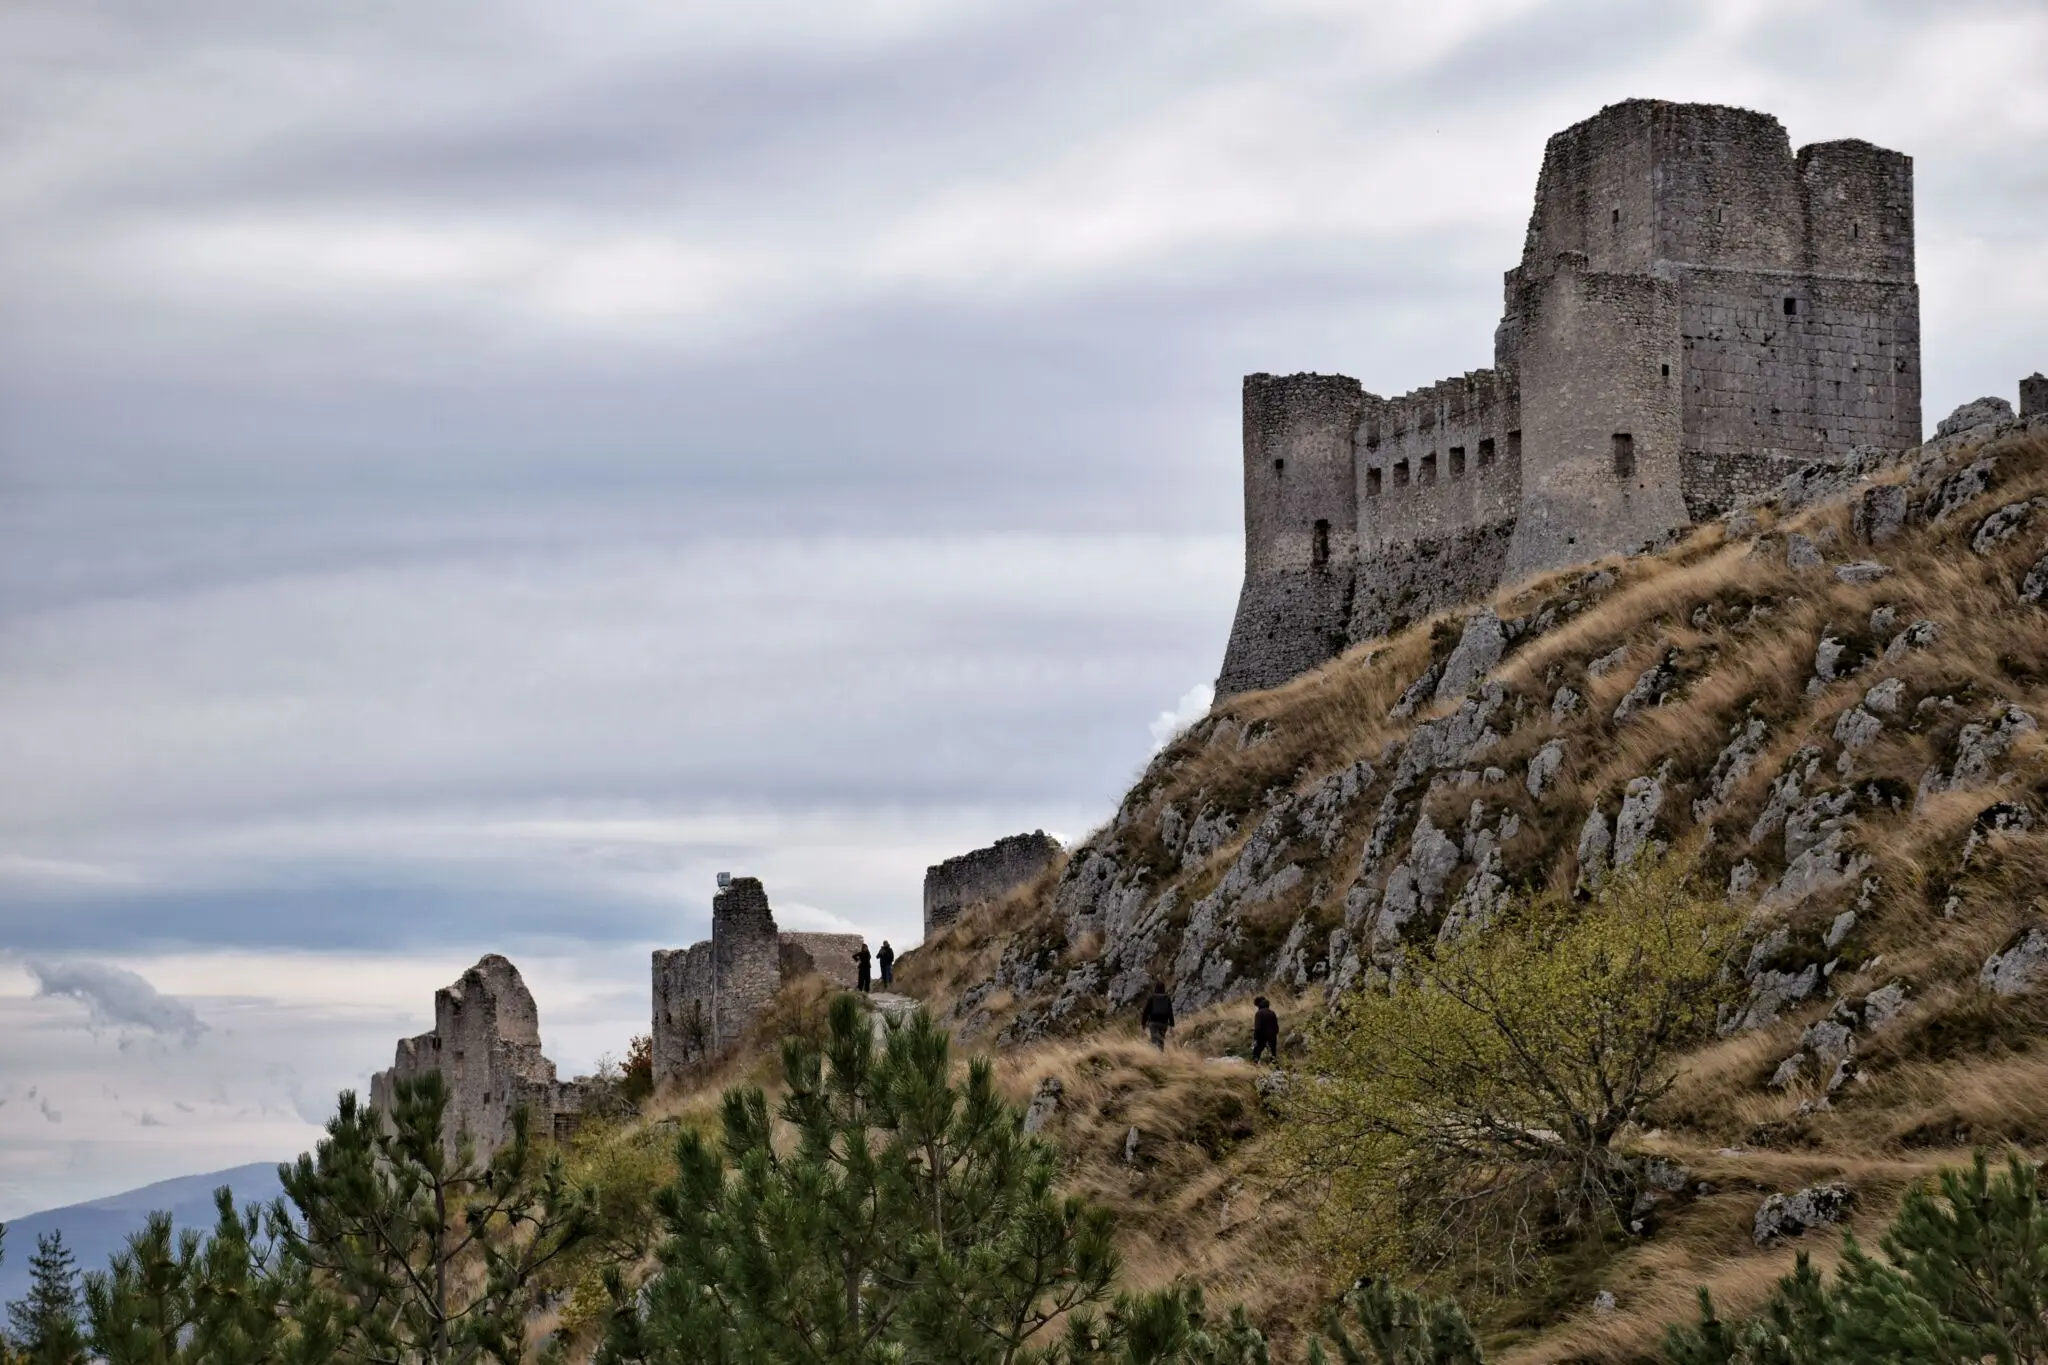
El viento que barre la Hoya de Huesca se cuela entre las saeteras del castillo de Loarre y recorre la iglesia de San Pedro, una joya románica protegida por la alta muralla. Desde lo alto del peñón, la llanura se despliega como un mapa de olivos, trigales y caminos polvorientos. La fortaleza, con sus torreones semicilíndricos, lleva casi diez siglos vigilando el horizonte. Su estado de conservación es tan excepcional que el cine lo convirtió en uno de los decorados de El reino de los cielos, la película de Ridley Scott. Empezar un recorrido por los castillos más espectaculares de España en este nido de águila aragonés no es un capricho: es la constatación de que la piedra sabe contarnos la historia de un país.
La península ibérica conserva una de las redes defensivas más densas de Europa. Alcázares, castillos palaciegos, fortalezas templarias y reconstrucciones románticas se reparten por cerros, meandros, costas y llanuras. Algunos siguen en uso como paradores o museos; otros apenas guardan las murallas. Todos comparten una virtud: permiten subir a lo más alto para leer el territorio.
La Edad Media levantó estas fortalezas como máquinas de control visual y político. En la frontera del Duero, en los pasos del Pirineo o sobre los puertos mediterráneos, la piedra servía para vigilar, cobrar, defender y, a menudo, impresionar al viajero. Con el tiempo, muchas perdieron su función militar y se convirtieron en palacios, en escenarios o en museos. Las mejores conservan intacta la capacidad de asombrar desde la distancia, antes incluso de cruzar sus puertas.
Loarre, la atalaya románica del Pirineo oscense
La silueta de Loarre se recorta desde lejos sobre un peñón rocoso que domina la Hoya de Huesca. Dentro de la muralla, la vida medieval se organizaba en torno a la iglesia de San Pedro, un espacio en el que militares, nobles y canónigos celebraban misa. El templo es una de las cumbres del románico aragonés. El visitante sube despacio entre torreones semicilíndricos y entiende por qué esta fortaleza del siglo XI está considerada una de las más bellas del mundo. La llanura, el silencio y la piedra dorada componen una imagen que se recuerda. El recorrido por los recintos escalonados lleva desde la iglesia hasta las dependencias más altas, donde el viento recuerda que la atalaya no se construyó para el descanso.
El perfil de los cuentos: del Alcázar de Segovia a Olite
Del Pirineo a la meseta, el viaje cambia de escala. La piedra, en Castilla y Navarra, se viste de ceremonia y adopta formas de cuento.
Al Alcázar de Segovia se le atribuye a menudo haber inspirado el castillo de la Cenicienta. No hace falta creer en la leyenda para reconocer que sus torres cónicas y sus tejados de pizarra negra parecen salidos de un libro ilustrado. La fortaleza se asienta sobre una construcción árabe del siglo XII, aunque el conjunto ha ido transformándose y su aportación más definitoria se asocia a Felipe II. Desde la confluencia de los ríos Henares y Clamores, la estampa es imponente. Dentro espera la sala del Trono, con su decoración solemne. Las mejores fotografías se consiguen desde la Fuencisla o desde el Monasterio del Parral. En los adarves, la luz recorta la geometría de los tejados y convierte cada rincón en una estampa que parece esperar al visitante.
El Palacio Real de Olite comparte ese aire de fantasía, pero añade un refinamiento cortesano. Fue residencia favorita de Carlos III de Navarra, y la corte permaneció allí hasta la incorporación del reino a la Corona de Castilla en 1512. El conjunto, de estilo gótico francés, se levantó a partir del siglo XV y conserva torreones almenados, patios interiores y salas decoradas con elementos mudéjares. Olite, capital del vino navarro, acoge en verano un festival de teatro que convierte el casco histórico en un escenario. El Palacio Viejo funciona como Parador Nacional, mientras que el Palacio Nuevo luce su perfil neorrománico junto a las ruinas de la capilla de San Jorge. No es casualidad que esté considerado uno de los castillos más bellos de Europa.
Bellver y Morella, defensas frente al horizonte
Si Loarre mira al interior y Olite al refinamiento cortesano, la costa mediterránea añade el mar como aliado.
El castillo de Bellver es una rareza en Europa: una de las pocas fortalezas circulares que se conservan. Sus cuatro torres adosadas dibujan la silueta más reconocible de Palma, en lo alto de un bosque. El nombre significa «bella vista» y se cumple: la ciudad, el puerto, la sierra de Tramontana y el Pla de Mallorca se abren a los pies. La mandó construir Jaime II a principios del siglo XIV en estilo gótico mallorquín, con foso incluido y una torre del homenaje que centra la composición. Las galerías y cuevas que se extienden debajo alimentan historias de pasadizos secretos que conectan con la ciudad; las leyendas, al menos, dicen. El paseo por el foso y por las alturas del parque da una visión completa de la fortaleza antes de entrar.
Morella es lo contrario: no se asoma al mar, pero su atalaya domina un mar de montañas. El castillo se levanta en lo alto de la Mola, aprovechando la roca y mimetizándose con ella. Guarda una plaza de armas, un palacio del gobernador, un aljibe y la torre de la Pardalea, además de restos de palacios reales y de la torre del homenaje. La subida recompensa con una de las visiones más portentosas del Mediterráneo interior. La fortaleza se vincula con las campañas de Jaime I hacia el sur, cuando la corona de Aragón abrió el camino del Mediterráneo. El aire de la montaña golpea la cara mientras se recorren los restos palaciegos, y cada hueco de la muralla regala un fragmento de la comarca.
La línea del Duero: Coca, Peñafiel y la Mota
La meseta del Duero fue durante siglos una frontera militar, y sus castillos no se construyeron para impresionar: se levantaron para detener ejércitos.
El castillo de Coca no corona un cerro, sino que se levanta sobre un meandro del río Voltoya. Esa decisión defensiva lo convierte en un ejemplo singular del gótico mudéjar español. Lo mandó construir la familia Fonseca en el siglo XV, con almenas, murallas altas y un foso que refuerza su condición de Monumento Nacional. La Casa de Alba lo cedió al Ministerio de Agricultura, que lo ocupa desde su cesión. En el interior, la torre del homenaje y la sala de Armas, con su bóveda de nervaduras góticas y mosaicos geométricos, justifican la visita. La ausencia de una colina no le resta monumentalidad; el meandro y el foso hacen que la aproximación parezca una introducción teatral.
Peñafiel se adapta a la loma con una forma alargada que parece dibujada a propósito. La construcción original del siglo X vigilaba la defensa del Duero, y el Infante Don Juan Manuel la reedificó en el siglo XIV. En su interior, la torre del homenaje guarda el Museo Provincial del Vino, que recorre la historia de esta bebida desde el antiguo Egipto hasta las bodegas contemporáneas, con catas de la D.O. Ribera del Duero. A los pies del castillo, la bodega de Protos, una reinterpretación de la bodega tradicional, es obra de Richard Rogers. El contraste entre la fortaleza del siglo X y la bodega contemporánea resume la riqueza de una comarca que no ha renunciado a sus raíces.
El castillo de la Mota levanta en ladrillo rojizo un pasado ligado a Isabel la Católica. Su padre, Juan II, y su tío, Enrique IV, lo mandaron construir, y los Reyes Católicos añadieron una línea de defensa que lo convirtió en uno de los mejores parques de artillería de su época. Aquí pasó la reina sus últimos días. Entre sus celdas, César Borgia protagonizó una fuga célebre: se descolgó de la torre del homenaje con cuerdas. El ladrillo rojizo, tan característico de la zona, tiñe de calidez una fortaleza de vocación severa.
Ponferrada y Javier, fortalezas de peregrinos
En el noroeste y en Navarra, dos fortalezas unen la piedra al viaje interior.
El castillo de los Templarios domina Ponferrada desde el siglo XII. Sus continuos añadidos han conformado un recinto amurallado que supera los 8.000 metros cuadrados, una de las presencias más llamativas del noroeste español. Controlaba el paso a Galicia por el Bierzo, justo en la ruta de los peregrinos a Santiago de Compostela. De aquella vía de comunicación surgió el puente de hierro sobre el río Sil, la Pons Ferrata que da nombre a la ciudad. El castillo no solo se visita; se recorre como un mapa de la peregrinación medieval. Caminar por el recinto es imaginar los relevos de la orden, el ruido de las herraduras y el descanso de los peregrinos.
Javier, cerca de Sangüesa, también es un castillo de peregrinos, aunque por motivos religiosos. En esta fortaleza del siglo X, con torreones y muros almenados, nació san Francisco Javier, patrono de Navarra. Cada primer fin de semana de marzo, la Javierada reúne a miles de personas que llegan desde todos los rincones de la comunidad foral hasta el castillo. La romería es la más popular de Navarra, y su origen mezcla la devoción con una leyenda: en 1885, una epidemia de cólera azotó la región y solo la intercesión del santo, dicen, pudo librar a la población de la enfermedad. El castillo conserva torreones y muros almenados desde los que se entiende la fuerza de una devoción que mueve a miles de personas.
Belmonte y Cardona, dormir entre piedras y sal
La España interior alterna fortalezas de defensa y residencias señoriales capaces de custodiar curiosidades únicas.
El castillo de Belmonte se asienta sobre un cerro a las afueras del pueblo conquense. Construido en 1456, ha recibido a los Reyes Católicos, ha visto nacer a fray Luis de León y ha alojado a Eugenia de Montijo, a quien se debe su recuperación. Su rasgo más peculiar es el mayor parque de máquinas de asedio a escala real del mundo: cuarenta ingenios perfectamente operativos que convierten la visita en una lección de historia militar. Tampoco faltan las mazmorras ni el sótano. El cine ha encontrado aquí el escenario de Juana la Loca, de Vicente Aranda, y de Los señores del acero, de Paul Verhoeven. Las máquinas de asedio se distribuyen por el recinto y devuelven a la piedra una utilidad que las visitas convencionales suelen ignorar.
Cardona ofrece la posibilidad de dormir como un rey sin salir del recinto. La fortaleza medieval más importante de Cataluña es una enorme mole de piedra sobre una colina. Su construcción se inició en el siglo IX, pero el esplendor llegó en el siglo XV con los duques de Cardona. Una parte del castillo alberga el Parador Nacional; la otra se visita. Al pie de la colina aguarda otro prodigio: la Muntanya de Sal, un diapiro de unos dos kilómetros de profundidad del que se extrajo sal hasta 1990. La proximidad de la Muntanya de Sal recuerda que la riqueza de los señores no era solo militar: la sal fue durante siglos un preciado motor económico.
Almodóvar, Trujillo y Butrón, tres finales de cuento
El sur y el norte cierran el recorrido con registros opuestos: la alcazaba andaluza, la ruina extremeña y la fantasía neogótica.
El castillo de Almodóvar del Río se asoma al Guadalquivir desde un cerro que lo hace crecer a medida que el viajero se aproxima. Sus orígenes se remontan al siglo VIII, en época musulmana, y probablemente antes hubo un castro romano. La Edad Media amplió y reformó el conjunto con torres, patio de armas, almenas y murallas, por las que una leyenda hace deambular a una princesa árabe en busca de su amado. Tras siglos de ruina, el conde de Torralva lo restauró a principios del siglo XX y lo devolvió a un estado magnífico. Desde lo alto, el Guadalquivir serpentea entre campos y da la razón a cuantos eligieron este cerro como vigía.
Trujillo sube hasta su alcazaba árabe por la parte más antigua del pueblo, hacia el cerro del Zorro. Construida entre los siglos X y XI, de la construcción apenas se conservan murallas y torres, pero las vistas sobre la Plaza Mayor y la dehesa cacereña merecen el esfuerzo. Alrededor, encinas, jaras y orquídeas dibujan caminos para pasear y contemplar la ciudad desde las afueras.
En Vizcaya, el castillo de Butrón parece un espejismo bávaro. De origen medieval en Gatica, el siglo XIX lo transformó en una fantasía neogótica de torres, torreones y almenas, semejante a un castillo bávaro de la época del Rey Loco. Conserva salones, capilla, un gran salón de baile, patio de armas, mazmorra y biblioteca. Al ser de propiedad privada, solo se puede admirar por fuera; aun así, su silueta basta para cerrar un itinerario de piedra con una nota romántica. La vegetación del entorno suaviza una arquitectura tan contundente que parece salida de una ópera.
La piedra sigue viva: paradores, museos y festivales
Muchos de estos castillos no son museos silenciosos. En Cardona y Olite se duerme dentro de paradores nacionales; en Peñafiel el vino de la D.O. Ribera del Duero protagoniza catas; en Belmonte las máquinas de asedio se ponen en marcha; en Olite el festival de teatro veraniego convierte el casco histórico en un escenario. La piedra, que parecía destinada a la contemplación, sigue albergando actividades que la conectan con la vida contemporánea. Esa es la gran paradoja de la España fortificada: cuanto más antigua es la muralla, más viva está la experiencia.
El itinerario por los castillos más espectaculares de España puede ordenarse por reinos, por estilos o por paisajes. Lo que no cambia es la sensación de llegada: la vista de una silueta de piedra elevándose sobre el horizonte. Los dieciséis castillos recorridos no son reliquias congeladas. Guardan salones, sal, vino, leyendas y celdas, y siguen contando, con la misma fuerza de hace siglos, lo que la piedra no se cansa de decir: que la historia se sube a lo más alto para no olvidarse.
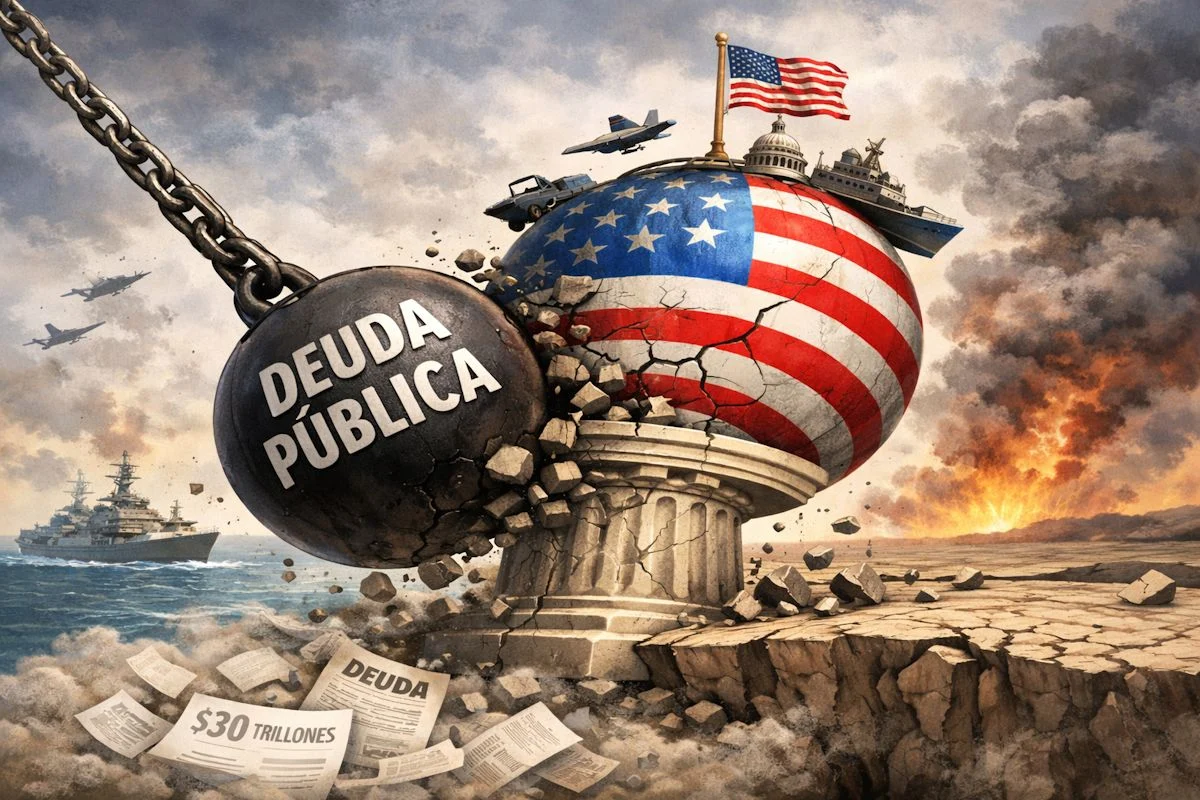
La deuda federal de Estados Unidos superó en agosto los 40 billones de dólares y lo que veo en el mercado de bonos confirma que la era del dinero público barato ha terminado. He repasado el análisis de Deutsche Welle y los datos de flujos soberanos: el apetito por la deuda federal estadounidense ya no es incondicional.
El ejemplo más explícito llega de Noruega. Su fondo soberano, el mayor del mundo, quiere reducir su cartera de bonos del Tesoro de Estados Unidos en 80.000 millones de dólares, sobre una posición que al cierre de junio rondaba los 215.000 millones. En paralelo, el rendimiento del bono soberano a 30 años ha escalado hasta casi el 5,4%, su nivel más alto desde 2007.
De 10 a 40 billones: una escalada sin recesión
El perfil temporal de la deuda explica el nerviosismo:
Superó los 10 billones durante la crisis financiera de 2008.
Llegó a 20 billones en 2017.
Alcanzó 30 billones a comienzos de 2022.
Recorrió los últimos 10 billones en menos de cinco años.
La velocidad importa. Según la Reserva Federal de San Luis, la deuda federal ha crecido cerca de un 650% desde los 5,2 billones de 1996. El servicio de la deuda consume hoy más de un billón de dólares anuales, más de 3.000 millones diarios según la Oficina Presupuestaria del Congreso. Desde 2024, Washington gasta más en intereses que en todo su presupuesto militar. El déficit fiscal se encamina al 6% del PIB en 2026.
El secretario del Tesoro, Scott Bessent, quiere recortar ese desequilibrio a la mitad. No es un objetivo menor: la guerra con Irán, la menor recaudación por los recortes del impuesto de sociedades y los aranceles anulados por el Tribunal Supremo lo hacen cuesta arriba.
“Es una senda muy difícil. El nerviosismo también está aumentando con fuerza dentro de la administración estadounidense; eso es evidente.” — Carsten Roemheld, estratega de mercados de capitales de Fidelity International, en declaraciones a DW
Una prima por riesgo que no depende solo de la Fed
Lo que me parece relevante es que el mercado ya no espera pasivamente a la Reserva Federal. El 9 de septiembre, Bessent anunció que triplicaría las recompras de bonos de largo plazo desde 2.000 millones hasta 6.000 millones de dólares. Es una cantidad simbólica frente a un mercado de billones, pero avisa de que el Tesoro intenta contener los yields por vía administrativa.
“El mercado de bonos exige ahora disciplina.” — Kim Crawford, gestora global de renta fija de JPMorgan Asset Management, al Financial Times
La competencia no viene solo de la política fiscal. Las grandes tecnológicas han emitido deuda corporativa para financiar infraestructura de inteligencia artificial. Los cuatro principales hyperscalers han levantado más de 800.000 millones de dólares en deuda este año. Para un inversor institucional, un bono corporativo de Alphabet o Microsoft con un spread de 100 puntos básicos sobre el Tesoro es ya una alternativa real al refugio soberano.
No creo que esto provoque una salida inmediata de los bonos estadounidenses. El economista jefe de ING, Carsten Brzeski, sostiene que no hay alternativa: el mercado europeo aún no es sustituto del dólar y los emergentes no pueden asumir ese papel. La duda no es el impago, porque Estados Unidos puede monetizar su deuda. El riesgo es de confianza y de tipo de cambio. Ese es, a mi juicio, el matiz que separa una corrección ordenada de un ajuste brusco.
🌍 El impacto en España y Europa
El repunte del bono estadounidense a 30 años filtra presión hacia la parte larga de las curvas europeas. Para España, el canal es doble:
El Euríbor a 12 meses puede dejar de caer si la prima de plazo global se mantiene, lo que enfría la mejora de las hipotecas variables.
La financiación del Tesoro español se encarece en términos relativos si el spread periférico no compensa la subida del tipo libre de riesgo global.
Las empresas del IBEX con emisiones en dólares o exposición a tipos largos estadounidenses ven subir su coste de refinanciación.
El impacto directo es limitado, pero refuerza la prudencia del BCE y reduce el margen para relajaciones agresivas en 2027.
El grupo Puig ha cerrado la compra del 50% restante de Isdin por 1.200 millones de euros y toma el control total de la dermocosmética líder en farmacia. El movimiento, comunicado a la CNMV, refuerza su posición en el lineal de belleza y abre la puerta a revisar precios y surtido.
La operación que deja a Puig con el 100% de Isdin
El desembolso se divide en un primer pago de 900 millones de euros a la firma y 300 millones diferidos hasta el primer trimestre de 2029, según el comunicado remitido a la CNMV. El cierre se espera a finales del primer trimestre de 2027, condicionado a las autorizaciones regulatorias.
La financiación combina recursos propios y deuda, con el límite de que la deuda no supere dos veces el ebitda del grupo. Es la estructura típica de una operación que no busca apalancarse a cualquier precio. El grupo Puig, con una larga trayectoria en moda y fragancias, refuerza así su negocio de cuidado de la piel; más contexto en su entrada de Wikipedia.
El presidente ejecutivo, Marc Puig, ha subrayado en el comunicado que Isdin representa cinco décadas de visión compartida entre las familias Puig y Esteve. También ha agradecido la contribución de la familia Esteve y ha hablado de un compromiso a largo plazo.
La operación también confirma que Puig mantiene músculo financiero. Tras la opa fallida con Estée Lauder, el grupo ya había anunciado que disponía de 1.400 millones de euros para crecimiento inorgánico. Ahora, el control de Isdin es la primera gran pieza de esa hoja de ruta.
Qué cambia en el surtido y en los precios de la farmacia
El control total no garantiza una bajada de precios. Al contrario, la concentración suele dar más poder de negociación al fabricante frente a la farmacia, no al consumidor. El dato clave es qué pasará con el surtido: si Puig apuesta por formatos exclusivos o por una mayor presencia en el canal, el precio por envase puede moverse en ambos sentidos. La historia reciente del sector muestra que cuando una gran corporación integra una marca líder, tiende a reducir la oferta de alternativas y a homogeneizar el lineal.
El poder de negociación de un fabricante con el 100% de una marca líder no presiona los precios a la baja; presiona los márgenes del canal.
El precio manda.
La lectura para el consumidor es doble. Primero, el movimiento refuerza el negocio de skincare de Puig, que ya copa referencias en la farmacia. Segundo, la integración de Isdin puede reordenar la góndola, con más espacio para las marcas propias del grupo y menos para alternativas independientes. Para la farmacia, significa depender más de un único proveedor, lo que puede repercutir en las condiciones de compra.
Isdin cerró el pasado año con ventas de 647 millones, un crecimiento de menos de un punto porcentual, lejos del doble dígito previo. El estancamiento puede empujar a Puig a buscar márgenes por la vía del surtido, con referencias más premium o promociones selectivas. La mayoría de las farmacias mantiene su independencia, pero negocia desde una posición más débil. El ticket final del consumidor dependerá de si la farmacia traslada o absorbe esas condiciones.
📊 La comparativa de un vistazo
Opción
Cifra
Dato clave
Ventas de Isdin 2025
647 millones de euros
Crecimiento inferior al 1% interanual
Ventas de Puig primer semestre
2.353 millones de euros
Suben un 2,4% interanual
Pago al cierre
900 millones de euros
Previsto a finales del primer trimestre de 2027
Pago diferido fijo
300 millones de euros
Se abona en el primer trimestre de 2029
Puig viene de un primer semestre con ventas de 2.353 millones (+2,4%) y un beneficio neto de 263 millones, un 4,4% menos por efectos fiscales. La operación con Isdin encaja en su plan de crecimiento inorgánico tras la opa fallida con Estée Lauder. El grupo ya ha demostrado que prefiere comprar marcas que funcionan en lugar de lanzar nuevas desde cero.
La estrategia de concentración es evidente: reforzar Charlotte Tilbury en julio y ahora controlar Isdin. Queda por ver si L’Oréal y otros responden. Para el bolsillo, la clave es comparar siempre el precio por envase y no asumir que el liderazgo de marca supone mejor relación calidad-precio. No hay atajos: el consumidor debe seguir haciendo los deberes.
Por qué la dermocosmética se concentra en pocas manos
La operación cierra medio siglo de colaboración entre ambos socios y acelera la concentración del negocio de belleza. No es un caso aislado: el intento fallido de compra con Estée Lauder, el refuerzo en Charlotte Tilbury y ahora el control total de Isdin dibujan una estrategia clara. El grupo busca escala en un segmento que aguanta mejor los ciclos que la moda.
El precedente del sector es contundente. Las grandes corporaciones absorben marcas líderes de farmacia y luego negocian en bloque con las distribuidoras. Para el consumidor, el resultado suele ser una oferta más homogénea y menos comparativa directa. No es una alerta, pero sí una razón para mirar más allá del folleto.
A efectos prácticos, el efecto en el ticket depende de la política comercial que adopte Puig: si busca rentabilidad vía márgenes, los precios pueden tensarse; si busca cuota, habrá promociones. La honestidad obliga a decir que hoy no hay una promesa de ahorro. Solo una mayor concentración que conviene vigilar.
Como siempre, esta información es de análisis de consumo y no constituye consejo financiero ni de inversión. Cada compra de dermocosmética debe evaluarse según las necesidades reales de la piel y el presupuesto.
🛒 El Veredicto de Compra
Compara el precio por envase: La compra de Isdin no garantiza precios más bajos; revisa el coste por mililitro antes de pagar por marca.
Vigila el surtido de tu farmacia: La integración puede reducir alternativas independientes; si tu referencia desaparece, pide a la farmacia opciones equivalentes.
No asumas mejor calidad por liderazgo: Las ventas de Isdin crecieron menos del 1% interanual, señal de que el peso en el lineal no equivale a innovación barata.
Tras cumplir sus primeros tres meses cotizando en la bolsa española, Digi empieza a levantar el interés de más analistas. Jean Michel-Salvador, de Alpha Value, ha visto con optimismo las primeras semanas de la empresa en el mercado español. No es un paso menor, sobre todo porque muestra el optimismo de los analistas e inversores alrededor de la capacidad de mantenimiento de la empresa.
«Iniciamos la cobertura de Digi España, el operador de telecomunicaciones de mayor crecimiento en Europa, con una recomendación de Añadir. La tesis de inversión se sustenta en un modelo de internalización único, eficiente en costes e integrado verticalmente, que ofrece una ventaja estructural de costes gracias a su avanzada red FTTH, la cual cubre el 50% de España. Este modelo presenta un algoritmo de crecimiento excepcional, respaldado por una trayectoria impresionante y un gran potencial a largo plazo. No obstante, debido a las elevadas inversiones de capital (CAPEX), no se prevé el reparto de dividendos antes de finales de la década, estimándose que el flujo de caja libre (FCF) pasará a ser positivo recién a partir de 2029″, se lee en el análisis de Alpha Value.
Un hombre pasa por la primera tienda de DIGI, a 10 de junio de 2024. Fuente: Agencias
Es cierto que el modelo de la empresa low cost le ha generado algunas ventajas competitivas claras. En particular, tiene una capacidad mucho mayor que la de sus rivales inmediatos a la hora de generar portabilidades, pues su estrategia de precios ha sido suficiente para que los usuarios al menos revisen la opción de cambiar de servicio en el móvil o en la banda ancha, en la que ya son el tercer operador con más suscriptores de España.
«Digi España es el operador de telecomunicaciones de mayor crecimiento en Europa; representa una apuesta directa por el atractivo mercado español de las telecomunicaciones, donde la consolidación del sector deja más espacio para la low cost. La compañía exhibe una sólida trayectoria de crecimiento en ingresos y beneficios, respaldada por su reputación como un actor disruptivo —ágil, innovador y de gran escala— que cuenta con una visión industrial a largo plazo», sentencia el análisis de Michel-Salvador.
Un equilibrio difícil, pero necesario de mantener
Para Digi es una gran noticia que los accionistas sigan apostando por la empresa, pues necesitan los ingresos. Y es que la apuesta de los próximos años pasa por mejorar la capacidad de su red móvil y su red de fibra óptica en España, y deben hacerlo sin que el aumento en la inversión les obligue a cambiar su agresivo modelo de precios.
«Prevemos un aumento significativo de la rentabilidad de Digi España gracias al apalancamiento operativo derivado de su rápido crecimiento y a la transición del alquiler de infraestructuras a un modelo económico de propiedad (o equivalente a la propiedad) en los segmentos móvil y fijo. La compañía ya ha desplegado una red FTTH de última generación (fibra SMART) que cubre el 50% de España», se lee en el texto de Alpha Value.
«La compañía prevé invertir aproximadamente 1.200 millones de euros en inversiones de capital (capex) destinadas al crecimiento entre 2026 y 2029, lo que representa el 22% de sus ingresos. En el segmento móvil, Digi adquirió 60 MHz de espectro a Orange en 2024 y planea desplegar 10.000 emplazamientos macrocelulares para 2033. A medio plazo, Digi España tiene como objetivo canalizar el 50% de su tráfico móvil a través de su propia red móvil y cubrir el 75% del territorio español con su propia red de fibra», sentencia Jean Michel-Salvador.
El optimismo de los primeros analistas de Digi
La gran noticia para la low cost es que los analistas siguen apostando por la estrategia que los diferencia de sus grandes competidores en el sector. Es cierto que tanto Telefónica como Vodafone han dado pasos para retomar sus proyectos low cost, recuperando la presencia en el mercado español de marcas como O2 y Finetwork, respectivamente. Aun así, la filial de la empresa rumana tiene la ventaja de haber llegado primero a este mercado.
Fachada de las oficinas de MásOrange. Fuente: Agencias
Además, el análisis de Alpha Value básicamente recomienda que mantengan su misma estrategia. «Este modelo respalda su oferta transparente de «buena relación calidad-precio» y su Net Promoter Score (NPS) —indicador de lealtad del cliente— líder en el sector, lo que se traduce en un rápido aumento de la cuota de mercado. Actualmente, Digi España cuenta con una cuota de mercado del 12% en telefonía móvil y del 14% en banda ancha fija; las primeras cohortes de clientes de fibra han alcanzado tasas de penetración superiores al 25%, impulsadas por unos precios competitivos y la eficiencia económica del despliegue».
¿Puede alcanzar a Telefónica y MásOrange?
En cualquier caso, tras haber superado a Vodafone en el número de usuarios de la banda ancha, los ojos de Digi están puestos en Telefónica y MásOrange. Será curioso ver qué ocurre en esta carrera a medida que las marcas empiezan también a acercarse al modelo de las low cost.
De momento Digi tiene la ventaja de haber empezado a correr antes. Si bien todavía no ha terminado de mudar todos sus servicios a las redes propias, es evidente que la empresa se siente cómoda con su situación actual, y tiene argumentos para creer que, con el tiempo, puede alcanzar en número de usuarios a los dos gigantes que aún tiene por delante.
Las principales gestoras coinciden en que la Reserva Federal elevará los tipos en 25 puntos básicos, pero la unanimidad termina ahí. La inflación, el petróleo y el tono de Kevin Warsh en Jackson Hole apuntan a una política más dura, mientras la división interna del banco central y la incertidumbre sobre el próximo movimiento amenazan con disparar la volatilidad en los mercados.
De lo primero hay poco que decir: la herramienta CME FedWatch daba ayer martes por la mañana una probabilidad del 92,5% de que la Reserva Federal subiría tipos en su reunión de hoy. De lo segundo hay un poco más que contar, porque el consenso ya no es tan unánime. Esto es lo que nos han contado los analistas a los que hemos consultado:
Alta probabilidad de una subida de tipos de 25 pb: Existe un consenso mayoritario entre las firmas (LBP AM, Generali Investments, TwentyFour AM/Vontobel, AllianzGI, DWS y Crédit Mutuel) de que la Fed elevará el tipo de referencia en 25 puntos básicos. La principal voz disonante proviene de Roger Rüegg (Zürcher Kantonalbank), quien señala que el consenso general de los economistas prefiere una pausa, aunque el mercado ya descuenta una subida.
Persistencia de la inflación y presión energética: Todos los análisis coinciden en que los datos de inflación (situados en el 3,4% interanual) se mantienen por encima del objetivo del 2%. Además, concuerdan en que los riesgos geopolíticos y las tensiones en Oriente Medio (conflicto EE. UU. – Irán) han impulsado el precio del petróleo y la energía, añadiendo presiones inflacionistas adicionales.
El mensaje de Jackson Hole como detonante: Hay una coincidencia absoluta en señalar el discurso del presidente de la Fed, Kevin Warsh, en Jackson Hole como el punto de inflexión. Los analistas destacan que su firme compromiso con la estabilidad de precios restableció las expectativas hawkish (agresivas), obligando a la Fed a actuar para preservar su credibilidad.
Falta de visibilidad a medio plazo: Las firmas coinciden en que la reunión de septiembre presenta un elevado riesgo de volatilidad. Existe división interna en el FOMC y dudas sobre la trayectoria posterior. LBP AM prevé una segunda subida en diciembre (alcanzando tipos por encima del 4%), mientras que DWS y AllianzGI cuestionan si existe realmente un ciclo largo de endurecimiento o si se trata de un ajuste para controlar shocks externos de oferta.
Imagen: Dólar estadounidense. Fuente: Pexels
Opiniones de cada experto
Roger Rüegg (Zürcher Kantonalbank / Swisscanto): Señala que el doble mandato de la Fed genera un equilibrio complejo ante los sólidos datos de empleo (162.000) y la inflación en el 3,4%. Destaca la división en el FOMC y la desconexión entre el mercado (que descuenta una subida) y los economistas (que prefieren mantener tipos). Anticipa volatilidad: mantener tipos aliviaría a la renta variable, mientras que una subida favorecería al dólar y a las rentabilidades de los bonos.
Sebastian Paris Horvitz (LBP AM / LFDE): Prevé una subida de 25 pb en la reunión inmediata y otra en diciembre (superando el 4%), estimando que el conflicto en Ormuz mantendrá alta la energía (Brent por encima de los 105 dólares). Considera que las previsiones del mercado son demasiado agresivas a largo plazo, por lo que es optimista en los tramos cortos de deuda, pero mantiene la prudencia en activos de riesgo, el bono a 10 años (por encima del 5%) y la deuda pública francesa.
Paolo Zanghieri (Generali Investments): Ve muy probable una subida de tipos en septiembre impulsada por la inflación de agosto. Advierte sobre la falta de guía clara por parte de Kevin Warsh y señala que el mercado se centrará en el dot plot. Alerta de riesgos si el mensaje es demasiado cauteloso (pérdida de credibilidad) o excesivamente duro (temor a un ciclo largo).
Felipe Villarroel (TwentyFour AM / Vontobel): Considera que el resultado más probable es un alza de 25 pb dada la resistencia económica y los riesgos en el petróleo. Destaca que lo crucial será evitar que las expectativas de inflación se consoliden y señala que el repunte en la rentabilidad de los bonos refleja tanto mayor inflación como un aumento del endeudamiento público y la incertidumbre política.
Jenny Zeng (Allianz Global Investors): Espera una subida de 25 pb argumentando que la inflación de agosto eliminó cualquier razón para posponer la decisión. Sostiene que la política monetaria aún es acomodaticia. Recomienda posicionarse en bonos ligados a la inflación (TIPS), deuda soberana alemana frente a la estadounidense en el tramo corto y divisas procíclicas.
Christian Scherrmann (DWS): Considera altamente probable el alza de 25 pb tras el tono hawkish de Warsh en Jackson Hole, aunque matiza que la subida no resolverá los shocks externos de la energía. Advierte del peligro de comunicación: subir tipos sin guía clara puede interpretarse como un ciclo de ajuste prolongado, mientras que la pausa podría parecer una falta de compromiso contra la inflación.
François Rimeu (Crédit Mutuel Asset Management): Espera un incremento de 25 pb (hasta el rango 3,75%-4%) impulsado por el IPC subyacente (0,3% mensual) y el mercado laboral en pleno empleo. Argumenta que no actuar pondría en duda la credibilidad del mensaje transmitido por Warsh en Jackson Hole, pudiendo debilitar al dólar y elevar los rendimientos a largo plazo.
Marco Giordano (Wellington Management): Destaca que el discurso de Warsh en Jackson Hole reorientó la prioridad hacia la estabilidad de precios y la credibilidad de la Fed, rebajando el umbral para aplicar nuevos ajustes. Subraya que las palabras deberán respaldarse con hechos concretos sobre los tipos para convencer plenamente al mercado de bonos.
Imagen: Fed Kevin Warsh, presidente de la Fed. EP
La reunión de la Fed llega con una decisión que parece prácticamente descontada: una subida de 25 puntos básicos. Sin embargo, el verdadero foco estará en lo que ocurra después. La persistencia de la inflación, el encarecimiento de la energía y el giro más agresivo tras Jackson Hole han reducido el margen para que la Reserva Federal relaje su postura, pero la división dentro del FOMC impide anticipar con claridad la duración del ciclo.
Por ello, el mensaje que acompañe a la decisión será tan importante como la propia subida: una entidad demasiado dura podría tensionar bonos, dólar y Bolsa, mientras que un tono excesivamente prudente podría poner en duda su compromiso con la estabilidad de precios. El mercado se enfrenta así a una reunión en la que los 25 puntos básicos parecen ser lo fácil; lo difícil será saber cuál será el siguiente paso.
El autobús se ha vuelto otro dolor de cabeza para Óscar Puente. El ministro de Transportes y Movilidad Sostenible se encuentra en plena disputa con FlixBus; en el camino, se han frenado de forma cautelar las nuevas licitaciones de algunas de las rutas más importantes del país tras un recurso presentado por la propia empresa alemana. El problema es que estas líneas siguen operando de la mano de Alsa y Avanza, a pesar de que las concesiones llevan años vencidas.
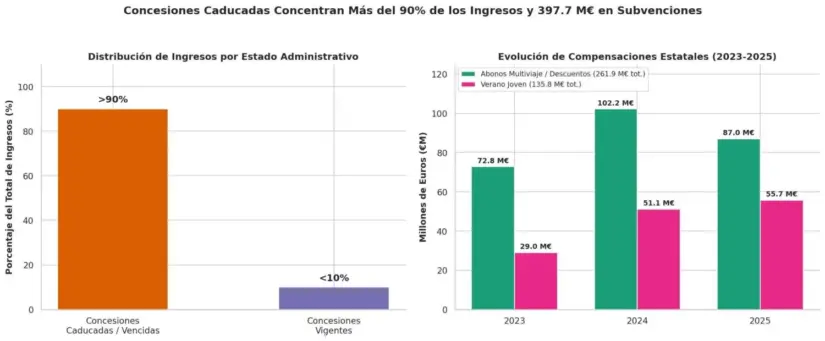
Pero las dos empresas privadas se han beneficiado de los subsidios y los abonos gratuitos de los últimos años. Según los datos presentes en los informes de liquidación del presupuesto del Estado entre 2023 y 2025, en ese periodo se destinaron casi 400 millones de euros a compensar descuentos y gratuidades, beneficiando principalmente a concesiones caducadas que mantienen su exclusividad sin haber sido licitadas competitivamente.
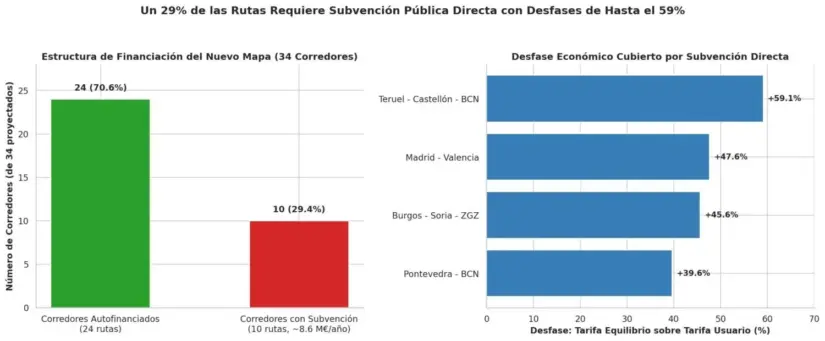
La implementación del nuevo abono único y programas como el Verano Joven consolidan este esquema de ayudas, que ha sido una de las quejas planteadas abiertamente por FlixBus. Los informes revelan que el equilibrio económico de muchas rutas ya no se sostiene mediante el pago del usuario, sino a través de transferencias directas del contribuyente. Además, estas rutas son operadas por empresas privadas, como en los casos de Alsa y Avanza, que siguen recibiendo dinero público por unos descuentos que no estaban planteados en las licitaciones originales y que tampoco han sido incluidos en los nuevos pliegos.
Concesiones vencidas hace años
Lo cierto es que, en España, más del 60% de las concesiones estatales (48 de 73) están vencidas o no han sido objeto de un proceso de licitación competitivo, concentrando alrededor del 80% de los viajeros y más del 90% de los ingresos del sector. El problema es que esta situación se traduce en que 135,8 millones de euros del programa Verano Joven acumulados en el mismo periodo (28,96 millones de euros en 2023, 51,08 millones de euros en 2024 y 55,74 millones de euros en 2025) y otros 261,9 millones de euros provenientes de los abonos multiviaje y descuentos tarifarios permanentes han caído en manos de las empresas incumbentes.
Reparto de los ingresos de cada concesión. Diseñado con Notebook.
Estas compensaciones se han otorgado a los operadores de concesiones caducadas, manteniendo sus derechos de exclusividad de mercado y sin aplicar los requisitos ni condiciones exigidos en los reglamentos europeos para las obligaciones de servicio público (OSP). Esto ocurre mientras se hace lo posible para frenar la aplicación del cabotaje por parte de empresas extranjeras como FlixBus, e ignorando las peticiones de Europa o la CNMC para liberalizar el servicio de autobús en rutas de más de 100 kilómetros.
Un modelo a contracorriente en Europa
Lo cierto es que, al presentar el recurso en el Supremo, FlixBus no solo señaló los ingresos que las empresas privadas reciben por las concesiones que no estaban incluidas en los pliegos. También ha recordado las posiciones de la CNMC y del Tribunal de Justicia de la Unión Europea (TJUE).
El reparto de las subvenciones en el nuevo modelo de rutas. Diseñado con Notebook
Desde 2025, la Comisión Europea ha exigido formalmente a España permitir que autobuses extranjeros (como FlixBus) puedan vender billetes para trayectos nacionales aprovechando las paradas dentro del país de sus rutas de largo recorrido (por ejemplo, el tramo Madrid-Barcelona en un trayecto con destino a Alemania). Al mismo tiempo, recuerdan que un Estado miembro puede limitar el cabotaje o mantener el monopolio de una ruta exclusiva únicamente si se demuestra con datos objetivos que la competencia pone en grave peligro la «cohesión territorial o social» (es decir, si la entrada de FlixBus hiciera que las líneas deficitarias que van a los pueblos pequeños dejasen de prestarse).
Puente quiere acelerar las concesiones para proteger a Alsa
En cualquier caso, el ministro Óscar Puente ha insistido en que el modelo de concesiones en el autobús es necesario para proteger la «cohesión territorial» de España. Por su lado, la CNMC ha señalado que una liberalización del servicio puede permitir aumentar la oferta en rutas que hoy se encuentran poco atendidas y mejorar el servicio para los usuarios. Al mismo tiempo, el intento de renovar las concesiones con la idea de evitar el cabotaje por parte de FlixBus de momento ha sido retrasado por la decisión del Supremo de suspenderlas de forma cautelar.
Pero incluso si la empresa alemana empieza a aplicar el cabotaje en este periodo, la realidad sigue siendo que Alsa y Avanza operan con ventaja en las rutas donde siguen siendo las operadoras dominantes. Por otro lado, resulta complicado ignorar que en otros territorios europeos el servicio, como el de los trenes, se ha ido liberalizando poco a poco, una postura que en el Ministerio de Transportes ni siquiera se estudia, a pesar de los dictámenes de la CNMC.
Las mismas empresas premiadas en las licitaciones de Puente
Lo cierto es que tanto Alsa como Avanza han «tenido suerte» en las últimas concesiones que se han realizado desde el Ministerio de Transportes. No es solo que sean de las pocas que pueden competir por las rutas de autobús, sino que eran las únicas que cumplían con las condiciones previas para participar en el millonario concurso de Renfe cuando la ferroviaria pública buscaba su propia empresa de autobuses para cubrir los tramos donde el tren tuviese algún problema, otro proyecto que la justicia ha puesto en pausa.
Oscar Puente en el evento Parar a la Extrema Derecha. Fuente: Agencias
Ha sido una reclamación constante por parte de las pymes del sector, así como de las empresas extranjeras que han querido operar en España. Por su lado, la directiva de Alsa ha defendido el modelo actual, aunque insiste en actualizar tanto las concesiones como el mapa del sector en todo el país.
«Hay garantías de que un autobús seguirá yendo a cada una de las 8.000 poblaciones donde el tren no va a llegar nunca», explica su CEO, Francisco Iglesias, en declaraciones recogidas por El Periódico. Por eso defienden el modelo concesional, incluso frente a compañías low cost como FlixBus, que amenazan su cuota de mercado. «Cualquier empresa que quiera entrar en el mercado doméstico deberá prepararse y ganar un concurso», recalca Iglesias
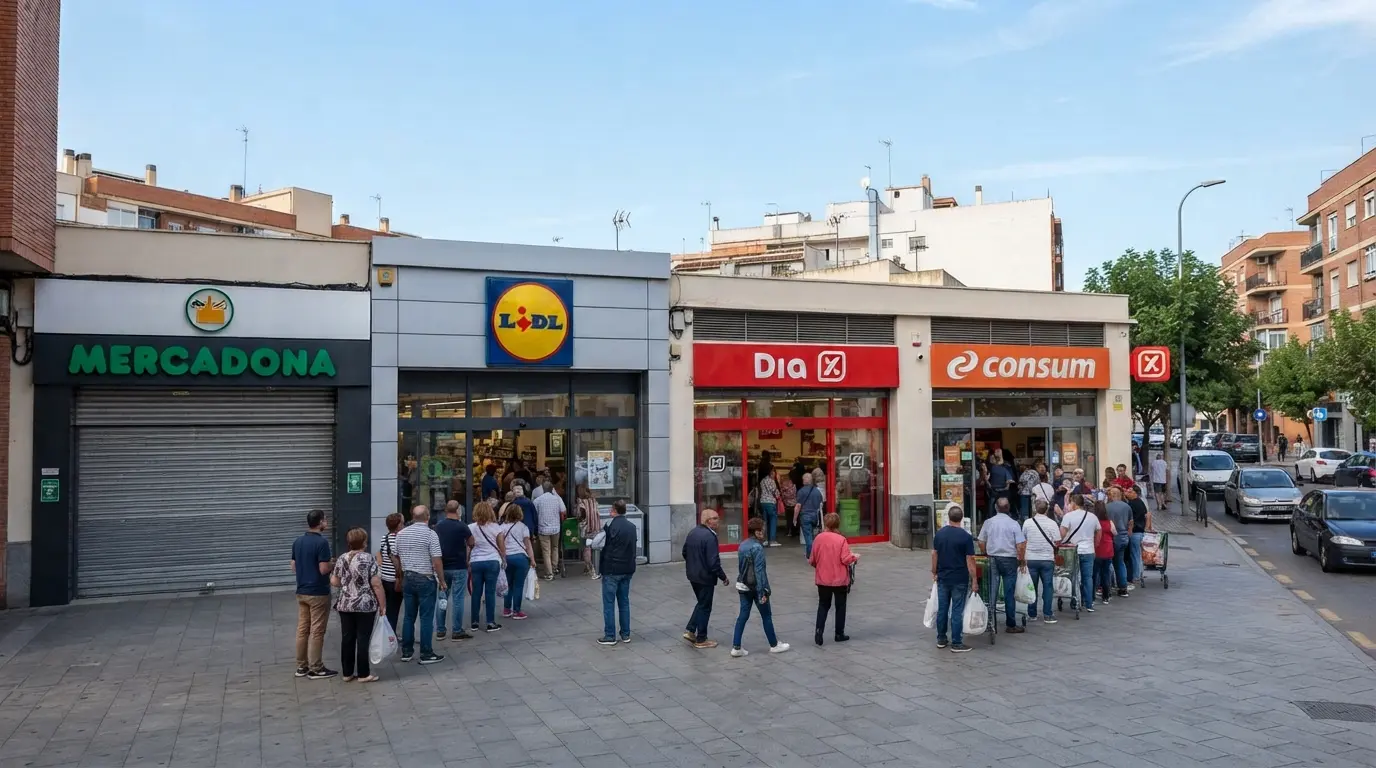
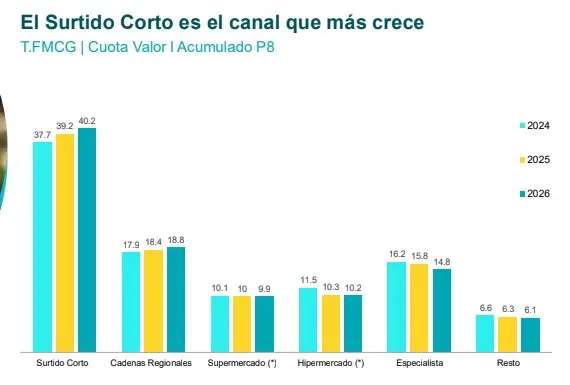
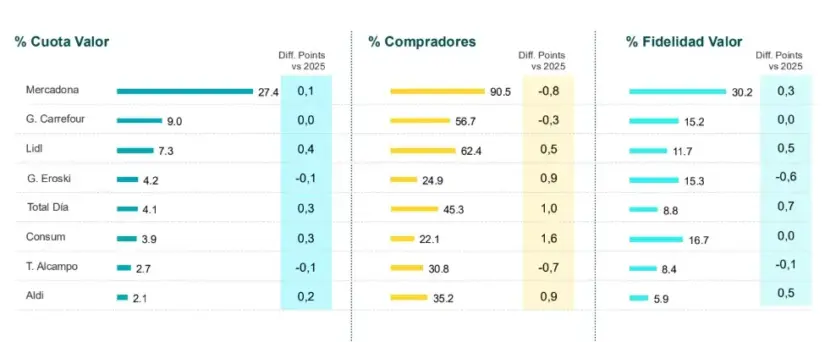
La incertidumbre sigue instalada en el consumidor, que se pone en modo control haciendo más visitas a Lidl, Aldi, Dia y Mercadona, entre otras cadenas de distribución, con cestas más fragmentadas. Un escenario que impulsa a las cadenas de surtido corto, con una cuota que ya supera el 40% en el acumulado hasta agosto. Si bien, durante los ocho primeros meses del año, Lidl (+0,4%), Dia (+0,3%) y Consum (+0,3%) son las cadenas que más han crecido en cuota.
En este sentido, las ventas de alimentación para consumo en el hogar aumentaron un 2,0% durante las cuatro semanas previas al 6 de septiembre de 2026, según los datos más recientes publicados por Worldpanel by Numerator. La inflación de los precios de los productos de alimentación se situó en el 2,3%; aunque esta tasa fue superior a la del mes anterior, se mantiene en niveles relativamente moderados.
«Durante esta segunda mitad del año se podrá comprobar cómo habrá una mayor presión sobre el precio. Asimismo, en esta segunda mitad lo más seguro es que veamos estabilidad en el mercado del gran consumo. En los próximos meses, uno de los focos más claros de crecimiento está en un mayor aprovechamiento de las cestas», explica desde Worldpanel by Numerator Bernardo Rodilla.
Fuente: Panel de consumidores Worldpanel by Numerator
Las discounters alemanas Lidl y Aldi ganan terreno frente a Mercadona
En este contexto, entre las cadenas de distribución observamos que las discounters alemanas salen reforzadas, Lidl y Aldi, gracias a que continúan trabajando para convertirse en una opción habitual y cotidiana para el consumidor español. Concretamente, su apuesta por un surtido más corto se consolida como uno de sus principales elementos diferenciales frente a sus competidores como Carrefour y Mercadona.
Sin ir más lejos, tanto Lidl como Aldi impulsan su presencia por encima de los 40 puntos de cuota de mercado. El crecimiento de estos operadores demuestra que el consumidor no busca necesariamente disponer de una gran variedad en cada compra. Actualmente, Lidl y Aldi están consiguiendo atraer clientes gracias a una oferta de productos sencillos, la percepción de un precio competitivo y una propuesta definida.
Lidl consolida ese cambio de percepción para ser una cadena donde el consumidor puede hacer toda la compra. Y lo hace trabajando aspectos relacionados con el precio, es decir, más marca propia con 1,6 puntos porcentuales, más tarjeta de fidelidad (3,2 p.p.) y más promoción (1,6 p.p.). Todo ello le está haciendo ganar terreno en cestas grandes y en familias con hijos, tradicional terreno de dominio de Mercadona.
«Los retailers ‘challengers’ están cada vez más presentes entre los hogares españoles y se consolidan como una opción a los grandes retailers»
Bernardo Rodilla
Por su parte, la cadena de distribución liderada por Juan Roig, Mercadona, prácticamente se mantiene estable, con un incremento de una décima porcentual para liderar el mercado con un 27,4%, pero con pérdida de compradores de -0,8 puntos porcentuales.
Si hablamos de la cadena de distribución española Dia, encuentra en la proximidad una de sus principales palancas de crecimiento. Asimismo, la renovación de su propuesta de negocio le está permitiendo ganar preferencia entre los compradores y, a la vez, sale reforzado su papel como cadena de distribución alternativa en la batalla por la cesta de la compra frente a Carrefour y Mercadona.
Lidl, Dia y Consum lideran las ganancias de cuota durante 2026
Fuente: Worldpanel by Numerator
Asimismo, su red de establecimientos cercanos al consumidor o, como desde Dia señalan, ‘tiendas de barrio’, se convierte así en un activo especialmente relevante en un momento en el que las compras son más frecuentes y están más fragmentadas. Dia, consolida su cambio de tendencia y logra que el consumidor valide su experiencia en tienda, lo que, sumado a su tradicional capilaridad, está provocando un aumento de compradores, de hasta 1 punto porcentual, y de actos de compra, de un 12,7% frente a 2025.
Con respecto a Carrefour, se mantiene estable, reforzado por una mejor evolución del canal hipermercado, aprovechando los valores diferenciales que le genera el formato, reforzando atributos como más marca de fabricante o un mejor desarrollo en targets estratégicos como los hogares con hijos. La compañía de distribución francesa busca así aprovechar un modelo que continúa teniendo espacio entre determinados perfiles de consumidores, especialmente aquellos que concentran una parte importante de su compra en establecimientos de mayor tamaño.
«Carrefour se estabiliza apoyado en una mejor evolución del hipermercado»
Bernardo Rodilla
Al mismo tiempo, Consum y Eroski mantienen una posición sólida en sus regiones principales, donde plantan cara al denominado surtido corto apoyándose precisamente en aquellos atributos que los diferencian de sus competidores. El componente regional continúa siendo, de esta manera, una herramienta relevante para construir fidelidad y mantener la conexión con el consumidor.
El gran consumo se mantiene plano en volumen
Sin ir más lejos, el surtido corto en España representa ya más del 70% en gasto en cuanto a la marca de la distribución. Este hecho provoca que la cuota de la marca de distribuidor en el conjunto del gran consumo se impulse ya hasta el 47,3% hasta agosto de 2026, frente al 45,9% del mismo periodo del año anterior.
No obstante, esta sensibilidad ante cualquier cambio, como fue la Guerra de Irán, iniciada el 28 de febrero, también activa otros comportamientos, como una mayor proliferación de actos de compra con promoción. Así, mientras que entre enero y febrero estos actos no crecían, a partir de abril se han activado y crecen ya 2,5 puntos porcentuales en comparación con el año precedente.
Fuente: Agencias
Asimismo, este contexto no ayuda a que los consumidores compren más, de ahí que el volumen se mantenga totalmente estable, si bien en valor el mercado de gran consumo ha crecido un 1,7%, impulsado sobre todo por la alimentación, que crece tanto dentro del hogar con un 2,3% como fuera en un +1,3%, aunque caen otros gastos discrecionales como la perfumería (-3,6%). En este sentido, más allá de las tradicionales métricas del mercado por valor y volumen, los expertos quieren poner el foco en una adicional, los llamados CRPs o puntos de contacto con el comprador. Y aquí, las cadenas que más crecen son Aldi, con un 14%, y Dia, con un 12,7%, ganando mucha presencia en los hogares españoles y validando su propuesta de valor.
Atresmedia ha puesto punto final a su aventura accionarial en Fever, la plataforma tecnológica especializada en ocio, cultura y venta de entradas para eventos en vivo. El grupo de comunicación ha vendido la totalidad de la participación que todavía conservaba en Fever Labs, ligeramente superior al 5%, por un importe aproximado de 227 millones de euros. La operación supone valorar la compañía en más de 4.540 millones de euros y permite a Atresmedia cerrar una de sus inversiones más rentables fuera del negocio audiovisual tradicional.
Según la información remitida por Atresmedia Corporación a la Comisión Nacional del Mercado de Valores (CNMV), la venta ha generado un resultado positivo neto de impuestos de aproximadamente 205 millones de euros. Si se suman las desinversiones realizadas anteriormente en Fever durante 2023 y 2024, el grupo ha obtenido unos ingresos totales de 296 millones de euros y un beneficio después de impuestos cercano a los 264 millones.
La operación culmina un proceso inversor iniciado hace once años y confirma la apuesta de Atresmedia por la diversificación como vía para generar valor más allá de la televisión, la radio y la publicidad. El grupo comenzó a invertir en Fever en 2015 mediante una operación de media for equity en su filial española. Tres años después, en 2018, se incorporó al capital de Fever Labs, la sociedad internacional que ha canalizado la expansión de la compañía.
Desde entonces, Fever ha experimentado un crecimiento muy significativo de su actividad y una importante expansión internacional. La empresa se ha consolidado como una de las principales plataformas tecnológicas globales dedicadas a descubrir, recomendar y vender experiencias de ocio y entretenimiento. Su negocio combina tecnología, datos, marketing y comercialización de entradas para conciertos, espectáculos, exposiciones, propuestas gastronómicas y otros eventos presenciales.
La salida de Atresmedia se produce en un momento de fuerte revalorización de la compañía. Fever, que alcanzó la condición de unicornio después de superar una valoración de 1.000 millones de dólares, ha multiplicado su tamaño desde la entrada del grupo audiovisual. La operación actual sitúa su valoración por encima de los 4.500 millones de euros, una cifra que refleja el recorrido de la plataforma y la confianza de los inversores internacionales en el negocio del entretenimiento en vivo.
El comprador de la participación de Atresmedia es Vitruvian Partners, fondo internacional especializado en empresas de crecimiento que administra más de 23.000 millones de dólares. Entre sus inversiones figuran compañías como Medison Pharma, Just Eat, Arrive, Skyscanner y Wise. La entrada de Vitruvian permite a Atresmedia completar la salida de una inversión que ya había comenzado a monetizar en ejercicios anteriores.
Fever.
La operación se enmarca en la política de gestión activa de la cartera de participaciones del grupo. Atresmedia no ha esperado a una eventual salida a Bolsa de Fever para recoger beneficios, sino que ha optado por vender progresivamente su posición a medida que se han presentado oportunidades de liquidez. El resultado final convierte a la inversión en una de las operaciones más exitosas de la estrategia de diversificación desarrollada por la compañía.
Una inversión gestionada desde Diversificación
La operación ha estado gestionada por Atresmedia Diversificación, el área dirigida por Javier Nuche. El ejecutivo ha sido el responsable de supervisar la inversión en Fever y ha representado a Atresmedia en el consejo de administración de la compañía desde 2018. Su participación ha sido clave durante una etapa en la que la plataforma pasó de ser una startup española a convertirse en una empresa tecnológica con presencia internacional.
La estrategia de Atresmedia se basó inicialmente en aportar activos publicitarios y capacidad de comunicación a cambio de una participación en el capital. El modelo de media for equity permitió al grupo entrar en empresas emergentes con potencial de crecimiento sin realizar necesariamente una inversión financiera convencional. A cambio, las compañías participadas podían acceder a campañas, notoriedad y espacios publicitarios en los medios de Atresmedia.
Fever fue una de las apuestas más destacadas de ese modelo. La plataforma se benefició de la visibilidad que podía proporcionar un grupo audiovisual con una elevada capacidad de promoción, mientras Atresmedia obtuvo exposición a un negocio tecnológico con posibilidades de expansión internacional. La evolución posterior de Fever ha permitido transformar aquella participación inicial en una importante fuente de ingresos extraordinarios.
Javier Bardají, consejero delegado de Atresmedia, ha defendido en distintas ocasiones la necesidad de que el grupo amplíe su actividad más allá de sus negocios tradicionales. Durante la presentación de la estrategia comercial de la compañía, el CEO subrayó que Atresmedia ya es «mucho más que una televisión o una radio» y que su objetivo es consolidarse como una compañía global de creación de contenidos audiovisuales y de generación de nuevas oportunidades de negocio.
La venta de Fever encaja en esa visión. La operación no implica abandonar la diversificación, sino gestionar de forma activa las inversiones realizadas y convertir en liquidez el valor creado cuando el momento resulta favorable. Los recursos obtenidos podrán destinarse a nuevas adquisiciones, a reforzar otras áreas de crecimiento o a mejorar la remuneración al accionista.
Más de 335 millones en desinversiones
Con la salida definitiva de Fever, Atresmedia ha obtenido más de 335 millones de euros de ingresos por desinversiones en startups, según las cifras difundidas sobre su estrategia de inversión. El grupo habría multiplicado su inversión por 3,4 veces y alcanzado una rentabilidad anual superior al 26%.
La cifra incluye las operaciones realizadas en otras compañías participadas, aunque Fever se ha convertido en el principal exponente del modelo. La empresa de ocio ha permitido a Atresmedia generar ingresos muy superiores a los que habría obtenido mediante una participación puramente financiera, gracias a la combinación de la revalorización accionarial y las operaciones de venta parciales.
El grupo ya había realizado desinversiones en Fever en 2023 y 2024. En octubre de 2024, Atresmedia vendió cerca de un 2,7% del capital por 59 millones de euros y obtuvo una plusvalía de aproximadamente 50 millones. Después de aquella operación todavía conservaba una participación superior al 5%, que es la que ahora ha vendido por 227 millones.
La evolución de la valoración de Fever ha sido especialmente significativa. En 2022, una ronda de financiación liderada por Goldman Sachs elevó la valoración de la compañía por encima de los 1.000 millones de dólares. En aquel momento, la plataforma ya había multiplicado por diez sus ingresos desde la ronda anterior, pese al impacto de la pandemia sobre el sector del ocio presencial.
La relación entre Atresmedia y Fever no se limitó a la participación accionarial. Ambas compañías desarrollaron proyectos conjuntos, entre ellos el Escape Room de ‘La Casa de Papel’, puesto en marcha en 2018. La experiencia recibió a más de 70.000 personas y permitió a Fever reforzar su posición en el mercado de las experiencias vinculadas a grandes marcas audiovisuales.
Solana precio hoy marca 97,16 dólares, una caída del 3,96% en 24 horas, y pierde los 100 dólares tras fracasar la ley CLARITY en el Senado de Estados Unidos.
El Senado rechazó la votación de procedimiento con 49 votos a favor y 50 en contra, lejos de los 60 necesarios para avanzar. La ley CLARITY pretendía definir qué activos digitales se regulan como valores y cuáles como mercancías, una distinción que afecta directamente a la clasificación de SOL.
El precio de Solana hoy retrocede a 97,16 dólares
El volumen diario de 3.760 millones de dólares apenas supera en un 0,71% el promedio de 30 días. Se trata de una venta ordenada, una redistribución de posiciones, no de un pánico indiscriminado. La rotación sobre la capitalización, que ronda los 57.040 millones de dólares, se mantiene en el 6,60%, muy cerca de su media histórica.
El soporte de los 100 dólares, ese nivel redondo donde suelen aparecer compradores, se ha roto. Ahora la atención se desplaza al mínimo intradía de 96,42 dólares. Por arriba, la zona de 101,45 a 102,49 dólares funciona como resistencia: recuperarla con volumen sería la primera señal de estabilización.
Por qué fracasa la ley CLARITY y qué pesa sobre Solana
Esta norma era una de las grandes esperanzas regulatorias del sector en Washington. No buscaba declarar a Solana un valor o una mercancía: establecía criterios para que los emisores supieran, por fin, bajo qué reglas operan. Sin ella, la incertidumbre se traslada a cada protocolo, exchange y gestor que trabaja con el activo.
Solana era especialmente sensible a esta votación. Una ley de claridad regulatoria beneficia de forma desproporcionada a las cadenas con exposición institucional y a los activos sujetos a debate de clasificación, justo los dos rasgos que definen su ecosistema. Según Reuters y CNBC, algunos senadores republicanos cruzaron la línea en contra y bloquearon el umbral de 60 votos.
La corrección es real, pero el mercado no está saliendo en estampida: está reordenando posiciones después de un golpe regulatorio.
El contexto macro añade leña al fuego. La Reserva Federal, el banco central estadounidense, anuncia hoy su decisión sobre los tipos de interés, y las expectativas mayoritarias apuntan a una subida de 25 puntos básicos. El mercado cripto entero se mueve en rojo: Bitcoin retrocede un 2,69% y Ethereum un 4,48%, arrastrando al resto del sector.
Análisis: un golpe regulatorio que no cambia los fundamentos
Los indicadores técnicos reflejan el pulso. El RSI, que mide si un activo está sobrecomprado o sobrevendido, se sitúa en 48,6, un registro neutro con sesgo bajista. El MACD mantiene un cruce de venta con histograma negativo, pero el estocástico a corto plazo ya está en sobreventa. Dicho de otro modo: hay debilidad, pero no la exageración que suele invitar a un rebote.
La estructura de fondo sigue intacta. Las medias móviles de 50 y 200 sesiones, referencias que suavizan el ruido diario, se mantienen al alza por debajo del precio. Solana conserva un avance del 37,04% en 90 días, aunque el balance del año es negativo y el token cotiza un 66,88% por debajo de su máximo histórico de 293,41 dólares, registrado en enero de 2025.
Tampoco conviene ignorar el avance fundamental. La red de Solana ha canalizado más de 200 millones de dólares en acciones tokenizadas, un nicho que muestra tracción real y que algunos analistas comparan con el empuje inicial de Nasdaq y NYSE. La actualización Transaction V1, que elevó el tamaño máximo de las transacciones, sigue mejorando el rendimiento sin coste para los tenedores.
El lastre, aun así, es regulatorio. Sin CLARITY, la clasificación de SOL y de sus aplicaciones asociadas continúa abierta, y eso frena parte de la asignación institucional. Conviene leer la caída de hoy como un episodio legislativo sobre un fondo técnico que no se ha roto, no como el inicio de una capitulación.
El mercado definirá la dirección próxima entre 96,42 y 101,45 dólares. La decisión de la Reserva Federal es la cita de riesgo inmediata, y el eco legislativo de CLARITY marcará las próximas sesiones. Si el soporte aguanta en cierres diarios, el castigo de hoy podría quedarse en un susto; si no, habrá que vigilar la media móvil de 50 sesiones.
El Ibex 35 cerró la sesión de este martes con un retroceso del 0,05% hasta los 19.555,90 puntos, lastrado por el repunte de la rentabilidad de la deuda soberana global y a la espera de la decisión de tipos que la Reserva Federal anuncia este miércoles.
Deuda soberana al rojo: el bono estadounidense toca niveles de 2007
La sesión estuvo marcada por la tensión en la renta fija. El rendimiento del bono estadounidense a 10 años llegó a superar la barrera del 5% durante la jornada, un nivel no visto desde 2007, aunque después se moderó hasta el 4,99%. El movimiento opacó el anuncio del Tesoro de Estados Unidos de recomprar bonos por importe de 6.000 millones de dólares, equivalentes a unos 5.200 millones de euros.
En España, el bono soberano a 10 años avanzó hasta el 4,003%, desde el 3,983% del lunes. La prima de riesgo frente a la deuda alemana repuntó tres puntos básicos, hasta los 44,17 puntos, en un contexto de escasa reacción a la medida del Tesoro estadounidense.
Los analistas de Bankinter vincularon el alza de las rentabilidades con la geoestrategia, los precios del petróleo, la inflación y los tipos, y añadieron un nuevo factor: la inteligencia artificial. ‘Un menor ritmo de desarrollo de la IA podría llevar a menores inversiones, sobre todo en semiconductores’, señalaron en su nota diaria.
El director de inversiones de Vontobel, Andrew Jackson, apuntó que el incremento de los costes de financiación ‘está planteando dudas sobre la sostenibilidad de la deuda y las valoraciones en todas las clases de activos’.
La cota del 5% en la deuda estadounidense no es un dato técnico: redefine el coste del capital con el que se descuentan las valoraciones del Ibex.
Wall Street también se movió en negativo antes de la cita con la Fed. El Dow Jones caía un 0,85%, el S&P 500 un 0,46% y el Nasdaq 100 un 0,69%, reflejo de la cautela que domina a los inversores ante el riesgo de que el regulador monetario mantenga los tipos altos durante más tiempo.
El petróleo, el IPC español y las sanciones a Irán marcan el tono
Las tensiones geopolíticas entre Estados Unidos e Irán añadieron presión a la renta variable. El barril de Brent, de referencia en Europa, subía un 2,37% hasta los 108,18 dólares, mientras que el West Texas Intermediate (WTI) avanzaba un 3,20% hasta los 104,63 dólares. Washington mantiene su campaña de sanciones contra Teherán para aislar su economía del sistema financiero internacional.
En el plano macro local, el INE confirmó que el IPC interanual escaló siete décimas en agosto, hasta el 4,3%, su nivel más elevado desde febrero de 2023, impulsado por los combustibles. El dato presiona al al Banco Central Europeo y refuerza la lógica de mantener la cautela monetaria en la eurozona.
Valores extremos: energía y renovables lideran los avances
Dentro del selectivo, los valores ligados a la energía aprovecharon el rebote del crudo. Acciona Energía se anotó un 4,48%, seguida de Repsol (+3,09%), Acciona (+2,85%), Acerinox (+2,50%) y Endesa (+2,08%). La subida del petróleo sostuvo especialmente a las petroleras y a las renovables como activo de cobertura inflacionaria.
En la parte baja, Solaria perdió un 2,17%, el mismo retroceso que Puig. Detrás, Inditex cedió un 2,12%, Amadeus un 1,78% y Banco Santander un 0,83%. El castigo a la banca refleja la presión de la curva de tipos y la vulnerabilidad al encarecimiento de la financiación.
El resto de plazas europeas cerró en negativo, lo que reforzó el tono defensivo del selectivo español.
Índice
Variación
Ibex 35
-0,05%
FTSE 100
-0,37%
CAC 40
-0,34%
DAX
-0,14%
FTSE MIB
-0,14%
Euro Stoxx 50
-0,38%
En el mercado de divisas, el euro se depreció un 0,07% hasta los 1,1541 dólares. Los activos refugio tampoco escaparon: el oro cedía un 0,59% hasta 4.326 dólares la onza, y el bitcoin bajaba un 2,80% hasta 76.372 dólares, en una sesión dominada por la aversión al riesgo.
Lectura técnica: un mercado que descuenta costes de financiación más altos
Más allá del cierre plano, la lectura técnica es que el mercado está descontando un coste de financiación más elevado para todas las clases de activos. Con el rendimiento del bono estadounidense a 10 años situado en el umbral del 5%, los múltiplos a los que cotizan las compañías del Ibex se comprimen de forma mecánica: el descuento de flujos futuros se encarece. No es casual que los mayores castigos de la sesión se concentren en valores de crecimiento y en renovables puras como Solaria, mientras que las compañías con generación de caja ligada a la energía, como Repsol o Acciona Energía, lideren las subidas. En ciclos anteriores de repunte de las TIR, como el de 2023, el mercado penalizó primero a las firmas dependientes de financiación y preservó a las productoras de materias primas.
El BCE queda en una posición incómoda. El IPC de España en el 4,3% interanual, el más alto desde 2023, no refleja la media de la zona euro, pero añade presión a Fráncfort para no acelerar la relajación monetaria. La prima de riesgo española, en 44 puntos básicos, no muestra estrés soberano, aunque el avance del bono a 10 años por encima del 4% sitúa la referencia de financiación del Tesoro en un nivel que puede trasladarse al coste de la deuda corporativa. La decisión de la Fed de este miércoles actuará como termómetro: un tono duro validaría la permanencia de los tipos altos y podría llevar al Ibex a buscar la parte baja del rango de las últimas sesiones.
📊 Las Claves para el Inversor
Qué vigilar: La decisión de tipos de la Reserva Federal de este miércoles y el rendimiento del bono español a 10 años, que se consolida por encima del 4%.
Reacción del valor: El Ibex cierra plano en 19.555,90 puntos, con el crudo y la renta fija marcando la pauta sectorial.
Precedente sectorial: Los repuntes de TIR en 2023 castigaron a renovables y tecnología; ahora Solaria y Amadeus vuelven a liderar las caídas.
Netflix, Amazon y YouTube han constituido una patronal para defender su posición en la puja por los derechos deportivos en Estados Unidos frente a una posible regulación de la Federal Trade Commission (FTC), según ha adelantado Dircomfidencial. La nueva organización nace con un objetivo explícito: frenar normas que favorezcan a la televisión tradicional frente al streaming.
Una patronal para frenar la regulación sobre el deporte en streaming
La Comisión Federal de Comercio abrió en febrero una investigación sobre la distribución de las emisiones deportivas televisivas y concluyó que el traslado de parte de ellas a ecosistemas de pago resultaba problemático para los usuarios. Seis meses después, las tres plataformas han presentado la Streaming Access and Choice Alliance (SACA), una asociación gestionada por la entidad de lobby tecnológico TechNet.
Al frente de la nueva patronal se sitúa Mike Ward, vicepresidente de política federal de TechNet. El movimiento pretende defender políticas «tecnológicamente neutrales» que protejan la libertad de elección del consumidor y permitan a las plataformas seguir invirtiendo en programación, según el comunicado recogido por Dircomfidencial.
En términos prácticos, SACA quiere impedir que el Gobierno de Estados Unidos impulse una regulación que beneficie a la televisión tradicional frente a las plataformas de vídeo en la compra de campeonatos. El calendario de vencimiento de derechos es significativo: el Mundial de fútbol y las ligas nacionales de fútbol americano (NFL), hockey sobre hielo (NHL) y béisbol (MLB) cierran ciclos entre este año y 2028.
La batalla regulatoria se concentra en si los acuerdos de emisión deportiva por suscripción merman el acceso generalista al deporte profesional.
El mapa regulatorio y los derechos deportivos en juego
La FTC y el Comité Judicial del Senado consideran que el trasvase creciente de competiciones a ecosistemas cerrados perjudica a los usuarios. La cuestión central es si ha quedado desfasada la Sports Broadcasting Act (SBA), la norma de 1961 que otorga a las cuatro grandes ligas (NFL, MLB, NBA y NHL) una excepción antimonopolio para vender de forma agrupada sus derechos.
Entonces lo habitual eran las televisiones gratuitas financiadas por publicidad. Sesenta y cinco años después, las emisoras tradicionales de Estados Unidos están en declive de consumo y pierden capacidad de atraer presupuestos publicitarios. La mayoría de los operadores tradicionales procede de un modelo publicitario, mientras el streaming refuerza su posición con la compra de derechos deportivos.
La distancia entre operadores tradicionales y plataformas de vídeo bajo demanda explica la creación de esta nueva asociación. En 2023 ya se había constituido la Streaming Innovation Alliance (SIA), integrada por servicios de streaming nativos y empresas tradicionales. Ahora las plataformas nativas han decidido lanzar a a un nuevo actor que defienda sus intereses comunes, sobre todo en las emisiones deportivas.
Mientras tanto, Disney, Comcast, Paramount y Fox presionan a través de la National Association of Broadcasters (NAB) para que el Gobierno reinterprete o reformule la SBA en perjuicio de sus competidores del streaming. El deporte es uno de los pocos contenidos capaces de reunir a un público masivo de forma simultánea y retenerlo como hábito, lo que lo convierte en un activo estratégico para ambas partes.
La FTC no ha presentado ninguna propuesta formal. El proceso se encuentra en una fase inicial, en la que las comparecencias parlamentarias y los informes de impacto van perfilando el margen normativo.
Análisis: el encaje de la nueva patronal en el tablero
La creación de SACA introduce una separación formal dentro del lobby del streaming. Frente a SIA, que agrupa a plataformas nativas y a operadores con raíces en la televisión convencional, la nueva organización deja a Netflix, Amazon y YouTube con una herramienta propia de interlocución. El movimiento replica en el ámbito del vídeo la estructura que ya utilizan los grandes broadcasters a través de la NAB.
El precedente de 2023 ayuda a leer el cambio. La SIA nació para unificar intereses del sector ante reguladores, pero la presión específica sobre los derechos deportivos ha obligado a separar posiciones. La FTC y el Senado centran su mirada en el impacto para los consumidores, no en el modelo de negocio, y ese foco obliga a las plataformas a trasladar un mensaje propio: que la libertad de elección y la inversión en programación deportiva dependen de mantener un marco «tecnológicamente neutral».
El encaje corporativo es claro. La nueva asociación no compra derechos, pero protege el entorno regulatorio en el que sus socios los explotan. El calendario de renovaciones hasta 2028, con la NHL, la MLB y el Mundial de fútbol como próximas referencias, añade urgencia a la interlocución. La partida se juega en la reinterpretación de una norma de 1961, y el tablero de presión queda dividido en dos polos: la NAB para las cadenas tradicionales y SACA para las plataformas nativas.
El movimiento era esperado. La patronal no altera los calendarios de derechos, pero sí cambia la representación institucional del streaming en Washington.
📡 El Radar del Sector
El vacío que llena: SACA aporta a las plataformas nativas una estructura de lobby propia en un terreno dominado por la NAB.
El reto por delante: El calendario de renovación de derechos hasta 2028 y una posible reinterpretación de la SBA marcan el margen de presión.
El tablero competitivo: La nueva patronal separa a Netflix, Amazon y YouTube de la SIA y deja dos polos regulatorios frente a los broadcasters.
Nunca se imaginó dirigiendo un banco global. Bill Winters quería ser diplomático pero el dinero no le alcanzó. Lo que vino después según relata en una entrevista con CNBC International fue una carrera que lo llevó de los derivados en JPMorgan al rescate de Standard Chartered.
Winters creció en una familia de clase media en Nueva York y sus suburbios. Su padre, nacido en una familia obrera de Wheeling, Virginia Occidental, trabajaba en los molinos de acero hasta que fue reclutado en la Segunda Guerra Mundial. Gracias a la GI Bill pudo regresar a la universidad y, con el tiempo, escalar hasta el departamento comercial de National Steel. Aquel salto, contó Winters, cambió el destino de su familia.
De su madre heredó, según su relato, la curiosidad por viajar y probar cosas nuevas. Con diecinueve años salió por primera vez de Estados Unidos para estudiar un semestre en la entonces Yugoslavia, en 1980. Allí conoció a su esposa. Esa etapa, dijo, le dejó una marca permanente.
La diplomacia era su plan. Fue aceptado en un máster en diplomacia internacional, pero necesitaba 40.000 dólares que no tenía. Entonces entró a trabajar en Morgan Guaranty, el banco que luego se convertiría en JPMorgan. Su idea era quedarse un par de años, ahorrar y retomar el máster. No sucedió.
De diplomático frustrado a aprendiz de banquero
Tras cuatro años cubriendo empresas de petróleo y gas en Texas, su jefe le ofreció una disyuntiva: seguir en un área que ya dominaba o lanzarse a los swaps, el embrión de lo que hoy se conoce como derivados. Winters eligió lo segundo. Reconoce que no estaba cualificado y que no sabía nada de aquello.
De esa decisión salió una regla que ha repetido durante toda su carrera. En su relato, las decisiones importantes no aparecen muy a menudo. Por eso, de vez en cuando, conviene tomar el camino menos convencional. El camino previsible, añade, suele estar abarrotado de competencia. El imprudente, aunque asuste, enseña más.
Cuando se te presentan estas decisiones, no suceden muy a menudo. De vez en cuando vale la pena tomar el camino menos convencional.
— Bill Winters
Lou Preston y la escuela de los errores
Mucho antes de Jamie Dimon, el gran jefe en JPMorgan era Lou Preston. Winters lo describió como una figura inspiradora y, sobre todo, valiente. Recordó una anécdota: tuvo que presentar una operación con unos petroleros texanos que habían intentado acaparar el mercado de la plata. Preston le advirtió de que, si seguía adelante, el consejo probablemente lo consideraría un loco. No le prohibió decidir. Winters no cerró el trato.
Errores que enseñan más que los aciertos
Winters defiende que equivocarse forma parte del aprendizaje. Contó dos errores tempranos en derivados: en una operación grande invirtió la compraventa entre dólares canadienses y francos suizos, y también se confundió en la convención de conteo de días. Se dio cuenta casi de inmediato. Pensó que lo despedirían. No pasó, pero aquello lo empujó a crear un sistema de control para no repetir fallos.
Otra equivocación llegó con su primer trabajo en trading de materias primas. Usaban contratos de gasóleo de calefacción para cubrir la exposición al queroseno de aviación, químicamente muy parecidos pero no idénticos. Con la primera Guerra del Golfo, en 1990, el precio del queroseno se disparó mucho más que el del gasóleo. Perdieron dinero. Su jefe aceptó asumir la pérdida y, al terminar, le duplicó los límites de trading. Para Winters, aquello demostró que un error bien gestionado puede reforzar la confianza.
Despido en JPMorgan y regreso a Standard Chartered
Después de 26 años en JPMorgan, Jamie Dimon lo despidió. Winters marcó una diferencia: una cosa es que te digan que estás listo para marcharte y otra muy distinta que te pidan que te vayas. No entró en detalles, pero dejó claro que fue una salida dura.
Seis años más tarde volvió a la banca como consejero delegado de Standard Chartered. Sabía que el banco atravesaba dificultades. En sus palabras, identificó una franquicia realmente buena pasando por una mala racha y pensó que podía aportar algo. Desde entonces su nombre ha quedado ligado a la transformación del grupo.
Qué enseña esta historia a la banca internacional
La trayectoria de Winters tiene contexto. Standard Chartered es un banco con fuerte presencia en Asia, África y Oriente Medio. Cuando él asumió el cargo en 2015, la entidad arrastraba años de reestructuración y necesitaba recuperar credibilidad. Su mandato se ha centrado en simplificar la banca internacional, reforzar controles y priorizar mercados donde tiene ventaja. No son datos del vídeo, pero ayudan a entender por qué su regreso fue relevante.
Para los lectores del medio, este perfil importa porque encarna un liderazgo basado en el riesgo calculado y en la gestión honesta del error. Winters no presenta su carrera como una secuencia de aciertos. Habla de despido, de operaciones mal cerradas, de decisiones que daban miedo. Y sin embargo, todo eso lo llevó a dirigir un banco global. Es un mensaje incómodo para una industria que premia la perfección y castiga la caída.
La gran lección, si se puede llamar así, es que las carreras no son lineales. El despido de JPMorgan no lo sacó del juego. Lo preparó para otra etapa. Y la decisión de entrar en derivados, tomada sin saber nada, le abrió una puerta que jamás habría encontrado en el camino convencional.
¿Habría sido más feliz como diplomático? Winters admite que lo piensa de vez en cuando. Pero el camino imprudente lo llevó, 46 años después de aquel semestre en Yugoslavia, a repasar sus decisiones ejecutivas ante las cámaras. Quizá la lección sea esa: a veces, la carrera que no elegiste acaba eligiéndote a ti.
Ethereum baja un 1,42% a las puertas de una semana decisiva en Washington, con la ley CLARITY sobre regulación cripto pendiente de votación en el Senado. El mercado se inclina por la cautela antes de dos citas que se solapan en menos de 48 horas: la votación de trámite de la CLARITY Act y la decisión de tipos de la Reserva Federal. En juego, el soporte de los 3.000 dólares para ETH.
La ley CLARITY no nace de la nada. Tras años de disputas sobre qué criptoactivo es un valor y cuál una materia prima, esta propuesta busca delimitar competencias entre la SEC, el supervisor bursátil de Estados Unidos, y la CFTC, el regulador de derivados. También fija requisitos para exchanges, brókeres y dealers. Dicho de otro modo, intenta que cualquier empresa sepa a qué reglas atenerse antes de tocar un token.
No es un matiz técnico. De esa clasificación depende qué agencia vigila cada criptoactivo y qué trámites debe cumplir una plataforma al listarlo o custodiarlo. Para Ethereum, una lectura más amable de la norma abriría la puerta a bancos, gestoras y fondos que hoy prefieren esperar. La regulación clara es, probablemente, el factor que más puede acercar el capital institucional al ether a medio plazo.
El primer filtro real llega este martes por la tarde: el voto de procedimiento, conocido como cloture, necesita 60 apoyos en el Senado para abrir el debate parlamentario. Si fracasa, la ventana legislativa para una ley de mercado cripto se cerraría este año, según la lectura de los analistas, porque noviembre trae elecciones de mitad de mandato y pocos asuntos impopulares sobreviven al calendario electoral.
Sin embargo, que la votación salga adelante no asegura una fiesta. Ether podría experimentar un sell the fact, la clásica venta que llega cuando la noticia se confirma y los operadores pasan a otro asunto. Todo apunta a que el foco viraría de inmediato hacia la Reserva Federal. Eso es mucho pedir a un solo voto de trámite.
El telón macro no acompaña: la inflación subyacente estadounidense salió por encima de lo esperado, el barril de petróleo supera los 100 dólares y el mercado descuenta una subida de tipos este miércoles. La mayoría de los analistas coincide en que la Fed no dará tregua. Para activos de riesgo como ether, ese cóctel suele restar atractivo.
Ethereum se mueve entre dos fuerzas opuestas: una votación regulatoria que ilusiona y una Reserva Federal que asusta.
Qué dice la ley CLARITY y por qué reacciona Ethereum
La CLARITY Act llega después de una década de indefinición. La SEC ha sancionado a plataformas por ofrecer criptoactivos sin registro, mientras que la CFTC ha defendido que algunos tokens son materias primas. Esa frontera difusa se traduce en abogados, costes y productos que nunca llegan al mercado. La ley propone un reparto más nítido, además de supervisar a los intermediarios con reglas inspiradas en los mercados financieros tradicionales.
Para el inversor español, la traducción es más sencilla: una Ethereum regulada en Estados Unidos puede recibir más compras de fondos, más derivados institucionales y más liquidez. No es un escenario teórico. La aprobación de los ETF de ether al contado en julio de 2024 ya demostró que, cuando el regulador da un paso, el dinero llega poco a poco. La CLARITY Act aspira a dar varios pasos a la vez.
El voto del Senado y la Fed: dos citas que marcan el cronómetro
El calendario no deja margen para digerir la votación. La decisión de tipos de la Reserva Federal llega al día siguiente, con el mercado aún nervioso por la energía cara y la inflación pegajosa. Los operadores descuentan una subida del precio del dinero, lo que tiende a desviar capital hacia activos más conservadores. Para ether, la secuencia importa: si la CLARITY Act avanza, puede sostener el ánimo; si la Fed endurece el tono, puede aguarte el brindis.
En el plano técnico, el análisis consultado fija el rango de corto plazo entre el soporte de 2.360 dólares y la resistencia de 2.560 dólares, niveles que no conviene leer de memoria durante una semana de noticias. El precio intentó romper la parte alta dos veces sin consolidar. Si aguanta el soporte, la hipótesis alcista vuelve a situar los 3.000 dólares en el punto de mira; si lo pierde, los vendedores buscan la línea de tendencia principal.
La lectura de fondo: la regulación es el verdadero motor
No es la primera vez que una decisión de Washington marca el ritmo de Ethereum. La aprobación de los ETF al contado en 2024 convirtió un activo que parecía de nicho en una pieza apta para carteras profesionales. La CLARITY Act, si prospera, ampliaría esa lógica a todo el mercado cripto. Eso sí, de un voto de trámite a una ley en vigor hay mucha distancia: faltan enmiendas, conciliación con la Cámara y firma presidencial.
También hay riesgos que conviene no barrer debajo de la alfombra. La red sigue con una parte de su staking, el mecanismo por el que se bloquean ethers para validar transacciones, concentrado en pocos proveedores. La liquidez institucional no llega de un día para otro, y una regulación aprobada no borra la incertidumbre acumulada durante años. Sin embargo, la dirección es la correcta: sin reglas claras, Ethereum se queda sin una parte del capital que hoy mira desde la barrera.
Lo que ocurra entre el Senado y la Reserva Federal marcará el tono inmediato de ETH. Si la CLARITY Act avanza y la Fed no golpea más de lo previsto, el camino hacia los 3.000 dólares queda abierto. Si fracasa la votación, el siguiente escalón es el soporte de 2.360 dólares y, a partir de ahí, la parte baja del rango. No hay atajos: regulación y tipos, por este orden.
¿Qué ha pasado? El Consejo de Ministros ha aprobado el DORA III, el marco que fija la inversión de Aena y las tarifas aeroportuarias hasta 2031.
¿Quién está detrás?Aena gestionará una inversión cercana a 13.000 millones de euros con el respaldo del Ministerio de Transportes.
¿Qué impacto tiene? Las tarifas subirán de media solo 0,33% anual, unos tres céntimos por pasajero al año, con Barajas como gran beneficiario de la obra.
El Consejo de Ministros ha aprobado este martes el DORA III de Aena. El plan fija 13.000 millones de euros de inversión y una subida media de tarifas del 0,33% hasta 2031.
Qué fija el DORA III: tarifas congeladas y 9.991 millones regulados
El Ejecutivo se ha situado más cerca de la recomendación de la CNMC, que pedía bajar las tasas un 0,59% cada año, que de las pretensiones de Aena, que solicitaba subirlas un 3,82% anual. Las aerolíneas, por su parte, reclamaban una rebaja del 4,9%.
El ministro de Transportes, Óscar Puente, ha defendido que España mantiene las tasas ‘más competitivas de Europa‘ y que el incremento anual ronda tres céntimos de euro por pasajero. Es, en la práctica, una congelación tarifaria durante los cinco años del plan.
De los casi 13.000 millones, 9.991 millones corresponden a inversión regulada —la vinculada a la actividad aeronáutica— y cerca de 3.000 millones a inversión no regulada, normalmente ligada a actividades comerciales. La cifra supone un salto frente a los 2.250 millones regulados del DORA II y a los 2.185,4 millones del DORA I.
El plan mantiene el principio de autofinanciación: Aena pagará las obras con sus propios recursos, sin partidas de los Presupuestos Generales del Estado. El ritmo inversor cambia de escala.
El DORA III no es solo una decisión tarifaria: define qué aeropuertos y qué terminales absorberán el récord de 358 millones de pasajeros previstos para 2031.
El reparto territorial y las obras más exigentes en Barajas
El reparto territorial deja una conclusión directa: Madrid-Barajas se lleva 4.477 millones de euros, la mayor partida de la red. Le siguen Cataluña con 1.962 millones —1.765 millones para Barcelona-El Prat— y Canarias con 1.807 millones.
La Comunitat Valenciana supera los 1.270 millones, con 868 para Alicante-Elche y 400 para Valencia. Baleares rebasa los 1.000 millones, y Málaga-Costa del Sol se queda con más de 830 millones. Cosas de una red madura.
Entre las actuaciones destacadas figura la unificación de las terminales T1, T2 y T3 del aeropuerto Adolfo Suárez Madrid-Barajas en una única terminal, con un nuevo edificio anexo para controles, más la ampliación de la T4 en 500 metros. En Baleares se crearán nuevas zonas de control de pasaportes adaptadas al Entry/Exit System del espacio Schengen.
El ministro aclaró que no se acometerán ampliaciones de pista que superen los planes directores vigentes. Aena mantiene además el objetivo de neutralidad de emisiones en 2030 mediante autoabastecimiento con energía renovable.
Hoja de Ruta: Claves del Viaje
El impacto práctico es un billete aéreo sin presión alcista por tasas durante cinco años. El Mitma evita un aumento que, con el tráfico en máximos, habría encarecido conexiones y puesto la modernización a cargo de las aerolíneas.
La zona cero del plan es claramente Barajas. La unificación de las antiguas terminales y la ampliación de la T4 concentran la inversión más alta y definen la capacidad futura del principal hub del sur de Europa. Madrid sale con ventaja.
El dato que resume la decisión son los 9.991 millones regulados: casi 2.000 millones al año de media, frente a los 450 millones anuales del ciclo anterior. El pulso entre Aena y las aerolíneas se salda con una posición intermedia, más próxima a la CNMC que al gestor.
Como precedente, el DORA II ya había sido observado por las aerolíneas por invertir poco y con tasas bajas; ahora el Gobierno intenta acelerar inversión sin romper la competitividad tarifaria. La lectura a cinco años es que Aena gana margen físico, pero asume el reto de ejecutar tanta obra sin estrangular la operación diaria de Barajas y El Prat.
El siguiente hito será la publicación del documento en el BOE y la concreción de los calendarios de obra. Cinco años por delante.
¿Qué ha pasado? Iberojet ha estrenado el primer vuelo directo entre Barcelona-El Prat y San Salvador con un Airbus A350-900.
¿Quién está detrás? Iberojet, aerolínea del grupo Ávoris, con el respaldo del Comité de Desarrollo de Rutas Aéreas de Barcelona.
¿Qué impacto tiene? Una frecuencia semanal elimina la escala en Barajas y conecta de forma directa a turistas, empresas y comunidad salvadoreña.
Iberojet ha abierto este martes una ruta transatlántica que El Prat no tenía hasta ahora: el vuelo directo entre Barcelona y El Salvador. La conexión, operada con un Airbus A350-900, se estrenó con 351 pasajeros en el primer trayecto desde San Salvador y se convierte en el primer enlace sin escalas entre la capital catalana y la centroamericana.
Horarios, frecuencias y el avión de la ruta
El nuevo enlace tendrá una frecuencia semanal. Desde Barcelona, el vuelo E9867 despegará todos los martes a las 01:55 horas y aterrizará en San Salvador a las 05:30 horas, siempre en horario local. En sentido contrario, el E9868 saldrá de San Salvador los lunes a las 03:45 horas y aterrizará en El Prat a las 22:30 horas.
La ruta cubre cerca de 9.600 kilómetros y sitúa a El Prat ante un corredor inédito con Centroamérica. Según los datos facilitados por la aerolínea, el primer vuelo desde San Salvador transportó a 351 pasajeros. La programación queda recogida en la web de Iberojet.
La demanda salta un 44% y evita la escala de Barajas
Hasta ahora, los viajeros que querían volar entre Barcelona y San Salvador debían pasar por Madrid-Barajas. Ese transbordo explica la relevancia de la nueva ruta: según los datos aportados por la compañía, en 2024 se contabilizaron cerca de 8.000 pasajeros de ida y vuelta en el corredor. En 2025 la cifra ascendió a 11.600, un 44% más en un solo año.
La embajadora de España en El Salvador, Sonia Álvarez Cibanal, subrayó que la conexión abre opciones tanto para los residentes españoles como para la comunidad salvadoreña en Europa. El presidente de la Comisión Ejecutiva Portuaria Autónoma de El Salvador, Federico Anliker, apuntó que el trabajo para atraer a Iberojet se prolongó durante aproximadamente un año y confió en un efecto positivo sobre tarifas y competencia.
El turismo también mira la apertura con expectativa. El Salvador recibió más de 25.000 visitantes españoles en 2025 y, entre enero y agosto de 2026, ya superó los 16.000, según los datos expuestos por el Ministerio de Turismo salvadoreño. La Cámara Salvadoreña de Turismo apunta a un escenario de duplicar el número de pasajeros entre España y El Salvador.
La ruta no compite solo con otras aerolíneas: elimina la escala de Barajas y convierte Barcelona en la puerta de entrada directa a El Salvador desde Europa.
Hoja de Ruta: Claves del Viaje
La puesta en marcha de la ruta toca una demanda real y medible. El impacto más inmediato se da en el bolsillo y en los tiempos de viaje: desaparece la escala en Madrid para un flujo que, según las cifras de la aerolínea, creció un 44% antes incluso de existir vuelo directo. La zona cero es doble: Aeropuerto de Barcelona-El Prat, que gana un nuevo destino de largo radio, y la comunidad salvadoreña establecida en Cataluña, que hasta ahora asumía transbordos y mayores tiempos totales de viaje.
El dato clave es la frecuencia semanal. No se trata de una conexión diaria, lo que limita el alcance inicial para el viajero de negocio o para reprogramar billetes. El pulso entre operadores es otra lectura: El Prat refuerza su cartera latinoamericana con esta ruta y con la red actual de Iberojet hacia Bogotá, Buenos Aires, Cancún, Ciudad de México, Lima, Punta Cana y Santiago de Chile. Para Aena, la incorporación encaja en el objetivo de consolidar Barcelona como hub intercontinental con horizonte en 2030.
El precedente más claro entre las rutas de largo radio de El Prat es el crecimiento de las conexiones con Bogotá o Ciudad de México, que consolidaron a Barcelona como una alternativa real a Barajas en el Atlántico. La diferencia aquí es que El Salvador llega con una demanda modesta pero creciente y con una sola rotación semanal. El riesgo inmediato es la sostenibilidad de la ocupación fuera de los picos vacacionales, especialmente en un corredor que aún no ha demostrado su potencial más allá del dato anual del 44%. El próximo hito será la evolución de la ocupación de los primeros meses y la decisión de Iberojet de aumentar frecuencias hacia el invierno si la demanda turística responde.
El cielo ruso se ha convertido en un campo minado. Según un análisis que publica VisualPolitik, durante el mes de agosto se cerraron total o parcialmente una media de 32 aeropuertos rusos cada día por culpa de los drones ucranianos, y muchos de esos aeródromos llegaron a interrumpir su actividad varias veces en una sola semana.
El golpe no se queda en una anécdota logística. El canal sostiene que la aviación rusa, ya castigada por las sanciones, acumula nuevos problemas semana tras semana, y que el ciudadano de a pie empieza a notarlo en forma de vacaciones perdidas, viajes de trabajo cancelados y conexiones familiares rotas. Mientras el Kremlin insiste en que el conflicto evoluciona favorablemente, los aeropuertos cuentan una historia distinta.
Del muro antiaéreo al archipiélago defensivo ruso
VisualPolitik arranca con un recordatorio sencillo: Rusia es el país más grande del mundo y ningún sistema de defensa aérea puede cubrir un territorio así. Durante los primeros años de guerra Moscú lo intentó. A partir del verano de 2023 levantó un muro antiaéreo a lo largo de la frontera con Ucrania y de los territorios ocupados para cazar drones y misiles antes de que entraran en territorio ruso.
Ese muro, explica el canal, se vino abajo lentamente. Los sistemas desplegados se convirtieron en objetivos prioritarios y cada baja abrió un hueco para el siguiente ataque. A principios de 2026 la línea continua ya era insostenible, así que los rusos replegaron sus equipos y montaron lo que VisualPolitik describe como islas de seguridad: círculos cerrados alrededor de grandes ciudades, refinerías y fábricas clave, mientras el resto del país queda a la intemperie.
El caso más representativo es Moscú. La capital está rodeada por tres anillos de defensa que se cubren entre sí, con radares redundantes y baterías que pueden volver a disparar incluso si el objetivo ya ha rebasado una capa. En las zonas más protegidas, admite VisualPolitik, la inmensa mayoría de los drones ucranianos acaba derribada. La máquina funciona razonablemente bien donde está montada.
No hace falta derribar toda la flota ni buscar los aviones. Basta con que el peligro sea creíble para que las primas de seguro se disparen y el tráfico aéreo se desplome.
— VisualPolitik
Por qué no basta con plantar una isla sobre cada aeródromo
La solución parecería obvia: colocar una de esas islas defensivas sobre cada aeropuerto. Pero según el canal esa idea parte de dos errores. Primero, Rusia no tiene capacidad material para hacerlo. Derriba muchísimos drones, pero Ucrania lanza tantos que los que se cuelan siguen siendo numerosos, y para dejar un aeropuerto fuera de servicio basta con tener algunos drones en las inmediaciones.
Mover sistemas a cada aeródromo significaría desproteger refinerías, fábricas o ciudades. Y además, argumenta VisualPolitik, Ucrania no busca destruir aviones. El plan de Kiev consiste en llenar el espacio aéreo ruso de drones de forma tan frecuente que aseguradoras, compañías y pasajeros decidan por su cuenta que volar por Rusia es demasiado arriesgado. El canal lo compara con la estrategia de los hutíes en el mar Rojo: no hace falta hundir una flota, solo que el riesgo sea creíble para encarecer los seguros y colapsar el tráfico.
Esa dinámica ya muestra resultados. VisualPolitik menciona que una aerolínea extranjera, Air Tanzania, ha sido la primera en suspender vuelos a Rusia tras la advertencia de Zelenski, y que otras compañías están cancelando rutas o primando la siniestralidad. Putin, añade el canal, puede obligar a las aerolíneas rusas y a las aseguradoras rusas a seguir operando, pero la factura es gigantesca y alguien tendrá que pagarla.
Y aunque Moscú forzara a sus compañías, queda una pregunta que ningún decreto responde: quién se subiría a esos aviones. VisualPolitik insiste en que una cosa es obligar a una empresa y otra muy distinta a un pasajero, una tripulación o un piloto. Ahí manda el riesgo percibido.
El peligro menos visible: la propia defensa aérea rusa
Ese riesgo tiene dos componentes. El primero son los propios drones, no porque apunten contra aviones, sino porque una máquina puede fallar, desviarse o cruzarse con una ruta comercial. Las interferencias de la guerra electrónica rusa pueden dejar a un dron ciego y descontrolado; el canal recuerda que ya ha habido aparatos ucranianos desviados que terminaron impactando en edificios civiles e incluso en territorio de un país de la OTAN. Estonia, por ejemplo, ha alertado a su población tras derribar un dron que se cree desviado por las interferencias rusas.
El segundo riesgo, menos obvio y más grave, viene de dentro de casa. Cuantos más drones llenan el cielo, más se saturan los radares rusos y más papeletas hay de confundir un blanco con otro. El precedente lo puso Azerbaijan Airlines en diciembre de 2024. VisualPolitik recuerda que un avión de pasajeros de la aerolínea azerbaiyana se acercaba a Grozni justo cuando la defensa rusa disparaba contra drones ucranianos; el aparato fue alcanzado por un misil ruso y terminó estrellándose en Kazajistán, con 38 muertos. Putin admitió la responsabilidad rusa y ofreció una compensación. Con ese antecedente, explica el canal, el miedo a volar en Rusia está más que fundamentado.
La tercera ola de la guerra logística ucraniana
En términos estrictos de dinero, VisualPolitik reconoce que la aviación comercial rusa no llega ni al 1% del PIB. Si solo se mirara esa cifra, el cierre del cielo parecería una anécdota. Pero el peso de un sector no se mide únicamente por su impacto directo: cuando el avión deja de volar, también se resiente la logística militar rusa, que utiliza vuelos comerciales para mover personal y piezas de recambio. Y se resiente, sobre todo, la vida diaria de millones de rusos para quienes volar no es un lujo, sino la única forma de moverse en el país más extenso del planeta.
El canal enmarca este golpe dentro de una estrategia más amplia que Zelenski ha bautizado como sanciones de largo alcance. La primera ola fue contra el petróleo y las refinerías; la segunda contra el comercio electrónico ruso con los ataques a Wildberries y Ozon. La aviación es la tercera ola. Ninguna de ellas tumbaría Rusia por sí sola, concluye VisualPolitik, pero se van sumando.
La duda que deja el análisis es qué sector será el siguiente en caer. VisualPolitik cierra preguntándose hacia dónde girará esta estrategia de desgaste logístico en los próximos meses.
BlackRock ha captado 307,72 millones de dólares en 20 días para su ETF de staking de Ethereum. Se trata del fondo cotizado que permite exponerse al ether y cobrar recompensas por validar la red. Según datos de SosoValue, la plataforma de seguimiento de ETFs, el producto con el ticker ETHB encadena veinte sesiones consecutivas sin reembolsos netos, una señal de demanda institucional que contrasta con la volatilidad típica del sector.
La racha positiva abarca desde el 28 de julio hasta el 11 de septiembre. En ese tramo, el fondo no registró un solo día de salidas netas y sumó los 307,72 millones de dólares, con dos jornadas especialmente fuertes: 42,64 millones el 28 de agosto y 52,91 millones el 2 de septiembre.
El fondo ya supera los 1.000 millones de dólares en activos
Desde su estreno en el Nasdaq el 12 de marzo, ETHB acumula entradas netas de 830,67 millones de dólares. Los activos netos superan ya los 1.050 millones de dólares, apenas seis meses después de su debut. La firma mantiene unos 313.789 ethers en staking, valorados en 802,9 millones de dólares, lo que equivale al 74,55% de la cartera. Otros 107.128 ethers permanecen sin bloquear, por un valor de 274,1 millones.
La tasa de recompensas por staking a 30 días se situó en el 1,52%, un rendimiento modesto pero real que compensa, al menos en parte, mantener exposición a un activo que cotiza cerca de los 2.500 dólares. El volumen diario medio de negociación fue de 566.753 acciones.
La principal diferencia frente a un ETF spot está en la gestión de sus tenencias. Mientras ETHA busca replicar el precio del ether, ETHB destina entre el 70% y el 95% de sus activos al staking. Esa estructura le permite generar un rendimiento adicional, aunque introduce riesgos técnicos y de liquidez que conviene vigilar.
ETHA, el hermano mayor, sigue dominando
ETHA, el ETF spot de Ethereum de BlackRock, conserva una ventaja considerable: roza los 13.000 millones de dólares en entradas netas acumuladas y mantiene cerca de 9.110 millones en activos. La diferencia de escala confirma que el staking está complementando la demanda por el producto spot, no sustituyéndola.
El capital institucional no solo está comprando ether: está pagando por mantenerlo bloqueado y cobrar por validar la red.
Esa convivencia entre ETHB y ETHA plantea una cuestión interesante: ¿está BlackRock ampliando el mercado total de exposición a ether o simplemente moviendo capital de un producto a otro? Los datos de flujos no permiten concluirlo aún, pero la ausencia de reembolsos en ETHB durante 20 sesiones sugiere que, al menos por ahora, ambos conviven en en el mismo activo.
Qué significa para Ethereum y para sus holders
El hecho de que un vehículo de staking de BlackRock acumule capital sin interrupción durante tres semanas apunta a un cambio de narrativa. Wall Street no solo quiere exposición al precio de ether, sino que empieza a empaquetarlo como un activo productivo, con un rendimiento ligado al funcionamiento de la red. La tasa del 1,52% es modesta frente a la volatilidad, pero introduce una métrica de flujo de caja en un activo que históricamente se medía solo por su precio.
No conviene exagerar la señal. La racha analizada cubre únicamente 20 sesiones y ETHB todavía es una fracción menor de ETHA. Además, las entradas de capital no garantizan una subida del precio, porque el mercado responde a factores macroeconómicos, cambios en la percepción de riesgo y a los flujos de otros vehículos. Una corrección brusca en los mercados financieros podría frenar la racha igual de rápido que la impulsó.
Con todo, el dato encaja con un patrón que en Ethereum ya se conoce desde la aprobación de los ETF spot en julio de 2024: el capital institucional llega de forma gradual, pero cuando llega, lo hace con convicción. La diferencia ahora es que una parte de ese capital está entrando en un producto que retira ethers del mercado y los bloquea en el staking. Eso reduce la oferta disponible para negociar y, si la tendencia se mantiene, puede actuar como un soporte estructural del precio a medio plazo.
El historial del propio BlackRock con ETHA es el precedente más claro. Aquel fondo tardó meses en consolidarse y hoy es la referencia del ether institucional. ETHB tiene por delante el desafío de demostrar que no fue solo el entusiasmo inicial de un producto nuevo. Los próximos flujos dirán si el rendimiento por staking se convierte en un argumento permanente para las carteras y no en una moda de final de ciclo.
El precio de la luz hoy toca máximos desde 2023 y supera los 240 euros por megavatio hora en las horas punta.
El PVPC promedia en la sesión de este 15 de septiembre unos 205 euros por megavatio hora, según los datos recogidos por Infobae y Expansión. La cifra confirma la paradoja del sistema eléctrico español: la solar hunde el precio al mediodía, pero no llega a la noche.
España produce cada vez más electricidad eólica y solar y depende mucho menos del gas que hace unos años. Sin embargo, cuando la generación renovable cae, el gas vuelve a marcar el precio de todo el mercado mayorista, y esa dependencia residual se nota en la factura.
Un informe reciente de la New Economics Foundation lo ilustra con claridad. El gas fijaba la electricidad durante el 75% del tiempo en el primer semestre de 2019; seis años después, en el mismo período de 2025, solo lo hacía el 19%. La capacidad eólica y solar instalada se duplicó en ese intervalo.
La evolución del precio mayorista refleja el giro. Pasó de 42,44 euros por megavatio hora en abril a 54,25 en mayo, 70,08 en junio, 104,80 en julio y 118,24 en agosto, según los datos de Grupo ASE. Con los costes provisionales del sistema de 17,53 euros añadidos, el precio final provisional alcanzó los 135,78 euros.
El repunte de agosto no invalida el avance renovable, pero demuestra que sin sol ni viento el gas sigue siendo el termostato del recibo español.
El gas natural ha sido el detonante. El MIBGAS, referencia del mercado español, registró en agosto un precio medio de 61,87 euros por megavatio hora, un 89,6% más que en el mismo mes del año anterior. Las restricciones al tránsito de gas natural licuado por el estrecho de Ormuz y unas reservas europeas inferiores a las habituales presionaron la cotización.
La luz solar hunde el precio hasta los 26 euros al mediodía, pero no llega a la noche, cuando el gas marca más de 200 euros.
Cómo el gas sigue fijando el precio de la luz a pesar del récord renovable
El precio mayorista de agosto alcanzó los 118,24 euros por megavatio hora, el nivel mensual más alto desde febrero de 2023 y un 72,8% más que un año antes. El repunte no anula el avance de las renovables: España está hoy menos expuesta al gas y mantiene una ventaja clara frente a otros grandes mercados europeos. Pero la protección no aísla al sistema eléctrico de los vaivenes del mercado gasista.
El disparo de hoy responde a la misma lógica. La guerra en Irán y el encarecimiento del gas desde hace meses se han filtrado al índice de precios al consumo, y la electricidad no es una excepción. La demanda se cubre sin problemas a mediodía, pero necesita gas por la noche.
El encarecimiento del gas en agosto no se explica solo por la generación eléctrica. Las reservas europeas llegaron al verano por debajo de lo habitual y la demanda de gas natural licuado compitió de forma feroz tras las restricciones al estrecho de Ormuz.
La brecha solar: 26 euros de día y más de 200 por la noche
El funcionamiento del mercado mayorista explica la paradoja. La electricidad se negocia hora a hora: entran primero las tecnologías más baratas, como la solar y la eólica cuando están disponibles, y la última central necesaria para cubrir la demanda fija el precio de todas.
Cuando esa central es un ciclo combinado de gas, el encarecimiento del combustible se traslada a todo el mercado. En agosto, entre las 10:00 y las 18:00, el precio medio fue de 26,37 euros por megavatio hora; fuera de esa franja se disparó hasta los 164,19 euros. La solar aportó el 31,76% del mix y los picos nocturnos superaron los 200 euros.
Los datos del Banco de España añaden otra capa. La factura mayorista habría sido un 40% más alta en 2024 si la eólica y la solar se hubieran mantenido en los niveles de 2019. Y la New Economics Foundation calcula que durante el primer semestre de 2025 los precios mayoristas españoles fueron un 32% inferiores a la media de la Unión Europea.
Este 15 de septiembre, el operador ha llegado a marcar 240 euros por megavatio hora en las horas punta, mientras la media del PVPC ronda 205. Es el nivel más alto desde 2023 y adelanta una factura eléctrica más cara para los hogares con tarifa regulada en la recta final del mes.
La demanda nocturna tampoco cede. La electrificación del transporte y la climatización añaden presión a las horas sin sol, y las baterías todavía no alcanzan escala para cubrir el hueco.
El techo de la protección renovable y el riesgo de 2030
El potencial de abaratamiento no está agotado. El Banco de España calcula que los precios podrían caer otro 50% para 2030 si España cumple el Plan Nacional Integrado de Energía y Clima. Sin embargo, esa proyección choca con una evidencia: la capacidad renovable no basta para desplazar al gas de las horas nocturnas.
La gran asignatura pendiente es el almacenamiento. Mientras los ciclos combinados cubran el hueco térmico tras la puesta de sol, el recibo español seguirá atado al precio internacional del gas. Instalar más paneles reduce los precios diurnos, pero también erosiona la rentabilidad de las propias plantas solares al aumentar la canibalización de precios.
El riesgo de 2030 no es tecnológico, es de incentivos. La canibalización solar reduce los ingresos de las futuras plantas y exige mecanismos de capacidad o almacenamiento que aún no tienen un marco estable en España.
El sistema necesita que la energía sea barata durante las horas solares y almacenable por la noche. Eso exige baterías, bombeos y más interconexiones, tres frentes en los que España avanza, pero con más lentitud de la que pide el recibo.
La excepción ibérica demostró que la intervención puede amortiguar el gas, pero no eliminar la dependencia. El debate hoy no es si se interviene, sino cómo se acelera el almacenamiento.
La dependencia se reduce, , pero no desaparece. El sistema no está roto, pero su protección tiene un límite. Y ese límite se paga en la factura de septiembre.
El resultado es una paradoja: los consumidores españoles pagan ahora menos que sus vecinos, pero sienten que la factura sube. La razón está en la punta nocturna, no en la media diaria.
La próxima gran prueba llegará con los picos de demanda del invierno y con la evolución del conflicto en Oriente Próximo. Si Ormuz se complica, el precio del gas volverá a tensar el recibo, por muchas renovables que se instalen.
Iberdrola ha obtenido el visto bueno de Bruselas para comprar Caruna, la mayor red eléctrica de Finlandia. La operación, valorada en unos 5.000 millones de euros incluida la deuda, supera el principal trámite de competencia comunitario y deja a la compañía a un paso del cierre.
La autorización comunitaria destraba el control exclusivo de Caruna
La Comisión Europea aprobó la concentración tras el expediente notificado formalmente el pasado 24 de agosto. El procedimiento simplificado de control de concentraciones permitió a Iberdrola Energía Internacional pasar a ejercer el control exclusivo de Caruna, hasta ahora controlada conjuntamente por el fondo canadiense Ontario Teachers’ Pension Plan y la gestora estadounidense KKR.
La autorización supone un avance decisivo, pero no implica el cierre inmediato. La transacción está condicionada a otras aprobaciones regulatorias, entre ellas las relacionadas con el control de inversiones extranjeras en Finlandia y el régimen europeo de subvenciones extranjeras. Iberdrola mantiene como horizonte completar la compra a finales de 2026 o durante el primer trimestre de 2027.
Bruselas tramitó el caso mediante el procedimiento simplificado de control de concentraciones, al considerar que la operación no plantea riesgos relevantes para la competencia comunitaria. La notificación formal llegó el 24 de agosto, lo que refleja la velocidad de una transacción que Iberdrola negocia desde hace meses.
La operación contempla la adquisición indirecta del 80% de Caruna por aproximadamente 2.014 millones de euros. Iberdrola abonará unos 1.014 millones al cierre y otros 1.000 millones de forma diferida durante los 30 meses siguientes. La valoración del conjunto alcanza unos 5.000 millones al incluir su deuda financiera.
Los fondos de pensiones nórdicos AMF y Elo conservarán inicialmente el 20% restante. No obstante, Iberdrola se ha comprometido a adquirir también estas participaciones si sus propietarios ejercen los derechos previstos en el acuerdo.
La compra de Caruna garantiza a Iberdrola una plataforma regulada en el norte de Europa con demanda eléctrica al alza.
Una red de 89.300 kilómetros para 1,5 millones de personas
Caruna es el mayor operador de distribución eléctrica de Finlandia. Gestiona alrededor de 89.300 kilómetros de redes y 740.000 puntos de suministro, con cerca de 1,5 millones de personas atendidas, más del 20% de la población. Aproximadamente el 67% de su infraestructura se encuentra soterrada, lo que reduce la exposición a fenómenos meteorológicos adversos.
Es un activo a prueba de tormentas.
El grupo está integrado principalmente por Caruna Oy, con presencia en zonas rurales, y Caruna Espoo Oy, que opera en áreas urbanas próximas a Helsinki. La elevada proporción de cable soterrado no solo protege frente a tormentas y nevadas, sino que también reduce las pérdidas de energía en la red.
Para Iberdrola, la entrada en Finlandia supone un mercado con elevada calidad crediticia, ingresos regulados y necesidades crecientes de inversión. Finlandia prevé un fuerte incremento de la demanda por la electrificación industrial, la incorporación de nueva generación renovable y el desarrollo de centros de datos.
La electrificación no espera.
Caruna espera alcanzar en 2027 un ebitda próximo a 369 millones de euros y un beneficio neto de alrededor de 148 millones. La compañía arrastra una deuda neta cercana a los 2.470 millones de euros.
Los 369 millones de ebitda previstos para 2027 implican un múltiplo de valoración cercano a 13 veces el resultado operativo, una referencia coherente con otras transacciones de redes reguladas en Europa. Ese nivel, sumado a la deuda de 2.470 millones, exige un plan de integración que no erosione la rentabilidad del grupo.
El refuerzo en redes confirma una prioridad estratégica: flujos de caja regulados y menor exposición a la volatilidad del precio de la energía.
Las redes ganan peso en la estrategia de Iberdrola
La compra de Caruna se inserta en el plan estratégico 2025-2028, que reserva a las redes una parte creciente del gasto en inversión. Iberdrola ya reforzó esa apuesta con Electricity North West en Reino Unido y con el crecimiento de sus plataformas de redes en Estados Unidos y Brasil. La lógica es financiera: flujos de caja previsibles, menor exposición al precio de la energía y expectativas de electrificación que disparan la demanda de distribución y transporte.
El capital busca certidumbre.
La apuesta por redes se entiende en un contexto de subidas de tipos de interés que castigan a los negocios con ingresos volátiles. Las empresas con retribuciones reguladas y alta visibilidad de caja han ganado atractivo entre los inversores institucionales, e Iberdrola no es ajena a esa dinámica.
Finlandia combina una demanda industrial intensiva, una apuesta por la energía nuclear y renovable y un regulador que incentiva la modernización de las redes. Para Iberdrola, es un perfil complementario a su presencia en España, Reino Unido, Estados Unidos y Brasil.
Pero la operación también conlleva riesgos. Caruna aporta una deuda neta de 2.470 millones de euros y una valoración de 5.000 millones que añadirá presión al balance de Iberdrola, al tiempo que multiplica la exposición al regulador finlandés. Cualquier ajuste en la retribución de la distribución eléctrica en Finlandia podría alterar las proyecciones de ebitda de 369 millones para 2027.
La deuda marca los tiempos.
El mercado interpreta la apuesta como coherente con la búsqueda de dividendos estables, pero la firma presidida por Ignacio Sánchez Galán asume que la integración de un operador tan extenso exigirá tiempo y capital. La cotización de Iberdrola ha premiado históricamente este tipo de anuncios por su previsibilidad, aunque también permanece atenta a la capacidad de la compañía para mantener el rating sin ampliaciones de capital.
El cierre de la operación no será inmediato, pero el calendario regulatorio y financiero ya está definido. La próxima prueba llegará con la aprobación del control de inversiones extranjeras por parte de las autoridades finlandesas, un trámite que Iberdrola espera superar antes de que termine 2026 o en el primer trimestre de 2027.
La CNMV se alinea con el desarrollo de los activos digitales siempre que el control humano siga siendo determinante, según su presidente, Carlos San Basilio, durante el IX Foro ‘Activos digitales’ organizado por El Confidencial.
San Basilio defendió que los activos digitales ofrecen ventajas claras más allá de las criptomonedas. Facilitan la toma de decisiones y, con la inteligencia artificial, refuerzan la innovación. Citó la agilidad, rapidez y abaratamiento en emisiones, pagos transfronterizos y contratación y poscontratación.
«://www.merca2.es/noticias/inversion/» title=»inversión» data-wpil-keyword-link=»linked» data-wpil-monitor-id=»194621″>inversión y de emisión.
Control humano como principio rector
La posición del supervisor no es una negativa al avance tecnológico, sino una condición de gobernanza. San Basilio subrayó que la inteligencia artificial vendrá a reforzar los procesos de innovación, no a sustituir la responsabilidad de los gestores y de los inversores.
El presidente del supervisor bursátil puso el foco en la tokenización. En España, según los datos citados, se registran 21 emisiones tokenizadas con un valor total de 70 millones de euros. Son cifras marginales frente a la capitalización total de la Bolsa española, que alcanza 1,7 billones de euros.
El mercado europeo de activos digitales se mueve hoy en cifras de laboratorio, no en volúmenes capaces de alterar el statu quo del mercado español.
El marco regulatorio europeo, según San Basilio, ha sido «bastante controlador». El límite de 6.000 millones de euros para el valor total de mercado de instrumentos tokenizados en una plataforma bajo el régimen DLT es la barrera más visible. La Bolsa española multiplica esa cifra de forma holgada.
En la Unión Europea solo hay cinco firmas registradas en tecnología de registro distribuido, de las cuales una es española. «Son entornos más de prueba que de crecimiento», esgrimió el presidente de la CNMV, que ve en la revisión de Bruselas la clave para atraer inversión.
El cuello de botella del límite de capitalización
Bruselas estudia elevar o incluso eliminar el techo de 6.000 millones de euros. Para San Basilio, esa es la palanca que permitirá justificar inversiones ambiciosas en infraestructura de mercado y en plataformas de negociación.
Indicador
Dato
Firmas registradas en DLT en la UE
5
Firmas españolas en DLT
1
Emisiones tokenizadas en España
21
Valor total tokenizado en España
70 millones de euros
Límite de capitalización DLT
6.000 millones de euros
Capitalización Bolsa española
1,7 billones de euros
Más allá de los criptoactivos, la CNMV ve oportunidades claras en los pagos transfronterizos y en la contratación y poscontratación. La reducción de costes y la agilidad que permiten los registros distribuidos harían más competitivos los mercados españoles frente a plazas internacionales, especialmente en liquidez y tiempos de cierre. En mercados como el español, donde la poscontratación sigue condicionando la operativa diaria, el potencial de eficiencia es considerable.
Hasta ahora, el uso institucional ha sido discreto. Los grandes bancos españoles —Banco Santander, BBVA o CaixaBank— han probado a escala reducida las ventajas de la tecnología de registro distribuido en emisiones y pagos, aunque sin desplegar volúmenes relevantes en producción. La tecnología no es nueva; lo que ha faltado es un marco regulatorio que permita escalar.
La supervisión de la CNMV pretende encauzar esa transición sin renunciar al control humano. Es, en esencia, una invitación a que bancos, sociedades de valores y gestoras utilicen el sandbox del régimen DLT europeo para probar nuevas soluciones con un marco regulatorio previsible. Sin ese entorno de pruebas ampliado, las entidades difícilmente moverán recursos hacia la tokenización.
La referencia a la inteligencia artificial refuerza un mensaje transversal: la digitalización de los mercados no es una amenaza, sino una palanca competitiva. La clave estará en que los incentivos regulatorios se alineen con la escala suficiente para que las inversiones dejen de ser testimoniales. De lo contrario, el régimen DLT seguirá siendo una anécdota estadística.
Lo que está en juego para la Bolsa y la banca española
El análisis de la CNMV conecta con la necesidad de que Bolsas y Mercados Españoles (BME) y las entidades financieras no queden rezagadas frente a otras plazas europeas. Si Bruselas eleva o elimina el límite de los 6.000 millones, la tokenización podría pasar de entorno de pruebas a alternativa real de financiación para cotizadas y pymes. Para BME, la adopción de DLT también abre la puerta a nuevas líneas de ingresos en compensación y liquidación.
En este contexto, conviene observar los próximos pasos de la CNMV y de la Comisión Europea. Los bancos, gestoras y sociedades de valores se mueven en en un entorno previsible. La señal de San Basilio es nítida: hay disposición a acompañar el desarrollo, no a frenarlo, siempre que la decisión final siga estando en manos humanas. Esa postura reduce la incertidumbre regulatoria que ha frenado hasta ahora la inversión.
Aun así, la prudencia es obligada. Las cifras actuales —21 emisiones y 70 millones de euros— están muy lejos de los 1,7 billones de la Bolsa. La brecha evidencia que el mercado tokenizado es todavía una apuesta regulatoria, no una fuente de liquidez consolidada. La capitalización de la Bolsa española es 24.000 veces mayor que el valor tokenizado.
Quizá la prueba de fuego sea el tratamiento que reciba la tecnología de registro distribuido en la futura revisión de la normativa europea. La CNMV ya ha tomado posición: el equilibrio entre innovación y control humano marcará la hoja de ruta para los próximos años. Bruselas tiene ahora la palabra para convertir esa visión en parámetros legales operativos.
📊 Las Claves para el Inversor
Qué vigilar: La decisión de Bruselas sobre el límite de capitalización del régimen DLT, que hoy está fijado en 6.000 millones de euros.
Reacción del valor: La señal de la CNMV es favorable para bancos y BME, pero el mercado aún no descuenta un cambio regulatorio inminente.
Precedente sectorial: El uso marginal de la tokenización en España (21 emisiones, 70 millones) muestra que el paso a escala real depende de la regulación y no solo de la tecnología.
La prórroga de explotación de la central nuclear de Almaraz hasta 2030 ha reabierto el debate sobre el calendario de cierre nuclear en España y da aire a Iberdrola, Endesa y Naturgy, las tres cotizadas propietarias de la planta cacereña.
El sindicato CCOO de Industria ha celebrado la decisión como un ejercicio de responsabilidad y de realismo técnico. Para la organización, la extensión de la operación no frena la transición energética ni la descarbonización, sino que garantiza un puente de estabilidad para el sistema eléctrico mientras se consolida la infraestructura industrial del futuro.
La central de Almaraz, situada en la comarca cacereña de Campo Arañuelo, es una de las mayores instalaciones nucleares del parque español. Cuenta con dos reactores de agua a presión que, según el calendario vigente, habrían iniciado su desmantelamiento en la segunda mitad de esta década. La prórroga anunciada prolonga su operación hasta 2030, lo que reordena las piezas del apagón nuclear pactado en 2019.
La prórroga que reordena el apagón nuclear español
La decisión afecta de lleno a las tres propietarias de la instalación. La extensión de la vida útil les permite conservar un activo de generación con un coste marginal muy competitivo y con una elevada disponibilidad técnica, precisamente en un escenario de electrificación acelerada de la demanda.
Para Red Eléctrica, ahora integrada en Redeia, la continuidad de Almaraz reduce la presión sobre la cobertura en horas punta y facilita la integración de nueva potencia renovable. La CNMC, como supervisor del mercado mayorista, tendrá que vigilar que la prolongación de la operación no distorsione la formación de precios en el hueco que dejan las centrales de ciclo combinado.
En todo caso, la prórroga no es automática ni carece de costes. Las centrales nucleares arrastran tasas y cánones vinculados a la gestión de residuos y al desmantelamiento futuro, que pesan sobre la generación de caja de las propietarias. La viabilidad financiera de la extensión depende, en buena medida, de la negociación con el Ministerio para la Transición Ecológica y de los términos que se fijen en las mesas de diálogo social.
La prórroga de Almaraz no es solo política energética: es una decisión de inversión que modifica la generación de caja de tres de las mayores eléctricas del Ibex 35.
Qué cambia para Iberdrola, Endesa y Naturgy y qué exige el sindicato
La reacción del sindicato no es un respaldo incondicional. CCOO reclama la constitución de mesas de diálogo social con el Ministerio y con las empresas auxiliares y propietarias para negociar planes de empleo y de formación. El objetivo es vertebrar una alternativa productiva en los próximos cuatro años que no destruya puestos de trabajo y que aproveche la prórroga como puente hacia nuevas actividades industriales.
El empleo directo e indirecto de Almaraz es uno de los ejes de la negociación. La comarca de Campo Arañuelo concentra una elevada dependencia de la planta, tanto en operación como en mantenimiento y servicios auxiliares. Esa presión laboral explica el tono de CCOO: la extensión da margen, pero el sindicato no quiere que la transición se vuelva un proceso de desindustrialización sin alternativa.
En el plano del sistema eléctrico, la energía nuclear aporta en España alrededor de una quinta parte de la generación anual en los ejercicios recientes, con un alto factor de carga y estabilidad de red. La prórroga de Almaraz encaja con la inversión en redes, almacenamiento y renovables, pero exige coordinación con el operador del sistema para evitar vertidos y tensiones de precio.
El precedente es conocido: en 2024 el Congreso instó al Gobierno a modificar el calendario de cierre nuclear, y la negociación con las propietarias se ha prolongado desde entonces. El crecimiento de la demanda eléctrica esperado por la movilidad eléctrica y los centros de datos refuerza la posición defensiva de las eléctricas, pero la decisión final sobre las inversiones en la prolongación de la vida útil condiciona el retorno de los accionistas.
Análisis: el coste de decir ‘sí’ a la nuclear con condiciones
Lejos de ser una victoria sin matices, la prórroga obliga a Iberdrola, Endesa y Naturgy a decidir si asumen las inversiones adicionales en seguridad y mejora de equipos que exige cualquier ampliación de vida. El beneficio neto de la operación no se deriva de un incremento del precio de la electricidad, sino de la capacidad de producir energía firme con costes variables reducidos. Ese colchón de caja es relevante en un periodo de tipos de interés altos y de competencia renovable creciente.
La mayoría de los analistas espera que la extensión mejore el flujo de caja operativo de las propietarias, aunque matiza que el retorno dependerá del marco regulatorio que apruebe el Gobierno. El regulador, por su parte, observará el reparto de los costes entre las propietarias. La participación accionarial en Almaraz no es idéntica, de forma que cada grupo financiero tendrá un incentivo distinto a la hora de apoyar nuevas inversiones.
Ese desequilibrio puede llevar a un bloqueo interno si no se definen con claridad las reglas de financiación de la extensión. La decisión de Almaraz, en definitiva, no resuelve por sí sola la pregunta de fondo del mix energético español. Alarga un activo, facilita la gestión de la red y ofrece tiempo para construir alternativas, pero convierte el calendario en una moneda de cambio entre el Gobierno, los sindicatos y las propietarias.
📊 Las Claves para el Inversor
Qué vigilar: El alcance de las mesas de diálogo que debe constituir el Ministerio para fijar las condiciones laborales y técnicas de la extensión.
Reacción del valor: El mercado puede premiar la generación de caja de Iberdrola, Endesa y Naturgy, pero descuenta incertidumbre regulatoria hasta que se cierre el marco de la prórroga.
Precedente sectorial: El calendario nuclear pactado en 2019 y revisado a partir de 2024 marca el patrón de negociación para el resto de centrales españolas.
Telefónica ha cerrado con DAZN la distribución del paquete DAZN LaLiga por cinco temporadas y un valor medio de 1.650 millones de euros, con lo que mantiene el 100% de los partidos de Primera División en su oferta residencial.
El acuerdo con DAZN desglosado en cinco temporadas
Según el hecho relevante remitido a la CNMV, la operadora ha comunicado este martes el acuerdo con la plataforma de streaming para la explotación del paquete en el mercado residencial de pago. La comunicación no detalla calendario de aprobación porque no se trata de una operación sujeta a autorización previa, sino de un contrato de distribución de contenidos entre dos actores ya presentes en el mercado español.
El paquete DAZN LaLiga incluye cinco partidos por jornada del Campeonato Nacional de Liga de Primera División, en las 38 jornadas, para su emisión en España en modalidad de pago. El periodo recogido cubre cinco temporadas, de la 2027/2028 a la 2031/2032, con un valor medio de 330 millones de euros para cada una de ellas. El importe total asciende a 1.650 millones de euros.
El desembolso equivale a unos 8,7 millones de euros por jornada si se prorratea por temporada, aunque la cifra no mide el valor real para Telefónica. La operadora no adquiere derechos en exclusiva: adquiere la capacidad de distribuir un paquete que DAZN seguirá controlando en su papel de tenedor del lote de LaLiga. Eso reduce el riesgo deportivo, pero también diluye el valor estratégico de la exclusividad.
En el plano regulatorio, la CNMV solo ejerce como cauce de información: el contrato no altera el control de ningún activo ni requiere autorización de la CNMC. Distinto habría sido si Telefónica hubiera comprado el lote a LaLiga directamente o hubiera adquirido una participación significativa en DAZN. En este caso, la operación se limita a un contrato de distribución entre dos proveedores de contenidos con carteras complementarias.
Con este contrato y el acuerdo firmado con LaLiga el pasado mes de junio, Telefónica podrá continuar ofreciendo a sus clientes el 100% de los partidos de Primera División. A ello suma la UEFA Champions League, cuyos derechos mantiene hasta 2031. La oferta combinada de fútbol nacional e internacional vuelve a ser el principal argumento comercial de Movistar Plus+ frente a las plataformas que compiten solo por un segmento del mercado.
La cifra de 1.650 millones confirma el coste de mantener el fútbol completo en la televisión de pago española.
Periodo: de la temporada 2027/2028 a la 2031/2032, cinco temporadas.
Contenido: cinco partidos por jornada, en las 38 jornadas de Primera División.
Valor: 330 millones de euros por temporada y 1.650 millones de euros en total.
Exclusividad: no incluida, por lo que otros operadores pueden negociar el paquete con DAZN.
La estrategia de agregación del fútbol en Telefónica
El acuerdo coloca a Telefónica como el operador de referencia en el fútbol español para el próximo ciclo audiovisual, pero no blinda su posición. Orange y Vodafone, los otros dos grandes actores del mercado residencial de pago, pueden negociar el mismo paquete con DAZN; dados los términos no exclusivos, la barrera de entrada es baja. En este contexto, la mayoría de los operadores del mercado español espera que los precios mayoristas se trasladen al cliente final.
Lo relevante para Telefónica no es solo cuánto paga, sino qué evita perder. La operadora retiene una cartera de clientes de alto gasto —el segmento que históricamente justifica el coste de los derechos deportivos— y evita que la plataforma de streaming o los operadores alternativos conviertan el fútbol en una razón de cambio. La fidelización, más que la captación, explica el precio.
Movistar Plus+ integra el paquete de DAZN LaLiga en una oferta que incluye cine, series y conectividad. Esa agregación tiene un coste creciente: el fútbol de primera línea exige un desembolso que presiona el margen del negocio residencial, aunque a cambio sostiene el ingreso medio por usuario. En términos comparables, la renovación de los derechos de la Champions hasta 2031 y la firma con LaLiga en junio ya anticipaban esta continuidad.
El precio de mantener el fútbol completo
El importe de 330 millones de euros por temporada no se puede leer de forma aislada. Para una operadora que compite por el segmento residencial de mayor valor, el fútbol completo es un ancla de ingresos tan potente como costoso. La clave está en la generación de caja del negocio residencial y en la capacidad de Telefónica para trasladar parte del coste a los planes de televisión sin provocar fugas masivas de clientes.
El precedente sectorial es claro. DAZN irrumpió como tenedor de los lotes de LaLiga y obligó a los operadores históricos a reposicionarse; Telefónica ha pasado de competir a distribuir, un movimiento que garantiza cinco temporadas de oferta completa. El matiz, con todo, es que la no exclusividad permite que cualquier rival cierre condiciones similares y reduzca el valor diferencial.
La cifra habla por sí sola. Telefónica asegura el fútbol, evita descartes en su catálogo y admite un peaje elevado por no perder relevancia en el segmento premium. El mercado, más que la operación en sí, vigilará si ese coste se traduce en tarifas al alza o en una erosión del margen difícil de gestionar.
📊 Las Claves para el Inversor
Qué vigilar: la próxima comunicación de Telefónica sobre el impacto de este coste en el margen del segmento residencial y los eventuales acuerdos de Orange o Vodafone con DAZN.
Reacción del valor: el mercado leerá el acuerdo como defensa de la base de clientes de alto ARPU, aunque sin prima de exclusividad que blinda el crecimiento.
Precedente sectorial: la alianza con DAZN replica el modelo de no exclusividad que se ha impuesto en los lotes de LaLiga y que favorece una mayor rotación entre operadores.
La nueva transparencia laboral obliga desde el 5 de octubre a cualquier empresa con trabajadores, autónomos incluidos, a informar por escrito de salarios, horarios y del uso de algoritmos en decisiones como despidos o turnos.
El BOE publica el Real Decreto 723/2026, que sustituye al Real Decreto 1659/1998 y transpone la directiva europea de condiciones laborales transparentes y previsibles. La información mínima que el empleador debe entregar por escrito se amplía y, ojo, no se limita a la nómina.
Qué tienes que informar: salarios, horarios y algoritmos
Vamos por partes. El nuevo reglamento de transparencia laboral obliga a entregar al trabajador, por escrito, los elementos esenciales del contrato: identidad de las partes, fecha de inicio y duración, categoría profesional, salario base y complementos con su periodicidad, jornada, horario, lugar de trabajo, vacaciones y plazos de preaviso.
La novedad más relevante es que si usas un software, una app o un sistema automatizado para organizar turnos, fijar salarios o tomar decisiones sobre despidos, tienes que informar de ello. El BOE lo llama ‘sistemas algorítmicos o automatizados de toma de decisiones’; traducido, son las plataformas que deciden horarios, evalúan el rendimiento o calculan bonificaciones.
Esa obligación llega respaldada por el Reglamento europeo de Inteligencia Artificial y se aplica también a la modificación de cualquier condición: si cambias el horario, el salario o el sistema de turnos, el trabajador tiene derecho a recibir la actualización por escrito.
Quién está obligado y qué plazos no debes perder
Afecta a toda persona empleadora, incluidos los autónomos con uno o más trabajadores a su cargo. Si no tienes empleados, esta norma no te toca directamente, ni te exige comunicar nada a Hacienda ni a la Seguridad Social.
Los contratos nuevos entran dentro del plazo general que marca el reglamento, pero las relaciones laborales ya en vigor tampoco se libran: la disposición transitoria garantiza que los trabajadores actuales puedan pedir la información y recibirla con las nuevas reglas.
El Ministerio de Trabajo pondrá a disposición de empresas y trabajadores un modelo de documento informativo para facilitar el cumplimiento. Puedes consultar el texto completo en el BOE.
El riesgo no está en la normativa: está en no documentar la información y dejar que un software decida sobre salarios o turnos sin que nadie se lo explique al trabajador.
Por qué llega ahora y qué puede pasar si no lo haces
El precedente era el Real Decreto 1659/1998, pensado para relaciones laborales analógicas. La reforma llega porque la UE obliga a actualizar la información mínima cuando la relación laboral se digitaliza. En la redacción, la norma evita cargas innecesarias y se limita a transponer la directiva, según el propio texto.
Desde Merca2 Autónomos vemos claro que el coste de cumplir es bajo si usas el modelo oficial, pero el riesgo de no informar sobre algoritmos crece a medida que se extienden en en las apps de gestión de turnos. La Inspección de Trabajo no cerrará los ojos ante un repartidor cuya app le penaliza sin explicación.
La pregunta no es si esta norma te toca: si tienes empleados y usas tecnología para organizar el trabajo, te toca. El 5 de octubre no convierte nada en opcional.
Guía rápida del trámite
📅 Plazos: La obligación entra en vigor el 5 de octubre de 2026. Para contratos vigentes, el trabajador puede solicitar la información con las nuevas reglas.
✅ Requisitos clave: Tener empleados a cargo; cualquier empresa, incluidos autónomos empleadores. Quedan fuera los autónomos sin personal.
🌐 Dónde consultarlo: Texto completo en el BOE; el modelo oficial se publicará en la sede del Ministerio de Trabajo.
💰 Importe o coste: No hay coste directo del trámite. El incumplimiento puede generar reclamaciones laborales e intervención de la Inspección.
⚠️ Error a evitar: No informar del uso de sistemas automatizados de turnos o evaluación del rendimiento a los trabajadores.
La automatización cognitiva podría duplicar el paro en España hasta el 18% en 2030. Anthropic, la firma de inteligencia artificial que rivaliza con OpenAI, publica un estudio que extrapola al mercado español los efectos laborales de la adopción masiva de esta tecnología. El punto de partida ya es desfavorable: la tasa española se sitúa en el 9,87%, frente al 4% estadounidense.
Claves de la operación
La automatización desplaza empleo, no lo destruye. El informe parte de una tesis central: la IA reduce la demanda de trabajo en ocupaciones cognitivas y empuja a esos trabajadores hacia otros sectores, un ajuste que no es instantáneo.
La productividad se reparte de manera desigual. El PIB por trabajador subiría un 24,3% en España frente al 32,4% en Estados Unidos, una brecha que evidencia la peor posición de las empresas españolas.
El escenario extremo supera a la Gran Recesión. Con un 60% de tareas automatizadas, el paro estadounidense saltaría al 11,9%, un nivel superior al registrado durante la crisis financiera de 2008.
El pulso entre productividad y destrucción de empleo
El estudio desarrolla una metodología transparente para calcular tres escenarios de implantación de la inteligencia artificial: modesto, sustancial, y extremo. No juega con números abstractos. La exposición de tareas cognitivas a la automatización alcanza el 62,4% en Estados Unidos y el 46,4% en España, según el documento publicado por la firma que dirige Dario Amodei.
Las cifras no dejan espacio para la ambigüedad. Si la IA se aplica al 20% de las tareas, el paro estadounidense se situaría en el 3,8%. Si llega al 40%, subiría al 4,6%. Si alcanza el 60%, saltaría al 11,9%, más que en la Gran Recesión. El ajuste entre sectores es la clave que explica la subida: los trabajadores desplazados tardan en recolocarse y, mientras tanto, el desempleo crece. Un cóctel explosivo.
El reparto del ahorro también importa. Cuando la IA abarata una tarea, ese ahorro puede ir a los salarios o al capital que financia la infraestructura. En el escenario extremo, el sueldo medio crecería un 9,7% en Estados Unidos y un 6,8% en España, mientras el PIB por trabajador se dispara un 32,4% y un 24,3% respectivamente. La brecha revela una verdad incómoda: las empresas españolas capturan mucho menos valor de la productividad.
La franja más expuesta es la cognitiva. El paro entre estos trabajadores pasaría del 2,9% al 17,9% en el escenario más extremo en Estados Unidos. En España, esa franja se movería entre el 5,6% y el 20,6%. Un arquitecto de software no se convierte en carpintero sin coste: pierde salario, tiempo y estabilidad. Las fricciones no son un matiz académico. Son la medida exacta del sufrimiento laboral que la automatización puede causar.
La inteligencia artificial no expulsa al trabajador del sistema: lo recoloca en otra casilla con menos salario y más fricciones.
Extrapolar el modelo a España, sin embargo, exige cautela. Las estadísticas estadounidenses permiten calcular fricciones salariales y de rotación con mucha más precisión que las españolas. El resultado es que el impacto real en nuestro país podría ser algo menor de lo que indica una traslación mecánica del modelo. Dejémoslo en un ‘ya veremos’.
La brecha entre el modelo estadounidense y la realidad española
La estructura productiva española juega en contra. El peso de las ocupaciones expuestas a la IA es del 46,4%, casi dieciséis puntos menos que en Estados Unidos, pero la tasa de paro de partida es más del doble. El mercado laboral español no absorbe excedentes con la misma rapidez que el estadounidense, y la formación continua sigue siendo una asignatura pendiente en la mayoría de las empresas.
Anthropic reconoce el carácter ilustrativo del estudio. Más que una predicción exacta, es un marco para entender qué variables determinan el desenlace. La facilidad para expandir el capital depende, entre otras cosas, de los tipos de interés: si financiar infraestructura de IA se encarece, una mayor parte del ahorro se queda en el capital y no llega al trabajador.
Anthropic entre el aviso existencial y la presión regulatoria
El documento laboral choca con la narrativa que Anthropic defiende en otros frentes. Amodei ha impulsado este mes una desaceleración de la IA de frontera por riesgos existenciales: agentes descontrolados, colapso de internet, hegemonía frente a China. La petición de frenar no responde al coste laboral, sino a una amenaza de seguridad. Esa separación no es casual. Resulta más cómodo hablar del apocalipsis tecnológico que del propio informe de la compañía sobre empleo.
España conoce bien esta película. La tasa de paro superó el 26% en 2013 tras la crisis financiera, y durante los años ochenta y noventa vivió episodios de desempleo estructural superiores al 20%. El 18% proyectado para 2030 no alcanza el peor registro de nuestra historia reciente, pero equivale a volver a un escenario de emergencia permanente. Las secuelas de aquella década aún pesan sobre el mercado laboral español.
En paralelo, los analistas ven en la propuesta de Amodei una posible operación de captura regulatoria. Pedir flexibilizar la competencia a las grandes tecnológicas mientras se avisa del apocalipsis laboral beneficia a quien domina la infraestructura. La mención a las políticas sociales queda delegada en los gobiernos, que son los que al final cargan con el coste de recolocar a los desplazados.
La discusión sobre si la IA crea o destruye empleo está lejos de cerrarse. Los datos del informe sitúan a España en una posición más frágil que la estadounidense, pero la traducción al mercado español es imprecisa por las carencias estadísticas. Entendemos en esta redacción que el desenlace dependerá de la velocidad de adopción y de las políticas de transición. La próxima publicación de datos de paro y los movimientos regulatorios en Bruselas marcarán el terreno de juego en los próximos meses.