OCU alerta: una de cada tres gasolineras ‘low cost’ no traslada íntegro el descuento gasolina

La OCU sostiene que una de cada tres gasolineras automáticas no traslada íntegro el descuento de la gasolina. La organización de consumidores califica la situación de ‘prácticas anticompetitivas’ y apunta directamente a las estaciones low cost, el segmento que ha reordenado el mercado español de carburantes.

El recorrido de la acusación está en el punto exacto donde el ahorro se decide: el surtidor. Si el descuento se anuncia pero no se ejecuta con la misma intensidad en todas las estaciones, el usuario compara carteles y no facturas. Ahí, en la distancia entre lo prometido y lo cobrado, es donde la organización de consumo sitúa el problema.

Conviene precisar el alcance. La denuncia no afirma que las low cost sean más caras que las tradicionales, sino que el traslado del descuento oficial al precio final llega incompleto en una de cada tres de esas estaciones. Es una diferencia relevante: el asunto no es el nivel de precio, sino la ejecución de una rebaja que el cliente ya da por hecha. Los estudios de precios de la OCU se publican en abierto en su web.

Dos cosas distintas. Y a menudo se confunden.

De la bonificación oficial al precio del surtidor

El descuento por litro de carburante es una medida con lógica administrativa: se fija una cantidad, se aplica sobre la compra y el cliente debería notarlo en el ticket. La OCU traslada la discusión al terreno de la ejecución y sostiene que hay estaciones donde ese importe no aparece completo. La consecuencia inmediata es que el consumidor paga más de lo que cree y el mercado pierde la referencia de precio que presume tener.

Las estaciones automáticas se han construido sobre una promesa simple: menos costes fijos, menos personal, precio más bajo. Ese modelo explica su crecimiento, pero también explica la sospecha. Cuando compites solo por precio, cualquier desviación en el descuento deja de ser un detalle administrativo y se convierte en una ventaja competitiva difícil de detectar a simple vista.

Un descuento que no llega al ticket no es una rebaja: es publicidad cuyo soporte acaba siendo el bolsillo del cliente.

Gasolineras low cost: el mapa donde se decide el precio

gasolineras low cost

En España conviven varios modelos de estación: las integradas en grandes operadores, las de superficies comerciales y las automáticas puras muchas veces vinculadas a grupos independientes y a operadores logísticos. La denuncia apunta al segmento entero, no a una enseña concreta, y eso complica la verificación estación por estación. También facilita que el problema se diluya en la estadística agregada.

Para el cliente, la comprobación es casi artesanal. El precio que aparece en los paneles oficiales de carburantes —el sistema público que alimenta el Ministerio para la Transición Ecológica— recoge el precio de venta al público, no siempre el efecto del descuento. Comparar ambas cifras exige tiempo, y el tiempo, en una parada de cinco minutos, es exactamente lo que no se tiene.

Ahí está la asimetría que denuncia la OCU. El consumidor puede ver el precio; no puede ver, en cambio, cuánto de ese precio es bonificación no aplicada. Prácticas anticompetitivas, en la terminología de la organización, significa precisamente eso: una regla que existe sobre el papel y que se ejecuta de forma desigual.

La pelota, si la denuncia prospera, acaba en manos de la Comisión Nacional de los Mercados y la Competencia. La CNMC ya vigila el mercado de carburantes con informes periódicos de precios y seguimiento de márgenes; convertir una queja de consumo en un expediente sancionador exige algo más que una encuesta: exige prueba documental estación por estación. El histórico de informes de la CNMC sobre carburantes da una idea del nivel de detalle que maneja el regulador.

Por qué la transparencia de precios no basta

España tiene una de las bases de datos de precios de carburantes más completas de Europa. Cualquiera puede consultar, casi en tiempo real, cuánto cuesta el litro en la estación de al lado. Sobre esa infraestructura se ha construido el argumento de que el mercado funciona: si hay información, hay competencia. La denuncia de la OCU introduce una grieta en ese razonamiento. La transparencia sirve para comparar precios de venta, no para auditar descuentos.

Hay además una contradicción de diseño que conviene mirar de frente. El descuento nació como instrumento de política pública contra la inflación, pero su aplicación se delegó en el comerciante. Se pidió al sector que actuara como recaudador de una medida ajena a su cuenta de resultados, sin un sistema de verificación homogéneo y sin consecuencias claras para quien no lo ejecuta con precisión. El resultado es el previsible: cumplimiento desigual, coste reputacional para el conjunto y un consumidor que deja de fiarse del cartel.

Mi lectura es que el problema no se resuelve con más campañas de comunicación ni con aplicaciones móviles de comparación. Se resuelve con trazabilidad: que el descuento aparezca desglosado en el ticket, con importe y fecha, y que alguien pueda cruzarlo con el precio publicado. Sin ese rastro, cualquier denuncia —como esta— queda en un pulso de declaraciones entre una asociación de consumidores y un sector que no va a reconocer públicamente un fallo de aplicación.

El sector tiene un incentivo claro para responder rápido. La próxima publicación de precios de carburantes de la CNMC y las estadísticas mensuales de consumo servirán para ver si el desvío era puntual o estructural. Si en las próximas semanas el diferencial entre estaciones automáticas y tradicionales se estrecha, la denuncia habrá cumplido una función disciplinaria. Si no se mueve, el debate se trasladará al terreno regulatorio, y ahí las low cost juegan en un campo que no controlan.
El James Webb logra ver exoplanetas ocultos: un nuevo método borra el resplandor de su estrella

Un nuevo método de procesado multiplica hasta por 15 la sensibilidad del James Webb a la hora de cazar exoplanetas ocultos junto al resplandor de su estrella. Lo publica Nature y ya ha permitido recuperar una imagen que los algoritmos convencionales daban por imposible.

El problema es de una asimetría brutal. Un gigante gaseoso joven, de los más brillantes que existen, emite en el infrarrojo cercano unas 100.000 veces menos luz que la estrella que lo alumbra. Para verlo hay que modelar y restar el halo del astro con precisión quirúrgica. Durante años, la mejor herramienta ha sido comparar la observación con imágenes de referencia tomadas en otro momento, a otra longitud de onda o de otra estrella parecida. Funciona. Pero tiene un techo.

Ese techo se llama inestabilidad. El telescopio se mueve un poco, la óptica se dilata con el calor, el detector responde distinto según el día. Nada de eso importa cuando miras una galaxia lejana. Importa muchísimo cuando intentas separar dos puntos de luz con cinco órdenes de magnitud entre ellos.

La imagen de 51 Eridani b que antes no existía

El equipo firmante probó la herramienta con datos ya publicados del instrumento NIRCam, el coronógrafo del James Webb. Tres sistemas: HIP 65426, 51 Eridani y TYC 5899. En el primero, la relación señal-ruido de HIP 65426 b mejora 1,6 veces. En el segundo, 2,1 veces con el filtro F410M. Y con el filtro F430M, a 4,3 micrómetros, aparece por primera vez el planeta 51 Eridani b con una señal de 6,3 sigmas, justo donde el análisis original no veía nada.

El caso de TYC 5899 es el más elocuente. Es una estrella de un cartografiado de búsqueda, sin compañeros conocidos y con derivas notables entre la referencia y la ciencia. Allí, a 0,5 segundos de arco, la nueva técnica gana un factor de 15; a un segundo de arco, de cinco.

El planeta no ha cambiado. Ha cambiado nuestra capacidad de restarle la luz a su estrella, y con ella el catálogo de mundos que podemos fotografiar.

Conviene una precisión que algunos titulares van a obviar. 51 Eridani b no es un descubrimiento nuevo: es la primera vez que se fotografía a esa longitud de onda. La novedad es el método, no el mundo.

Cómo funciona FLIP: un modelo físico en lugar de una foto de referencia

La herramienta se llama FLIP, siglas de Physics-based Learning for Imaging Planets. En vez de apoyarse en imágenes de archivo, construye un modelo físico del instrumento —la escena astronómica, la óptica, el detector— y lo ajusta hasta reproducir el halo real de la estrella en esa observación concreta. Después lo resta.

Suena sencillo y no lo es. Un sistema óptico tiene millones de grados de libertad. Aquí entra la diferenciación automática, la misma maquinaria matemática que entrena redes neuronales: calcula derivadas exactas sobre modelos con alrededor de un millón de parámetros libres y los optimiza por descenso de gradiente. Todo el proceso tarda unos 35 minutos en una GPU NVIDIA A30 convencional.

El detalle fino está en la estrategia. El modelo se precalibra con una observación de referencia y luego se afina sobre la imagen científica, lo que absorbe las diferencias por inestabilidad. Para que el algoritmo no confunda una mancha con un planeta, el equipo inyecta planetas falsos y vigila su señal: cuando la relación señal-ruido se estabiliza, la optimización se detiene.

James Webb exoplanetas

La implementación corre sobre PyTorch y usa STPSF, el software abierto del Space Telescope Science Institute con el que se modela la respuesta óptica del telescopio espacial James Webb. El artículo reconoce que esos modelos son imperfectos, sobre todo en coronografía, aunque son la mejor caracterización disponible.

Del James Webb al Habitable Worlds Observatory

Aquí está el motivo por el que este trabajo importa más allá de tres estrellas. La NASA prepara el Habitable Worlds Observatory, un telescopio que aspira a fotografiar planetas del tamaño de la Tierra en la zona habitable de estrellas como el Sol. Su objetivo es un contraste de 10.000 millones a uno: cuatro o cinco órdenes de magnitud por debajo de lo que ya hace el James Webb. Eso exige una estabilidad óptica de picómetros, entre 100 y 1.000 veces superior a la del telescopio actual.

Un procesado así relaja esos requisitos. Si el algoritmo compensa parte de la deriva, el hardware no tiene que ser tan perfecto y la ingeniería se vuelve viable. Los autores señalan que el marco es extensible al telescopio Roman, también de la NASA, y a observatorios terrestres.

Soy optimista con matices. Los resultados están publicados con revisión por pares. Pero la demostración cubre tres blancos, todos con planetas gigantes y jóvenes, los casos más favorables del catálogo. Un contraste de 10.000 millones a uno con un planeta rocoso es otro deporte: el modelo físico tendrá que reproducir aberraciones que hoy ni siquiera sabemos medir. Y todo depende de STPSF, cuyos propios creadores advierten de sus límites.

Eso sí, el paso está dado. La comunidad que persigue mundos fotografiados ya no solo exige más estabilidad al telescopio; empieza a exigírsela al software. El siguiente examen llegará cuando las nuevas observaciones de coronografía del James Webb pasen por FLIP y el método se confirme fuera del equipo que lo ha creado.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un método de procesado de imagen, FLIP, que modela y resta el brillo de la estrella anfitriona y mejora hasta 15 veces la sensibilidad del James Webb para detectar exoplanetas por imagen directa.
  • Dónde: observaciones del coronógrafo NIRCam del telescopio espacial James Webb sobre los sistemas HIP 65426, 51 Eridani y TYC 5899.
  • Institución responsable: equipo internacional autor del estudio publicado en Nature; el modelo óptico se apoya en STPSF, del Space Telescope Science Institute.
  • Cuándo: estudio publicado en Nature; procesa observaciones de coronografía del James Webb ya archivadas.
  • Impacto a futuro: el enfoque puede aplicarse al telescopio Roman y al Habitable Worlds Observatory, y rebaja la estabilidad de hardware necesaria para fotografiar planetas similares a la Tierra.

Un satélite europeo detecta fisuras activas en Alba Mons: los volcanes de Marte podrían no estar extintos

Los volcanes de Marte podrían no estar del todo muertos. El orbitador europeo ExoMars Trace Gas Orbiter ha registrado concentraciones de cloruro de hidrógeno que reaparecen siempre sobre la misma región, Alba Mons, y un equipo del Instituto de Astrofísica de Andalucía (IAA-CSIC) las vincula con unas fracturas del terreno que podrían estar dejando escapar gases del subsuelo. El trabajo se publica en Science Advances.

La noticia no es que haya cloruro de hidrógeno en la atmósfera marciana. Ese gas se detectó por primera vez en 2021, también con el TGO, y desde entonces los científicos se preguntaban de dónde salía. La novedad es el patrón: aparece en un lugar concreto, en un momento concreto del año marciano y sobre una estructura geológica que ofrece una explicación plausible.

Alba Mons es uno de los volcanes más extensos de Marte, con un edificio volcánico que se cuenta entre los mayores del sistema solar. Ahí apuntan todas las miradas.

Un gas que aparece siempre en el mismo sitio y en la misma época

El equipo estudió cómo varía el cloruro de hidrógeno a lo largo de las estaciones marcianas. Y encontró una anomalía. Al comienzo del verano del hemisferio norte, cuando la atmósfera tiene poco polvo y el gas apenas debería detectarse, las concentraciones aparecían siempre sobre Alba Mons.

La repetición es lo que disparó las alarmas. Una detección aislada puede ser ruido instrumental, una casualidad estadística o un artefacto de la modelización. Que la misma molécula reaparezca en el mismo punto y en la misma estación durante varias campañas obliga a buscar una fuente en la superficie.

El detalle importa: el cloruro de hidrógeno se destruye con rapidez en la atmósfera de Marte, así que detectarlo implica una fuente cercana y, probablemente, en funcionamiento. No sirve pensar en un depósito antiguo que se evapora despacio.

Los investigadores revisaron entonces las imágenes orbitales de la zona y localizaron fracturas estrechas en las laderas del volcán. Algunas miden cientos de metros de longitud, el equivalente a varios campos de fútbol puestos en fila, y aparecen asociadas a cambios de color en el terreno.

El gas no aparece en cualquier parte: siempre sobre las mismas laderas, siempre en el mismo tramo del año marciano.

La hipótesis del equipo es que esas grietas funcionen como chimeneas. Gases procedentes del subsuelo ascenderían por antiguos conductos volcánicos y alcanzarían la superficie a través de las fracturas. En la Tierra, el cloruro de hidrógeno escapa de forma natural de los sistemas magmáticos, y ese paralelismo es el que sostiene la interpretación.

Cómo se lee una firma química a cientos de kilómetros de altura

La contribución del IAA-CSIC se centró en los espectros del instrumento ACS (Atmospheric Chemistry Suite), a bordo del TGO. La técnica es la ocultación solar: cuando el Sol se pone detrás de la atmósfera de Marte visto desde la nave, la luz atraviesa el aire marciano y llega al espectrómetro con las huellas de las moléculas que ha encontrado por el camino. Es como mirar una vela a través del humo de una habitación: la llama pierde justo los colores que el humo se ha quedado.

Ese método permite medir con enorme precisión qué hay y en qué cantidad, pero también impone sus límites. Cada ocultación ofrece una sección transversal de la atmósfera en un instante y un lugar determinados; reconstruir un ciclo estacional completo exige acumular observaciones durante años y compararlas con cuidado. Un solo espectro no demuestra nada. Cien espectros coherentes empiezan a contar una historia.

Alba Mons

Juan Alday, investigador del IAA-CSIC y miembro del equipo científico, explicó que estas observaciones sirven tanto para vigilar gases ya conocidos como para buscar especies que todavía no se han detectado. Según sus palabras, podrían aportar información adicional sobre la composición atmosférica de esa región y ayudar a entender los procesos que explican la presencia y la desaparición del cloruro observado.

Lo que aún falta para hablar de magma vivo

Conviene medir el alcance del hallazgo. Lo que el estudio presenta es una correlación espacial y estacional muy sugerente entre un gas y una estructura geológica: es una correlación, no una prueba directa de magma en el subsuelo. Nadie ha visto una colada fresca ni ha medido temperatura en una de esas grietas. La cadena de razonamiento es sólida, pero sigue siendo una cadena.

Los datos, la estacionalidad y la localización, apuntan a una fuente superficial en un terreno que ya fue volcánico. Lo que falta es el eslabón químico: identificar otros compuestos que acompañan al magmatismo y que cerrarían el círculo. Ese trabajo requiere más campañas y, probablemente, años.

Durante décadas se ha asumido que el vulcanismo marciano se apagó. Los grandes volcanes como Olympus Mons o el propio Alba Mons se formaron hace miles de millones de años, y la imagen popular es la de un planeta geológicamente difunto. Sin embargo, la última década ha ido acumulando indicios incómodos para esa idea: flujos de lava que parecen sorprendentemente jóvenes, actividad sísmica registrada por la misión InSight y episodios de metano que nadie ha sabido explicar del todo.

Si el cloruro de hidrógeno procede de un sistema magmático residual, Marte conservaría bolsas de calor interno en zonas concretas. Eso tiene consecuencias que van más allá de la geología: afecta a la historia del agua, a la posible habitabilidad del subsuelo y a la evaluación de riesgos para futuras misiones tripuladas. Un volcán dormido y un volcán que respira despacio no son lo mismo cuando se planifica un aterrizaje.

El siguiente paso es acumular nuevas campañas de observación sobre Alba Mons y comprobar si el patrón se repite año tras año con la misma precisión. También sería clave detectar otros gases asociados al magmatismo, que reforzarían o descartarían la hipótesis. Mientras tanto, el veterano Mars Express, en órbita desde 2003, sigue cartografiando la superficie marciana y aporta el contexto geológico que estos análisis necesitan.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: concentraciones de cloruro de hidrógeno que se repiten sobre Alba Mons al inicio del verano boreal, asociadas a fracturas que podrían ser vías de escape de gases del subsuelo.
  • Dónde: laderas de Alba Mons, uno de los volcanes más extensos de Marte.
  • Institución responsable: equipo internacional con participación del Instituto de Astrofísica de Andalucía (IAA-CSIC) mediante el instrumento ACS del orbitador ExoMars Trace Gas Orbiter.
  • Cuándo: estudio publicado en Science Advances; el gas se detectó por primera vez en la atmósfera marciana en 2021.
  • Impacto a futuro: abre la puerta a un Marte con actividad magmática residual y obliga a reevaluar la geología, la habitabilidad del subsuelo y los riesgos de futuras misiones.

Los resultados de ArcelorMittal: bate el EBITDA del tercer trimestre y sus acciones suben un 5%

Los resultados de ArcelorMittal baten las estimaciones de EBITDA del tercer trimestre de 2026 y la acción sube cerca del 5%. El grupo siderúrgico entrega la magnitud que de verdad sigue el mercado, la caja operativa, por encima de lo que esperaba Renta 4, y lo hace con un beneficio neto lastrado por la guerra de Ucrania.

La firma de análisis lo resume en dos ideas: condiciones de mercado más favorables y un mejor tono previsto para Europa en el tramo final del año. Las ventas y el beneficio neto ajustado atribuible también avanzan en el trimestre, de acuerdo con las cifras que recoge el consenso.

El contraste aparece en la parte baja de la cuenta. El conflicto ucraniano y el cierre de la planta que el grupo tiene en el país han dejado el resultado neto muy tocado: el beneficio cae un 70,8% y el trimestre se cierra en pérdidas contables, según las informaciones publicadas por Expansión y la Radiotelevisión del Principado de Asturias.

Esa asimetría explica la reacción de la acción. El mercado no premia el resultado contable de julio a septiembre, sino la capacidad de generar caja con precios débiles y una demanda europea mediocre. Con la cotización en verde, la pregunta es otra: si el bache ha terminado o si el EBITDA aguanta solo por costes.


El EBITDA supera el consenso y adelanta un mejor tono en Europa

La lectura de Renta 4 apunta a una mejora secuencial más que a un cambio de ciclo. Europa sigue siendo el mercado con más masa crítica para el grupo y también el de recuperación más frágil: la construcción residencial no arranca con la fuerza esperada y el automóvil, principal cliente del acero plano de alta gama, produce por debajo de su capacidad instalada.

Aun así, el tono del tercer trimestre mejora. Los inventarios de la cadena de distribución se han ido normalizando y los precios de referencia del acero en el norte de Europa han dejado de caer con la intensidad del primer semestre. Es poco. Pero es distinto.

Un EBITDA que aguanta con la planta ucraniana parada dice más del control de costes que de la salud del mercado europeo.

Hay un tercer factor que el mercado descuenta y que no aparece en el titular del trimestre: el coste energético. Cada euro por megavatio hora que se ahorra un horno de arco eléctrico va directo al margen, y el diferencial de precio del gas entre Europa y Estados Unidos sigue siendo la desventaja competitiva más cara del sector.

Ucrania resta un 70,8% al beneficio y separa la caja del resultado contable

La planta ucraniana es el activo más castigado del grupo desde febrero de 2022. Su parada por la guerra arrastra provisiones, costes fijos no absorbidos y una pérdida de volumen que ningún ajuste compensa del todo. De ahí el desplome del beneficio y las pérdidas del trimestre. El detalle de la estructura societaria y de los activos puede consultarse en la página de inversores de ArcelorMittal.

Para el inversor, la clave está en distinguir dos capas. La primera es la caja recurrente, que se ha mantenido por encima de lo previsto. La segunda es la contable, que seguirá contaminada mientras el conflicto no permita reabrir la instalación y mientras el grupo no cierre la revisión de valor de sus activos.

Sobre la mesa queda otra cuestión que ArcelorMittal no resuelve sola: la política comercial europea. El mecanismo de ajuste en frontera por carbono y las medidas de salvaguarda sobre el acero importado determinan cuánto margen puede defender un productor comunitario frente al excedente asiático. El pulso se sigue en los datos de producción que publica la asociación mundial del acero cada mes.

Menos demanda y más aranceles: la aritmética del acero europeo

Me cuesta leer esta mejora como el final de la travesía. El sector arrastra una sobrecapacidad global que no se ha corregido y que reaparece cada vez que un productor asiático decide colocar excedente fuera de casa. Cuando eso ocurre, el precio europeo se convierte en la variable de ajuste y los márgenes del continente se comprimen antes que los de nadie.

La geografía también importa. Buena parte del crecimiento de los últimos años ha llegado fuera de Europa, con la india AM/NS y Brasil como mercados de expansión, mientras el negocio europeo actúa como lastre en los trimestres malos y como palanca en los buenos. Esa mezcla explica por qué el conjunto aguanta mejor de lo que sugiere el ánimo del sector en el continente.

La contradicción es incómoda. Europa exige a su siderurgia inversiones verdes que cuestan miles de millones y, al mismo tiempo, mantiene un coste energético que ninguna planta de Estados Unidos o de Oriente Medio soporta. ArcelorMittal ha respondido con electrificación y con cierres selectivos, pero la ecuación solo cierra si la demanda acompaña.

Tampoco conviene exagerar el optimismo del trimestre. Un consenso batido por unas décimas no cambia la fotografía de un negocio que depende del ciclo. La prueba real llegará con las cuentas del conjunto de 2026, previsiblemente en febrero de 2027, y con la decisión comunitaria sobre salvaguardas. Si Europa protege su mercado y la demanda de automóvil despega, el EBITDA actual se quedará corto. Si no, habremos visto un buen trimestre dentro de un año flojo.

SEC Newgate nombra a John Hobday nuevo CEO de Oriente Medio

SEC Newgate ha nombrado a John Hobday nuevo CEO de Oriente Medio, un cargo desde el que dirigirá las operaciones del grupo en Dubái y Riad y en el que sustituye a Elena Gramatica, socia fundadora en la región.

Nueva etapa en la dirección de Oriente Medio

El anuncio lo ha formalizado la consultora global especializada en investigación, comunicación estratégica y asuntos públicos, que sitúa al frente de la región a un directivo con más de 25 años de experiencia en comunicación financiera y asuntos corporativos. Hobday llega procedente de FGS Global, donde ha ejercido como socio en Dubái durante siete años y ha liderado el desarrollo del negocio regional con especial atención al área de mercados de capitales.

En su nueva responsabilidad trabajará de la mano de Sebastian Hejnowski, responsable de SEC Newgate para EMEA Oriental, y asumirá dos objetivos de entrada: impulsar el crecimiento del negocio y extender la especialización de la consultora a nuevos sectores de actividad.

El propio directivo describe su llegada como ‘un privilegio’ y pone el foco en el equipo local, que ‘ya ha construido una excelente reputación en el Golfo’ por su visión estratégica y su capacidad de ejecución, según el comunicado difundido por el grupo.

La cartera de SEC Newgate Oriente Medio incluye grandes multinacionales e instituciones locales, con una especialización consolidada en los sectores del lujo, el arte y la cultura. Sobre esa base, el nuevo CEO deberá ampliar los servicios de asesoramiento en comunicación financiera, diplomacia corporativa, gestión de crisis y relaciones institucionales.

El encargo tiene además un componente de integración interna. La hoja de ruta pasa por conectar las operaciones de Dubái y Riad con la oferta global del grupo y por reforzar el apoyo a proyectos internacionales de inversión en los mercados del Golfo.

El relevo llega con la región consolidada como uno de los motores de crecimiento del grupo y con la vista puesta en la integración global del negocio.

La dirección del grupo subraya la prioridad estratégica de la zona. Fiorenzo Tagliabue, CEO de SEC Newgate, señala que Oriente Medio es ‘una de nuestras principales prioridades estratégicas’ ante la demanda creciente de asesoramiento especializado en asuntos corporativos, y agradece a Gramatica su liderazgo desde la puesta en marcha del proyecto en 2021.

La trayectoria de John Hobday

El nuevo CEO de SEC Newgate Oriente Medio acumula tres décadas de recorrido en los principales mercados financieros. Estos son los hitos principales de su carrera:

  • Inicios en Londres: arrancó su trayectoria profesional en la capital británica antes de dar el salto al Golfo.
  • 2003, Dubái: se trasladó a Emiratos Árabes Unidos para fundar Citigate Middle East, la primera consultora especializada en comunicación financiera y corporativa establecida en los países del Golfo.
  • 2006, integración en FTI: Citigate Middle East fue adquirida por Financial Dynamics, que ese mismo año pasó a formar parte de FTI Consulting. Hobday siguió al frente de las operaciones de la firma en Oriente Medio como Senior Managing Director hasta 2017.
  • Siete años en FGS Global: socio en Dubái, con foco en mercados de capitales y desarrollo del negocio regional.

La operación regional de SEC Newgate arrancó en 2021, con Gramatica como socia fundadora. Su traslado a Estados Unidos por motivos familiares abre ahora el relevo. Hejnowski describe Oriente Medio como uno de los principales motores de crecimiento del grupo y avanza la intención de seguir invirtiendo en talento y capacidades en toda la zona.

John Hobday CEO

Qué se juega el sector con este relevo

El nombramiento se entiende mejor mirando el calendario. SEC Newgate aterrizó en el Golfo en 2021 con un equipo fundador y, cinco años después, cambia el mando sin abandonar la plaza. La continuidad del proyecto pesa más que la ruptura: se mantienen estructura, clientes y especialización sectorial, y lo que cambia es el perfil del responsable.

Ahí está la clave. Hobday aporta lo que la consultora quiere intensificar: comunicación financiera, mercados de capitales y relación con inversores institucionales. Es el perfil que compite de forma directa con FGS Global y FTI Consulting, las dos casas por las que ha pasado, y el que encaja con la demanda de asesoramiento en asuntos corporativos que la firma identifica en la región.

La lectura de fondo es la de un mercado que demanda cada vez más de de asesoramiento especializado y de presencia local cualificada. Frente al modelo de implantación de 2021, el grupo apuesta ahora por la escala y por la conexión entre despachos, con la vista puesta en el capital institucional que se mueve en el Golfo. Con este relevo, la firma mantiene el foco en el asesoramiento a inversores internacionales que desembarcan en los mercados del Consejo de Cooperación para los Estados Árabes del Golfo, un segmento en el que el nuevo CEO trabaja desde hace dos décadas. El reto ya no es abrir mercado. Es consolidarlo.

📡 El Radar del Sector

  • El vacío que llena: Un perfil de comunicación financiera y mercados de capitales para una región que el grupo señala como motor de crecimiento.
  • El reto por delante: Integrar Dubái y Riad en la oferta global y ampliar la especialización más allá del lujo, el arte y la cultura.
  • El tablero competitivo: SEC Newgate se mide en el Golfo con FGS Global y FTI Consulting, las dos casas por las que ha pasado su nuevo CEO.

Hernández de Cos, a por el BCE: el Gobierno formaliza su candidatura el viernes

El Ejecutivo envía este viernes 6 de noviembre la carta que convierte a Hernández de Cos en candidato al BCE.

La misiva aterriza en Bruselas con el respaldo público de Pedro Sánchez y del ministro de Economía, Carlos Cuerpo, y con un calendario que no admite distracciones. Cualquiera de los 21 países del euro puede presentar un nombre a partir de ese día.

De la carta del 6 de noviembre al Eurogrupo del día 9

El Eurogrupo, el foro que reúne a los ministros de Economía y Finanzas de la zona euro, estudia las candidaturas el lunes 9. De ahí sale una negociación que pasa por una votación no vinculante del Parlamento Europeo y concluye en el Consejo Europeo. Si las capitales no se atascan, el sustituto de Lagarde estará decidido antes de que acabe el año.

La prisa tiene una explicación concreta. Christine Lagarde anunció que abandona la presidencia en febrero de 2027, nueve meses antes de que expire su mandato. Desde el 1 de noviembre de 2019 ha sido la cuarta persona en ocupar el cargo, la primera mujer, la primera sin haber gobernado un banco central y la primera sin ser economista de formación. Sus tres antecesores —el neerlandés Wim Duisenberg, el francés Jean-Claude Trichet y el italiano Mario Draghi— compartían el mismo currículum: banco central nacional y doctorado.

El rival a batir es Klaas Knot, gobernador del Banco de Holanda entre 2011 y 2025. Su carrera se cocinó en los servicios de estudio del banco neerlandés y en el ministerio de Finanzas de La Haya. Desde que dejó el cargo creó su propia consultora y regresó a la vida académica.

De Cos dirige el Banco de Pagos Internacionales (BPI) desde noviembre de 2024, una plataforma que lo mantiene dentro del circuito institucional del que Knot se ha bajado. La diferencia no es menor: en Fráncfort, la interlocución diaria con los demás bancos centrales vale tanto como el expediente.

En Fráncfort no se elige al mejor economista, sino al candidato que Francia y Alemania puedan presentar como propio sin ceder cuota de control.

Ninguno de los dos decide su propio futuro. La tradición no escrita exige el beneplácito de París y Berlín, y en esa balanza pesa menos la etiqueta de halcón o paloma que la capacidad de no incomodar a nadie. La crisis de 2008, la pandemia y el estallido inflacionista de 2022 difuminaron esa división, y la presidencia de Draghi demostró que el norte y el sur podían convivir bajo el mismo mandato si el banco se dotaba de herramientas nuevas.

El BCE que espera De Cos: inflación al 4% y valoraciones de IA en el disparadero

presidente BCE

Hernández de Cos mantiene un perfil de discreción extrema al frente del BPI. Lo rompió esta semana en la Conferencia Internacional de Banca de Banco Santander, donde advirtió del riesgo de las valoraciones en las empresas de inteligencia artificial y de la opacidad con la que se financia ese despliegue. No es un aviso nuevo: el Banco de Pagos Internacionales lleva dos años publicando sobre la concentración de proveedores, la deuda fuera de balance y los múltiplos que cotizan esas compañías.

Porque el banco central que espera a su próximo presidente no atraviesa un momento tranquilo. La inflación de la eurozona se ha situado en el 4% en octubre, con los tipos de referencia en el 2,5%-2,65% fijados por el consejo de gobierno del BCE y con la expectativa de nuevas subidas para devolver los precios al 2%. Un cóctel que exige manos firmes en una mesa donde se sientan 26 miembros con intereses distintos.

Un técnico con doble aval político y el riesgo de parecer una cuota

La historia del BCE sugiere que el perfil técnico no es un adorno. Tres de sus cuatro presidentes llegaron desde un banco central nacional y ninguno aterrizó en Fráncfort sin haber gestionado antes una crisis. Duisenberg montó el euro; Trichet lidió con 2008; Draghi sostuvo la moneda con una frase y un programa de compra. Lagarde, la excepción, ha pilotado la mayor subida de tipos en cuatro décadas sin haber tocado antes la maquinaria de política monetaria.

Hay una contradicción que conviene no esquivar. La candidatura española llega con el respaldo cerrado del PSOE y del PP, algo poco habitual en Madrid y que, sin embargo, puede restar mérito técnico a la operación. De Cos se construyó una reputación de independencia y llegó a sonar como ministro de Economía de un gobierno de Feijóo en 2023. Según fuentes próximas al ex gobernador, declinó entonces por los conflictos éticos que veía en el salto.

Ese es el riesgo real del expediente. No que Bruselas le ponga pegas, sino que el mercado lea la designación como parte de un reparto de poder entre capitales. El consejo de gobierno tiene 26 miembros y un problema de coordinación que no se arregla con más política, sino con más autoridad técnica. Si De Cos llega precedido por el ruido de una negociación visible, su margen durante el primer año será estrecho.

La primera prueba está a la vuelta de la esquina. El Eurogrupo pone los nombres sobre la mesa el 9 de noviembre y el Consejo Europeo tiene que cerrar la elección antes de que Lagarde recoja su despacho. Para entonces se sabrá si el aval de Madrid fue un impulso o un lastre.

La propuesta eléctrica del MITECO incorpora cambios para La Rioja tras las alegaciones

0

El secretario de Estado de Energía, Joan Groizard, se reunió con Belinda León, consejera de Economía, Innovación, Empresa y Trabajo Autónomo de La Rioja, para analizar los cambios en la propuesta de planificación del Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO). Las modificaciones se introdujeron tras estudiar las 2.566 alegaciones recibidas durante la fase de audiencia.

El encuentro forma parte de una ronda de contactos con las comunidades autónomas para explicar los cambios de la nueva propuesta mientras continúa su tramitación. Las reuniones se están celebrando según el orden protocolario.

Actuaciones previstas en La Rioja

Para La Rioja, la propuesta contempla aumentar en 152 kilómetros la capacidad de las líneas eléctricas y adaptar tres parques de subestaciones, con el fin de atender 17 MW de nueva demanda, principalmente industrial y en las redes de distribución.

Tras la fase de audiencia, se modificaron dos posiciones de la red de transporte para responder a demandas del tejido industrial. Más allá del horizonte de 2030, se plantea construir una nueva subestación en Logroño y realizar actuaciones para reforzar el mallado de la zona ante necesidades a medio plazo. La tramitación de estas infraestructuras permitirá su ejecución anticipada.

AR+I y Ordino realizan trabajos forestales preventivos en el bosque de la Turera

Andorra Recerca + Innovació (AR+I) y el Comú de Ordino han realizado esta semana trabajos de gestión forestal preventiva en el bosque de la Turera, cerca de Segudet. La actuación incluyó prácticas sobre el terreno para estudiantes de gestión forestal, que llevaron a cabo tareas de desbroce y gestión del sotobosque en alta montaña.

La iniciativa forma parte del proyecto europeo POCTEFA Desbosiguem!, del que AR+I es socio en Andorra y el Comú de Ordino, miembro asociado. El Comú puso a disposición del proyecto una hectárea de terreno y los recursos técnicos y humanos necesarios para realizar la actividad formativa.

Desbroce y tala selectiva

La intervención se desarrolló en un terreno de aproximadamente una hectárea. Consistió en retirar el estrato arbustivo de boj, que presenta una elevada densidad en la zona y aumenta la carga de combustible forestal, y en talar selectivamente algunos árboles en estado sanitario deficiente.

El investigador del grupo de sostenibilidad de AR+I, Ot Pasques, explicó que se eligió el lugar por su proximidad a una zona urbanizada. Según indicó, los trabajos buscan crear discontinuidades verticales y horizontales en el combustible de superficie y de escala, con el objetivo de favorecer estructuras arboladas más resilientes a los incendios.

La actuación contribuye a reducir la cantidad de combustible vegetal disponible en caso de incendio y a dificultar la propagación del fuego. Marc Font, jefe del departamento de Medio Ambiente y Agricultura del Comú de Ordino, señaló que la práctica permitió a los alumnos participar en una tarea de prevención y conocer las dificultades del trabajo en alta montaña.

Práctica formativa en el bosque de la Turera

Los trabajos fueron ejecutados por alumnos de la Escola Agrària del Pirineu y del CFPPA Ariège-Comminges como parte de su formación. La experiencia les permitió practicar competencias relacionadas con el uso de herramientas y técnicas forestales en una situación real y en un entorno de montaña.

El terreno forma parte del bosque de la Turera, una zona forestal más extensa donde el Comú de Ordino trabaja desde hace dos años en tareas de desbroce y gestión preventiva. Estas labores se enmarcan en el plan de prevención de incendios forestales de la parroquia, iniciado en 2016. La práctica de esta semana permitió culminar los trabajos en esa hectárea.

El proyecto Desbosiguem!

Además de las actuaciones forestales, Desbosiguem! busca mejorar el conocimiento sobre la relación entre la actividad humana, el paisaje y los incendios en los Pirineos. Una de sus líneas de trabajo estudia históricamente los incendios forestales en Andorra para reconstruir su evolución, identificar patrones y analizar los factores que han favorecido su aparición.

El proyecto está incluido en el programa europeo de cooperación transfronteriza Interreg POCTEFA 2021-2027. AR+I cuenta con financiación del Gobierno de Andorra, recibida en la convocatoria complementaria andorrana para proyectos POCTEFA de 2023, referencia AUEP018-AND/2023.

Botana anima a invertir en los puertos deportivos gallegos

0

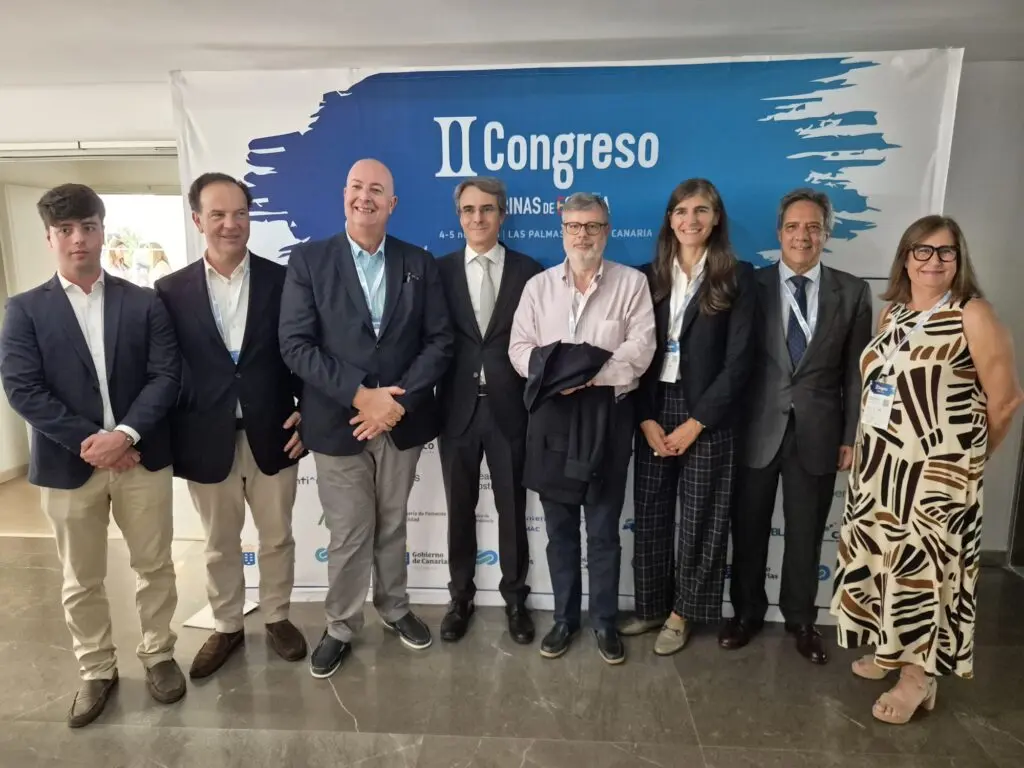
La presidenta de Portos de Galicia, Natalia Botana, animó a los operadores náuticos a invertir en Galicia durante el II Congreso de Marinas de España, celebrado esta semana en Las Palmas de Gran Canaria. Basó su llamamiento en la seguridad jurídica que, según señaló, ofrece la normativa autonómica sobre explotación del dominio público portuario.

Ante representantes de administraciones públicas, asociaciones y operadores náuticos, Botana recordó que la Xunta de Galicia “ten creado as condicións para impulsar o investimento privado” en el sistema portuario y, en particular, en los puertos deportivos. También aludió a la modificación de la Ley de Puertos, que permite ampliar las prórrogas de las concesiones y los plazos de amortización de las inversiones privadas.

Calidad y oportunidad turística

En su intervención, la presidenta de Portos ratificó la apuesta del Gobierno gallego por trasladar la filosofía de “Galicia Calidade” a los puertos deportivos, con infraestructuras y servicios de primera orden. Además, señaló el Xacobeo 27 como una oportunidad para establecer sinergias turísticas que fomenten la inversión náutica en Galicia.

Botana asistió al congreso acompañada, entre otros, por Javier Ruíz de Cortázar, presidente de ASNAUGA y de la Confederación Estatal de Clubs Náuticos (CEACNA), y por José Manuel García, presidente de Marinas de Galicia.

La CNMC abre expediente sancionador a Lyntia Networks por incumplir los compromisos de compra de la fibra de Iberdrola

La CNMC ha abierto un expediente sancionador a Lyntia Networks por incumplir los compromisos que asumió al comprar los derechos de fibra óptica de Iberdrola, un movimiento que reabre el riesgo regulatorio sobre su negocio mayorista.

Qué incumplió Lyntia según la CNMC

El Consejo de la Comisión Nacional de los Mercados y la Competencia ha incoado expediente a Lyntia Networks, S. A. U. por un posible incumplimiento de los compromisos adquiridos en la operación VC/1031/19, la compra de derechos de uso y posiciones contractuales sobre redes de cable de fibra óptica propiedad de Iberdrola España, Iberdrola Distribución Eléctrica e Iberdrola Generación. La incoación no prejuzga el resultado final de la investigación, según precisa el propio regulador.

El origen del expediente es la resolución del 20 de julio de 2026, en la que la CNMC declaró incumplidos el tercer compromiso de la autorización, el cuarto y el quinto en cuanto al plazo de remisión de los informes, y el quinto en relación con el contenido de esos informes. Fue el Consejo el que instó a la Dirección de Competencia a abrir la fase sancionadora al apreciar indicios de infracción.

La instrucción tiene un plazo máximo de tres meses para su resolución, de modo que la decisión del regulador no debería demorarse más allá del primer trimestre de 2027. Ese calendario condiciona cualquier movimiento corporativo de la compañía en el segmento mayorista.

Lyntia no ha aceptado la resolución de incumplimiento y la ha recurrido ante la Audiencia Nacional, donde está pendiente de sentencia. El recurso corre en paralelo al expediente y abre una dualidad relevante para el sector: el regulador instruye la sanción mientras el tribunal revisa si el incumplimiento existió realmente.

Los compromisos no eran un trámite. La CNMC autorizó la operación en primera fase en 2019 con condiciones precisamente para preservar la competencia en el mercado de fibra oscura, un insumo crítico para los operadores que despliegan red sin infraestructura propia. El mecanismo elegido fue la transparencia: información periódica y trazabilidad de solicitudes no atendidas y de contratos rescindidos o renovados.

Ahí está el núcleo del problema. Lo que se reprocha a Lyntia no es una conducta anticompetitiva directa, sino el fallo en el sistema de vigilancia que debía permitir al supervisor detectarla. Un compromiso de reporte incumplido deja al regulador sin el instrumental para medir si el acceso a la fibra de Iberdrola se está otorgando en condiciones competitivas.

Un compromiso de información no es burocracia: es la lupa con la que Competencia comprueba quién accede a la fibra y en qué condiciones.

De la autorización de 2019 a los compromisos bajo lupa

Lyntia Networks

El 30 de julio de 2019 la CNMC autorizó a Lyntia Networks adquirir derechos de uso y posiciones contractuales sobre las redes de fibra de las tres filiales de Iberdrola S. A. La luz verde llegó en primera fase, sin una segunda investigación en profundidad, pero quedó atada a una batería de obligaciones de información que ahora se revisan.

HitoFechaQué ocurrió
Autorización con compromisos30 de julio de 2019La CNMC aprueba en primera fase la compra de derechos de fibra de Iberdrola bajo condiciones
Declaración de incumplimiento20 de julio de 2026El Consejo declara incumplidos el tercer, cuarto y quinto compromisos
Incoación del expediente2026La Dirección de Competencia abre la fase sancionadora
Instrucción y resoluciónMáximo tres mesesPlazo legal para cerrar la investigación
Recurso contenciosoPendienteLa Audiencia Nacional debe resolver el recurso de Lyntia

El expediente se apoya en un detalle poco visible para el mercado pero decisivo en la técnica de competencia: la CNMC no sanciona aquí por haber cerrado el acceso a la red, sino por no haber entregado la documentación que permitía verificarlo. Las obligaciones cubrían desde la información a requerimiento del regulador hasta los informes anuales que debían remitirse en el primer trimestre de cada ejercicio, además de la trazabilidad de solicitudes no atendidas y contratos rescindidos o renovados.

Qué se juega Lyntia en el mercado mayorista

El negocio de la compañía se mueve en un segmento donde el acceso a la infraestructura ajena es la vía para competir contra los grandes grupos integrados. Los operadores con red propia —Telefónica, MasOrange o Vodafone— despliegan su cable, mientras los mayoristas y los proyectos de red neutra dependen de contratos de largo plazo con dueños de fibra como Iberdrola. Cada prórroga y cada solicitud no atendida en ese mercado tiene un precio.

De ahí que se exigiera un registro detallado. Sin esa información, el supervisor no puede distinguir si un operador minorista quedó fuera por falta de capacidad o por una decisión comercial del dueño de la fibra. El expediente, por tanto, no cuestiona el precio del acceso, sino la capacidad del regulador para comprobar que el mercado funciona.

Conviene separar dos planos. La declaración de incumplimiento de julio es un acto administrativo ya adoptado; el expediente ahora incoado es el cauce para determinar la sanción. El recurso ante la Audiencia Nacional ataca el primero y, si prospera, arrastraría la base del segundo. Ningún tribunal ha fallado todavía.

El precedente: por qué competencia vigila los compromisos

En el derecho de la competencia español, el incumplimiento de los compromisos aceptados en una autorización de concentración constituye una infracción autónoma. No hace falta demostrar que la operación dañó la competencia: basta con acreditar que el operador no cumplió lo que prometió para obtener el visto bueno. El diseño es deliberado, porque el regulador autoriza en primera fase confiando en la conducta futura del comprador y necesita un mecanismo creíble para hacerla efectiva.

La lógica es la misma que la CNMC aplica en los compromisos de acceso a infraestructuras esenciales del gas, la electricidad o las telecomunicaciones: se autoriza con condiciones y después se verifica. El mensaje para el sector es inequívoco. Una autorización condicionada no termina el día de la firma; genera obligaciones que sobreviven años y que el supervisor puede reabrir cuando detecta indicios de incumplimiento.

Para Lyntia, el coste inmediato no es la eventual sanción, cuya cuantía no ha sido fijada. El desgaste relevante es otro: la posición negociadora frente a clientes mayoristas que exigen estabilidad contractual y el efecto sobre la valoración del activo si la compañía afrontara una refinanciación o un proceso de venta. La mayoría de los analistas del sector considera que un expediente abierto encarece cualquier operación sobre el capital. Aquí no hay cotización que reaccione, pero el expediente sí pesa en la mesa. La cifra habla por sí sola: tres años de informes bajo sospecha.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre de la instrucción en un plazo máximo de tres meses y, en paralelo, la sentencia de la Audiencia Nacional sobre la resolución de julio de 2026.
  • Reacción del valor: Lyntia no cotiza, pero el expediente encarece su perfil de riesgo ante clientes mayoristas y ante cualquier comprador interesado en el activo.
  • Precedente sectorial: La CNMC ya ha vigilado compromisos de acceso en infraestructuras reguladas; cada resolución fija el listón de información exigible al operador mayorista.

El Banco de España lanza una oleada de inspecciones sobre los créditos rápidos y las fintech de consumo

El Banco de España ha lanzado una oleada de inspecciones sobre los créditos rápidos y el crédito al consumo, con las fintech y las alianzas entre bancos y cadenas de distribución en el punto de mira.

La institución que preside José Luis Escrivá lleva meses revisando sobre el terreno las carteras de préstamo al consumo, según adelantó Cinco Días y confirman fuentes financieras. El foco no está solo en las grandes entidades: alcanza también a las firmas especializadas que venden dinero rápido por plataforma digital y a los acuerdos que colocan financiación en el punto de venta de comercios y concesionarios. No es una operación improvisada.

El supervisor lleva tiempo señalando este segmento como zona de riesgo, y la ronda actual se presenta como continuidad del trabajo previo. Fuentes del propio Banco de España subrayan que lo que se esté haciendo en 2026, con el foco puesto en la financiación en los puntos de venta, «no es más que dar continuidad al seguimiento estrecho» que ya figuraba en las prioridades supervisoras del ejercicio.

Qué revisa el Banco de España préstamo a préstamo

En su memoria de supervisión, publicada la pasada primavera, el organismo alertó del «riesgo de sobreendeudamiento derivado del contexto económico y del previsible aumento de la demanda de crédito». De aquel diagnóstico salieron tres encargos concretos para la banca.

  • Mayor implicación del consejo de administración en la definición, el seguimiento y la supervisión de las políticas de crédito al consumo.
  • Refuerzo de los controles sobre la venta de productos accesorios vinculados al préstamo.
  • Revisión de las estimaciones con las que se calcula la capacidad de devolución del cliente.

Las inspecciones comprueban ahora si esos deberes se han ejecutado. El punto más sensible son los préstamos preconcedidos, créditos que la entidad ofrece de antemano valiéndose de los datos de ahorro e ingresos que ya atesora. El supervisor examina con qué metodología se estimó la solvencia y si hay información suficiente sobre la finalidad de la operación.

El departamento de conducta, que dirige Mercedes Olano, añade otra capa de exigencia: que la oferta sea transparente, que no existan cláusulas ocultas y que el contrato se entienda sin intérprete. Un asesor de una entidad resume que el Banco de España no solo vigila la transparencia de las ofertas y de las condiciones, sino también la claridad de los contratos.

Al supervisor no le corresponde fijar el precio del dinero rápido, pero sí comprobar que el cliente sabe cuánto va a pagar por él.

El mapa de afectados: banca, financieras y comercios

El perímetro es amplio. Entran las divisiones de consumo de los grandes bancos españoles, las financieras independientes que operan en el segmento y las alianzas entre entidades y cadenas de distribución, un modelo que ha crecido al calor del crédito instantáneo en caja.

La exposición no es homogénea. Las firmas especializadas dependen más del margen del producto y disponen de estructuras de cumplimiento más ligeras que los grupos cotizados, de modo que el coste de cada inspección pesa más en su cuenta de resultados. En la banca del Ibex, el impacto llega por otra vía: presión sobre la venta cruzada y revisión de los modelos internos de scoring.

inspecciones Banco de España

Hay un detalle que explica la urgencia. El crédito al consumo se ha convertido en una de las pocas parcelas donde el precio sigue siendo alto en un entorno de tipos a la baja, y eso lo hace atractivo tanto para el banco tradicional como para el operador digital.

La ley que debía poner tope a la TAE y sigue en el cajón

La paradoja es que el supervisor inspecciona sin la herramienta legal que le debía dar más músculo. El anteproyecto de ley de crédito al consumo pasó por el Consejo de Ministros a principios de este año, superó la consulta pública y esperaba el informe del Consejo de Estado antes de entrar en el Congreso. La disolución anticipada de las Cortes dejó el texto empantanado.

Lo que quedó fuera era lo más relevante para el sector: un límite a los intereses que iba a afectar a microcréditos, tarjetas revolving y préstamos rápidos de plataformas digitales. El tope se calculaba sobre la TAE, referenciada al tipo medio del crédito al consumo que publica el Banco de España más un margen por tramos.

Tramo del préstamoMargen sobre el tipo medioRevisión prevista
Hasta 1.500 euros15 puntos porcentualesTrimestral
Entre 1.500 y 6.000 euros10 puntos porcentualesTrimestral
Más de 6.000 euros6 puntos porcentualesTrimestral

El anteproyecto también dotaba al Banco de España de poderes para prohibir la concesión de créditos o restringir prácticas comerciales si detectaba riesgos graves, y obligaba a inscribirse en un registro oficial a todas las firmas que dan crédito al consumo. Hoy ese registro no existe. El grueso de las firmas que operan en este segmento no están obligadas a acreditarse ante el supervisor.

Y el reloj corre. La norma transpone una directiva europea cuyo plazo vence este mes de noviembre, de manera que Bruselas puede abrir expediente contra España y terminar imponiendo una sanción. En el mismo cajón han quedado la Autoridad en Defensa del Cliente Financiero, la ley de Digitalización que adapta la normativa MICA y la ley de Entidades de Economía Social y Finanzas Éticas.

Lo que de verdad está en juego en el negocio del consumo

Un precedente ilumina la lectura: cuando la supervisión aprieta sobre un producto de márgenes altos, el ajuste rara vez llega por la vía de la prohibición. Llega por el coste de cumplimiento, por la revisión de las políticas de venta y, sobre todo, por el precio. La doctrina del Tribunal Supremo sobre los intereses usurarios de las revolving ya demostró que un cambio de criterio puede reescribir la rentabilidad de una cartera entera sin necesidad de una ley nueva.

En este contexto, la banca cotizada tiene margen para absorber la carga inspectora: sus áreas de cumplimiento normativo están dimensionadas y el crédito al consumo aporta una porción menor del beneficio del grupo. Las fintech y las financieras de consumo puro juegan con menos colchón. Si Bruselas fuerza la transposición y el tope a la TAE vuelve al debate parlamentario, el tramo de mayor precio será el primero en notar el recorte.

Ninguna de estas piezas se mueve todavía en el balance. El mercado, en cambio, descuenta rápido.

📊 Las Claves para el Inversor

  • Qué vigilar: La apertura formal de un expediente por parte de Bruselas y el regreso del anteproyecto de crédito al consumo al trámite parlamentario.
  • Reacción del valor: El golpe no será inmediato en la cuenta de resultados, pero el mercado ya incorpora prima de riesgo regulatorio en las financieras de consumo puro.
  • Precedente sectorial: La doctrina del Supremo sobre las revolving demuestra que un cambio de criterio sobre los intereses reordena la rentabilidad del segmento sin ley nueva.

El pódcast SideBar aborda la regulación de la IA con representantes de CITED

0

El pódcast SideBar: Optimism in Action contará con Drew Liebert y Jonathan Mehta Stein, de California Initiative for Technology and Democracy (CITED), para abordar la desinformación y los desafíos de regular la inteligencia artificial (IA). El programa es una colaboración de KAZU 90.3 y Monterey College of Law.

La presentación del episodio señala que los contenidos falsos y los vídeos manipulados con IA suponen una amenaza, entre otros ámbitos, para las elecciones libres y justas. También indica que las nuevas leyes ofrecen cierto nivel de protección, mientras que la tecnología puede alterar la vida cotidiana.

El trabajo de CITED

CITED reúne a profesionales de derechos civiles y participación cívica, derecho y políticas públicas, industria y tecnología. Según la organización, su labor incluye impulsar cada año una agenda legislativa, ofrecer liderazgo público y comunicaciones estratégicas, organizar actividades comunitarias y colaborar con expertos y entidades de distintos estados.

La entidad también trabaja en coalición con organizaciones de derechos civiles, participación cívica y movilización electoral. Más información está disponible en cited.tech.

El pódcast

El episodio forma parte de la serie dedicada a organizaciones que trabajan para proteger a sus comunidades. Se puede escuchar en KAZU y en SideBarMedia.

SideBar: Optimism in Action está presentado por Mitch Winick, exdecano de Derecho, y producido por David Eakin. KAZU es la emisora afiliada a NPR para Monterey, Salinas y Santa Cruz. El pódcast, patrocinado por Monterey College of Law, fue el primer programa local no informativo incluido en el sitio web y la aplicación móvil de KAZU.

Los nuevos episodios se publican el primer y tercer martes de cada mes en kazu.org/sidebar. En SideBarMedia se pueden consultar el blog y más de 90 episodios anteriores.

Fernando León de Aranoa inicia el rodaje de su primera serie, ‘La náufraga’

‘La náufraga’, la primera serie creada, escrita y dirigida por Fernando León de Aranoa para televisión, ha comenzado su rodaje en localizaciones de Canarias, Alicante, Madrid y Marruecos. La producción consta de cuatro episodios de 50 minutos y tiene previsto su estreno en 2027.

La serie, un thriller sobre la inmigración, parte del rescate en alta mar de una neumática en la que viaja una mujer occidental, blanca, de clase acomodada y con un bebé, junto a personas migrantes. La historia presenta el caso como un suceso inesperado y aborda el fenómeno desde distintos puntos de vista.

Una pasajera inesperada

Según la sinopsis, una vez en puerto, Moreno, abogada especializada en llegadas marítimas, intenta esclarecer las circunstancias del rescate. Fernando León de Aranoa, creador, guionista y director, explicó que los personajes están vinculados al rescate de la embarcación y que los cuatro episodios abordan el tema desde varias perspectivas.

El reparto está encabezado por Belén Cuesta, Margot Bancilhon, Guillermo Toledo y Raúl Arévalo. También participan Fily Diagne y Elisabet Casanovas.

Equipo y producción

Jaume Roures, productor, señaló que la serie reúne a colaboradores con quienes lleva 25 años trabajando y a Movistar Plus. La producción ejecutiva corre a cargo de Roures, León de Aranoa, Patricia de Muns y Eva Garrido.

La dirección de producción es de Federico Escalona; la fotografía, de Ángel Amorós; el diseño de producción, de Manuel Ludeña; y la dirección de arte, de Tito Vidal. El equipo técnico incluye, entre otros, a Pepo Ruiz en vestuario, Lola Gómez en maquillaje, Jesús Gil en peluquería, Sergio Burmann en sonido directo y Nacho Ruiz Capillas en montaje.

La nota de prensa ofrece más información sobre las imágenes del rodaje y las series de Movistar Plus.

China bloquea la compra de la división de robótica de ABB por SoftBank

0

Los reguladores chinos han bloqueado la operación propuesta por SoftBank Group para adquirir el negocio de robótica industrial de ABB por 5.400 millones de dólares. ABB indicó que SoftBank le había comunicado que la Comisión Nacional de Desarrollo y Reforma de China (NDRC), encargada de velar por la seguridad y estabilidad de las cadenas de suministro, había prohibido el acuerdo.

SoftBank anunció el acuerdo en octubre de 2025 y esperaba cerrarlo entre mediados y finales de 2026. La empresa señaló entonces que la operación formaba parte de una estrategia más amplia para reforzar su negocio de robótica e inteligencia artificial y ampliar su cartera de inversiones en el sector.

Revisión de la operación

Según informó The Financial Times (FT), hasta la semana pasada personas cercanas a SoftBank creían que la NDRC daría luz verde a la operación, pese a que estaba sujeta a una revisión de seguridad de inversiones extranjeras. Los reguladores chinos de competencia habían aprobado la operación en febrero, aunque se plantearon inquietudes por la transferencia a una empresa japonesa de tecnología desarrollada en China.

La unidad de robótica de ABB fabrica en China alrededor del 90 % de sus robots. Ese país es el mayor mercado de la compañía europea, que tiene allí unos 12.700 empleados.

Posibles cambios en el acuerdo

SoftBank trabajará ahora con los reguladores para averiguar por qué se bloqueó la operación, según FT. Fuentes citadas por el medio añadieron que podría solicitarse la separación de algunas partes del negocio para que el acuerdo siga adelante; la información no presenta esa posibilidad como una decisión confirmada.

La operación estaba vinculada a las ambiciones de SoftBank en el ámbito de la inteligencia artificial física. Su cartera en el sector incluye SoftBank Robotics, Berkshire Grey, AutoStore y Agile Robots.

China alcanza 167 GW de almacenamiento energético, un 63% más, y suma 435 GWh en baterías

China cierra septiembre de 2026 con 167 GW y 435 GWh de almacenamiento energético de nueva tecnología, un 63% más interanual. La NEA confirma el salto: la transición eléctrica china ya no se mide solo en renovables instaladas.

El dato lo publicó la **NEA** el 30 de octubre, en su comparecencia trimestral sobre la evolución del sistema eléctrico. Conviene fijarse en una palabra: operativa. No son proyectos firmados ni permisos concedidos; es capacidad ya instalada y en servicio. Ese matiz separa a China de casi cualquier otro mercado.

De 135,93 GW a 167 GW: 31 GW nuevos en solo nueve meses

A cierre de 2025 el parque sumaba 135,93 GW y 351,12 GWh. Nueve meses después, el salto neto ronda los **31 GW y 84 GWh**, siempre según las cifras de la Administración Nacional de la Energía. La **duración media** se ha estirado hasta **2,61 horas**, 0,27 más que un año antes, y las horas de utilización equivalente se sitúan en torno a 915 en el periodo, diez más que en 2025. Traducido a efectos prácticos: no solo se instala más, también se usa mejor.

El contexto explica la urgencia. La capacidad eólica y solar conjunta superó los **2,01 TW** al final de septiembre, cerca del **48,7% de la potencia instalada** del país. Con esa cuota de generación variable, el almacenamiento energético deja de ser un complemento y pasa a ser infraestructura crítica: absorbe excedentes, desplaza energía a las horas de mayor demanda y ofrece respuesta rápida a la red.

La letra pequeña: el 96% es litio y solo el 27,6% pasa de cuatro horas

Los números de estructura delatan hacia dónde va el mercado chino:

  • Independientes: el 51,2% de la capacidad acumulada en 2025 corresponde a instalaciones de almacenamiento independiente, no adosadas a un parque renovable.
  • Escala: los proyectos de 100 MW o más concentran el 72% de la capacidad instalada.
  • Duración: solo el 27,6% de los sistemas supera las cuatro horas de autonomía.
  • Tecnología: el litio copa en torno al 96%; el aire comprimido y las baterías de iones de litio de nueva generación marcan el paso siguiente.

Instalar potencia es la mitad del trabajo. La otra mitad consiste en que el sistema retribuya la flexibilidad y no solo los megavatios.

almacenamiento energético

📊 Impacto ecológico en cifras

  • Capacidad operativa: 167 GW y 435 GWh de almacenamiento de nueva tecnología al cierre de septiembre de 2026.
  • Crecimiento: 63% interanual, con unos 31 GW netos añadidos en nueve meses.
  • Duración media: 2,61 horas por sistema, 0,27 horas más que en 2025.
  • Equivalencia tangible: en Mongolia Interior el almacenamiento cubrió el 33% de la demanda durante un despacho de emergencia. Inversión agregada: no detallada en la fuente oficial.

La reforma regulatoria apunta en esa dirección. China está articulando mecanismos para que los operadores de almacenamiento independiente ingresen por comercio de electricidad, servicios de ajuste y **retribución por capacidad**, al tiempo que pierde peso la obligación de instalar baterías adosada a los proyectos renovables. El objetivo declarado es que el almacenamiento se sostenga por su valor en el mercado y no por decreto.

Un parque de baterías que solo existe porque una norma lo obliga cumple, pero no optimiza. Cuando el mercado paga flexibilidad, elige mejor.

Mongolia Interior: 12,25 GW de baterías cubriendo un tercio de la demanda

El mejor banco de pruebas está en el oeste de **Mongolia Interior**. El operador de red reportó en octubre **20,23 GW y 70,47 GWh** de capacidad operativa; durante maniobras de despacho de emergencia, el almacenamiento llegó a aportar **12,25 GW**, el equivalente al **33% de la demanda eléctrica** de la red en ese momento. Es la demostración práctica de que las baterías pueden sostener el corto plazo en sistemas con altísima penetración renovable.

El **XV Plan** de desarrollo del sistema eléctrico fija el objetivo de **300 GW** de almacenamiento de nueva tecnología para 2030, con acento en sistemas de mayor duración, capacidad de formación de red y eficiencia operativa. Del 167 actual a los 300 previstos hay recorrido, pero la curva no es la de un país que improvisa.

Lo que Europa puede copiar de China (y lo que no debe)

Para España y el resto de la Unión Europea, la lección no está en el volumen sino en la secuencia. El **PNIEC** y el marco de **Fit for 55** confían al almacenamiento una parte relevante de la descarbonización, pero el debate europeo sigue atascado en cómo retribuir la flexibilidad: mecanismos de capacidad, servicios de ajuste, y subastas específicas avanzan a velocidades distintas en cada Estado miembro. China ha resuelto ese nudo antes de multiplicar los megavatios. Aquí, en demasiados casos, se instala primero y se discute la retribución después, con el consiguiente castigo a la caja de los promotores.

Hay dos diferencias estructurales que conviene no imitar sin filtro. La primera es la dependencia tecnológica: con el **litio** copando en torno al 96% de la capacidad, cualquier tensión en el precio de la materia prima o en la cadena de fabricación se traslada al sistema. La segunda es la duración: que solo el 27,6% de los sistemas supere las cuatro horas indica que buena parte del parque está pensada para servicios rápidos, no para desplazar energía entre el día y la noche. Los objetivos a 2030 corrigen ambos sesgos sobre el papel; el ritmo real dirá si se cumplen.

Aun con esos matices, el dato de la NEA deja una conclusión incómoda para el resto del mundo: 31 GW netos en nueve meses no se consiguen solo con dinero público, sino con una cadena industrial propia, permisos ágiles y una red que integra el almacenamiento en el despacho diario. Cualquier país que quiera replicar el modelo tendrá que aceptar la parte menos vistosa del contrato: fabricar, planificar y pagar la flexibilidad antes de que el problema de los vertidos renovables aparezca en los titulares.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 167 GW y 435 GWh operativos permiten absorber excedentes renovables que antes se perdían y evitar vertidos en una red con casi la mitad de su potencia ya variable.
  • Modelo que cambia: la obligación de instalar baterías adosada a los proyectos renovables pierde peso frente a un mercado que retribuye flexibilidad, comercio y servicios de ajuste.
  • Para las próximas generaciones: el objetivo de 300 GW para 2030 marca una senda replicable: electrificar con respaldo real y no solo con potencia instalada sobre el papel.

Fed y OCC interrogan a los bancos de EE. UU. por el hackeo de 6.300 millones a Binance

El hackeo de Binance de 6.300 millones de dólares ya es un asunto de la banca tradicional. La Reserva Federal y la Oficina del Contralor de la Moneda (OCC) han contactado esta semana con varios bancos de Estados Unidos para comprobar si sus sistemas arrastran las mismas vulnerabilidades que permitieron el mayor robo de la historia cripto, según Reuters.

Los supervisores empezaron a llamar el lunes por la mañana. Preguntaban por actividad inusual, por interrupciones en el servicio, por cualquier cosa que se pareciera al ataque de la semana pasada. En uno de los bancos contactados no han detectado ninguna anomalía, según las mismas fuentes: el equipo preparó respuestas para clientes y, de momento, apenas ha recibido consultas.

Cómo se gestó el mayor robo de la historia cripto

Conviene entender cómo entraron. El robo no arrancó con una vulnerabilidad de manual, sino con una falsa entrevista de trabajo. A partir de ahí, los atacantes montaron un proceso de selección simulado, colaron una descarga de software envenenada, desplegaron un malware capaz de esquivar los sistemas de detección instalados en los dispositivos y, el detalle más incómodo, usaron contra los propios ingenieros de carteras de Binance una herramienta de inteligencia artificial interna de la compañía.

La operación estuvo cinco meses en marcha antes de que se moviera una sola moneda. Los fondos empezaron a salir de las carteras calientes (hot wallets, las conectadas a internet) el 29 de octubre, repartidos por varias redes. Binance reabrió las retiradas por fases cuatro días después, empezando por bitcoin, y sostiene que ha congelado o interceptado unos 2.850 millones de dólares. La compañía dice además haber repuesto con fondos propios el 98% de los tokens afectados. Las firmas de análisis de cadena Chainalysis y TRM Labs atribuyen el ataque a TraderTraitor, una unidad vinculada a Corea del Norte.

En paralelo, los bancos llevan días haciendo deberes. Varios han sometido sus sistemas a diagnósticos para comprobar si aguantarían una emboscada parecida. En uno de los mayores bancos del país, el equipo de ciberseguridad se puso en contacto con sus homólogos de Binance en cuestión de horas y ya trabaja en un informe interno que desembocará en una revisión completa y, probablemente, en actualizaciones de seguridad. Todavía no está claro si esa entidad sería vulnerable a las mismas tácticas.

Nada de lo que describe Binance es exclusivo del cripto: la misma descarga y la misma herramienta comprometida pueden entrar por la puerta de cualquier banco.

Por qué la Fed y la OCC miran ahora a los bancos

La respuesta tiene que ver con un cambio de reglas reciente. En marzo de 2025, la OCC retiró la exigencia de que los bancos nacionales obtuvieran el visto bueno del supervisor antes de custodiar cripto o emitir stablecoins (monedas digitales atadas a una divisa). Un mes después, la Reserva Federal retiró la guía que obligaba a los bancos estatales miembros a notificarle antes de arrancar actividades con cripto. Con menos trámites, más entidades han entrado al negocio: custodia de bitcoin, emisión de monedas digitales, servicios a exchanges.

Ese vínculo es el que convierte un hackeo cripto en un asunto de supervisión bancaria. Si un banco guarda bitcoin de sus clientes o presta servicio a un exchange, un agujero en el exchange deja de ser solo del exchange.

Lo que están revisando los supervisores, según las fuentes consultadas por Reuters, se puede resumir en tres bloques:

  • Si ha habido actividad inusual o interrupciones en sus servicios desde el final de octubre.
  • Si sus defensas actuales frenarían un ataque con descarga maliciosa e ingeniería social.
  • Cómo responderían ante las preguntas de clientes y reguladores si el caso se complica.

Hay un factor que inquieta especialmente: la inteligencia artificial. Los modelos evolucionan tan rápido que a los equipos de seguridad les cuesta mantener el ritmo de los atacantes, y las entidades están destinando recursos crecientes a revisar y parchear código. La ironía del caso Binance es que el ataque se apoyó en una herramienta de IA de la propia empresa para dar la vuelta a sus defensas.

La banca tradicional tampoco es inmune. El banco francés Crédit Mutuel Arkéa confirmó el miércoles un ciberataque que permitió transferencias fraudulentas desde una cuenta propia; un investigador on-chain sitúa el botín por encima de los 133 millones de dólares, una cifra que la entidad no ha confirmado y que, según su versión, no afectó a los activos de los clientes.

Binance, por su parte, dice no tener constancia de las conversaciones entre bancos y reguladores ni de si el hackeo ha tenido impacto en la banca estadounidense. Un portavoz de la compañía ha asegurado que mantiene contacto estrecho con supervisores de todo el mundo para informarles del incidente.

Escrutinio público y vigilancia privada a la baja

Pongámoslo en perspectiva. La quiebra de Mt. Gox en 2014 se llevó por delante unos 850.000 bitcoins y fue durante años el paradigma del desastre. El puente Ronin perdió 625 millones de dólares en 2022 y parecía un techo difícil de superar. El hackeo de Binance lo multiplica por diez y llega en un momento en el que la banca ya no es espectadora: custodia, emite y liquida con cripto.

Hay otra señal en la trastienda, esta de signo contrario. Según Bloomberg, Tether y Tron disolvieron su unidad conjunta antifraude T3 dos meses antes del ataque. Desconozco los motivos de esa decisión, pero el contraste resulta difícil de ignorar: más escrutinio estatal y menos músculo de vigilancia privada justo cuando el crimen organizado golpea con más fuerza.

Mi lectura es que el test real no es el robo, sino lo que venga después. Hasta ahora, ni la Fed ni la OCC han publicado guías nuevas ligadas al caso. Si esa alerta se convierte en reglas concretas —requisitos de custodia, auditorías a proveedores cripto, pruebas de resistencia con IA—, el hackeo habrá cambiado algo estructural. Si se queda en llamadas y diagnósticos, será otra sacudida que el mercado olvidará en un trimestre.

Quedan tres cosas por ver. La primera, si Binance completa la devolución y aparece el 2% restante. La segunda, si los fondos movidos acaban en mezcladores (servicios que combinan depósitos para borrar el rastro) o en plataformas sin controles, o si las autoridades logran rastrearlos. La tercera, si los bancos que hoy custodian bitcoin endurecen los requisitos a sus proveedores cripto. Cualquiera de las tres moverá más el mercado que las llamadas de esta semana.

USDT Paraguay crisis bancaria: el dólar cripto se dispara a 6.151 guaraníes tras la quiebra de Ueno Bank

El USDT —el stablecoin más usado, diseñado para valer siempre un dólar— cotiza este jueves a 6.151 guaraníes, su nivel más alto en siete meses. Detrás del repunte no hay una fiebre inversora: hay un sistema bancario en caída libre. Ueno Bank ha entrado en liquidación, cerca de tres millones de paraguayos se han quedado sin acceso a sus depósitos y el presidente Santiago Peña ha anunciado su renuncia.

La escena resume bien lo que ocurre en el país. Mientras la moneda local pierde valor y las cuentas siguen bloqueadas, miles de ahorristas convierten sus guaraníes en una stablecoin dolarizada como tabla de salvación. Es la versión digital del viejo reflejo: cuando el banco no responde, se busca refugio en el dólar.

Qué pasó con Ueno Bank y por qué el USDT se disparó

El detonante tiene nombre y expediente. El Banco Central de Paraguay ordenó la liquidación de Ueno Bank porque su solvencia había caído por debajo del 50% del mínimo legal, el umbral que la normativa exige para garantizar que una entidad pueda devolver el dinero de sus clientes. La cifra no es un detalle técnico: por debajo de ese nivel, el banco no tiene colchón suficiente para afrontar una retirada masiva.

El tamaño del agujero explica la reacción. La entidad atendía a casi tres millones de clientes, prácticamente la mitad de la población del país, y la crisis ha tocado unos 850 millones de dólares en fondos públicos. Con ese volumen de afectados, cualquier señal de que el dinero no está disponible empuja a buscar alternativas fuera del sistema tradicional.

El precio lo confirma. A mediados de octubre, un USDT se cambiaba por unos 5.692 guaraníes. Este jueves ha superado los 6.000 y se ha instalado cerca de los 6.151, el nivel más alto desde mayo. No es una subida del bitcoin ni un movimiento de especulación: es la cotización de una stablecoin —un activo que debería valer un dólar estable— disparándose porque la demanda local de dólares se ha desbordado.

A quién afecta: del corralito a la ‘huida hacia la seguridad’

Los primeros perjudicados son los ahorristas con cuenta en Ueno Bank. Al bloquearse las cuentas, el acceso a su dinero queda congelado a la espera de que se resuelva el proceso de liquidación, un trámite que puede alargarse meses. Para quien tiene sus ahorros ahí, la stablecoin se ha convertido en una vía para conservar poder de compra en dólares, aunque sea fuera del circuito bancario.

Cuando el banco cierra la puerta, la stablecoin deja de ser una apuesta financiera y se convierte en la única salida disponible.

El propio sector lo ha leído en voz alta. El consejero delegado de Tether, Paolo Ardoino, ha descrito el fenómeno como una ‘huida hacia la seguridad’, y el conocido inversor Samson Mow lo ha vinculado a la búsqueda de refugio ante el congelamiento bancario. Son dos voces con interés directo en que el relato de las stablecoins como refugio cuaje, conviene tenerlo presente, pero describen un patrón que se repite en crisis bancarias de medio mundo.

La crisis, además, se ha vuelto política. Peña anunció su renuncia en un vídeo difundido en X este jueves, mientras la Cámara de Diputados debatía un juicio político en su contra. El Partido Colorado, que lidera Horacio Cartes, respaldó el proceso. El vicepresidente Pedro Alliana debería asumir el cargo para completar el mandato hasta 2028, aunque el Congreso todavía tiene que aceptar formalmente la renuncia.

Stablecoins como refugio: precedentes, límites y qué mirar ahora

No es la primera vez que una stablecoin funciona como termómetro de una crisis local. En Argentina, Turquía o Venezuela, la dolarización digital vía USDT lleva años creciendo al ritmo de la inflación y los controles de capital. El caso paraguayo se parece más al de un corralito clásico, el bloqueo repentino de los depósitos, como ocurrió en Argentina en 2001, que al de una economía con inflación crónica. La diferencia es la herramienta: antes se compraba dólar físico o se abría una cuenta en el exterior; hoy basta un móvil.

Hay que señalar los límites de esta narrativa. El USDT no está exento de riesgo: su valor depende de que Tether mantenga reservas suficientes y auditadas, un debate que el sector arrastra desde hace años. Y para el ahorrista paraguayo medio, acceder a una stablecoin exige un exchange, conocimiento básico y conexión, barreras que no todo el mundo salva. La adopción, en otras palabras, no es automática ni gratuita.

El marco regulatorio ayuda a leer el escenario. En la Unión Europea, las stablecoins operan bajo el reglamento MiCA, que exige reservas y transparencia; Paraguay no cuenta con un equivalente, lo que deja al usuario local sin la misma red de seguridad. Esa asimetría pesa cuando el activo deja de ser un experimento y se convierte en la cuenta de ahorro de quien no tiene otra.

La pregunta que de verdad importa tiene fecha: cómo se resuelvan los depósitos de Ueno Bank. Si los clientes recuperan su dinero en un plazo razonable, la demanda de USDT probablemente se modere. Si el proceso se alarga y la desconfianza se instala, el patrón podría consolidarse. En paralelo, el mercado vigila cada anuncio del Banco Central y del futuro gobierno de Alliana.

La lección, por ahora, es sobria. Las stablecoins no son una ideología: son una herramienta que gana peso allí donde el sistema tradicional falla. Y cuando tres millones de personas ven bloqueada su cuenta al mismo tiempo, el debate sobre su utilidad deja de ser teórico.

La captura de carbono 2025: el mercado contrata 30 millones de toneladas y entrega 450.000

La captura de carbono de 2025 cerró con 30 millones de toneladas contratadas y solo 450.000 entregadas, según CDR.fyi: el 90% de las compras las firmó Microsoft y el mercado aún no arranca.

30 millones de toneladas firmadas y 450.000 retiradas: el embudo del CDR

Vamos a los datos. El volumen contratado en el año más que triplicó el total de 2024, según el recuento de CDR.fyi que publicó Heatmap. Y confirma algo incómodo: la eliminación de carbono ya tiene comprador institucional, pero no tiene cadena de suministro capaz de servirle. Firmar un compromiso de retirada a diez años es barato y luce en la memoria de sostenibilidad. Entregar CO2 capturado y almacenado exige plantas, energía, verificación y dinero por adelantado.

La concentración remata el diagnóstico. En torno al 90% de las compras de 2025 salieron de una sola empresa, Microsoft. Un único cliente sostiene nueve de cada diez toneladas contratadas del mercado global, y eso no es demanda: es dependencia. Si esa firma reordenara su estrategia de compensación, el sector perdería de golpe la mayor parte de su contabilidad.

Del otro lado del embudo, 450.000 toneladas entregadas. Es el 1,5% de lo firmado y no llega al 0,01% de los 6.000 a 10.000 millones de toneladas anuales que los escenarios climáticos exigen para 2050. Ahí está la escala real del problema.

David Babson, vicepresidente ejecutivo de Energía, Clima y Naturaleza en la fundación XPRIZE, lo califica de fallo de mercado. Su diagnóstico: la tecnología avanza más rápido de lo que la adoptan los clientes. No falta ingeniería. Falta quien pague por ella antes de que resulte barata.

Retirar carbono del aire ya es técnicamente posible; lo que no existe todavía es un comprador dispuesto a pagarlo antes de que sea rentable.

XPRIZE Carbon Removal movilizó a 1.334 equipos cuyos participantes han levantado 3.300 millones de dólares. En abril de 2025, el gran premio de 50 millones fue para Mati Carbon, que esparce basalto triturado en explotaciones agrícolas de India para que la roca fije el CO2 atmosférico.

Un premio abre la puerta de la financiación, pero sin un contrato de compra detrás esa puerta se cierra al ejercicio siguiente.

Quién paga y quién entrega: el 90% del mercado tiene un solo nombre

La demanda de créditos de carbono sigue siendo, en la práctica, una decisión reputacional de muy pocas compañías con capacidad de gasto y paciencia para esperar años hasta ver la primera tonelada verificada. Eso empuja el riesgo a los desarrolladores: financian la planta con contratos que todavía no han cobrado.

eliminación de carbono

El caso de Mati ayuda a entender qué sobrevive en un mercado estrecho. Su solución —meteorización mejorada de rocas— no depende solo del precio del crédito: el polvo de basalto mejora la salud del suelo y el rendimiento de los cultivos, así que el agricultor participa aunque la tonelada se pague barata. La tesis de Babson apunta al mismo sitio: si se pudiera ganar dinero sacando carbono del aire y enterrándolo, en vez de ganarlo extrayéndolo del subsuelo y soltándolo a la atmósfera, el mercado sería otro.

📊 Impacto ecológico en cifras

  • CO2 retirado y entregado: 450.000 toneladas en 2025, el 1,5% de las 30 millones contratadas ese mismo año.
  • Volumen contratado: cerca de 30 millones de toneladas, más del triple que el total de 2024, según CDR.fyi.
  • Brecha frente al objetivo: los escenarios climáticos piden entre 6.000 y 10.000 millones de toneladas anuales en 2050.
  • Comprador: en torno al 90% de las compras corresponde a Microsoft; inversión total no detallada en la fuente oficial.

La propuesta de XPRIZE para cerrar la brecha no es un premio más grande, sino un premio con comprador. Babson describe las bolsas mixtas, que combinan el efectivo del galardón con un comprador garantizado mediante un compromiso de mercado anticipado, un contrato de compraventa de energía o un acuerdo de compra de producción. En su experimento mental, un premio de retirada de carbono llegaría acompañado de un fondo de 1.000 millones de dólares aportado por compradores de créditos, del que los equipos tiran a medida que verifican toneladas.

El patrón se repite en el resto del portfolio. En septiembre de 2025, XPRIZE Wildfire repartió unos 4,55 millones de dólares de un fondo de 11 millones: Anduril Industries se llevó el primer puesto en respuesta autónoma a incendios y un bonus de 1 millón de Lockheed Martin. En biodiversidad, Limelight Rainforest ganó 5 millones por cartografiar 100 hectáreas de selva en menos de 24 horas e identificar más de 250 especies.

La letra pequeña del Net Zero corporativo

Aquí está la letra pequeña. Buena parte de los planes Net Zero que las empresas presentan como neutralidad de emisiones combinan reducción propia y compra de créditos. Si de 30 millones de toneladas contratadas solo llegan 450.000, la pata de la compensación se apoya en promesas de suministro, no en toneladas retiradas. Es la diferencia entre un objetivo y una campaña de marketing.

El precedente inmediato es el mercado voluntario de créditos, que arrastra años de dudas sobre la calidad y la adicionalidad de sus toneladas. Frente a 2024, la diferencia es de escala: el volumen contratado más que triplicó. Frente a lo que exige la normativa europea —CSRD, Taxonomía Verde y los objetivos validados por SBTi—, la diferencia es de naturaleza: ya no basta con declarar, hay que justificar qué se retiró, con qué método y dónde. Ahí, 450.000 toneladas es un dato pequeño.

Ningún escenario que pida entre 6.000 y 10.000 millones de toneladas anuales en 2050 se cumple con un comprador y un galardón: hacen falta contratos de compra firmados antes de que la tecnología compita en precio. La captura y almacenamiento de carbono ya funciona; el mercado que debería pagarla, todavía no. Esa brecha define esta década y la herencia de la siguiente.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 450.000 toneladas de CO2 retiradas de forma duradera en 2025, el 1,5% de lo contratado y menos del 0,01% de lo que piden los escenarios para 2050.
  • Modelo que cambia: el premio que se entrega y se olvida deja paso al premio con comprador garantizado mediante compromisos de mercado anticipado.
  • Para las próximas generaciones: cada tonelada contratada que se convierte en tonelada entregada es carbono que deja de estar en la atmósfera; hoy esa conversión es aún marginal.

Héctor toma el control y Berta sospecha en el nuevo capítulo de ‘A la deriva’

0

A la deriva estrenará su octavo capítulo el domingo 8 de noviembre en atresplayer. La ficción, protagonizada por Paula Echevarría, Daniel Grao y Michel Noher, cuenta con diez episodios de 50 minutos y está ambientada en un pueblo pesquero de los años setenta.

La historia arranca con el regreso de unos marineros a quienes sus familias daban por muertos tras un naufragio. Lucía, interpretada por Echevarría, había reconstruido su vida junto a Tristán, a quien encarna Noher, después de la desaparición de su pareja. La vuelta de Héctor, el marido al que creía muerto, altera esa situación.

Qué ocurre en el octavo capítulo

Héctor comunica a los trabajadores que vuelve a estar al mando de la flota de los Parrado, alegando que Lucía ha sufrido una indisposición repentina. Las amigas de ella intentan visitarla, pero Dolores se lo impide y afirma que su nuera necesita descansar. Tristán también trata de contactar con Lucía; Héctor le advierte de que, si denuncia lo que sucede, ella podría ser acusada de adulterio.

En la casa de los Parrado, Héctor está medicando a Lucía, que apenas puede levantarse de la cama. Como castigo por haber intentado huir con Tristán, ella debe despedirse de su hijo Bruno.

En otras tramas, Vicente confiesa al cura que siente algo por otra persona. El religioso le recomienda que se lo cuente a su esposa, Maca. Caridad organiza el traslado de Fina a una residencia de monjas, pero la anciana sufre un grave achaque antes de salir de casa.

Las sospechas de Berta

Berta descubre que Villanueva le ocultó dónde estaba cuando murió Ramón y empieza a sospechar que el empresario podría tener relación con la extraña muerte de su padre.

La serie está grabada en Canarias y Madrid. Su reparto incluye, entre otros, a Adelfa Calvo, Lola Casamayor, Natalia Huarte, Lucía Guerrero, Silvia Alonso, Roberto Enríquez, Amparo Fernández, David Castillo, Llorenç González y Albert Baró.

La historia y el equipo de la serie

En 1970, el naufragio del barco patroneado por Héctor afecta a las familias de Bastuel. Al no encontrarse a los tripulantes, muchas mujeres quedan en un limbo legal, sin poder ser reconocidas como viudas. Lucía, Maca, Rosa, Berta y Paloma afrontan juntas la pérdida y construyen una amistad. Dos años después, la aparición de cinco pescadores desaparecidos provoca una nueva conmoción y trae consigo conflictos y secretos.

A la deriva es una producción de Boomerang TV junto a Buendía Estudios Canarias, con la participación de Atresmedia. La serie está escrita por Susana López Rubio, Javier Holgado y Juan Beiro, y dirigida por Humberto Miró, Menna Fité y David Montoya. Luis Santamaría es el productor ejecutivo.

Los datos de atresplayer

Según la información difundida por Atresmedia, atresplayer cerró la temporada con 24 millones de espectadores y más de 760.000 abonados. La plataforma también destacó estrenos de ficción como Mar Afuera, La Ruta: Vol. 2: Ibiza, La Nena y Entre tierras 2, además del regreso de Drag Race España.

Entre los títulos anunciados para la próxima temporada figuran las segundas entregas de FoQ: La nueva generación, ¿A qué estás esperando? y Perdiendo el juicio, así como nuevas series como Las Vecinas, Trazos ocultos, Mi querida Lucía, Sira y Crimen en España. La plataforma también señala que próximamente estrenará la segunda edición de Drag Race España All Stars y la serie documental Los hombres equivocados.

Los ingresos de DRAM se disparan pese al leve aumento de los envíos

0

Los ingresos del sector de DRAM se dispararon en el tercer trimestre, aunque los envíos apenas crecieron. Según datos de Counterpoint Research, la demanda vinculada a la inteligencia artificial y los centros de datos mantuvo elevados los precios.

La consultora calcula que los ingresos rozaron los 200.000 millones de dólares, tras multiplicarse casi por cinco interanualmente, mientras que los envíos aumentaron un 4%.

Precios al alza y demanda de memoria convencional

Jeongku Choi, analista sénior de Counterpoint Research, describió el mercado como un ciclo de fuerte subida de precios, aunque señaló que ese comportamiento todavía no se ha traducido en un aumento significativo del volumen. La firma atribuyó el resultado global a unos precios medios de venta de 1,90 dólares por gigabit y apuntó que el ritmo de crecimiento se moderó respecto a la primera mitad del año.

Choi explicó que la inteligencia artificial ha convertido la memoria en un recurso escaso y valioso, y que los compradores compiten por el suministro en lugar de negociar los precios. Según la firma, los proveedores de DRAM podrían registrar nuevos máximos de ganancias en el trimestre en curso.

El análisis también señaló que la proporción de ingresos de la memoria HBM dentro del sector DRAM disminuyó, pese a que su importe casi se duplicó. Counterpoint Research atribuyó esa evolución al fuerte crecimiento de las variantes DDR y LPDDR.

Cuotas de mercado y previsiones

Brady Wang, director asociado de la firma, afirmó que la inteligencia artificial está impulsando una demanda sin precedentes de DRAM convencional. Con precios medios de venta en máximos históricos, los ingresos de DDR crecieron un 500% y los de LPDDR, un 400%, según Counterpoint Research.

Wang prevé que los precios medios de venta sigan aumentando durante 2027, debido a un incremento significativo del consumo de CPU para servidores.

Counterpoint Research situó a Samsung en cabeza del mercado de DRAM en el tercer trimestre, con el 38% de los ingresos, frente al 33% del mismo periodo de 2025. La cuota de SK Hynix bajó del 33% al 29%, y la de Micron, del 26% al 21%.

La china CXMT alcanzó una cuota del 9%, frente al 5%, aunque la consultora indicó que sus ingresos retrocedieron respecto al trimestre anterior. También advirtió de que la compañía afrontaría una presión persistente cuando sus rivales empezaran a suministrar HBM4, que se vende con una prima.

Una sentencia anula la legalización de obras en la fábrica de grasas de Doñinos

0

La Sección de lo Contencioso-Administrativo de Salamanca ha estimado el recurso de la Plataforma vecinal Cuidamos Villamayor contra el decreto del Ayuntamiento de Doñinos de Salamanca que legalizaba varias obras en la fábrica de grasas de Finca Argentina.

La resolución anula la licencia y obliga al Ayuntamiento a actuar para restaurar la legalidad urbanística. El alcalde ha señalado que la sentencia no es firme y puede recurrirse; también ha indicado que el consistorio adoptará las medidas correspondientes.

Incumplimiento de las condiciones

El motivo determinante del fallo es el incumplimiento de condiciones de la autorización de uso excepcional concedida en 2000. Según la sentencia, no se había inscrito en el Registro de la Propiedad la vinculación del terreno al uso autorizado, su carácter indivisible y las limitaciones impuestas.

La resolución también constata que no se cumplía la condición relativa a la ocupación máxima de la parcela. El alcalde ha afirmado que el juez considera que hubo un asunto administrativo de hace años que no se tramitó en tiempo y forma, y que, en los demás aspectos, da la razón al Ayuntamiento y considera que ahora está actuando correctamente.

La reacción de la plataforma

Cuidamos Villamayor ha valorado el resultado como una victoria de la movilización vecinal y de la defensa de la legalidad. La plataforma sostiene que la licencia queda anulada y que el Ayuntamiento debe actuar para restaurar la legalidad urbanística que, según la sentencia, infringió la empresa propietaria de la fábrica.

Más información sobre Industria, Doñinos de Salamanca y Justicia.

Salamanca acogerá el 7 de noviembre una marcha para visibilizar el trasplante pulmonar

0

Salamanca celebrará el sábado 7 de noviembre la I Marcha de Caminantes por el Trasplante Pulmonar, promovida por la Unidad de Rehabilitación de Trasplante Pulmonar del Servicio de Rehabilitación del Complejo Asistencial Universitario de Salamanca (CAUSA). La iniciativa busca concienciar sobre la donación de órganos, divulgar los beneficios de la actividad física y acompañar a personas trasplantadas, pacientes en espera de un trasplante y sus familias.

Bajo el lema «¡Respira una nueva vida!», la marcha propone reunir a pacientes, profesionales sanitarios y ciudadanía para visibilizar el trasplante pulmonar y etapas posteriores como la recuperación, la rehabilitación y la vuelta progresiva a una vida activa. Entre las entidades colaboradoras está el Centro Comercial El Tormes, donde concluirá la jornada.

Recorrido y participación

El recorrido, de aproximadamente tres kilómetros y dificultad baja, partirá del Puente Romano y llegará al Centro Comercial El Tormes. La salida oficial está prevista para las 9:15 horas y la llegada conjunta, aproximadamente para las 13:00 horas.

La organización plantea tres grupos según la condición física de los participantes: uno hará el recorrido completo y los otros se incorporarán en distintos puntos del itinerario, con el objetivo de que todos confluyan en la llegada. La convocatoria está dirigida a personas trasplantadas, pacientes en espera de trasplante, familiares, amigos y cualquier ciudadano interesado.

Actividades y apoyo durante la marcha

En la zona de llegada se contemplan actividades de entretenimiento, estiramientos, un photocall conmemorativo y una pantalla con fotografías de la actividad. También está prevista una dinamización a cargo del centro de entrenamiento LIFE & SPORT.

Durante el trayecto habrá dos puntos de avituallamiento con agua y alimentos, como fruta o barritas energéticas, además de contenedores para recoger residuos. Cada grupo contará con un guía de cabecera y personal de cierre; la marcha dispondrá asimismo de apoyo médico y de primeros auxilios y de una ambulancia de Cruz Roja en un punto estratégico. En caso de emergencia grave, se activarán los servicios de emergencia a través del 112.

Inscripción y datos prácticos

La iniciativa pone el foco en la donación de órganos y en el proceso posterior al trasplante, incluida la recuperación, la rehabilitación y la posibilidad de retomar gradualmente una vida activa. También busca propiciar el encuentro y el intercambio de experiencias entre las personas vinculadas a ese proceso.

La organización resume el sentido de la convocatoria con estas palabras: «El trasplante no es el final. Es el comienzo de una nueva ruta».

Las inscripciones pueden formalizarse hasta el viernes 6 de noviembre de 2026 a las 20:00 horas en la página de inscripción.

Fecha: sábado 7 de noviembre de 2026.
Salida: Pistas de Atletismo Puente Romano, a las 9:15 horas.
Recorrido: aproximadamente tres kilómetros.
Llegada: Centro Comercial El Tormes, aproximadamente a las 13:00 horas.

El Euríbor hoy: cae al 3,30% y abarata la próxima revisión de tu hipoteca variable

El Euríbor hoy baja al 3,283% y pierde el 3,3% por primera vez este mes, pero tu revisión anual de noviembre todavía encarece la cuota. Si tienes hipoteca variable, toca hacer cuentas.

Llevo toda la semana pendiente del fixing diario. El índice marcó el 3,317% el martes, cedió al 3,302% el miércoles y este jueves 5 de noviembre se ha dejado otros 0,019 puntos. La foto del día invita al optimismo; la foto del mes, bastante menos.

Qué dice el dato de hoy y qué no dice

El 3,283% es solo el valor de la jornada. Lo que manda en tu contrato es la media del mes de referencia, y esa ronda el 3,30% en noviembre con los primeros fixings publicados, unas seis centésimas por encima del 3,239% con el que cerró octubre. Traducido a tu bolsillo: el índice diario baja, pero la media mensual sube.

Para medir el viaje, basta mirar el año. En febrero el Euríbor a 12 meses promediaba el 2,221%; en junio, el 2,798%; en septiembre, el 3,247%. Hoy, en torno al 3,30%. Son más de un punto en nueve meses, según la serie que publica el Banco de España y que se difunde cada mañana a través del BOE.

Con este escenario, quien tenga la revisión en diciembre o enero ya sabe a qué atenerse: el suelo del 2,2% de 2025 queda muy lejos y la comparación se hará contra medias por encima del 3%. El respiro del fixing diario tardará todavía unos meses en llegar a los recibos.

El responsable tiene nombre: el BCE. El Consejo de Gobierno dejó atrás la fase de recortes y ha mantenido el precio del dinero más alto de lo que descontaba el mercado a principios de año. Los depósitos y las cuentas remuneradas lo agradecen; las hipotecas variables lo pagan con dos o tres meses de retraso.

El Euríbor diario es un titular; lo que mueve tu cuota es la media del mes que sirve de referencia a tu contrato.

Por qué tu cuota sube aunque el Euríbor baje hoy

Euríbor noviembre 2026

Hagamos cuentas con un préstamo estándar: 150.000 euros a 25 años, diferencial del 1% y revisión anual. Con la media de noviembre de 2025 (2,217%), el tipo quedaba en el 3,217% y la cuota en 728 euros. Con el 3,30% de este mes, el tipo se va al 4,30% y la cuota a 817 euros. Son 89 euros más al mes, 1.068 euros al año.

Noventa euros mensuales son 1.068 euros al año: la distancia entre el Euríbor de hoy y el que firmó tu última revisión.

El mecanismo explica el resto. Tu escritura no mira el fixing de hoy, sino la media del mes que le toca comparar, casi siempre el anterior al de la revisión o el último publicado. Una caída diaria no te devuelve dinero por sí sola: prepara la siguiente revisión, la que se cerrará cuando la media mensual ceda de verdad. Si quieres refrescar cómo se calcula, tienes la explicación del índice al detalle.

Escenario de revisiónEuríbor de referenciaTipo aplicadoCuota mensual
Anual, media de noviembre de 20252,217%3,217%728 euros
Anual, media de noviembre de 20263,30%4,30%817 euros
Semestral, media de mayo de 20262,804%3,804%776 euros
Semestral, media de noviembre de 20263,30%4,30%817 euros

Ojo también con el plazo de referencia. Si tu hipoteca revisa cada seis meses, la comparación es con la media de mayo de 2026, el 2,804%. En el mismo ejemplo, la cuota sube unos 42 euros al mes en lugar de 89. Menos doloroso, pero sigue siendo una subida.

Y cuenta el capital pendiente. En una hipoteca de 200.000 euros a 30 años, el salto entre esas dos revisiones anuales supera los 120 euros al mes; en una de 90.000 euros a 15 años, se queda en unos 50. El porcentaje es el mismo. El golpe, no.

Pesa también el diferencial de tu escritura. Un préstamo con diferencial del 0,6% no se comporta igual que otro del 1,4%: sobre 150.000 euros y 25 años, la diferencia entre ambos supera los 60 euros al mes con el mismo Euríbor.

Qué haría yo con esta hipoteca antes de que cierre el mes

Hay un precedente que ayuda a decidir. En el otoño de 2023 el Euríbor superó el 4% y miles de hipotecados vieron su cuota subir cientos de euros de golpe. Después llegó el desplome hasta el 2,2% de finales de 2025, y ahora el índice vuelve al 3,3%. Quien revisa cada año ha vivido las dos caras en apenas tres ejercicios.

Con ese historial, mi criterio es claro: no decidas nada mirando el titular del día. Pide a tu entidad la cuota exacta que te queda tras la revisión, con el diferencial aplicado, y compara tres escenarios: seguir en variable, subrogar a tipo fijo, y amortizar parcialmente.

La tercera opción es la que más se ignora. Cada euro que amortizas en una hipoteca cuyo tipo ronda el 4,3% te ahorra justo ese 4,3% en intereses, sin comisiones ni tributos de por medio. Si tu banco te paga por el ahorro menos que eso, amortizar gana. Si tienes un producto que supera ese tipo después de impuestos, no toques la hipoteca. Eso sí: comprueba antes la comisión por amortización parcial de tu escritura.

Y si valoras el cambio a tipo fijo, ojo con la TAE. El TIN del cartel no incluye comisiones de apertura, seguros ni vinculaciones, y ahí se va buena parte del ahorro. Pide la TAE y el coste total del préstamo, no el tipo nominal que luce en la publicidad. Medio punto de diferencia en la TAE mueve más de 10.000 euros a lo largo de la vida de un préstamo de 150.000 euros a 25 años.

Queda una variable fuera de tu control: el BCE. Si el Consejo de Gobierno mantiene los tipos en su próxima reunión, el índice tendrá poco margen para caer con fuerza antes de que acabe el año; si los recorta, las revisiones que se cierren en 2027 llegarán con una base más baja. Merece la pena tenerlo en el calendario, sin vivir pendiente del fixing de las 11:00.

Esto es información divulgativa, no una recomendación personalizada: tu decisión depende de tu capital pendiente, de tu plazo y de tu colchón de ahorro.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Localiza la fecha de tu revisión y la media del mes que aplica tu contrato; si es noviembre, recalcula tu cuota con el Euríbor más tu diferencial.
  • Qué vigilar: El fixing del viernes 6 de noviembre y el cierre de la media mensual el 30 de noviembre, que fijarán el dato definitivo de tu revisión.
  • El error a evitar: Firmar una novación a tipo fijo mirando el TIN del cartel y no la TAE con comisiones y vinculaciones incluidas.

València presenta en Londres sus iniciativas de resiliencia turística

0

València ha compartido su experiencia en resiliencia turística en la World Travel Market (WTM) de Londres. La Fundación Visit València participa en la feria con reuniones profesionales y acciones de promoción del destino.

La concejala de Turismo, Innovación e Inversiones y presidenta de la Fundación Visit València, Paula Llobet, intervino en el panel «Construir para perdurar: la resiliencia de los destinos en un mundo incierto», centrado en cómo anticiparse a las emergencias, afrontar sus consecuencias y reforzar la capacidad de recuperación.

Planes de resiliencia y recuperación

Llobet expuso iniciativas de la ciudad basadas en la coordinación institucional, la colaboración con el sector y la protección de las personas. Entre ellas figura Resilientia, el Plan de Resiliencia Turística de València, que contempla mecanismos de coordinación y comunicación ante emergencias y la creación de un Comité de Crisis Turística.

El plan busca mejorar la respuesta del destino, facilitar la canalización de ayudas del sector turístico a la población —como alimentación y alojamiento— y atender a visitantes, especialmente a quienes puedan encontrarse en una situación vulnerable por desconocer el idioma, carecer de alojamiento o tener dificultades para regresar a sus países de origen.

La concejala también explicó FOCUS, el Sistema de Inteligencia Turística de la Fundación Visit València, que integra más de 125 millones de datos y emplea herramientas de inteligencia artificial para seguir la actividad turística, anticipar escenarios y facilitar la toma de decisiones.

Promoción del destino y mercado británico

La recuperación turística tras la dana fue otro de los asuntos abordados. Llobet explicó las actuaciones desarrolladas junto con administraciones y empresas turísticas, entre ellas la campaña internacional “Verte en València nos alegra el corazón”, destinada a recuperar la confianza de los turistas y contribuir a la reactivación económica de la ciudad y la provincia. La campaña contó con una dotación de 1,5 millones de euros y llegó a más de 20 mercados internacionales.

En la feria, la Fundación Visit València presentó los atractivos de la ciudad, su apuesta por un modelo turístico sostenible y las novedades culturales, deportivas y patrimoniales previstas para 2027.

La presentación destacó la evolución del mercado británico, el tercero en importancia para València, con más de 88.000 turistas y 278.000 pernoctaciones. En lo que va de año, las llegadas de turistas británicos han aumentado un 26%, frente al 4,5% registrado en el conjunto de España.

Reuniones profesionales en Londres

También se expusieron los datos del estudio de impacto económico del turismo elaborado por el Instituto Valenciano de Investigaciones Económicas (IVIE): más de 4.000 millones de euros de actividad económica, más de 32.000 empleos equivalentes a tiempo completo y alrededor de 1.000 millones de euros en ingresos fiscales.

En paralelo, la Fundación Visit València desarrolla una agenda de más de 20 reuniones profesionales con aerolíneas como Wizz Air y EasyJet, plataformas de viajes como Tripadvisor y medios internacionales como The Times y Forbes.

Los encuentros permiten fortalecer relaciones comerciales, explorar oportunidades de conectividad aérea y promoción, y mejorar el posicionamiento internacional de València.

Madrid Hotel Week ofrecerá más de cien planes del 6 al 15 de noviembre

0

Madrid Hotel Week celebrará su décima edición del 6 al 15 de noviembre con más de un centenar de propuestas en cerca de 60 hoteles. La iniciativa de la Asociación Empresarial Hotelera de Madrid (AEHM), que cuenta con el apoyo y la colaboración del Área de Gobierno de Economía, Innovación y Hacienda del Ayuntamiento de Madrid, se presenta bajo el lema «10 años, mucho Madrid».

La programación busca mostrar la oferta hotelera más allá del alojamiento, con actividades de gastronomía, arte, moda, música, bienestar e historia. Madrid Hotel Week forma parte de Impulsa by AEHM, el conjunto de iniciativas de la asociación para acercar propuestas hoteleras a visitantes y madrileños durante el año.

Gastronomía, arte y bienestar

La décima edición se organiza en nueve categorías: gastro y coctelería; arte y literatura; deporte y bienestar; experiencia y alojamiento; familia; futuro; moda, compras y barrio; música y escena, y patrimonio e historia. En gastronomía figuran el cocido a dos manos de Wellington Hotel & Spa Madrid y Lhardy, una clase sobre la Corona de la Almudena en Brach Madrid, gildas y vermut con Hermanos Vinagre en VP Sognio Metropolitano, una cena cantada en Hotel Ópera y propuestas de vino, pizza, ostras y coctelería.

La oferta incluye también degustaciones a ciegas en ILUNION Atrium, ILUNION Alcalá Norte, ILUNION Suites Madrid e ILUNION Pío XII; experiencias y espacios gastronómicos en Four Seasons Hotel Madrid y The Madrid EDITION, y menús degustación en Hospes Puerta de Alcalá, Pestana Plaza Mayor Madrid y NH Collection Madrid Suecia. Se suman propuestas de cocido, platos de temporada, brunches, terrazas y barras en establecimientos como Hotel Chamartín The One, Casa de las Artes Meliá Collection, Hotel InterContinental, Madrid Marriott Auditorium Hotel & Conference Center, The Central House, ABBA Madrid Hotel, Hotel Riu Plaza España, H10 Puerta de Alcalá, JW Marriott, Hard Rock Hotel Madrid, Thompson Madrid y Bless Hotel Madrid, entre otros.

El programa gastronómico contempla además una experiencia de vermú en Crowne Plaza Madrid Airport, menús en SmartRental Collection Gran Vía Centric y Gran Vía Capital, la tapa del mes de Crowne Plaza Madrid Centro Retiro, un brunch con visita histórica en CoolRooms y propuestas en Radisson RED Madrid y Catalonia Plaza España & Spa. En arte y literatura habrá talleres, encuentros y visitas en Hotel Puerta de Toledo, Wellington Hotel & Spa Madrid, H10 Puerta de Alcalá, 7 Islas Hotel, Avani Alonso Martínez, Four Seasons Hotel Madrid, Hotel Emperador, VP Plaza España y CoolRooms, además de actividades con el Museo Nacional Thyssen-Bornemisza.

Planes para distintos públicos

Las propuestas de deporte y bienestar incluyen sesiones de yoga, pilates, barre y spa, así como brunches y tratamientos en Gran Hotel Attica21 Las Rozas, Hotel Galaico, Hyatt Regency Hesperia Madrid, H10 Villa de la Reina, Novotel Madrid Center, Wellington Hotel & Spa Madrid, Four Seasons Hotel Madrid, Nômade Temple, The Madrid EDITION, VP Plaza España, Urso Hotel & Spa, CoolRooms y Gran Hotel Inglés.

En experiencia y alojamiento, Hospes Puerta de Alcalá ofrece un descuento especial en alojamiento; Hotel Europa plantea una experiencia ibérica; Four Seasons Hotel Madrid organiza una jornada de puertas abiertas y VP Sognio Madroño propone crear minijardines. También se anuncian una ruta por el jardín colgante de Inhala Garden y visitas guiadas a Hotel Relais & Châteaux Orfila y Hotel Relais & Châteaux Heritage.

Para las familias, Brach Madrid presenta «La merienda Brach, del obrador a la mesa», dedicada en esta edición a la avellana. Las Llaves de Oro Españolas promueven visitas guiadas en Mandarin Oriental Ritz, The Palace, a Luxury Collection Hotel, Madrid, The Madrid EDITION y Brach Madrid, Evok Collection. Hospes Puerta de Alcalá, por su parte, propone «Brunch in the Night», que traslada el brunch a la noche.

Moda, música y patrimonio

La categoría de moda, compras y barrio incluye una actividad sobre sastrería en Wellington Hotel & Spa Madrid, un taller de sombreros en CoolRooms con la artesana Alexia Álvarez de Toledo y rutas por Madrid dedicadas a la moda española de autor, organizadas por la Asociación de Creadores de Moda de España (ACME). En música y escena, H10 Puerta de Alcalá programa música en directo y sesiones de DJ en su azotea El Cielo de Alcalá, y Pestana Plaza Mayor Madrid presenta «Jazz & Spritz en la Plaza Mayor».

Los recorridos de patrimonio e historia incluyen una visita al Palacio de Liria con brunch en Madrid Marriott Hotel Princesa Plaza, un paseo por la historia del edificio de NH Madrid Nacional, una charla sobre la Ciudad Universitaria en Hostal Persal y una actividad sobre la memoria del Barrio de las Letras en CoolRooms.

En esta edición colaboran Mastercard, el Museo Nacional Thyssen-Bornemisza, Las Rozas Village, ACME y Las Llaves de Oro Españolas. El Thyssen participa con una visita a su colección permanente, titulada Placeres de la vida, y una experiencia gastronómica junto a Four Seasons Hotel Madrid; ACME aporta rutas de moda de autor, y Las Llaves de Oro Españolas, visitas a cuatro hoteles. Las Rozas Village colabora en actividades de arte y moda, y Mastercard participa con propuestas vinculadas al bienestar.

Una iniciativa para acercar los hoteles a Madrid

Durante la presentación, la vicepresidenta ejecutiva de AEHM, Mar de Miguel, explicó que Madrid Hotel Week nació para acercar los hoteles a quienes viven en la ciudad y dar a conocer su oferta más allá del alojamiento. También señaló que la iniciativa busca que los madrileños sientan los hoteles como parte de la ciudad.

El detalle de todas las propuestas está disponible en madridhotelweek.com.

Publicidad