Panthalassa levanta 140 millones de Peter Thiel para centros de datos oceánicos autónomos

Peter Thiel, el cofundador de PayPal y Palantir, ha vuelto a mover ficha en la carrera por la infraestructura de la inteligencia artificial con una apuesta tan audaz como lógica: 140 millones de dólares en la startup Panthalassa para construir centros de datos oceánicos autónomos. La ronda, liderada por el propio Thiel, eleva la financiación total de la empresa hasta los 210 millones de dólares, una cifra que puede parecer modesta frente a los 765.000 millones que las grandes tecnológicas planean gastar solo este año en servidores terrestres, pero que responde a un diagnóstico cada vez más urgente: la IA se está quedando sin electricidad en tierra firme.

Claves de la operación

  • Ronda de 140M liderada por Peter Thiel para evitar el apagón energético. La inyección financiará la planta piloto en Oregón y acelerará el despliegue en el Pacífico norte del modelo Ocean-3, con vistas a la comercialización en 2027.
  • Nodos de 85 metros sin anclas que generan su propia energía undimotriz. Estas estructuras con forma de “piruleta” aprovechan el movimiento de las olas las 24 horas del día y procesan datos de IA a bordo, enviando los resultados a tierra vía satélites Starlink.
  • Ventaja competitiva frente a los centros terrestres: refrigeración gratis y sin vecinos. El océano resuelve de un plumazo los dos grandes cuellos de botella del sector: el consumo de agua para enfriar chips y la resistencia ciudadana a estas megainstalaciones.

La carrera por esquivar el apagón energético de la IA

El apetito eléctrico de la inteligencia artificial está desbordando las redes de todo el mundo. Según las estimaciones que maneja Panthalassa, el consumo de los centros de datos podría duplicarse en los próximos tres años, mientras que la capacidad de generación y transmisión terrestre avanza a un ritmo muy inferior. La solución que propone la empresa de Garth Sheldon-Coulson es tan sencilla como revolucionaria: llevarse los servidores al océano.

Los nodos que ha diseñado Panthalassa no son simples boyas, sino colosos de acero de 85 metros de eslora. Son casi tan altos como el Big Ben londinense. Funcionan como una gigantesca “Roomba marina”, según la metáfora del CEO: navegan autopropulsados por el Pacífico sin anclas, y extraen electricidad del vaivén incesante de las olas. Una esfera blanca flota en la superficie mientras una tubería vertical sumergida fuerza al agua a subir y bajar, moviendo una turbina que genera energía limpia y continua.

Lo que hace distinta a Panthalassa es que no intenta enviar esa electricidad a la costa con costosos cables submarinos, sino que la consume íntegramente a bordo para alimentar los chips de inteligencia artificial. Una vez procesados los datos, las respuestas (los tokens de inferencia) se transmiten a tierra mediante satélites de órbita baja, como los de Starlink, convirtiendo así un problema de transmisión de energía en uno de transmisión de datos. La arquitectura evita de raíz la saturación de las redes eléctricas y, de paso, la necesidad de permisos de construcción en zonas urbanas.

El mar como el nuevo centro de datos: ventajas y retos

El océano no solo aporta energía infinita, sino también el mejor sistema de refrigeración que se puede pedir: el agua fría a gran profundidad. Los centros terrestres consumen cantidades ingentes de agua potable y electricidad solo para no fundirse; en alta mar, esa factura energética y de recursos se desploma. Además, no hay vecinos que protesten por el ruido ni por el impacto paisajístico, lo que libra a la empresa de trámites urbanísticos y oposición local.

Sin embargo, la apuesta tiene obstáculos considerables. La conectividad por satélite tiene un ancho de banda limitado y latencias mayores que la fibra óptica, lo que la hace apta para inferencia (responder a usuarios en tiempo real) pero no para el entrenamiento pesado de modelos de IA que requiera coordinación entre múltiples nodos. A esto se suman las condiciones extremas del océano: huracanes, salitre corrosivo y un movimiento constante durante más de una década sin mantenimiento humano. El historial de intentos previos, como el Project Natick de Microsoft que sumergió centros de datos en el lecho marino, demuestra que la idea es técnicamente posible pero que la escala y la autonomía total son aún inciertas.

La energía más barata del planeta podría ser también la más limpia, pero el verdadero desafío es domar un cable invisible de conexión satelital.

El espejo español: entre la oportunidad undimotriz y la velocidad de la fibra

La propuesta de Panthalassa no pisa suelo español, pero sí resuena en un mercado donde el ‘boom’ de los centros de datos en Madrid y Barcelona está tensionando las redes de distribución eléctrica. España es ya el quinto país europeo por capacidad instalada de procesamiento, con hubs en expansión de empresas como Equinix, Data4 o Nabiax —participada por Telefónica—, que compiten por suelo y por acceso a una energía renovable cada vez más demandada. La posibilidad de replicar nodos marinos frente a las costas de Galicia o Canarias, que gozan de oleaje potente y vientos alisios, no es descabellada, pero choca con la misma barrera que Panthalassa: la baja latencia de la fibra es difícil de sustituir en aplicaciones empresariales.

Desde la privatización de Telefónica en los años 90 y la posterior consolidación de su infraestructura de datos, la industria española ha apostado por la conectividad física como ventaja competitiva. Un modelo puramente satelital e inalámbrico pondría patas arriba esa estrategia, aunque al mismo tiempo abriría una puerta a la autosuficiencia energética en regiones insulares o costeras. Los 140 millones de Peter Thiel no van a mover el tablero del IBEX 35 a corto plazo, pero sí encienden una señal inequívoca: los inversores más agresivos del mundo tecnológico están dispuestos a financiar el fin del centro de datos tal y como lo conocemos. Seguiremos de cerca si los gigantes españoles del sector, acuciados por el coste del kilovatio hora, se atreven a mirar al mar.

El desenlace final no lo marcará solo la ingeniería, sino la velocidad a la que mejoren las conexiones de satélite y la resistencia de estos colosos a la furia del Pacífico. Por ahora, la apuesta es tan arriesgada como necesaria para una industria que busca desesperadamente cualquier solución antes que apagar los servidores.
Bitcoin reconquista los 80.000$: los analistas dudan de la sostenibilidad

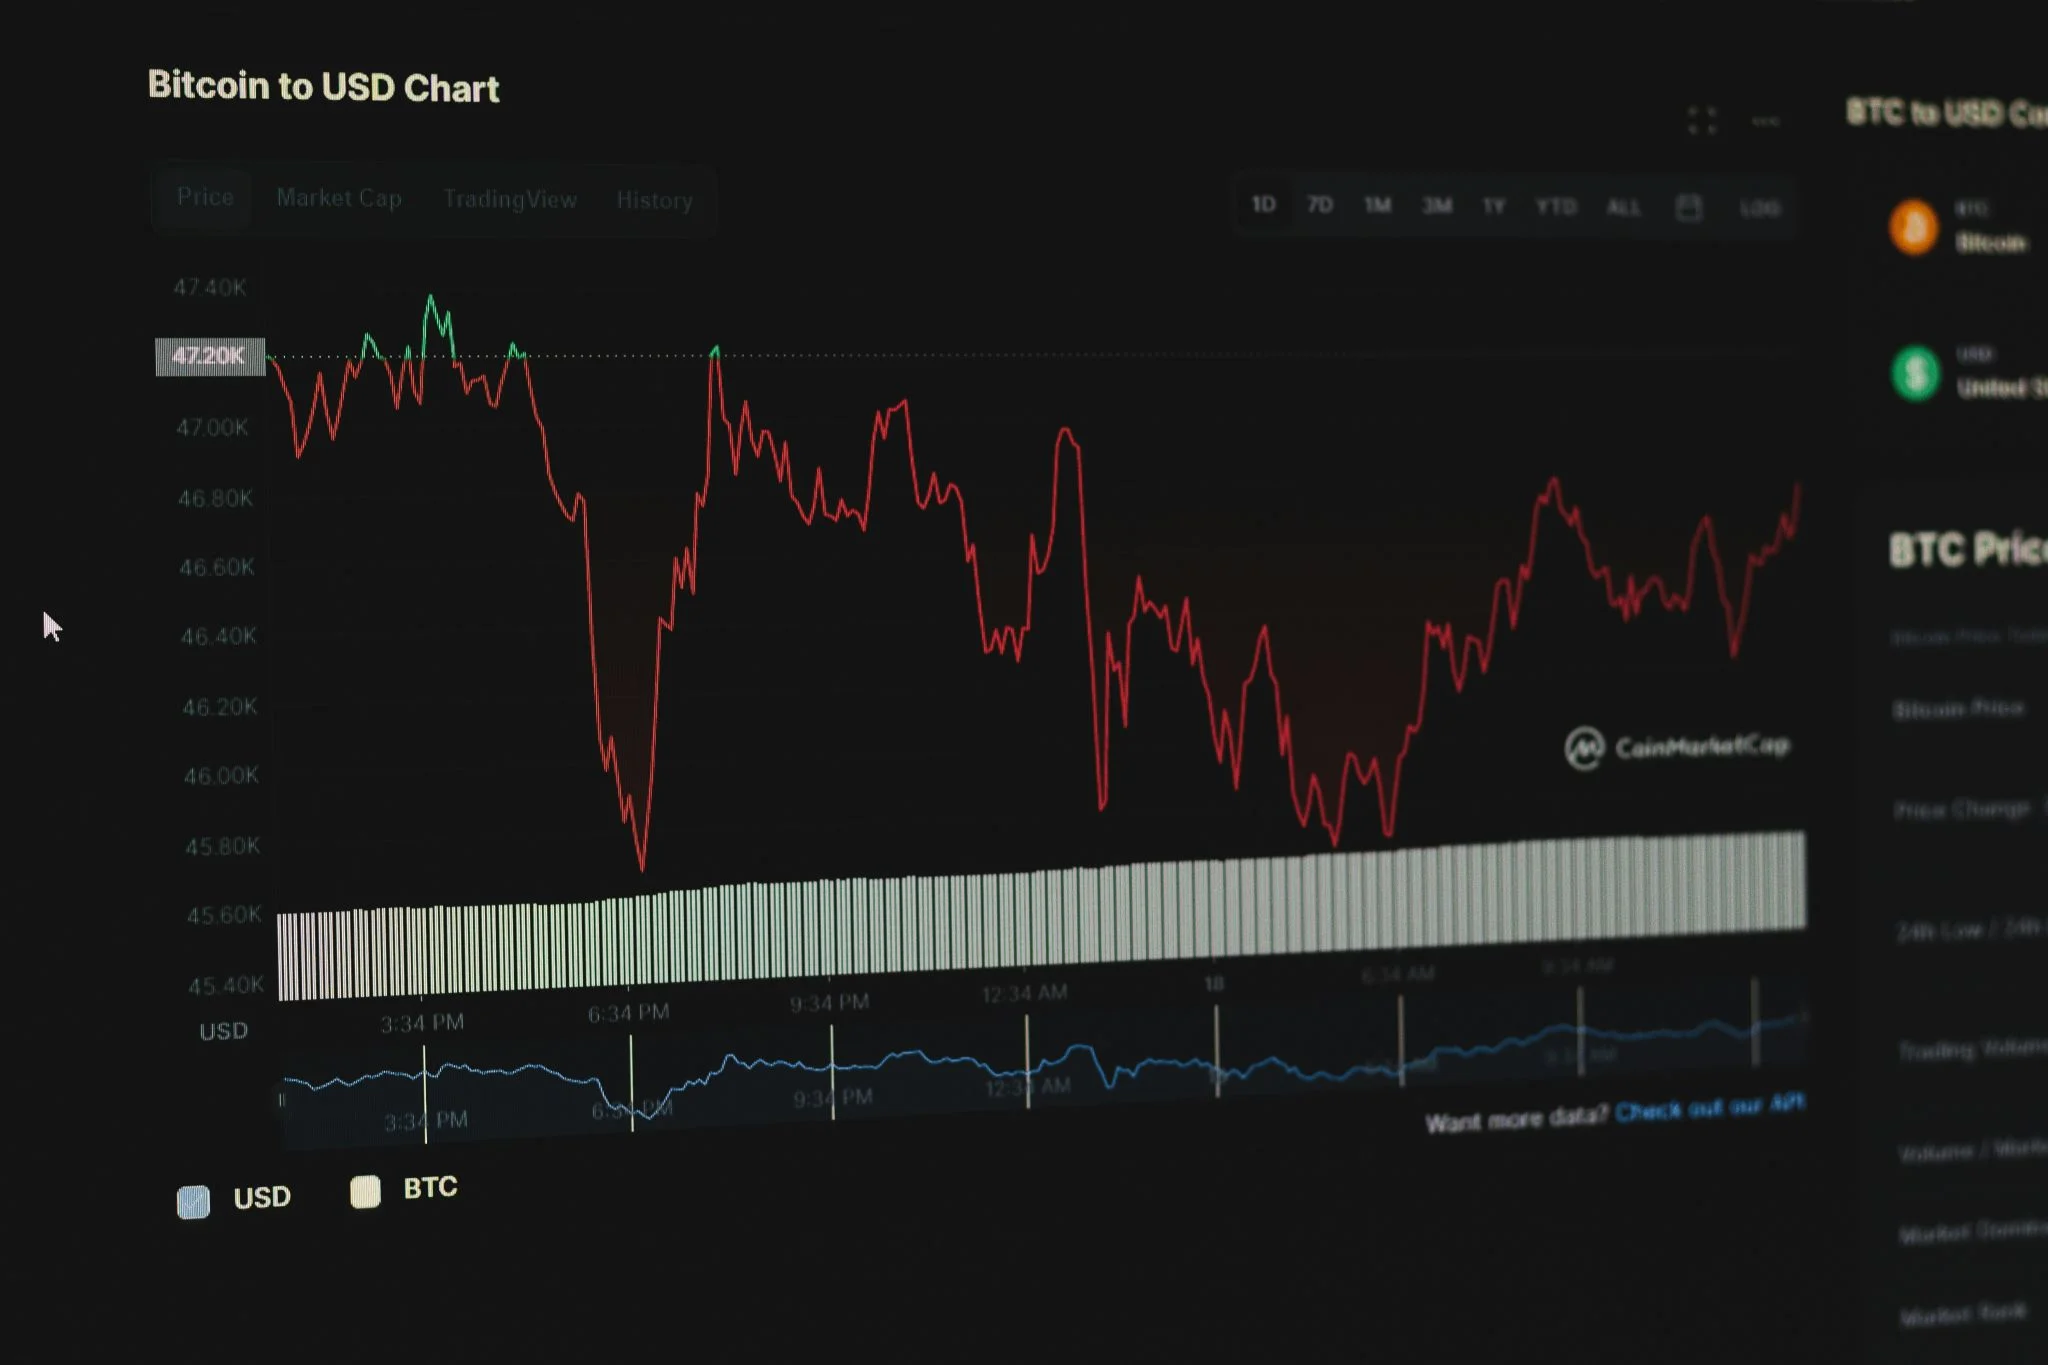
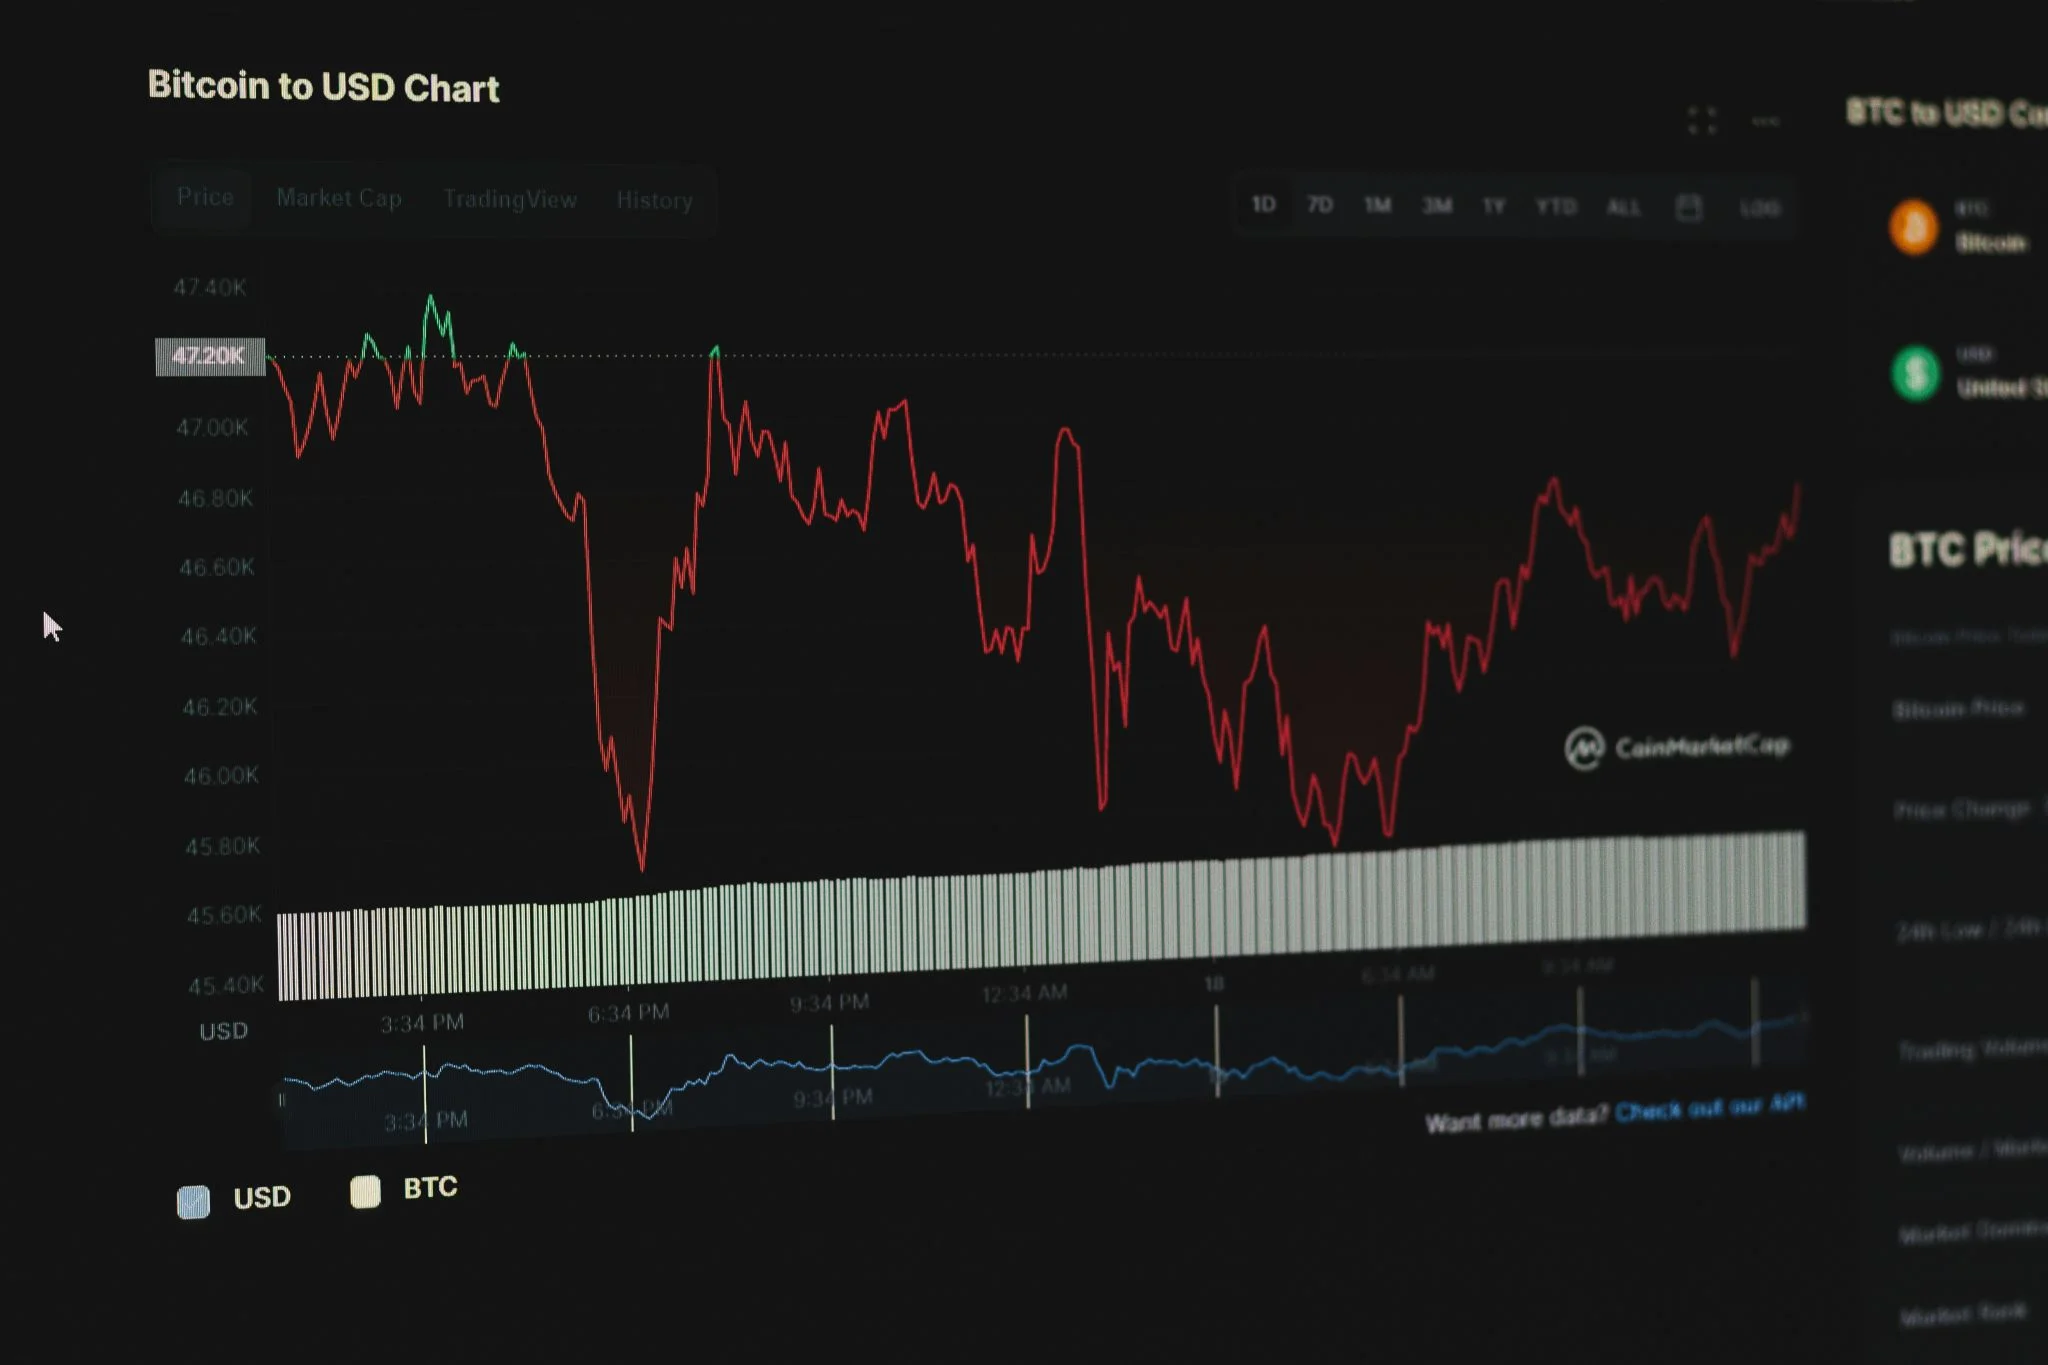
Cuesta creerlo después de semanas de altibajos, pero bitcoin ha vuelto a superar la barrera de los 80.000 dólares. Lo ha hecho en una remontada que muchos no esperaban, impulsada sobre todo por los últimos avances legislativos en Estados Unidos y por nuevas compras institucionales. Sin embargo, este regreso a terreno psicológico clave viene con una letra pequeña que los inversores harían bien en leer: el volumen de negociación se ha desplomado, y las dudas sobre la sostenibilidad del repunte campan a sus anchas.

La criptomoneda más veterana, esa divisa digital descentralizada que nació en 2009, ha recuperado en pocos días todo lo perdido en la última corrección. Los precios, según los datos de los grandes intercambios, se mueven alrededor de los 81.000 dólares. Pero la foto no es completa si no miramos al parqué: el dinero que realmente cambia de manos ha caído a menos de la mitad del que se veía cuando el bitcoin marcó sus máximos anteriores. Y en un mercado donde la salud se mide por cuántos compran y venden, una caída tan brusca del volumen enciende todas las alertas.

Qué está empujando al bitcoin de nuevo a los 80.000 dólares

Los avances legislativos al otro lado del Atlántico tienen mucho que ver. Aunque el camino regulatorio nunca es recto, en las últimas semanas el Congreso de Estados Unidos ha desbloqueado proyectos que llevaban meses atascados. Hablamos de una propuesta que aclararía, de una vez por todas, las reglas para la custodia de criptoactivos y la emisión de stablecoins. No es poca cosa. Muchos inversores institucionales llevaban tiempo esperando un marco más definido para meter un pie con fuerza, y solo con ese gesto legislativo algunas gestoras han empezado a mover ficha.

De hecho, fuentes del sector apuntan a que varios fondos de pensiones y grandes patrimonios han aprovechado la corrección de las últimas semanas para incrementar posiciones. Y cuando hablamos de «institucionales», no solo nos referimos a los gigantes que ya conocemos como BlackRock: hay nuevos actores que están calentando motores. Esa demanda constante, sumada a que la oferta de nuevos bitcoins se redujo drásticamente tras el halving de abril de 2024 —la reducción a la mitad de las monedas que recibe cada minero—, ayuda a entender por qué el precio se comporta como un muelle que recibe un empujón.

El gran pero: un repunte con la mitad del volumen habitual

Aquí es donde la historia se pone interesante. Los datos de plataformas como CoinMarketCap y los paneles de las principales casas de cambio muestran que el volumen negociado en las últimas 48 horas apenas alcanza un 45% de lo que se movió cuando el bitcoin rozó los 83.000 dólares hace un par de meses. Dicho sin tecnicismos: poca gente está comprando, aunque los que lo hacen pagan más. Y esa desconexión entre precio y actividad real suele ser un caldo de cultivo para correcciones abruptas, tal y como advierten analistas consultados por esta redacción.

En otras palabras, el repunte está sostenido por manos muy fuertes, pero no por un aluvión de pequeños inversores. Cuando el volumen es bajo, las órdenes de compra de un puñado de grandes tenedores pueden inflar artificialmente el precio. Y si esos mismos jugadores deciden recoger beneficios, la caída puede ser igual de rápida.

Además, el contexto macroeconómico sigue lleno de incertidumbre. Las tensiones comerciales entre EE.UU. y China, los vaivenes de los tipos de interés y una inflación que no termina de domarse hacen que muchos analistas de banca privada pidan cautela. Cautela, no pánico. Pero sí prudencia a la hora de interpretar este movimiento como el inicio de una nueva gran escalada alcista.

precio bitcoin hoy

La lección de otras remontadas: cuando el volumen no acompaña

La historia del bitcoin está llena de falsos amaneceres. En 2021, cuando la moneda rozó por primera vez los 65.000 dólares, el volumen venía de la mano del auge de los pequeños inversores y de las plataformas de intercambio centralizadas. Aquello era una fiesta. Sin embargo, la corrección que llegó después borró más de la mitad del valor en apenas meses. La diferencia con el escenario actual es clara: en aquel momento el volumen era masivo, mientras que ahora estamos ante un mercado más estrecho, dominado por unos pocos.

No se trata de demonizar las compras institucionales. Al contrario: la entrada de gestoras serias y de fondos cotizados —los famosos ETFs al contado que tanto costó conseguir en 2024— ha dado al bitcoin un barniz de legitimidad que antes no tenía. Pero la excesiva concentración de la negociación en pocas manos es, cuando menos, un factor de riesgo. Si esos grandes compradores se echan a un lado, el castillo de naipes puede venirse abajo con facilidad.

Desde esta redacción creemos que la clave para los próximos meses no está en si el bitcoin aguanta los 80.000 dólares, sino en si el volumen de negociación vuelve a niveles que reflejen una participación más amplia. Si no es así, cualquier bache macro o regulatorio puede convertir este rebote en una anécdota pasajera. Los inversores que están apostando ahora lo hacen con la esperanza de que el verano traiga más claridad, pero también asumen un riesgo considerable.

En todo caso, la volatilidad sigue siendo compañera de viaje. Y aunque los avances legislativos son una buena noticia, la historia reciente nos ha enseñado que en el mundo cripto las expectativas viajan más rápido que las realidades. La subida tiene un pie firme, pero el otro pisa sobre hielo fino. El tiempo dirá si el bitcoin consolida por fin esta cota o si volvemos a ver los 70.000 dólares antes de lo que muchos imaginan.

IAG crisis Ormuz: 2.000 millones de sobrecoste y puerta abierta a compras

El beneficio neto de IAG se ha disparado un 70% en el primer trimestre, pero la factura del combustible amenaza con devorar parte de esas ganancias. La crisis en el Estrecho de Ormuz, punto de tránsito del 20% del crudo mundial, ha encarecido el queroseno de aviación hasta niveles que asustan a cualquier director financiero.

Según ha podido saber Merca2.es, la compañía maneja un cálculo de sobrecoste aproximado de 2.000 millones de euros para este ejercicio si el conflicto se alarga. La cifra, adelantada por medios del sector, no ha sido confirmada oficialmente por el grupo, pero cuadra con la escalada del precio del barril de Brent desde los 75 dólares de enero a los más de 95 actuales. La matriz de Iberia y Vueling ya habría trasladado internamente a sus equipos que la factura del queroseno será uno de los principales lastres de 2026.

El queroseno, ese gran olvidado de las cuentas

El combustible representa casi un tercio de los costes operativos de una aerolínea de red. A principios de año, los analistas proyectaban un precio del Brent en torno a los 80 dólares; hoy supera los 95. Para un grupo que consume decenas de millones de barriles al año, cada dólar de más en el crudo supone un agujero de decenas de millones en la cuenta de resultados.

IAG, como las grandes aerolíneas europeas, mantiene coberturas de combustible para mitigar la volatilidad, pero esas coberturas nunca cubren el 100% de la exposición. Según los datos que maneja el sector, el grupo tiene asegurado alrededor de un 60% de su consumo previsto para este año, lo que deja una parte significativa expuesta al mercado spot. Ese diferencial es el que explica el sobrecoste estimado de 2.000 millones de euros.

Una oportunidad en medio del caos

Mientras otras aerolíneas aprietan los dientes, IAG se permite mirar el escaparate corporativo. Fuentes cercanas a la dirección habrían confirmado a esta redacción que el grupo no descarta aprovechar la tormenta para comprar aerolíneas en dificultades. La experiencia no es nueva: tras la crisis financiera de 2008, la entonces recién creada IAG integró a British Airways e Iberia y más tarde a Vueling, en un movimiento que transformó el mapa aéreo europeo.

La lógica es tan vieja como el capitalismo: cuando el precio del dinero aprieta y los márgenes se estrechan, los más fuertes se comen a los débiles. Con una caja neta que supera los 10.000 millones de euros y un ratio de deuda sobre ebitda contenido, IAG tiene margen para actuar. De hecho, algunas aerolíneas regionales del sur de Europa y del norte de África ya estarían tanteando al grupo, según fuentes del mercado.

Sin embargo, la jugada no está exenta de riesgos. La crisis de Ormuz puede ser larga y la demanda de viajes podría resentirse si el precio del billete sube demasiado. 2.000 millones de sobrecoste no es una partida menor y, aunque los resultados del primer trimestre han sido buenos, el segundo y tercer trimestre serán clave. La temporada de verano es la que realmente llena los depósitos de las aerolíneas.

En mi opinión, IAG está haciendo lo correcto: prepararse para lo peor mientras se posiciona para lo mejor. La historia reciente del sector demuestra que las aerolíneas que salen reforzadas de las crisis no son las más ágiles, sino las que mantienen la cabeza fría y la chequera caliente. El verdadero riesgo no es el combustible, sino la posibilidad de que el conflicto escale y cierre temporalmente el estrecho. En ese escenario, la factura de 2.000 millones se quedaría corta y la consolidación del sector podría acelerarse de forma traumática.

Habrá que ver hasta dónde llega la escalada en el Golfo y si el petróleo toca los 120 dólares, como ya pronostican algunos bancos de inversión. Por ahora, IAG ha dejado claro que está lista para moverse, y el mercado lo sabe.

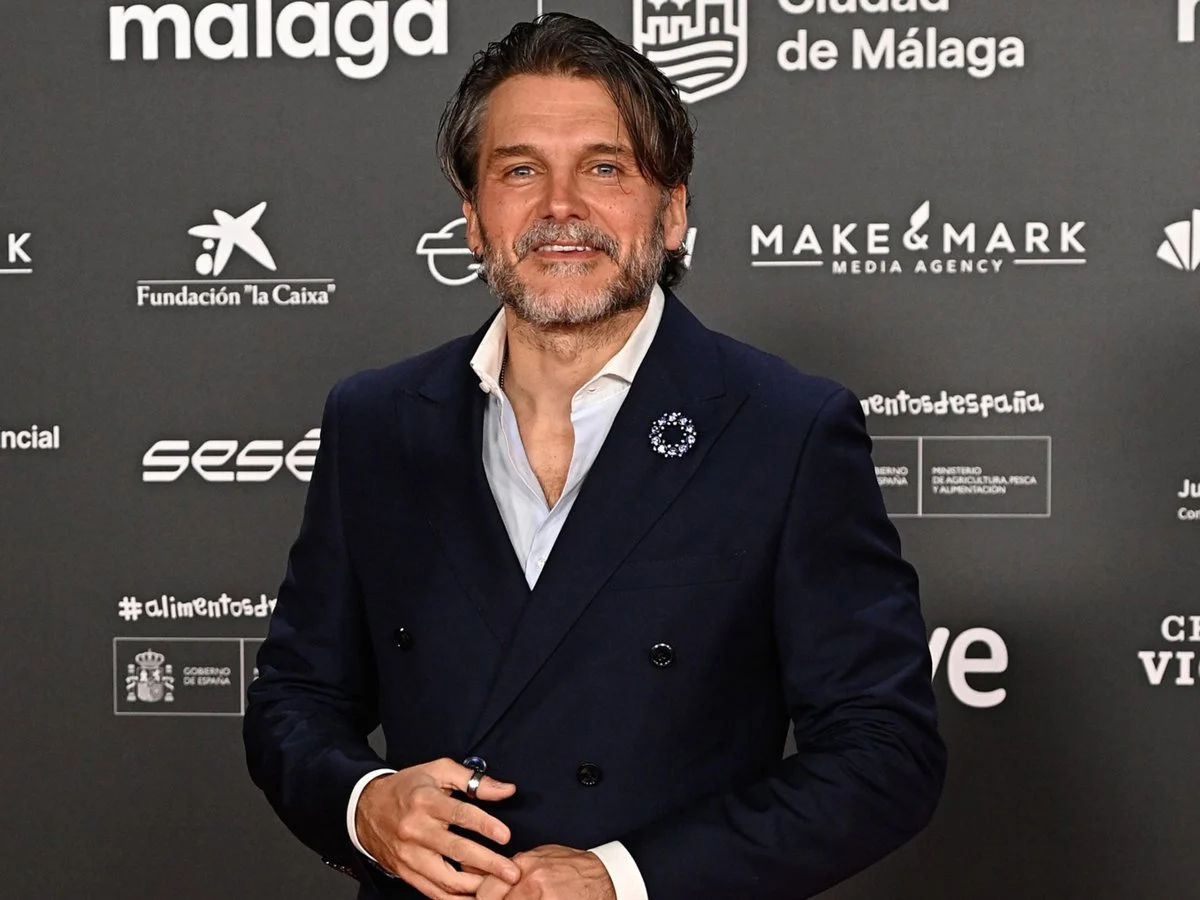
Salva Reina: «Trabajar junto a Kira Miró es maravilloso: es una persona magnífica»

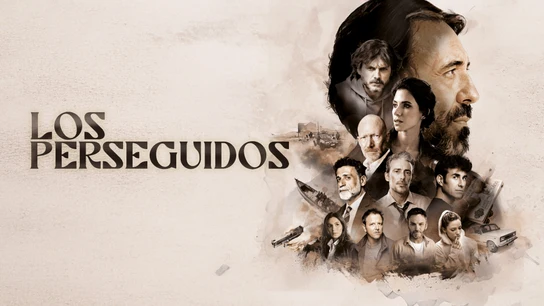
Del circuito de monólogos a convertirse en uno de los actores de moda del panorama audiovisual español. El actor malagueño Salva Reina (1978) atraviesa uno de los momentos más importantes de su carrera, combinando distintos registros. Ahora se suma a Los perseguidos, la ambiciosa ficción sonora de Onda Cero Podcast grabada con tecnología Dolby Atmos, donde interpreta a Peyo, que es un personaje marcado por la traición y atrapado en una oscura trama de corrupción y crimen organizado.

En MERCA2 hablamos con él sobre este reto interpretativo, sus orígenes en la comedia junto a nombres como David Broncano, su gran momento profesional, la nueva temporada de Muertos S.L. y cómo es compartir proyecto personal y profesional con Kira Miró.

(P). ¿Cómo viviste la experiencia de grabar Los perseguidos y qué fue lo que más te sorprendió del formato?

(R). Es mi primera vez en una ficción sonora y ha sido una experiencia increíble. La producción es súper laboriosa, muy meticulosa y con todos los detalles muy cuidados. Hemos podido escuchar ya los dos primeros episodios y estoy deseando escuchar los siguientes.

Per Merca2
Salva Reina participa en Los Perseguidos, de Onda Cero Podcast.

Cuando lo escuchas te montas la película en tu cabeza de una forma increíble, con una realidad y una viveza brutales, casi como si lo estuvieras viendo. Ha sido un placer trabajar con Pablo Lara —director y escritor del proyecto, basado en una novela de Fernando Benzo— porque ya había trabajado con él en otros proyectos. El guion es espectacular y te mantiene en vilo durante toda la ficción.

(P). Vienes de la comedia, pero ya en El 47 vimos una faceta más dramática tuya. ¿Sientes que este momento profesional te está permitiendo enseñar registros que quizá el público no esperaba?

(R). Me encanta. Ya había hecho otras cosas en drama y en otros registros, y estoy encantado. También agradezco muchísimo que la gente me reconozca por la comedia, porque son personajes muy agradecidos, luminosos y que te recuerdan con una sonrisa.

Estoy muy agradecido a la industria porque me permite, como actor, contar historias desde distintos lugares, ya sea desde el drama o desde la comedia. Al final, los actores y actrices tenemos que darle verdad al personaje, independientemente del género.

(P). Mucha gente te conoció por la comedia y los monólogos. ¿Qué recuerdas de aquellos primeros años compartiendo circuito con gente como David Broncano cuando todavía estabais empezando?

(R). Aquella etapa la recuerdo con una sonrisa en la boca. Sigo haciendo monólogos y espectáculos de stand-up, aunque de una manera especial, a través de un personaje que se sube al escenario contando locuras. Aquella fue una etapa muy convulsa, muy productiva y con muchos viajes. Era el boom de los monólogos, allá por 2005, hace ya más de veinte años. Hacíamos bodas, bautizos y comuniones, pero había muchísimas ganas. Recuerdo esos años de juventud y de empezar a dedicarte a la actuación como algo increíble.

(P). ¿Qué tal es trabajar con tu pareja, Kira Miró, con la que has trabajado en proyectos como la reciente Solos o la nueva película Tres de más?

(R). Es maravilloso trabajar con Kira. Es una persona magnífica, con unas cualidades increíbles. Trabajar juntos hace todo mucho más llevadero porque nos podemos apoyar mutuamente y el proyecto se convierte en algo común. Ensayamos juntos, estudiamos juntos y nos apoyamos mucho. Incluso es mejor a nivel presupuestario para los proyectos porque la productora se ahorra una habitación (ríe).

k Merca2
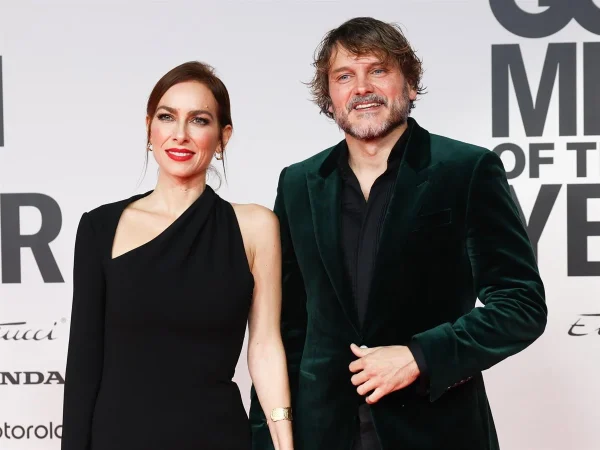
Kira Miró y Salva Reina. Foto: Europa Press.

Lo hemos pasado muy bien en el rodaje de Tres de más, que es una comedia familiar con mucho corazón que se estrenará el 24 de julio. Nuestros personajes tienen una especie de superioridad moral y social, que se creen por encima del bien y del mal y no quieren tener hijos ni compartir su vida con niños. Pero, por arte de magia, se ven rodeados de niños y ahí comienza un viaje lleno de risas y momentos entrañables.

SALVA REINA SIGUE EN MUERTOS S.L.

(P). Se viene nueva temporada de Muertos S.L. ¿Qué nos puedes adelantar de tu personaje, Nino, y de lo que veremos esta temporada?

(R). Tenemos ya grabada la cuarta temporada y ahora falta que Netflix decida cuándo emitirla. Mi personaje seguirá metiéndose en muchos fregados y tratando de solventar problemas de maneras poco ortodoxas… y ahí está gran parte de la risa.

(P). También te vimos en Mask Singer: adivina quién canta. ¿Cómo fue vivir una experiencia tan surrealista y secreta?

(R). Fue una locura. De repente me lo propusieron y me pareció algo muy divertido. También me asustaba un poco porque nunca había explotado esa faceta ni había entrado en un estudio profesional para grabar canciones. Pero precisamente por eso me pareció una frikada muy divertida y dije: «¿por qué no?».

(P). ¿Qué próximos proyectos tienes en marcha?

(R). Tenemos una productora de teatro y música en Málaga, La Cochera, y estamos preparando algunos proyectos. Además, Tres de más (24 de julio). También hay otra película que se llama Tal vez, que versa sobre Pinito del Oro, que fue una trapecista de circo de gran renombre. A raíz de esa historia se habla del periodo franquista y de las relaciones homosexuales en aquella etapa.

Además, está pendiente de estreno Carta blanca, una película de Gerardo Herrero que aborda un episodio de la guerra de Marruecos que no se ha reflejado demasiado en el cine.

(P). Después de todo lo que estás consiguiendo, ¿qué le pide hoy Salva Reina al futuro, tanto en lo profesional como en lo personal?

(R). Le pido seguir como estoy. Estoy viviendo un momento muy dulce y me siento muy agradecido a la vida. Solo quiero que las cosas sigan así: salud y felicidad para mí, pero sobre todo para mis seres queridos.

La señal reversión XRP que anticipó un rally del 126% vuelve a activarse

El último mes no ha sido especialmente brillante para XRP, el token nativo de la red Ripple. Subió un 5.7%, una cifra modesta comparada con las ganancias de otros proyectos cripto. Pero bajo esa superficie tranquila se está cocinando algo que los analistas más atentos reconocen: la misma seseñal de reversión que en 2025 anticipó un rally del 126% ha vuelto a encenderse. Y, como entonces, pocos parecen estar haciéndole caso.

El detonante es una métrica que suele pasar desapercibida para el gran público: las tasas de financiación (o funding rates). En los mercados de futuros perpetuos, estas tasas actúan como un pequeño coste diario que los operadores se pagan entre sí para mantener sus posiciones abiertas, una especie de ‘alquiler’ del dinero. Cuando la mayoría apuesta a la baja —es decir, venden en corto—, las tasas se vuelven negativas, señal de que el mercado tiene un sesgo bajista abrumador.

Según destacó el analista on-chain Darkfost en X, el token de Ripple lleva casi tres meses consecutivos con tasas de financiación negativas en Binance, el periodo más largo de su historia reciente. Aunque en ese tiempo XRP subió un 27% desde sus mínimos, los operadores insisten en que va a bajar. Para Darkfost, un consenso tan extremo es justo lo que necesita el mercado para dar la vuelta.

Por qué las tasas de financiación negativas importan (y más si duran meses)

Imagina que en un partido de fútbol todo el estadio apuesta por la derrota del equipo local. Las casas de apuestas ajustan sus cuotas, el ambiente se enrarece y, a menudo, la sorpresa acaba llegando. En los criptoactivos, unas tasas de financiación persistentemente negativas funcionan de manera parecida: reflejan un mercado saturado de vendedores y, cuando estos se ven forzados a cerrar sus posiciones, se desencadena un efecto de compresión bajista que impulsa el precio al alza, a veces con violencia.

El propio índice Total3 —que mide la capitalización de todas las criptodivisas excepto Bitcoin, Ethereum y stablecoins— ha recuperado unos 125.000 millones de dólares desde febrero, tras una caída de más de 544.000 millones. Sin embargo, los cortos en XRP no han cedido. Es una desconexión entre el precio y el sentimiento que, para algunos, es una bomba de relojería alcista.

El precedente de abril de 2025: un rally del 126% que nadie vio venir

Darkfost recuerda que esta misma configuración se dio en abril de 2025. Entonces, XRP cotizaba en torno a los 1.25 dólares, también con tasas de financiación profundamente negativas tras una corrección de más del 60%. En ese momento, pocos confiaban en un rebote. Y, sin embargo, el token desató un avance del 126% en cuestión de semanas, llevándose por delante a quienes habían apostado en corto.

Claro que los gráficos nunca calcan el pasado. Otros analistas técnicos han detectado un triángulo simétrico en la formación de precios de XRP, una figura que indica indecisión pero no predice la dirección. El vértice de ese triángulo se acerca a finales de mayo, y será entonces cuando se resuelva la duda. Si los compradores logran romper al alza, la mecha de las tasas negativas podría encenderse; si las ventas se imponen, la señal de reversión habrá sido un espejismo.

Esa es la eterna paradoja de este tipo de señales: funcionan porque muy pocos las toman en serio, pero si todo el mundo las siguiera, dejarían de funcionar.

Señal de reversión de XRP: entre la estadística y el deseo colectivo

Conviene poner los pies en el suelo. Una tasa de financiación negativa alargada es un indicio, no una garantía. En los últimos años hemos visto cómo el mercado de futuros puede permanecer inclinado hacia un lado durante semanas, incluso meses, sin que se produzca un giro inmediato. La paciencia, en estos casos, es tan importante como el análisis.

Además, estamos en un entorno macroeconómico muy distinto al de la primavera de 2025. La regulación cripto avanza con paso firme en Europa con MiCA plenamente operativo, la Reserva Federal mantiene los tipos altos y la liquidez global no sobra. Cualquier comparación histórica debe tamizarse con el contexto actual, porque los gráficos pueden parecerse pero los motores del mercado son distintos.

Dicho esto, la activación de esta señal de reversión merece atención por un motivo muy humano: cuando casi todo el mundo está convencido de que un activo va a seguir cayendo, las malas noticias ya están descontadas. El mínimo posible para dar una sorpresa positiva, entonces, es muy bajo. Y en cripto, ese suelo blando suele ser el punto de partida de los movimientos más bruscos.

A mediados de mayo de 2026, los datos on-chain y el análisis técnico dibujan una encrucijada. Si la compresión actual acaba resolviéndose al alza, muchos recordarán esta señal como el eco de lo que pasó hace un año. Si no, quedará como una más de esas falsas alarmas que el mercado olvida rápido. Lo prudente, como casi siempre, es observar el precio sin anclarse a una profecía y recordar que las tasas de financiación negativas son un síntoma, no un diagnóstico.

Xavier Pirla, experto en comunicación “El secreto de la seducción es dejar de ver al otro como un trofeo”

Hay una creencia extendida sobre la seducción que Xavier Pirla, experto en comportamiento humano y comunicación, lleva años desmontando: que los más atractivos físicamente son quienes mejor se desenvuelven en ella. Su experiencia trabajando con modelos y personas de aspecto privilegiado apunta exactamente en sentido contrario.

Pirla no vende fórmulas ni técnicas de conquista. Su aproximación a la seducción parte de la psicología, la construcción de confianza y el autoconocimiento. Y su diagnóstico principal es tan sencillo como incómodo para quienes buscan atajos.

Por qué el atractivo físico no garantiza nada en seducción

Por qué el atractivo físico no garantiza nada en seducción
Fuente: agencias

«Cuanto más guapa es una persona, más insegura suele sentirse», afirma Pirla. La explicación que da no es paradójica si se piensa bien: quienes desde pequeños han recibido elogios centrados exclusivamente en su físico han construido su autoestima sobre una base que no controlan y que no dice nada de quiénes son. El mensaje que absorbieron fue que valen por su cuerpo, no por lo que piensan, sienten o hacen. Cuando esa persona entra en un contexto social o de seducción, carga con esa fragilidad aunque nadie lo adivine desde fuera.

El problema se ramifica. Quienes los rodean suelen acercarse con segundas intenciones, halagos interesados o una actitud que mezcla admiración y competencia. Eso dificulta construir relaciones auténticas y desarrolla un músculo de la desconfianza en lugar del de la conexión genuina. Pirla lo compara con lo que ocurre con los médicos o con los famosos: cuando la gente siempre viene a pedirte algo o a admirarte, pierdes la referencia de qué significa que alguien esté contigo de verdad.

La consecuencia directa para la seducción es que quien llega a una interacción mirando al otro como si estuviera en una posición superior ya ha perdido antes de empezar. No porque no sea atractivo, sino porque esa mirada de inferioridad o de conquista lo delata. «El secreto de la seducción es dejar de ver al otro como un trofeo», resume Pirla. La persona guapa, popular o exitosa que se convierte en objetivo está harta de ser tratada como tal, y lo que más la sorprende es precisamente quien la trata con normalidad.

La confianza como base de cualquier proceso de persuasión

Youtube video

Pirla distingue entre seducción y persuasión, pero los principios que los rigen son los mismos. Antes de cualquier técnica, hay una pregunta previa que muy poca gente se hace con honestidad: cuál es el objetivo real y qué estado emocional se lleva a la interacción. Si alguien llega con miedo al rechazo, con desesperación por demostrar algo o con la necesidad de obtener un resultado concreto, eso se percibe antes de que abra la boca. «La confianza es el lubricante social: sin ella, no existe persuasión», sostiene.

Construir esa confianza no tiene atajos. Pirla habla de igualarse con el otro de forma honesta, de encontrar puntos de coincidencia reales, de adaptar el ritmo y el tono sin perder la autenticidad. Pero sobre todo habla de integridad, que define como la coherencia entre lo que uno siente, dice y hace. La seducción duradera, tanto en lo personal como en lo profesional, no se sostiene en el artificio sino en ser reconocible: que el otro sepa cómo vas a responder independientemente del contexto.

Para ilustrarlo, Pirla recurre a una historia del hundimiento del Titanic. Benjamin Guggenheim, al saber que el barco se hundía, subió a su camarote, se puso su mejor traje y volvió al salón a calmar a los pasajeros. Cedió su lugar en el bote y se quedó. Eso, dice Pirla, es integridad. Cuando alguien actúa así, deja de ser una incógnita para los demás. Y esa previsibilidad genera algo muy parecido a la seguridad, que es exactamente lo que hace que la seducción funcione.

Hay otra idea que Pirla trabaja con quienes le consultan sobre seducción y que tiene tanto peso en el plano personal como en el comercial: el rechazo casi nunca es sobre ti. «Las personas no te rechazan a ti, rechazan la idea que tienen de ti», explica. Esa idea se construye por asociación, por el momento en que apareces, por experiencias previas que el otro trae consigo. Entender eso no elimina el dolor del no, pero lo relativiza y abre la posibilidad de cambiar la película que el otro tiene en la cabeza en lugar de rendirse tras el primer intento.

El problema fiscal que persigue a muchos autónomos después de presentar la renta

Presentar la declaración de la renta no siempre cierra el asunto. A veces, semanas o meses después de haberla enviado, aparece un dato nuevo que cambia el resultado: unos atrasos cobrados tarde, un rendimiento no contabilizado, una deducción olvidada. En esos casos, el contribuyente tiene la obligación —o el derecho— de volver sobre lo declarado y corregirlo.

Para el autónomo, esta situación es más habitual de lo que parece. La naturaleza variable de sus ingresos, la posibilidad de recibir pagos de ejercicios anteriores o simplemente un error en el momento de presentar la declaración pueden obligar a iniciar un trámite que muchos desconocen: la declaración complementaria o rectificativa. No es un procedimiento complicado, pero exige saber exactamente qué casillas tocar y por qué.

Complementaria o rectificativa: no son lo mismo para el autónomo

Complementaria o rectificativa: no son lo mismo para el autónomo
Fuente: agencias

Aunque en el lenguaje cotidiano se usan casi como sinónimos, los dos tipos de modificación pueden presentar los autónomos y asalariados tienen naturalezas distintas. La declaración complementaria se presenta cuando el contribuyente detecta que declaró menos de lo que debía: unos ingresos que no incluyó, unos atrasos cobrados después de cerrar el ejercicio. En esos casos, el resultado suele ser un importe adicional a pagar. La rectificativa, en cambio, se utiliza cuando la Agencia Tributaria cometió un error o cuando el contribuyente tiene derecho a una devolución mayor de la que recibió.

El trámite que debe hacer el autónomo se inicia desde la sede electrónica de la Agencia Tributaria, accediendo a la campaña de renta del año correspondiente. Una vez dentro del borrador de la declaración ya presentada, el sistema ofrece la opción de modificarla. Ahí aparece la casilla clave: una pregunta que pregunta si la autoliquidación es rectificativa de otra anterior. Marcarla es el primer paso. A continuación, el sistema solicita el motivo de la modificación, y este punto es donde conviene detenerse.

Los motivos contemplados cubren las situaciones más frecuentes. El más habitual entre funcionarios y trabajadores vinculados a la administración pública es la percepción de atrasos de rendimientos del trabajo correspondientes a un ejercicio ya declarado. Quien trabajó para una entidad pública en 2024 y recibió en 2025 un pago pendiente de ese año tiene la obligación de presentar una complementaria para incluirlo. Si el motivo no encaja en ninguna de las opciones predefinidas, el sistema permite indicar que se trata de supuestos distintos a los anteriores, lo que da paso a continuar con la modificación sin mayores obstáculos.

Autónomos y asalariados: Cómo navegar el borrador sin cometer errores

Youtube video

Una vez seleccionado el motivo, el sistema habilita la edición del borrador. En ese punto, el contribuyente —autónomo o asalariado— debe localizar el apartado que necesita corregir y modificar únicamente ese dato. Si se trata de atrasos salariales, habrá que actualizar tanto las retribuciones percibidas como las retenciones practicadas. El cálculo final mostrará la diferencia entre lo ya liquidado y lo que corresponde abonar o recibir ahora.

Aquí entra en juego un paso que muchos omiten por prisa: la vista previa. Antes de presentar la declaración modificada, el sistema ofrece le ofrece al autónomo y al asalariado un botón que permite revisar la declaración completa. En la parte inferior aparece el detalle de lo ya pagado o devuelto en su momento y la diferencia resultante del cambio. Revisar ese documento con calma evita errores que, una vez presentada la declaración, requieren un nuevo trámite para corregirlos.

Para el autónomo, este proceso tiene una dimensión adicional. La gestión de los ingresos por cuenta propia implica mayor variabilidad que la de un asalariado convencional, lo que aumenta la probabilidad de que surjan discrepancias entre lo declarado y lo que finalmente se cobró o pagó durante el ejercicio. Un cliente que liquida una factura pendiente meses después de cerrar el año, una regularización de pagos a cuenta o una modificación en las retenciones pueden activar la necesidad de este trámite.

La buena noticia es que el procedimiento, una vez comprendido, no resulta especialmente complejo. El sistema de la Agencia Tributaria guía al contribuyente paso a paso, y las casillas que hay que modificar suelen ser pocas y localizadas. Lo que marca la diferencia es conocer el motivo exacto de la corrección antes de empezar, tener a mano los documentos que justifican el cambio y no presentar el borrador modificado sin haberlo revisado en su totalidad.

Recaudación de cuotas de autónomos 2026: sube un 24% hasta los 3.399 millones

La recaudación por las cuotas de autónomos ha subido un 24% en los tres primeros meses de 2026, hasta los 3.399 millones de euros, según los datos de la Seguridad Social a los que ha tenido acceso Expansión. Es el primer test real del nuevo sistema de cotización por ingresos reales, que obliga a cada trabajador por cuenta propia a pagar en función de lo que realmente gana.

La cifra supone un salto respecto al mismo periodo de 2025, cuando el sistema todavía estaba en su fase inicial y la recaudación rondaba los 2.740 millones. El incremento confirma que los autónomos están declarando ingresos más ajustados a la realidad, algo que el antiguo modelo de bases elegidas libremente permitía minimizar.

Por qué sube la recaudación: el nuevo sistema de cuotas por ingresos reales

Desde 2025, la cuota mensual del RETA dejó de ser fija y pasó a calcularse según el rendimiento neto declarado. El autónomo elige una base de cotización dentro de un tramo de 15 escalones, que va desde los ingresos inferiores a 670 euros (cuota mínima en torno a 230 euros al mes) hasta quienes superan los 4.050 euros (base máxima cercana a los 1.260 euros).

Antes, casi el 85% de los autónomos cotizaba por la base mínima, lo que dejaba una factura mensual homogénea pero escasa. Ahora, cada euro de más en los ingresos se traduce en una cotización mayor, y eso ha disparado la recaudación. La Seguridad Social ya preveía este efecto, pero los 3.399 millones de euros a marzo indican que el ajuste está siendo más rápido de lo esperado.

Qué significa para el autónomo: más cotización, pero también más protección

Pagar más cada mes no es una buena noticia para el bolsillo inmediato, pero tiene una contrapartida: a mayor base de cotización, mayores serán las futuras prestaciones por jubilación, incapacidad o cese de actividad. Además, el nuevo sistema prevé una regularización anual: si al cierre del ejercicio los ingresos reales no coinciden con los declarados, Hacienda ajusta las cuotas y puede reclamar diferencias o devolverlas.

El error más común que ya están cometiendo muchos autónomos, sobre todo los que trabajan con ingresos irregulares, es no actualizar la base cuando varía significativamente. Si tus rendimientos suben o bajan más del 50% a lo largo del año, debes comunicarlo en el mes siguiente; de lo contrario, al terminar el ejercicio puede aparecer un pago extra con recargo.

Análisis: ¿una subida puntual o el nuevo suelo de la recaudación?

La respuesta corta: este no es un repunte coyuntural. Los 3.399 millones de euros a marzo representan el nuevo patrón de cotización para el colectivo, que históricamente ha estado infracotizado. El sistema de ingresos reales ha corregido en parte ese desajuste, y a medida que más autónomos regularicen sus declaraciones, la recaudación seguirá creciendo.

El precedente de 2025, con el sistema a medio implantar, ya anticipaba una subida, pero el dato actual es el doble de lo que muchos analistas proyectaban. Para los autónomos con rentas medias y altas, la factura mensual se ha encarecido entre 70 y 200 euros respecto a la tarifa plana o la base mínima anterior. La pregunta que queda en el aire es si este mayor esfuerzo fiscal se traducirá en mejores pensiones en el futuro o si el sistema volverá a ajustarse en próximas reformas.

Mientras tanto, lo único seguro es que la cotización por ingresos reales ha llegado para quedarse. Y los números de la Seguridad Social lo confirman.

Guía rápida del nuevo sistema de cuotas por ingresos reales

  • 📅 Plazos: La obligación es permanente; el autónomo debe comunicar sus ingresos previstos al darse de alta o cuando cambien de manera significativa (más de un 50%).
  • ✅ Requisitos clave: Estar dado de alta en el RETA y comunicar los rendimientos netos anuales esperados a través de la sede electrónica de la Seguridad Social o mediante el sistema RED.
  • 🌐 Dónde solicitarlo o modificar datos: En la sede electrónica de la Seguridad Social, con certificado digital, DNI electrónico o Cl@ve. También puedes llamar al 901 50 20 50 para aclarar dudas.
  • 💰 Importe o coste: Cuota mensual que va desde los 230 euros (ingresos inferiores a 670 €) hasta los 1.260 euros (ingresos superiores a 4.050 €). Incluye contingencias comunes, profesionales, cese de actividad y formación.
  • ⚠️ Error a evitar: No actualizar la base de cotización si los ingresos varían más del 50% en el año; la regularización posterior puede acarrear recargos.

¡Siete horas gratis! El precio de la luz hoy, domingo 10 de mayo, cae a negativo

El precio de la luz hoy, domingo 10 de mayo de 2026, se hunde hasta niveles negativos durante siete horas. Dos tramos adicionales marcan 0 euros por megavatio hora (MWh), según datos del operador del mercado ibérico OMIE. Es el episodio más intenso de precios bajo cero en lo que va de año.

Horas gratis y dónde está el truco

Las franjas con electricidad sin coste se concentran entre las 11:00 y las 17:00, con un mínimo de −1,04 euros/MWh a las 14:00. Los tramos negativos se reparten en siete horas consecutivas: de 11 a 12, de 12 a 13, de 13 a 14, de 14 a 15, de 15 a 16, de 16 a 17 y de 17 a 18. En esas siete horas el precio mayorista es netamente negativo, y en dos horas más aledañas —entre las 10:00 y las 18:00— el registro es exactamente de cero. A modo de comparación, el sábado el precio medio fue de 38 euros/MWh y el viernes rondó los 50 euros.

Por qué se desploma el precio de la electricidad en domingo

La combinación de alta generación renovable —eólica y, sobre todo, fotovoltaica— con una demanda muy baja propia del fin de semana provoca que la oferta supere con creces el consumo previsto. El sistema eléctrico recibe más energía de la que puede absorber. Las centrales de ciclo combinado y las de carbón llevan horas paradas; las renovables no pueden con con la misma facilidad modular su producción.

¿Realmente sale gratis la electricidad para el consumidor?

Los clientes acogidos al Precio Voluntario para el Pequeño Consumidor (PVPC) sí se benefician directamente de estas cotizaciones horarias. El coste de la energía que pagan es el precio del mercado mayorista en cada hora. Así, cuando el pool marca negativo, el término de energía se resta de la factura en lugar de sumar. Sin embargo, no todo es ahorro neto: los peajes de acceso, los cargos del sistema y el impuesto eléctrico se mantienen, lo que implica que el precio final nunca baja de cierta cota positiva. En un hogar medio, aprovechar las horas gratis del domingo puede recortar la factura diaria entre un 40% y un 60%, aunque no la anula. Para un hogar medio con un consumo de 9 kWh diarios, aprovechar las horas gratis puede suponer un ahorro de entre 1,5 y 2 euros, según cálculos de la OCU.

Una anomalía de primavera o el síntoma de un mercado que ya no funciona

Los precios negativos en el mercado mayorista de electricidad eran una rareza hace cinco años. Hoy, con más 40 gigavatios de renovable instalados en España —según datos de Red Eléctrica—, se repiten cada primavera y cada otoño, cuando la demanda baja y el sol y el viento aprietan. En 2024, los precios negativos sumaron apenas 200 horas en todo el año; en 2026, solo en el primer cuatrimestre ya se acumulan más de 300 horas. El almacenamiento, sin embargo, apenas cubre el 5% de la potencia renovable instalada, lo que deja al sistema con pocas válvulas de escape cuando sobra producción. Europa ya debate si el diseño marginalista del mercado eléctrico —donde la última central necesaria fija el precio— sigue siendo el adecuado en sistemas con penetración masiva de renovables subvencionadas. La Comisión Europea estudia limitar la participación de estas plantas en horas de precios cero o negativos, para evitar que la señal de precio desincentive la inversión en almacenamiento. Mientras tanto, cada domingo gratis pone un interrogante sobre la viabilidad financiera de las propias renovables.

En realidad, las horas a cero o bajo cero no significan que producir electricidad no cueste: significa que la producción supera el consumo y no hay capacidad de almacenamiento suficiente. Las baterías y las centrales de bombeo aún son insuficientes. El riesgo es que, si el fenómeno se cronifica, las tecnologías que garantizan el respaldo —ciclos combinados, hidroeléctrica de embalse— dejen de ser rentables y acaben cerrando, lo que a su vez pondría en peligro la seguridad de suministro en días sin sol ni viento.

Para el consumidor, la pregunta es si merece la pena trasladar consumos a las horas negativas. Depende: para quien tenga coche eléctrico que cargar o electrodomésticos programables, sí; para quien no pueda cambiar la pauta de consumo, el impacto es menor. El ahorro real exige un mínimo de flexibilidad doméstica.

El lunes 11 de mayo la cotización vuelve a terreno positivo, según los futuros, pero la tendencia de los domingos de primavera parece consolidarse.

Bored Ape NFTs protagonizan un comeback: los traders cripto vuelven al riesgo

Los Bored Ape Yacht Club están de vuelta. La colección de NFTs (tokens no fungibles, activos digitales únicos que representan la propiedad de una ilustración o pieza de arte) más famosa del mundo ha protagonizado un repunte de precios y volumen que sorprende tras meses de letargo. Según datos de OpenSea, el precio mínimo de un Bored Ape, que en enero de 2026 rondaba los 18 ethers, ha escalado hasta los 35 ethers en los últimos días. Una subida del 94% que devuelve el optimismo a los inversores más arriesgados del ecosistema cripto.

El volumen de operaciones también da pistas. En la última semana se han negociado 120 Bored Apes, frente a los 40 de media semanal del trimestre anterior. El mercado de los NFTs, que muchos daban por muerto, vuelve a latir.

¿Qué está pasando con los Bored Ape?

El Bored Ape Yacht Club es una colección de 10.000 monos digitales creada por la empresa Yuga Labs. Cada imagen funciona como llave de entrada a una comunidad exclusiva, con eventos, productos y un estatus social dentro y fuera de internet. En 2021, uno de estos monos llegó a venderse por 2,9 millones de dólares. Desde entonces, el suelo se hundió junto con la caída general del mercado cripto. Ahora, sin embargo, la la recuperación apunta a un cambio de tendencia.

No es solo el precio. La actividad en redes sociales y las menciones de los Bored Ape en foros de trading han crecido un 40% en el último mes. Los inversores que habían huido del riesgo están regresando poco a poco. Eso sí, conviene recordar que estos activos son extremadamente volátiles.

¿Por qué vuelve el apetito por el riesgo?

El repunte de los NFTs no ocurre en el vacío. Bitcoin ha recuperado los 95.000 dólares y las principales criptomonedas llevan varias semanas en verde. Cuando los mercados suben, parte del capital se desplaza hacia activos especulativos como los NFTs. “Es como cuando en bolsa el inversor se cansa de las blue chips y busca oportunidades en las empresas pequeñas”, explica un analista de la firma Messari. La mayoría de los NFTs de este tipo tiene un alto riesgo, pero también la posibilidad de ganancias rápidas.

Además, Yuga Labs ha anunciado nuevos usos para los Bored Ape dentro de su metaverso, lo que ha devuelto parte de la atención mediática. Los poseedores de estos monos podrán utilizarlos en juegos, conciertos virtuales e incluso en préstamos colateralizados. La narrativa del “mono digital” evoluciona hacia algo más práctico. O al menos eso intenta.

Análisis: ¿es este repunte sostenible?

La última vez que vimos un entusiasmo similar fue en 2021, durante la burbuja de los NFTs. Pero el contexto actual es distinto. Entonces todo subía sin freno; ahora hay más cautela y los inversores saben que una colección de arte digital puede valer cero de la noche a la mañana. El riesgo regulatorio también acecha: la SEC estadounidense sigue sin aclarar si estos tokens son valores negociables.

No obstante, la resiliencia de los Bored Ape llama la atención. Durante la crisis de 2022–2023, el proyecto aguantó mejor que otros gracias a una comunidad leal y a la marca construida por Yuga Labs. Ahora que el mercado cripto despierta, es lógico que los Bored Ape lideren la recuperación. Pero ¿marca esto un nuevo ciclo alcista para los NFTs? Es pronto para decirlo. Los fundamentos mejoran, pero la volatilidad extrema sigue siendo la norma.

El verdadero termómetro será ver si los compradores actuales mantienen los activos a largo plazo o si solo buscan una venta rápida. Un comportamiento especulativo excesivo podría agotar el repunte tan rápido como empezó. Por eso, más que una señal de euforia, este momento parece un tímido regreso del apetito por el riesgo. Habrá que observar si el interés se consolida en las próximas semanas o si se trata de un espejismo de primavera.

7.600 millones de euros: los inversores españoles huyen a Letras del Tesoro por la guerra en Irán

Son 7.600 millones de euros. Esa es la cantidad que los pequeños ahorradores españoles han destinado a las Letras del Tesoro en apenas unas semanas, coincidiendo con el recrudecimiento de la guerra en Irán. La cifra equivale a una quinta parte de todo lo que el Tesoro emitió en Letras durante 2025, y revela una fuga masiva de capital hacia la seguridad del Estado.

Según los datos recogidos por Expansión a partir de los registros del Tesoro Público, la demanda de los inversores minoristas se ha disparado precisamente desde el inicio del conflicto, a mediados de abril. El dinero de los minoristas ha entrado en en las subastas con una velocidad que no se recuerda. Como era de esperar la banca no ha tardado en reaccionar.

El rendimiento de la referencia a 12 meses ha escalado hasta el 2,651%, un nivel que no se veía desde 2014. Para un inversor que coloca 10.000 euros, eso supone 265 euros de intereses al año, libre de riesgo. El miedo vende. Y vaya si vende.

El refugio de la deuda pública: 7.600 millones en Letras desde el inicio del conflicto

El mecanismo es sencillo. Cualquier persona puede comprar Letras del Tesoro a través de la web del organismo, en las oficinas del Banco de España o mediante su banco. Las últimas subastas han batido récords de participación minorista. Según los informes internos de la Dirección General del Tesoro, las peticiones no competitivas —las que presentan los pequeños inversores sin especificar precio— han representado más del 40% del total adjudicado en la subasta de mayo.

En términos absolutos, las solicitudes de minoristas en la última subasta de letras a 12 meses alcanzaron los 3.200 millones de euros, casi el triple que en la subasta de marzo. No se veía un apetito similar desde la crisis de deuda soberana de 2012.

La guerra en Irán ha actuado como un catalizador perfecto. La incertidumbre geopolítica empuja a los ahorradores hacia activos percibidos como seguros. Y pocas cosas hay más seguras, en teoría, que el papel del Estado. Aunque la inflación en España ronda el 3,5%, la seguridad se ha convertido en el principal motor de las decisiones.

El perfil del inversor que acude a las subastas ha cambiado. Ya no son solo los jubilados y ahorradores conservadores. También han entrado jóvenes que buscan aparcar sus ahorros mientras esperan a que escampe. Es un fenómeno generacional.
Rentabilidad y miedo: la guerra en Irán dispara el atractivo de las Letras

El fuerte apetito ha permitido al Tesoro colocar deuda a tipos más bajos de los que exigiría un entorno de tipos altos. Pero la guerra ha invertido esa dinámica. La escasez de alternativas rentables y seguras ha llevado a los inversores a aceptar rendimientos que, aunque modestos, superan con creces a los depósitos bancarios. Un vistazo rápido a los comparadores muestra que el mejor depósito a un año apenas llega al 1,5% TAE. La diferencia, para un capital de 50.000 euros, son más de 500 euros netos al año.

Eso sí, la inflación sigue comiéndose buena parte de esa ganancia. Pero en un contexto en el que el principal temor es perder el capital, no erosionarlo, las Letras brillan. Sobre todo si se compran con la intención de mantener hasta vencimiento.

La prima de riesgo de España se ha mantenido contenida pese al conflicto, lo que demuestra que los mercados confían en la deuda española. De hecho, el bono a 10 años cotiza en el 3,80%, con una demanda sólida.

Más allá del pánico: lo que dice esta fuga sobre el ahorro español

La estampida hacia las Letras del Tesoro no es solo un síntoma de prudencia. Es también un reflejo de la escasa confianza que inspiran otros activos. La renta variable española, en plena corrección desde enero, ha perdido un 8% en lo que va de año. Los fondos de inversión han registrado reembolsos netos en abril por primera vez en doce meses. Y los depósitos bancarios, pese a la subida de tipos, apenas ofrecen un 1% TAE en la mayoría de entidades. La mayoría de los inversores ha optado por la tranquilidad, pero a largo plazo puede que se lleven una sorpresa.

Desde esta redacción consideramos que la fuga hacia la deuda pública es, en buena parte, una respuesta racional. Sin embargo, también esconde un riesgo: si la demanda sigue creciendo, el Tesoro podría verse forzado a reducir aún más los tipos de interés en las próximas subastas, dejando a los inversores con una rentabilidad menguante justo cuando más la necesitan.

A largo plazo, la cuestión es si esta burbuja de ahorro público volverá a fluir hacia la economía productiva cuando el conflicto remita. O si, por el contrario, se enquistará en un círculo vicioso de aversión al riesgo. La respuesta podría estar en la próxima subasta del 18 de junio, fecha clave para calibrar si el apetito sigue intacto o empieza a flaquear.

Pero si el conflicto escala y afecta al suministro energético, la inflación podría repuntar hasta el 4% o más, con lo que la rentabilidad real de las Letras se volvería aún más negativa. Es el peaje de la seguridad. Incluso los grandes fondos de pensiones han empezado a incrementar su exposición a deuda pública española.

Dejémoslo en un ‘ya veremos’.

BlackRock tokenización onchain: lanza nuevos fondos tokenizados en blockchain y acelera los RWA

BlackRock, la gestora de activos más grande del mundo, ha anunciado el lanzamiento de nuevos fondos tokenizados que operan directamente sobre blockchain, según ha adelantado CoinDesk. La noticia refuerza la apuesta de la firma por los activos del mundo real representados digitalmente, un mercado que no para de crecer.

La tokenización de activos consiste en representar la propiedad de un activo tradicional —una acción, un bono, un fondo de inversión— mediante un token digital registrado en una cadena de bloques. La gran ventaja es que permite operar con estos activos de forma más rápida, transparente y eficiente, reduciendo los intermediarios y facilitando la liquidez.

BlackRock ya había incursionado en este mundo en 2024 con su fondo BUIDL (BlackRock USD Institutional Digital Liquidity Fund), un fondo tokenizado del mercado monetario que hoy gestiona miles de millones de dólares. Ahora da un paso más al lanzar nuevas ofertas, lo que sugiere que la tokenización se consolida como un pilar de su negocio.

Los nuevos fondos tokenizados de BlackRock: lo que sabemos

Aunque los detalles concretos de las nuevas ofertas aún son escasos, fuentes cercanas a la compañía apuntan a que los nuevos fondos reproducirán estrategias de renta fija y de renta variable, permitiendo a los inversores institucionales acceder a estos activos de una manera más ágil. La estructura on-chain facilitará la liquidación casi instantánea y la posibilidad de transferir participaciones sin los engorrosos procesos tradicionales.

Según estimaciones de analistas, el valor total de los activos tokenizados del mundo real ya supera los 5.000 millones de dólares, una cifra que podría multiplicarse en los próximos años a medida que más gestoras de activos sigan el camino de BlackRock.

Por qué cada vez más gestoras apuestan por los activos reales en la cadena de bloques

La tokenización ofrece ventajas claras: permite la propiedad fraccionada de activos que antes requerían grandes desembolsos, agiliza las operaciones al eliminar intermediarios y ofrece una transparencia total al quedar registrado todo en una red inmutable. Para los inversores institucionales, significa también la posibilidad de negociar fuera del horario bursátil tradicional, algo que hasta hace poco solo era posible en los mercados de criptomonedas.

La aprobación de los ETF de bitcoin al contado en Estados Unidos en 2024 fue un punto de inflexión. Demostró que los reguladores estaban dispuestos a abrir la puerta a los productos financieros basados en criptoactivos, y muchas firmas han interpretado esa señal como un visto bueno para explorar otras innovaciones, incluida la tokenización.

BlackRock, con su músculo financiero y su reputación, está marcando el camino. El lanzamiento de nuevos fondos on-chain valida la tecnología ante otros actores tradicionales que aún dudaban.

fondos tokenizados

El impacto en el inversor y en el sector cripto: una mirada crítica

Para el inversor minorista, la principal ventaja es que, en el futuro, podría comprar fracciones de un fondo de BlackRock directamente desde una billetera digital, sin necesidad de un banco custodio tradicional. Esto democratiza el acceso a productos financieros sofisticados, aunque todavía habrá que esperar a que estas ofertas estén disponibles para el gran público.

Sin embargo, la tokenización no está exenta de riesgos. La regulación de los tokens de seguridad aún es un rompecabezas jurídico en muchos países, y la seguridad de los contratos inteligentes sigue siendo una preocupación. Un fallo en el código podría bloquear los fondos, como ya ha ocurrido en varios protocolos DeFi. En un entorno donde se manejan grandes sumas de dinero, la confianza en la tecnología es fundamental.

Comparado con el auge del DeFi de 2020, que prometía desbancar a las finanzas tradicionales, ahora vemos cómo son los propios gigantes de Wall Street quienes adoptan la blockchain. La convergencia es real, pero el camino no será lineal. BlackRock está empujando fuerte, y donde va el líder, suelen ir los demás.

La gran incógnita es cómo responderán los reguladores a esta aceleración. Si logran crear un marco claro que proteja al inversor sin frenar la innovación, la tokenización podría convertirse en el estándar para la emisión y gestión de activos financieros. De lo contrario, el avance podría quedarse a medio gas.

Bloomberg TV: 8 casos de hantavirus en crucero ¿riesgo de pandemia? OMS lo descarta

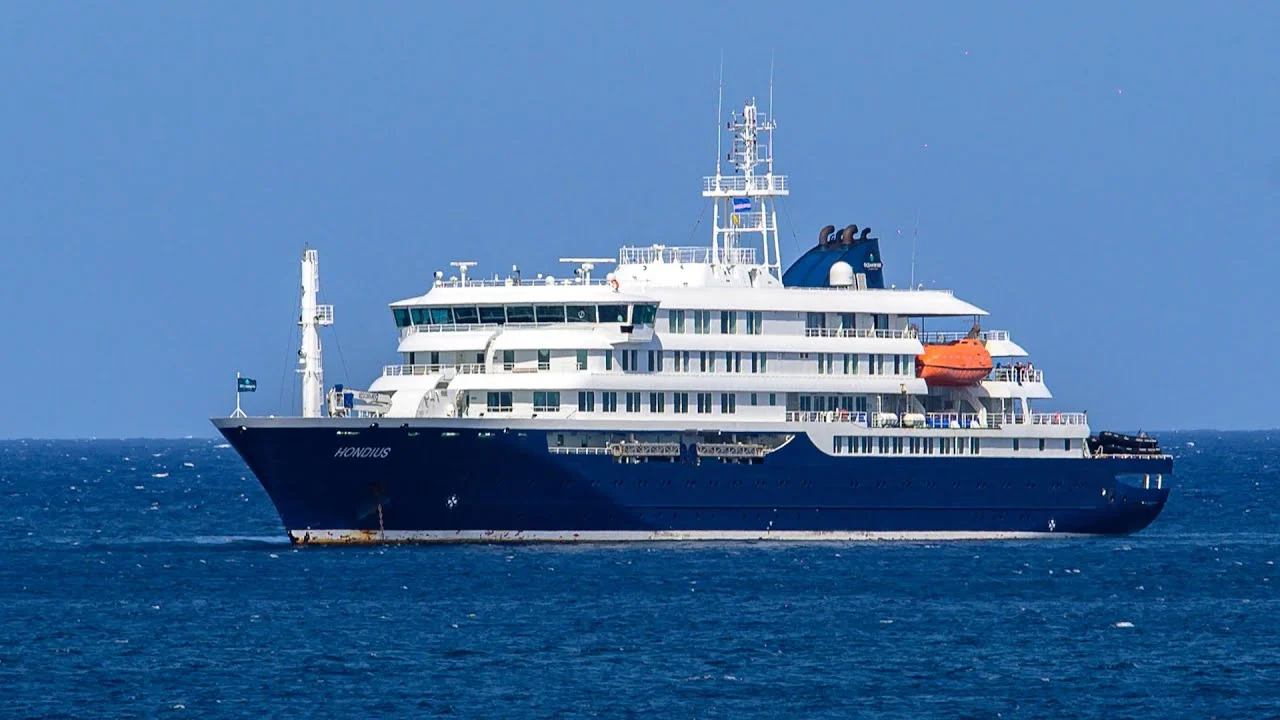
Hace apenas unos días, ocho personas a bordo del crucero Hondius fueron evacuadas de urgencia rumbo al Centro Médico de la Universidad de Nebraska. El diagnóstico: hantavirus, cepa Andes. La noticia, confirmada por Bloomberg Television, ha disparado las alertas mediáticas. ¿Estamos ante una nueva amenaza pandémica? La respuesta, según la propia Organización Mundial de la Salud, es un rotundo ‘no. Pero la sombra del COVID sigue alargada.

La cepa Andes: el salto entre roedores y humanos

El hantavirus es viejo conocido en zonas rurales del suroeste de Estados Unidos, donde suele transmitirse de roedores a personas a través de partículas en el aire contaminadas con heces. Sin embargo, la cepa Andes es distinta. Como explicó en el programa el médico invitado —cuya identidad no se reveló en antena—, esta variante es una de las pocas capaces de contagiarse entre humanos. Ese detalle cambia la ecuación: no se trata del clásico brote aislado en una cabaña desértica, sino de un episodio en un espacio cerrado, un crucero, donde el virus encontró un entorno propicio para propagarse.

En su análisis para Bloomberg Television, el experto recordó que las tasas de mortalidad del hantavirus oscilan entre el 30% y el 40%, lo que lo convierte en un patógeno peligroso. “No hemos visto grandes brotes en el pasado”, admitió, “pero este tiene todos los ingredientes para ser diferente”. La clave no está en la magnitud del contagio, sino en la coincidencia de un escenario de alto riesgo —un buque con pasajeros confinados— y una cepa que no depende solo de los roedores.
Nebraska, el refugio de alto aislamiento que ya frenó al ébola

Los ocho afectados, asintomáticos en su mayoría, fueron trasladados a unas instalaciones muy concretas: la Unidad de Biocontención del Centro Médico de la Universidad de Nebraska. Ese mismo lugar acogió a pacientes durante el brote de ébola de 2014 y los primeros meses del COVID-19. El experto de Bloomberg Television lo definió como “uno de los mejores centros del país” y destacó que la decisión de enviarlos allí responde más a una normativa de precaución que a una necesidad clínica inmediata. “Si se sienten bien, probablemente no necesitarían estar allí, pero se hace por seguridad”, matizó.

La cuarentena, en la práctica, será observacional. Los pacientes permanecerán monitorizados en condiciones de aislamiento estricto, y si alguno desarrolla síntomas, se activarán los protocolos de testeo y tratamiento. Es un dispositivo que suena extremo, pero que los expertos justifican tras la experiencia traumática de la pandemia de 2020. La memoria colectiva pesa y las autoridades no quieren correr riesgos.

Síntomas silenciosos y un 40% de letalidad: qué vigilar

El cuadro clínico del hantavirus comienza de forma engañosa. Fiebre, dolor de cabeza y malestar general; los mismos sintomas que una gripe común. “Ese es el problema, todos los virus empiezan igual”, señaló el médico. La diferencia llega después, cuando la enfermedad puede bifurcarse: una variante pulmonar, con dificultad respiratoria severa, y otra hemorrágica, que provoca dolores abdominales intensos y colapso vascular. Ambas pueden ser letales en cuestión de días.

A pesar de la gravedad del cuadro, el especialista se mostró tajante al valorar el alcance global: “Las posibilidades de que esto se convierta en un gran brote mundial son extraordinariamente bajas”. Una afirmación que, por sí sola, podría calmar las aguas. Pero The New York Times acuñó recientemente el término “COVID PTSSD” para describir la cicatriz psicológica que dejó la pandemia, y esa herida supura en cuanto aparece un nuevo virus con capacidad de transmisión humana.

‘Las posibilidades de que esto se convierta en un gran brote mundial son extraordinariamente bajas. Simplemente no creo que vaya a ocurrir’.

— Experto médico en Bloomberg Television

El ‘efecto COVID’ y el pánico latente

No es casualidad que una conversación callejera captada en Nueva York cobre relevancia en el análisis. Una joven comentaba por teléfono: “Quiero quedar con mis amigos antes de que el hantavirus acabe con todos”. La frase refleja un estado de alerta casi instintivo que, según el experto, no se corresponde con el riesgo real. “Aún estamos asustados”, reconoció, “pero este virus no tiene el potencial pandémico del SARS-CoV-2”.

Esa sensación de peligro inminente, sin embargo, alimenta titulares y presiona a los sistemas de salud. La Organización Mundial de la Salud ya ha emitido un primer posicionamiento descartando la alarma, y los datos epidemiológicos hasta ahora disponibles no muestran una progresión fuera de control. Pero basta un brote en un crucero para reactivar los reflectores mediáticos.

Vacunas frenadas por la política: el papel de Kennedy

En la misma entrevista, el médico abordó el estado de las vacunas experimentales contra el hantavirus. Los ensayos, basados en la plataforma de ARN mensajero, se encuentran en fases muy tempranas. “El ARNm es una herramienta fantástica, pero el secretario de Salud, Robert F. Kennedy Jr., ha bloqueado su desarrollo en Estados Unidos”, denunció. Con ese muro político, empresas como Moderna y otras farmacéuticas europeas trabajan ya con gobiernos de otros países. Sin embargo, el propio experto quitó urgencia al asunto: “No necesitamos una vacuna para el hantavirus hoy, pero deberíamos desarrollarla, sobre todo si el brote crece”.

La crisis de personal en la FDA, con cientos de científicos que han abandonado la agencia, complica aún más la respuesta federal. Y en ese contexto de tensiones burocráticas, se coló también la polémica sobre la posible destitución del comisionado de la FDA, Marty Makary. El presidente Trump negó saber nada, pero las fuentes del Wall Street Journal apuntan a una decisión ya tomada. Un ruido político que, para el experto de Bloomberg, añade más estrés a un organismo que ya está “luchando por sobrevivir”.

Una amenaza controlada, pero no olvidada

El episodio del Hondius no rompe los parámetros históricos del hantavirus. Sigue siendo un patógeno raro, con una letalidad alta pero una transmisión limitada. Lo nuevo es la alarma mediática, comprensible tras la experiencia del COVID, y la constatación de que los sistemas de respuesta rápida funcionan mejor que en 2020. Nebraska lo demuestra: un protocolo probado, profesionales expertos y cero improvisación.

Sin embargo, la sombra de la descoordinación política y los recortes en las agencias de salud pública plantea una pregunta incómoda: ¿estamos realmente preparados para un salto de cepa más agresivo? El hantavirus quizá no sea el enemigo, pero el verdadero riesgo no está en el virus, sino en la memoria frágil y en la burocracia debilitada. Como recordó el experto de Bloomberg Television, “no podemos bajar la guardia”.

Puedes ver el análisis completo en el vídeo de Bloomberg Television a continuación:

El Supremo obliga a Hacienda a probar el pacto antes de cobrar el IRPF de tu indemnización por despido

El Tribunal Supremo acaba de poner fin a una práctica de Hacienda que te afecta si has recibido una indemnización por despido. A partir de ahora, la Agencia Tributaria no puede exigirte el IRPF de esa cantidad de forma automática: tiene que demostrar que existió un pacto previo para que la indemnización tribute. Si no puede probarlo, tu dinero está exento.

La sentencia, que llega tras años de conflictos entre contribuyentes y la Administración, deja una cosa clara: la carga de la prueba ya no es tuya. Hasta ahora, Hacienda presumía que la indemnización era renta sujeta a IRPF salvo que el trabajador demostrara lo contrario. El Supremo ha dado la vuelta al tablero.

Qué ha dicho el Supremo exactamente

El fallo, dictado por la Sala de lo Contencioso-Administrativo del Tribunal Supremo, establece que el artículo 7.e) de la Ley del IRPF exime de tributación a las indemnizaciones por despido siempre que no superen los límites legales y que la extinción de la relación laboral no derive de un pacto previo. La clave está en ese matiz.

Si Hacienda quiere girarte una liquidación por el IRPF de tu indemnización, ahora debe acreditar que hubo un mutuo acuerdo entre empresa y trabajador, no un despido unilateral. Y debe hacerlo con pruebas suficientes, no con meras sospechas o indicios vagos. La presunción de veracidad la pierde Hacienda en este punto.

En qué casos aplica la exención del IRPF

Vamos al grano: si te han echado del trabajo sin que mediara un pacto con la empresa, tu indemnización está exenta de IRPF. Así de sencillo. La exención cubre tanto el despido objetivo como el improcedente, siempre que el empresario no haya negociado contigo las condiciones de salida.

Por el contrario, si la empresa y tú firmasteis un documento de «baja voluntaria incentivada», un «mutuo acuerdo» o cualquier figura similar antes de que se produjera el despido, ahí Hacienda sí puede considerarlo renta gravable. El matiz que cambia todo es quién toma la iniciativa de la ruptura.

Otro detalle importante: si la indemnización supera los límites del Estatuto de los Trabajadores, el exceso sí tributa como renta del trabajo. Pero la parte que se ajusta a esos límites sigue exenta si no hay pacto.

Qué hacer si Hacienda te reclama el IRPF de una indemnización pasada

El error más común es pagar sin revisar la liquidación. Muchos trabajadores reciben una carta de Hacienda reclamando el IRPF de la indemnización de un despido de hace dos o tres años y, por no liarse, pagan y punto. Mal hecho. Con esta sentencia, tienes un argumento sólido para recurrir.

Si ya has recibido una liquidación o estás en medio de una comprobación, puedes alegar la jurisprudencia del Supremo tanto en vía administrativa como en los tribunales económico-administrativos. Es recomendable revisar bien la documentación del despido y, sobre todo, comprobar si existió algún documento que pueda interpretarse como pacto.

Por qué esta sentencia cambia las reglas del juego

La decisión del Supremo no es un rayo en cielo azul. Viene a consolidar una línea que ya apuntaban varias sentencias de tribunales superiores de justicia, pero hasta ahora no existía un pronunciamiento tan tajante del alto tribunal. El precedente más cercano es la sentencia de 2024 sobre la tributación de los bonus pactados, que ya obligaba a Hacienda a probar la naturaleza salarial de ciertos conceptos antes de exigir el IRPF.

Lo novedoso aquí es que el Supremo aplica ese mismo criterio garantista a las indemnizaciones por despido, el área donde más conflictos se generaban. Miles de contribuyentes se enfrentan cada año a paralelas por este motivo, y la mayoría acaba cediendo por desconocimiento o por los costes del litigio.

Con esta sentencia, la Agencia Tributaria va a tener que afinar mucho más sus inspecciones. Ya no podrá lanzar una regularización automática cada vez que alguien declare una indemnización elevada. El cambio es relevante y, aunque la Administración puede intentar sortearlo con otros criterios, el mensaje del Supremo es contundente: primero las pruebas, luego la cuota.

Guía rápida: qué hacer si Hacienda te reclama el IRPF del despido

  • 📅 Plazos: No hay un plazo concreto para aplicar esta sentencia. Si te llega una liquidación, dispones del plazo de recurso indicado en la propia notificación (habitualmente un mes).
  • ✅ Requisitos clave: Haber sido despedido sin pacto previo con la empresa y que la indemnización no supere los límites legales del Estatuto de los Trabajadores.
  • 🌐 Dónde recurrir: Ante la Agencia Tributaria, en la sede electrónica de la AEAT con certificado digital o Cl@ve, o presencialmente en la delegación que te corresponda. También puedes acudir al Tribunal Económico-Administrativo.
  • 💰 Importe: El importe en disputa es el IRPF que Hacienda te reclama sobre tu indemnización, normalmente un porcentaje significativo de la cantidad percibida.
  • ⚠️ Error a evitar: Pagar la liquidación sin revisarla ni alegar esta sentencia. Hacerlo puede cerrar la vía de recurso y hará firme la deuda.

Lagarde admite división en el BCE: subir tipos o esperar por la guerra en Irán

El Banco Central Europeo (BCE) reconoce una fractura interna sobre los tipos de interés mientras la guerra en Irán tensiona los precios. Christine Lagarde admitió ayer, en declaraciones a RTVE, que el Consejo de Gobierno está dividido entre quienes temen actuar demasiado pronto y quienes alertan de que esperar demasiado puede desbocar la inflación. La decisión de junio, que muchos daban por segura hace unas semanas, se ha convertido en una incógnita.

El pasado 30 de abril, el BCE mantuvo los tipos sin cambios, con el tipo de depósito en el 4,5%. Entonces, Lagarde pidió tiempo para evaluar el impacto de la guerra en Irán sobre la economía de la eurozona. Según recoge Bloomberg, las minutas de aquella reunión ya mostraban divergencias, pero el tono público de la presidenta eleva ahora la tensión interna a un nivel inédito.

Actuar demasiado pronto o demasiado tarde: la disyuntiva del BCE

La inflación general de la eurozona ronda el 3,2%, aún lejos del objetivo del 2%. Pero lo que preocupa al ala más restrictiva, liderada por el Bundesbank, es la inflación subyacente —que excluye energía y alimentos—, y que se mantiene en el 3,5%. A ello se suma la subida del petróleo: el barril de Brent supera los 110 dólares desde que se intensificaron los combates en el Golfo Pérsico. El Bundesbank, en su último informe mensual, advierte de que los salarios negociados suben al 4,2% interanual, una señal de presiones de segunda ronda que exigen una respuesta contundente.

En el otro lado, los miembros del sur de Europa y parte del comité ejecutivo temen que un nuevo aumento de tipos, con la economía alemana al borde de la recesión, pueda agravar el frenazo. El PIB de la eurozona creció apenas un 0,1% en el primer trimestre. Los mercados de futuros descuentan ahora una probabilidad del 45% de subida en junio, frente al 70% de hace un mes, según datos de Refinitiv.

El shock energético de la guerra de Irán y su contagio a los precios

El conflicto en Irán ha interrumpido el flujo de crudo a través del estrecho de Ormuz. Por ese paso transita una quinta parte del suministro mundial de petróleo. El Fondo Monetario Internacional estima que un encarecimiento sostenido del crudo podría añadir entre 0,6 y 0,9 puntos a la inflación de la eurozona este año. Además, los fletes marítimos se han disparado un 45% desde febrero, encareciendo las importaciones.
Ese choque de oferta es, precisamente, el argumento de quienes defienden mantener los tipos. Subir el precio del dinero cuando los precios suben por un factor externo podría estrangular la demanda sin solucionar el problema de fondo. Dejémoslo en un «ya veremos». Cosas que pasan en 2026.
Lagarde guerra Irán inflación

El fantasma de Trichet y la credibilidad del BCE

En 2011, el entonces presidente Jean-Claude Trichet subió los tipos en plena crisis de deuda soberana, un error que muchos analistas consideran que agravó la recesión. Aquella decisión partió al Consejo de Gobierno y marcó la presidencia de Trichet. Ahora, Lagarde enfrenta un dilema similar, pero con la inflación como protagonista.

El BCE se juega su credibilidad. Si sube tipos y la economía se contrae, habrá quebrado la promesa de un aterrizaje suave. Si los mantiene y la inflación se enquista, el banco central quedará señalado por pasividad. No hay una salida fácil. Los mercados, mientras tanto, miran de reojo al euro, que ha perdido un 4% frente al dólar en dos semanas.

La experiencia de 2022, cuando el BCE tardó en reaccionar frente al shock energético de Ucrania, dejó lecciones difíciles de digerir. Entonces, la inflación llegó al 10,6% y los tipos se elevaron después de meses de dudas. Repetir ese patrón con la guerra de Irán sería un golpe a la reputación de la institución.

La fragmentación del Consejo no es nueva, pero rara vez se airea antes de una decisión clave. Lagarde, con su estilo diplomático, ha dejado entrever que la unanimidad de los últimos meses se ha roto. Queda por ver si el BCE podrá mantener su hoja de ruta de recortes graduales para 2027.

La reunión del 11 de junio será un test de autoridad. Y, como decía un veterano del mercado, «en banca central, lo peor no es el error, sino la duda eterna».

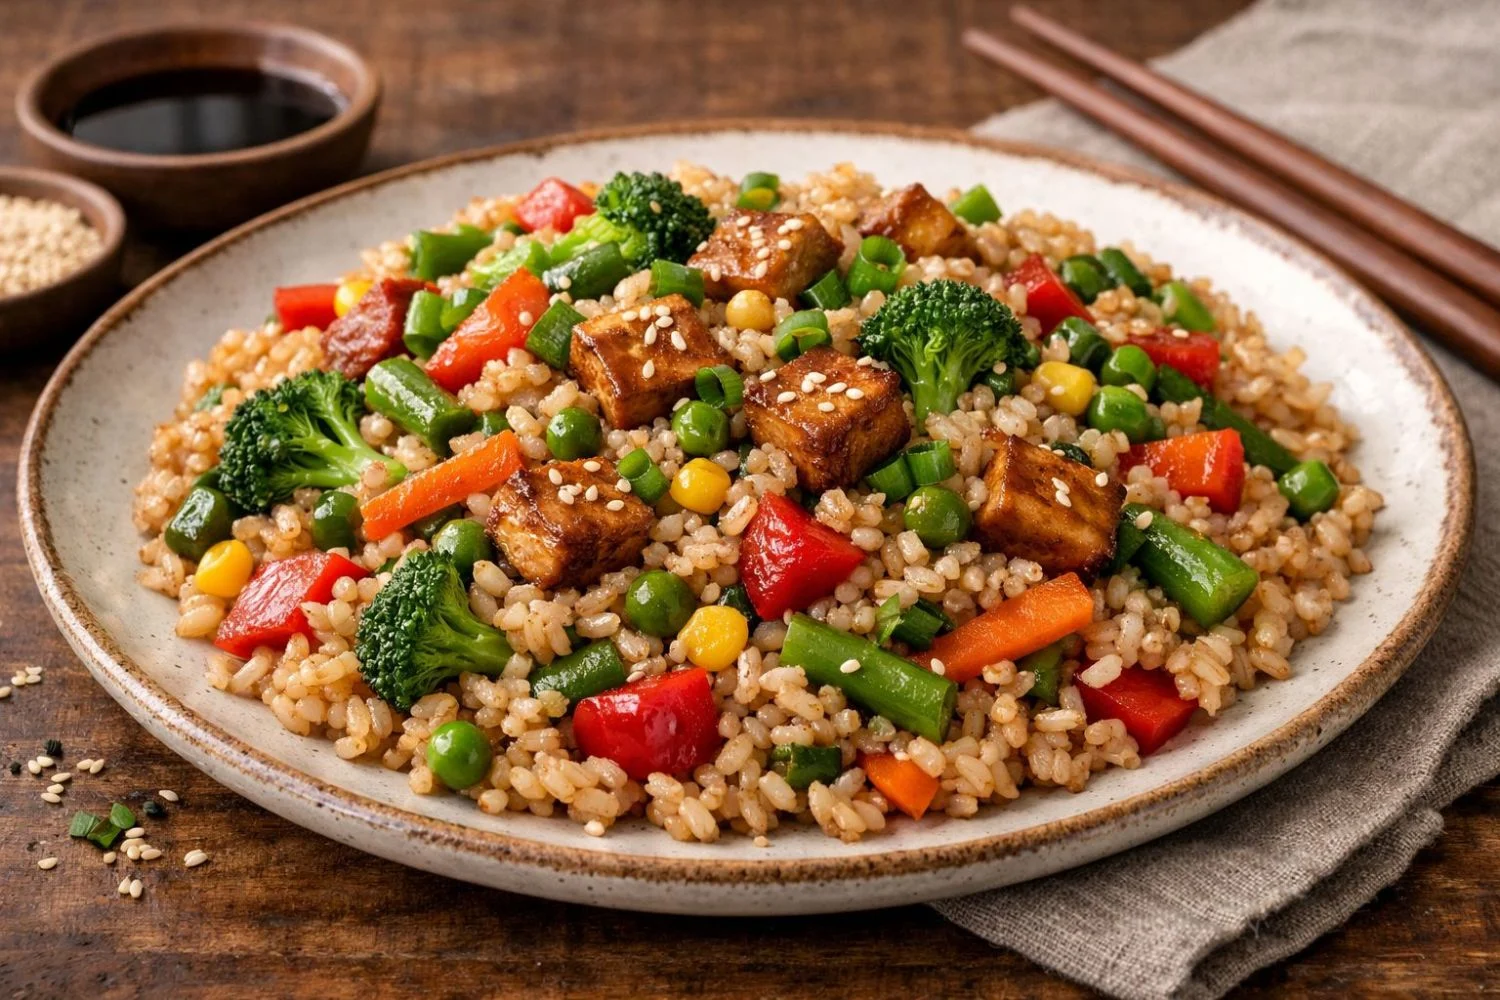
Arroz integral con verduras y soja: cómo conseguir el punto de cocción ideal sin que quede duro

¿Por qué tu arroz integral sigue quedando duro como un guijarro después de pasarse media hora flotando en agua hirviendo? Existe una creencia generalizada de que este cereal solo requiere más minutos de fuego para ablandarse, pero la realidad es que puedes dejarlo al fuego hasta el infinito y solo conseguirás un engrudo exterior sobre un núcleo seco. La presencia del salvado exige un enfoque técnico diferente al de su versión refinada.

El verdadero truco que los profesionales de la hostelería no suelen compartir consiste en romper la barrera del fitato mediante una hidratación previa estratégica. Preparar un plato equilibrado de arroz integral con verduras y soja requiere dominar la física del grano antes de encender los fogones, asegurando que cada porción absorba los sabores del aderezo.

El remojo previo como llave química del éxito

La mayoría de los cocineros aficionados comete el error de arrojar el arroz integral directamente a la cazuela sin preparación previa. La capa externa que recubre este grano contiene altos niveles de ácido fítico, una sustancia que además de dificultar la digestión bloquea la entrada rápida de agua al núcleo. Un remojo de al menos dos horas en agua templada reduce notablemente el tiempo de exposición al fuego directo.

Este proceso de hidratación pasiva permite que el grano de arroz integral comience a expandirse suavemente sin la presión del calor extremo. Al ablandar la fibra exterior, conseguimos que la posterior transferencia térmica sea uniforme, evitando que el agua se evapore antes de haber ablandado el corazón del cereal.

La proporción matemática de líquido que nunca falla

Youtube video

Olvídate de la clásica regla de dos partes de líquido por una de sólido que aplicas habitualmente. El arroz integral requiere exactamente una proporción de dos partes y media de agua o caldo por cada parte de grano seco si ha tenido remojo previo. En caso de cocinarlo directamente de la bolsa, la proporción necesaria asciende a tres medidas completas de líquido.

Utilizar un caldo de verduras casero en lugar de agua corriente durante esta fase de cocción aportará una base de sabor profunda desde el interior. Los granos de arroz integral absorberán los nutrientes disueltos en el líquido, creando una estructura mucho más sabrosa que agradecerás en el bocado final junto a la soja.

La importancia del fuego lento y el reposo sagrado

El proceso físico de cocción del arroz integral exige paciencia y un control riguroso de la temperatura del quemador. Una vez que el líquido rompe a hervir, debes bajar la potencia al mínimo absoluto y colocar una tapa que encaje a la perfección. Levantar la tapa para curiosear es el error más destructivo, ya que rompe la presión del vapor.

Cuando se agote el líquido tras unos treinta y cinco minutos, apaga el fuego pero no retires la tapa bajo ningún concepto. Deja reposar tu arroz integral tapado durante diez minutos adicionales para que el vapor residual termine de asentar el almidón, logrando esa textura suelta y sedosa tan codiciada.

Fase del ProcesoTiempo RequeridoProporción de AguaResultado en Textura
Remojo previo120 minutosCubrir generosamenteFibra externa suavizada
Cocción controlada35 minutos2.5 tazas por 1 de granoNúcleo tierno y cocido
Reposo fuera del fuego10 minutosSin líquido sobranteGrano suelto y elástic

Previsiones culinarias y el veredicto del experto

El consumo de cereales completos sigue ganando terreno en los hogares españoles debido a una mayor búsqueda de bienestar digestivo y estabilidad glucémica. Los expertos en nutrición aseguran que el arroz integral se consolidará como el carbohidrato de referencia en las planificaciones de menús semanales de las familias.

Aprender a dominar su cocción casera no solo mejora la experiencia gastronómica, sino que optimiza el tiempo invertido en la cocina mediante técnicas de preparación por lotes. Un lote de arroz integral bien cocido puede conservarse perfectamente en frío durante cuatro días, manteniendo su integridad estructural para diversos salteados.

El impacto de una elección inteligente en tu mesa

Youtube video

Optar por el arroz integral en tus platos diarios supone un cambio cualitativo en la forma de entender la alimentación cotidiana. Al conservar el germen y el salvado, este grano aporta una riqueza de matices aromáticos que recuerdan a la nuez, algo inexistente en las opciones refinadas.

Dominar los tiempos de cocción de este cereal te permitirá disfrutar de platos reconfortantes y nutritivos sin la frustración de masticar granos duros. El esfuerzo de planificar el remojo y medir las proporciones de agua se traduce en un plato impecable que conquistará a cualquier comensal.

Recargo IRPF vivienda turística: Hacienda oficializa el 4% extra y así afecta a autónomos

Desde hoy, los autónomos que alquilan viviendas turísticas tendrán que aplicar un recargo adicional de hasta el 4% en su declaración de IRPF. Lo ha oficializado la Agencia Tributaria en una resolución publicada en el BOE, y la medida entra en vigor de inmediato. A efectos prácticos, los ingresos por alquiler vacacional tributarán un 4% más a partir de los rendimientos generados desde la fecha de publicación.

Vamos al grano. La norma establece un recargo que se suma al tipo general del IRPF para los rendimientos de capital inmobiliario procedentes de viviendas de uso turístico. Ese 4% no es un porcentaje fijo sobre el total: es un incremento adicional sobre la base imponible que se aplica en la declaración anual. Hacienda busca así homogeneizar la tributación de los alquileres de corta duración con la de otros sectores y, de paso, desincentivar el alquiler turístico en zonas tensionadas. El detalle que cambia todo es que el recargo afecta también a los autónomos dados de alta en el epígrafe de alquiler vacacional, que a menudo presentan sus cuentas bajo el régimen de estimación directa o simplificada.

Por ahora, no hay un plazo específico porque el recargo se aplica directamente en el momento de hacer la declaración de la renta y en los pagos fraccionados trimestrales. Si presentas el modelo 130 como pago a cuenta del IRPF, tendrás que incluir este sobrecoste a partir del trimestre en curso. El plazo para el segundo trimestre de 2026 (el primer trimestre en el que el recargo está activo) se mantiene: 20 de julio de 2026. Eso sí, si ya has generado ingresos por alquiler turístico desde el 9 de mayo, deberás reflejar el 4% adicional en el modelo correspondiente.

Quién está obligado a pagar este recargo y cómo se calcula

El recargo del 4% no es para todos. Afecta exclusivamente a los propietarios de viviendas destinadas a uso turístico, tanto si son personas físicas como si tributan como autónomos. Quedan fuera los alquileres residenciales de larga duración. Si tienes un piso en Airbnb o Booking y obtienes ingresos recurrentes, te toca. El cálculo es sencillo: sobre la base liquidable del IRPF que corresponde a esos rendimientos, se añade un 4% extra. Traducido: si por tu alquiler vacacional te salía a pagar 1.000 euros, ahora serán 1.040 euros, siempre que no haya otras deducciones.

El error que más recargos genera en estos casos es no actualizar los pagos a cuenta. Muchos autónomos o piensan que el modelo 130 se calcula igual que el año pasado y no añaden el nuevo porcentaje. Hacienda detecta la diferencia al cruzar datos y te puede sancionar con hasta un 20% de recargo sobre la cantidad no ingresada. Ojo, porque la Agencia Tributaria ya ha empezado a cruzar información de las plataformas de alquiler vacacional con las declaraciones de IRPF. No hay escapatoria.

Cómo declarar el nuevo recargo en el modelo 130 y en la Renta

Para los autónomos, el camino es el de siempre, pero con un escalón más. En el modelo 130 trimestral, que es el pago a cuenta del IRPF, deberás incluir los ingresos por alquiler turístico multiplicados por el 20% (que es el porcentaje de cálculo estándar) y, además, aplicar el 4% extra sobre la base que resulte. No te asustes: la sede electrónica de la Agencia Tributaria ya está adaptada para que el programa de ayuda lo calcule automáticamente cuando marques la casilla de “arrendamiento turístico”. Eso sí, tienes que indicar correctamente el tipo de alquiler para que el sistema aplique el recargo.

En la declaración anual de la Renta 2026 (que presentarás en 2027), la cosa es parecida. El programa PADRE ya incluirá un apartado específico para los rendimientos de capital inmobiliario con uso turístico. La Agencia Tributaria ha prometido una guía actualizada antes de que arranque la campaña de la renta, pero, de momento, puedes consultar la normativa general del IRPF para no perder detalle.

Análisis: ¿llega esta medida para quedarse o es una moda fiscal?

El recargo del 4% en viviendas turísticas no sale de la nada. En los últimos dos años, Hacienda ha incorporado medidas para gravar con mayor intensidad los alquileres de corta duración: desde el modelo 179 hasta el cruce de datos con plataformas. Esta vez, el BOE va un paso más allá y mete mano en el propio IRPF. Nos parece una medida coherente con el discurso de gravar más a quien más tiene, pero también va a pillar por sorpresa a miles de pequeños propietarios que apenas sacan una rentabilidad extra. No es lo mismo un jubilado que alquila su casa de la playa durante el verano que un empresario con diez apartamentos. La letra pequeña no distingue: si es turístico, hay recargo.

A efectos prácticos, quienes hayan hecho números para el segundo trimestre sin contar con este cambio tendrán que reajustar cuentas. Si no lo hacen, el susto en la declaración del año que viene puede ser doloroso. Lo que todavía no está claro es si las comunidades autónomas, que tienen competencias en vivienda, añadirán otro recargo regional. El panorama fiscal de los autónomos del alquiler vacacional se complica, y la recomendación es clara: revisa tus pagos fraccionados ya mismo y, si tienes dudas, contacta con un asesor fiscal. El tiempo corre.

Guía rápida del trámite

  • 📅 Plazos: El recargo se aplica a los ingresos desde el 9 de mayo de 2026. El modelo 130 del segundo trimestre se presenta hasta el 20 de julio de 2026.
  • ✅ Requisitos clave: Ser propietario de una vivienda destinada a alquiler turístico y estar dado de alta como autónomo o declarar rendimientos de capital inmobiliario.
  • 🌐 Dónde solicitarlo: Sede electrónica de la AEAT con certificado digital o Cl@ve. También puedes hacerlo presencialmente en tu oficina de Hacienda.
  • 💰 Importe o coste: Incremento del 4% sobre la base liquidable del IRPF correspondiente a rendimientos de alquiler turístico. No hay cuota fija.
  • ⚠️ Error a evitar: No actualizar los pagos fraccionados trimestrales con el nuevo recargo. Hacienda puede imponer sanciones del 20%.

CaixaBank y Santander lideran la oferta de hipotecas por debajo del 3% en medio del endurecimiento bancario

Conseguir una hipoteca a un tipo de interés inferior al 3% se ha convertido en una tarea casi imposible para la mayoría de los solicitantes en España. Los bancos han endurecido sus criterios de concesión y, en paralelo, han encarecido las nuevas contrataciones. Sin embargo, CaixaBank y Banco Santander mantienen todavía ofertas por debajo de ese umbral, lo que los sitúa como líderes de un mercado cada vez más selectivo.

Según datos recogidos por el sector, la oferta de hipotecas variables y fijas de CaixaBank se sitúa en torno al 2,95% – 3,05% para clientes con nómina domiciliada, seguros de vida y hogar vinculados y un ratio de endeudamiento inferior al 35%. Santander, por su parte, comercializa su Hipoteca Fija Bonificada a un 2,99% para importes elevados y perfiles solventes. Nada que ver con lo que encuentra el ciudadano medio en el escaparate.

CaixaBank y Santander mantienen la bandera de las hipotecas baratas

Ambas entidades han decidido mantener una estrategia de captación de clientes prime, aquellos que no solo son solventes, sino que generan ingresos recurrentes por la venta cruzada de productos. En un entorno de tipos de interés todavía elevados, ofrecer un tipo por debajo del 3% es una operación casi sin margen. Solo compensa si el cliente se vuelve rentable a medio plazo a través de la vinculación.

Las cifras hablan solas: el tipo medio aplicado por el conjunto de la banca española a las nuevas hipotecas se situó en marzo de 2026 en el 3,42%, según el último dato del Banco de España. Estar 40 puntos básicos por debajo de esa media exige una cuidadosa selección de los prestatarios. Así, el ‘mercado persa’ del que hablan algunos analistas —un zoco donde cada operación se negocia a medida— se ha convertido en la norma.

La banca endurece condiciones y sube precios

El resto del sector ha echado el freno. Banco Sabadell ha puesto en pausa su expansión agresiva en hipotecas. «Los precios están tensionados», reconocen fuentes de la entidad citadas por ABC. La mayoría de los bancos medianos ha elevado el tipo fijo por encima del 3,5% y exige una entrada de al menos el 30% del valor de tasación para conceder financiación sin sobresaltos. De hecho, según fuentes del sector, la tasa de denegación de hipotecas ha aumentado diez puntos porcentuales en el último trimestre.

Los requisitos se han vuelto draconianos: nómina superior a 2.500 euros, antigüedad laboral indefinida, ausencia total de otros préstamos y un historial crediticio inmaculado. Quien no cumpla alguno de estos puntos se enfrenta a diferenciales más altos o directamente a la negativa. La guerra de las hipotecas, si es que existió, ha dejado de ser una batalla por el volumen para convertirse en una selección quirúrgica del riesgo.

Análisis: Una selección de clientes que redibuja el mapa hipotecario

Lo que está ocurriendo no es tanto un endurecimiento general del crédito como una polarización extrema. El Banco Central Europeo mantiene los tipos de referencia en el 3,25% desde principios de año, lo que encarece la financiación mayorista de las entidades. Solo aquellos bancos con un coste de captación de depósitos muy bajo y una base de clientes consolidada pueden permitirse apretar los precios en las hipotecas.

Creo que estamos ante una estrategia deliberada de segmentación. CaixaBank y Santander no están librando una guerra de precios; están utilizando la hipoteca como un producto-anzuelo para atraer a los mejores patrimonios, aquellos que luego contratarán fondos de inversión, planes de pensiones o seguros de prima elevada. El cliente medio, en cambio, se queda fuera de esa ecuación y paga el pato.

El riesgo para el mercado inmobiliario es evidente. Una demanda cada vez más restringida por el acceso al crédito podría frenar las operaciones y, a medio plazo, moderar los precios de la vivienda. Sin embargo, la oferta de obra nueva sigue siendo escasa, por lo que el ajuste no se producirá de forma homogénea. Las zonas tensionadas mantendrán precios altos, pero con un perfil de comprador mucho más elitista.

El escenario me recuerda a lo vivido tras la crisis de 2008, cuando la banca cerró el grifo casi por completo y solo prestaba a clientes de máxima solvencia. Hoy la situación es menos dramática, pero la direccionalidad es la misma. La gran pregunta es si los tipos bajarán lo suficiente en 2027 para reabrir la mano. Por ahora, quien necesite una hipoteca sabe que el listón está a la altura de los ojos y no parece que vaya a bajar pronto.

El 63% de las instituciones invierte en criptomonedas solo para diversificar, según CoinShares

Un 63% de los gestores de fondos institucionales que invierten en criptomonedas lo hacen principalmente para diversificar sus carteras y atender la demanda de sus clientes. La especulación, que hace apenas dos años era el motor dominante, se ha desplomado hasta un 15%. El dato procede de la encuesta trimestral que acaba de publicar CoinShares con respuestas de 26 grandes instituciones que gestionan en conjunto 1,3 billones de dólares.

No es un matiz menor. Significa que el dinero profesional ya no entra en los activos digitales con la misma lógica de casino que marcó ciclos anteriores. La diversificación y la presión de los propios clientes han sustituido al ‘a ver si sube rápido’. Y esa maduración tiene consecuencias que van más allá del precio de bitcoin.

Diversificación y demanda de clientes, los nuevos motores de la inversión institucional

Hace dos años, la especulación era la razón principal para asignar fondos a cripto. Hoy solo representa un 15% de los motivos, mientras que la combinación de diversificación y demanda de clientes ha subido del 36% al 63%. Así lo refleja el informe de CoinShares, que la propia firma califica como un síntoma de que ‘esta clase de activos se define más por los fundamentos que por el momentum de la narrativa’.

James Butterfill, jefe de investigación de CoinShares, señala que el cambio de patrón es evidente: la búsqueda de rentabilidad a corto plazo pierde peso y ganan terreno las razones de construcción de cartera.

Eso sí, conviene no sacar las cifras de contexto. La asignación media ponderada de los encuestados apenas llega al 0,1%, empujada a la baja por los fondos más grandes. La mediana, más representativa del inversor institucional típico que está entrando ahora, se mantiene en el 1%. Un porcentaje modesto, pero que hasta ahora era la puerta de entrada de todo el dinero nuevo.

Bitcoin no pierde el trono, pero Ethereum y Solana ganan protagonismo

El sentimiento de los gestores sigue siendo claramente favorable a bitcoin (BTC). Sin embargo, la encuesta de CoinShares muestra un ligero deslizamiento hacia Ethereum (ETH) y Solana (SOL). Entre ambos concentran el 58% de las apuestas sobre carteras, dejando atrás a altcoins clásicas como Cardano (ADA) o Polkadot (DOT), que pierden peso.

No es una casualidad. El dinero institucional se mueve hacia activos con ecosistemas DeFi más activos y aplicaciones reales. En ese sentido, los encuestados mencionan proyectos como Aave (AAVE), Sui (SUI) o TRON (TRX), todos ligados a finanzas descentralizadas o a redes de alto rendimiento. La diversificación dentro del propio cripto también empieza a dejar de ser un simple ‘compro bitcoin y algo más’ para buscar exposición a sectores concretos.

Un cambio de mentalidad con obstáculos todavía serios

Que la especulación ya no sea el motor número uno es una buena noticia para cualquiera que espere que las criptomonedas se consoliden como una clase de activo más. Recuerda, salvando las distancias, a lo que ocurrió con el oro en las carteras institucionales: primero fue una apuesta táctica y luego, con el tiempo, se convirtió en un componente estratégico de diversificación.

Pero hay que pisar con cuidado. El propio informe de CoinShares revela que las restricciones corporativas –sistemas heredados, procesos internos– han superado a la regulación como el principal freno para aumentar la exposición. Las grandes casas de inversión tienen tuberías tecnológicas y de compliance que no encajan fácilmente con la liquidez o la custodia de criptoactivos.

Además, las preocupaciones por el riesgo cuántico aparecen de forma recurrente en las reuniones con clientes, y la volatilidad, aunque ha caído, sigue estando en la lista de inquietudes. Tampoco ayuda que la mayoría de los encuestados no tenga claro si la Reserva Federal ha cometido un error de política monetaria, lo que añade incertidumbre macro a las decisiones de asignación.

Dicho de otro modo: el cambio de narrativa es profundo, pero las asignaciones no van a dispararse de la noche a la mañana. Hará falta que las instituciones desatasquen sus propios procesos y que la experiencia de varios ciclos demuestre que, incluso en mercados bajistas, las criptomonedas pueden cumplir un papel complementario sin descuadrar las carteras.

Por ahora, la encuesta de CoinShares dibuja un ecosistema que está pasando de la anécdota a la estadística. Y eso, para un sector acostumbrado a los titulares extremos, ya es una pequeña victoria.

SEPE reclama devolver el pago único: qué hacer con la documentación ya entregada

Has recibido una notificación del SEPE en la que te exigen la devolución del pago único de tu prestación por desempleo. Y sí, tú ya entregaste toda la documentación que te pidieron en su momento. No te asustes: no eres el único. Cada año, cientos de autónomos y emprendedores se ven en esta misma tesitura después de haber capitalizado el paro para montar un negocio.

En este artículo te explicamos por qué el SEPE reclama esa devolución pese a tener los papeles, qué plazos tienes para recurrir y cómo defender tu derecho a mantener ese dinero que invertiste legalmente.

¿Por qué el SEPE te reclama la devolución del pago único si ya diste los papeles?

El pago único o capitalización del paro permite cobrar de golpe toda la prestación contributiva por desempleo para invertirla en un proyecto de autoempleo. Pero el dinero no es tuyo sin condiciones: la ley exige que lo destines a la actividad declarada y que te mantengas como autónomo durante un mínimo de tres años (salvo excepciones).

Cuando el SEPE detecta algún incumplimiento —o simplemente no ve clara la documentación que enviaste— inicia un expediente de devolución de prestaciones indebidas. Y lo hace incluso si tú ya mandaste facturas, contratos o el alta en Hacienda. Las razones más frecuentes son tres:

  • Que las facturas no coincidan con las fechas del proyecto o que no cubran el importe total del pago único.
  • Que te hayas dado de baja como autónomo antes del plazo mínimo obligatorio.
  • Que el SEPE sospeche que la actividad era ficticia o que el negocio no necesitaba esa inversión.

La carta de reclamación suele enumerar los motivos la cuantía exacta que te piden devolver y el plazo para ingresar el dinero de forma voluntaria. Aquí es donde aparece el primer error que cometen muchos: creer que, como ya entregaron la documentación, no deben hacer nada más.

Qué hacer si ya entregaste los papeles y te piden que devuelvas el dinero

Lo primero es no ignorar la carta. Aunque creas que tienes razón, si no respondes en el plazo legal, el SEPE iniciará la vía de apremio y el importe reclamado pasará a Hacienda para su cobro con recargos.

El procedimiento correcto es presentar una reclamación previa ante el mismo SEPE. Tienes exactamente 30 días hábiles desde que recibiste la notificación (no cuentan sábados, domingos ni festivos). Ese escrito es tu oportunidad para volver a demostrar, con pruebas adicionales, que utilizaste el dinero conforme a la ley.

Para preparar la reclamación, reúne toda la documentación otra vez y añade todo aquello que pueda reforzar tu versión:

  • Contratos con clientes o proveedores que acrediten la actividad real.
  • Extractos bancarios o justificantes de pago que demuestren que invertiste la cantidad exacta del pago único.
  • Certificados de estar al corriente con la Agencia Tributaria y la Seguridad Social.
  • Un escrito argumentado en el que expliques, punto por punto, por qué la reclamación del SEPE es incorrecta.

La reclamación se presenta en la sede electrónica del SEPE, con certificado digital, Cl@ve o DNI electrónico. Si prefieres el papel, puedes entregarla en tu oficina de empleo, aunque la vía telemática te dará un comprobante fehaciente de la fecha de presentación.

Una vez admitida, el SEPE tiene 45 días para resolver. Si no contesta, se entiende desestimada y puedes interponer recurso contencioso-administrativo ante un juzgado. Durante ese tiempo, no te pueden embargar la cuenta siempre que hayas presentado la reclamación en plazo.

Muchos autónomos ganan el caso precisamente porque la carga de la prueba es del SEPE: es la Administración quien debe demostrar el incumplimiento. Pero, en la práctica, los inspectores suelen interpretar los indicios en tu contra, por lo que tu trabajo es volcar todas las evidencias posibles.

Por qué el SEPE ha endurecido el control del pago único y cómo te afecta aunque seas un emprendedor de verdad

Desde 2024, el SEPE ha intensificado las revisiones de los pagos únicos, en parte por los planes de lucha contra el fraude vinculados a los fondos europeos. El problema es que esta presión ha atrapado a muchos trabajadores que sí cumplieron con la ley pero que cometieron pequeños errores administrativos, como no conservar facturas de todos los gastos o no comunicar un cambio de actividad menor.

Un caso parecido ocurrió en 2023, cuando el Tribunal Supremo avaló la devolución del pago único a una autónoma que no pudo demostrar la inversión íntegra porque pagó parte en efectivo sin recibos. La sentencia dejó claro que la palabra del beneficiario no basta: hacen falta pruebas documentales. Esto ha llevado al SEPE a exigir aún más papeles y a rechazar expedientes que antes pasaban sin problema.

En la redacción hemos visto cómo, en los últimos meses, las reclamaciones previas bien documentadas consiguen que el SEPE archive el expediente en más de un 60% de los casos, según datos de asociaciones de autónomos. Pero si tu defensa es débil, el camino judicial es más largo y caro.

Nuestro consejo: desde el minuto uno en que capitalizas el paro, guarda todos y cada uno de los justificantes, aunque parezcan insignificantes. Y si ya has recibido la carta de devolución, no te rindas: la reclamación previa es gratis y, si está bien argumentada, el SEPE suele rectificar.

Guía rápida del trámite

  • 📅 Plazos: Dispones de 30 días hábiles desde la notificación para presentar la reclamación previa. Si no lo haces, el SEPE iniciará la vía de apremio.
  • ✅ Requisitos clave: Debes acreditar que el dinero se destinó íntegramente al proyecto de autoempleo y que permaneciste como autónomo el tiempo mínimo exigido (normalmente 3 años).
  • 🌐 Dónde solicitarlo: En la sede electrónica del SEPE, usando certificado digital, Cl@ve o DNIe. También puedes hacerlo presencialmente en tu oficina de empleo.
  • 💰 Importe o coste: La cantidad reclamada aparece en la carta: suele ser la totalidad del pago único más intereses de demora. Si ganas la reclamación, no pagas nada.
  • ⚠️ Error a evitar: Ignorar la notificación o limitarte a repetir la misma documentación sin un escrito argumentado. El SEPE necesita que le expliques por qué su reclamación es errónea.

Nacho Rojo, investigador: “Estados Unidos desclasificó 27 vídeos OVNI y nadie esperaba ver esto”

El 8 de mayo de 2026, la Oficina de Resolución de Fenómenos Aéreos No Identificados de Estados Unidos, conocida como ARO, publicó un lote de 27 grabaciones clasificadas hasta ese momento sobre posibles OVNIs. La promesa inicial era modesta: un vídeo y algunas conversaciones con pilotos. Lo que apareció en la página oficial superó esas expectativas y encendió de inmediato a la comunidad ufológica internacional.

Nacho Rojo, investigador y divulgador con una audiencia consolidada en habla hispana, fue uno de los primeros en localizar y analizar el material sobre los supuestos OVNIs.

OVNIs: Grabaciones militares con datos borrados y objetos sin explicación

OVNIs: Grabaciones militares con datos borrados y objetos sin explicación
Fuente: agencias

Las 27 grabaciones sobre estos supuestos OVNIs comparten una característica que Rojo subraya desde el primer momento: toda la información técnica ha sido eliminada. Altitudes, velocidades, coordenadas geográficas, identificación de sensores. Nada. «Esto está hiperclasificado y no nos dan información», afirma el investigador. Lo que queda son imágenes, la mayor parte captadas en infrarrojo, donde objetos de morfología variable se desplazan frente a cámaras militares sin ofrecer una explicación evidente.

El rango temporal de las grabaciones de los OVNIs es amplio. Algunas datan de 2013, otras de 2020, y las más recientes corresponden a enero de 2025 y enero de 2026. La zona geográfica predominante es Oriente Medio, aunque hay al menos un caso documentado en África y otro sin localización precisa. En varios vídeos, los objetos aparecen sobre el mar, a veces en las proximidades de embarcaciones militares estadounidenses que los sensores estaban monitoreando.

Lo que llama la atención de Rojo en varias de las secuencias no es solo la forma de los objetos, sino su comportamiento. En una de las grabaciones, captada sobre un parque eólico, un objeto desciende del cielo y navega entre los aerogeneradores con lo que el investigador describe como movimiento inteligente, deteniéndose, girando sobre sí mismo y emitiendo una señal térmica imposible de atribuir a un dron convencional. «Un dron no brillaría así; eso está emitiendo luz», señala.

El tic-tac, el candelabro y los tres puntos de calor

Youtube video

Entre las grabaciones de los OVNIs más comentadas figuran al menos tres que conectan con avistamientos previamente filtrados por investigadores como Jeremy Corbell. Una de ellas, fechada en 2013, muestra un objeto al que los propios documentos adjuntos describen como una figura de ocho puntas, con brazos de longitud alterna: la misma morfología que circuló años atrás bajo el nombre de «el candelabro». Otra secuencia, esta de 2020, recoge lo que Rojo identifica como el llamado tic-tac, el objeto ovoide que protagonizó uno de los avistamientos navales más reproducidos de la historia reciente. Su reacción al verlo es directa: «El tic-tac está ahí como un misil: quiero ver cómo lo explican».

Hay también una grabación que muestra tres puntos de luz con una firma térmica diferenciada, donde la parte central del objeto emite más calor que el contorno y parece expulsar algo lateralmente. «Estamos viendo tres puntos de luz que parecen emitir calor», describe Rojo, consciente de que sin los datos del sensor es imposible determinar altitud, tamaño o velocidad real. Esa ausencia de contexto técnico es, en su opinión, una decisión deliberada: el gobierno libera las imágenes pero elimina todo lo que permitiría hacer un análisis riguroso.

El problema de fondo que atraviesa todo el material sobre los OVNIs es el mismo: sin parámetros, cualquier hipótesis es tan válida como cualquier otra. Rojo lo acepta con honestidad. En varios momentos de su análisis baraja explicaciones convencionales —drones militares, efectos ópticos del infrarrojo, ghosting térmico— antes de descartarlas por el comportamiento o la firma visual del objeto.

Lo que sí parece claro, a la vista del volumen y la variedad del material publicado sobre OVNIs, es que la desclasificación de este lote no es un gesto menor. Son grabaciones operativas, tomadas por sensores militares en zonas de conflicto o de alta actividad naval, y el hecho de que los propios sistemas de seguimiento persiguieran esos objetos sin identificarlos dice algo sobre lo que los analistas encontraron en su momento.

BCE stablecoins euros: Lagarde las rechaza y defiende infraestructura pública

Christine Lagarde ha sido tajante: el Banco Central Europeo no impulsará stablecoins en euros. La presidenta del BCE rechazó este jueves en el Foro Económico Latinoamericano del Banco de España, en Roda de Bará, la idea de crear una alternativa europea a las monedas estables que dominan el mercado, casi todas denominadas en dólares. Su argumento de fondo es que ese camino no fortalecería el papel internacional del euro y, además, podría desestabilizar la financiación bancaria en la eurozona.

La declaración no es casual. Llega en un momento en el que las stablecoins ya mueven más de 324.000 millones de dólares en capitalización de mercado. El 98% de ese pastel está denominado en dólares, con gigantes como Tether (USDT) y Circle (USDC) acaparando alrededor del 90% de la emisión. Lagarde citó datos que muestran que los flujos de transacciones con estas monedas alcanzan ya el 7,7% del PIB en América Latina y el 6,7% en África y Oriente Medio. Son cifras que, a su juicio, demuestran que el alcance global del dólar está muy por delante del euro fuera de Europa.

Para entender el giro, conviene saber que una stablecoin es un tipo de criptoactivo diseñado para mantener un valor estable, normalmente vinculado a una moneda fiduciaria como el dólar o el euro. Funciona un poco como un cheque de viajero digital: permite mover valor por internet sin las oscilaciones bruscas del bitcoin, por ejemplo. El problema, según el BCE, es que mezclar su función monetaria con la tecnológica ha distorsionado el debate político en Europa.

El diagnóstico de Lagarde: por qué las stablecoins en euros no son la respuesta

La presidenta del BCE separó dos funciones que, según ella, se están confundiendo. La primera es la monetaria: una stablecoin puede extender el alcance internacional de una divisa, como está haciendo el dólar estadounidense. La segunda es la tecnológica: proporcionar un sistema de liquidación en blockchain para activos tokenizados, es decir, para representar digitalmente bonos, acciones o propiedades. Lagarde sostiene que apostar por stablecoins privadas en euros para competir con el dólar es un error, porque no fortalecerían el euro y sí podrían crear fragilidades en el sistema bancario tradicional.

El discurso fue una respuesta directa a la GENIUS Act de Estados Unidos, una ley firmada en 2025 que establece la supervisión federal de las stablecoins precisamente para preservar la hegemonía del dólar en la era digital. Mientras Washington construye lo que Lagarde llamó “un foso” para su moneda a través de emisores privados, Fráncfort apuesta por lo público.

Críticos como Rand Hindi, fundador de la firma de encriptación Zama, rebatieron el planteamiento desde la experiencia directa. Hindi señaló que las startups europeas ya recaudan fondos, facturan y pagan en dólares, usando el euro solo para las obligaciones fiscales. “Todo el mundo en desarrollo está adoptando el dólar gracias a USDT. Este es el nuevo petrodólar”, afirmó en redes sociales.

La hoja de ruta europea: de Pontes a Appia y la tokenización pública

Frente al modelo estadounidense, el BCE ya tiene en marcha su propia infraestructura. El piloto Pontes, previsto para septiembre de este año, conectará plataformas de registro distribuido (la tecnología que usan las criptomonedas) con el sistema de liquidación mayorista TARGET del banco central. Dicho de otro modo, permitirá que los bancos liquiden grandes operaciones con dinero digital del propio banco central, pero sobre raíles blockchain.

En pruebas realizadas a principios de 2024 se llegaron a liquidar aproximadamente 1.600 millones de euros en 50 transacciones repartidas en nueve jurisdicciones. La hoja de ruta Appia apunta más lejos: un ecosistema europeo completamente interoperable y tokenizado para 2028. Lagarde defendió que un ancla pública así permitiría que las stablecoins que cumplan con el reglamento europeo MiCA —la normativa que regula los criptoactivos en la UE desde 2024— y los depósitos bancarios tokenizados compitan en un entorno más seguro, sin ceder los sistemas de liquidación a emisores de dólares.

Dejémoslo en un “ya veremos”.

La apuesta es ambiciosa. Pero también llega con retraso respecto a la realidad del mercado. La adopción de stablecoins dolarizadas sigue acelerándose, especialmente en economías con monedas débiles o acceso limitado al sistema financiero. Mientras Europa despliega su infraestructura pública, el dólar ya se ha colado en los teléfonos móviles de millones de personas en países como Argentina, Nigeria o Turquía.

Análisis: entre la prudencia de Fráncfort y la urgencia del mercado

Conviene poner el debate en contexto. La Unión Europea aprobó MiCA en 2023 y la norma entró en vigor al año siguiente con la idea de ofrecer seguridad jurídica a emisores y usuarios. Sin embargo, la realidad es que casi todas las stablecoins que circulan en la eurozona siguen denominadas en dólares, una dinámica que recuerda a cómo el billete verde se incrustó en el comercio mundial de materias primas durante décadas.

El BCE está enviando un mensaje claro: prefiere un ecosistema digital controlado y con respaldo público antes que replicar el modelo estadounidense de emisión privada. No es una decisión menor. Significa que, al menos durante los próximos años, no veremos un “euro digital” emitido por grandes empresas tecnológicas o exchanges al estilo de USDC, sino una red de liquidación para bancos y agentes financieros tradicionales. La prudencia es comprensible, sobre todo tras episodios como la caída de Terra en 2022, donde una stablecoin algorítmica colapsó y provocó pérdidas millonarias a inversores de todo el mundo.

Pero el riesgo es perderse otra vez el tren. Mientras el dólar se vuelve programable y viaja por internet sin fricciones, el euro se mantiene en los raíles de la banca convencional. La pregunta es si la infraestructura pública será suficiente para competir cuando los usuarios ya han elegido de facto una moneda global. Las próximas pruebas de Pontes en septiembre y el calendario de Appia serán, por tanto, dos hitos a seguir de cerca.

El desenlace no está escrito. Estados Unidos ha elegido el pragmatismo de los emisores privados. Europa apuesta por la solidez institucional. En el mundo cripto, como en casi todo, el tiempo suele poner a cada uno en su sitio.

Subsidio mayores 52 años: requisitos para cobrarlo sin cotizar lo suficiente

Si tienes más de 52 años y crees que no puedes acceder al subsidio porque no has cotizado los 15 años que pide la Seguridad Social, atento: una interpretación del SEPE abre la puerta a cobrar los 480 euros al mes hasta la jubilación aunque te falten años de cotización. Así lo ha confirmado la abogada laboralista Miriam Ruiz, según recoge Líder Actual, tras analizar la normativa y los criterios internos del organismo.

¿Quién puede pedir normalmente el subsidio para mayores de 52?

Vamos por partes. El subsidio para mayores de 52 años es una ayuda económica que se cobra hasta que alcanzas la edad legal de jubilación, siempre que cumplas los requisitos que marca el Servicio Público de Empleo Estatal (SEPE). Los básicos son: tener 52 años o más en el momento de la solicitud, estar en situación de desempleo total, haber agotado la prestación contributiva (el paro) o algún subsidio previo, y carecer de rentas que superen el 75 % del Salario Mínimo Interprofesional (en 2026, eso equivale a unos 850 euros al mes si vives solo).

Pero el requisito que suele dejar fuera a muchas personas es el de la cotización. Hasta ahora se exigía haber cotizado al menos 15 años a lo largo de la vida laboral, con al menos dos de esos años dentro de los últimos 15. La novedad está en que el SEPE está aplicando una interpretación flexible que permite acceder al subsidio aunque no llegues a esas 15 anualidades.

Cómo cobrar el subsidio sin haber cotizado los 15 años: la clave del SEPE

Aquí está el detalle que cambia todo. La abogada Miriam Ruiz explica que la exigencia de los 15 años cotizados no es un muro infranqueable si el solicitante puede demostrar que el subsidio le servirá justamente para completar el período de carencia necesario para jubilarse. Dicho de otro modo: si te faltan, por ejemplo, tres años para llegar a los 15, el SEPE puede entender que ese subsidio te permite cotizar esos tres años y, por tanto, acceder a la pensión de jubilación.

La clave está en la finalidad de la ayuda. El subsidio para mayores de 52 no es solo un ingreso mensual: también cotiza para la jubilación por la base mínima. Por eso el SEPE considera que, si la persona nunca ha cotizado 15 años pero el subsidio le va a dar esos años de cotización, se cumple el espíritu de la norma. Eso sí, Ruiz recalca que esta interpretación no es automática y que cada caso se estudia de manera individual. Conviene presentar la solicitud con informes de vida laboral, reclamaciones previas y, si es posible, asesoramiento legal.

Análisis: ¿Una puerta abierta o un criterio que puede cambiar?

Lo que cuenta la abogada no es una ley nueva, sino una lectura más favorable de la norma que ya existía. En los últimos años, el Tribunal Supremo y algunos juzgados de lo social han dictado sentencias que obligan al SEPE a conceder el subsidio cuando el rechazo se basaba exclusivamente en no alcanzar los 15 años cotizados, sobre todo si la persona está cerca de cumplirlos. Esta tendencia judicial ha llevado al SEPE a ajustar sus criterios internos, aunque no ha habido un cambio normativo expreso.

El riesgo para el solicitante es que la interpretación de una oficina del SEPE no sea la misma que la de otra. De ahí que sea fundamental argumentar bien la solicitud, adjuntar la vida laboral completa y, si te deniegan el subsidio, no quedarte de brazos cruzados: tienes 30 días hábiles para presentar una reclamación previa y, si no prospera, acudir a la vía judicial. Como siempre en estos casos, la asistencia de un abogado o de los servicios de orientación gratuita del SEPE puede marcar la diferencia entre cobrar 480 euros al mes durante años o irte con las manos vacías.

En Moncloa.com hemos comprobado que en los últimos meses varios lectores nos han trasladado su sorpresa al conseguir el subsidio tras años de rechazos. La situación económica para los mayores de 52 que se quedan sin empleo es muy dura, y esta ventana interpretativa puede ser un alivio para quienes estaban condenados a esperar una pensión no contributiva mucho más baja.

Guía rápida del trámite

  • 📅 Plazos: Puedes solicitar el subsidio en cualquier momento tras agotar la prestación contributiva o el subsidio anterior, siempre que tengas 52 años o más. No hay un plazo cerrado, pero cuanto antes lo hagas, mejor.
  • ✅ Requisitos clave: Edad mínima de 52 años, desempleo total, rentas inferiores al 75 % del SMI (unos 850 euros/mes sin cargas familiares), y cotización suficiente o, según la nueva interpretación, posibilidad de completar los 15 años con el propio subsidio.
  • 🌐 Dónde solicitarlo: A través de la sede electrónica del SEPE (con certificado digital, DNI electrónico o Cl@ve), por teléfono en el 060, o presencialmente en tu oficina de empleo con cita previa.
  • 💰 Importe: 480 euros al mes (80% del IPREM vigente en 2026) hasta que alcances la edad de jubilación. Además, el SEPE cotiza por ti a la Seguridad Social.
  • ⚠️ Error a evitar: Dejar pasar los 15 días hábiles que tienes tras el agotamiento del paro para solicitar el subsidio. Aunque el plazo general está abierto, si esperas demasiado puedes perder meses de cobro.

Bitcoin no logra entrar en las reservas del banco central suizo: falta de firmas

La posibilidad de que el Banco Nacional Suizo (SNB) añadiera Bitcoin a sus reservas monetarias se ha desvanecido. La iniciativa que pretendía forzar un referéndum para cambiar la ley no ha logrado reunir las 100.000 firmas necesarias en el plazo legal de 18 meses, según ha confirmado la cancillería federal. Hablamos de un revés para el sueño de muchos partidarios de las criptomonedas: ver a un banco central de peso en Europa guardando la moneda digital en sus cajas fuertes.

La propuesta partió de un comité ciudadano que activó el mecanismo de iniciativa popular, una herramienta de democracia directa que permite a los ciudadanos proponer cambios constitucionales si se recogen 100.000 firmas en 18 meses. Los impulsores, con el consultor Yves Bennaïm a la cabeza, confiaban en que Suiza, una plaza financiera de primer orden, marcara un precedente mundial al tratar el bitcoin como un activo estratégico, similar al oro. Sin embargo, la campaña no ha alcanzado el respaldo popular necesario. Según cálculos preliminares, se habrían recopilado entre 85.000 y 95.000 firmas, una cifra insuficiente.

El revés ha sido bien recibido por los sectores más conservadores del sistema financiero. El SNB ya había manifestado en varias ocasiones su escepticismo hacia las criptomonedas. En 2024, el presidente del banco, Thomas Jordan, describió el bitcoin como “demasiado volátil” y “poco adecuado” para las reservas de un banco central, cuyo mandato es preservar la estabilidad de precios. Esa postura no cambió.

El fracaso de la iniciativa deja un sabor agridulce para los defensores de la adopción institucional de los criptoactivos. Mientras que los productos cotizados como los ETFs de bitcoin al contado siguen atrayendo miles de millones de dólares, el codiciado reconocimiento como reserva de un banco central de primer orden se resiste. ¿El motivo? La estructura de gobernanza de los bancos centrales y la cultura de prudencia extrema.

Un referéndum que se queda sin los apoyos necesarios

En Suiza, la democracia directa permite que cualquier grupo ciudadano impulse una reforma constitucional si reúne el número de firmas citado. La iniciativa “Por una política monetaria moderna y soberana (Bitcoin como reserva estratégica)” arrancó en noviembre de 2024 con el objetivo de que el SNB mantuviera al menos un 20% de sus reservas en bitcoin. El plazo para recoger firmas expiraba la semana pasada, y los organizadores no alcanzaron la meta.

La campaña tuvo que lidiar con la competencia de otras iniciativas populares, una débil cobertura mediática y la resistencia de los principales partidos políticos y de la Asociación de Bancos Suizos. “Esperábamos mayor apoyo del sector tecnológico, pero muchos inversores institucionales prefirieron mantenerse al margen”, dijo Bennaïm en declaraciones recogidas por CoinDesk. La falta de respaldo de grandes fortunas también lastró la difusión.

Los datos oficiales se conocerán en las próximas semanas, pero los promotores ya dan por hecho el fracaso. La recogida de firmas, que se realizó en un contexto de volatilidad en el mercado cripto, nunca llegó al ritmo necesario. Ahora mismo, la iniciativa queda archivada y no será sometida a votación nacional.

El Banco Nacional Suizo y su eterna resistencia al bitcoin

El Banco Nacional Suizo es una de las instituciones monetarias más respetadas del mundo. Su política de inversión en reservas siempre ha sido conservadora: oro, divisas como el euro y el dólar, y una pequeña parte en acciones de grandes empresas. Introducir un activo volátil como el bitcoin choca frontalmente con su mandato de estabilidad.

En 2025, el propio SNB publicó un análisis que descartaba incluir criptoactivos en sus reservas por carecer de “propiedades fundamentales de una moneda”, como ser un depósito fiable de valor. Ese informe aludía a la volatilidad histórica, la falta de flujos de ingresos y las dudas regulatorias. Aunque la capitalización de bitcoin supera la del oro en ciertos momentos, para un banco central la fiabilidad no es negociable.

SNB Bitcoin

Análisis: ¿se cierra la puerta a las criptomonedas en los bancos centrales?

El resultado de la iniciativa suiza no es un caso aislado. En 2024, el Banco Central de Noruega rechazó abiertamente la idea de comprar bitcoin, y el Banco Central Europeo ha sido tajante en su oposición. Sin embargo, hay matices. Algunos bancos centrales, especialmente en economías emergentes o en países con sanciones, sí están explorando reservas digitales, aunque tímidamente. El patrón que emerge es claro: la adopción institucional avanza a distintas velocidades.

Por un lado, los ETFs y los fondos de pensiones están normalizando la exposición a bitcoin en carteras tradicionales. Por otro, el escalón más conservador —las reservas de los bancos centrales— permanece cerrado. La razón de fondo es que un banco central no busca rentabilidad a corto plazo, sino estabilidad a largo plazo, y la naturaleza del bitcoin es la que es: un activo joven, con una historia de precios de apenas 17 años, que ha sufrido caídas del 80% en ciclos anteriores.

Dicho esto, la historia enseña que los cambios institucionales son lentos, pero no imposibles. Hace dos décadas, pocos imaginaban que los bancos centrales comprarían acciones. Hoy, el SNB tiene una cartera de renta variable que supera los 150.000 millones de francos. Si bitcoin sigue madurando como reserva de valor, quizá dentro de una década volvamos a ver una iniciativa similar con más posibilidades. De momento, el aviso para navegantes es claro: el camino hacia la legitimidad monetaria no se acelera con peticiones de firmas.

El mercado reaccionó con indiferencia. El precio del bitcoin, que ronda los 115.000 dólares, apenas se movió tras la noticia. Los inversores ya tenían asumido que esta iniciativa era una carrera de fondo y no un esprint. Y como bien sabemos, en esto del dinero institucional, la paciencia es la moneda más valiosa.

Así que, por ahora, el bitcoin seguirá siendo patrimonio de inversores privados, de empresas como Strategy y de algunos estados pequeños. La reserva del SNB seguirá compuesta por francos, euros y lingotes de oro. La revolución, de momento, se queda sin papeletas.

Adolfo García-Sastre (61), virólogo: “El hantavirus podría mutar y hacerse más transmisible entre personas”

La reciente alarma sanitaria en España, provocada por un brote de hantavirus en el crucero MV Hondius procedente de Argentina, ha puesto bajo el foco una enfermedad que, aunque antigua, sigue rodeada de incógnitas. Con ocho casos confirmados y tres fallecidos, la preocupación por la letalidad de este patógeno ha escalado rápidamente entre la opinión pública y las autoridades de salud.

El reconocido virólogo Adolfo García-Sastre, director del Global Health and Emerging Pathogens Institute en el Mount Sinai de Nueva York, advierte sobre la naturaleza adaptativa de estos microorganismos. Según explica el experto, aunque el riesgo actual es limitado, “el virus podría mutar y hacerse más transmisible entre personas”, una posibilidad que obliga a mantener una vigilancia genómica constante.

Hantavirus: Un virus de roedores que rara vez cruza la barrera humana

Hantavirus: Un virus de roedores que rara vez cruza la barrera humana
Fuente: agencias

El hantavirus no es nuevo. García-Sastre explica que los virólogos llevan décadas clasificándolo en dos grandes grupos: los del Viejo Mundo, presentes en Asia y Europa, que causan un síndrome renal grave, y los del Nuevo Mundo, como el virus Sin Nombre en Estados Unidos o el virus Andes en Argentina y Chile, que derivan en síndrome pulmonar. Este último es el que afecta a los pasajeros del crucero.

La forma habitual de contagio no implica contacto entre personas. «La mayoría de infecciones ocurre por inhalar heces contaminadas de roedores», señala el virólogo. Es lo que sucede, por ejemplo, cuando alguien abre una casa de campo tras el invierno y barre sin precaución: los aerosoles generados al limpiar los excrementos de ratones pueden transportar el virus hasta las vías respiratorias. Un mecanismo de transmisión silencioso, asociado a entornos rurales y completamente ajeno a la imagen de un crucero atlántico.

El caso de los pasajeros encaja, sin embargo, con esa lógica. Todo apunta a que la pareja que inició el brote se infectó durante un viaje previo por Argentina, antes de embarcar, y que los síntomas aparecieron ya en alta mar, entre una y dos semanas después de la exposición. Lo que ocurrió a continuación —si el virus saltó de esas personas a otras a bordo— convierte al virus Andes en protagonista por una razón muy concreta: es el único hantavirus del que existe evidencia documentada de transmisión entre humanos, aunque esa transmisión sea poco eficiente y requiera contacto estrecho y sostenido.

La mutación que preocupa a la comunidad científica

Youtube video

La pregunta que planea sobre este brote no es si el virus Andes puede matar —ya lo está haciendo— sino si podría volverse más peligroso. «El virus podría mutar y hacerse más transmisible entre personas», advierte García-Sastre, aunque matiza de inmediato que no existe evidencia de que eso haya ocurrido. La secuencia completa del virus aislado en los afectados es la pieza que falta para despejar esa incógnita.

Lo que sí tranquiliza al virólogo es la propia historia del patógeno. Estos virus llevan mucho tiempo circulando y, hasta ahora, nunca han encontrado la manera de propagarse eficazmente entre humanos. Si tuvieran esa capacidad, los brotes no se detendrían por sí solos como lo han hecho históricamente. En un entorno cerrado como un crucero —donde el norvirus, o el SARS-CoV-2 en su momento, se extendieron con rapidez— un hantavirus con transmisión aérea eficiente habría dado lugar a un escenario muy diferente al que se está observando.

El cuadro clínico que sigue a la infección comienza de forma engañosamente común: fiebre, malestar general, alteraciones gastrointestinales. Pero en los casos graves evoluciona con rapidez hacia una neumonía que puede ser mortal. «El síndrome pulmonar por hantavirus puede derivar rápidamente en una neumonía letal», confirma García-Sastre. No existe tratamiento específico contra el virus. El abordaje es paliativo, similar al que se aplica con otros virus hemorrágicos graves: sostener al paciente mientras su sistema inmune libra la batalla.

Las autoridades sanitarias españolas seguirán un protocolo conocido. Los pasajeros asintomáticos permanecerán en cuarentena durante el período de incubación, y quienes presenten síntomas serán atendidos en unidades de aislamiento hospitalario con las precauciones propias de agentes de alta consecuencia. España ya tiene experiencia en ello, desde los casos de ébola gestionados hace una década.

Publicidad