El calendario de divisas de la semana arranca con un EUR/USD clavado en 1,1200. La ventana del 26 al 30 de octubre acumula cinco reuniones de política monetaria, el PCE subyacente y el PIB adelantado de Estados Unidos. La agenda no da tregua.
Cinco bancos centrales y el PCE subyacente copan la agenda del 26 al 30 de octubre
La parrilla que publica la agenda semanal Pares en Foco de DailyForex ordena las citas por relevancia probable: la reunión de la Reserva Federal, el índice de precios PCE subyacente, el PIB adelantado de Estados Unidos y el encuentro del Banco Central Europeo encabezan la lista. Después llegan el Banco de Japón, el Banco de Canadá, el Banco de la Reserva de Nueva Zelanda, la inflación de Australia y el presupuesto del Reino Unido. Nueve citas de primer nivel en cinco sesiones, con el calendario de tipos como único hilo conductor.
La semana que se cierra fue otra cosa. El IPC del Reino Unido quedó ligeramente por encima de lo esperado; los de Canadá y Nueva Zelanda, ligeramente por debajo. Con ese material, apenas el 26% de los pares y cruces relevantes se movió más de un 1%. Nada que ver con lo que viene.
El EUR/USD cierra en 1,1200 y el dólar se agarra a 101,39
El EUR/USD cedió un 0,32% en la semana y cerró justo en 1,1200. La vela semanal, una pin bar interior bajista, apunta a continuación de tendencia y a una posible prueba del mínimo de 17 meses por debajo de 1,1150. El euro fue la única divisa principal, aparte del dólar, que registró pérdidas. El lastre tiene tres patas: la deuda de Francia y de la eurozona, la crisis energética y el ruido político y social que se extiende desde París al resto del bloque.
Al otro lado del par, el índice del dólar dibujó una vela bajista pequeña, pero encontró suelo en el antiguo nivel de resistencia de 101,39, dentro de un canal de regresión lineal ascendente. El soporte resistió, que es lo relevante. El fondo tampoco ayuda al billete verde —menos expectativas de subidas de tipos y rendimientos del Tesoro a diez años en descenso—, así que ese nivel se convierte en el termómetro: por encima, la tendencia alcista puede reanudarse; por debajo, el techo del dólar deja de ser una hipótesis.
El euro no cae por un dato: cae por un fondo de deuda, energía y política que ninguna reunión resuelve en cinco sesiones.
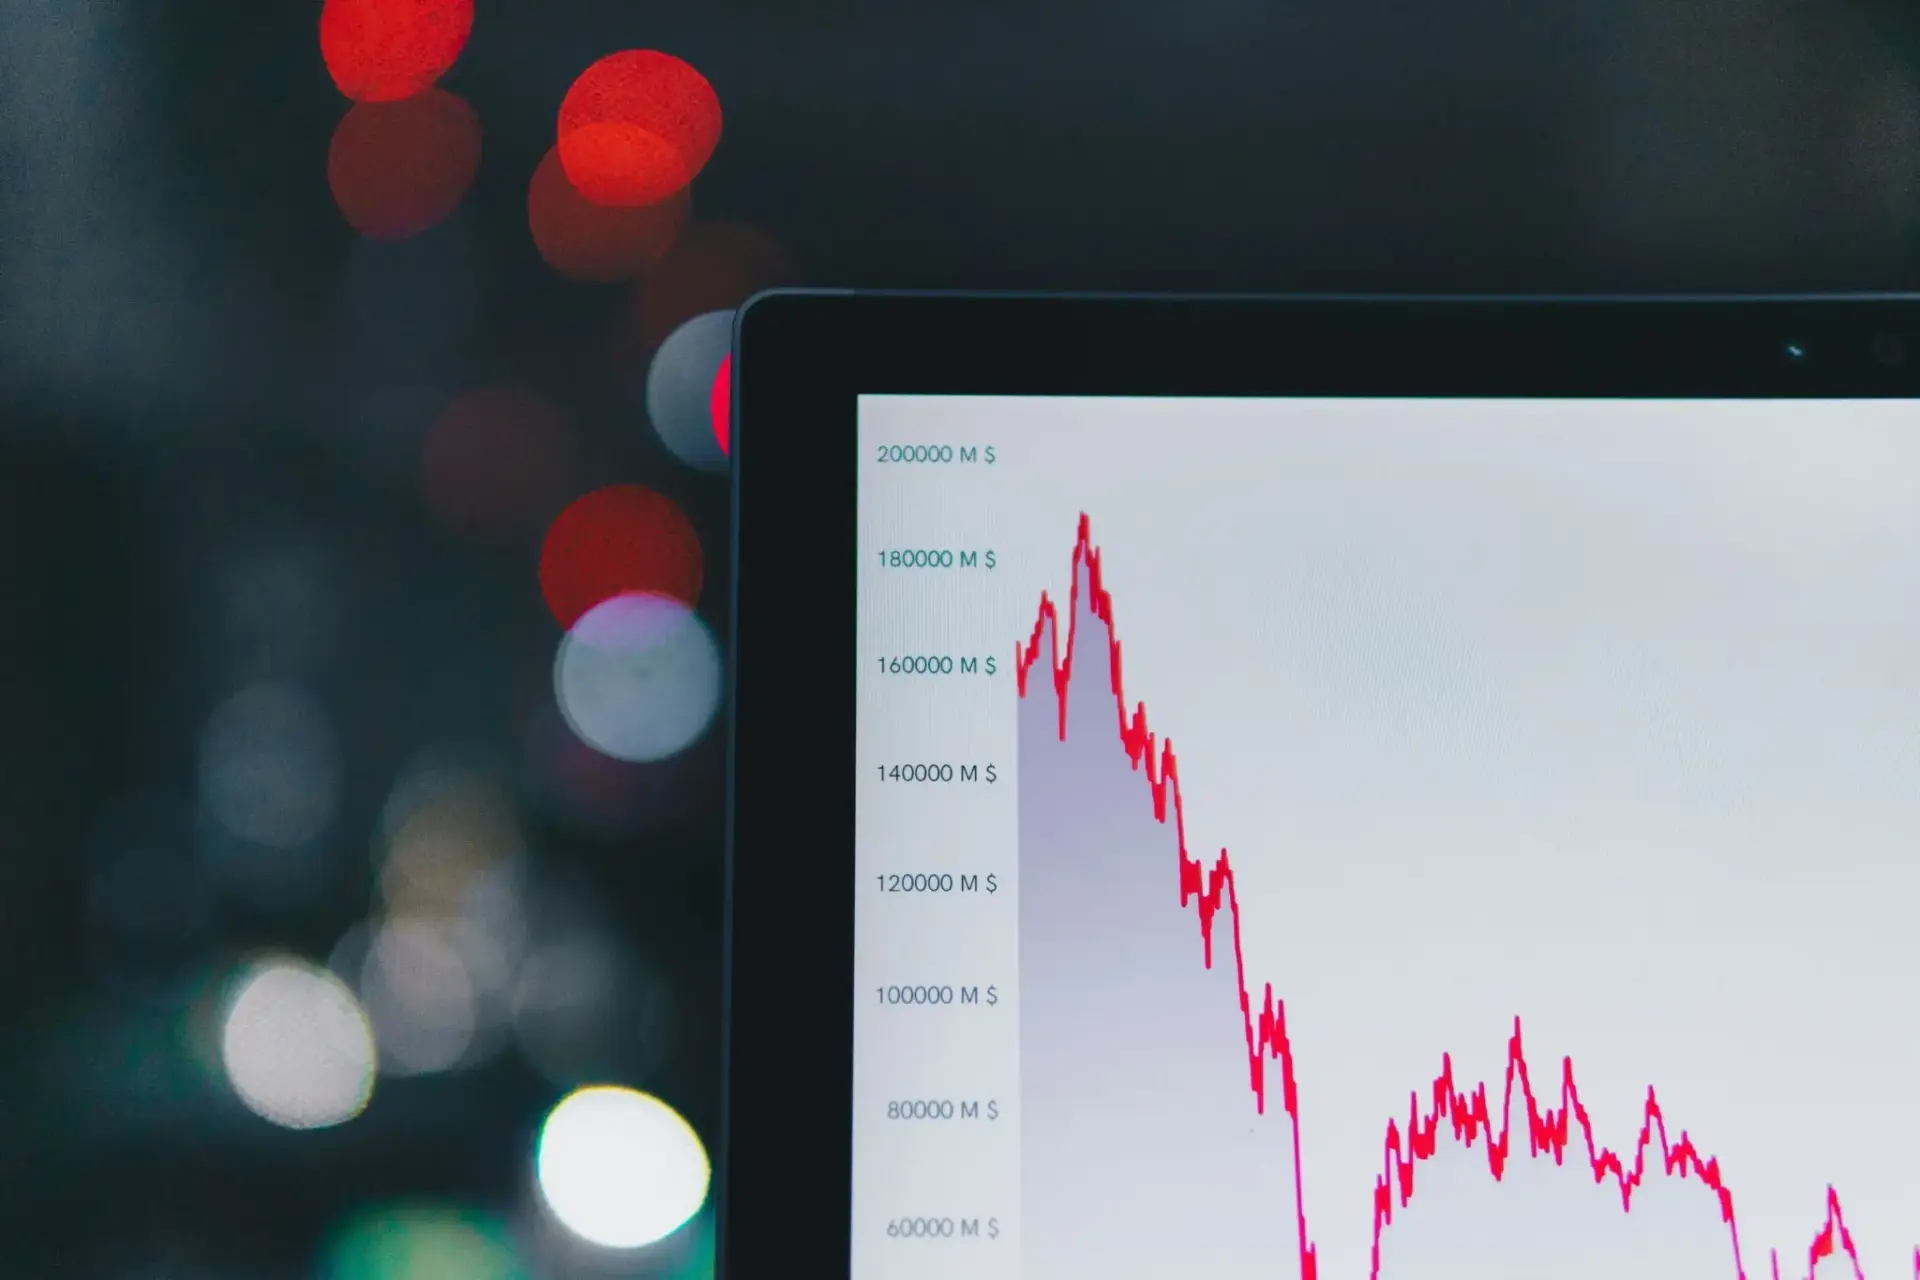
Bitcoin merece párrafo aparte. Perdió las ganancias de comienzos de semana, invalidó los 82.000 dólares como soporte y merodea los 80.000 dólares dentro de un canal descendente. Las salidas de 636 millones de dólares de los ETF spot estadounidenses el jueves añadieron presión vendedora. Un cierre diario por debajo del número redondo abriría la puerta a los 77.157 dólares; por arriba, la señal alcista no se activa hasta los 87.293 dólares, un umbral que hoy parece lejano.
El petróleo fue el gran ganador de la semana: el Brent subió más de un 6% hasta unos 117 dólares por barril y el crudo estadounidense cerró por encima de 103. Los ataques hutíes contra Arabia Saudí y los rumores de una reanudación del conflicto con Irán explican el movimiento. Los metales preciosos pagaron la factura: el oro perdió cerca de un 4% y se fue por debajo de 4.000 dólares la onza, y la plata cedió más de un 5%.
Lo que el calendario no resuelve: el euro depende de tres frentes que no se votan esta semana
Aquí conviene separar el ruido del fondo. Una semana con cinco bancos centrales parece densa, pero la mayoría de esas reuniones llegan sin margen para mover tipos y el mercado ya lo descuenta. La Reserva Federal carga con un problema de comunicación: los rendimientos a diez años bajan mientras el dólar se sostiene, una combinación que suele anteceder a un ajuste brusco de posiciones. El BCE tiene un problema que ningún comunicado arregla: la inflación energética que empuja el Brent y la prima de riesgo francesa pesan más que cualquier discurso sobre el tipo de depósito. Y ahí está la contradicción que muchos operadores ignoran: el problema del euro es fiscal, no monetario, por mucho que la reunión del jueves se lea en clave de tipos.
Mi lectura es que el par seguirá presionado mientras el DXY no pierda los 101,39 y el petróleo no ceda. La tesis de DailyForex mantiene el corto abierto hasta un cierre diario por encima de 1,1300, y ese nivel funciona también como stop mental para quien no quiera complicarse. Si el precio repunta hacia esa zona y gira, habrá una segunda oportunidad de venta con mejor entrada, siempre que la acción del precio acompañe.
El riesgo está en lo que no se puede modelar: una escalada militar tras las elecciones de mitad de mandato de comienzos de noviembre, un susto en la deuda francesa o una sorpresa en el PCE subyacente. Cualquiera de esos tres escenarios rompe el guion técnico en una sola sesión. La primera prueba objetiva llegará con la reacción del DXY en la jornada posterior al dato de inflación: si el índice aguanta los 101,39 con el dato en contra, la tendencia alcista del dólar tiene más recorrido del que asume el consenso. Si lo pierde, el calendario habrá servido para confirmar que el mercado llevaba semanas descontando la reunión equivocada.