Huevos un 39% más caros, café un 25% y leche por las nubes: 10 básicos que se han vuelto un lujo en España

0

El lujo ya no se mide solo en bolsos o relojes: hoy también cabe en la nevera. Huevos, café y leche, los tres pilares del desayuno español, se han encarecido tanto en los últimos años que muchas familias los tratan como una excepción y no como una rutina. La docena de huevos que hace seis años costaba menos de dos euros hoy roza o supera los tres en la mayoría de supermercados.

No es una percepción exagerada ni un titular alarmista. Los datos del INE lo confirman: el índice de precios de los huevos se ha disparado un 90,8% desde abril de 2020, más del triple que la subida del IPC general en el mismo periodo. El café acumula un 48,5% y la leche entera un 53,1%. La cesta básica de toda la vida se ha convertido, sin que casi nadie lo anunciara, en un pequeño lujo cotidiano.

Por qué el lujo empieza en el desayuno

La explicación no es un capricho del mercado, sino una acumulación de crisis que se han ido sumando desde 2022. El encarecimiento de la energía y de los piensos, los brotes de gripe aviar que obligaron a sacrificar millones de gallinas y la transición hacia modelos de cría más exigentes dispararon los costes de producción de golpe. A eso se suma la subida internacional del grano de café, presionado por malas cosechas y una demanda global creciente, sobre todo desde Asia.

El resultado es que productos que durante décadas fueron la opción barata para llenar el plato hoy exigen hacer cuentas. Muchas familias que en 2022 sustituyeron la carne por huevos como proteína económica se han encontrado, apenas tres años después, con que el propio huevo se había convertido en un artículo casi premium. El desayuno, ese momento tan cotidiano, empieza a notarse en la cuenta del mes.

El termómetro real de la inflación alimentaria

El lujo de estos productos no es solo una sensación de quien hace la compra: está reflejado en las estadísticas oficiales. En términos económicos, cuando un bien básico empieza a comportarse como un Bien suntuario —es decir, cuando su consumo se resiente ante cualquier variación de la renta disponible—, algo se ha roto en la relación entre el producto y el bolsillo del consumidor medio.

El caso del huevo es el más llamativo. Tributa al tipo superreducido del 4% de IVA por ser un alimento de primera necesidad, y durante la crisis de 2022 a 2024 ese impuesto llegó a bajarse temporalmente al 0% para aliviar la cesta. Ni así se ha frenado la escalada: la docena ya no baja de los 2,50 euros en ninguna cadena, un suelo impensable hace apenas tres años.

Otros básicos que también se han encarecido

Youtube video

El fenómeno no se queda en el desayuno. El aceite vegetal acumula un alza del 70,9% desde 2020 y el chocolate del 59,2%, según los mismos datos del INE recogidos por el seguimiento de precios de supermercados. El patrón es siempre el mismo: los productos de consumo diario, los que el comprador nota de inmediato cuando aprieta el mes, son precisamente los que más se han disparado.

Esto convierte la lista de la compra en un ejercicio de prioridades constante. Ya no basta con ir al súper de siempre; comparar precios entre cadenas, revisar ofertas y ajustar cantidades se ha vuelto casi un hábito obligatorio para no descuadrar el presupuesto familiar cada semana.

Cómo se nota esta subida en el día a día

La brecha entre supermercados también se ha ampliado, y elegir bien puede suponer un ahorro real. Según el rastreo de FACUA, la docena de huevos clase L cuesta 2,27 euros en Alcampo, mientras que en Mercadona o Consum se paga a 3,20 euros: casi un euro de diferencia en un producto que se compra cada semana.

Para una familia que consume varias docenas al mes, esa diferencia se traduce en un ahorro anual que puede rondar los 30 o 40 euros solo en huevos. Sumado al café y la leche, el margen de maniobra crece si se cambia el hábito de comprar siempre en el mismo sitio.

  • Compara precio por unidad, no solo por packs: un envase de 24 huevos puede salir más rentable que dos docenas sueltas, pero conviene calcular el coste por huevo antes de decidir.
  • Revisa el tipo de cría: los huevos de suelo son más baratos que los camperos o de gallinas en libertad, y la diferencia puede superar el euro por docena.
  • Aprovecha las marcas blancas en café y leche: la diferencia de precio frente a las marcas líderes se ha ampliado en los últimos dos años, sin que la calidad se resienta de forma notable.
  • Consulta comparadores de precios antes de la compra semanal: herramientas como el super.FACUA.org actualizan los datos a diario y permiten detectar la cadena más barata en tiempo real.

¿Seguirá subiendo el lujo del desayuno?

La buena noticia es que la tendencia empieza a moderarse. Desde finales de 2025, los precios del huevo se han estabilizado y la competencia entre cadenas está funcionando a favor del consumidor: Alcampo y Carrefour compiten con referencias por debajo de los 2,60 euros, mientras Mercadona y Consum mantienen tarifas fijas desde hace meses.

El café, por su parte, depende más de factores internacionales —cosechas, clima y demanda global— que de la dinámica local del supermercado, por lo que su evolución es menos predecible a corto plazo. Aun así, los expertos del sector coinciden en que el escenario de subidas descontroladas parece haber quedado atrás. El consejo más realista para lo que queda de año es sencillo: comparar, planificar la compra con margen y no dar por sentado que el precio de ayer será el de mañana. El lujo de hoy, con algo de paciencia y buena información, puede volver a ser el básico de siempre.
Mercadona ya tiene la crema antiarrugas que la OCU coloca entre las 5 mejores del mercado, por solo 5 euros

Mercadona vuelve a estar en boca de todos por un motivo que no tiene nada que ver con la cesta de la compra habitual. La crema Sisbela Diamond, de su marca Deliplus, ha sido señalada por la OCU como una de las mejores cremas antiarrugas disponibles en España. Y todo eso, por apenas 5 euros el bote.

No es la primera vez que un producto de supermercado le hace sombra a la alta cosmética, pero sí es la primera vez que un organismo independiente lo confirma con datos. La noticia ha corrido como la pólvora entre quienes llevan años pagando de más por resultados similares.

El análisis que puso a Mercadona en el mapa de la cosmética

Youtube video

Cuando la OCU publica un ranking de cremas antiarrugas, la industria cosmética presta atención. Esta vez, la organización situó a la Sisbela Diamond de Mercadona como la mejor crema de marca blanca del mercado, y la segunda mejor en la comparativa general, solo por detrás de la Nivea Q10.

El dato ha generado revuelo porque compite directamente con firmas que cuestan diez, quince o veinte veces más. La fórmula, según los análisis disponibles, incluye ácido hialurónico y silicio orgánico, dos ingredientes habituales en tratamientos de alta gama que rara vez aparecen juntos en un producto de menos de 10 euros.

El secreto detrás de un precio que no cuadra con la calidad

Mercadona lleva años perfeccionando esta estrategia: ofrecer fórmulas de alta cosmética a precios de supermercado. El fabricante de la línea Sisbela ha explicado en varias ocasiones que la diferencia de coste con las marcas de perfumería no está en los ingredientes, sino en los canales de distribución y el packaging. La OCU lleva desde 1975 analizando productos de consumo con criterios independientes, y su veredicto en cosmética facial no es la excepción a esa reputación.

La firma española detrás de la fórmula compró los derechos de una composición muy similar a la que usan cremas de gama alta, y ajustó sus márgenes gracias al volumen de ventas que le da tener presencia en más de 1.600 tiendas en toda España. Esa escala es la que permite mantener el precio en 5 euros sin renunciar a activos como el ARN o el ADN vegetal.

Lo que dicen quienes ya la han probado

Youtube video

Más allá del ranking de la OCU, hay un dato que suele convencer más rápido: la opinión de quien se la ha aplicado en la piel durante semanas. Varios análisis independientes de farmacéuticas y divulgadoras de cosmética coinciden en que la textura, aunque no es idéntica a la de una crema de lujo, cumple con lo que promete en cuanto a hidratación y firmeza.

Lo que más se repite en estas valoraciones es la sorpresa ante el listado de ingredientes. No es habitual encontrar tantos activos reconocidos en una crema de menos de 10 euros, y eso es precisamente lo que ha impulsado su reputación boca a boca en los últimos años.

Qué contiene realmente la fórmula que ha sorprendido a los expertos

La composición de la Sisbela Diamond no es un misterio: la propia Mercadona publica el listado de ingredientes (INCI) en el envase, como exige la normativa europea de cosmética. Entre los componentes más destacados están el ácido hialurónico, encargado de retener agua en la piel y suavizar las líneas de expresión, y el silicio orgánico, que refuerza la producción de colágeno.

También incluye glicerina y vitamina E, dos ingredientes clásicos en la cosmética facial que aportan hidratación y protección frente a agentes externos. Ninguno de estos componentes es exclusivo de las marcas de lujo, aunque su combinación y concentración sí suele marcar la diferencia en el resultado final.

Ácido hialurónico y silicio, los protagonistas

Estos dos ingredientes son los que más peso tienen en la fórmula, y los que justifican gran parte de la comparación con cosmética de gama alta. El ácido hialurónico funciona como un imán de agua para la piel, mientras que el silicio orgánico estimula procesos que, con la edad, el cuerpo produce cada vez menos.

Una fórmula pensada para pieles maduras

La crema está especialmente orientada a partir de los 45-50 años, cuando la piel empieza a perder firmeza de forma más evidente. No sustituye tratamientos médicos ni promete resultados milagrosos, pero sí puede marcar una diferencia visible en la textura con un uso constante.

Cómo sacarle el máximo partido a la rutina

Aplicarla correctamente marca una diferencia real en los resultados que se pueden esperar. La OCU y varios dermatólogos coinciden en que ninguna crema es milagrosa, y que la constancia importa tanto como la fórmula en sí.

Estos son los pasos más recomendados para integrarla en la rutina diaria:

  • Aplicar sobre la piel limpia, mañana y noche, con un masaje suave hasta su completa absorción.
  • Combinarla con protección solar durante el día, ya que ningún antiarrugas sustituye al SPF.
  • Complementarla con el contorno de ojos de la misma línea para un efecto más uniforme.
  • Mantener el uso constante durante al menos ocho semanas antes de valorar resultados.

Por qué esta tendencia no va a frenar en los próximos años

La democratización de la cosmética de calidad ya no es una moda pasajera, sino una transformación real del sector. Cada vez más supermercados invierten en laboratorios propios y fórmulas avanzadas, y la respuesta del consumidor español está dejando claro que el precio ya no es sinónimo de eficacia.

Para quien quiera aprovechar esta tendencia sin llevarse sorpresas, la recomendación de los expertos es sencilla: fijarse en el listado INCI antes que en el precio, y no descartar una opción solo porque venga de la sección de supermercado. La próxima gran fórmula de la cosmética española bien podría salir, otra vez, de un pasillo de Mercadona.

Argelia rompe las relaciones diplomáticas con Emiratos y sacude el tablero energético del Golfo

Argel anunció ayer la ruptura de relaciones diplomáticas con Emiratos Árabes Unidos por actos que su Ministerio de Exteriores describió como “provocativos y hostiles”. La televisión estatal leyó el comunicado oficial: “Argelia ha decidido cortar las relaciones diplomáticas con los Emiratos Árabes Unidos, tras agotar todos los medios para preservar las relaciones bilaterales”. No se detalló la naturaleza de esas acciones.

Lo que me ha llamado la atención no es solo la decisión en sí, sino la velocidad con la que Argel ha añadido medidas logísticas y operativas. La ruptura diplomática viene acompañada de pasos que afectan a la movilidad y a los canales bilaterales, no solo a las sedes consulares.

Medidas inmediatas y primera respuesta de Abu Dabi

El Ministerio de Exteriores argelino convocó al embajador emiratí, Yousef Saif Khamis Subaa Al-Ali, y le comunicó la decisión con un plazo de 48 horas para cumplirla. Al mismo tiempo, Argelia anunció el cierre de su espacio aéreo a todas las aeronaves matriculadas en Emiratos desde este viernes. La excepción son los vuelos comerciales directos hacia y desde Argel, que quedan exentos hasta finales de año.

  • Plazo diplomático: 48 horas para el cumplimiento de la orden de salida.
  • Restricción aérea: cierre del espacio aéreo a aeronaves de Emiratos, con exención temporal para vuelos comerciales directos.
  • Antecedente en febrero: Argelia inició el proceso de cancelación del acuerdo bilateral de servicios aéreos de 2013.

La primera respuesta emiratí llegó por dos vías. Anwar Gargash, asesor diplomático del presidente de Emiratos, publicó un mensaje en redes sociales en el que defendió una diplomacia basada en la racionalidad, la comunicación y la claridad de intereses. No mencionó a Argelia de forma explícita, pero el mensaje se interpretó como una réplica directa al anuncio.

“La ambigüedad no es una política, y el ruido no compensa la ausencia de visión; la diplomacia exitosa se construye sobre la claridad de posiciones, la gestión sensata de intereses y diferencias.” — Anwar Gargash, asesor diplomático del presidente de Emiratos Árabes Unidos, 10 de septiembre de 2026

El Ministerio de Exteriores de Emiratos expresó su deseo de que la decisión sea “temporal” y subrayó su aprecio por el pueblo argelino, en particular por la comunidad argelina residente en el país.

Diferencias de fondo: Israel, Sáhara Occidental y el Sahel

La fractura no es un episodio aislado. Argelia rechaza la normalización de relaciones con Israel, mientras que Emiratos Árabes Unidos firmó los Acuerdos de Abraham en 2020 y ha desarrollado desde entonces vínculos económicos, diplomáticos y de defensa con Israel. En el Sáhara Occidental, las posiciones también están enfrentadas: Abu Dabi respalda la soberanía marroquí, mientras que Argel apoya al Frente Polisario en su reivindicación de un estado independiente.

El presidente argelino, Abdelmadjid Tebboune, ha evitado en general citar a Emiratos por su nombre, pero sus críticas a un “microestado” que desestabilizaría Libia, Malí y Sudán se han leído en la región como una referencia directa. En julio declaró que ese estado tenía “un impacto muy negativo” y añadió: “Donde ponen el pie, fluye sangre”. Argelia podría haber roto relaciones antes, dijo, pero optó por no profundizar las divisiones regionales.

Las tensiones con Argelia no son el único frente reciente de Abu Dabi. En enero Somalia canceló todos sus acuerdos con Emiratos en materia de puertos y seguridad, citando acciones contrarias a su soberanía; Sudán ha acusado a Emiratos de apoyar a las Fuerzas de Apoyo Rápido en su guerra civil, algo que Abu Dabi niega; y las relaciones con Arabia Saudí atraviesan momentos de fricción en Yemen.

OPEP

Análisis: qué significa para la OPEP y el mercado energético

Estamos ante una crisis política, no ante una disrupción física del suministro. Argelia y Emiratos Árabes Unidos son miembros de la OPEP+ y, por ahora, no se ha anunciado ninguna medida que afecte a los volúmenes de crudo ni a los contratos de gas. Lo que veo aquí es una grieta diplomática que añade ruido a un grupo energético ya tensionado por alineamientos de seguridad divergentes y por la competencia entre socios árabes en África del Norte y el Cuerno de África.

El riesgo de corto plazo es reputacional y de coordinación. Si la escalada se traduce en restricciones de rutas aéreas, cooperación logística o presión sobre empresas con intereses en ambos países, el coste podría llegar a los seguros y a ciertos contratos de transporte, no tanto a la cantidad de barriles disponibles. La cuestión no resuelta es si Abu Dabi responderá con una mediación, con silencio prolongado o con alguna medida simbólica que eleve la tensión.

El hito a vigilar será la próxima reunión ministerial de la OPEP+. Si la fractura se traslada a las negociaciones de cuotas o a la política de inversiones energéticas, el alcance dejaría de ser bilateral. Habrá que ver si el mercado incorpora una prima geopolítica en las próximas sesiones, sobre todo si otros socios árabes toman partido.

🌍 El impacto en España y Europa

El impacto directo en España es limitado por ahora, pero la ruptura toca un corredor energético sensible. Argelia es un proveedor relevante de gas para el sur de Europa, aunque no se ha anunciado ninguna medida sobre hidrocarburos. Lo que sí puede alterarse es la prima de riesgo geopolítico en el Mediterráneo.

  • Euríbor e hipotecas: una mayor aversión al riesgo puede retrasar los descensos del Euríbor a 12 meses si la incertidumbre mantiene las primas de los bonos.
  • Gas e inflación: mientras los flujos de gas argelino sigan sin interrupciones, el impacto en precios energéticos europeos es contenido.
  • Empresas españolas: los contratos en el Golfo y en el Magreb quedan expuestos a riesgos logísticos y reputacionales, pero no hay sanciones económicas bilaterales confirmadas.

La diplomacia europea observa con cautela: cualquier fragmentación adicional entre productores de gas y socios del sur del Mediterráneo complica la agenda energética y migratoria de la UE.

Marc Vidal alerta: el negocio de la obesidad ya dispara los ingresos de aseguradoras y farmacéuticas

Veinticinco no es un número cualquiera. Durante años marcó la frontera entre un cuerpo supuestamente correcto y un cuerpo con problemas. Marc Vidal dedica su análisis más reciente a explicar por qué esa cifra, y otras como el índice de masa corporal, se han movido a lo largo del tiempo casi siempre por decisiones administrativas. Y quién gana con ello.

El último vídeo de su canal continúa la conversación que abrió en Ciudad de México sobre un fármaco para la diabetes que apagaba el hambre. Pero esta vez no habla del estómago, sino de la norma: quién decide cuál es el cuerpo correcto y qué gana con esa decisión.

El estándar corporal nació en una aseguradora

El matemático belga Adolphe Quetelet formuló a principios del siglo XIX una relación entre peso y altura con vocación descriptiva. No buscaba diagnosticar a nadie, sino caracterizar poblaciones. Vidal recuerda que fueron las aseguradoras de vida las que convirtieron aquella estadística en herramienta comercial a finales de esa misma centuria.

En 1943, Metropolitan Life Insurance Company publicó sus tablas de peso ideal. No las firmó un hospital ni un ministerio; las publicó una compañía de seguros de vida para tarificar polizas. Aquel salto, de describir a prescribir, se convirtió en referencia clínica durante décadas y, en buena medida, en el armazón del IMC actual.

El estándar se ha movido varias veces. En 1998, la frontera del sobrepeso bajó de 27 a 25 en Estados Unidos para alinearse con criterios internacionales. Millones de personas pasaron a tener sobrepeso sin haber cambiado de alimentación ni de peso. Solo se movió la línea. Para el canal, no importa tanto que el estándar sea imperfecto; importa que se pueda desplazar y que cada desplazamiento genere ganadores y perdedores.

Redefinir la obesidad para facturar el diagnóstico

En enero de 2025, una comisión publicada en The Lancet Diabetes & Endocrinology, respaldada por decenas de organizaciones médicas, propuso dejar de diagnosticar obesidad solo con el IMC y separar la obesidad clínica de la preclínica. El analista reconoce que es mejor medicina: un índice construido con datos de varones europeos del XIX es mediocre para decidir sobre una mujer de 25 o un hombre de 70.

‘Sin enfermedad no hay indicación; sin indicación no hay prescripción; sin prescripción no hay mercado.’

— Marc Vidal

Según Marc Vidal, convertir la obesidad en enfermedad con criterios operativos es lo que permite que un sistema público o una aseguradora pague un tratamiento de por vida. Nadie lo diseñó como trampa, sostiene, porque los incentivos ya están publicados.

El precio de dejar de estar gordo

En Estados Unidos, el tratamiento con semaglutida puede costar en torno a 16.000 dólares al año. En India, los primeros genéricos llegaron en marzo con rebajas de hasta el 80% y hay estimaciones que hablan de versiones producibles por menos de 6 dólares al mes. Una distancia que el canal califica de geopolítica pura.

La patente principal ya ha caído en India, China, Brasil, Canadá, Turquía y Sudáfrica. En Estados Unidos y Europa aguanta al menos hasta 2032. Según IQVIA, una de cada tres personas con obesidad vive ya en un país donde el fármaco está fuera de patente. La empresa danesa, advierte Vidal, no vive un cuento de hadas: anticipó caídas de ventas de entre el 5% y el 13% y ya bajó precios en India para defender cuota.

Cobertura desigual: puertas que se abren y se cierran

El 1 de julio de 2026 ocurrieron dos cosas en Estados Unidos. Medicare, el seguro público para mayores, empezó a cubrir fármacos para la obesidad mediante un programa puente con copagos reducidos. MassHealth, el Medicaid de Massachusetts, dejó de hacerlo. Una puerta que se abre y otra que se cierra el mismo día.

No fue un caso aislado. En enero de este año, California, Pennsylvania, New Hampshire y Carolina del Sur eliminaron la cobertura de estos medicamentos en sus programas de Medicaid. Solo 13 estados cubrían a principios de año. Las encuestas de The Health Management Academy señalan que el 73% de las mujeres y el 61% de los hombres sienten presión social por adelgazar. La factura también tiene sesgo.

Discutir de facturas, no de cuerpos

Marc Vidal propone cambiar el debate: dejar de discutir sobre cuerpos y empezar a discutir sobre facturas. No discute la molécula, sino el peaje de esa molécula. Considera que el debate sobre fuerza de voluntad, química o aceptación coloca la conversación en el plato y no en la contabilidad de quién decide qué cuerpo merece cobertura y cuál no.

El IMC lleva años recibiendo críticas por no distinguir masa grasa de masa muscular, y organismos como la OMS lo tratan como indicador poblacional más que individual. La irrupción de los agonistas del GLP-1 ha movido el tablero financiero: afecta a alimentación, seguros y presupuestos públicos. Las decisiones de cobertura varían por estado, lo que crea un mapa desigual. Todo encaja con la tesis del vídeo: el cuerpo correcto se decide en un despacho.

Lectura editorial: de la báscula a la factura

Ese marco ayuda a entender decisiones que, de otro modo, parecen contradictorias. Un mismo fármaco puede estar cubierto para diabetes tipo 2 y vetado para pérdida de peso, no por medicina, sino por coste. Las tablas de 1943 siguen operando, disfrazadas de evidencia clínica, y el IMC apenas distingue contextos. La propia comisión de 2025 plantea medir cintura o marcadores de salud, pero su aplicación será lenta y desigual.

El vídeo deja una advertencia incómoda: si el acceso se decide por cobertura, la obesidad deja de ser una condición física para convertirse en una variable financiera. Eso explica que aseguradoras y farmacéuticas vean crecer ingresos al mismo tiempo que pacientes y estados discuten quién paga la factura. La medicina no se ha vuelto más cara por casualidad.

Somos la primera generación que puede comprar el cuerpo que el sistema premia, dice Vidal, y también la primera que podrá ver con nombres y apellidos quién se queda fuera de esa compra. La próxima vez que alguien hable del peso como si fuera un asunto de carácter, vale la pena recordar de dónde salió el estándar: de un departamento de una aseguradora en 1943, calculando primas.

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.

Openchip: ¿podrá el dinero público obrar el milagro de crear la Nvidia española?

Openchip se ha convertido en una de las grandes esperanzas española y europea de competir en el complejo mundo de los chips y semiconductores. El objetivo es titánico: diseñar una familia de procesadores y aceleradores europeos de alto rendimiento (HPC) e inteligencia artificial. Aunque para ello se ha puesto toda la carne en el asador o más bien todo el dinero público posible. Y es que la firma española ha logrado una inyección de fondos públicos que supera los 288 millones de euros hasta ahora.

En la geopolítica del siglo XXI, el poder no se mide únicamente en cabezas nucleares o reservas de petróleo, sino en nanómetros. La escasez global de semiconductores experimentada durante la pandemia y la posterior eclosión de la inteligencia artificial han dejado una lección dolorosa para el Viejo Continente: Europa ha perdido la carrera, mientras Estados Unidos domina el diseño con gigantes como Nvidia o AMD, y Asia monopoliza la fabricación a través de colosos como la taiwanesa TSMC.

Por ello, Bruselas y los Estados miembros han abierto la caja de los caudales públicos mediante la Ley Europea de Chips (Chips Act) y los PERTE nacionales. En este contexto, Openchip se ha convertido en una de las grandes esperanzas, aunque por el momento sus cuentas revelan una metamorfosis a un gigante tecnológico, pero también que acumula poca o ninguna experiencia comercial.

Openchip, años con la cuenta de ingresos a cero

La realidad es que desde su nacimiento la compañía no ha facturado ni un solo euro por vender chips en 2022, 2023, 2024 y 2025. Aunque eso no significa que su cuenta de resultados sea negativa, de hecho, declaró un beneficio neto positivo de 650.466,88 euros al cierre de 2025. ¿Cómo se sostiene este milagro contable? La respuesta reside en la arquitectura contable permitida para las empresas de deep tech (tecnología profunda) intensivas en Investigación y Desarrollo (I+D).

OpenChip no considera los masivos salarios de sus ingenieros o las licencias de software como «gastos a fondo perdido», sino como una inversión de futuro que generará retornos. Por ello, la empresa activó contablemente casi 80 millones de euros en 2025 bajo el epígrafe de «Trabajos realizados por la empresa para su activo». Esta capitalización masiva del I+D permite neutralizar en el balance los enormes gastos de explotación.

A esta ingeniería contable se suma un segundo factor crítico: el apalancamiento fiscal. Gracias a un cambio de criterio contable adoptado en 2025, OpenChip afloró créditos fiscales por las deducciones generadas por sus actividades de I+D. Esto le permitió anotarse un ingreso extraordinario por impuesto de sociedades de cinco millones de euros en su cuenta de resultados, lo que propulsó definitivamente a la compañía a la senda de los beneficios contables, aunque su caja operativa estuviera sometida a una enorme presión.

La difícil realidad de Openchip: los beneficios contables no son beneficios reales

Si bien contablemente la compañía parece sobrevivir a su nula facturación, pero la realidad empresarial es otra. La falta de ingresos y las elevadas necesidades de capital para llevar a cabo su actividad hacen que la compañía queme caja (efectivo) de forma acelerada deteriorando la estructura financiera de la misma. 

Al fin y al cabo, diseñar semiconductores avanzados desde cero es una de las actividades más caras del mundo. Requiere la adquisición de carísima Propiedad Intelectual (IP), licencias de software de diseño electrónico (EDA), herramientas de análisis de datos y la subcontratación de procesos altamente especializados. A lo que se suma una plantilla en pleno crecimiento, ya que ha pasado de un par de empleados a cerca de 350 repartidos por Italia, Irlanda, Bélgica, Francia, Polonia y Alemania. Los gastos de personal, que en 2022 eran de unos discretos 146.802,23 euros, se han multiplicado hasta superar los 25,5 millones de euros en 2025.

Así, en 2024, tras cobrar los primeros anticipos de las ayudas europeas, OpenChip contaba con más de 93 millones de euros en efectivo y equivalentes líquidos. Apenas doce meses después, a finales de 2025, esa liquidez se había desplomado por debajo de los 20 millones. Para garantizar la viabilidad técnica y financiera del proyecto, los resortes del Estado y la Generalitat de Catalunya se han activado a su máxima capacidad. El ecosistema de apoyo público acumulado por OpenChip suma aproximadamente 288,29 millones de euros a través de diversas vías como el proyecto europeo IPCEI, el proyecto Dare, el Centro para el Desarrollo Tecnológico y la Innovación o la propia Generalitat de Catalunya.

La evolución de Openchip deja dudas tanto por el inmenso monto de ayuda recibida como por no ser todavía capaz de generar ingresos. Aunque eso podría estar cambiando, de hecho, en el balance de sus últimas cuentas aparece una partida de 10 millones bajo el concepto de «Anticipos de clientes». La memoria detalla que la empresa ha firmado en 2025 su primer contrato de prestación de servicios para el desarrollo de un software a medida. Además, asegura haber recibido «una carta de intenciones de inversión de un grupo empresarial corporativo español cotizado (IBEX35) con la intención de participar en el capital de la Sociedad». Quizás el 2026 ponga a Openchip en el mapa del sector realmente.

Morgan Stanley enfría el entusiasmo cripto: la adopción de blockchain no garantiza que suban las criptomonedas

La adopción institucional de la tecnología blockchain no implica necesariamente una subida generalizada de las criptomonedas. Morgan Stanley apunta a una transformación de las finanzas en la que el mayor valor podría terminar en bancos, custodios, infraestructuras de mercado y proveedores tecnológicos, mientras Bitcoin y otros cripto activos quedan al margen de buena parte de ese negocio.

Esta es la principal conclusión de un reciente informe del banco estadounidense sobre activos digitales que firma Felician Stratmann y que se desglosa en estas ideas:

  • Las finanzas son el campo de pruebas más evidente de la cadena de bloques: el dinero digital, las garantías, las operaciones de recompra y los fondos tokenizados son casos de uso emergentes.
  • La adopción va en aumento: las stablecoins superan los 300.000 millones de dólares y los activos del mundo real (RWA) tokenizados rondan los 40.000 millones; la mayor parte de la actividad sigue siendo ‘cripto nativa’, pero las instituciones están entrando rápidamente en el mercado.
  • La adopción no garantiza una revalorización de los tokens: los beneficios económicos pueden recaer en las criptomonedas, en las empresas ‘cripto nativas’ o en las instituciones financieras tradicionales.
  • El bitcoin destaca por encima del resto: su tesis es la del ‘oro digital’. El sector de las criptomonedas en general necesita un uso duradero, una captación de valor creíble y una base de inversores profesionales más sólida.
  • Las cadenas de bloques compiten en cuanto a efectos de red y especificaciones técnicas, pero también en función de cómo se pueden integrar el cumplimiento normativo y la privacidad.
Cripto café. Imagen generada por Inteligencia Artificial

La adopción de blockchain no garantiza que el valor termine en las criptomonedas

Morgan Stanley plantea que los activos digitales están entrando en una nueva etapa: dejan de ser principalmente un fenómeno especulativo para convertirse progresivamente en una pieza de la infraestructura financiera. La tesis central de la entidad es que el escenario más probable no es una sustitución radical del sistema financiero tradicional por redes descentralizadas, sino una convergencia entre las finanzas tradicionales y las tecnologías blockchain.

La inversión en cripto activos precisa de una cartera mínima de 100.000 euros para ser eficiente

Uno de los principales mensajes del informe es que la adopción de blockchain no garantiza que el valor termine capturado por las criptomonedas. La tecnología puede extenderse ampliamente mientras los principales beneficiarios económicos sean bancos, custodios, infraestructuras de mercado, gestores de activos y proveedores tecnológicos. Morgan Stanley identifica precisamente esta cuestión —quién captura el valor generado— como uno de los grandes interrogantes para los próximos años.

El banco considera que la regulación está creando un camino más creíble para la participación institucional. Los stablecoins, la tokenización de activos, los pagos, la liquidación y la gestión de garantías aparecen como algunos de los usos con mayor potencial a corto plazo. La lógica es que blockchain puede aportar mejoras concretas en ámbitos como la conciliación de operaciones, la liquidación, la movilidad de las garantías, el cumplimiento normativo programable o la distribución de determinados productos financieros.

Morgan Stanley pone cifras al avance de esta tendencia. El mercado de activos digitales ronda los 2,7 billones de dólares, aunque todavía se encuentra aproximadamente un 37% por debajo del máximo de 4,3 billones alcanzado en octubre de 2025. Bitcoin representa alrededor del 58% del mercado, Ethereum un 11% y las stablecoins otro 11%. Pese a su tamaño, el mercado cripto continúa siendo pequeño frente a los mercados financieros tradicionales: las acciones globales tienen una capitalización unas 44 veces superior.

¿Qué porcentaje de cripto activos puedo tener en una cartera diversificada?

El informe también destaca que la transición hacia las finanzas “on-chain” puede parecerse más a la adopción de la nube informática que a una revolución que elimine de golpe las estructuras existentes. Para Morgan Stanley, estar en blockchain no genera valor por sí mismo. El beneficio aparece cuando la tecnología permite hacer más eficientes determinados procesos financieros. De ahí que la entidad considere especialmente importantes los casos de uso que ya muestran actividad real y no únicamente expectativas.

Imagen: Wall Street, tokenización y blockchain generada por IA

Las señales de adopción institucional son cada vez más visibles

Aproximadamente una cuarta parte de las compañías del Bloomberg World Financials Index, que representan cerca del 60% de su capitalización, ya cuentan con iniciativas relacionadas con activos digitales en fase activa, piloto o anunciada. Además, Broadridge procesaba unos 357.000 millones de dólares diarios en operaciones repo mediante tecnología DLT en junio de 2026, mientras que Kinexys, la plataforma de JPMorgan superaba los 7.000 millones diarios en pagos.

El escenario que Morgan Stanley considera más probable es, por tanto, una arquitectura financiera híbrida, con redes públicas y privadas coexistiendo. La interoperabilidad será fundamental para evitar que la tokenización simplemente reproduzca la fragmentación actual en nuevos formatos. Ethereum y Solana cuentan con importantes efectos de red, pero las necesidades de privacidad y permisos podrían favorecer también redes como Canton o determinadas soluciones de capa 2.

Finalmente, Morgan Stanley establece una clara diferencia entre Bitcoin y el resto del ecosistema. Mientras que Bitcoin mantiene principalmente una tesis de “oro digital” y activo monetario, la gran transformación financiera estaría vinculada a stablecoins, tokenización, pagos, liquidación y otras infraestructuras. La conclusión es relevante para los inversores: la revolución blockchain puede avanzar mucho más rápido que la capacidad de las criptomonedas para capturar ese valor.

Banco Sabadell se queda con menos margen de maniobra: JP Morgan alerta tras comprometer 2.500 millones para accionistas

La entidad financiera Banco Sabadell está en el centro de la atención de inversores y analistas, especialmente tras el intenso periodo marcado por el largo proceso de la OPA hostil lanzada por BBVA durante los dieciocho meses previos. No obstante, lejos de ser un capítulo cerrado en términos de impacto operativo y estratégico, la cuenta de resultados de la entidad catalana ha mostrado una evolución singular que refleja tanto los costes de su defensa como los retos estructurales de su modelo de negocio y configuración comercial actual.

En este sentido, de acuerdo con todos los datos que han ido recopilando los principales analistas del sector, la dinámica tanto de los beneficios como de los ingresos por parte de Banco Sabadell ha experimentado un comportamiento diferenciado frente a sus competidores directos en el mercado bancario español, donde compiten directamente con CaixaBank, BBVA y Bankinter, entre otras entidades.

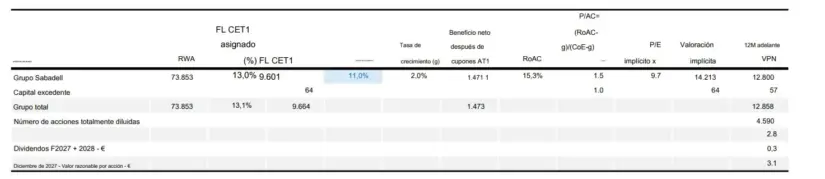
Sin ir más lejos, la analista de JP Morgan, Marta Sánchez Romero, explica que desde el banco estadounidense apuntan a infraponderar a Banco Sabadell. «El precio objetivo mantenido en 3,10 euros. En cuanto al beneficio por acción, se situará entre un +0/+1% sobre los ejercicios fiscales de 2027 y 2028, eso sí, en la revisión de las tarifas».

Banco Sabadell da un paso más para captar clientes con más hipotecas y una banca cada vez más rentable

Fuente: IA

La evolución de la rentabilidad para Banco Sabadell

En este contexto, mientras que otras entidades bancarias han capitalizado de manera mucho más agresiva el ciclo de tipos de interés y la expansión de los volúmenes, Banco Sabadell ha tenido que lidiar con otro tipo de presiones competitivas simultáneas. Entre las presiones hay que destacar la ejercida por los grandes competidores orientados al riesgo, la agresividad comercial de antiguas cajas de ahorros reconvertidas ya y la irrupción de nuevos actores con una sólida capacidad financiera en España.

Siguiendo esta línea, uno de los aspectos más preocupantes reside en la brecha abierta en la cuenta de resultados de Banco Sabadell durante los últimos trimestres. Las proyecciones de beneficios por acción para el periodo comprendido entre 2027 y 2028 se sitúan significativamente por debajo del consenso general del mercado, evidenciando que la recuperación posterior al asedio bursátil y corporativo enfrenta obstáculos estructurales complejos.

«Cerrar la brecha será difícil para Banco Sabadell»

JP Morgan

«La rentabilidad del banco, pese a que ha registrado mejoras notables, proyecta una media estimada en torno al 16% para el bienio 2027-2028, un porcentaje que se mantiene un 25% por debajo de los registros medios observados en el resto de entidades domésticas peninsulares, CaixaBank, BBVA y Bankinter», certifica el equipo de analistas de JP Morgan encabezado por Marta Sánchez Romero.

Este diferencial de rentabilidad no es un fenómeno coyuntural, sino que responde en gran medida a decisiones estratégicas e históricas del pasado, como la desinversión en gran parte de las filiales de Banco Sabadell industriales y de servicios auxiliares. Dicha estructura obliga a Sabadell a acometer inversiones continuas que incrementan la presión tanto sobre su estructura de costes como sobre su suficiencia de capital.

Banco Sabadell estimaciones JPMorgan Merca2
Fuente: Estimaciones de JPMorgan

No obstante, el capital es sólido, pero ya está comprometido, tal y como adelantan desde JP Morgan. Como parte de su defensa contra la OPA, Banco Sabadell se comprometió a devolver 2.500 millones de euros a los accionistas entre 2026 y 2027, aproximadamente el 85% de las ganancias, lo que «deja a la dirección de la entidad catalana con pocas opciones estratégicas, incluyendo las fusiones y adquisiciones».

La valoración de JP Morgan y los posibles riesgos que deberá afrontar Sabadell

En el plano de valoración bursátil, los analistas de JP Morgan mantienen para Banco Sabadell una calificación de Infraponderar con un precio objetivo fijado en los 3,10 euros por acción para el horizonte de diciembre de 2027. Las revisiones recientes de las tasas de interés por parte del Banco Central Europeo, que han llevado los tipos de depósito a estabilizarse en el entorno del 2,75%, han tenido un efecto general moderado pero positivo en la generación de margen de intereses para el sector financiero ibérico.

No obstante, para Banco Sabadell, la revisión al alza de los beneficios por acción apenas se ha traducido en un incremento marginal de entre el 0% y el 1% para los ejercicios fiscales 2027 y 2028, lo que confirma la menor elasticidad de su margen frente a las variaciones de tipos. Los propios expertos de JP Morgan establecen «el capital asignado en el 13% de los activos ponderados por riesgo, y luego sumamos en superávit o déficit de capital de Sabadell frente a un ratio CET1 totalmente cargado del 13% junto con los dividendos».

Banco Sabadell
Fuente: Banco Sabadell

Si bien hay que tener en cuenta una serie de riesgos al alza para Sabadell que podrían modificar favorablemente las perspectivas de la entidad en el medio plazo. Entre los principales catalizadores positivos se identifica la posibilidad de un ritmo de crecimiento en la concesión de créditos y depósitos en España superior al inicialmente estimado, impulsado por el ciclo económico de las pequeñas y medianas empresas.

Asimismo, un escenario de aceleración en el mercado inmobiliario español, una relajación en la intensidad competitiva de los márgenes de intermediación o una eventual disminución en los costes regulatorios y fiscales específicos que gravan al sector bancario en España constituirían un alivio significativo para su cuenta de resultados. Adicionalmente, el desempeño de sus filiales internacionales, en particular la evolución de su negocio en México bajo una gestión prudente de divisas, y una posible reanudación de la opcionalidad corporativa en términos de operaciones de concentración en el mercado europeo continúan siendo elementos latentes que los inversores vigilan de cerca.

Solaria cambia el sol por las baterías: Intermoney multiplica por siete sus previsiones para el negocio BESS

La apuesta de Solaria por el almacenamiento energético empieza a ganar peso en su tesis de inversión. Intermoney ha multiplicado por siete sus previsiones de capacidad BESS para 2028, hasta 1.500 MW, y eleva un 11% de media sus estimaciones de EBITDA para 2026-2028, lo que le lleva a subir el precio objetivo de la compañía hasta los 22 euros.

Solaria presenta sus resultados del primer semestre de 2026 el 24 de septiembre, con una conferencia telefónica el mismo día al cierre del mercado.

Guillermo Barrio, analista de CIMD Intermoney, analiza Solaria en una nota previa a los resultados en la que reitera Comprar con un precio objetivo de 22 euros que suponen un potencial del 25% desde los precios actuales.

  • Las baterías se convierten en el principal catalizador de la tesis de inversión. CIMD multiplica sus previsiones de BESS para 2028, pasando de 200 MW a 1.500 MW, aunque sigue siendo más prudente que la propia Solaria.
  • Solaria está dejando de ser una apuesta exclusivamente fotovoltaica. Baterías, centros de datos, powered land e infraestructuras tendrán cada vez más peso en el EBITDA, hasta acercarse al 40% del total de las actividades no energéticas.
  • CIMD es prudente con la expansión solar frente a la compañía. El bróker calcula unos 4.300 MW instalados en 2028, frente a los 6.300 MW previstos por Solaria. La diferencia refleja una visión más conservadora sobre el ritmo de incorporación de nueva capacidad.
  • El crecimiento de la producción compensará parcialmente la presión de los precios eléctricos. CIMD espera un fuerte aumento de la generación, pero contempla precios de electricidad estructuralmente más bajos, alrededor de 45-47 €/MWh a largo plazo.
  • El negocio de baterías tardará en despegar, pero puede convertirse en una fuente relevante de beneficios. CIMD apenas espera EBITDA procedente del BESS en 2026, pero calcula que superará los 100 millones de euros en 2029.
  • Gravyx distorsiona al alza las cifras de 2026. La venta del 50% a Stonepeak aporta unos 40 millones de euros en el primer trimestre, por lo que el crecimiento del EBITDA del 31% sería inferior al 10% sin este efecto extraordinario.
  • La subida del precio objetivo no depende únicamente de mayores beneficios solares. El incremento hasta 22 euros se sustenta principalmente en la revisión de estimaciones, especialmente por el BESS, además de retrasar el horizonte de valoración hasta diciembre de 2027.
  • CIMD mantiene una visión positiva pese a ser más conservador que Solaria. El bróker sigue recomendando Comprar y ve un potencial cercano al 25%, incluso situando sus previsiones de EBITDA un 6% por debajo de la guía de la compañía.
  • Existe margen para que Solaria sorprenda al alza. CIMD considera posible que tanto la capacidad instalada como el EBITDA terminen superando sus propias estimaciones y recuerda que la compañía ya había apuntado a una posible mejora de su guía tras los resultados del primer semestre.
  • El verdadero cambio en Solaria es pasar de una historia basada en volumen a otra basada en diversificación. La tesis deja de depender exclusivamente de cuántos MW fotovoltaicos instala y empieza a apoyarse en almacenamiento, centros de datos e infraestructuras.
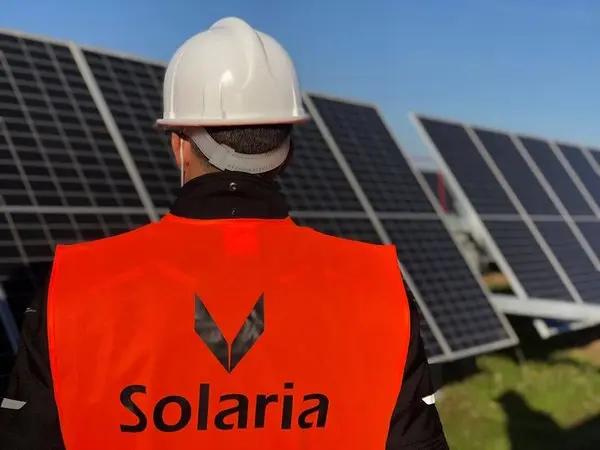
Imagen: Empleado de Solaria frente a unos paneles solares. Fuente: Solaria

Las cifras de Solaria que prevé CIMD Intermoney

CIMD Intermoney estima que Solaria cerrará el primer semestre de 2026 con unos ingresos de 200 millones de euros, un 29% más, mientras que el EBITDA alcanzaría los 184 millones, un 31% más, y el beneficio neto se situaría en 105 millones, un 28% superior al del mismo periodo del año anterior.

La producción eléctrica crecería un 47%, hasta 1.680 GWh, impulsada por un aumento del 42% de la capacidad instalada, aunque los precios de la electricidad caerían alrededor de un 11%, hasta unos 45 €/MWh.

La apuesta de Solaria por las baterías la sitúa en uno de los principales vectores de la nueva electrificación

Para el conjunto de 2026, CIMD espera que Solaria alcance aproximadamente 3.200 MW de capacidad instalada, frente a los cerca de 4.300 MW que prevé para 2028.

En baterías, el bróker eleva sustancialmente sus estimaciones y calcula 1.500 MW de capacidad BESS en 2028, frente a los 200 MW que contemplaba anteriormente, aunque por debajo de los 2.200 MW previstos por la compañía. La inversión acumulada en baterías hasta 2032 rondaría los 800 millones de euros, mientras que el EBITDA de este negocio superaría los 100 millones en 2029. En conjunto, CIMD eleva un 11% de media sus previsiones de EBITDA para 2026-2028, aunque todavía se mantiene un 6% por debajo de la guía de Solaria.

 “Por otro lado, aclara Barrio, es posible que nuestras previsiones en capacidad instalada y EBITDA se vean superadas por los resultados reportados. De hecho, la compañía ya dio a entender en mayo que podría elevar su guía de EBITDA para 2026e tras las cifras del primer semestre”.

La historia de crecimiento de Solaria convence a los analistas: los centros de datos y las baterías disparan su valoración

“Nuestras cifras ahora aún se sitúan por debajo de las guías de la empresa especificadas en noviembre pasado, aproximadamente un -6% a nivel de EBITDA de media en 2026e-28e. La causa de ello, además de por una menor capacidad instalada de PV y baterías, puede ser que la guía de Solaria incluye la aportación, sin concretar, de rotaciones de activos en 2026e-27e, mientras que nosotros no las consideramos”, añade.

“Con todo, es curioso que en 2028e, la guía de EBITDA de no-energía, que incluye infraestructuras y powered land, 110 millones de euros, nos parece demasiado conservadora, pues caería desde 175 millones el año anterior, incluso aunque en 2027e se consideren por parte de Solaria contribuciones por rotaciones. Nosotros hemos preferido considerar una lenta progresión”, concluye la nota de Intermoney.

Chicote, Grison y los Hombres G protagonizan la cuarta jornada del FesTVal

El FesTVal de Vitoria-Gasteiz alcanzó ayer su cuarta jornada con una combinación de televisión, entretenimiento y música que reunió a algunos de los rostros más reconocibles de la pequeña pantalla. Alberto Chicote, Grison y los Hombres G fueron los grandes protagonistas de un día en el que RTVE y Atresmedia presentaron algunas de sus apuestas para la nueva temporada y Movistar Plus llevó hasta el festival un documental dedicado a una de las bandas más populares de la música española.

La jornada arrancó con ‘El escondite’, el nuevo formato de entretenimiento de RTVE con el que Grison se estrena como presentador. El colaborador de ‘La Revuelta’ cambia su habitual posición junto a David Broncano por la conducción de un concurso que convierte una enorme casa de dos plantas en un gigantesco tablero de juego.

La premisa parte de una actividad que apenas necesita explicación: esconderse y buscar. La adaptación televisiva, sin embargo, añade pruebas, estrategias y diferentes reglas para convertir el juego infantil en una competición entre celebridades. En total, 18 rostros conocidos participan en los ocho programas grabados en Países Bajos.

Entre ellos se encuentran Bertín Osborne, Inés Hernand, Rosa López, Kira Miró, Paco Tous, Vicco, Jorge Garbajosa, Pepón Nieto, Belinda Washington, Elena Furiase, Javier de Hoyos y Guillermo Furiase, además de otros participantes.

La producción ha convertido el escenario en uno de los principales atractivos del programa. La vivienda cuenta con más de 120 escondites, repartidos por sus dos plantas, y dispone de pasadizos secretos, puertas y espacios diseñados específicamente para dificultar que los concursantes sean localizados.

Durante la presentación defendió que la adaptación española había buscado incorporar una personalidad propia. El programa, explicó, había sido llevado «a nuestro terreno», con un tono más cercano al humor y a la idiosincrasia española.

Chicote cumple diez temporadas

Después llegó el turno de Alberto Chicote, que presentó la décima temporada de ‘Pesadilla en la cocina’.

El chef ha vuelto a ponerse al frente del formato que convirtió en uno de los grandes referentes del entretenimiento de La Sexta. Diez temporadas después de su estreno, Chicote mantiene intacta la misión de intentar reflotar restaurantes al borde del desastre con un tono polémico.

FesTVal
Alberto Chicote.

La nueva temporada recorrerá diferentes puntos de España y mostrará restaurantes con problemas de liderazgo, conflictos familiares, relaciones personales deterioradas por la presión del negocio y situaciones límite.

El regreso de ‘Pesadilla en la cocina’ supone además la continuidad de uno de los formatos más reconocibles de la historia de La Sexta, que este año celebra 20 años desde el comienzo de sus emisiones.

Chicote se incorporó al programa en 2012 y desde entonces ha visitado más de un centenar de restaurantes, tratando de ayudar a sus propietarios mediante recomendaciones gastronómicas, empresariales y personales.

Los datos explican la longevidad del formato. ‘Pesadilla en la cocina’ acumula cerca de 37 millones de espectadores únicos a lo largo de su historia, lo que supone que más del 83% de la población española lo ha visto en algún momento.

Su estreno, en octubre de 2012, reunió a 2.802.000 espectadores y un 13,7% de cuota, convirtiéndose entonces en el segundo estreno de entretenimiento más visto de la historia de la cadena.

En el conjunto de sus temporadas, el programa registra una media histórica del 10,1% de cuota y más de 1,4 millones de espectadores, cifra que alcanza el 11,5% en Target Comercial.

La producción corre a cargo de Atresmedia en colaboración con Warner Bros. ITVP España y constituye la adaptación española de ‘Kitchen Nightmares’, el formato internacional que lanzó a la fama al cocinero británico Gordon Ramsay.

La música entra en escena con los Hombres G

La jornada trasladó por la noche el foco de la televisión a la música con ‘Los mejores años de nuestra vida’, el documental de Movistar Plus dedicado a Hombres G.

Los integrantes de la banda acudieron a Vitoria-Gasteiz para acompañar la presentación de una producción que repasa la trayectoria de uno de los grupos con más recorrido del pop español. La presencia de David Summers y sus compañeros permitió al festival incorporar un componente musical a una jornada dominada durante buena parte del día por los formatos de entretenimiento.

El documental recupera la historia de una banda que marcó a varias generaciones y que mantiene una importante presencia en los escenarios décadas después de su explosión. Su llegada al FesTVal se produjo además coincidiendo con la apuesta de Movistar Plus por los contenidos musicales y documentales.

‘MasterChef Celebrity Legends’

La jornada también reservó uno de sus momentos centrales para ‘MasterChef Celebrity Legends’, que reúne a 15 rostros conocidos que ya pasaron por las cocinas del concurso y que regresan ahora en busca de una segunda oportunidad. El reparto vuelve a mezclar perfiles muy distintos: los actores y cómicos Anabel Alonso, Santiago Segura, Florentino Fernández (Flo), Edu Soto, Paz Vega, Juanjo Ballesta y Bibiana Fernández comparten competición con los cantantes David Bustamante, Ruth Lorenzo y Mala Rodríguez.

El grupo se completa con Pocholo Martínez-Bordiú, Marina Rivers, Manuel Díaz ‘El Cordobés’, Juan Betancourt y María Escoté, en una edición estrenada este pasado lunes en La 1 que recupera a algunos de los concursantes más reconocibles de la historia del formato.

La subida de tipos BCE al 2,5%: La segunda alza de 2026 por la inflación y el Ibex cede un 0,18%

0

El BCE ejecuta su segunda subida de tipos de 2026 y sitúa la facilidad de depósito en el 2,5%. La decisión era esperada por los mercados, pero confirma el giro restrictivo de una institución que ve la inflación todavía muy por encima del objetivo.

Segunda alza del año: la facilidad de depósito alcanza el 2,5%

El Consejo de Gobierno, reunido hoy en Berlín, ha elevado la tasa de depósito (DFR) hasta el 2,5%, la de operaciones de refinanciación (MRO) hasta el 2,65% y la facilidad marginal de préstamo (MLF) hasta el 2,90%. Se trata del segundo incremento del ejercicio, tras el aprobado en junio, que fue la primera subida ejecutada por la institución desde septiembre de 2023.

El detonante principal es la inflación. En agosto, la tasa general de la eurozona repuntó hasta el 3,3%, frente al 2,9% de julio, mientras la subyacente se moderó una décima, hasta el 2,1%. El comunicado del BCE vincula el repunte al conflicto en Oriente Próximo y a la presión del petróleo: el Brent supera los 100 dólares por barril. ‘El conflicto en Oriente Próximo continúa generando presiones inflacionistas y se prevé que la inflación se mantendrá muy por encima del objetivo durante un período prolongado’, advierte la institución.

El BCE mantiene su previsión de inflación general para 2026 en el 3%, cien puntos básicos por encima del objetivo, pero revisa al alza las estimaciones de crecimiento: 0,9% este año, 1,4% en 2027 y 1,5% en 2028. La inflación subyacente se proyecta en el 2,5% en 2026, el 2,6% en 2027 y el 2,3% en 2028, según los escenarios actualizados que acompaña el Banco Central Europeo.

El Ibex cede un 0,18% y el petróleo reaviva los temores inflacionistas

El Ibex 35 pierde un 0,18% y se sitúa en 19.659,80 puntos en una sesión condicionada por la decisión de Fráncfort y por el encarecimiento del crudo. La reacción es contenida, coherente con un movimiento que el mercado descontaba mayoritariamente. No obstante, el sesgo sectorial no es homogéneo: las empresas más endeudadas acusan el repunte del coste financiero, mientras las energéticas amortiguan el golpe.

El BCE ha elegido anclar expectativas de inflación, no alimentar el optimismo: una subida descontada también manda un mensaje de vigilancia.

En el resto de plazas europeas, la sesión avanza con movimientos moderados. El Eurostoxx 50 cotiza prácticamente plano, con los inversores más pendientes de la evolución del Brent y de la guerra en Irán que del propio comunicado monetario. La renta fija descuenta el endurecimiento sin espasmos; la prima de riesgo española se mantiene estable en la zona de mínimos recientes, sin ampliaciones alarmistas.

Análisis Merca2: una decisión preventiva con aristas para el crecimiento

La lectura de fondo es que Fráncfort no está dispuesto a tolerar un repunte de la inflación por choques de oferta. La inflación general de la eurozona en el 3,3% queda lejos del objetivo del 2%, pero la subyacente en el 2,1% sugiere que las presiones de segunda vuelta están contenidas. Esa brecha entre general y subyacente es la clave: el BCE sube tipos porque el petróleo y el conflicto elevan los precios, no necesariamente porque la demanda interna se haya desbocado. Sube, en mi lectura, para evitar que las expectativas se desanclen.

Con todo, la decisión no está exenta de costes. El crecimiento revisado al alza, 0,9% en 2026 y 1,4% en 2027, sigue siendo modesto para absorber el ajuste monetario. Los expertos del BCE reconocen una amplia variedad de resultados según la intensidad y la duración de la perturbación energética. Eso introduce una contradicción: se endurece la política monetaria al tiempo que se eleva la revisión de de las previsiones de crecimiento. No es un abrazo al optimismo; es una señal de que el banco central cree poder endurecer sin fracturar el ciclo.

El mercado español lee el movimiento con frialdad. El Ibex 35 apenas cede, las valoraciones de los bancos ya habían interiorizado una subida que beneficia, a priori, sus márgenes de intermediación, aunque presiona sus carteras hipotecarias y el flujo comercial. La subida de tipos no es lineal. El sector energético, fundamental en el selectivo, juega de amortiguador natural, mientras que las compañías con más deuda variable pueden sufrir un estrechamiento del crédito.

Cabe recordar que la política monetaria funciona con retardos. El endurecimiento aprobado hoy tardará meses en transmitirse plenamente a la economía real. Para el inversor español, la cuestión no es si el BCE volverá a subir, sino cuándo los datos de inflación de septiembre y la trayectoria del Brent despejen o compliquen el escenario. El próximo consejo del BCE será una prueba de fuego para medir si la inflación general empieza a ceder.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 pierde un 0,18% y se sitúa en 19.659,80 puntos, con una reacción contenida que refleja que la subida era la esperada por el consenso.

Clave técnica: El selectivo se apoya en la zona de 19.600 puntos y mantiene intacta la estructura de mínimos crecientes del trimestre. Una pérdida clara de ese nivel abriría la puerta a la zona de 19.300-19.350 puntos.

Apunte macro: El petróleo Brent supera los 100 dólares por barril y la inflación de la eurozona se sitúa en el 3,3% en agosto, 130 puntos básicos por encima del objetivo del BCE. La presión externa mantiene viva la discusión sobre nuevos incrementos.

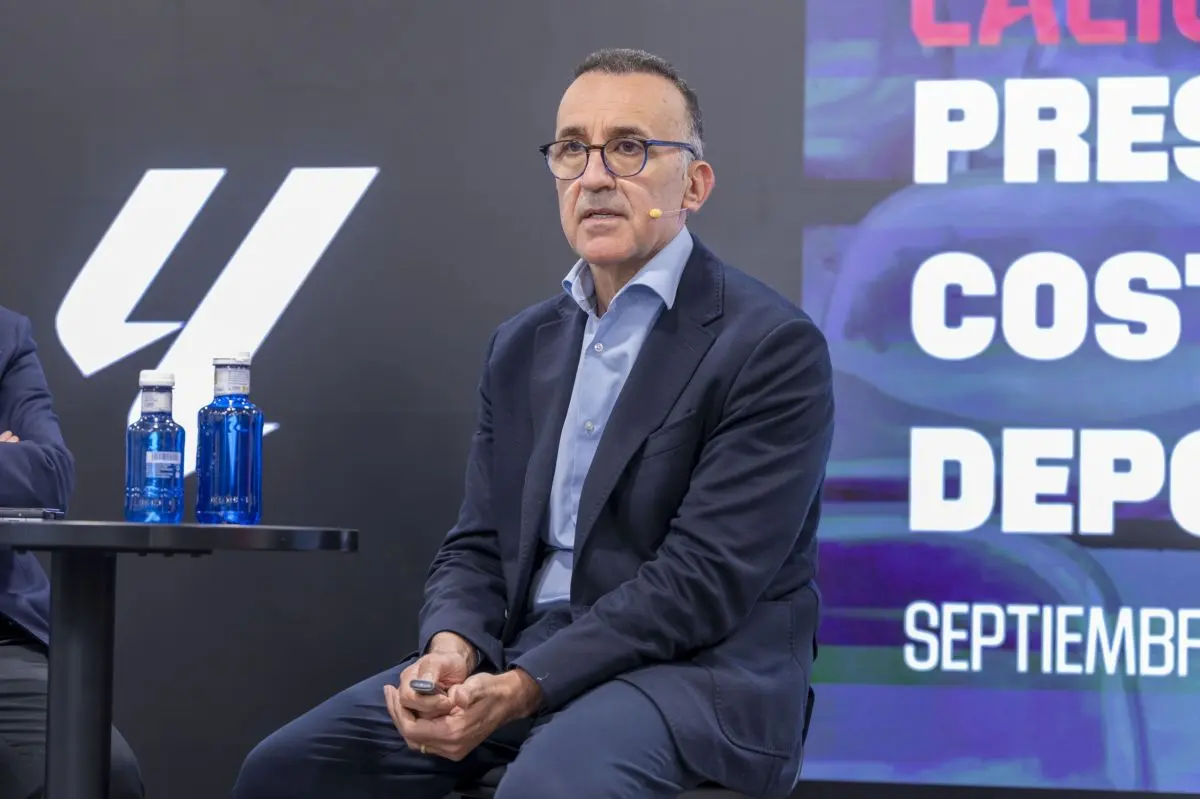
LaLiga cerró el mercado con más inversión y un crecimiento del 15% del LCPD

0

LaLiga ha presentado los Límites de Coste de Plantilla Deportiva (LCPD) de los clubes de LaLiga EA Sports y LaLiga Hypermotion tras el cierre del mercado de fichajes de verano, un periodo que reflejó la evolución de la capacidad de inversión de los clubes dentro del marco establecido por el Control Económico y con un crecimiento de los LCPD del 15%.

Los clubes de la competición destinaron 733 millones de euros a nuevas incorporaciones durante el mercado de verano de la temporada 2026/27, una cifra que supuso 2% respecto al curso anterior. El periodo de fichajes se cerró con 615 operaciones entre altas y bajas y un volumen de ventas de 728 millones de euros, según los datos presentados.

La evolución de la inversión se produjo dentro de un escenario de crecimiento de los LCPD de los clubes de LaLiga, que aumentaron un 15% respecto a la temporada anterior hasta los 3.109 millones de euros sólo en LaLiga EA Sports, y reflejaron la capacidad de las entidades para reforzar sus plantillas dentro de los límites establecidos. El sistema fijó el importe máximo que cada club podía destinar a su plantilla deportiva en función de variables como sus ingresos previstos, gastos no deportivos, pérdidas acumuladas y obligaciones financieras.

El modelo de Control Económico, implantado por LaLiga desde hace más de una década, estableció así un marco para que las decisiones deportivas y económicas respondieran a la realidad financiera de cada entidad. La evolución de los últimos mercados confirmó un incremento de la capacidad inversora de los clubes dentro de un escenario de planificación y sostenibilidad económica.

El presidente de LaLiga, Javier Tebas, destacó que “los clubes están cómodos con el modelo actual de Control Económico porque saben que el crecimiento sostenible pasa por gastar en función de los ingresos y no por abrir límites sin criterio. Si se permite invertir por encima de la capacidad real de generación de recursos se entra en una dinámica inflacionista que termina afectando a todos. LaLiga, junto a la Bundesliga, es hoy una referencia de sostenibilidad en Europa, con clubes competitivos y con mayor capacidad de inversión, incluso esta temporada la masa salarial ha crecido un 15% respecto al año pasado. El camino es seguir adaptando el control económico a las circunstancias del mercado».

La presencia de futbolistas de referencia internacional volvió a situar a LaLiga entre las competiciones con mayor capacidad de concentración de talento del fútbol mundial. Cuatro jugadores de LaLiga figuraron entre los seis con mayor valoración de mercado, según Transfermarkt. Lamine Yamal, Pedri, Kylian Mbappé y Jude Bellingham compartieron esa clasificación con Erling Haaland y Michael Olise.

Además, siete jugadores de LaLiga EA Sports fueron nominados al Balón de Oro 2026, la cifra más alta entre las principales ligas tras la Ligue 1. Jude Bellingham, Marc Cucurella, Kylian Mbappé, Vinícius, Pau Cubarsí, Lamine Yamal y Rodri formaron parte de la lista de candidatos al galardón.

LaLiga subrayó que estos datos reflejan su posición como una de las competiciones con mayor concentración de talento internacional, con clubes capaces de reforzar sus plantillas dentro del marco de sostenibilidad establecido por el Control Económico de la organización.

EE.UU. supera los 40 billones de deuda: por qué Bitcoin no actúa como cobertura y cae un 37% desde su máximo

La deuda federal de EE.UU. supera los 40 billones de dólares, pero Bitcoin cotiza en 80.000 dólares, un 37% por debajo de su récord.

La paradoja es incómoda para una de las narrativas macro más antiguas del sector. Si el aumento de la deuda y la debilidad del dinero fíat —el dinero oficial emitido por los bancos centrales— debían hacer más valiosos los activos escasos, ¿por qué Bitcoin ha pasado gran parte de 2026 cayendo?

La respuesta, según los analistas de BloFin Research, tiene que ver con los tiempos: la operación de cobertura ante la depreciación —la pérdida de valor del dinero— ha entrado en una segunda fase y depende más de las señales de la Reserva Federal que del simple crecimiento del déficit.

La deuda sube, pero Bitcoin no responde como cobertura

La cifra de deuda federal ha superado la barrera de los 40 billones de dólares, equivalente al 101% del PIB estadounidense. El déficit de 2026 se proyecta en casi 1,9 billones de dólares, cerca del 6% del PIB, y la masa monetaria, el M2, ha vuelto a crecer. La teoría clásica diría que este cóctel debería empujar a los inversores hacia activos que no se pueden imprimir.

Sin embargo, el precio del bitcoin no acompaña. La criptomoneda ronda los 80.000 dólares, lejos de los máximos que marcó en 2025. Una de las razones es el rendimiento real de los bonos del Tesoro a 10 años, que se mantiene en torno al 2,4%. Es decir, un inversor puede obtener una rentabilidad ajustada a la inflación de más del 2% en deuda pública estadounidense sin asumir el riesgo de un activo volátil. Ese suelo de rentabilidad compite directamente con Bitcoin.

Bitcoin no ha dejado de ser un activo escaso; lo que se ha roto es la sincronía entre la deuda creciente y las expectativas de liquidez que sostenía la operación.

La segunda fase de la operación de depreciación, según BloFin

La operación de depreciación se basa en una idea simple: los grandes déficits fiscales acaban presionando a los bancos centrales para aplicar una política monetaria más laxa, porque los gobiernos no pueden soportar costes de financiación altos para siempre. Bajo esa lógica, el dinero debería moverse hacia el oro y Bitcoin. Sin embargo, ese guion se debilitó a principios de 2026, cuando Bitcoin llegó a caer por debajo de 62.000 dólares y el oro y la plata también retrocedieron desde máximos.
Los analistas de BloFin vinculan esa ruptura con la nominación de Kevin Warsh como presidente de la Reserva Federal. El mercado lo leyó como un perfil menos propenso a expandir el balance de forma agresiva para absorber la presión fiscal. Si el camino hacia una política monetaria flexible se cierra, la operación pierde combustible. En agosto, sin embargo, las señales cambiaron: el rendimiento del bono del Tesoro a 30 años tocó su nivel más alto desde 2007 y el Tesoro respondió duplicando el tamaño máximo de sus recompras de liquidez en ciertos bonos de 10 a 30 años, de 2.000 millones a 4.000 millones de dólares por operación.

Ese gesto hizo que Bitcoin subiera alrededor de un 25% en agosto y el oro cerca de un 15%. La correlación entre ambos activos supera ya el 50%. Aun así, conviene no confundir las recompras del Tesoro con una flexibilización cuantitativa, el programa de compras masivas de deuda de la Reserva Federal. El Tesoro no crea dinero: financia esas operaciones con efectivo, impuestos o nueva deuda. La dirección de la política importa más que el efecto de liquidez inmediato.

Los inversores, según BloFin, empiezan a fijarse en cómo el gobierno intenta controlar los costes de endeudamiento tanto como en la creación de dinero. Si creen que los picos de rendimientos a largo plazo provocarán intervenciones repetidas, puede instalarse un límite informal al coste de financiación. Es un escenario que los economistas llaman represión financiera, donde la inflación reduce el valor real de la deuda mientras los tipos se mantienen artificialmente contenidos.

El rendimiento real sigue siendo el gran obstáculo

El comportamiento de Bitcoin en 2026 todavía se parece al de un ciclo cripto tradicional. La criptomoneda alcanzó su pico aproximadamente 534 días después del halving de abril de 2024, el recorte a la mitad de la emisión de nuevas monedas, es decir, cerca del momento en que los ciclos de 2017 y 2021 marcaron sus máximos, y luego retrocedió más de la mitad antes de recuperarse. El viejo ciclo de cuatro años sigue funcionando, incluso cuando los fundamentales macro sugieren otra historia.

La próxima prueba para la tesis de cobertura pasa por la política. Si los rendimientos reales empiezan a bajar mientras la presión fiscal sigue alta, la narrativa de Bitcoin como reserva de valor volvería a fortalecerse. La historia ofrece un precedente: entre 1942 y 1951, la Reserva Federal puso un tope del 2,5% a los rendimientos de los bonos del Tesoro a largo plazo para facilitar la financiación de la deuda de guerra, mientras la inflación dejó rendimientos reales profundamente negativos.

Bitcoin no necesita que se repita ese escenario exacto. Le basta con que los inversores crean que los gobiernos protegerán cada vez más el mercado de deuda de sus propios costes de endeudamiento. Por ahora, la criptomoneda está atrapada entre un ciclo técnico que explica gran parte de su debilidad en 2026 y un panorama fiscal que empeora y empieza a empujar de nuevo a los activos escasos. La operación contra la depreciación no ha fracasado; la pregunta es si agosto marcó el punto en el que se volvió más difícil de ignorar.

The Washington Post confirma a Jeff D’Onofrio como CEO permanente y afirma que va camino del break even

The Washington Post ha confirmado a Jeff D’Onofrio como consejero delegado y editor de carácter permanente. El diario estadounidense también ha avanzado que se encamina hacia el equilibrio operativo este ejercicio, tras cuatro años de pérdidas.

Confirmación permanente al frente del diario

The Washington Post ha oficializado la continuidad de Jeff D’Onofrio en la dirección ejecutiva de la cabecera. El ejecutivo, que venía desempeñando las funciones de consejero delegado (CEO) y editor de forma interina, asume ahora ambos cargos con carácter permanente, según la información recogida por Press Gazette.

La designación se produce después de un periodo en el que D’Onofrio ha venido ocupando el cargo en funciones. La ratificación refuerza la estructura ejecutiva de la cabecera en un ciclo de consolidación interna y de ajuste de costes. El comunicado no detalla por el momento los plazos exactos de la hoja de ruta financiera, aunque sitúa el equilibrio como objetivo del ejercicio.

Un portavoz del diario compartió la actualización financiera al tiempo que se confirmaba el nombramiento. La compañía asegura que va camino de de alcanzar el break even en el presente ejercicio, aunque no desglosa por ahora las partidas de ese avance.

El anuncio integra dos cuestiones relevantes: el modelo de gobernanza y el rumbo financiero. En la prensa de referencia, la figura del editor no solo coordina la redacción, sino que también actúa como enlace entre la propiedad y el negocio. La ratificación de D’Onofrio en ambos cargos evita asimetrías en la cadena de decisión.

La hoja de ruta financiera y la continuidad en la dirección

La confirmación de D’Onofrio pone fin a la fase de interinidad al frente del diario. El ejecutivo pasa a liderar de forma permanente una organización que busca estabilizar su negocio tras cuatro ejercicios consecutivos en pérdidas.

La continuidad en la cúpula y el objetivo de equilibrio operativo convierten el anuncio en una señal de estabilidad para la cabecera.

La etapa reciente de Jeff D’Onofrio al frente de la cabecera incluye los siguientes hitos:

  • Etapa interina: ejercía como CEO y editor en funciones del diario antes de la designación permanente.
  • Confirmación de cargo: la dirección del diario ha avalado su continuidad al frente de la ejecutiva.
  • Contexto financiero: su mandato se inicia con el objetivo de cerrar el ejercicio en equilibrio operativo.

El regreso al equilibrio se plantea en un entorno de transformación para la prensa de referencia. Las cabeceras internacionales han priorizado en los últimos ejercicios la digitalización, la suscripción y la eficiencia operativa como ejes de su sostenibilidad. En este contexto, la continuidad ejecutiva es un mensaje de estabilidad para el equipo y para el negocio.

Lectura corporativa: estabilidad directiva y sostenibilidad del negocio

El anuncio del Washington Post tiene una doble vertiente. Por un lado, cierra la provisionalidad en el puesto de consejero delegado y editor, un factor que suele condicionar la toma de decisiones a medio plazo. Por otro, sitúa el equilibrio operativo como el primer hito verificable de la nueva etapa, después de un periodo de pérdidas reconocido por la propia cabecera.

En términos comparativos, la gestión de D’Onofrio aterriza en un momento en el que la prensa estadounidense mantiene un debate estructural sobre el modelo de ingresos. Mientras algunos grupos han consolidado su base de suscriptores digitales, otros han ajustado costes y rediseñado sus áreas de negocio. La ausencia de cifras concretas en la actualización del Washington Post no resta relevancia al mensaje: la dirección ejecutiva da por alcanzable el break even en 2026.

La decisión también refuerza la imagen de estabilidad ante anunciantes e inversores, dos públicos sensibles a los cambios de liderazgo.

El precedente más cercano es el propio periodo de interinidad, durante el cual la cabecera ha sentado las bases del recorte de pérdidas. La confirmación del ejecutivo sugiere que el órgano de gobierno ha validado esa línea de trabajo y prefiere no introducir cambios bruscos en la estrategia. El reto será transformar la mejora operativa en crecimiento sostenido de ingresos, especialmente en el segmento digital. La hoja de ruta de equilibrio supone, de facto, el primer hito de gobernanza para el ejecutivo.

El movimiento refuerza, además, la idea de que la cabecera apuesta por una continuidad interna en lugar de abrir un proceso externo de selección. Esa decisión suele acelerar la ejecución de los planes de eficiencia y de reorganización de ingresos, al evitar la curva de adaptación de un nuevo ejecutivo.

📡 El Radar del Sector

  • El vacío que llena: la confirmación de D’Onofrio elimina la interinidad en la cúpula directiva y aporta estabilidad a la toma de decisiones.
  • El reto por delante: cumplir el objetivo de equilibrio operativo en 2026 y prolongar la senda de recuperación tras cuatro años de pérdidas.
  • El tablero competitivo: la cabecera refuerza su gobernanza en un entorno de presión sobre el modelo de negocio de la prensa de referencia.

Reservas ETH en exchanges caen a 14,88 millones y avivan la tesis de escasez de Ethereum

Ethereum tiene cada vez menos monedas disponibles en las plataformas de intercambio. Las reservas de ETH en exchanges se situaban el pasado 8 de septiembre en 14,88 millones de unidades, unos 6,42 millones menos que en julio de 2025. Es un descenso que aviva la tesis de escasez de la criptomoneda.

La tendencia no es nueva. Según los datos de CryptoQuant, la firma de análisis on-chain, las reservas de ETH llevan meses cayendo porque los inversores retiran sus monedas hacia carteras privadas o protocolos de staking (el bloqueo de ETH para validar la red a cambio de recompensas). El movimiento reduce la oferta disponible para vender de forma inmediata.

Binance, el mayor exchange del sector, confirma la pauta. Sus reservas rondaban los 3,74 millones de ETH, el nivel más bajo de los últimos tres meses. Que una parte creciente del ETH salga de los exchanges no significa que vaya a desaparecer, pero sí que cada vez menos monedas están a un clic de venderse.

Ethereum cada vez tiene menos oferta a la venta

El desequilibrio entre oferta y demanda es el clásico de cualquier mercado: si lo disponible para negociar se estrecha y las compras se mantienen, el impacto de cada orden sube. De ahí que esta métrica se siga con lupa. No hablamos de un fenómeno puntual. Las reservas de ETH en los exchanges han bajado de forma progresiva durante más de un año.

Ese movimiento suele interpretarse como una señal de acumulación. Quien retira ETH a una cartera propia o lo bloquea en staking está pensando en meses o años, no en vender mañana. La otra cara del fenómeno es que convierte la venta en algo menos automático, porque el ETH tendría que volver a un exchange para liquidarse.

Mientras la oferta encogía, la demanda institucional ha cambiado de escala. El lanzamiento y la maduración de los ETF de ETH al contado en Estados Unidos han facilitado que grandes inversores compren ether sin necesidad de custodiarlo directamente.

La escasez de ETH no es una promesa de subida, pero muda la conversación: ya no hay margen para vender sin que se note.

El staking y los ETF presionan desde el lado de la demanda

Los ETFs de Ethereum al contado en Estados Unidos registraron entradas netas de 2.345 millones de dólares desde el pasado 1 de julio, según datos citados de SoSoValue, uno de los agregadores que sigue estos productos. Sus activos bajo gestión rondaban los 15.570 millones de dólares en el momento del análisis. Son entradas netas, es decir, dinero que llega sin que otro inversor esté saliendo al mismo tiempo.

A eso se suma el staking, que sigue absorbiendo ETH. Los datos de CryptoQuant sitúan en 43,1 millones de ETH la cantidad depositada en la red para validar transacciones. Representa el 35,91% de la oferta circulante. Dicho de otro modo: una de cada tres monedas de Ethereum está comprometida a largo plazo, fuera del parqué.

oferta Ethereum

La guinda técnica la pone Ali Martinez, analista de criptomonedas que sigue la distribución de precios realizados. El nivel de 2.475 dólares concentra unos 2,86 millones de ETH negociados y actúa como soporte. Mientras aguante, el primer gran desafío está en la franja entre 2.723 y 2.822 dólares, donde se movieron más de 10 millones de ETH. Esa es la barrera que el precio tendría que romper con volumen para confirmar la narrativa de escasez.

Si ETH pierde los 2.475 dólares, el discurso se enfriaría y el precio podría buscar niveles inferiores. Si consolida por encima de 2.500 y después rompe la franja de 2.723-2.822, la combinación de menos monedas a la venta, fondos institucionales y staking empezaría a cotizar con más fuerza.

Una escasez con matices: la lectura de fondo

Conviene no confundir escasez con desabastecimiento. Hay ETH de sobra en circulación; lo que escasea es el saldo en exchanges. Esa diferencia importa. El ETH bloqueado en staking no ha desaparecido y, en teoría, puede regresar al mercado con el tiempo, así que conviene tratarlo como oferta latente más que como oferta eliminada.

La historia reciente de Ethereum invita a la prudencia. Tras The Merge en septiembre de 2022, cuando la red abandonó la minería, y tras la actualización de Shanghai en abril de 2023, que permitió retirar los ETH bloqueados, muchos esperaban una avalancha de ventas. No ocurrió. Las reservas siguieron bajando y el precio acabó recuperándose, pero no sin episodios de fuertes correcciones. Dicho claramente: el apretón de oferta está, pero no ha bastado por sí solo para empujar el precio en línea recta.

Hay además un punto de fricción que conviene recordar. Buena parte del staking de Ethereum está concentrado en unos pocos proveedores líquidos, y la liquidez de esos productos depende de un colchón de confianza. Si en un momento de pánico el inversor prefiere salir, el camino no siempre es tan corto como parece en la teoría. Tampoco está garantizado que los flujos de los ETF sigan al ritmo de los últimos meses; su demanda cambia con el apetito por el riesgo.

Con todo, la foto es notable: mínimos de varios años en las reservas de exchanges, casi el 36% de la oferta en staking y productos regulados que compran ether de forma sostenida. No hace falta imaginar un desabastecimiento masivo para reconocer que Ethereum parte de una base de oferta líquida mucho más frágil que en ciclos anteriores. La próxima prueba será ver si ese cóctel se traduce en una ruptura técnica con volumen, o si el mercado vuelve a aplazar la confirmación unas semanas más.

Renfe retira los Talgo Avril de Madrid-Valencia por indicios de fisuras en los bogies y usa trenes con menos plazas

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Renfe ha retirado 2 trenes Talgo Avril S106 del corredor Madrid-Valencia por presuntas fisuras en los bogies y los sustituye por unidades con menos plazas.
  • ¿Quién está detrás? Renfe, con la autorización de la Agencia Estatal de Seguridad Ferroviaria para mantener un protocolo de detección temprana.
  • ¿Qué impacto tiene? Siete frecuencias (tres Avlo y cuatro AVE) pierden entre 142 y 143 plazas por tren; los viajeros pueden cambiar o anular billetes sin coste.

Renfe ha retirado este jueves dos trenes Talgo Avril S106 del corredor Madrid-Valencia por indicación de posibles fisuras en los bogies y ha comenzado a sustituirlos por unidades de la rama S112 con menos plazas. De los doce S106 disponibles en España, solo seis permanecen en circulación.

Los viajeros afectados pueden solicitar cambios y anulaciones gratuitas, mientras Renfe activa una rotación de material que, según fuentes de la operadora consultadas por la Cadena SER, busca minimizar el impacto de las reducciones de velocidad aplicadas por los maquinistas por motivos de estabilidad y desgaste del material. El estado de cada billete se puede consultar en la web oficial de Renfe.

La autorización de la Agencia y el historial de avisos

La Agencia Estatal de Seguridad Ferroviaria autorizó este miércoles que los Talgo Avril siguieran operando bajo un protocolo de detección temprana que Renfe aplica desde hace meses. Talgo defiende que el problema afecta solo al 0,76% de la flota AVE y sostiene que el protocolo es suficiente para operar con seguridad. La Agencia comparte por ahora ese criterio, aunque mantiene la supervisión sobre cada incidencia registrada.

Siete frecuencias, tres Avlo y cuatro AVE: así se reduce la capacidad

La primera sustitución se produjo el miércoles 9 de septiembre en un Avlo Madrid-Valencia y este jueves se generaliza al resto de frecuencias. En total son tres Avlo y cuatro AVE, que pasan de una capacidad máxima de entre 507 y 581 plazas a una de entre 365 y 438 plazas. Renfe utiliza de momento unidades S112 y, según las fuentes consultadas, es muy probable que a partir del lunes 14 pasen a ser S102.

Entre los servicios afectados figuran el Avlo 05214 Madrid-Valencia de las 21:00, el el Avlo 05065 Valencia-Madrid de las 06:32 y el Avlo 05075 del sábado 12 de septiembre. También cambian de rama el AVE 05100 de las 10:30, el AVE 05131 de las 13:32, el AVE 05160 de las 16:30 y el AVE 05191 de las 19:42.
La pérdida de capacidad oscila entre 142 y 143 asientos por servicio: los Avlo pasan de 581 a 438 plazas y los AVE de 507 a 365. Renfe asegura que la rotación obedece a minimizar el impacto de las reducciones de velocidad que aplican los maquinistas en esas unidades y que, en algunos casos, llegan a bajar el tren a 200 km/h en plena línea de alta velocidad.

Los viajeros de los S106 están recibiendo correos electrónicos en los que se indica que si su tren va con retraso es porque los maquinistas reducen la velocidad por motivos de estabilidad y desgaste. La operadora insiste en que la reordenación es temporal, aunque no ha fijado una fecha de regreso de los seis trenes apartados.
Hoja de Ruta: Claves del viaje

El impacto inmediato es operativo y de confort: siete frecuencias del corredor Madrid-Valencia pierden más de un centenar de plazas por salida, justo en un tramo donde la demanda laboral y turística sigue alta tras el verano. La zona cero es el eje Madrid-Valencia, que concentra la mayor parte de los S106 destinados al servicio AVE y Avlo, aunque el protocolo de detección temprana se aplica de facto a toda la flota Talgo Avril de ancho fijo que opera en España.

La cifra resumen es la de seis trenes retirados de doce disponibles, un recorte que Renfe trata de presentar como rotación técnica y no como inmovilización. La lectura tiene precedentes: el S106 nació con retrasos de entrega y ha convivido desde su estreno con una vigilancia que recuerda a la exigida en otras series de alta velocidad cuando aparecen fatigas de material. La diferencia es que ahora la rotación se produce en plena liberalización, con Iryo y Ouigo observando cada fallo como una posible ventana comercial.

El siguiente hito es el lunes 14 de septiembre, cuando Renfe podría cambiar las unidades S112 por S102. Habrá que ver si Talgo presenta un diagnóstico definitivo de las supuestas fisuras y si la Agencia Estatal de Seguridad Ferroviaria decide mantener o endurecer el protocolo. Hasta entonces, el corredor viaja con menos asientos.

La respuesta de Renfe

Según fuentes consultadas de Renfe, esta información no es correcta y han querido matizarla expresando su preocupación:

«En respuesta al comunicado de SEMAF, nos gustaría dejar claro que la retirada de algunos trenes S106 AF (Ancho Fijo) de la línea Madrid-Valencia ha sido por la decisión de los maquinistas de reducir la velocidad máxima de las circulaciones, lo que compromete seriamente la calidad del servicio que ofrecemos a nuestros clientes.

La decisión de retirar dos de estas unidades —y no 5, como señala SEMAF— de la relación Madrid-Valencia, que se han sustituido por trenes de otro modelo, no responde a una cuestión de seguridad, sino a criterios operativos y de calidad del servicio, ya que la reducción de la velocidad puede conllevar problemas de puntualidad y alterar, por ejemplo, los horarios.

La Agencia Española de Seguridad Ferroviaria (AESF) ha avalado claramente que las medidas adoptadas por Renfe con los S106 AF son las adecuadas y no existe base técnica para reducir su velocidad máxima de forma generalizada.

Desde el verano de 2025, Renfe ha sometido a los trenes S106 AF a exhaustivas inspecciones. Estos exámenes en profundidad se han reforzado y han pasado a realizarse cada 5.000 km en vez de cada 10.000 y permiten detectar cualquier posible fisura o indicio antes de que aparezca. La compañía continuará avanzando en sistemas de seguimiento en tiempo real y en la transformación progresiva de la flota a rodadura desplazable.»

Pasarela al RETA para mutualistas: el reglamento avanza con la Abogacía

La pasarela al RETA para mutualistas avanza: el Ministerio y la Abogacía perfilan ya el reglamento que fijará cotización y derechos del trasvase.

Aprobada el 23 de julio en el Congreso, la ley que regula esta pasarela voluntaria busca que miles de abogados, arquitectos y otros profesionales puedan acceder a pensiones públicas suficientes trasladando al sistema público las aportaciones que acumulan en sus mutualidades profesionales.

Este 10 de septiembre la ministra Elma Saiz se ha reunido con el presidente del Consejo General de la Abogacía Española, Salvador González Martín. El encuentro da continuidad al proceso de escucha permanente que el departamento mantiene con los colectivos profesionales para avanzar en el desarrollo del reglamento.

El Ministerio ha reiterado su compromiso de impulsar la tramitación con la mayor agilidad posible. Saiz agradeció a la Abogacía su disposición para seguir trabajando de forma conjunta, según la nota difundida por el departamento.

Qué es la pasarela al RETA y a quién afecta

La pasarela es un mecanismo voluntario: nadie queda obligado a abandonar su mutualidad. Permite trasladar al RETA las aportaciones acumuladas en la mutualidad profesional y sumar derechos para acceder a una pensión pública suficiente.

El foco está ahora en la letra pequeña: el reglamento debe concretar cómo se aplica la ley a cada profesional. La reunión con la Abogacía sirve precisamente para perfilar ese desarrollo antes de que el texto salga adelante.

La ley abrió la puerta en julio, pero sin reglamento el mutualista aún no tiene un trámite concreto que presentar.

Lo acordado con la Abogacía y lo que falta

Del encuentro no ha salido una fecha exacta de entrada en vigor. Lo que sí comparten ambas partes es el objetivo de que la pasarela se haga realidad cuanto antes dentro del marco de la ley aprobada en julio.

El proceso de escucha permanente se ha convertido en la vía del Ministerio para perfilar los detalles con cada colectivo. La Abogacía aporta la perspectiva de un sector numeroso que durante años ha cotizado fuera del RETA a través de su mutualidad.

A efectos prácticos, hoy no hay que presentar ninguna solicitud. Ningún intermediario puede tramitar la pasarela hasta que el reglamento se publique y se habilite el procedimiento. Cualquier oferta que prometa gestionar ya el trasvase debe ponerte en alerta.

Mientras tanto, los profesionales pueden seguir de cerca la tramitación en la web de la Seguridad Social y en el portal del Ministerio de Inclusión, donde previsiblemente se publicará el proyecto normativo.

El reglamento es el que decidirá si la pasarela funciona

La ley aprobada el 23 de julio fue solo el primer paso. El Congreso pactó un mecanismo voluntario para que miles de profesionales con aportaciones en mutualidades no queden descolgados del sistema público, y ahora el Gobierno debe traducir ese acuerdo a un trámite concreto.

La posición de la Abogacía importa porque agrupa a buena parte de los afectados. Si el reglamento llega con criterios claros de reconocimiento de aportaciones, el trasvase será ágil. Si deja flecos sin resolver, el profesional se moverá con miedo a perder derechos, y una pasarela voluntaria que nadie usa es una pasarela muerta.

Lo que toca vigilar ahora son dos hitos: la publicación del reglamento y la habilitación del procedimiento en la Seguridad Social. Hasta entonces, conviene desconfiar de cualquier mensaje que ofrezca tramitar el cambio por adelantado: la norma de desarrollo aún no existe.

Guía rápida del trámite

  • 📅 Plazos: Sin fecha confirmada para el reglamento. La ley se aprobó el 23 de julio de 2026.
  • Requisitos clave: Ser mutualista de una mutualidad profesional alternativa al RETA y querer acceder al sistema público de forma voluntaria.
  • 🌐 Dónde solicitarlo: Aún no está habilitado. Cuando se apruebe, se publicará en la sede de la Seguridad Social y en el Ministerio de Inclusión.
  • 💰 Importe o coste: No detallado en la fuente oficial: el reglamento definirá la cotización y los derechos que se reconocen.
  • ⚠️ Error a evitar: Pagar a intermediarios que prometan tramitar la pasarela antes de que exista el reglamento.

Hallan seis estructuras del manto terrestre a 2.900 km vinculadas a miles de volcanes submarinos

A 2.900 kilómetros bajo nuestros pies, seis estructuras del manto terrestre han emergido del ruido sísmico del planeta. Un equipo de la Academia China de Ciencias ha analizado más de dos millones de registros de terremotos con aprendizaje profundo y ha dibujado el mapa más completo hasta la fecha de la frontera entre el manto y el núcleo externo. El hallazgo se publica en Journal of Geophysical Research: Solid Earth.

A esa profundidad extrema, el manto rocoso cede el paso al núcleo externo, una esfera de hierro líquido. Ningún instrumento puede perforar hasta allí. Pero las ondas sísmicas generadas por los terremotos sí atraviesan el planeta de lado a lado. Y, al hacerlo, registran en su camino las irregularidades que esconde la frontera.

El equipo entrenó un algoritmo de aprendizaje profundo con 174.929 precursores PKP, una clase de ondas débiles que se dispersan o desvían al encontrarse con heterogeneidades próximas al límite núcleo-manto. Son más de diez veces las señales reunidas por los estudios anteriores. La base de partida: más de dos millones de registros sísmicos de terremotos de magnitud 6 o superior ocurridos entre 1990 y 2024.

El resultado cambia la imagen que teníamos de esa región profunda. Donde los estudios anteriores solo veían manchas aparentemente aisladas, el nuevo mapa revela grandes cinturones continuos. Y, además, aparecen seis regiones de alta probabilidad que sugieren estructuras no documentadas hasta ahora.

Los autores, eso sí, hablan con prudencia. Todavía no pueden afirmar qué contienen esas seis zonas. Las presentan como regiones de alta probabilidad que deben examinarse con otras ondas sísmicas y con técnicas de imagen más precisas. Entre las explicaciones en liza figuran restos de antiguas placas tectónicas subducidas, zonas parcialmente fundidas o acumulaciones con una composición química distinta a la del manto que las rodea.

La frontera entre el manto y el núcleo nunca fue una línea perfecta: bajo los océanos guarda la huella de antiguas placas hundidas y calor listo para ascender.

Seis regiones desconocidas en la frontera con el núcleo

La fotografía, en este caso, no usa luz. Usa terremotos. Cuando un sismo de magnitud superior a 6 libera energía, una parte viaja como ondas tempranas que rozan el núcleo. Son los precursores PKP, débiles y difíciles de aislar, pero extraordinariamente sensibles a los cambios de material que encuentran a 2.900 kilómetros de profundidad.

El aprendizaje profundo permitió separar esas señales del ruido masivo de los sismogramas. Para dimensionar la escala: es como intentar escuchar el latido de un pez en un océano lleno de barcos. El algoritmo recuperó más de 170.000 ecos aprovechables y los proyectó sobre el mapa global del manto.

Cómo se fotografía el interior de la Tierra sin perforar

volcanes submarinos

El mapa obtenido no es una radiografía perfecta. Las seis estructuras no están confirmadas en su naturaleza. La propia revista subraya que son zonas de alta probabilidad, no certezas. Hacen falta otros tipos de ondas y modelos termodinámicos para saber si allí hay una antigua placa hundida, material parcialmente fundido o una anomalía química.

Aun así, el avance es notable. La frontera entre manto y núcleo, que antes parecía relativamente uniforme en los mapas sísmicos, se revela ahora como una interfaz irregular, salpicada de estructuras que la convierten en una de las regiones más vivas del planeta.

La conexión con los miles de volcanes submarinos

El hallazgo cobra todavía más sentido al mirar hacia la superficie. En junio, dos trabajos independientes publicados en Nature Geoscience conectaron las dinámicas de esa misma región profunda con el origen de los más de 40.000 montes submarinos que salpican los océanos, muchos de ellos lejos de cualquier límite entre placas.

La lógica clásica de los puntos calientes y las plumas del manto ya no basta para explicar montañas submarinas dispersas. Clinton Conrad y Mathew Domeier reconstruyeron el movimiento de las placas durante millones de años y comprobaron que el vulcanismo es más voluminoso donde el fondo oceánico ha pasado sobre dos estructuras continentales profundas: las grandes provincias de baja velocidad (LLSVP), situadas bajo África y el Pacífico. El equipo de Hao Dong llegó a conclusiones parecidas con una simulación de 270 millones de años de evolución del manto.

Ambos trabajos apuntan a que desde esas regiones profundas ascienden plumas relativamente débiles que calientan el manto superior y favorecen la formación de volcanes submarinos. Las seis nuevas estructuras no son, por sí solas, responsables directas de esos volcanes. Son de otra escala y aún deben caracterizarse. Pero colocan el foco en el mismo lugar: los últimos kilómetros del manto, justo encima del núcleo.

Creo que aquí está la lección más interesante. La geología profunda ya no se lee como una serie de capas estáticas. El límite entre el manto y el núcleo aparece ahora como una interfaz activa, química y térmicamente viva, capaz de condicionar la superficie millones de años después. La prudencia de los autores me parece acertada: seis zonas de alta probabilidad no son seis descubrimientos cerrados. Son seis promesas de observación.

Lo que sí sabemos es que las ondas sísmicas han revelado una frontera mucho menos uniforme de lo que parecía. Allí pueden acumularse restos de antiguas placas, materiales parcialmente fundidos y enormes anomalías térmicas y químicas. Y algunas de esas estructuras pueden modificar lentamente la circulación del manto y favorecer el nacimiento de plumas que, millones de años después, terminan dejando su huella en la superficie.

Así, montañas volcánicas que hoy permanecen ocultas bajo kilómetros de océano podrían tener una historia que comenzó 2.900 kilómetros más abajo, prácticamente en la frontera con el núcleo de la Tierra.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Seis regiones de alta probabilidad en el límite entre el manto y el núcleo terrestre, junto con grandes cinturones continuos de heterogeneidades.
  • Dónde: A 2.900 kilómetros de profundidad, bajo la frontera global entre el manto y el núcleo externo.
  • Institución responsable: Academia China de Ciencias, con publicación en Journal of Geophysical Research: Solid Earth.
  • Cuándo: Publicado en septiembre de 2026, tras analizar señales sísmicas registradas entre 1990 y 2024.
  • Impacto a futuro: Conecta la dinámica profunda del manto con el origen de miles de volcanes submarinos y orienta nuevas campañas de imagen sísmica.

Soberanía de la IA: por qué EE. UU. y China se juegan el control de los datos

Medio siglo de liderazgo tecnológico estadounidense ha dejado una dependencia incómoda en Europa, Canadá y otras democracias. En el último episodio de The Tech Download, el canal CNBC International conversó con Aidan Gomez, CEO de Cohere y coautor del paper que dio origen a los transformers, sobre un concepto que está redefiniendo la geopolítica digital: la soberanía de la IA.

El origen de todo: un paper que cambió la industria

Antes de fundar Cohere, Gomez fue uno de los coautores del artículo científico Attention Is All You Need, publicado en 2017. Aquel trabajo presentó la arquitectura transformer, que enseña a los modelos de lenguaje a prestar atención a las piezas más relevantes de una frase o un documento de forma simultánea. Según CNBC International, muchos consideran ese paper el documento fundacional del boom actual de la IA generativa porque hizo los modelos más potentes, escalables y útiles para las empresas.

Las tres capas del control soberano

Gomez definió la soberanía tecnológica como, ante todo, control. En la conversación con el presentador del programa desglosó tres elementos que, a su juicio, componen ese control: saber dónde residen los datos y evitar que se usen para entrenar modelos de competidores; controlar la infraestructura en la que corre el sistema y saber qué gobierno puede forzar un acceso; y, por último, garantizar que el proveedor no pueda apagar la tecnología de un día para otro.

Según el CEO de Cohere no se trata de prescindir de todos los proveedores, sino de evitar depender de un solo país o de un solo actor. En su análisis, una cadena de suministro diversificada permite cambiar de proveedor si alguien intenta cortar el acceso y devuelve capacidad de negociación al cliente. La concentración tecnológica, en cambio, se convierte en un punto único de fallo.

El directivo llevó el argumento al terreno de las infraestructuras críticas. Si una economía no controla su suministro tecnológico, explicó, un apagón digital puede afectar al tratamiento de aguas, a la red eléctrica o al sistema financiero. Para Gomez, no es solo una cuestión empresarial: es un asunto de seguridad nacional.

La soberanía es control: control sobre los datos, sobre la infraestructura y sobre la posibilidad de que nadie apague el sistema.

— Aidan Gomez, CEO de Cohere

El riesgo silencioso de las API y la propiedad intelectual

Gomez recordó una entrevista viral reciente en la cadena CBC en la que se advertía que las empresas que trabajan con laboratorios de frontera podrían estar entregando propiedad intelectual y datos. Para el fundador de Cohere, el problema no se limita a esos grandes laboratorios: ocurre cada vez que una compañía envía datos a un tercero a través de una API. Aunque el proveedor prometa no entrenar con ellos, explicó, todavía puede generar datos similares y aprovecharlos.

La alternativa que plantea Cohere pasa por desplegar los modelos dentro de la infraestructura del propio cliente, ya sea en una nube privada, en servidores locales o incluso en entornos aislados sin conexión a internet. Según Gomez, esa privacidad impide que el proveedor observe los datos, los copie o apague el acceso. También, sostuvo, da una ventaja económica: un coste fijo conocido frente a los picos de gasto de las APIs por uso.

De la ciberseguridad a la autonomía: el futuro inmediato

El CEO describió los modelos de frontera actuales como el arma cibernética más potente jamás creada, capaz de encontrar y explotar vulnerabilidades a escala. Su propuesta, según expuso en The Tech Download, es reconducir esas mismas capacidades hacia la defensa: en lugar de explotar fallos, los sistemas deberían detectarlos y entregar parches para corregirlos. Para Gomez, la guerra en Ucrania convirtió el ciberespacio en la frontera del conflicto y la IA está ampliando esa superficie de riesgo.

A largo plazo, anticipó un salto de los asistentes conversacionales a los agentes autónomos. En su visión, estos sistemas actuarán como empleados con acceso a múltiples herramientas, pedirán permiso antes de ejecutar tareas y mantendrán supervisión humana. La adopción empresarial, matizó, ya es intensa: los empleados usan la tecnología a diario, pese a las barreras de gobernanza, coste y miedo a la fuga de datos.

Por qué Google pierde talento y qué significa

La entrevista también abordó los recientes cambios en Google y DeepMind. Gomez opinó que construir dentro de grandes tecnológicas se ha vuelto casi imposible por su lentitud y burocracia, y que la marcha de investigadores no responde a un único talento, sino a un bloqueo estructural. Celebró, en cambio, que esos perfiles salgan a crear nuevas compañías, porque a su juicio refuerza un ecosistema diverso de proveedores soberanos.

Sobre la venta de DeepMind a Alphabet en su día, el directivo la calificó como una pena: el Reino Unido perdió lo que pudo ser un campeón nacional en IA. Aun así, no quiso dar un veredicto cerrado sobre Google. Reconoció que Gemini 3 fue extraordinario, pero observó que la posterior ralentización y la salida de talento siembran dudas razonables sobre la asignación de recursos en la compañía.

Lectura editorial: la soberanía como ventaja estratégica

La conversación entre CNBC International y Aidan Gomez deja un mensaje claro para empresas y gobiernos: la dependencia tecnológica concentrada es un riesgo político tanto como comercial. Para las compañías europeas y canadienses, la decisión de adoptar IA no solo implica elegir modelos, sino decidir quién ve sus datos, quién puede apagar el sistema y qué margen de negociación conservan frente al proveedor.

En la práctica, esto empuja a rediseñar la forma en que se compran servicios de IA. Los contratos por API resultan atractivos por su rapidez, pero introducen costes variables y una cesión potencial de control. La alternativa privada, en cambio, exige más inversión inicial y capacidades propias. El nuevo debate de soberanía no es ideológico: es una cuestión de resiliencia económica y de poder de negociación en un mundo donde la IA se ha vuelto infraestructura crítica.

También obliga a mirar con otros ojos la carrera entre Estados Unidos y China. Gomez advirtió que las democracias occidentales no pueden permitirse depender de un único bando ni ignorar el avance técnico chino. La mejor defensa, según su postura, no pasa por frenar el desarrollo, sino por construir una oferta propia y diversificada. El riesgo no es solo que alguien apague el sistema: es no tener alternativas cuando eso ocurra.

La pregunta para los próximos años es si Europa, Canadá y otros actores serán capaces de convertir la preocupación por la soberanía en capacidad industrial real. Gomez cree que el momento es inusual: un cambio geopolítico y un salto tecnológico ocurren a la vez, y quien no se prepare perderá relevancia. La soberanía de la IA, de ser un eslogan, ha pasado a definir quién podrá tomar decisiones autónomas en la economía digital.

Puedes ver el análisis completo en el vídeo original de CNBC International en YouTube.

El nuevo libro finanzas para Pymes que suscita el interés de los empresarios

“Manual financiero para pymes», estrategias prácticas para empresarios, es el nuevo libro de “Lid Editorial”, que se consolida como una pieza fundamental para los empresarios que buscan proteger la rentabilidad de sus negocios y asegurar un crecimiento sostenible.

En un ecosistema empresarial condicionado por las variaciones del crédito y la exigencia de rentabilidad real, las pequeñas y medianas empresas se enfrentan al reto definitivo de su supervivencia. En este contexto, el sector de los negocios ha recibido con gran aceptación el lanzamiento de esta nueva obra del empresario y experto en finanzas Jorge Hodgson.

El libro fue presentado en Madrid en el mes de junio, y en tan solo dos meses, ha irrumpido con fuerza en el ámbito económico y empresarial español consolidándose como un libro de referencia para los CEOS de las Pymes.

Libro manual financiero para pymes
Libro «Manual financiero para pymes«, de Jorge Hodgson.

Esta obra ha suscitado el interés de la comunidad de empresarios, al ofrecer una hoja de ruta pragmática frente a la denominada «ceguera financiera».

A diferencia de otros textos económicos, esta guía corporativa destaca por su utilidad para el directivo actual, abordando de raíz un problema clásico en la gestión de negocios: confundir el volumen de facturación o el saldo bancario inmediato con los beneficios y la generación de caja real. El enfoque del autor transforma la contabilidad tradicional en una herramienta de control de riesgos y anticipación comercial.

Hilario Alfaro Presidente de Madrid foro empresarial con el autor Jorge Hodgson en la presentacion de Madrid Merca2
Pie de foto de izquierda a derecha: Susana Criado, periodista, Hilario Alfaro, Presidente de Madrid foro empresarial, y Jorge Hodgson, autor del libro Manual financiero para pymes, en la presentación de Madrid.

Para Jorge Hodgson, el objetivo central de la obra es dotar a las estructuras empresariales de metodologías replicables que les permitan controlar de manera eficiente la liquidez.

De acuerdo con las tesis expuestas, gran parte de las pequeñas y medianas empresas operan bajo el riesgo constante de morir de éxito. El autor insiste en que las Pymes no colapsan habitualmente por carecer de cartera de clientes o por registrar bajos niveles de actividad comercial, sino por una asfixia derivada de la falta de liquidez inmediata.

«El verdadero reto del empresario actual no consiste en aprender contabilidad clásica, sino en dominar la dimensión estratégica del capital y entender que la auténtica batalla por la supervivencia y el liderazgo de cualquier negocio se libra, exclusivamente, en el balance», afirma Jorge Hodgson Golding.

El contenido pivota sobre diferentes ejes estratégicos que responden a las necesidades actuales del mercado, destacar, blindaje de la tesorería, técnicas de optimización del flujo de caja, modelos de escalabilidad sin deuda, planificación financiera para estructurar el crecimiento orgánico sin comprometer la estabilidad a largo plazo, estrategia en la negociación bancaria y otras herramientas conceptuales.

El libro cuenta con las recomendaciones de personalidades destacadas en la economía y la gestión empresarial en España. Destacar, los economistas Daniel Lacalle, Miguel Anxo Bastos y Gonzalo Bernardos, junto al célebre gurú del management Xavier Marcet, y el abogado del Estado Mario Conde. También, con reconocidas periodistas económicas como Susana Criado y Silvia Jato. Todos ellos definen la obra como una brújula financiera imprescindible para proteger el tejido empresarial actual.

Hodgson demuestra que una buena cultura financiera no es un privilegio exclusivo de las grandes compañías.

Sobre el autor, Jorge Hodgson Golding es socio director de Hodgson Strategies, cuenta con una amplia trayectoria en multinacionales y banca, reconocido con galardones como el Premio CEPYME y formado en escuelas como IESE, ESADE y AFI.

‘Premios Juventud’ alcanza 10 millones de espectadores y ‘PJ Fest’ bate récords con 673 millones de interacciones en múltiples plataformas

0

La primera edición europea de ‘Premios Juventud’, celebrada en Starlite Marbella tras 23 años de trayectoria en América, alcanzó 10 millones de espectadores en Estados Unidos, México y España, mientras que la programación de ‘PJ Fest’ generó 673 millones de interacciones en múltiples plataformas, un 49% más que en 2025, según los datos finales difundidos por TelevisaUnivision.

La edición llegó a audiencias de más de 150 países de América Latina, Europa, África y Asia y cerró una semana de contenidos y actuaciones desarrollada entre Miami, Houston, Los Ángeles y Marbella.

En España, la emisión en RTVE alcanzó un alcance acumulado superior a 1,5 millones de espectadores. La respuesta fue especialmente positiva entre las nuevas generaciones, duplicando la audiencia entre el público de 16 a 34 años. En Estados Unidos, la retransmisión a través de Univision, UNIMÁS, Galavisión y ViX alcanzó 4,3 millones de espectadores, un 7% más que en 2025.

Premios Juventud’ fue además el programa número uno de toda la televisión en horario de máxima audiencia entre los hispanos de Estados Unidos en los principales grupos demográficos y lideró el conjunto de la jornada entre los adultos hispanos de 18 a 49 años.

Entre los espectadores de 18 a 34 años, Univision obtuvo una ventaja del 97% frente a su competidor en español más cercano durante el horario estelar. El programa previo, ‘Noche de Estrellas’, llegó a 2 millones de espectadores y mejoró un 20% su audiencia en este grupo respecto al año anterior.

El comportamiento digital fue otro de los principales indicadores de la edición. ‘Premios Juventud’ se situó como el programa de televisión con mayor impacto social del día por octavo año consecutivo, con 4,1 millones de interacciones en Facebook, Instagram, X y YouTube, un 17% más que en 2025. También generó 103,1 millones de reproducciones de vídeo, el doble que el año anterior.

La celebración en Marbella materializó la alianza entre TelevisaUnivision y Starlite para conectar los mercados musicales y audiovisuales de Europa y América. Durante la semana, Starlite funcionó como espacio de producción, encuentro de artistas e industria y origen de contenidos destinados posteriormente a televisión, ‘streaming’ y plataformas digitales.

Para Andalucía, la edición supuso una nueva ventana de proyección internacional. Los 673 millones de interacciones en múltiples plataformas y la distribución en más de 150 países situaron contenidos producidos en Marbella ante audiencias de distintos mercados. La semana reunió además en la Costa del Sol a artistas, delegaciones, medios y público procedentes, entre otros mercados, de Latinoamérica y Estados Unidos, con actividad asociada en alojamiento, restauración y servicios turísticos.

‘Premios Juventud’ se suma a otro movimiento internacional protagonizado recientemente por Starlite. En diciembre de 2025, Billboard eligió Starlite Madrid para celebrar el primer ‘Billboard No. 1s’ fuera de Estados Unidos, precedente que reforzó la vinculación de la compañía con grandes formatos internacionales de la industria musical.

La semana permitió también producir desde Marbella contenidos específicos para artistas. Manuel Carrasco, Wisin y Melendi protagonizaron producciones grabadas en Starlite para su posterior distribución a través del ecosistema audiovisual de TelevisaUnivision en Estados Unidos, México y Latinoamérica.

El valor de la exposición generada para el talento había sido cuantificado en las semanas previas por un estudio de PwC, que situó en 1,04 millones de euros la valoración mediática media asociada a una actuación en Starlite, incorporando una referencia económica al alcance promocional y mediático de la plataforma.

La primera edición europea dejó además un reconocimiento para Sandra García-Sanjuán Machado, cofundadora y presidenta ejecutiva de Starlite Music Group, que recibió por sorpresa la distinción ‘Agente de Cambio’ por su trayectoria empresarial, su liderazgo en la industria del entretenimiento y su compromiso social a través de la cultura, la música y la filantropía. Su nombre se sumó así a los de Antonio Banderas, Marc Anthony, Yandel y La Oreja de Van Gogh, reconocidos igualmente en esta edición.

La primera edición europea de ‘Premios Juventud’ cerró de este modo el 15º aniversario de Starlite Occident con resultados de audiencia, consumo digital y distribución internacional que aportan datos concretos al posicionamiento trabajado durante los últimos meses: capacidad para atraer grandes formatos, conectar mercados y artistas y generar desde España contenidos con circulación internacional.

Los autónomos extranjeros sostienen el RETA: 132.466 afiliados más en cuatro años

El crecimiento del RETA en cuatro años lo aportan los autónomos extranjeros: 132.466 altas, frente a 7.630 españoles menos.

El matiz que cambia la lectura del crecimiento del RETA

El Régimen Especial de Trabajadores Autónomos, el RETA que registra la afiliación de los autónomos, pasó de 3.337.846 afiliados en julio de 2022 a 3.462.682 en julio de 2026. El saldo positivo es de 124.836 personas, pero la letra pequeña está en la nacionalidad.

Los autónomos extranjeros crecieron de 399.890 a 532.356, un 33,1% más, mientras los de nacionalidad española cayeron de 2.937.956 a 2.930.326, un 0,3% menos. En limpio: los autónomos extranjeros explican el 106,1% del crecimiento neto.

El porcentaje por encima del 100% se explica por una aritmética sencilla. Los extranjeros suman todos los nuevos afiliados y, además, compensan la caída de 7.630 autónomos españoles. Sin su aportación, el RETA estaría en números rojos; con ella, gana 124.836 cotizantes. Su peso pasó del 12% aproximado en 2022 al 15,4% en julio de 2026.

Nacionalidades, sectores y territorios donde se concentran los autónomos extranjeros

En el listado por países, China encabeza la afiliación con 71.242 autónomos, por delante de Rumanía (55.051), Italia (44.358), Marruecos (34.919) y Reino Unido (26.416). Por ritmo de incorporación, Colombia suma 13.269 autónomos desde 2022; Ucrania, 11.358, y Rusia, 11.277.

Detrás de las cifras hay una base diversa y en movimiento, no una foto fija. El comercio, la hostelería y la construcción concentran buena parte de la actividad, aunque la presencia se extiende a actividades profesionales, científicas y técnicas, transporte, inmobiliario y servicios de información y comunicaciones.

El RETA crece porque entran más autónomos extranjeros, no porque el tejido autónomo español se ensanche.

La distribución territorial confirma el sesgo urbano y de costa. Cataluña, Comunidad Valenciana, Madrid y Andalucía reúnen cerca del 70% de los autónomos extranjeros. Por provincias, Barcelona y Madrid lideran, seguidas de Alicante, Valencia y Málaga.

Qué propone UPTA y por qué importa el relevo generacional

UPTA reclama que el emprendimiento extranjero gane protagonismo en las políticas de trabajo autónomo: menos trabas administrativas, más financiación y asesoramiento, y conexión entre nuevos emprendedores y negocios con dueños próximos a jubilarse. Eduardo Abad, presidente de UPTA, lo resume así: los extranjeros no vienen a sustituir actividad, sino a crearla.

‘Los datos son incontestables: desde 2022, el crecimiento del trabajo autónomo en España se sostiene en los trabajadores extranjeros. Hemos sumado más de 132.000 autónomos extranjeros mientras perdemos más de 7.600 de nacionalidad española’, señaló Abad.

La lectura no puede quedarse en el titular. Si la afiliación de nacionalidad española sigue retrocediendo de forma lenta pero continuada, el RETA necesita convertir esta incorporación extranjera en una base estable de cotizantes, con negocios que paguen cuotas y contraten. Conectar a quienes quieren emprender con el relevo de negocios próximos a cerrar no es solo una propuesta gremial: es probablemente la política más barata para sostener empleo local y recaudación. Ese es el desafío de los próximos años.

El debate no es nuevo: la reforma de la cotización por ingresos reales del RETA ya puso el foco en la sostenibilidad del sistema. Ahora, los datos de afiliación por nacionalidad añaden un matiz que conviene vigilar: el saldo agregado puede esconder una contracción silenciosa de la afiliación española. Para que el relevo generacional funcione, UPTA pide facilitarlo todo por una vía concreta: trámites, financiación y asesoramiento.

Guía rápida del trámite

  • 📅 Plazos: No es un trámite con cierre. Los datos corresponden al periodo cerrado entre julio de 2022 y julio de 2026.
  • Requisitos clave: La fuente no detalla requisitos migratorios. Para afiliarse al RETA hace falta autorización para trabajar por cuenta propia.
  • 🌐 Dónde solicitarlo: El alta se gestiona a través de la web de la Seguridad Social, por sede electrónica o en oficinas.
  • 💰 Importe o coste: La noticia no analiza cuotas; el dato central es la evolución de afiliación por nacionalidad.
  • ⚠️ Error a evitar: Leer solo el saldo agregado del RETA y no separar por nacionalidad puede ocultar la caída de afiliados españoles.

Factorial cierra la adquisición de Empion para integrar IA en su software de RRHH

El software de RRHH no puede depender de integraciones externas para evaluar talento, y Factorial responde comprando la alemana Empion para integrar esa capacidad de forma nativa. La operación añade varios millones de dólares en ARR y deja una lección de crecimiento inorgánico para founders.

La adquisición, confirmada por la propia compañía, refuerza la estrategia alemana de Factorial: Berlín se convierte en la puerta de entrada a un mercado donde ya trabajan Deutsche Telekom, Procter & Gamble o Siemens Mobility.

La operación: qué compra Factorial y cuánto suma al negocio

Empion, fundada en 2021, ha construido una plataforma que sustituye el filtrado por palabras clave por una lectura más precisa del encaje cultural, las habilidades y la motivación, combinando una mezcla de de tecnología y metodología. Ese enfoque encaja con la obsesión de Factorial por ofrecer más valor dentro de un único software.

En términos financieros, la operación sumará varios millones de dólares en ingresos recurrentes anuales (ARR) al negocio de Factorial, según el comunicado. Las partes no han hecho público el importe exacto de la compra, pero el valor estratégico no está en el precio: está en la integración nativa de la evaluación de talento.

Jordi Romero, CEO de Factorial, lo resume así: “Alemania es el mercado de tecnología para el entorno laboral más importante de Europa”. La frase apunta a una ambición mayor: convertir a Factorial en un referente europeo de IA aplicada a RRHH.

Comprar una startup no es solo sumar clientes: es absorber una capacidad que, integrada de forma nativa, cambia la propuesta de valor para todo el portfolio.

El encaje de Empion en la plataforma y en el ecosistema alemán

Annika von Mutius, fundadora y CEO de Empion, se incorporará al equipo directivo de Factorial en Alemania. Su perfil combina investigación matemática y experiencia en robótica con IA en San Francisco, además de formar parte de KI-Bundesverband, la mayor asociación de IA alemana.

La integración no será traumática para los clientes actuales de Empion: mantendrán su producto, soporte y contratos sin cambios. Con el tiempo, la tecnología de evaluación de candidatos y empleados se fusionará en la plataforma de Factorial para gestionar desde la contratación hasta el desempeño y el compromiso.

startup española RRHH

📦 Caso de estudio: Factorial y Empion

  • El reto: Cubrir la evaluación de talento sin depender de integraciones de terceros dentro del software de RRHH.
  • La jugada: Adquirir una startup alemana con IA nativa y retener a su fundadora en el equipo directivo.
  • El resultado: Varios millones de dólares en ARR adicional y una capacidad unificada para todo el ciclo del talento.
  • La lección: El crecimiento inorgánico funciona si se integra la tecnología y se retiene el conocimiento del equipo adquirido.

Lo que el caso enseña a founders que miran más allá del crecimiento orgánico

Esta operación tiene una lectura de ecosistema: el SaaS español empieza a salir de compras fuera de casa. No es una ronda de financiación, es la transformación de una scale-up en comprador estratégico. Y eso obliga a medir el éxito de la operación en integración, no en anuncios.

El riesgo aquí no es el dinero, es la ejecución. Si la tecnología de Empion se queda como un módulo aislado, el ARR adicional no justificará el esfuerzo. Si el equipo se integra y la evaluación nativa se convierte en ventaja competitiva, Factorial habrá comprado años de desarrollo por una fracción de lo que costaría construirlo internamente. Este es el corazón del crecimiento inorgánico: comprar capacidad, no solo cuota.

Para founders con tracción, la lección es doble: conviene definir qué capacidad falta antes de mirar el precio, y hay que blindar la retención del equipo fundador de la startup adquirida. La salida de Von Mutius al equipo directivo es una señal de buena práctica: retener talento clave evita que la adquisición se vacíe de conocimiento.

🚀 Hoja de Ruta para Emprender

  • Compra capacidades, no solo clientes: Antes de una adquisición, identifica qué funcionalidad te falta y cuánto tardarías en construirla internamente.
  • Integra antes de escalar: Asegura que la tecnología comprada se funde en tu plataforma; un módulo aislado destruye valor.
  • Retén al equipo fundador: Negocia la permanencia del CEO o del talento clave para que el conocimiento no se escape con el cheque.
  • Mide el ARR adicional: Fija métricas de ingresos recurrentes posteriores a la compra y revisa cada trimestre si la integración funciona.

Theker Robotics levanta US$85M y entra en Lanzadera con Inditex como inversor

La combinación de robótica industrial y venture capital marca la agenda en España, y la entrada de Theker Robotics en Lanzadera lo confirma: la startup barcelonesa aterriza en el programa de Juan Roig con 85 millones de dólares levantados y con Inditex como inversor de referencia.

Los números de la entrada: 124 startups, 85 millones de dólares y un socio industrial

Lanzadera, impulsada por Juan Roig en la Marina Real Juan Carlos I de Valencia, es una de las aceleradoras más activas del ecosistema español. Su nueva cohorte suma 124 startups y confirma una tesis dura: la demanda de automatización ya no es solo de software, también se extiende a la economía real, desde la logística hasta la educación y la sostenibilidad corporativa.

Junto a Theker, la cohorte suma proyectos de perfiles muy distintos. International Medicine Group ayuda a estudiantes a cursar Medicina en universidades extranjeras, y Brand4impact convierte las donaciones corporativas en microdonaciones que los clientes y empleados redistribuyen según criterios ESG. Son modelos alejados de la robótica, pero comparten una lógica de escalado a partir de un cuello de botella real.

La incorporación de Theker se enmarca en esa hornada. No es una entrada cualquiera: la compañía aterriza en Valencia con el respaldo de Inditex, que tomó posición en su capital en 2025 a través de Alma Mundi FutuRetail Fund, el vehículo gestionado por Mundi Ventures.

Fundada en 2022 por Carla González Cano y Jiaqiang Ye Zhu, Theker cerró en julio de 2025 una ronda de 21 millones de dólares —unos 18 millones de euros al cambio— liderada por Kibo Ventures y la propia Inditex. La compañía calificó entonces la operación como la ronda semilla más cuantiosa de la historia en su segmento y una de las más relevantes del sector robótico europeo.

La participación del grupo textil no fue una simple firma de cheque. Según el informe de gestión depositado en la CNMV, Alma Mundi FutuRetail Fund destinó 4,5 millones de euros a la ronda semilla: 500.000 euros en equity, equivalentes a cerca del 1% del capital social, y 4 millones mediante un préstamo participativo convertible.

Entrar en Lanzadera no diluye a los founders: les abre puertas, pero el capital captado sigue marcando el ritmo de crecimiento.

El foco tecnológico explica la apuesta. Los robots de Theker operan en entornos industriales cambiantes sin necesidad de reprogramarse, combinando visión artificial y control basado en deep learning. Esa capacidad de adaptación es exactamente lo que busca un retailer con cientos de centros logísticos y operaciones intensivas en manipulación, como Inditex. Puedes ampliar contexto sobre el método en la entrada de Wikipedia.

El modelo de negocio detrás de la robótica adaptativa y la apuesta de Inditex

La tesis de Theker es sencilla de explicar y difícil de ejecutar: en lugar de vender robots que exigen un técnico para cada cambio de línea, vende máquinas que aprenden del entorno. Esa promesa explica por qué una ronda semilla alcanza un tamaño impropio de la fase inicial.

Para Lanzadera, la incorporación encaja con su obsesión por la eficiencia. Según Marina de Empresas, dos de cada tres startups de la nueva cohorte se concentran en resolver cinco grandes retos empresariales, con la pérdida de tiempo en tareas manuales y repetitivas como problema más recurrente. Robótica, datos y automatización van de la mano.

📦 Caso de estudio: Theker Robotics

  • El reto: Automatizar entornos industriales complejos y cambiantes sin reprogramar cada robot ante un nuevo pedido.
  • La jugada: Combinar visión artificial y deep learning para que las máquinas adapten su comportamiento al entorno.
  • El resultado: Una ronda semilla de 21 millones de dólares y la entrada en Lanzadera con Inditex como socio industrial.
  • La lección: Un socio industrial con dolor real vale más que varios inversores financieros si tu tecnología acorta su camino al ahorro.

Lo que la operación enseña a los founders que buscan aceleradora y capital

Aquí viene la lección. No todas las startups de robótica consiguen que un grupo como Inditex entre en su capital antes de escalar. La clave no está solo en la tecnología, sino en alinear el producto con un problema concreto de un cliente grande: reducir costes operativos, producir con menos fricción y hacerlo sin depender de integraciones eternas.

Conviene leer el movimiento con criterio. La ronda semilla de 21 millones de dólares es inusual en Europa y refleja la escasez de talento en robótica aplicada, no solo la promesa comercial. El riesgo es el mismo que en todo deep tech: el camino a ingresos recurrentes es largo, y una aceleradora puede aportar contactos, pero no sustituye la disciplina de burn rate ni la capacidad de industrializar el producto.

La incorporación a Lanzadera y la apuesta previa de Inditex dejan un patrón replicable para founders que buscan alinear tecnología con economía real: primero valida el dolor en un entorno industrial, luego levanta capital con un socio que tenga incentivos para que tu producto funcione, y por último usa la aceleradora para ensanchar la red comercial.

🚀 Hoja de Ruta para Emprender

  • Busca un socio industrial: Si tu tecnología opera en entornos físicos, un cliente-inversor como Inditex vale más que un fondo puramente financiero en fases tempranas.
  • Valida el dolor real: Demuestra cuántas horas o euros ahorra tu robot antes de levantar capital; la ronda de Theker se apoyó en un caso de uso industrial concreto.
  • Cuida el burn rate: Levantar 21 millones no es éxito, es runway; traduce cada euro en hitos de producto y ventas medibles.
  • Usa la aceleradora para vender: Lanzadera no es un sello, es una red de decisores; concreta reuniones con potenciales clientes, no solo con inversores.

U.S. Bank mueve dólares por Stellar con su stablecoin USBDC: el banco puede congelar el pago

U.S. Bank ha enviado dólares reales de Norteamérica a Europa sobre la blockchain pública Stellar con su stablecoin USBDC, un token que solo el banco puede emitir, congelar o revertir. El movimiento reabre el debate sobre cuánto control pueden tener los bancos sobre los dólares tokenizados.

Qué ha hecho U.S. Bank con Stellar

El piloto en vivo se ejecutó el miércoles 9 de septiembre y consistió en que la entidad se pagó a sí misma. El token USBDC no está a la venta para clientes minoristas: es una prueba técnica para comprobar que el banco puede crear, canjear, congelar y recuperar sus propios dólares digitales. Las cuatro funciones respondieron como esperaba.

La elección de Stellar no es casual. La red, cuyo token XLM ocupa el puesto 19 por capitalización de mercado, permite que el emisor de un activo bloquee cuentas o destruya monedas que están en la cartera de otra persona. U.S. Bank probó exactamente esos controles. El precio de XLM se movió poco: ronda los 0,19 dólares tras subir un 0,6% en un día, señal de que los traders no vieron aquí una revolución.

El botón de apagado que reabre el debate

La promesa original de las criptomonedas era que nadie pudiera recuperar tu dinero una vez enviado. USBDC rompe esa promesa de forma intencional, y por eso conviene leerlo como lo que es: una transferencia bancaria con un botón para deshacer. No compite con USDC ni con las stablecoins que los traders usan a diario; más bien digitaliza el control que ya existe en la banca tradicional.

«Este piloto en vivo demuestra nuestra capacidad para acelerar la gestión global de efectivo y el movimiento de dinero», declaró Gunjan Kedia, presidente y CEO de U.S. Bank. Jamie Walker, jefe de activos digitales y movimiento de dinero, insistió en que buscan resolver problemas reales de clientes manteniendo seguridad y fiabilidad. La cuestión es si el cliente acepta que su proveedor de pagos pueda congelar fondos sin su permiso.

Wall Street se parte en dos: dólar compartido o marca propia

Una semana antes, 21 bancos y gestores de activos acordaron lanzar un token de dólares compartido en el primer semestre de 2027. Bank of America, Goldman Sachs, Citi, Deutsche Bank, UBS y Wells Fargo figuran en esa alianza. U.S. Bank no firmó el acuerdo. Prefiere colocar su propio nombre en su dólar digital.

Wall Street no discute si el dólar será digital, sino quién tendrá la llave para congelarlo.

La decisión tiene lógica. La Reserva Federal ubicó a U.S. Bank como el sexto mayor banco comercial doméstico de Estados Unidos en marzo, con 683.000 millones de dólares en activos. Suficiente tamaño para ir por libre. Además, las nuevas normas del Tesoro para stablecoins favorecen a blockchains construidas sobre dólares regulados, y el premio es concreto: nóminas de fin de semana, liquidez atrapada entre subsidiarias y colateral que hoy espera al lunes.

El movimiento recuerda a los experimentos con monedas digitales de bancos centrales y a iniciativas como JPM Coin, lanzada por JPMorgan para liquidaciones internas. La diferencia es que aquí se usa una red pública como Stellar, no un permiso privado. Eso da transparencia al público, pero concentra el control en el emisor. El equilibrio es delicado: eficiencia 24/7 frente a descentralización real, justo lo que muchos usuarios de cripto valoran.

El verdadero aviso va para Circle, aunque no por este test. Los rivales que buscan usuarios empresariales de USDC ya demuestran lo rápido que se puede perder esa base de clientes. El próximo hito llegará con la stablecoin compartida de Wall Street en 2027; habrá que ver si U.S. Bank se suma o sigue apostando por su botón de apagado.

Precio de la gasolina: décima subida consecutiva mientras el diésel cae un 3,75%

0

El precio de la gasolina encadena su décima subida semanal y escala un 4,79%. El gasóleo, en cambio, cae un 3,75% y se paga a 1,795 euros por litro, según el Boletín Petrolero de la Unión Europea. Es la primera caída del diésel en dos meses y medio.

Con esta nueva subida, el litro de gasolina se sitúa en 1,815 euros, mientras que el diésel rompe la racha alcista y se coloca en 1,795 euros. Ambos valores proceden del Boletín Petrolero de la Unión Europea y reflejan los cambios fiscales vigentes en el arranque de septiembre.

El coste real para el conductor mantiene la presión sobre el bolsillo. Llenar un depósito medio de 55 litros de diésel supone ahora 98,45 euros, 20,9 euros más que hace un año, cuando costaba 77,55 euros. En gasolina, el desembolso alcanza 99,55 euros, frente a los 81,4 euros de hace doce meses.

A pesar de la escalada, ambos carburantes siguen lejos de los máximos históricos del mercado español. En julio de 2022, la gasolina tocó 2,141 euros y el gasóleo 2,1 euros por litro. La comparación sirve para medir la temperatura del surtidor sin perder perspectiva.

La evolución del crudo no se traslada de forma inmediata al precio de los carburantes, sino con un decalaje temporal. El precio en surtidor combina la cotización específica de cada producto, el coste de la materia prima, la logística, los impuestos y los márgenes brutos de las petroleras. Por eso una sesión bajista del Brent puede no notarse en el depósito hasta semanas después.

El diésel no cae por una mejora del mercado, sino por una decisión fiscal que compensa con impuestos lo que el crudo sigue encareciendo.

El precio de la gasolina encadena diez subidas semanales

El repunte de la gasolina es el más prolongado del actual ciclo de tensiones geopolíticas. La subida semanal del 4,79% deja el litro de gasolina de 95 en 1,815 euros. En paralelo, el gasóleo rompe con un descenso del 3,75%, el primero en dos meses y medio.

La décima subida de la gasolina convive con una rebaja fiscal dirigida solo al diésel, lo que abre una brecha inédita entre los dos combustibles.

Detrás del cambio de tendencia del diésel hay una explicación fiscal directa. Tras el estallido del conflicto en Oriente Medio, el Gobierno aprobó el 29 de junio un real decreto ley por el que decayó la rebaja temporal del IVA al 10% para los carburantes. A cambio, activó la reducción del impuesto especial de hidrocarburos.

Esa reducción del IEH se fijó en 15 céntimos por litro en julio y en 10 céntimos desde el 1 de agosto. Para septiembre estaba previsto un descenso a cinco céntimos, pero la fuerte subida del diésel en julio obligó a elevarlo a 20 céntimos por litro para el gasóleo. Los datos del boletín europeo ya recogen este alivio fiscal.

En el contexto europeo, España mantiene precios inferiores a los de su entorno. La gasolina sin plomo de 95 se paga en España a 1,815 euros, por debajo de los 2,041 euros de media de la Unión Europea y de los 2,099 de la eurozona. El diésel español, a 1,795 euros, también se mantiene por debajo de los 2,107 de media comunitaria y de los 2,137 de la eurozona.

Por qué el diésel cae: la rebaja del impuesto especial de hidrocarburos

La rebaja del impuesto especial de hidrocarburos es la clave del descenso del gasóleo. El Boletín Petrolero de la UE recoge precios que ya incorporan la norma vigente desde el martes. No es una mejora de la cotización internacional: es una transferencia fiscal que reduce la factura del diésel sin tocar la gasolina.

Por su parte, la gasolina no recibe el refuerzo específico aprobado para el diésel, lo que amplía la brecha fiscal entre ambos combustibles.

El diésel respira. La gasolina, no.

precio diésel

El surtidor español, más barato que la media europea pero más caro que hace un año

La posición española es, sobre el papel, favorable. Con la gasolina a 1,815 euros y el diésel a 1,795, el país se mantiene por debajo de la media comunitaria en más de 20 céntimos por litro. Esa diferencia estructural se apoya en una fiscalidad de hidrocarburos menos gravosa que la media europea.

Esa ventaja comparada no elimina la tensión interior. Llenar un depósito cuesta ahora entre 18 y 20,9 euros más que hace un año, según el combustible. La subida interanual se produce en un contexto de incremento de los costes energéticos, lo que amplifica el impacto sobre los hogares que dependen del vehículo privado.

El comportamiento divergente de la gasolina y el diésel plantea una contradicción de política pública. La rebaja del impuesto especial concentra el alivio en el combustible mayoritario del transporte profesional y de mercancías, mientras que la gasolina de los desplazamientos urbanos absorbe la décima subida sin mitigación. Es una elección con lógica económica, pero con un reparto social desigual.

A corto plazo, la tregua del diésel es reversible. Si la escalada del crudo persiste, la rebaja de 20 céntimos puede quedar absorbida por nuevos aumentos en origen. El decalaje entre crudo y surtidor retrasa el impacto, pero no lo elimina.

El Boletín Petrolero de la UE seguirá marcando la evolución semanal. La cuestión no es si el diésel volverá a subir, sino si la política fiscal mantendrá el alivio cuando el mercado vuelva a tensarse. El final del ciclo alcista no depende solo del crudo: depende también de cuánto margen fiscal esté dispuesto a asumir el Gobierno en plena escalada.

Publicidad