Bugatti one-off El Principito: el hypercar que revaloriza tu cartera como un clásico de museo

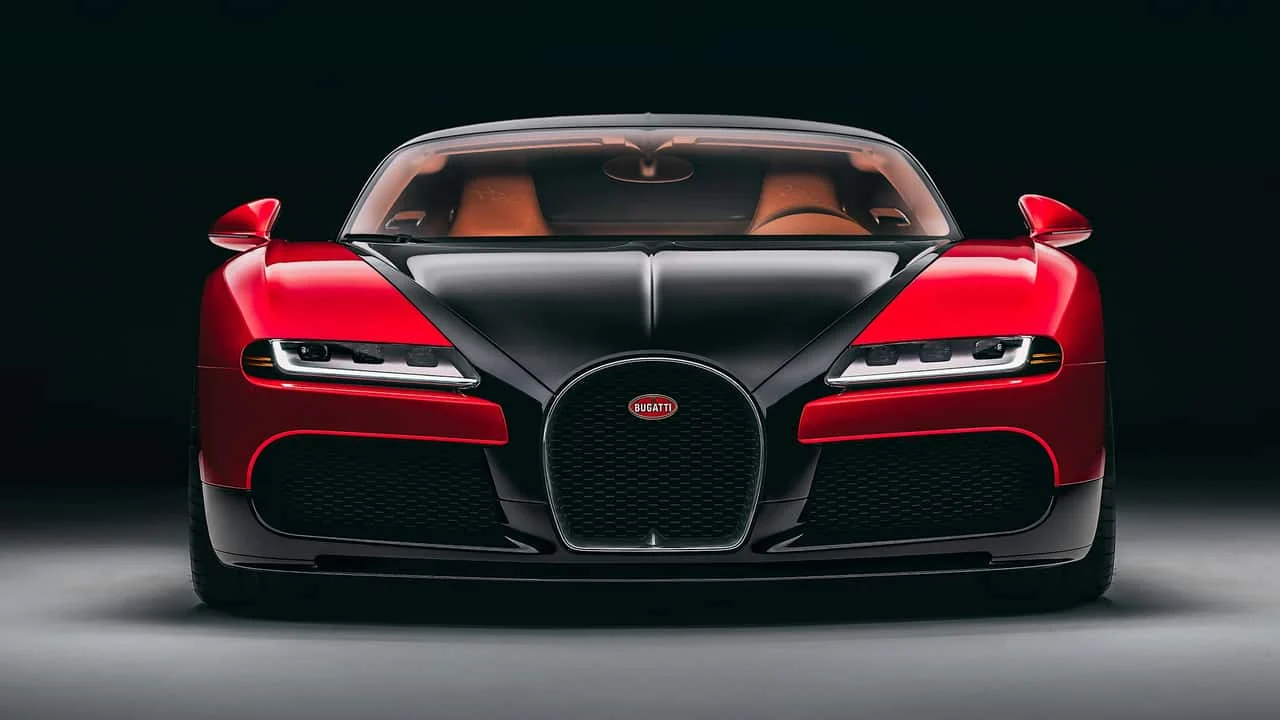
Un único ejemplar. Hecho a mano. Con una narrativa literaria cosida en cada costura de carbono y cuero. El Bugatti one-off El Principito —oficialmente ‘Le Retour du Jeune Prince’— no es un coche: es un activo de colección instantáneo que, a mi juicio, podría seguir la curva de revalorización de los clásicos de museo más selectos.

La noticia llegó esta semana desde Molsheim. Bugatti, a través de su división Sur Mesure, ha presentado un Mistral único que rinde homenaje a la obra de Antoine de Saint-Exupéry. Se trata de un hypercar que parte de la plataforma Mistral —limitada a 99 unidades— y la lleva a un territorio donde la escasez se vuelve absoluta. Solo existe uno. Y eso, en el mercado de los activos alternativos, marca la diferencia.

El coche conserva la mecánica conocida: el motor W16 de 8.0 litros entrega 1.600 caballos a las cuatro ruedas a través de una transmisión de doble embrague de siete velocidades. Pero lo que realmente define su valor potencial no son los caballos, sino la historia que lo envuelve. Porque cuando hablamos de la gama alta del coleccionismo automovilístico, la narrativa manda tanto como la técnica.

Un lienzo sobre ruedas: la artesanía que construye el valor

Cada panel de este Mistral ha sido tratado como una obra de arte. La carrocería luce una paleta de cobres y bronces que reacciona a la luz como un reflejo lunar. Sobre las aletas traseras y el alerón posterior se ha pintado a mano un cielo estrellado, con cada estrella en plata trabajada capa sobre capa. El alerón, además, guarda un easter egg: al desplegarse, descubre una escena reinterpretada del libro —el príncipe y el zorro— pintada en su cara inferior.

En el vano motor, el bloque W16 lleva grabados los personajes principales de la historia. El interior combina dos cueros —’Terre d’Or’ y ‘Driftwood’— con bordados de la luna y constelaciones que fluyen por las puertas y los reposacabezas. Pero la joya de la cabina es la selectora de cambios: una rosa plateada, miniatura tridimensional creada a partir del escaneo 3D de una flor real, que evoca la rosa del Principito. Este nivel de ejecución artesanal es lo que separa un coche de producción de un activo de patrimonio.

Un one-off de Bugatti no es un gasto: es una entrada en la historia del automóvil, con liquidez reservada a un puñado de coleccionistas globales.

El mercado de los one-off: precedentes que respaldan la tesis de inversión

No hay un precio oficial —Bugatti nunca lo revela—, pero la cifra de un proyecto Sur Mesure de esta complejidad se mueve en un rango cómodamente superior a los 5 millones de euros, pudiendo escalar hasta los 10 millones según las fuentes del sector. El coste de adquisición, sin embargo, es solo el punto de partida. La pregunta que un inversor de alto patrimonio debe hacerse es otra: ¿qué ocurre con ese valor en cinco, diez o veinte años?

El historial de los one-off de Bugatti es escaso porque apenas se crean. Pero hay paralelos en el segmento de hypercars de edición extremadamente limitada. El Bugatti La Voiture Noire, presentado en 2019, tenía un precio de 11 millones de euros antes de impuestos y hoy se estima que su valor supera los 15 millones en el mercado privado. Otros modelos a medida de marcas como Koenigsegg o Pagani han mostrado revalorizaciones de doble dígito anual en los primeros cinco años. Con una pieza única que además incorpora una narrativa cultural universal —El Principito—, la probabilidad de que actúe como un activo refugio de alta gama es elevada.

Horizonte temporal y riesgos de liquidez: lo que el inversor debe medir

He seguido de cerca el segmento de los automóviles de colección durante la última década y pocas veces he visto una divergencia tan clara entre la oferta y la demanda. Los talleres de personalización de Bugatti, Pagani y Rolls-Royce tienen listas de espera que superan los dos años, mientras que los compradores potenciales de estas obras maestras sobre ruedas son cada vez más numerosos, sobre todo procedentes de Oriente Medio y Asia. Este desequilibrio estructural crea un suelo de liquidez para las piezas más exclusivas.

Ahora bien, ningún activo ilíquido está exento de riesgo. Un one-off como este requiere un horizonte de inversión de al menos siete a diez años. Su apreciación dependerá de la salud general del segmento de hypercars de colección, de la capacidad de Bugatti para mantener su halo como fabricante de las piezas más deseadas y, sobre todo, de la coherencia del patrimonio automovilístico que la marca construya a largo plazo. La llegada de la electrificación al segmento de altas prestaciones es una variable a vigilar: si los motores de combustión se convierten en reliquias veneradas, el W16 del Mistral ganará un valor simbólico añadido. Si la transición arrincona la mecánica tradicional sin generar nostalgia coleccionable, el atractivo podría moderarse.

Lo que sí sabemos hoy es que esta pieza ya forma parte de un patrimonio muy selecto. No está en el mercado, ni se subastará a corto plazo. Eso la convierte en el tipo de activo que los family offices con horizontes largos buscan para el tramo de diversificación emocional de sus carteras.

💎 Veredicto Wealth

Este Bugatti one-off es una apuesta por la preservación de capital a largo plazo para un inversor con un horizonte superior a los diez años y tolerancia a la iliquidez controlada. El riesgo principal a vigilar es la evolución del prestigio de la marca en la era post-W16.

WAN-IFRA reelige a Ladina Heimgartner como presidenta e incorpora a Irene Lanzaco a su Executive Board

La Asociación Mundial de Editores de Noticias (WAN-IFRA) ha reelegido a Ladina Heimgartner como presidenta para un segundo mandato de dos años e incorpora a la española Irene Lanzaco, directora general de la Asociación de Medios de Información (AMI), a su Executive Board, según los acuerdos adoptados en la Asamblea General celebrada este lunes en Marsella.

Renovación de la cúpula directiva en el 77.º Congreso

La asamblea, celebrada en el marco del 77.º World News Media Congress, también ha confirmado la reelección de Paul Verwilt, director de operaciones de Mediahuis (Bélgica), como tesorero por otros dos años. Además, se ha renovado el Supervisory Board con la entrada de doce nuevos miembros procedentes de asociaciones de editores de Europa, Asia y África. Entre ellos figuran responsables de cabeceras como Le Figaro, The Irish Times o Jagran Prakashan, así como representantes de organizaciones de Croacia, República Checa, Dinamarca, Noruega y Portugal.

La incorporación de Irene Lanzaco –que ya preside el Comité de Directores de asociaciones miembro de WAN-IFRA– y de Minette Ferreira (Media24, Sudáfrica) al Executive Board refuerza la presencia de directivas en el máximo órgano ejecutivo de la entidad.

Trayectoria de Irene Lanzaco y la presencia española

La entrada de Lanzaco en el Executive Board consolida la representación española en la cúpula de WAN-IFRA. La directora general de AMI acumula una dilatada trayectoria en la industria de los medios:

  • Directora general de AMI: lidera la asociación que agrupa a los principales grupos editoriales españoles, entre ellos Vocento, Prisa, Unidad Editorial y Grupo Godó.
  • Presidenta del Comité de Directores de WAN-IFRA: ejerce como enlace entre la asociación mundial y las organizaciones nacionales desde esta posición.
  • Amplia experiencia en gestión asociativa: ha impulsado la transformación digital y la defensa de la propiedad intelectual en el seno de la patronal de los editores españoles.

Su nuevo puesto en el Executive Board le permitirá participar directamente en las decisiones estratégicas de la federación que representa a más de 20.000 publicaciones en 120 países.

La reelección de Heimgartner y el ascenso de Lanzaco refuerzan la representación institucional del sector editorial europeo en un momento de disrupción tecnológica.

Un segundo mandato con la inteligencia artificial como eje

Durante la asamblea, Ladina Heimgartner vinculó su nuevo periodo al frente de WAN-IFRA con la transformación que la inteligencia artificial impone a la industria. “Esta tecnología está remodelando nuestro sector más rápido de lo que nadie había previsto”, afirmó, y añadió que la IA plantea “retos reales para la libertad de prensa y el periodismo”, a la vez que abre posibilidades para innovar en los modelos de negocio.

La presidenta subrayó que su objetivo es gestionar esos cambios “con audacia y responsabilidad”, en coordinación con la red de asociaciones miembro y los editores de todo el mundo. WAN-IFRA cuenta con estatus consultivo ante Naciones Unidas, UNESCO y el Consejo de Europa, lo que le otorga capacidad de influencia en los debates regulatorios que rodean a la IA y a la propiedad intelectual.

Análisis: WAN-IFRA ante el reto de la era digital

La reelección de una presidenta procedente del grupo suizo Ringier y la entrada de perfiles como el de Lanzaco o Ferreira reflejan la voluntad de la asociación de combinar la experiencia de los grandes conglomerados europeos con la visión de las asociaciones nacionales. AMI, por ejemplo, ha sido especialmente activa en la defensa de los derechos de autor frente a las plataformas digitales en España, una batalla que ahora se traslada al ámbito global con la irrupción de la IA generativa.

La continuidad de Heimgartner, además, garantiza estabilidad en un momento en el que los editores de prensa afrontan una erosión de los ingresos publicitarios y una creciente presión regulatoria. El nuevo mandato pondrá a prueba la capacidad de WAN-IFRA para articular una respuesta cohesionada de la industria ante desafíos como el uso no autorizado de contenidos por parte de los modelos de lenguaje o la necesidad de desarrollar estándares éticos para la automatización en las redacciones.

📡 El Radar del Sector

  • El vacío que llena: La incorporación de Lanzaco aporta visión desde una asociación nacional miembro, reforzando el vínculo con el mercado español y la experiencia en la defensa de la propiedad intelectual.
  • El reto por delante: La presidenta deberá liderar la respuesta del sector ante la disrupción de la IA, defendiendo la libertad de prensa y la sostenibilidad económica de los editores.
  • El tablero competitivo: WAN-IFRA se consolida como foro global de referencia, mientras otras entidades europeas compiten por posicionarse en la regulación de la inteligencia artificial y los derechos de autor.

Reach nombra a George Grist chief customer officer para liderar suscripciones y negocio en EE.UU.

Reach, el grupo editorial británico propietario del Daily Mirror, el Daily Express y el Daily Star, ha nombrado a George Grist chief customer officer, un puesto de nueva creación desde el que reportará directamente al consejero delegado, Piers North. Grist liderará una división de Cliente que agrupa por primera vez las áreas de suscripciones, comercio electrónico, marketing y la operación estadounidense del grupo.

La nueva estructura, según ha informado Press Gazette, busca integrar equipos editoriales, comerciales y de operaciones bajo una sola dirección para impulsar los ingresos por circulación impresa y digital. La figura de chief customer officer ya existió en Reach entre enero de 2020 y octubre de 2021, cuando la ocupó Maureen McDonagh, y ahora se recupera con un mandato más amplio.

Nueva división de Cliente y áreas bajo su mando

George Grist asumirá la responsabilidad directa sobre las suscripciones digitales —doce cabeceras del grupo ya ofrecen acceso de pago, entre ellas el Manchester Evening News y el Daily Star—, el negocio de comercio electrónico y afiliación, y la filial estadounidense con sede en Nueva York, que incluye el recién lanzado Mirror.com. La división de Cliente reúne por primera vez todas las unidades que inciden en la generación de ingresos a partir del lector.

“Se trata de un equipo multidisciplinar, de alto nivel, y mi objetivo es ayudarle a colaborar e innovar con rapidez, al tiempo que fortalecemos la relación entre nuestros lectores y nuestras marcas”, declaró Grist tras conocerse el nombramiento. Piers North, por su parte, subrayó que la nueva función “refleja la ambición del grupo por diversificar los ingresos y hacer que nuestras marcas sean más relevantes en la vida cotidiana de la gente”.

Trayectoria de George Grist

La trayectoria de George Grist incluye los siguientes hitos:

  • Reach (desde 2022): Se incorporó como director adjunto de operaciones (deputy chief operating officer) y lideró el despliegue de las suscripciones digitales en doce cabeceras del grupo. También desempeñó durante seis meses el cargo de director general interino en Estados Unidos, impulsando el lanzamiento de Mirror.com.
  • Conde Nast y Boston Consulting Group: Antes de su llegada a Reach, ocupó puestos de estrategia y transformación en la editora de revistas Conde Nast y en la consultora Boston Consulting Group.
  • BBC y administración pública: Inició su carrera en la BBC en el área de estrategia digital y posteriormente fue asesor de políticas en el Departamento de Educación británico.

Esta combinación de experiencia editorial, consultoría estratégica y administración pública ha sido valorada por el grupo para liderar la nueva etapa comercial.

El nombramiento refuerza la apuesta de Reach por diversificar sus ingresos más allá de la publicidad, con las suscripciones y el comercio electrónico como ejes centrales.

Contexto estratégico: suscripciones, comercio electrónico y el mercado estadounidense

La creación de la división de Cliente se enmarca en el giro de Reach hacia un modelo de negocio menos dependiente de la publicidad. El grupo, que edita también decenas de cabeceras regionales, ha ido implantando muros de pago en diarios de referencia mientras mantiene la mayor parte de sus contenidos en abierto. La integración del comercio electrónico y los ingresos por afiliación añade una segunda palanca de diversificación.

La operación estadounidense, centrada en el dominio Mirror.com, representa una apuesta adicional por expandir marcas británicas en un mercado de habla inglesa de gran tamaño. Grist, que conoce bien ambas realidades, combina la visión editorial heredada de su paso por la BBC y Conde Nast con el rigor analítico de la consultoría estratégica.

El movimiento se produce en un contexto en el que otros grandes grupos de prensa europeos también refuerzan sus áreas de relación con el cliente y de suscripción, buscando contrarrestar la caída de los ingresos publicitarios tradicionales.

📡 El Radar del Sector

  • El vacío que llena: La nueva división de Cliente unifica por primera vez todas las áreas que generan ingresos a partir del lector, desde las suscripciones hasta el comercio electrónico y la operación en Estados Unidos, y sitúa a un perfil con experiencia transversal al frente.
  • El reto por delante: Incrementar la base de suscriptores de pago sin erosionar el tráfico en abierto —que sigue siendo el principal motor publicitario— y escalar el negocio de comercio electrónico en un entorno competitivo.
  • El tablero competitivo: Reach se alinea con la estrategia de otros grandes editores británicos y europeos que apuestan por la diversificación de ingresos; la elección de Grist, con experiencia en la BBC, Conde Nast y consultoría estratégica, indica una apuesta por perfiles analíticos y digitales frente a los puramente editoriales.

IREN recibe 3.650M de Goldman y JP Morgan para minería Bitcoin IA con Microsoft

El sector de la minería de Bitcoin está viviendo una metamorfosis que parecía improbable hace unos años. IREN, la empresa antes conocida como Iris Energy, ha cerrado una financiación de 3.650 millones de dólares liderada por Goldman Sachs y JP Morgan para ampliar su infraestructura de centros de datos dedicados a la inteligencia artificial. El destino principal de esa inversión: cumplir con el contrato firmado con Microsoft, que necesita cantidades masivas de potencia de cálculo para sus modelos de IA.

Una financiación estructurada en dos tramos y un contrato con Microsoft

El acuerdo financiero se articula en una colocación privada de 2.100 millones de dólares un préstamo de 1.550 millones y anticipos de clientes. La operación, que ha recibido calificaciones de grado de inversión por parte de Fitch Ratings y DBRS Morningstar, cubrirá aproximadamente el 96% de una inversión total de 5.810 millones de dólares destinados a la compra de GPU, los procesadores especializados que entrenan sistemas como ChatGPT o Copilot.

IREN especificó que el dinero se usará para adquirir la infraestructura necesaria para desplegar los clústeres de GPU que Microsoft requiere. La existencia de un cliente de primer nivel fue determinante para convencer a los bancos e inversores institucionales. Sin el contrato previo con Microsoft, difícilmente habría sido posible movilizar una suma tan elevada en un sector que todavía genera recelos en la banca tradicional.

Del hashrate de Bitcoin a la demanda insaciable de IA

La compañía, fundada en 2018, se especializó originalmente en minería de Bitcoin con energía renovable, construyendo centros de datos en zonas con abundante hidroelectricidad. Pero la explosión de la inteligencia artificial cambió las reglas del juego. Las mismas instalaciones que albergaban equipos de minería podían reconfigurarse para instalar miles de GPU, mucho más rentables en el entorno actual.

En 2024, la empresa abandonó su antigua marca Iris Energy y adoptó el nombre de IREN, señalando una estrategia centrada en la infraestructura digital y la IA. Ahora, la compañía prevé alcanzar una capacidad de 480 megavatios dedicada exclusivamente a servicios de inteligencia artificial antes de que termine 2026.

La demanda de GPU se ha convertido en uno de los cuellos de botella de la economía digital. Entrenar modelos de lenguaje como los que usa Microsoft requiere miles de estos chips trabajando en paralelo, y la oferta no da abasto. El contrato con Microsoft garantiza a IREN unos ingresos estables durante los próximos años y la convierte en un socio estratégico para uno de los gigantes tecnológicos del mundo.

La reconversión de centros mineros en proveedores de nube de IA ya no es una apuesta, sino un modelo de negocio que Wall Street respalda con miles de millones.

El análisis: por qué esta operación marca un antes y un después

El caso de IREN no es aislado. Empresas como Core Scientific, Hut 8 o Marathon Digital han empezado a diversificar sus ingresos hacia la inteligencia artificial, aprovechando lo que ya tenían: acceso a energía barata, terrenos, centros de datos y experiencia operativa. Lo diferencial aquí es la magnitud del cheque y el nombre del cliente.

Que Goldman Sachs y JP Morgan hayan liderado la financiación es una señal de que la banca de inversión ve valor real en esta transformación. Las agencias de calificación, además, han otorgado grado de inversión a la operación, un sello que reduce el coste del capital y abre la puerta a futuras rondas de deuda institucional.

Sin embargo, también es obligatorio señalar los riesgos. La estrategia de IREN depende en gran medida de un solo cliente: Microsoft. Si el contrato se rescindiera o se redujera el volumen de servicios, la empresa se enfrentaría a un vacío difícil de llenar. Además, la competencia en el espacio de las GPU como servicio es feroz, con actores como Amazon Web Services o Google Cloud invirtiendo decenas de miles de millones en capacidad propia.

Con todo, la fotografía general es clara. La etapa en que los centros de minería de Bitcoin solo valían para minar criptomonedas ha terminado. Ahora, quien mejor sepa vender megavatios para IA tendrá una ventaja competitiva que trasciende el ciclo volátil del hashrate. Y, por el momento, IREN ha tomado la delantera.

La IPO de Anthropic: la mayor salida a bolsa de la historia tecnológica

Anthropic ha tomado la delantera en la gran carrera bursátil de la inteligencia artificial. La compañía creadora de Claude presentó el 1 de junio una solicitud confidencial de salida a bolsa ante la SEC, adelantándose a su gran rival OpenAI y con una valoración privada de 965.000 millones de dólares, la más alta jamás registrada para una empresa tecnológica antes de su debut público.

Según adelantó Bloomberg, Anthropic ha presentado su filing S-1 de manera confidencial y espera salir a cotizar en Wall Street el próximo otoño. La noticia llega apenas unas semanas después de que SpaceX iniciara su propio proceso de salida a bolsa y en un momento en el que OpenAI ultima su propia presentación para un movimiento similar.

La compañía recaudó recientemente 65.000 millones de dólares en una ronda de financiación privada que la valoraba en 965.000 millones, eclipsando el valor de OpenAI por primera vez. Esa cifra colosal sitúa a Anthropic en una posición inédita: nunca una empresa de inteligencia artificial había alcanzado semejante tamaño antes de dar el salto a los mercados públicos.

Claves de la operación

  • Valoración récord: 965.000 millones de dólares. Con esta cifra, Anthropic se convierte en la empresa tecnológica más cara de la historia antes de su salida a bolsa, superando incluso a OpenAI.
  • Adelanto estratégico frente a OpenAI. Presentar primero la solicitud confidencial le otorga una ventana temprana de captación de capital y atención mediática, un factor clave en un mercado tan competitivo.
  • Bancos de Wall Street en liza. Goldman Sachs, JPMorgan y Morgan Stanley aspiran a liderar el debut, lo que refleja la enorme comisión de la que podría ser la mayor operación bursátil del año.

La pugna por ser el primer unicornio de la IA en Wall Street

La rapidez con la que Anthropic ha movido ficha no es casual. Salir a bolsa primero permite captar una base más amplia de inversores y, sobre todo, marcar la referencia de valoración para todo el sector. En un entorno donde cada ronda privada eleva las cifras a niveles estratosféricos, ser el primero en testar el apetito público es una ventaja competitiva difícil de ignorar.

Fuentes cercanas al proceso citadas por Bloomberg señalan que Goldman Sachs, JPMorgan Chase y Morgan Stanley están en la fase final de evaluación para encabezar la salida. Los tres gigantes de Wall Street también se disputan el mandato de la futura IPO de OpenAI, lo que sitúa a ambos laboratorios de IA en una carrera paralela por el capital y el prestigio.

Anthropic se ha consolidado como líder en productividad empresarial basada en IA, con herramientas que van desde la programación hasta la ciberseguridad. Fundada en 2021 por ex empleados de OpenAI, su ascenso ha sido meteórico: en apenas cinco años ha pasado de ser una revelación del sector a la candidata a protagonizar la mayor salida a bolsa tecnológica de la historia.

La primera gran salida a bolsa de la IA no solo medirá el apetito inversor sino que sentará un precedente para toda una generación de empresas tecnológicas aún en manos privadas.

Cosas que pasan en 2026.

¿Una valoración de 965.000 millones: burbuja o nuevo paradigma?

La cifra de 965.000 millones de dólares obliga a preguntarse si el mercado de la inteligencia artificial está ante un exceso de euforia similar al de las puntocom o si, por el contrario, estamos asistiendo al nacimiento de un nuevo sector con fundamentos tan sólidos como los de las grandes plataformas que definieron la última década. En 2024 las empresas de IA generativa captaron más de 100.000 millones en inversión privada; en 2025 la cifra se duplicó y ahora los inversores institucionales se enfrentan a la prueba final: los parqués.

Hay precedentes que invitan a la cautela. La salida a bolsa de Alibaba en 2014, con 25.000 millones de dólares, fue la mayor hasta entonces y marcó un techo de valoración para las tecnológicas chinas que tardó años en digerirse. Anthropic multiplica por casi cuarenta aquella referencia. El riesgo de sobrevaloración es real, especialmente cuando los ingresos recurrentes de la compañía aún no están auditados públicamente.

Sin embargo, la demanda de herramientas de IA para optimizar procesos empresariales sigue creciendo a tasas de triple dígito y Anthropic ha demostrado capacidad para atraer grandes contratos corporativos. La clave estará en si el mercado público acepta su valoración como una prima por el potencial futuro o si la corrige severamente tras los primeros resultados trimestrales.

salida a bolsa Anthropic

El espejo de OpenAI y la carrera por la financiación masiva

La rivalidad entre Anthropic y OpenAI ha dejado de ser una batalla de laboratorio para convertirse en una pugna por el acceso al capital público. Ambas compiten por el mismo grupo de bancos, los mismos inversores y la misma narrativa: ser el referente global de la inteligencia artificial ética y rentable. Para España, que no tiene un actor comparable en este segmento, la lección es clara: la brecha de financiación con Estados Unidos se agranda a la velocidad de estas megaoperaciones.

Si echamos la vista atrás al ecosistema tecnológico español, ninguna empresa ha alcanzado una valoración siquiera cercana a los 10.000 millones de dólares antes de su salida a bolsa. El listón que marca Anthropic redefine por completo las escalas y deja fuera a las startups europeas, que necesitarán alianzas estratégicas o rondas transfronterizas para no quedar descolgadas en la carrera global de la IA.

Con el otoño en el horizonte, la gran incógnita no es si Anthropic saldrá a bolsa, sino cuánto está dispuesto a pagar Wall Street por el futuro de la inteligencia artificial y qué efecto dominó tendrá en OpenAI y en el resto de actores del sector. Desde esta redacción entendemos que la operación podría marcar un punto de inflexión análogo al debut de Netscape en 1995, solo que con cifras que entonces habrían parecido ciencia ficción.

Vox propone eliminar la obligatoriedad de la baliza V-16 y volver a los triángulos

La baliza V-16, aquel dispositivo luminoso que desterró a los triángulos de emergencia el pasado 1 de enero, podría dejar de ser obligatorio si prospera la enmienda que Vox ha colado en el proyecto de ley del PSOE para endurecer las sanciones por aparcar en plazas de discapacidad. La propuesta, que busca hacer opcional el uso de la señal V-16 y recuperar la vigencia de los triángulos clásicos, llega cuando la obligatoriedad ya es total y las multas por no llevarlo ascienden a 80 euros.

La enmienda de Vox elimina la exigencia de conectividad

El texto registrado por la formación de Abascal establece que la baliza luminosa podrá usarse como alternativa a los triángulos, «sin que estos pierdan vigencia después del 1 de enero de 2026». Además, suprimiría la exigencia de conectividad con los sistemas de la Dirección General de Tráfico (DGT) y la geolocalización del dispositivo. En otras palabras, los triángulos reflectantes podrían seguir utilizándose sin límite de tiempo y la señal V-16 quedaría reducida a una opción voluntaria.

Vox justifica su enmienda apelando a la necesidad de «medidas contrastadas y de eficacia probada». El partido recuerda que la baliza V-16 solo es obligatoria en España, a diferencia de los países vecinos, y que su efectividad ha sido cuestionada por colectivos como la Asociación Unificada de Guardias Civiles (AUGC), que aboga por la complementariedad en lugar de la imposición.

La enmienda de Vox también carga contra la imposición de un coste adicional a las familias: «No se entiende por qué el Gobierno descarta que el conductor decida incorporar la baliza voluntariamente o continuar con los triángulos». El partido pide suspender la obligatoriedad mientras se investigan medidas más eficaces.

Multas vigentes y reacción de la DGT

Pese al debate político, la DGT mantiene el régimen sancionador. Circular sin la baliza V-16 homologada supone una infracción leve con multa de 80 euros (40 euros por pronto pago), y si la avería no se señaliza correctamente, la sanción puede escalar hasta los 200 euros. La obligatoriedad, total desde enero, ya está generando sanciones en las carreteras.

La obligación de un dispositivo con geolocalización, único en Europa, ha generado un debate sobre su coste y su aportación real a la seguridad vial.

triángulos de emergencia

El debate sobre la eficacia de la baliza V-16 y el mercado afectado

La propuesta de Vox reabre una herida que parecía cerrada. Bruselas ya se había pronunciado: la Comisión Europea descartó que la obligatoriedad española de la baliza V-16 conectada vulnerase el derecho comunitario, ya que no existe una legislación europea que regule estos dispositivos. España se amparó en el Convenio de Viena para definir un nuevo elemento de seguridad vial, pero la falta de armonización europea deja margen para cambios unilaterales.

El mercado de las balizas V-16, en el que actúan empresas como Neomotor –la misma que ha producido muchos de estos dispositivos–, se enfrenta a una posible pérdida de negocio si la obligatoriedad cae. Fabricantes y distribuidores habían ajustado sus líneas de producción para cubrir la demanda de un producto que, desde enero de 2026, todo vehículo debe llevar. Una vuelta a los triángulos abarataría el cumplimiento para el conductor, pero también dejaría en entredicho el argumento de que la geolocalización mejora la respuesta de los servicios de emergencia.

Desde la óptica de la seguridad vial, la discusión no es baladí. Los triángulos obligan al conductor a salir del vehículo y caminar por el arcén, lo que incrementa el riesgo de atropello. La baliza, colocada desde el interior, evita esa exposición, aunque no hay estudios concluyentes que demuestren que la geolocalización reduce los siniestros. La AUGC ha señalado que, en condiciones reales de visibilidad compleja o climatología adversa, la efectividad del dispositivo está por probar.

Lo que subyace es una tensión entre la innovación regulatoria forzada y la evidencia empírica. La DGT impulsó la V-16 con el argumento de modernizar la señalización, pero sin un cuerpo sólido de evaluaciones independientes. Ahora, con la obligatoriedad plena vigente, una modificación legislativa podría desandar el camino sin haber comprobado si el sistema realmente salva vidas. No es un debate técnico, es un debate sobre cómo se legisla la seguridad en la carretera.

La Fed de Nueva York revela: el trabajo remoto, no la IA, perjudica a los jóvenes graduados

El trabajo remoto, que se ha convertido en una comodidad para millones de profesionales veteranos, actúa como un obstáculo silencioso para quienes acaban de terminar la universidad. Un nuevo análisis de la Reserva Federal de Nueva York concluye que el teletrabajo explica el 64% del reciente incremento del desempleo entre jóvenes graduados, muy por delante del impacto que hoy se le atribuye a la inteligencia artificial.

El teletrabajo como barrera de entrada para los recién titulados

La cifra no es una anécdota estadounidense ajena a Europa. El estudio, reseñado por Yahoo Finance, muestra que la tasa de paro de los recién graduados universitarios en EE.UU. alcanzó el 5,6% en marzo, frente al 4,3% del conjunto de trabajadores. La brecha ha crecido sobre todo en profesiones que pueden ejercerse fácilmente desde casa, como la ingeniería de software, el análisis de datos o las finanzas. En esos mismos puestos, el desempleo de los empleados con más experiencia incluso se redujo ligeramente.

Los investigadores de la Fed apuntan a una transformación silenciosa de los incentivos empresariales. Cuando un equipo trabaja distribuido, las empresas se vuelven mucho más reticentes a contratar a personas con poca experiencia. La formación a distancia requiere más supervisión, cuesta más y los errores se corrigen peor que en un entorno presencial. El resultado es que los puestos junior, que históricamente han sido la puerta de entrada al mercado cualificado, pierden peso en las plantillas remotas.

Las empresas pueden ser más reacias a contratar trabajadores con menos experiencia en arreglos de trabajo distribuidos.

Esa dinámica, además, tiende a cronificarse: cuando las oportunidades escasean, los recién titulados tienen aún más difícil acumular la formación práctica que el mercado les exige. Los datos de la Fed muestran que en los trabajos no teletrabajables el desempleo juvenil apenas sufrió un repunte puntual en 2020 y luego volvió a sus niveles previos; en los empleos digitalizables, la brecha por edad se ha ensanchado año tras año.

Profesiones digitales, las más expuestas al efecto remoto

Ingeniería de software, fintech, blockchain y startups tecnológicas dependen de equipos que operan a distancia desde la pandemia. Para un profesional con bagaje, el modelo funciona bien. Para un recién graduado, la falta de interacción diaria y de mentoría informal reduce drásticamente la velocidad de aprendizaje. Sin conversaciones espontáneas ni la posibilidad de observar cómo resuelven problemas los compañeros sénior, la integración se ralentiza.

El análisis incluye datos de una gran empresa —no identificada— de la lista Fortune 500. Allí compararon a los empleados que coincidieron físicamente con sus colegas durante los primeros años con quienes trabajaron sobre todo a distancia. Los primeros recibieron bastante más feedback y progresaron más rápido. La empresa, al reconocer esa desventaja, había contratado menos perfiles júnior durante el cierre de oficinas y, después de la reapertura, siguió optando por candidatos ya formados.

Para los jóvenes que quieren hacerse un hueco en roles de alta productividad, estos hallazgos no suponen menospreciar las habilidades digitales. Al contrario, subrayan que junto al dominio técnico hace falta buscar entornos con planes de mentoría explícitos y cultura de aprendizaje compartido. El salario inicial de un puesto remoto puede ser atractivo, pero si no incluye acompañamiento, la carrera puede resentirse durante años.

Lecciones para el mercado laboral español

España arrastra una tasa de paro juvenil que triplica la media europea y una de las tasas de sobrecualificación más altas de la OCDE. El teletrabajo en nuestro país se ha consolidado en industrias como la banca, los servicios digitales y las ingenierías, pero no siempre ha ido acompañado de políticas específicas para integrar a los recién titulados. Lo que el estudio de la Fed describe para Estados Unidos puede repetirse aquí con mayor crudeza: el riesgo no es solo perder el primer empleo, sino que toda una cohorte entre al mercado por la puerta de atrás y lastre su progresión salarial durante más de una década.

La buena noticia es que las empresas que apuestan por el teletrabajo pueden corregir el sesgo si diseñan programas deliberados de acogida. La formación dual, la rotación presencial durante los primeros meses y los presupuestos de mentoría reducen la fricción. Para los graduados, la decisión clave no es rechazar el empleo remoto, sino preguntar durante la entrevista qué mecanismos de acompañamiento existen. Un contrato que no cuenta con ellos puede ser una trampa laboral silenciosa.

El informe de la Fed de Nueva York deja una enseñanza incómoda: los algoritmos no son el único villano. A veces, el obstáculo está en un espacio de trabajo vacío, en el feedback que nunca llega y en la experiencia que se adquiere, o no, durante los primeros meses de carrera.

📝 Cómo enviar el currículum

Si acabas de terminar la carrera y tu objetivo es un puesto cualificado en remoto, la preparación del currículum y de la solicitud importa el doble. No existe un portal único para superar la barrera que describe el estudio, pero estos pasos te ayudarán a hacer visible tu valía incluso en procesos de selección 100 % digitales.

  1. Paso 1: Adapta el CV a cada oferta remota, mencionando expresamente herramientas de trabajo a distancia (Slack, Zoom, Notion) y experiencias académicas que hayas gestionado de forma autónoma.
  2. Paso 2: Incluye un apartado breve de competencias digitales y transversales: autonomía, comunicación escrita y gestión del tiempo, que son las que más valora un responsable de equipo distribuido.
  3. Paso 3: Prepara un portafolio (GitHub, Behance, Blog técnico) con ejemplos de trabajo real o de prácticas. En los procesos remotos, lo tangible pesa más que la titulación.
  4. Paso 4: Durante la entrevista, pregunta explícitamente por la frecuencia de las reuniones uno a uno, la existencia de un plan de onboarding y si hay presupuesto para formación continua.
  5. Paso 5: Si la empresa carece de esas herramientas, valora positivamente las ofertas que incluyan algún periodo presencial inicial o un mentor asignado, aunque el puesto sea remoto a largo plazo.

Plazo de inscripción: El mercado no tiene una convocatoria única; la recomendación es empezar a sondear el mercado al menos tres meses antes de finalizar los estudios. Requisito mínimo: Saber identificar si la cultura de la empresa apuesta de verdad por el desarrollo del talento júnior.

Castilla-La Mancha resolverá 6.400 empleos públicos la próxima semana: Plan de Apoyo Activo

Castilla-La Mancha activará la próxima semana una de las mayores bolsas de empleo público del año. El Gobierno regional resolverá el Plan de Apoyo Activo al Empleo con 6.400 nuevos puestos de trabajo, destinados a desempleados con mayores dificultades de inserción laboral. Así lo ha anunciado el presidente Emiliano García-Page durante un acto en Tomelloso, en el que adelantó además que este martes se conocerá el mejor dato de paro de un mes de mayo en 18 años.

6.400 contratos para quienes más lo necesitan

El plan, desarrollado en colaboración con los ayuntamientos y entidades de la región, representa una oportunidad laboral para miles de personas que arrastran meses o años fuera del mercado. Según el Gobierno autonómico, la contratación de estos perfiles busca reforzar los servicios municipales y dinamizar pequeñas localidades.

Desde la Junta subrayan que los contratos se adaptarán a las necesidades de cada municipio y se priorizará a los colectivos con más barreras: parados de larga duración, mayores de 45 años, jóvenes sin titulación o personas con algún tipo de discapacidad reconocida. El modelo de colaboración con los consistorios ya ha funcionado en ejercicios anteriores, aunque en esta ocasión el volumen de vacantes casi duplica el de planes anteriores.

De hecho, el anuncio coincide con un momento de mejora general del mercado laboral en la comunidad, que mañana publicará su cifra más baja de paro para un mes de mayo desde 2008. Sin embargo, esa bonanza no alcanza por igual a todos los sectores de población, y el plan llega precisamente para cubrir ese hueco.

Perfiles que cubrirá el plan y condiciones de contratación

Aunque el detalle de cada puesto lo decidirá cada corporación local, las bolsas de empleo público de estas características suelen abarcar desde tareas de limpieza viaria hasta apoyo administrativo. Los perfiles más frecuentes en este tipo de convocatorias son:

  • Peones de limpieza y mantenimiento urbano.
  • Auxiliares administrativos para registro, atención al público y tareas de oficina.
  • Monitores de tiempo libre y apoyo a servicios sociales.
  • Personal de mantenimiento de zonas verdes y pequeñas reparaciones.

En todos los casos, no se exigirá titulación superior a la ESO ni experiencia previa obligatoria; de hecho, el espíritu del plan es llegar a quienes están más alejados del mercado. Los contratos tendrán una duración mínima de seis meses y máxima de un año, con posibilidad de prórroga en función de la disponibilidad presupuestaria.

Una bolsa de 6.400 empleos, repartidos por cientos de pueblos y ciudades, es un mecanismo de cohesión social que ningún programa de inserción privada podría igualar.

¿Son realmente 6.400 empleos estables? La letra pequeña del plan

Conviene poner las cifras en contexto. Los contratos que ofrecerá el Plan de Apoyo Activo son, por definición, de carácter temporal y están financiados con fondos públicos. El salario se situará en el entorno del salario mínimo interprofesional (SMI), que en 2026 se sitúa en 1.184 euros brutos mensuales en 14 pagas. No obstante, para muchos desempleados de larga duración supone volver a cotizar, reactivar su currículum y, en el mejor de los casos, abrir la puerta a un empleo más estable dentro de la propia administración local.

La letra pequeña que pocos mencionan es que estas contrataciones dependen de la agilidad de cada ayuntamiento. Convocar, seleccionar y formalizar 6.400 puestos no es inmediato, y la experiencia de años anteriores indica que el proceso puede dilatarse hasta bien entrado el verano. Además, la distribución geográfica de las plazas hará que en las grandes capitales de provincia la competencia sea mayor, mientras que en los pueblos más pequeños puede resultar difícil encontrar candidatos que encajen con el perfil.

Pese a estas limitaciones, el plan mantiene un enfoque de inserción social que tiene un valor incuestionable. Para el candidato, la recomendación es clara: acudir a la oficina de empleo cuanto antes, mantener actualizado el currículum online y consultar diariamente los tablones municipales. Los técnicos de orientación laboral también pueden ayudar a identificar las plazas más ajustadas al perfil de cada solicitante, y en en algunos casos los propios consistorios organizan sesiones informativas.

📝 Cómo enviar el currículum

La inscripción aún no está abierta, pero las personas interesadas pueden prepararse siguiendo estos pasos:

  1. Paso 1: Inscríbete como demandante de empleo en tu oficina del SEPE de Castilla-La Mancha.
  2. Paso 2: Consulta periódicamente el portal de empleo de la Junta (www.jccm.es/empleo) y los tablones de anuncios de tu ayuntamiento.
  3. Paso 3: Ten preparado tu currículum actualizado y la documentación que acredite tu situación (DNI, vida laboral, certificado de discapacidad si aplica).
  4. Paso 4: Cuando se publique la convocatoria, presenta la solicitud en el registro municipal o por vía telemática según indiquen las bases.
  5. Paso 5: Espera la resolución y guarda el justificante de solicitud.

Plazo de inscripción: se abrirá una vez resuelto el plan, previsiblemente a mediados de junio de 2026. Requisito mínimo: estar empadronado en Castilla-La Mancha y en situación legal de desempleo.

La FAPE se compromete a defender el periodismo local tras una moción de los periodistas valencianos

La Federación de Asociaciones de la Prensa de España (FAPE) ha aprobado en su asamblea anual una moción de la Asociación Profesional de Periodistas Valencianos (APPV) para consolidar la defensa del periodismo local como una de sus líneas estratégicas de actuación, según ha comunicado la propia federación.

La asamblea anual de la FAPE sitúa la información de proximidad como eje prioritario

La iniciativa, presentada por la APPV y respaldada por la asamblea, insta a la federación a situar la información de proximidad en el centro de su actividad. La FAPE, que preside Carmen del Riego, reúne a 49 asociaciones federadas y 16 vinculadas en todo el territorio español.

Al frente de la APPV se encuentra Héctor González, director del grupo Aquí, quien ha defendido la necesidad de reforzar el periodismo de cercanía ante los desafíos estructurales que afronta el sector. La moción subraya que los medios locales cumplen una función insustituible para informar sobre la gestión municipal, las decisiones autonómicas y la actividad de colectivos sociales, elementos que afectan de forma directa a la vida cotidiana de los ciudadanos.

El texto aprobado vincula esta labor con la transparencia, la rendición de cuentas y el acceso a información veraz y cercana. La APPV advierte de una progresiva degradación de la prensa local en los últimos años, marcada por la reducción de redacciones, el cierre de delegaciones territoriales, la precarización laboral y una mayor dependencia de fuentes institucionales.

La reducción de redacciones y la dependencia institucional han mermado la pluralidad informativa en muchos territorios.

Según la moción, estos factores han contribuido a procesos de desertización informativa en distintos territorios y han limitado la pluralidad disponible para la ciudadanía. El documento también señala la presión que soportan los medios locales dentro de un ecosistema digital saturado, donde compiten con menos recursos, y con una exigencia creciente de inmediatez.

Un plan estratégico para revertir la desertización informativa

La moción pide a la FAPE que promueva una estrategia integral para defender, fortalecer y hacer sostenible el periodismo local y de proximidad. Entre las medidas planteadas figuran el impulso de modelos de financiación estables y diversificados, el refuerzo del compromiso de las administraciones públicas con el pluralismo informativo local y la aplicación de criterios de transparencia, equidad y objetividad en las políticas de apoyo público.

Asimismo, la propuesta reclama acciones para dignificar el ejercicio profesional en los medios locales, combatir la precariedad laboral y garantizar condiciones de trabajo adecuadas. También plantea iniciativas de formación y sensibilización ciudadana para fomentar un consumo crítico de la información de proximidad y proyectos de colaboración entre medios, instituciones educativas, organizaciones sociales y entidades tecnológicas.

El encaje del movimiento en el ecosistema de la prensa local

La decisión de la FAPE llega en un momento en que múltiples actores del sector insisten en la necesidad de proteger la información de proximidad. La aparición de tecnologías como la inteligencia artificial refuerza la importancia de contar con profesionales capaces de verificar, explicar y contextualizar los hechos a escala local, según la moción.

El respaldo de la asamblea anual —máximo órgano de gobierno de una federación que agrupa a la práctica totalidad de las asociaciones de prensa del país— confiere un peso institucional significativo a esta hoja de ruta. La APPV solicita finalmente que la FAPE lidere la elaboración de un plan específico para el periodismo local, con medidas concretas, evaluables y sostenibles en el tiempo, orientadas a revertir los procesos de desertización informativa y reforzar la calidad democrática en los territorios.

📡 El Radar del Sector

  • El vacío que llena: la moción institucionaliza la defensa del periodismo local dentro de la principal federación de prensa del país, un hueco que no estaba explícitamente priorizado.
  • El reto por delante: transformar el compromiso en un plan con medidas concretas, evaluables y con respaldo financiero real para los medios de proximidad.
  • El tablero competitivo: el movimiento de la FAPE puede ejercer presión sobre otras asociaciones y administraciones para que adopten políticas similares en favor de la prensa local.

Barceló bate su récord de beneficio con 313 millones de euros en 2025

Grupo Barceló cerró 2025 con un beneficio neto récord de 313,4 millones de euros, un 4% más que el año anterior, impulsado por la intensa recuperación del turismo internacional y una facturación que superó los 7.867 millones de euros. La hotelera mallorquina, uno de los mayores grupos familiares del sector en España, consiguió además llevar su deuda financiera neta hasta negativo, una situación de caja neta que pocas compañías hoteleras pueden exhibir.

Resultados récord: beneficio, facturación y EBITDA al alza

Las cuentas anuales del grupo reflejan la fortaleza de la demanda turística tanto en España como en los principales mercados internacionales. Con un alza del 4% en los ingresos, la cifra de negocio consolidada alcanzó los 7.867,2 millones de euros, mientras el beneficio neto subió en paralelo hasta los 313,4 millones. El crecimiento se apoyó en la mejora del RevPAR en la mayoría de destinos y en una ocupación elevada durante todo el ejercicio.

El EBITDA se situó en 676,3 millones de euros, un 2% por encima del año anterior, un incremento más moderado que el de la facturación por el mayor peso de los costes operativos en las nuevas aperturas. Aun así, el margen EBITDA sobre ingresos se mantuvo en un sólido 8,6%, muy cerca del nivel de 2024.

La principal novedad en el balance es la posición financiera: la deuda financiera neta cerró el año en negativo, lo que significa que la compañía dispone de más efectivo que deuda. Se trata de un colchón poco habitual en un sector intensivo en capital y ha sido posible gracias a la generación de caja operativa y a la política de contención de inversión en compra de activos durante los últimos trimestres.

Para poner las magnitudes en contexto, la tabla siguiente resume la evolución interanual de las principales partidas, estimando las cifras de 2024 a partir de los crecimientos facilitados por el grupo.

Magnitud20252024Variación
Cifra de negocios7.867,2 millones7.564,8 millones+4,0%
Beneficio neto313,4 millones301,3 millones+4,0%
EBITDA676,3 millones662,7 millones+2,0%

El grupo, controlado por Simón Pedro Barceló y Simón Barceló Tous como copresidentes, ha conseguido esquivar las presiones inflacionarias de los dos últimos años mediante una gestión activa de tarifas y una eficiencia operativa que el sector dio por amortizada tras la pandemia.

Expansión: 33 aperturas en 2025 y 350 millones de inversión en 2026

El crecimiento no se limitó a la mejora orgánica. Durante 2025, Barceló realizó 33 aperturas y operaciones en mercados estratégicos, con adquisiciones de inmuebles en México, Italia, Francia y Marruecos, y el desembarco en destinos como Baréin y Francia. También reforzó su presencia en Portugal, Cabo Verde, Maldivas, Dubái y Marruecos, en línea con su apuesta por los segmentos vacacional y urbano de gama alta.

resultados Barceló

La hoja de ruta para 2026 mantiene el mismo pulso. La cadena prevé destinar cerca de 350 millones de euros a la compra, renovación y reposicionamiento de establecimientos hoteleros, con el objetivo de ampliar su cartera de activos y consolidar su presencia internacional mediante inversiones selectivas. Esta partida supera en casi un 5% la inversión ejecutada en 2025 y muestra la confianza del grupo en la prolongación del ciclo turístico.

Con la deuda neta en negativo y un beneficio récord, Barceló afronta 2026 con músculo financiero para multiplicar sus aperturas sin tensionar su balance.

La estrategia de crecimiento apuesta por mercados donde el grupo ya está presente y por nuevos enclaves que le permitan diversificar su dependencia de España, que todavía representa más del 40% de las pernoctaciones del grupo. Los focos prioritarios son el Caribe, el norte de África y Oriente Medio, regiones con alta rentabilidad y demanda creciente procedente de Europa y Estados Unidos.

Relevo generacional en la cúpula directiva

El ejercicio 2025 estuvo marcado también por cambios en la estructura directiva que refuerzan el peso de la tercera generación de la familia fundadora. Marta D. Barceló Fontirroig asumió la presidencia de Crestline Hotels & Resorts, la filial de gestión para el mercado norteamericano, mientras que Antonio Tovar Barceló fue nombrado CEO para Latinoamérica de la división hotelera.

Además, Simón Pedro Barceló fue designado consejero delegado de Barceló Corporación Empresarial, la cabecera del grupo, manteniendo la copresidencia junto a Simón Barceló Tous. Estos movimientos consolidan la transición hacia un modelo de gestión profesionalizado sin perder el control familiar, una fórmula que otras hoteleras como Meliá o NH Hotel Group también han aplicado con éxito en los últimos años.

Análisis: el turismo internacional como motor del récord

Más allá de las cifras absolutas, lo relevante es comprobar que el crecimiento de Barceló se ha producido sobre una base ya muy elevada. En 2024, la compañía ya había superado los niveles precovid, por lo que el empuje del 4% en facturación y beneficios en 2025 no es recuperación sino expansión real. El sector hotelero español en su conjunto avanzó un 5% en ingresos durante el mismo periodo, según los datos publicados por Exceltur, por lo que Barceló se mantiene en línea con el mercado, aunque con una posición financiera diferencial.

La clave para el inversor —incluso tratándose de una empresa no cotizada— es que la generación de caja está financiando la expansión sin necesidad de apalancamiento adicional, lo que reduce el riesgo en un negocio cíclico. Además, la previsión de “los mayores beneficios de su historia” para 2026, adelantada por la propia compañía, sugiere que la dirección espera repetir o superar este ejercicio, respaldada por las reservas anticipadas y la diversificación de destinos.

Si se compara con Meliá, que cerró 2025 con un beneficio neto de 217 millones y un EBITDA de 525 millones, Barceló gana en escala y rentabilidad, y se acerca cada vez más a los parámetros de las grandes cadenas internacionales que ya cotizan. La deuda neta negativa le otorga, además, una ventaja competitiva clara a la hora de cerrar adquisiciones en destinos premium.

📊 Las Claves para el Inversor

  • Qué vigilar: La ejecución del plan de inversión de 350 millones en 2026, especialmente las adquisiciones de activos en Oriente Medio y el Caribe, así como la evolución del RevPAR en sus hoteles vacacionales durante la temporada alta.
  • Reacción del valor: Al no cotizar, el impacto se mide en la capacidad de refinanciación y en el apetito de inversores institucionales. El balance limpio facilitaría una eventual emisión de deuda en condiciones muy favorables si el grupo lo requiriera.
  • Precedente sectorial: La senda de crecimiento de Barceló replica el modelo de otras hoteleras familiares que, tras alcanzar un tamaño crítico, han dado el salto a mercados internacionales y a la gestión de activos propios, como RIU o la propia Meliá en sus fases de expansión.

SAIC invierte 200 millones en Galicia: su primera planta europea creará 2.300 empleos

SAIC Motor ha despejado la incógnita. El fabricante chino, dueño de marcas como MG, ha elegido Galicia para instalar su primera fábrica europea de vehículos eléctricos. La inversión inicial asciende a 200 millones de euros y el proyecto creará 2.300 empleos directos. La planta, ubicada entre Ferrol y As Pontes, comenzará a construirse en 2027 y entrará en operación a finales de 2028. Producirá 120.000 coches al año.

La noticia la ha confirmado el presidente de la Xunta, Alfonso Rueda, tras recibir la solicitud formal por parte del gigante asiático. María Jesús Lorenzana, conselleira de Economía e Industria, lo ha calificado como ‘el mayor proyecto industrial en las últimas décadas’ en Galicia. La apuesta china por la comunidad gallega descarta la alternativa húngara, que también competía por el proyecto.

200 millones y 2.300 empleos: las cifras del proyecto

SAIC Motor ha estructurado la inversión en fases. La primera, dotada con 200 millones de euros, contempla la construcción de una línea de ensamblaje para vehículos eléctricos con capacidad para 120.000 unidades al año. La previsión de empleo alcanza los 2.300 puestos directos a los que se sumarán los indirectos en la cadena de suministro local.

Las obras arrancarán en 2027 y la factoría estará operativa antes de que termine 2028. El emplazamiento, entre Ferrol y As Pontes, aprovecha suelo industrial disponible y una ubicación logística que conecta con el corredor atlántico. La Xunta ha subrayado que SAIC ha valorado la ‘amplia tradición puntera’ de Galicia en automoción y componentes, un ecosistema forjado durante décadas alrededor de la planta de Stellantis en Vigo.

El objetivo declarado de la compañía china es crear un ‘hub’ automovilístico semejante al de Vigo, con proveedores locales y una cadena de valor integrada en el territorio. Las negociaciones, según ha destacado Rueda, se han llevado con discreción y han contado con la implicación directa del Gobierno central, después de los viajes a China tanto del presidente Pedro Sánchez como del propio Rueda.

La jugada contra los aranceles: por qué SAIC planta bandera en Galicia

La decisión de SAIC no es solo industrial. Es, sobre todo, una respuesta a los aranceles que la Unión Europea aplica a los vehículos eléctricos chinos. Fabricar dentro del territorio comunitario permite a la compañía eludir las sobretasas arancelarias y competir en igualdad de condiciones con los fabricantes europeos.

MG, la marca más visible de SAIC en Europa, cerró 2025 con más de 300.000 matriculaciones en el continente. Su imagen británica, sus precios competitivos y una oferta cada vez más variada de modelos eléctricos la han convertido en el fabricante chino más vendido en la UE. Ahora, parte de esos vehículos llevarán el sello ‘Made in Spain’.

planta coches eléctricos

SAIC no elige Galicia por casualidad: necesita una base europea rentable para esquivar los aranceles que amenazan su expansión en el continente.

La pugna con Hungría también tiene su lectura. Budapest lleva años cortejando a los fabricantes asiáticos con incentivos fiscales y mano de obra más barata. BYD ya ha confirmado su planta en territorio magiar. SAIC, sin embargo, apuesta por España. La Xunta ha sabido mover las piezas: suelo, tradición industrial y conexión con el Gobierno central.

Un nuevo polo para la automoción española o un espejismo

El anuncio de SAIC llega en un momento delicado para la automoción española. La transición al vehículo eléctrico avanza más lento de lo previsto y los fabricantes tradicionales arrastran problemas de costes y competitividad frente a los productores asiáticos. La llegada de un gigante chino a Galicia puede leerse en dos claves contrapuestas.

Por un lado, supone un espaldarazo para un sector que necesita inversión fresca y empleo cualificado. Los 2.300 puestos de trabajo anunciados equivalen prácticamente a la plantilla de un proveedor Tier 1. La promesa de un ‘hub’ en torno a SAIC podría revitalizar la cadena de suministro gallega, que ya surte a Stellantis en Vigo pero que viene sufriendo la incertidumbre de la electrificación.

Por otro lado, la entrada de un competidor verticalmente integrado y con costes de producción asiáticos plantea interrogantes. Hasta qué punto SAIC trasladará su know-how a Galicia o se limitará a ensamblar kits importados desde China. La respuesta definirá el impacto real en la industria local.

El precedente de Hungría no es del todo tranquilizador. Allí, BYD y otros fabricantes han generado empleo, pero la transferencia tecnológica ha sido limitada. Galicia aspira a algo más ambicioso: un centro de producción y desarrollo que compita directamente con el polo de Vigo. La Xunta habla de un proyecto semejante al de Stellantis, no de un satélite industrial.

La incógnita de la financiación también está sobre la mesa. Los 200 millones de la primera fase son una cifra modesta comparada con las inversiones de Tesla en Berlín —más de 5.000 millones— o de Volkswagen en Sagunto —3.000 millones en la gigafactoría de baterías—. SAIC, sin embargo, ha demostrado con MG que sabe hacer las cosas con costes ajustados. La planta gallega seguirá esa filosofía.

El respaldo del Gobierno central es otro factor a vigilar. La implicación directa de Pedro Sánchez en las negociaciones con la cúpula de SAIC sugiere que el proyecto tendrá acceso a fondos europeos y a incentivos fiscales. La competencia entre comunidades autónomas por este tipo de inversiones se ha recrudecido en los últimos dos años, y Galicia se ha llevado una pieza codiciada.

La verdadera prueba no serán las obras ni los empleos prometidos, sino si la planta gallega se integra en el tejido industrial o se convierte en un simple centro de ensamblaje sin transferencia tecnológica.

Veredicto Merca2

Cotización al cierre o apertura: SAIC Motor cotiza en la Bolsa de Shanghái bajo el ticker 600104. En la sesión del 1 de junio, tras filtrarse el anuncio antes de la confirmación oficial, la acción apenas se movió un 0,3% al alza, en línea con el mercado. El valor acumula una caída del 12% en lo que va de 2026.

Clave técnica: La noticia tiene más recorrido para las cotizadas españolas de componentes de automoción que para la propia SAIC. Valores como CIE Automotive o Gestamp, con presencia en Galicia, pueden beneficiarse si SAIC integra proveedores locales. Gestamp subió un 1,2% en la sesión, aunque sin confirmación de contratos vinculados al proyecto.

Apunte macro: La inversión extranjera directa en España alcanzó los 36.000 millones de euros en 2025, un 8% más que el año anterior, según datos del Banco de España. El sector de automoción captó el 14% del total. La apuesta de SAIC refuerza la tendencia y sitúa a Galicia por primera vez en el mapa de la electromovilidad europea.

Apartur exige retirar la campaña del fin de las licencias de pisos turísticos en Barcelona 2028

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Apartur exige la retirada inmediata de la campaña municipal de Barcelona que anuncia el fin de las licencias de pisos turísticos en 2028.
  • ¿Quién está detrás? El Ayuntamiento de Barcelona, gobernado por Jaume Collboni, y la Asociación de Apartamentos Turísticos de Barcelona (Apartur), presidida por Enrique Alcántara.
  • ¿Qué impacto tiene? La campaña genera inseguridad jurídica para 10.000 propietarios de pisos turísticos legales sin que exista una decisión municipal firme, mientras el sector denuncia que se ignoran 60.000 viviendas vacías y otros usos económicos de la ciudad.

Apartur ha exigido este lunes la retirada inmediata de la campaña institucional del Ayuntamiento de Barcelona sobre la extinción de las licencias de pisos turísticos en 2028, alegando un uso partidista de la publicidad y la ausencia de una decisión municipal firme que respalde la medida.

El alcalde Jaume Collboni anunció a mediados de 2024 su intención de eliminar todos los pisos turísticos de la ciudad en noviembre de 2028, una medida que afectaría a unas 10.000 viviendas, según los datos del consistorio. La campaña publicitaria puesta en marcha en los últimos días, que invita a los ciudadanos a denunciar apartamentos turísticos ilegales, ha encendido los ánimos de la patronal de los pisos turísticos.

Para Apartur, el Ayuntamiento está haciendo un uso partidista de la publicidad institucional y, sobre todo, actúa contra un vacío legal. «No existe a fecha actual ninguna decisión adoptada por los órganos competentes del consistorio» que avale la eliminación de los pisos turísticos, sostiene la asociación, que califica la campaña de «totalmente contraria a la legalidad y al ordenamiento jurídico aplicable».

La falta de una decisión firme es el núcleo del conflicto. Las licencias de los pisos turísticos, recuerda Apartur, fueron otorgadas con carácter indefinido hace más de una década y no pueden extinguirse mediante una campaña mediática. «Resulta muy grave que una administración pública destine recursos institucionales a señalar y desacreditar a un sector plenamente legal», lamentó el presidente de Apartur, Enrique Alcántara.

Alcántara fue más allá y vinculó la campaña con la crisis de la vivienda. «Resulta especialmente preocupante que el Ayuntamiento haya decidido situar a los pisos turísticos como principal foco de confrontación pública, en lugar de crear una hoja de ruta clara y capaz de dar solución a la actual crisis de la vivienda», enfatizó.

La asociación ha contraatacado con datos que apuntan a otras prioridades urbanísticas. Mientras la administración local carga contra un sector que representa apenas el 1% del parque inmobiliario de la ciudad, hay cerca de 30.000 viviendas destinadas a actividades profesionales —despachos, consultas, peluquerías o clínicas estéticas— y otras 60.000 que permanecen vacías, según la Agencia Tributaria. Frente a esos números, subraya Apartur, los pisos turísticos legales constituyen un «sector regulado, contributivo y fiscalizado» que genera empleo y descentraliza la actividad turística.

La inseguridad jurídica pesa más que la propia fecha de extinción: sin una decisión firme, el Ayuntamiento campaña contra un sector que opera con licencias válidas desde hace más de una década.

La Ficha del Inversor

La amenaza de extinción masiva de 10.000 licencias turísticas en Barcelona en 2028 se ha convertido en un lastre reputacional y de confianza para los propietarios e inversores del sector. El yield (la rentabilidad anual de un alquiler turístico antes de impuestos y gastos) en zonas tensionadas de la ciudad ronda entre el 5 y el 7%, una cifra que explica por qué el Ayuntamiento se enfrenta a un sector que no quiere ceder su negocio. Pero el dato clave que desvela Apartur es que la eliminación unilateral de los pisos turísticos no supondrá, según diversos estudios, un retorno masivo de esas viviendas al mercado residencial tradicional. Los propietarios decidirán libremente el uso futuro de sus inmuebles, y la experiencia de otros controles de alquiler en Europa sugiere que muchos elegirán la venta o el destino profesional en lugar de alquilar a precios asequibles.

En cuanto a la tendencia a seis meses, la batalla legal parece inevitable. Apartur ha dejado claro que la campaña carece de base jurídica, y la mesa de negociación entre el consistorio y la patronal está lejos de haberse abierto. Mientras tanto, la inseguridad jurídica frenará nuevas inversiones en apartamentos turísticos legales y empujará a parte de la oferta hacia el mercado negro, precisamente lo que el Ayuntamiento quiere combatir. El perfil más aconsejado para esta contienda es el del propietario con licencia que debe documentar minuciosamente su derecho y, en paralelo, preparar un plan B —alquiler temporal o uso profesional— para cuando el horizonte 2028 se aclare. Los inversores con vocación patrimonial en Barcelona harán bien en esperar señales firmes antes de comprar.

El pulso entre Apartur y el Ayuntamiento de Collboni ilustra cómo la regulación urbana puede divorciarse de la seguridad jurídica. De un lado, una administración que quiere recuperar vivienda para los vecinos; del otro, un sector que se siente estigmatizado injustamente y que recuerda que la ciudad cuenta con 60.000 pisos vacíos a los que nadie presta atención. Mientras la campaña siga activa y las licencias sigan vigentes, el verdadero perjudicado será la confianza del pequeño ahorrador que apostó por el alquiler vacacional como complemento de rentas. La próxima cita clave tendrá lugar cuando el consistorio tenga que pronunciarse oficialmente sobre la validez de sus propias campañas frente a las licencias que él mismo otorgó.

Más de 300.000 vehículos electrificados en España para 2026: el sector se dispara un 18%

El mercado español de vehículos electrificados encara la segunda mitad del año con una meta ambiciosa: superar las 300.000 unidades matriculadas a cierre de 2026, lo que supondría un salto interanual cercano al 18%. Un ritmo que, según los datos de mayo, no parece descabellado.

Mayo acelera la electrificación con un récord de ventas

Las matriculaciones de turismos en España alcanzaron las 111.894 unidades en mayo, según datos de ANFAC. Esta cifra empuja el acumulado del año por encima del medio millón de vehículos antes de julio. El tirón tiene un claro protagonista: la movilidad electrificada.

Dos modelos de marcas chinas han irrumpido por primera vez en el top 10 de ventas mensuales. Un síntoma de que la competencia asiática está ganando terreno no solo en precio, sino también en cuota de mercado. El avance de los eléctricos puros y los híbridos enchufables explica buena parte de este vuelco.

Cosas que pasan en 2026: los coches chinos ya no son una anécdota, son un competidor real.

Proyecciones para el cierre de 2026: 300.000 unidades al alcance

El sector mantiene la expectativa de cerrar el ejercicio con más de 300.000 unidades electrificadas. De cumplirse, el incremento respecto a 2025 sería del 18%, según estimaciones recogidas por Energías Renovables. La horquilla es amplia: las ventas de los últimos meses muestran una aceleración que podría incluso superar esa cota si se mantiene el actual ritmo de entregas.

El comportamiento del canal particular está siendo decisivo. Tras meses de tanteo, el comprador privado comienza a ver en los eléctricos una opción viable, espoleado por una oferta cada vez más asequible y una red de recarga que, aunque con lagunas, mejora mes a mes.

El mercado español de electrificados apunta a 300.000 unidades en 2026. La irrupción china y la demanda del comprador particular están acelerando una transición que ni Bruselas esperaba tan rápido.

La batalla por el precio y la sombra de la regulación

Sin embargo, el horizonte no está exento de incertidumbre. La renovación del Plan MOVES III —la ayuda estatal a la compra de vehículos eléctricos— sigue en el aire. Mientras, los fabricantes europeos aprietan los dientes ante la ofensiva de precios de las marcas chinas, que han logrado colocar dos modelos en el top 10 de mayo.

Esta presión bajista sobre el precio medio beneficia al consumidor, pero erosiona los márgenes de los concesionarios tradicionales y de las marcas establecidas. Es la nueva realidad: competir contra un producto competitivo que llega con margen suficiente para rebajar tarifas sin perder rentabilidad.

La pregunta que sobrevuela el sector es si el ritmo de crecimiento se sostendrá cuando las ayudas públicas se replieguen. De momento, los números de mayo invitan a un prudente optimismo.

Albert Sáez asume la dirección general de Contenidos y Relaciones Institucionales en Prensa Ibérica

Albert Sáez asume la dirección general de Contenidos y Relaciones Institucionales de Prensa Ibérica, el grupo editor de 27 cabeceras presidido por Javier Moll. El directivo, uno de los más relevantes del holding, cede la dirección de El Periódico a Gemma Martínez, quien tomó posesión este 1 de junio, en un movimiento que consolida su posición en la cúpula de la compañía.

Según ha podido saber DIRCOMFIDENCIAL, el nuevo cargo confiere a Sáez la responsabilidad de reorganizar el área que lidera y reforzar la estructura institucional en la que se apoya. La vacante en Relaciones Institucionales se había producido tras la salida de Carmelo Calvo el pasado mes de enero, y ahora el directivo catalán se convierte en la referencia estratégica de la casa en la interlocución con el entorno corporativo y la gestión de los contenidos del grupo.

El movimiento se produce pocos días después de que se anunciara el relevo en la dirección de la cabecera más emblemática de la editora. Sáez deja la dirección de El Periódico, que ocupaba desde 2020, y pasa a encabezar un área de nuevo cuño que amalgama la supervisión editorial con la representación institucional del conglomerado.

Nuevo cargo con doble responsabilidad

La nueva posición sitúa a Albert Sáez en una órbita de máxima confianza del presidente del grupo, Javier Moll. La dirección general de Contenidos y Relaciones Institucionales supone un paso al frente que trasciende la gestión diaria de una cabecera para proyectar la voz corporativa de la compañía en foros, encuentros sectoriales y ante organismos públicos.

El movimiento consolida a Sáez como uno de los directivos de máxima confianza del presidente del grupo, Javier Moll.

El primer encargo de esta nueva etapa, según informa DIRCOMFIDENCIAL, es la reorganización del área que dirige. Se espera que el directivo refuerce la estructura institucional heredada y establezca, además, una coordinación más estrecha entre las ediciones digitales y en papel de las distintas cabeceras del grupo.

El relevo en El Periódico y el auge digital

La toma de posesión de Gemma Martínez como nueva directora de El Periódico se ha hecho efectiva hoy, 1 de junio. La periodista valenciana, que anteriormente ocupaba la dirección de otra de las publicaciones del grupo, hereda una cabecera en plena expansión digital. Según GfK DAM, el medidor oficial de audiencias digitales en España, El Periódico se ha situado como el cuarto medio digital por audiencia, récord histórico que no alcanzaba desde hace 15 años.

Prensa Ibérica ocupa actualmente la segunda posición en audiencia acumulada en España, según los datos del EGM y de GfK DAM, con una red de 27 cabeceras repartidas por toda la geografía nacional.

Una trayectoria ligada al grupo y a la comunicación

La trayectoria de Albert Sáez en la industria de la comunicación incluye los siguientes hitos:

  • Director de El Periódico (2020-2026): Lideró la redacción del diario catalán durante seis años, un período en el que la cabecera consolidó su oferta informativa y alcanzó hitos digitales históricos.
  • Presidente del comité editorial de El Periódico: Cargo que mantiene y desde el que seguirá rigiendo la línea estratégica de la publicación.
  • Periodista y profesor: Licenciado en Periodismo, ha compaginado el ejercicio profesional con la docencia como profesor de la Facultad de Comunicación Blanquerna-Universitat Ramon Llull.

El encaje estratégico del movimiento

La promoción de Sáez responde a una necesidad de recomponer la función institucional del grupo tras la marcha de Carmelo Calvo. Pero, además, aprovecha la fortaleza editorial del directivo para engrasar la coordinación de contenidos entre todas las cabeceras. Esto refuerza el modelo de red de medios de proximidad que caracteriza al grupo Moll y le prepara para competir en un mercado cada vez más digital y concentrado.

La operación, por tanto, no solo cubre una vacante; refuerza el control editorial desde un cargo de alcance mayor que el de una cabecera individual. La lectura competitiva es inmediata: en un momento de récord de audiencia de su buque insignia, el grupo invierte en su gobernanza corporativa y en la cohesión de su oferta informativa.

📡 El Radar del Sector

  • El vacío que llena: La salida de Carmelo Calvo en enero dejaba sin responsable al área institucional y la nueva dirección unifica esa función con la visión editorial de contenidos.
  • El reto por delante: Reorganizar el área sin pérdida de tracción en la estrategia digital del grupo, manteniendo el impulso de El Periódico y elevando la presencia institucional de la editora.
  • El tablero competitivo: Prensa Ibérica fortalece su núcleo directivo en pleno auge de audiencia, con un directivo con perfil 360º que afianza su posición frente a los grandes grupos editoriales.

DriveNets cierra una ronda de 410 millones que la valora en 8.500 millones: qué enseña el apetito inversor por las redes para IA

La inteligencia artificial ha creado un cuello de botella en las redes que nadie esperaba hace solo tres años. DriveNets, la startup israelí de infraestructura de red, acaba de cerrar una ronda de 410 millones de dólares que la valora en 8.500 millones, una operación que demuestra hasta qué punto el hardware vuelve a cotizar al alza en plena fiebre de la IA. La lección para cualquier founder es clara: cuando el mundo entero necesita construir autopistas digitales, quien venda los peajes no tiene que buscar inversor; son los inversores los que tocan a su puerta.

La ronda que confirma el hambre inversora por la infraestructura de IA

DriveNets ha levantado 410 millones de dólares en su cuarta ronda de financiación, una Series C ampliada que incorpora por primera vez a Bessemer Venture Partners y Atreides Management como líderes. Se suman los ya accionistas Pitango y D1 Capital Partners, más el inversor estratégico AMD y la nueva entrada de Red Dot Capital Partners. Con esta inyección, el total levantado desde su fundación roza los 1.000 millones de dólares.

La cifra puede marear, pero lo relevante es el múltiplo implícito: la valoración de 8.500 millones supone cuadruplicar la referencia de su ronda anterior y, según fuentes del sector, la compañía ya genera flujo de caja positivo. No es una startup quemando runway a ciegas, sino un negocio con más de 1.000 millones de dólares en cartera de pedidos —el famoso backlog— que además tiene a AT&T como cliente ancla.

De qué vive DriveNets y por qué es cash-flow positive pese a levantar cifras récord

La propuesta de la israelí es engañosamente sencilla: software propietario sobre hardware estándar para desplegar redes de alto rendimiento a escala de centro de datos. Su solución Network Cloud permite a operadoras de telecomunicaciones y nubes públicas conectar clústeres masivos de computación para IA sin depender de costosos aparatos propietarios de los fabricantes tradicionales. Es el mismo patrón que llevó a VMware a dominar la virtualización, pero trasladado al mundo de las redes.

AT&T lleva años confiando en DriveNets para el núcleo de su red, y en julio de 2024 el gigante estadounidense compró acciones a empleados e inversores por 650 millones de dólares, una operación de liquidez que permitió a los founders, encabezados por Ido Susan (CEO) y Hillel Kobrinsky (director de estrategia), rentabilizar parte de su participación sin esperar a una salida a bolsa.

Precisamente Susan ya sabe lo que es construir de cero y vender: su anterior empresa, Intucell, fue adquirida por Cisco en 2013 por 475 millones de dólares tras haber levantado solo 6 millones. Aquella experiencia probablemente explica por qué DriveNets ha priorizado la sostenibilidad financiera por encima del hipercrecimiento que persiguen otras startups israelíes.

Levantar mucho dinero no es un éxito si no va acompañado de un modelo que genere caja. DriveNets ha esperado a tener un backlog de más de mil millones antes de recibir al gran venture capital.

📦 Caso de estudio: DriveNets

  • El reto: Las redes tradicionales no escalan para absorber el tráfico masivo que genera la inteligencia artificial sin disparar los costes operativos de los operadores.
  • La jugada: Crear una capa de software que se ejecuta sobre hardware genérico, permitiendo desplegar infraestructura de red como si fuera un servicio en la nube, con el respaldo comercial de AT&T como cliente fundador.
  • El resultado: Valoración de 8.500 millones de dólares, flujo de caja positivo y más de 1.000 millones en pedidos confirmados. La cuarta ronda de 410 millones, liderada por Bessemer y Atreides, llega cuando la empresa ya no la necesita para sobrevivir sino para acelerar.
  • La lección: No esperes a estar desesperado para levantar capital. El mejor momento para negociar una ronda es cuando tu negocio demuestra que puede vivir sin ella.
startup israelí redes IA

La lección para el founder español: infraestructura, hardware y redes vuelven a estar de moda

Durante años el venture capital miró hacia otro lado cuando se hablaba de hardware, redes o infraestructura. El mantra era software, SaaS, marketplace. Pero la explosión de la IA ha recolocado las prioridades. Sin una red que aguante el tráfico de inferencia entre chips, los modelos más potentes se quedan en anécdota. NVIDIA, Cisco y ahora DriveNets lo saben, y los fondos más astutos están trazando un nuevo mapa de inversión donde el valor ya no está solo en la aplicación sino en las tuberías por las que circula el dato.

Para un founder español, la operación tiene varias lecturas. La primera, que la especialización extrema en un problema muy concreto —la orquestación de red a escala de hiperescala— puede valer más que una plataforma horizontal sin foco. La segunda, que tener un cliente gigante (AT&T) como validador temprano es la mejor carta de presentación para levantar una ronda de 410 millones. Y la tercera, que incluso en mercados dominados por titanes como Cisco o Juniper cabe la disrupción cuando se ataca desde un modelo de consumo distinto.

El ecosistema español no es ajeno a la inversión en infraestructura de red, aunque las cifras están todavía a años luz de Israel. Lanzadera y Wayra han incubado proyectos de edge computing, y firmas como Cellnex muestran que el talento español sabe de conectividad. Pero falta el paso del venture capital local a este tipo de apuestas. La ronda de DriveNets es una llamada de atención: si un fondo español quiere jugar la partida de los múltiplos de verdad, igual toca volver a fijarse en el silicio y en el cable.

🚀 Hoja de Ruta para Emprender

  • Valora el hardware y las redes como vectores de inversión: Revisa si tu proyecto tiene un componente de infraestructura escalable que la IA está haciendo crítico. No huyas del silicio si tu ventaja competitiva está ahí.
  • Construye con un cliente ancla antes de salir a levantar capital: AT&T respaldó a DriveNets desde el minuto uno. Un gigante que valida tu producto te da poder de negociación cuando llegue la ronda.
  • Persigue la caja positiva antes de la gran ronda: Llegar a inversores con un backlog de más de mil millones y sin urgencia de caja es el sueño. Ajusta tu plan de crecimiento para no depender del venture capital para sobrevivir.
  • Estudia los modelos de negocio israelíes: El ecosistema de Startup Nation tiene una tasa de éxito en deep tech que España aún envidia. Analiza cómo combinan cliente final, I+D y escalado sin perder el foco.

El auge de las criptomonedas en 2026: Value School desvela los motivos del repunte de bitcoin y ethereum

He visto el último capítulo de El podcast de Value School y, confieso, no esperaba encontrarme con una tarta de queso. El canal, faro de la educación financiera en España, ha decidido cambiar los gráficos del IBEX 35 por un molde desmontable. Y el resultado es tan cremoso que merece un análisis tan minucioso como el de cualquier fondo de inversión.

De la inversión al disfrute: el giro sorpresa del episodio

Bajo el título «Morir con cero. Deja de ahorrar y empieza a disfrutar», el presentador de Value School abandona los números para compartir una receta que, según él mismo cuenta, triunfa en todas las reuniones familiares. No es una metáfora forzada: durante veinte minutos, el episodio se convierte en un tutorial de cocina tan detallado que parece pensado para estrenar el horno. Y en ese gesto, el canal recuerda que la filosofía de «morir con cero» también se aplica a los pequeños placeres.

El anfitrión explica que la idea surgió porque muchos seguidores le pedían que contara sus trucos culinarios, y ha aprovechado para grabar la tarta de queso cremosa que siempre prepara. Lejos de ser un pasatiempo ajeno a su labor divulgativa, la receta encarna la misma premisa que defiende al hablar de fondos indexados: paciencia, pocos ingredientes y resultados que se disfrutan a largo plazo.

Ingredientes sencillos para un resultado espectacular

Para la base, el presentador utiliza 200 gramos de galletas tipo Digestive y 100 gramos de mantequilla derretida. Las galletas se trituran hasta convertirlas en arena fina —con una picadora o incluso con un rodillo— y después se mezclan con la mantequilla para formar una pasta húmeda que se presiona en el molde. El método, insiste, es llevar el molde a la nevera mientras se prepara el relleno, igual que un inversor deja reposar su cartera después de un ajuste.

El relleno pide 500 gramos de queso crema tipo Philadelphia, 200 gramos de azúcar, tres huevos, 200 mililitros de nata para montar (con al menos un 35 % de materia grasa), y la ralladura y el zumo de medio limón. La clave está en la temperatura: «Es importante que el queso esté a temperatura ambiente para que sea más fácil de trabajar y no queden grumos», advierte.

El arte de mezclar sin grumos ni grietas

Con el queso y el azúcar integrados con suavidad, se añaden los huevos uno a uno, batiendo lo justo después de cada adición. Aquí Value School insiste en no sobrebatir, porque la paciencia es lo que garantiza una textura homogénea y evita que la tarta se agriete durante el horneado. Casi sin querer, el consejo funciona como un recordatorio para quienes tienden a hacer mil operaciones bursátiles por minuto.

Después incorpora la nata líquida y el toque cítrico, mezclando lo necesario para que todo se una. El resultado es una crema pálida y sedosa que se vierte sobre la base fría de galleta. Unos golpecitos al molde bastan para eliminar las burbujas de aire que luego podrían arruinar la presentación.

«Es importante no sobrebatir la mezcla en este punto para evitar que la tarta se agriete al hornearse».

— El podcast de Value School

Baño maría: el secreto que todo buen horneado necesita

El horno se precalienta a 180 grados Celsius y se coloca el molde dentro de una bandeja con agua caliente. El baño maría, según el presentador, es la técnica que asegura una cocción uniforme y una textura extra cremosa. El tiempo de horneado oscila entre los 45 y los 50 minutos, y la prueba de fuego es un centro que aún tiembla ligeramente mientras los bordes ya han cuajado.

Una vez fuera del horno, la tarta se deja enfriar con la puerta entreabierta durante una hora, un truco que previene los contrastes bruscos de temperatura y las consiguientes grietas. Después se deja reposar a temperatura ambiente y se refrigera al menos cuatro horas, aunque el presentador recomienda dejarla toda la noche para alcanzar la consistencia perfecta.

La espera que recompensa: lecciones de un horno a la cartera

El capítulo termina con la tarta ya fría, cremosa y lista para desmoldar. Value School propone decorarla con mermelada de frutos rojos o fruta fresca, aunque asegura que sola ya está «espectacular». Lo que empezó como una petición recurrente de la audiencia acaba siendo una muestra práctica de que el disfrute inmediato no está reñido con la planificación a medio plazo.

Ver a un canal de educación financiera enseñar a hacer una tarta de queso resulta, como mínimo, refrescante. En un ecosistema digital donde abundan los análisis sesudos y las alertas de mercado, El podcast de Value School recuerda que, a veces, la verdadera plusvalía está en compartir un postre casero.

Puedes ver el episodio completo aquí:

Youtube video

Euríbor junio: arranca con caída al 2,761% y alivia la cuota hipotecaria en 5 euros al mes

Si tienes una hipoteca variable, el Euríbor arranca junio con un respiro que tu bolsillo notará en la próxima revisión: la tasa diaria ha caído al 2,761% y el alivio puede ser de unos 5 euros al mes. Yo he echado las cuentas y te traduzco lo que este movimiento significa de verdad para tu cuota.

El Euríbor da un primer paso a la baja en junio

El tipo interbancario a 12 meses —la referencia que marca la letra pequeña de la mayoría de las hipotecas variables en España— comenzó el mes en 2,761%, según el dato publicado por el Banco de España. Son 0,043 puntos menos que la última cotización de mayo (2,804%), y rompe una secuencia de tres meses consecutivos al alza.

Hasta ahora, la trayectoria del Euríbor en 2026 era viaje de ida: febrero cerró en 2,221%, marzo en 2,565%, abril en 2,747% y mayo en 2,804%. Este descenso matinal es el primer contrapunto a esa presión alcista. Para ponerlo en contexto: casi el 75% de las hipotecas españolas —más de 4 millones de hogares— están referenciadas a este indicador (más contexto en Wikipedia).

Cuánto se ahorra en la cuota real

La pregunta clave es: ¿cuántos euros menos me salen al mes? La respuesta depende del capital pendiente y del diferencial, pero podemos hacer una aproximación. Tomando una hipoteca de 100.000 euros a 25 años con un diferencial del 1%, la cuota mensual pasa de unos 522 euros (con el Euríbor de mayo) a aproximadamente 517 euros si el promedio de junio se consolida en el 2,761% actual.

Traducción: unos 5 euros menos cada mes,, aunque la cifra exacta varía según el capital. En un año, el ahorro acumulado ronda los 60 euros. Si tu préstamo es de 150.000 euros, el alivio asciende a 7-8 euros mensuales. No es una rebaja millonaria, pero cada décima cuenta cuando el presupuesto familiar aprieta.

Euríbor medioCuota mensual hipoteca 100.000 € (dif. 1%)
2,804% (mayo 2026)522 € aprox.
2,761% (junio 2026*)517 € aprox.

*Estimación si el promedio mensual se mantiene en el nivel actual.

Euríbor hoy

Cuándo verás la rebaja: revisión semestral vs anual

El ahorro no es inmediato. Llega cuando tu banco aplica el nuevo índice en la fecha de revisión que pactaste. Si tu hipoteca se revisa cada año y te toca en julio, el banco tomará la media del Euríbor de junio y actualizará la cuota. La rebaja te llegaría en el recibo de agosto.

En cambio, si te revisó en mayo y ya se te aplicó la media de abril (2,747%), la bajada de junio no te afectaría hasta la próxima revisión anual, en mayo de 2027. Esa es la mecánica: el índice va dos meses por detrás, porque se usa el promedio del mes anterior a la revisión. Así que la suerte de ver el alivio depende del calendario.

Cinco euros menos al mes pueden parecer poco, pero si el Euríbor se estabiliza a la baja, el ahorro en doce meses supera los 60 euros. Cada euro cuenta cuando la hipoteca subió un 40% en los peores momentos.

Junio arranca bien, pero la tendencia del año sigue al alza

Conviene no echar las campanas al vuelo. Pese a esta caída puntual, el Euríbor acumula una subida de más de medio punto porcentual desde el mínimo de febrero (2,221% a 2,804% en mayo). La media interanual se sitúa ahora en torno al 2,6%, claramente por encima del 2,08% con que cerró 2025.

La razón de fondo es la política monetaria del BCE, que ha venido frenando la bajada de tipos por la resistencia de la inflación subyacente. El mercado descuenta que en la reunión del 15 de junio el banco central mantendrá el precio del dinero sin cambios, lo que deja al Euríbor sin un catalizador bajista sólido a corto plazo.

Hecha esta lectura, la estrategia de amortización o de cambio de hipoteca a tipo fijo se debe sopesar con cuidado. Si tu diferencial es bajo y la cuota es soportable, la bajada de hoy —y las que puedan venir— juegan a tu favor. Si estás pensando en subrogar, mira bien la TAE real y las vinculaciones, porque los bancos están endureciendo las condiciones.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa la fecha de tu próxima actualización y simula la cuota con un Euríbor del 2,76%. Si te sale a pagar más o menos, calcula si amortizar te conviene.
  • Qué vigilar: La reunión del BCE del 15 de junio y los valores diarios del Euríbor. Si el índice se mantiene por debajo del 2,8% durante el mes, la media mensual será más baja y la rebaja se consolidará.
  • El error a evitar: Dejar el dinero parado en la cuenta corriente pensando que la cuota no cambiará. Con la inflación todavía cerca del 2,3%, cada euro que no trabaja pierde valor.

La burbuja del coliving: Madrid se convierte en un hotel fragmentado por habitaciones

Entre 2022 y 2024, el número de camas de coliving en Madrid pasó de 2.000 a 10.000. En el primer trimestre de 2025 se invirtieron 750 millones de euros en flex living en España. Goldman Sachs compró Urban Campus. Greystar y Bain Capital se gastaron 300 millones en tres operaciones españolas. En Chamberí, la oferta de pisos completos ha caído un 40% mientras proliferan los edificios de habitaciones con baño privado y servicio de limpieza incluido. Ahora la pregunta que nadie del sector quiere responder: ¿cuándo pincha esto?

Hay una regla no escrita en el mundo de las inversiones que yo llevo años aplicando para filtrar el ruido del mercado: cuando Goldman Sachs entra en un activo alternativo que hace tres años nadie sabía pronunciar, estás ante una de dos cosas. O estás ante la consagración de una tendencia estructural real. O estás ante el último comprador institucional antes de que el ciclo se gire. A veces es lo primero. A veces es lo segundo. Y a veces, como en el caso del coliving español en 2026, es una mezcla incómoda de las dos.

El boom que nadie vio venir (aunque todos fingen que lo vieron)

El flex living —término paraguas bajo el que caben el coliving, el corporate living, el student housing y cualquier modelo de alquiler flexible con servicios integrados— era hace cinco años un nicho experimental frecuentado por startups sin beneficios y millennials que confundían vivir en comunidad con haber resuelto el problema del alquiler. Hoy es la clase de activo más caliente del sector inmobiliario español.

Los números son difíciles de ignorar. En 2024, la inversión en flex living en España superó los 1.400 millones de euros, con Madrid capturando entre el 78% y el 83% del total según la fuente consultada. En el primer semestre de ese año, el flex living representó el 47% de toda la inversión en el sector living español, desplazando al build-to-rent como producto estrella. En el primer trimestre de 2025, 750 millones de euros adicionales, equivalentes al 27% de toda la inversión residencial nacional. El sector living completo registró en 2024 una inversión de 2.700 millones de euros, el 30% de todo el capital destinado al Real Estate en España.

Youtube video

Detrás del dinero, los nombres no son de segunda fila. Goldman Sachs adquirió Urban Campus, el operador madrileño que gestiona 350 millones de euros en activos en Francia y España. Ares Management comprometió mil millones de euros para la expansión europea de Colonies. Cohabs captó 450 millones de inversores institucionales. Greystar y Bain Capital se repartieron tres operaciones españolas por 300 millones. Savills tiene identificados 2.600 millones de euros de capital institucional listos para desplegar en coliving europeo.

El stock de camas proyectado para 2027 en España supera las 26.000-28.000 unidades, más del doble de las 11.885 operativas en 2024. Solo en Madrid, de 2.000 camas en 2022 a 10.000 en 2024. Un crecimiento de cinco veces en dos años.

Eso es un boom. La pregunta es si también es una burbuja.

Los números que el sector no pone en el folleto

Permítanme un momento de honestidad sobre la aritmética del coliving, porque los folletos de inversión tienen una tendencia a presentar los datos con la misma generosidad con la que los menús de los restaurantes caros fotografían sus platos.

La rentabilidad bruta que se publicita para el coliving por habitaciones en Madrid ronda el 8-11% anual, frente al 4-6% del alquiler tradicional. El argumento es sólido en su lógica: dividir un piso de 90 metros cuadrados en cuatro habitaciones con servicios incluidos genera más ingresos totales que alquilarlo como vivienda completa. Hasta aquí todo correcto.

Lo que no aparece tan prominentemente en los folletos es el impacto de la gestión profesional —que consume entre el 18% y el 22% de los ingresos brutos—, los costes de suministros compartidos, el mantenimiento intensivo de zonas comunes, la reforma inicial necesaria para acondicionar el espacio —entre 70.000 y 85.000 euros para un piso de 80-90 metros cuadrados sin IVA— y una tasa de vacancia real que en operadores sin escala se sitúa significativamente por encima de los objetivos declarados. Descontados todos esos factores, la rentabilidad neta real de un coliving bien gestionado en Madrid oscila entre el 4% y el 6%. Razonable. No revolucionaria.

Y eso en los que funcionan bien. Porque la estadística que el sector prefiere no mencionar es esta: más del 60% de los operadores de coliving a nivel global fracasan en los primeros 24 meses de operación. No es un dato menor. Es la tasa de mortalidad del sector, documentada en el propio ecosistema por operadores que han visto colapsar a Quarters, HubHaus y una docena de proyectos europeos que llegaron con inversión, pitch deck y comunidad de Slack y salieron con los activos en liquidación.

El problema de Chamberí y el vecino que ya no puede alquilar un piso entero

El impacto sobre el tejido residencial de Madrid empieza a ser visible y está generando una tensión social que nadie en el sector quiere liderar políticamente. En distritos como Chamberí, la oferta de pisos completos ha caído un 40% según datos de portales inmobiliarios, mientras los edificios rehabilitados se fragmentan en habitaciones de diseño con baño privado y cocina compartida a 900-1.400 euros mensuales por cabeza.

El coliving de lujo —que es la variante que se está expandiendo en los barrios de renta alta madrileños— no da respuesta al problema de acceso a la vivienda. Da respuesta al problema de los operadores que necesitan justificar rentabilidades institucionales con un producto premium. El perfil del residente tipo no es el joven con dificultades para pagar un alquiler: es el profesional internacional entre 28 y 40 años con ingresos por encima de la media que valora la flexibilidad contractual y los servicios integrados por encima del espacio privado. Ese mercado existe y es solvente. Pero convertir el parque de vivienda residencial de Chamberí en infraestructura de ese mercado tiene consecuencias para todos los demás que no aparecen en ningún modelo financiero.

coliving
coliving

Juan Carlos Soldado, fundador de Muppy, lo enunció con precisión en el congreso de Grupo Vía de mayo de 2025: España tiene 4 millones de viviendas vacías y al mismo tiempo un déficit crónico de alquiler asequible. El flex living no resuelve ninguno de los dos problemas. Optimiza la rentabilidad del propietario que ya tiene el activo. Eso es legítimo y entendible. Pero confundirlo con una solución habitacional es una trampa narrativa que el sector repite con demasiada frecuencia.

La regulación que no existe y el riesgo que sí existe

El coliving opera en España en una zona gris regulatoria que es simultáneamente su mayor ventaja y su mayor riesgo a medio plazo. No hay un marco normativo específico que regule este modelo en la mayoría de las comunidades autónomas. Dependiendo de cómo se estructure el contrato —arrendamiento de temporada, arrendamiento por habitaciones, arrendamiento de servicios— la actividad tributa de formas diferentes, accede a distintas protecciones legales y está sujeta a distintos requisitos de licencia.

Esa ambigüedad ha permitido crecer rápido. Y es exactamente lo que puede hacer descarrilar a muchos operadores en los próximos tres años.

El Parlamento Europeo adoptó en febrero de 2026 propuestas legislativas para abordar la crisis de vivienda en el continente. La dirección regulatoria europea es clara: más protección al inquilino, más restricciones a los modelos que compiten con el alquiler residencial tradicional, más control sobre los operadores que gestionan activos habitacionales sin licencia específica. Cuando esa regulación aterrice en la normativa española —y llegará, aunque con retraso y negociación—, muchos proyectos que hoy operan en la zona gris tendrán que elegir entre legalizarse con costes añadidos o cerrar.

Los bancos ya están leyendo esa señal. Su reticencia a financiar proyectos de coliving sin historial probado y sin licencias de construcción consolidadas no es conservadurismo analfabeto. Es la lectura correcta de un riesgo regulatorio que los equity institucionales todavía están dispuestos a asumir porque sus horizontes de inversión son más largos y su capacidad de absorber pérdidas parciales, mayor.

Lo que viene: consolidación, no explosión

El dato más revelador del momento actual no es el volumen de inversión. Es la compresión del ticket medio. El ticket medio de inversión en flex living alcanzó en 2024 su máximo histórico en torno a los 40 millones de euros. A principios de 2025 había bajado a 30 millones. Y en la percepción de los propios inversores, el porcentaje que considera que las rentas del coliving son superiores a las del alquiler tradicional bajó del 50% en 2024 al 44% en 2025. El diferencial de rentabilidad se está comprimiendo.

Eso no significa que el coliving vaya a desaparecer. Significa que el ciclo de expansión de múltiplos generosos está llegando a su fin y lo que viene es lo que siempre viene después: consolidación, eliminación de los operadores con menos escala y menos eficiencia, y un mercado que se parece más a la hotelería profesional que al experimento comunitario de hace cinco años.

Los operadores que sobrevivirán son los que ya tienen más de 5.000 camas bajo gestión, sistema de reporte en tiempo real, contratos estandarizados y capacidad para atraer capital institucional en las condiciones que ese capital exige. Los que no sobrevivirán son los que convirtieron tres pisos en Lavapiés en un coliving con nombre en inglés, mesa de ping-pong en la terraza y plan de negocio en Excel.

La diferencia entre los dos perfiles define la diferencia entre una tendencia real y una burbuja local dentro de esa tendencia. Porque las dos cosas pueden ser verdad al mismo tiempo: el flex living como clase de activo tiene futuro en las grandes ciudades españolas. Y el 60% de los proyectos actuales no llegará a 2028.

El coliving no es una burbuja completa. Es una tendencia real con una capa de especulación encima del tamaño exacto para que los que lleguen tarde pierdan dinero mientras los que llegaron antes salen airosos.

Eso, en términos financieros, tiene un nombre más preciso que burbuja. Se llama ciclo. Y en los ciclos, el timing lo es todo.

Récord en España: Recurrent Energy inaugura la planta solar de 426 MW en Carmona (Sevilla)

Recurrent Energy ha inaugurado en Carmona (Sevilla) la planta fotovoltaica Rey Solar, un complejo de 426 megavatios que se coloca ya entre los más grandes de España. La instalación, compuesta por cuatro parques (Rey I, II, III y IV), generará aproximadamente 916.000 MWh de electricidad limpia al año, el equivalente al consumo de más de 275.000 hogares.

La puesta en marcha, que ha contado con la presencia del consejero de Industria, Energía y Minas en funciones de la Junta de Andalucía, Jorge Paradela, y el alcalde de Carmona, Juan Ávila, consolida a la provincia sevillana como un polo renovable de primer orden. El proyecto, desarrollado por la filial de Canadian Solar, ha supuesto una inversión de cientos de millones de euros y refuerza la apuesta de la compañía por el mercado español, donde ya gestiona varios activos en operación.

El proyecto Rey Solar: del papeleo a los 426 MW

La nueva planta se extiende sobre una superficie de varios cientos de hectáreas en el término municipal de Carmona y está formada por cuatro instalaciones independientes que optimizan la topografía del terreno. La potencia conjunta supera los 420 MWp y se traduce en una producción anual estimada de 916.000 MWh, suficiente para evitar la emisión de 184.000 toneladas de CO₂ cada año, el equivalente a retirar unos 25.000 vehículos de combustión de las carreteras.

Con esta capacidad, Rey Solar se sitúa en el podio de las mayores plantas fotovoltaicas de Andalucía y entre las cinco primeras de España, una lista que encabeza el complejo Francisco Pizarro (590 MW) en Cáceres y la planta Núñez de Balboa (500 MW) en Badajoz. La radiación de la campiña sevillana garantiza un factor de carga elevado, lo que hace especialmente competitivo el proyecto en el mercado mayorista.

La inauguración llega en un momento en que el parque solar español roza los 35 GW de potencia instalada y la tecnología fotovoltaica cubre ya más de un cuarto de la generación eléctrica nacional. En ese contexto, cada nuevo megavatio cuenta para alcanzar los objetivos del PNIEC y para seguir reduciendo la factura del sistema eléctrico.

Empleo, biodiversidad y compromiso con el territorio

Más allá de los números de generación, Rey Solar ha articulado un programa de inversión social que la empresa bautiza como Community Care. Gracias a un convenio con el Ayuntamiento de Carmona, Recurrent Energy ha financiado mejoras en catorce centros educativos del municipio, entre colegios, centros para personas con discapacidad y centros de educación de adultos, mediante la donación de equipamiento para enriquecer los entornos de aprendizaje.

El proyecto ha priorizado además la contratación local tanto en la fase de construcción como en la de operación actual, generando puestos de trabajo directos e indirectos y colaborando con centros de formación profesional de la zona. Esta estrategia refuerza la empleabilidad a largo plazo en una comarca tradicionalmente agrícola que ve ahora cómo la energía se convierte en motor de desarrollo.

La protección ambiental ha sido otro de los pilares. El plan de conservación de la biodiversidad incluye un programa específico para el cernícalo primilla —una pequeña rapaz diurna amenazada—, con la construcción de dos primillares que ya han facilitado el nacimiento de nueve polluelos. También se han instalado oteaderos para rapaces, bebederos para fauna silvestre, cajas nido para quirópteros y cúmulos de piedra refugio, además de crear islas de vegetación que favorecen la restauración ecológica del ecosistema forestal circundante.

Con 426 MW y un programa ambiental pionero, Rey Solar demuestra que una fotovoltaica a gran escala puede ser mucho más que una fábrica de kilovatios.

Carmona

Análisis: lo que dice Rey Solar sobre la fiebre solar andaluza

La puesta en marcha de esta planta no es un hecho aislado. En los últimos tres años, Andalucía ha duplicado su capacidad fotovoltaica instalada y concentra ya alrededor del 20 % de toda la potencia solar nacional, según datos del operador del sistema. La disponibilidad de terreno, los altos niveles de radiación y una administración regional que —con sus luces y sombras— ha agilizado la tramitación ambiental, están convirtiendo a la comunidad autónoma en el destino preferido de los grandes desarrolladores internacionales, desde Iberdrola y Endesa hasta fondos especializados como Recurrent Energy.

Sin embargo, este aluvión de gigavatios plantea interrogantes que ningún inversor puede ignorar. El primero es la capacidad de evacuación: muchos nudos de la red de transporte en el sur ya están saturados, y Red Eléctrica tiene ante sí el reto de construir nuevas líneas y subestaciones a un ritmo que iguale al de las plantas. Sin esa red, proyectos como Rey Solar podrán inyectar electricidad solo cuando el sistema lo permita, lo que puede reducir sus horas de funcionamiento efectivo y, con ello, la rentabilidad esperada.

El segundo es el precio. La generación fotovoltaica masiva durante las horas centrales del día deprime los precios del mercado mayorista y recorta los ingresos de todas las plantas solares, incluidas las que acaban de inaugurarse. La solución pasa cada vez más por el almacenamiento con baterías, una tecnología que Recurrent Energy también está desarrollando, como demuestra su cartera de proyectos de BESS en España e Italia.

En lo que respecta a la percepción social, Rey Solar parece haber sorteado las resistencias que otras instalaciones han encontrado en el entorno rural. La firma del convenio con el ayuntamiento y la visibilidad de las mejoras en colegios y servicios municipales sirven de antídoto contra el «aquí no» que ha frenado varios proyectos en otros puntos del país.

Ahora la pelota está en el tejado de la administración: si la Junta de Andalucía quiere seguir atrayendo inversiones de este calibre, tendrá que garantizar, además de una tramitación eficiente, que toda esa electricidad limpia encuentra salida hacia los centros de consumo. Y Carmona, mientras tanto, puede presumir de albergar uno de los motores que empujan la descarbonización del mix español sin perder de vista el bienestar de sus vecinos.

Hacienda envía las primeras 50.000 cartas por errores en la Renta: qué hacer si eres autónomo

Si eres autónomo y ya has presentado la declaración de la Renta, Hacienda podría haberte incluido entre los 50.000 contribuyentes que acaban de recibir un aviso por posible error. La Agencia Tributaria ha comenzado a enviar cartas preventivas para que corrijas la declaración antes de que derive en una comprobación con recargos.

Según ha confirmado el Ministerio de Hacienda, a lo largo de toda la campaña se enviarán hasta 130.000 misivas similares. Es un aviso amable: si tu declaración está bien, no tienes que hacer nada. Pero si detectas un fallo, la propia carta te da la opción de rectificar y evitar así futuras comprobaciones, intereses de demora y sanciones que pueden ir desde el 50% al 150% de la cuota no ingresada.

El año pasado, más de 45.000 personas ya corrigieron su renta tras recibir esta advertencia, esquivando el golpe de una liquidación complementaria con recargo. Este 2026, con los sistemas de cruce de datos cada vez más afinados, la Agencia Tributaria duplica el alcance de estos envíos. Y los autónomos estáis en el punto de mira porque vuestras declaraciones contienen más casillas y más posibilidades de error.

¿En qué consisten estas cartas y por qué te afectan como autónomo?

Hacienda conoce buena parte de tus datos: las retenciones que te han practicado, los inmuebles que posees, los rendimientos del trabajo… y, gracias al modelo 347 y a la información que recibe de otras administraciones, también conoce una parte de los ingresos de tu actividad. Cuando presentas la renta, la AEAT compara tu declaración con esa radiografía fiscal previa. Si detecta un cambio que no encaja, te manda un aviso sin abrir un expediente sancionador.

Para un autónomo, ese cambio suele estar en los rendimientos de actividades económicas: declarar un ingreso por debajo del que Hacienda estima, olvidar imputar una subvención o deducirte un gasto que no cumple los requisitos. La carta no significa que hayas cometido fraude; es una oportunidad para revisar los números y, si hay error, corregirlo a coste cero.

Corregir ahora la declaración no implica sanción alguna y detiene la generación de intereses de demora. Esperar a que Hacienda abra un procedimiento puede costarte cientos de euros.

Qué hacer si eres autónomo y te ha llegado el aviso

Lo primero es no entrar en pánico. Si estás seguro de que tu declaración es correcta, no hagas nada. La propia Agencia Tributaria aclara que el aviso no obliga a rectificar. Ahora bien, si tienes dudas o sospechas de un posible despiste, tienes que moverte.

Revisa con lupa estas tres casillas típicas del autónomo:

Rendimientos netos de actividades económicas: compara lo que declaraste en el IRPF con la suma de tus facturas emitidas y los gastos justificados. Un descuadre aquí es el error más común.

Retenciones e ingresos a cuenta: comprueba que todas las retenciones que te practicaron (de clientes empresariales, arrendamientos o incluso de la prestación por cese de actividad) estén correctamente reflejadas.

Deducciones autonómicas y estatales: algunas deducciones requieren cumplir requisitos muy concretos (límite de base imponible, tipo de actividad, etc.). Si te las aplicaste sin reunirlos, rectifica.

Si confirmas el error, presenta una declaración rectificativa desde la sede electrónica de la AEAT con certificado digital o Cl@ve. El trámite es casi idéntico a hacer una nueva declaración pero marcando la opción ‘rectificativa’. No tiene coste y, si sale una devolución, Hacienda te ingresará la diferencia.

El error que más recargos provoca en los autónomos y cómo evitar que Hacienda te ponga la lupa

De las 45.000 rectificaciones del año pasado, un buen número correspondió a autónomos que habían malinterpretado los límites de gastos deducibles en estimación directa simplificada. Otro clásico: no declarar ingresos que ya figuran en el modelo 347 porque el cliente los comunicó a Hacienda. La Agencia Tributaria ha enviado enviado ya más de 50.000 misivas en las dos primeras semanas de la campaña y la cifra irá en aumento.

La diferencia entre corregir voluntariamente y esperar a una comprobación puede ser abultada. Si Hacienda descubre el error por su cuenta, te aplicará un recargo del 5% al 20% sobre la cuota no ingresada, más intereses de demora que hoy rondan el 3,75% anual. Con una rectificación a tiempo, pagas solo la cuota que te falte, sin penalización.

Nuestro consejo: si recibes la carta, no la ignores ni dejes pasar el tiempo. Revisa la declaración con tu asesor o, si la hiciste por tu cuenta, vuelca los datos otra vez. Durante los próximos días Hacienda seguirá enviando avisos, así que consulta tu buzón y la sede electrónica con frecuencia. La tranquilidad fiscal de no tener un procedimiento abierto vale cada minuto de revisión.

Guía rápida del trámite

  • 📅 Plazos: No hay una fecha límite concreta; puedes presentar la rectificativa en cualquier momento. Si actúas antes del 30 de junio (fin de campaña) el proceso es más ágil, pero después también es válida.
  • ✅ Requisitos clave: Haber recibido el aviso (si no te ha llegado, también puedes rectificar). Justificar el error con la documentación que motivó el cambio.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la AEAT, con certificado digital, DNI electrónico o Cl@ve. También puedes pedir cita en una oficina de Hacienda si aún quedan disponibles.
  • 💰 Importe o coste: El trámite es gratuito. Si de la rectificación resulta una cantidad a devolver, Hacienda te ingresará la diferencia sin recargo.
  • ⚠️ Error a evitar: Modificar la declaración sin tener claro que el cambio está bien justificado. Si fuerzas una rectificación sin motivo, podrías activar una comprobación más exhaustiva que acabe en sanción.

Citigroup apuesta por ArcelorMittal, Thyssenkrupp, SSAB y Acerinox en Europa

El banco estadounidense Citigroup ha emitido un informe en el que revisa al sector acerero europeo. De él se extrae que sus aceraras europeas favoritas son ArcelorMittal, Thyssenkrupp, SSAB y Acerinox.

El documento recuerda que “el sector siderúrgico europeo ha estado en auge y ha generado una rentabilidad superior al 45% en lo que va de año, ponderada por capitalización bursátil (tras una rentabilidad de alrededor del 65% el año pasado). El volumen medio de negociación en el sector también se ha más que duplicado”.

“Las puntuaciones de «crowding» de nuestro equipo cuantitativo indican que el sector es una «posición larga de consenso» entre los inversores y, dentro del sector, 5 de las 8 acciones también son posiciones largas de consenso. Si bien, en nuestra opinión, la beta del sector es, con diferencia, el principal motor del rendimiento del sector, cada una de las acciones del sector siderúrgico tiene razones específicas por las que los inversores podrían querer poseerlas”, aclaran los analistas.

Argumentos de inversión en el sector siderúrgico europeo por valores:

  • ArcelorMittal: mejoras estructurales en todo el sector, ventajas en la asignación de capital, nuevos vectores de crecimiento
  • Thyssenkrupp: catalizadores y liberación del valor de la suma de las partes
  • SSAB: el gasto en inversión alcanzará su punto álgido en un par de años, con elevados flujos de caja libre a partir de entonces
  • Voestalpine: apalancamiento ante la recuperación de la demanda europea, asignación conservadora de capital mientras tanto
  • Salzgitter: Mantiene viva la esperanza del acero verde, aprovechando la exposición a los metales preciosos a través de su participación en Aurubis mientras tanto
  • Outokumpu: Apalancamiento operativo en el acero inoxidable, beneficios de una mayor integración hacia atrás
  • Acerinox: Posible revalorización impulsada por EE. UU.
  • Aperam: Mayor exposición a las aleaciones y al reciclaje

ArcelorMittal, Voestalpine y SSAB, acereras europeas favoritas de JP Morgan

La tesis de inversión de Citigroup sobre ArcelorMittal se asiente en la exposición macroeconómica al ciclo mundial del acero Imagen: Merca2 con IA
La tesis sobre ArcelorMittal se asienta en la exposición macroeconómica al ciclo mundial del acero Imagen: Merca2 con IA

ArcelorMittal, Thyssenkrup, SSAB y Acerinox, las favoritas

La tesis de inversión de Citigroup sobre ArcelorMittal se asienta en la exposición macroeconómica al ciclo mundial del acero, con una fuerte presencia en Europa e integración hacia atrás en el sector del carbón de coque.

Además, destacan la revalorización sostenida de su EBITDA/t a nivel de grupo, reflejada en un mínimo más alto que en el ciclo anterior, gracias a la optimización de la cartera (venta del negocio en Kazajistán), el potencial de crecimiento del volumen gracias a la expansión del acero en la India y a la aceleración de la expansión del mineral de hierro en Liberia. Y, por último, la rentabilidad en efectivo líder en el sector, con el 50% del flujo de caja libre anual destinado a la recompra de acciones y a un dividendo progresivo.

Sobre SSAB, la nota de Ephrem Ravi, el analista de Citigroup destaca la posible tranquilidad del mercado respecto a la trayectoria de la inversión en activos fijos ecológicos y sus revisiones, el máximo pesimismo en torno a la falta de flujo de caja libre, unos márgenes sostenidamente más altos en el negocio del acero especial. Y el hecho de que los precios de las chapas en EE. UU. se mantienen al alza frente a las expectativas actuales del mercado, que apuntan a 900-1.000 $/t a largo plazo.

Trump pone al rojo vivo a las acereras europeas con sus nuevos aranceles

Para el banco estadounidense, ThyssenKrupp es una historia de realización de la suma de las partes con el acero, los servicios de materiales, la automoción y el sector marítimo como negocios clave, junto con su participación en ascensores y su posición de efectivo neto.

En su nota destacan que la posible escisión de los servicios de materiales es un catalizador para la revalorización, tal y como se observó tras la escisión del sector marítimo, y que los fundamentos del negocio del acero han mejorado gracias a la revalorización de los márgenes del acero europeo y al potencial de aumento del volumen.

Por último, apuntan que el negocio del acero también podría experimentar una revalorización gracias a la optimización de la cartera mediante la venta de su participación en HKM, que ha registrado un EBITDA/t negativo o muy bajo.

El volumen medio de negociación en el sector también se ha más que duplicado. Imagen: Merca2 con IA

Y en lo que respecta a la otra acerera española, Acerinox, destacan su máxima exposición al acero inoxidable estadounidense, donde los aranceles del S232 han mejorado estructuralmente la estructura del mercado a favor de los productores nacionales, lo que ha dado lugar al mayor diferencial de precios frente al acero inoxidable europeo.

También señalan la reestructuración de la cartera mediante la venta del negocio malayo de productos transformados de acero inoxidable y la expansión de la presencia en el negocio de aleaciones durante los últimos cinco años.

Y afirman que la adquisición de Haynes Alloys en 2025 aumentará aún más su exposición a las aleaciones en el sector aeroespacial estadounidense, junto con las sinergias asociadas.

La última idea es que existe un compromiso de inversión para ampliar la base de producción en EE. UU., lo que permitirá materializar las sinergias entre las presencias en el mercado estadounidense del acero inoxidable y de las aleaciones.

El anteproyecto de reforma de la prevención obliga a reforzar estructuras internas y eleva la presión a las empresas

El anteproyecto de ley para reformar la Ley de Prevención de Riesgos Laborales y el Reglamento de los Servicios de Prevención, impulsado por el Ministerio de Trabajo, está generando preocupación en amplios sectores empresariales y técnicos por su marcado carácter político y por el impacto económico y organizativo que puede tener, especialmente sobre pymes y compañías que externalizan la prevención.

El texto, presentado por el Ministerio de Trabajo el pasado 16 de marzo y que actualmente está en fase de tramitación, introduce una profunda modificación del modelo preventivo vigente desde 1995 y, según distintas fuentes del sector consultadas, parte de un planteamiento equivocado: priorizar la internalización de la prevención frente a la integración real y efectiva de la cultura preventiva en las empresas.

Más allá del contenido concreto de las medidas, numerosas voces del sector coinciden en que el anteproyecto supone una oportunidad perdida para actualizar de forma equilibrada la normativa preventiva y adaptarla a los desafíos reales del mercado laboral actual.

Los expertos recuerdan que la Ley de Prevención de Riesgos Laborales ha contribuido desde 1995 a una mejora sostenida de los índices de siniestralidad laboral y sostienen que la reforma debería haberse centrado en reforzar la eficacia práctica del sistema, simplificar su aplicación en pymes y adaptar la prevención a las nuevas formas de trabajo, la digitalización o el envejecimiento de las plantillas.

Sin embargo, consideran que el texto prioriza una reorganización del modelo preventivo en favor de estructuras internas y mayores mecanismos de control, sin aportar evidencias claras de que ello vaya a traducirse en una mejora real de la seguridad y salud laboral.

Internalización, no integración. 

La filosofía de la Ley de Prevención de Riesgos Laborales vigente se basa en que la prevención forme parte de la gestión diaria de la empresa, independientemente de si las actividades preventivas se desarrollan con medios propios, ajenos o mixtos.

Sin embargo, según denuncian fuentes empresariales y técnicas, el anteproyecto desplaza el foco desde la integración hacia la internalización de recursos preventivos, imponiendo nuevas obligaciones internas incluso a empresas que ya tienen concertada su prevención con un servicio especializado externo.

La medida más criticada es el refuerzo obligatorio de la figura del trabajador designado. El nuevo texto fija requisitos concretos de dedicación, formación y presencia para estas figuras, incluso cuando la empresa tenga contratada toda la actividad preventiva con un SPA.

El sector interpreta esta medida como una penalización directa a la externalización preventiva. En la práctica, numerosas empresas tendrán que asumir nuevos costes laborales y organizativos únicamente para mantener el mismo modelo que ya utilizan. Algunas estimaciones internas sitúan ese sobrecoste entre 8.000 y 12.000 euros anuales para pequeñas empresas que actualmente tienen externalizada la prevención.

Además, el borrador introduce una posible responsabilidad compartida entre empresario y trabajador designado, cuya delimitación jurídica sigue sin estar clara.

Más servicios propios y más costes

Otra de las modificaciones estructurales más relevantes es la reducción de los umbrales a partir de los cuales será obligatorio constituir un Servicio de Prevención Propio (SPP). El anteproyecto rebaja de 500 a 300 trabajadores el límite general para empresas no incluidas en actividades de especial peligrosidad y de 250 a 150 trabajadores en las actividades del Anexo I, que engloba sectores y actividades con mayor riesgo laboral, como construcción, industria química, minería, trabajos con explosivos o actividades con exposición a agentes especialmente peligrosos. Además, amplía a tres el número mínimo de especialidades preventivas exigidas.

Fuentes del sector alertan de que esta modificación obligará a muchas empresas medianas a crear estructuras internas preventivas con un fuerte impacto económico. Solo el coste de personal especializado podría superar los 150.000 euros anuales en determinadas compañías.

A ello se añade un problema añadido: la escasez actual de técnicos superiores en prevención. El sector advierte de que no existe suficiente oferta profesional para cubrir la demanda que provocaría la reforma, especialmente en disciplinas como higiene industrial o psicosociología aplicada.

Más burocracia y más intervención

El texto amplía de forma significativa las obligaciones empresariales relacionadas con salud mental, riesgos psicosociales, violencia laboral, adaptación de puestos de trabajo, perspectiva de género y edad, riesgos climáticos y retorno tras bajas prolongadas.

Aunque el sector reconoce que estos ámbitos requieren actualización normativa, considera que el anteproyecto opta por un enfoque excesivamente intervencionista y burocrático, centrado en multiplicar obligaciones formales más que en mejorar la eficacia real del sistema preventivo.

Entre las novedades figuran nuevas obligaciones documentales, revisiones de evaluación de riesgos ante cambios organizativos, procedimientos específicos de reincorporación tras bajas largas, ampliación de la vigilancia de la salud física y mental y mayores exigencias formativas, incluida la formación práctica presencial en numerosos supuestos.

También genera preocupación la introducción de conceptos jurídicos indeterminados como violencia laboral algorítmica, riesgos emocionales o factores organizativos, que podrían aumentar la inseguridad jurídica y la litigiosidad.

Otro de los elementos que ha despertado críticas es la creación de agentes territoriales de prevención con acceso a pequeñas empresas sin representación sindical para realizar labores de seguimiento preventivo. Algunas organizaciones empresariales consideran que esta figura amplía indirectamente los mecanismos de control sindical sobre la actividad empresarial.

El revés judicial al Registro Único sale caro: Los propietarios de Airbnb en Granada reclaman 54 millones de euros

La decisión del Tribunal Supremo de tumbar la normativa que implantaba el Registro Único para viviendas de alquiler turístico ha dado la razón no solo a la Junta de Andalucía, sino a los propietarios que ofrecían sus pisos en plataformas como Airbnb o Booking.com. Ahora, la patronal que reúne a más propietarios del sector en tierras granadinas, Avitar, está pidiendo las indemnizaciones correspondientes a los ingresos que han perdido al no poder anunciar los pisos en las plataformas digitales.

Se trata de unas 1.664 viviendas en Granada afectadas por el movimiento. Según los cálculos de Avitar, se trata de entre 100 y 250 euros por vivienda, que, sumados a las pérdidas de aquellos que no llegaron a tiempo al registro o cuyo registro fue denegado, en total suman 33.000 euros de media por vivienda, lo que, según la patronal, alcanza los 54 millones en daños y perjuicios. Es cierto que incluso las que quedaron atrapadas en ese limbo podían seguir ofreciendo su vivienda a los turistas, pero solo podían hacerlo a través de las opciones tradicionales, es decir, el clásico cartel con el mensaje de «se alquila» en las ventanas; sin embargo, estar fuera de las aplicaciones las sacaba del mercado.

«Lo que no puede aceptarse es que las administraciones legislen primero, dañen después y solo rectifiquen cuando los tribunales los obligan. Cada norma anulada tiene consecuencias. Y esas consecuencias no pueden pagarlas siempre los ciudadanos», afirman desde Avitar, en declaraciones recogidas por el diario local Ideal.

Desde la Junta de Andalucía se ha apoyado a los propietarios afectados. El Gobierno de Juan Manuel Moreno Bonilla siempre ha estado en contra del registro, pues considera que las medidas de regulación de las viviendas de uso turístico (VUT) deben depender de las autonomías. Desde la Consejería de Turismo andaluza se ha insistido en que en la comunidad el 89% de los pisos ofertados en plataformas como Airbnb o Booking son de particulares, no de grandes tenedores. «En su mayoría son clase media andaluza que ha ahorrado para tener un ingreso extra con una segunda vivienda», sentencian.

Juan Manuel Moreno Bonilla

Por su parte, Avitar considera que las administraciones siguen una «estrategia de acoso, criminalización e improvisación normativa» contra la vivienda turística y reclama diálogo, seguridad jurídica y regulación. Además, anima a todos los afectados a acudir a esta asociación para recibir información y que sus servicios jurídicos estudien cada caso para ver lo que pueden reclamar.

AVITAR MANTIENE SU PROTESTA CONTRA EL AYUNTAMIENTO DE GRANADA

A pesar del espaldarazo del Supremo y de la Junta, la patronal mantiene su posición enfrentada con el Ayuntamiento de Granada. «Desde Avitar Granada tenemos que decir que la alcaldesa de Granada lleva 11 meses sin recibirnos. No ha podido conocer nuestro análisis de la realidad de las viviendas turísticas de Granada. Ni ella ni la empresa que contrató para hacer la radiografía del alquiler vacacional en Granada. Granada no es Nueva York ni Madrid ni Barcelona, ni en el problema ni en las soluciones, y se nos quiere asimilar a estas ciudades para perseguirnos e intentar erradicarlas», escriben en un comunicado.

«No compartimos que se presuma desde el Ayuntamiento de Granada de «mano tendida y de escuchar» en las tomas de posesión y luego se oponga a reunirse con los representantes del sector, que somos granadinos, vivimos aquí y que en un 90 %, según los datos de turismo de la Junta de Andalucía, tenemos una o dos viviendas en alquiler vacacional», sentencia la patronal. 

Para ellos, el Gobierno de la ciudad está haciendo lo posible para erradicar las VUT, considerando que son una de las causas del problema de la vivienda. No entendemos cómo, en vez de recibirnos y escucharnos, nos enteramos por los medios de comunicación de las decisiones que se han tomado y se nos declara la guerra de manera injusta, promoviendo titulares en los medios de comunicación que nada tienen que ver con la realidad durante un año, en el que se nos criminaliza de manera permanente», sentencia la patronal en el texto dirigido a los medios.

AIRBNB Y SU OFERTA DE PISOS EN GRANADA

En medio de esta controversia, Granada acaba por vivir la misma problemática en cuanto a la oferta de VUT en aplicaciones que Madrid o Barcelona; es difícil saber la oferta real de la ciudad solo con los registros oficiales. Aun así, el dato granadino es uno de los más altos del país.

Edificio con tres aviso de VUT
Edificio con tres aviso de VUT. Fuente: Agencias

La provincia de Granada tiene registradas 2.129 viviendas turísticas de alojamiento rural con una capacidad de alojamiento de 13.991 plazas y, por otro lado, hay 9.537 VUT con una capacidad de alojamiento de 50.705 plazas. Estos son datos de la Junta de Andalucía del año pasado; se trata de un dato muy por encima de las licencias oficiales de Madrid, tan solo 1.008, aunque la realidad de la capital es mucho más compleja por la cantidad de ofertas ilegales del municipio.

La pobreza energética castiga más a los jóvenes: cuando la vivienda «barata» sale cara

Los jóvenes son el sector más castigado por la pobreza energética, debido a una de las grandes paradojas del mercado inmobiliario español, donde los jóvenes a pesar de que suelen acceder (si pueden) a viviendas más baratas, acaban siendo mucho más caras energéticamente, debido a los altos costes de mantenimiento y reacondicionamiento de estas viviendas que están pobremente aisladas. En este sentido el recientemente publicado Atlas de Pobreza energética más allá de los resultados, muestra que la calidad del parque residencial, importa y mucho ya que condiciona la vulnerabilidad a las que están expuestas los hogares españoles.

¿Qué es la pobreza energética?

La pobreza energética consiste en una situación donde un hogar tiene dificultades para mantener una temperatura adecuada en su vivienda o debe dedicar una parte muy elevada de sus ingresos para pagar la energía necesaria para vivir una vida digna. Este fenómeno afecta a todos los grupos poblacionales de España, pero de los peor situados son los jóvenes, debido a su dificultad para emanciparse.

Según datos de la Encuesta de Condiciones de Vida del INE, el 48,7% de los jóvenes vive de alquiler a precio de mercado, frente a solo un 29% que reside en una vivienda en propiedad. La dificultad para comprar vivienda ha provocado además un desplome histórico del acceso a la propiedad: en 2025 los jóvenes de entre 18 y 30 años apenas representaron el 9,6% de los compradores de vivienda en España, frente al 22,5% que suponían en 2007.

Factura de la luz. Fuente: Agencias.

No obstante, el gran problema no solo reside en que el acceso a la vivienda es más complicado, sino el que está al alcance de los jóvenes es justo el que pertenece al parque más antiguo. De hecho, España tiene uno de los parques residenciales más envejecidos de Europa, donde alrededor de la mitad de las viviendas fueron construidas antes de 1980, fecha clave porque marca la llegada de las primeras exigencias obligatorias de aislamiento térmico. Eso significa que millones de viviendas actualmente en alquiler fueron diseñadas cuando la eficiencia energética prácticamente no formaba parte de los criterios constructivos.

Fin del escudo energético: vuelven los impuestos de la luz previos al plan anticrisis de Irán

De hecho, los datos históricos del INE muestran que las viviendas en alquiler concentran proporcionalmente una parte mayor del parque más antiguo, ya que cerca del 49% de las viviendas alquiladas fueron construidas antes de 1970, frente a porcentajes menores en otros regímenes de tenencia. Esto resulta especialmente relevante porque el alquiler es precisamente la principal puerta de entrada principal de los jóvenes al mercado residencial.

Por su parte, el atlas subraya que las diferencias energéticas entre secciones censales dependen, entre otros factores, de “las características del parque de viviendas”. Y ahí aparece uno de los grandes problemas generacionales actuales: ante el encarecimiento de la vivienda nueva y rehabilitada, muchos jóvenes solo pueden acceder a pisos antiguos, con peor aislamiento térmico y sistemas de climatización ineficientes.

El problema detrás de que la única vivienda accesible de los jóvenes es la antigua

Datos de IDAE apuntan a que las zonas con vivienda más antigua concentran también mayores riesgos de vulnerabilidad energética. En las áreas climáticas donde cerca del 70% de las viviendas fueron construidas antes de 1970 se observan mayores necesidades de rehabilitación, peor aislamiento y un impacto más fuerte de los costes energéticos sobre los hogares.

Por lo que, esta combinación de elementos da pie a una paradoja cada vez más común entre los jóvenes: logran acceder a viviendas más baratas porque son antiguas, pero después necesitan gastar más energía para habitarlas. En invierno, las pérdidas térmicas obligan a aumentar el uso de calefacción; mientras que en verano, especialmente con el aumento de las olas de calor, muchas de estas viviendas acumulan temperaturas extremas y requieren una refrigeración constante. Es decir, lo que podría suponer un ahorro en un principio por optar por vivienda antigua de alquiler, acaba cayendo en saco roto por unos costes energéticos superiores; por lo que al final acaban cayendo en la pobreza energética.

Mapa de las zonas con mayor pobreza energética. Fuente: OTEA.

El problema es todavía más relevante si se observa la distribución geográfica del parque envejecido. Según datos del INE, Andalucía, Cataluña, Castilla y León, Comunidad Valenciana y Madrid concentran alrededor del 64% de las viviendas construidas antes de 1980. Y justo, algunas de estas comunidades autónomas aparecen reflejadas en el Atlas como áreas donde los gastos energéticos domésticos son especialmente elevados, ya sea por necesidades de calefacción, o por el creciente peso de la refrigeración eléctrica durante los meses de calor.

En definitiva, la pobreza energética está claro que es un factor multisectorial, pero que debido a las dificultades de emancipación de los jóvenes, estos acaban forzados a adquirir un contrato de alquiler en una vivienda antigua que merma sus capacidades económicas por los altos costes energéticos. Por lo que, como cualquier factor de pobreza en nuestro país, quien más lo sufre acaba siendo quien menos oportunidades tiene para plantar cara a esta clase de problemas.

Shein y AliExpress salvan el negocio de los aviones frente a la crisis de Irán

Los datos de la aviación comercial muestran un contraste interesante. Por un lado, los números de la demanda de billetes y las reservas de pasajeros empiezan a caer, marcados por los aumentos de precios y la reducción de destinos tras el inicio de la guerra en Irán, pero por otro, el transporte de mercancías sigue creciendo, marcado, como lo señala el más reciente informe de IATA, por los marketplaces asiáticos, como Shein o AliExpress.

Es un dato llamativo. El informe de la asociación global para el mes de abril, el dato más reciente que ha publicado, muestra que la demanda de transporte de mercancías ha seguido creciendo, con otro dato positivo del 4% en comparación con el mismo mes del año anterior. El dato preocupante es que, aunque tanto la demanda mensual como la interanual han crecido, la oferta se ha reducido, debido al cierre de algunas rutas comerciales y el aumento de los precios del combustible, marcados por el cierre del Estrecho de Ormuz.

«La demanda de carga aérea creció un 4% interanual en abril, impulsada por los fuertes flujos comerciales con Asia. Sin embargo, esta noticia positiva oculta un entorno operativo más complejo. Las graves interrupciones en los principales centros logísticos del Golfo Pérsico, a causa de la guerra en Oriente Medio, continuaron modificando las rutas comerciales y limitando la capacidad en los corredores clave», ha señalado Willie Walsh, director general de la IATA.

Gracias a que los aviones de carga dedicados transportan gran parte de este crecimiento, el transporte aéreo de mercancías vuelve a mantener en marcha las cadenas de suministro en medio de las interrupciones comerciales. Los próximos meses pondrán a prueba la capacidad del sector para absorber la continua incertidumbre geopolítica y los elevados costes operativos», Willie Walsh.

Es evidente, como señala Walsh, que hay riesgos claros para el sector en el corto y medio plazo. El aumento del precio del combustible y el cierre de otras rutas aéreas aumentan la incertidumbre geopolítica que puede acabar por marcar el sector, pero los datos también demuestran que el interés de Europa en la mercancía proveniente de Asia puede ser suficiente para que las empresas del sector surfeen la crisis actual sin demasiado dramatismo.

Aviones de carga de mercancias. IATA

También hay otros datos que permiten ser optimistas. La IATA defiende que el sentimiento del sector manufacturero mundial se mantuvo en territorio de crecimiento en abril, fortaleciéndose con respecto a marzo. El índice de gerentes de compras (PMI) subió 1,9 puntos hasta 53,4, mientras que el PMI de nuevos pedidos de exportación alcanzó 50,2. Con ambos indicadores por encima del umbral de expansión de 50 puntos, las condiciones siguen siendo favorables para la demanda de carga aérea.

¿DÓNDE CRECE MÁS EL TRANSPORTE DE MERCANCÍAS?

Según los datos del informe de la IATA, las aerolíneas de Asia-Pacífico registraron un crecimiento interanual del 10,5% en la demanda de carga aérea en abril, el mayor incremento de todas las regiones. La capacidad aumentó un 5,3% interanual. Las aerolíneas norteamericanas experimentaron un aumento interanual del 5,0% en la demanda de carga aérea en abril. La capacidad aumentó un 1,2% interanual. Mientras tanto, las aerolíneas europeas registraron un aumento interanual del 6,0% en la demanda de carga aérea en abril. La capacidad aumentó un 3,0% interanual.

El tercer trimestre de Airbus confirma la aceleración de las entregas de aviones
El tercer trimestre de Airbus confirma la aceleración de las entregas de aviones. Airbus Cebu Airlines a321neo

Pero no todo ha sido crecimiento. Las aerolíneas de Oriente Medio registraron una disminución interanual del 18,2% en la demanda de carga aérea en abril, el peor desempeño de todas las regiones. La capacidad disminuyó un 22,9% interanual. Las aerolíneas de Latinoamérica y el Caribe registraron una disminución interanual del 2,8% en la demanda de carga aérea en abril. La capacidad aumentó un 1,2% interanual. Sorpresivamente, en este panorama, las aerolíneas africanas registraron un aumento interanual del 7,7% en la demanda de carga aérea en abril. La capacidad disminuyó un 9,4% interanual.

EUROPA ES LA QUE IMPORTA MÁS MERCANCÍAS DESDE ASIA A TRAVÉS DE SHEIN O ALIEXPRESS

Lo cierto es que el crecimiento de la demanda de materia prima y la importancia que han ganado tiendas digitales como Shein y AliExpress hacen que la conexión entre Asia y Europa sea el dato más positivo. No es un dato secundario, ya que dibuja el lugar donde deben invertir las aerolíneas para mantener el crecimiento.

Según el informe de la IATA, el corredor Europa-Asia mantuvo un crecimiento particularmente sólido, expandiéndose un 16,2% interanual y prolongando un ciclo de expansión plurianual. Dentro de Asia también se fortaleció considerablemente, registrando su primer aumento de dos dígitos en varios meses, gracias a la alta actividad de las cadenas de suministro regionales. La demanda transpacífica mejoró aún más, con volúmenes entre Asia y Norteamérica que extendieron su expansión por sexto mes consecutivo.

Por el contrario, los corredores directamente expuestos a Oriente Medio experimentaron una debilidad persistente, aunque la recesión perdió considerable impulso. El tráfico entre Europa y Oriente Medio, y entre Oriente Medio y Asia, se contrajo un 25,9% y un 22,4%, respectivamente; un notable retroceso con respecto a marzo, cuando las caídas superaron el 50%, a medida que las aerolíneas estabilizaron sus operaciones en torno al espacio aéreo restringido. Los volúmenes entre Europa y Norteamérica se mantuvieron ligeramente por debajo de los niveles del año anterior, aunque el ritmo de descenso se moderó en comparación con los meses anteriores.

Publicidad