Las tres mayores salidas a Bolsa de la Historia conllevan riesgos para los inversores

Wolf von Rotberg, estratega de renta variable en J. Safra Sarasin Sustainable AM, revisa el posible impacto de las salidas a Bolsa de SpaceX, OpenAI y Anthropic.

Wolf von Rotberg, estratega de renta variable en J. Safra Sarasin Sustainable AM

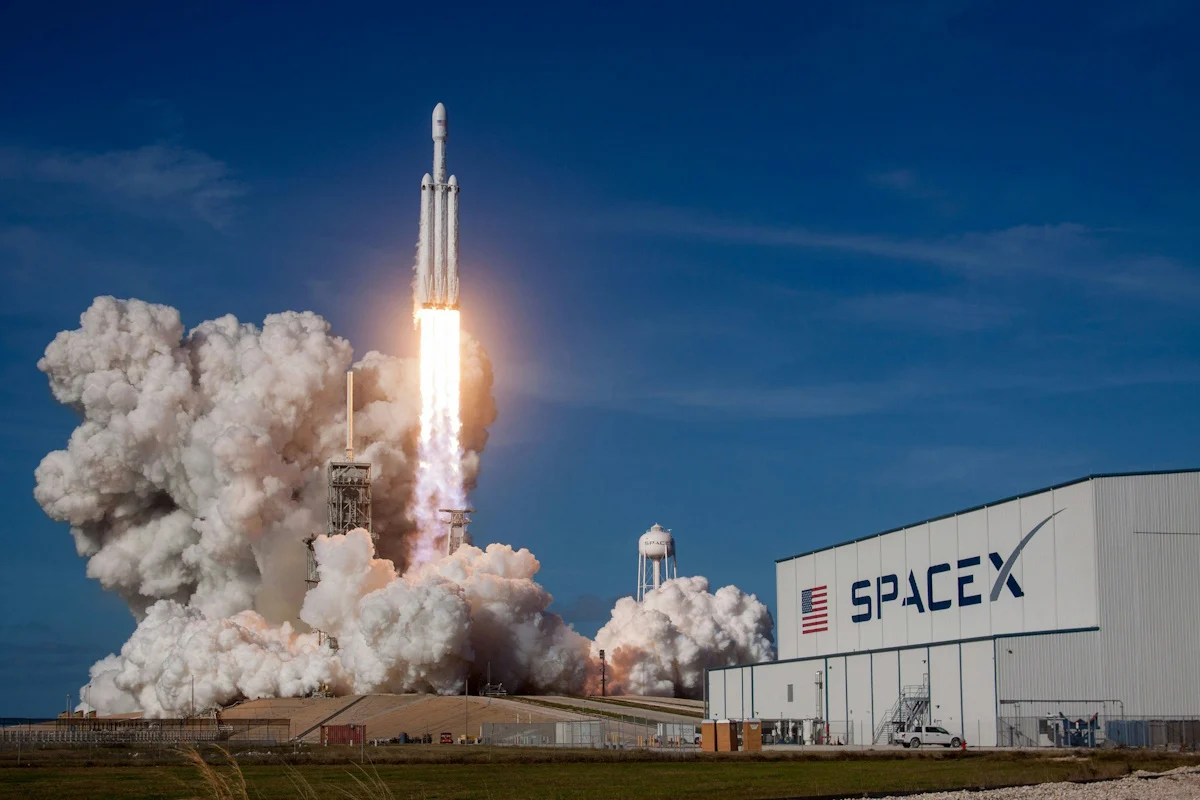
El mundo está a punto de ser testigo de las tres mayores salidas a bolsa de la historia de aquí a finales de año, ya que SpaceX debutará en bolsa el próximo 12 de junio, mientras que es probable que OpenAI y Anthropic le sigan en el cuarto trimestre.

Con el objetivo de acelerar la inclusión de estas mega capitalizaciones en los índices, los proveedores de índices han reaccionado a los anuncios de salida a bolsa suavizando sus criterios de inclusión. Esto conlleva riesgos, dado que la ausencia de beneficios y la falta de un historial bursátil son factores que favorecen la volatilidad de las acciones.

Las nuevas normas de ponderación también obligarán a los fondos pasivos que replican índices a comprar las acciones a múltiplos de su capital en circulación, lo que podría generar un desequilibrio significativo entre la oferta y la demanda en el momento de la inclusión en el índice.

Esto podría acentuar el patrón habitual de rendimiento tras una salida a bolsa, caracterizado por fuertes ganancias durante el primer mes, pero con una moderación significativa a partir de entonces. Todos estos factores sugieren que conviene asumir riesgos con prudencia y mantener la calma ante una volatilidad que podría ser elevada.

Las tres mayores OPVs de la historia están preparadas para salir a mercado antes de que finalice el año, con SpaceX dando el primer paso. La compañía aspira a cotizar tan pronto como el 12 de junio, mientras que las otras dos, OpenAI y Anthropic, están previstas para el cuarto trimestre. Las tres superan ampliamente los volúmenes históricos de operaciones de salida a bolsa (Gráfico 1). Se estima que la emisión de SpaceX rondará los 75.000 millones de dólares, la de OpenAI los 70.000 millones y la de Anthropic los 60.000 millones.

Si bien los volúmenes finales pueden diferir de estas estimaciones, la emisión total de 2026 casi con total seguridad superará el récord de 2021, con más de 200.000 millones de dólares de nueva renta variable entrando en el mercado (Gráfico 2).

Gráfico 1: las tres OPVs destacan claramente frente a las salidas a bolsa anteriores

Fuente: J. Safra Sarasin Sustainable AM

Gráfico 2: 2026 probablemente marcará un año récord de volumen de OPVs en Estados Unidos

Fuente: J. Safra Sarasin Sustainable AM

A pesar de estos volúmenes de emisión récord, las tres compañías no habrían superado la barrera mínima de free float exigida por varios proveedores de índices. Nasdaq, por ejemplo, tenía un requisito mínimo del 10% de free float para poder ser incluido en el índice. Dado que SpaceX podría salir a mercado con una valoración de hasta 2 billones de dólares, un free float de 75.000 millones equivaldría a menos del 4% de su capitalización.

Para acelerar el proceso de inclusión, los proveedores de índices han ajustado sus criterios. A partir del 1 de mayo, Nasdaq actualizó sus reglas de inclusión para eliminar el requisito mínimo del 10% de free float. Además, un mecanismo de “Fast Entry” permite que las compañías cuya capitalización se sitúe entre las 40 mayores del Nasdaq 100 puedan ser añadidas solo 15 días de negociación después de su OPV. Anteriormente, el período de “maduración” era de 12 meses, considerado adecuado para el proceso de descubrimiento de precios.

Las reglas de inclusión del S&P 500 también están siendo revisadas. Entre los posibles cambios figura la eliminación del requisito de beneficios positivos, un obstáculo para las tres compañías, dado que todas siguen registrando pérdidas.

La situación puede llegar a generar un importante desajuste entre oferta y demanda debido a las compras forzadas por parte de los fondos pasivos que replican los índices en los que se incluya SpaceX. Según estimaciones de Bloomberg, los fondos indexados al Nasdaq 100 y al S&P 500 tendrían que adquirir cerca de 20.000 millones de DÓLARES de la OPV de 75.000 millones de SpaceX, es decir, aproximadamente el 26% del tamaño total de la oferta.

Las salidas a Bolsa que podrían marcar 2026 por tamaño, impacto y expectativas

Estos fondos no comprarían en el mercado primario, sino solo después de la OPV, en el mercado secundario. Por tanto, las compras pasivas forzadas podrían tener un impacto significativo en el precio a corto plazo, un efecto que podría verse amplificado por el fuerte interés del inversor minorista, que históricamente ha sido uno de los compradores más activos de las compañías lideradas por Elon Musk.

Otras salidas a Bolsa (OPV) anteriores

Aunque no es seguro, existe un argumento para pensar que la evolución del precio podría replicar el patrón típico observado tras las OPVs en los últimos años. Analizando el comportamiento del mercado estadounidense desde 2010, se observa que las mayores ganancias suelen concentrarse en el primer mes tras la salida a bolsa.

La rentabilidad mediana de las 50 mayores OPVs estadounidenses fue del 12,3% en el primer mes, pero cayó al 10% en los tres primeros meses y se volvió negativa en el primer año tras la OPV (Gráfico 3). En la práctica, esto muestra que los precios tienden a alcanzar su máximo en el primer mes y retroceder posteriormente. El mismo patrón se observa en las 20 mayores OPVs, las top 10 y las top 5.

Además, los datos históricos sugieren que las OPVs de mayor tamaño suelen registrar ganancias iniciales más moderadas y una corrección más pronunciada en los meses siguientes. Dado que este patrón se ha producido bajo el marco normativo anterior, con inclusión en índices más lenta, las compras forzadas derivadas de las nuevas reglas podrían amplificar este comportamiento en esta ocasión. Sin embargo, esto implica riesgos significativos, ya que la volatilidad posterior a la OPV podría aumentar como consecuencia.

Gráfico 3: la rentabilidad suele ser mayor en el primer mes tras la OPV

Fuente: J. Safra Sarasin Sustainable AM

El seguimiento del comportamiento de las OPVs en los últimos cuatro años muestra que no han tenido una rentabilidad inferior al del S&P 500, pero su evolución ha venido acompañada de niveles de volatilidad significativamente más elevados (Gráfico 4). Las acciones recién emitidas suelen tener dificultades para encontrar rápidamente su precio de equilibrio, y por ello han mostrado históricamente un comportamiento altamente cíclico (Gráfico 5). Una de las razones evidentes es la ausencia de un historial de beneficios sobre el que pueda basarse la valoración, o incluso la ausencia total de beneficios, como ocurre en el caso de SpaceX, OpenAI y Anthropic.

Gráfico 4: las OPVs han tenido una rentabilidad similar, pero con mayor volatilidad

Fuente: J. Safra Sarasin Sustainable AM

Gráfico 5: el comportamiento de las OPVs es altamente cíclico

Fuente: J. Safra Sarasin Sustainable AM

SpaceX ya ha publicado su prospecto Form S‑1, que ofrece información relevante sobre su estructura y perspectivas. La compañía opera tres líneas de negocio: Space (cohetes), Connectivity (Starlink) y AI (X, Grok). En 2025, Space generó ingresos por 4.100 millones, mientras que Connectivity alcanzó 11.400 millones y fue el único segmento con beneficio neto positivo. El área de AI ingresó 3.200 millones, aunque con pérdidas significativas. A pesar de que la IA representa solo el 17% de los ingresos totales, el prospecto asigna a este segmento el 93% del mercado total direccionable (TAM por sus siglas en inglés), frente al 1,3% asignado a Space y el 5,6% a Connectivity (Gráfico 6).

Gráfico 6: la IA aparece como el principal motor de crecimiento en el prospecto de SpaceX

Fuente: J. Safra Sarasin Sustainable AM

SpaceX quiere dejar claro que quiere ser percibida como una compañía de inteligencia artificial, mucho más que como una compañía espacial, y eso también se refleja en el capex, donde la mayor parte se dirige al segmento de IA. Para cumplir las expectativas recogidas en el prospecto, la actividad de IA tendría que crecer de forma masiva en los próximos años. Por ahora, la adopción de xAI (Grok) va por detrás de otros modelos, lo que no significa que no pueda recortar distancias en el futuro (comparativa de adopción de modelos).

Las empresas europeas preparan sus OPIs, con defensa e industria a la cabeza

Sin embargo, la competencia probablemente seguirá siendo intensa y la capacidad de cómputo seguirá siendo limitada. Los centros de datos en el espacio podrían ser una solución, aunque esa posibilidad parece estar todavía a “años luz” de materializarse.

El impacto más inmediato de estas OPVs se producirá en las valoraciones de los índices, ya que las compañías entrarán situándose en la parte alta del rango de múltiplos. Dado que no generan beneficios, la comparación debe hacerse frente a las ratios precio‑ventas de los actuales componentes del Nasdaq 100. Aunque la capitalización exacta de salida aún no se conoce, SpaceX podría alcanzar una valoración de hasta 2 billones, mientras que OpenAI y Anthropic probablemente se situarán en el rango de 800.000 a 900.000 millones de DÓLARES. Suponiendo valoraciones en estos niveles, las tres figurarían entre las diez compañías con mayor ratio precio‑ventas del índice (comparativa de múltiplos) (Gráfico 7). Si SpaceX saliera a mercado en la parte alta de su rango estimado, incluso podría elevar la ratio precio‑ventas más alto del índice, que actualmente supera las 105 veces las ventas de los últimos 12 meses.

Gráfico 7: las tres OPVs figuran entre los 10 valores más caros del Nasdaq 100

Fuente: J. Safra Sarasin Sustainable AM

Las ratios precio‑ventas y precio‑beneficios de los índices están destinados a aumentar de forma notable tras la inclusión de estas OPVs. En el caso del Nasdaq 100, el PER podría incrementarse hasta en 4,7 puntos una vez que las tres compañías formen parte del índice (impacto en valoraciones). La ratio precio‑ventas podría elevarse hasta 8,1 veces las ventas de los últimos 12 meses. Para el S&P 500, el impacto sería menor, aunque aún significativo, dada la magnitud de las valoraciones de SpaceX, OpenAI y Anthropic.

En conclusión, las tres próximas OPVs no se parecen a nada visto hasta ahora: el tamaño de las compañías que llegarán al mercado es sin precedentes, pero el hecho de que sigan generando pérdidas y dependan de supuestos de crecimiento extraordinarios las hace igual de vulnerables a retrocesos que compañías mucho menos maduras. La inclusión acelerada mediante el mecanismo de “Fast Entry” en múltiples índices implica riesgos, ya que se han dejado de lado criterios como la estabilidad de beneficios, el descubrimiento de precios y los requisitos de free float para permitir una incorporación rápida. Esto diluye la calidad de los índices y podría traducirse en mayor volatilidad, tanto a nivel agregado como en las propias acciones.

Un patrón típico tras las OPVs no sería improbable: fuertes subidas iniciales seguidas de un prolongado periodo de consolidación, un comportamiento que podría verse amplificado por el hecho de que los fondos pasivos se verán obligados a comprar en un free float extremadamente limitado. Lo que sí parece claro es que estas acciones no son aptas para inversores con baja tolerancia al riesgo; la volatilidad potencialmente elevada sugiere que las exposiciones deberían mantenerse en niveles manejables (gestión de riesgo).
Oposiciones a inspectores de educación en Canarias: nuevas plazas fijas para funcionarios docentes

La Consejería de Educación de Canarias ha convocado catorce plazas para el Cuerpo de Inspectores de Educación, una de las figuras clave dentro del sistema público de enseñanza. El procedimiento selectivo, que garantiza plaza fija como funcionario docente, está abierto desde el 30 de mayo y permanecerá activo hasta el 18 de junio de 2026.

Por qué ahora: una oportunidad para docentes con vocación de estabilidad

El anuncio, publicado en el Boletín Oficial de Canarias el 29 de mayo y recogido por el BOE, responde a la necesidad de cubrir vacantes estructurales en el cuerpo de inspección educativa. Este perfil no suele acumular grandes bolsas de oferta pública: cada convocatoria moviliza a decenas de profesores que buscan un giro profesional dentro de la misma administración. De hecho, en los últimos tres años apenas se habían ofertado plazas de inspector en las islas, lo que convierte la presente convocatoria en una de las más esperadas por el colectivo.

Se trata de un acceso por oposición en turno libre, según la Orden n.º 636/2026, y la adjudicación de destino es definitiva dentro del ámbito autonómico de Canarias. La reserva del diez por ciento para personas con discapacidad física, sensorial o psíquica mantiene la línea de inclusión que ya es habitual en la oferta de empleo público canario.

Perfiles buscados y condiciones de la convocatoria

La oferta se concentra en un cuerpo muy especializado: los inspectores de educación supervisan centros, evalúan al profesorado y velan por el cumplimiento de la normativa en colegios e institutos. Por ese motivo, el acceso está reservado a quienes ya tienen una trayectoria sólida en la enseñanza pública. Estos son los principales datos que arroja la publicación oficial:

  • Número total de plazas: catorce.
  • Reserva para discapacidad: el diez por ciento de las vacantes (una o dos plazas, según redondeo de las bases).
  • Periodo de solicitud: del 30 de mayo al 18 de junio de 2026, ambos inclusive.
  • Ámbito: Comunidad Autónoma de Canarias.
  • Cuerpo: Inspectores de Educación.
  • Forma de provisión: concurso-oposición.

En cuanto a los requisitos específicos, la convocatoria remite a las bases aprobadas en la Orden de 27 de mayo de 2026. Sin perjuicio de consultarlas detalladamente, el perfil típico exige pertenecer a alguno de los cuerpos docentes de la Administración educativa, contar con titulación universitaria superior y acreditar un mínimo de años de servicio en centros sostenidos con fondos públicos. Es, en definitiva, una oposición pensada para quienes ya ejercen como profesores o maestros y quieren dar el salto a la función inspectora.

Obtener una plaza de inspector educativo en Canarias supone un cambio sustancial en la carrera docente: más autonomía, incidencia directa en las políticas escolares y un salario sensiblemente superior al de un profesor de secundaria.

Las pruebas se desarrollarán en varias fases y se ajustarán al reglamento general de ingreso del personal funcionario de la comunidad autónoma. Los aspirantes deberán superar una parte teórica, una resolución de caso práctico y, en algunos supuestos, una exposición oral ante tribunal. La nota final combinará la puntuación de la oposición con el baremo de méritos.

empleo público docentes

Análisis: ¿Por qué esta convocatoria interesa ahora al mercado laboral docente?

La inspección educativa no es solo una salida profesional; es una puerta a la estabilidad definitiva dentro de la función pública. El salario base de un inspector de educación en Canarias se sitúa en torno a los 40.000 euros brutos anuales, según las tablas retributivas del Gobierno autonómico, a lo que se suman complementos de destino y productividad que elevan la remuneración un quince por ciento por encima de la de un profesor de enseñanza secundaria con más de diez años de antigüedad.

Este diferencial económico, unido a la menor exposición a la carga lectiva diaria, hace que cada oposición al cuerpo de inspectores atraiga a un número elevado de candidatos. A modo de referencia, en convocatorias similares de otras comunidades —Madrid o Andalucía— la ratio de solicitantes por plaza ronda los veinte aspirantes, aunque en territorios insulares la cifra suele ser algo más contenida por la limitación geográfica.

No obstante, conviene tener presente la letra pequeña. Las bases exigen una disponibilidad para desplazamientos dentro de la comunidad autónoma, ya que la inspección se ejerce de forma itinerante por los centros educativos asignados. Además, el proceso selectivo completo puede demorar varios meses desde que se publica la lista de admitidos hasta que se producen los nombramientos definitivos, un periodo que históricamente ronda los diez meses en los procedimientos canarios.

Cabe recordar que la orden de convocatoria establece que los sucesivos anuncios se publicarán en la página web de la Consejería de Educación, Formación Profesional, Actividad Física y Deportes del Gobierno de Canarias. Mantenerse atento a esa dirección es fundamental para no perder ningún plazo intermedio.

📝 Cómo enviar la solicitud

La inscripción se realiza exclusivamente por vía electrónica a través de la Sede Electrónica del Gobierno de Canarias, utilizando certificado digital o sistema Cl@ve. Estos son los pasos prácticos:

  1. Paso 1: Accede a la Sede Electrónica del Gobierno de Canarias y localiza el apartado ‘Oposiciones y concursos’ dentro de los servicios de la Consejería de Educación.
  2. Paso 2: Identifícate con tu certificado digital (FNMT, DNIe) o con Cl@ve permanente. Si aún no tienes ninguno, tramítalo cuanto antes; sin identificación electrónica no podrás formalizar la solicitud.
  3. Paso 3: Busca el procedimiento con código o título que haga referencia a ‘Cuerpo de Inspectores de Educación – Canarias 2026’ y cumplimenta el formulario de participación.
  4. Paso 4: Adjunta la documentación acreditativa de titulación, servicios prestados y, en su caso, el certificado de discapacidad si optas por la reserva de plazas.
  5. Paso 5: Revisa los datos, firma electrónicamente y presenta la solicitud. Recibirás un resguardo que te servirá como justificante de inscripción.

Plazo de inscripción: del 30 de mayo al 18 de junio de 2026 inclusive. Requisito mínimo: ser funcionario de carrera en situación de servicio activo en alguno de los cuerpos docentes de la Administración educativa.

Ebro Foods por Acerinox, principal cambio en la cartera de favoritos de GVC Gaesco para junio

La cartera modelo de GVC Gaesco cambia a Acerinox, que se ha revalorizado significativamente en mayo e introduce a Ebro Foods, en la que, por unos resultados del trimestre algo inferiores a lo estimado, se ha recuperado un potencial atractivo.

Por otro lado, en la lista europea excluyen a la cervecera AB InBev por la buena revalorización en el último mes e incluyen a la empresa de distribución portuguesa Jeronimo Martins. Mantienen a la farmacéutica Recordati, a pesar de la propuesta de OPA recibida, porque no descartan que el precio ofrecido tenga que mejorar.

GVC Gaesco cree que, pese a la incertidumbre geopolítica, la economía sigue resistiendo, los beneficios empresariales continúan creciendo y aún existen oportunidades atractivas en bolsa mediante una selección cuidadosa de valores.

Ideas principales de la tesis de GVC Gaesco para junio:

  • El riesgo geopolítico ha aumentado, pero el impacto económico y bursátil sigue siendo limitado.
  • Las bolsas continúan apoyadas por el crecimiento de los beneficios empresariales.
  • La estrategia de inversión se centra en seleccionar compañías con valoraciones atractivas y potencial de revalorización.

Merlin Properties por Colonial es el único cambio en la lista española de GVC Gaesco

Los índices han seguido subiendo en el último mes priorizando la bonaza de resultados empresariales sobre el riesgo geopolítico. Imagen: EP
Los índices han seguido subiendo en mayo, priorizando la bonaza de resultados sobre el riesgo geopolítico. Imagen: EP

Para los analistas de GVC, los índices han seguido subiendo en el último mes priorizando la bonaza de resultados empresariales sobre el riesgo geopolítico. Las dudas que algunos analistas tienen sobre la futura rentabilidad de las inversiones de la IA, fue uno de los factores pre-guerra que se argumentaban para una corrección, pero si miramos a la evolución de las estimaciones de beneficios para los mercados americanos, ese temor no se ve refutado, ya que el crecimiento esperado para los beneficios de las empresas en 2025 y 2026 no para de crecer.

Para el Ibex 35 la revisión en el mes ha sido del 1% en la previsión de 2026 que alcanza ya el doble dígito. Detrás de la bonanza de los resultados están la subida de los beneficios de las energéticas, las empresas tecnológicas, los bancos por el retraso en la bajada de tipos y otros sectores industriales como materias primas. Por el contrario, empresas de consumo, discrecional y básico, tienen cierto impacto negativo por la subida de costes y la menor renta por el desvío a energía.

Explican también que los mercados siguen en positivo, con subidas mensuales del 7% en el Nasdaq, 9% en Japón, 3% en el Ibex y 3% en la media europea. Pero dado que el crecimiento del beneficio esperado para EEUU es mayor que en Europa, el PER de EEUU (sobre todo el del Nasdaq) se mantiene en la media de los últimos años (23 veces) y sin embargo el PER europeo está ligeramente por encima de esa media (13 veces). Aún así el diferencial de valoración es muy alto y pensamos que se tiene que estrechar en los próximos años.

Esto supone que a pesar de que el índice se mueve alrededor de los máximos históricos, vemos un potencial de alrededor del 10%. En Europa y EEUU la situación es similar, con potencial de revalorización de alrededor del 12-15% (según el índice de referencia) y del 15-16% en EEUU.

GVC Gaesco vende Técnicas Reunidas y compra Línea Directa Aseguradora y CAF

Y de cara al futuro, en GVC apunta que “ya hemos visto que, en plena escalada del riesgo, las bolsas no han sufrido mucho y el índice de volatilidad de la bolsa americana se ha mantenido por debajo de los máximos alcanzados con los aranceles de Trump o la guerra de Ucrania, pensamos que la finalización del conflicto puede abrir la puerta a un nuevo empuje a los índices, pero rápidamente los inversores volverán los ojos a los fundamentales. Si baja el petróleo los bancos centrales pueden volver a replantearse las bajadas de tipos”.

Acerinox ha agotado gran parte de su potencial tras la fuerte revalorización registrada en mayo. Imagen: Agencias

Ebro Foods por Acerinox

El gran cambio en la cartera de GVC es la entrada de Ebro Foods por Acerinox. Su tesis de inversión en la empresa de alimentación es que Ebro Foods es una compañía defensiva, con negocios líderes, alta visibilidad de beneficios y buena gestión, que atraviesa dificultades coyunturales, pero no estructurales. El mercado estaría penalizando excesivamente esos factores temporales, creando una oportunidad de inversión con riesgo relativamente bajo y un potencial de revalorización cercano al 20%.

Por todo ello, la cartera queda constituida por Gestamp, Melliá, Ebro Foods, Cellnex Telecom, Sabadell, Inditex, CAF, Naturgy, Global Dominion, Fluidra, Merlin Properties, FCC y Línea Directa.

Las claves del alejamiento de Iker Jiménez y su mujer Carmen Porter de la izquierda

Pocas figuras de la televisión española han demostrado una capacidad tan extraordinaria para conectar con la audiencia como Iker Jiménez. Lo consiguió en la radio con Milenio 3, lo trasladó a la televisión con Cuarto Milenio y ahora vuelve a hacerlo con Horizonte, un programa que se ha convertido en uno de los fenómenos mediáticos más relevantes de los últimos años. Incluso sus detractores reconocen una virtud difícil de encontrar en el panorama audiovisual actual: sabe interpretar las inquietudes de una parte importante de la sociedad antes que muchos de sus competidores.

Ha construido una relación de confianza con sus seguidores durante décadas y ha sabido adaptarse a los cambios tecnológicos y culturales sin perder una identidad reconocible. Sin embargo, resulta llamativo que quien denuncia constantemente la dinámica de «rojos contra azules» haya terminado construyendo un espacio donde la representación ideológica parece cada vez más desequilibrada.

Iker Jiménez critica la polarización, pero sus tertulias raramente incluyen voces que defiendan posiciones de izquierdas o que cuestionen con la misma intensidad a referentes de la derecha política. La consecuencia es que una parte de la ciudadanía puede sentirse excluida de un debate que formalmente se presenta como plural.

Tres Merca2
Iker Jiménez y Carmen Porter.

La evolución de Jiménez tampoco surge de la nada. Existen motivos comprensibles que ayudan a explicar su distanciamiento de determinados sectores progresistas. Uno de ellos es la relación histórica con el Grupo Prisa.

Durante años, buena parte de la élite cultural y mediática vinculada a ese entorno mantuvo una actitud de evidente superioridad hacia los contenidos de misterio que él representaba. Se ridiculizaban muchas de sus temáticas mientras, al mismo tiempo, se obtenían beneficios económicos gracias a la enorme audiencia que generaban sus programas. Esa contradicción dejó huella.

A ello se suma una mala digestión de una creciente preocupación por cuestiones relacionadas con la identidad nacional, la seguridad o la inmigración irregular. Son asuntos que en España han sido tradicionalmente capitalizados por la derecha y que han contribuido a acercar a Jiménez a discursos que encuentran más eco en ese espacio ideológico que en la izquierda tradicional.

La habilidad comunicativa de Iker reside precisamente en que rara vez se presenta como un actor político. A diferencia de otros comunicadores, evita habitualmente la presencia de políticos en activo y prefiere rodearse de periodistas, analistas o investigadores. Esa estrategia le permite proyectar una imagen de independencia. Sin embargo, muchos de esos colaboradores comparten una visión similar de la actualidad, lo que limita la diversidad real de perspectivas. Cuando se le pregunta por esta cuestión, suele argumentar que determinados perfiles simplemente no quieren acudir a sus programas. Es una explicación posible, pero insuficiente para justificar la ausencia sistemática de voces que contradigan la línea dominante de los debates.

Otro de los elementos centrales de su discurso actual es la denuncia de las campañas dirigidas contra su figura. En algunos casos, sus críticas tienen fundamento. Tras la tragedia de la DANA, Iker Jiménez fue objeto de una fuerte contestación pública por informaciones relacionadas con el aparcamiento de Bonaire. Él recuerda con razón que medios claramente identificados con la izquierda también difundieron datos incorrectos o especulaciones durante aquellas jornadas de enorme confusión. También ha señalado intentos de desacreditar su trabajo mediante la promoción de formatos alternativos que pretendían ocupar un espacio similar desde una perspectiva más alineada con los consensos mediáticos dominantes.

La aparición de programas progubernamentales diseñados contra él como Conspiranoicos fue interpretada por parte de su audiencia como una respuesta directa al fenómeno de Horizonte. Pero el problema de ese relato es que tiende a omitir las responsabilidades propias.

El victimismo resulta menos convincente cuando quien lo ejerce ha construido buena parte de su carrera profesional sobre el sensacionalismo. Durante décadas, Jiménez ha vivido de presentar historias extraordinarias, misterios sin resolver y fenómenos paranormales. Ese enfoque fue precisamente el que le convirtió en una figura popular. Además, las críticas que recibe no proceden únicamente de adversarios ideológicos.

Algunas nacen de errores periodísticos cometidos en su propio entorno profesional. Durante la crisis de Bonaire, Carmen Porter afirmó en antena que submarinistas de la Guardia Civil habían visto cadáveres en el aparcamiento inundado. Aquella información nunca fue confirmada.

Sin embargo, cuando Iker Jiménez recuerda aquellos acontecimientos suele insistir en que él no realizó determinadas afirmaciones en su programa y que sus comentarios se limitaron a las redes sociales. Esa defensa deja fuera un elemento importante: la información fue difundida por la persona que ocupa el puesto de subdirectora de sus espacios.

Carmen Porter, subdirectora y mujer de Iker Jiménez

La cuestión resulta relevante porque forma parte del debate sobre la responsabilidad editorial. No basta con analizar lo que dice el presentador principal si el programa funciona como una estructura colectiva.

El caso de la polémica Carmen Porter, mujer del comunicador, también ilustra otro fenómeno asociado al giro ideológico del universo mediático construido alrededor de Iker Jiménez. Algunas de sus intervenciones han sido interpretadas como ejemplos de una mirada poco sensible hacia determinados sectores sociales. Su comentario sobre la reforma laboral impulsada por Yolanda Díaz —«Dile al albañil que trabaja 12 horas, bueno, ahora serán 8 ó 7 con Yolandita»— fue percibido por muchos espectadores como una muestra de clasismo más que como una crítica política argumentada.

Resulta igualmente significativo que Porter apenas haya desarrollado proyectos de éxito alejados de la marca construida junto a Iker Jiménez. El único gran formato liderado directamente por ella, Al otro lado, fue retirado de la programación de Telecinco tras registrar audiencias insuficientes en sus dos entregas en 2013.

Ese dato ayuda a entender hasta qué punto el fenómeno mediático gira fundamentalmente alrededor de la figura de Jiménez. Otro aspecto menos conocido es la existencia de críticas procedentes de antiguos colaboradores. Antonio Moyano, que trabajó durante años junto a él, publicó el libro Iker, el mago del misterio, donde cuestionaba aspectos de su comportamiento profesional y personal. Entre otras cosas, lo describía como un compañero de escasa fidelidad profesional hacia terceros y excesivamente preocupado por el dinero, con sus mecanismos para evitar hasta el pago de un café.

Gran momento para Iker Jiménez

Todo ello coincide con un extraordinario momento de éxito profesional. Los datos de audiencia de Horizonte atraviesan una etapa histórica y han contribuido decisivamente al crecimiento de Cuatro. La cadena ha encontrado un nicho de mercado muy definido: una audiencia crítica con el Gobierno y cada vez más alejada de los medios tradicionales.

Jiménez ha sabido ocupar ese espacio mejor que nadie. Precisamente por eso, su evolución merece ser analizada con más profundidad que la habitual caricatura de héroe o villano. Iker Jiménez no es simplemente una víctima de la izquierda ni un propagandista de la derecha. Es un comunicador extremadamente inteligente que ha detectado una demanda concreta en el mercado audiovisual y la ha explotado con enorme eficacia.

Adiós a los mostradores tradicionales, Mercadona estrena en Madrid su tienda T9 y esto es lo que encontrarás dentro

¿Hasta qué punto estamos dispuestos a sacrificar el trato humano en la pescadería de toda la vida a cambio de salir del supermercado diez minutos antes? La respuesta a este dilema comercial ya es una realidad tangible en el centro de Madrid, donde Mercadona ha decidido poner a prueba la paciencia y las costumbres de sus clientes más fieles con un diseño que rompe con tres décadas de atención personalizada. La desaparición absoluta de los despachos de carne y pescado al corte marca el inicio de una transformación que busca redefinir por completo el concepto de compra diaria.

Este laboratorio comercial introduce un esquema de autoservicio radical que traslada todo el peso de la elección al cliente mediante murales de libre servicio refrigerados. Los primeros datos de afluencia confirman que la cadena valenciana busca maximizar la rotación horaria de los compradores, eliminando los cuellos de botella que se generaban tradicionalmente en las secciones de frescos durante las horas punta de la tarde.

El origen del modelo que revoluciona la capital

Youtube video

La estrategia implementada por Mercadona responde a un meticuloso plan de optimización logística testado previamente en la provincia de Valencia. Este concepto arquitectónico y funcional se enfoca en reducir los tiempos muertos del consumidor, transformando la compra en un proceso dinámico y automatizado. La delegación de asume así el rol de examinador principal para calibrar si el público del centro peninsular acepta la ausencia de carniceros y pescaderos presenciales.

Los trabajadores que antes ocupaban un puesto fijo detrás del mostrador ahora se integran en tareas de reposición continua y asesoramiento en los pasillos de Mercadona. La empresa defiende que esta reorganización interna no destruye empleo, sino que agiliza la disponibilidad de las existencias y garantiza una frescura idéntica en cada bandeja sellada.

La metamorfosis del espacio de frescos

Al cruzar las puertas de este nuevo establecimiento en Madrid, la ausencia de hielo picado a la vista y de ganchos con piezas de carne colgadas genera un impacto visual inmediato. Toda la mercancía se presenta fileteada, pesada y envasada en atmósferas protectoras que prolongan la vida útil del alimento sin necesidad de intervención humana en el punto de venta. Mercadona ha diseñado un recorrido perimetral donde el comprador avanza sin interrupciones ni números de turno.

Esta disposición arquitectónica altera el flujo habitual dentro de la tienda, obligando al usuario a interactuar exclusivamente con envases listos para llevar. La firma valenciana busca con esto estandarizar la calidad del producto y suprimir los errores de pesaje que ralentizaban la fluidez en la línea de cajas clásica de Mercadona.

Listo para Comer toma el control del negocio

La sección dedicada a los platos preparados gana un protagonismo absoluto en esta superficie de Madrid, duplicando los metros cuadrados asignados en los supermercados convencionales. Mercadona responde así a una demanda creciente de las oficinas circundantes, ofreciendo soluciones nutricionales calientes y frías diseñadas para un consumo inmediato o para calentar en el hogar de forma rápida.

El espacio incluye mostradores de autoservicio térmicos de donde el cliente retira directamente los envases listos, minimizando el contacto y la espera. Con este movimiento en Madrid, la compañía compite de manera directa con las cadenas de restauración rápida y los menús del día de la hostelería tradicional.

Sección ModificadaFormato Anterior en MadridNuevo Formato Tienda T9Impacto en Tiempo de Espera
PescaderíaVenta directa sobre hielo con turnoBandejas preparadas en libre servicioReducción del 90% en espera
CarniceríaCorte personalizado por operarioDespiece previo y envasado en origenEliminación total de colas
Zona Platos ListosPersonal de servicio con bandejasMurales térmicos de libre extracciónFlujo continuo sin paradas
Línea de CajasCobro manual por cajero fijoTerminales mixtos automáticosReducción del 45% en pago

Cajas automáticas y el fin del efectivo

La tecnología de pago experimenta una evolución drástica en este punto piloto de Madrid, donde las terminales de cobro automático triplican a las tradicionales. El sistema operativo implementado por Mercadona guía al usuario mediante pantallas táctiles de alta resolución y sensores de peso que validan cada artículo depositado en la zona de embolsado. La optimización del software permite procesar compras complejas en menos de dos minutos por cliente.

Aunque se mantienen puestos con personal de Mercadona para dar soporte a compras voluminosas o perfiles digitales vulnerables, la inercia del diseño empuja al uso de tarjetas y dispositivos móviles. La reducción del efectivo agiliza las transacciones y disminuye los costes operativos asociados al transporte de fondos en la comunidad de Madrid.

Previsiones sobre el despliegue comercial

Youtube video

Los analistas del sector retail apuntan que la expansión de este sistema de Mercadona dependerá del rendimiento financiero y la aceptación sociocultural durante los próximos doce meses. De consolidarse las métricas de eficiencia en Madrid, es altamente probable que el modelo de libre servicio absoluto se convierta en el estándar para las renovaciones urbanas de la marca. Las superficies más pequeñas de los barrios consolidados serán las primeras en experimentar esta transición tecnológica y espacial.

El consejo de los consultores independientes se centra en la necesidad de mantener un equilibrio pedagógico con el cliente tradicional de Mercadona durante los meses de adaptación. La pérdida de fidelidad por la frialdad del proceso automatizado en Madrid constituye el principal riesgo para una marca cimentada en la confianza diaria.

El futuro de la distribución alimentaria

La apuesta definitiva que presenciamos en Madrid dibuja un panorama irreversible para el comercio minorista nacional de media y gran escala. La transformación de Mercadona no es un hecho aislado, sino la respuesta definitiva a unos hábitos de consumo acelerados que priorizan la inmediatez sobre la personalización del servicio. El éxito de esta infraestructura determinará el ritmo al que sus competidores directos desmantelen sus propias zonas de atención al corte.

El cliente de Madrid asume un papel activo y autónomo dentro del supermercado, transformándose en el propio gestor de su tiempo y de su cesta. La evolución de Mercadona confirma que los mostradores tradicionales forman parte de la historia del comercio, abriendo paso a una era de eficiencia silenciosa y automatizada.

El valle secreto de Madrid que se ha convertido en el nuevo paraíso rural para desconectar del estrés de la capital

¿Por qué seguimos buscando refugio a cientos de kilómetros cuando el verdadero aislamiento ecológico resiste intacto a las puertas de Madrid? Tendemos a asociar la desconexión con largas horas de carretera o billetes de avión, ignorando que el norte provincial esconde una de las reservas biológicas más valiosas de Europa, donde el reloj parece haberse detenido a mediados del siglo pasado.

El secreto mejor guardado de la región no es un parque temático ni una urbanización de lujo, sino un conjunto de cinco municipios que integran una Reserva de la Biosfera ejemplar. Las cifras oficiales de visitantes confirman un desplazamiento silencioso de viajeros urbanos que ya no buscan el postureo turístico, sino el silencio absoluto de los senderos tradicionales.

Madrid: El refugio de piedra donde el tiempo se detuvo

Youtube video

La arquitectura negra y el aislamiento geográfico han salvado a este entorno de la masificación destructiva que sufren otras zonas de Madrid. Aquí las casas se siguen restaurando con la pizarra local y la piedra de sillería, manteniendo una homogeneidad estética que resulta casi terapéutica para el ojo acostumbrado al hormigón urbano.

Los senderos que unen estas localidades permiten caminar durante horas sin escuchar un solo motor, cruzando arroyos cristalinos y dehesas de robles centenarios. Es una experiencia de inmersión rural que demuestra que Madrid posee rincones de alta montaña con una identidad cultural tan fuerte como la de cualquier valle pirenaico.

Rutas de senderismo entre bosques milenarios

El acceso regulado a los espacios protegidos de la Sierra ha permitido conservar ecosistemas que en otros puntos de la península ya han desaparecido por completo. Las sendas botánicas están diseñadas tanto para el senderista experimentado como para quien solo busca un paseo tranquilo bajo la sombra de árboles centenarios.

La Joya de la Corona forestal requiere reserva previa, una medida restrictiva que los habitantes defienden con orgullo para evitar la degradación de su entorno. Este modelo de turismo sostenible garantiza que la experiencia de caminar por estos bosques sea un verdadero reencuentro con la naturaleza virgen.

La revolución gastronómica del kilómetro cero en Madrid

La cocina de este valle ha dejado de ser un simple sustento de pastores para transformarse en un reclamo gastronómico de primer orden en Madrid. Los restaurantes locales basan su oferta en la ternera de Guadarrama, las judías de la zona y las setas recolectadas en los bosques cercanos durante el otoño.

Esta apuesta por el producto de proximidad ha atraído a jóvenes cocineros que aplican técnicas contemporáneas a los guisos de toda la vida. Comer en estos pueblos es una forma directa de apoyar la economía circular y fijar población en un territorio históricamente afectado por la despoblación rural.

Turismo activo y tradiciones que se niegan a morir

Youtube video

Más allá de contemplar el paisaje, los visitantes encuentran opciones de ocio que van desde los talleres de apicultura hasta rutas a caballo por la Sierra. La recuperación de antiguos oficios, como el de los carboneros o los molineros, se ha convertido en un activo cultural que fascina a las nuevas generaciones.

Los museos etnográficos locales, gestionados muchas veces por los propios vecinos, custodian herramientas e historias que explican la dura vida serrana. Es este respeto por la memoria histórica lo que dota al valle de una autenticidad imposible de replicar en entornos puramente vacacionales de Madrid.

MunicipioAltitud MediaEspecialidad GastronómicaPrincipal Atractivo Natural
La Hiruela1.229 mPeras locales y cazaSendero de los Oficios
Montejo de la Sierra1.148 mCarne de la SierraHayedo protegido
Puebla de la Sierra1.161 mGuisos tradicionalesValle de los Sueños
Horcajuelo de la Sierra1.144 mAsados de corderoMuseo Etnográfico

Previsiones de futuro para la Sierra del Rincón

Los expertos en ordenación del territorio prevén que la demanda de alojamientos rurales en esta zona de Madrid crecerá un quince por ciento en los próximos dos años. El desafío inmediato reside en gestionar este flujo de visitantes sin alterar el equilibrio ecológico ni la paz que define a la Sierra.

El consejo de los dinamizadores locales es claro: planificar las escapadas de lunes a viernes para disfrutar de la experiencia original. Evitar los fines de semana de temporada alta no solo garantiza mejores precios, sino la oportunidad real de conectar con la población local sin las prisas habituales.

La desconexión como una necesidad urgente

El verdadero valor de este paraíso oculto en Madrid no se mide en monumentos grandiosos, sino en la calidad de su aire y en la ausencia de contaminación acústica. Regresar a la capital tras pasar unas horas en la Sierra transforma la percepción del espacio y del tiempo, evidenciando el coste mental de la vida moderna.

Proteger estos reductos de tranquilidad es una responsabilidad compartida entre quienes habitan el territorio y quienes lo visitan de forma temporal. La supervivencia de este entorno rural demuestra que el mayor lujo contemporáneo no está lejos, sino en la capacidad de encontrar el silencio absoluto.

Dividendos en junio de 2026 del Ibex: 14 empresas reparten 1.616 millones de euros

El Ibex 35 y sus aledaños arrancan junio con la temporada estival de dividendos. El mes concentra un reparto de 1.616 millones de euros entre catorce cotizadas españolas, con los tres grandes pagadores acaparando la mayor parte: Telefónica (850 millones), Ferrovial (345 millones) y ArcelorMittal (algo más de 127 millones). Las fechas de descuento y pago ya están fijadas y, en varios casos, quienes quieran sumar el cupón a su cartera deben apresurarse o tendrán que esperar al siguiente ciclo.

La operadora presidida por Marc Murtra lidera la tabla con un desembolso de 0,15 euros brutos por acción que se abonará el 18 de junio. La fecha de descuento —momento a partir del cual las nuevas compras no dan derecho a dividendo— es el 16 de junio. Así, un inversor que adquiera títulos de Telefónica hasta el cierre del día 15 recibirá el pago seis jornadas después. Aunque el yield anual ronda el 2% a precios actuales, la regularidad del pago es uno de los argumentos que el equipo directivo ha venido subrayando en sus últimas presentaciones a inversores.

Ferrovial, por su parte, repartirá 0,4741 euros brutos por acción el 15 de junio. Sin embargo, la ventana para comprar con derecho ya se cerró en mayo, por lo que cualquier incorporación al valor en estas fechas queda fuera del reparto. La compañía, que mantiene su domicilio social en Países Bajos, sigue retribuyendo de forma puntual a sus accionistas españoles, la mayoría de los cuales han elegido el efectivo sobre el dividendo flexible.

ArcelorMittal distribuirá 0,15 euros brutos el 10 de junio, pero también con fecha de corte ya superada: la fecha límite para hacerse con las acciones con derecho fue el pasado 12 de mayo. Este cronograma, habitual en las siderúrgicas, adelanta varias semanas el registro para asegurar la trazabilidad de las posiciones en manos de tenedores finales.

Calendario de dividendos del Ibex y del Continuo: todas las fechas

Almirall inaugura los pagos del verano este miércoles 3 de junio con 0,187 euros brutos por acción. Le seguirán Reig Jofre (0,024 euros) y Neinor Homes (0,779 euros) el lunes 8 de junio. En el caso de Neinor, la última oportunidad para captar ese dividendo concluye precisamente este 3 de junio; quien compre a partir del día 4 se queda sin derecho. Es una de las pocas ventanas aún abiertas para un inversor que quiera beneficiarse en esta oleada.

El cronograma continúa con Elecnor, que abonará 0,4171 euros brutos el 10 de junio con fecha de descuento el 8 de junio. Atresmedia pagará 0,21 euros brutos el 17 de junio, siendo el 15 de junio el último día para comprar con derecho. Completan el listado de junio Libertas, Iberpapel, Clínica Baviera, HBX Group, Ebro Foods, Reig Jofre (ya mencionada), Aperam y Almirall, que juntos suman más de 160 millones de euros adicionales.

Con más de 1.300 millones solo de los tres gigantes del Ibex, el mes de junio concentra una liquidez inmediata que los accionistas agradecen pero que también reduce la caja disponible para inversiones.

Fuera del mes de junio, tres cotizadas ya han adelantado sus dividendos para julio. Inmobiliaria del Sur repartirá 0,3900 euros brutos el 1 de julio (fecha límite de compra: 29 de junio). Enagás y Gestamp pagarán el 2 de julio 0,6000 euros y 0,0412 euros brutos respectivamente; en ambos casos, después del 20 de junio las acciones se adquieren sin derecho. Para los los inversores que estructuren su cartera pensando en los flujos estivales, estas referencias son clave.

Más allá del cupón: el dividendo como señal (y sus riesgos)

calendario dividendos

Que catorce compañías españolas pongan sobre la mesa más de 1.600 millones de euros en un solo mes obliga a una lectura de fondo. A mi juicio, el dividendo es, ante todo, una declaración de intenciones. Telefónica, tras años de restricciones, mantiene su política de retribución como ancla para un inversor minorista que sigue valorando la previsibilidad. Ferrovial, aun con su centro de gravedad fiscal en Ámsterdam, no ha abandonado la práctica. ArcelorMittal, pese al carácter cíclico del acero, continúa remunerando, aunque con un payout moderado.

Sin embargo, conviene no olvidar que cada euro distribuido es un euro que no se destina a inversión, reducción de deuda o recompras. En un entorno de tipos todavía altos, el coste de oportunidad es tangible. La prima de riesgo española se mueve en torno a los 78 puntos básicos, con el bono a diez años por encima del 3,3%, lo que resta atractivo relativo a las estrategias de dividendos frente a la renta fija. Aun así, el flujo de caja inmediato que estos pagos generan proporciona estabilidad a las carteras, sobre todo cuando el BCE mantiene un discurso ambiguo sobre la velocidad de los recortes.

Otro factor a vigilar: varias de estas empresas tienen fechas de descuento muy concentradas. Eso puede provocar microcaídas en la cotización alrededor de esas jornadas, un efecto ex-dividendo que, aunque mecánico, suele desconcertar al inversor poco familiarizado. La norma fiscal tampoco ayuda: la retención del 19% muerde una parte del rendimiento, y los tramos más altos del IRPF pueden hacer que el dividendo pierda casi la mitad de su brillo para el contribuyente con rentas elevadas.

Veredicto Merca2

Cotización al cierre o apertura: Las acciones de Telefónica, Ferrovial y ArcelorMittal muestran movimientos moderados en la sesión del 2 de junio, con variaciones inferiores al 0,5% en los tres casos. El verdadero impacto en precio suele verse en las fechas de descuento, cuando el valor descuenta el importe del dividendo pagado.

Clave técnica: Telefónica ronda los 7,50 euros y el descuento del dividendo de 0,15 euros podría llevarla a probar el soporte de los 7,35 euros, nivel que ha funcionado como suelo en las últimas cuatro sesiones. Ferrovial, cerca de los 31,5 euros, se enfrenta a una resistencia psicológica que solo ha perforado con volumen en una ocasión en lo que va de año.

Apunte macro: La prima de riesgo española cotiza en 78 puntos básicos, con el bono a 10 años en el 3,35%. Este nivel de tipos de referencia resta algo de atractivo al dividendo, pero el flujo de 1.616 millones que entrará en las cuentas de los accionistas este mes proporciona un colchón de liquidez nada desdeñable en un contexto en el que el BCE aún no ha despejado todas las dudas sobre el alcance de sus próximos recortes.

Venezuela alcanza récord de exportaciones de petróleo en mayo: 1,25 millones de barriles diarios

He examinado con detenimiento los datos de fletes marítimos que Reuters ha publicado este lunes 1 de junio, y la conclusión es clara: Venezuela ha alcanzado en mayo un récord de exportaciones petroleras, con 1,25 millones de barriles diarios. No se veía una cifra así desde antes de las sanciones energéticas que Washington impuso en 2019. El crecimiento interanual de las exportaciones, del 61%, refleja un cambio de fondo en el mapa comercial del crudo venezolano.

El repunte, que comenzó tras la llegada al poder del gobierno interino de Delcy Rodríguez y la consiguiente relajación de las restricciones estadounidenses, se ha traducido en 67 cargamentos en mayo. Sin embargo, el ritmo intermensual apenas superó el 0,7%, síntoma de que el crecimiento se está estabilizando tras el fuerte arranque de año.

Un salto del 61% interanual: las cifras de mayo

Los 1,25 millones de barriles diarios de mayo suponen el mayor volumen desde que las sanciones energéticas entraron en vigor. En términos prácticos, Venezuela vende ahora casi el doble de petróleo que hace un año. Para entender quién se está beneficiando de esta reactivación, basta con mirar los destinos de esos barriles:

  • Estados Unidos recibió 558.000 barriles diarios, lo que le convierte en el principal cliente del crudo venezolano.
  • India importó 427.000 barriles diarios, y la refinería Reliance Industries se consolidó como uno de los mayores compradores, adquiriendo cargamentos tanto de PDVSA como de intermediarios internacionales.
  • Europa adquirió 169.000 barriles diarios, un retorno significativo a un mercado que parecía vedado.

Además, las exportaciones a terminales del Caribe para almacenamiento cayeron de 187.000 barriles diarios en abril a 58.000 en mayo, un indicio de que la demanda directa de refinerías está absorbiendo más crudo pesado y combustible residual, en lugar de acumularse en depósitos. Venezuela despachó también 288.000 toneladas métricas de productos petroquímicos, aunque por debajo de las 359.000 de abril. Y para poder exportar su crudo extrapesado del Orinoco, el país importó unos 93.000 barriles diarios de nafta pesada.

“Venezuela sigue liderando la capacidad energética no sólo en la región suramericana sino a nivel global, ya que cuenta con las mayores reservas de petróleo y gas en el mundo. Las nuevas licencias emitidas sobre el Banco Central de Venezuela mitigan el riesgo previo y abren la puerta a una serie de herramientas financieras que mejoran las condiciones de comercio, como cartas de crédito, garantías bancarias, financiamiento de corto plazo y mecanismos de cobertura cambiaria.” — Cámara Colombo Venezolana, comunicado recogido por El Colombiano

🔍 Análisis: quién mueve el petróleo y por qué importa

Lo que más me ha llamado la atención al analizar los datos no es solo el volumen, sino el cambio de manos que está experimentando el crudo venezolano. Chevron, el socio histórico de PDVSA, redujo sus exportaciones de 308.000 barriles diarios en abril a 269.000 en mayo. Mientras, los grandes traders globales, Vitol y Trafigura, aceleraron: pasaron de 691.000 a 787.000 barriles diarios. Son estas firmas las que ahora llevan el grueso del crudo venezolano a los mercados internacionales, una muestra de cómo el alivio de las sanciones ha redibujado el mapa comercial.

El gobierno de Delcy Rodríguez ha conseguido que las empresas extranjeras amplíen sus proyectos, y el Ministerio de Petróleo proyecta alcanzar 1,37 millones de barriles diarios a finales de 2026, un 22% más que al cierre de 2025. Sin embargo, la economía venezolana ofrece señales mixtas: en el primer trimestre de 2026, el PIB petrolero cayó un 2,12% pese al mayor volumen exportador, y el crecimiento total se desaceleró al 2,51%. La paradoja apunta a cuellos de botella en producción o a precios de venta que no acaban de reflejar el aumento de los flujos.

🌍 El impacto en España y Europa

Para España, este renacer exportador venezolano tiene un efecto más indirecto que directo. Venezuela no es un proveedor energético de primer orden para nuestro país, que depende sobre todo de Nigeria, México o Arabia Saudí. Pero como miembro de la OPEP, Venezuela contribuye a la oferta global. Un aumento sostenido de 250.000-300.000 barriles diarios en el mercado —la diferencia entre el volumen actual y el promedio de años anteriores— ejerce presión a la baja sobre el Brent. Y cada dólar que cede el barril se traduce en un ligero alivio en el surtidor español. Además, el Euríbor, tan sensible a las tensiones inflacionistas, podría encontrar un respiro adicional si la moderación del crudo se traslada a los índices de precios europeos. Las empresas españolas con intereses en América Latina también seguirán con atención la normalización venezolana: una mayor actividad petrolera abre oportunidades para ingenierías, consultorías y firmas de servicios que llevan años esperando el momento de regresar.

La energía solar superará al carbón en Texas en 2026: 78.000 millones de kWh

Texas verá en 2026 cómo la energía solar supera por primera vez al carbón en su red eléctrica: 78.000 millones de kWh frente a 60.000, según la EIA, un hito que desmonta la apuesta de Washington por los combustibles fósiles.

El cruce histórico que entierra al carbón en el corazón del petróleo

La Administración de Información Energética de Estados Unidos (EIA) ha confirmado que este año el mercado gestionado por el Electric Reliability Council of Texas (ERCOT) recibirá 78.000 millones de kilovatios-hora de origen fotovoltaico, mientras que las térmicas de carbón apenas aportarán 60.000 millones. La brecha, de un 30%, se ensanchará: para 2027 la previsión es de 99.000 millones de kWh solares, un 27% más. Ninguna compañía construye ya nuevas centrales de carbón en Texas, mientras los promotores siguen añadiendo megavatios solares a un ritmo que supera al de cualquier otro estado del país.

El vuelco no es solo cuantitativo. Según la EIA, el año pasado la generación solar ya ganó al carbón de marzo a agosto; este año lo hará desde marzo hasta diciembre. A escala nacional, en 2024 la suma de eólica y solar sobrepasó al carbón, pero Texas va incluso más rápido. El tejido renovable del Estado de la Estrella Solitaria está más adelantado que el del conjunto del país.

El mercado desregulado que ha abonado el terreno a las renovables

La clave está en un diseño eléctrico insólito. ERCOT opera al margen de los reguladores federales desde la reforma de los años noventa y principios de los 2000, que apostó por la competencia de mercado en lugar de la planificación monopolista. Abundancia de terreno, normas de construcción laxas y precios fijados por oferta y demanda hicieron de Texas el paraíso para eólica, solar y, ahora, baterías. La competencia ha permitido que las renovables crezcan sin necesidad de primas verdes ni mandatos de descarbonización.

El resultado es contundente: decenas de gigavatios de nueva capacidad que ayudan a sortear olas de calor y suavizan los picos de precio. Mientras, la Administración Trump insiste en rescatar centrales de carbón a golpe de subvención y bloquea proyectos eólicos y solares en terrenos federales. La realidad texana, sin embargo, demuestra que el carbón pierde la batalla económica incluso sin un céntimo de ayudas climáticas. La fiabilidad tampoco se resiente. ERCOT cubre la demanda nocturna con gas natural, nuclear, eólica y, cada vez más, baterías que almacenan el excedente solar del mediodía. La administración federal argumenta que el carbón es más fiable porque funciona las 24 horas, pero los datos texanos desmienten esa premisa: el sistema integra la solar masiva sin apagones gracias a un parque de generación diverso y, sobre todo, al almacenamiento.

Texas demuestra que la competencia real en el mercado eléctrico, sin planificación central ni ayudas al carbón, permite que las energías más baratas ganen la partida por sí solas.

La paradoja es demoledora: el estado más conservador y antirregulación está construyendo más energía limpia que ningún otro, mientras la Casa Blanca intenta sujetar al carbón con respiración artificial. La lección para los estados progresistas —que han fijado ambiciosos objetivos climáticos pero apenas han instalado solar y baterías— es clara: acelerar los permisos y la conexión a red, reducir la deferencia hacia las eléctricas tradicionales y garantizar competencia limpia. Sin un impuesto al carbono, la fotovoltaica ha arrinconado al combustible fósil.

La paradoja texana: más renovables sin mandatos y la lección para el resto del país

No estamos ante un espejismo estadístico. La EIA prevé que en 2027 la generación solar en ERCOT alcance los 99.000 millones de kWh, un 27% más que este año. A ese ritmo, el carbón quedará desplazado de forma estructural. Otros estados pueden tomar nota: California, por ejemplo, presume de objetivos net zero pero sufre una lentitud burocrática que frena los proyectos. Texas enseña que la política energética más efectiva es la que deja competir a las tecnologías en igualdad de condiciones.

El verdadero garante de la transición no ha sido un mandato verde, sino el precio. Los costes nivelados de la fotovoltaica han caído más de un 80% en una década, convirtiéndola en la opción más barata para generar electricidad. En el mercado mayorista de ERCOT, donde el despacho se decide por precio, la solar arrasa. Las baterías, cuyo coste también se desploma, están eliminando el último argumento de los defensores del carbón: la intermitencia.

📊 Impacto ecológico en cifras

  • Energía solar en ERCOT en 2026: 78.000 millones de kWh, frente a los 60.000 millones del carbón.
  • Reducción de emisiones estimada: Si esa electricidad se hubiera generado con carbón, se habrían emitido alrededor de 60 millones de toneladas de CO₂ (intensidad media del carbón estadounidense).
  • Predominio solar: La fotovoltaica ya supera al carbón en ERCOT de marzo a diciembre, según datos de la EIA.
  • Previsión 2027: La generación solar subirá hasta los 99.000 millones de kWh, un 27% más, según la propia agencia federal.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 78.000 millones de kWh de electricidad limpia equivalen a cubrir el consumo de unos 7 millones de hogares y evitan el CO₂ equivalente a retirar 13 millones de coches de la circulación.
  • Modelo que cambia: El mercado libre de Texas demuestra que las renovables pueden expulsar al carbón sin subvenciones, por pura competitividad económica. Un esquema exportable, con adaptaciones, a otros sistemas eléctricos.
  • Para las próximas generaciones: La solar abundante y barata reducirá la contaminación atmosférica, la dependencia de combustibles volátiles y las facturas eléctricas, construyendo una infraestructura energética que no penalizará a las generaciones futuras con los costes del cambio climático.

China impone nuevas restricciones a la inversión extranjera con un marco legal que permite forzar desinversiones desde julio

He revisado esta mañana el texto publicado por el Consejo de Estado chino solo un día después de su difusión y el panorama para la inversión extranjera en el gigante asiático acaba de endurecerse de forma drástica. Pekín ha emitido un nuevo marco regulatorio que, a partir del próximo 1 de julio, le permitirá forzar la desinversión de operaciones transfronterizas ya completadas y restringir la transferencia de tecnología, datos y talento al exterior. La medida, que llega un mes después de que China ordenara a Meta deshacer la adquisición de la startup de inteligencia artificial Manus, supone la formalización legal de un arsenal de represalias contra las restricciones occidentales a la inversión china.

Un marco legal de represalia con alcance extraterritorial

El nuevo reglamento, divulgado por el gabinete chino el 1 de junio —y cuyo contenido he podido contrastar con la nota oficial—, codifica una serie de herramientas que Pekín ya venía utilizando de manera fragmentada. Entre sus puntos más relevantes destacan:

  • Desinversiones forzosas: el Consejo de Estado podrá revisar operaciones ya cerradas si considera que afectan a la seguridad nacional y ordenar a los inversores que se desprendan de sus participaciones o cesen la inversión.
  • Control de exportaciones ampliado: las empresas chinas necesitarán autorización previa para exportar bienes, tecnologías, servicios o datos considerados restringidos, incluso si la transferencia se realiza mediante el traslado transfronterizo de personal.
  • Veto a la movilidad de talento: queda prohibido el movimiento de trabajadores con acceso a tecnologías sensibles sin aprobación gubernamental, un golpe directo a prácticas como el «Singapore-washing» —utilizado por Manus para trasladar empleados y operaciones a Singapur antes de la adquisición por Meta—.
  • Sanciones personales y corporativas: Pekín podrá prohibir a empresas extranjeras comerciar con China e incluso cancelar los visados de trabajo y entrada de sus empleados si sus países de origen restringen la inversión china.

El analista Han Shen Lin, director para China de la consultora The Asia Group, lo resume con claridad en declaraciones recogidas por la fuente oficial:

‘Las normas están diseñadas en gran medida para evitar que las empresas chinas se deshagan de activos estratégicos a manos de partes extranjeras, no para impedir que las adquieran. La verdadera historia es cómo se codifica un completo arsenal de represalias contra las entidades estadounidenses que participan en el escrutinio de las inversiones chinas en el exterior.’ — Han Shen Lin, China Country Director, The Asia Group.

La guerra tecnológica sube de temperatura: Pekín blinda sus activos estratégicos

Lo que observo en este movimiento es una pieza más en el tablero de la guerra tecnológica entre Estados Unidos y China. Pekín no solo replica los controles de exportación que Washington viene aplicando desde 2022, sino que construye un espejo legal con el que retaliar de forma simétrica cada nueva restricción. La inclusión de Taiwán, Hong Kong y Macao bajo el paraguas de las nuevas reglas envía, además, una señal de soberanía en un momento de creciente rivalidad en el Estrecho.

El reglamento otorga un poder discrecional muy amplio al Consejo de Estado, que podrá determinar caso por caso qué operaciones o transferencias amenazan la seguridad nacional sin necesidad de definirlas con precisión. Esto incrementa exponencialmente el riesgo de cumplimiento para los inversores globales en sectores como la inteligencia artificial, los semiconductores o la biotecnología. La incertidumbre jurídica será, a partir de julio, un coste adicional para cualquier empresa extranjera con intereses en China o que pretenda colaborar con socios chinos.

Henry Gao, profesor de Derecho en la Singapore Management University, alerta en sus redes de que ‘cada vez es más difícil para los inversores chinos invertir en el exterior de manera independiente al control estatal’ y apunta a una creciente preocupación en Pekín por las salidas de capital y la presión sobre las reservas de divisas. De hecho, el nuevo marco se superpone a dos decretos de seguridad de la cadena de suministro publicados en abril que ya permitían imponer prohibiciones de salida a empleados de firmas extranjeras involucradas en sanciones contra China.

🌐 El efecto dominó en Occidente

Europa, y en concreto las empresas españolas con exposición a China, deberán recalibrar sus estrategias de inversión y contratación. El nuevo reglamento puede afectar directamente a los acuerdos de coinversión o transferencia tecnológica en sectores como el automóvil eléctrico, la energía o la digitalización. Si la Unión Europea avanza en mecanismos de filtro de inversiones chinas —algo que Bruselas discute activamente—, Pekín tiene ahora el instrumento legal para responder con prohibiciones simétricas sobre firmas europeas en China. Más allá del impacto directo en las grandes corporaciones, la medida añade una prima de riesgo geopolítico que los mercados financieros incorporarán a las valoraciones de las multinacionales con cadenas de valor integradas en Asia. Aunque el efecto en la inflación española es indirecto, un enfriamiento de los flujos de capital tecnológico y de las colaboraciones en I+D podría restar competitividad a la industria europea en el medio plazo, un factor que el BCE y los bancos centrales nacionales no pueden ignorar en sus modelos de crecimiento.

Ayudas de Baleares para autónomos: hasta 10 millones para pymes e industrias afectadas por la subida de costes

El Govern de les Illes Balears ha presentado esta mañana dos líneas de ayudas por un total de 10 millones de euros para autónomos y pymes que desarrollan actividad industrial en las islas. El plazo de solicitud estará abierto del 15 al 30 de junio de 2026.

La escalada de costes provocada por la guerra en Oriente Medio ha puesto contra las cuerdas a muchas industrias locales. Las nuevas subvenciones buscan compensar dos de los agujeros más dolorosos: el encarecimiento del transporte de mercancías y el precio disparado de combustibles y materias primas.

Dos líneas de ayuda: transporte y materias primas

La primera línea cuenta con 2 millones de euros y está pensada para aliviar los costes de transporte de los productos exportados desde centros de trabajo baleares. Cubre los gastos generados desde el 28 de febrero de 2026 y hasta final de año.

La segunda línea, dotada con 8 millones, compensa el sobrecoste en combustibles (gasolina, gasóleo, diésel) y en bienes o recursos materiales vinculados a la actividad empresarial. Solo pueden acogerse a esta ayuda las empresas cuyos gastos en materias primas superen el 40% del total de la explotación en 2025.

Las compañías pueden solicitar ambas líneas, pero un mismo coste no puede subvencionarse por duplicado. Además, solo se admite una solicitud por beneficiario.

Convocatoria por orden de llegada hasta agotar fondos: tener la documentación lista el 15 de junio marca la diferencia entre cobrar o quedarse fuera.

Cuánto se cobra y quién puede pedirlo

El importe máximo depende de la isla donde esté la sede social del negocio. Las empresas de Mallorca pueden recibir hasta 20.000 euros, mientras que en Menorca e Ibiza el tope sube a 22.500 euros. Las radicadas en Formentera alcanzan los 25.000 euros. En la línea de combustibles y materias primas, ese límite se aplica a la suma de ambos conceptos.

Pueden optar a las ayudas los trabajadores autónomos y las pequeñas y medianas empresas que ejerzan una actividad industrial productiva en Baleares. No se exigen requisitos adicionales de plantilla o facturación, más allá de cumplir la condición del 40% de costes en la segunda línea.

Las subvenciones se concederán por riguroso orden de entrada de las solicitudes, hasta agotar la dotación total. La presentación se hará de forma telemática a través de la sede electrónica del Govern, que publicará las bases en los próximos días.

Un balón de oxígeno con letra pequeña

La iniciativa llega en un momento en que la insularidad castiga especialmente a las industrias baleares, con sobrecostes estructurales que no existen en la Península. Los 10 millones movilizados pueden ser un alivio, pero la letra pequeña obliga a hilar fino.

La condición del 40% de costes en materias primas deja fuera a muchos pequeños negocios, incluso a los más afectados. Y el reparto por orden de llegada, sin baremo de necesidad, convierte la convocatoria en una carrera contra el reloj: quien no tenga la documentación lista el 15 de junio se arriesga a ver cómo los fondos vuelan en horas.

Además, la cuantía máxima —entre 20.000 y 25.000 euros— puede no ser suficiente para cubrir íntegramente el deterioro de márgenes en sectores intensivos en energía. Con todo, es una medida que, bien aprovechada, da oxígeno para aguantar el temporal de precios sin tener que repercutir todo el golpe al cliente final.

Guía rápida del trámite

  • 📅 Plazos: Solicitudes del 15 al 30 de junio de 2026. Las bases se publicarán en breve en el BOIB.
  • ✅ Requisitos clave: Actividad industrial en Baleares, para autónomos o pymes. Para la línea de materias primas, los costes deben representar más del 40% del total de explotación en 2025. Solo una solicitud por empresa.
  • 🌐 Dónde solicitarlo: Sede electrónica del Govern balear (caib.es), una vez se publiquen las bases. Necesitarás certificado digital o Cl@ve.
  • 💰 Importe o coste: Según isla: Mallorca hasta 20.000 €; Menorca e Ibiza hasta 22.500 €; Formentera hasta 25.000 €. Para la línea de combustibles/materias primas, el tope es único sobre la suma de ambos conceptos.
  • ⚠️ Error a evitar: Presentar la misma factura en las dos líneas; la duplicidad invalida la ayuda. Tampoco esperes al último día: los fondos se asignan por orden de llegada y pueden agotarse antes del cierre.

Madrid coloca 500 millones en bonos verdes: transporte, eficiencia y residuos

La Comunidad de Madrid ha colocado este lunes 500 millones de euros en su segunda emisión de bonos verdes del año, una operación que financiará proyectos de transporte sostenible, eficiencia energética y gestión de residuos. La demanda rozó los 2.800 millones de euros, casi seis veces la oferta inicial, una señal inequívoca de que el apetito por la deuda ESG regional española está lejos de agotarse.

Con este nuevo tramo, Madrid se consolida como la única región europea con un programa recurrente de bonos verdes en 2026 y la primera de España en cerrar dos emisiones en un mismo ejercicio. Un total de 46 cuentas inversoras participaron en la colocación, que se caracterizó por una notable diversificación geográfica: el 74 % del volumen se quedó fuera de España. Los fondos franceses lideraron la compra (21 %), seguidos de Alemania (18 %), Italia (12 %) y el bloque del Benelux (8 %).

Por tipología de inversor, la banca privada y los bancos concentraron el 44 % de la operación, las gestoras de fondos un 36 % y los bancos centrales e instituciones oficiales el 13 %. El sindicato colocador lo integraron BBVA, CaixaBank, Crédit Agricole CIB, HSBC, ING y Santander.

La letra pequeña del bono verde: transparencia y aval de la taxonomía

Los 500 millones se destinarán exclusivamente a proyectos alineados con la Taxonomía Verde de la UE, el reglamento que define qué actividades económicas pueden considerarse sostenibles desde un punto de vista ambiental. La Comunidad de Madrid ha agrupado las inversiones en tres ejes —movilidad limpia, eficiencia energética y economía circular de los residuos—, aunque no ha desglosado cuánto corresponde a cada uno. La credibilidad del bono, por tanto, descansa en la calidad del reporte que la administración ofrezca en los próximos meses.

Para que un título pueda lucir la etiqueta verde, el emisor debe comprometerse a destinar el 100 % de los recursos a actividades elegibles y a informar periódicamente sobre el avance y el impacto ambiental de cada proyecto. “La Comunidad de Madrid se ha caracterizado por una ejecución presupuestaria rigurosa y por una disciplina fiscal que aporta confianza al mercado”, subrayan desde la Consejería de Economía, Hacienda y Empleo, que dirige Rocío Albert. Esa reputación es clave para que los inversores acepten un cupón contenido sabiendo que el dinero se mueve dentro de un marco exigente.

La transparencia es la principal barrera contra el greenwashing en la deuda verde. Por ahora, Madrid ha delineado las grandes áreas de gasto, pero no ha detallado las actuaciones concretas. El éxito de la operación demuestra que el mercado da un voto de confianza a la hoja de ruta regional; la segunda parte del examen llegará cuando la Comunidad publique los primeros informes de uso de los fondos y pueda contrastarse si el impacto climático prometido se traduce en toneladas de CO₂ evitadas.

La sobredemanda y el diferencial más estrecho de la historia para una emisión regional española demuestran que la disciplina fiscal madrileña se cotiza al alza en el mercado de deuda sostenible.

El diferencial que habla de confianza y disciplina fiscal

Uno de los datos más reveladores de la emisión es el comportamiento del diferencial sobre el bono del Tesoro al mismo plazo. La operación partió con nueve puntos básicos y se cerró en solo cinco puntos básicos, el nivel más bajo alcanzado nunca por una región española en una emisión verde. Esa compresión, que se produjo en pleno proceso de colocación, refleja que los inversores no solo querían exposición al papel madrileño, sino que estaban dispuestos a pagar un precio mayor —es decir, a aceptar una rentabilidad más ajustada— a medida que se confirmaba la solidez de la demanda.

Detrás de esa confianza hay números fiscales que pocas administraciones territoriales pueden exhibir. La ejecución presupuestaria de Madrid cerró el último ejercicio con un déficit del -0,3 % del PIB, frente a una media regional del -0,4 %, y la deuda pública se mantiene muy por debajo de los límites fijados por la ley de estabilidad. “Esta posición fiscal excepcional proporciona una base sólida para la emisión”, insisten desde el gobierno regional, que considera este perfil de riesgo bajo como uno de los grandes activos para colocar deuda verde en condiciones competitivas.

La combinación de disciplina presupuestaria y etiqueta ESG permite a Madrid financiarse a tipos que rozan los del Estado, un privilegio que no solo abarata el crédito de los proyectos sostenibles, sino que también envía un mensaje al resto de comunidades: la ortodoxia fiscal no está reñida con la transición ecológica, sino que puede ser su mejor aliada para captar inversión responsable.

Madrid y el despegue de la deuda verde regional en España

El éxito de esta colocación hay que leerlo en el contexto de un mercado de bonos verdes que ha vivido una expansión vertiginosa en España. El Tesoro Público cuenta con un programa consolidado de deuda verde que ha superado los 20.000 millones de euros acumulados, y cada vez más comunidades autónomas exploran esta vía de financiación. Andalucía, Cataluña y el País Vasco han realizado emisiones o han anunciado su intención de hacerlo, pero ninguna ha repetido emisión en el mismo año con la fluidez que muestra Madrid.

Que el 74 % de los bonos se haya colocado fuera de España es otro termómetro de la proyección internacional de la región. Francia, Alemania e Italia concentraron más de la mitad de las compras, un dato que los bancos colocadores interpretan como un respaldo a la estabilidad institucional y a la previsibilidad regulatoria de la Comunidad. En un momento en el que los fondos ESG escrutan cada vez más los criterios de gobernanza antes de invertir, la fortaleza de las cuentas públicas madrileñas se convierte en un argumento comercial de primer orden.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Los 500 millones permitirán acelerar la renovación de flotas de transporte público, la rehabilitación energética de edificios y la modernización de plantas de tratamiento de residuos, con una reducción esperada de emisiones que se cuantificará en los informes de seguimiento.
  • Modelo que cambia: La consolidación de un calendario recurrente de emisiones verdes regionales demuestra que la financiación sostenible ha dejado de ser patrimonio exclusivo del Estado y abre una vía de captación de fondos para administraciones subnacionales con disciplina fiscal.
  • Para las próximas generaciones: Al vincular deuda pública con criterios ESG, Madrid construye un legado financiero en el que la rentabilidad del inversor y la protección del medio ambiente dejan de ser conceptos antagónicos, un paso indispensable para que la transición energética se financie desde la raíz del sistema.

Airtificial en jaque: ¿podrá revertir su enrevesada realidad?

Entre finales de 2023 y principios de 2024, la acción de Airtificial experimentó un fuerte impulso bursátil, llegando a triplicar su valor. Tras varios años complejos, marcados incluso por la puesta en marcha de un plan de choque para sanear la compañía después de la pandemia, la empresa volvió a captar el interés de los inversores. La confianza del mercado no fue casual, ya que 2024 se convirtió en uno de los mejores ejercicios para Airtificial, culminando un largo proceso de reestructuración operativa. Sin embargo, la situación ha cambiado radicalmente en apenas un año y la compañía vuelve a enfrentarse a importantes dificultades.

Y es que, en solo doce meses, el grupo industrial no solo ha evaporado la rentabilidad lograda anteriormente, sino que además registró unas pérdidas históricas de 24,9 millones de euros en 2025. Más allá de la magnitud de la cifra, lo realmente preocupante son los factores que han conducido a este resultado. En primer lugar, destaca la significativa caída de los ingresos. Tras varios ejercicios de crecimiento, la facturación descendió hasta los 93,9 millones de euros, lo que supone un retroceso cercano al 15%.

El problema de esta reducción de ingresos es que responde, en gran medida, a factores externos que Airtificial no puede controlar. En concreto, la compañía no ha podido reconocer parte de los ingresos previstos porque no se ha alcanzado el denominado grado de avance, un indicador clave en los proyectos de ingeniería. La ralentización global del sector de la automoción, la transición hacia el vehículo eléctrico y las tensiones derivadas de las barreras arancelarias han provocado el aplazamiento de numerosos contratos. Se trata de tres factores estratégicos para el negocio de Airtificial que, además, amenazan con seguir afectando a la compañía durante 2026.

La paradoja de Airtificial: cartera récord de contratos e ingresos en descenso

Cuando una empresa no logra cobrar los proyectos que tiene en ejecución, los problemas financieros pueden multiplicarse rápidamente. En el caso de una compañía de ingeniería, las consecuencias pueden llegar a ser críticas. A pesar de ello, Airtificial cuenta con una cartera de proyectos contratados pendientes de ejecutar (backlog) sin precedentes, valorada en 173 millones de euros.

Los clientes siguen presentes y los contratos continúan firmándose, pero el flujo de caja asociado a esos proyectos permanece bloqueado por un complejo cuello de botella geopolítico, industrial y logístico. De hecho, el flujo de efectivo operativo, es decir, el dinero que realmente genera la actividad ordinaria de la empresa, fue negativo durante 2025. En otras palabras, Airtificial tuvo que consumir recursos para poder seguir operando.

¿Cómo se llega a una situación así? Aunque pueda parecer contradictorio, la explicación es relativamente sencilla. Al ralentizarse la ejecución de determinados proyectos, la compañía no pudo reconocer los ingresos asociados a los mismos. Sin embargo, los costes fijos vinculados a ingeniería, almacenamiento y personal continuaron acumulándose. Como consecuencia, algunos proyectos inicialmente rentables pasaron a convertirse en contratos onerosos, una situación que se produce cuando el coste estimado para finalizar un contrato supera los ingresos que se espera obtener de él. En estos casos, la normativa contable obliga a registrar de forma inmediata provisiones por pérdidas futuras estimadas.

Para sostener esta delicada situación, Airtificial ha tenido que recurrir a varias medidas. En primer lugar, consumir una parte significativa de su liquidez. Esto se refleja claramente en la evolución de la caja, que pasó de 28,3 millones de euros en 2024 a 13,6 millones de euros en 2025. En segundo lugar, ante la debilidad en la generación de efectivo, la dirección se vio obligada a incrementar el uso de deuda corriente, así como de instrumentos financieros como factoring y confirming. Como resultado, la deuda a corto plazo se disparó hasta alcanzar unos preocupantes 23,3 millones de euros.

Airtificial, asfixiada por la falta de liquidez

La situación ha llevado incluso a Airtificial a activar una especie de plan de rescate financiero. La compañía ha logrado evitar un deterioro más severo gracias a la obtención de moratorias y dispensas contractuales (waivers) concedidas por la Administración General del Estado y por la SEPI. Estas medidas han permitido reprogramar el calendario de amortización de diversas deudas públicas correspondientes a los ejercicios 2023, 2024 y 2025. Gracias a este acuerdo, la devolución de aproximadamente 6,1 millones de euros se traslada a los ejercicios 2027 y 2028, proporcionando un alivio temporal a la tesorería de la compañía y permitiéndole conservar recursos financieros en el corto plazo.

No obstante, estas medidas también han obligado a Airtificial a comprometer parte de sus ingresos futuros. En concreto, la empresa ha ejecutado la venta acelerada de contratos de ingeniería aeroespacial por un importe de 18,5 millones de euros, sacrificando flujos de caja futuros con el objetivo de reducir deuda corriente y reforzar su posición financiera inmediata.

El efecto más visible de este deterioro financiero se observa en el fondo de maniobra, uno de los principales indicadores de solvencia a corto plazo. Tras alcanzar un saldo positivo récord de 16,1 millones de euros en 2024, este indicador se desplomó hasta situarse en -20,7 millones de euros en 2025, reflejando un deterioro sin precedentes en la estructura financiera de la empresa.

En definitiva, Airtificial continúa firmando contratos relevantes y ampliando su cartera de proyectos hasta niveles históricos. Sin embargo, la compañía afronta una situación especialmente delicada porque su estructura financiera dispone de cada vez menos margen para absorber nuevos shocks externos. Por ello, la correcta ejecución de los contratos pendientes será determinante para que pueda salir de esta compleja situación. Todo ello, claro está, siempre que el contexto internacional lo permita.

BBVA vuela hacia otro récord y Banco Sabadell intenta sobrevivir al vacío de TSB

Banco Sabadell y BBVA viven dos realidades distintas dentro del sector bancario español a cierre de mayo de 2026. Concretamente, mientras BBVA está en un momento fuerte gracias a los precios y a una mejora en sus previsiones de ingresos gracias a su diversificación geográfica, Banco Sabadell se encuentra en una fase de ajuste tras la distribución de dividendos extraordinarios derivados de la venta de TSB.

En este sentido, tanto los expertos de RBC Capital Markets como los analistas de AlphaValue han revisado algunas de las métricas tanto de BBVA como de Sabadell, pero más centrados en unos cambios de previsiones de cara al cierre del ejercicio fiscal de 2026. Asimismo, el sector bancario español perfila un escenario con dos velocidades bien distintas de cara al segundo trimestre de este año.

Hay que recordar que, tras la presentación de resultados de BBVA, los expertos de Jefferies señalaron que «se prevé que el RoTE para el ejercicio fiscal de 2026 supere al 20%, frente al 20% anterior, eso sí con un riesgo al alza para el crecimiento en México, parcialmente compensado por un riesgo a la baja para los beneficios de la entidad bancaria presidida por Carlos Torres Vila, en Turquía«.

BBVA, Edificio la Vela.
Fuente: BBVA

BBVA ACELERA SU CRECIMIENTO

En este contexto, BBVA consolida una tendencia alcista respaldada por unas proyecciones de beneficios al alza para 2027 y 2028, impulsadas por un sólido margen de intereses y una fuerte presencia en mercados clave dentro de su negocio, como es México. Concretamente, desde RBC, tras los resultados del primer trimestre de 2026, aumentaron el precio objetivo de la entidad a 20,50 euros, cuando anteriormente era de 20,25 euros.

Sin ir más lejos, los analistas de AlphaValue han revisado al alza las previsiones para BBVA mirando en un futuro para 2027 y 2028. Como era de esperar, esta revisión de los expertos se debe a un mayor dinamismo de los ingresos con un 10% y un 14% más, respectivamente; impulsado principalmente por los ingresos netos por intereses con un 11% y un 16%, respectivamente.

LA RENTABILIDAD TOTAL PARA EL PERÍODO DE ENTRE 2026 Y 2028 ES DE APROXIMADAMENTE EL 10,8% ANUAL

En efecto, esta mejora en los ingresos de BBVA se ve atenuada por el aumento de los gastos operativos que se esperan en un 10% para 2027 y un 13% en 2028; y las provisiones para insolvencias también en un 13% para el año que viene y un 15% para de aquí a dos años. «Nuestros beneficios acumulados entre 2025 y 2028 se ajustan a la previsión de la entidad bancaria de 48.000 millones de euros», certifican desde AlphaValue.

Por otro lado, si nos centramos en los riesgos por calificación y el precio objetivo de BBVA, nos encontramos con seis riesgos descubiertos por RBC Capital Markets. El primero, un riesgo alcista derivado de una nueva revalorización de la acción hacia una valoración bancaria en Estados Unidos; siguiendo, con un riesgo al alza derivado del fin de la contabilidad hiperinflacionaria en Turquía y una normalización de los beneficios turcos sin riesgo político.

BBVA se queda cerca de los 5.000 millones de beneficios en el primer semestre, casi un 30 % más
CEO de BBVA, Carlos Torres Vila.
Fuente: Agencias.

En tercer lugar, la entidad dirigida por Carlos Torres cuenta con un riesgo a la baja derivado de la política turca y de unas elecciones en 2028; siguiendo por otro riesgo a la baja derivado de los aranceles estadounidenses; en quinto lugar, hay que afrontar un riesgo a la baja derivado de un límite a las comisiones de la banca minorista, en particular en México. Por último, riesgo a la baja derivado de una depreciación significativa del peso mexicano durante un período prolongado.

BANCO SABADELL BUSCA SU EQUILIBRIO

En contraste, Banco Sabadell transita por una etapa de estabilización; tras completar la estratégica venta de TSB en 2025, la entidad ajusta su hoja de ruta y su valoración bursátil, con un precio objetivo de 2,95 euros, en un mercado que, según los analistas de RBC, ya sitúa a la entidad en un punto de equilibrio tras haber descontado el impacto de sus recientes distribuciones extraordinarias de capital.

Concretamente, los analistas de RBC Capital Markets han ajustado el precio objetivo después de que las acciones de Banco Sabadell cotizaran sin derecho a dividendo por la distribución extraordinaria relacionada con la venta de su filial británica TSB. «Reducimos nuestro precio objetivo de Banco Sabadell a 2,95 euros, y reiteramos nuestra calificación de ‘Rendimiento en línea con el sector'».

Banco Sabadell
Fuente: Banco Sabadell

Siguiendo esta línea, los expertos no realizaron cambios en las estimaciones subyacentes de Banco Sabadell, con el cambio en su precio objetivo impulsado por las acciones de la entidad financiera que cotizan sin derecho a dividendo dado el próximo pago de la distribución extraordinaria de 0,50 euros, relacionada eso sí con la venta de TSB a la entidad financiera Banco Santander UK.

No obstante, la creciente competencia de precios entre las entidades bancarias tradicionales y los actores puramente digitales dentro del mercado bancario español puede suponer un obstáculo para Banco Sabadell, que muestra una capacidad relativamente menor para compensar la erosión del margen de interés neto o los problemas de crecimiento del volumen mediante la venta cruzada de productos que generan comisiones.

Desde AlphaValue han ajustado el número de acciones tras el pago de dividendos extraordinarios del 27 de mayo, lo que se traduce en una reducción tanto del beneficio por acción como del precio objetivo. «Cabe recordar que habíamos tratado el dividendo extraordinario pendiente como una recompra de acciones, reduciendo así el número de acciones e incrementando artificial el beneficio por acción para no distorsionar la valoración».

Iberdrola, Naturgy y Endesa: las favoritas para beneficiarse del nuevo mecanismo de capacidad de 9.000 millones en España

Iberdrola, Naturgy y Endesa son las empresas señaladas por los analistas como las mejores posicionadas por la entada de un nuevo mecanismo europeo que premia la satisfacción de la demanda y no la producción a granel de energía. Un último movimiento de Bruselas que cambia el esquema energético europeo, apostando más por un modelo más seguro desde la perspectiva energética, rehuyendo de un sistema que recompensa solo a la instalación que más energía genere.

Bruselas quiere seguridad energética: en qué consiste este nuevo mecanismo

La Comisión Europea ha autorizado a España la capacidad de implantar un mecanismo destinado a garantizar la seguridad de suministro eléctrico durante la próxima década. Este mecanismo que consta de un total de 9.000 millones de euros a 10 años, que no son ni inversiones, ni subvenciones para la construcción de infraestructuras como generadores o baterías; sino una remuneración a las tecnologías que estén disponibles cuando el sistema eléctrico necesite capacidad adicional para cubrir las épocas y horas del día con menor oferta de energía y alta demanda.

Desde Ucrania hasta Irán: la volatilidad impulsa nuevas políticas de seguridad energética

Este sistema funcionará mediante subastas en las que podrán participar tanto instalaciones existentes como nuevos proyectos de generación, almacenamiento o gestión de demanda. Una vez pasado este proceso, los adjudicatarios recibirán una retribución por mantener capacidad disponible durante periodos de escasez como de oferta y altos picos de demanda.

No obstante, este mecanismo no sería de libre uso para las empresas propietarias de los proyectos seleccionados, sino que sería Red Eléctrica, es decir , el operador del sistema el que se encargará de contratar toda la capacidad necesaria para cumplir el «estándar de flexibilidad«. Es decir, una métrica que fija el número máximo de horas al año en el que el sistema podría verse incapaz de atender totalmente la demanda eléctrica.

Europa va más rápido de lo que la red le permite: un nuevo serial del cuello de botella de la transición energética 

Por otro lado, la remuneración tampoco se concederá de forma automática, ya que los participantes deberán competir en procesos de licitación transparentes y no discriminatorios, donde ganarán los proyectos que ofrezcan la capacidad requerida al menor coste. Es decir, las empresas tendrán competir por ser capaces de ofrecer la máxima cantidad de energía eléctrica para cubrir los huecos de la demanda, con menores gastos posibles por instalación.

Esta medida se ha acordado recientemen en base al reglamento europeo que permite que los países miembros puedan proponer esta clase de medidas para sus sistemas energéticos. En este sentido, la Comisión ha dado luz verde a esta propuesta, no solo porque cumpla con los requisitos técnicos, sino que considera que, de no darse esta solución España estaría en riesgo para la seguridad de suministro. Es decir, Europa no ha olvidado el apagón, y por ello, concede al país mecanismos para evitar otro cero energético como el vivido hace un año.

¿Por qué Iberdrola, Naturgy y Endesa?

RBC, en su último informe encabezado por el analista Fernando García, lo tiene claro y es que esta es una muy buena noticia para las empresas energéticas con ciclos combinados de gas, debido a que, desde el apagón ha sido la fuente de energía clave que ha garantizar la estabilidad del sistema, mientras aumenta el peso de las renovables. De hecho, según datos de Sedigas, las entregas de gas destinadas a generación eléctrica aumentaron un 33,4% en 2025, hasta los 99,7 TWh, impulsadas por las necesidades de respaldo y la variabilidad renovable.

Las turbinas de gas en crisis: La escasez de oferta escalará los precios en casi un 200%
Turbina de gas. Fuente: Merca2.

En este sentido, la firma de inversión considera que Iberdrola, Naturgy y Endesa podrían ser las empresas más beneficiadas por contar con una mayor expansión de esta tecnología, con un impacto estimado para cada compañía de unos 100 millones de euros adicionales para sus cuentas debido a estas remuneraciones. De esta forma, los ciclos combinados de estas empresas no solo generarían ingresos por sus actividades normales, sino un extra por estar disponibles para garantizar el suministro eléctrico en situaciones críticas.

Además, para los analistas canadienses, la aprobación de este mecanismo supone un reconocimiento implícito de que España seguirá necesitando de capacidad firme y flexible durante los años venideros, aún con un escenario de alta expansión renovable. Es decir, en el país hay mucha energía renovable por llegar pero sigue haciendo falta mecanismos para garantizar que esa generación llegue cuando más se la necesite y no se pierda en forma de vertidos.

El ecosistema startup en Israel en mayo de 2026 captó 1.000 millones de dólares impulsado por la IA y defensa

La geopolítica y la inteligencia artificial están redibujando el mapa del venture capital global, e Israel acaba de dar una lección de foco al captar casi 1.000 millones de dólares en un solo mes. Las cifras de mayo de 2026 reflejan un ecosistema cada vez más concentrado en dos vectores: la infraestructura de IA y la tecnología de defensa, dos áreas que los inversores han premiado con valoraciones de unicornio.

La IA y la defensa concentran la mayor inversión en mayo de 2026

Los datos recogidos por CTech muestran que las startups israelíes levantaron aproximadamente 940 millones de dólares a lo largo de 17 rondas de financiación. La cifra, redondeada a los 1.000 millones, supone una clara señal de hacia dónde se dirige el capital riesgo en un país que ya es conocido como la Startup Nation.

El gran titular del mes lo puso Decart, una startup de infraestructura de inteligencia artificial en tiempo real. La compañía cerró una ronda de 300 millones de dólares que la valora en 4.000 millones de dólares. El respaldo de Nvidia —como inversor— y la incorporación de Amazon como cliente estratégico reflejan la fiebre por la capacidad de cómputo que exigen los modelos de IA más avanzados.

La defensa fue el segundo motor de la inversión. Kela, una startup que desarrolla un sistema operativo para integrar sistemas militares modernos, levantó 200 millones de dólares con una valoración de 1.000 millones de dólares. La operación contó con nombres tan potentes como Bill Ackman y Eric Schmidt, lo que demuestra que el venture capital está cómodo apostando por tecnologías de defensa en un contexto de tensiones globales. Otra compañía del sector, Airis Labs, captó 60 millones de dólares para su plataforma de IA diseñada para interpretar escenarios de combate en tiempo real.

El ecosistema de agentes de IA también movió capital. Startups como CopilotKit (27 millones), Tribal (10 millones) o Unframe (50 millones, tras superar los 100 millones en contratos empresariales) confirman que los agentes autónomos y la automatización de procesos están abandonando la fase piloto para colarse en el tejido corporativo. Novella (21 millones) y Arito (6 millones) aplican esta lógica a los seguros y las finanzas, demostrando que la IA ya no es un compartimento estanco.

La especialización que muestra Israel no es casualidad; los inversores buscan profundidad tecnológica y un ecosistema que lo respalde.

Ciberseguridad, biotecnología y clima: los sectores que resisten

La ciberseguridad, pilar tradicional de la tecnología israelí, mantuvo un ritmo notable. Frame, fundada por exejecutivos de Wiz y Team8, recaudó 50 millones de dólares para modernizar la formación en concienciación de seguridad ante ataques de phishing cada vez más convincentes gracias a la IA. Por su parte, Ocean sumó otros 20 millones de dólares para desarrollar defensas autónomas contra ataques de correo electrónico basados en IA, analizando la intención en lugar de los patrones tradicionales.

En el ámbito de la salud, NVision captó 55 millones de dólares para expandir su tecnología de resonancia magnética cuántica hacia aplicaciones de desarrollo de fármacos. Phytolon, con 23,6 millones de dólares, escaló la producción de colorantes naturales fermentados para el mercado estadounidense. La inteligencia climática tampoco faltó: Tomorrow.io amplió su ronda Series F con 35 millones adicionales, elevando la financiación total a 210 millones de dólares.

Fuera de los focos principales, Viewz salió del sigilo con 7 millones para reconstruir infraestructuras financieras, y Rep AI levantó 6,2 millones en una ronda que incluyó la primera inversión de Zendesk en una startup israelí. Son movimientos que, aunque más modestos, confirman la capacidad del ecosistema para atraer capital extranjero de primer nivel.

Lecciones para el ecosistema español: de la fragmentación al foco

El caso israelí de mayo de 2026 deja varias lecciones para los founders y los inversores españoles. La primera es el foco sectorial extremo: la mayor parte del capital se ha ido a dos categorías muy concretas (IA y defensa), reflejando una apuesta consciente de los fondos por la especialización. En España, donde el venture capital tiende a dispersarse en fintech, movilidad y SaaS horizontal, la concentración puede ser un vector de diferenciación para atraer rondas de mayor tamaño.

La segunda es la capacidad de tracción internacional desde el día cero. Startups como Decart o Kela han atraído a Nvidia, Ackman o Schmidt no solo por su tecnología, sino porque nacen con un mercado global en mente. Para las startups españolas, el puente con el capital extranjero pasa por construir un producto con ambición de escalar fuera de las fronteras ibéricas. La presencia de grandes corporaciones como clientes estratégicos, como ha hecho Amazon con Decart, es un multiplicador de credibilidad que ningún pitch deck puede suplir.

Por último, el ecosistema israelí demuestra una resiliencia estructural: la combinación de inversión pública en I+D militar, transferencia tecnológica y una cultura de riesgo ha generado un caldo de cultivo donde el deep tech encuentra financiación incluso en contextos de tensión geopolítica. España, con sus centros de investigación y su posición como puente con Latinoamérica, tiene mimbres para replicar parte de esa fórmula si logra alinear los incentivos entre universidad, empresa y venture capital.

🚀 Hoja de Ruta para Emprender

  • Elige un foco profundo: En lugar de diluirte en un SaaS genérico, apuesta por una vertical con alta barrera tecnológica —IA aplicada, defensa, clima— que atraiga rondas especializadas.
  • Busca al socio industrial extranjero desde el primer día: Un cliente estratégico como Amazon o una colaboración con un gran corporación puede disparar tu valoración y validar tu producto sin necesidad de métricas masivas.
  • Apoya tu ronda con nombres de prestigio: Incorporar a inversores como Nvidia o business angels con trayectoria reconocida (Ackman, Schmidt) te abre puertas y te posiciona ante fondos internacionales.
  • No descuides la ciberseguridad ni la deep tech: Son sectores donde Israel marca el camino y donde España aún puede competir si combina talento investigador con visión de mercado global.

Telefónica, Ferrovial y ArcelorMittal lideran los dividendos de junio 2026: 1.616 millones en reparto

Catorce empresas de la bolsa española repartirán más de 1.616 millones de euros en dividendos a lo largo de junio. Tres pesos pesados del Ibex —Telefónica, Ferrovial y ArcelorMittal— concentran la mayor parte del desembolso, con un total de 1.324 millones entre las tres. El resto del calendario, que arranca mañana con Almirall, completa un mes especialmente generoso para los accionistas.

El dividendo total de Telefónica asciende a 850 millones de euros, en función del número de acciones en circulación . La operadora abonará 0,15 euros brutos por acción el 18 de junio, siempre que las acciones se hayan adquirido antes de la fecha de descuento, fijada para el 16 de junio. Es una cifra modesta, pero recurrente: Telefónica mantiene desde hace años una política de retribución estable, incluso en los ejercicios en los que el flujo de caja se ha tensionado por la inversión en fibra y 5G.

Ferrovial repartirá 0,4741 euros brutos por título el 15 de junio. La fecha de descuento se situó ya en mayo, por lo que quien hoy compre las acciones no tendrá derecho a este pago. La compañía presidida por Rafael del Pino destinará unos 345 millones a sus accionistas, en un año marcado por la consolidación de su negocio norteamericano y la salida del capital de Heathrow. La acción cotiza en máximos anuales, y el dividendo apenas supone una rentabilidad adicional del 1,2% sobre el precio actual.

ArcelorMittal abonará 0,15 euros brutos por acción el 10 de junio. Aunque la fecha de descuento (12 de mayo) quedó atrás, la siderúrgica mantiene un atractivo perfil de retribución para quien ya estuviera posicionado. El desembolso total ronda los 127 millones de euros. La compañía lidia con unos márgenes presionados por el coste de las materias primas, pero el dividendo se mantiene como señal de confianza del consejo en la generación de caja del segundo semestre.

Calendario completo de junio: de Almirall a Neinor Homes

Almirall inaugurará los pagos del verano mañana, miércoles 3 de junio, con un dividendo de 0,187 euros brutos por acción. La farmacéutica ha ido incrementando su política de retribución en los últimos ejercicios, a medida que su pipeline dermatológico alcanzaba la fase comercial. El lunes 8 de junio llegarán dos abonos: Reig Jofre pagará 0,024 euros y Neinor Homes, 0,779 euros. En el caso de Reig Jofre, la fecha de descuento ya venció, mientras que para Neinor el último día para comprar con derecho al dividendo es precisamente mañana, 3 de junio.

El día 10 de junio, junto a ArcelorMittal, Elecnor distribuirá 0,4171 euros por acción; la fecha de descuento es el 8 de junio. Atresmedia pagará 0,21 euros el 17 de junio; quien quiera cobrarlo debe comprar las acciones antes del 15 de junio. El calendario se completa con los pagos de Libertas, Iberpapel, Clínica Baviera, HBX Group, Ebro Foods y Aperam, cuyas fechas exactas y cuantías pueden consultarse en los hechos relevantes remitidos a la CNMV.

Más allá de junio, tres cotizadas ya han anunciado dividendos para julio. Inmobiliaria del Sur repartirá 0,39 euros el 1 de julio (fecha de descuento: 29 de junio). Enagás y Gestamp abonarán 0,60 euros y 0,0412 euros respectivamente el 2 de julio, con fecha de descuento el 20 de junio. Es decir, el calendario de retribución no se agota este mes, sino que enlaza directamente con la campaña de verano.

Cómo funciona el pago de dividendos y qué se lleva Hacienda

El cobro de un dividendo depende de un sencillo calendario. La fecha de declaración es cuando la empresa anuncia el dividendo. La fecha ex-dividendo (o fecha de descuento) es el día a partir del cual las acciones compradas ya no dan derecho al cobro. La fecha de registro determina quiénes son los accionistas con derecho. Y la fecha de pago es el abono efectivo. Basta con estar inscrito en el libro registro de la sociedad a través del bróker; no se requiere un periodo mínimo de tenencia.

El pago se realiza mediante transferencia bancaria a la cuenta asociada al bróker. En algunos casos, la empresa ofrece un dividendo flexible (scrip), que permite elegir entre efectivo o acciones. En España, la retención fiscal general sobre dividendos es del 19%, tanto para personas físicas como jurídicas, salvo regímenes especiales. Así, por cada 100 euros brutos, el accionista percibe 81 euros netos.

Telefónica dividendo junio

El volumen total de 1.616 millones supone el mayor reparto para un mes de junio desde 2022, cuando los bancos aún estaban sometidos a restricciones del BCE.

Análisis: la rentabilidad por dividendo del Ibex en un entorno de tipos a la baja

El mes de junio concentra tradicionalmente buena parte de los dividendos del Ibex 35, pero la cifra de este año adquiere una lectura particular. Con los tipos de interés del BCE en el 2,75% y expectativas de nuevos recortes, la rentabilidad por dividendo de muchos valores españoles vuelve a brillar frente a los activos de renta fija. Telefónica, por ejemplo, ofrece una yield cercana al 3,9% anualizada si el pago de junio se extrapola a los cuatro trimestres; Ferrovial, con su dividendo único anual, roza el 1,2%, y ArcelorMittal, el 2,8%. No son cifras deslumbrantes, pero en un contexto de tipos a la baja y primas de riesgo comprimidas, el diferencial es suficiente para atraer flujos de inversores institucionales que buscan ingresos recurrentes.

Eso sí, conviene no perder de vista la calidad de esos dividendos. Telefónica ha mantenido la retribución incluso en ejercicios con apalancamiento elevado, lo que algunos analistas interpretan como una señal de disciplina financiera y otros, como una rigidez que limita la inversión. Ferrovial, por su parte, ha ligado el dividendo a la venta de activos; la desinversión en Heathrow permitió un pago extraordinario que este año se ha normalizado. ArcelorMittal, cíclica por naturaleza, mantiene el dividendo en un momento de contracción de márgenes, lo que podría anticipar un recorte si la demanda global de acero no remonta en el tercer trimestre.

En mi lectura, el verdadero termómetro de la solidez retributiva del Ibex no está en los pagos de junio, sino en los anuncios que se harán en las presentaciones de resultados del tercer trimestre. El consenso espera que el payout medio del selectivo se mantenga en el entorno del 55%, pero un deterioro macro podría llevar a varias cotizadas a recortar o congelar sus dividendos. Por ahora, la prima de riesgo española por debajo de los 80 puntos básicos actúa como colchón: las empresas se financian barato y eso sostiene la capacidad de reparto. Pero el inversor minorista haría bien en no dar por garantizados todos los pagos que figuran en el calendario.

Veredicto Merca2

Cotización al cierre: Telefónica cerró el lunes en 3,85 euros, por lo que el dividendo de junio supone una rentabilidad inmediata del 3,9% anualizada. La acción cotiza plana en los primeros compases del martes, a la espera de que se consolide el soporte de los 3,70 euros tras el descuento.

Clave técnica: El ex-dividendo del 16 de junio provocará un ajuste teórico a la baja de 0,15 euros por acción. Si el valor no recupera ese nivel en las dos sesiones posteriores, se activarían señales de debilidad que podrían llevar a los 3,65 euros, nivel que actuó como suelo en abril.

Apunte macro: La prima de riesgo española cotiza en 78 puntos básicos esta mañana, muy lejos de los 120 que llegó a marcar en 2023. Este entorno de financiación barata sostiene la capacidad de reparto de las compañías del Ibex y, en particular, de las utilities como Telefónica, que dependen de un acceso estable al crédito para mantener su política de dividendos.

SAIC invertirá 200 millones en su primera planta europea de coches eléctricos en Galicia

SAIC Motor, el gigante chino propietario de la marca MG, ha anunciado una inversión inicial de 200 millones de euros en su primera planta europea de coches eléctricos. La fábrica, que se ubicará entre Ferrol y As Pontes (A Coruña), comenzará a producir en 2028 con una capacidad de 120.000 vehículos anuales y la creación de 2.300 puestos de trabajo, según ha confirmado el presidente de la Xunta, Alfonso Rueda.

Un proyecto con cifras de gigante

La operación, adelantada por Europa Press, supone la mayor inversión industrial en Galicia en las últimas décadas. La conselleira de Economía e Industria, María Jesús Lorenzana, la ha calificado como “el mayor proyecto industrial en las últimas décadas” y ha subrayado que busca crear un hub automovilístico semejante al de Stellantis en Vigo.

Las obras de esta primera fase comenzarán en 2027 y la planta estará operativa antes de que termine 2028. La inversión de 200 millones, junto con la creación de 2.300 empleos directos, tendrá un impacto inmediato en una comarca con tradición industrial. La capacidad de producción anunciada, 120.000 coches eléctricos al año, sitúa a la instalación en la media alta de las fábricas europeas del sector.

La decisión de SAIC cierra un largo proceso de negociación, en el que Galicia ha competido con Hungría como posible ubicación. El presidente Rueda destacó la “discreción” en las conversaciones y agradeció la “implicación” del Gobierno central, después de que tanto él como Pedro Sánchez viajaran a China para reunirse con directivos de la multinacional.

El trasfondo: la batalla de los aranceles y la apuesta por España

El movimiento de SAIC no se entiende sin la presión de los aranceles que la Unión Europea aplica a los vehículos eléctricos importados. Fabricar en Europa permite a la compañía esquivar esas barreras y consolidar su posición en un mercado donde la marca MG cerró 2025 con más de 300.000 matriculaciones, impulsada por su imagen británica, precios competitivos y una gama variada de modelos.

La ubicación en Galicia refuerza el polo automovilístico del noroeste peninsular, ya que Stellantis opera en Vigo una de sus plantas más productivas. Para la Xunta, la llegada de la planta de coches eléctricos del gigante chino supone un espaldarazo a su estrategia de reindustrialización, especialmente tras la incertidumbre de los últimos años en el sector de componentes.

En el ámbito europeo, la decisión de SAIC sigue la estela de otros fabricantes asiáticos que aceleran su implantación fabril en territorio comunitario para mantener márgenes y cumplir con los objetivos de emisiones. La planta gallega se suma así a las inversiones de marcas como BYD, que ya ha anunciado fábricas en Hungría y Turquía, y confirma que España entra de lleno en el mapa de la electromovilidad.

coches eléctricos China

Con una capacidad de 120.000 coches al año, la planta de SAIC no solo abastecerá al mercado español: aspira a ser un centro exportador para toda Europa.

La planta de SAIC en Galicia creará 2.300 puestos de trabajo en una zona que arrastra tasas de paro superiores a la media autonómica. Además, la llegada de maquinaria y tecnología puntera tendrá un efecto tractor sobre la cadena de proveedores locales, un segmento que en Galicia emplea a más de 20.000 personas vinculadas al automóvil.

Por qué Galicia y qué supone para el sector automovilístico español

La elección de Galicia no es casual. La comunidad cuenta con suelo industrial disponible, conexiones portuarias estratégicas (A Coruña, Ferrol) y una tradición de colaboración público-privada que ya demostró su eficacia con Stellantis. Según fuentes del sector, el paquete de incentivos fiscales y la agilidad administrativa ofrecida por la Xunta han sido decisivos frente a la opción húngara.

Para el automóvil español, la noticia tiene un doble filo. Por un lado, consolida la capacidad productiva del país en vehículos eléctricos, un segmento en el que España aspira a ser líder europeo. Por otro, intensifica la competencia con los fabricantes tradicionales europeos, que ya están ajustando sus propias inversiones para adaptarse al coche enchufable. La planta gallega de SAIC podría presionar los precios a la baja, beneficiando al consumidor pero exigiendo a las marcas locales una mayor eficiencia.

En el contexto regulatorio, la instalación se alinea con los objetivos del PERTE del Vehículo Eléctrico y Conectado, aunque SAIC no ha confirmado aún si optará a dichas ayudas. Lo que sí está claro es que la producción de 120.000 coches al año contribuirá a reducir la dependencia europea de las importaciones asiáticas, un argumento que Bruselas ve con buenos ojos en plena revisión de la política comercial.

📊 Las Claves para el Inversor

  • Qué vigilar: El inicio de las obras en 2027 y la concreción de los incentivos que finalmente reciba el proyecto. Cualquier retraso o modificación en la inversión anunciada marcará el ritmo de la acción de la compañía y de los proveedores locales cotizados.
  • Reacción del valor: SAIC cotiza en Shanghái (600104.SS). La expectativa de una planta europea ya está descontada en la cotización de los fabricantes chinos; el verdadero catalizador será la confirmación de pedidos y la evolución de los márgenes una vez operativa la fábrica.
  • Precedente sectorial: BYD inició en 2025 la construcción de su planta en Hungría con un plan similar. La evolución de aquel proyecto y la respuesta de los fabricantes europeos ante la llegada masiva de producción china serán la referencia para calibrar el éxito de la apuesta de SAIC.

Hungría prepara un impuesto a la riqueza que pone en alerta a los oligarcas de Orbán

Esta mañana he leído la crónica de The Guardian con una mezcla de asombro y de frío cálculo de consecuencias. En un estudio de televisión húngaro, uno de los hombres más ricos del país, el magnate de la publicidad Balásy Gyula, ha anunciado la entrega voluntaria de sus empresas al Estado junto con una parte importante de sus ahorros. Lo ha hecho con una escritura notarial en la mano y —según el relato del periodista— ‘al borde de las lágrimas’. El gesto no es un arrebato de filantropía: es la primera reacción visible al impuesto a la riqueza que prepara el nuevo Gobierno de Péter Magyar.

Hace apenas semanas que las urnas pusieron fin a dieciséis años de poder ininterrumpido de Viktor Orbán. Magyar, su sucesor, ha hecho de la ‘justicia social’ su bandera, y la fiscalidad sobre los grandes patrimonios es su primer movimiento estructural. En sus propias palabras, se trata de reequilibrar la balanza después de un ciclo en que la lealtad política se premiaba con oportunidades económicas. Y los oligarcas que florecieron bajo el paraguas de Fidesz lo saben.

‘Este impuesto es una señal de justicia social tras años en que la lealtad política se recompensaba con oportunidades económicas.’ — Péter Magyar, primer ministro de Hungría, en declaraciones recogidas por The Guardian, 2 de junio de 2026

El gesto que anticipa una sacudida fiscal

Gyula ha preferido adelantarse a lo que se avecina. Renunciar a la propiedad antes de que el fisco la confisque de facto es un mensaje de doble filo: protege parte de su liquidez personal y, al hacerlo en público, exhibe la magnitud del terremoto que sacude al círculo económico orbánista. La imagen de un millonario entregando sus activos con lágrimas en los ojos es la postal perfecta de un cambio de régimen económico.

Pero el diseño final del impuesto aún no se ha detallado. Las fuentes oficiales apenas hablan de un gravamen progresivo sobre patrimonios superiores a varios millones de euros, con tipos que podrían oscilar entre el 2% y el 5% anual. Las estimaciones oficiosas apuntan a que alcanzaría a no más de doscientas familias, pero son familias que controlan sectores estratégicos: medios de comunicación, energía, construcción y grandes superficies comerciales. El temblor no es solo fiscal; es también un reacomodo del poder económico.

La nueva Hungría de Péter Magyar

El primer ministro Magyar ha llegado al poder con un discurso que mezcla soberanía económica y redistribución. Frente al capitalismo clientelar de su predecesor, propone una ‘democracia patrimonial’ donde los grandes beneficios tributen lo suficiente para financiar servicios públicos. Es un giro que rompe con la ortodoxia de impuestos planos que dominó la región durante dos décadas y que conecta con las corrientes más intervencionistas que empiezan a abrirse paso en algunos estados miembros de la UE.

  • Impuesto a la riqueza: primer gravamen de este tipo en un país de Europa Central excomunista. Ningún socio del grupo de Visegrád tiene una figura fiscal similar.
  • Oligarcas en alerta: empresarios como Lőrinc Mészáros, otrora factótum económico de Orbán, no han hecho declaraciones, pero los movimientos de venta de activos se han acelerado en las últimas semanas.
  • Señal a Bruselas: el Ejecutivo magiar utiliza el impuesto para distanciarse de las acusaciones de autoritarismo que lastraron a Orbán y para negociar los fondos congelados con otro tono.

Lo que me llama la atención no es la retórica de justicia social, sino la velocidad con la que la oligarquía ha empezado a reaccionar. La entrega de Gyula no es un hecho aislado: es un barómetro del miedo a expropiaciones encubiertas o a auditorías fiscales selectivas. Y ese miedo, si se generaliza, podría provocar una fuga masiva de capitales que erosione la base imponible justo cuando el Estado más necesita recaudar.

¿Justicia social o damnatio memoriae económica?

Aquí veo una contradicción que los datos no resuelven. Un impuesto al patrimonio puede ingresar recursos frescos —quizá entre el 0,5% y el 1% del PIB, según los modelos—, pero a costa de una inseguridad jurídica que enfriaría la inversión extranjera. Hungría lleva más de una década compitiendo precisamente con impuestos bajos para atraer fábricas alemanas y centros de servicios de multinacionales. Si el inversor percibe que el marco fiscal se ha vuelto impredecible, los costes pueden superar los beneficios recaudatorios.

Además, la iniciativa de Magyar llega en un momento delicado para la economía húngara: el crecimiento se ha desacelerado por debajo del 1%, la inflación, aunque controlada, sigue condicionando las expectativas del banco central, y la deuda pública ronda el 75% del PIB. Un impuesto a los más ricos puede tener sentido político, pero su eficacia macroeconómica dependerá de cómo se articule: si se diseña como un gravamen confiscatorio que empuje la deslocalización de patrimonios, los ingresos se evaporarán.

Lo que sí está cambiando es el tablero geopolítico fiscal. Hasta ahora, los países de Europa Central se habían mantenido al margen de los debates sobre la fiscalidad de las grandes fortunas que sí han calado en España, Francia o Italia. El experimento húngaro será observado con lupa por Varsovia, Praga y Bratislava, y también por Bruselas, que verá si un impuesto de este tipo puede encajar en las reglas de déficit sin generar distorsiones.

🌍 El impacto en España y Europa

La noticia de Budapest no modifica directamente ni el Euríbor ni la cuota de las hipotecas variables españolas, pero sí añade leña al debate sobre la tributación de los grandes patrimonios en la UE. España ya cuenta con su propio Impuesto sobre el Patrimonio —temporalmente elevado con el ‘impuesto de solidaridad’—, y la experiencia magiar puede ser utilizada por los defensores de armonizar este tipo de figuras a escala europea. Para el exportador español, la relevancia es indirecta: si la inseguridad jurídica en Hungría deslocaliza capital hacia destinos percibidos como más estables, países como España podrían beneficiarse de ciertos flujos de inversión, aunque el efecto neto sea marginal. Lo verdaderamente importante será si este giro fiscal desencadena una reevaluación general de los incentivos al capital en el centro del continente: el BCE y la Comisión Europea tomarán nota, porque cualquier fragmentación regulatoria afecta a la estabilidad del mercado único.

El siguiente hito que vigilaré será la presentación oficial del proyecto de ley, prevista para antes del receso estival del Parlamento húngaro. Ahí se verá si la ‘justicia social’ se traduce en un texto quirúrgico que grave fortunas improductivas o en un terremoto fiscal que acelere la diáspora de los grandes capitales.

Australia sube el salario mínimo un 4,75% para 3 millones de trabajadores mientras la inflación repunta

He analizado la decisión que la Comisión de Trabajo Justo (Fair Work Commission) de Australia ha hecho pública hoy, 2 de junio de 2026: una subida del salario mínimo del 4,75% que entrará en vigor el 1 de julio y beneficiará a cerca de 3 millones de trabajadores. El incremento queda por debajo del 6% que reclamaban los sindicatos, pero supone un nuevo impulso a las rentas más bajas en un entorno de inflación al alza por el conflicto en Oriente Medio.

Lo que me parece más relevante no es tanto la cifra global, sino el desglose: la Comisión ha diferenciado entre los asalariados bajo convenio y los que perciben los ingresos más bajos. Esta decisión refleja un cuidadoso equilibrio entre la protección del poder adquisitivo y la contención de las presiones inflacionistas internas.

Las cifras clave de la decisión

  • El salario mínimo general para los aproximadamente 2,8 millones de trabajadores bajo convenio (award wages) sube un 4,75%.
  • Los 100.000 trabajadores con los salarios más bajos recibirán un incremento cercano al 6%, elevando la tarifa mínima horaria de 24,95 dólares australianos a 26,44 dólares.
  • La decisión, anunciada por el presidente de la Comisión, Justice Adam Hatcher, se sitúa por debajo de la demanda sindical del 6%.

Detrás de esta moderación relativa está el repunte de la inflación que Australia, al igual que otras economías desarrolladas, está experimentando tras la escalada del conflicto en Oriente Medio. El índice de precios al consumo (IPC) ha repuntado en los últimos meses y se mantiene por encima del rango objetivo del 2-3% fijado por el Banco de la Reserva de Australia (RBA).

“Hemos sopesado la necesidad de proteger el poder adquisitivo de los trabajadores más vulnerables con el riesgo de que aumentos salariales excesivos alimenten una espiral inflacionista”, declaró Adam Hatcher, presidente de la Comisión de Trabajo Justo.

El impacto en la política monetaria del RBA

La decisión se conoce apenas un día antes de la reunión de política monetaria del RBA, prevista para el 3 de junio. Los mercados anticipan que el banco central mantendrá los tipos de interés sin cambios en el 4,35%. Sin embargo, la subida salarial de hoy añade un nuevo argumento para que la gobernadora, Michele Bullock, refuerce el mensaje de que los tipos seguirán altos durante más tiempo.

La presidenta del RBA ha reiterado en sus últimas comparecencias que la inflación de los servicios, alimentada por el crecimiento de los salarios, es uno de los principales obstáculos para iniciar un ciclo de recortes. Un incremento salarial generalizado del 4,75% —y casi del 6% para los perceptores más bajos— contribuye a mantener viva esa presión, especialmente en sectores como la hostelería y el comercio minorista, donde la mano de obra representa un coste importante.

En mi lectura, esto refuerza la hipótesis de que el pivot del RBA no llegará antes del último trimestre del año y supeditará cualquier flexibilización a una clara moderación de la inflación subyacente.

🌍 El impacto en España y Europa

El efecto directo de la subida del salario mínimo australiano sobre la economía española es prácticamente nulo. No obstante, esta decisión se inscribe en un contexto global que sí tiene consecuencias para Europa. La persistencia de los incrementos salariales en los países desarrollados es una de las variables que vigila de cerca el Banco Central Europeo, ya que puede retrasar la convergencia de la inflación hacia el objetivo del 2%.

El Euríbor a 12 meses, referencia para la mayoría de las hipotecas variables en España, se mueve en función de las expectativas sobre los tipos oficiales. Si los bancos centrales, incluido el BCE, prolongan su postura restrictiva por temor a que los salarios disparen la inflación de los servicios, el Euríbor podría mantenerse en niveles elevados durante más tiempo del que descuentan algunos analistas. Para las familias españolas con hipoteca, eso significa que el alivio en las cuotas mensuales podría demorarse.

Además, algunas empresas españolas con intereses en Australia —especialmente en los sectores de infraestructuras, ingeniería y turismo— podrían enfrentar un ligero aumento de sus costes laborales si emplean trabajadores locales. Pero se trata de un impacto marginal que no compromete la competitividad de nuestras exportaciones.

Tres años de espera: Sedigás celebra la aprobación del mecanismo de capacidad en Bruselas

La Comisión Europea dio luz verde el pasado viernes 29 de mayo al mecanismo de capacidad del sistema eléctrico español, una herramienta que la Asociación Española del Gas (Sedigás) venía reclamando desde 2020. El visto bueno de Bruselas llega tras años de negociaciones y, según la patronal gasista, supone «un hito relevante para la seguridad de suministro» en un sistema cada vez más dominado por las renovables.

Un respaldo que llega con tres años de retraso

El mecanismo de capacidad permite remunerar la disponibilidad de tecnologías capaces de respaldar al sistema cuando la generación eólica o solar no alcanza, especialmente en momentos de alta demanda o baja producción renovable. La idea es sencilla: los ciclos combinados de gas, el almacenamiento y la gestión de la demanda participan en subastas competitivas para recibir pagos por su firmeza, garantizando que siempre haya electricidad suficiente.

En la práctica, el diseño lleva sobre la mesa desde 2020. Sedigás recuerda que el sector ha insistido en la necesidad de contar con este mecanismo durante más de tres años, en un contexto de penetración récord de renovables. En 2026, la generación eólica y fotovoltaica ha superado con frecuencia el 60% del mix, lo que refuerza la urgencia de contar con un paraguas de respaldo.

La decisión de la Comisión Europea, adoptada en el marco de las ayudas de Estado, despeja el camino para que el Gobierno español pueda poner en marcha la normativa que regulará las subastas. Según fuentes del Ministerio para la Transición Ecológica, el objetivo es que el mecanismo esté operativo en 2027, aunque los detalles técnicos aún deben perfilarse.

Sedigás pide máxima celeridad: calendario y parámetros técnicos

La patronal gasista no ha dejado enfriar la noticia. En un comunicado emitido horas después del anuncio de Bruselas, Sedigás instó al Ministerio a culminar la normativa de desarrollo «en el menor plazo posible», y se puso a disposición del departamento que dirige la vicepresidenta Ribera para contribuir a «una implementación ágil y efectiva».

Joan Batalla, presidente de Sedigás, calificó la aprobación como «una excelente noticia para el conjunto del sistema energético español y para todos los consumidores». En su opinión, el mecanismo es «una herramienta imprescindible para asegurar que la transición energética avance manteniendo los máximos niveles de seguridad, fiabilidad y competitividad».

La organización considera «prioritario» que los desarrollos regulatorios y operativos pendientes se tramiten con la máxima celeridad. Entre ellos, destacan la definición del calendario de celebración de la subasta, los coeficientes de firmeza que determinarán qué tecnologías pueden participar y el resto de parámetros técnicos. La falta de concreción en estos puntos ha generado cierta inquietud entre las empresas gasistas, que temen que la burocracia dilate aún más la puesta en marcha.

El mecanismo de capacidad es el reconocimiento de que la transición energética necesita algo más que megavatios verdes: exige respaldo firme para que la luz no falle.

Competitividad industrial y seguridad de suministro

Para Sedigás, la aprobación no es solo una cuestión técnica. La patronal sostiene que un sistema eléctrico más predecible y estable favorece la competitividad de la economía española, «facilitando un entorno energético más seguro para los consumidores y para la industria. El gas, a través de los ciclos combinados, ofrece una flexibilidad rápida que las renovables aún no pueden proporcionar por sí solas sin almacenamiento masivo.

seguridad suministro eléctrico

Sin embargo, no todos los actores del sector comparten el entusiasmo de los gasistas. Organizaciones ecologistas y asociaciones de energías limpias han criticado que el mecanismo pueda prolongar la vida de los ciclos combinados más allá de lo necesario, lastrando las inversiones en almacenamiento y demanda flexible. La tensión entre respaldo y descarbonización será uno de los grandes debates de los próximos meses.

De momento, el respaldo de Bruselas sitúa a España en el grupo de países que ya han implantado o están desarrollando mecanismos de capacidad, como el Reino Unido, Francia o Italia. En todos ellos, el gas ha jugado un papel central en la fase de transición, aunque con calendarios de salida progresivos.

El análisis: ¿puente necesario o freno a la transición?

Aquí es donde el debate se vuelve interesante. La autorización europea al mecanismo de capacidad pone sobre la mesa una pregunta incómoda: ¿cuánto tiempo necesitará realmente el sistema eléctrico español para prescindir del gas? La respuesta no es sencilla. Aunque las renovables baten récords casi cada mes, la intermitencia sigue siendo un desafío, y el almacenamiento a gran escala —tanto en baterías como en hidroeléctrica de bombeo— avanza a un ritmo más lento de lo que muchos desearían.

En este contexto, los ciclos combinados de gas actúan como un seguro. En 2026, estas centrales han cubierto entre un 5% y un 12% de la demanda en horas punta y en momentos de baja generación renovable, un margen que aún resulta crítico. El mecanismo de capacidad pretende que ese seguro no se cierre por falta de rentabilidad económica, algo que ya ha ocurrido en otros países europeos donde las centrales de gas dejaron de ser viables y, cuando se las necesitó, ya no estaban disponibles.

La clave estará en el diseño de la subasta. Si los parámetros de firmeza son demasiado laxos, el gas podría acaparar todas las adjudicaciones, desplazando a tecnologías de almacenamiento que también necesitan señales de precio para desarrollarse. Si son demasiado estrictos, el mecanismo podría no atraer a suficiente capacidad de respaldo, dejando al sistema expuesto. En el Ministerio son conscientes de este equilibrio de filigrana.

Desde Merca2.es creemos que la aprobación es un paso lógico, casi inevitable, para evitar sobresaltos en los próximos inviernos. Pero también pensamos que la verdadera prueba de fuego llegará cuando se concreten los coeficientes de firmeza: si el gas se lleva la mayor parte del pastel sin exigencias de reducción de emisiones, el mensaje será contradictorio con los objetivos de descarbonización. Si, por el contrario, la subasta se diseña con visión de largo plazo, puede ser el empujón que necesitan las baterías, el bombeo y la gestión activa de la demanda.

En todo caso, la pelota está ahora en el tejado del Gobierno. La autorización de Bruselas es el banderazo de salida. Lo que ocurra en los próximos meses definirá si el mecanismo de capacidad se convierte en un salvavidas temporal o en una losa para la ambición climática española.

Goldman Sachs recomienda Merlin Properties frente a Colonial con un potencial de revalorización del 15%

Goldman Sachs ha puesto la lupa sobre las dos socimis del Ibex 35 y el resultado es contundente: apuesta decidida por Merlin Properties frente a Inmobiliaria Colonial. El banco de inversión ha elevado el precio objetivo de Merlin hasta los 19,30 euros por acción, lo que supone un potencial de revalorización del 27,64% respecto a su cotización más reciente. Mientras, mantiene la cautela con Colonial, para la que solo mejora ligeramente su valoración, sin que ofrezca recorrido alcista.

El informe, conocido en los últimos días, refuerza la visión positiva del mercado sobre la socimi especializada en centros comerciales y logística, en un momento en que el sector inmobiliario cotizado digiere la estabilización de los tipos de interés.

La apuesta por Merlin: un 27% de potencial y tendencia operativa sólida

Los analistas de la firma estadounidense han elevado el precio objetivo de Merlin de los anteriores 18,40 euros hasta los 19,30 euros por acción, confirmando la recomendación de ‘compra’. Tomando como referencia el cierre del pasado viernes, la nueva valoración arroja un potencial alcista del 27,64%, muy por encima del que el banco otorga a su rival.

Tras conocerse el informe, las acciones de Merlin registraron un avance moderado, del entorno del 0,4%, hasta situarse en los 15,18 euros. En lo que va de 2026, los títulos acumulan una subida del 22,12% y se quedan a menos de un 2% de los máximos anuales de 15,45 euros marcados el 17 de abril. Si se amplía la lupa a las últimas 52 semanas, la revalorización roza el 45%, ya que en mayo de 2025 la acción llegó a tocar los 10,53 euros.

El respaldo de Goldman no se basa solo en el múltiplo. Merlin Properties presentó en el primer trimestre de 2026 un beneficio operativo recurrente (FFO) de 87,4 millones de euros, un 3,9% más que un año antes, pese al incremento de los costes financieros. El EBITDA avanzó un 11,4%, reflejando la buena marcha de sus activos y la disciplina en costes.

El mercado premia a Merlin porque ha sabido defender márgenes incluso con los tipos al alza; Colonial, en cambio, no convence al consenso.

Colonial, la otra cara: neutralidad sin revalorización

Para Inmobiliaria Colonial, Goldman Sachs mantiene una recomendación ‘neutral’ y solo revisa al alza el precio objetivo de 5,25 euros a 5,65 euros por acción. Aunque la mejora pueda parecer un gesto positivo, la realidad es que la valoración queda un 1,56% por debajo del cierre del viernes, lo que implica que, para el banco, las acciones de la socimi de oficinas y activos prime no tienen potencial de revalorización a corto plazo.

Las acciones de Colonial bajaron ligeramente tras el informe, cediendo un 0,17% hasta los 5,73 euros. En el acumulado de 2026, la subida es de un 4,85%, pero los títulos todavía están un 9,62% por debajo de los máximos de junio de 2025 (6,34 euros). El rebote desde los mínimos del 23 de marzo (4,836 euros) ha sido del 18,5%, pero no ha bastado para cambiar la percepción de los analistas.

Colonial cerró el primer trimestre con un beneficio neto recurrente de 55 millones de euros, un 1% más, y un resultado consolidado de 47 millones, con un avance del 3%. Cifras correctas, pero sin el empuje diferencial que sí muestra su rival.

MagnitudMerlin PropertiesColonial
RecomendaciónCompraNeutral
Precio objetivo19,30 euros5,65 euros
Último cierre (viernes)15,18 euros5,73 euros
Potencial+27,64%-1,56%
Rentabilidad YTD+22,12%+4,85%
Var. FFO / Bº recurrente Q1+3,9%+1%

Goldman Sachs Merlin

¿Por qué Goldman prefiere Merlin a Colonial?

La discriminación que hace el banco de inversión no es caprichosa. Responde a dos dinámicas que están marcando el momento del mercado inmobiliario cotizado: la exposición sectorial y la capacidad de generar flujo de caja en un entorno de tipos que, aunque han empezado a bajar, se mantienen lejos de los mínimos históricos.

Merlin Properties tiene una cartera diversificada que combina centros comerciales, oficinas y, cada vez más, activos logísticos y de datos, estos últimos con una demanda estructural al alza. Colonial, en cambio, está centrada en el segmento de oficinas prime, muy dependiente de la evolución del empleo en grandes ciudades como París, Madrid o Barcelona. La exposición a un solo subsector penaliza su valoración cuando los analistas comparan riesgos.

Además, el crecimiento del FFO de Merlin, cercano al 4%, supera con holgura el raquítico 1% de Colonial, lo que se traduce en una mayor capacidad para sostener o elevar el dividendo. Aunque ninguna de las dos socimis es ajena al coste de la deuda —ambas arrastran apalancamiento—, Merlin ha sabido gestionar mejor los vencimientos y ha empezado a monetizar inversiones en centros de datos que podrían acelerar el perfil de crecimiento.

El precedente sectorial tampoco acompaña a Colonial. Otras inmobiliarias con una elevada concentración en oficinas han sufrido recortes de valoración más severos en los últimos doce meses, mientras que las diversificadas han capeado el ciclo con más solidez. La decisión de Goldman se alinea, por tanto, con la tendencia del mercado: premiar la resiliencia del flujo de caja por encima del descuento contable.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima actualización del guidance de Merlin, donde podría revisar al alza sus objetivos de FFO por acción si se confirman los contratos en centros de datos.
  • Reacción del valor: El mercado ya descuenta buena parte del optimismo de los analistas; la clave estará en si la socimi logra superar los 15,45 euros con volúmenes sólidos.
  • Precedente sectorial: El desacople entre socimis diversificadas y especializadas en oficinas no es nuevo, y el informe de Goldman no hace sino confirmar que Colonial necesitará catalizadores propios —como operaciones corporativas o desinversiones— para cambiar el sesgo neutral.

Mediaset lanza nuevo concurso con El Rosco como prueba final

El Tribunal Supremo ha disparado la guerra de las tardes. Mediaste España ha confirmado este martes que inicia el desarrollo de un nuevo concurso propio que incorporará El Rosco como prueba final, apenas unos días después de que el alto tribunal fallara a su favor en la batalla por los derechos de la icónica prueba de Pasapalabra.

La comunicación oficial del grupo de Fuencarral fue breve pero cargada de intención estratégica: ‘Mediaset España comienza a preparar un nuevo programa que incluirá El rosco como elemento final y principal’. Con esta frase, la compañía despeja la gran incógnita que sobrevolaba el sector desde la histórica sentencia del Supremo, que deja a Atresmedia sin el cierre más emblemático de su programa estrella.

Un concurso diseñado para El Rosco

A diferencia de otras opciones que estaban sobre la mesa, como integrar la prueba en un formato internacional ya existente, Mediaset ha optado por levantar un programa completamente nuevo. La decisión de de construir un formato desde cero revela la ambición de no limitarse a replicar el éxito de Pasapalabra, sino de crear una identidad televisiva propia alrededor del desafío de las definiciones y el cronómetro.

La ventaja competitiva es evidente: por primera vez desde que perdió los derechos de emisión del concurso en 2019, Mediaset posee legalmente la explotación de El Rosco. Esto le otorga una libertad creativa que no tuvo con el fallido El Tirón, aquel intento de 2020 que naufragó en audiencias porque, precisamente, carecía del elemento de fidelización más potente de la televisión española. La prueba original lo cambia todo.

El Rosco Telecinco

En Fuencarral no olvidan el impacto que supuso la marcha de Pasapalabra a Antena 3. La pérdida no solo desgajó la franja de tarde, sino que arrastró al access prime time y debilitó la audiencia de los informativos de Telecinco. Ahora, con la sentencia que obliga a Atresmedia a reformular el desenlace de su programa más visto, Mediaset ve una ventana de oportunidad histórica.

Por primera vez en siete años, Mediaset tiene la prueba y el argumento legal para atacar la hegemonía de Antena 3 en las tardes.

El tablero que deja la sentencia del Supremo

La resolución judicial que reconoce a la holandesa MC&F como titular de los derechos de propiedad intelectual de El Rosco ha sacudido los cimientos de la parrilla televisiva. Atresmedia, que seguirá emitiendo Pasapalabra, se enfrenta al reto de reinventar su mecánica final sin traicionar la esencia que ha mantenido enganchada a la audiencia durante más de dos décadas. Un desafío de fidelización que puede alterar los hábitos de consumo de millones de espectadores.

Mientras, en Mediaset, el desarrollo del nuevo concurso avanza sin productora adjudicada ni diseño definitivo, pero con una urgencia estratégica que no esconde nadie en el grupo. La compañía busca recuperar el control de una franja que es, además, el principal colchón de audiencia para sus informativos. Perder esa batalla afecta a toda la cadena.

Más que un concurso: lo que está en juego en la guerra de las tardes

La operación va mucho más allá de un formato televisivo. Lo que está en disputa es uno de los mecanismos de fidelización más poderosos que ha conocido la televisión en España. El Rosco, con su combinación de tensión, rapidez mental y cultura general, trasciende al propio programa que lo contiene. La prueba es, en sí misma, un evento diario que segmenta la audiencia y la fideliza de manera casi mecánica.

Mediaset tiene ahora la oportunidad de romper un monopolio de facto que Antena 3 ha mantenido durante siete temporadas. Pero el éxito no está garantizado. La cadena deberá construir no solo una prueba final atractiva, sino todo el andamiaje narrativo que la rodea: un presentador carismático, una mecánica de juego previa que genere expectación, y un ritmo que compita con el hábito ya profundamente arraigado de millones de espectadores que despiden la tarde con Pasapalabra.

El precedente de El Tirón demuestra que no basta con tener un espacio en la parrilla. Aquel formato, producido por Xanela, apenas sobrevivió unos meses. La diferencia esencial es que ahora Mediaset posee el activo que siempre le faltó: la prueba original. Eso le da una base sólida sobre la que construir, pero el reto creativo sigue siendo monumental. No se trata solo de recuperar una prueba, sino de crear un hábito nuevo en una audiencia que ya tiene uno muy consolidado.

El calendario juega a su favor. Con la sentencia del Supremo aún caliente y Atresmedia obligada a reconfigurar su producto estrella, cualquier mínima fisura en la audiencia del Pasapalabra reformulado será una oportunidad de oro para que Mediaset pueda colocar su nuevo formato. La guerra de las tardes acaba de empezar, y esta vez, la munición es de verdad.

Notificaciones electrónicas obligatorias en la Seguridad Social: cómo afecta a autónomos la nueva orden ISM/541/2026

Este 2 de junio entra en vigor un cambio que pillará a más de un autónomo con el pie cambiado. La Seguridad Social acaba de ampliar la obligación de recibir notificaciones electrónicas a los trabajadores por cuenta propia que estén de baja por incapacidad temporal o permanente. Hasta ahora solo estaban incluidos quienes percibían prestaciones por nacimiento y cuidado de menor o riesgo durante el embarazo; desde mañana, si estás de baja médica, todas las comunicaciones oficiales te llegarán exclusivamente a través de su sede electrónica, la SEDESS.

La Orden ISM/541/2026, publicada en el BOE del 1 de junio, modifica la Orden ISM/903/2020 para añadir a los solicitantes o perceptores de incapacidad temporal e incapacidad permanente como nuevos sujetos obligados a relacionarse electrónicamente con la Administración de la Seguridad Social. Traducido: a partir de ya, cualquier resolución sobre tu baja médica o sobre una posible incapacidad permanente te la notificarán vía digital, nunca por correo postal.

Qué cambia exactamente con la nueva orden

Hasta ahora, si un autónomo estaba de baja por enfermedad común o accidente, recibía las notificaciones en papel, con todo el retraso que eso conlleva. La Orden ISM/541/2026 incluye expresamente a quienes estén en situación de incapacidad temporal, incapacidad permanente o lesiones permanentes no incapacitantes en el artículo 4 de la normativa de notificaciones electrónicas. La Seguridad Social justifica esta ampliación en que se trata de personas incorporadas al mundo laboral, con acceso generalizado a dispositivos electrónicos.

En la práctica, esto significa que cuando la Seguridad Social te comunique un alta médica, la denegación de una incapacidad permanente o cualquier otra decisión, lo hará exclusivamente en la Sede Electrónica de la Seguridad Social (SEDESS). Recibirás un aviso al móvil o al correo electrónico que tengas registrado para que accedas a la notificación, pero es responsabilidad tuya entrar y leerla.

Eso sí, la norma no deja desprotegido a quien tenga dificultades digitales. Cualquier persona puede acudir a un Centro de Atención e Información de la Seguridad Social (CAISS) y solicitar que un funcionario le asista presencialmente para acceder a la SEDESS y leer la comunicación. Pero la notificación sigue siendo electrónica.

El despiste que te puede costar un disgusto (y cómo evitarlo)

El verdadero riesgo para los autónomos no es tanto la tecnología, sino la inercia. La ley considera que la notificación se entiende practicada en el momento en que accedes a su contenido. Si no lo haces, transcurridos diez días naturales desde su puesta a disposición, se da por notificada automáticamente.

Esto puede tener consecuencias muy serias. Imagina que el INSS te comunica que tu incapacidad temporal ha finalizado y debes reincorporarte. Si no abres la notificación, la seguirás cobrando. Semanas después te llegará una reclamación de reintegro por cobro indebido de prestaciones, con los intereses y recargos correspondientes. O peor: pierdes la oportunidad de recurrir una decisión desfavorable porque el plazo de alegaciones ya ha volado.

El reloj administrativo no se detiene: si no abres la notificación en la SEDESS en diez días, la Administración la da por válida. No hay carta certificada que te salve; o estás al tanto o las consecuencias legales te pueden pillar por sorpresa.

La medida afecta a todos los autónomos que perciban o hayan solicitado estas prestaciones. Para minimizar riesgos, asegúrate de que tu número de teléfono y tu correo electrónico están actualizados en la base de datos de la Seguridad Social. Puedes revisarlo y modificarlo en la propia sede electrónica o presencialmente en una oficina de la TGSS. Además, ten a mano tu certificado digital, DNI electrónico o Cl@ve permanente para acceder sin demoras.

Análisis: digitalización que avanza, pero con red de seguridad

Esta medida no llega de la nada. En 2020, la Seguridad Social ya obligó a las personas que percibían prestaciones por nacimiento y cuidado de menor a recibir notificaciones electrónicas. Ahora se extiende a las bajas por enfermedad, siguiendo el mandato de la Ley 39/2015 de impulsar una administración íntegramente electrónica. El argumento es sólido: los autónomos, por su actividad profesional, suelen manejar a diario herramientas digitales, por lo que se presume que disponen de medios para acceder a la SEDESS.

El ahorro es tangible para las arcas públicas: se eliminan cartas certificadas, se acortan los plazos de tramitación y se evitan los retrasos que antes provocaban pagos indebidos de prestaciones. Pero, al mismo tiempo, la norma mantiene la posibilidad de asistencia presencial en las oficinas del CAISS, un colchón imprescindible para que ningún autónomo quede en indefensión por carecer de habilidades digitales o de los dispositivos necesarios.

En mi opinión, el equilibrio es acertado. La digitalización es imparable y beneficiosa, pero el éxito de esta nueva obligación dependerá de que la Administración comunique bien los canales de aviso y de que los autónomos interioricen que el buzón electrónico tiene la misma fuerza legal que una carta certificada. Ningún cristo por no abrirlo a tiempo.

Guía rápida del trámite

  • 📅 Plazos: Entrada en vigor el 2 de junio de 2026. Las notificaciones puestas a disposición en la SEDESS deben ser consultadas en un plazo máximo de 10 días naturales o se darán por notificadas.
  • ✅ Requisitos clave: Ser autónomo y estar percibiendo o haber solicitado una prestación por incapacidad temporal, permanente o lesiones no incapacitantes. Necesitas un certificado digital, DNI electrónico o Cl@ve permanente para acceder a la sede.
  • 🌐 Dónde solicitarlo: En la Sede Electrónica de la Seguridad Social (sede.seg-social.gob.es), apartado SEDESS. Si tienes dificultades, puedes acudir a cualquier CAISS y solicitar que un funcionario te asista presencialmente en el acceso.
  • 💰 Importe o coste: La comunicación electrónica en sí no tiene coste. Sin embargo, no consultar las notificaciones puede acarrear la obligación de devolver prestaciones indebidamente percibidas.
  • ⚠️ Error a evitar: No revisar la SEDESS con regularidad y dejar pasar los 10 días sin abrir la notificación. Este descuido hace que la resolución sea firme y puedes perder el derecho a recurrir o verte en un procedimiento de reintegro.

LaLiga EA Sports bate su récord histórico de asistencia a los estadios

0

LaLiga EA Sports ha cerrado la temporada 2025/26 con un nuevo récord histórico de asistencia a los estadios de la máxima categoría del fútbol español, «consolidando el extraordinario momento que vive la competición y el fuerte vínculo entre el fútbol y sus aficionados».

Según informó este lunes, durante la temporada recién finalizada, un total de 11.693.679 espectadores acudieron a los estadios de LaLiga EA Sports, superando el anterior registro histórico y confirmando la tendencia ascendente que viene experimentando la competición en los últimos años. Esta cifra supone un incremento del 4,2% respecto a la temporada 2024/25.

Además, se estableció un nuevo récord histórico al alcanzar el 84,9% de ocupación en los estadios. Asimismo, se registró la asistencia media más alta desde 2014/15, con 31.018 espectadores, «reflejando el creciente interés y la fidelidad de los aficionados hacia la competición».

«Estos datos adquieren aún mayor relevancia cuando varios estadios han sufrido limitaciones de aforo derivadas de obras de remodelación y mejora de sus instalaciones, como el Spotify Camp Nou (FC Barcelona), el Coliseum (Getafe CF) o Abanca Balaídos (Celta). Precisamente, este récord histórico también pone de manifiesto el importante esfuerzo que están realizando los clubes de LaLiga EA Sports para seguir impulsando la transformación y modernización de sus infraestructuras, con el objetivo de ofrecer una mejor experiencia a los aficionados y adaptar los estadios a sus nuevas demandas», explicó.

La evolución positiva de los datos de asistencia y ocupación «confirma que el fútbol profesional español continúa gozando de una magnífica salud y de una enorme capacidad de atracción, tanto dentro como fuera de los estadios. A falta del balance final de asistencia también en LaLiga Hypermotion, LaLiga valora «muy positivamente este nuevo hito, que refleja el compromiso conjunto de clubes y aficionados por seguir proyectando el fútbol español y consolidando una experiencia cada vez más atractiva y cercana para todos los seguidores».

Publicidad