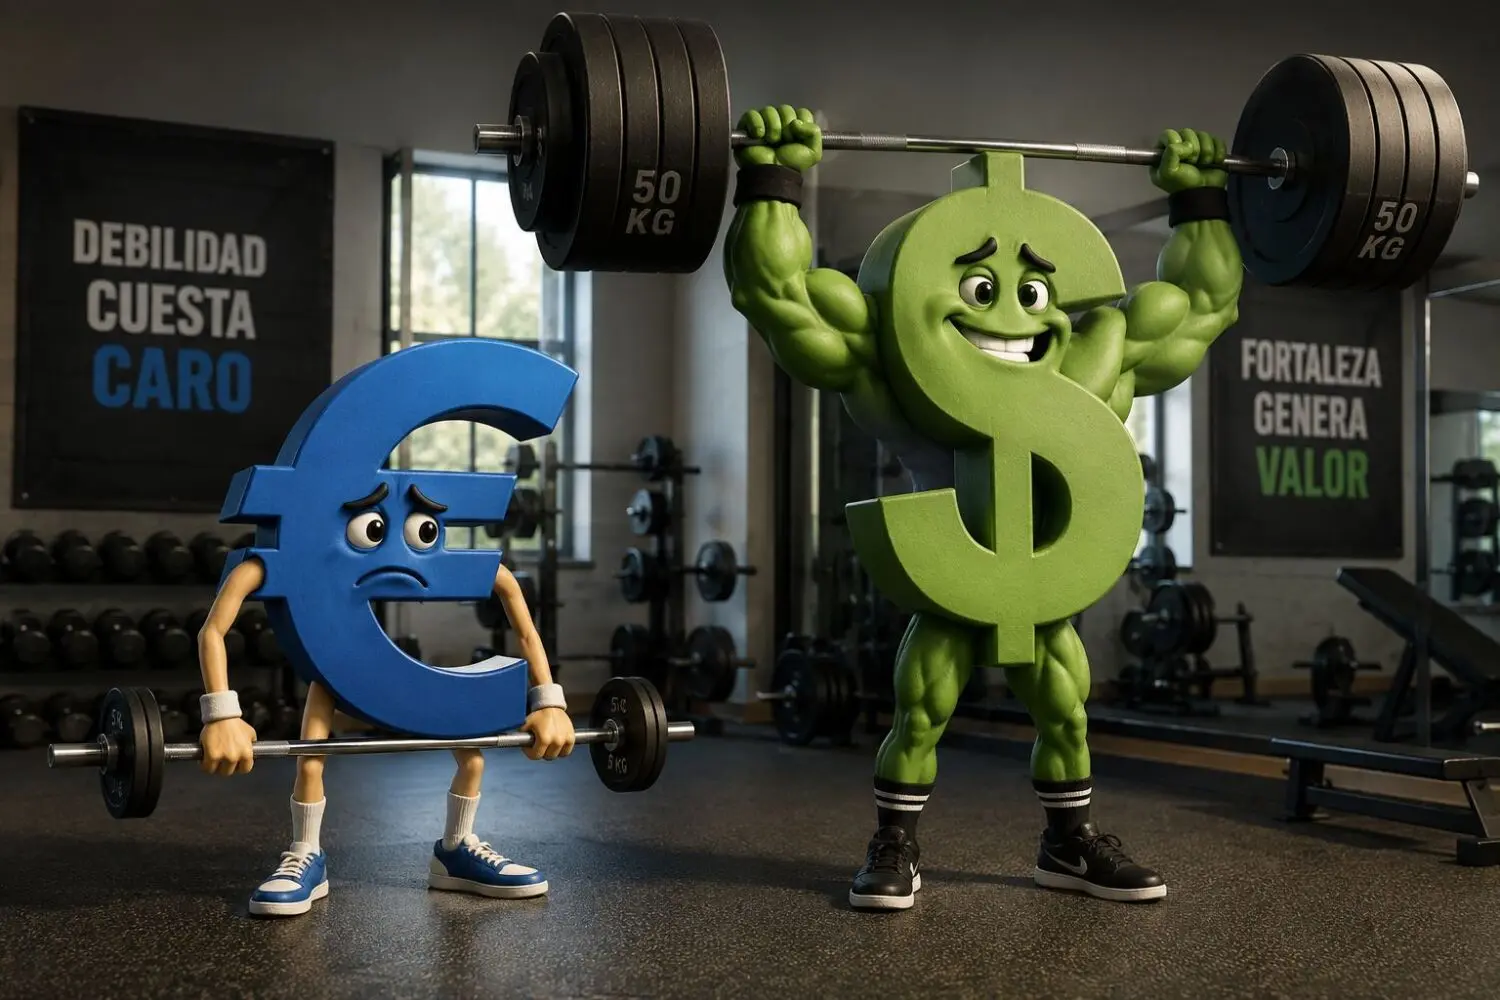
El euro se hunde frente al dólar y enciende las alarmas de una nueva crisis en la eurozona. La divisa única ha caído a mínimos de 17 meses y acumula apuestas bajistas récord, mientras el mercado recorta un 5% la previsión del cruce para 2027. La crisis fiscal francesa y el shock energético europeo explican el desplome.
No es el movimiento aislado de una sesión. Desde mediados de verano, la moneda común ha ido perdiendo terreno de forma sostenida, y los operadores han construido la mayor posición corta contra el euro que se recuerda. Cuando el consenso se inclina tan claramente hacia un solo lado, conviene preguntarse si el mercado descuenta un problema real o simplemente sigue la inercia.
El detonante lleva nombre propio: Francia. El país afronta un ajuste fiscal sin mayoría parlamentaria estable, y la prima de riesgo francesa se ha convertido en el termómetro que miran a diario los gestores de renta fija. La incapacidad de cerrar un presupuesto creíble pesa más que cualquier dato coyuntural.
El euro cae a mínimos de 17 meses y el mercado recorta un 5% la previsión para 2027
Las cifras son elocuentes. El euro se ha estabilizado en torno a 1,12 dólares tras la distensión en la prima de riesgo gala, pero ese nivel esconde una caída mucho más severa desde los máximos del año. Los analistas han recortado un 5% la previsión del cruce para 2027, un ajuste que no se veía en años.
La frase que resume el ánimo del mercado la dejó caer Bolsamania: ‘Nadie quiere navegar en euros’. Puede sonar grandilocuente, pero capta bien el momento. Los inversores institucionales están reduciendo exposición a activos denominados en la moneda comunitaria y buscando refugio en el dólar, el franco suizo y el oro.
El euro no cae porque falte dinero, sino porque falta una respuesta fiscal coordinada capaz de convencer a quien tiene que prestarlo.
El shock energético añade leña al fuego. Europa vuelve a pagar su dependencia exterior con un diferencial de precios que erosiona la competitividad industrial y ensancha el déficit comercial de los países más expuestos. Un contexto que no ayuda a defender la divisa.
Prima de riesgo francesa, contagio a España y apuestas récord contra la divisa
El contagio es la palabra que más se repite en las mesas de análisis. Si la prima de riesgo francesa se desancla, el efecto arrastre hacia España e Italia es casi automático. Los bonos periféricos ya pagan más por financiarse que hace un trimestre, y el diferencial con el bono alemán vuelve a ser un indicador incómodo.
España, de momento, aguanta mejor de lo que cabría esperar. El crecimiento se ha mantenido por encima de la media europea y eso se nota en la demanda de deuda pública. Pero nadie en el mercado considera que el país esté blindado. La referencia a otra crisis de la eurozona cada vez aparece con más frecuencia en los informes de las casas de análisis.
La comparación con la crisis de deuda de 2011 y 2012 es inevitable. Entonces, como ahora, la desconfianza empezó en las cuentas públicas y acabó contagiando a toda la eurozona. La diferencia es que hoy existe el fondo de rescate y el Banco Central Europeo dispone de herramientas que entonces no existían. Eso sí, ninguna de las dos cosas resuelve por sí sola un problema político.
Por qué el mercado no cree en el euro
Aquí conviene tomar partido. La debilidad del euro no responde a un pánico irracional, sino a un diagnóstico que comparto: la eurozona sigue sin una arquitectura fiscal que respalde a su moneda en los momentos difíciles. En 2012 bastaron tres palabras del BCE para calmar a los mercados. Hoy no basta con un banco central decidido cuando falta la credibilidad que solo da un presupuesto cuadriculado.
El mercado ha aprendido la lección. Las apuestas contra el euro son récord porque los grandes fondos asumen que la corrección política europea será lenta y costosa. La prima de riesgo francesa se ha convertido en el símbolo de ese escepticismo. Mientras Francia no presente un plan que cuadre, la presión sobre la divisa seguirá ahí.
Hay un riesgo que conviene señalar sin dramatismo. Si el cruce se debilita demasiado, la inflación importada vuelve a subir y complica la vida al BCE. El abaratamiento del euro ayuda a los exportadores a corto plazo, pero encarece la energía y las materias primas que Europa sigue comprando fuera. Un equilibrio frágil.
No espero un colapso, pero tampoco que la calma dure sin remedio. Bastará con que Francia apruebe un presupuesto creíble para que las apuestas se cierren y el euro recupere aire. La cita clave será la próxima revisión de previsiones de Bruselas y el calendario de emisiones del Tesoro galo. Hasta entonces, la moneda única seguirá navegando con viento en contra. Y no será la primera vez que el mercado se adelanta a los políticos.